「NISAの枠を埋めるために、外食は月1回だけ」
「飲み会は全部断っている」
こうした暮らし方は、いまでは「NISA貧乏」と呼ばれています。
日本経済新聞の報道(2026年11月9日)によると、この言葉は2026年3月の国会の質疑でも取り上げられ、片山さつき財務相が「積立自体の目的化は全く意図していない」と答えたそうです。
そして、そのNISAの中身を直撃したのが、先週の株価の急落です。
日経平均株価は11月6日、前日比3,643円安の5万7,434円で取引を終えました。
6月につけた最高値からの下落率は2割を超え、一般に「弱気相場」と呼ばれる水準に入りました。
週明けの11月9日の午前は1,976円高と大きく戻しましたが、上にも下にも大きく振れる状態が続いています。
この記事では、
- 生活を削って積み立てる投資が、相場が崩れたときにどうなるか
- 見落としがちな3つのこと
- 借入れで始めるワンルーム投資とは、何が違うのか
を、数字で整理します。
なお、この記事は特定の金融商品や物件の購入・売却を勧めるものではありません。
「NISA貧乏」はなぜ広がったのか
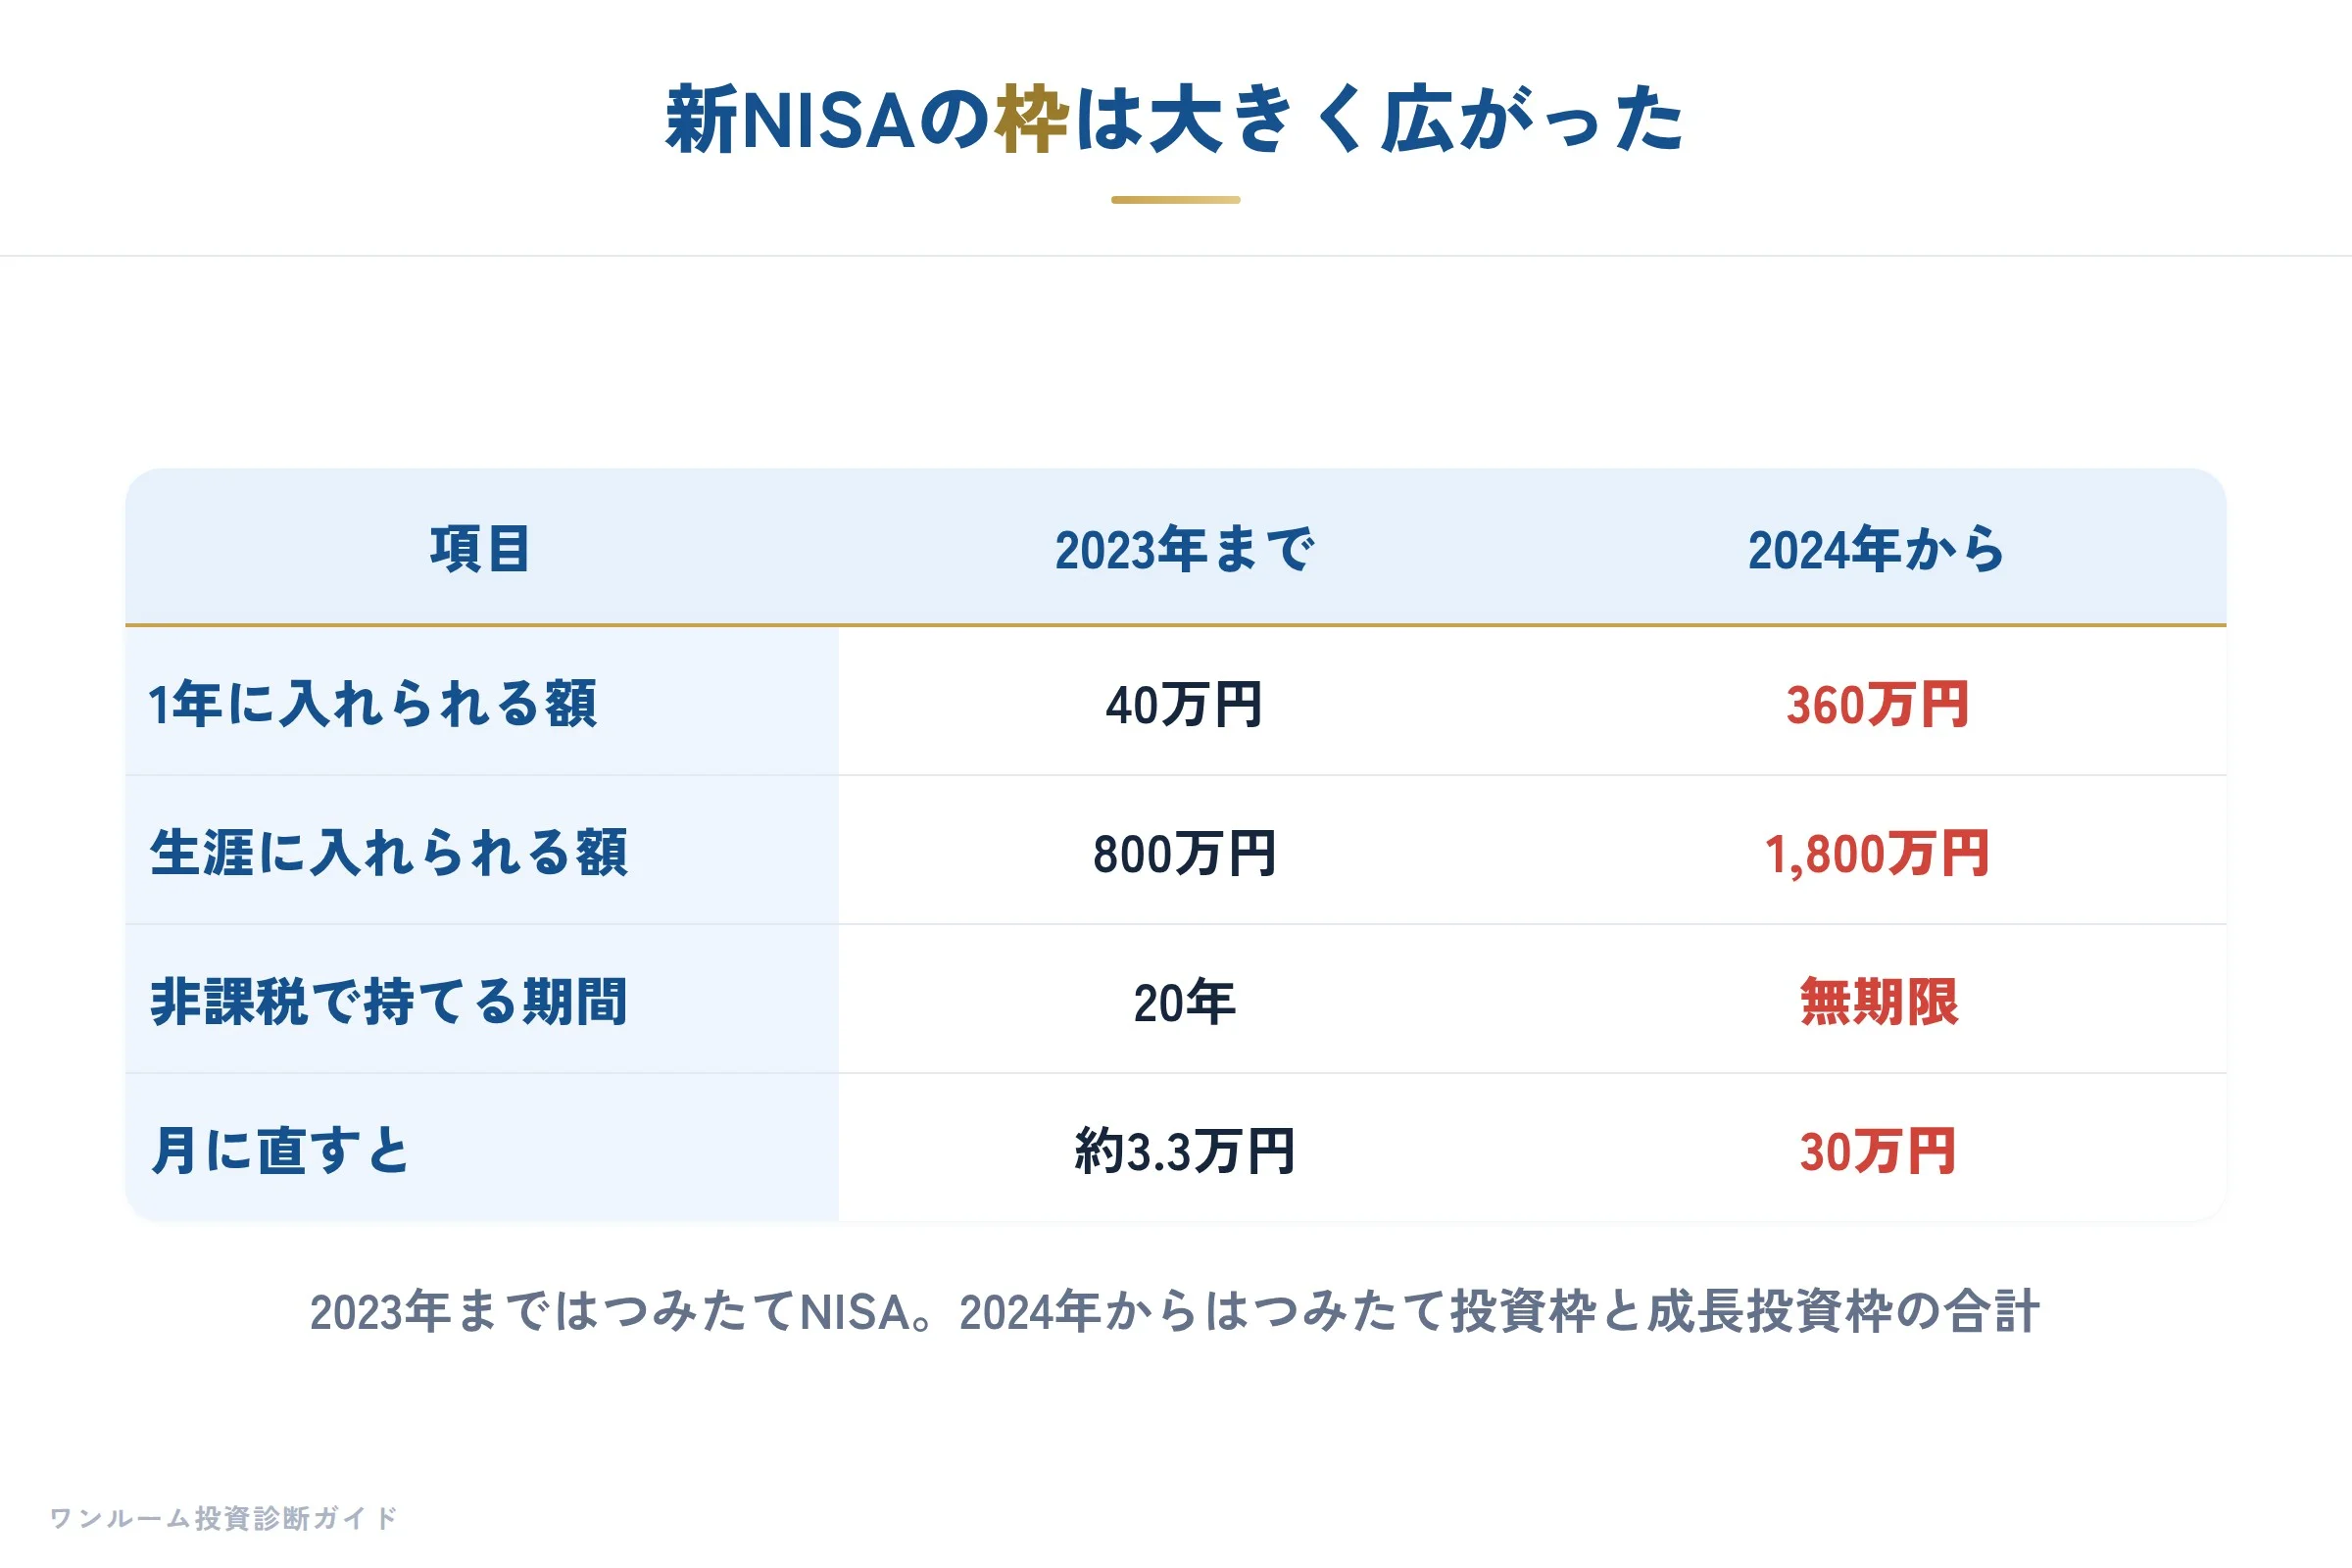
きっかけは、2024年のNISAの拡充です。
| 項目 | 2023年まで(つみたてNISA) | 2024年から(新NISA) |
|---|---|---|
| 1年に入れられる額 | 40万円 | 360万円 |
| 生涯に入れられる額 | 800万円 | 1,800万円 |
| 非課税で持てる期間 | 20年 | 無期限 |
1年に入れられる額は、つみたて投資枠と成長投資枠を合わせて360万円です。
月に直すと30万円になります。
「枠があるなら、早く埋めた方が得」と考えるのは、自然なことです。
投資の利益は、元本が大きく、期間が長いほど膨らみます。
同じ利回りなら、早く・多く入れた人ほど有利になる、というのは計算の上ではその通りです。
一方で、日本経済新聞の同じ報道によると、20代で300万円以上の枠を使い切っている人は2.1%、30代でも6.1%にとどまるそうです。
つまり、枠を埋め切る人はまだ少数派です。
少数派だからこそ、「生活を削ってでも埋める」人が目立ち、話題になっているとも言えます。
弱気相場で、生活を削った投資に何が起きるか
ここで、相場が2割下がったときのことを、単純な数字で考えてみます。
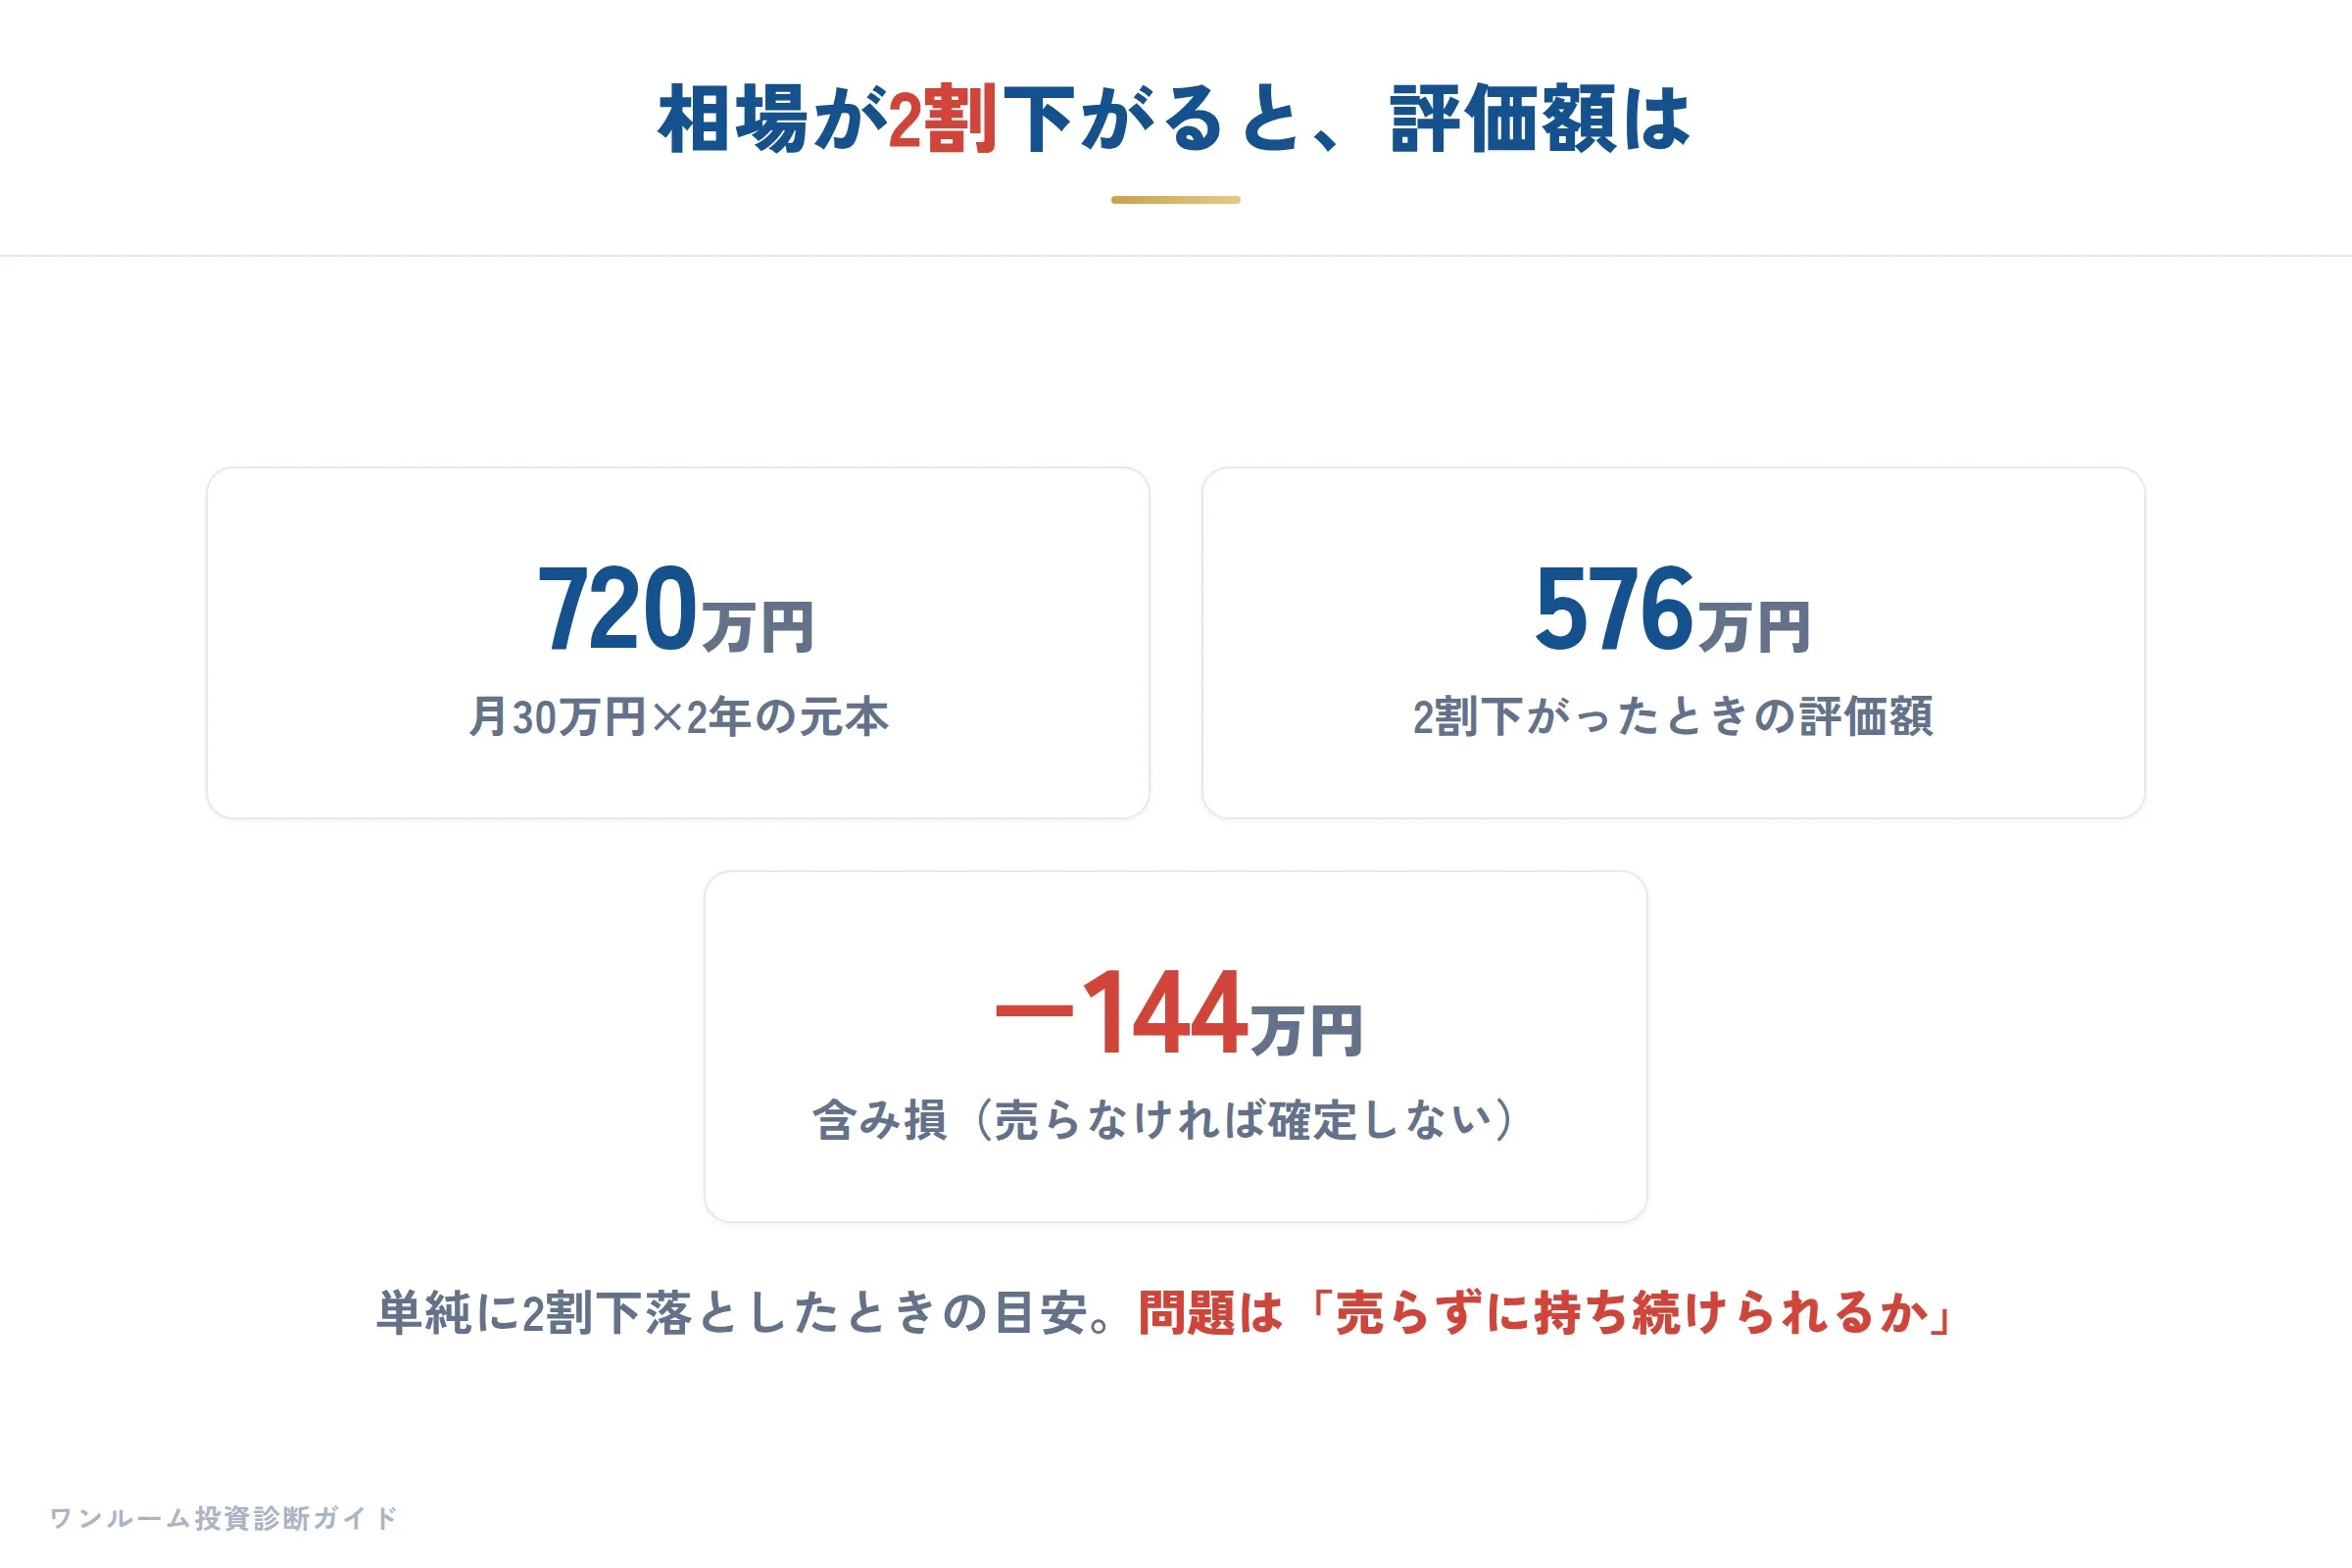
月30万円を2年間積み立てて、元本720万円をすべて株式の投資信託に入れていたとします。
| 状態 | 評価額の目安 |
|---|---|
| 積み立てた元本 | 720万円 |
| 相場が2割下がった場合 | 576万円 |
| 差(含み損) | −144万円 |
※値動きを単純に2割下落としたときの目安です。実際の評価額は、買った時期や商品で変わります。
144万円は、年収500万円の人の手取りのおよそ4か月分にあたる額です。
ここで大事なのは、含み損そのものではありません。
含み損は、売らなければ確定しません。
長く持ち続ければ、戻る可能性もあります。
問題になるのは、「売らずに持ち続けられるか」の方です。
見落としがちなこと① 手元のお金が無いと「安値で売る」ことになる
生活費を極限まで削って積み立てていると、手元にお金がほとんど残りません。
その状態で、
- 病気やけがで働けなくなった
- 家電が壊れた、引っ越しが必要になった
- 転職で収入が一時的に減った
といった出費が重なると、どうなるでしょうか。
お金をつくる手段は、NISAの中の投資信託を売ることしか残っていません。
そして、そのタイミングが今回のような弱気相場と重なると、一番安いところで売ることになります。
これが、生活を削る投資の一番大きな落とし穴です。
一般に、生活防衛資金は「生活費の3〜6か月分」が目安と言われます。
先に手元のお金を確保してから、残りを積み立てる。
順番を守るだけで、相場が崩れたときに慌てて売る可能性は大きく下がります。
見落としがちなこと② 「全部を株」に入れると、下落を1つの財布で受け止める
NISAで人気の商品は、米国株や全世界株に連動する投資信託です。
今回の下げは、米国の中間選挙の結果を受けて、AI関連の企業への規制が強まるのではという見方が広がったことが発端と報じられています。
米国の株価が崩れると、米国株の投資信託も、日本株も、同じ方向に下がりやすくなります。
「分散しているつもり」でも、中身が株だけなら、下落は1つの財布でまとめて受け止めることになります。
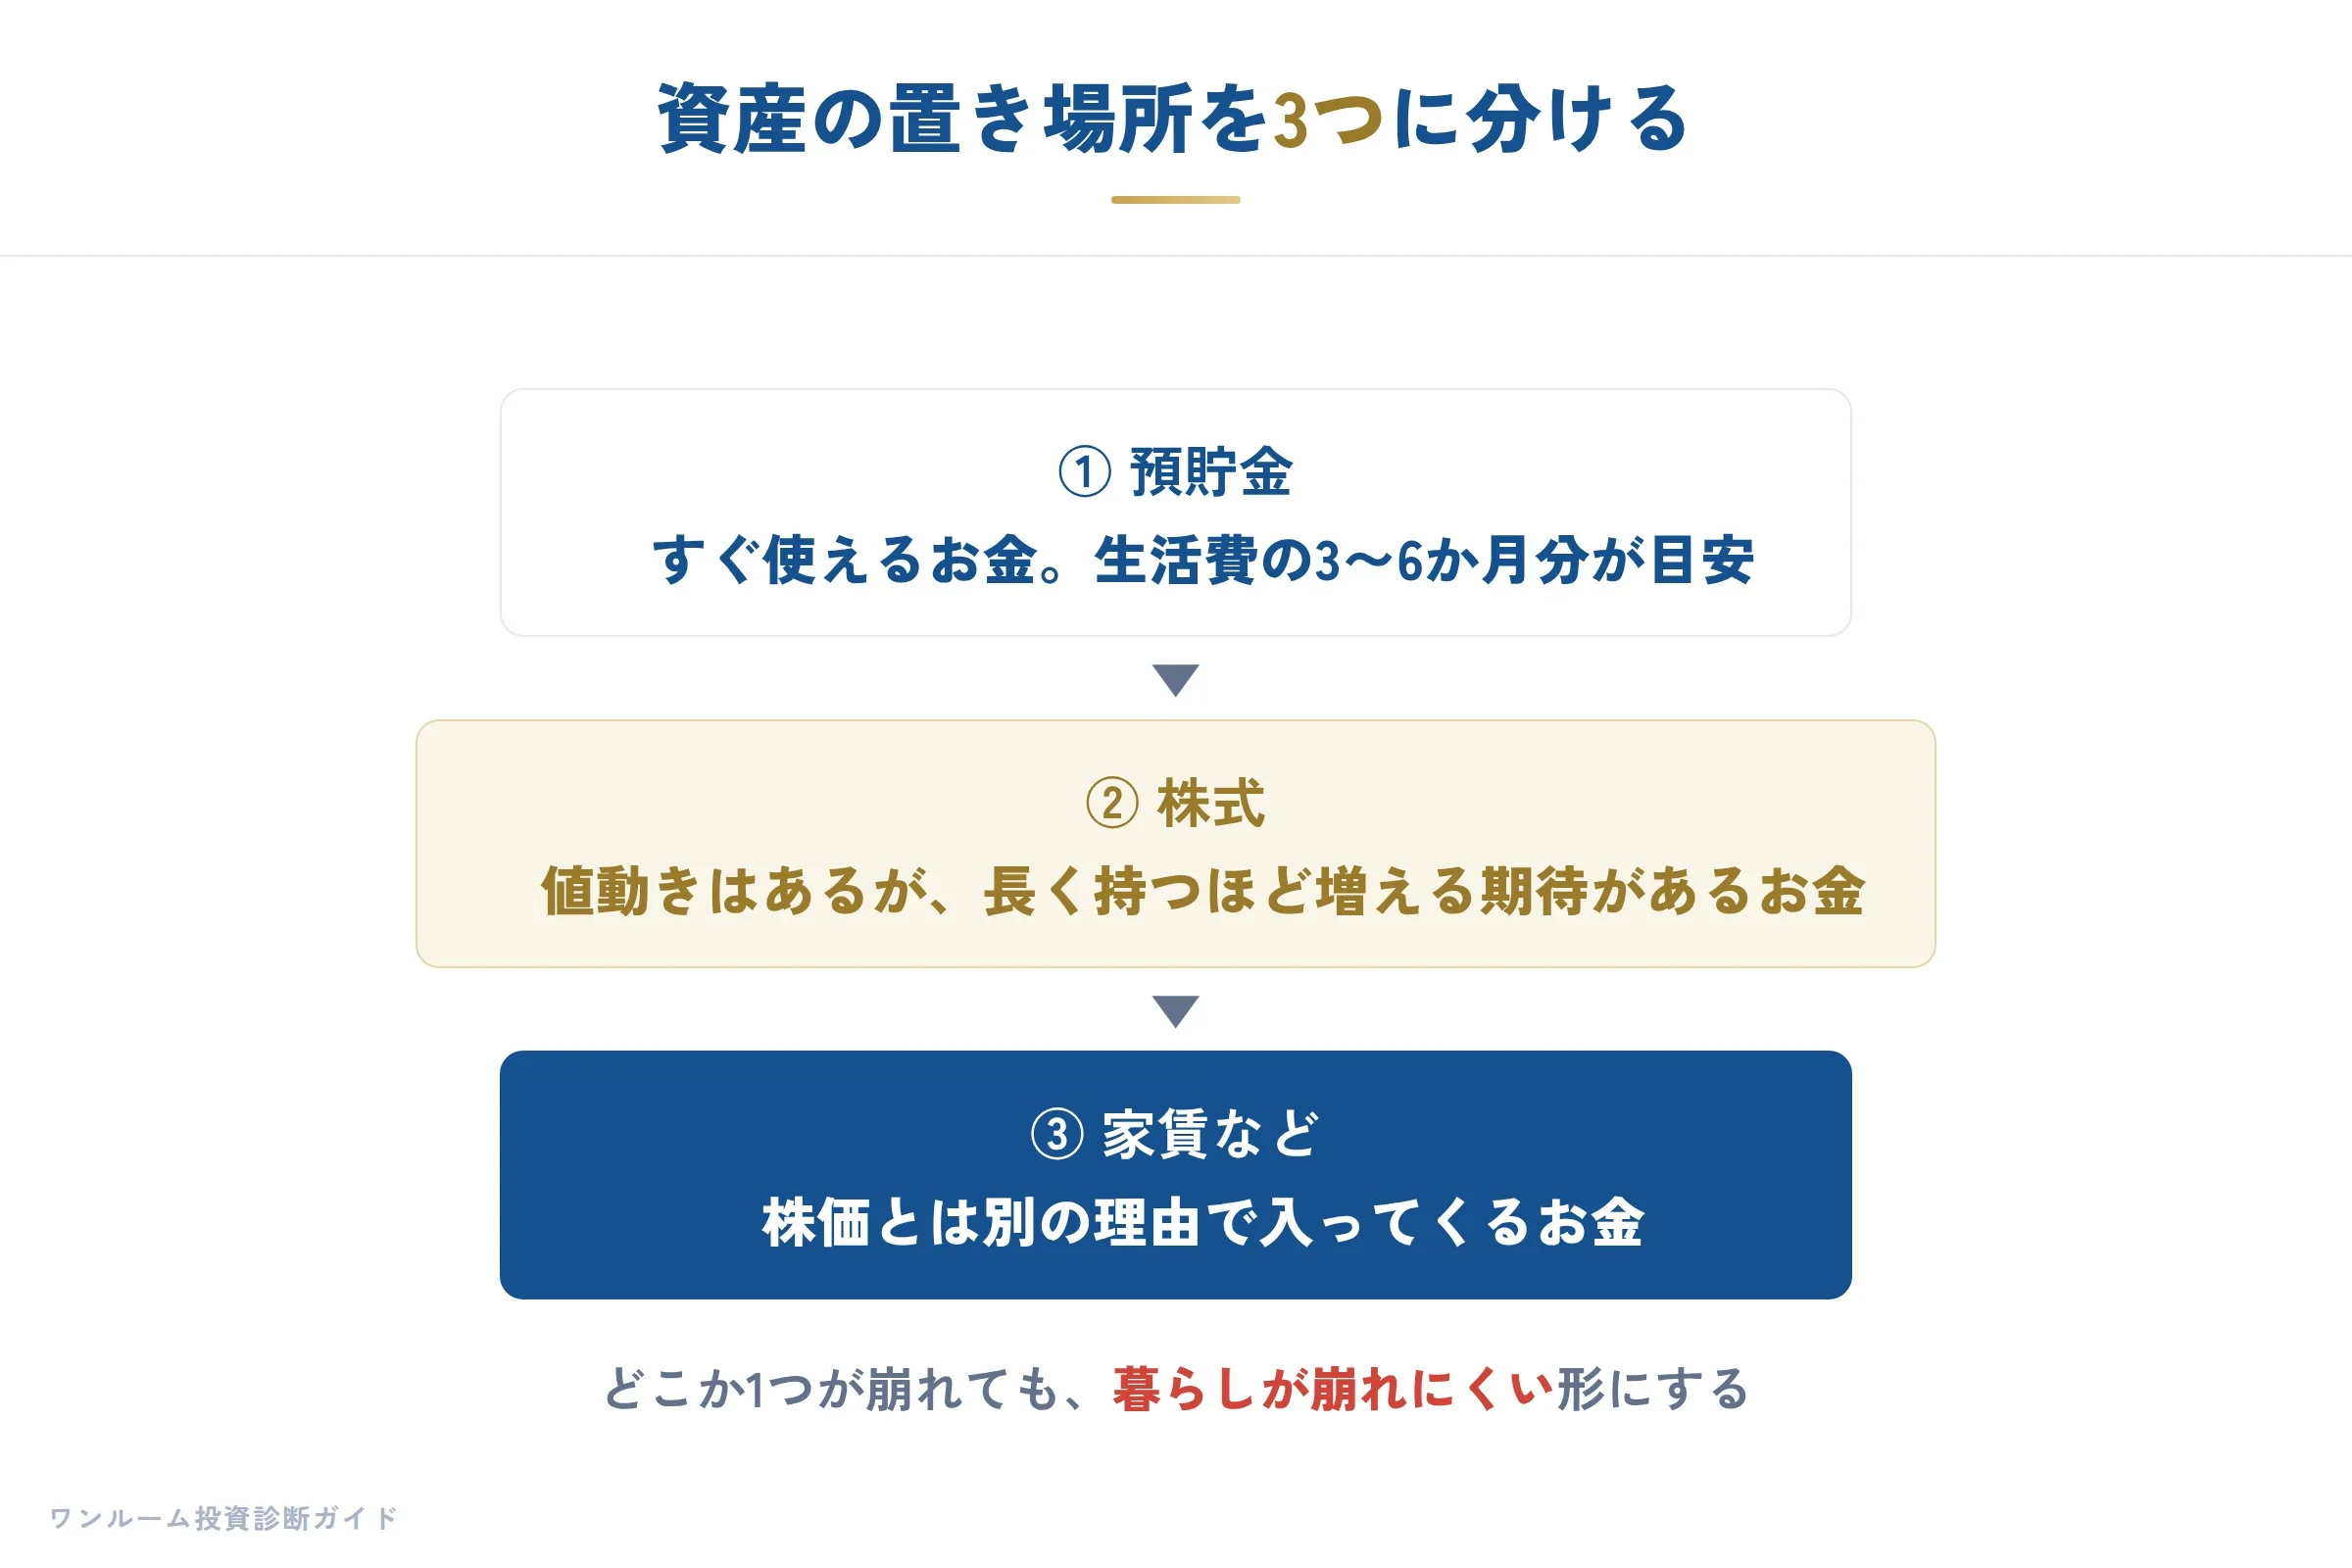
資産の置き場所を、
- 預貯金(すぐ使えるお金)
- 株式(値動きはあるが、長く持つほど増える期待があるお金)
- 家賃のような、株価と別の理由で入ってくるお金
のように分けておくと、どこか1つが崩れても、暮らしが崩れにくくなります。
見落としがちなこと③ 削った生活の「お金にならない価値」
日本経済新聞の報道では、NISA貧乏の暮らしについて、専門家から「本人が満足していれば問題ない」という声と、「健康や人間関係にも複利が効く」という声の両方が紹介されていました。
わたしたち編集部も、どちらの考え方にも一理あると考えます。
ただ、数字で見落としやすいのは、20代・30代でしか得られない経験や人のつながりは、あとから買い戻せないということです。
投資の利益は「時間」から生まれますが、その時間を生きているのは自分自身です。
借入れで始めるワンルーム投資は何が違うのか
ここからは、当メディアのテーマであるワンルーム投資との違いを見ていきます。
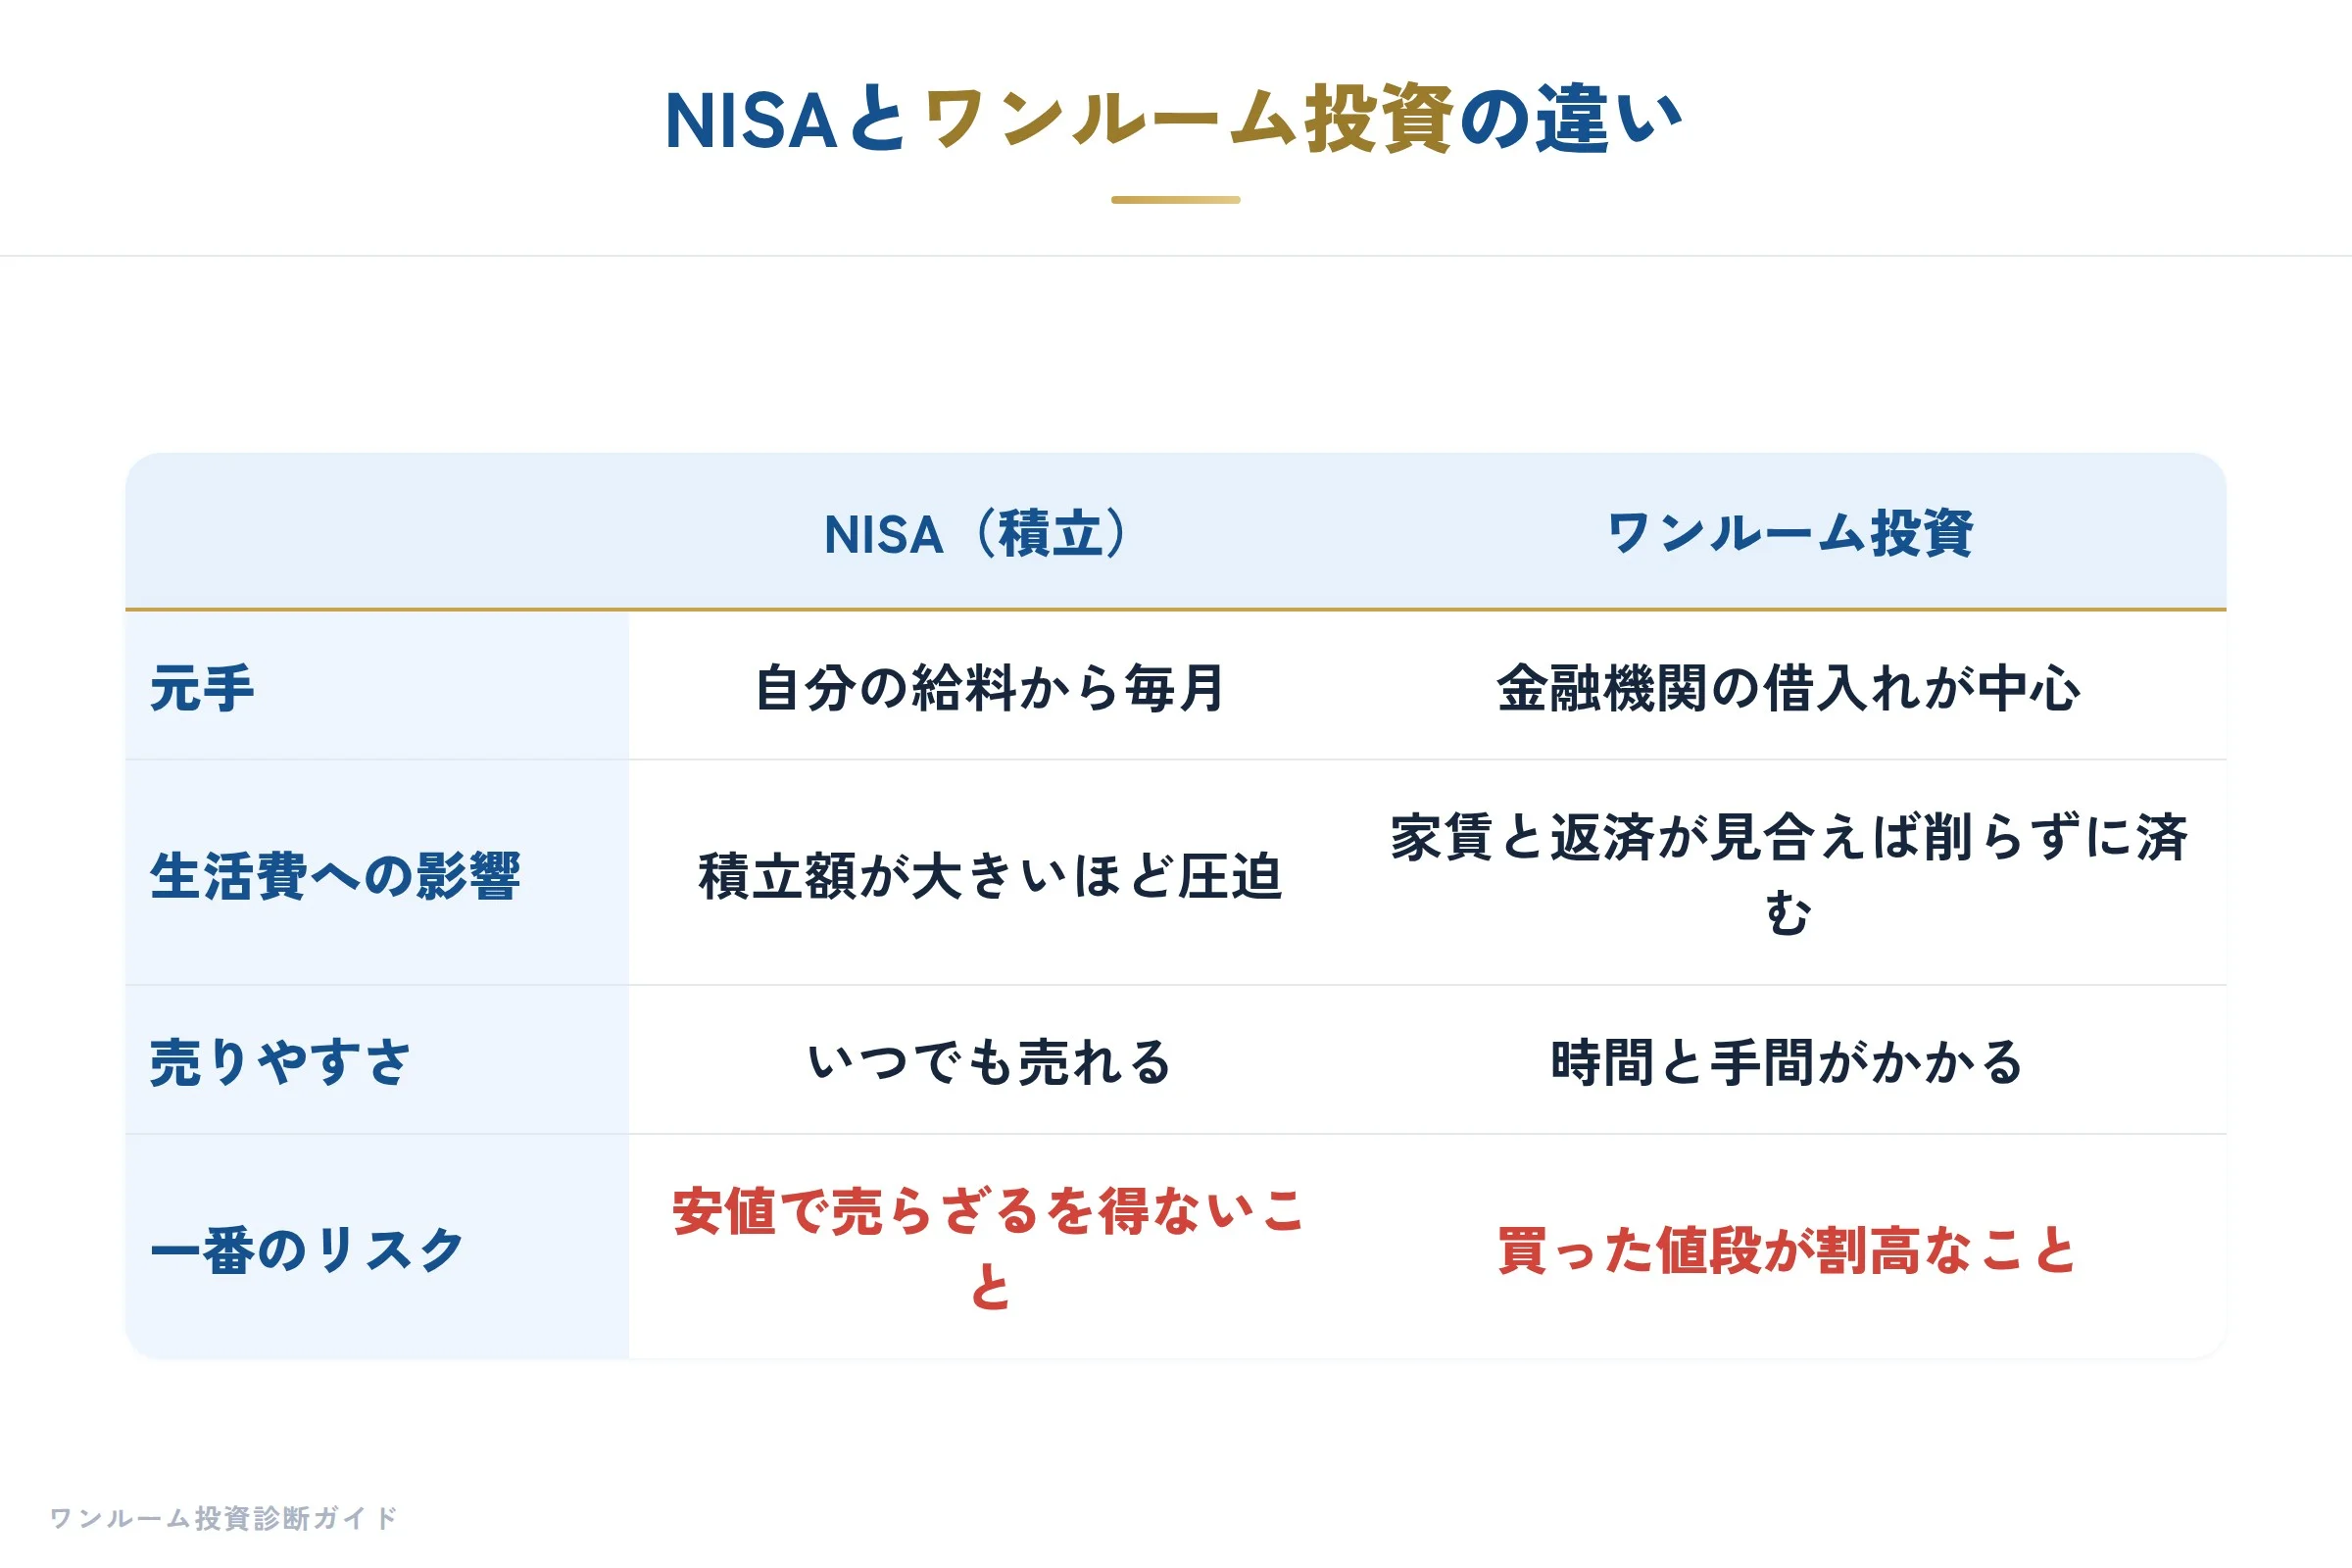
NISAとワンルーム投資は、そもそも「お金の出どころ」が違います。
| NISA(積立投資) | ワンルーム投資 | |
|---|---|---|
| 元手 | 自分の給料から毎月入れる | 金融機関の借入れが中心 |
| 毎月の支払い | 自分で決めた積立額 | 家賃でローンを返す(差額が出ることも) |
| 生活費への影響 | 積立額が大きいほど生活を圧迫 | 家賃と返済が見合えば、生活費は削らずに済む |
| 値動き | 毎日の株価で上下する | 家賃は株価ほど日々は動かない |
| 売りやすさ | いつでも売れる | 売るのに時間と手間がかかる |
| 一番のリスク | 安値で売らざるを得なくなること | 買った値段が割高なこと |
ワンルーム投資は、生活費を削らずに資産を持てる一方、まったく別の落とし穴があります。
それは、最初に買う値段が割高だと、何十年も損を抱え続けることです。
株なら、相場が戻れば含み損は消えることがあります。
しかし、相場より高く買った部屋は、買ったその日から「売っても借入れが返しきれない」状態になりやすく、家賃で返し続けるしかなくなります。
わたしたちが相談を受けるなかでも、「毎月の手出しが数万円ある」「売ろうとしたら借入れの残りより安い値段しかつかない」というケースは少なくありません。
結局、どう考えればいいのか
ここまでの話をまとめます。
- 手元の生活防衛資金を先に確保する。生活費の3〜6か月分が一般的な目安
- 積立は「続けられる額」にする。下がった時に売らずに持ち続けられることが、長期投資の一番の条件
- 資産の置き場所を分ける。株だけ、不動産だけ、にしない
- 借入れを使う投資は、買う値段が適正かを、買う前に数字で確かめる
NISAもワンルーム投資も、それ自体が良い・悪いというものではありません。
大切なのは、相場が崩れた日にも、慌てて売らずに済む形にしておくことです。
ワンルームの購入を検討中の方へ
提案されている物件が、相場と比べて割高ではないか。
みんなのワンルーム投資の「割高診断」では、物件の情報を入れるだけで、周辺の取引事例と比べた目安を無料で確かめられます。
また、提案書や収支表を見ながら、第三者の立場で数字を一緒に確かめる無料の個別面談(オンライン・40分)も行っています。
※本記事は、日本経済新聞の報道(2026年11月9日)で伝えられた事実と、公開されているNISAの制度情報をもとに、みんなのワンルーム投資 編集部が独自にまとめたものです。株価の数字は記事作成時点のものです。特定の金融商品・物件の購入や売却を勧めるものではありません。投資の判断は、ご自身の責任でお願いします。