※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
不動産の価値は、もはや「土地や建物を所有すること」だけではありません。
今週の市場を貫く大きな流れは、資産としての「所有」から、生活・仕事を支える「サービス」への転換です。
・宅建業者数は12年連続で増加し、競合が激しさを増す中、デュアルタップの宅建免許取消処分が業界に衝撃を与えました。取引相手の体質を見極める重要性が、これまで以上に高まっています。
・住宅金融支援機構のすまい・る債は、当初募集が過去最多ペースで推移し、11月から追加募集が始まります。年利2.000〜2.100%という水準は、住宅ローンや資産配分を考える上で無視できない指標です。
・コスモスイニシアがフリーランス向け賃貸ブランド「CHAPTERS」を立ち上げ、住友不動産は中規模セットアップオフィスに参入。不動産が、住む場所から働き方を支えるインフラへ進化しているのです。
「こんなニュース、個人投資家には関係ない」と思われがちですが、実は賃料の根拠、空室リスク、そして物件の競争力を左右する構造変化です。わたしが不動産投資のセカンドオピニオンとして2,000人以上の相談に応じてきた中で、最も注意を促したいのが、この「価値の基準が揺れている時代」にこそ、自分の頭で数字とニーズを確認することです。
日銀ウォッチ:新館53年の土地戦略が示す、金利より先に見るべき資産の耐久年数
今週の不動産・おかね・金利の動きをひとつの軸で貫くなら、わたしはまず「日銀が金融政策で何を見ているか」よりも、ずっと前から「日銀自身がどう資産を持ってきたか」という視点を持ちたいと思います。
というのも、東洋経済が取り上げた日銀新館にまつわる歴史は、個人のワンルーム投資家が陥りがちな「金利一辺倒」の視点を正す、格好の教材だからです。
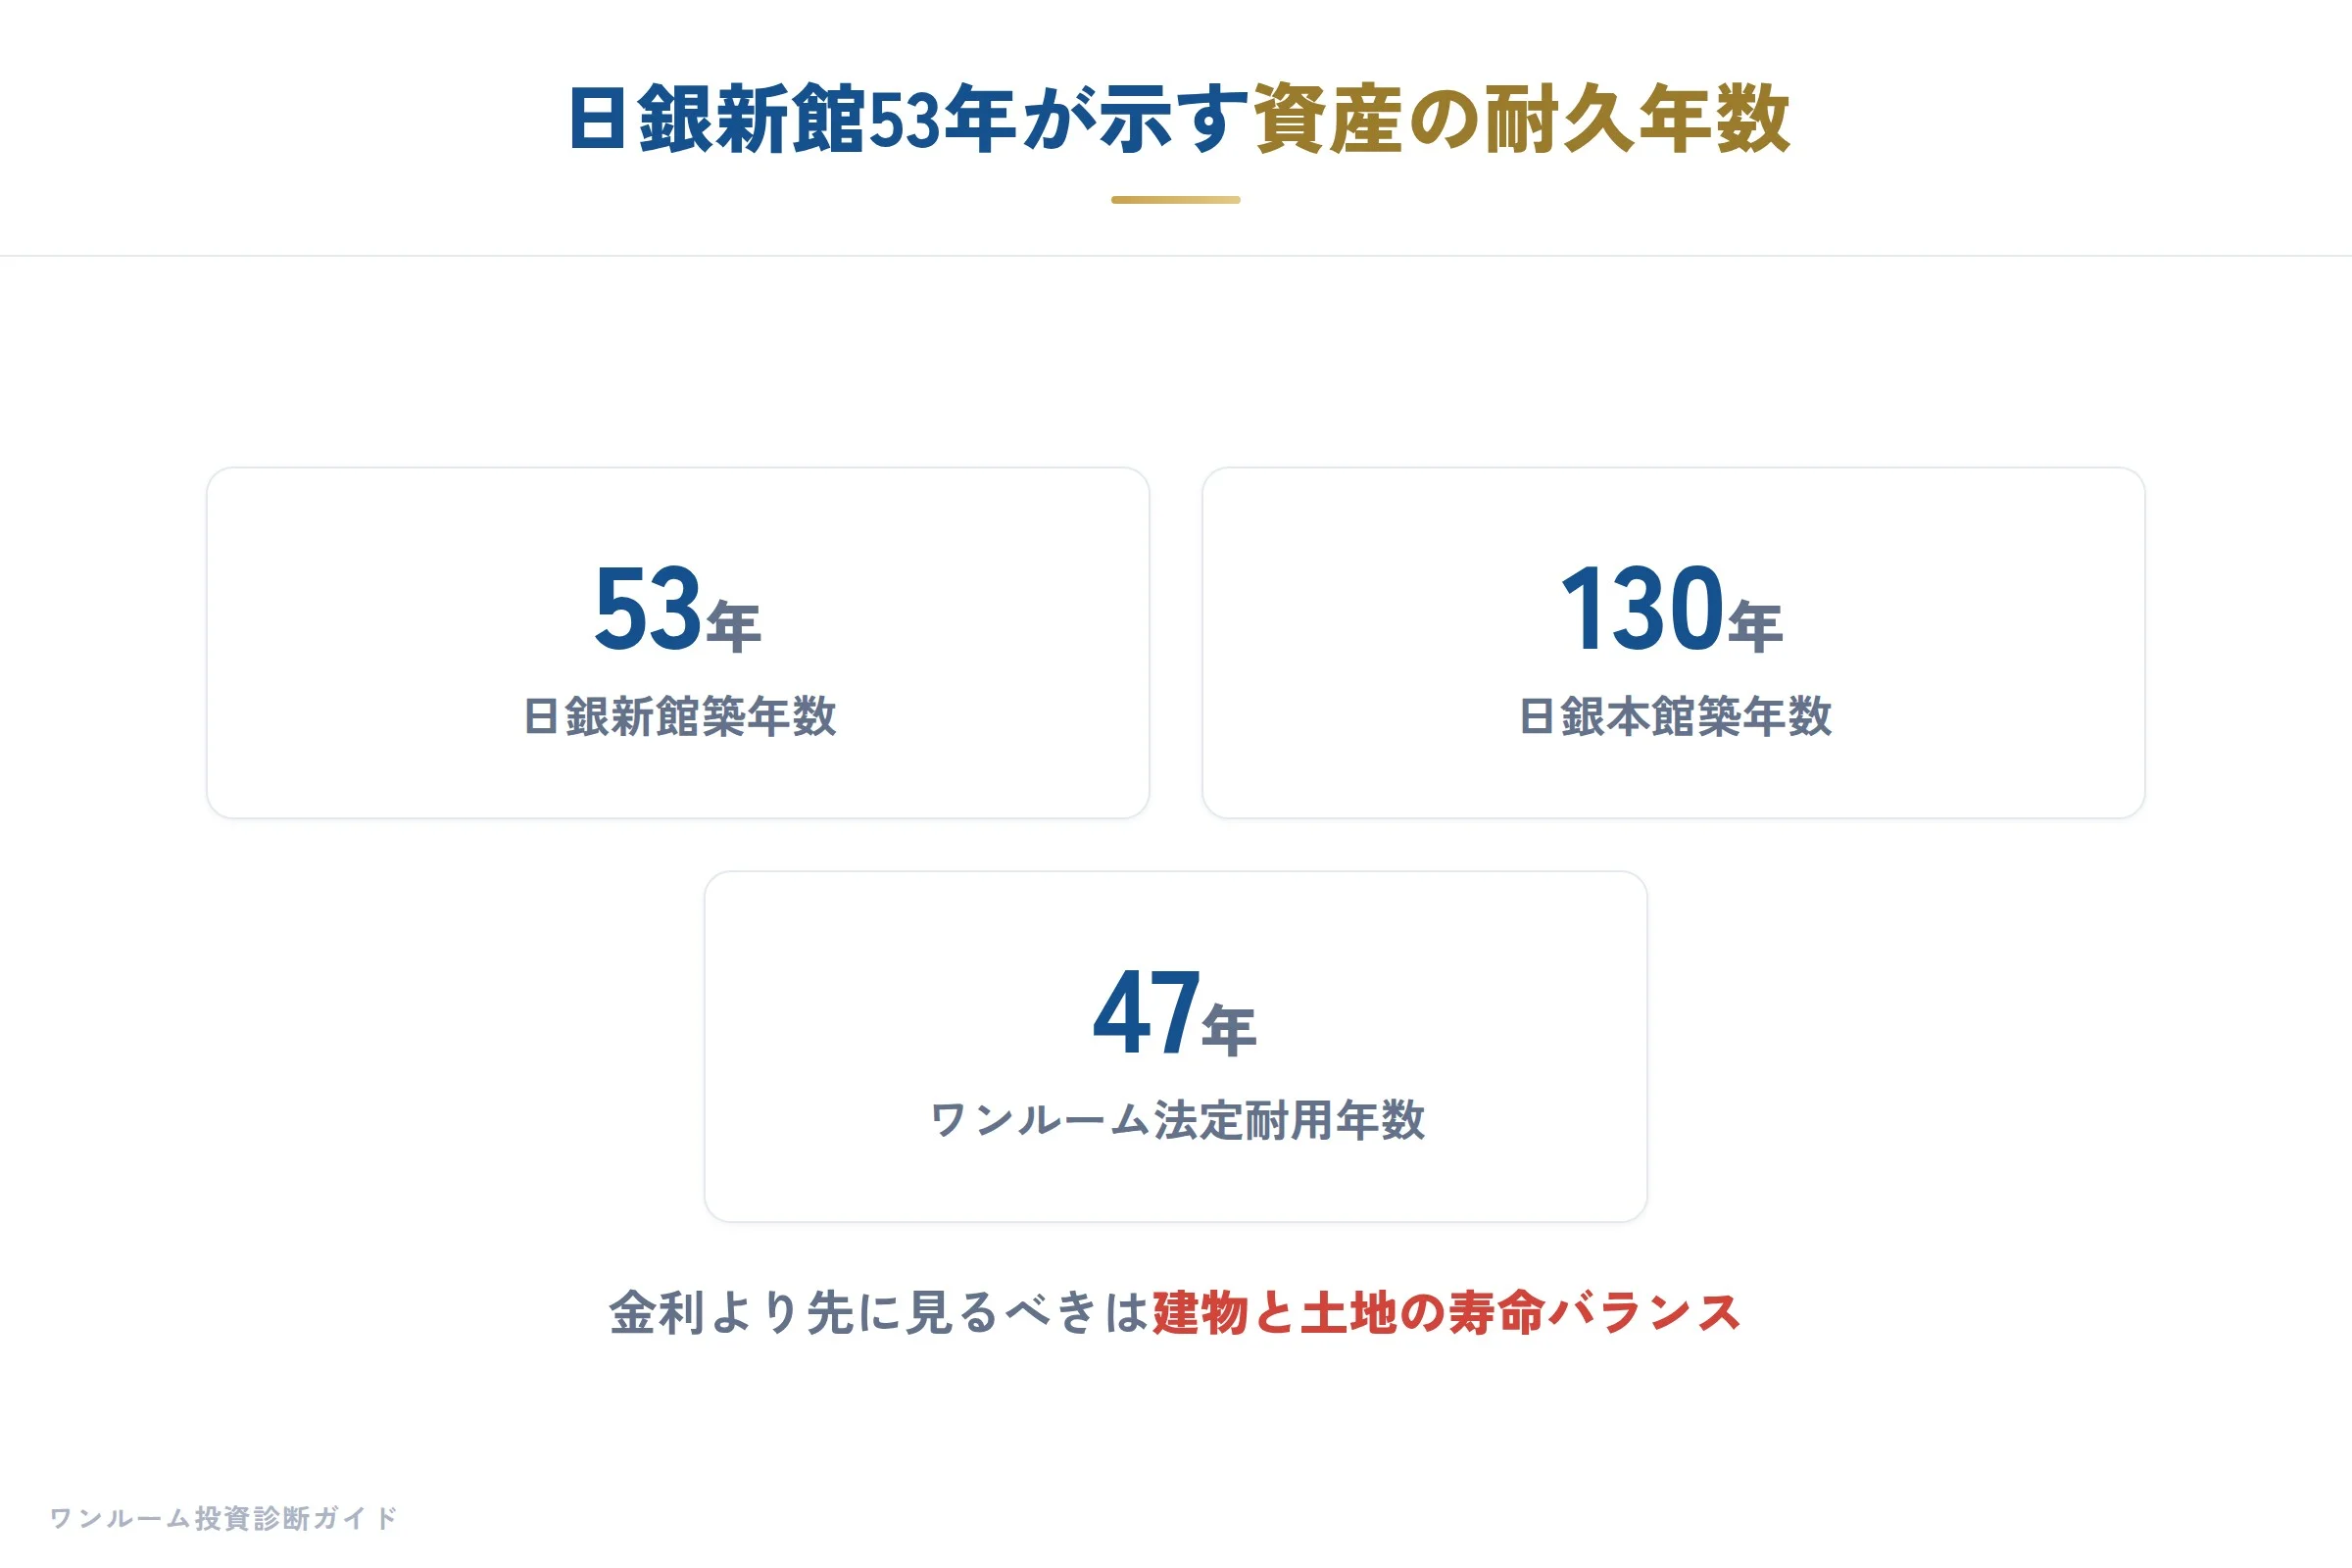
1973年に竣工した10階建てのビルが、なぜ今も「新館」と呼ばれるのか。
その理由は、すぐ南に隣接する本館が築130年を超えているからです。
日銀はこの土地と建物を半世紀以上にわたり保持し続けています。
同社史『日本銀行職場百年』の記述によれば、建設時の土砂から金粒を採取して1,953円を納付しています。
当時の平均取得価格が1坪26円だったということは、この金額は約75坪分の土地に相当する計算になります。
いまの日本橋の地価を考えれば信じられない水準ですが、日銀はその土地を130年、あるいは半世紀のスパンで見続け、インフレと都市の成長に伴って資産価値を増大させてきました。
これは単なる懐かしいエピソードではなく、日本最大級の不動産保有組織が「資産の長期保有」をいかに徹底してきたかを示す象徴的な事実です。
さて、ここで視点を個人のワンルーム投資家に戻します。
現在、市場は日銀の金融政策を注視し、政策金利の動向が住宅ローンや不動産投資ローンに与える影響を気にしています。
わたしが大手新築ワンルームの営業として現場にいた頃、そして2,000人を超える投資家の相談に応じてきた中で、最も多かった誤解のひとつは「金利が上がるから不動産投資は控えよう」、あるいは「今の金利が安いうちに急いで買わなければ」という二項対立です。
実際、金利のニュースが流れるたびに、0.1%の変動で「今が買い時だ」と飛びつく投資家と、「不動産バブルが崩壊する」と悲観する投資家が同時に現れました。
どちらも短期的な金利のノイズに耳を傾けすぎて、物件そのものの収益性という本質を見誤っていたのです。
確かに、2026年10月現在、日銀の金利政策は不動産ローンの金利設定に大きなウェイトを持っています。
しかし、投資の成否を分けるのは「今の金利がいくらか」という一点ではありません。
たとえば、都心の新築ワンルームが25〜30㎡で4,000〜4,600万円が相場の目安とします。
4,000万円を35年返済、金利1.5%の場合の元利均等返済は月額約12万3,000円です。
これが2.5%に1%上昇すると、月額は約14万1,000円に増加します。
つまり月1万8,000円、年間で21万6,000円の追加負担が生じます。
仮に月額家賃収入が15万円(年180万円)の物件であれば、管理費や修繕積立、固定資産税、さらには空室リスクを差し引く前の表面収支でさえ、これだけで大きく逼迫します。
金利の変動は無視できないリスクであることは事実です。
でも、それ以上に重要な問いがあります。
それは「あなたが選んだ物件は、35年後、あるいは50年後も賃貸需要を維持できるのか」という点です。
日銀は本館を130年、新館を50年以上保持し続けました。
この期間、周辺の地価は何度も変動し、金利環境も激変しています。
それでも日銀が売却しなかったのは、その資産が組織の基盤として機能し続けたからです。
同じ理屈がワンルーム投資にも適用されます。
物件が駅近の良質な立地にあり、築年数が経っても賃料収入を生み続けるのであれば、一時的な金利の上昇は長期のトータル収益性を毀損しません。
逆に、利回りだけで選んだ物件が空室に悩まされ、金利のわずかな上昇で即座に赤字に転落するのであれば、それは資産選定の失敗です。
したがって、わたしが投資家に伝えたいのはこの三点です。
第一に、変動金利で借り入れている場合は、固定金利への切り替えコストと、将来の金利上昇リスクを、残債残高と残り返済年数から具体的な数値で比較することです。
第二に、頭金を積んで返済比率を下げる、あるいは物件価格を下げて借入額を抑え、金利上昇時のバッファを確保することです。
第三に、そもそも物件の割高診断を事前に行い、賃料収入から管理費・修繕積立・税金・空室損失を差し引いた実質的な収支が、金利上昇シナリオでも黒字を保てるかを検証することです。
日銀新館のエピソードが示すのは、長期の資産形成において、時間を味方につけるための最も基本的な条件は「存続性のある資産を適正な価格で保有する」ことだということです。
金利のニュースに一喜一憂して、買うタイミングや売るタイミングを迷う必要はありません。
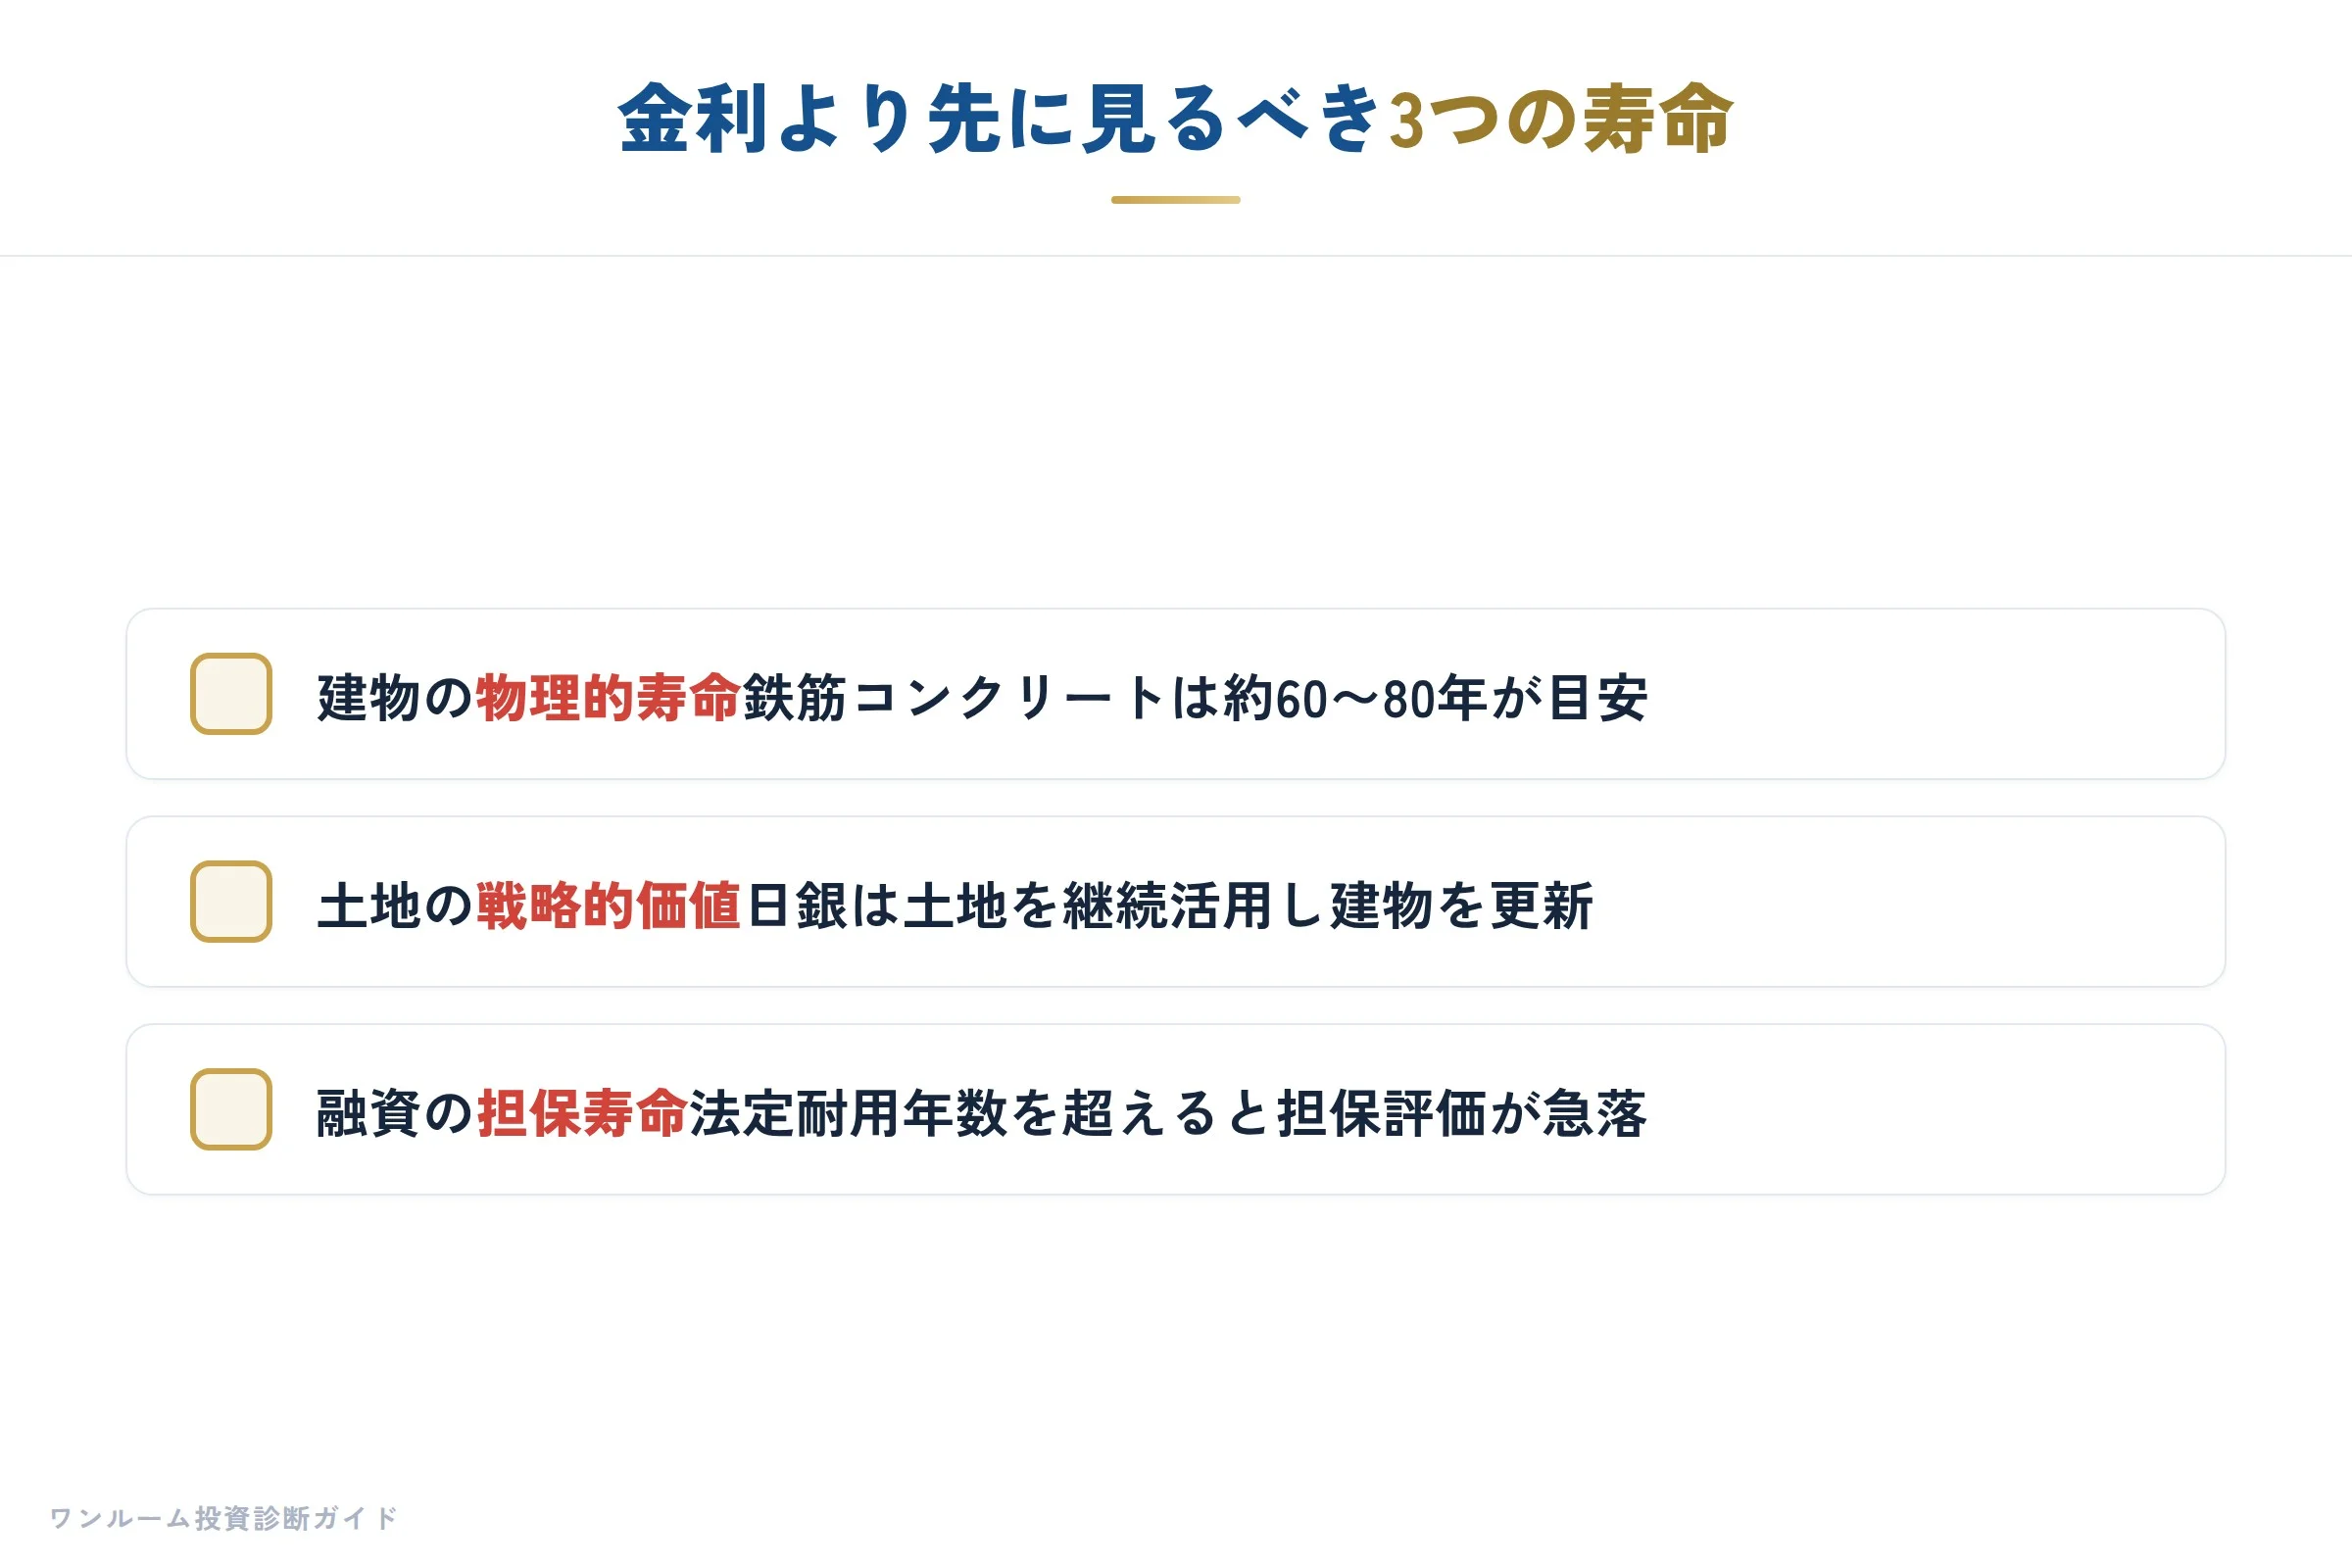
今週の日銀ウォッチで、わたしたちが本当に見るべきだったのは、政策金利の小数点以下の動きではなく、半世紀のスパンで土地を見続けた組織の眼の研ぎ澄まし方だったのかもしれません。
※本コラムは一般的な情報提供を目的としており、特定の金融商品や物件の勧誘を行うものではありません。記載の数値は一般的な目安や想定例であり、実際の投資判断はご自身の責任で行ってください。
20代からのマイホーム考:賃貸の多様化が示す"住む"と"投資する"の分離
前章で、今週の賃貸市場におけるニッチな供給の拡大と大手デベロッパーの賃貸管理への本格参入を見てきましたが、これらの動きは20代が「マイホーム」を考える際の大前提を揺さぶっています。
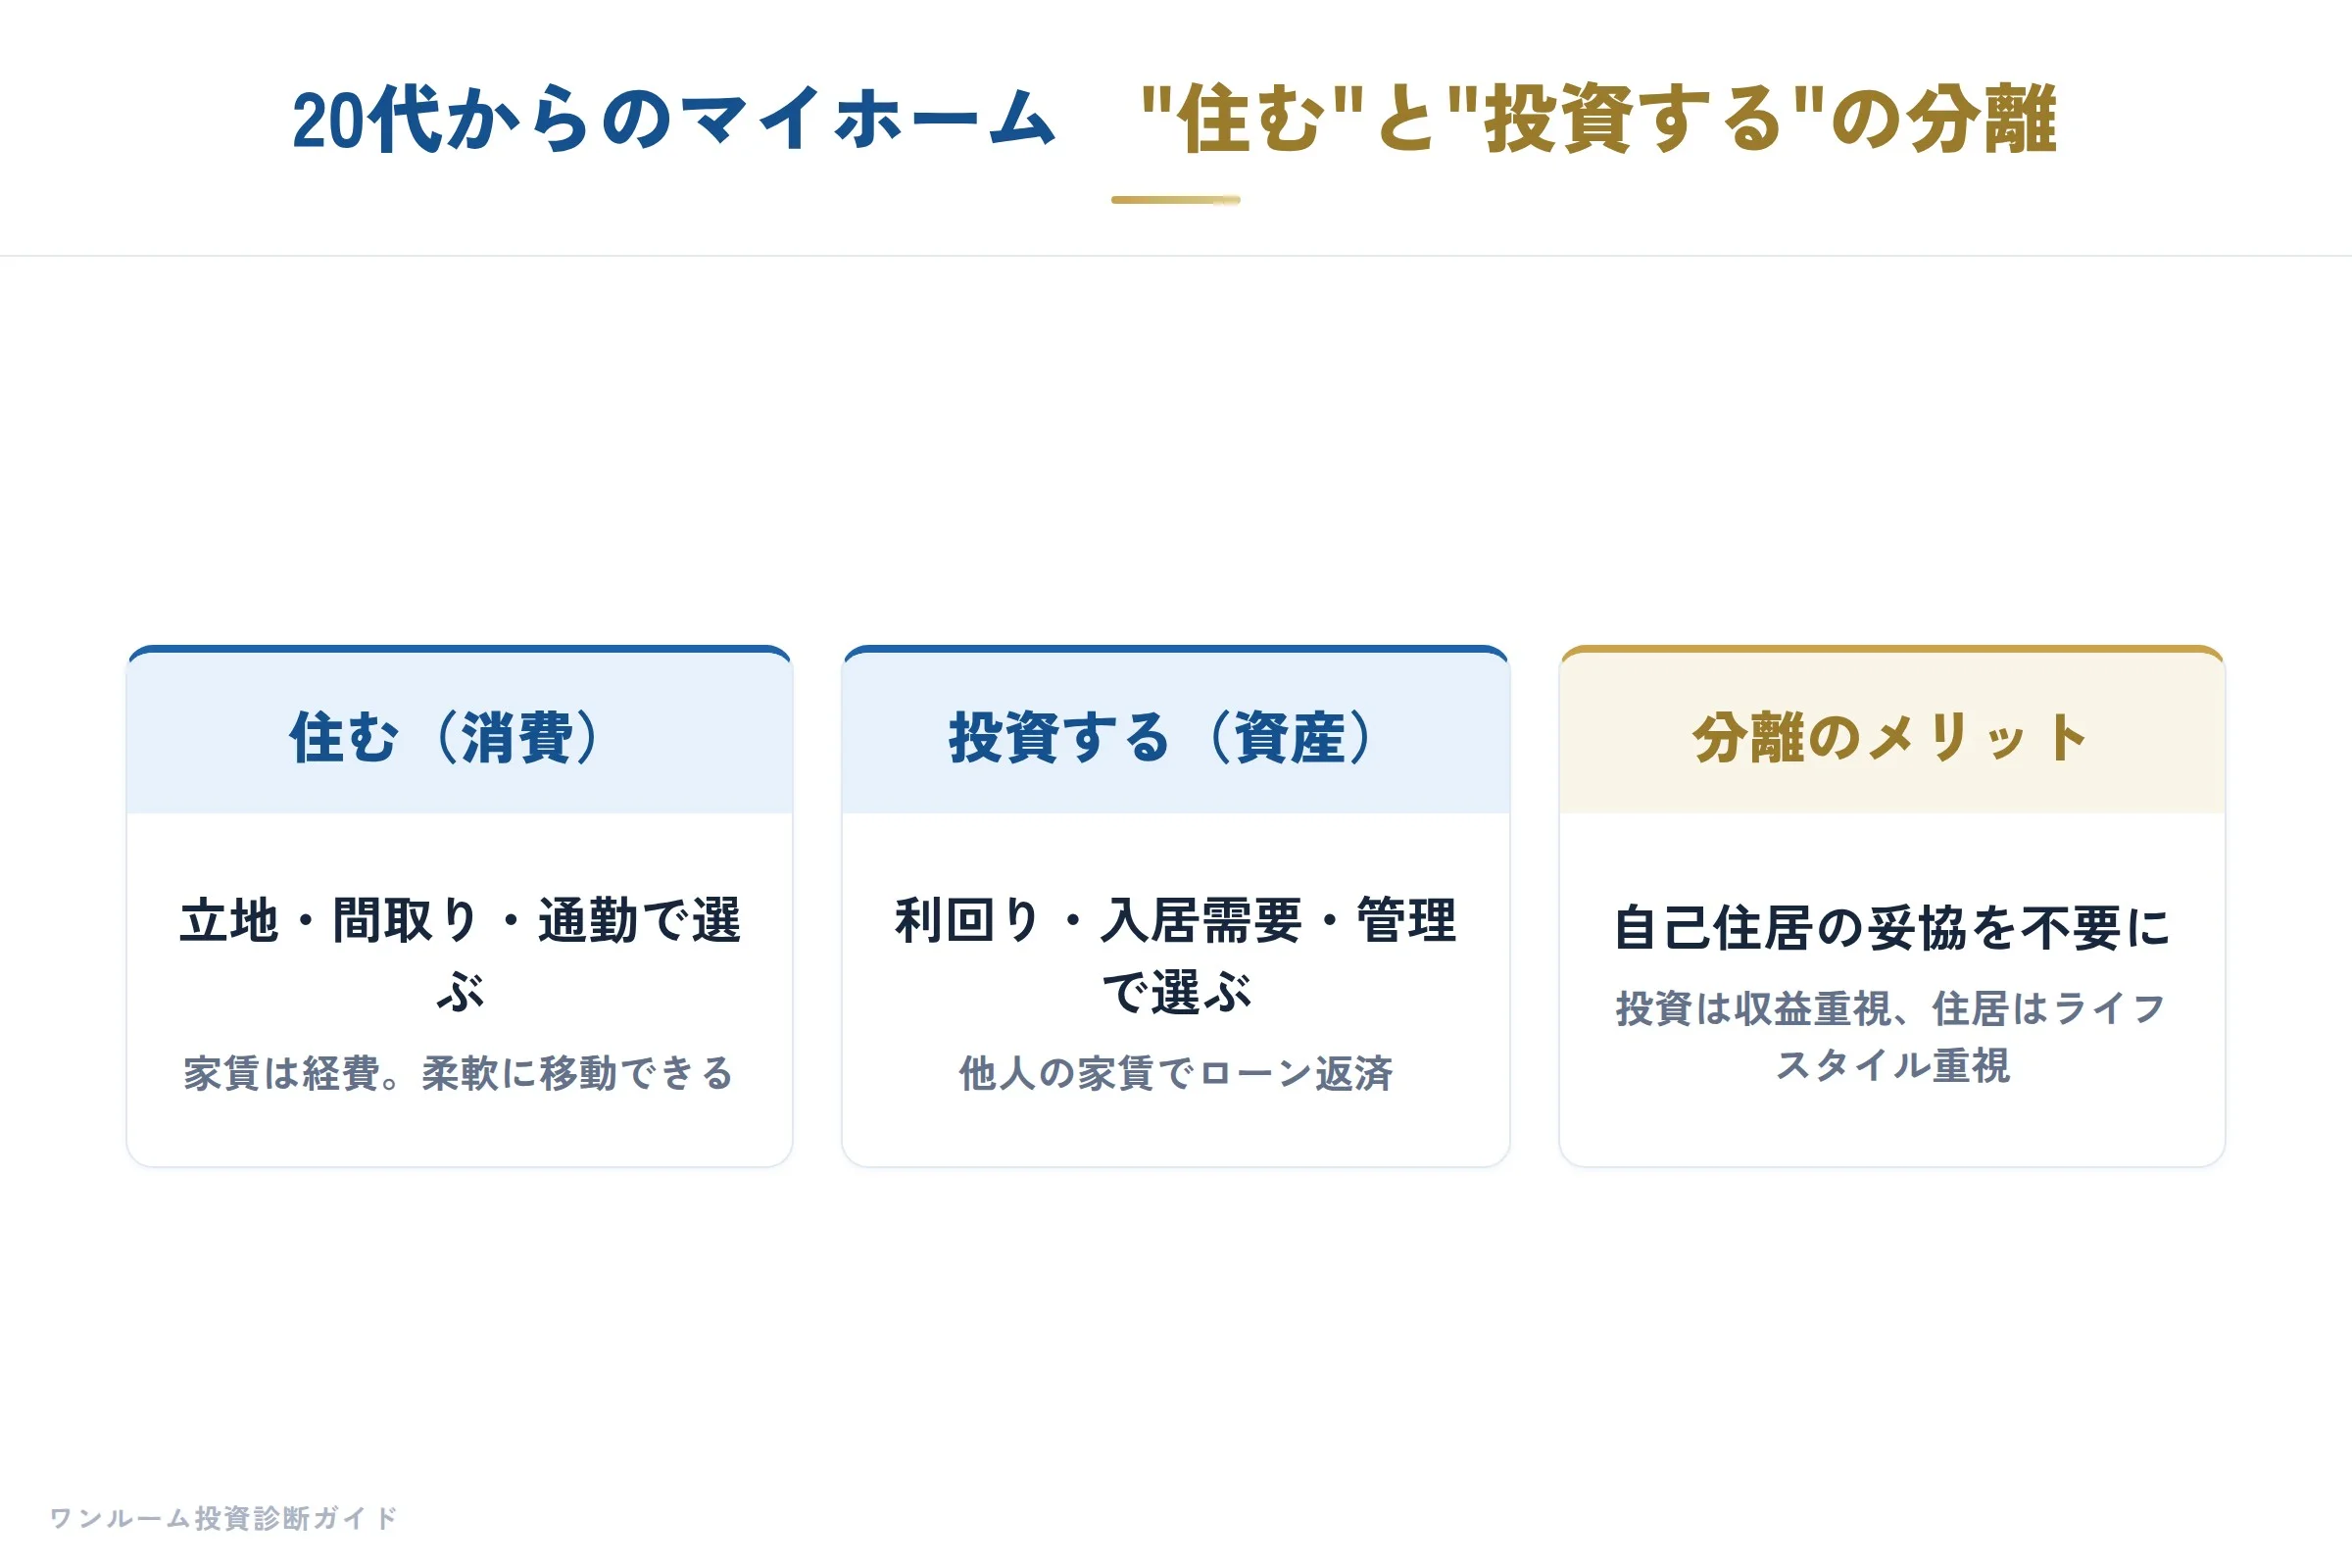
結論から申し上げると、20代のうちに無理して「自分が住む家」を購入する必要性は、これまで以上に低まっています。
むしろ、居住は柔軟な賃貸で確保し、資産形成はワンルーム投資など別のツールで行う「住みと投資の分離」が、これからのスタンダードになっていくとわたしは見ています。
今週の素材には、その根拠が凝縮されています。
まず、コスモスイニシアが御徒町に投入したフリーランス向け賃貸ブランド「CHAPTERS」は、専有面積26.55㎡と43.36㎡の2タイプを用意し、4路線3駅が利用できる立地に33戸を供給しました。
在宅勤務が基本になった働き方に対し、sleepingとworkingの両方をこなせる空間設計を意識していることがうかがえます。
一方、平和不動産が押上で竣工した子育て賃貸住宅は、鉄筋コンクリート造7階建てで、全戸49.85㎡から59.83㎡の2LDKというゆとりある間取りを確保しています。
さらに大阪・高槻では、元社宅をリノベーションした賃貸マンションが21.55㎡のワンルームから75.76㎡の3LDKまでバランスよくラインナップし、単身者からファミリーまで多様な世帯に対応しています。
これらを見ると、賃貸市場はもはや「若者の仮住まい」ではなく、フリーランスの仕事拠点にも、子育てファミリーの本拠地にも、リモートワーカーの住処にもなり得る「成熟した選択肢」へと進化していることがわかります。
加えて、住友不動産グループが資本金5,000万円で設立した賃貸仲介管理の新会社は、国内19営業所体制で本格始動しました。
これは、いわゆる大手デベロッパーでさえ、売買よりも賃貸管理の安定的な収益性と需要の持続性に重きを置いている表れであり、20代にとって賃貸は「貧乏くじ」ではなく「合理的な居住戦略」であることを裏付けています。
では、これが20代のマイホーム考にどう関わってくるのでしょうか。
わたしが不動産投資のセカンドオピニオンとして2,000人を超える相談を受けてきて、最も危惧するのは「20代で『いずれ住むかもしれない』という曖昧な動機で、投資用ワンルームを実需目的で購入してしまう」ケースです。
営業時代に何度も見た光景ですが、営業マン同士で「若いうちに一戸持っておけば将来役立つ」と論じ、無理な契約に導く現場がありました。
しかし、現実には都心の新築ワンルームは25㎡前後が主流で、相場は4,000万円から4,600万円に上ることも珍しくありません。
このサイズは単身者向けの投資物件として設計されており、将来配偶者や子どもがいる家庭が住むことは想定されていません。
つまり、「投資」として買うべきものと「自分が住む」べきものを混同すると、居住価値も資産価値も両方損なうリスクが高まるのです。
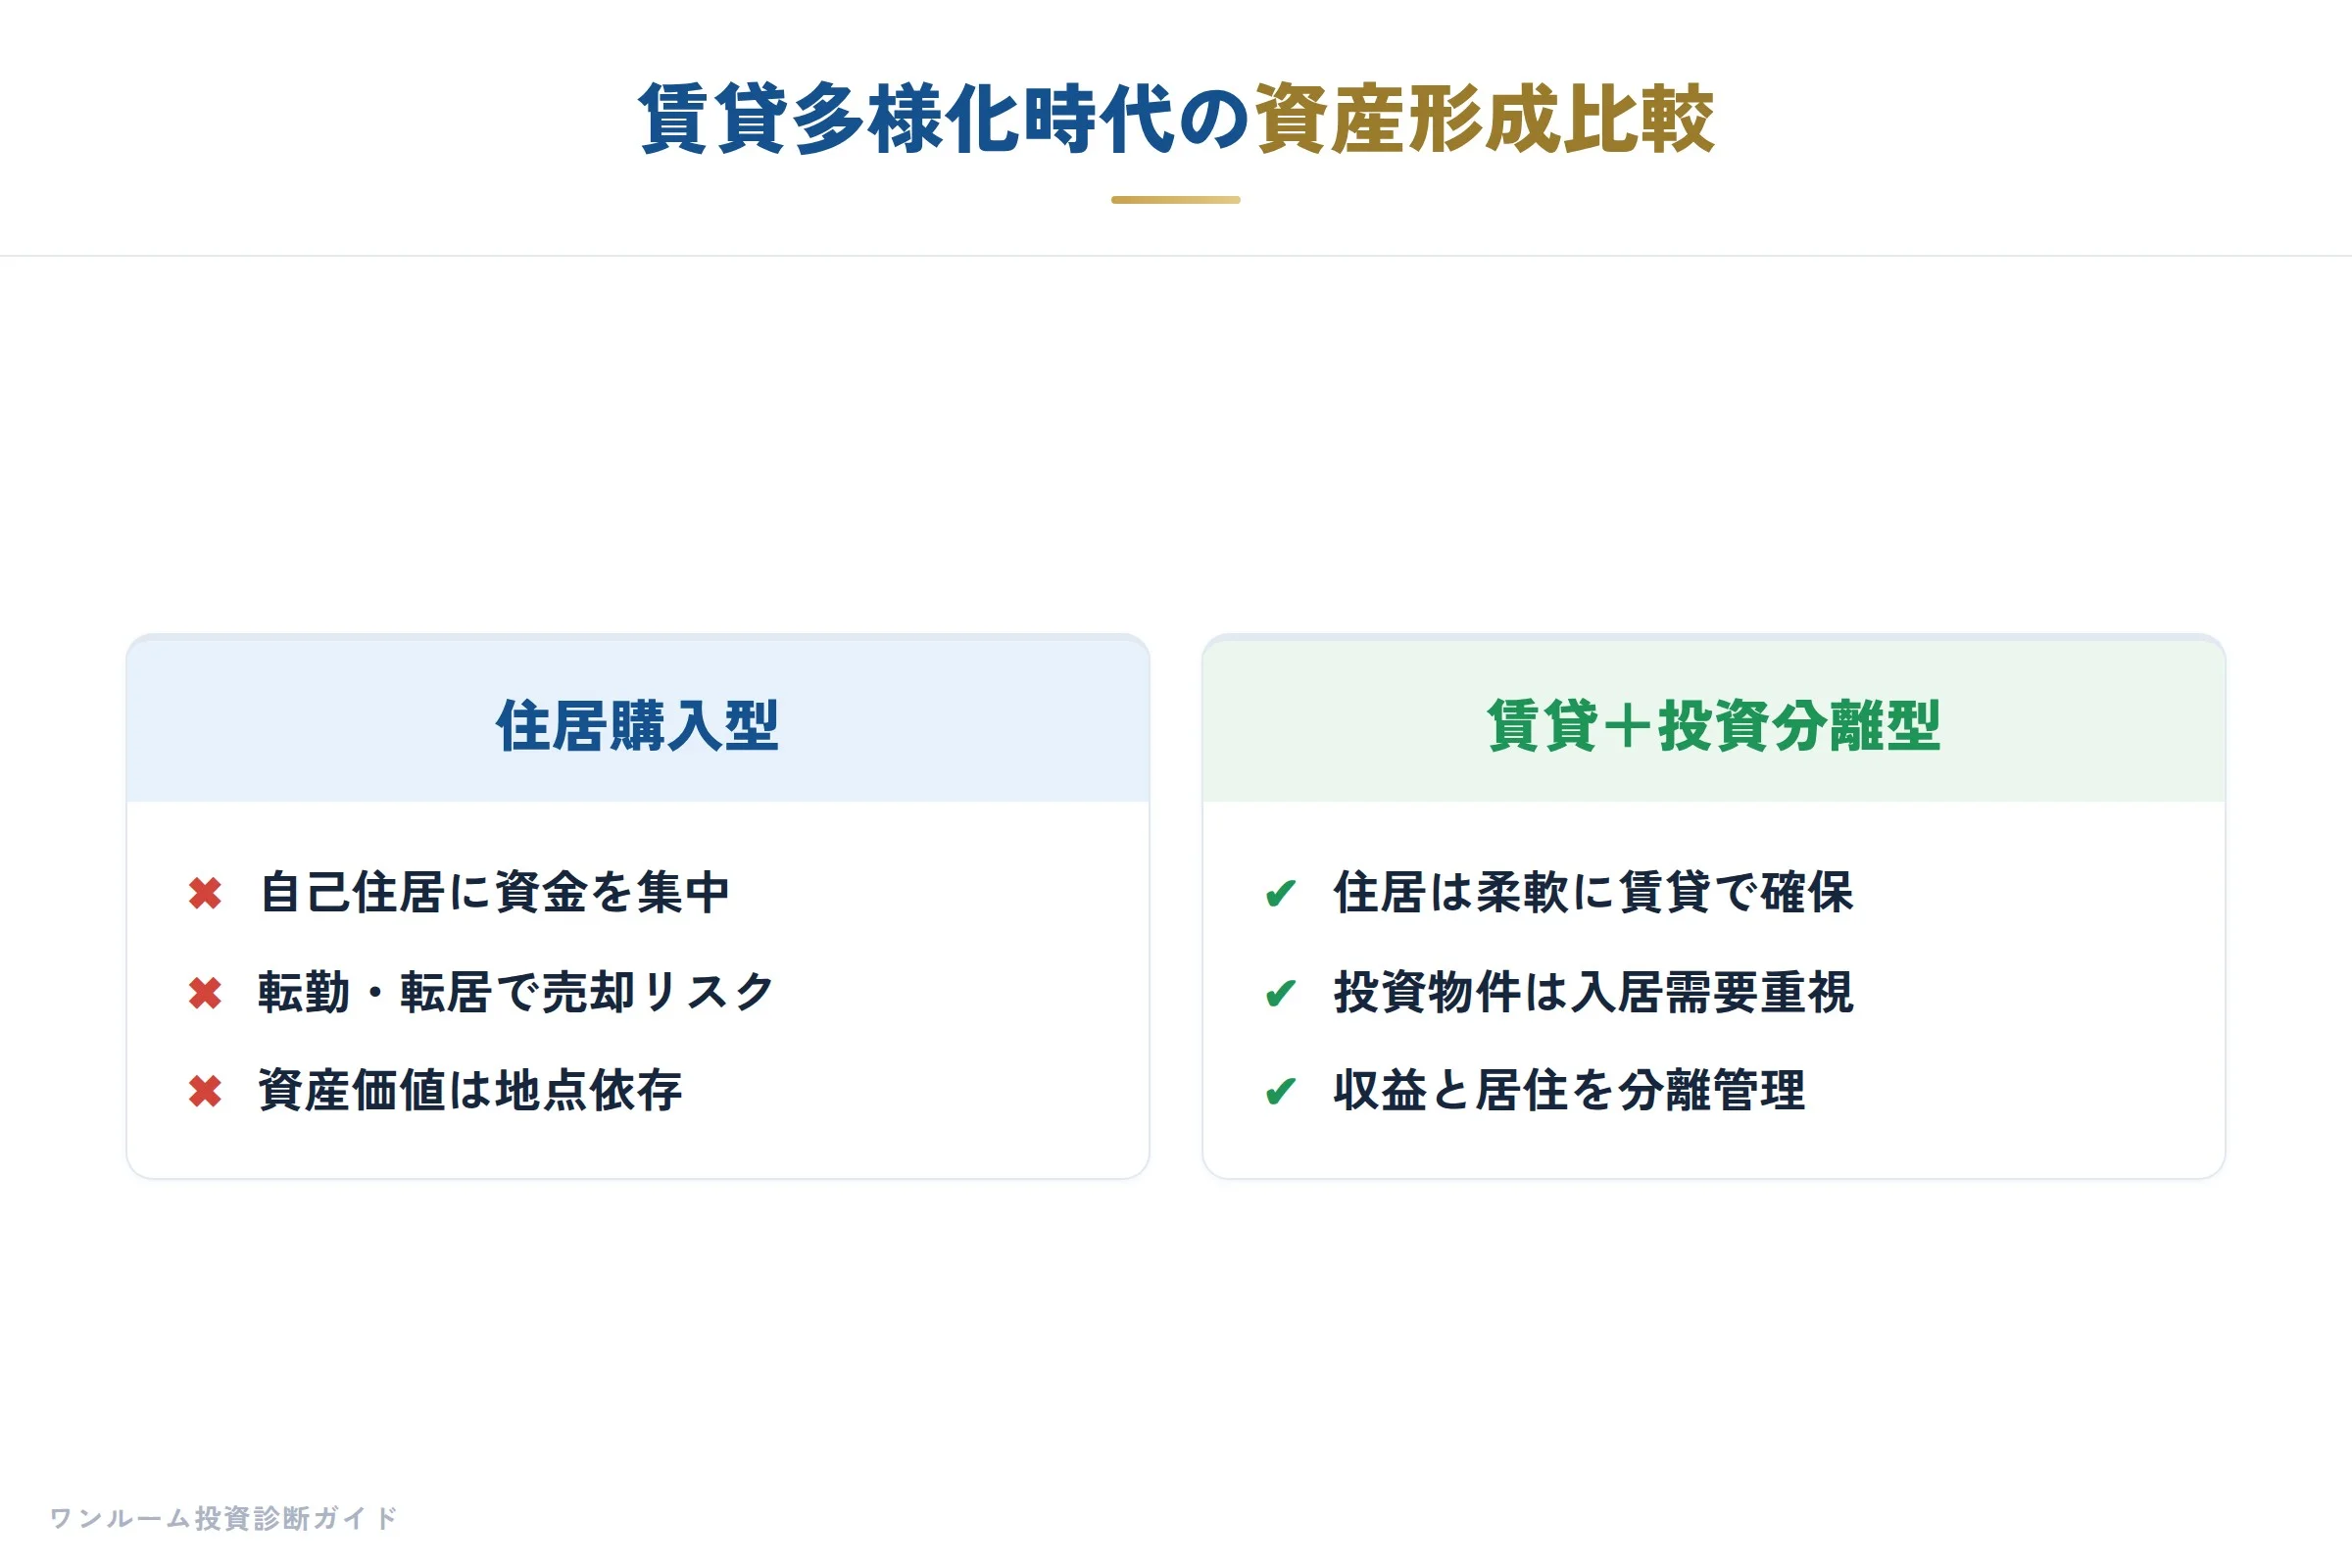
20代のうちは、転勤、転職、結婚、出産、あるいはフリーランスへの独立など、ライフイベントの変動が極めて大きい時期です。
この時期にいきなりマイホームを購入し、35年ローンを組んでしまうと、ライフプランが変わった際の柔軟性が著しく損なわれます。
仮に都内で4,000万円台の中古マンションを購入した場合、頭金と諸経費で100万円から200万円を準備し、月々の返済が賃貸相場を大きく上回ることもあります。
賃貸であれば転居コストは敷金・礼金と引越し費用に抑えられ、住む場所を必要に応じて選び直せます。
今週のようにフリーランス向けや子育て向けの賃貸が増えれば、20代から30代にかけての居住ニーズを賃貸で十分にカバーできる環境が整ってきています。
では、資産形成はどうするのか。
わたしが提案するのは「賃貸で居住の質を保ちつつ、余剰資金でワンルーム投資を検討する」という発想です。
ただし、これは「自分が住むため」ではなく「賃貸収入を得て資産を積み上げるため」という純粋な投資目的で行うものです。
重要なのは、投資物件の選定基準が実需と全く異なることです。
自分が住むなら駅近・南向き・最新設備が重要かもしれませんが、投資なら入居需要の安定性、賃料設定の市場適合性、管理費修繕積立金の比率、そしてキャッシュフローが優先されます。
この区別をはっきりさせないと、割高診断 を受けたときに「この物件、自分だったら住みたくないからダメなのでは」と、まったく無関係な実需感覚で投資判断を誤ることになります。
20代の方に特に見ていただきたい数字は二つあります。
一つは「賃貸で住む場合の年間総居住コスト(家賃+更新料+共益費)」と、「同エリアの同面積帯を購入した場合の年間支出(ローン返済額+管理費+修繕積立金+固定資産税)」を比較した際の差額です。
もう一つは、投資用ワンルームを検討する際の「実質利回り」と「税引き後キャッシュフロー」です。
年間の手元残りがマイナスになる物件を「将来のため」と買い続けるのは、単なる負債の蓄積に過ぎません。
避けるべき行動を具体化します。
一つ目は「結婚する前だから、とりあえずワンルームを買っておく」という発想です。
投資用ワンルームは資産ですが、実需としての住み替え先ではありません。
二つ目は「実家から通えるから、購入したワンルームは賃貸に出して自分は実家住まい」という状況で、物件選択を実家からの距離で行うことです。
投資物件は入居者目線の利便性で選ばなければなりません。
三つ目は、賃貸を「もったいない」と思い込んで、無理に親元で貯金しようとして生活の質を損なうことです。
居住の満足度を下げすぎると、結局我慢が限界になり無計画な出費を生み、結果として資産形成が遅れます。
正直に言うと、わたしの相談者の中には30歳前後で「20代のうちにマイホームを買わなければと焦って購入したが、転職で地方に行くことになり、持ち家を遠隔管理しながら賃貸に出す羽目になった」という方が少なくありません。
その多くは、「持ち家として買った物件が投資物件としては機能不全だった」と後悔されています。
住宅ローンの金利優遇があるからと言って、居住目的で都心のワンルームを買うのは、投資家としての視点では非常にリスキーな選択です。
今週の賃貸市場の動きは、20代にとって「住む」という選択肢が豊かになったことの証左です。
その豊かさを享受しつつ、投資は別の論理で行う。
このシンプルな分離こそが、20代からの不動産戦略において最も重要な第一歩だと、わたしは確信しています。
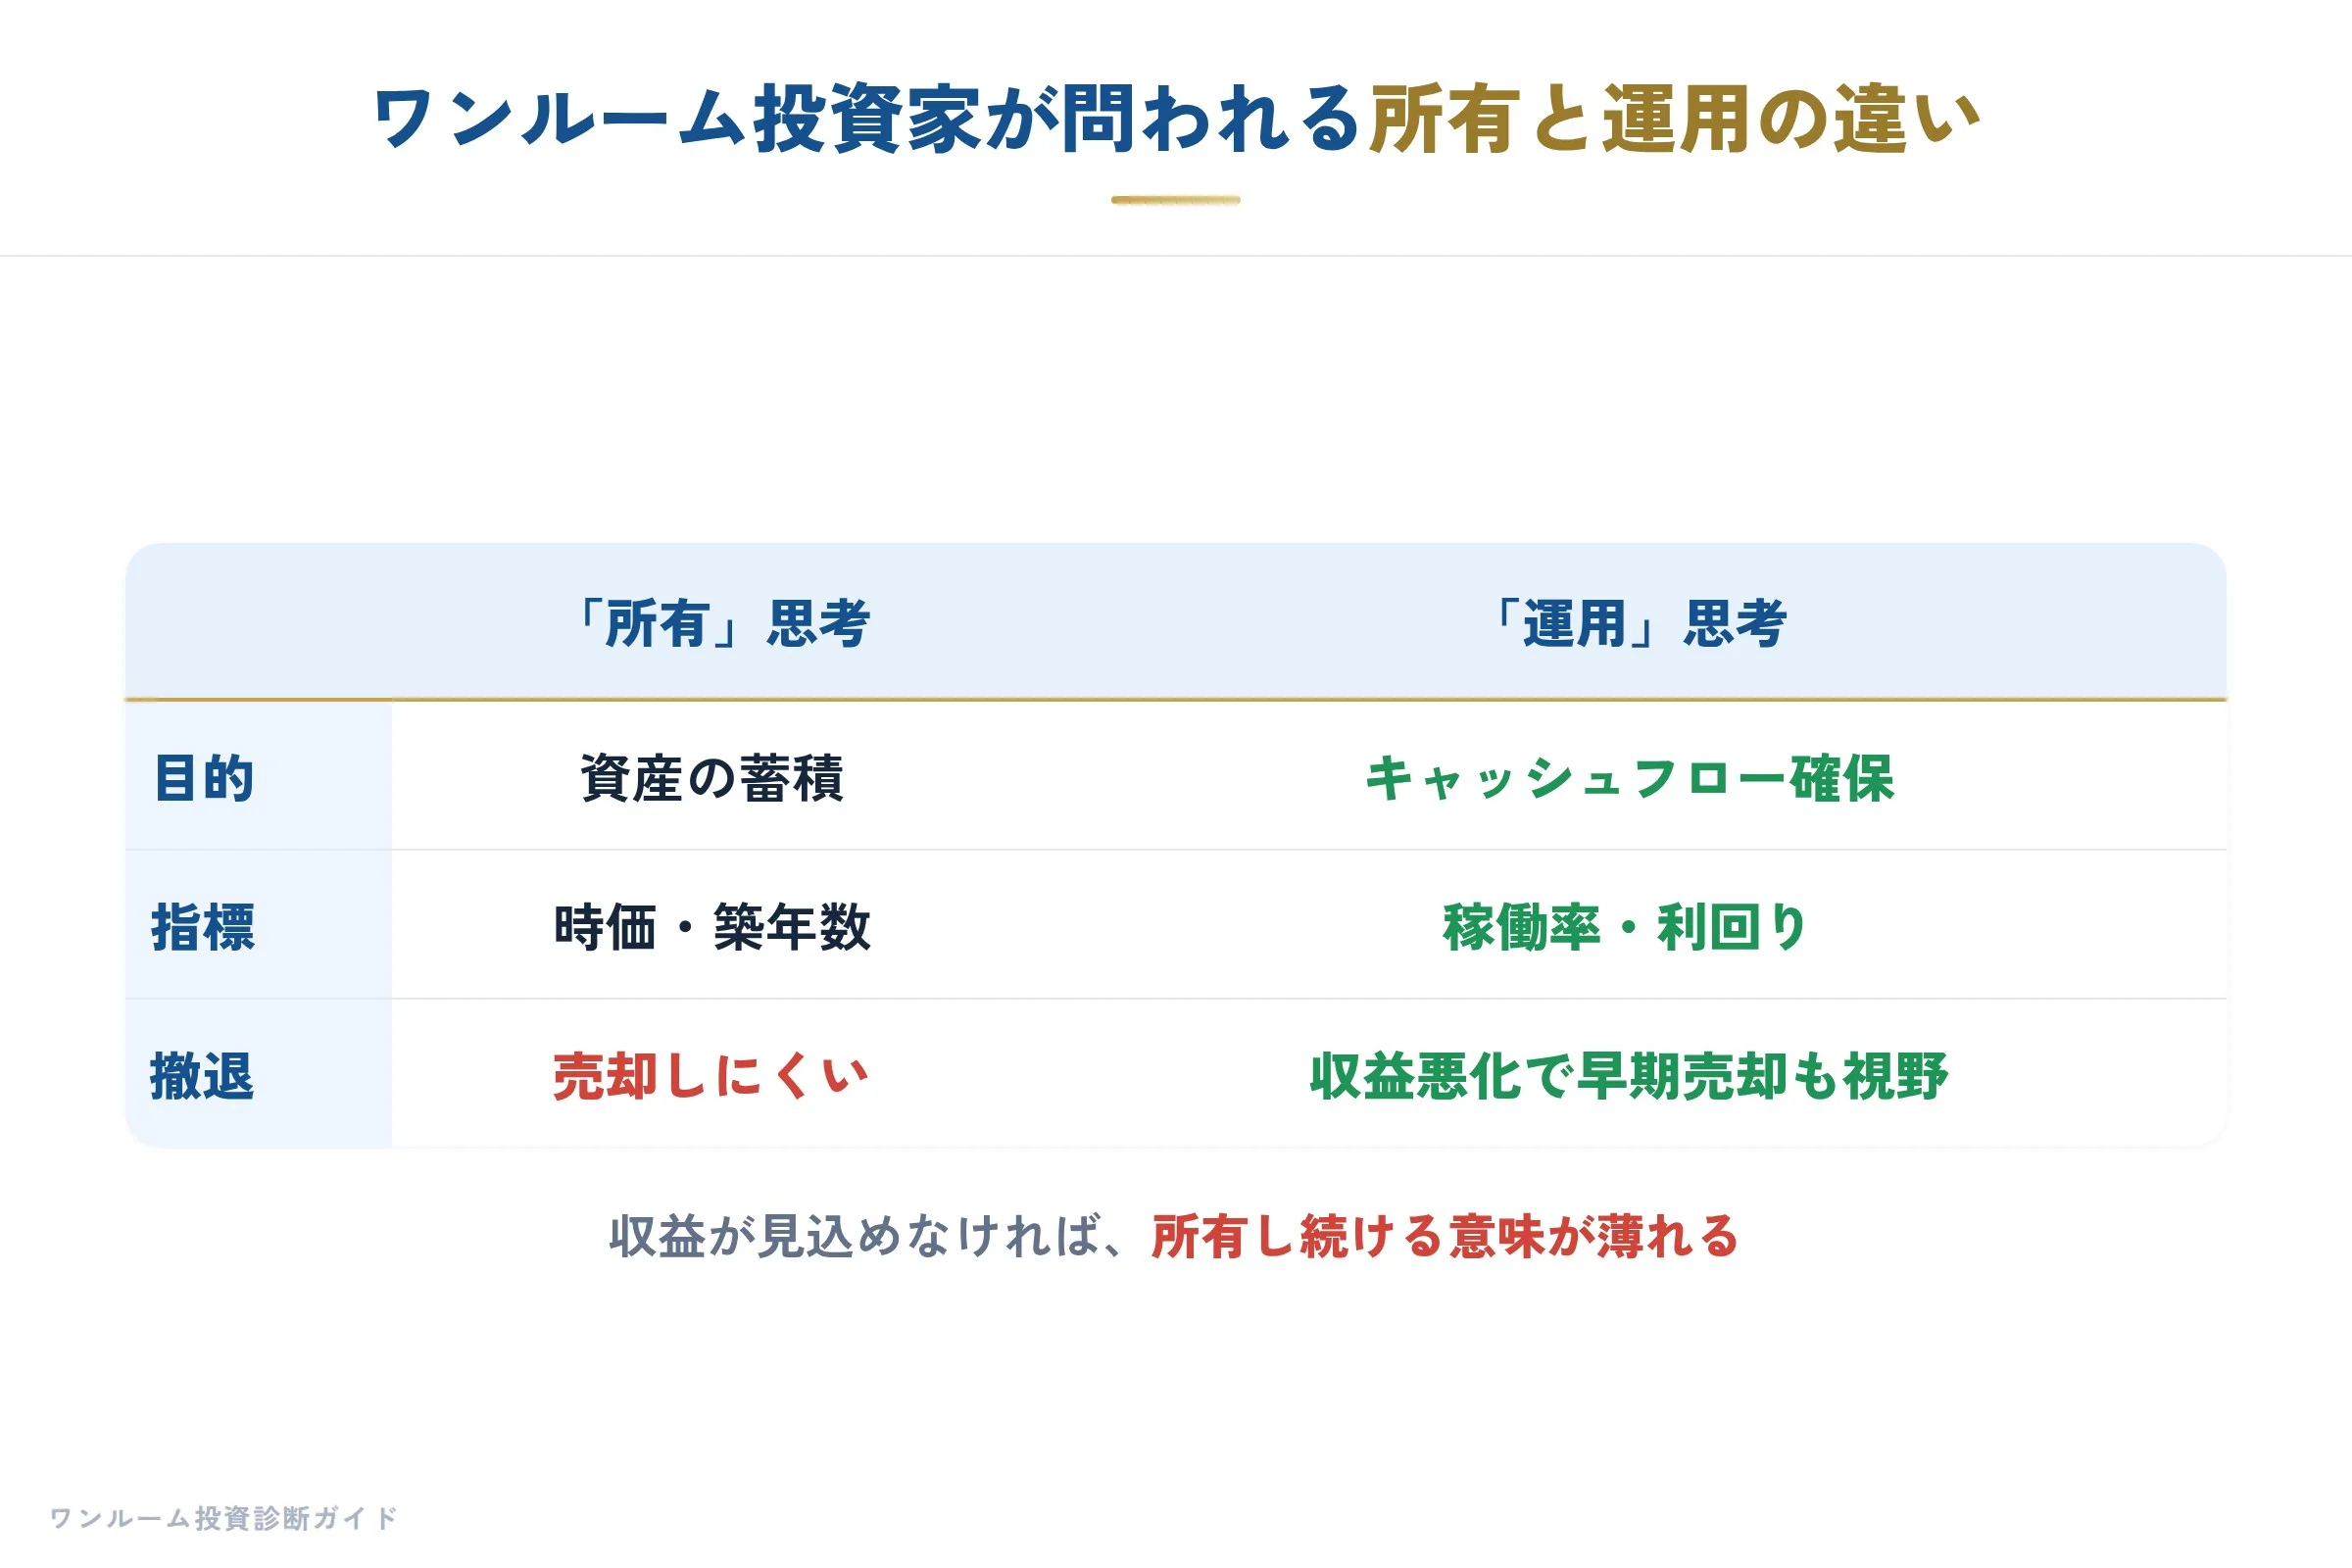
日経マネー特集:資産形成ブームの陰で、不動産の「所有」と「運用」の定義が書き換えられている
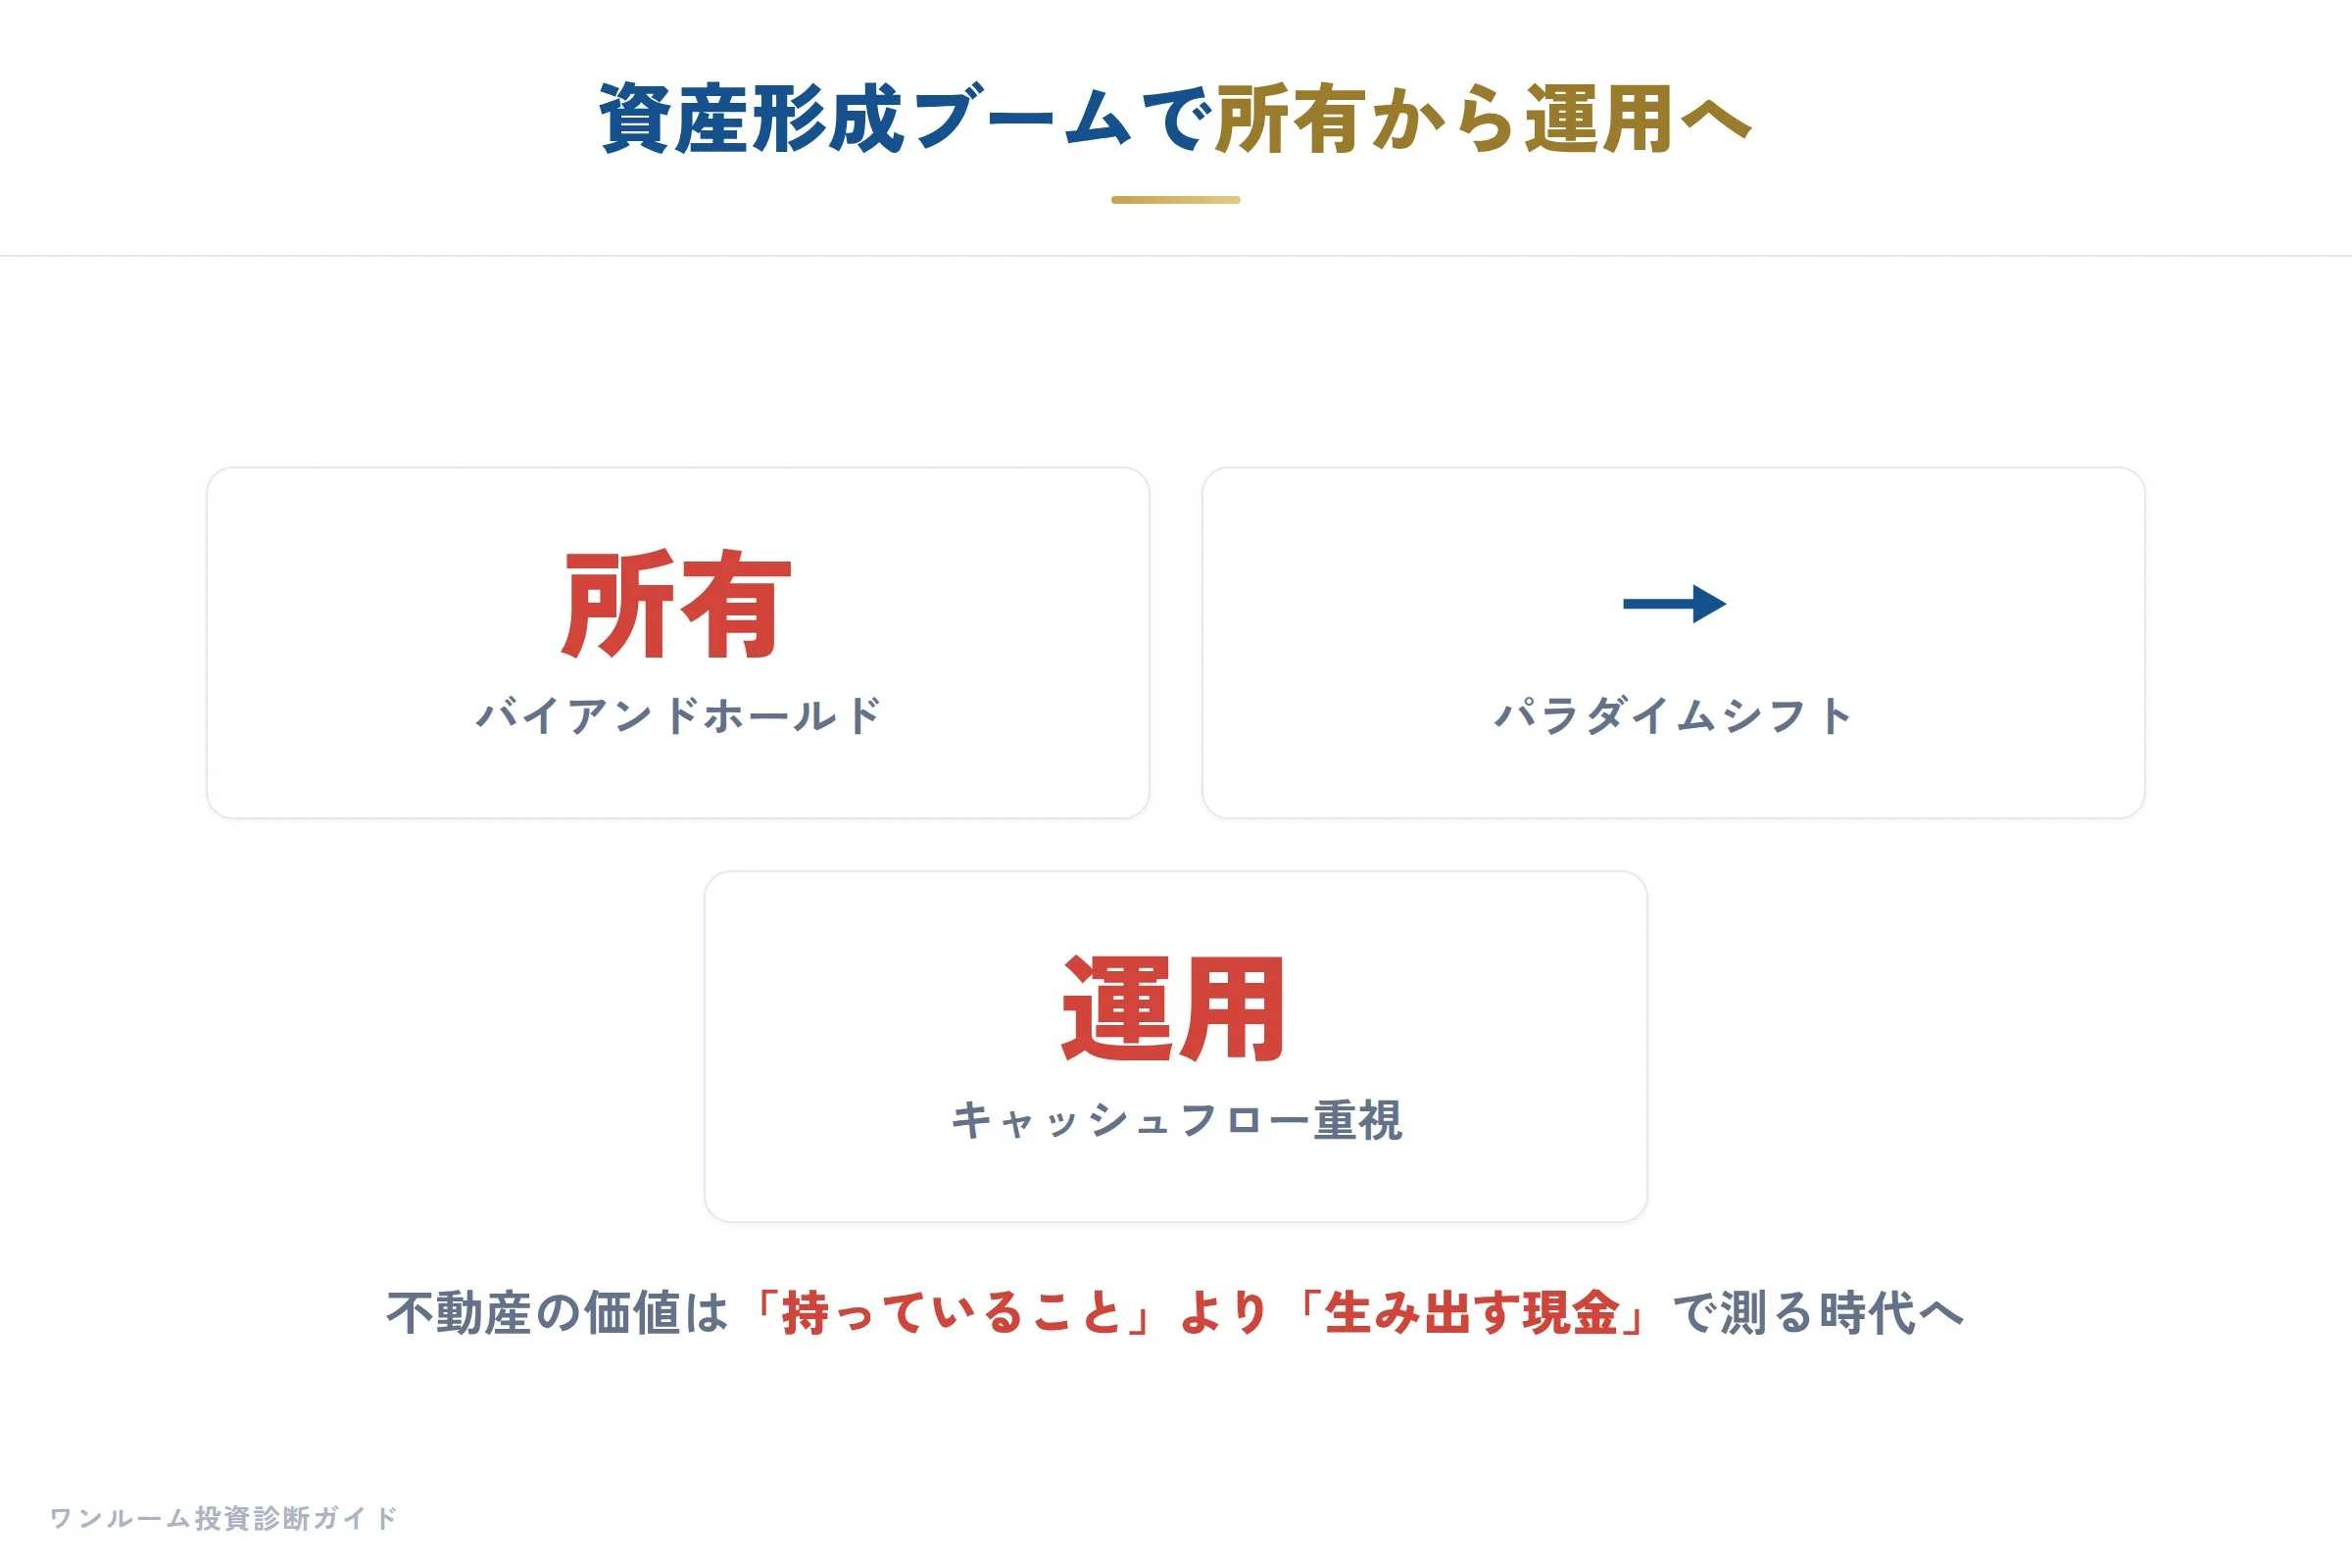
前章で個別物件の供給動向を整理したのに対し、ここではもうひとつ大きな文脈、すなわち新NISAやインフレを背景にした「資産形成」という視点から、今週の不動産市場を俯瞰してみたいと思います。
新NISAの拡充や物価高を機に、不動産が「インフレヘッジとしての資産」として再び注目を集めています。
しかし、わたしが2,000人超の相談で感じるのは、多くの初心者投資家が「所有すれば資産になる」という単純発想に陥りがちだという点です。
正直に言うと、資産形成と聞くとつい「株か不動産か」という二者択一を考えがちですが、不動産は買った後が本番です。
今週のニュースは、法制度の厳格さ、居住ニーズの多様化、そして「所有」そのものの価値観変化を示しており、不動産を資産の一部として位置づけるには、これらを前提とした新しい基準が必要です。
まず、東京都知事から宅建業免許の取消処分を受けたデュアルタップの事例は、取引枠組みのリスクを考える上で見逃せません。
処分理由は、社外取締役(監査等委員)1名が過失運転致傷の罪で禁錮1年2月、執行猶予3年の刑に処されたことにあります。
同社は「宅建業務における法令違反が原因ではない」と明記しており、まさに「人」の問題が「会社」の免許を奪う典型例です。
わたしが営業時代に見てきたのは、物件そのものよりも「誰から買うか」でトラブルの8割が決まるという現実でした。
投資家が資産形成を語る時、利回りや築年数ばかりに目が行きがちですが、取引相手の法的・組織的健全性こそが、資産を守る第一道防線です。
この事例は、不動産投資が「物件の所有」ではなく「法的・社会的インフラの上に成り立つ運用」であることを改めて示しています。
次に、供給側の多様化も無視できません。
コスモスイニシアがフリーランス向け賃貸ブランド「CHAPTERS」を立ち上げ、御徒町に第1弾を出す動きは象徴的です。
専有面積26.55㎡と43.36㎡というのは、従来の新築ワンルーム投資の標準的な25〜30㎡とほぼ同じ帯です。
ターゲットがフリーランスということは、在宅ワーク兼用のワンルーム需要が、単なる「安い部屋」から「働く場」へと進化していることを意味します。
また平和不が押上に竣工させた子育て賃貸は全戸2LDK・49〜59㎡、大和地所レジの浅草分譲は33〜75㎡、大成有楽不の世田谷物件は121〜175㎡と、供給が明確に層別化されています。
これは、ワンルーム投資家が「都心の小さな部屋なら誰でも借りる」という幻想を捨てなければならない証左です。
特にCHAPTERSの26㎡台は、新築ワンルーム投資の相場である25〜30㎡と直接競合します。
フリーランス層が法人契約や中長期滞在を前提にするなら、従来の単身者向けワンルームとの賃料競争が起き、築浅のデザイナーズ物件でも、ターゲットを絞らなければ空室リスクが高まるということです。
さらに、70㎡の3LDKを減築リノベし、総額470万円で「風も光も通る広々リビング」を実現した事例も示唆に富みます。
「家族像や世間体に縛られない新しい価値観」という言葉は、不動産の価値が「面積や間取りの既成概念」から「実際の居住体験」へとシフトしたことを表しています。
これは中古ワンルーム投資家にも直接関係します。
例えば、築15年のワンルームを内装リノベーションでフリーランス向け仕様に変更できれば、新築とは異なる付加価値で戦えます。
しかし、多くの初心者投資家は「新築で買えば満室」という発想のまま、リノベーションの選択肢を排除しがちです。
資産形成として不動産を位置づけるなら、購入時のスペックではなく、将来の付加価値をいかに生み出せるかが、資産価値を左右する重要な指標となります。
わたしが提案する今のうちに取るべき行動は3つです。
第一に、取引相手の宅建業免許や監査体制、過去の処分歴を確認すること。
第二に、物件のターゲット層を「単身者」という曖昧な括りで終わらせず、フリーランスや子育て層、リモートワーカーなど具体的なペルソナを想定すること。
第三に、購入時だけでなく、5年後10年後のリノベーションや用途変更のシナリオを持つことです。
もし、これらの視点を持って物件を見直した時に不安を覚えるなら、具体的な物件の将来性やリスクを数字で確認したい方は、無料相談から第三者の視点を取り入れることをお勧めします。
※本コラムは一般的な情報提供を目的としており、特定の物件・投資の勧誘を行うものではありません。文中の数値は一般的な目安であり、投資判断は読者ご自身の責任において行ってください。
金融機関:日銀本館の「築130年」が示す担保寿命と、融資審査の厳格化をどう読むか
物件の収益性や立地の良し悪しを議論したあと、最終的に投資を決定づけるのは必ず「資金の組み方」です。
わたしがこれまで2,000人を超える投資家の相談に対応してきた中で、物件そのものよりも「融資条件の想定違い」で後悔するケースが圧倒的に多いことを、あらためて申し上げておきます。
今週、日銀新館に関する東洋経済の報道を読み、金融機関の「長期にわたる不動産観」と、現在の私たちが直面する「融資市場の現実」との間にある大きなギャップを感じたので、本章で整理します。
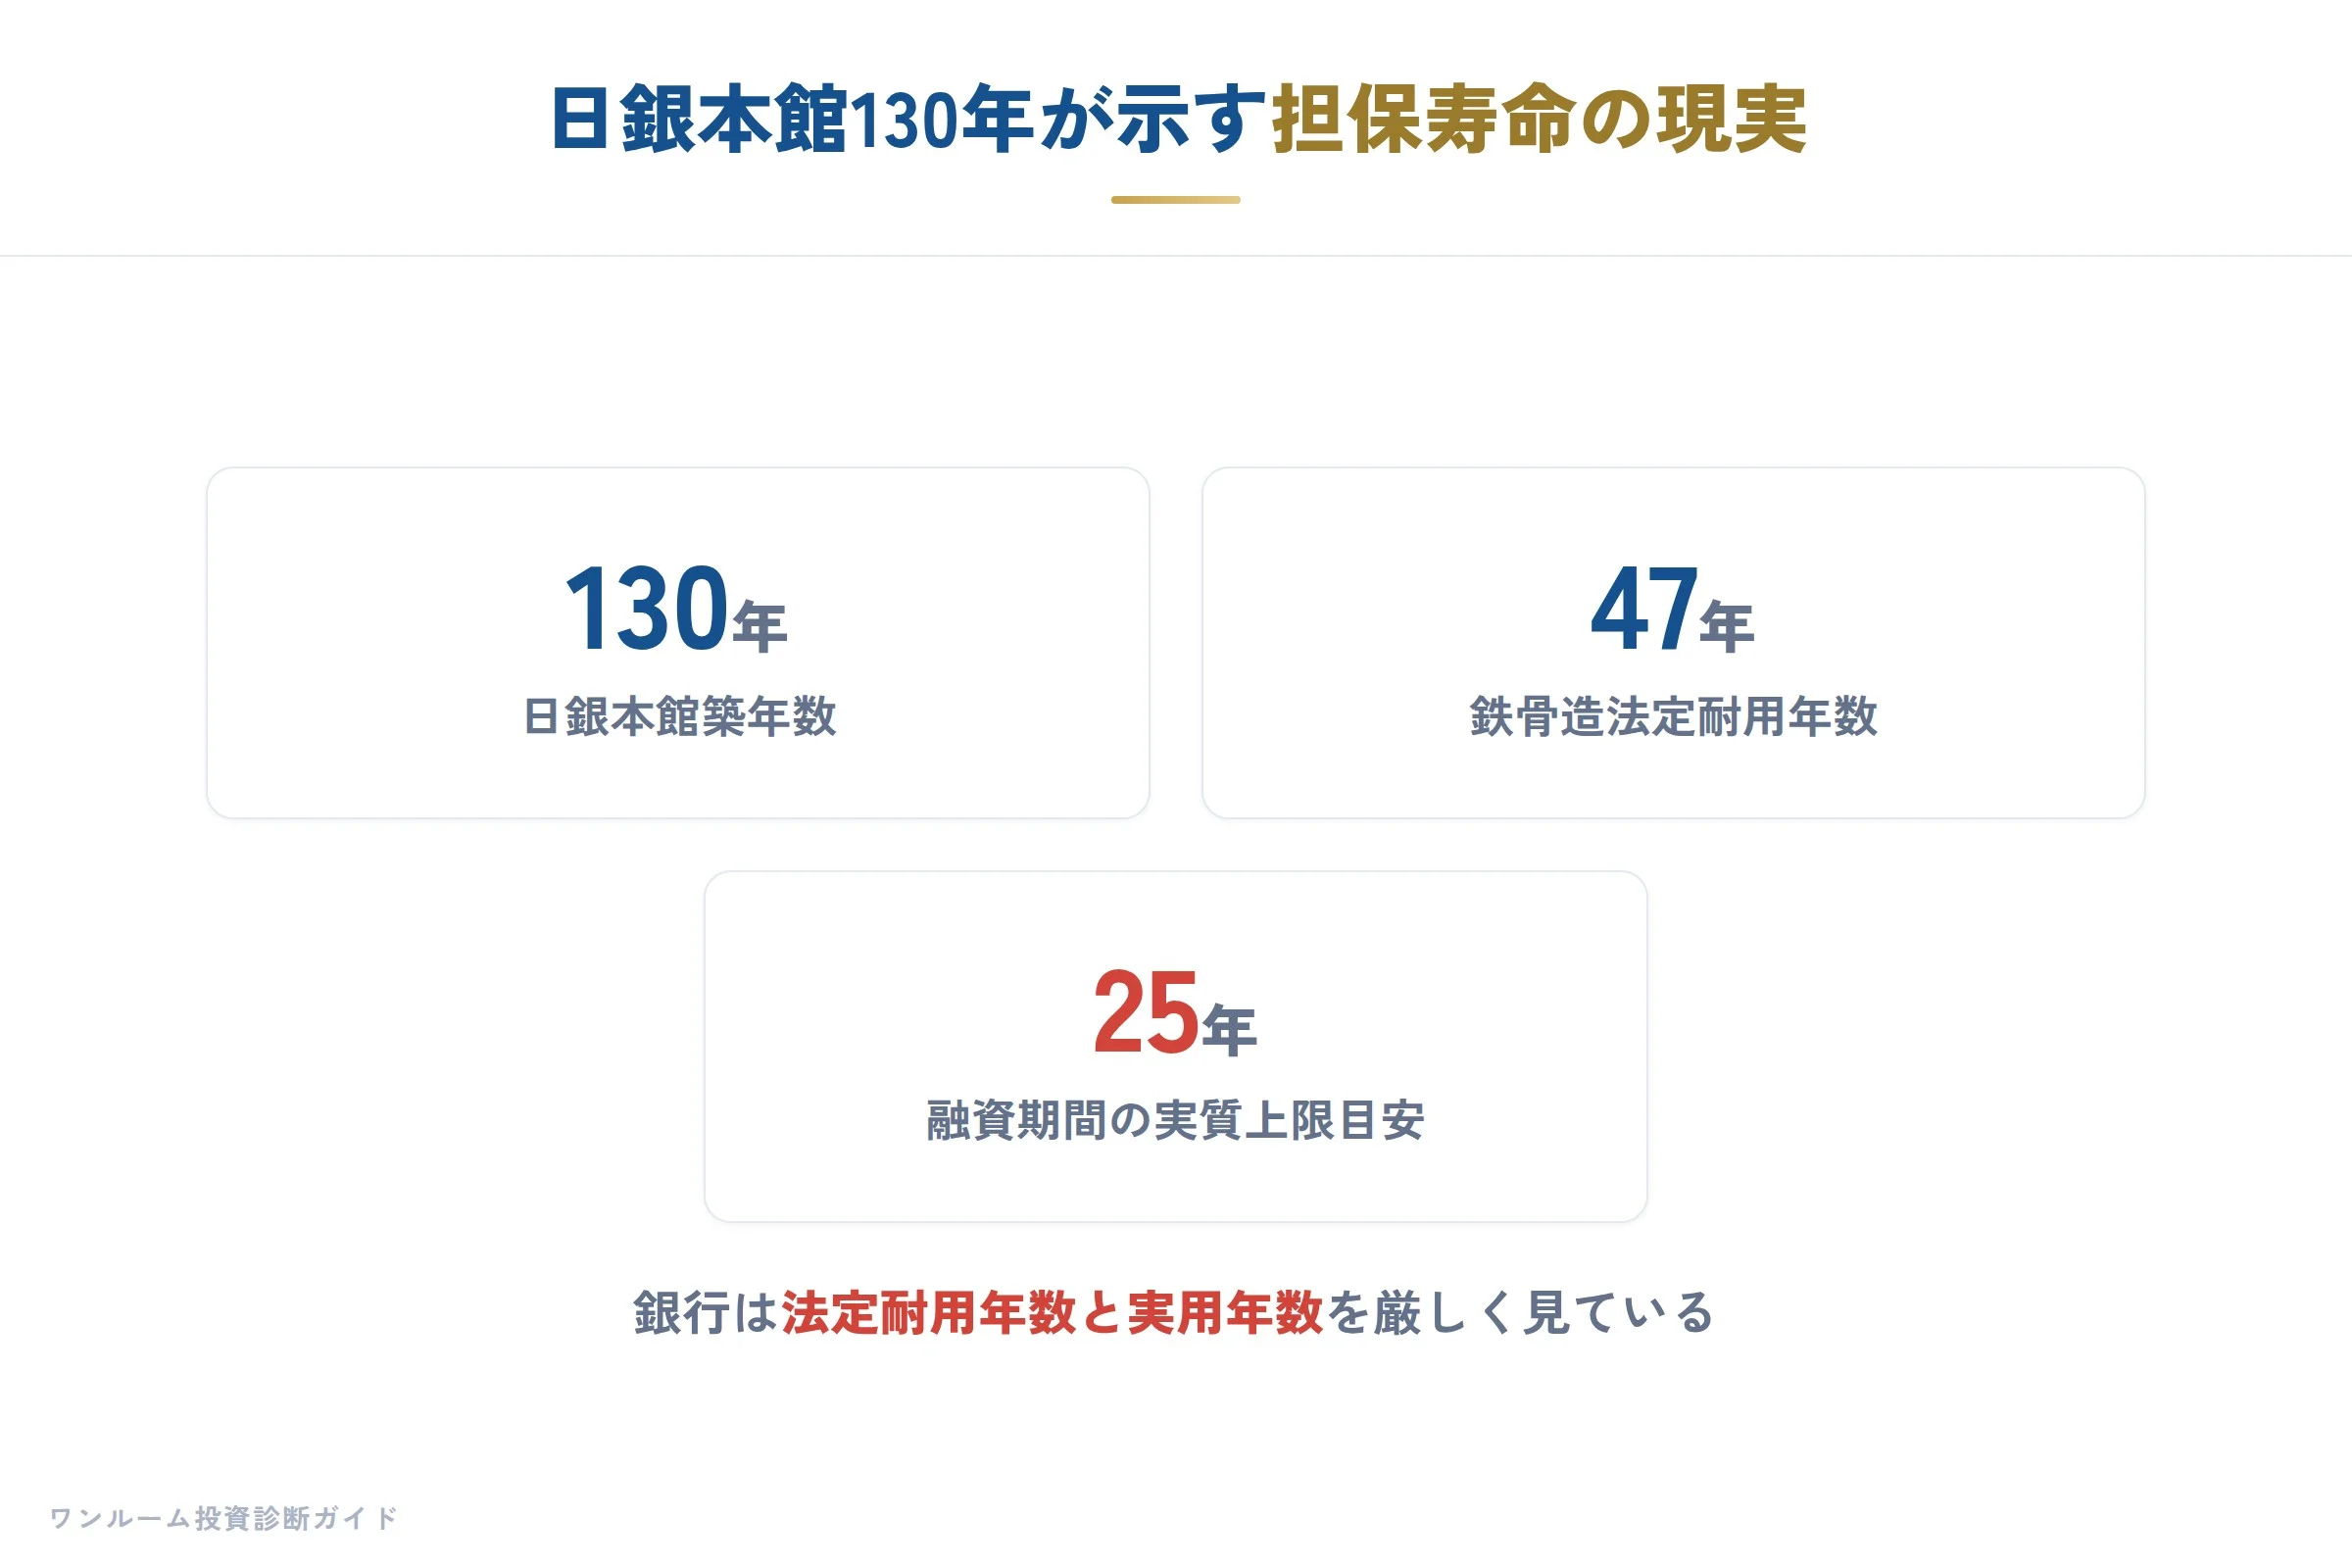
同報道によれば、日本銀行の「新館」は1973年に竣工した10階建てであり、完成から半世紀以上が経過しています。
それでもなお「新館」と呼ばれているのは、隣接する「本館」が築130年を超える歴史的建造物であるからです。
さらに注目すべきは、同地の土地が平均1坪26円で取得されていた時代があり、掘削した土砂から金粒を収集して1,953円を納付したという記録です。
これは当時の土地価格で75坪分に相当する金額であり、いかに土地が長期的な価値保存手段として機能してきたかを示すエピソードです。
この日銀の事例から、わたしが投資家の皆様に伝えたいのは「不動産の価値は、時間軸を極端に長く引けば土地が支える」という原則です。
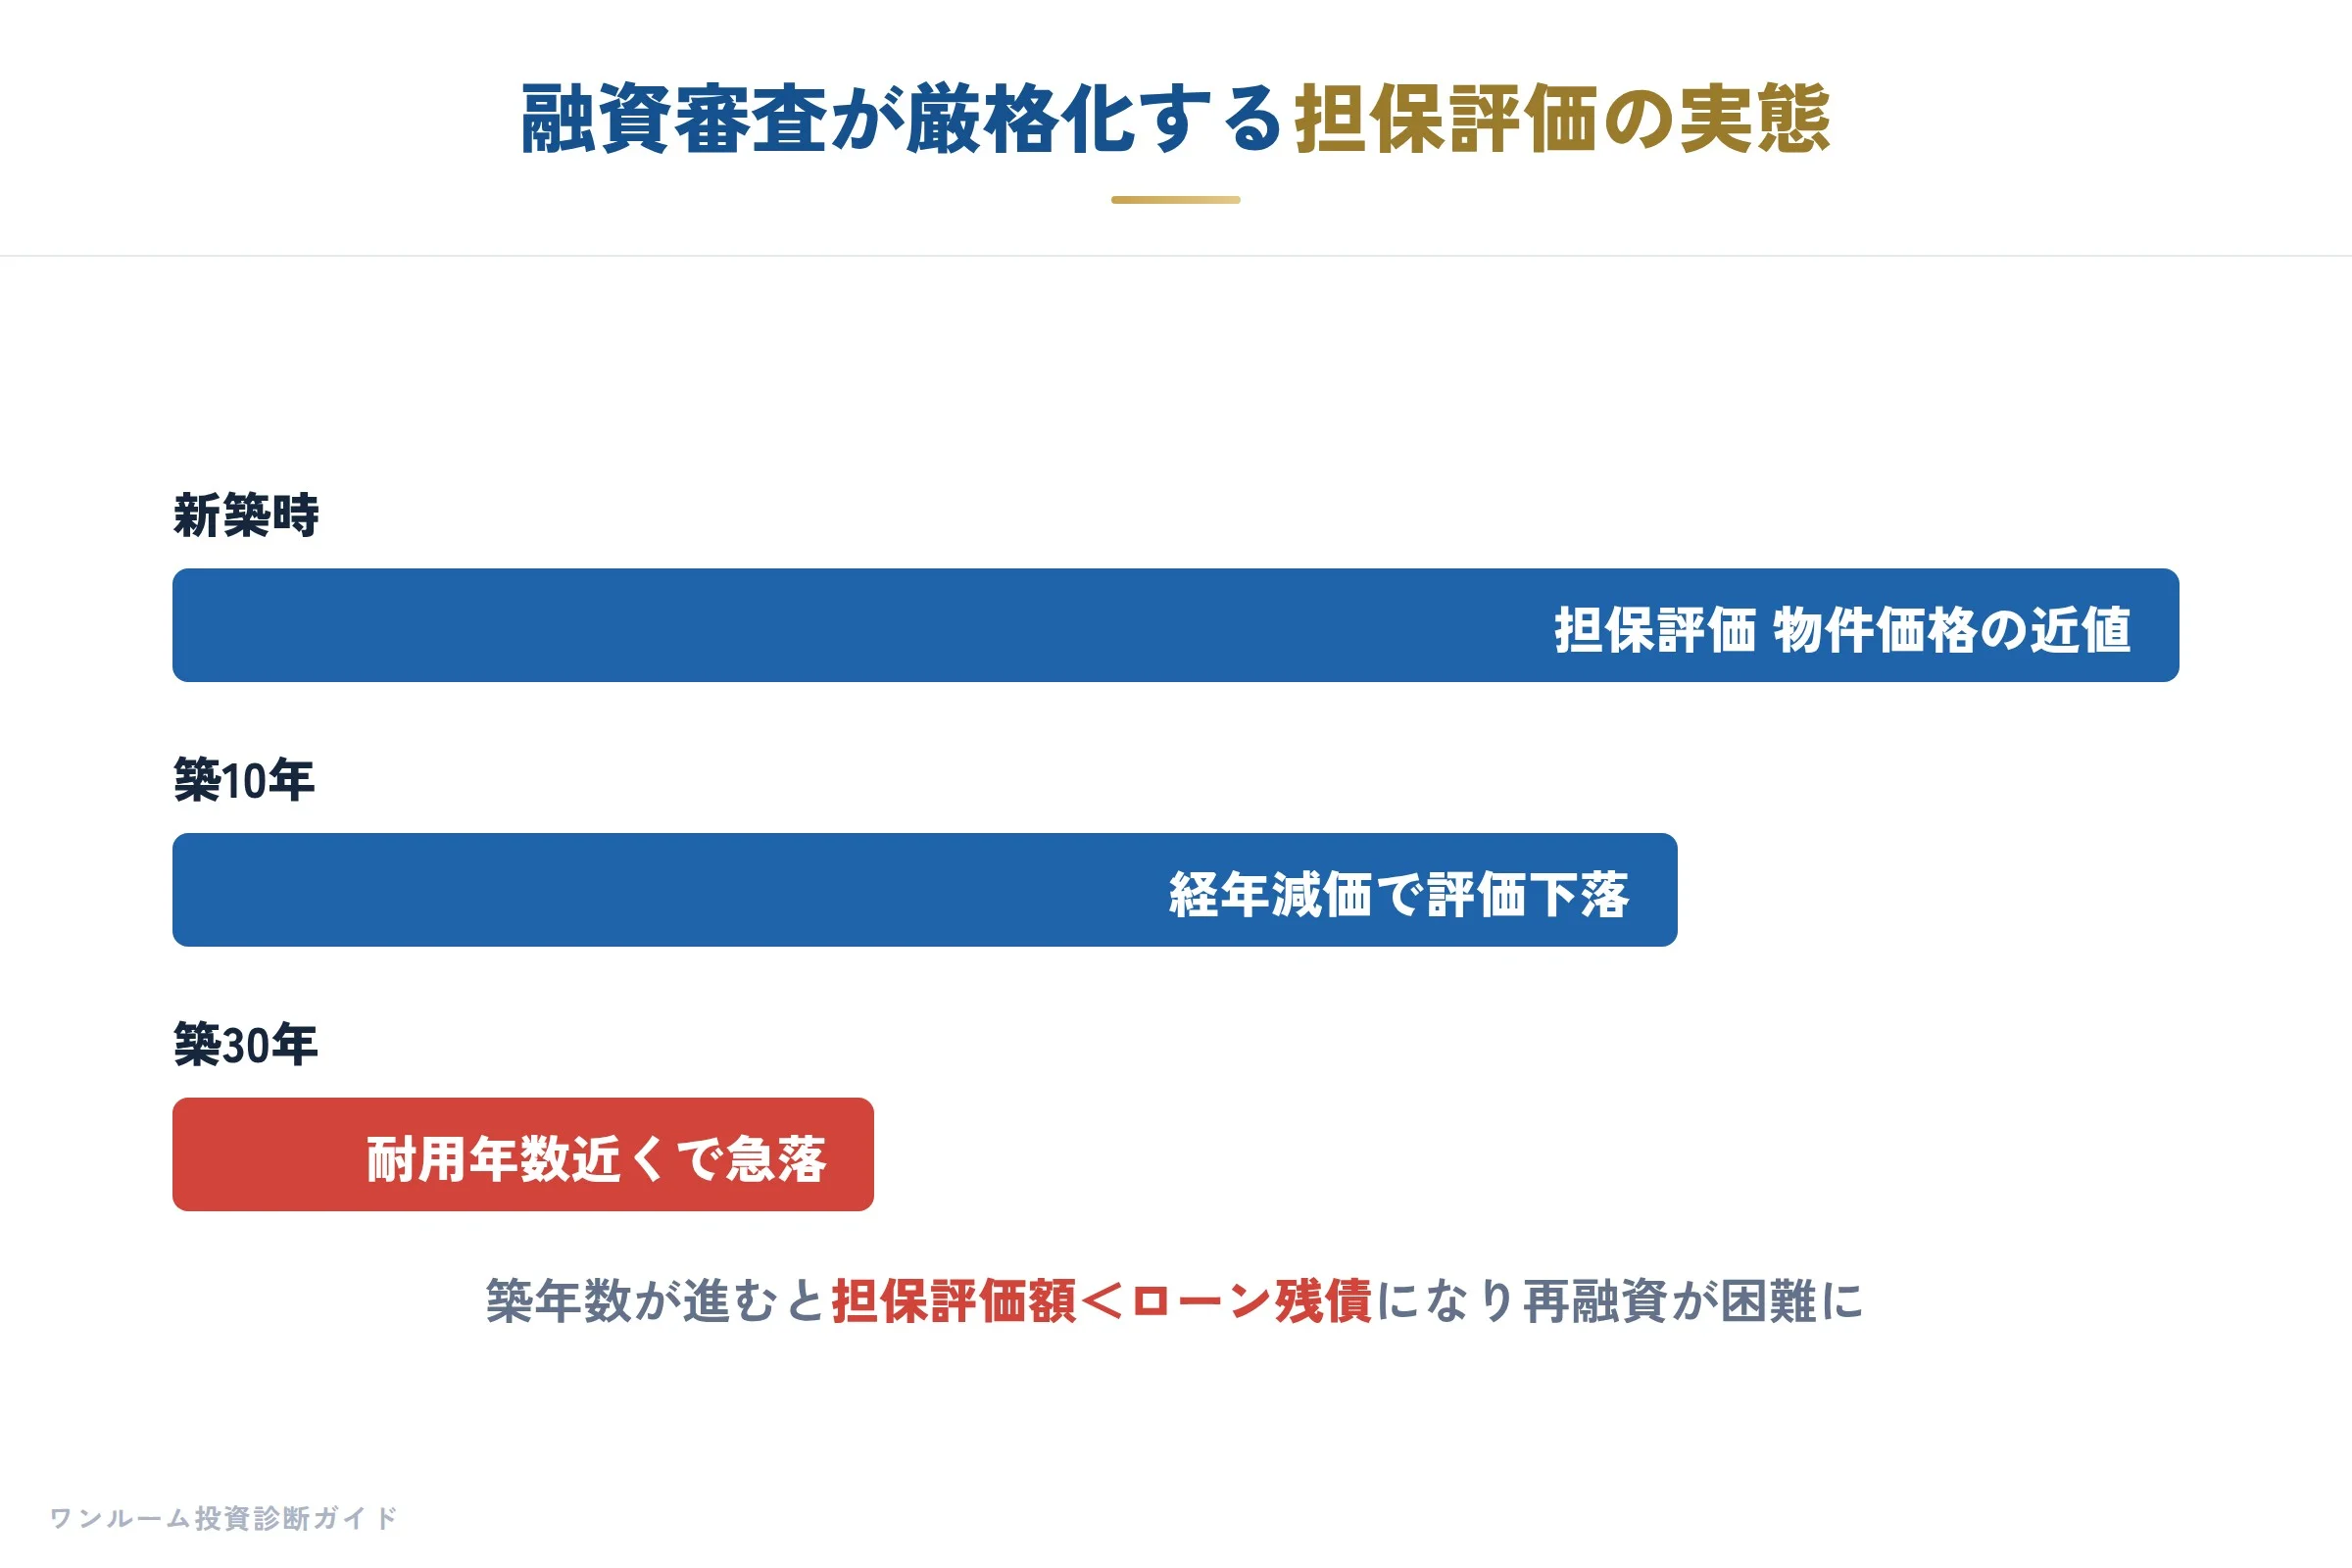
しかし、ここで厳密に区別しなければならないのは、「資産としての長期価値」と「融資担保としての評価値」は別物だということです。
日銀本館のように築130年を超えても国家的ブランドとして機能する建物は世界的に稀です。
一方、民間金融機関が投資ローンを実行する際の担保評価は、もっと冷徹で、機械的な基準に則ります。
ことに都心のワンルームマンション投資において、築35年を超える物件は多くの民間銀行で「担保減価の大きい物件」として扱われ、融資対象から外れるか、極端に低い評価額がつけられる傾向にあります。
これは建物の物理的寿命ではなく、「金融機関がリスクを取りたくない築年数」という、いわば市場のセーフティゾーンの問題です。
次に、新築や築浅物件の融資環境についても、誤解が多いので正直に述べます。
都心の新築ワンルーム、いわゆる25〜30㎡で4,000〜4,600万円前後が相場の物件は、確かに融資を受けやすい部類に入ります。
ですが、ここ数年の審査動向を見ると、「築浅であること」は必要条件であって十分条件ではありません。
収入合算の規制強化や、返済負担率(いわゆるDSR)の厳格化が進み、購入価格の100%を借り入れることは、実務上非常に困難になっています。
わたしのセカンドオピニオンの相談窓口にも、「販売会社からフルローンが可能と言われて申し込んだら、本審査で担保評価が200万円以上下がり、急遽頭金を用意しなければならなくなった」という声が後を絶ちません。
これは特定の業者が悪いという話ではなく、担保評価というものが「売買価格」ではなく「金融機関の査定基準」で決まるという、市場の構造を無視できないからです。
さらに、金利の構造についても今週は注目が集まっています。
2026年現在、変動金利型の投資ローンはまだ相対的に低い水準にありますが、日銀の金融政策の動向を鑑みると、中長期的な金利上昇のリスクを完全に排除できる状況ではありません。
固定金利型を選択した場合も、長期債利回りの動向を反映して、投資ローンの固定枠は緩やかな上昇圧力を受け続けています。
わたしが営業時代に何度も目の当たりにしたのは、「金利は上がらないだろう」という安易な楽観論ではなく、単純に「仮に2%上昇したら」というシミュレーションを怠ったことによる破綻です。
具体的な数字で言えば、4,000万円を35年均等返済で借り入れた場合、年利1%の月返済額は約11万円ですが、年利3%では約16万円に増大します。
月5万円の差は、賃料が下落傾向にあるワンルームのキャッシュフローを一気に圧迫し、築年数が経過して修繕積立金が値上がりするタイミングと重なれば、オーナーの手元資金を急速に蝕みます。
このような環境下で、ノンバンクの動きも見逃せません。
民間銀行の審査に通らない物件や、属性に不安のあるオーナーがノンバンクに流れるケースが目立ってきています。
ノンバンクの金利は7%から10%に及ぶことも珍しくなく、表面利回りが5%程度の物件を購入すれば、融資実行の時点で毎年の赤字が確定してしまいます。
「とにかく融資を組んで物件を買いたい」という焦りから、こうした高金利の枠に飛びつく人を、わたしはこれまで何度も注意してきました。
融資が通ること自体が目的ではなく、その先の10年、20年のキャッシュフローを黒字に保てるかどうかが、投資の成否を分けます。
では、今週の金融機関の動向を踏まえて、ワンルーム投資家が今すぐ取るべき行動は何でしょうか。
第一に、購入を検討している物件の「担保評価額」を、複数の金融機関に事前に確認してください。
営業担当が提示する「想定融資額」ではなく、実際の本審査に通る金額を知ることです。
第二に、変動金利を選択する場合は、必ず「金利が2%上昇した状況」をシミュレーションし、手元に十分な余力があるかを検証してください。
第三に、築古物件や利回りが突出した物件を検討する際は、民間銀行で融資が通らない場合の頭金増額プラン、あるいはノンバンク利用時の金利負担を冷静に計算してから判断を下してください。
日銀の本館が130年の歳月を経てもなおその存在感を保つのは、圧倒的な立地と管理の賜物です。
あなたのポートフォリオも、同じように長期的な価値を保つ必要があります。
そのためには、融資を「物件を買うためのレバレッジ」としてではなく、「資産を守るための防波堤」として再定義し、その条件を厳しく吟味することが不可欠です。
もし融資条件の妥当性や、借り換えのタイミングについて客観的な視点が欲しい場合は、無料相談からセカンドオピニオンをご利用ください。
わたしは売らない第三者として、あなたの資金計画が長期的に健全であるかを一緒に確認します。
※本記事は一般的な情報提供を目的としており、特定の金融商品や物件の勧誘を行うものではありません。
記載の数値や金利は一般的な目安であり、実際の融資条件は金融機関、物件特性、お客様の属性により大きく異なります。
投資判断はご自身の責任で行ってください。
建設・不動産:建築費高騰が招く新築の大型化と、中古ワンルーム相場への波及リスク
賃貸市場の家賃動向や資金調達の環境を確認した後、今度はその裏側にある供給の土台、すなわち建設・不動産市況に目を向ける必要があります。
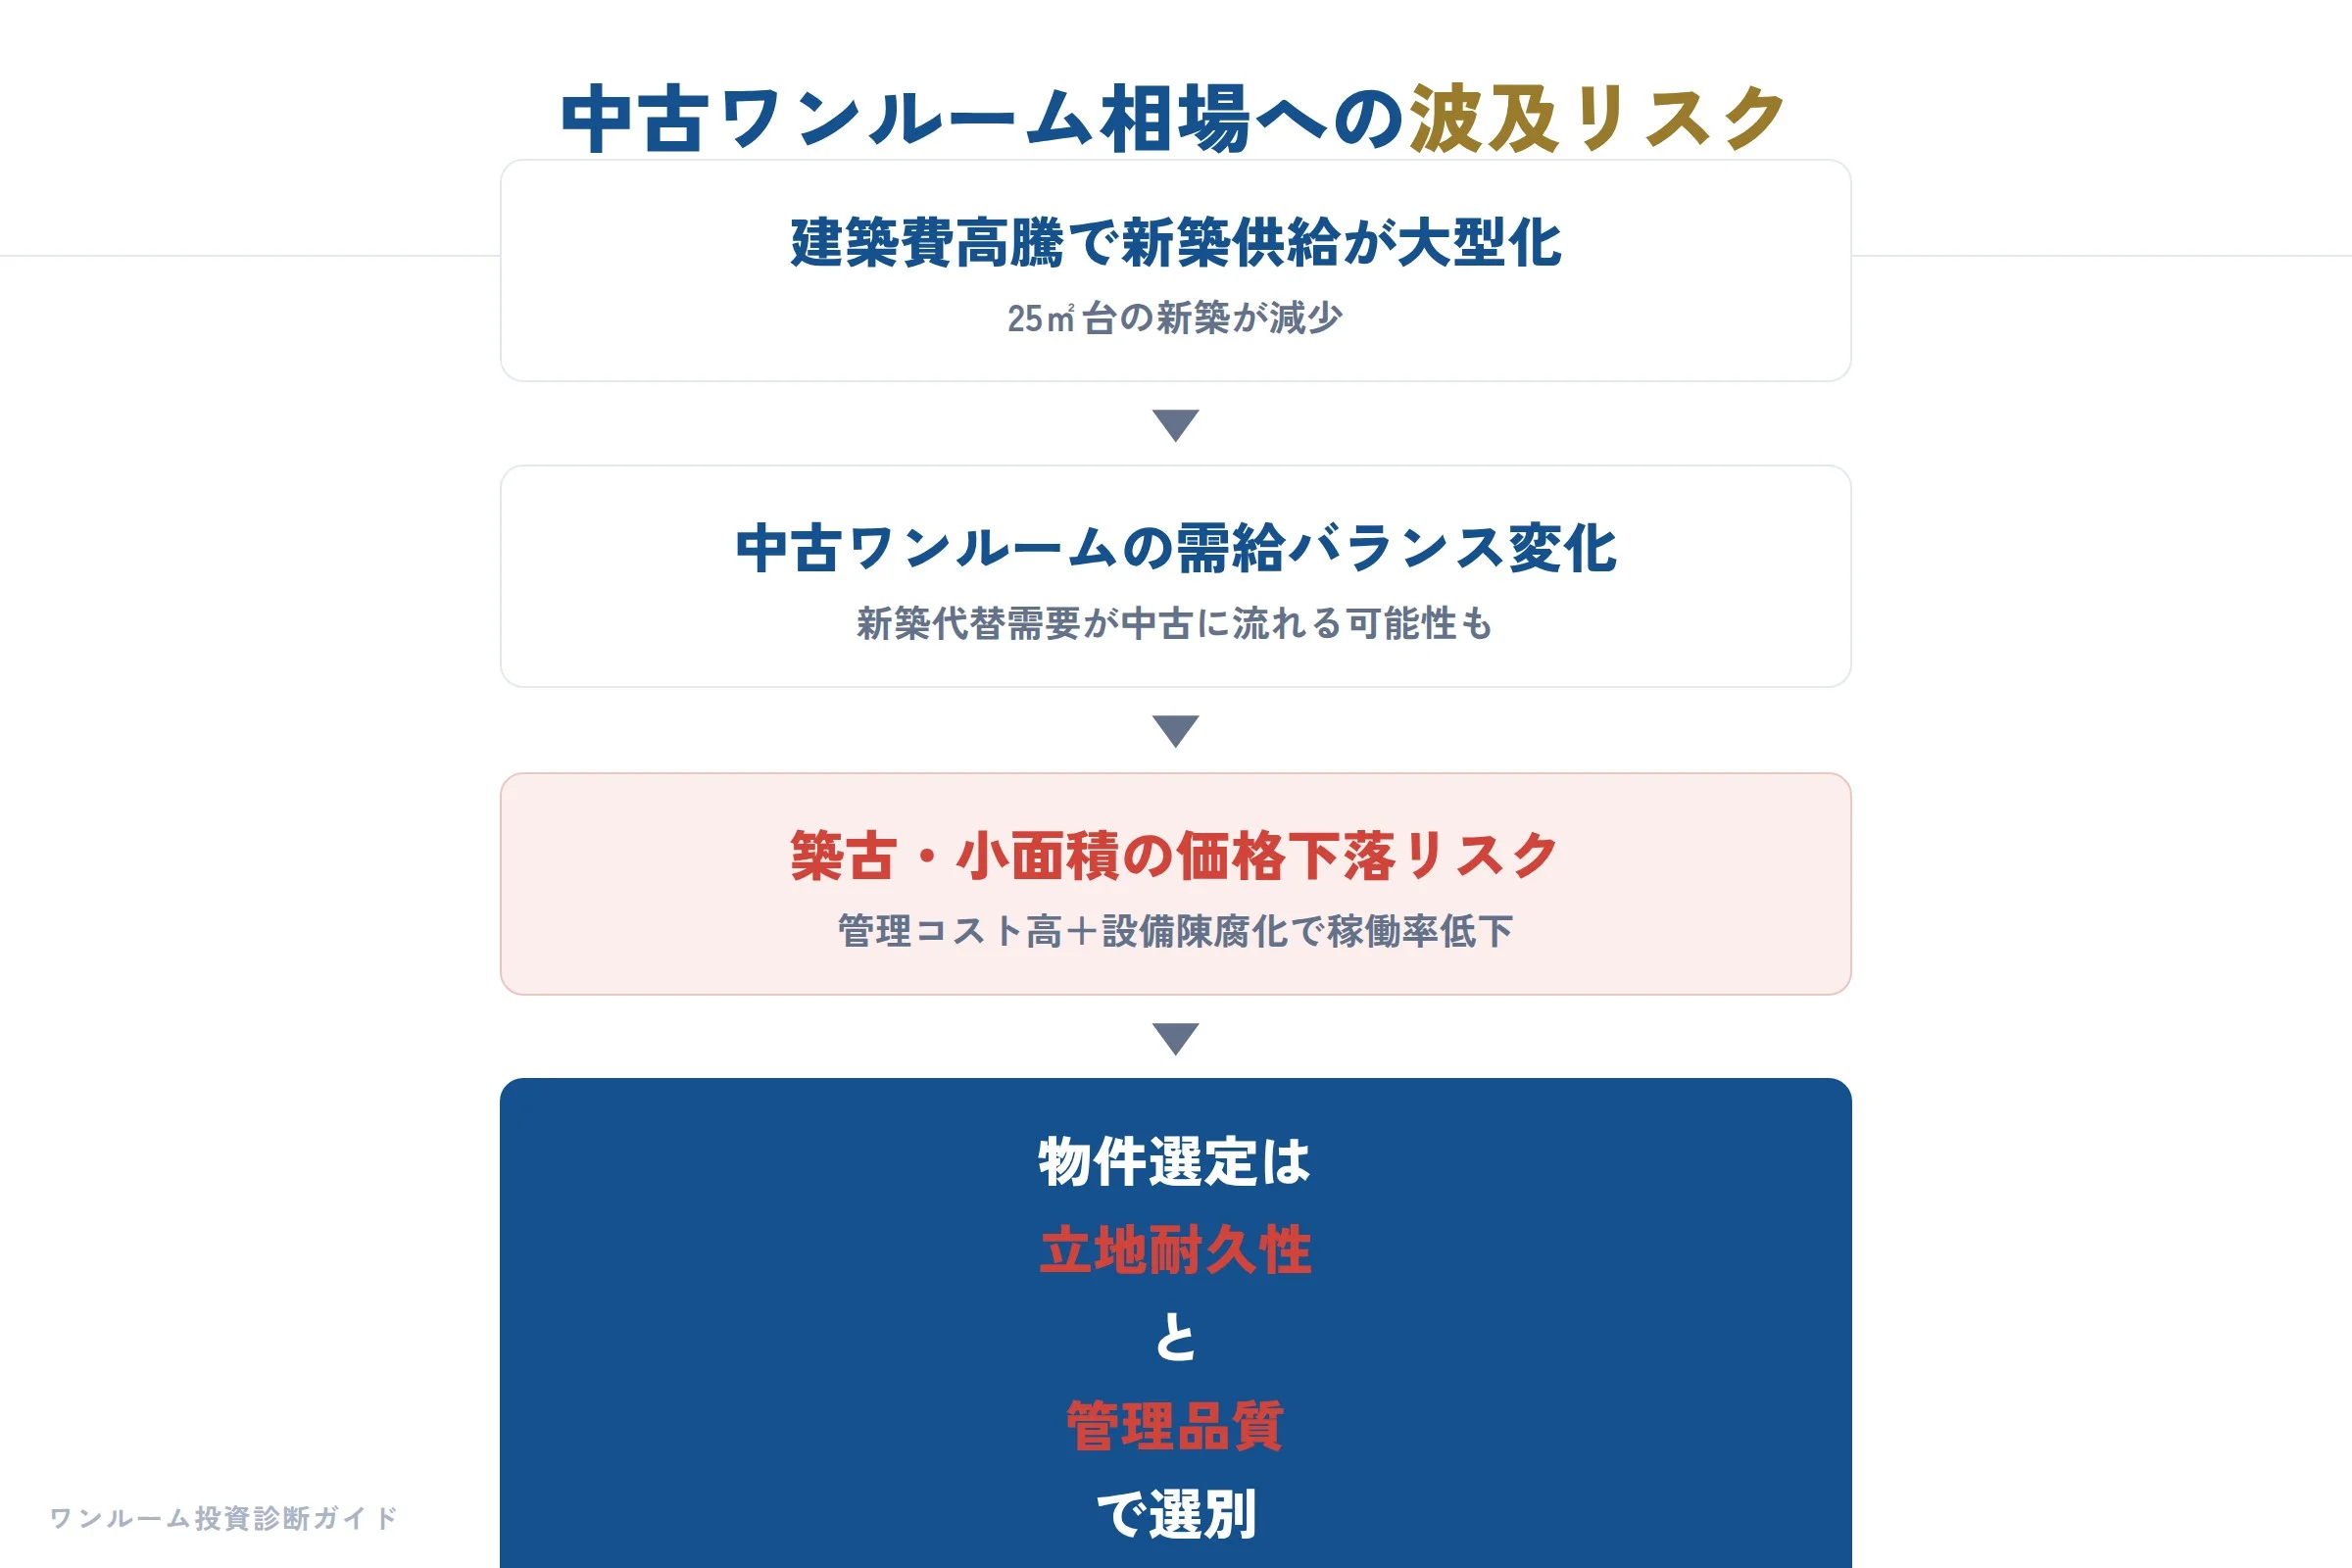
今週確認できた開発動向を総合すると、都心部で25〜30㎡の投資用ワンルームが新築供給されにくくなる構造が、さらに顕在化しているようにわたしには映ります。
これは中古ワンルーム相場に波及し、投資家の物件選びの基準そのものを変えざるを得ない転換点でもあります。
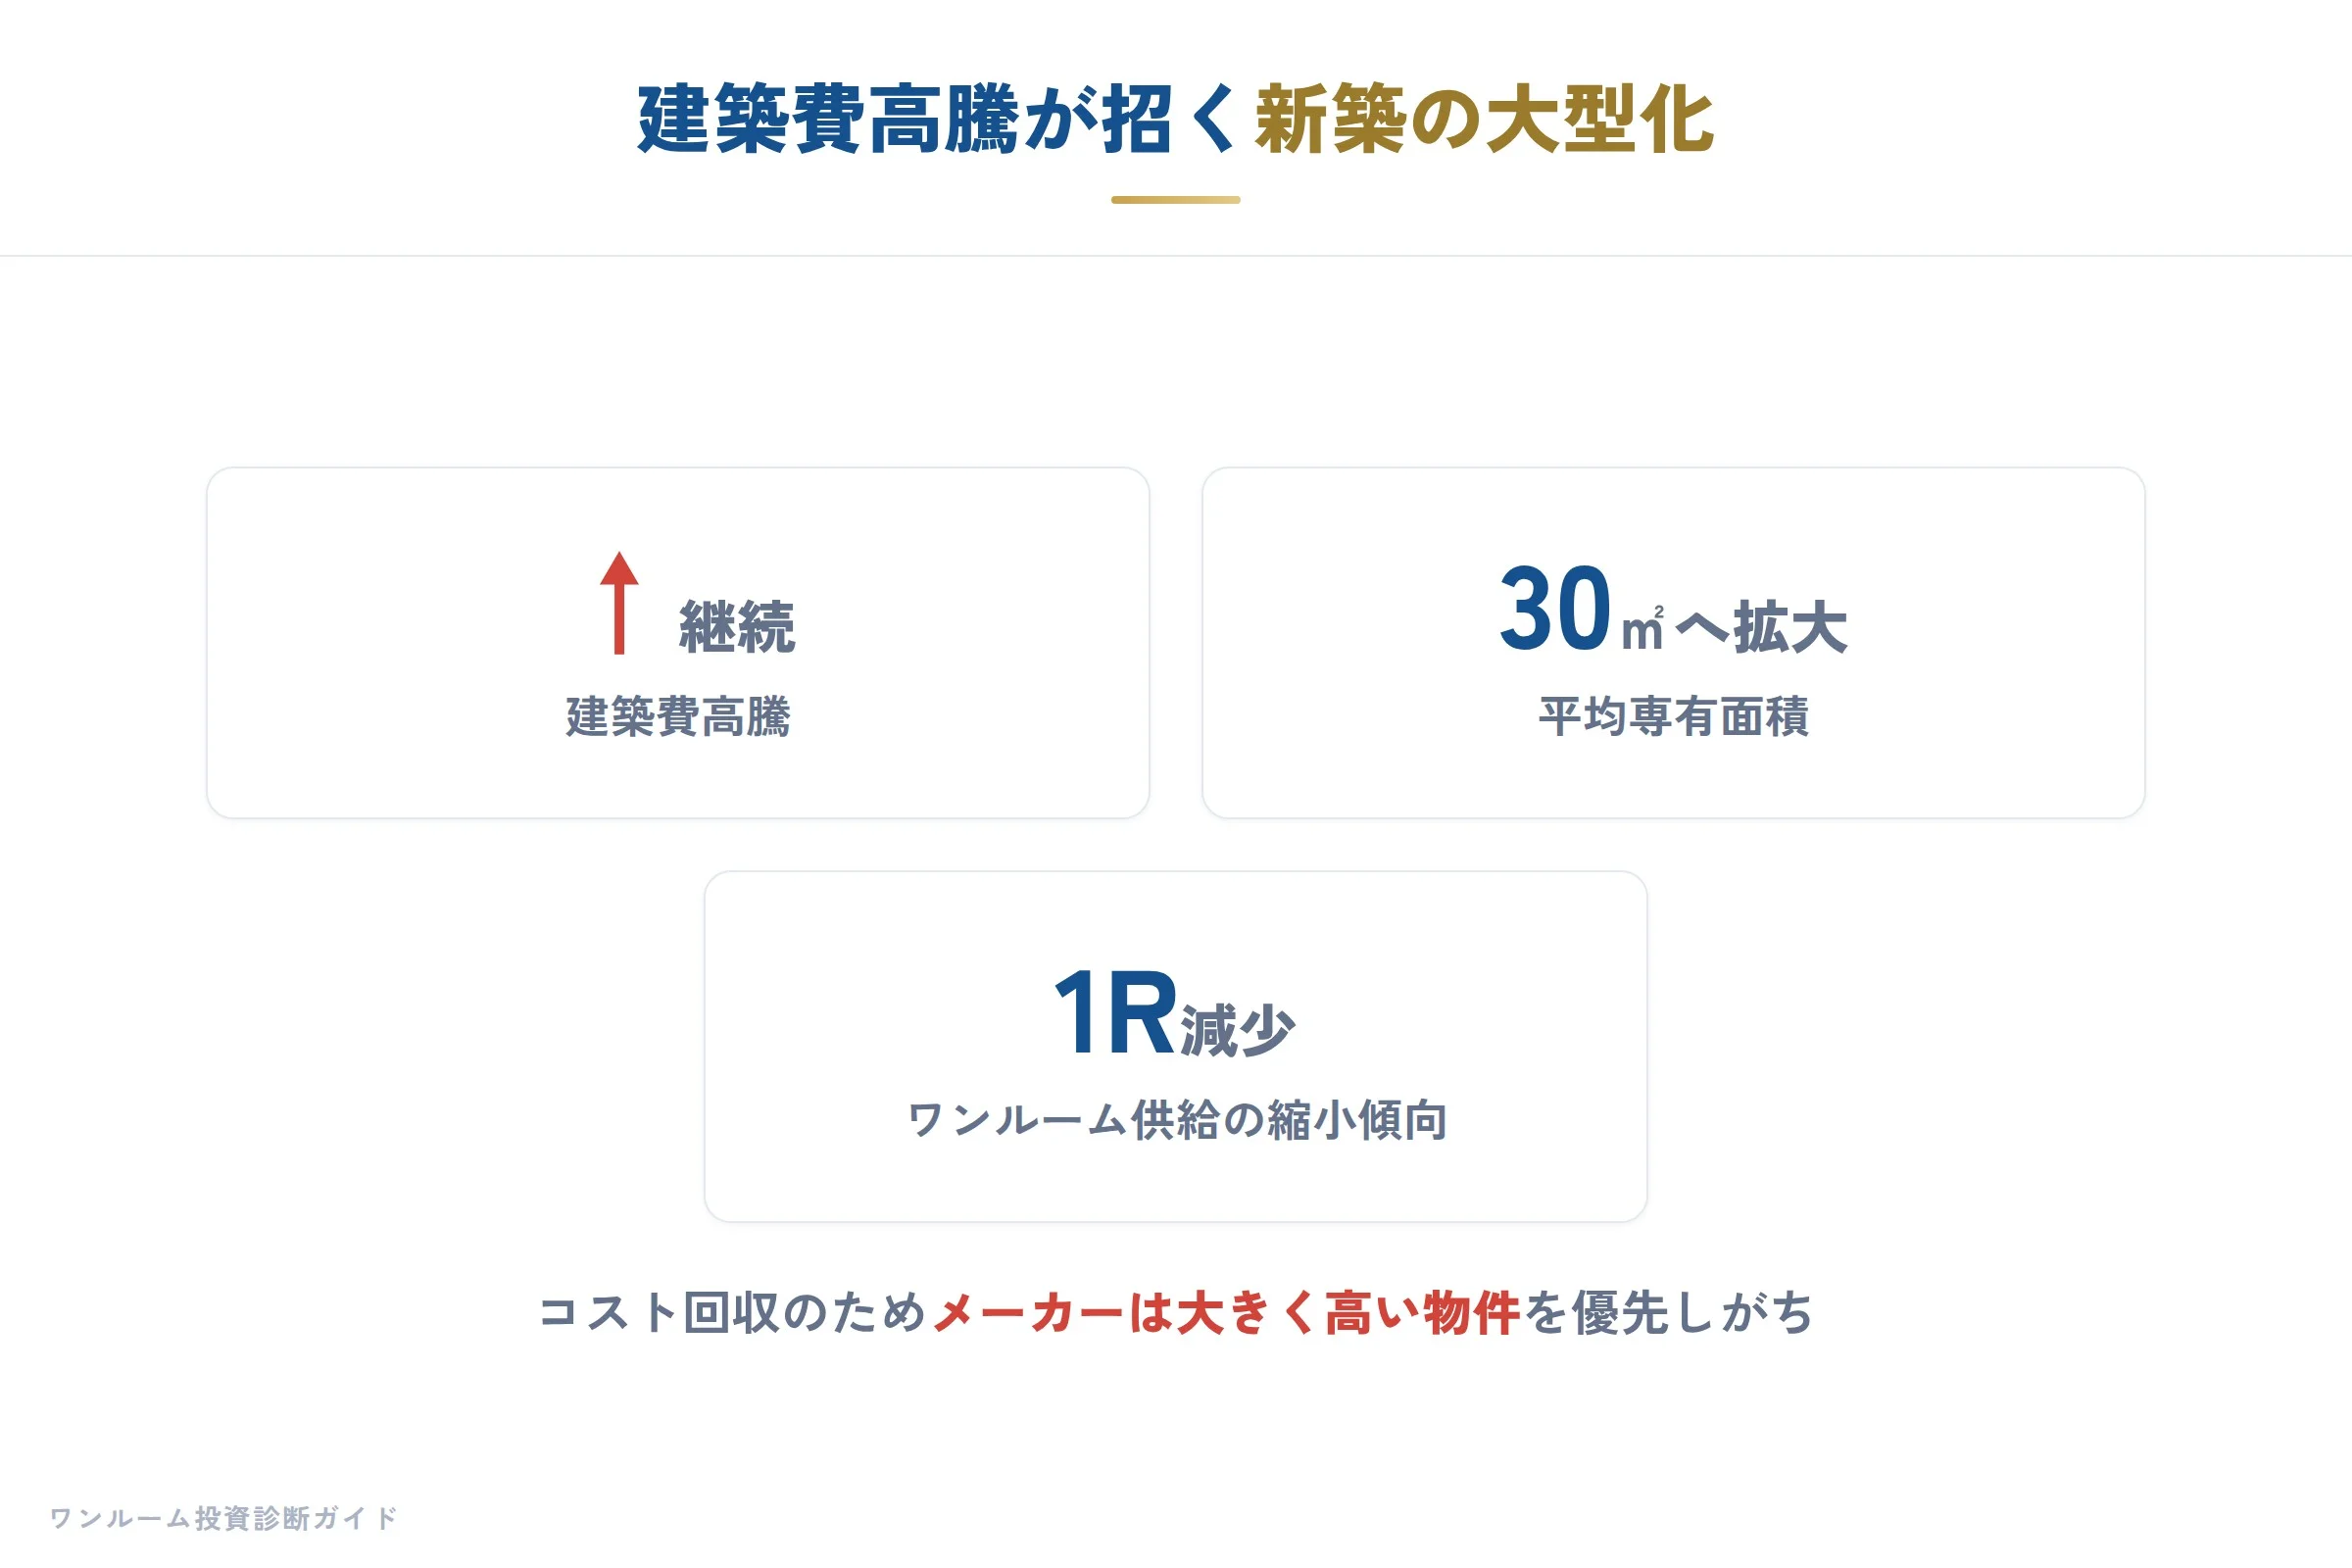
結論から申し上げますと、建築費と地価の高騰が続く中で、デベロッパーは採算を確保するために住戸を大型化し、販売単価を上げる方向へシフトしており、その結果、投資家が求める小型ワンルームの新築パイプが絞られているのです。
わたしが大手新築ワンルーム営業をしていた数年前と比較しても、この傾向は明確に強まっています。
当時であれば、敷地面積1,400〜1,600㎡、鉄筋コンクリート造14階建ての物件なら、25〜30㎡のワンルームを中心に50〜70戸程度を供給する計画が一般的でした。
ところが今週発表の大和地所レジの浅草物件は、同規模の敷地で間取りを1LDK〜4LDK、専有面積を約33〜75㎡に設定しています。
これは単なる高級化ではなく、建築費が上昇した状況で「戸数を減らし、1戸あたりの価格を上げる」しか採算が合わなくなったからです。
販売価格・戸数ともに未定という点も、デベロッパー側が建築コストの変動を見極めようとしている証左であり、投資家にとっては価格予測のリスクが高い状態です。
さらに、大成有楽不が竣工させた世田谷・二子玉川の物件は、敷地面積1,597㎡、延床面積2,640㎡という規模でありながら、全戸が3LDK、専有面積121〜175㎡という圧倒的な大型住戸構成です。
1階には94㎡の専用庭を持つプランもあり、明らかにワンルーム投資家ではなく、資産家やエンドユーザーをターゲットにした供給です。
このようなハイグレード物件が増えることで、周辺の地価や資産価値のイメージは押し上げられますが、ワンルーム投資家のポートフォリオに直接組み込める物件ではありません。
ここで初心者の方が陥りやすい誤解は、「新築が高くなれば、中古ワンルームが相対的に安く手に入る」という楽観的な読みです。
しかし現実は逆の側面も強いのです。
新築で25〜30㎡、4,000〜4,600万円帯の物件が供給されにくくなると、そのクラスの中古物件は新陳代謝の供給源が枯渇し、相対的な希少性を帯びる傾向があります。
わたしがこれまで2,000人超の相談に対応してきた中で、最も困難なのが「築10年前後の都心ワンルームの適正価格を判断すること」であり、その背景には新築供給の大型化による価格の錨の曖昧化があります。
一方、大阪・高槻で社宅をリノベーションした賃貸マンションが登場したことは、裏返して重要な示唆を与えています。
専有面積21.55㎡からのワンルーム〜3LDKという構成は、新築では建築費の関係から採算が合わなくなった小型住戸のニーズが、既存ストックのリノベーションで補われていることを意味します。
また、サンケイビルの代々木シェアオフィスは竣工が28年3月と2年先ですが、着工が進むということは、建築費が高くても収益性を見込める商業需要が根強いエリアであるという市場の信任でもあります。
住宅と商業は別物ですが、同じ建築費高騰の中で開発が継続していることは、不動産市場全体の地価期待が依然として高いことを示しています。
このような状況下でワンルーム投資家が取るべき行動は、大きく三つに整理できます。
第一に、「新築価格を鵜呑みにせず、中古の実質利回りを再計算する」ことです。
浅草の物件が28年11月竣工、12月引き渡しというスケジュールを見れば、購入から賃貸開始までに2年以上のタイムラグがあり、その間の金利変動や賃貸市況は誰にも保証できません。
価格未定で申し込むことは、価格と市況の両方を賭ける行為です。
第二に、見るべき数字は「エリア内の新築供給の間取り構成」と「中古の築年数別成約件数」です。
新築が1LDK以上にシフトすれば、25〜30㎡の中古は競合が減る一方で、入居需要が本当にそのまま残っているかはエリアごとに検証が必要です。
駅距離や周辺の競合物件の戸数を地図上で確認し、単に「希少だから」と飛びつかないことです。
第三に、避けるべきは、ランドマーク性に惹かれてエリア分析を怠ることです。
二子玉川のようなハイグレード物件と同じ駅名でも、徒歩圏の小路裏や大規模競合エリアでは、ワンルームの入居率は大きく変わります。
物件個別の収支を厳密にシミュレーションし、無理のない購入計画を立てるために、割高診断で適正価格を客観的に確認されることをお勧めします。
今週の建設・不動産ニュースは、建築費・地価高騰が供給構造を変え、結果としてワンルーム投資家の「新築基準」から「中古の実質評価」への転換を迫っていることを示しています。
市場の流れを追うだけでなく、自らの投資戦略に合った㎡数と維持費のバランスを冷静に選定することが、これからの不動産投資セカンドオピニオンとして最も重要です。
※本記事は一般的な情報提供を目的としており、特定の物件の勧誘や投資の勧誘を行うものではありません。掲載の数値や見通しは一般的な目安に基づくものであり、投資判断は読者ご自身の責任で行ってください。
来週の注目と今週の結論
今週わたしが最も強く感じたのは、不動産市場が「所有の時代」から「利用の時代」へ、そして「自由競争の時代」から「厳格なルールの時代」へ同時に移行しているということです。
デュアルタップの免許取消は、同社に業務上の違法行為がなかったとしても、企業のガバナンスが投資家・消費者の信頼を左右する現実を示しました。
また、すまい・る債の過去最多ペースは、住宅ローン市場における公的資金の存在感を再認識させ、コスモスイニシアや住友不動産の新ブランドは、賃貸需要が単身者の「寝る場所」から「働き方を支える拠点」へ進化していることを告げています。
ワンルーム投資家にとって、これらは「物件の築年数と利回り」だけでは勝てない時代が来たという警鐘です。
来週は、10月の長期金利動向と、日銀関係者の発言に注目が集まります。
住宅ローン金利がどこまで追随するかは、投資用ローンのコスト計算に直結します。
また、すまい・る債の追加募集が11月2日に受付開始となり、マネーの流れがどこへ向かうかが見えてきます。
さらに、秋の新築分譲マンションの供給が本格化し、浅草や世田谷などの新築価格が、中古投資物件の相対的な魅力をどう変えるかも気にかけたいポイントです。
宅建業界の行政指導が前年比29.7%増という事実も、取引現場の「熱さ」の裏側にあるリスクを示唆しています。
迷ったとき、焦ったとき、売り手の話だけで判断するのはもっとも危険です。
わたしはあくまで、不動産投資のセカンドオピニオンとして、読者のみなさんと同じ側に立ち、数字と事実を確認しながら最適解を探しています。
今週の相場を踏まえた上で、ご自身のポートフォリオに不安がある方は、ぜひ無料相談をご活用ください。
※本コラムは一般的な情報提供を目的としており、特定の投資物件の勧誘や保証をするものではありません。記載の数値・事実は公開情報に基づくものであり、投資判断は読者ご自身の責任で行ってください。