
「ANNEX・NEOを紹介されたけれど、実際の評判はどうなんだろう」。東京都新宿区に本社を置き、商標「東京17区の不動産投資」のもとで都心部のワンルームマンション投資を手がける株式会社ANNEX・NEOについて、こうした相談を受けることがあります。
【2026-11-04 更新】 公式サイトの会社概要を再確認し、商号・免許番号などに変更がないことを確認しました。関連会社欄の記載が更新されていた点、家賃保証プランの契約年数を反映したほか、リンク切れになっていた第三者サイトの出典を閲覧可能なものに差し替えています。
この記事では公開情報をもとに、次の点を整理します。
- 株式会社ANNEX・NEOとはどんな会社か(会社概要・事業内容)
- 自社開発物件の分譲と中古ワンルーム仲介、両方を扱う販売構造
- 現時点で確認できる口コミ・評判の傾向
- 購入前に確認しておきたいポイント
会社概要:株式会社ANNEX・NEOはどんな会社か
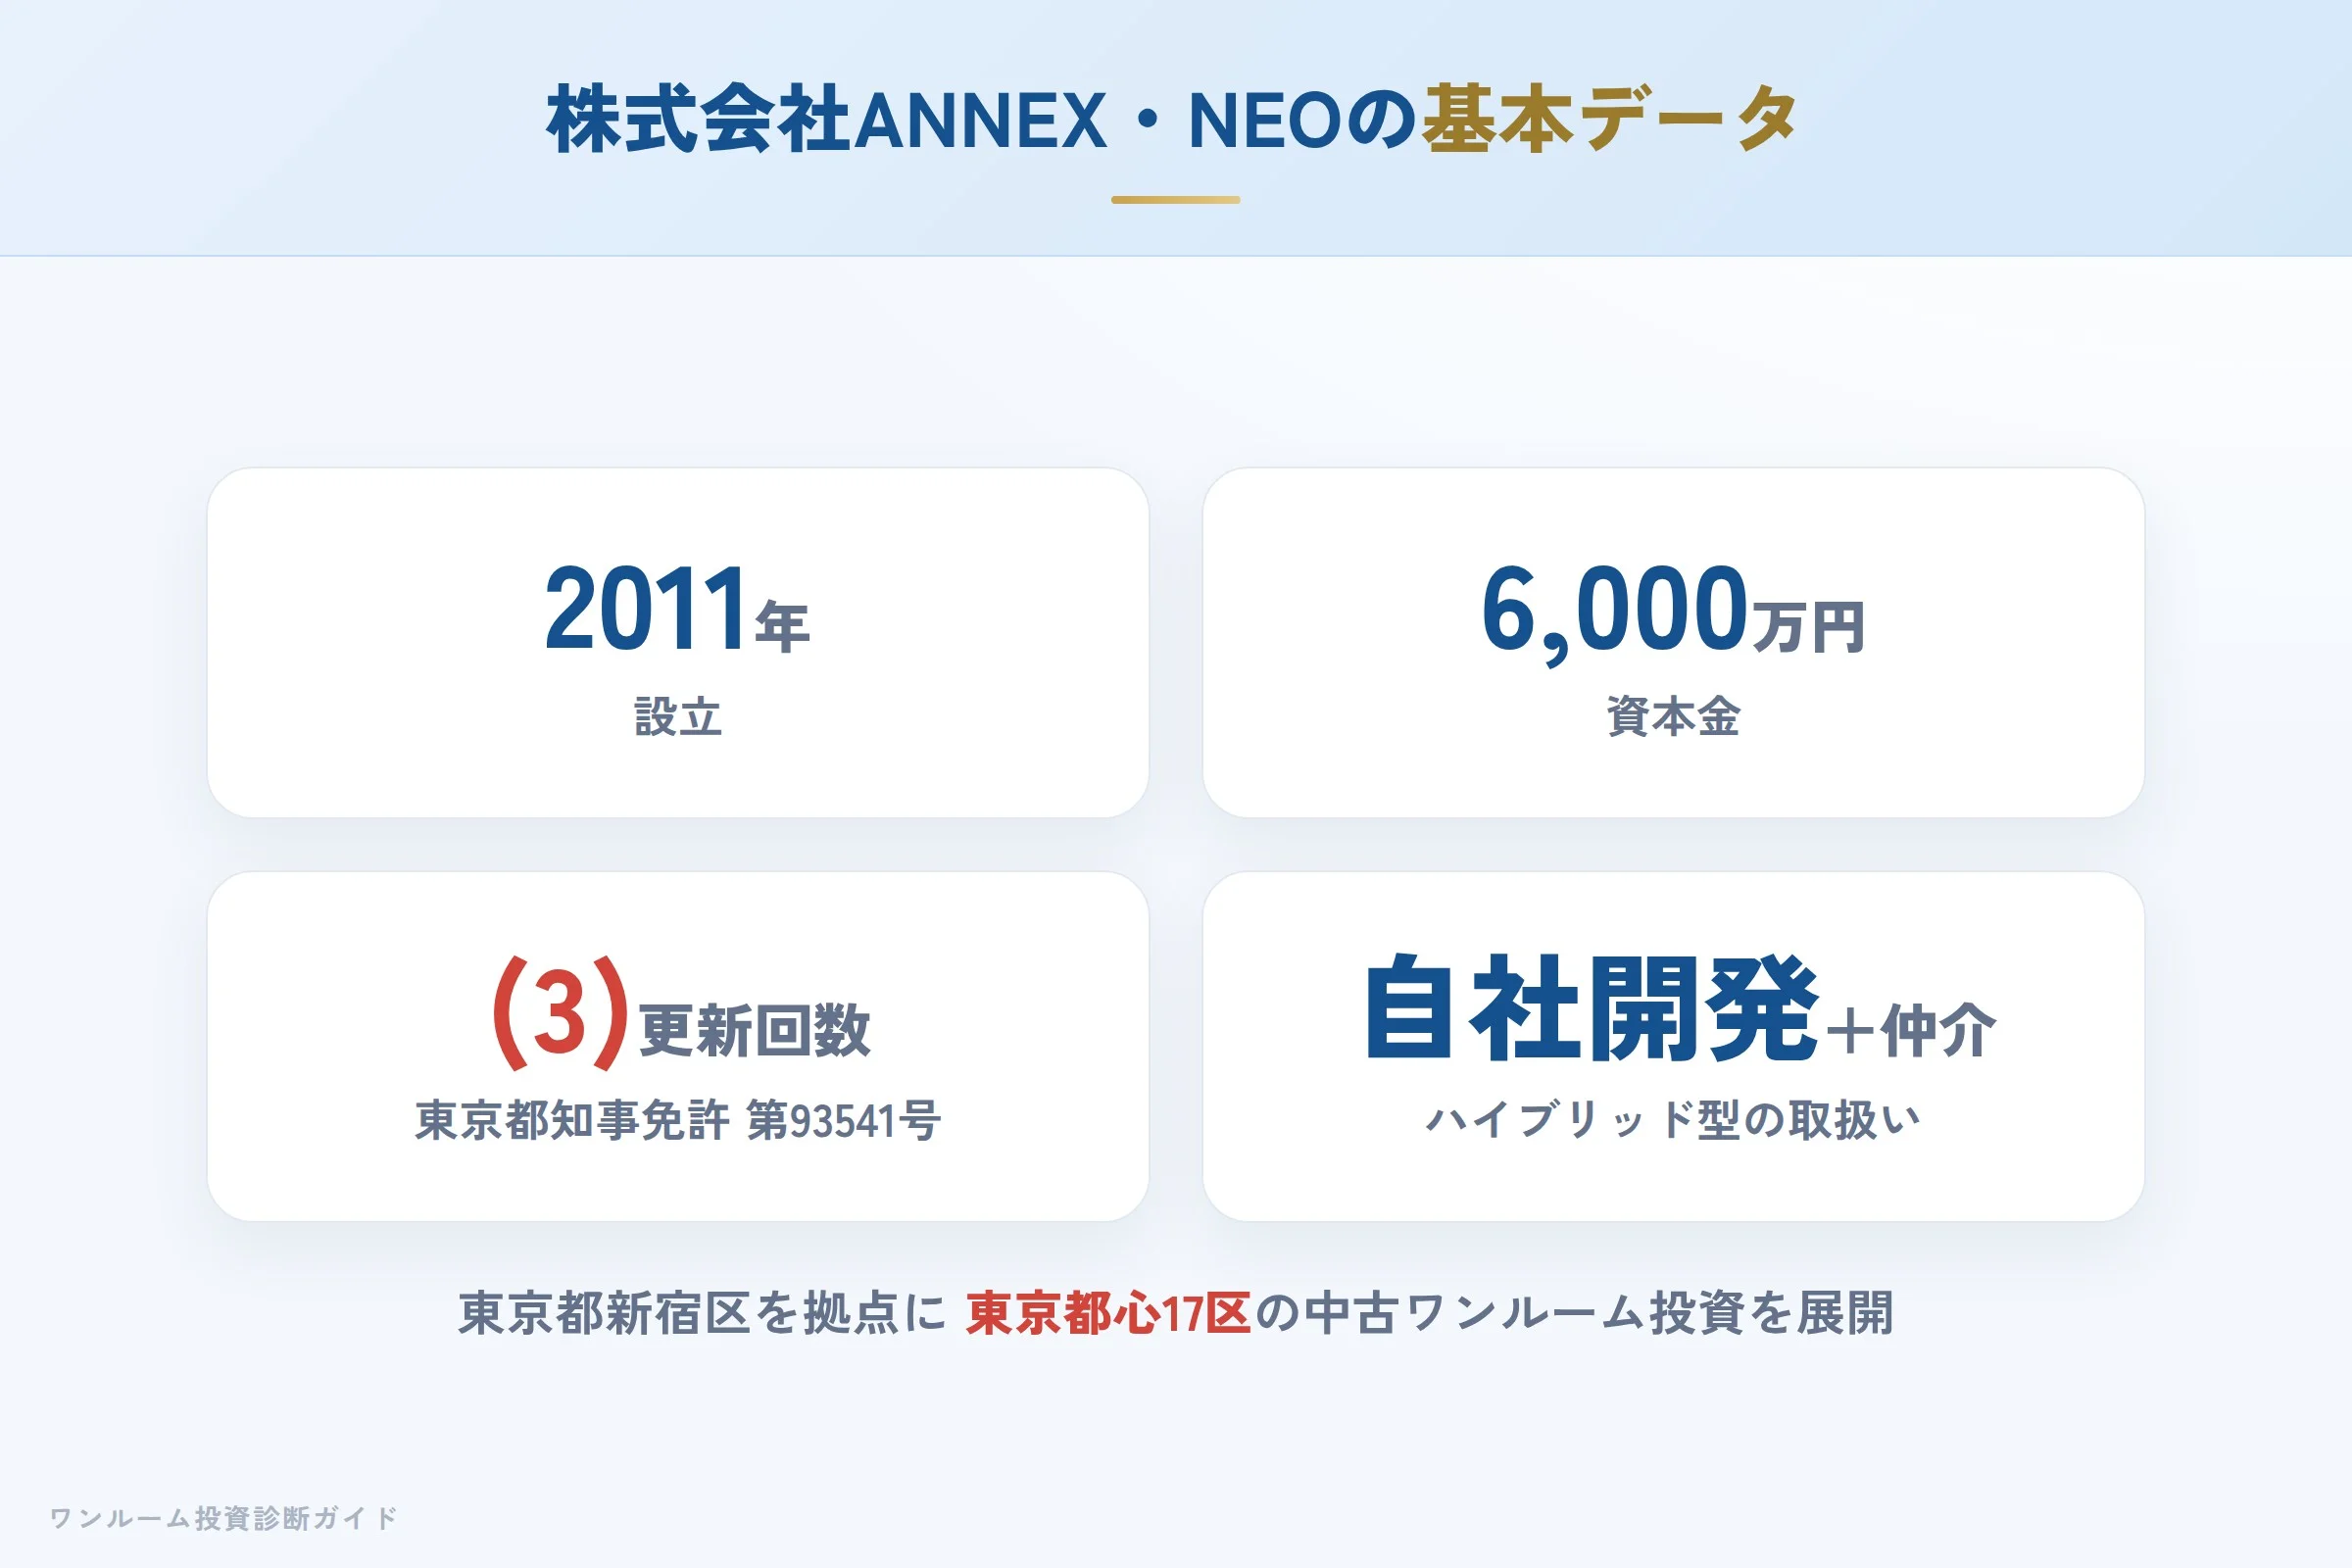
株式会社ANNEX・NEOは2011年9月1日設立、資本金6,000万円、東京都新宿区新宿3-1-24 京王新宿三丁目ビル5Fに本社を置く不動産会社です。代表取締役は牛込雄一氏。公式サイトの会社概要(確認2026-11-04)に基づく内容で、読者自身も国土交通省の「宅地建物取引業者検索」で免許番号から実在・行政処分歴の有無を無料で確認できます。本記事執筆時点では、同社に関する行政処分や訴訟の公表情報は確認されていません。また商号変更・合併・廃業の情報も確認されておらず、会社概要の主要項目(商号・所在地・設立・資本金・代表者・免許番号・加盟団体)はいずれも前回確認時点から変更ありませんでした。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社ANNEX・NEO |
| 所在地 | 東京都新宿区新宿3-1-24 京王新宿三丁目ビル5F |
| 設立 | 2011年9月1日 |
| 資本金 | 6,000万円 |
| 代表者 | 代表取締役 牛込雄一 |
| 宅建業免許 | 東京都知事(3)第93541号 |
| 加盟団体 | 社団法人全日本不動産協会、公益社団法人不動産保証協会 |
| 商標 | 「東京17区の不動産投資」(登録第5740172号、第36類・第41類) |
| 事業内容 | 不動産販売、売買仲介、賃貸仲介、賃貸管理、損害保険代理店業務 |
販売立場について:公式サイトおよび第三者サイトの記述を踏まえると、ANNEX・NEOは自社で企画・開発した物件を分譲する立場と、一般流通の中古ワンルームマンションを仲介する立場の両方を持つ会社です。新築の単一ブランドを専業で分譲する会社とは異なり、自社開発物件と他社物件の仲介を組み合わせて取り扱っています。提案された物件がどちらの立場での紹介なのかは物件ごとに異なるため、契約書・重要事項説明で「売主」なのか「媒介」なのかを確認することが大切です。
事業内容:「東京17区の不動産投資」の特徴
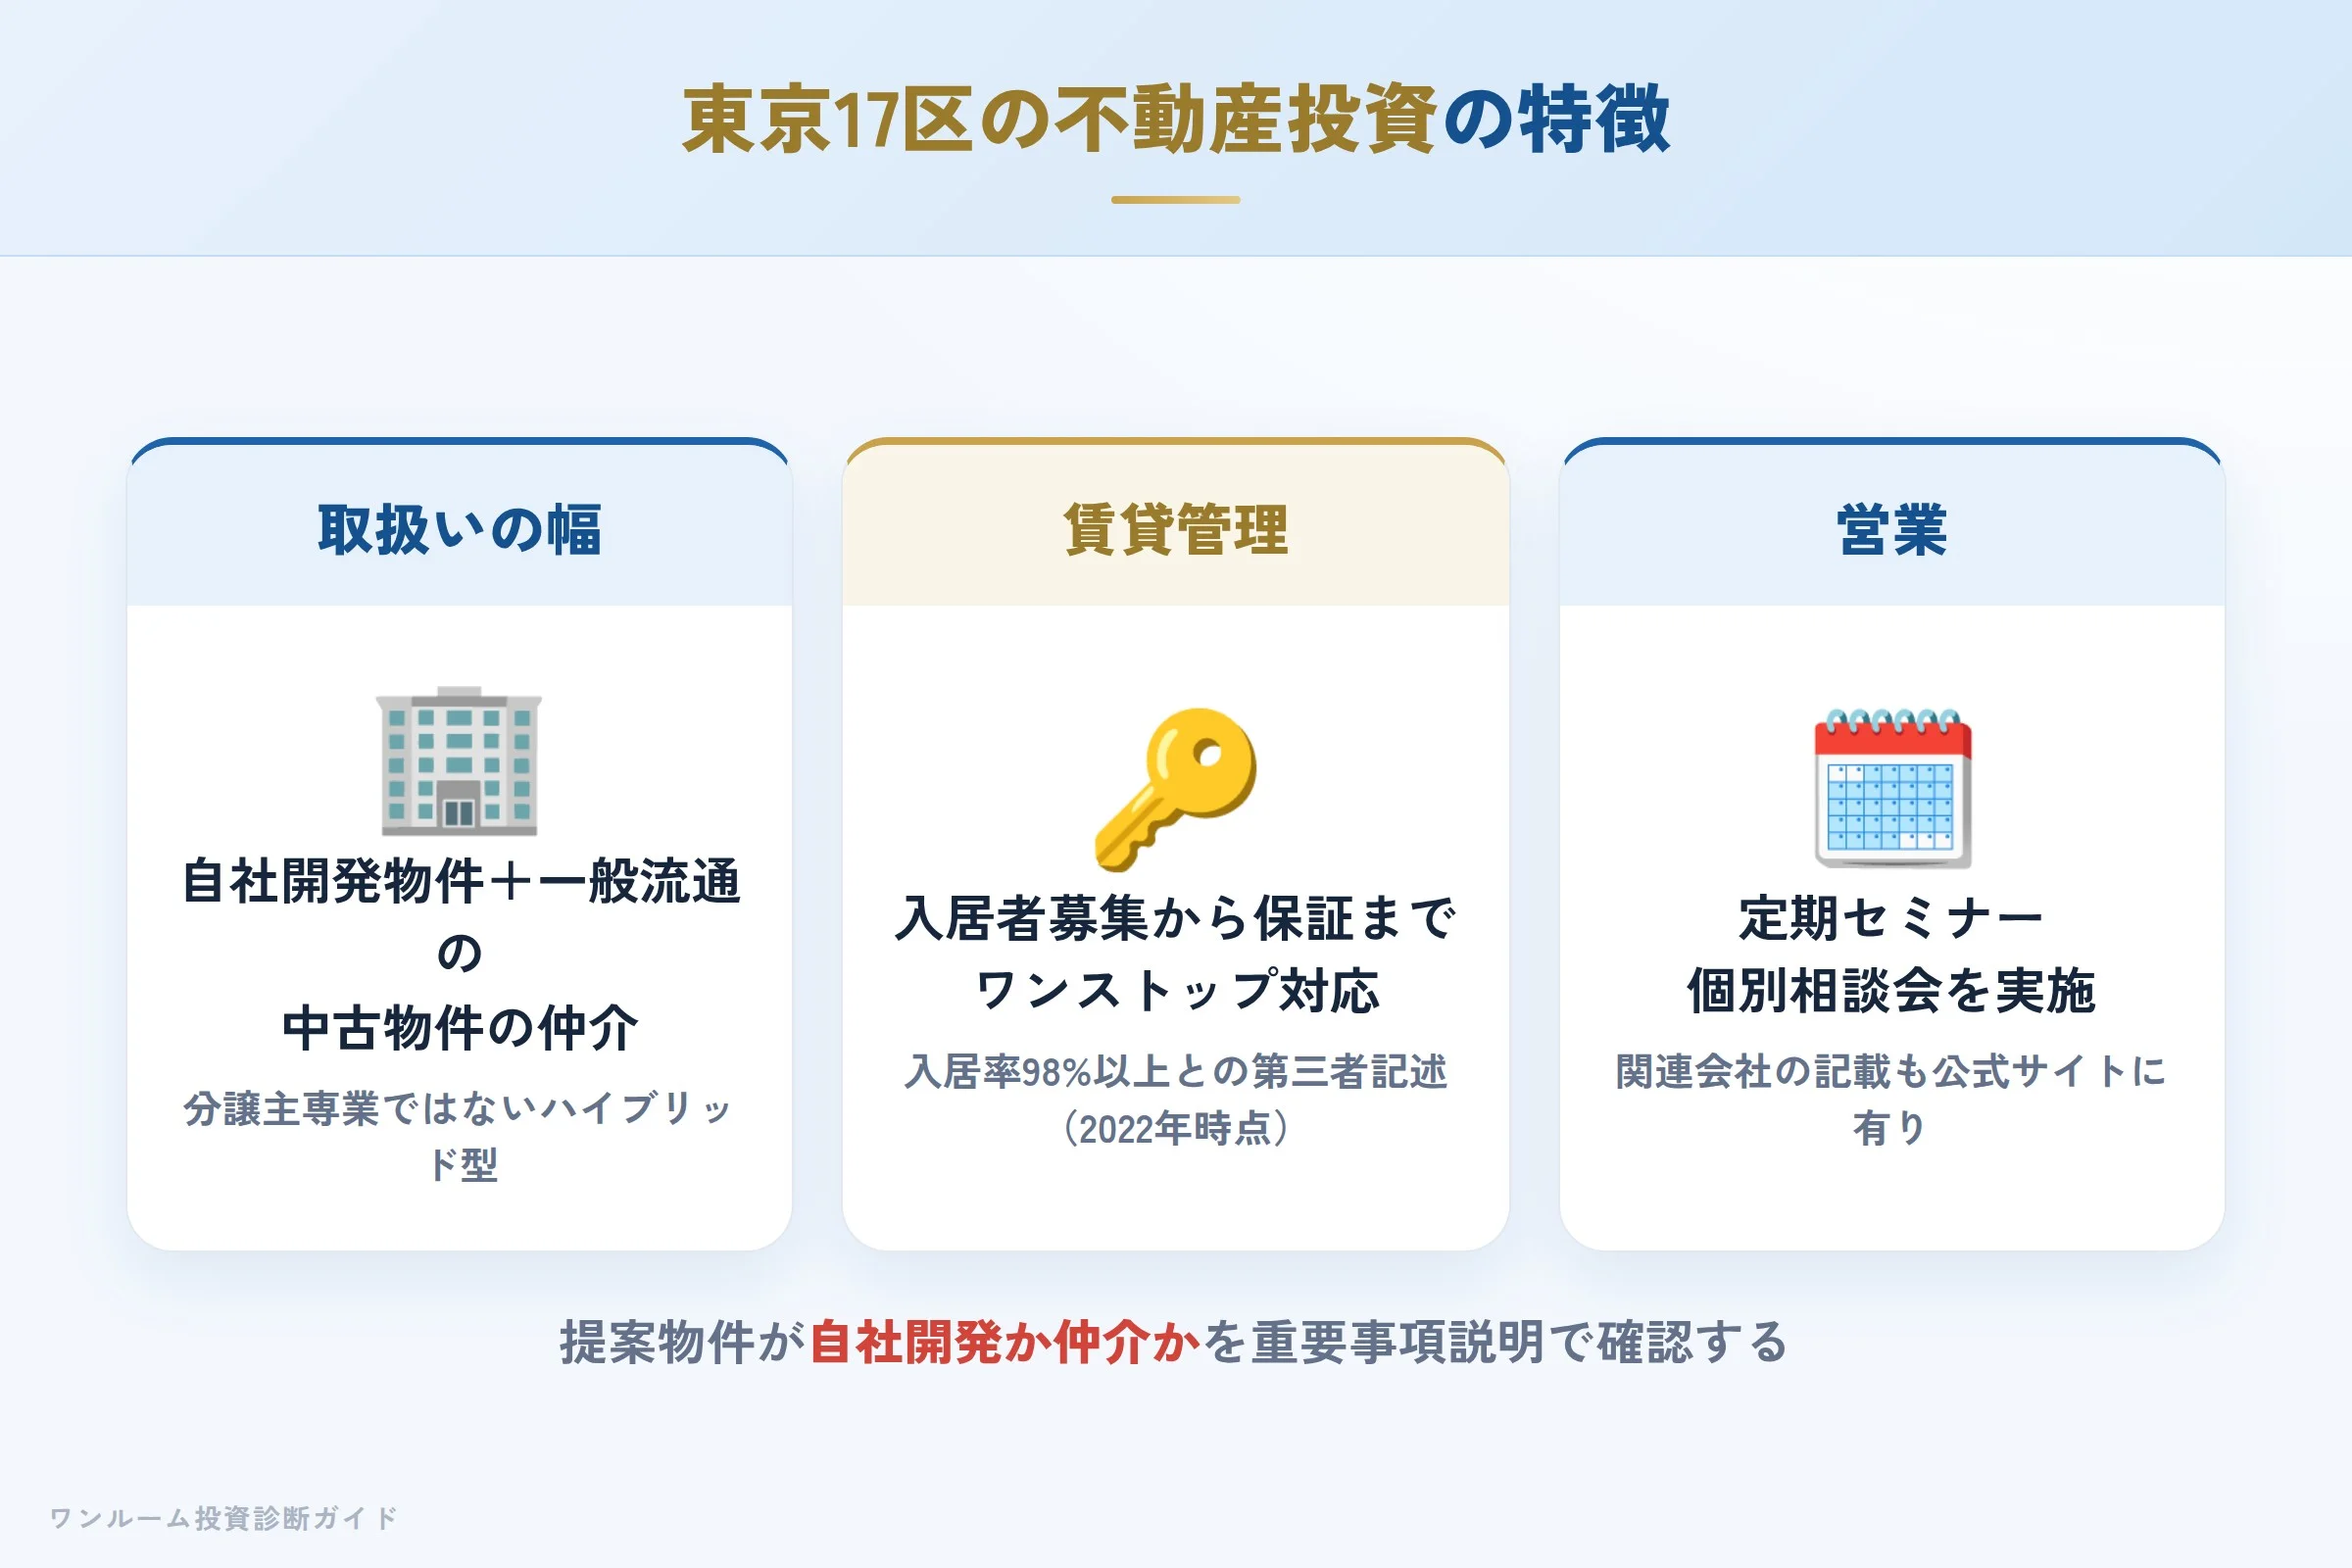
ANNEX・NEOは商標「東京17区の不動産投資」のもと、東京都心部の中古ワンルームマンション投資を主力事業としています。公式サイトでは次の点が紹介されています。
- 取扱いの幅:自社開発ブランドの物件と、一般流通の中古物件の仲介・取扱いの両方を行う
- 賃貸管理:入居者募集から賃料保証まで一括対応するワンストップ体制
- 営業手法:定期的なセミナー・個別相談会を実施
- 関連会社:公式サイトの会社概要(確認2026-11-04)には関連会社として株式会社日本コミュニティーの記載がある(2026年10月時点では日本コミュニティ株式会社・ネハヤス不動産株式会社の2社が関連会社として記載されていたが、2026-11-04確認時点ではネハヤス不動産株式会社の記載は確認できなかった)
- 家賃保証プランの契約年数:公式サイトによると、家賃保証(サブリース)プランは最長35年の契約が可能(出典/確認2026-11-04)。同ページには「家賃保証は定期的な見直しがあり、見直しにより家賃が減額する場合もある」との注記がある
第三者サイトの記述(2022年時点、確認2026-11-04)では、ANNEX・NEOが取り扱う物件の入居率が98.3%とされています。ただし調査時点や対象物件の範囲が明記されていないため、この数字だけで判断せず、個別物件の最新の入居状況を確認することをおすすめします。
新築の分譲主専業ではなく、自社開発物件の分譲と中古ワンルームの仲介を組み合わせている点が他社との違いです。賃貸管理までワンストップで対応する体制は、購入後の運用負担を軽くする要素になり得ます。
実際の口コミ:良い声と注意を促す声
良い評価の声
(出典の欄の口コミサイトにもとづく、当サイトの要約)
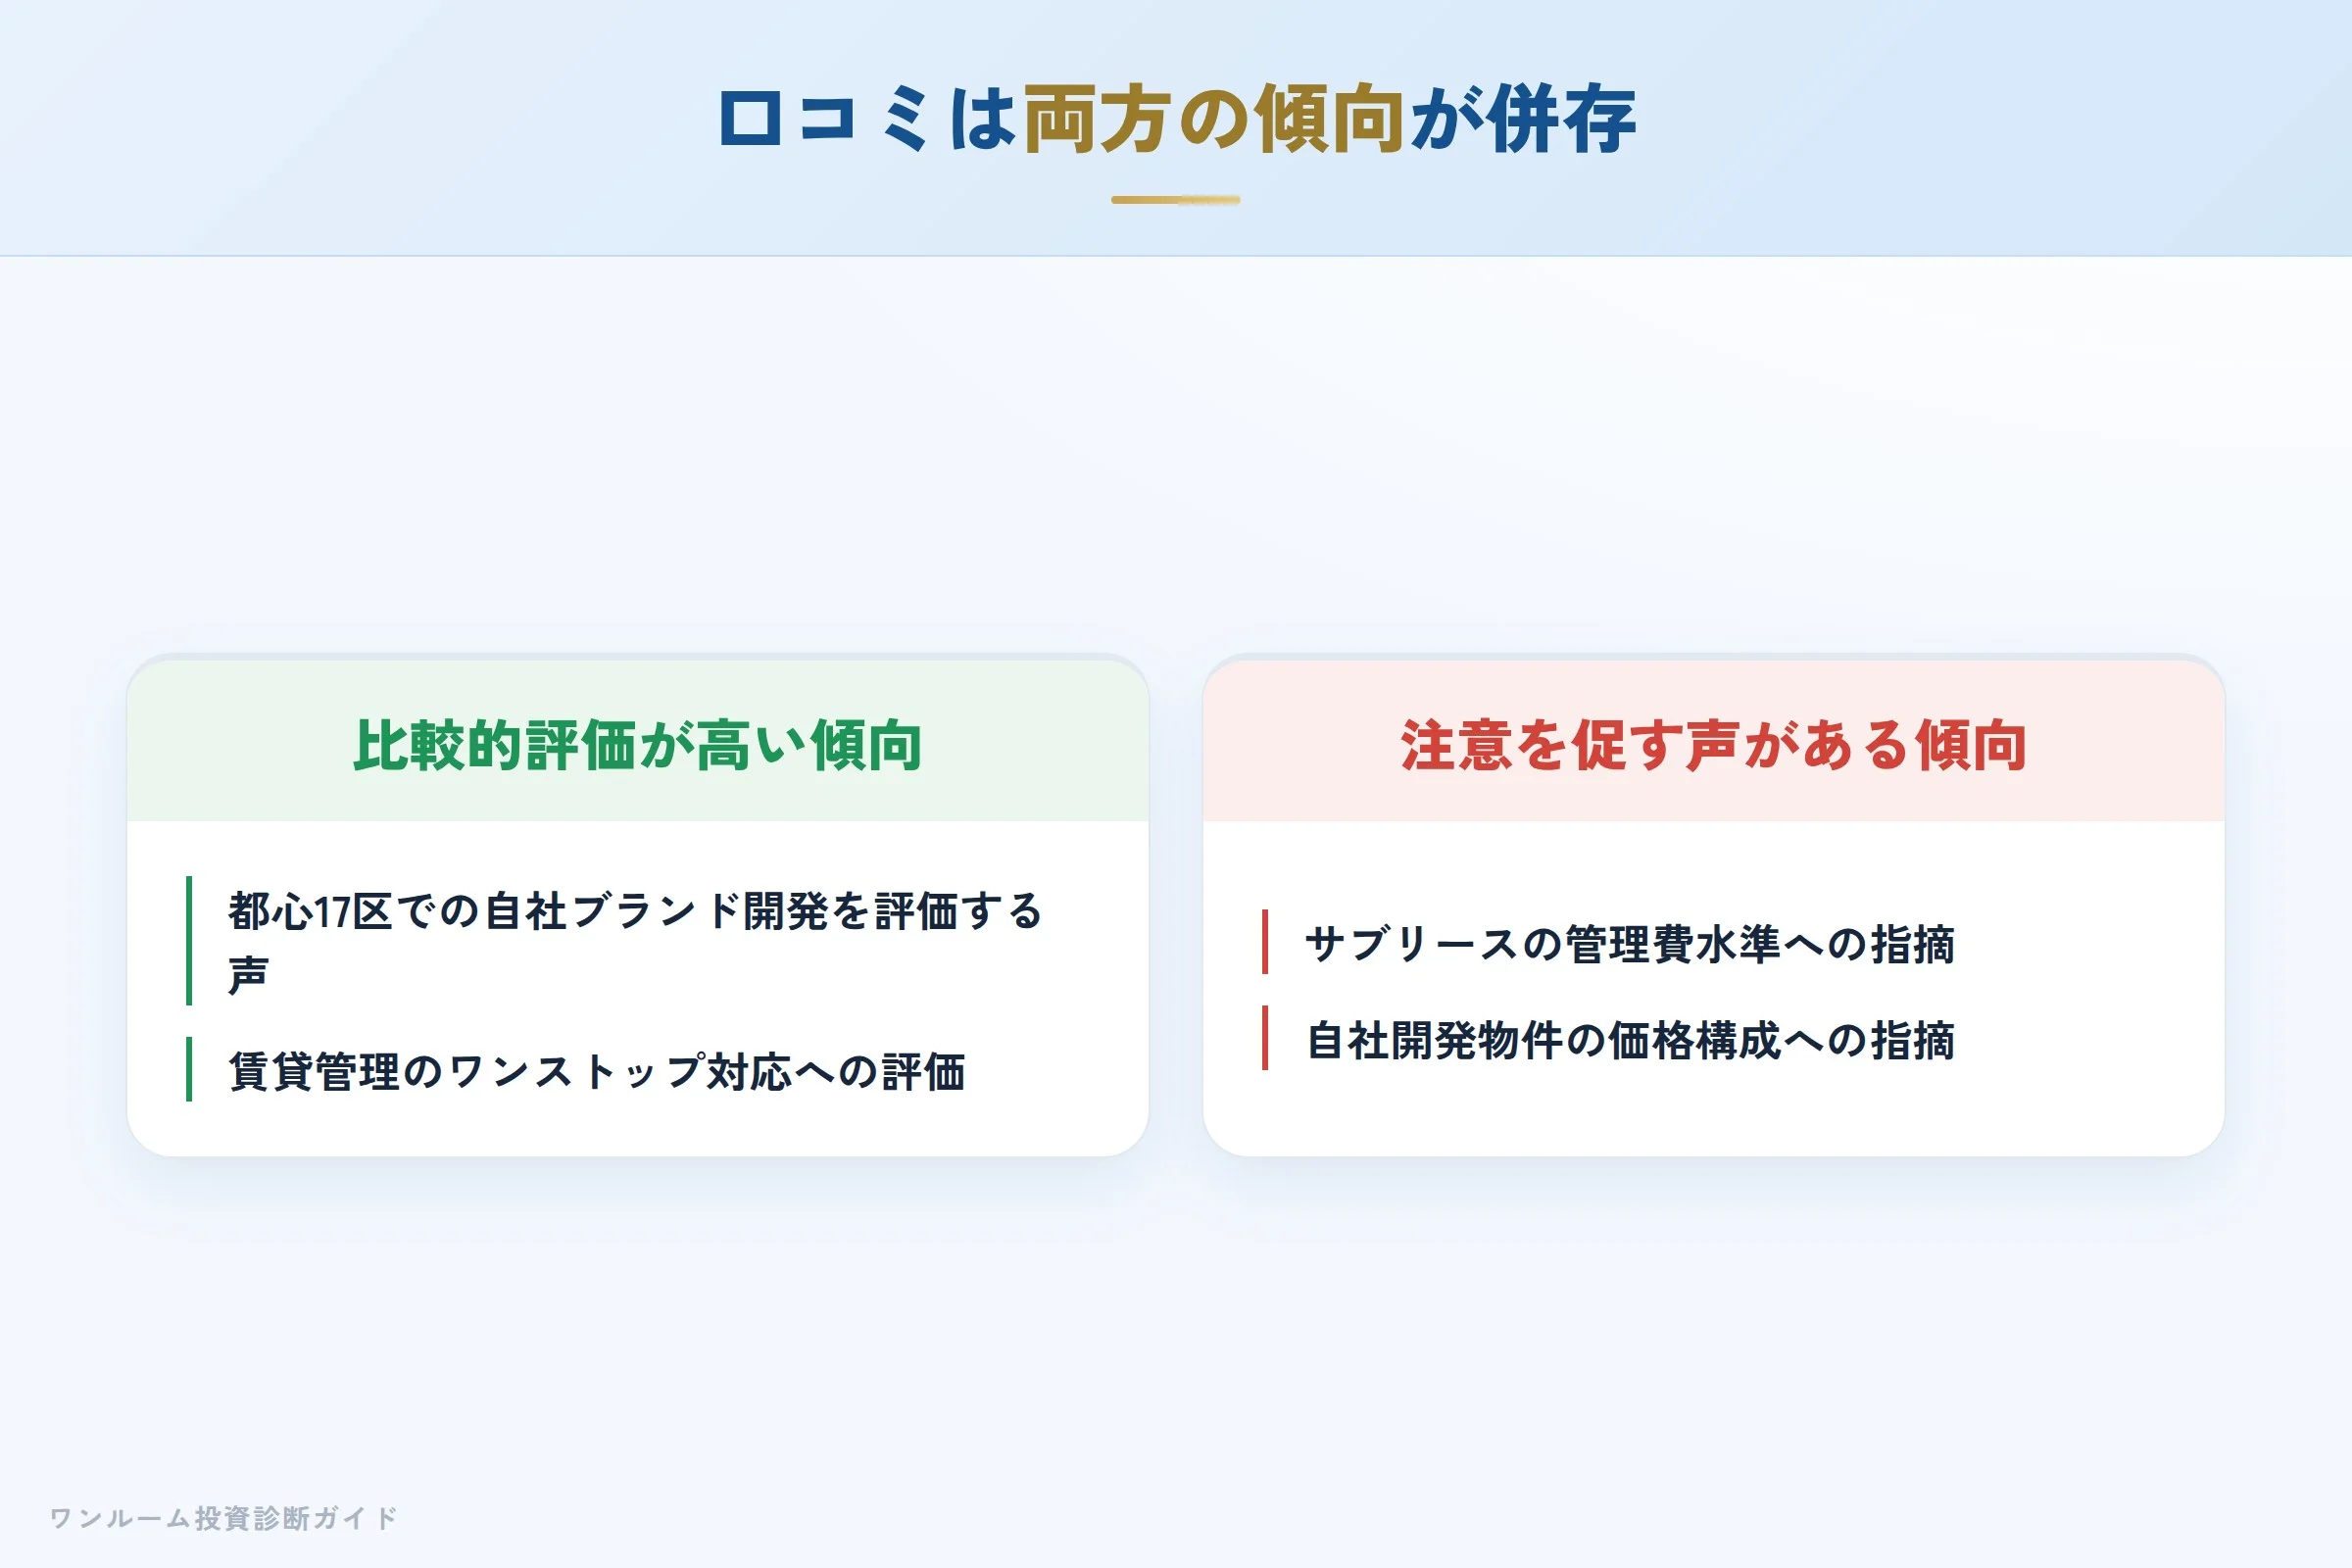
- 東京都心17区での自社ブランド開発を評価する声
- 入居率98.3%(2022年時点)という第三者サイトの記述
- 入居者募集から保証まで一括対応する賃貸管理のワンストップ体制への評価
- 定期セミナー・個別相談会が用意されている点への評価
低い評価の声
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- サブリース(家賃保証)契約の管理費が、通常より10〜15%程度高いという指摘
- 借主保護の仕組みが管理会社側に有利に働き、賃料が大きく下げられたり契約に縛られたりするリスクがあるという指摘
- 自社開発物件は、販売価格に自社の利益が上乗せされている可能性があるという指摘
- 独立した口コミの件数が少なく、品質評価がしづらいという指摘
- セミナー経由の営業では、物件価格にセミナーコストが含まれている可能性があるという指摘
- 「生命保険の代わり」という訴求文言について、保険と投資は性質が異なるため注意を促す声
良い評価と注意点の両方が併存しているという点を踏まえ、担当者の説明だけでなく自分でも条件を確認する姿勢が大切です。
第三者サイトの評価について
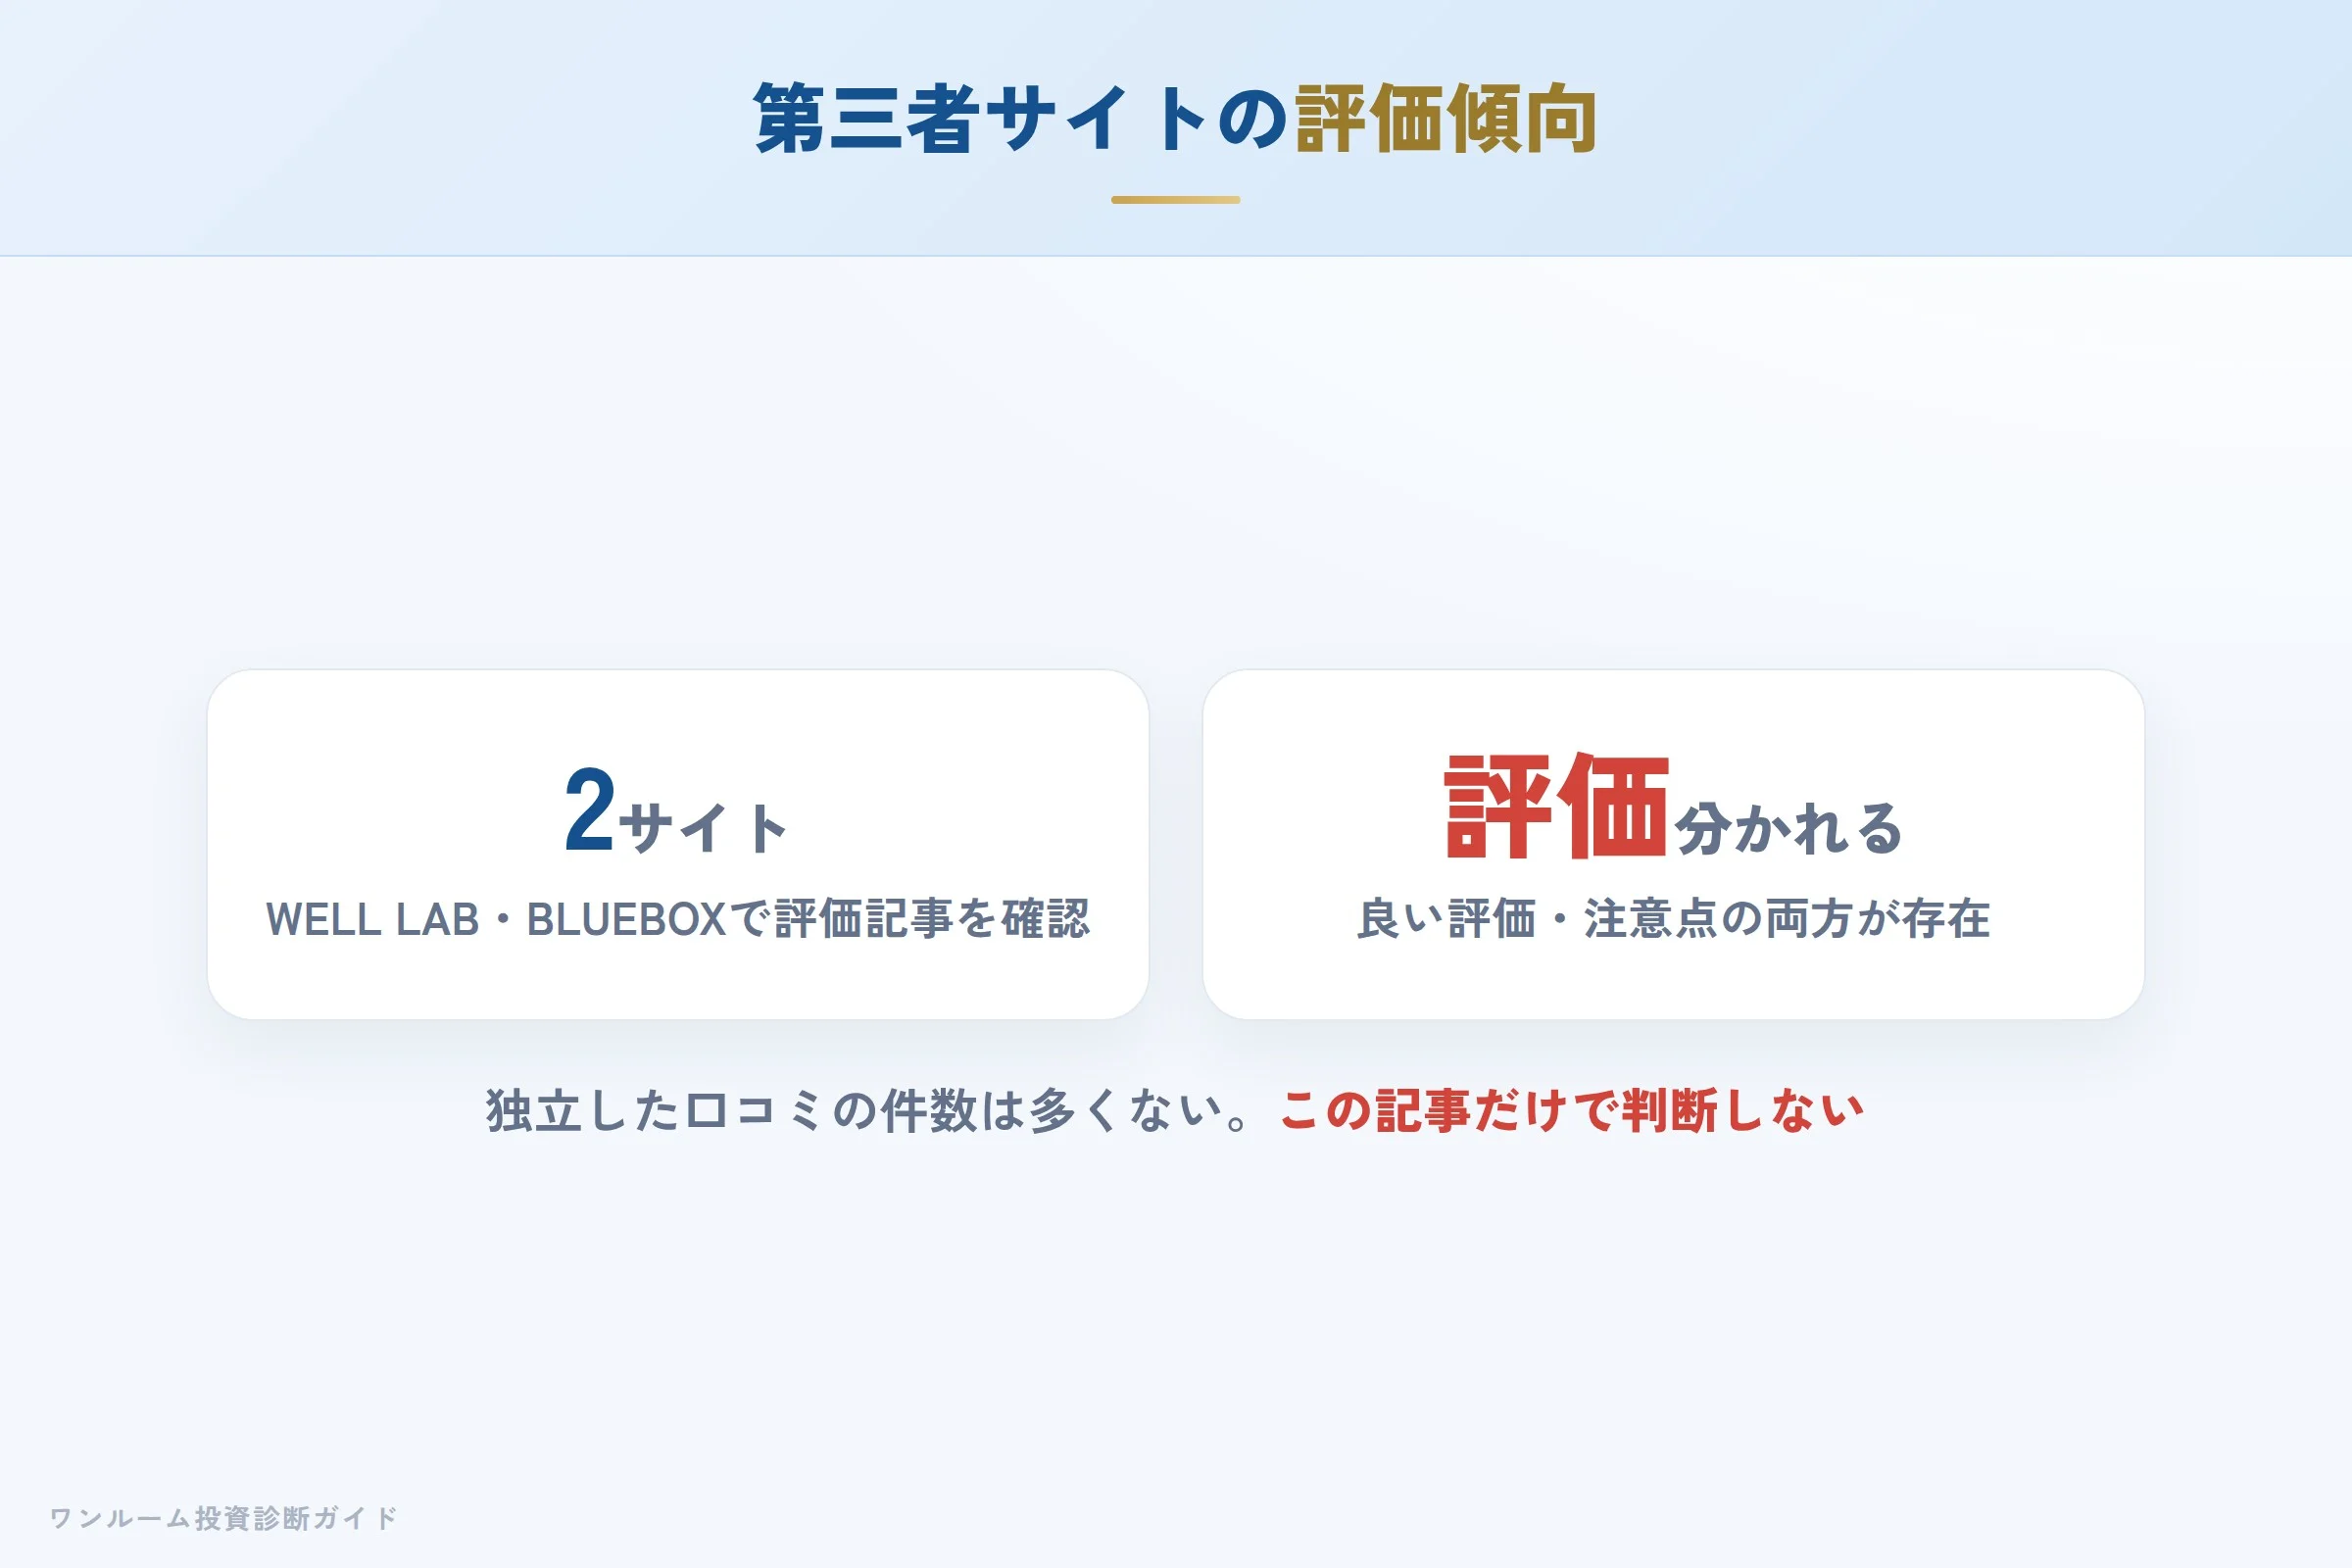
口コミサイト「WELL LAB」やREALESTATE-ITのコラムでは、ANNEX・NEOの自社ブランド開発や賃貸管理体制を紹介する記述がある一方、サブリースの管理費水準やセミナー経由の営業手法については確認を促す記述が見られます(確認2026-11-04)。独立した口コミの件数自体が少ないという指摘もあるため、この記事の情報だけで会社全体を判断するのではなく、公式サイトの一次情報とあわせて参考にすることをおすすめします。
懸念点①:サブリースの管理費水準
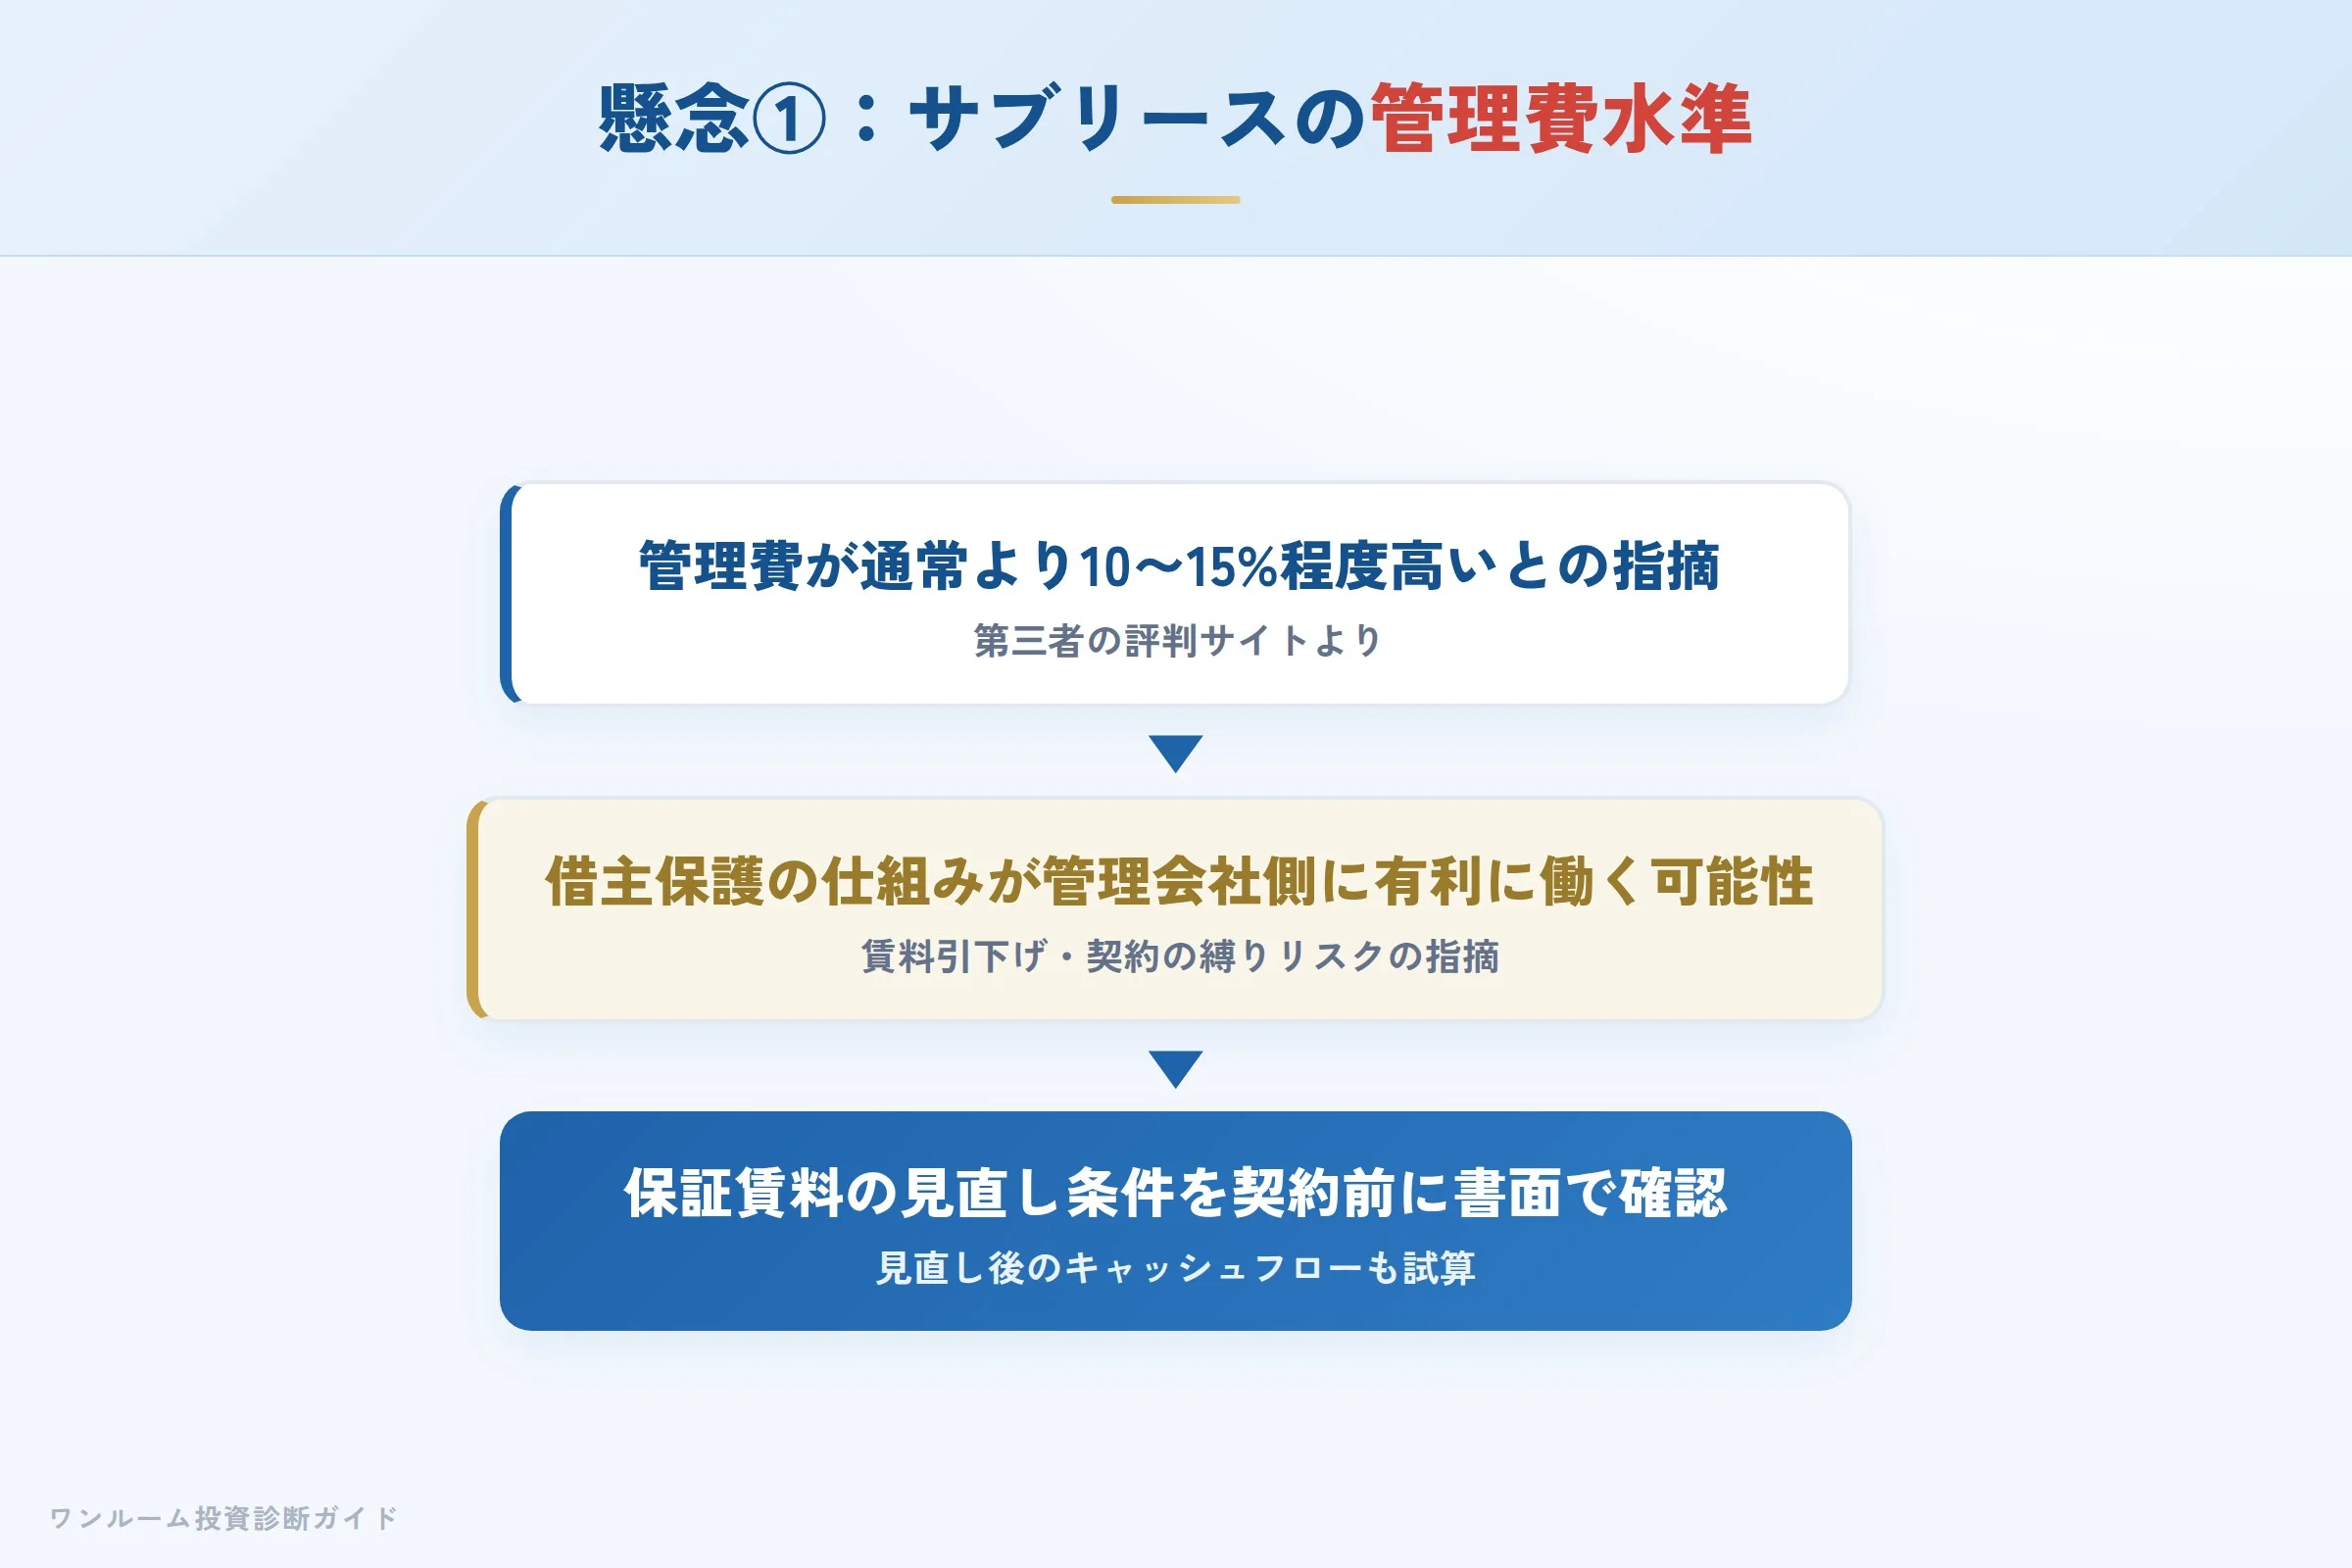
第三者の評判サイトでは、ANNEX・NEOのサブリース(家賃保証)契約について、管理費が通常より10〜15%程度高いという指摘があります。借主保護の仕組みが管理会社側に有利に働き、賃料が大きく下げられたり契約に縛られたりするリスクがあるという指摘も見られます。なお、サブリース契約を巡るトラブルは不動産業界全体で報告されており、消費者庁も業界横断で注意を呼びかけています。特定の会社に限った問題ではありませんが、保証賃料の見直し条件・頻度・解約条件は契約前に書面で必ず確認してください。
保証賃料が見直された場合に毎月のキャッシュフローがどう変化するかを、契約前にシミュレーションしておくことをおすすめします。
懸念点②:自社開発物件の価格構成と情報量
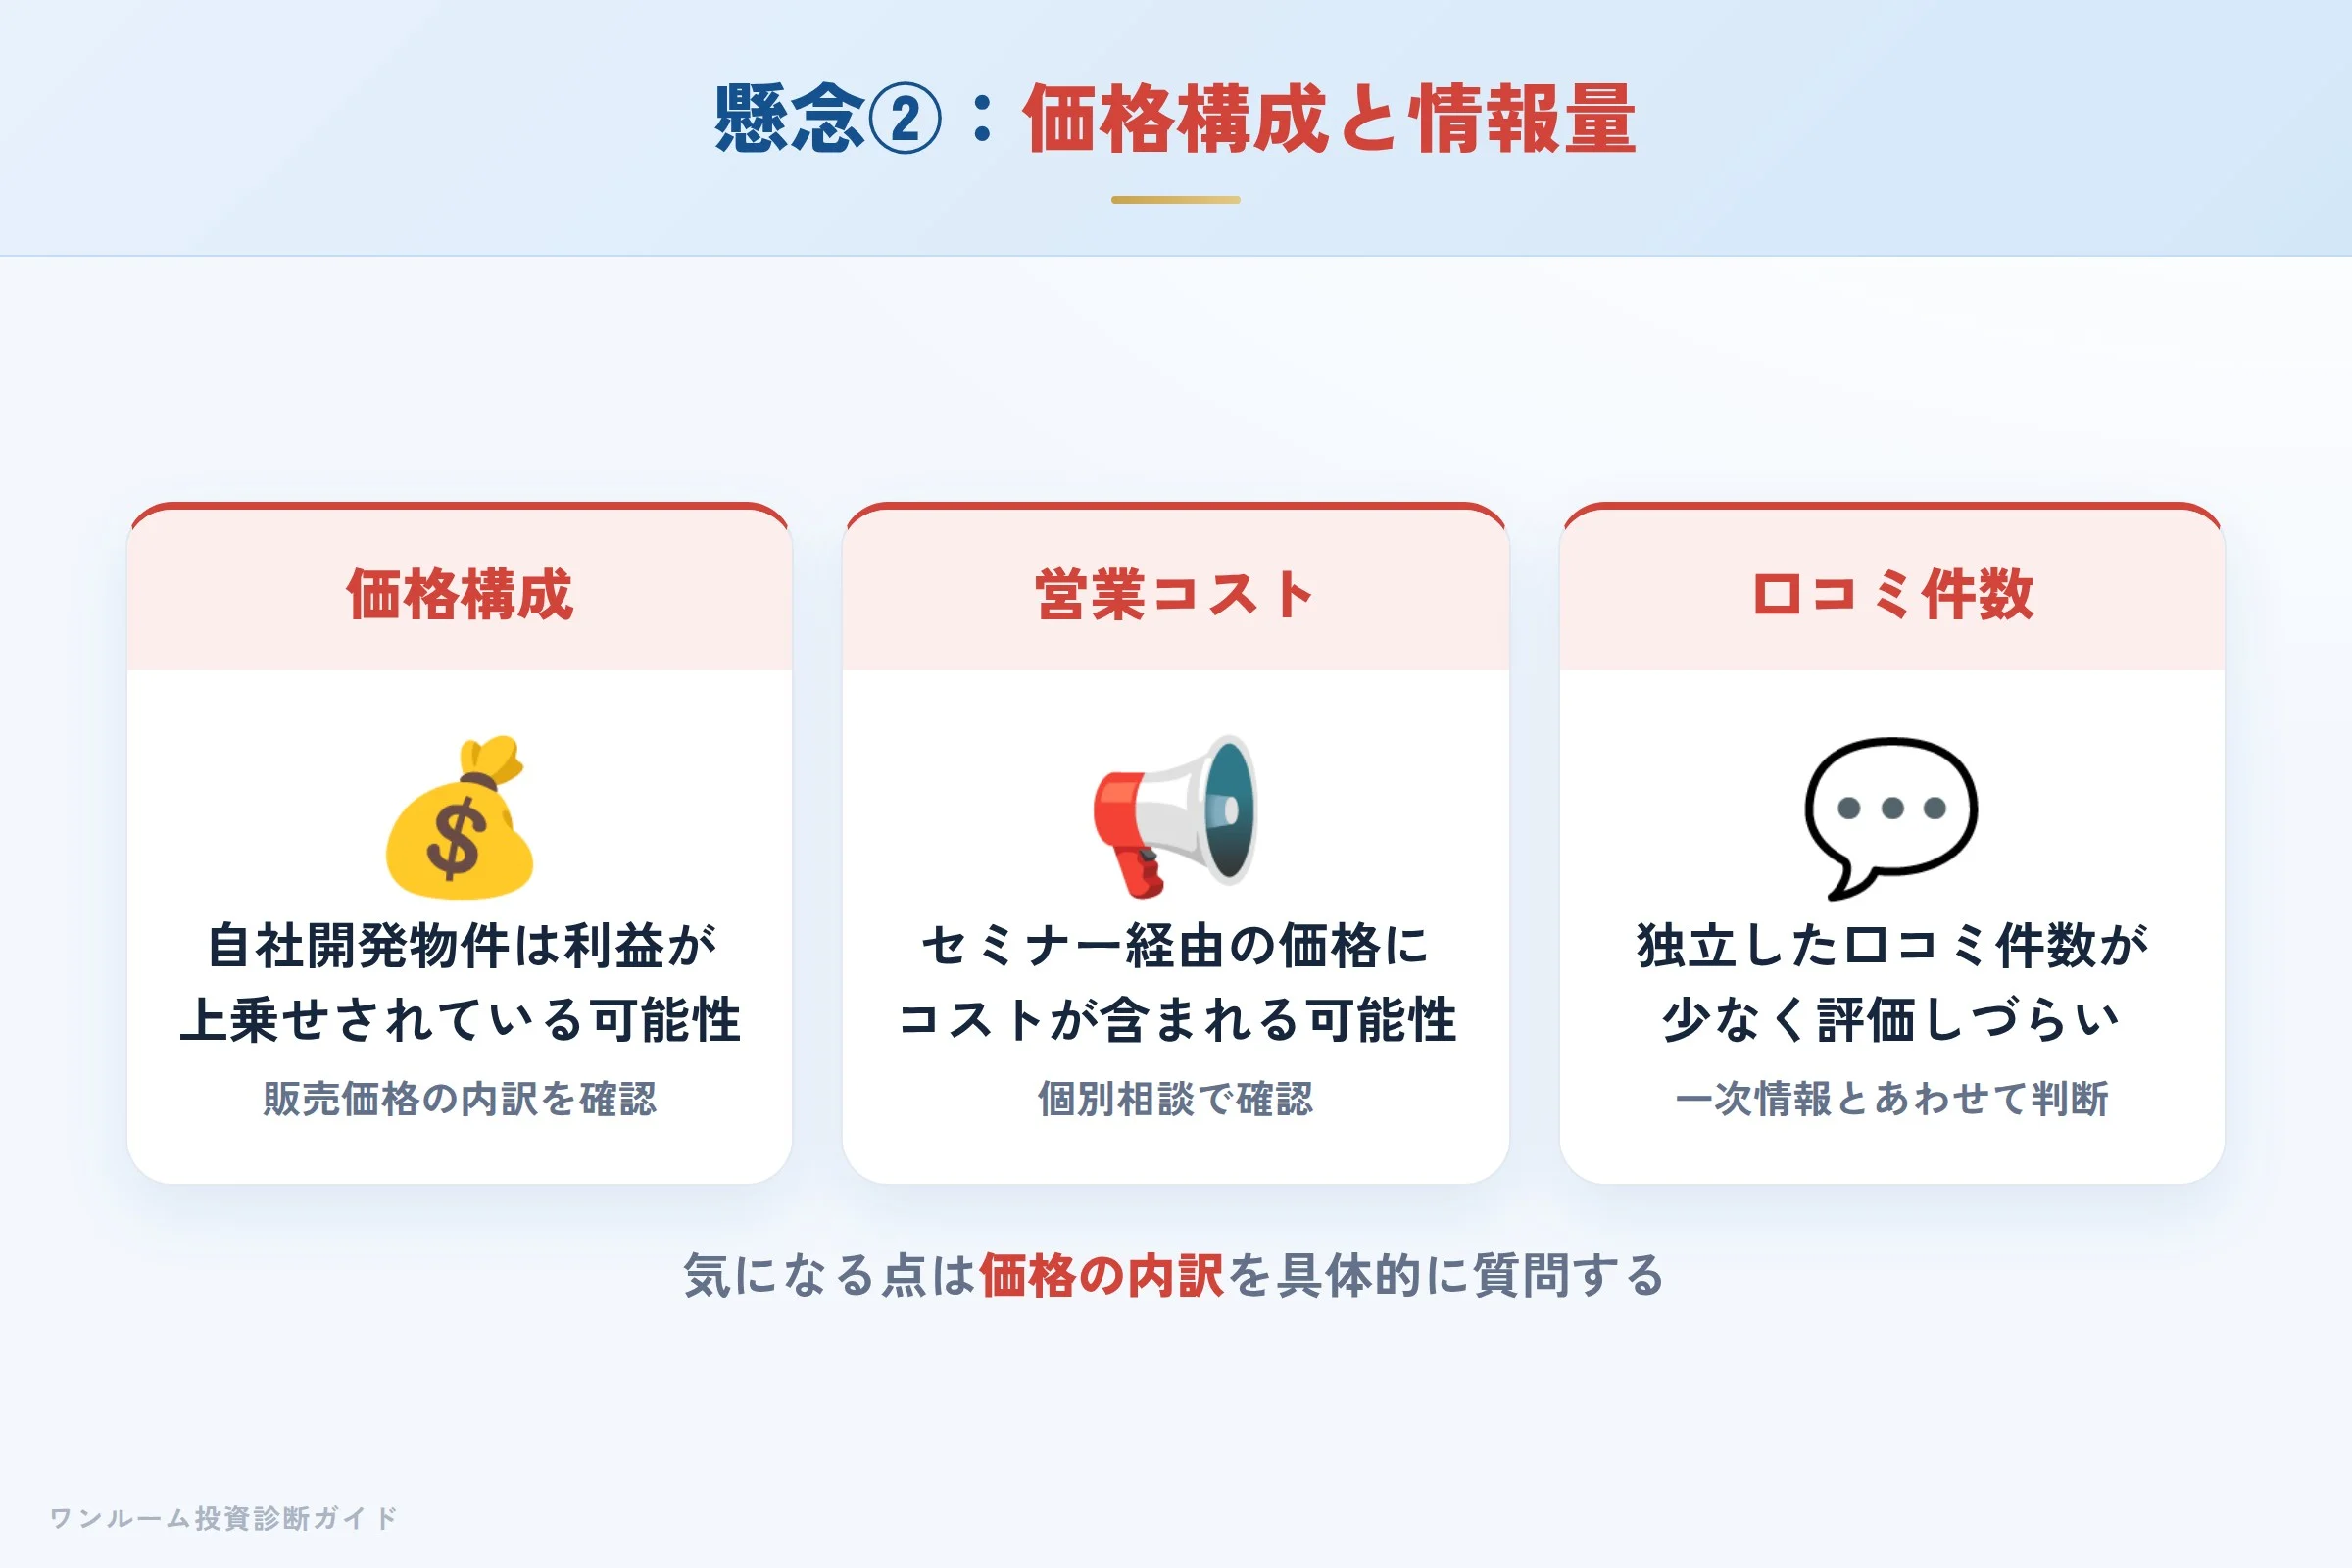
- 価格構成:自社開発物件は、販売価格に自社の利益が上乗せされている可能性があるという指摘
- 営業コスト:セミナー経由の営業では、物件価格にセミナーコストが含まれている可能性があるという指摘
- 口コミ件数:独立した口コミの件数が少なく、品質評価がしづらいという指摘
いずれも第三者サイトの記述にもとづく指摘であり、物件ごとの事情は異なります。気になる点は資料請求や個別相談の場で、価格の内訳や周辺相場との比較を具体的に質問することをおすすめします。
一次情報での信頼性チェック
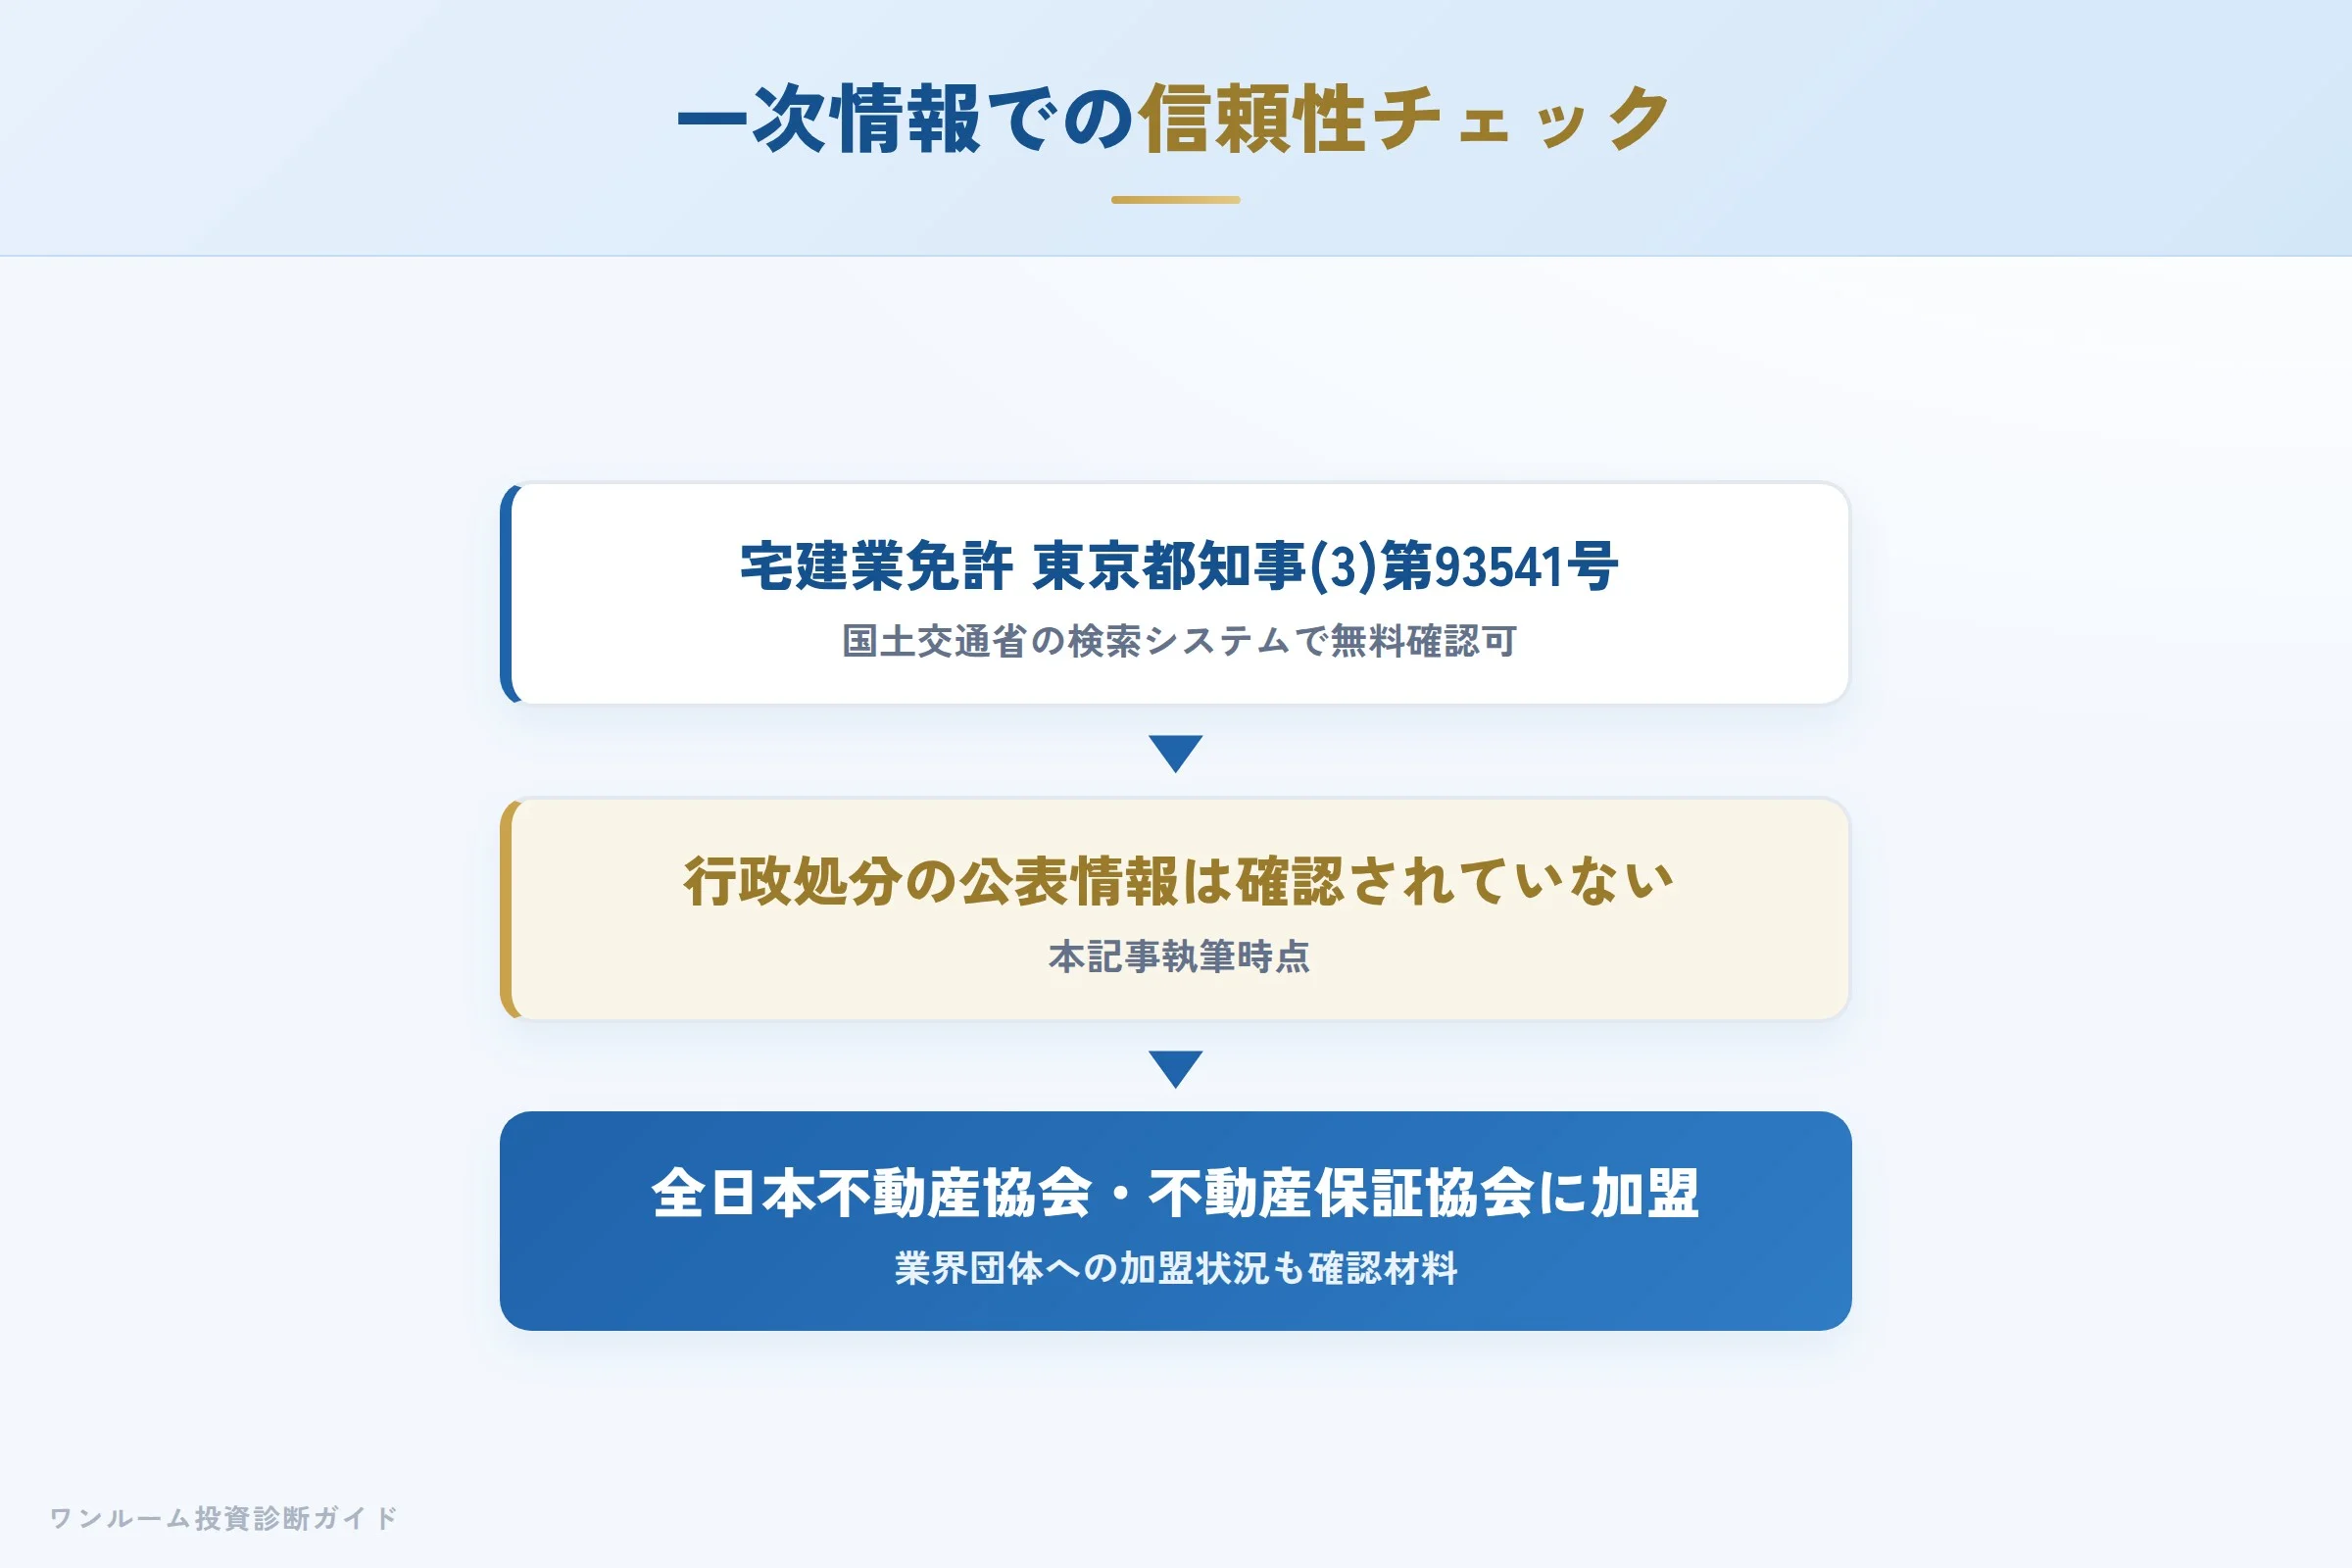
口コミの印象だけに頼らず、公的な登録情報を自分で確認しておくと安心です。株式会社ANNEX・NEOは宅地建物取引業免許(東京都知事(3)第93541号)を保有し、社団法人全日本不動産協会・公益社団法人不動産保証協会に加盟しています。国土交通省の「宅地建物取引業者検索システム」で番号から実在・行政処分歴の有無を無料で確認できます。本記事執筆時点のWeb情報では、同社に関する行政処分の公表は確認されていません。
数字で見る:表面利回りと実質利回りの差
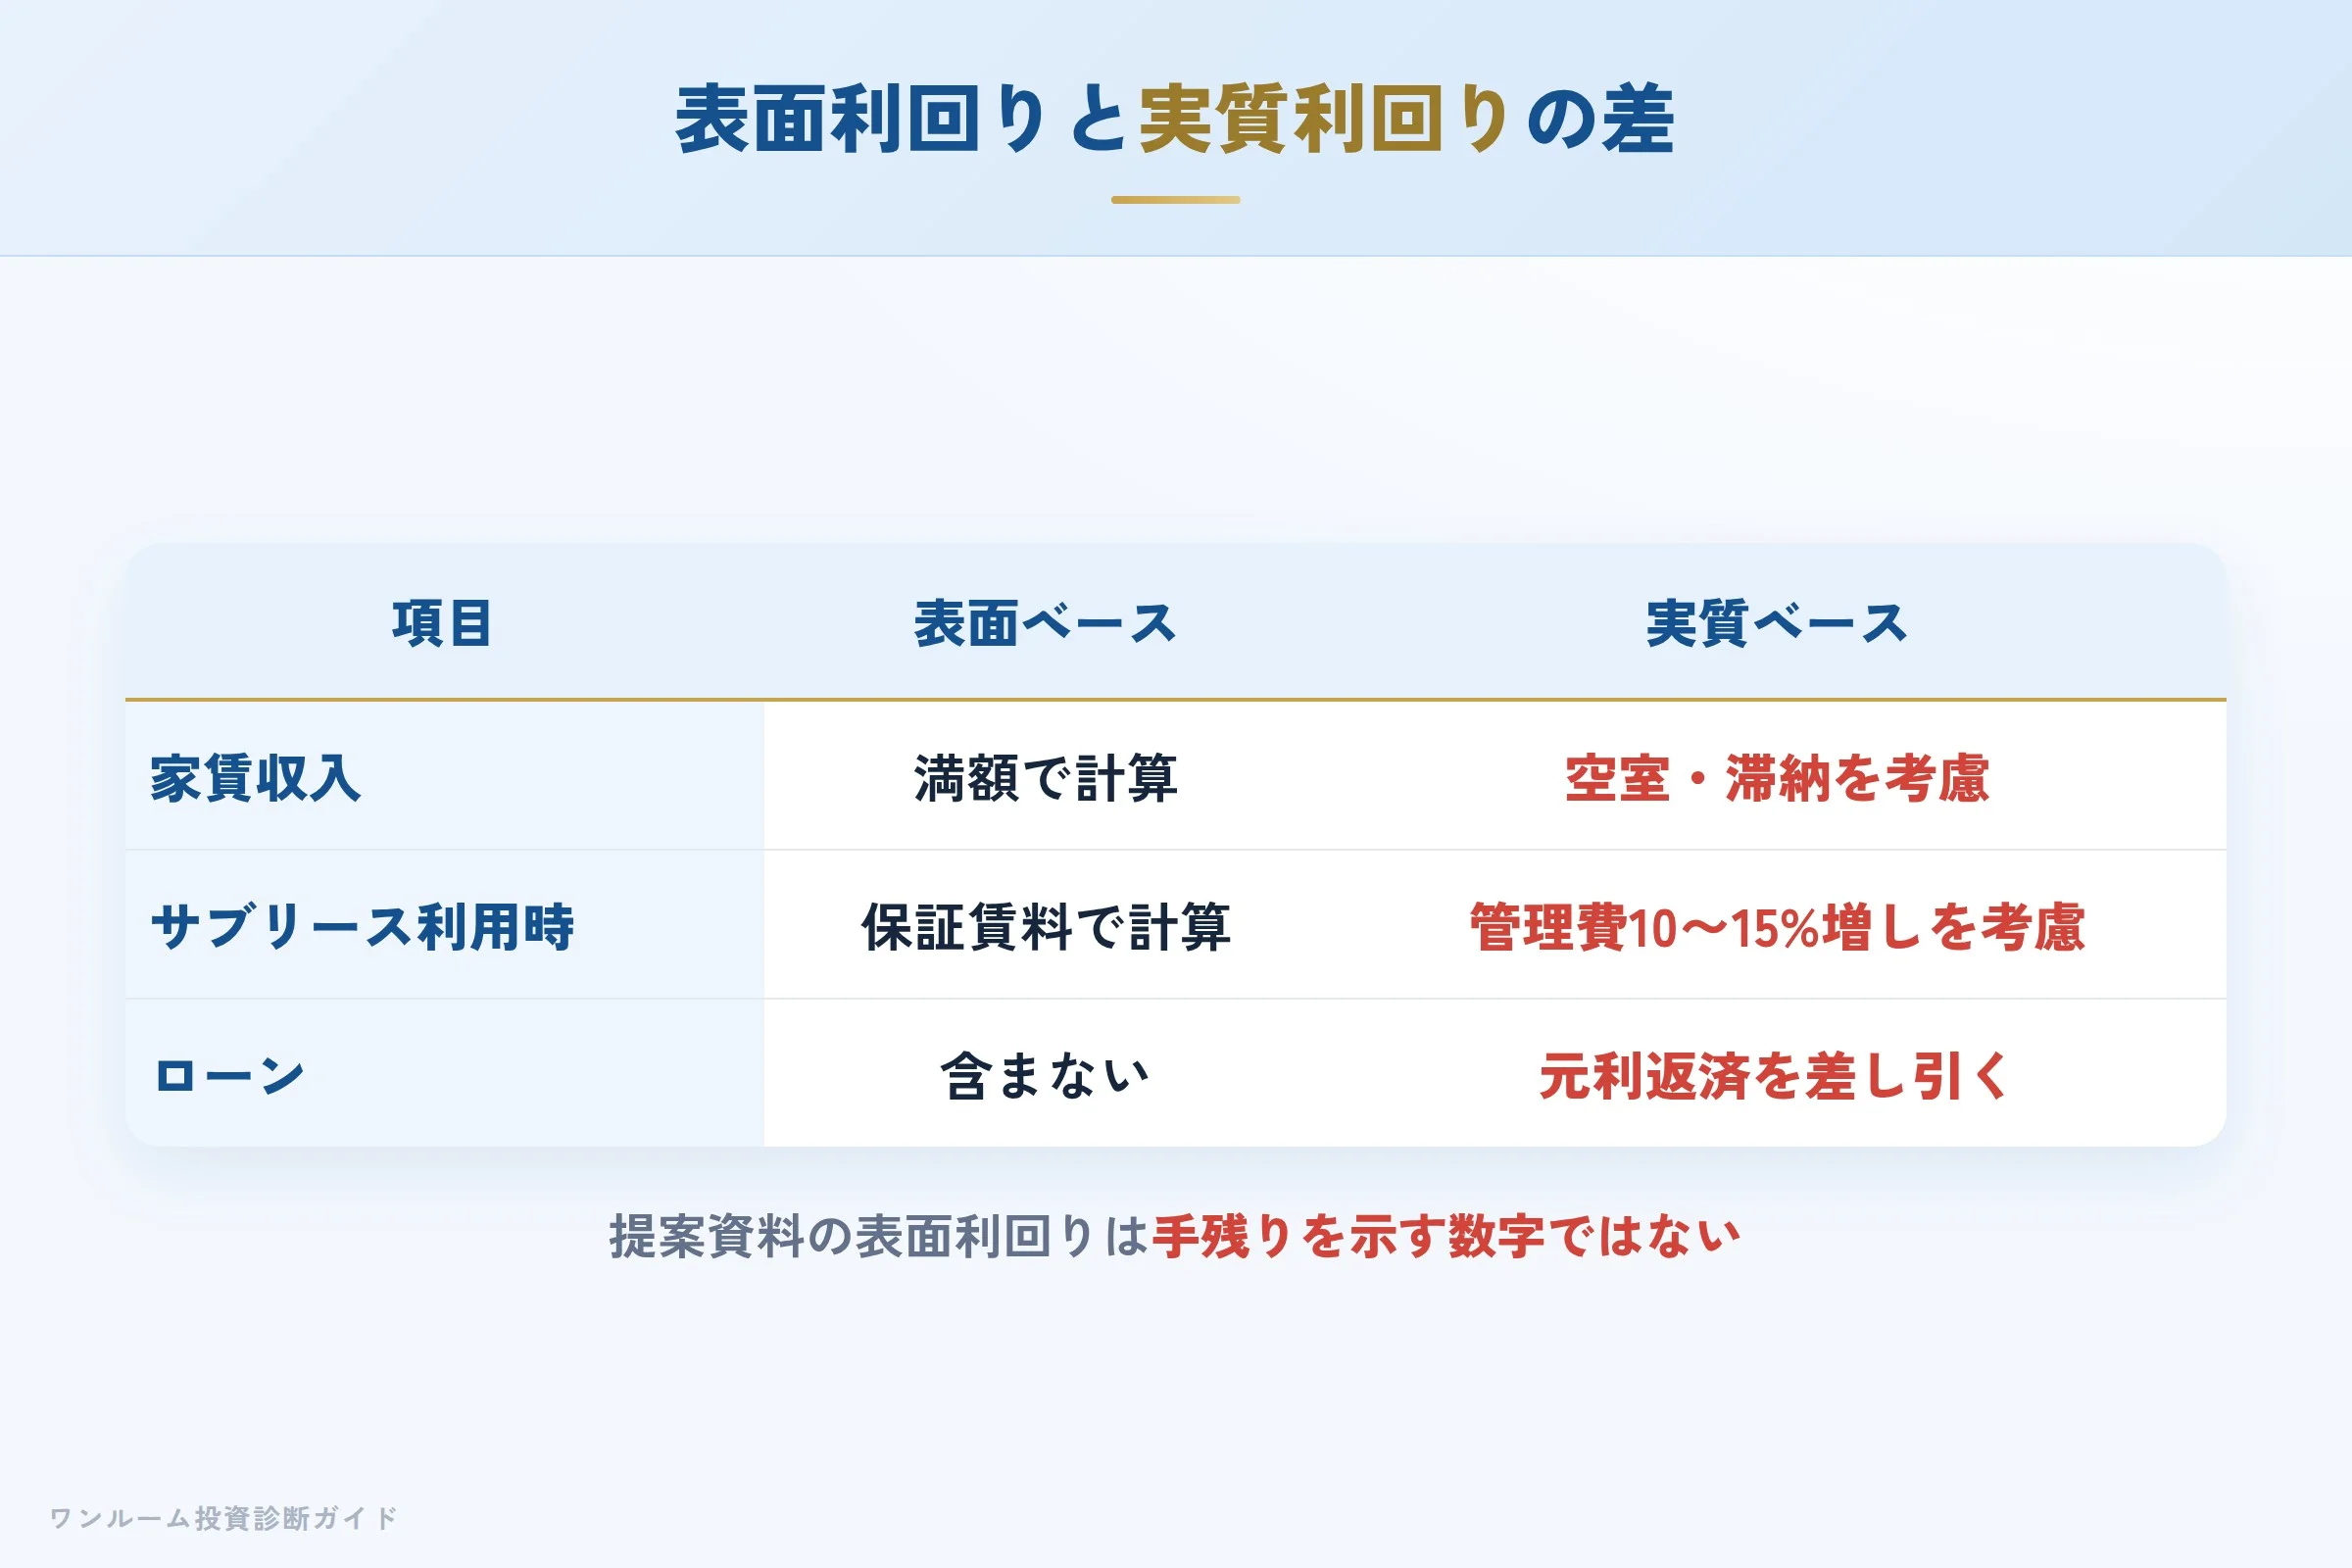
提案資料で示される「表面利回り」は、管理費・修繕積立金・手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| サブリース利用時 | 保証賃料で計算 | 管理費10〜15%増しの可能性を考慮 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
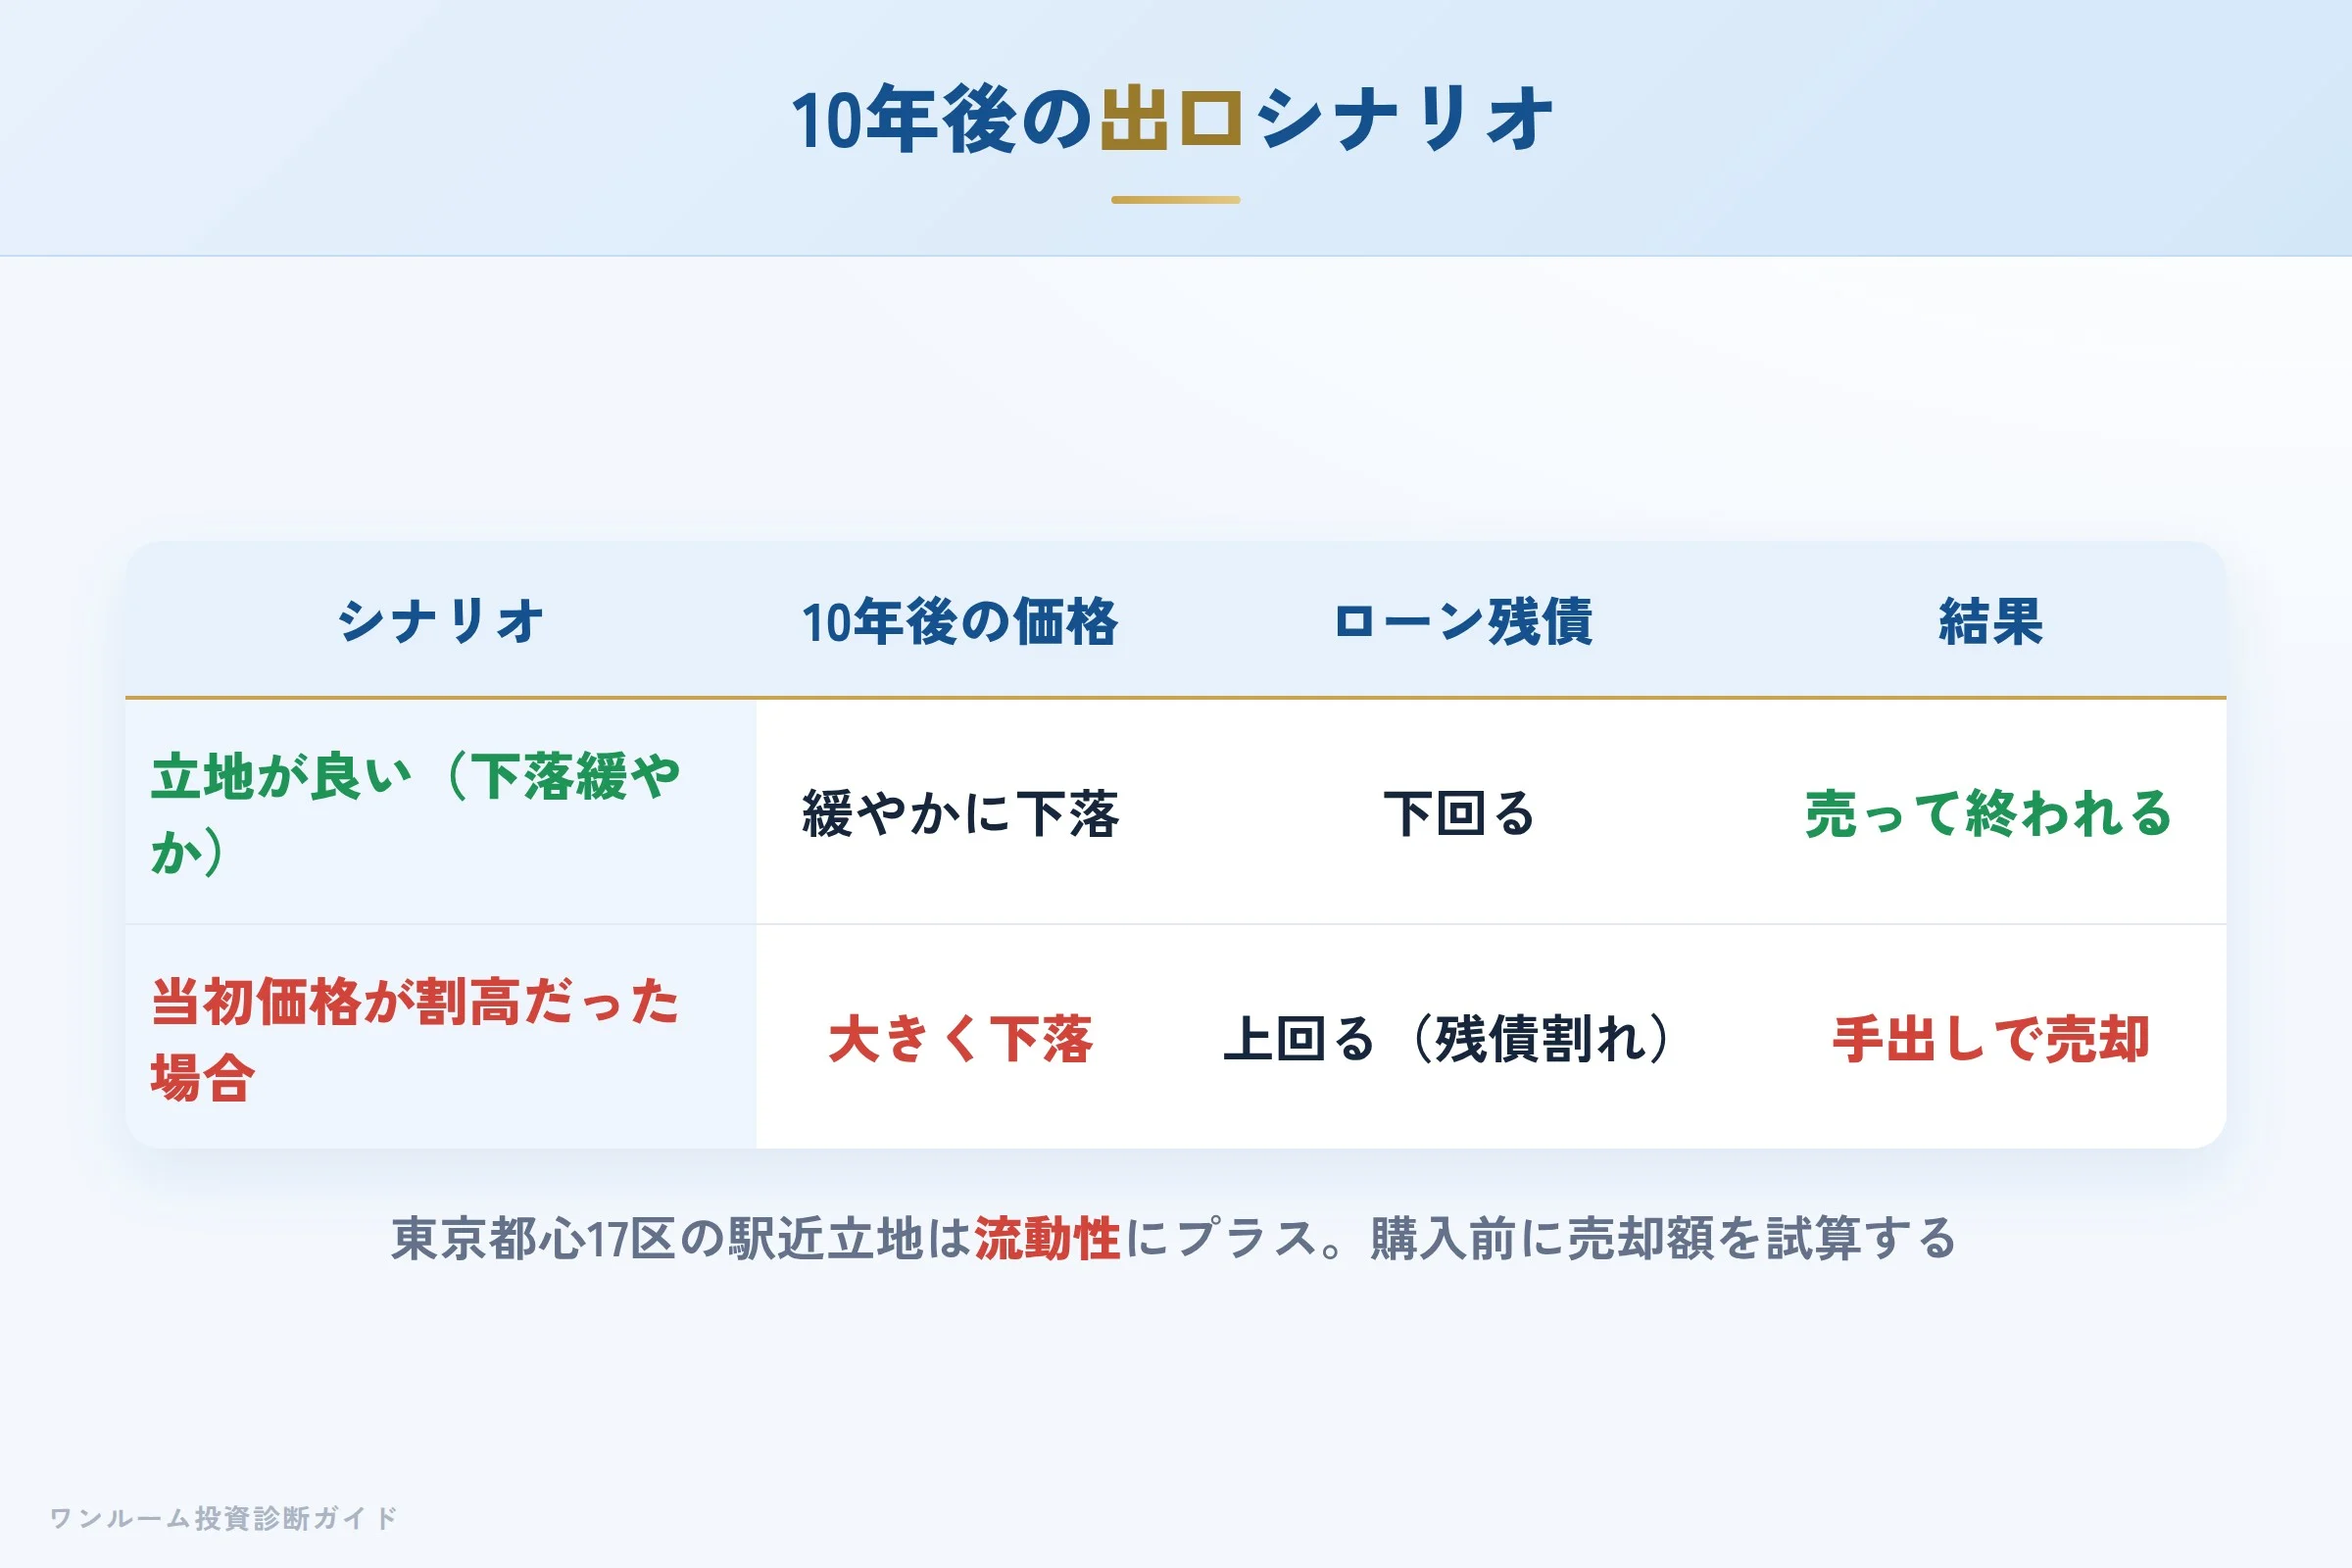
投資用マンションで見落とされやすいのが出口(売却)です。保有中のキャッシュフローが安定していても、売却時に大きく値下がりすれば、トータルでは損失になる可能性があります。東京都心17区の駅近立地は、賃貸需要・売却時の流動性の面で一定のプラス要素になり得ますが、自社開発物件か仲介物件かによって当初の購入価格に含まれる利益の幅が異なる可能性があるため、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
現時点で当サイトの診断データは限られるため、購入前に個別に割高診断で確認することをおすすめします。
向いている人・向いていない人
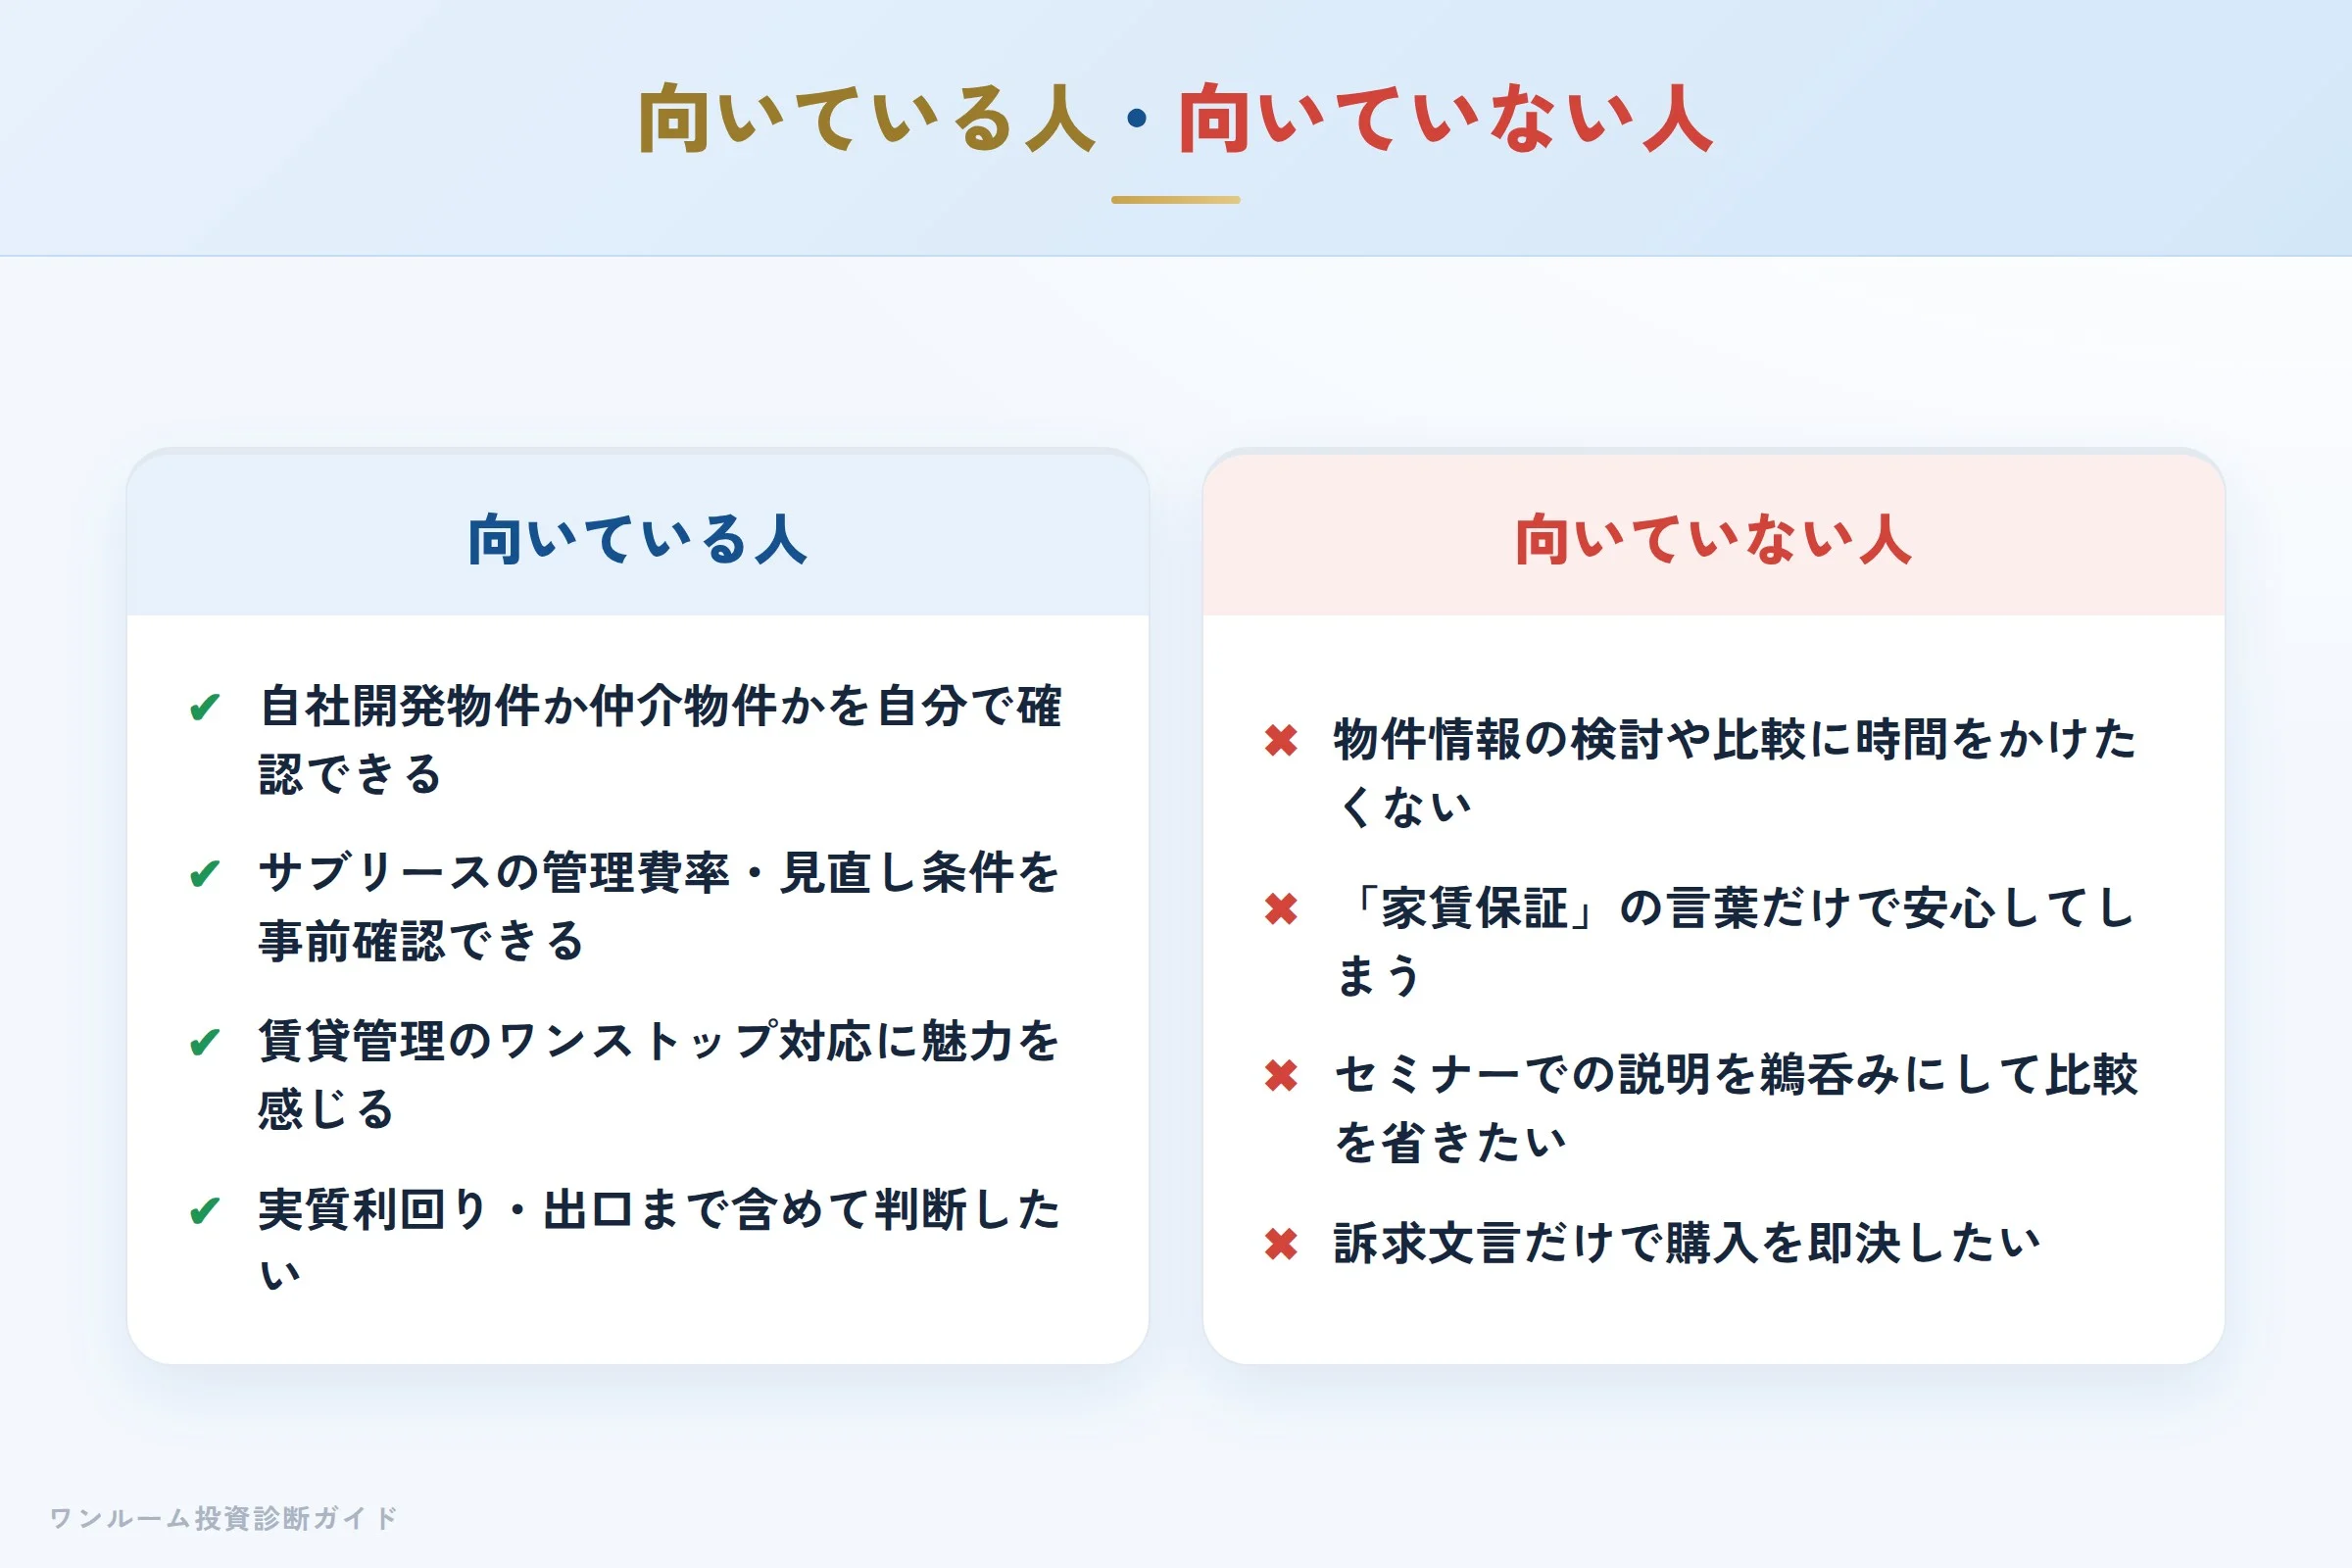
- 自社開発物件か仲介物件かを自分で確認できる
- サブリースの管理費率・見直し条件を事前に確認できる
- 賃貸管理のワンストップ対応に魅力を感じる
- 実質利回り・出口まで含めて判断したい
- 物件情報の検討や比較に時間をかけたくない
- 「家賃保証」の言葉だけで安心してしまう
- セミナーでの説明を鵜呑みにして比較を省きたい
- 「生命保険の代わり」という訴求文言だけで判断したい
購入前セルフ診断チェックリスト
提案を受けたら、契約前に次の項目を自分で確認してください。
- 提案された物件が自社開発の分譲物件か、仲介物件かを重要事項説明で確認したか
- サブリースを利用する場合、管理費率と保証賃料の見直し条件を書面で確認したか
- 検討している物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 10年後に売却した場合の想定価格をシミュレーションしたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は「販売立場の確認」と「収支・出口」
株式会社ANNEX・NEOは、東京都新宿区を拠点に自社開発物件の分譲と中古ワンルームの仲介の両方を扱う会社です。都心17区での自社ブランド開発や賃貸管理のワンストップ対応については評価する声がある一方、サブリースの管理費水準や自社開発物件の価格構成については確認を促す声があり、両方の情報を踏まえて判断することが大切です。
ANNEX・NEOの物件を紹介されたら、まず提案された物件が自社開発の分譲物件か仲介物件かを担当者に確認してみてください。 不動産投資は医療と同じで、担当者の説明だけで契約を決めてはいけません。 まずは無料の割高診断で、相場に対して割高でないかを確認してみてください。
気になる点があれば、無料相談でセカンドオピニオンを受けることもできます。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
