
「青山メインランドのメインステージって、実際どうなんですか?」。投資用ワンルームを勧められた人から、こうした相談が届きます。ネットで調べると「東京23区の駅近で安定」という声と「営業電話がしつこい」「購入後の対応が悪い」という声が混在し、どちらを信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築ワンルーム投資は「立地」や「担当者の対応」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社青山メインランドとはどんな会社か(会社概要・販売立場・ブランド)
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-01 更新】 公式サイトの会社概要・物件情報・グループ会社ページおよび第三者口コミサイトを再確認しましたが、社名変更・合併・廃業・免許失効、供給実績(349棟)や口コミ評価(総合2.88/5.0)の数字に変化はありませんでした。あわせて公式サイトの沿革ページから過去の吸収合併(2001年・2008年)の経緯を会社概要とFAQに追記し、出典の確認日をすべて更新しています。
【2026-09-09 更新】 公式サイトの会社概要で最新情報を確認し、宅地建物取引業免許(東京都知事(9)第54441号)に加えて賃貸住宅管理業者登録(国土交通大臣(01)第000980号)を会社概要に追記しました。あわせて物件情報ページの供給実績(東京23区で349棟・2026年6月現在)とグループ会社3社を反映し、第三者サイト「不動産投資のミカタ」の評価を全38件・総合2.88/5.0時点の内訳に更新、出典に一次情報のURLを追加しています(社名変更・合併・廃業・免許失効は確認できませんでした)。
会社概要:青山メインランドはどんな会社か
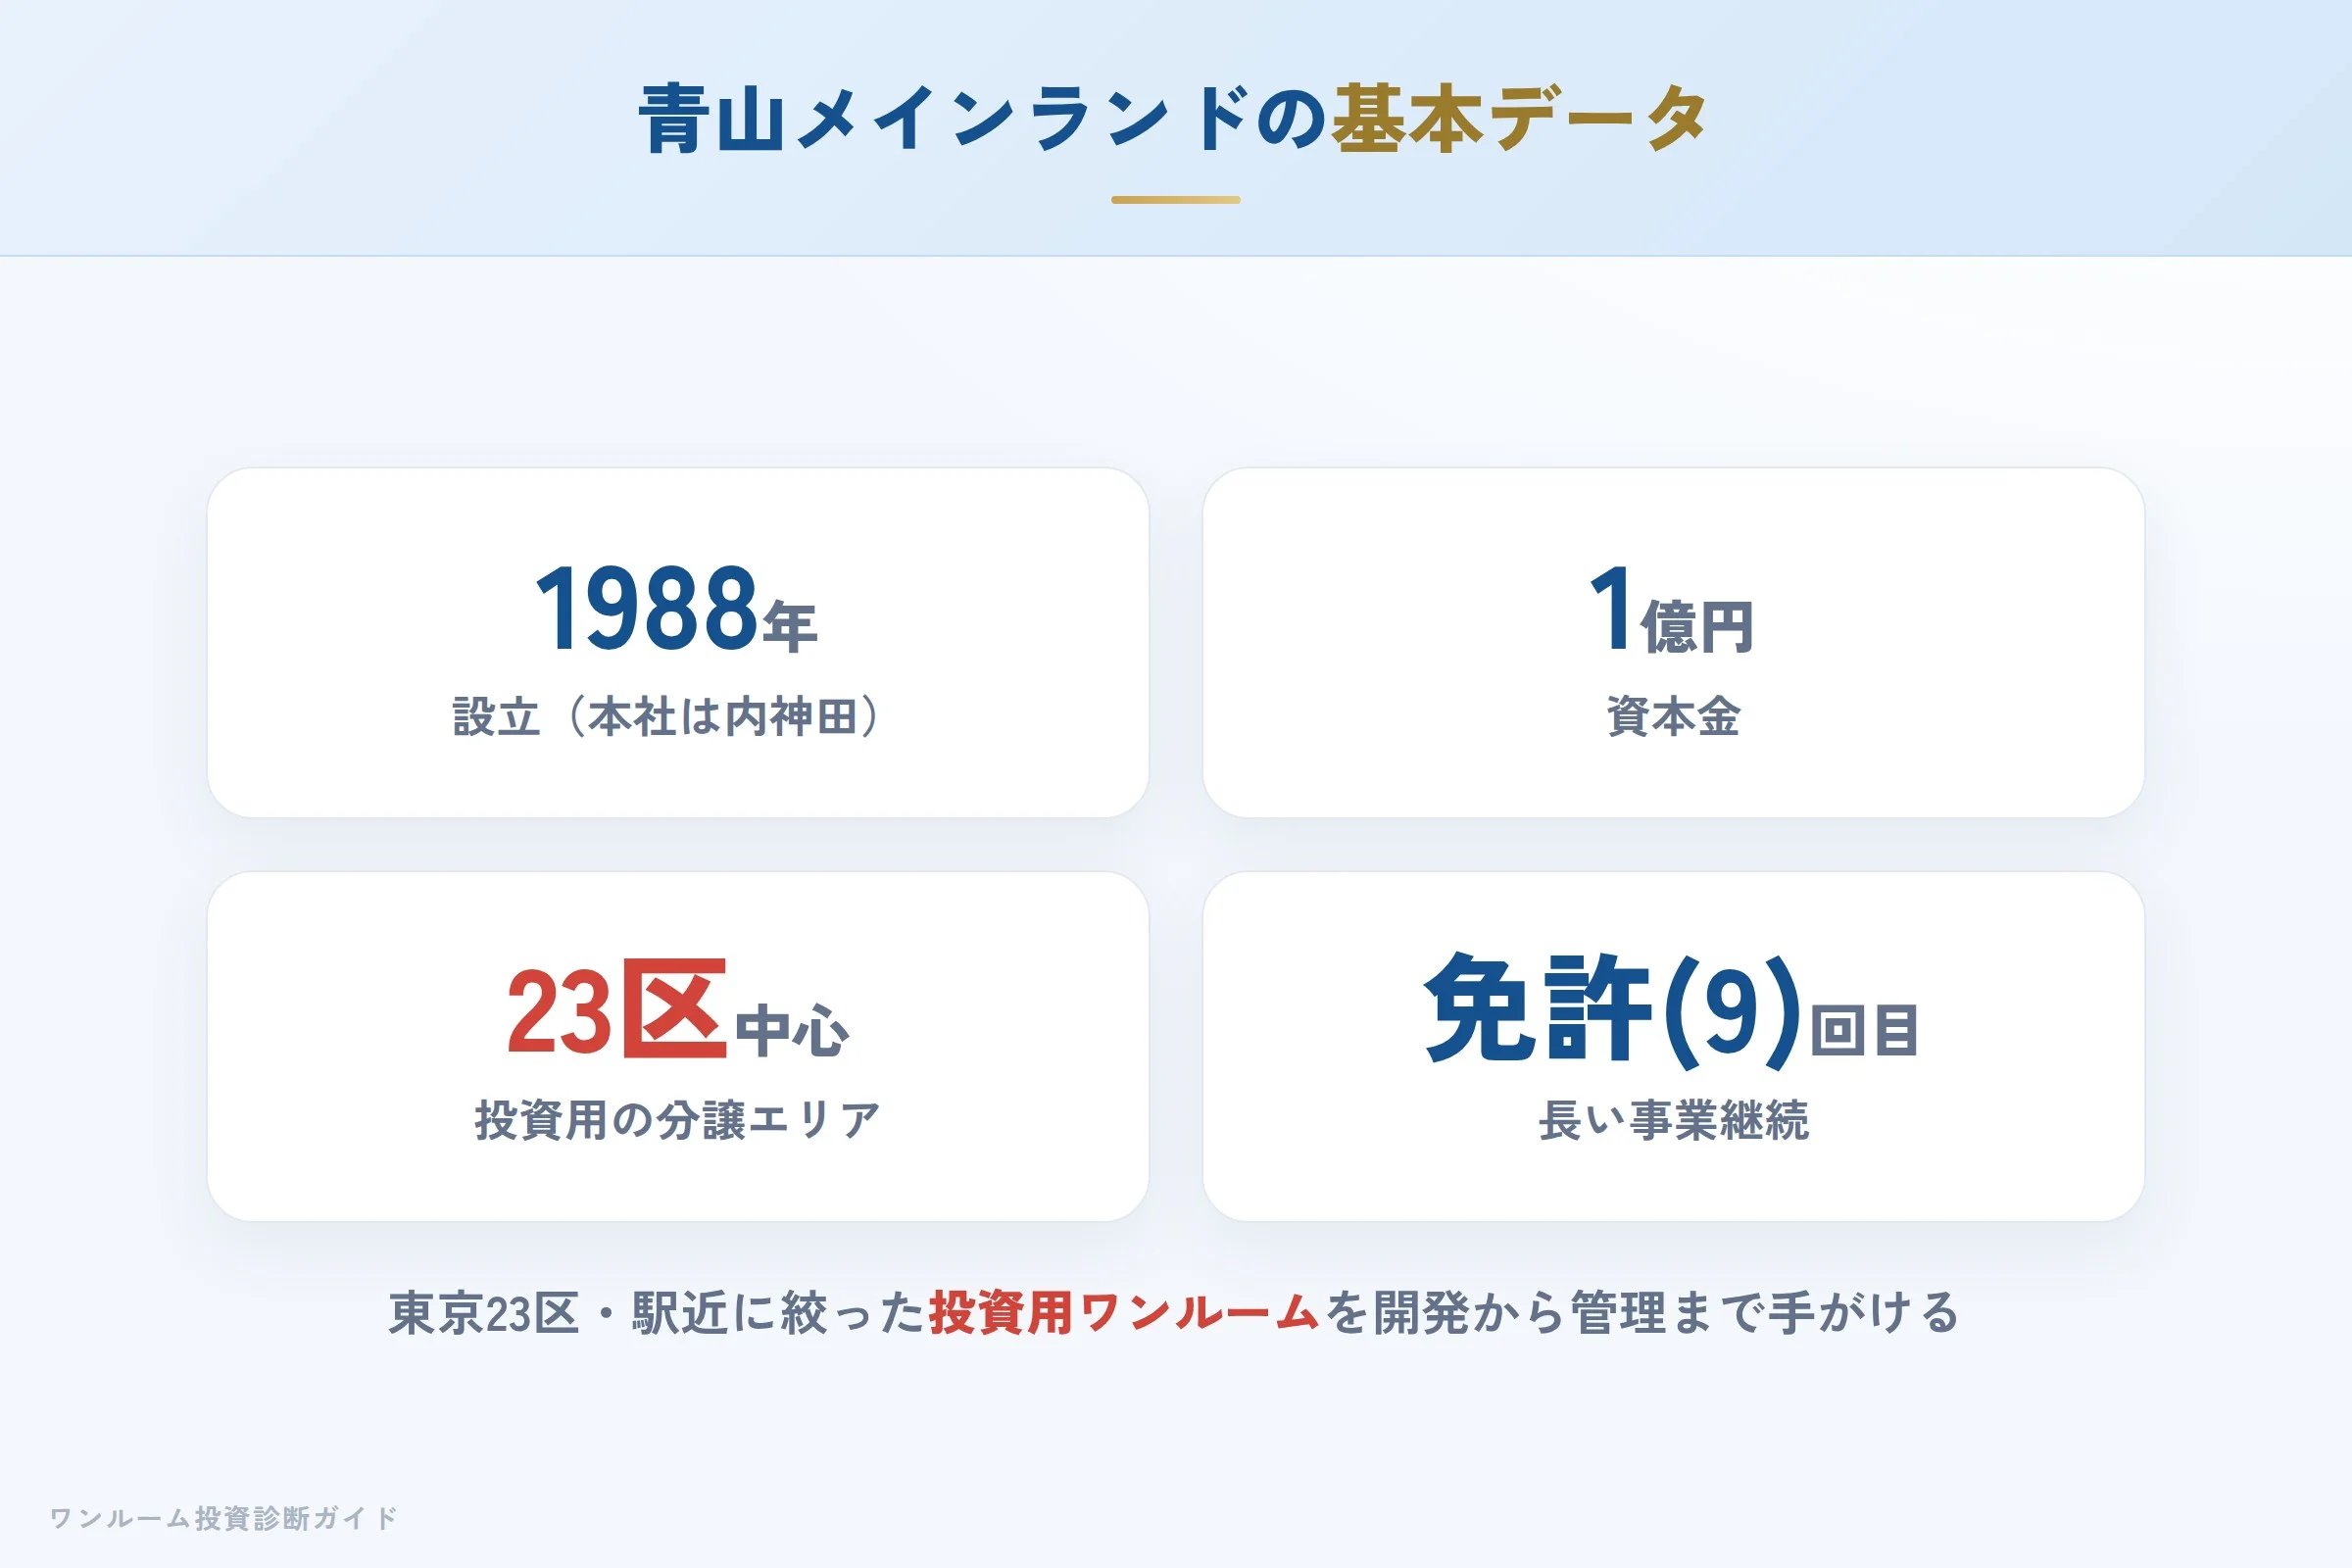
株式会社青山メインランドは1988年(昭和63年)4月設立、資本金1億円の不動産会社です。東京・内神田に本社を置き、投資用・居住用マンションの企画開発から売買・販売・仲介・運用・管理までを手がけています。宅建免許のカッコ内は(9)で、長く更新を重ねてきた事業者です。あわせて自社で賃貸管理を担うための賃貸住宅管理業者登録も受けています(会社概要/確認2026-10-01)。公式サイトの沿革によると、1988年に有限会社として設立された後、1990年に株式会社へ組織変更し、2001年に株式会社日和地所、2008年に株式会社青山地所を吸収合併するなど、事業拡大に伴う組織再編を重ねてきました(社名変更ではありません)(沿革/確認2026-10-01)。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社青山メインランド |
| 所在地 | 東京都千代田区内神田1-7-6 北大手町ビル |
| 設立 | 1988年(昭和63年)4月 |
| 資本金 | 1億円 |
| 代表取締役社長 | 西原 良三 |
| 宅建免許 | 東京都知事(9)第54441号 |
| 賃貸住宅管理業登録 | 国土交通大臣(01)第000980号 |
| 上場情報 | 非上場 |
| 主な事業 | 不動産の企画開発・売買・販売・仲介・運用・管理 |
会社概要は公式サイトの会社概要ページで確認できます。グループには不動産の企画開発・販売・管理を担う株式会社LANDNEXT、マンション管理の株式会社青山ハウジングサポート、資産運用型マンション投資を扱う株式会社メインランドジャパン(大阪)があり、開発から管理・運用までをグループ内で分担する体制です(グループ会社紹介/確認2026-10-01)。
販売立場(重要):青山メインランドは、自社ブランドのマンションを用地取得から企画・設計・施工・分譲まで一貫して手がける分譲主(売主)と公式に位置づけています。新築については販売代理ではなく自社分譲が基本と読み取れます。ただし個別物件で売主・分譲主が同社か、共同事業などが混在しないかは、物件ごとの重要事項説明書と登記上の分譲主で確認してください。
メインステージ・ランドステージ:物件ブランドの特徴
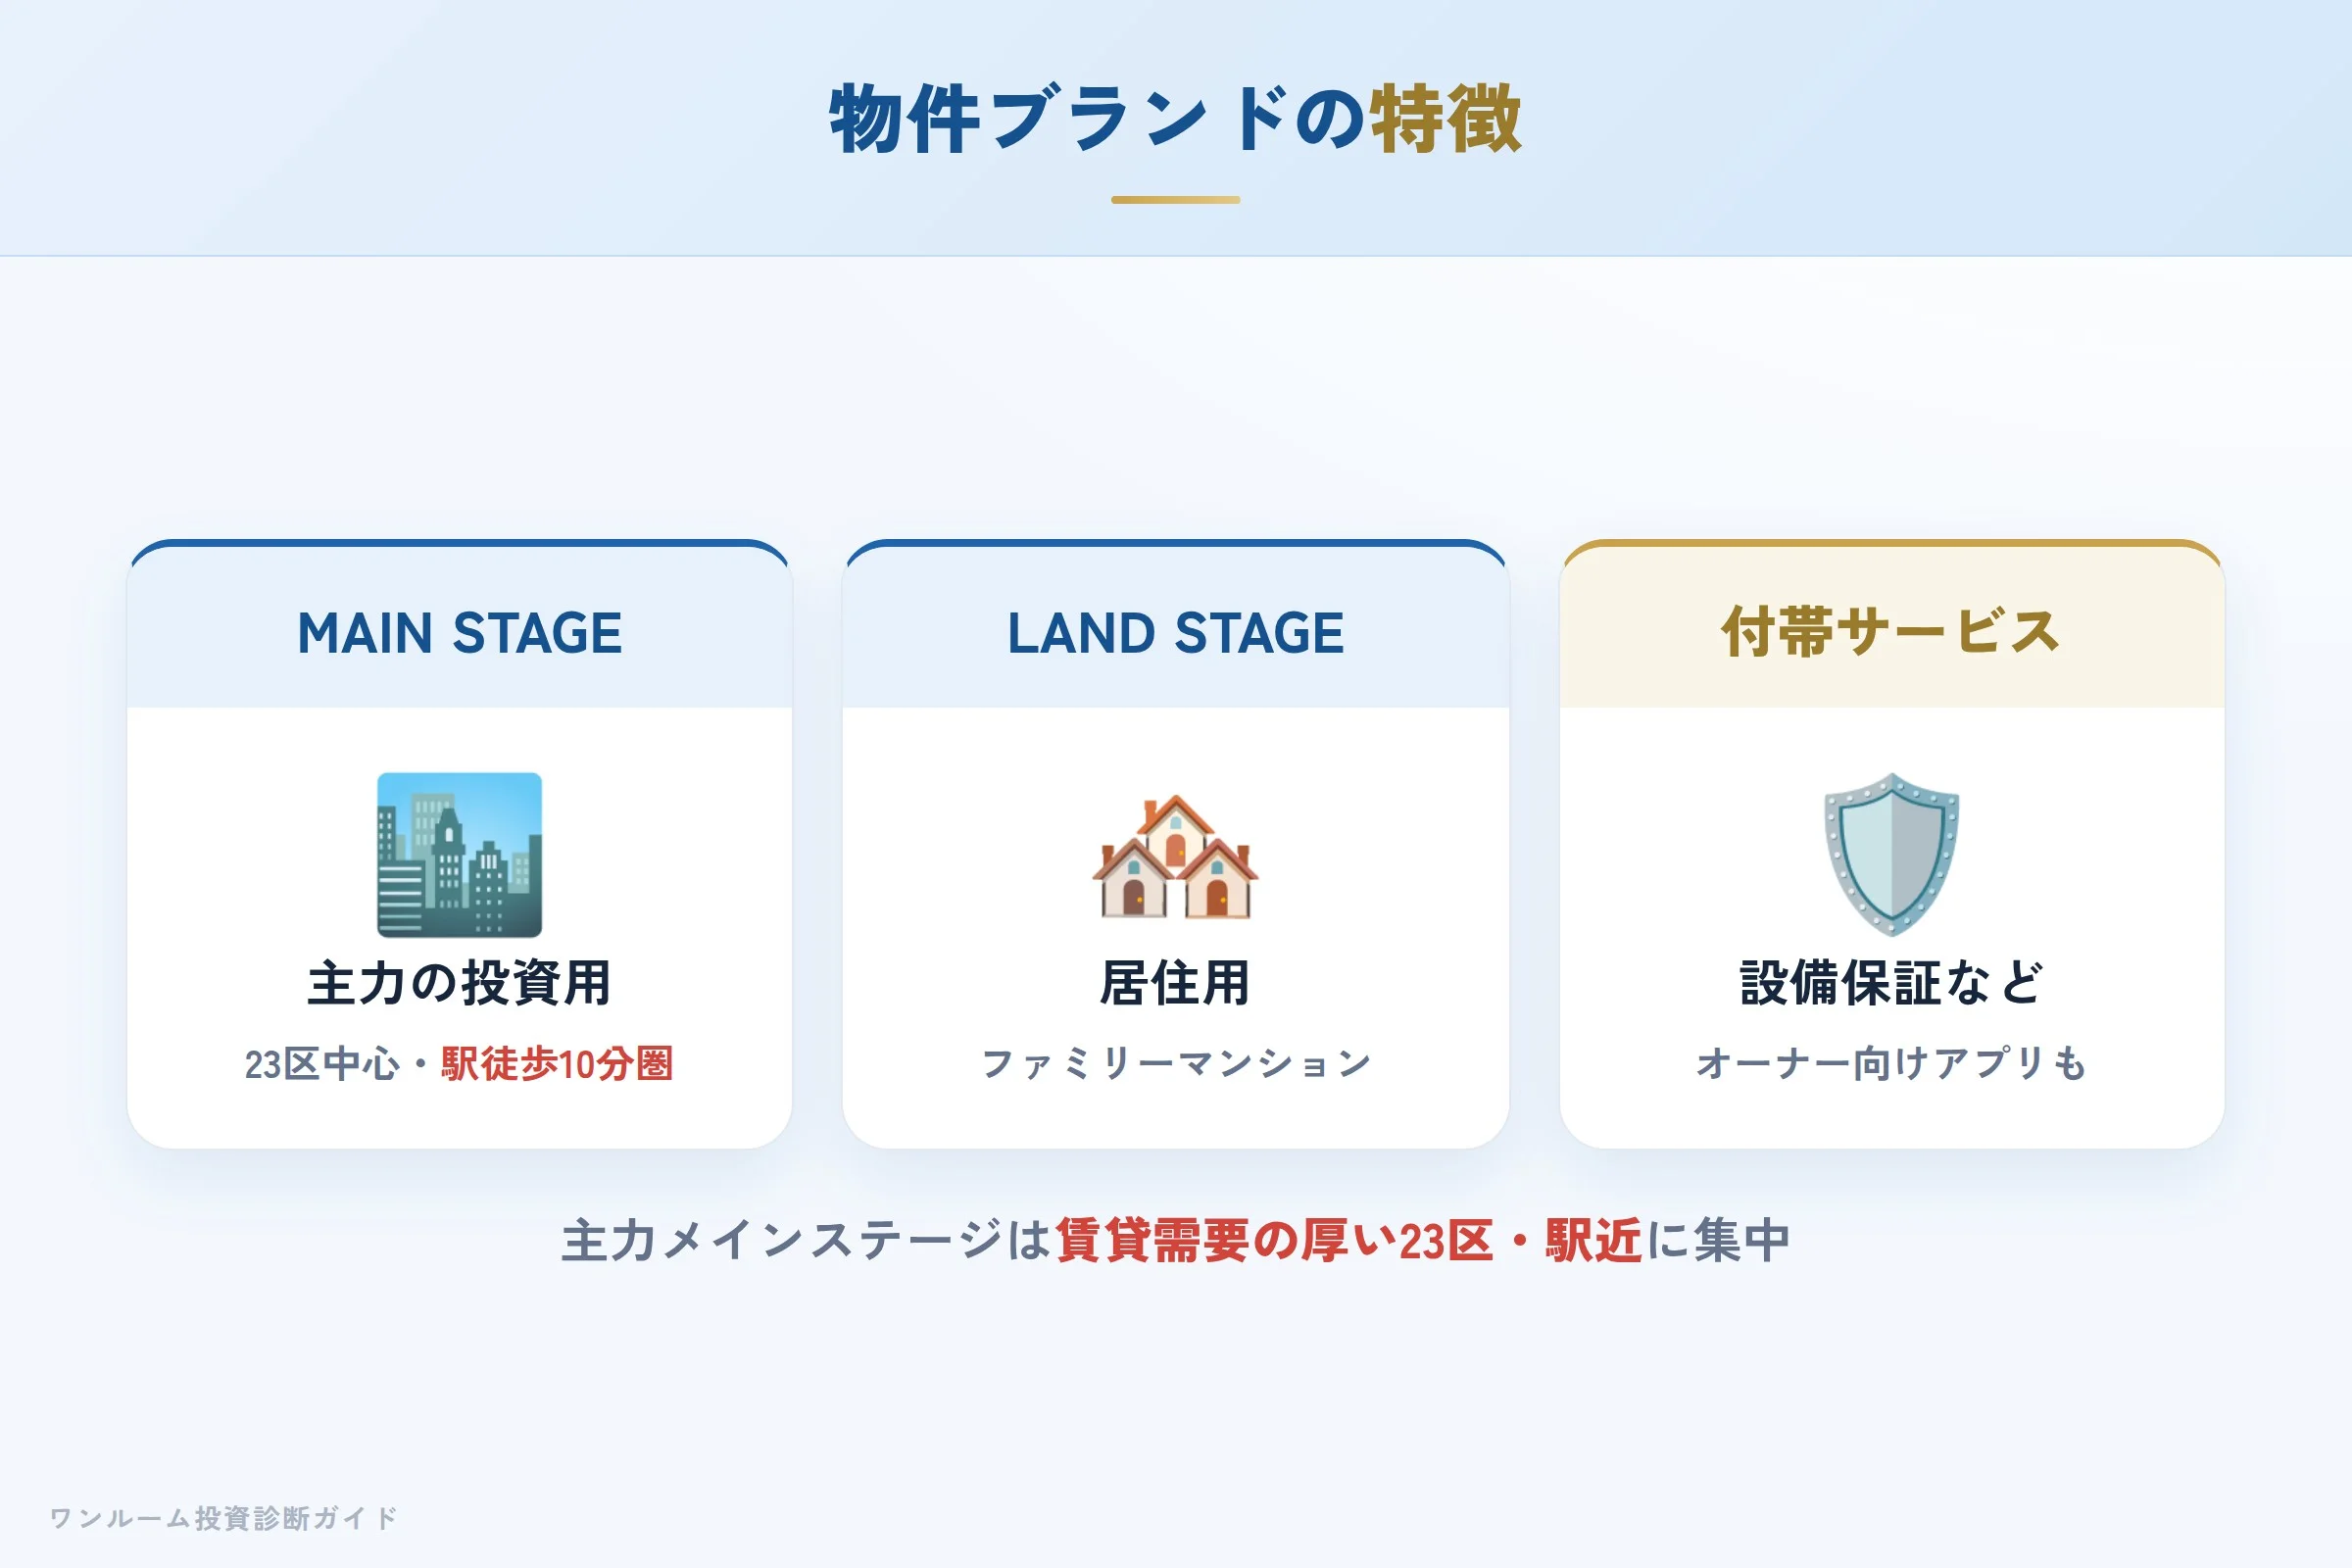
青山メインランドは主に2つのブランドを展開しています。
- メインステージ(MAIN STAGE):主力の資産運用型(投資用)ワンルーム。東京23区への分譲が中心で、駅徒歩10分圏内の立地を重視。
- ランドステージ(LAND STAGE):居住用(ファミリー)マンション。
投資用のメインステージは、賃貸需要の厚い東京23区・駅近に絞る点が特徴です。付帯サービスとして設備保証やオーナー向けアプリなども用意されています。
公式サイトの物件情報によると、東京23区での供給棟数は349棟(2026年6月現在)で、内訳は城東108棟・都心6区79棟・城南65棟・城北55棟・城西42棟です(物件情報/確認2026-10-01)。江東・墨田・台東など城東エリアと都心6区に厚みがあり、23区内でも賃貸需要の見込みやすい立地に集中してきたことが数字にも表れています。ただし供給実績の多さは会社の事業規模を示す指標であって、個別物件の収益性や価格の妥当性を保証するものではありません。
実際の口コミ:良い声と悪い声の両方
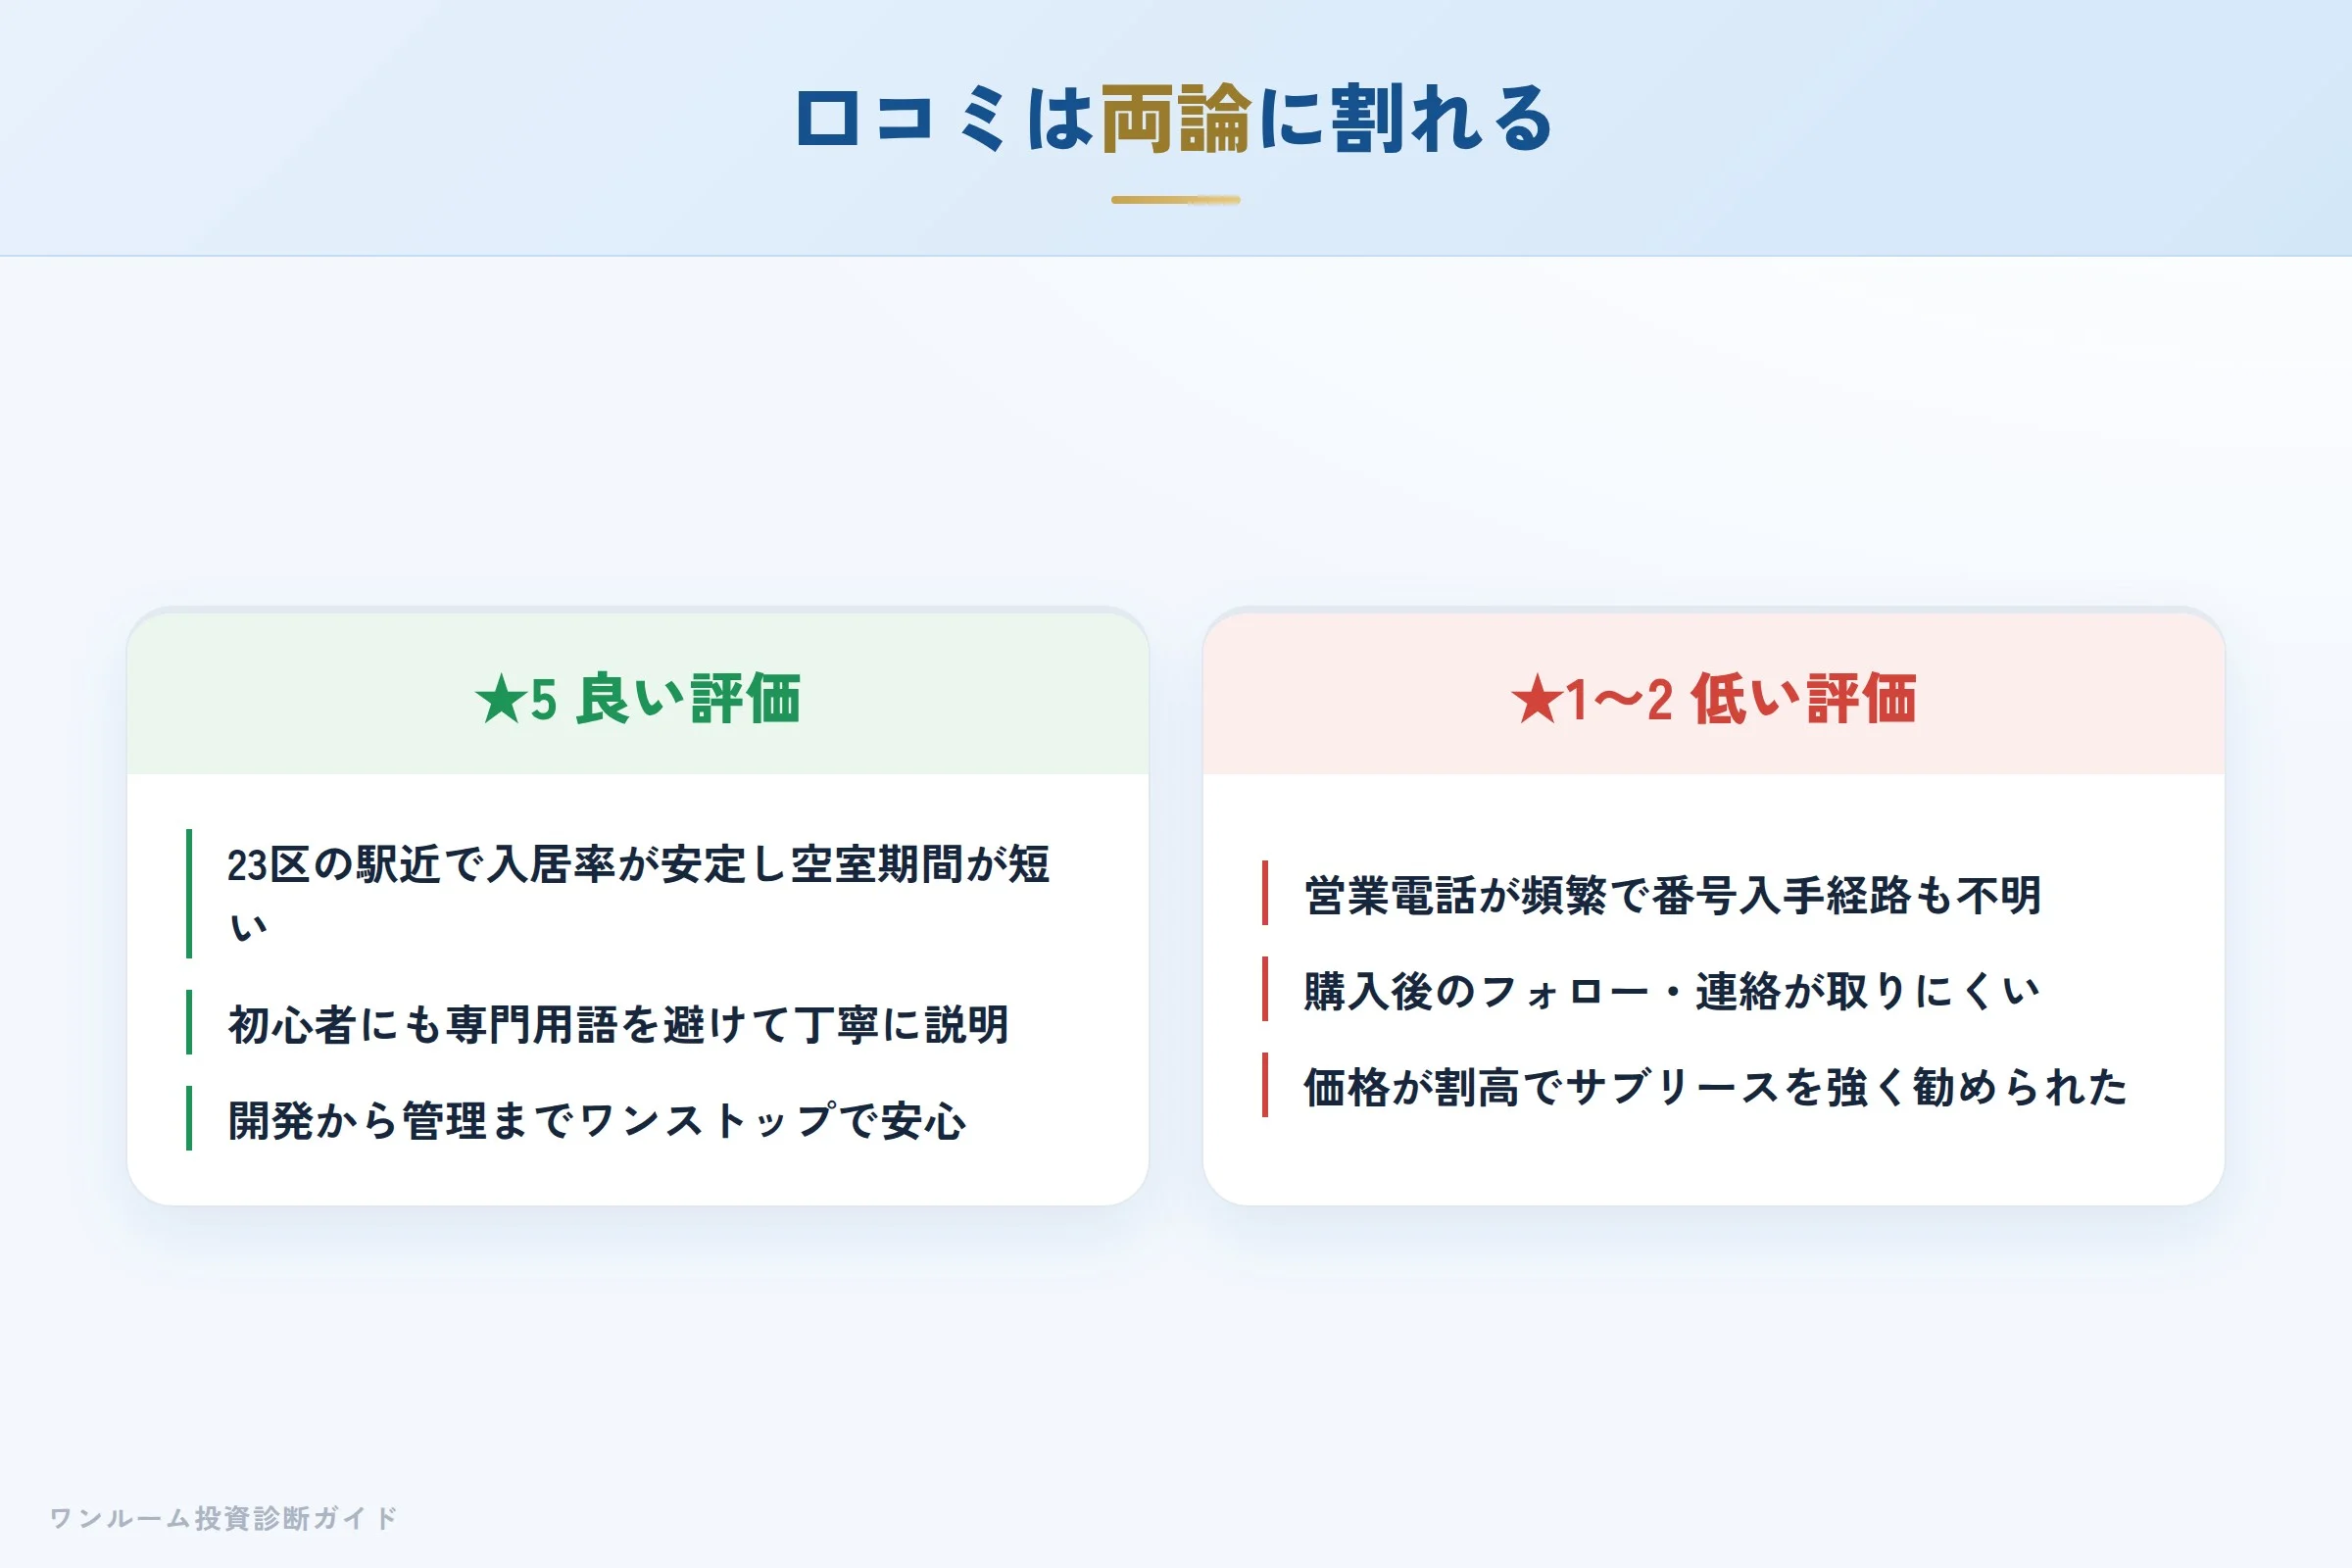
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
東京23区の駅近で入居率が安定し、空室期間が短くて助かっています。
初心者にも専門用語を避けて丁寧に説明してくれて、分かりやすかったです。
開発から管理までワンストップで任せられる点が安心でした。
★1〜2 低い評価の声
営業電話が頻繁で、どこで番号を知ったのか分からず負担に感じました。
購入後のアフターフォローや管理の連絡が取りにくいと感じました。
価格が割高で値引きも乏しく、サブリースを強く勧められました。
第三者サイトの評価:立地と初期対応は中〜高、フォローは低め
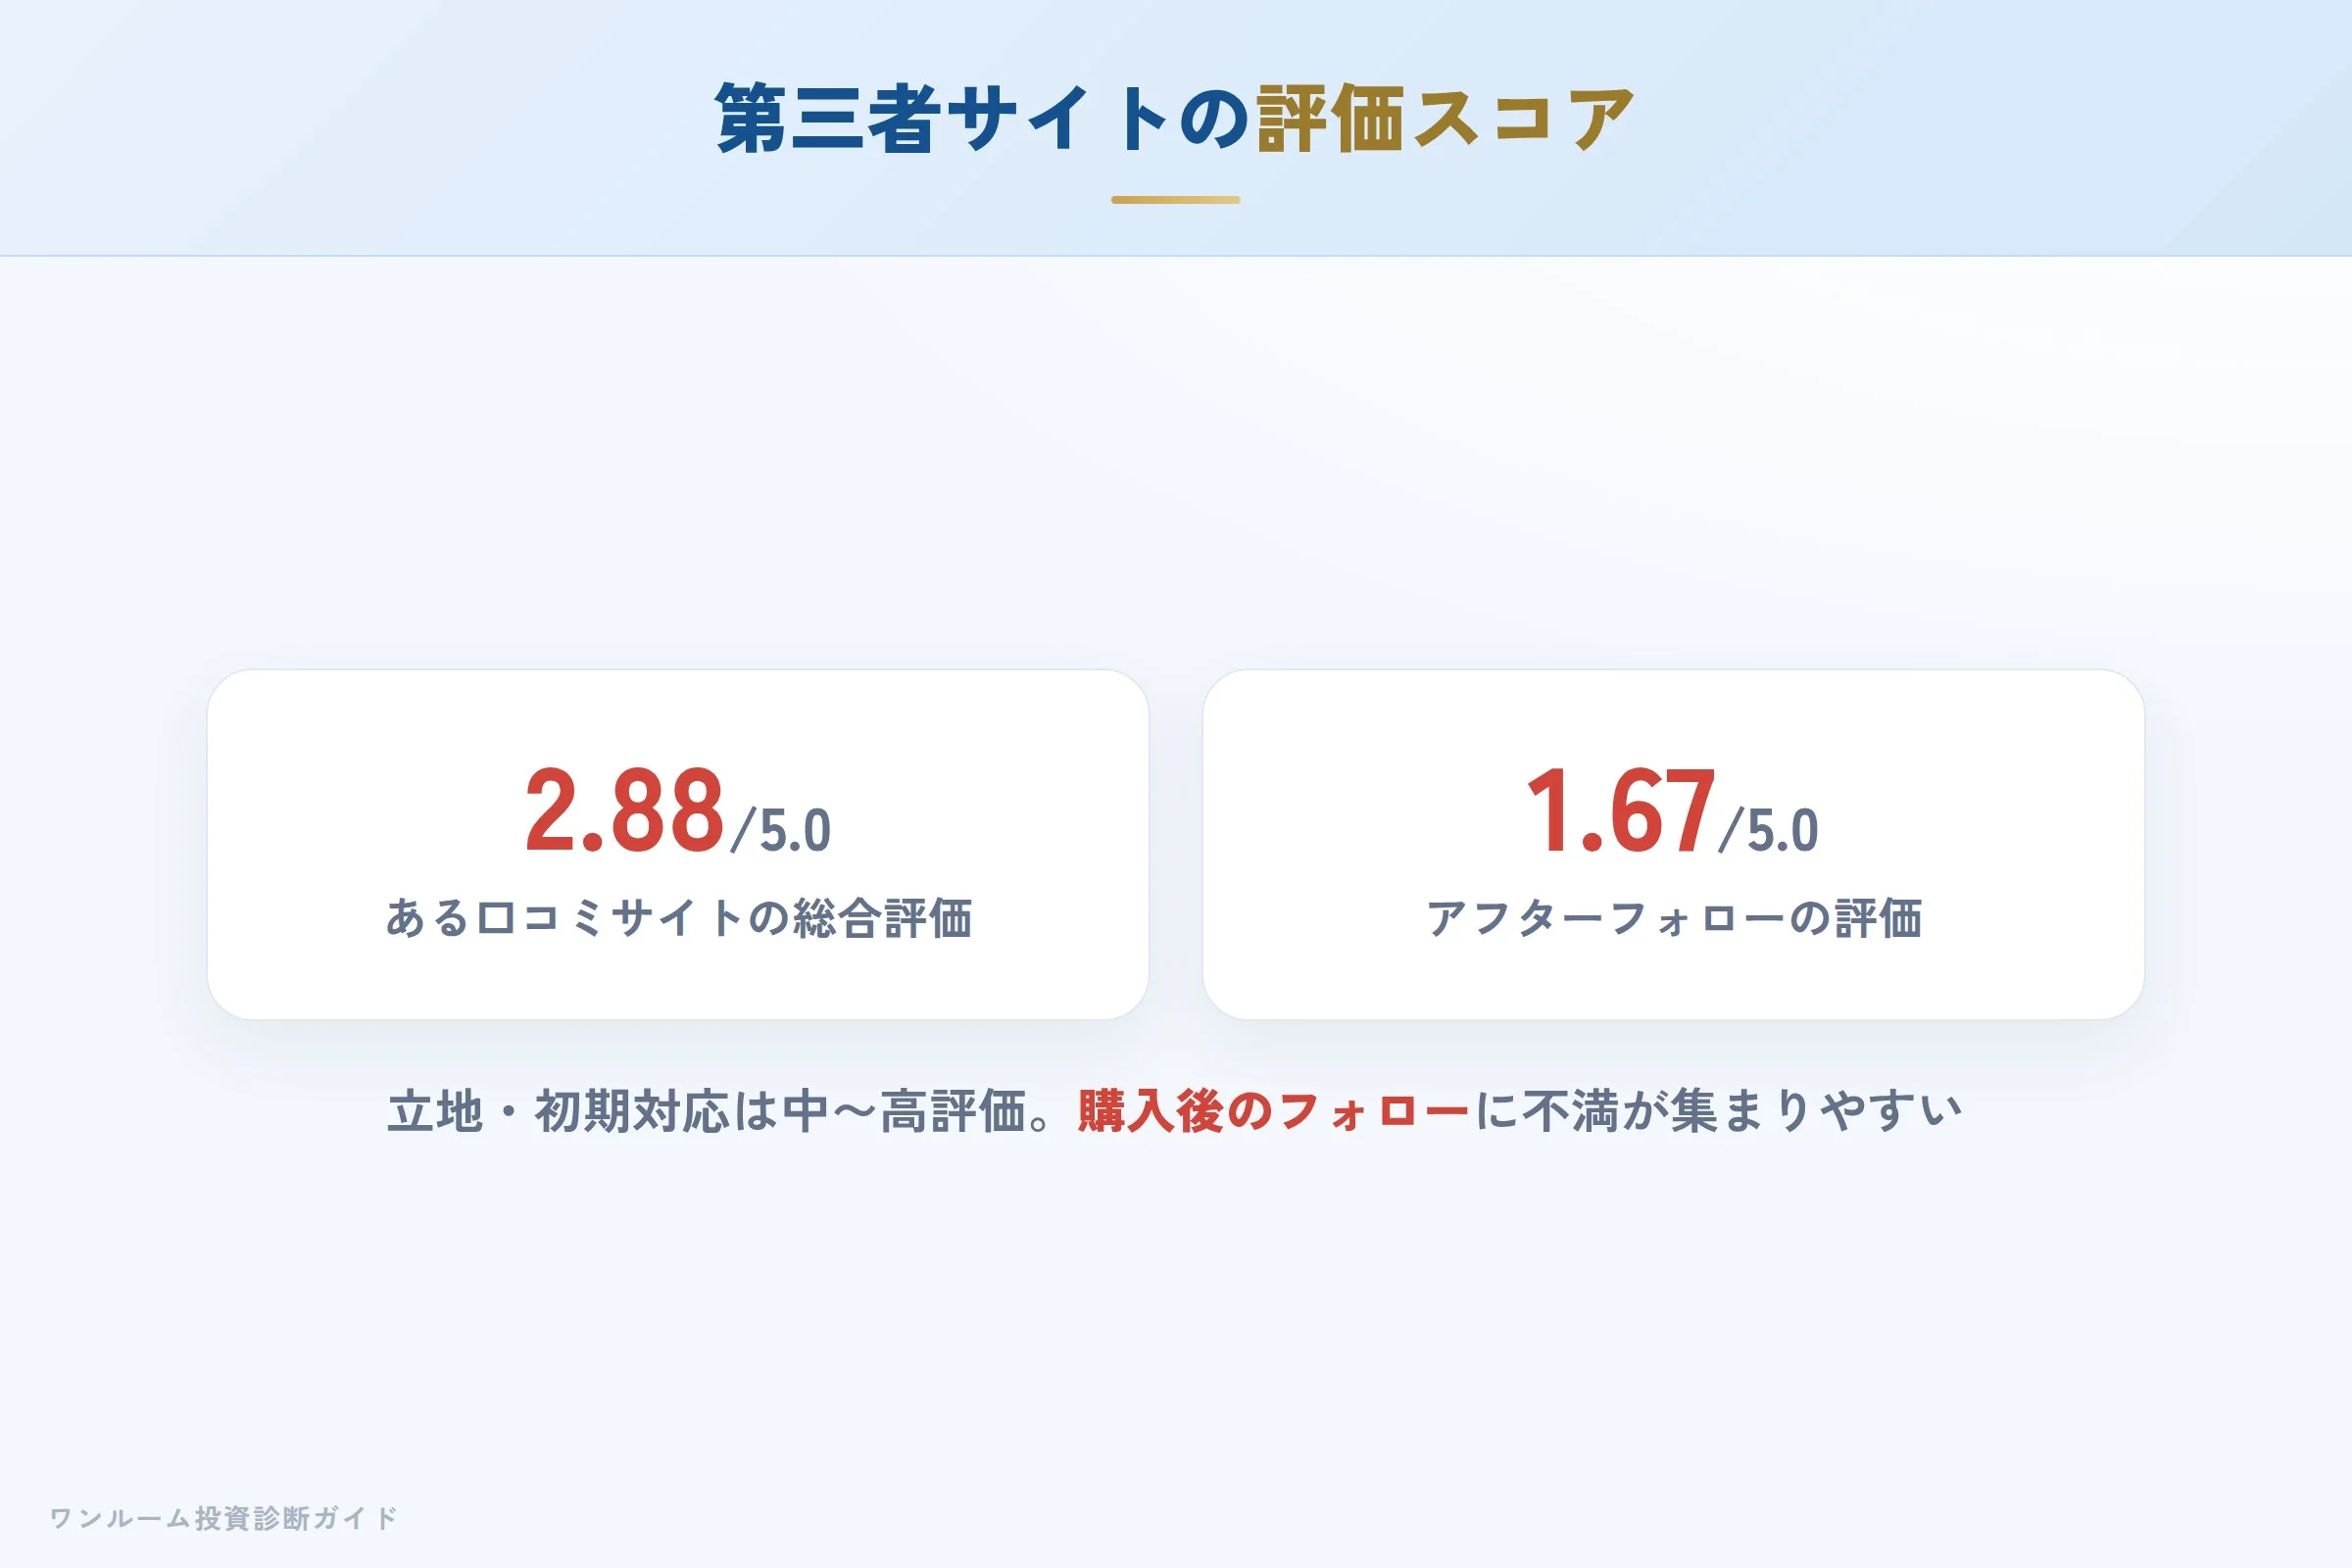
口コミサイト「不動産投資のミカタ」では、全38件の投稿で総合評価が2.88 / 5.0です(不動産投資のミカタ/確認2026-10-01)。内訳を見ると、営業3.11・物件の質と量3.14・セミナーやイベント3.5・収益性や入居率3.0は中程度の一方、アフターフォロー・管理力は1.67と低く出ています。「オススメしたい」が65%、「オススメしない」が35%と、評価が分かれている状態です。
| 評価項目 | スコア(5点満点) |
|---|---|
| 総合 | 2.88 |
| 営業 | 3.11 |
| 物件の質・量 | 3.14 |
| セミナー・イベント | 3.5 |
| 収益性・入居率 | 3.0 |
| アフターフォロー・管理力 | 1.67 |
つまり「立地や初期の対応は評価できるが、購入後のフォローに不満が集まりやすい」というのが第三者評価のおおまかな傾向です。契約前に、購入後の管理・連絡体制がどうなるかを具体的に確認しておくことが大切です。なおスコアは投稿の蓄積で変動するため、最新値は出典元でご確認ください。
宅建士が整理する強み:東京23区・駅近への集中
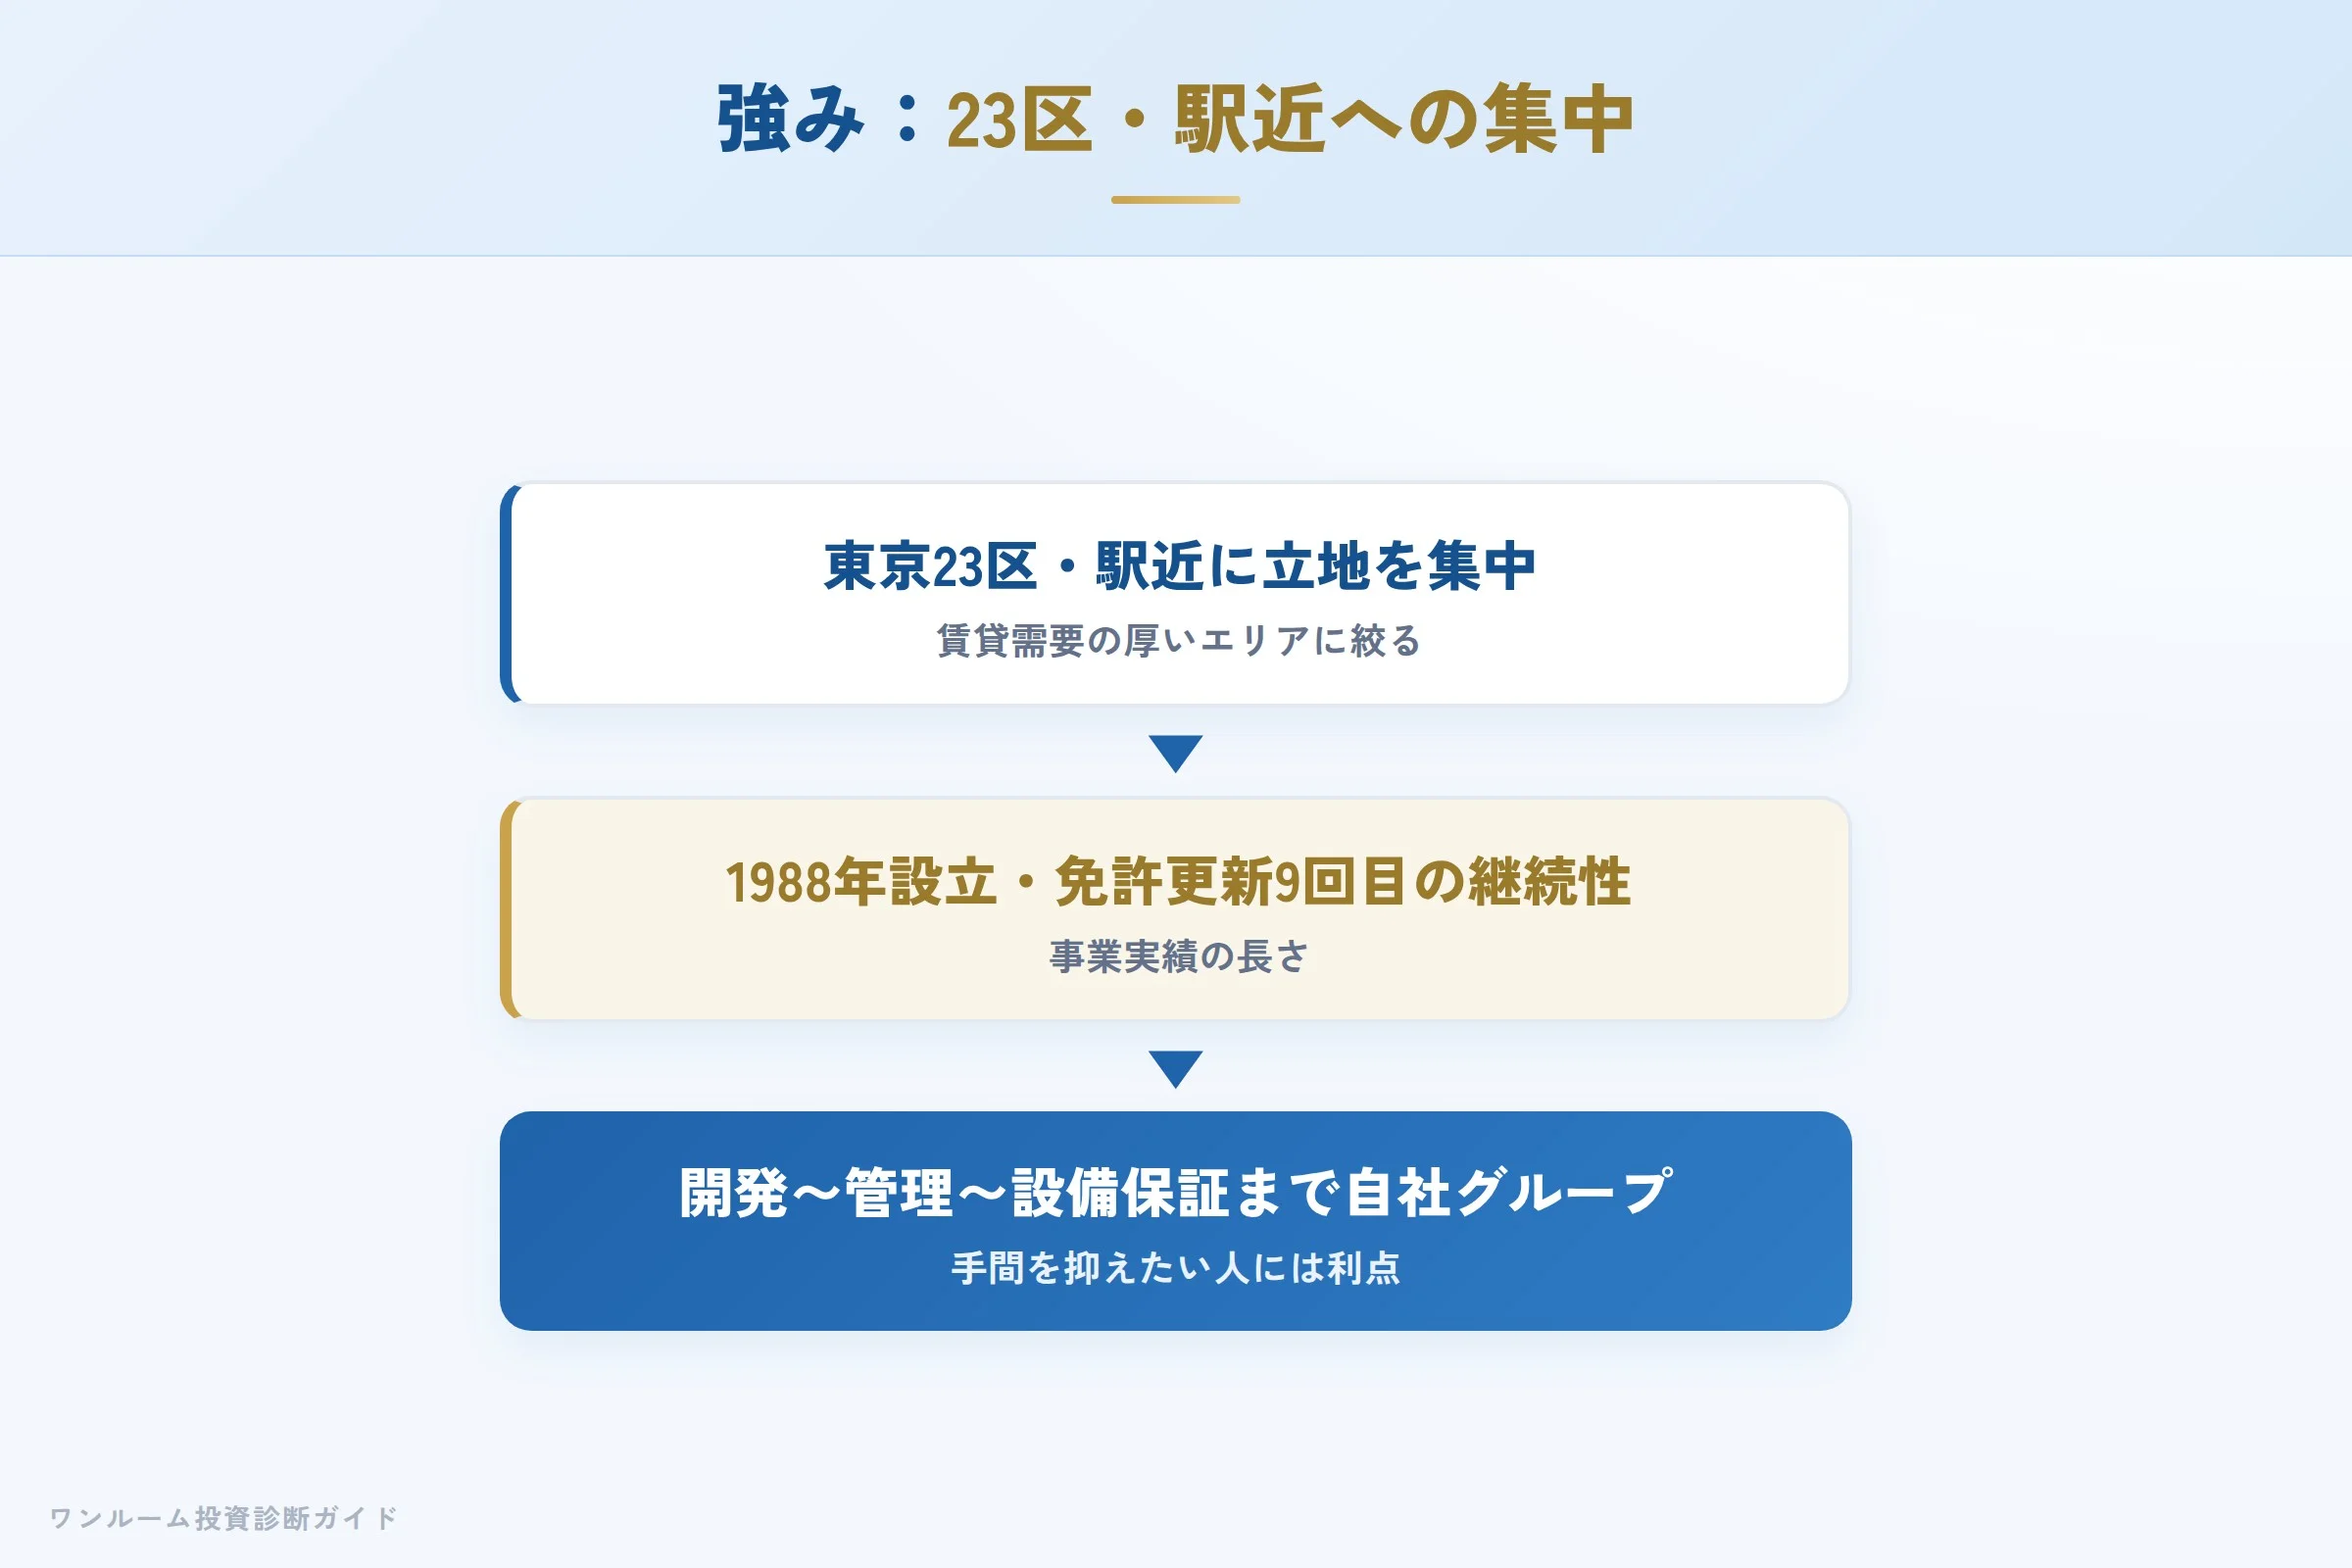
青山メインランドの強みは「東京23区・駅近への立地集中と、長い事業実績」です。賃貸需要が厚いエリアに絞ることで、入居率の安定を狙いやすい構造です。
1988年設立で宅建免許のカッコ内が(9)まで進んでいる継続性は、事業実績の長さという点でオーナーの安心材料になり得ます。東京23区で349棟という供給実績(2026年6月現在)も、エリアを絞って積み上げてきた姿勢の裏づけです。開発(売主)から賃貸管理、設備保証までを自社グループで一貫提供できる体制(賃貸住宅管理業者登録あり)も、手間を抑えたい投資家には利点になります。
懸念点①:新築ワンルームの「含み損」構造
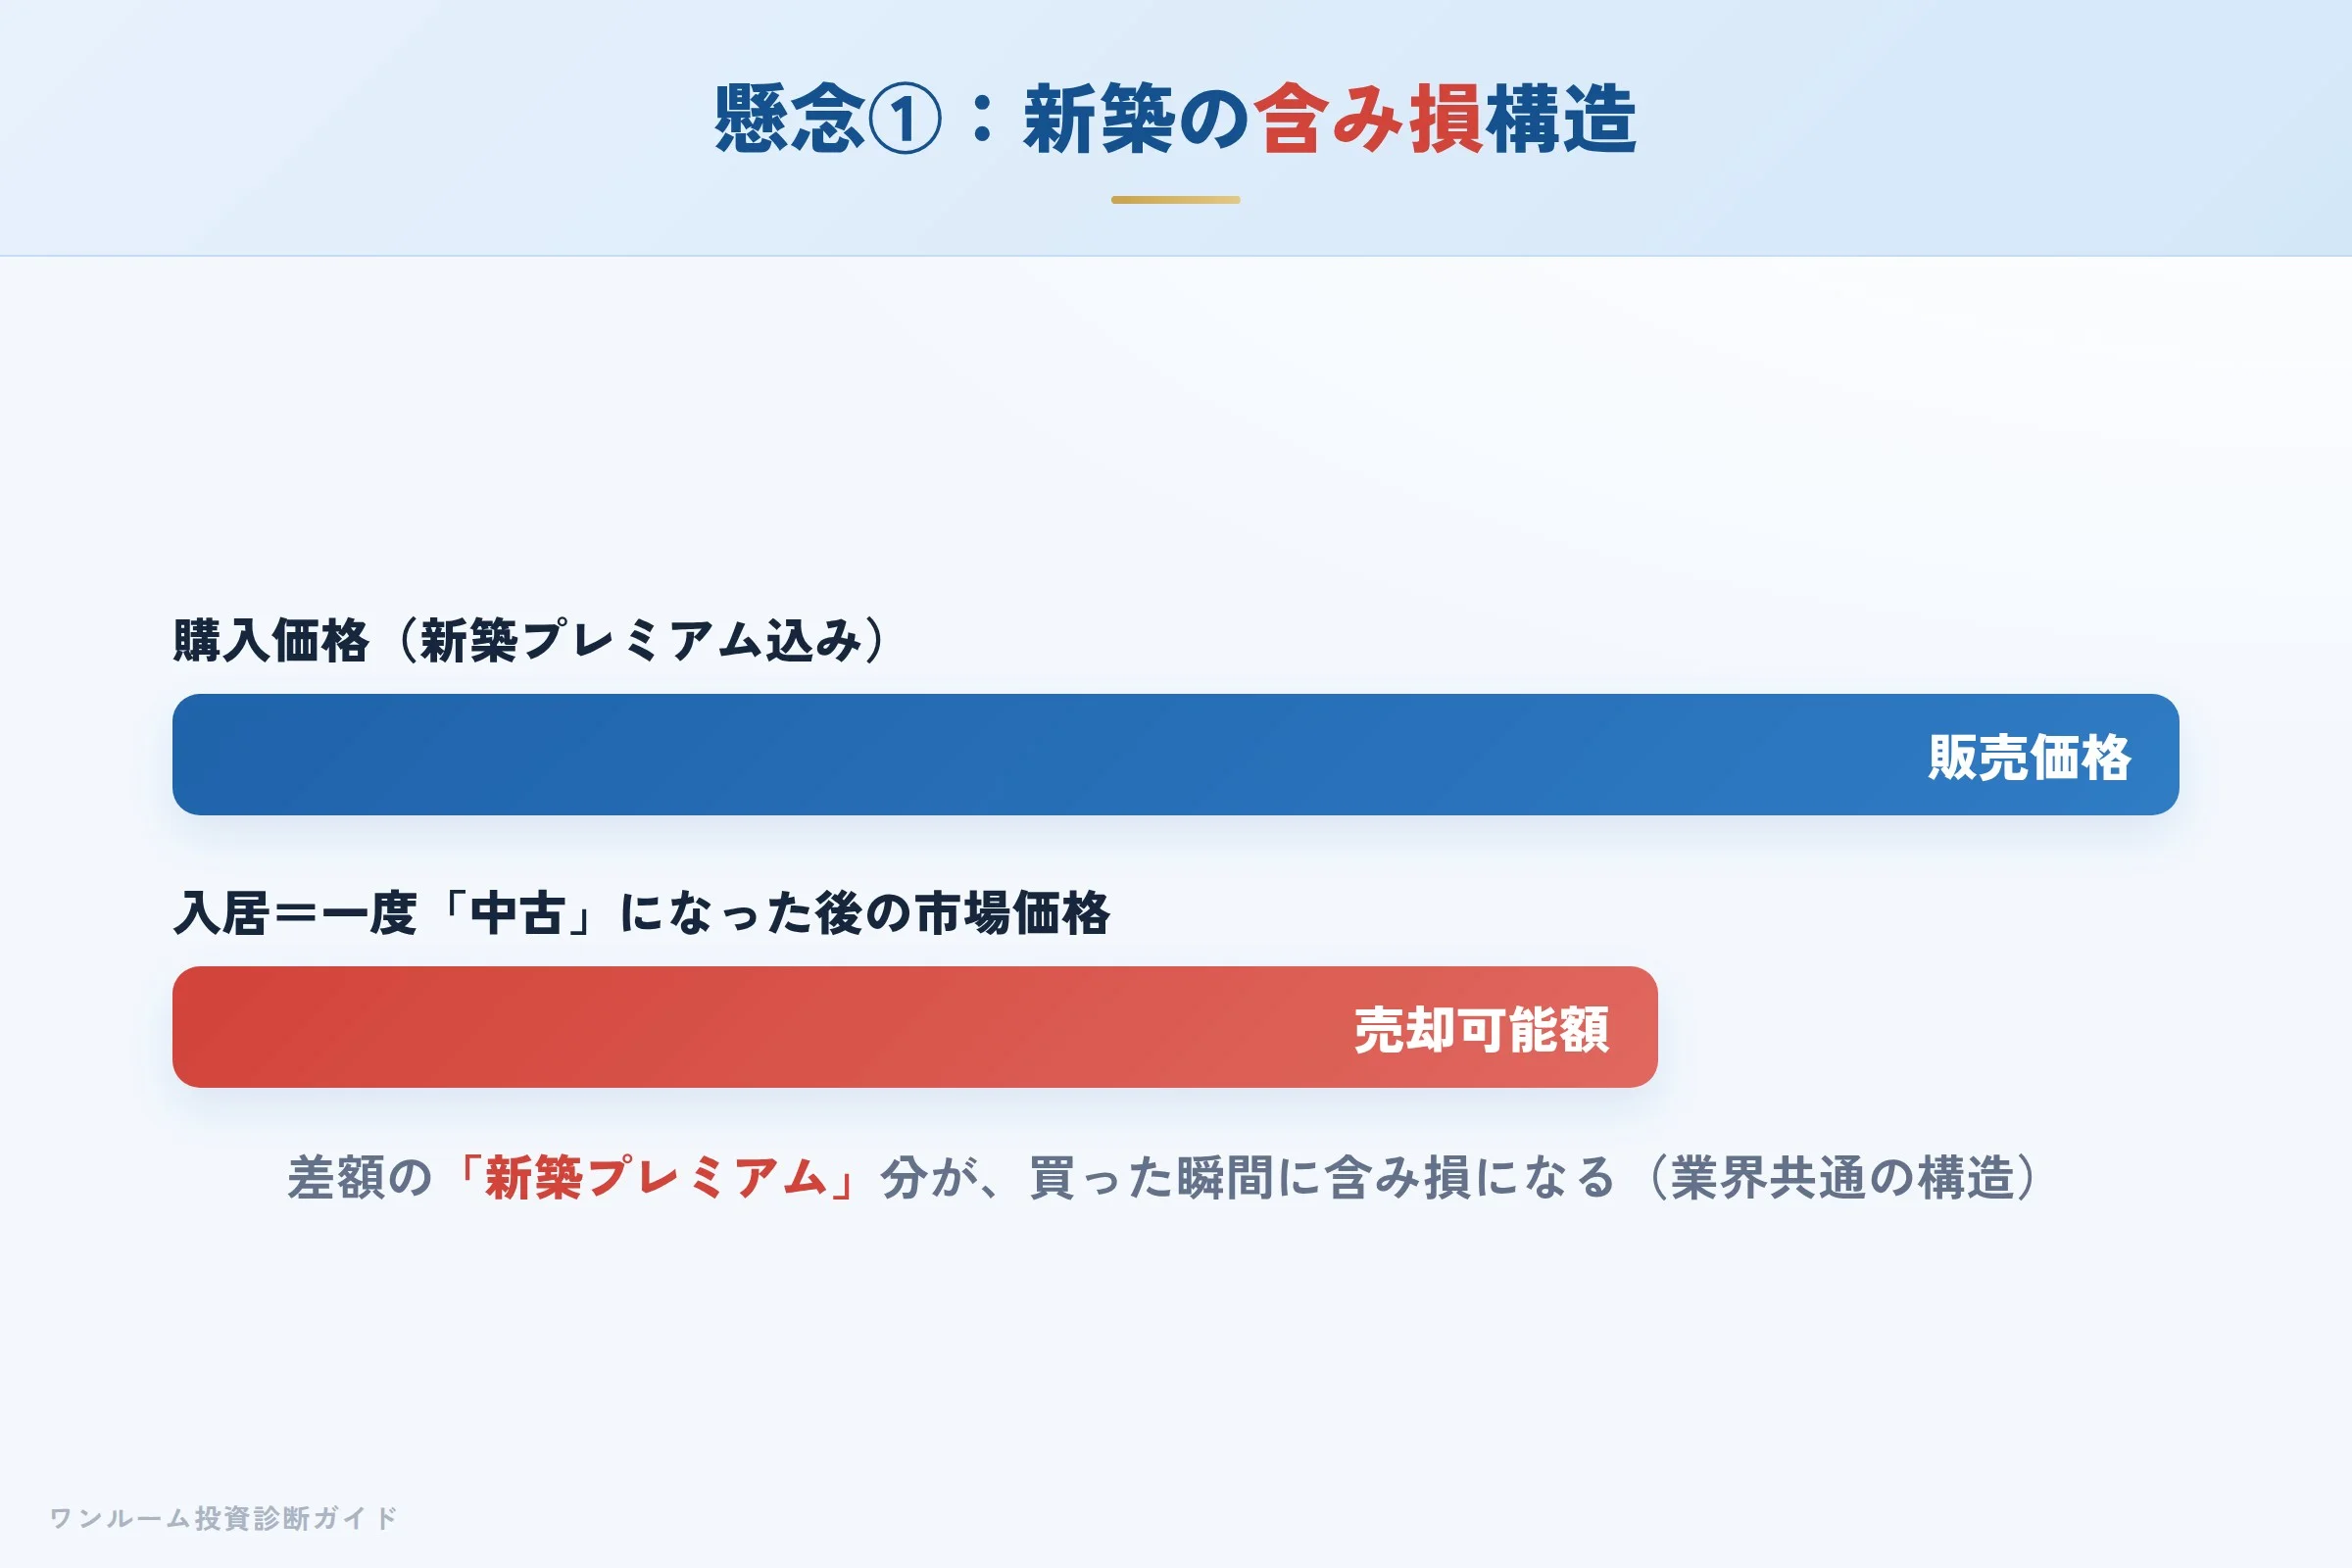
口コミで目立つ懸念のひとつが価格の割高感です。これは青山メインランドに限った話ではなく、新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から含み損を抱えてスタートするのが新築ワンルームの宿命です。東京23区・駅近は売却時の流動性が比較的確保しやすい側面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースと購入後フォローを確認する
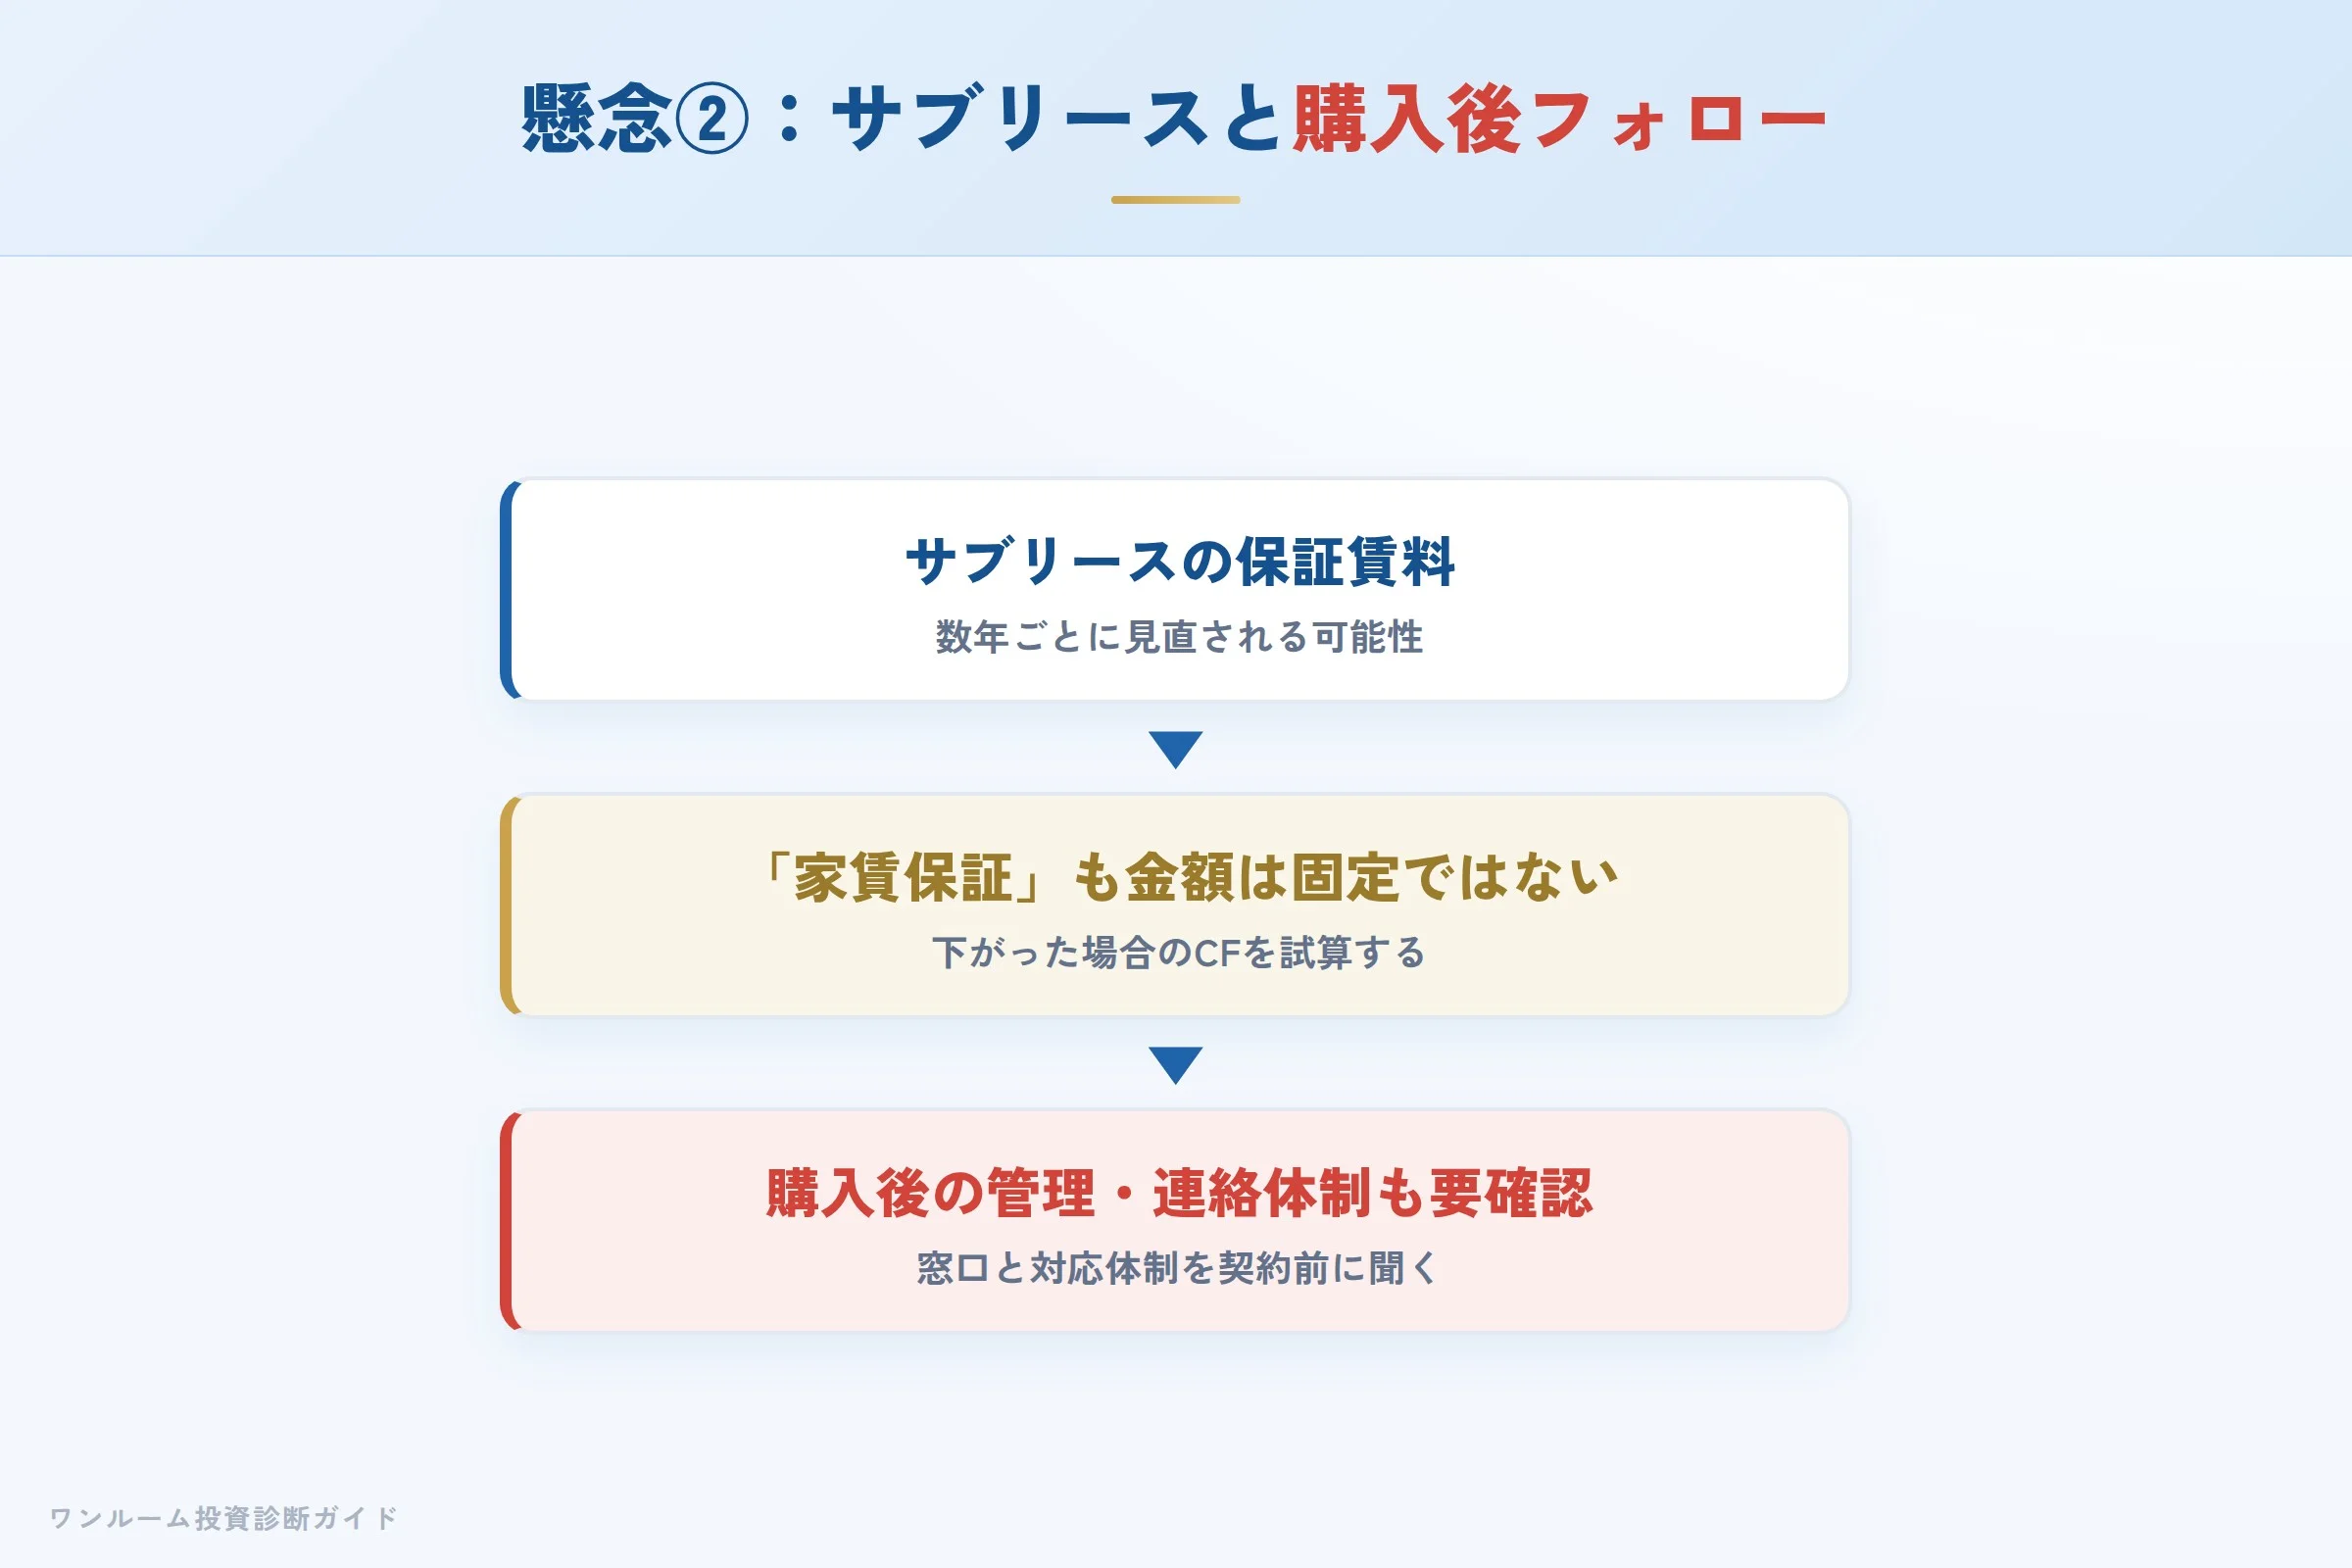
口コミではサブリースを勧められたという声と、購入後のフォローが取りにくいという声の両方が見られます。サブリース(家賃保証)は空室リスクを抑えられる一方、保証賃料は数年ごとに見直され、段階的に下がる可能性があります。
「家賃保証があるから安心」と考えるのではなく、「何年ごとに・どの程度下がり得るか」を契約前に書面で確認しましょう。あわせて、購入後の管理・問い合わせの窓口と対応体制がどうなるかも、契約前に具体的に聞いておくことが重要です。
数字で見る:表面利回りと実質利回りの差
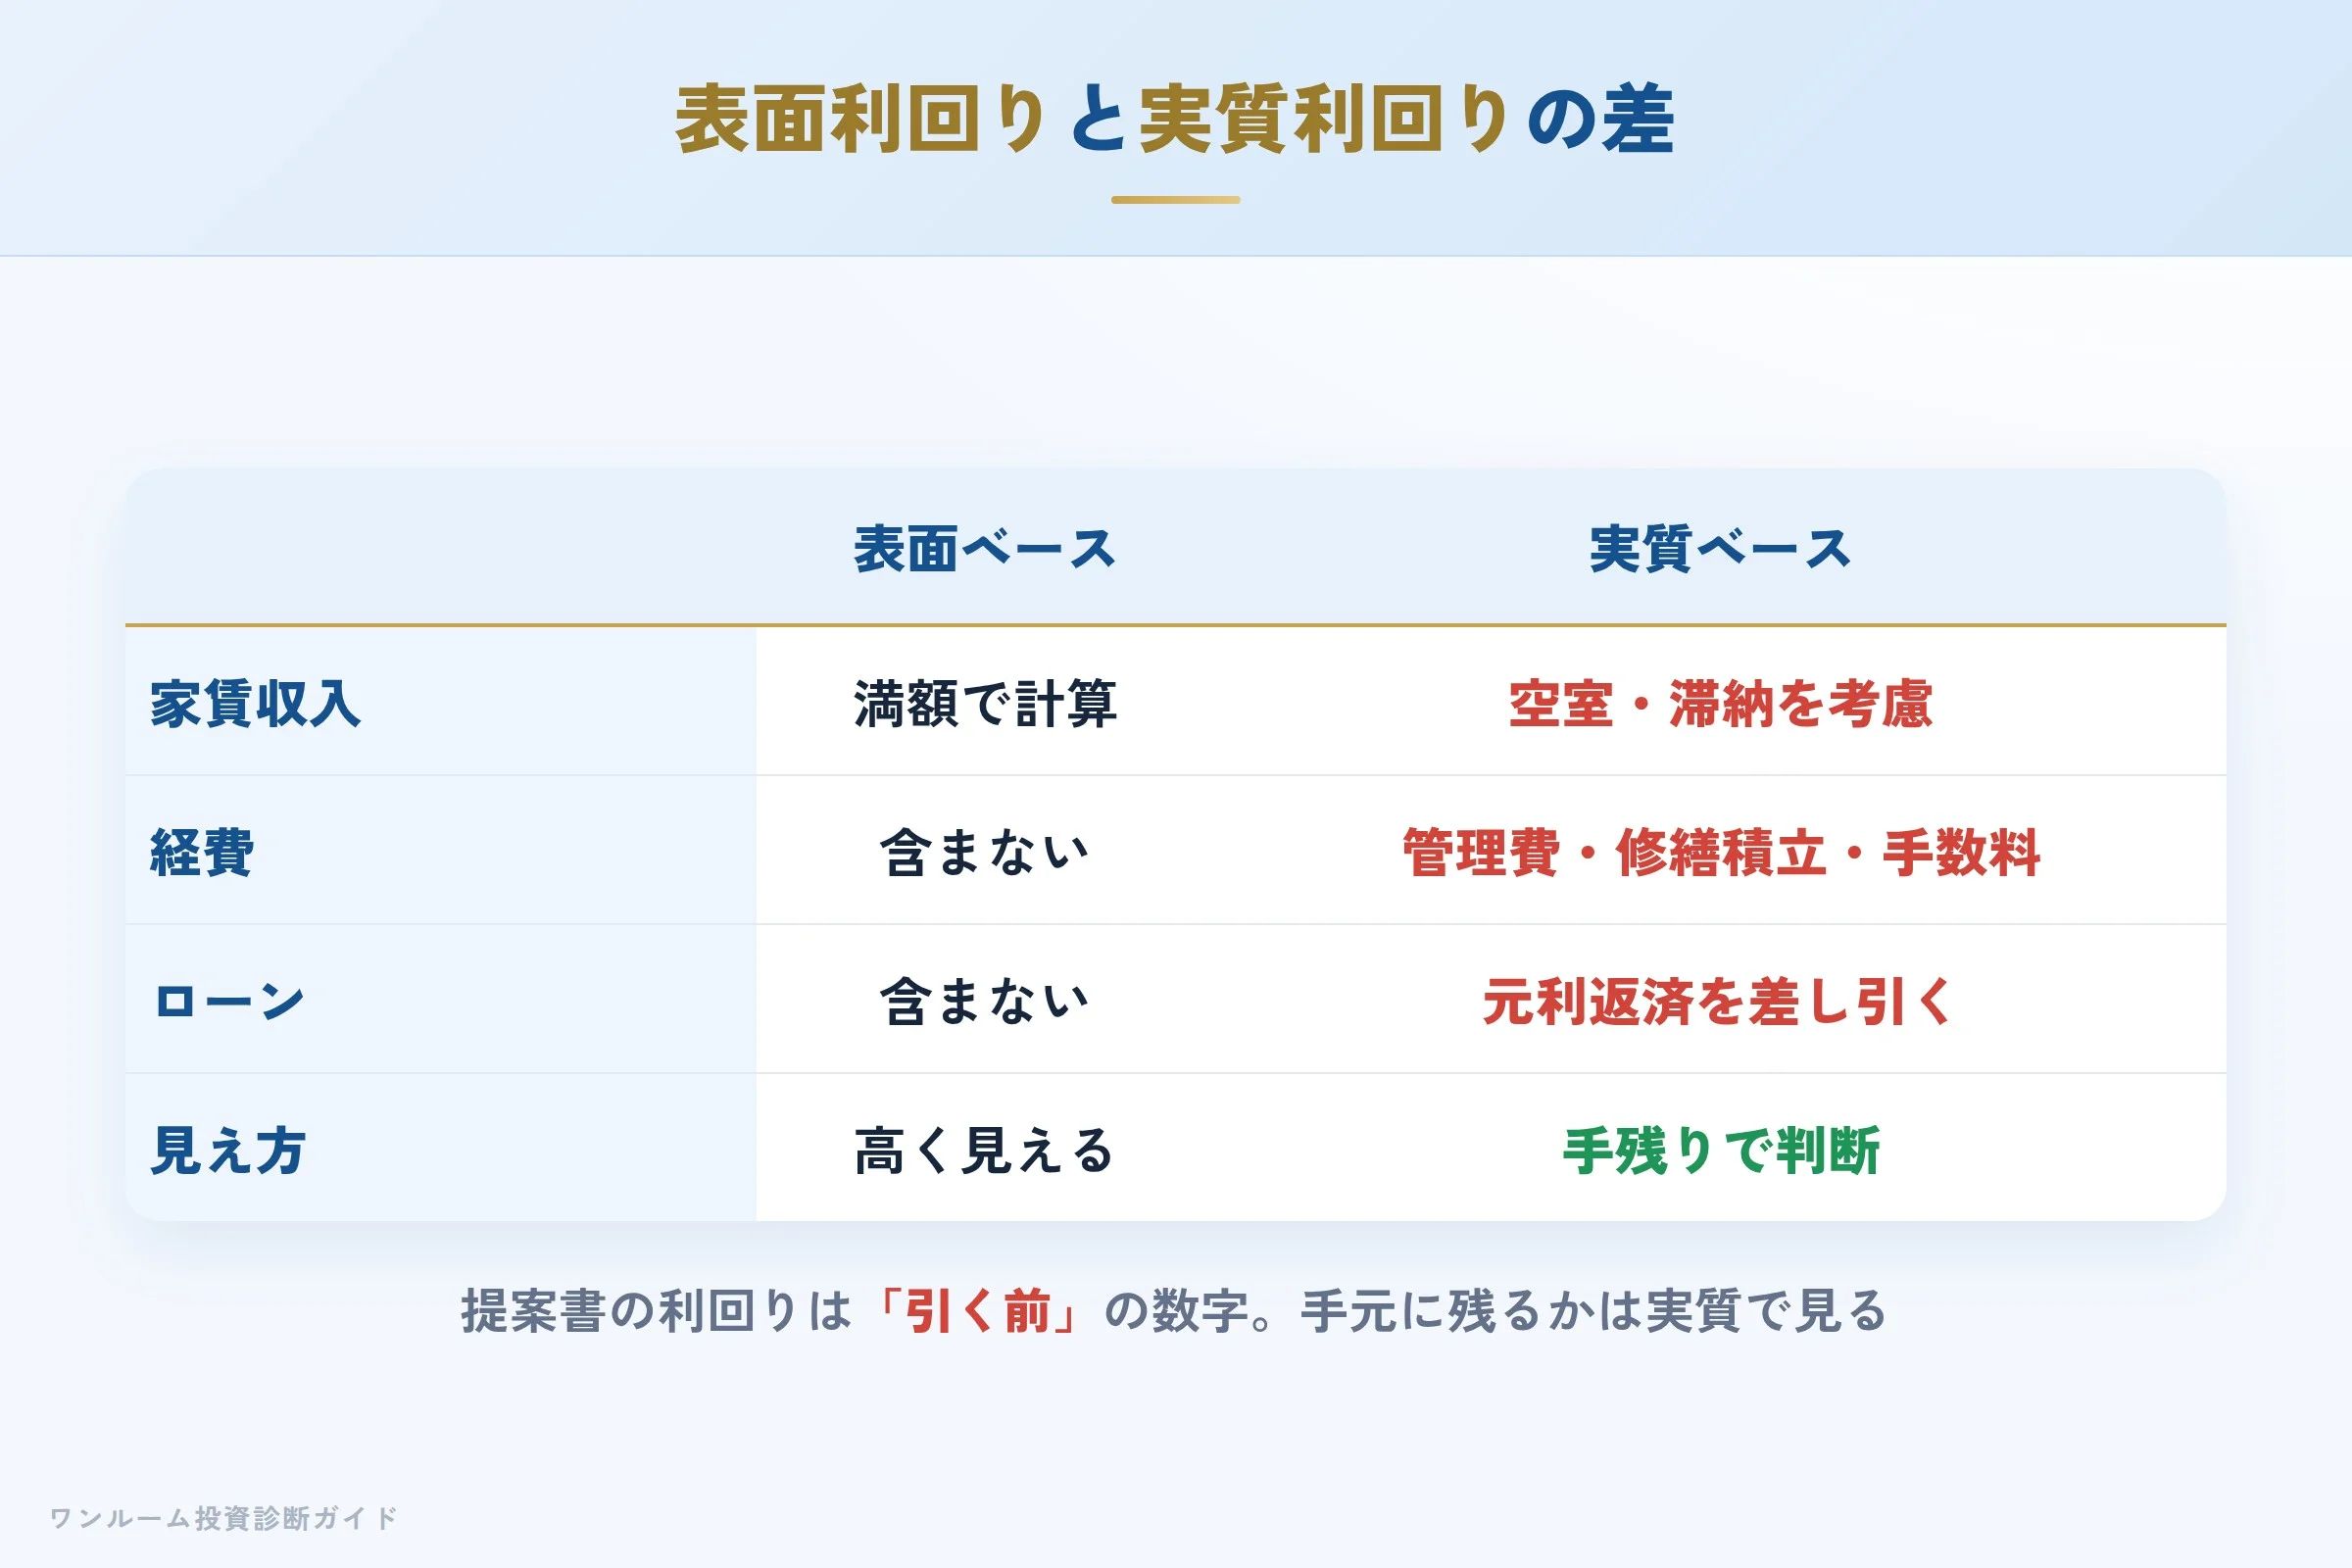
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
当サイトの割高診断データについて
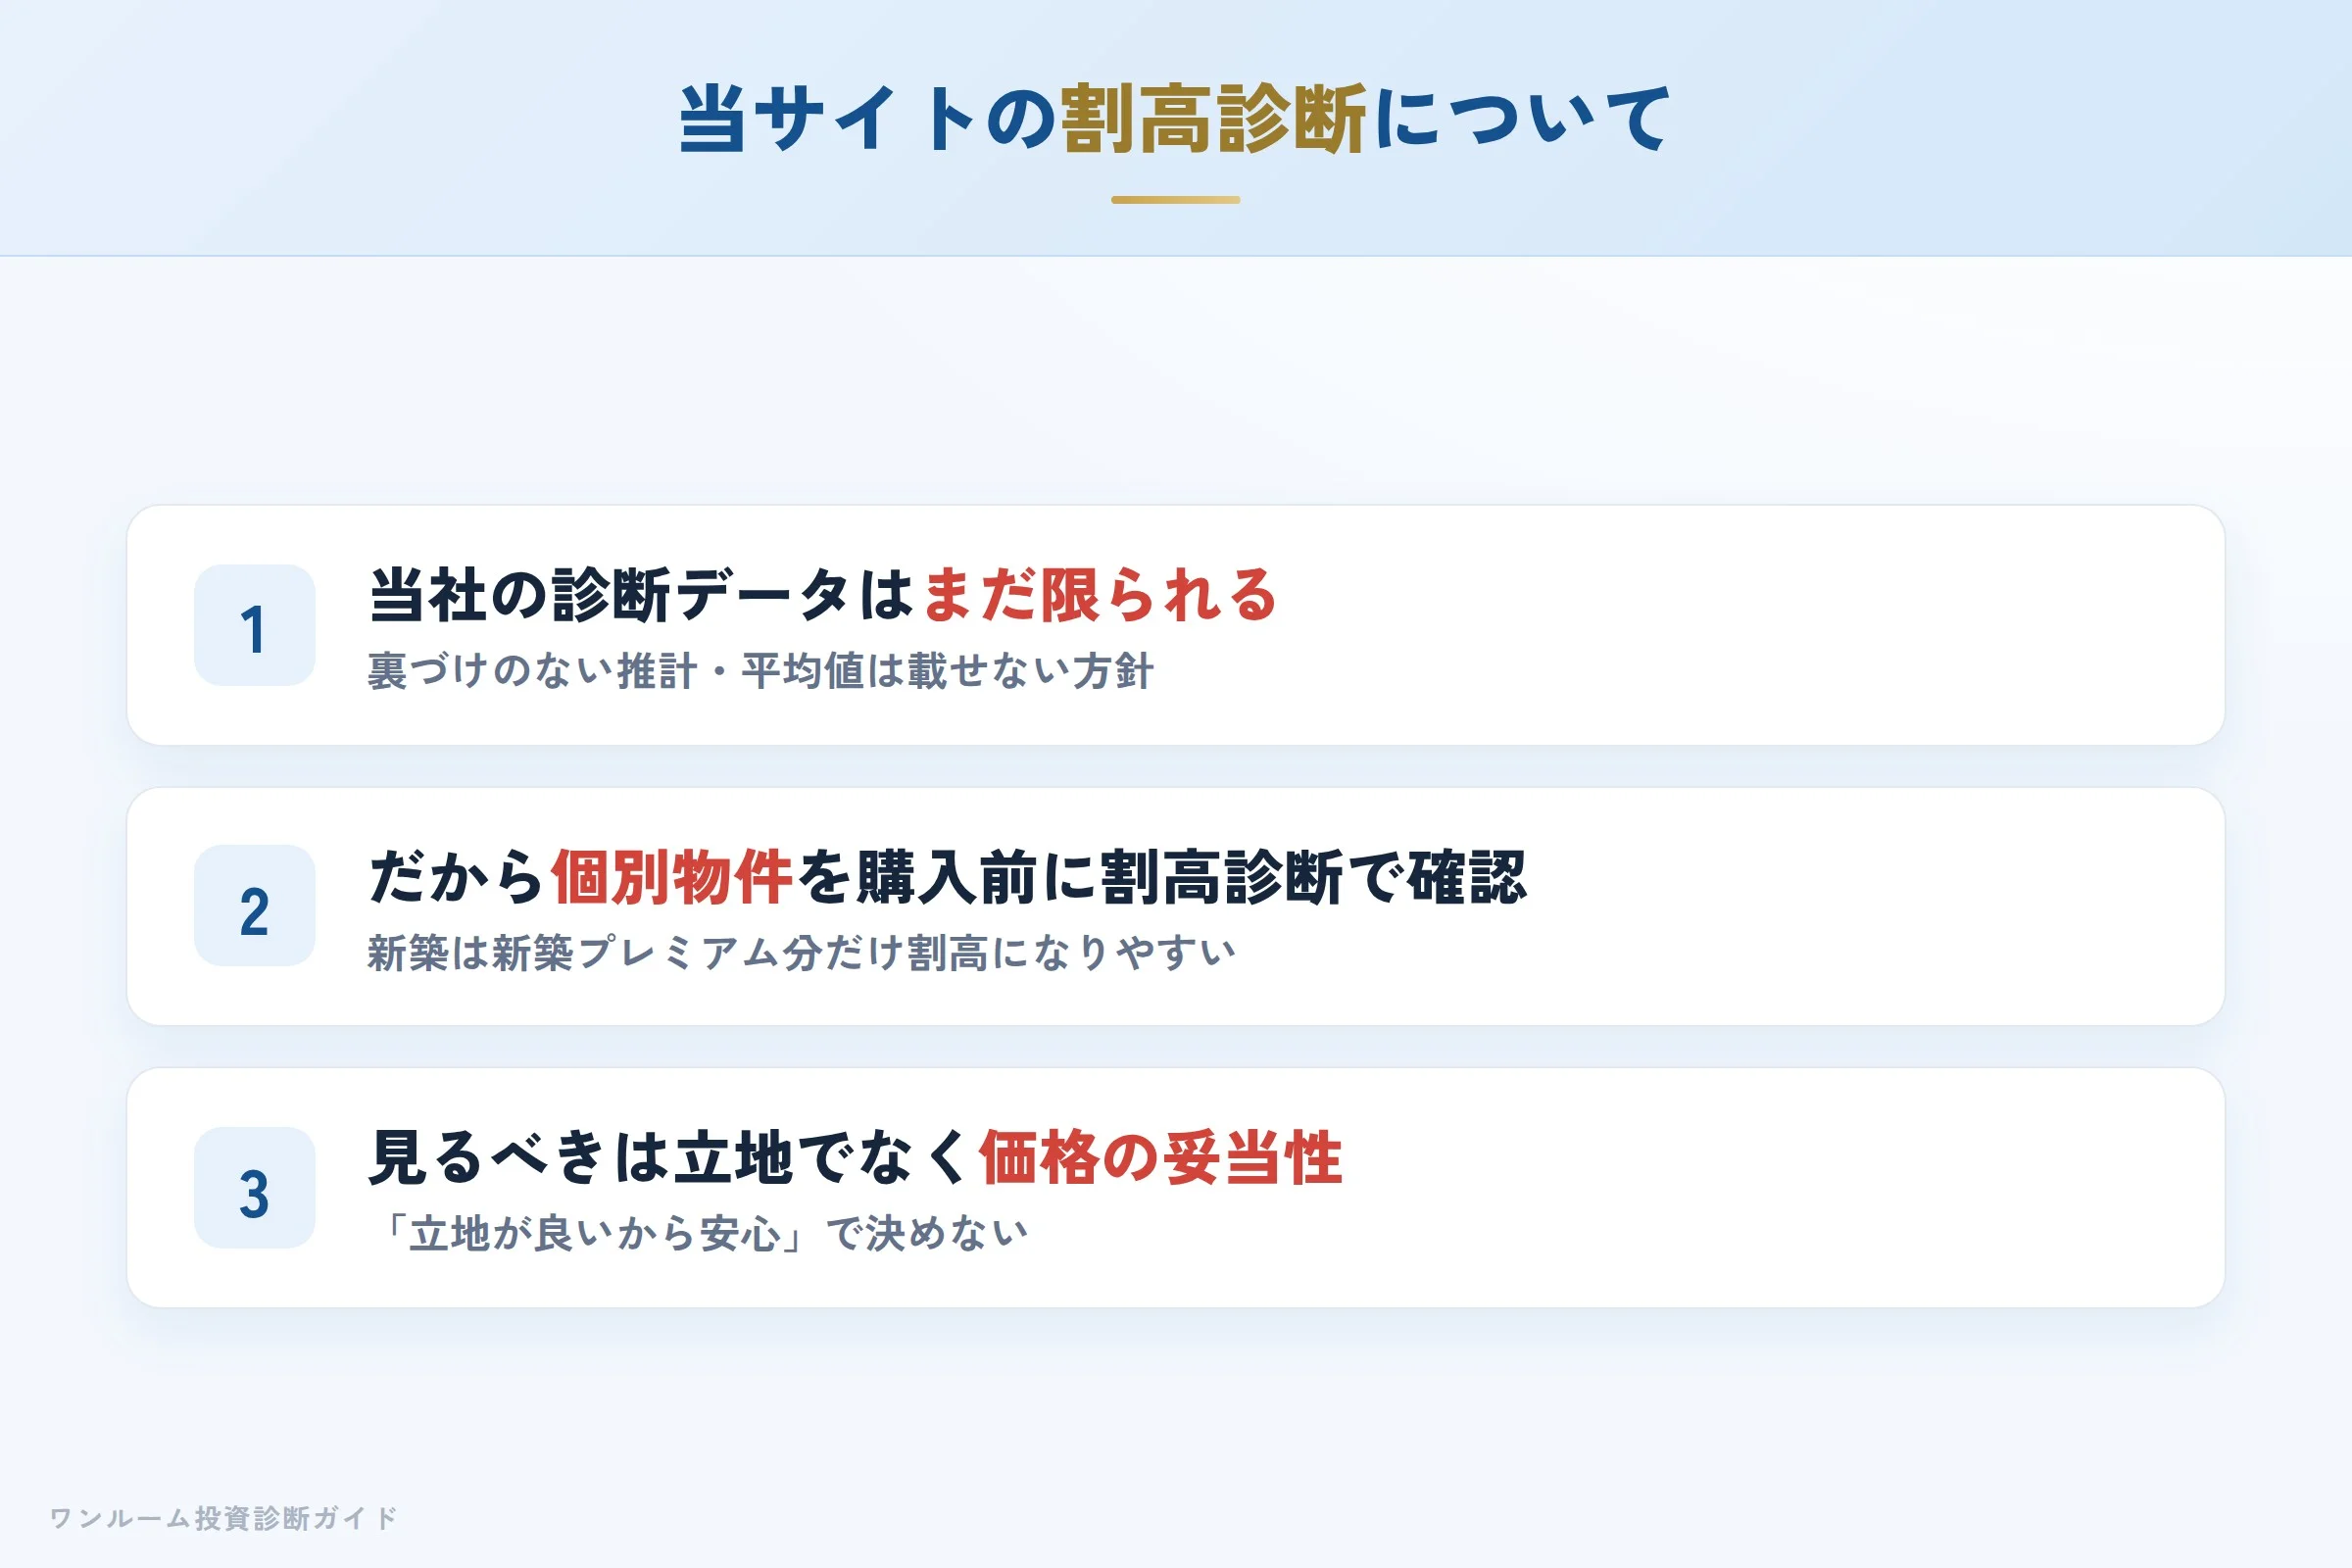
当サイトでは、投資用物件が相場に対して割高でないかを客観的に評価する「割高診断」を提供しています。現時点で当サイトに蓄積された青山メインランド物件の診断データは限られるため、この記事では特定ブランドの平均利回りといった独自の集計値は掲載しません(数値の裏づけがない推計は載せない方針です)。
そのぶん、提案を受けている具体的な物件について、購入前に個別に割高診断で確認することをおすすめします。新築ワンルームは新築プレミアムの分だけ割高になりやすく、「立地」ではなく「価格の妥当性」を数字で押さえることが、後悔しない第一歩です。
向いている人・向いていない人
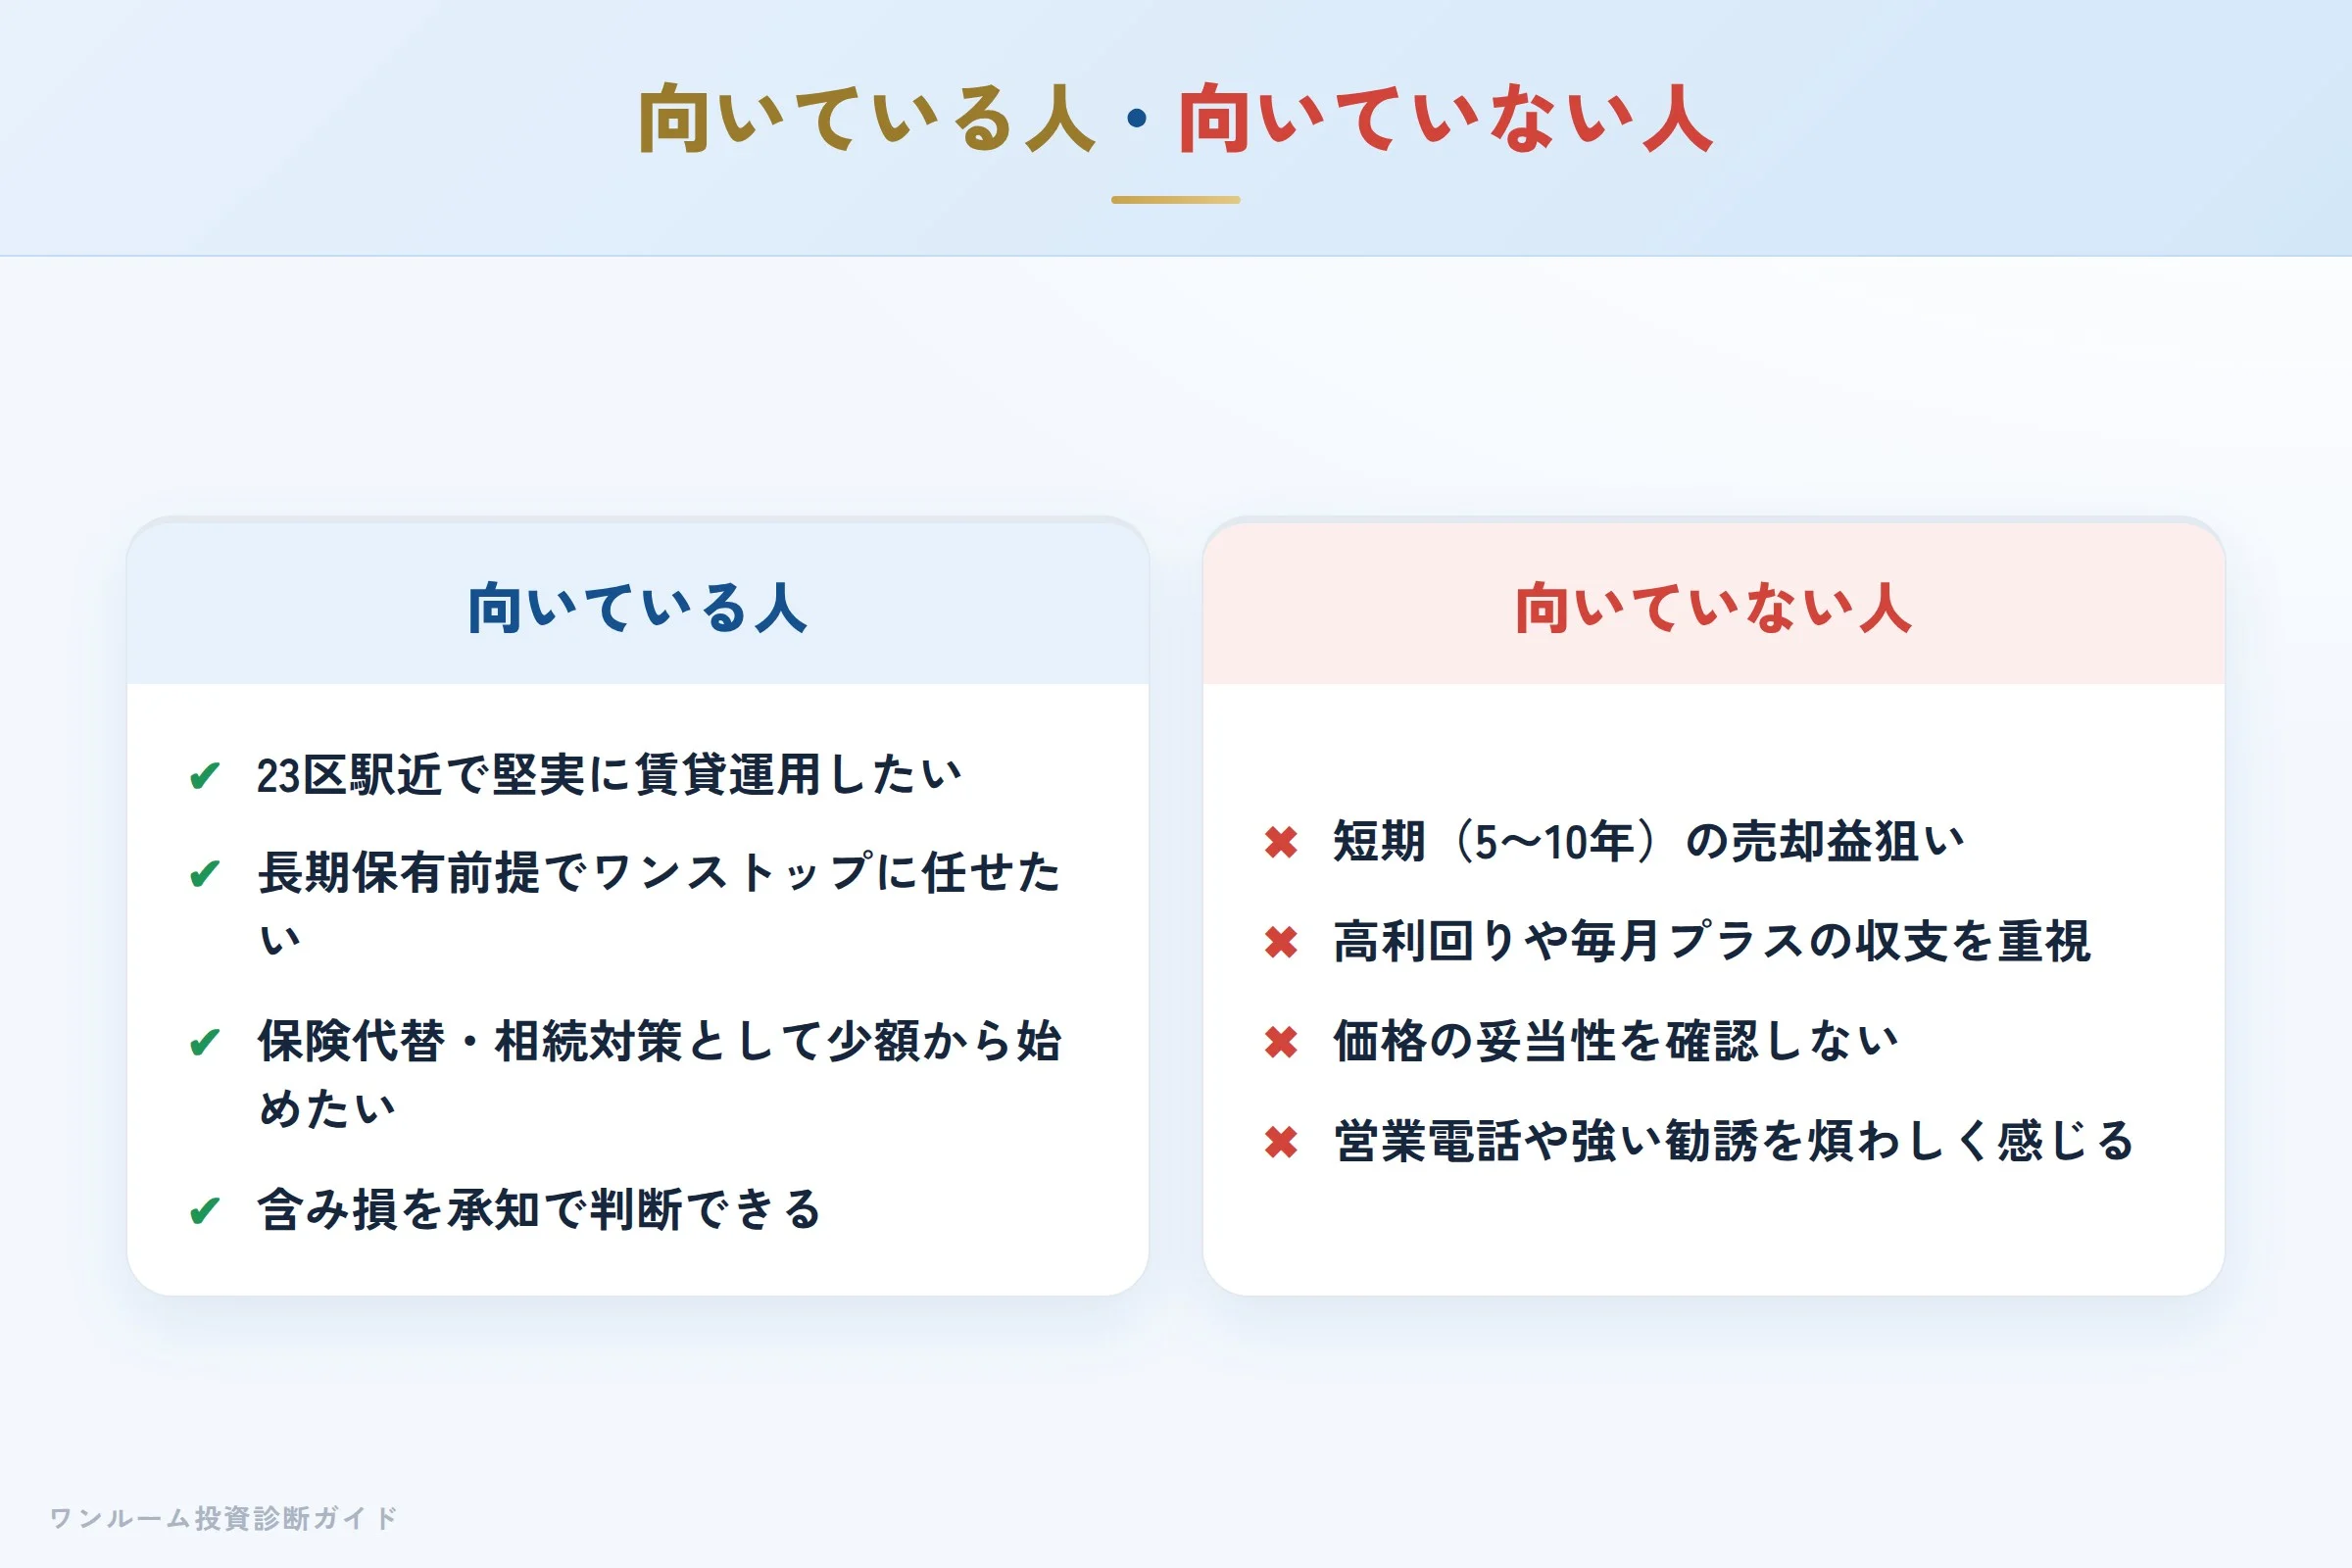
向いている人
- 東京23区の駅近物件で堅実な賃貸運用を考えている
- 長期保有を前提に、手間をかけずワンストップで任せたい
- 生命保険の代替や相続対策として少額から始めたい
- ある程度の含み損(新築プレミアム)を承知で判断できる
向いていない人
- 短期(5〜10年)での売却益を狙っている
- 高利回りや毎月プラスの収支を重視したい
- 価格の妥当性を確認せず「立地が良いから安心」と判断しようとしている
- 営業電話や強い勧誘を煩わしいと感じる
購入前セルフ診断チェックリスト
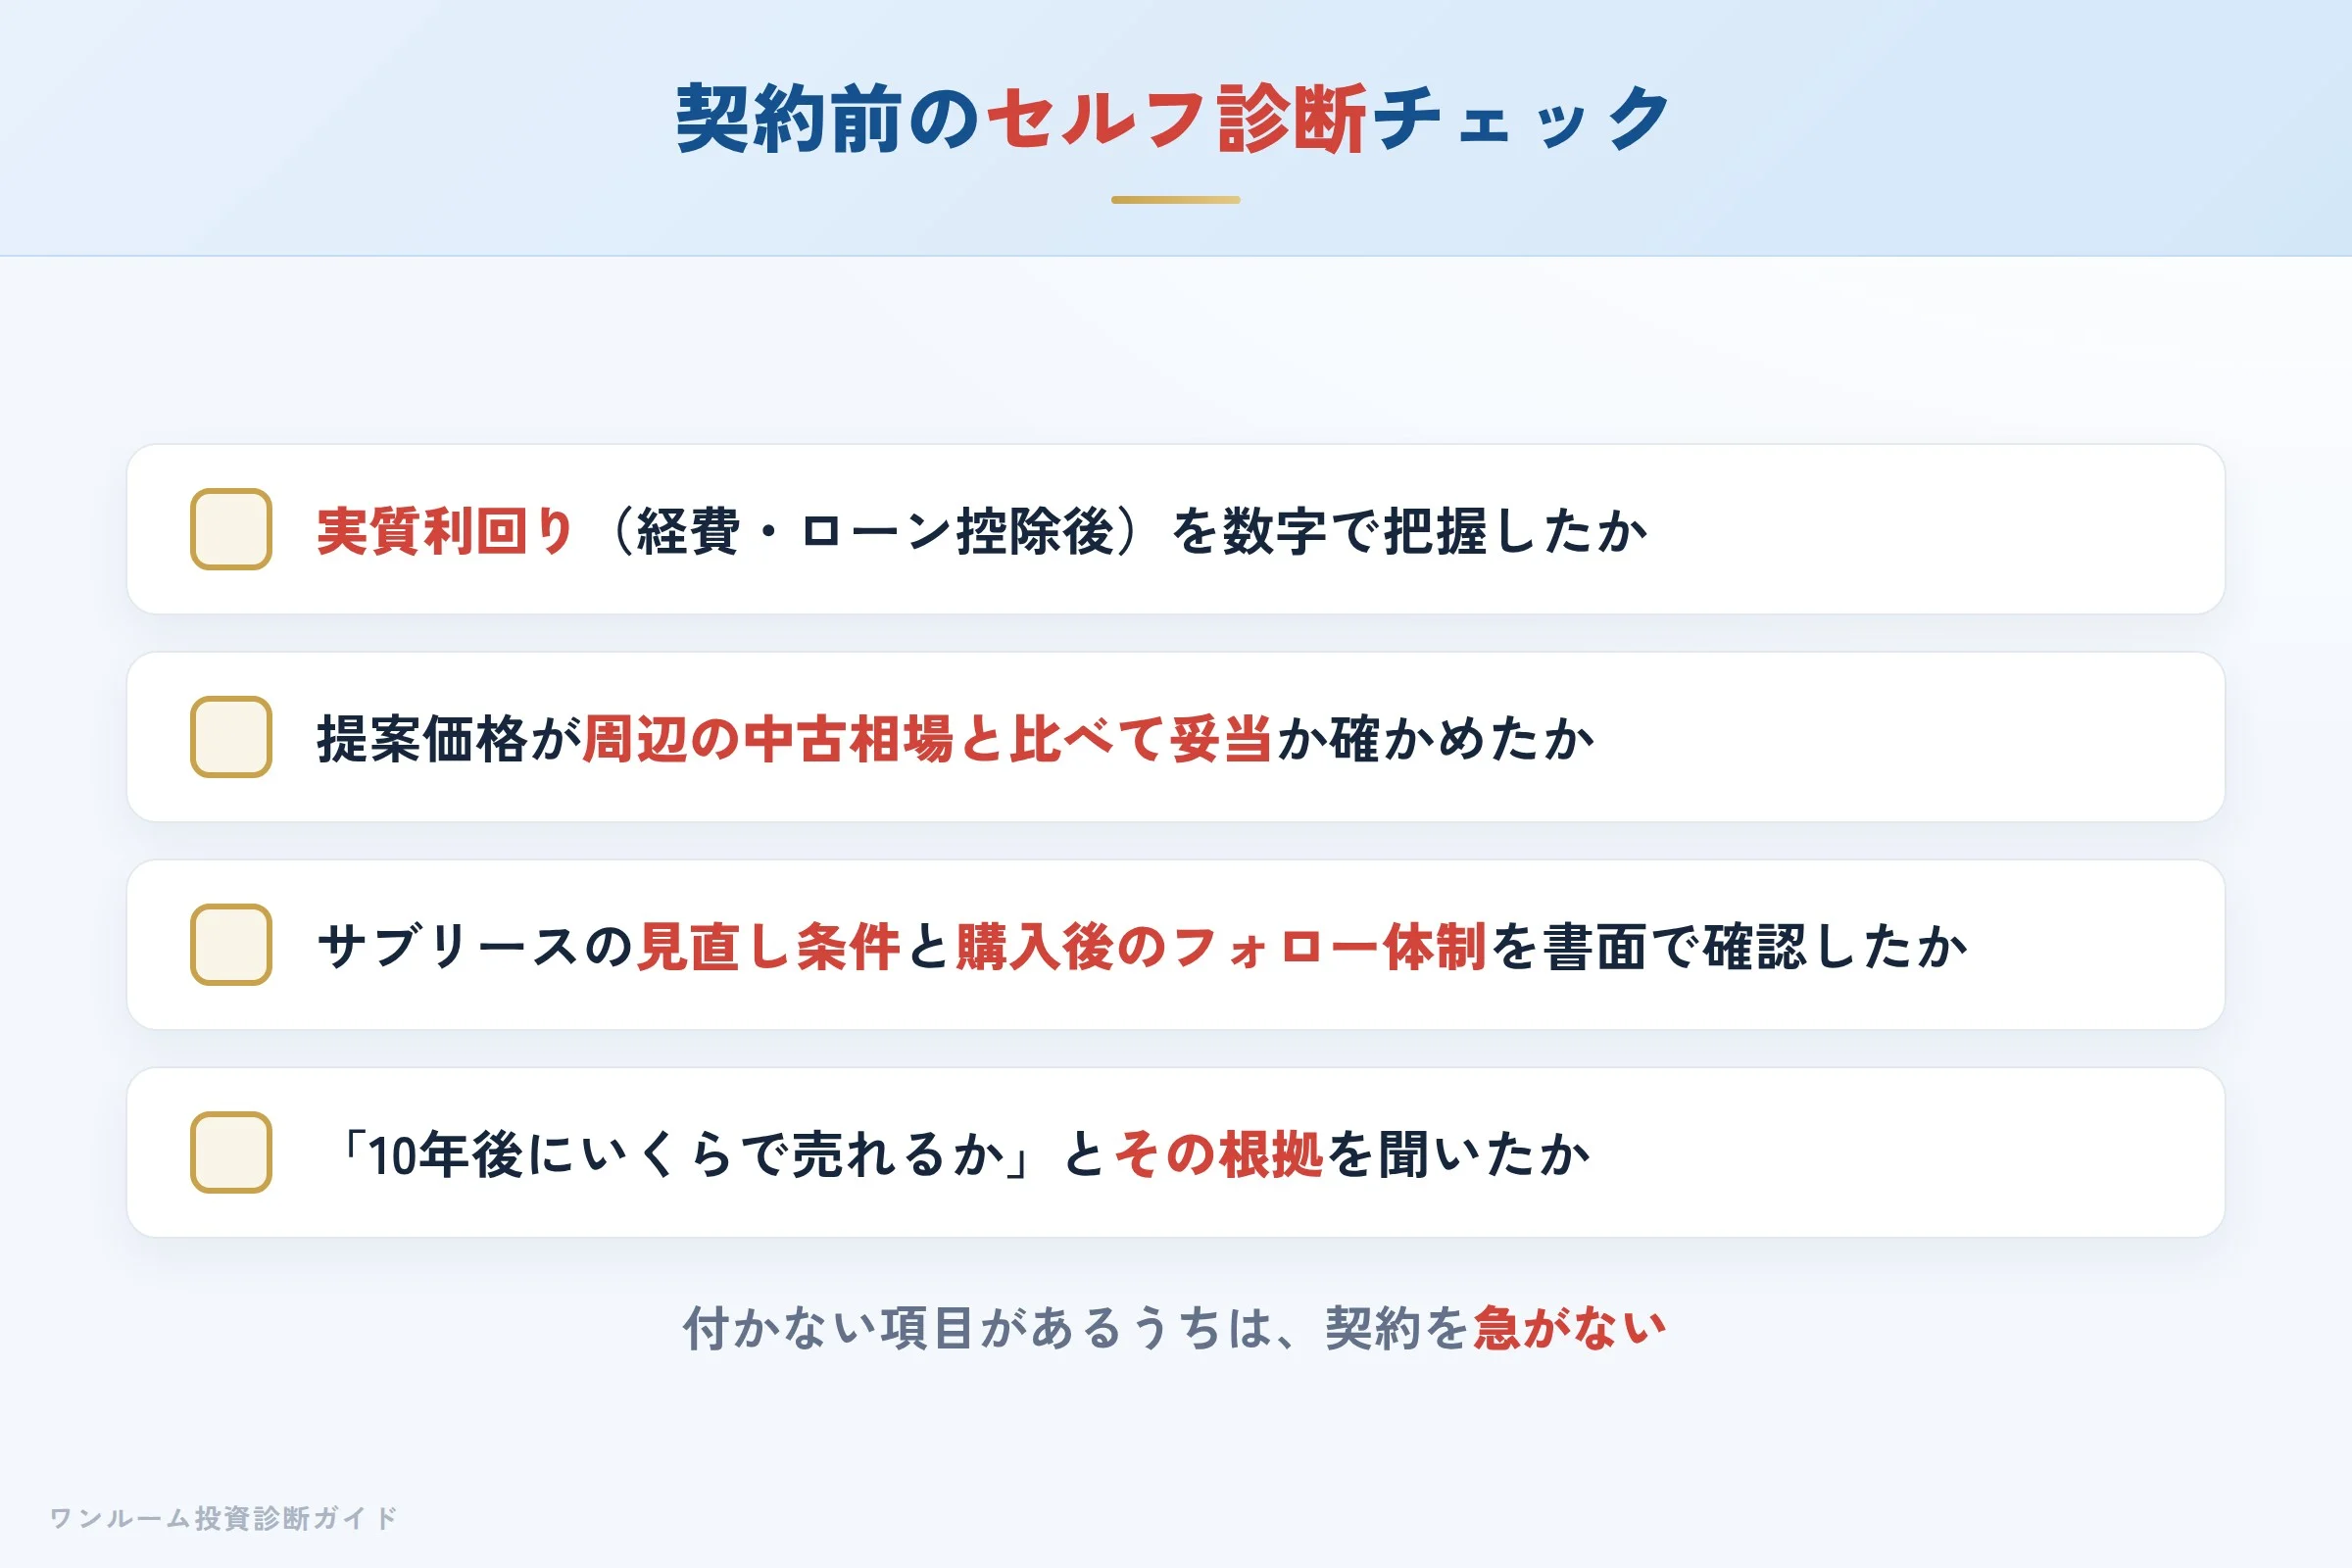
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 提案価格が周辺の中古相場と比べて妥当か客観的に確かめたか
- サブリースの見直し条件と購入後のフォロー体制を書面で確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
青山メインランドは「東京23区・駅近に絞り、開発から管理まで手がける投資用ワンルームの会社」です。立地への集中と長い事業実績は客観的にも評価できる強みです。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられず、購入後のフォローには口コミ上の不満も見られます。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
青山メインランドの物件を勧められたら、まず「この価格は相場に対して妥当か」と「購入後は誰がどう管理するか」を確かめてください。立地は魅力ですが、高く買えば収支は苦しくなります。 不動産投資は医療と同じで、担当者が信頼できそうという理由だけで契約を決めてはいけません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
