
「アゼストって、実際どうなんですか?」。職場や自宅への電話でAZEST(アゼスト)の投資マンションを勧められた人から、こうした相談が増えています。口コミを調べると「アフターフォローが手厚い」という声がある一方で、「営業がしつこい」という真逆の評価も出てきます。
【2026-09-15 更新】 2026年4月3日のグループ組織再編(旧AZEST株式会社→AZEST GROUP株式会社、AZEST Estate株式会社→現AZEST株式会社への商号変更)を会社概要・グループ体制・FAQに反映し、管理戸数を2,283戸(2025年3月末時点)に更新、宅建業免許番号や公式・一次情報のURLを出典に追加しました。
ここで一つ大事なことをお伝えします。重要なのは「営業マンが良い人かどうか」ではなく、「物件の収支構造が成立しているかどうか」です。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- AZEST株式会社とはどんな会社か(会社概要・グループ体制)
- AZESTシリーズの特徴(下町戦略・設備・サブリース)
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
先に結論:AZESTの評判は「管理は高評価・営業姿勢は賛否両論」
検索意図に先に答えます。AZESTの評判は「良い/悪い」で割り切れず、"管理・アフターフォローは高評価、営業姿勢と収支の前提は賛否両論"という二層構造です。入居率99.3%(2026年時点・公式公表)に表れる管理力は業界内でも高水準で、空室対応の速さを評価する声が目立ちます。一方で、電話・飛び込み営業のしつこさ、担当者による応対のばらつき、「40年間家賃も空室も変わらない」といった非現実的な試算提示への指摘が繰り返し挙がっています。
つまり、判断すべきは「担当者の印象」ではなく①取得価格が相場に対して適正か ②サブリースを引いても収支が回るか ③出口価格がローン残高を上回るかの3点。以下でこの3点を具体的に検証します。
会社概要:AZESTはどんな会社か(2026年9月時点)
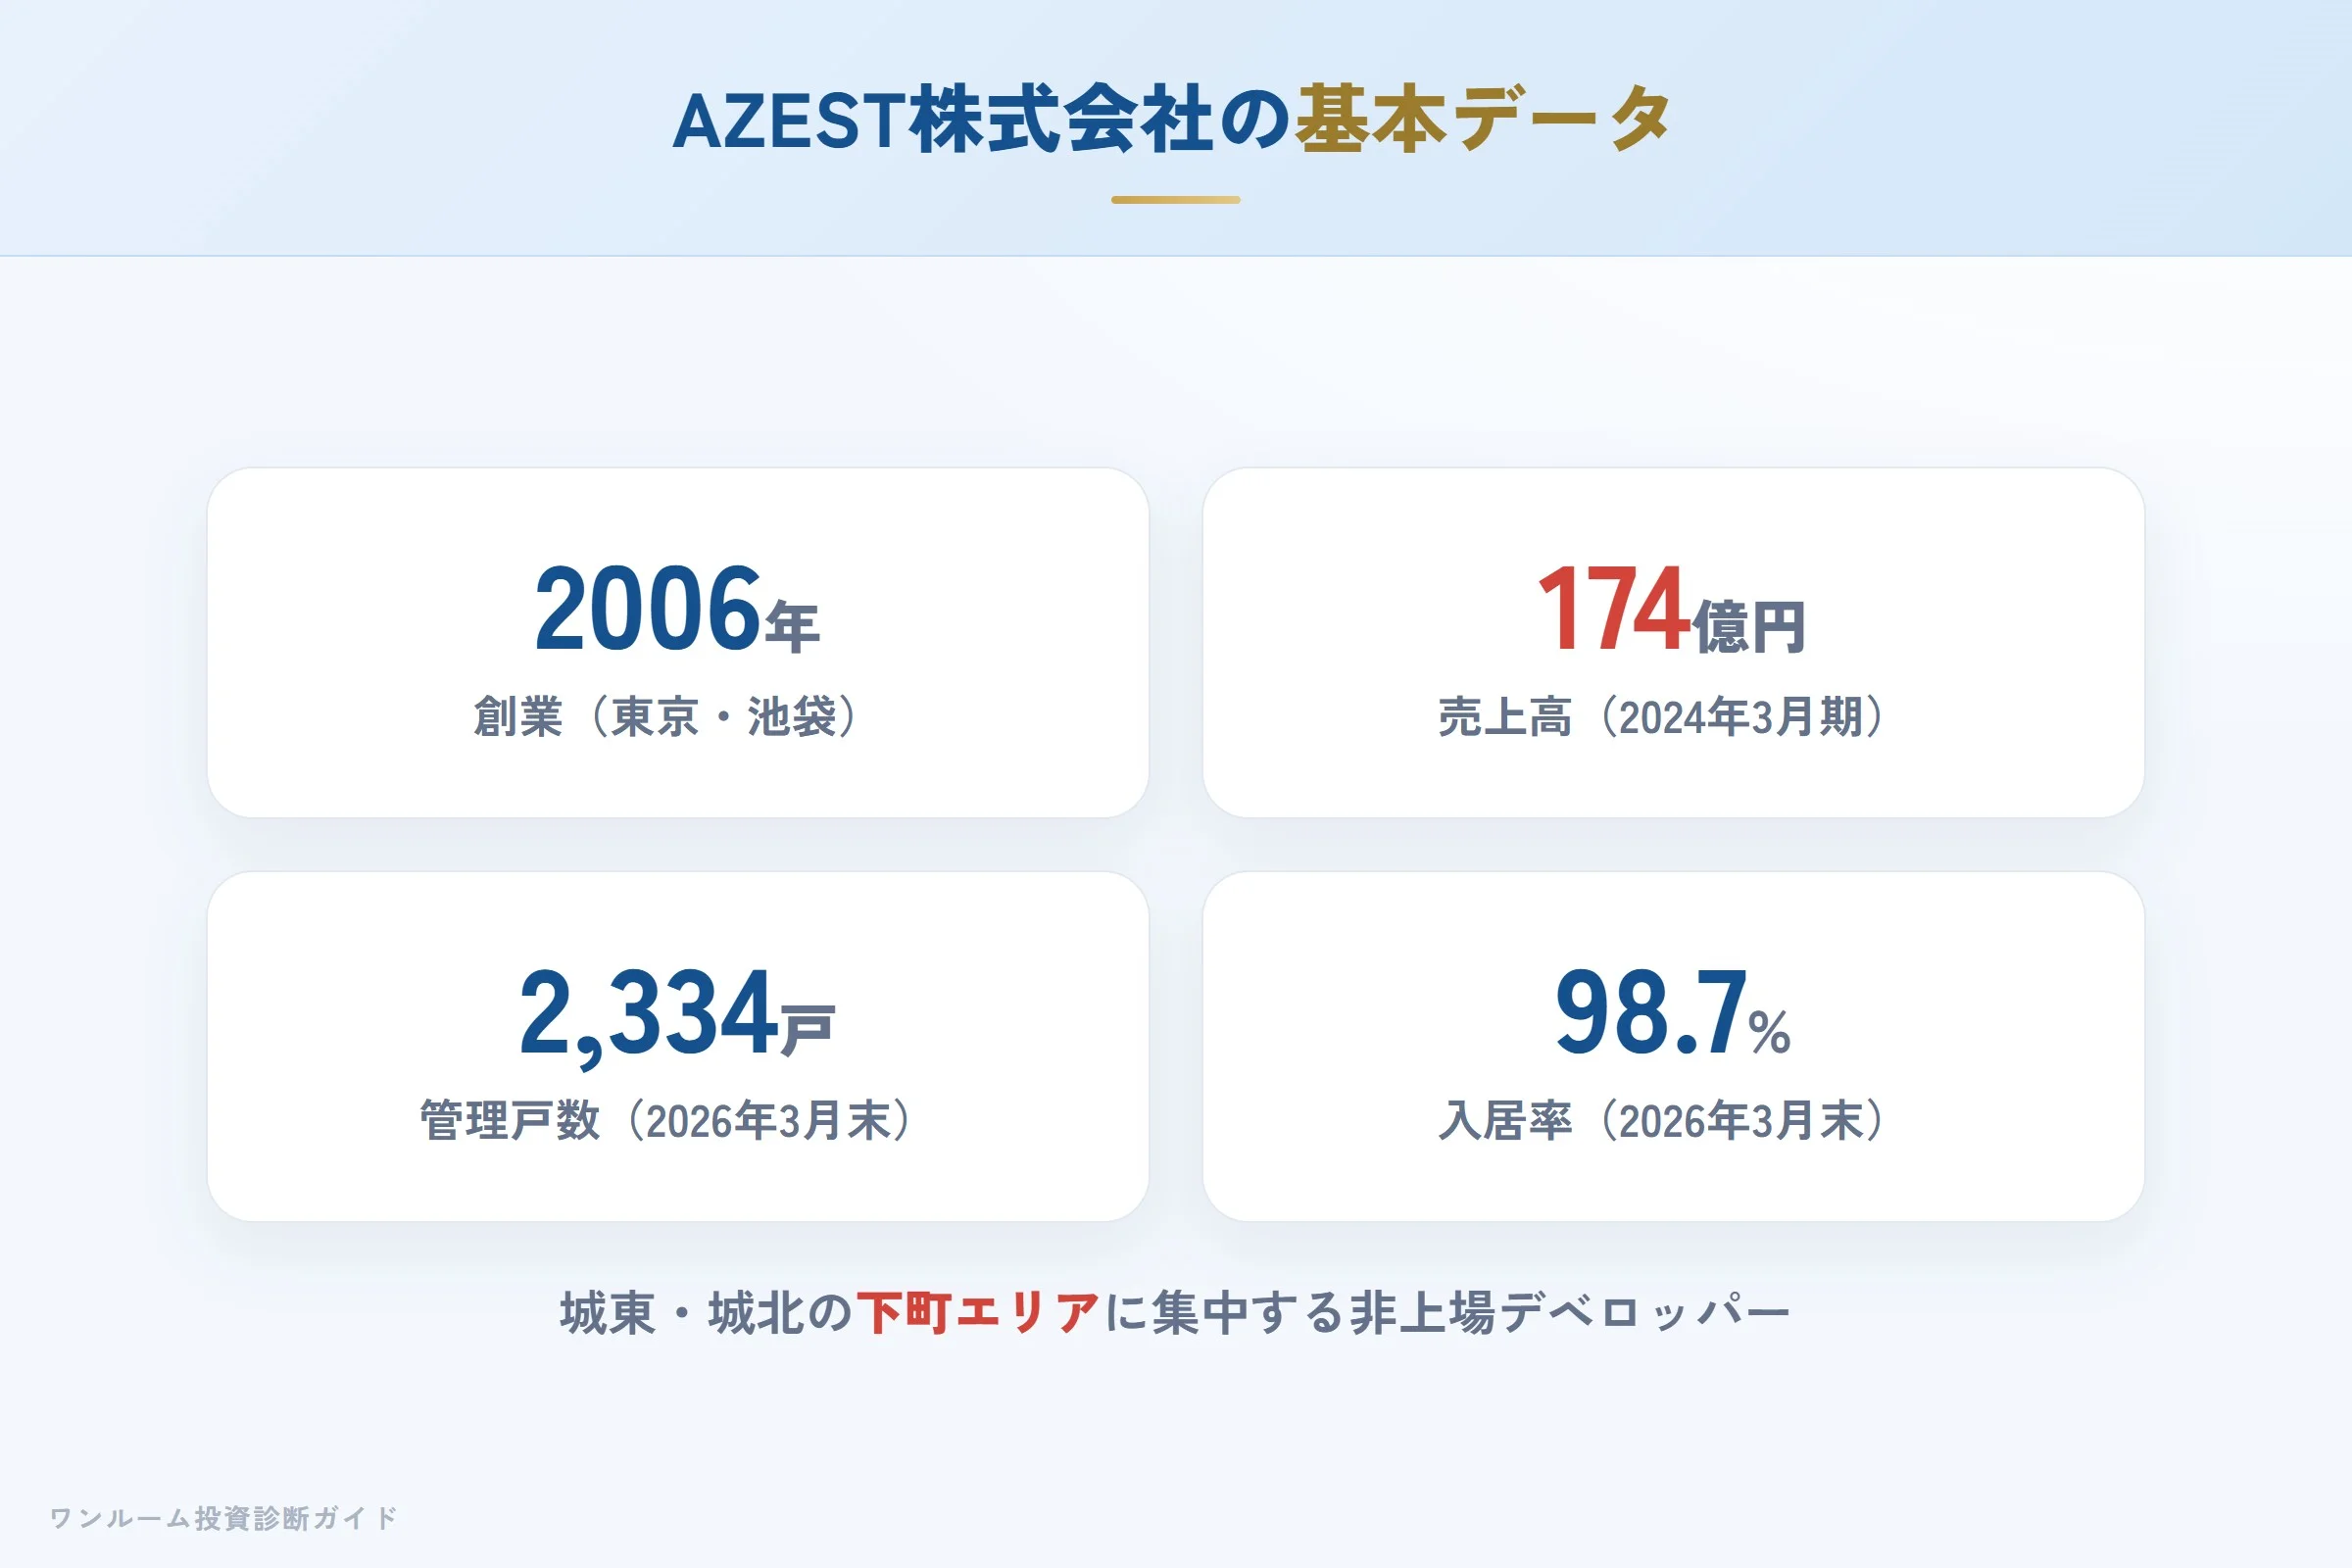
アゼストグループは2006年創業、東京・池袋を本拠とする非上場の不動産グループです。社名の由来は「初めから最後(A to Z)までベストを尽くす」。開発から賃貸管理まで一気通貫のフルサポートを掲げ、売上高はグループ全体で約230億円(2026年3月実績)と、174億円(2024年3月期)→200億円(2025年3月期)→230億円と増収基調にあります。
2026年4月3日、グループは組織再編を実施しました。公式のお知らせ(2026.04.03)によると、従来のAZEST株式会社は持株会社「AZEST GROUP株式会社」へ、賃貸・管理などを担っていた「AZEST Estate株式会社」が現在の「AZEST株式会社」へそれぞれ商号変更されました。あわせてAZEST Pro株式会社が旧AZEST Estateの不動産事業部・建設部を引き継いでいます。「AZEST株式会社」という社名が指す会社は再編前後で異なるため、契約書・重要事項説明書に記載された商号と免許番号で相手方を確認してください(出典:アゼストグループ 沿革)。
| 項目 | 内容 |
|---|---|
| 商号 | AZEST株式会社(旧・AZEST Estate株式会社/2026年4月商号変更) |
| 持株会社 | AZEST GROUP株式会社(旧・AZEST株式会社) |
| 所在地 | 東京都豊島区東池袋1-35-3 池袋センタービル |
| グループ創業 | 2006年4月(有限会社ヒューマンランドとして設立) |
| AZEST株式会社 設立 | 2010年8月4日(資本金5,000万円) |
| 代表者 | 清水 嘉夫 |
| 宅建業免許 | 東京都知事(1)第107875号(公式・会社概要) |
| 売上高(グループ) | 約230億円(2026年3月実績) |
| 従業員数(グループ) | 約130名 |
| 管理戸数 | 約2,283戸(2025年3月末時点) |
| 入居率 | 99.3%以上(2026年時点・公式公表) |
| グループ体制 | 不動産中核5社(AZEST GROUP/AZEST/AZEST Pro/AZEST Neo/AZEST Community) |
| 上場情報 | 非上場 |
<small>※数値は各社公式サイト(会社概要)・マイナビ2028掲載情報をもとに2026年9月15日時点で確認。宅建業免許は上記公式・会社概要ページの記載に基づきます。最新値は公式発表をご確認ください。</small>
グループ体制:開発から管理まで一気通貫(2026年4月再編後)
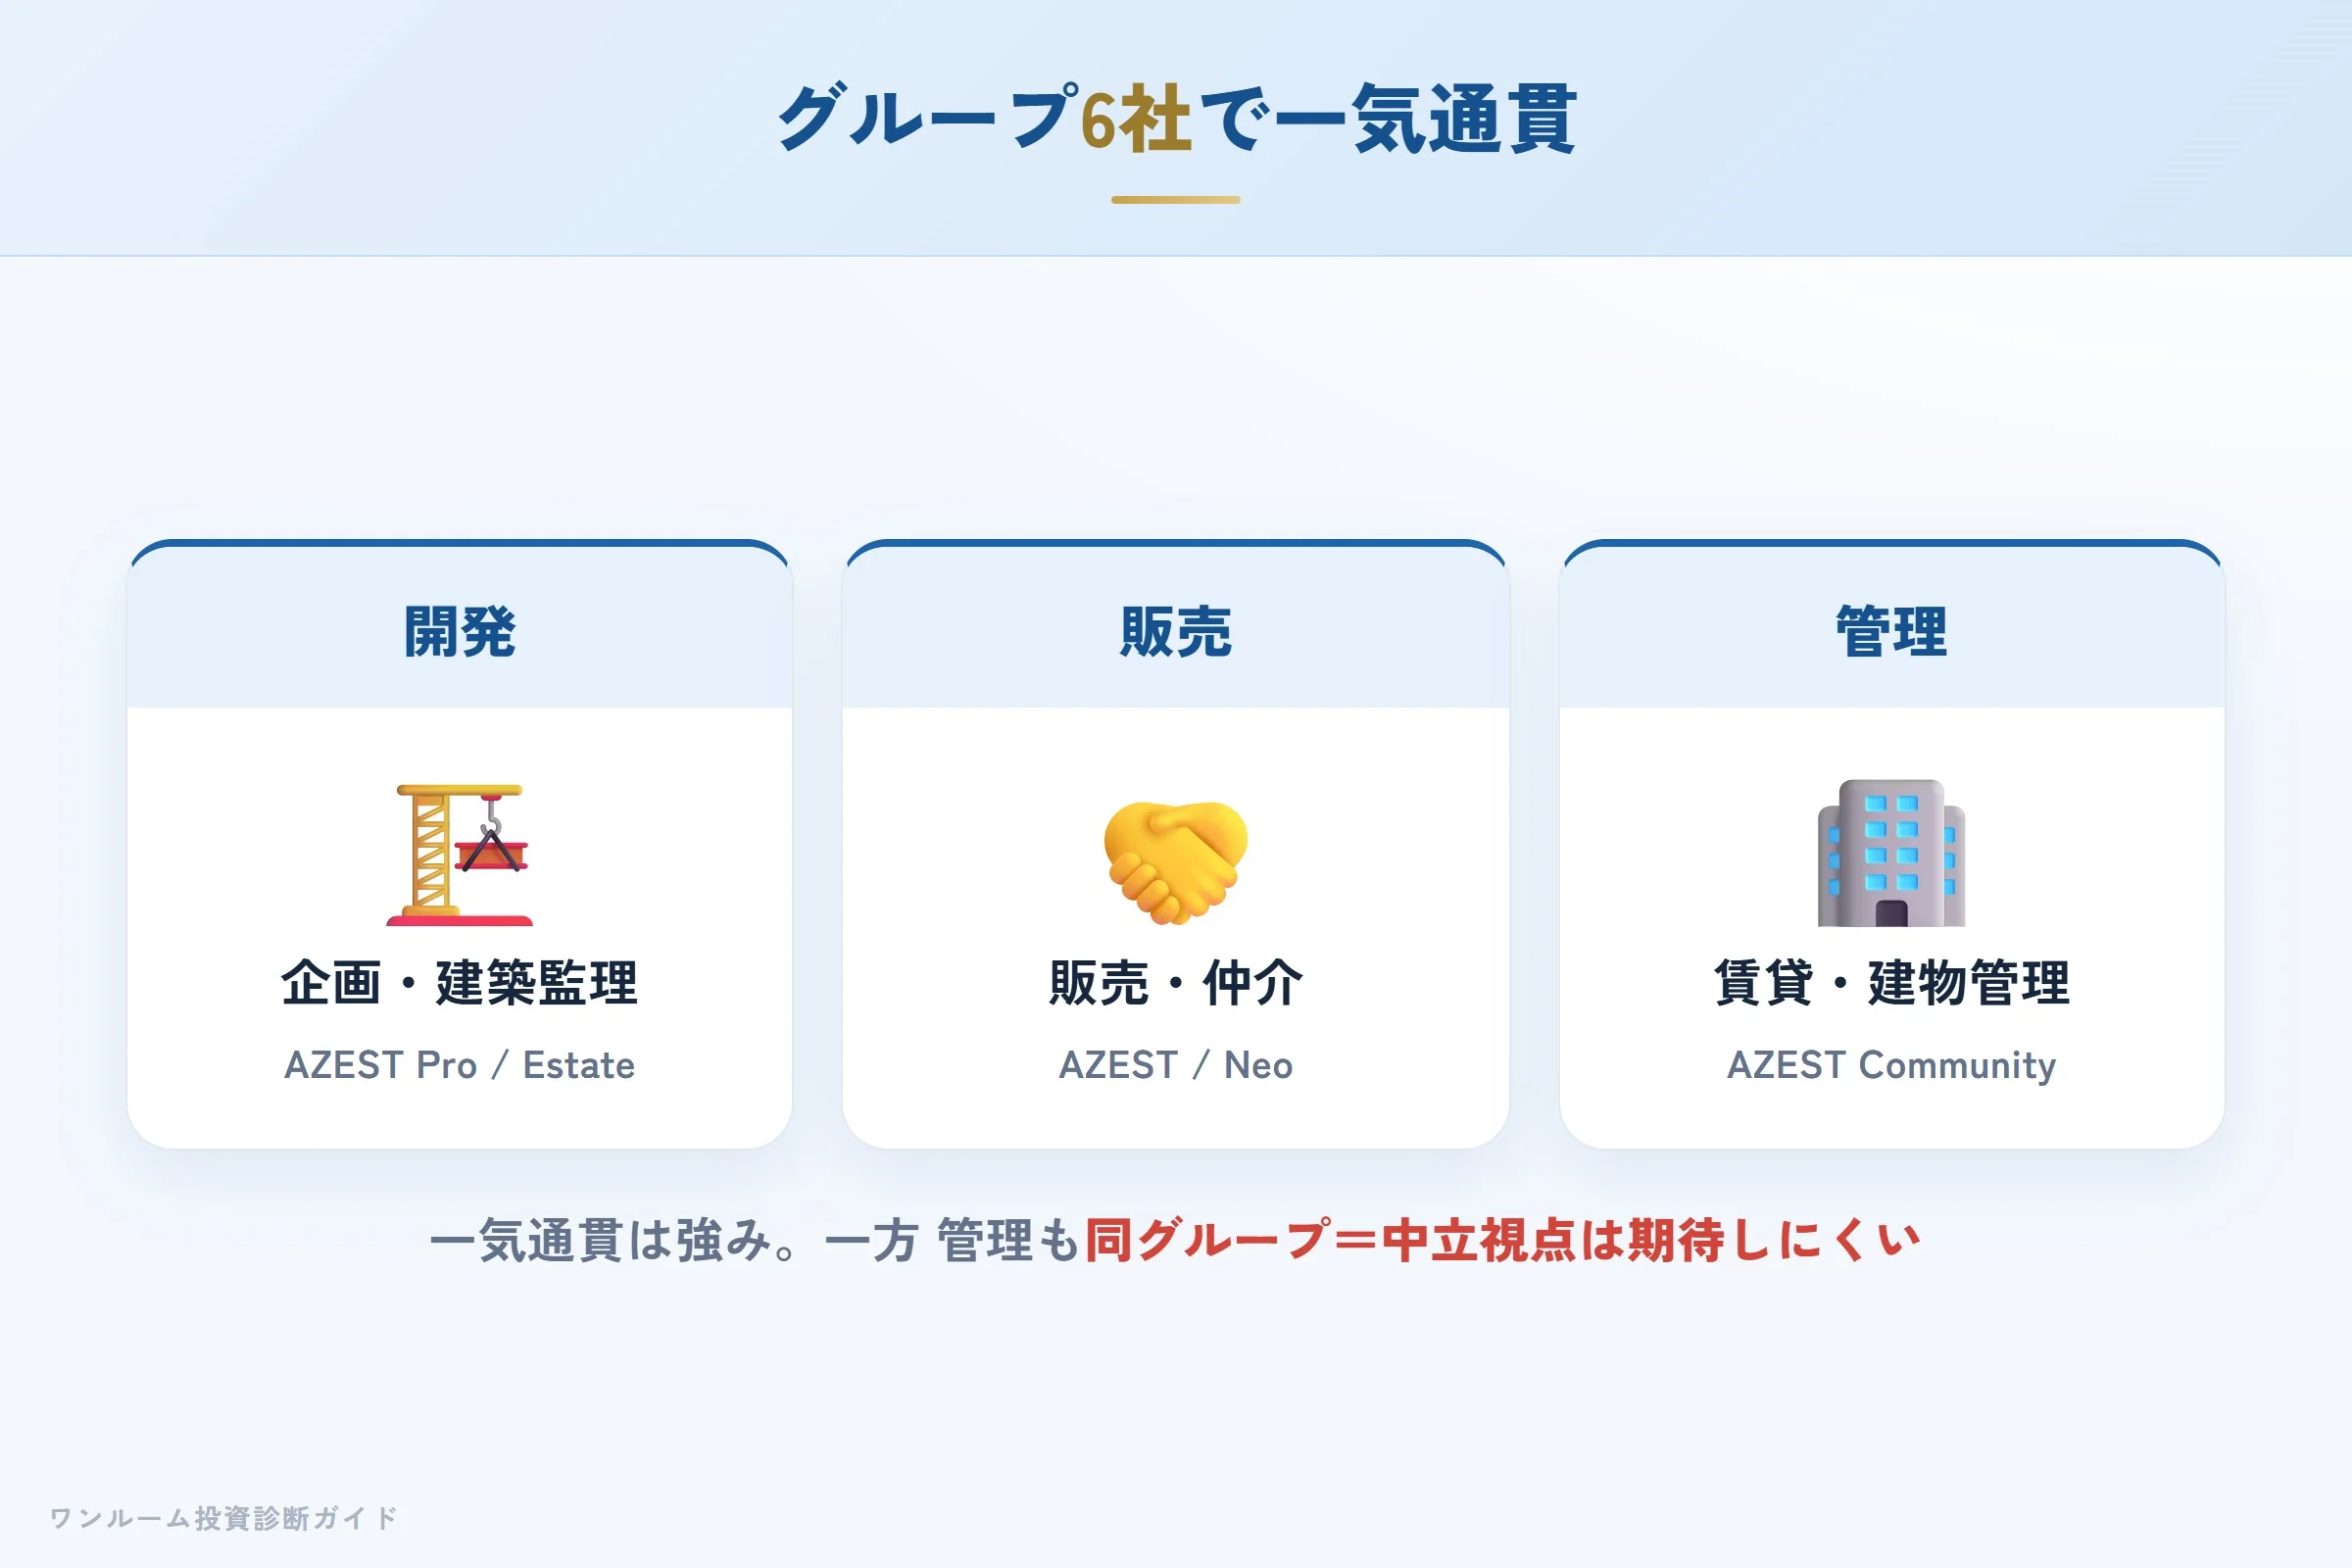
2026年4月3日の組織再編後、アゼストグループの不動産中核は5社体制です。公式お知らせに記載された各社の主な役割は次のとおりです。
- AZEST GROUP株式会社(旧・AZEST株式会社):グループ経営管理・新規事業企画・不動産販売/仲介
- AZEST株式会社(旧・AZEST Estate株式会社):カスタマーサポート・企画営業・不動産販売/仲介
- AZEST Pro株式会社:マンション・アパートの企画開発・建設業(旧AZEST Estateの不動産事業部・建設部を引き継ぎ)
- AZEST Neo株式会社:マンション・アパート販売・不動産コンサルティング
- AZEST Community株式会社:建物管理・賃貸管理・損害保険代理店業務
開発・販売・賃貸管理・建物管理をグループ内で一貫対応できるため、購入後のオーナー対応の連携がスムーズになりやすいのが特徴です。一方で、販売と管理が同一グループである以上、オーナーにとって完全に中立な視点は期待しにくい点は理解しておきたいところです(第三者のセカンドオピニオンを併用する意義がここにあります)。旧社名「AZEST Estate(アゼストエステート)」で検索・契約履歴を確認する場合も、現在の「AZEST株式会社」と同一の流れにある会社です。
AZESTシリーズの特徴:下町戦略とサブリース
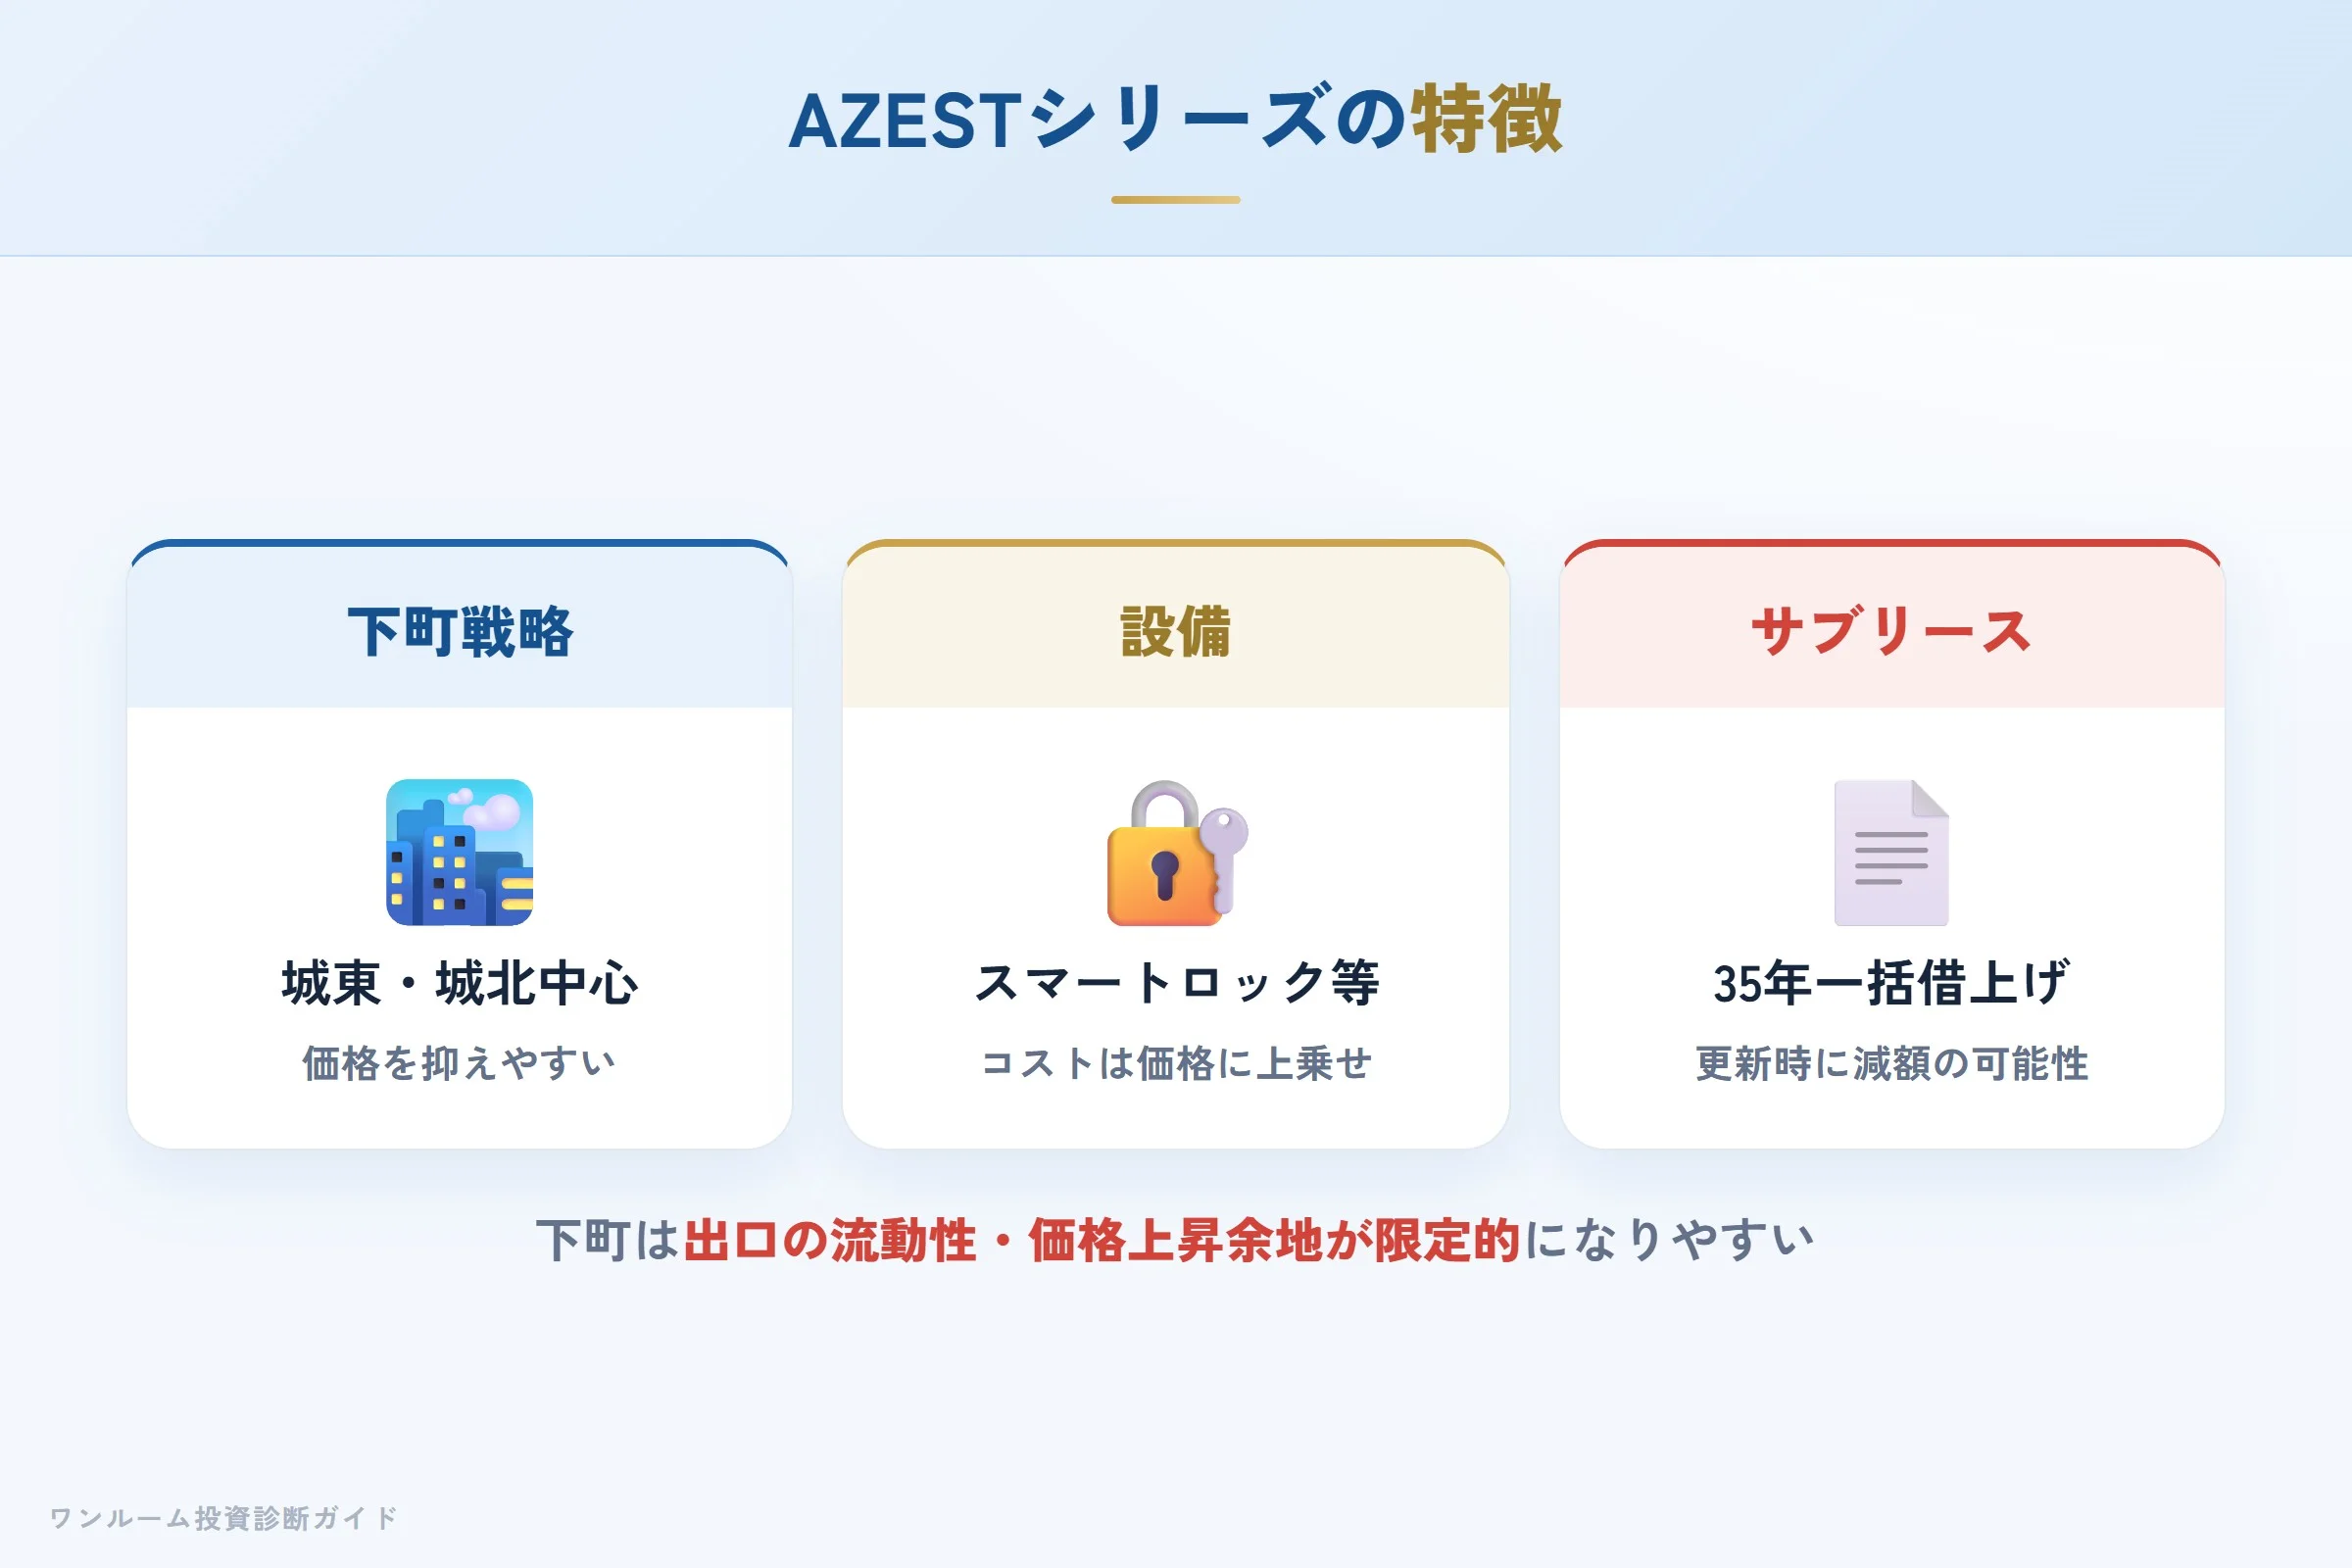
AZESTが掲げるのは「住みたい街より住みやすい街」という下町戦略です。港区・渋谷区などの都心一等地ではなく、江東区・墨田区・足立区・荒川区などの城東・城北エリアが中心です。
- プラス面:地価が相対的に低く購入価格を抑えやすい。家賃に対するバリューが出やすい。
- マイナス面:都心一等地と比べると出口(売却)の流動性・価格上昇余地は限定的になりやすい。
サブリース(家賃保証)は契約期間35年と長期設定。手数料分だけ実収入は市場家賃より低くなり、更新時に家賃減額が起こり得る点は確認が必要です。
実際の口コミ:良い声と悪い声の両方
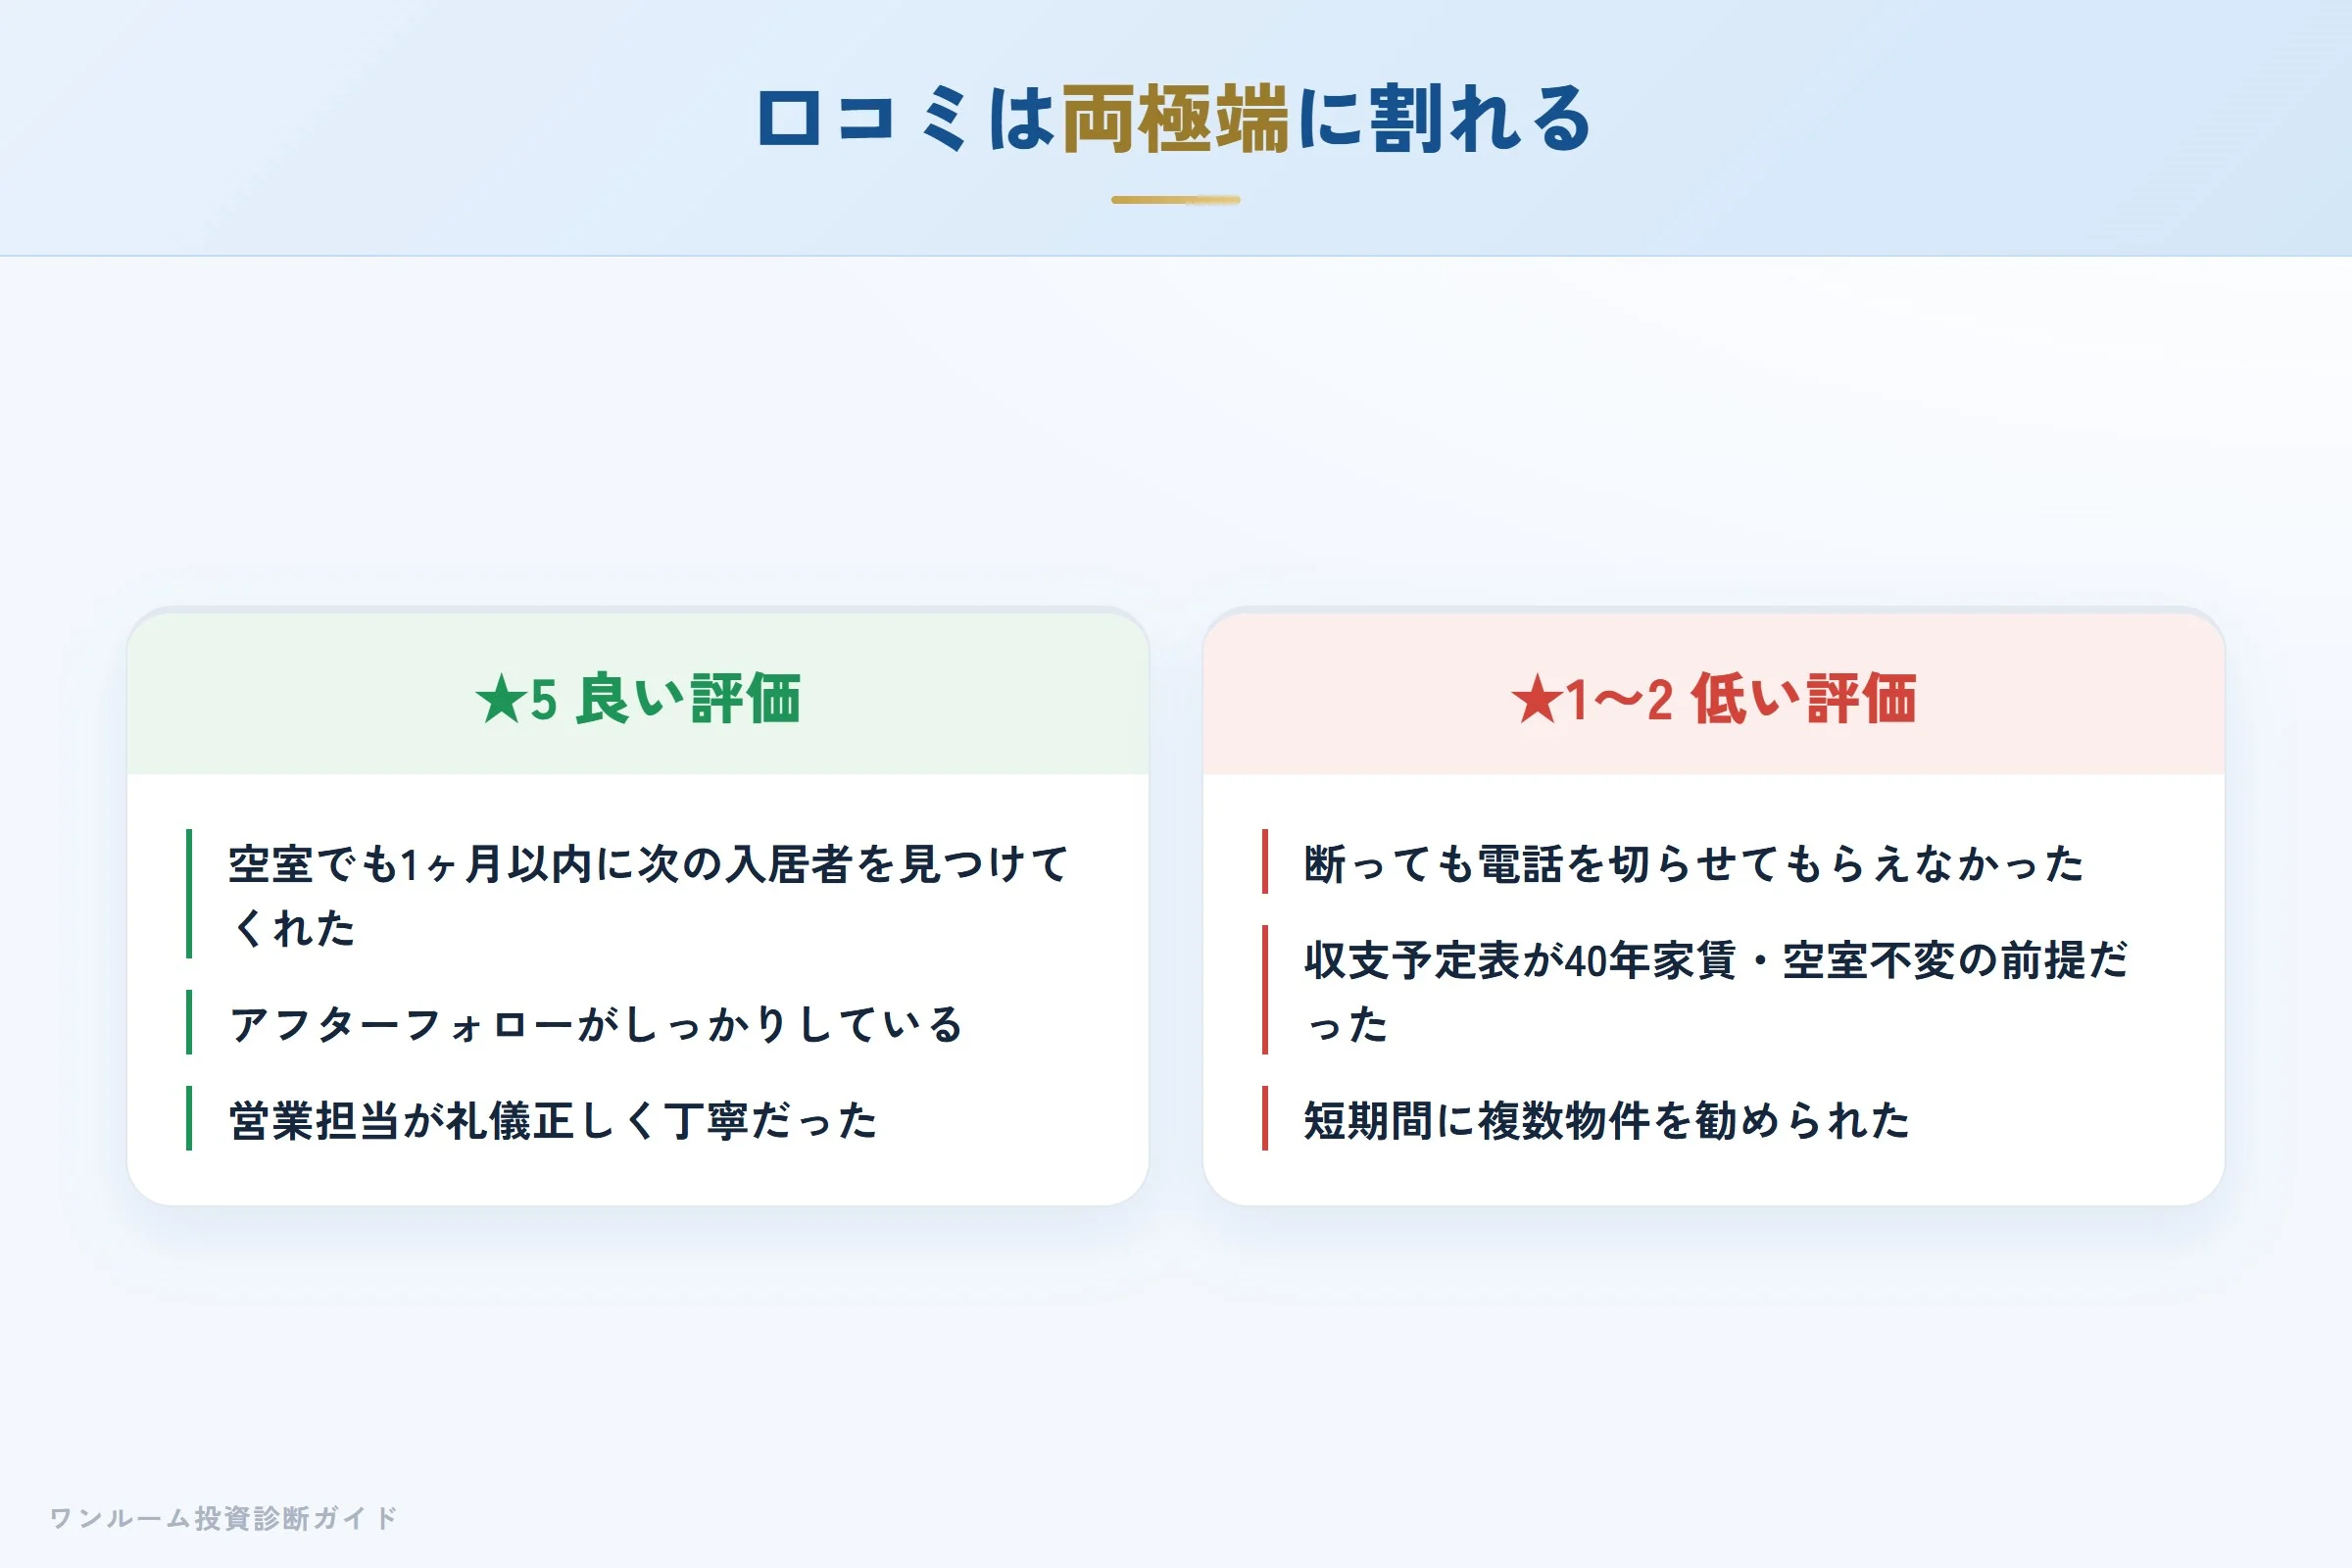
評価が両極端に割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
空室になっても1ヶ月以内に次の入居者を見つけてくれた。管理のスピードが良い。
アフターフォローがしっかりしていて、収支や立地も他社より良いと感じた。
営業担当が礼儀正しく丁寧で、将来のことを一緒に考えてくれた。
★1〜2 低い評価の声
電話対応が良くなく、断っても切らせてもらえなかった。
リスク説明がなく、収支予定表が40年間家賃も空室も変わらない前提で作られていた。
短期間に複数物件を勧められ、負担が大きくなったという声もある。
第三者サイトの評価:管理は高評価、営業姿勢に指摘
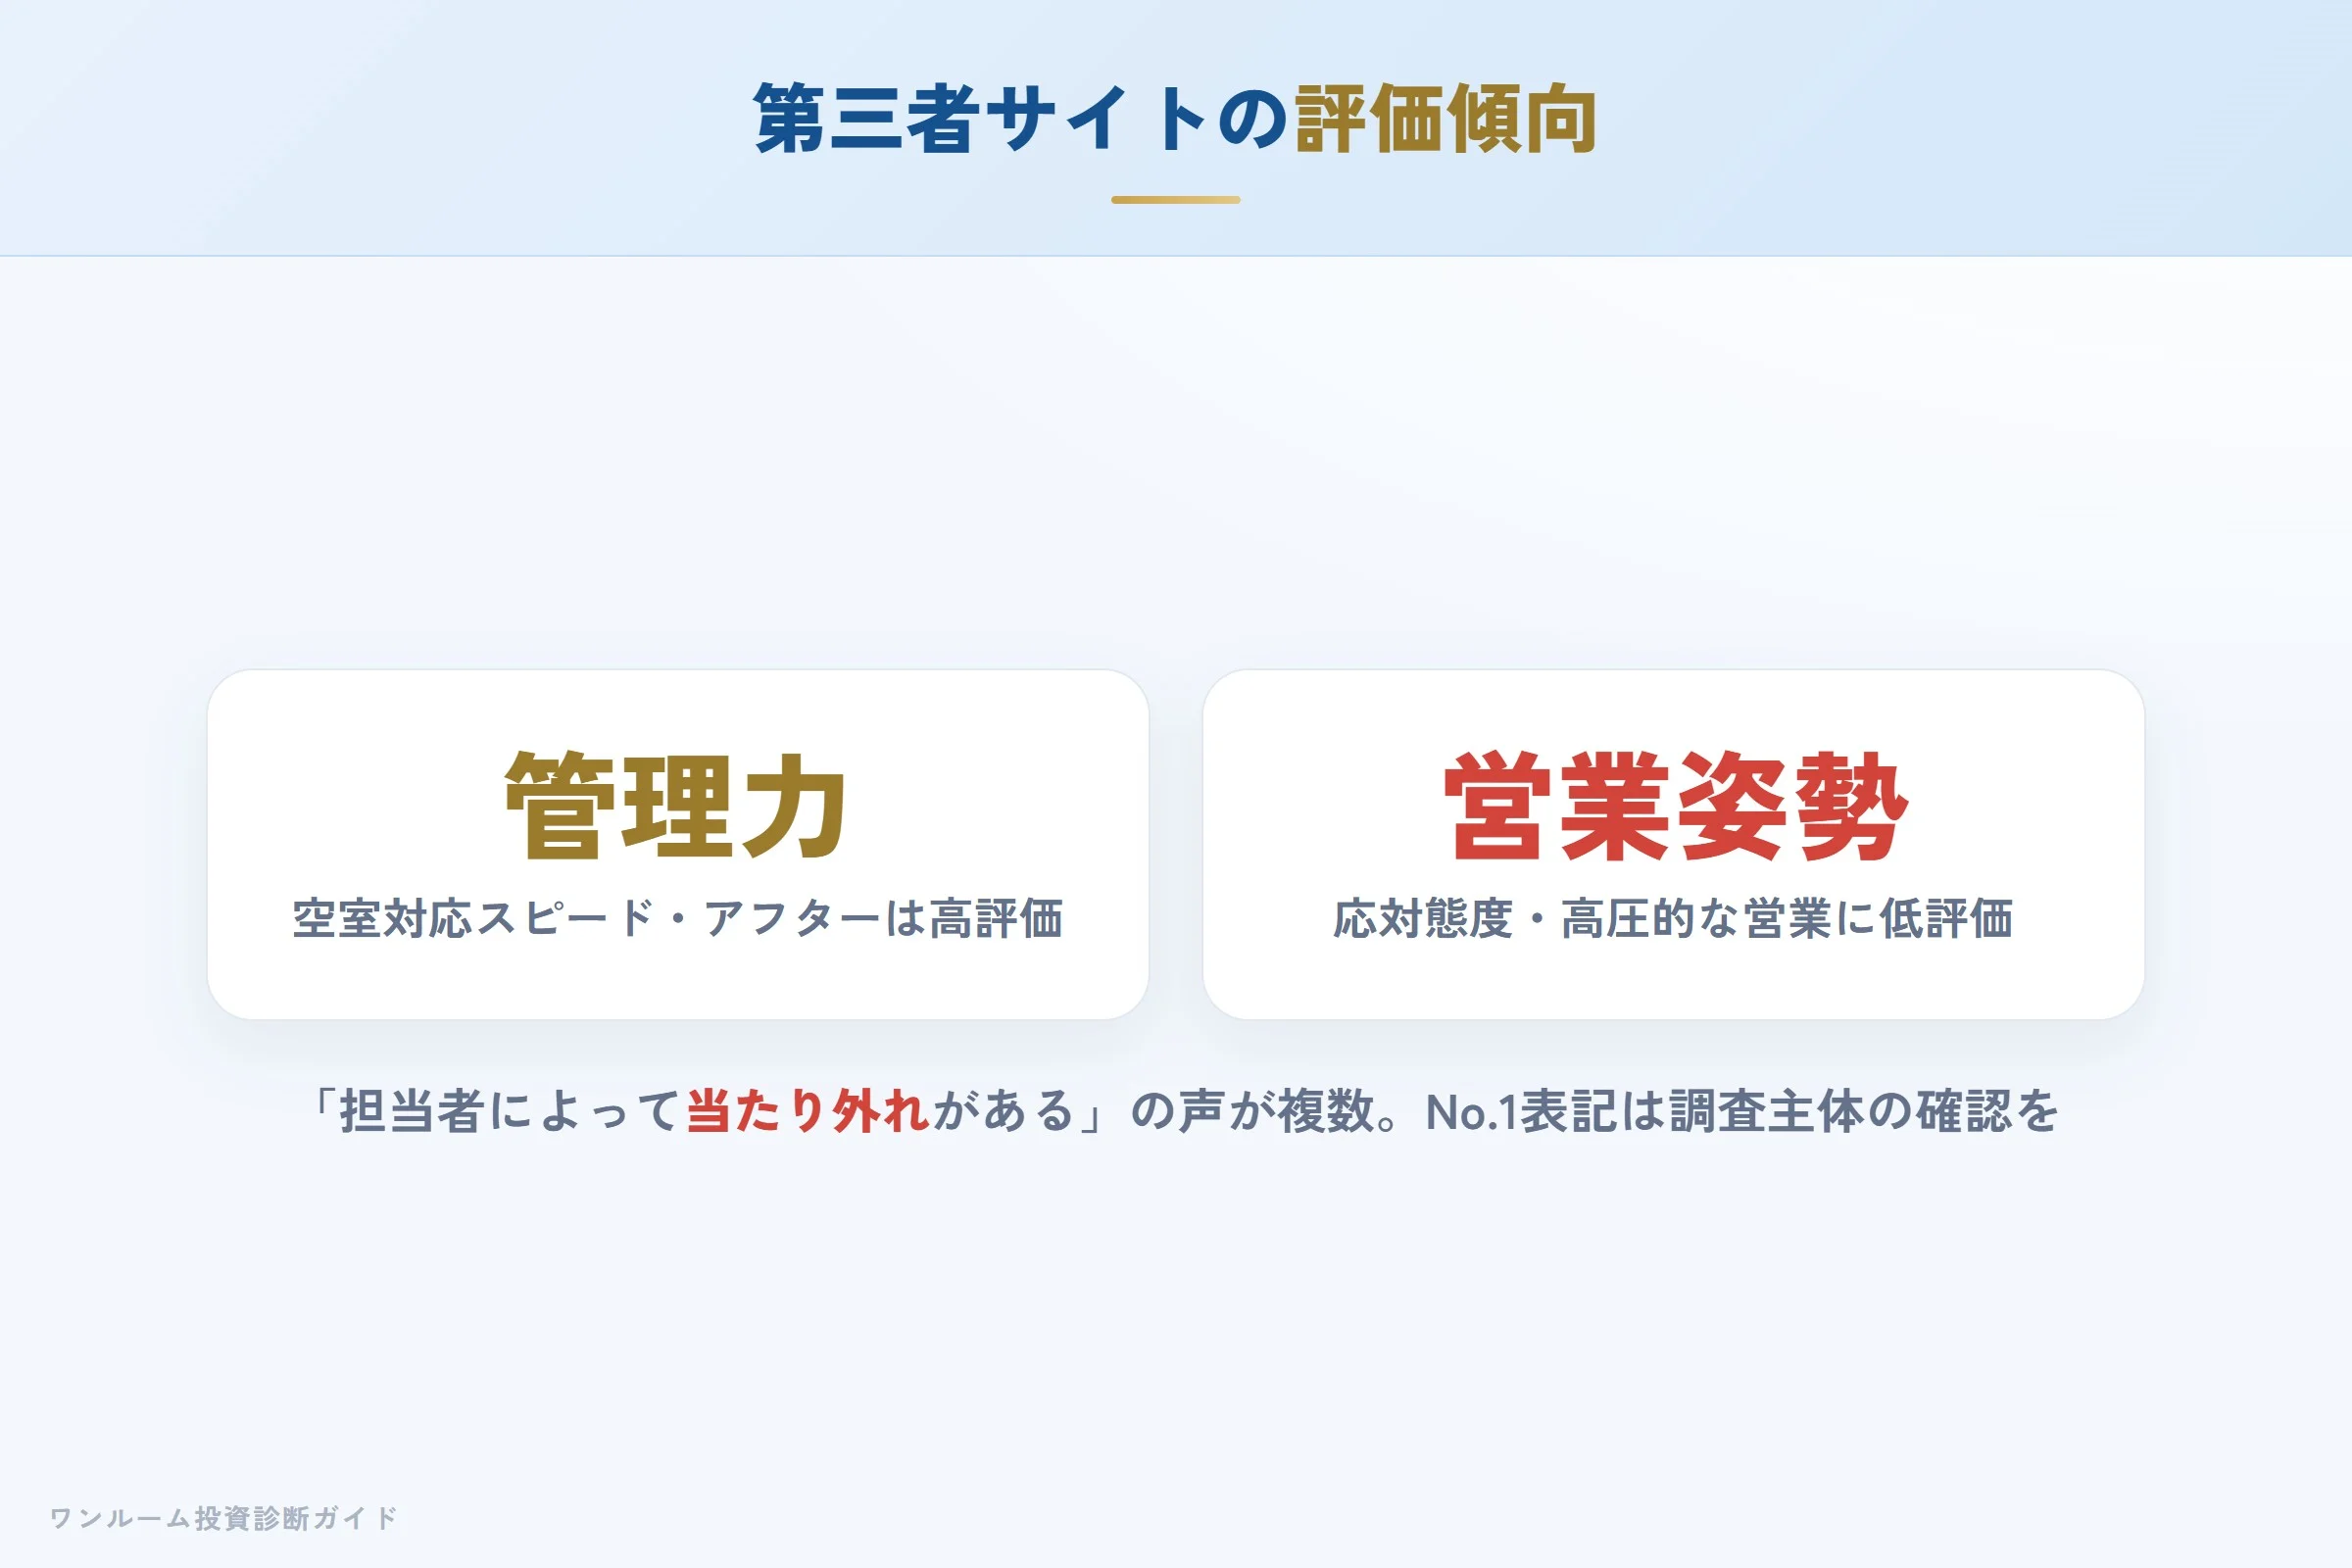
第三者の調査では、AZESTの口コミは★5と★1の両極端に分かれるのが特徴とされています。良い評価は主に「管理力(空室対応スピード)」「アフターフォロー」、低い評価は主に「電話・対面での応対態度」「高圧的な営業姿勢」に集中しています。「担当者によって当たり外れがある」というコメントも複数見られます。
各種ランキングの「第1位」「満足度◯位」といった順位・最上級の表記は、調査主体・調査方法・対象範囲を必ず確認しましょう。広告表記の裏付け(いつ・誰が・何を調べた調査か)が示されていない順位は、判断材料としての重みが変わります。
一次情報でのチェック方法(免許・行政処分)
口コミの印象に流される前に、公的な一次情報で会社の状態を確かめるのが確実です。以下は誰でも無料で確認できます。
- 宅地建物取引業免許・更新回数:国土交通省「建設業者・宅建業者等企業情報検索システム」で商号を検索。免許番号のカッコ内の数字(例:東京都知事(◯))は更新回数の目安で、事業継続年数の裏付けになります。現在のAZEST株式会社の免許は公式・会社概要で「東京都知事(1)第107875号」と公表されています。2026年4月に商号変更(旧AZEST Estate株式会社)を経ているため、契約相手の商号・免許番号が提案資料と一致するかを合わせて確認しておくと安心です。
- 行政処分歴:各都道府県の宅建業者名簿・国交省 ネガティブ情報等検索サイトで処分の有無を確認できます。
- 決算・実績:売上高や入居率などは公式サイトの会社概要・IR的資料、採用ページ(マイナビ等)で年度つきの最新値を照合します(本記事も2026年9月時点で照合)。
「評判が気になる」段階で一次情報まで下りて確認する人は多くありません。ここを押さえるだけで、営業トークとの差分が見えやすくなります。
宅建士が整理する強み:グループのワンストップ管理
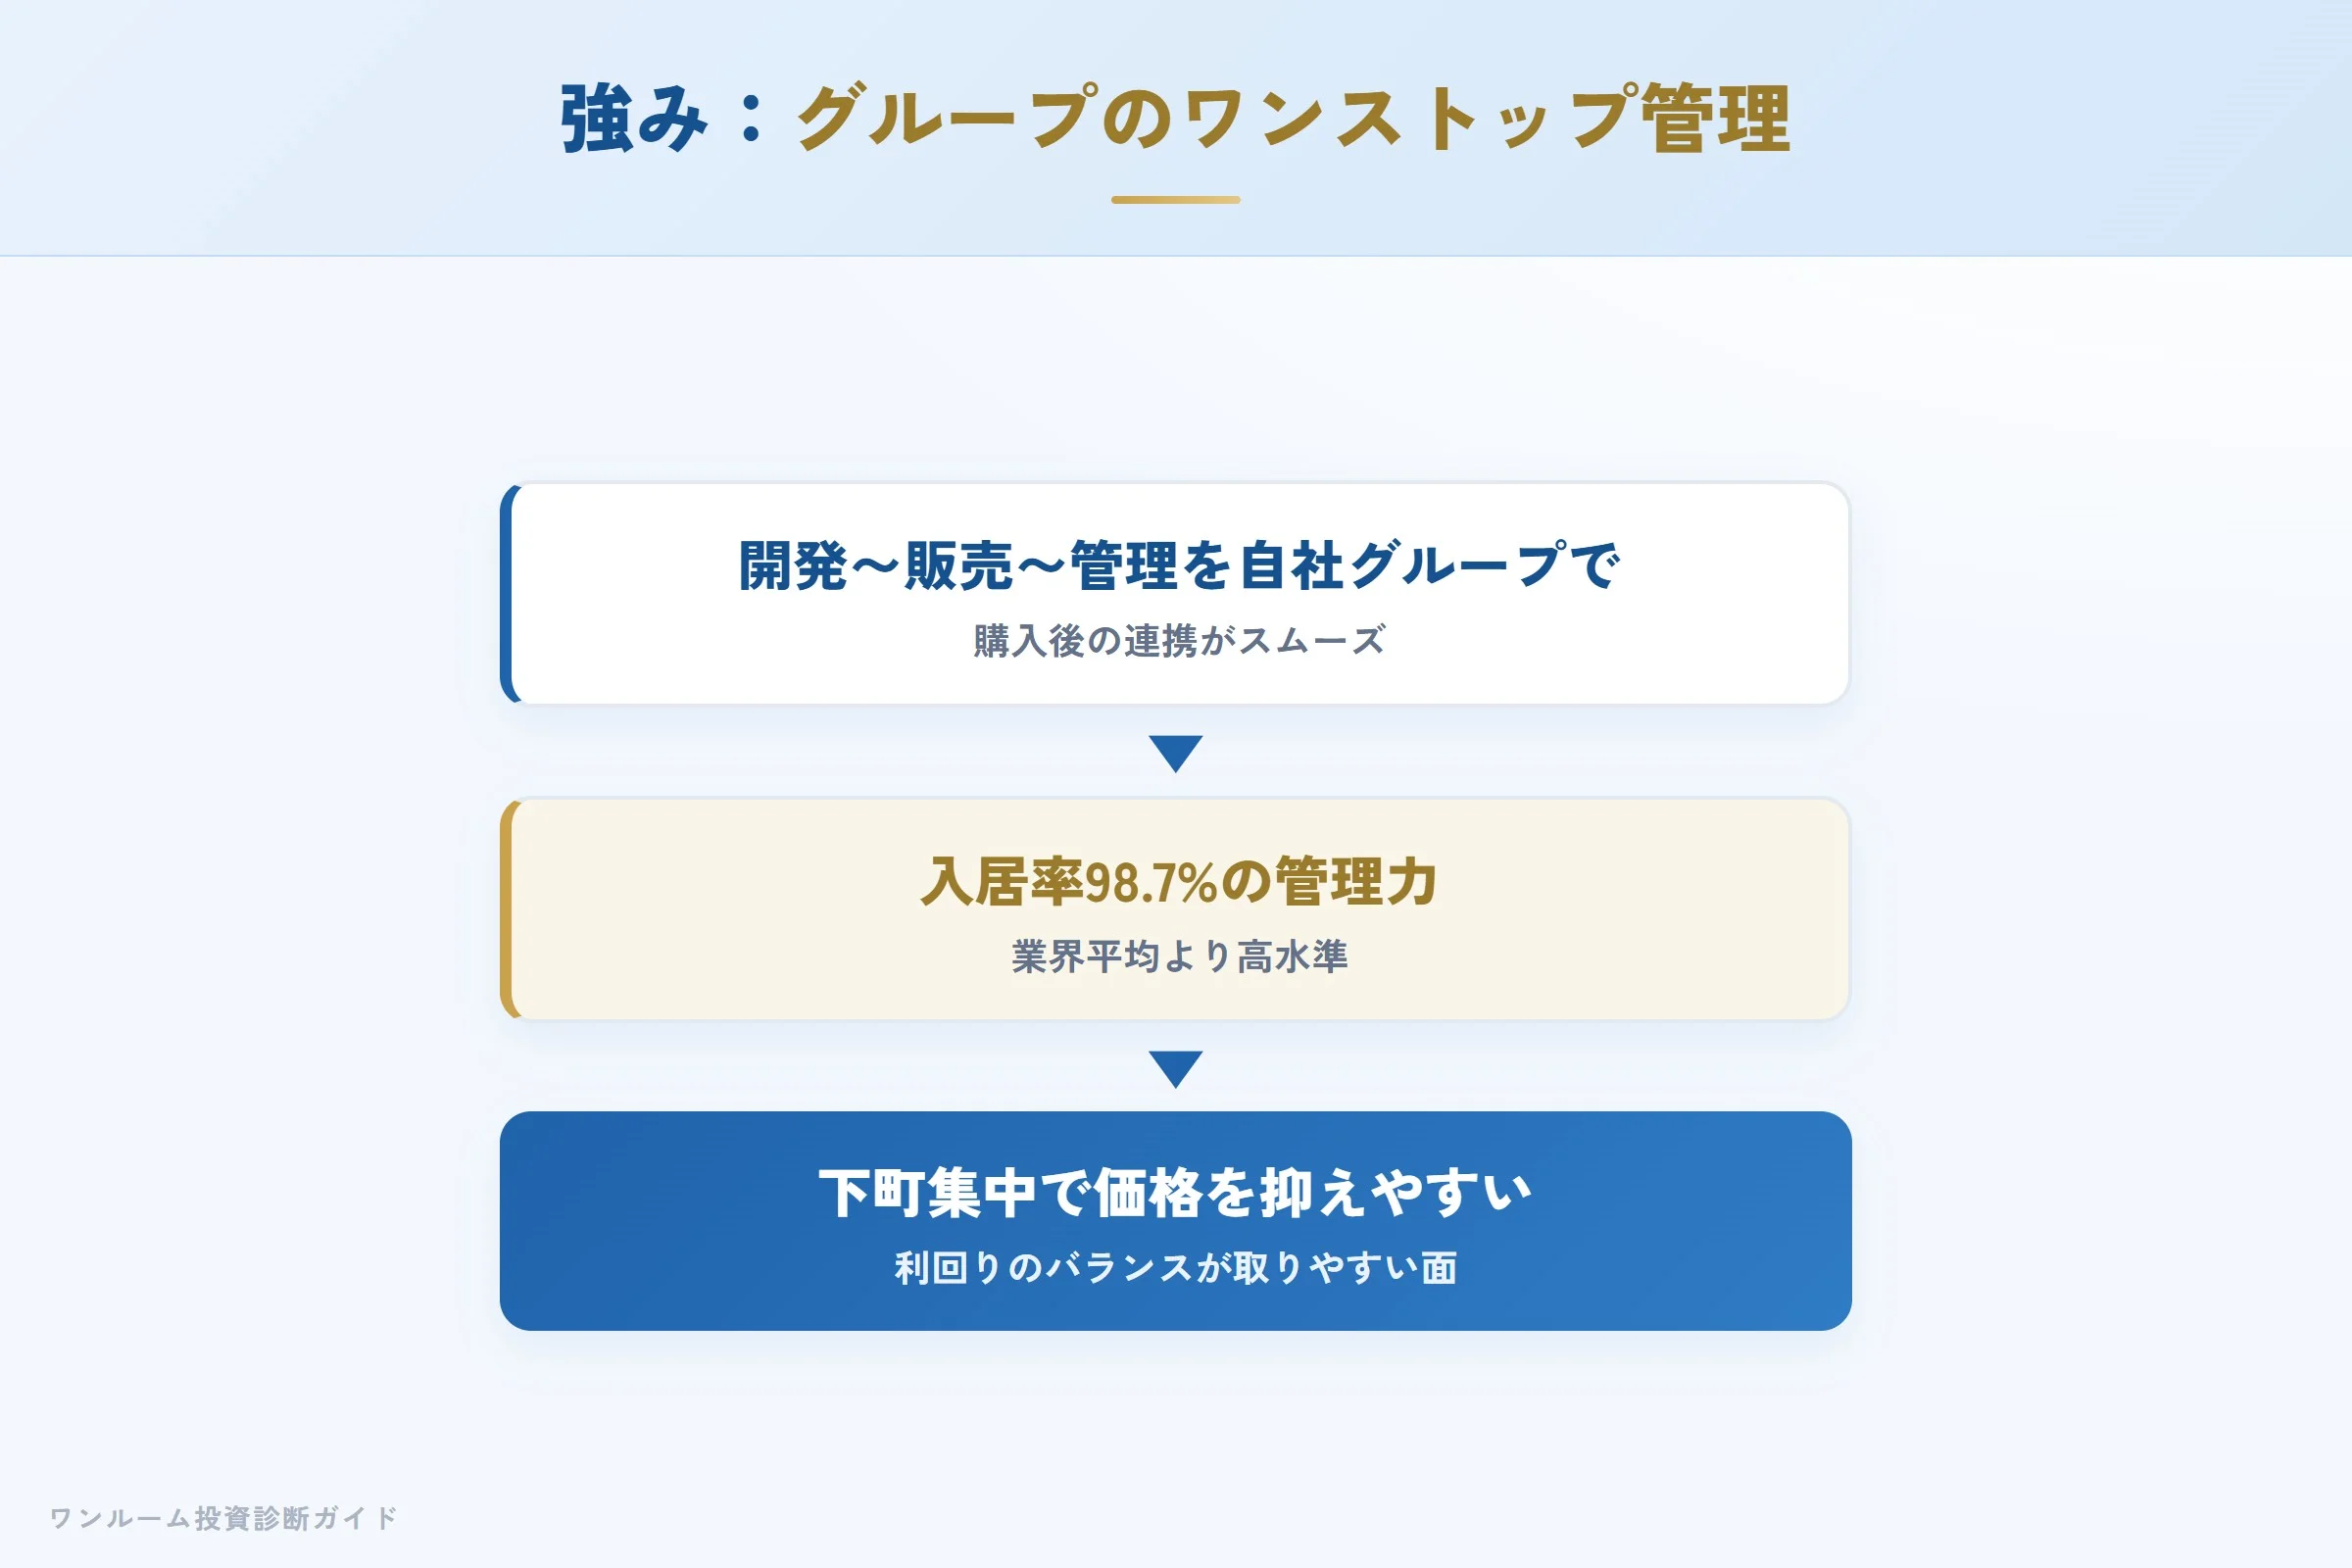
AZESTの強みは「グループ内のワンストップ管理体制」です。開発・販売・賃貸管理・建物管理を自社グループが担う構造は、購入後の連携がスムーズになりやすい。同社公表の入居率99.3%(2026年時点)は業界平均と比べても高水準とされ、管理力には一定の評価ができます。城東・城北への集中は、都心一等地に比べて物件価格が抑えられ、利回りのバランスが取りやすい面もあります。
懸念点①:営業手法と「非現実的な試算」
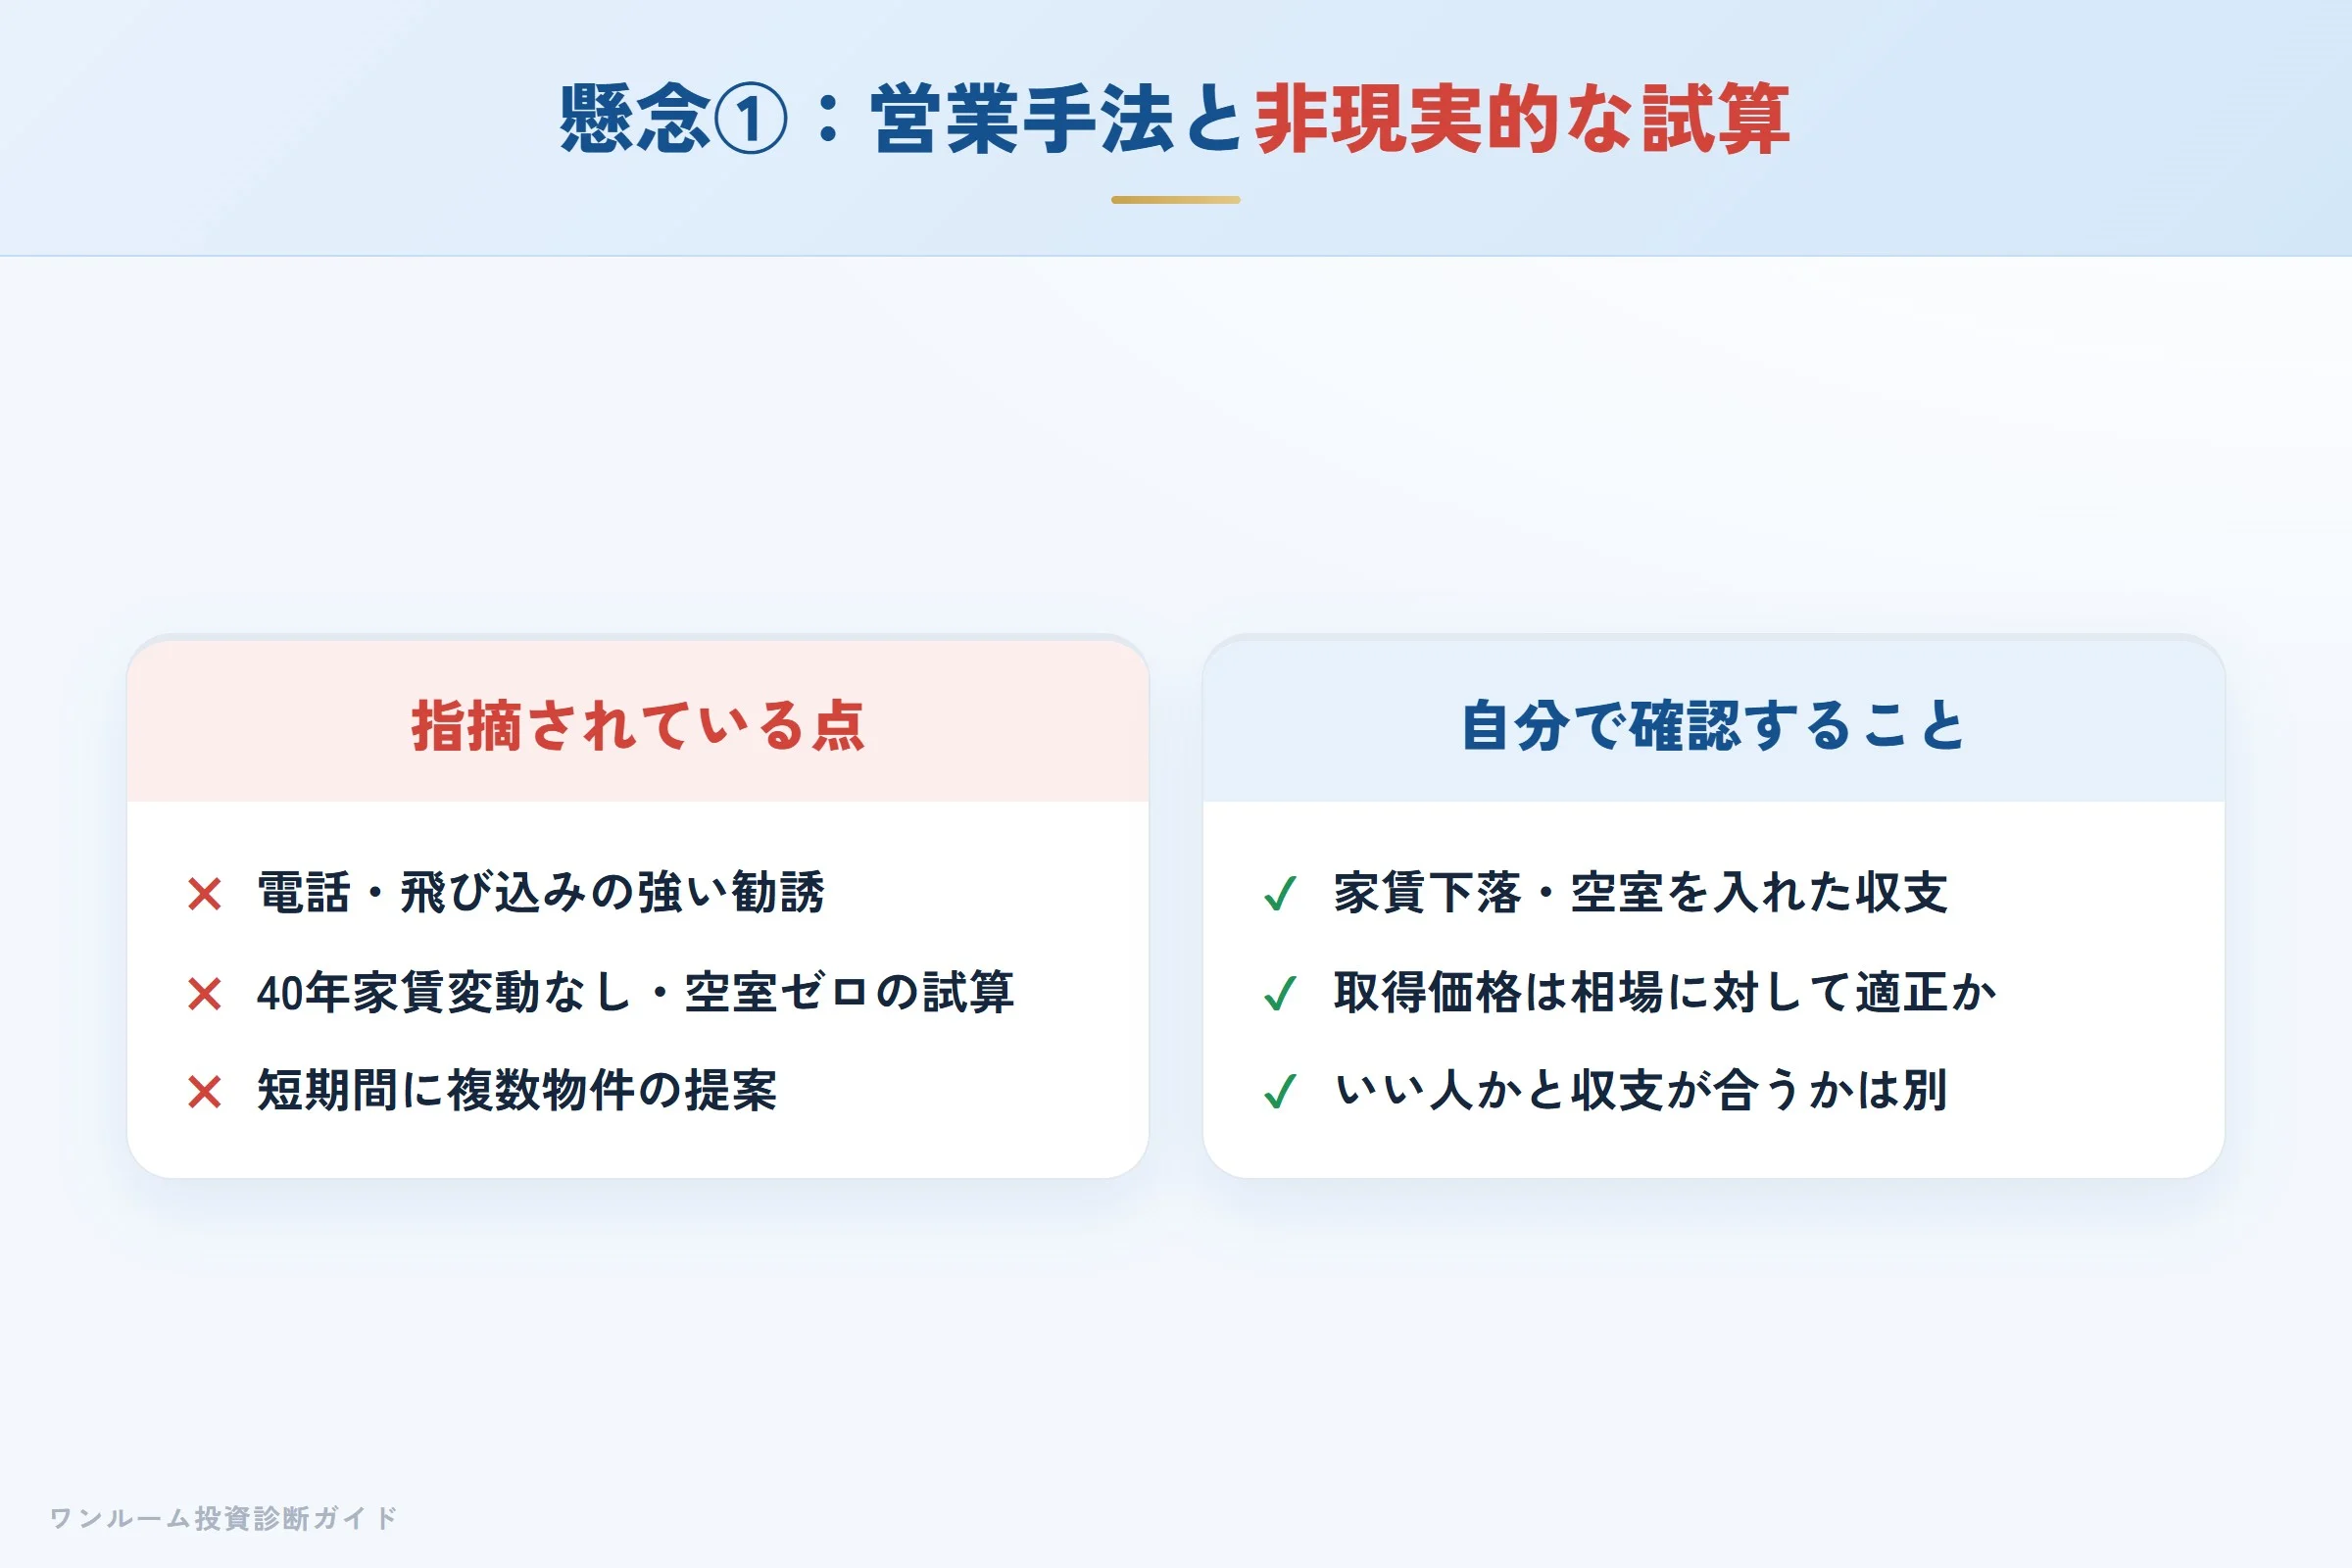
最も多い懸念が営業手法と試算の前提です。電話・飛び込み営業での強い勧誘、「40年間家賃変動なし・空室ゼロ」という非現実的なシミュレーション提示への指摘が見られます。短期間に複数物件を勧められたという声もあり、「営業担当がいい人かどうか」と「物件の収支が成立しているか」は別問題であることを示しています。
懸念点②:下町立地の出口とサブリース
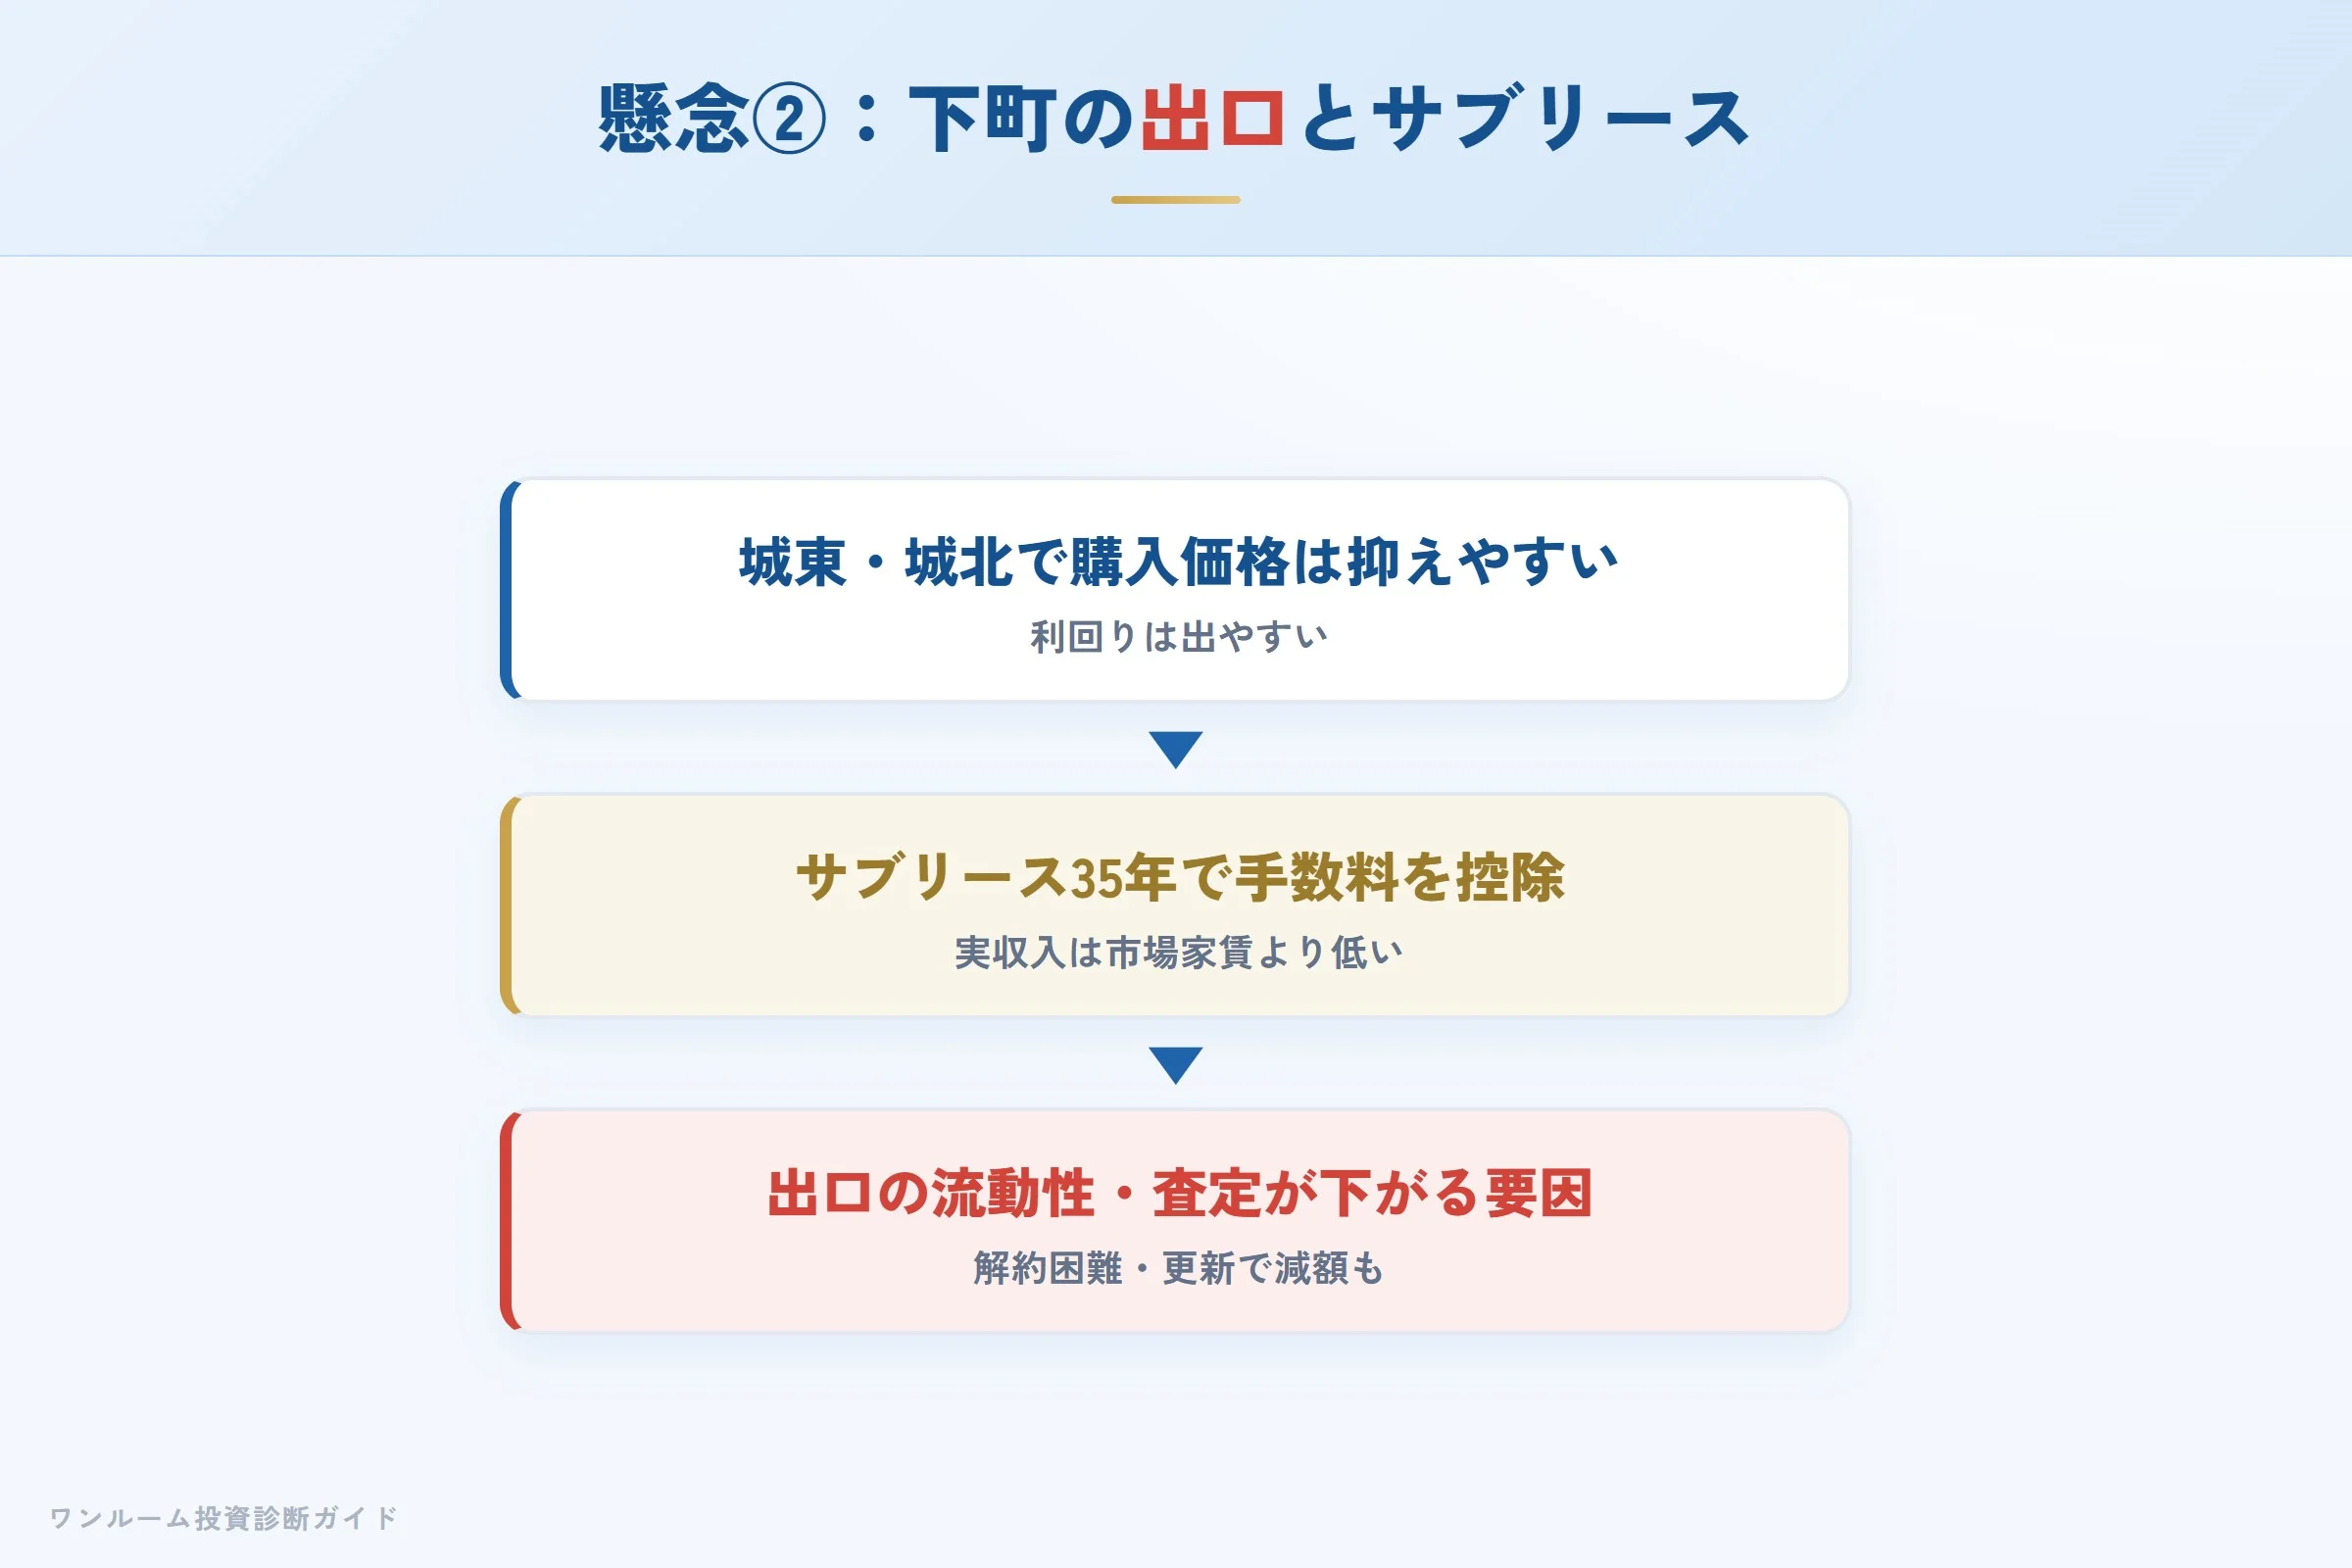
城東・城北の下町立地は購入価格を抑えやすい一方、出口(売却)の流動性・価格上昇余地は都心一等地より限定的になりやすい要素です。サブリース35年も、長期の家賃保証は安心に見えますが、更新ごとの家賃減額・解約困難・売却時の査定低下というデメリットを理解しないまま契約すると後悔の種になり得ます。
数字で見る:表面利回りと実質利回りの差
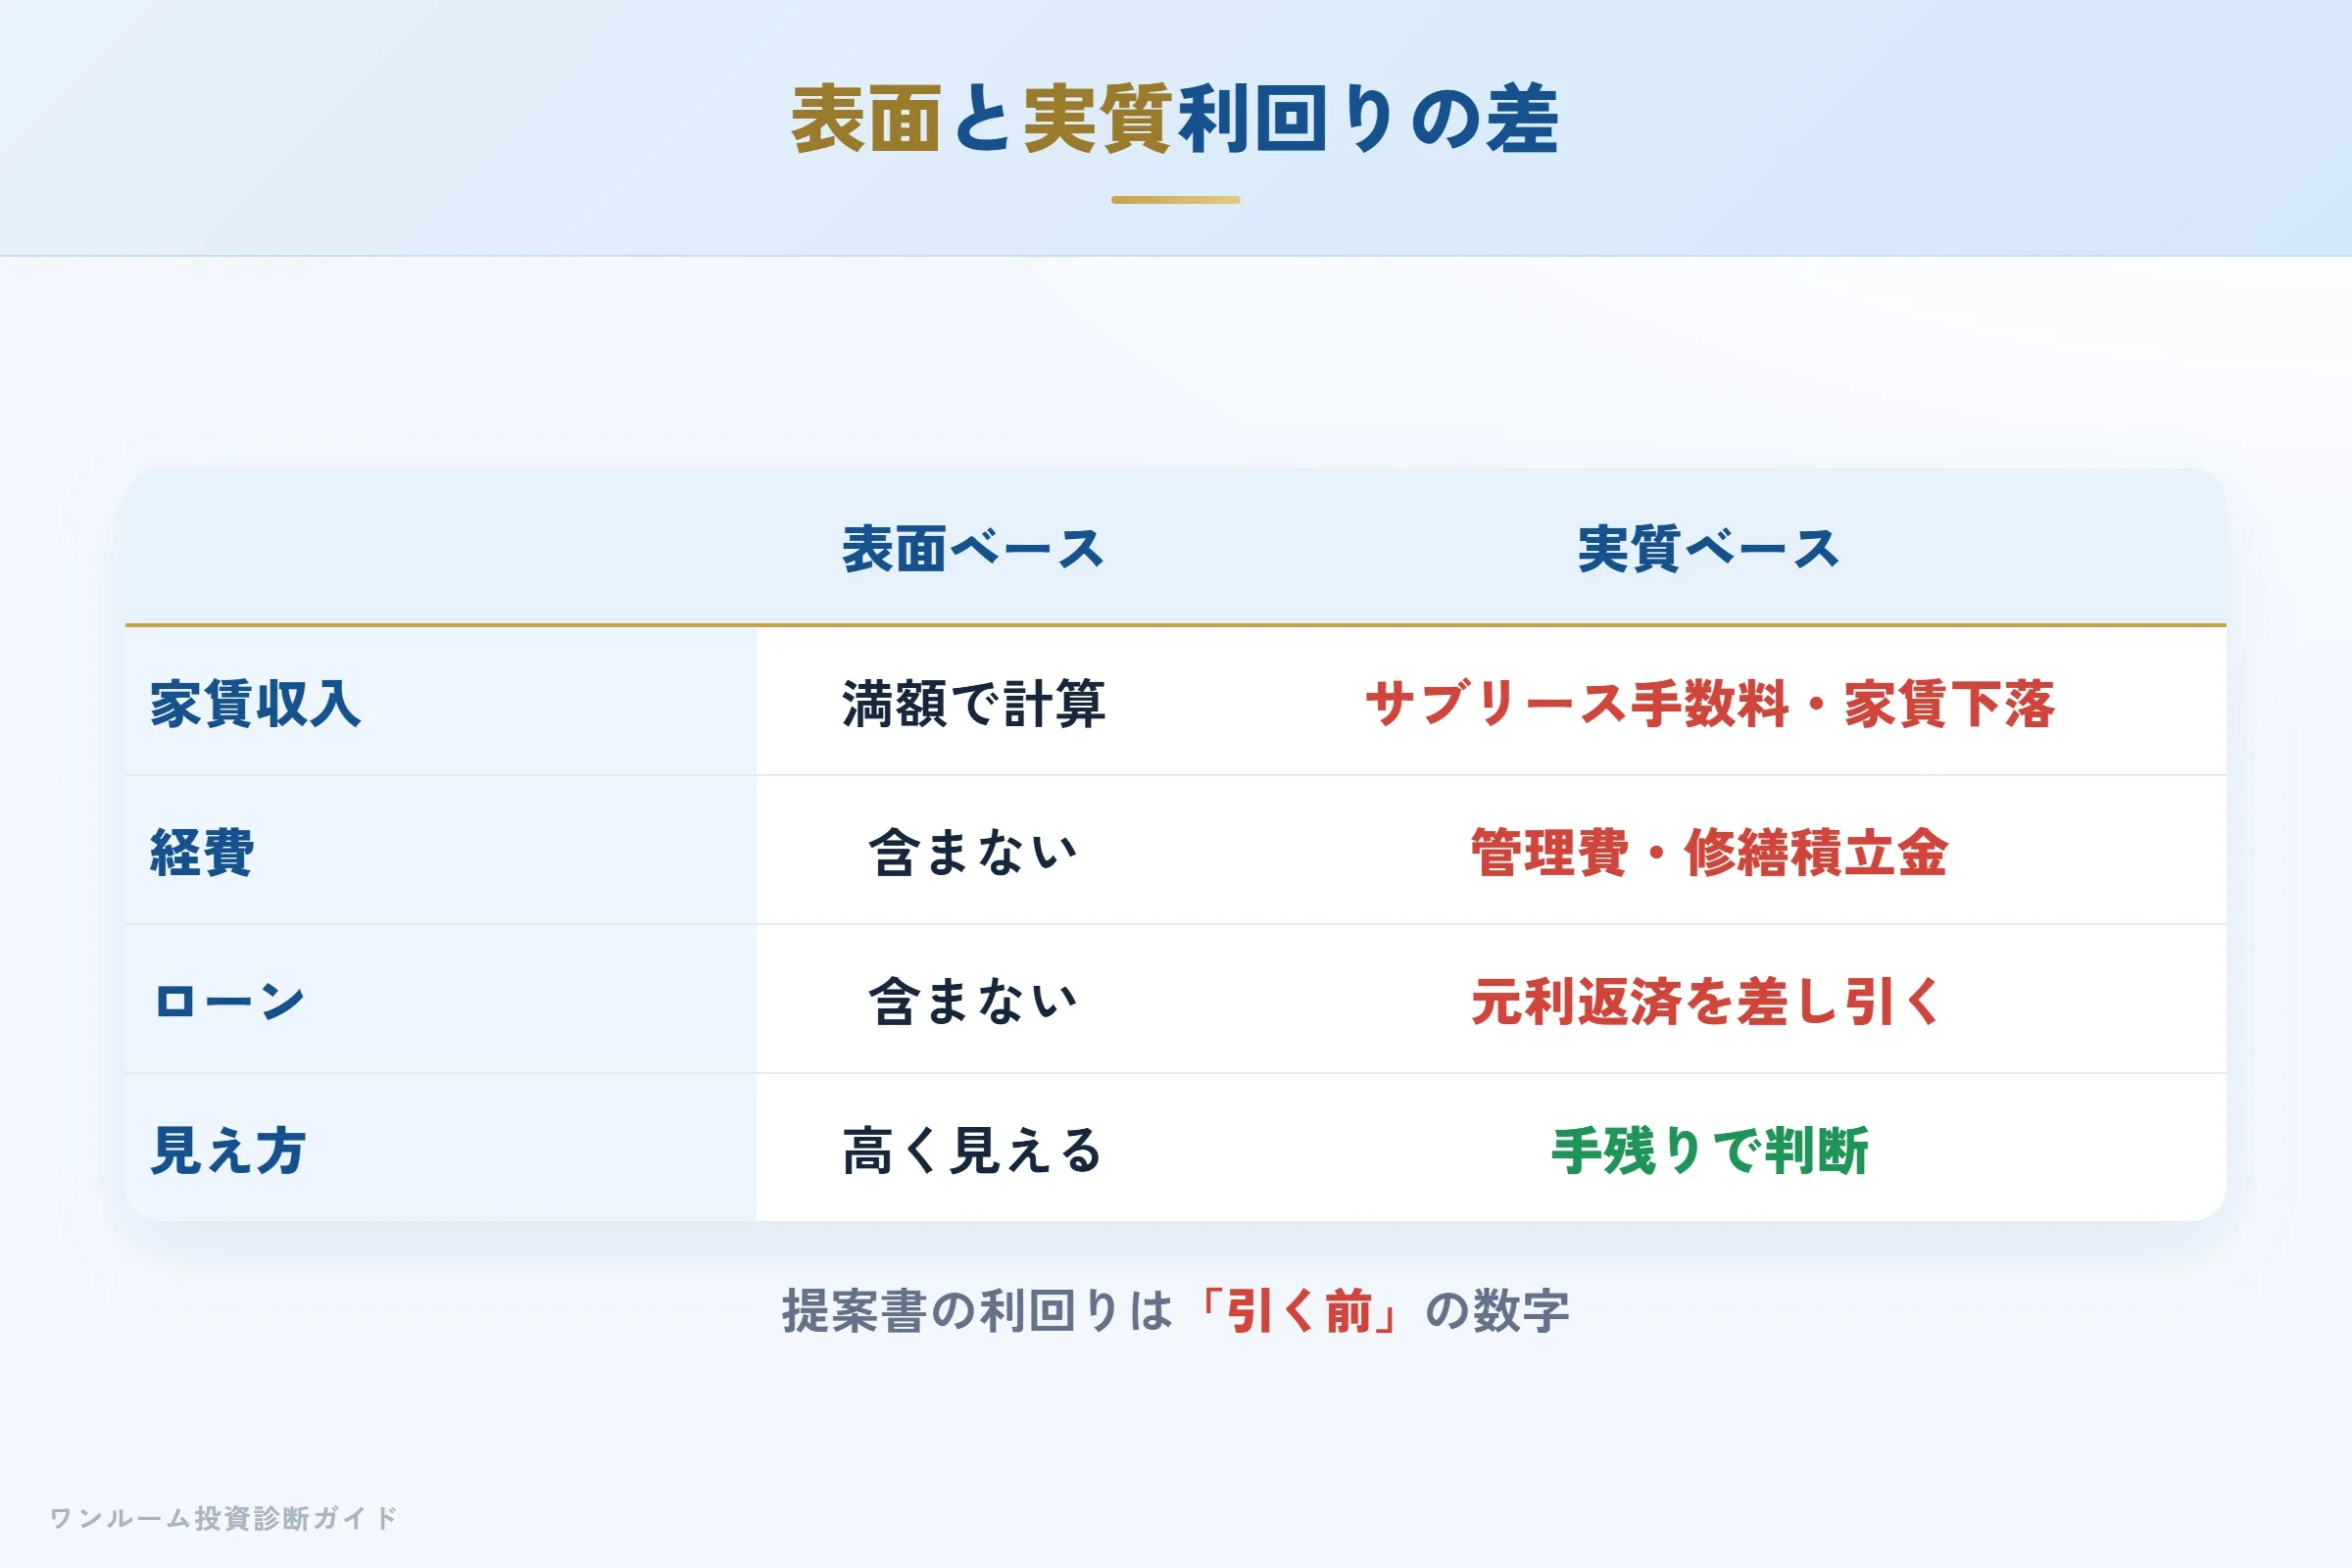
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | サブリース手数料・家賃下落を考慮 |
| 経費 | 含まない | 管理費・修繕積立金 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
独自データ:割高診断で見たAZEST物件の傾向
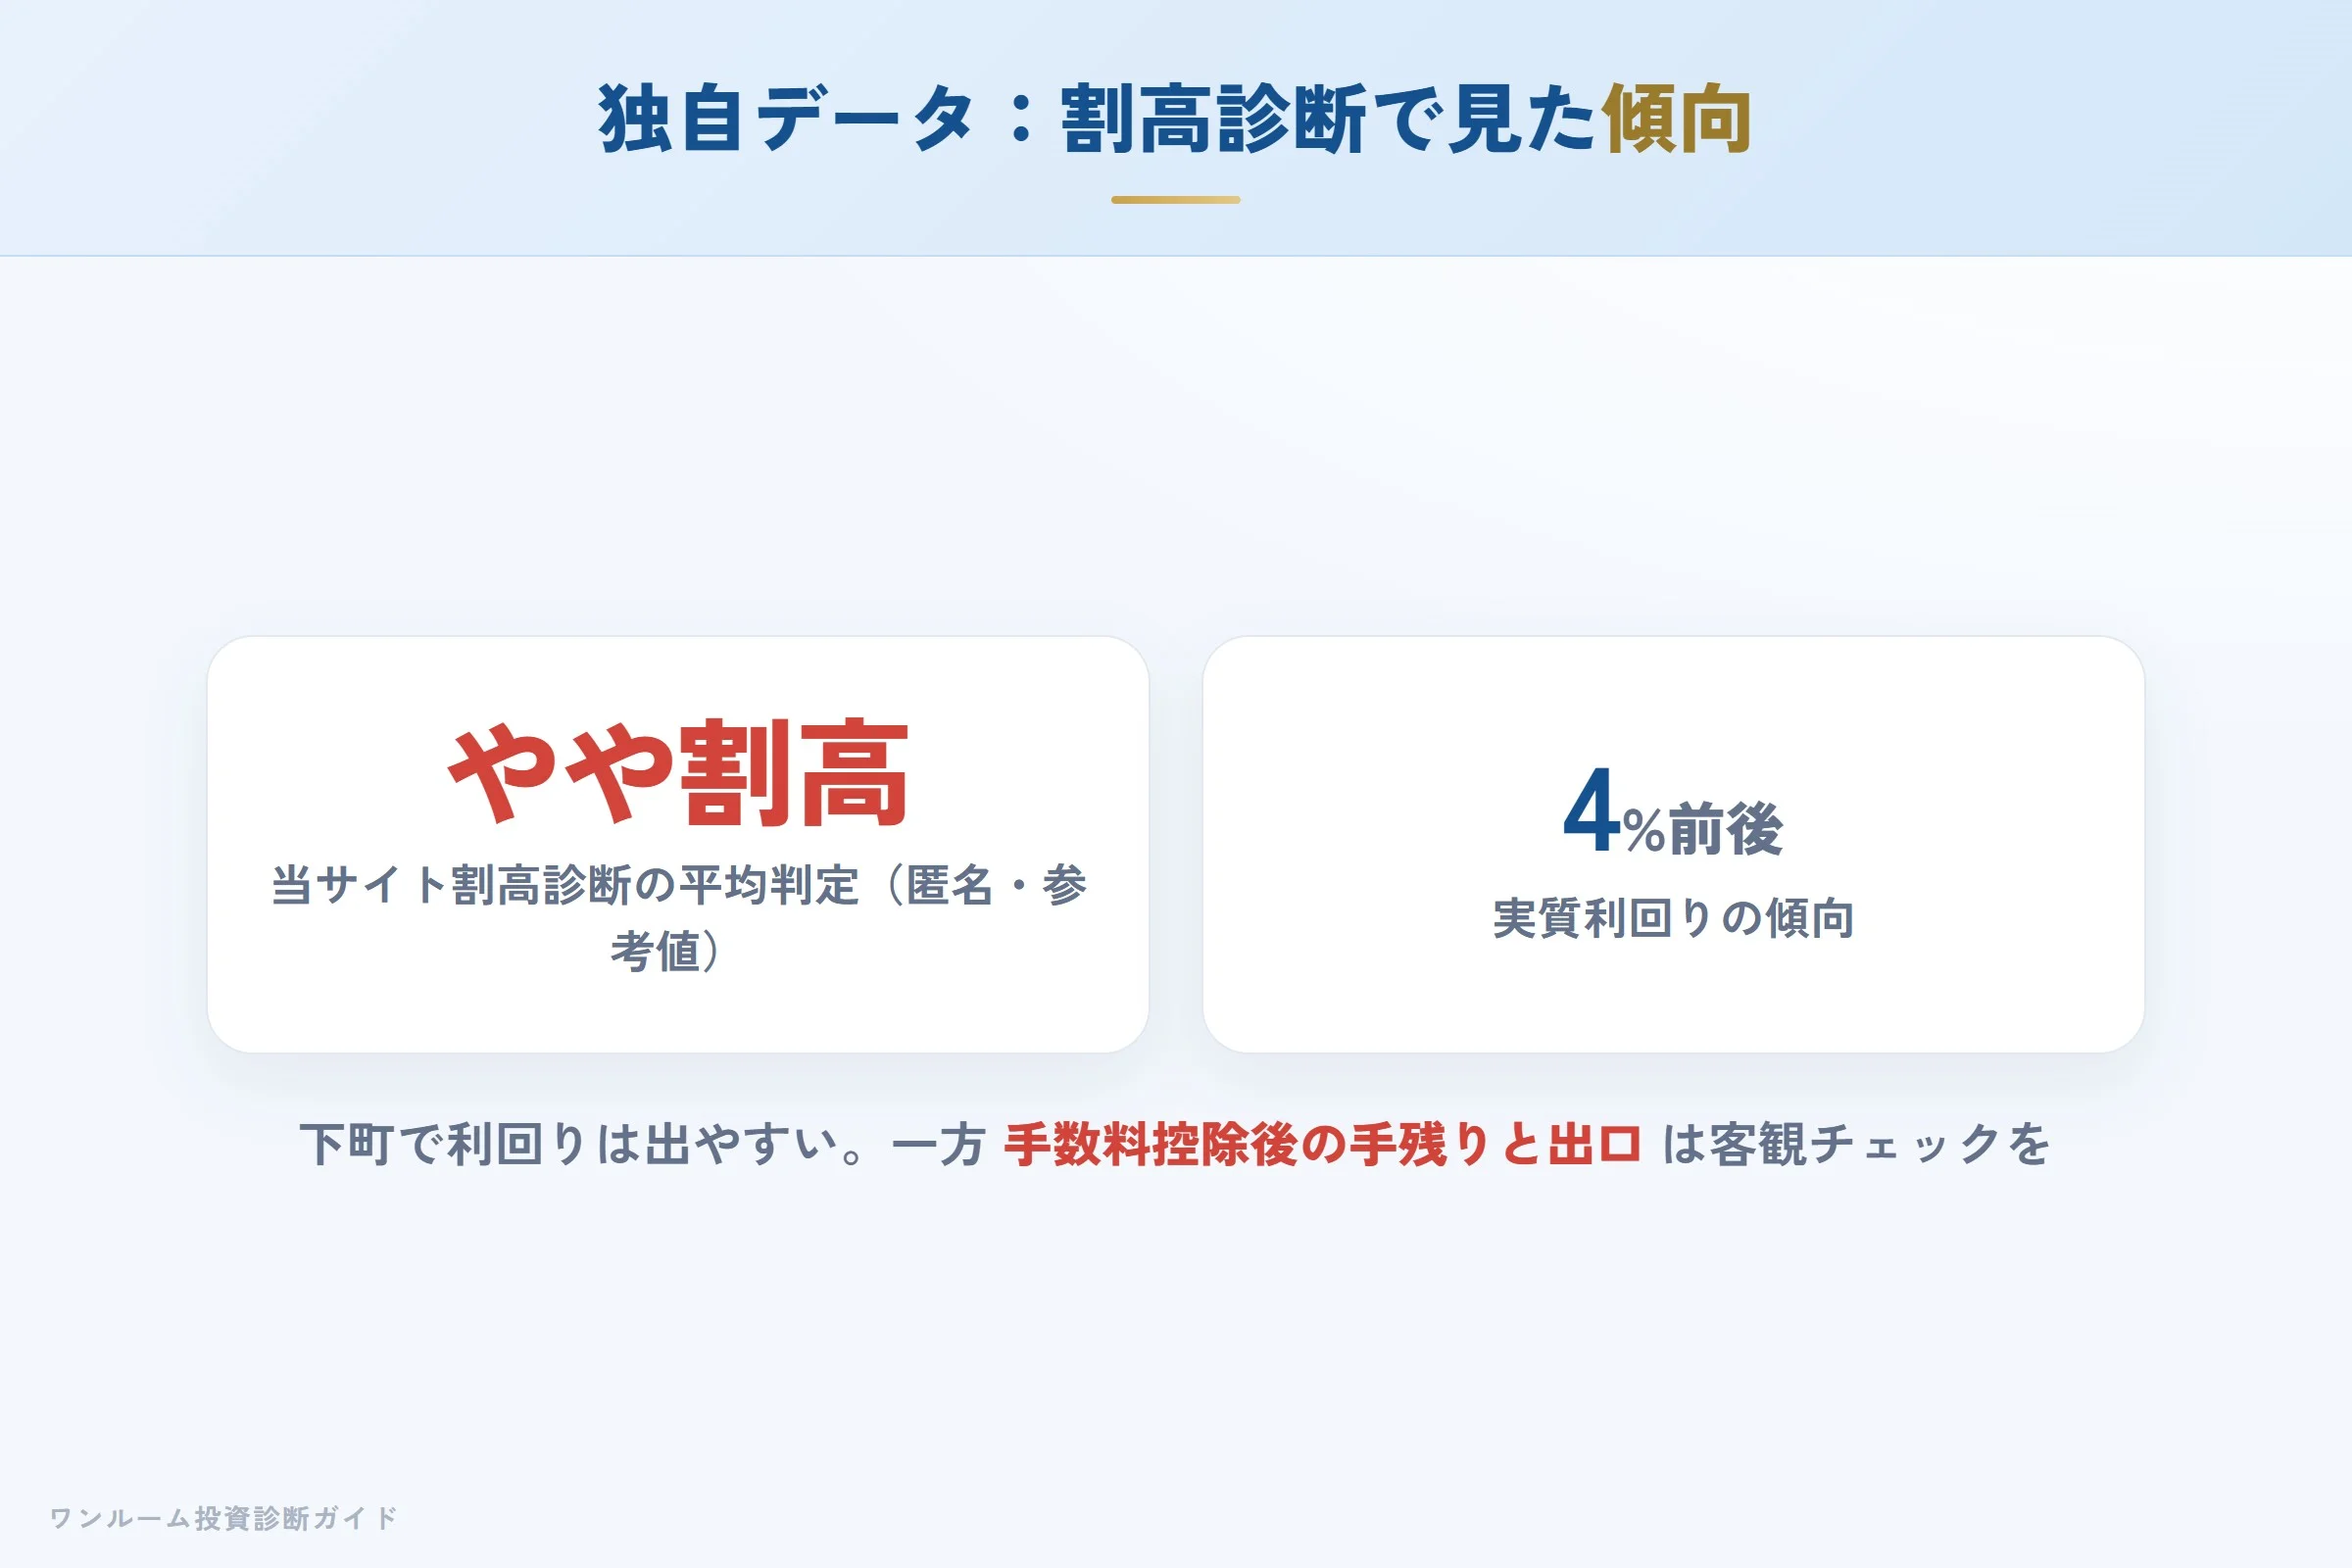
当サイトの無料「割高診断」に寄せられたAZEST関連の物件は、平均判定が「やや割高」、実質利回りは4%前後という傾向が見られました(少数の匿名集計のため参考値)。下町立地で利回りは出やすい一方、サブリース手数料控除後の手残りと出口の流動性は、購入前の客観的なチェックを促す結果になっています。
向いている人・向いていない人
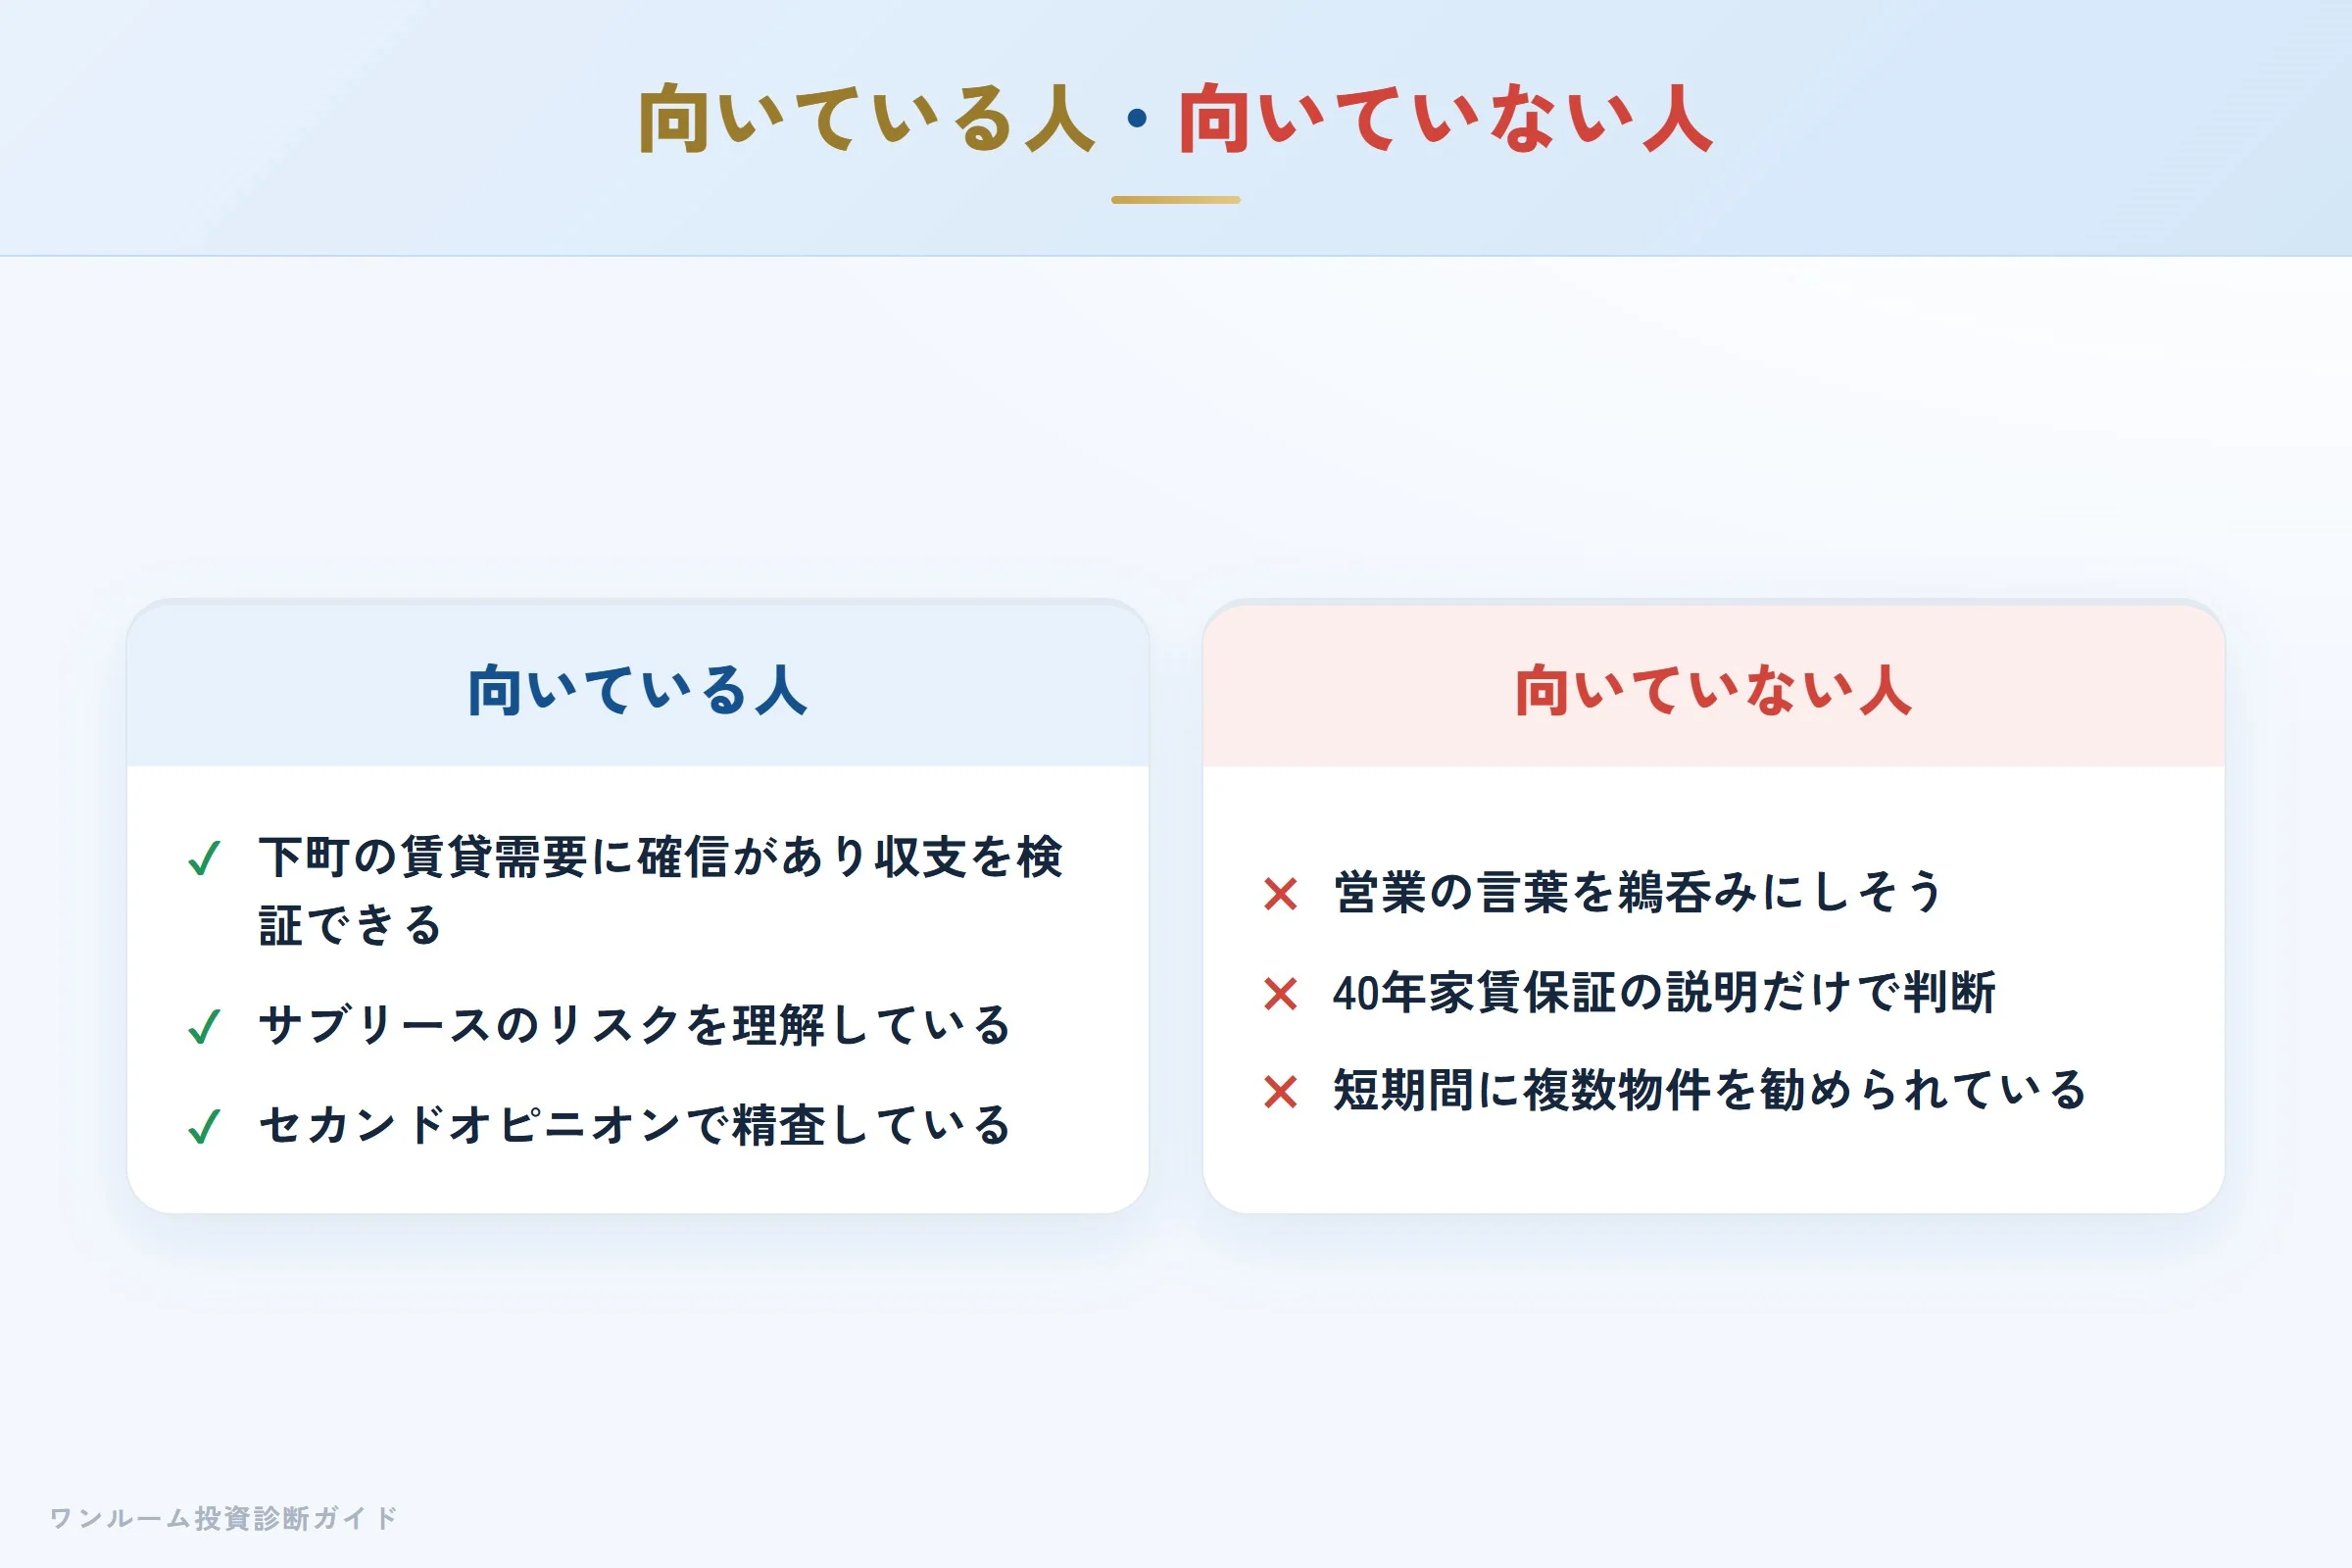
向いている人
- 城東・城北の賃貸需要に確信があり、収支を自力で検証できる
- サブリースのリスクを理解した上で管理の手間を最小化したい
- セカンドオピニオンで精査した上で納得して検討している
向いていない人
- 営業担当の言葉を鵜呑みにしてしまいそう
- 「40年家賃保証だから安心」という説明だけで判断しようとしている
- 短期間に複数物件の購入を勧められている
まとめ:判断軸は「収支」と「出口」
AZESTは「管理体制」という点では実力のある会社です。入居率99.3%・空室対応のスピードはその証拠です。一方で、物件を買うかどうかの判断は管理力だけでは決まりません。取得価格が相場に対して適正か、家賃がサブリースで吊り上げられていないか、出口価格がローン残高を上回るか。この3点を独立した第三者の目で確認することが不可欠です。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
提案を受けたら、まず「取得価格は相場に対して適正か」「サブリース手数料を引いても収支が回るか」を確認してみてください。どれだけ管理が良くても、高値でつかんだ物件は出口で損を確定させます。
無料の割高診断なら、その物件が相場に対して割高でないかを客観的にチェックできます。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
