
「クレストリッチなら頭金0で始められると言われたけど、本当に大丈夫だろうか」。投資用ワンルームの提案を受けた人から、こうした相談が寄せられます。ネットで調べると「担当者が親身だった」という声と「フルローンは慎重に」という声が混在し、判断に迷いがちです。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 ワンルーム投資は「担当者の対応」や「始めやすさ」で印象が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者メディアの評価をもとに、次の点を中立的に整理します。
- 株式会社クレストリッチとはどんな会社か(会社概要・サービス)
- 会員基盤と直接買取という「強み」
- 頭金0・フルローン・買取価格という「注意点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-02 更新】 公式サイトの会社概要(会社概要ページ・2026年10月2日確認)およびgBizINFO(法人番号8010001151866)で最新情報を再照合しました。社名変更・合併・廃業・免許失効はなく、商号「株式会社クレストリッチ」、本店所在地、宅建免許「東京都知事(1)第109590号」はいずれも現在も有効です。あわせてセカンドオピニオン(契約前に他社・第三者の意見を確認する視点)に関するFAQを追加し、出典にgBizINFOのURLを加えました。
【2026-09-10 更新】 公式サイトの会社概要(会社概要ページ・2026年9月10日確認)で最新情報を照合しました。社名変更・合併・廃業・免許失効はなく、商号「株式会社クレストリッチ」、宅建免許「東京都知事(1)第109590号」は現在も有効です。あわせて設立年(2013年)・代表者・加盟団体・取扱エリアを追記し、出典に一次情報のURLを加えました。
会社概要:クレストリッチはどんな会社か
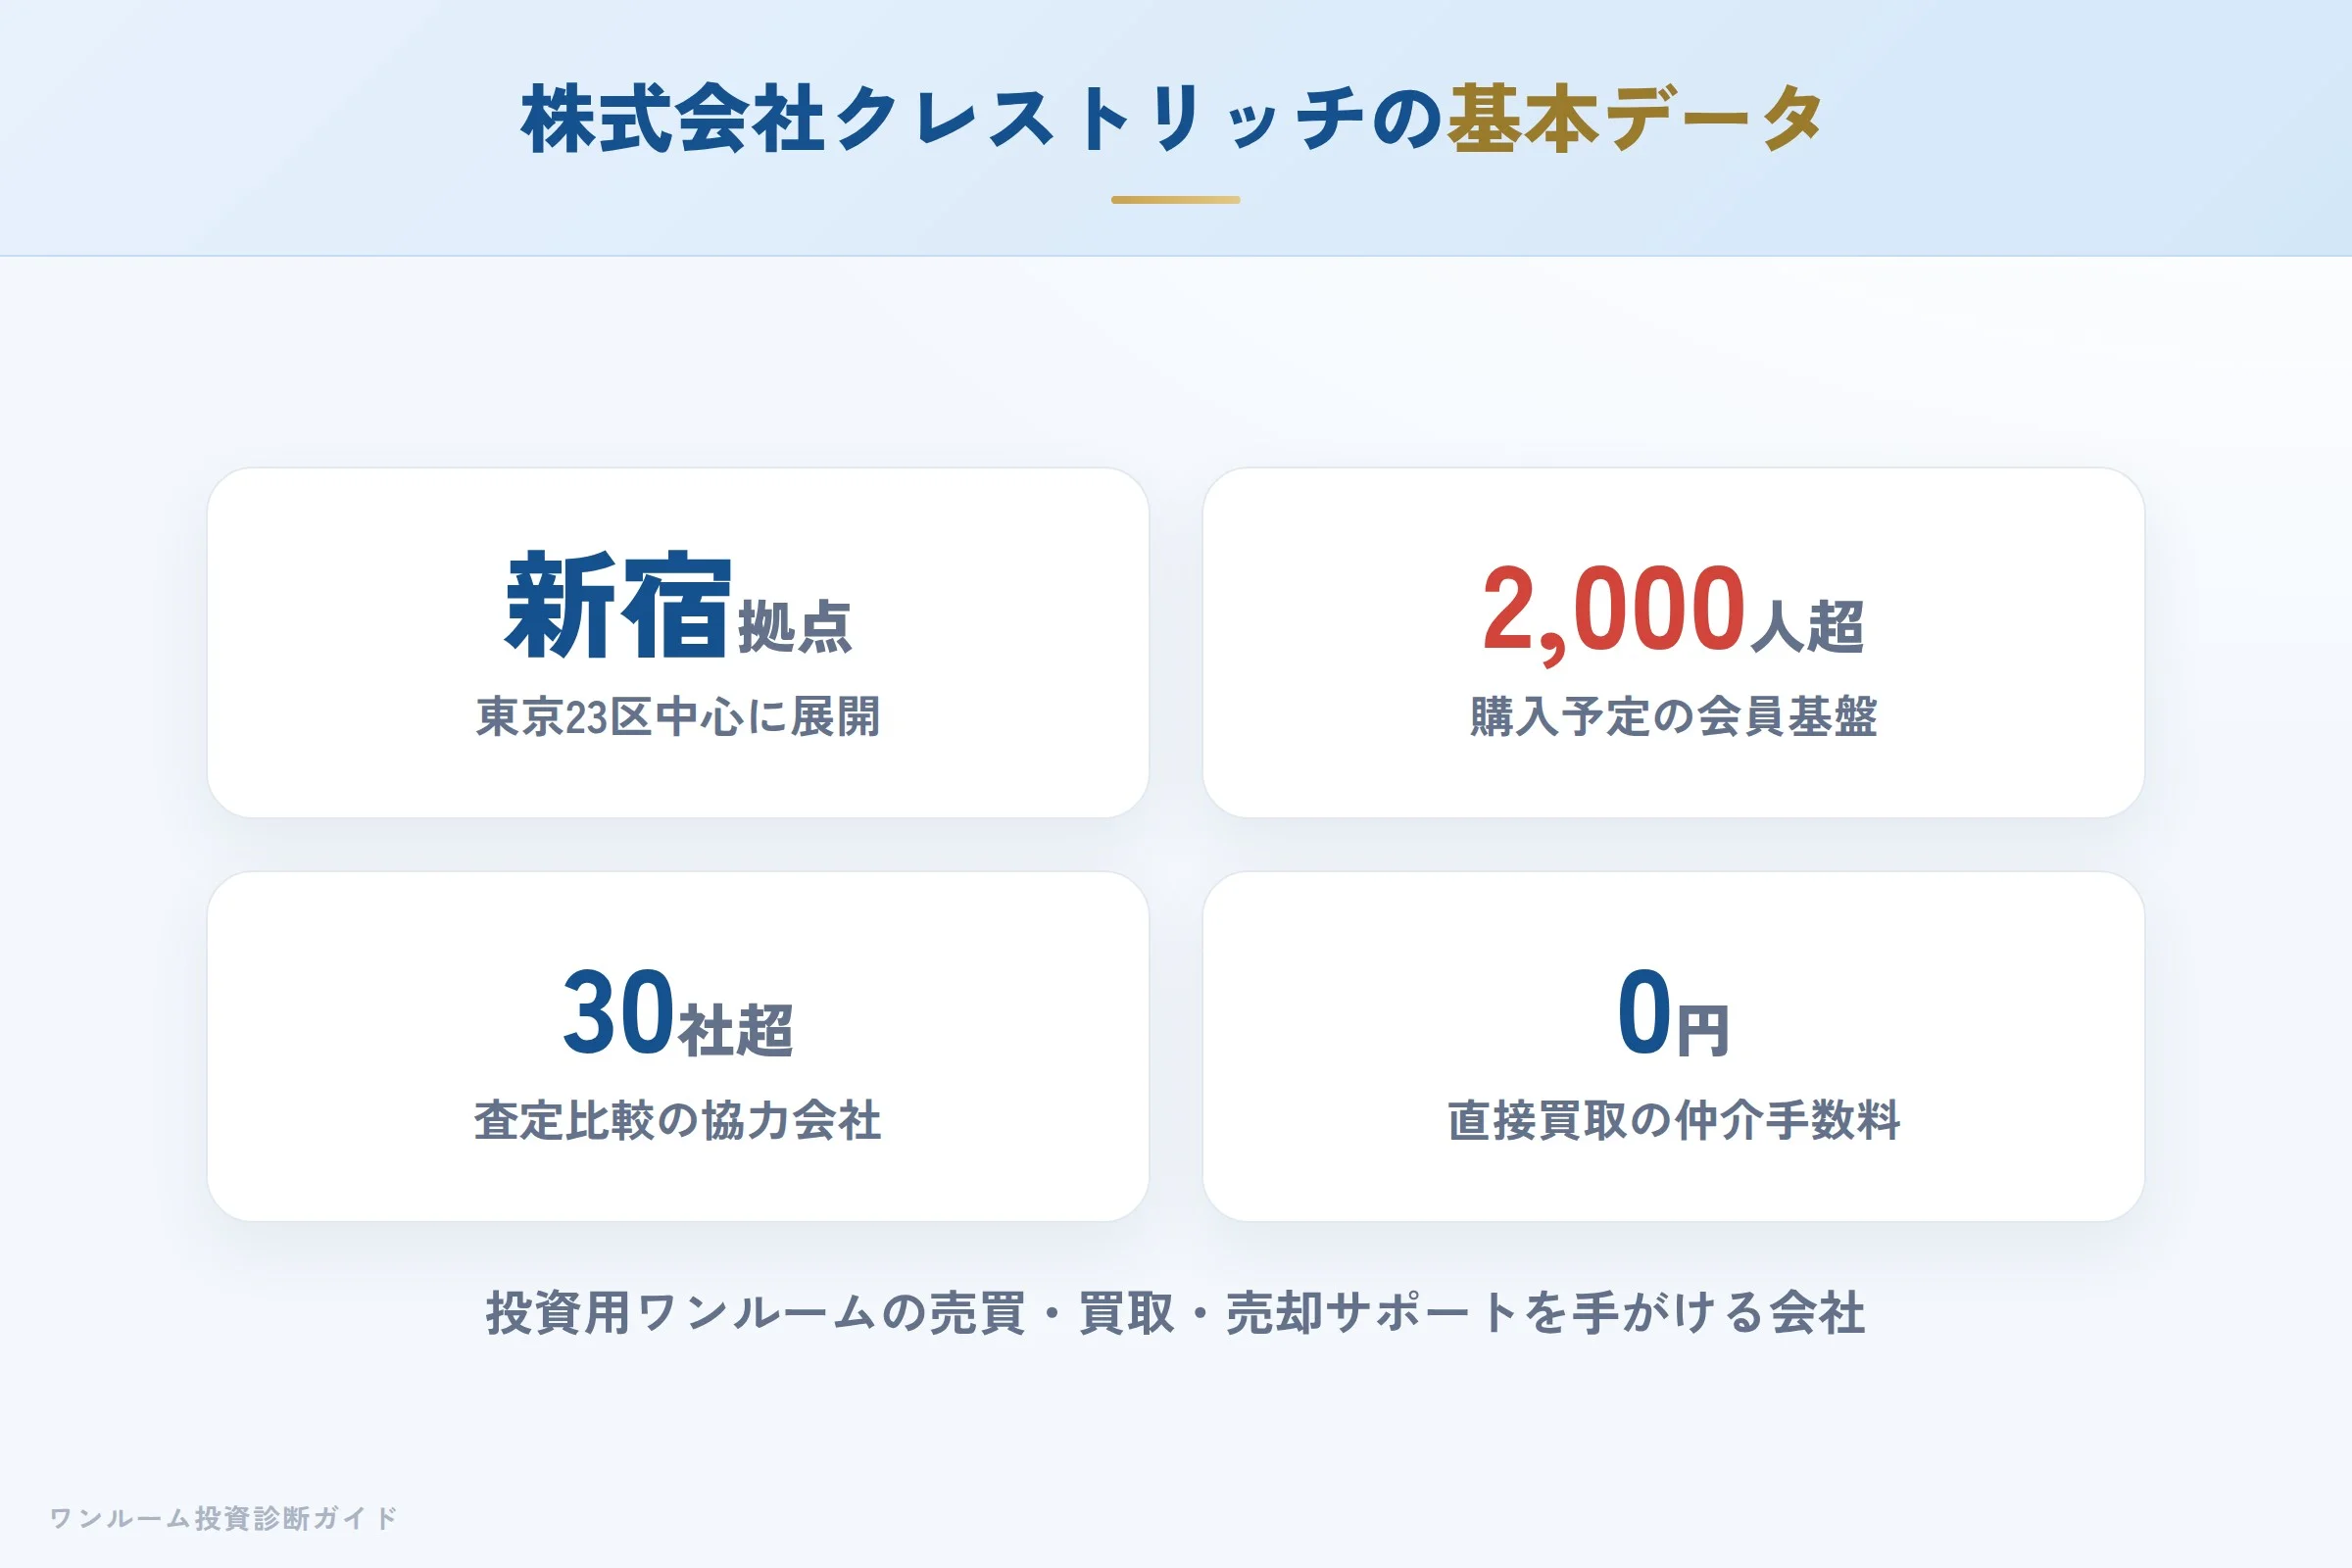
株式会社クレストリッチは東京・新宿に拠点を置き、投資用ワンルームマンションの売買・買取・売却サポートや賃貸管理を手がける会社です。2013年設立で、代表取締役は井上敬士氏。購入予定の会員基盤を持ち、直接買取(仲介手数料0円)と協力会社経由の査定比較を組み合わせたサービスを打ち出しています。以下は公式サイトの会社概要(2026年9月10日確認)にもとづく基本情報です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社クレストリッチ |
| 設立 | 2013年2月20日 |
| 代表者 | 代表取締役 井上敬士 |
| 所在地 | 東京都新宿区新宿2-15-22 Landwork新宿ビル9F |
| 宅建免許 | 東京都知事(1)第109590号 |
| 営業時間 | 10:00〜21:00(水曜定休) |
| 加盟団体 | 全日本不動産協会・不動産保証協会・東京不動産協会ほか |
| 取扱エリア | 東京23区を中心に横浜・名古屋・大阪・京都・神戸・福岡など |
| 事業内容 | 投資用ワンルームの売買・買取・売却サポート・賃貸管理 |
| 販売立場 | 中古区分の売買・買取(売主または媒介) |
会社の設立は2013年ですが、宅建業免許は「東京都知事(1)第109590号」で、番号の「(1)」は最初の免許期間(宅建業者としての更新1期目)であることを示します。宅建業免許は5年ごとの更新のため、宅地建物取引業者としての実績を積み重ねている期間は比較的短めと読み取れます。これ自体の良し悪しではありませんが、口コミ件数や取引実績の蓄積という観点では確認しておきたいポイントです(免許番号・設立年の出典は公式サイトの会社概要)。
サービスの特徴:会員基盤と直接買取
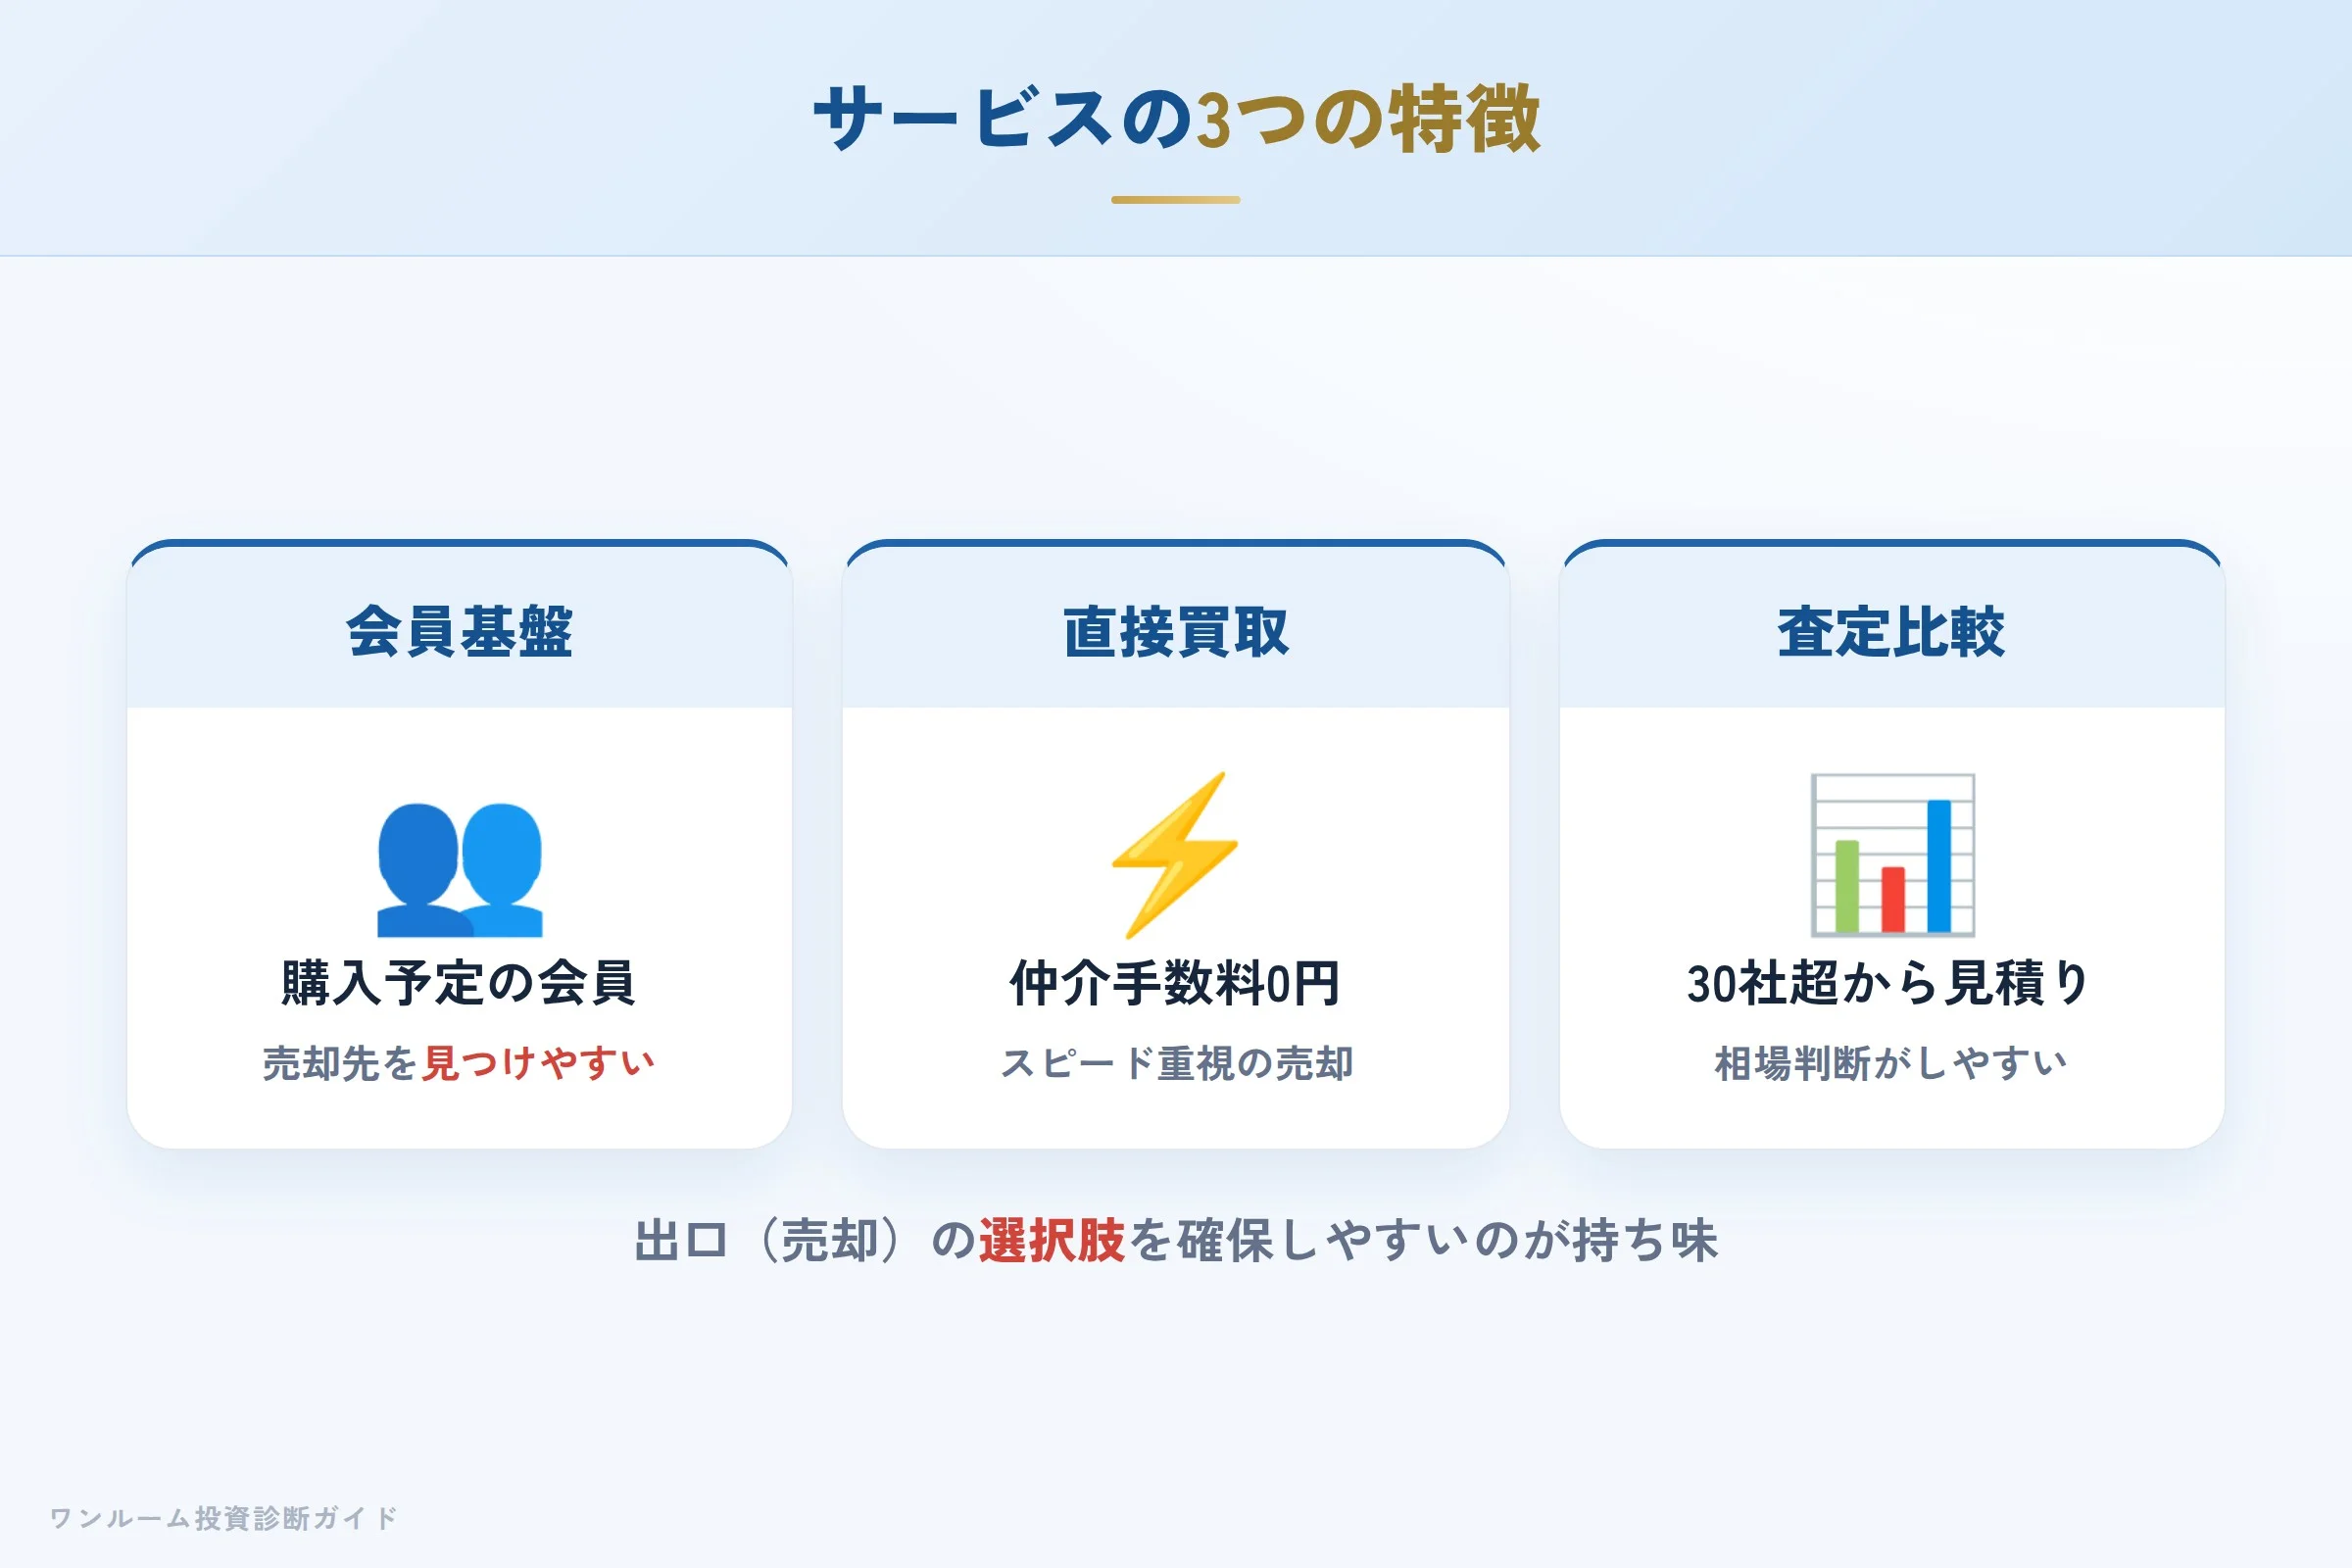
サービスの特徴(買い手会員基盤・直接買取・頭金0円プランなど)は公式サイトに掲載されているもので、会員数や協力会社数といった具体的な数値は会社側の公表値です。契約前には、提示された数字が現時点でも有効かを担当者に直接確認してください。
クレストリッチのサービスは「買い手基盤の厚さ」と「売却の選択肢」に特徴があります。購入予定の会員を多く抱えることで売却先を見つけやすく、直接買取と査定比較を使い分けられる点は、出口(売却)を意識する投資家にとって分かりやすい仕組みです。
一方で、購入時には頭金0・フルローン・仲介手数料0といった「始めやすさ」を前面に出す提案も見られます。始めやすさは魅力である反面、後述する収支リスクと表裏一体である点に注意が必要です。
実際の口コミ:良い声と気をつけたい声の両方
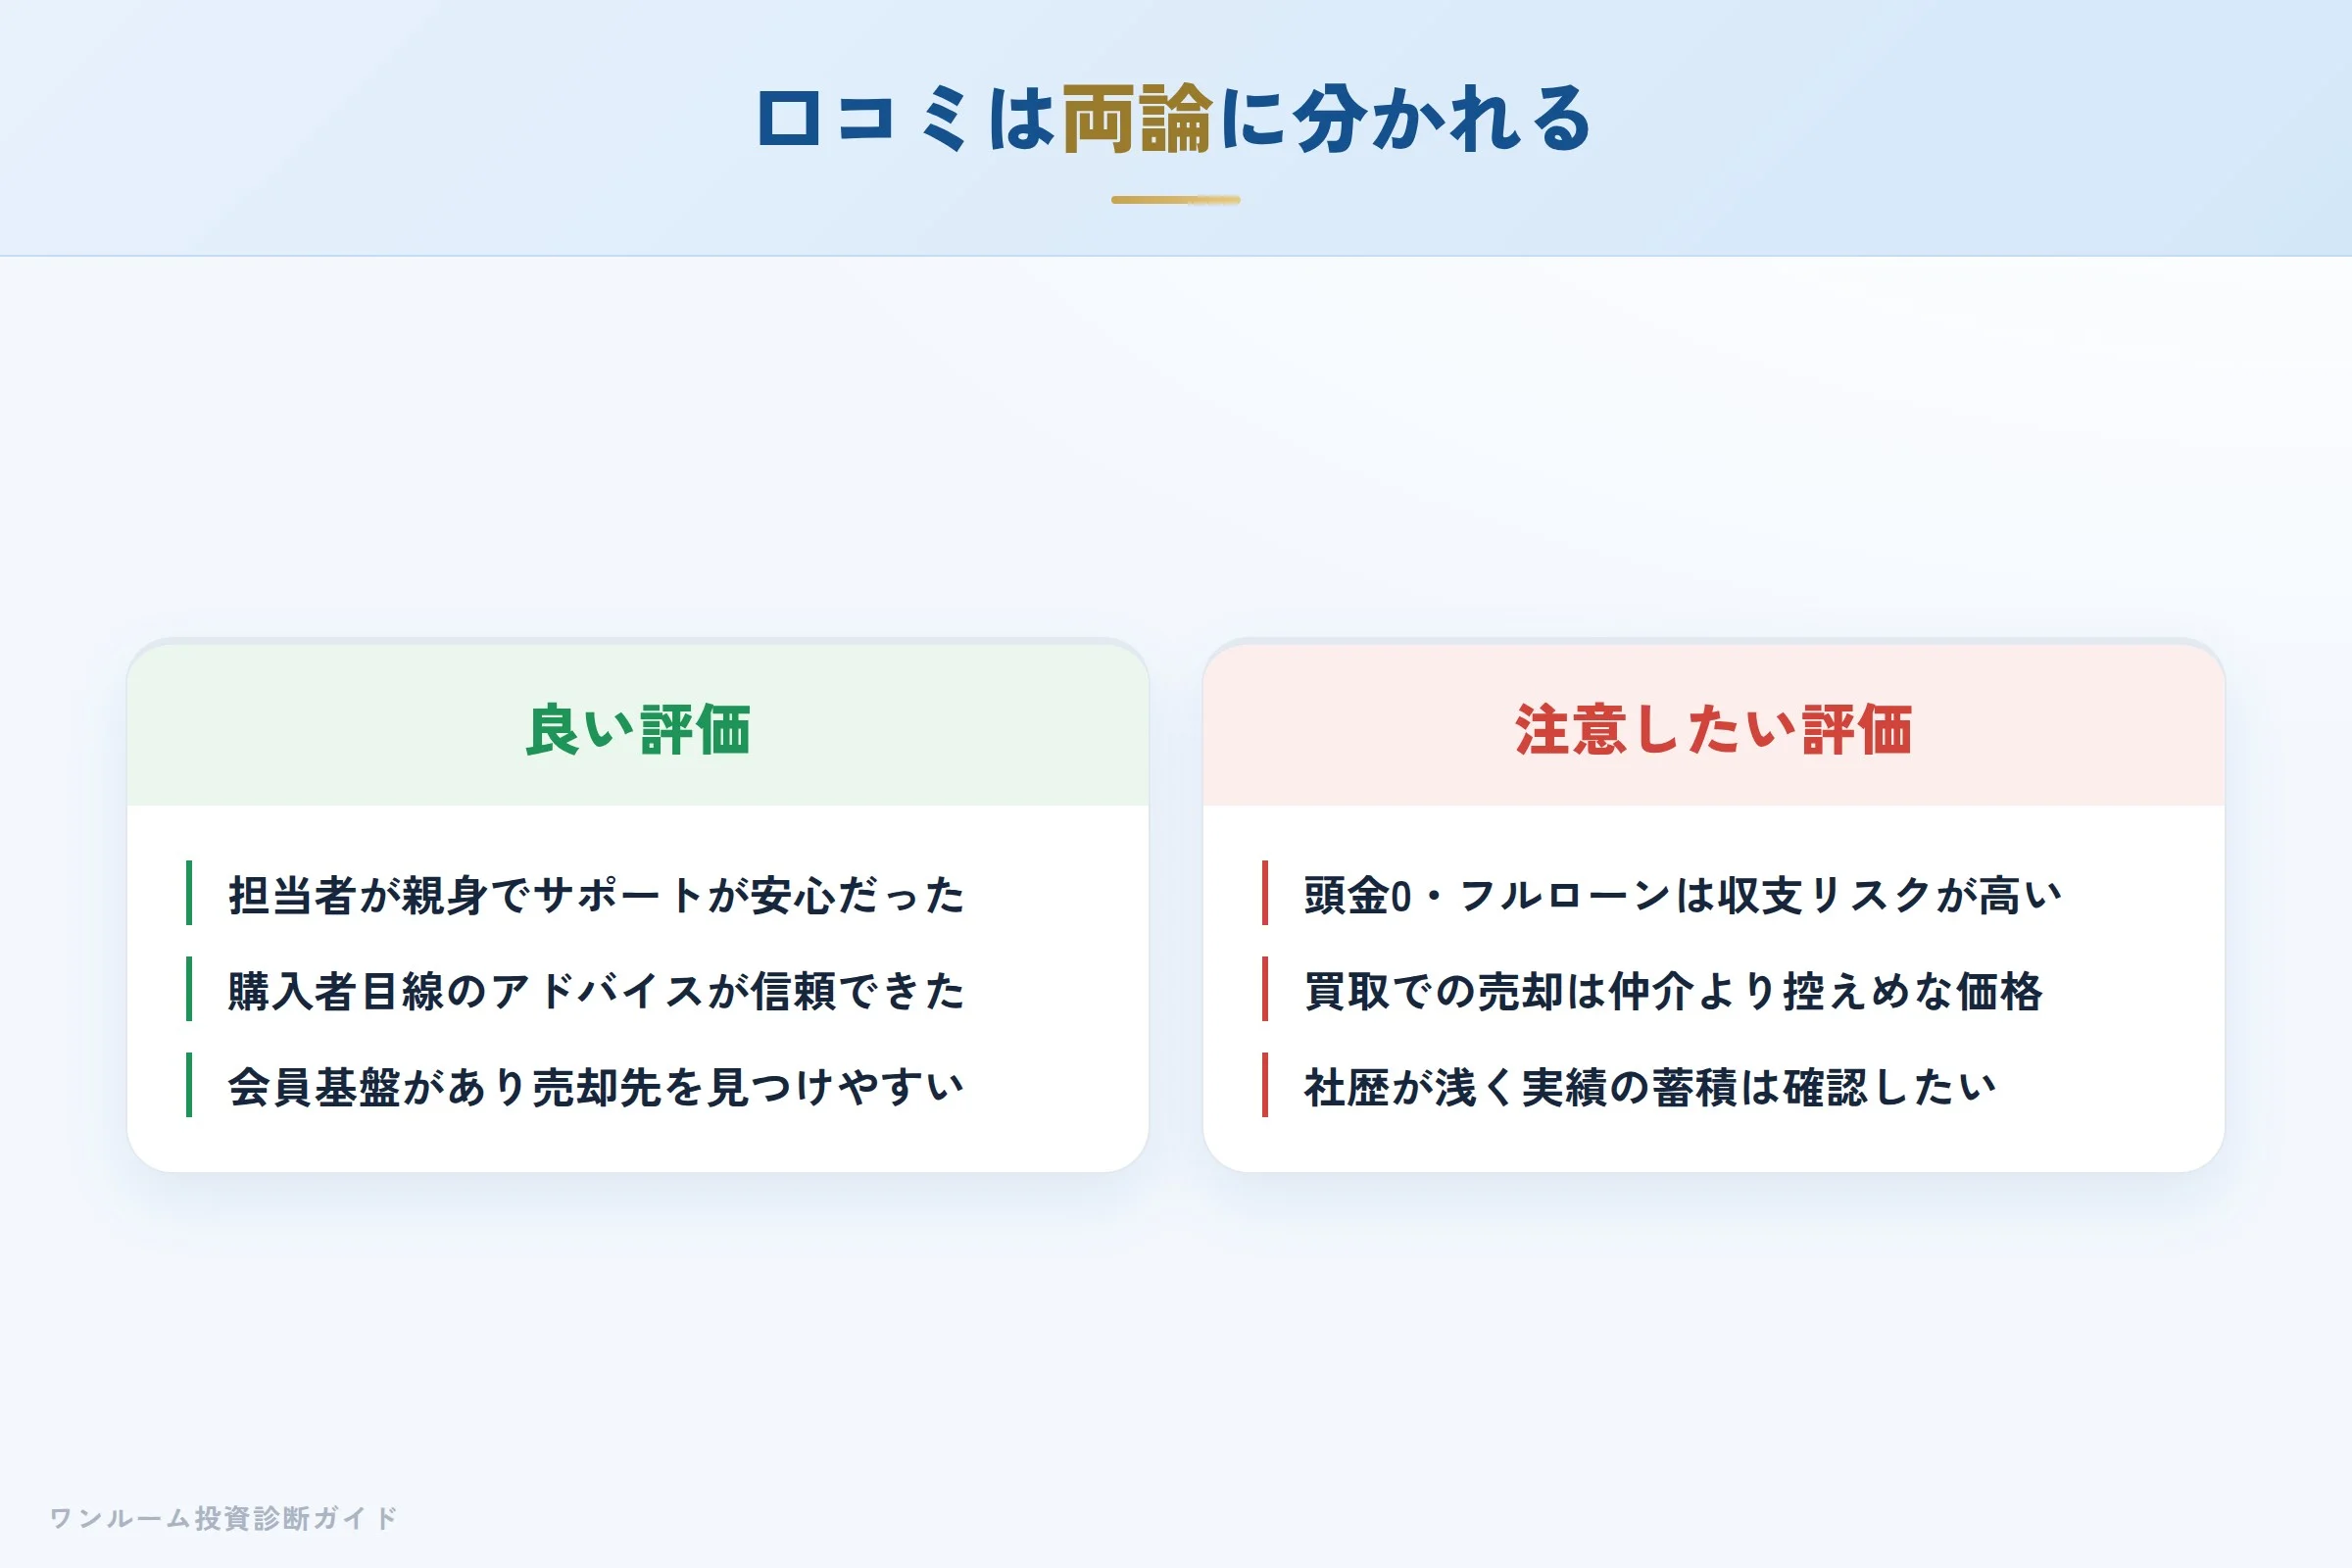
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- 担当者が親身でサポートが安心だった
- 購入者目線のアドバイスが信頼できた
- 会員基盤があり売却先を見つけやすい
- 頭金0・フルローンは収支リスクが高い
- 買取での売却は仲介より控えめな価格
- 社歴が浅く実績の蓄積は確認したい
良い評価の声(要約)
担当者が親身にサポートしてくれ、安心して相談できたという声。
購入者側の目線に立ったアドバイスが信頼できたという評価。
気をつけたいという声(要約)
頭金0やフルローンでの購入は、毎月の収支や残債に注意すべきという指摘。
買取で売ると仲介より価格が控えめになりやすいので比較したいという声。
第三者メディアの評価傾向:出口の強みと収支の注意点
結論から言えば、クレストリッチの評判は「良い・悪い」で割り切れるものではありません。 クレストリッチは複数の不動産投資メディアや不動産会社検索サイト(健美家・LIFULL HOME'S・オンライン不動産各社など)で取り上げられており、その多くは「売却先を見つけやすい買い手基盤」と「頭金0・フルローン提案の収支リスク」を併記しています。買い手基盤や買取の選択肢は前向きに評価される一方、頭金0・フルローンでの購入については、利用者側が収支を厳しく試算する必要があるというトーンです。
宅建業者としての実績期間が比較的短く、大手ポータルの口コミ件数はまだ限られるため、「口コミの多さ」ではなく「提案された物件の数字」で判断する姿勢が欠かせません。評判を調べる目的が「安心して任せられるか」であれば、担当者の印象だけでなく、後述の収支・出口の2軸を自分の数字で確認できるかが最終的な判断材料になります。
宅建士が整理する強み:出口の選択肢の多さ
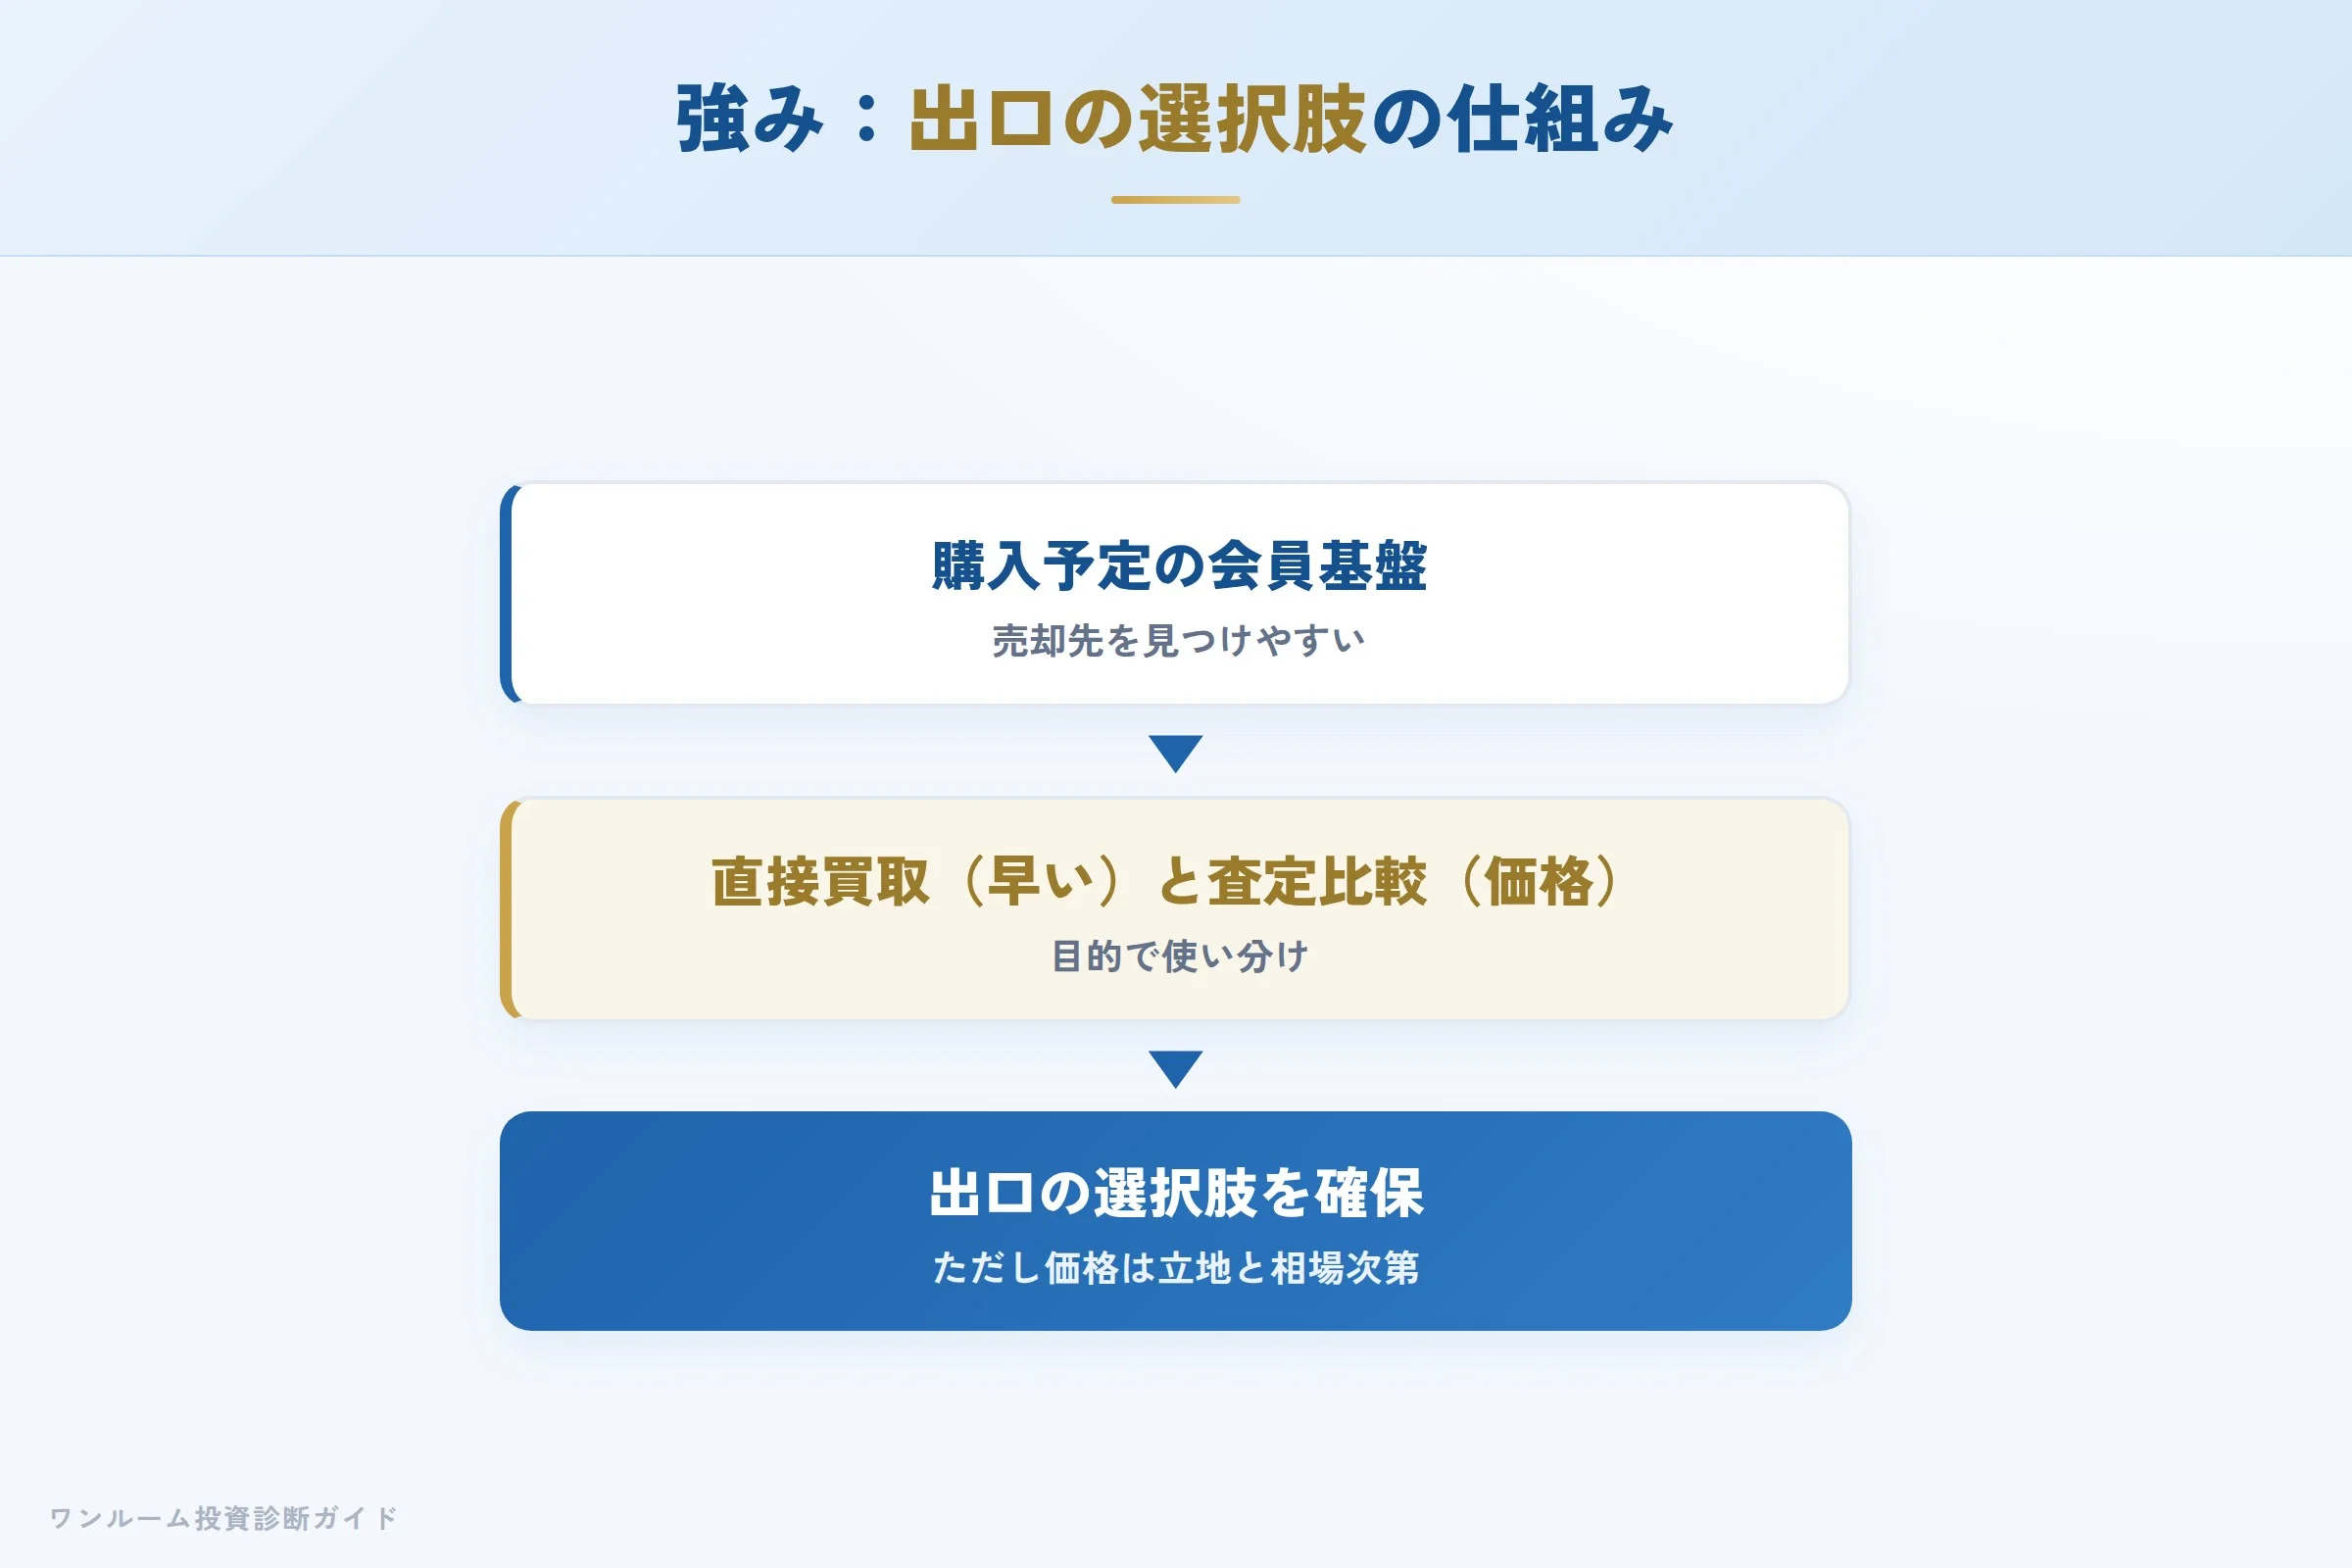
購入予定の会員を多く抱え、直接買取と査定比較を使い分けられるため、売却(出口)の選択肢を確保しやすい構造です。
クレストリッチの強みは「出口の選択肢の多さ」です。購入予定の会員基盤があることで売却先を見つけやすく、直接買取ならスピード重視で、査定比較なら価格重視で、といった使い分けがしやすい設計になっています。出口を意識した投資においては、売却手段が複数あること自体が安心材料になり得ます。
注意点①:頭金0・フルローンは「含み損」と「手出し」を招きやすい
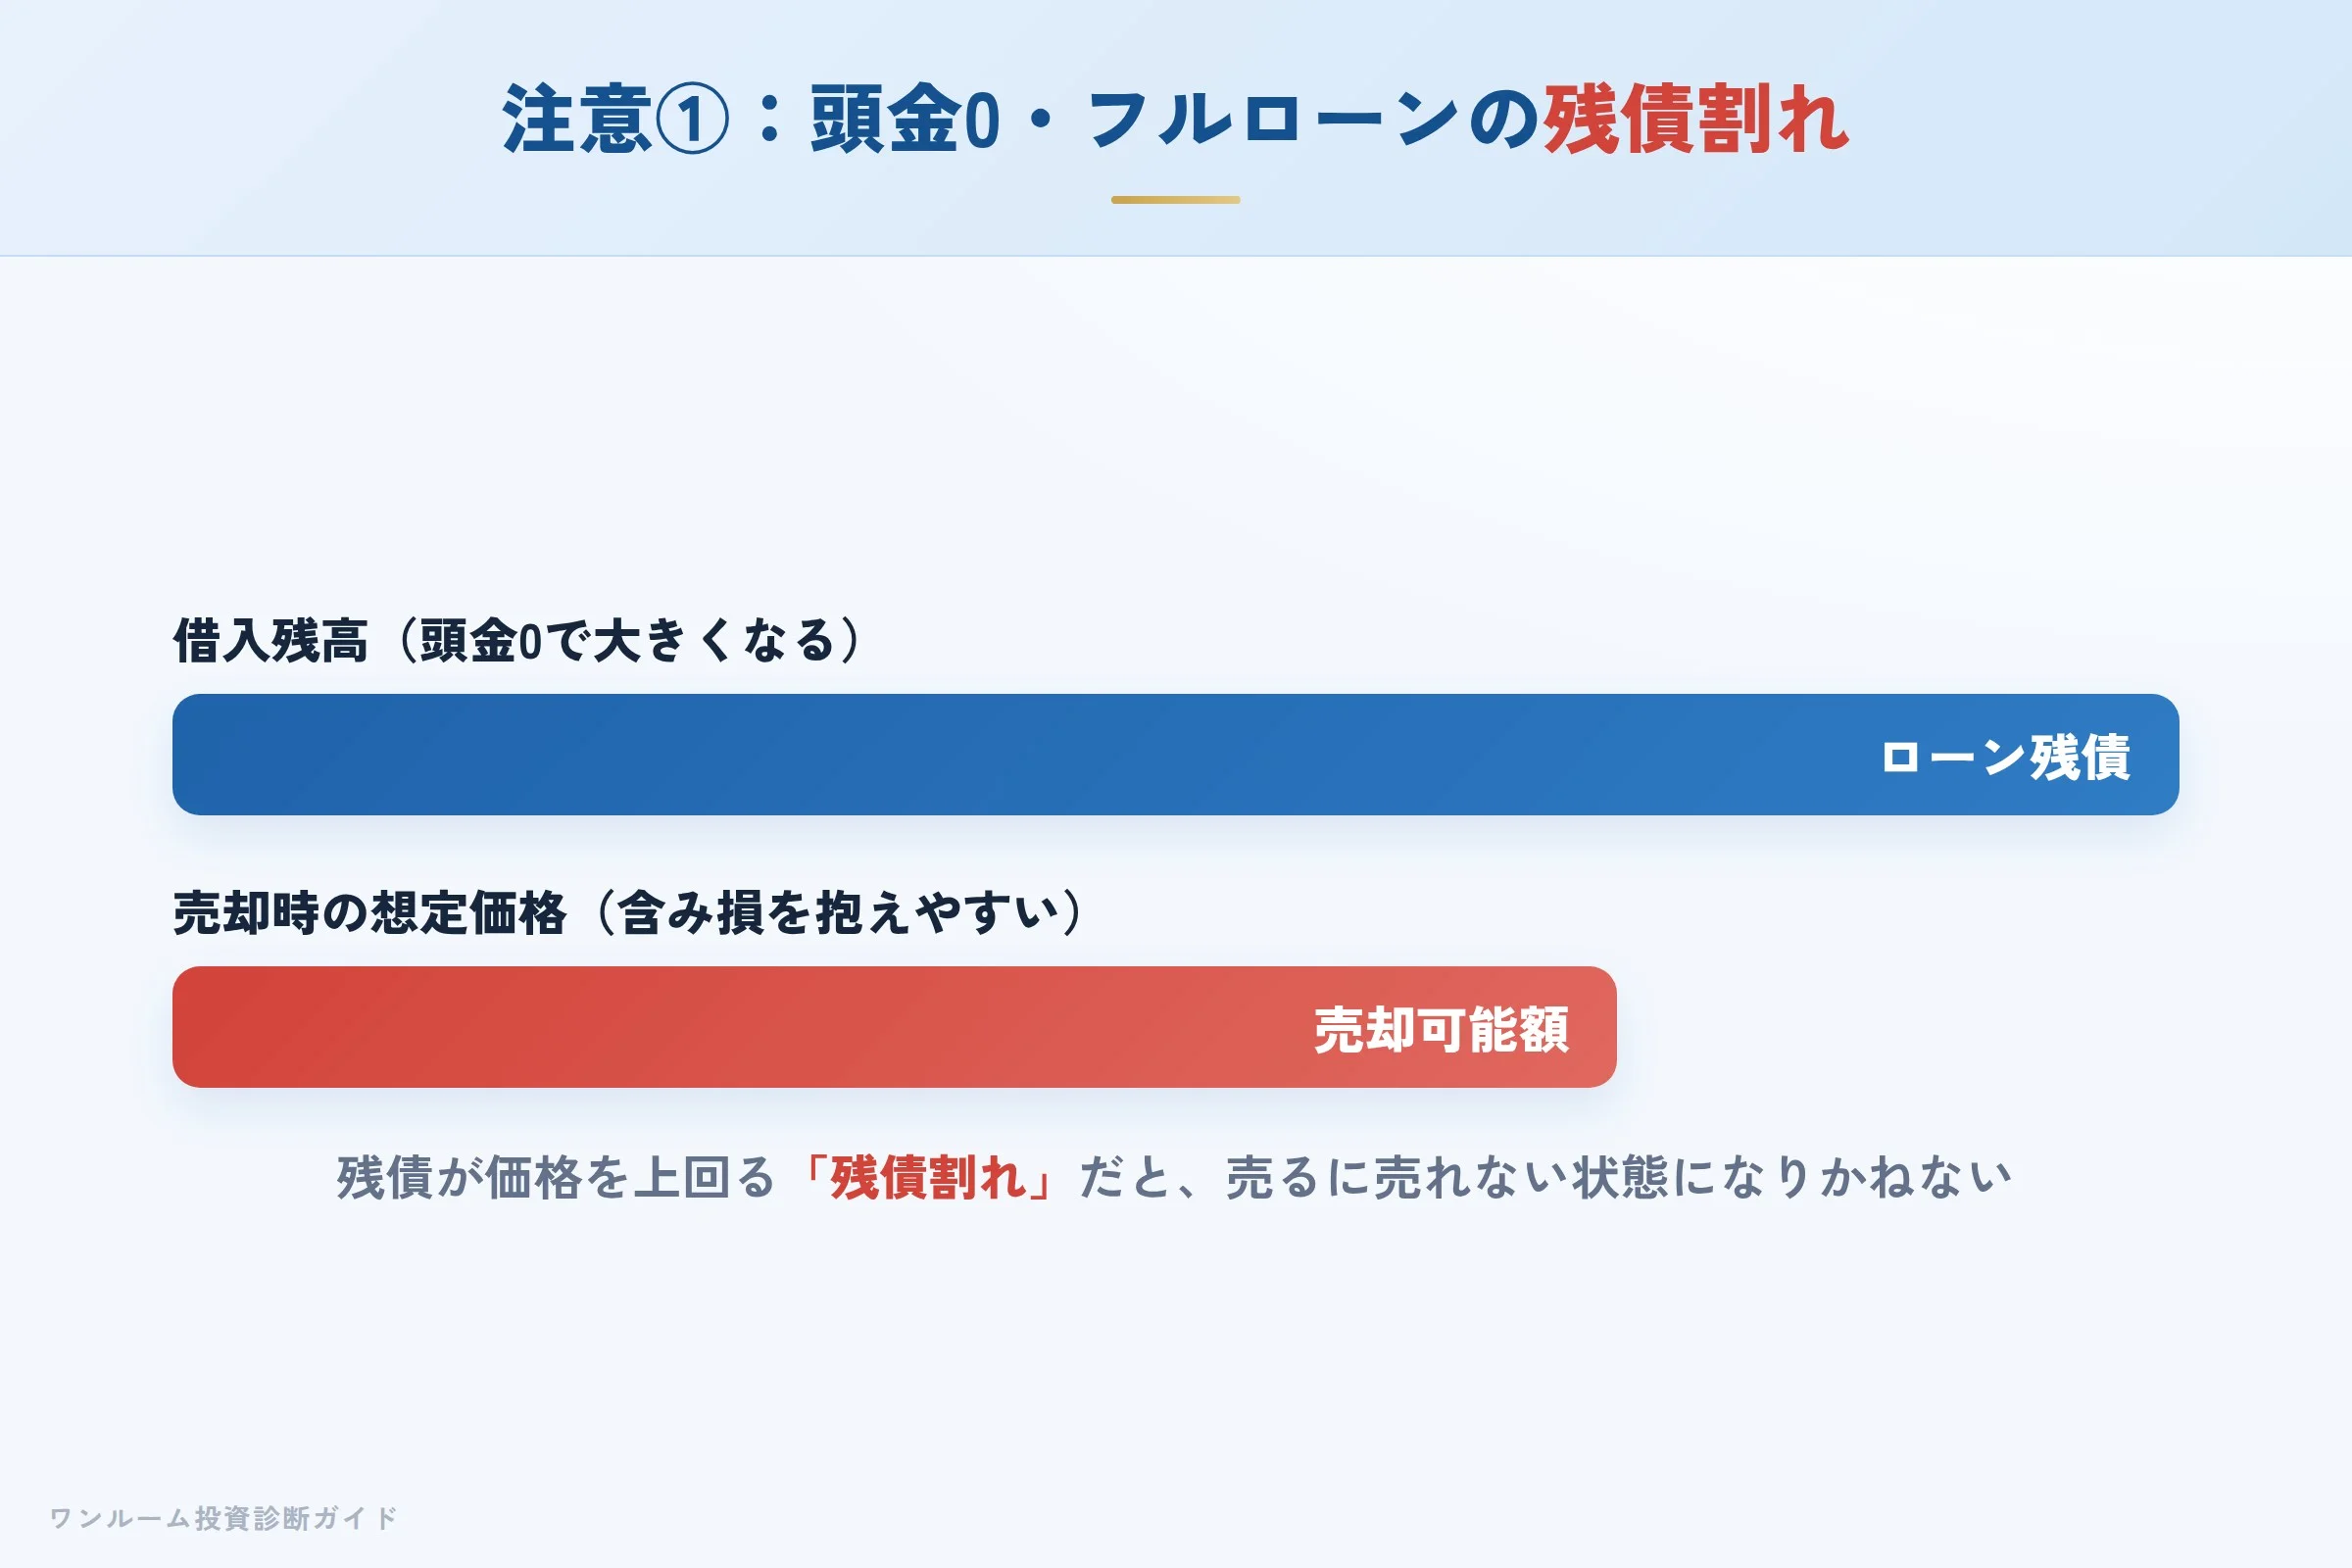
自己資金を使わない分、毎月のキャッシュフローがマイナス(手出し)になりやすく、売却時にローン残債を価格が下回る「残債割れ」のリスクも高まります。
クレストリッチに限らず、頭金0・フルローンでの提案は「始めやすさ」の裏側に収支リスクを抱えています。自己資金を入れないと借入額が大きくなり、毎月の返済が家賃収入を上回って手出しが発生しやすくなります。さらに、購入直後は物件価格に販売会社の利益や経費が含まれているため含み損を抱えやすく、売却時にローン残債を価格が下回る「残債割れ」に陥ると、売るに売れない状態になりかねません。「自己資金がいらない」ことと「儲かる」ことは別問題である点を必ず押さえてください。
注意点②:買取での売却は仲介より価格が控えめになりやすい
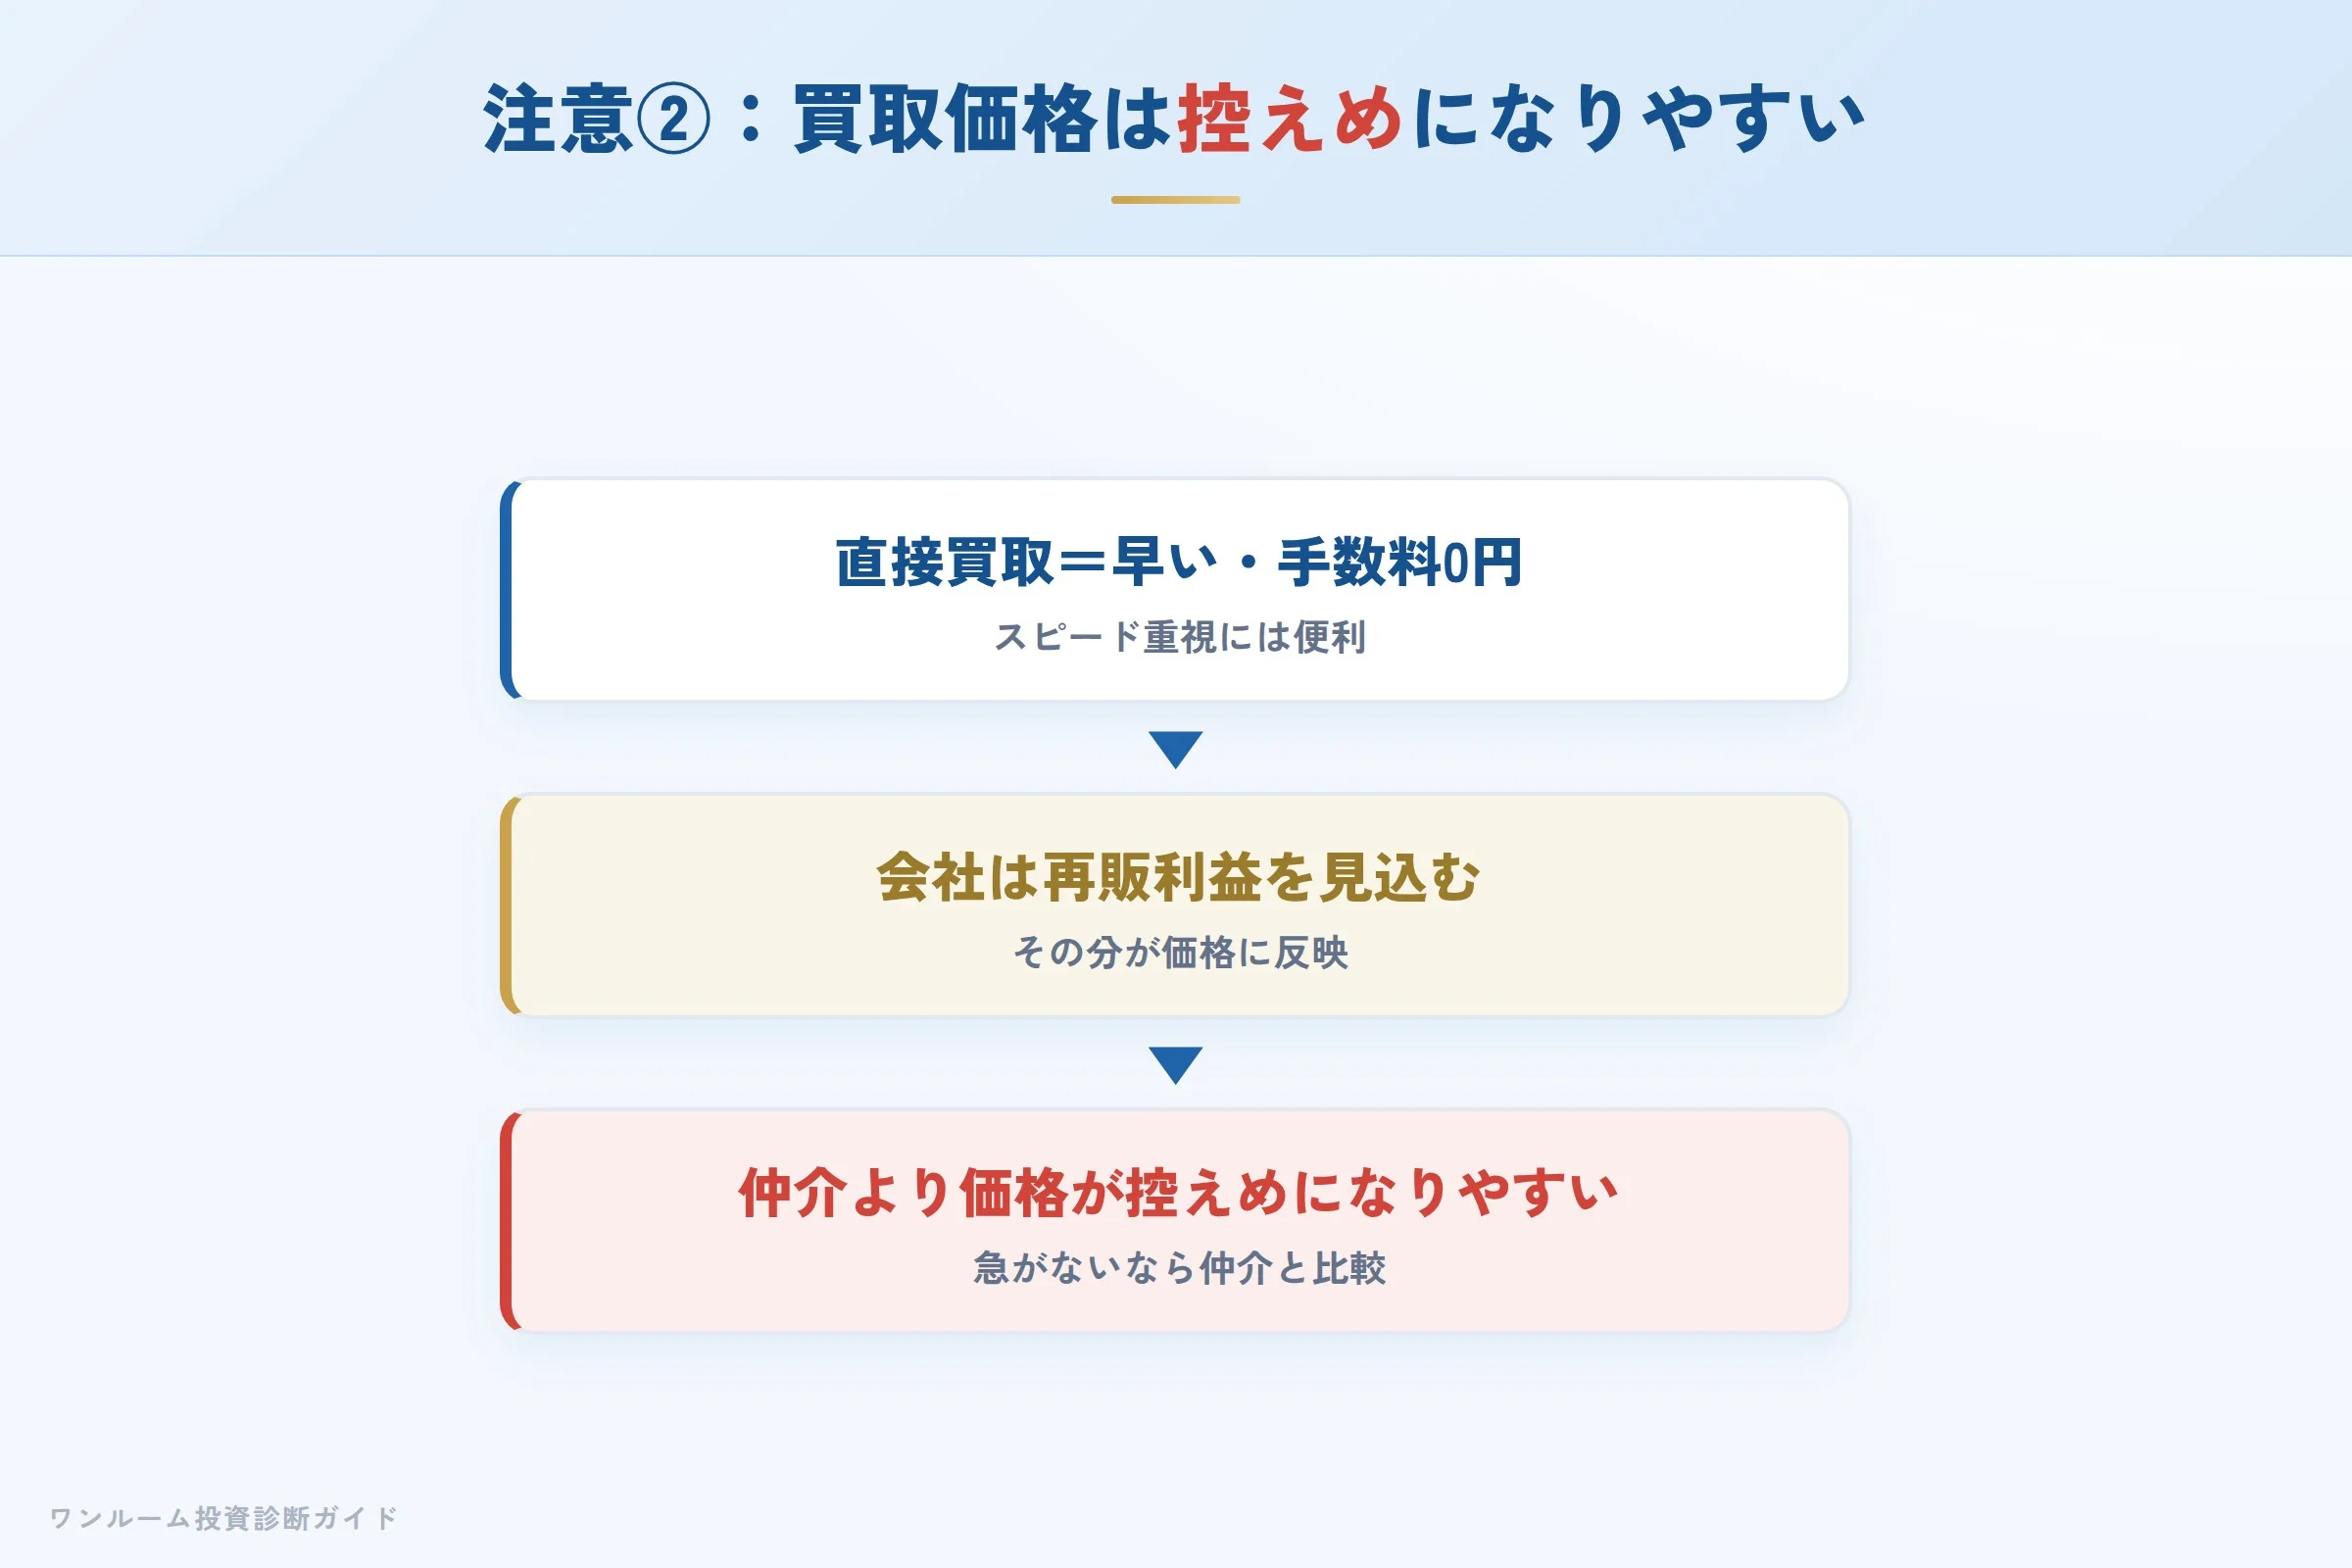
直接買取はスピードと手数料0円が魅力ですが、会社が再販利益を見込むため、仲介での売却に比べ価格が控えめになりやすい傾向があります。
直接買取は「早く・手数料0円で売れる」点が魅力ですが、買い取った会社は再販で利益を出す前提のため、仲介での売却に比べ価格が控えめになりやすい傾向があります。急ぎでなければ、買取と仲介の両方を比較し、時間と価格のどちらを優先するかを自分で決める姿勢が、売却価格の妥当性を保つうえで役立ちます。
数字で見る:表面利回りと実質利回りの差
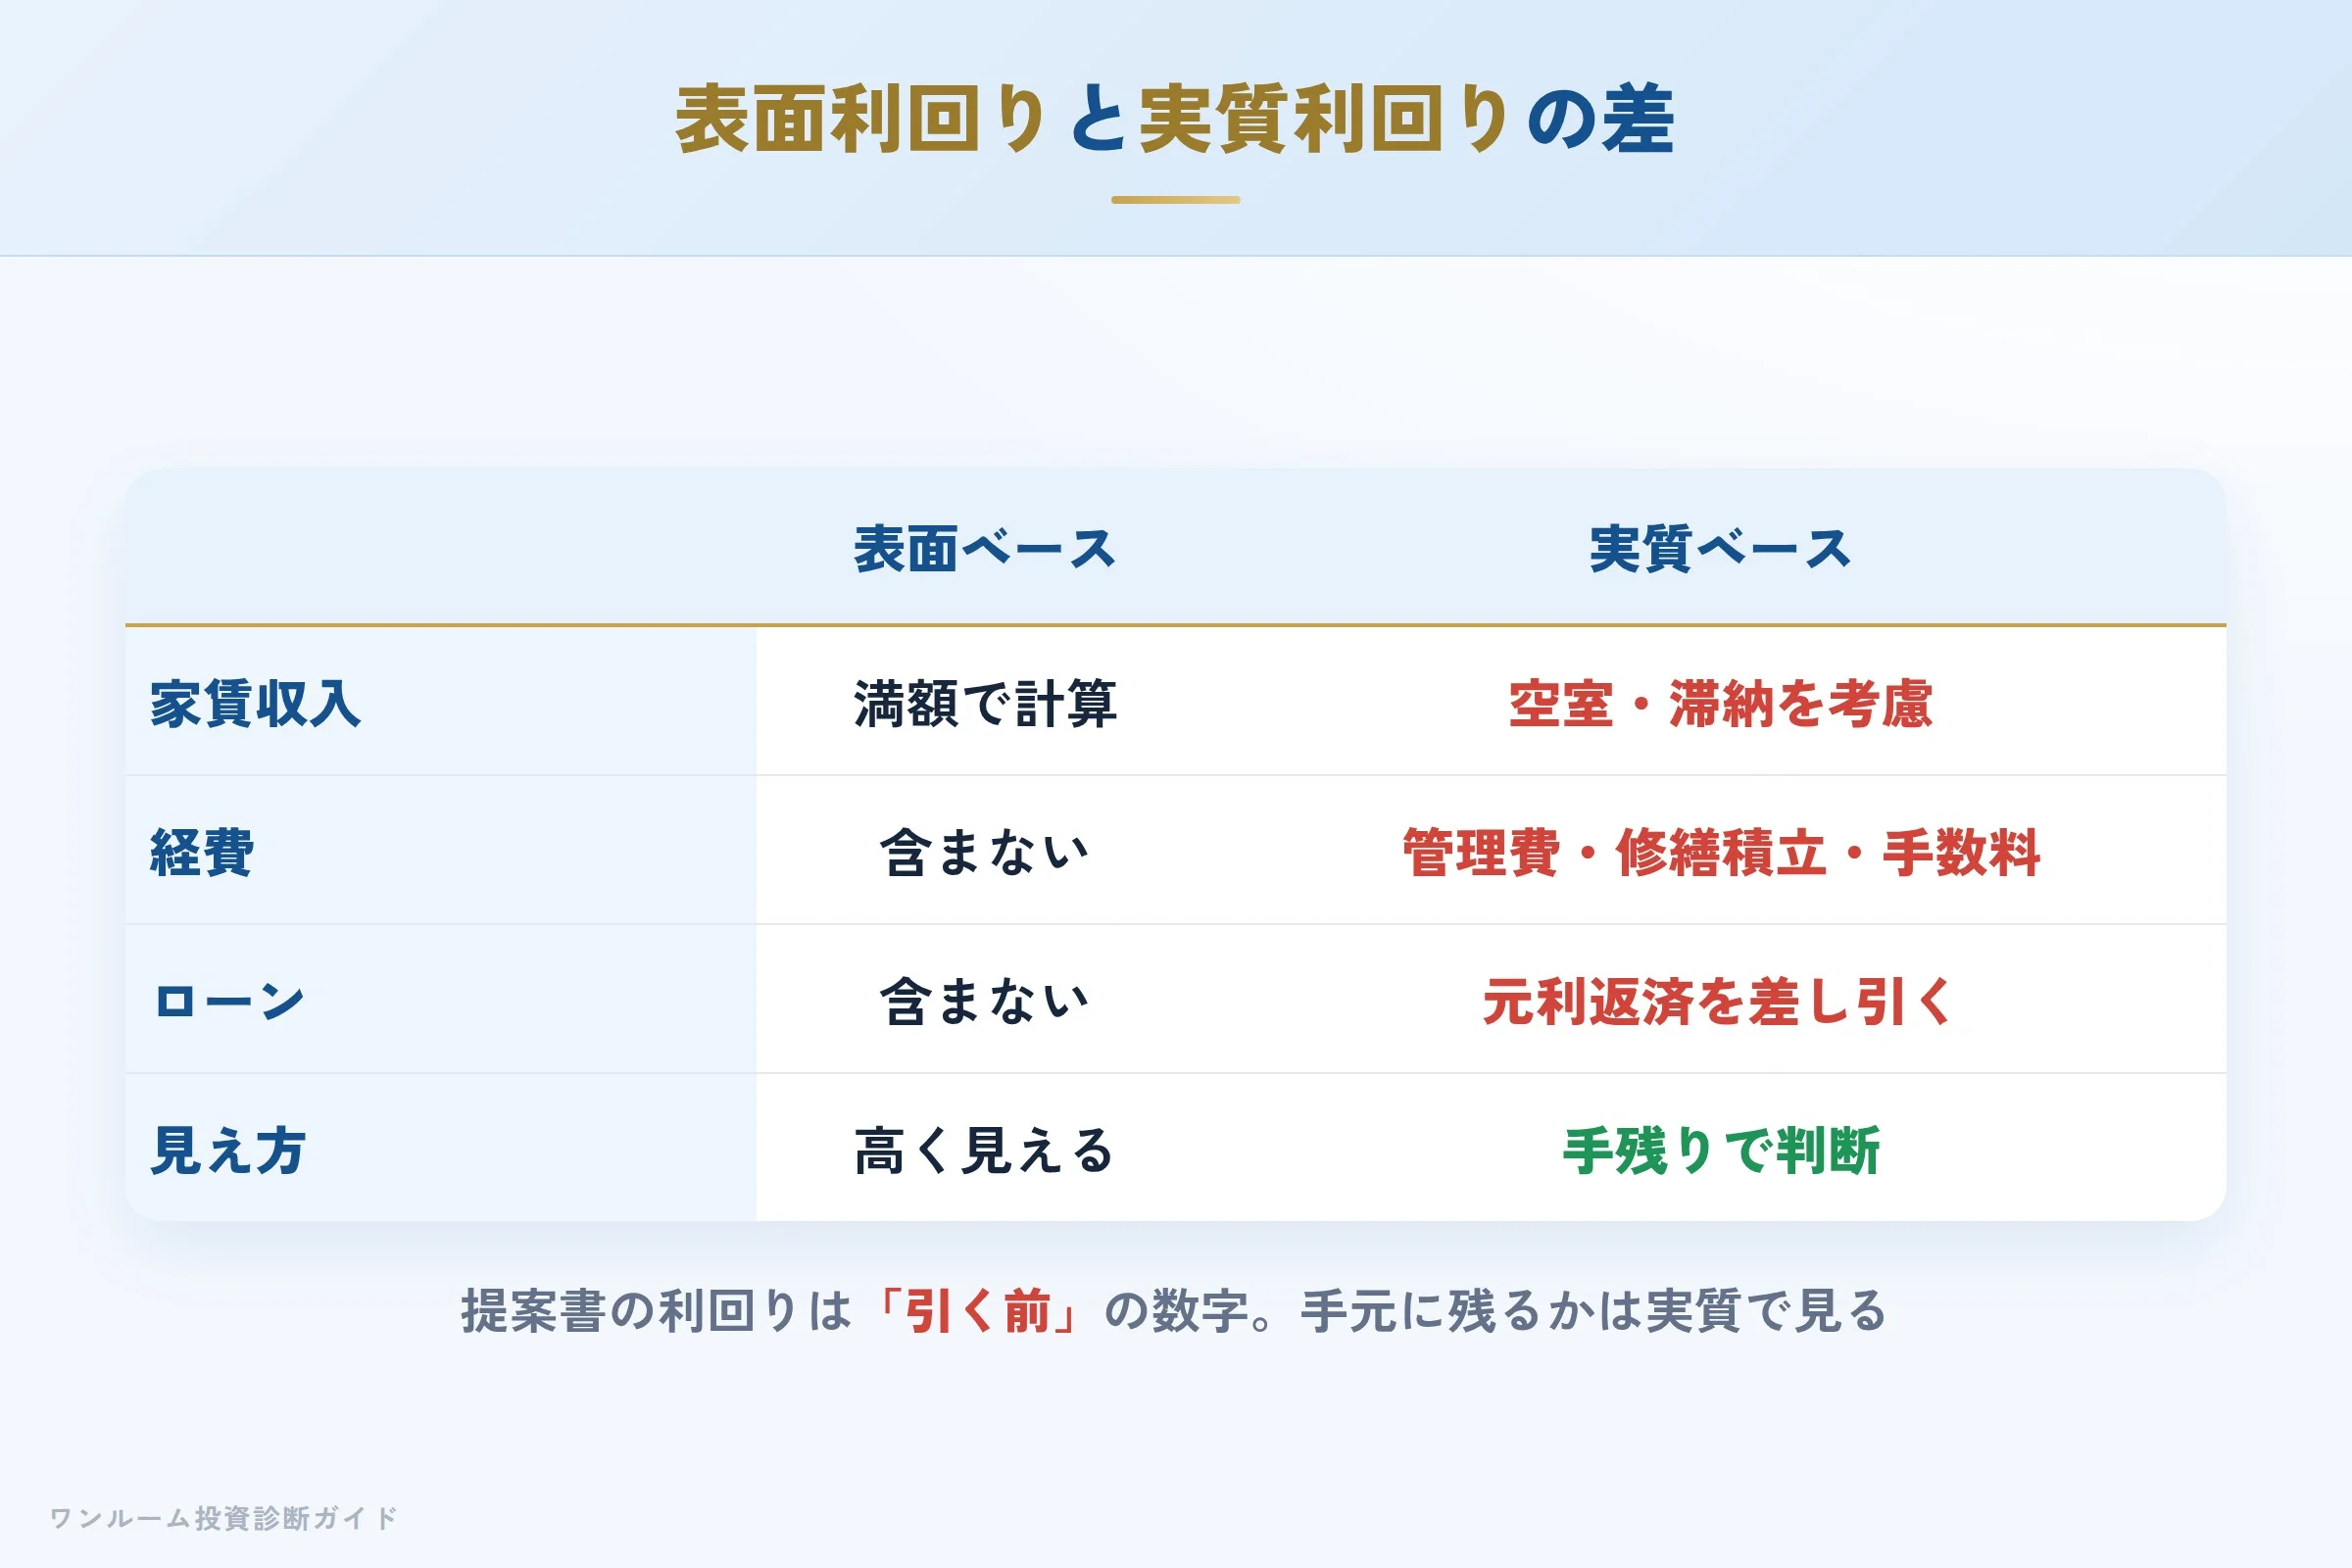
物件提案で示される「表面利回り」は、管理費・修繕積立金・各種手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。フルローンで購入すると、毎月のキャッシュフローがマイナスになるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
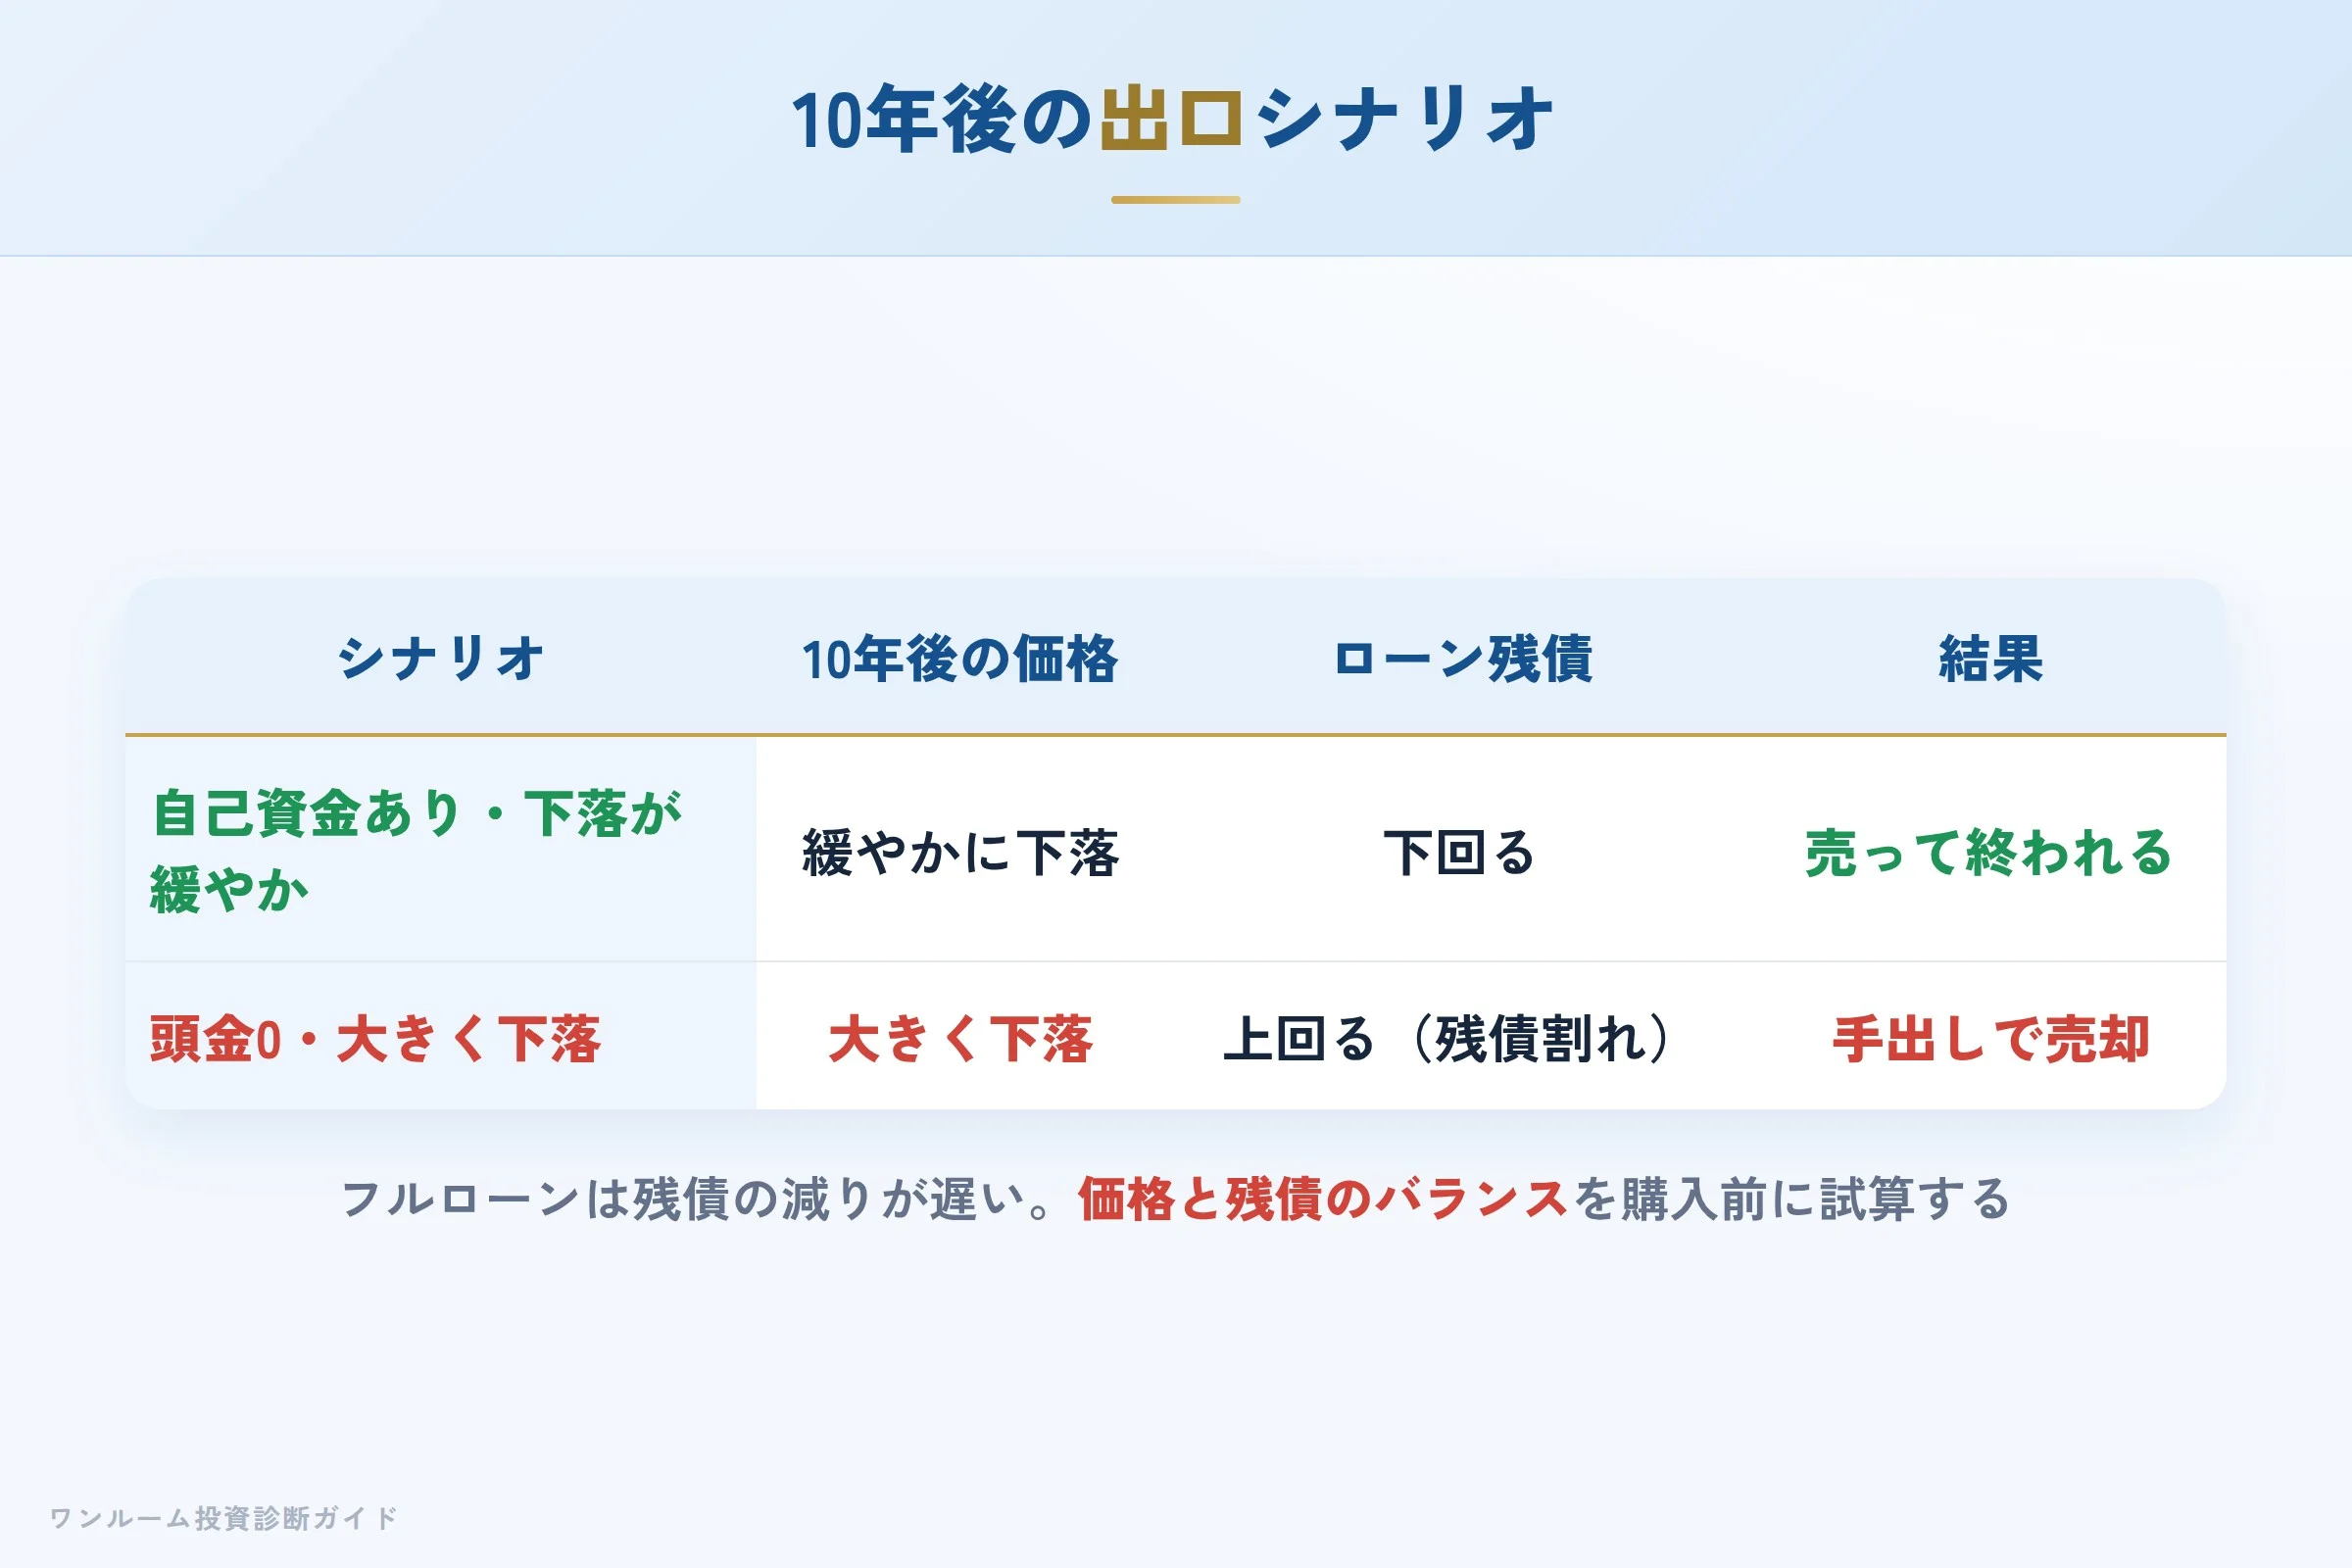
ワンルーム投資で見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。フルローンの場合はローン残債の減りが遅いため、価格下落と残債のバランスがより重要になります。
クレストリッチの会員基盤は売却先の確保という点でプラスに働き得ますが、「いくらで売れるか」は結局のところ物件の立地と価格次第です。購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
当サイトの診断データについて
現時点で、当サイトの割高診断に蓄積されたクレストリッチ取扱い物件のサンプルは限られます。そのため本記事では特定物件の利回り傾向を数値で断定することは避けています。提案を受けた物件がある場合は、購入前に個別に割高診断で相場に対する妥当性を確認することをおすすめします。
向いている人・向いていない人
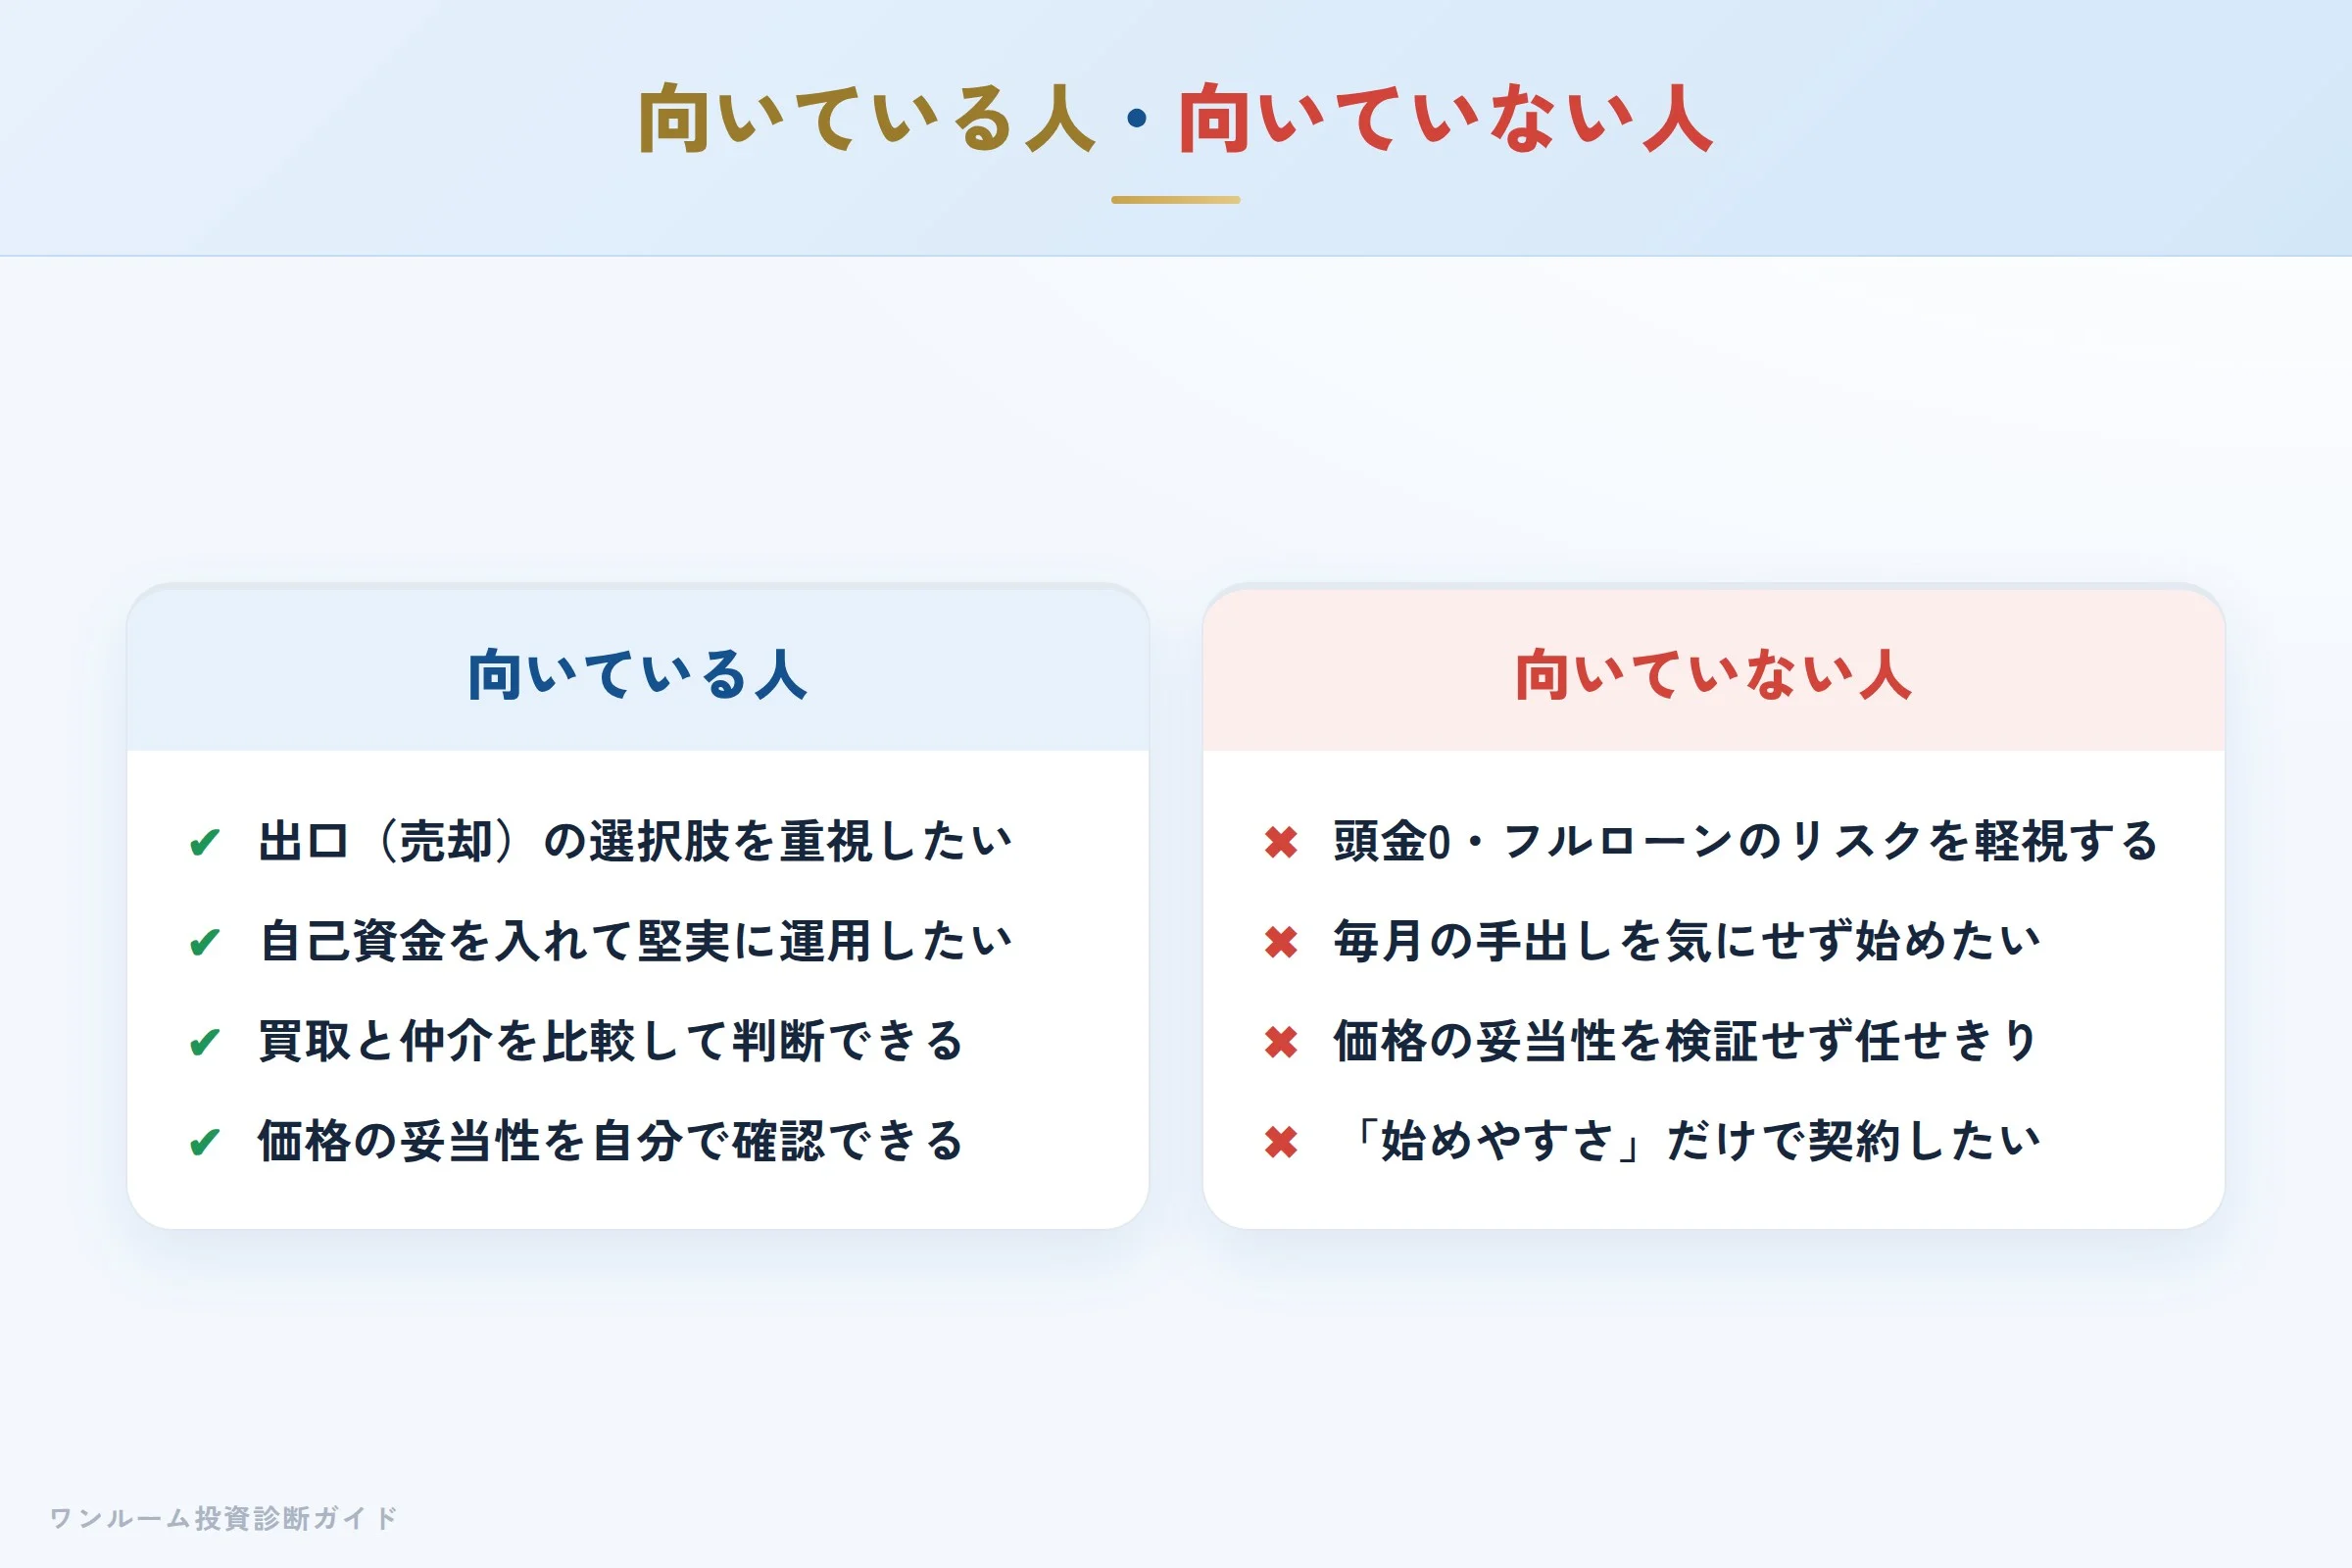
- 出口(売却)の選択肢を重視したい
- 自己資金を入れて堅実に運用したい
- 買取と仲介を比較して判断できる
- 価格の妥当性を自分で確認できる
- 頭金0・フルローンの収支リスクを軽視する
- 毎月のキャッシュフローがマイナスでも気にしない
- 価格の妥当性を検証せず任せきりにする
- 「始めやすさ」だけで契約を決めたい
購入前セルフ診断チェックリスト
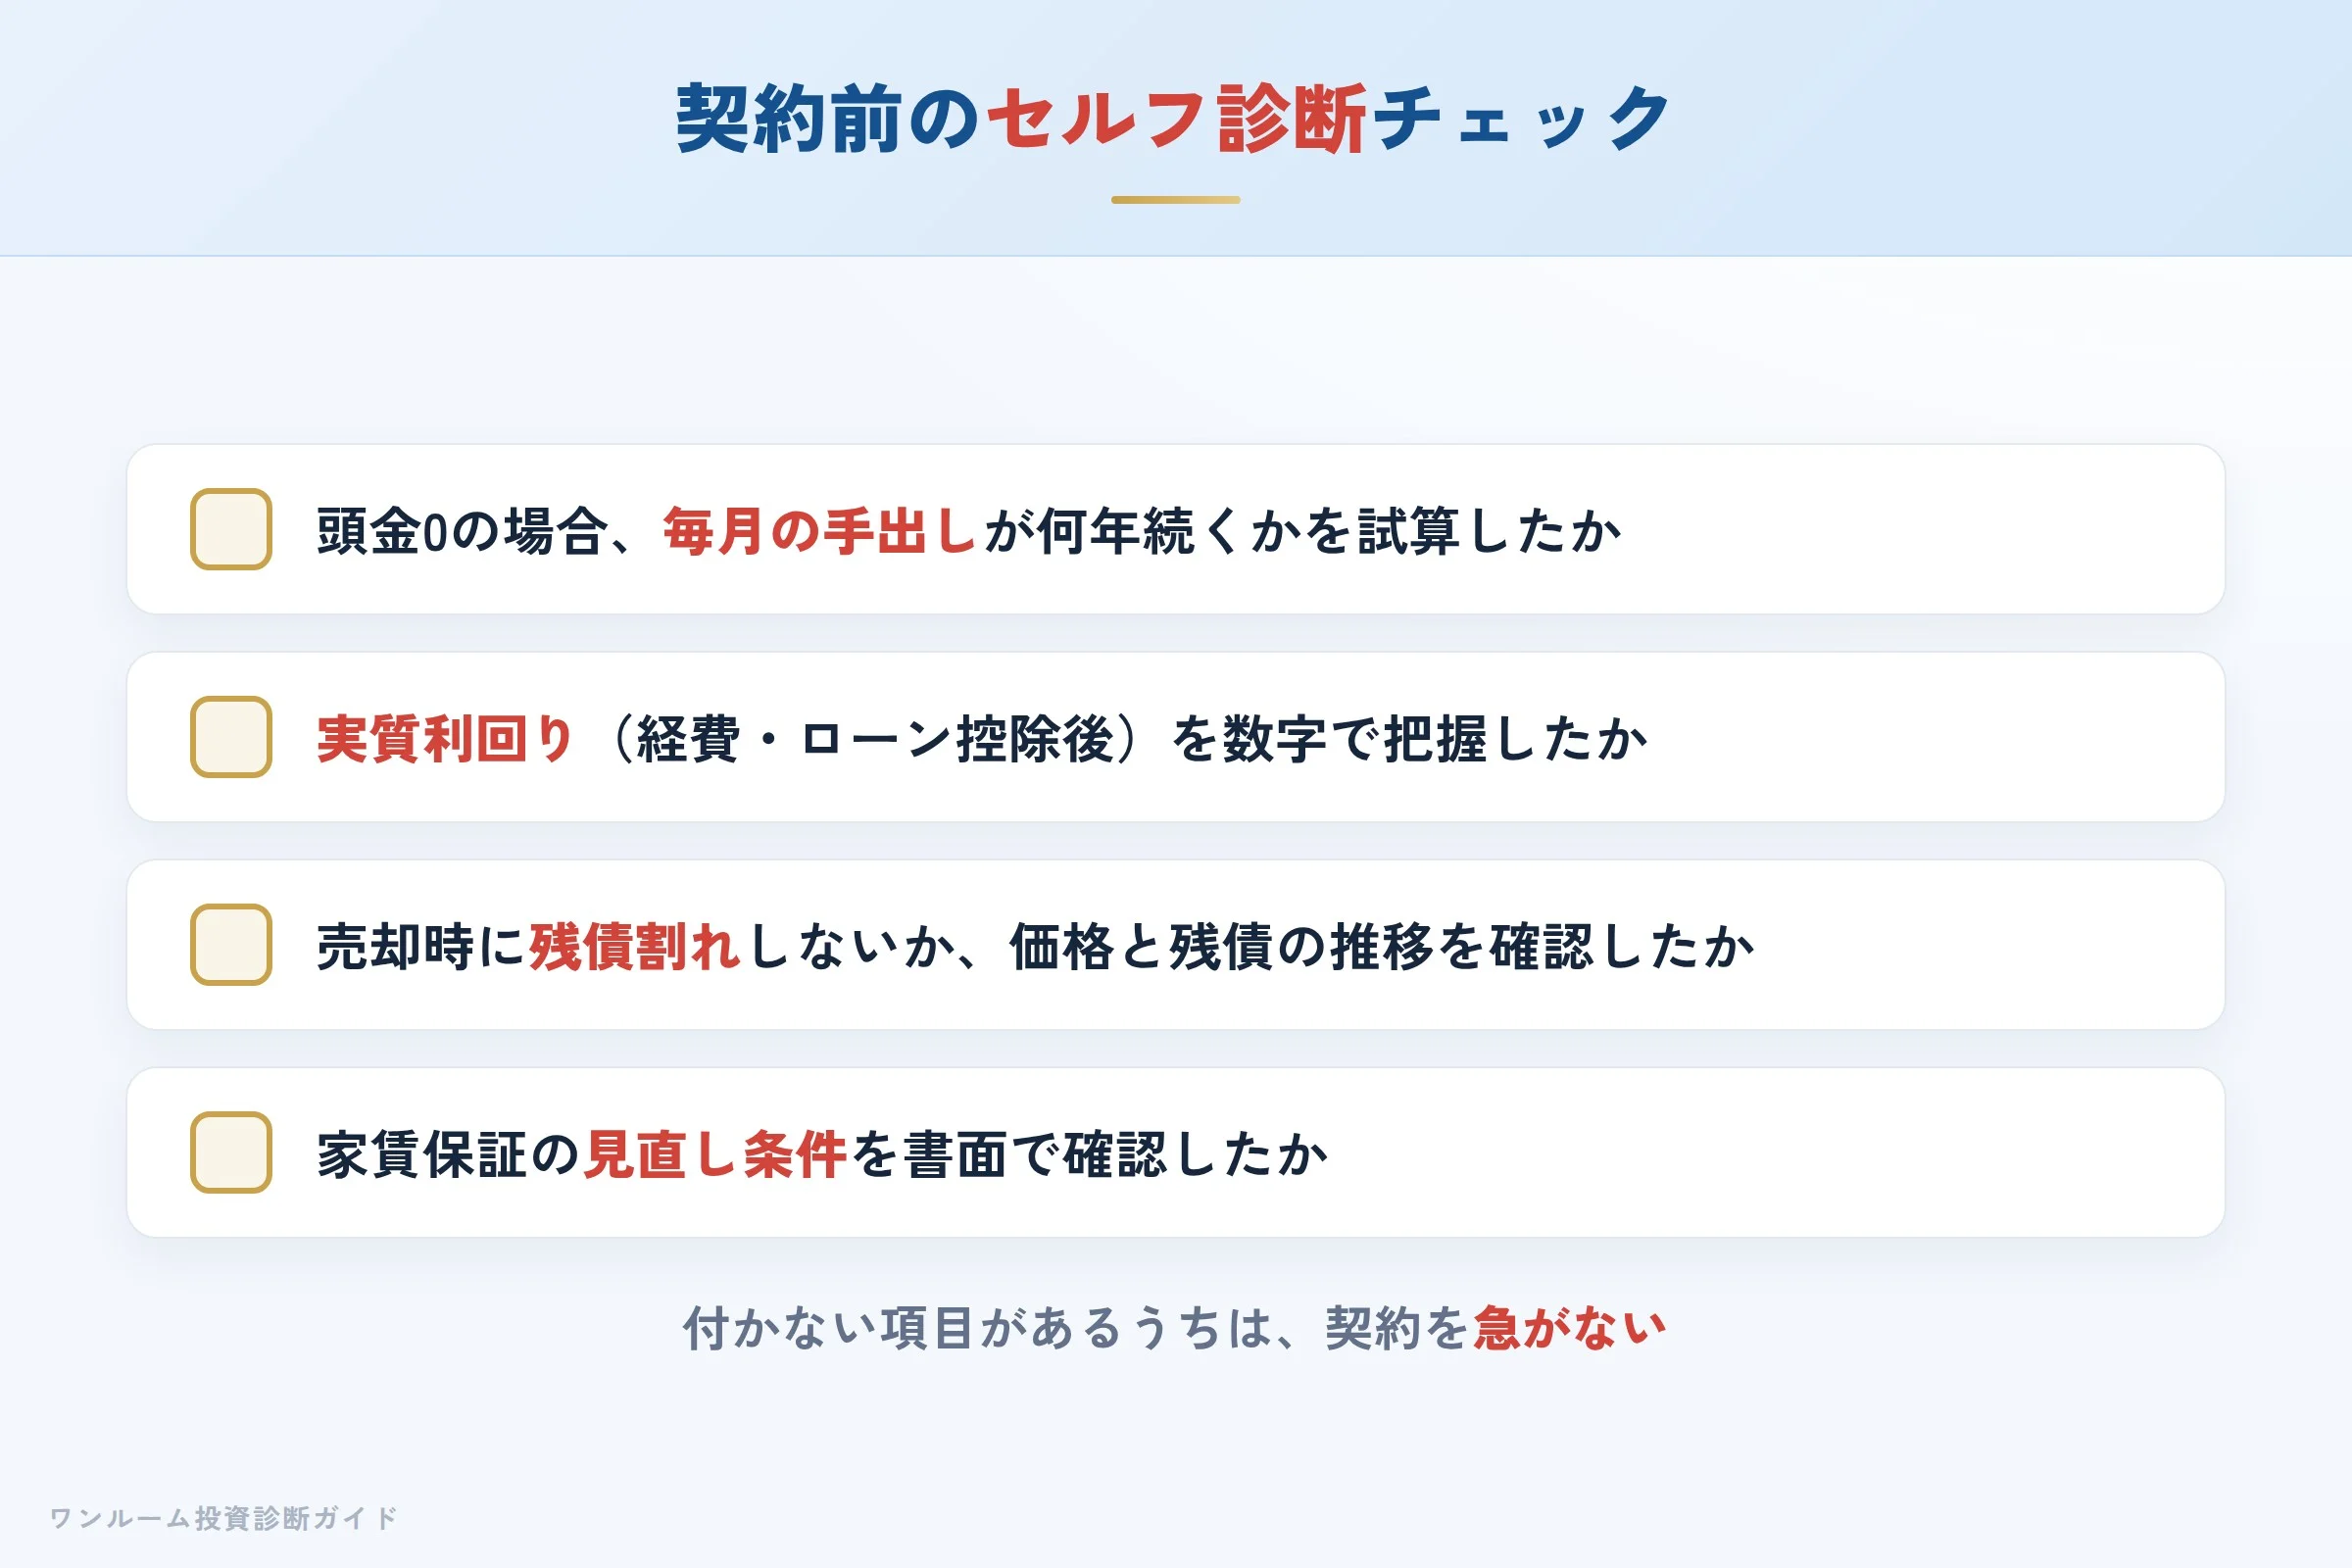
提案を受けたら、契約前に次の4点を自分で確認してください。
- 頭金0・フルローンの場合、毎月の手出しが何年続くかを試算したか
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 売却時に残債割れしないか、価格と残債の推移を確認したか
- 家賃保証がある場合、保証賃料の見直し条件を書面で確認したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
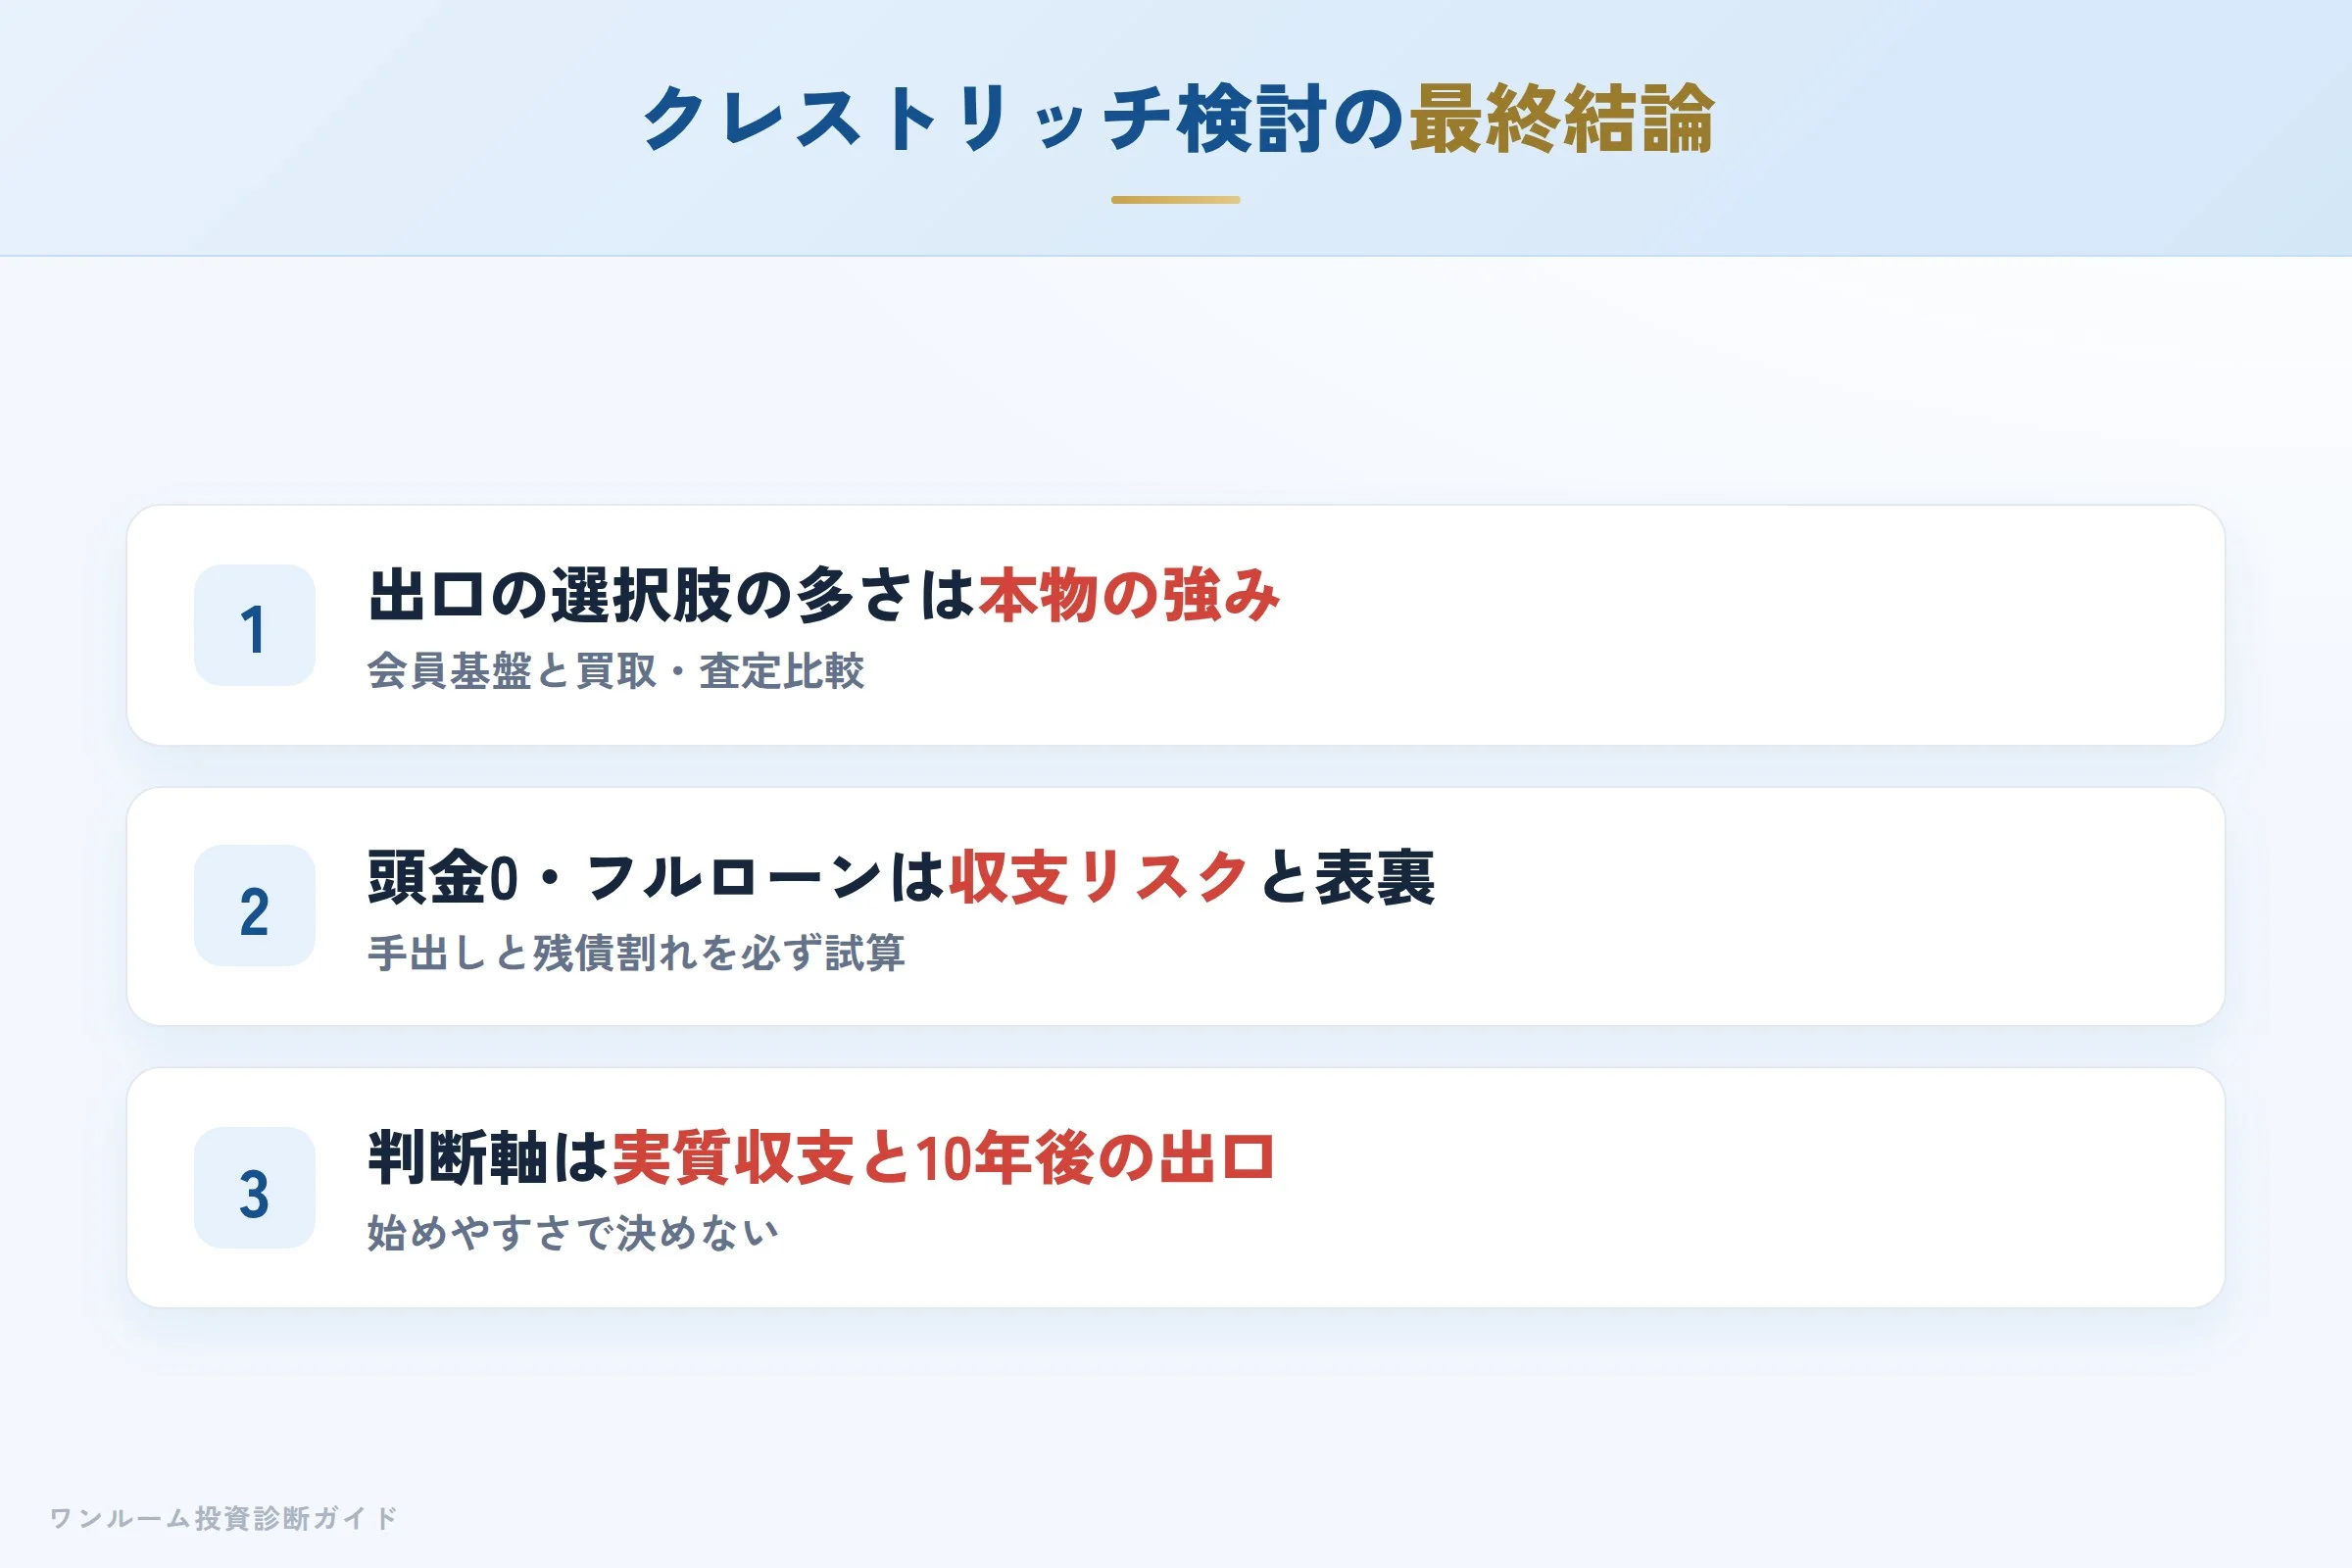
クレストリッチは「買い手基盤と売却の選択肢を強みとする、投資用ワンルームの売買会社」です。出口の選択肢が多いことは客観的に評価できる一方、頭金0・フルローンでの購入提案や買取価格、社歴の浅さといった点は、利用者側が主体的に確認する必要があります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
頭金0で始められると勧められたら、まず「毎月いくら手出しになり、それが何年続くか」を数字で確認してください。答えを曖昧にされるなら、それが最初の確認ポイントです。
始めやすさだけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者メディアの評価傾向をもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
