
「デ・リードのデトム・ワンを勧められたけど、京都の中古ワンルームって実際どうなんですか?」。こうした相談が寄せられます。ネットで調べると「低価格で始めやすい」「落ち着いて検討できた」という声と、「築古で修繕が不安」「京都だと売りにくいのでは」という声が混在し、何を基準に判断すればいいのか分かりにくくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 中古ワンルーム投資は「価格の安さ」や「担当者の印象」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社デ・リードとはどんな会社か(会社概要・物件ブランド)
- 第三者サイトのリアルな口コミ(良い声・低い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-03 更新】 公式サイトの会社概要(確認2026-10-03)で本社所在地を再確認したところ、本社は「大阪」ではなく京都市中京区(大阪オフィスは別拠点)であることが分かったため記載を修正しました。あわせて設立(2014年6月5日)・資本金(9,000万円)・代表者・宅建免許番号(国土交通大臣(3)第8673号)を会社概要表に追記し、第三者口コミサイトの評価数値(総合評価3.7・入居率95.8%は2022年12月末時点)を出典とともに補足しました。社名変更・合併・グループ化・廃業・免許失効は、2016年12月の社名変更(株式会社セレコーポレーション関西→株式会社デ・リード)以降、確認時点で新たな事実は見当たりませんでした。出典はいずれも一次情報のURLに更新しています。
会社概要:デ・リードはどんな会社か
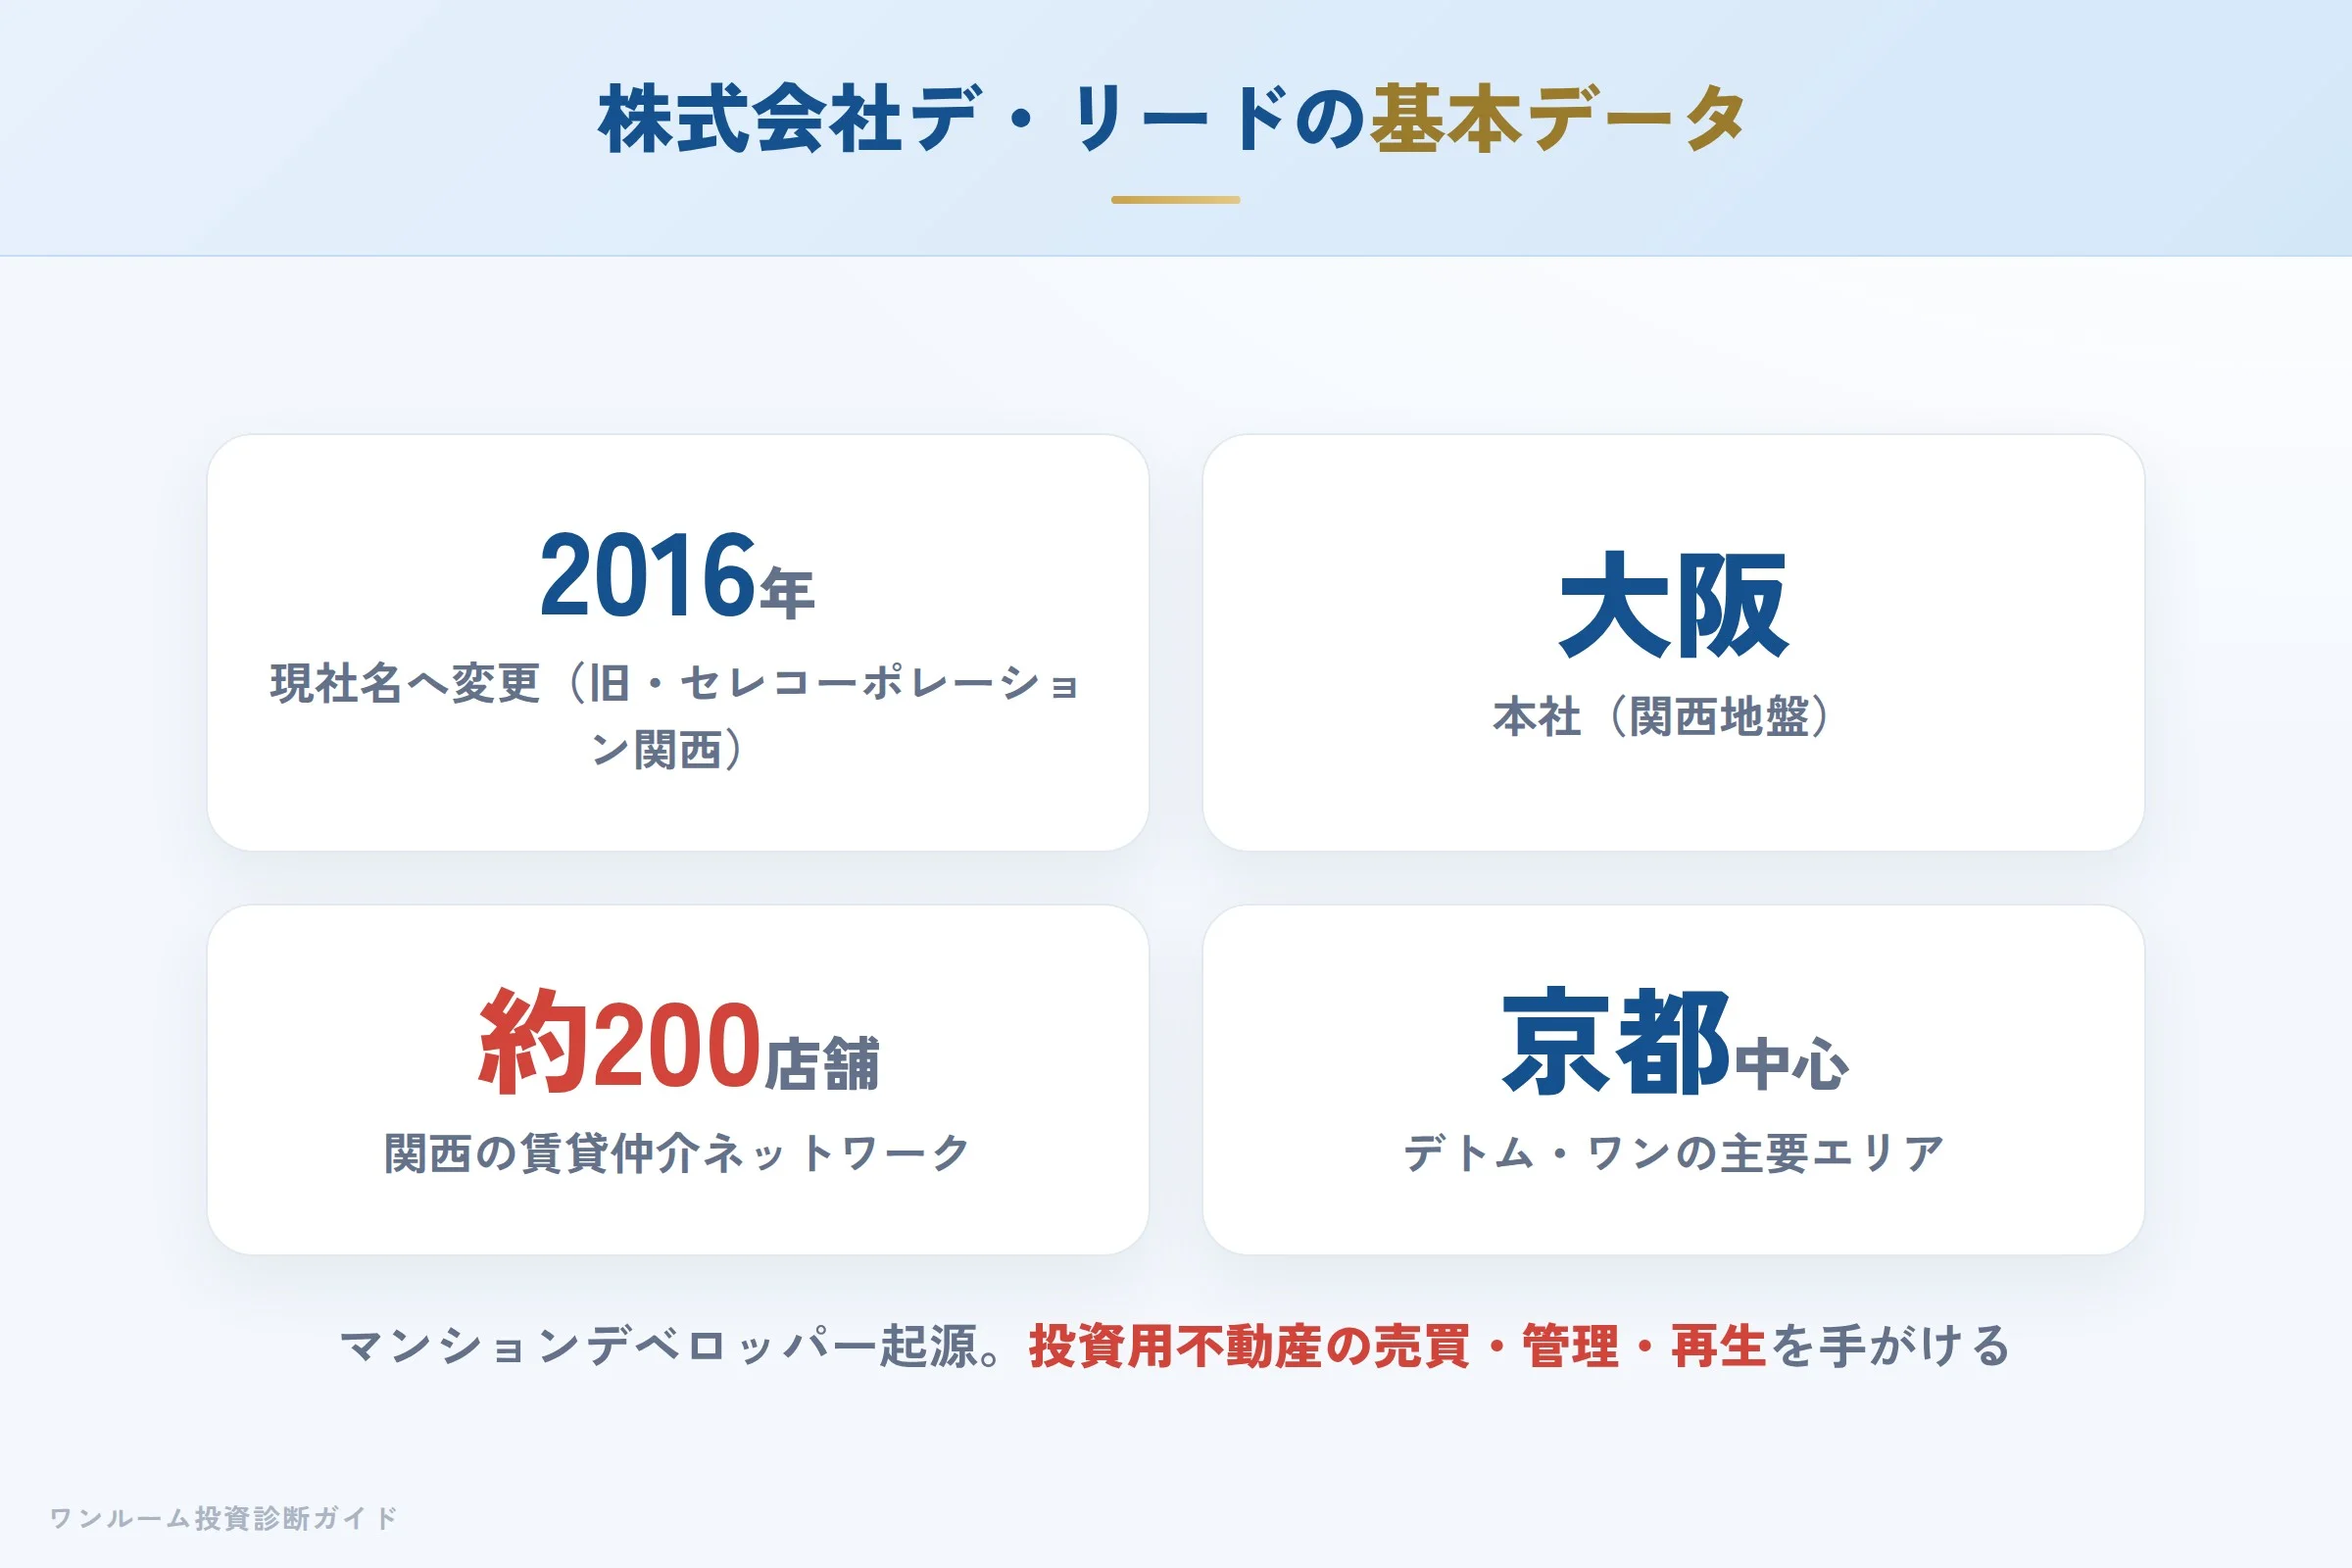
株式会社デ・リードは、関西を地盤とする投資用不動産の会社です。もとはマンションデベロッパーとして事業を展開しており、2016年12月に「株式会社セレコーポレーション関西」から現在の社名へ変更しました。投資用不動産の売買・賃貸管理に加え、分譲や建物管理、集合住宅の建設、リノベーション(Re-Born)まで幅広く手がけています。関西圏に約200店舗の賃貸仲介ネットワークを持ち、「あなたとつくる笑顔の暮らし。」を掲げている点が特徴です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社デ・リード(旧:株式会社セレコーポレーション関西) |
| 社名変更 | 2016年12月に現社名へ変更 |
| 本社 | 京都市中京区三条通烏丸西入御倉町85番地1(大阪オフィス:大阪市中央区北浜一丁目) |
| 設立 | 2014年6月5日(グループとしての創業は1976年) |
| 資本金 | 9,000万円 |
| 代表者 | 代表取締役 社長執行役員 今西健 |
| 宅建免許番号 | 国土交通大臣(3)第8673号 |
| 主力ブランド | デトム・ワン(De Tom One)シリーズ |
| 事業内容 | 投資用不動産の売買・賃貸管理/分譲・建物管理/集合住宅建設/リノベーション(Re-Born) |
| ネットワーク | 関西の賃貸仲介 約200店舗 |
| 上場情報 | 非上場 |
もともとマンションデベロッパーとして自社ブランドを企画・分譲してきた背景があり、現在は中古区分の売買や買取再販、賃貸管理が主力になっています。関西の賃貸仲介ネットワークを自社で持つため、京都・大阪エリアの家賃相場や入居付けのノウハウが社内に蓄積されやすい体制と言えます。
デトム・ワン:京都中心の単身向けワンルーム
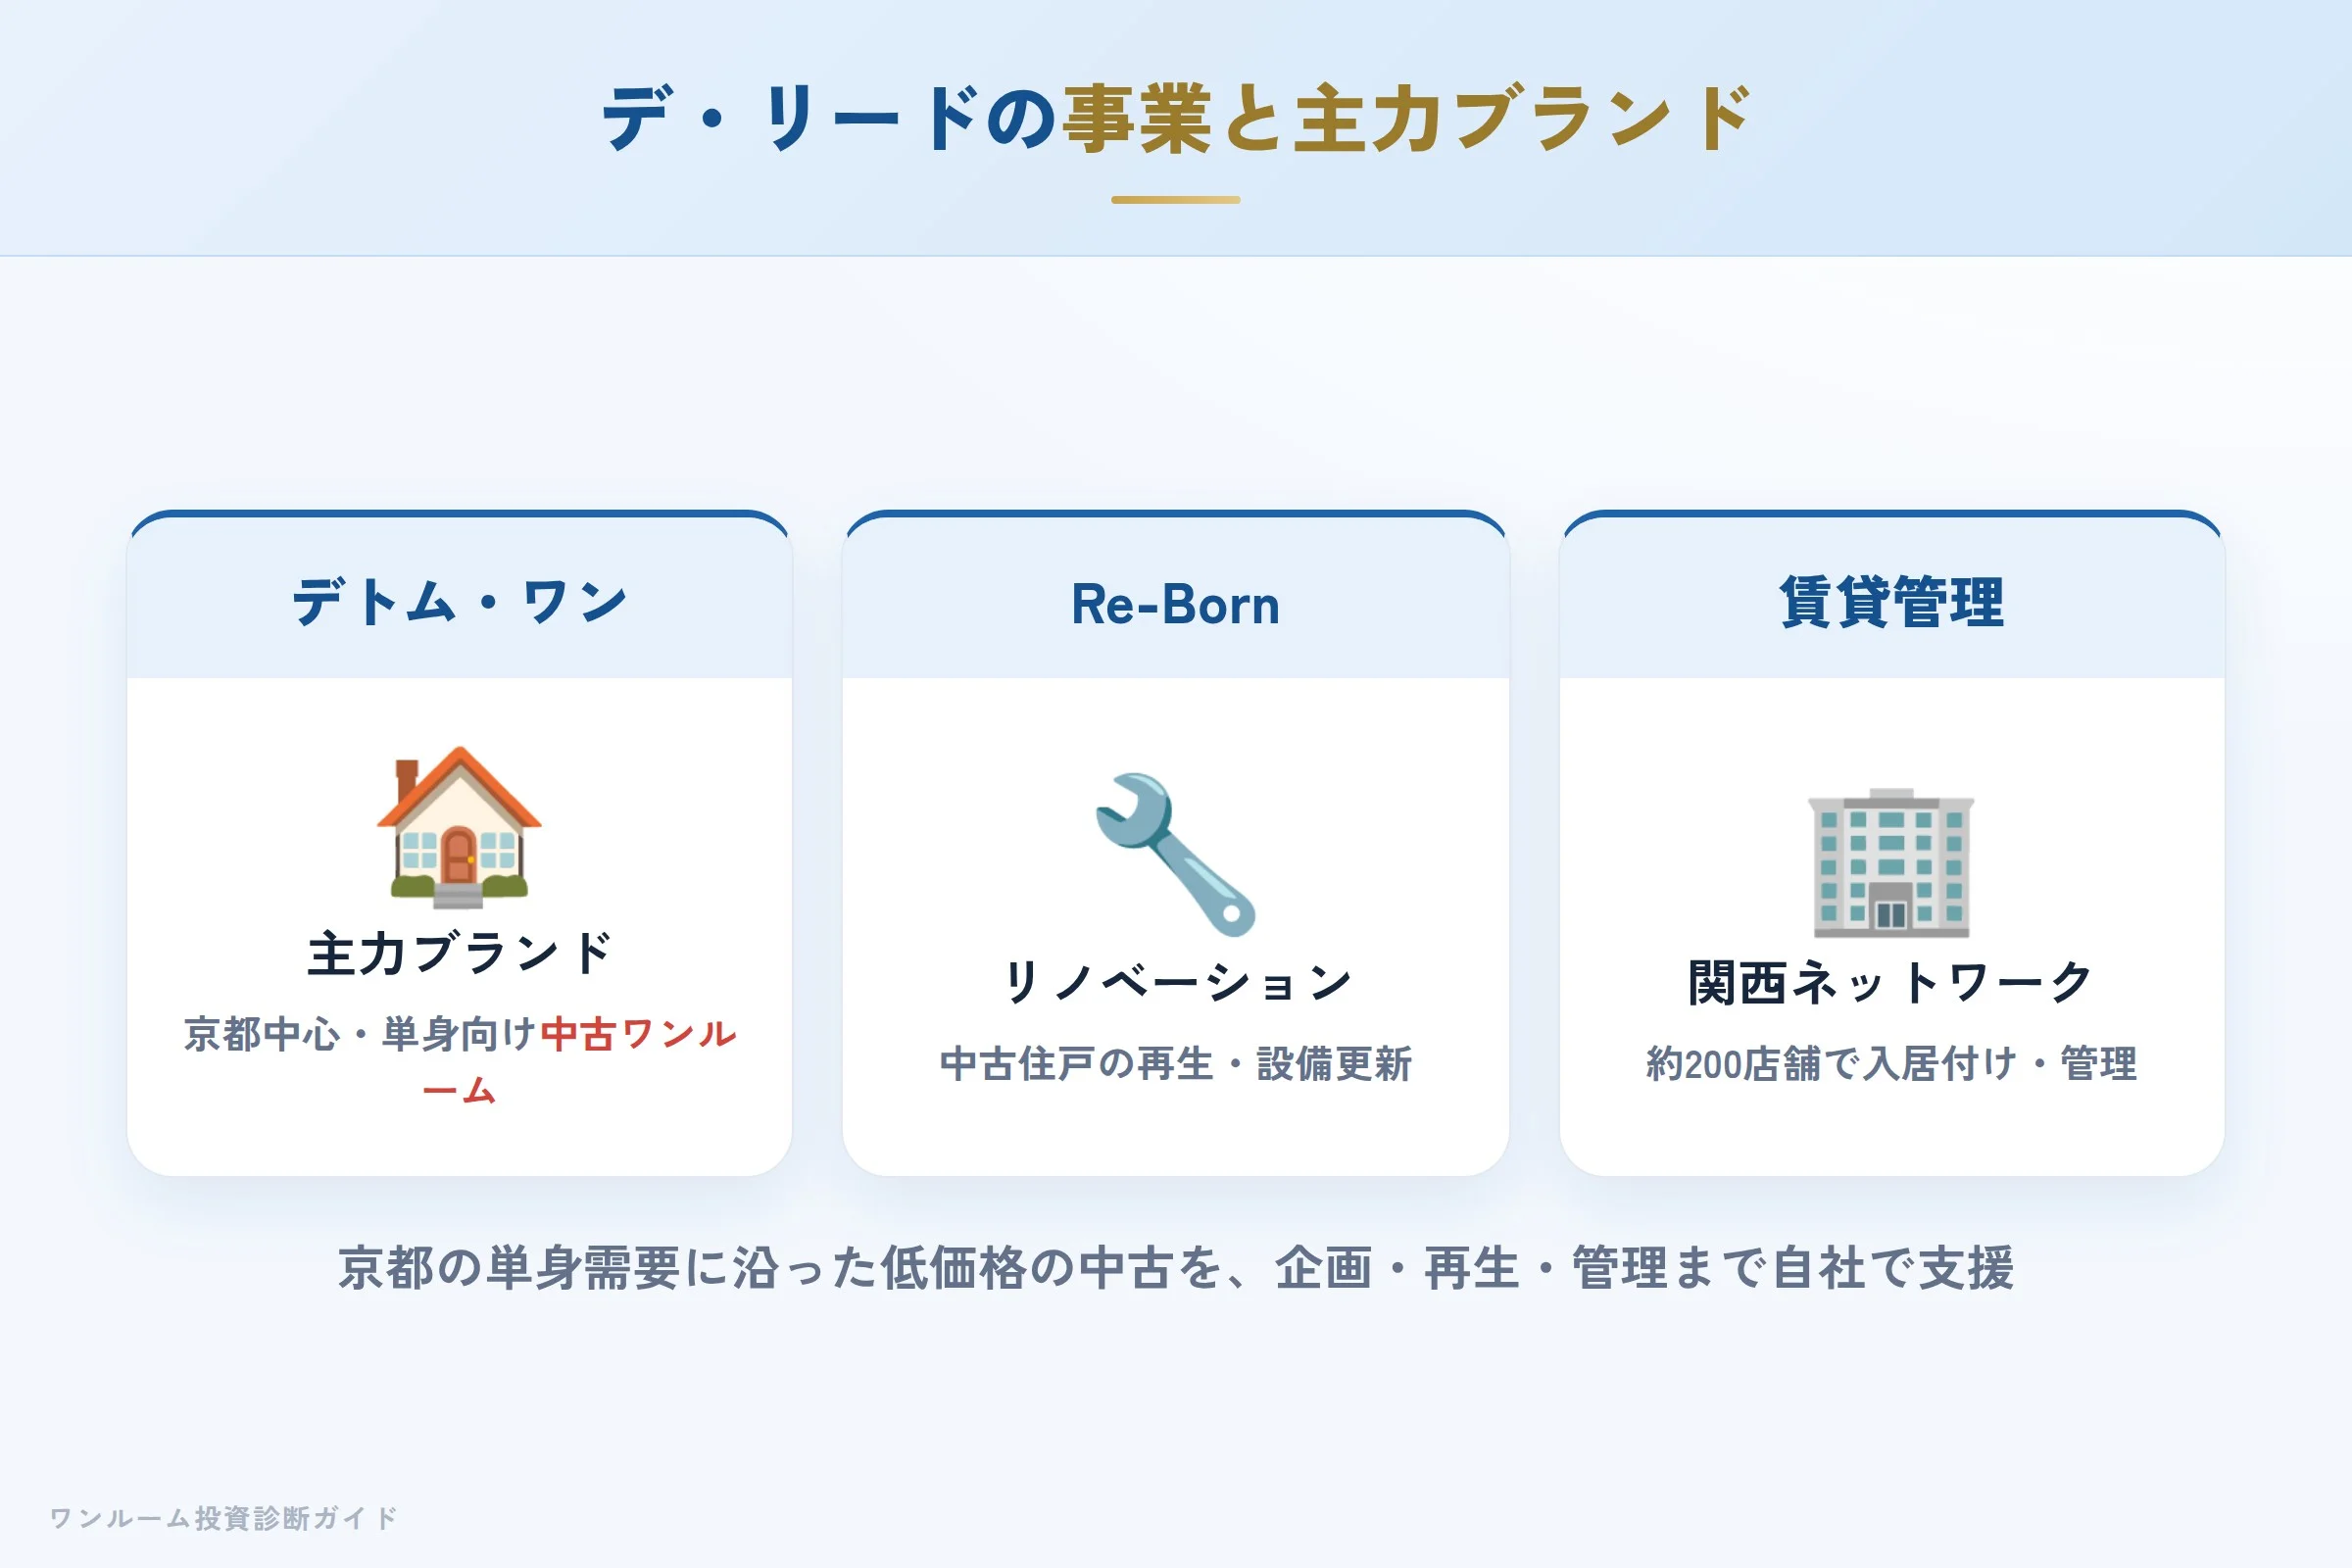
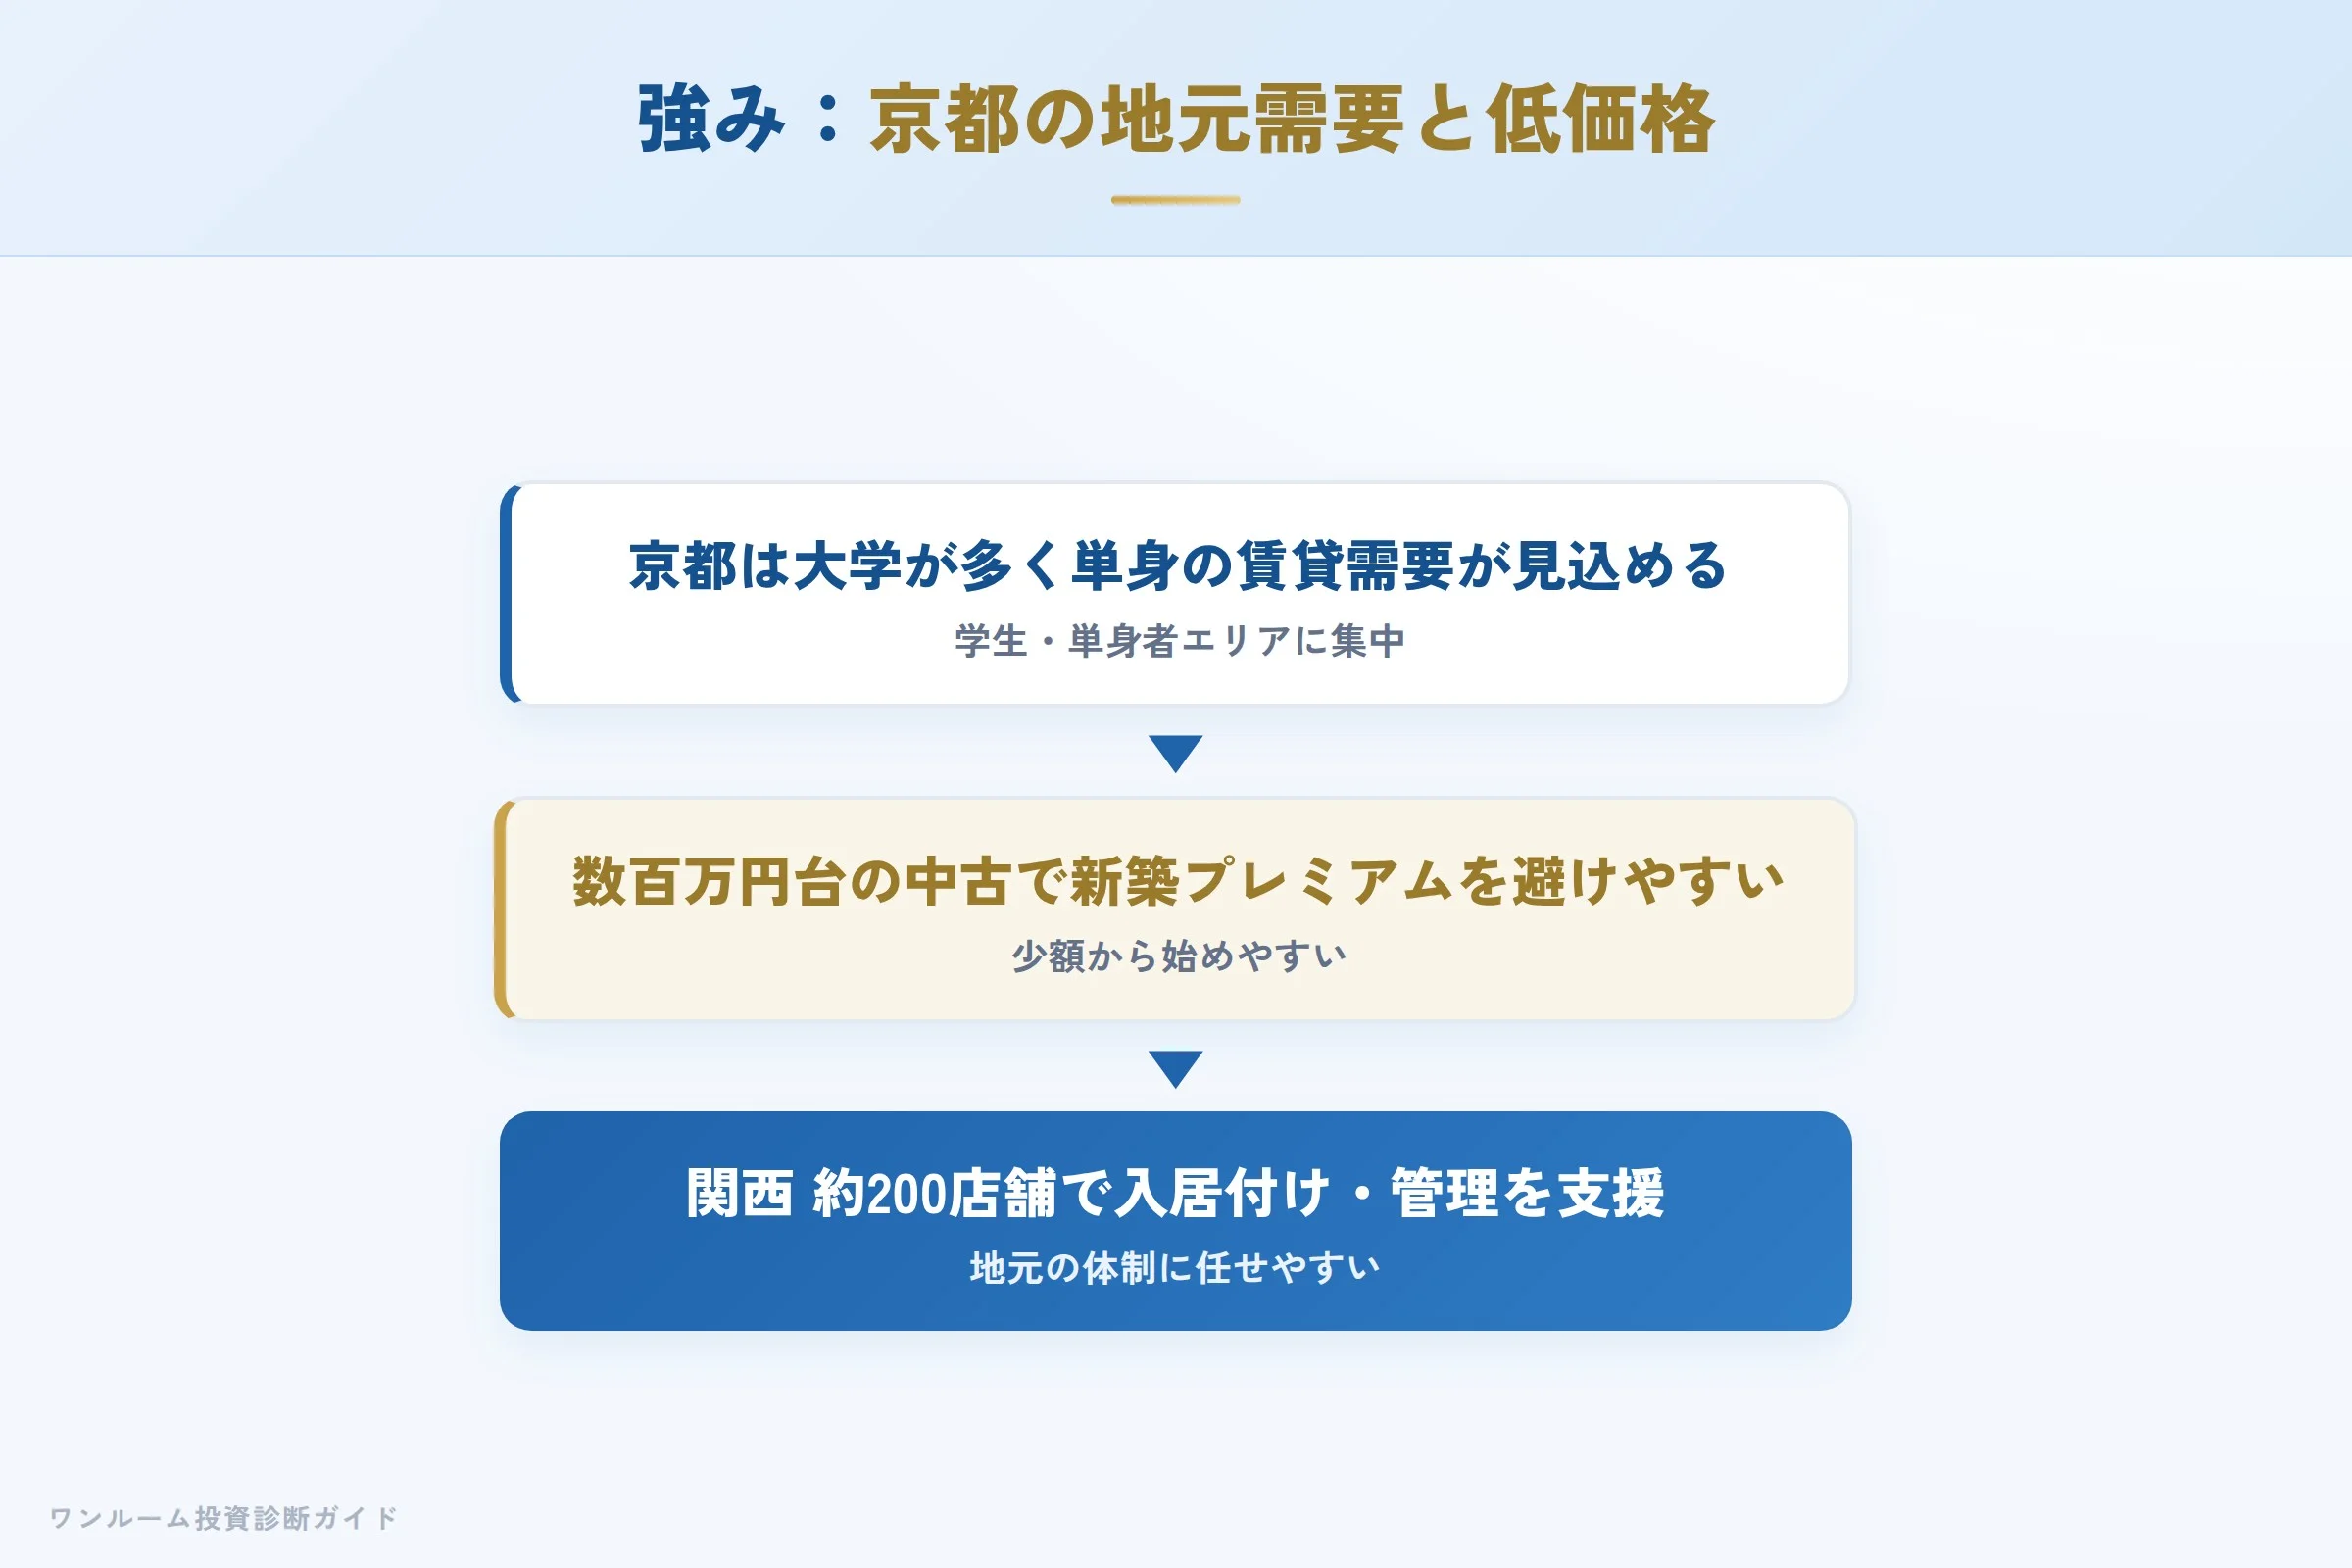
デ・リードの主力は「デトム・ワン(De Tom One)」シリーズです。京都市内を中心に単身者向けのワンルーム投資マンションとして流通しており、鴨川・伏見・三条通・京都外大南といった学生や単身者の需要が見込めるエリアに多数見られます。
- デトム・ワン:京都中心の単身向けワンルーム。価格帯は数百万円台の中古が中心で、少額から始めやすいのが特徴です。
- Re-Born:中古住戸のリノベーション事業。設備更新や内装再生を手がけます。
- 賃貸管理:関西の約200店舗ネットワークを活かした入居付け・管理のサポート。
たとえば投資物件サイトには、デトム・ワン伏見が価格420万円・表面利回り9.42%で掲載された例があります。これはあくまで一例であり、全物件の価格や利回りを代表するものではありません。エリアや築年数、住戸の状態によって条件は大きく変わるため、個別に確認する姿勢が欠かせません。
販売立場の確認:売主か仲介かで責任とコストが変わる
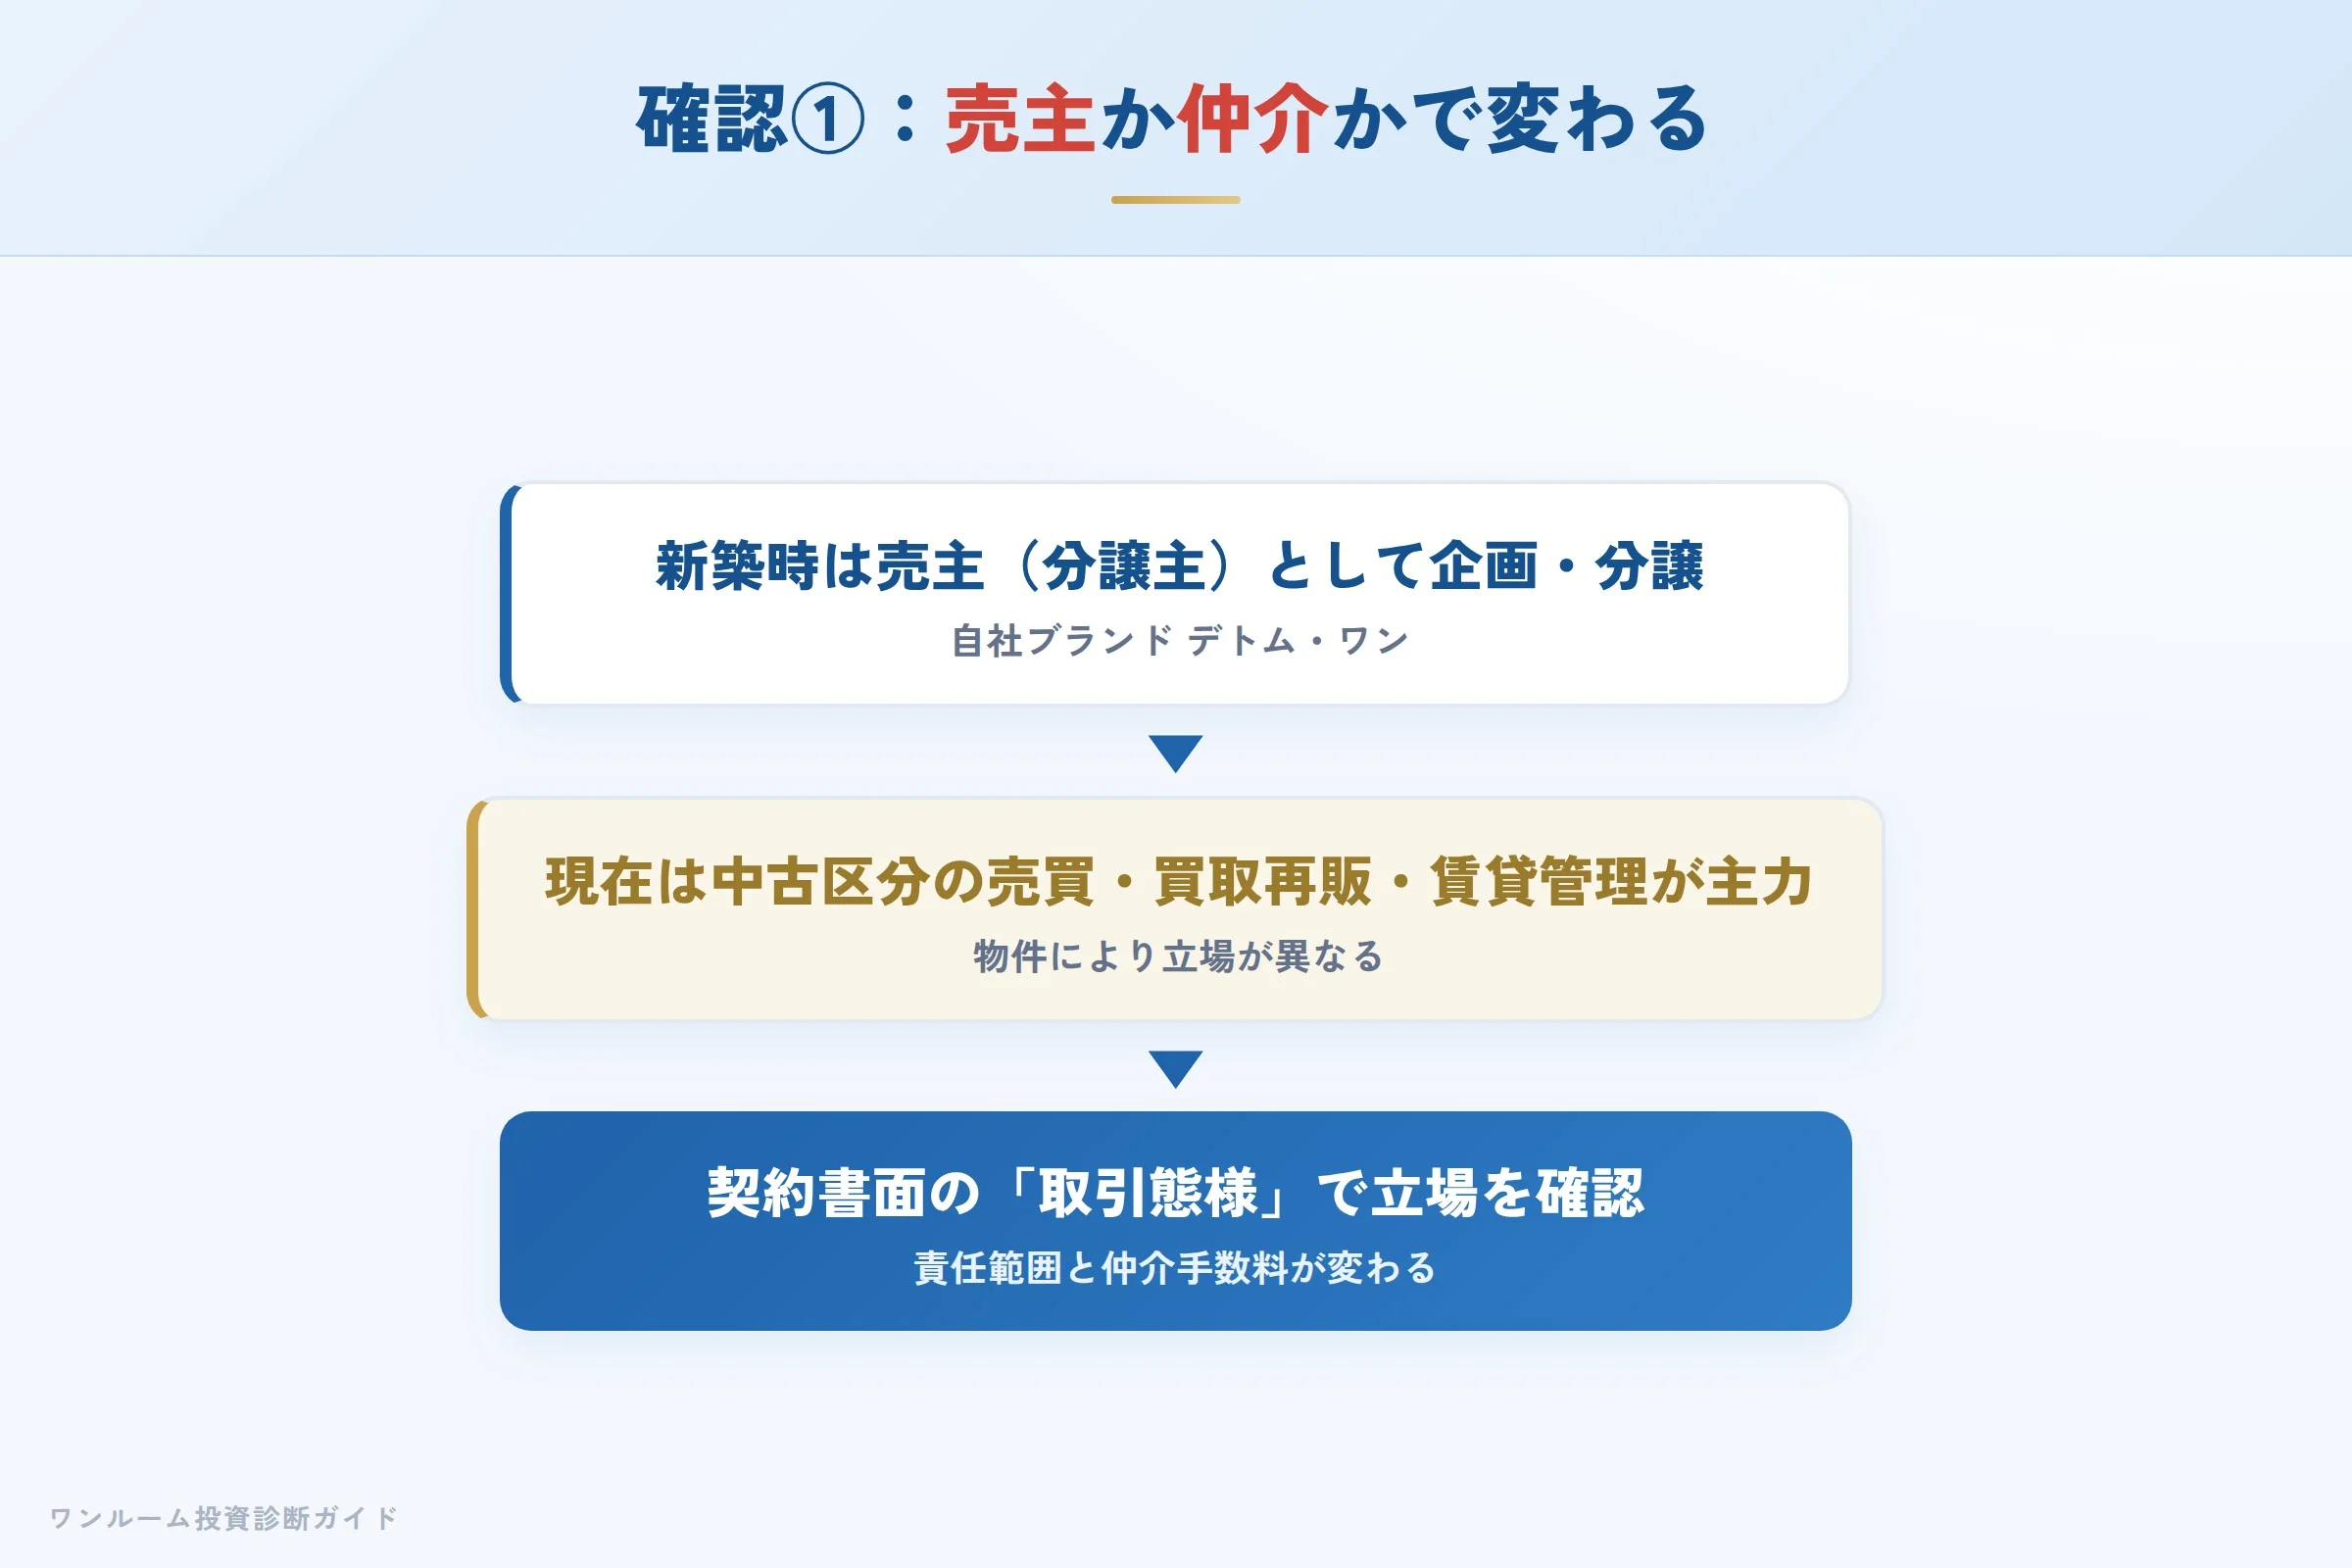
デ・リードは自社ブランドのデトム・ワンを、新築時には売主(分譲主)として企画・分譲してきました。一方、現在流通している中古のデトム・ワンについては、デ・リードが「売主(買取再販)」として販売するケースと、「媒介(仲介)」として売買を取り次ぐケースの両方があり得ます。
この立場の違いは、投資家にとって費用と責任の面で無視できません。売主(買取再販)の場合は契約不適合責任(旧・瑕疵担保責任)の範囲が売主に及びやすい一方、媒介(仲介)の場合は仲介手数料が発生する代わりに、売主は個人など第三者になります。どちらの取引態様かは、重要事項説明書や売買契約書の「取引態様」の記載で確認できます。提示された物件がどちらかを書面で確かめ、費用と責任の所在を整理してから契約に進みましょう。
実際の口コミ:良い声と低い声の両方
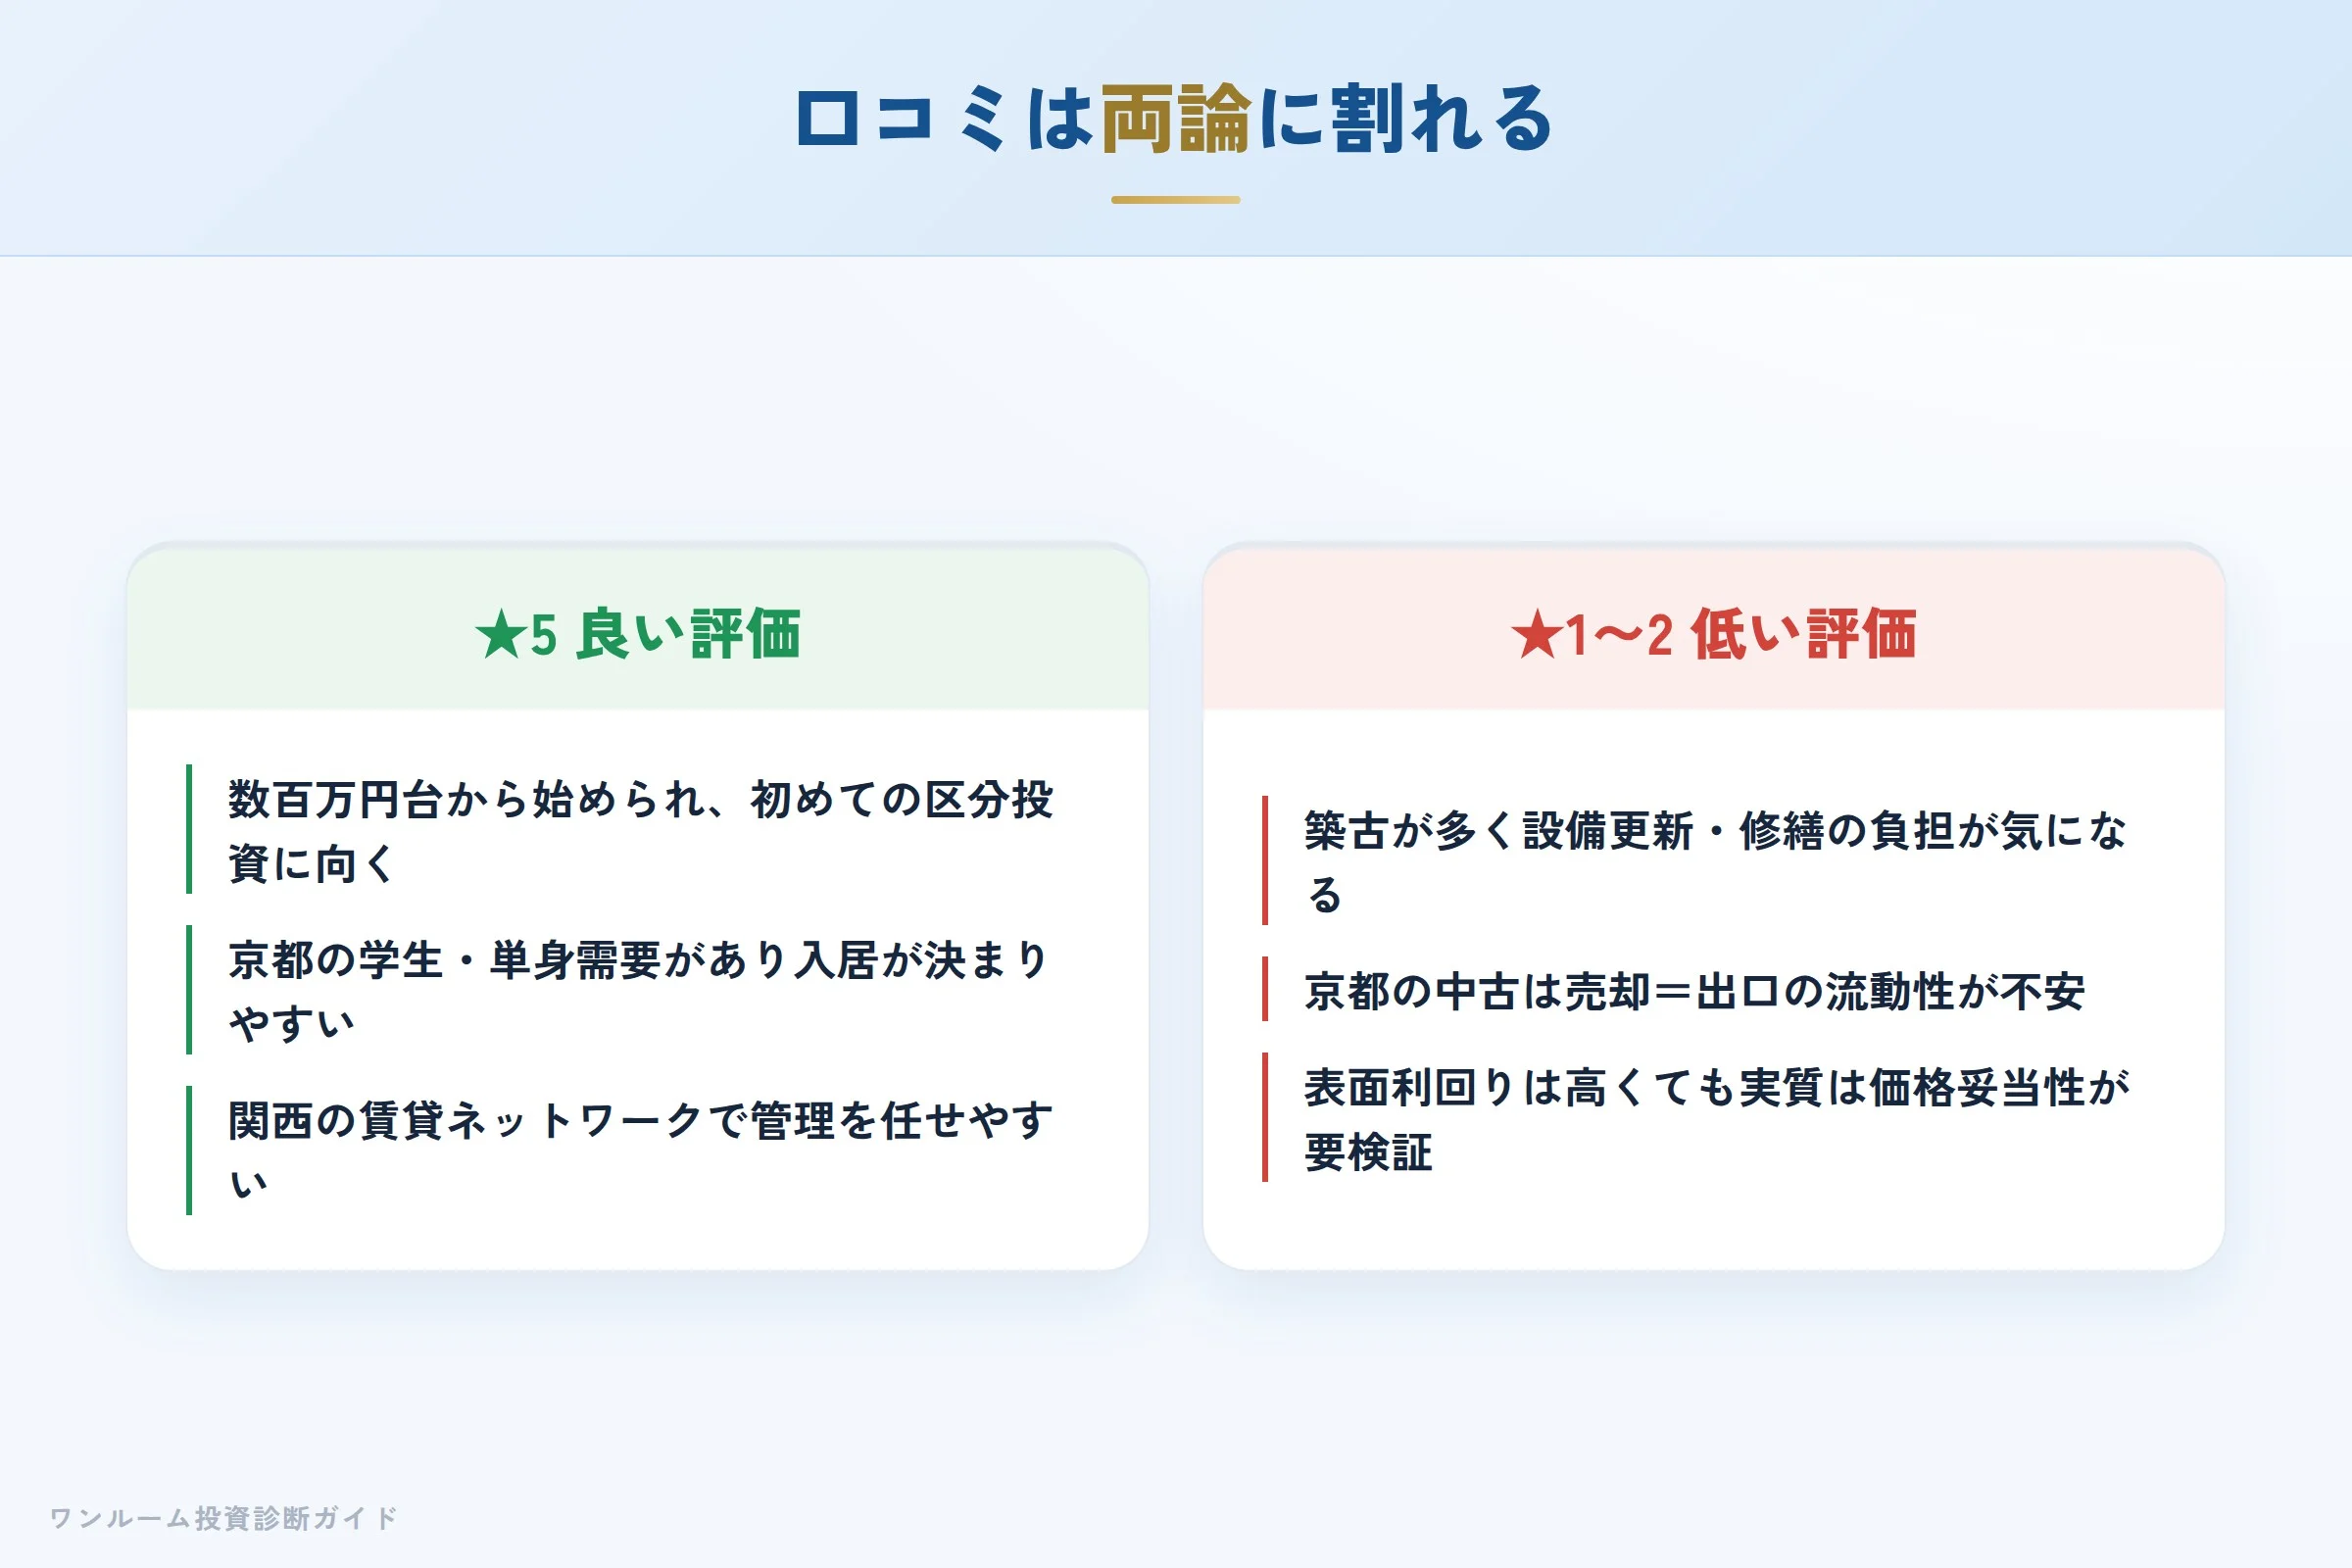
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- 京都の学生・単身需要に沿った立地で入居が見込める
- 低価格で始めやすく初めての一室に向く
- 関西の賃貸ネットワークで管理を任せられる
- 急かされず落ち着いて検討できた
- 築古の中古が多く設備更新・修繕リスクが気になる
- 地方(京都)中古の売却=出口の流動性が不安
- 価格の妥当性を自分で見極める必要がある
- 取扱いエリアが京都に偏っている
★5 良い評価の声
数百万円台から始められて、初めての区分投資としてはハードルが低かった。京都の学生需要があるエリアなので入居も決まりやすいと感じています。
関西の賃貸ネットワークがあるので、入居付けや管理の相談がしやすい。落ち着いて検討させてもらえたのも良かったです。
新築ワンルームのような高い価格ではなく、中古で利回りが出やすい点に納得して購入しました。
★1〜2 低い評価の声
築年数が古い物件が多く、購入後に設備の更新費用がかかりそうで不安です。修繕積立金の水準もよく確認すべきでした。
京都の中古なので、いざ売ろうとしたときに買い手が見つかるか不安が残ります。出口をもっと考えておけばよかった。
表面利回りは高く見えても、管理費や修繕積立金を引くと実質はそれほどでもない。価格が妥当だったのか今も気になります。
第三者サイトの評価:低価格は評価、出口と築年は不安の声
不動産投資の第三者サイトや口コミでは、デ・リードのデトム・ワンについて「価格が手頃で始めやすい」「京都の単身需要に沿っている」という定性的な評価が見られます。一方で、築古中古ゆえの修繕リスクや、京都という地方中古の出口の流動性を不安視する声も共通して見られます。
たとえば企業・専門家を比較する第三者サイト「オーナーズ・スタイル・ネット」では、デ・リードの口コミ3件・総合評価3.7という掲載があり、「しつこい勧誘や営業がなく、こちらのペースでじっくり検討できる社風」「問題が生じたときも相談しやすい」といった声が見られます。同サイトでは築25年以上の物件の平均入居率95.8%(2022年12月末時点実績)という数値も紹介されていますが、やや古い時点の集計であることには留意してください。
母数はそれほど多くないため、スコアや件数だけで判断するのは危険です。「低価格・地元需要」という強みと、「築年数・出口・価格妥当性」という懸念が同居しているのが、第三者評価のおおまかな傾向と言えます。
宅建士が整理する強み:京都の地元需要と低価格
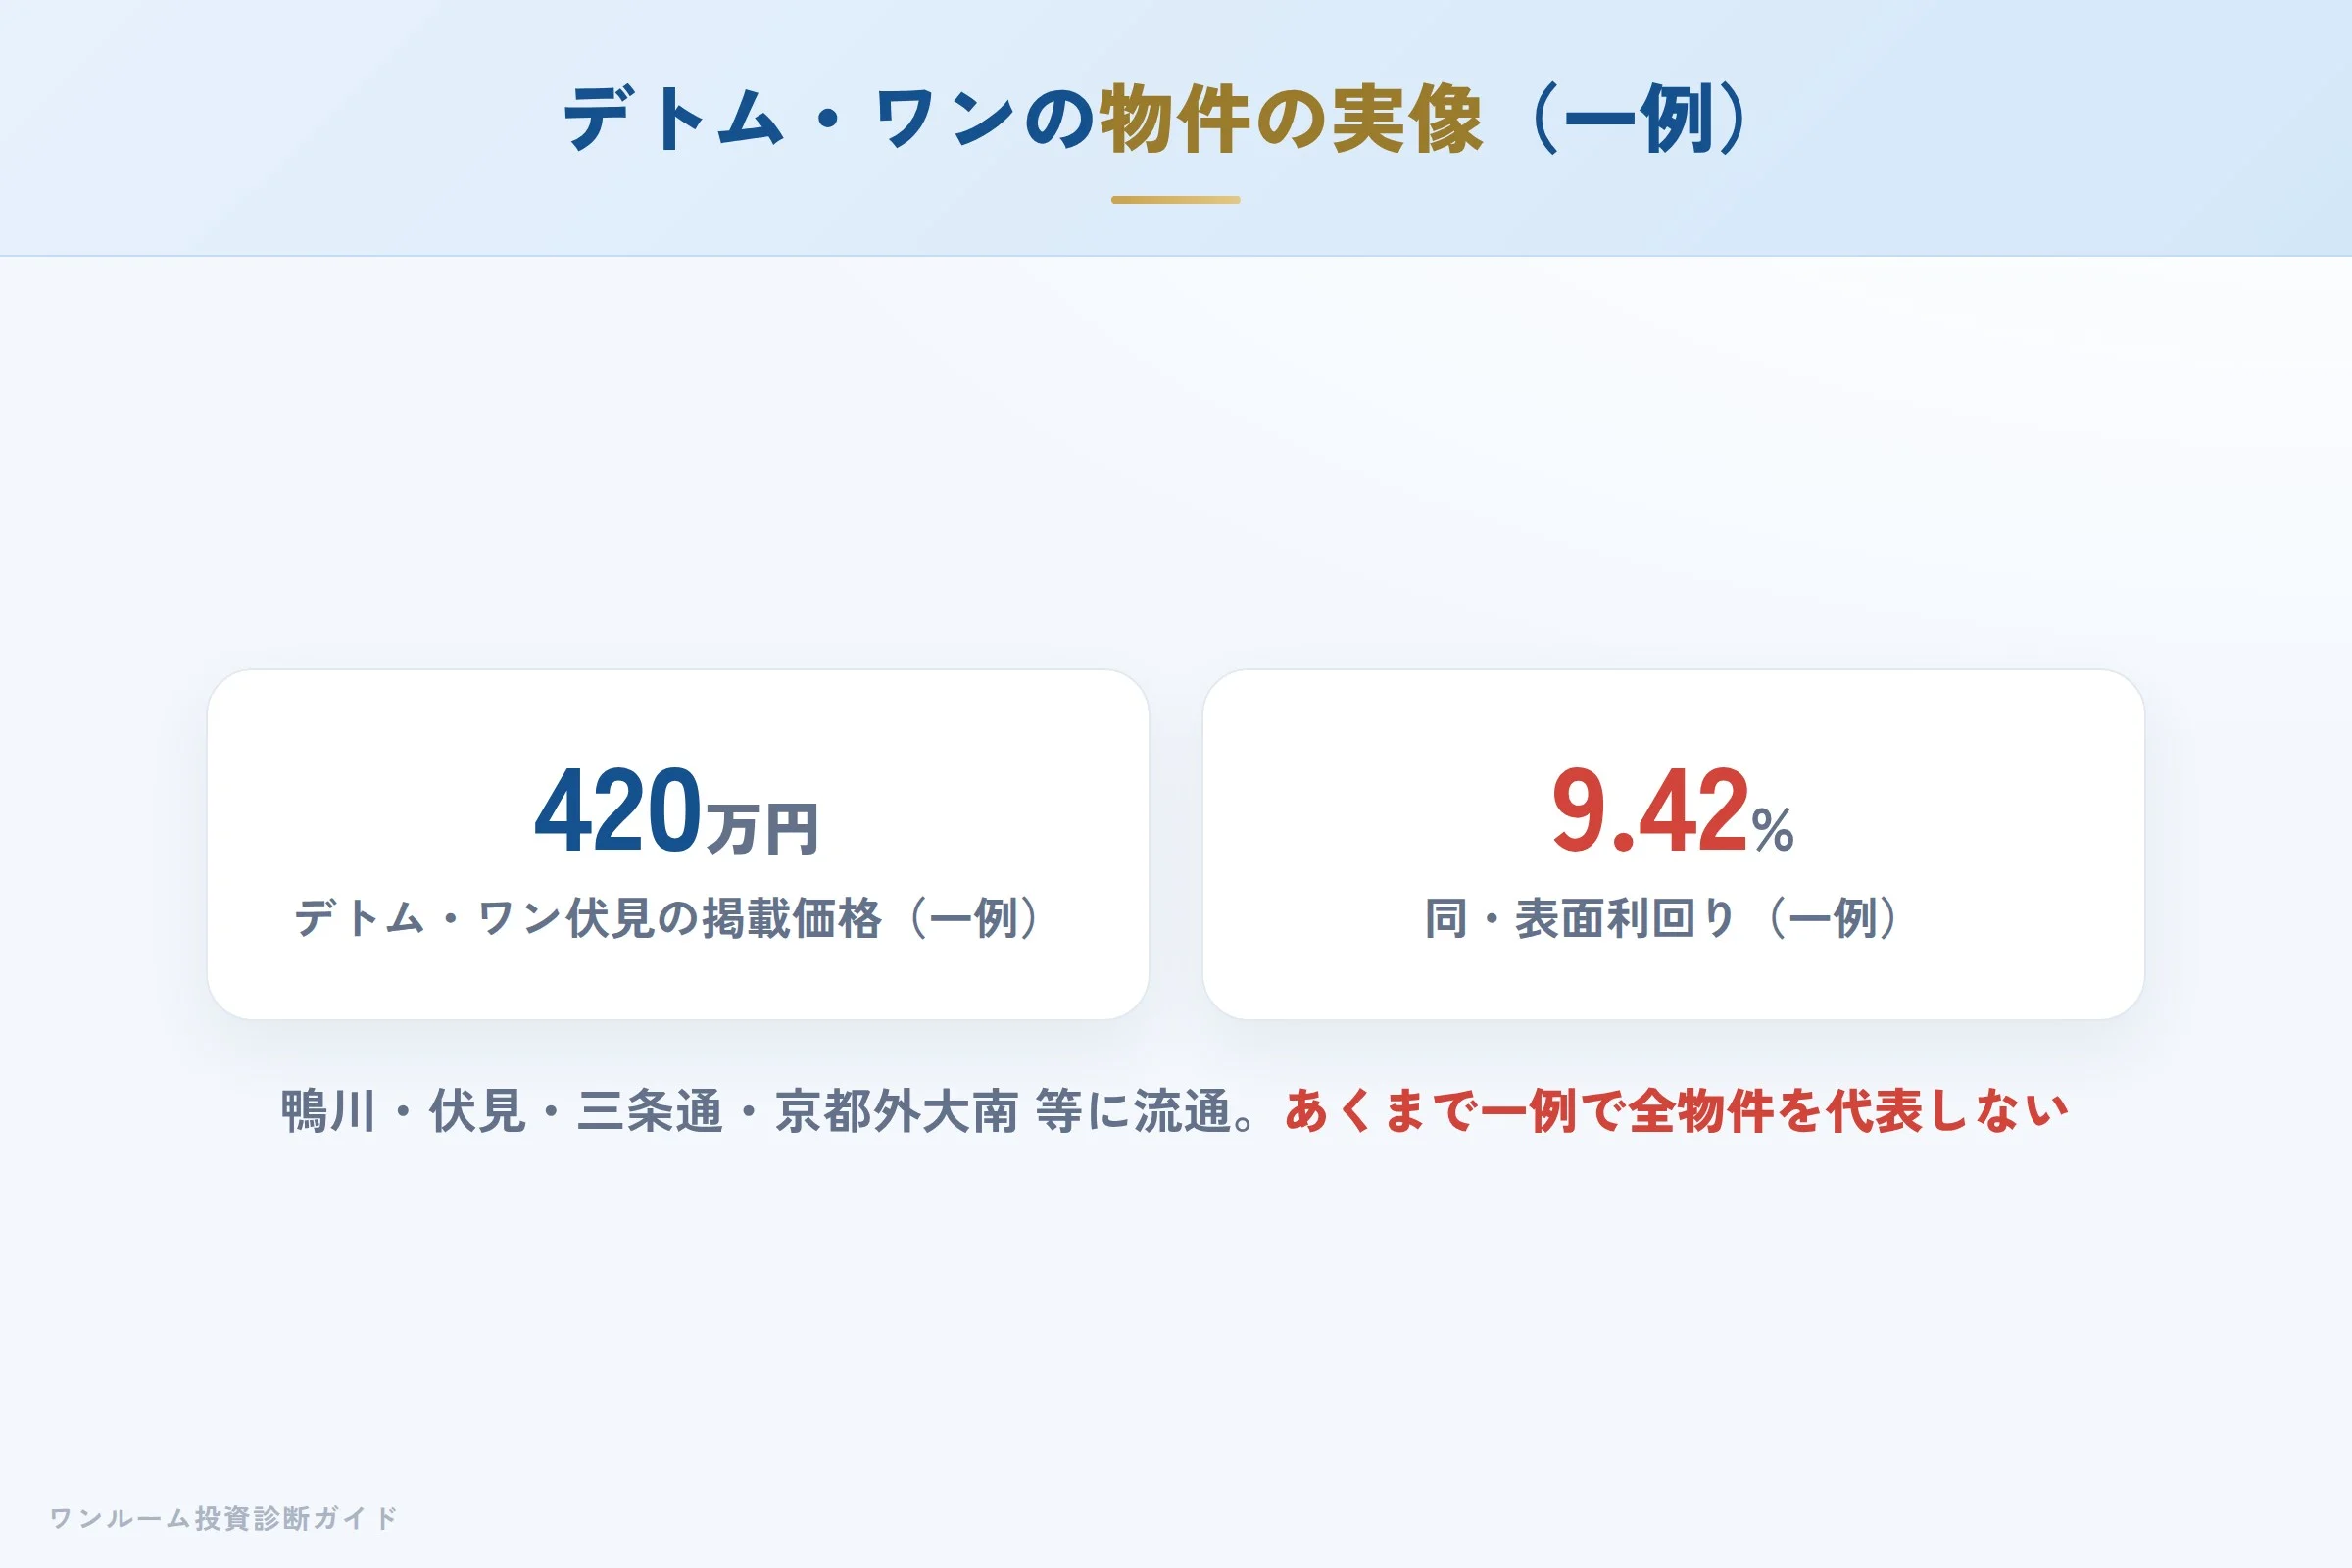
京都は大学が多く単身の賃貸需要が見込めるエリアで、デトム・ワンは数百万円台の中古が中心。少額から始められ、関西の賃貸ネットワークで管理も任せやすい構造です。
デ・リードの強みは「京都の地元需要に沿った立地と、低価格で始めやすい中古区分」です。京都は大学が集まり単身者の賃貸需要が見込めるエリアで、デトム・ワンはそのニーズに合わせた単身向けワンルームとして流通しています。
数百万円台からという価格帯は、新築ワンルームと比べて新築プレミアム分の割高感を避けやすく、初めての一室として検討しやすい面があります。関西に約200店舗の賃貸仲介ネットワークを持つため、入居付けや管理の相談を地元の体制に任せやすい点もオーナーの安心材料になり得ます。
懸念点①:築古中古の修繕・設備更新リスク
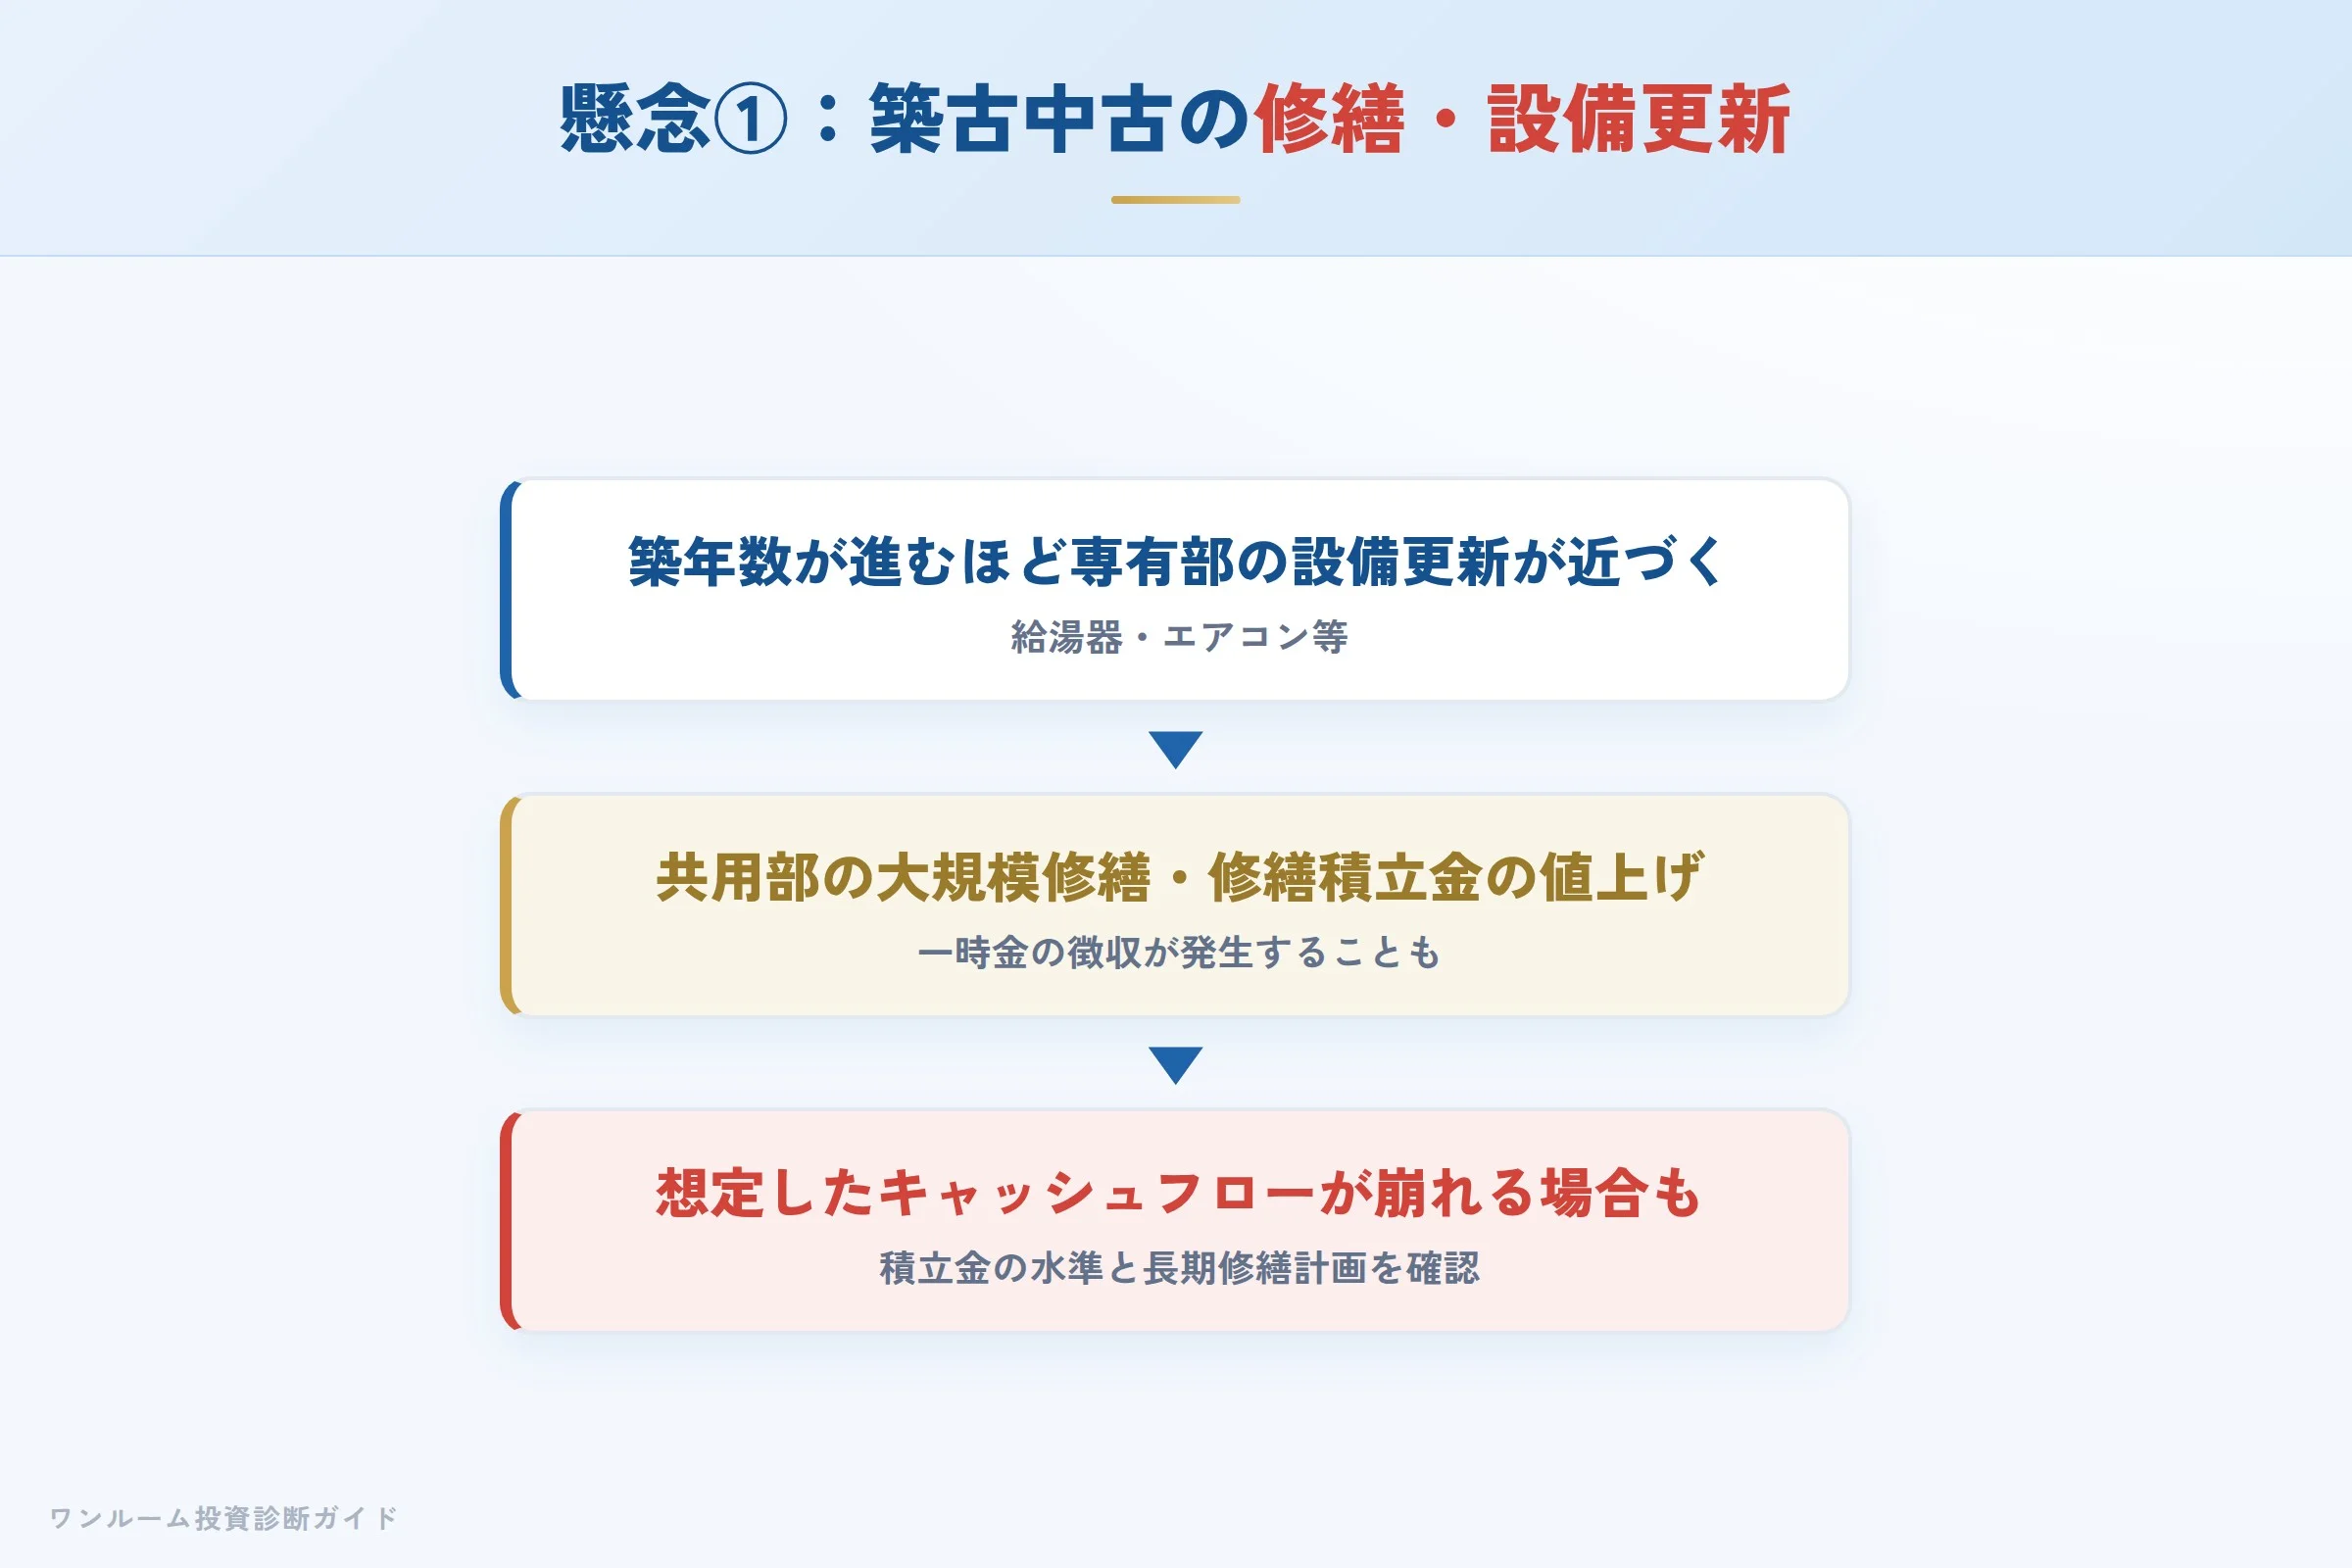
築年数が進んだ中古区分は、給湯器やエアコンなど専有部の設備更新、共用部の大規模修繕が近い可能性があります。修繕積立金の水準と長期修繕計画を購入前に必ず確認しましょう。
口コミで目立つ懸念のひとつが築古中古ゆえの修繕・設備更新リスクです。中古区分は新築プレミアムを避けやすい反面、築年数が進むほど専有部の設備更新や、共用部の大規模修繕が近づきます。
修繕積立金が将来値上がりしたり、一時金の徴収が発生したりすると、想定していたキャッシュフローが崩れることがあります。「価格が安いから」と表面の利回りだけで判断せず、修繕積立金の水準と長期修繕計画を管理組合の資料で確認しておくことが重要です。
懸念点②:京都・地方中古の出口(売却)の流動性
京都の中古区分は、都心の物件と比べて買い手が限られる場合があります。売却時に希望価格で売れるとは限らないため、10年後・15年後の出口シナリオを購入前に試算しておきましょう。
もうひとつの懸念が出口(売却)の流動性です。デトム・ワンは京都に集中しているため、エリアが偏っているぶん、売却時の買い手が都心の物件ほど幅広くない場合があります。
保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすればトータルでは損失になります。逆に、需要が続き価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。京都の単身需要は大学の移転や学生数の変動にも影響され得るため、10年後にいくらで売れそうかを購入前にシミュレーションしておくことが判断の決め手になります。
数字で見る:表面利回りと実質利回りの差
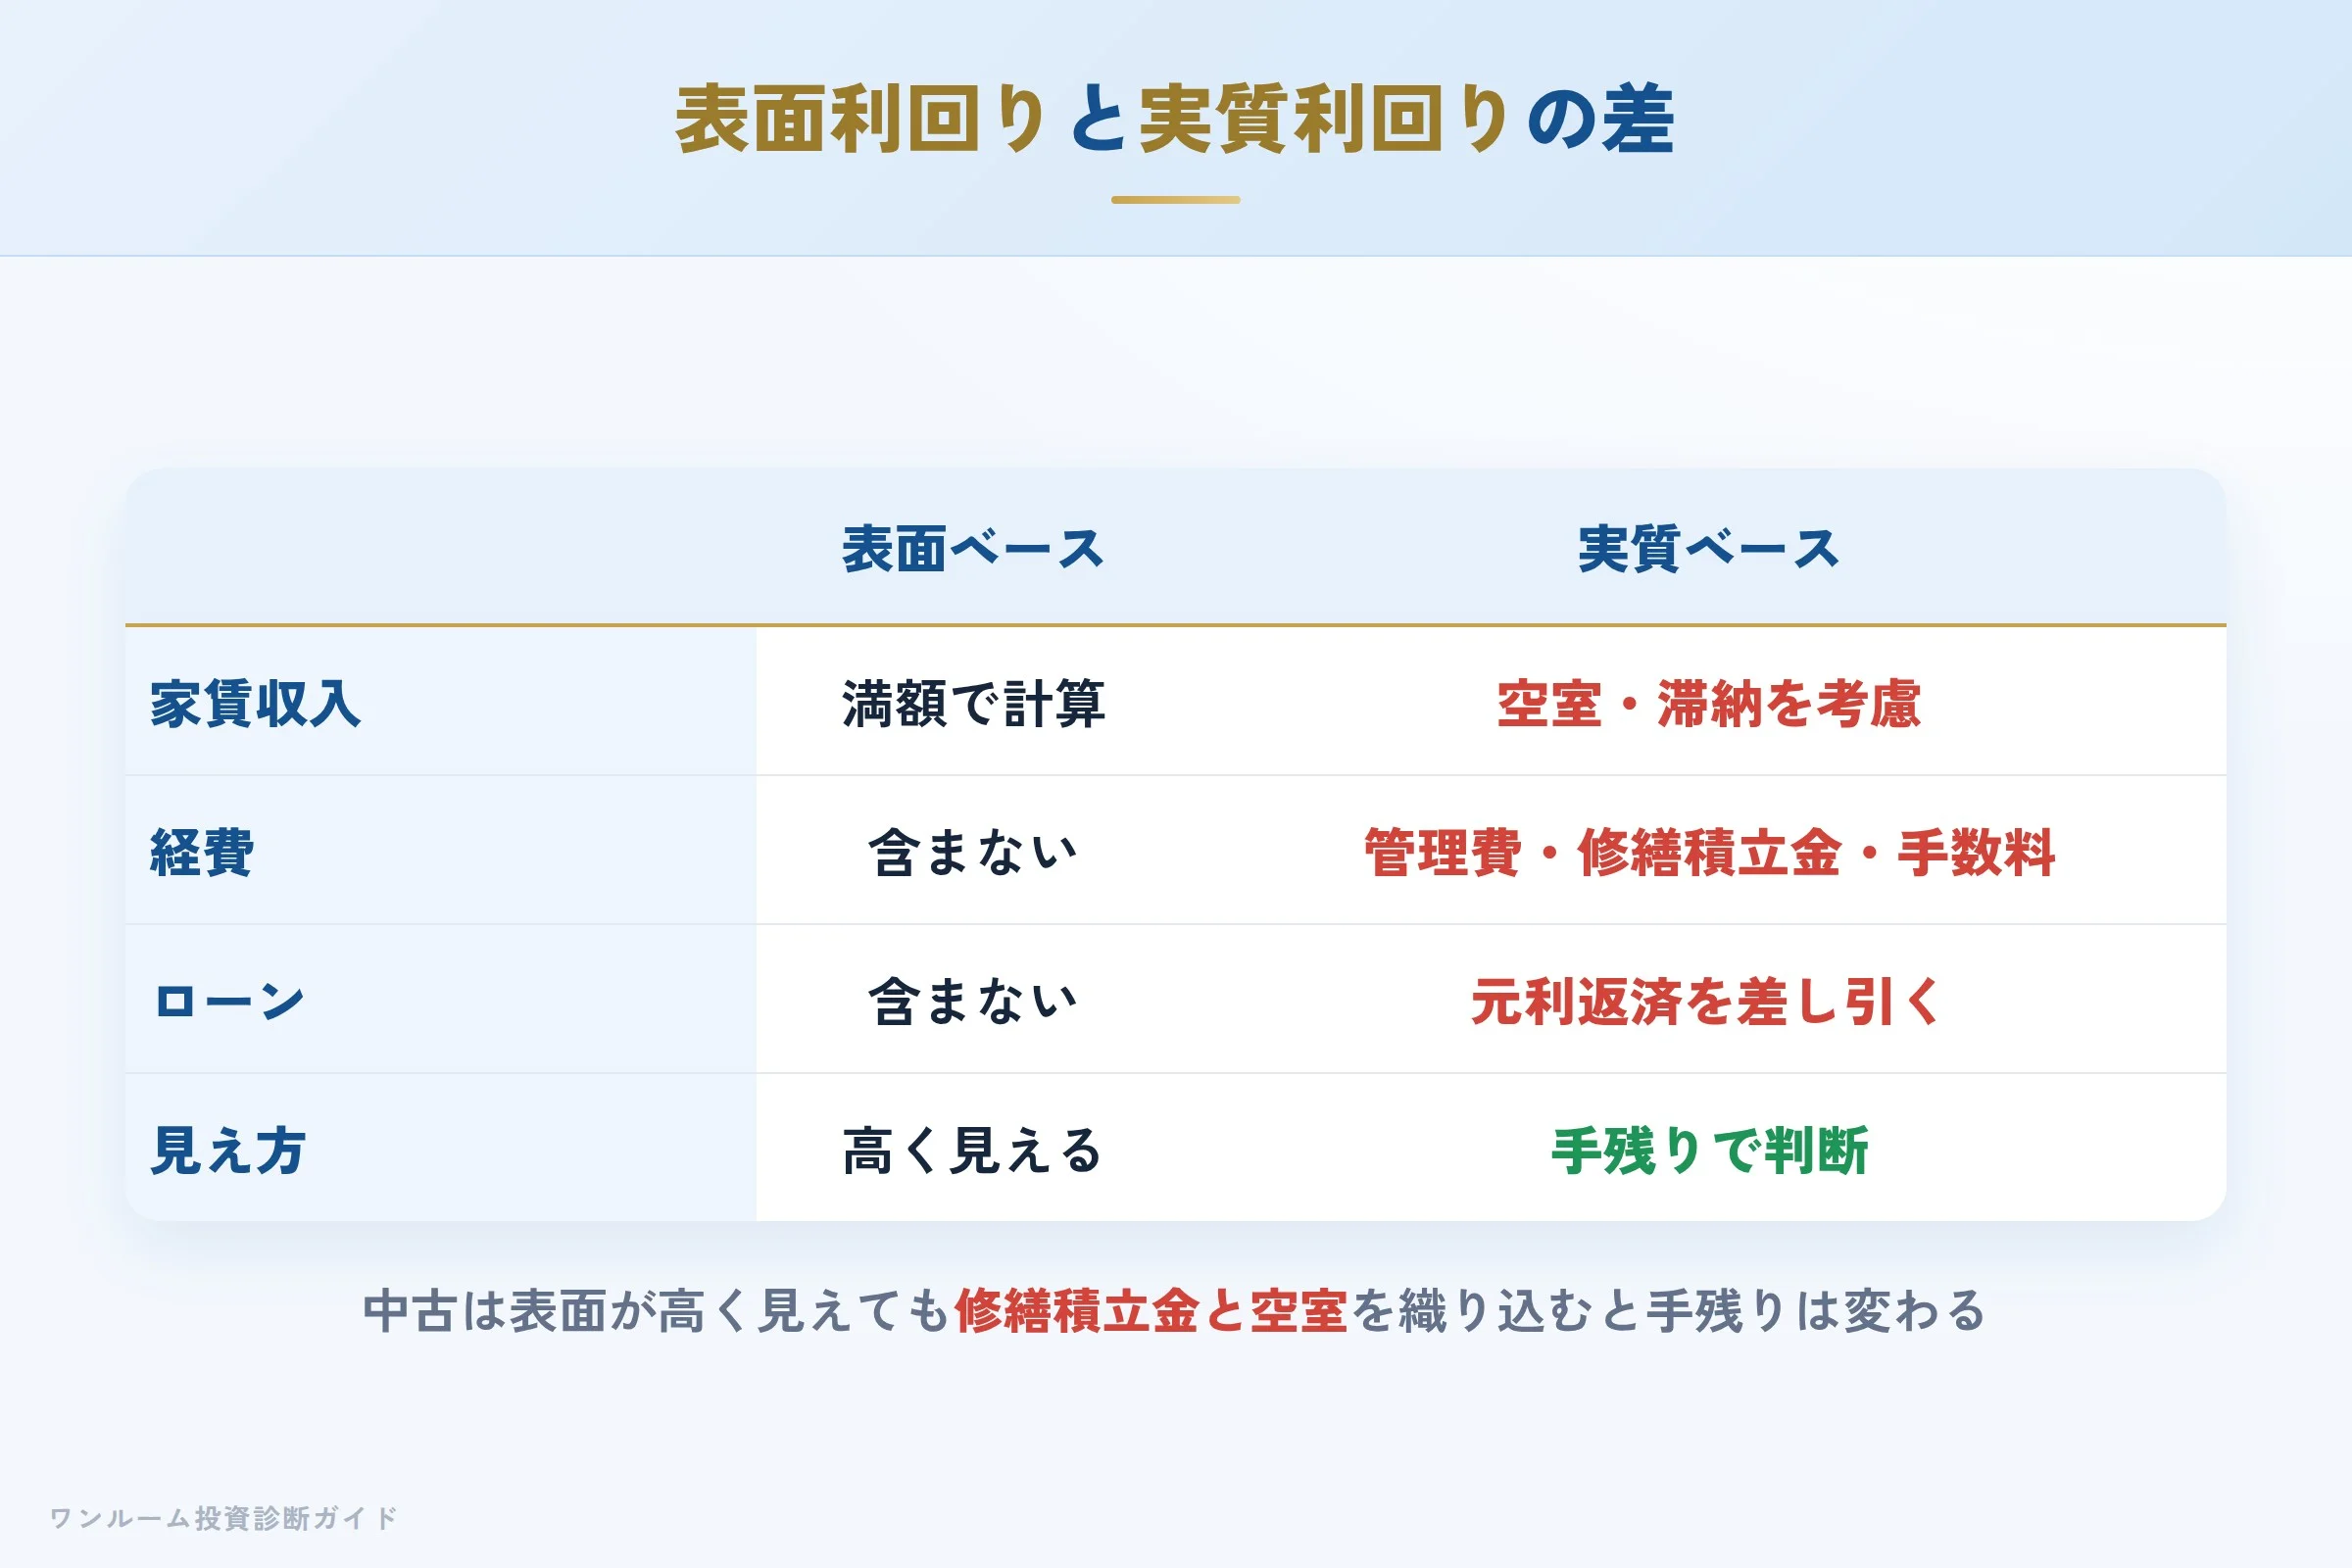
物件提案で示される「表面利回り」は、管理費・修繕積立金・仲介手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。中古で表面利回りが高く見えても、修繕積立金や空室を織り込むと手残りは小さくなることがあります。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
デトム・ワン伏見の価格420万円・表面利回り9.42%という掲載例も、あくまで表面の数字です。実質でどうなるかは、その住戸の修繕積立金や管理費、空室リスクを織り込んで初めて見えてきます。
10年後の出口:売却シナリオで判断する
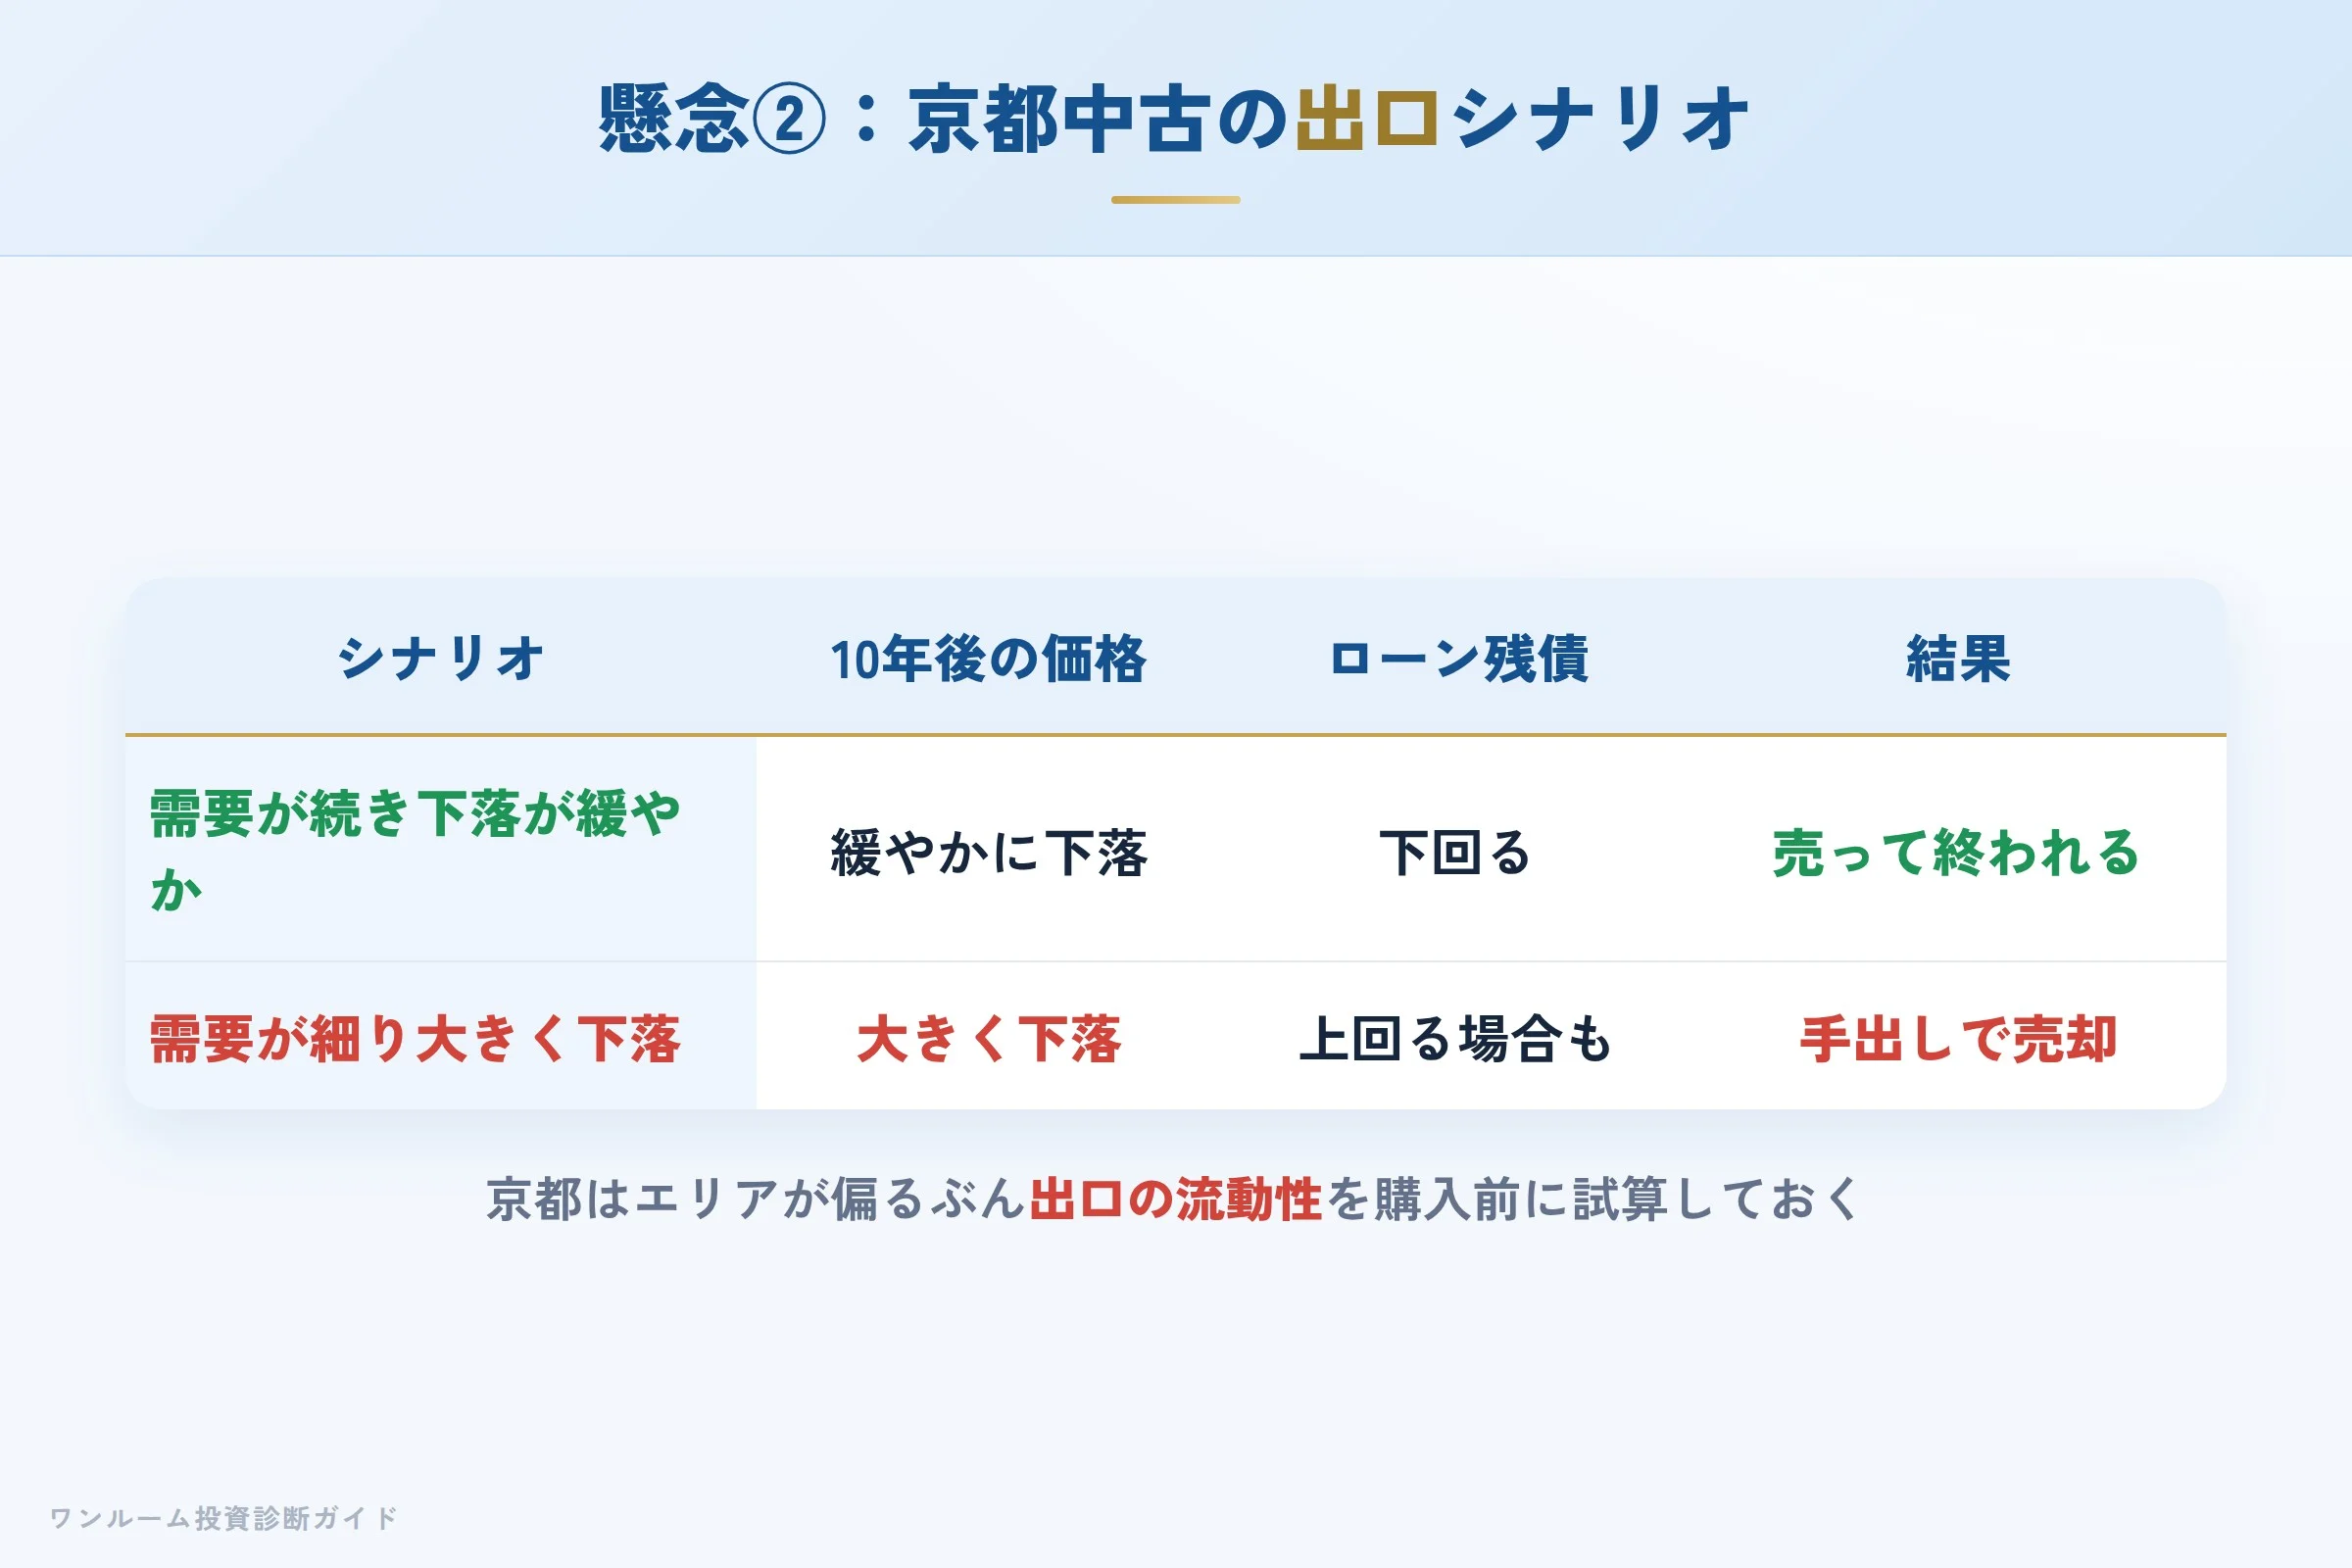
中古区分で見落とされやすいのが出口(売却)です。京都・エリア集中という特性は、地元需要が続けば入居面ではプラスに働く一方、売却時の買い手の幅という点では慎重に見ておきたい要素です。
| シナリオ | 10年後の価格 | ローン残債 | 結果 |
|---|---|---|---|
| 需要が続き下落が緩やか | 緩やかに下落 | 下回る | 売って終われる |
| 需要が細り大きく下落 | 大きく下落 | 上回る場合も | 手出しで売却 |
だからこそ、購入前に「10年後・15年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
独自データについて:割高診断で相場妥当性を確認
京都の中古区分について、現時点で当サイトの診断データは限られます。裏づけのない平均値や推計をここに載せることはしません。だからこそ、検討している個別の物件が相場に対して割高でないかを、購入前に割高診断で確認することをおすすめします。価格が数百万円ずれるだけで、中古区分の収支は大きく変わります。
向いている人・向いていない人
- 京都の単身需要に沿った中古を低価格で始めたい
- 実質利回りと修繕計画まで自分で確認できる
- 関西の賃貸ネットワークで管理を任せたい
- 築古中古の修繕・出口を理解して判断できる
- 都心一等地・値上がり益を狙いたい
- 表面利回りの高さだけで判断したい
- 短期で売却益を狙いたい
- 価格の妥当性を確認せず契約したい
購入前セルフ診断チェックリスト
提案を受けたら、契約前に次の4点を自分で確認してください。
- 取引態様(売主か媒介か)を書面で確認したか
- 修繕積立金の水準と長期修繕計画を管理組合の資料で確認したか
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 京都中古の出口を想定し「10年後にいくらで売れるか」を試算したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「価格の妥当性」と「出口」
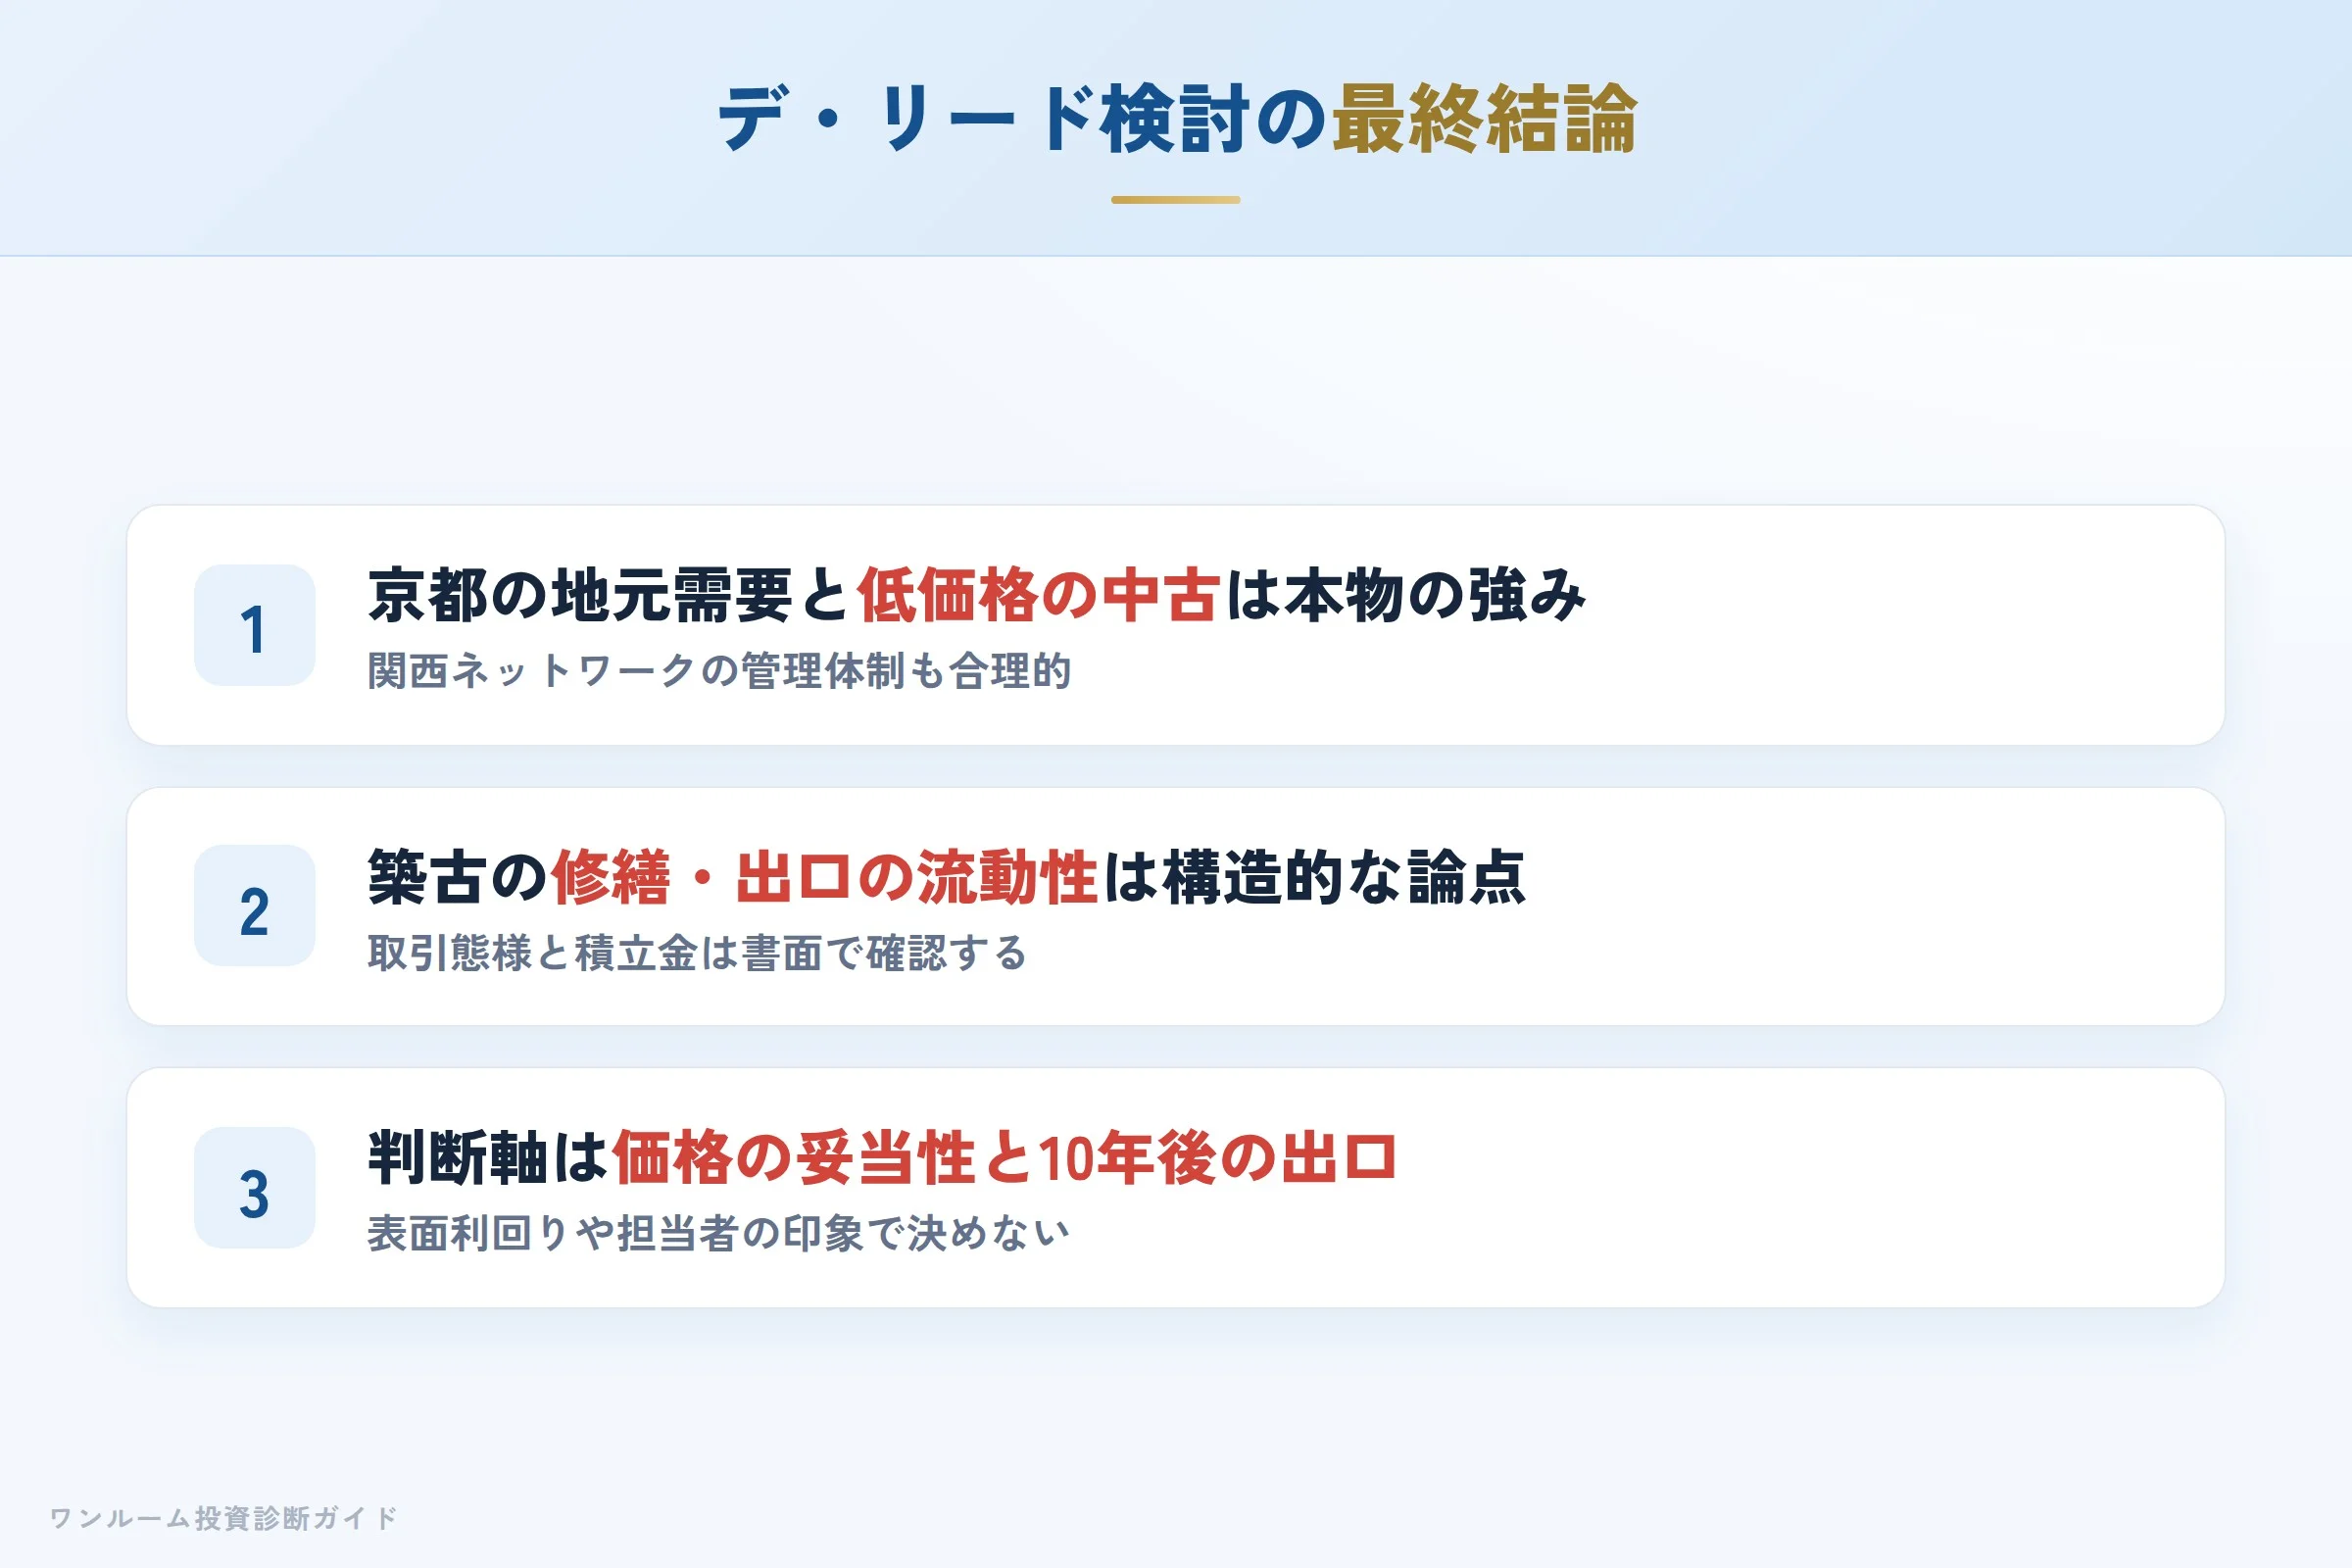
デ・リードは「関西を地盤に、京都の単身向け中古ワンルームを低価格で提供してきた会社」です。京都の地元需要に沿った立地と、始めやすい価格、関西の賃貸ネットワークによる管理体制は、客観的にも評価できる強みです。一方で、築古中古という商品特性上、修繕・設備更新の負担、京都・地方中古の出口の流動性、価格の妥当性の見極めという論点は構造的に残ります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
デ・リードのデトム・ワンを勧められたら、まず「取引態様は売主か仲介か」「修繕積立金はいくらか」「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の確認ポイントです。
まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。判断に迷うときは無料相談も活用できます。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
