
「DIPSって、実際どうなんですか?」。マネーセミナー経由でアプローチを受けた人、職場で紹介された人、検索して「しつこい」という言葉を見た人など、さまざまな入口からこの質問が届きます。
ここで一つ大事なことをお伝えします。「評判が気になる」ことと「物件が良し悪し」は、別の話です。 新築ワンルーム投資は「営業の印象」と「物件の構造・収益性」を切り分けて考える必要があります。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社DIPSとはどんな会社か(会社概要・販売立場・物件ブランド)
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-01 更新】 一次情報を再確認しましたが、社名変更・合併・グループ化・廃業・免許失効はありませんでした(商号・所在地・資本金・従業員数52名・免許番号(6)第77987号は前回確認時点から変化なし)。販売を担うグループ会社「株式会社フェア」について、設立・資本金・免許番号など会社概要を公式サイトで追加確認し、資本関係(出資比率)は公開情報で明記が見つからなかったため「完全子会社(100%出資)」という表現を削除し中立的な記述に修正しました。あわせて賃貸管理を担うグループ会社「株式会社日本コミュニティー」の情報と、各事実の出典URLを追加しています。
【2026-09-09 更新】 公式サイトの会社概要で最新情報を確認し、宅地建物取引業免許を最新の更新回数(東京都知事(6)第77987号)に、事業内容・加盟団体・従業員数(52名)を反映しました。あわせて販売を担うグループ会社「株式会社フェア」がDIPSの完全子会社(100%出資)である点を明記し、出典に一次情報のURLを追加しています(社名変更・合併・グループ化・廃業・免許失効は確認できませんでした)。
会社概要:DIPSはどんな会社か
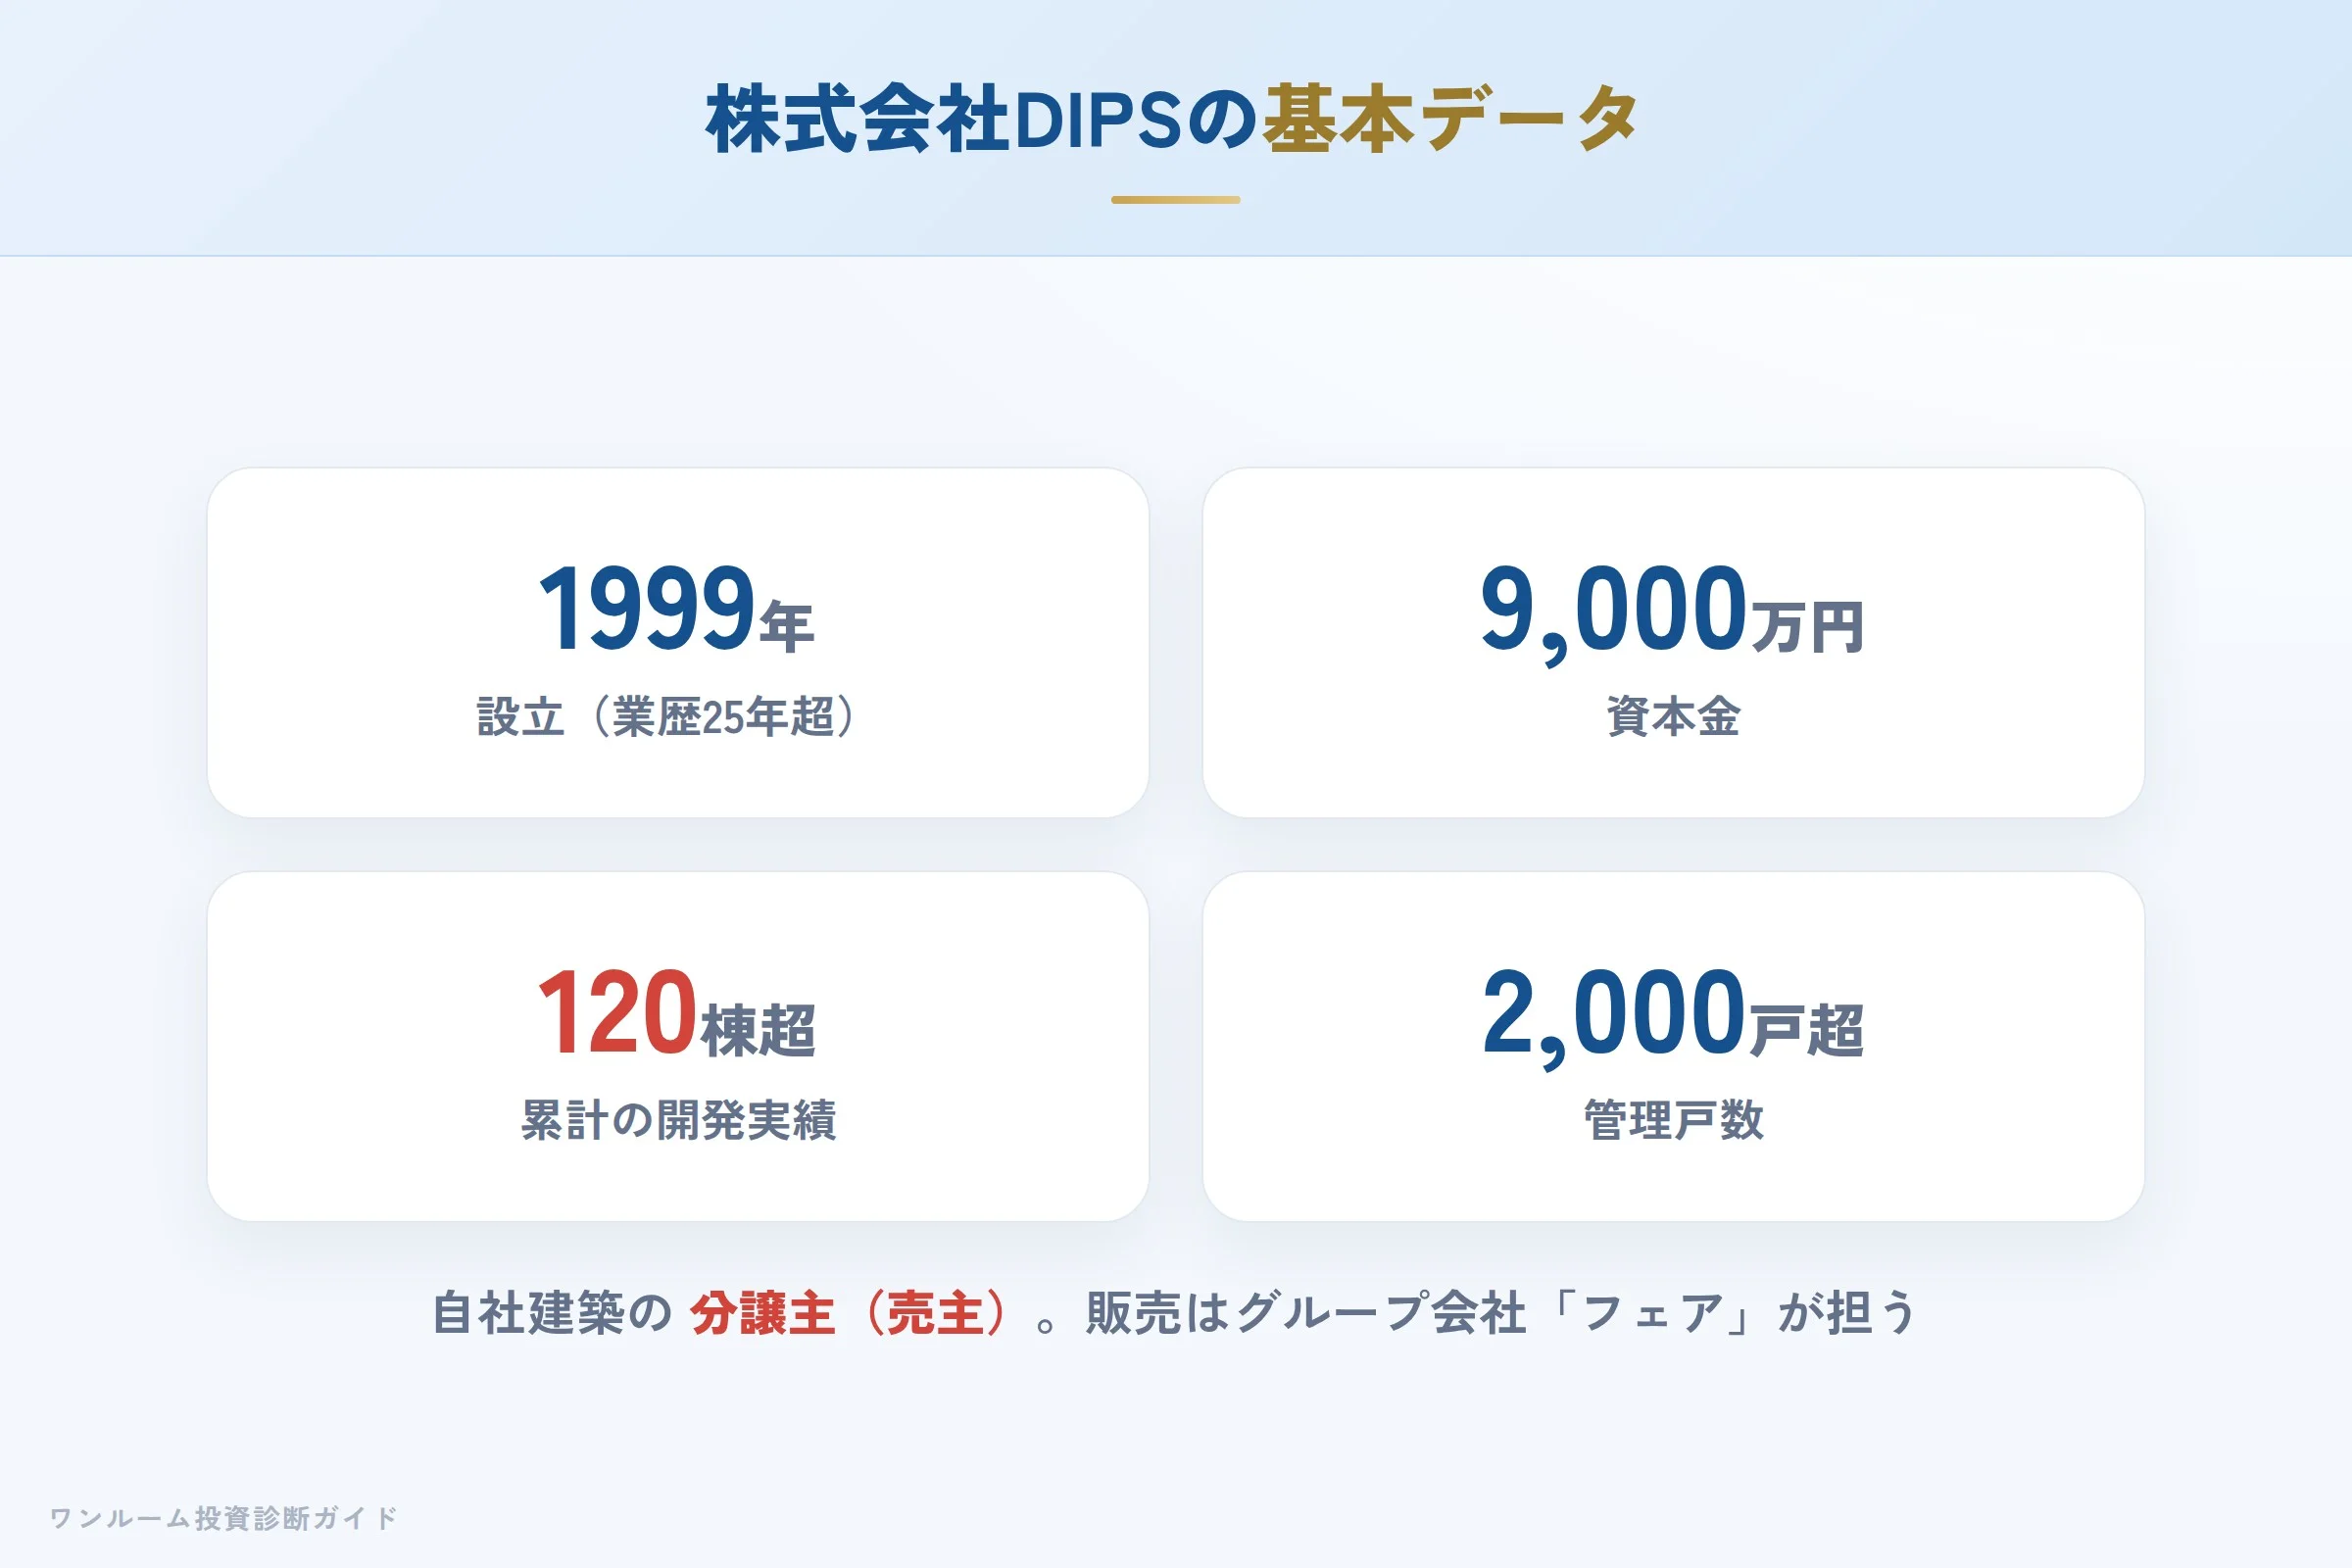
株式会社DIPSは1999年7月設立、資本金9,000万円、25年以上の業歴を持つ自社ブランドのワンルームマンションデベロッパーです(会社概要/確認2026-10-01)。東京23区内・駅徒歩圏に特化し、開発から売買・賃貸管理までを自社グループで完結させる垂直統合型のビジネスモデルが特徴で、公式サイトの開発・分譲実績には多数のシリーズ物件が掲載されています。従業員数は52名(マイナビ転職 会社概要/確認2026-10-01)。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社DIPS(ディップス) |
| 所在地 | 東京都千代田区神田錦町3丁目22番地 テラススクエア8階 |
| 設立 | 1999年7月29日 |
| 資本金 | 9,000万円 |
| 代表者 | 松田 真実(代表取締役) |
| 従業員数 | 52名(マイナビ転職 会社概要・確認2026-10-01) |
| 事業内容 | 不動産開発/不動産売買/売買仲介/賃貸仲介/賃貸管理/損害保険代理店 |
| 免許番号 | 東京都知事(6)第77987号 |
| 加盟団体 | 全日本不動産協会、不動産保証協会、全国住宅産業協会、新しい都市環境を考える会 |
| 上場情報 | 非上場 |
出典:株式会社DIPS 会社概要(免許番号・資本金・加盟団体・確認2026-10-01)、マイナビ転職 会社概要(従業員数・確認2026-10-01)。
販売立場(重要):DIPSは物件を自社で建てる分譲主(売主)にあたります。ただし販売については、同じ本社所在地(千代田区神田錦町3丁目22番地 テラススクエア)に拠点を置くグループ会社「株式会社フェア」(2011年4月設立・資本金1,000万円・代表取締役 市川秀信・免許番号 東京都知事(3)第95051号/会社概要・確認2026-10-01)が担う体制で、開発(DIPS)と販売(フェア)を分けています。両社の資本関係(出資比率)は公式サイトに明記が見当たらないため、「完全子会社」とは断定せず、DIPSグループを構成するグループ会社として紹介します。賃貸管理は同グループの「株式会社日本コミュニティー」(管理物件一覧・確認2026-10-01)が担っており、開発・販売・賃貸管理の三社体制がDIPSグループの実態です。評判を調べるときは「DIPS」だけでなく「フェア」の名前でも確認しておくと、実態がつかみやすくなります。
DIPSシリーズ:ブランドの特徴と展開
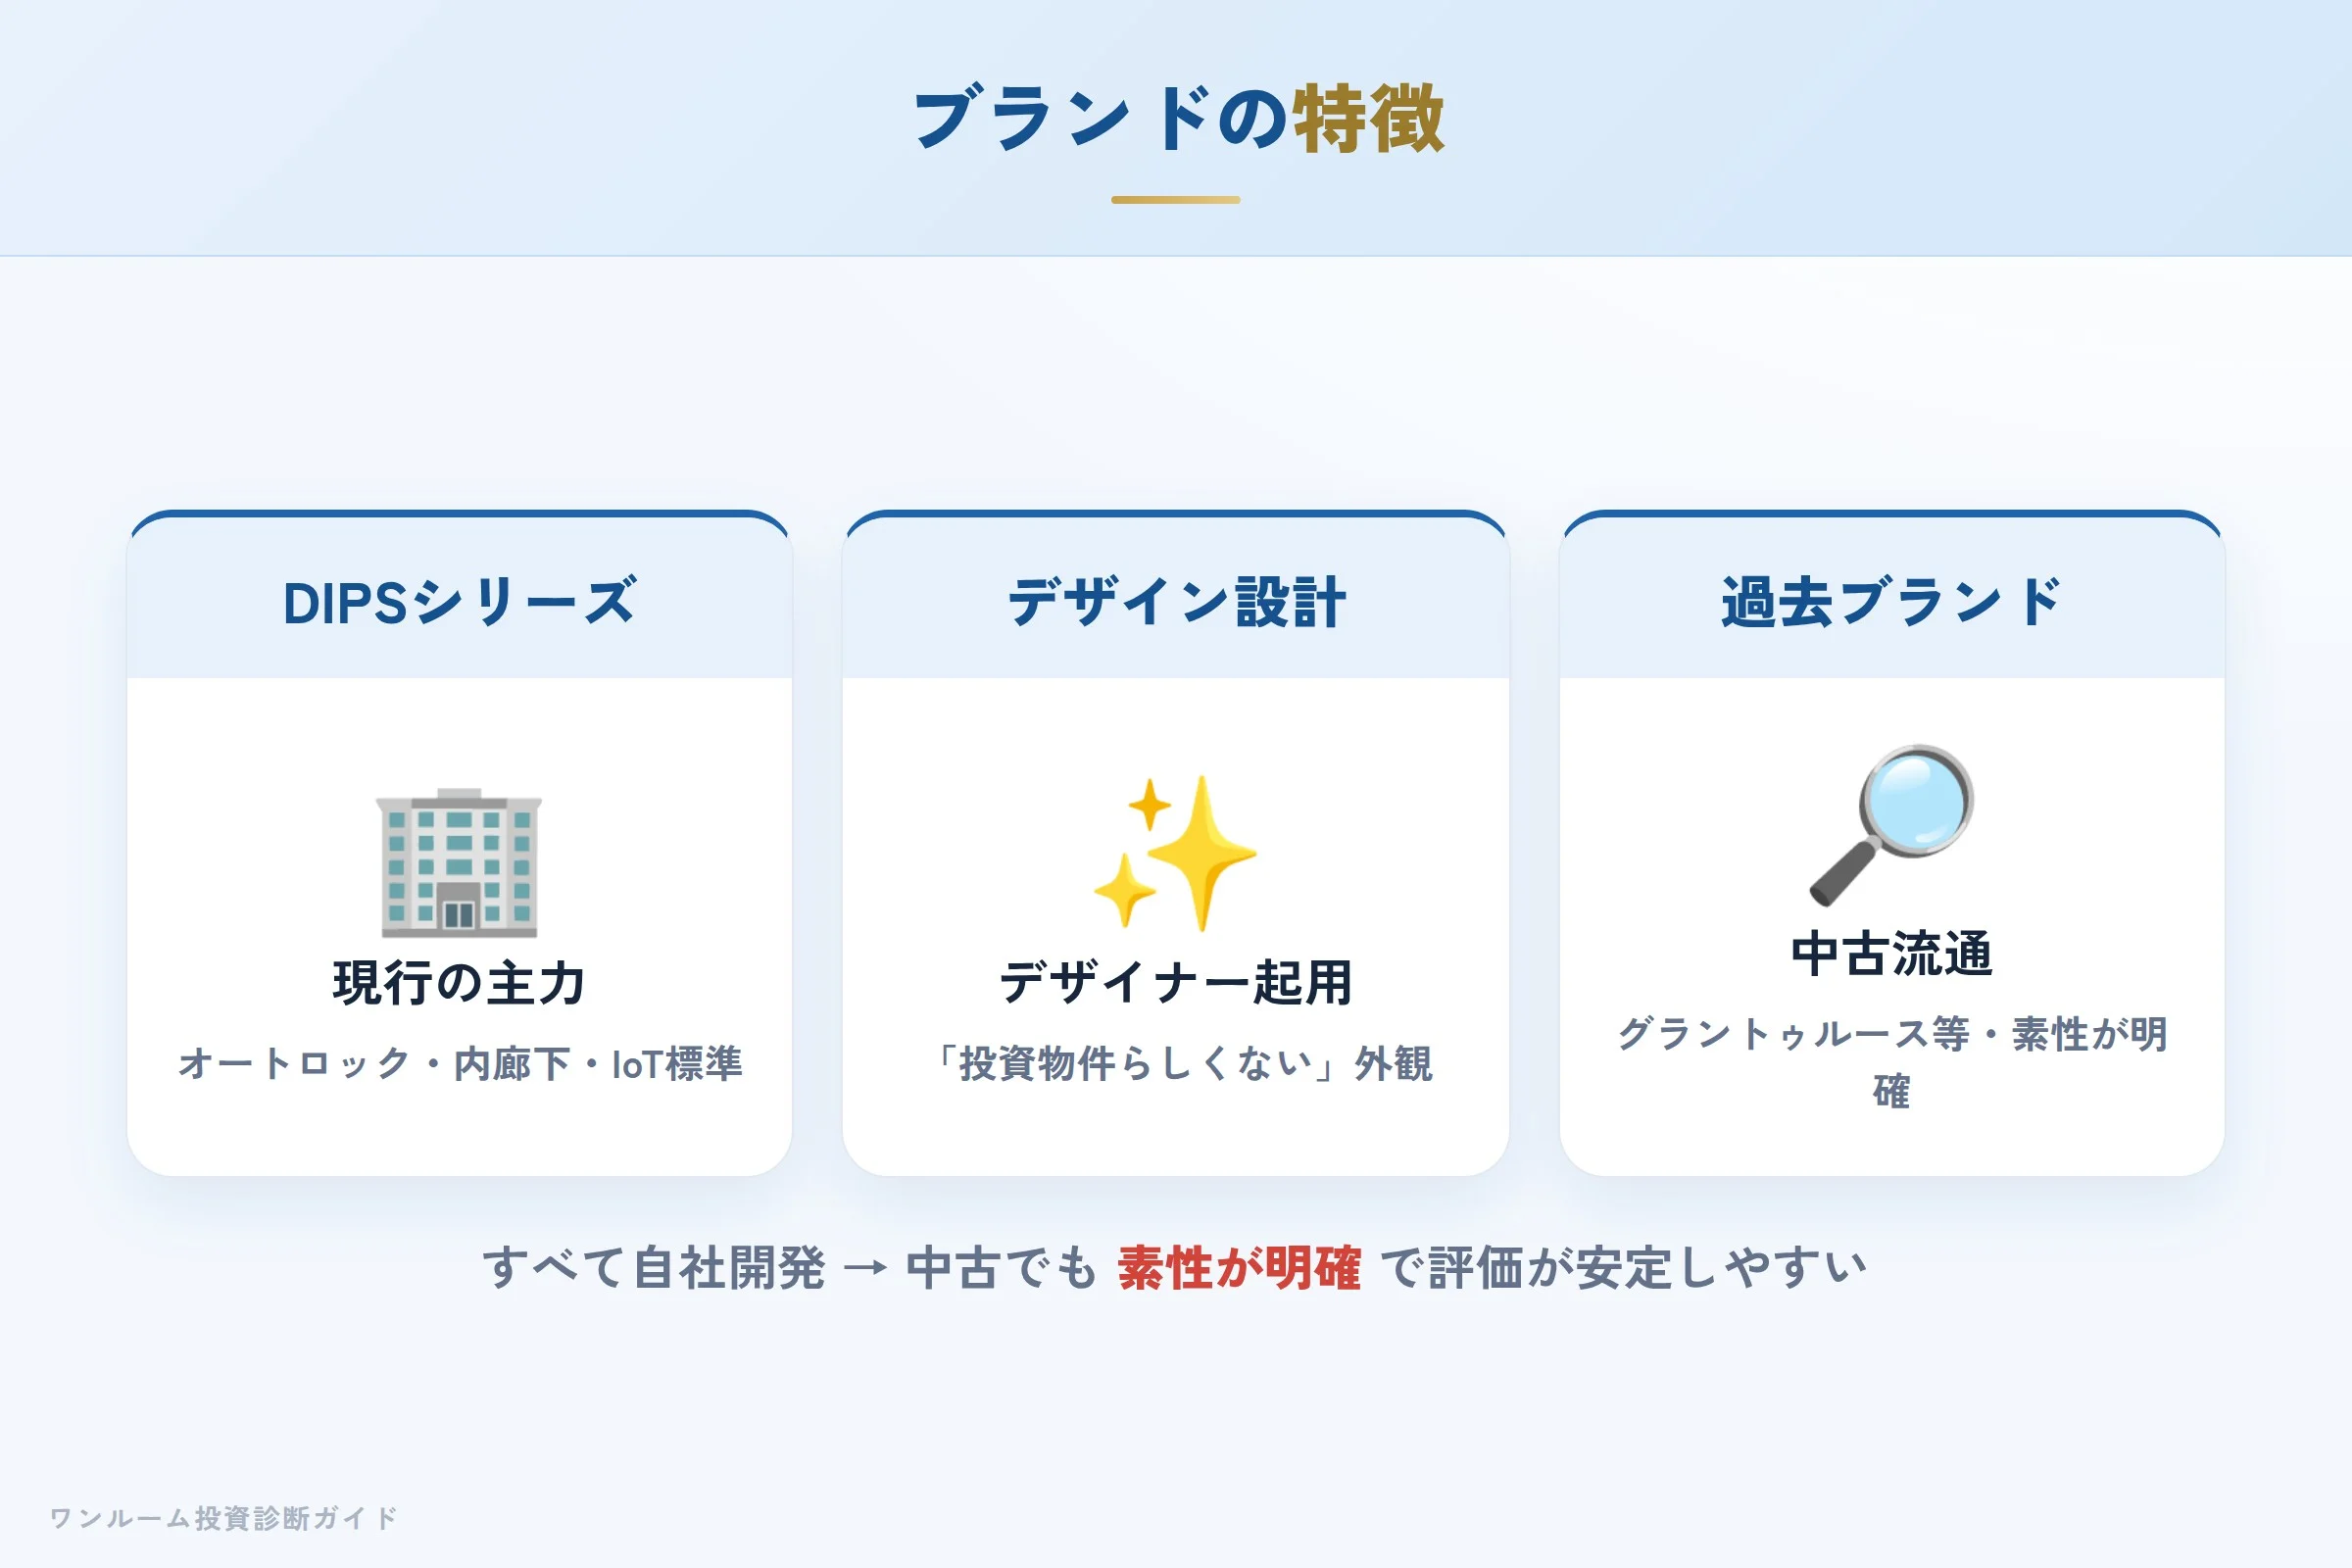
DIPSは創業以来複数の自社ブランドを展開してきましたが、近年は「DIPSシリーズ」に統一されています。
- DIPSシリーズ(現行):オートロック・宅配ボックス・内廊下・IoT(スマートホーム機能)を標準装備。デザイナーを起用した外観で、「投資物件らしくない」見た目が入居者評価につながっているとされます。
- 過去ブランド(現在は中古流通):グラントゥルース、ブレシア、レガロ、プレシアなど(開発・分譲実績で確認)。いずれも自社開発のため、中古になっても「素性が明確」という点で流通市場での評価は安定する傾向があります。
代表的な物件には、DIPS綾瀬・DIPS成増・DIPS竹ノ塚駅前など、山手線周辺から城東城北エリアまで幅広い展開が見られます。
実際の口コミ:良い声と悪い声の両方
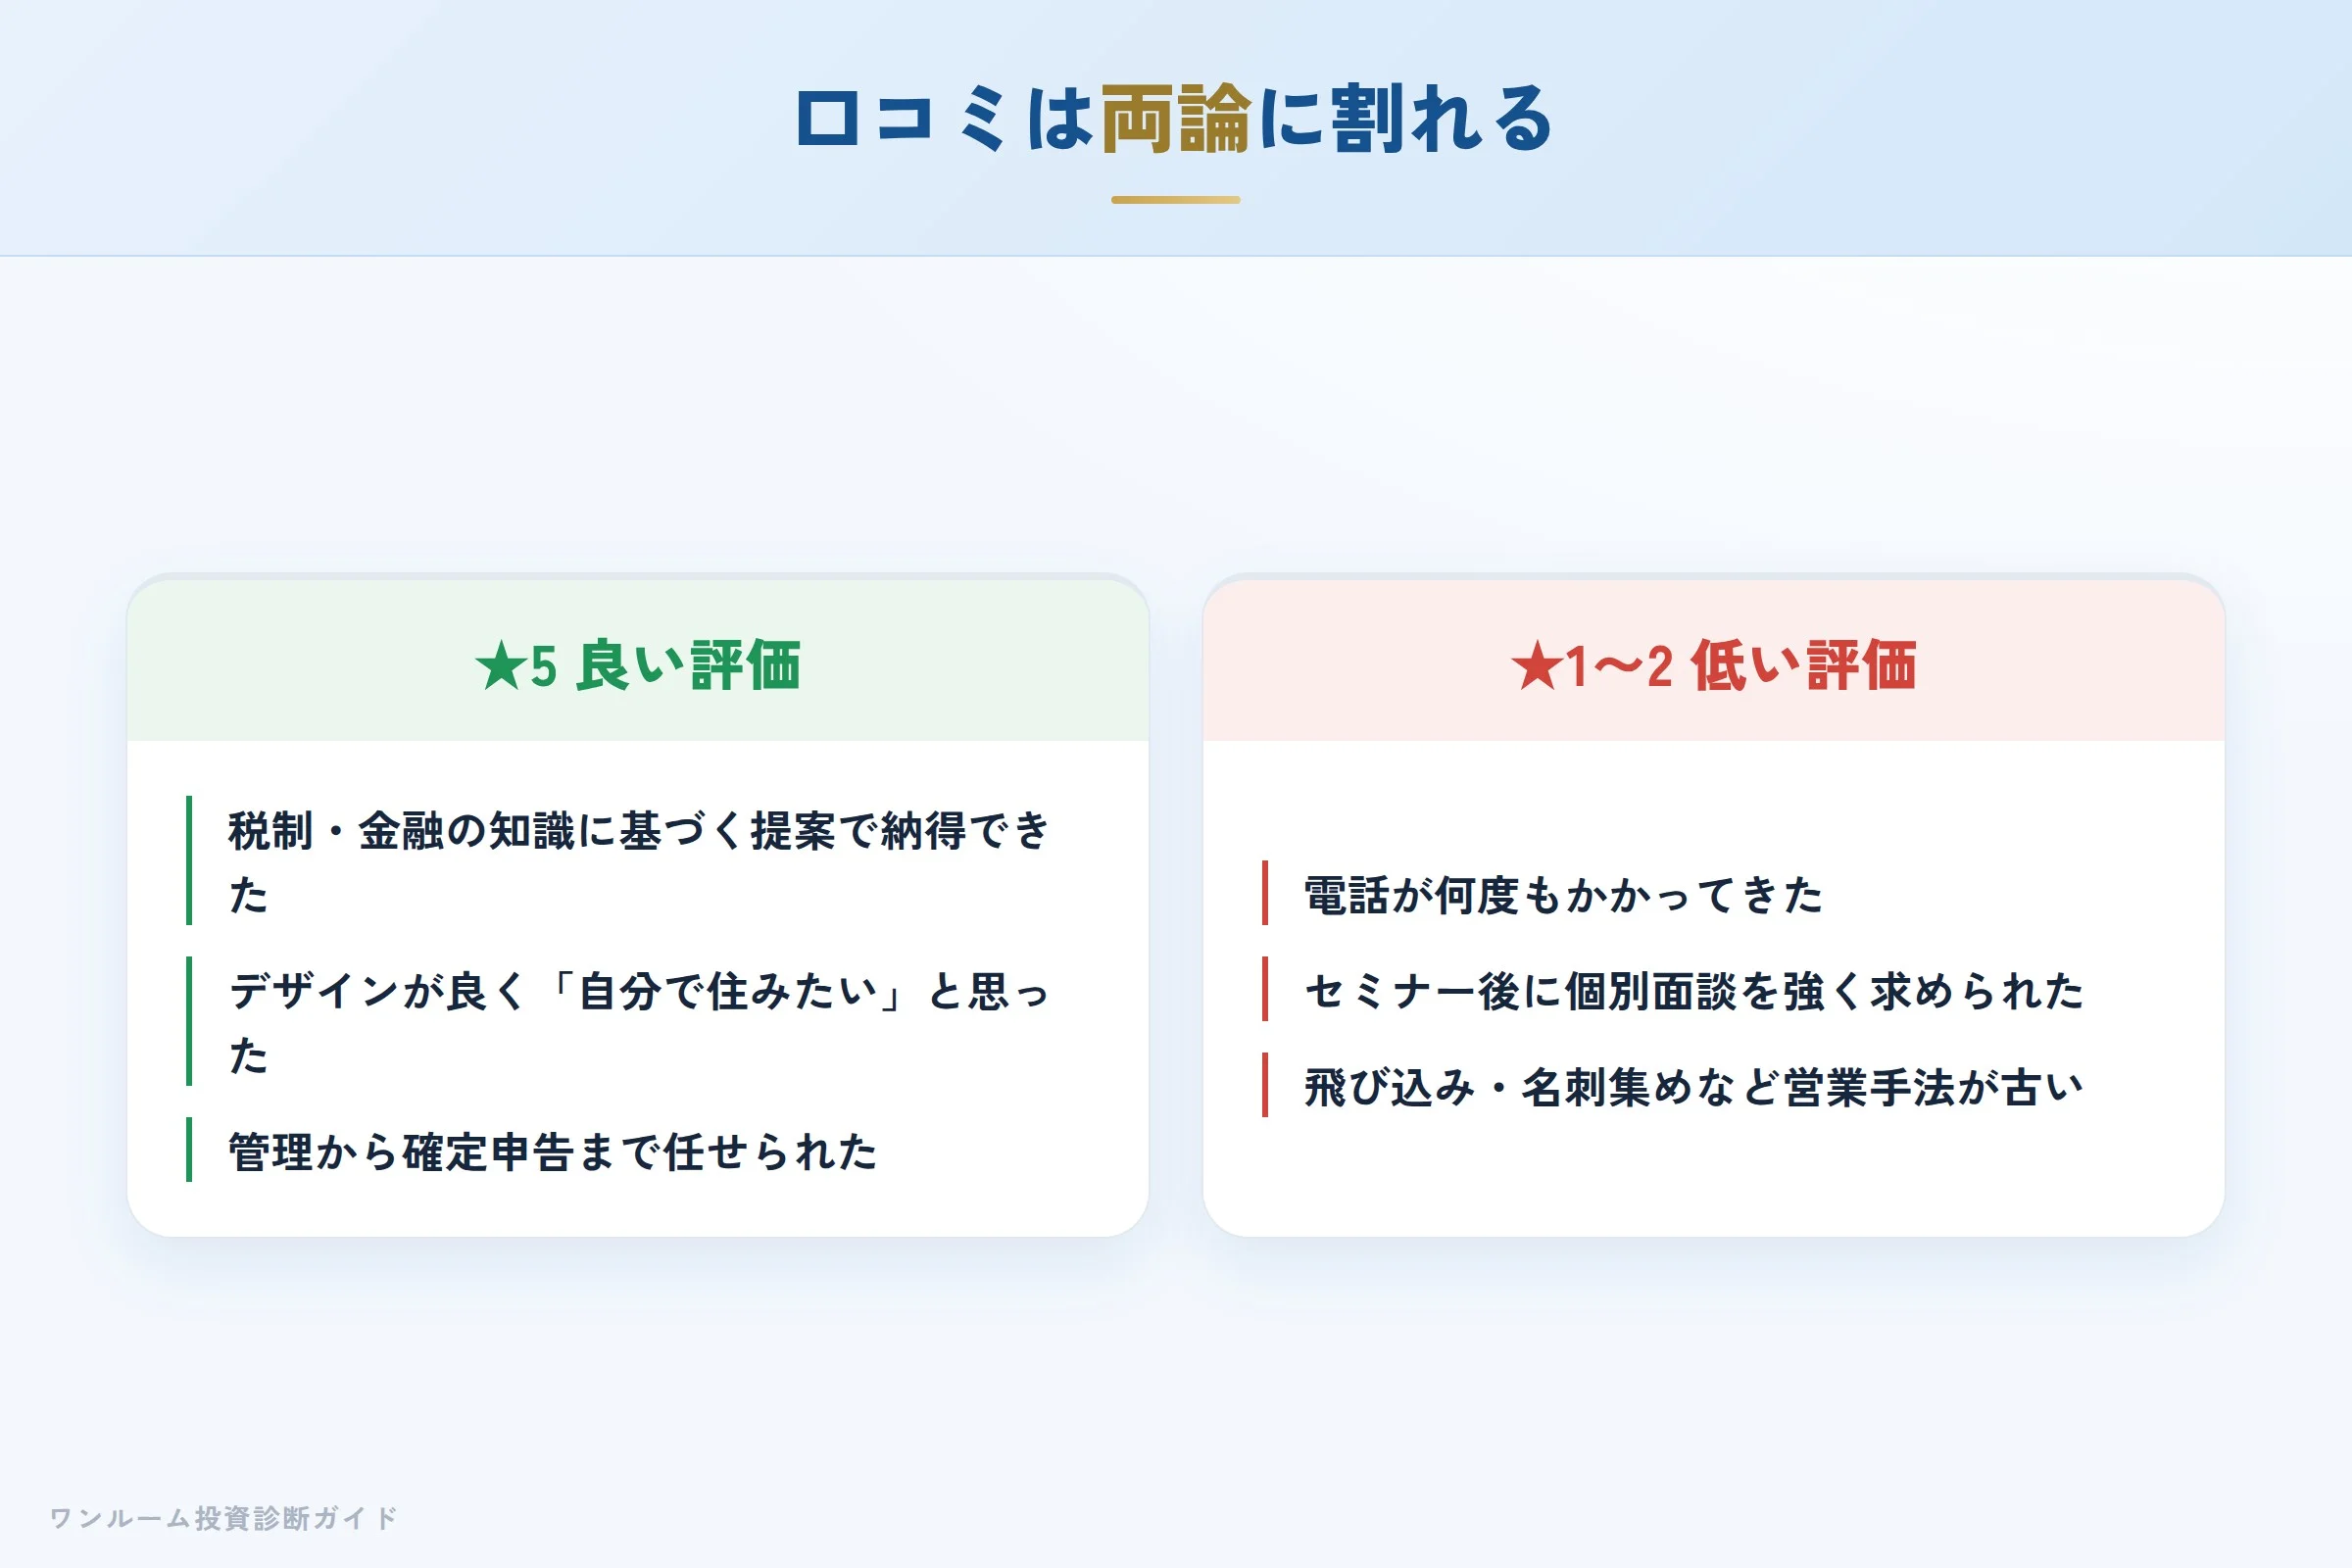
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。以下は公開されている口コミの要約です。
★5 良い評価の声
担当者が税制や金融の知識を持ち、シミュレーションに基づいた提案で納得感があった。
デザインが他社と違い、内見で「自分で住みたい」と思った。入居者の入れ替わりも少ない印象。
購入後の管理から確定申告のサポートまで任せられ、本業が忙しい自分には向いていた。
★1〜2 低い評価の声
電話が何度もかかってきて、断っても別の担当から連絡が来た。
セミナー後に個別面談を強く求められ、話を聞くだけのつもりが圧を感じた。
飛び込みや名刺集めなど、営業手法が古いと感じた。
第三者サイトの評価:物件力は評価、営業は要注意
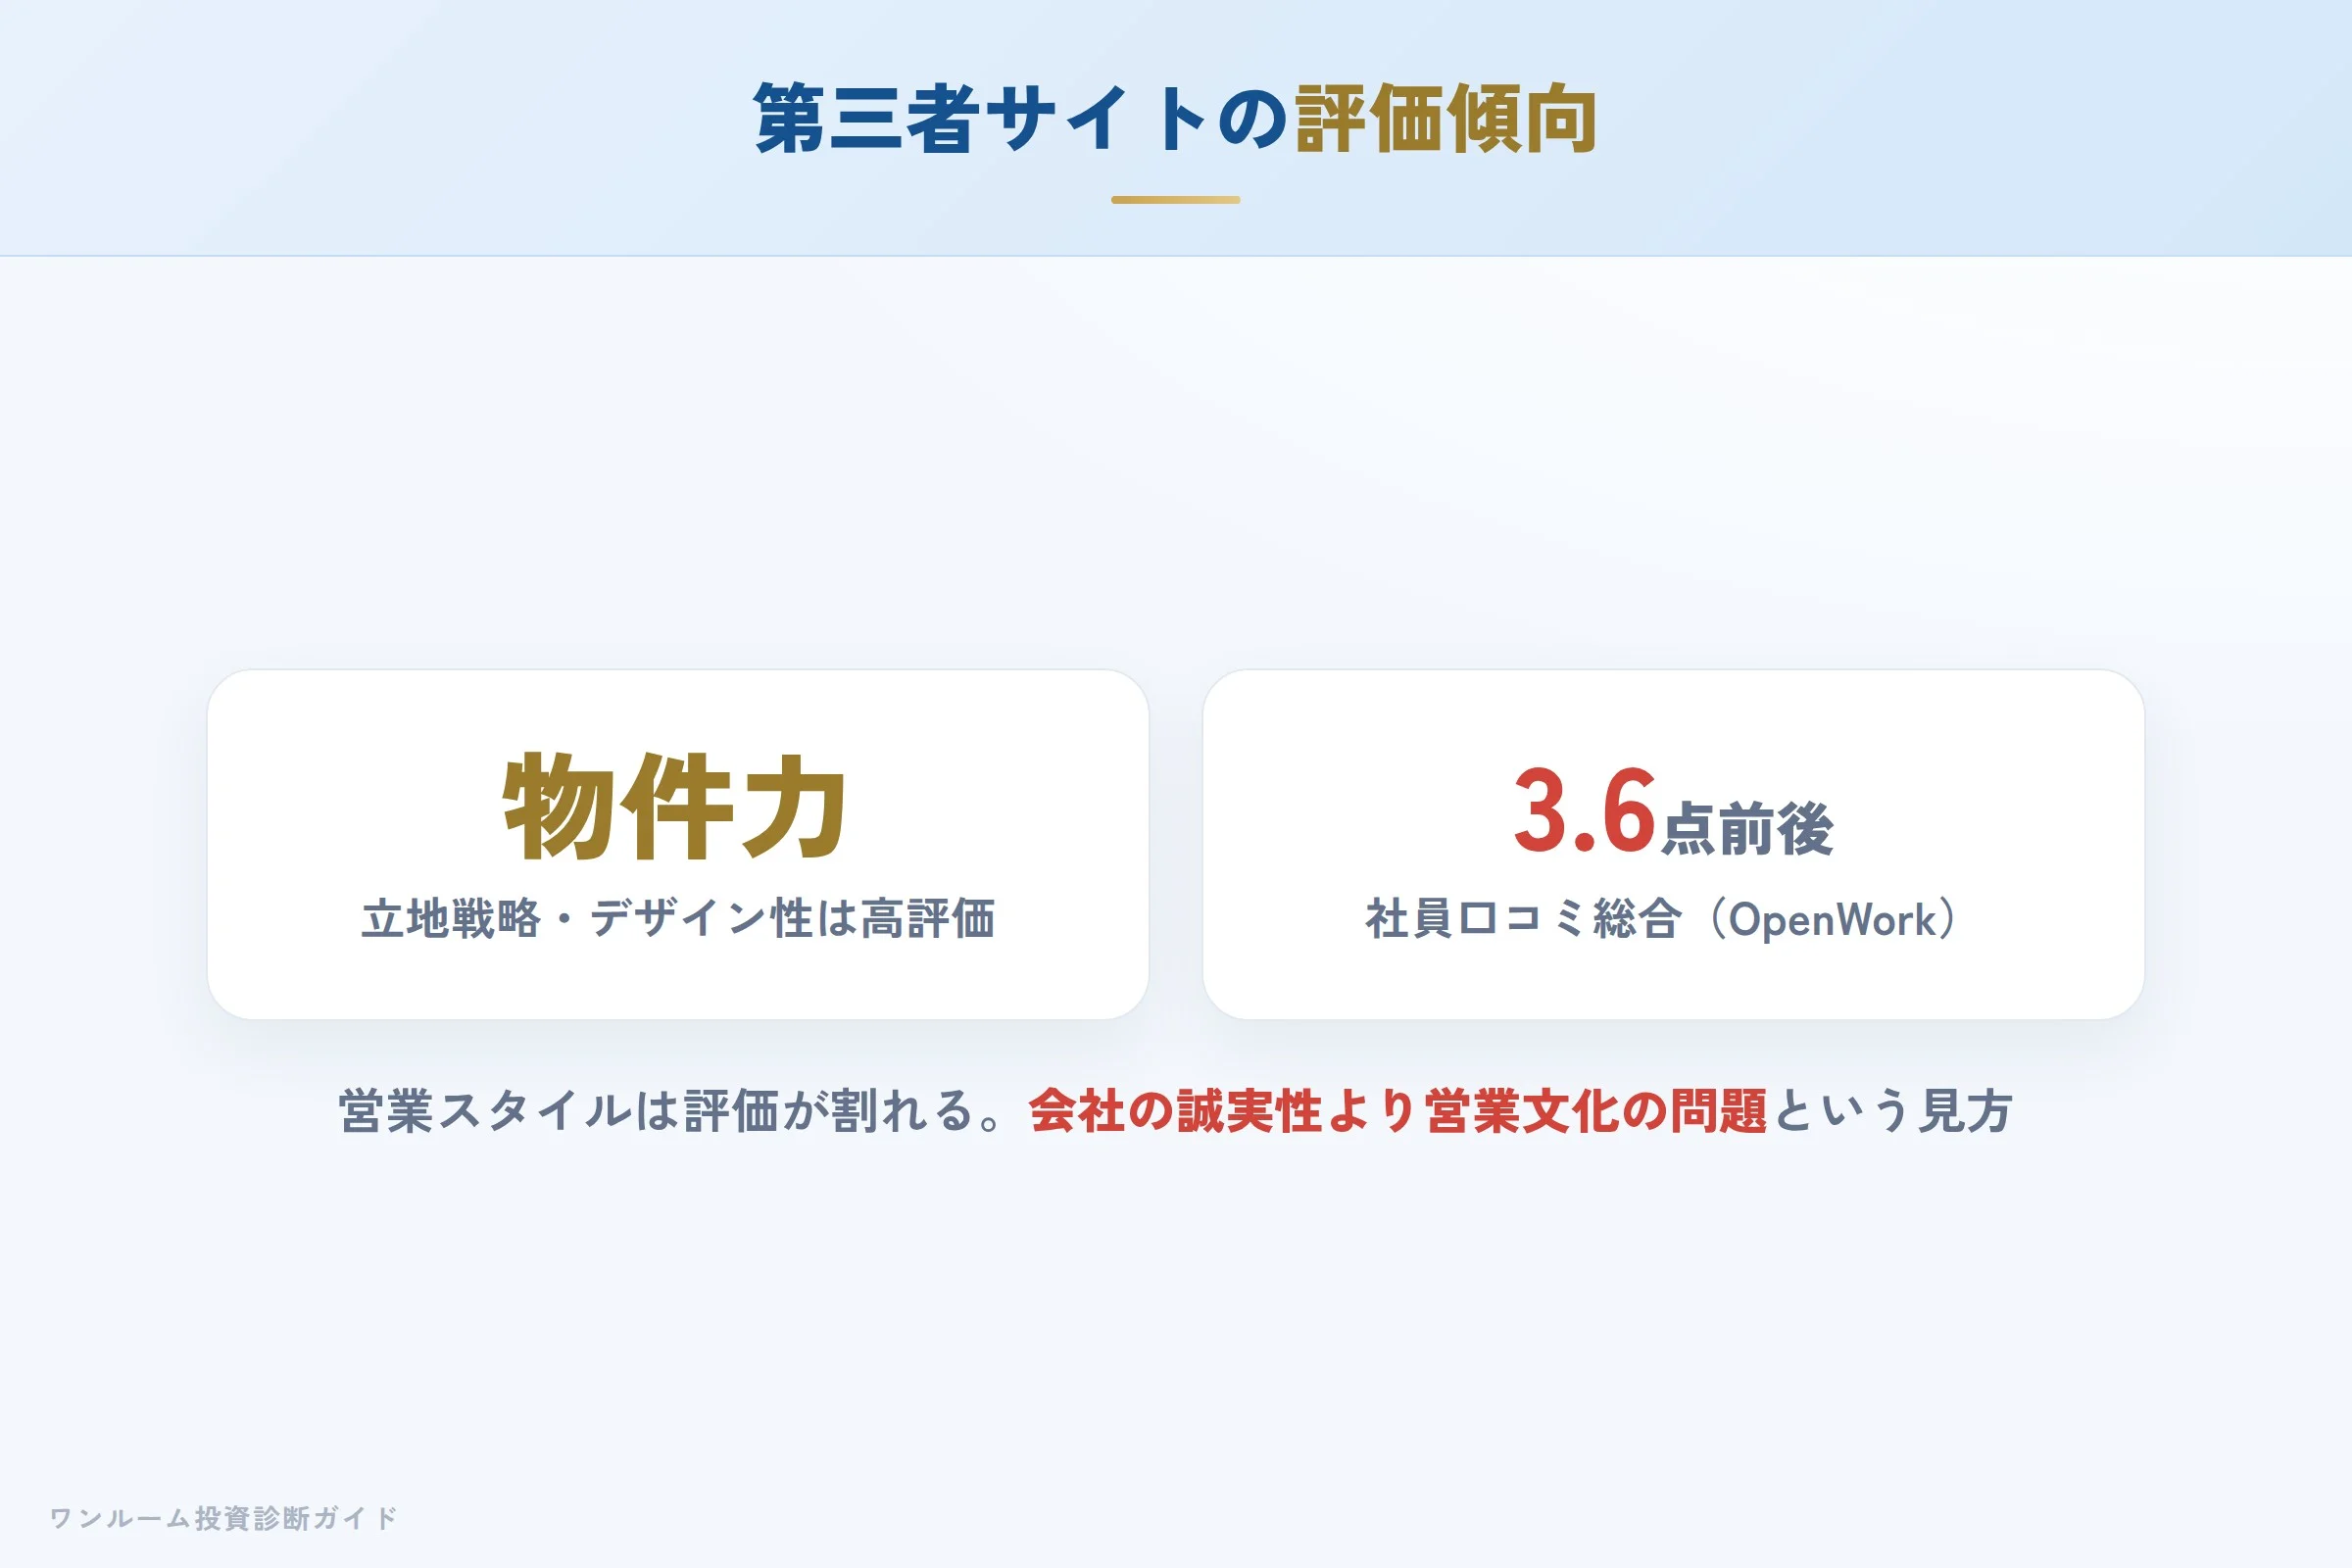
第三者の評価をまとめると、傾向は次のとおりです。
- R-EAL(リアル):立地戦略とデザイン性を高く評価する一方、積極的な営業スタイルが一部で敬遠されていると指摘し、「物件力は認めつつ、必ず他社比較を」という論調。
- 実際の購入者による検証:自社建築の安心感を評価し、「強引な営業はなかった」とする声もあり、担当者や時期によって印象に差があることがうかがえます。
- 社員口コミ(OpenWorkなど):個々の投稿では評価が分かれ、飛び込み営業文化や成果主義への言及が見られますが、これは労働環境の話であり、投資家向けの物件評価とは切り分けて見る必要があります。
営業スタイルへの評価は割れており、会社そのものの誠実性というより営業文化の問題として捉えるのが妥当です。
宅建士が整理する強み:自社建築という土台
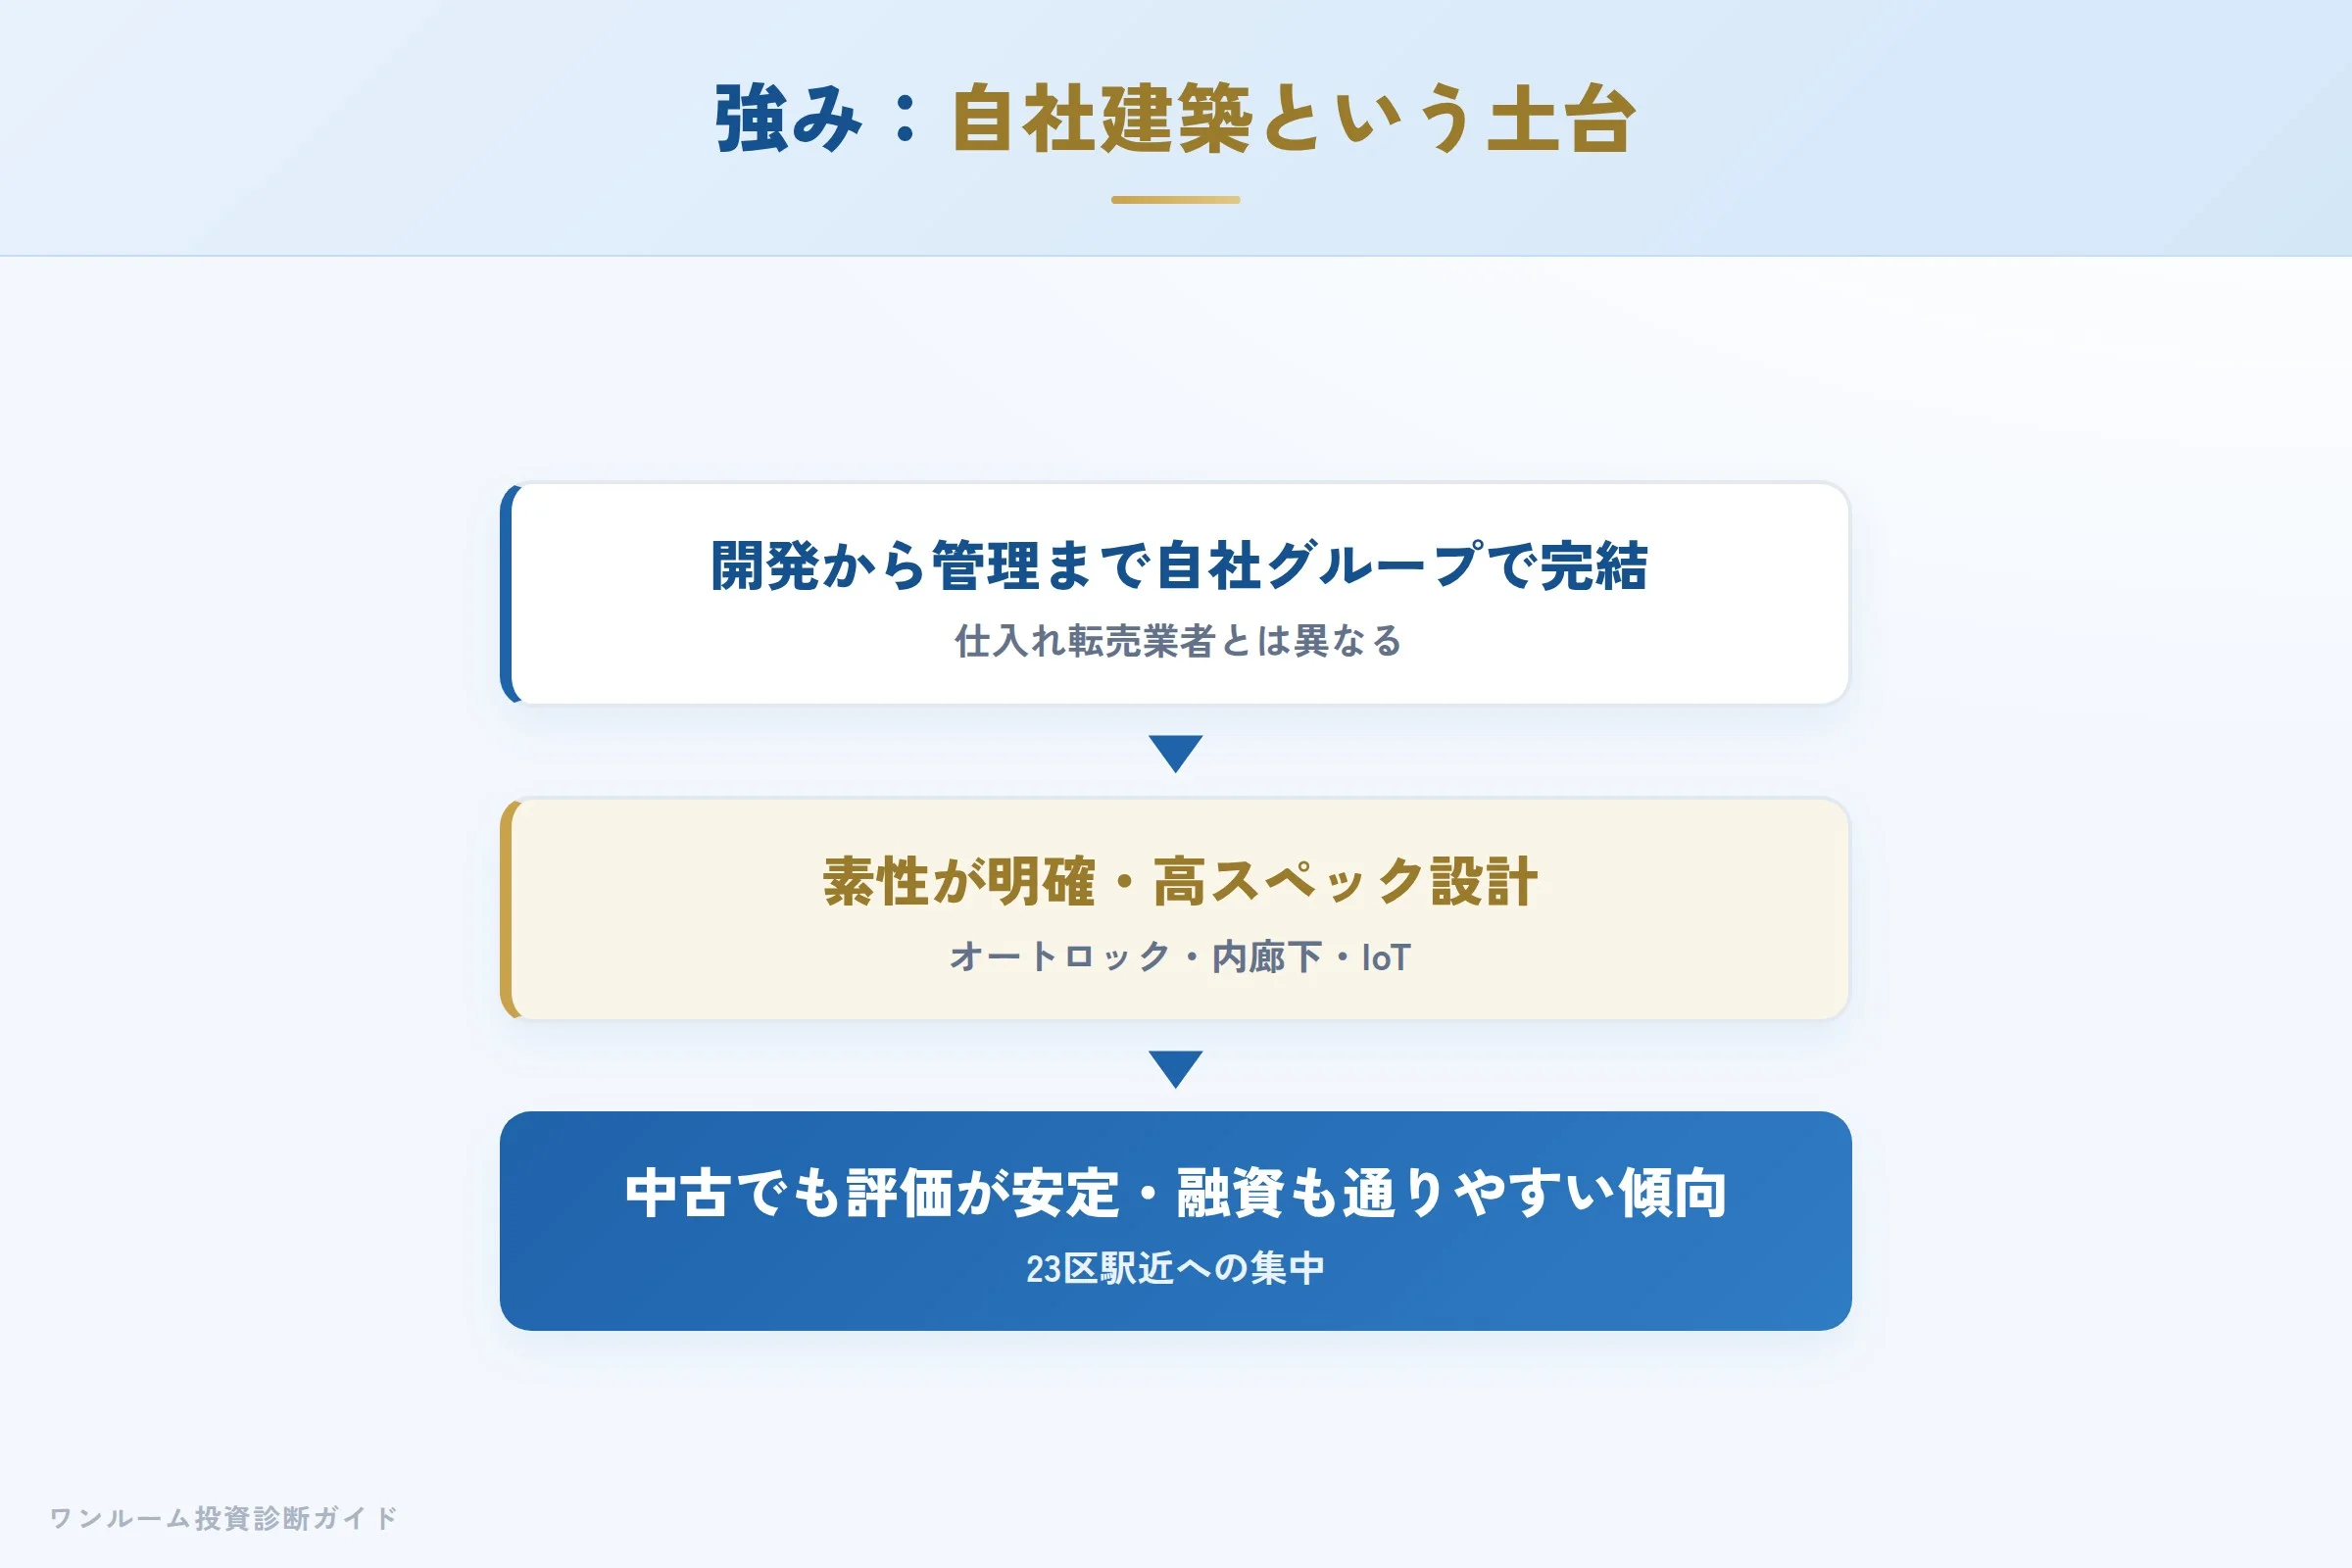
DIPSの強みは、自社で建てているデベロッパーであるという事実です。買取再販業者や物件を仕入れて転売する業者と異なり、開発から管理まで自社グループで完結させています。素性の明確な物件は、中古になっても売りやすく、融資も通りやすい傾向があります。
DIPSシリーズはオートロック・宅配ボックス・内廊下・スマートホームといったスペックが高く、入居者から評価されやすい設計です。東京23区内・駅近への集中という立地戦略にも合理性があり、既存オーナーからの紹介による成約も一定数あるとされます。
懸念点①:新築ワンルームの「含み損」構造
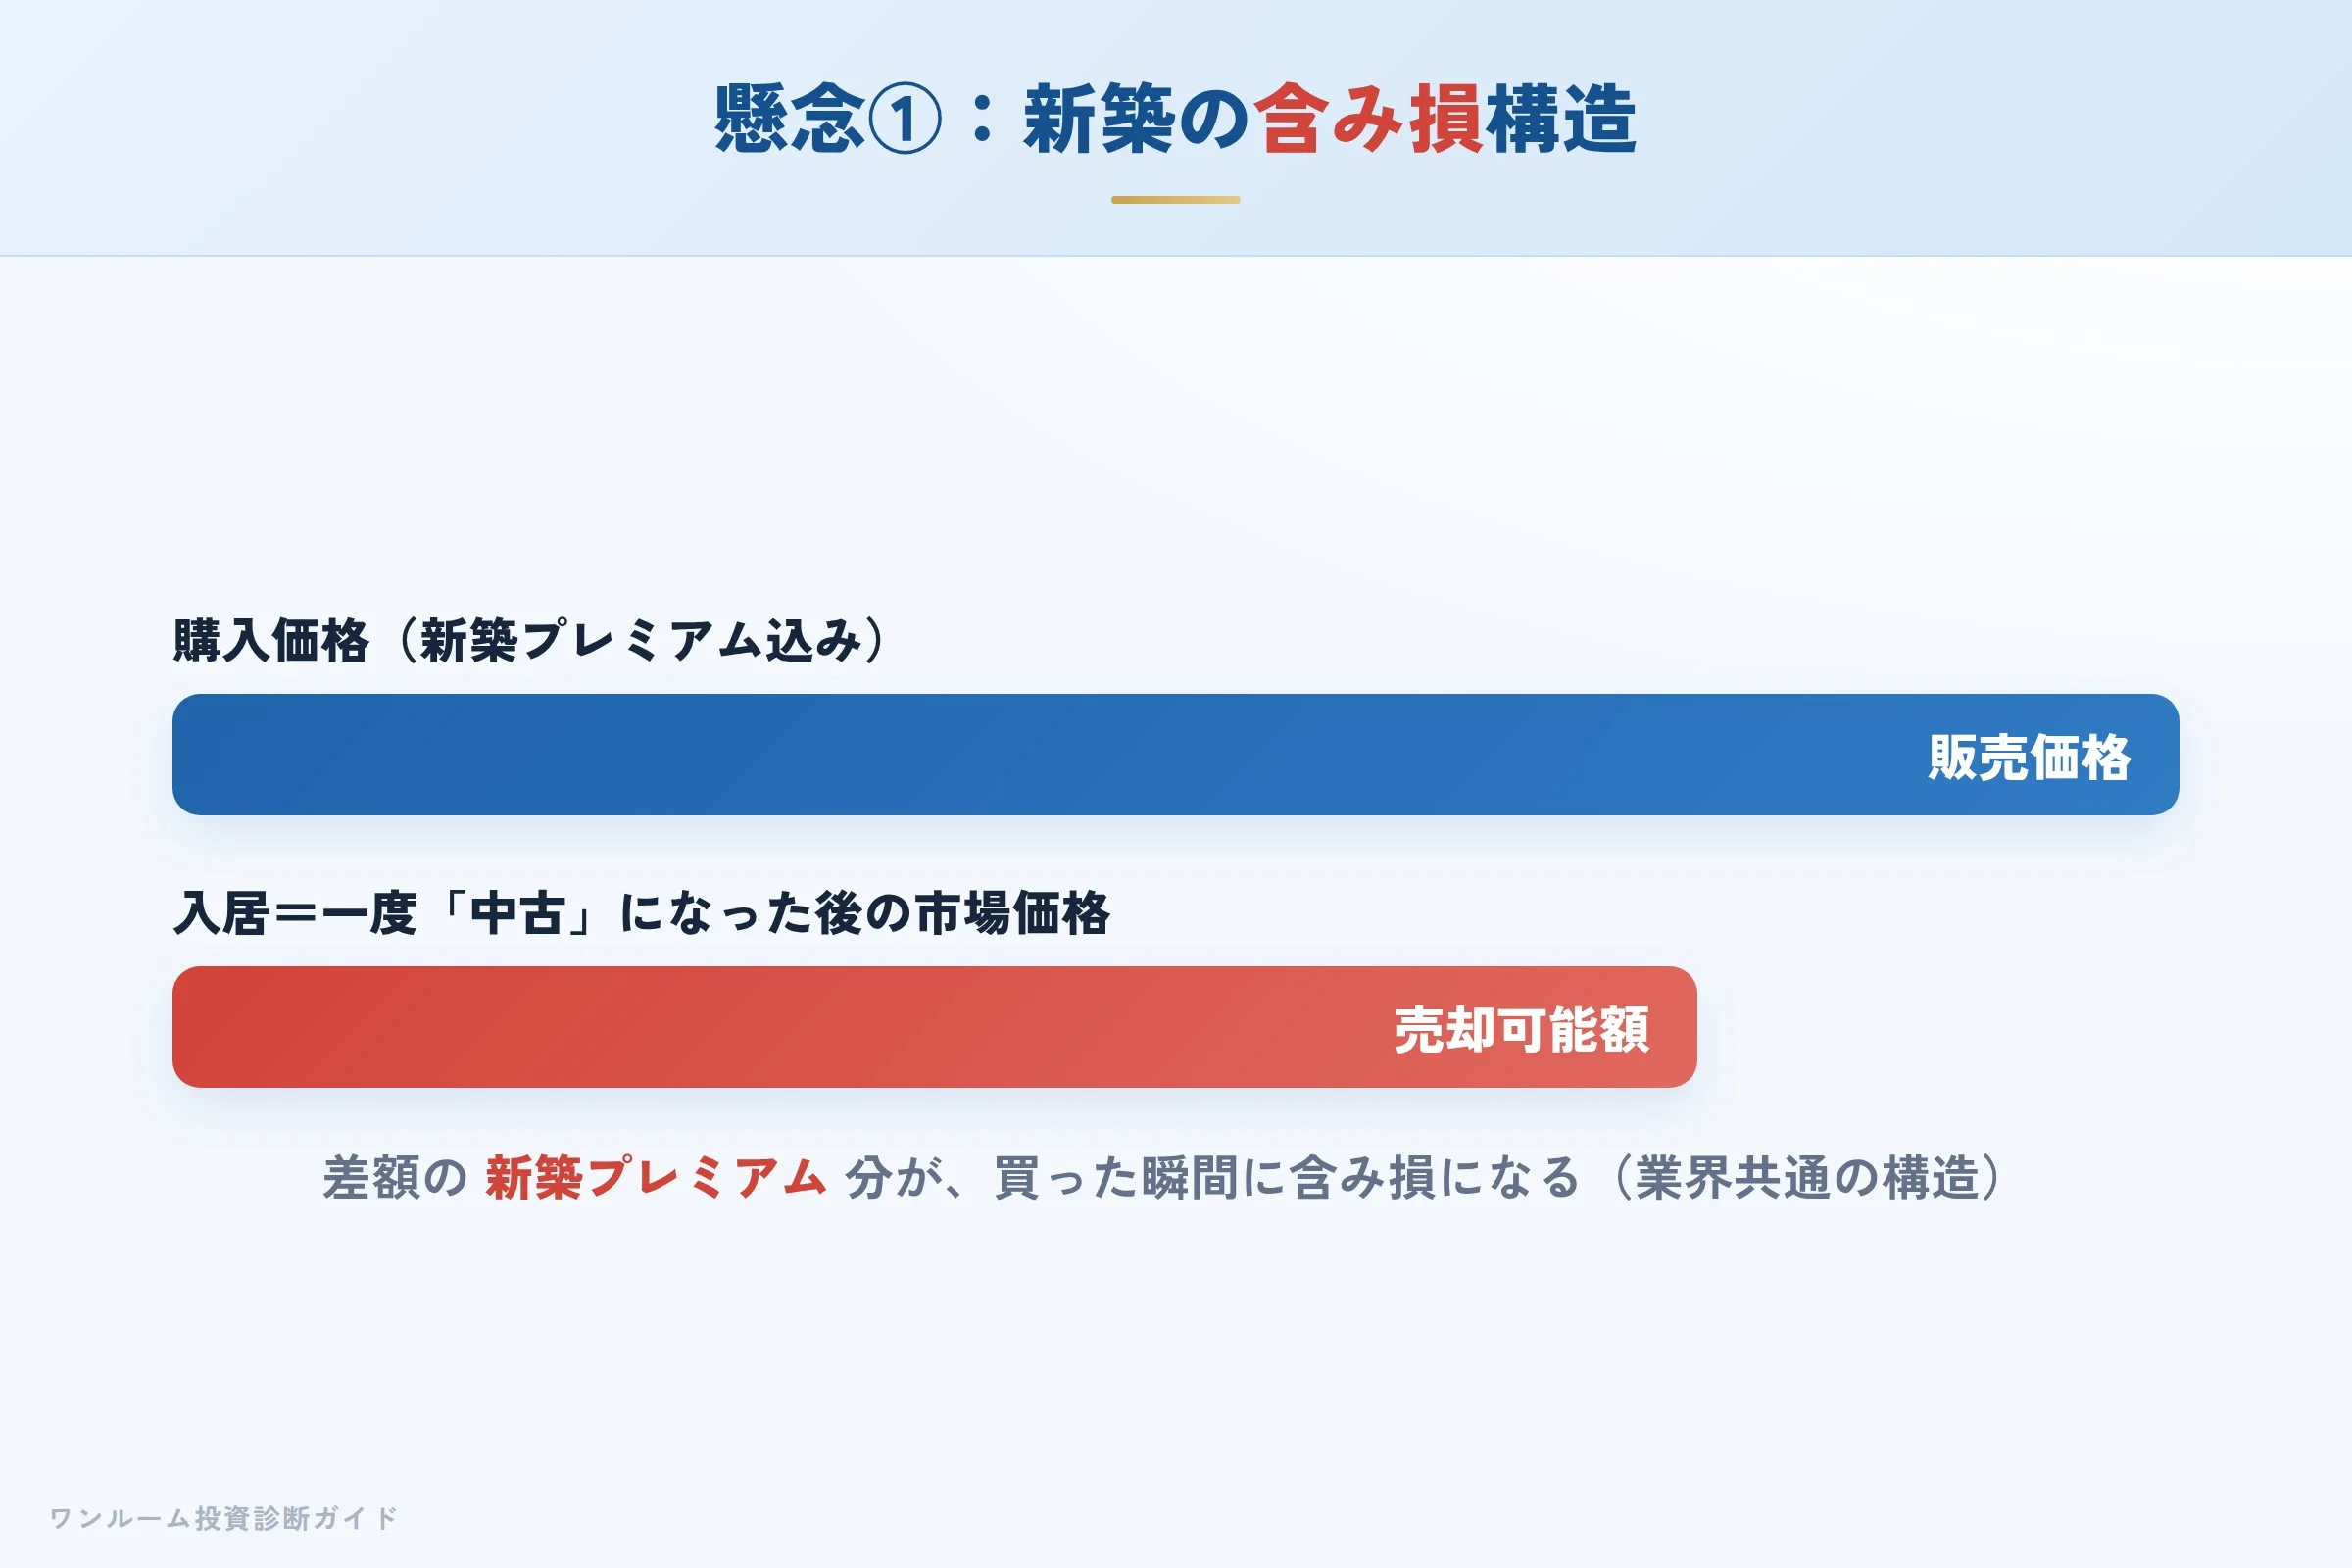
投資家視点で本質的に気になるのは価格の割高感です。これはDIPSに限らず、新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から含み損を抱えてスタートするのが新築ワンルームの宿命です。DIPSは自社建築で素性が明確なぶん出口では有利に働く面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースと融資条件のばらつき
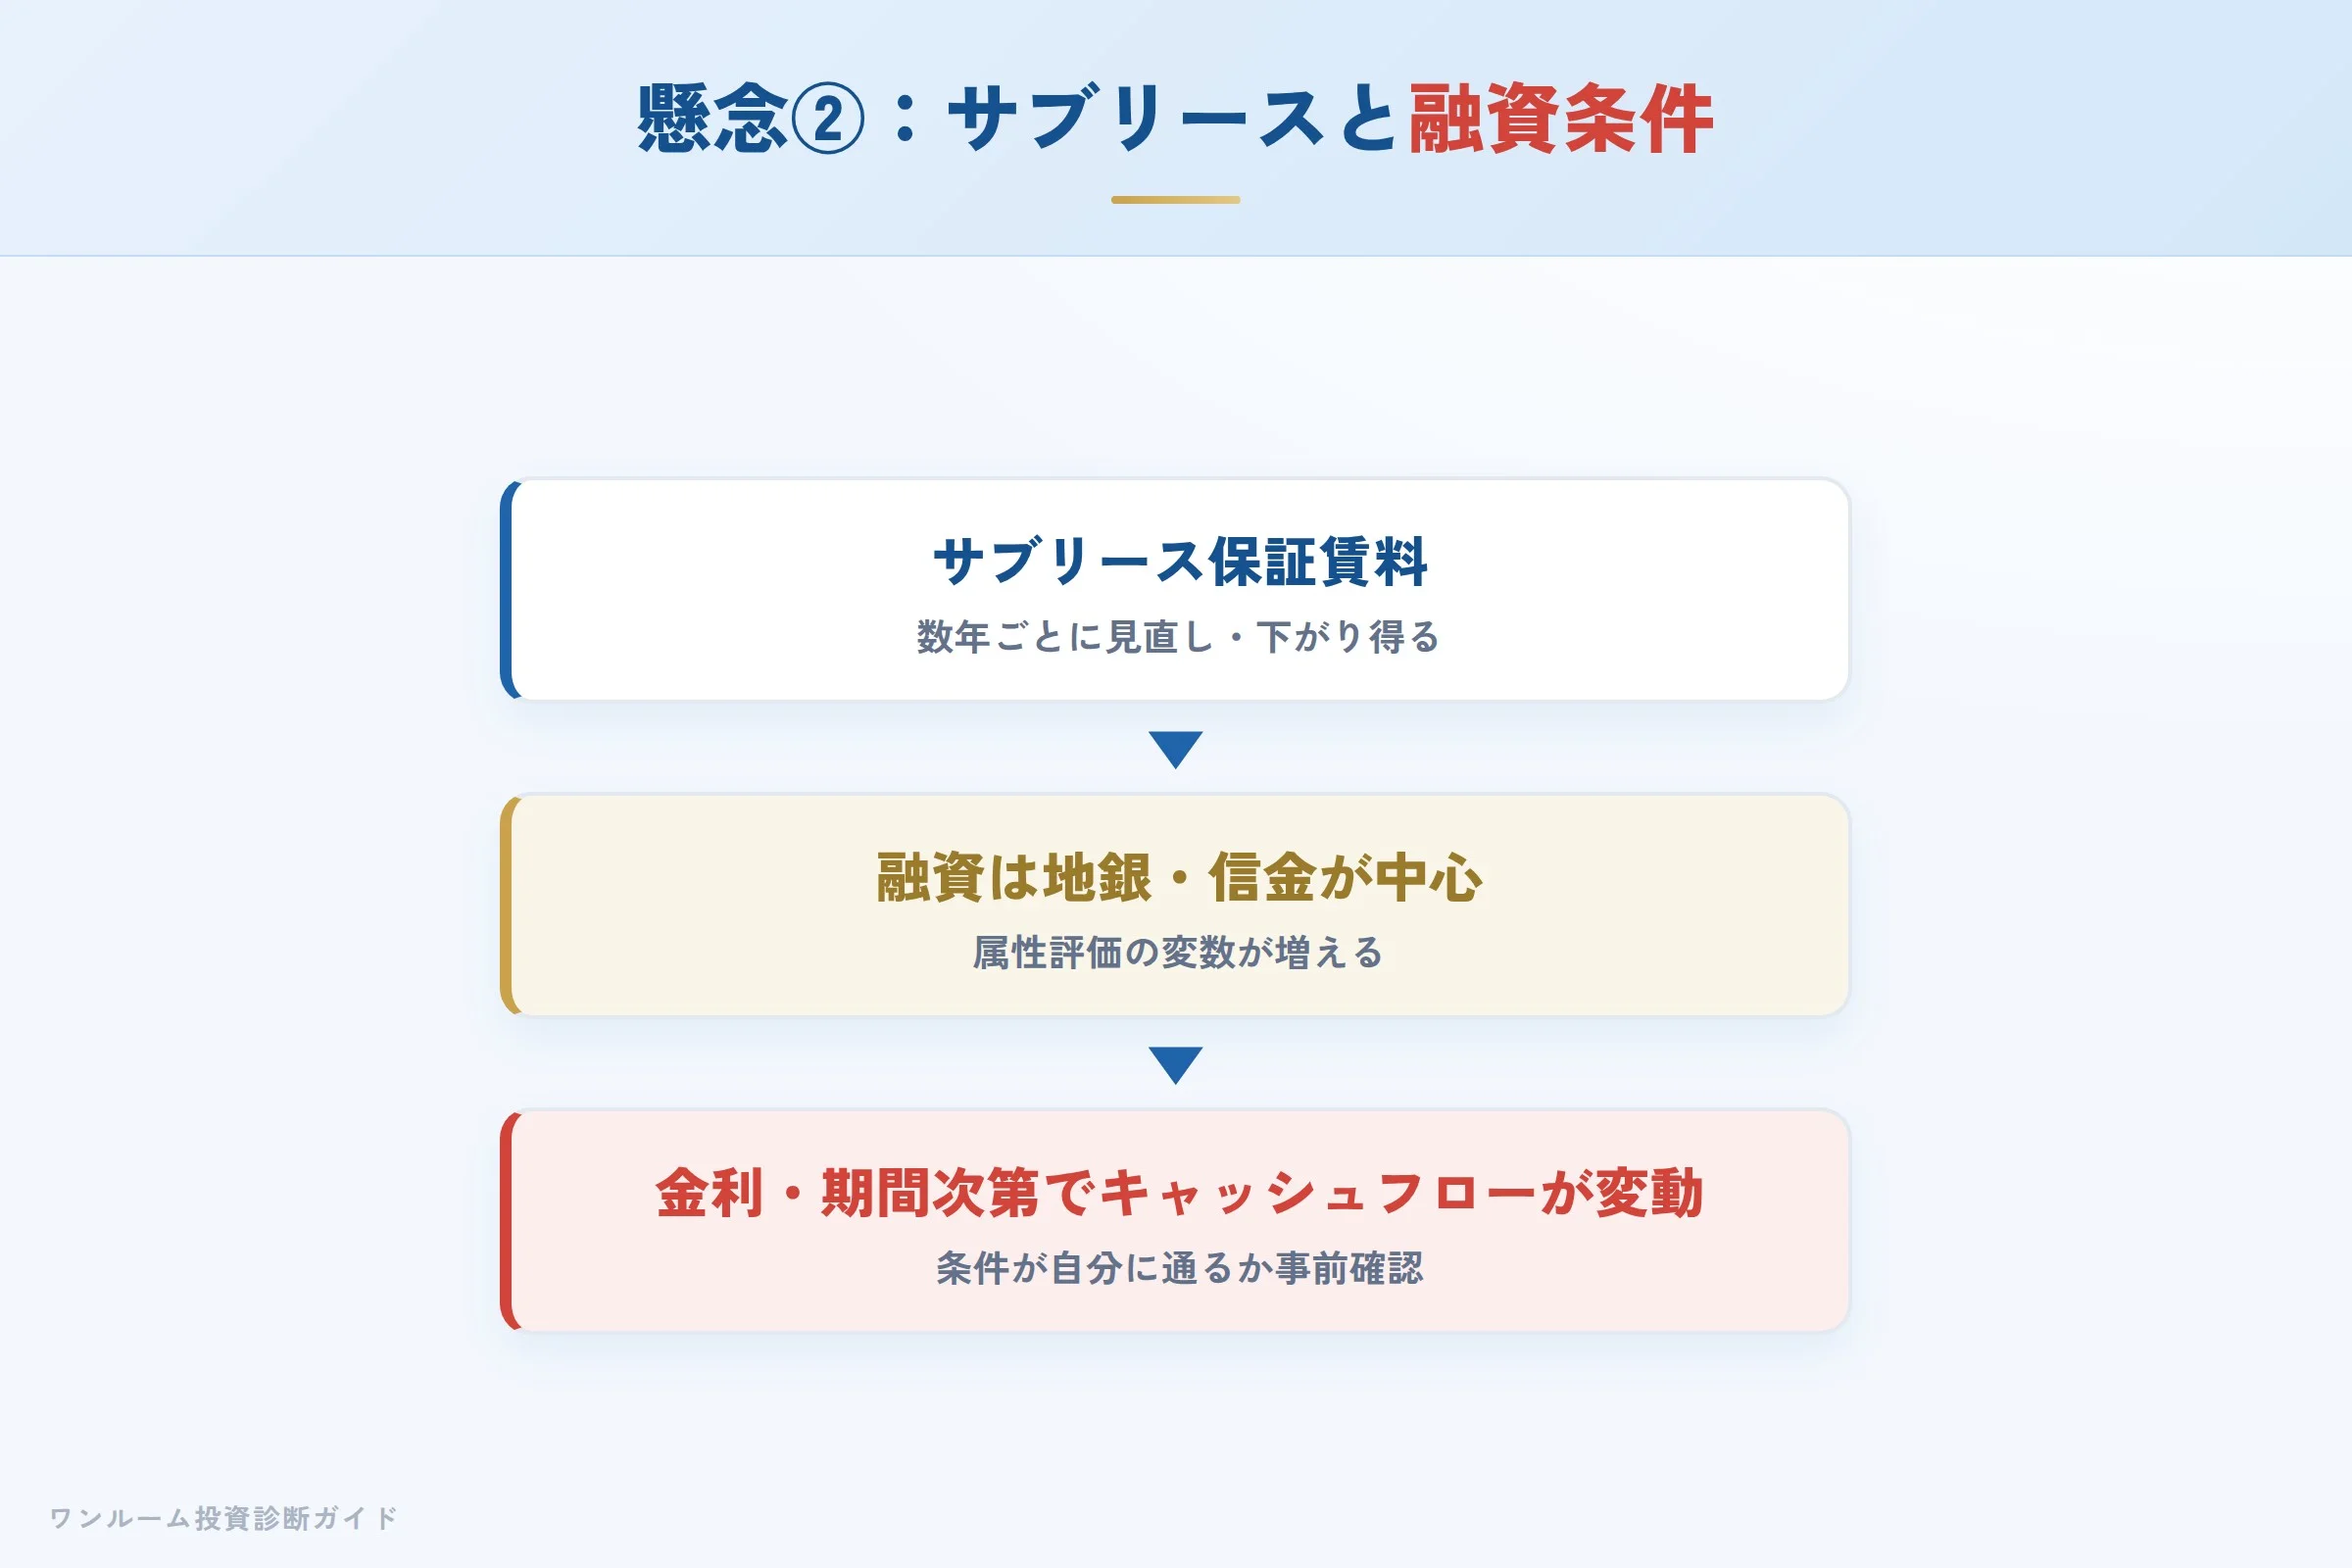
サブリース契約を利用する場合、保証賃料は一般に数年ごとに見直され、段階的に下がる可能性があります。「保証があるから安心」ではなく、見直し条件を書面で確認することが必要です。
また、取引金融機関に地方銀行・信用金庫が多く、メガバンクでの融資と比べると属性評価の変数が増える傾向があります。金利や期間の条件次第で、毎月のキャッシュフローは大きく変わります。提示された条件が自分の属性で本当に通るのか、そのときの収支はどうなるのかを事前に確認しておきましょう。
数字で見る:表面利回りと実質利回りの差
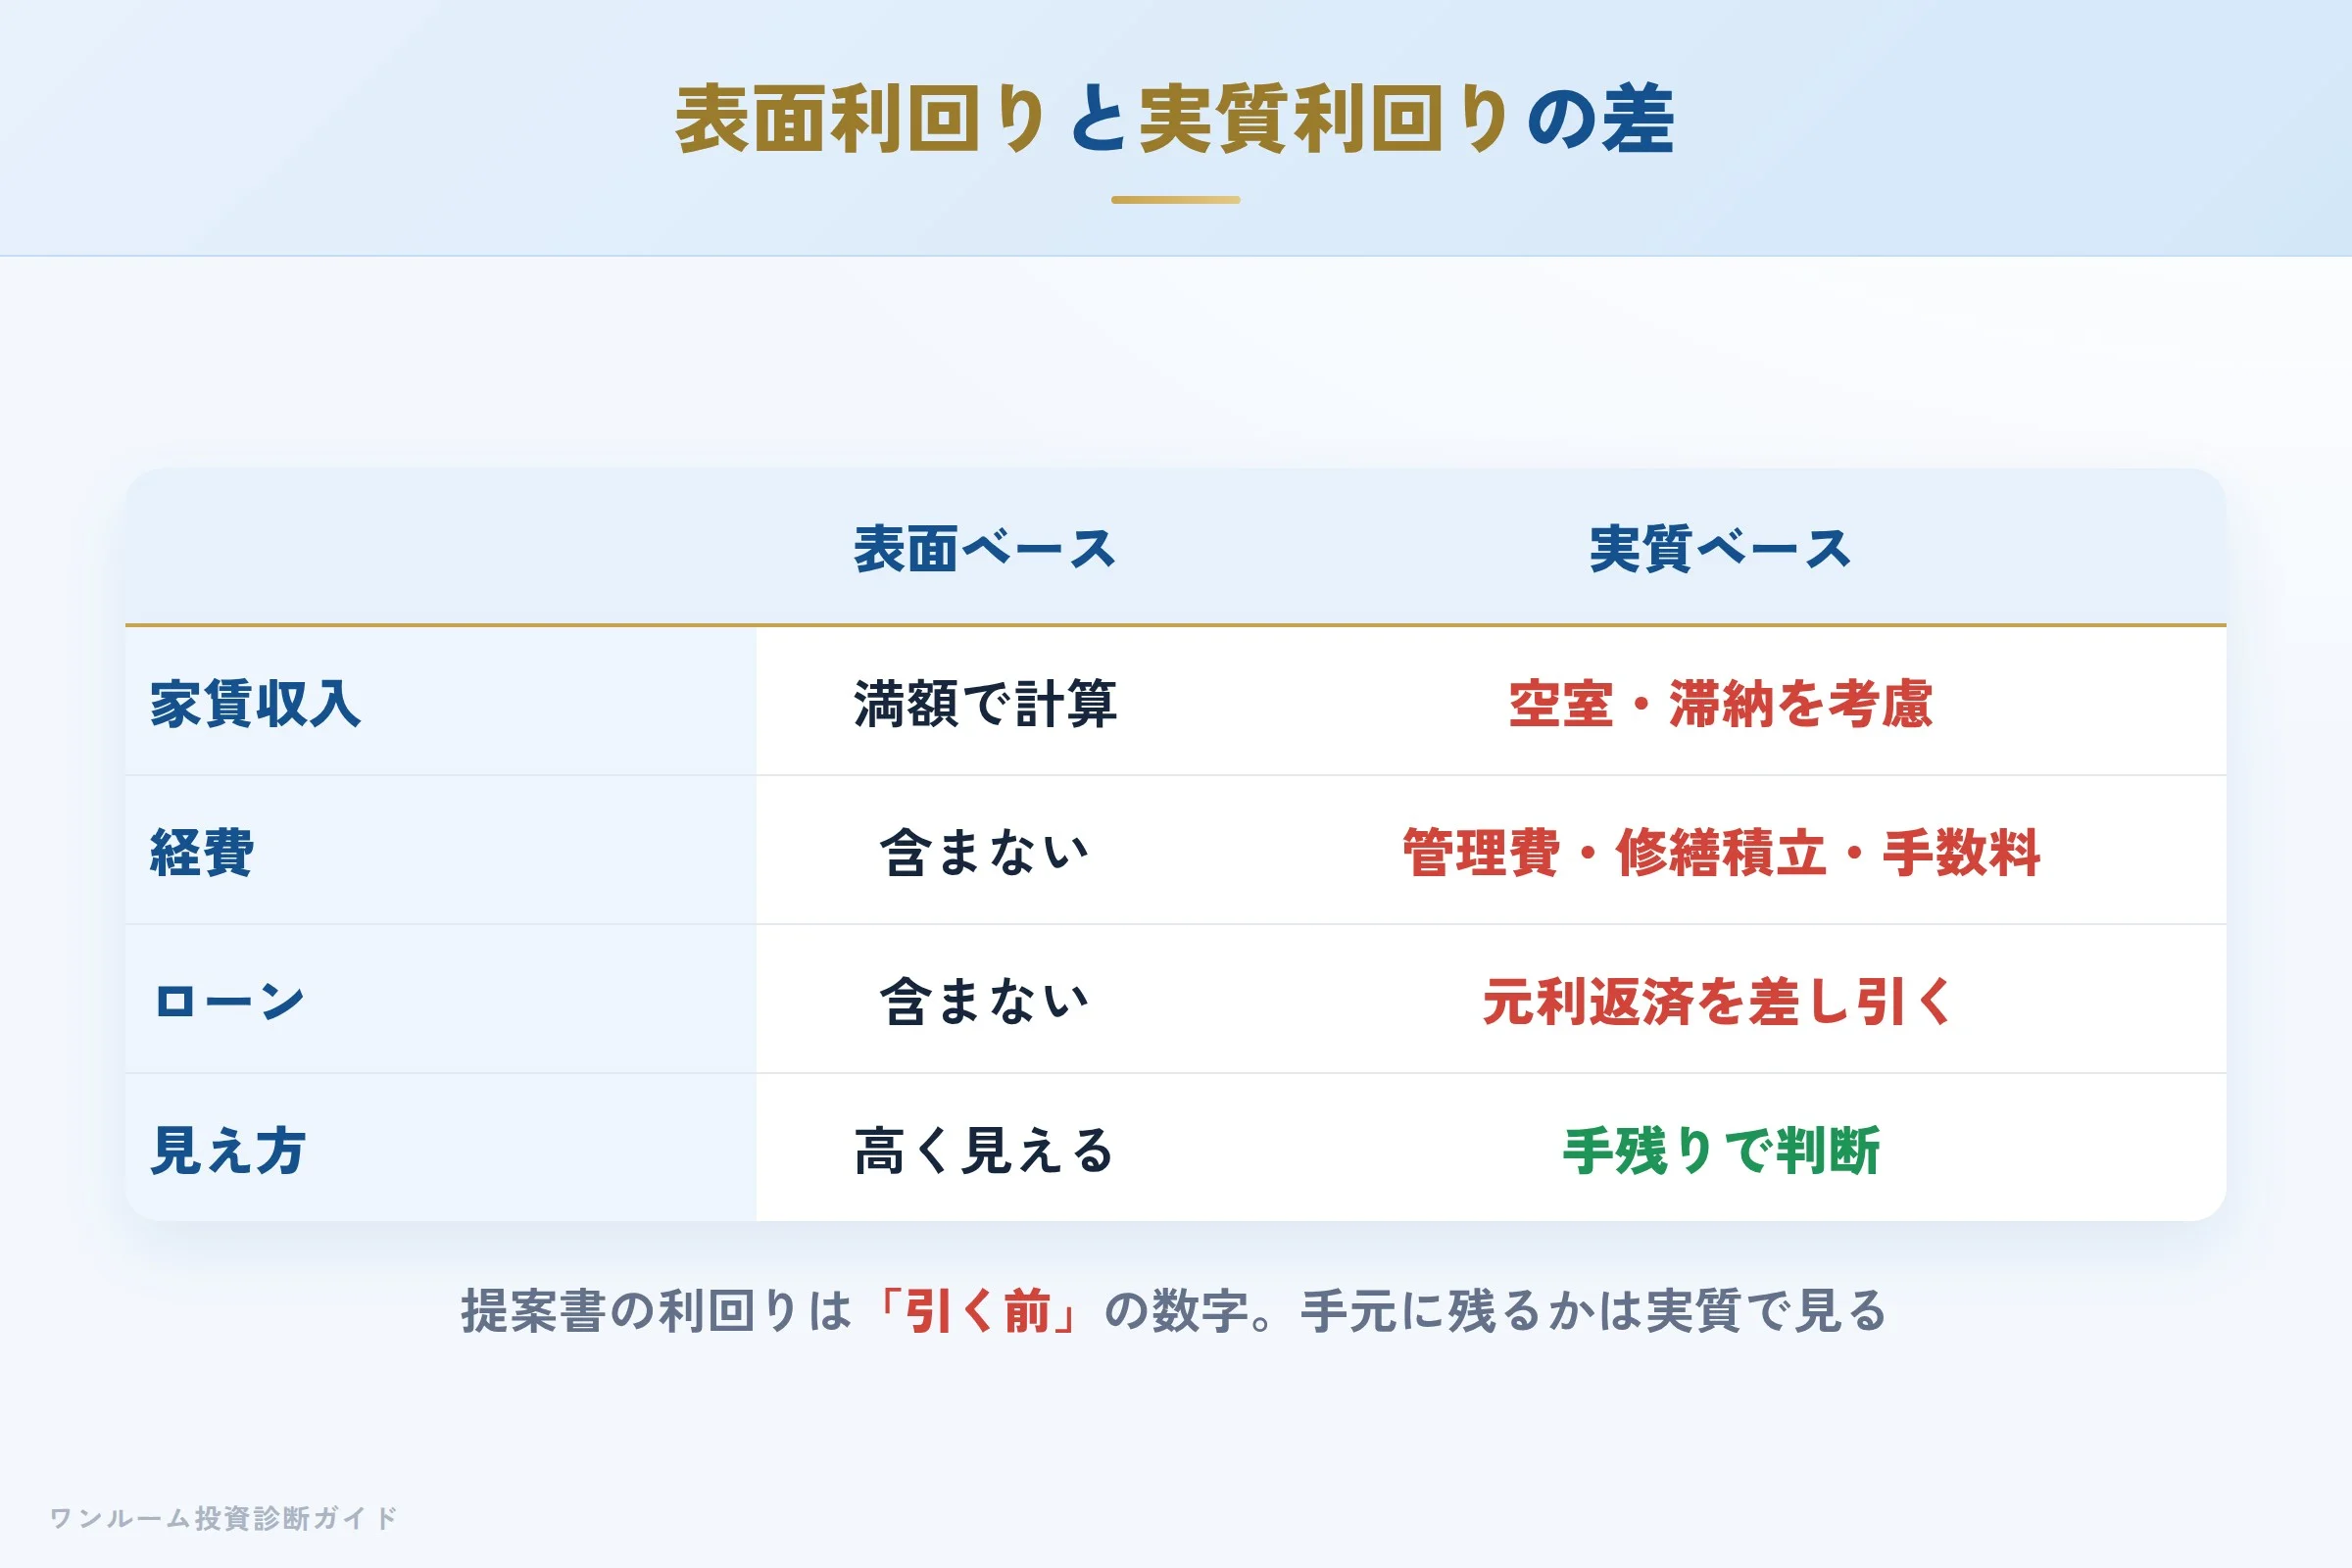
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
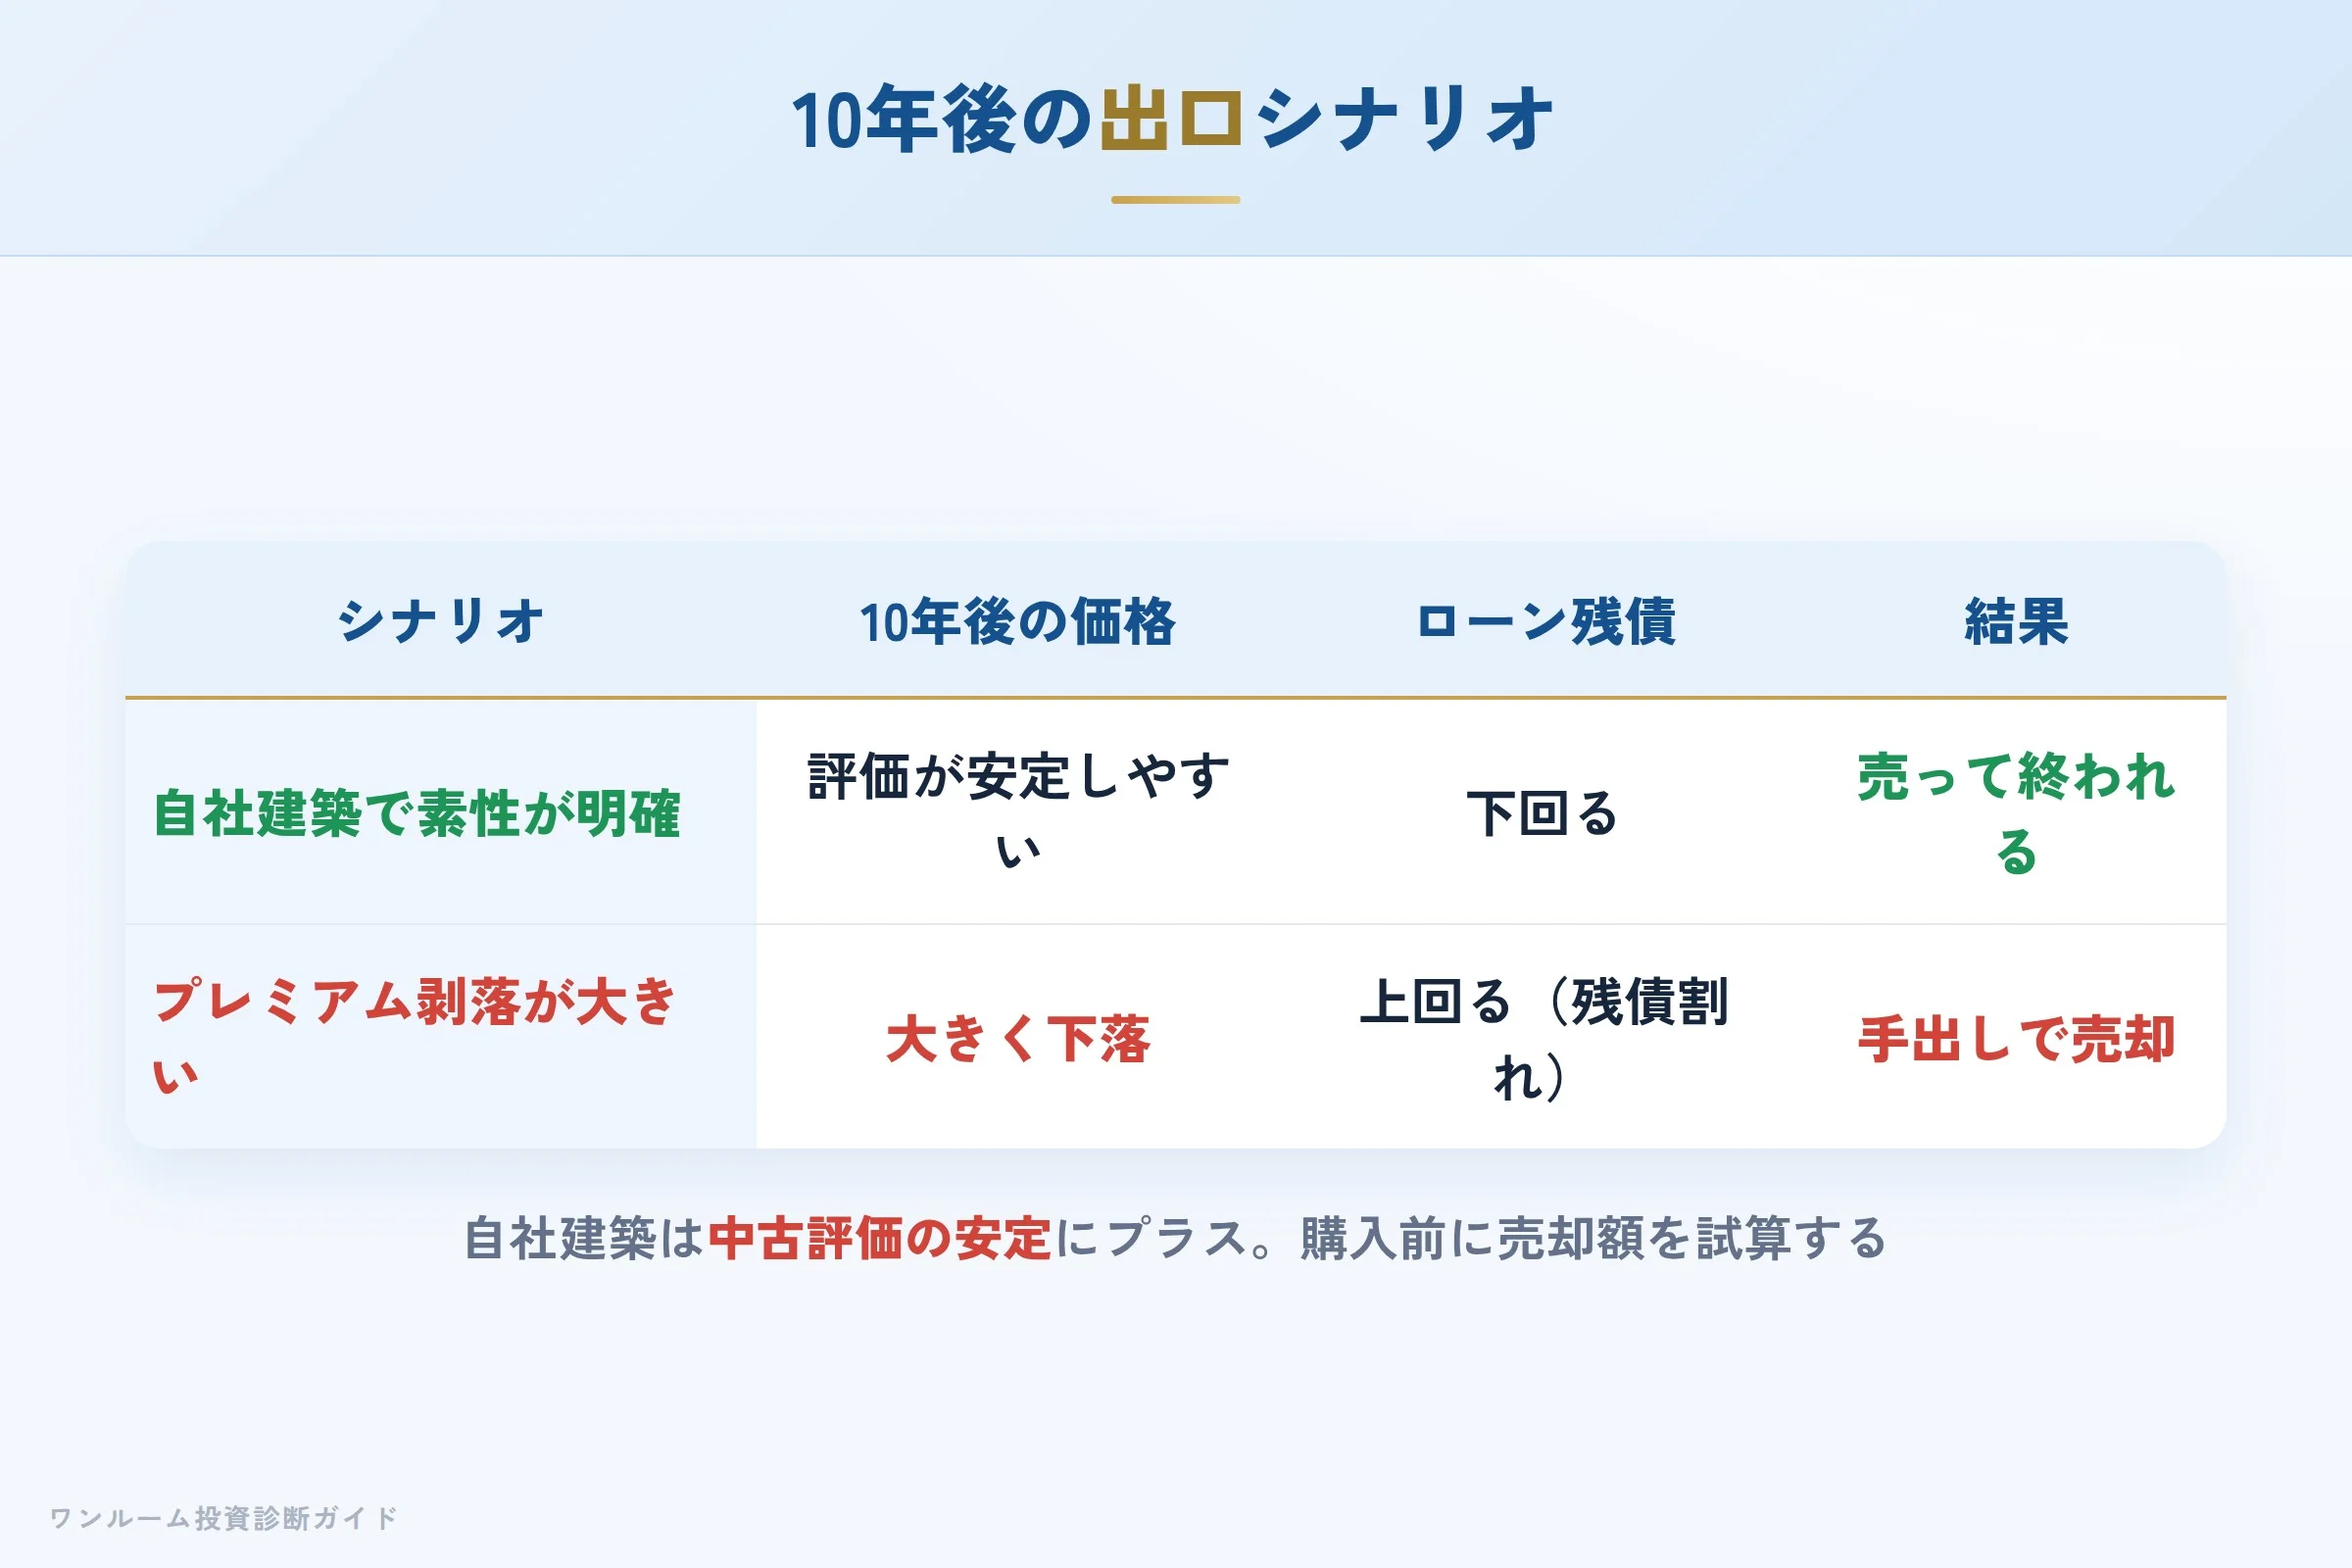
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。自社建築で素性が明確な物件は、中古市場での評価が比較的安定しやすい面があり、この点はDIPSのプラス材料です。
だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。担当者にこの質問をして、根拠のある数字を示せるかどうかが一つの目安です。
向いている人・向いていない人
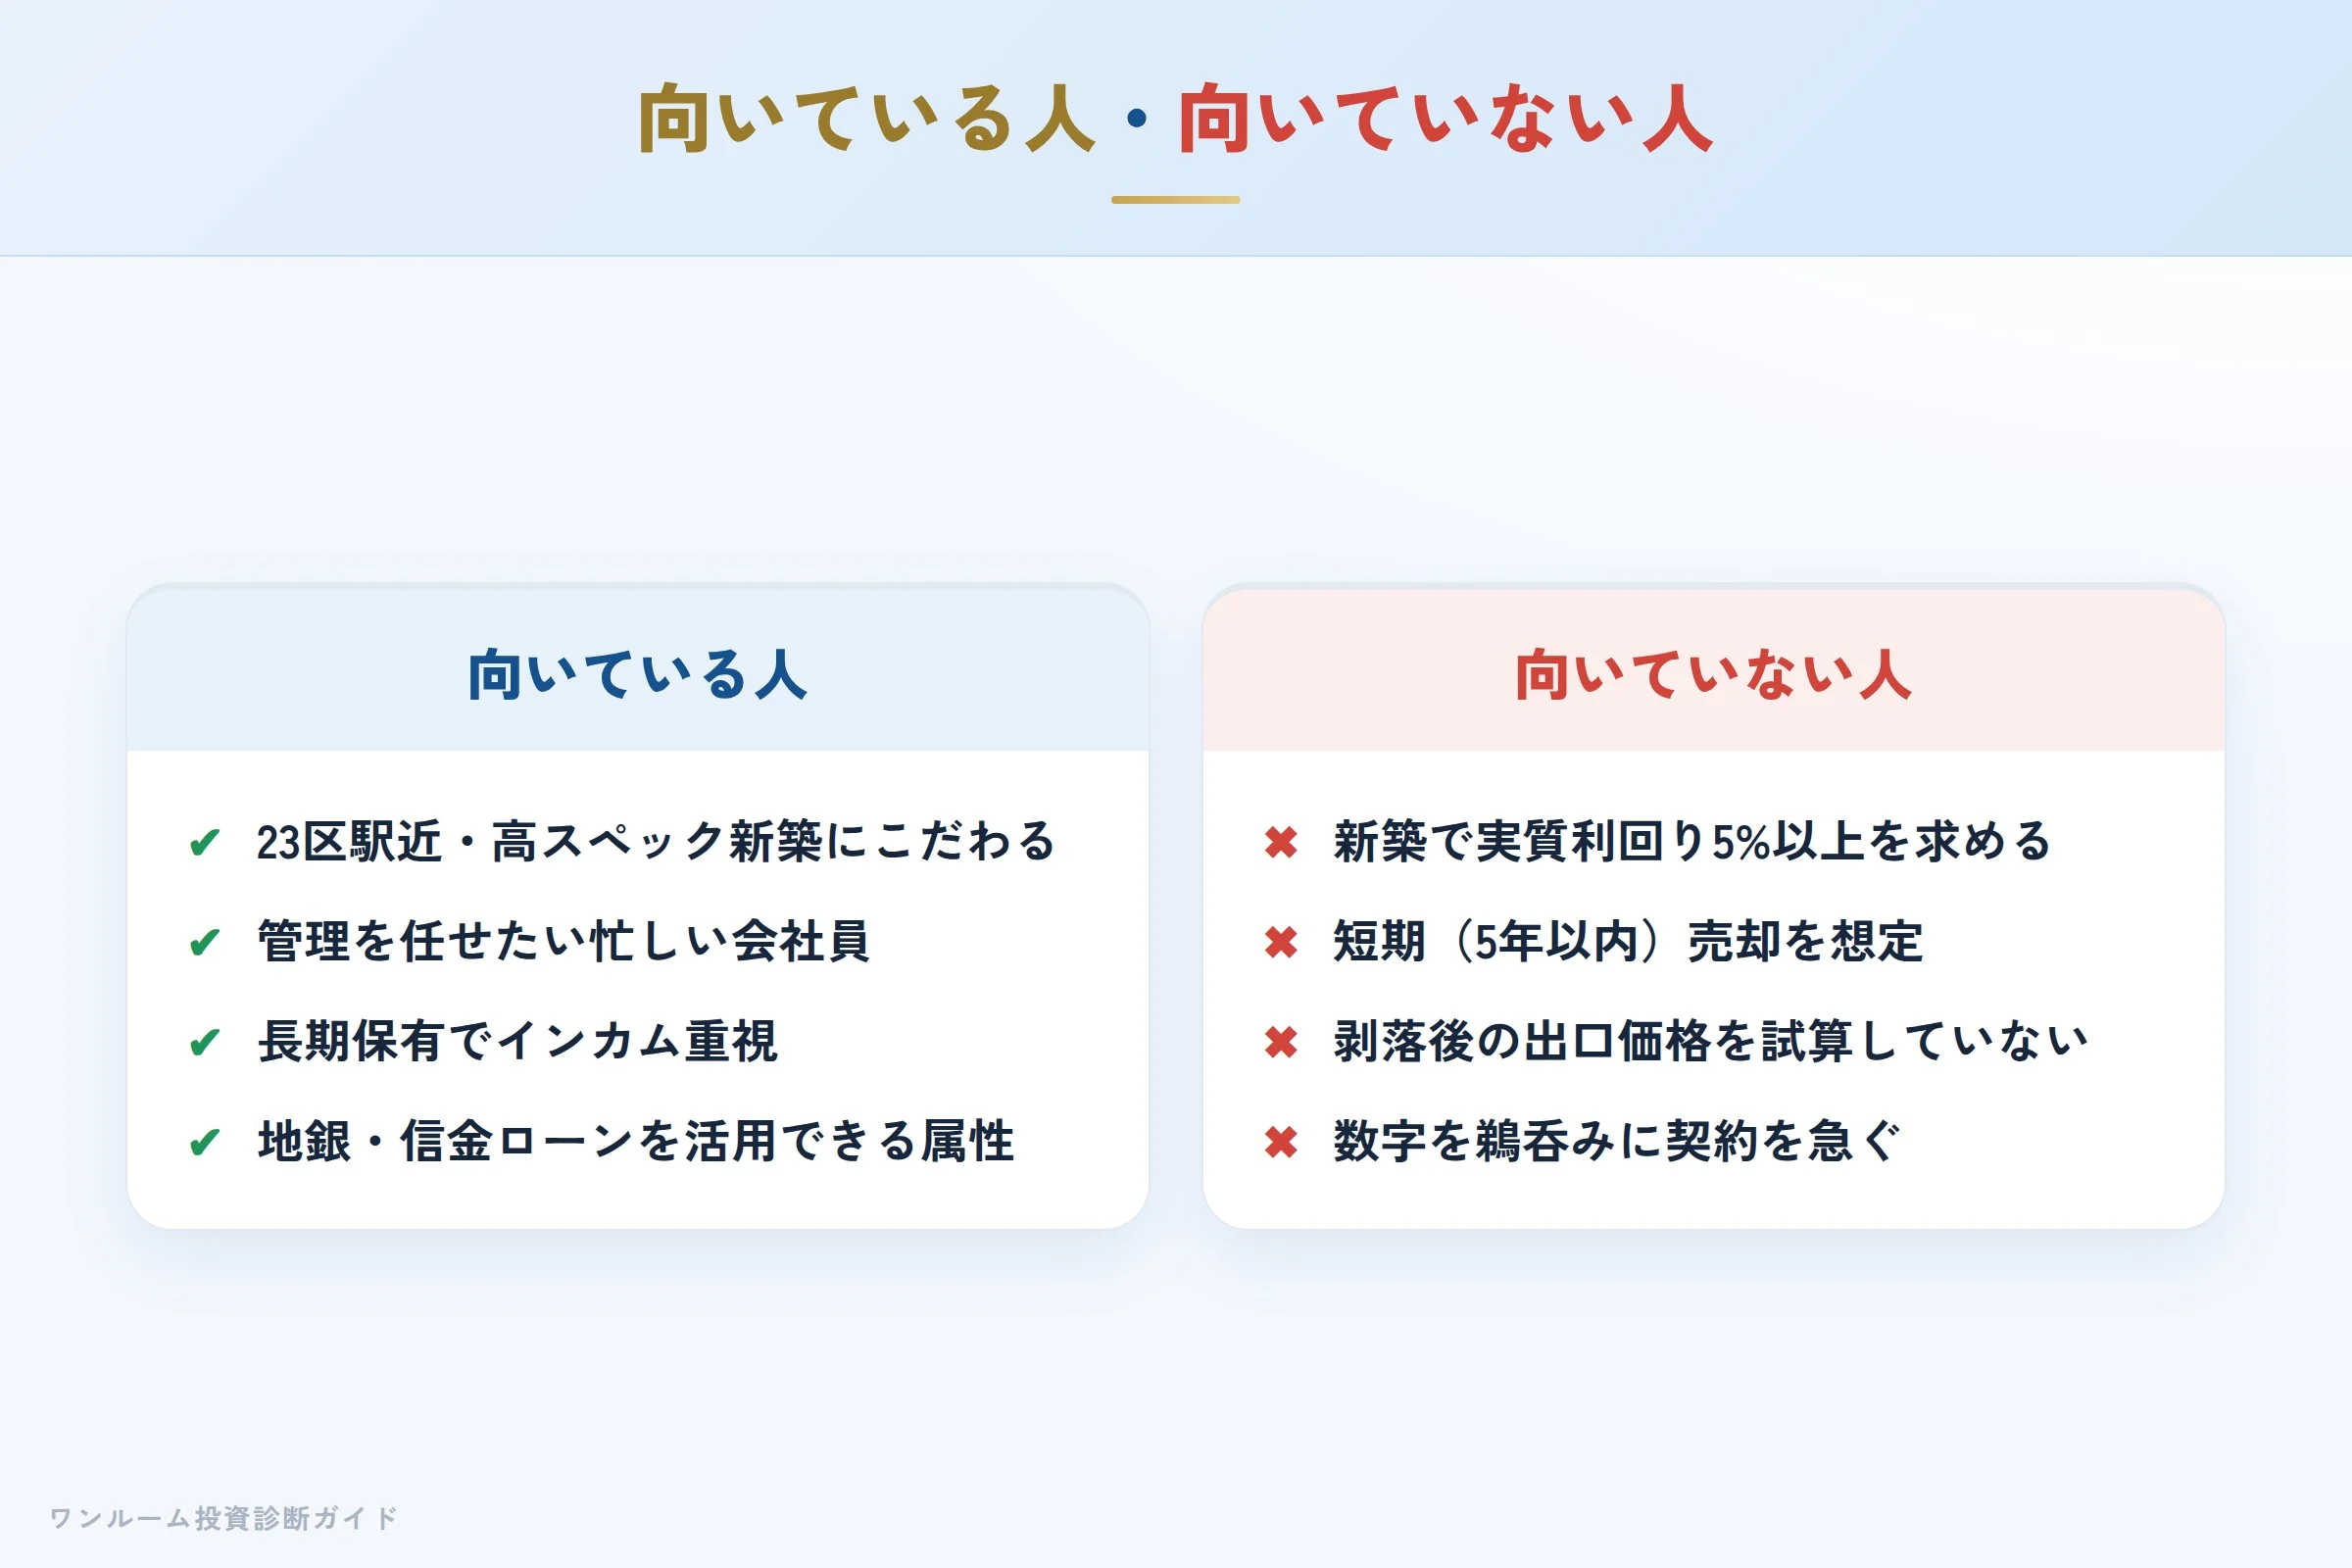
向いている人
- 東京23区の駅近・高スペック新築にこだわりたい
- 管理をすべて任せたい、本業が忙しい会社員
- 長期保有(15年以上)でインカムゲイン重視
- 地方銀行・信用金庫のローンを活用できる属性
向いていない人
- 新築で実質利回り5%以上を求める
- 短期(5年以内)での売却を想定している
- 新築プレミアム剥落後の出口価格を試算していない
- 営業からの数字を鵜呑みにして契約を急ぐ
購入前セルフ診断チェックリスト
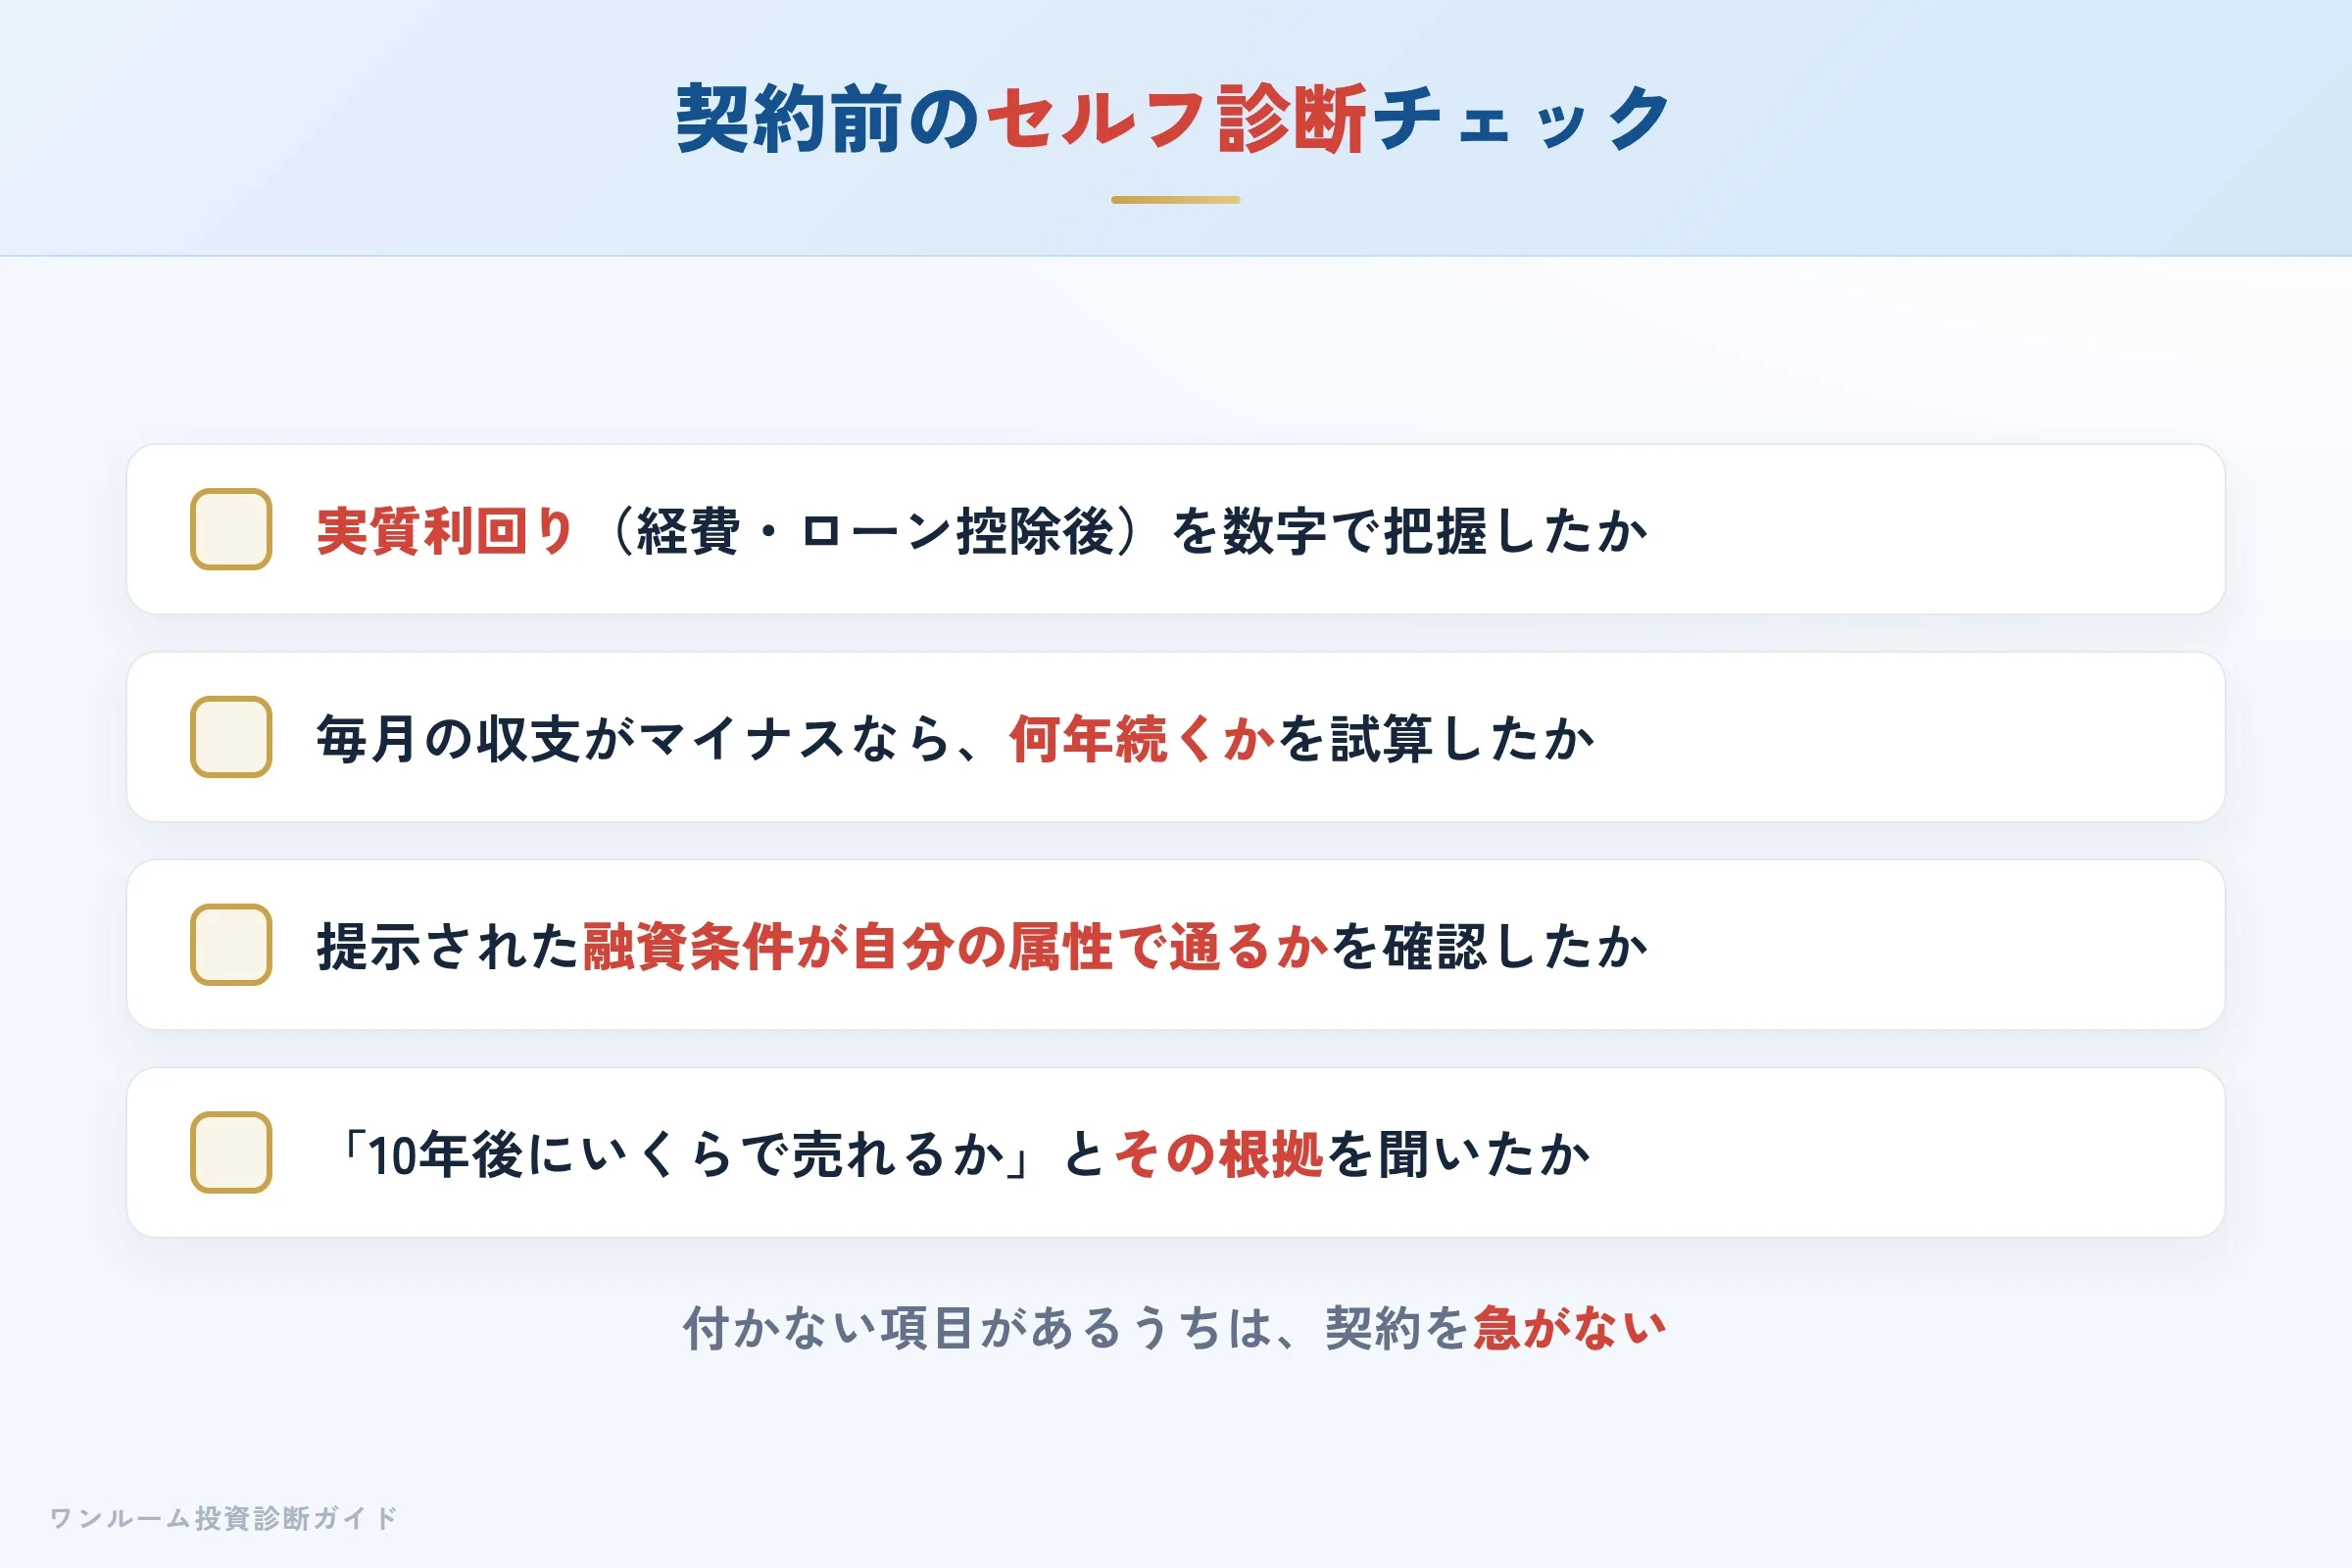
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- 提示された融資条件が自分の属性で通るか、金利・期間を確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
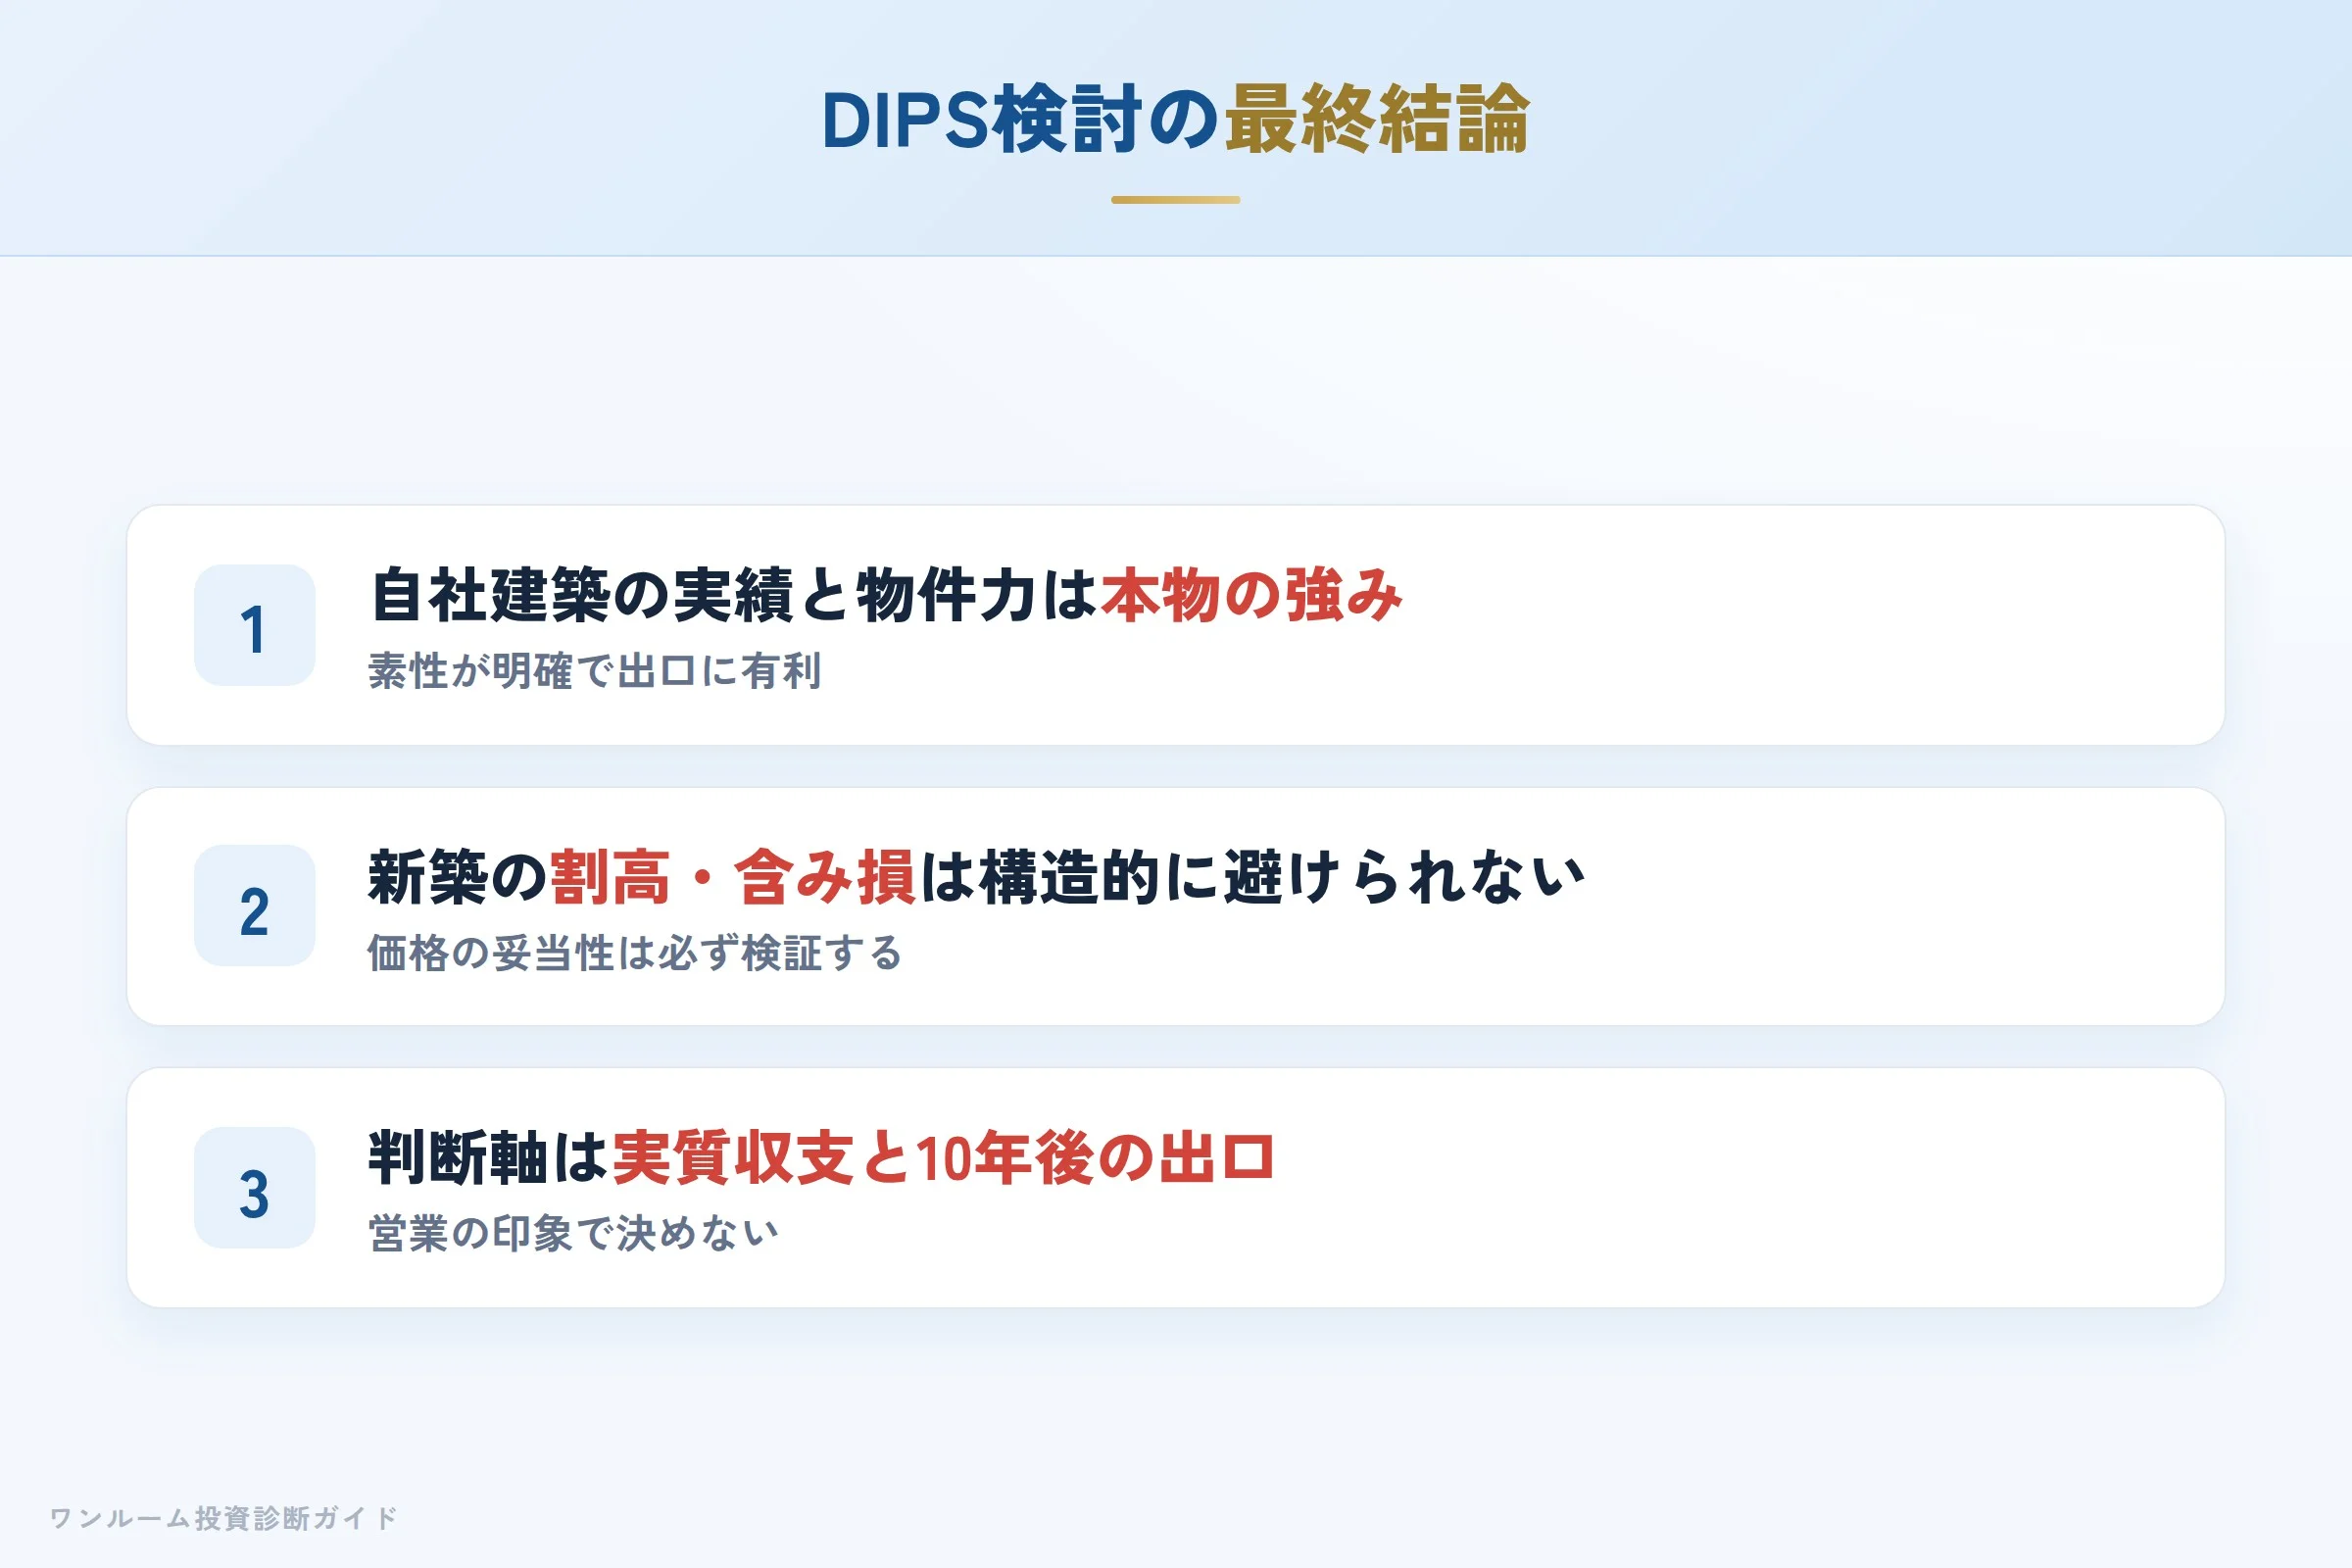
DIPSは「自社建築の実績を持つ、物件の完成度が業界水準以上のデベロッパー」です。1999年設立の長期実績、素性の明確な物件、首都圏エリア特化の立地戦略は客観的に評価できます。一方で、新築ワンルームという商品特性上、購入直後の価格下落と出口での売却損リスクは構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
DIPSから提案を受けている方へ。物件のデザインや担当者の熱心さに引っ張られる前に、「この物件、10年後にいくらで売れますか?」とその根拠を聞いてみてください。 数字で示せる担当者なら検討に値します。判断は感情ではなく数字で。まずは無料の割高診断で、相場に対して割高でないかを確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
