
【2026-09-16 更新】 公式サイトの会社概要(2026年9月16日確認)にもとづき、上場情報を「東証スタンダード+名古屋証券取引所メイン市場」に更新し、免許情報に賃貸住宅管理業(国土交通大臣(2)第001828号)と一級建築士事務所登録を追記しました。あわせて業績を2026年6月期通期(減収・営業増益)と2027年6月期の会社予想に更新し、frontmatterの出典に一次情報のURLを追加。社名変更・合併・廃業・免許失効は確認されていません。
「XEBECって、実際どうなんですか?」。デュアルタップが開発する自社ブランド「XEBEC(ジーベック)」を提案された人から、こうした相談が届きます。「丁寧な説明で安心できた」という声がある一方、「営業がしつこい」「管理対応に問題があった」という意見も少なくありません。
ここで一つ大事なことをお伝えします。評価が割れるのは、多くの場合「物件の外見」だけで判断して、投資の構造を見ていないからです。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社デュアルタップの会社概要と上場背景
- XEBECシリーズの特徴と物件ラインナップ
- 実際の口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
先に結論を1行で。 デュアルタップ(XEBEC)は、東証スタンダード上場(証券コード3469)の透明性と東京23区・駅近という立地が強みで、会社としては検討に値します。ただし評判が割れる理由は「営業力・立地の強さ」と「営業電話のしつこさ・購入後フォローのばらつき」が同居している点にあり、良し悪しは会社名ではなく買う物件の実質利回りと出口価格で決まります。以下でその根拠を、2026年9月時点の公開情報とともに整理します。
会社概要:デュアルタップはどんな会社か
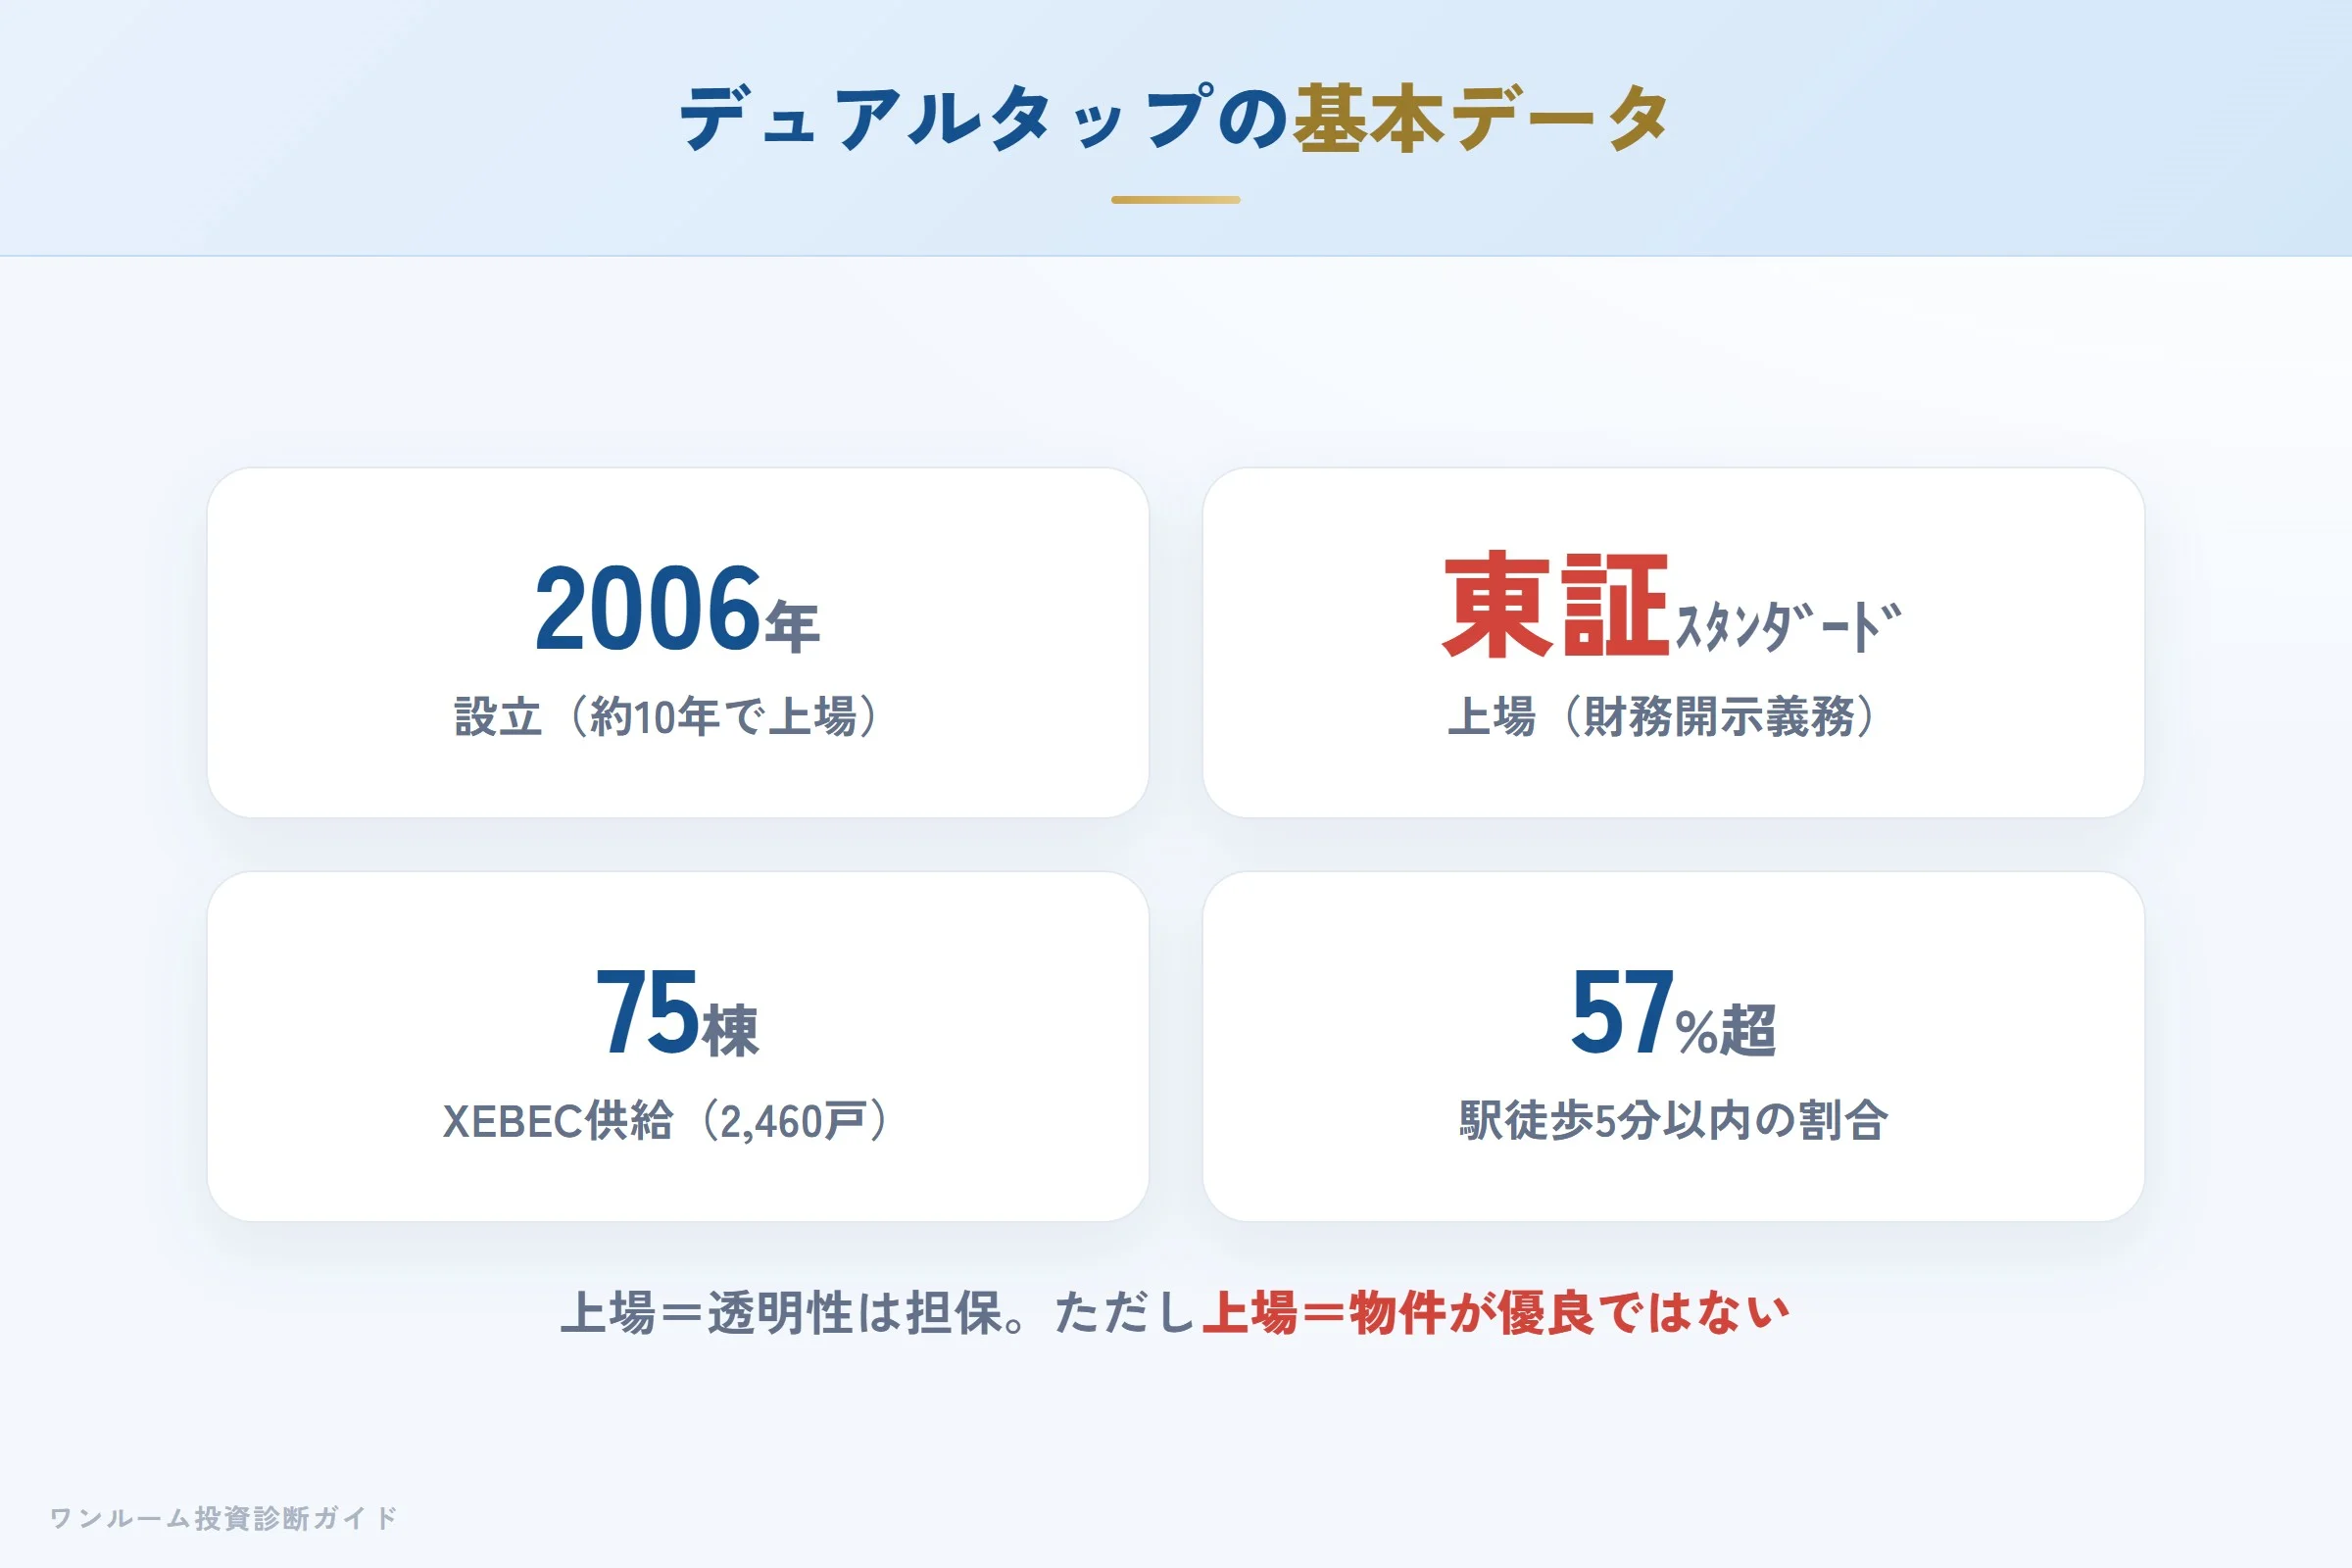
デュアルタップは2006年8月設立、東証スタンダード市場に上場(証券コード3469)する不動産会社です。代表の臼井氏は光通信出身で、設立から約10年で上場を果たしています。上場企業という点は、財務透明性・継続性の観点から一定の安心材料になります。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社デュアルタップ(Dualtap Co.,Ltd.) |
| 所在地 | 東京都中央区日本橋久松町4-7 |
| 設立 | 2006年8月 |
| 資本金 | 約4億6,800万円(468,028千円・2025年6月末時点) |
| 代表者 | 臼井 貴弘 |
| 免許番号 | 宅地建物取引業:東京都知事(4)第86482号/賃貸住宅管理業:国土交通大臣(2)第001828号/一級建築士事務所:東京都知事 第60472号 |
| 上場情報 | 東証スタンダード市場・名古屋証券取引所メイン市場(証券コード3469)・決算期6月 |
※上記は2026年9月16日時点で公式サイトの会社概要ページにより確認した数値です。資本金は2025年6月30日現在で468,028千円。免許番号は更新のたびに括弧内の数字が増え、資本金も過去より積み増されています。宅地建物取引業のほか、賃貸住宅管理業・一級建築士事務所の登録を持ち、同社は東証スタンダードに加えて名古屋証券取引所メイン市場にも上場しています。
ただし、上場している=物件が優良というわけではない点は、あらためて押さえておく必要があります。実際、業績は不動産市況の波を受けています。2026年6月期通期(連結)は、売上高が前期比約34%減の約55億円と大幅減収となる一方、営業利益は前期比約15%増の約1.9億円と改善し、最終利益は前期の特別利益の反動で前期比約57%減の約5,100万円にとどまりました。会社は2027年6月期に売上高約120億円(前期比約2.2倍)への回復を計画しています(株探・みんかぶ等の決算情報および決算短信/2026年9月16日確認)。会社の継続性と個別物件の収支は、切り分けて評価することが大切です。
XEBEC:物件ブランドの特徴
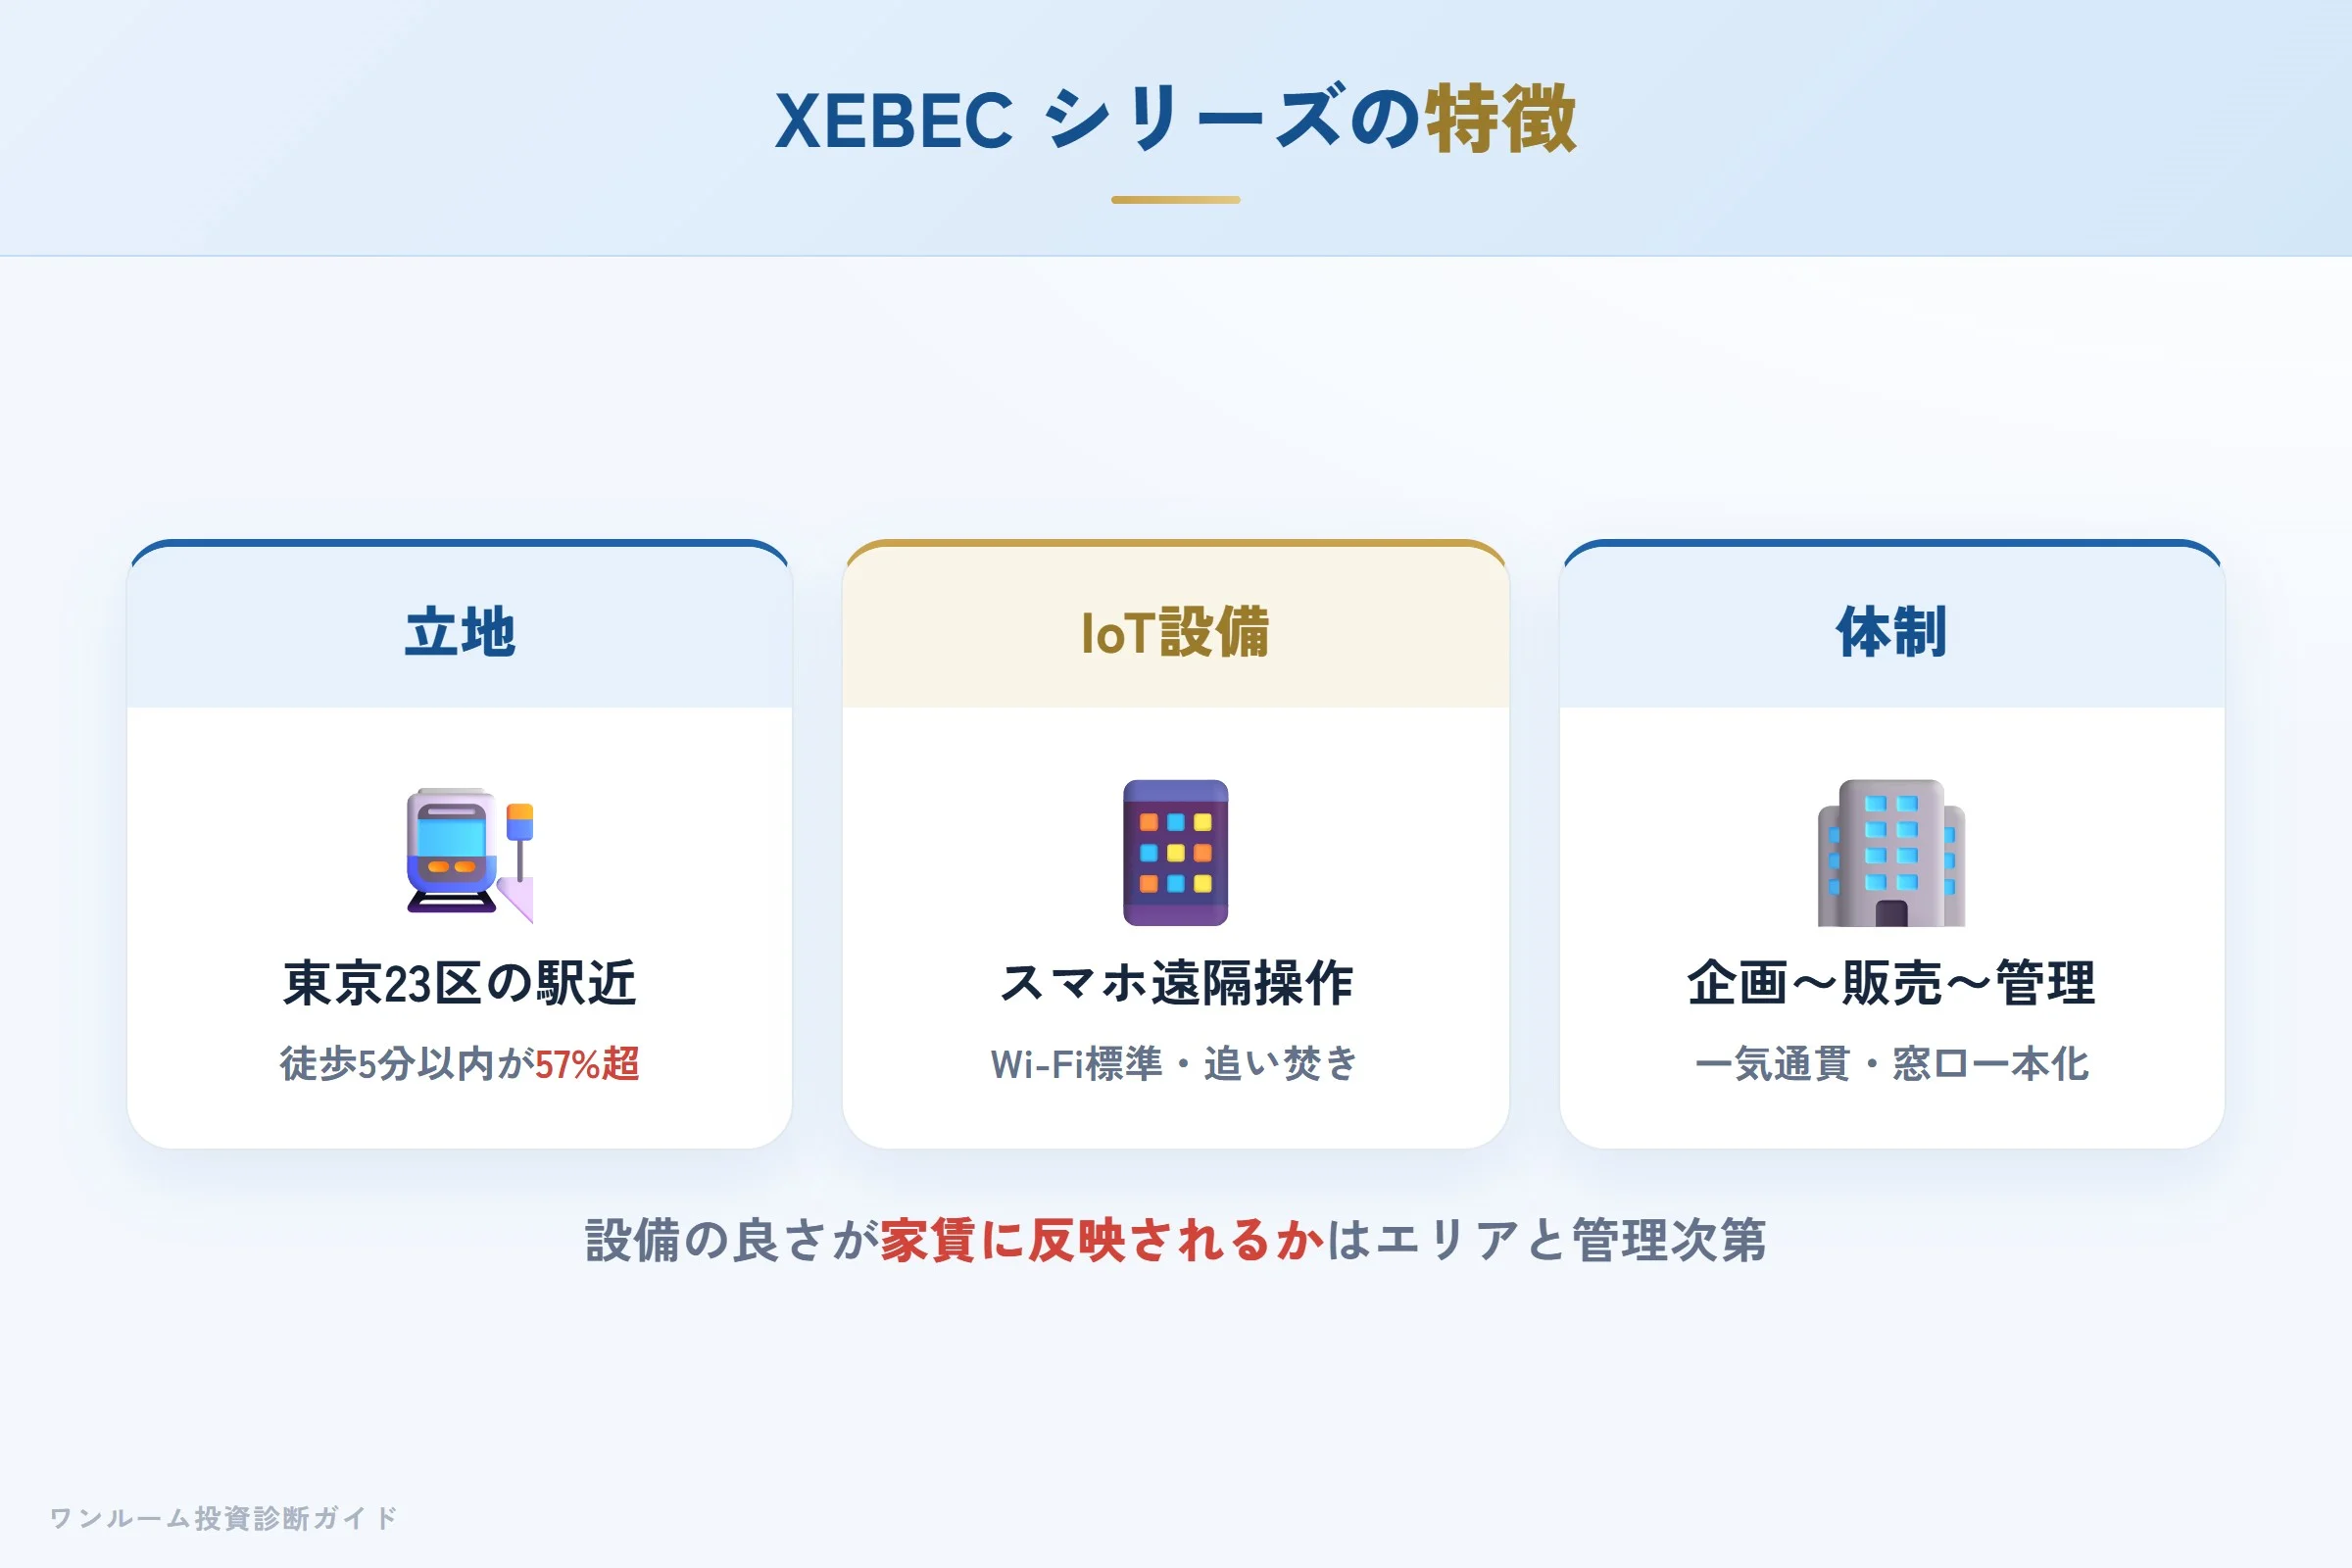
XEBEC(ジーベック)は、東京23区を中心に展開する資産運用型マンションブランドです。公式サイトによれば東京23区・主要沿線の収益性の高いエリアに特化し(2026年9月16日確認)、板橋区・新宿区・大田区・台東区・墨田区・荒川区・品川区など複数の区で継続的に供給しています。過去のIR資料では2022年6月末時点で累計73棟・2,348戸の供給実績が示されており、その後も新規物件の供給が続いています。供給の多くを最寄駅から徒歩数分の立地に集中させるエリア選定の徹底ぶりが特徴です。
- 立地:ときわ台・小竹向原・平和島など、東京23区・主要沿線の駅近に集中。
- 設備:ハンズフリーオートロック、Wi-Fi標準、追い焚き、タンクレストイレ。
- IoT:エアコン・照明をスマホから遠隔操作できる仕様。
都心駅近×IoT設備は、単身・共働き世帯から一定の支持を得やすい仕様です。ただし設備の良さが家賃に反映されるか、空室率との関係はエリアと管理の質次第で変わります。
実際の口コミ:良い声と悪い声の両方
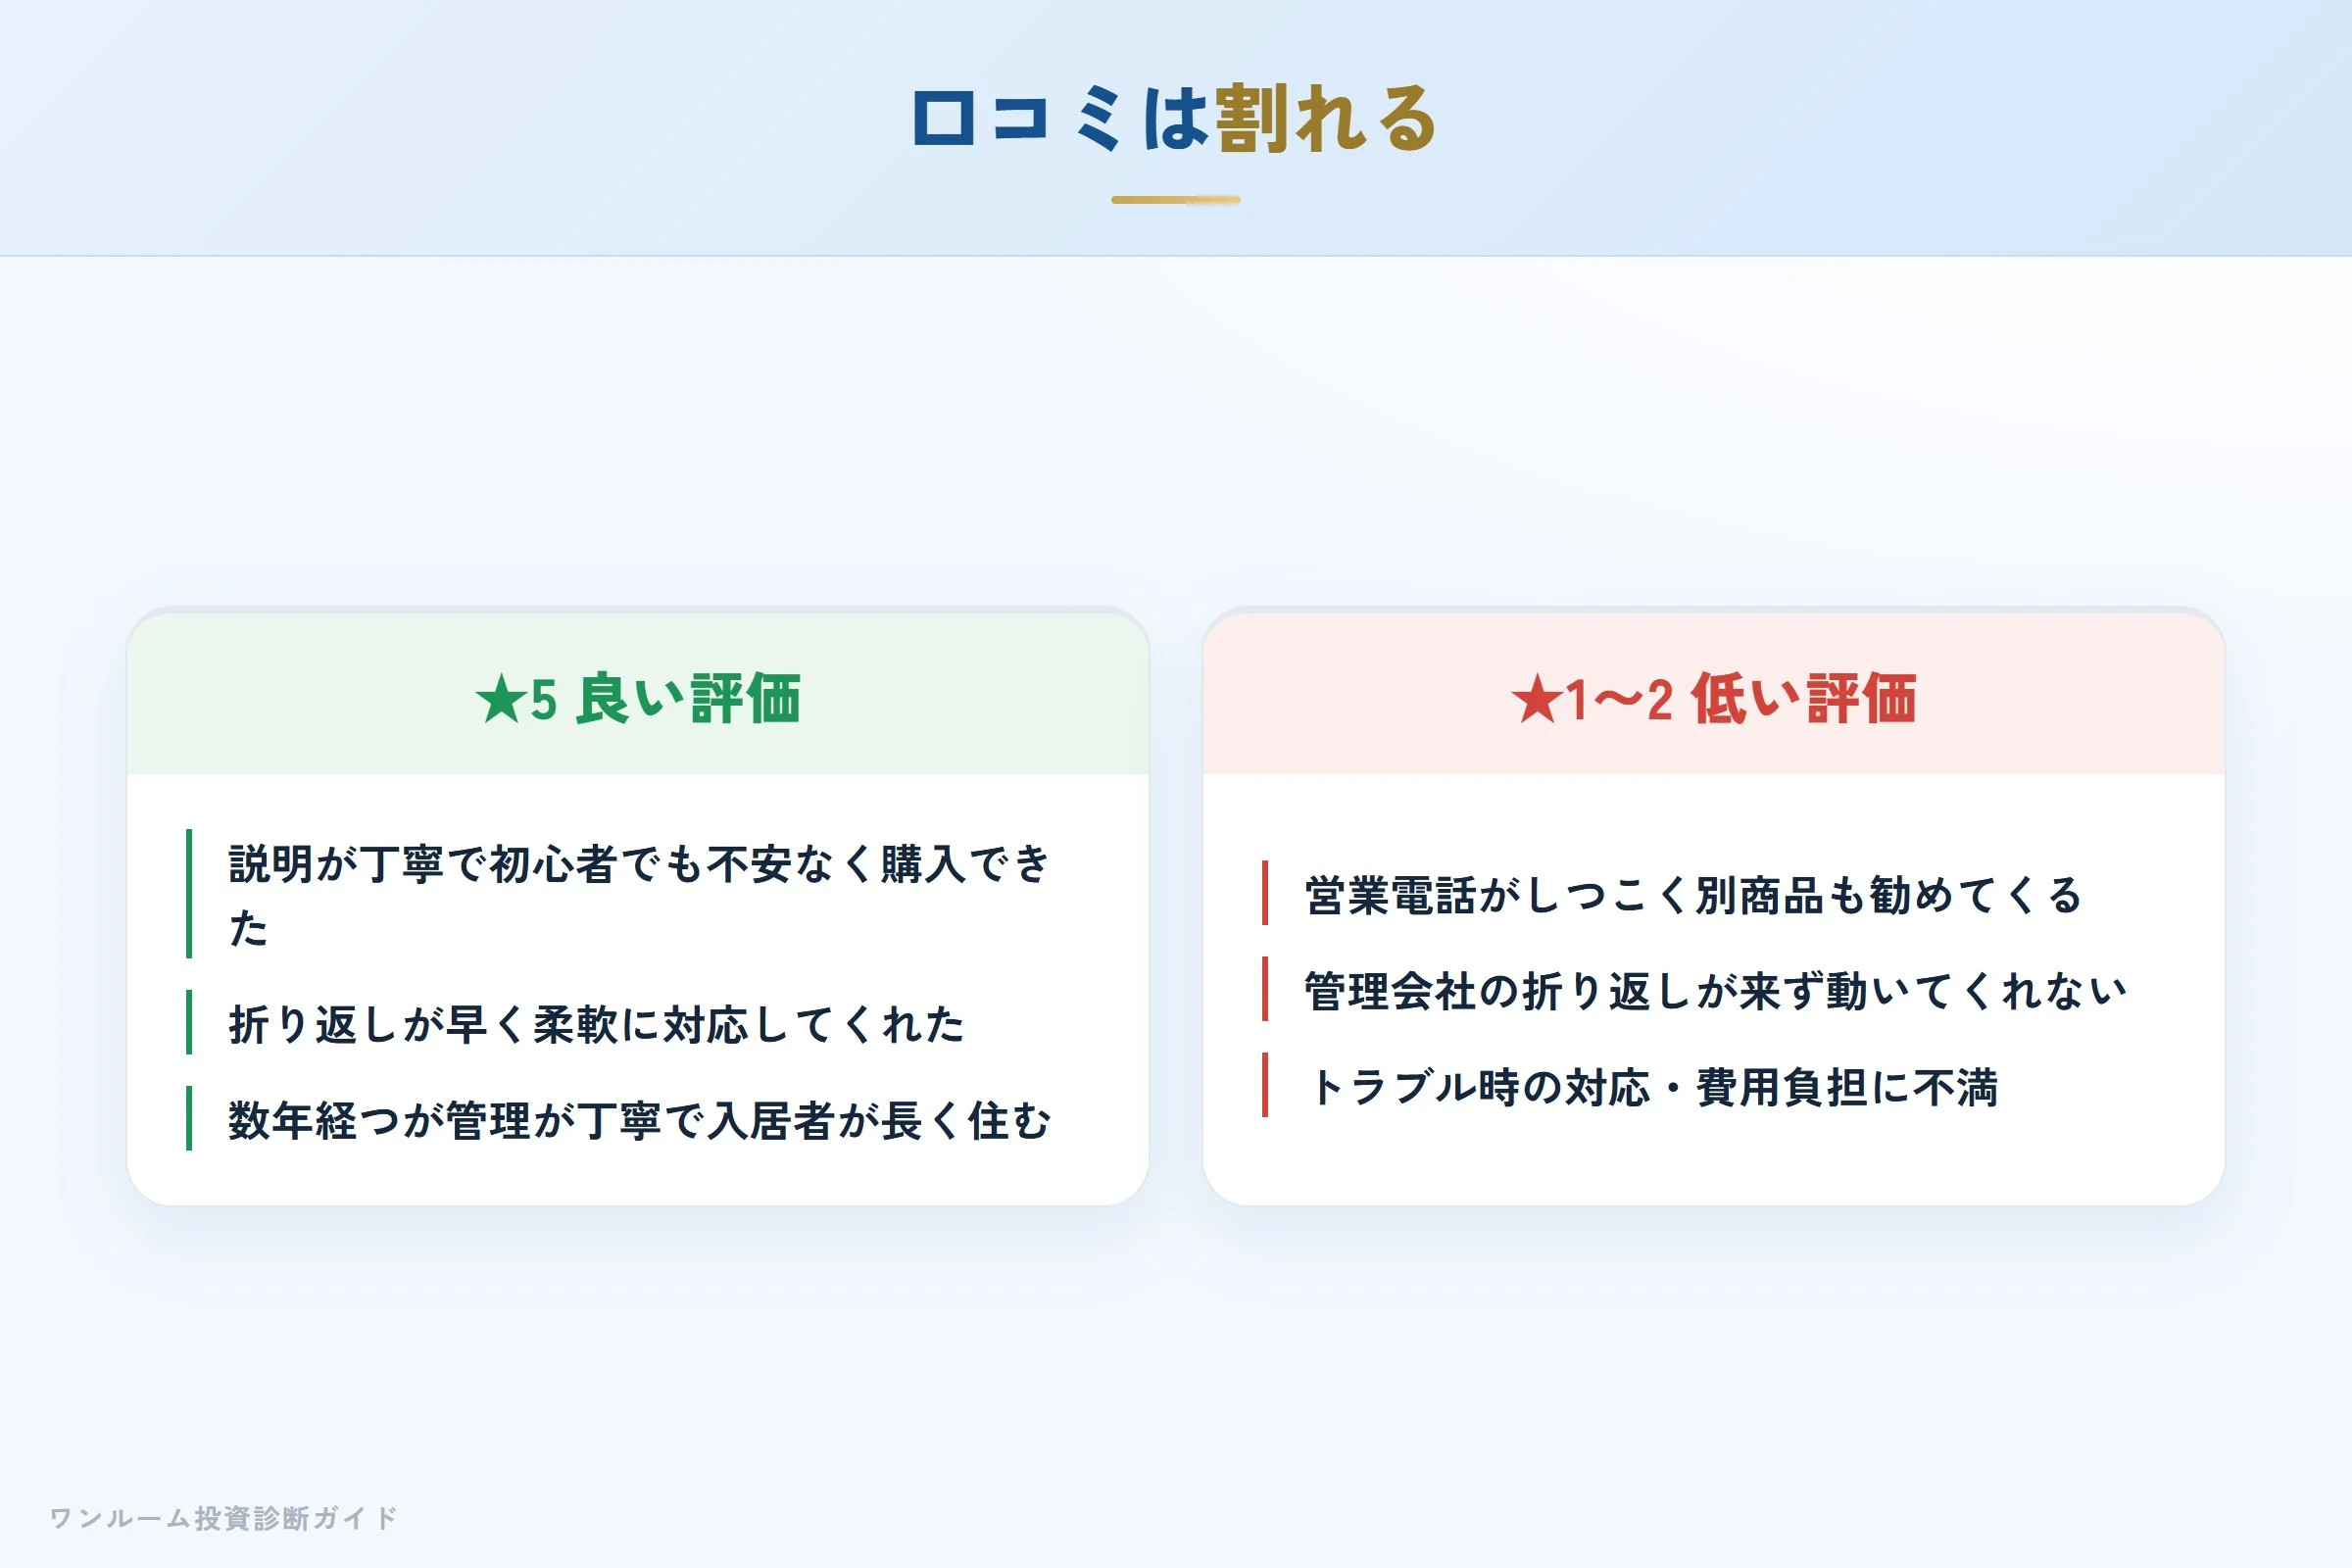
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
担当者の説明が丁寧で、初心者でも不安なく購入できた。わかりやすい言葉で説明してくれた。
問い合わせへの折り返しが早く、希望に合わせて柔軟に対応してくれた。
購入から数年経つが管理会社の対応も丁寧で、入居者が長く住んでくれている。
★1〜2 低い評価の声
営業電話がしつこく、興味がないと伝えても別の商品を勧めてくる。
管理会社の折り返しが来ず、こちらから何度も連絡しても動いてくれなかった。
入居物件のトラブルで連絡したが、対応や費用負担をめぐって誠実とは言えない対応だった。
第三者サイトの評価:営業力は高いが、購入後に課題
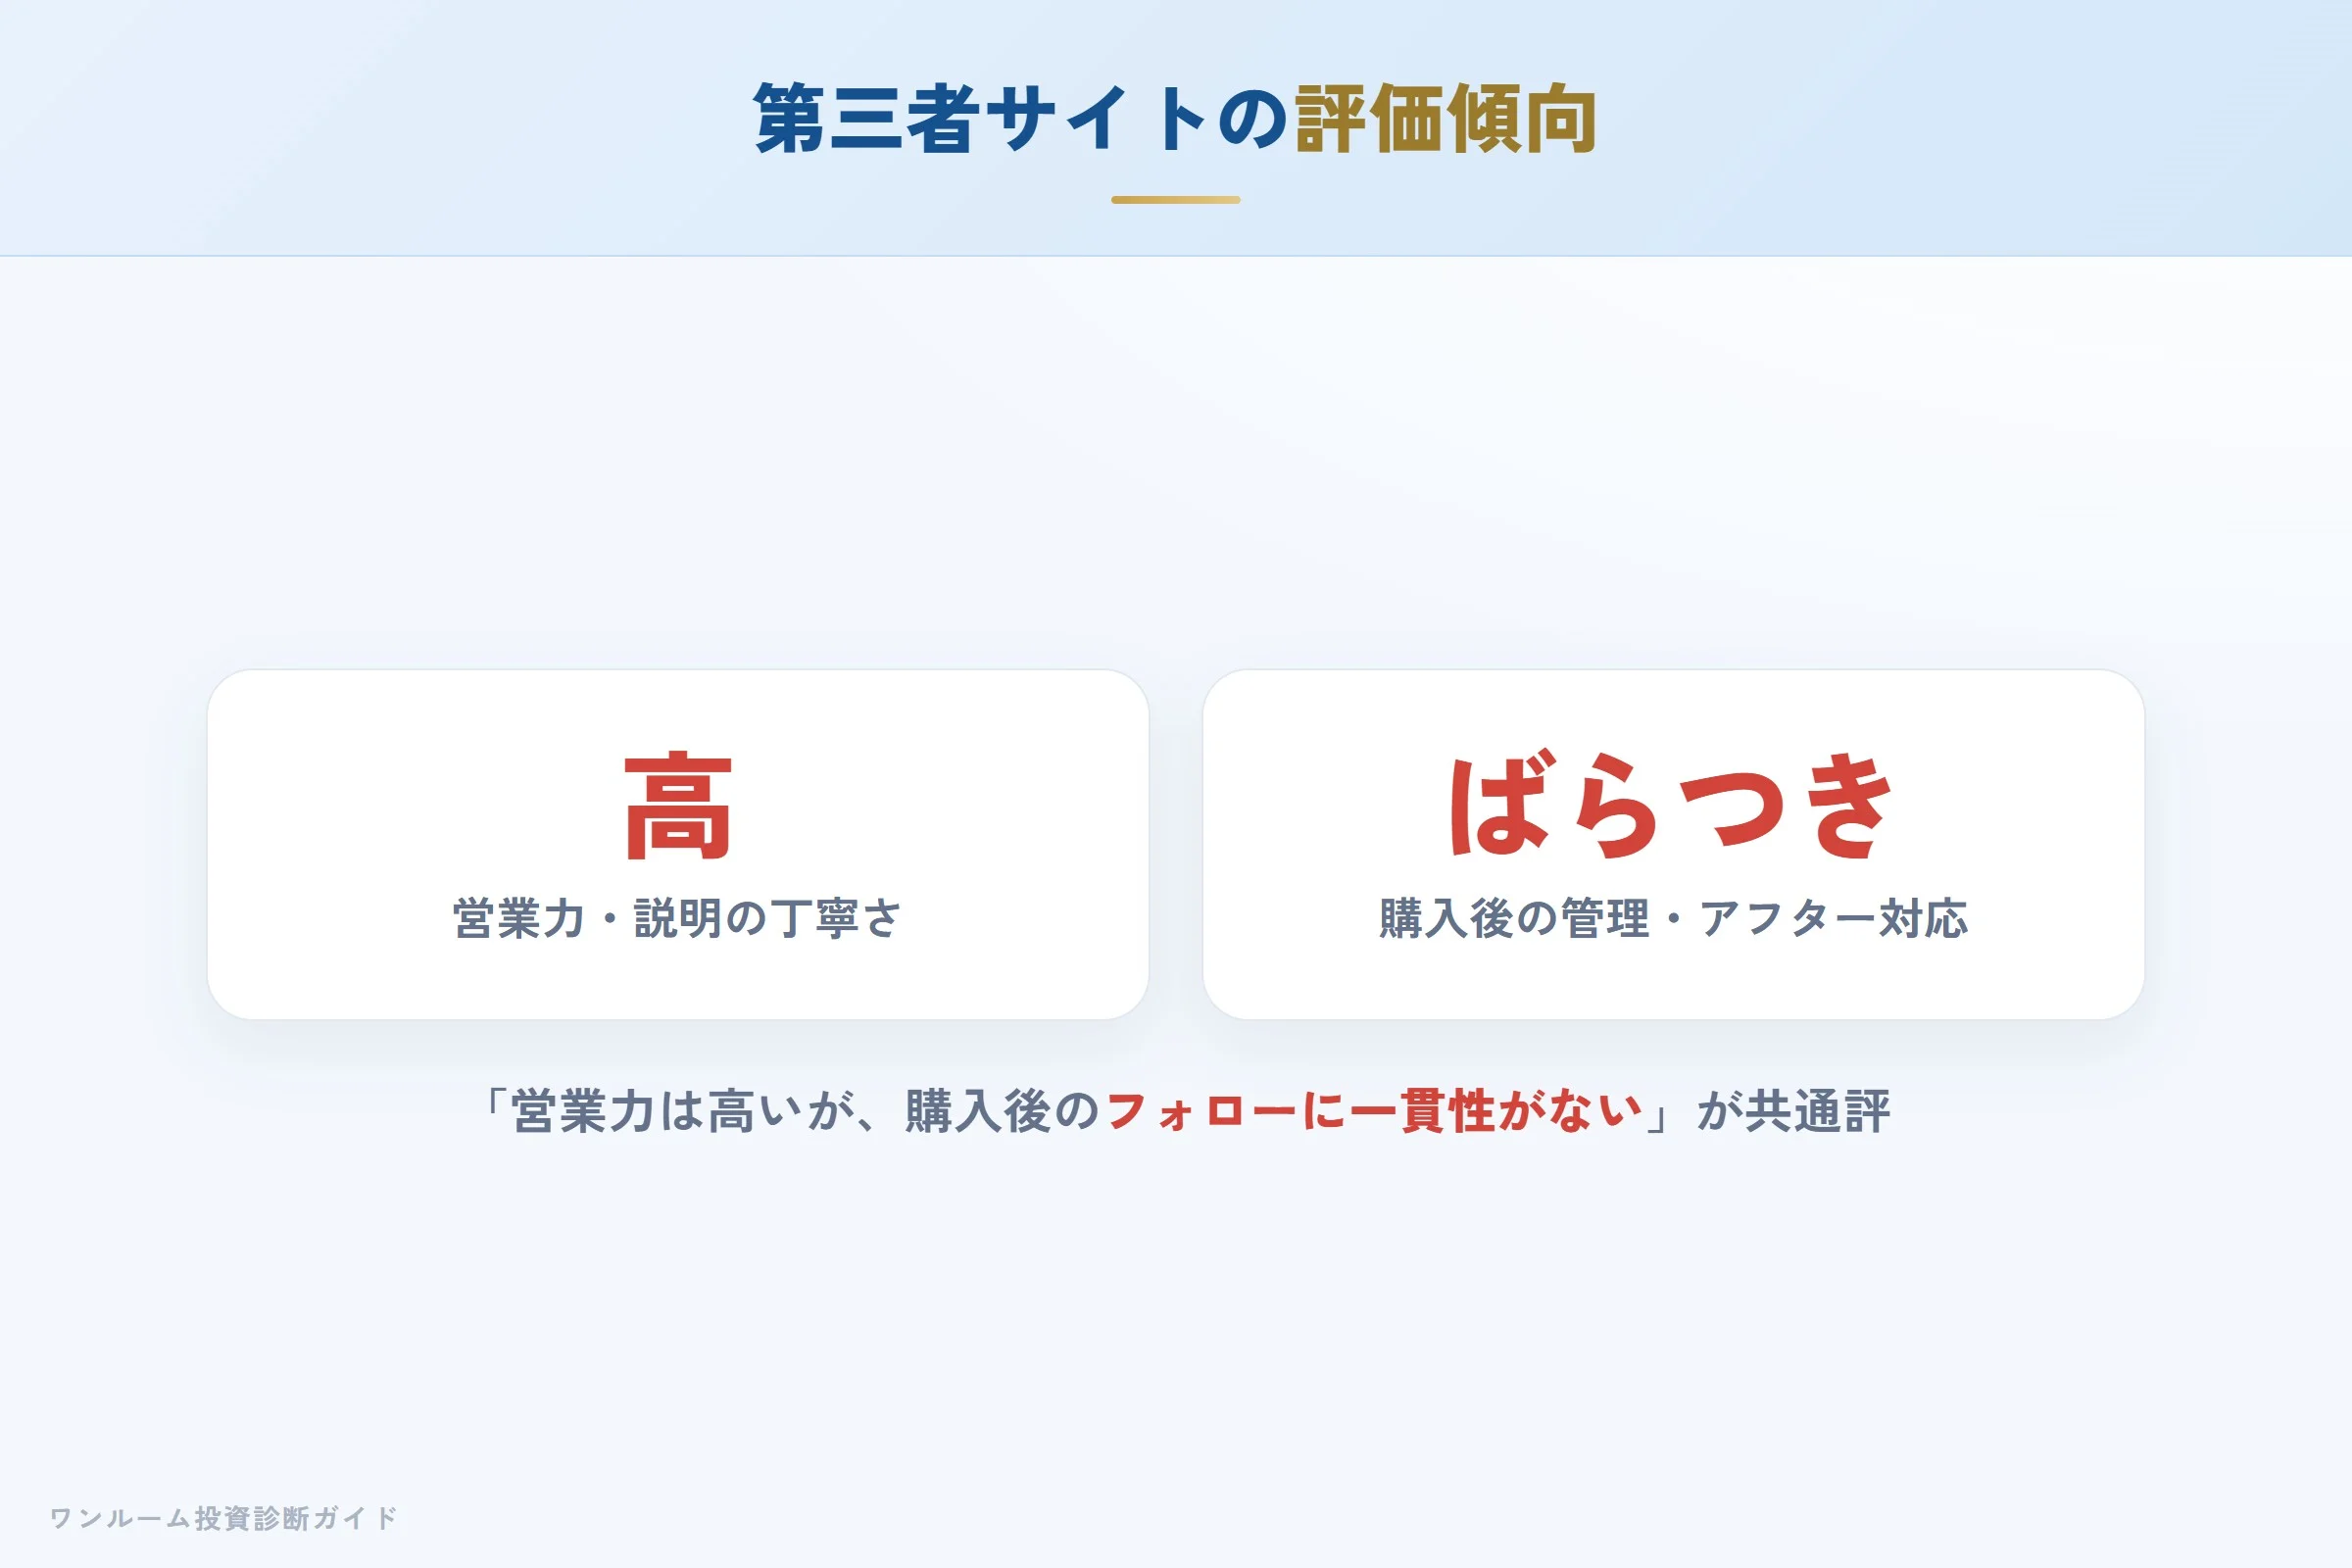
第三者の口コミサイトでは評価が分かれています。対応の早さや説明の丁寧さを評価する声がある一方、営業姿勢への不満も多く見られます。管理・アフターサービスは「担当者によるばらつき」が指摘され、当たりはずれが大きいとされています。総じて「営業力は高いが、購入後のフォロー体制に一貫性がない」という評価が第三者視点でも多く見られます。
宅建士が整理する強み:上場の透明性と駅近立地
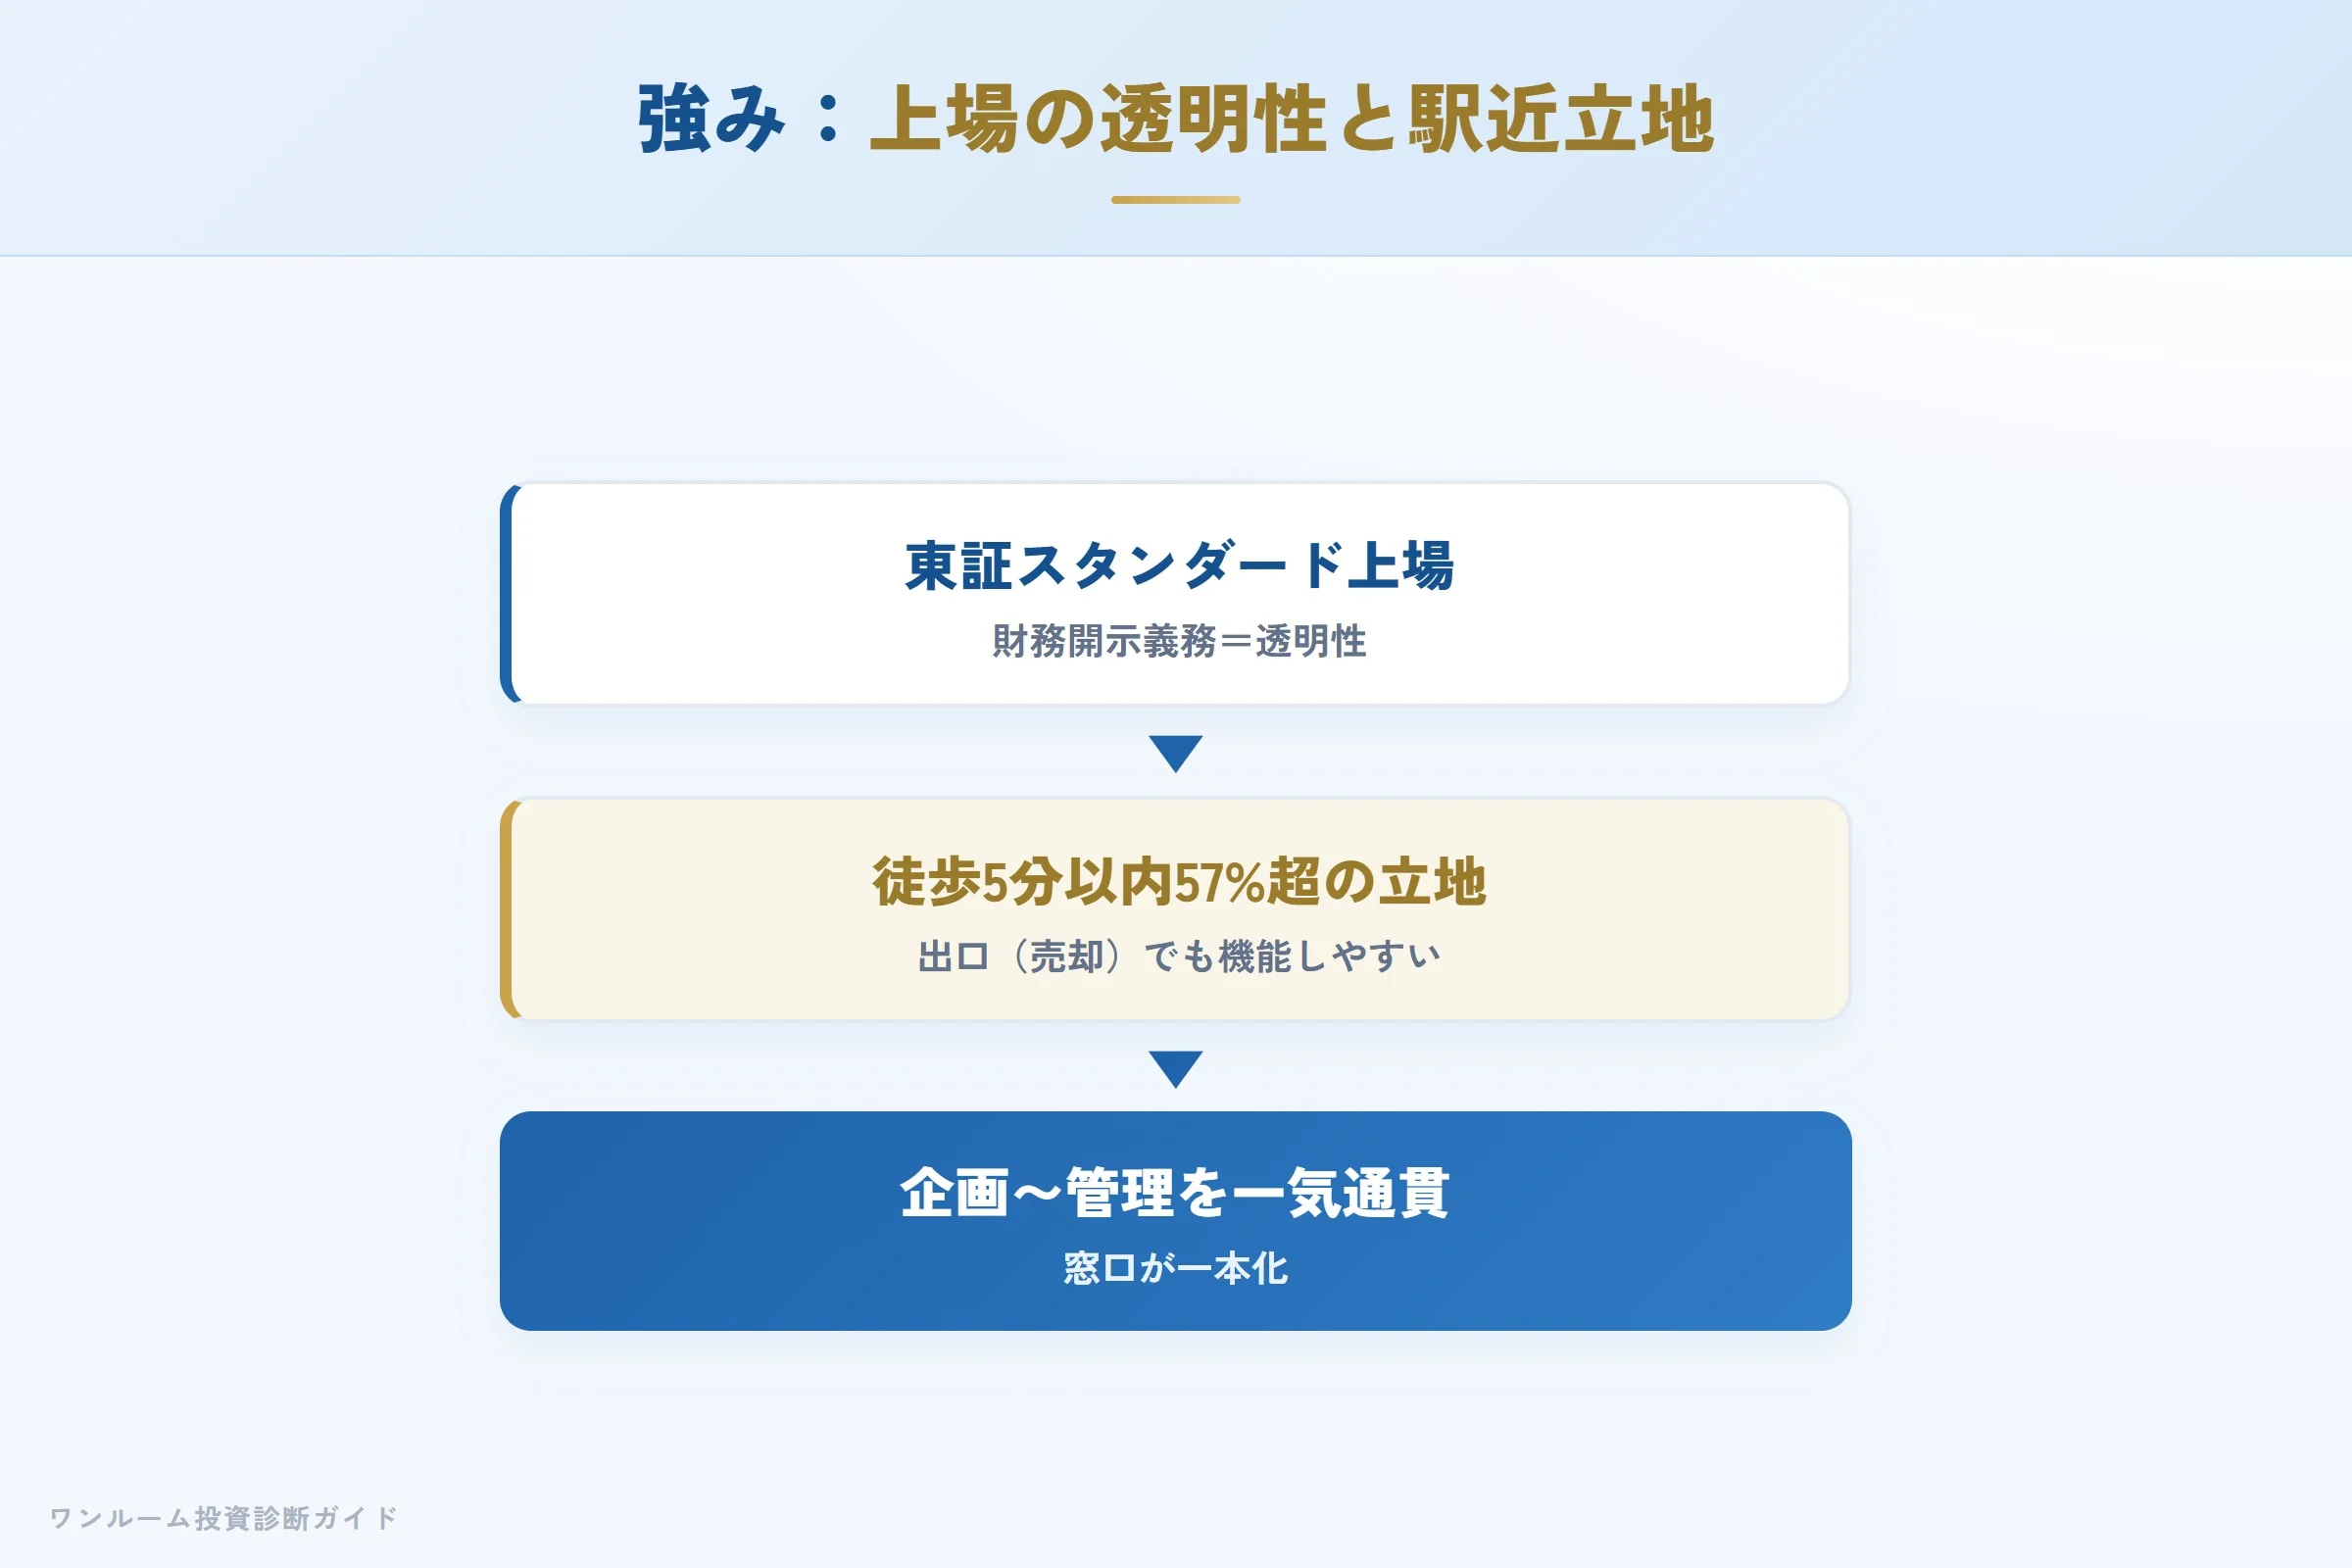
デュアルタップの強みは「上場による透明性と、流動性を重視した立地戦略」です。東証スタンダード上場は財務開示義務という意味で透明性を担保します。XEBECが供給の多くを駅徒歩数分の東京23区物件に集中させている点は、出口(売却)の観点でも買い手が付きやすい立地が多いことを示します。企画から販売・管理まで一気通貫で行う体制は、オーナーの窓口が一本化される利便性があります。
懸念点①:営業手法と管理対応のばらつき
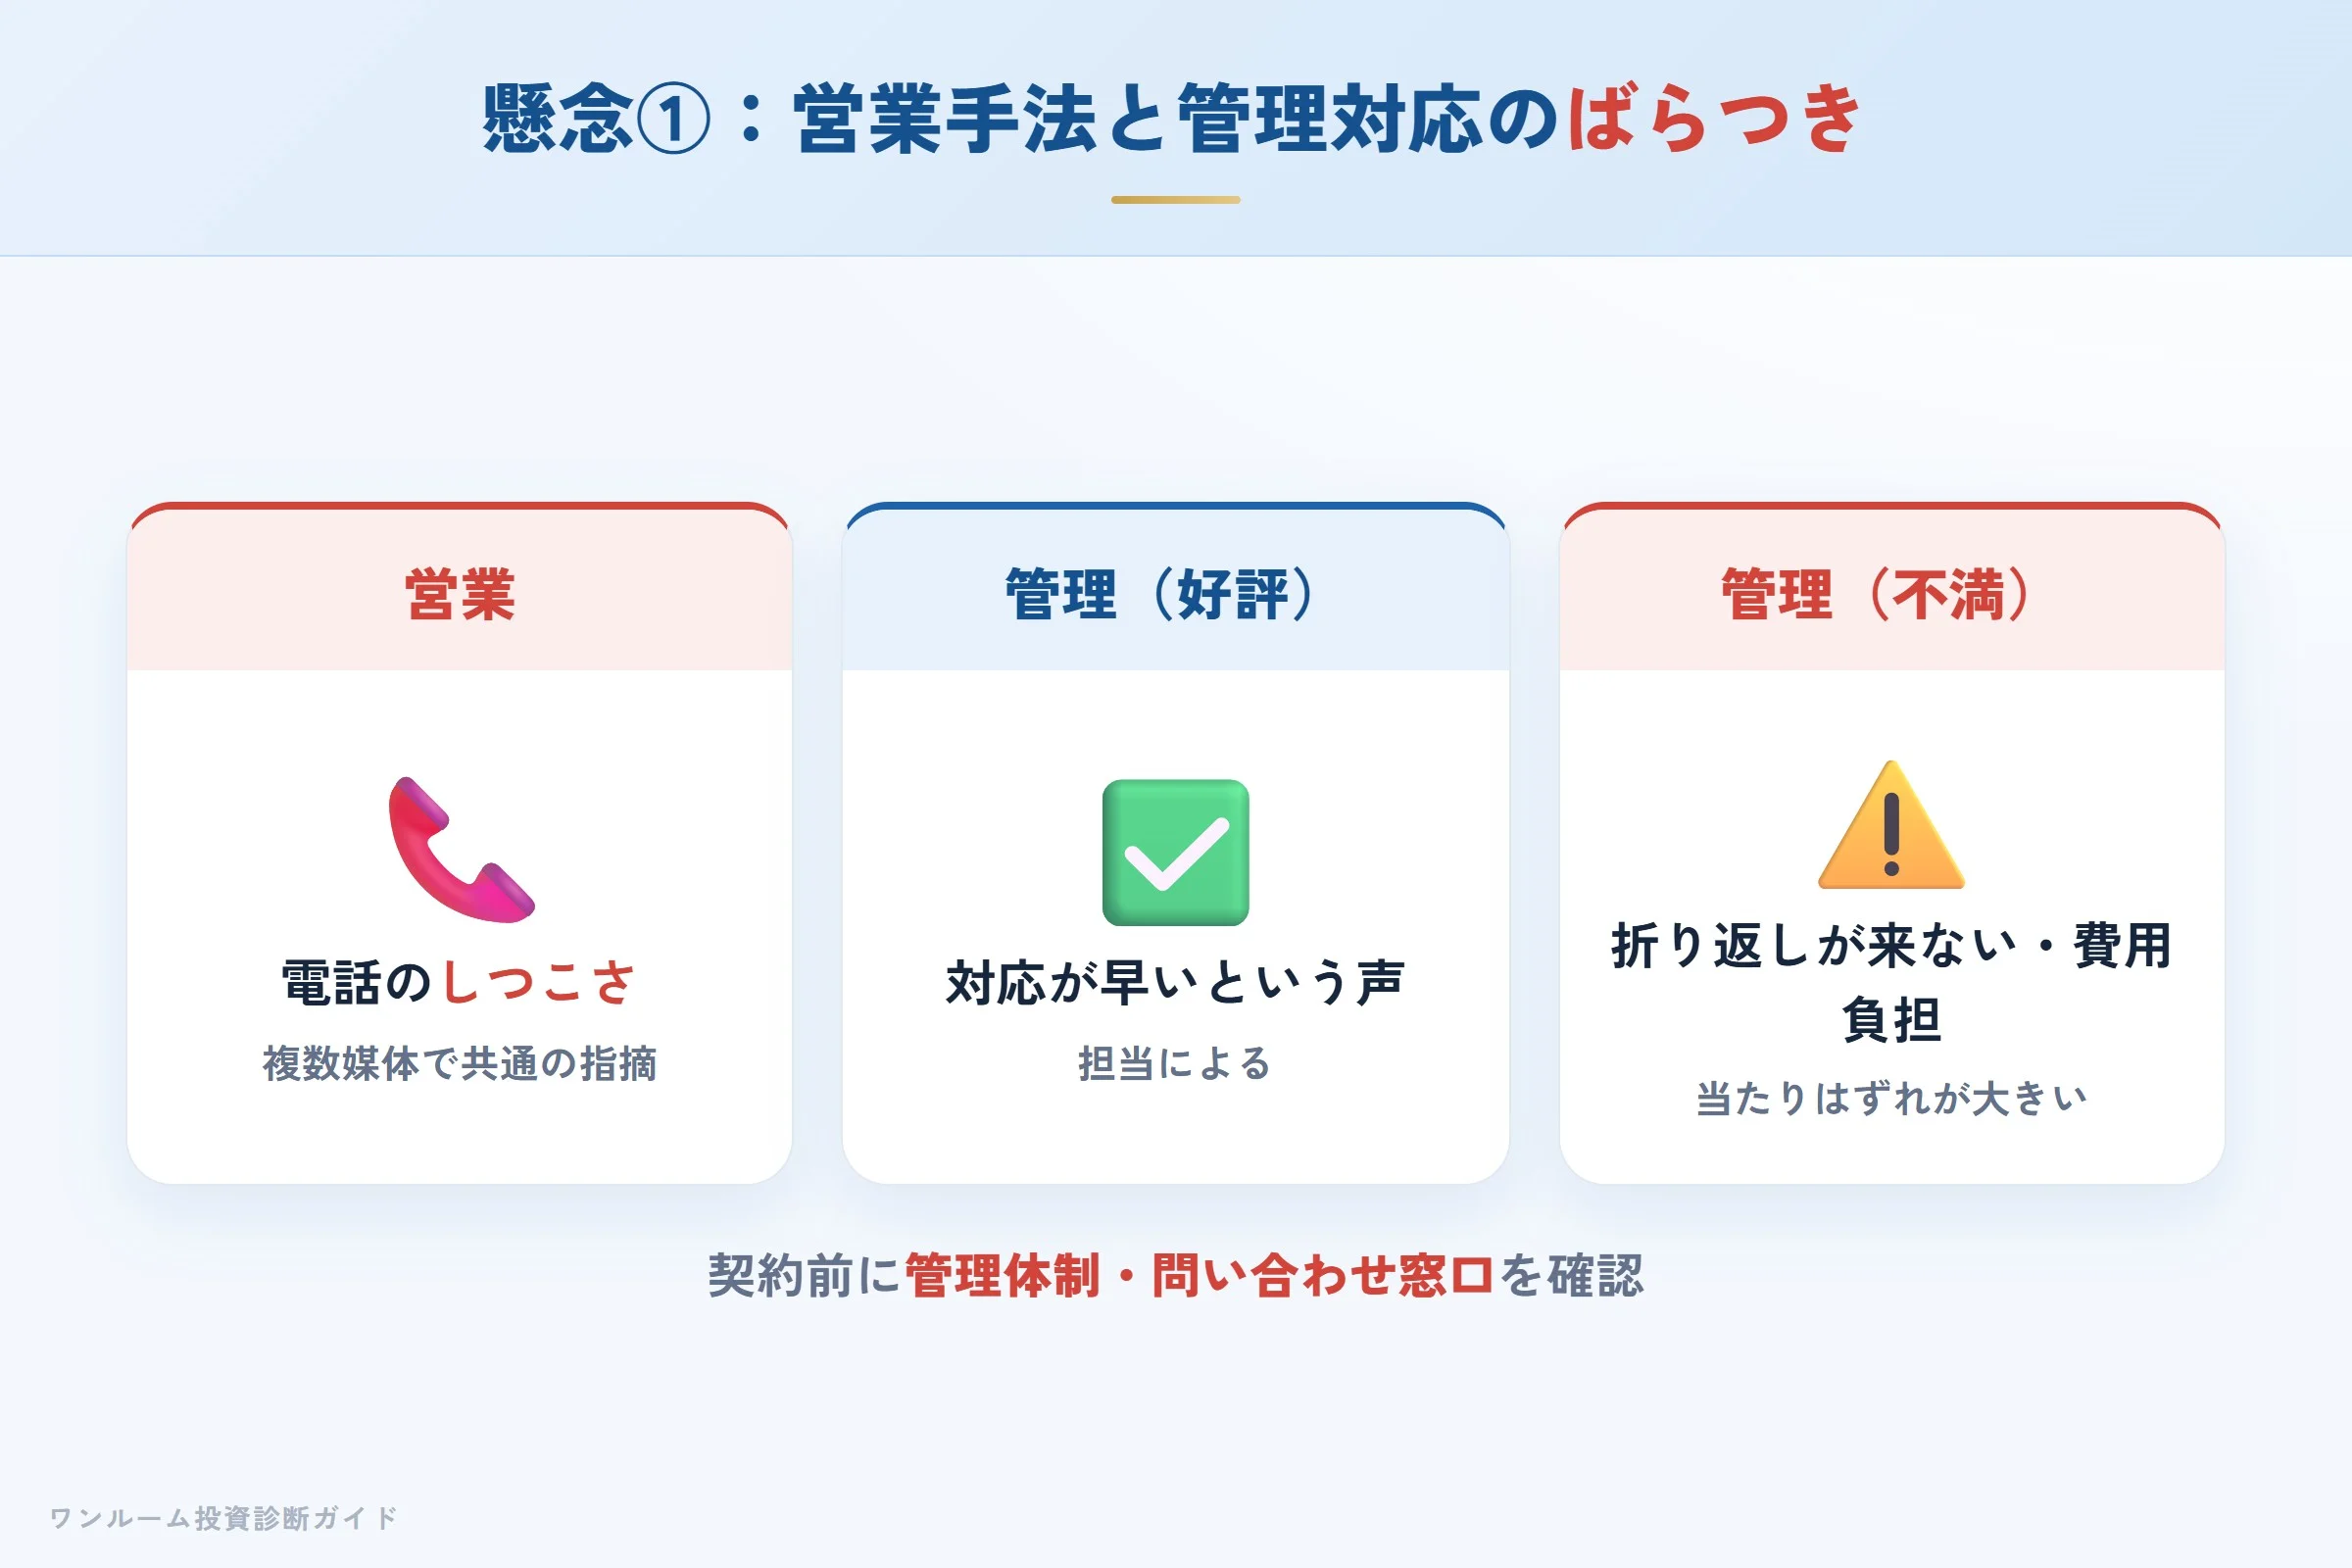
最も多い指摘は「営業手法の積極性」と「管理対応のばらつき」です。営業電話のしつこさは複数の媒体で共通して挙がっており、購入前の段階でストレスを感じる投資家が一定数います。購入後の管理についても「対応が早い」という好評がある一方、「折り返しが来ない」「費用負担を拒否された」という深刻な声も報告されています。契約前に管理体制と問い合わせ窓口を確認しておくことが大切です。
懸念点②:新築プレミアムと実質利回り
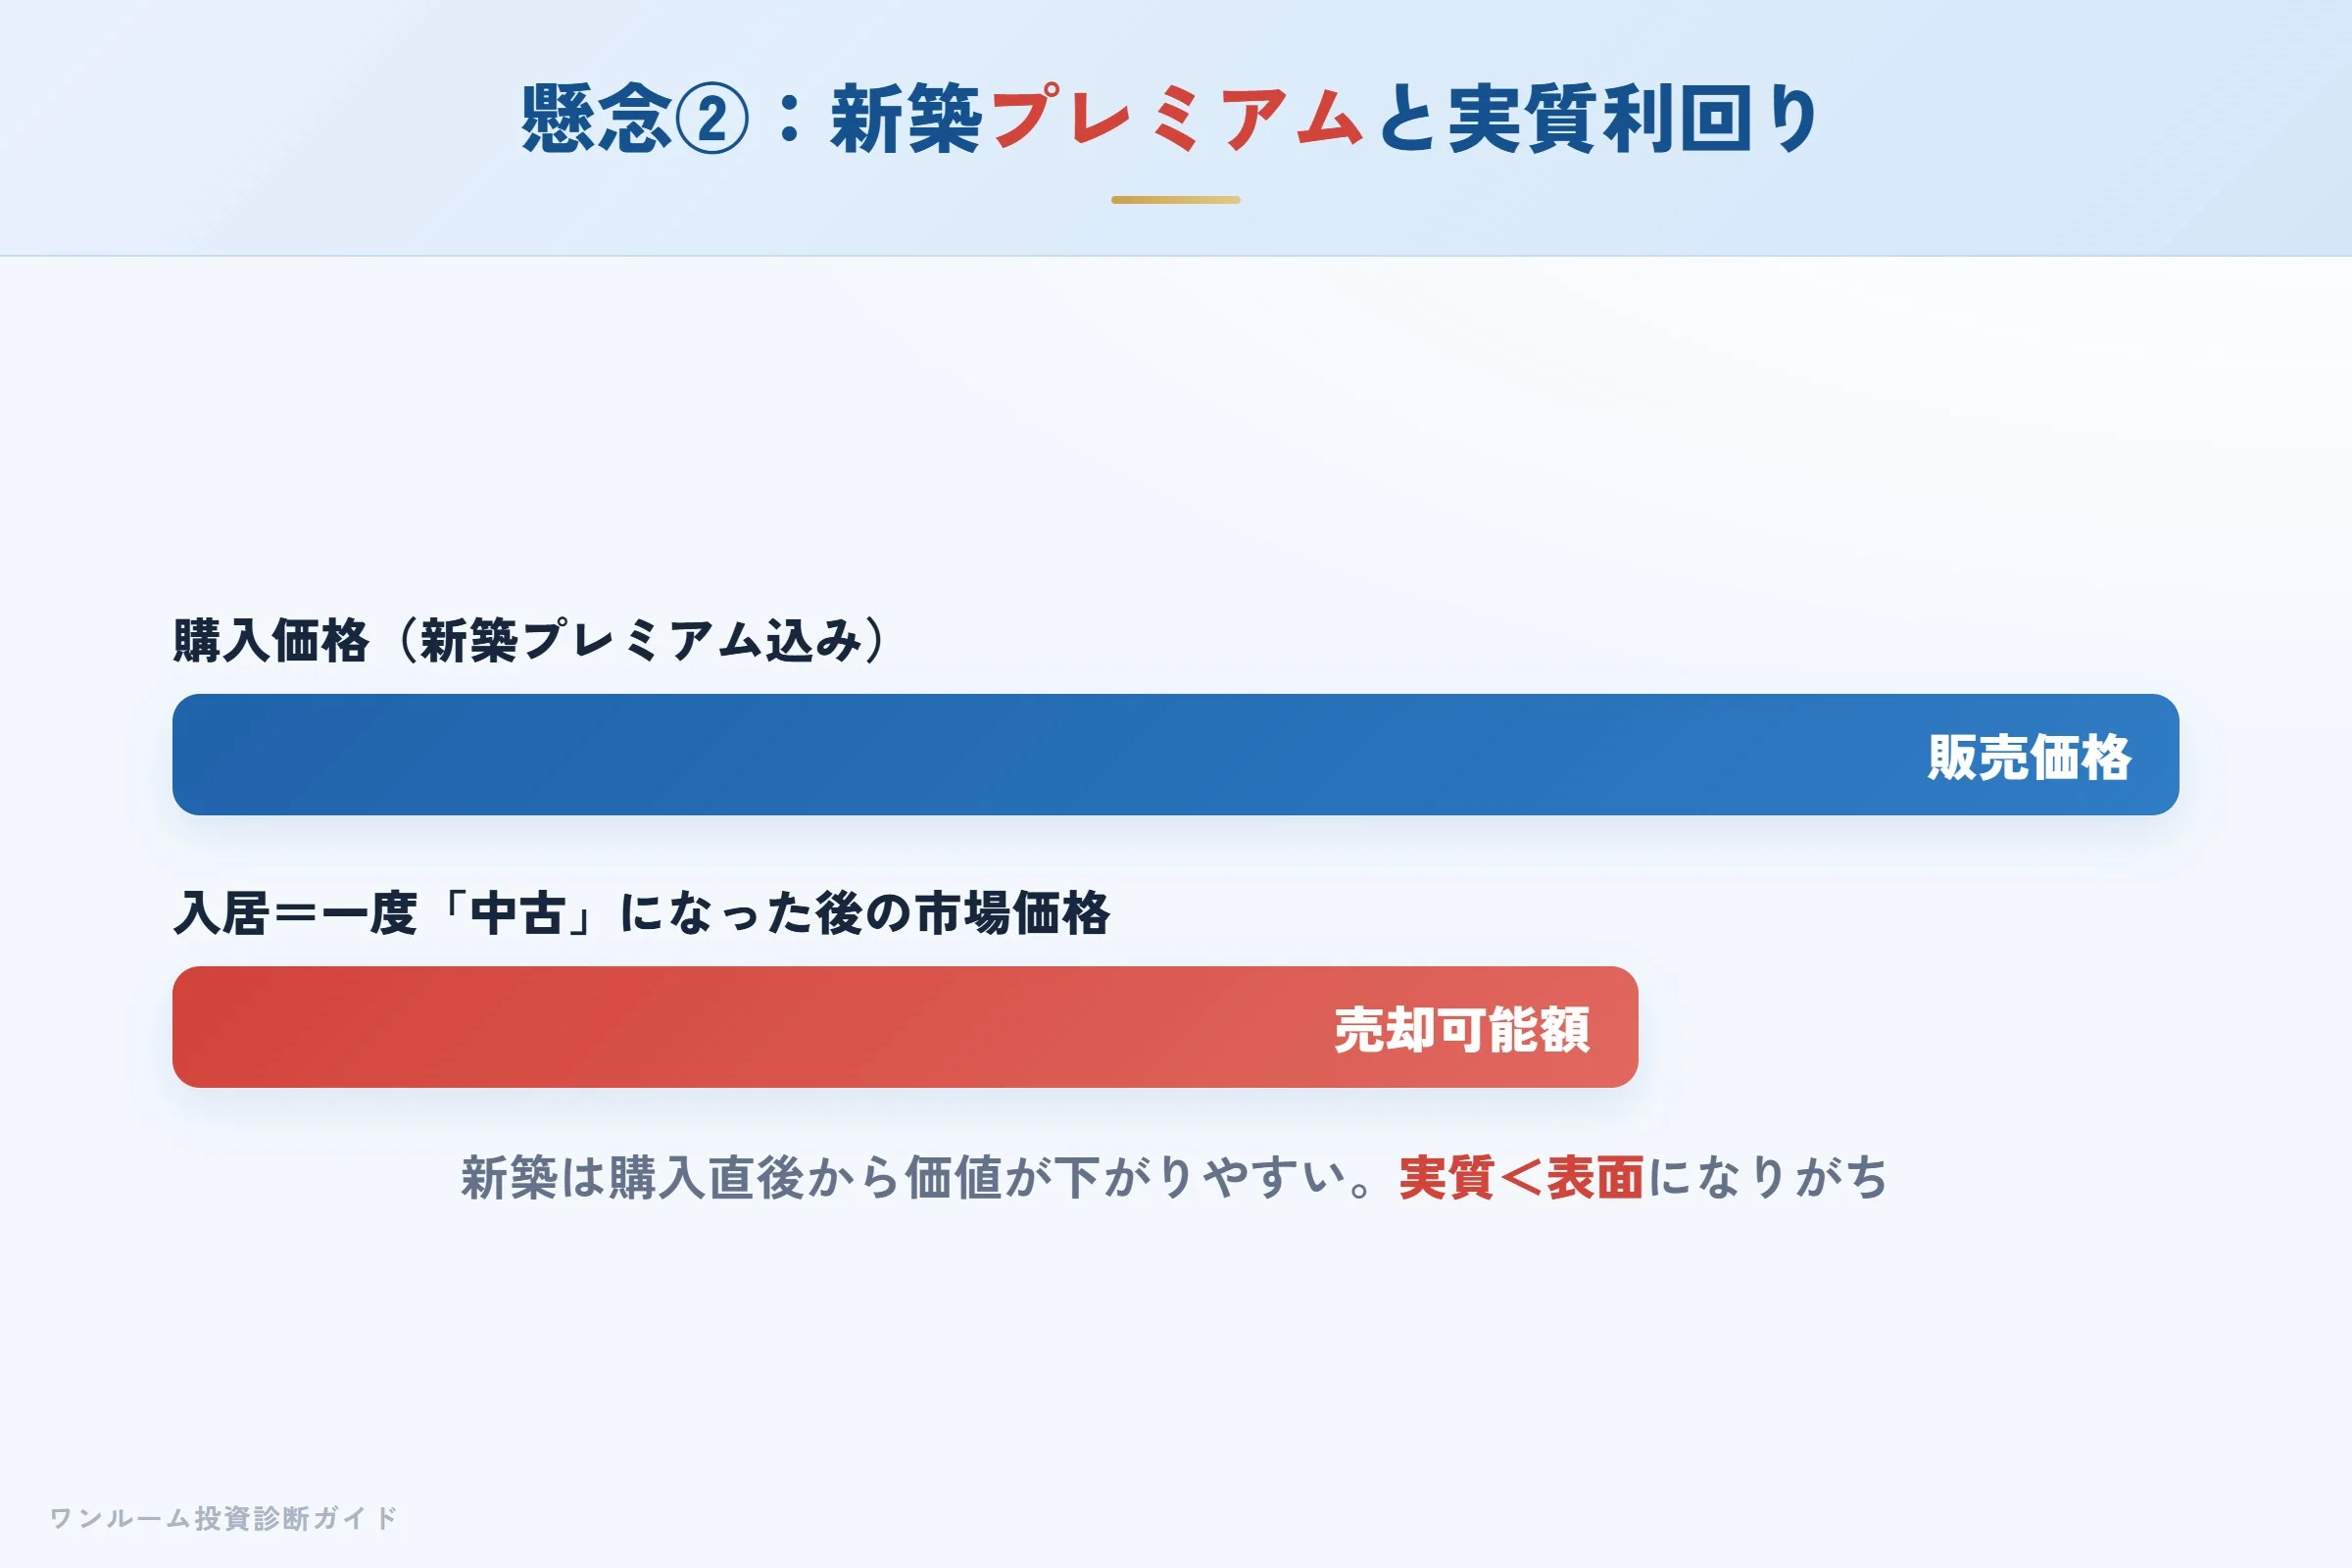
新築マンションは購入直後から価値が下がるのが一般的で、実質利回りが表面利回りを下回ることも多くあります。立地が良くても、新築プレミアム分のコスト回収が前提になるため、個別物件ごとに価格と実質利回りのバランスを精査することが欠かせません。
数字で見る:表面利回りと実質利回りの差
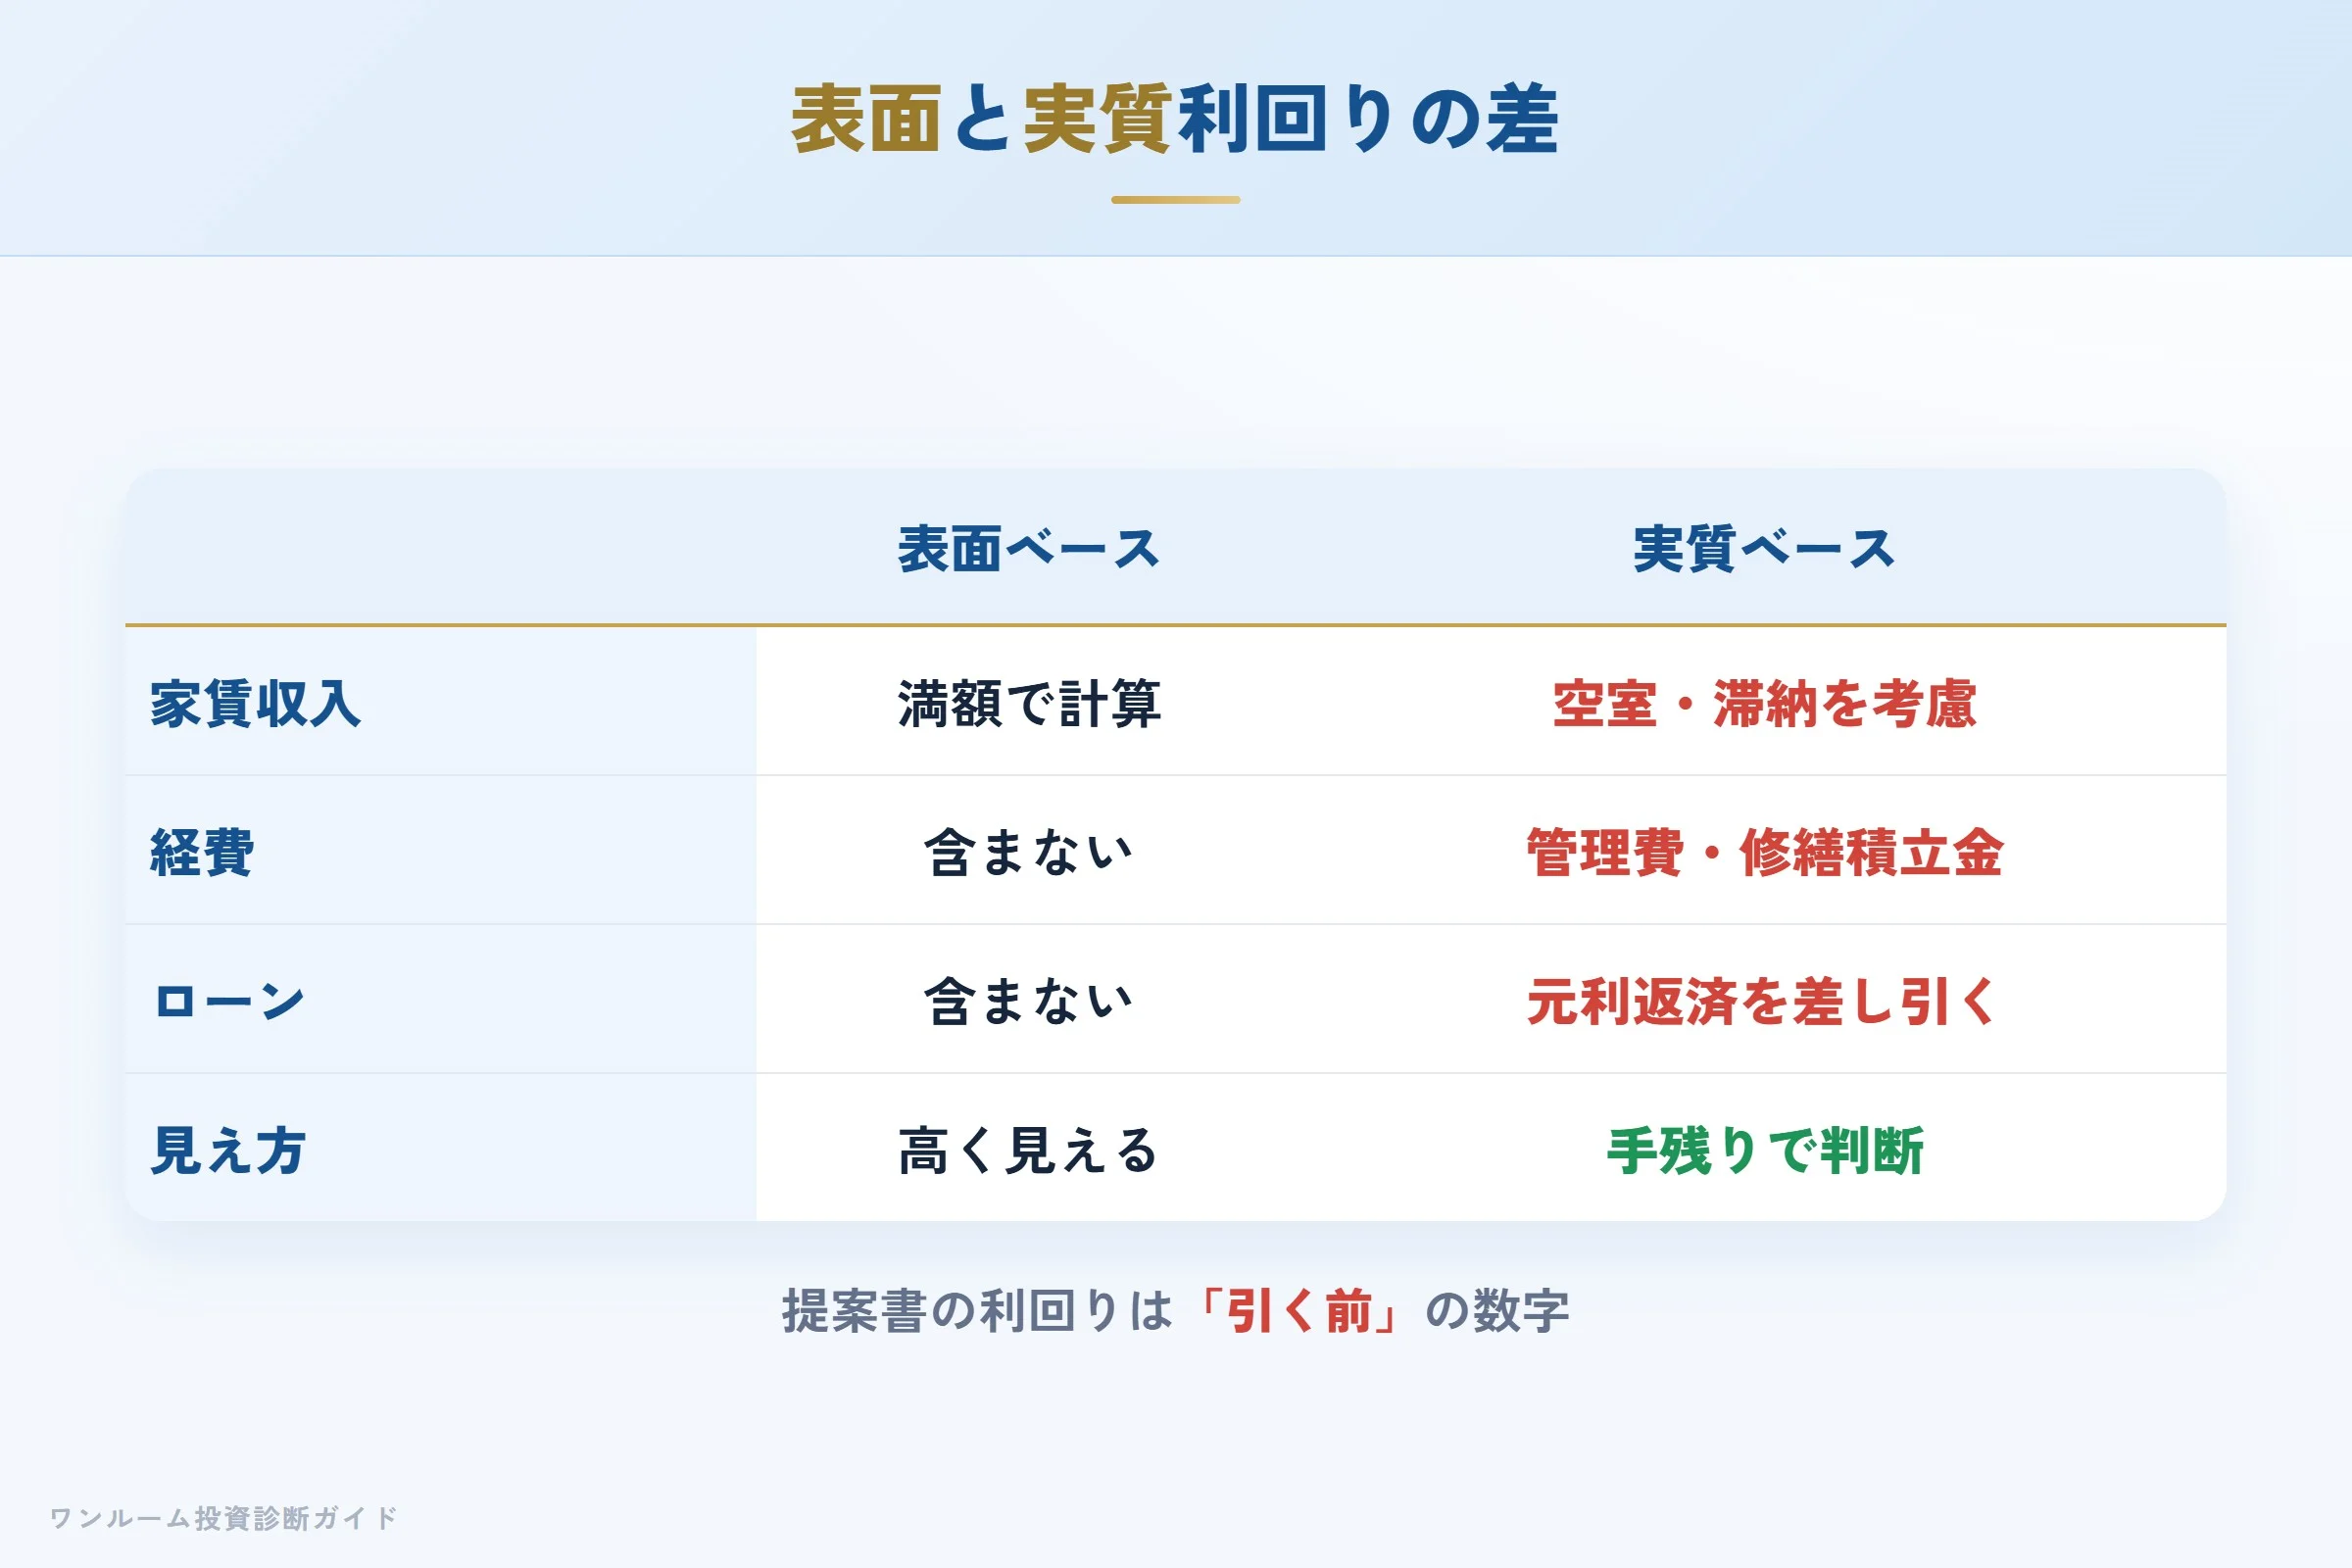
物件提案で示される「表面利回り」は、管理費・修繕積立金・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
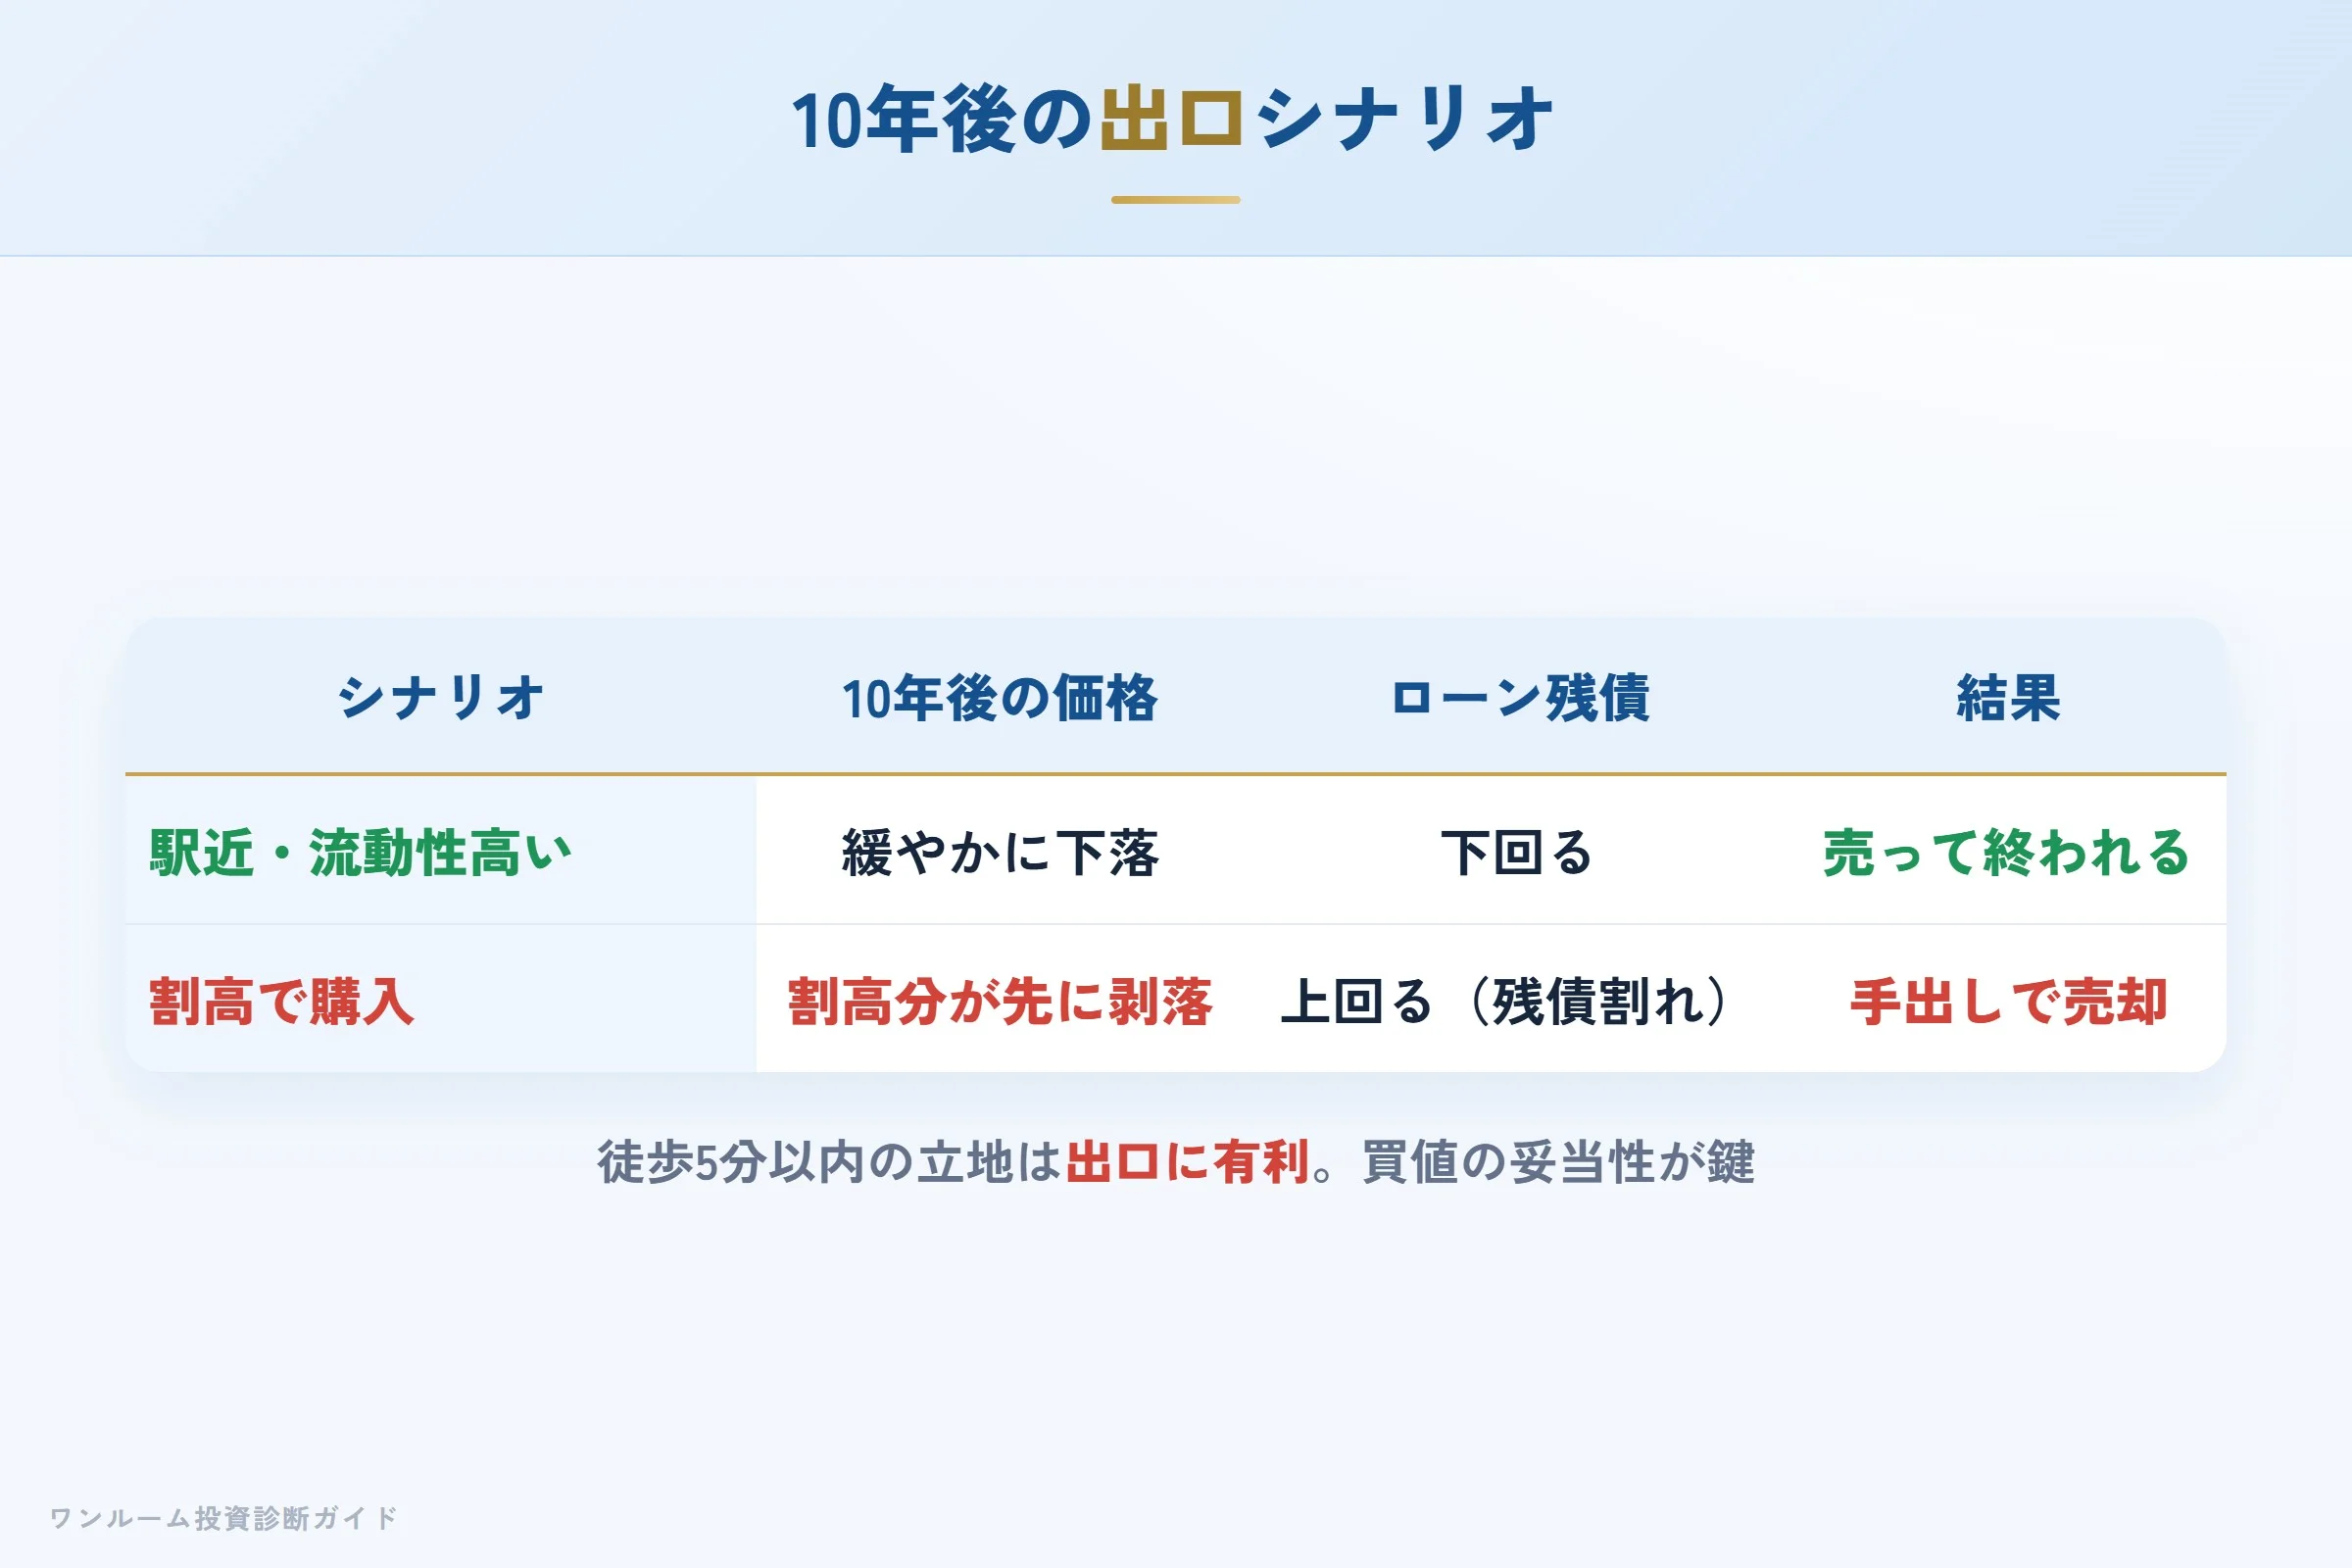
不動産投資で重要なのは「買った後」です。保有中のキャッシュフローがトントンでも、売却時に値下がりすればトータルでは損失です。XEBECの駅近・流動性重視の立地は、出口の観点ではプラスに働きやすい要素です。購入前に「10年後にいくらで売れそうか」を試算しておきましょう。
独自データ:割高診断で見たXEBECの傾向
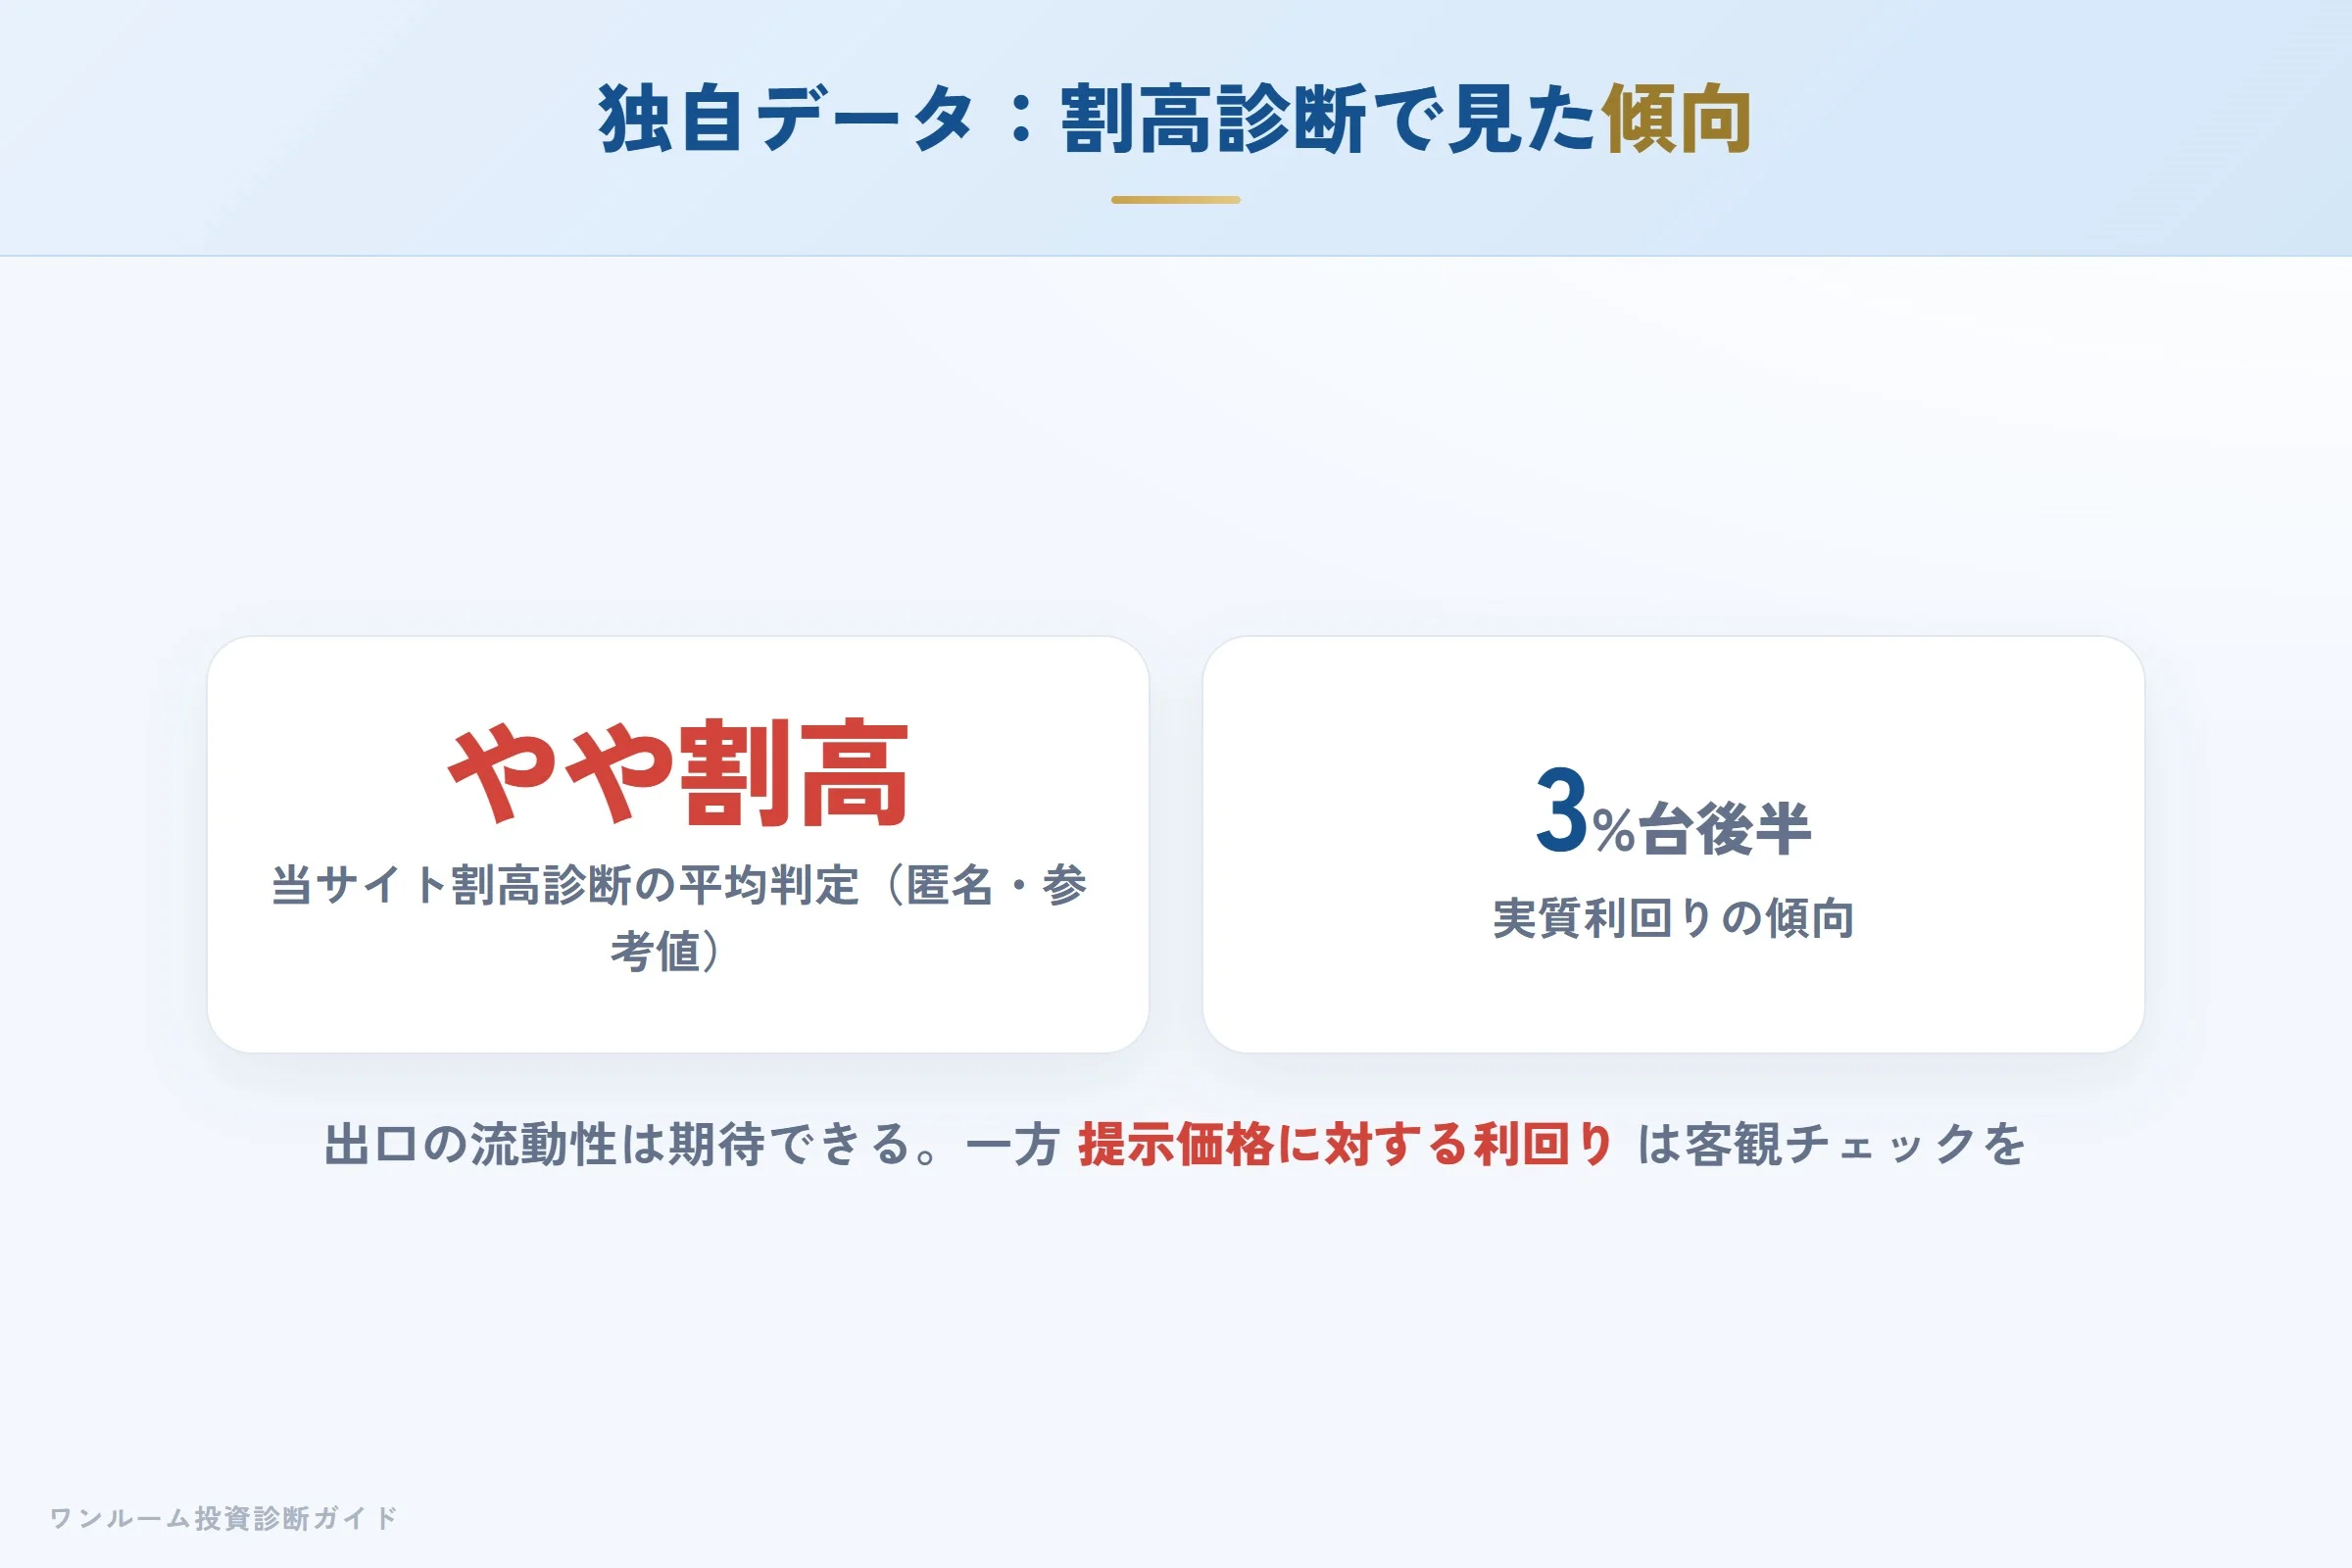
当サイトの無料「割高診断」に寄せられたXEBEC関連の物件は、平均判定が「やや割高」、実質利回りは3%台後半という傾向が見られました(少数の匿名集計のため参考値)。駅近で出口の流動性は期待できる一方、提示価格に対する利回りは、購入前の客観的な評価額チェックを促す結果になっています。
向いている人・向いていない人
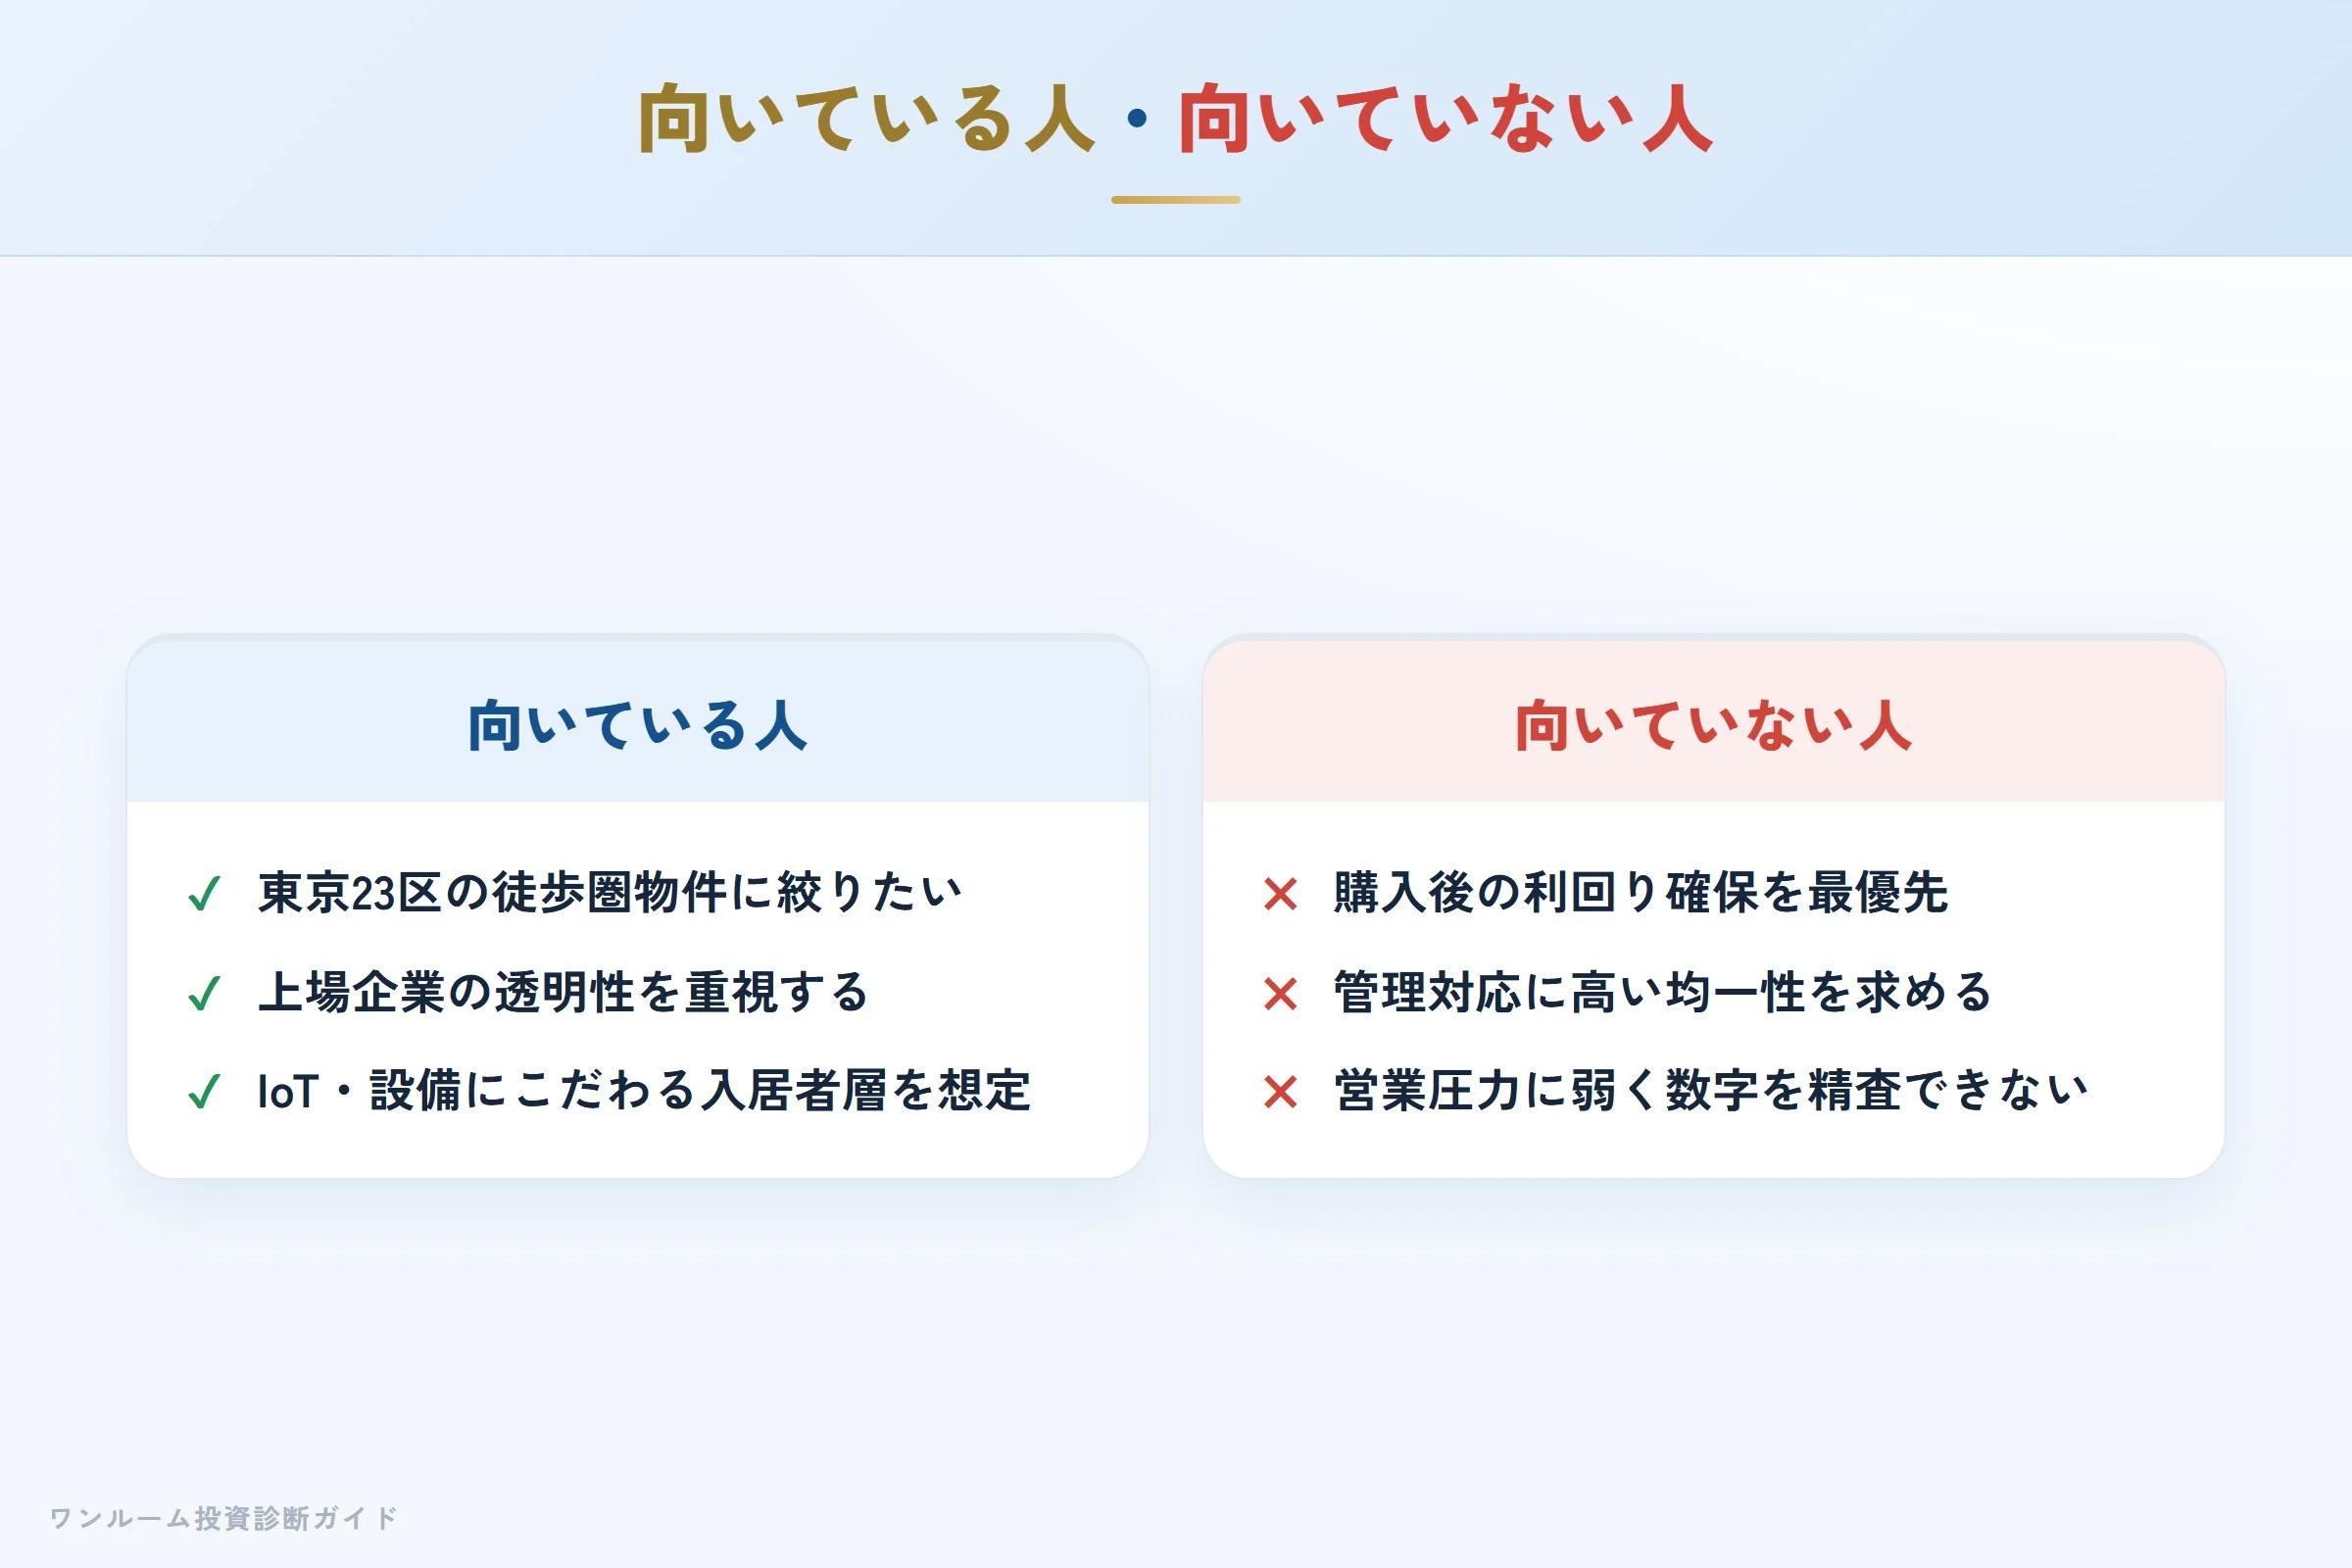
向いている人
- 東京23区の徒歩圏物件に絞った投資を考えている
- 上場企業との取引実績・透明性を重視する
- IoT・設備仕様にこだわる入居者層を想定している
向いていない人
- 購入後の利回り確保を最優先する(新築プレミアム分の回収が前提)
- 管理対応に高い均一性を求める
- 営業圧力に弱く、自分で数字を精査できない段階
契約前チェックリスト:評判を「自分の物件」に落とし込む
口コミの良し悪しは、最終的に「自分が提案されている物件」で判断できなければ意味がありません。デュアルタップ/XEBECを検討するなら、契約前に次の5点を数字と書面で確認してください。
- 提示価格の妥当性:同じエリア・築年・広さの成約事例と比べて割高でないか(割高診断で客観評価)。
- 実質利回り:表面利回りではなく、管理費・修繕積立金・ローン金利を引いた手残りベースの数字。
- 管理・アフター体制:問い合わせ窓口、折り返しの目安、修繕やトラブル時の費用負担ルールを書面で確認。
- 出口の想定:10年後にいくらで売れそうか、駅距離と再販事例から試算。
- 営業の進め方:連絡手段・頻度を最初に指定し、即決を求められても数字を持ち帰る。
この5点が納得できる水準でそろって初めて、上場企業という安心材料が「良い投資」に結びつきます。
まとめ:判断軸は「収支」と「出口」
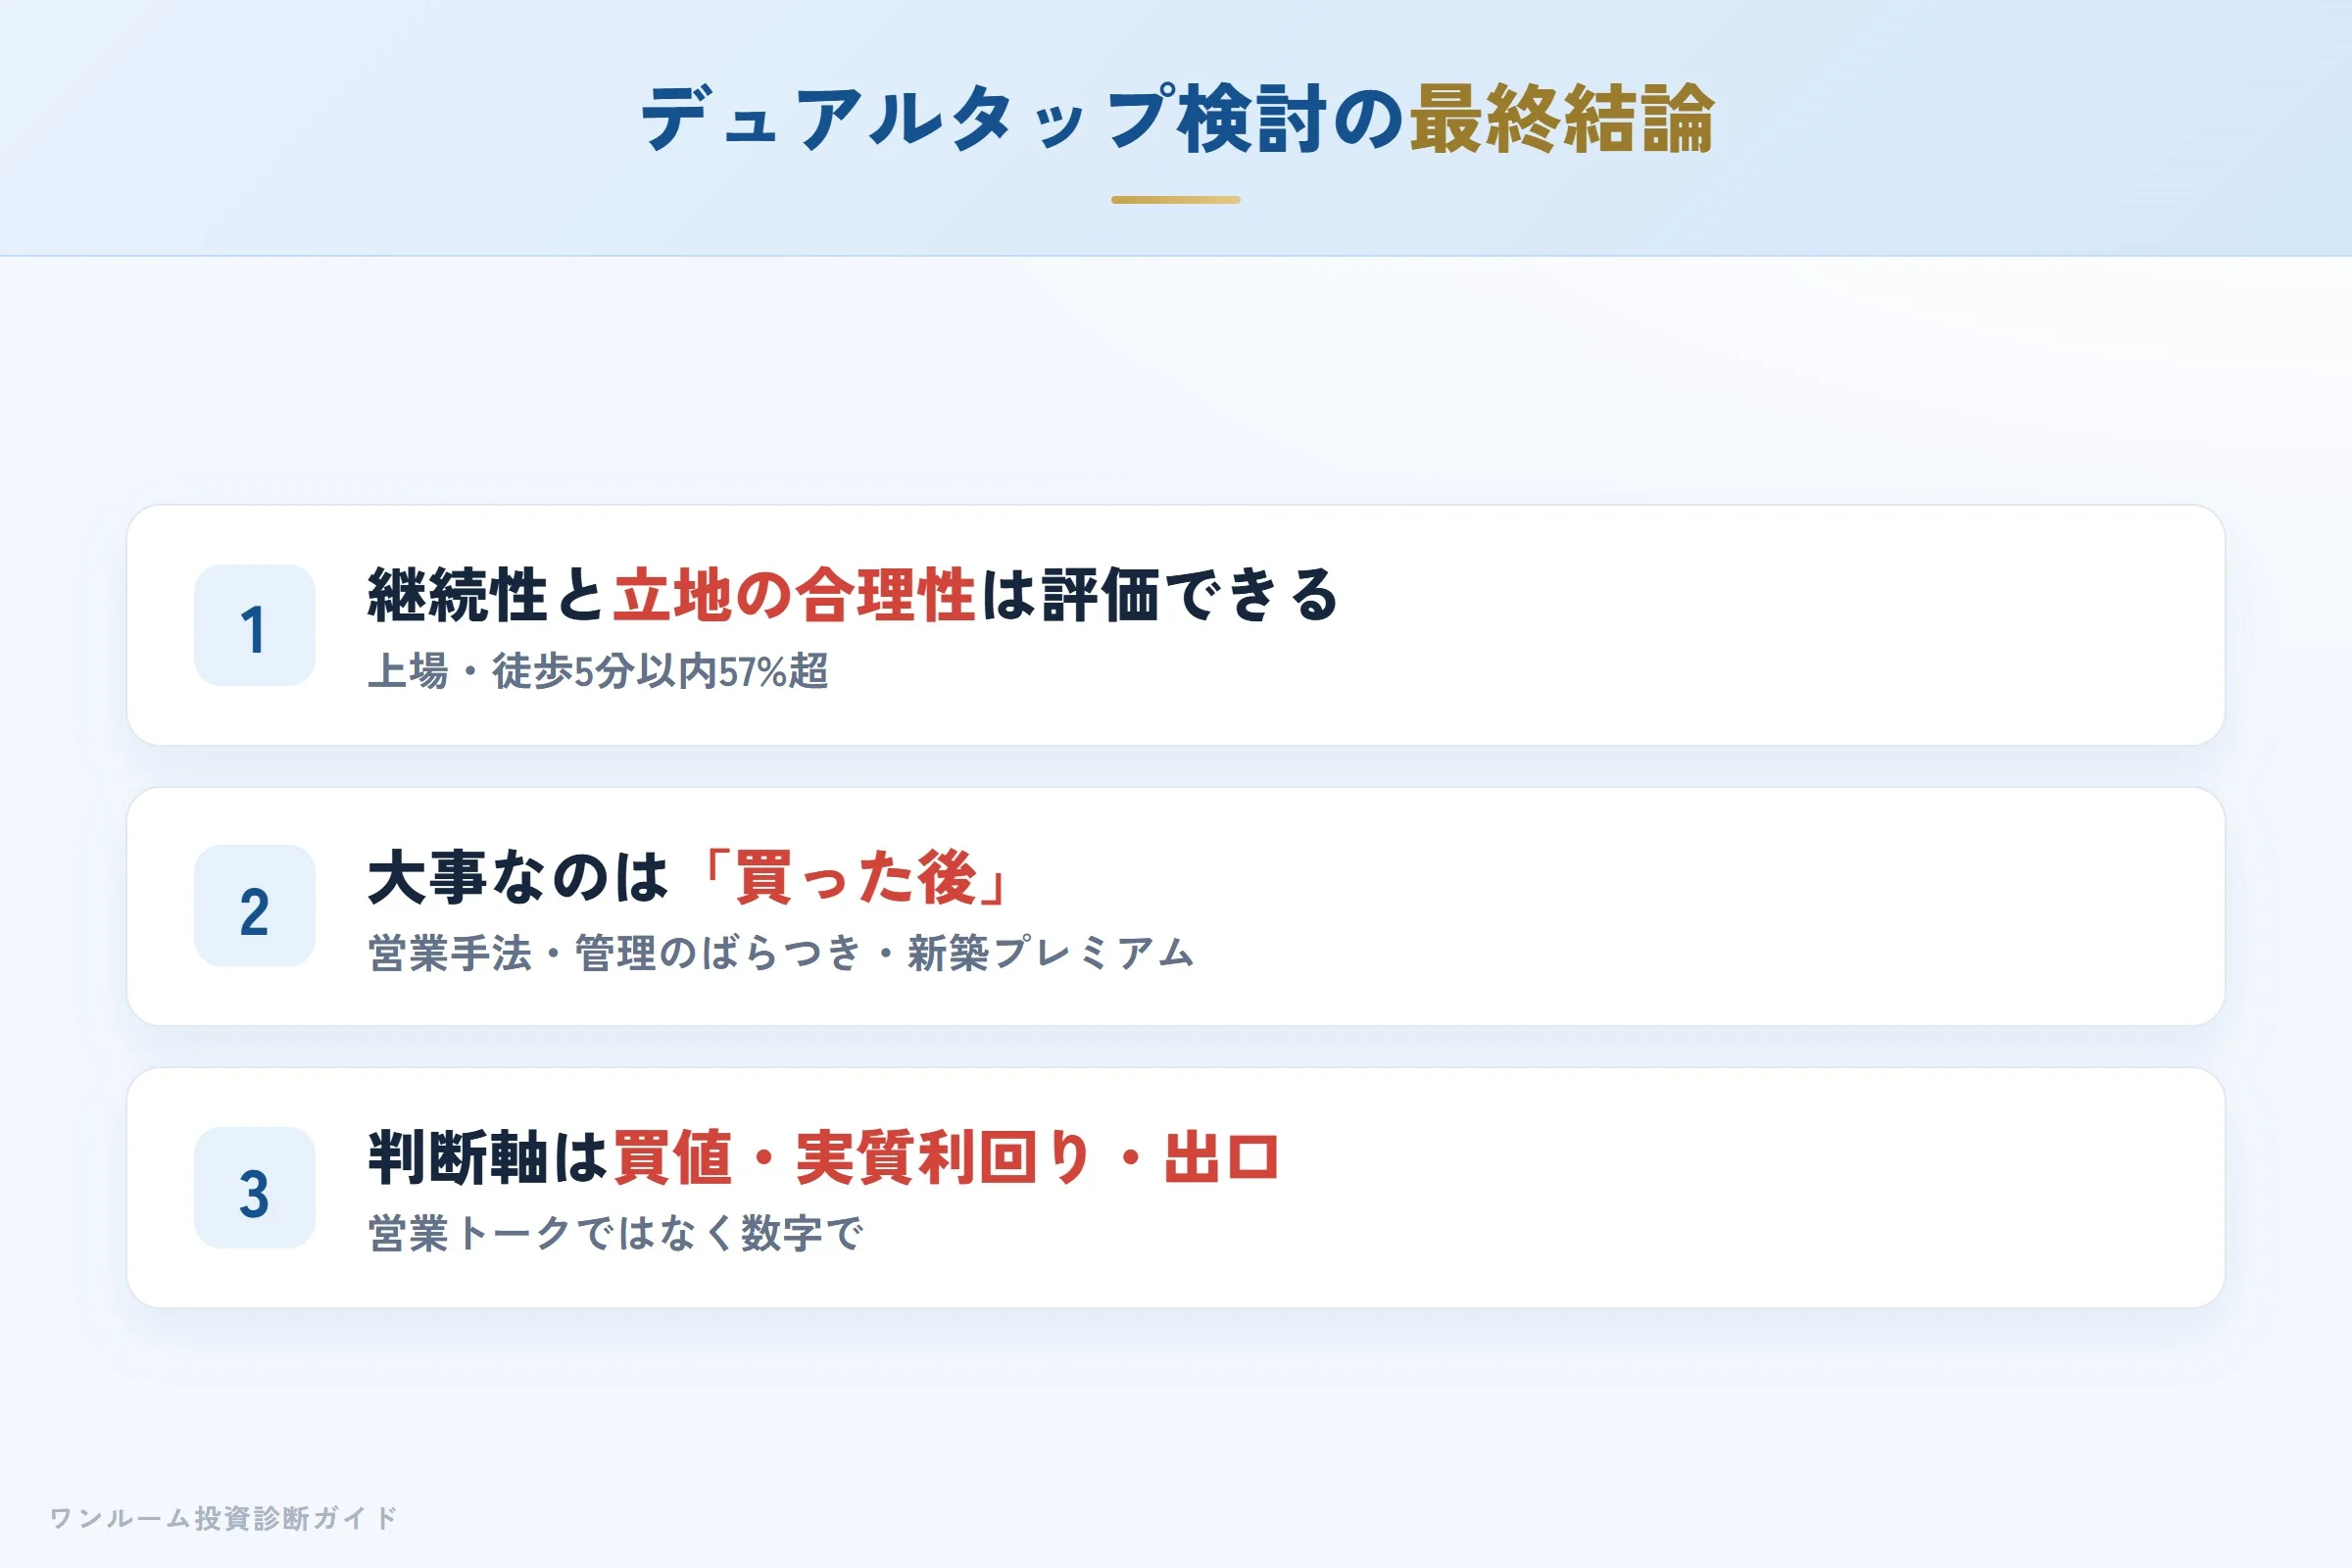
デュアルタップ/XEBECは「会社の継続性」と「エリア選定の合理性」という点では一定の評価ができる会社です。一方で、不動産投資の成否は、物件のブランドではなく「買った価格」「実質利回り」「出口の想定」で決まります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
営業担当の熱量に流されず、購入前に「買った価格は妥当か」「実質利回りは合うか」を数字で確認してみてください。数字を冷静に確認できれば、検討する価値は十分あります。
まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみましょう。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
