
「エスリードの投資用マンション、関西で長い実績があるから安心なんでしょうか?」。区分マンション投資を勧められた人から、こうした相談が届きます。ネットで調べると「駅近でブランド実績が厚い」という声と「価格の割に手残りが薄い」という声が混在し、どちらを信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 投資用マンションは「立地」や「担当者の対応」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- エスリード株式会社とはどんな会社か(会社概要・販売立場・サービス)
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-01 更新】 公式サイトの本社移転のお知らせ(2026年7月15日発表)に基づき、本社所在地を大阪市福島区から大阪市北区大深町(グラングリーン大阪パークタワー・2026年9月移転)へ更新しました。あわせて社名・免許番号・親会社(森トラスト)との資本関係・累計供給戸数に変更がないことを公式サイトの一次情報で確認し、出典に本社移転のお知らせと決算短信のURLを追加しています。
【2026-09-09 更新】 公式サイトの会社概要(2026年時点)に基づき、エスリードが森トラストの連結子会社(東証プライム上場・証券コード8877)である点を明記し、累計供給戸数を「5.2万戸超」から「6万戸超(2024年5月時点)」へ更新しました。あわせて宅地建物取引業免許番号(国土交通大臣(7)第5489号)・従業員数・2026年3月期の売上高、名古屋・東京・北海道への支店網拡大を追記し、出典に公式会社概要ページとIR資料のURLを追加しています。
会社概要:エスリードはどんな会社か
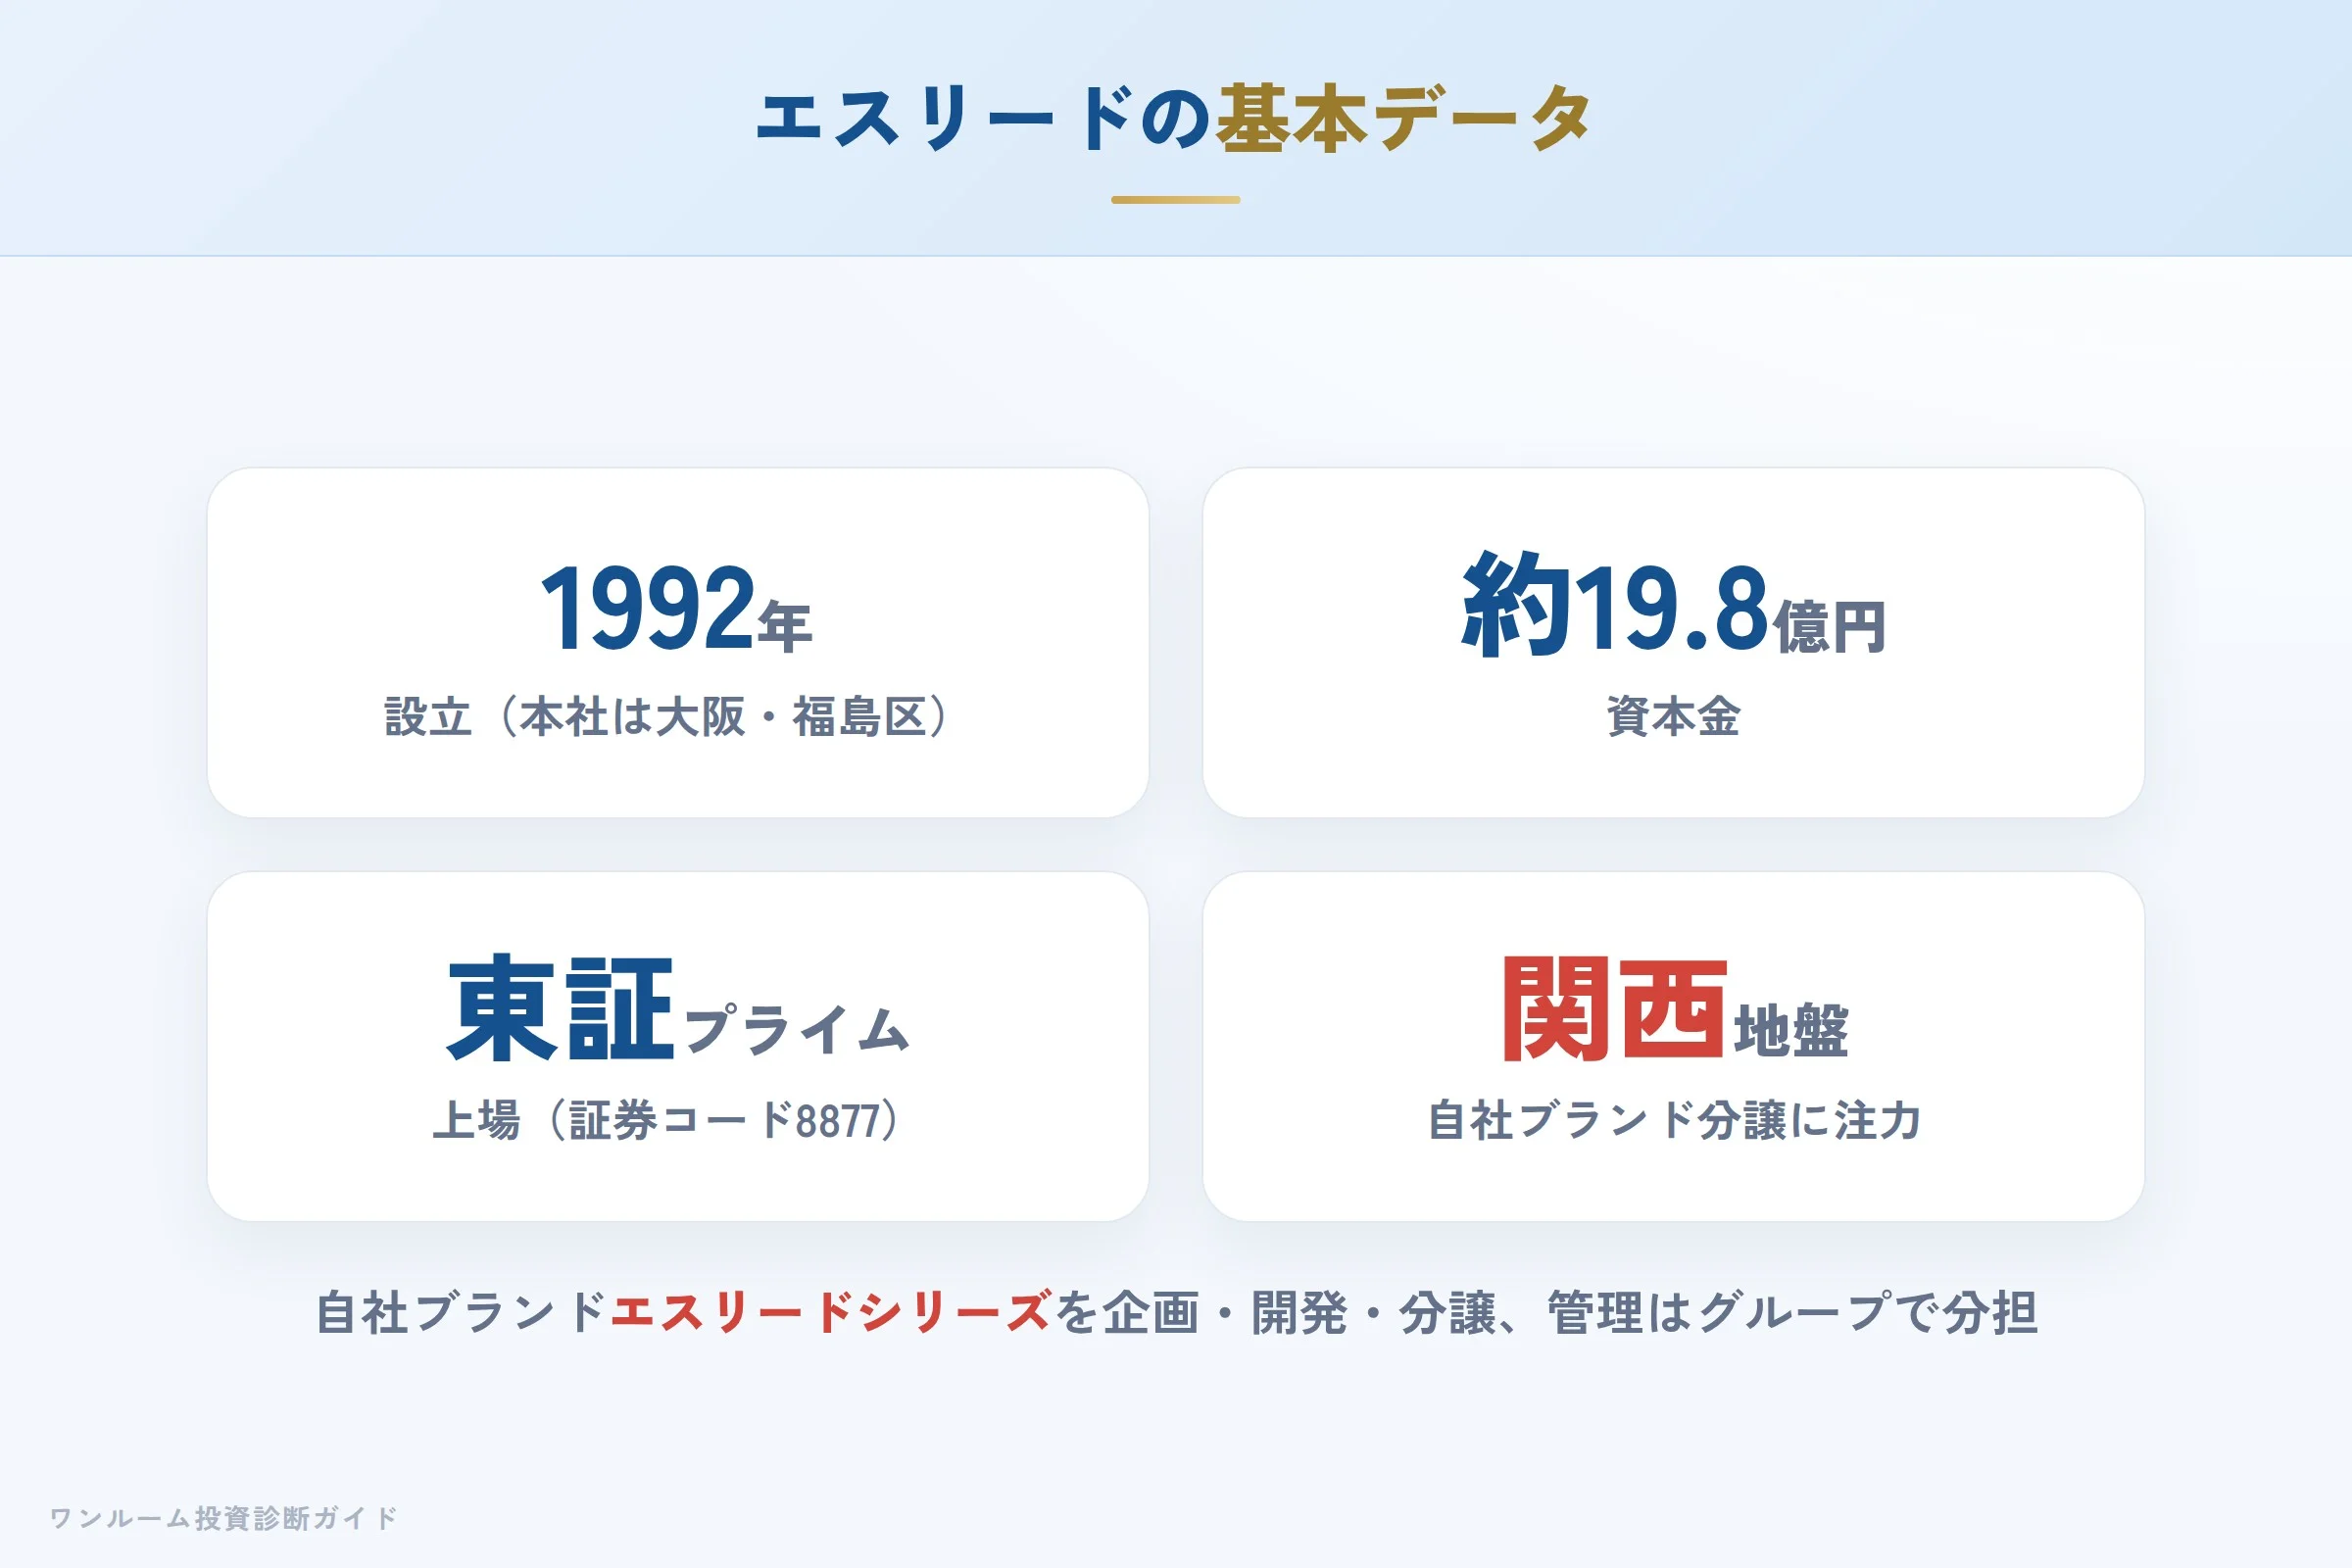
エスリード株式会社(旧商号:日本エスリード株式会社)は1992年5月設立、資本金約19億8,300万円の総合不動産会社です。2019年10月に日本エスリードからエスリードへ商号変更しました。2013年3月の株式公開買付け(TOB)以降は森トラスト株式会社の連結子会社で、東京証券取引所プライム市場に上場しています(証券コード8877)。本社は2026年9月、従来の大阪市福島区から大阪市北区大深町の「グラングリーン大阪パークタワー」へ移転しました。関西圏を中心に自社ブランド「エスリードシリーズ」の企画・開発・分譲を主力に、賃貸管理や建物管理までをグループで手がけます。近年は名古屋に加え、2025年10月に東京支店、2025年12月に北海道支店を開設し、供給・営業エリアを関西外へも広げています。
| 項目 | 内容 |
|---|---|
| 商号 | エスリード株式会社(旧・日本エスリード株式会社/2019年10月商号変更) |
| 所在地 | 大阪府大阪市北区大深町5番54号 グラングリーン大阪パークタワー10階(2026年9月移転/旧:大阪市福島区福島6-25-19) |
| 設立 | 1992年5月8日 |
| 資本金 | 約19億8,300万円 |
| 代表取締役社長 | 荒牧 杉夫 |
| 親会社 | 森トラスト株式会社(2013年3月のTOBで連結子会社化) |
| 上場 | 東証プライム市場(証券コード8877) |
| 宅建業免許 | 国土交通大臣(7)第5489号 |
| 累計供給戸数 | 約6万戸(2024年5月時点・自社公表) |
| 従業員数 | 1,329名(グループ会社含む・2026年4月1日時点) |
| 売上高 | 1,169億円(2026年3月期・連結) |
| 主な事業 | 分譲マンションの企画・開発・販売、賃貸管理・建物管理(グループ会社) |
免許番号の括弧内「(7)」は免許の更新回数を表し、長く事業を継続してきた会社であることを示します。
販売立場(重要):エスリードは、自社ブランド「エスリードシリーズ(エスリードマンション)」の分譲主(売主)として物件を企画・開発・販売する立場が中心とされています。施工は物件ごとに異なる建設会社が担い、賃貸管理や建物管理はグループ会社が担う体制です。分譲主が自ら売主になる場合と、他社物件を販売代理・仲介する場合とでは責任の所在や条件が変わります。契約前に、重要事項説明書と売買契約書で「売主が誰か(エスリード自身か第三者か)」を必ず確認してください。
※上記の会社概要・免許番号・累計供給戸数・本社所在地は公式サイトの会社概要・沿革ページおよび本社移転のお知らせ(いずれも2026年10月1日確認)、売上高・従業員数は2026年3月期 決算短信に基づきます。
エスリードシリーズと賃貸サポート:サービスの特徴
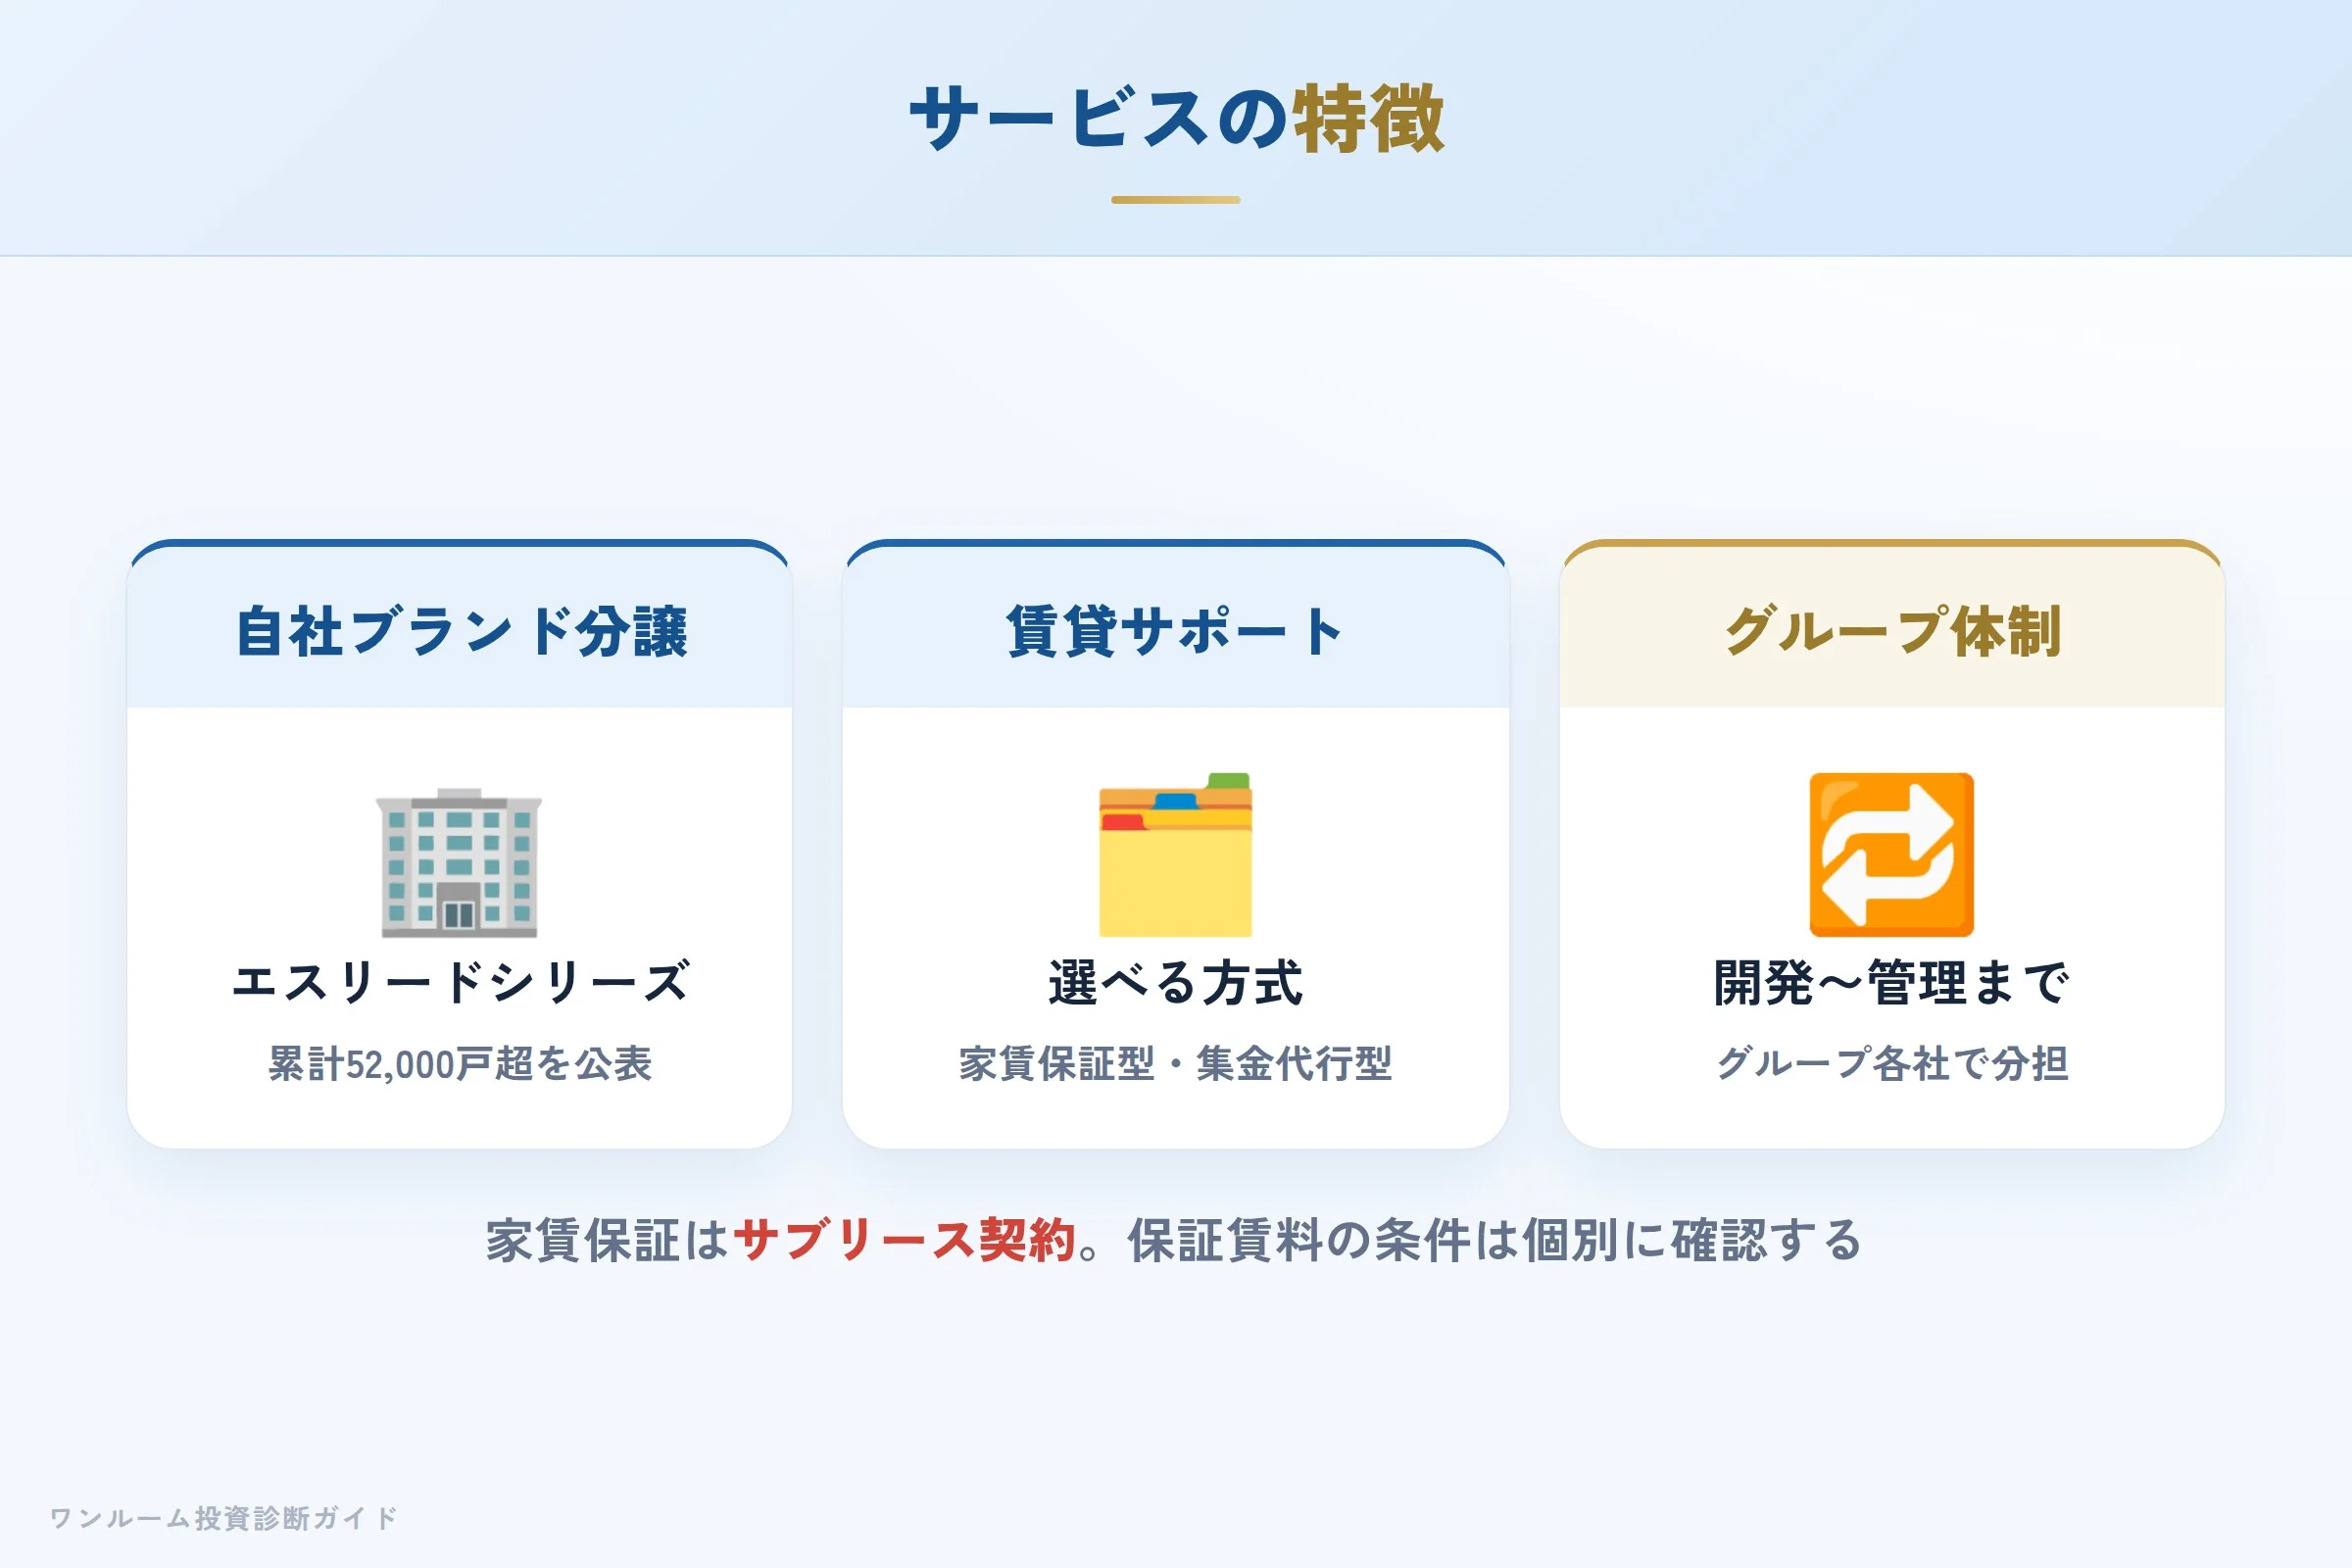
エスリードは、購入後の運用負担を抑えるためのサービスをグループで整えています。
- 自社ブランド分譲:関西圏を中心に「エスリードシリーズ」を長年供給し、累計6万戸超(2024年5月時点・自社公表)の実績。
- 賃貸サポート(管理プラン):家賃保証型や集金代行型など、投資スタイルに合わせて選べるとされる。
- グループ体制:企画・開発から賃貸管理・建物管理までをグループ各社で分担。
管理を任せて手間を減らせる点は魅力ですが、家賃保証はサブリース契約であり、保証賃料の条件は個別に確認が必要です(後述)。
実際の口コミ:良い声と悪い声の両方
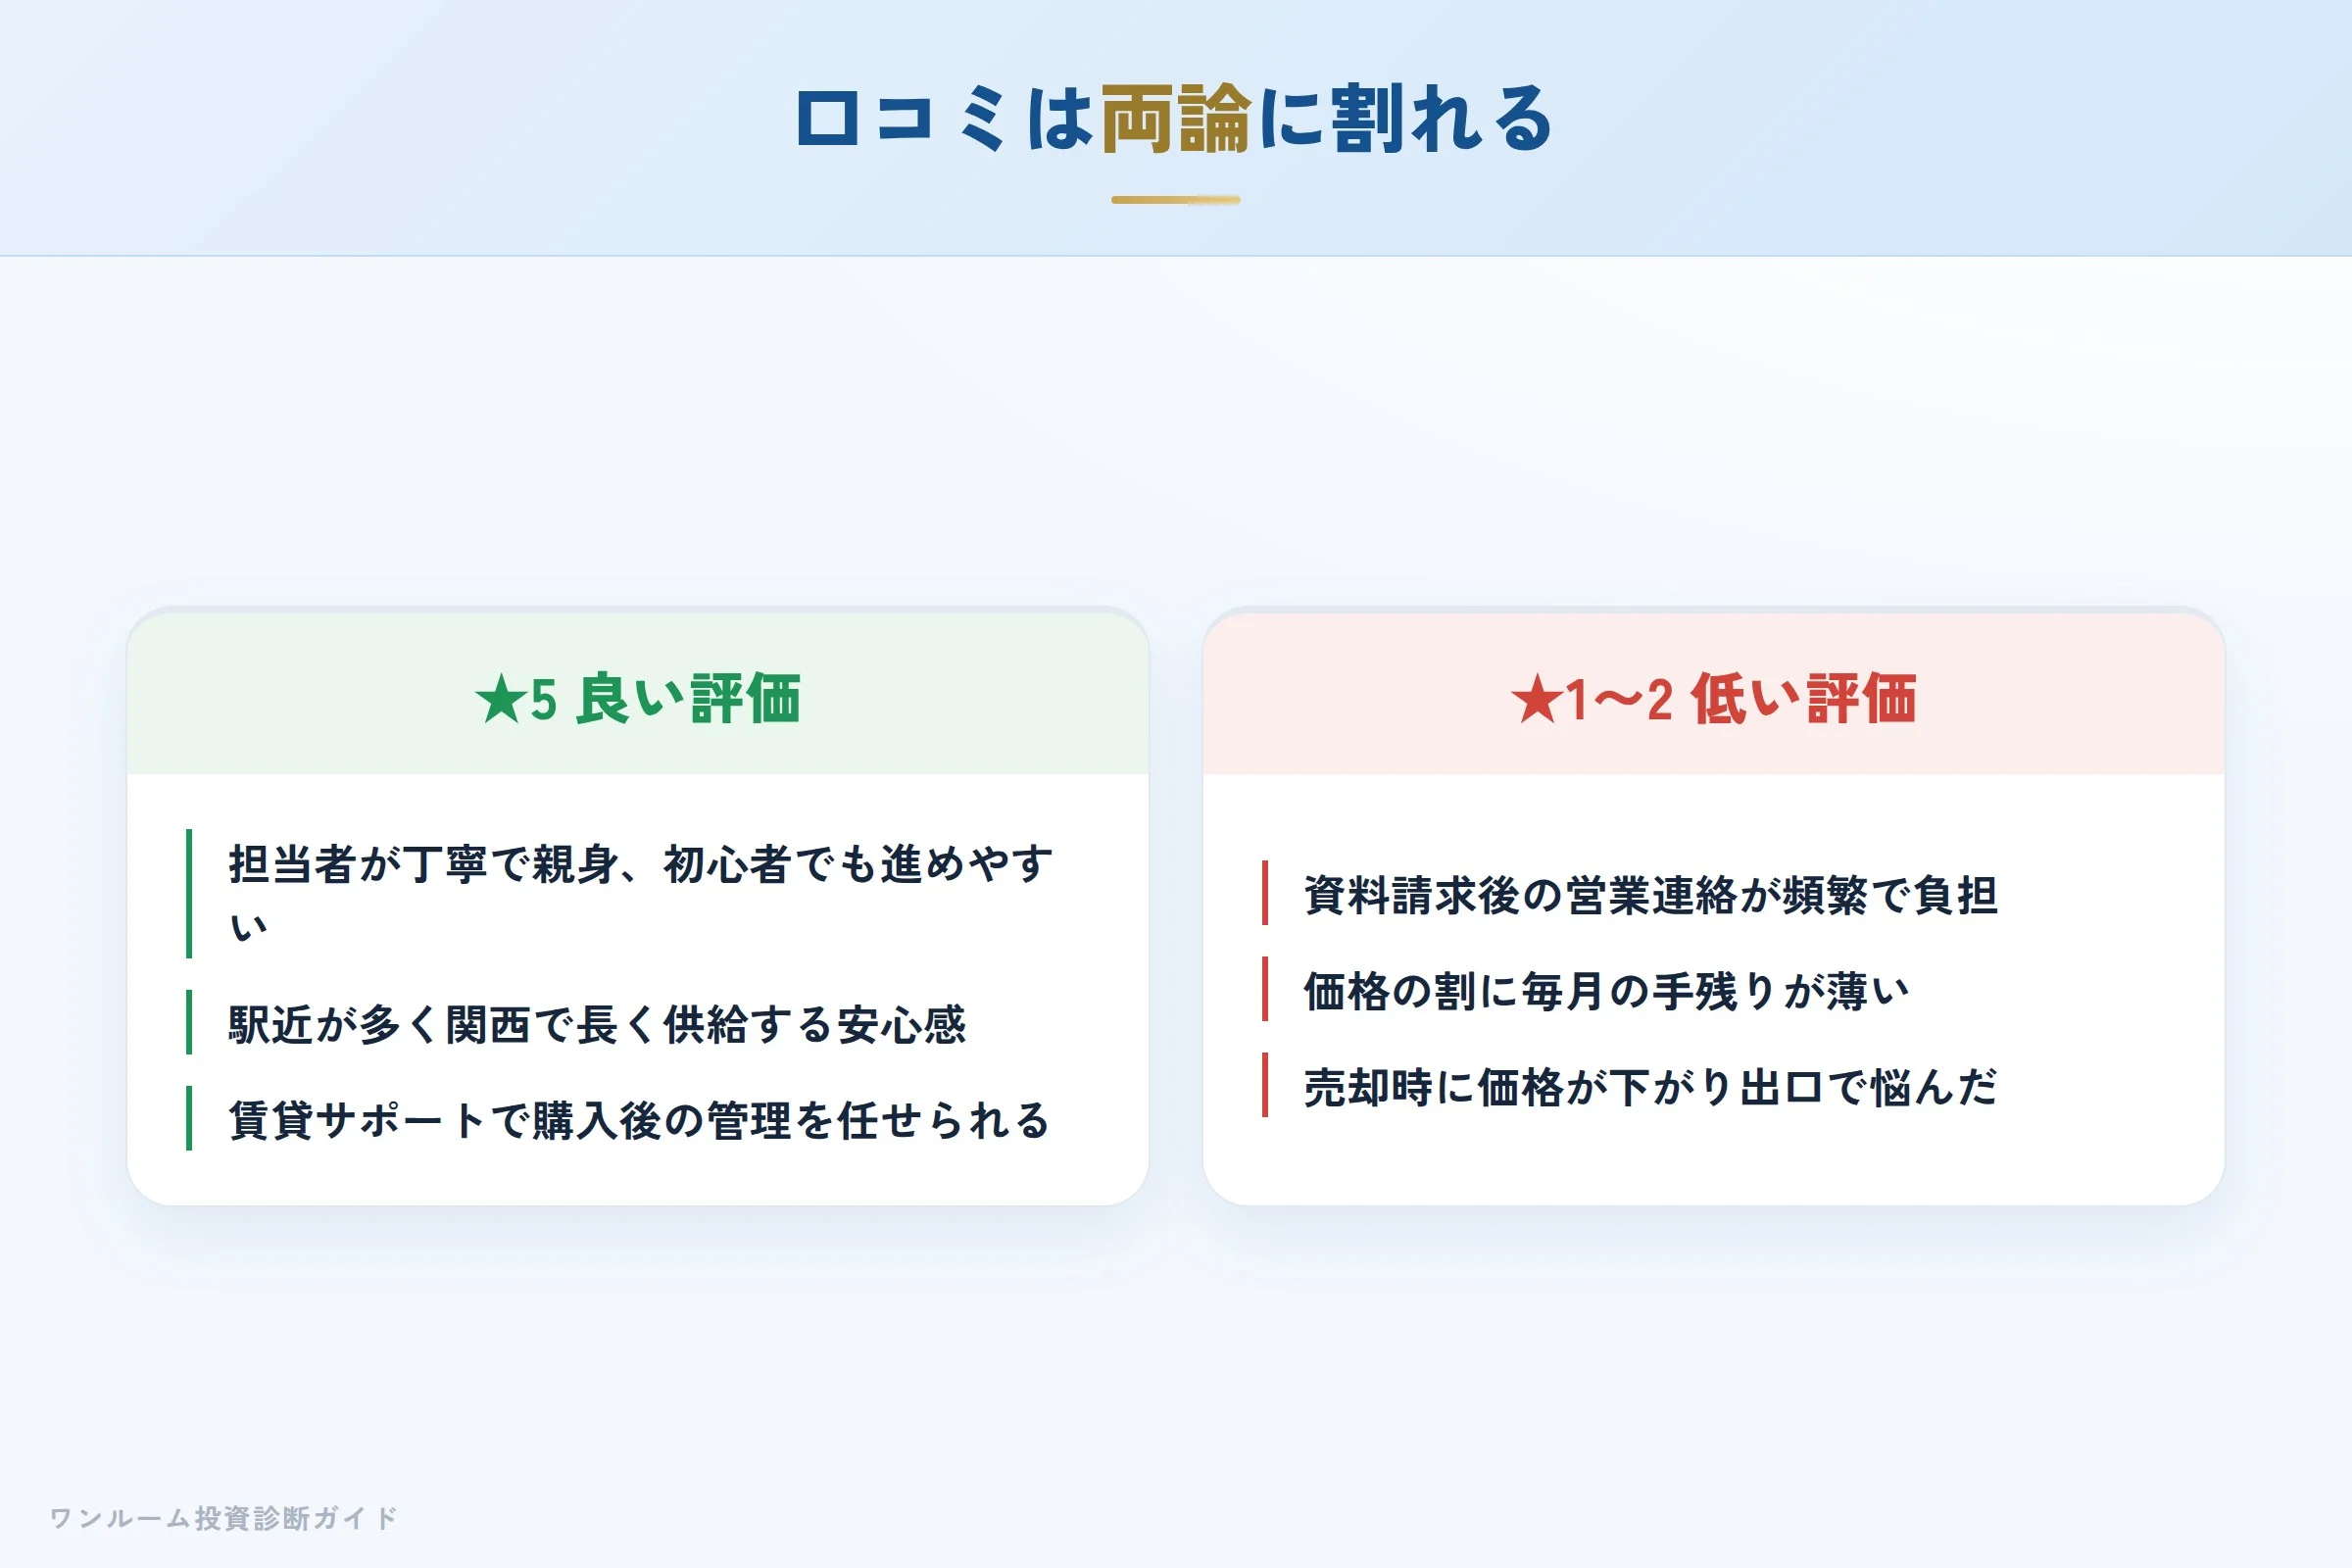
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
担当者が丁寧で親身に対応してくれ、初心者でも進めやすかったです。
駅近の物件が多く、関西で長く供給している安心感がありました。
賃貸のサポートがあり、購入後の管理を任せられて助かりました。
★1〜2 低い評価の声
資料請求のあとの営業連絡が頻繁で、少し負担に感じました。
価格の割に毎月の手残りが薄いと感じました。
売却時に思ったより価格が下がり、出口で悩みました。
第三者サイトの評価:口コミは賛否が分かれる
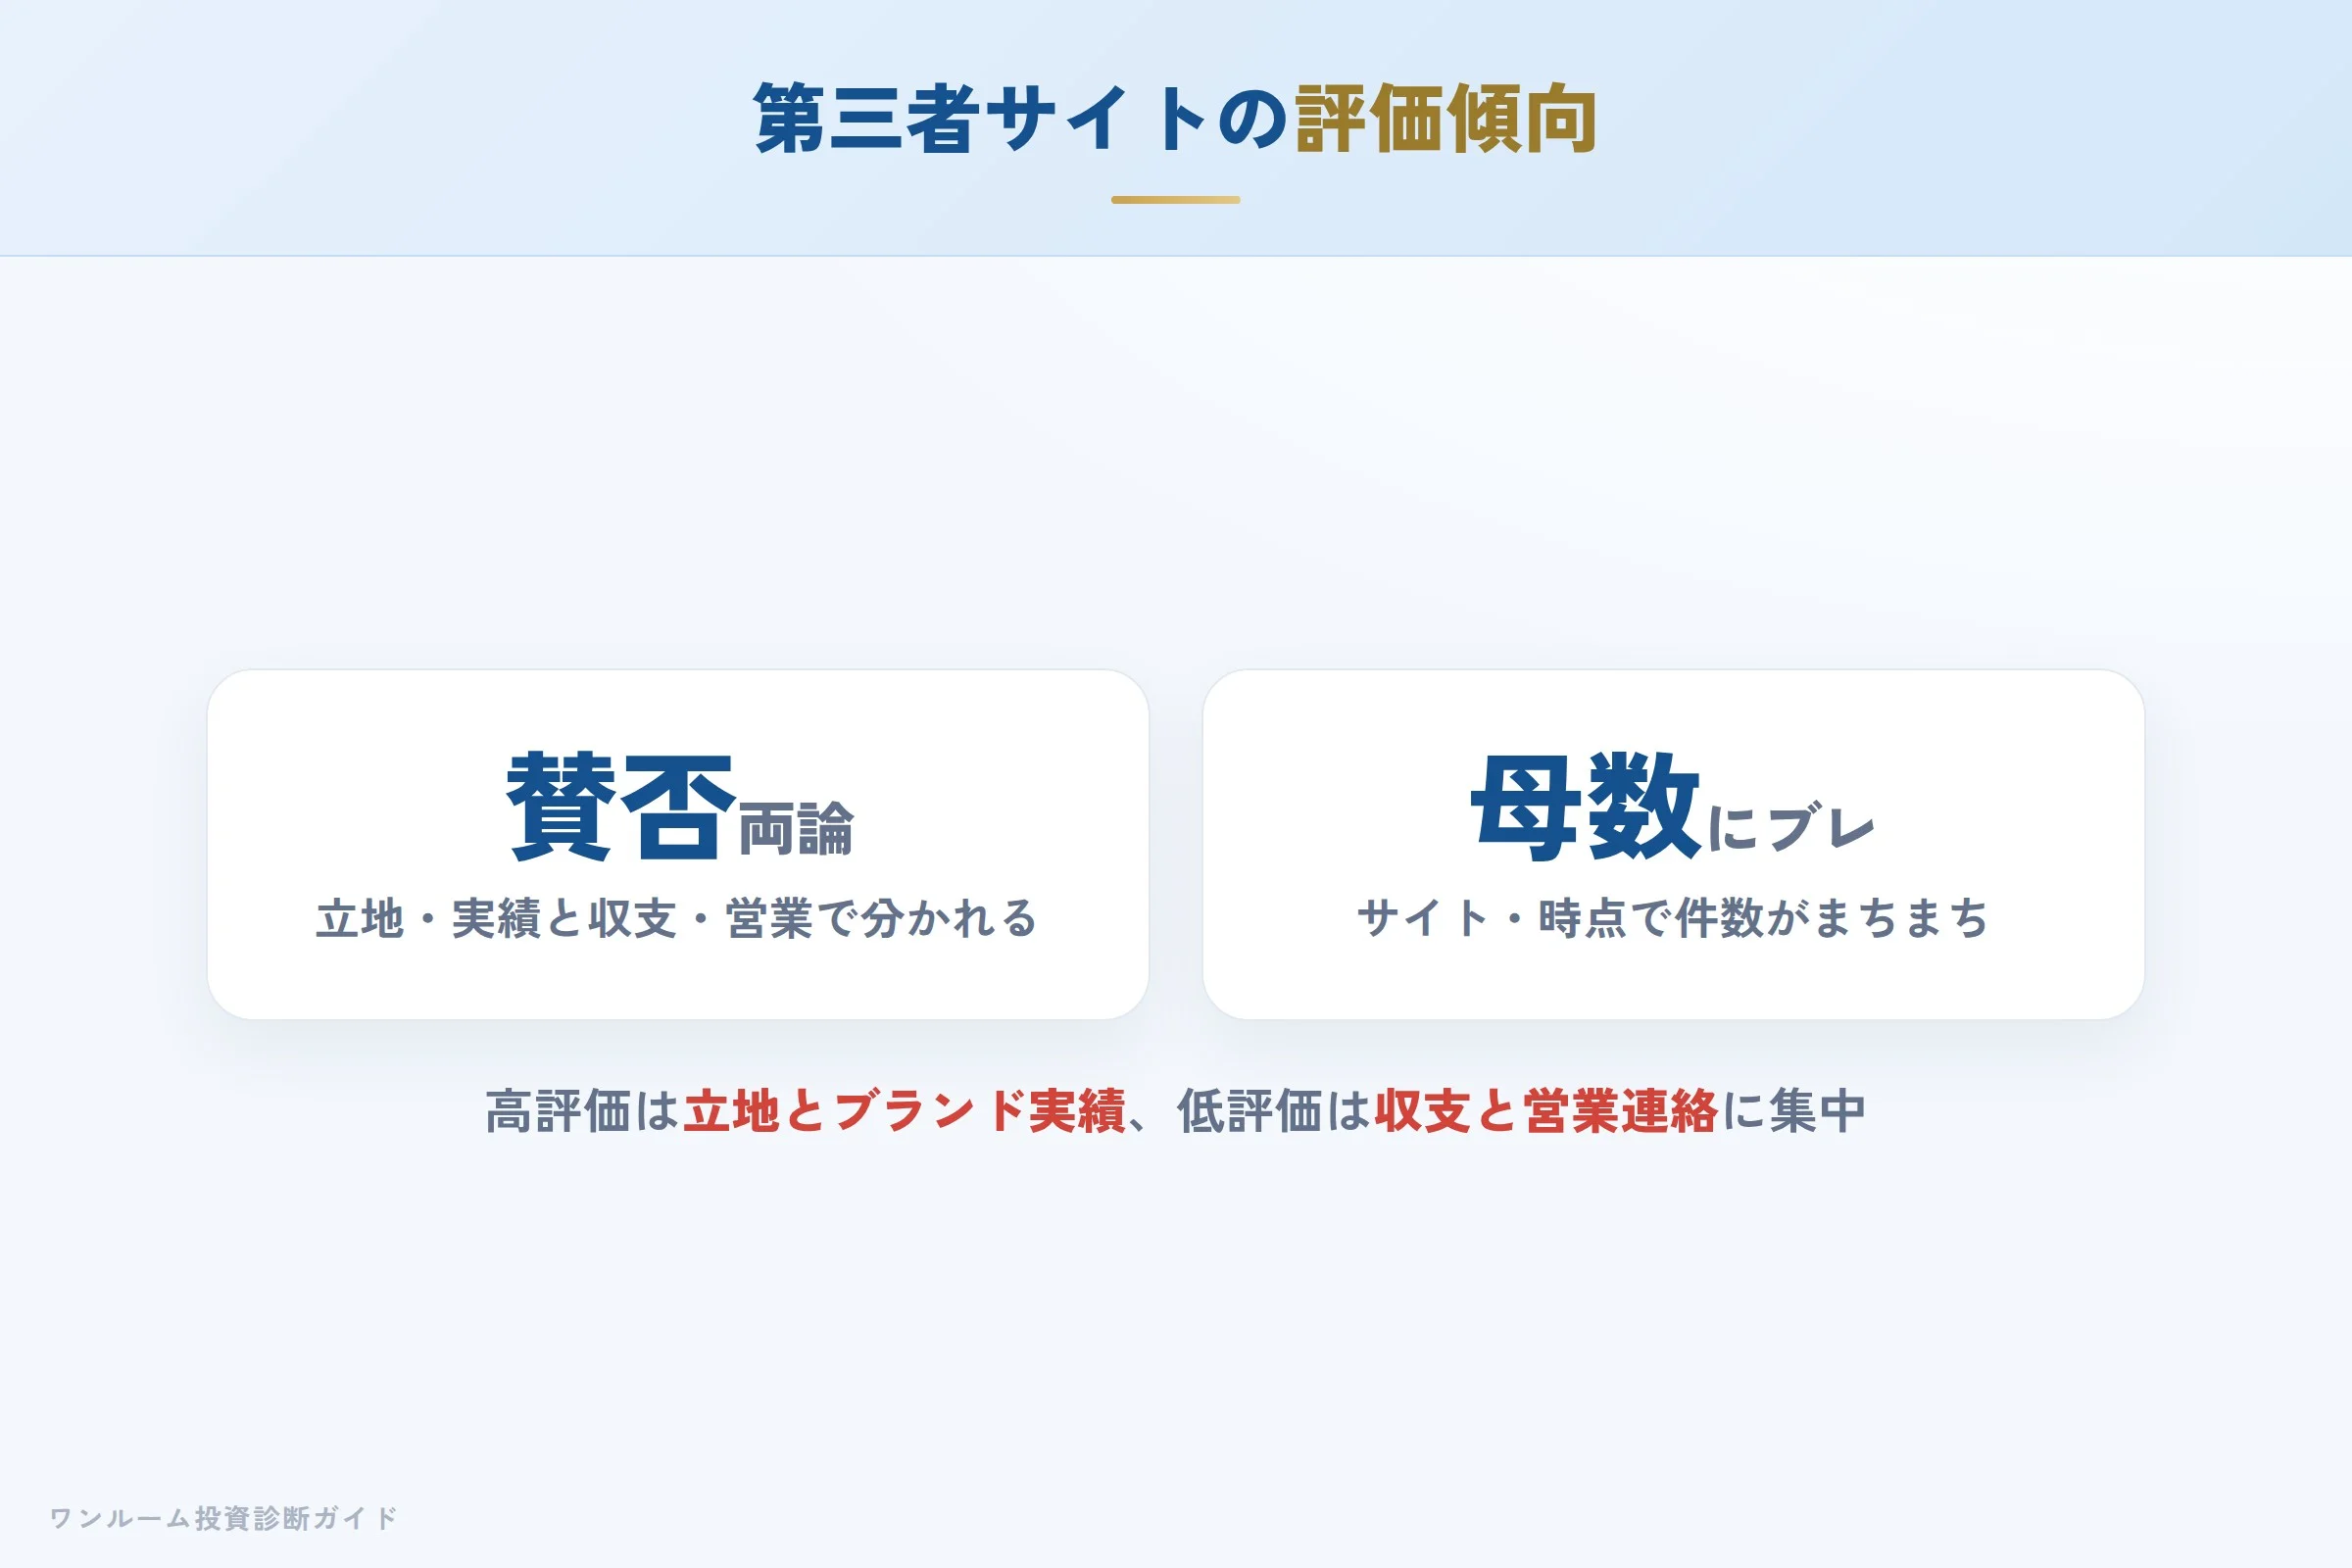
第三者の口コミサイトやマンション掲示板では、物件の立地やブランド実績を評価する声と、営業連絡や収支・出口を懸念する声の両方が見られます。サイトによって件数や時点が異なり、評価にブレがある点には注意が必要です。当サイトでは特定サイトの平均スコアを断定できるだけの十分な母数を確認できていないため、具体的な点数の掲載は控えます。
高評価の理由は「立地とブランド実績、担当者の対応」に、低評価の理由は「価格に対する収支と営業連絡」に集中する傾向があります。スコアの高低よりも、この評価の分かれ方を理解したうえで、提案物件そのものの数字を見ることが判断の出発点になります。
宅建士が整理する強み:関西地盤のブランド分譲
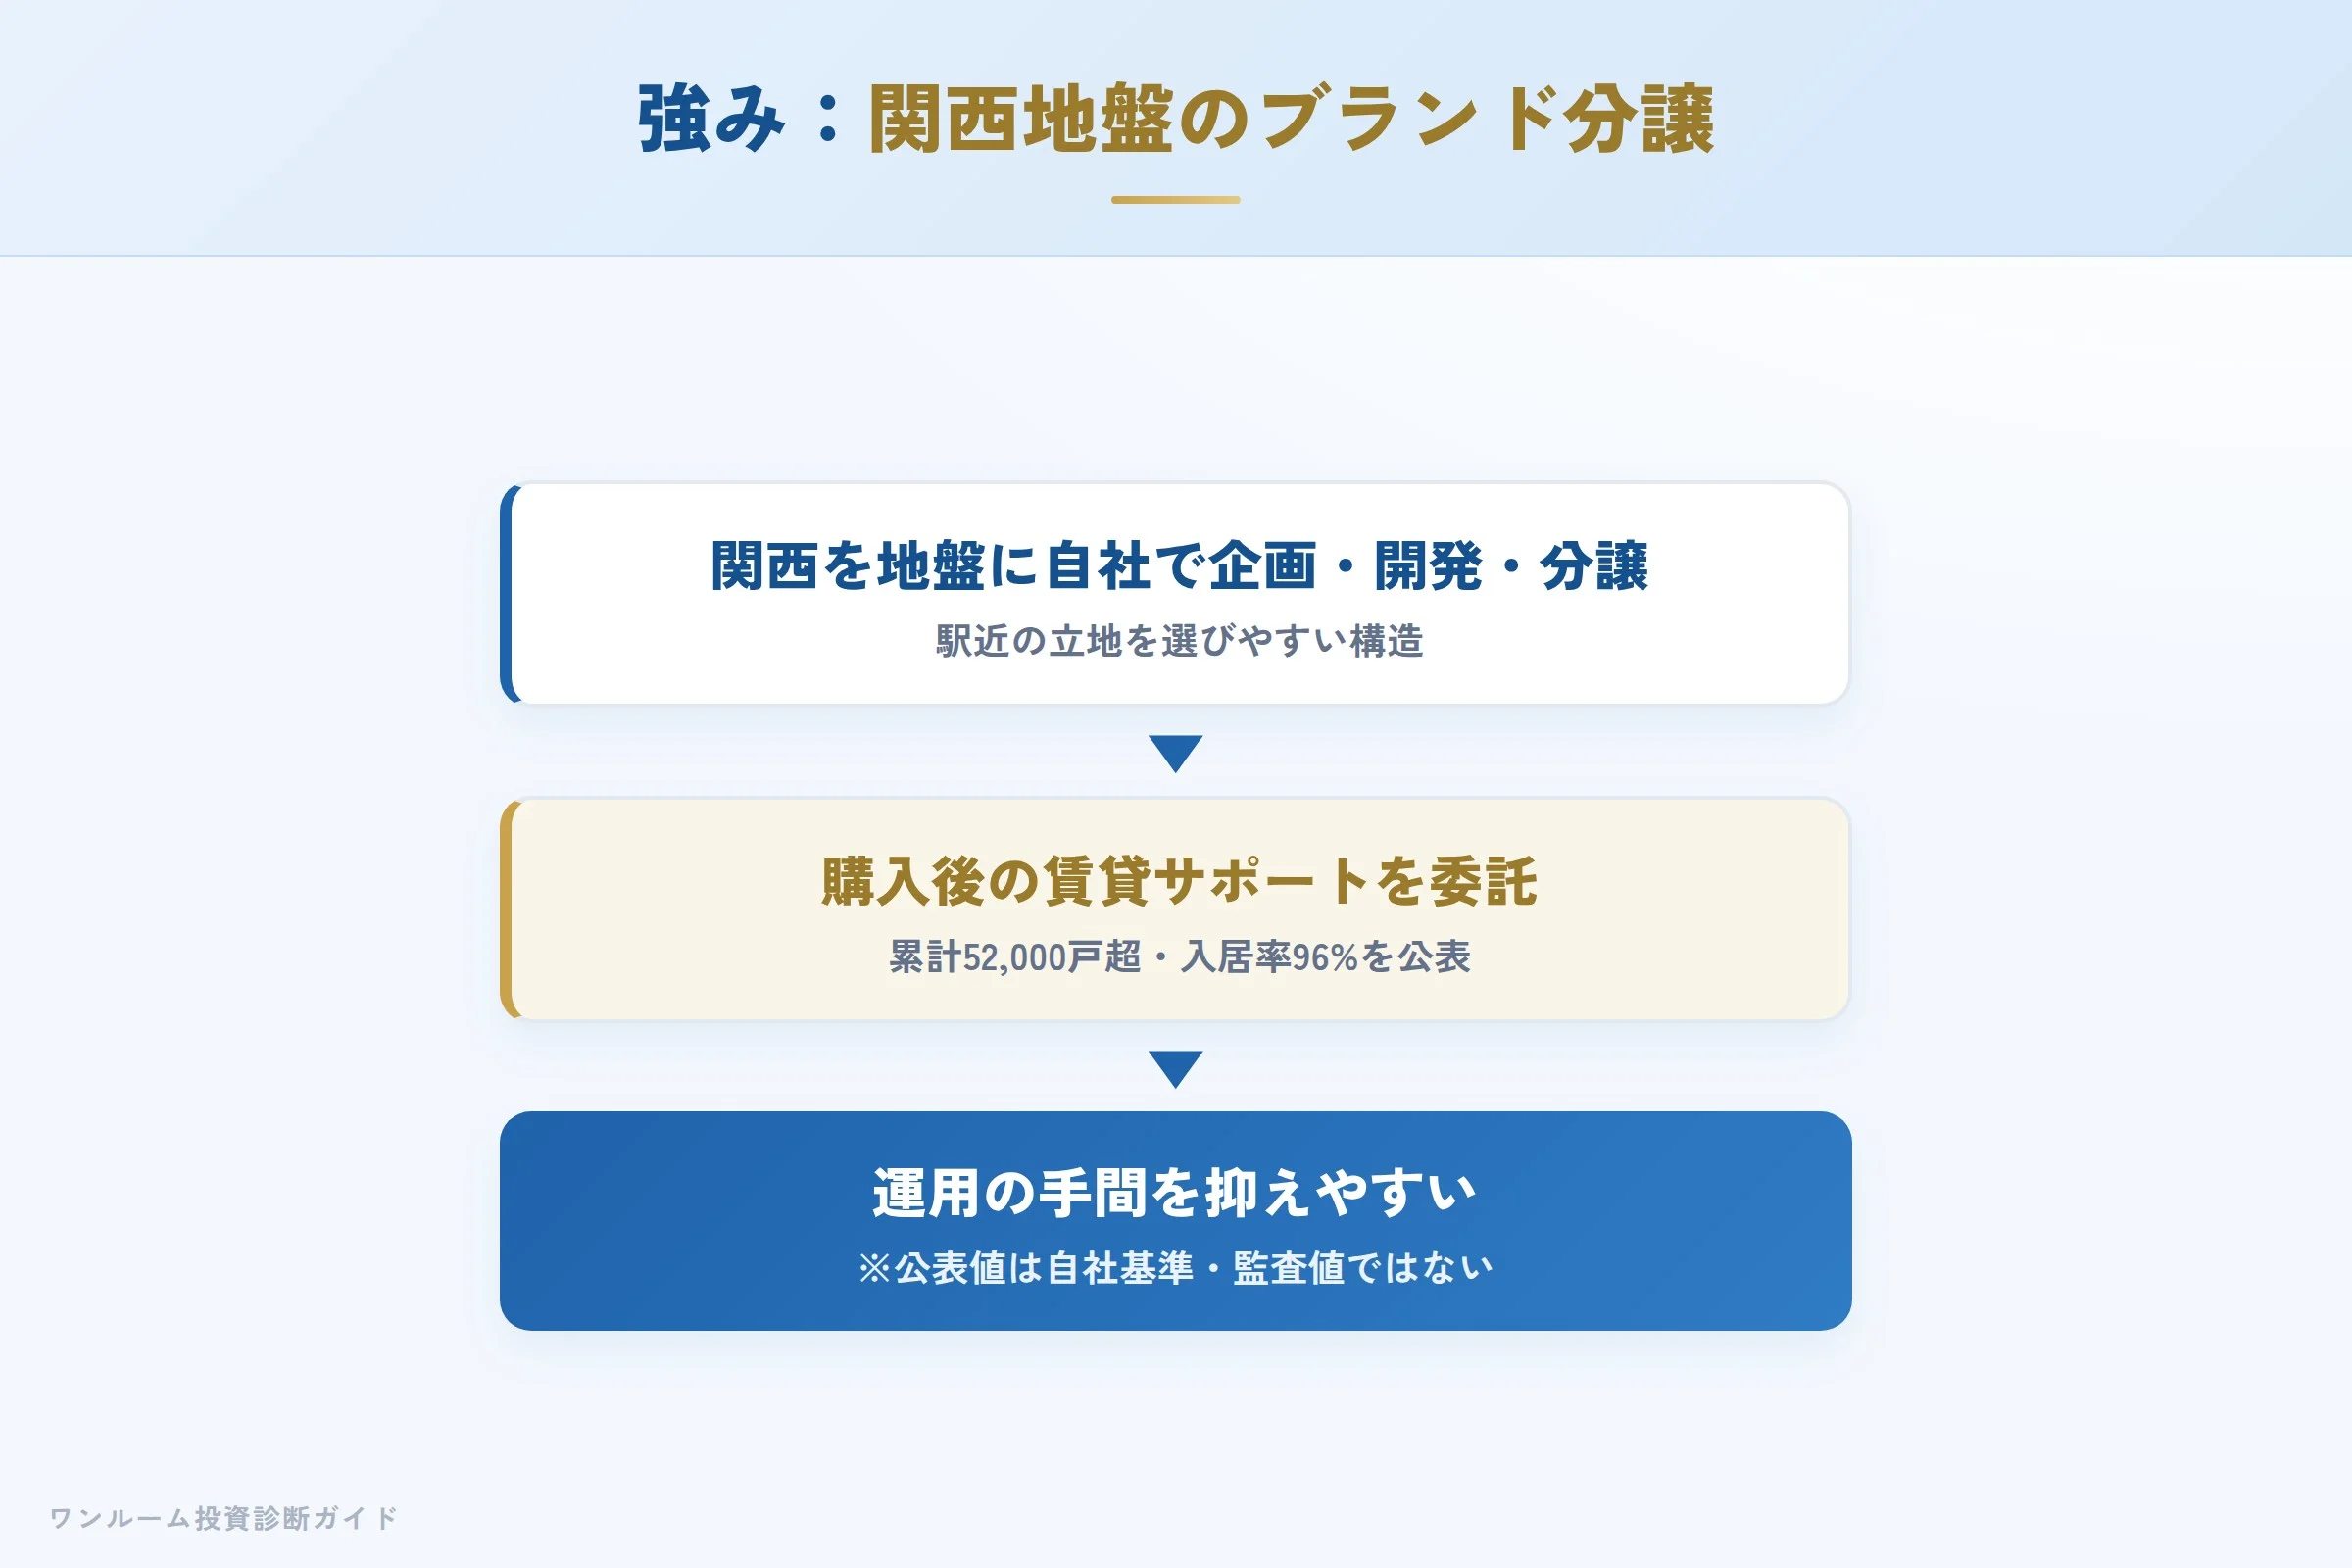
エスリードの強みは「関西を地盤にした自社ブランド分譲と、購入後の賃貸サポート」です。自社で企画・開発・分譲まで手がけ、駅近の立地を選びやすい構造です。
自社は累計6万戸超(2024年5月時点)の供給実績や、賃貸サポートでの入居率などの数字を公表しています。ただしこれらは自社基準の公表値で、第三者監査を経た数字ではありません。森トラストグループの一員としての資本背景や、上場企業としての情報開示は、初めて検討する人にとって情報を得るハードルを下げる要素になり得ます。
懸念点①:価格とキャッシュフローの妥当性が要
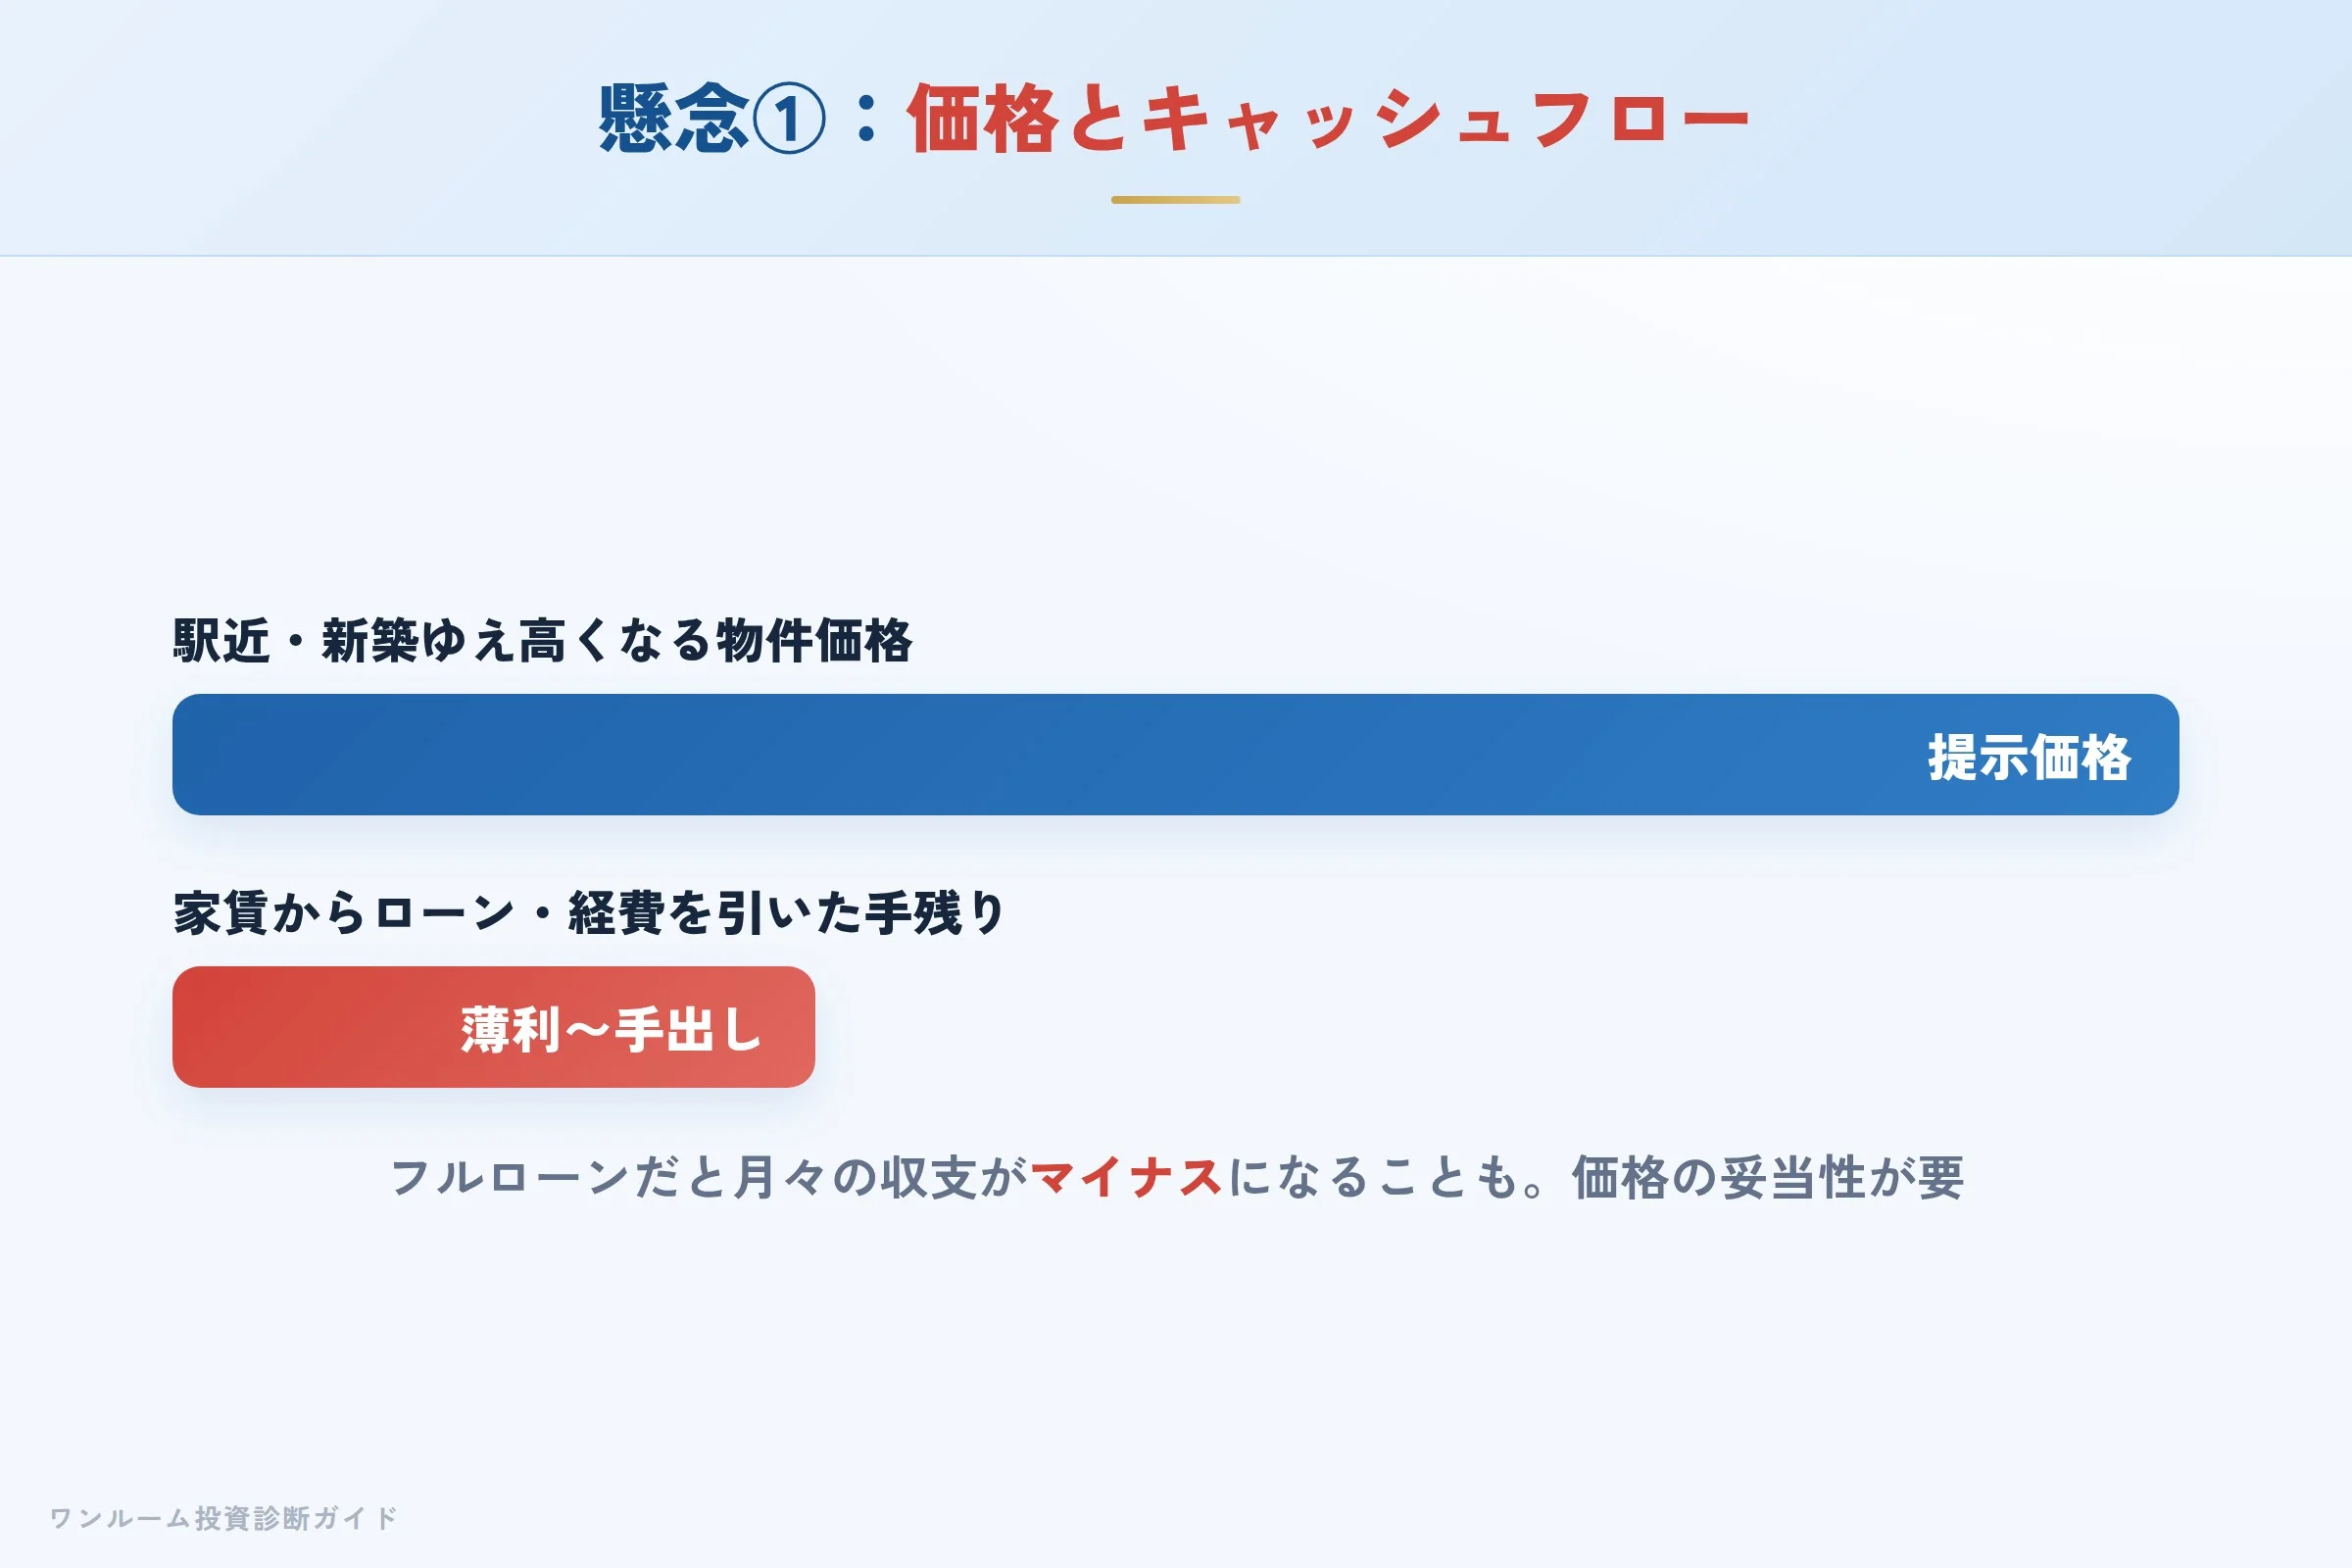
口コミで目立つ懸念のひとつが価格に対するキャッシュフローの薄さです。駅近の新築・区分マンションは資産性が期待できる一方で、物件価格も高くなりがちです。フルローンで購入すると、毎月の家賃からローンと経費を引いた手残りがマイナス(手出し)になるケースも少なくありません。
「ブランド実績があるから安心」という説明だけで判断すると、価格が相場に対して割高でも気づけません。実績が厚いからこそ、買う価格の妥当性を客観的に確かめることが、収支を守る第一歩になります。
懸念点②:賃貸サポート(サブリース)の条件を確認する
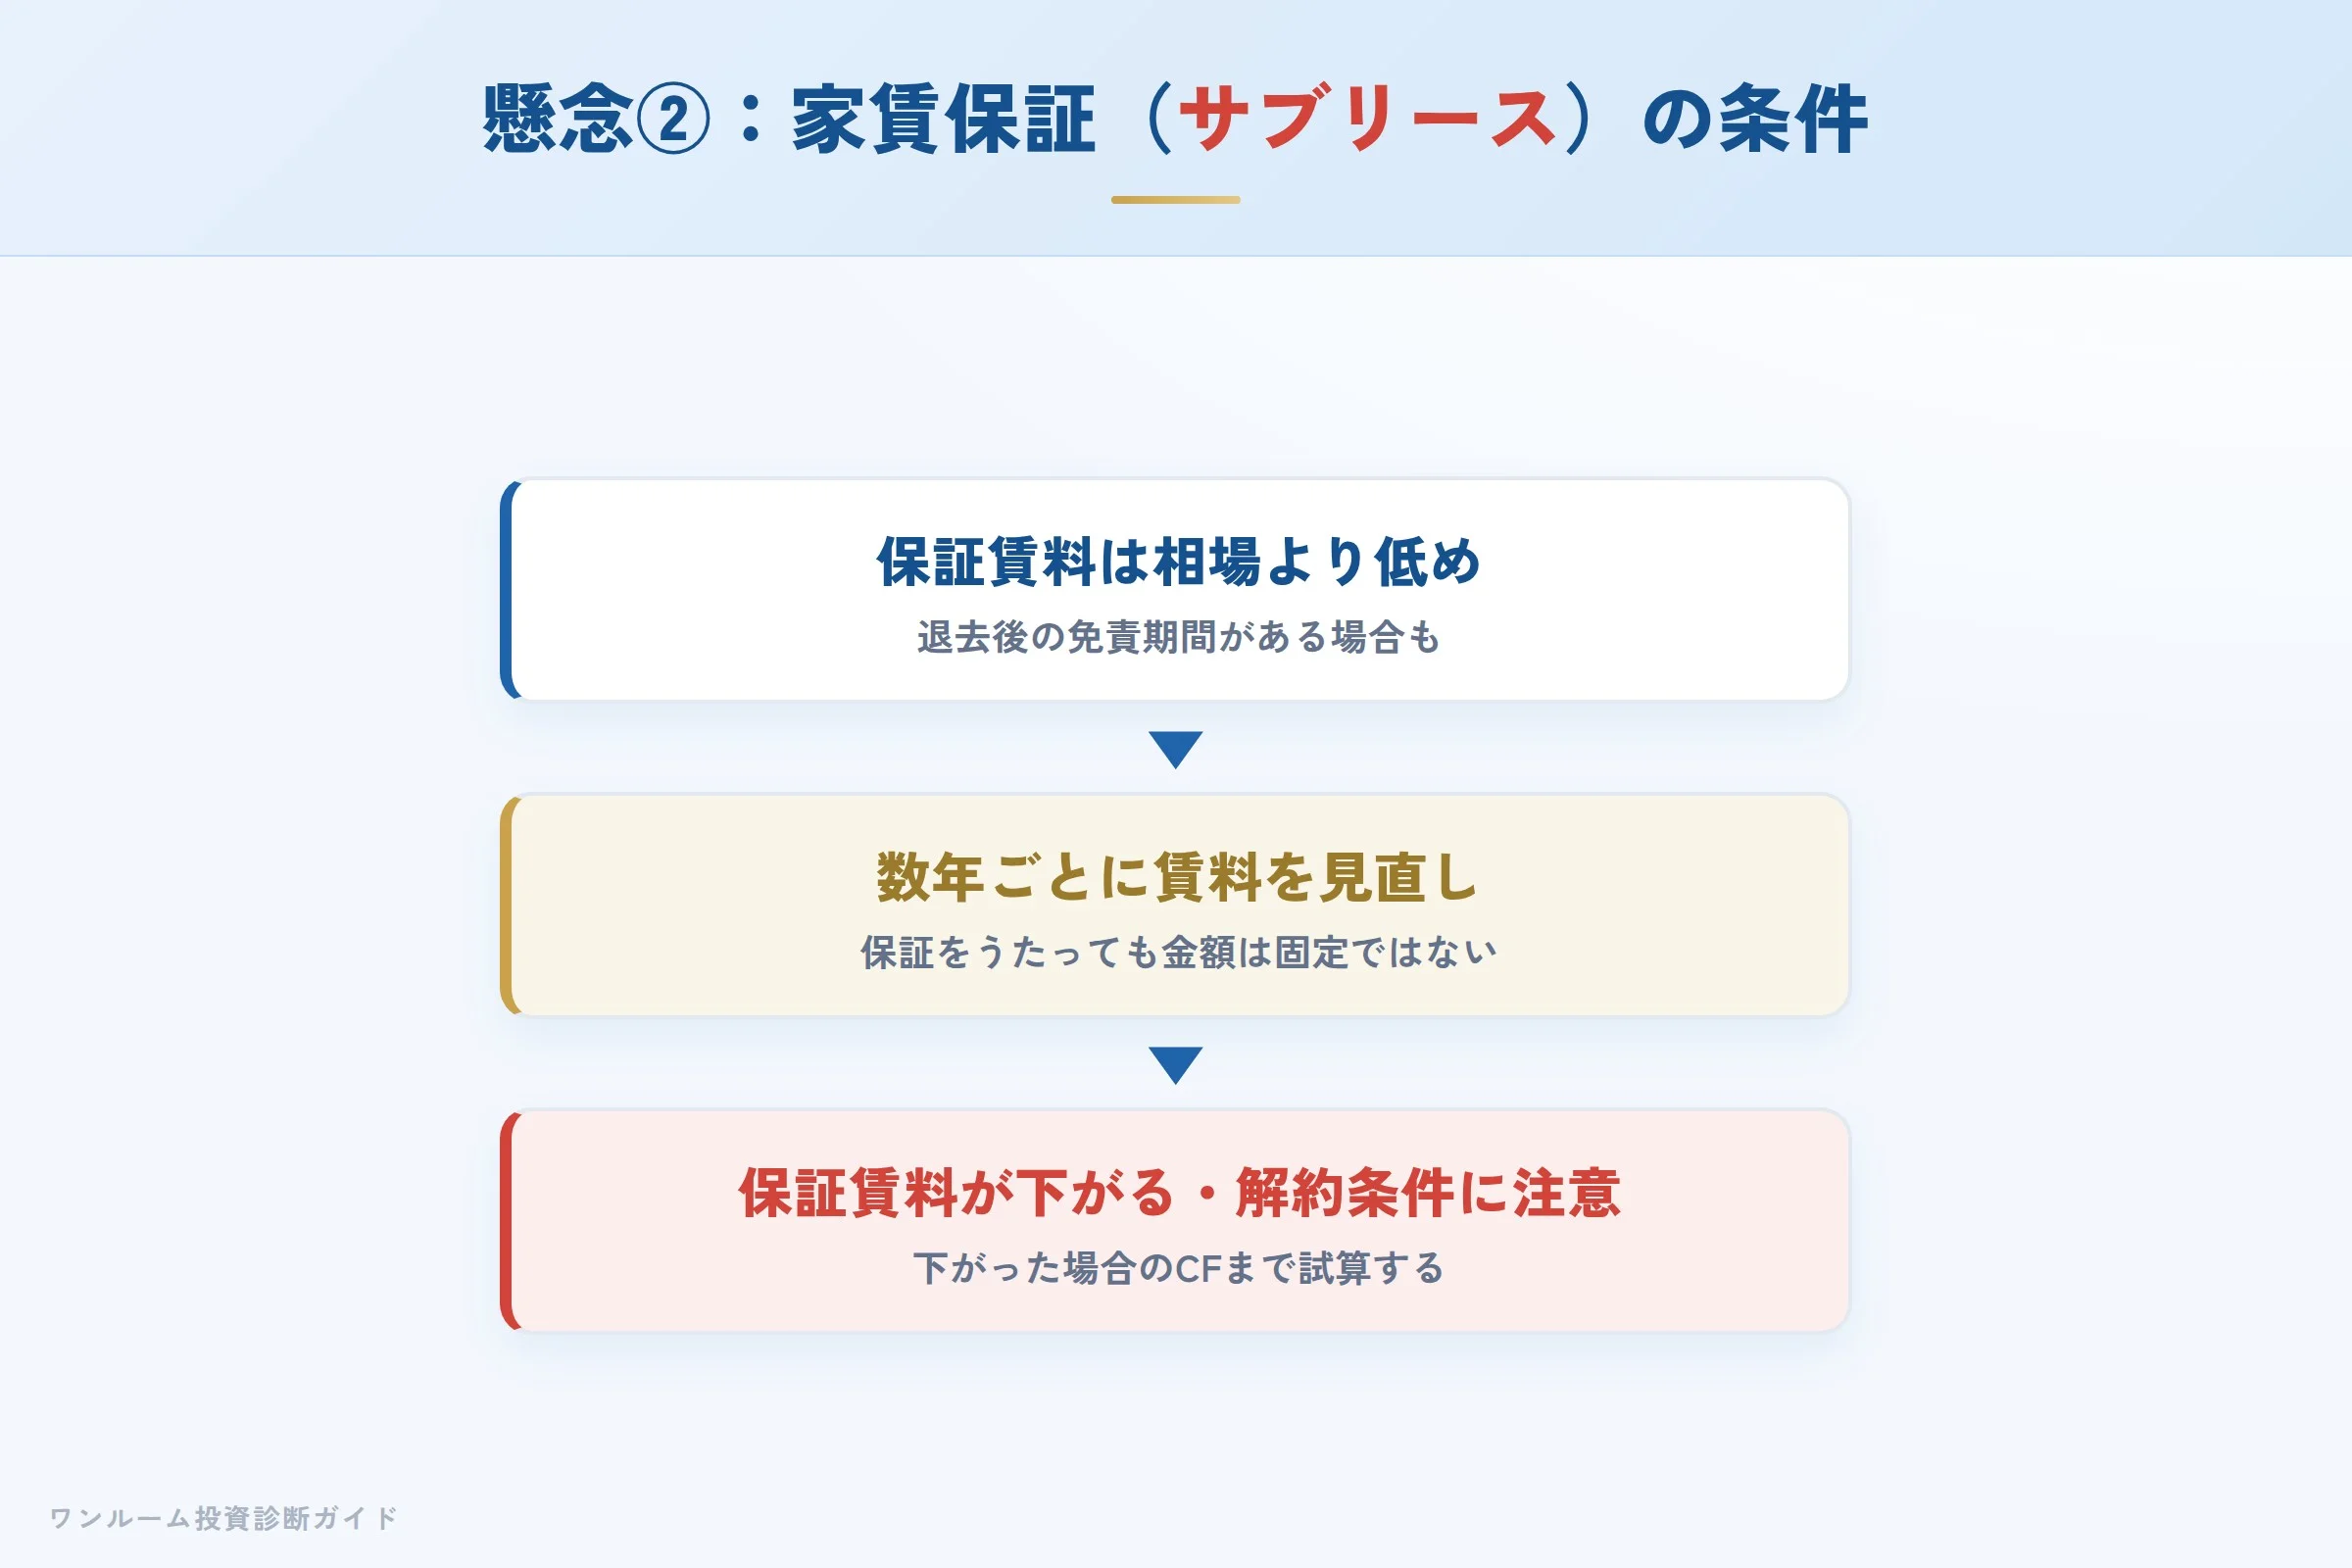
家賃保証(サブリース)は空室リスクを抑えられる一方、保証賃料は一般に相場より低めに設定され、退去後の免責期間(保証されない期間)や、数年ごとの賃料見直し、中途解約時の条件が定められている場合があります。手数料の水準も、集金代行型より高くなる傾向があります。
保証をうたう表現があっても、保証される金額がずっと固定という意味ではありません。「何年ごとに・どの程度下がり得るか」「解約するとどうなるか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。
数字で見る:表面利回りと実質利回りの差
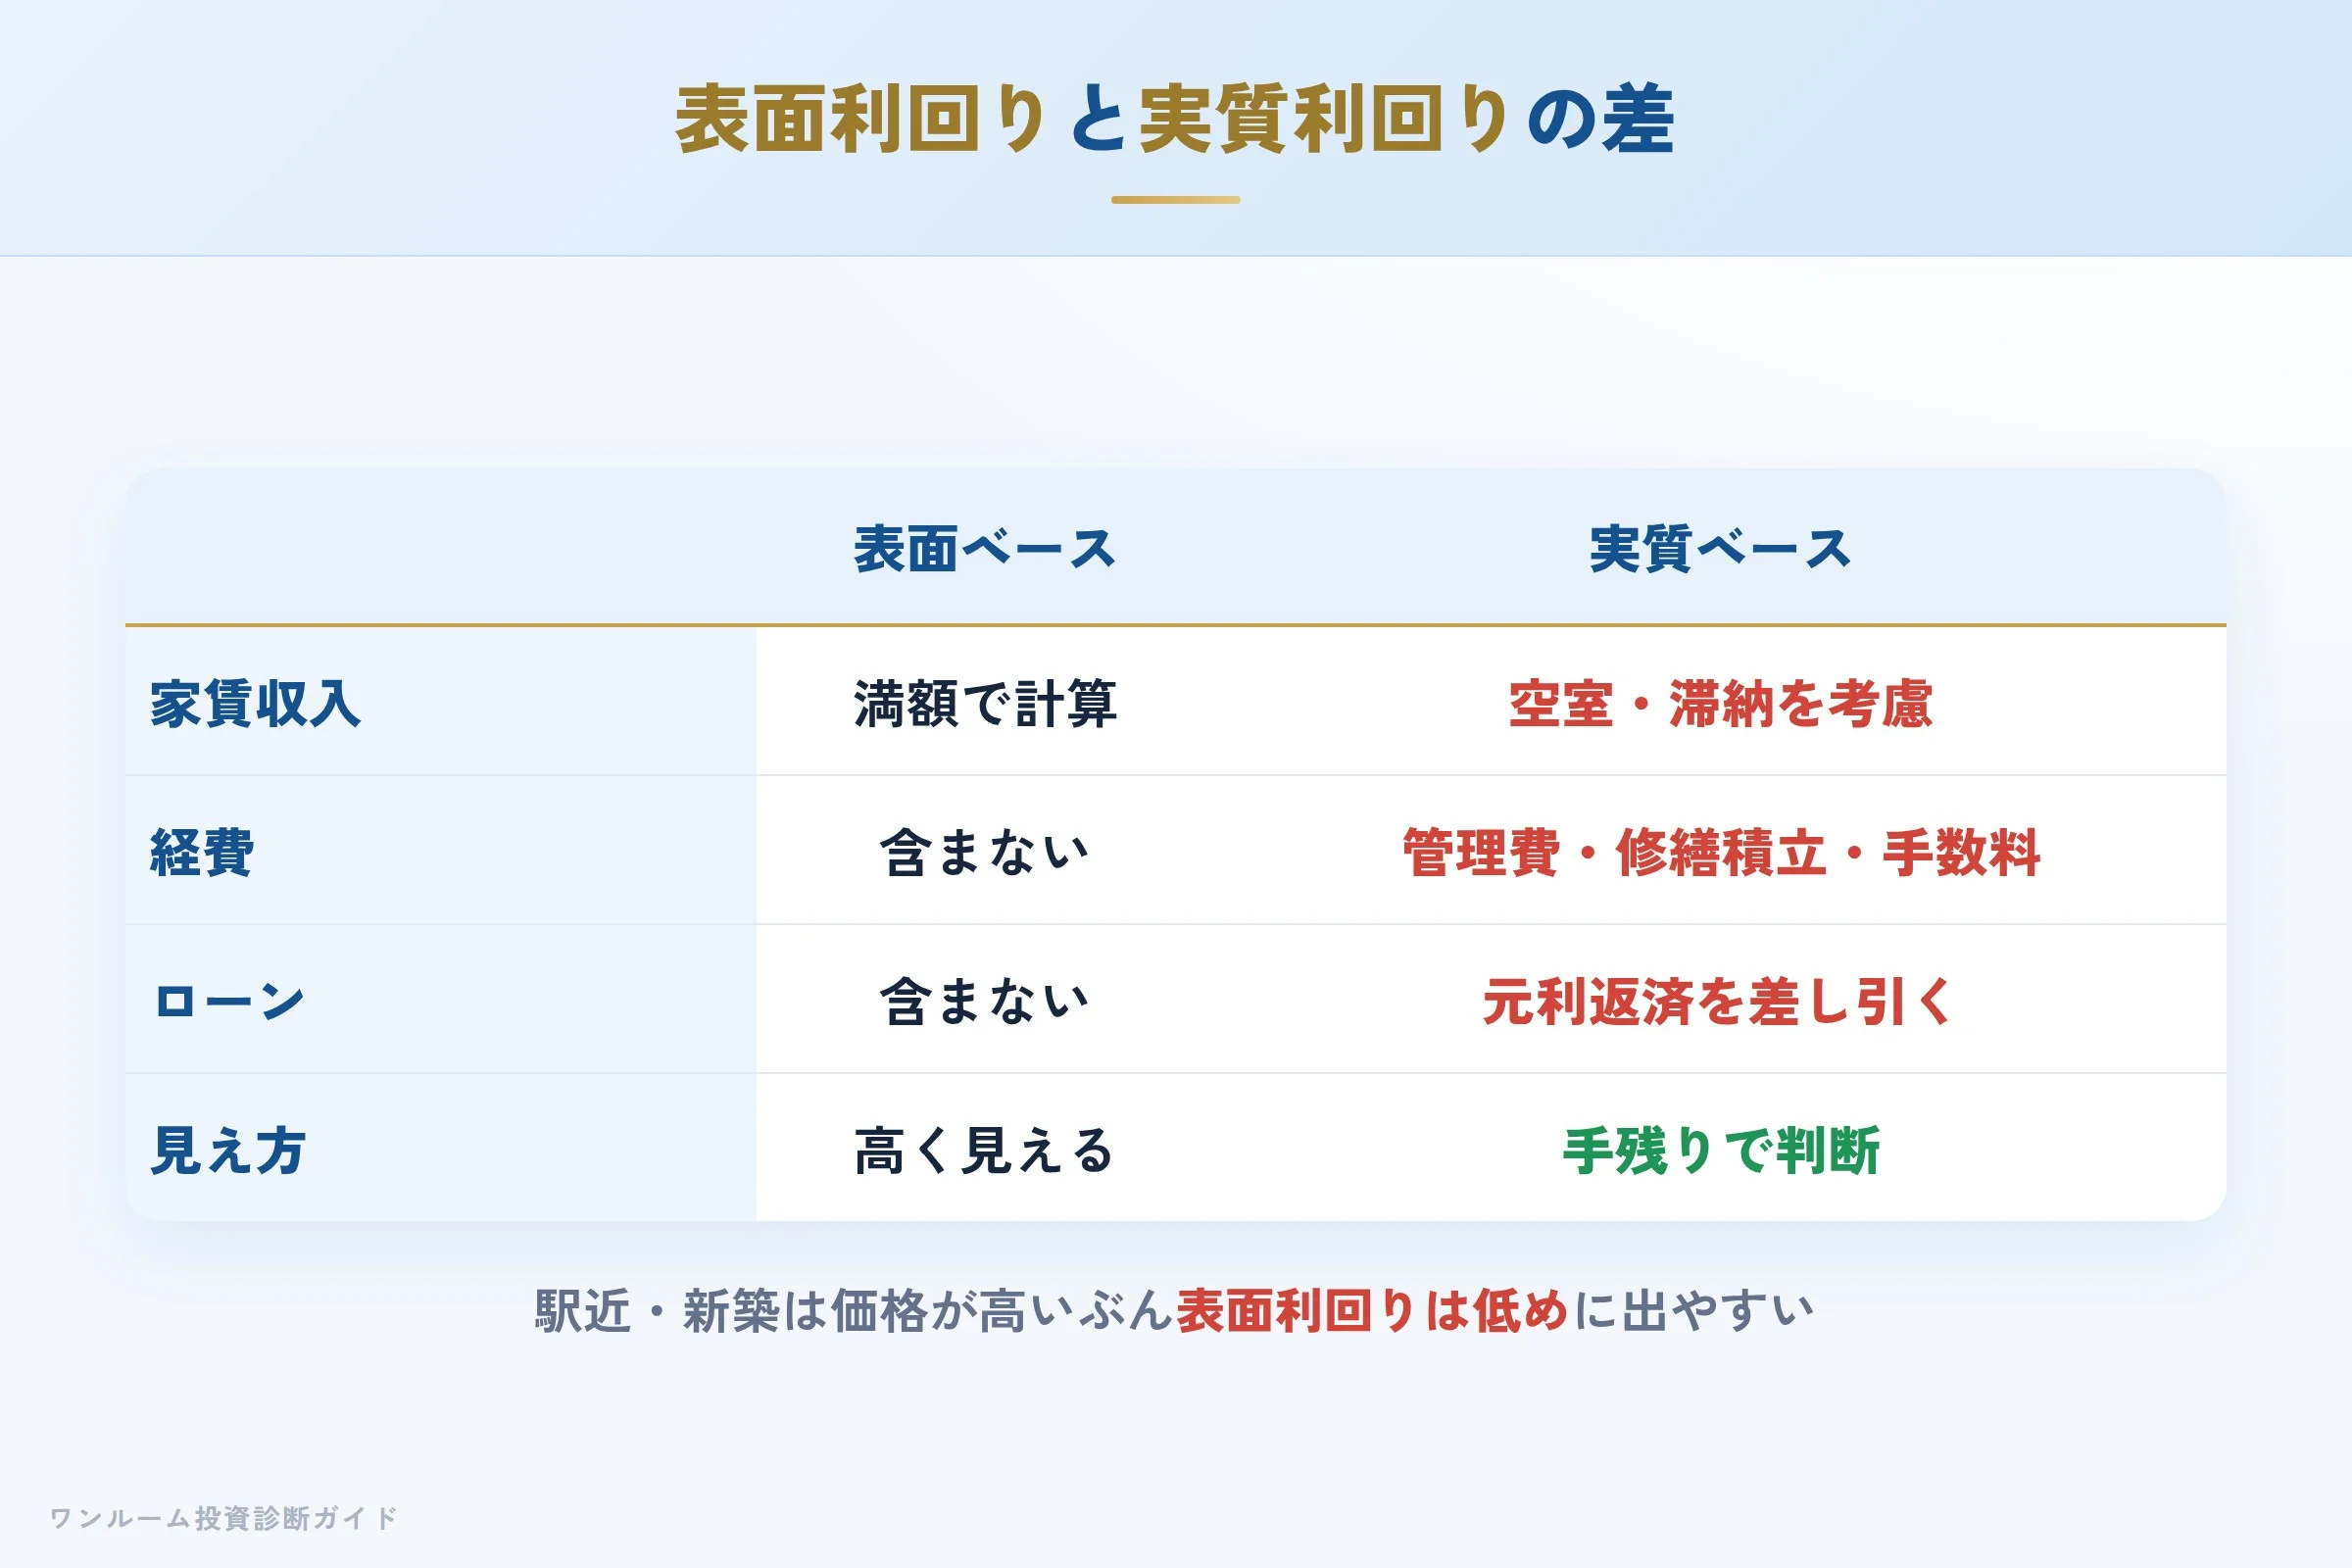
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。駅近の新築・区分マンションは価格が高いぶん、表面利回りは低めに出やすい傾向があります。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
当サイトの割高診断データについて
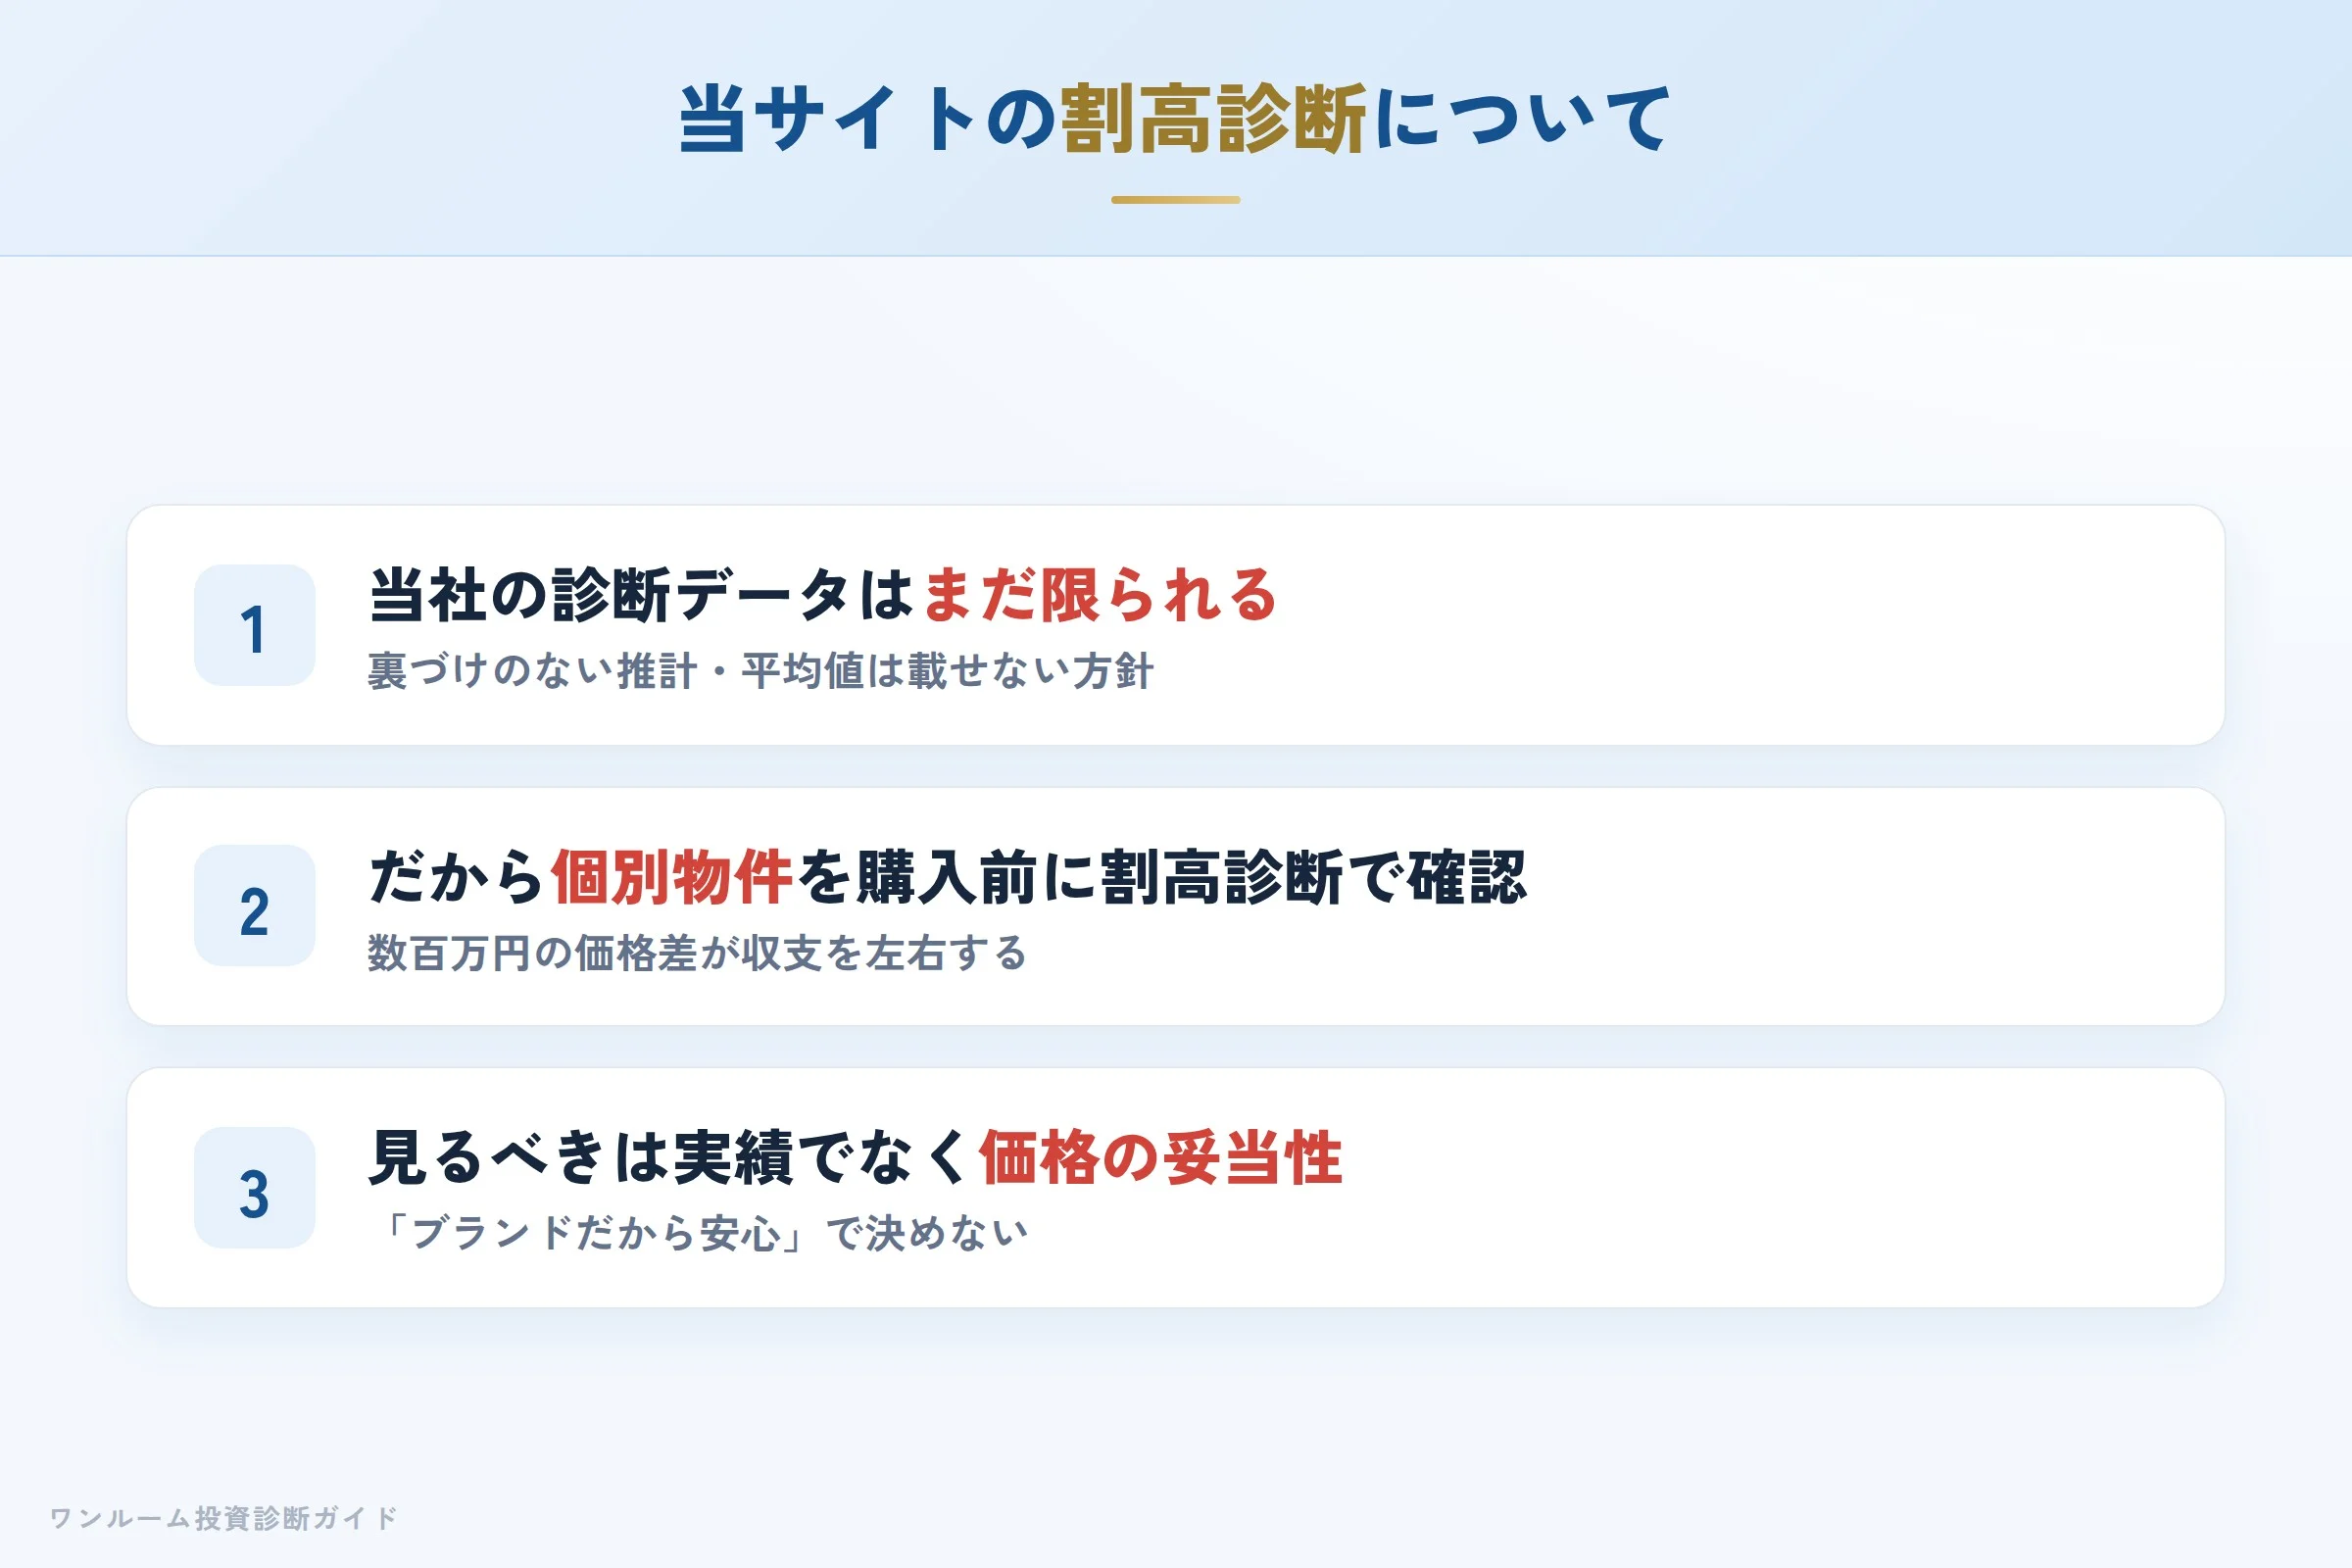
当サイトでは、投資用物件が相場に対して割高でないかを客観的に評価する「割高診断」を提供しています。現時点で当サイトに蓄積されたエスリード物件の診断データは限られるため、この記事では特定物件の平均利回りといった独自の集計値は掲載しません(数値の裏づけがない推計は載せない方針です)。
そのぶん、提案を受けている具体的な物件について、購入前に個別に割高診断で確認することをおすすめします。区分マンションは価格が高く、数百万円の価格差が収支を大きく左右します。「供給実績」や「入居率」ではなく「価格の妥当性」を数字で押さえることが、後悔しない第一歩です。
向いている人・向いていない人
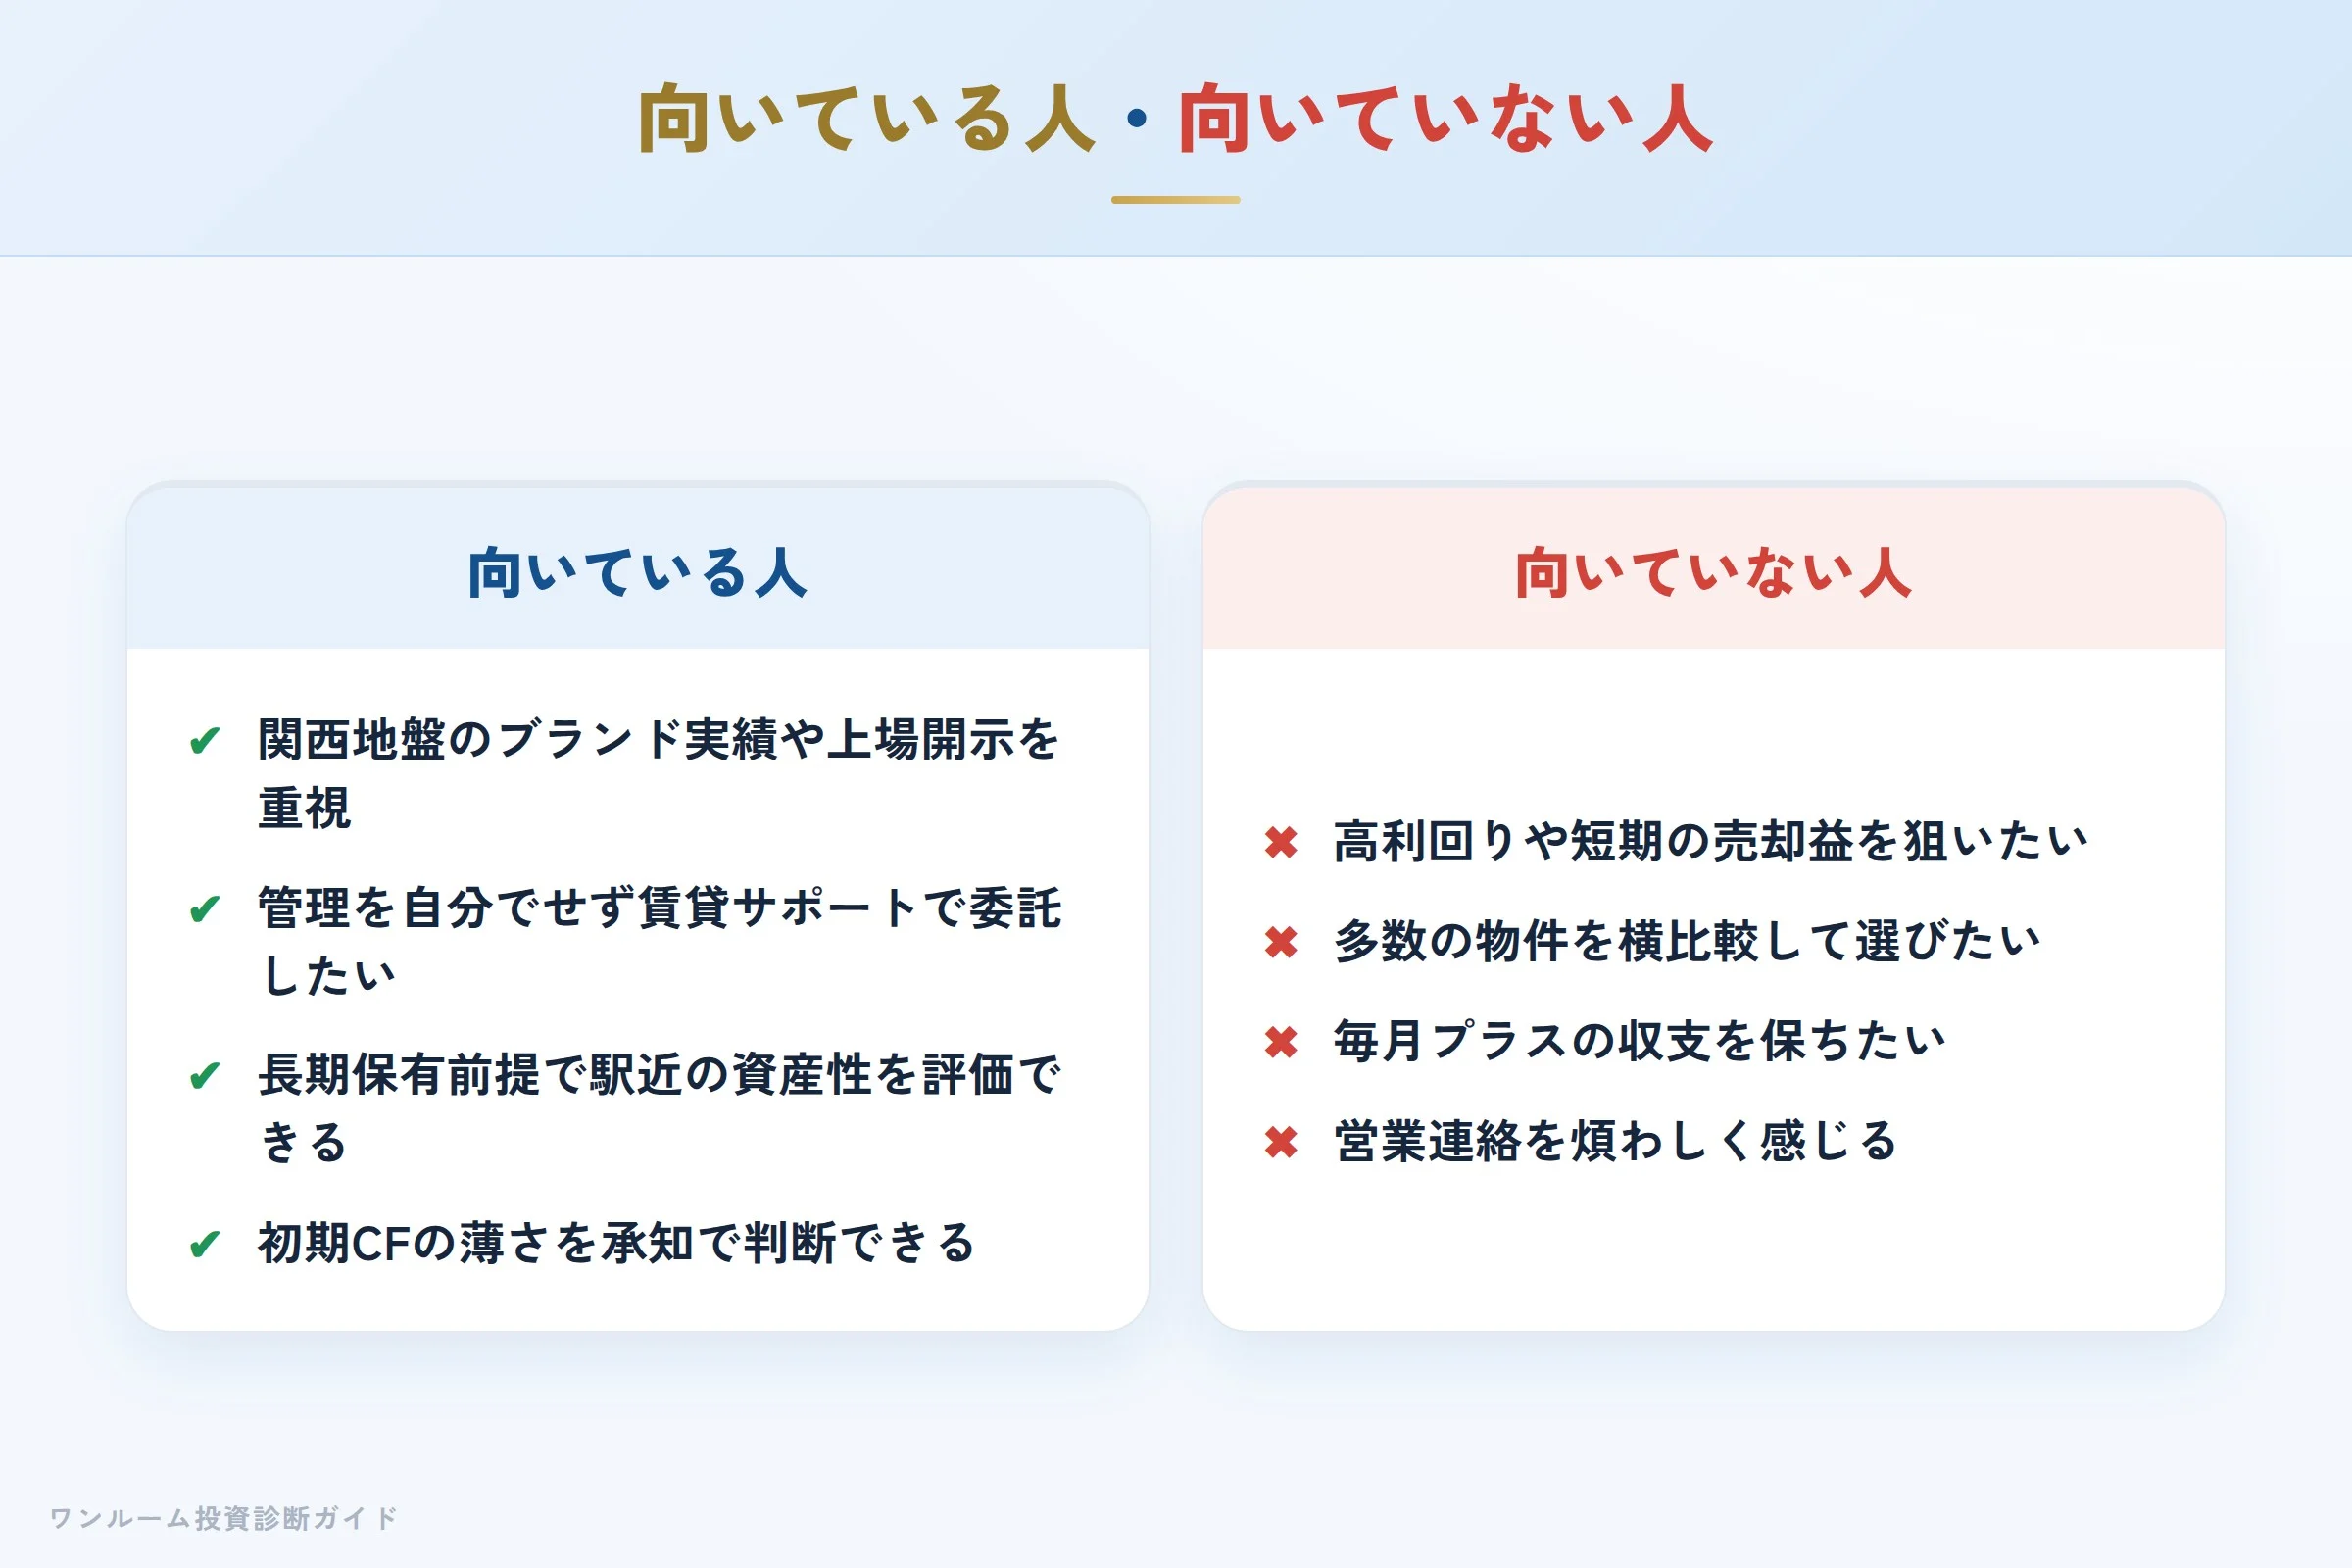
向いている人
- 関西地盤のブランド実績や上場企業としての開示を重視する
- 物件管理を自分で行わず、賃貸サポートで委託したい
- 長期保有を前提に、駅近の資産性を評価できる
- ある程度の初期キャッシュフローの薄さを承知で判断できる
向いていない人
- 高利回りや短期の売却益(キャピタルゲイン)を狙っている
- 多数の物件を横並びで比較し、自分で相場検証して選びたい
- 毎月プラスの収支を保ちたい
- 営業連絡を煩わしいと感じる
購入前セルフ診断チェックリスト
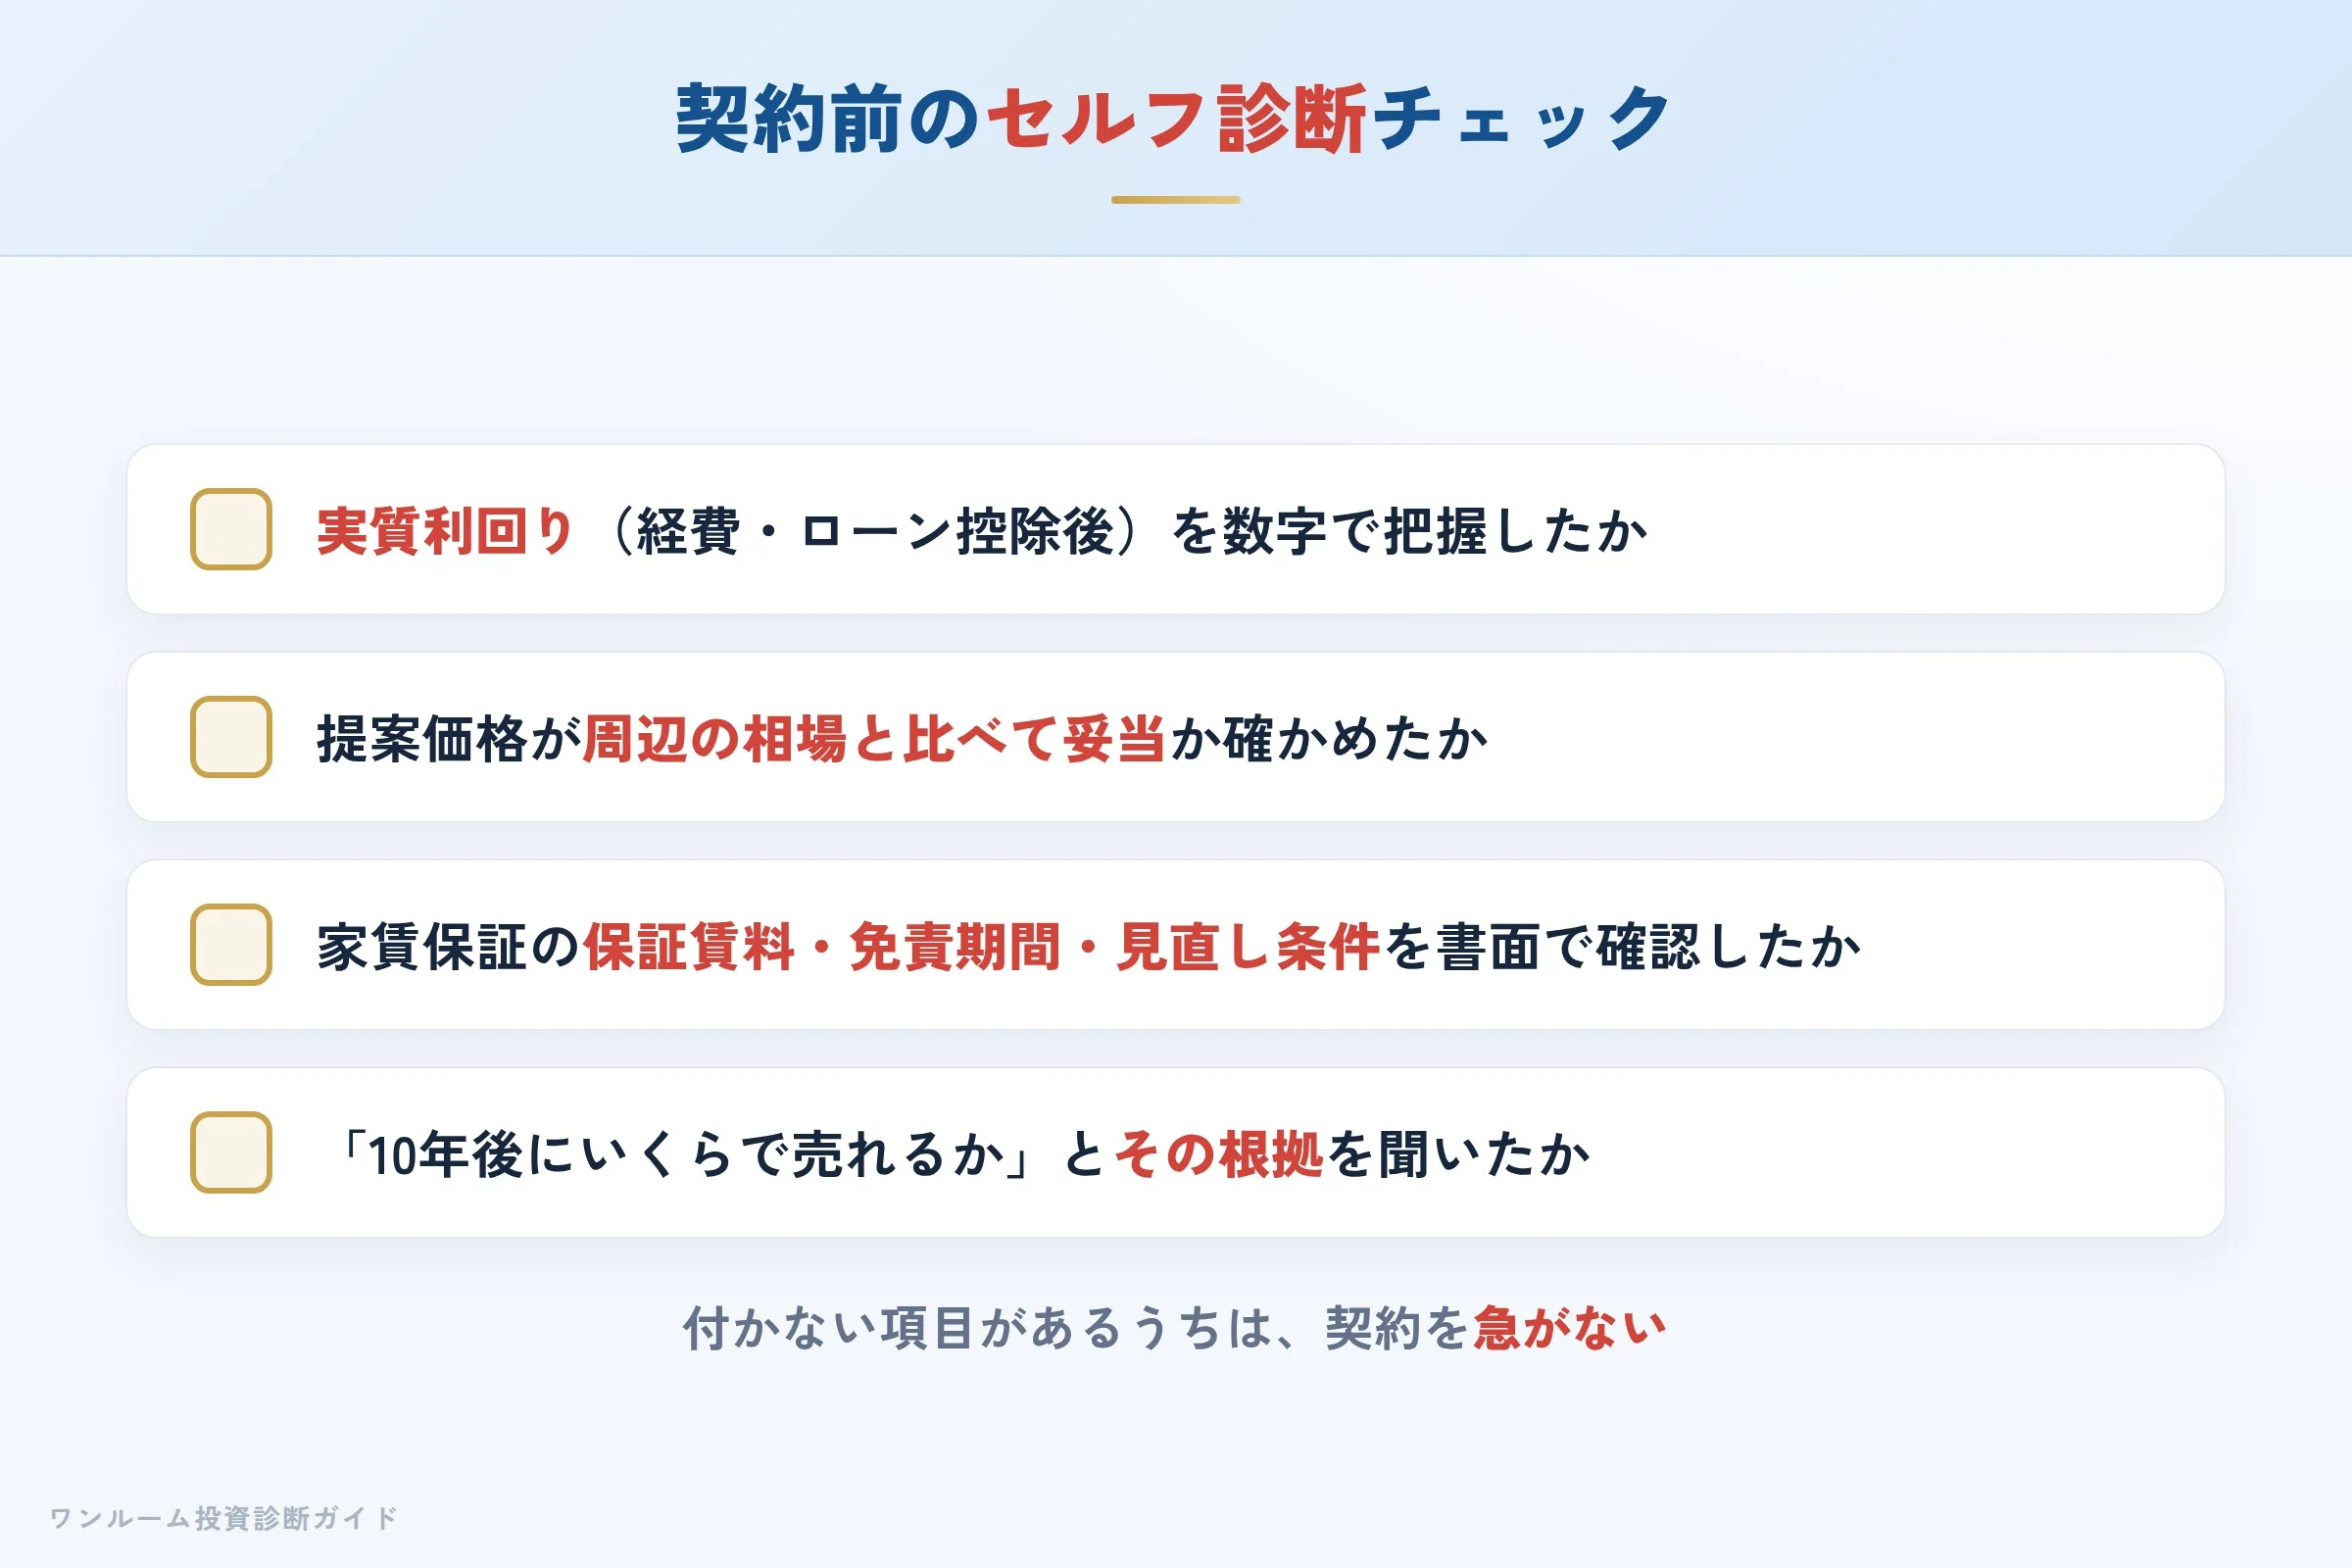
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 提案価格が周辺の相場と比べて妥当か客観的に確かめたか
- 賃貸サポート(家賃保証)の保証賃料・免責期間・見直し条件を書面で確認したか
- 「10年後にいくらで売れるか」とその根拠を担当者に聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
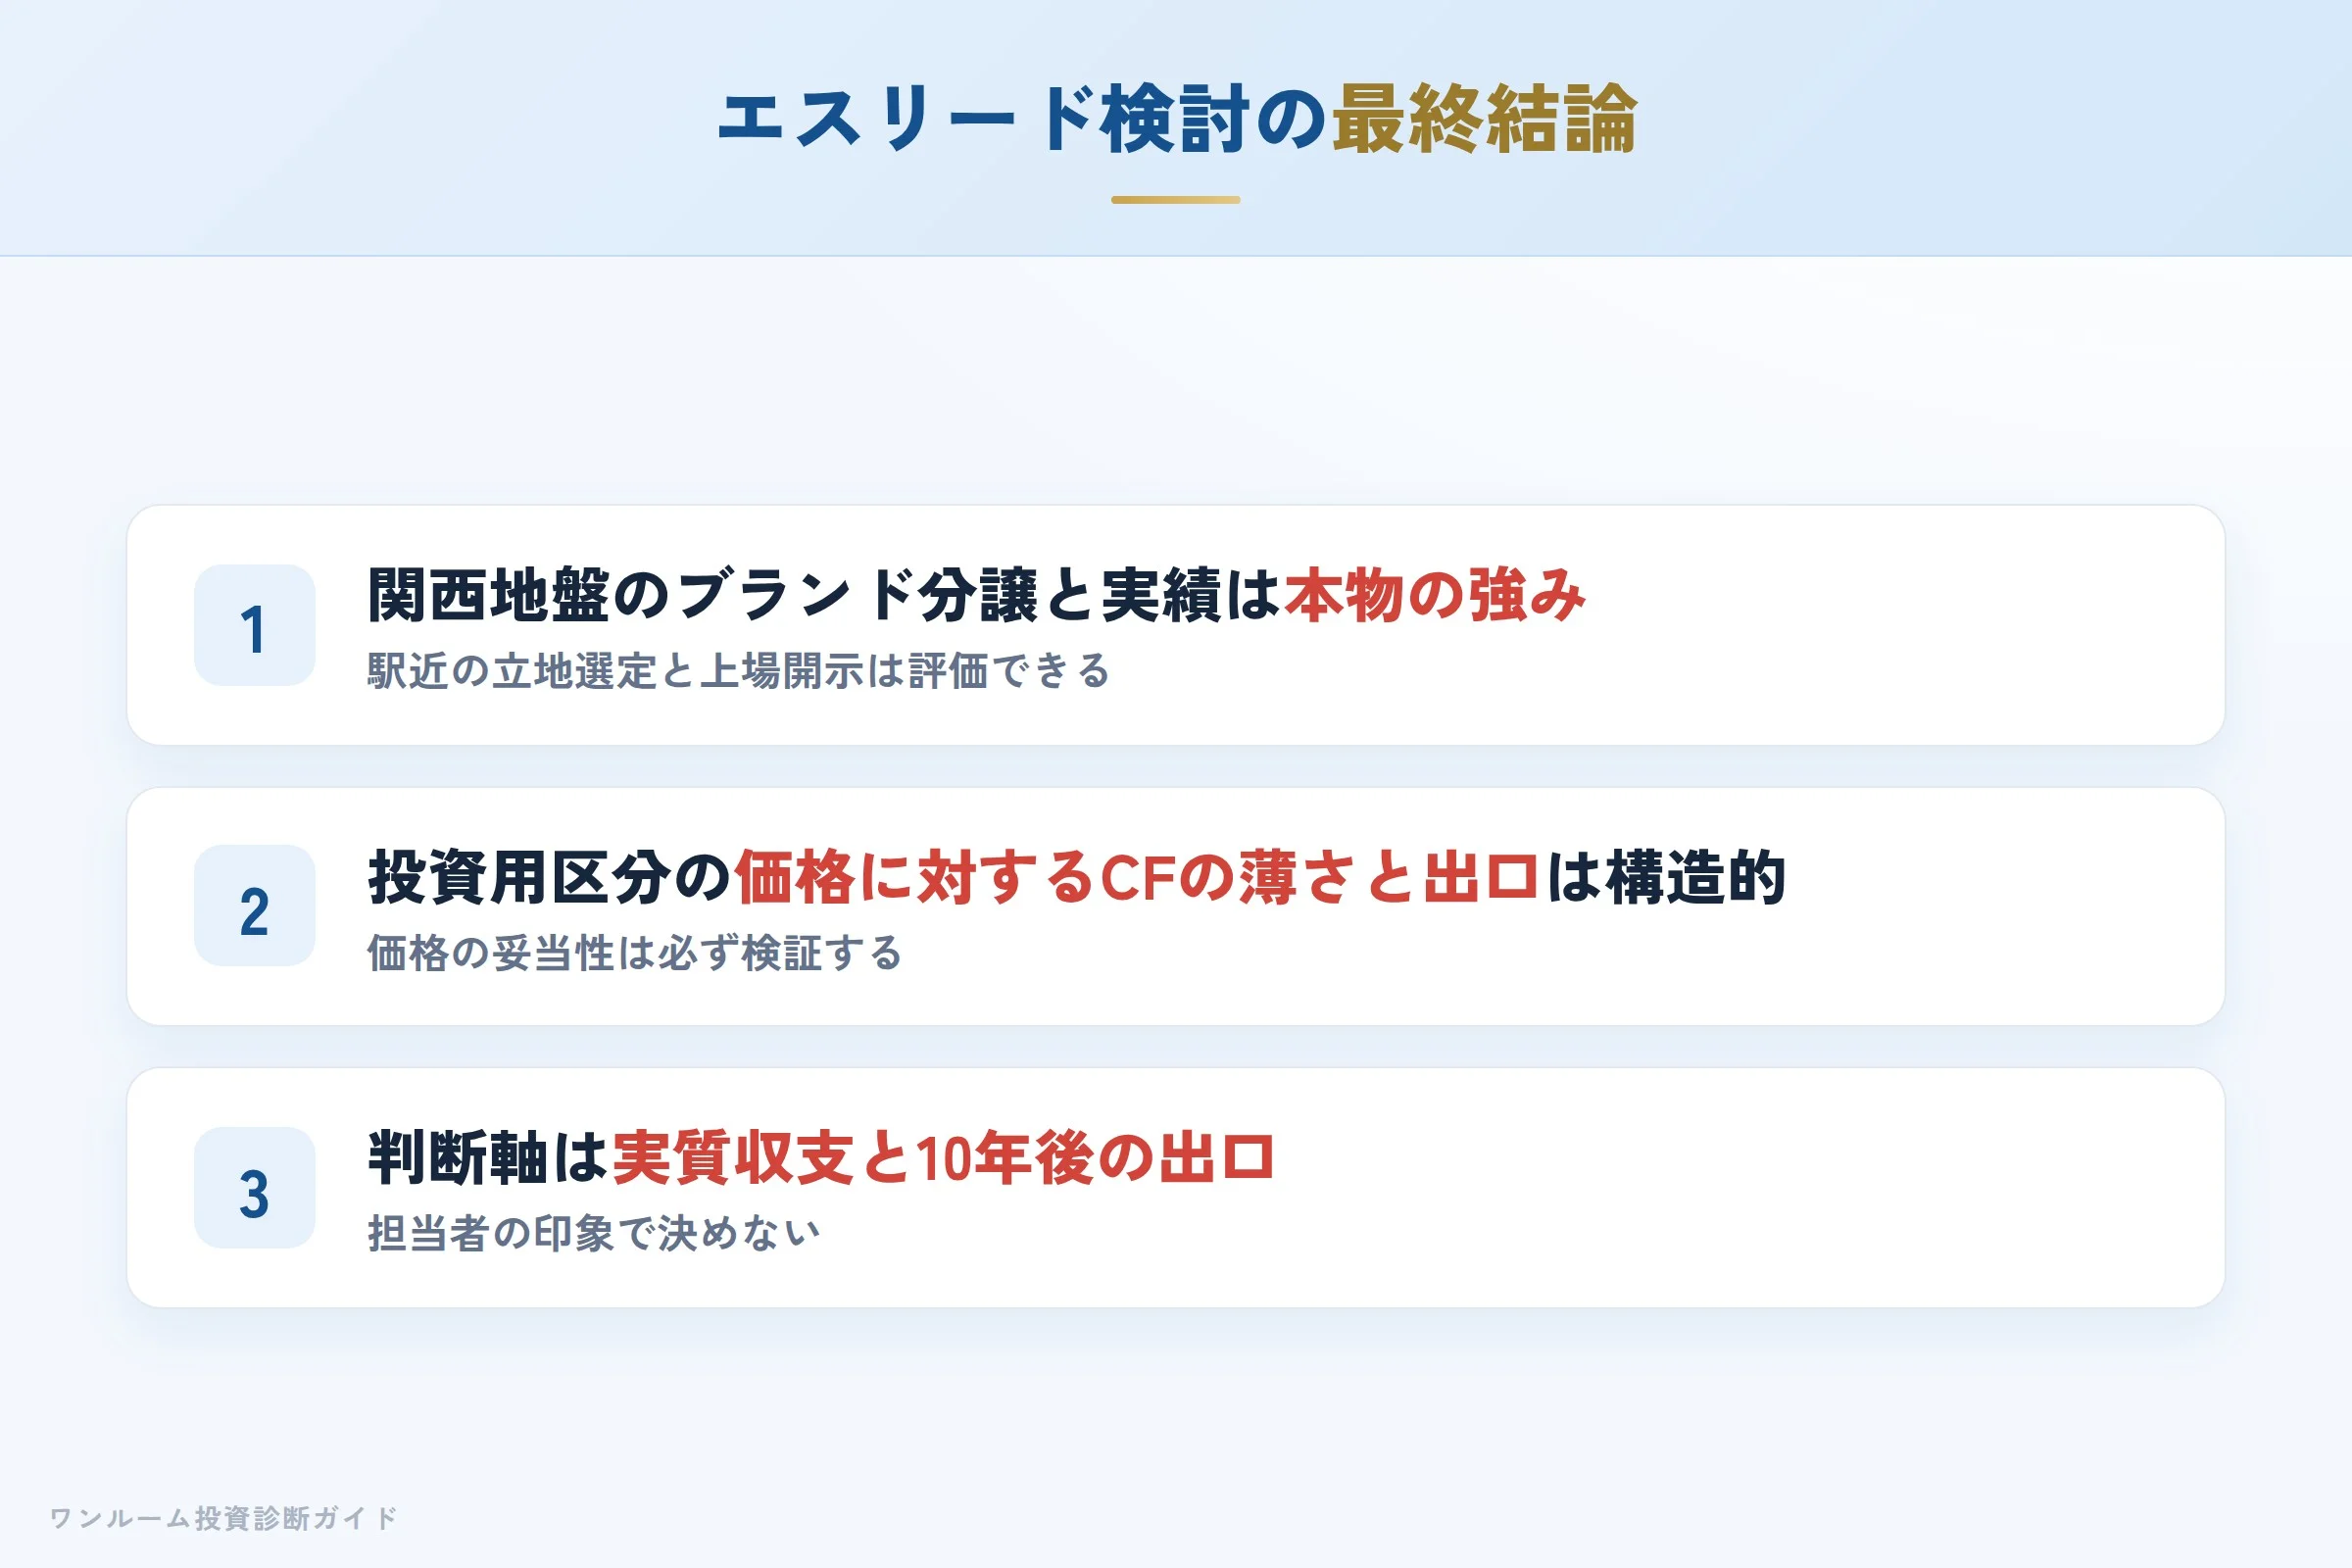
エスリードは「関西を地盤に自社ブランド『エスリードシリーズ』を累計6万戸超分譲し、賃貸管理までグループで手がける、森トラストの連結子会社(東証プライム上場)」です。近年は東京・北海道へも支店網を広げています。豊富な供給実績と駅近の立地選定、上場企業としての情報開示は客観的にも評価できる強みです。一方で、投資用区分マンションという商品特性上、価格に対するキャッシュフローの薄さや出口の価格は構造的に意識しておく必要があります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
エスリードの物件を勧められたら、まず「この価格は相場に対して妥当か」を確かめてください。ブランドや実績は魅力ですが、高く買えば収支は苦しくなります。 不動産投資は医療と同じで、担当者が信頼できそうという理由だけで契約を決めてはいけません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
