
「ガーラマンションって、実際どうなんですか?」。FJネクストの投資用マンションを提案された人から、こうした相談が届きます。東証プライム上場グループという安心感がある一方、口コミには「価格が高い」「営業電話が多い」という声も見られます。
先に結論をお伝えします。 FJネクスト(ガーラマンション)は、東証プライム上場グループの信頼性・東京23区の駅近立地・高い賃貸ブランド力という点で「事業者としての評判は堅実」といえます。実際、2025年の首都圏投資用(資産運用型)マンション供給ランキングでは第1位を獲得しています。一方で、「価格が相場より高め」「セミナー後の営業電話」「サブリースの更新減額」という新築ワンルーム特有の指摘は評判の中に一貫して残っています。つまり「会社の信頼性」と「個別物件の収益性」は分けて判断する必要があります。
【2026-09-17 更新】 会社概要を一次情報で再確認し、事業会社「株式会社FJネクスト」の設立(2021年4月・持株会社体制への移行時)とグループ創業(1980年7月)を分けて明記、宅地建物取引業免許番号(国土交通大臣(2)第9976号)を追記しました。あわせて2025年の首都圏投資用マンション供給ランキング第1位(2026年8月12日発表)と2026年3月期の連結業績を反映し、frontmatterの出典に公式会社概要・決算・ランキングの一次情報URLを追加しました(社名変更・合併・免許失効は確認されていません)。
ここで一つ大事なことをお伝えします。上場企業だから安心、ではありません。見るべきは「物件の収支が成立しているか」です。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社FJネクストとはどんな会社か(会社概要・ブランド)
- ガーラマンションの特徴
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
会社概要:FJネクストはどんな会社か
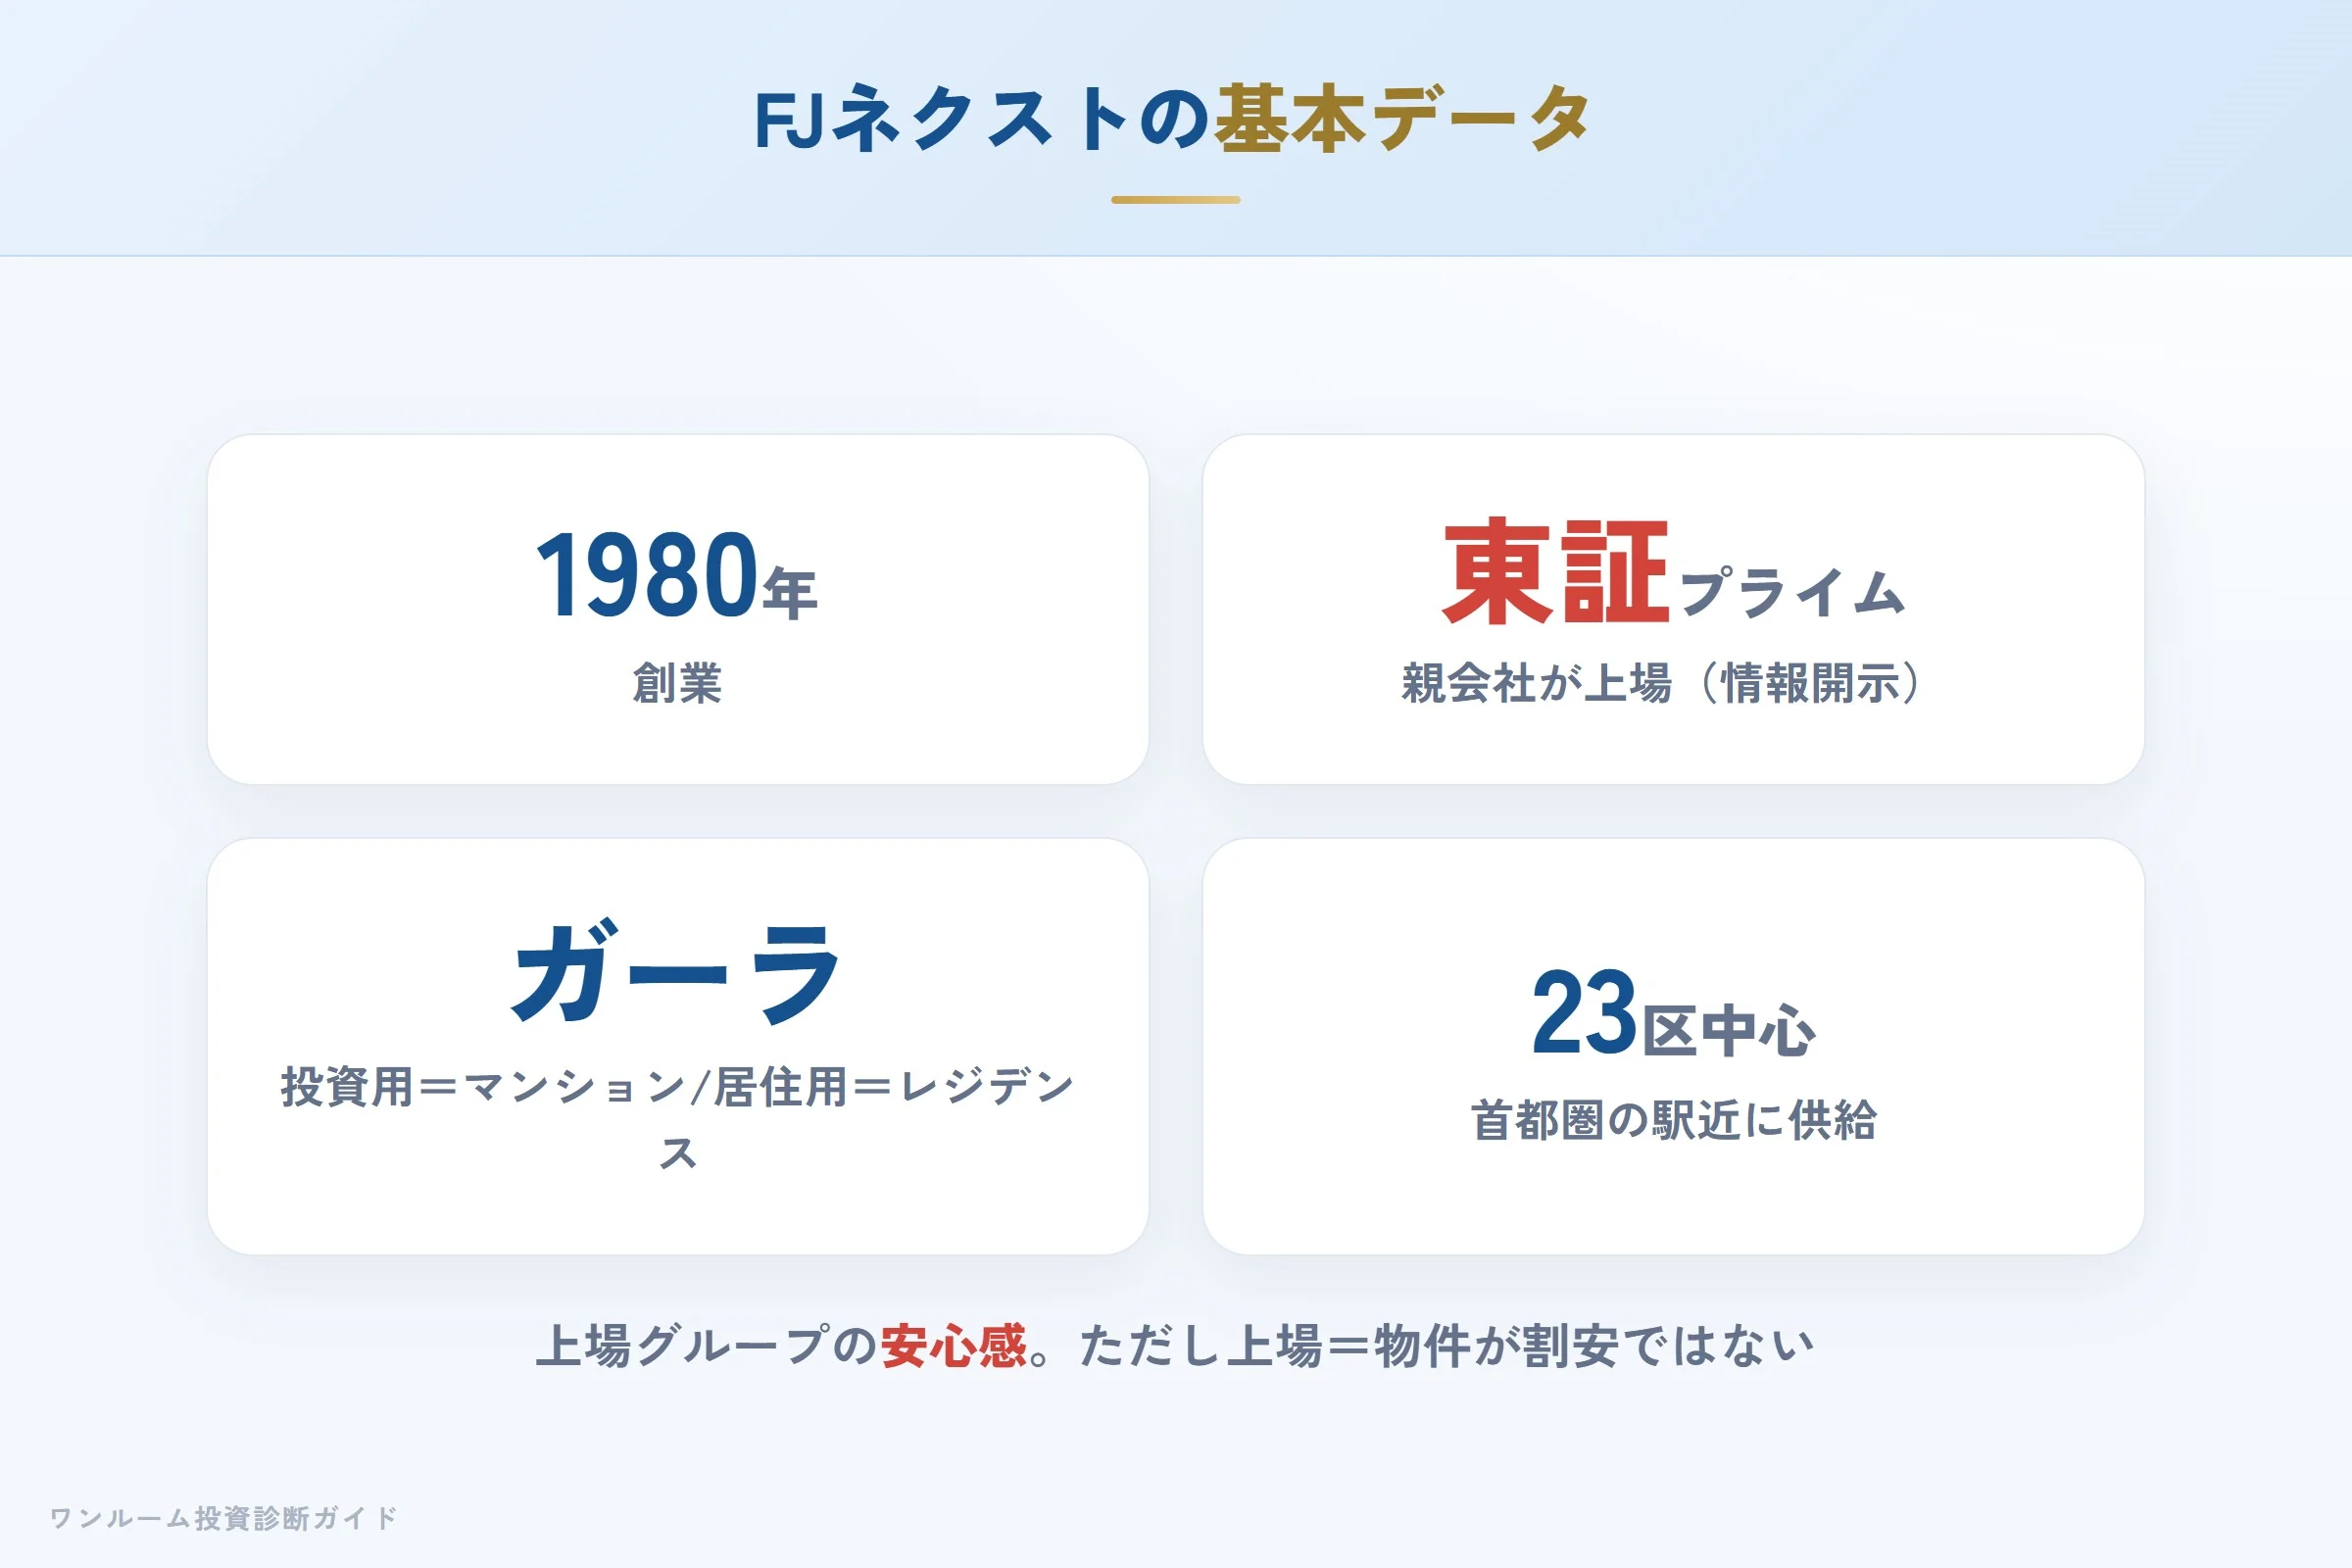
FJネクストは、親会社のFJネクストホールディングス(証券コード8935)が東証プライム市場に上場するグループに属する不動産会社です。1980年7月創業の長い実績を背景に、投資用の「ガーラマンションシリーズ」と居住用の「ガーラ・レジデンスシリーズ」を展開しています。
| 項目 | 内容(2026年8月時点の公開情報で確認) |
|---|---|
| 商号 | 株式会社FJネクスト |
| 持株会社 | FJネクストホールディングス(東証プライム・証券コード8935) |
| 設立 | 1980年7月 |
| 資本金 | 27億7,440万円(ホールディングス) |
| 従業員数 | 連結600名/単体46名(2026年3月末時点) |
| 本社 | 東京都新宿区西新宿・新宿アイランドタワー |
| 事業内容 | 投資用・居住用マンションの企画・開発・販売・賃貸管理 |
| 主力ブランド | ガーラマンション/ガーラ・レジデンス |
| 主戦場 | 東京23区を中心とした首都圏 |
グループの2026年3月期連結決算は、売上高1,423億円(前期比26.6%増)・営業利益144億円(同51.8%増)と増収増益で、事業基盤は堅調に推移しています(公表資料より、2026年8月確認)。上場グループとしての情報開示・継続性は、投資家にとって一定の安心材料になります。ただし、上場している=物件が割安・優良という意味ではない点は押さえておきたいところです。
ガーラマンション:物件ブランドの特徴
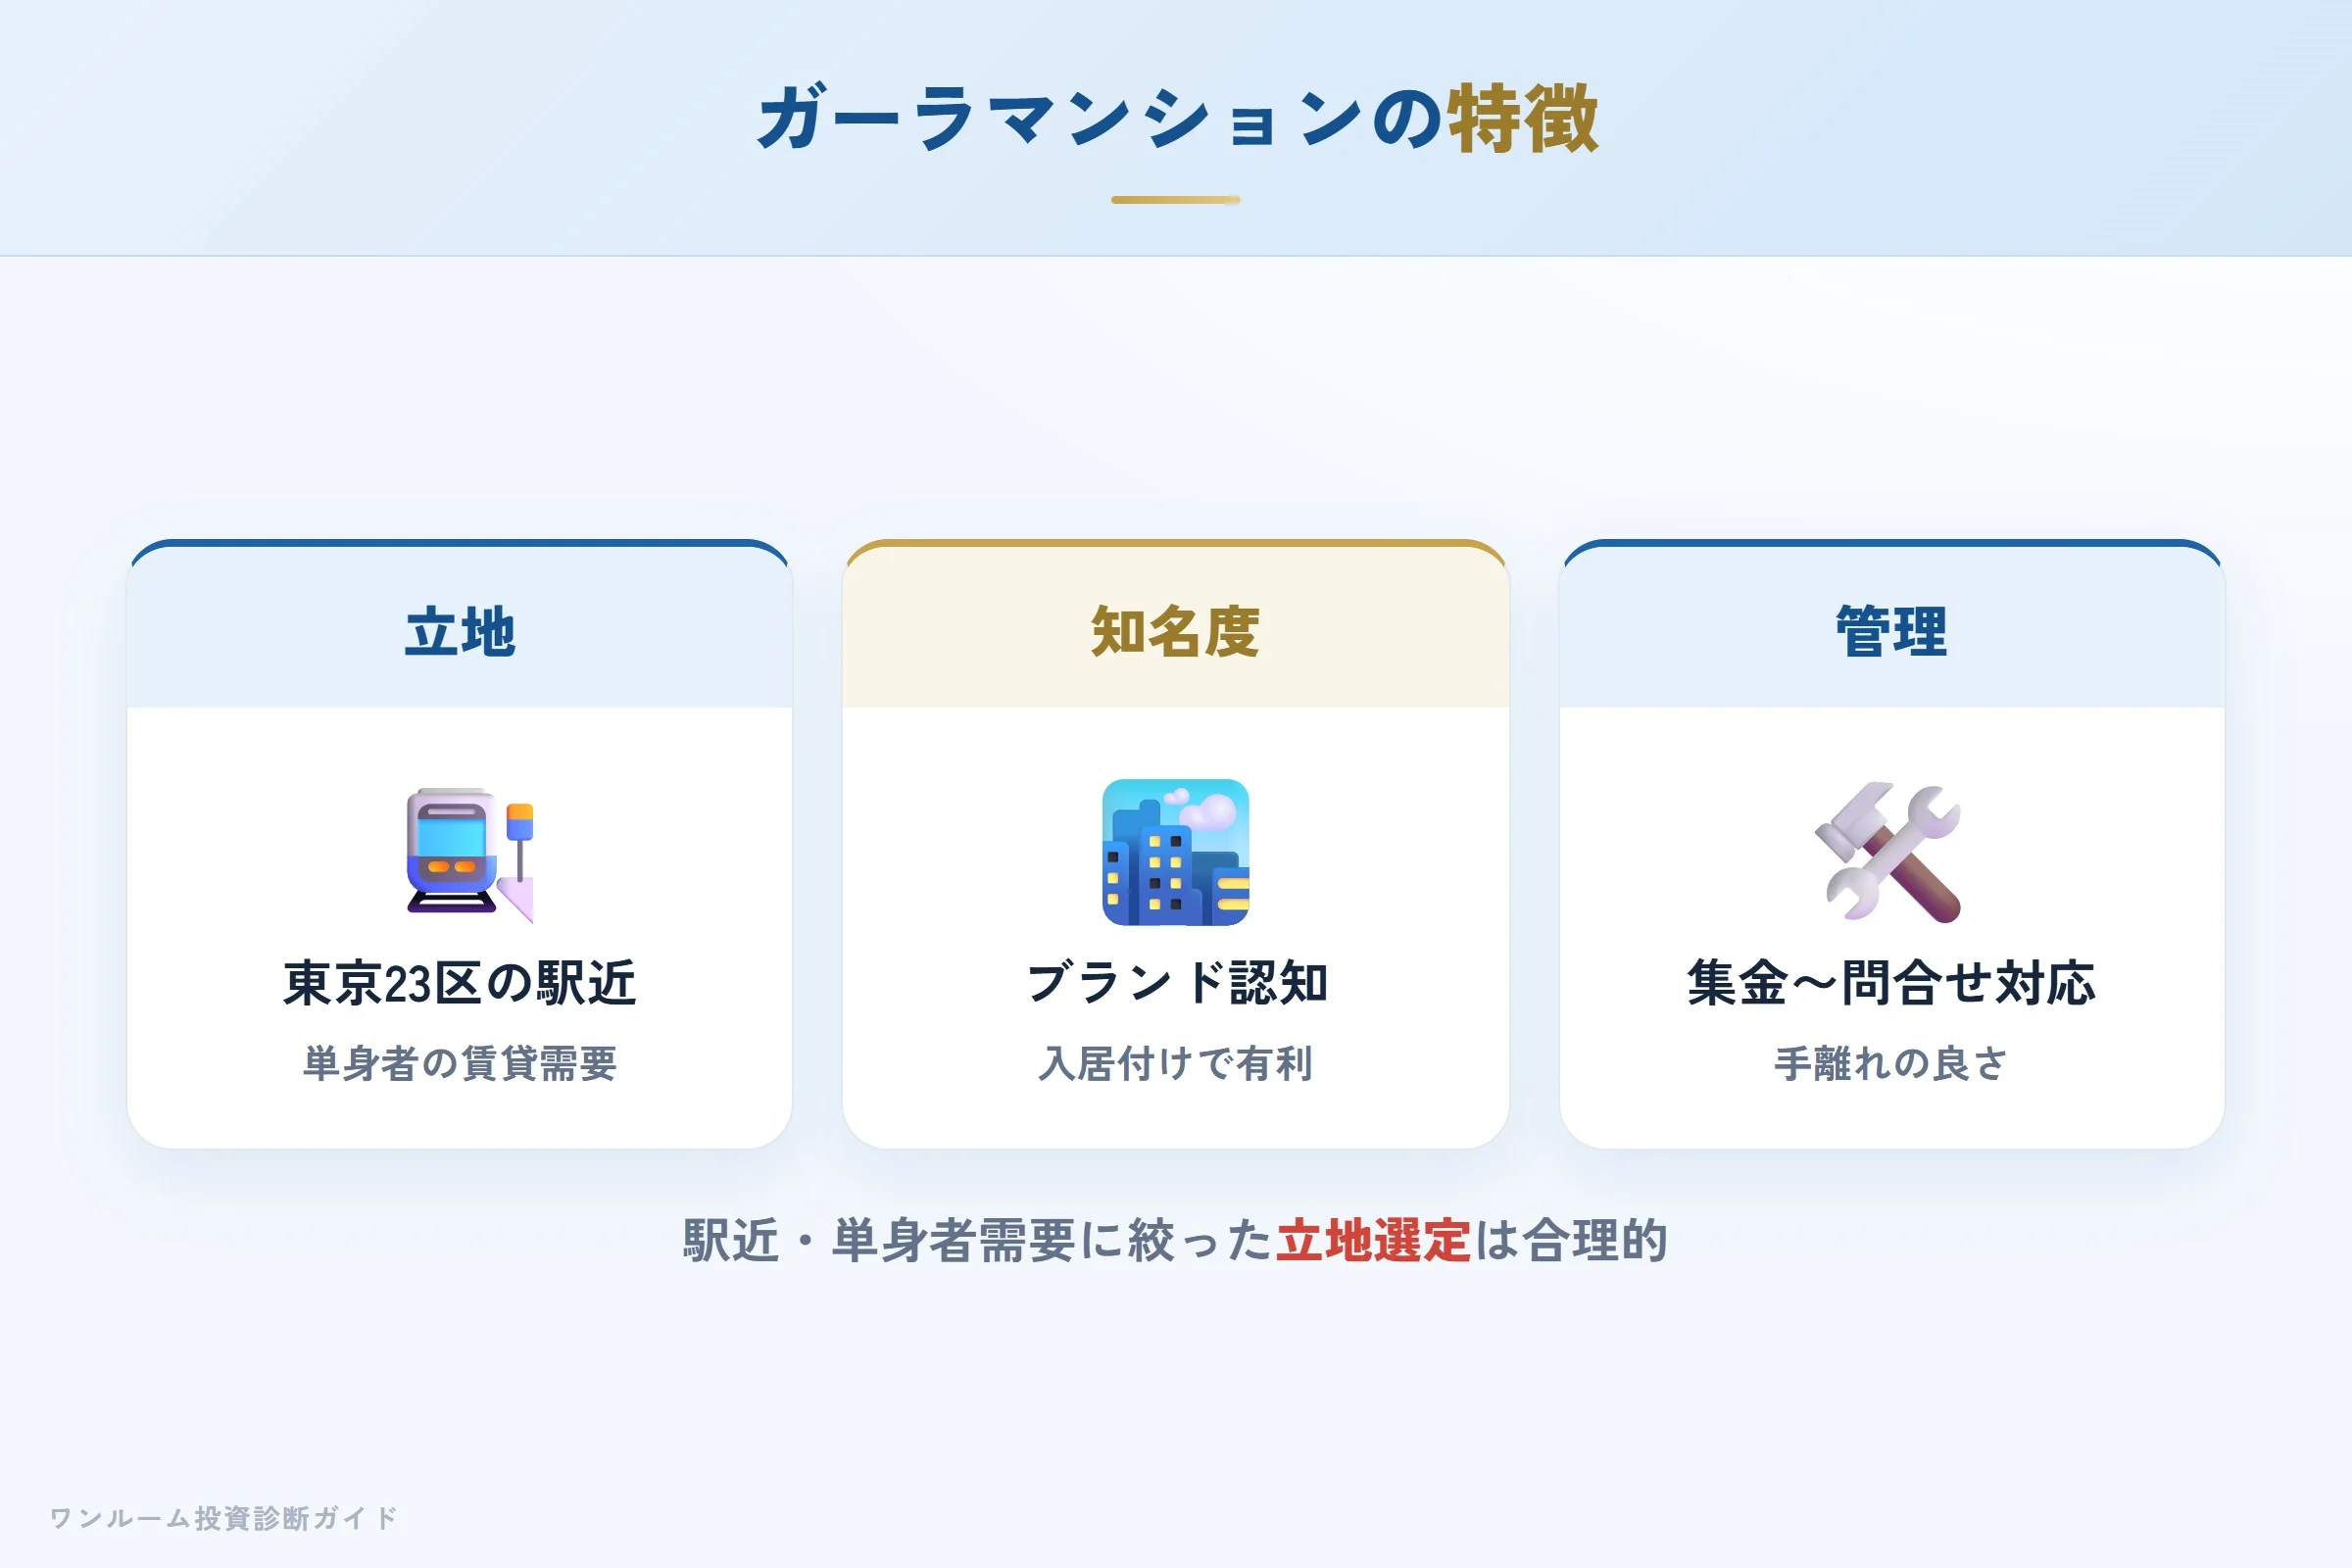
ガーラマンションシリーズは、都心部を中心に高い知名度を持つ投資用ワンルームブランドです。公表資料によると、2026年3月末時点で累計26,541戸・379棟を供給しており、2025年の首都圏投資用マンション供給ランキングでは第1位を獲得しています(2026年8月確認)。供給の絶対量が多いことは、賃貸ブランドの認知度や中古市場での流通のしやすさにつながりやすい要素です。
- エリア:東京23区(城南・城西・城北・城東)や神奈川など、首都圏の駅近エリアが中心。
- ターゲット:通勤・通学の利便性が高く、単身者を中心に安定した賃貸需要が見込める。
- 管理:物件の点検・修繕に加え、入居者からの家賃集金・問い合わせ対応まで実施。
駅近・単身者需要に絞った立地選定は、空室リスクの低減という観点では合理的です。
実際の口コミ:良い声と悪い声の両方
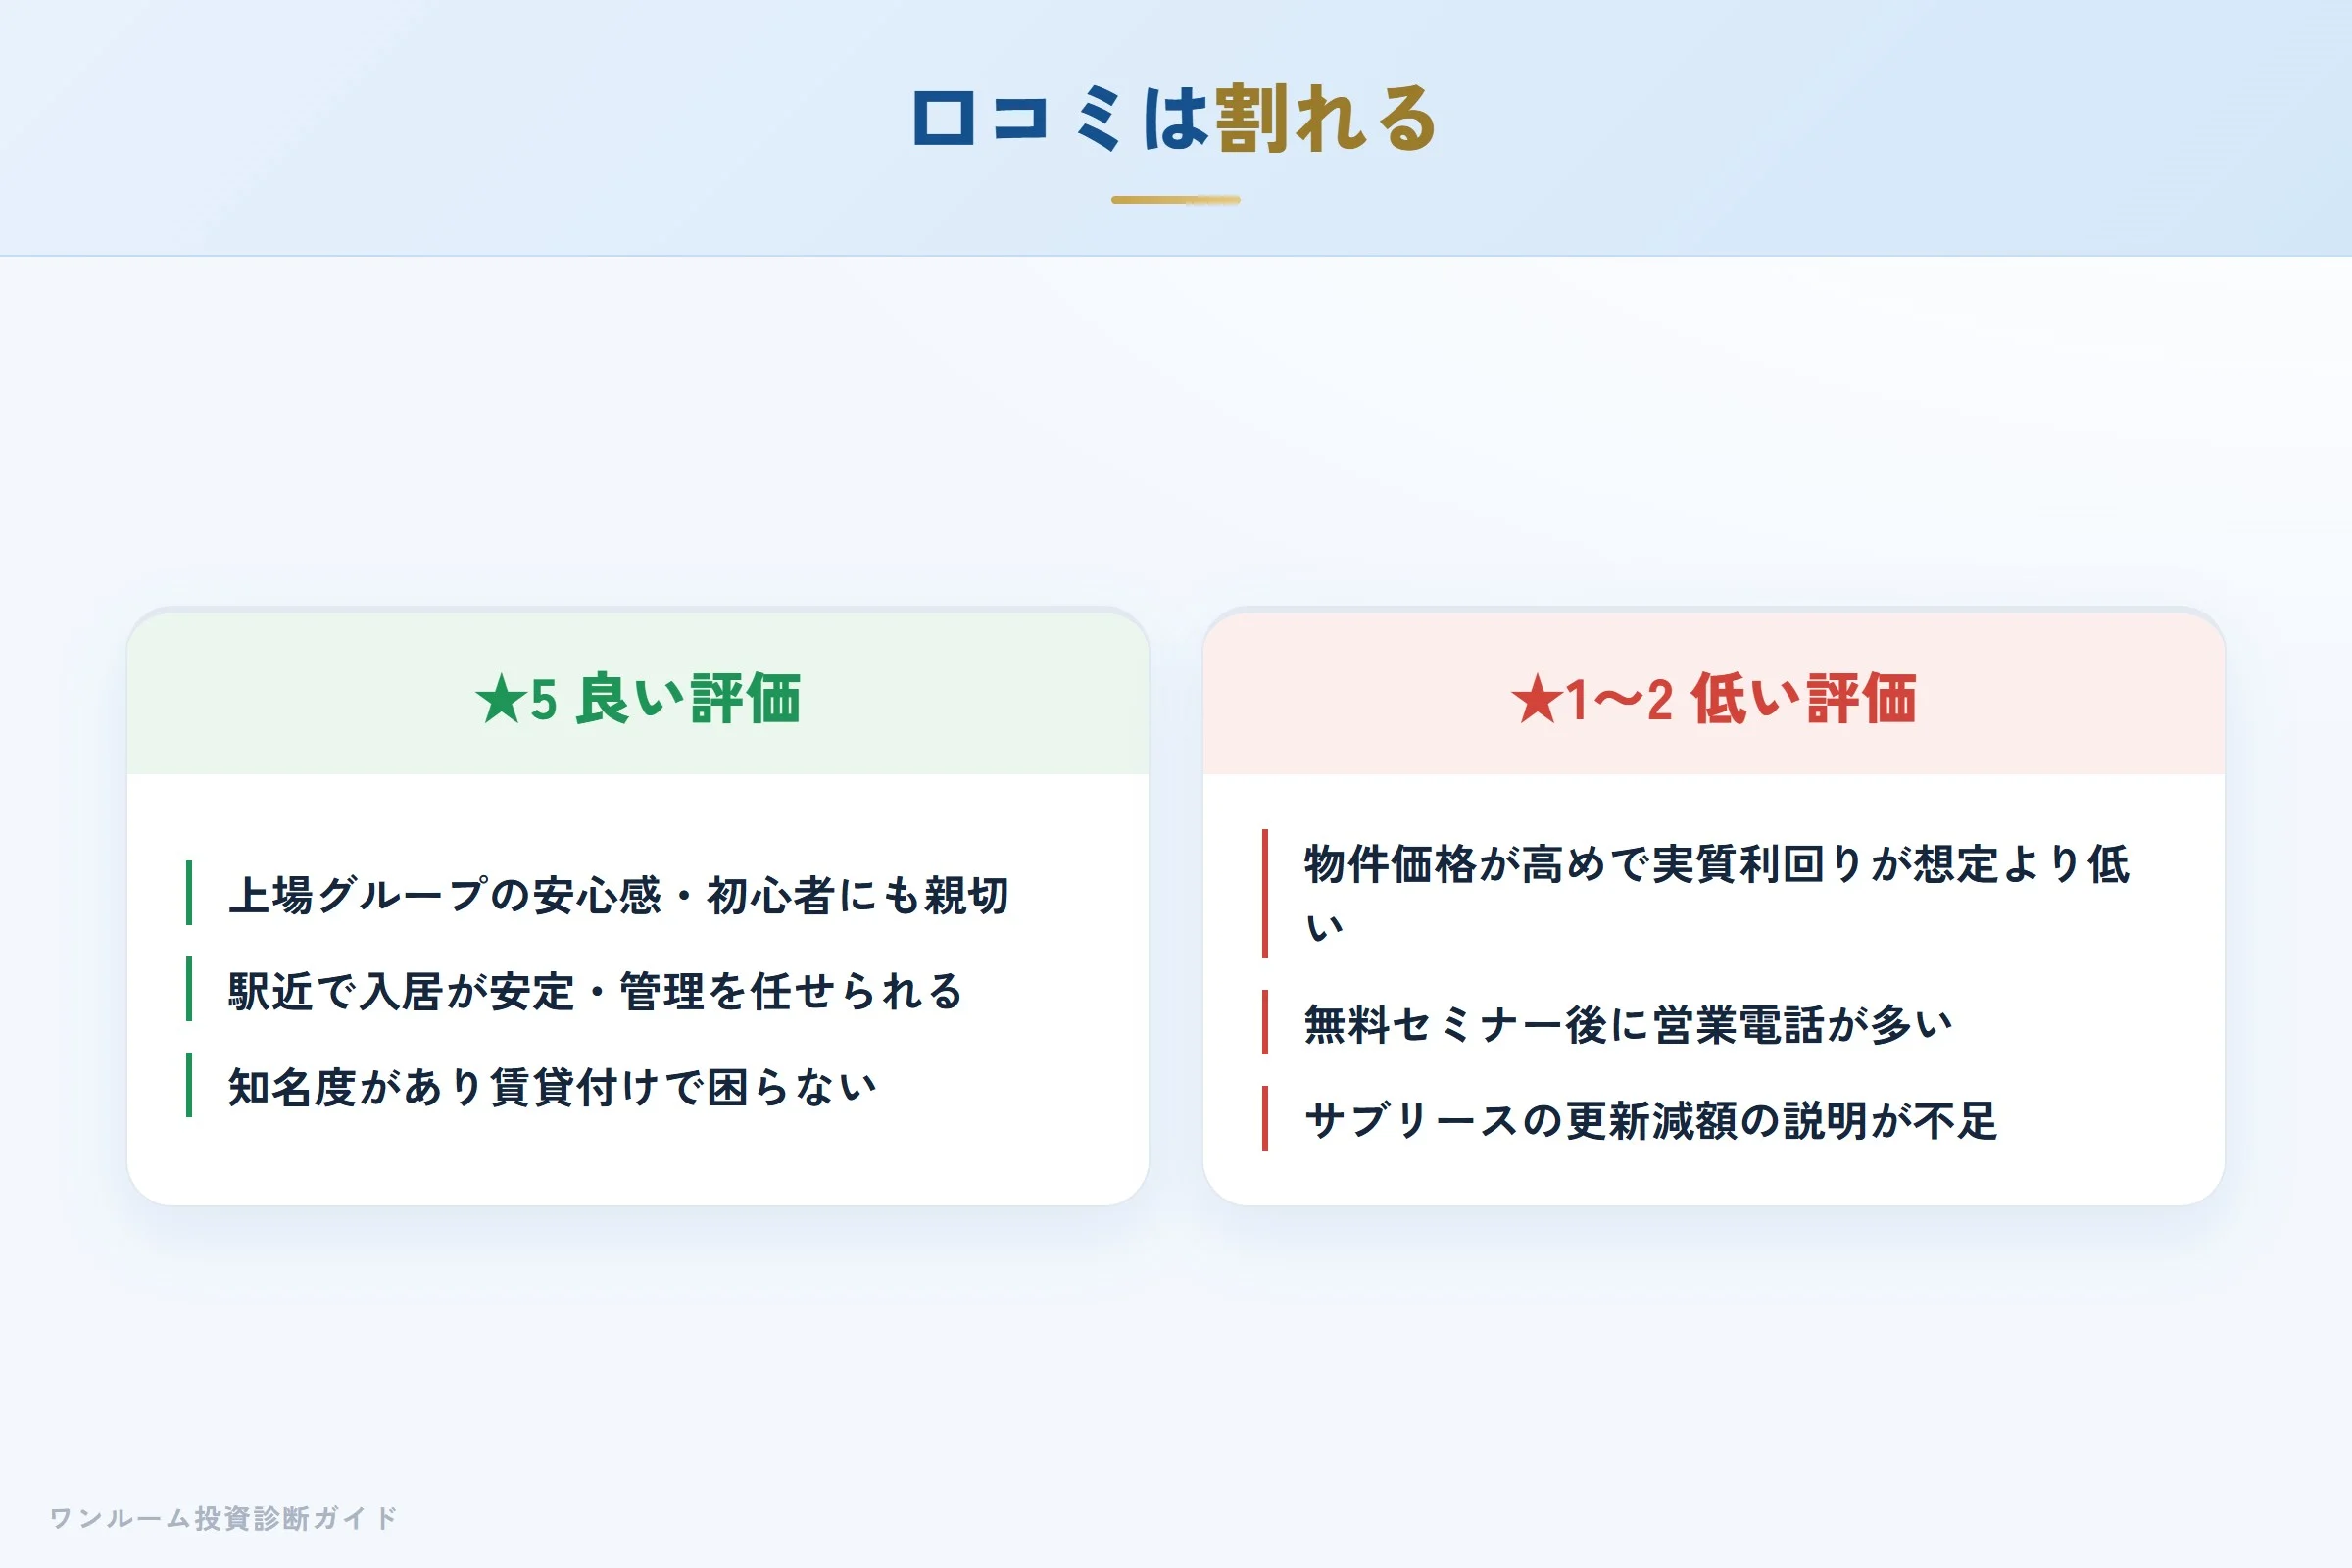
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
上場グループという安心感があり、初心者の自分にも親切に対応してくれた。
駅近の物件で入居が安定しており、管理も任せられて手間が少ない。
ブランドの知名度があり、賃貸付けで困ったことがない。
★1〜2 低い評価の声
物件価格が高めで、実質利回りを計算すると想定より低かった。
無料セミナーに参加した後、営業電話が多くかかってきた。
サブリースの保証賃料が更新時に下がる可能性の説明が不足していた。
第三者サイトの評価:知名度は高く、価格と営業に指摘
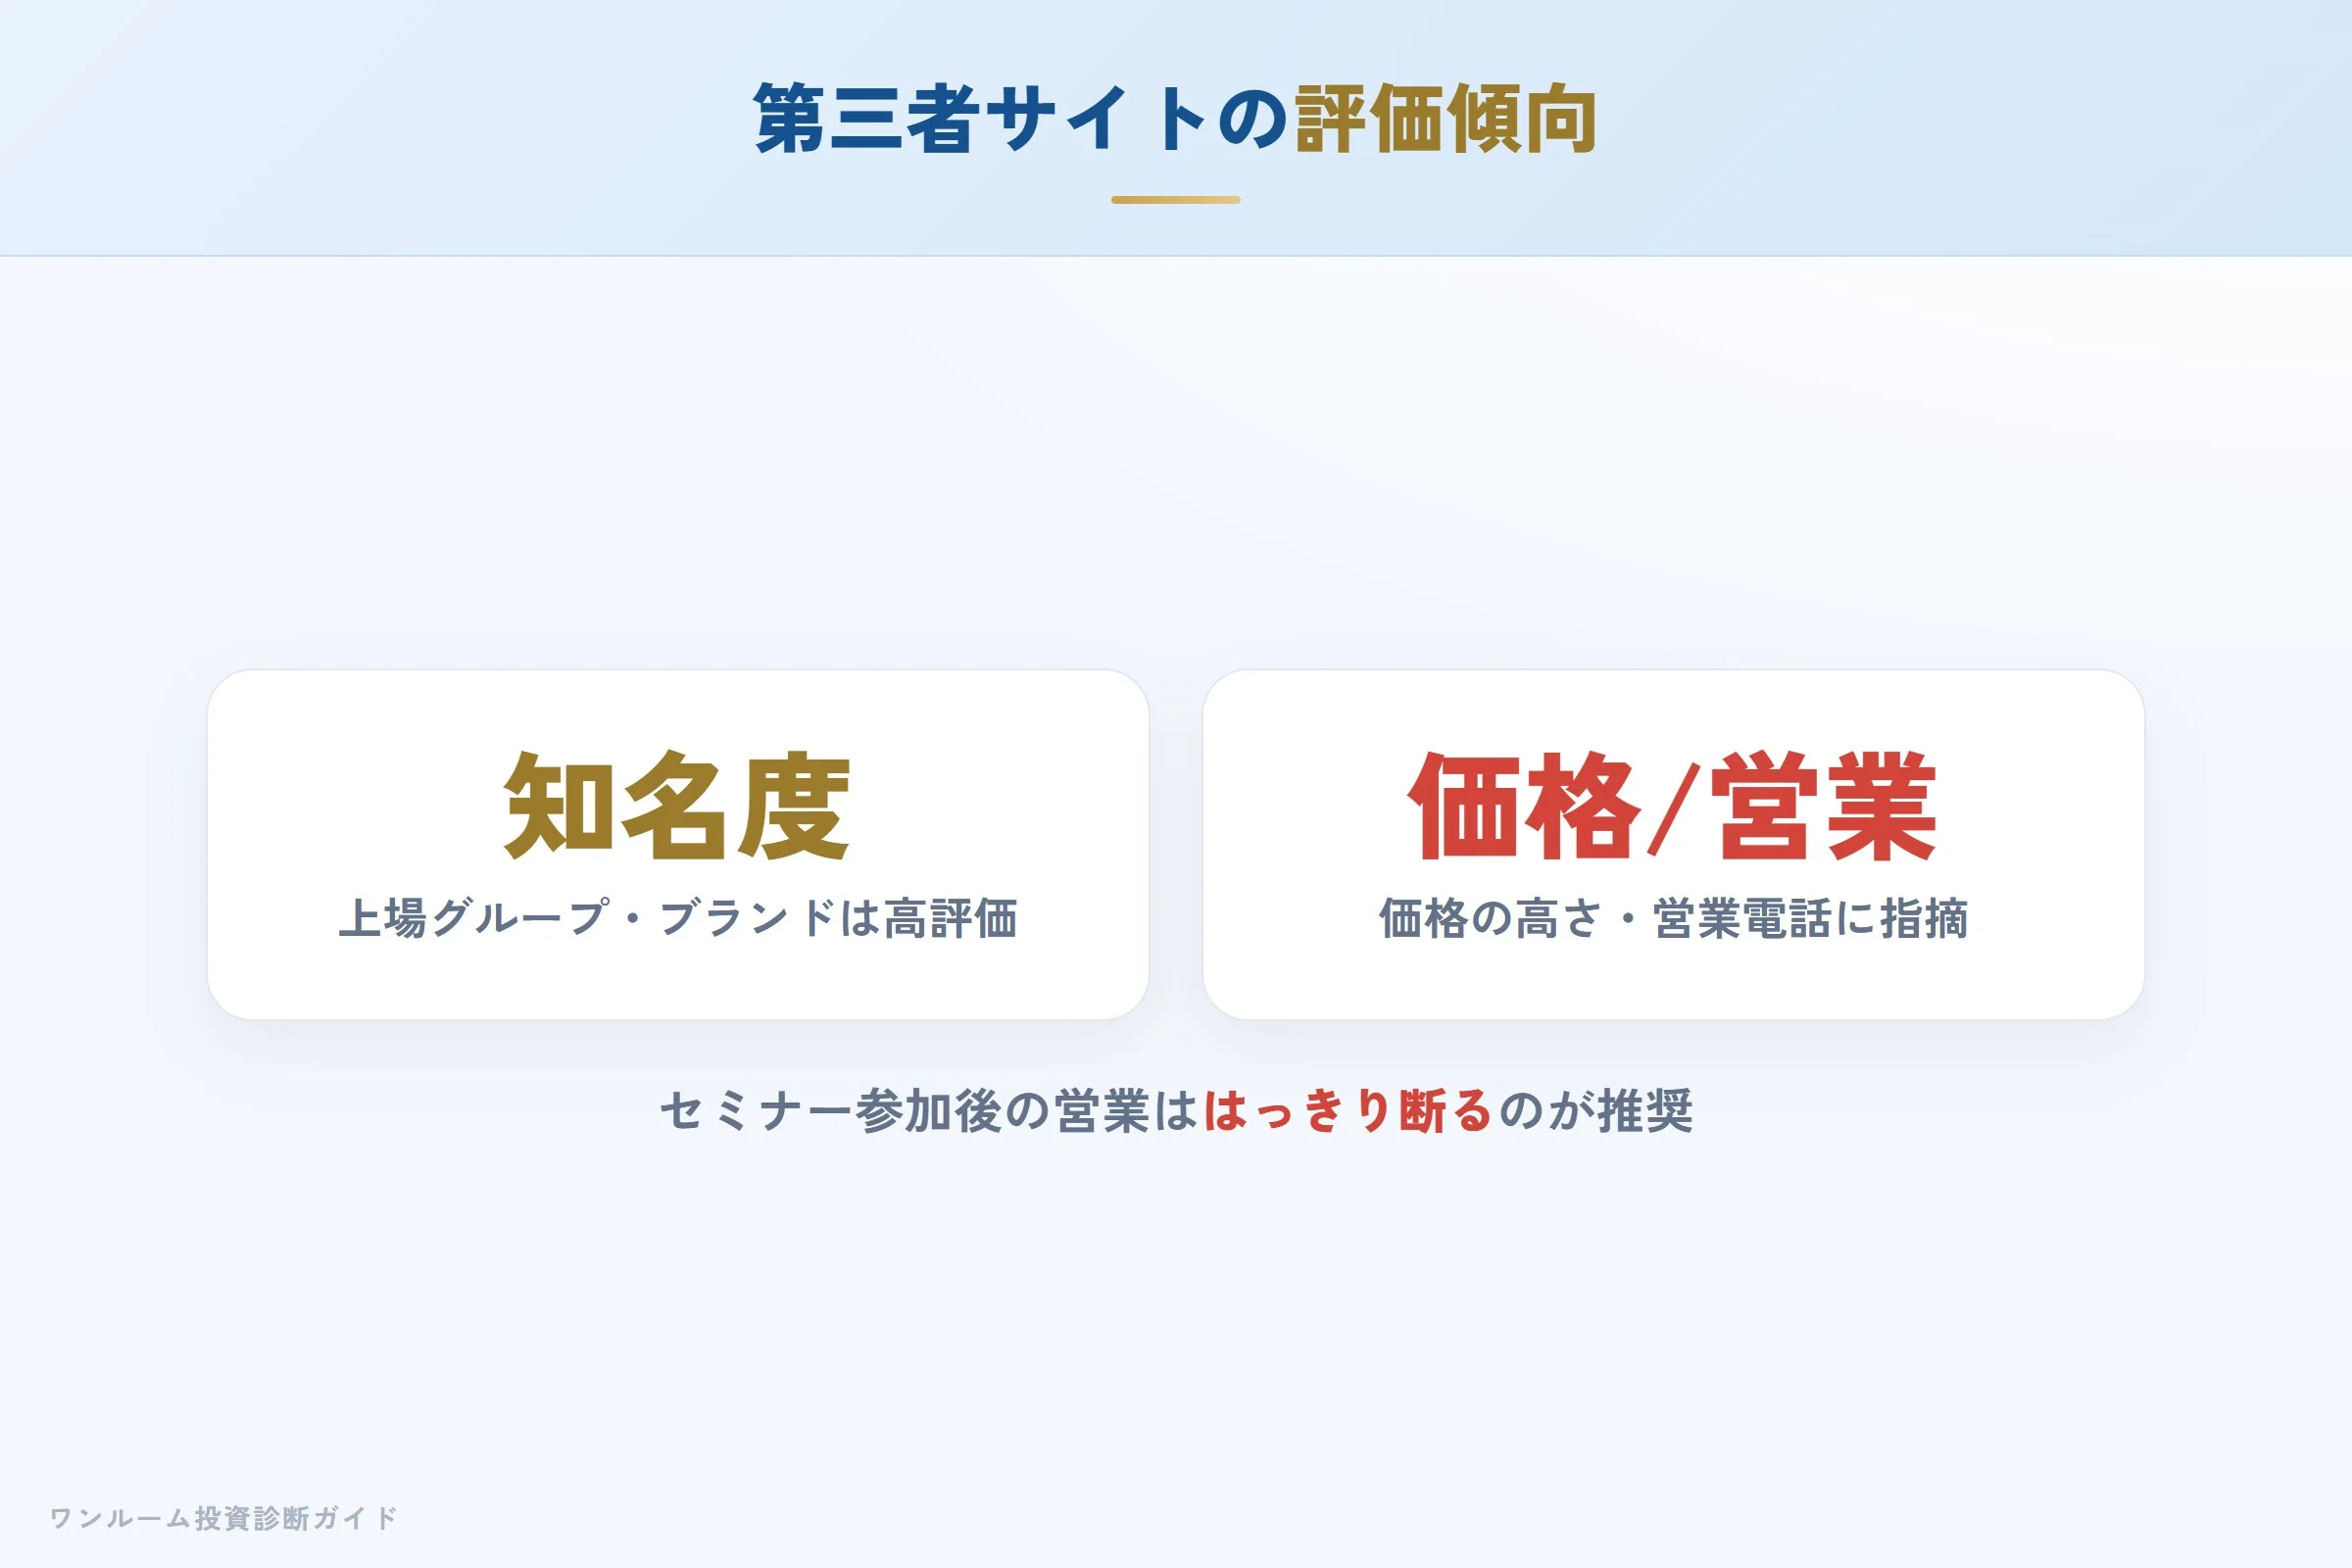
第三者の不動産メディアでは、FJネクストは上場グループの安心感・ガーラマンションの知名度・駅近立地がポジティブに評価される傾向です。一方で、物件価格が高めである点、無料セミナー参加後の営業電話の多さが共通して指摘されています。営業電話については、興味がない場合ははっきり断ることが推奨されています。
宅建士が整理する強み:上場グループと駅近立地
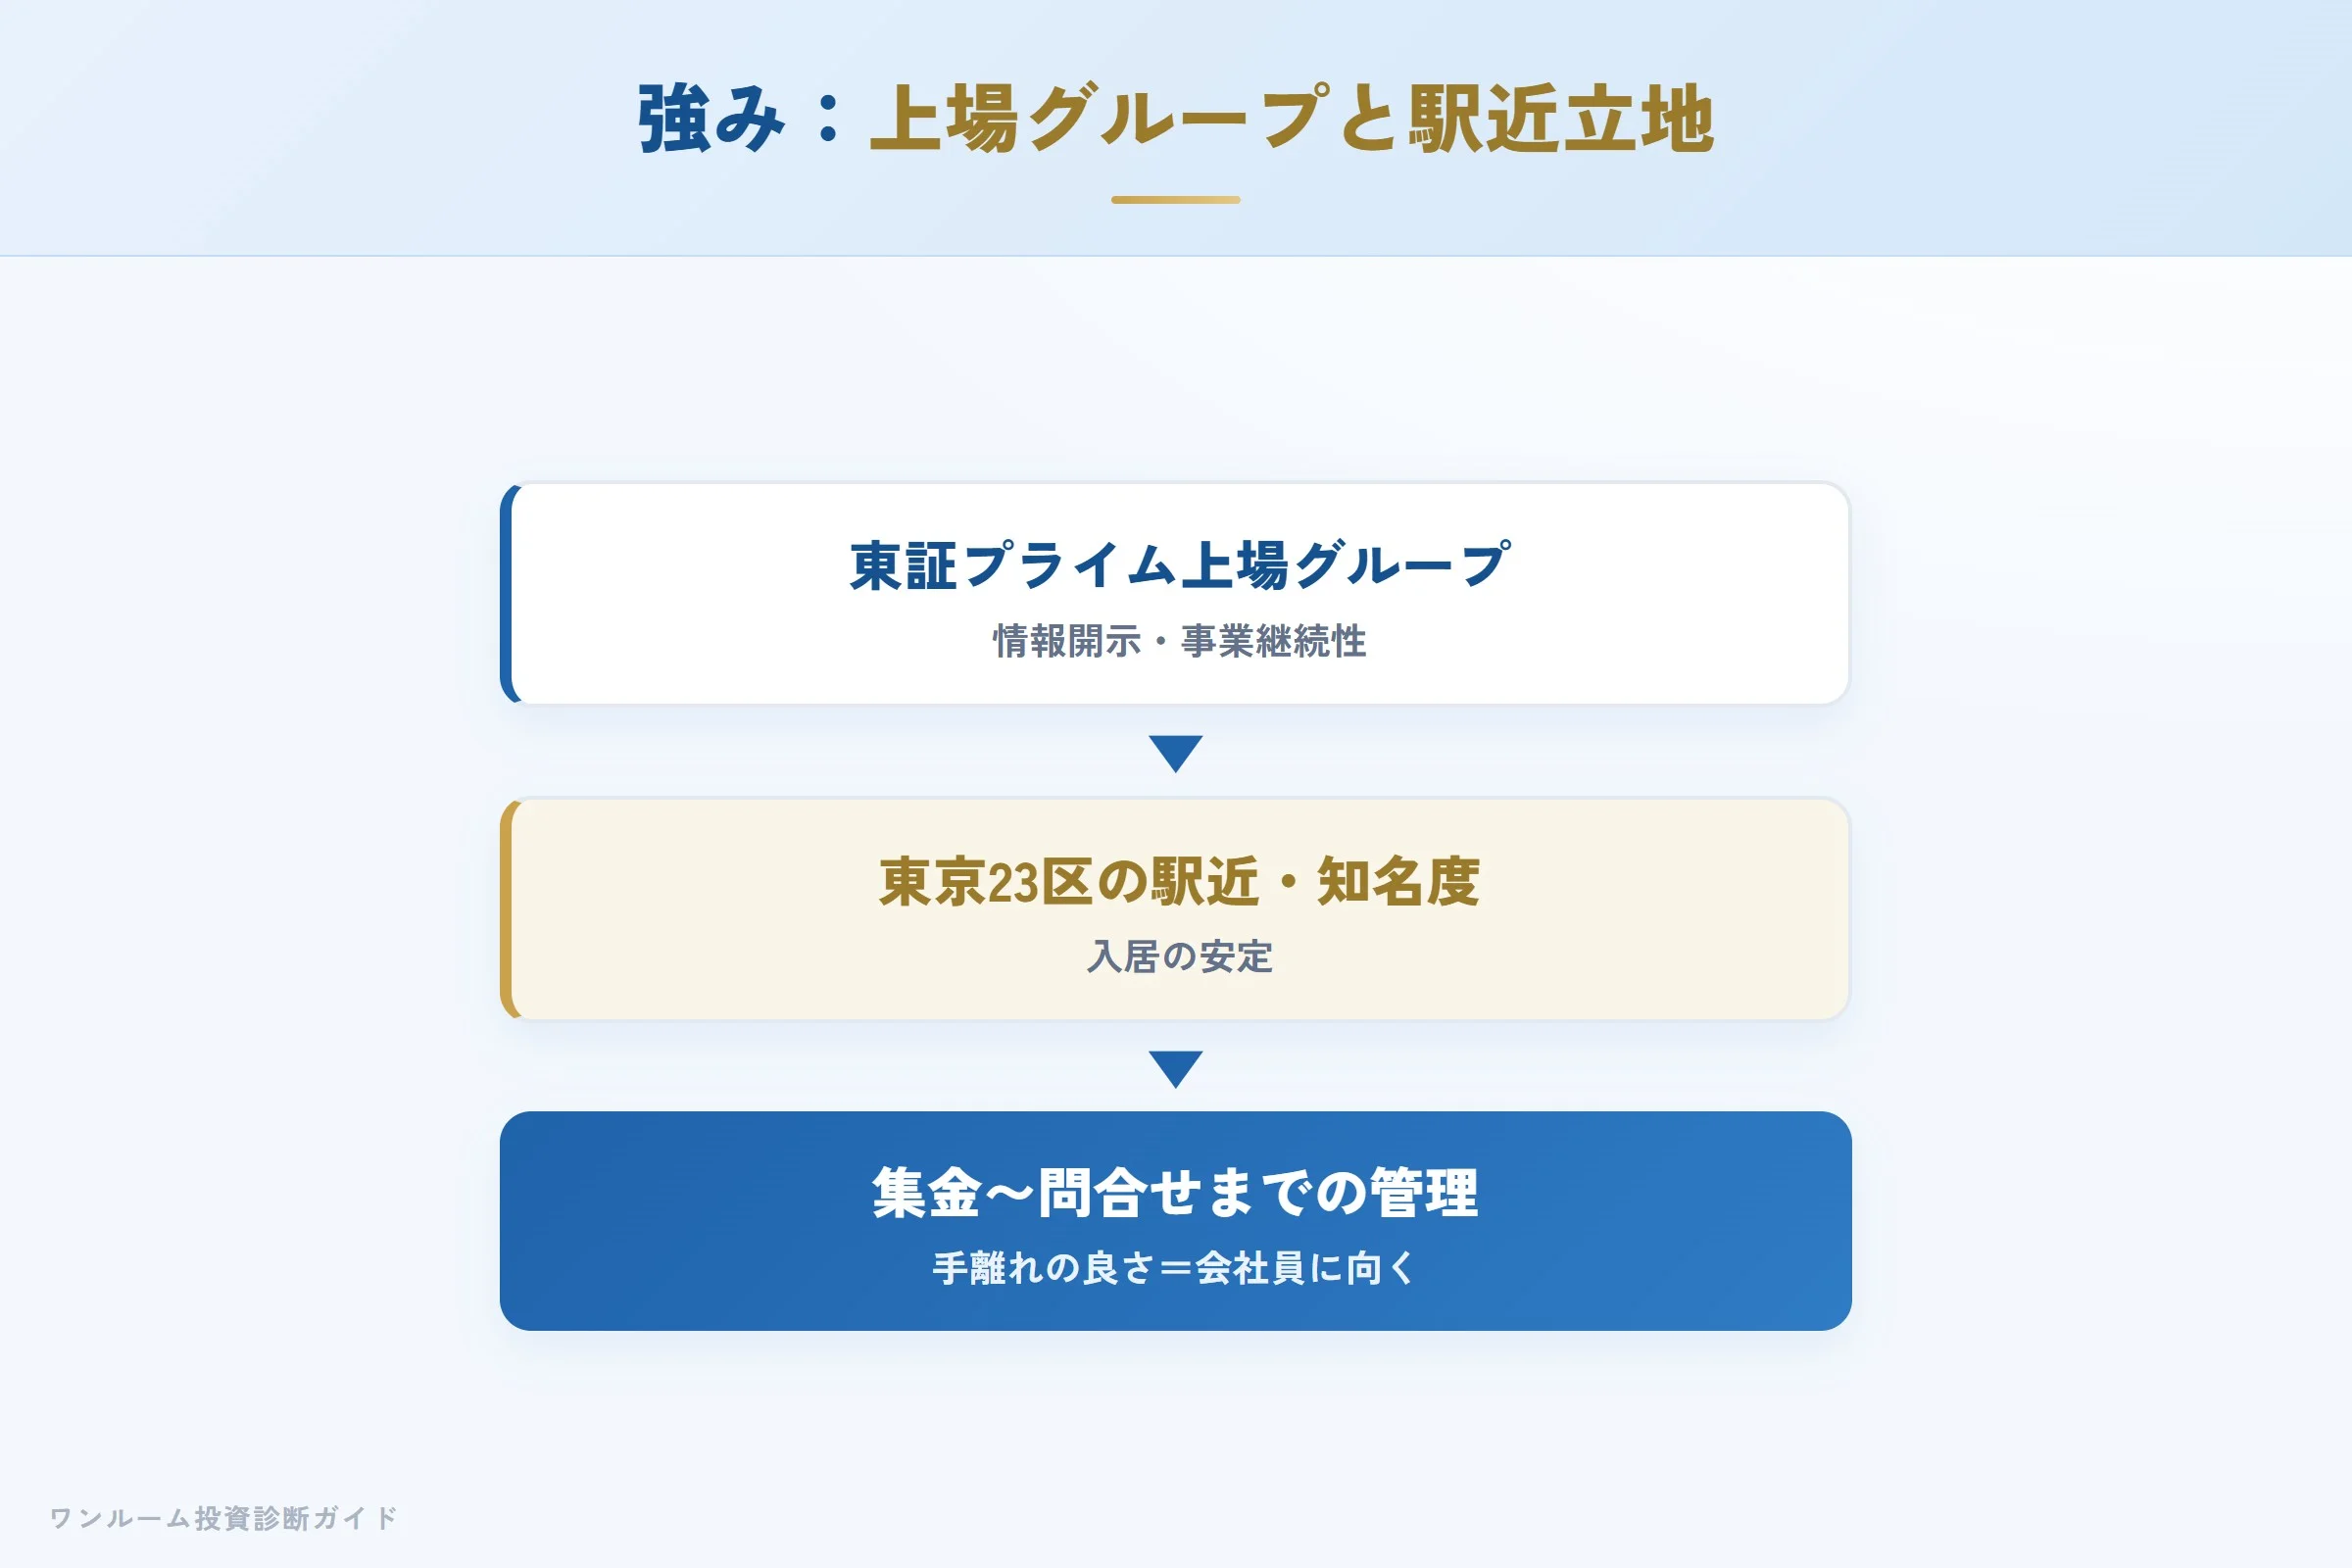
FJネクストの強みは「上場グループの信頼性と、駅近・知名度のあるブランド」です。東証プライム上場グループとしての情報開示・事業継続性は、長期保有を前提とする不動産投資で一定の安心材料になります。2025年の首都圏投資用マンション供給ランキング第1位という供給量の多さは、賃貸募集時の認知度や中古で売却する際の流通性という点でも追い風になりやすい要素です。東京23区の駅近・単身者需要に絞った立地は、入居の安定という点で評価できます。集金代行から問い合わせ対応までの管理体制も、手離れの良さを求める会社員投資家に向いています。
懸念点①:価格の高さと実質利回り
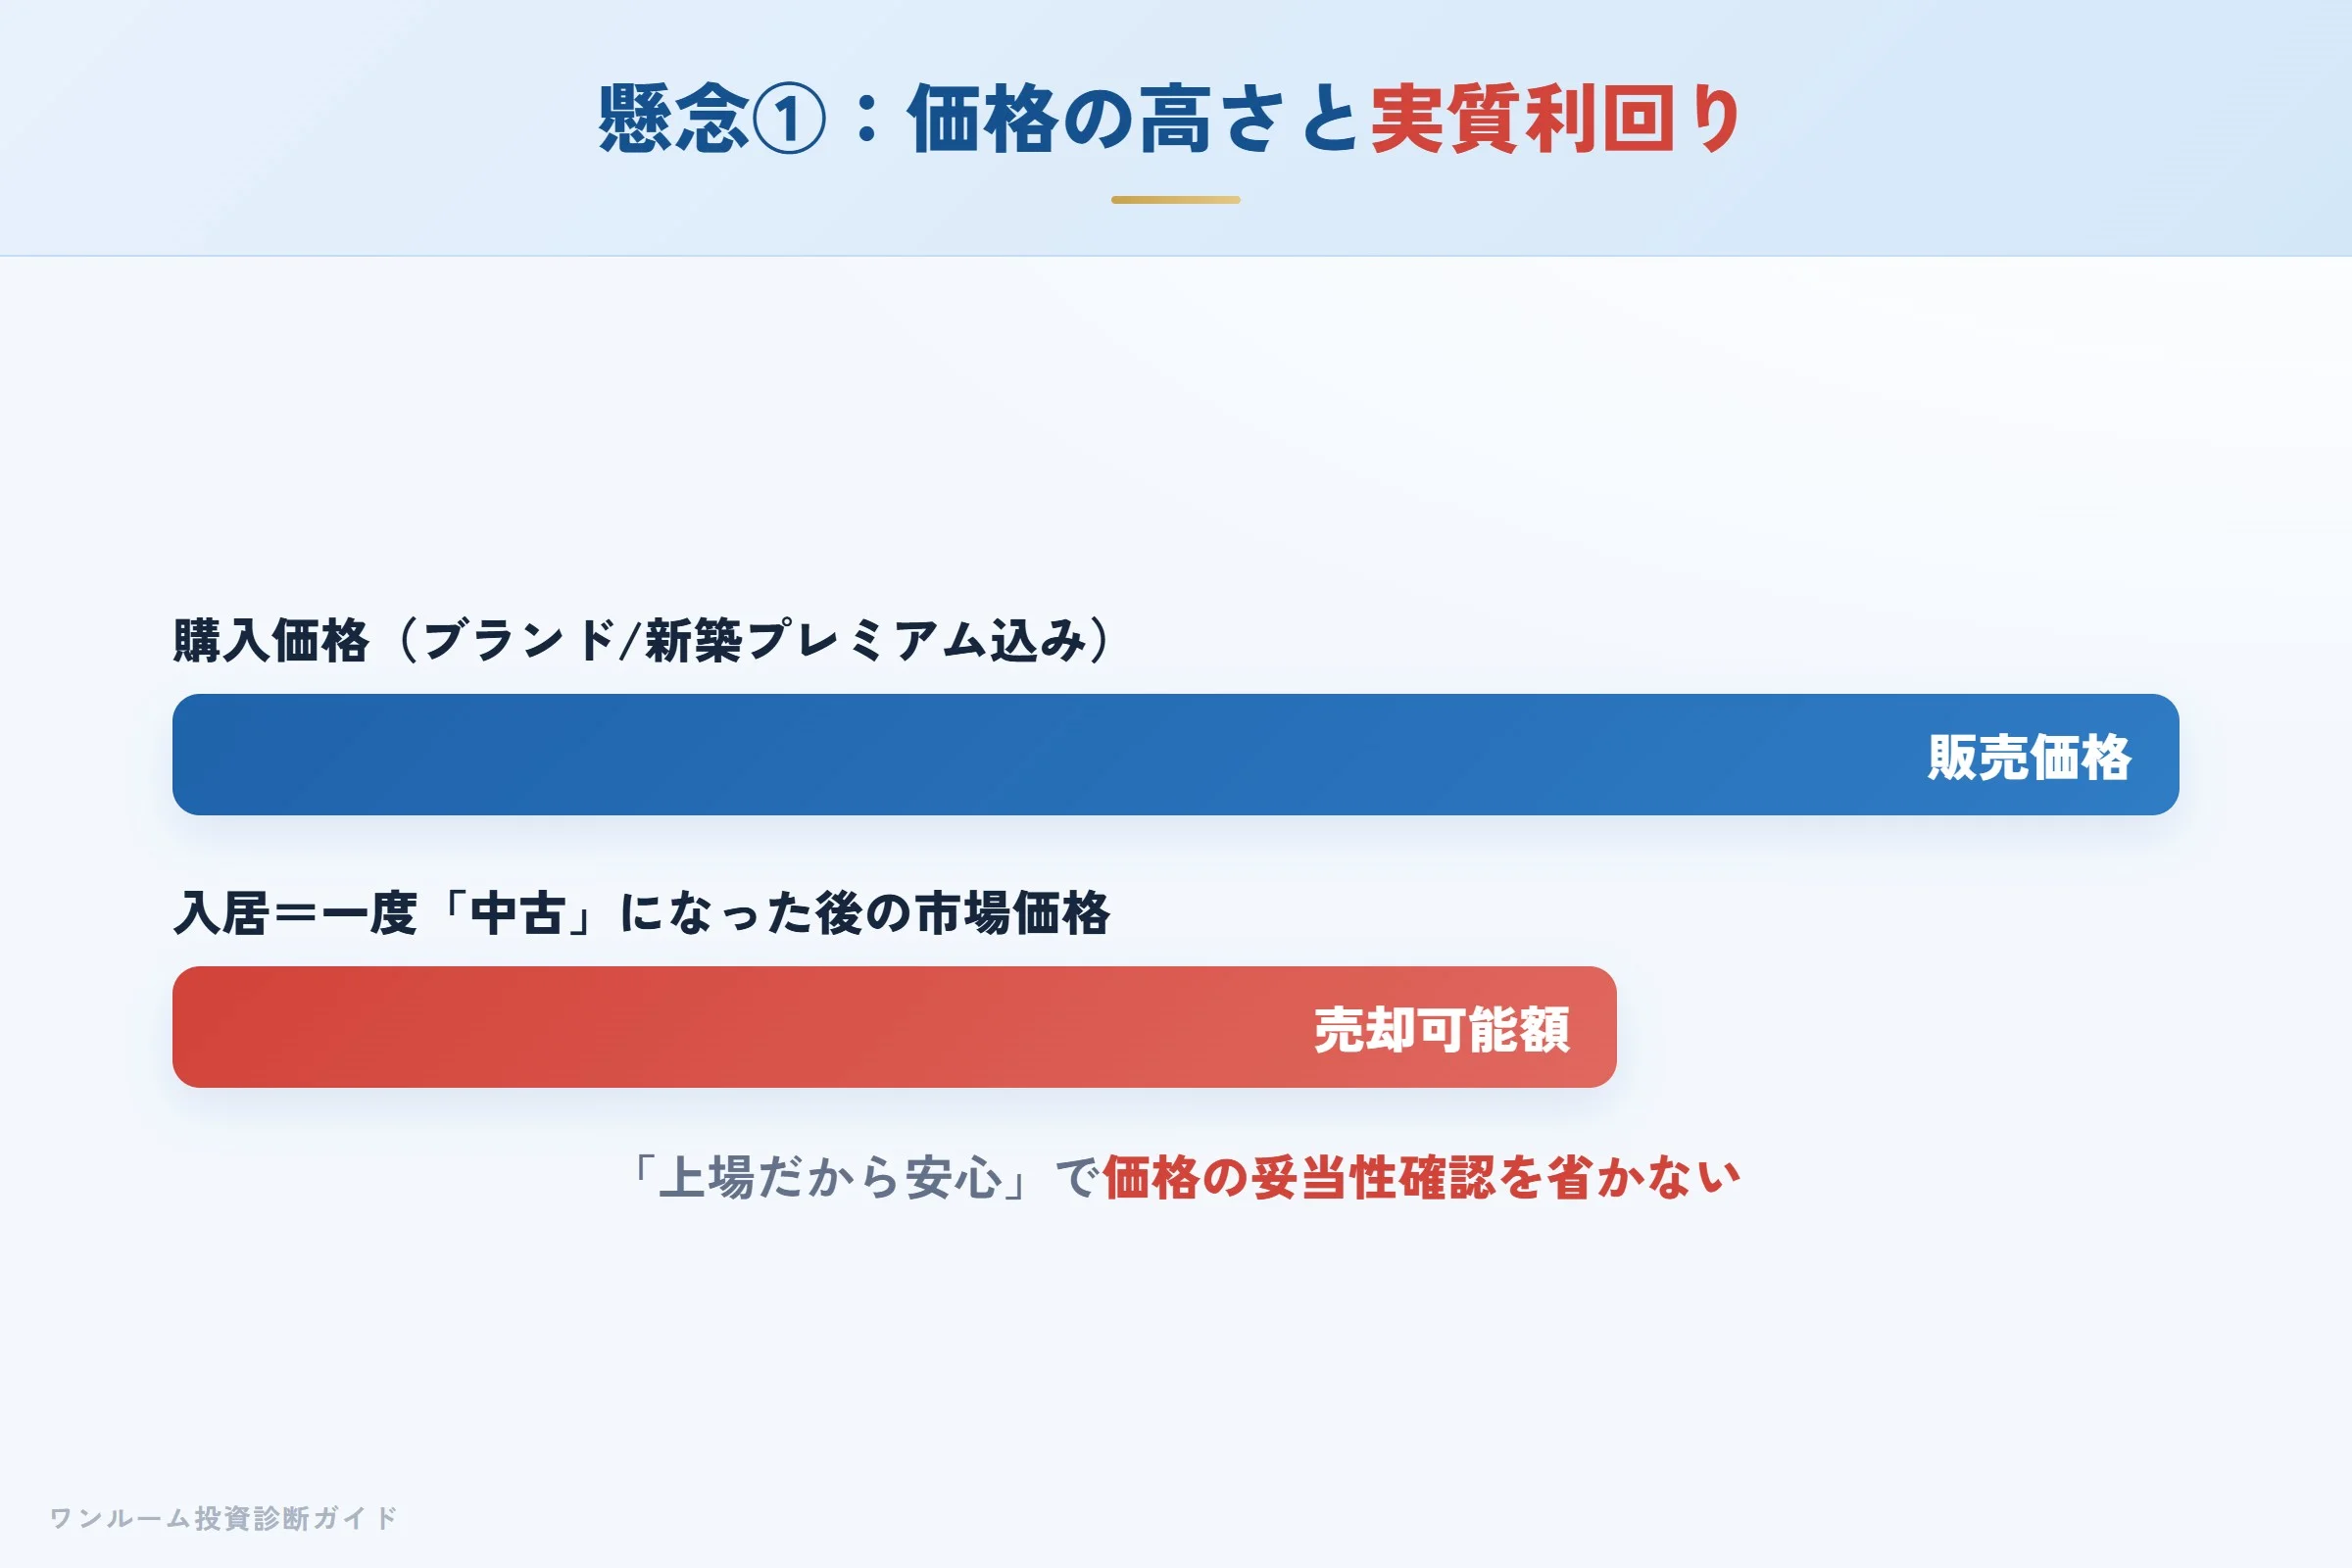
口コミで繰り返し指摘されるのが物件価格の高さです。ブランド力・上場グループの販促コスト・新築プレミアムが上乗せされ、販売価格は相場より高くなりやすい構造です。新築物件は購入直後から価値が下がりやすく、実質利回りが表面利回りを下回ることも多くあります。「上場企業だから安心」と価格の妥当性確認を省くのは危険です。
懸念点②:営業電話とサブリース
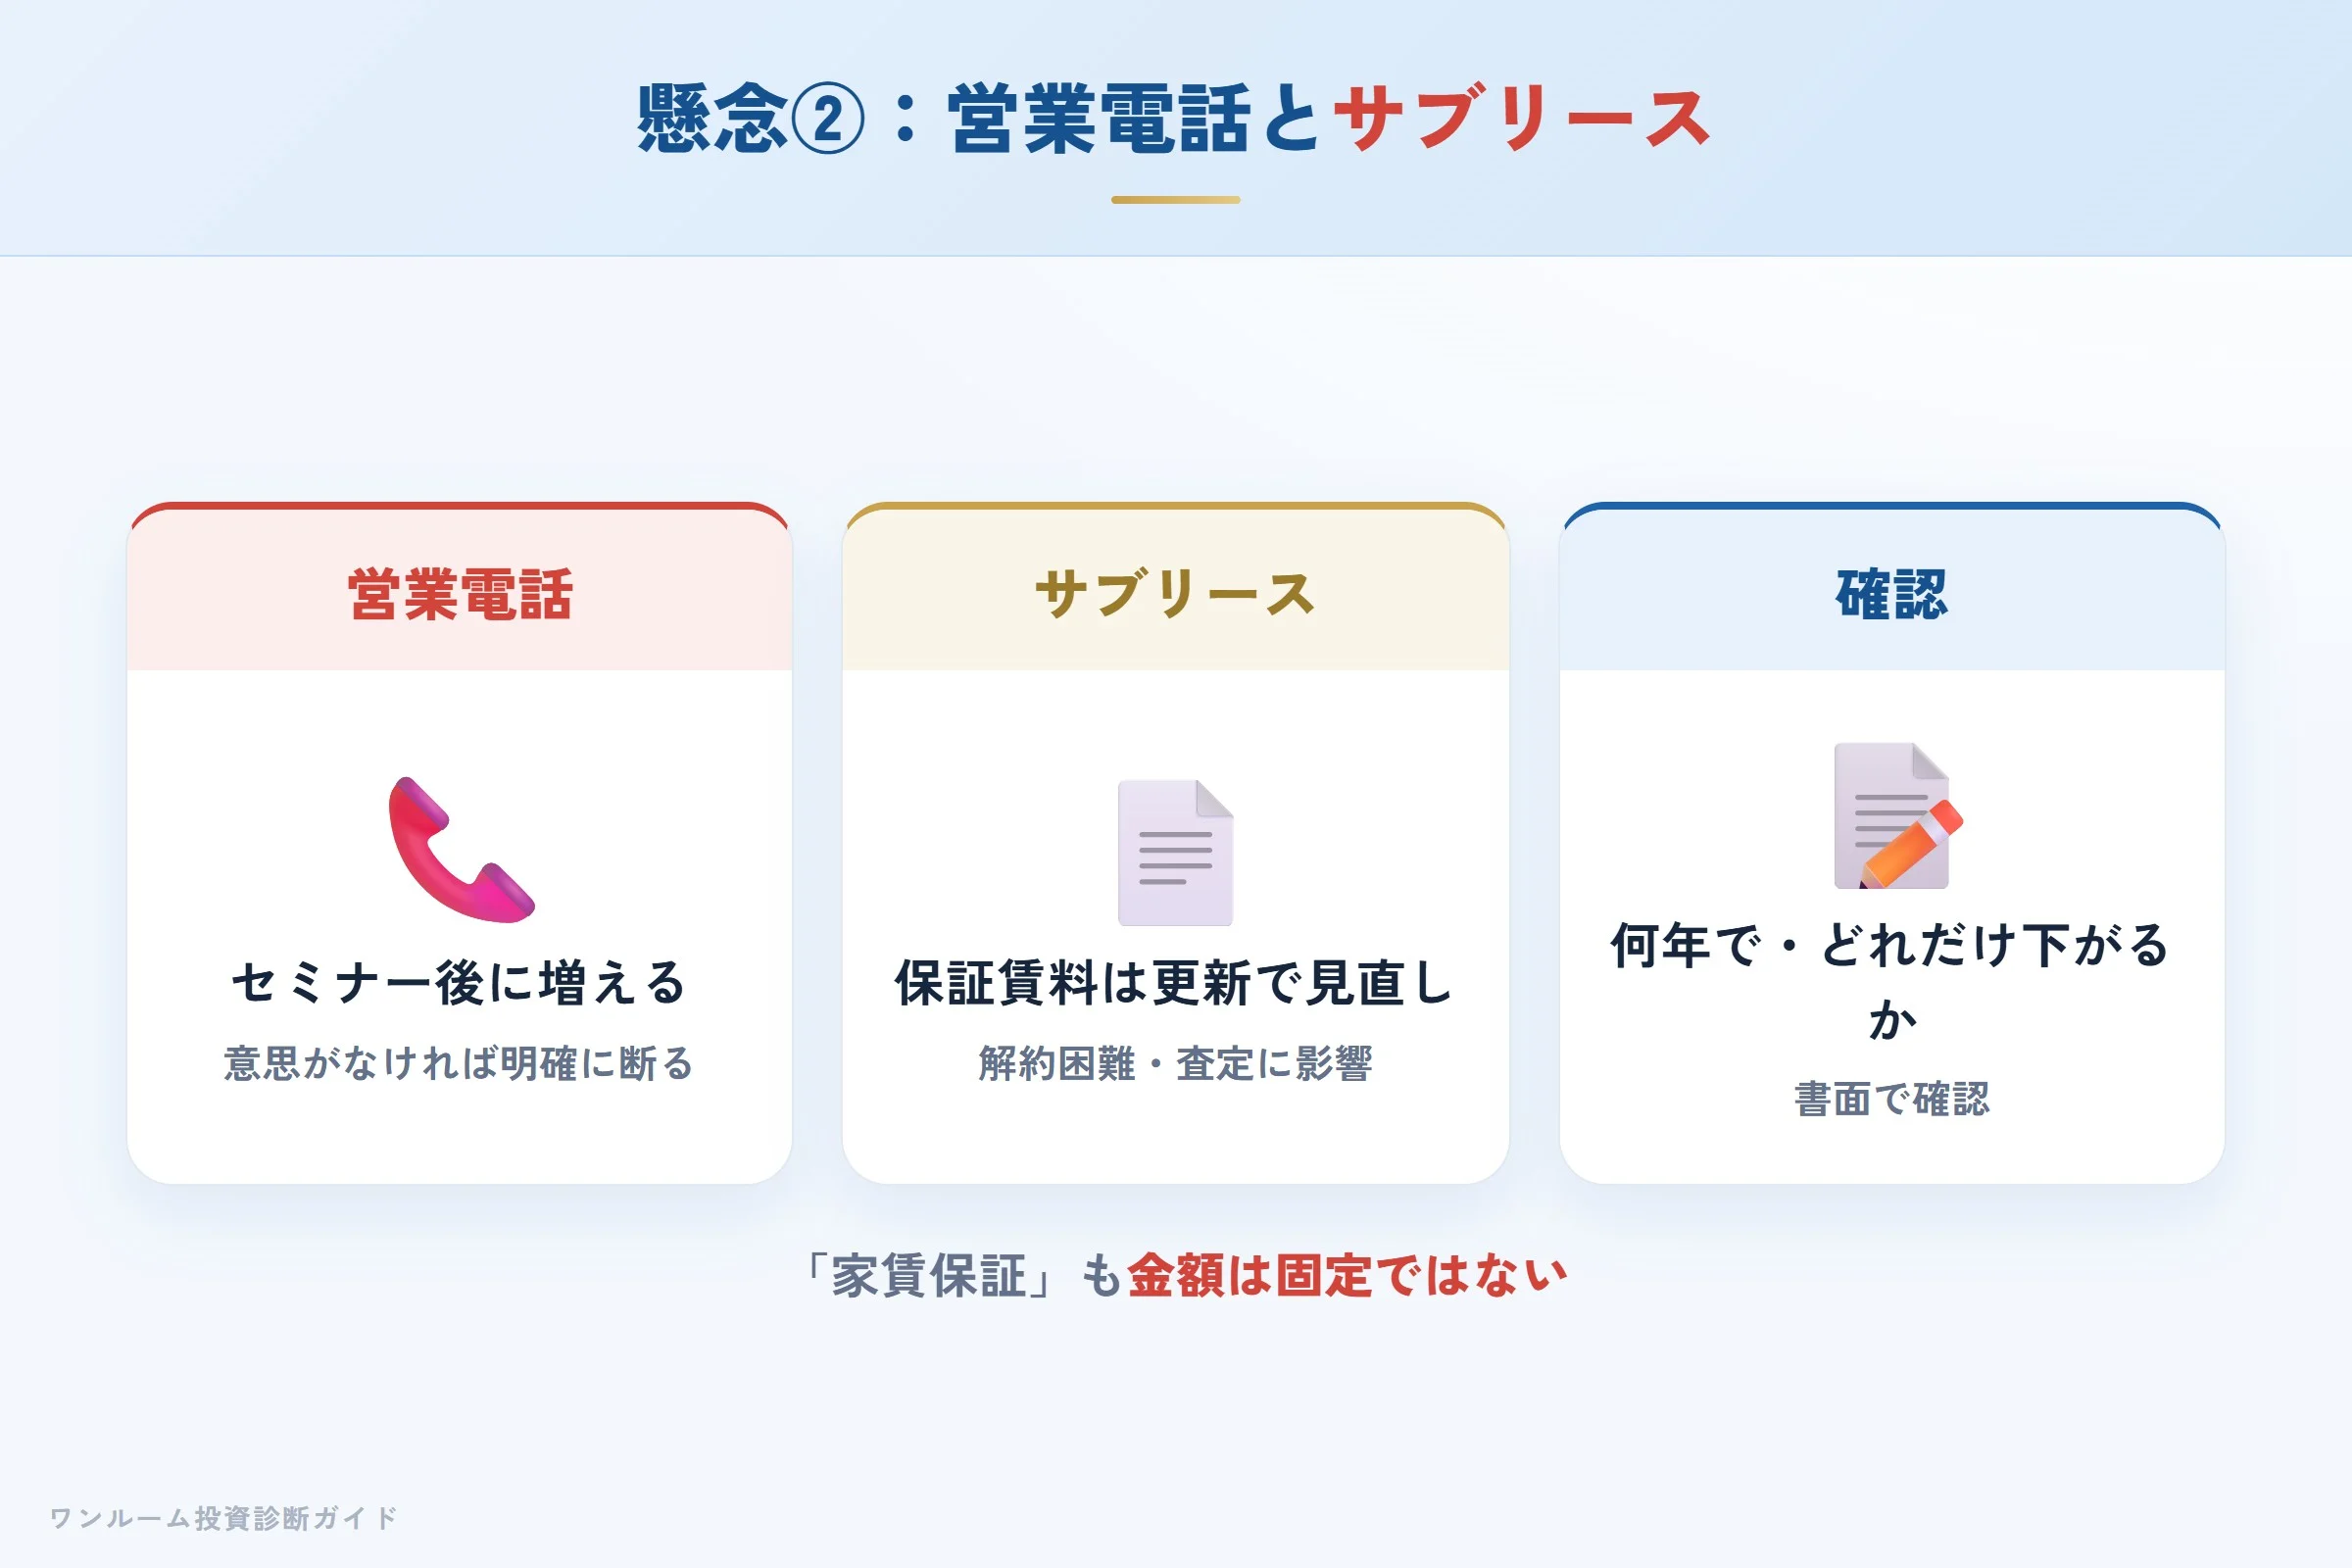
無料セミナーや相談会に参加すると投資に興味があると判断され、営業電話がかかってくる傾向があります。投資の意思がない場合ははっきり断ることが大切です。また、購入後一定期間の家賃を保証するサブリースは安心に見えますが、保証賃料は更新時に見直され段階的に下がり得る・解約が難しい・売却時の査定に影響する、という点を契約前に確認してください。
「節税」「生命保険代わり」という説明の受け止め方
新築ワンルームの提案では「所得税・住民税の節税になる」「団体信用生命保険が生命保険代わりになる」という説明が使われることがあります。これらは事実として一定の効果はありますが、節税効果は減価償却が大きい初期に偏り、年数の経過とともに縮小する点、団信は「保険」ではなくローン残債の返済にあたる点に注意が必要です。節税や保険を主目的に購入すると、肝心の収支や出口の判断が後回しになりがちです。あくまで「賃貸事業として収支が回るか」を軸に、節税・保険は副次的なメリットとして冷静に位置づけましょう。この点はFJネクストに限らず、新築ワンルーム全般に共通する見方です。
数字で見る:表面利回りと実質利回りの差
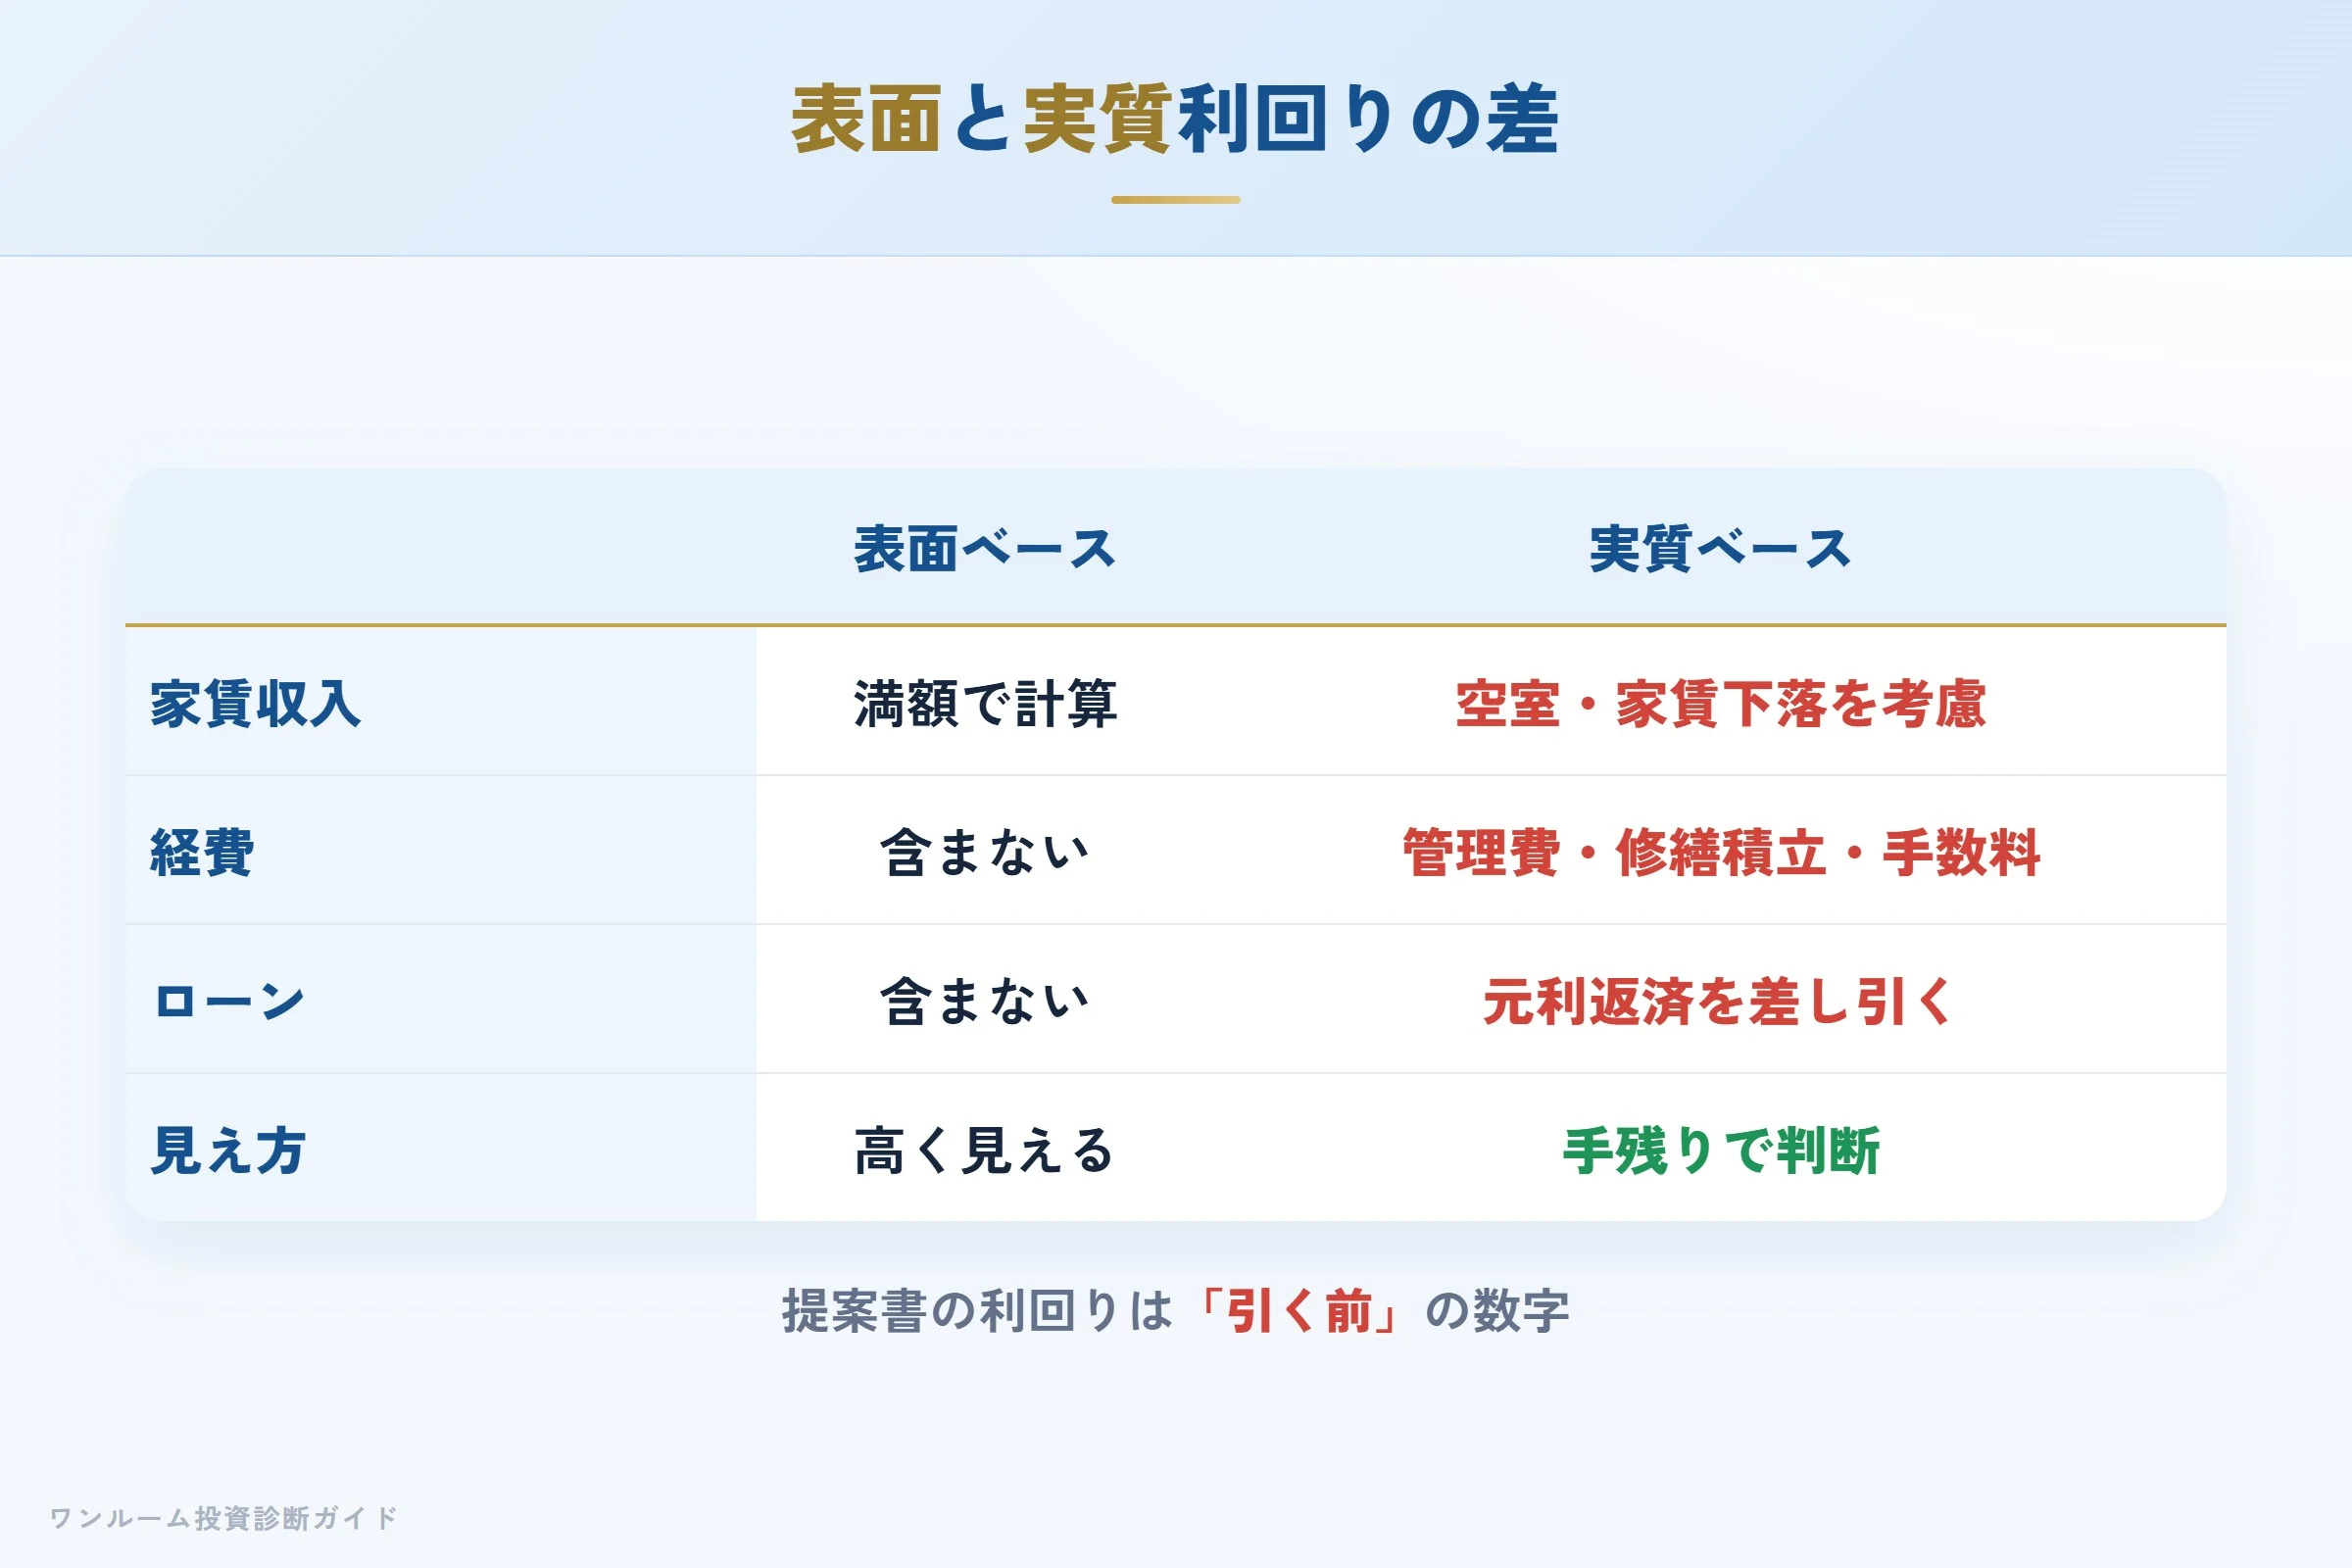
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・家賃下落を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
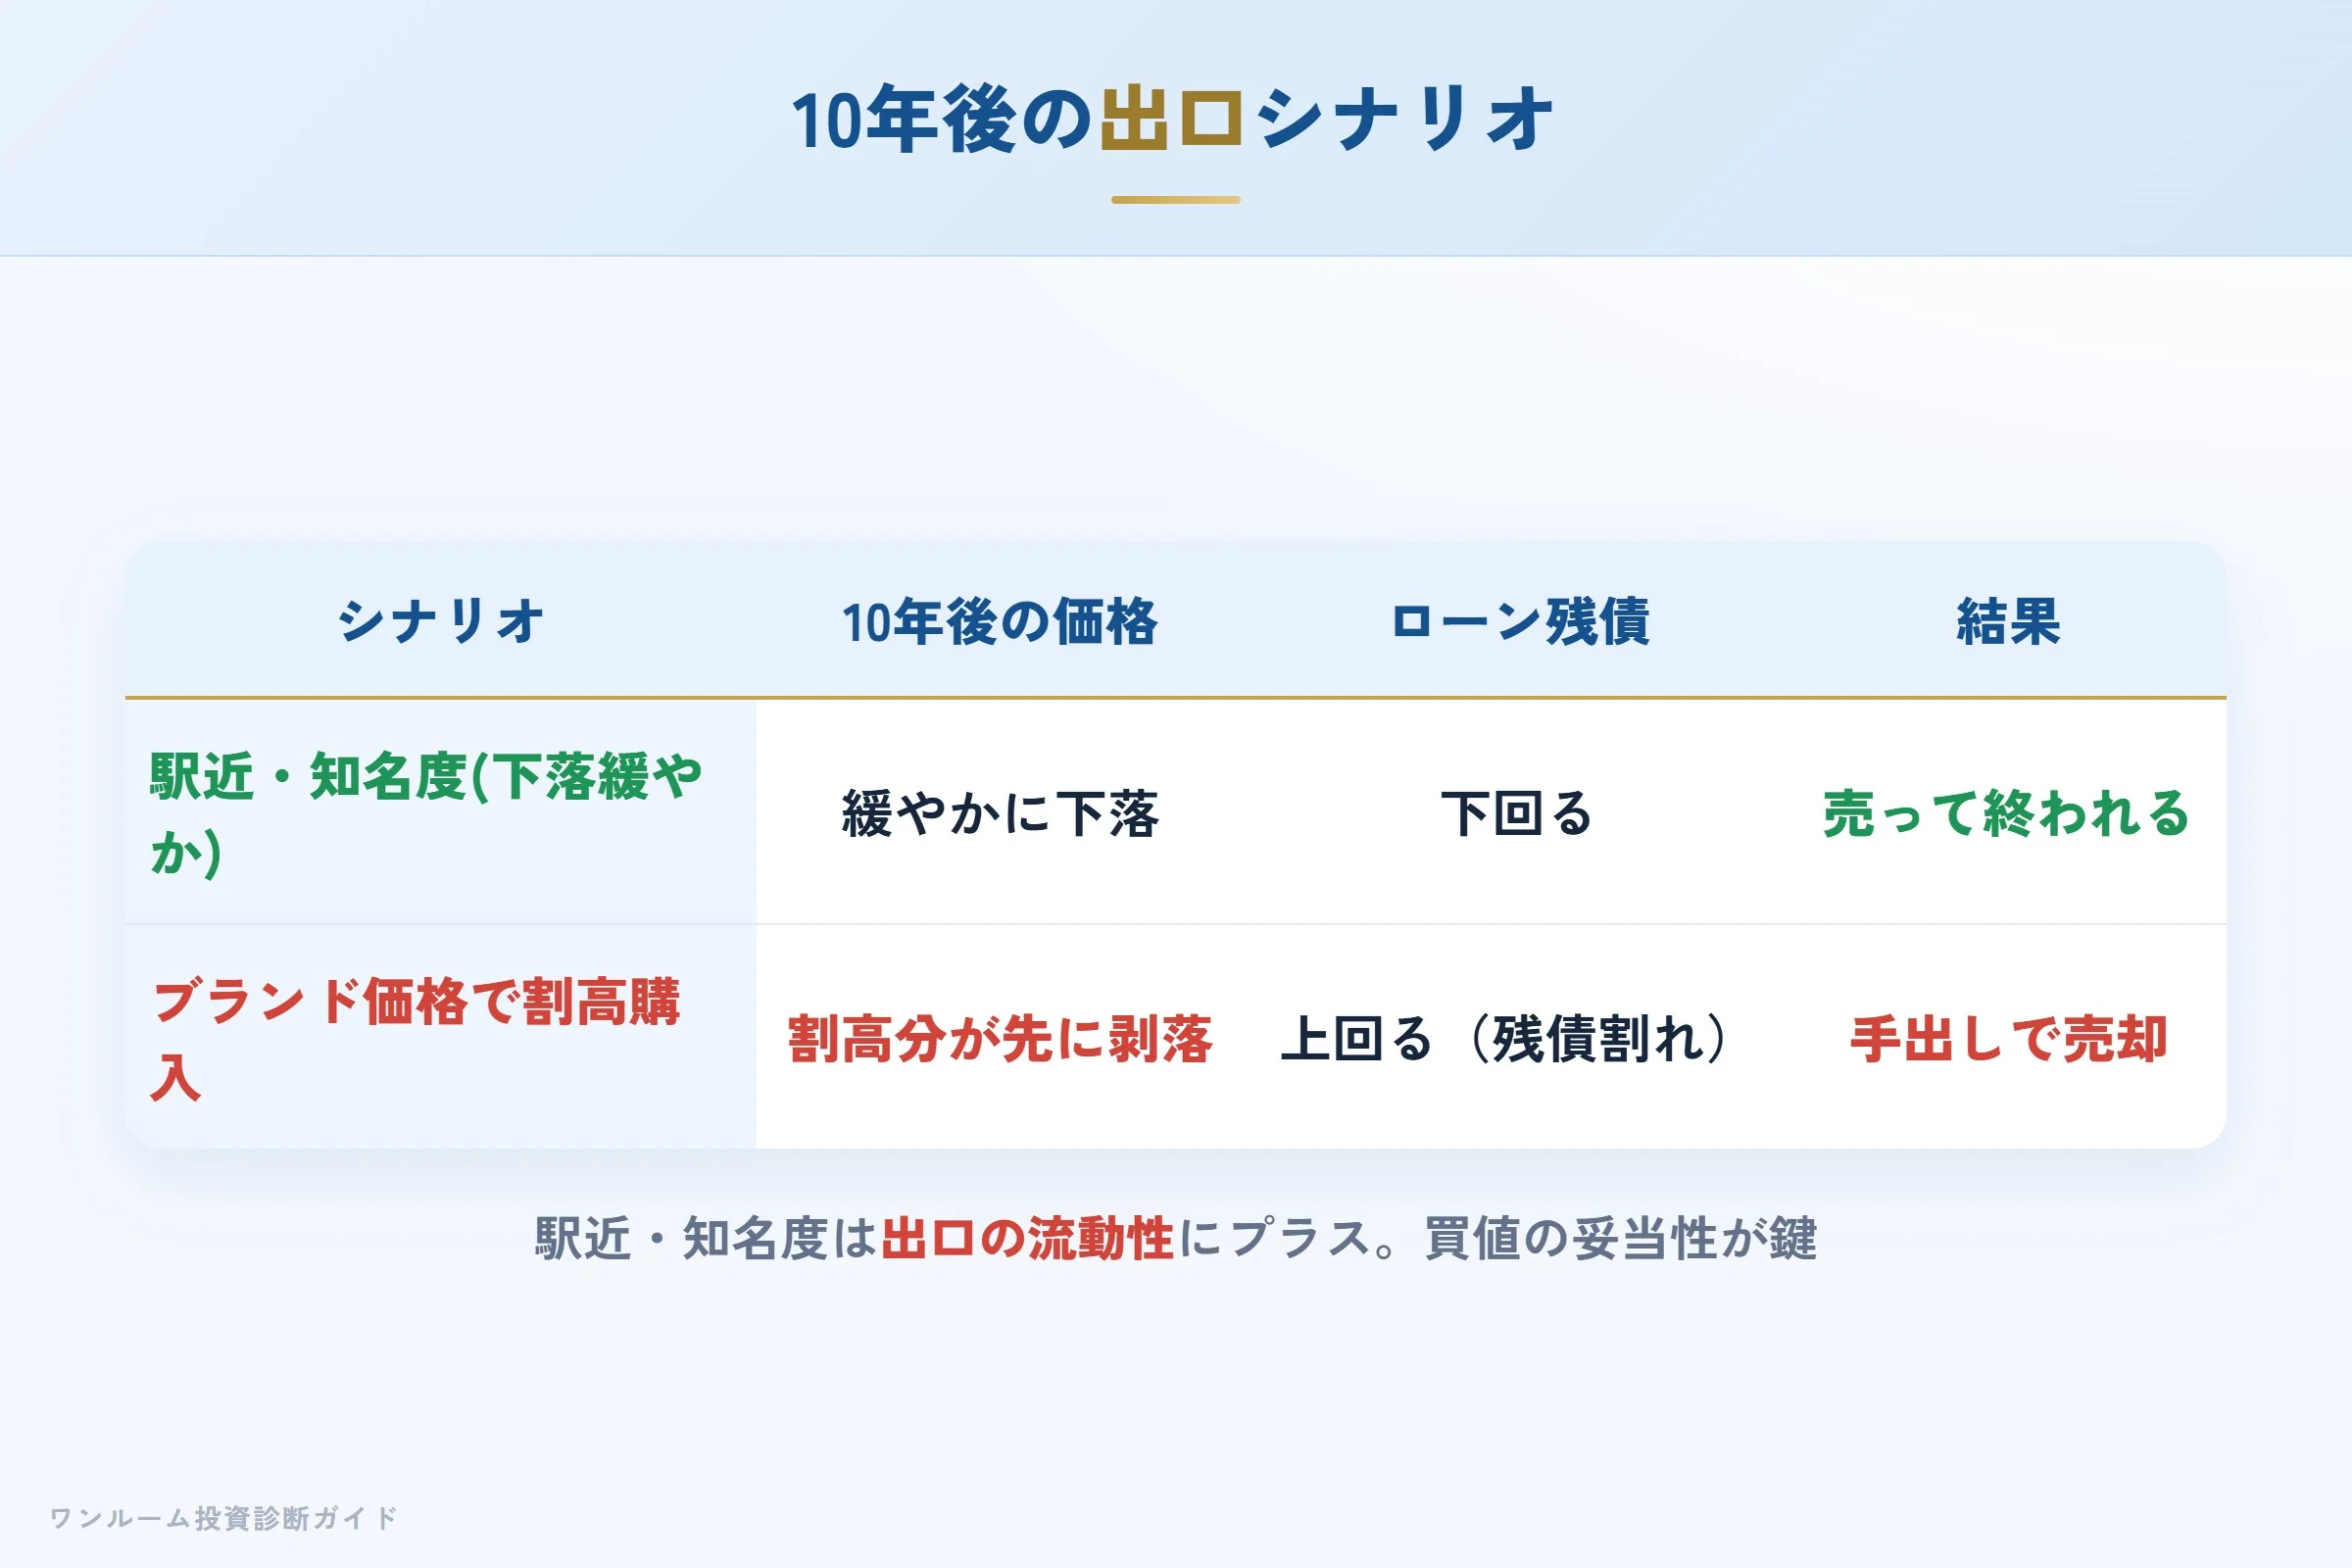
保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失です。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。駅近・知名度のあるブランドは出口の流動性という点ではプラスに働きやすい要素です。購入前に「10年後にいくらで売れそうか」を試算しておきましょう。
独自データ:割高診断で見たガーラマンションの傾向
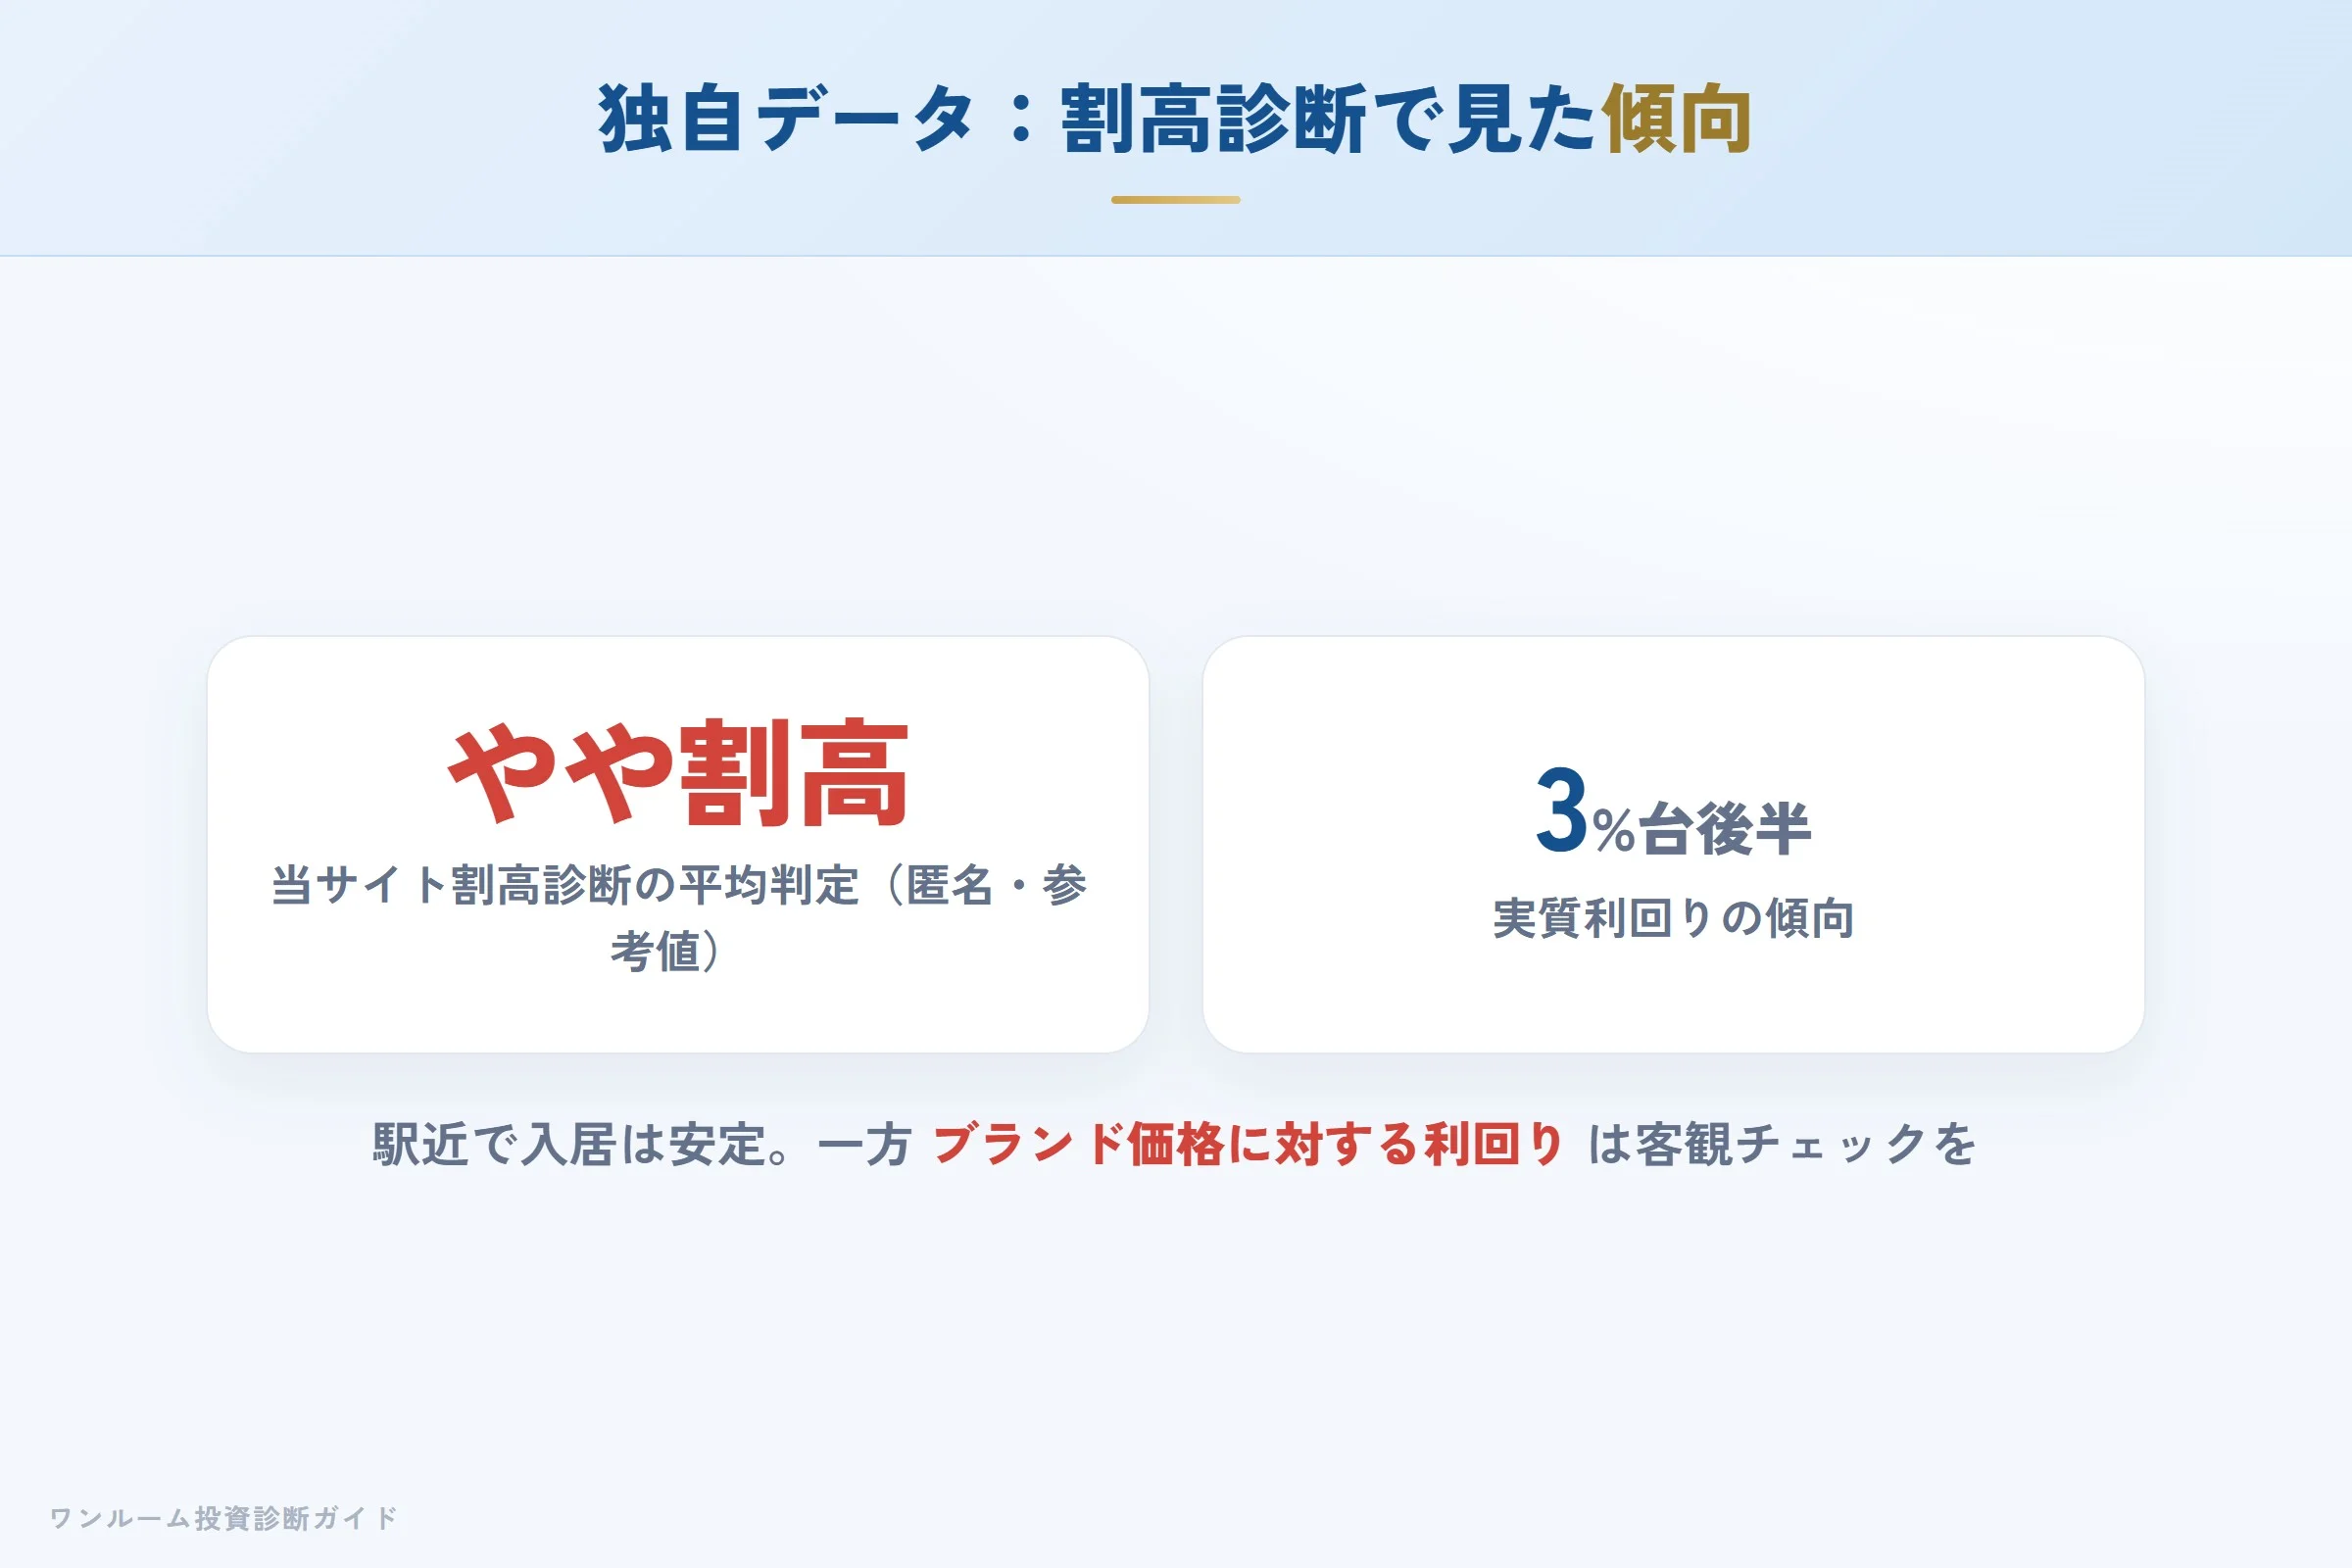
当サイトの無料「割高診断」に寄せられたFJネクスト(ガーラマンション)関連の物件は、平均判定が「やや割高」、実質利回りは3%台後半という傾向が見られました(少数の匿名集計のため参考値)。駅近で入居の安定は期待できる一方、ブランド価格に対する利回りの薄さは、購入前の客観的な評価額チェックを促す結果になっています。
向いている人・向いていない人
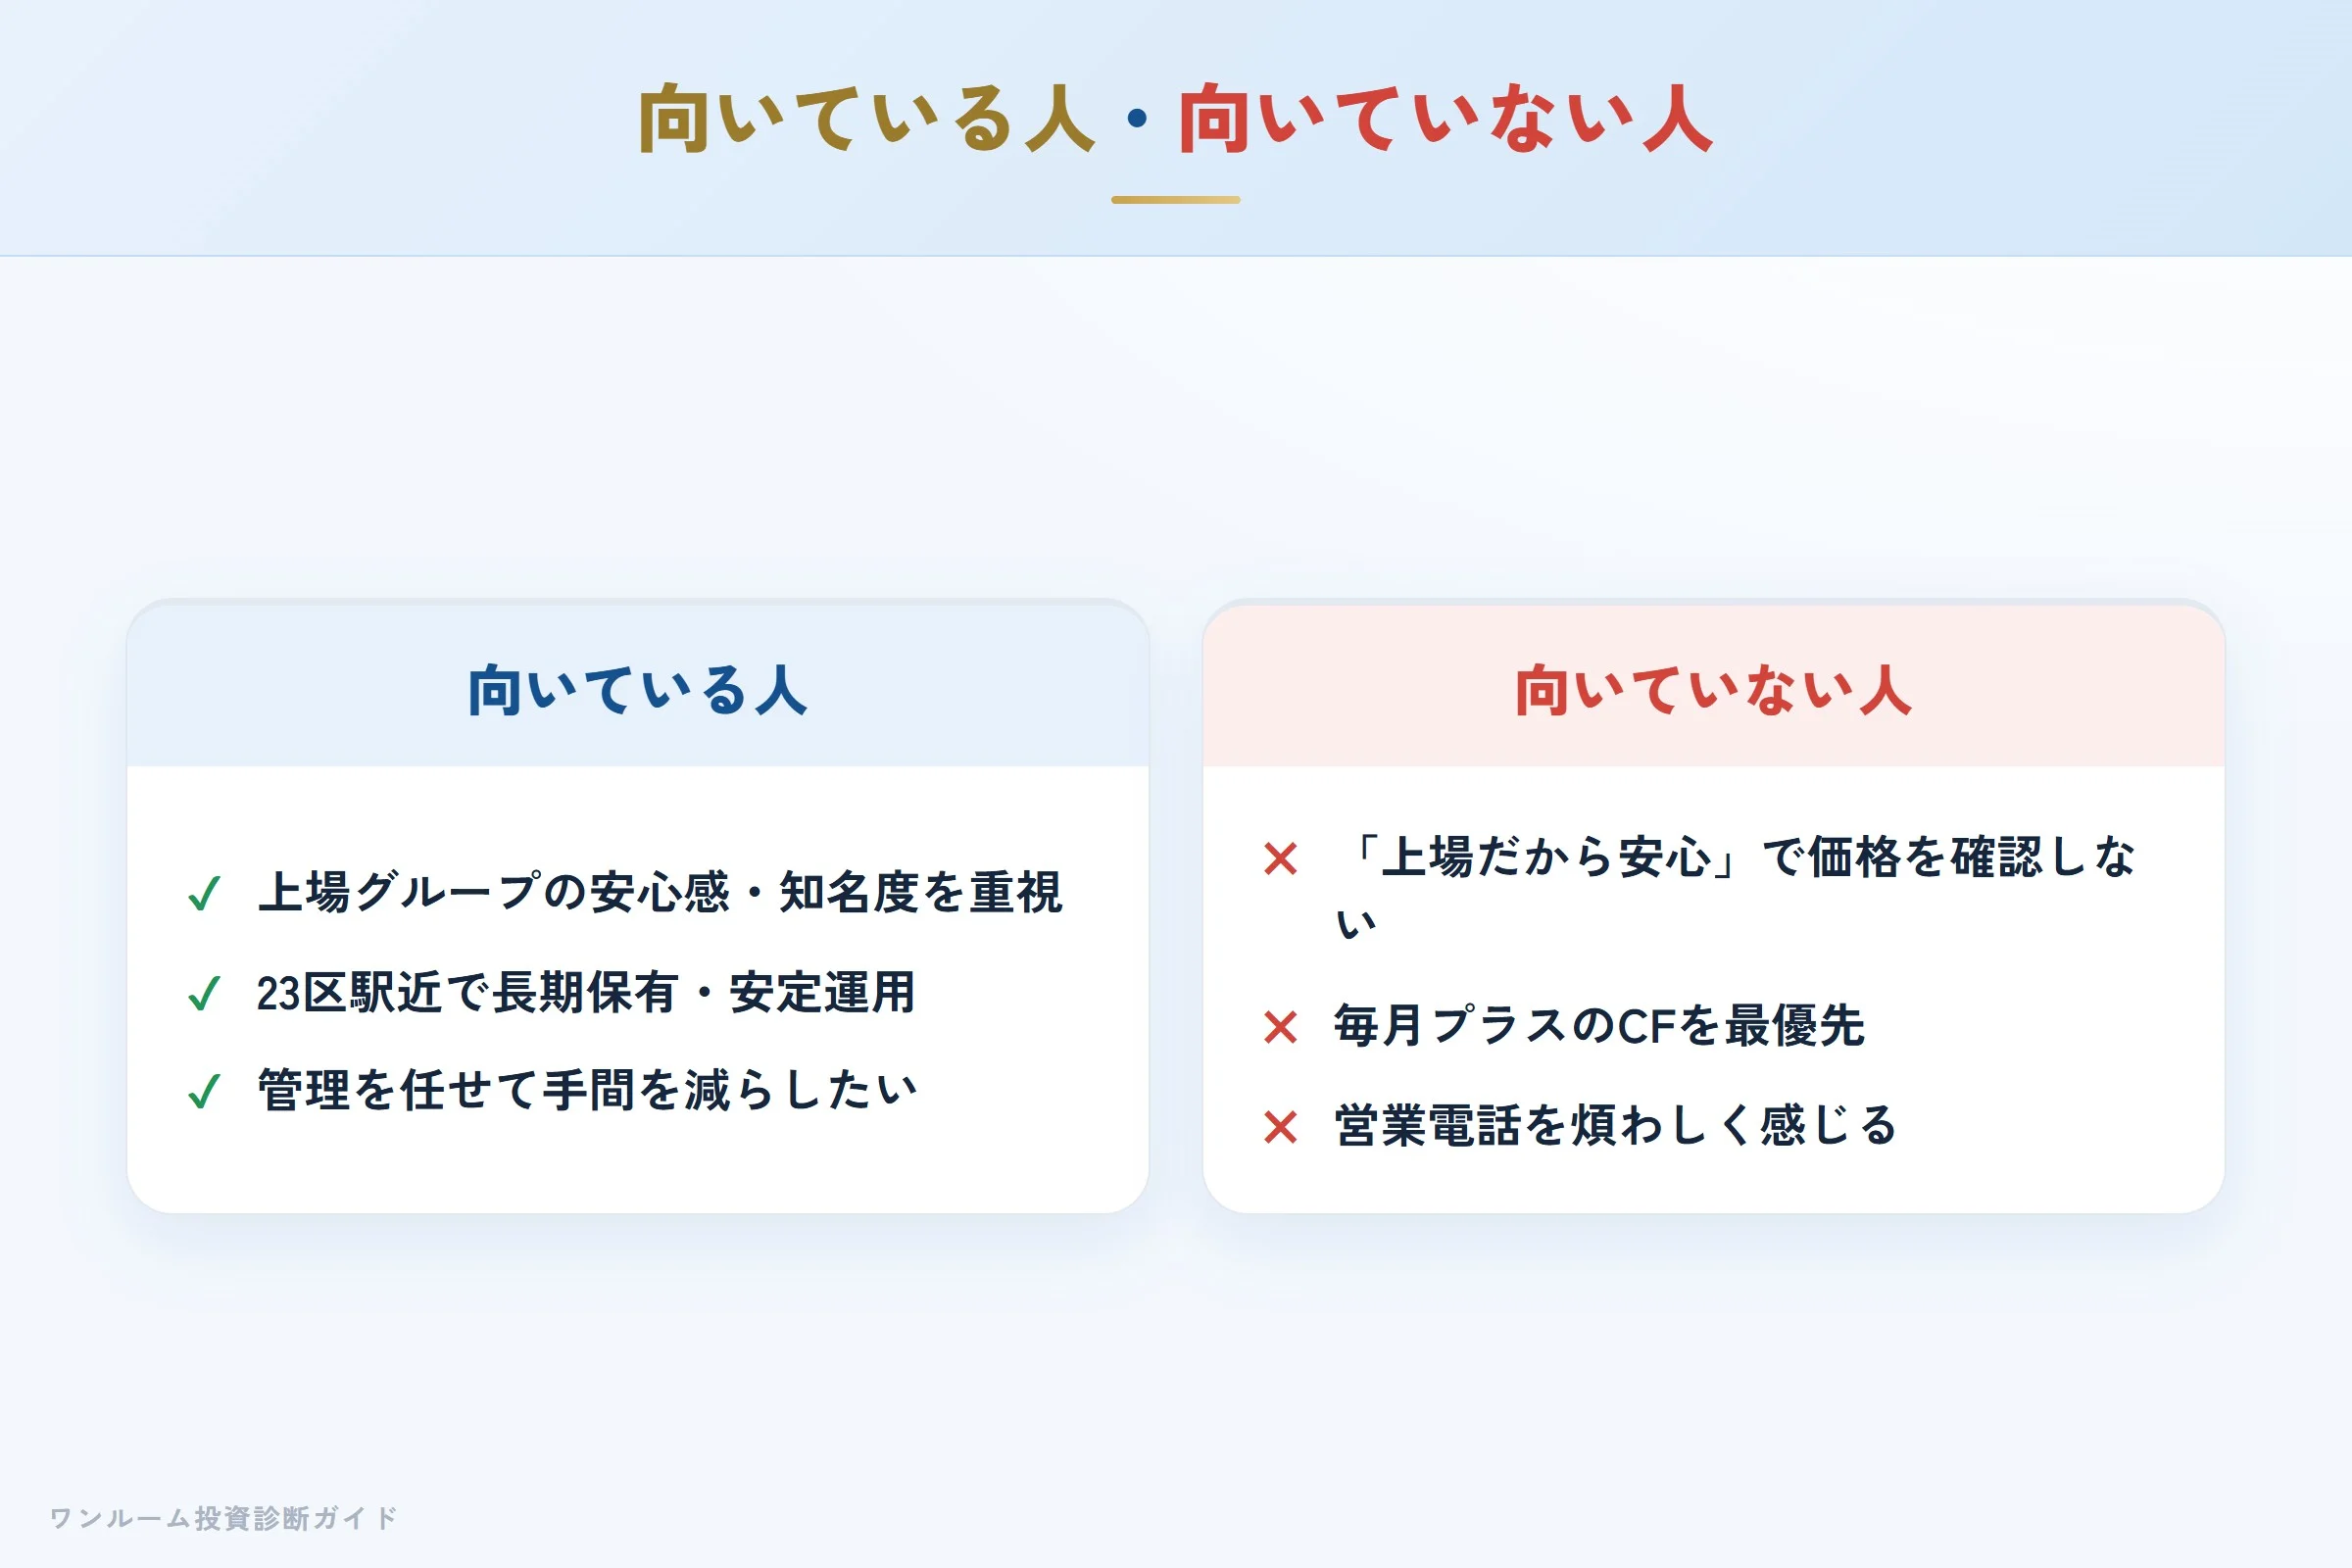
向いている人
- 上場グループの安心感・知名度を重視する
- 東京23区の駅近で長期保有・安定運用を考えている
- 管理を任せて手間を減らしたい
向いていない人
- 価格の妥当性を確認せず「上場企業だから安心」で判断しようとしている
- 毎月プラスのキャッシュフローを最優先にしている
- 営業電話を煩わしいと感じる
まとめ:判断軸は「収支」と「出口」
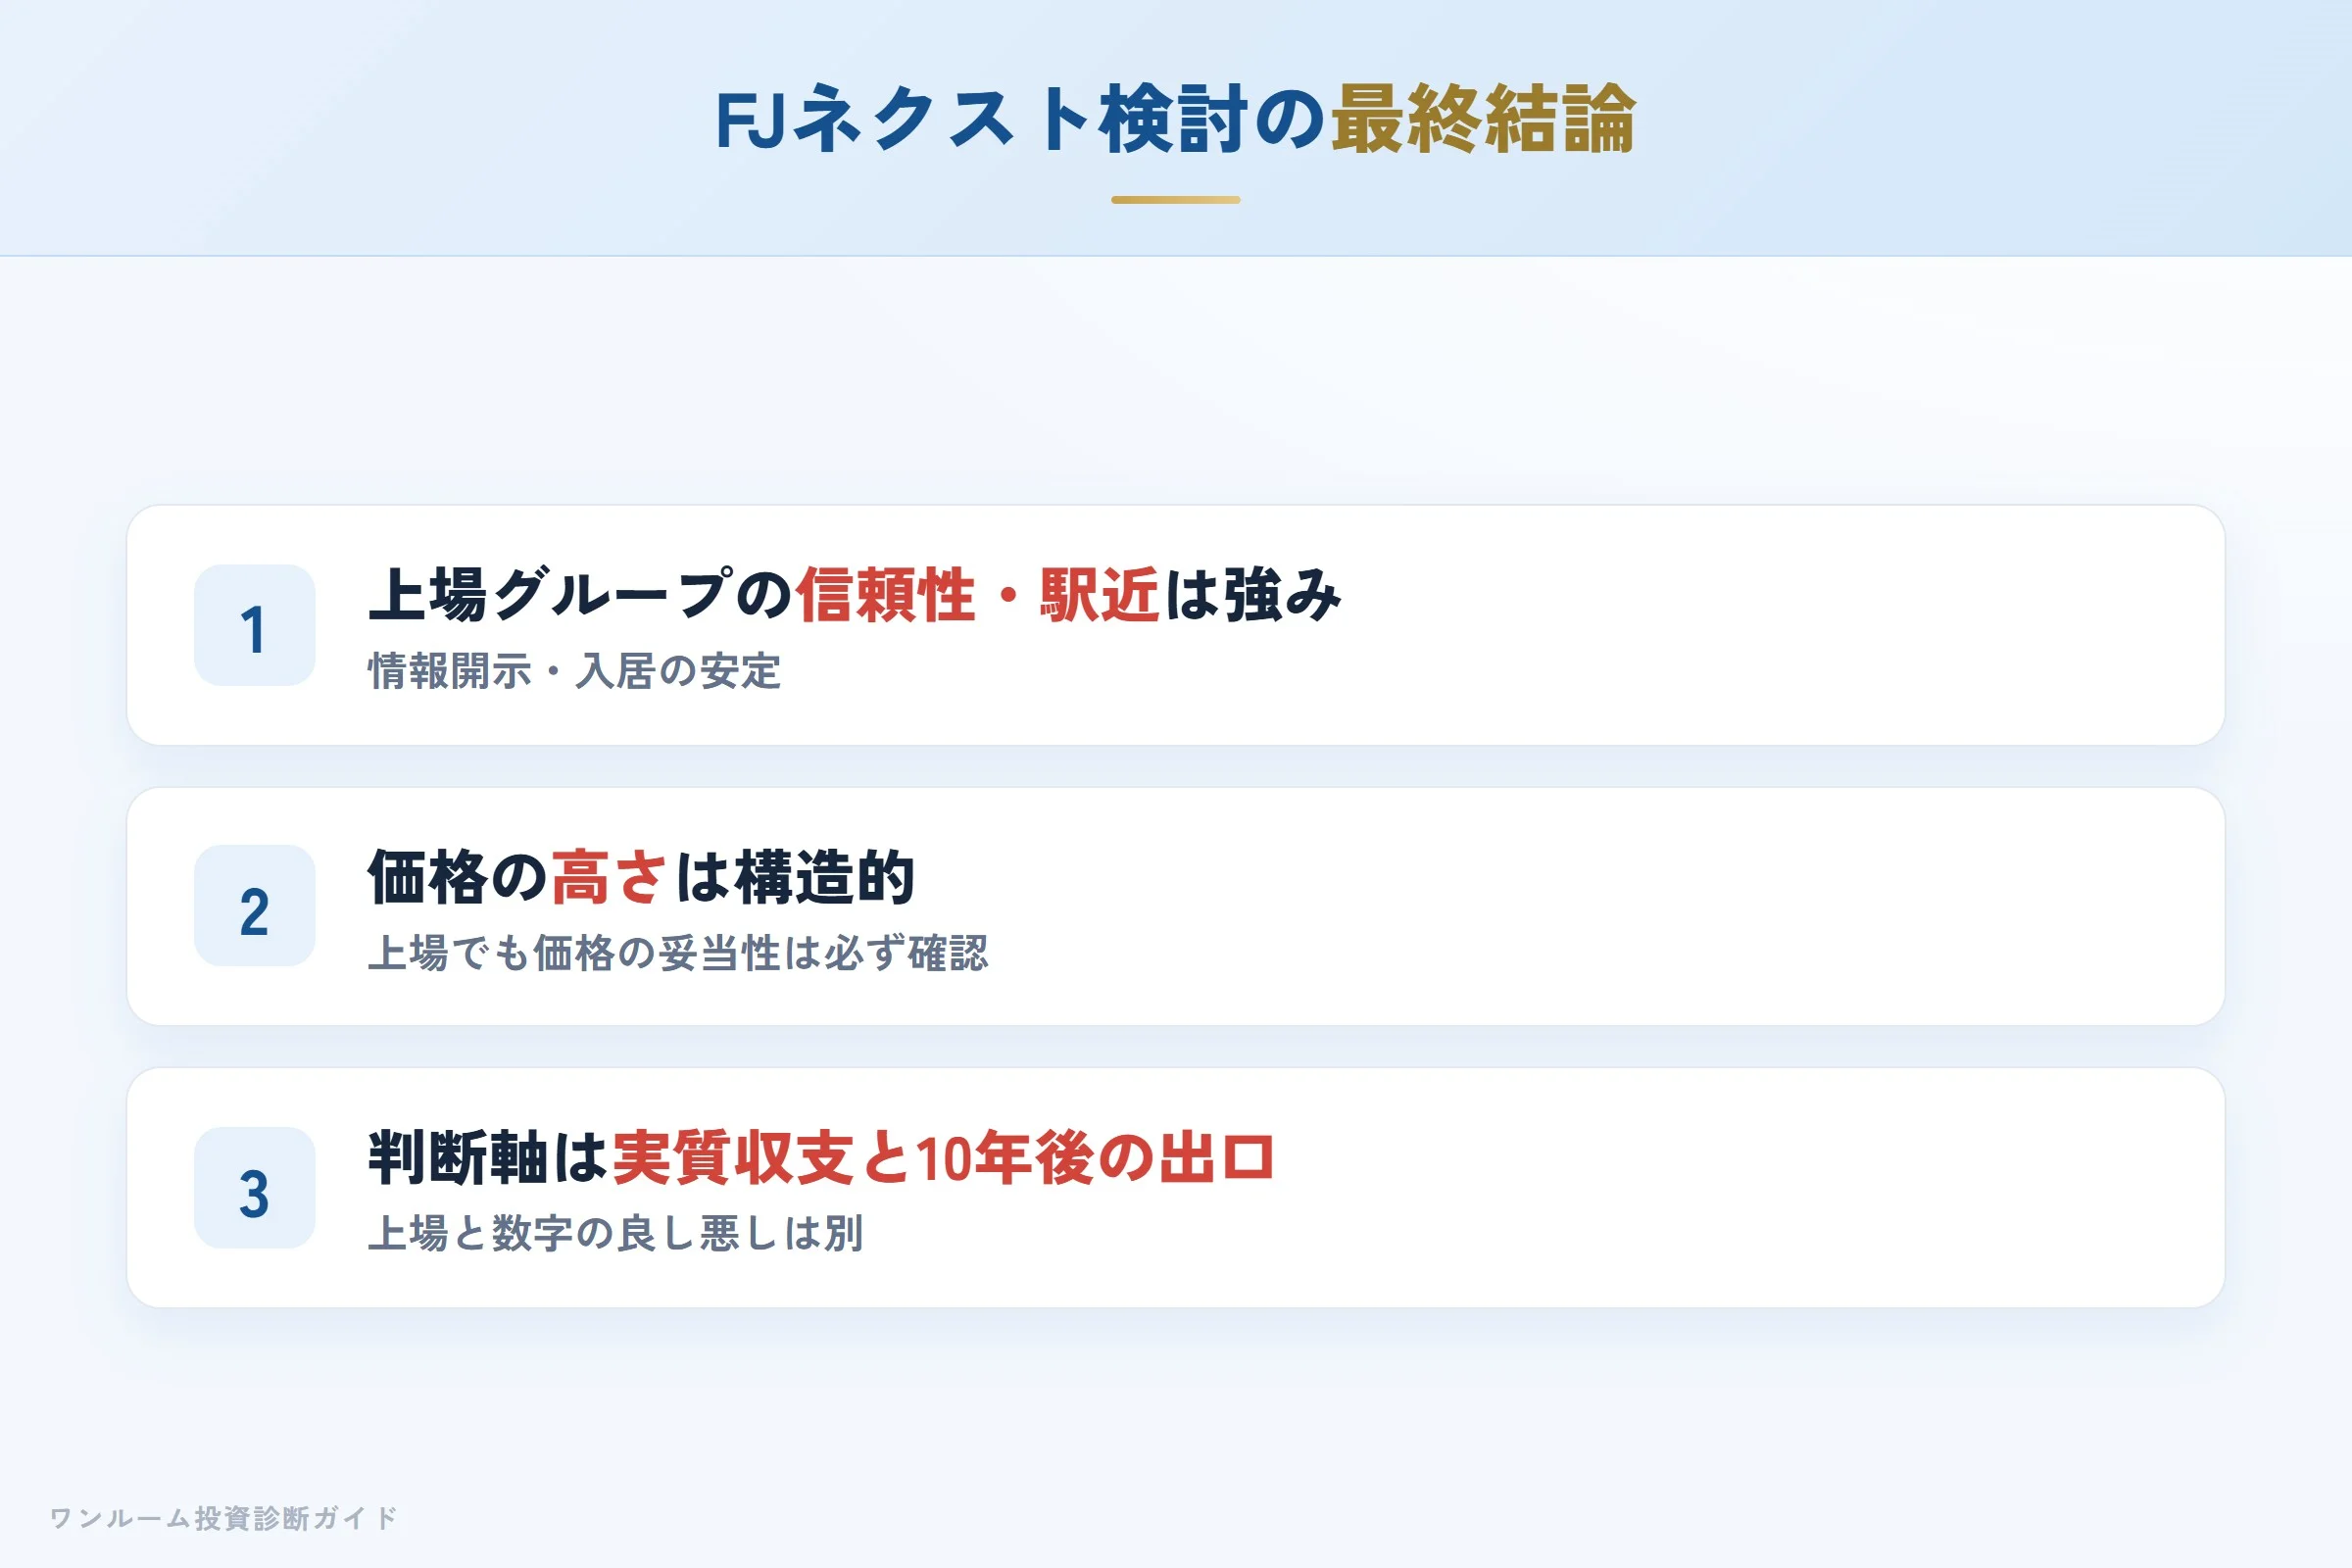
FJネクストは「上場グループの信頼性と駅近・知名度」を持つ会社です。情報開示・事業継続性・入居の安定は客観的にも評価できます。一方で、新築ワンルームという商品特性上、価格の高さと出口での売却損リスクは構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
提案を受けたら、まず「ブランド価格を引いても収支が回るか」を確認してみてください。上場企業であることと、数字の合う物件であることは別の話です。
まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。会社概要・業績・供給実績などの数値は2026年8月時点で公式サイト・公表資料により確認したものです。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
