
「GENESISのステージシリーズを勧められたけれど、実際のところどうなんですか?」。こうした相談が後を絶ちません。検索すると「立地が良く管理まで任せられる」という声と「営業の電話がしつこかった」という声が混在し、どこを信じればいいのか判断に迷ってしまいます。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築ワンルーム投資は「担当者の印象」や「買った後の入居率」で評価が動きやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社GENESISとはどんな会社か(会社概要・明和グループとの関係)
- 第三者サイトのリアルな口コミ(良い声・低い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
先に結論を言うと、GENESIS(明和グループ)の評判は「駅近立地とグループ一貫の管理体制は評価されやすい一方、新築プレミアムによる価格の割高感・営業電話・サブリース保証賃料の見直しには注意が必要」という、良い面と注意点が同居する会社です。どちらか一方だけを見て判断するのではなく、本記事の数字と確認ポイントに沿って検討することをおすすめします。
【2026-10-04 更新】 明和グループの実績(新築分譲267棟・管理戸数12,331戸・入居率98.49%)を2025〜2026年の最新時点に更新し、各数値・会社概要(免許番号・資本金・代表者)の出典URLを追加しました。社名変更・グループ再編・免許の処分については公式サイト等の一次情報で確認し、変更はありませんでした。
会社概要:GENESISはどんな会社か
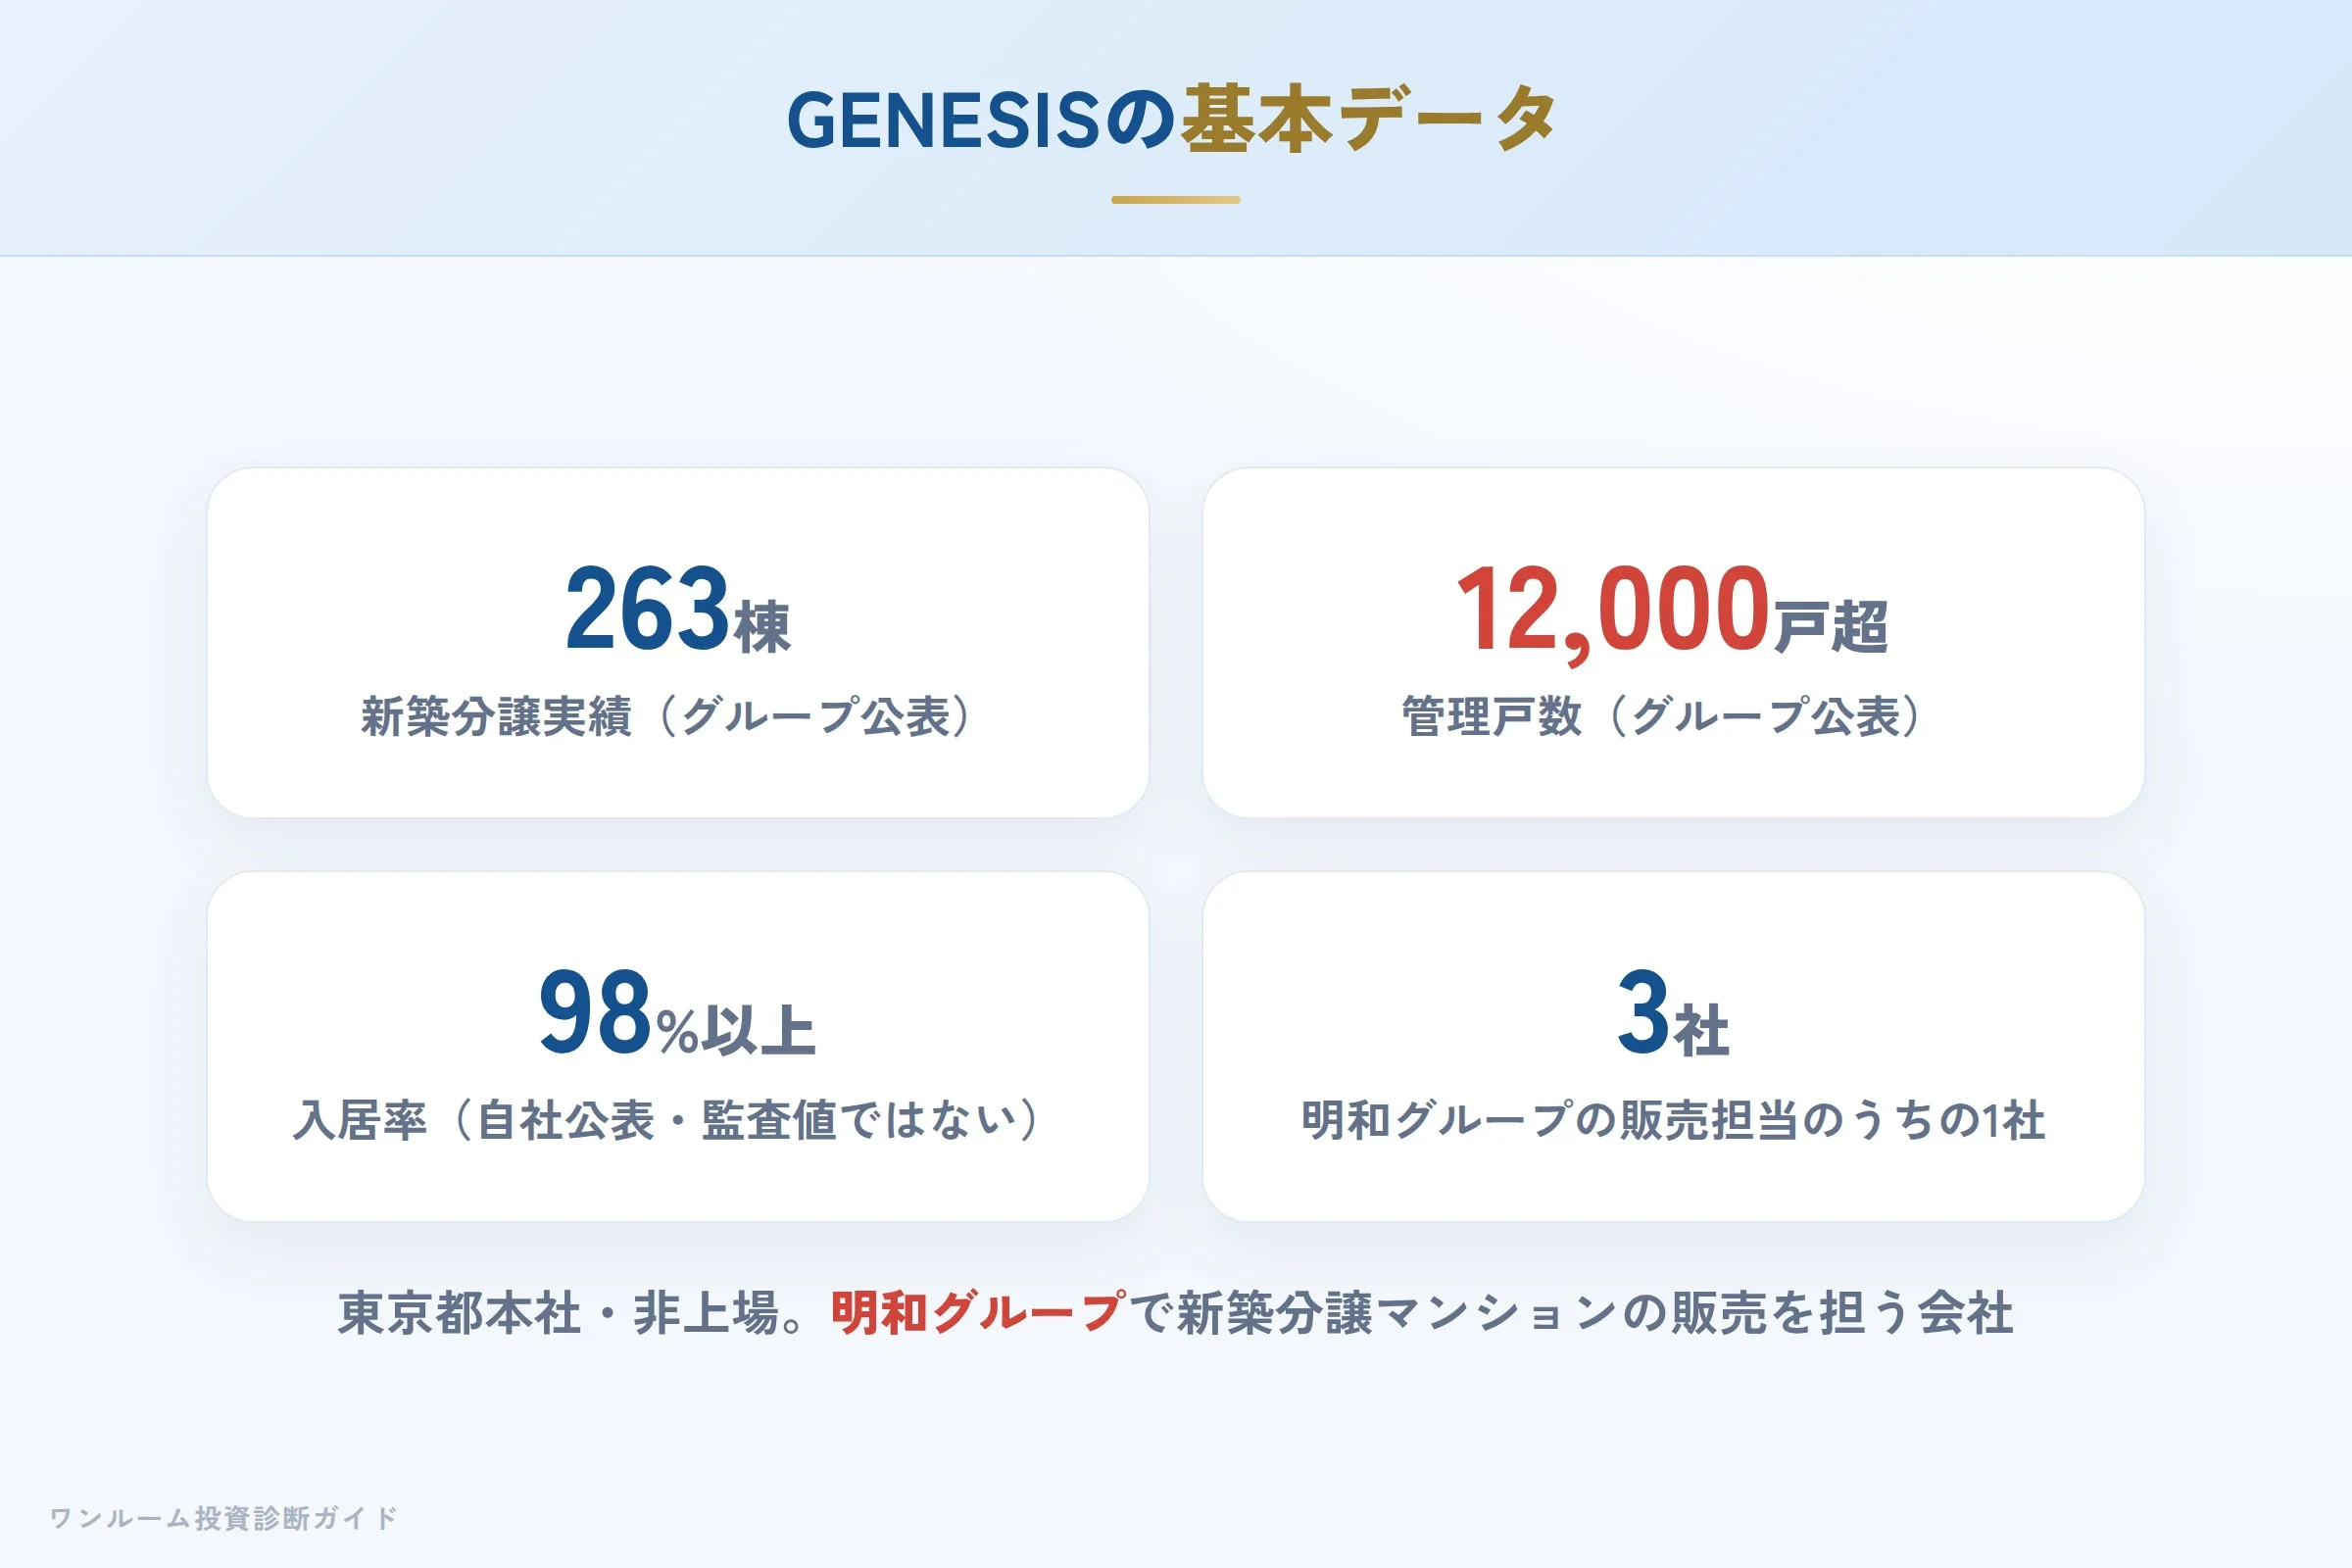
株式会社GENESIS(ジェネシス)は、東京都渋谷区に本社を置き、不動産の売買・仲介・賃貸・管理を手がける非上場の会社です。2009年10月設立、資本金3,000万円、代表者は小林正樹氏。法人番号は6010901025485(国税庁法人番号公表サイト/gBizINFOで2026年10月4日確認)。もとは明和住販の支店から会社化された経緯を持ち、明和グループのなかで新築分譲マンションの販売を担う立場にあります。「人生100年時代の資産運用パートナー」を掲げ、長期の資産形成に軸足を置いた提案を打ち出している点が特徴です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社GENESIS(ジェネシス) |
| 本社所在地 | 東京都渋谷区道玄坂1-12-1 渋谷マークシティウエスト18階 |
| 設立 | 2009年10月 |
| 資本金 | 3,000万円 |
| 代表者 | 小林正樹 |
| 免許番号 | 東京都知事免許(4)第91448号 |
| 法人番号 | 6010901025485 |
| 事業内容 | 不動産の売買・仲介・賃貸・管理 |
| グループ | 明和グループ(中核=株式会社明和) |
| 立ち位置 | 明和グループの販売担当3社の一つ |
| 上場情報 | 非上場 |
GENESISを理解するうえで欠かせないのが明和グループという構造です。グループの中核である株式会社明和が新築分譲マンションの企画・開発(分譲主/売主)を担い、GRANDCITY・GENESIS・PRESTIGEの3社が販売を担当する形が基本です。ただしGENESIS自身が売主となる物件もあるため、契約書面の「売主」欄が誰かは必ず確認しておきたいポイントです。
明和グループの構造:開発と販売の役割分担
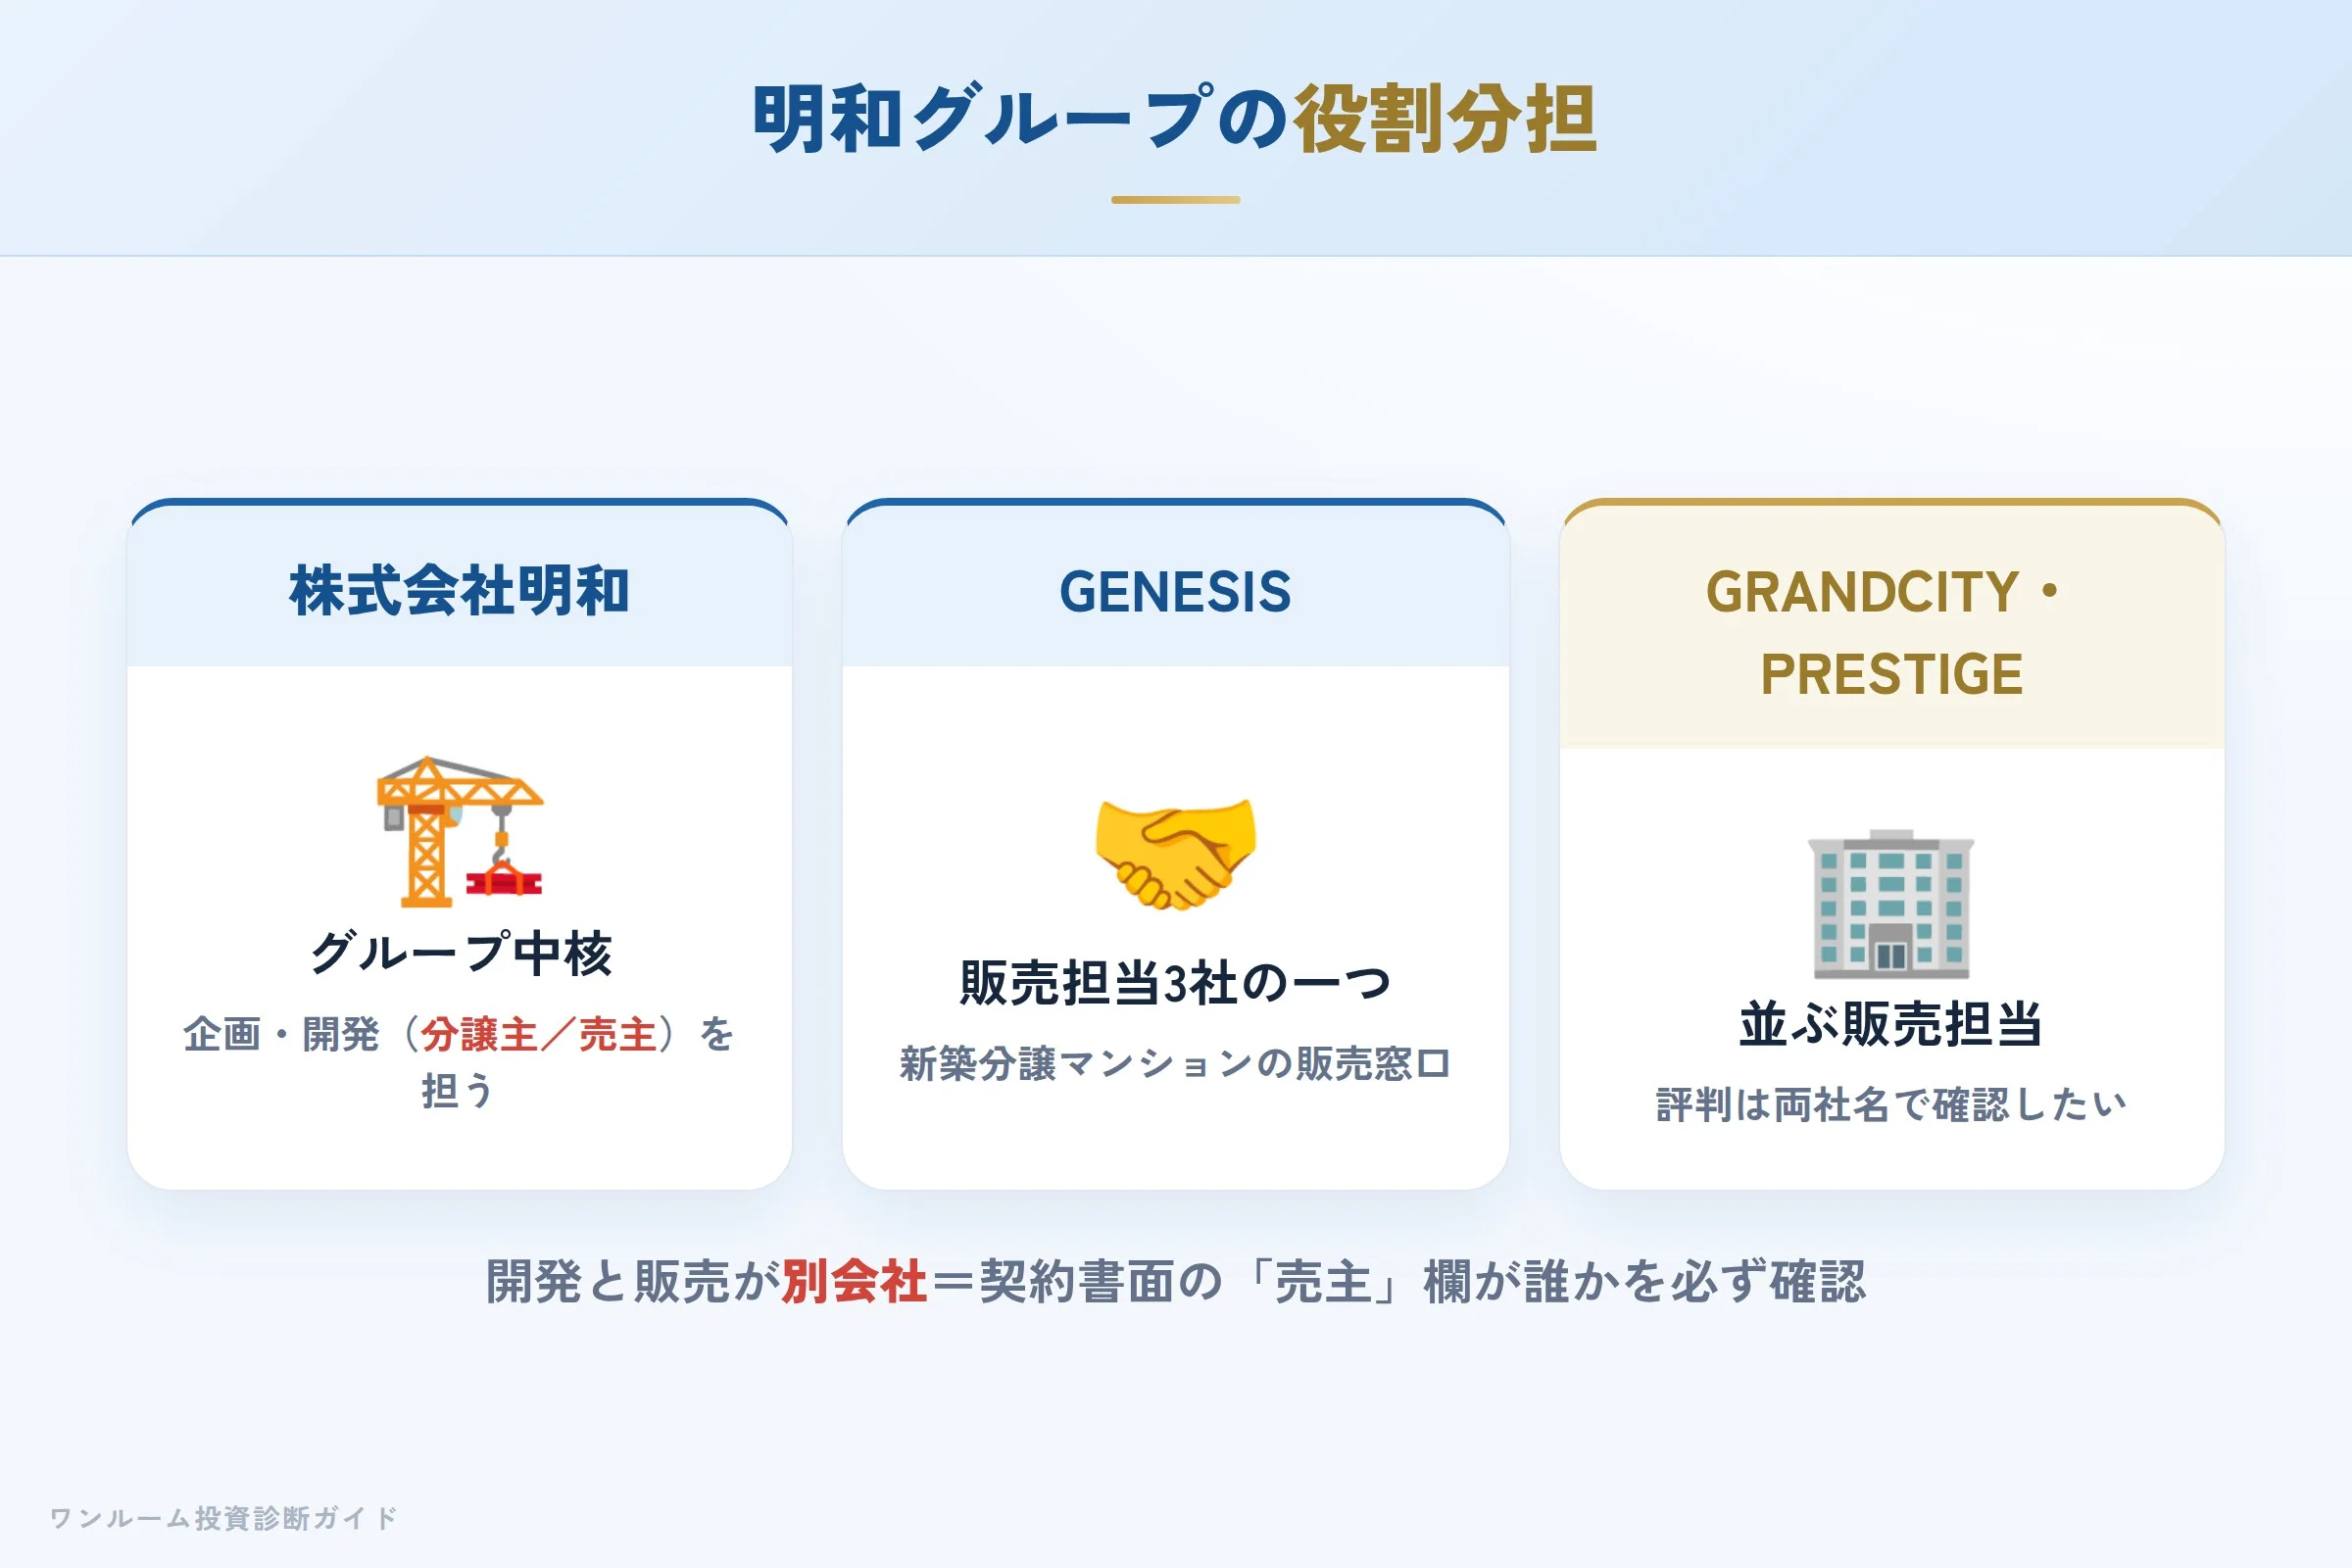
明和グループは、用地取得から企画設計、販売、入居管理、メンテナンスやリフォームまでをグループ内で一貫して手がける体制を掲げています。オーナーから見ると、購入後のアフターや入居者対応、修繕までをグループ内で受けやすいという利点につながり得ます。一方で、開発と販売の会社が別であることは、評判を調べる際に「販売会社の名前」と「分譲主の名前」の両方を確認する必要がある、という点も意味します。
- 株式会社明和:グループの中核。物件の企画・開発を担う分譲主/売主。
- GENESIS:販売担当3社の一つ。新築分譲マンションの販売窓口。
- GRANDCITY・PRESTIGE:GENESISと並ぶグループの販売担当会社。
取扱いブランドとエリア
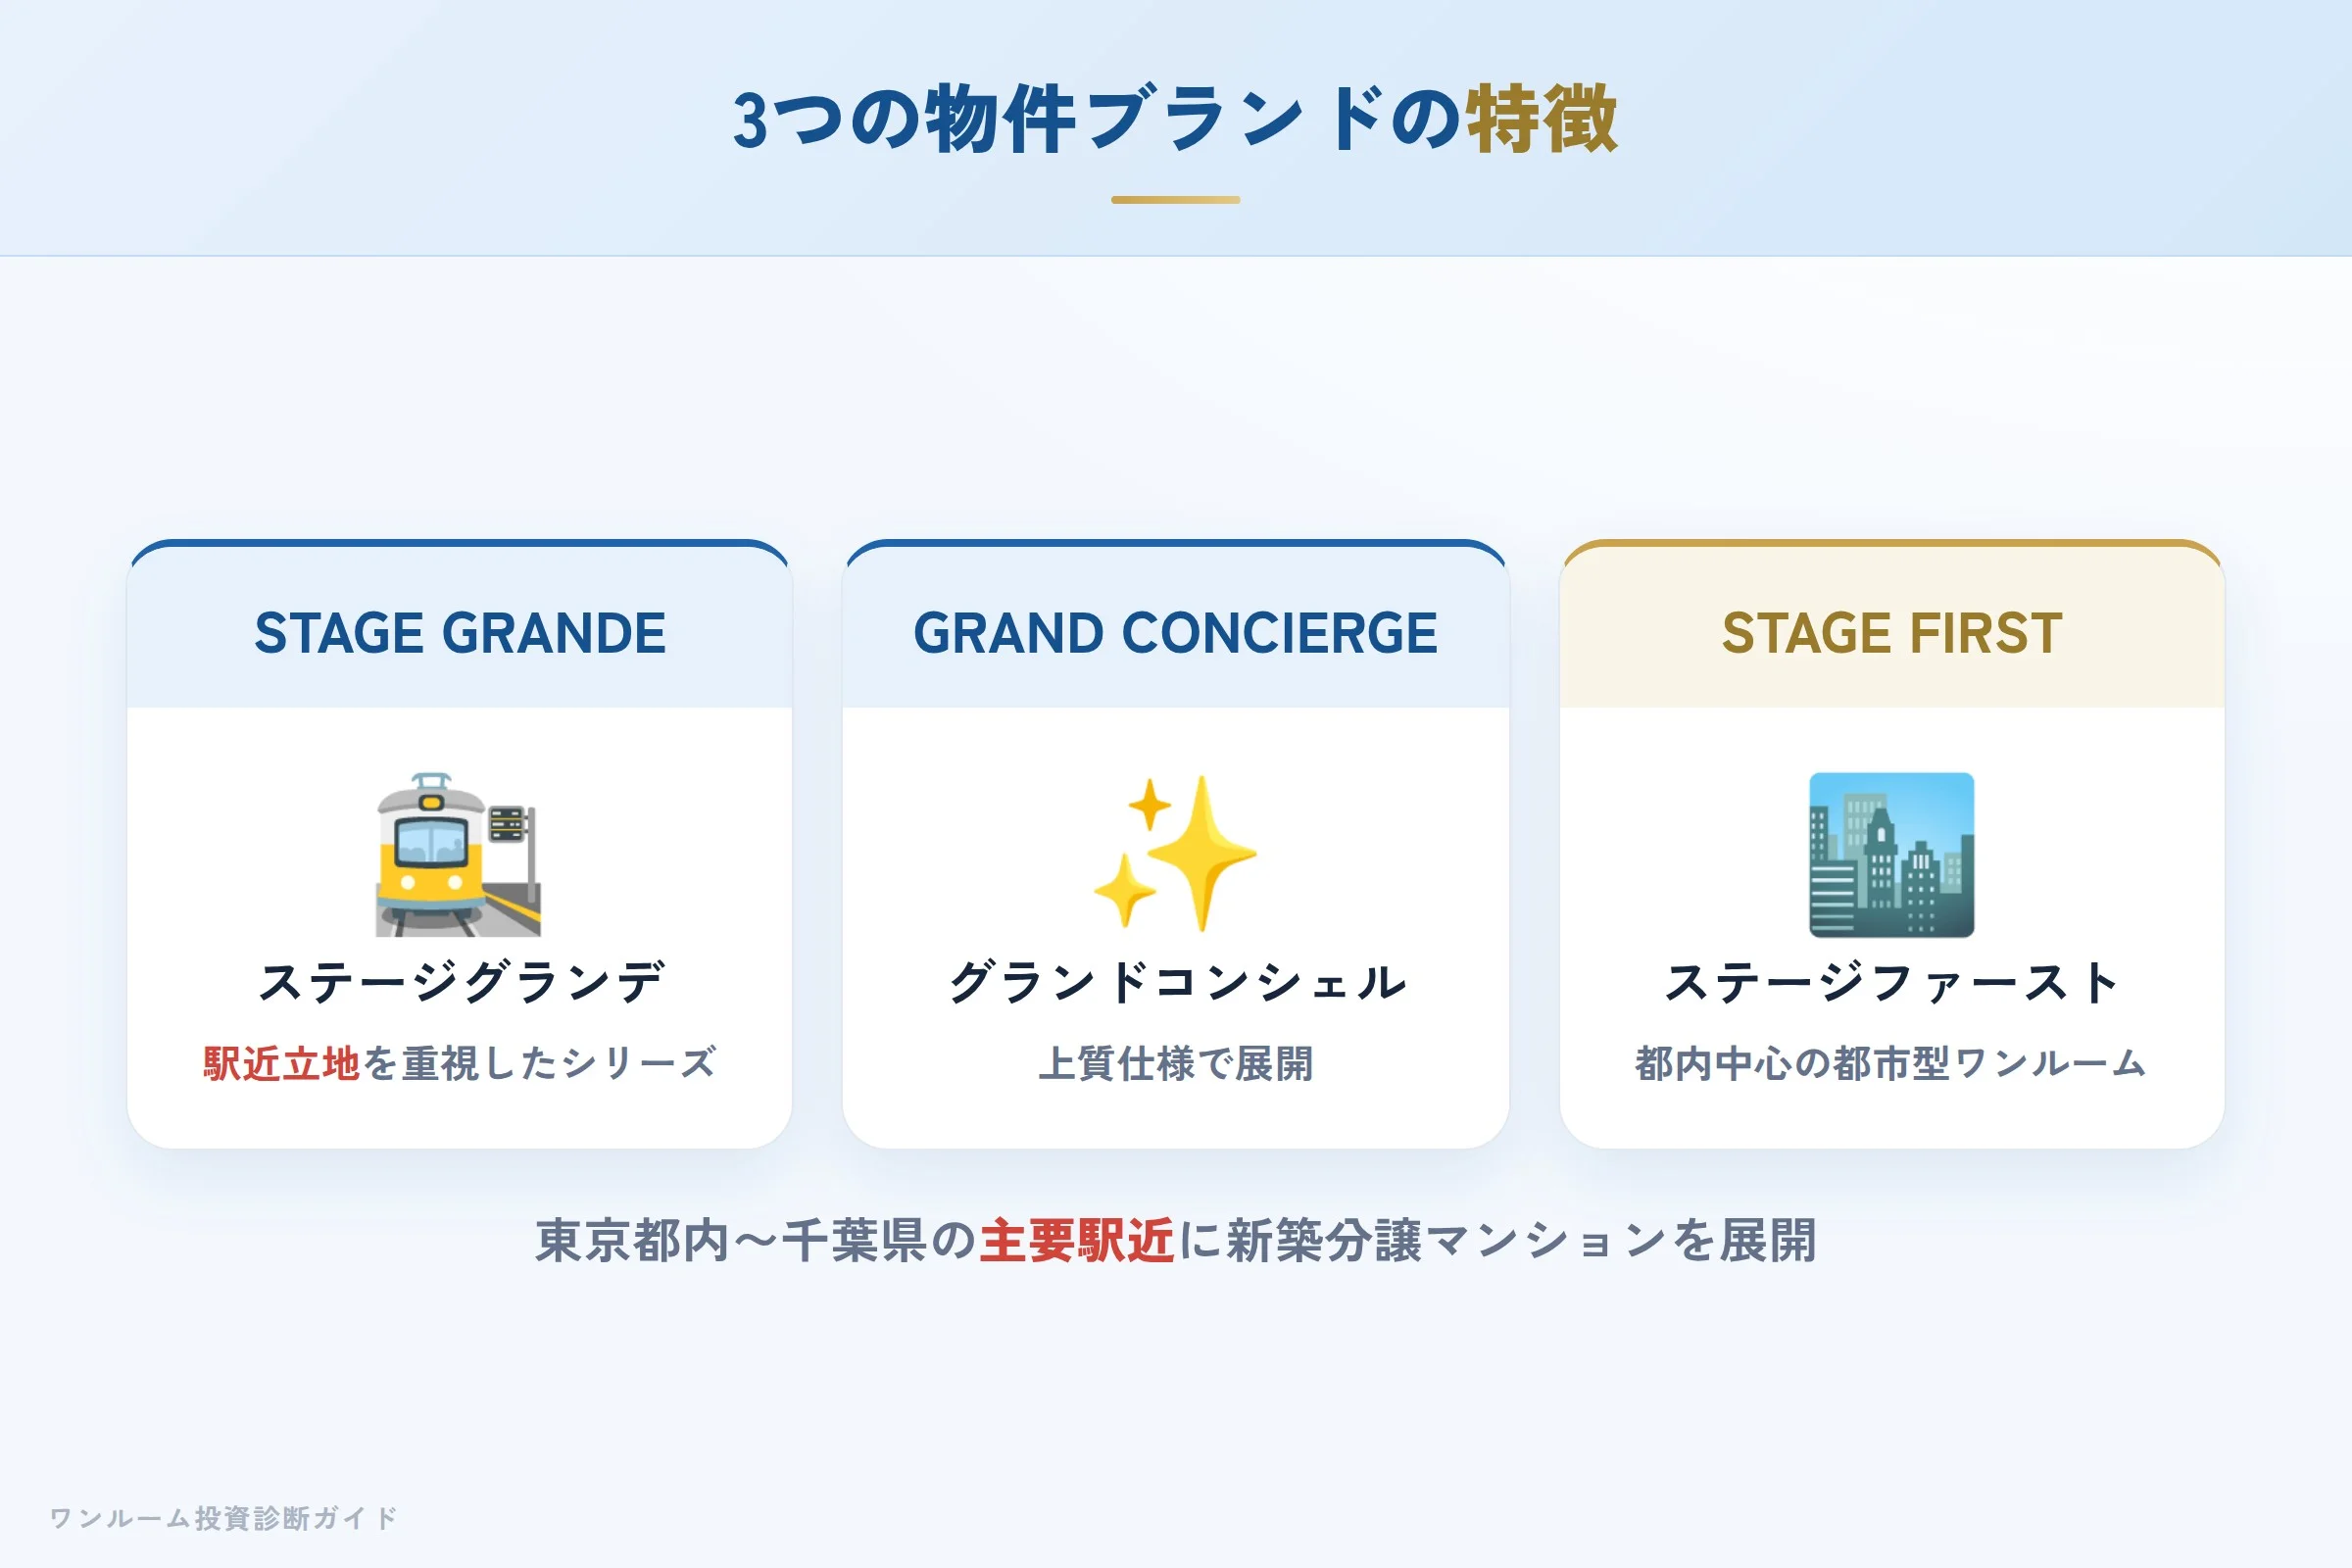
明和グループが展開する主なブランドは、STAGE GRANDE(ステージグランデ)・GRAND CONCIERGE(グランドコンシェル)・STAGE FIRST(ステージファースト)です。いずれも東京都内を中心に千葉県まで、主要駅の近くに立つ都市型の新築分譲マンションを軸に展開しています。
グループの公表値では、新築分譲267棟(2025年10月現在)、管理戸数12,331戸(2026年10月1日現在)、入居率98.49%(2025年平均)とされています(公式サイトで2026年10月4日確認)。用地取得から販売、入居管理、建物メンテナンスまでをグループ一貫で手がける体制が、これらの数字の背景にあります。なお入居率は自社が公表する数値であり、第三者の監査を経た値ではない点は割り引いて読む必要があります。
実際の口コミ:良い声と低い声の両方
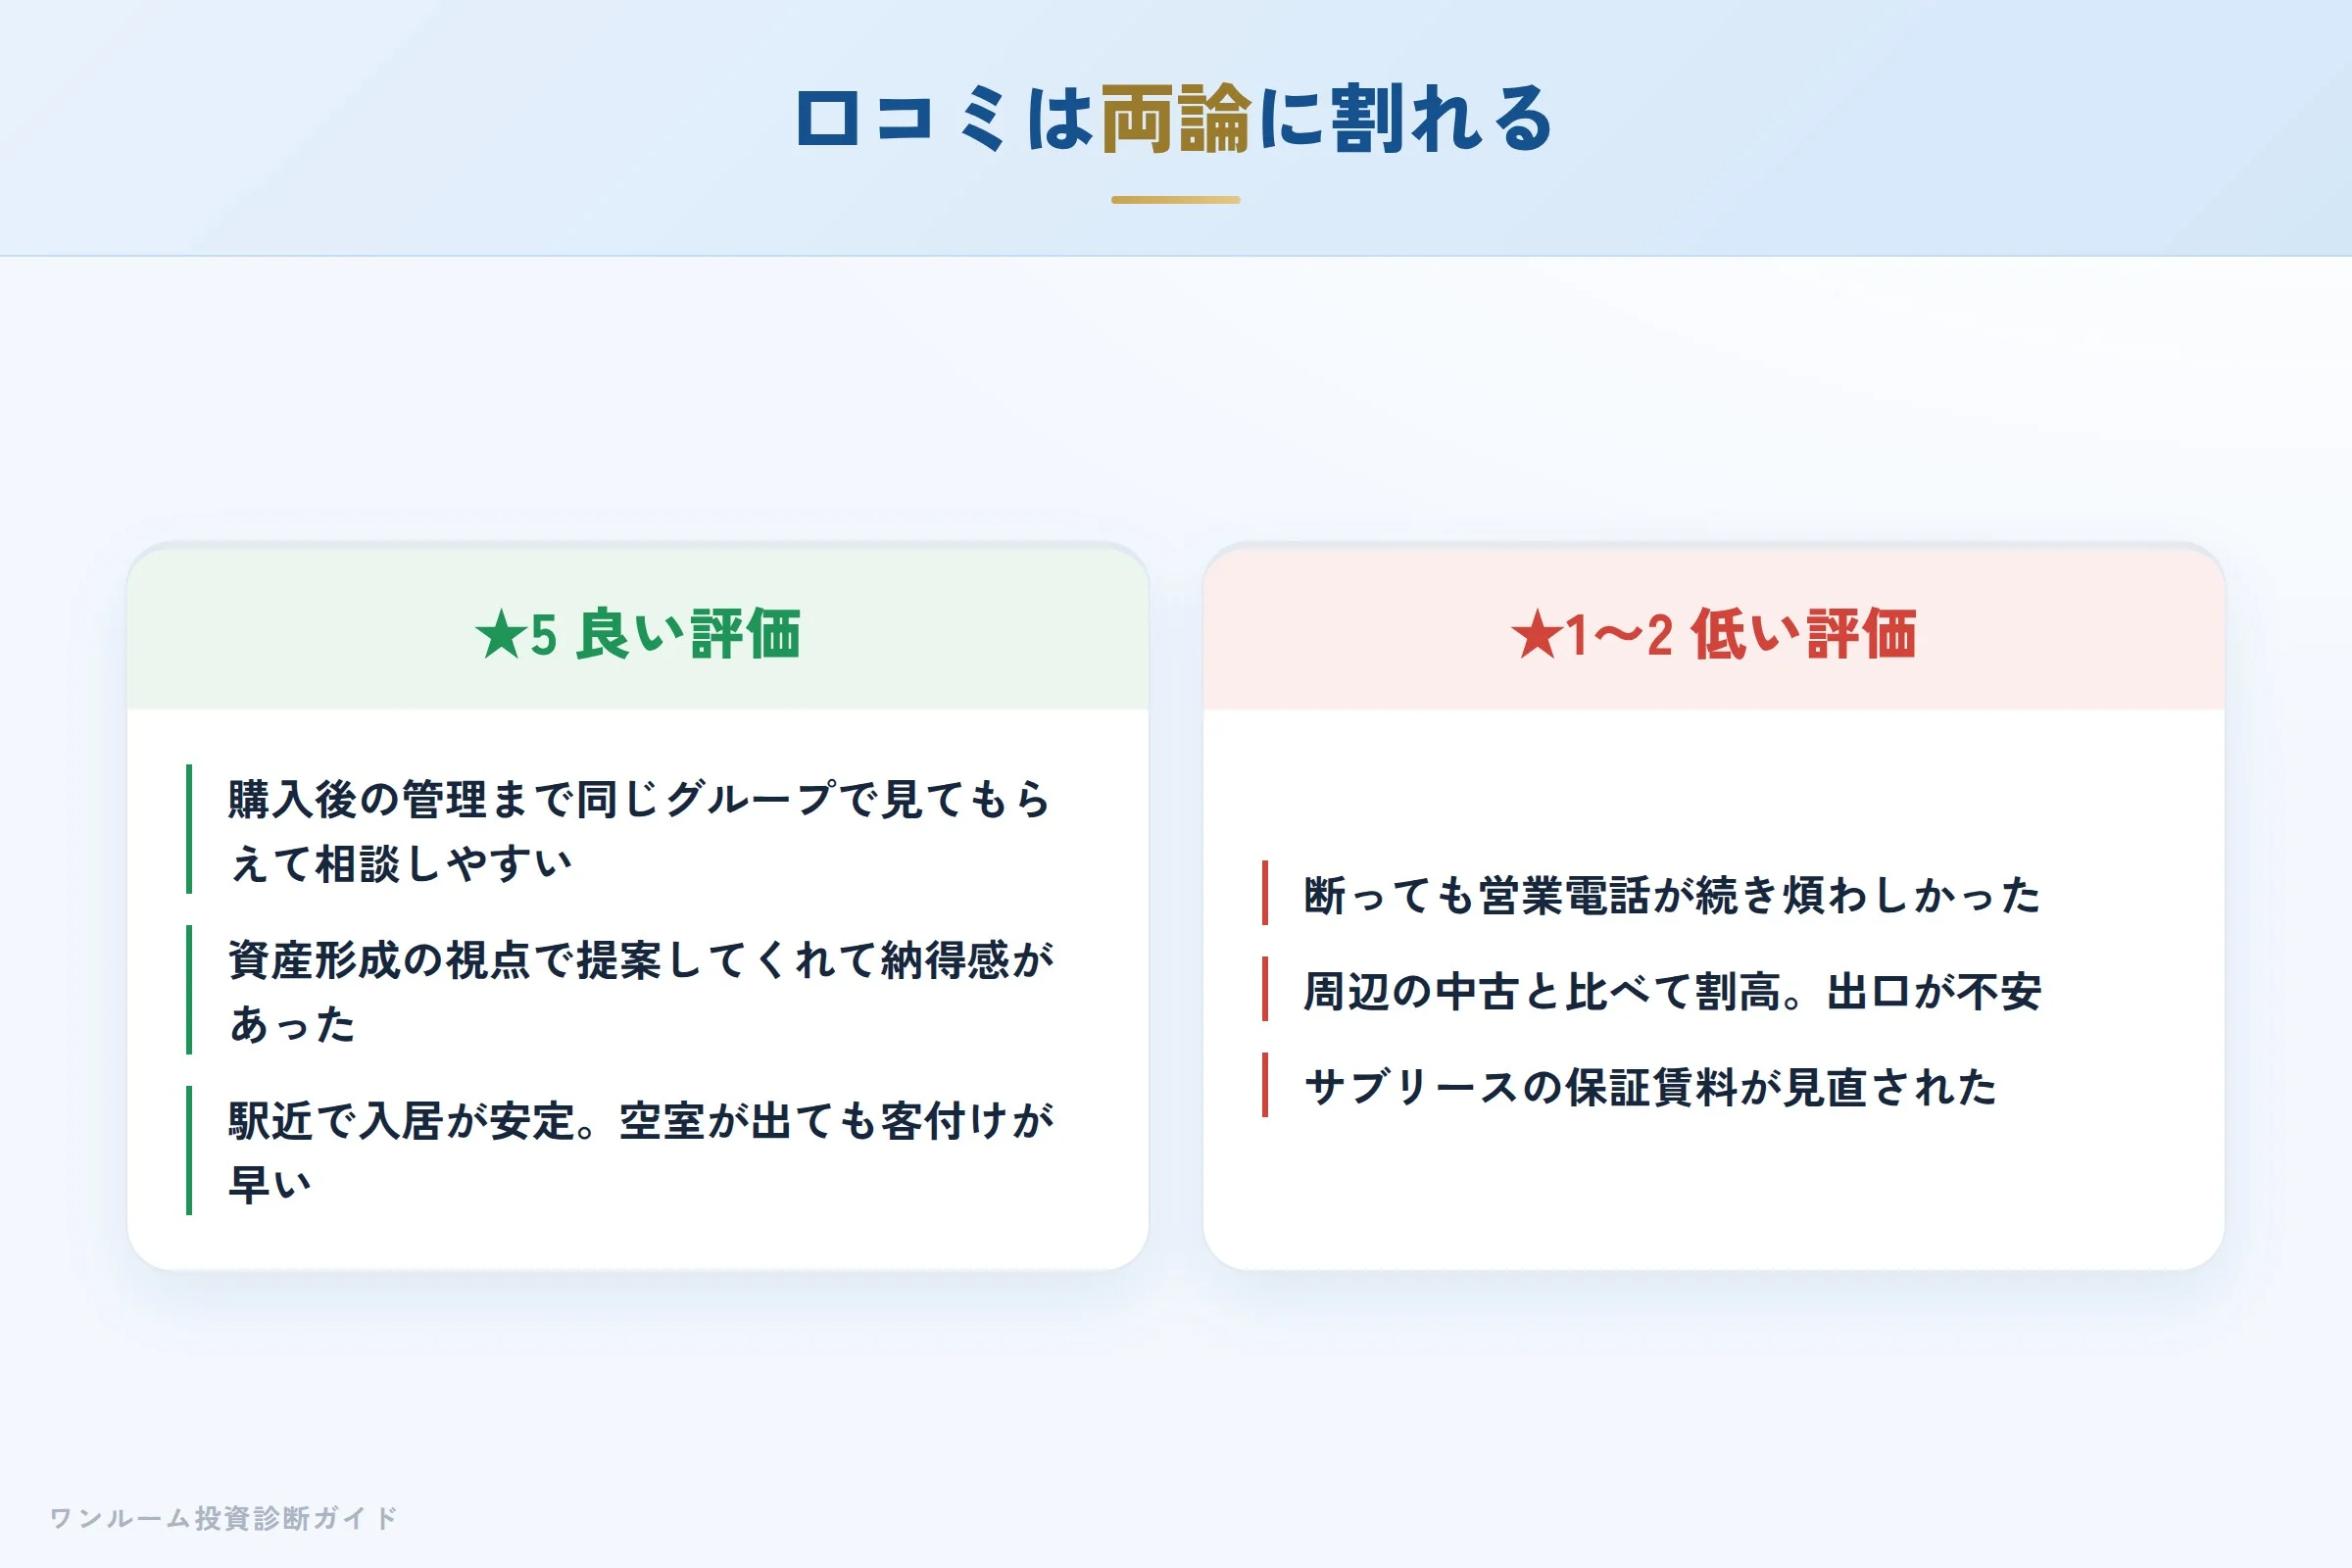
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- グループ一貫でアフター・管理が受けやすい
- 入居率が高く運用が安定している
- 提案が資産形成目線で分かりやすい
- 営業電話が多いと感じる
- 新築プレミアムで価格が割高に感じる
- サブリース保証賃料が見直された
★5 良い評価の声
購入後の管理まで同じグループで見てもらえるので、入居者対応や修繕の相談窓口が分かりやすくて助かっています。
老後の備えとして長く持ちたいと相談したら、資産形成の視点で提案してくれて納得感がありました。
駅から近い物件で入居も安定しています。空室が出ても客付けが比較的早いと感じます。
★1〜2 低い評価の声
資料請求のあと営業の電話が続き、断っても連絡が来るのが煩わしく感じました。
周辺の中古と価格を比べると割高に思え、売るときのことを考えると不安が残ります。
サブリースの保証賃料が見直され、想定していたキャッシュフローと差が出ました。
販売会社という立ち位置:どこに注意して読むか
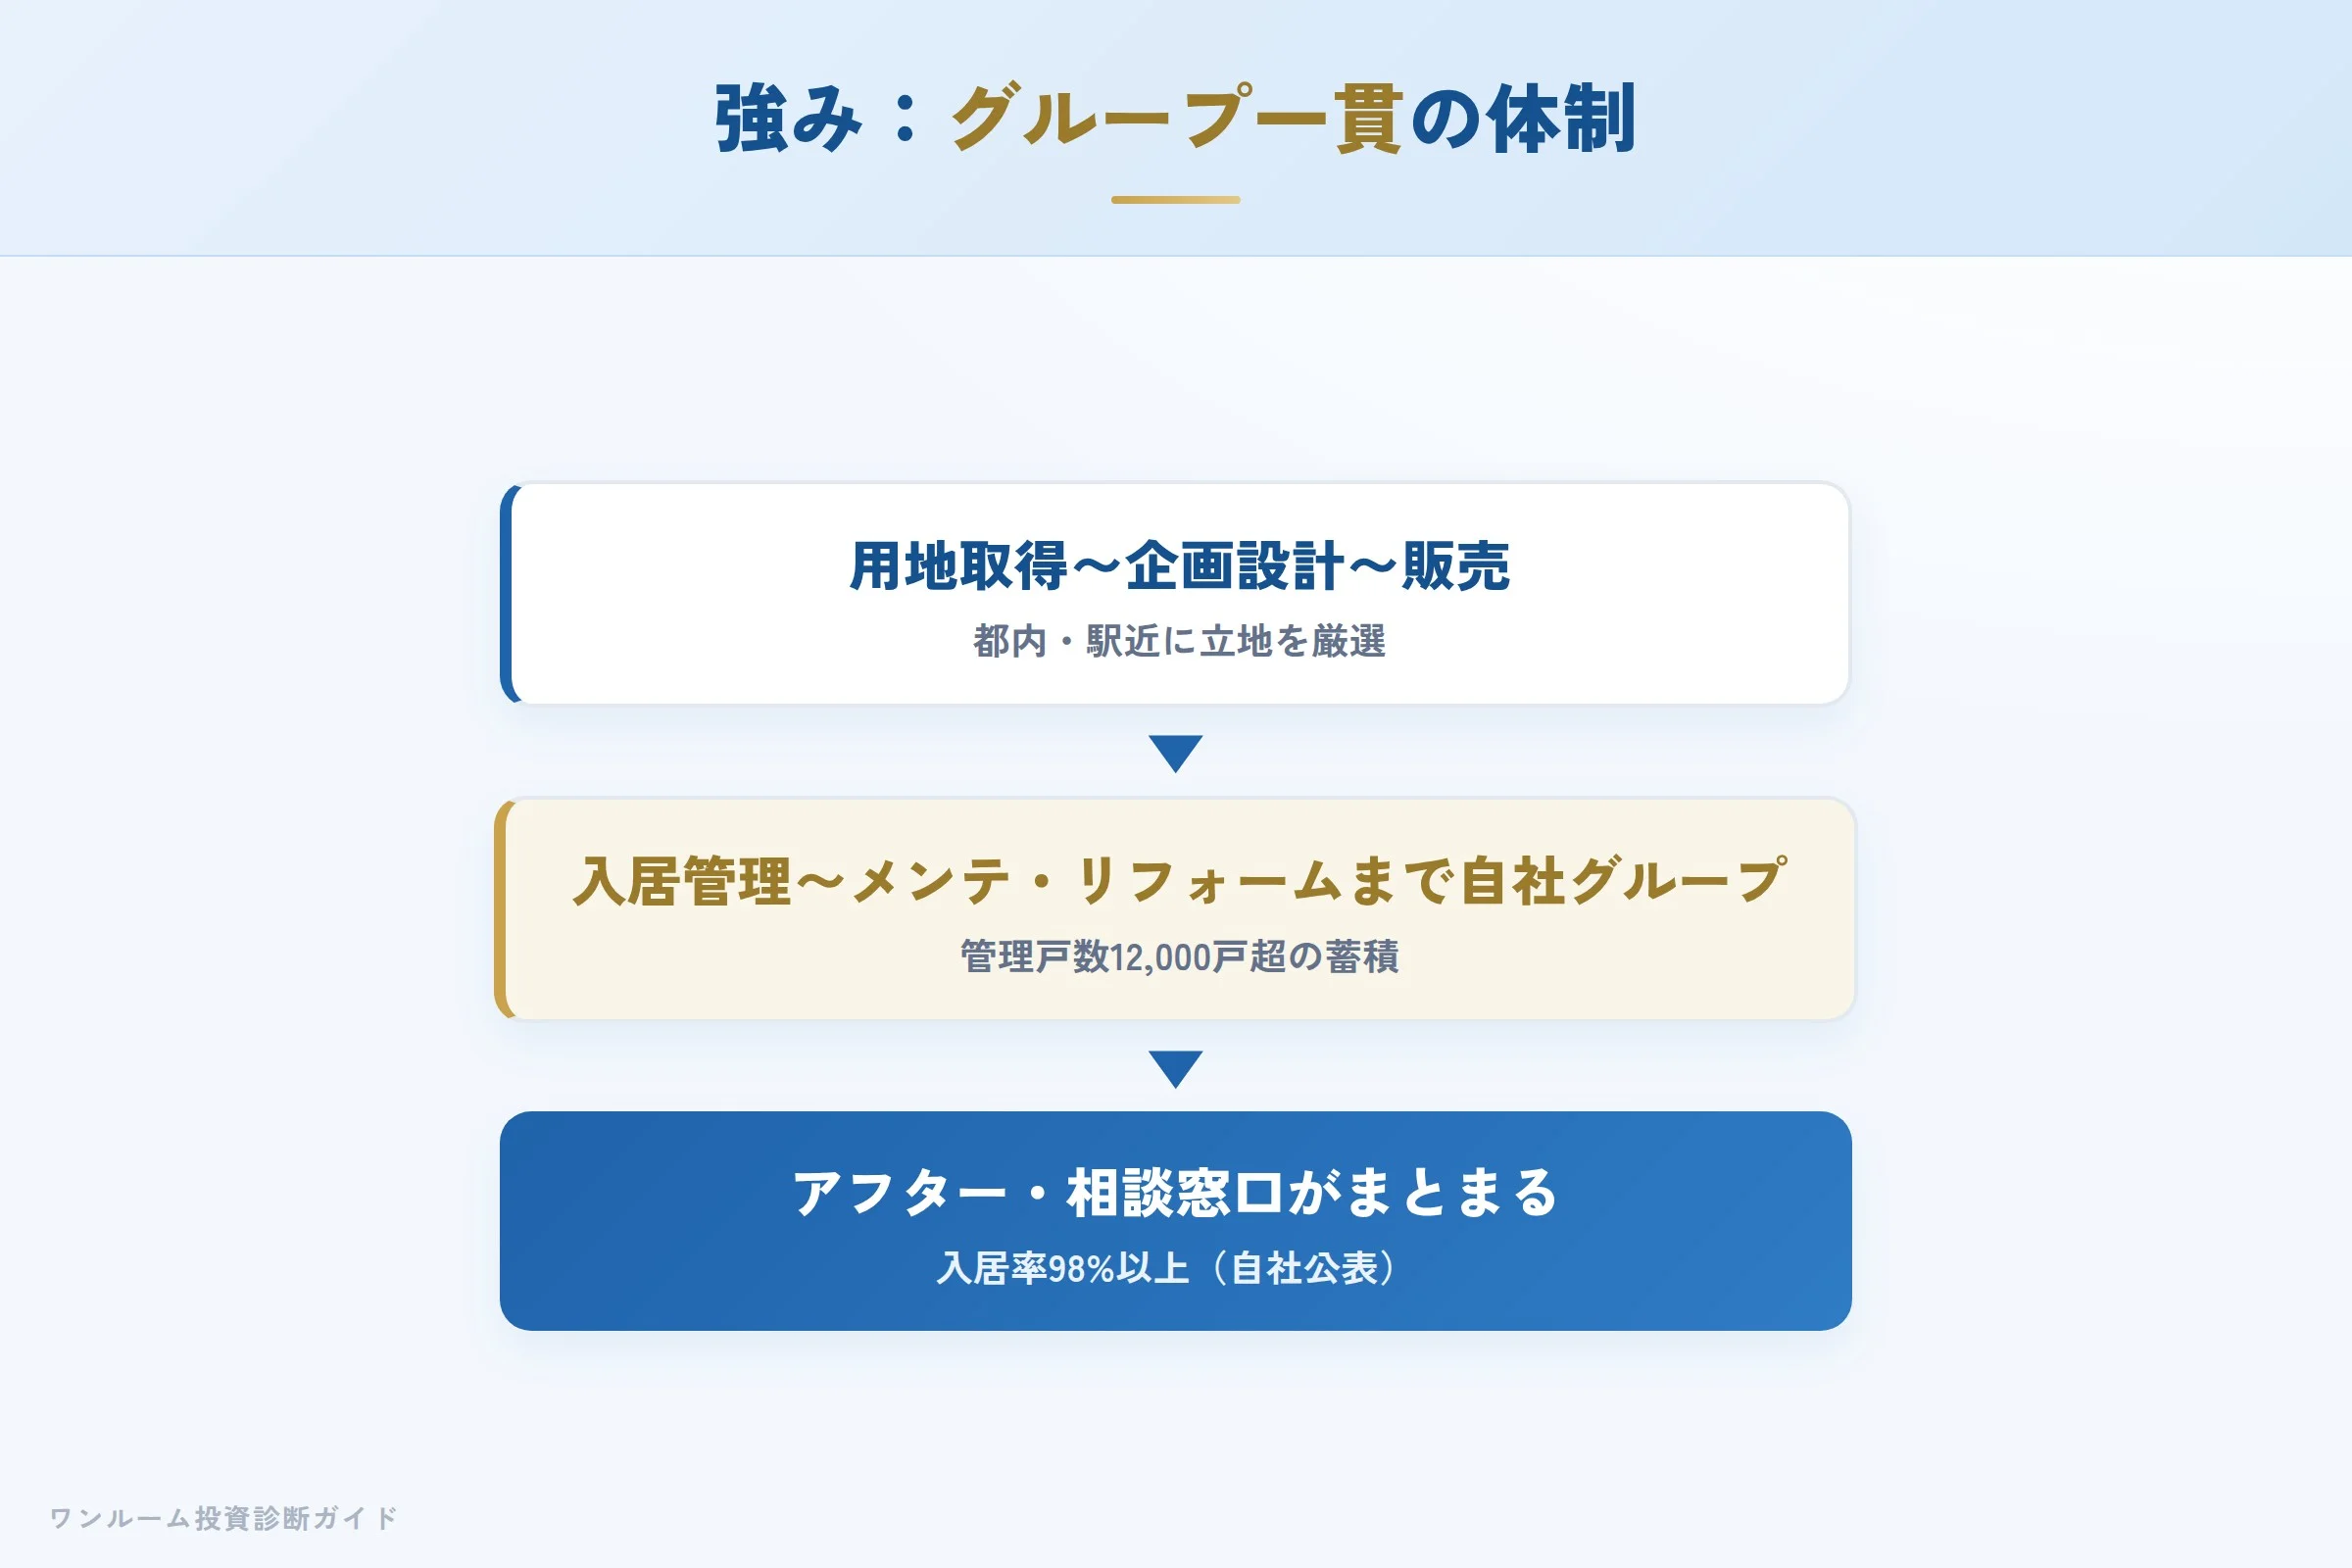
GENESISは分譲主ではなく販売を担う会社という立ち位置です。販売会社や代理という構造では、物件価格に販売や代理にかかる費用が乗る可能性があります。これはGENESISに限った話ではなく、販売と開発を分けるグループ構造で一般に押さえておきたい論点です。
確認したいのは次の3点です。第一に、契約書面の「売主」欄が明和なのかGENESIS自身なのか。第二に、購入後の賃貸管理・建物管理・アフターの主体がグループのどの会社か。第三に、評判は「GENESIS」と「明和」の両方の社名で調べることです。販売と開発が別会社のため、片方だけでは実態を捉えきれないことがあります。
営業電話への不満については、宅地建物取引業法が「再勧誘の禁止」を定めている点を知っておくと対処しやすくなります。契約しない旨をはっきり伝えたのに勧誘が続く場合、法令上は問題となり得ます。氏名・断った日時を記録し、それでも続く場合は各都道府県の宅建業免許担当課や国民生活センターに相談できることを、あらかじめ把握しておきましょう。
宅建士が整理する強み:グループ一貫の体制
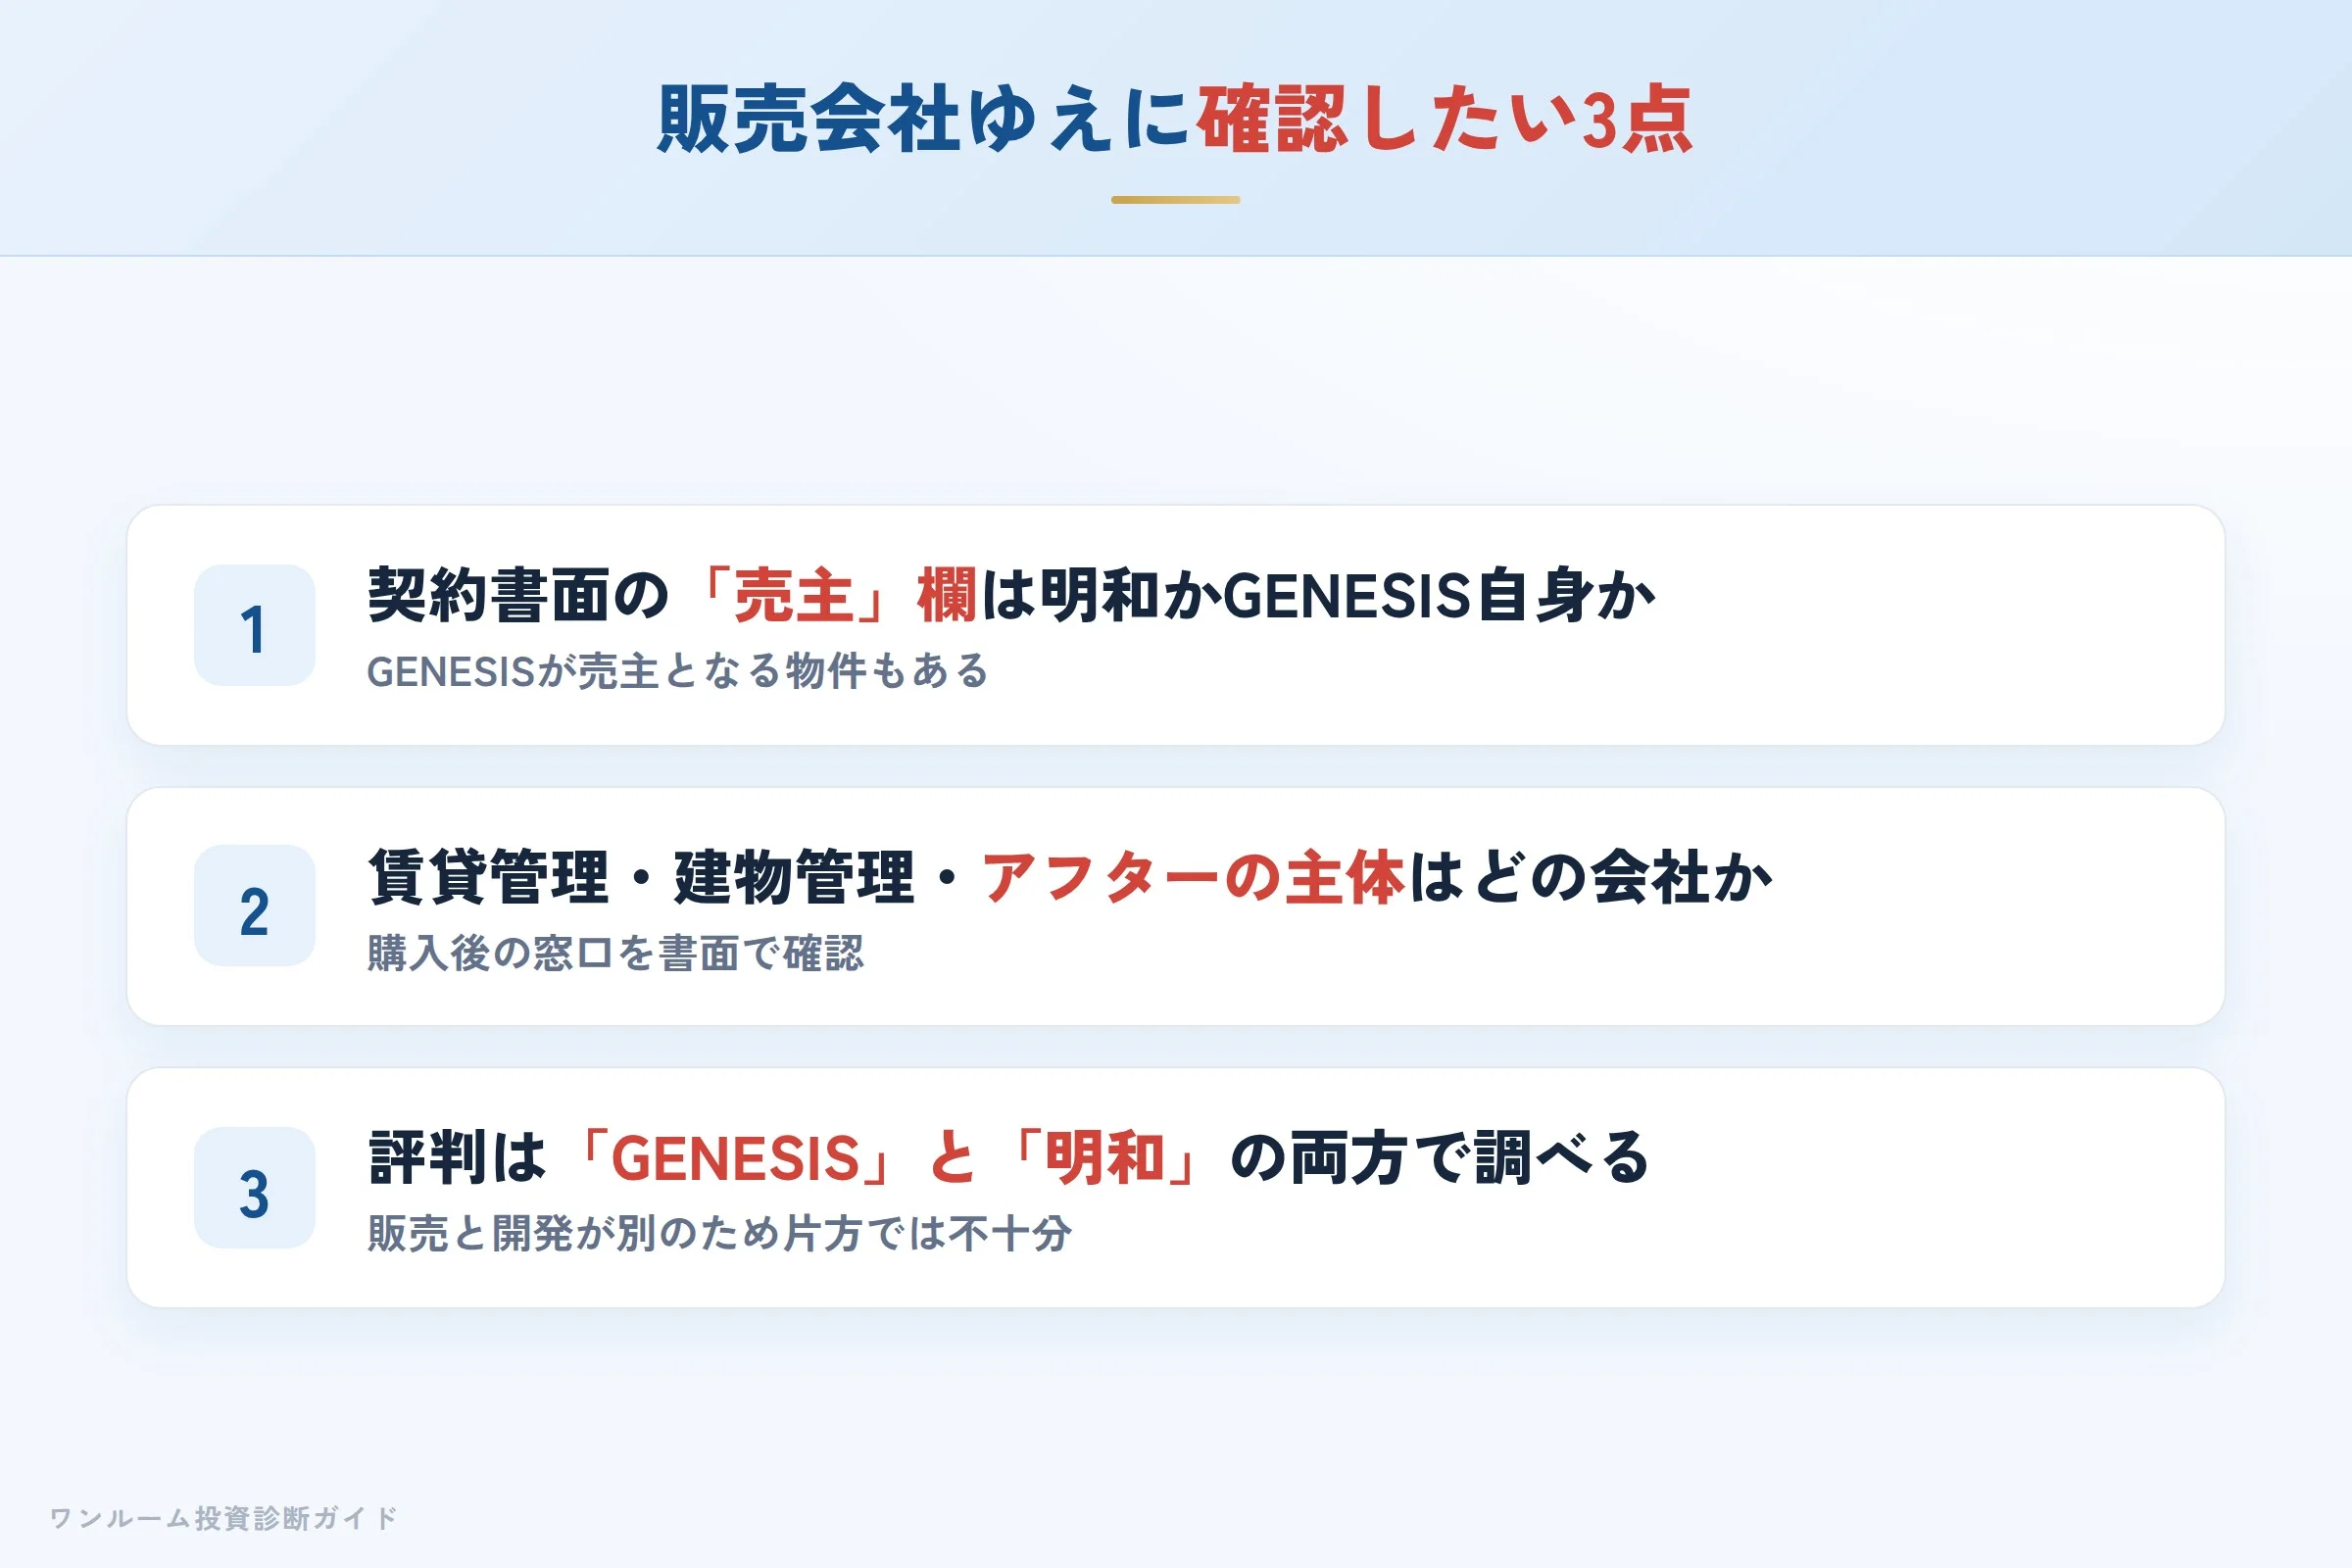
明和グループは用地取得から企画設計、販売、入居管理、メンテナンスまでをグループ内で手がけます。購入後のアフターや修繕対応をグループ内で受けやすい点が、オーナーの安心材料になり得ます。
GENESISを含む明和グループの強みは「立地重視の商品と、グループ一貫の管理体制」です。東京都内・駅近を軸にした都市型ワンルームは、賃貸需要の観点から相場を把握しやすく、空室対策も打ちやすい構造です。
グループ公表の管理戸数12,331戸・入居率98.49%(いずれも2025〜2026年時点)という数字は、エリア内の家賃相場・管理ノウハウの蓄積という点でオーナーの参考材料になり得ます。開発から管理・メンテナンスまでの窓口がグループ内にまとまっていることは、購入後の相談先が分かりやすいという利点にもつながります。
懸念点①:新築ワンルームの「含み損」構造
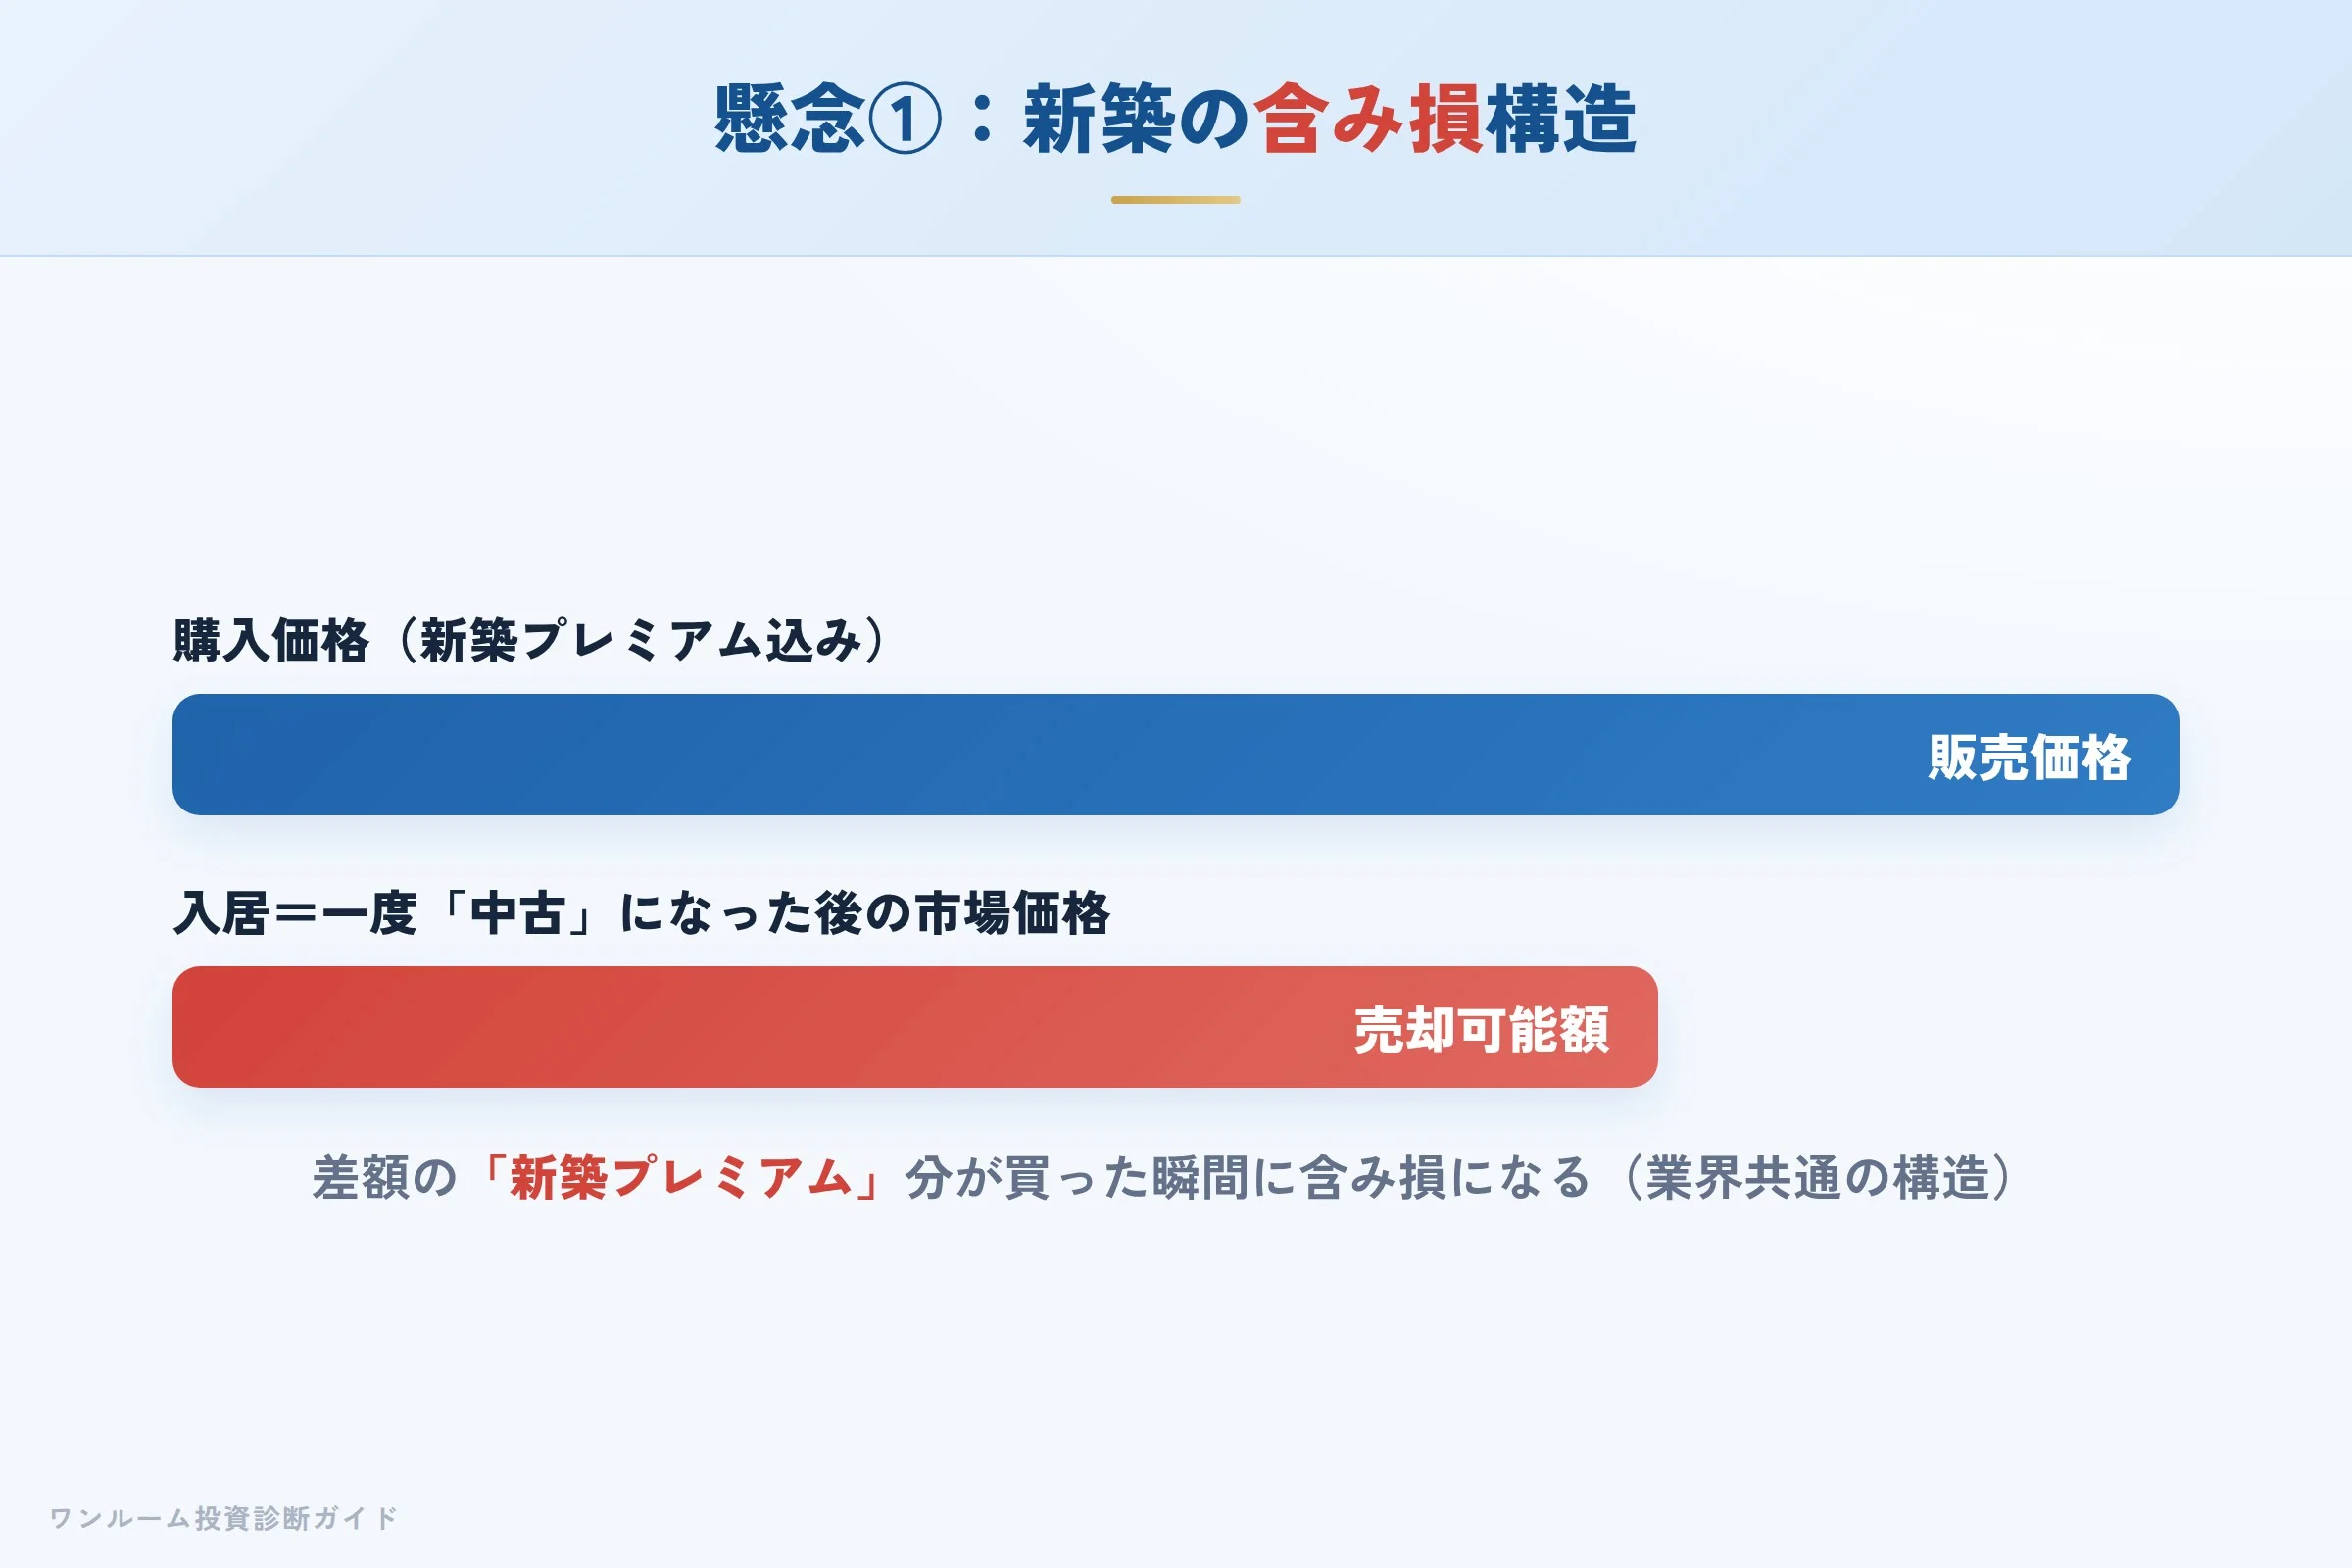
新築価格には販売会社の利益・広告費が上乗せされ、「中古」になった瞬間に抜け落ちます。買った瞬間から数百万円単位の含み損を抱えてスタートしがちです。
口コミで目立つ懸念のひとつが価格の割高感です。これはGENESISに限った話ではなく、新築ワンルーム全般に共通する構造的な論点です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から数百万円単位の含み損を抱えてスタートするのが新築ワンルームの宿命です。加えて販売会社を介する構造では販売・代理にかかる費用が価格に乗る可能性もあるため、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースの保証賃料は下がり得る
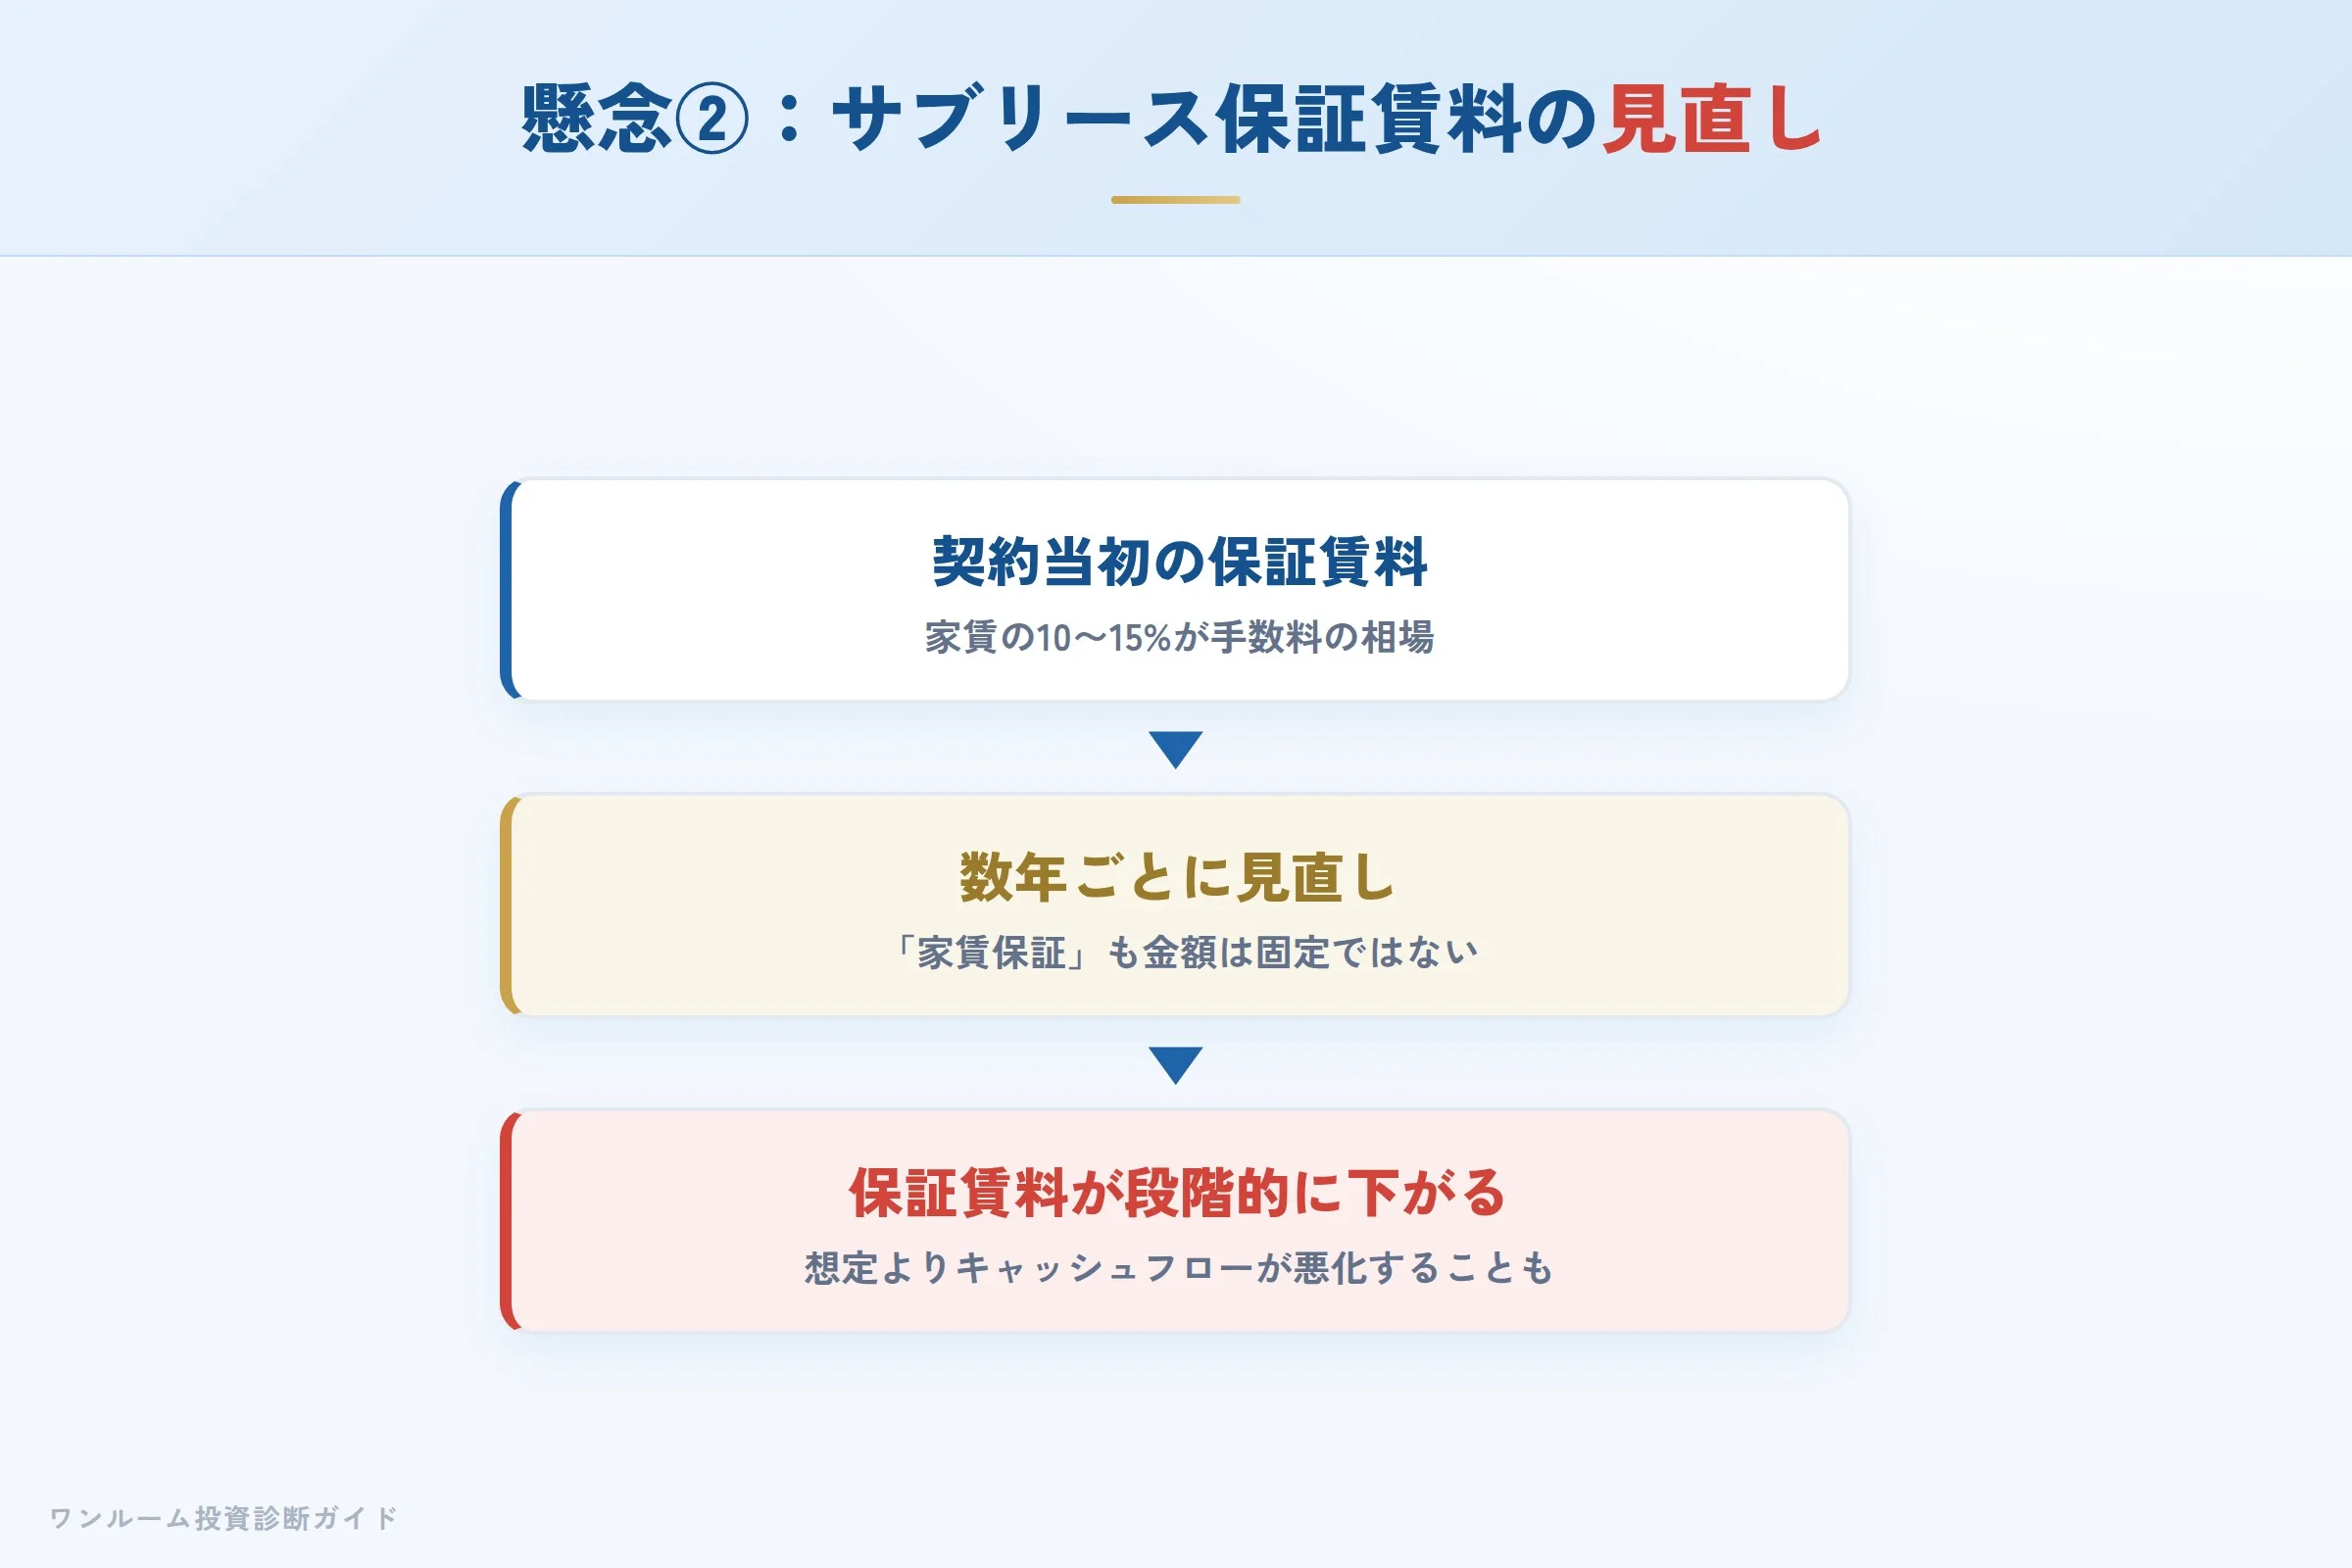
保証賃料は数年ごとに見直され段階的に下がる可能性があり、手数料も家賃の10〜15%程度が相場。「何年ごとに・どの程度下がるか」を契約前に書面で確認しましょう。
サブリース(家賃保証)や賃貸管理の代行は空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、段階的に下がる可能性があります。手数料は家賃の10〜15%程度が相場です。
「家賃保証があるから安心」と考えるのではなく、「何年ごとに・どの程度下がり得るか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。
数字で見る:表面利回りと実質利回りの差
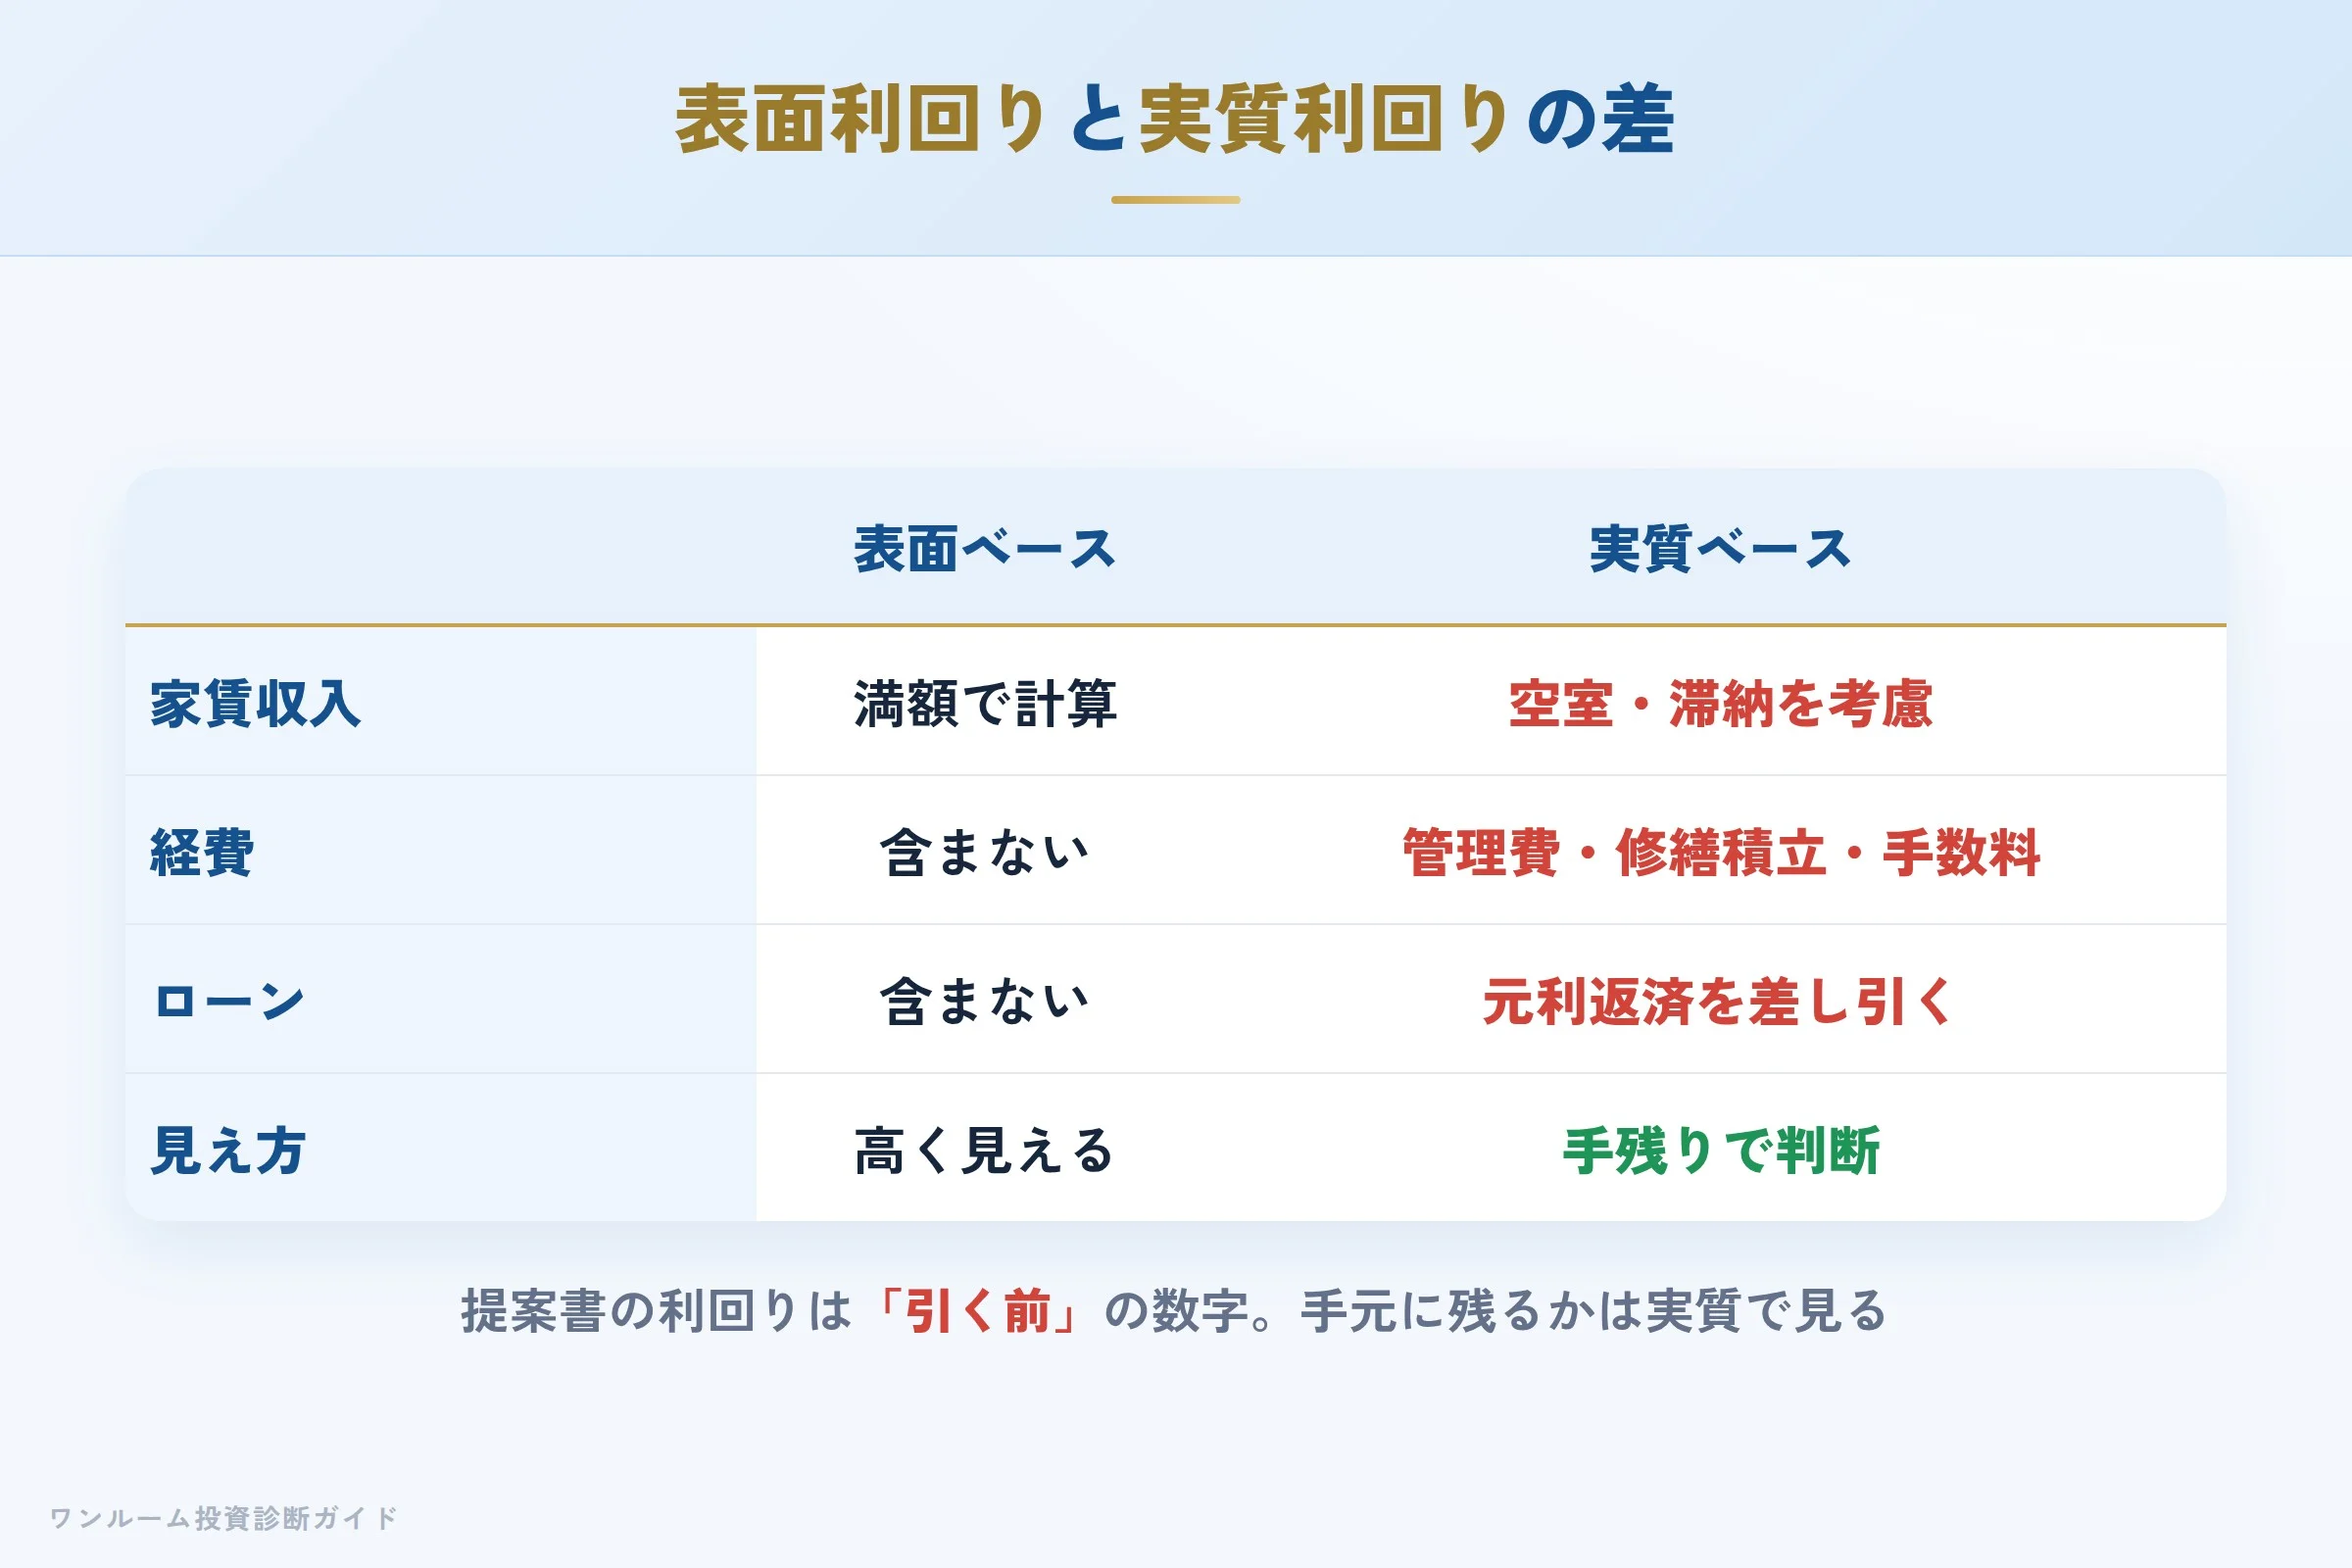
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
当サイトの割高診断について
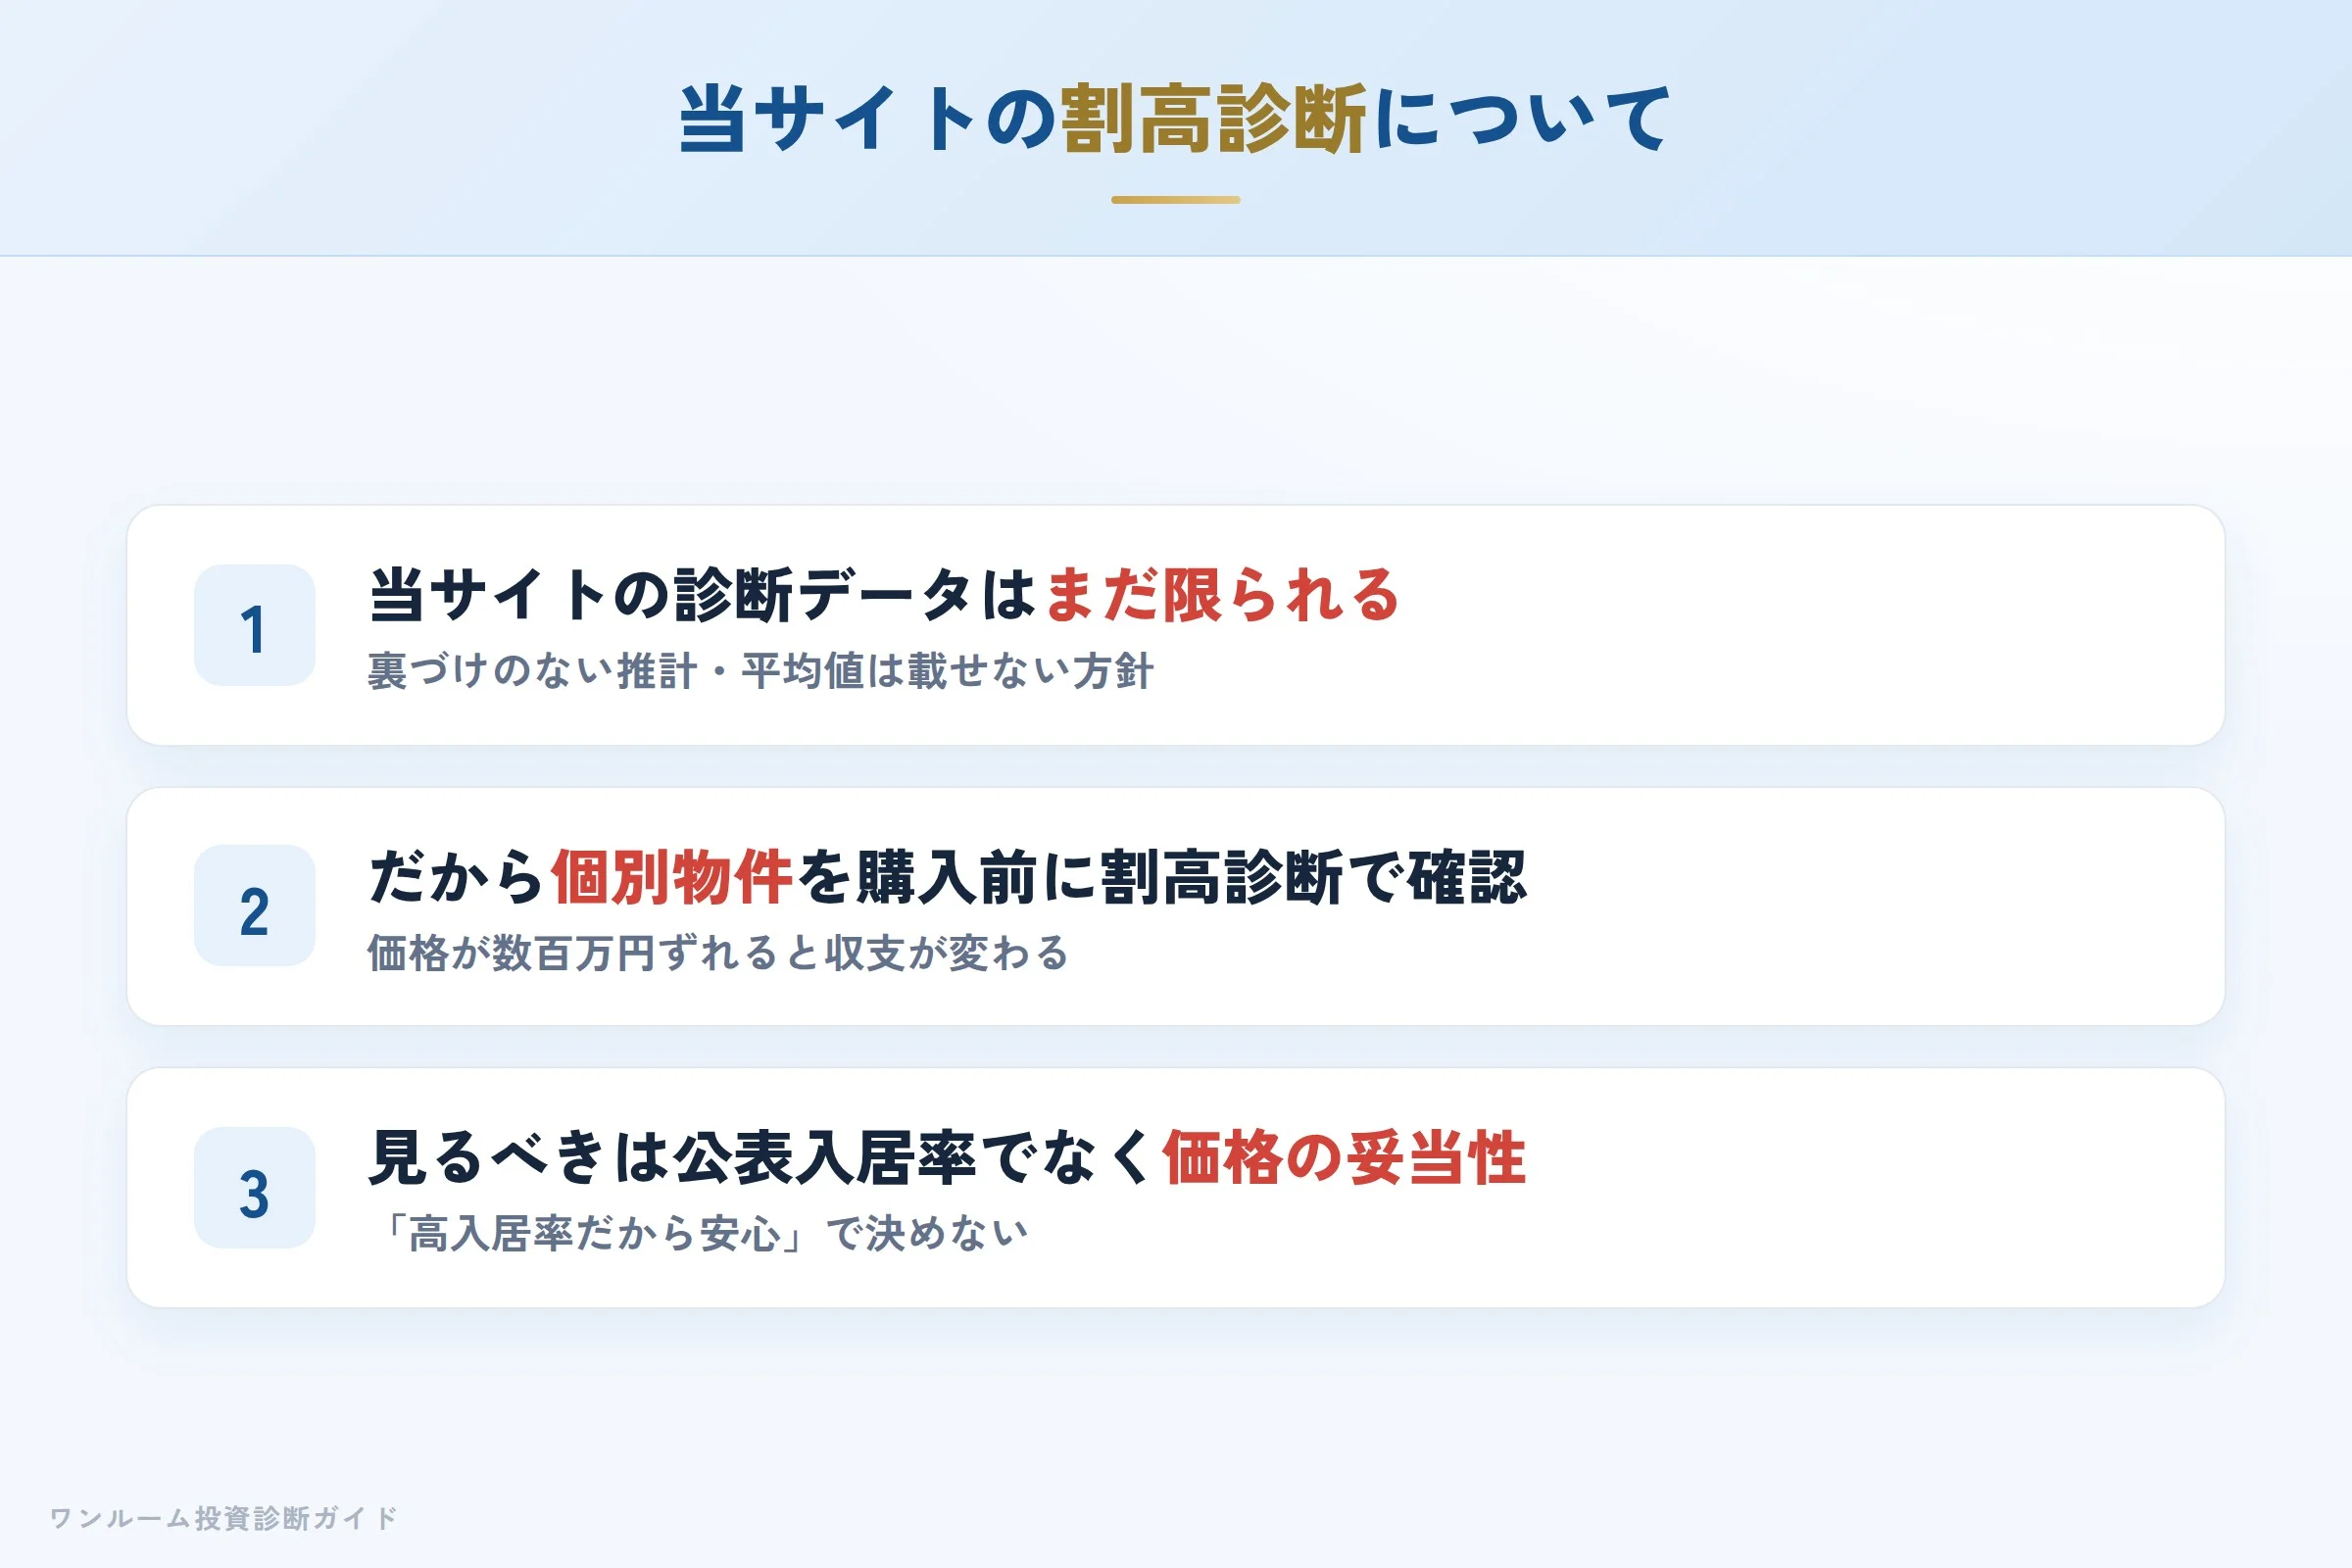
新築ワンルームは「入居率が高いから安心」と語られがちですが、投資の成否を左右するのは買う価格の妥当性です。現時点で当サイトの診断データは限られるため、平均値や推計を断定的に載せることはしません。だからこそ、購入前に個別物件を割高診断にかけ、相場に対して価格が妥当かを客観的に確認することをおすすめします。価格が数百万円ずれるだけで、その後の収支は大きく変わります。
10年後の出口:売却シナリオで判断する
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
GENESISが扱う都内・駅近の都市型ワンルームは、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
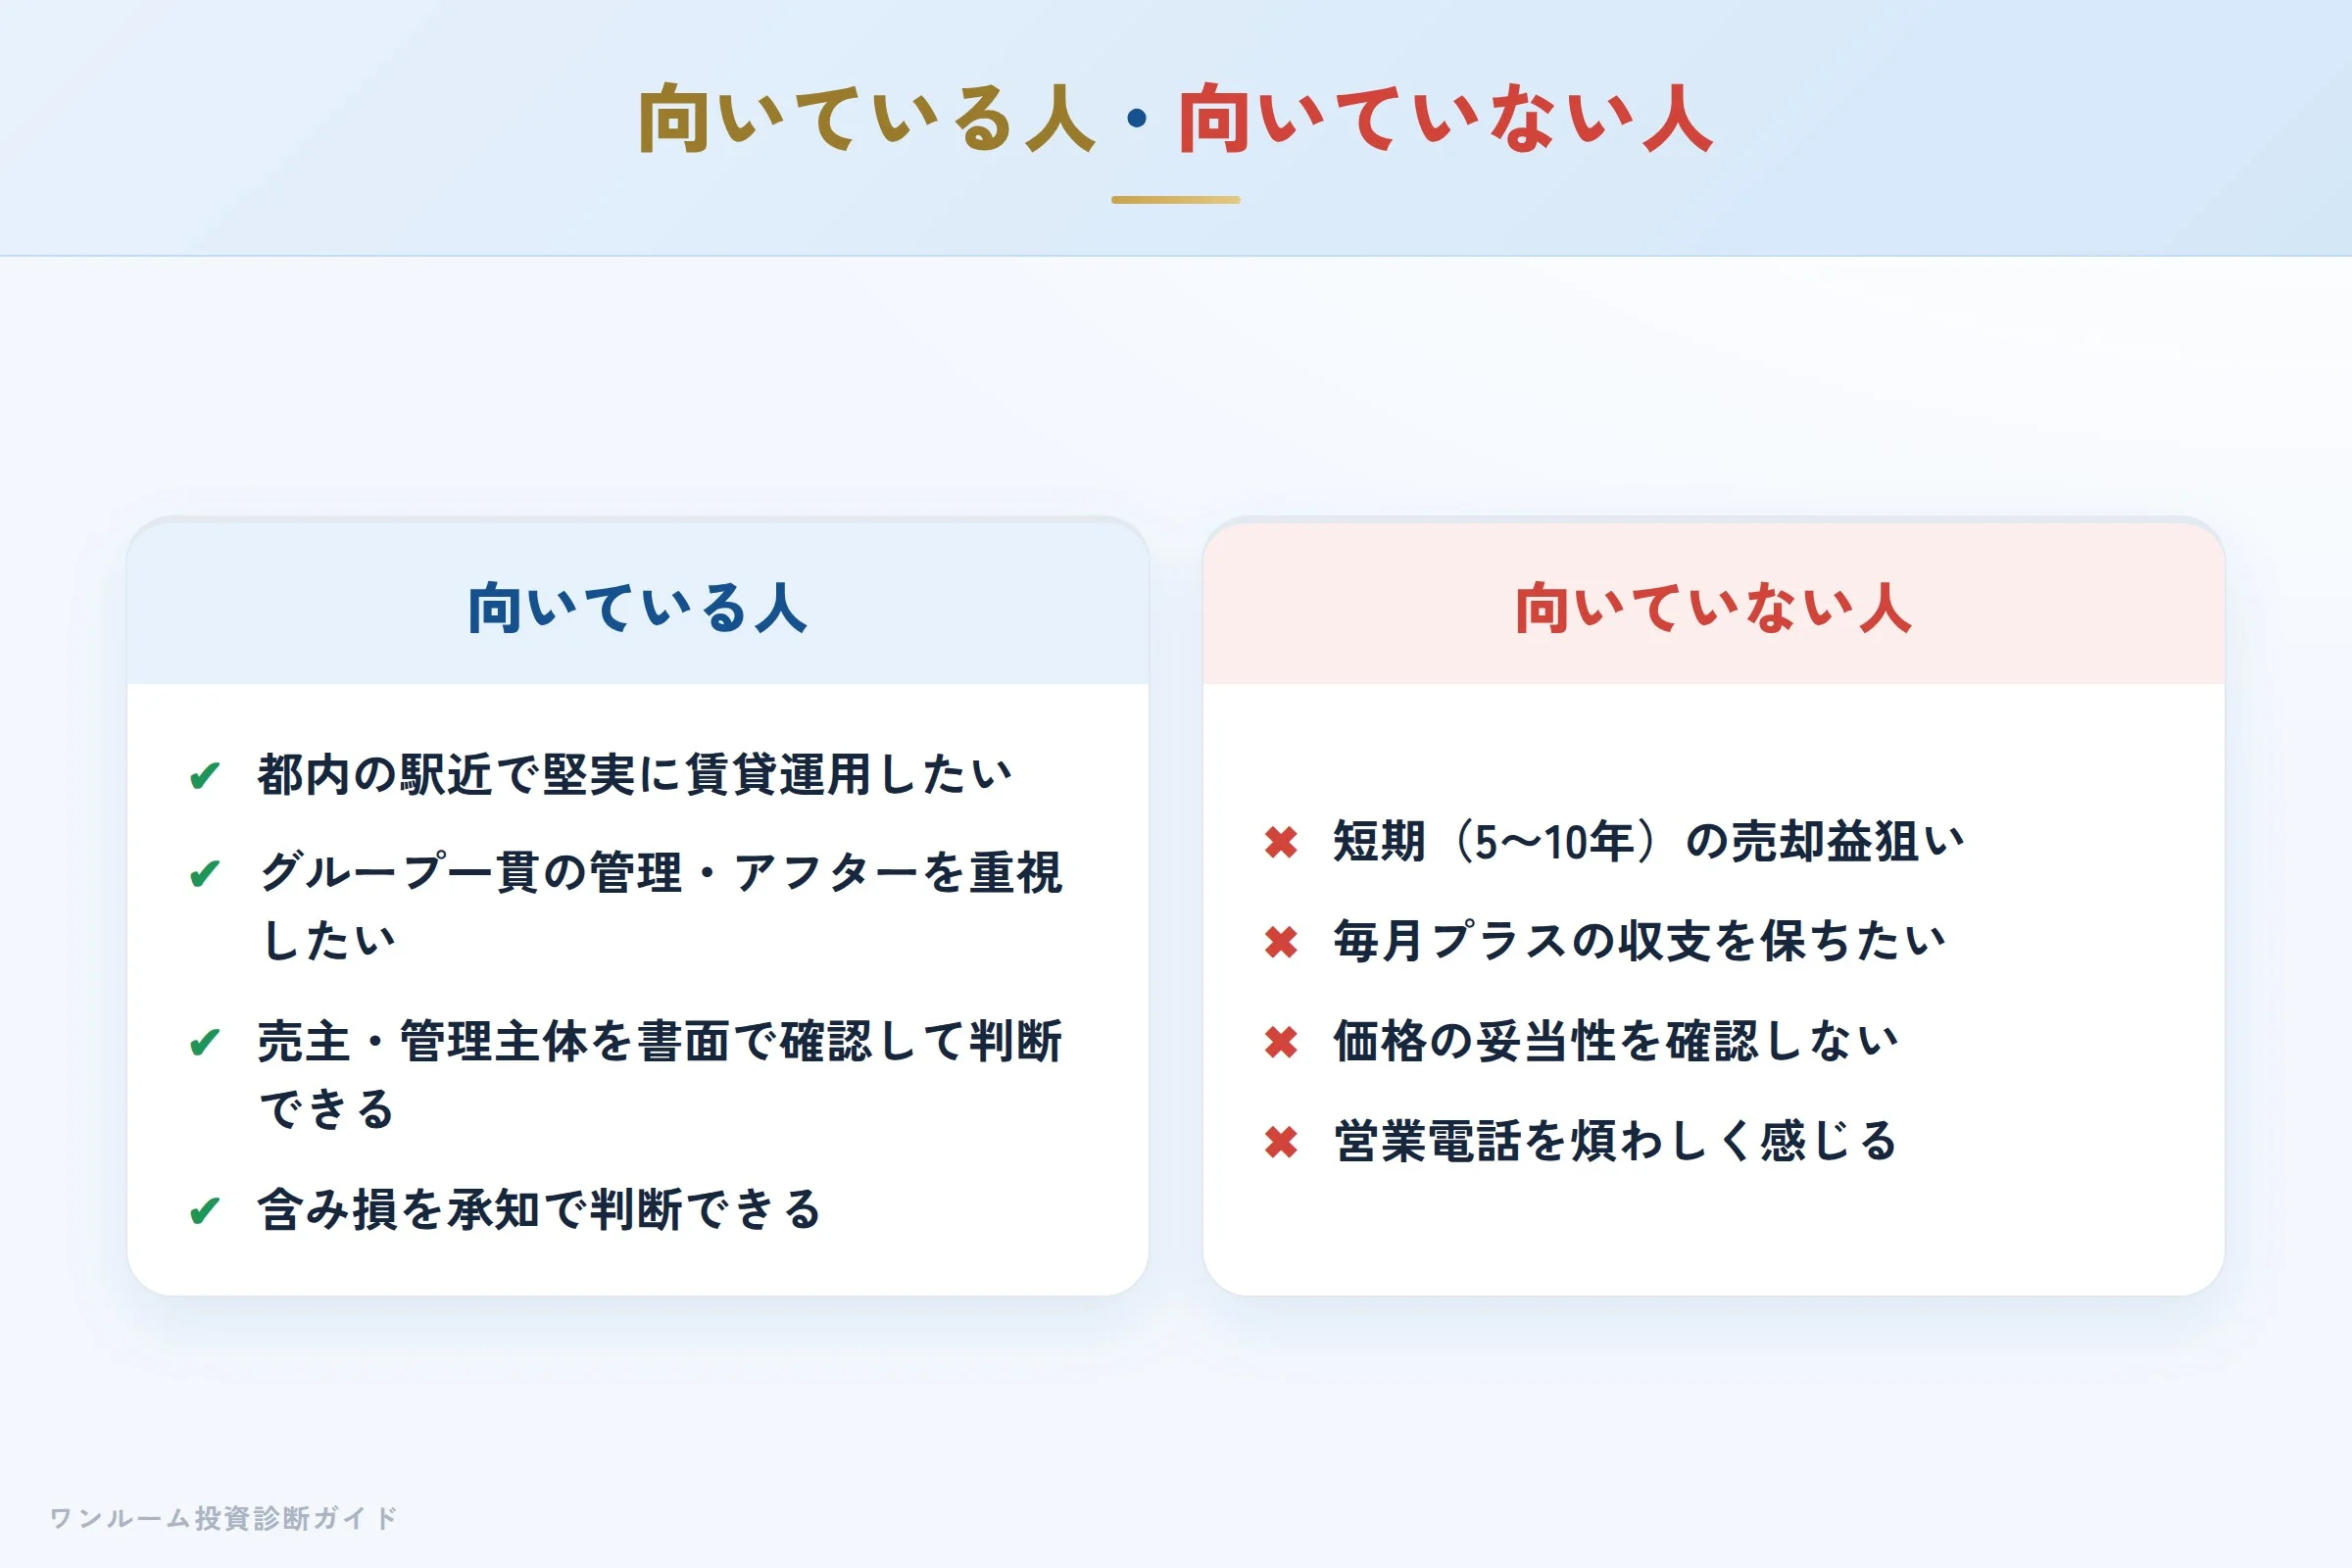
- 都内の駅近で堅実に賃貸運用したい
- グループ一貫の管理・アフターを重視したい
- 売主・管理主体を書面で確認して判断できる
- 含み損(新築プレミアム)を承知で判断できる
- 短期(5〜10年)で売却益を狙う
- 毎月のキャッシュフローをプラスに保ちたい
- 価格の妥当性を確認せず入居率だけで判断する
- 営業電話を煩わしいと感じる
購入前セルフ診断チェックリスト
提案を受けたら、契約前に次の4点を自分で確認してください。
- 契約書面の「売主」欄が明和かGENESIS自身かを確認したか
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- サブリース保証賃料の見直し条件を書面で確認したか
- 「GENESIS」と「明和」の両方の社名で評判を調べたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
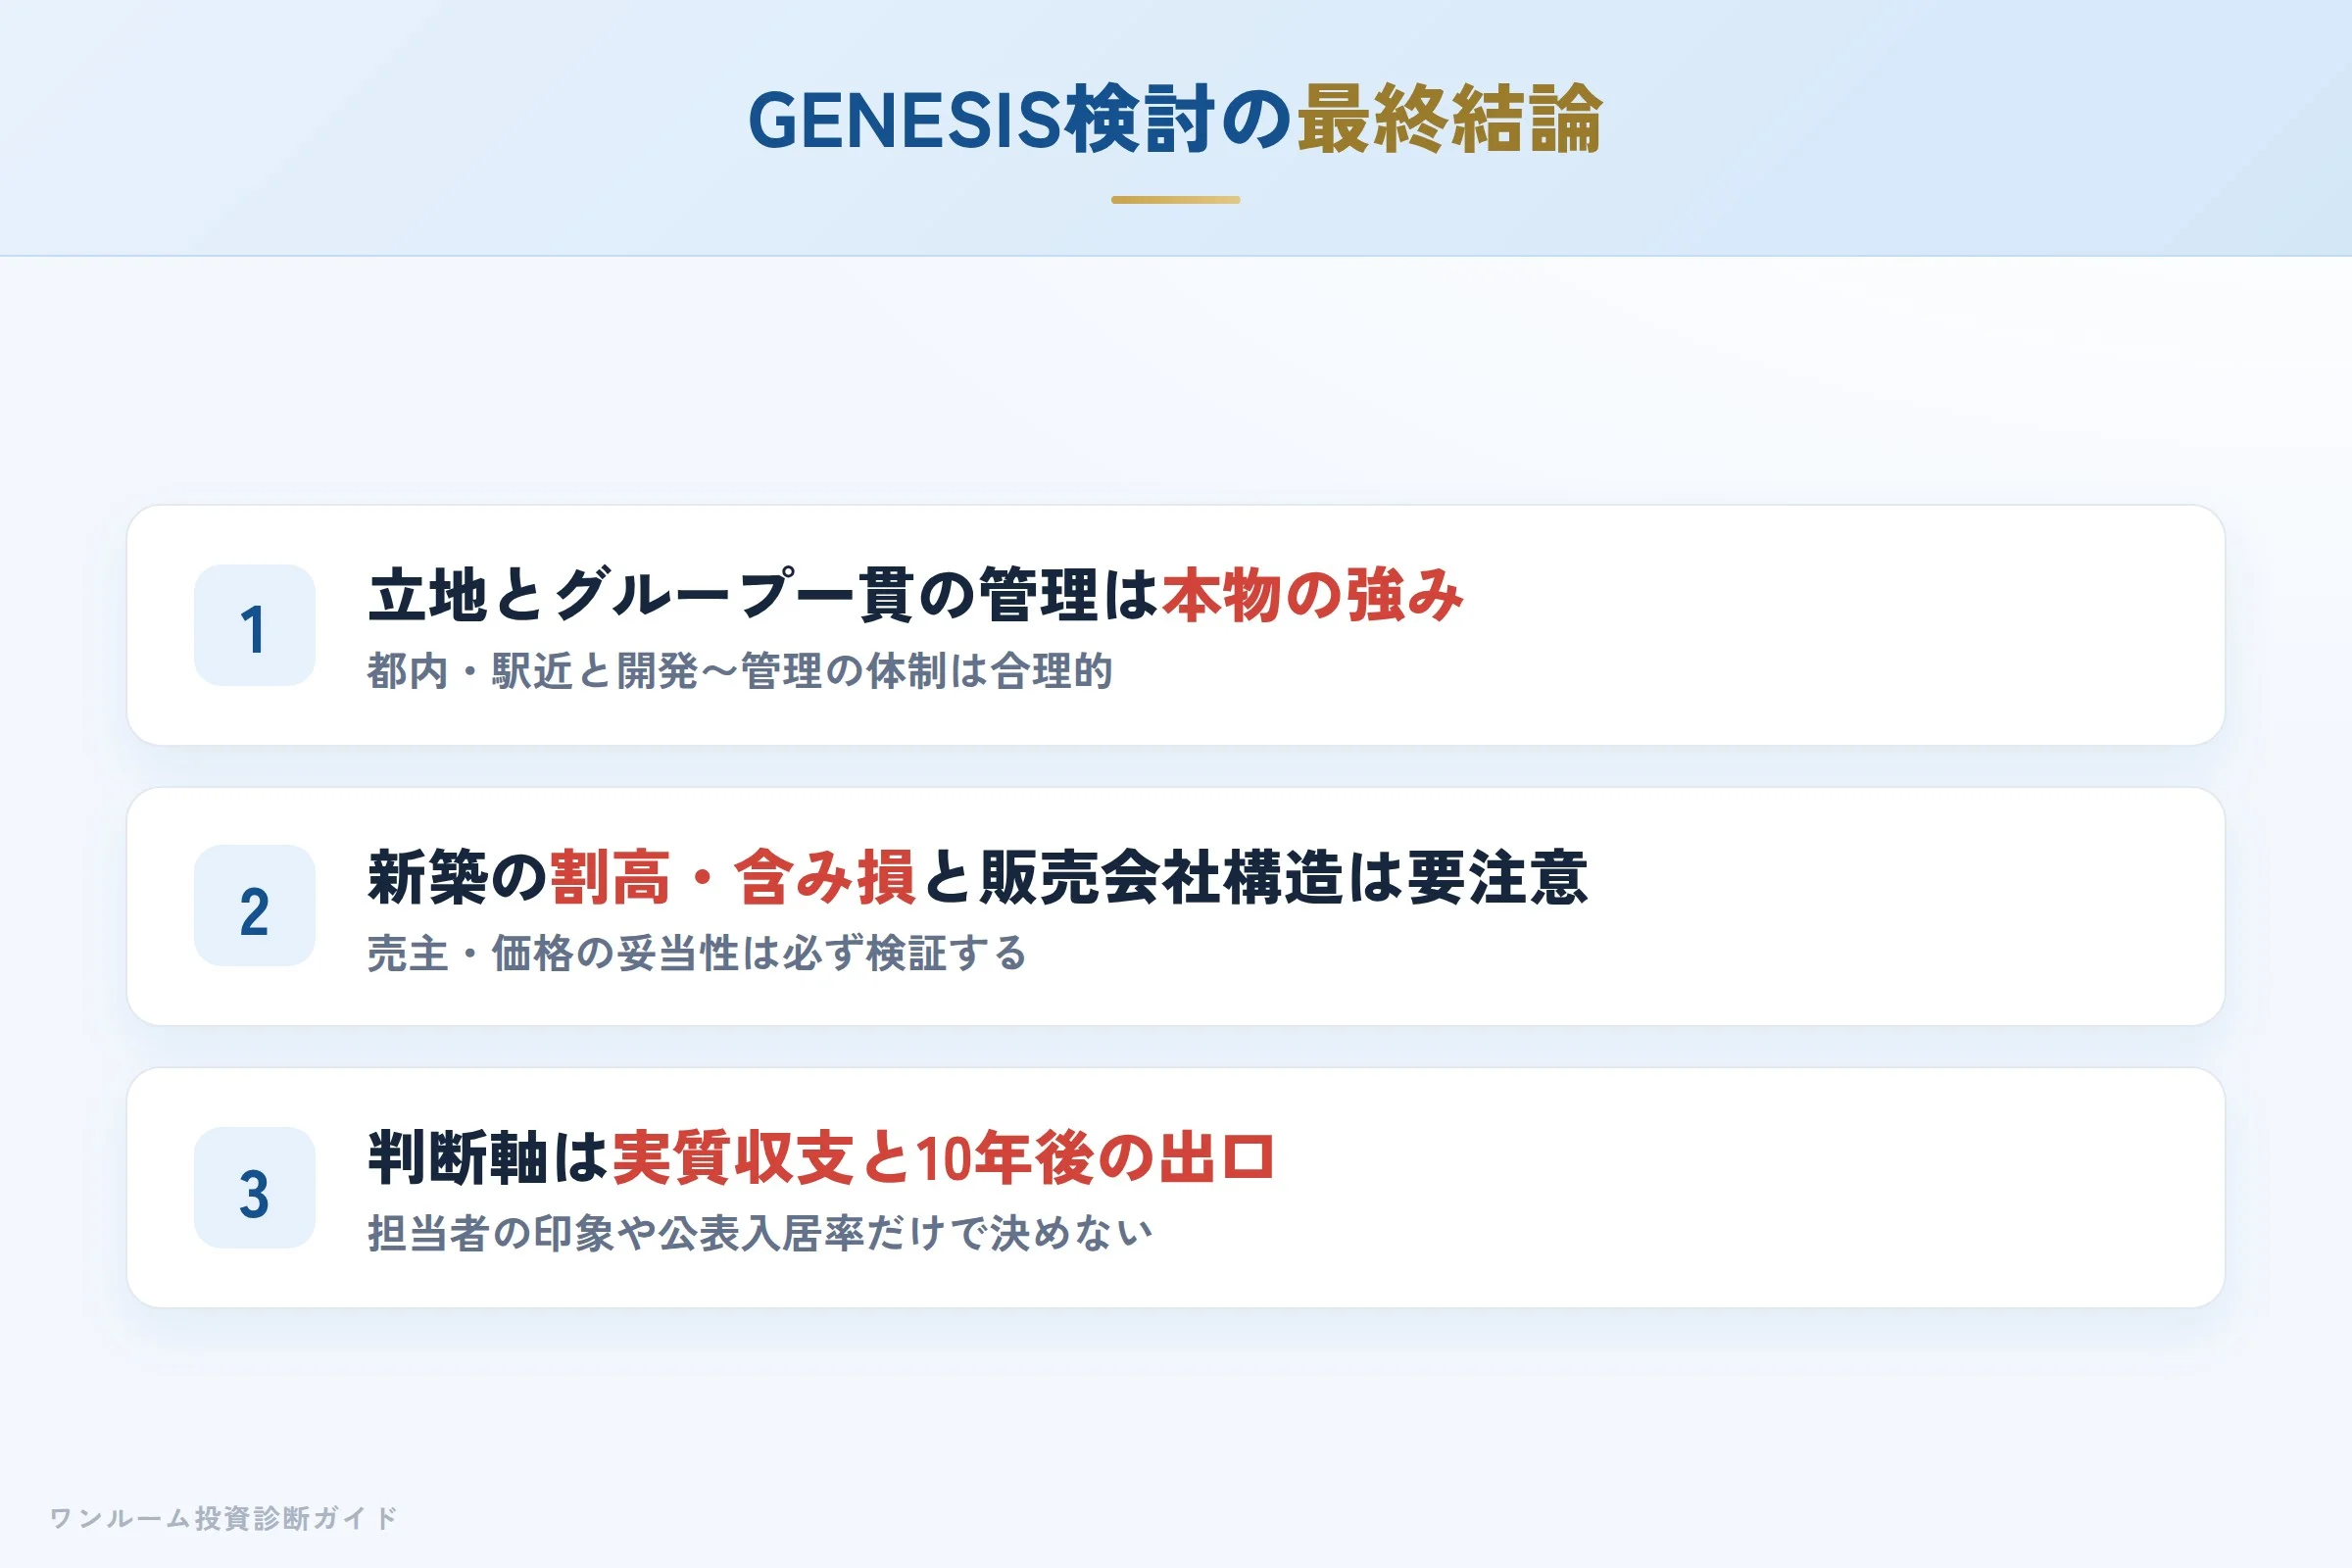
まとめ:判断軸は常に「収支」と「出口」
株式会社GENESISは「明和グループのなかで販売を担う会社」です。都内・駅近を軸にした立地方針と、用地取得から管理・メンテナンスまでのグループ一貫体制は賃貸需要の観点から合理的で、管理の安定という強みは客観的にも評価できます。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられません。販売会社という立ち位置ゆえに、売主・管理主体の確認と両社名での評判チェックも欠かせません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
GENESISの物件を勧められたら、まず「売主は明和かGENESISか」「管理はどこが担うか」を確認しましょう。あわせて「10年後にいくらで売れるか」を担当者に聞き、明確な根拠を示せないなら、それが最初の「赤信号」です。
まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。判断に迷うときは無料相談も活用できます。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
