
「アルテシモって、実際どうなんですか?」。グローバル・リンク・マネジメント(以下GLM)の物件を勧められた人から、こうした相談が増えています。ネットで調べると「上場企業で安心」「入居率が高い」という声と、「価格が高い」「サブリースが解約できない」という声が混在し、何を信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 上場企業なのに「怪しい」、入居率99%超なのに「失敗」。この矛盾に見える差は、「会社が良い/悪い」ではなく「誰が、どんな前提で買ったか」で結果が分かれているからです。この記事では公開情報をもとに、次の点を整理します。
- グローバル・リンク・マネジメントとはどんな会社か(会社概要・販売立場)
- アルテシモシリーズの特徴と物件実績
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-01 更新】 公式サイトで会社概要・業績・グループ会社情報を再確認しました(社名変更・合併・廃業・免許失効は確認できず、東証プライム上場を継続)。持分法適用関連会社だったSAGLアドバイザーズを2026年6月30日付で完全子会社化し「株式会社GLキャピタルマネジメント(GLCM)」に商号変更、アセットマネジメント事業を強化している点を会社概要に追記し、各数値の出典URLを本文に明記しました。
【2026-09-09 更新】 公式サイトの会社概要・IRで最新値を確認し、資本金を6億10百万円(2025年12月末時点)、宅建業免許を東京都知事(5)第84454号、代表者を金 大仲(代表取締役社長)に更新しました。入居率をサブリース管理物件の年間平均99.17%(2025年・15期連続98%超)、アルテシモの累計開発を238棟(2024年12月末時点)に改め、サブリースの「最長35年・7年毎更新・更新時の下げ幅5%まで」を追記。出典に一次情報のURLを追加しました(社名変更・合併・廃業・免許失効は確認できず、東証プライム上場を継続)。
会社概要:GLMはどんな会社か
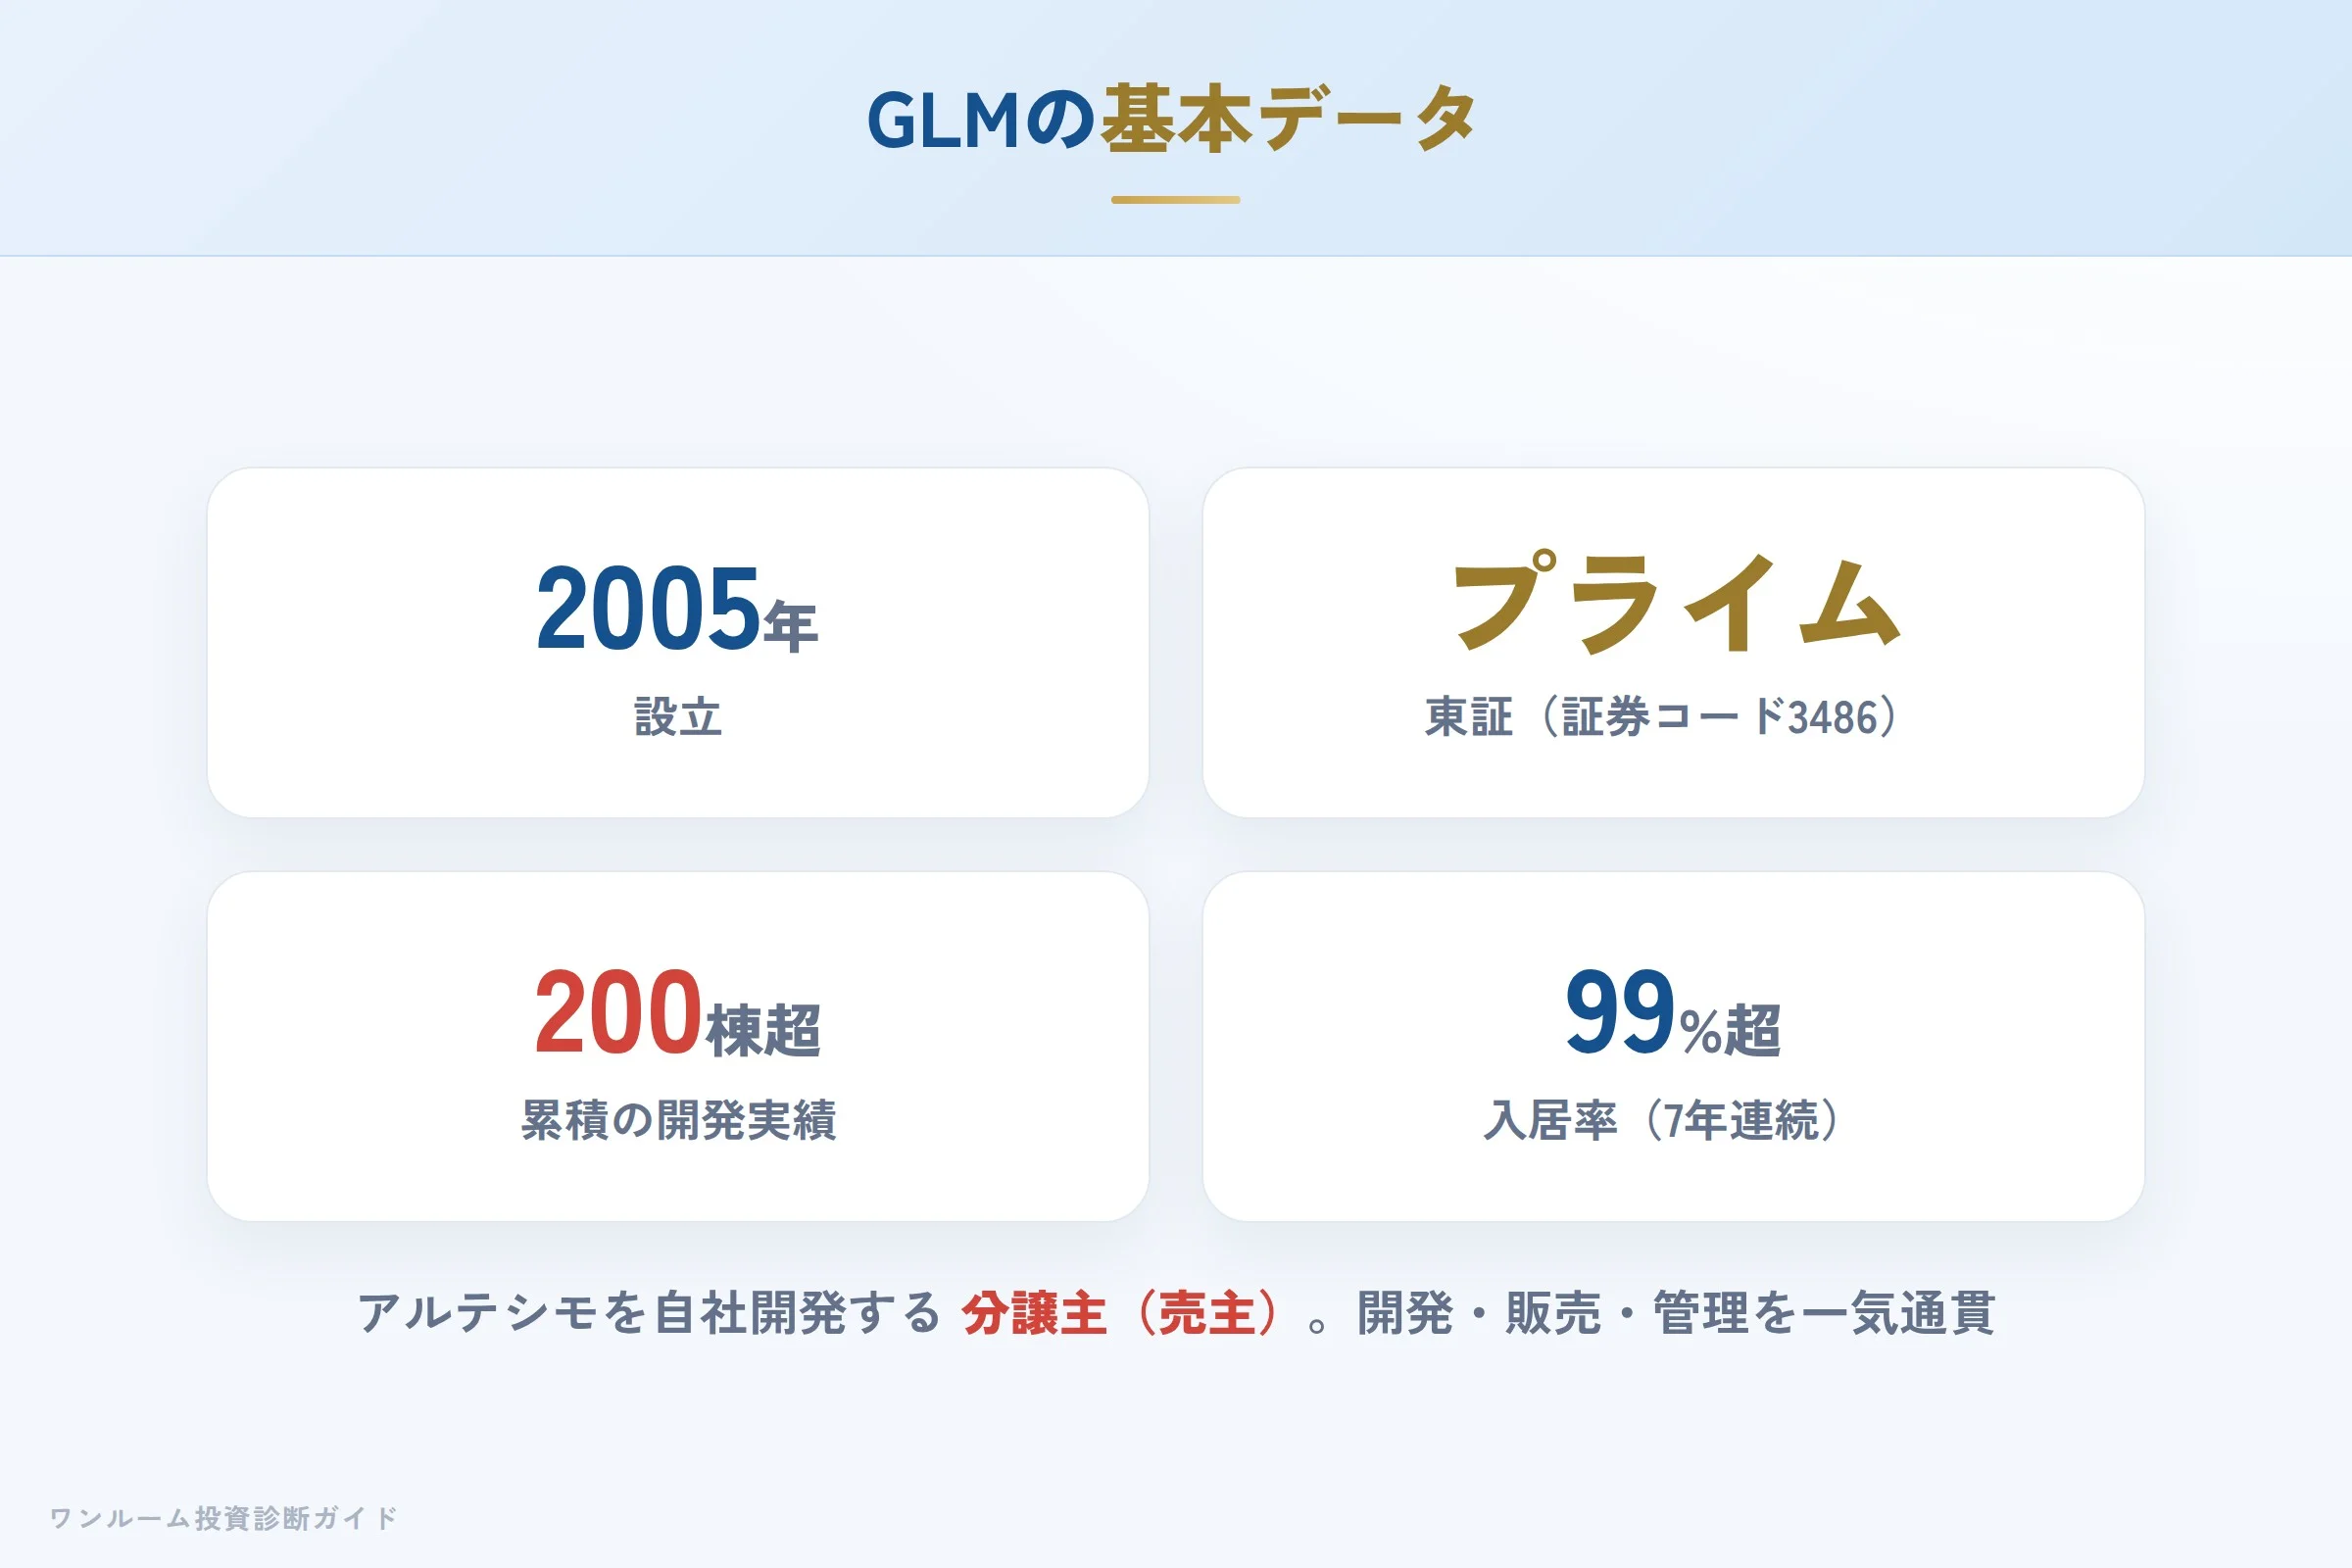
GLMは2005年設立、東京・渋谷に本社を置く不動産デベロッパーです。投資用マンション「アルテシモ」を自社で企画開発し、販売・賃貸管理まで一気通貫で手がけています。つまり販売立場は、他社物件を取り次ぐ販売代理ではなく分譲主(売主)にあたります。売主・開発・管理が同じグループにそろうため、評判はブランド名「アルテシモ」と社名「GLM」の両方で調べると実態がつかみやすくなります。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社グローバル・リンク・マネジメント |
| 所在地 | 東京都渋谷区道玄坂1-12-1 渋谷マークシティウエスト21階 |
| 設立 | 2005年3月 |
| 代表者 | 代表取締役社長 金 大仲 |
| 資本金 | 6億10百万円(2025年12月末時点) |
| 事業内容 | 不動産ソリューション事業(投資用不動産の開発・販売・賃貸管理) |
| 免許番号 | 宅地建物取引業 東京都知事(5)第84454号 |
| 上場情報 | 東京証券取引所プライム市場(証券コード:3486) |
| 販売立場 | 自社ブランド「アルテシモ」の分譲主(売主) |
(会社概要は同社公式サイトの会社概要ページで2026年10月1日に確認。宅建業免許番号は東京都知事(5)第84454号のまま、宅建業免許は有効に継続、社名変更・合併・上場廃止は確認されていません。)
上場企業のため財務情報の開示義務と株主チェックが働き、資金の流れがブラックボックス化しにくい構造です。売上高は692.6億円・経常利益は67.3億円(いずれも2025年12月期)と業績も開示されており、これは新興・非上場のデベロッパーと比べたときの、分かりやすい安心材料と言えます。
なおグループ会社一覧(2026年10月1日確認)によると、GLMは2026年6月30日付で持分法適用関連会社だったSAGLアドバイザーズ株式会社を完全子会社化し、「株式会社GLキャピタルマネジメント(GLCM)」へ商号変更しました。開発・販売・賃貸管理に加えてアセットマネジメント事業を自社グループに取り込む動きで、景気・金利変動の影響を受けにくい収益基盤の多角化を進めています。社名が変わったのはこの子会社(GLCM)であり、GLM本体の商号・上場区分に変更はありません。
アルテシモシリーズ:自社開発ブランドの特徴
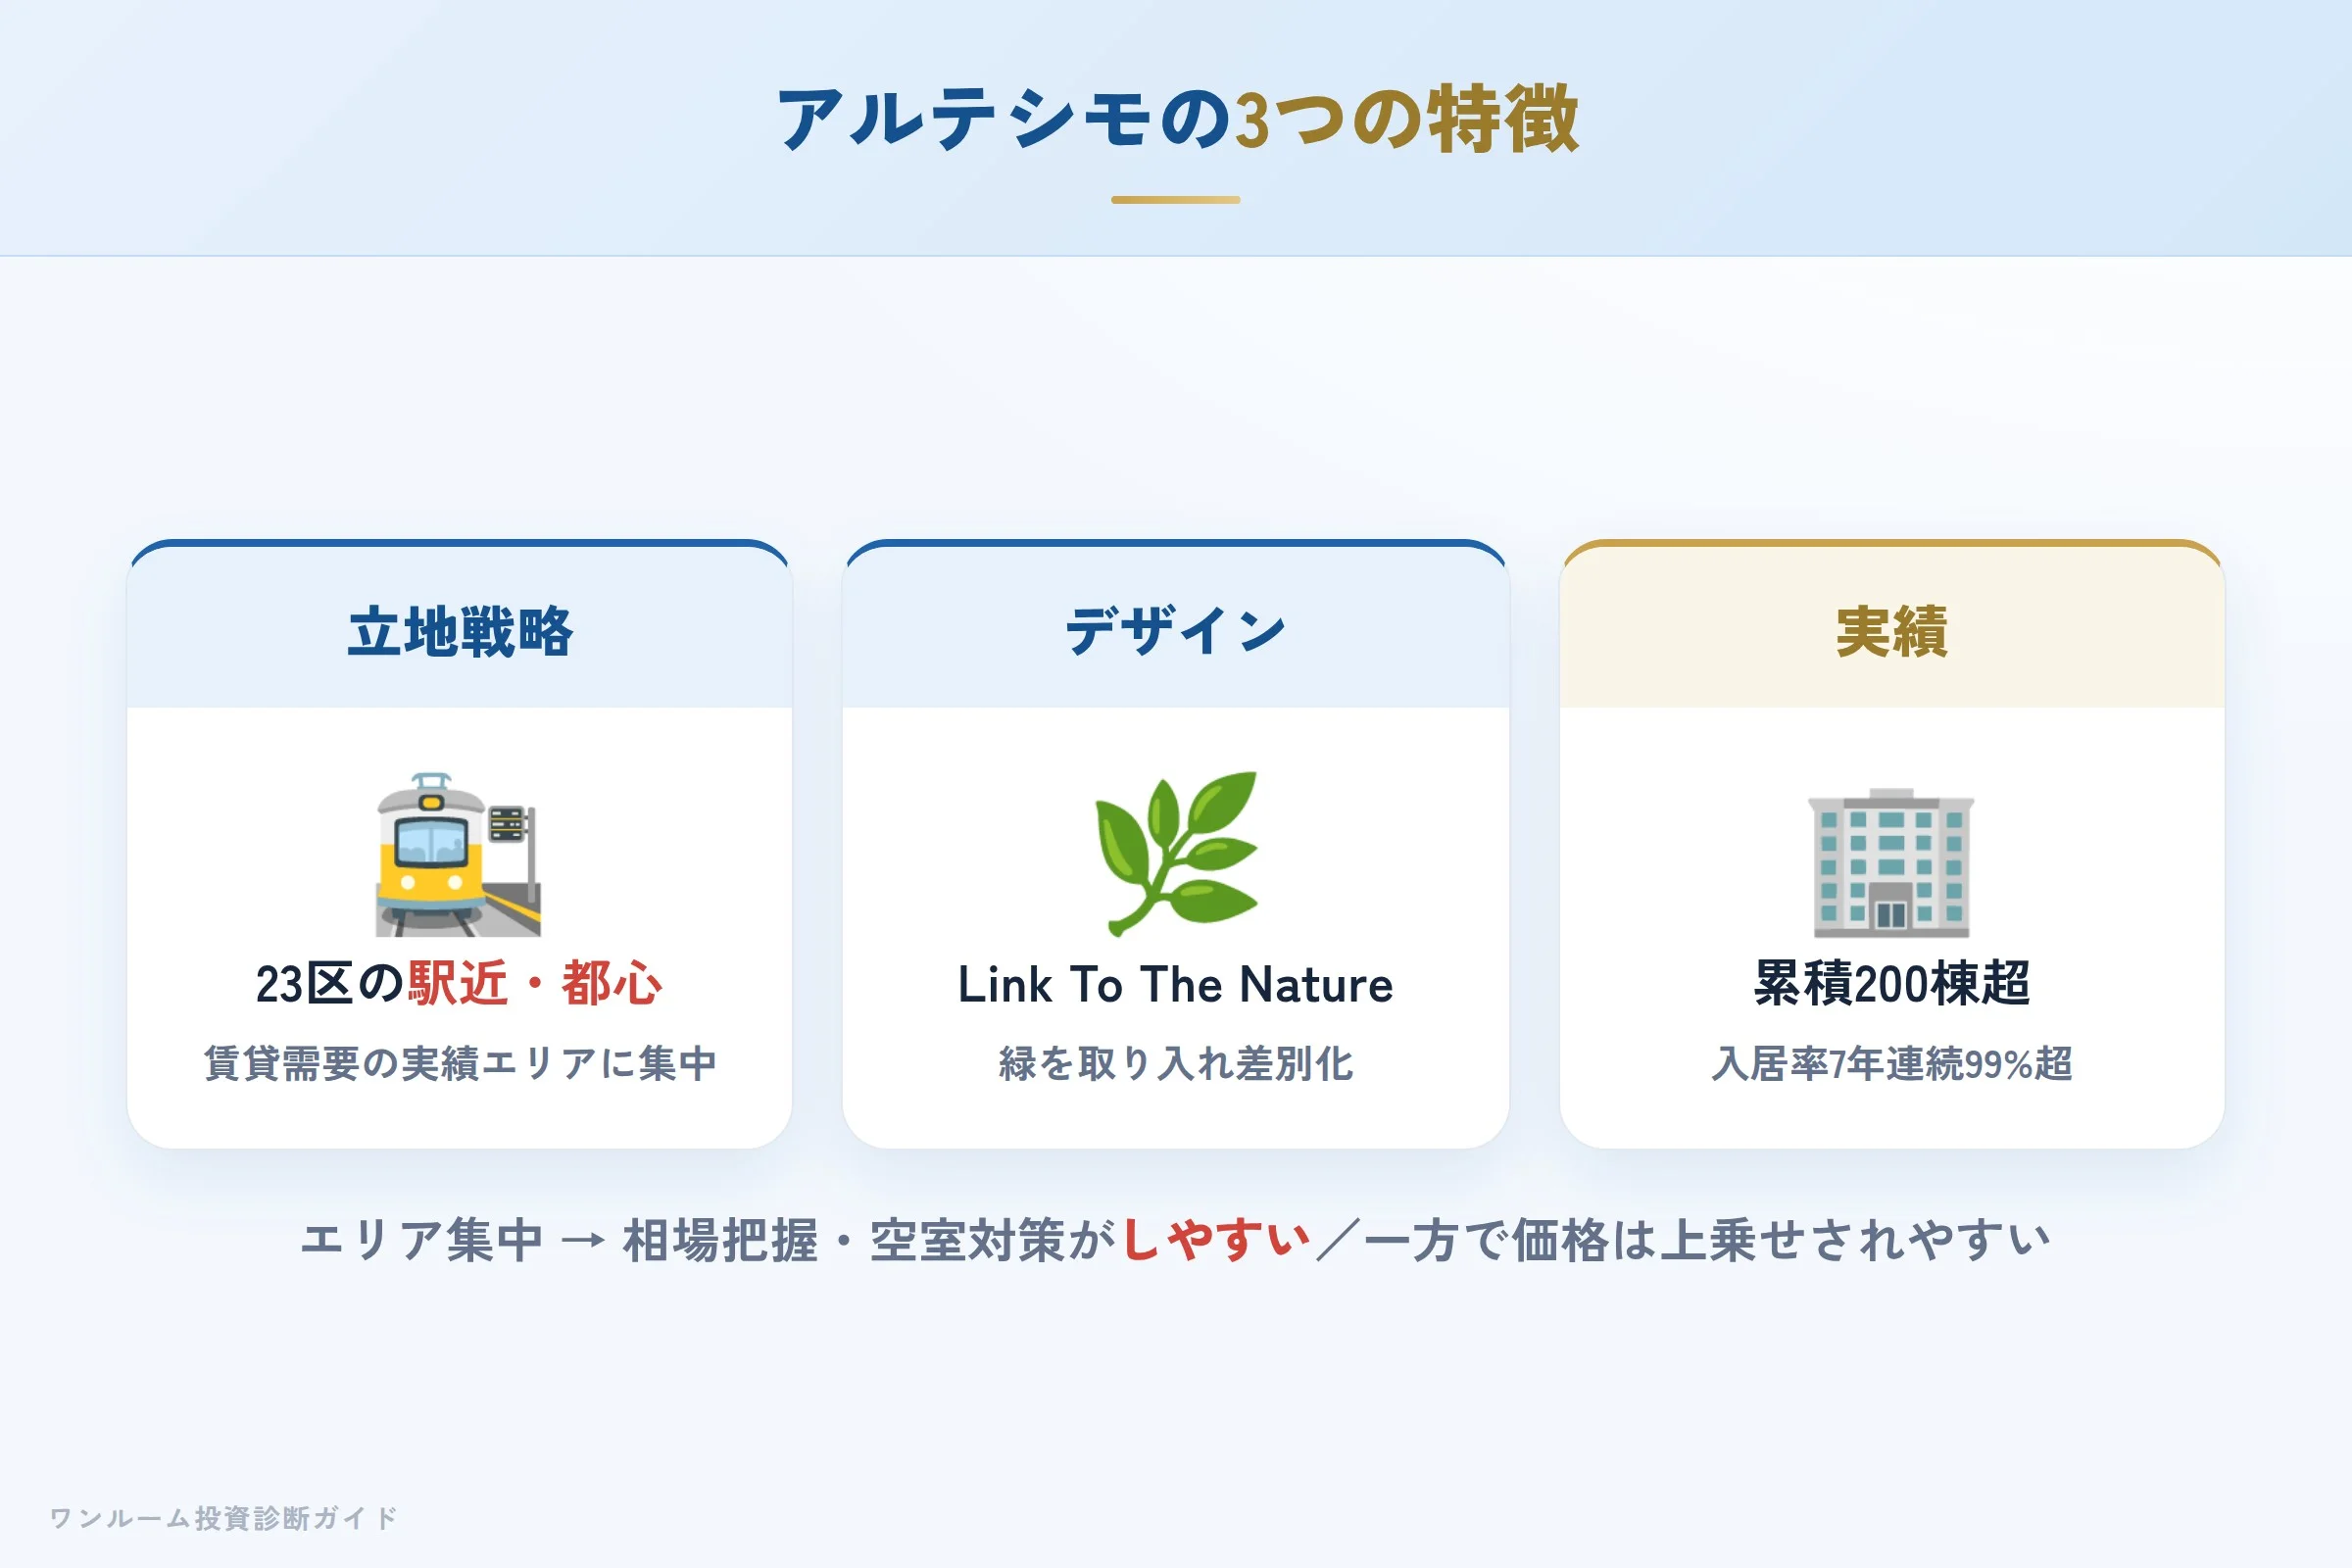
アルテシモ(ARTESSIMO)は、GLMが2006年から展開する都市型コンパクトマンションです。東京23区を中心に、実需と賃貸ニーズが重なる「駅近・都心近・職場近」エリアに集中展開しているのが特徴です。
- 立地戦略:渋谷・品川・江東・墨田・文京・中央区など、賃貸需要の実績があるエリアに絞って開発。
- デザイン:「Link To The Nature」をコンセプトに、緑を取り入れたデザイン性で差別化。
- 実績:累計238棟の開発実績(2024年12月末時点。うち東京226棟・神奈川8棟・埼玉4棟)。サブリース管理物件の年間平均入居率は99.17%(2025年)で、15期連続98%超を公表。
数字は同社公式サイトの販売実績および数字で見るGLM(いずれも2026年10月1日確認)に基づきます。特定エリアへの集中は、家賃相場の把握・空室対策・管理ノウハウの蓄積という運用上の強みにつながります。一方で、ブランド価格が相場に上乗せされやすい側面もあり、後述する「価格の割高感」の背景にもなっています。
第三者サイトの評価:実直さは評価、対象は新築特化
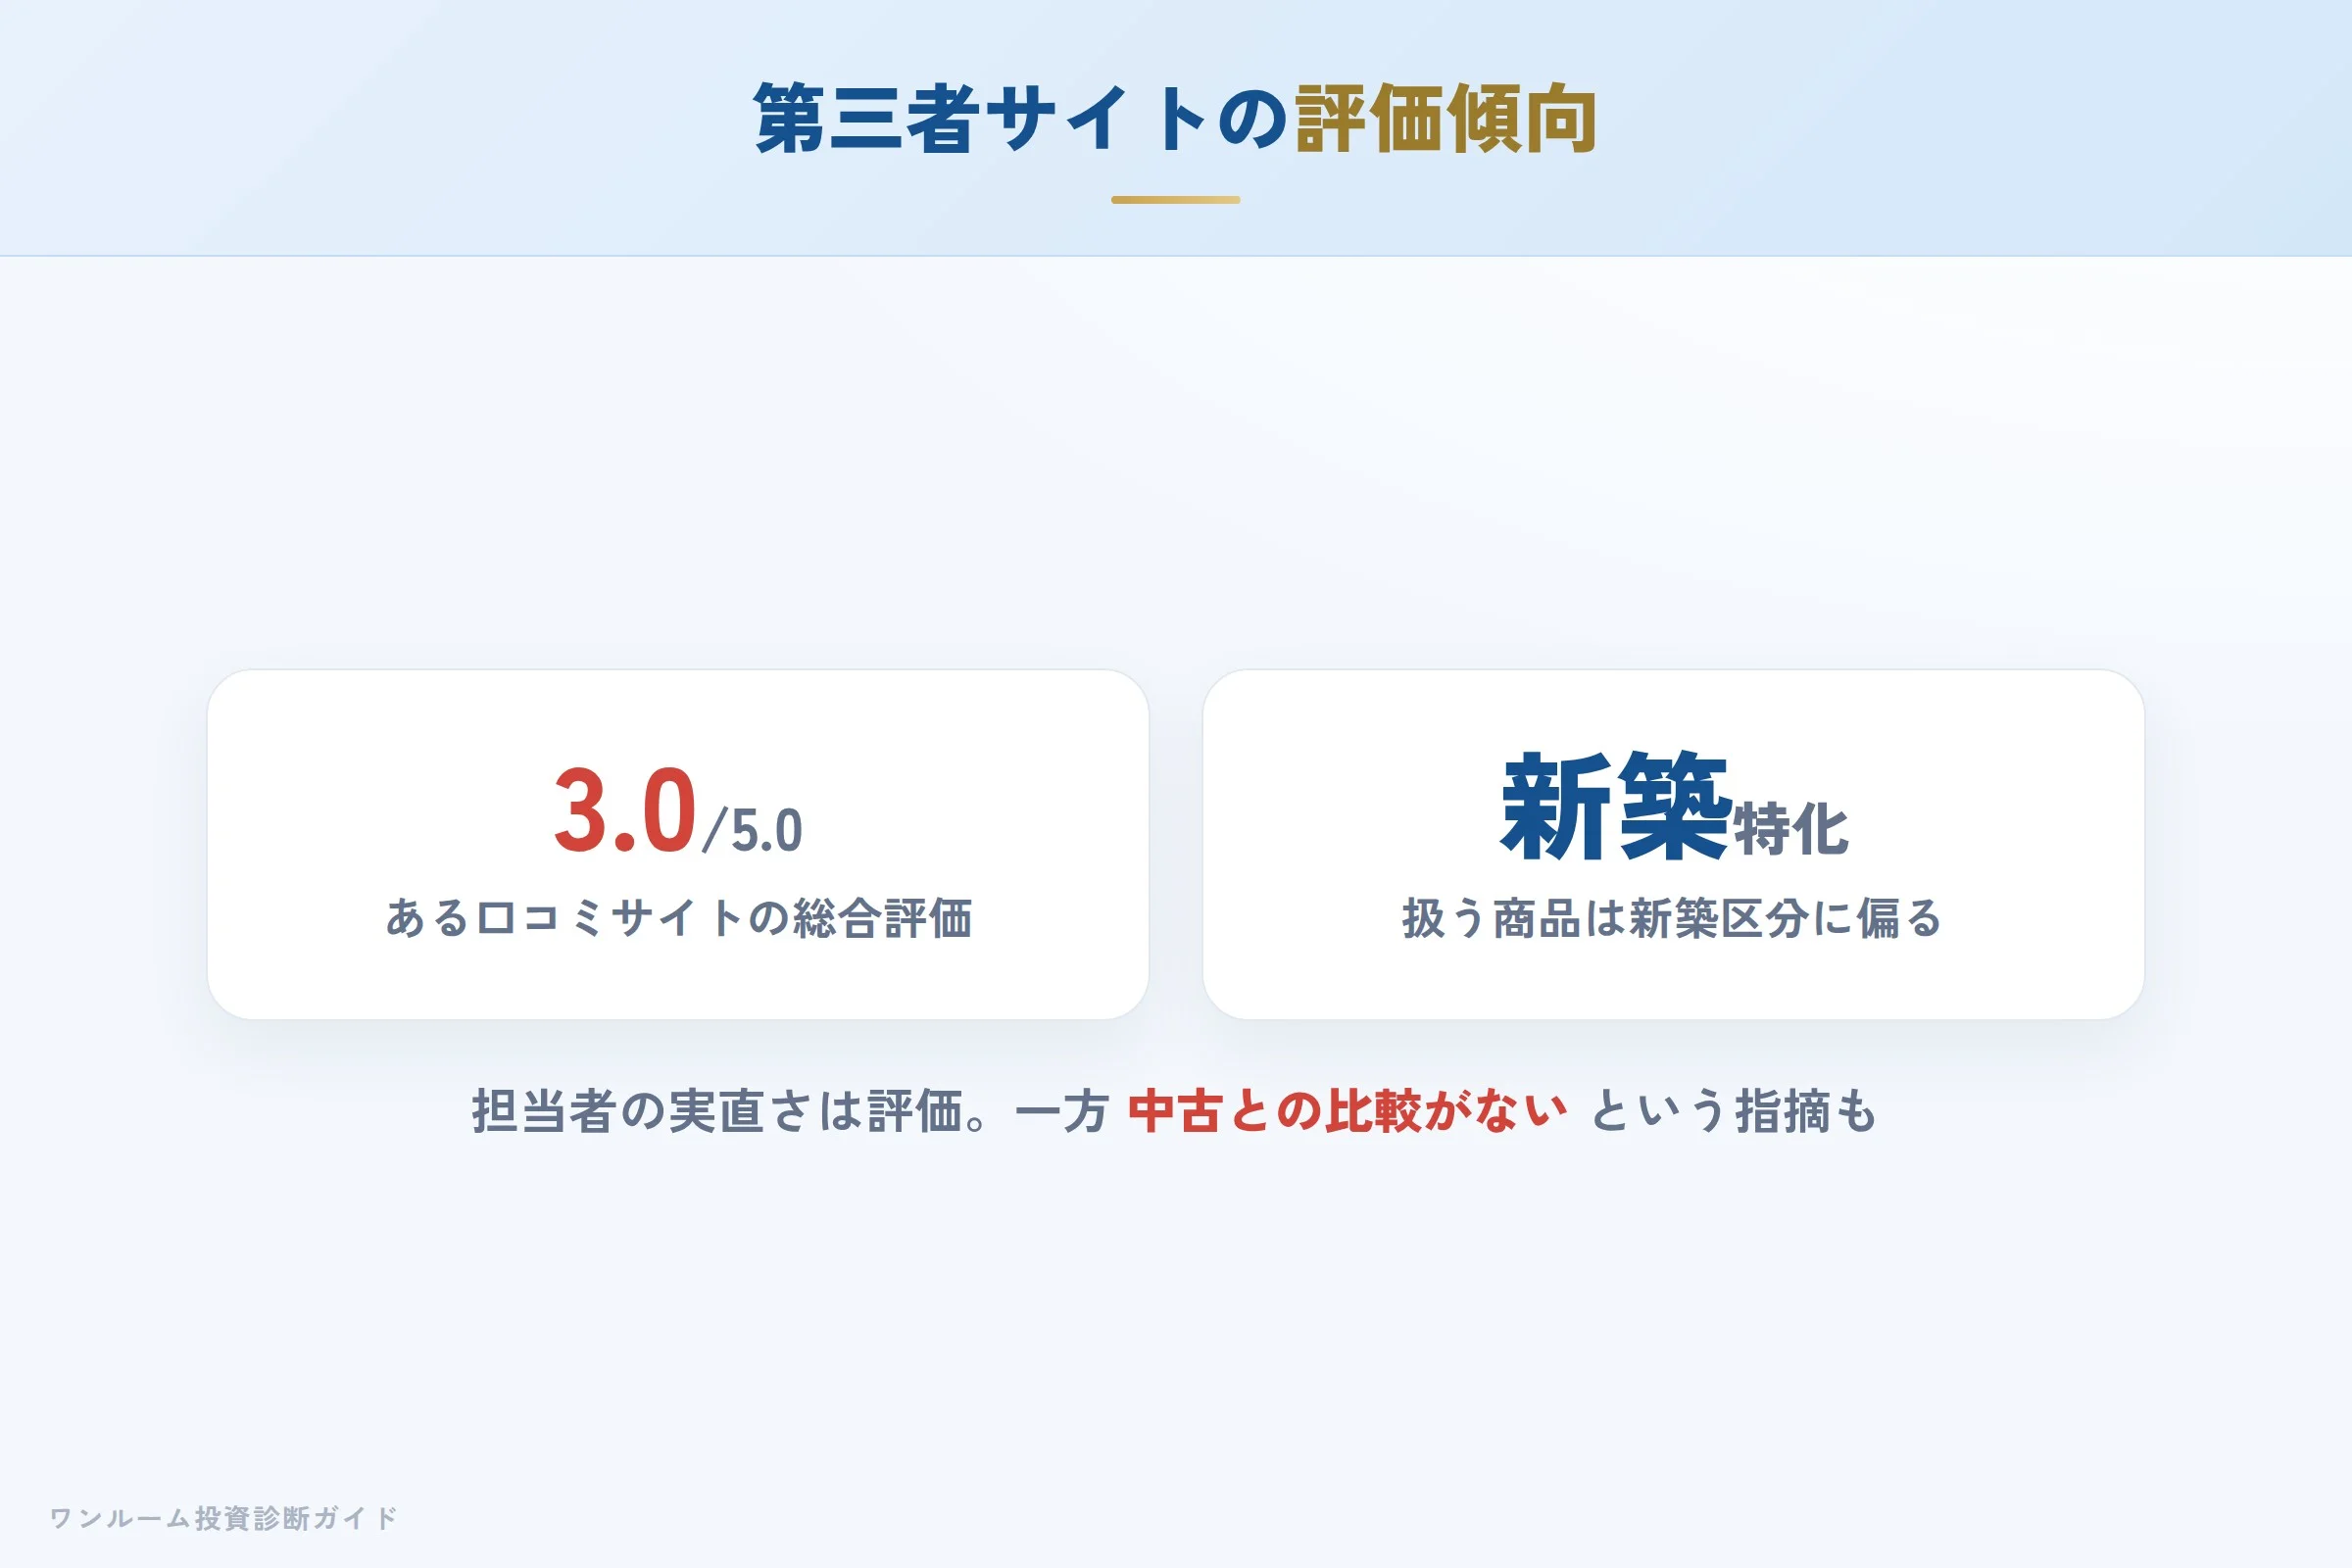
ある不動産投資の口コミサイトでは、GLMの総合評価は★3.0。「有資格者が実直に対応してくれた」「責任感のある担当者だった」という声がある一方、「新築区分マンションに特化していて中古との比較がなかった」という指摘も見られます。物件・担当者の質への評価は総じて悪くない一方、扱う商品が新築区分に偏る点を理解しておく必要があります。
宅建士が整理する強み:上場×一気通貫
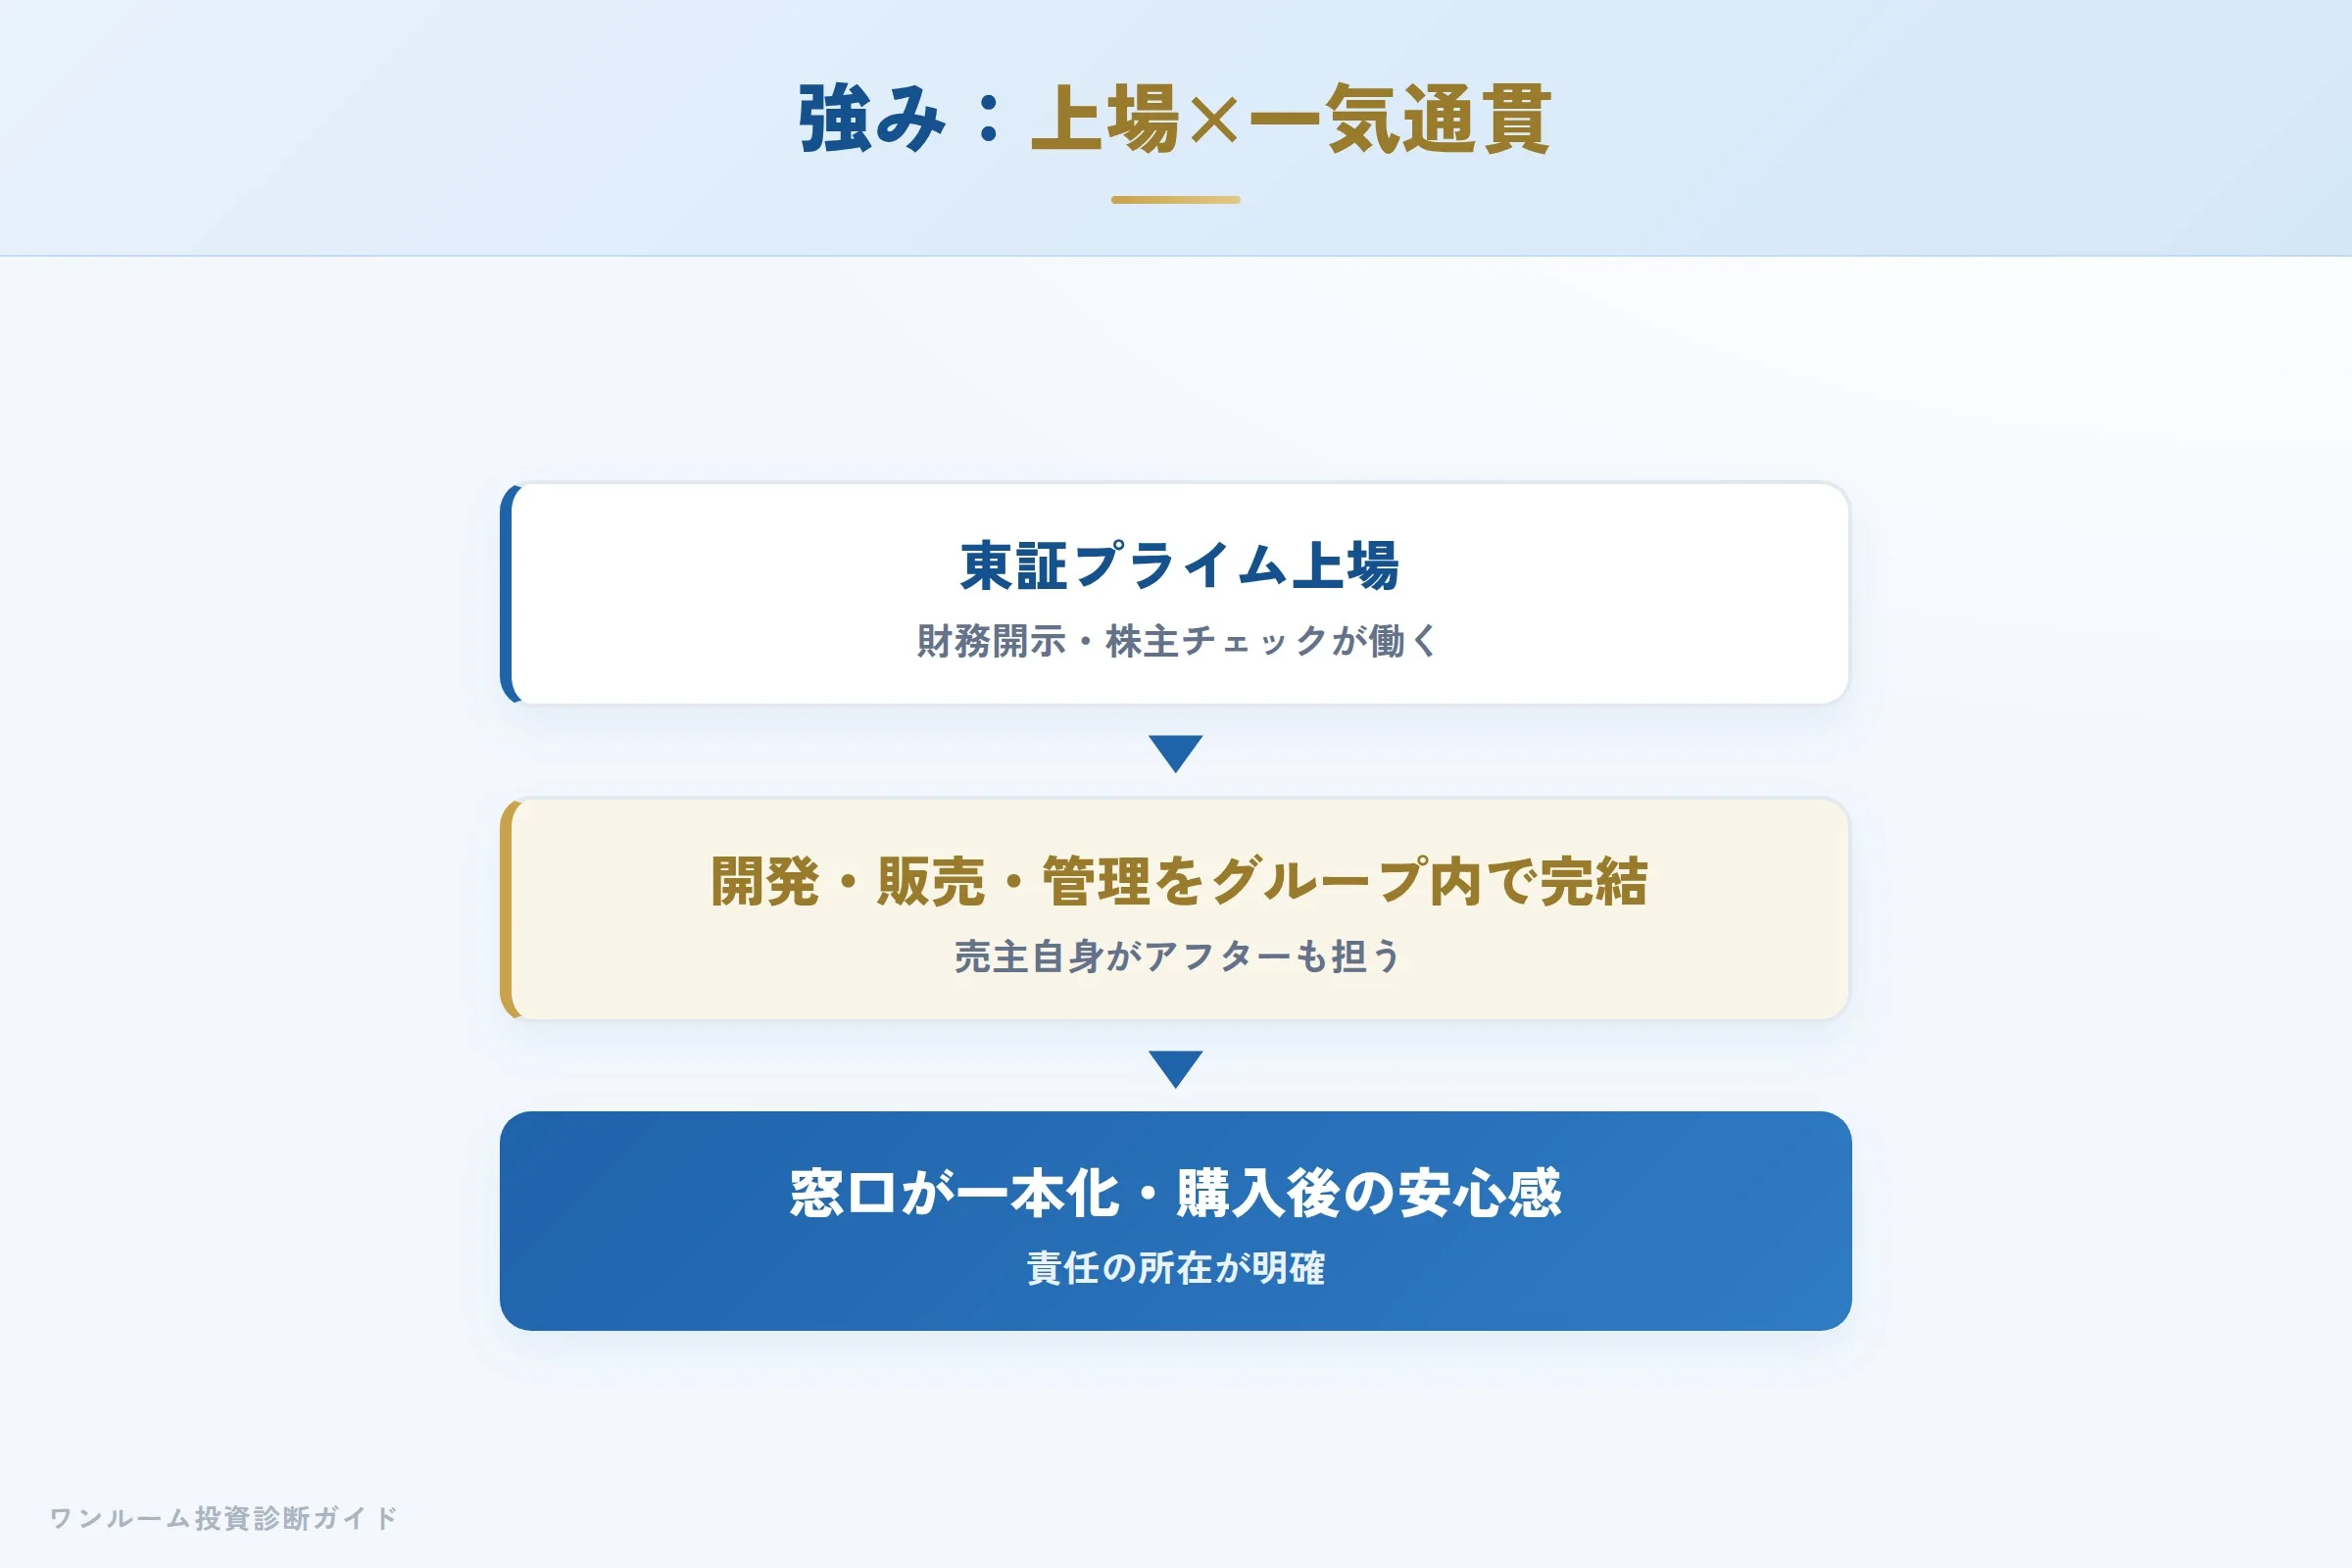
GLMの強みは「上場企業としての透明性と、開発・販売・管理の一気通貫体制」です。東証プライム上場により財務開示と株主チェックが働き、グループ内で賃貸・建物管理まで完結するため「購入後の窓口が一本化されている」という安心感につながっています。
サブリース管理物件の年間平均入居率99.17%(2025年・15期連続98%超)は、数字として明確な強みです。都心・駅近エリアへの集中と、入居者ニーズに沿ったデザインがこの数字を支えています。売主自身が管理まで担うため、アフター対応の主体が明確な点も、販売代理型の会社と比べたときの分かりやすさです。
懸念点①:新築ワンルームの「含み損」構造
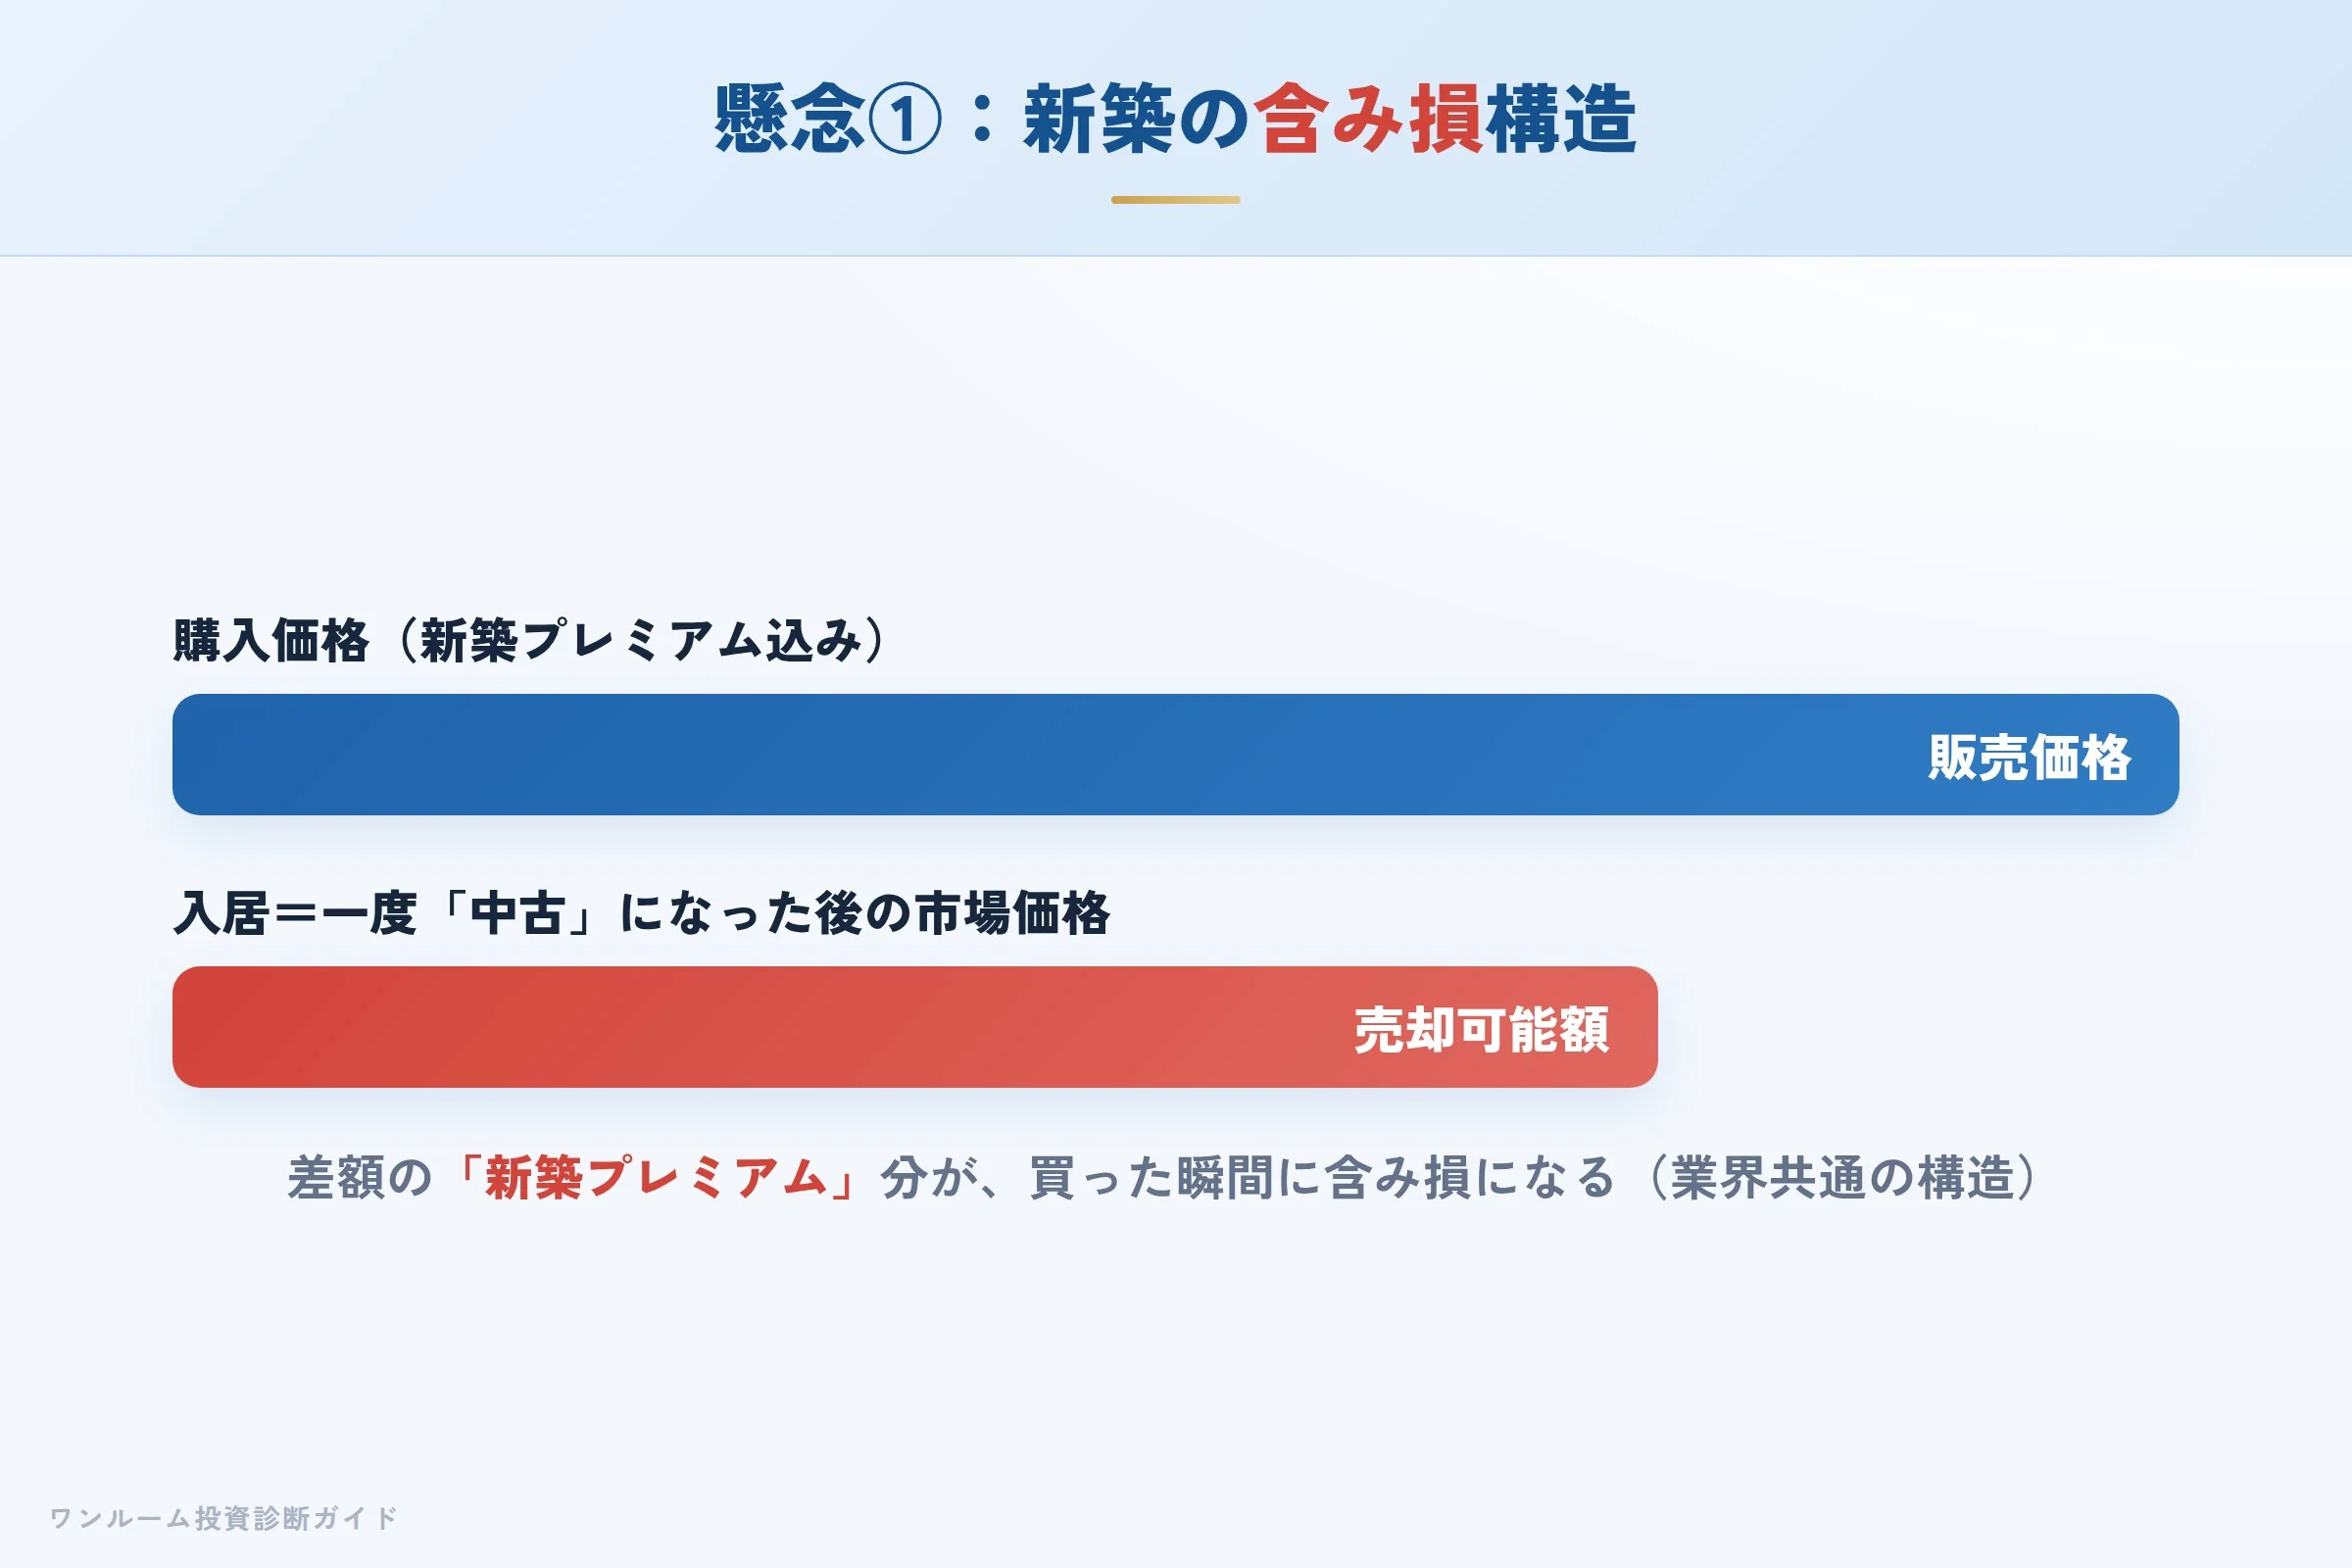
口コミで最も多い懸念が価格の割高感です。これはGLMに限らず新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から含み損を抱えてスタートするのが新築ワンルームの宿命です。GLMの場合は駅近・都心集中により売却時の流動性は比較的確保しやすい側面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:7年サブリースの拘束
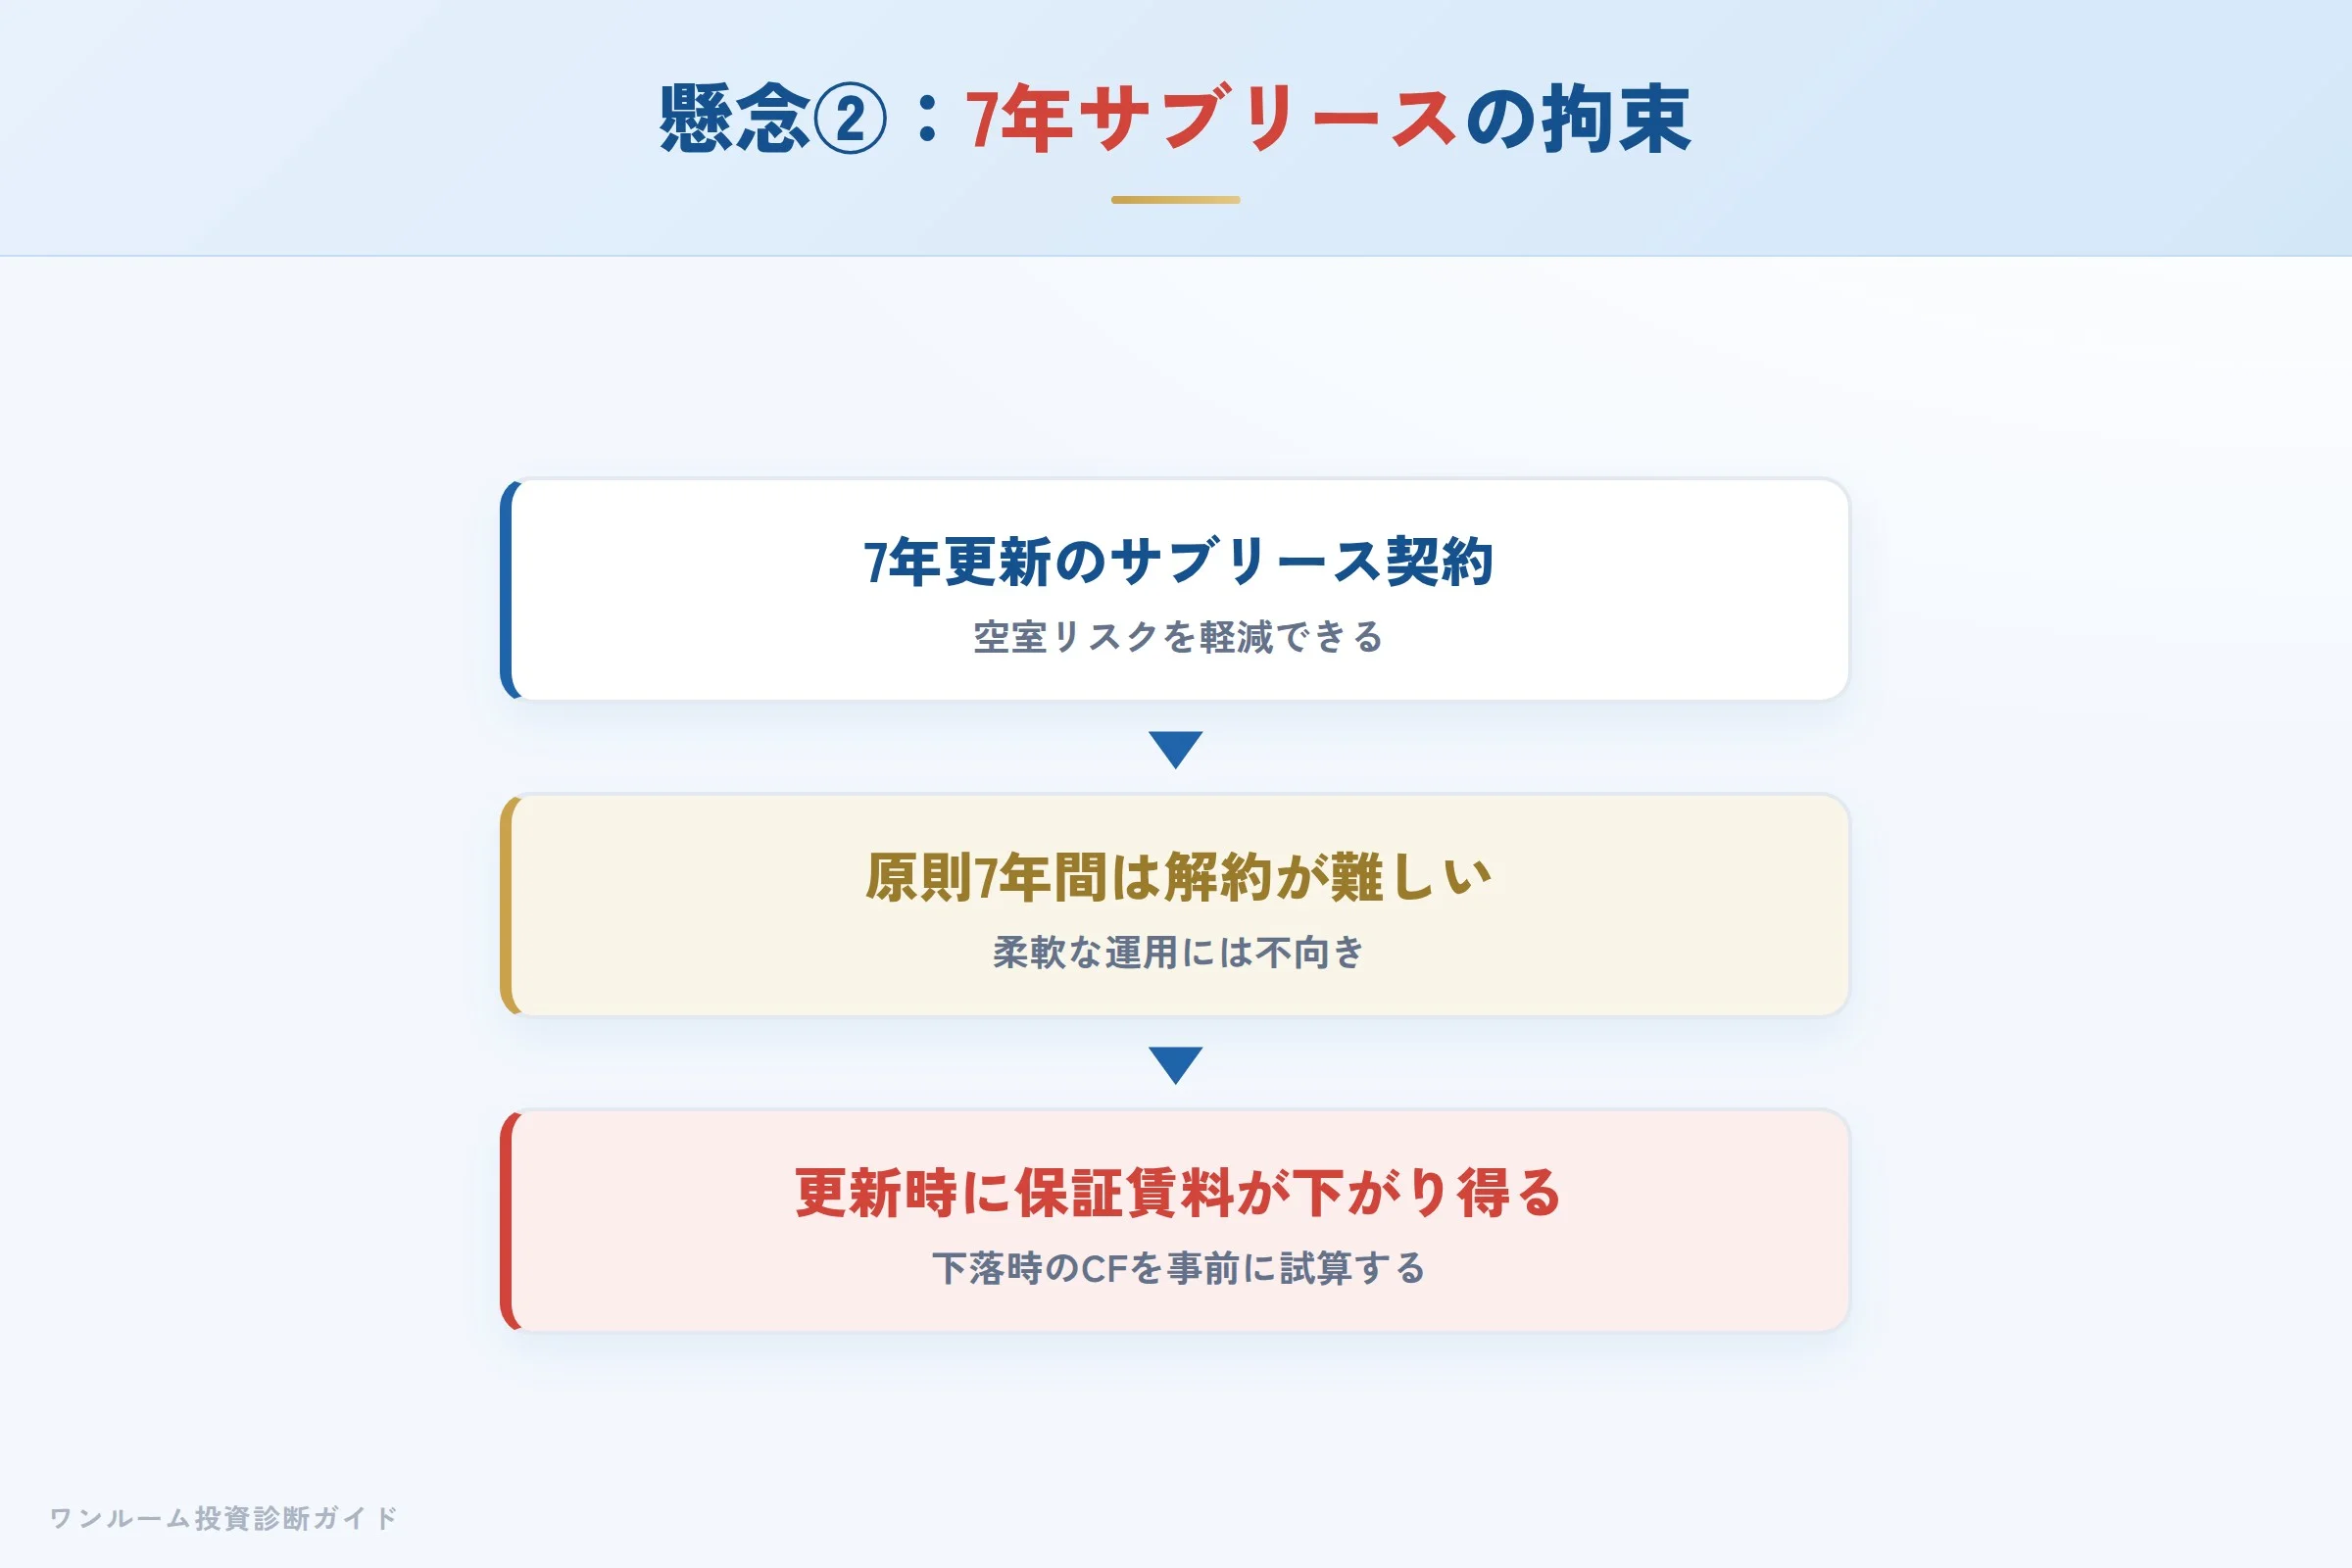
GLMは「7年毎更新のサブリース契約(最長35年)」を提供しています。空室リスクを軽減できる一方、原則7年間は解約が難しく、更新時に保証賃料が見直されて下がる可能性があります。同社は更新時の賃料の下げ幅を5%までに制限すると案内しており、これは借り手にとって見通しを立てやすくする条件と言えますが、下がり得ること自体は変わりません。
「家賃保証があるから安心」と考えるのではなく、「何年拘束されるのか」「賃料はどの条件で・どこまで下がり得るか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。柔軟な運用を求める人には、この拘束期間は不向きに働きます。
数字で見る:表面利回りと実質利回りの差
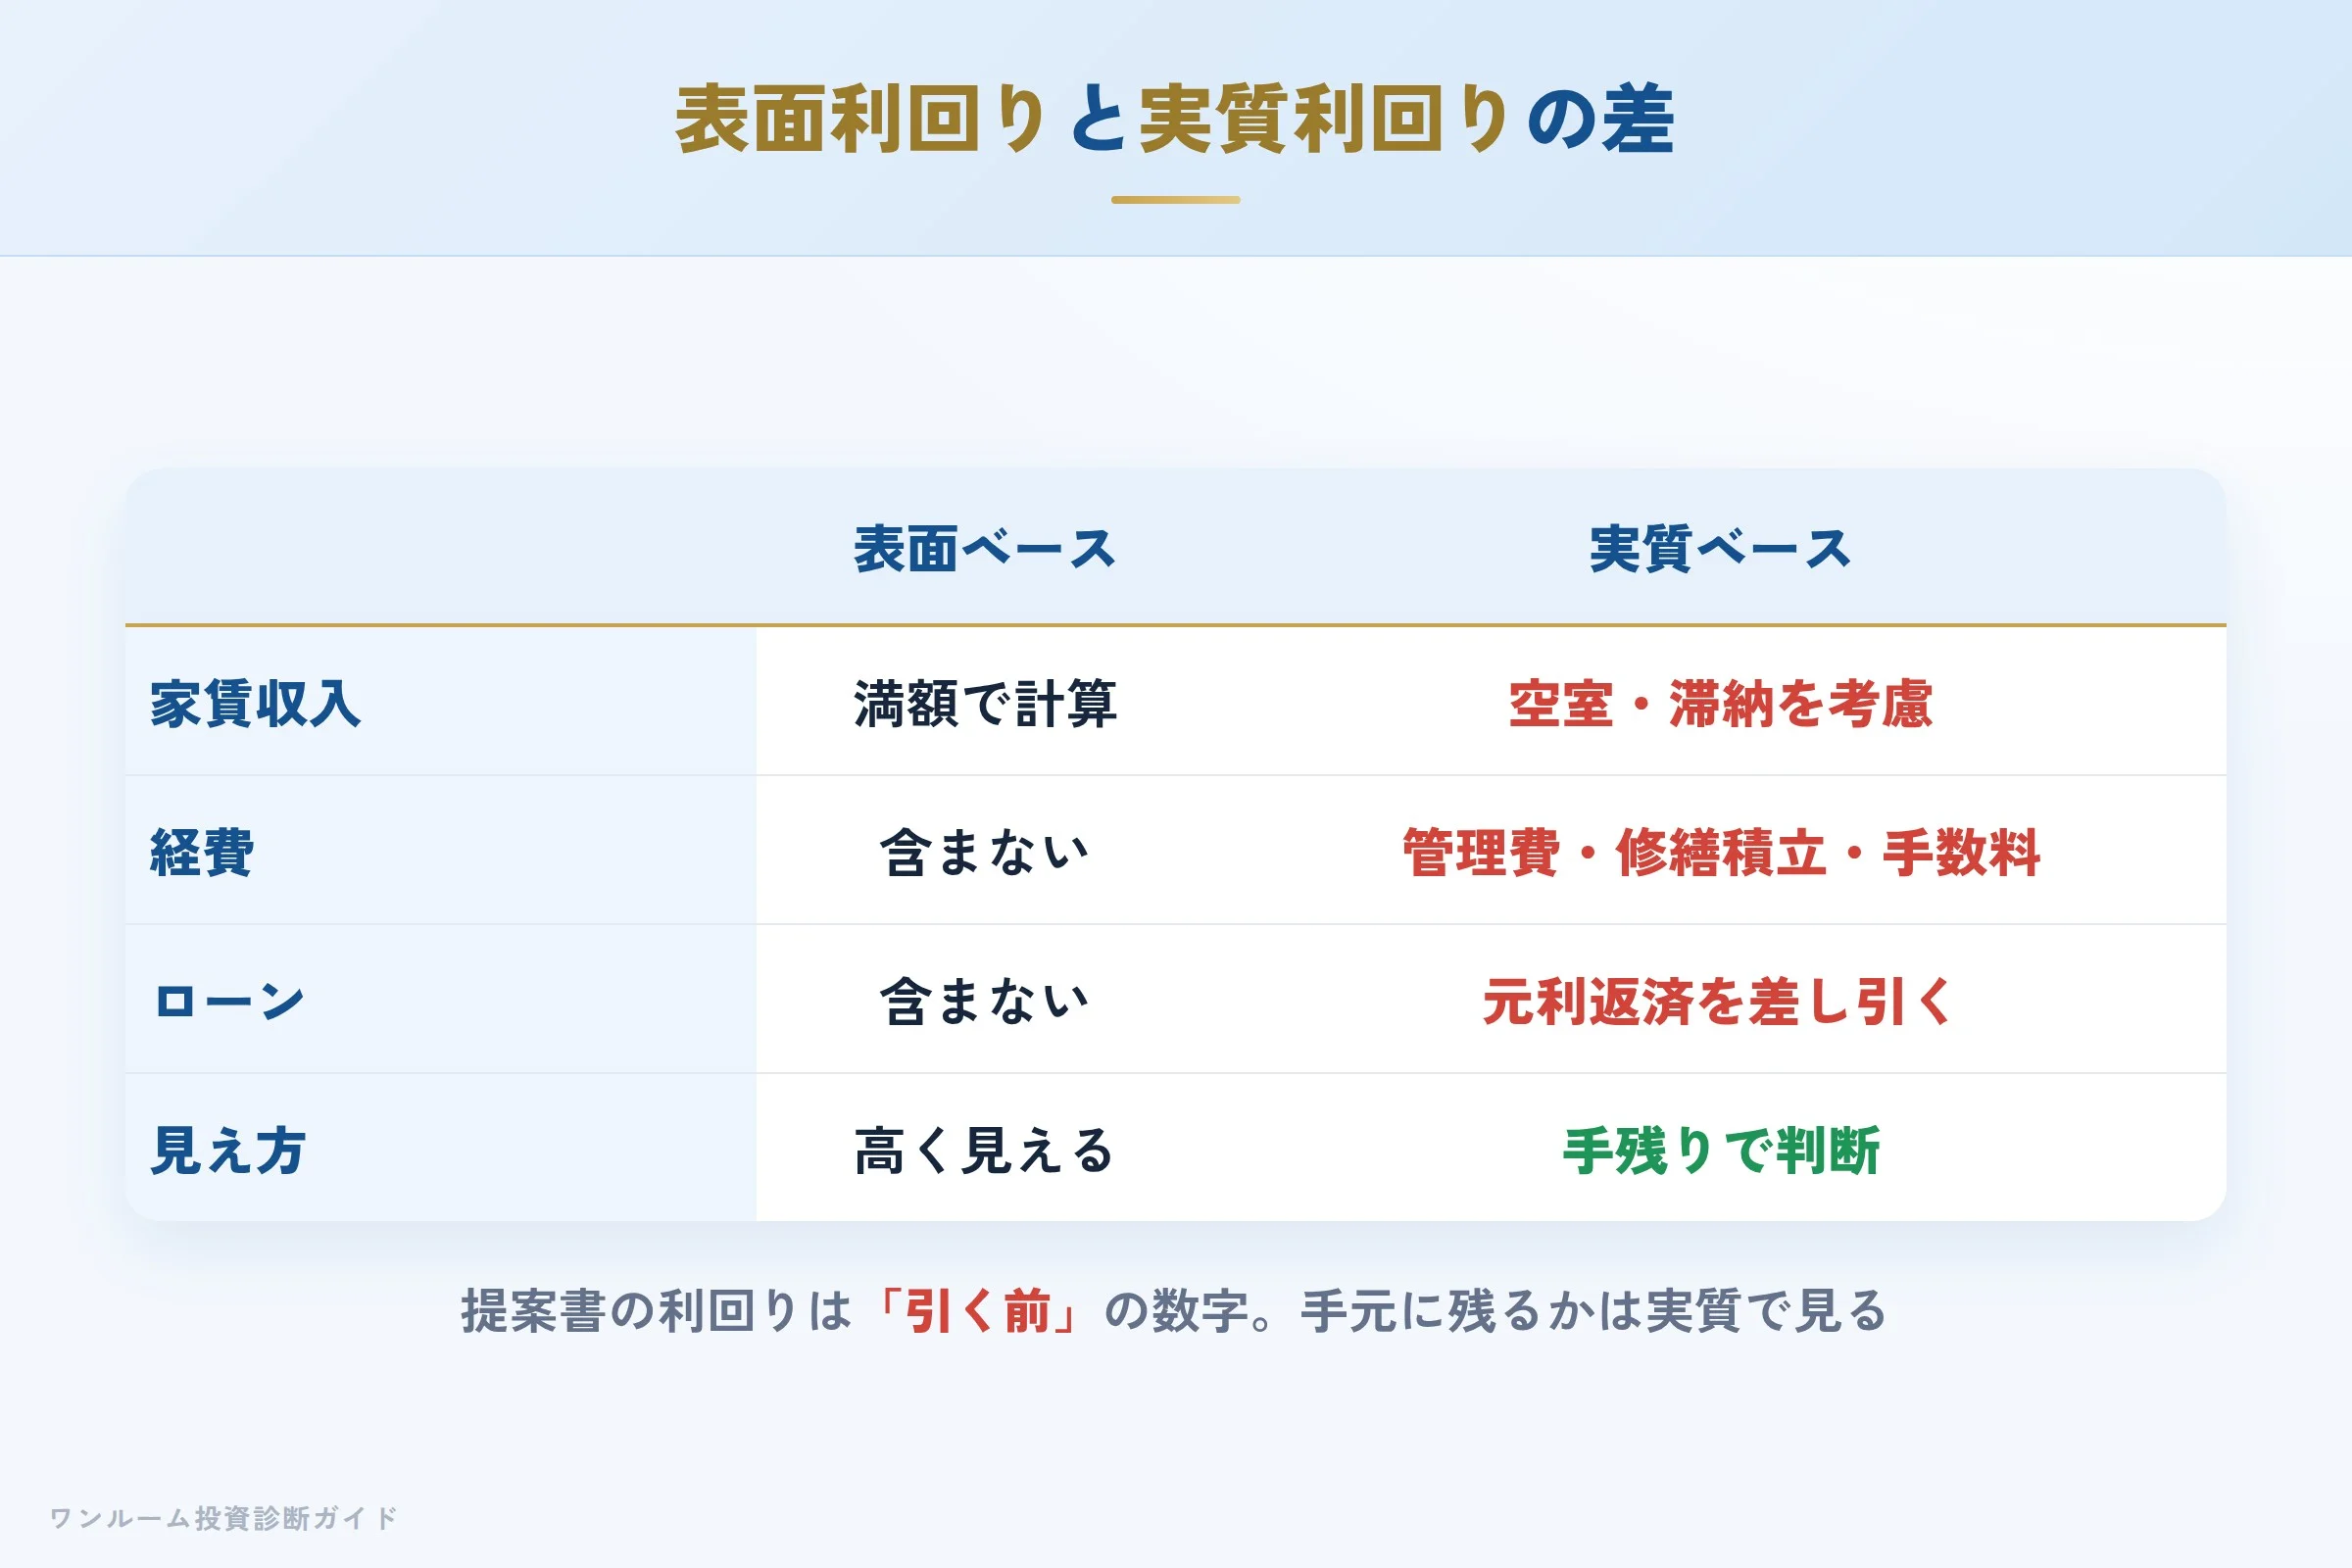
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
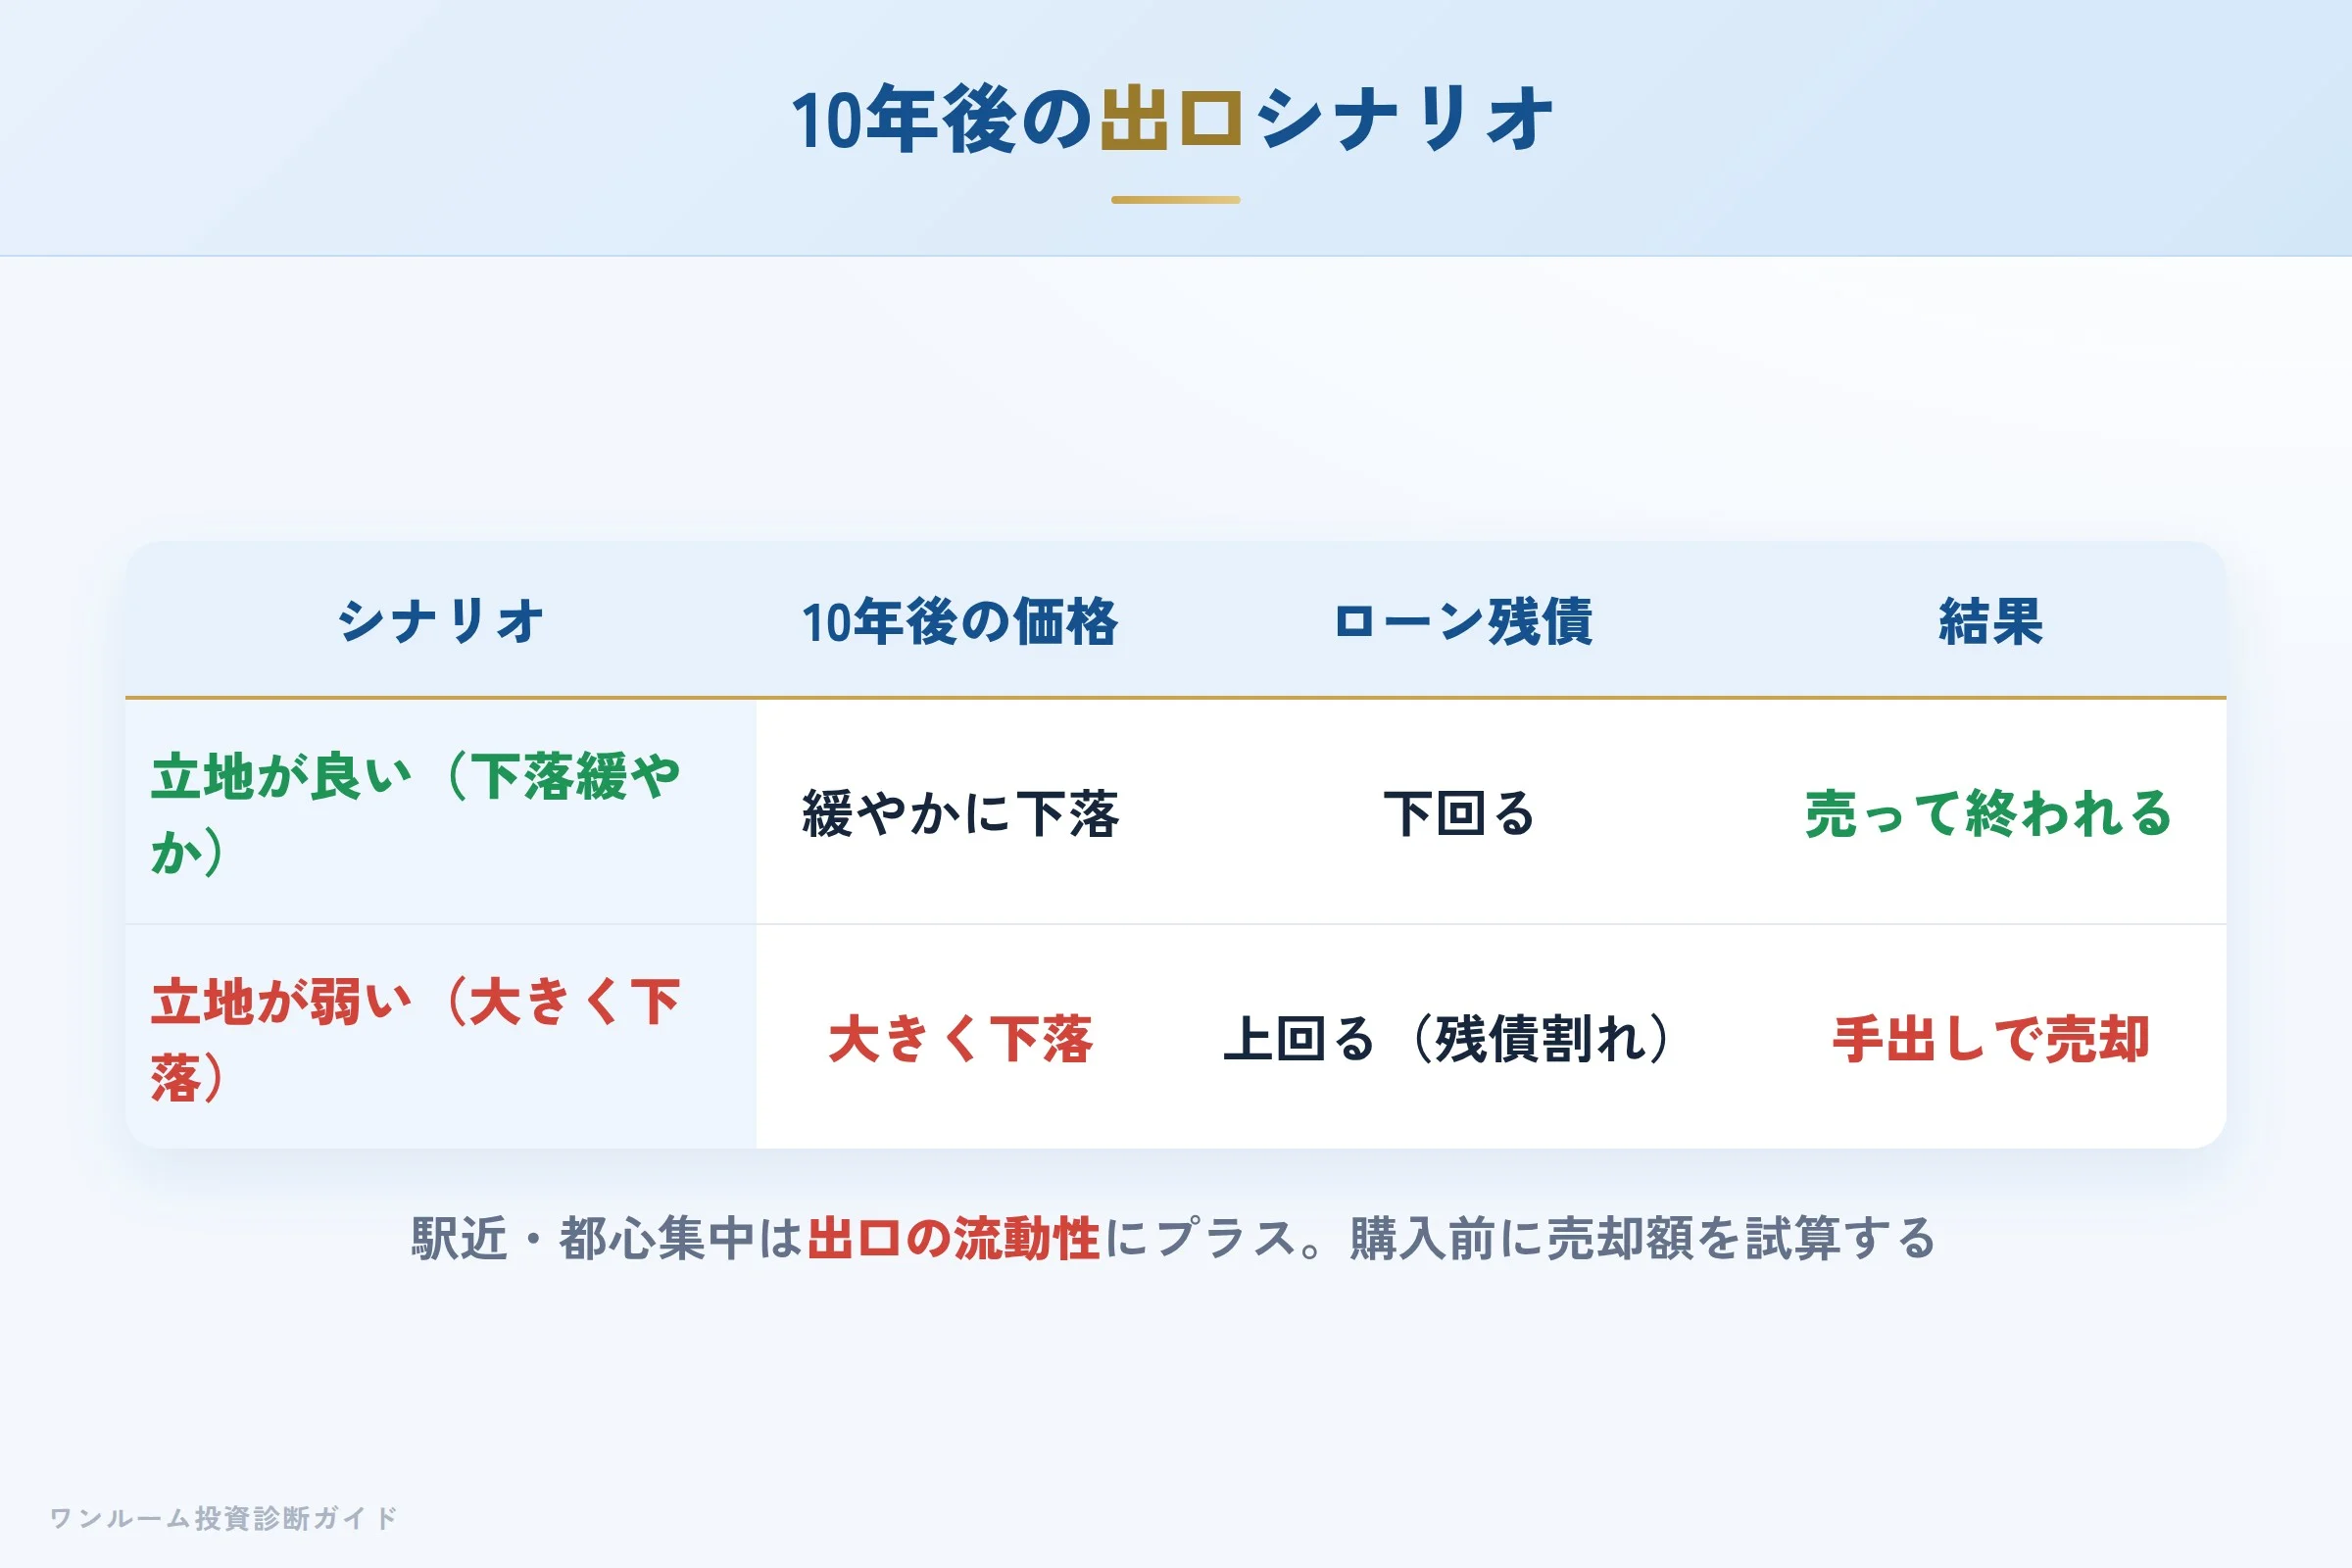
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中の収支がトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
GLMの駅近・都心集中は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
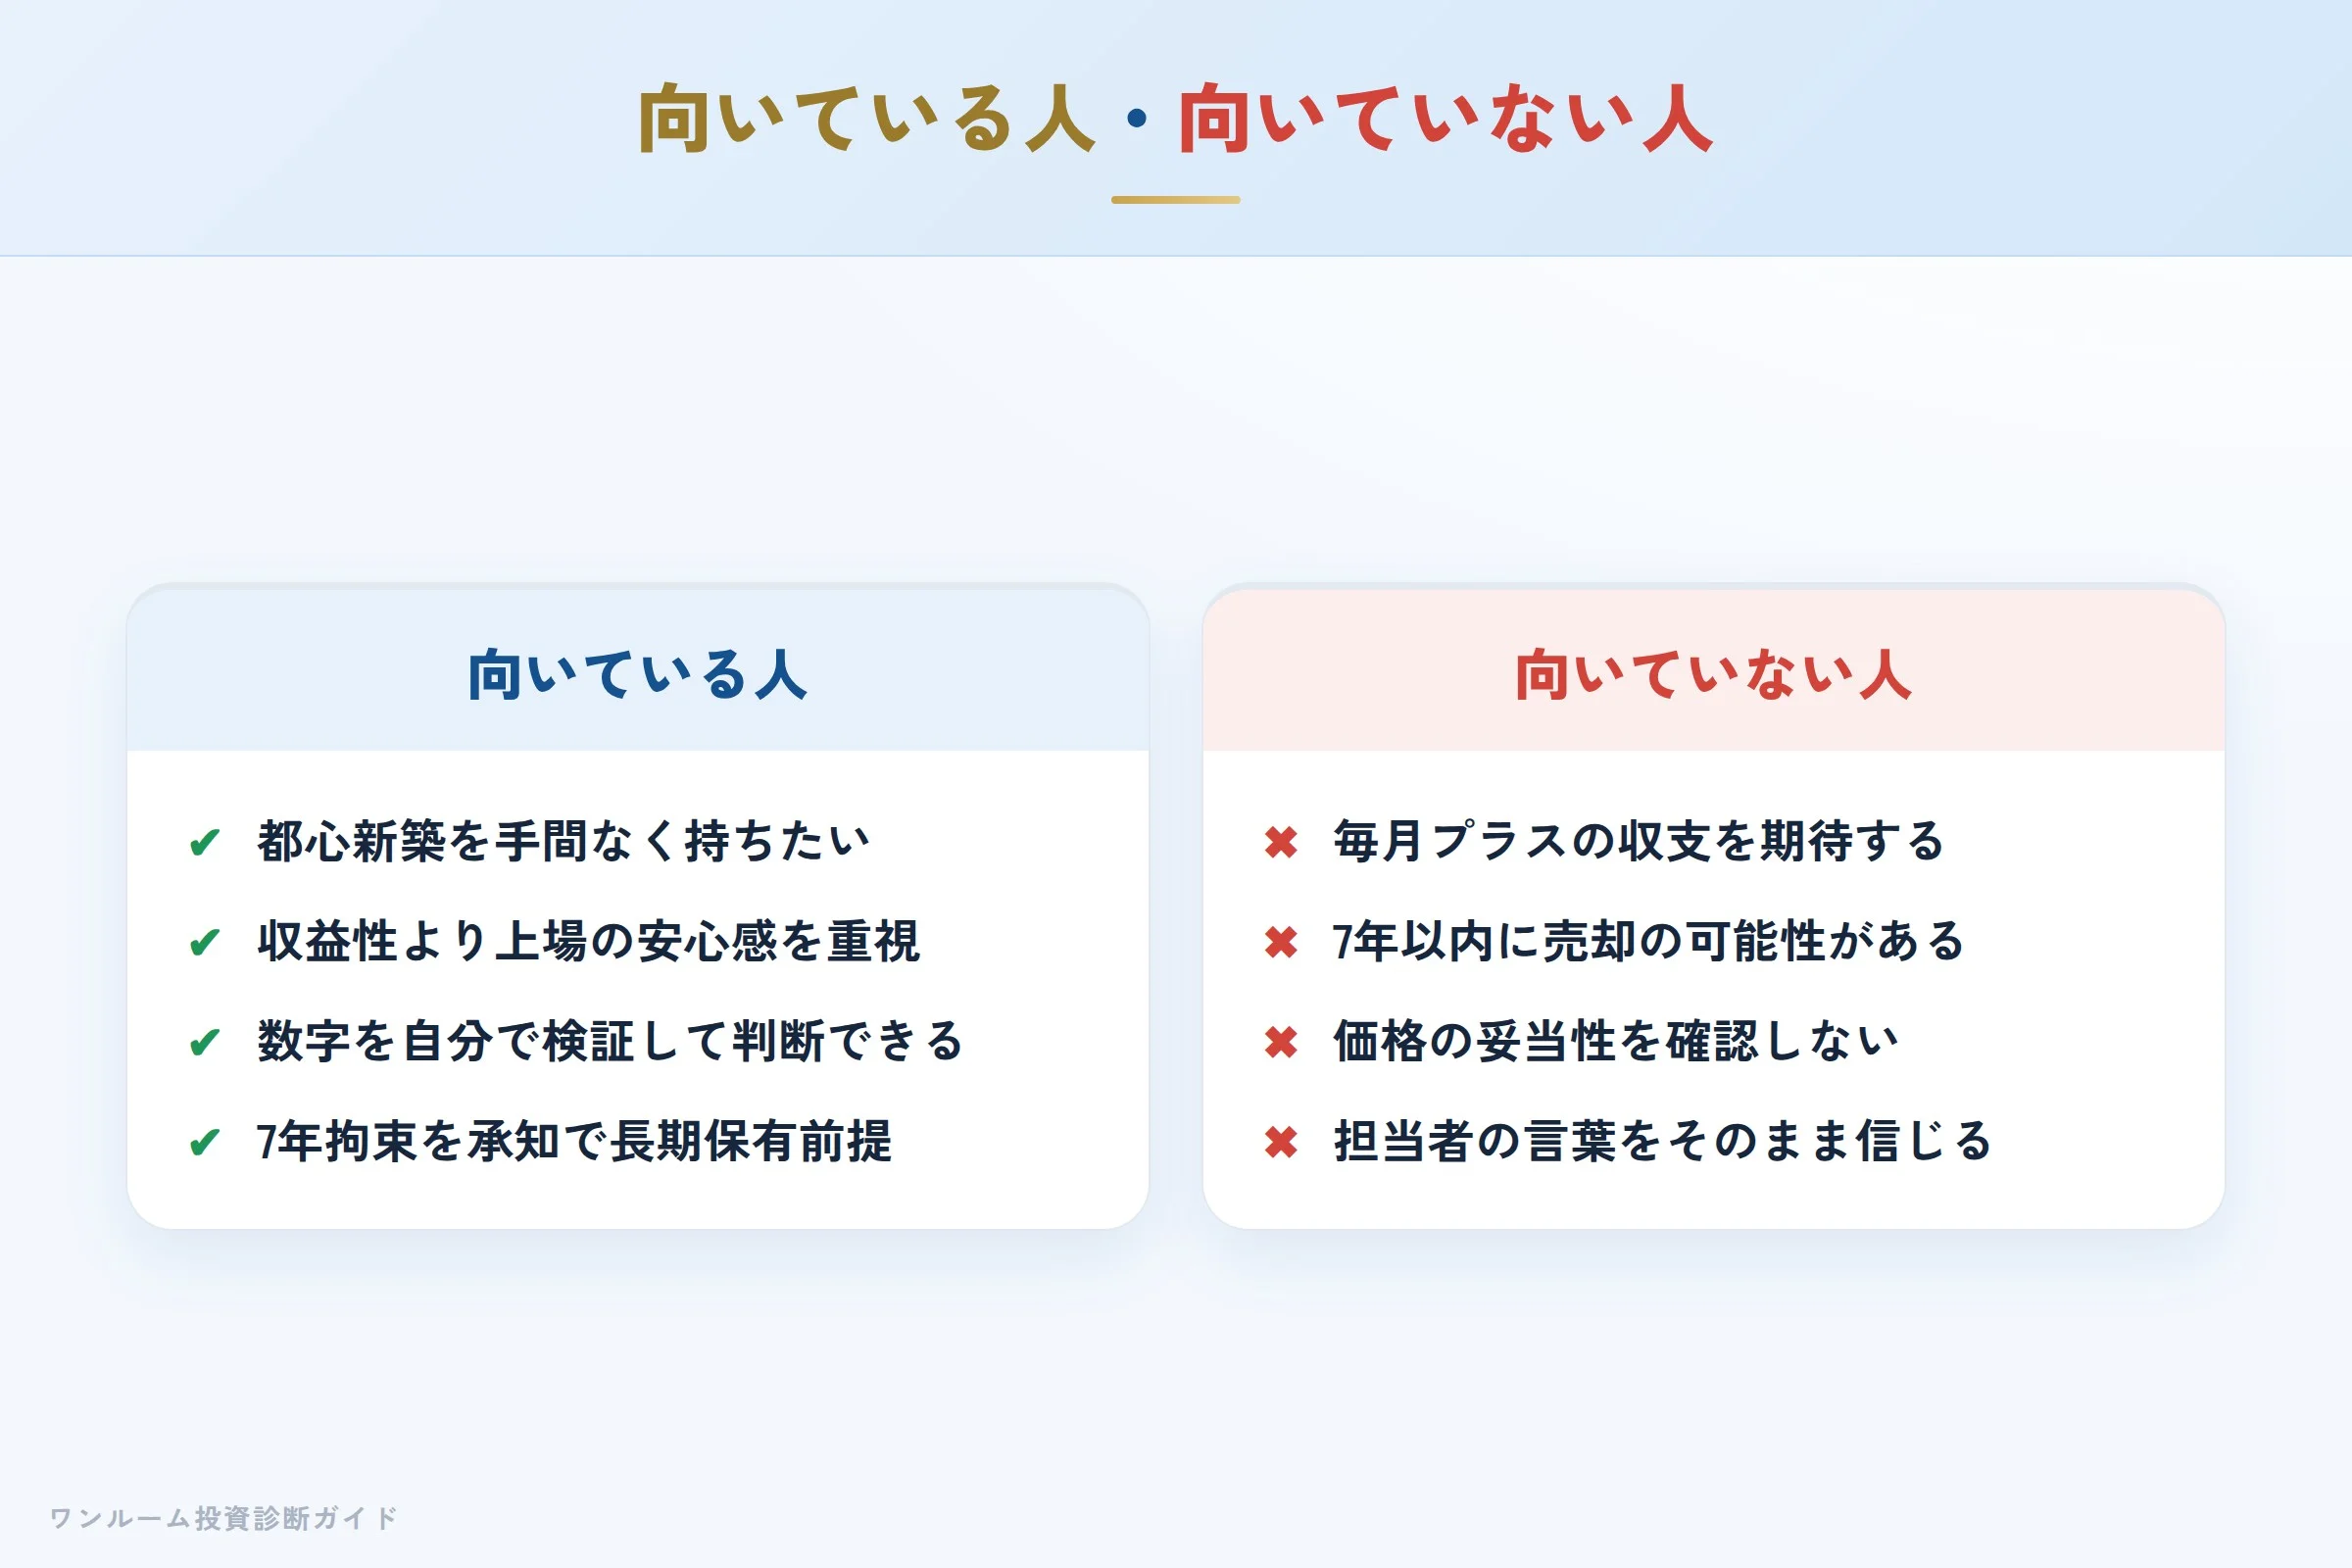
向いている人
- 都心新築で管理の手間をかけずに資産を持ちたい会社員・公務員
- 多少の収益性より「上場企業の安心感」を重視する人
- 数字を自分で検証して、納得した上で判断できる人
- 7年サブリースの拘束を承知で長期保有を前提にできる人
向いていない人
- 毎月のキャッシュフロープラスを期待している人
- 7年以内に売却・整理の可能性がある人
- 価格の妥当性を確認せず「入居率が高いから安心」と判断しようとしている人
- 担当者の言葉をそのまま信じて判断するタイプの人
まとめ:判断軸は常に「収支」と「出口」
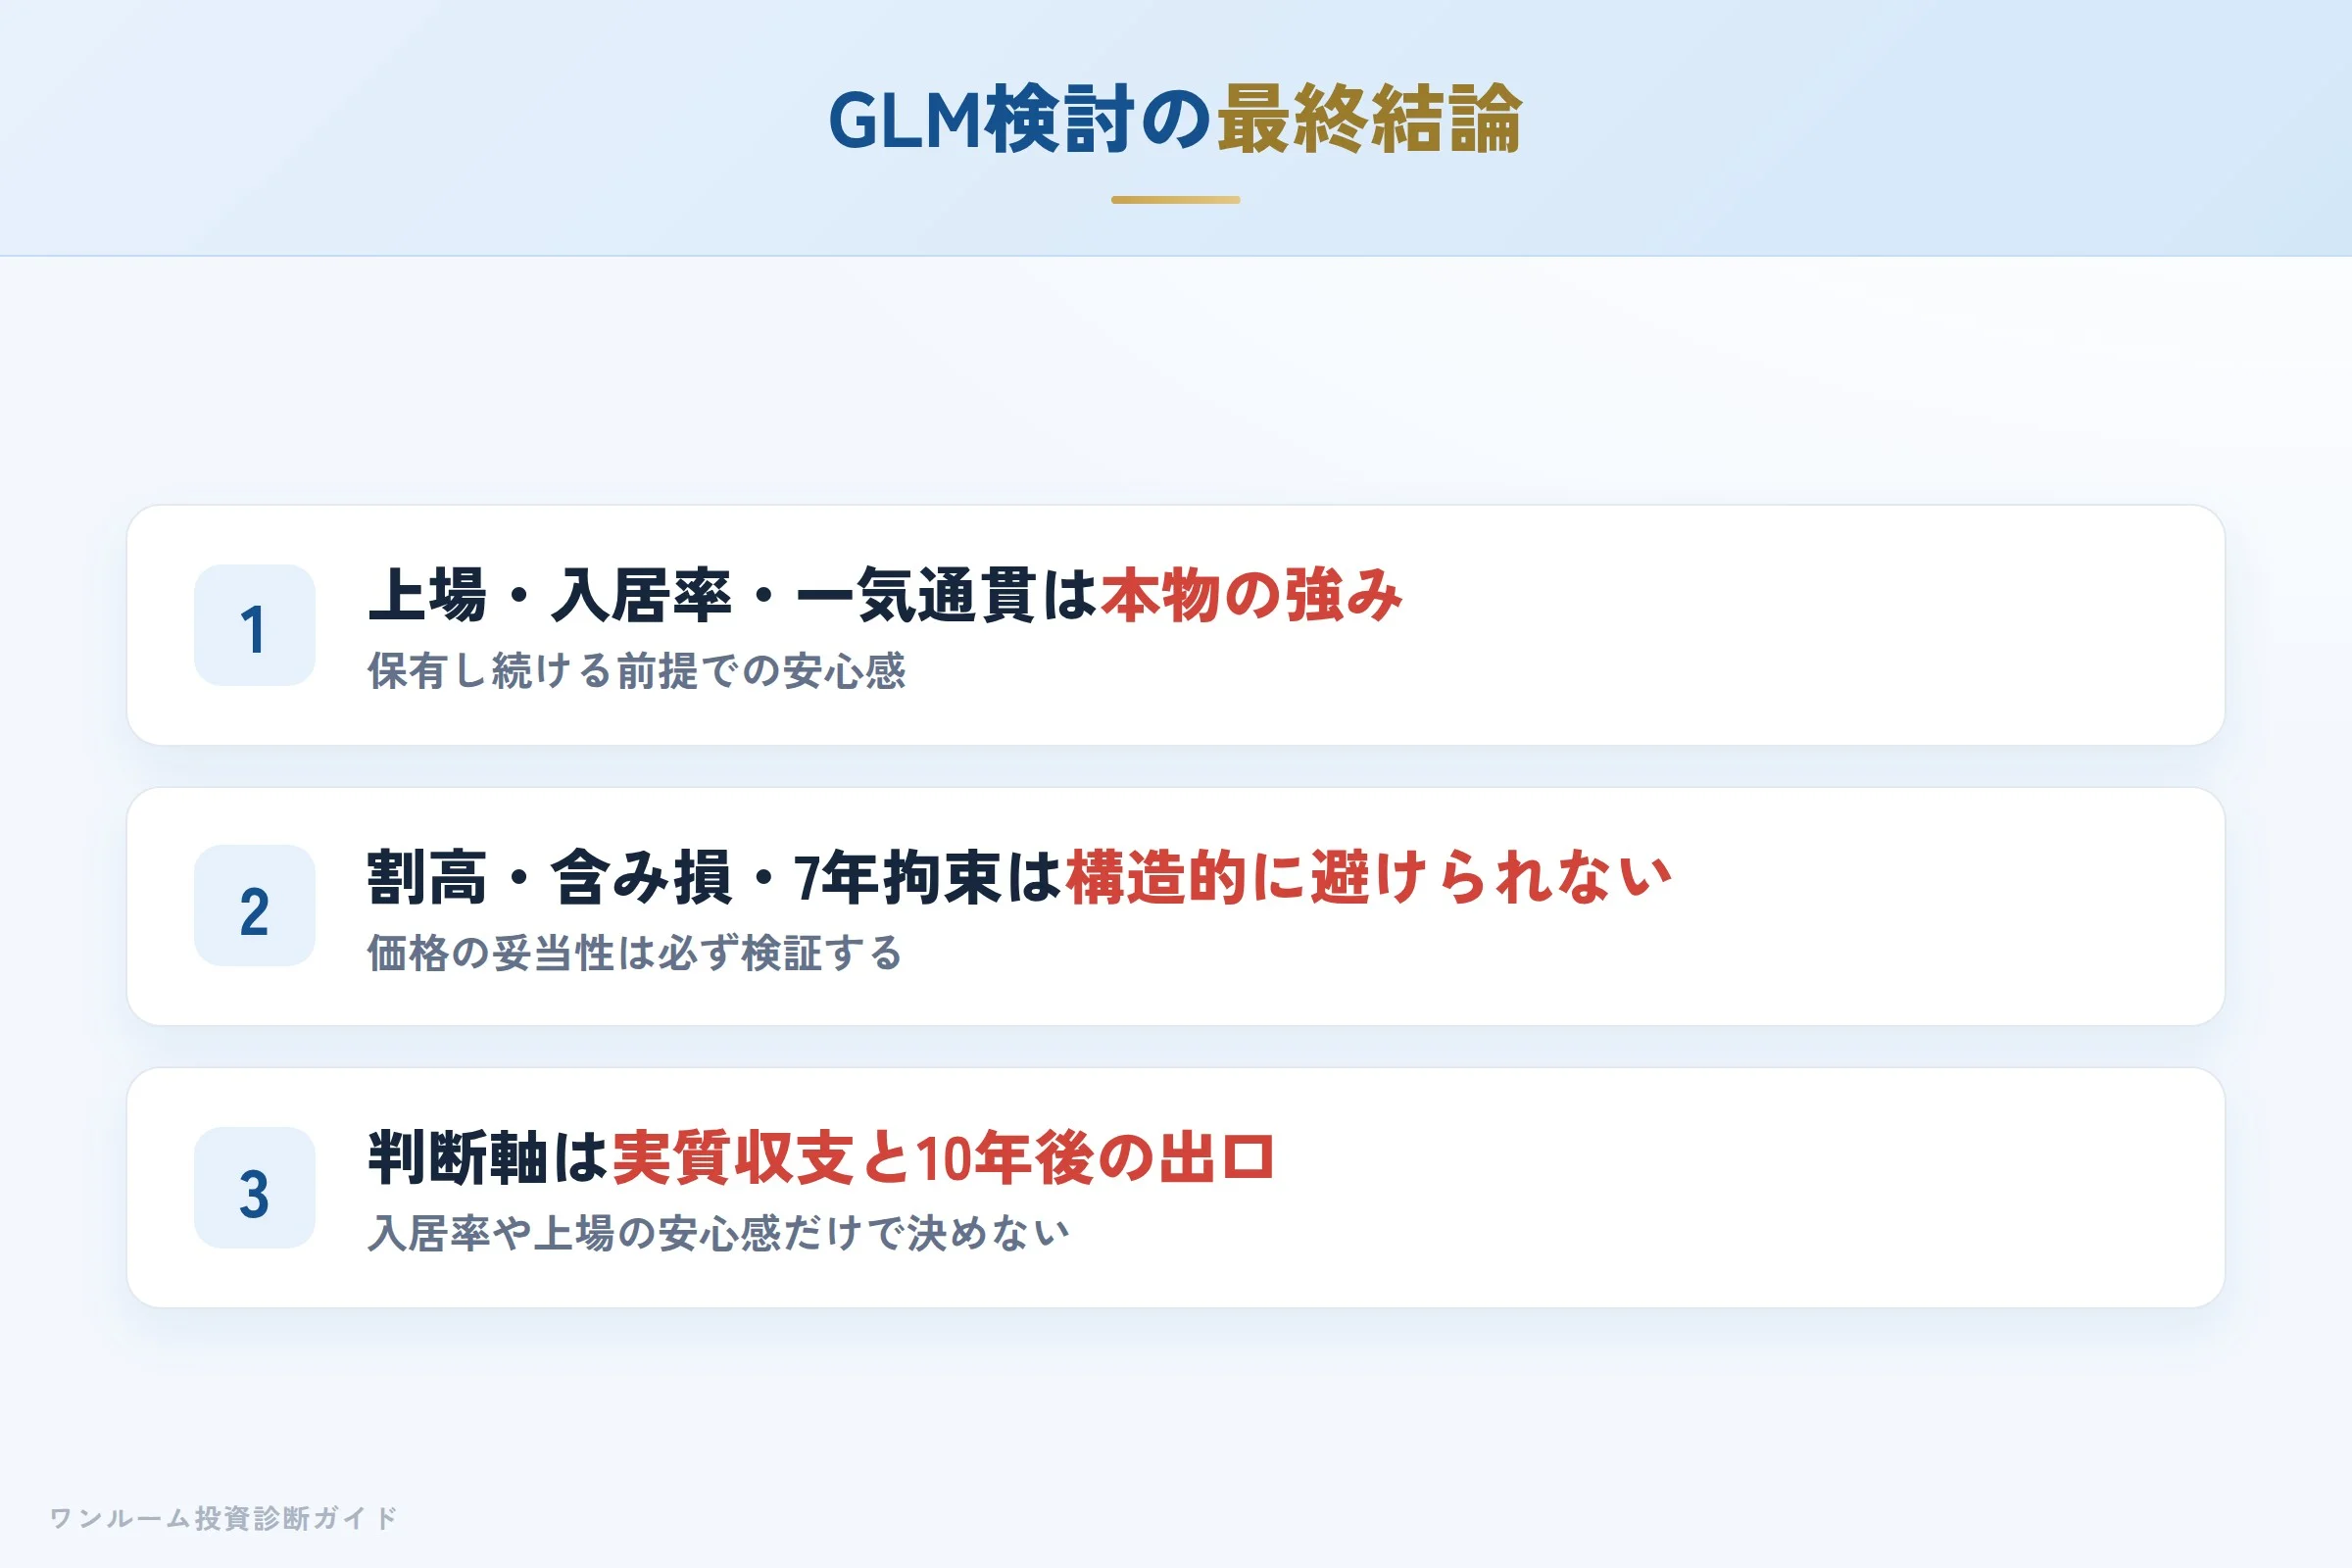
GLMは「上場企業としての信頼性と管理の安心感は確かなデベロッパー」です。開発力・入居率・一気通貫体制という「保有し続ける前提」での強みは本物です。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスク、7年サブリースの拘束は構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
アルテシモを勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の注意サインです。不動産投資は、担当者が信頼できそうという理由だけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認し、必要なら無料の個別相談で第三者の意見を聞いてみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
