
「ジェノヴィアって、実際どうなんですか?」。株式会社グッドコムアセットの物件を勧められた人から、こうした相談をよくいただきます。壁面に緑をあしらったデザイン、駅近立地、東証プライム上場という安心感。一見メリットが多そうな物件です。一方で「評判を調べると悪い口コミも多い」「営業がしつこい」という声も見かけます。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 物件の良し悪しと、投資として成り立つかどうかは、まったく別の話です。デザインが良く入居率が高くても、購入価格が高すぎれば手取りは残りません。その構造を整理しないまま「評判が良いから大丈夫」と判断するのは危険です。この記事では公開情報をもとに、次の点を整理します。
- 株式会社グッドコムアセットとはどんな会社か(会社概要・販売立場)
- GENOVIAシリーズの特徴と物件展開
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-01 更新】 公式サイトの会社概要と2026年10月期第2四半期決算説明資料(出典: https://www.fse.or.jp/files/lis_tkj/26061234754.pdf )で最新情報を確認しました。社名変更・合併/グループ化(グッドコムアセット自体の社名・上場区分の変更)・廃業・免許失効は確認されていません。入居率を2026年4月末時点の99.9%に、GENOVIAの累計供給実績を235棟・12,848戸(2026年6月12日時点、1都3県+関西)に更新し、不動産特定共同事業(東京都知事第124号)の免許区分と、戸建販売を手がけるLivenup Groupなど子会社M&Aの状況を新たに追記しました。各数値の出典URLも本文中に明記しています。
【2026-09-09 更新】 公式サイトの会社概要(出典: https://www.goodcomasset.co.jp/about )で最新情報を確認し、宅地建物取引業の免許が東京都知事免許から国土交通大臣(2)第9957号へ切り替わっている点(複数都県への営業展開を反映)と、上場市場に福岡証券取引所本則市場が加わっている点を反映しました。あわせてGENOVIAの累計供給を約200棟超(決算説明資料時点で204棟)、直近の入居率を99%台後半に更新し、資本金・代表者・出典URLを追記しています。社名変更・合併・廃業・免許失効は確認されていません。
会社概要:グッドコムアセットはどんな会社か
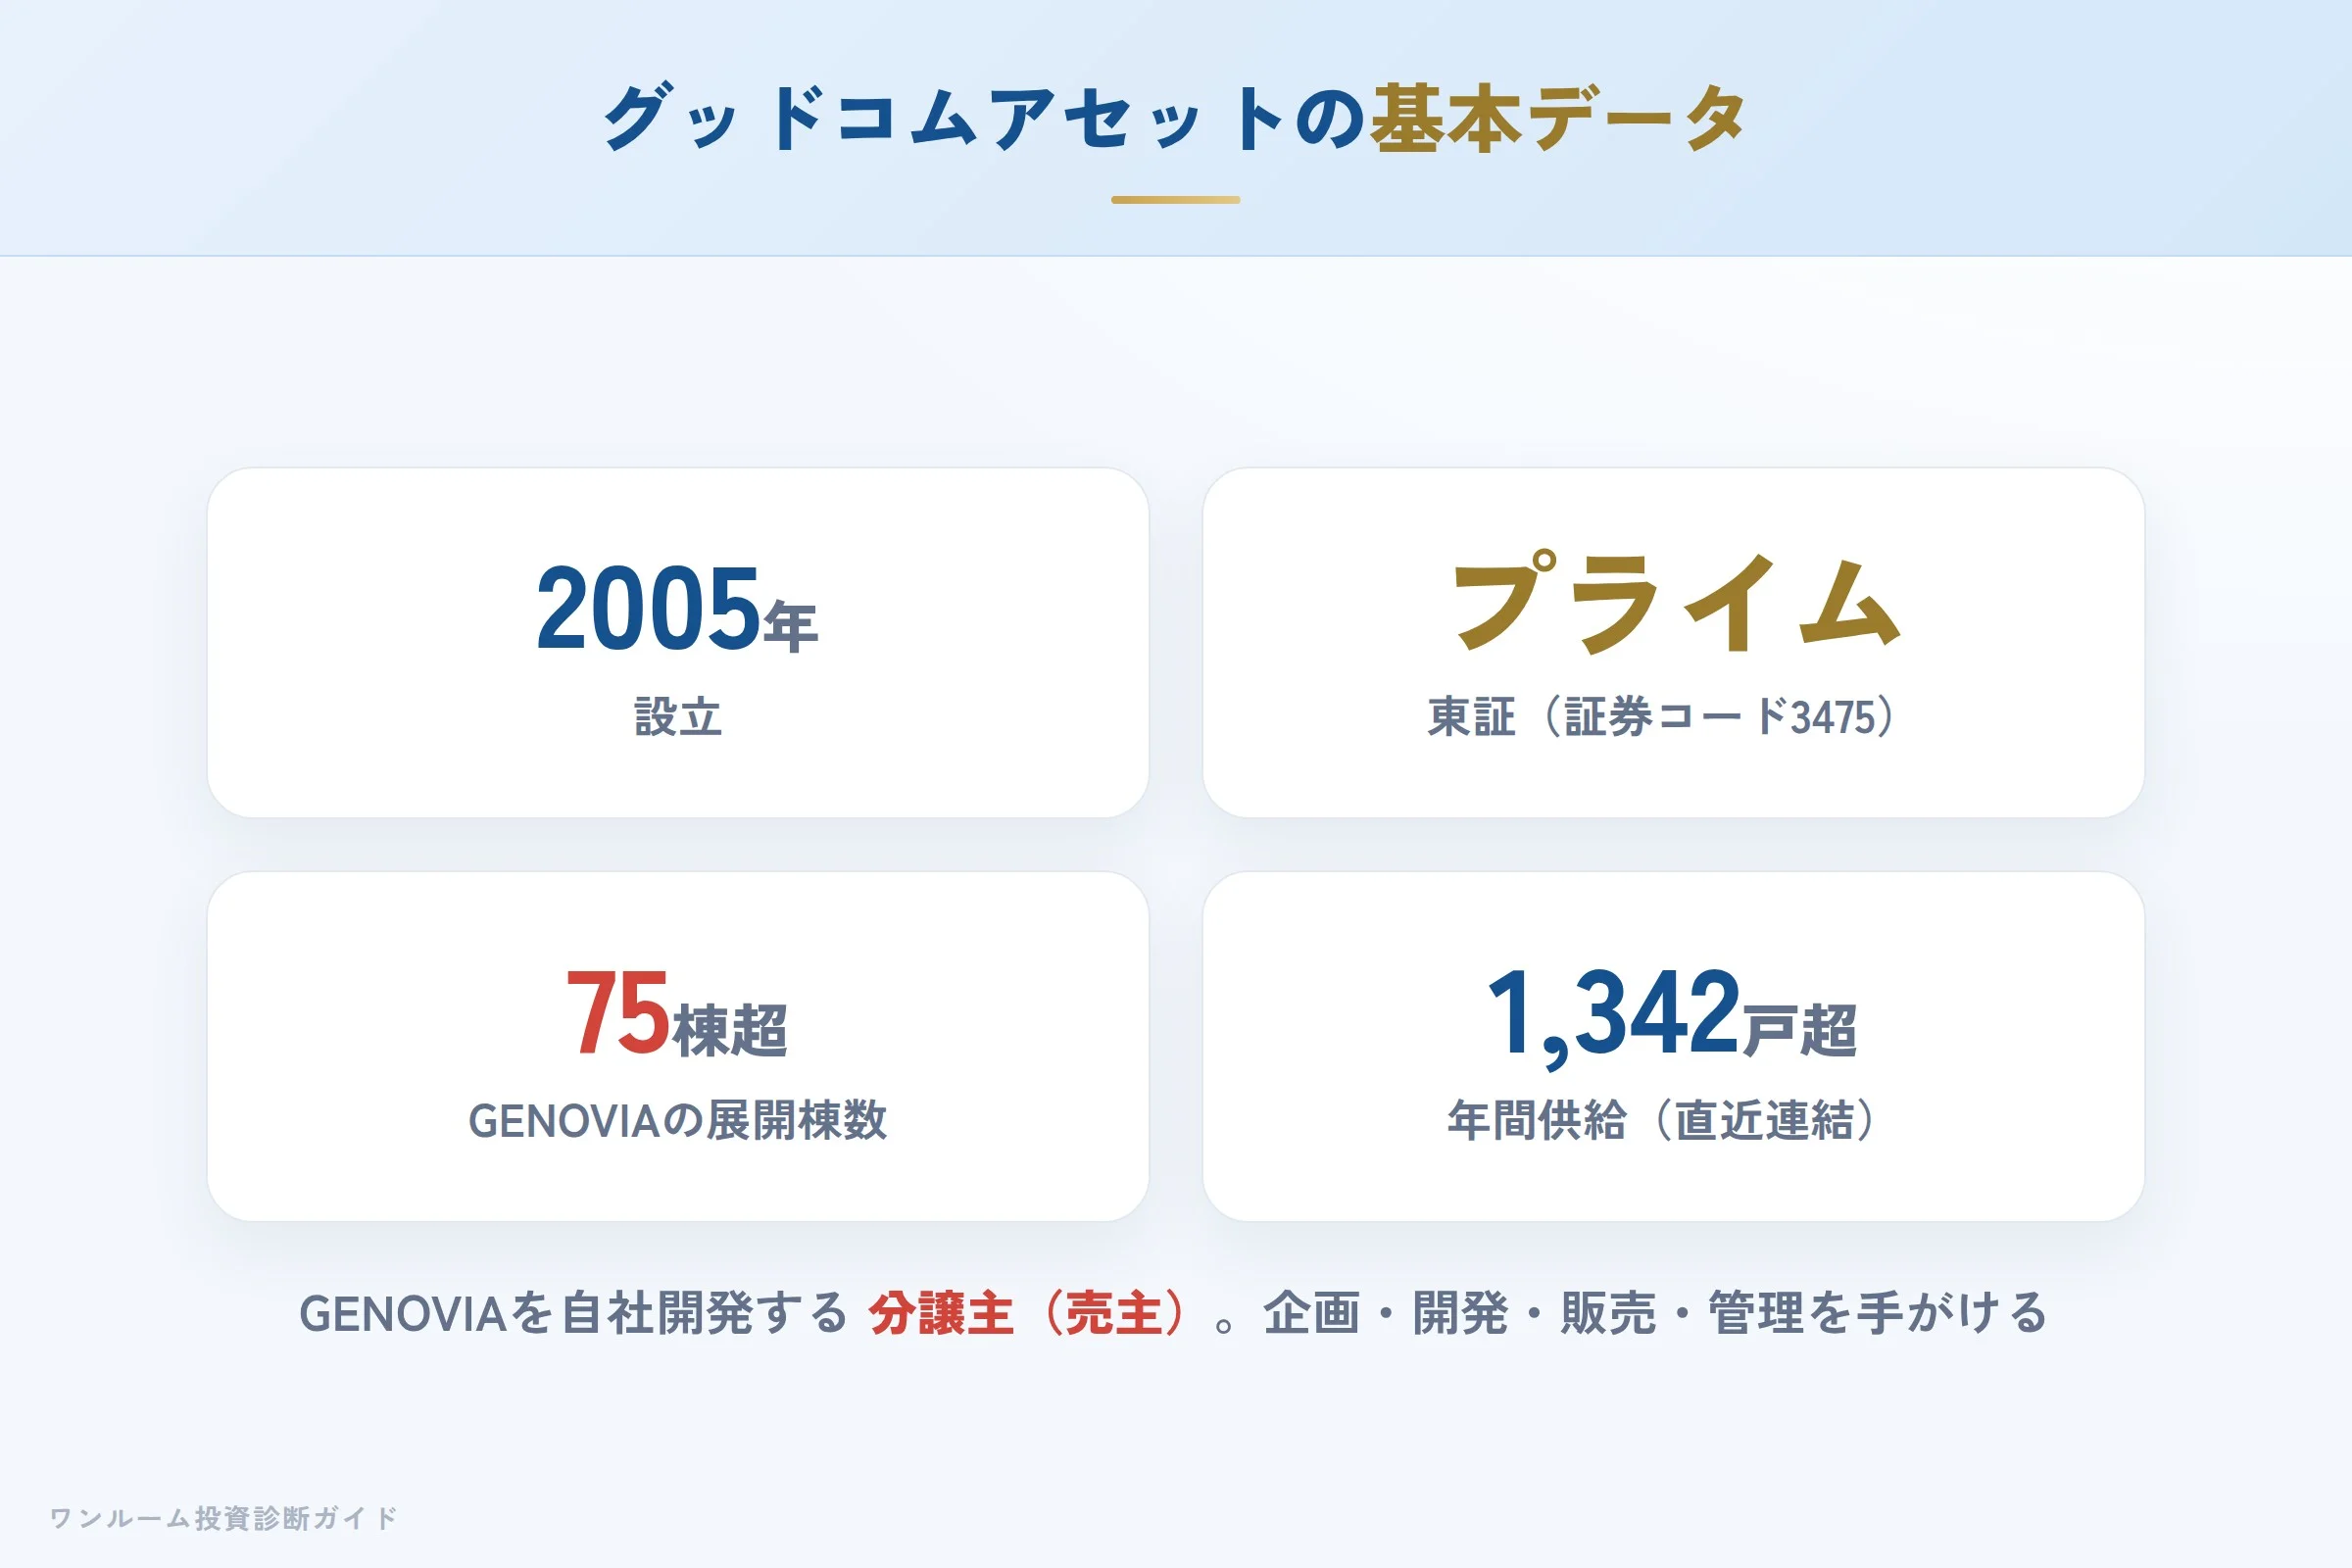
グッドコムアセットは2005年設立、東京・西新宿に本社を置く不動産デベロッパーです。東京23区を中心に首都圏(1都3県)の投資用マンション「GENOVIA(ジェノヴィア)」を自社で企画・開発し、販売・管理まで手がけています。つまり販売立場は、他社物件を取り次ぐ販売代理ではなく分譲主(売主)にあたります。評判はブランド名「ジェノヴィア」と社名「グッドコムアセット」の両方で調べると実態がつかみやすくなります。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社グッドコムアセット |
| 所在地 | 東京都新宿区西新宿七丁目20番1号 住友不動産西新宿ビル17F |
| 設立 | 2005年11月 |
| 資本金 | 15億9,656万円(2025年10月16日時点) |
| 代表者 | 代表取締役社長 長嶋義和 |
| 事業内容 | 投資用マンション(GENOVIA)の企画・開発・分譲、建物管理・賃貸管理、不動産コンサルティング、損害保険代理店業 |
| 免許番号 | 宅地建物取引業 国土交通大臣(2)第9957号/不動産特定共同事業 東京都知事 第124号 |
| 上場情報 | 東証プライム市場・福岡証券取引所本則市場(証券コード:3475) |
| 販売立場 | 自社ブランド「GENOVIA」の分譲主(売主) |
(会社概要の各数値は公式サイトの会社概要ページ〈出典: https://www.goodcomasset.co.jp/about 、2026-10-01確認〉に基づきます。免許はかつて東京都知事免許でしたが、営業拠点が複数都県にまたがったことで国土交通大臣免許へ切り替わっています。旧「東京都知事免許」で記憶している方も同じ会社です。不動産特定共同事業の免許は、後述する不動産私募ファンド事業のために保有しています。)
2016年のJASDAQ上場を皮切りに、東証二部・一部を経て東証プライムへと段階的に市場を格上げしてきた成長企業です。現在は東証プライム市場に加えて福岡証券取引所本則市場にも上場しています。上場企業であることで、財務の透明性や法令遵守の面では一定の信頼性が担保されています。
GENOVIAシリーズ:自社開発ブランドの特徴
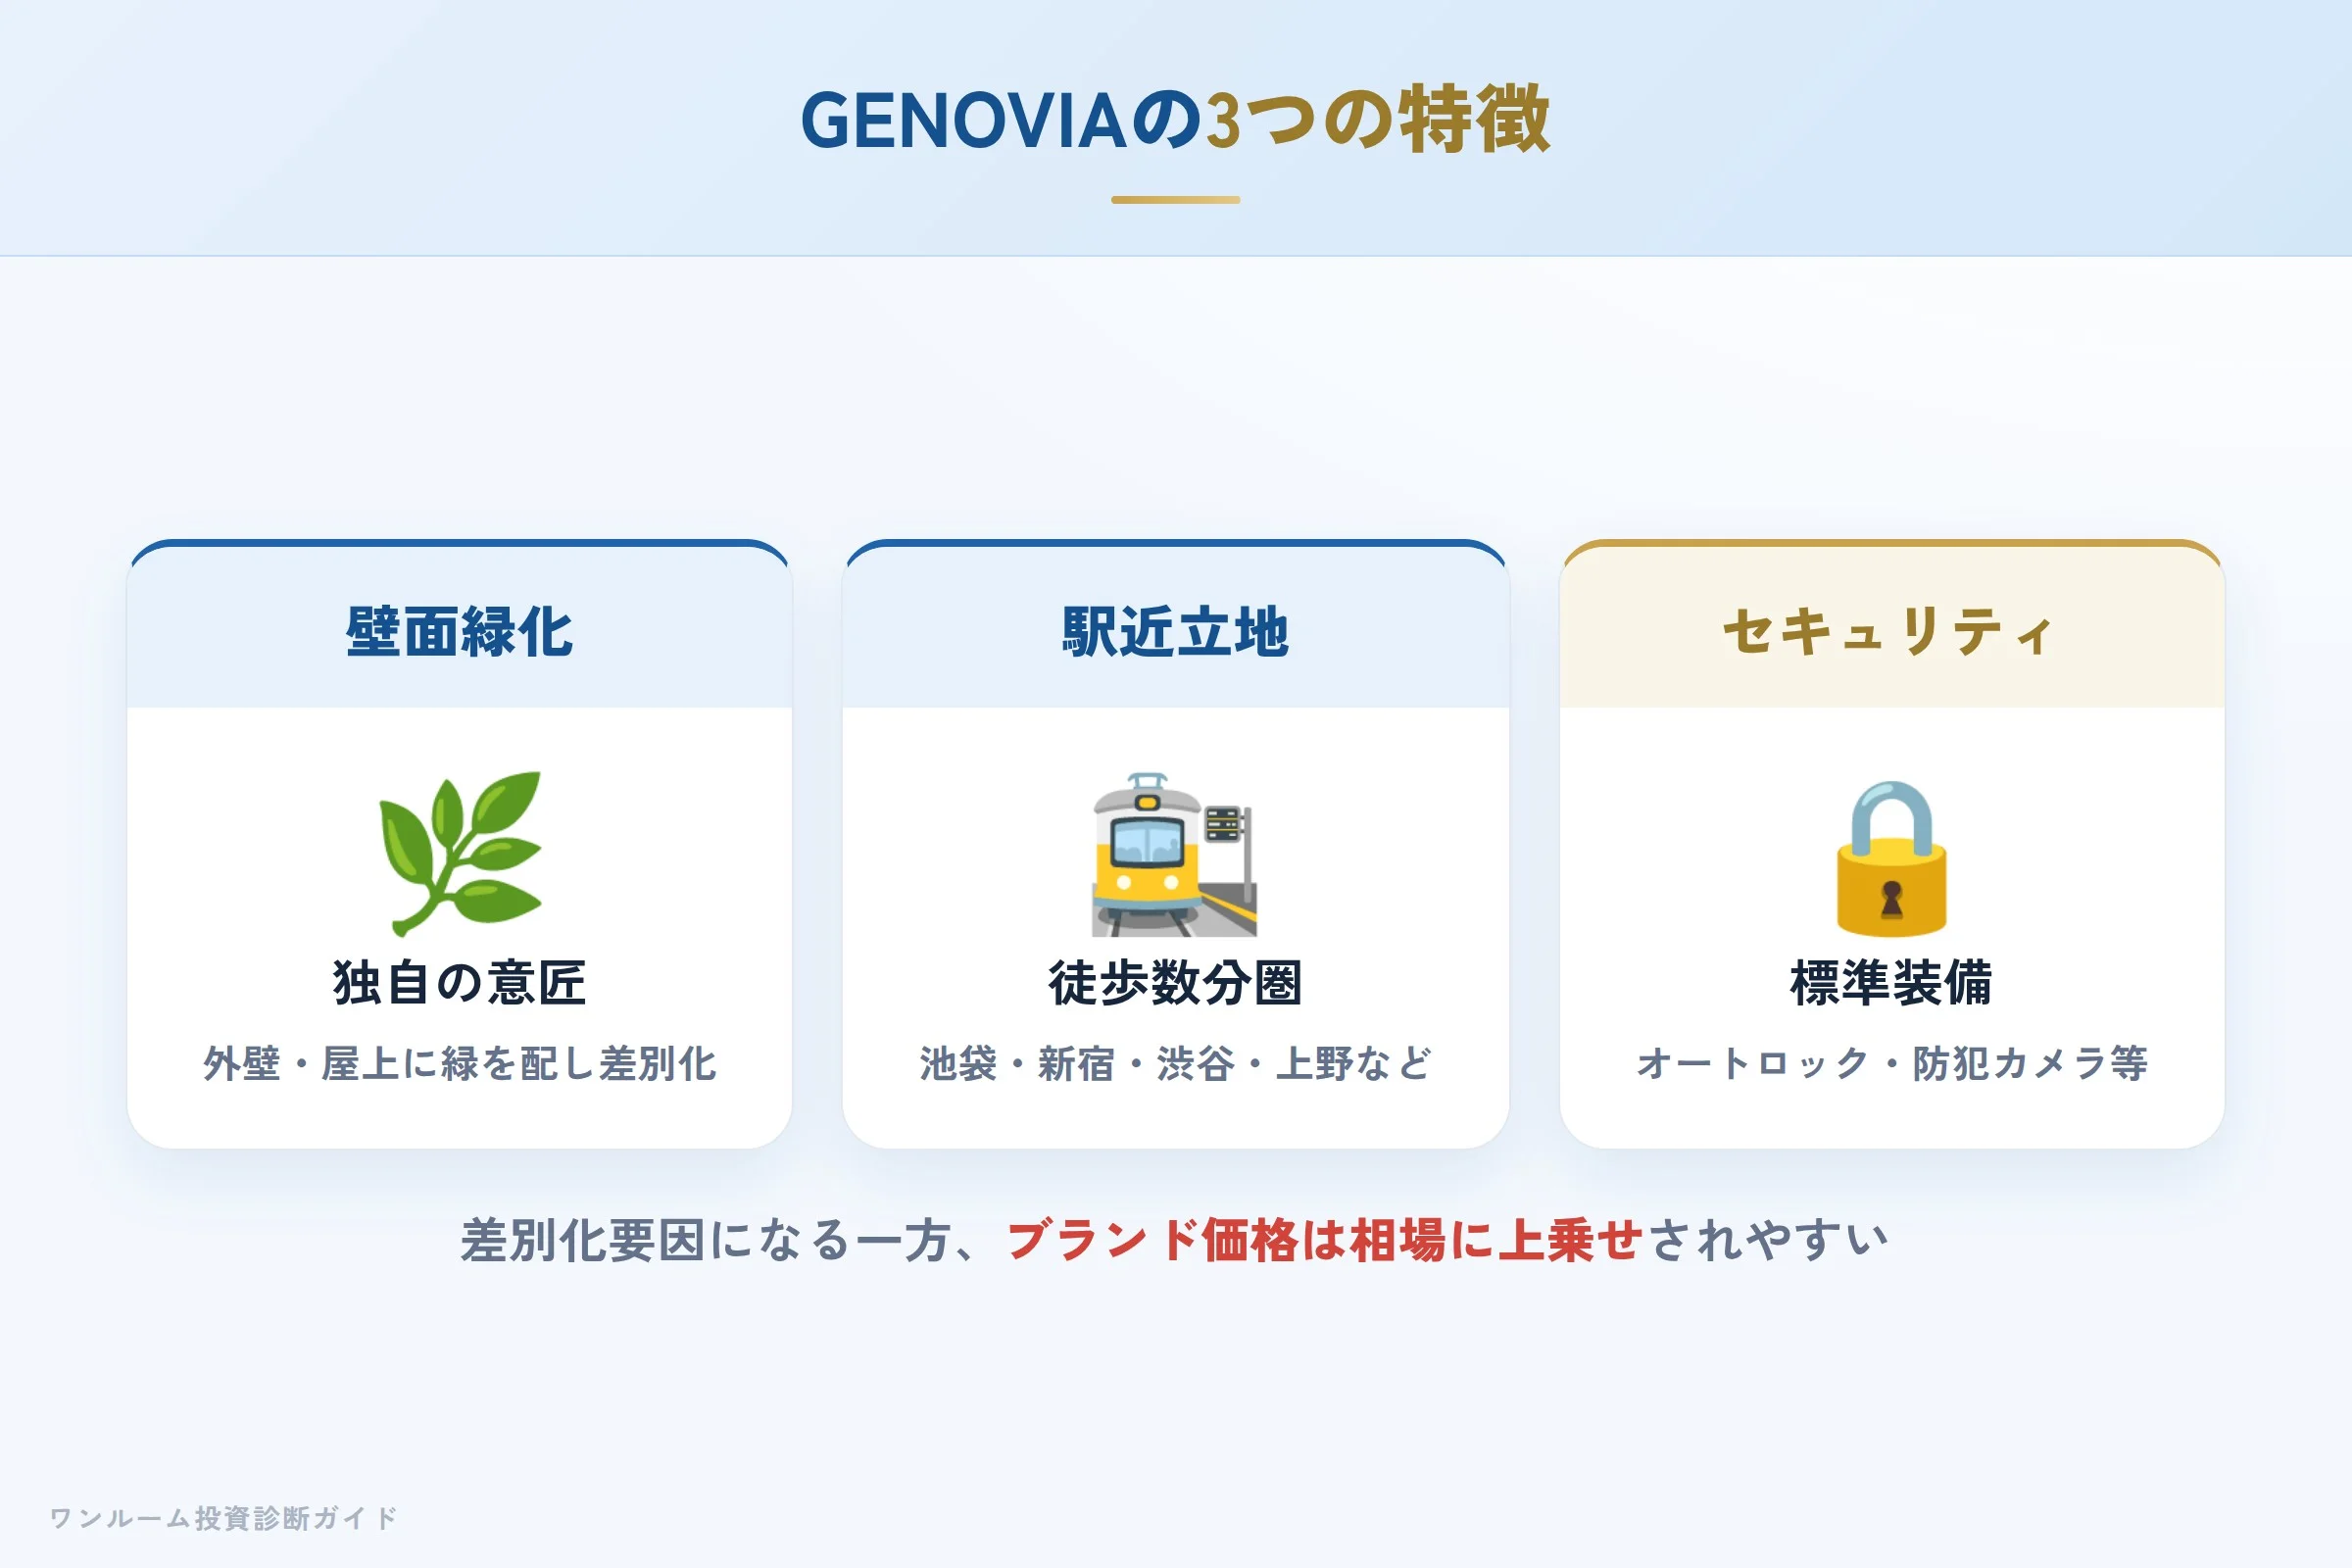
GENOVIA(ジェノヴィア)は、グッドコムアセットの主力商品です。東京23区を中心に1都3県+関西で累計235棟・12,848戸(うち東京23区だけで181棟)を供給しています(2026年6月12日時点、出典: 2026年10月期第2四半期決算説明資料 https://www.fse.or.jp/files/lis_tkj/26061234754.pdf )。
- 壁面緑化・屋上緑化デザイン:外壁や屋上に緑を配した独自の意匠で、競合物件と差別化。
- 都心駅近立地:ほぼすべての物件が最寄り駅から徒歩数分圏内。池袋・新宿・渋谷・上野などの主要エリアを重視。
- セキュリティ:オートロック・二重ロック・モニター付きインターホン・防犯カメラを標準装備。
直近(2026年4月末時点)の月末入居率は99.9%と高水準で推移しており、駅近・23区集中という立地選定が空室リスクの低さにつながっています(出典: https://www.fse.or.jp/files/lis_tkj/26061234754.pdf )。一方で、デザインと立地は差別化要因になる半面、ブランド価格が相場に上乗せされやすい側面もあります。
なお、グッドコムアセットはM&Aによるグループ展開も進めています。戸建販売を手がけるLivenup Groupを2025年に子会社化したほか、関西デベロッパーの日成アドバンスとも提携し、GENOVIAブランドでの関西進出にもつなげています(出典: 同決算説明資料)。GENOVIA自体の分譲主はグッドコムアセット自身ですが、評判を調べる際は、戸建などグループ会社ブランドの評判とマンション「GENOVIA」の評判は別物として見る必要があります。グッドコムアセットという社名・東証プライム上場という区分そのものに変更はありません。
第三者サイトの評価:物件は高評価、営業に不満
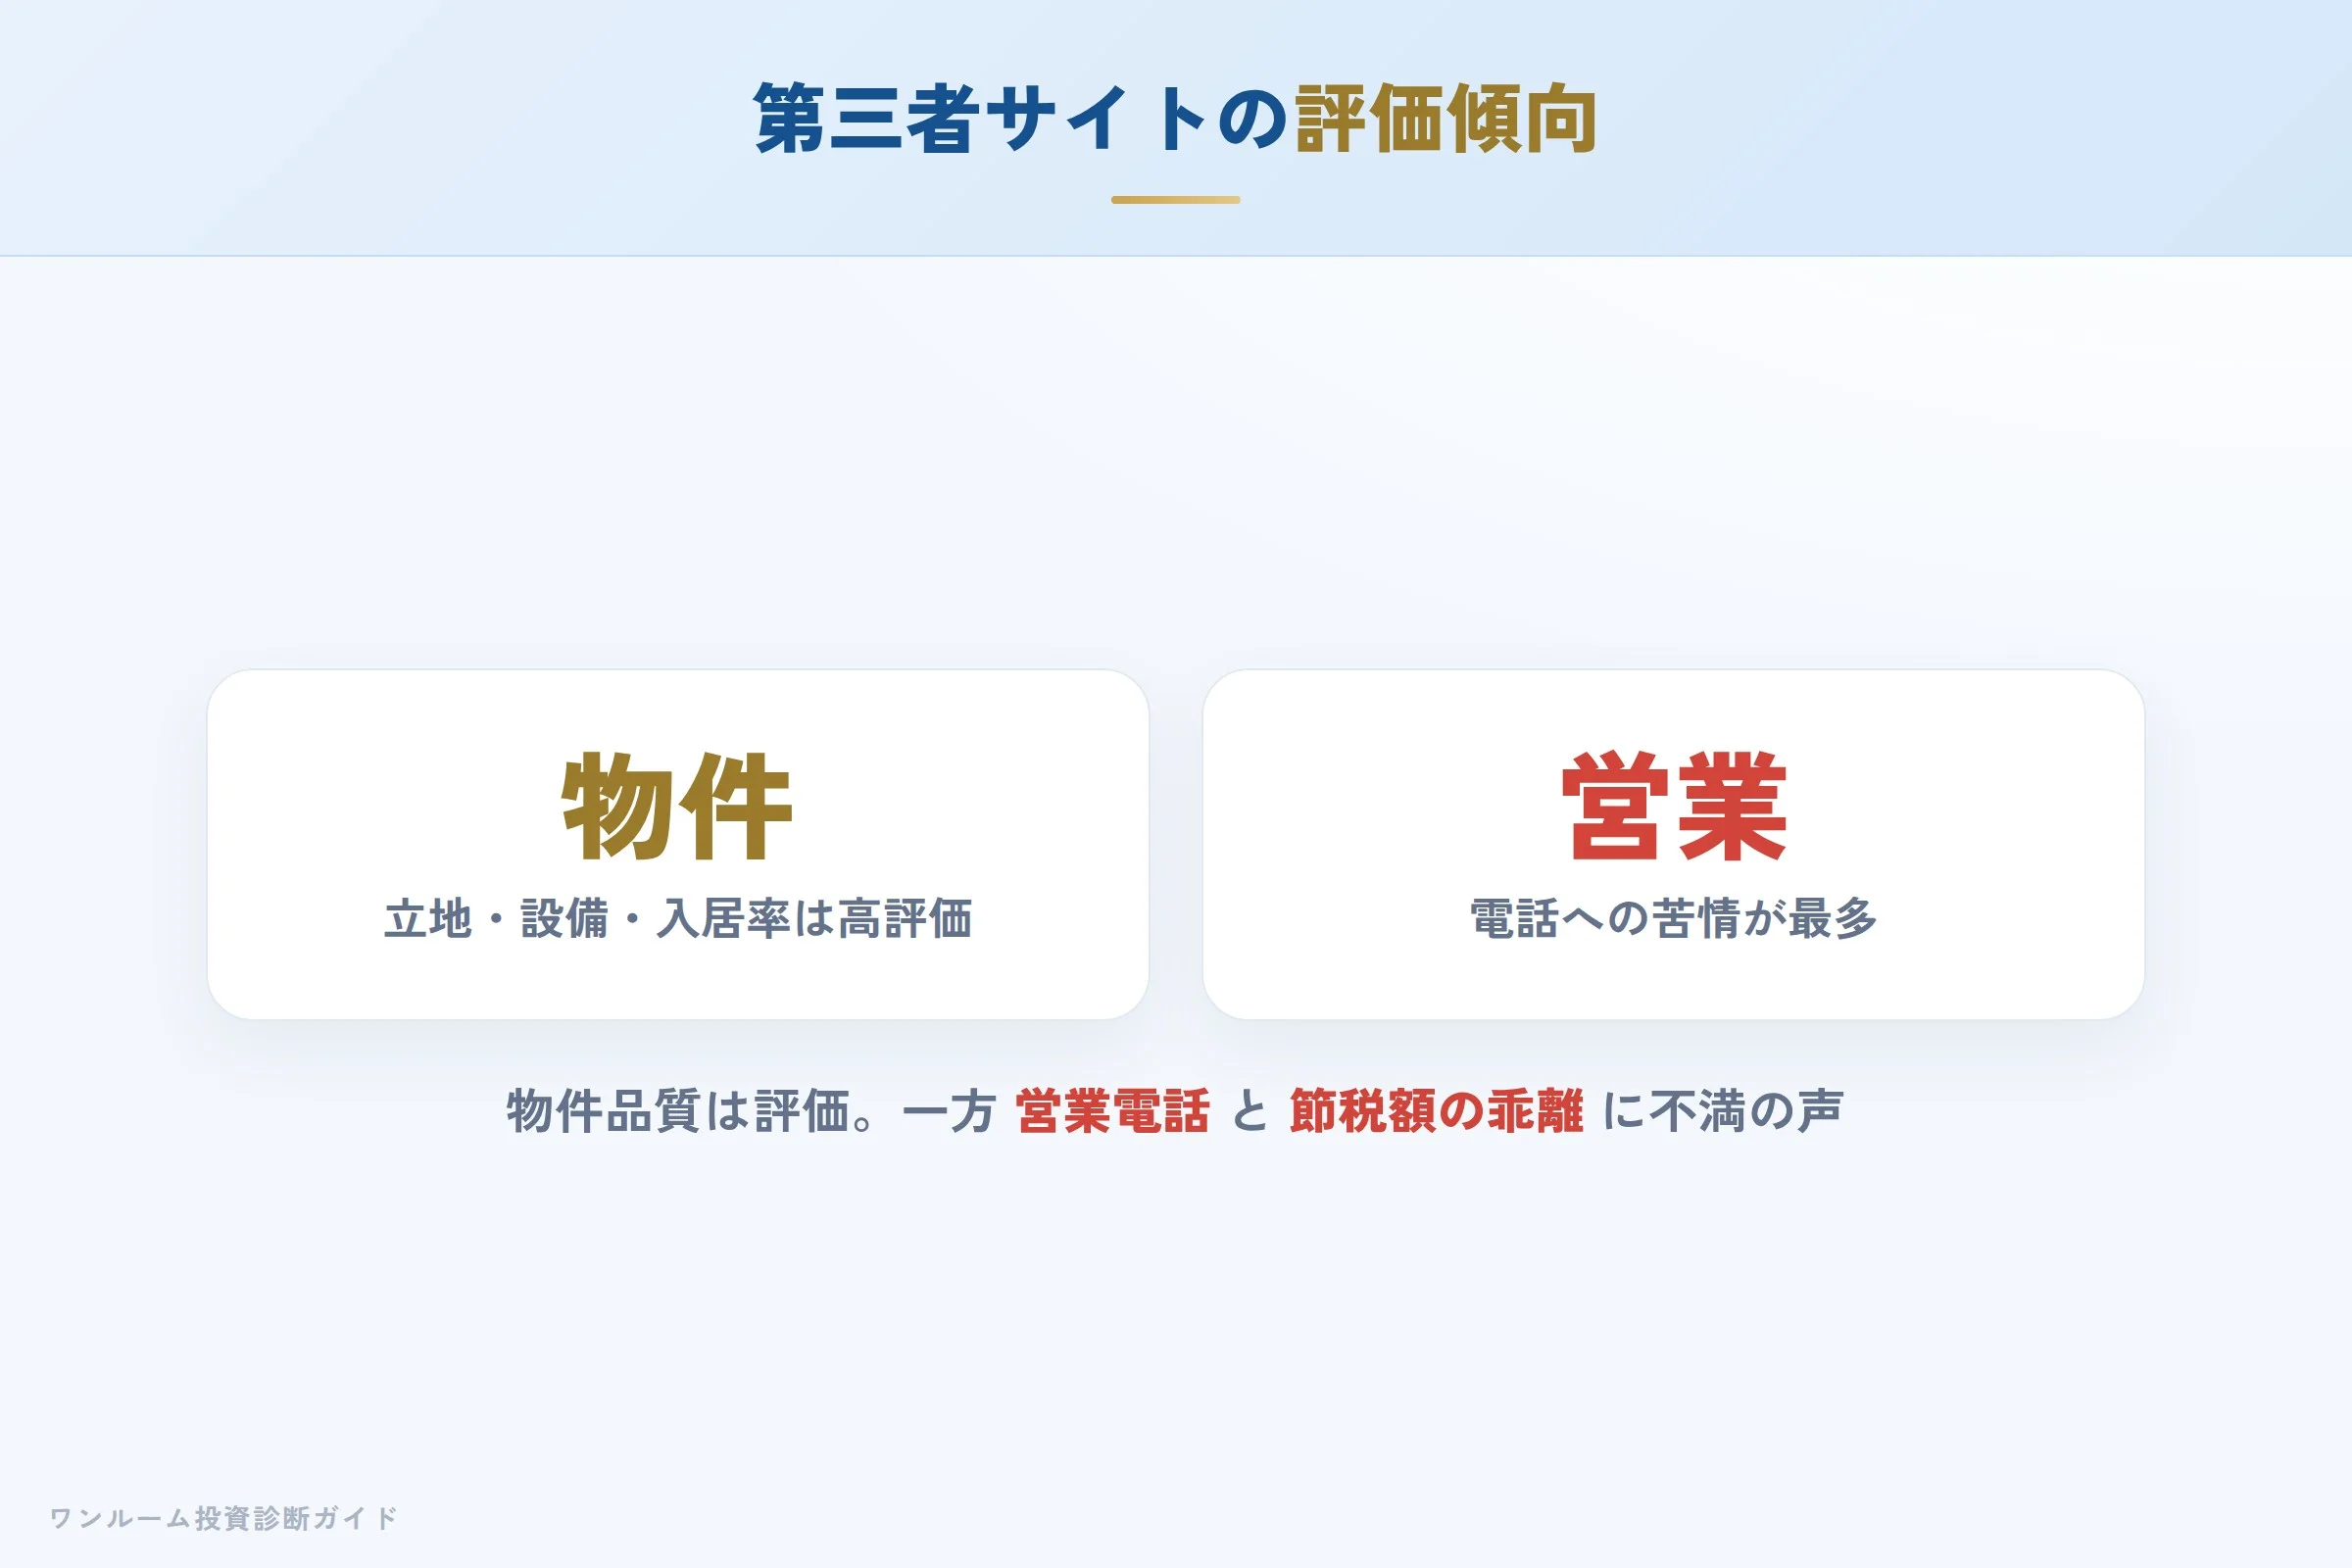
複数の不動産投資系口コミサイトで共通して見られるのは、「営業電話への苦情」が最多という傾向です。接触チャンネルを問わず複数回かけてくるという報告が集まっています。一方で、物件そのものの品質(立地・設備・入居率)への評価は比較的高め。投資としての収支については「節税効果を強調されたが実際の節税額は少なかった」という声も見られます。担当者の質にはばらつきがあり、熟練の担当者は好評ですが、若手担当者への不満の声も散見されます。
宅建士が整理する強み:立地選定とブランド
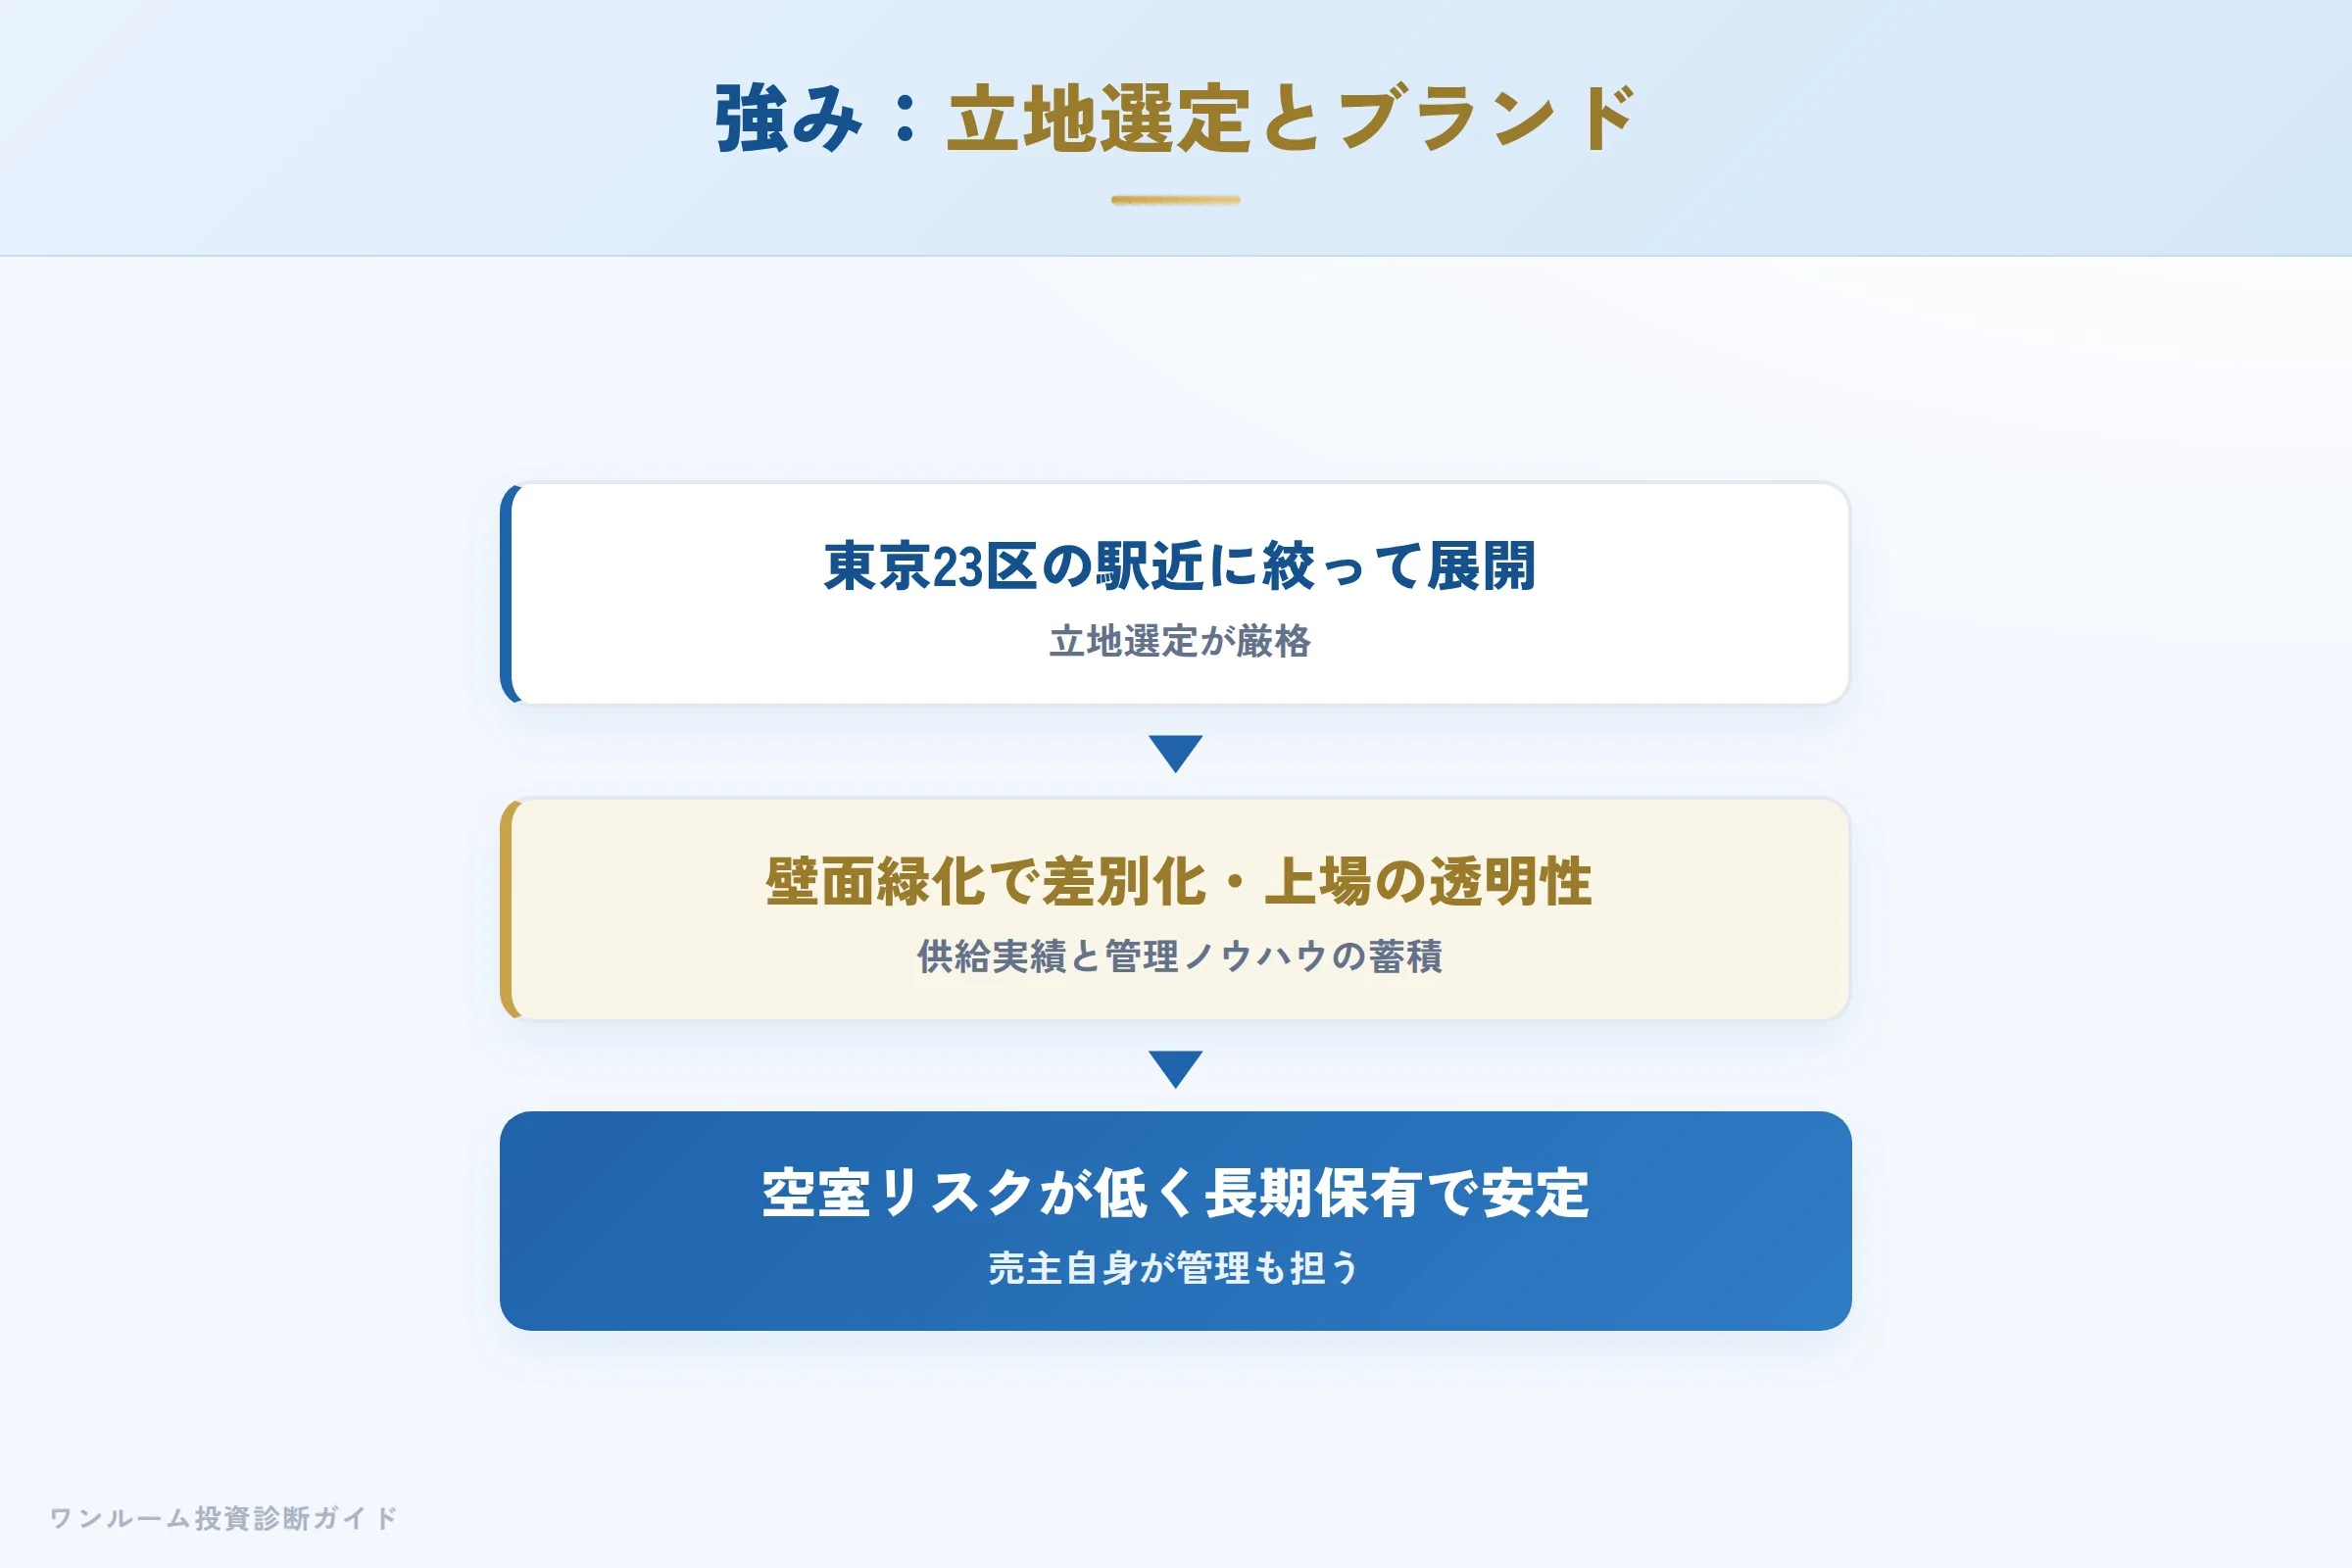
グッドコムアセットの強みは「立地選定の厳格さとブランドの統一性」です。東京23区の駅近に絞った展開により、空室リスクは低い水準を維持しやすい構造です。
上場企業であることによる財務の透明性、供給実績と管理ノウハウの蓄積は、長期保有の安定感という面で評価できます。壁面緑化という独自デザインは入居者満足度の向上にも寄与し、ブランド価値として機能しています。売主自身が管理まで担う体制のため、責任の所在が分かりやすい点も特徴です。
懸念点①:新築ワンルームの「含み損」構造
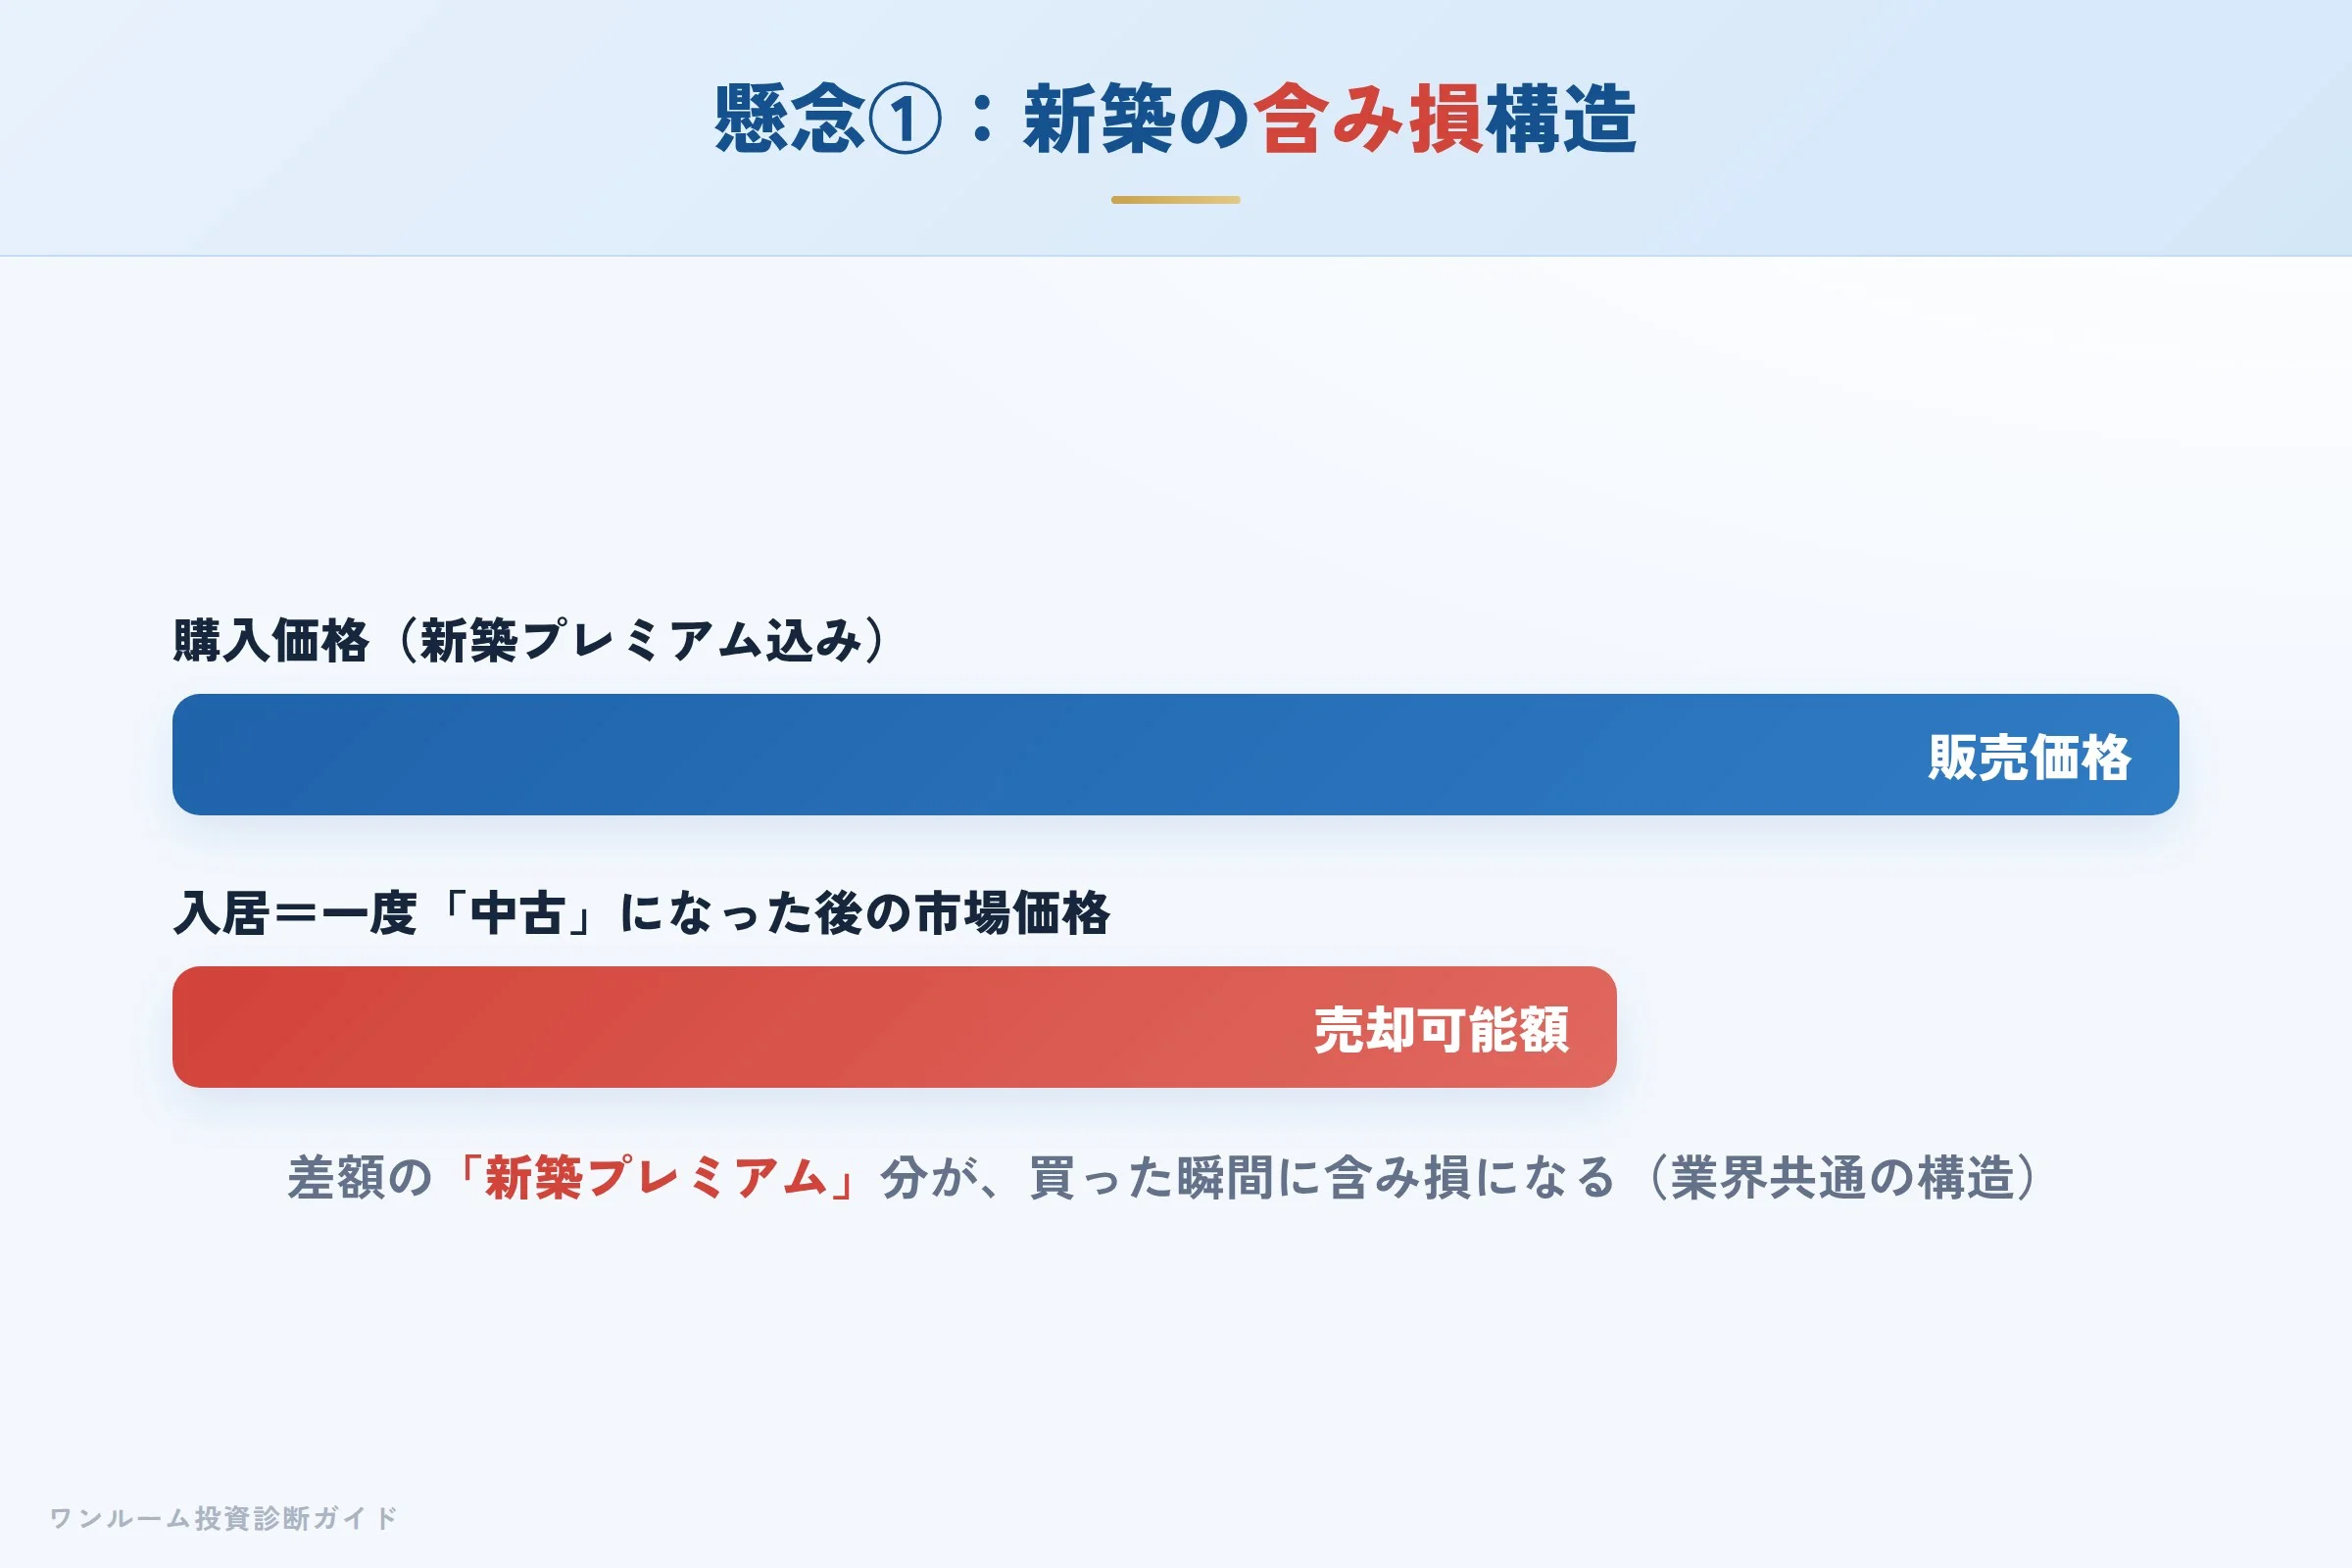
口コミで指摘される懸念のひとつが価格の割高感です。これはグッドコムアセットに限らず新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
新築ワンルームは表面利回り3〜4%台が一般的で、諸費用を引いた実質利回りはさらに低下します。買った瞬間から含み損を抱えてスタートしやすいのが新築ワンルームの宿命であり、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:手残りの薄さと営業手法
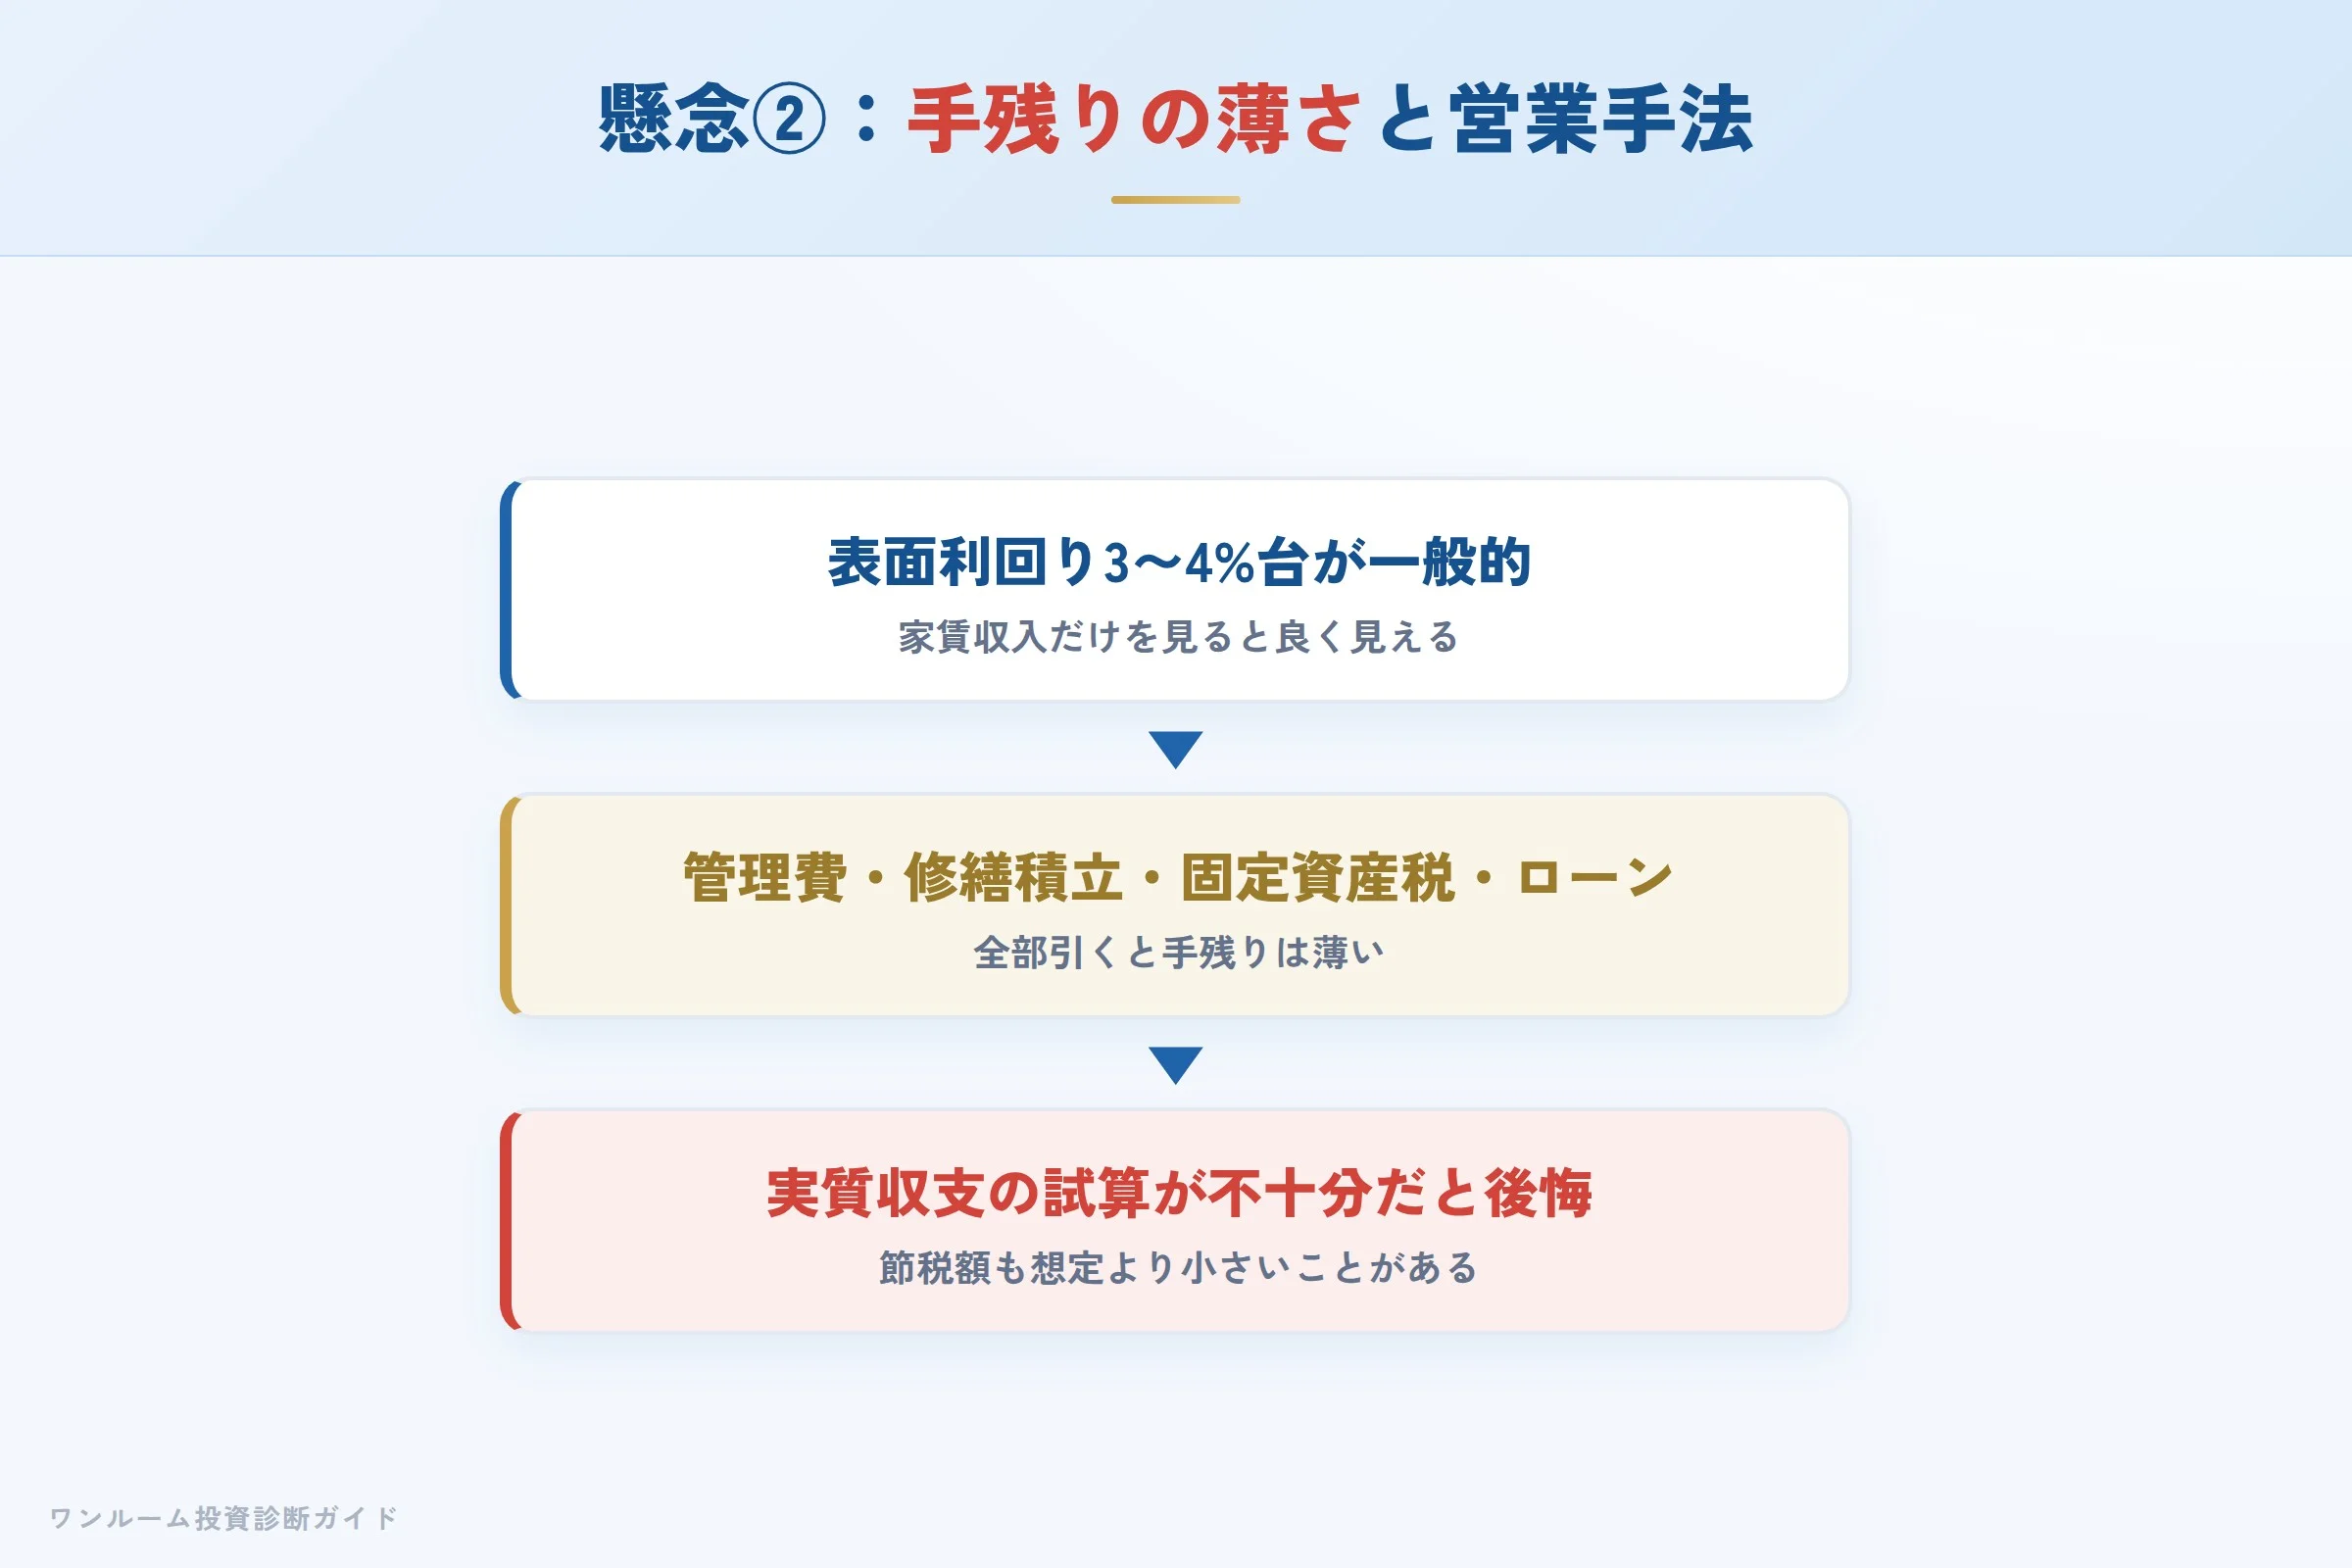
口コミで多いのが手残りの薄さと営業電話のしつこさです。「手取りが思ったより少なかった」という声は、ローン・管理費・修繕積立金・固定資産税を全部引いた後の実質収支シミュレーションが不十分なまま契約に至ったケースに多く見られます。
「節税になる」という説明を受けても、実際の節税額は人によって小さいことがあります。営業電話については感じ方に個人差がありますが、最初に連絡手段や頻度の希望を伝えておくとよいでしょう。営業手法と物件の良し悪しは切り分けて評価することが大切です。
数字で見る:表面利回りと実質利回りの差
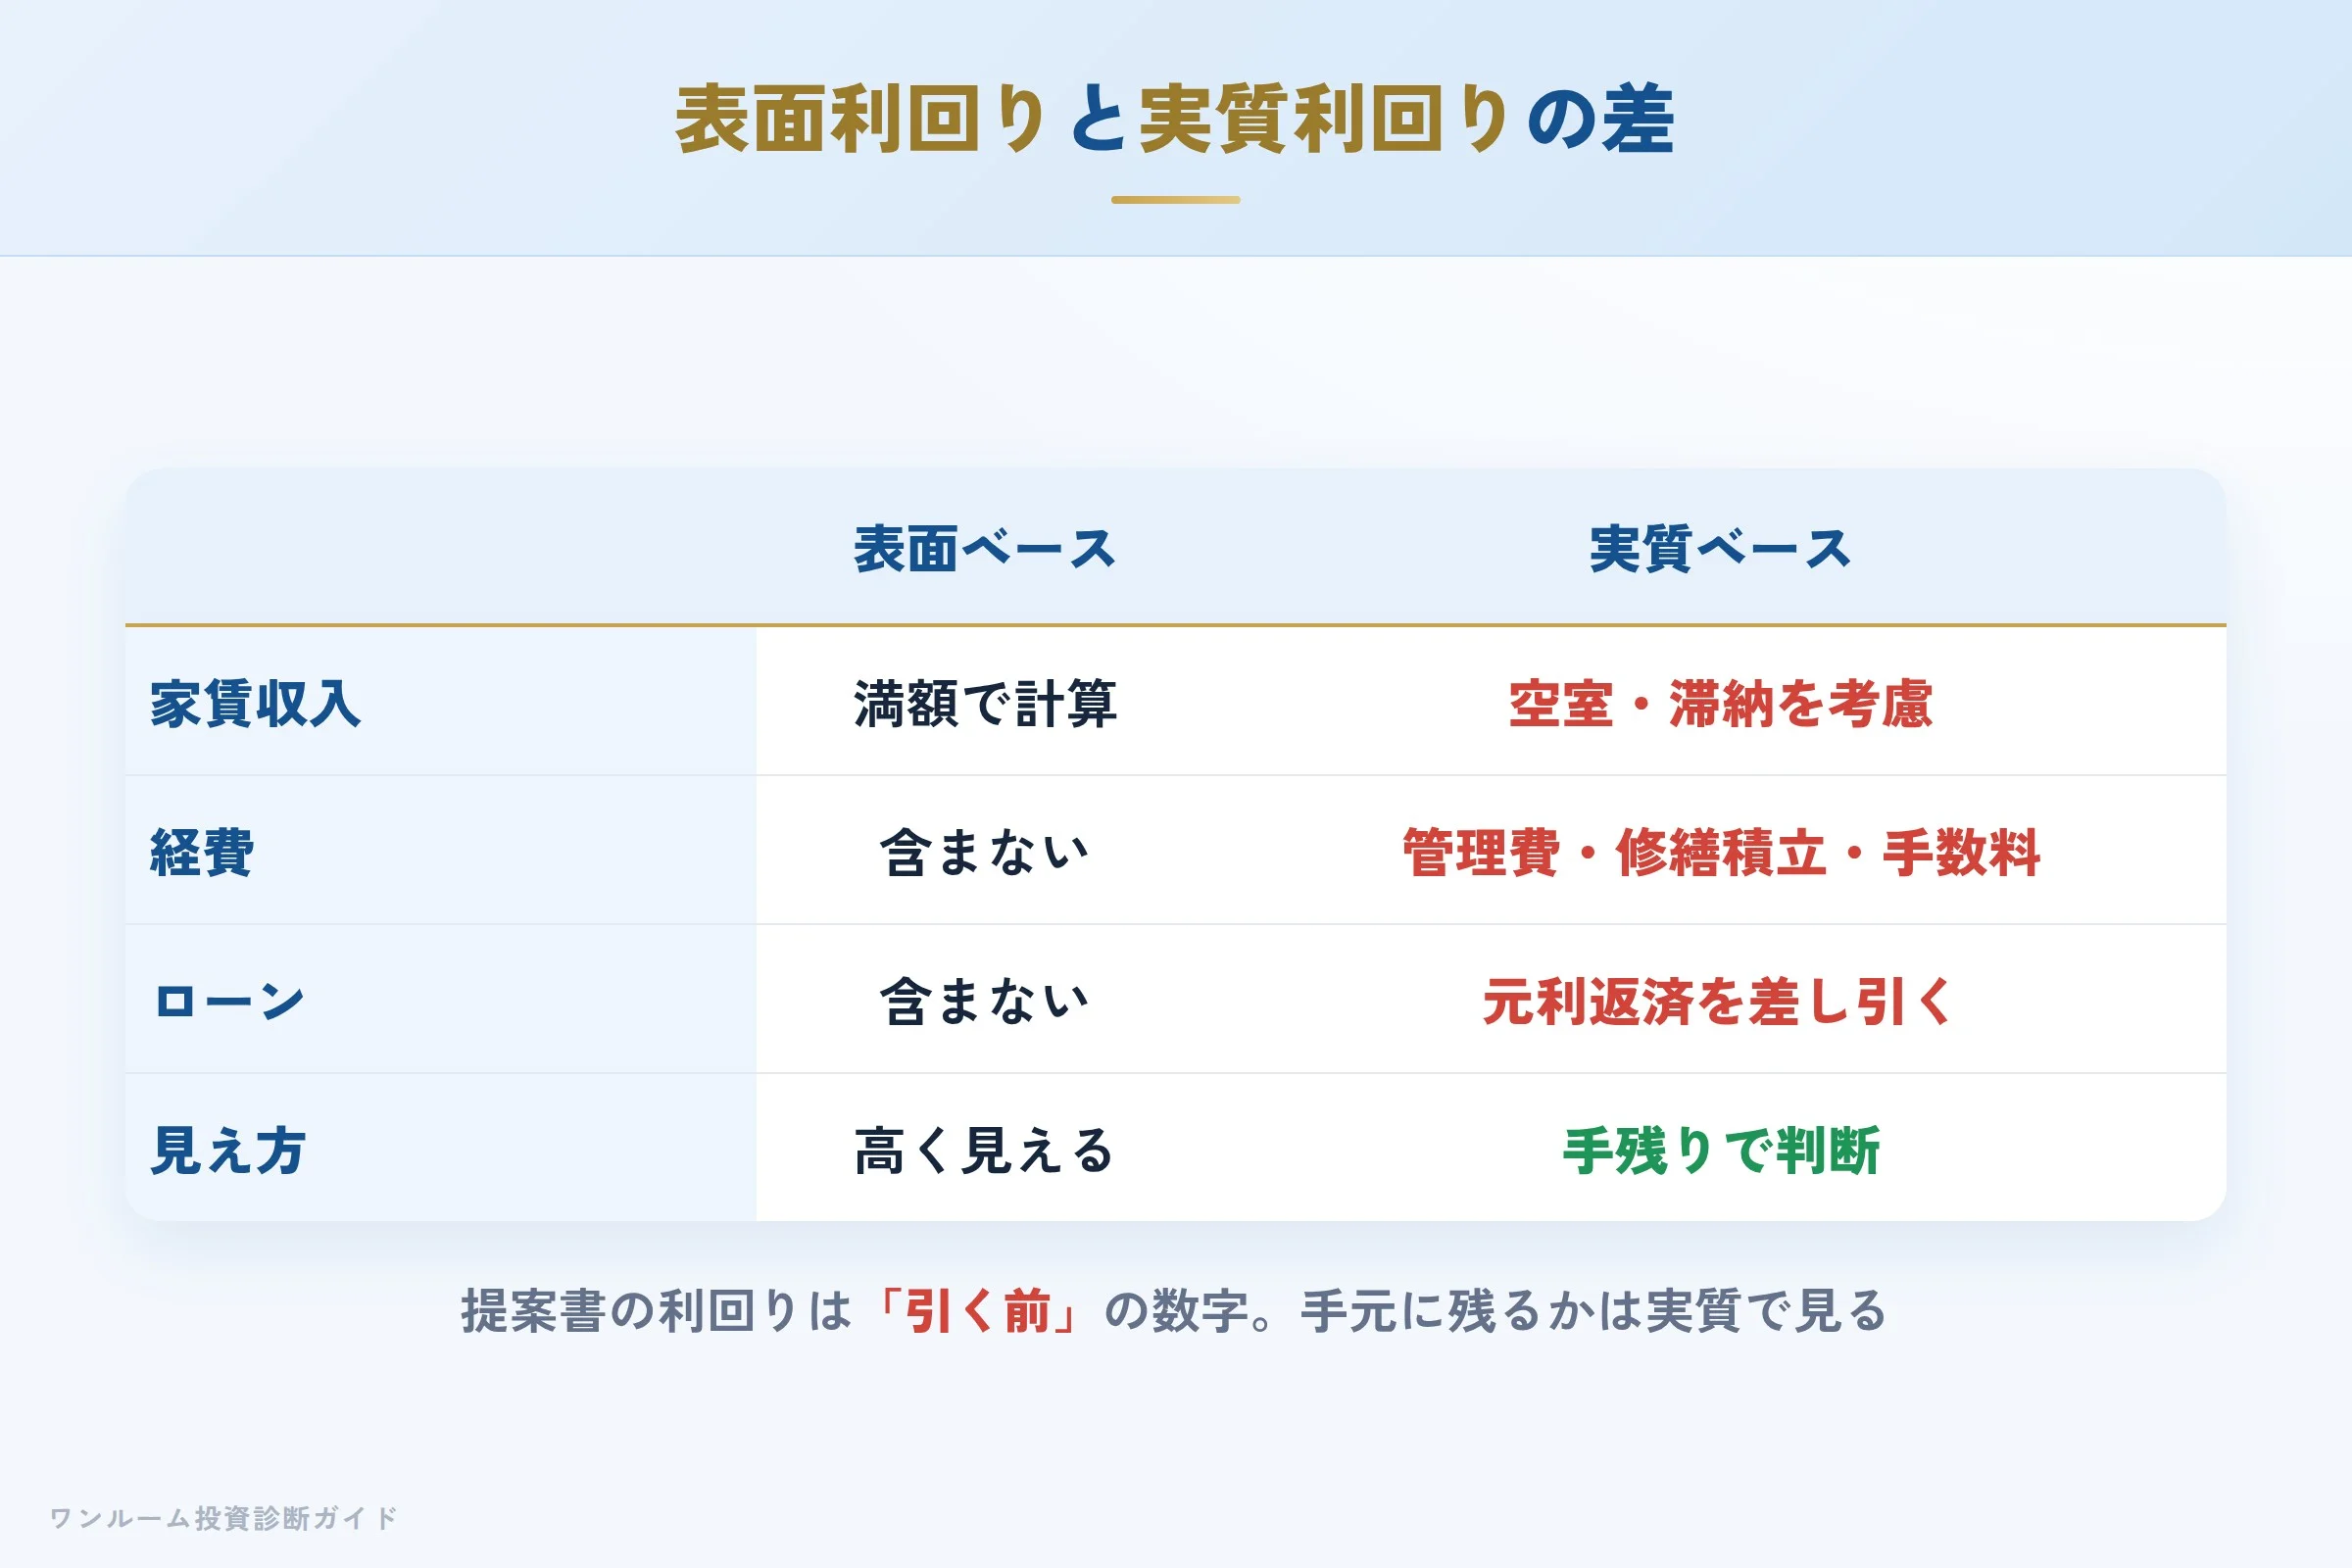
物件提案で示される「表面利回り」は、管理費・修繕積立金・ローン金利を引く前の数字です。実際に手元に残るかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
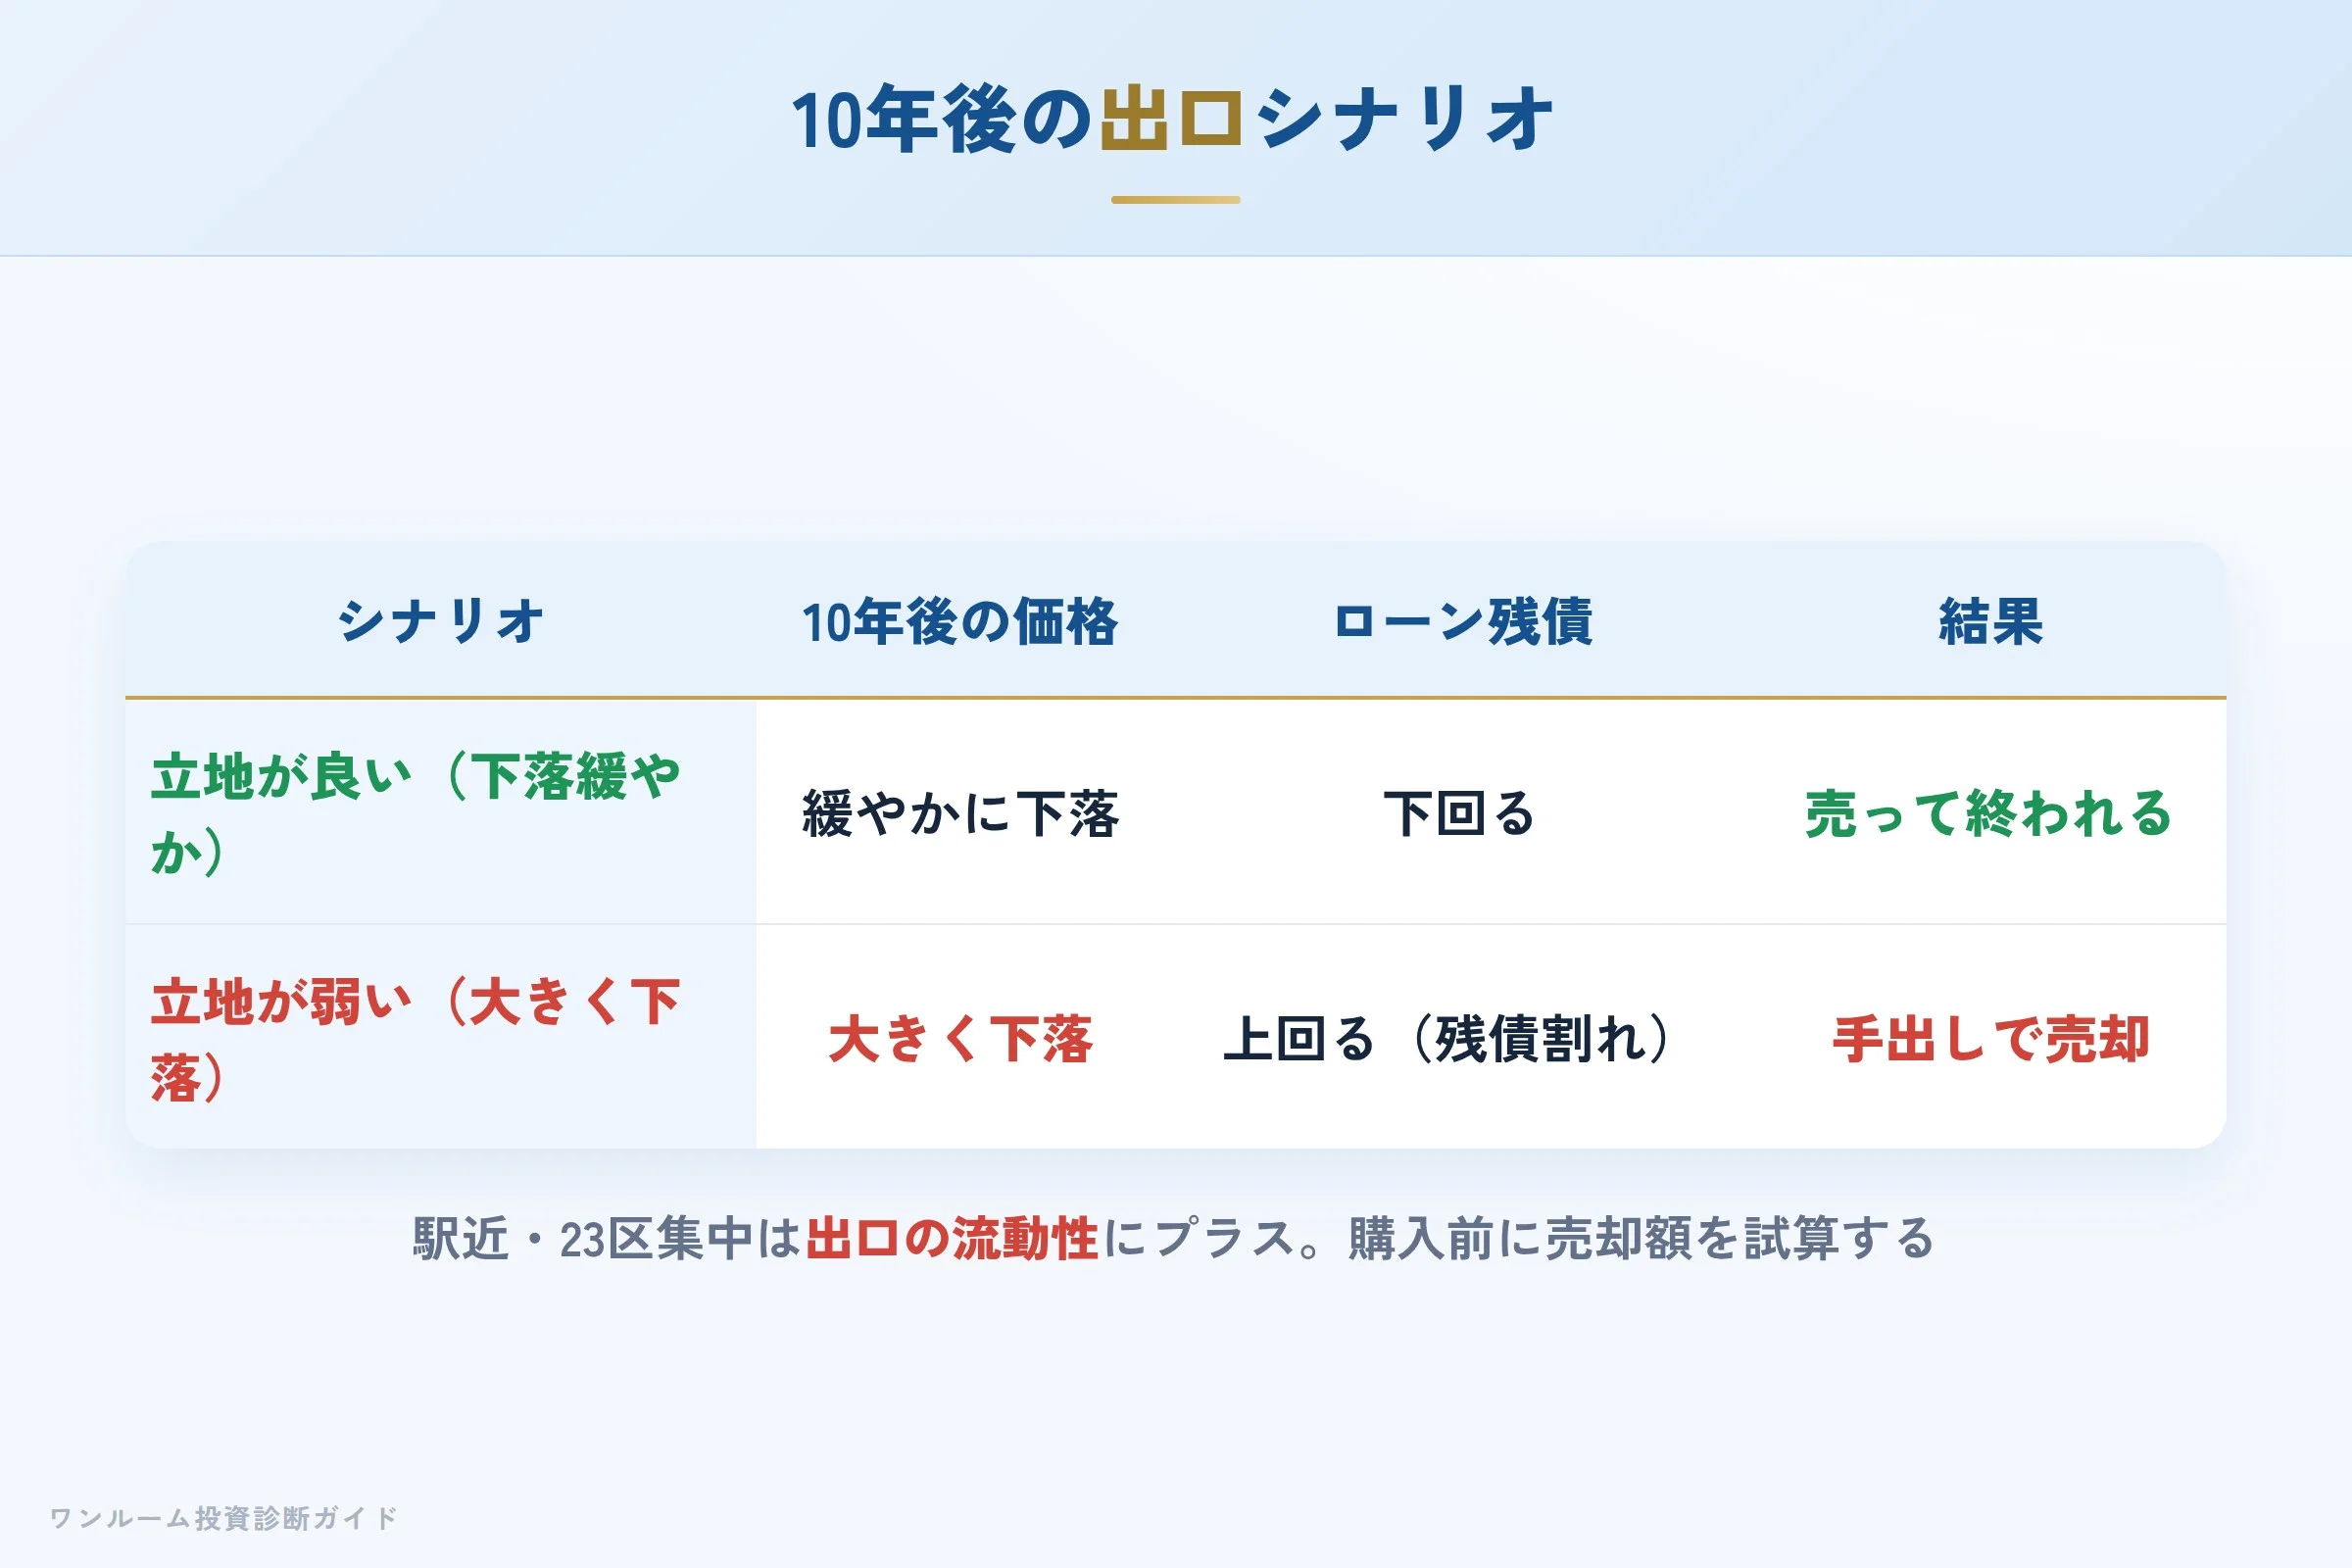
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中の収支がトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
GENOVIAの駅近・23区集中は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
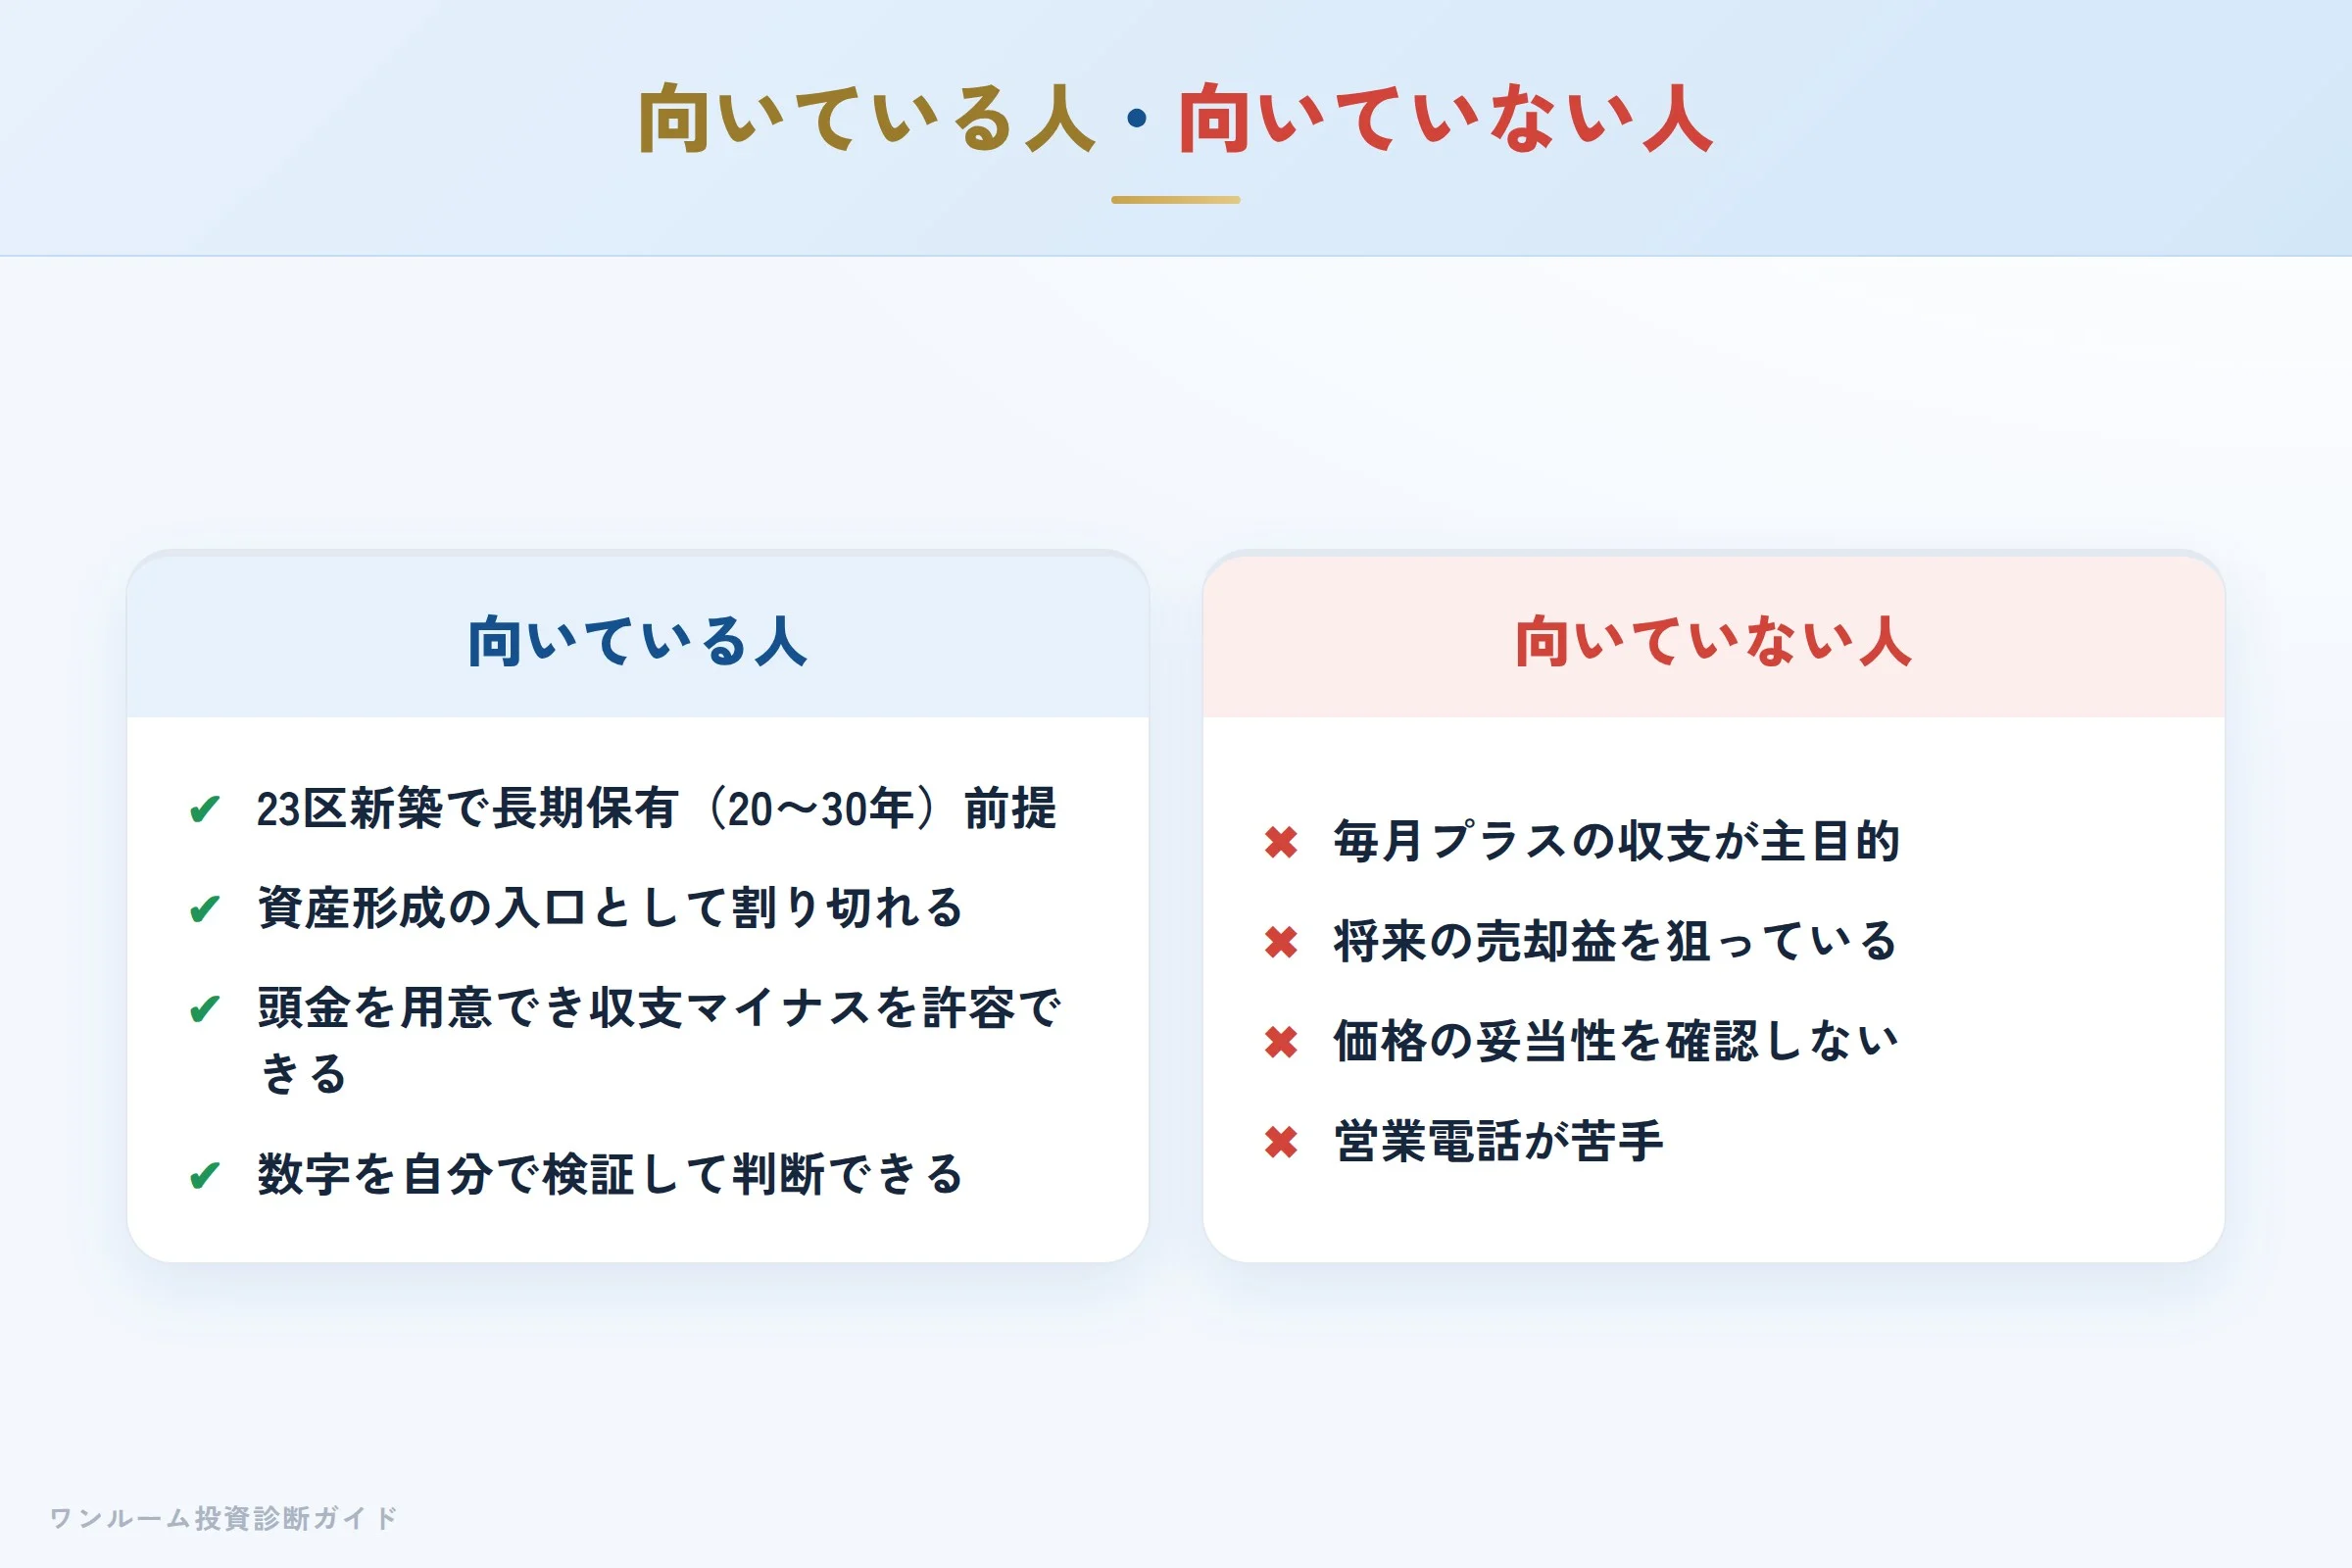
向いている人
- 東京23区の新築マンションで長期保有(20〜30年)を前提に考えている人
- 節税効果よりも「資産形成の入口」として割り切れる人
- ある程度の頭金を用意でき、月々の収支マイナスを許容できる人
- 数字を自分で検証して、納得した上で判断できる人
向いていない人
- 毎月のキャッシュフロープラスを主目的にしている人
- 将来的に売却益を狙っている人(新築プレミアム分の下落リスクが大きい)
- 価格の妥当性を確認せず「上場企業だから安心」と判断しようとしている人
- 営業電話などのコンタクトが苦手な人
まとめ:判断軸は常に「収支」と「出口」
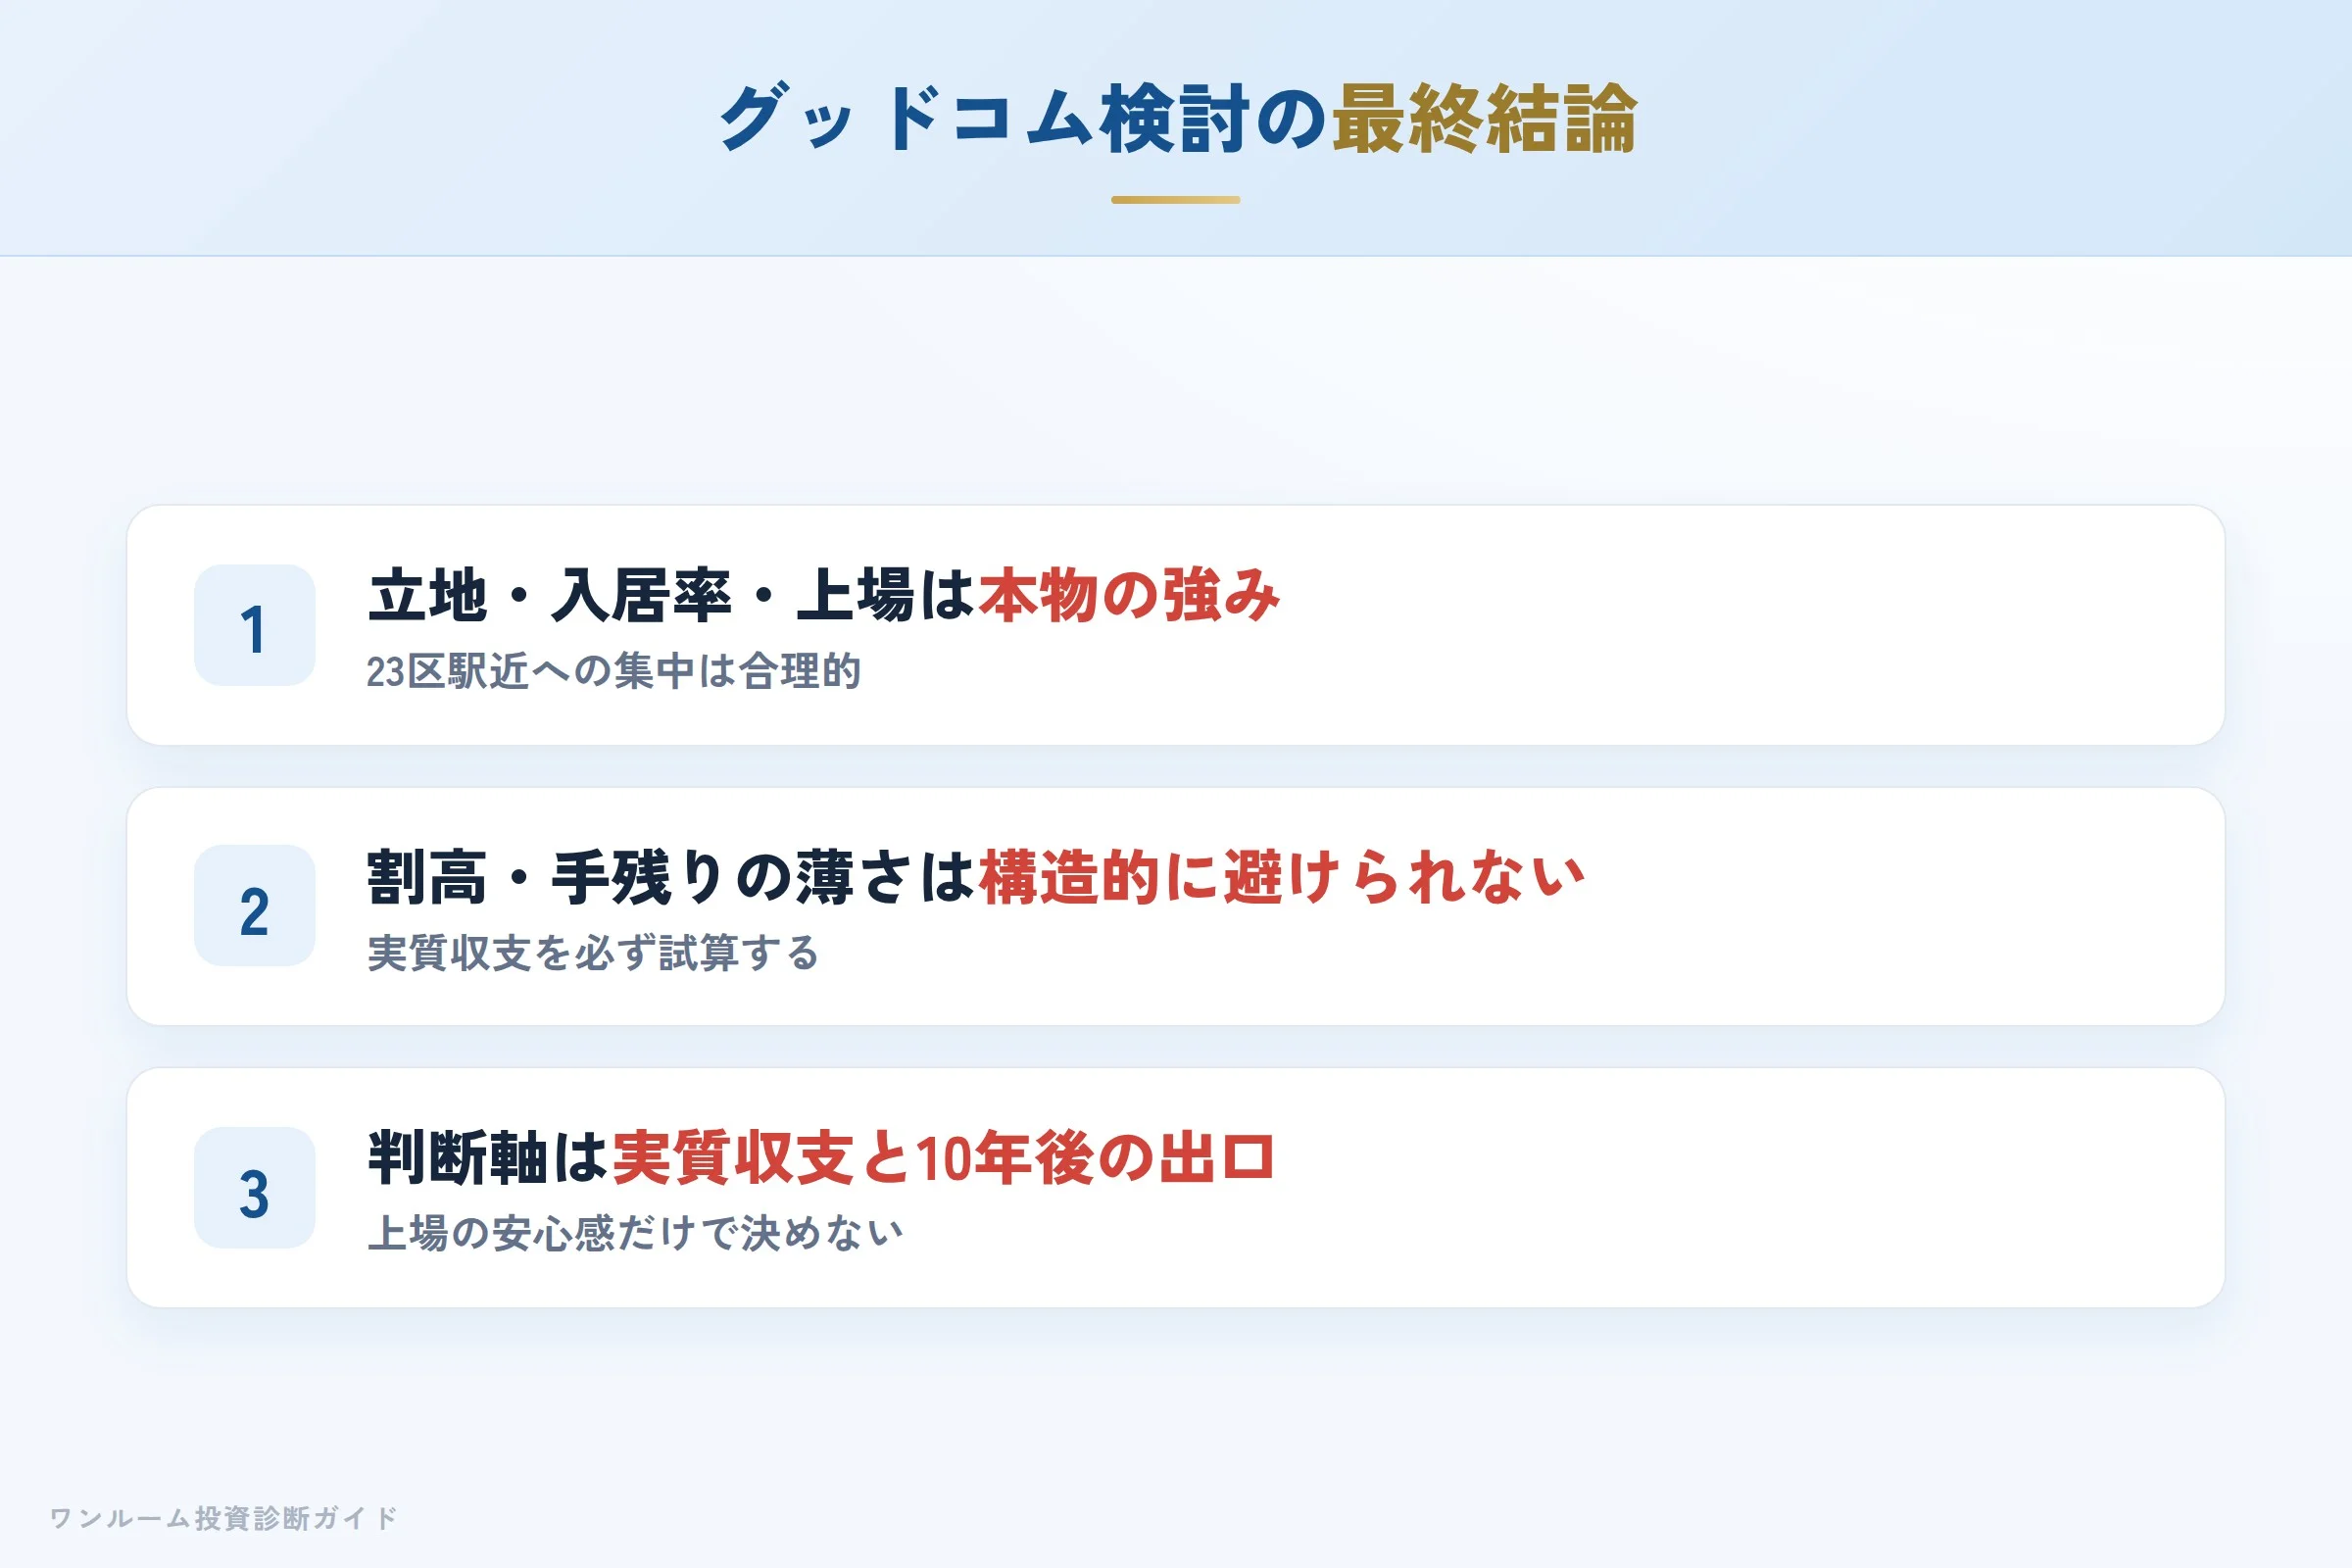
グッドコムアセットの物件は「立地・入居率・管理体制の面で一定のクオリティを持つ」会社です。上場企業という信頼性と駅近集中は客観的にも評価できます。一方で、新築ワンルームという商品特性上、価格の割高感・手残りの薄さ・出口での売却損リスクは構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。「物件が良い」という感情ではなく、数字で検証してから決断してください。
ジェノヴィアを勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の注意サインです。不動産投資は、上場企業だからという理由だけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認し、必要なら無料の個別相談で第三者の意見を聞いてみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
