「大阪のホームズという会社から投資用マンションを紹介されているけれど、実際どうなんだろう」。関西エリアを中心に自社開発ブランドを展開する株式会社ホームズについて、こうした相談が寄せられています。
なお、この記事で取り上げる株式会社ホームズは、大阪市中央区に本社を置く独立した不動産会社(公式サイト:ush-homes.co.jp)です。不動産情報ポータル「LIFULL HOME'S」など、名称が似た他のサービス・企業とは無関係です。
この記事では公開情報と第三者の口コミをもとに、次の点を整理します。
- 株式会社ホームズとはどんな会社か(会社概要・販売立場)
- 「レジュールアッシュ」「グランアッシュ」2ブランドの特徴
- 社員口コミ・物件口コミの良い声と悪い声の両方
- どんな人が検討でき、どんな人は確認を重ねるべきか
【2026-10-27 更新】 社員口コミ(転職会議)の件数を最新(26件)に更新し、免許番号の出どころとして大阪府宅地建物取引業協会の検索結果を出典に追加しました。社名変更・グループ化・廃業・免許失効のいずれも確認されませんでした。
【2026-10-02 更新】 記事を公開しました。
結論を先に述べると、株式会社ホームズは関西エリアで製・販・管一貫体制を長年続けている会社で、自社ブランド(グランアッシュ・レジュールアッシュ)については分譲主(売主)の立場にあると見られます。評判は社員口コミ・物件口コミともに賛否が分かれており、会社自体の評判と、個別に提案された物件が買うべきかどうかは別の論点です。購入可否の判断は、実質利回り・ローン収支・10年後の出口の3点で確認することをおすすめします。
会社概要:株式会社ホームズはどんな会社か
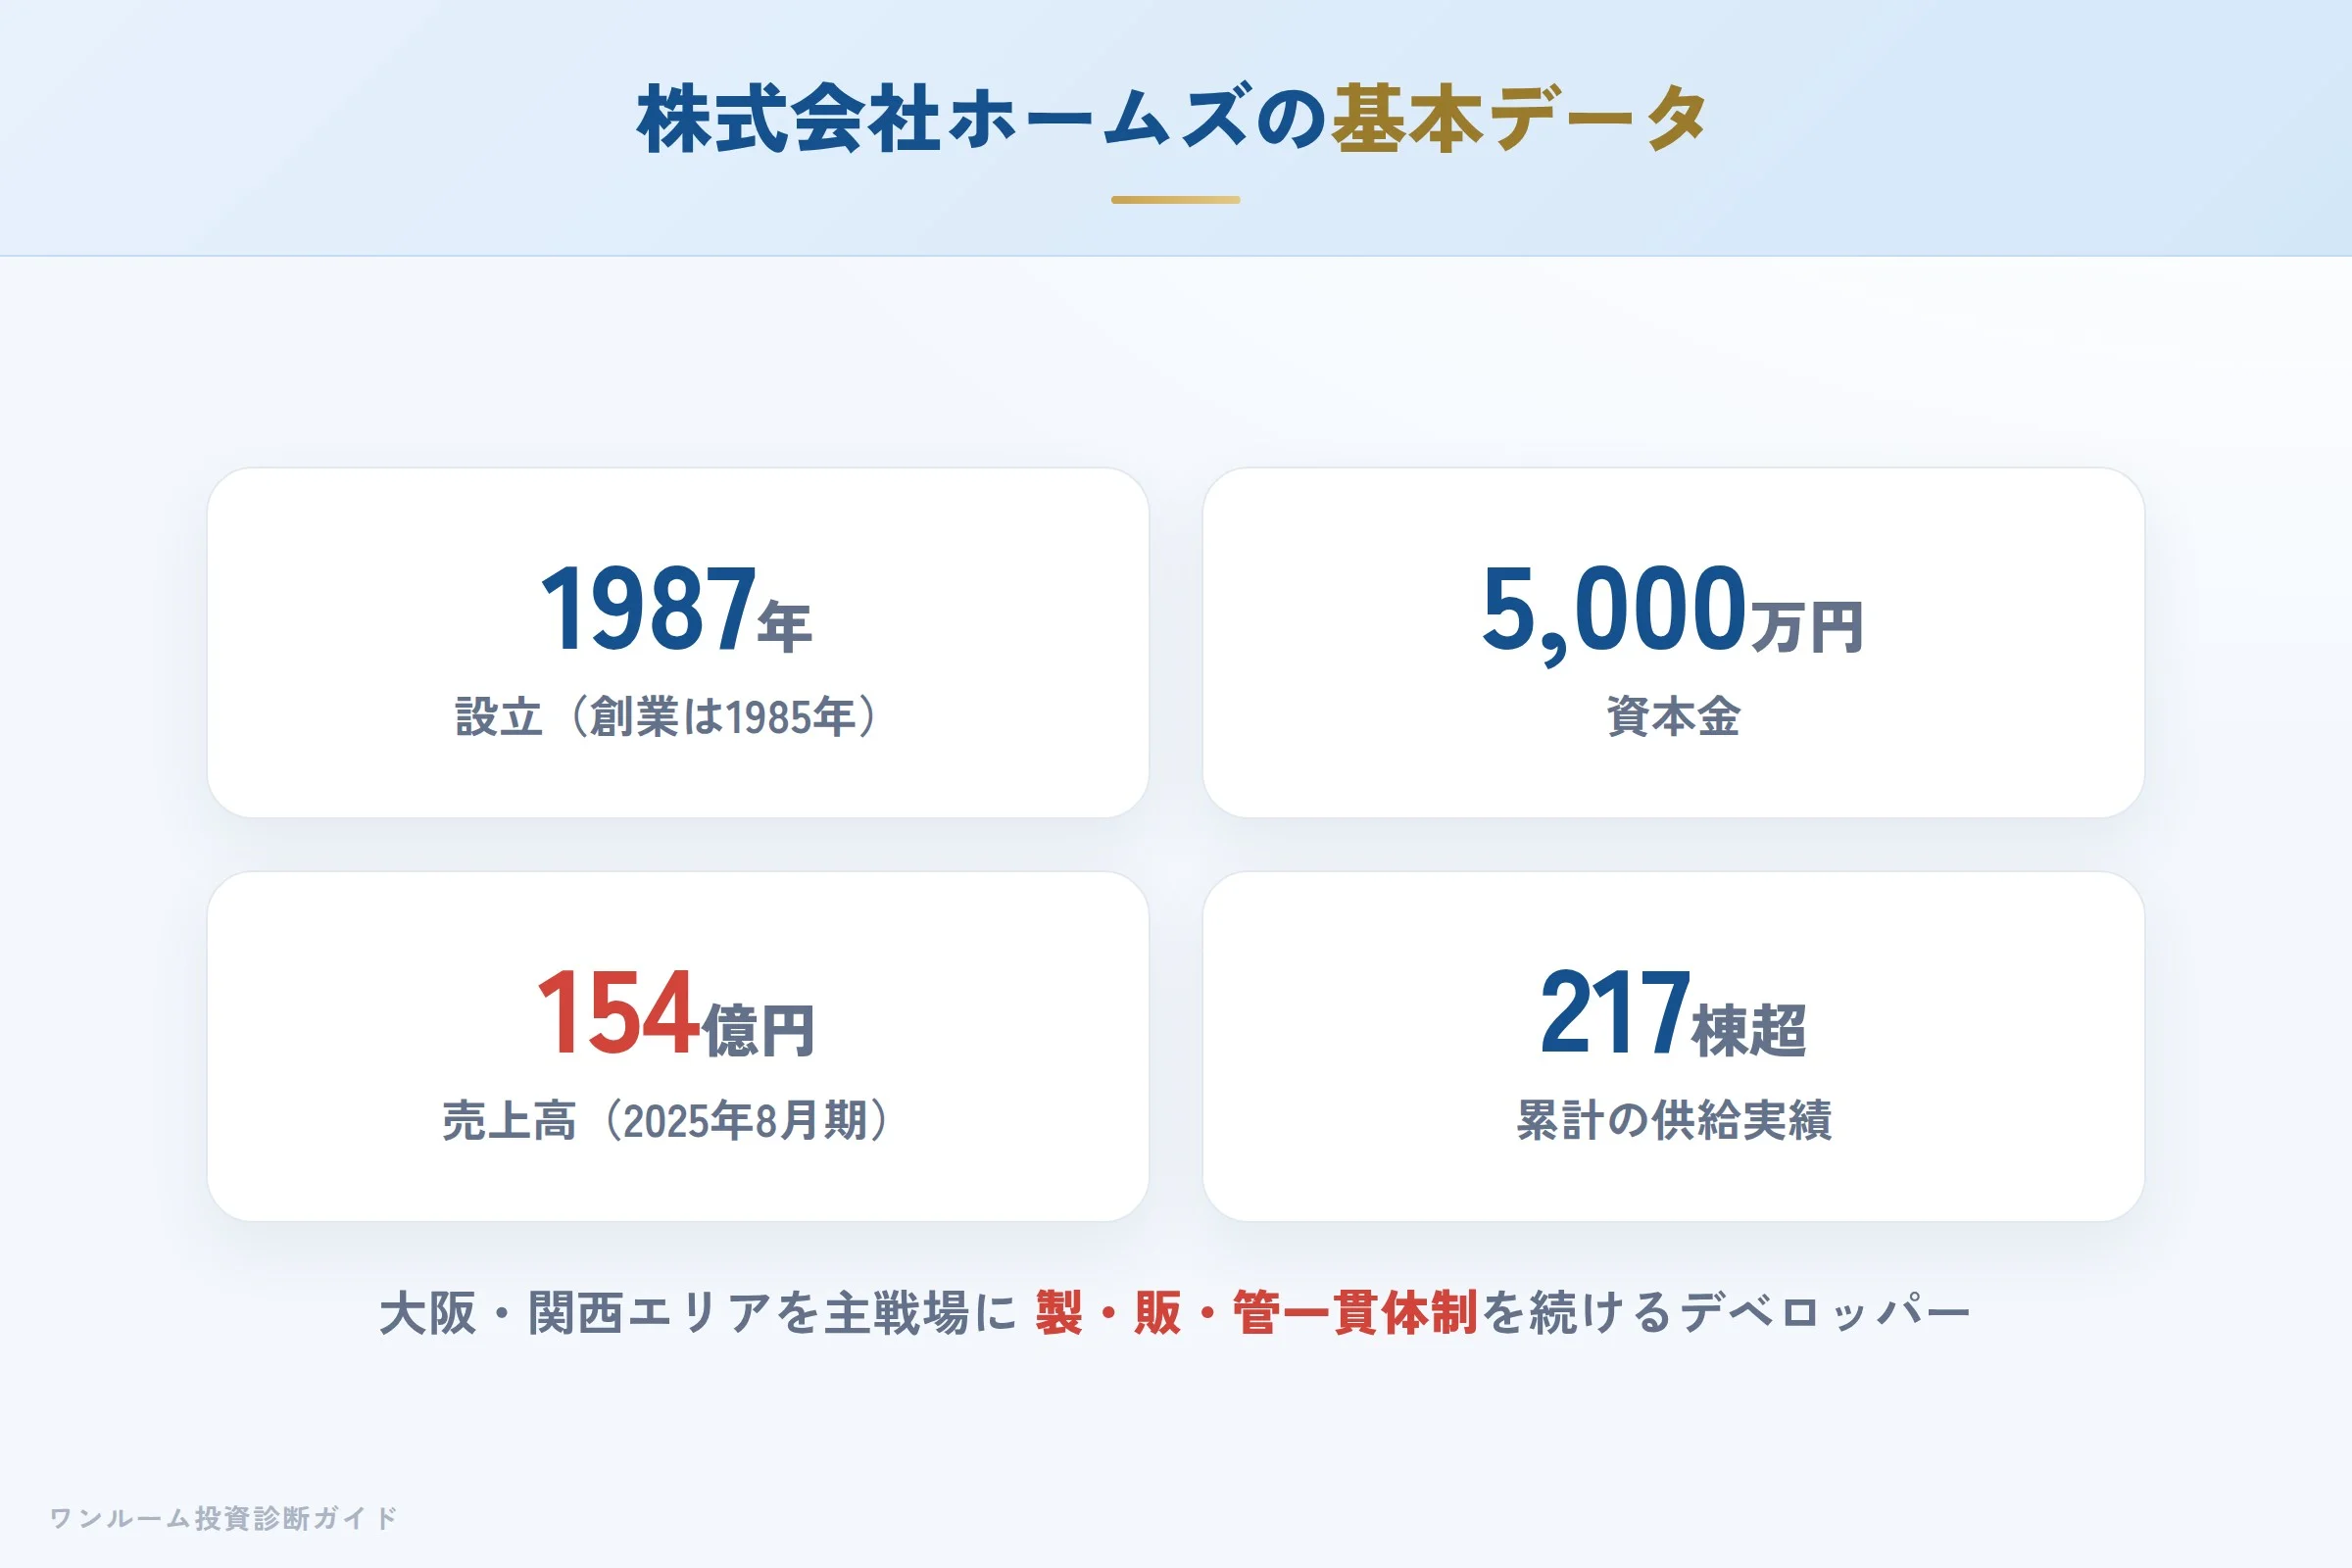
株式会社ホームズは1985年1月に大阪市中央区で創業、1987年9月に法人設立された不動産会社です。資本金は5,000万円、代表取締役は有田稔氏。売上高は154億円(2025年8月期)とされています。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社ホームズ |
| 所在地 | 大阪府大阪市中央区内平野町2丁目3-14 ライオンズビル大手前5階 |
| 創業/設立 | 1985年1月/1987年9月 |
| 資本金 | 5,000万円 |
| 代表取締役 | 有田 稔 |
| 宅建業免許 | 大阪府知事(9)第30141号(免許有効期間 2021年12月10日〜2026年12月9日) |
| 一級建築士事務所 | 大阪府知事(ハ)第24294号 |
| 事業内容 | 分譲マンションの販売、販売代理、不動産の売買に関する業務 |
| 売上高 | 154億円(2025年8月期) |
| グループ会社 | ホームズ建物管理、ホームズ京都、アッシュ建物管理 |
事業内容には「分譲マンションの販売」と「販売代理」の両方が含まれています。公式サイトの供給実績ページで棟数・戸数が示されている「グランアッシュ」「レジュールアッシュ」は自社開発ブランドであり、これらについては同社が分譲主(売主)の立場にあると見られます。一方で販売代理業務も手がけているため、紹介された物件がどちらの立場によるものかは、契約前に重要事項説明書の「売主」欄で確認することが重要です。管理面はグループ会社のホームズ建物管理・アッシュ建物管理が担っているとみられ、販売会社とアフター・管理の主体が分かれる仕組みも押さえておくとよいでしょう。
グランアッシュ・レジュールアッシュ:2つの物件ブランド
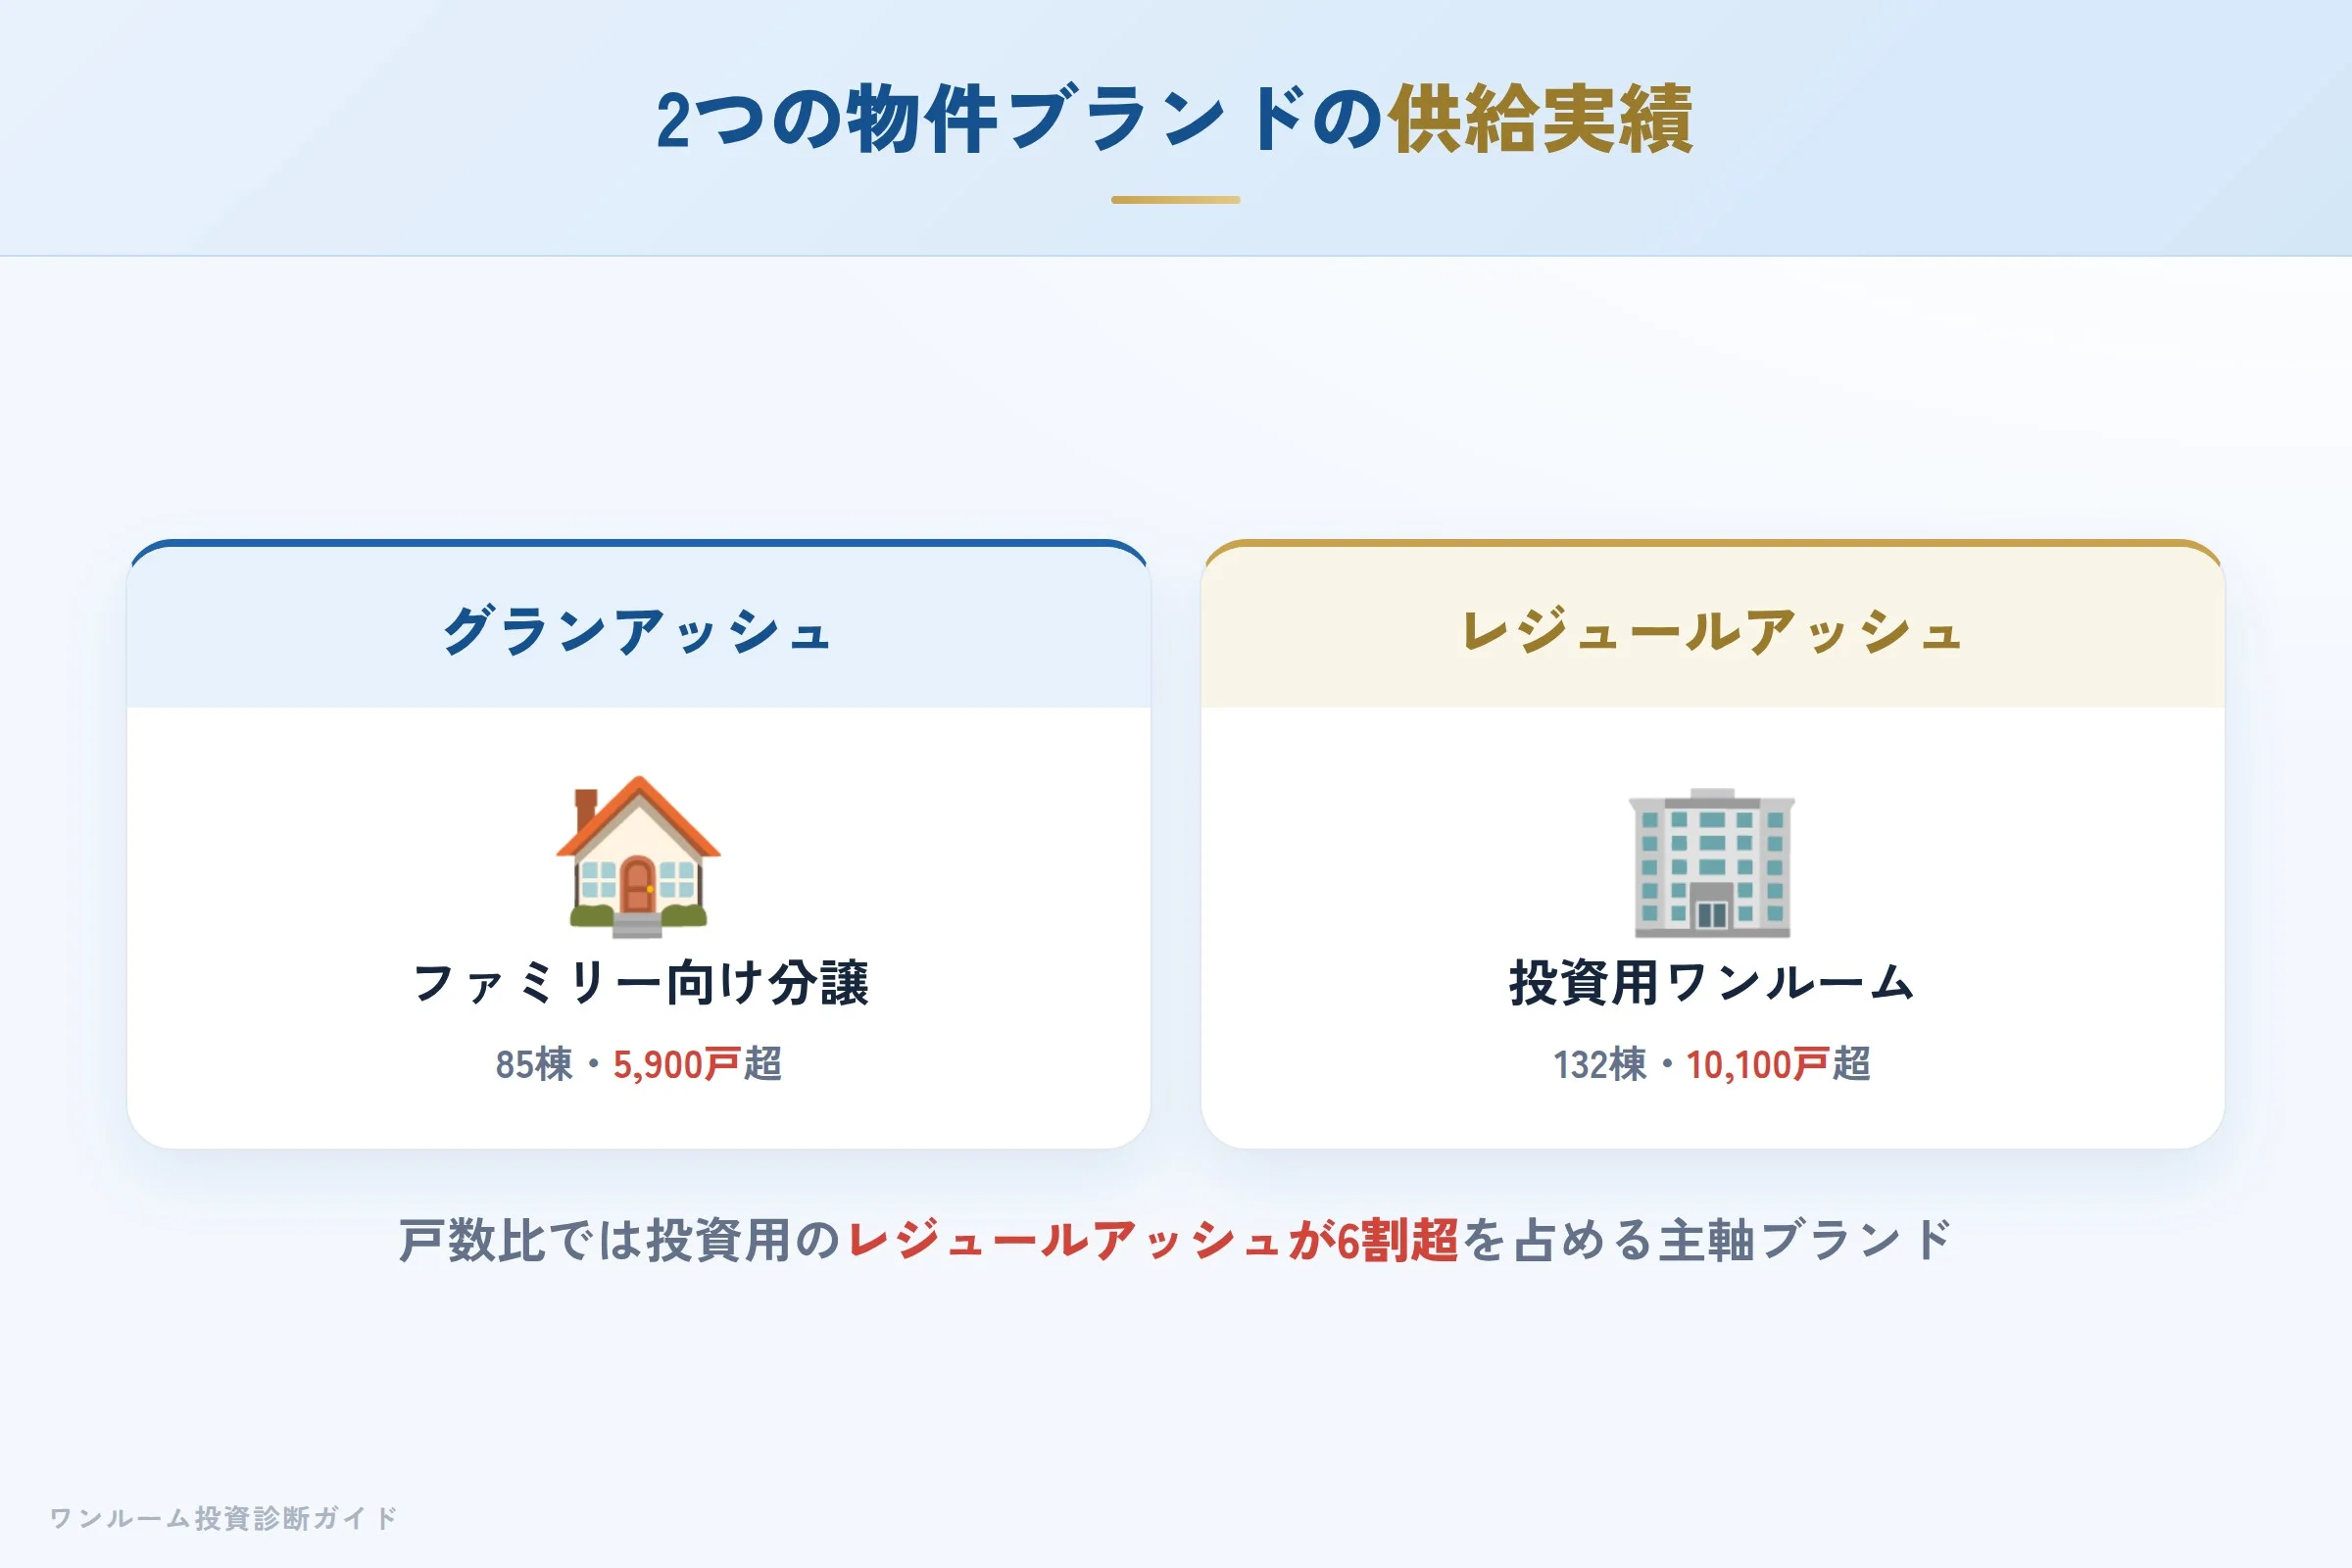
株式会社ホームズは主に2つのブランドでマンションを展開しています。公式サイトの供給実績ページ(2026年4月時点)によると、累計供給は217棟・16,000戸超です。
- グランアッシュ:ファミリー向け分譲マンション。85棟・5,900戸超(2001年〜2027年予定)。
- レジュールアッシュ:資産運用型(投資用)マンション。132棟・10,100戸超(2003年〜2026年予定)。
棟数・戸数ともにレジュールアッシュがグランアッシュを上回り、戸数比ではレジュールアッシュが全体の6割超を占めています。個別物件(レジュールアッシュ梅田レジデンス・九条・松屋町など)は1K/1DKタイプ・専有面積約25㎡前後が中心で、賃貸需要の見込める都心・駅近エリアに展開し、中古流通市場でも投資用区分マンションとして個別ユニット単位で売買されています。
実際の口コミ:社員口コミと物件口コミの両方
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。まず社員・元社員による口コミから見ていきます。
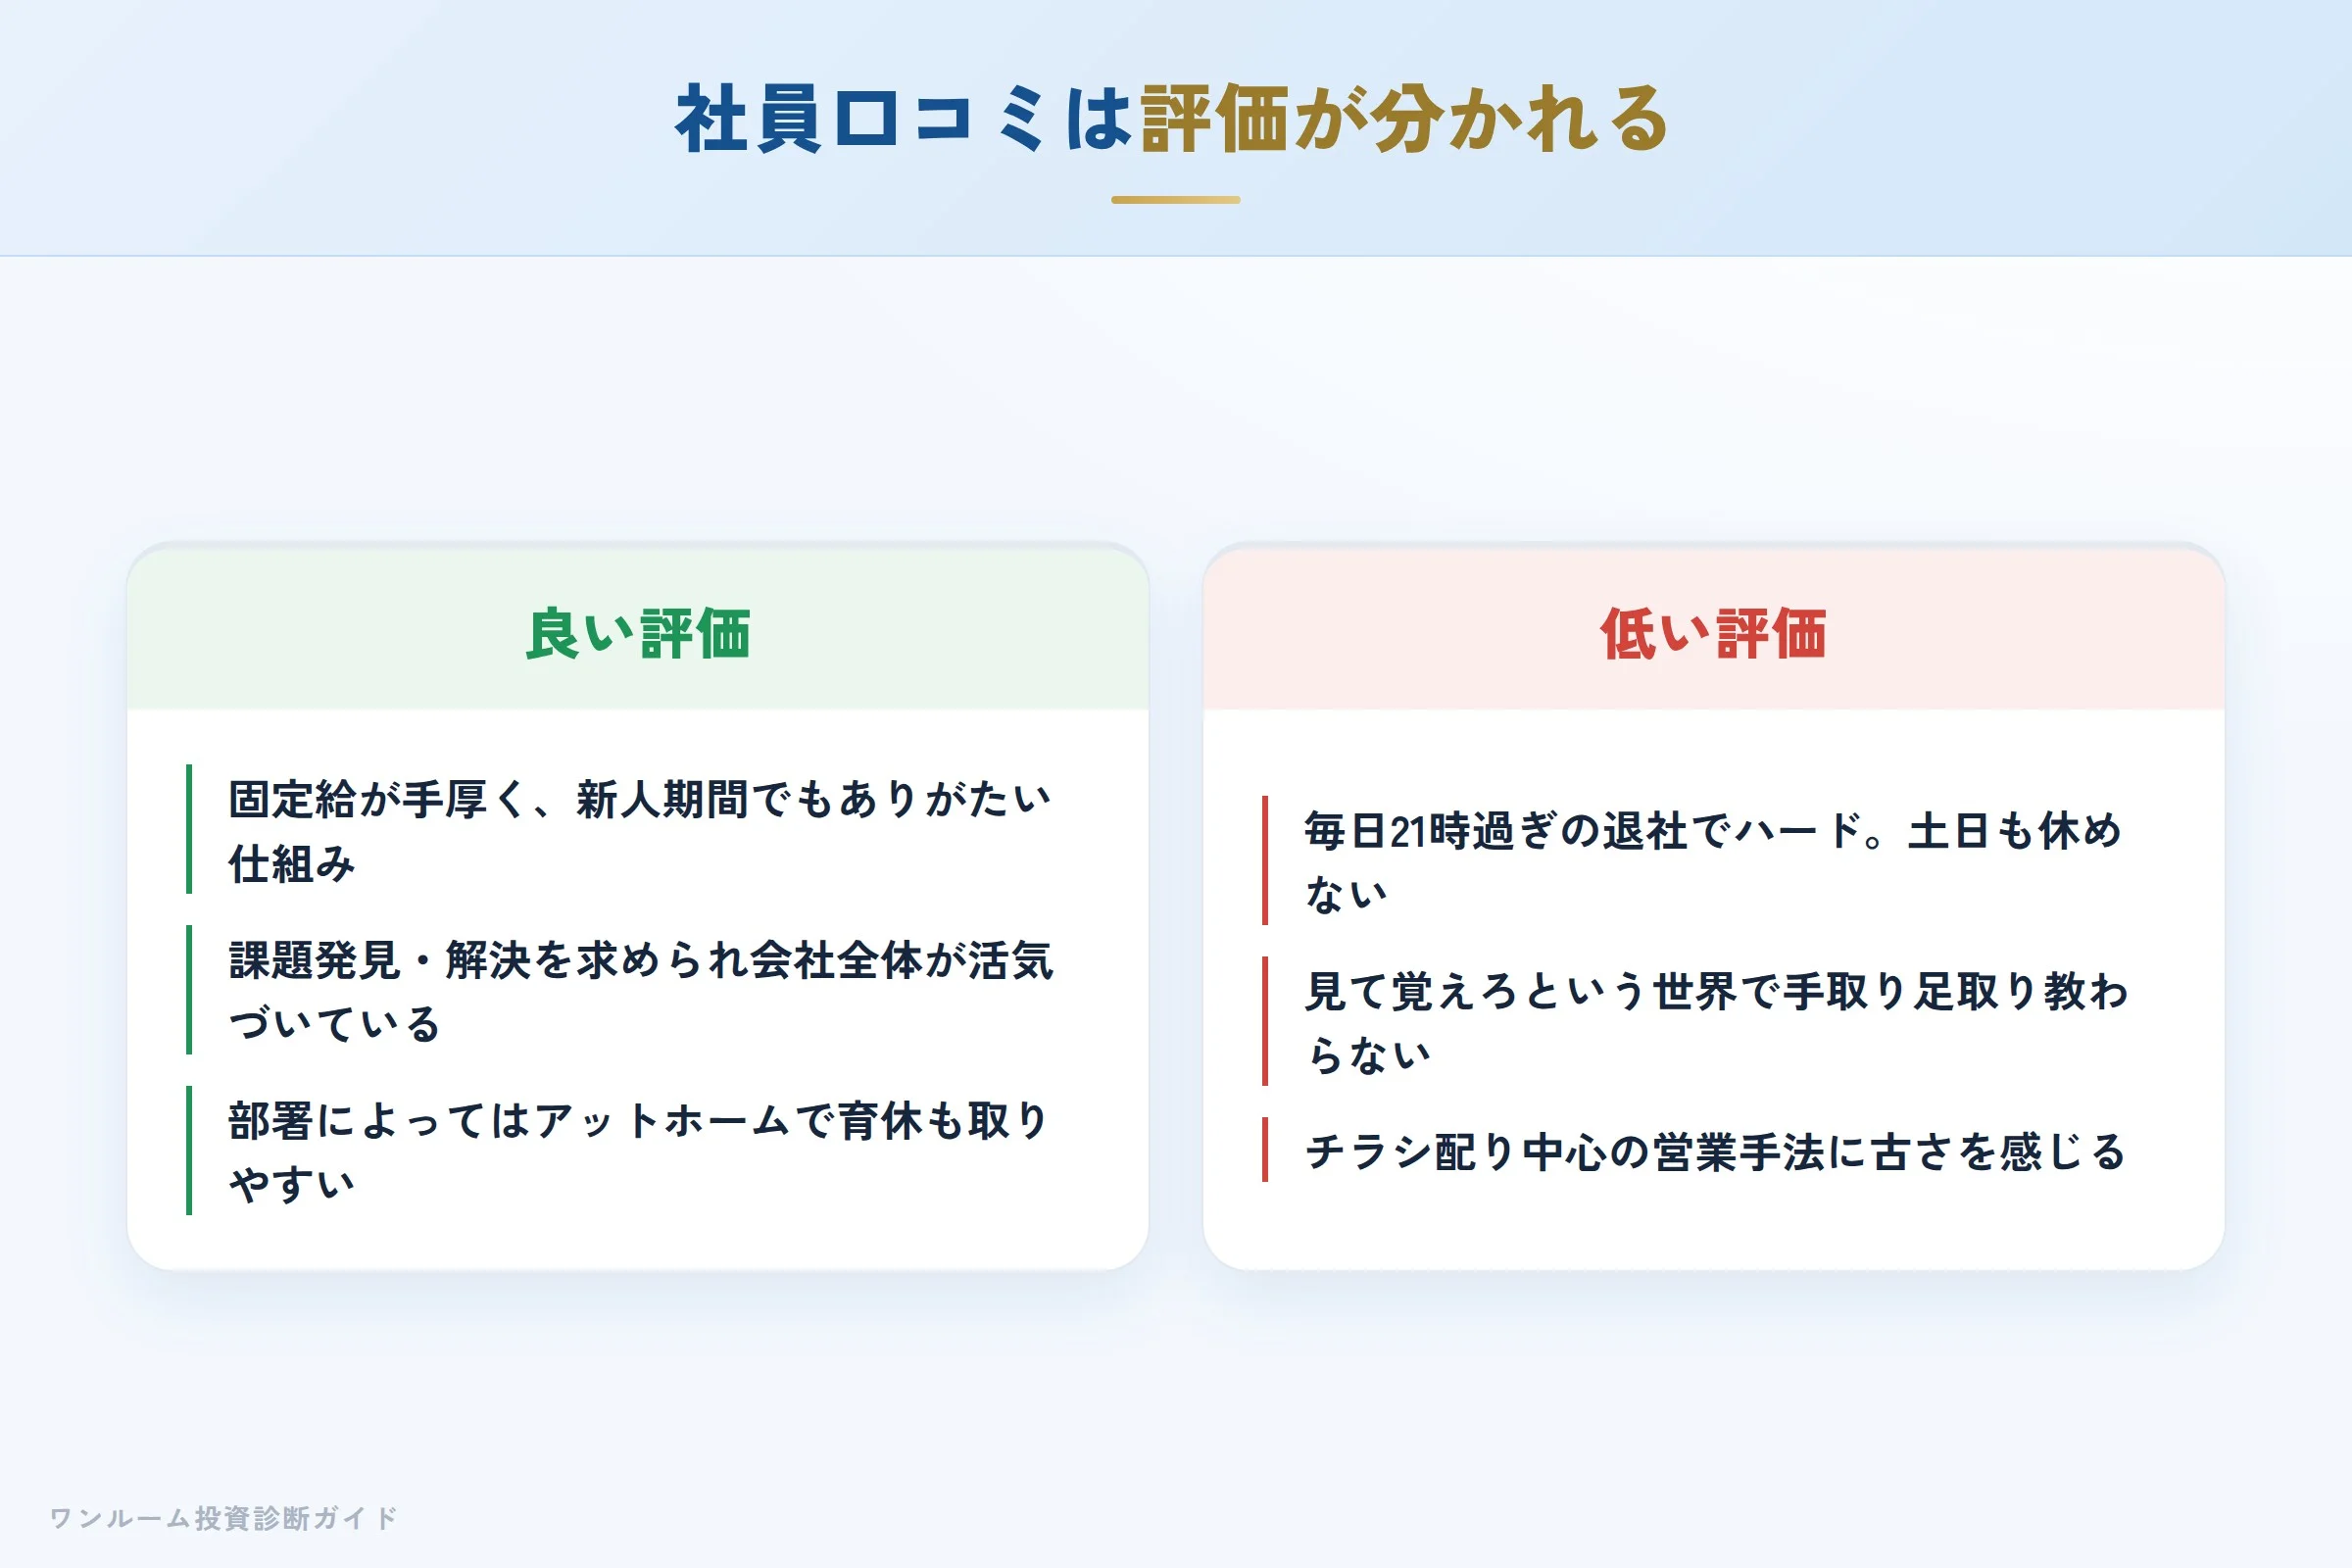
良い評価の声(社員口コミ)
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 基本給が手厚く、年収は比較的もらえる方だという声
- 信頼できる先輩が多く、人間関係は良かったという声
低い評価の声(社員口コミ)
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 毎日21時過ぎの退社が続くなど労働時間が長いという声
- 勤続年数の長い社員が多く、内輪で固まった雰囲気になりやすいという声
- 有給取得が低調(年40%程度)だという声
転職会議(jobtalk.jp)には26件の社員口コミが寄せられ、総合評価は2.86点(5点満点)とされています(確認2026-10-27)。基本給の手厚さや人間関係の良さを評価する声がある一方、長時間労働や職場の閉鎖的な雰囲気への不満も複数見られます。
物件(レジュールアッシュ)の口コミ評価
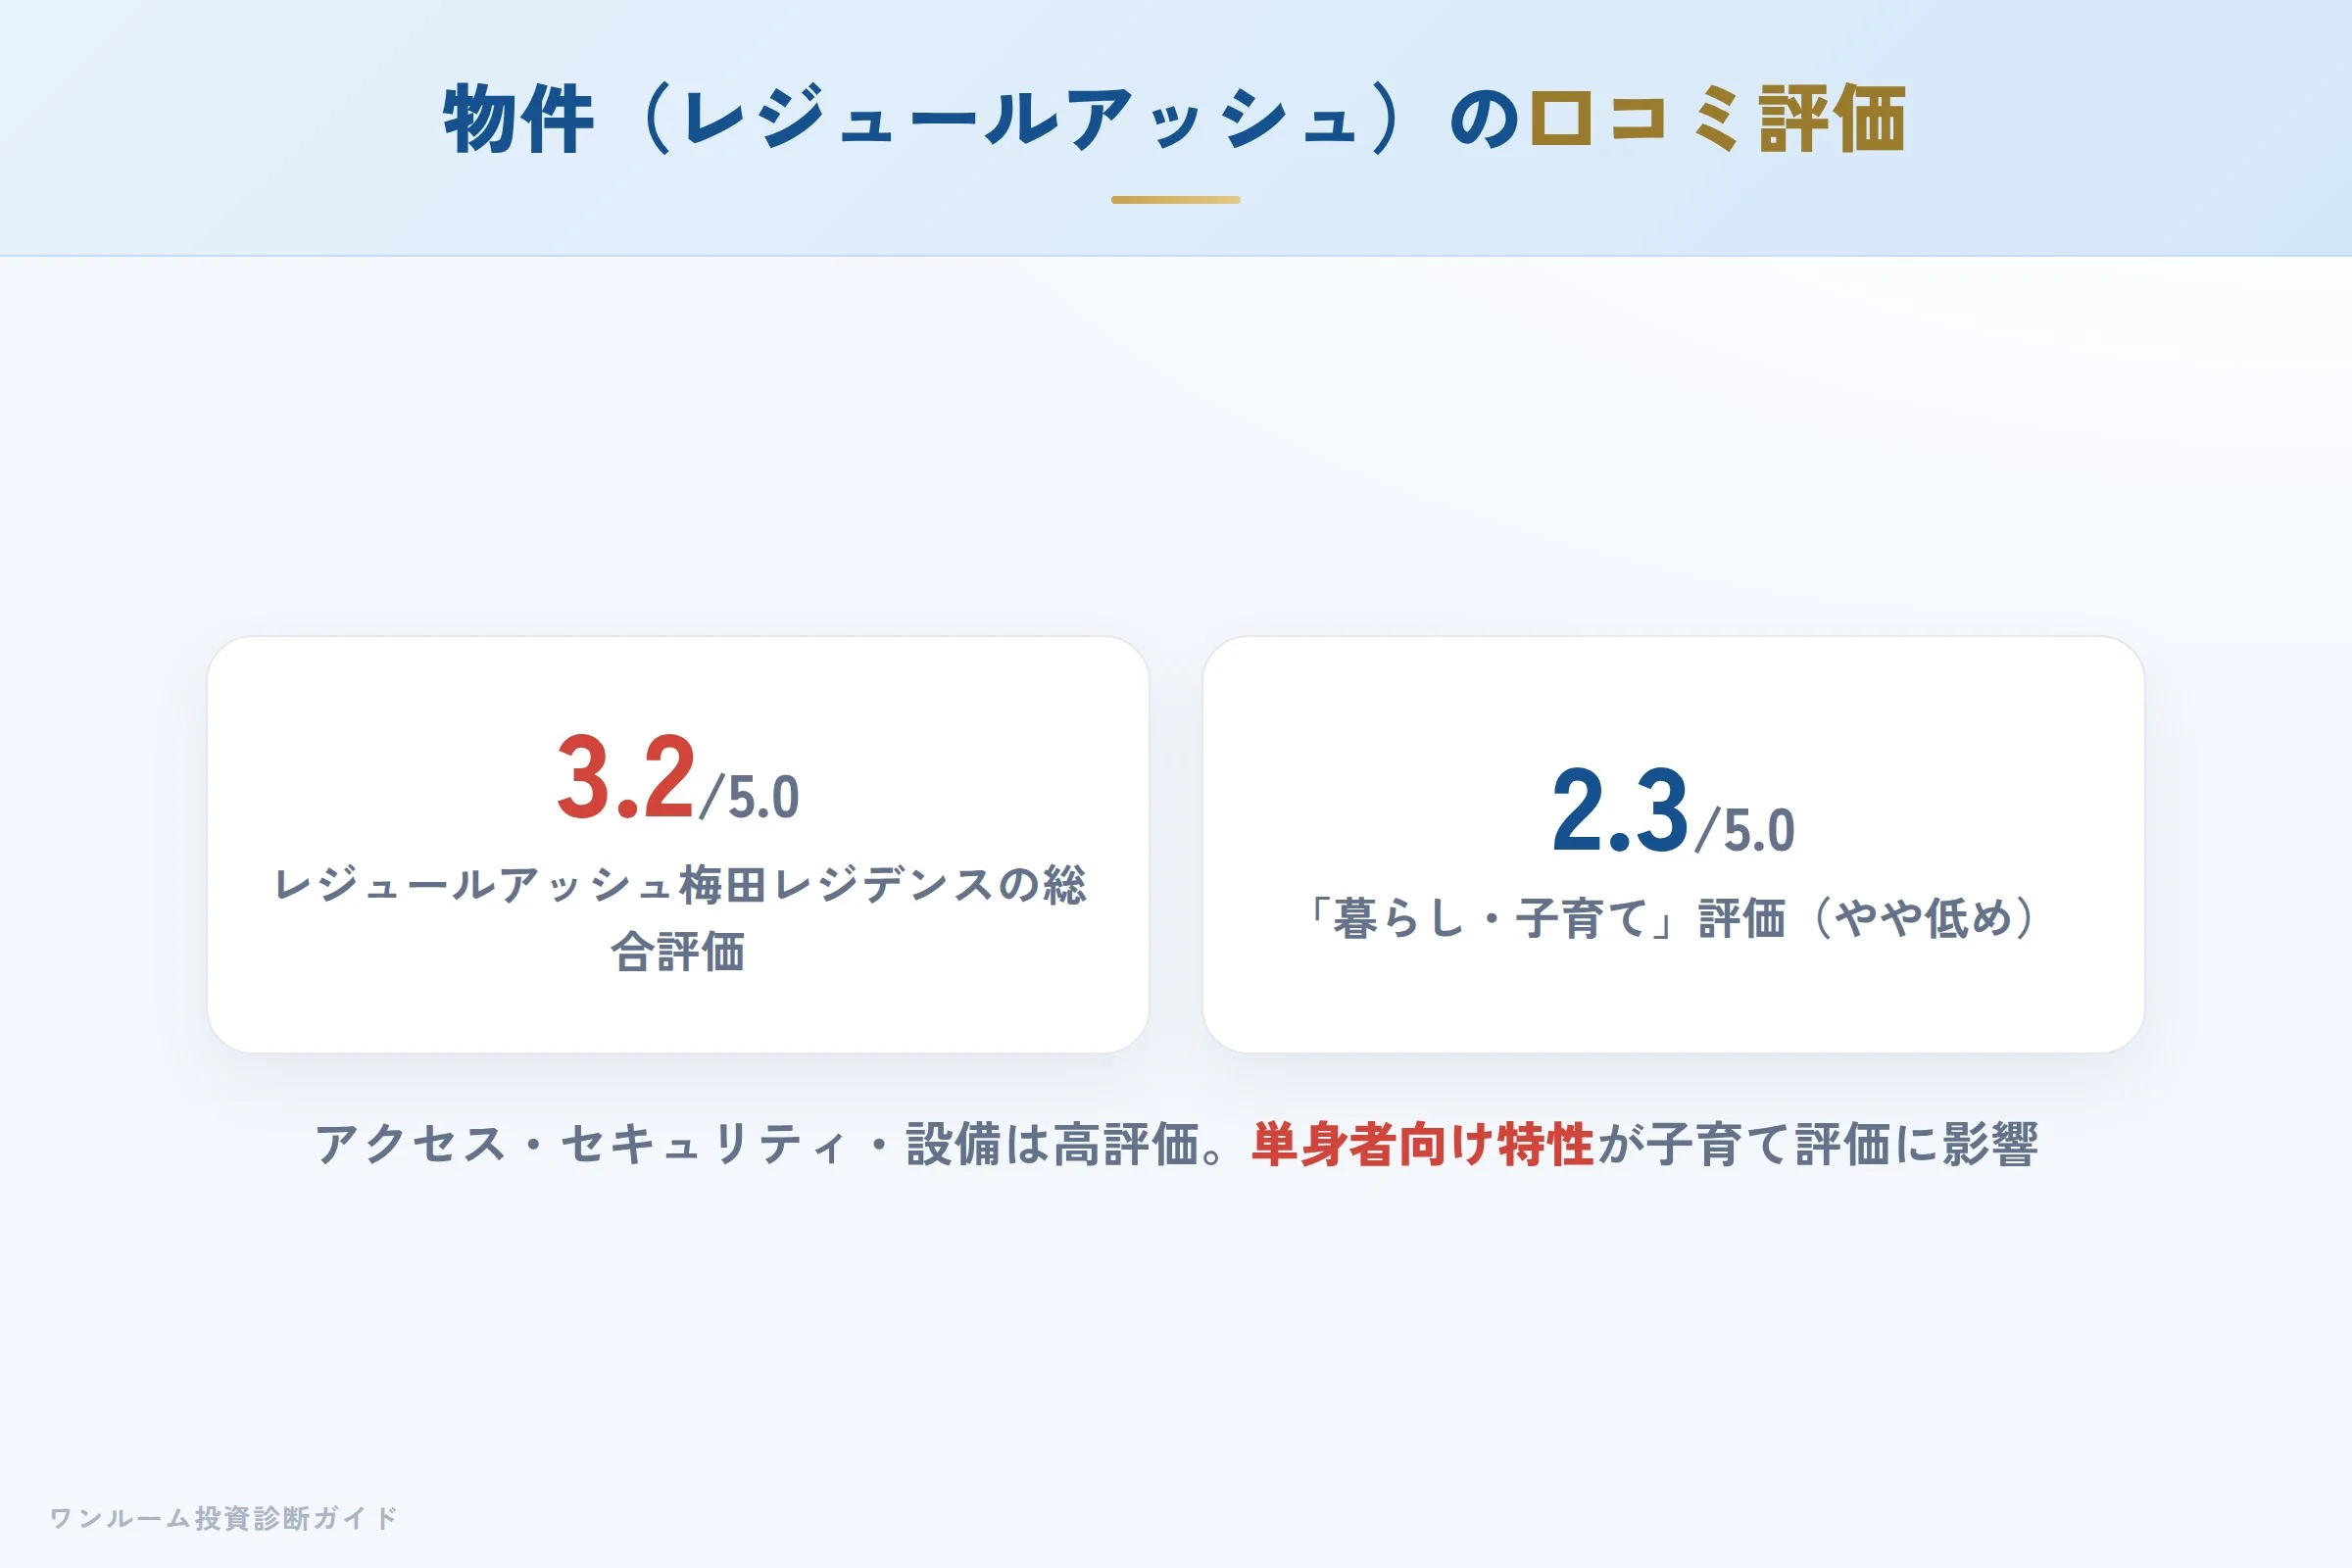
マンションレビューに掲載されているレジュールアッシュ梅田レジデンスの口コミ(確認2026-10-27)では、総合評価3.2/5.0。交通アクセスの良さ、オートロック・監視カメラなどのセキュリティ、床暖房や浴室乾燥機といった設備面は評価が高い一方、「暮らし・子育て」の評価項目は平均2.3/5.0とやや低めです。これは単身者向け1K/1DK中心という物件タイプの特性上、ファミリー向け設備・環境が手薄になりやすいことの反映とも読めます。
宅建士が整理する強み:製・販・管一貫体制
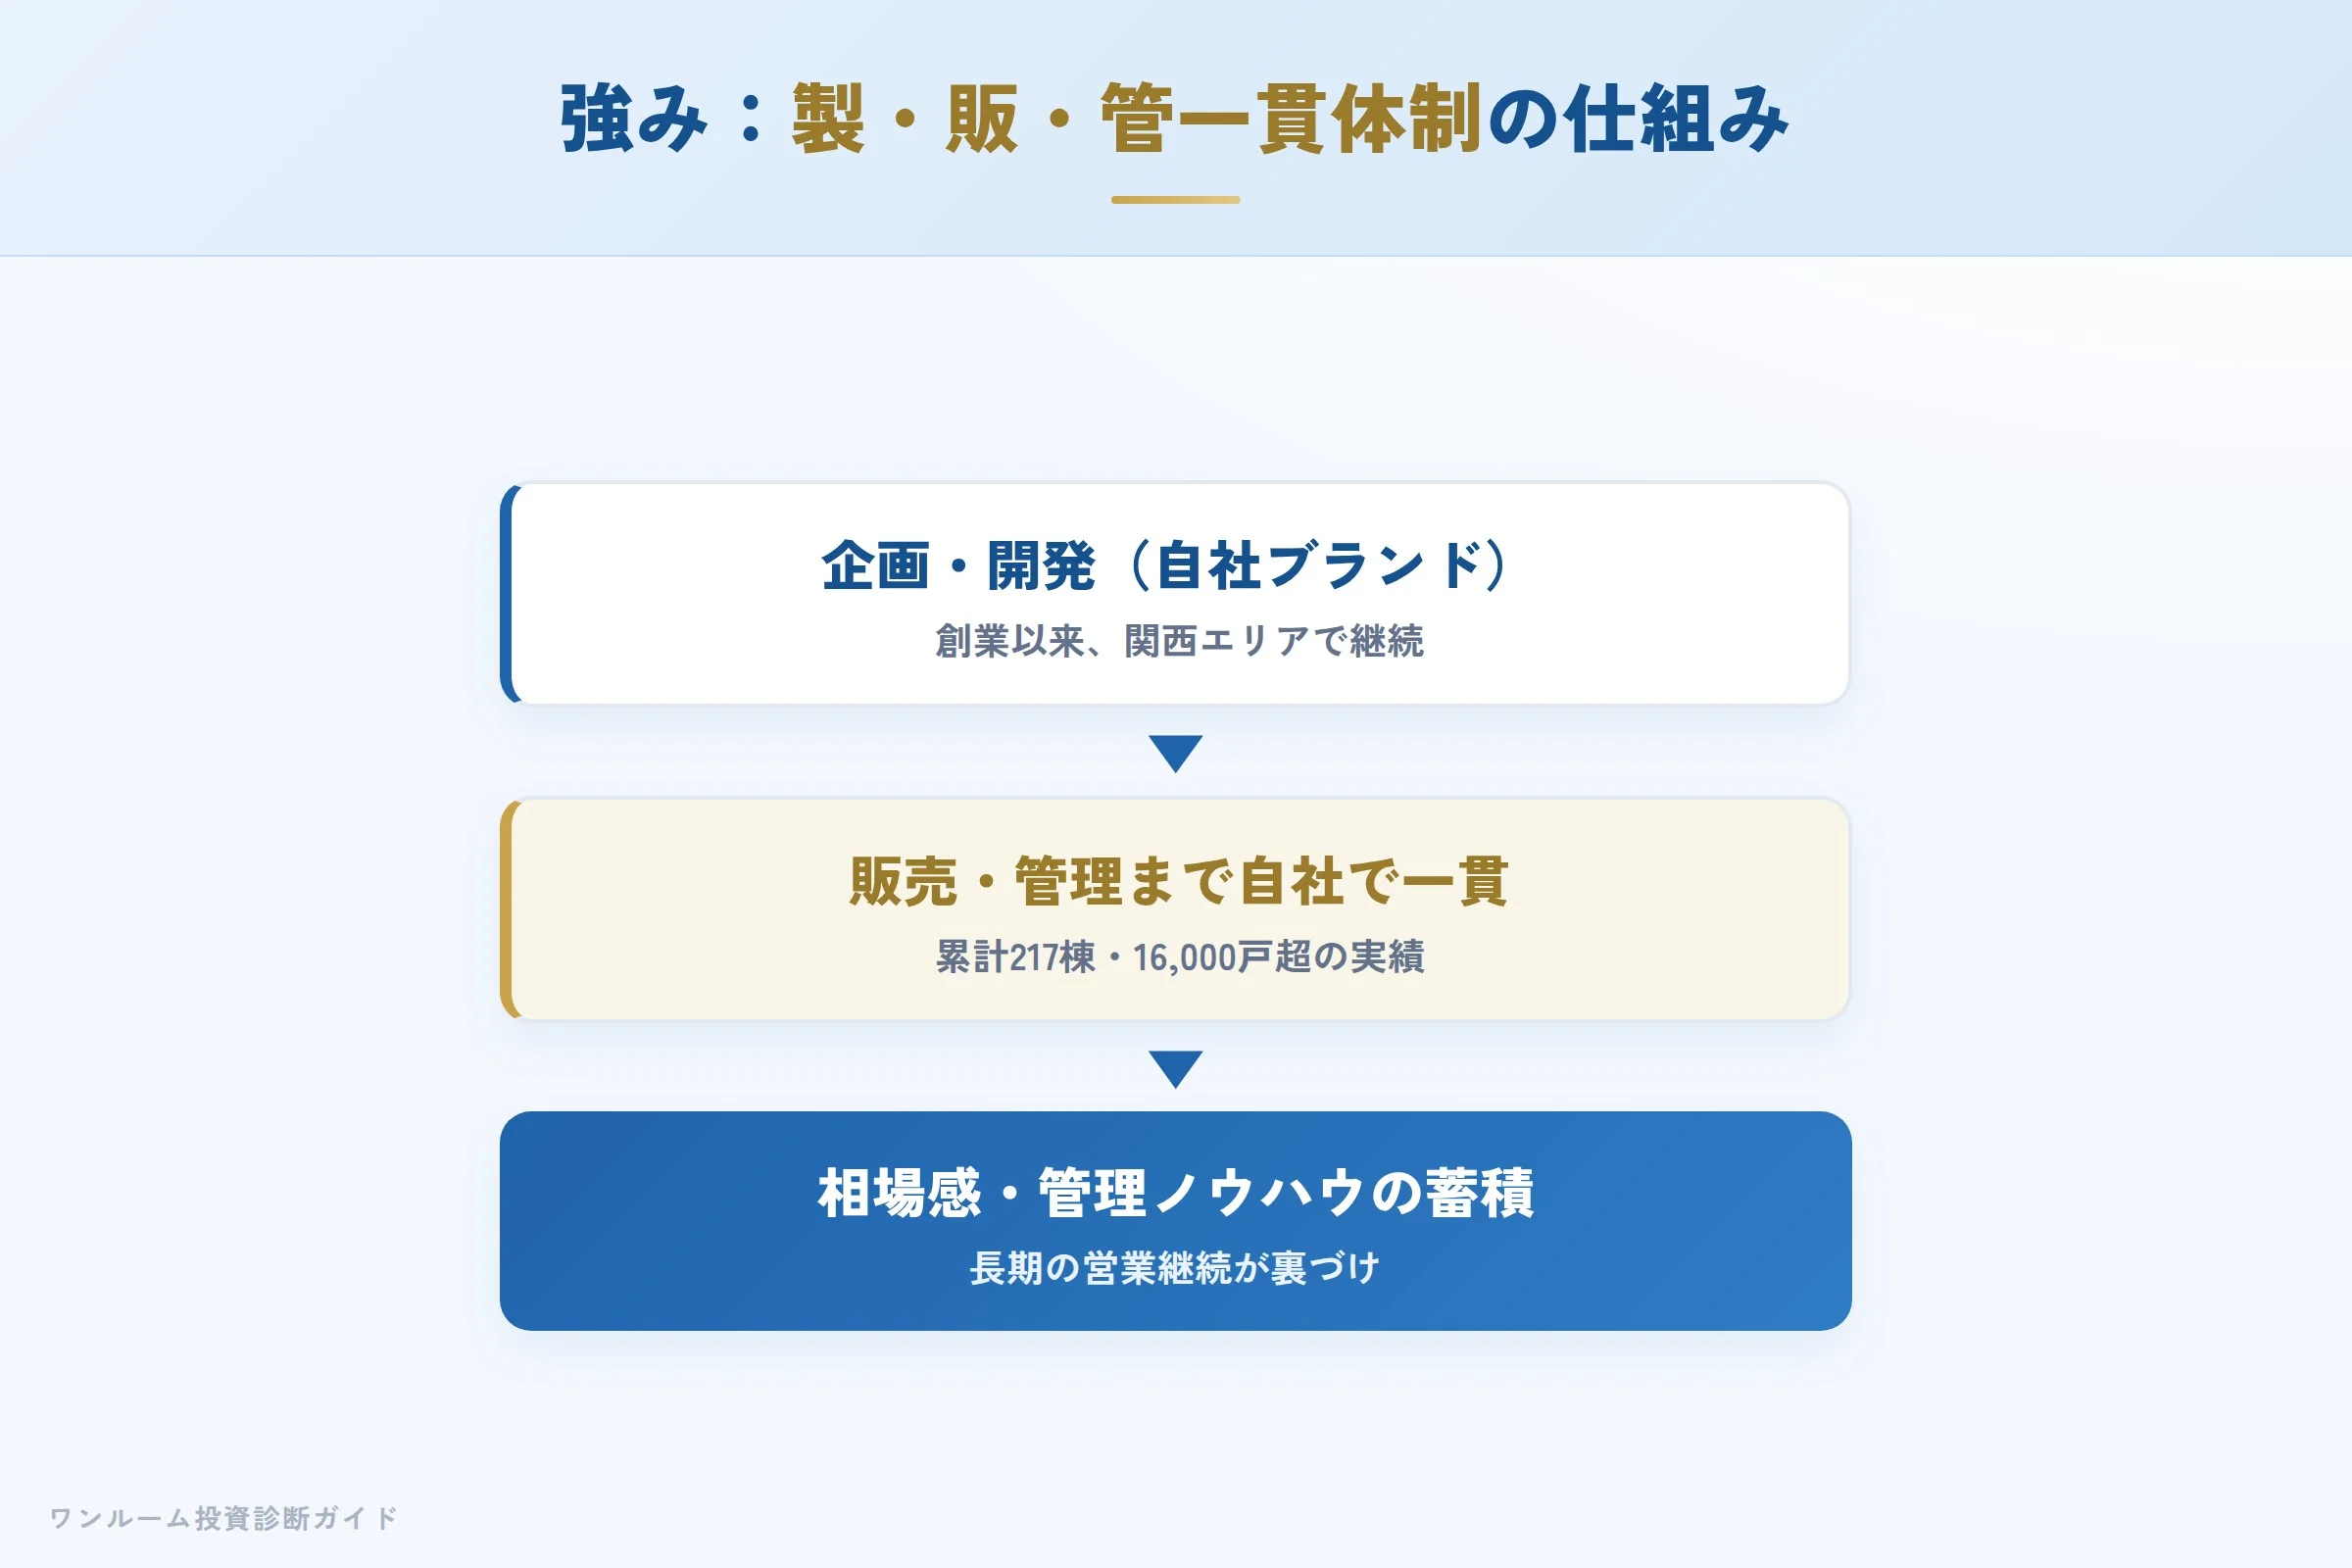
株式会社ホームズの強みは、1985年の創業以来、関西エリアで企画・開発・販売・管理までを自社で一貫して手がけてきた体制です。2012年に自社開発第100棟、2017年に発売戸数10,000戸を達成するなど、長期にわたって供給を継続している実績は、エリア内の相場感・管理ノウハウの蓄積という点で評価材料になり得ます。
40年近い営業継続は、宅建業免許の更新回数の多さにも表れています。免許番号のカッコ内の数字が大きいほど更新回数(≒営業継続年数)が長いことを意味し、読者自身も国土交通省の「宅地建物取引業者検索」で免許番号から実在・行政処分歴の有無を無料で確認できます。本記事執筆時点(2026年10月27日確認)で、公式サイト・大阪府宅地建物取引業協会の宅建業者情報・各種報道のいずれからも社名変更・合併・グループ化・廃業・免許失効などの情報は確認されていません。宅建業免許の有効期間は2026年12月9日までです。
懸念点①:投資用ワンルームの「含み損」構造
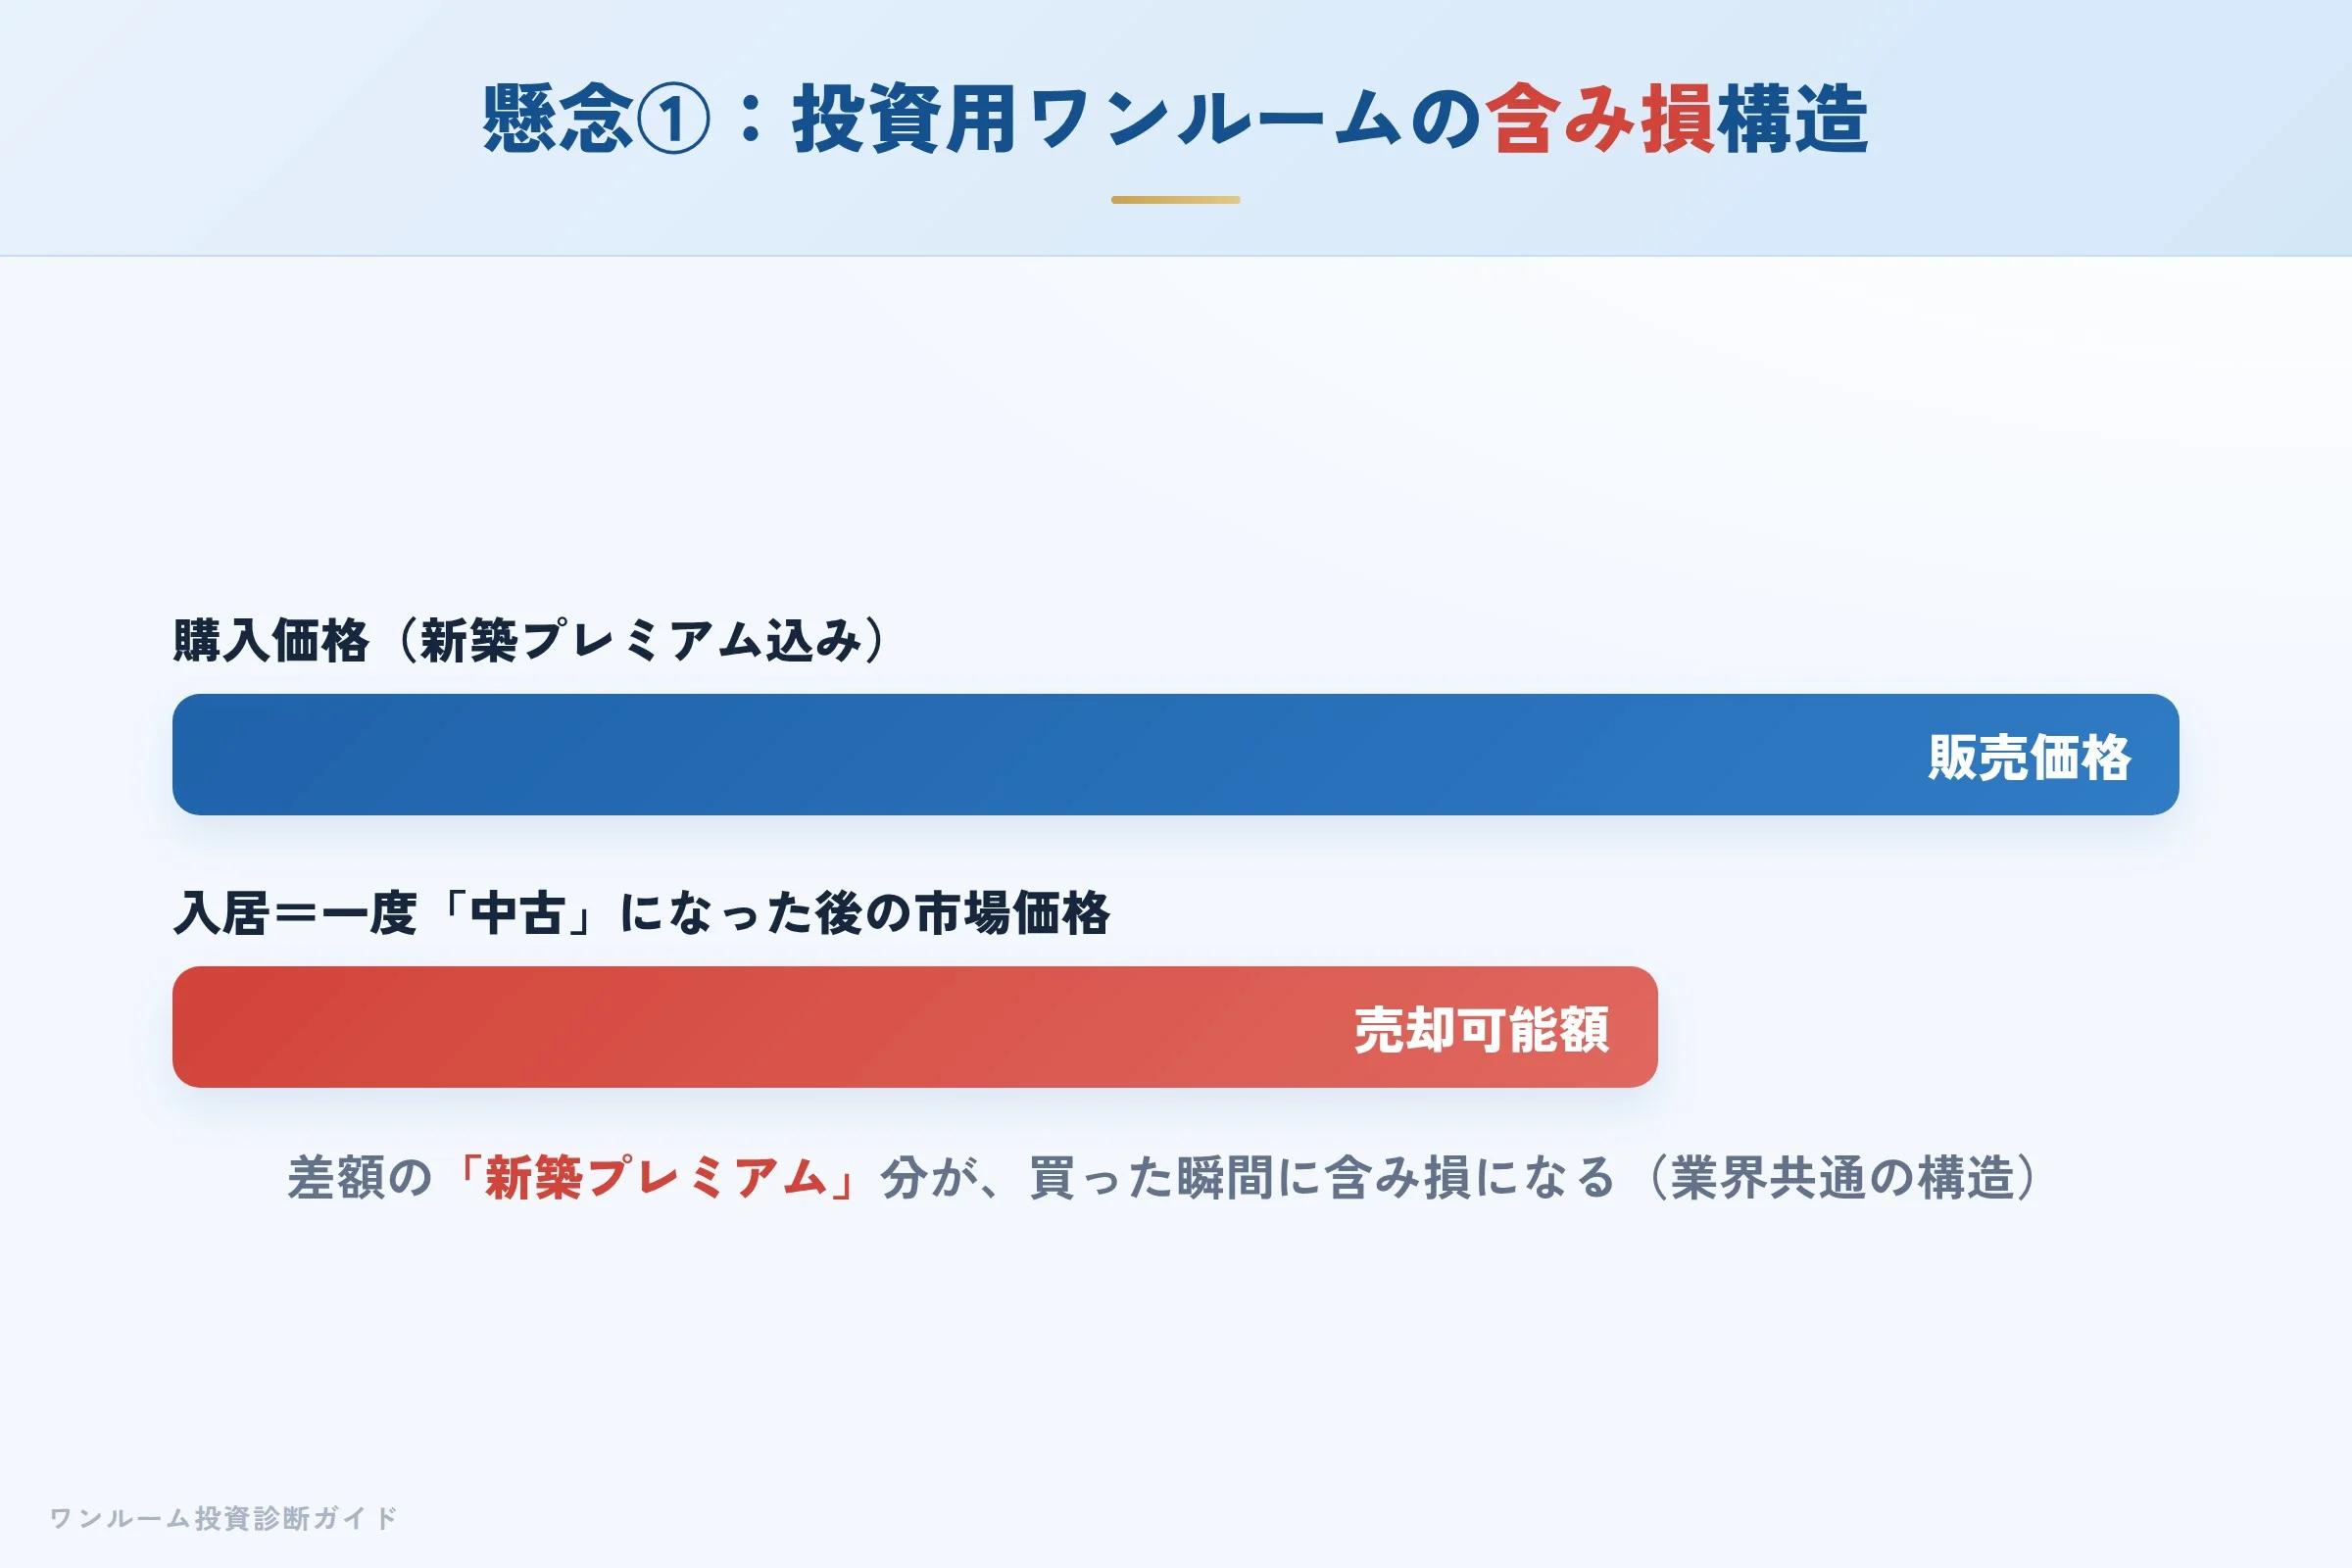
これはホームズに限った話ではなく、新築ワンルーム投資全般に共通する構造的な問題です。新築物件の価格には販売会社の利益・広告費が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が市場価格から抜け落ちます。
つまり買った瞬間から、新築プレミアム分の含み損を抱えてスタートしやすいのが新築ワンルームの宿命です。レジュールアッシュのように都心・駅近エリアへ展開している場合は売却時の流動性が比較的確保しやすい側面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:販売立場の確認(分譲主か販売代理か)
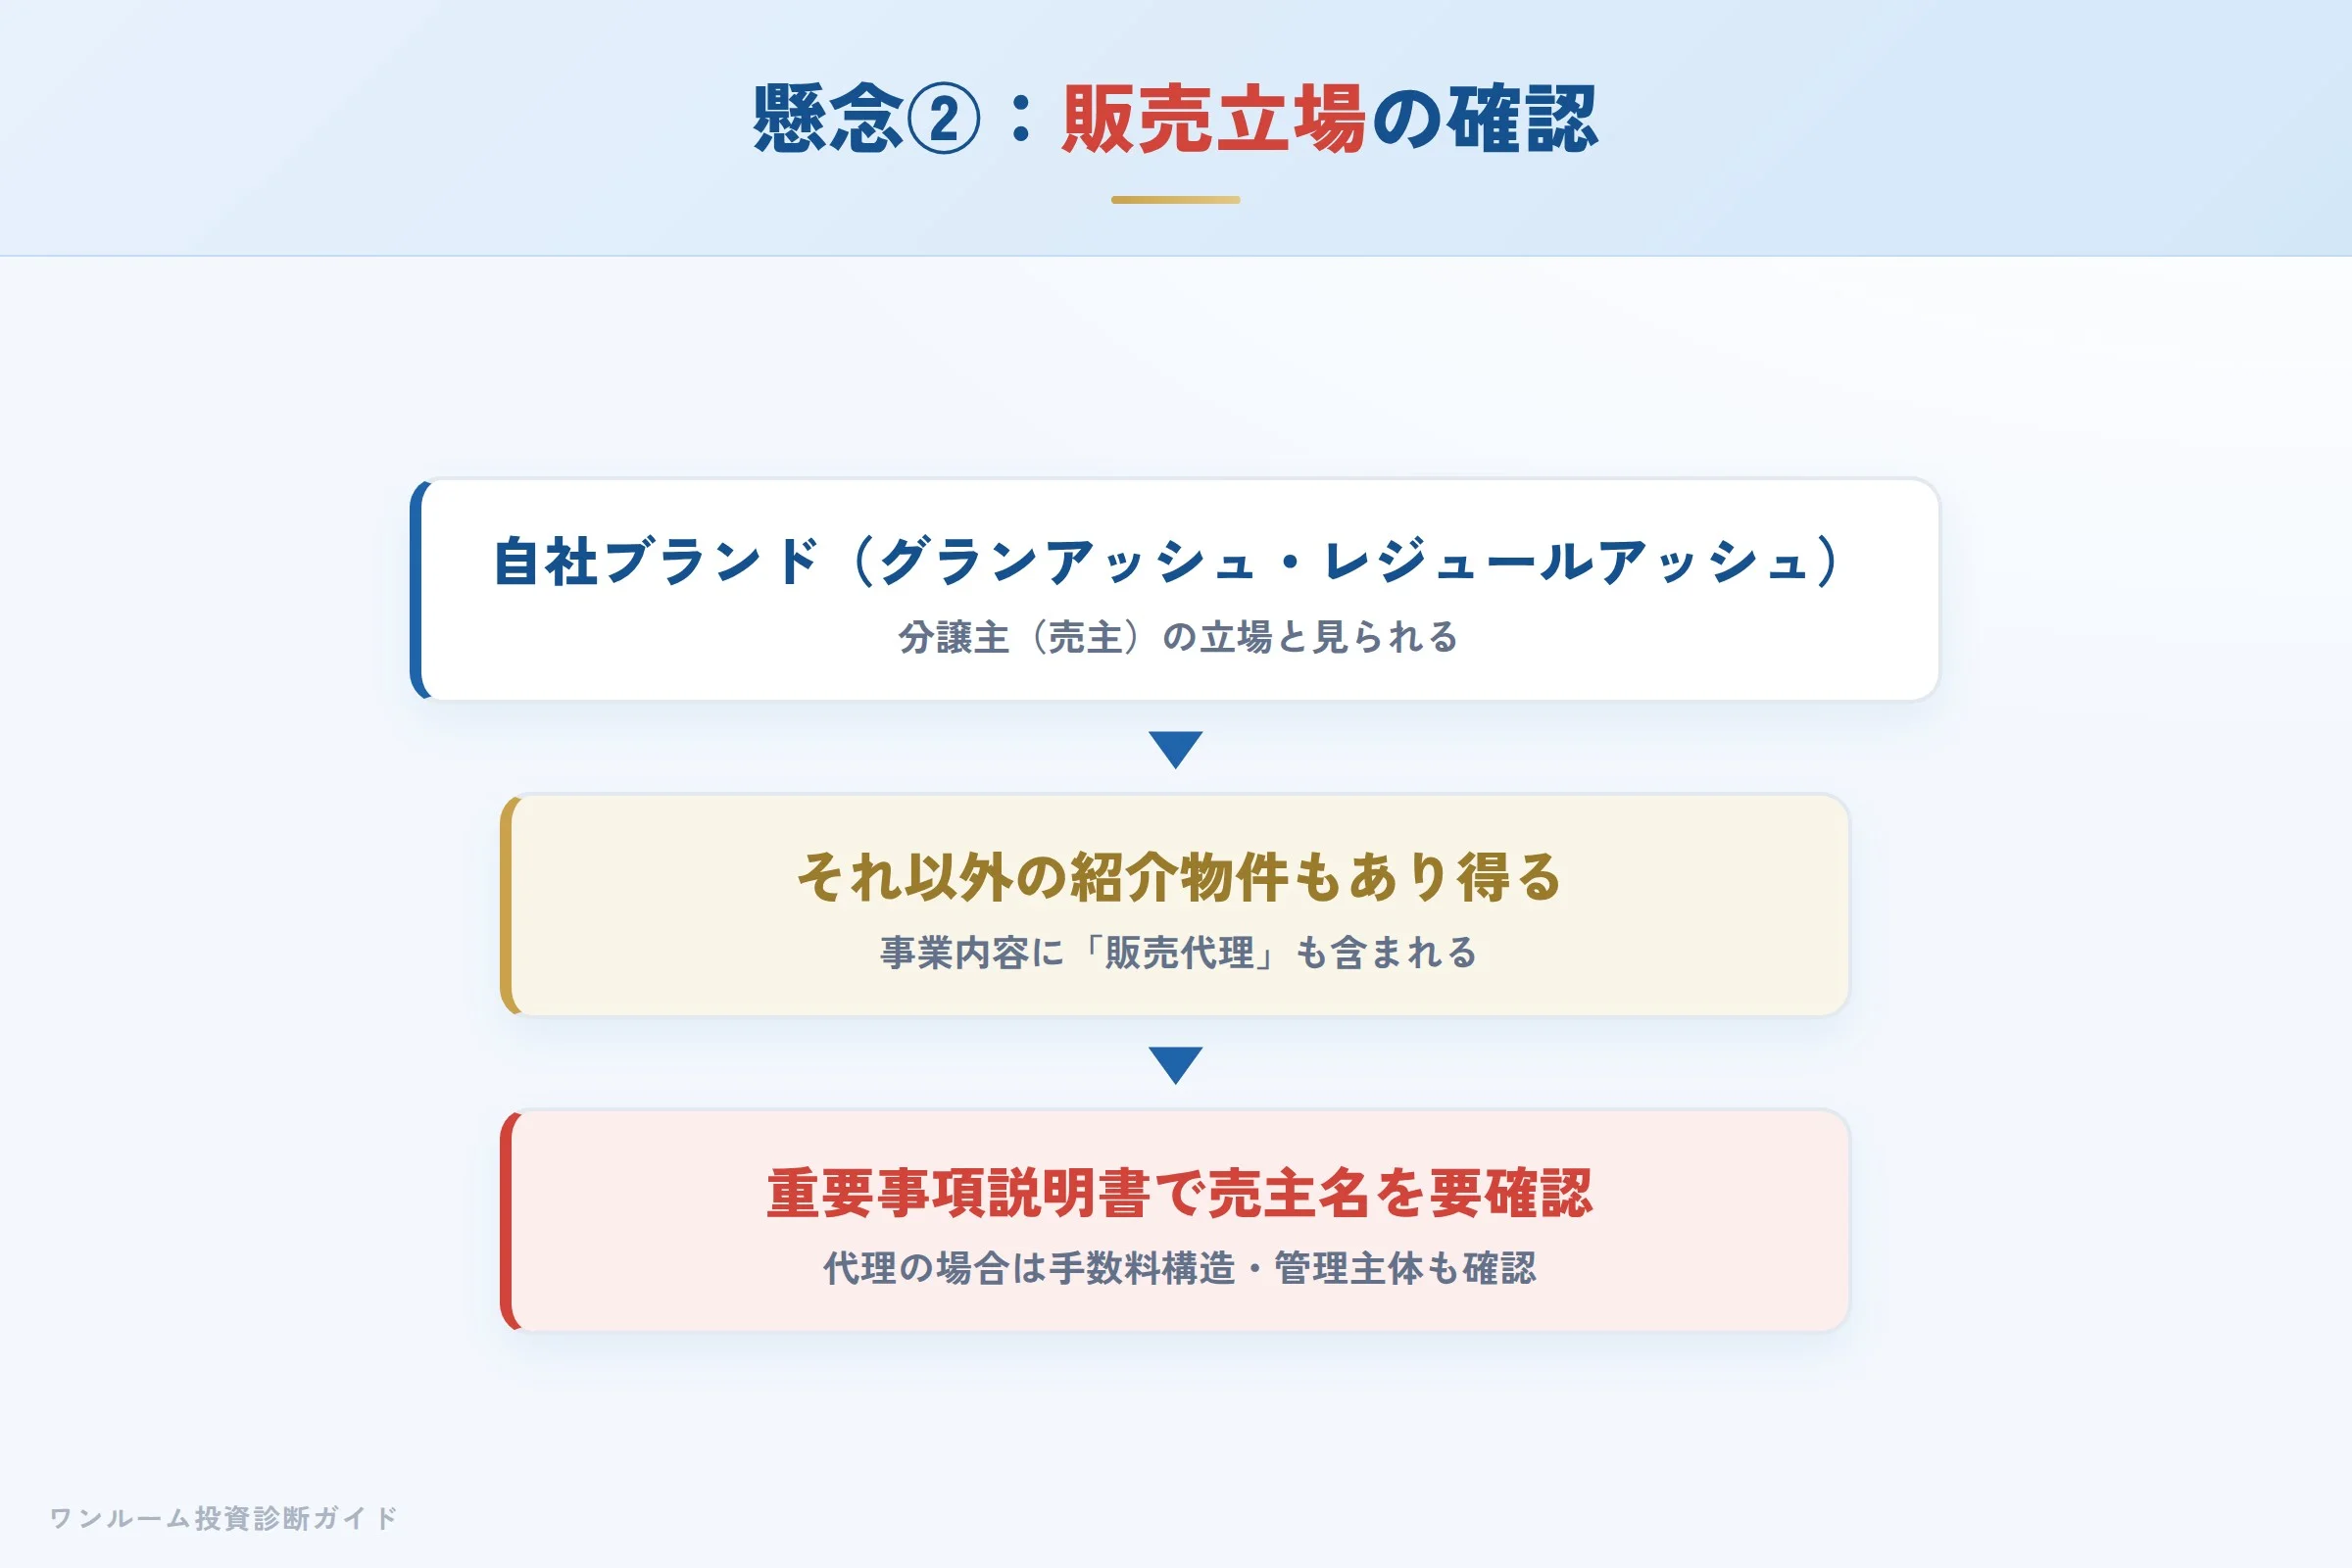
株式会社ホームズの事業内容には「分譲マンションの販売」に加えて「販売代理」も含まれています。グランアッシュ・レジュールアッシュという自社ブランドについては分譲主(売主)の立場と見られますが、これ以外の物件を紹介された場合は、同社が販売代理を担っているだけで、実際の分譲主(売主)は別の会社である可能性があります。
販売代理の場合、代理手数料が販売価格に組み込まれている構造や、アフター対応・管理の主体が分譲主側にあるケースもあるため、評判を調べる際は「紹介してきた会社名」だけでなく「重要事項説明書に記載された売主名」の両方で確認することをおすすめします。
数字で見る:表面利回りと実質利回りの差
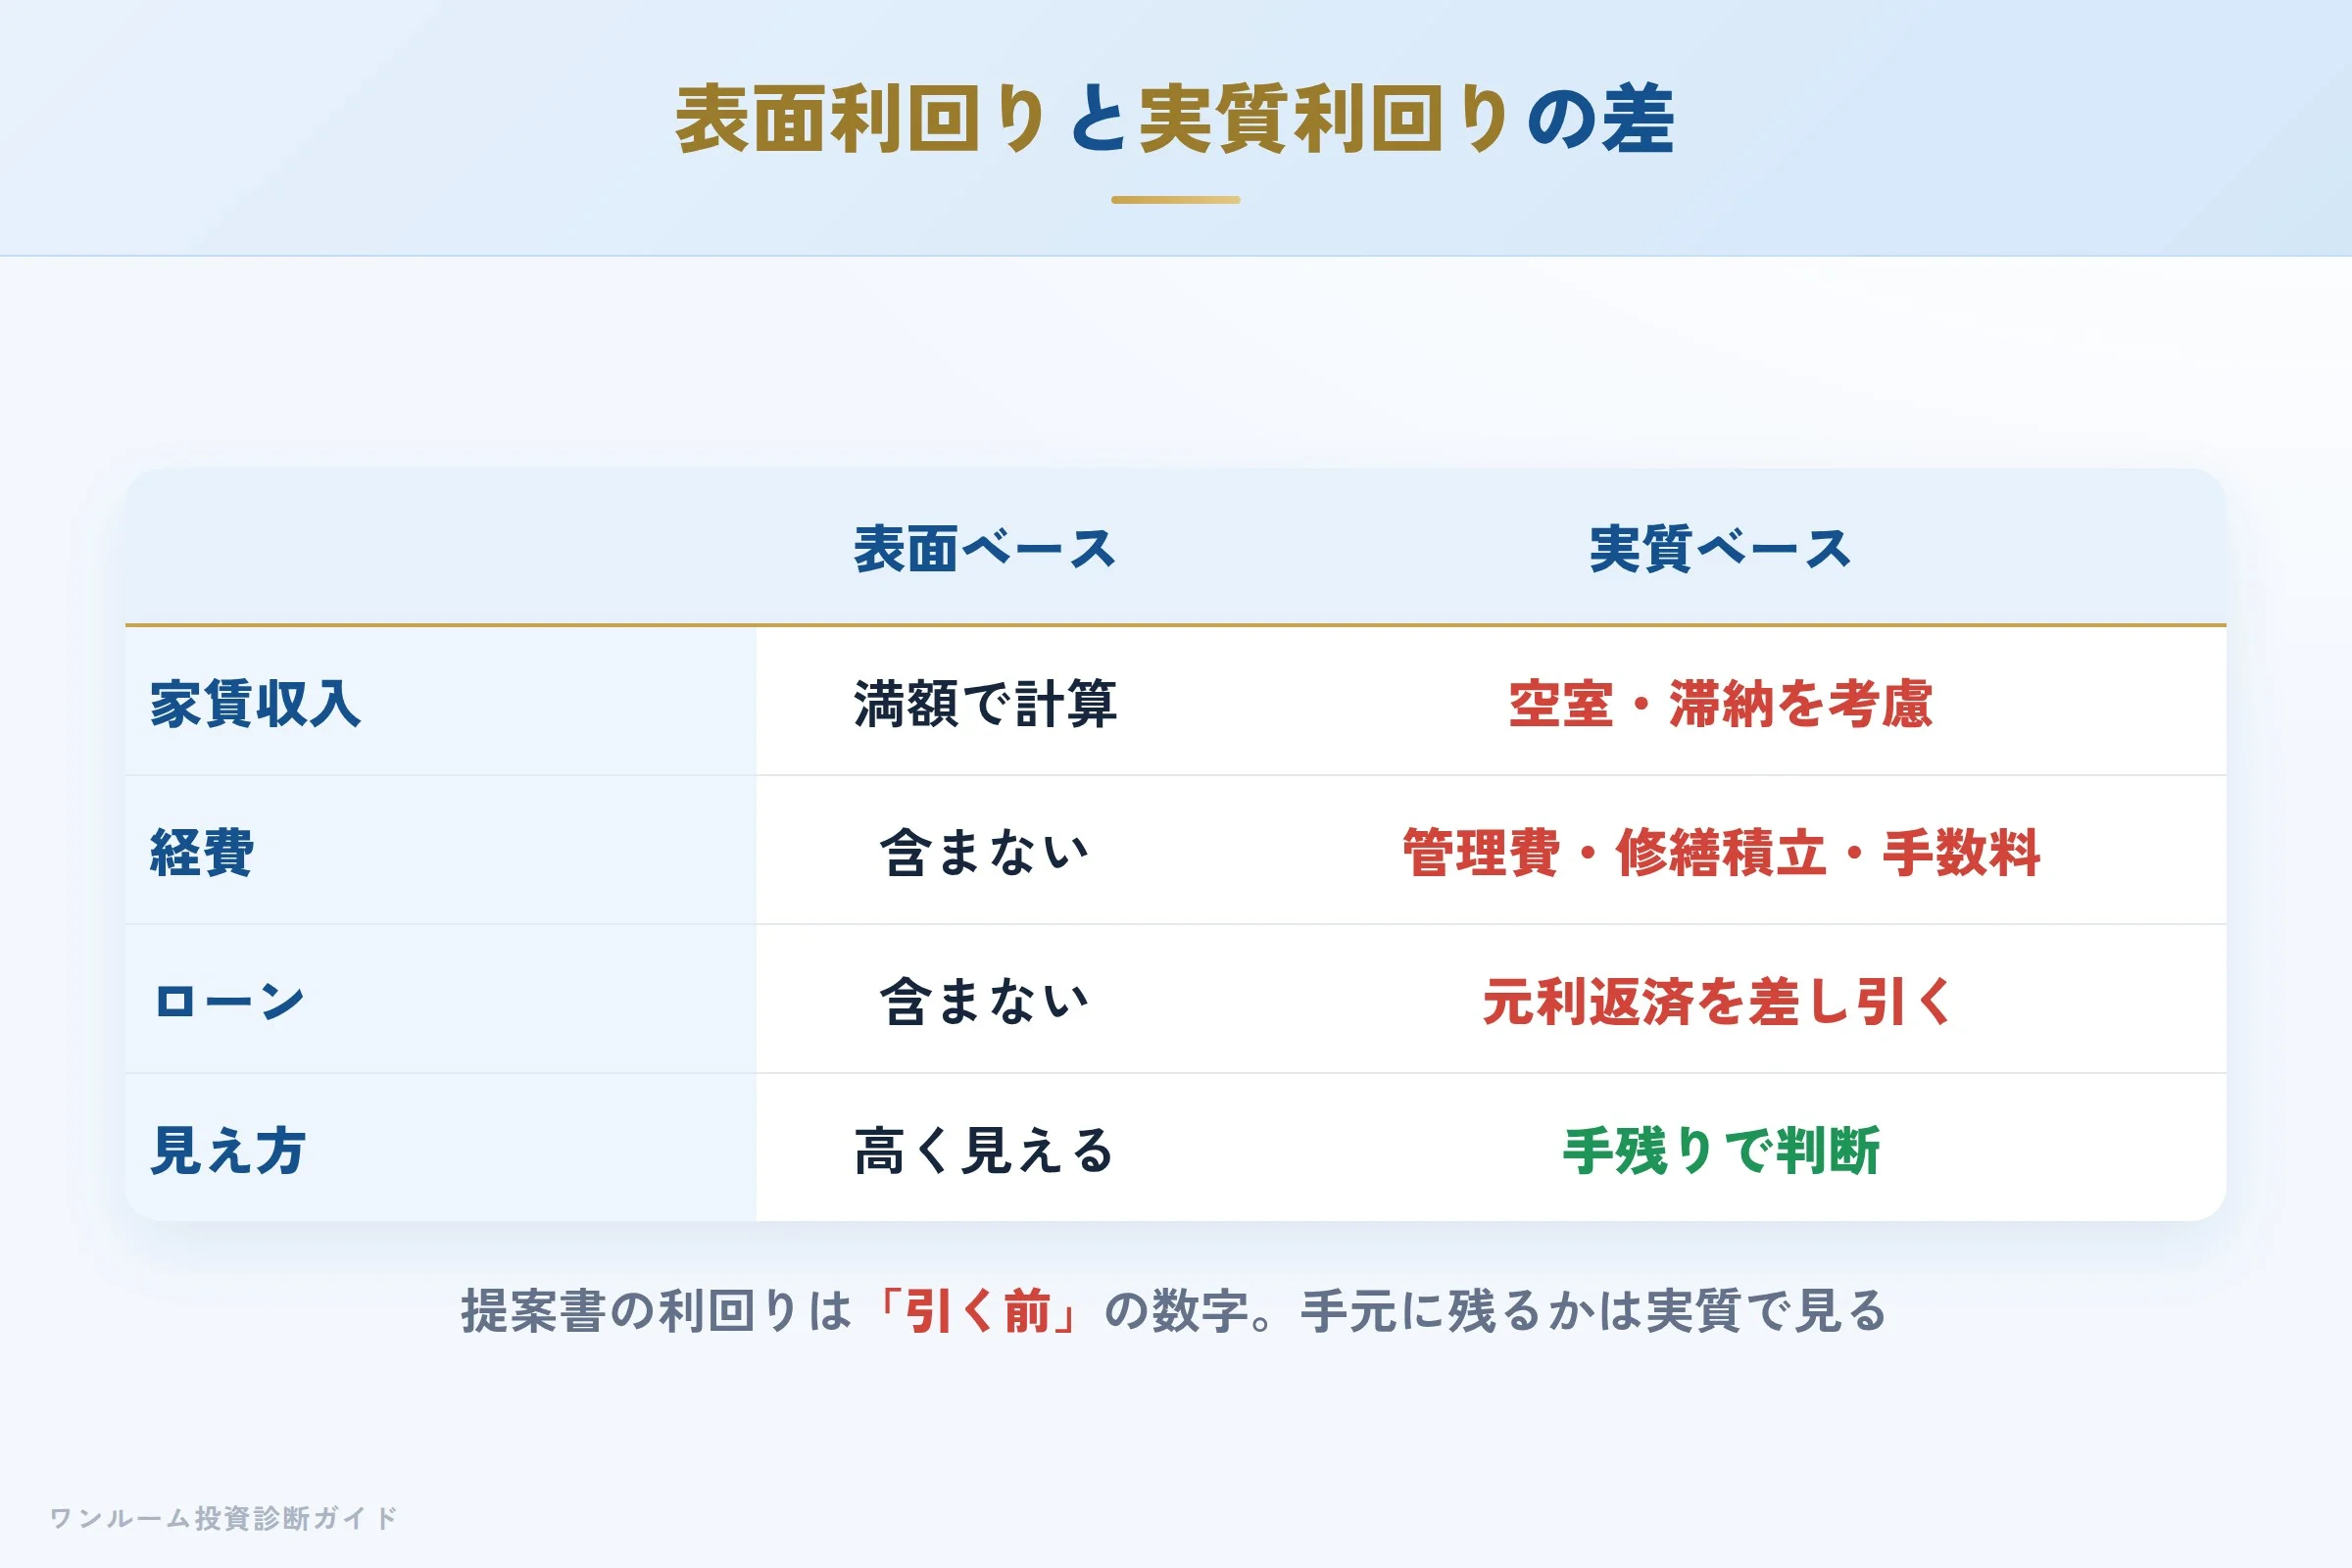
物件提案で示される「表面利回り」は、管理費・修繕積立金・手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
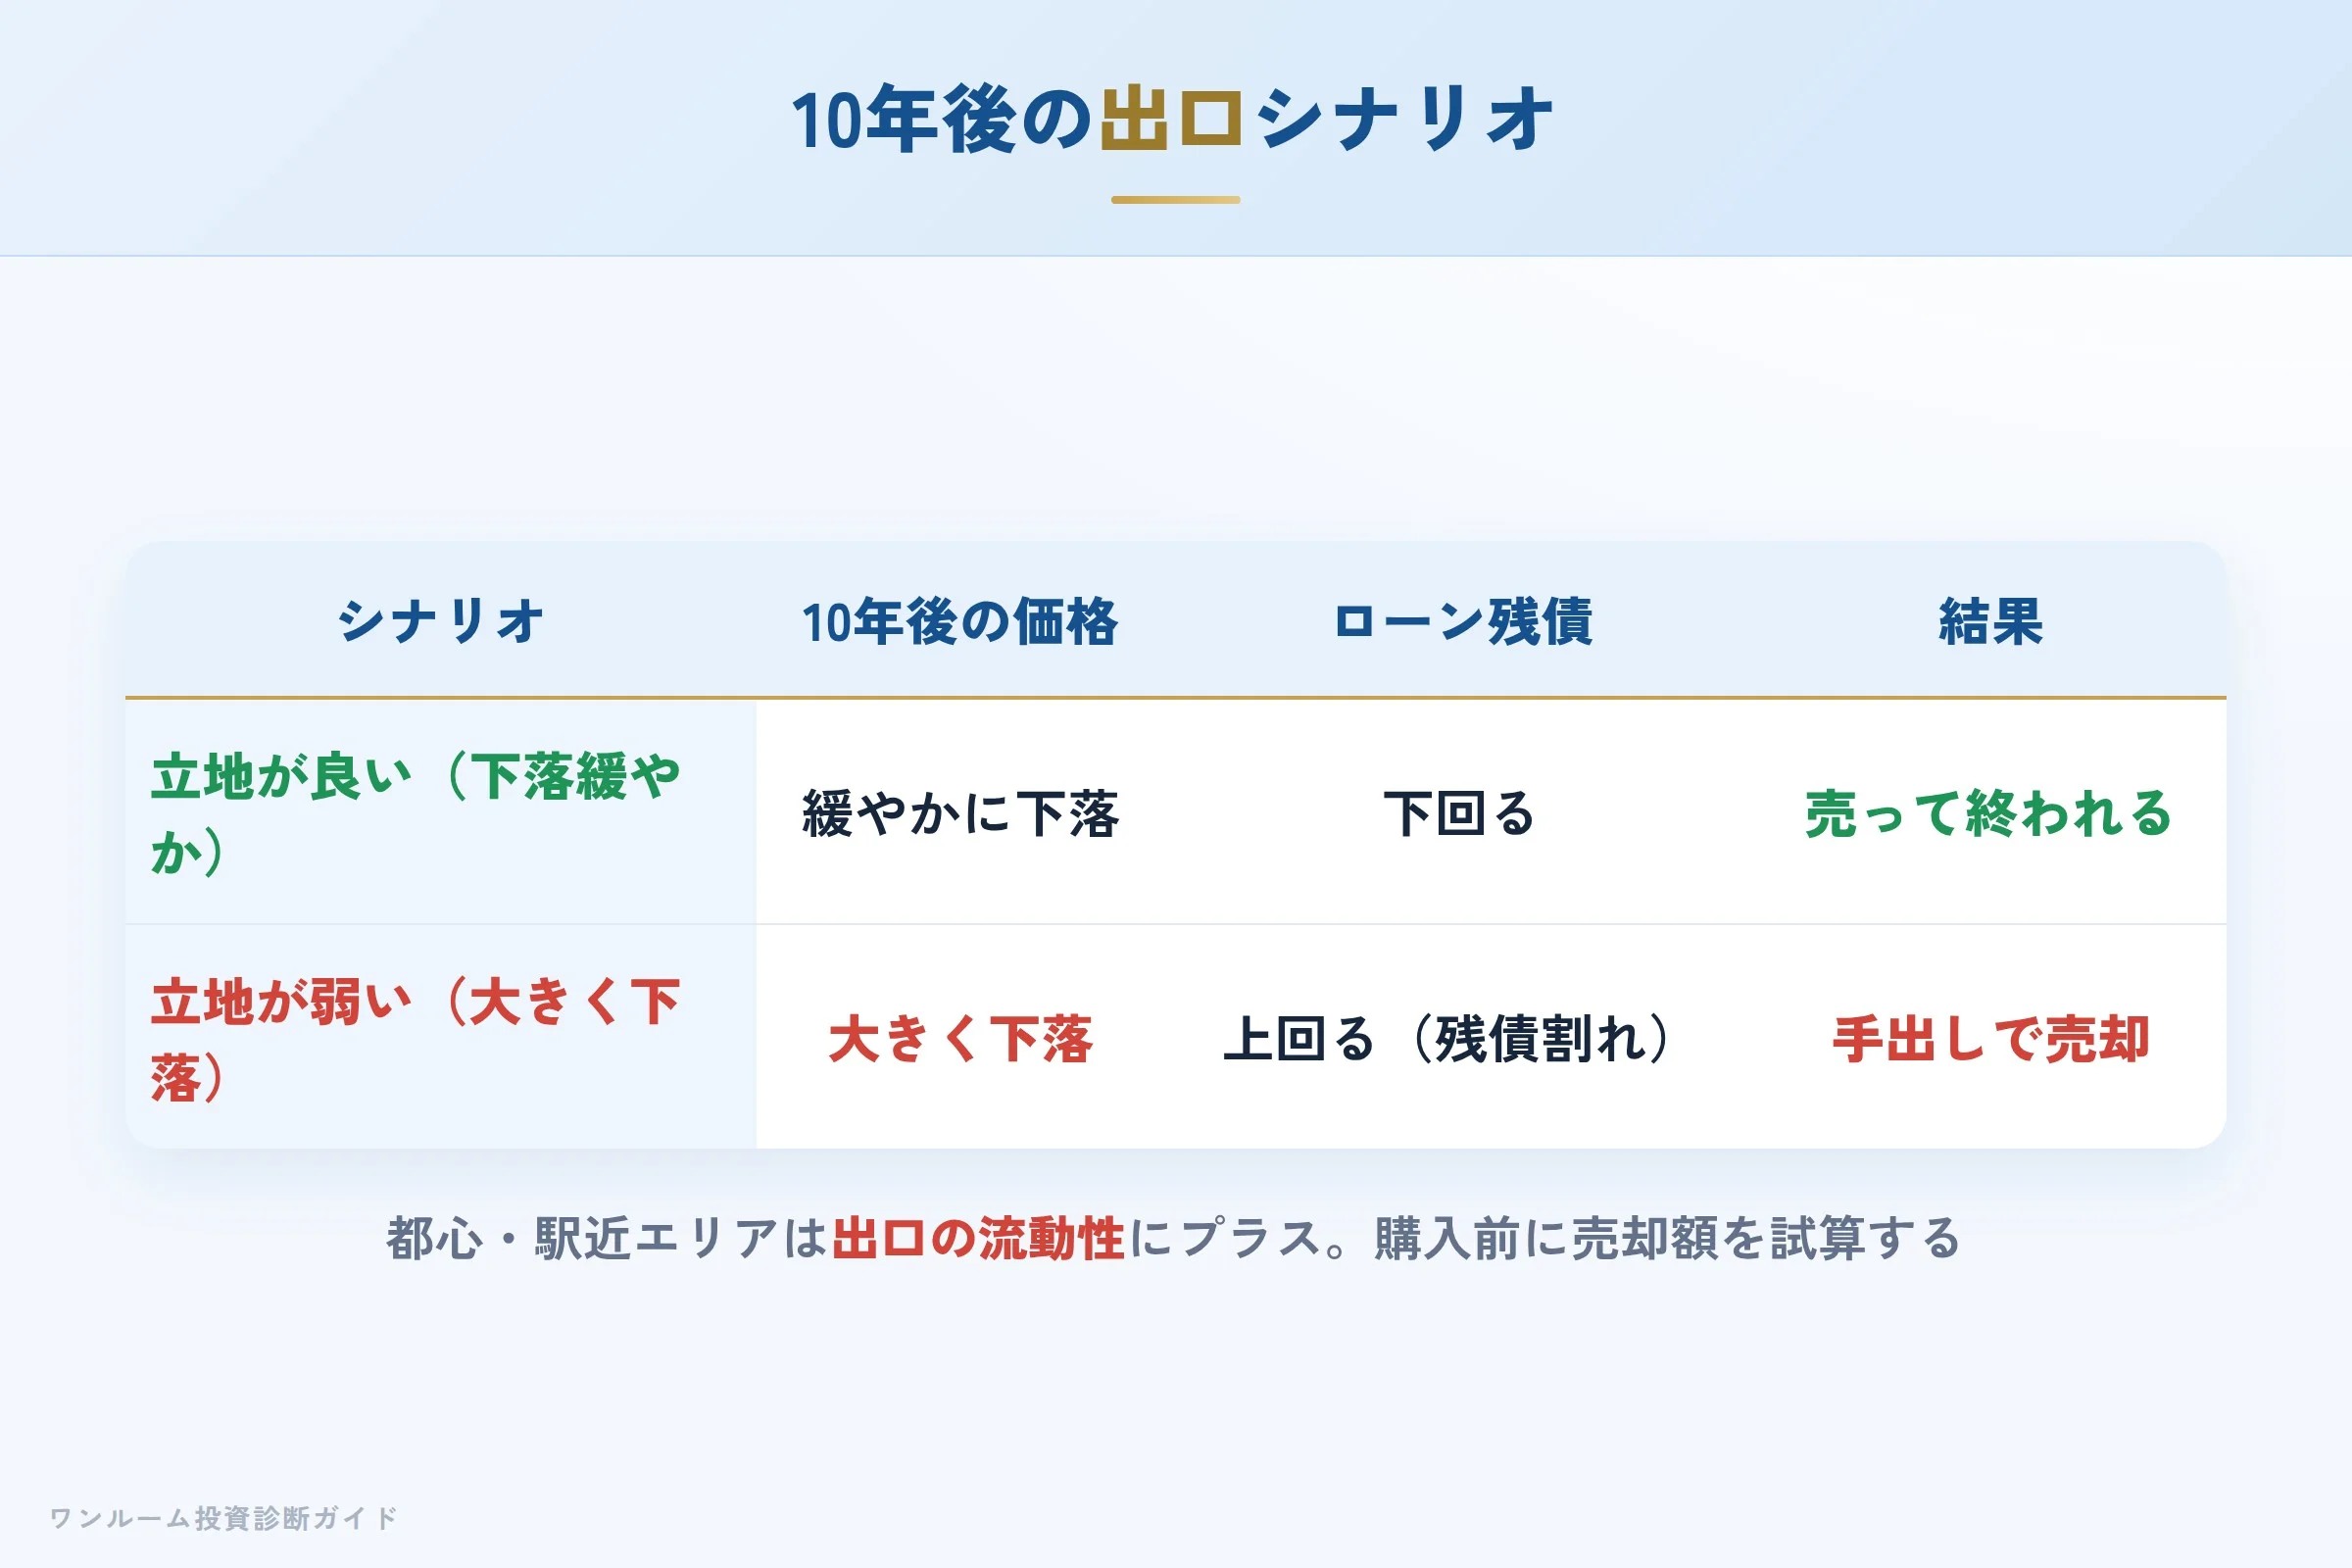
新築・築浅ワンルームで見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になりやすくなります。
| シナリオ | 10年後の価格 | ローン残債 | 結果 |
|---|---|---|---|
| 立地が良い(下落緩やか) | 緩やかに下落 | 下回る | 売って終われる |
| 立地が弱い(大きく下落) | 大きく下落 | 上回る(残債割れ) | 手出しで売却 |
向いている人・向いていない人
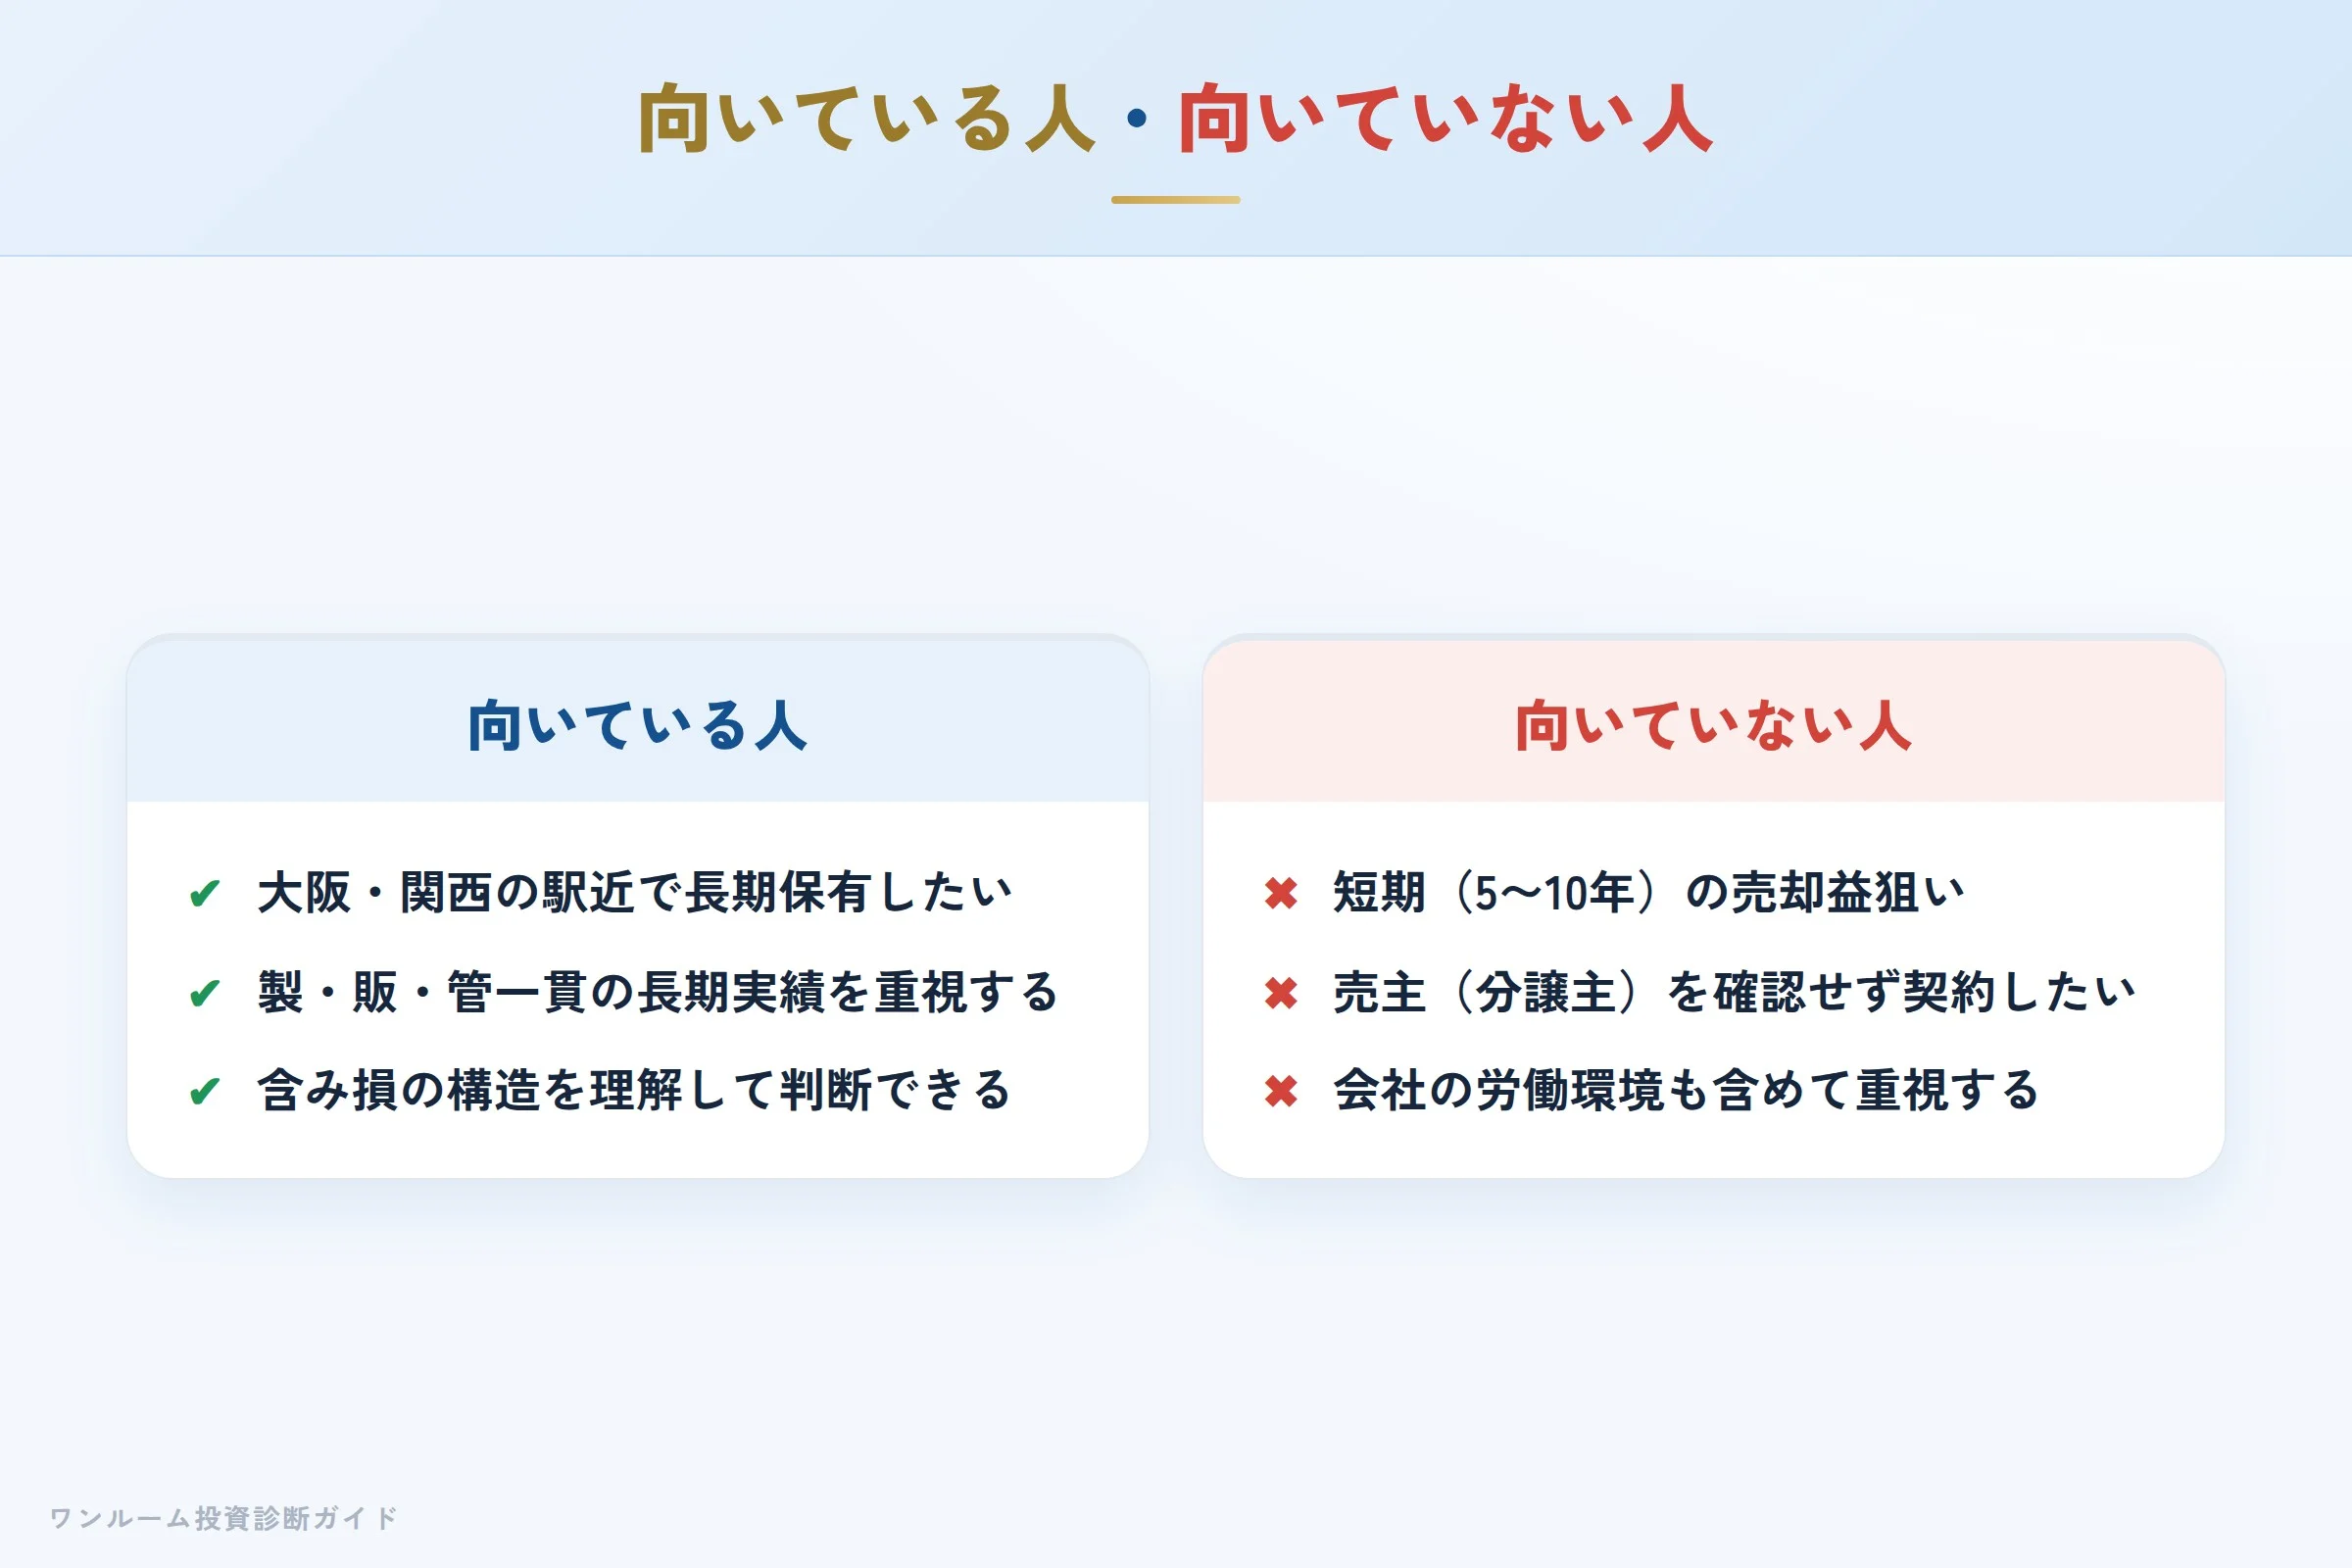
向いている人
- 大阪・関西エリアの駅近・単身者向け賃貸需要を見込んで長期保有したい人
- 製・販・管一貫体制による長期的な管理実績を重視する人
- 含み損(新築プレミアム)の構造を理解した上で判断できる人
向いていない人
- 短期(5〜10年)での売却益を主な目的にしたい人
- 物件の売主(分譲主)が誰かを確認せず契約を進めたい人
- 長時間労働に関する社員口コミなど、会社の内部環境も重視する人
まとめ:判断軸は「販売立場」と「出口」
株式会社ホームズは、関西エリアで40年近く自社開発・販売・管理を一貫して手がけてきた実績のある会社です。自社ブランドであるグランアッシュ・レジュールアッシュについては分譲主(売主)の立場にあると見られ、長期の供給実績は相場感・管理ノウハウの蓄積という点で評価材料になり得ます。一方で、事業内容には販売代理も含まれるため、紹介された物件ごとに売主が誰かを確認する必要があること、また新築・築浅ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられないことも押さえておくべきポイントです。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
株式会社ホームズの物件を勧められたら、まず「この物件の売主(分譲主)はどこか」「10年後にいくらで売れるか」を担当者に聞いてみてください。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。