「セジョリって、実際どうなんですか?」。JRD株式会社の物件を勧められた人から、こうした相談が寄せられます。ネットで調べると「デザインがよく駅近で入居率が高い」という声と「価格が割高」「サブリースが不安」という声が混在し、何を信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築ワンルーム投資は「担当者の印象」や「買った後の入居率」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報をもとに、次の点を整理します。
- JRD株式会社とはどんな会社か(会社概要・物件ブランド・販売立場)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-02 更新】 分譲・供給実績を2026年6月時点の最新値(159棟・6,781室)に更新し、JRDが運営する不動産クラウドファンディング「iRD」の新規ファンド募集・新規会員登録受付が2026年8月17日付で休止されている事実を追記しました。出典URLも追加しています。社名・代表者・宅建業免許番号に変更がないことも確認済みです。
【2026-09-10 更新】 公式サイトで会社概要を再確認し、社名・本社・代表・宅建業免許(東京都知事(6)第75426号)に変更がないことを確認しました。あわせて一級建築士事務所・不動産特定共同事業・賃貸住宅管理業の各登録番号と出典URL、グループ会社の管理実績(2023年12月末時点)を追記し、供給実績162棟・約6,397戸が2019年4月時点の公表値である旨を明記しました。
会社概要:JRDはどんな会社か
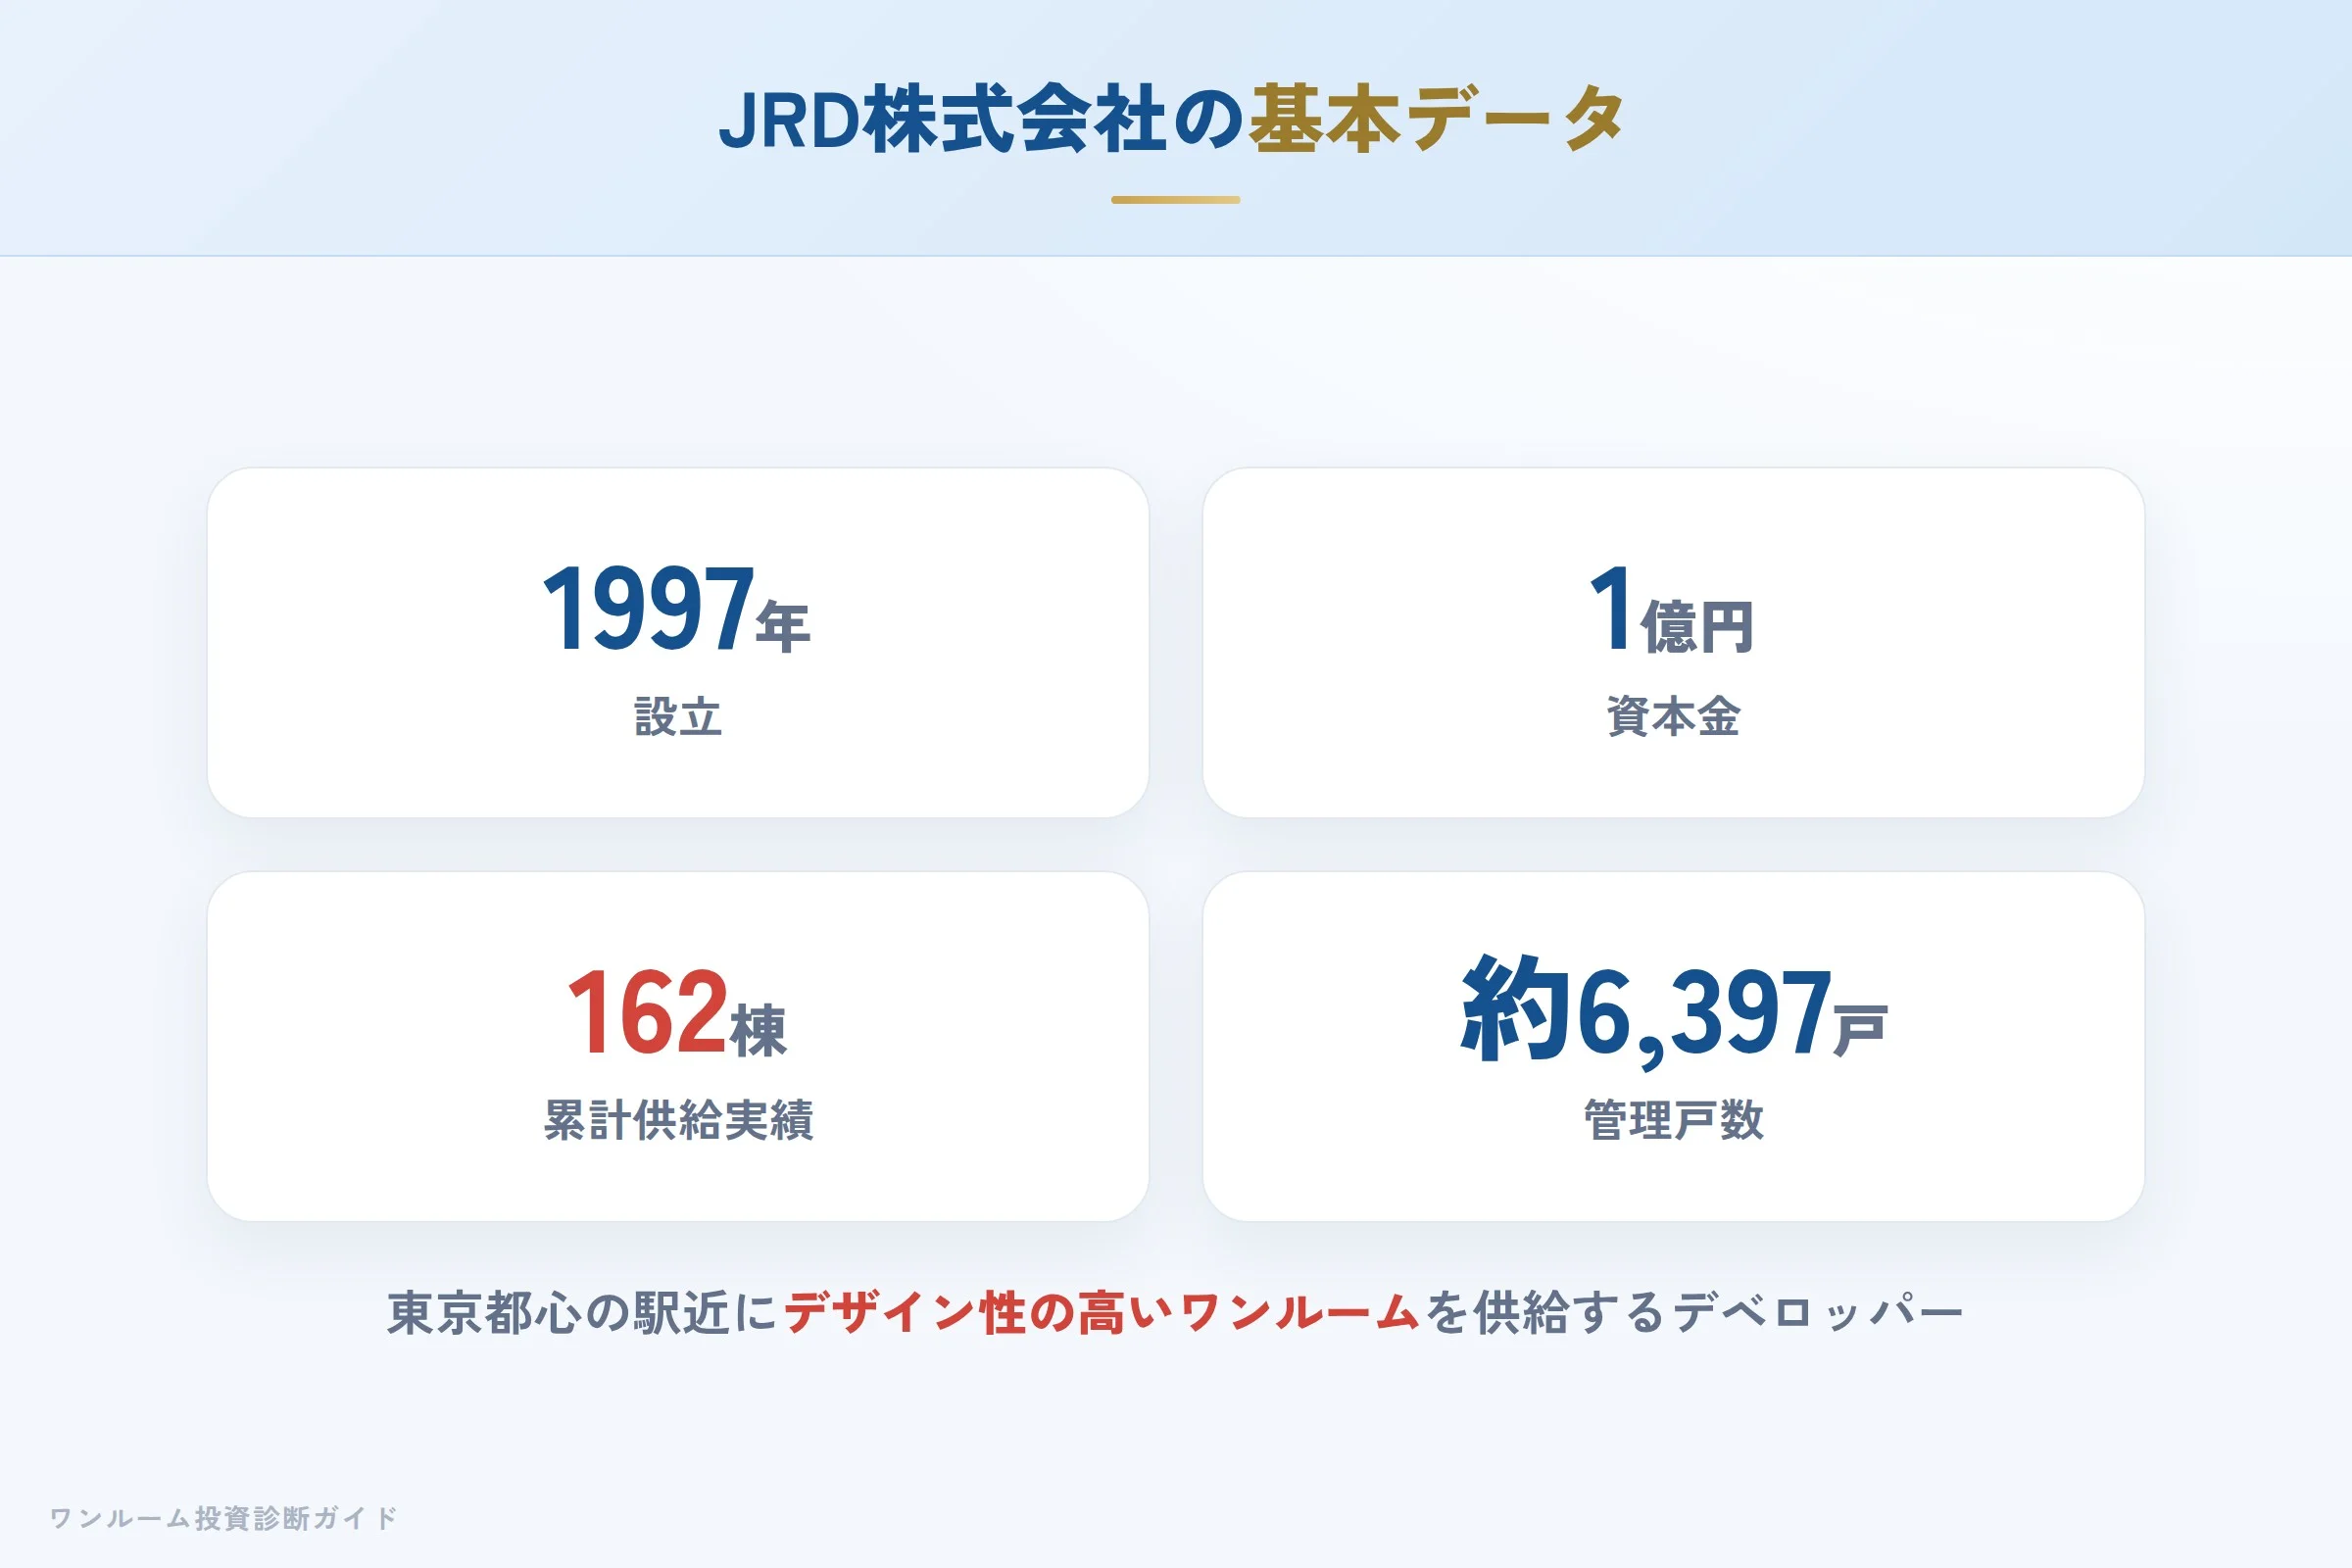
JRD株式会社(ジェイアールディー)は1997年設立、資本金1億円、東京都渋谷区神宮前に本社を置く投資用マンションデベロッパーです。マンションの企画・開発・分譲から賃貸管理までをグループで一貫して手がけています。
| 項目 | 内容 |
|---|---|
| 商号 | JRD株式会社(ジェイアールディー) |
| 所在地 | 東京都渋谷区神宮前6-12-20 J6Front 7階 |
| 設立 | 1997年5月 |
| 資本金 | 1億円 |
| 代表取締役 | 佐藤 満 |
| 宅建業免許 | 東京都知事(6)第75426号 |
| その他の登録 | 一級建築士事務所 東京都知事第65516号/不動産特定共同事業 東京都知事第140号/賃貸住宅管理業 国土交通大臣(01)第002586号 |
| 主な事業 | 資産活用(マンション事業・賃貸管理)、投資用マンションの企画・開発・分譲 |
| 供給実績 | 159棟・6,781室(2026年6月時点) |
| 上場情報 | 非上場 |
(会社概要・免許番号・各登録番号は公式サイトの会社概要ページ/2026年10月2日確認。供給実績はiRD公式サイトの会社概要ページ/2026年10月2日確認)
宅地建物取引業免許の更新回数が(6)であることは、20年以上にわたって事業を継続してきた実績を示しています。一級建築士事務所・不動産特定共同事業・賃貸住宅管理業の登録も併せ持ち、開発から管理までを内製化している点が特徴です。提案を受ける際は、最新の供給実績と管理戸数を担当者に直接確認することをおすすめします。
販売立場:JRDは「分譲主(売主)」
投資用マンションでは、営業している会社と物件を建てた会社(分譲主)が別であることが珍しくありません。JRDの場合、自社ブランド「セジョリ」を自社で企画・開発・分譲する分譲主(売主)にあたります。他社物件を仲介・販売代理する立場とは異なり、開発・分譲・管理の主体が同じグループにそろっているため、評判は基本的にJRD一社で読み解けます。ただし個別物件の売主表記は、必ず重要事項説明書と売買契約書で確認してください。
直近の動き:不動産クラウドファンディング「iRD」の新規募集を一時休止
JRDはセジョリ物件を対象とした不動産クラウドファンディング「iRD(イルド)」も運営しています。公式サイトの告知によると、2026年8月17日付で「運営体制の見直しに伴い」新規ファンドの組成募集および新規会員登録の受付を当面の間休止すると発表されました。再開時期は未定で、決まり次第同サイトで案内するとされています。マンションの分譲・賃貸管理という本業への言及はなく、既存会員・既存ファンドへの影響について公式発表に明記はありませんが、iRDの利用を検討している場合は最新の告知を必ず確認してください。(2026年10月2日確認)
セジョリ(C'est joli):物件ブランドの特徴
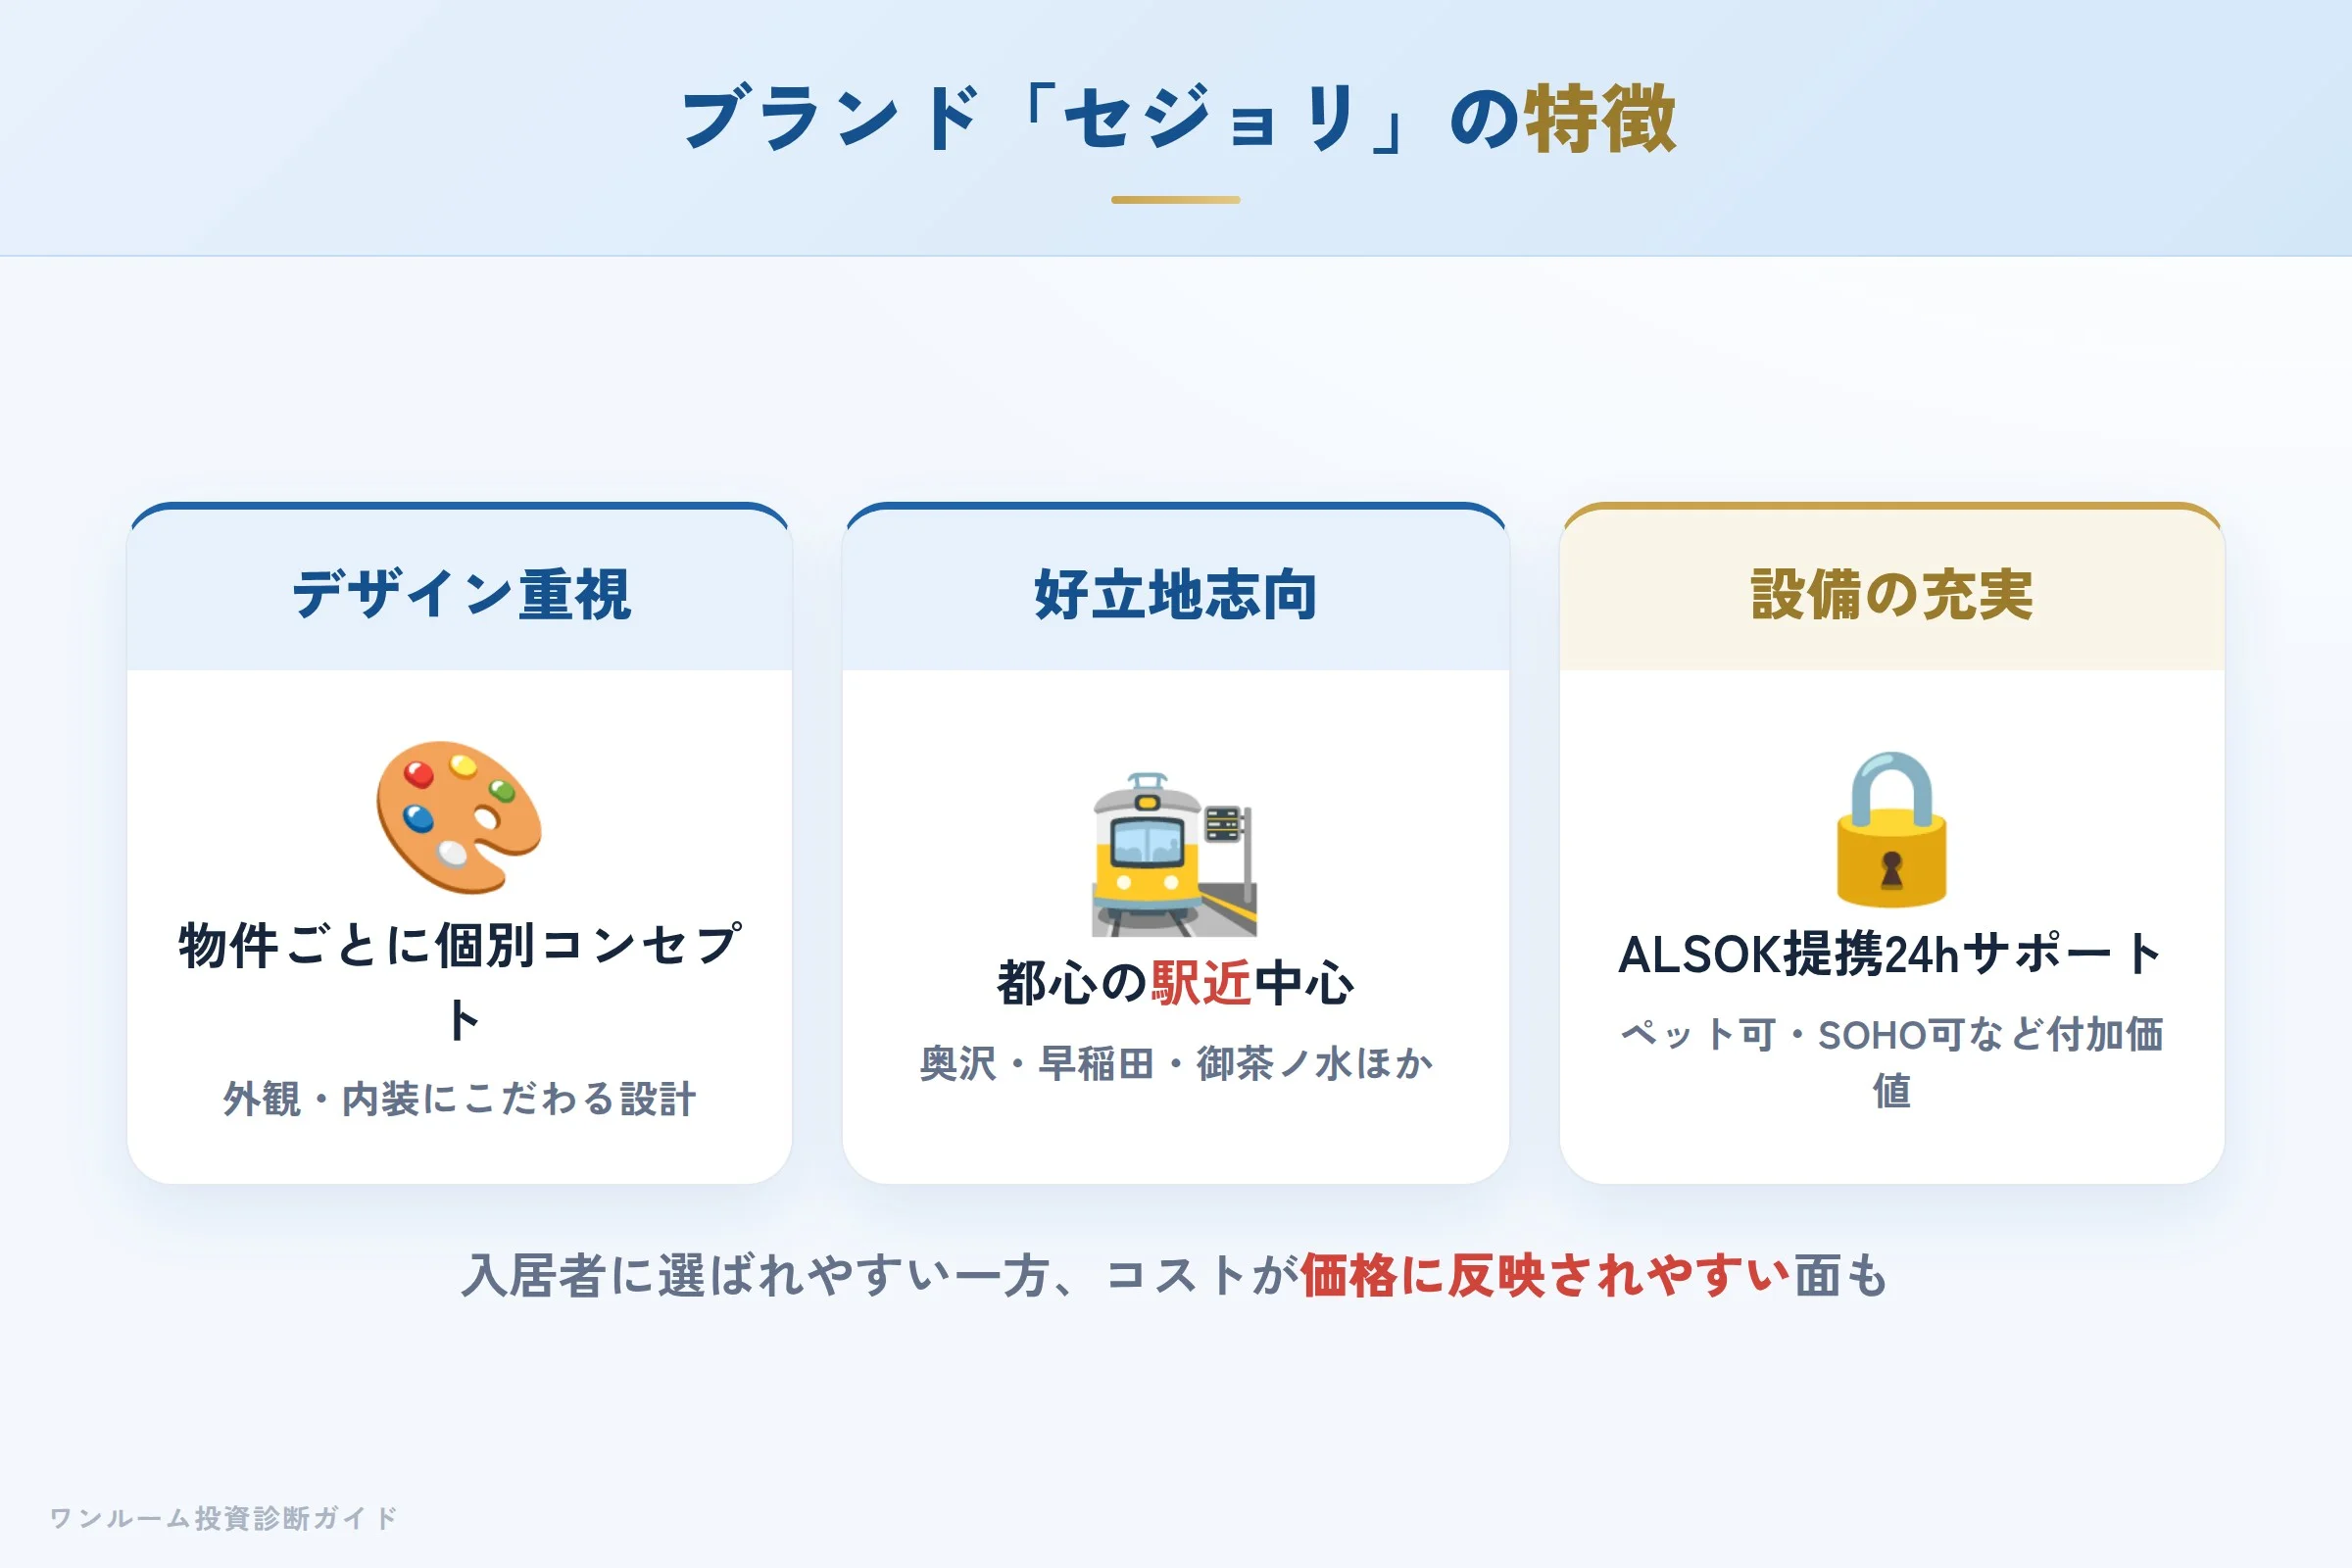
JRDの主力ブランドが「セジョリ(C'est joli)」です。フランス語で「かわいい・素敵」を意味し、物件ごとに個別コンセプトを持たせたデザイン性の高いマンションを展開しています。
- デザイン重視:物件ごとに外観・内装のコンセプトを変え、入居者の満足度を意識した設計。
- 好立地志向:東京都心の駅近を中心に展開(奥沢・早稲田・御茶ノ水・両国など)。
- 設備の充実:ペット飼育可・SOHO利用可などの付加価値、ALSOKと提携した24時間365日のセキュリティ対応。
個別コンセプトと設備の充実は入居者に選ばれやすい一方、そのぶんコストが価格に反映されやすい点は、後述する懸念点とも関係します。
第三者サイトの評価:立地とアフターは高評価、価格は不満
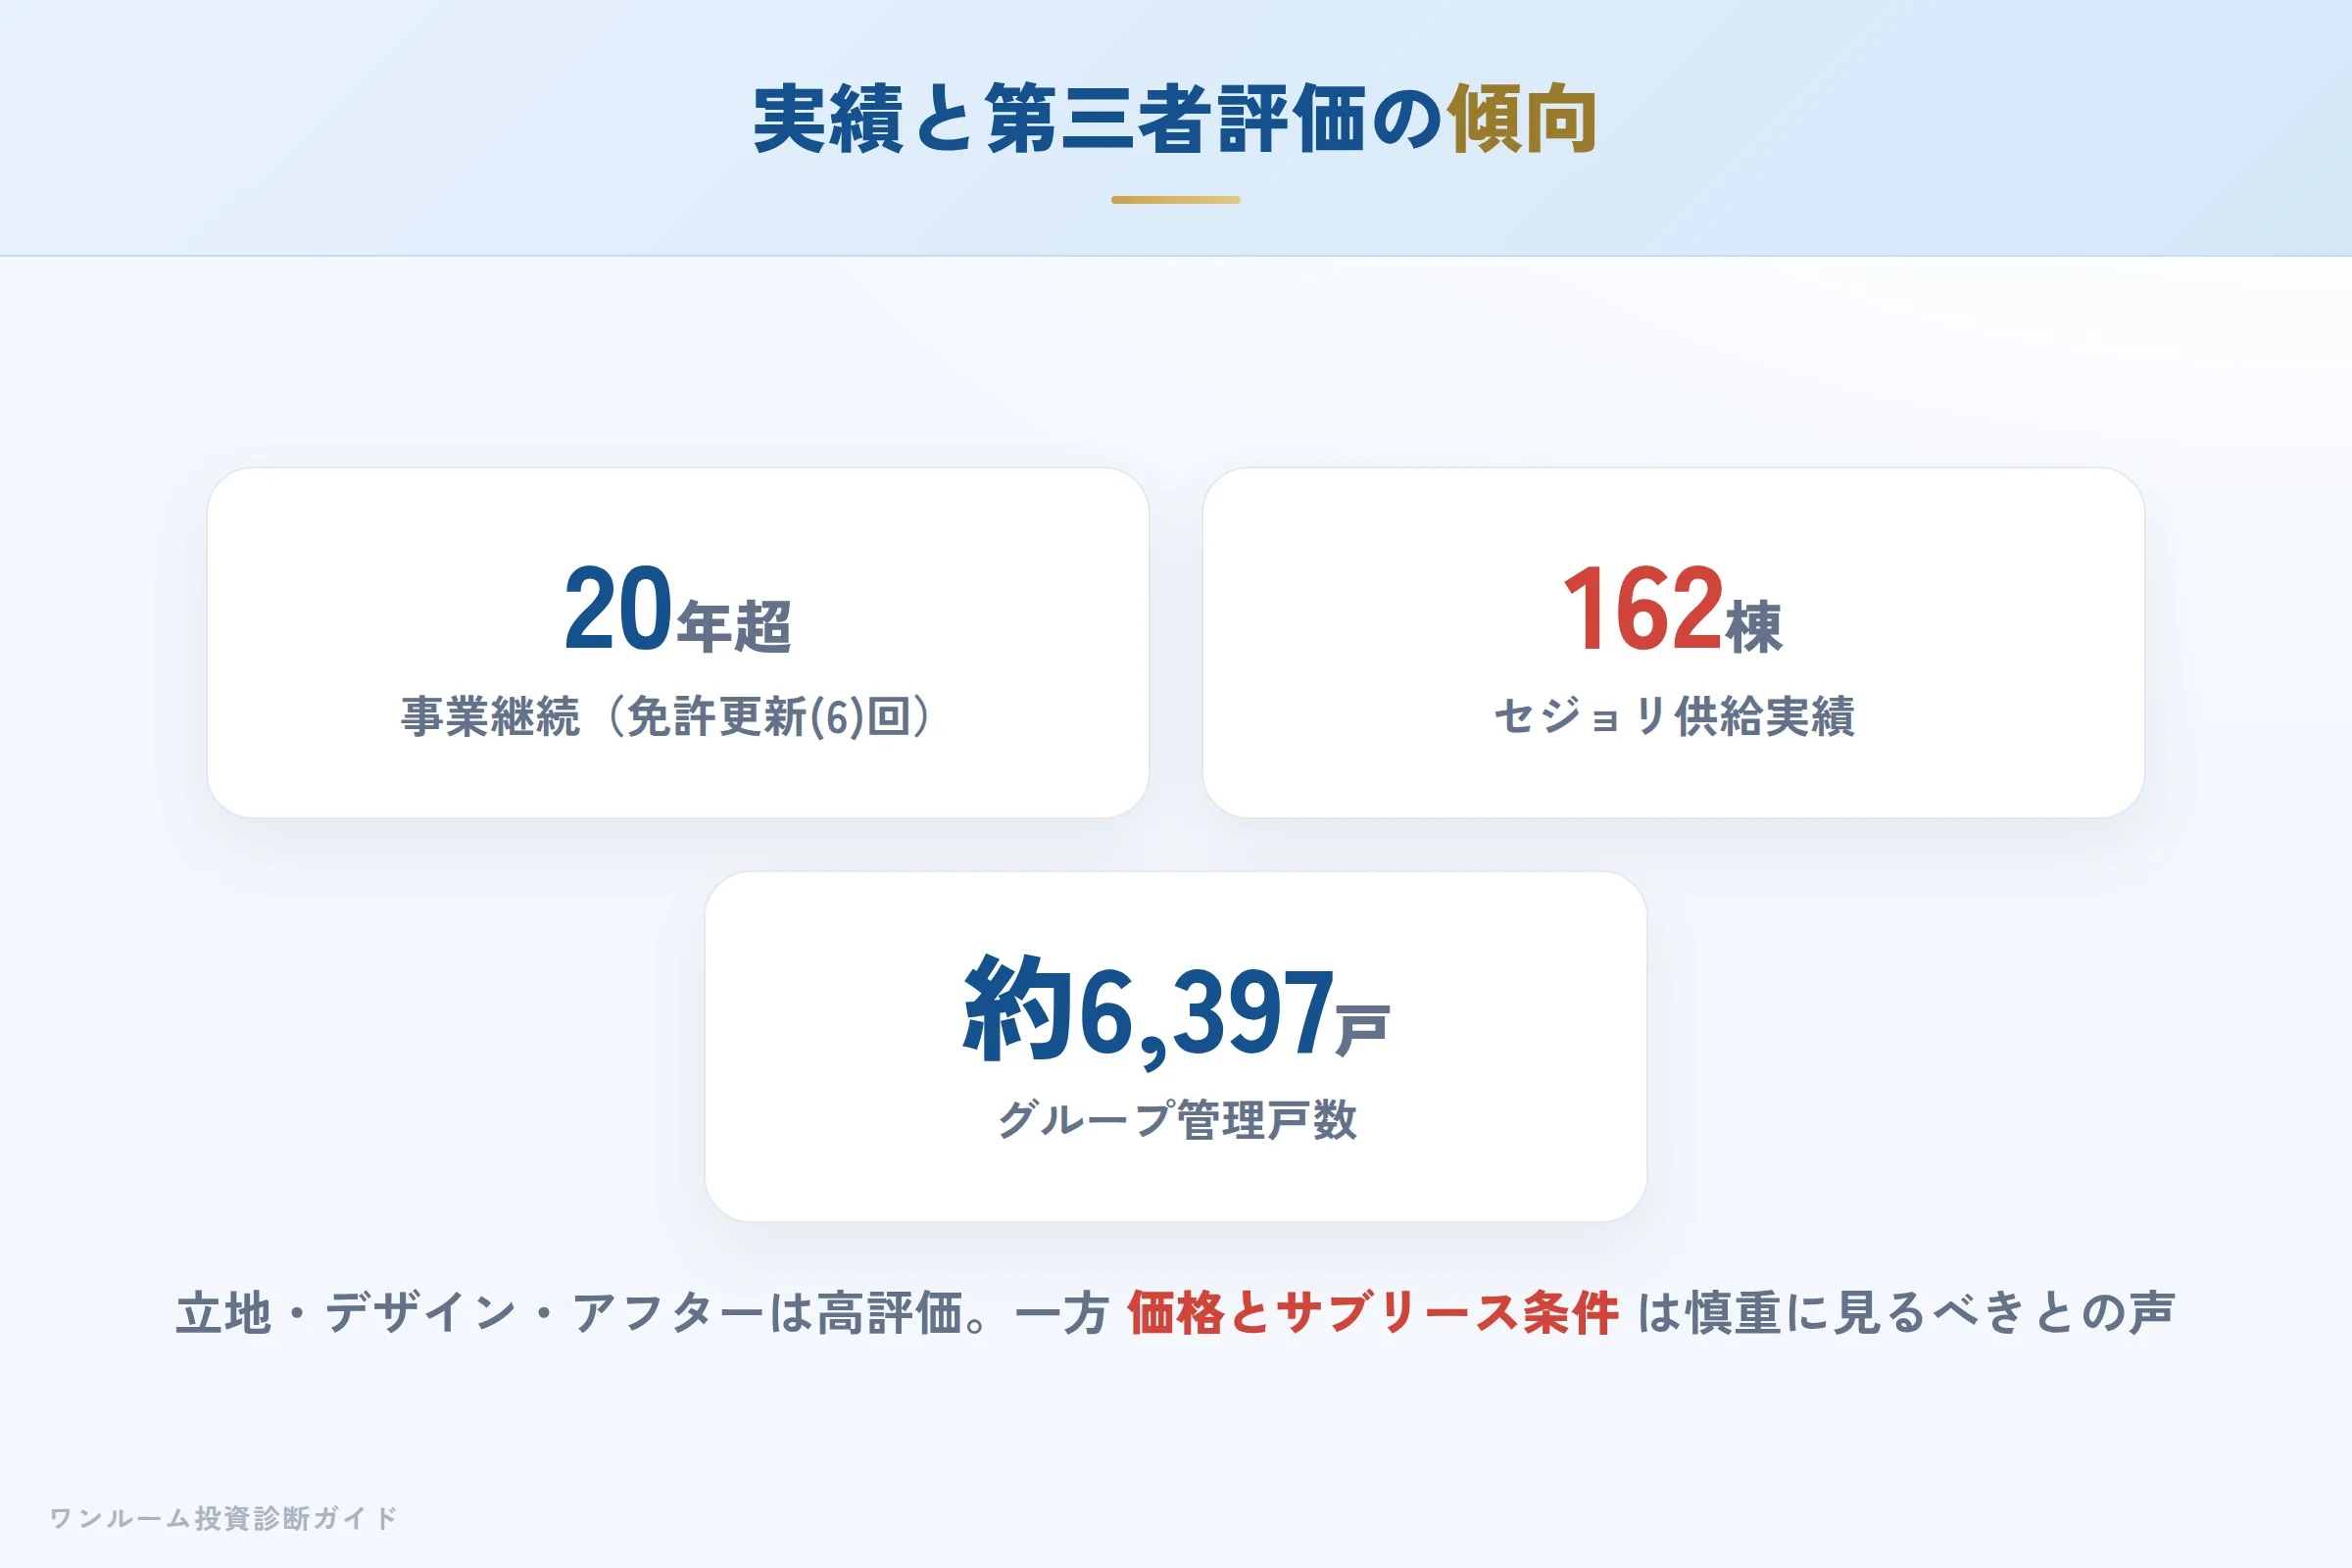
複数の不動産投資の解説・口コミサイトを見ると、JRD(セジョリ)は「デザイン性・駅近立地・アフター体制」への評価が総じて高い傾向です。2026年6月時点で159棟・6,781室(iRD公式サイトの会社概要ページ)という供給実績に加え、グループの管理会社であるJコミュニティ株式会社が238棟・10,237戸(2023年12月末時点・JRDグループ公式ページ)を管理している点も、管理ノウハウの蓄積という面で安心材料として挙げられています。
一方で、価格の割高感とサブリースの減額リスクは複数のサイトで共通して指摘されるパターンです。「物件・立地は評価できるが、価格と家賃保証の条件は慎重に見るべき」というのが、第三者評価のおおまかな傾向と言えます。なお投資家向けの明確な星点数・件数を公表する第三者サイトは確認できなかったため、本記事では傾向として整理しています。
宅建士が整理する強み:デザイン×立地×一貫体制
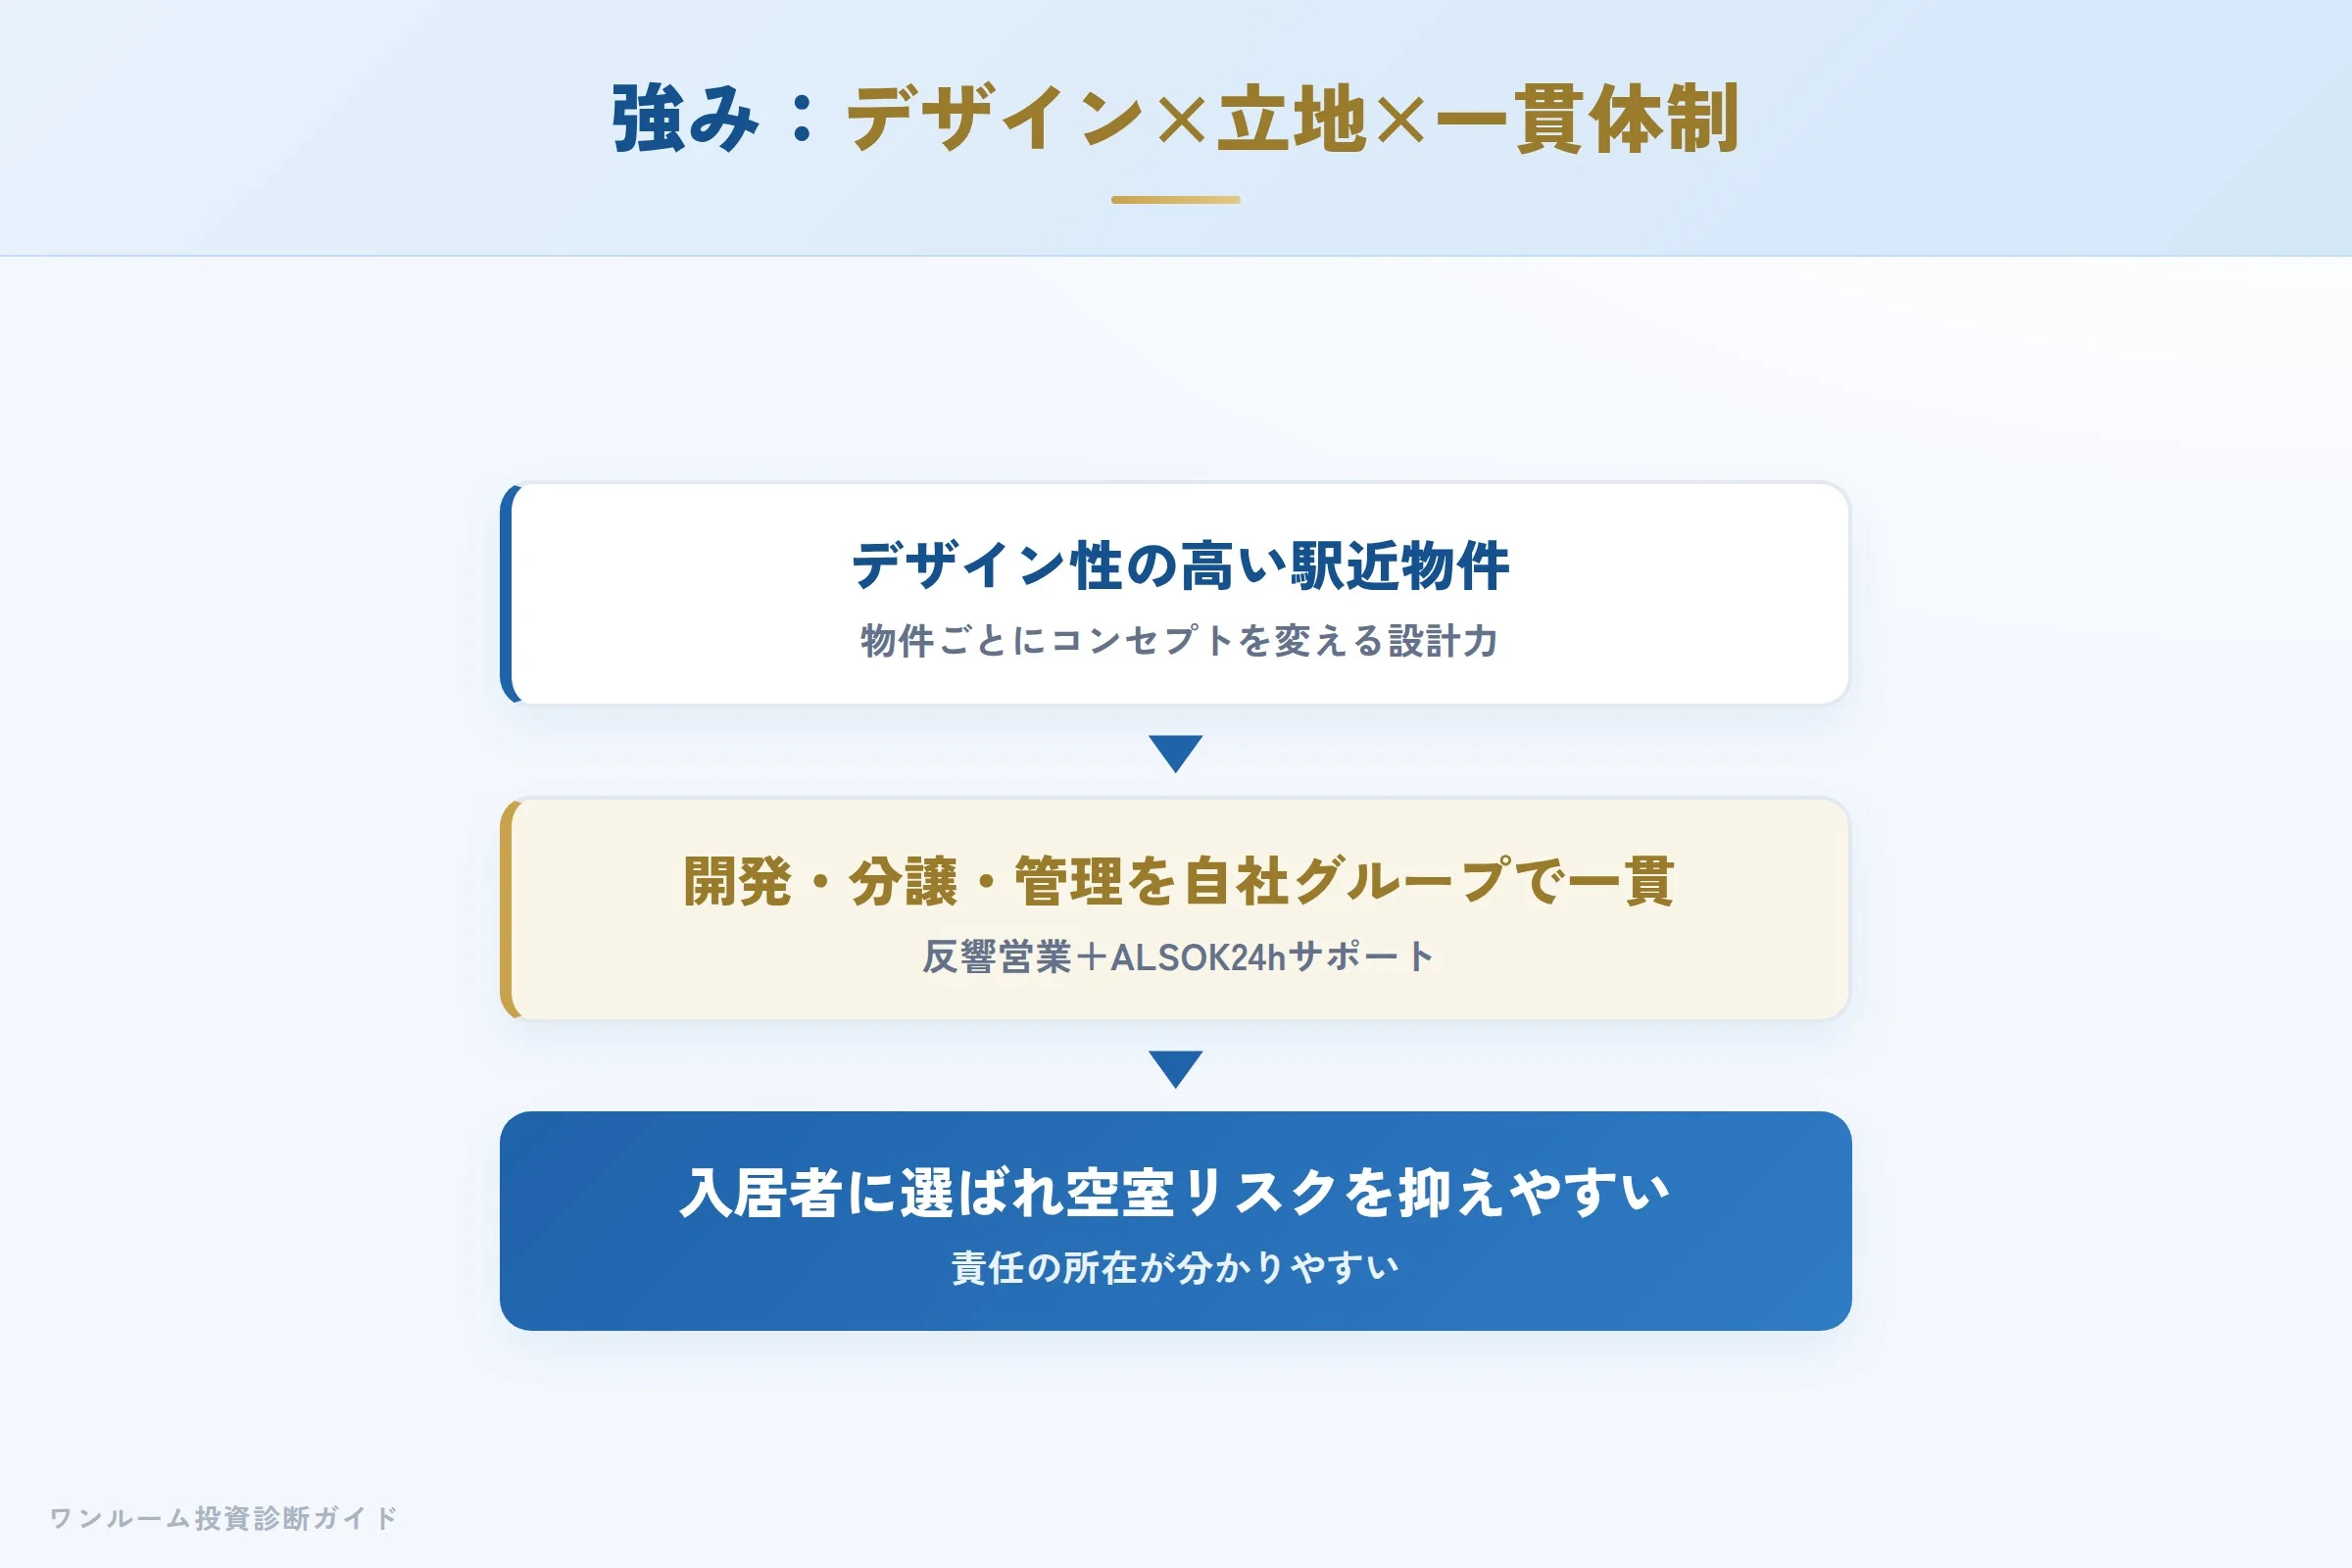
JRDの強みは「デザイン性の高い駅近物件を、開発から管理まで自社グループで一貫して供給できる体制」です。物件ごとにコンセプトを変えるデザイン力と都心駅近への立地選定は、入居者に選ばれやすく空室リスクを抑えやすい構造につながります。
反響・紹介営業を中心とする営業スタイルや、ALSOK提携の24時間サポートも、購入後の安心感という点でオーナーの評価材料になり得ます。開発・分譲・管理が同じグループにそろっていることは、責任の所在が分かりやすいというメリットでもあります。
懸念点①:新築ワンルームの「含み損」構造
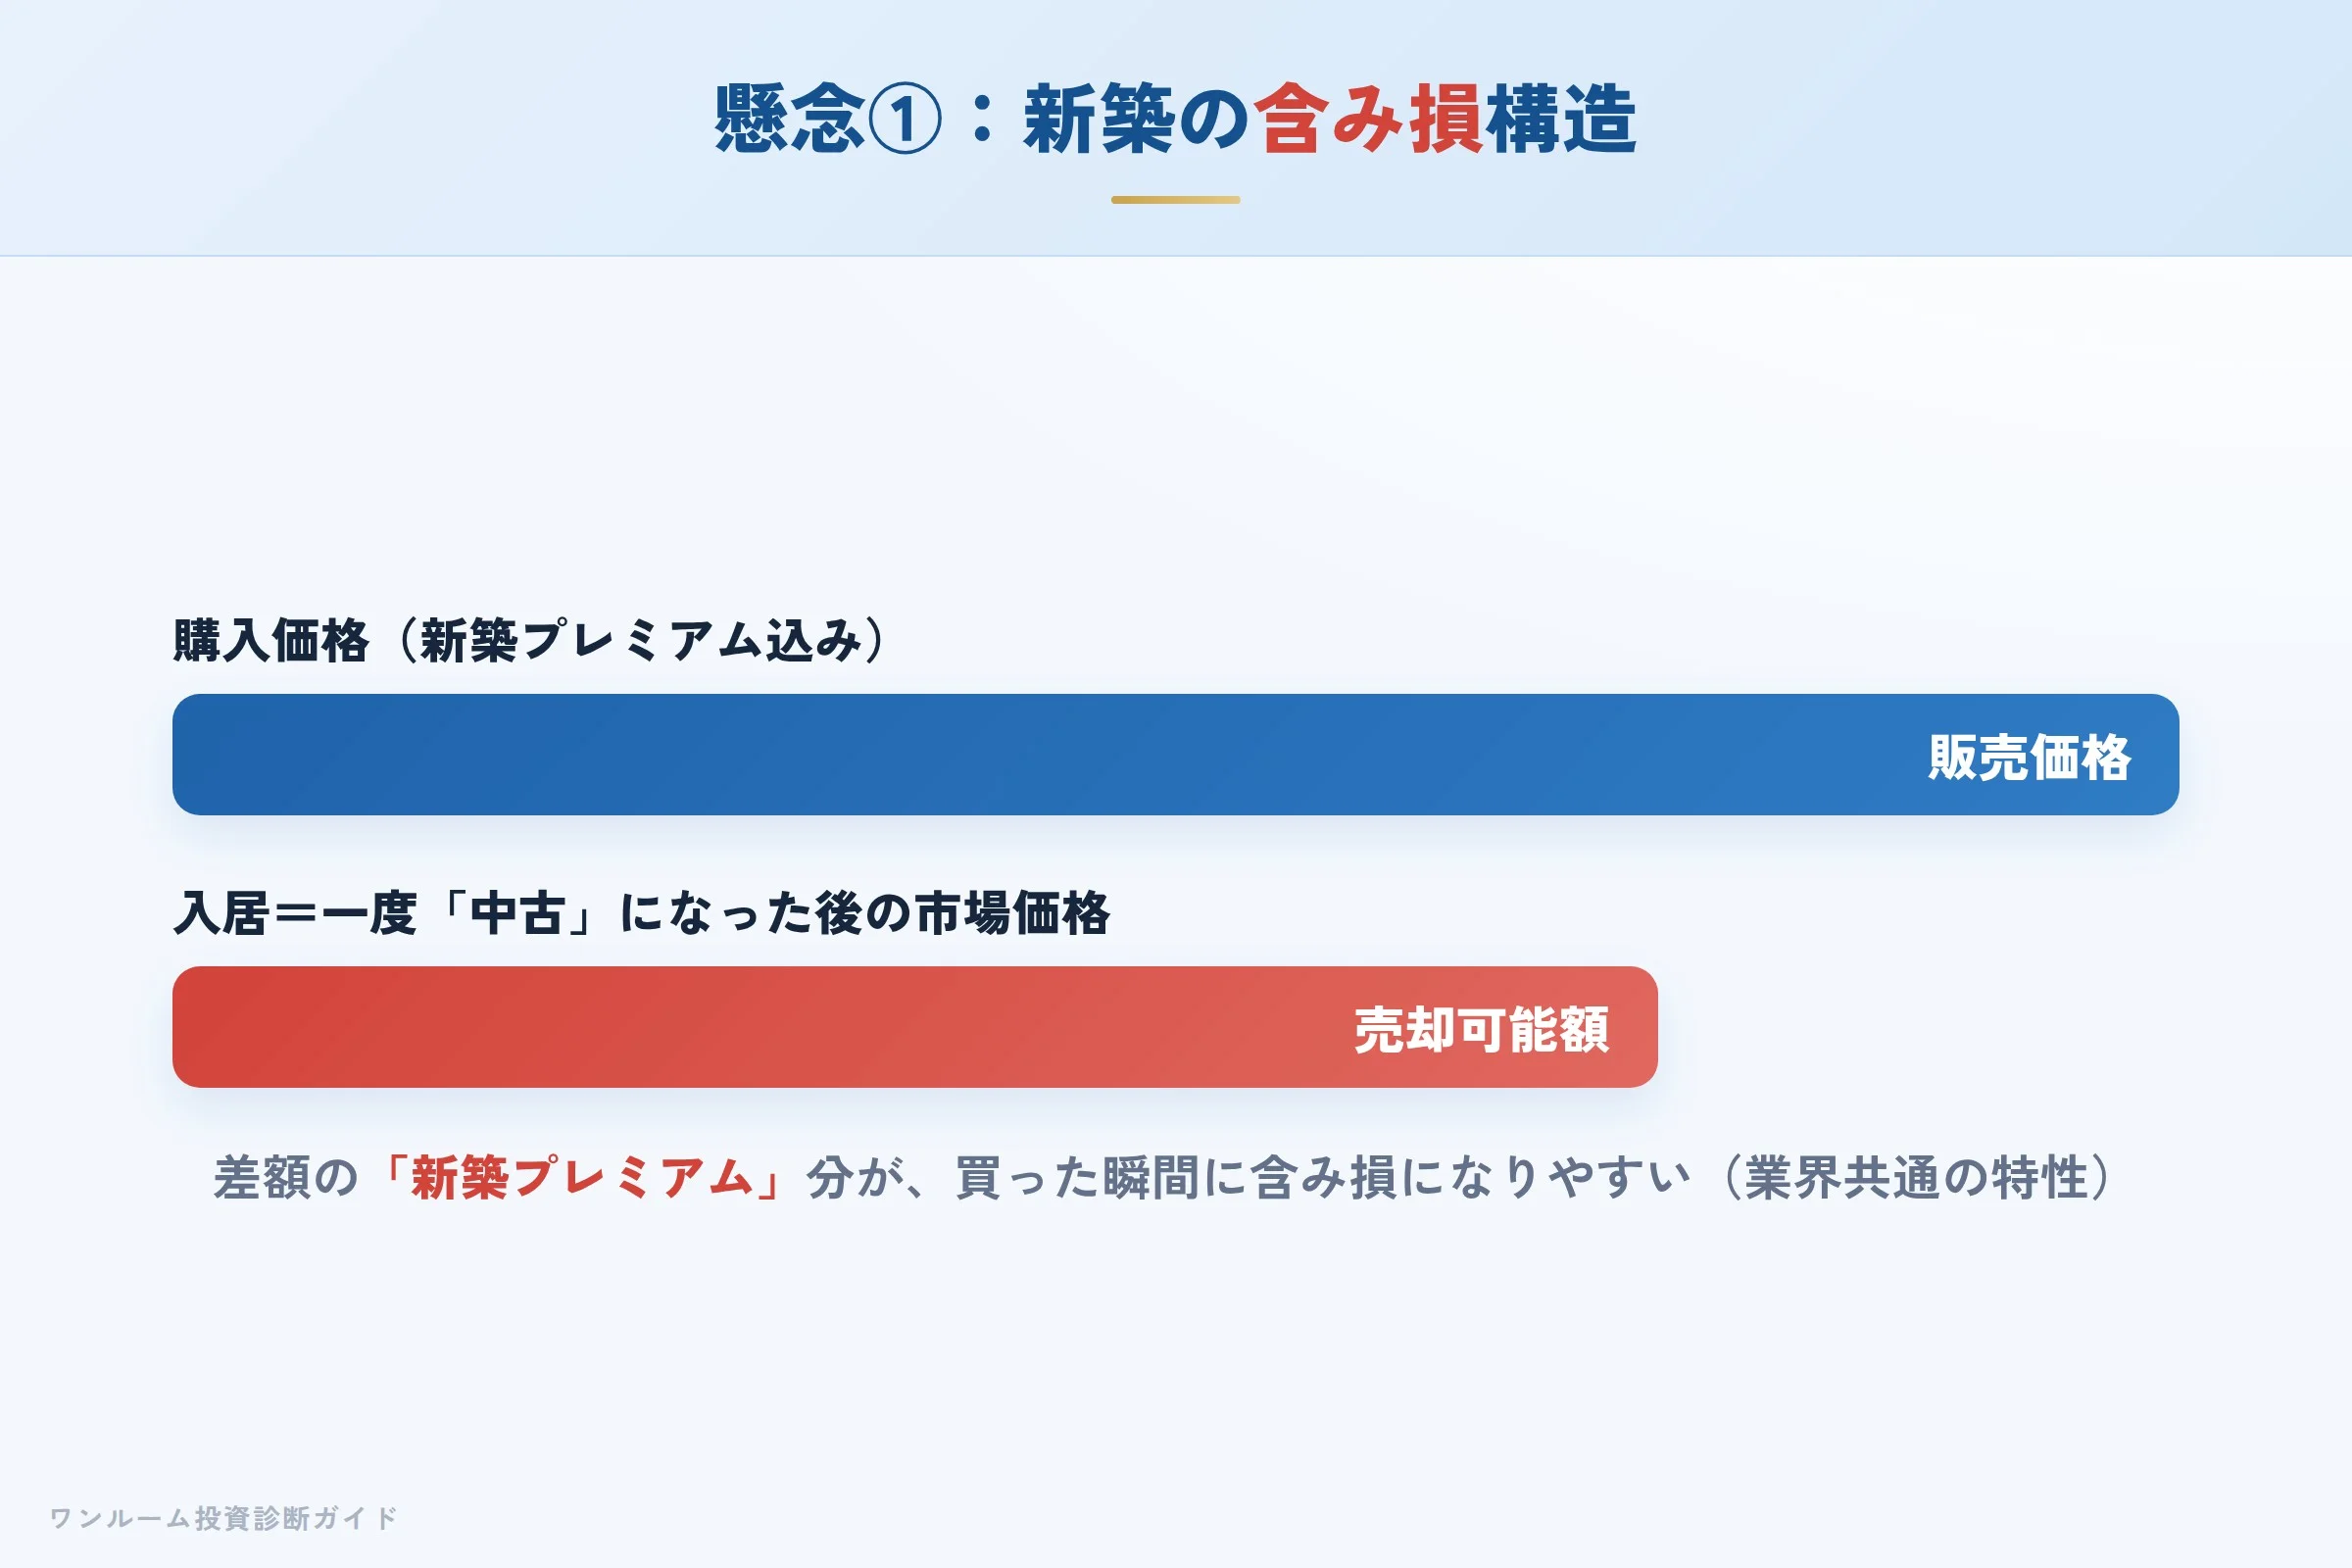
口コミで目立つ懸念のひとつが価格の割高感です。これはJRDに限った話ではなく、新築ワンルーム全般に共通する構造的な特徴です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から数百万円単位の含み損を抱えてスタートしやすいのが新築ワンルームの特性です。セジョリのようにデザイン・設備にコストをかけたブランドは満足度が高い反面、その価値が売却時にどこまで価格として認められるかは物件ごとに差が出ます。「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースの保証賃料は下がり得る
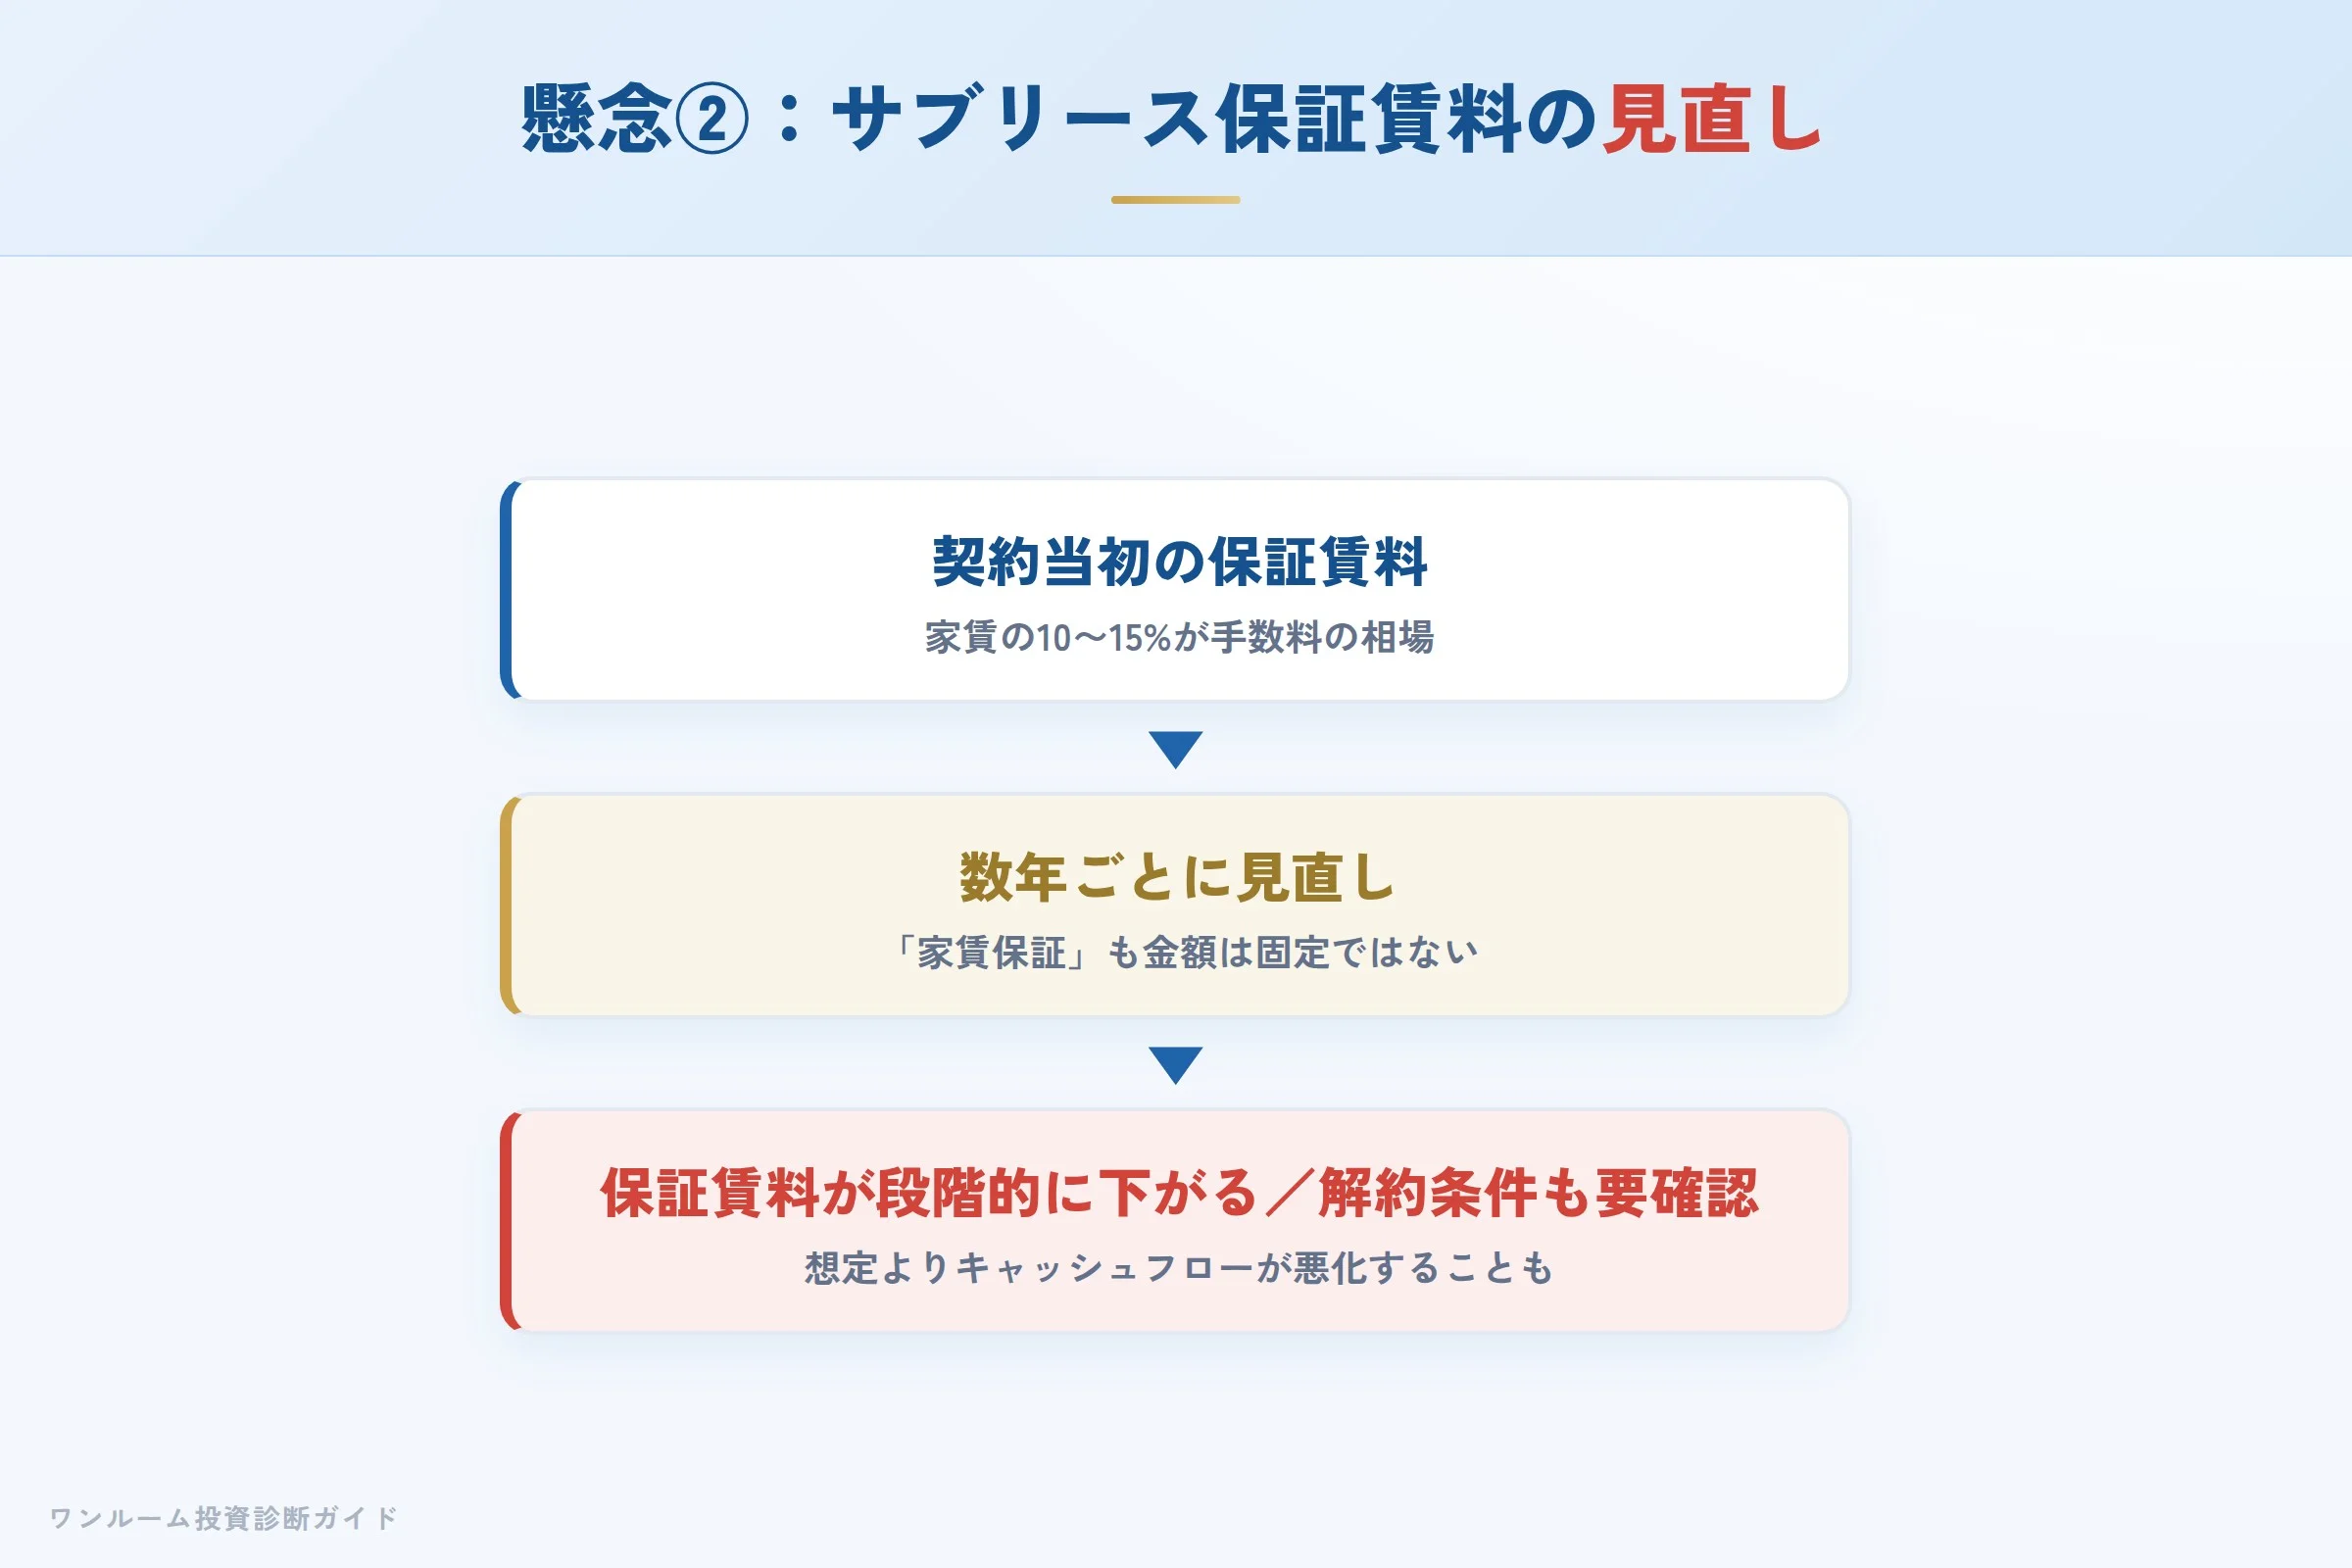
サブリース(家賃保証)は空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、段階的に下がる可能性があります。口コミでも「保証賃料が後から下げられた」という声が見られました。手数料は家賃の10〜15%程度が相場です。
「家賃保証があるから安心」と考えるのではなく、「何年ごとに・どの程度下がり得るか」「中途解約の条件はどうか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。
数字で見る:表面利回りと実質利回りの差
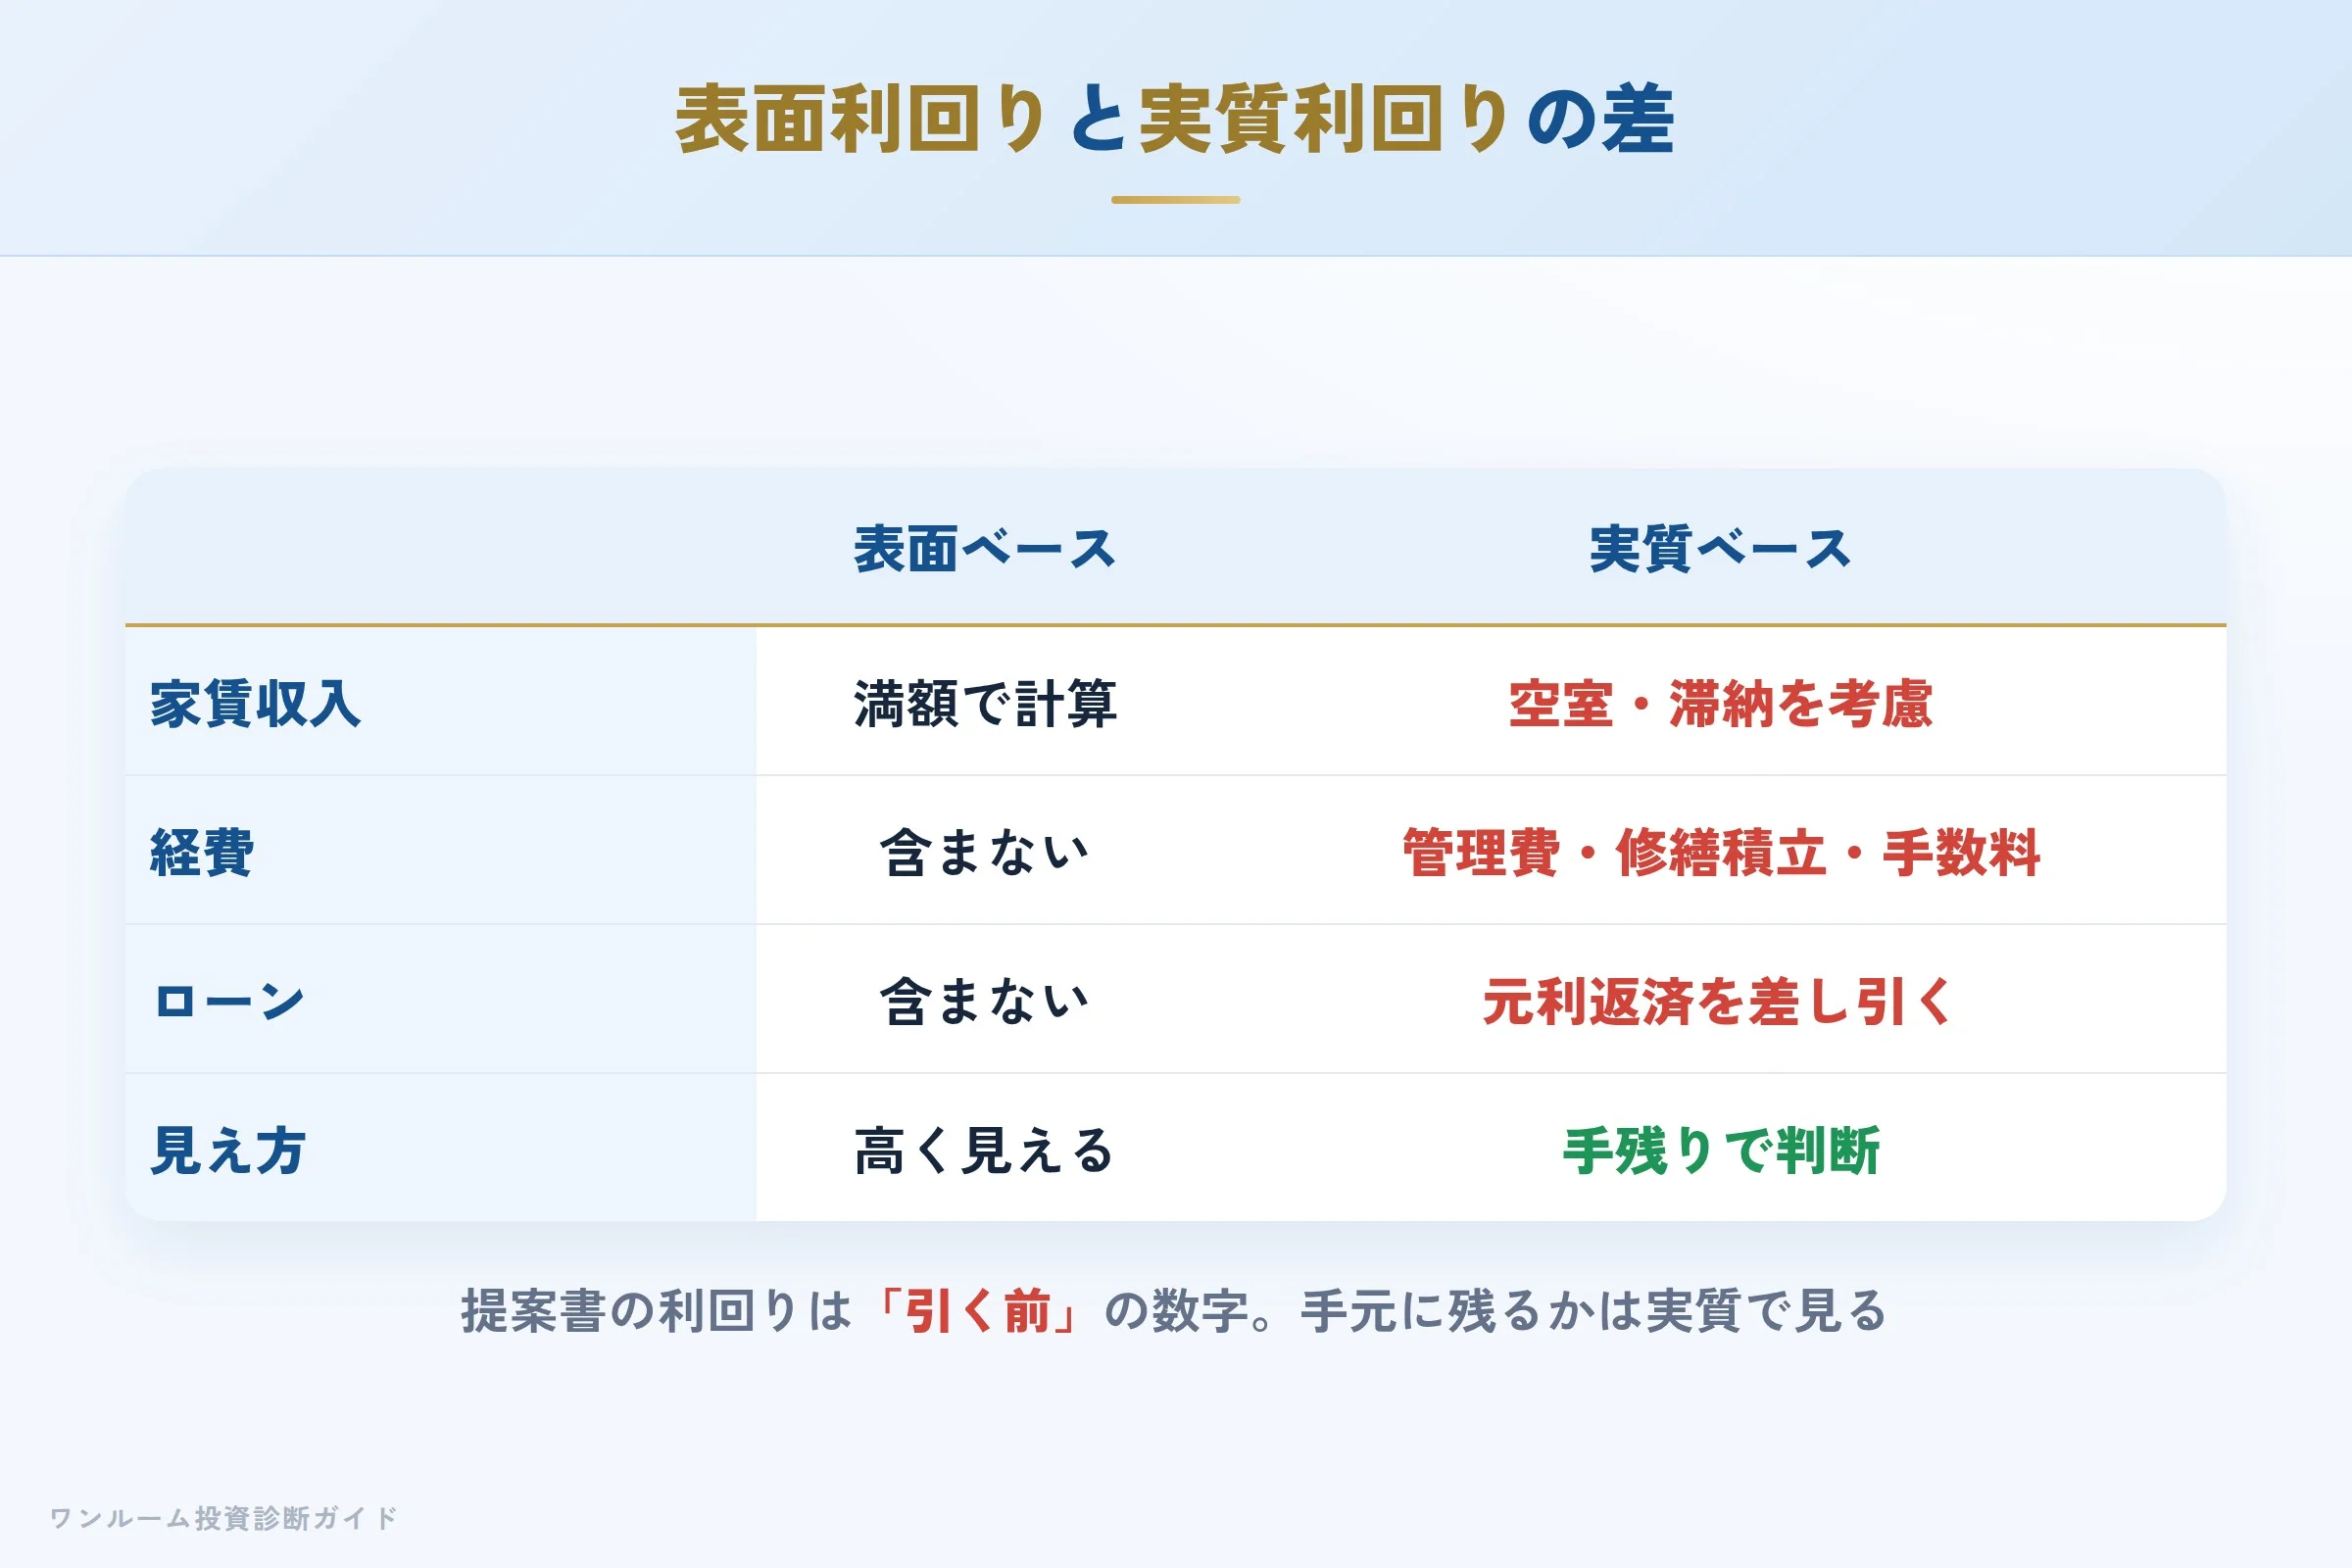
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
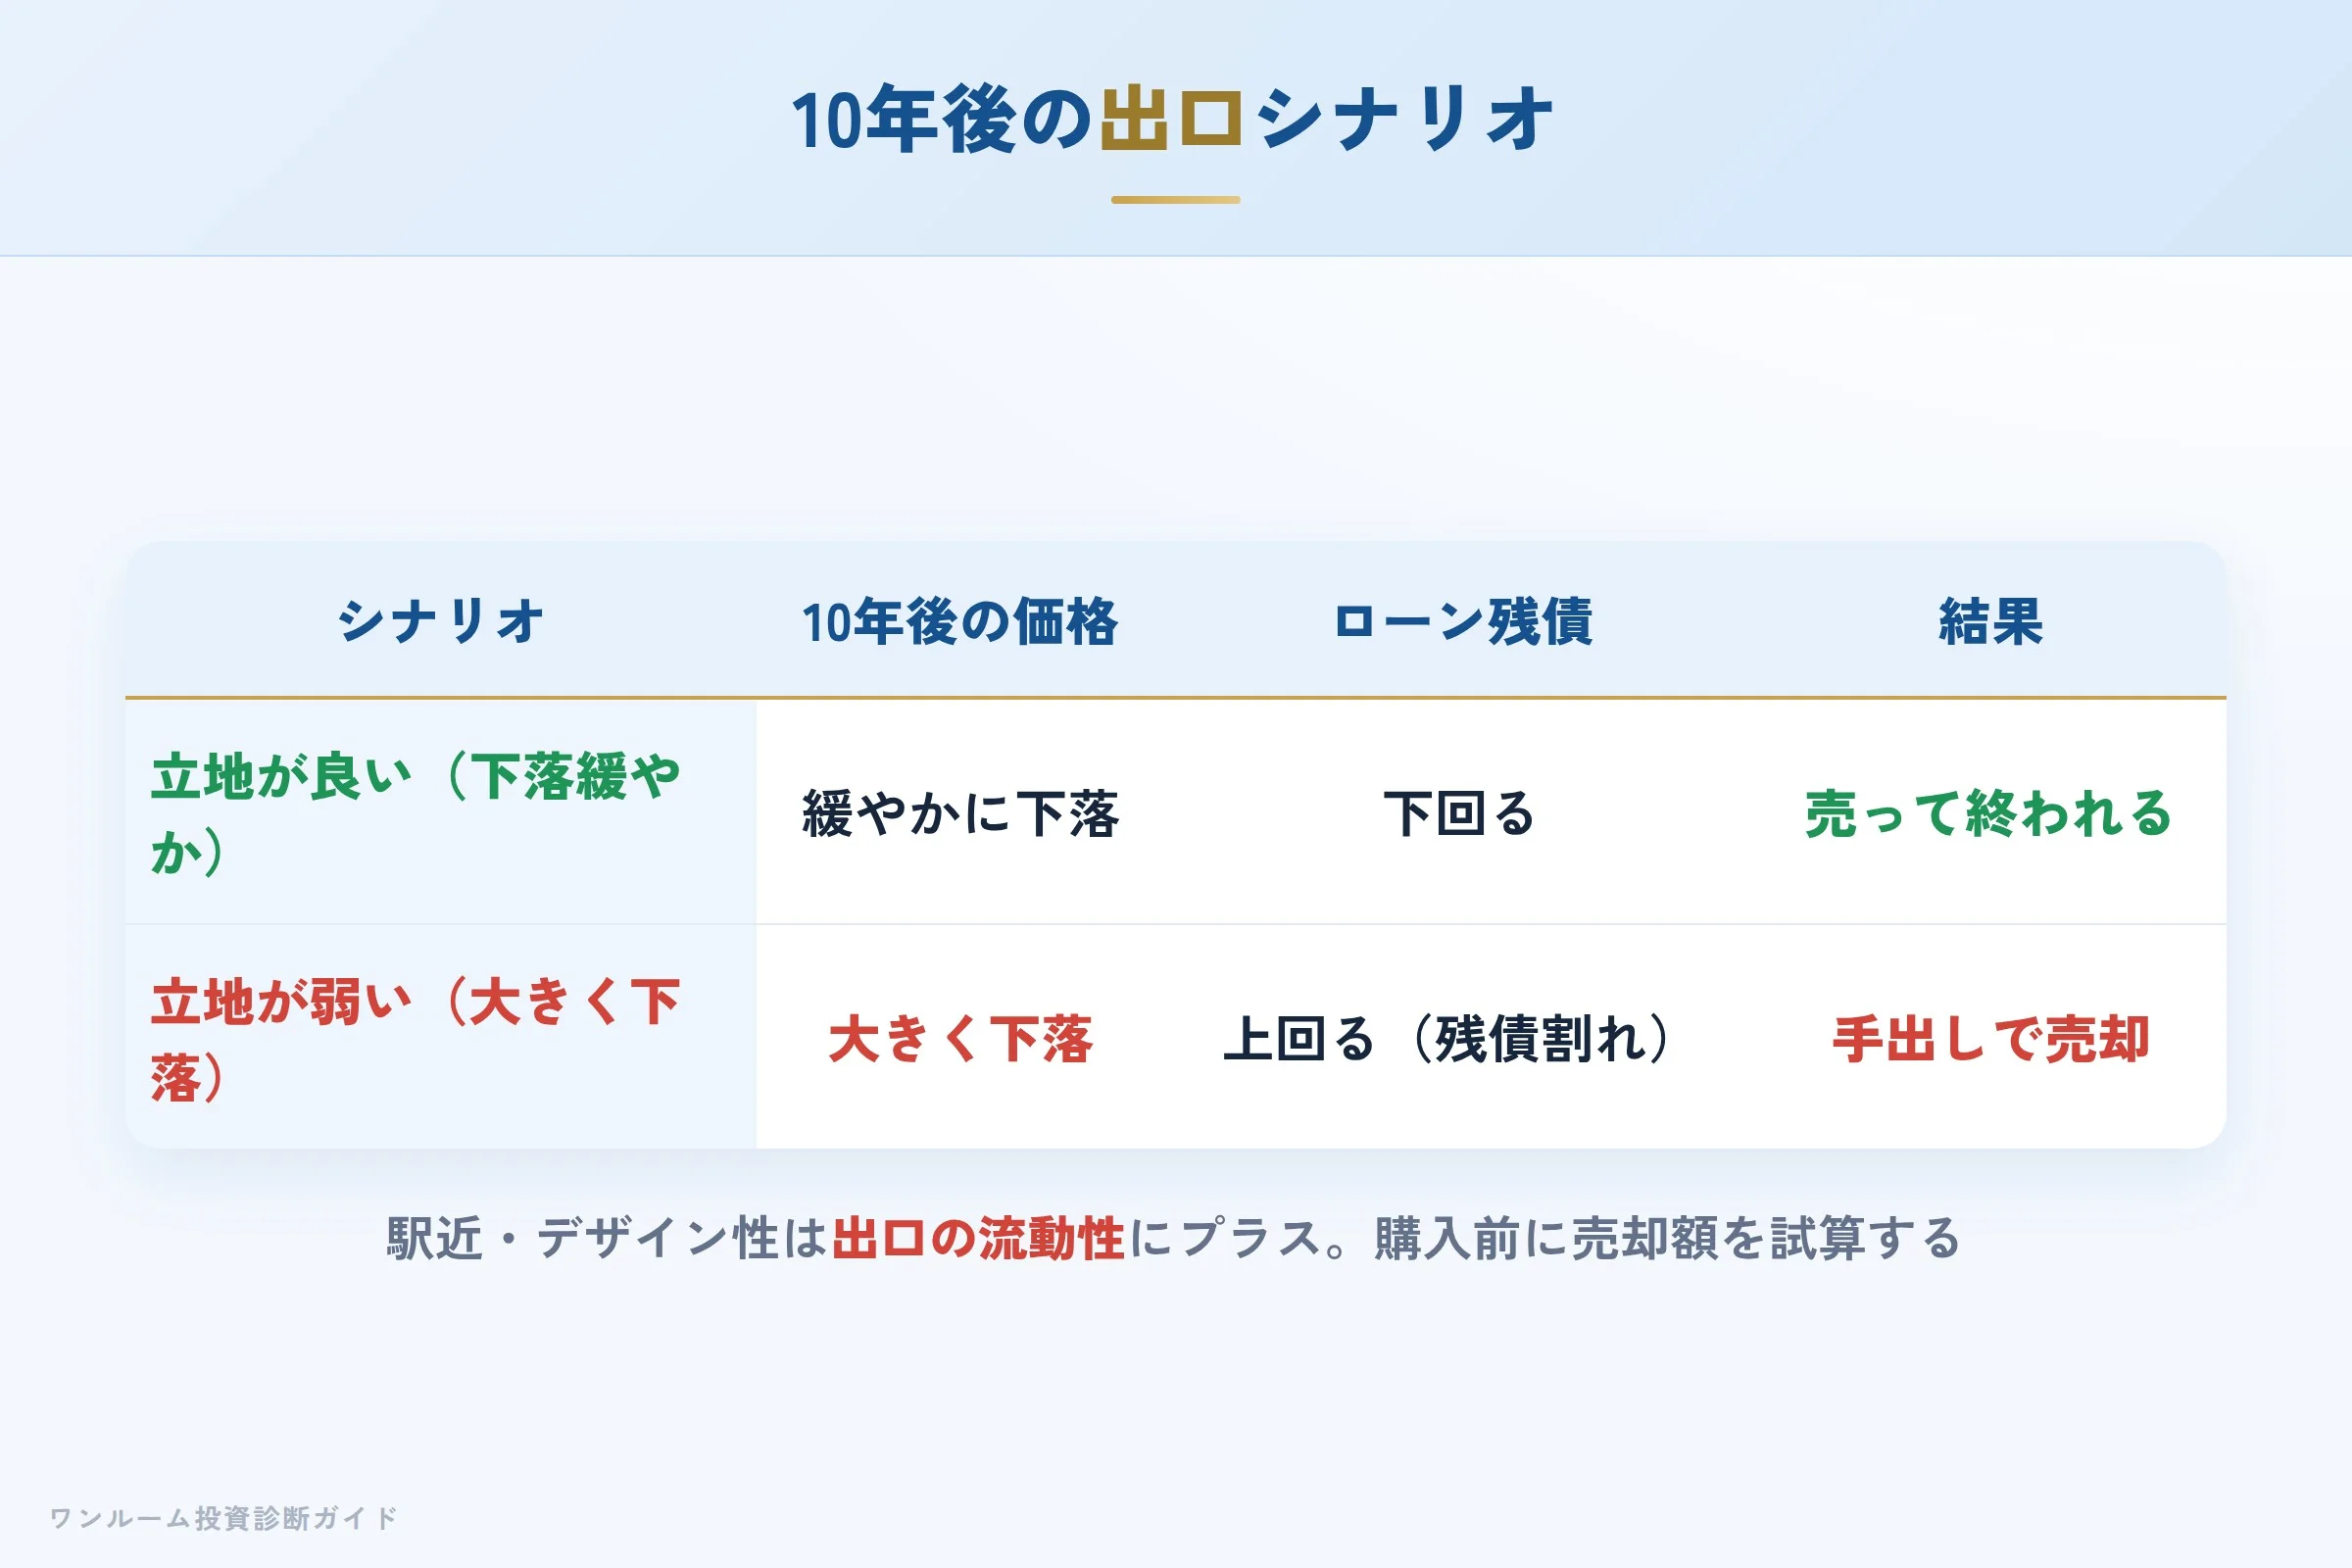
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
セジョリの駅近・デザイン性は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
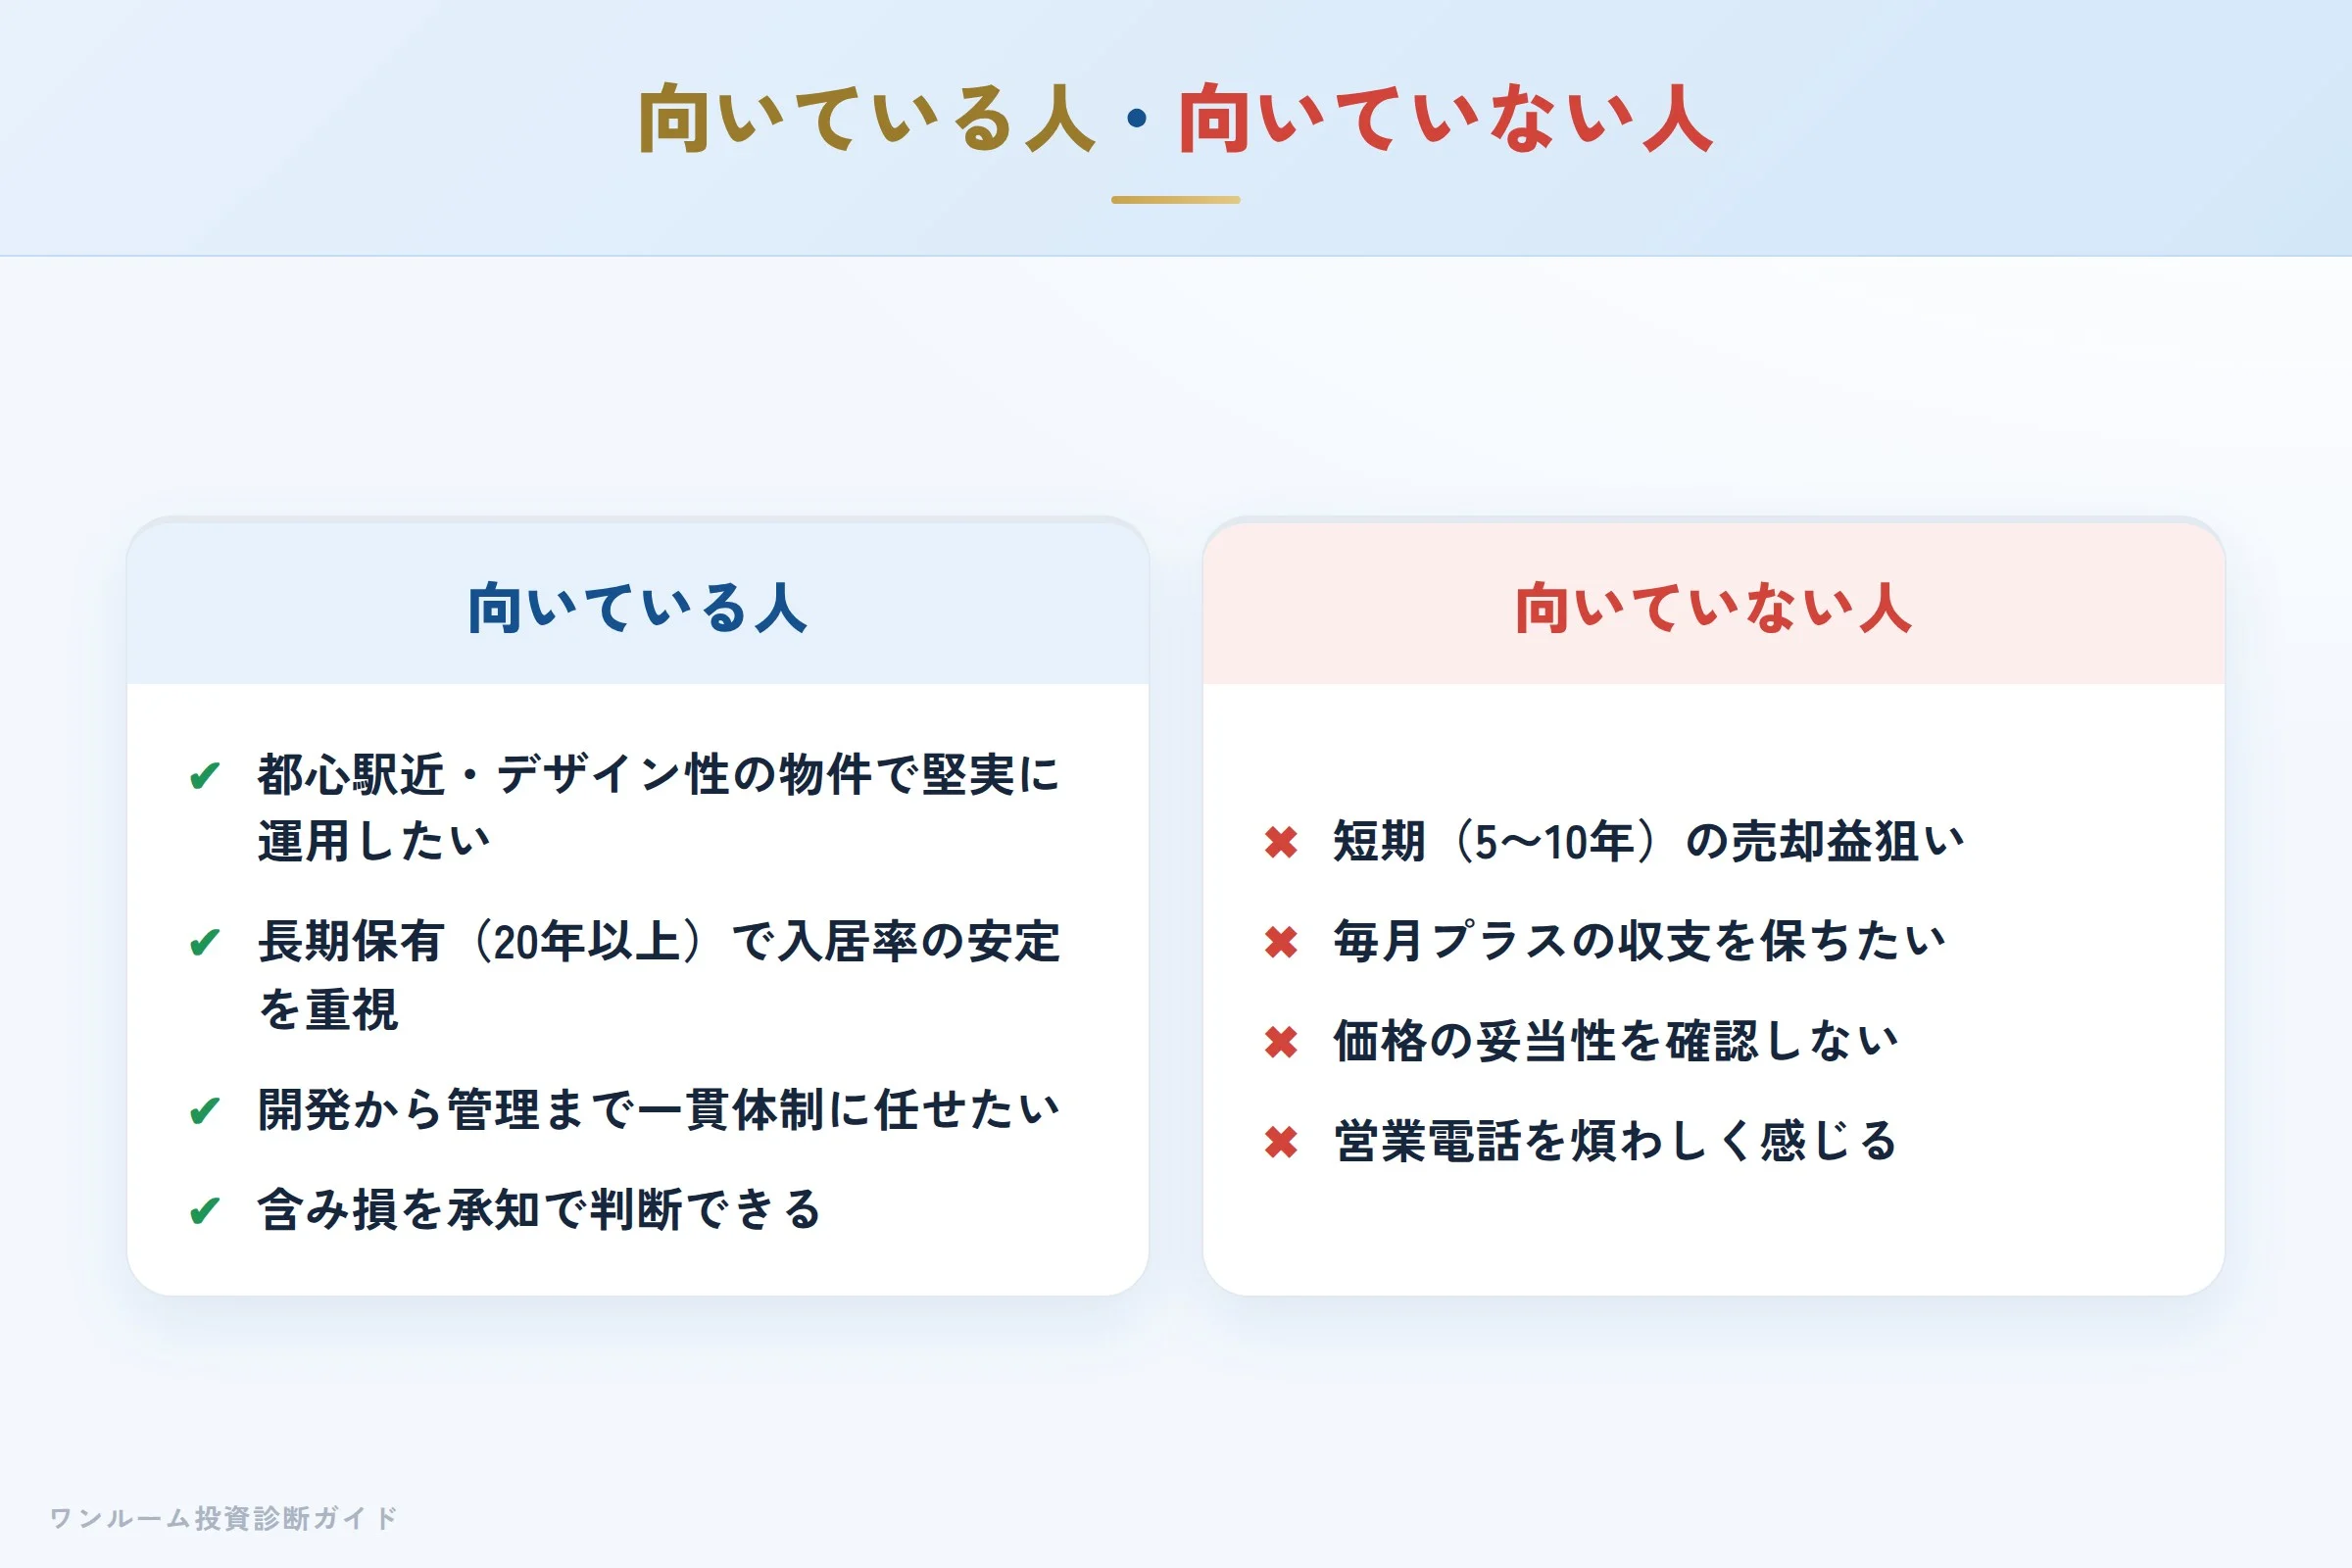
向いている人
- 東京都心の駅近・デザイン性の高い物件で堅実な賃貸運用を考えている
- 長期保有(20年以上)を前提に、入居率の安定を重視したい
- 開発から管理まで一貫した体制に任せたい
- ある程度の含み損(新築プレミアム)を承知で判断できる
向いていない人
- 短期(5〜10年)での売却益を狙っている
- キャッシュフローを毎月プラスに保ちたい
- 価格の妥当性を確認せず「デザインと立地が良いから安心」と判断しようとしている
- 営業電話を煩わしいと感じる
購入前セルフ診断チェックリスト
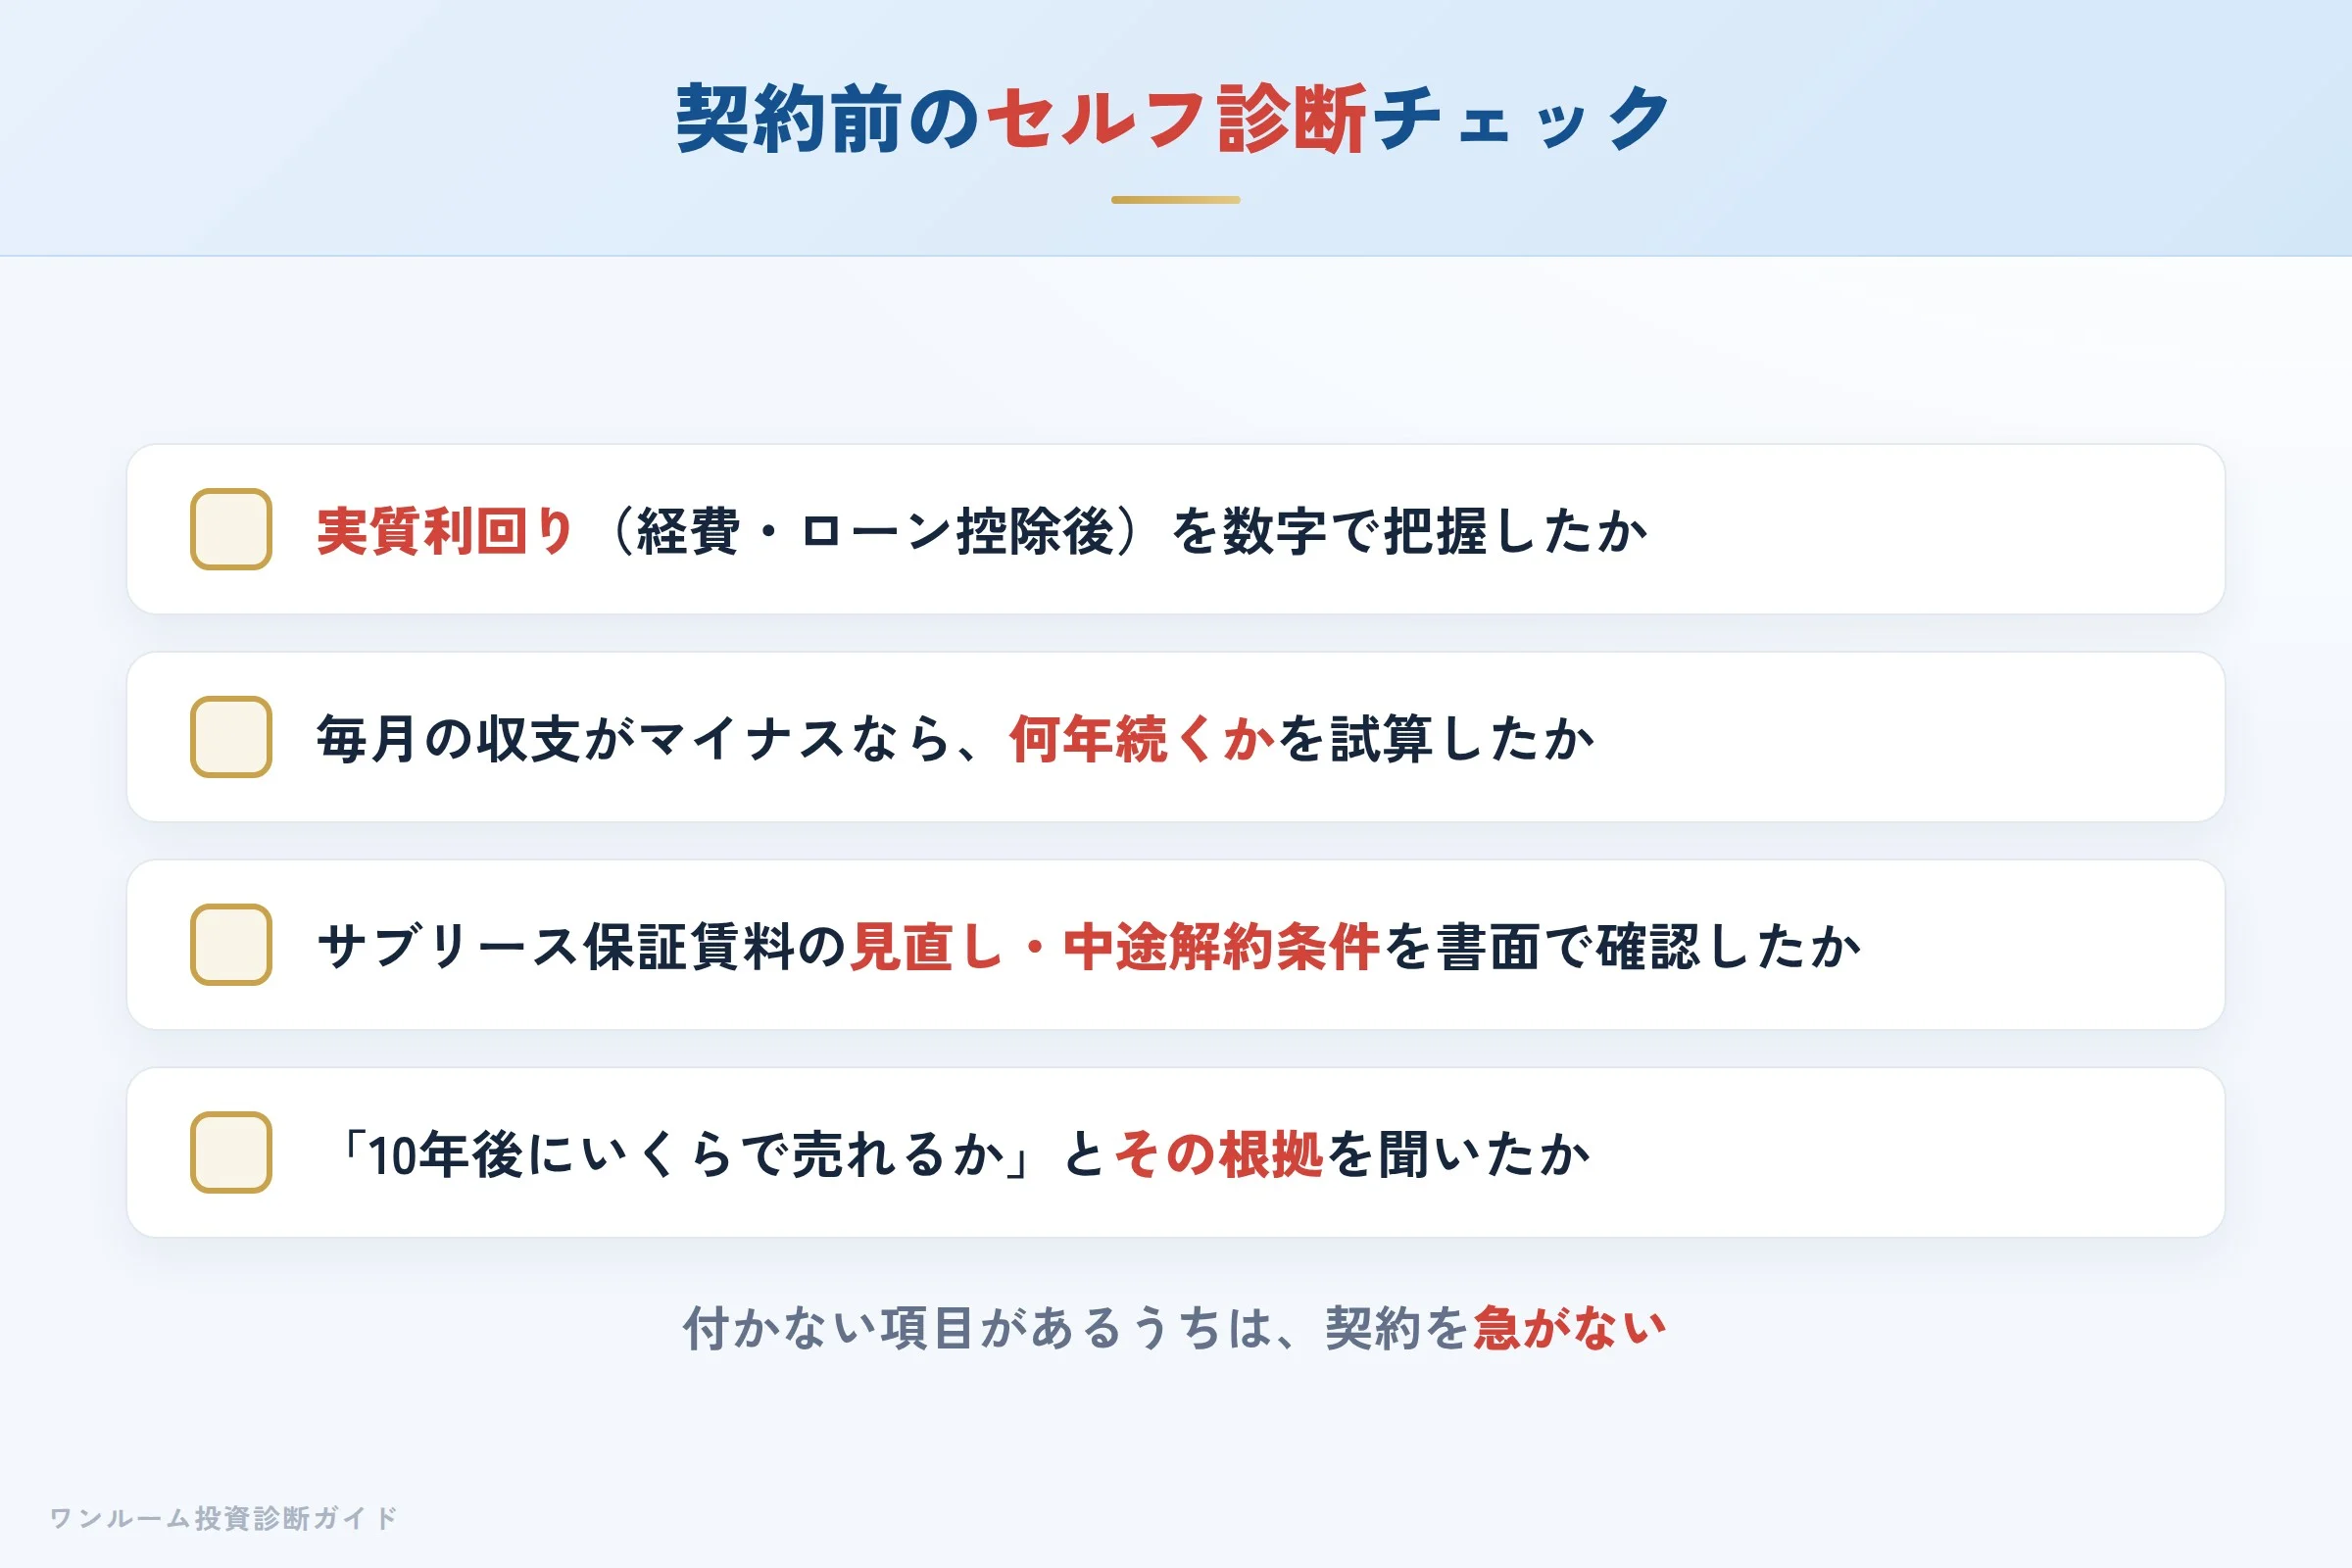
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- サブリース保証賃料の見直し条件と中途解約条件を書面で確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
JRD株式会社は「デザイン性の高い駅近ワンルームを、開発から管理まで一貫して手がける実績あるデベロッパー」です。セジョリの立地とデザイン、約29年にわたる供給実績(159棟・6,781室=2026年6月時点の公表値)は客観的にも評価できる強みです。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
セジョリを勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の「赤信号」です。 不動産投資は、担当者が信頼できそうという理由だけで契約を決めてはいけません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。