
「学生向けのユニライフって、投資や土地活用の相手としてどうなんだろう」。学生マンションの購入やオーナーとしての運営委託を考える人から、こうした相談は少なくありません。ネットで調べると「入居率が高くて安心」という声と「サブリースの条件に気をつけて」という声が混在し、判断に迷う人も多いはずです。
ここで一つ大事なことをお伝えします。評価が割れるのには、ちゃんと理由があります。 学生マンションは「入居者としての住み心地」と「オーナーとしての契約条件」という別の視点が同居していて、どちらから見るかで満足度が変わります。この記事では公開情報とIR資料をもとに、次の点を中立的に整理します。
- 株式会社ジェイ・エス・ビーとはどんな会社か(会社概要・事業モデル)
- 学生マンションが一般ワンルームと何が違うか
- 一括借上げ(サブリース)と管理委託という運営方式の「強み」
- 保証賃料の改定・中途解約・学生需要の特殊性という「注意点」
【2026-10-03 更新】 2026年6月公表・7月成立のTOBにより米投資ファンド ウォーバーグ・ピンカス傘下のUrsa4株式会社が議決権92.91%を取得し、同年9月2日付で東京証券取引所プライム市場の上場を廃止した経緯を反映しました。あわせて管理戸数・入居率を2026年4月末時点の公式IR情報に更新し、各出典にURLを追加しています。
会社概要:ジェイ・エス・ビーはどんな会社か
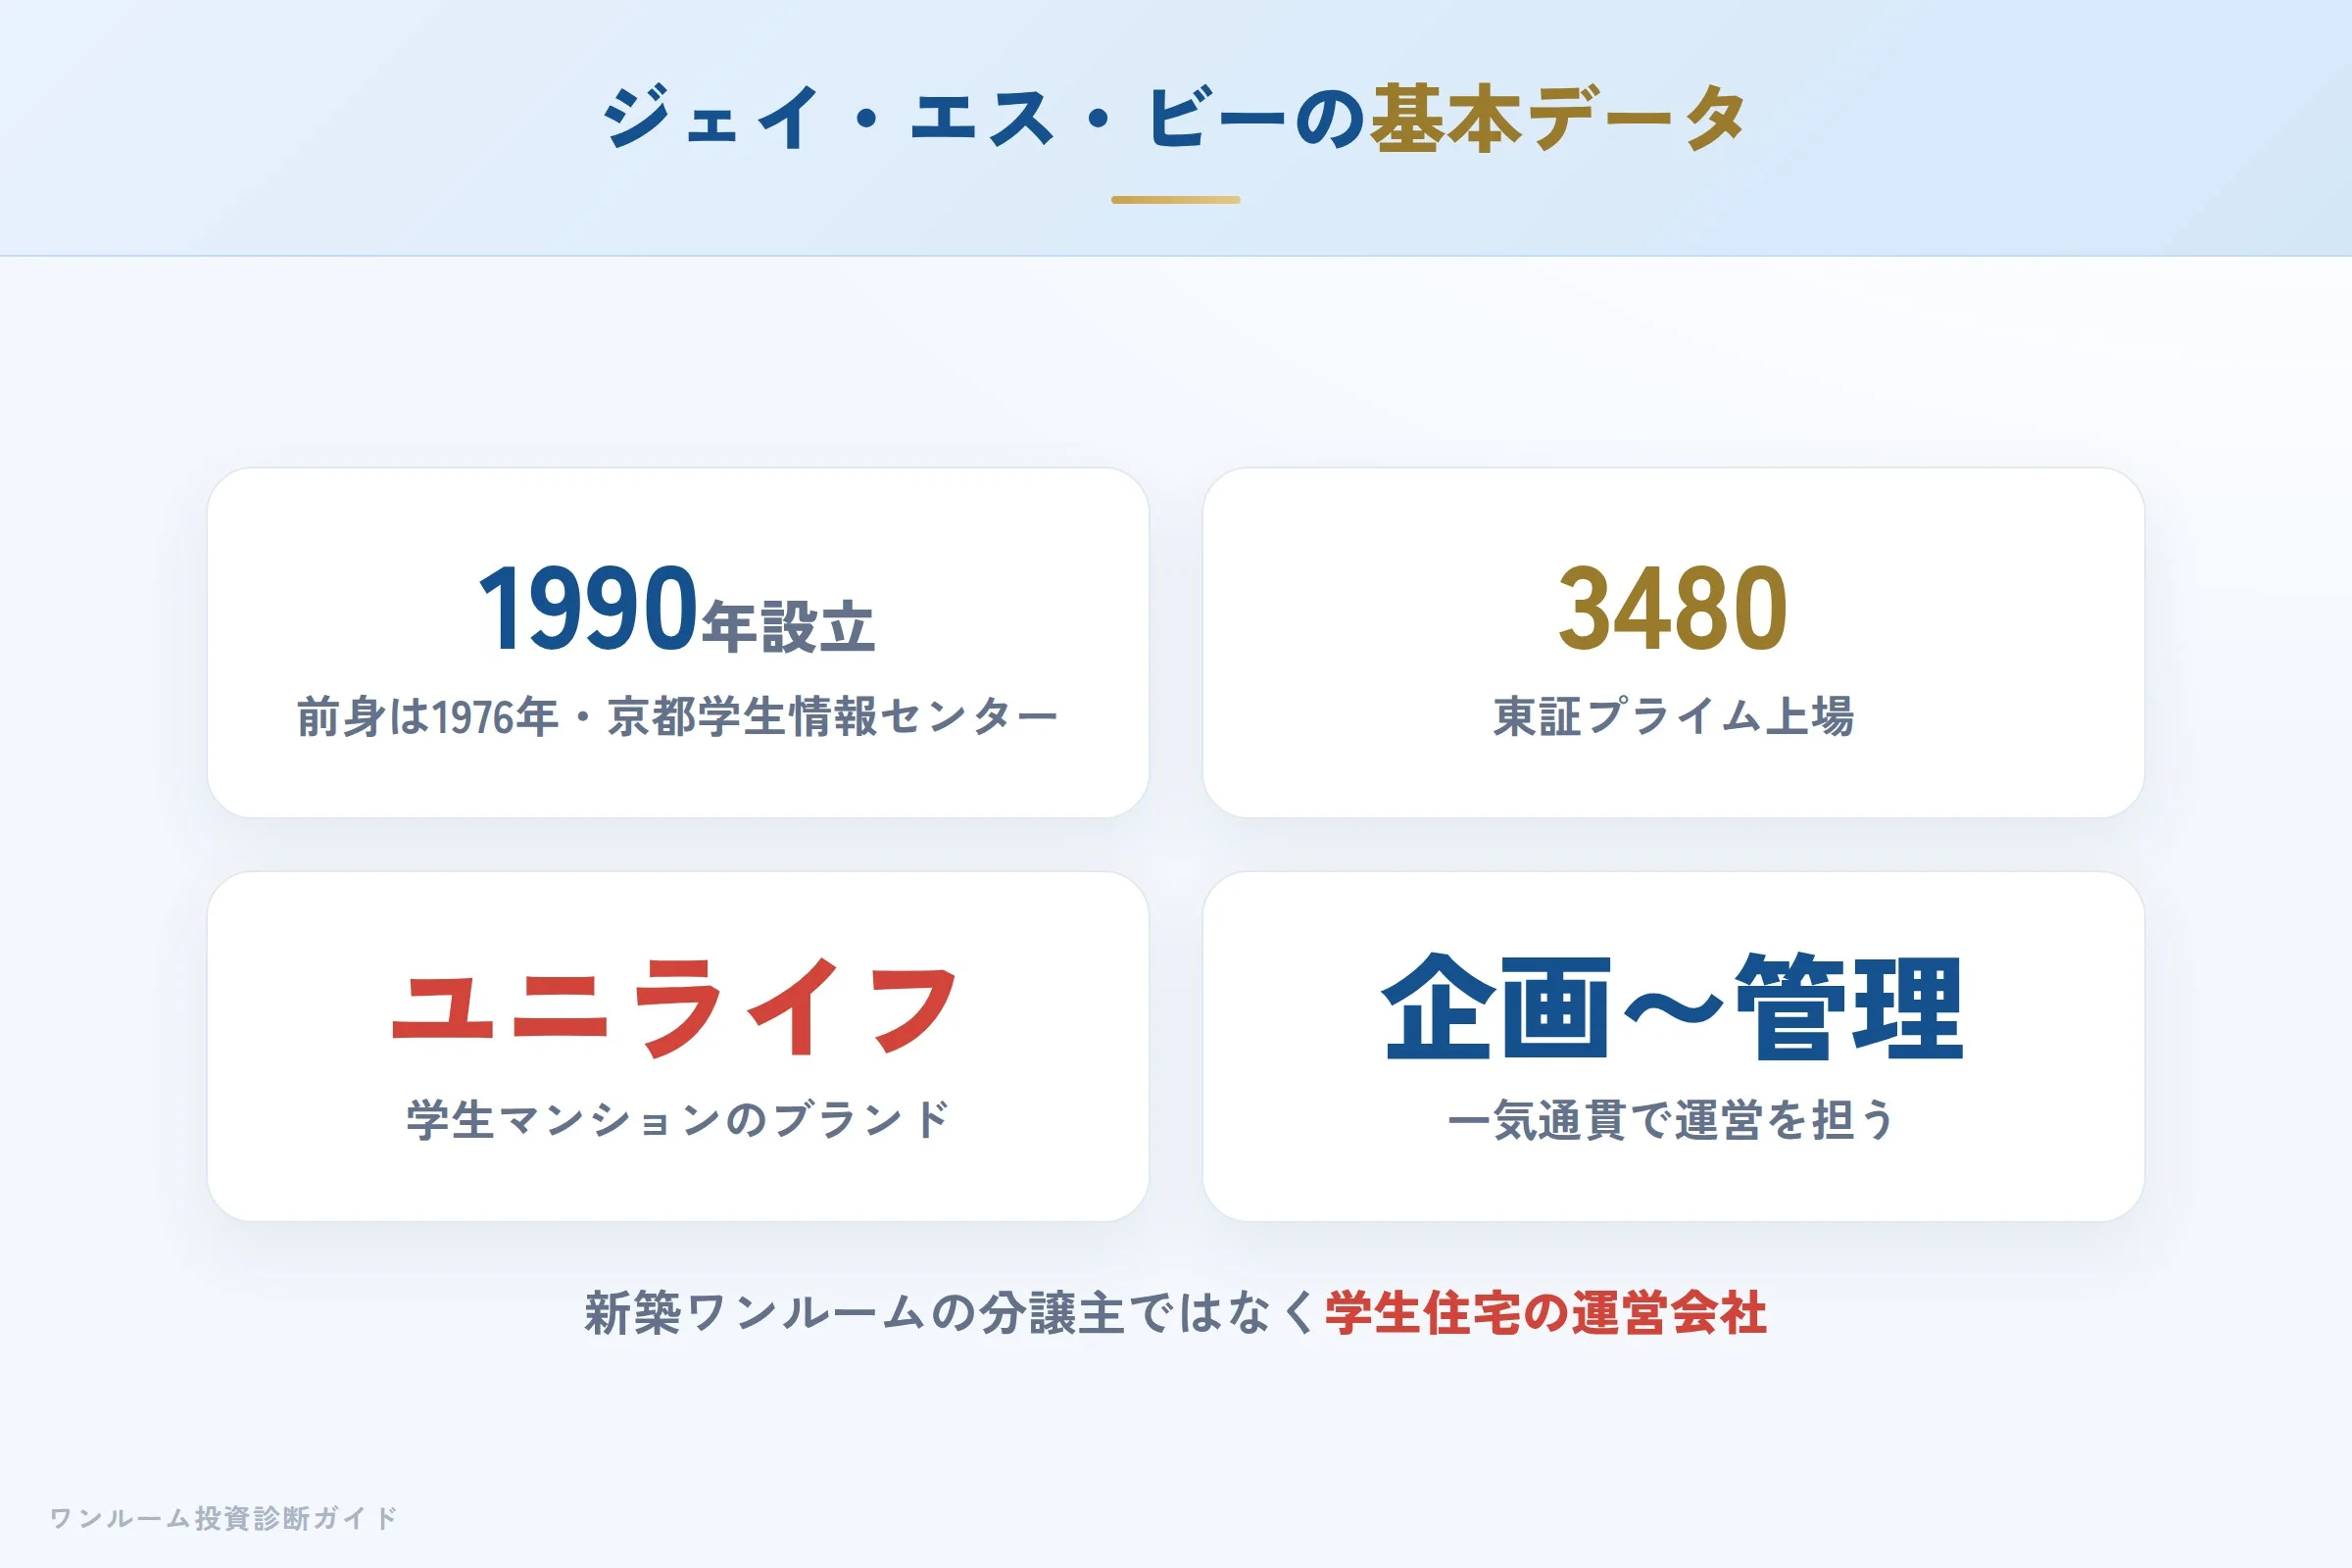
株式会社ジェイ・エス・ビー(J.S.B. Co., Ltd.)は、学生マンション「ユニライフ(UniLife)」ブランドで、企画開発から入居斡旋・運営管理までを手がける不動産会社です。前身の京都学生情報センターは1976年に発足し、1990年に現在の株式会社が設立されました。学生住宅に特化した業界トップクラスの会社で、2026年9月2日までは東京証券取引所プライム市場に上場していました(証券コード:3480)。
2026年6月に米投資ファンド ウォーバーグ・ピンカス傘下のUrsa4株式会社がTOB(株式公開買付)を公表し、同年7月に成立。Ursa4が議決権の92.91%を保有する親会社となり、東京証券取引所の上場廃止基準に該当したため、2026年9月2日付で上場廃止となりました。会社名・ブランド・事業内容に変更はありません。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社ジェイ・エス・ビー(J.S.B. Co., Ltd.) |
| 本社所在地 | 京都府京都市下京区因幡堂町655番地 |
| 創業/設立 | 1976年(前身・京都学生情報センター)/1990年7月(株式会社設立) |
| 資本金 | 43億1558万5850円(2026年7月末時点) |
| 代表取締役社長 | 森 高広 |
| 上場市場 | 旧・東京証券取引所プライム市場(証券コード:3480)。2026年9月2日付で上場廃止、Ursa4株式会社(ウォーバーグ・ピンカス系)傘下の非公開企業に |
| 宅建免許 | 国土交通大臣(8)第5032号 |
| 事業内容 | 学生会館・学生寮・学生専用マンションの企画開発、運営管理、賃貸仲介・斡旋ほか |
| 販売立場 | 学生マンションの企画開発・入居斡旋(仲介)・運営管理・一括借上げ(サブリース)。オーナーの運営委託先であり、一般的な新築ワンルームの分譲主とは事業モデルが異なる |
新築ワンルームを分譲して売り切る会社ではなく、学生住宅を企画し、オーナーから借り上げたり管理を受託したりして運営する会社である点が、評判を読むうえでの前提になります。2026年の非公開化によって資本構成は変わりましたが、学生マンション運営という事業の立ち位置は変わっていません。
事業モデル:ユニライフで企画から管理まで一気通貫
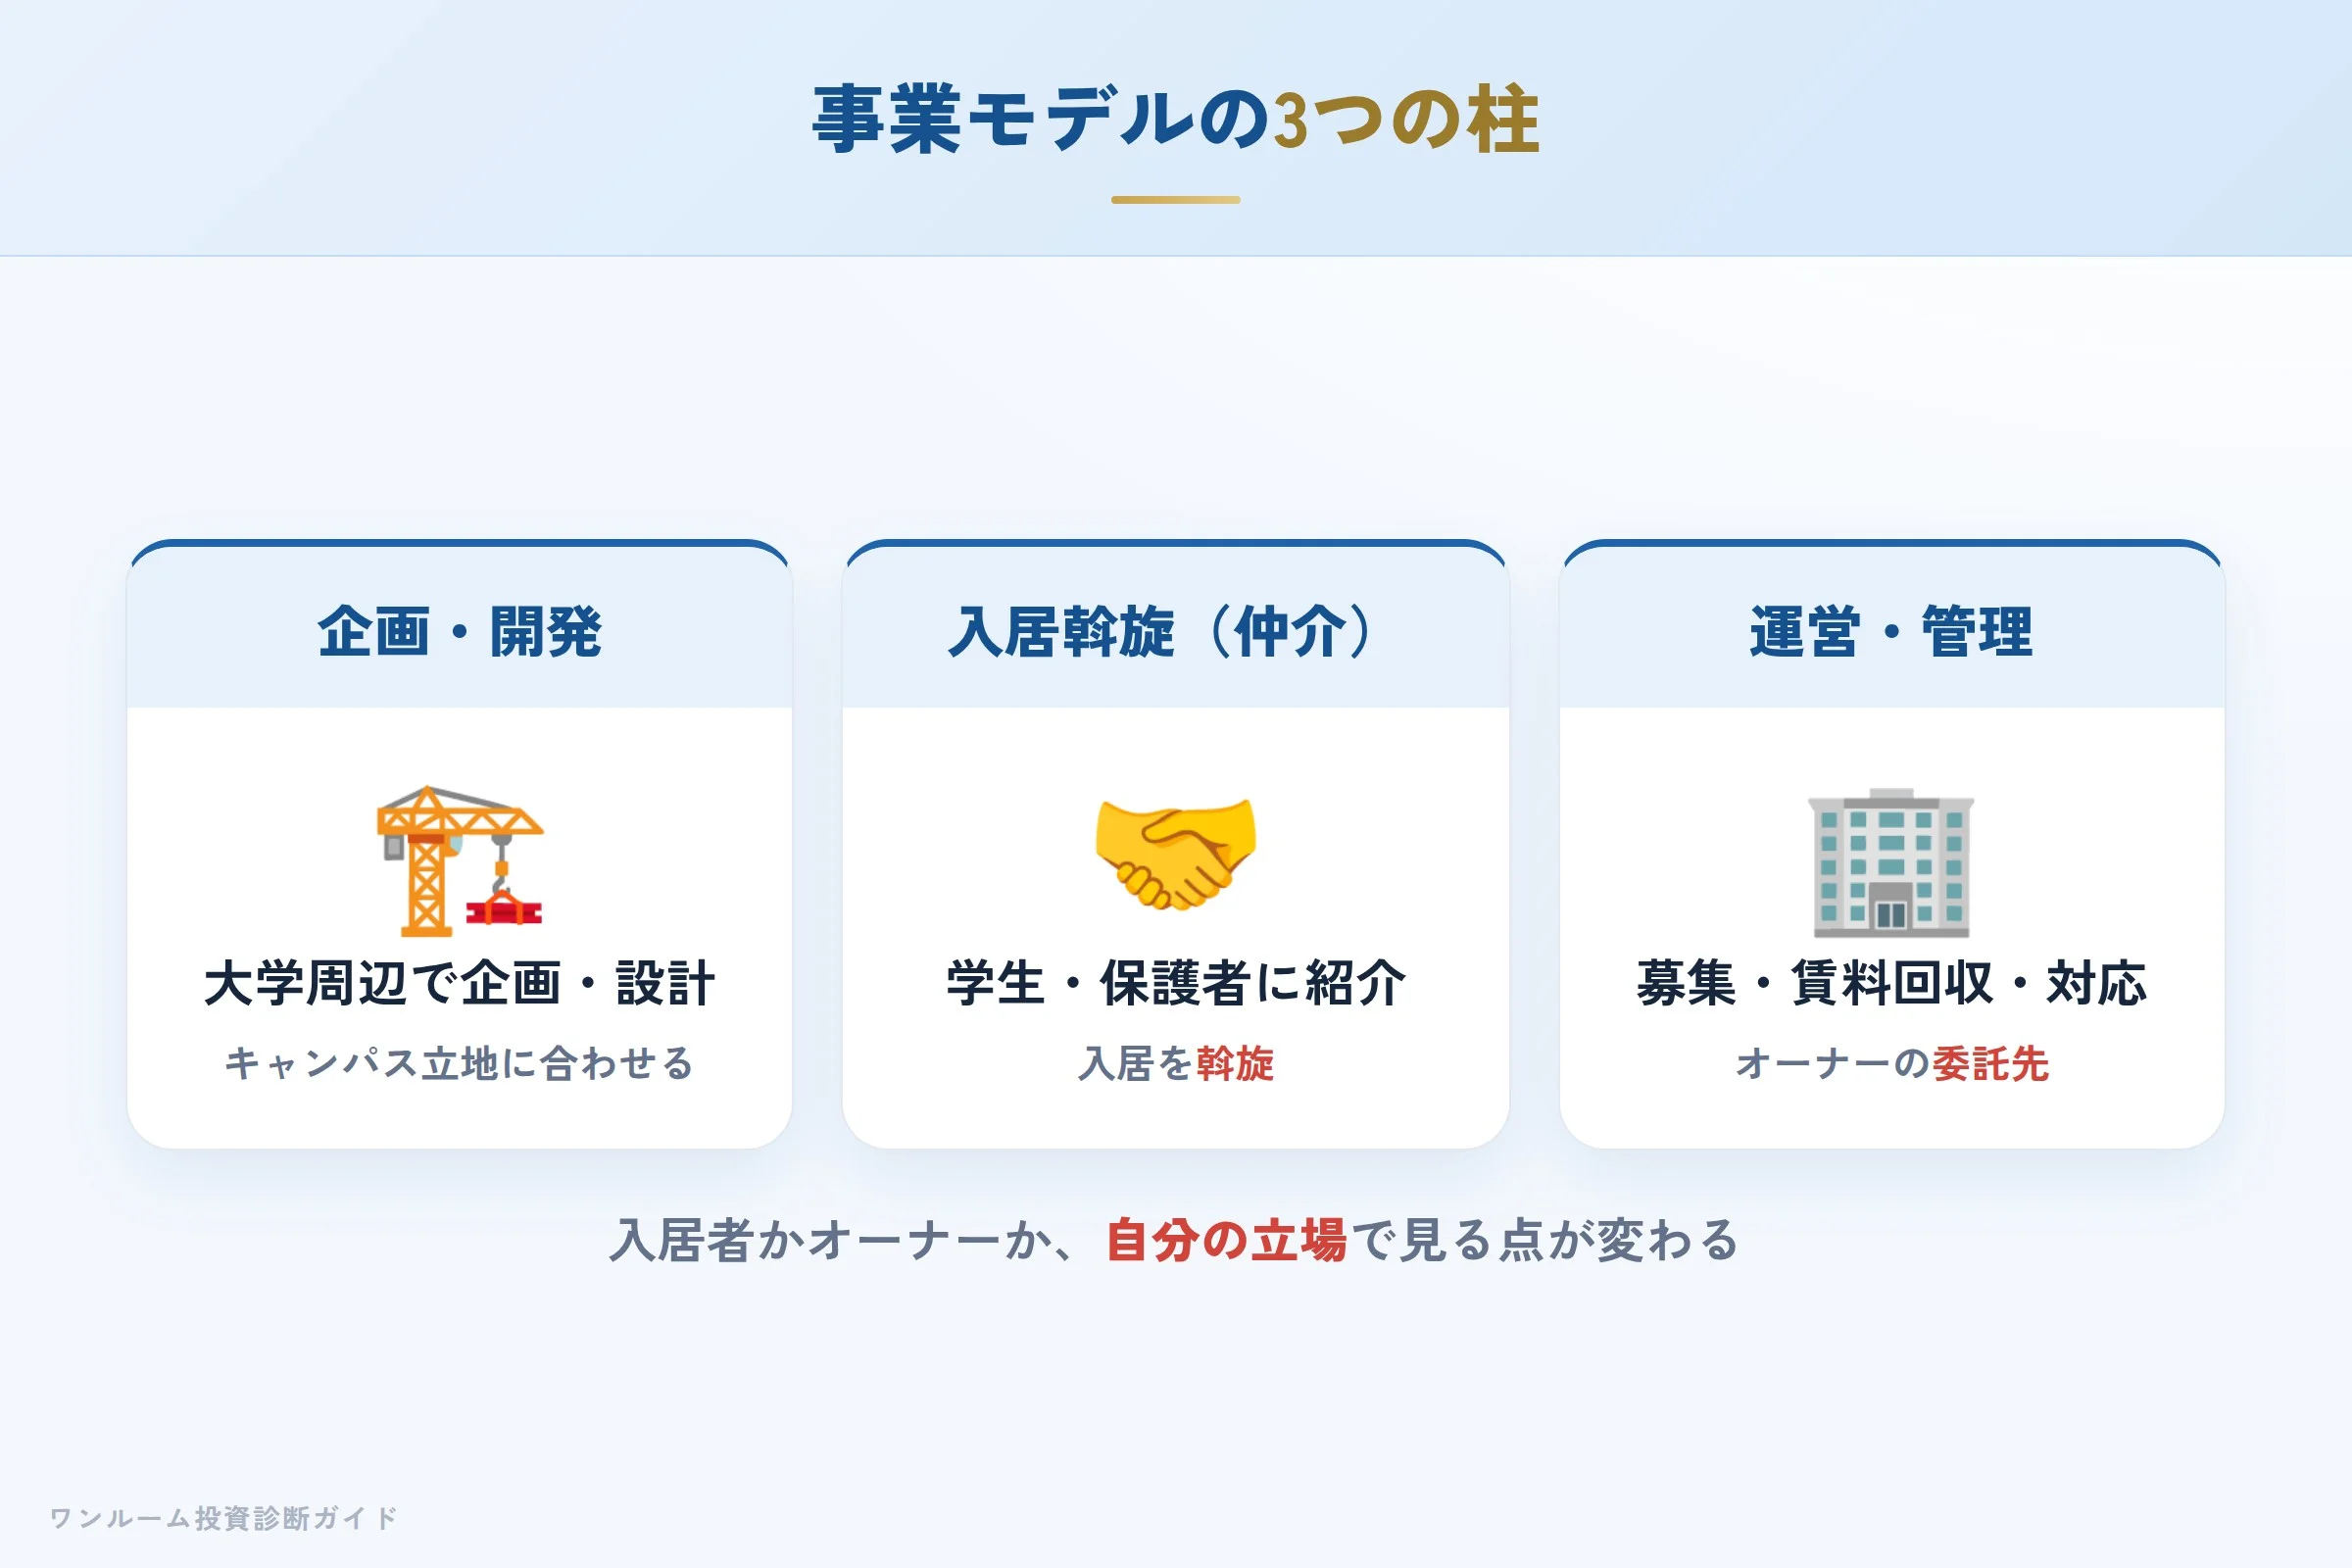
ジェイ・エス・ビーの事業モデルは、学生マンションを「企画・開発」し、学生に「入居斡旋(仲介)」し、そのまま「運営・管理」まで一気通貫で手がける点が特徴です。一部の物件では食事サービス付きの学生会館なども運営しています。オーナー(土地・建物の所有者)から見ると、この会社は物件の運営を任せる委託先にあたります。
同じ「ユニライフ」でも、あなたが入居者なのか、オーナーとして運営を委託する側なのかで、見るべきポイントは変わります。まずは自分の立場を確認することが出発点です。
学生マンションは一般ワンルームと何が違う
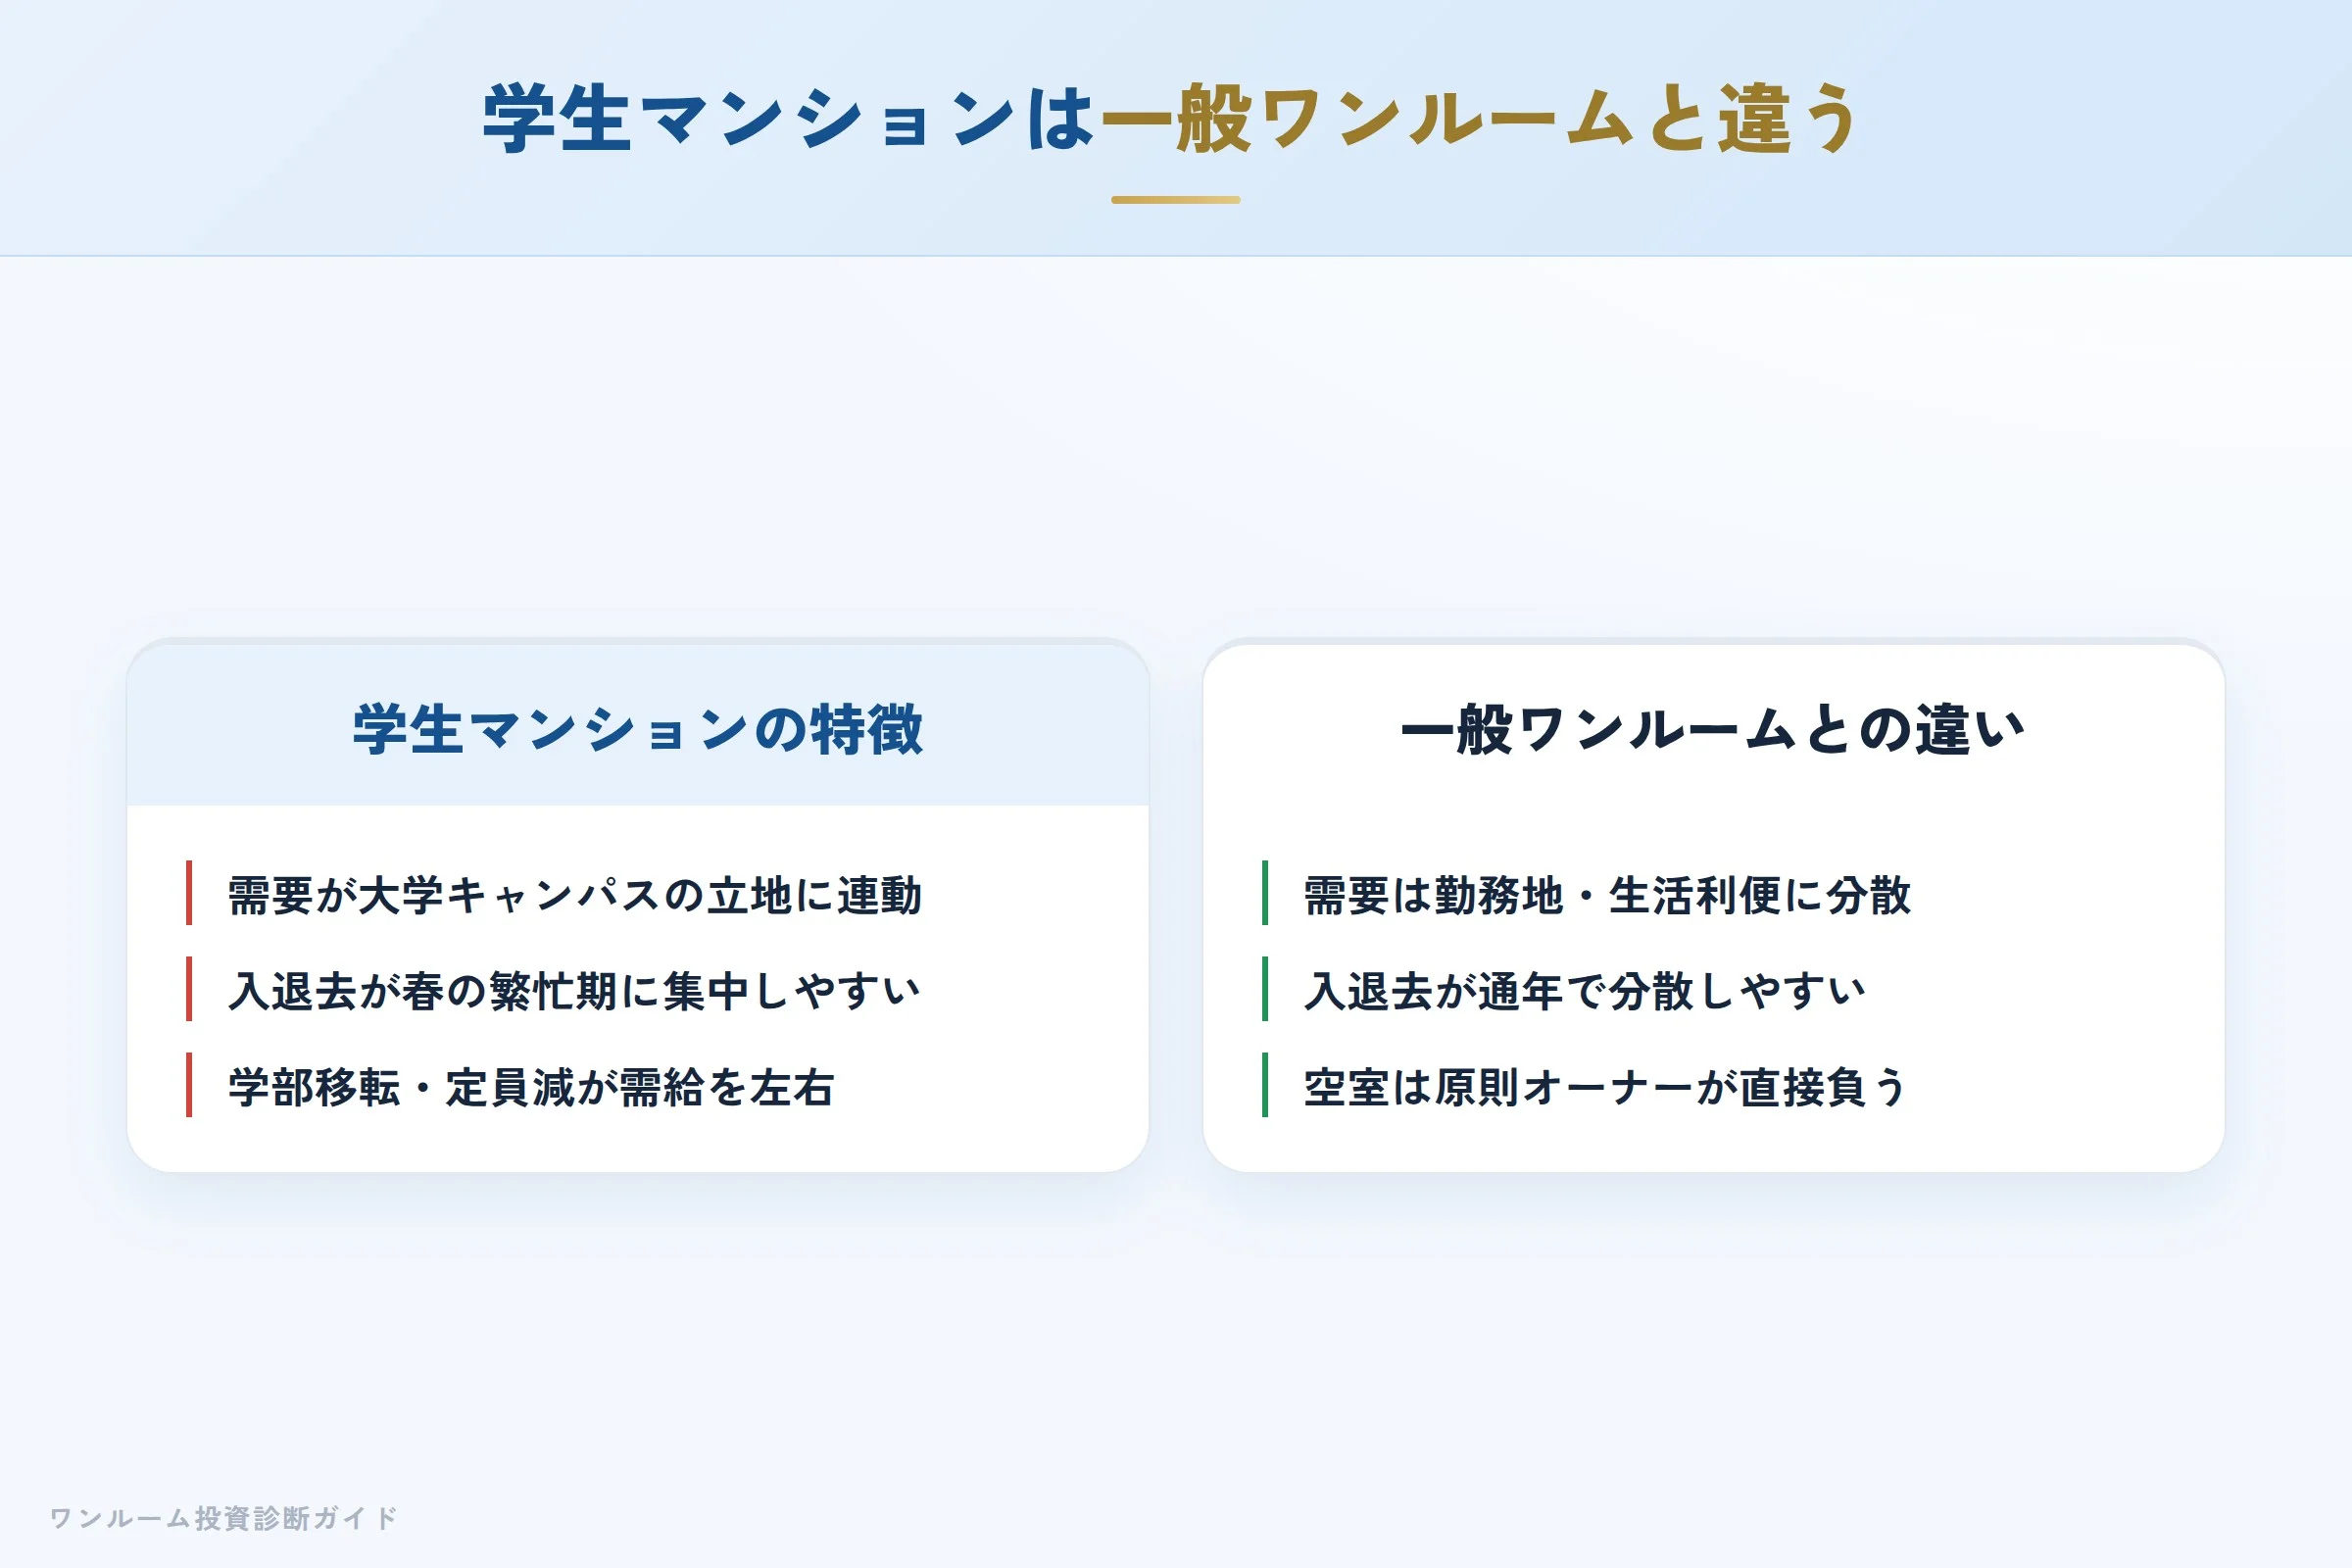
学生マンションは、一般的なワンルーム投資とは需給の構造が異なります。良い悪いではなく、「大学の立地に強く依存する」「入退去が春に集中する」という前提を理解しておくことが大切です。
- 需要が大学キャンパスの立地に強く連動する
- 入退去が春の繁忙期に集中しやすい
- 学部移転や定員減が需給を左右する
- 一括借上げが長期の空室を吸収しやすい
- 一般の勤務地・生活利便に分散する
- 通年で入退去が分散しやすい
- エリアの再開発・人口動態が中心
- 空室は原則オーナーが直接負う
学生マンションは在学期間に合わせた短めのサイクルで入退去が起きやすく、繁忙期を逃すと次の春まで空室が続くこともあります。この季節性や大学依存という特殊性を、後述する一括借上げ(サブリース)がどこまで吸収する契約になっているかが、オーナーにとっての要点です。
オーナー向け運営方式:一括借上げと総合委託
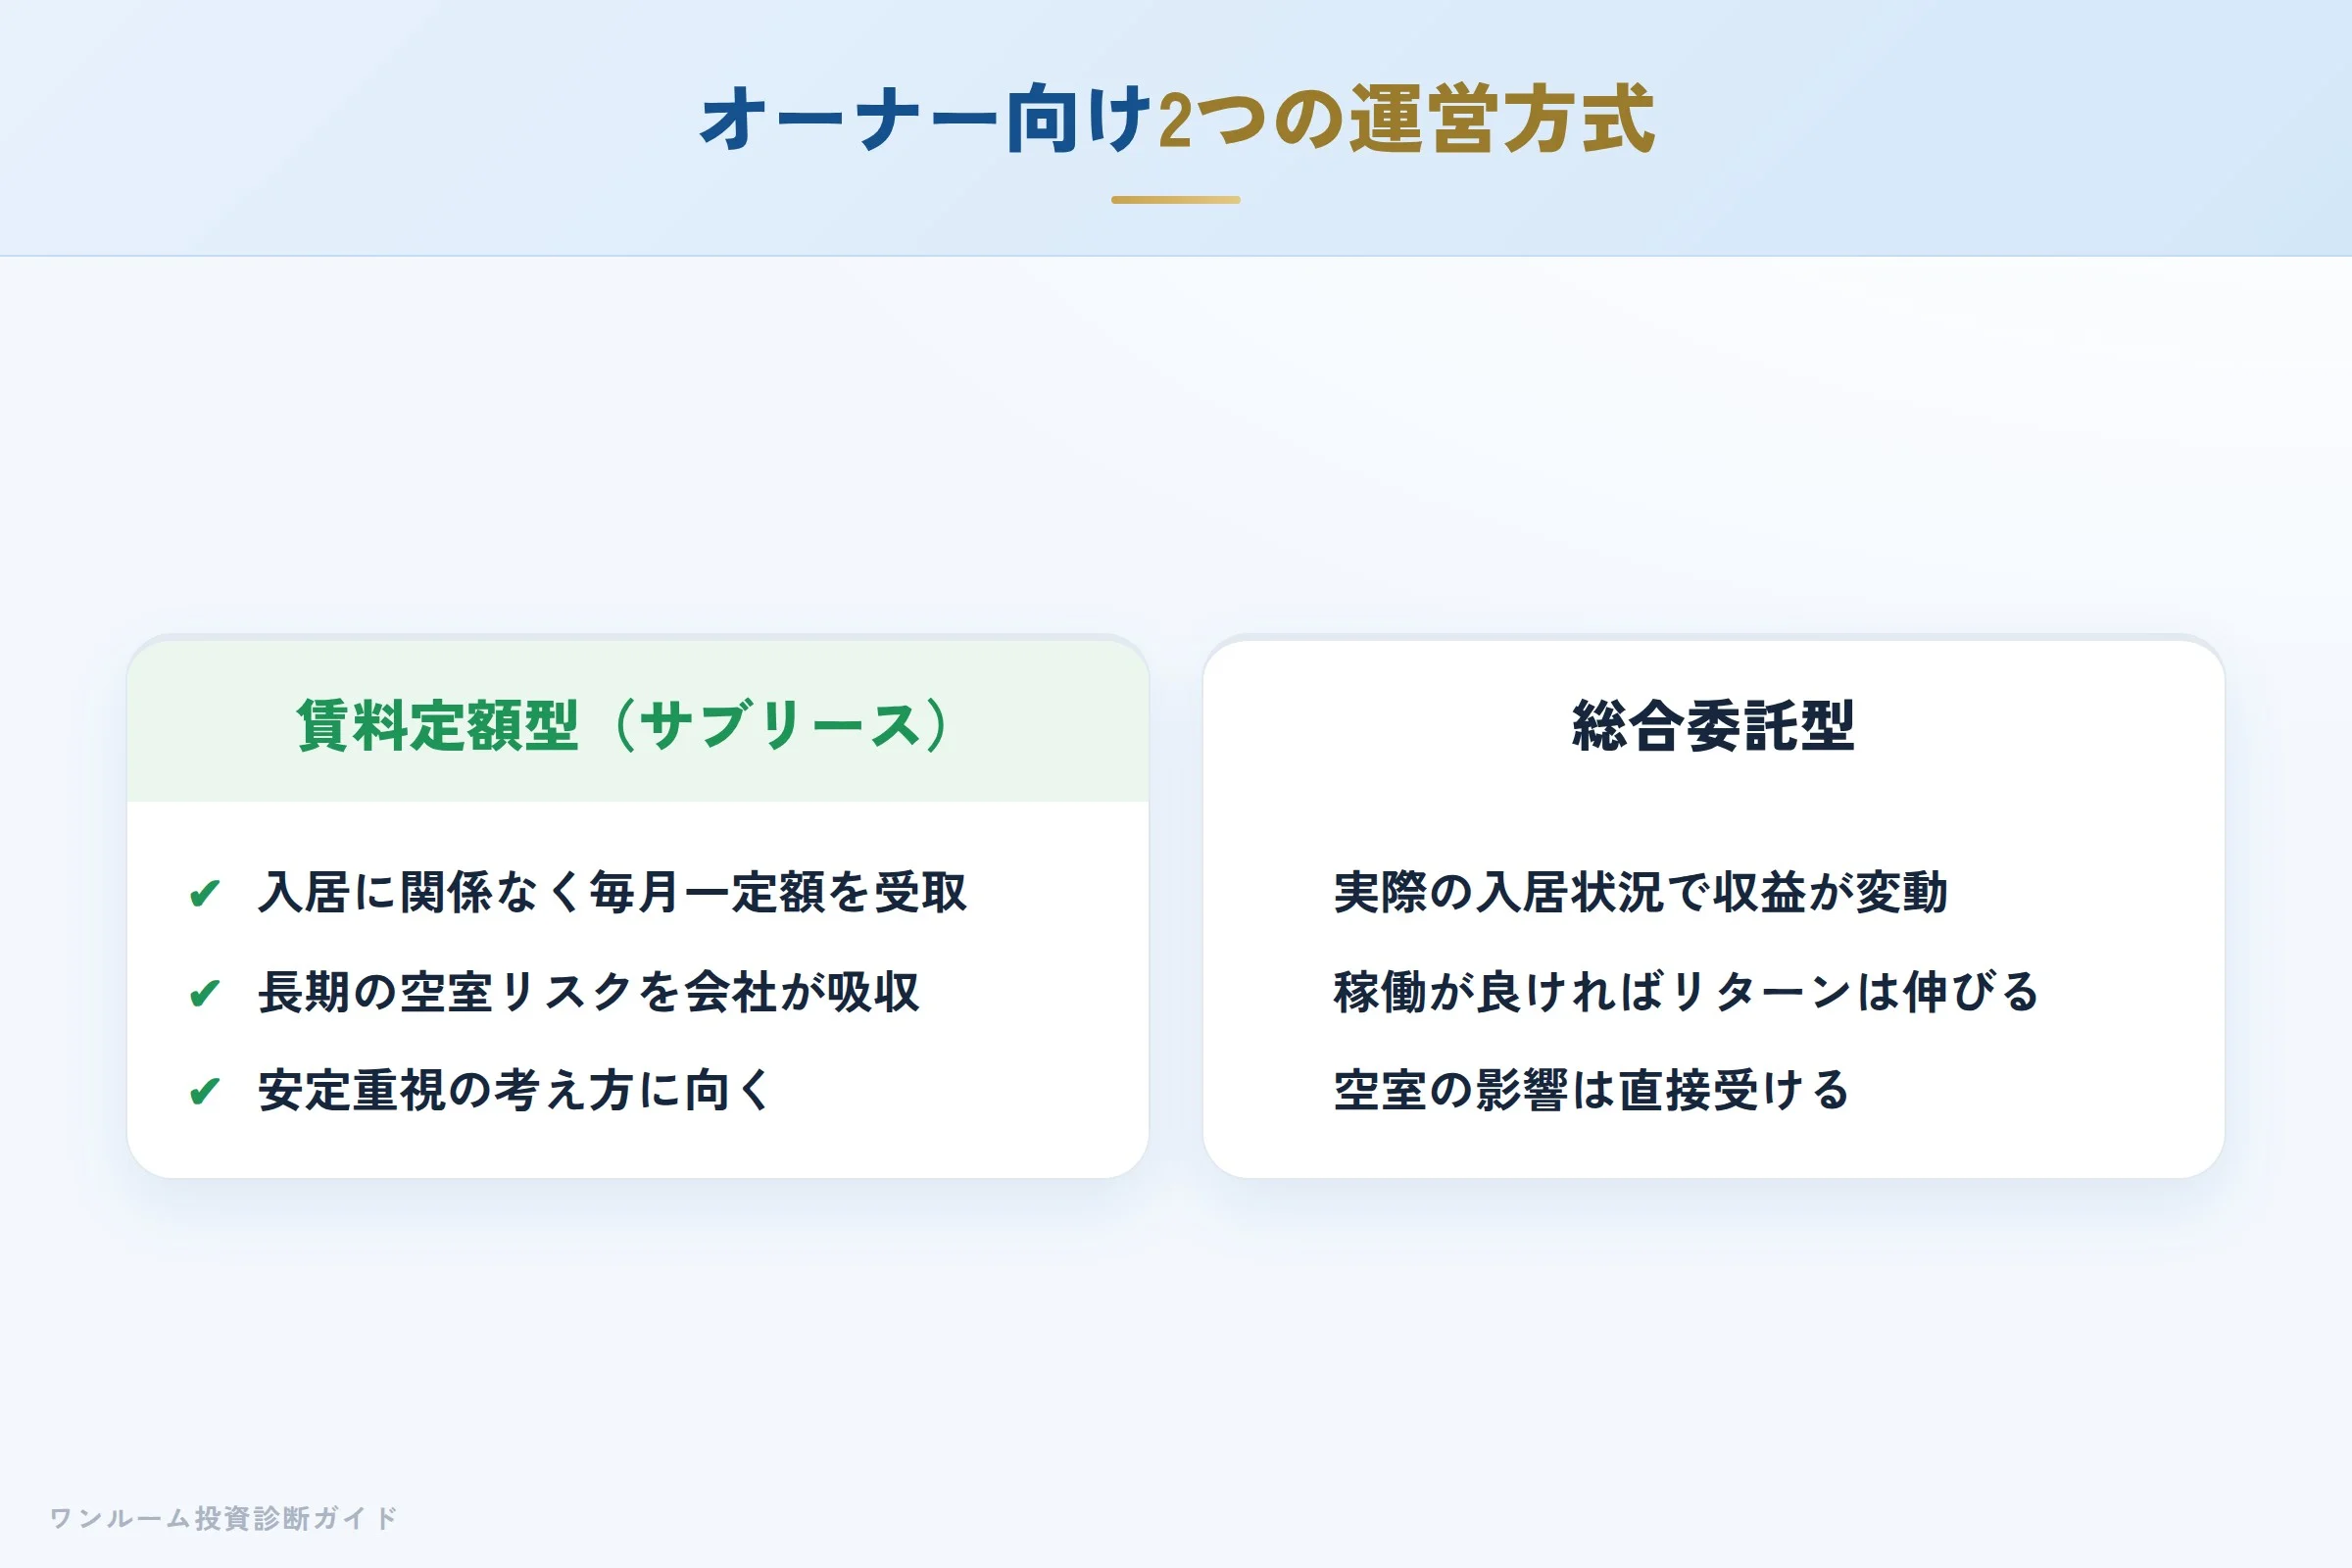
ジェイ・エス・ビーは、オーナー向けに大きく二つの運営方式を用意しています。どちらを選ぶかで、収益の安定性とリターンの上限が変わります。
| 運営方式 | 仕組み | 向く考え方 |
|---|---|---|
| 賃料定額型(一括借上げ/サブリース) | 入居状況にかかわらず毎月一定額の賃料を受け取る | 空室リスクを抑え収益を安定させたい |
| 総合委託型 | 実際の入居状況に応じて収益が変動する | 収益重視で上振れも取りにいきたい |
賃料定額型は、会社が物件を一括で借り上げ、入居があってもなくてもオーナーに一定額を支払う方式で、長期の空室リスクを会社側が吸収します。総合委託型は実際の入居に連動するため、稼働が良ければリターンは伸びますが、空室の影響は直接受けます。安定を取るか、リターンの上限を取るかというトレードオフの関係にあります。
実際の評判・口コミ:入居者とオーナーの声
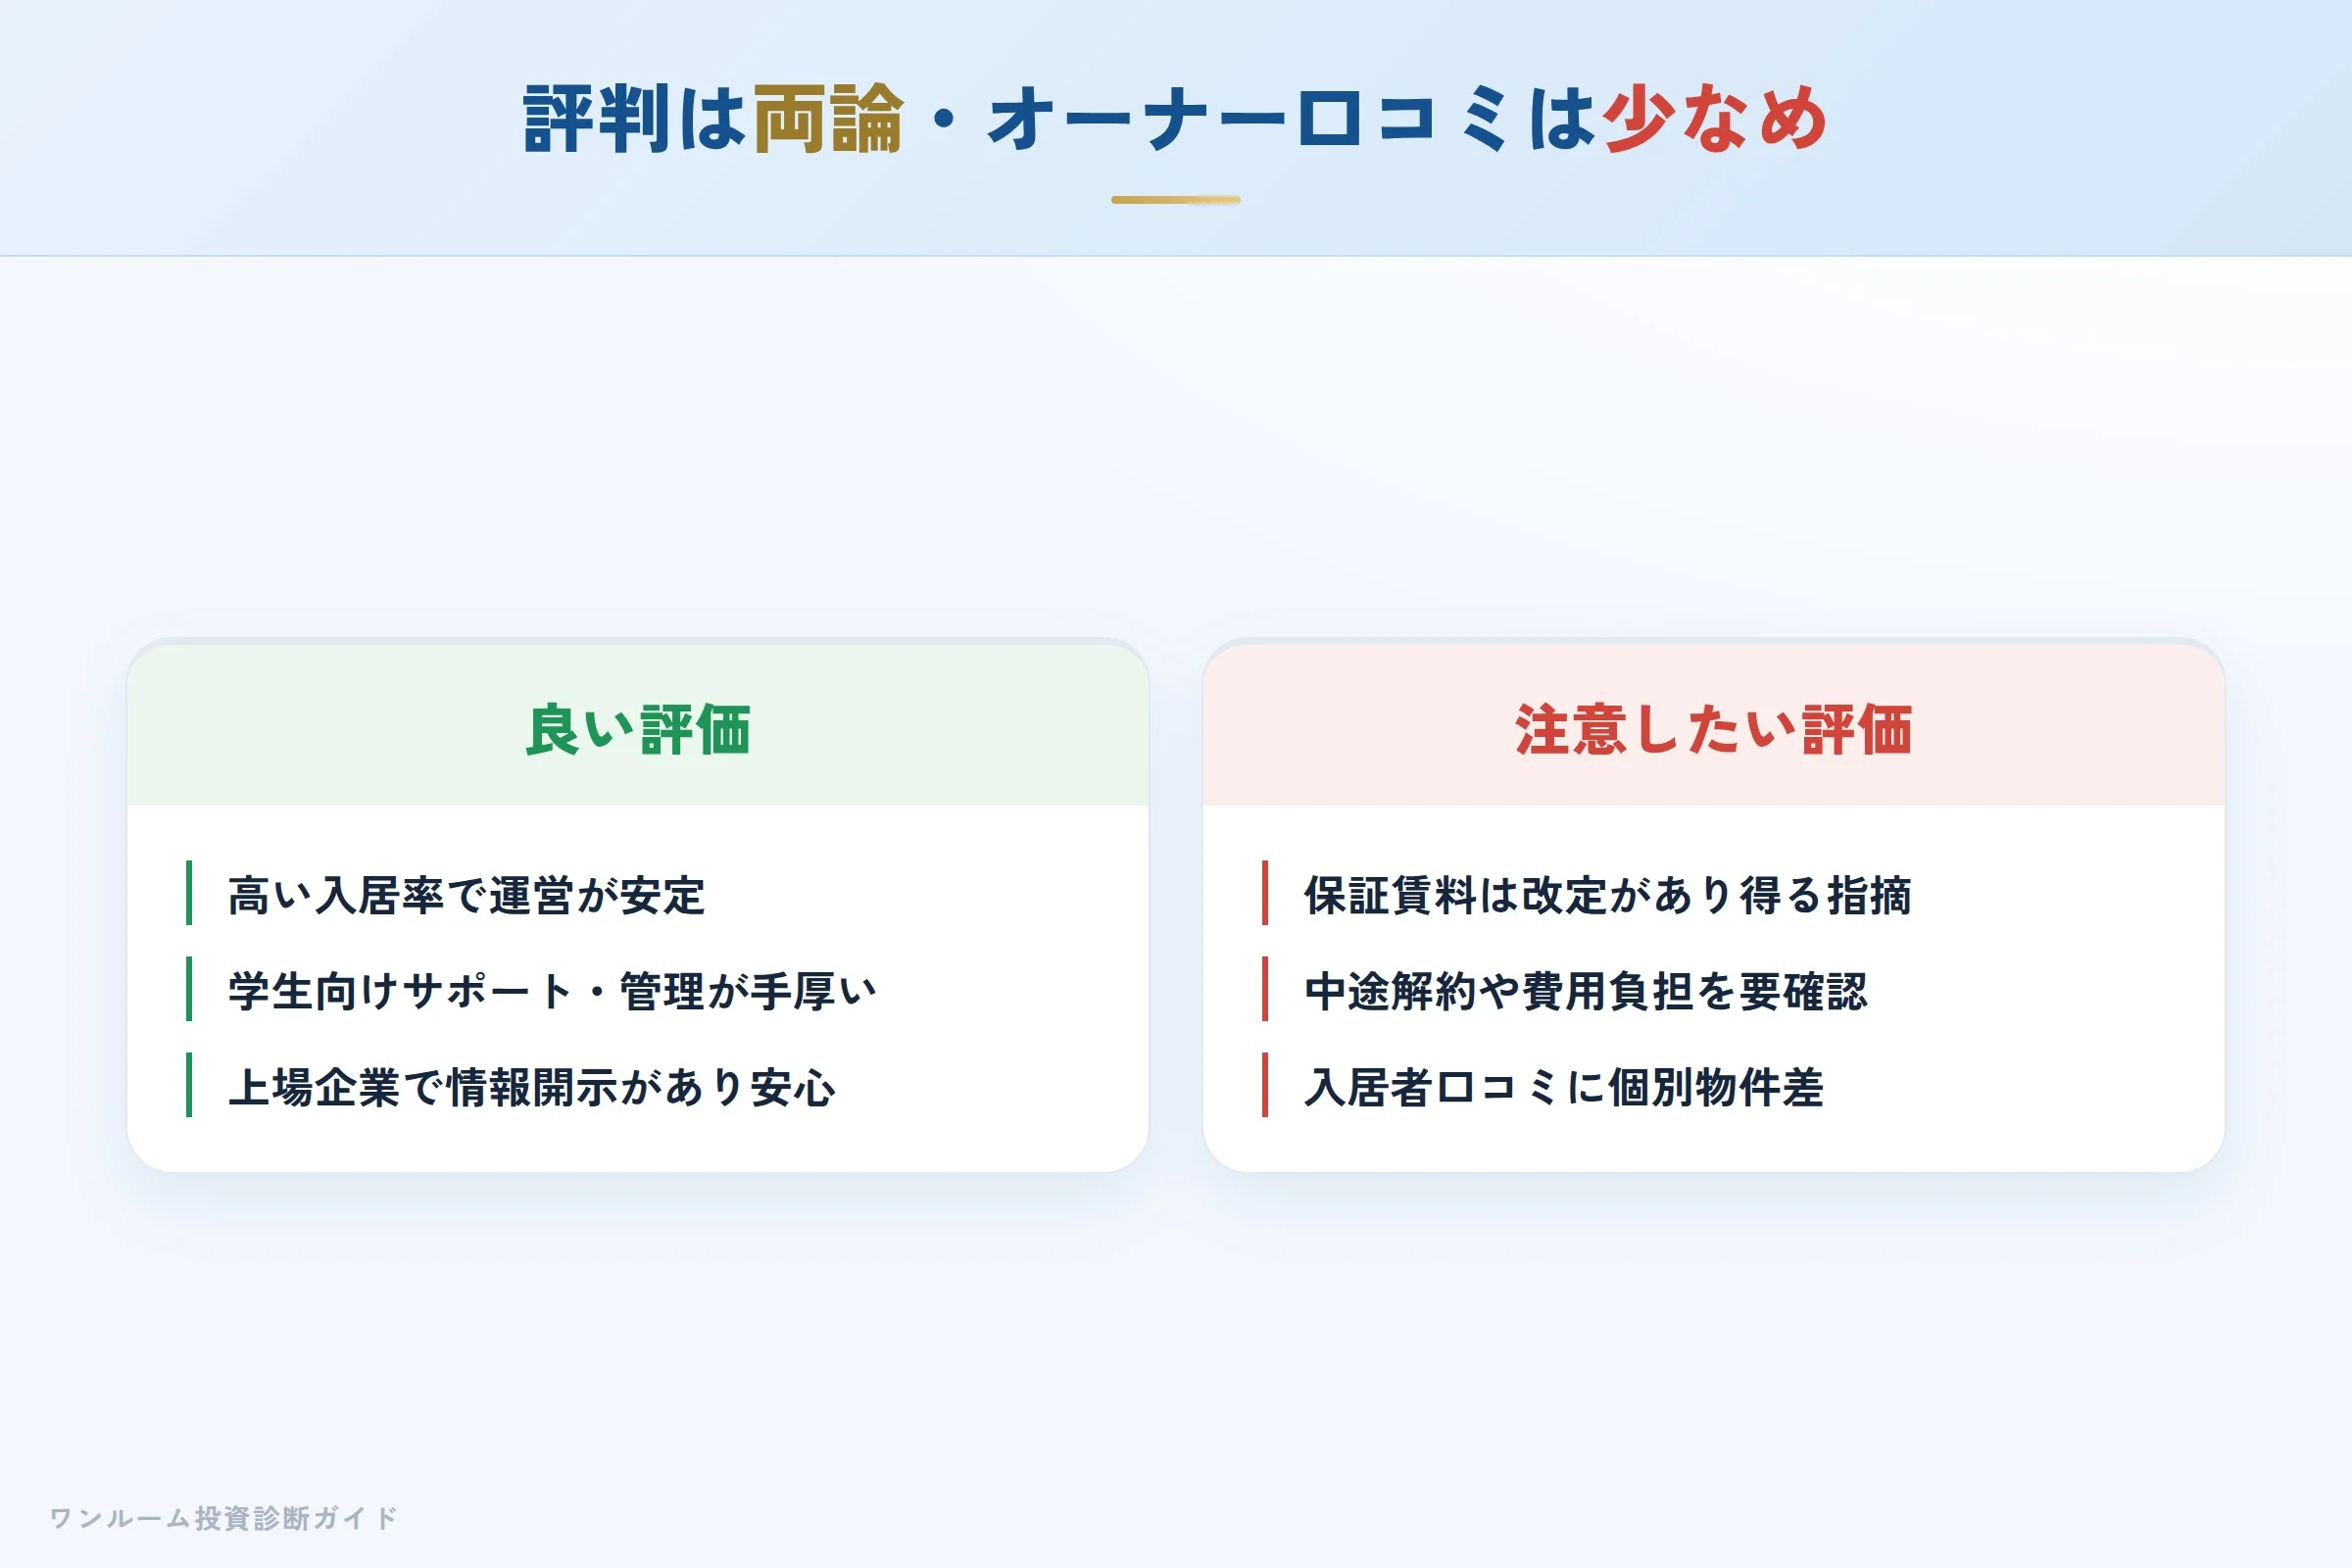
はじめに正直にお伝えすると、投資家・オーナー目線のまとまった口コミは多くありません。 ネット上の声は学生・保護者など入居者としての体験が中心で、オーナー評価は一次情報が限られます。そのうえで、公開されている声の傾向を両論でフラットに見ておきましょう。
- 高い入居率で運営が安定しているという声
- 学生向けサポートや管理体制が手厚いという声
- 上場企業時代は情報開示が手厚く安心という声があった
- 全国の大学近くに物件網があるという声
- サブリースの保証賃料は改定があり得るという指摘
- 繁忙期以外の募集力を見極めたいという声
- 2026年9月の上場廃止後は非公開企業として開示範囲が変わる点に注意
- 入居者口コミに個別物件差があるという声
良い評価の声(要約)
学生専用で管理が行き届き、入居率が高く運営が安定しているという評価。
全国の大学近くに物件があり、上場企業(2026年9月の上場廃止前)としての安心感があったという声。
気をつけたいという声(要約)
サブリースの保証賃料は将来の改定交渉があり得る、という指摘。
中途解約や費用負担の区分は契約書で確認したい、という声。
口コミは入居者体験が中心で、オーナー視点の評価は数が限られます。だからこそ、契約条件は口コミではなく書面で一次確認する姿勢が欠かせません。
第三者・IRから見た評価傾向
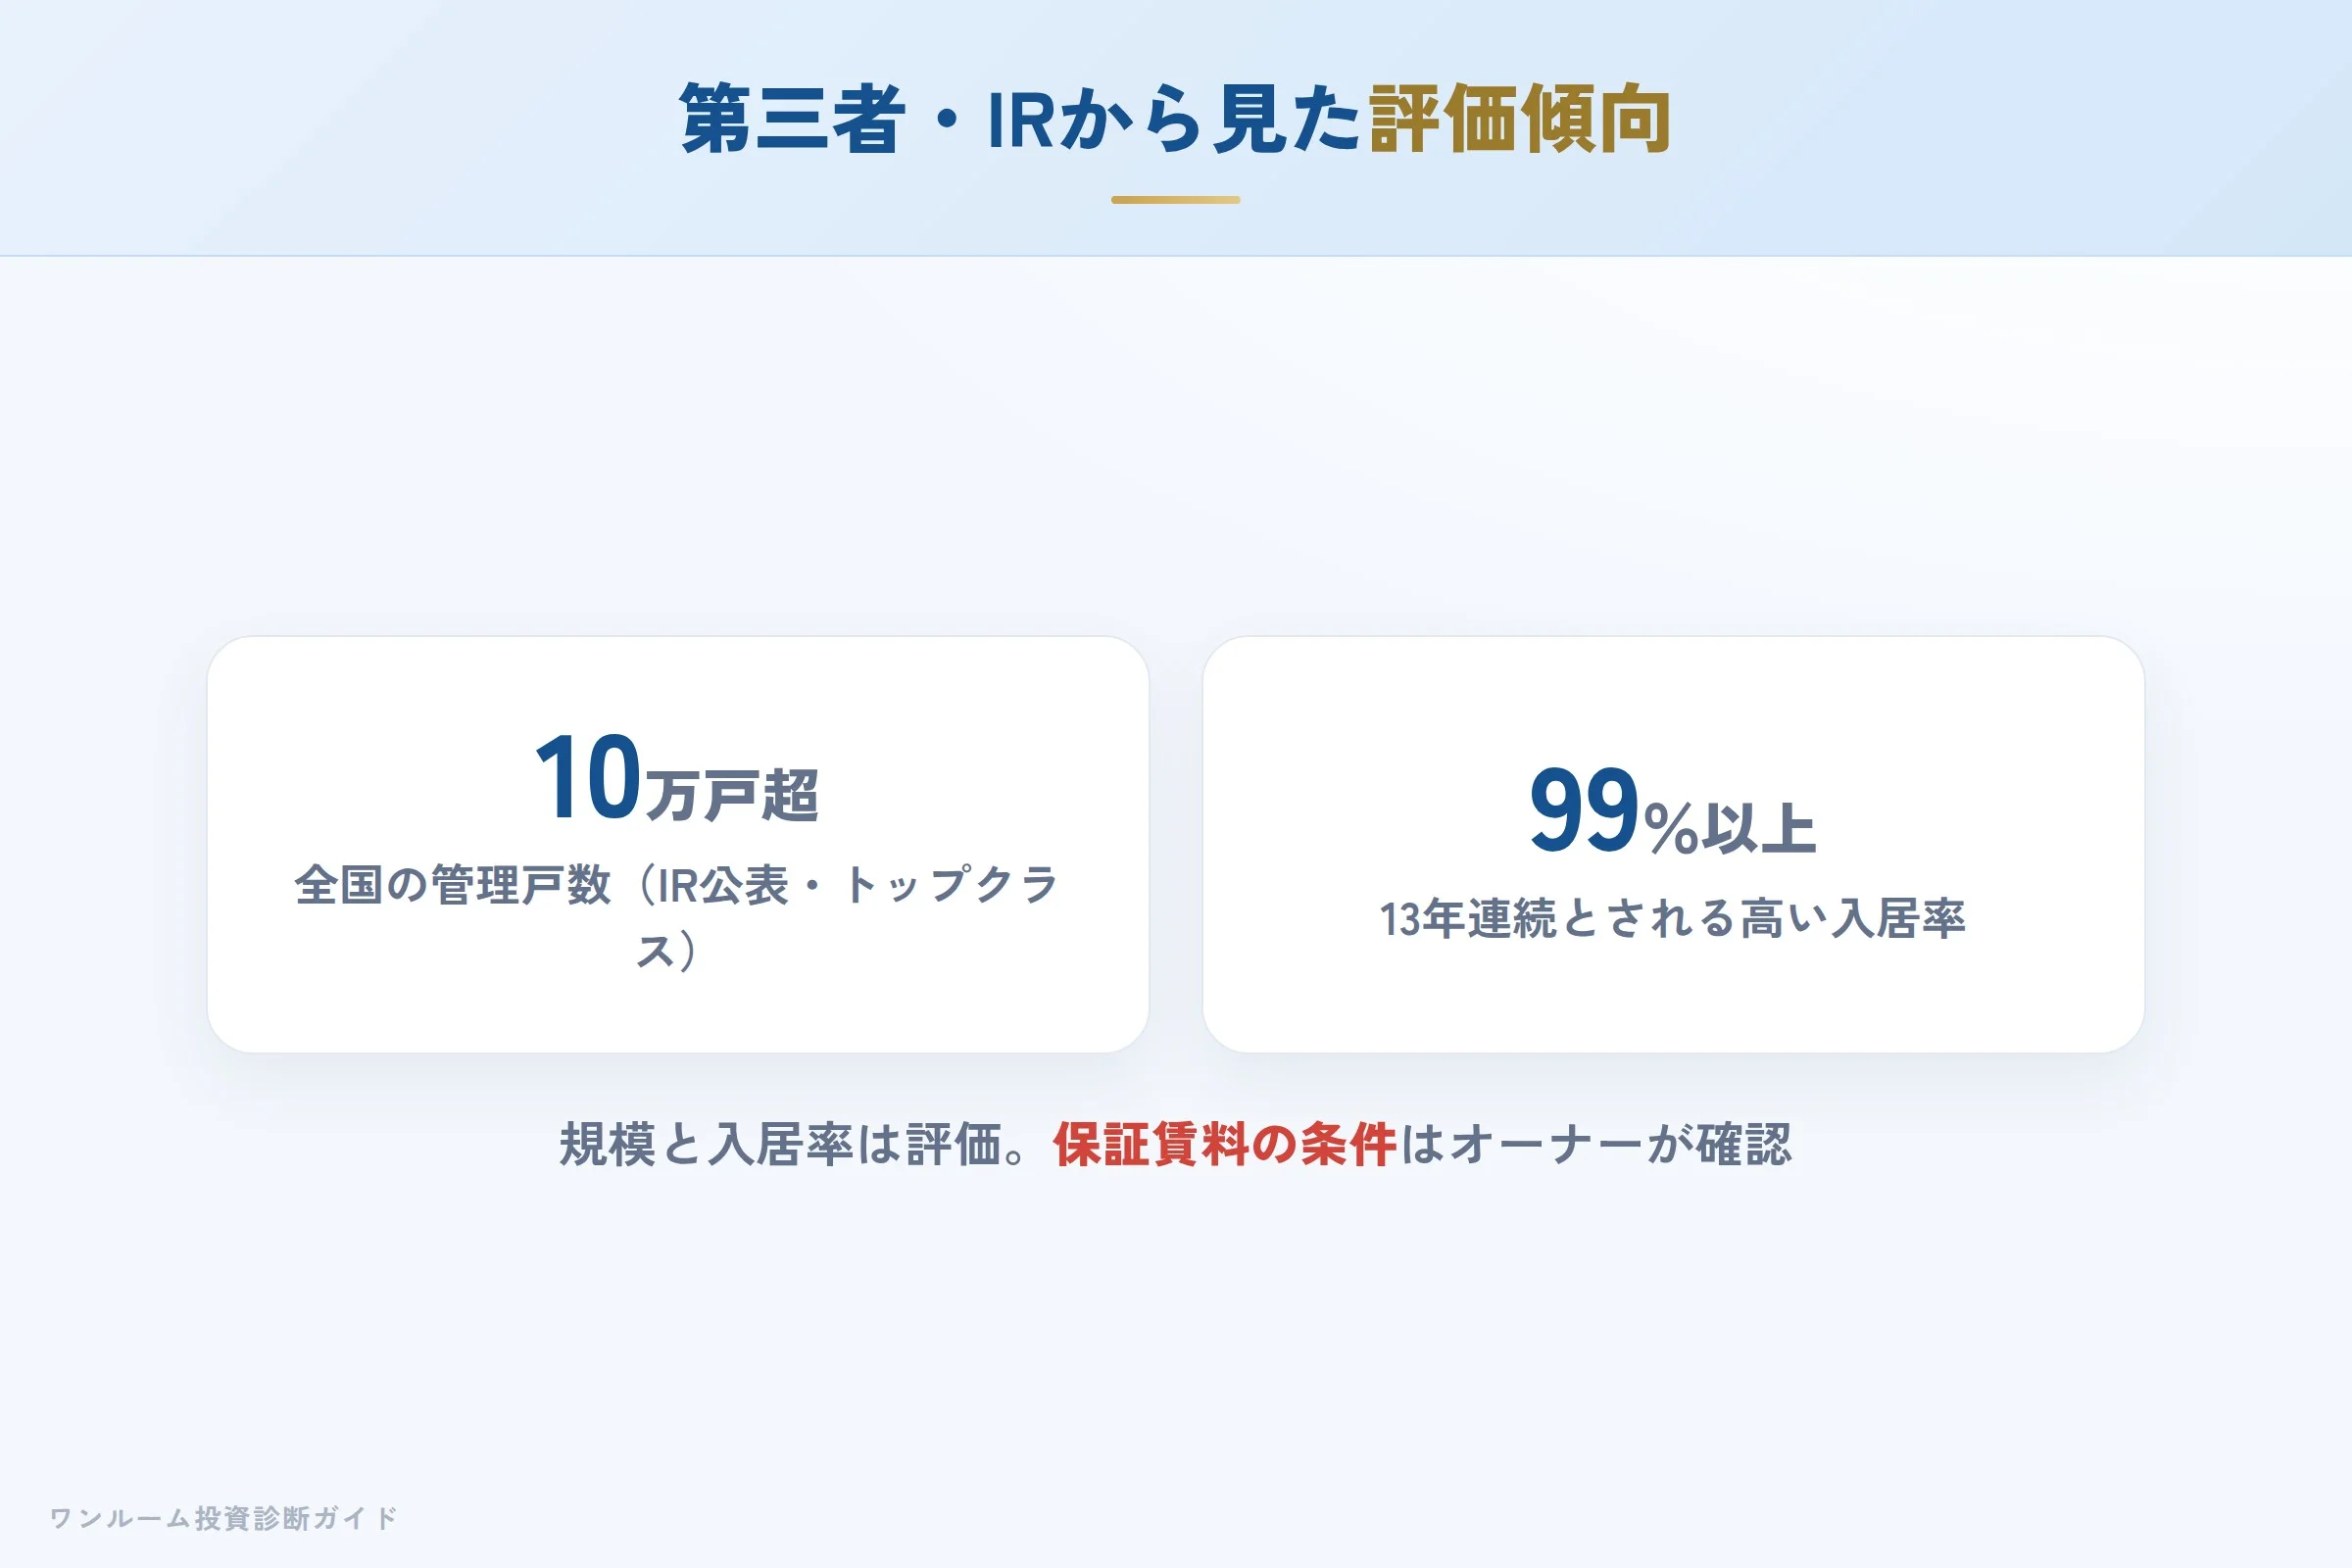
IR資料や経済メディアは、ジェイ・エス・ビーを「学生マンションの企画・賃貸・管理を行う業界トップクラス企業」として取り上げ、全国103,040戸(2026年4月末時点)の管理戸数と、13年連続99%以上とされる高い入居率を安定性の裏づけとして評価しています。一方で、多くの解説は、サブリースである以上、保証賃料は将来の改定や契約条件の影響を受ける点にも触れています。
つまり第三者の評価は「規模と入居率という安定性は評価できるが、オーナーは保証賃料の条件を自分で確認すべき」というトーンにまとまります。なお、同社は2026年9月の上場廃止によって非公開企業となったため、今後のIR資料・決算情報の開示範囲は上場当時と異なる可能性があります。最新の経営情報は公式サイトで確認してください。
注意点①:保証賃料の改定・免責期間・中途解約
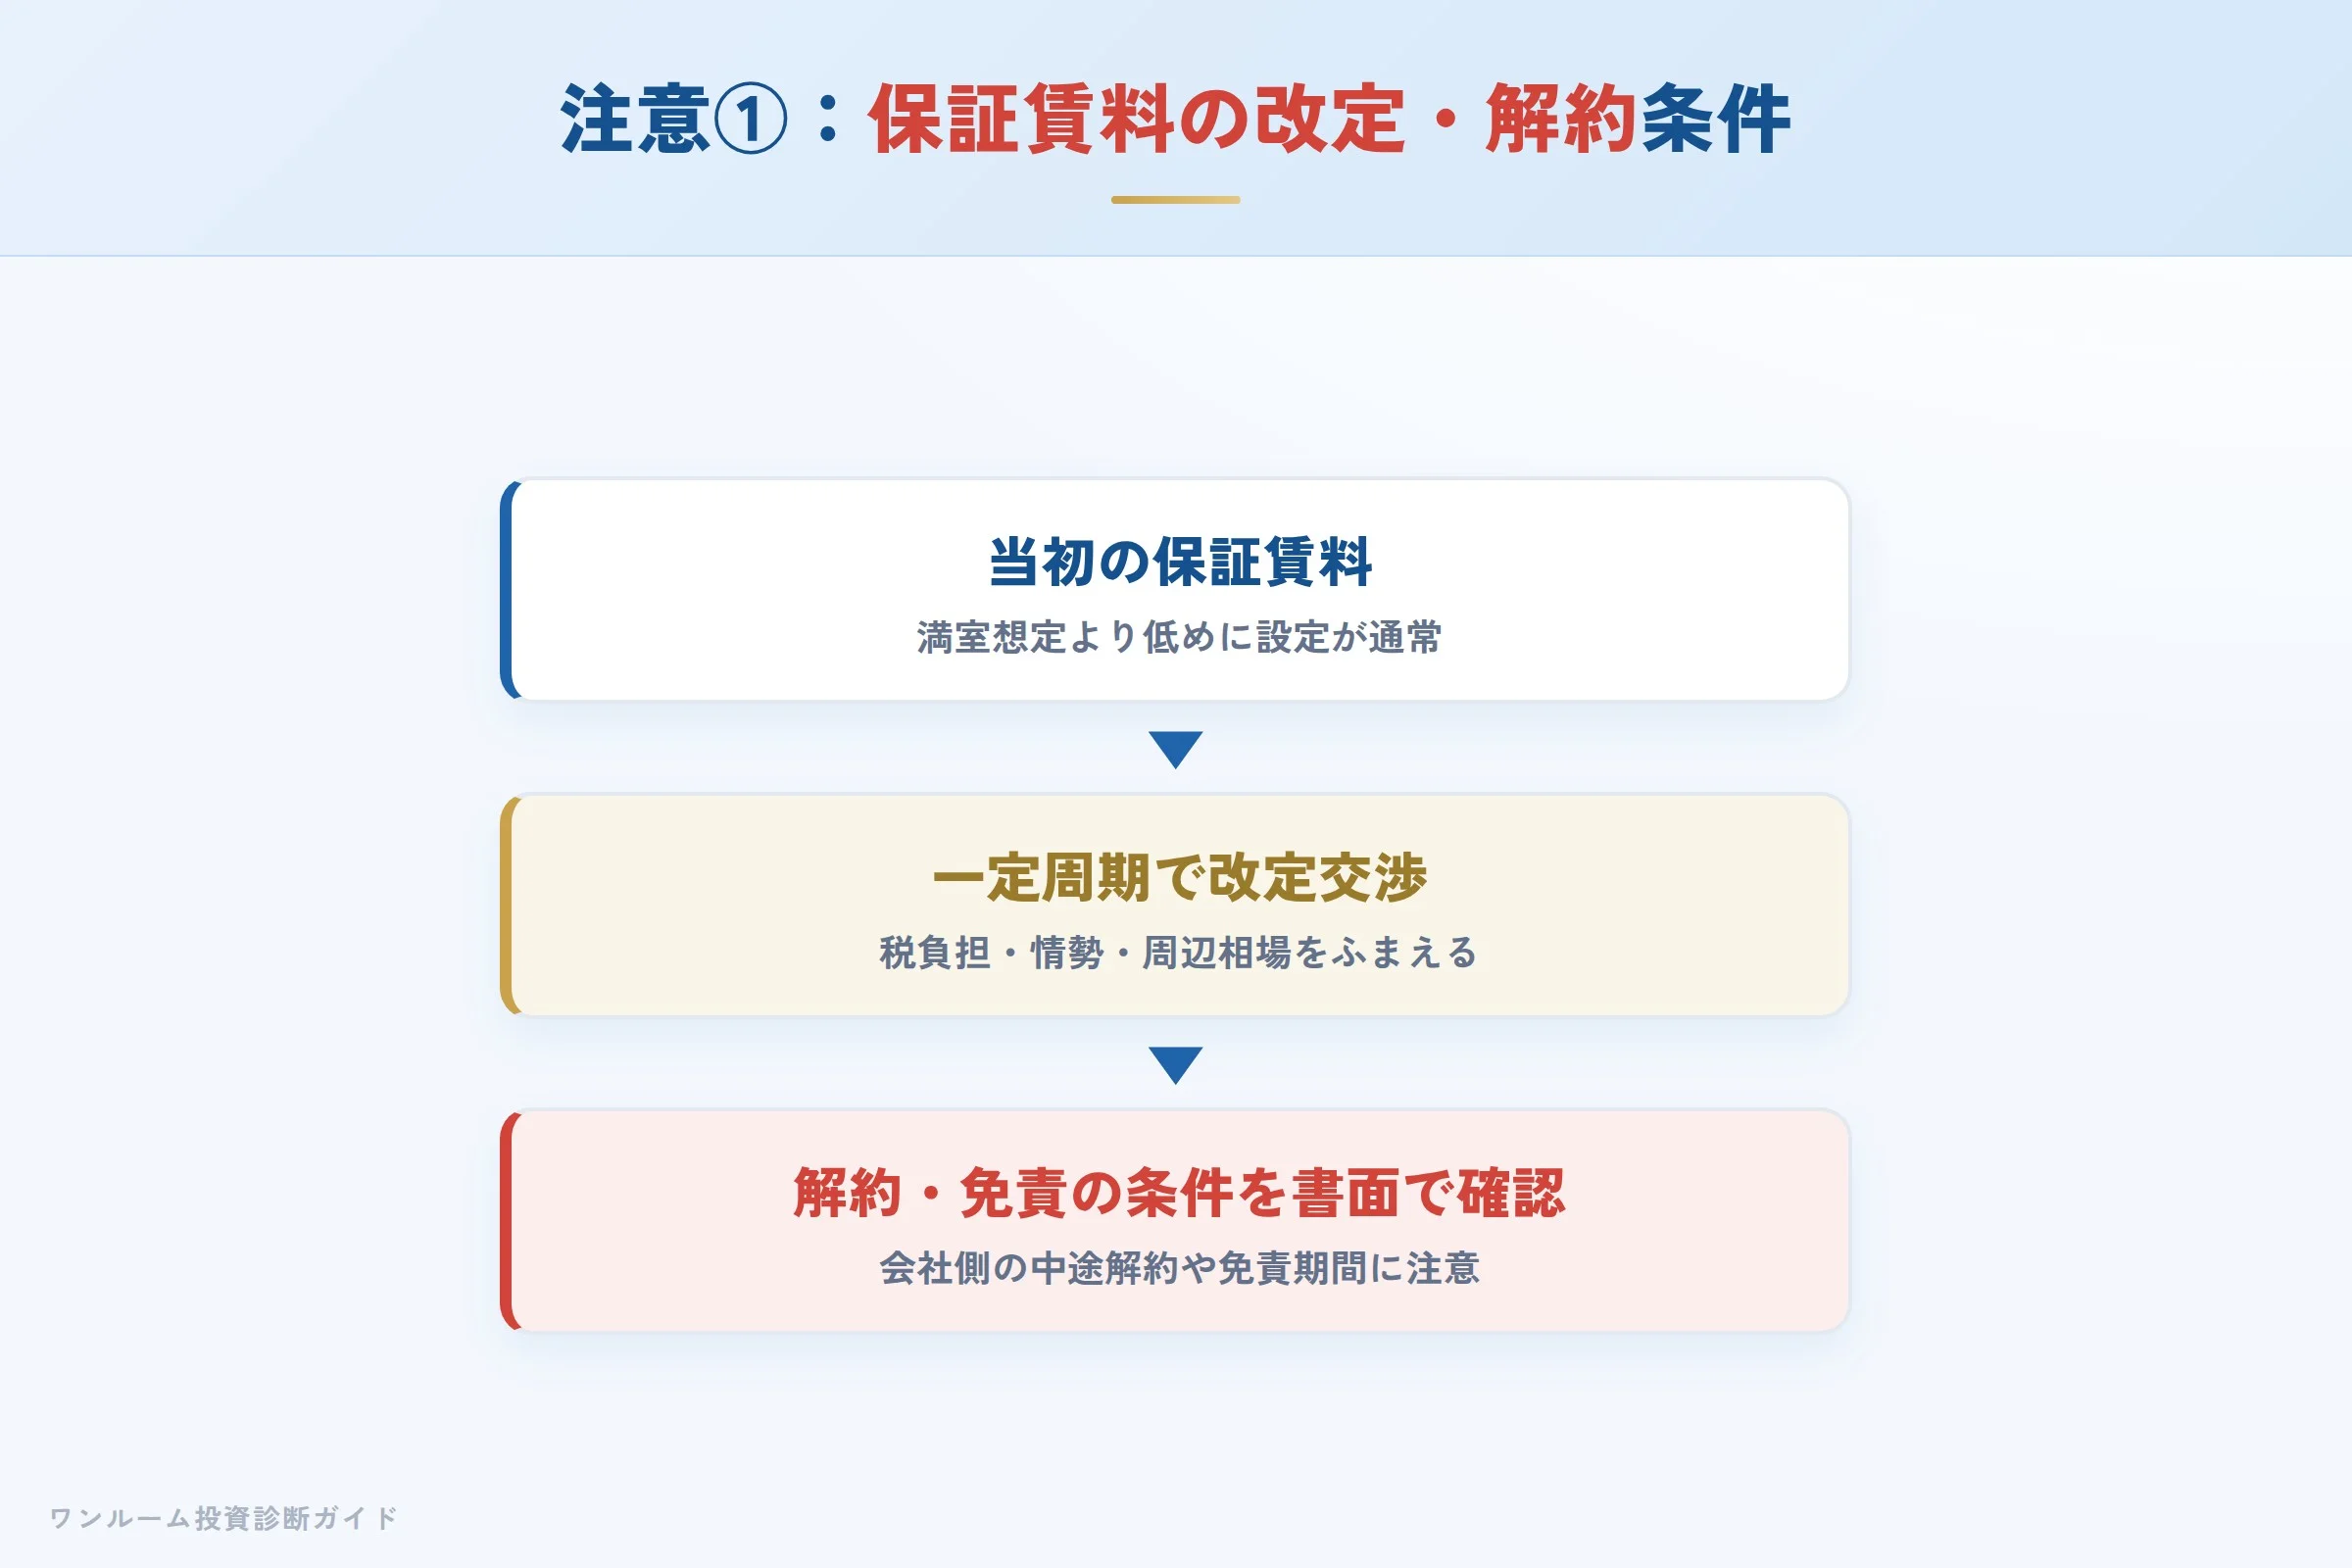
一括借上げの保証賃料は、税負担や経済情勢・周辺相場をふまえて一定周期で改定交渉の対象になります。当初の金額が契約期間ずっと続くとは限りません。
これはジェイ・エス・ビーに限らずサブリース全般に共通する構造ですが、保証賃料は一定周期で改定交渉の対象になり得ます。また、借地借家法のもとでは会社側からの中途解約が想定される一方、オーナー側からの解約には正当な事由が必要とされる契約が一般的です。募集開始前などに賃料が発生しない免責期間が設定されることもあります。安定を得る代わりに条件面の制約があるため、保証賃料の水準・改定の周期・解約や免責の条件を書面で必ず確認しましょう。
注意点②:サブリースと自主管理の費用負担
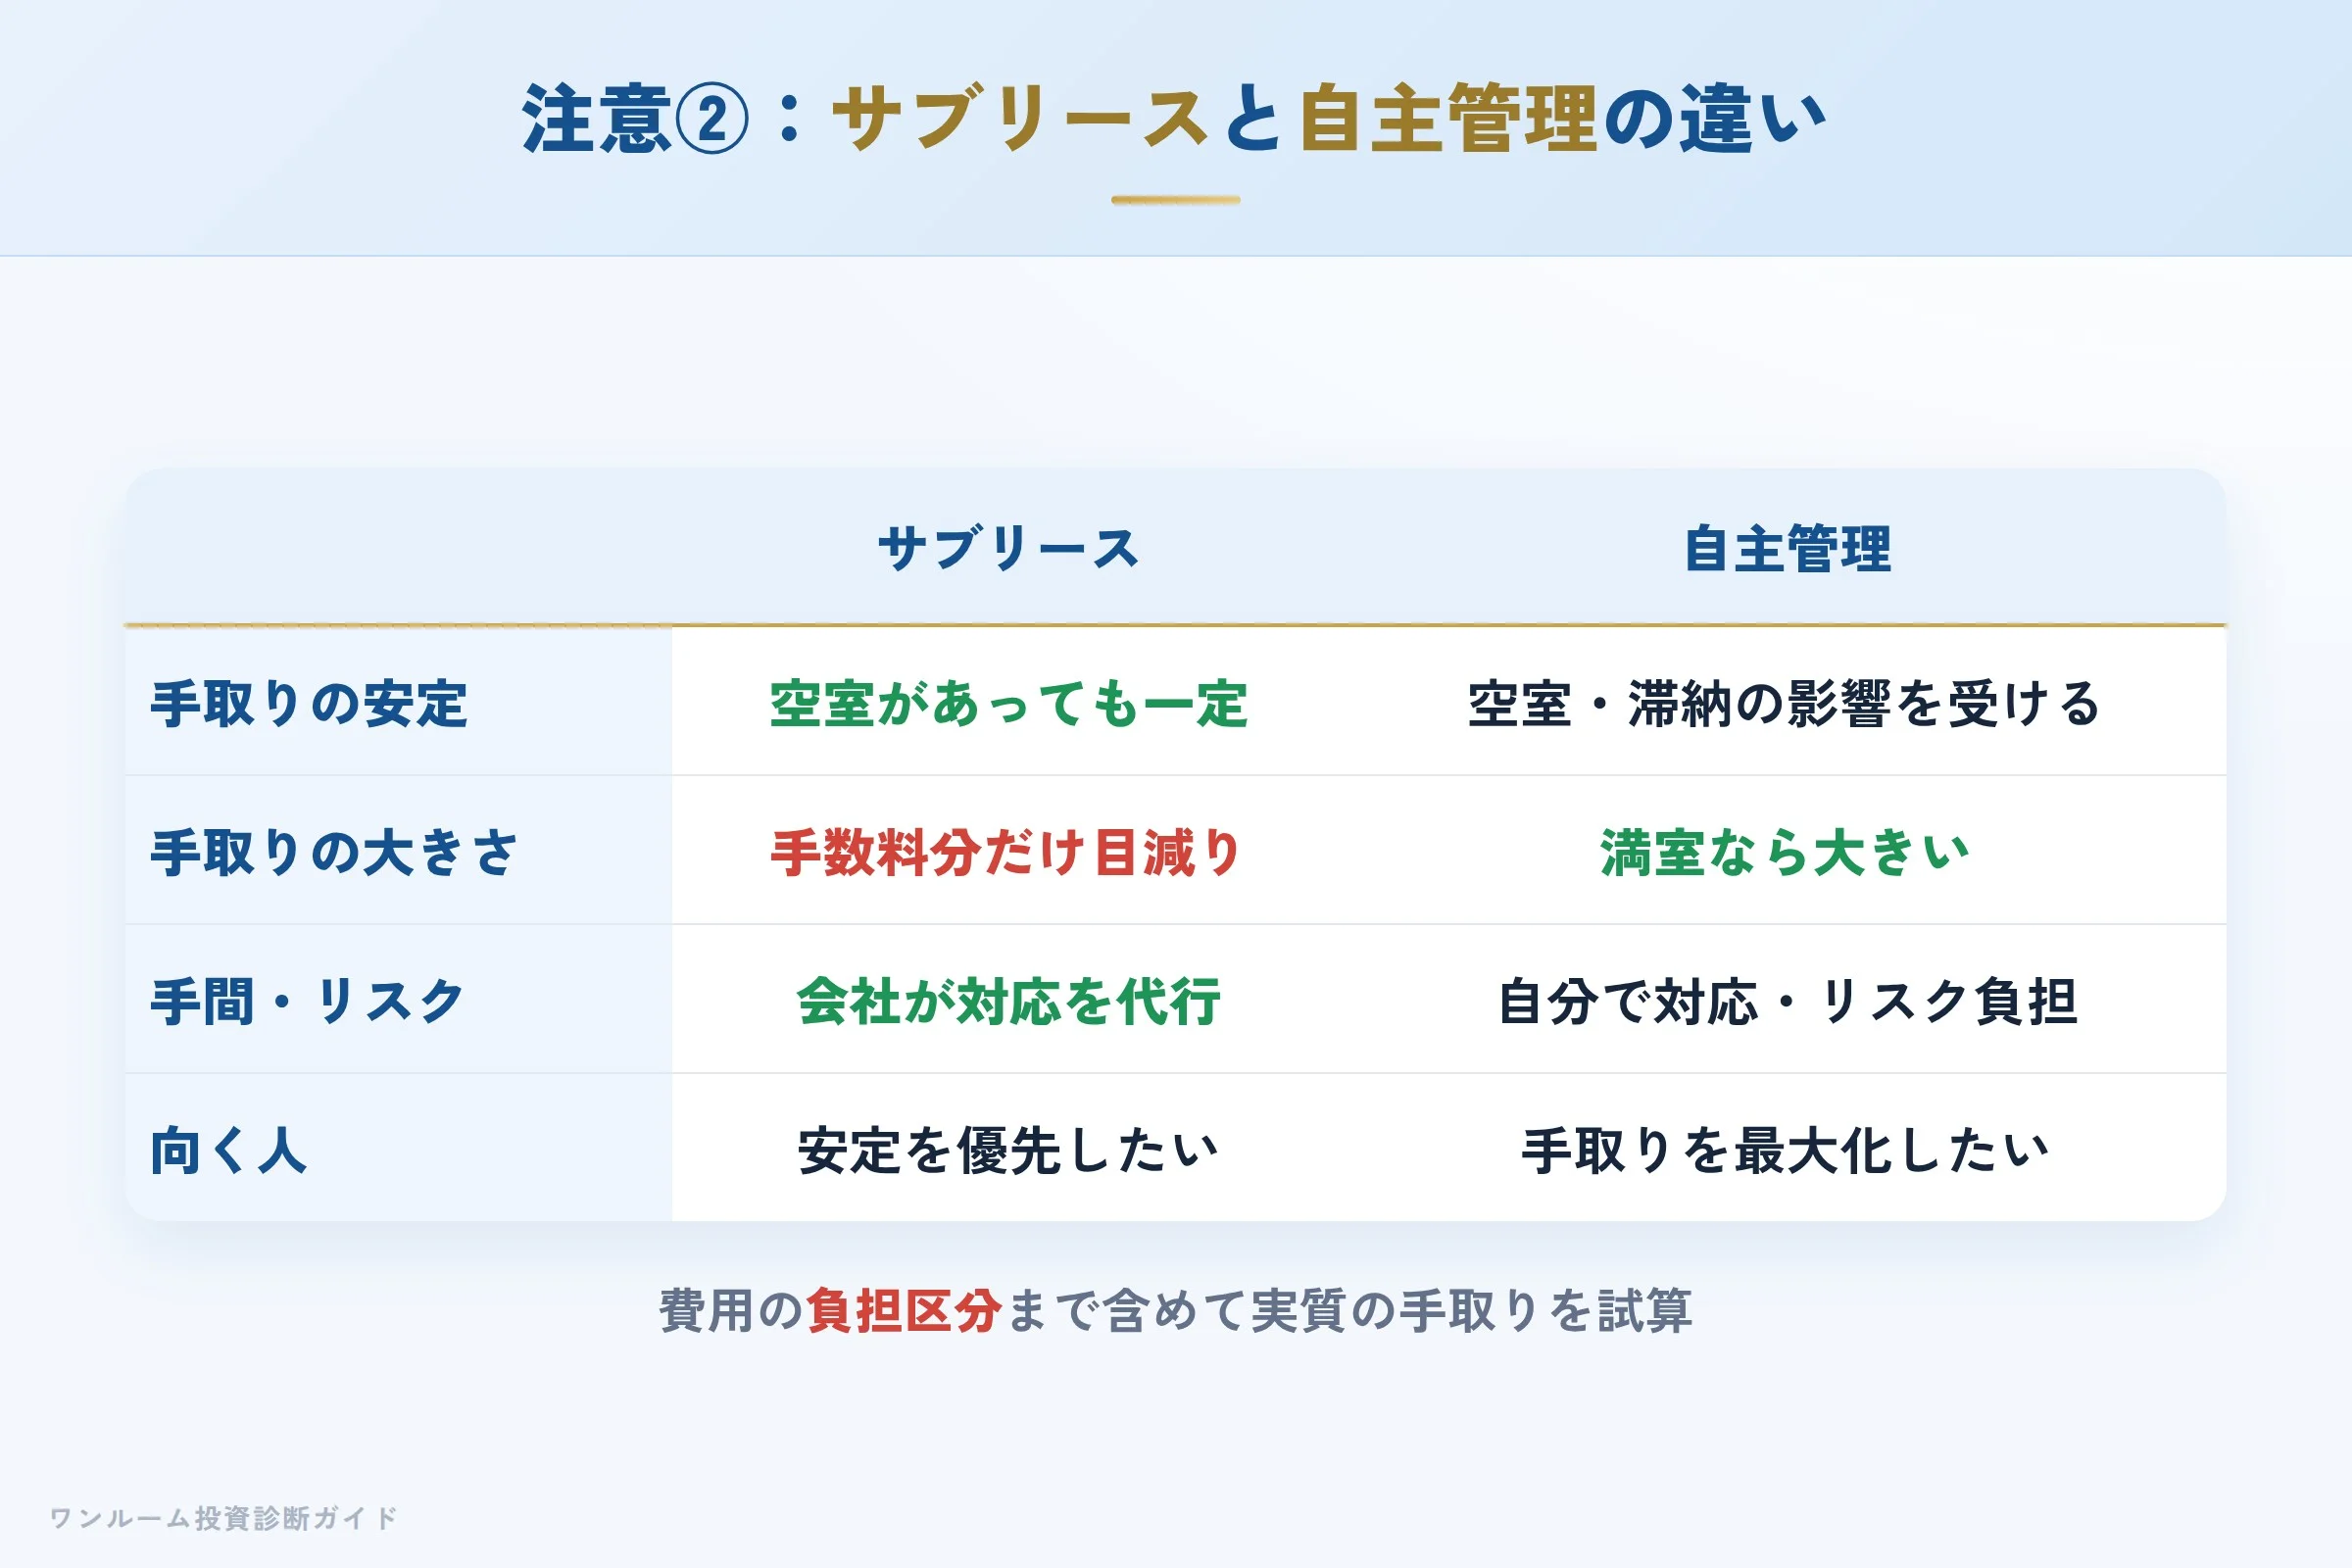
サブリースは手間が少ない代わりに手数料分だけ手取りが目減りし、自主管理は手取りが多い代わりに空室や滞納のリスクを自分で負います。
サブリースと自主管理は、手取りの安定と手取りの大きさのどちらを優先するかで選ぶものです。サブリースは空室・滞納・クレーム対応を会社が引き受ける代わりに、保証賃料は満室想定の賃料より低く設定されるのが通常です。修繕や原状回復などの費用をどちらが負担するのか、区分は契約で変わります。提示された保証賃料だけでなく、費用の負担区分まで含めて実質の手取りを試算しましょう。
学生需要の特殊性:立地・移転・繁忙期
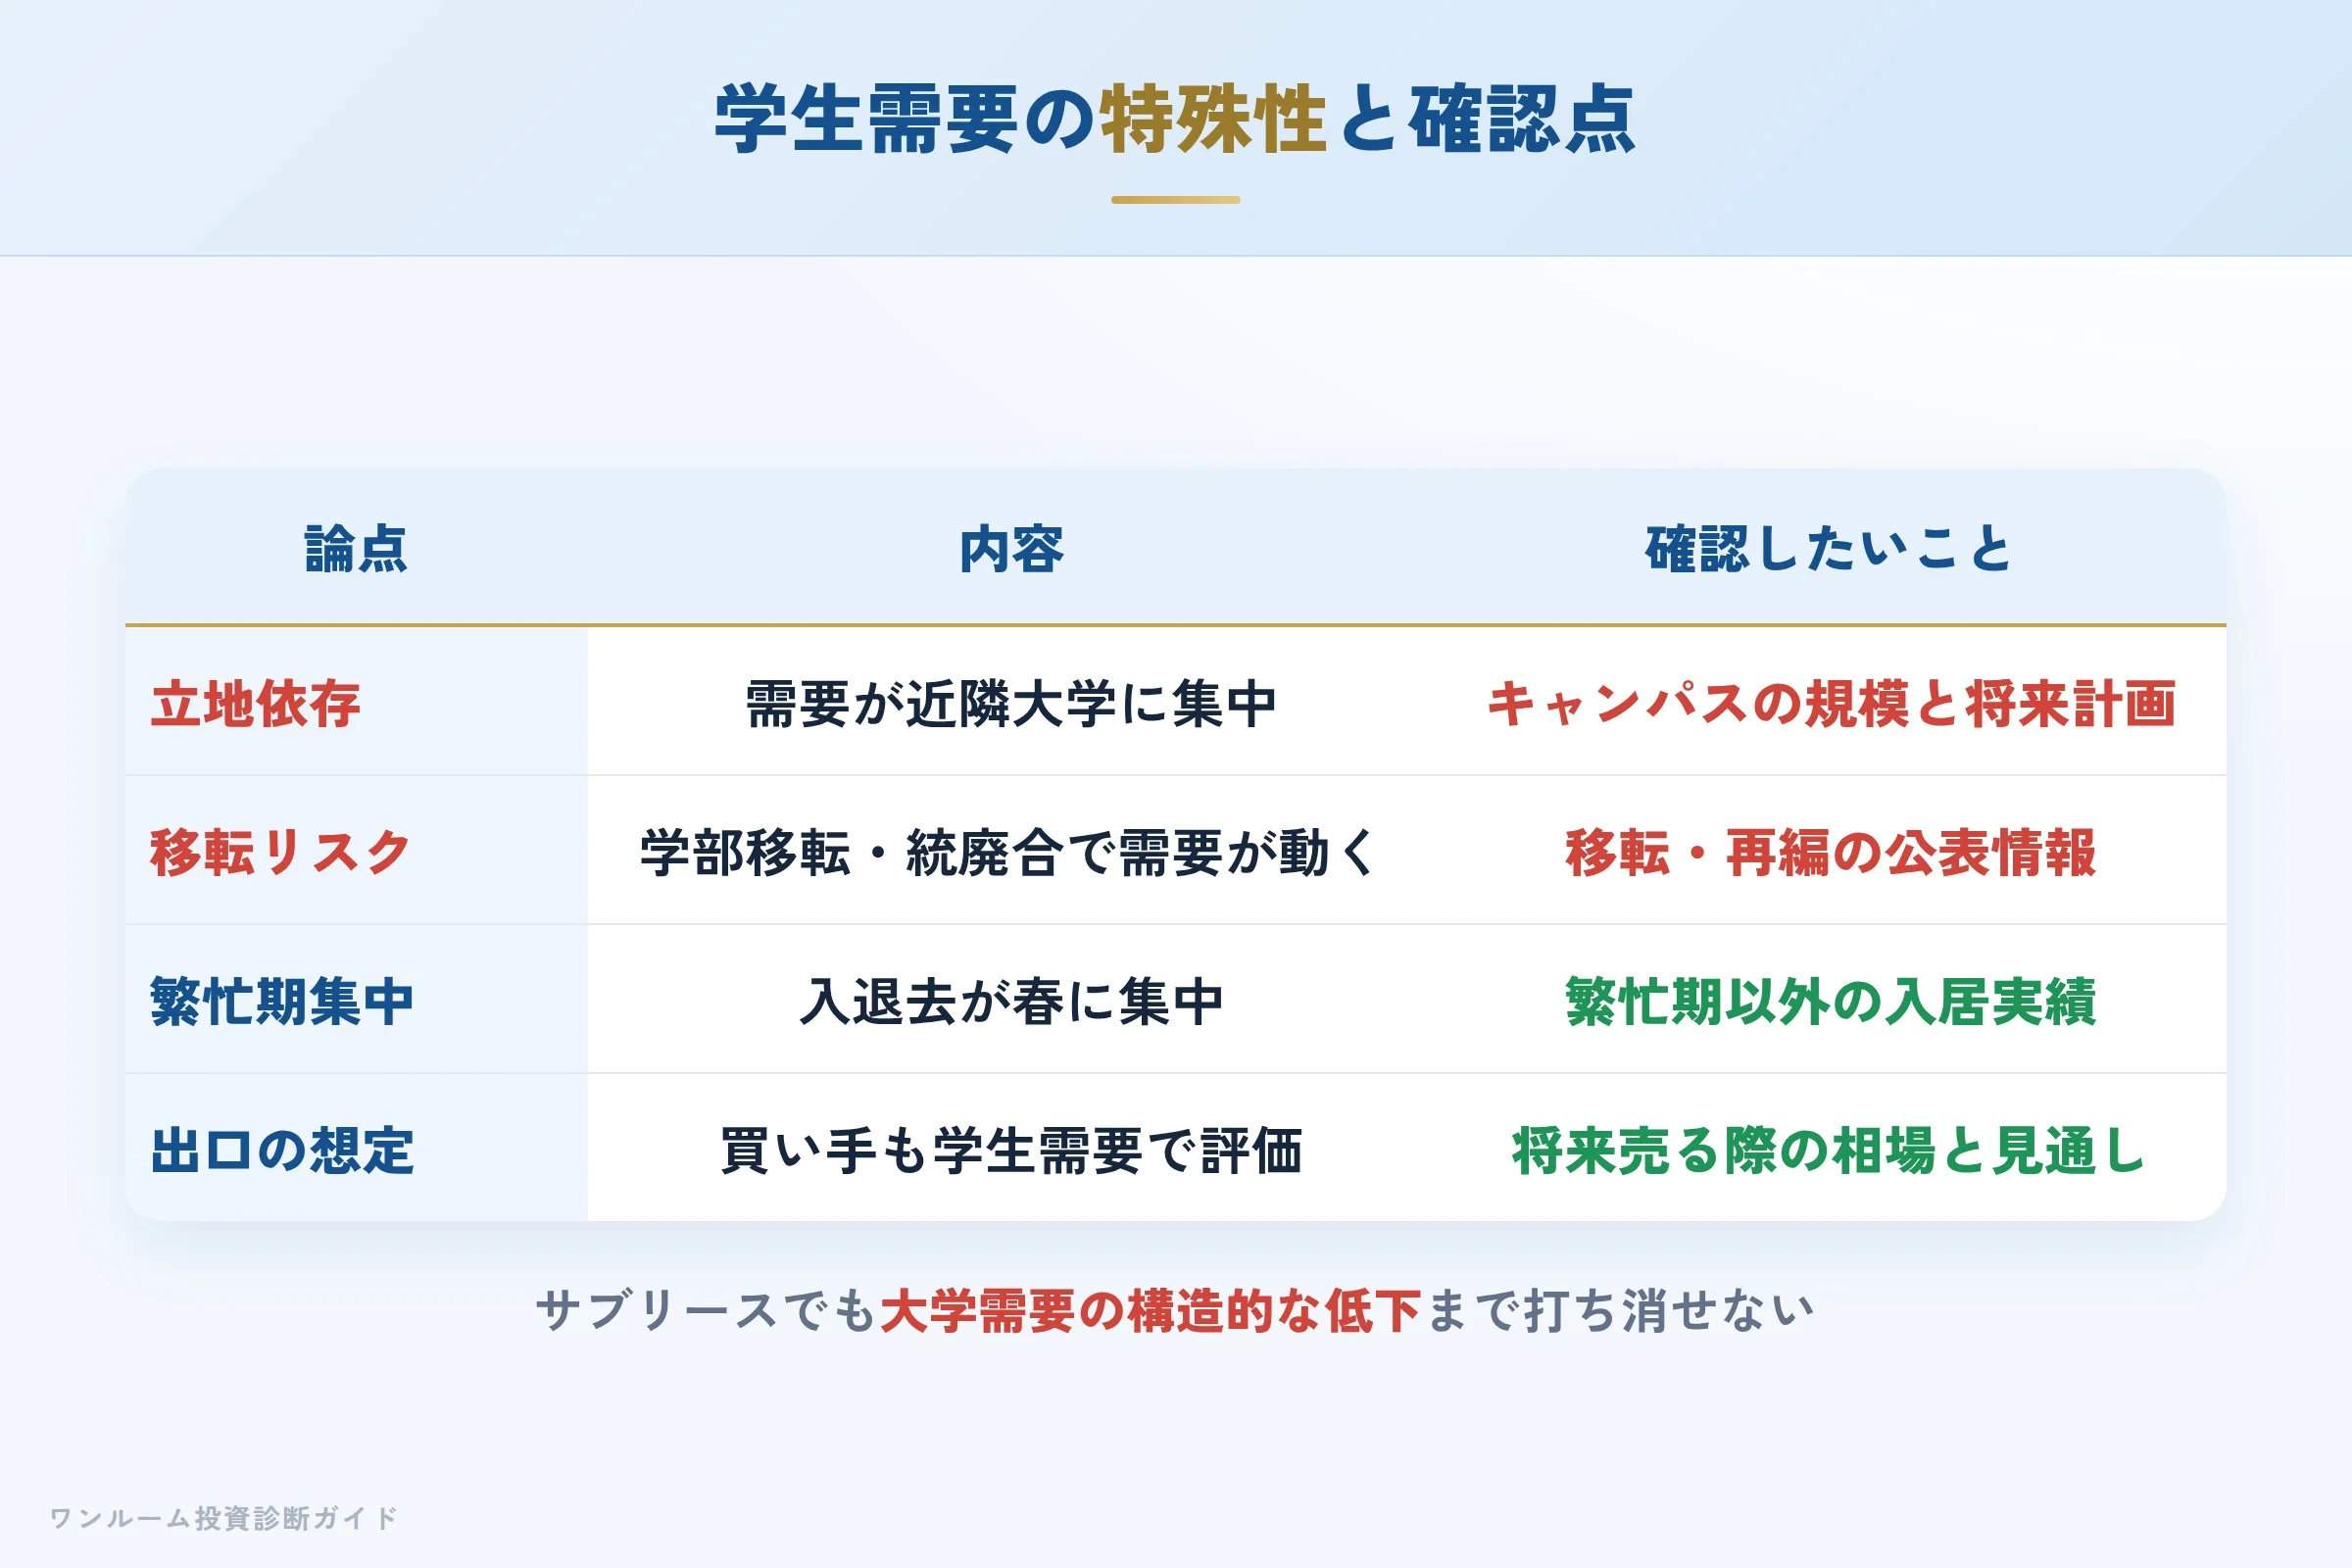
学生マンションの需要は、周辺の大学キャンパスに強く依存します。キャンパスの移転や学部再編、定員減があると、需給が大きく変わる点は、購入前に確認しておきたいポイントです。
| 論点 | 内容 | 確認したいこと |
|---|---|---|
| 立地依存 | 需要が近隣大学の学生に集中する | 対象キャンパスの規模と将来計画 |
| 移転リスク | 学部移転や統廃合で需要が動く | 移転・再編の公表情報がないか |
| 繁忙期集中 | 入退去が春に集中する | 繁忙期以外の募集力・入居率の実績 |
| 出口の想定 | 買い手が学生需要を前提に評価する | 将来売る際の相場と需要の見通し |
一括借上げは、こうした季節性や短期の空室をオーナーに代わって吸収する仕組みですが、大学そのものの需要が構造的に落ちる局面まで完全に打ち消せるわけではありません。だからこそ、対象キャンパスの規模や将来計画を、契約条件とあわせて確認することが大切です。
当サイトの診断データについて
現時点で、当サイトの割高診断に蓄積されたジェイ・エス・ビー取扱い物件のサンプルは限られます。そのため本記事では特定物件の価格傾向を数値で断定することは避けています。学生マンションは一般ワンルームと需給が異なりますが、提示された価格や保証賃料が相場に対して妥当かどうかを客観的に見る点は共通します。対象となる物件がある場合は、割高診断で相場に対する妥当性を確認することをおすすめします。
向いている人・向いていない人
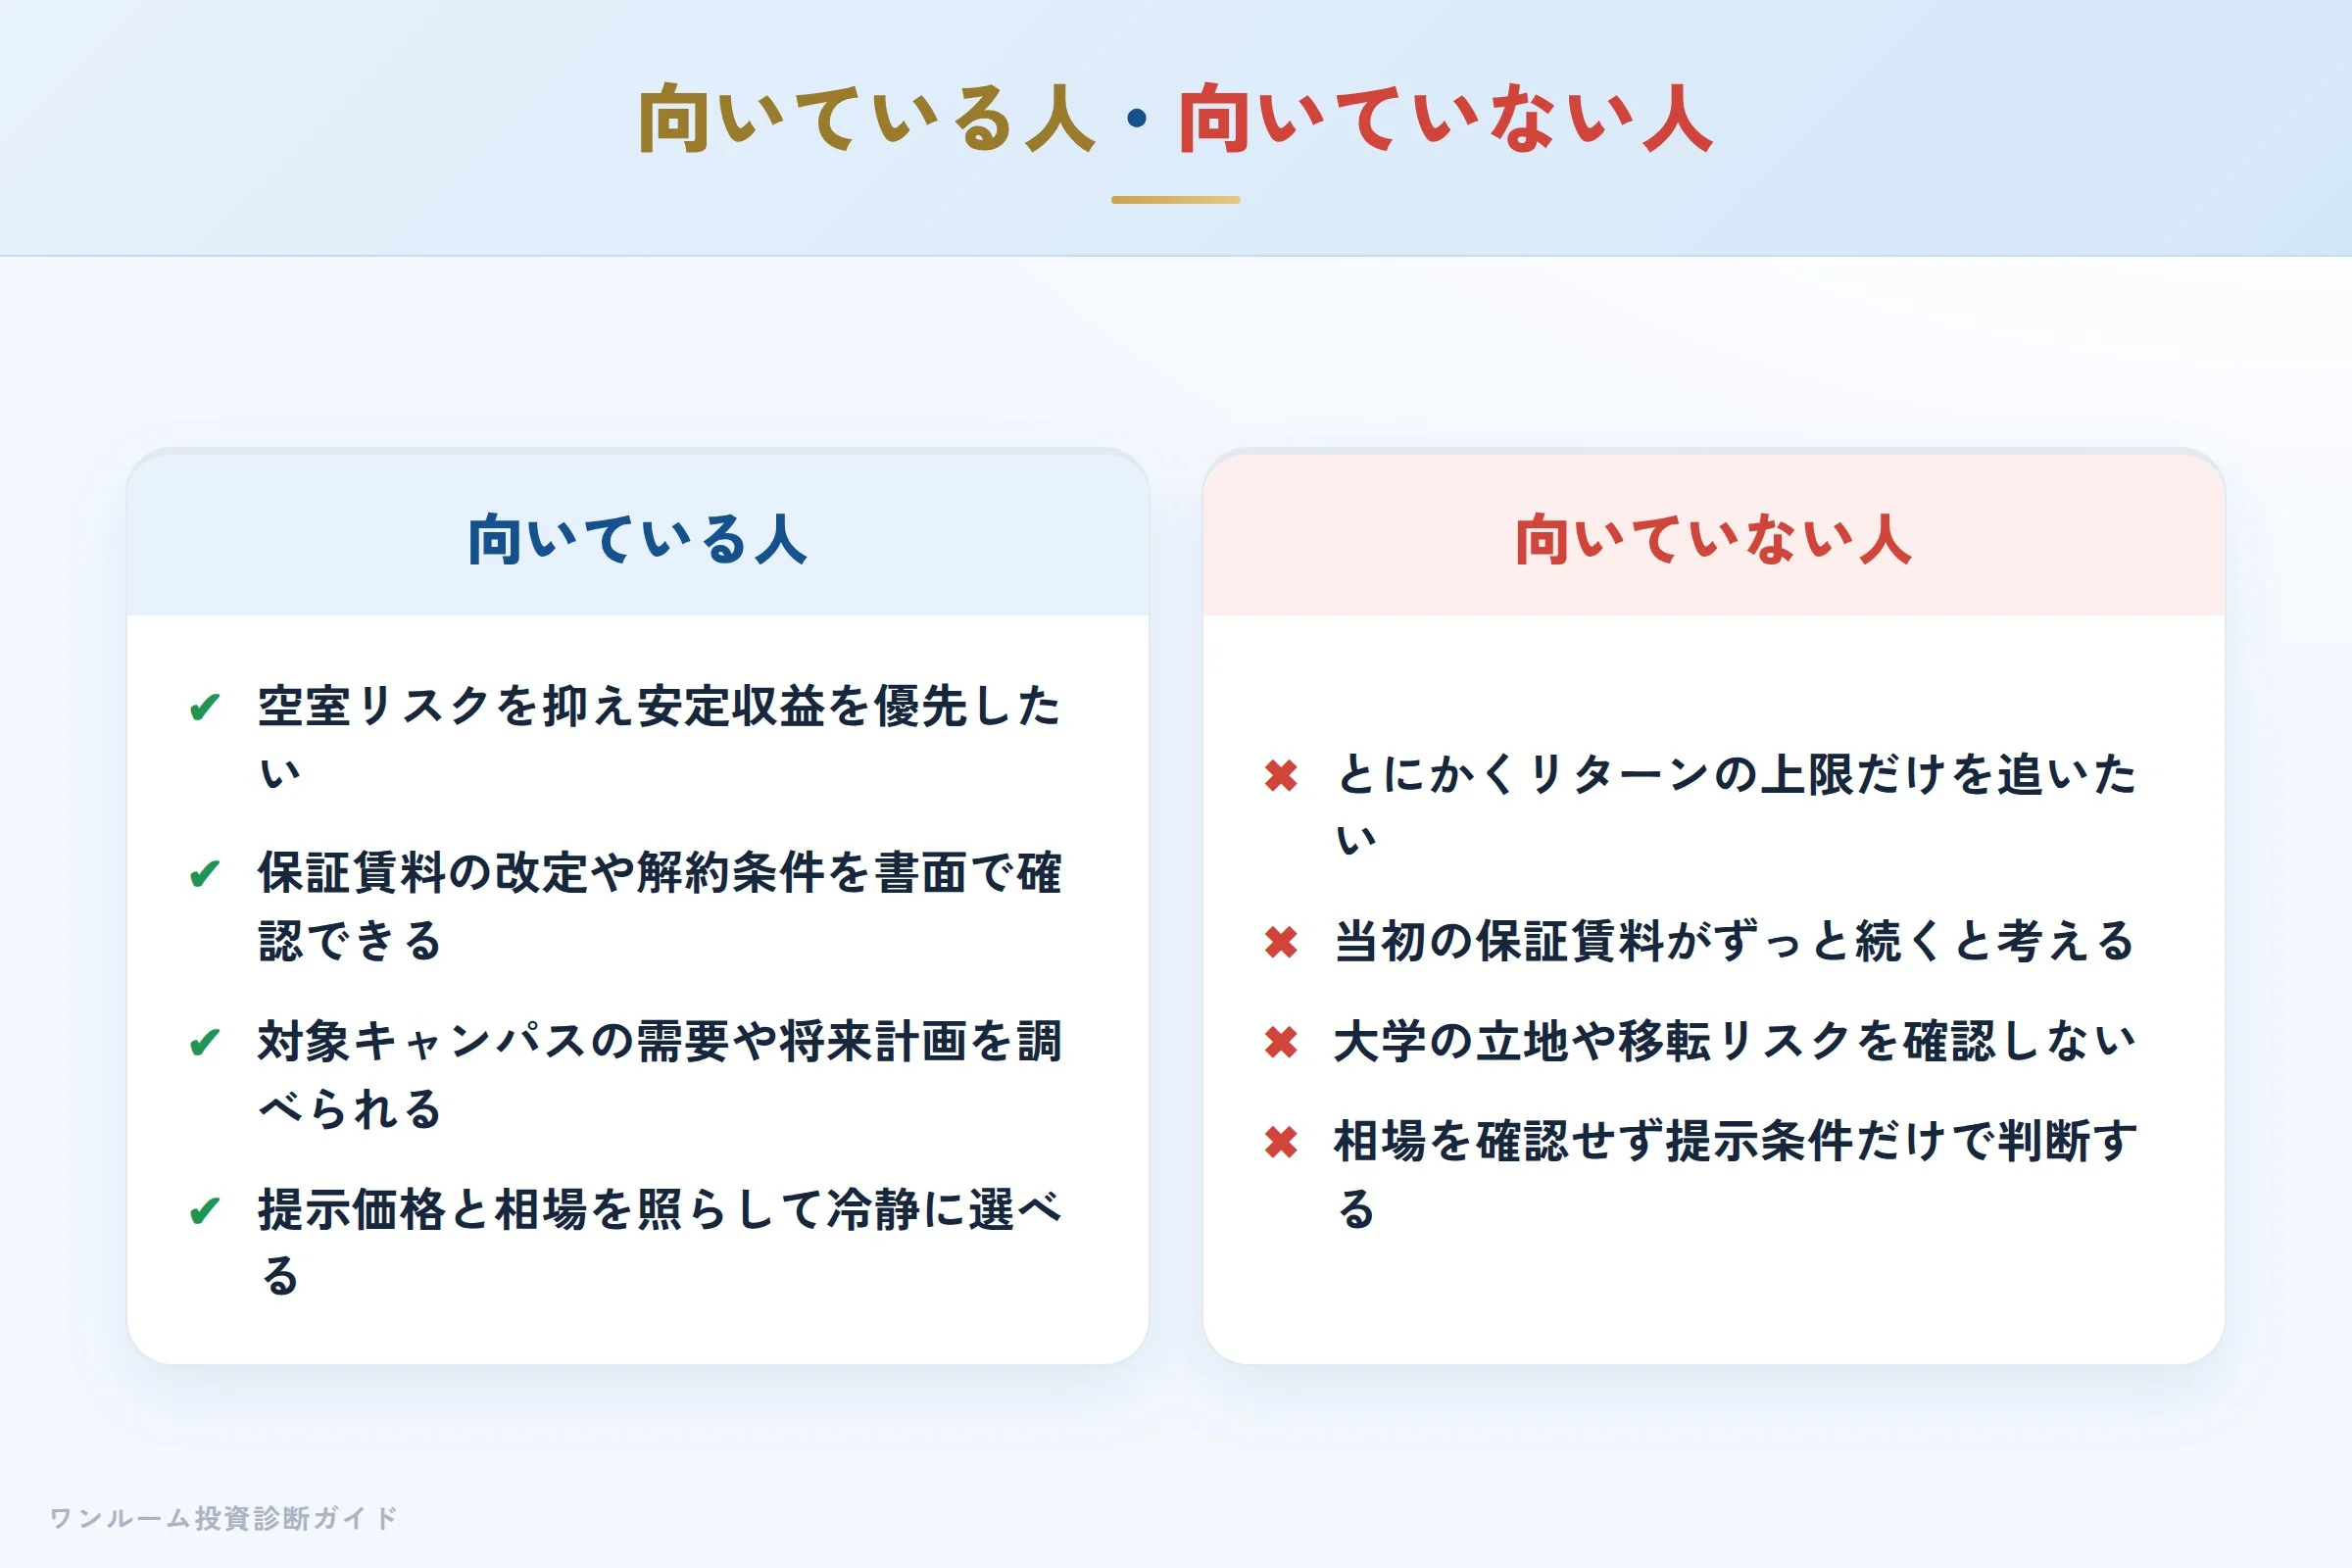
- 空室リスクを抑え安定収益を優先したい
- 保証賃料の改定や解約条件を書面で確認できる
- 対象キャンパスの需要や将来計画を調べられる
- 提示価格と相場を照らして冷静に選べる
- とにかくリターンの上限だけを追いたい
- 当初の保証賃料がずっと続くと考える
- 大学の立地や移転リスクを確認しない
- 相場を確認せず提示条件だけで判断する
委託・購入前セルフ診断チェックリスト
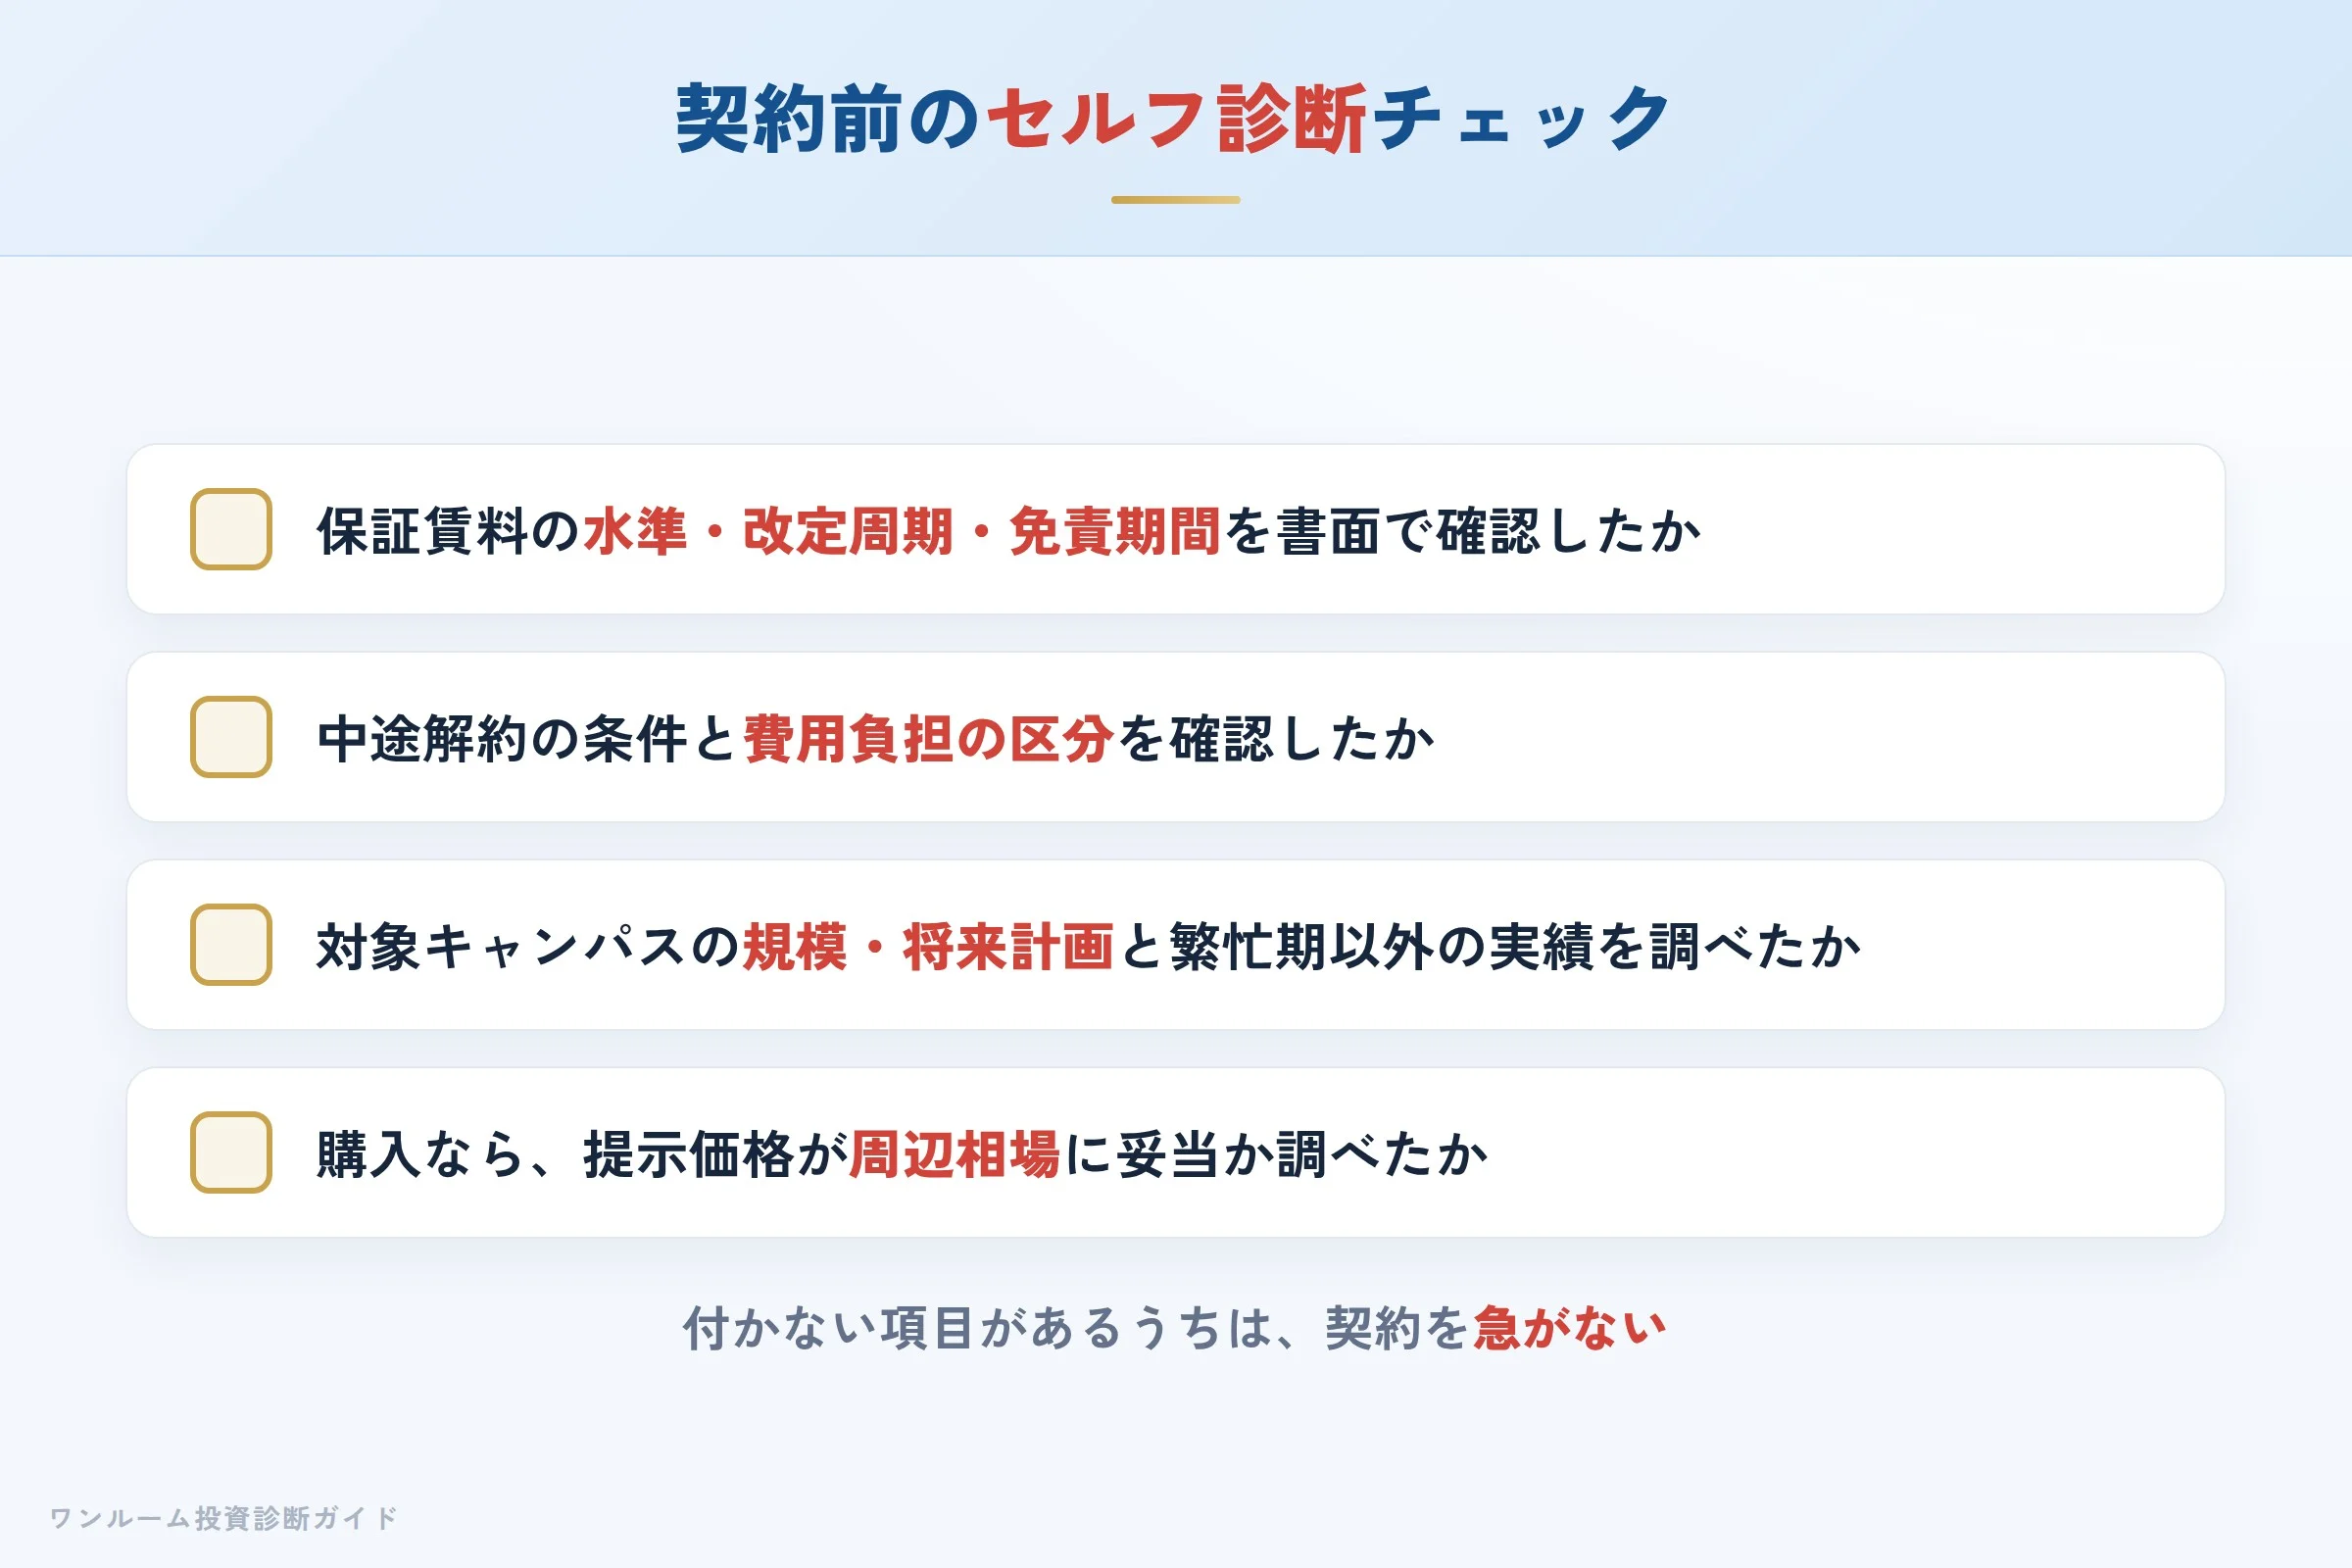
提案を受けたら、契約前に次の4点を自分で確認してください。
- 保証賃料の水準・改定の周期・免責期間を書面で確認したか
- 中途解約の条件と、費用負担の区分を確認したか
- 対象キャンパスの規模・将来計画と繁忙期以外の入居実績を調べたか
- 購入なら、提示価格が周辺相場に対して妥当か割高診断で確認したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は「学生需要」と「委託条件」
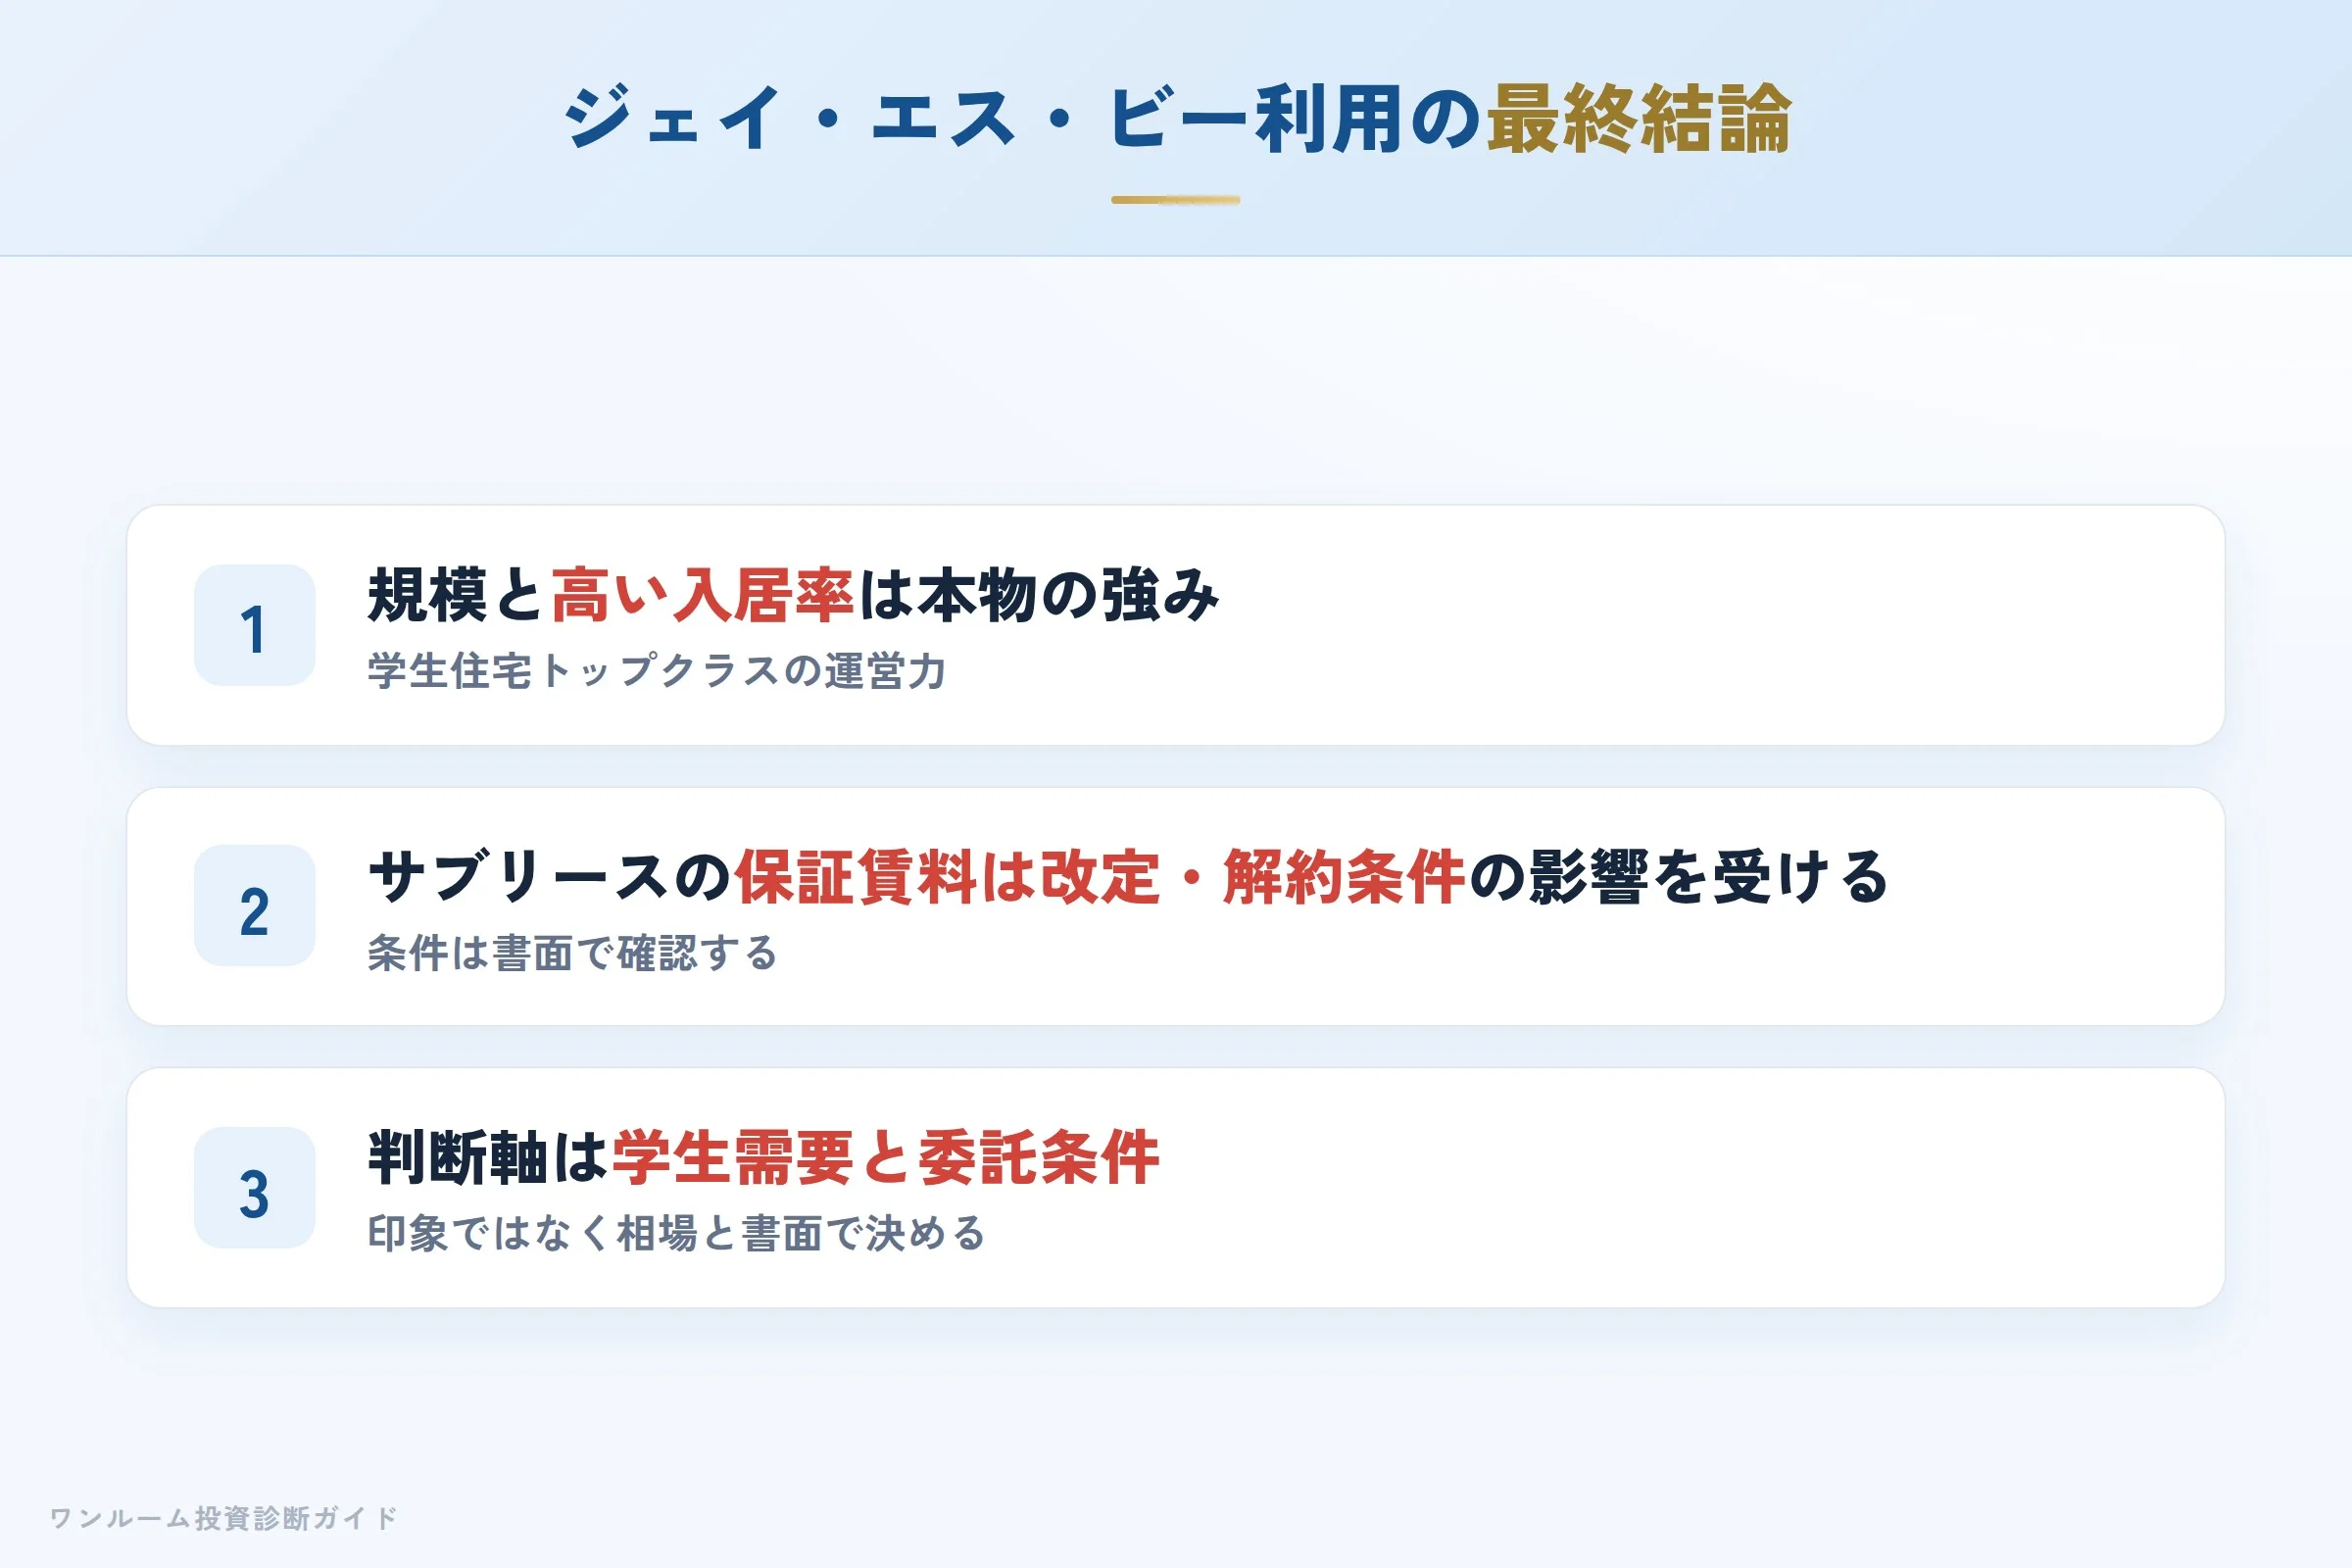
ジェイ・エス・ビーは「ユニライフのブランドで、学生マンションを企画から運営管理まで一気通貫で手がける業界トップクラスの会社」です。2026年9月の上場廃止により米投資ファンド ウォーバーグ・ピンカス系のUrsa4株式会社傘下の非公開企業となりましたが、会社名・ブランド・事業内容は変わっていません。全国の管理戸数や高い入居率という安定性は客観的に評価できる一方、一括借上げの保証賃料は改定や解約条件の影響を受けること、学生需要は大学の立地に強く依存すること、非公開化後は情報開示の範囲が変わり得ることは、利用者側が主体的に確認する必要があります。
判断軸はシンプルです。学生需要の土台がどれだけ堅いか、そして委託条件が納得できるか。この二つを書面と相場で照らし合わせて初めて、その提案が自分に合うかを判断できます。
学生マンションを検討するなら、まず「保証賃料と相場」を確認しましょう。
提示条件が妥当かどうかは、相場との比較で見えてきます。
入居率の高さや知名度、かつての上場企業という看板だけで契約を決めてはいけません。まずは無料の割高診断で提示価格が相場に対して妥当かを確認し、運営の委託や個別の相談は無料相談で第三者の視点も交えて進めてみてください。
※本記事は公開情報およびIR資料・第三者メディアの評価傾向をもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や委託を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
