
「プレール・ドゥークって、実際どうなんですか?」。木下不動産の投資用マンションに関する相談が毎月のように届きます。「入居率99.33%」「35年の長期サポート」「設備保証10年」と数字は悪くない一方、口コミには「サブリースで泣いた」「契約後に連絡が来ない」という声も出てきます。なお同社は2026年2月27日に「株式会社ドゥークデザイン」へ社名変更し、ボルテックスグループ入りしました(後述)。この記事では検索されることの多い「木下不動産」の呼称も併用しつつ、現社名の情報で解説します。
ここで一つ大事なことをお伝えします。評価が割れるのは、「物件の品質」と「契約の構造」をごっちゃにして判断するからです。建物自体は悪くなくても、そこに乗るサブリース契約の仕組みを理解しないまま契約すると、後悔の種になりやすい。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 木下不動産(現ドゥークデザイン)・プレール・ドゥークの会社概要と物件の実態
- 2026年の社名変更・ボルテックスグループ入りで何が変わるのか
- 実際の口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-09-18 更新】 公式サイトの会社概要・プレール・ドゥーク実績を再確認し、社名「株式会社ドゥークデザイン(旧・木下不動産)」・免許番号・累計販売13,920戸(2026年4月末)・入居率99.33%(2025年3月末)に変更がないことを確認しました。会社概要に賃貸住宅管理業登録番号(国土交通大臣(1)第10649号)を追記し、出典に一次情報のURL(会社概要ページ・社名変更のお知らせ)を追加しています。
先に結論:品質は水準以上、判断軸は「サブリースを外しても回るか」
「木下不動産(ドゥークデザイン)の評判は?」という問いへの結論を先にまとめます。物件の品質(都心・駅近・設備保証10年)は水準以上で、公表入居率も高い一方、評価が分かれるのはサブリース契約の構造と契約後対応です。したがって「良い/悪い」で一括りにするのではなく、①物件そのもの ②サブリース契約 ③契約後のサポートを分けて見るのが正解です。購入可否の判断軸は最後まで一つ、「サブリースを外しても自力で収支が回るか、10年後に誰にいくらで売れるか」に尽きます。
会社概要:木下不動産はどんな会社か
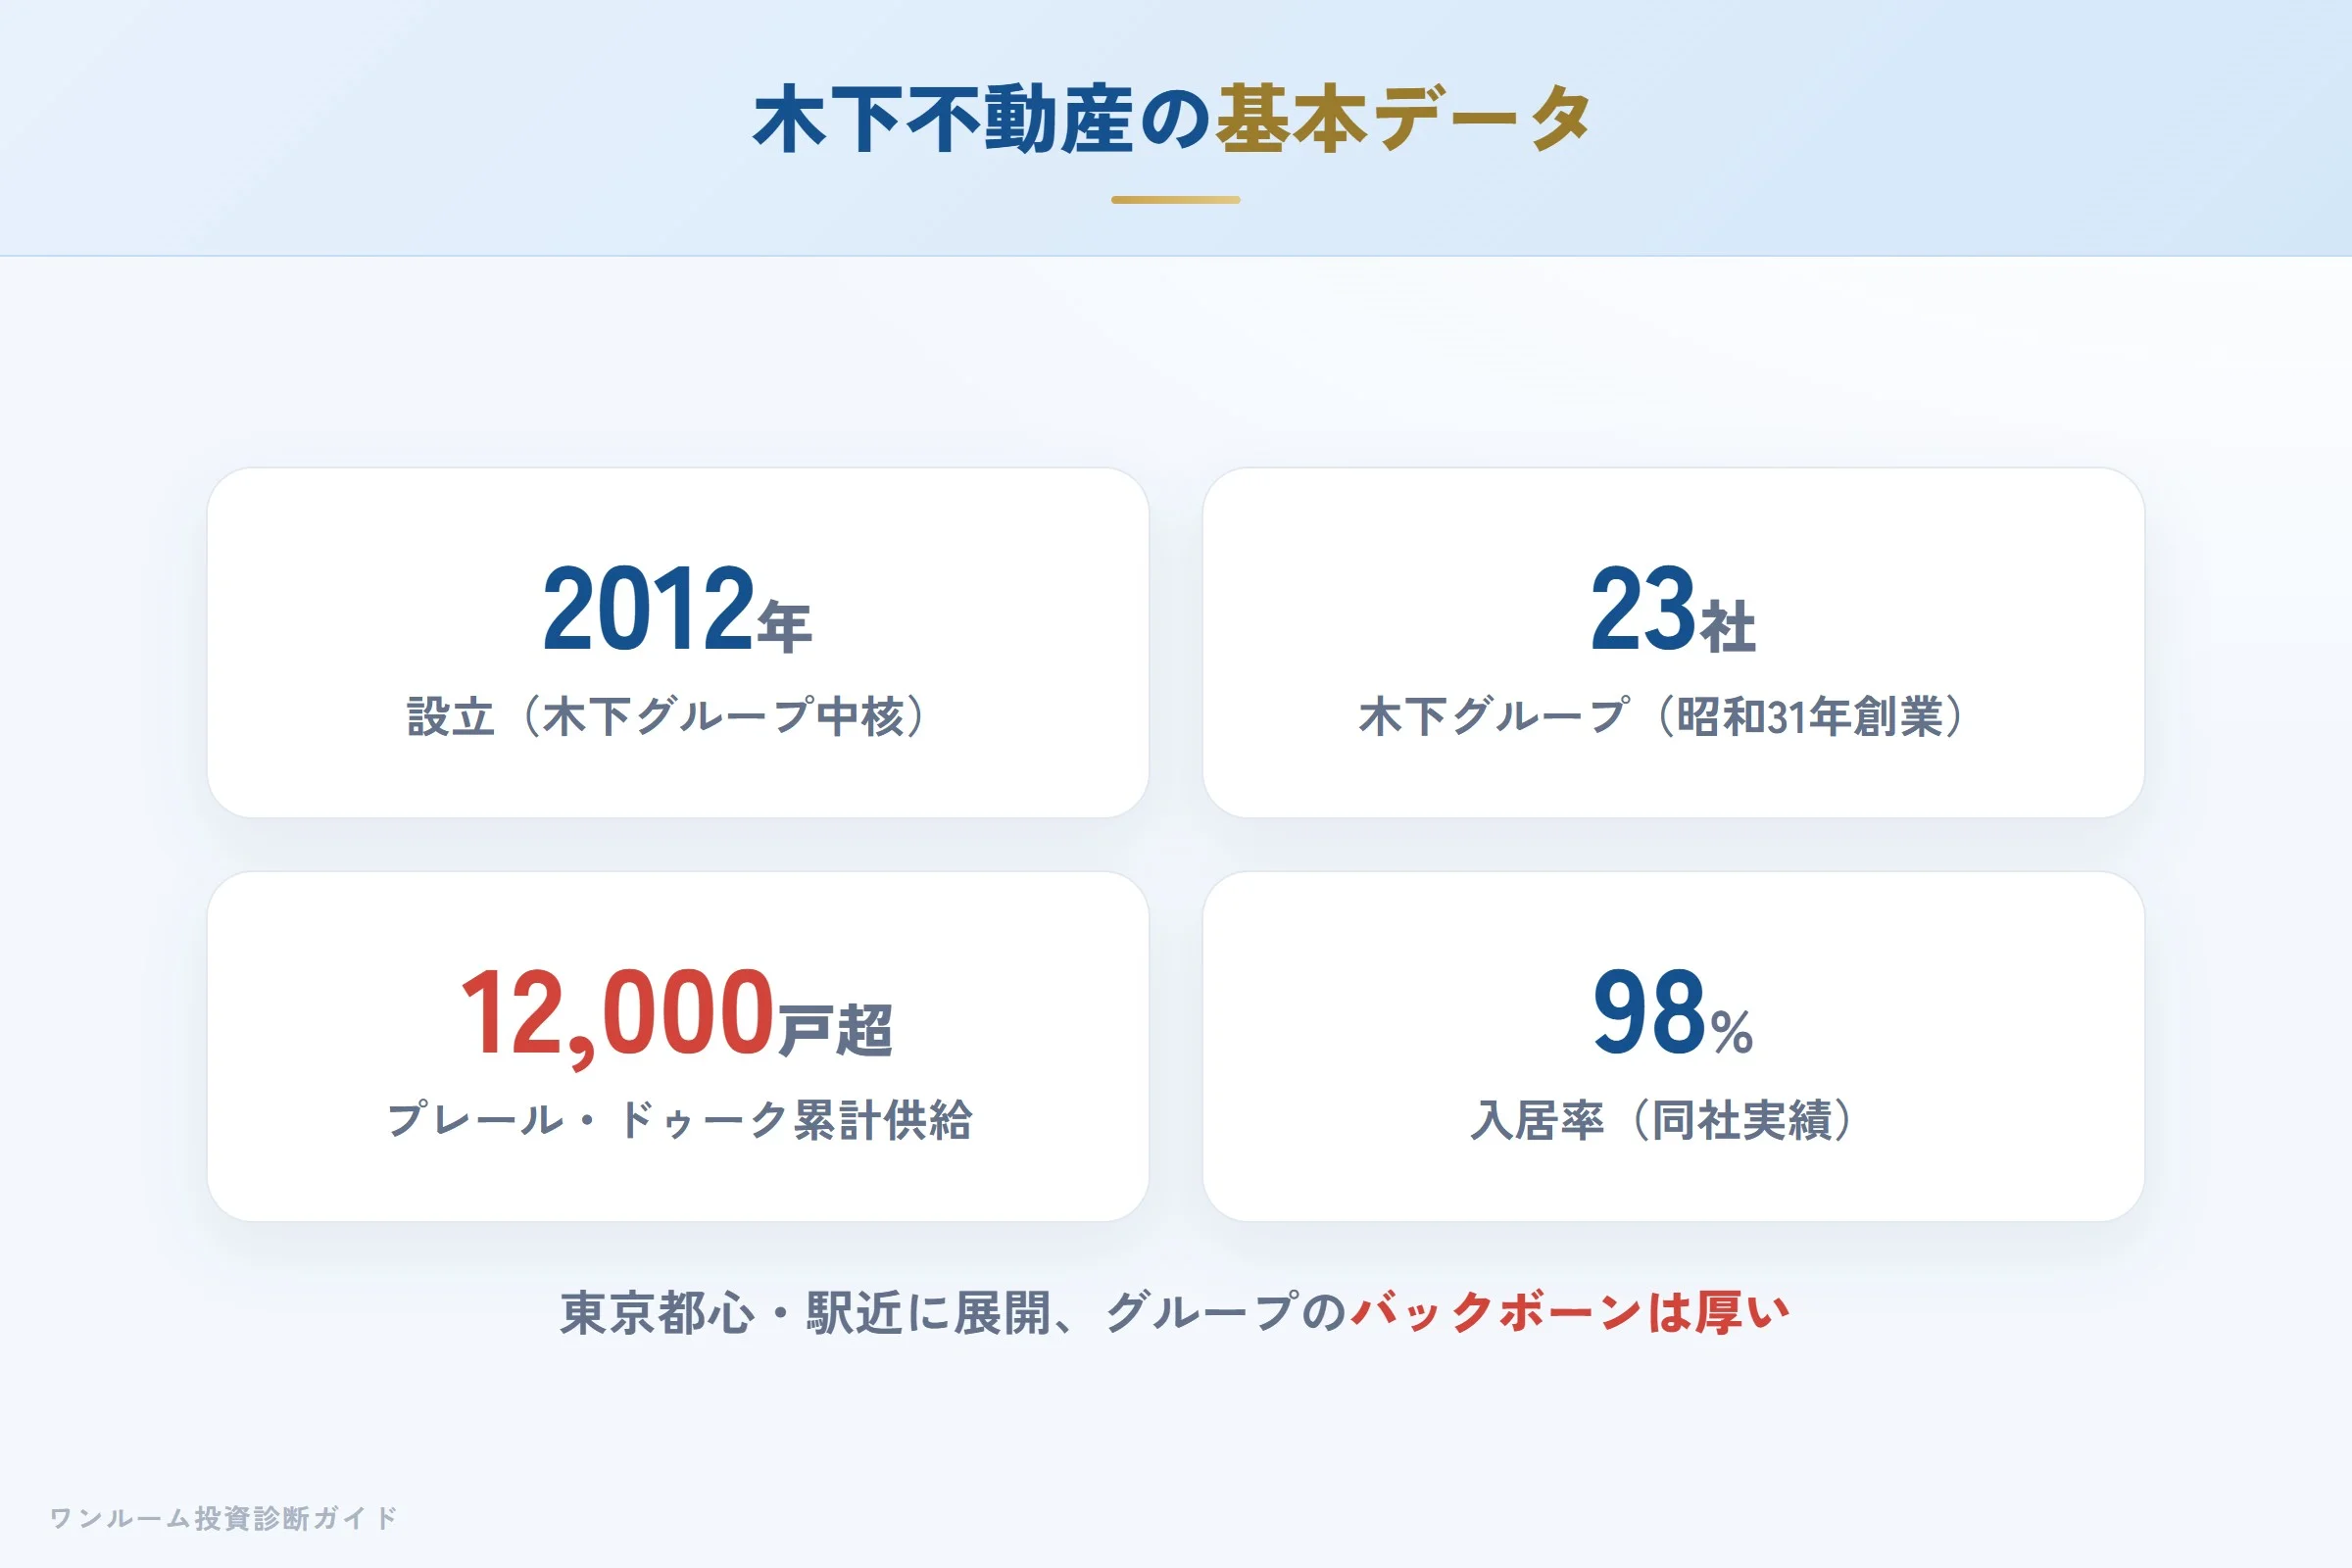
木下不動産は2012年設立の投資用マンション分譲会社です。2026年2月27日に株式会社ボルテックス(東証プライム上場・区分所有オフィス「Vシェア」等を展開)が株式を取得してグループ会社化し、同社は新社名「株式会社ドゥークデザイン(Deuxq Design Co.,Ltd.)」へ商号変更しました。設立年・免許番号・プレール・ドゥークのブランドは引き継がれています。以下は現社名(旧・木下不動産)ベースの会社概要です(公式サイト会社概要で2026年9月18日確認)。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社ドゥークデザイン(旧:木下不動産株式会社) |
| 英語表記 | Deuxq Design Co.,Ltd. |
| 所在地 | 東京都新宿区西新宿6-5-1 新宿アイランドタワー23階 |
| 設立 | 2012年6月26日 |
| 資本金 | 1億円 |
| 代表者 | 代表取締役会長 小中冨 均/代表取締役社長 坂本 建士 |
| 宅地建物取引業免許 | 国土交通大臣(3)第8377号 |
| 賃貸住宅管理業登録 | 国土交通大臣(1)第10649号 |
| 事業内容 | 都市型マンション企画分譲事業・不動産仲介事業 |
| 資本関係 | 株式会社ボルテックス(Vortex)グループ(2026年2月〜) |
※本記事では検索需要の大きい「木下不動産」を主に用いますが、2026年2月以降の正式名称は「ドゥークデザイン」です。以降の記述はどちらも同一の会社を指します。
2026年の転機:ボルテックスグループ入りと社名変更
投資家として押さえておきたい最新トピックが、2026年2月27日のボルテックスによるグループ化と「ドゥークデザイン」への社名変更です。ボルテックスは同社を「首都圏の都市型収益マンション市場への本格進出」の足がかりと位置づけ、多様な不動産アセットを横断した資産形成ソリューションの提供を掲げています(ボルテックス プレスリリース 2026年2月27日/ドゥークデザイン 社名変更のお知らせ)。
オーナー目線での実務的な意味は次の3点です。①運営母体が上場企業グループになり、管理・サポートの継続性という観点ではプラス材料になり得ること。②一方で、販売方針・サブリースの運用・手数料体系がグループ再編で変わる可能性があり、既存オーナー・新規検討者ともに最新の契約条件を書面で確認する必要があること。③ブランド(プレール・ドゥーク)と物件の中身は継続しているため、本記事の「物件品質は水準以上/判断軸はサブリースの収支」という結論は変わらないこと。社名だけを理由に評価を上下させず、あくまで物件と契約条件で判断してください。
プレール・ドゥーク:物件ブランドの特徴
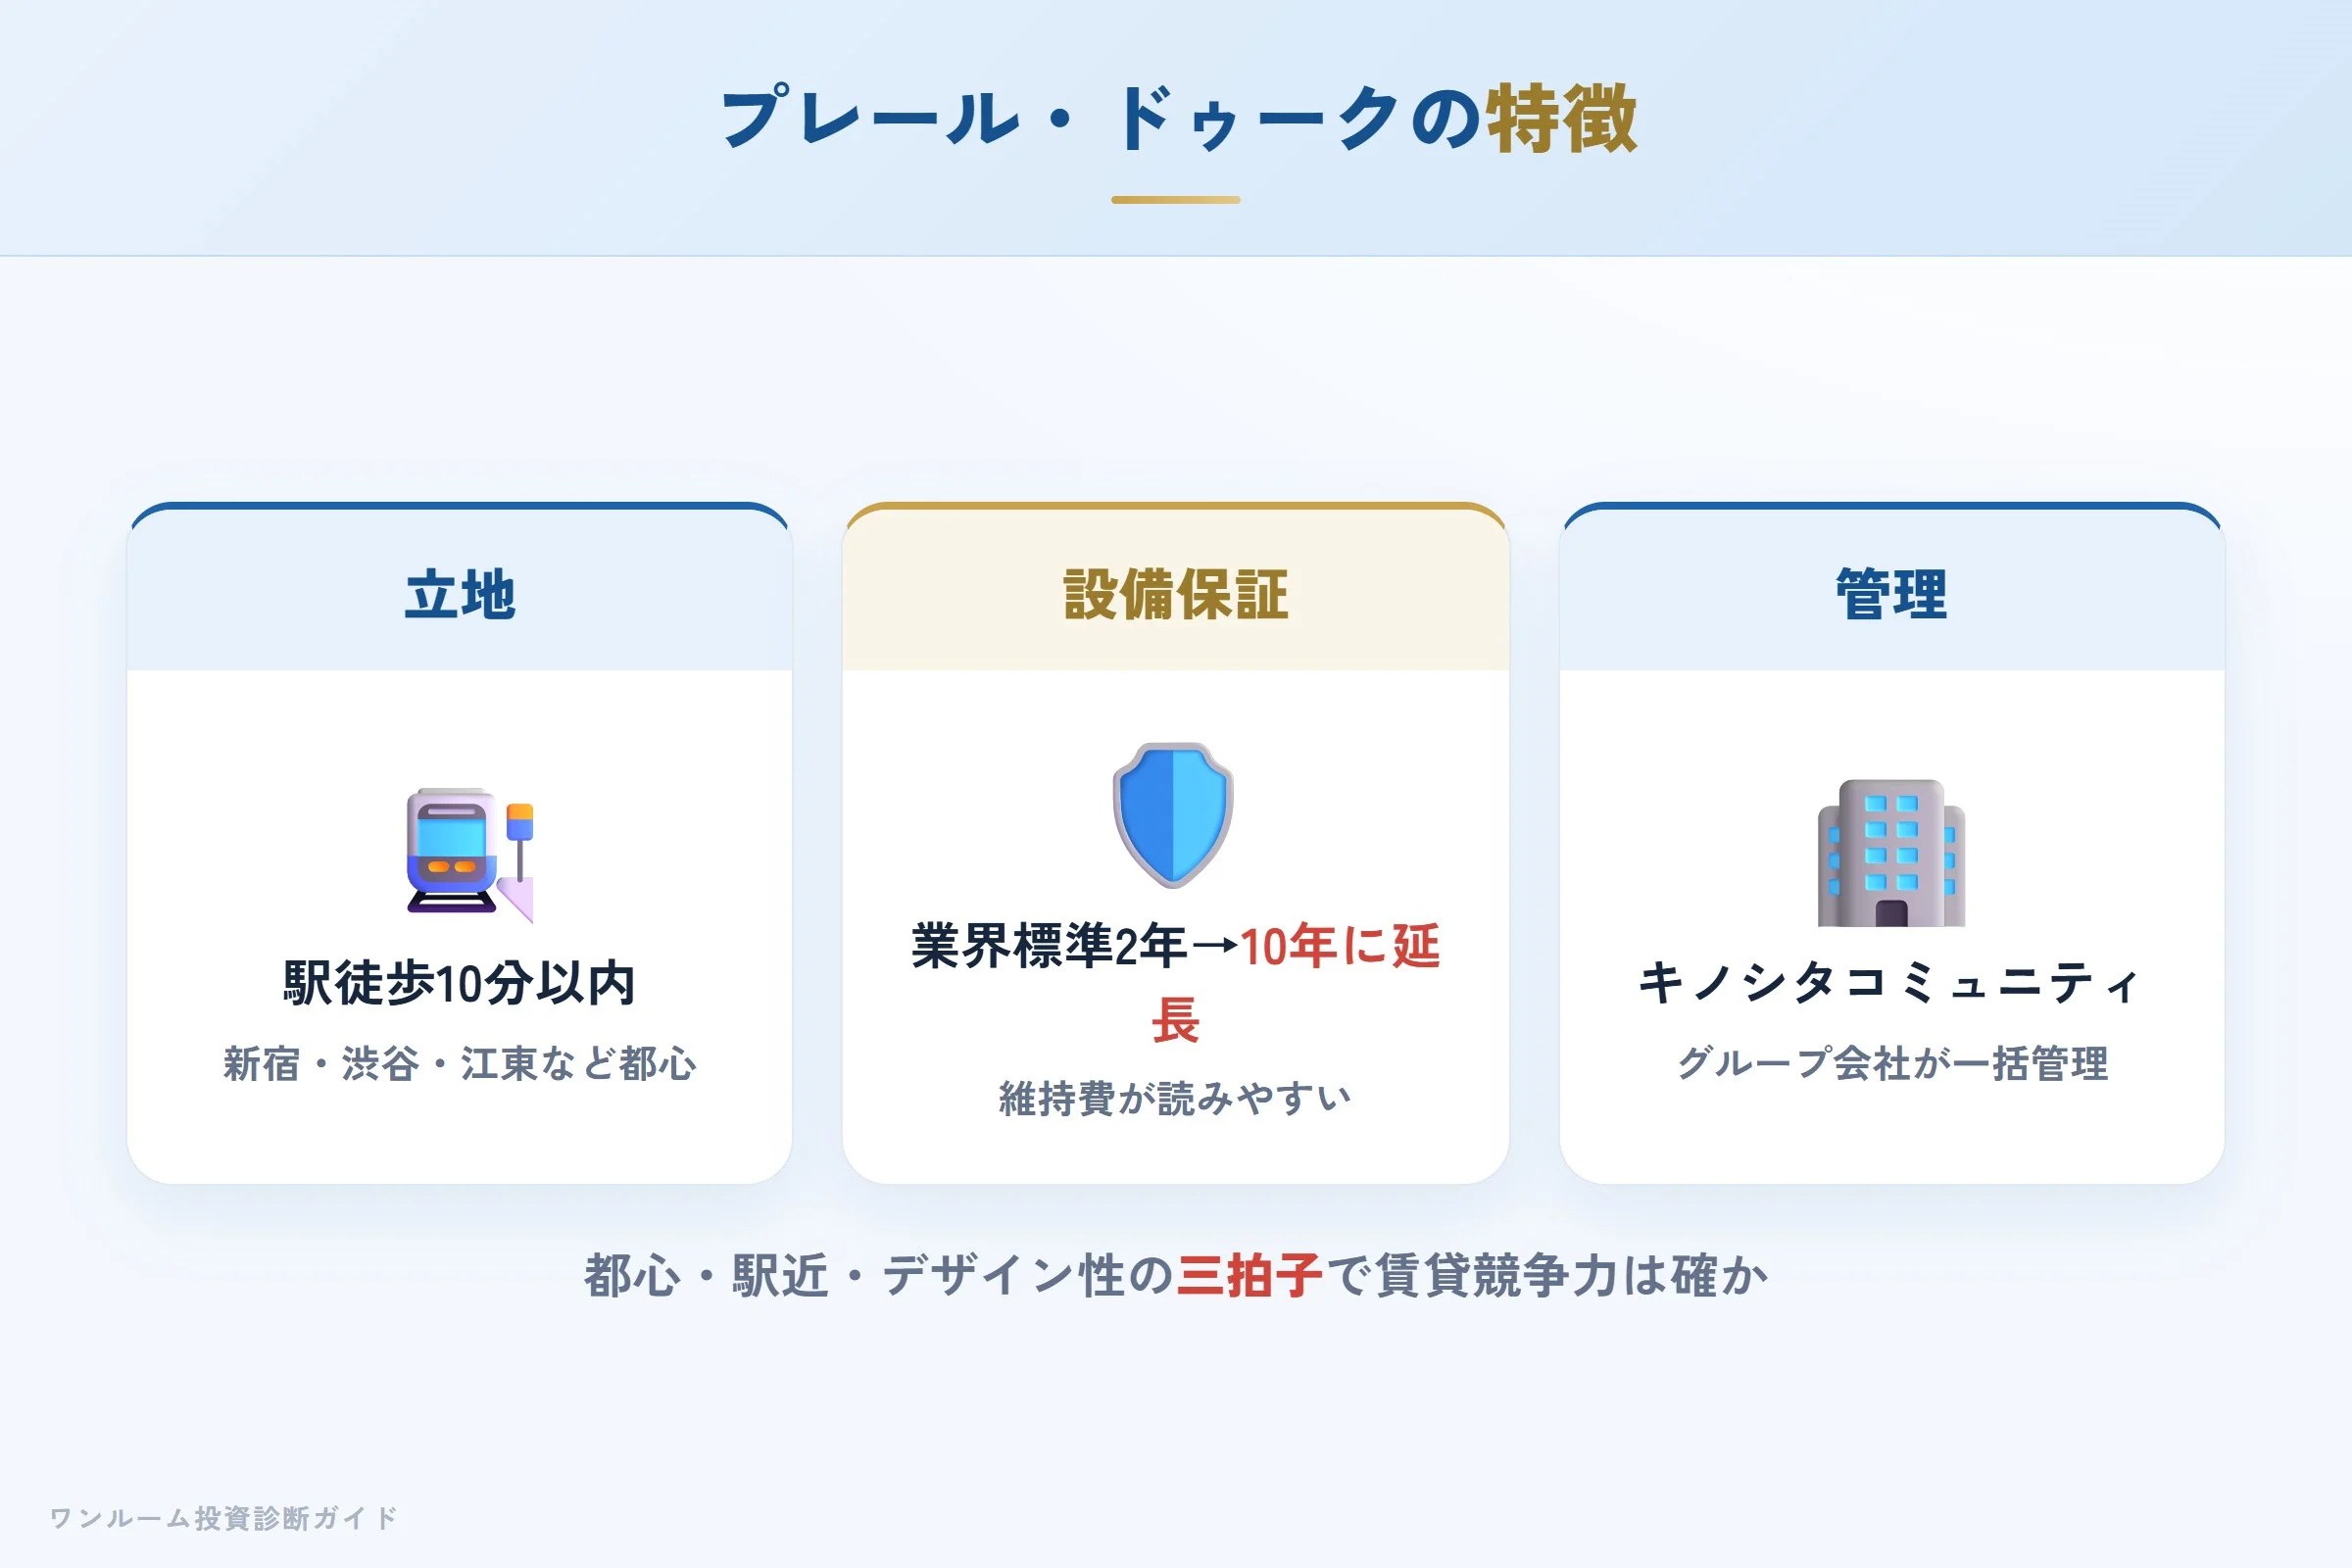
プレール・ドゥークは、首都圏を中心に累計販売13,920戸(2026年4月末時点・公式公表値)を供給してきた投資用賃貸マンションシリーズです。首都圏の管理戸数は約26,255戸(2025年4月末)とされています。
- 立地基準:駅徒歩10分圏内のアクセス重視型。東京23区・都下、神奈川・千葉・埼玉など。
- 間取り・設計:1K〜1LDK中心。タイル外壁の上品なデザイン、浴室乾燥機・追い焚き等の設備が充実。
- 入居率:公式公表で99.33%(2025年3月末時点)。空室リスクを抑えやすい水準です。
- 特典:住宅設備機器の保証を業界標準の2年から10年に延長。
都心・駅近・デザイン性という三拍子が揃っており、賃貸市場での競争力は確かです(数値はいずれもプレール・ドゥーク公式サイトで2026年9月18日確認)。
実際の口コミ:良い声と悪い声の両方
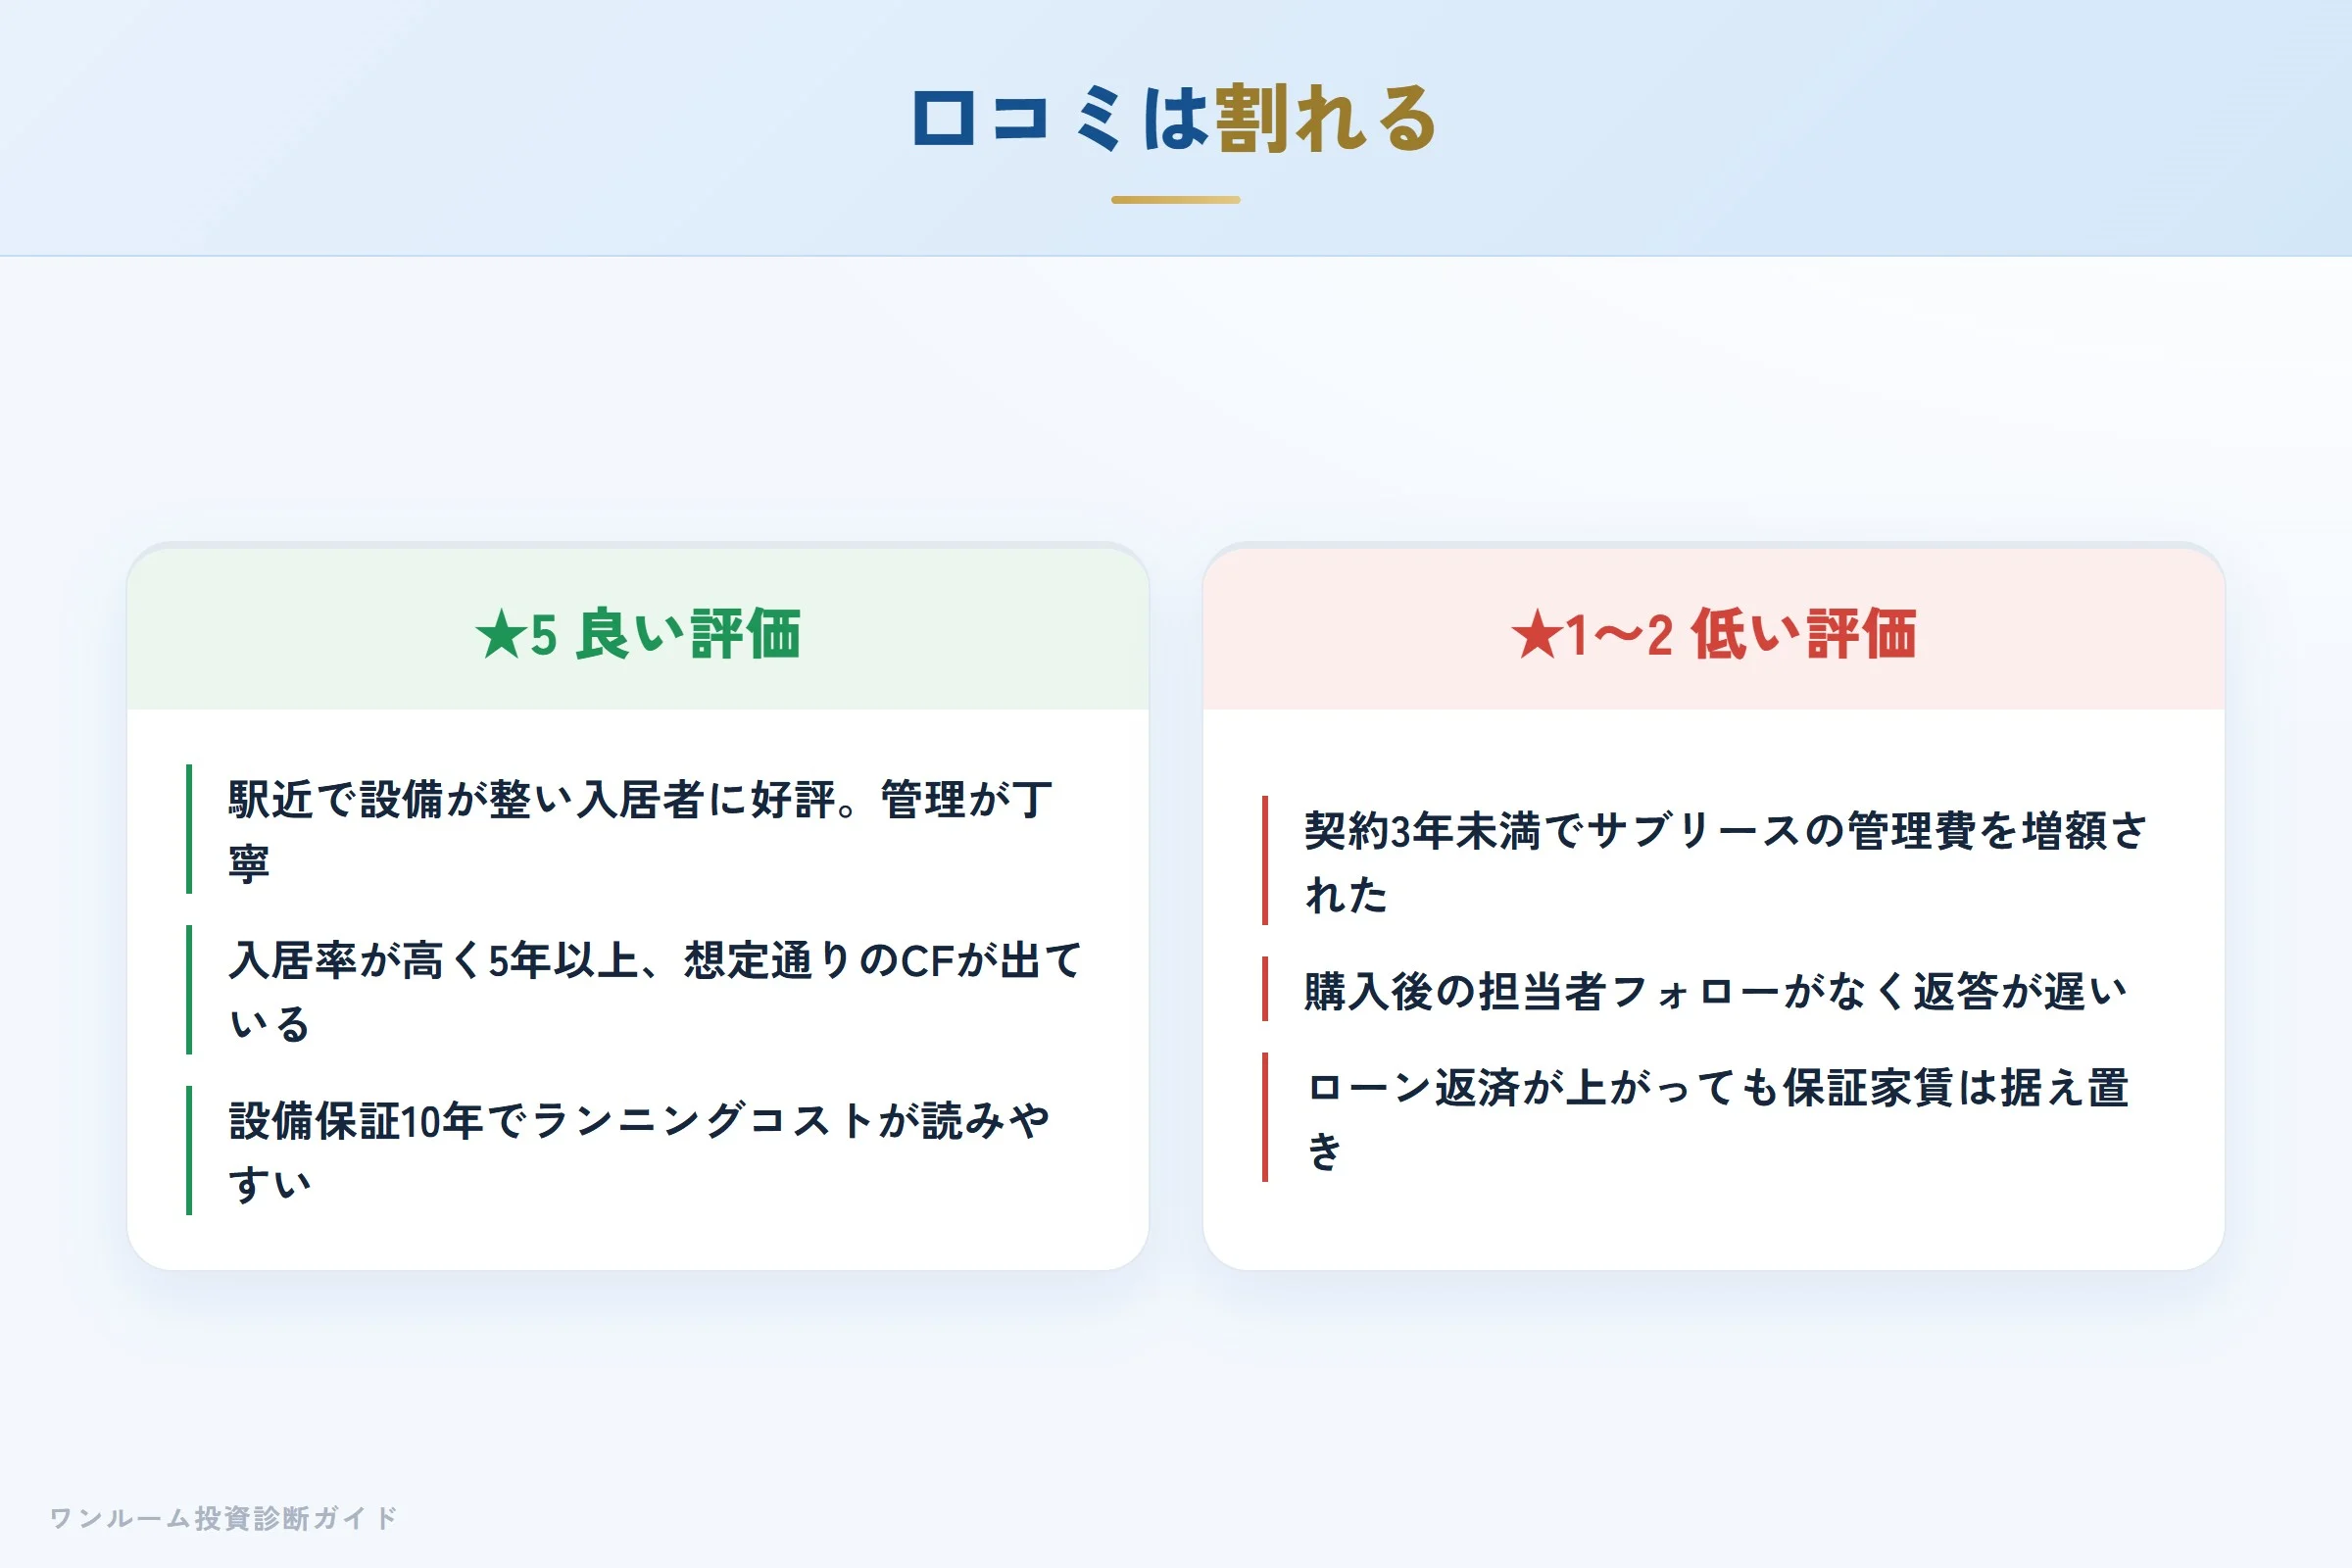
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
駅近で設備が整っており入居者にも好評。管理会社が丁寧で地方在住でも安心して任せられる。
入居率が高く長期間空室になったことがない。5年以上、想定通りのキャッシュフローが出ている。
設備保証10年は他社にない強み。ランニングコストが読みやすい。
★1〜2 低い評価の声
契約3年も経たずにサブリース会社から管理費の増額連絡が来た。賃上げを打診しても回答がない。
購入後の担当者フォローがなく、問い合わせても返答が遅い。
ローン返済額が上がったのにサブリース家賃は据え置きで、収支が悪化している。
第三者サイトの評価:品質は高評価、契約後対応に指摘
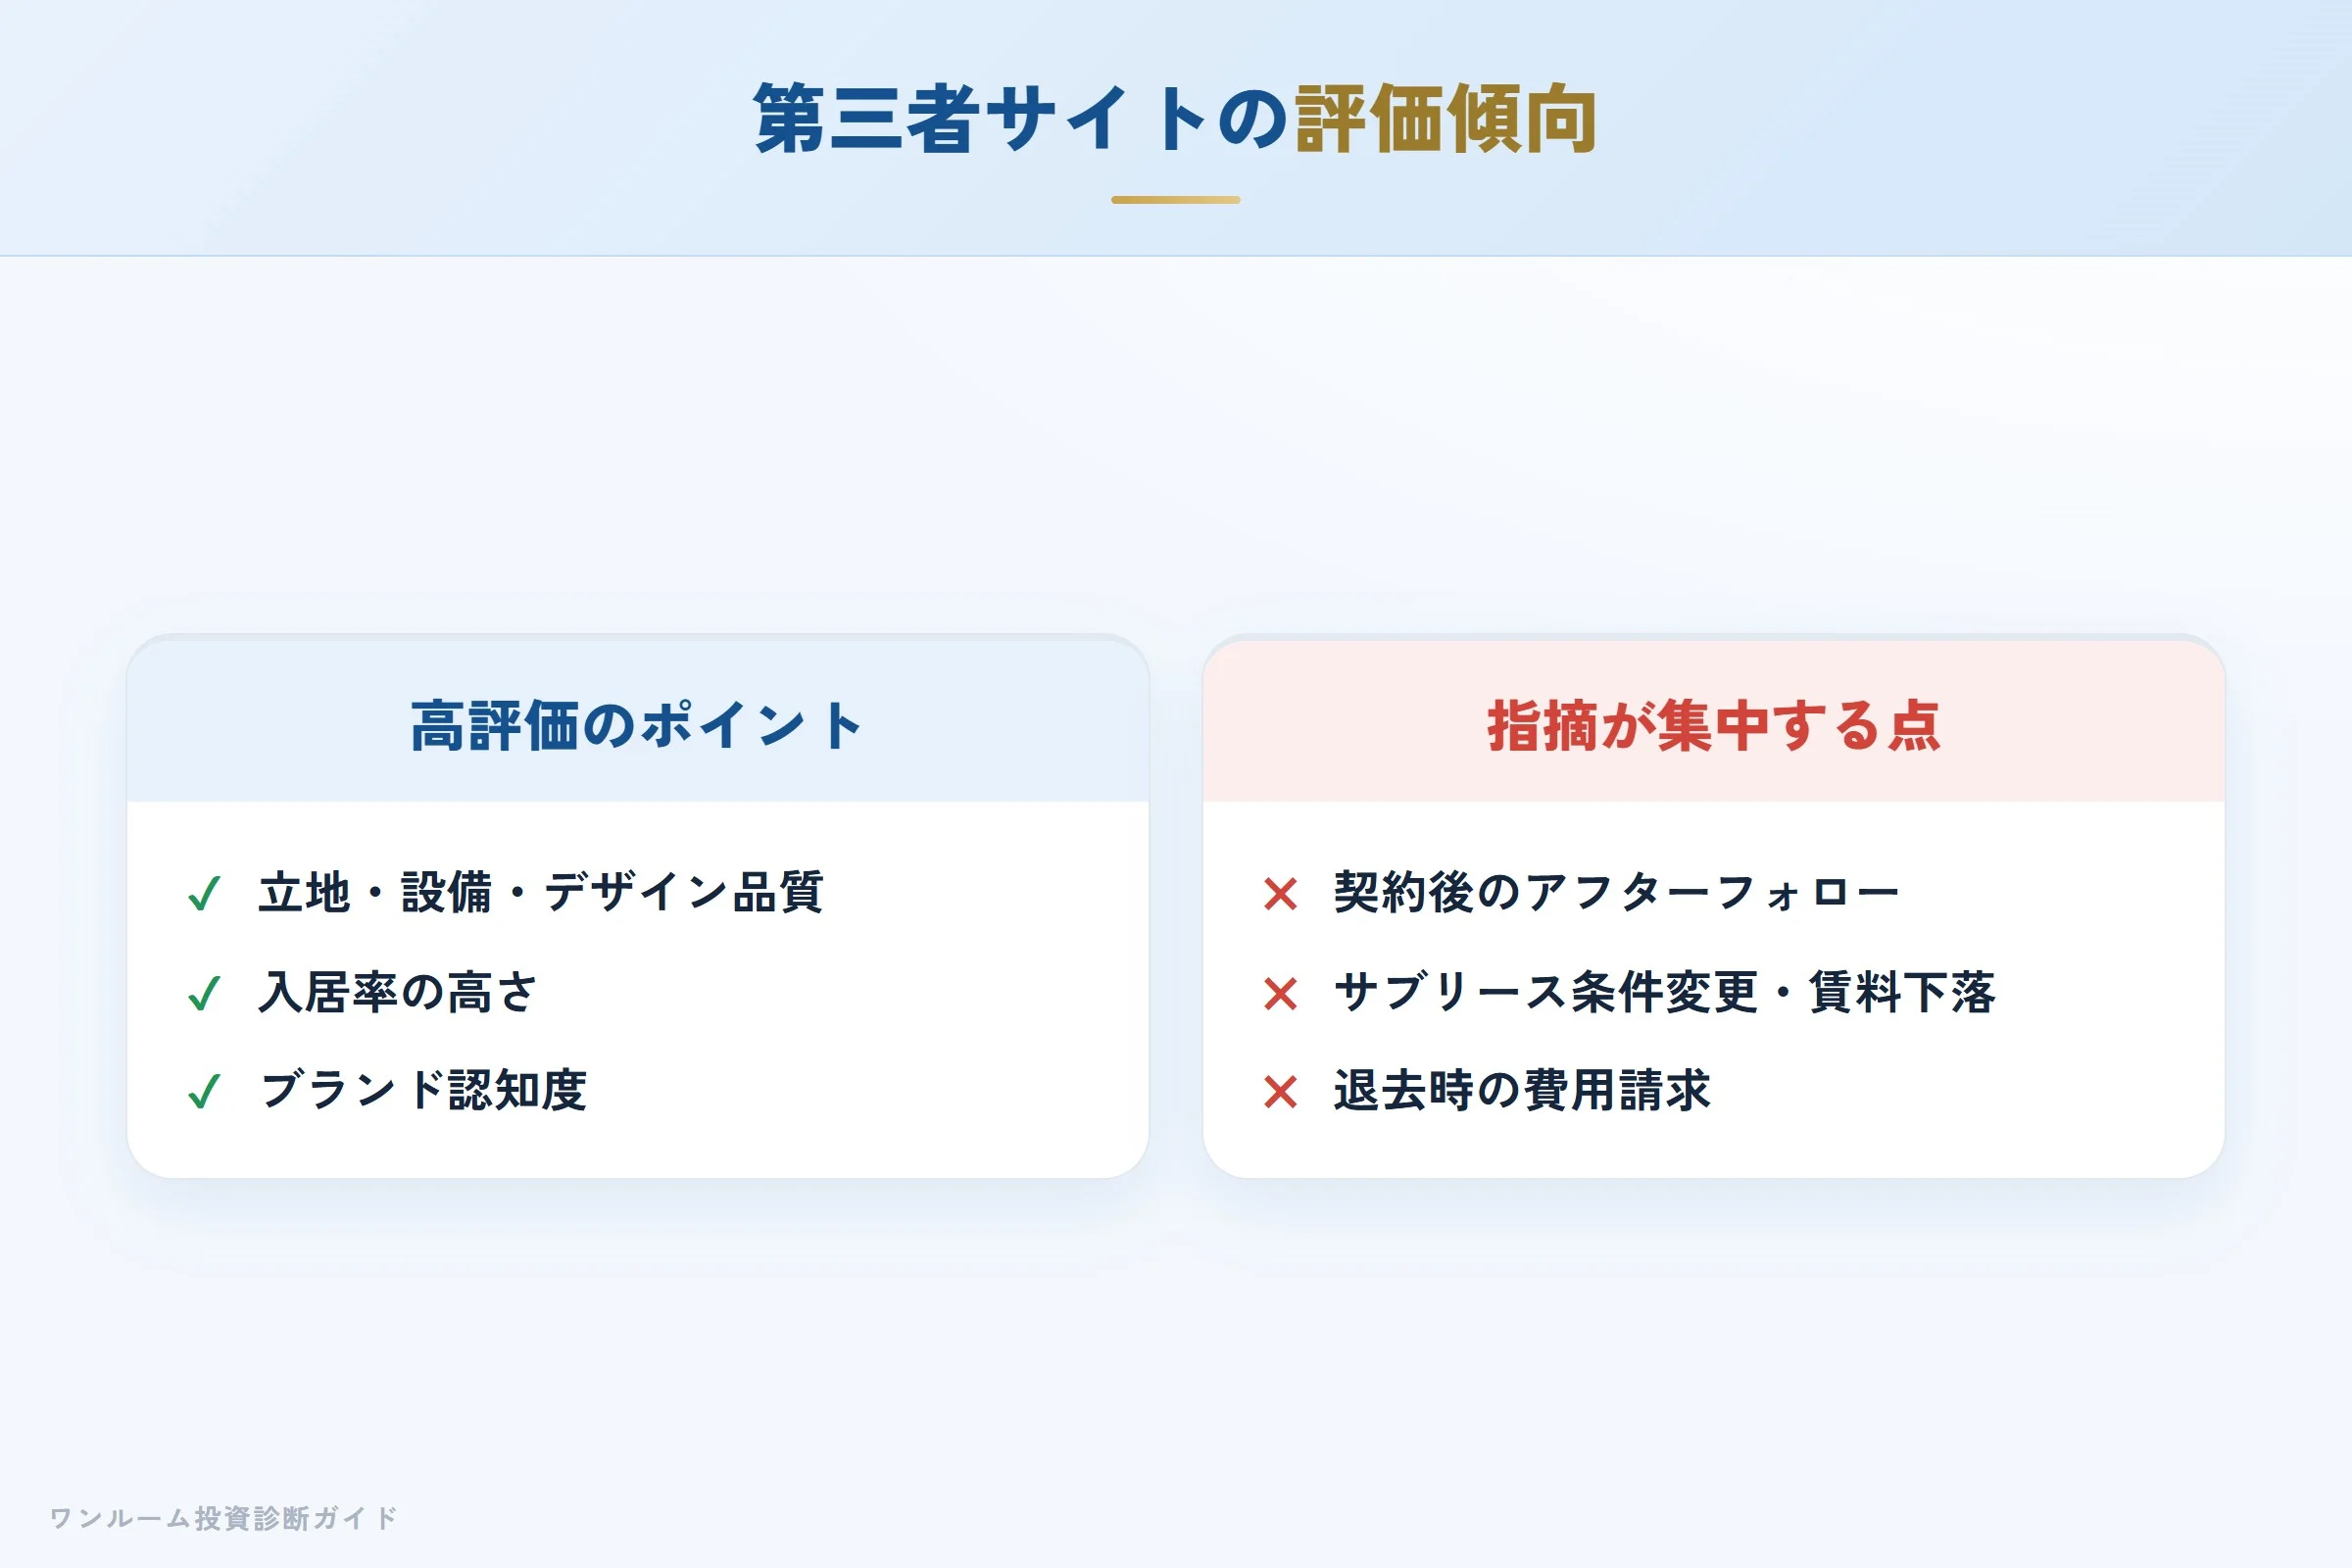
第三者の口コミサイトでも、物件の立地・設備・デザイン品質、入居率、ブランド認知度はポジティブに評価される傾向です。一方で、契約後のアフターフォロー、サブリース条件の変更・賃料下落への対応、退去時の費用請求にネガティブな評価が集中しています。
口コミサイトには不満を持った人が書き込みやすいバイアスがありますが、サブリース関連のトラブルが複数件・似た内容で確認されている点は軽視できません。
宅建士が整理する強み:都心・駅近・設備保証10年
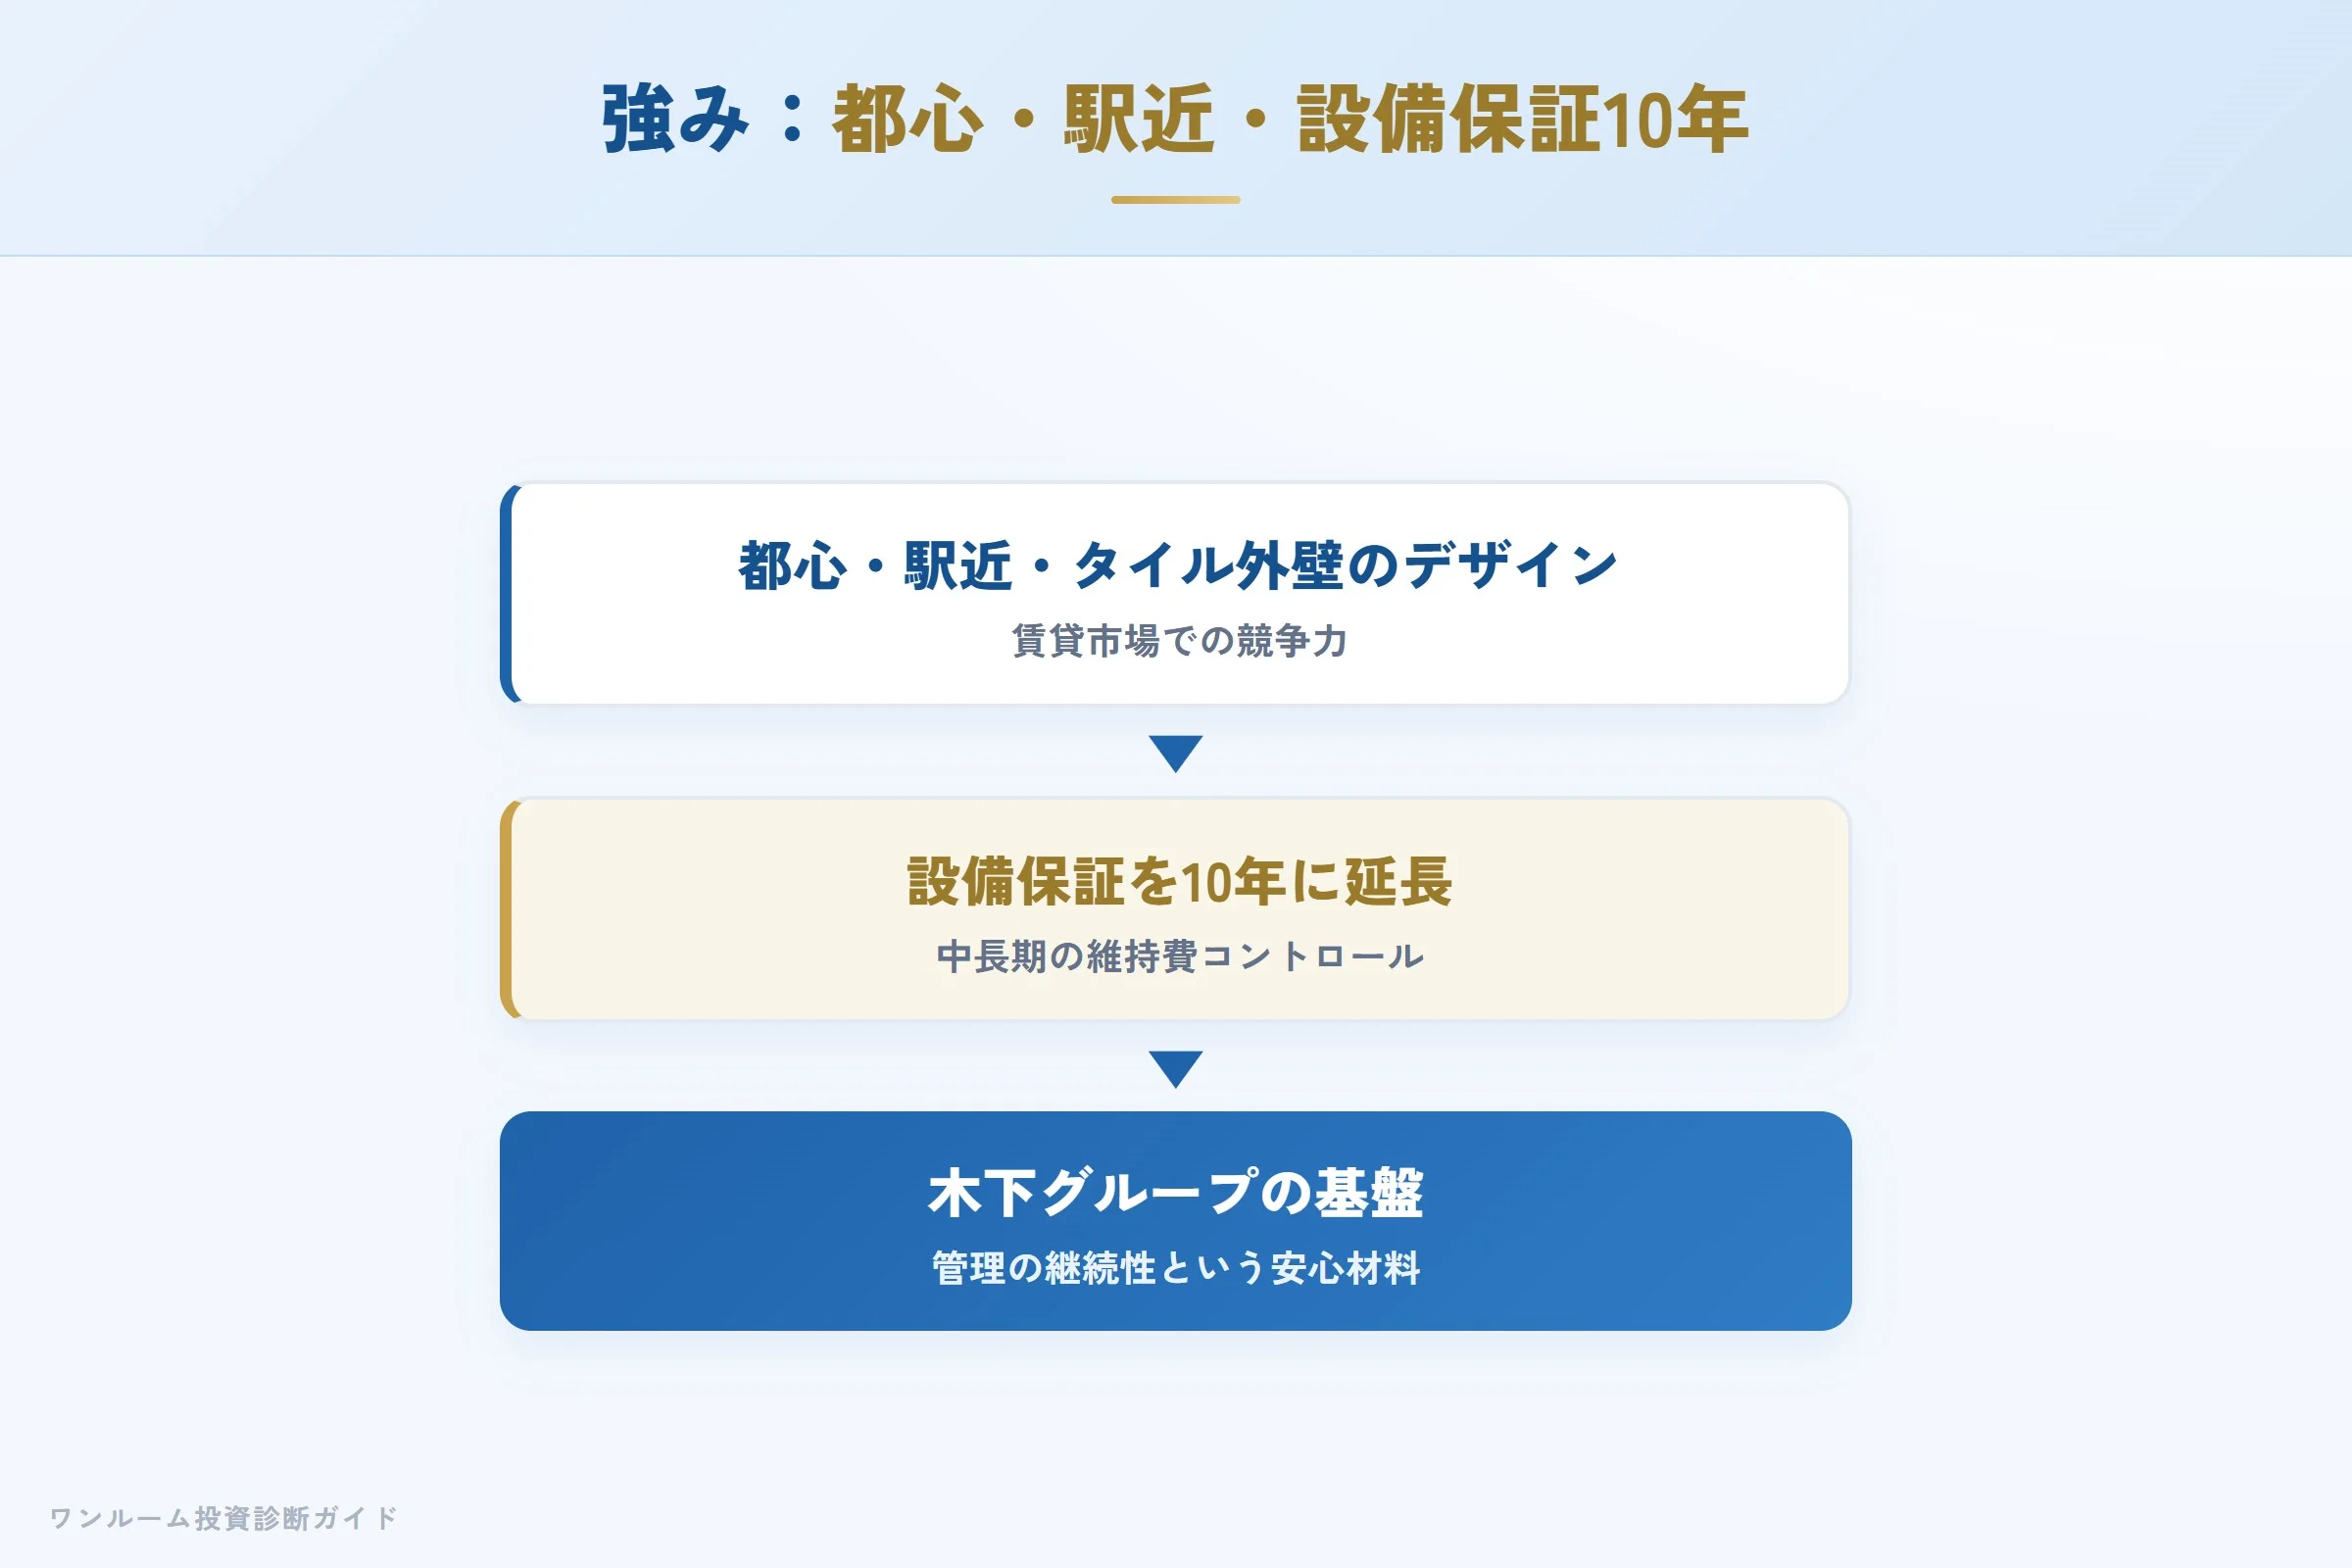
木下不動産の強みは「都心・駅近・タイル外壁のデザイン性」という三拍子です。同社公表の累計販売13,920戸(2026年4月末)の供給実績と入居率99.33%(2025年3月末)は、物件としての訴求力の一つです。設備保証10年という差別化ポイントは、中長期の維持費コントロールにおいて投資家に有利に働きます。2026年からはボルテックスグループの運営体制となり、上場企業グループのバックボーンという点も、管理の継続性という意味で安心材料の一つに加わりました。
懸念点①:サブリース契約の構造を理解する
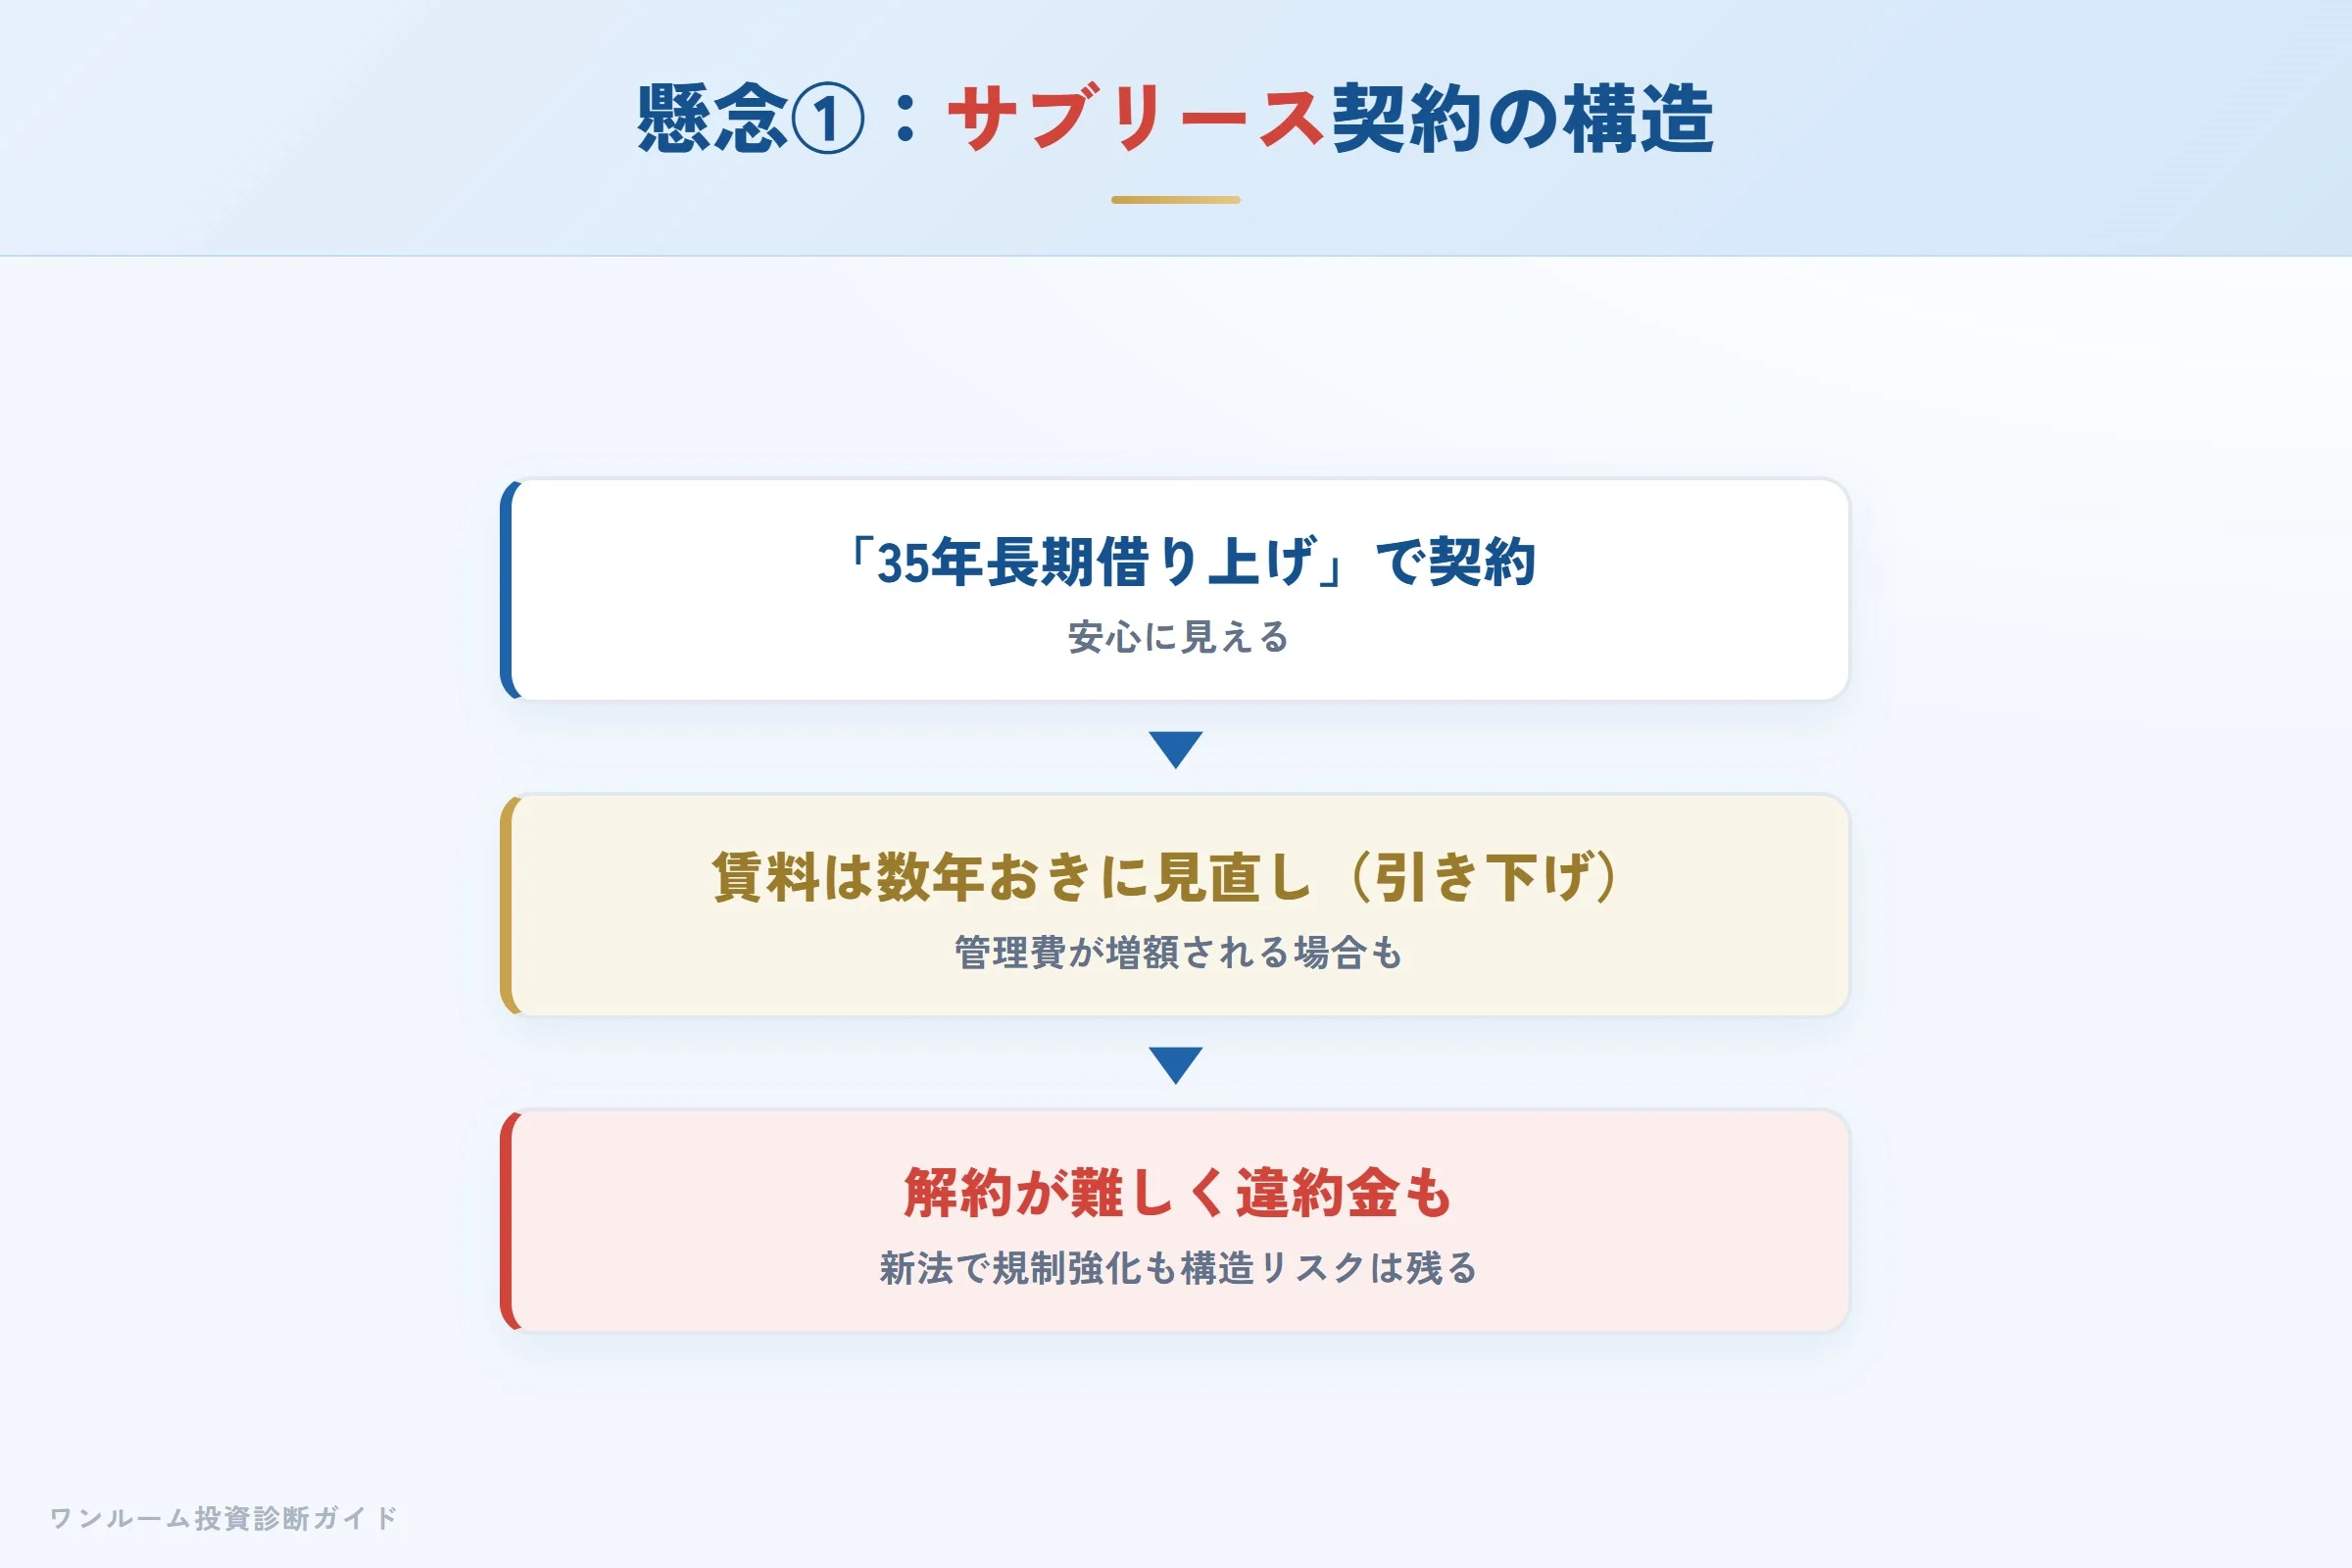
最も多く指摘されるのがサブリース契約に起因するトラブルです。「35年長期借り上げ」は魅力的に聞こえますが、実態は①賃料が数年おきに見直し(引き下げ)される、②管理費が一方的に増額される場合がある、③オーナー側からの解約が難しく違約金が発生することもある、という構造リスクを内包しています。2020年のサブリース新法で規制は強化されましたが、賃料下落と解約の難しさは構造的に残ります。
懸念点②:契約後のフォローにムラがある
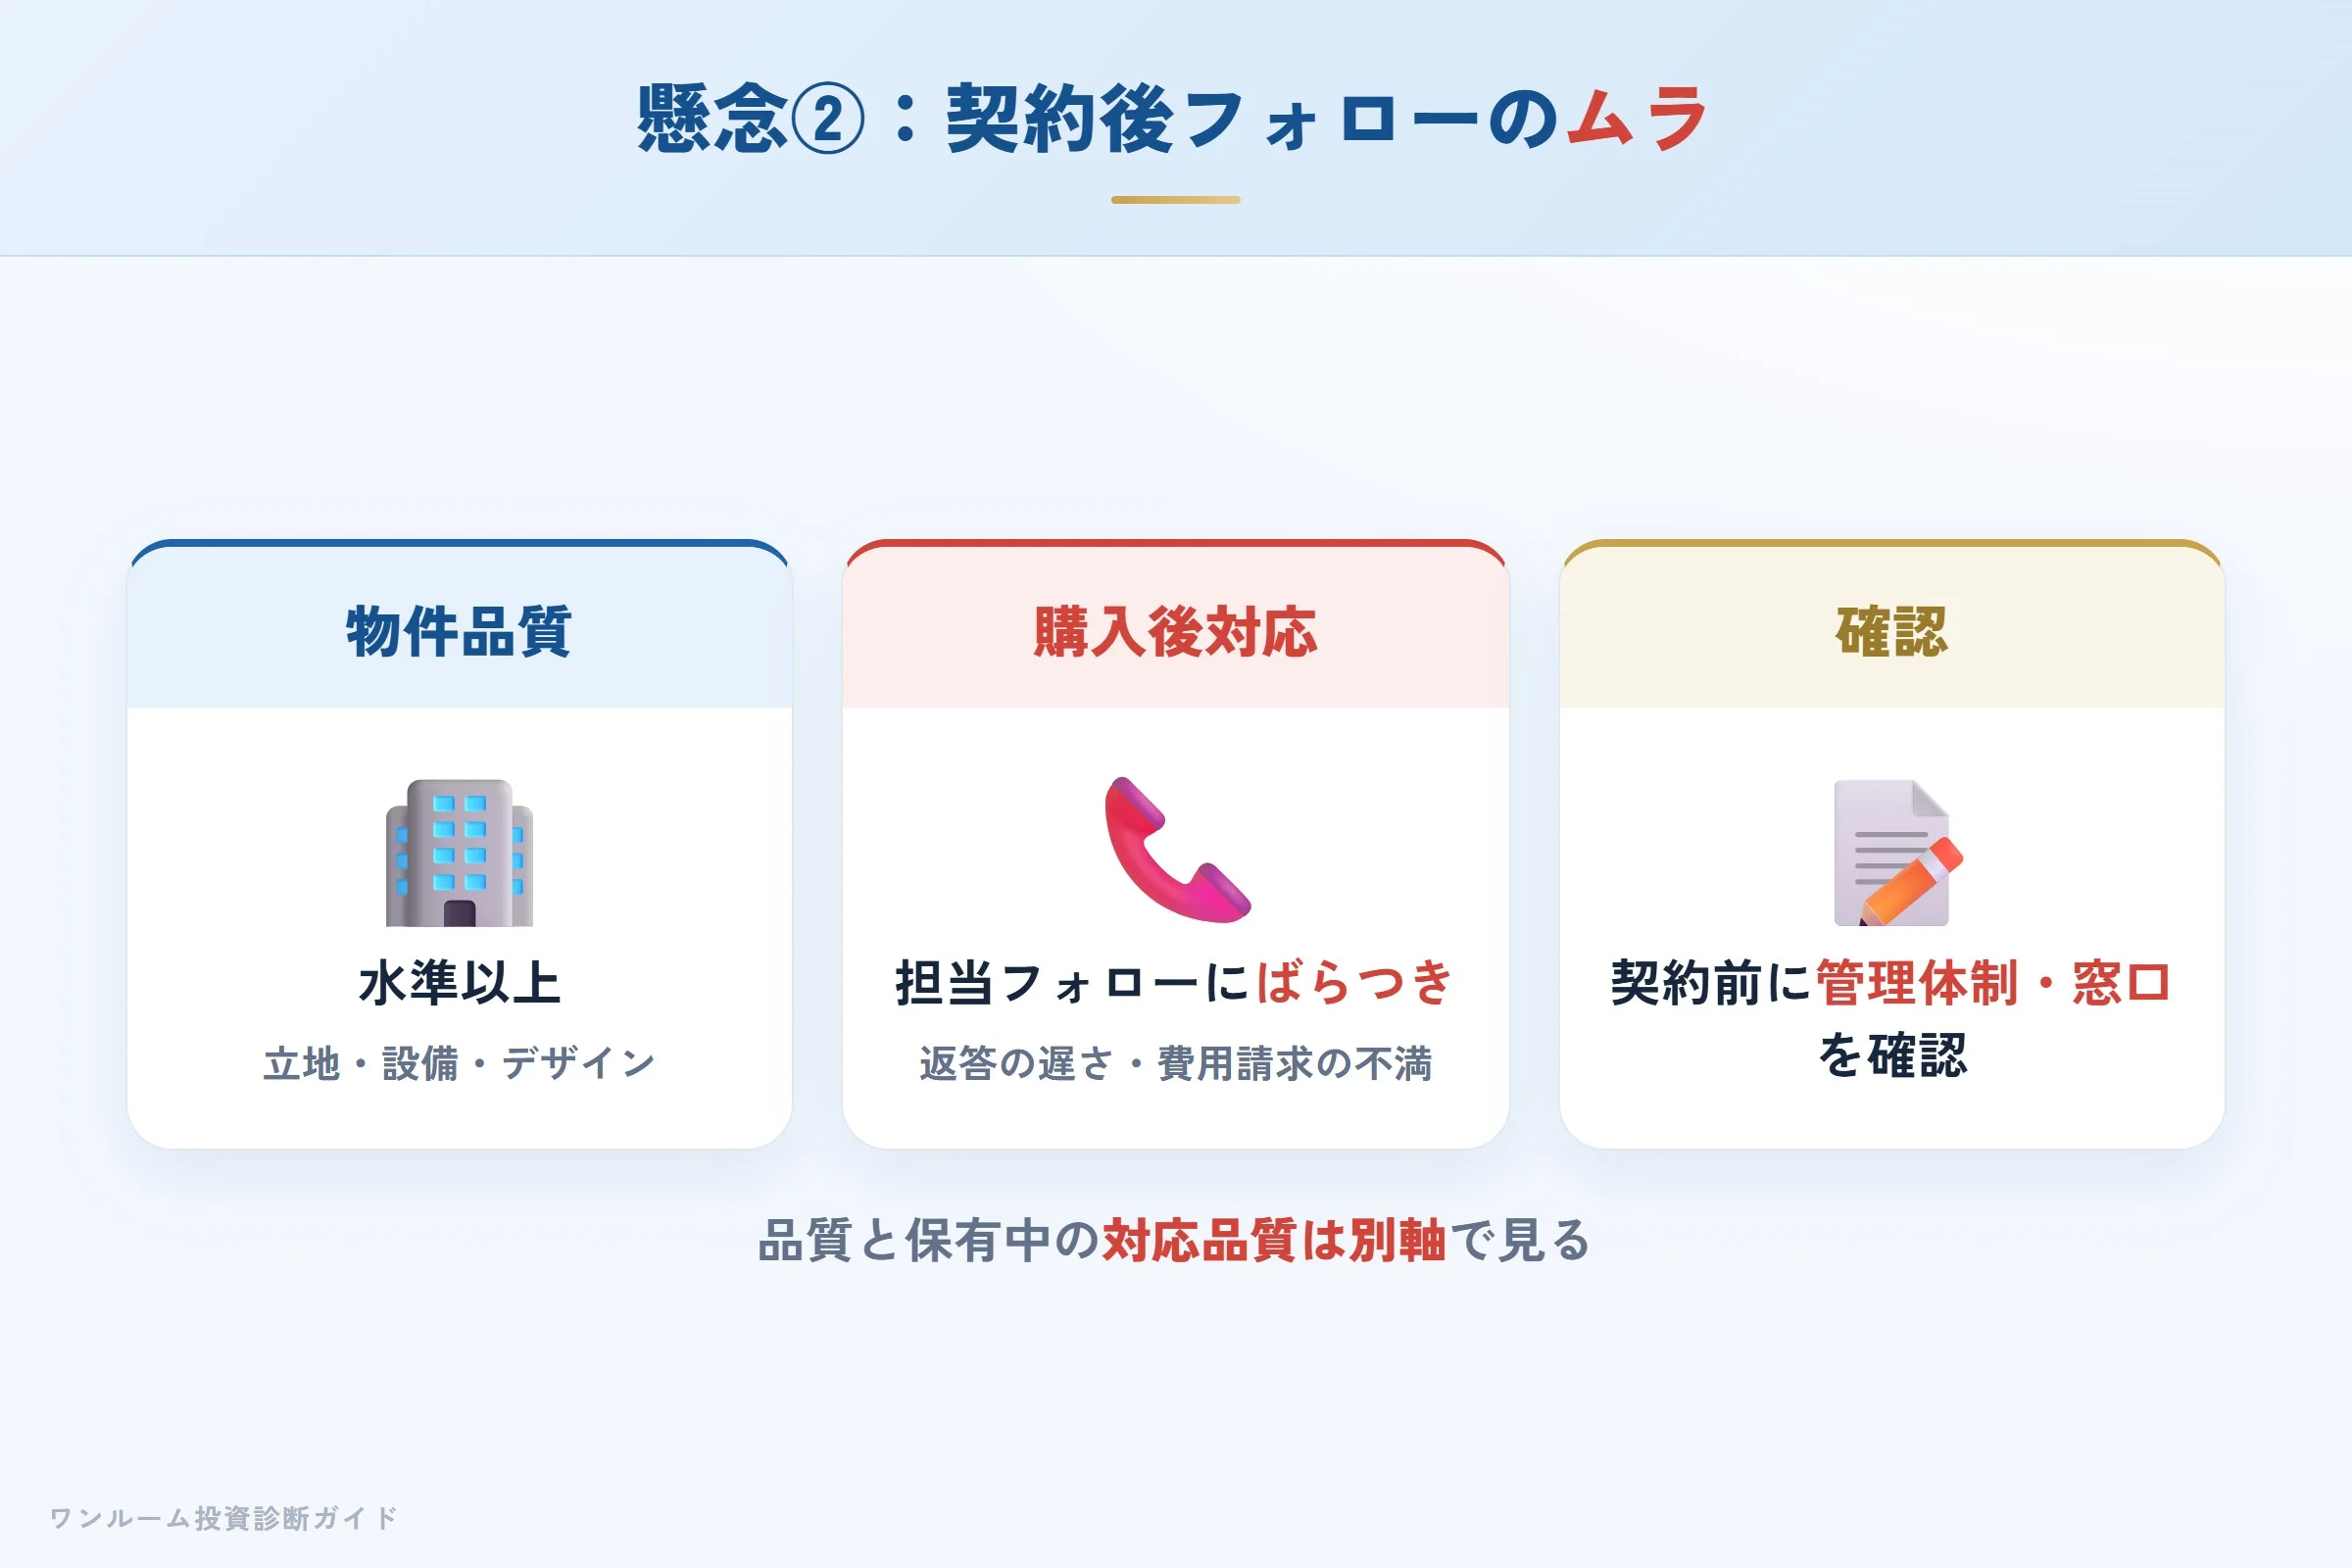
契約後の担当者対応が手薄になるという声が複数寄せられており、購入後のサポート体制にムラがある印象です。水回りのトラブルや退去時の費用負担をめぐる不満も見られます。物件の品質が高くても、保有期間中の対応品質は別軸として、契約前に管理体制・問い合わせ窓口を確認しておくことが大切です。
数字で見る:表面利回りと実質利回りの差
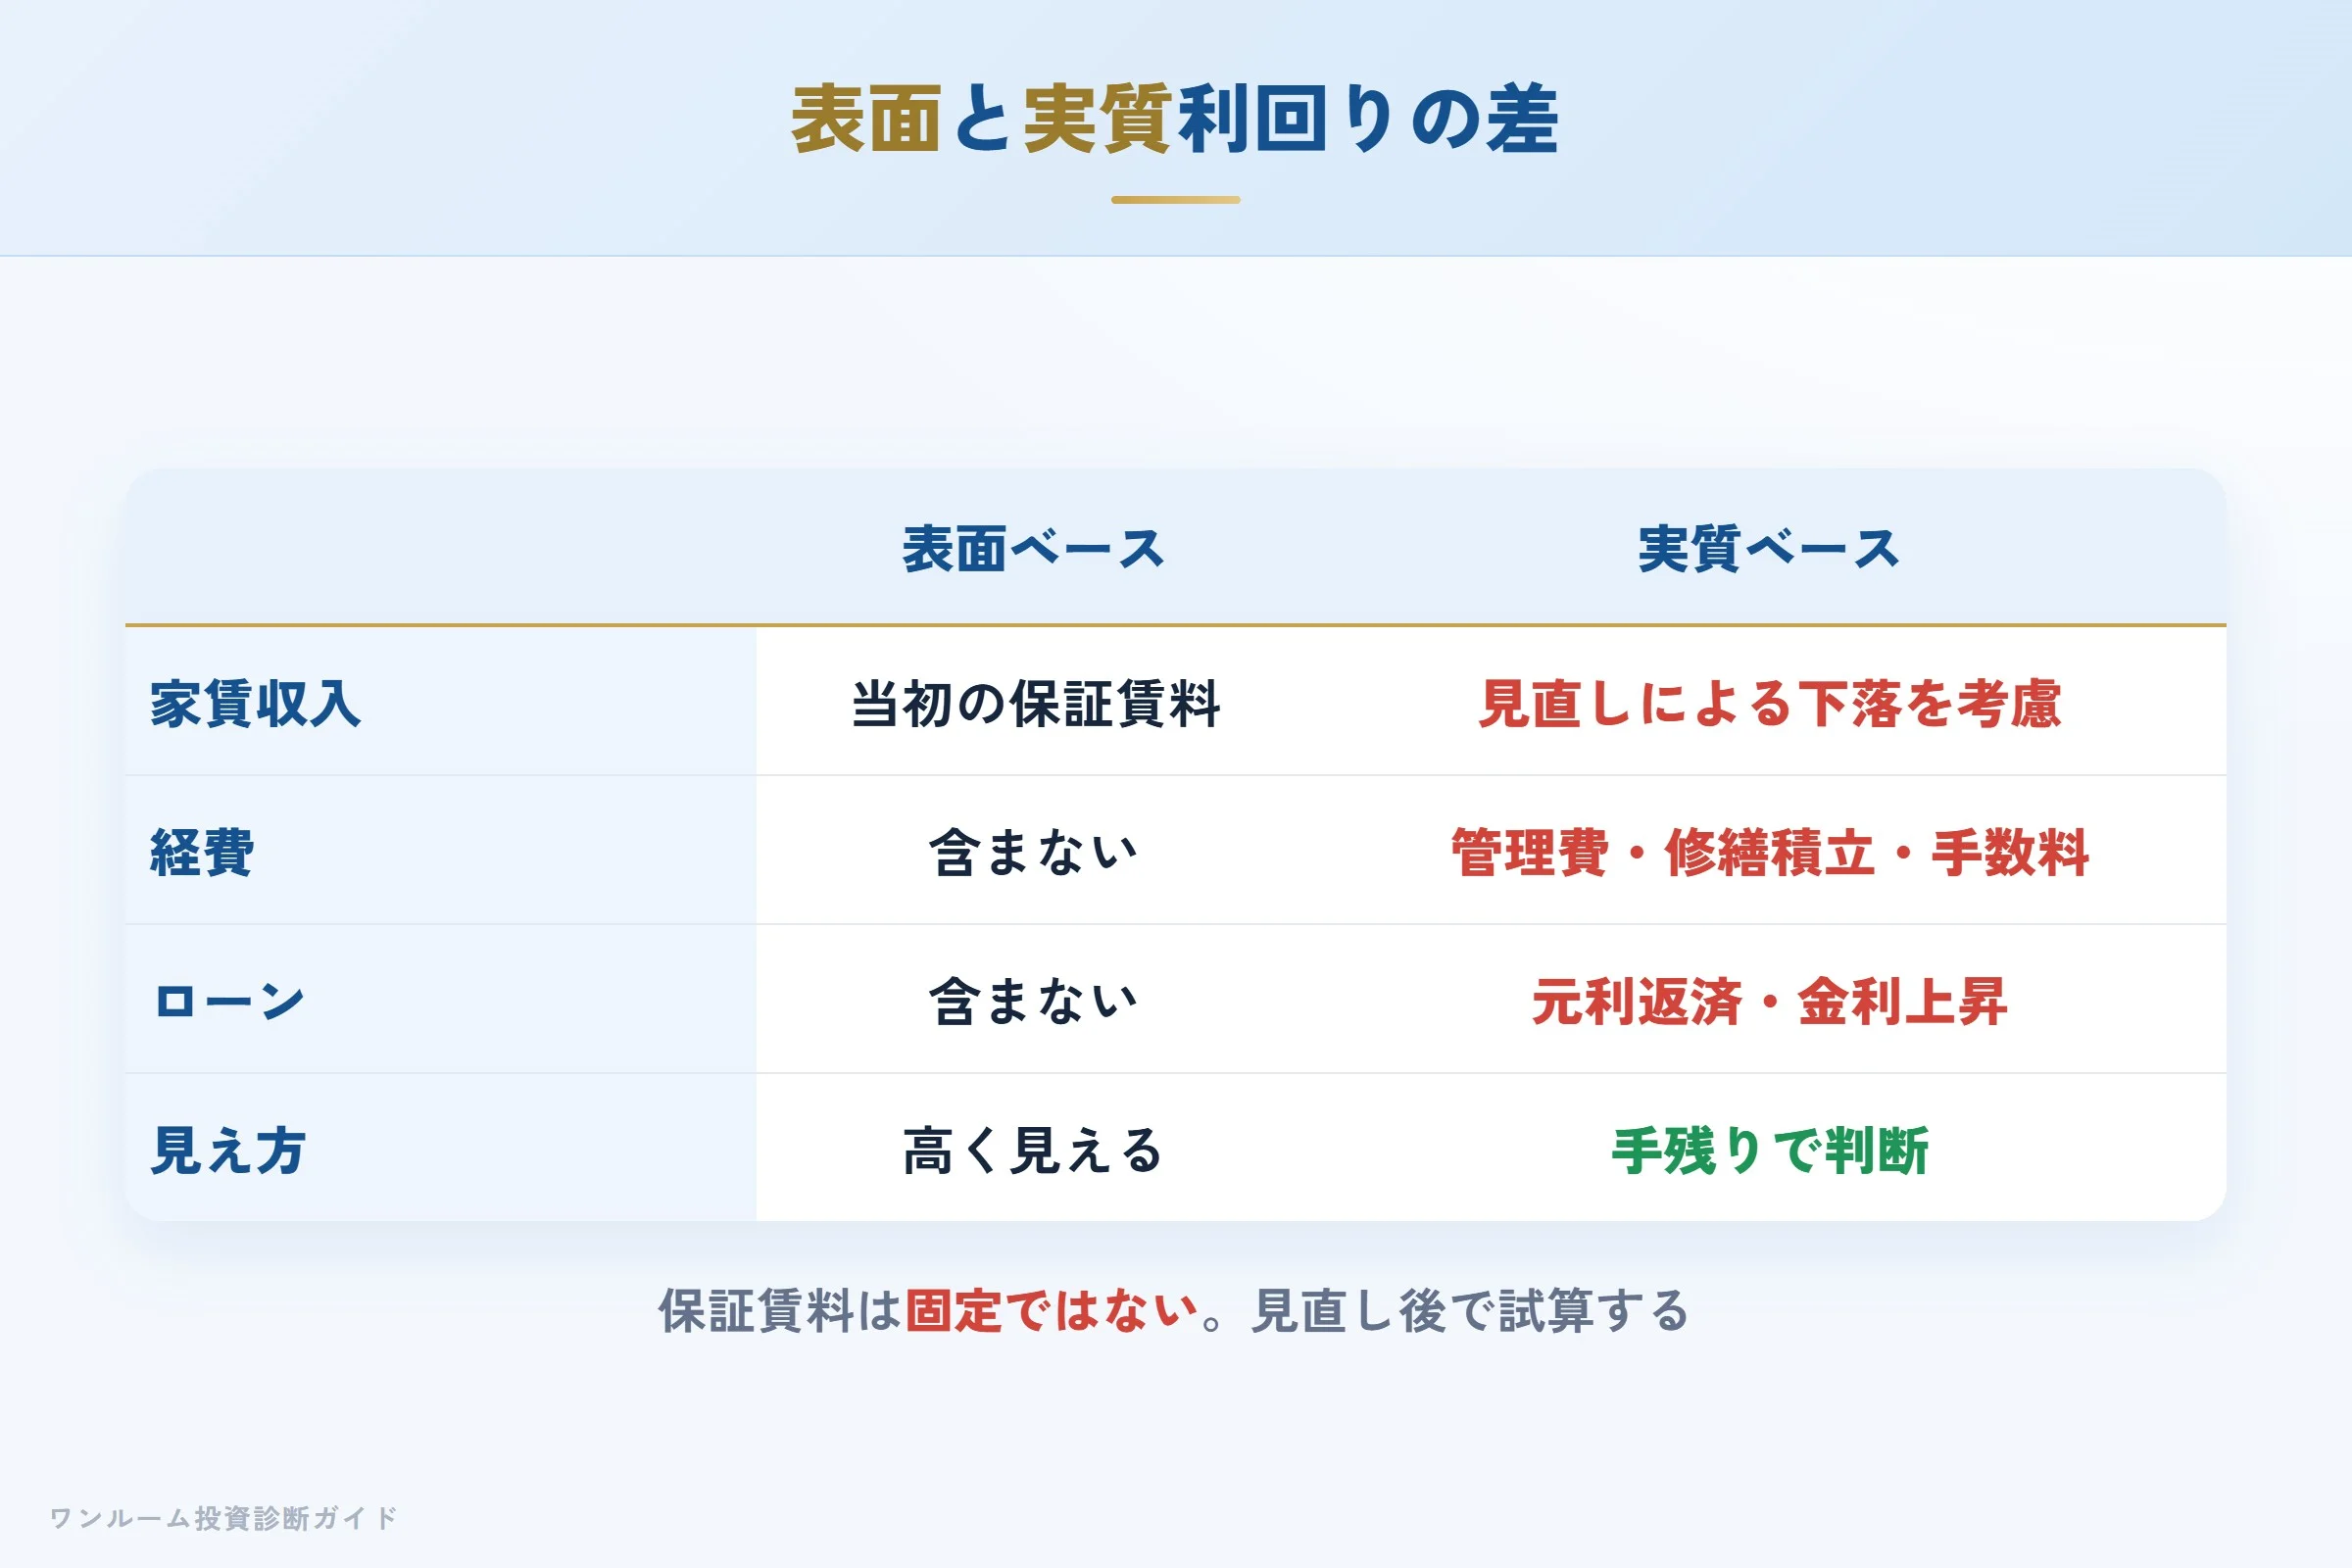
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 当初の保証賃料で計算 | 見直しによる下落を考慮 |
| 経費 | 含まない | 管理費・修繕積立・手数料 |
| ローン | 含まない | 元利返済・金利上昇を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:「サブリースを外しても回るか」
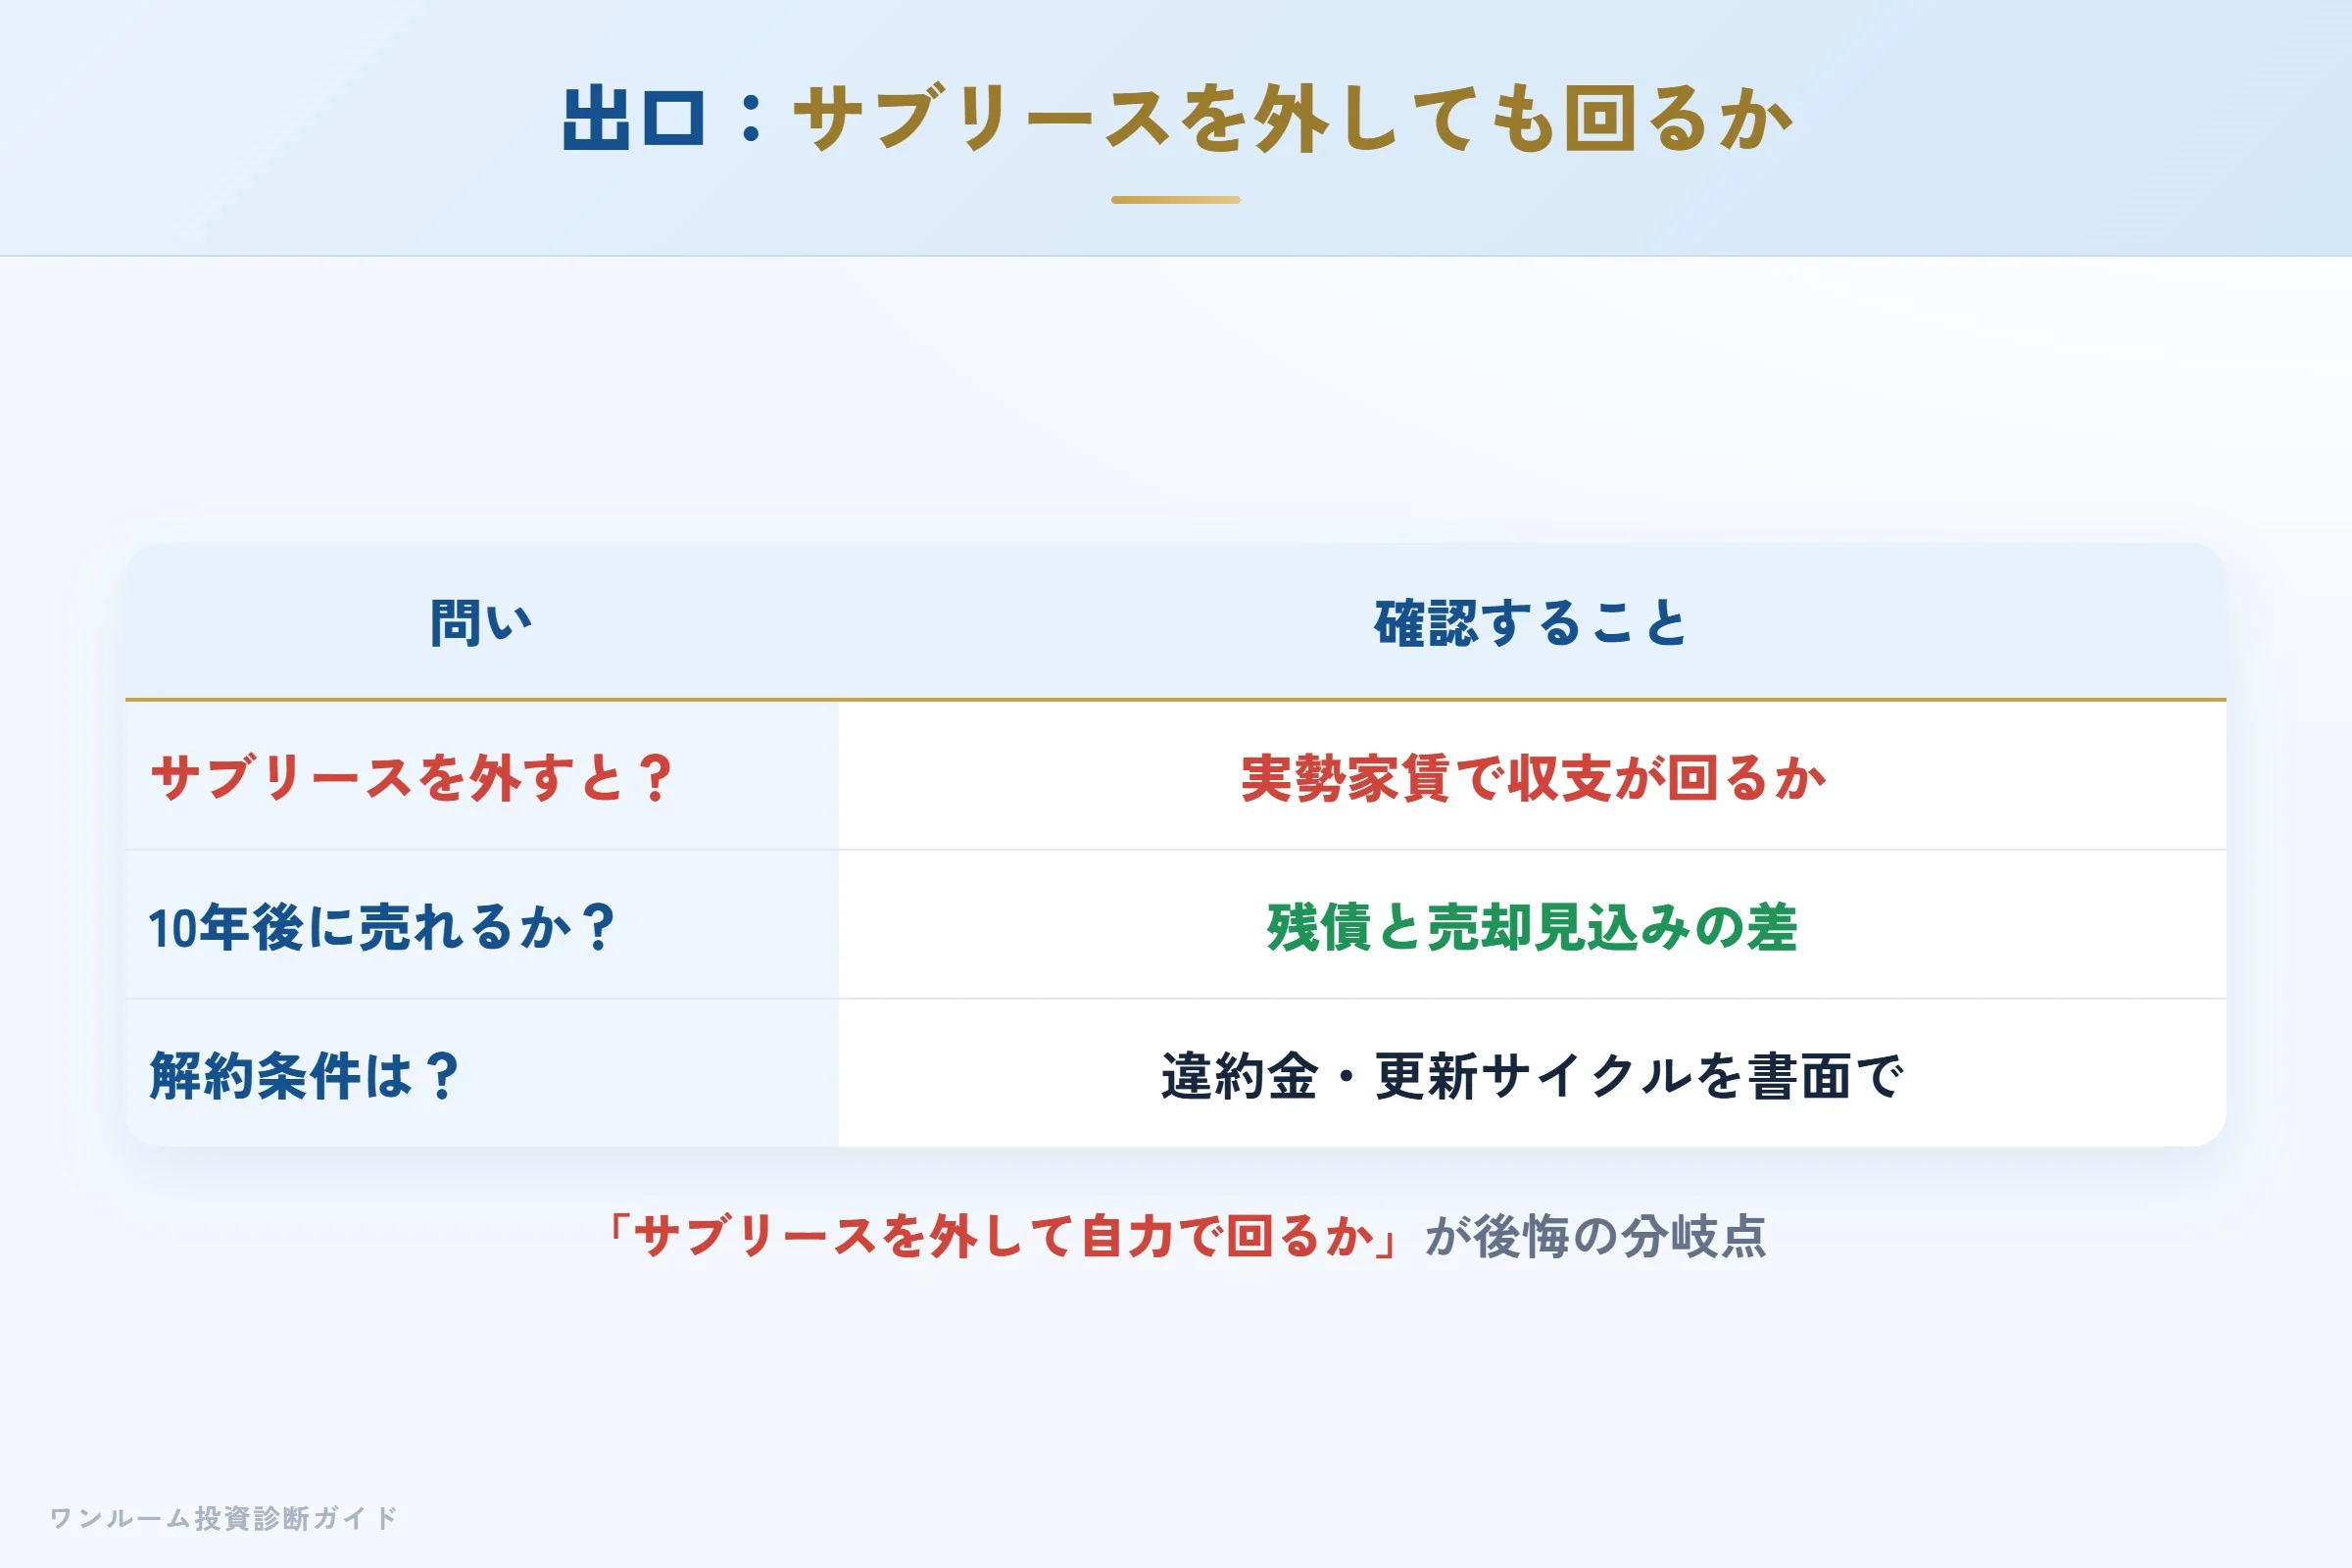
判断軸はシンプルです。「サブリースを外したとき、この物件は自力で回せるか?」。保有中のキャッシュフローがトントンでも、売却時に値下がりすればトータルでは損失です。都心・駅近は出口の流動性という点ではプラスですが、購入前に「10年後にいくらで売れそうか」「解約後の実質利回り」を必ず試算しておきましょう。
独自データ:割高診断で見たプレール・ドゥークの傾向
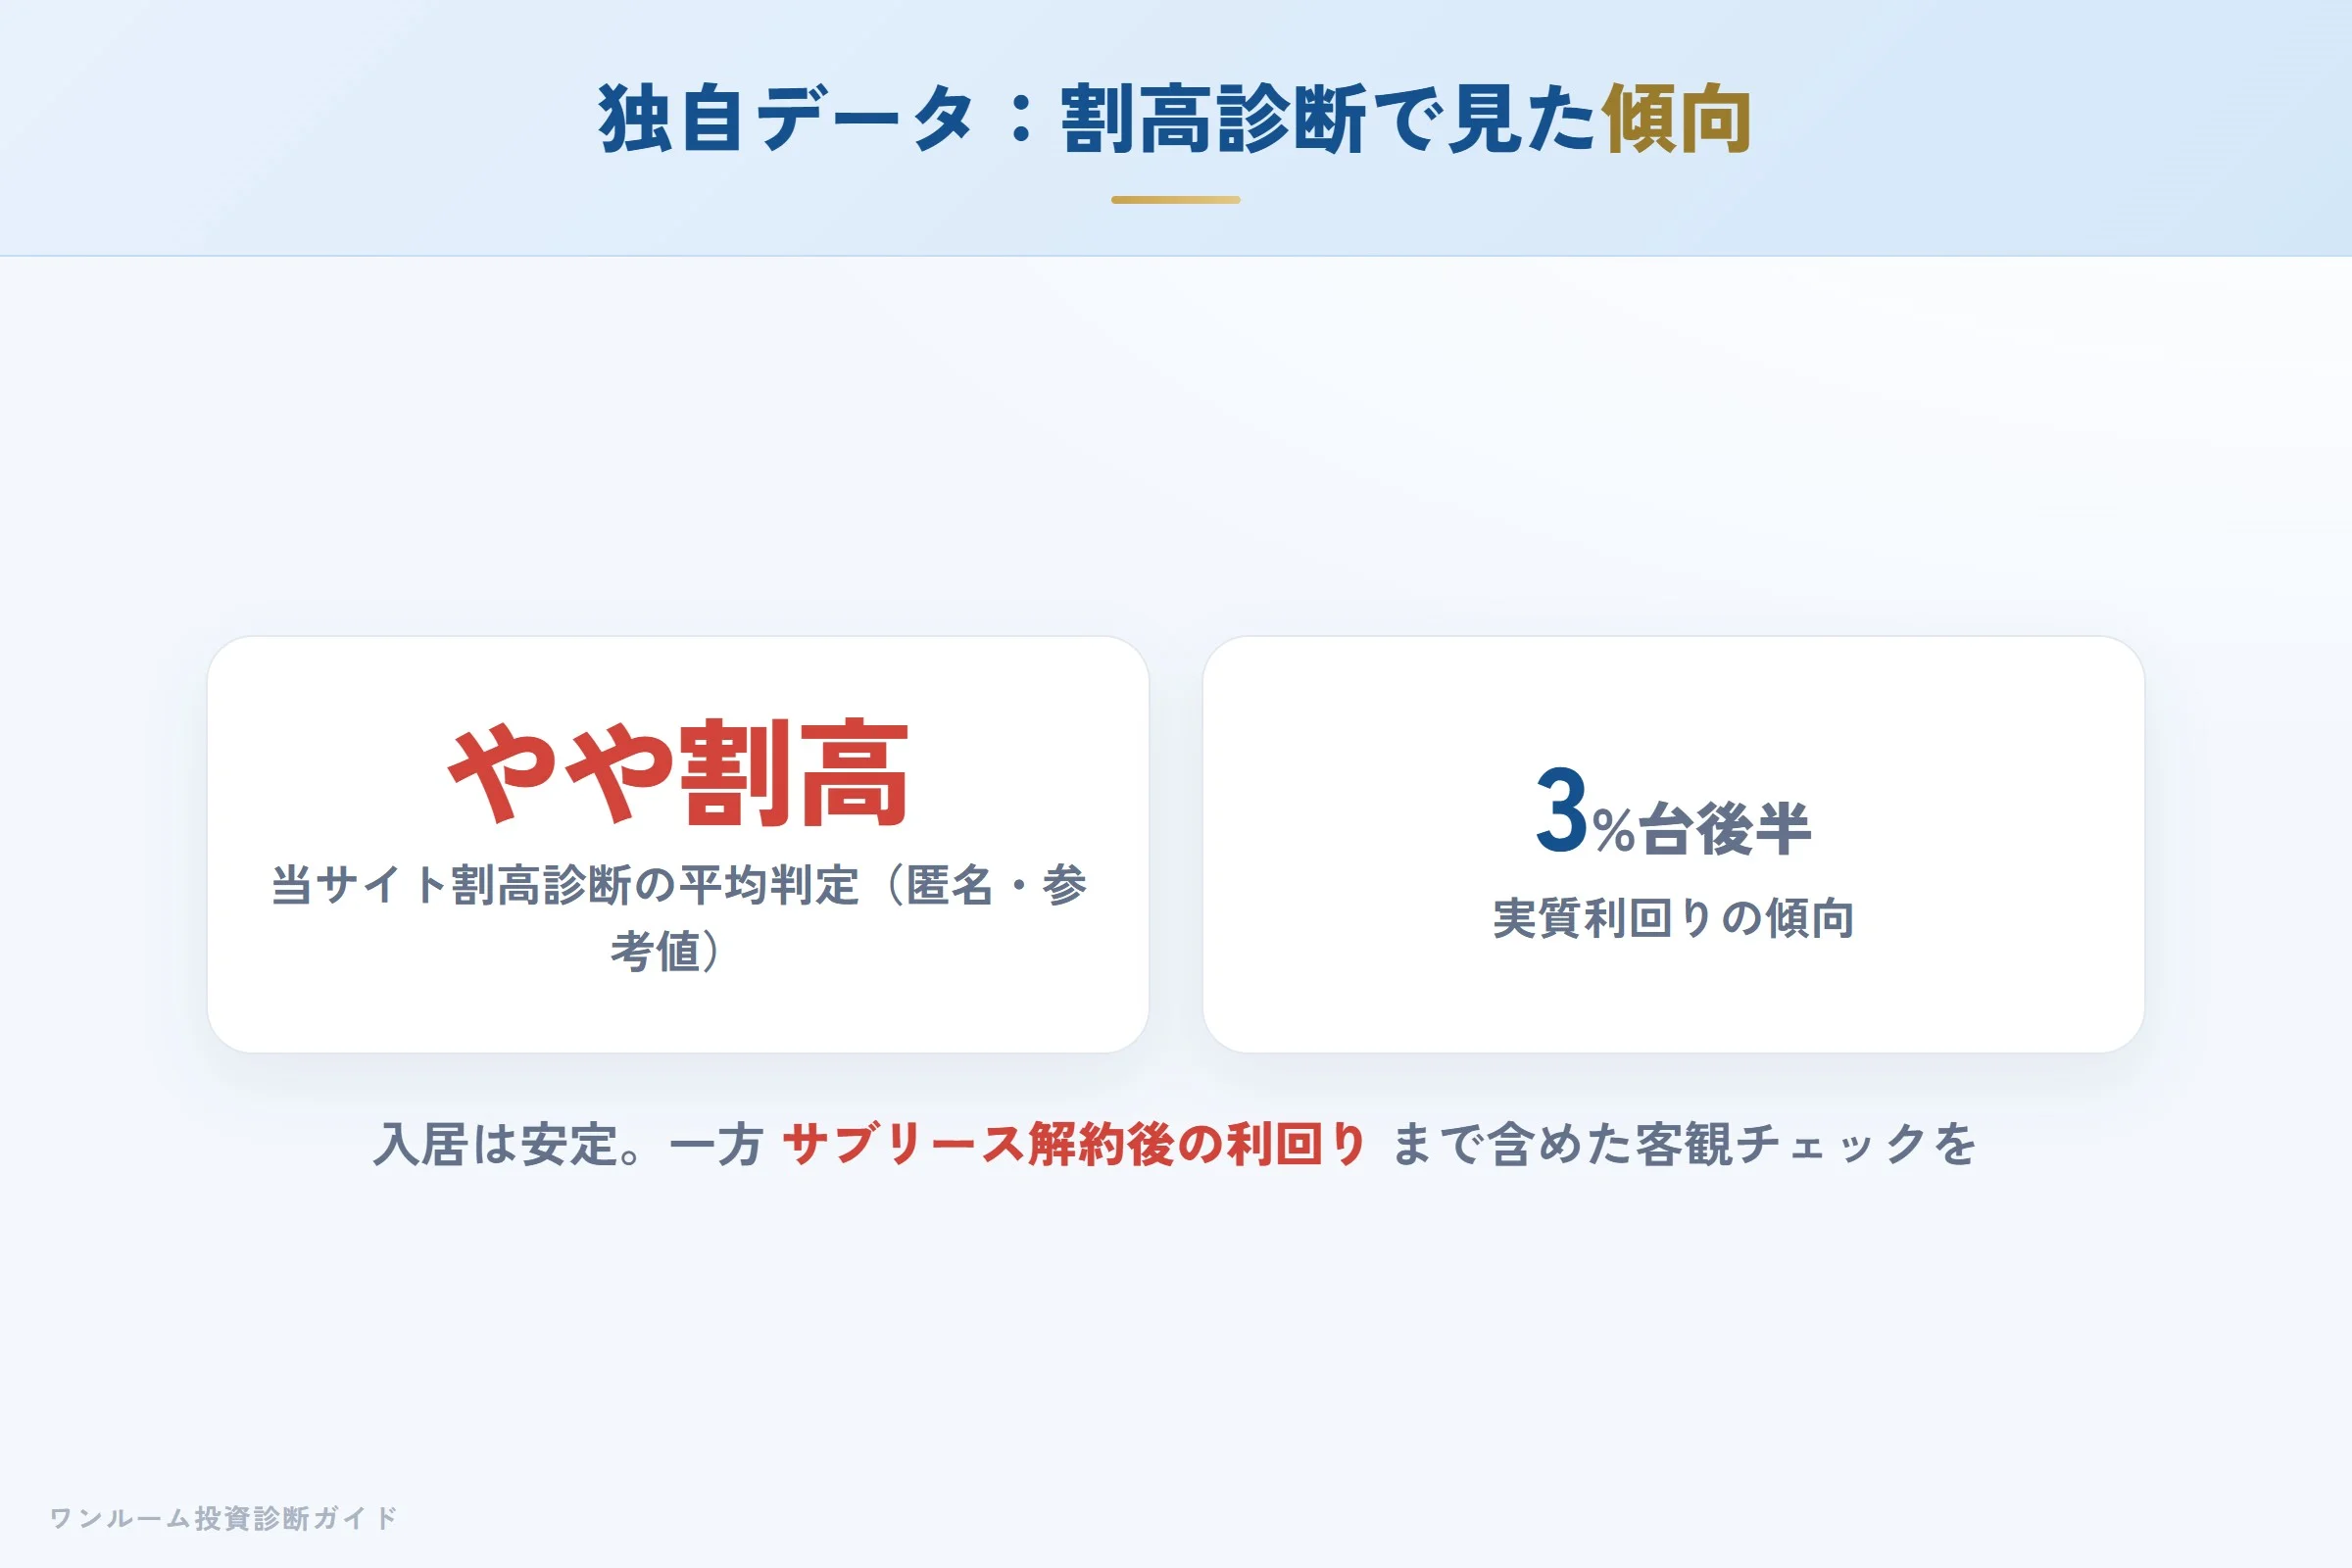
当サイトの無料「割高診断」に寄せられたプレール・ドゥーク関連の物件は、平均判定が「やや割高」、実質利回りは3%台後半という傾向が見られました(少数の匿名集計のため参考値)。都心・駅近で入居の安定は期待できる一方、サブリース前提の収支は、解約後の利回りまで含めた客観チェックを促す結果になっています。
向いている人・向いていない人
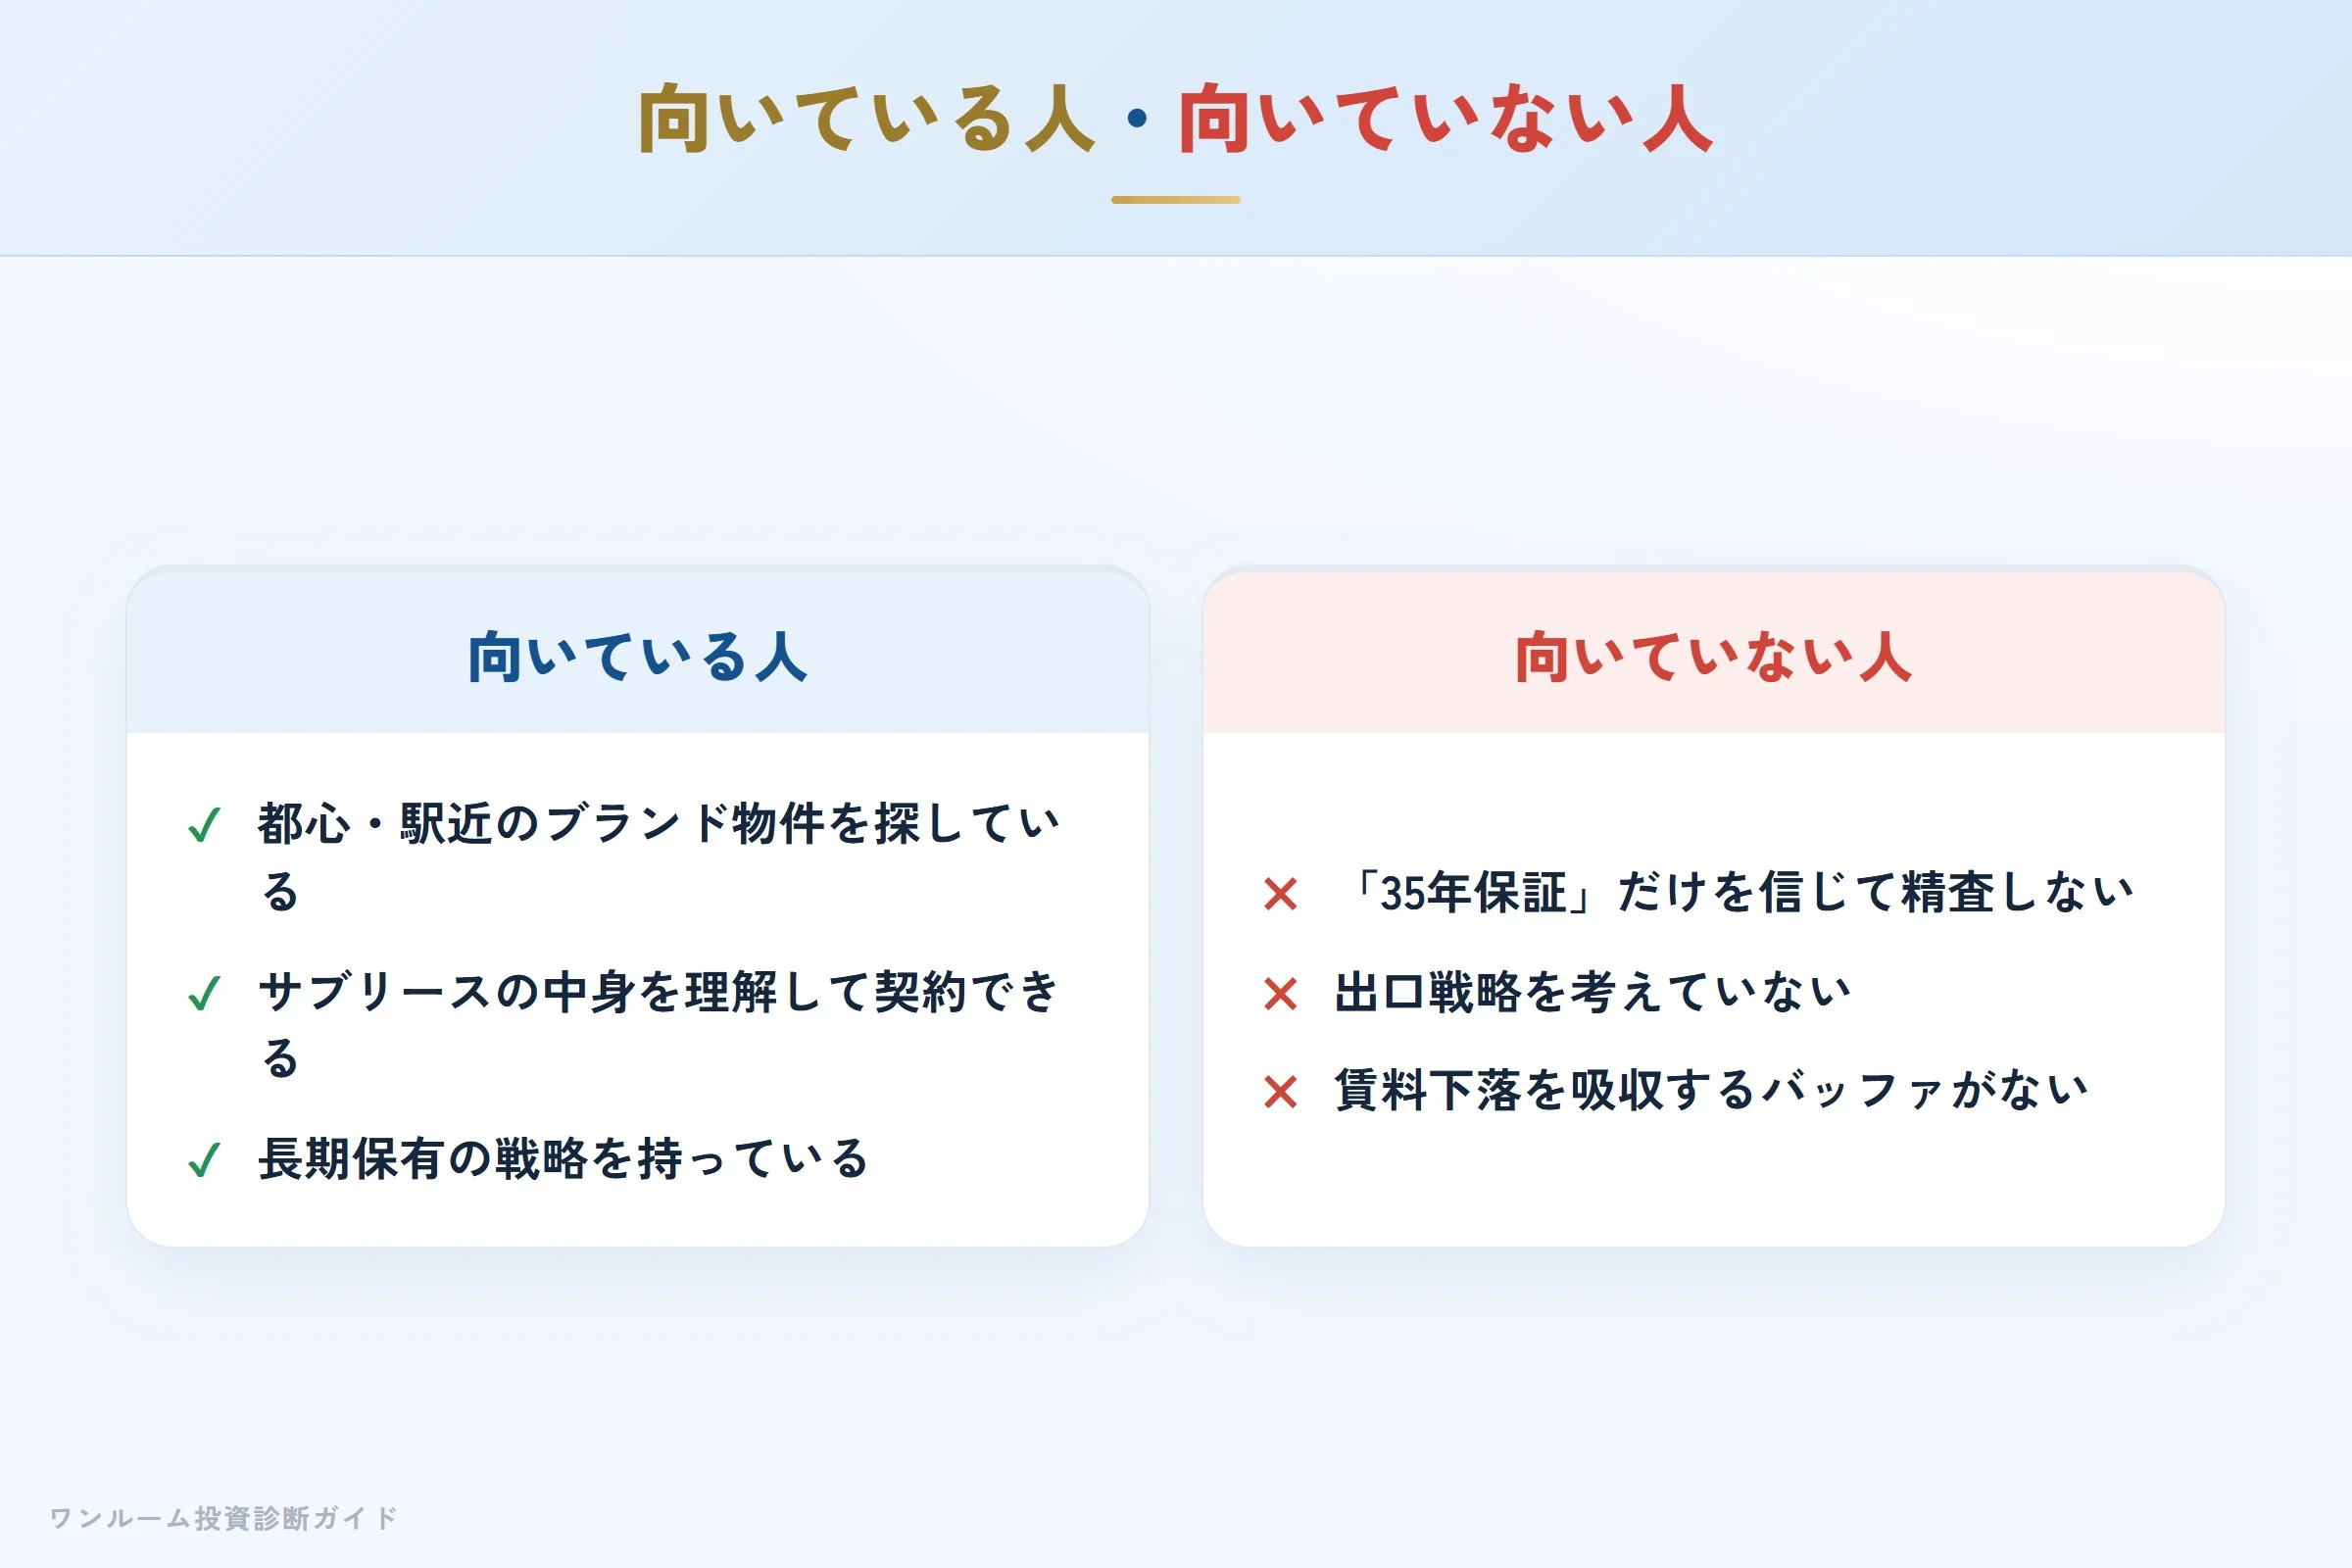
向いている人
- 都心・駅近のブランド物件を探している
- サブリースの中身(賃料見直し・解約条件・管理費変動)を理解した上で契約できる
- 長期保有を前提に戦略を持っている
向いていない人
- 「35年保証」という言葉だけを信じて契約内容を精査していない
- 10年後・20年後の出口戦略を考えていない
- 賃料下落リスクを吸収するバッファがない
まとめ:判断軸は「収支」と「出口」
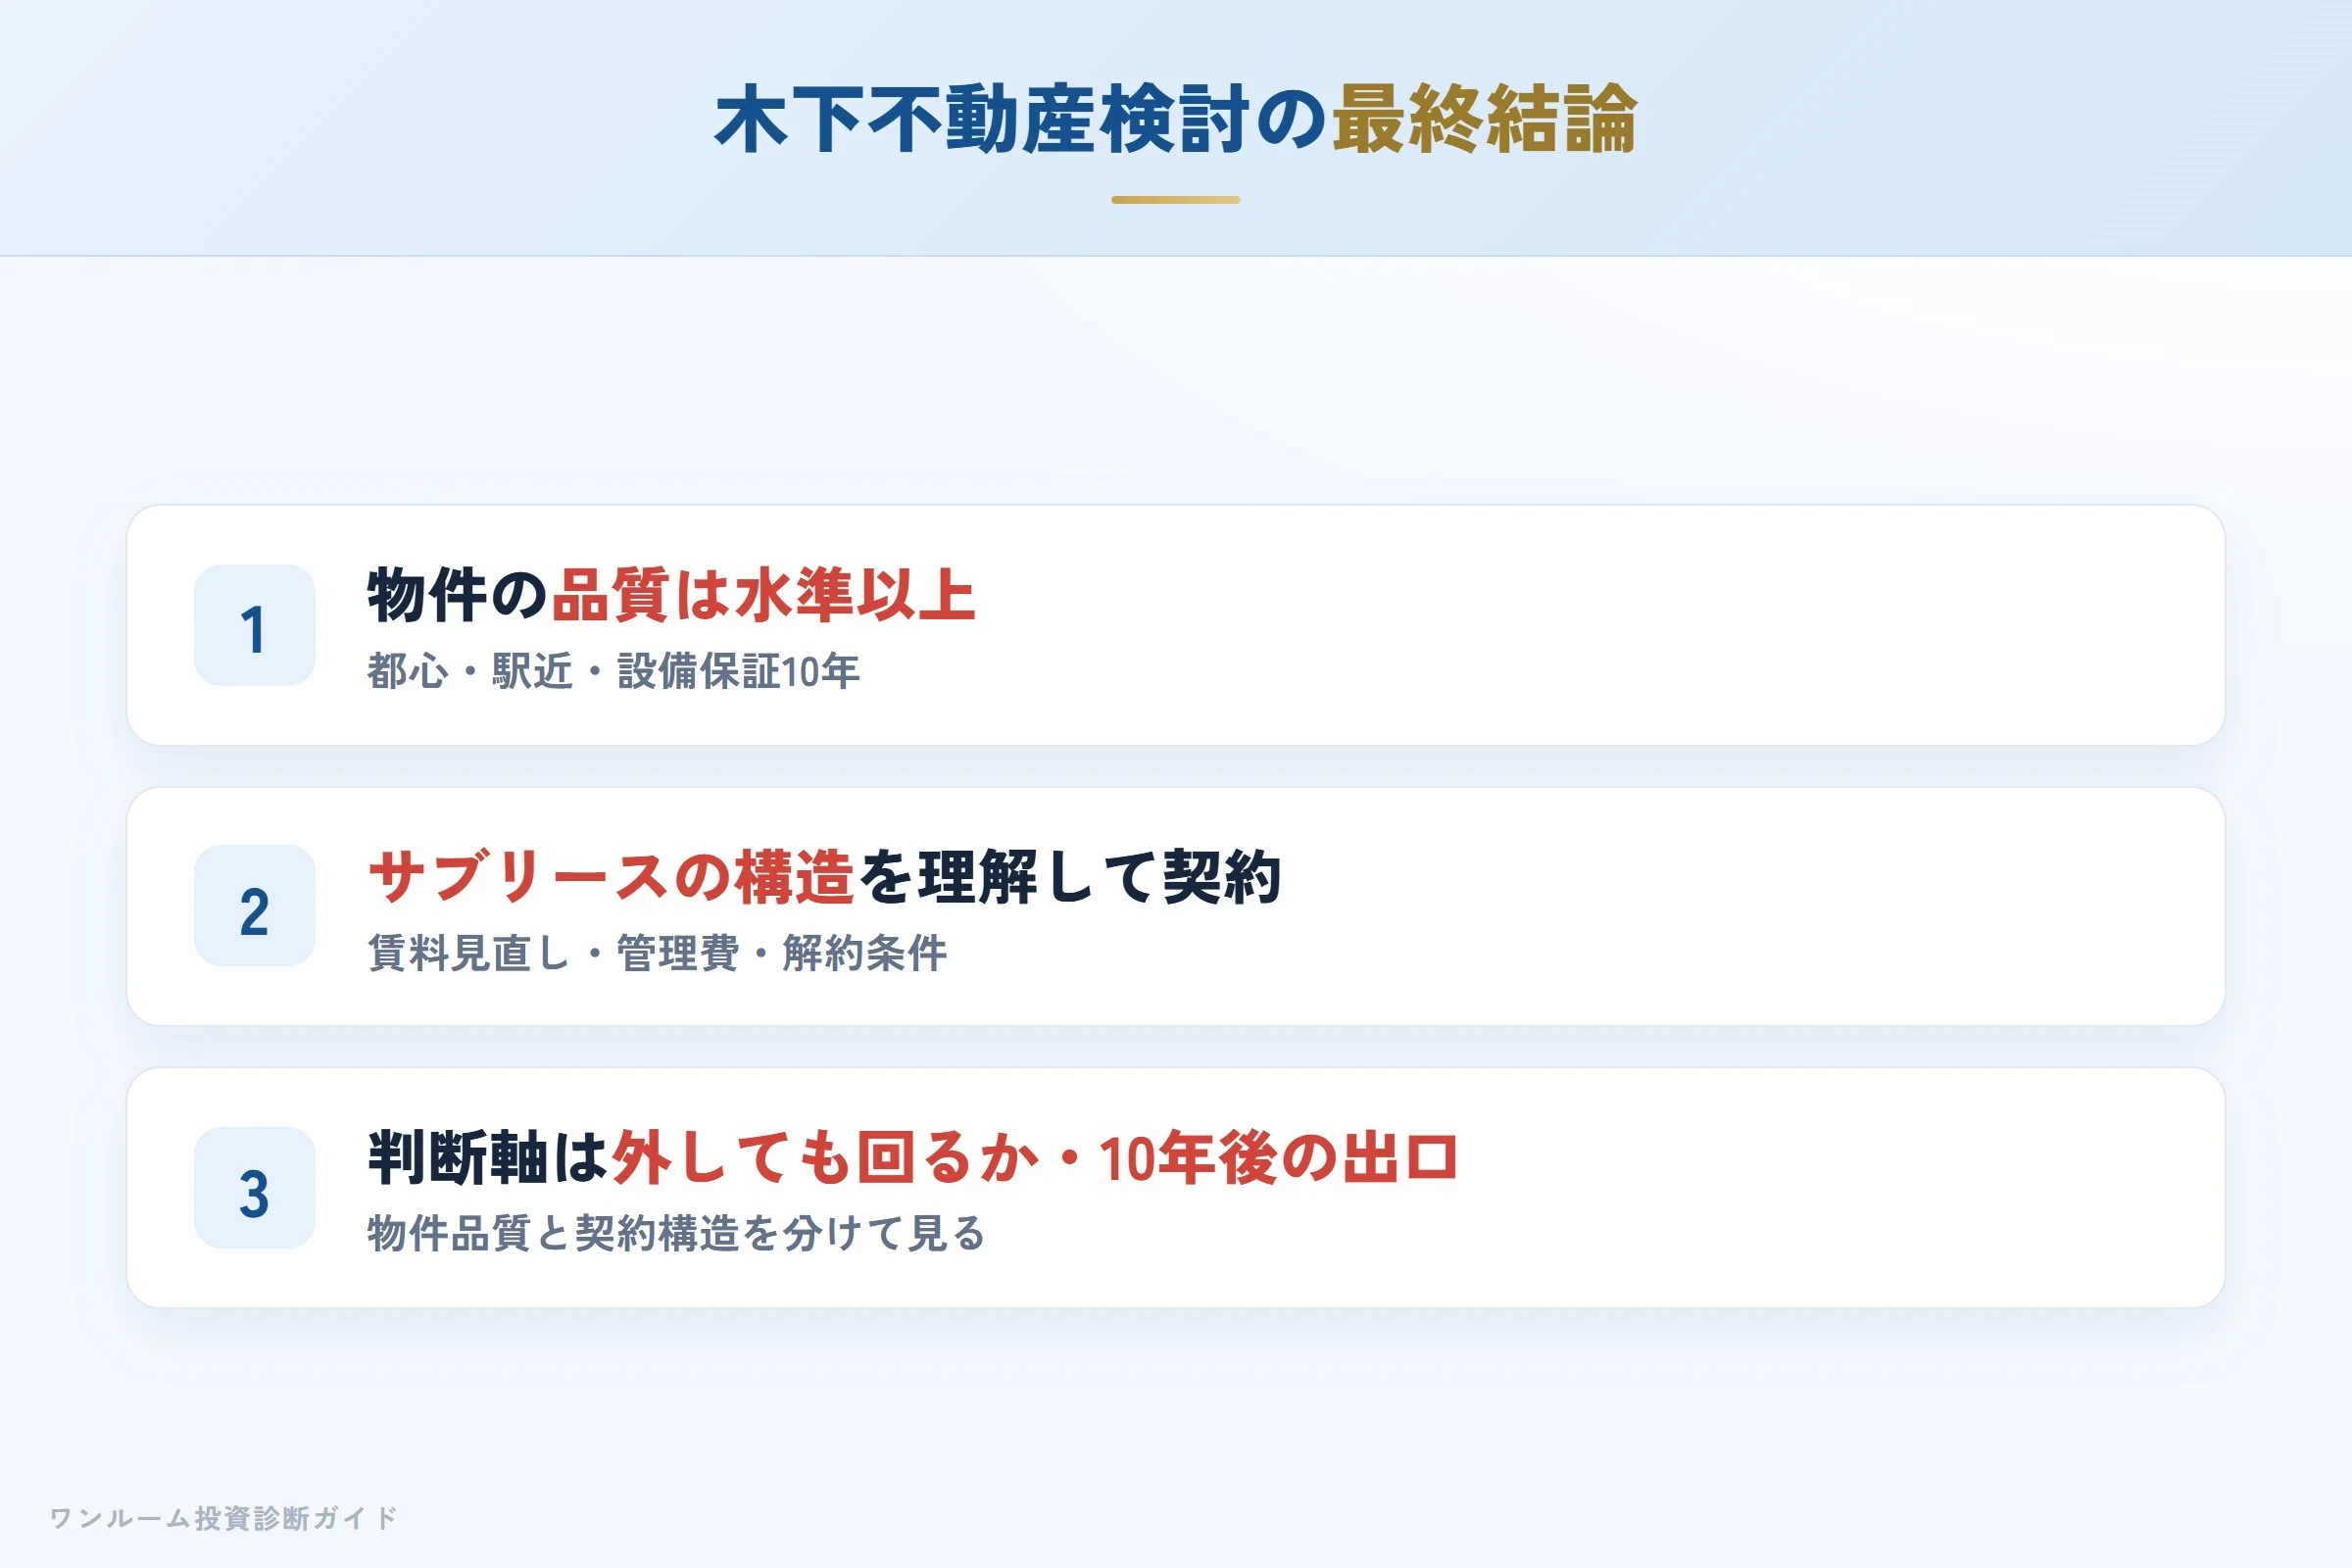
木下不動産(現ドゥークデザイン)・プレール・ドゥークは、物件そのものの品質とサブリース契約の構造を分けて評価する必要があります。物件の品質は水準以上で、2026年のボルテックスグループ入りで運営母体の安定感は増しました。一方で、サブリースは購入時には安心に見えても、数年後に条件変更・賃料引き下げが起きたとき、オーナーの選択肢は狭まります。
判断軸は常に同じです。サブリースを外しても自力で回るか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
提案を受けたら、まず「サブリースを外したとき自力で収支が回るか」を数字で確認を。営業の説明を鵜呑みにせず、契約条件は書面でチェックしましょう。 まずは無料の割高診断で、相場に対して割高でないかを客観的に確かめてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
