「コーセーアールイーのグランフォーレを福岡の投資用に勧められたが、大丈夫だろうか」。こうした相談が増えています。ネットで調べると「上場企業で安心」という声と「地方の出口が不安」という声が混在し、判断に迷う人が少なくありません。
【2026-10-02 更新】 公式の会社概要・IR・決算短信(TDnet)で一次情報を再確認しました。社名変更・合併・上場廃止・免許失効は確認されていません。業績を2027年1月期第2四半期(中間期・2026年9月10日開示)まで更新し、グランフォーレプライムの供給物件(千早は完売、現在は博多プレミアベイサイド・久留米駅プレミアが販売中)を反映。出典に決算短信・資産運用型マンション一覧ページのURLを追加しました。
【2026-09-10 更新】 公式の会社概要と最新IR(財務ハイライト)で一次情報を再確認しました。社名変更・合併・上場廃止・免許失効はなく、資本金15億6,245万円・免許番号 国土交通大臣(5)第7271号・東証スタンダード/福証(3246)で継続。あわせて業績を2026年1月期(連結・増収増益)へ更新し、frontmatterの出典に公式の会社概要・IRなど一次情報のURLを追加しました。
ここで一つ大事なことをお伝えします。評価が割れるのは、会社の信頼と物件の投資性が別の軸だからです。結論を先に言えば、コーセーアールイーは「会社としては堅実、物件は立地と価格しだいで吟味が必要」という位置づけになります。この記事では公開情報と第三者の口コミをもとに、次の点を整理します。
- コーセーアールイーとはどんな会社か(会社概要・物件ブランド)
- 第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「投資目線の懸念点」
- どんな人が検討でき、どんな人は見送るべきか
会社概要:コーセーアールイーはどんな会社か
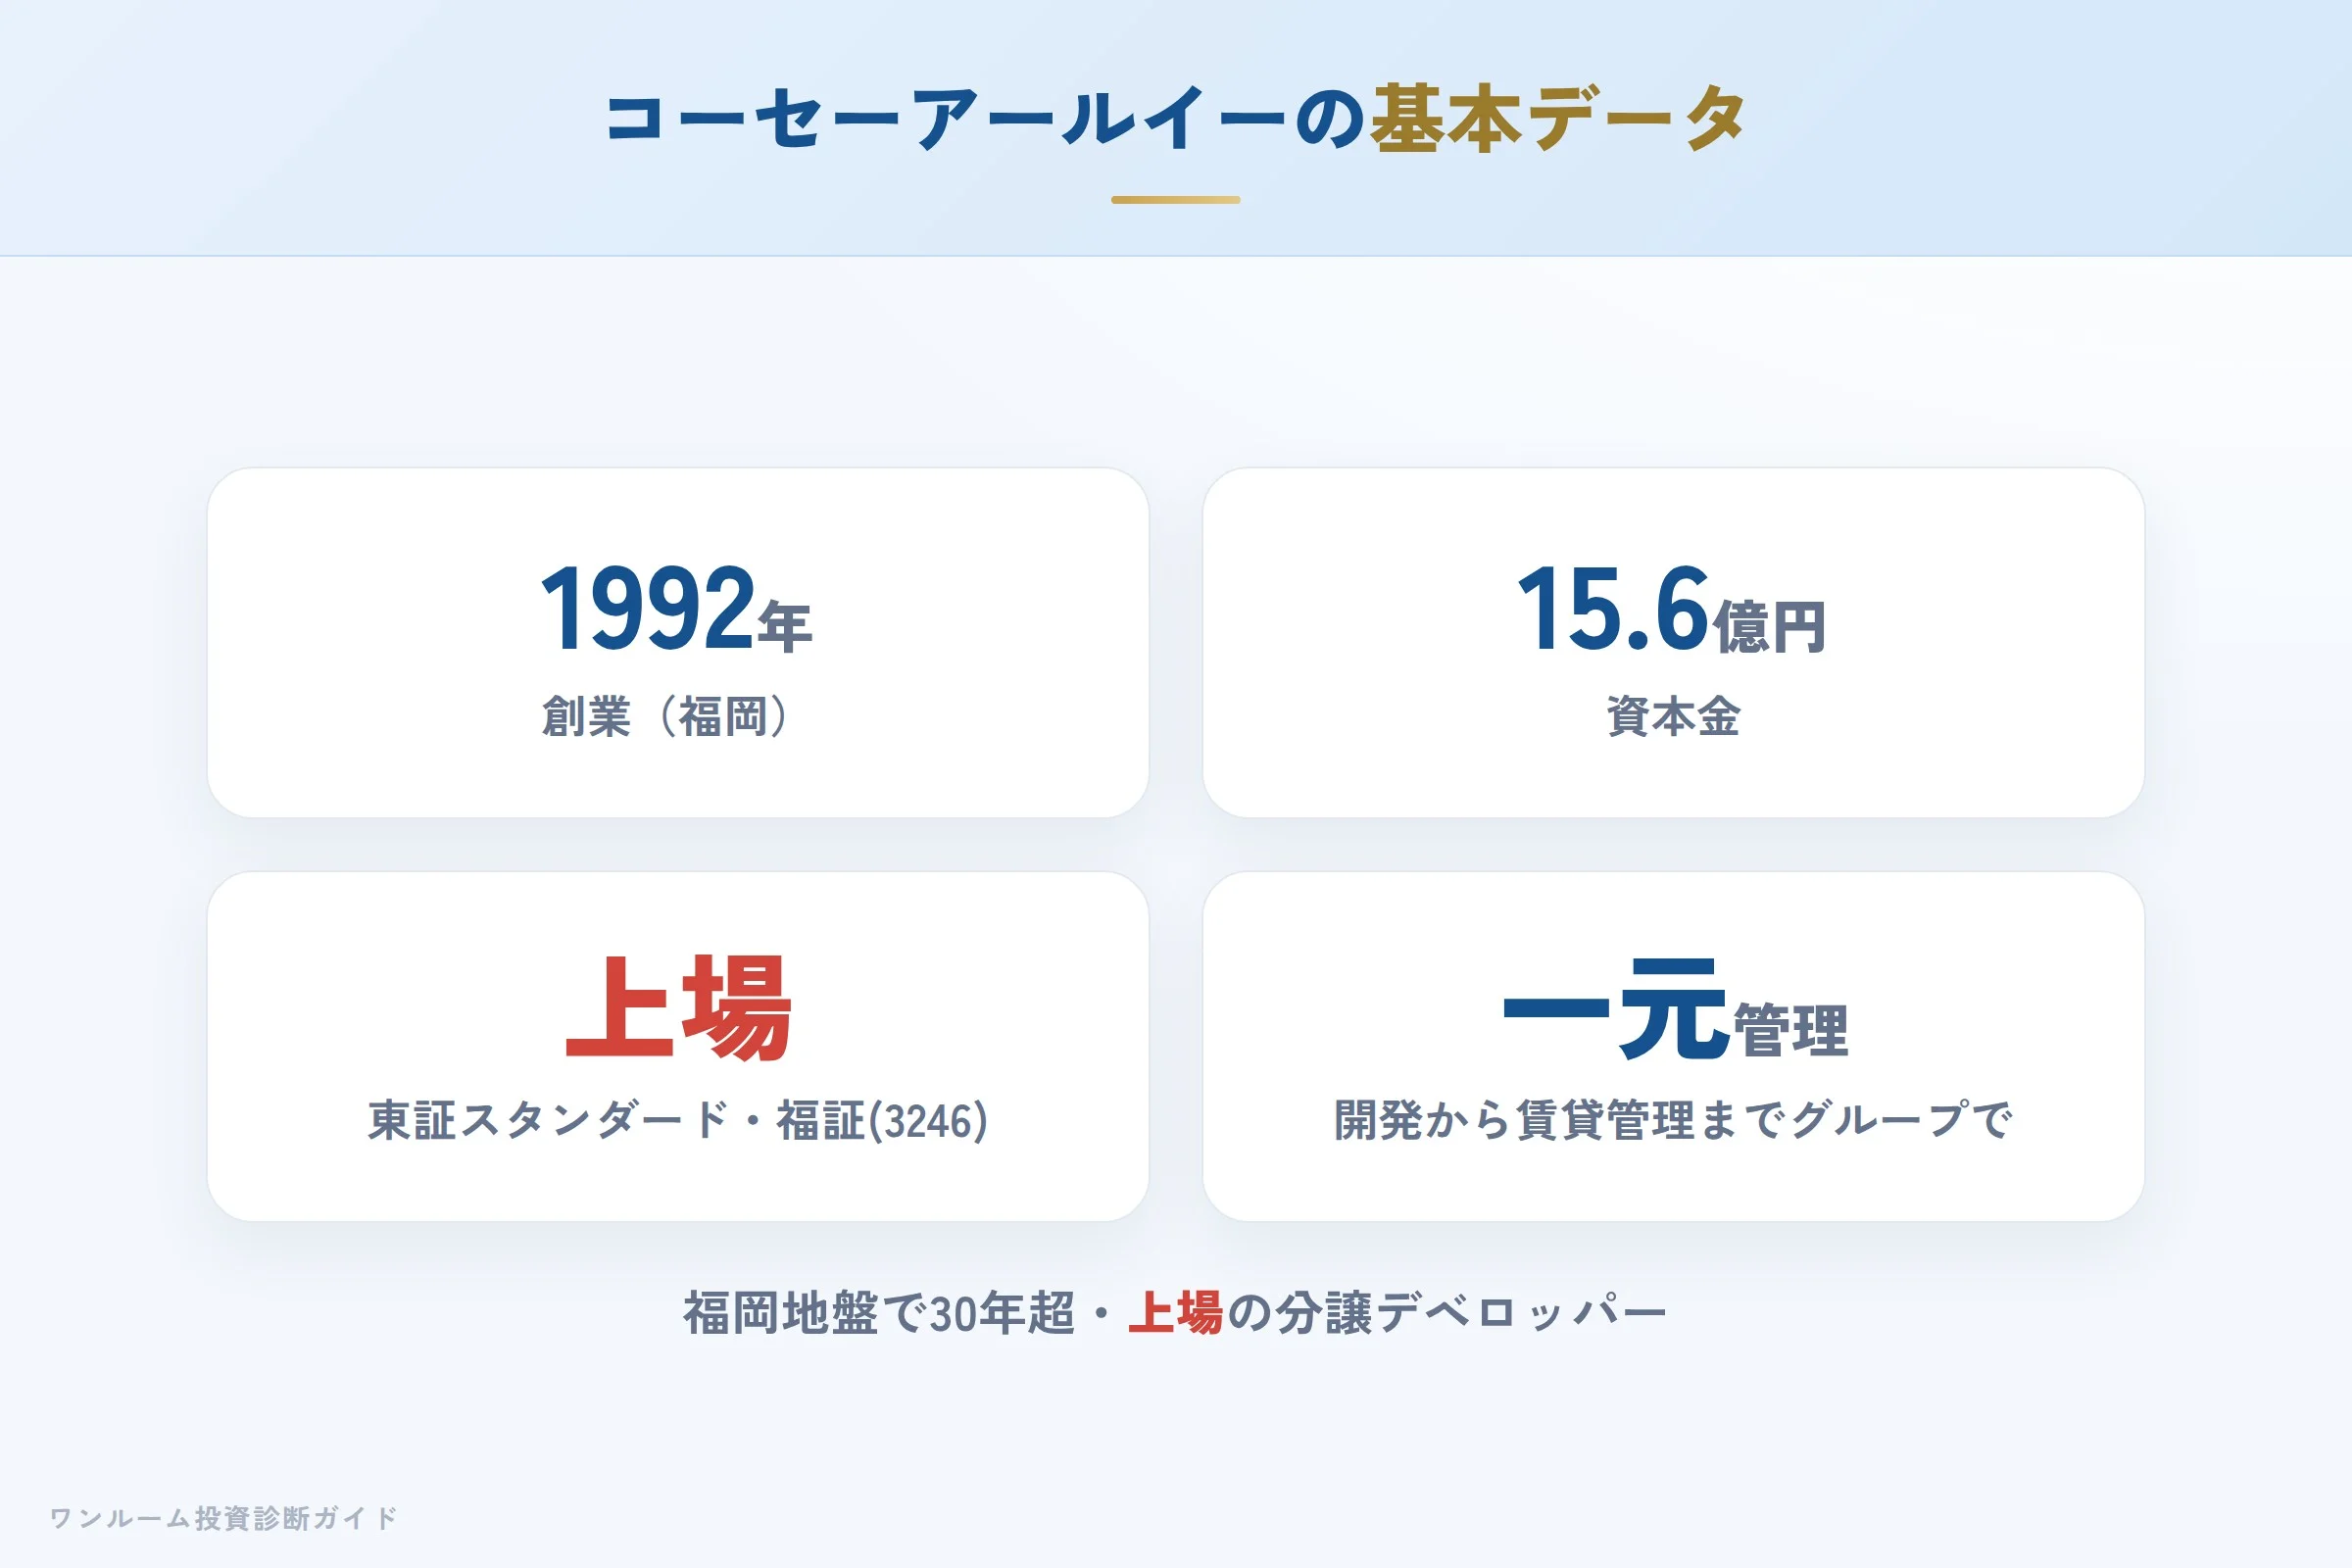
コーセーアールイーは1992年創業、福岡市に本社を置く分譲デベロッパーです。東京証券取引所スタンダード市場・福岡証券取引所に上場(証券コード3246)し、ファミリーマンション販売と資産運用型(投資用)マンション販売の両方を手がけています。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社コーセーアールイー |
| 所在地 | 福岡県福岡市中央区赤坂1-15-30 |
| 創業 | 1992年8月(2005年に現商号へ変更) |
| 資本金 | 15億6,245万円 |
| 代表者 | 代表取締役社長 諸藤敏一 |
| 従業員数 | 69名(2026年1月31日現在) |
| 宅建業免許番号 | 国土交通大臣(5)第7271号 |
| 賃貸住宅管理業者登録番号 | 国土交通大臣(2)第004216号 |
| 決算期 | 1月31日 |
| 上場情報 | 東証スタンダード・福証(証券コード3246) |
※上記は公式サイトの会社概要ページの記載(2026年10月2日確認)に基づきます。社名変更・合併・上場廃止・宅建業免許および賃貸住宅管理業者登録の失効は確認されていません。旧来「木下不動産→ドゥークデザイン」のように社名が変わる会社もありますが、コーセーアールイーは商号・免許番号ともに継続しています。
事業用地の選定から企画・開発・施工管理・販売・アフター・賃貸管理までをグループで一元管理する体制を掲げ、住宅は基本的に自社が売主(分譲主)となります。
グランフォーレ:物件ブランドの特徴
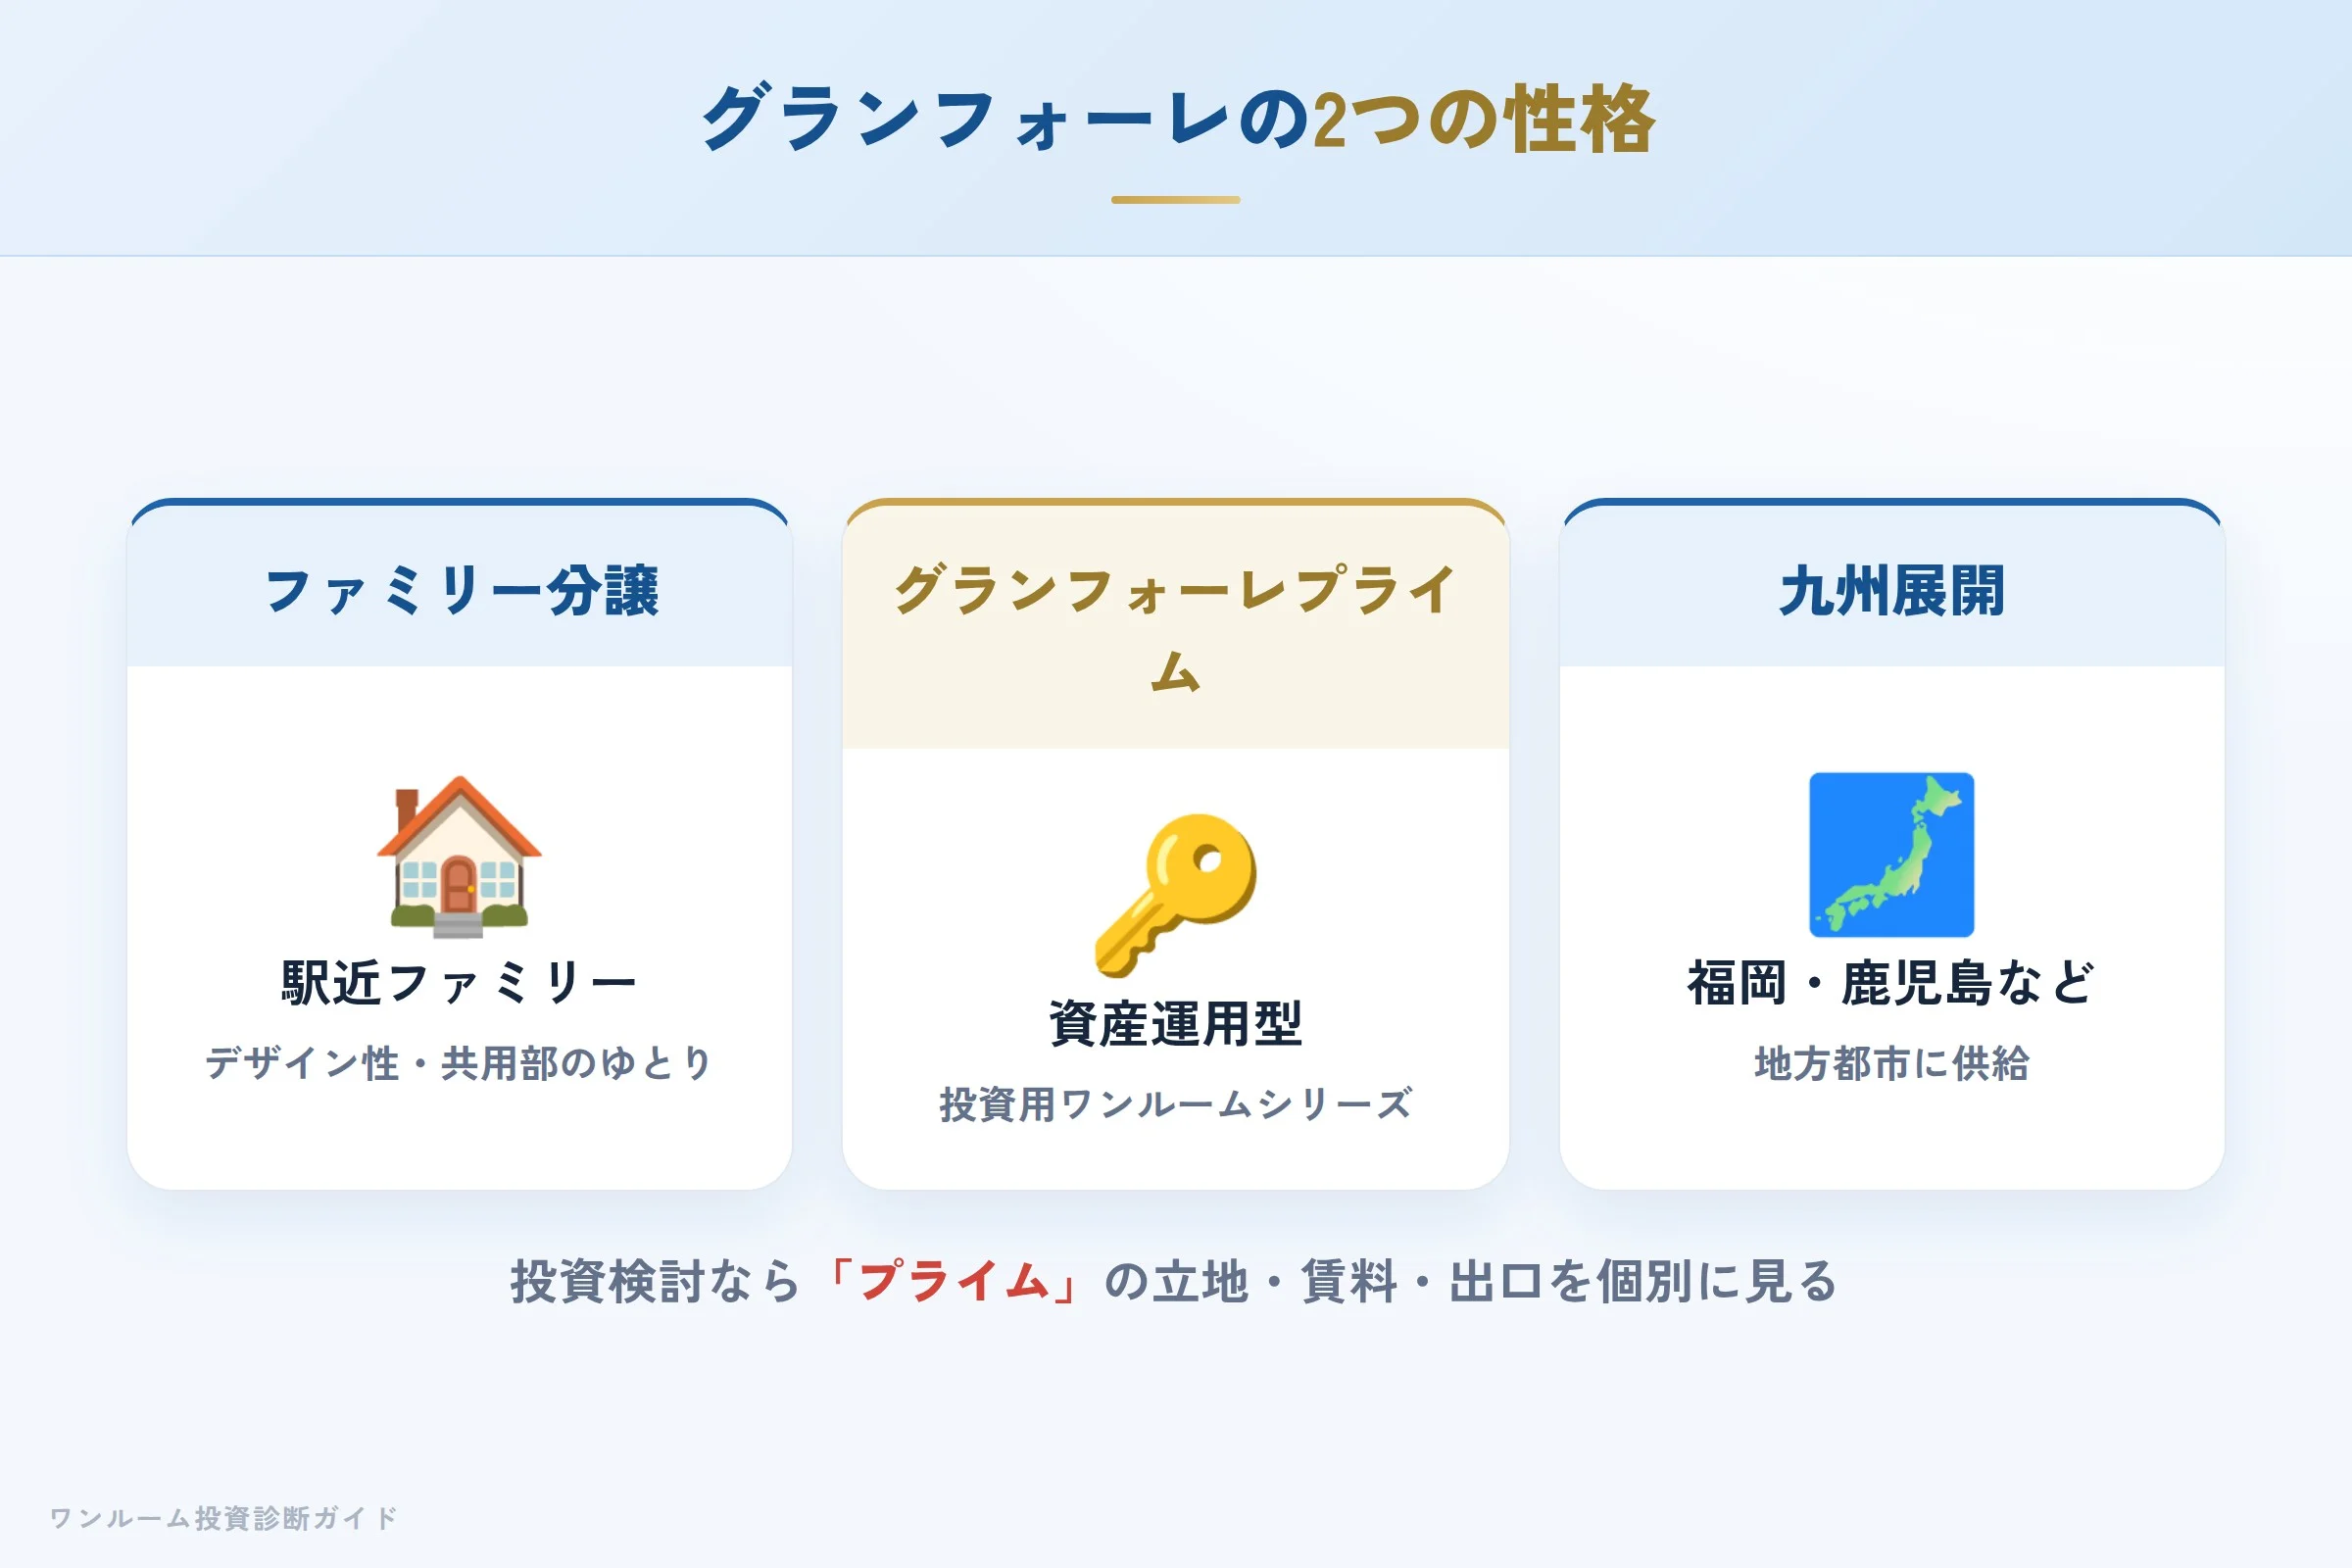
グランフォーレは福岡都市圏を中心に展開する分譲マンションブランドで、用途に応じて二つの性格があります。
- ファミリー分譲:駅近のファミリー向け。デザイン性や共用部のゆとりを訴求し、受賞実績もあります。
- グランフォーレプライム:資産運用型(投資用)のワンルームシリーズ。福岡市内のほか九州(鹿児島など)にも展開。福岡市東区の「グランフォーレプライム千早」は2026年4月30日付で完売し、2026年10月時点の販売中物件は「グランフォーレ博多プレミアベイサイド」(福岡市博多区)と「グランフォーレ久留米駅プレミア」(久留米市)です(公式サイトの資産運用型マンション一覧・2026年10月2日確認)。
投資用として検討するなら、ファミリー分譲とは別に「プライム」シリーズの立地・賃料・出口を個別に見る必要があります。
実際の口コミ:良い声と悪い声の両方
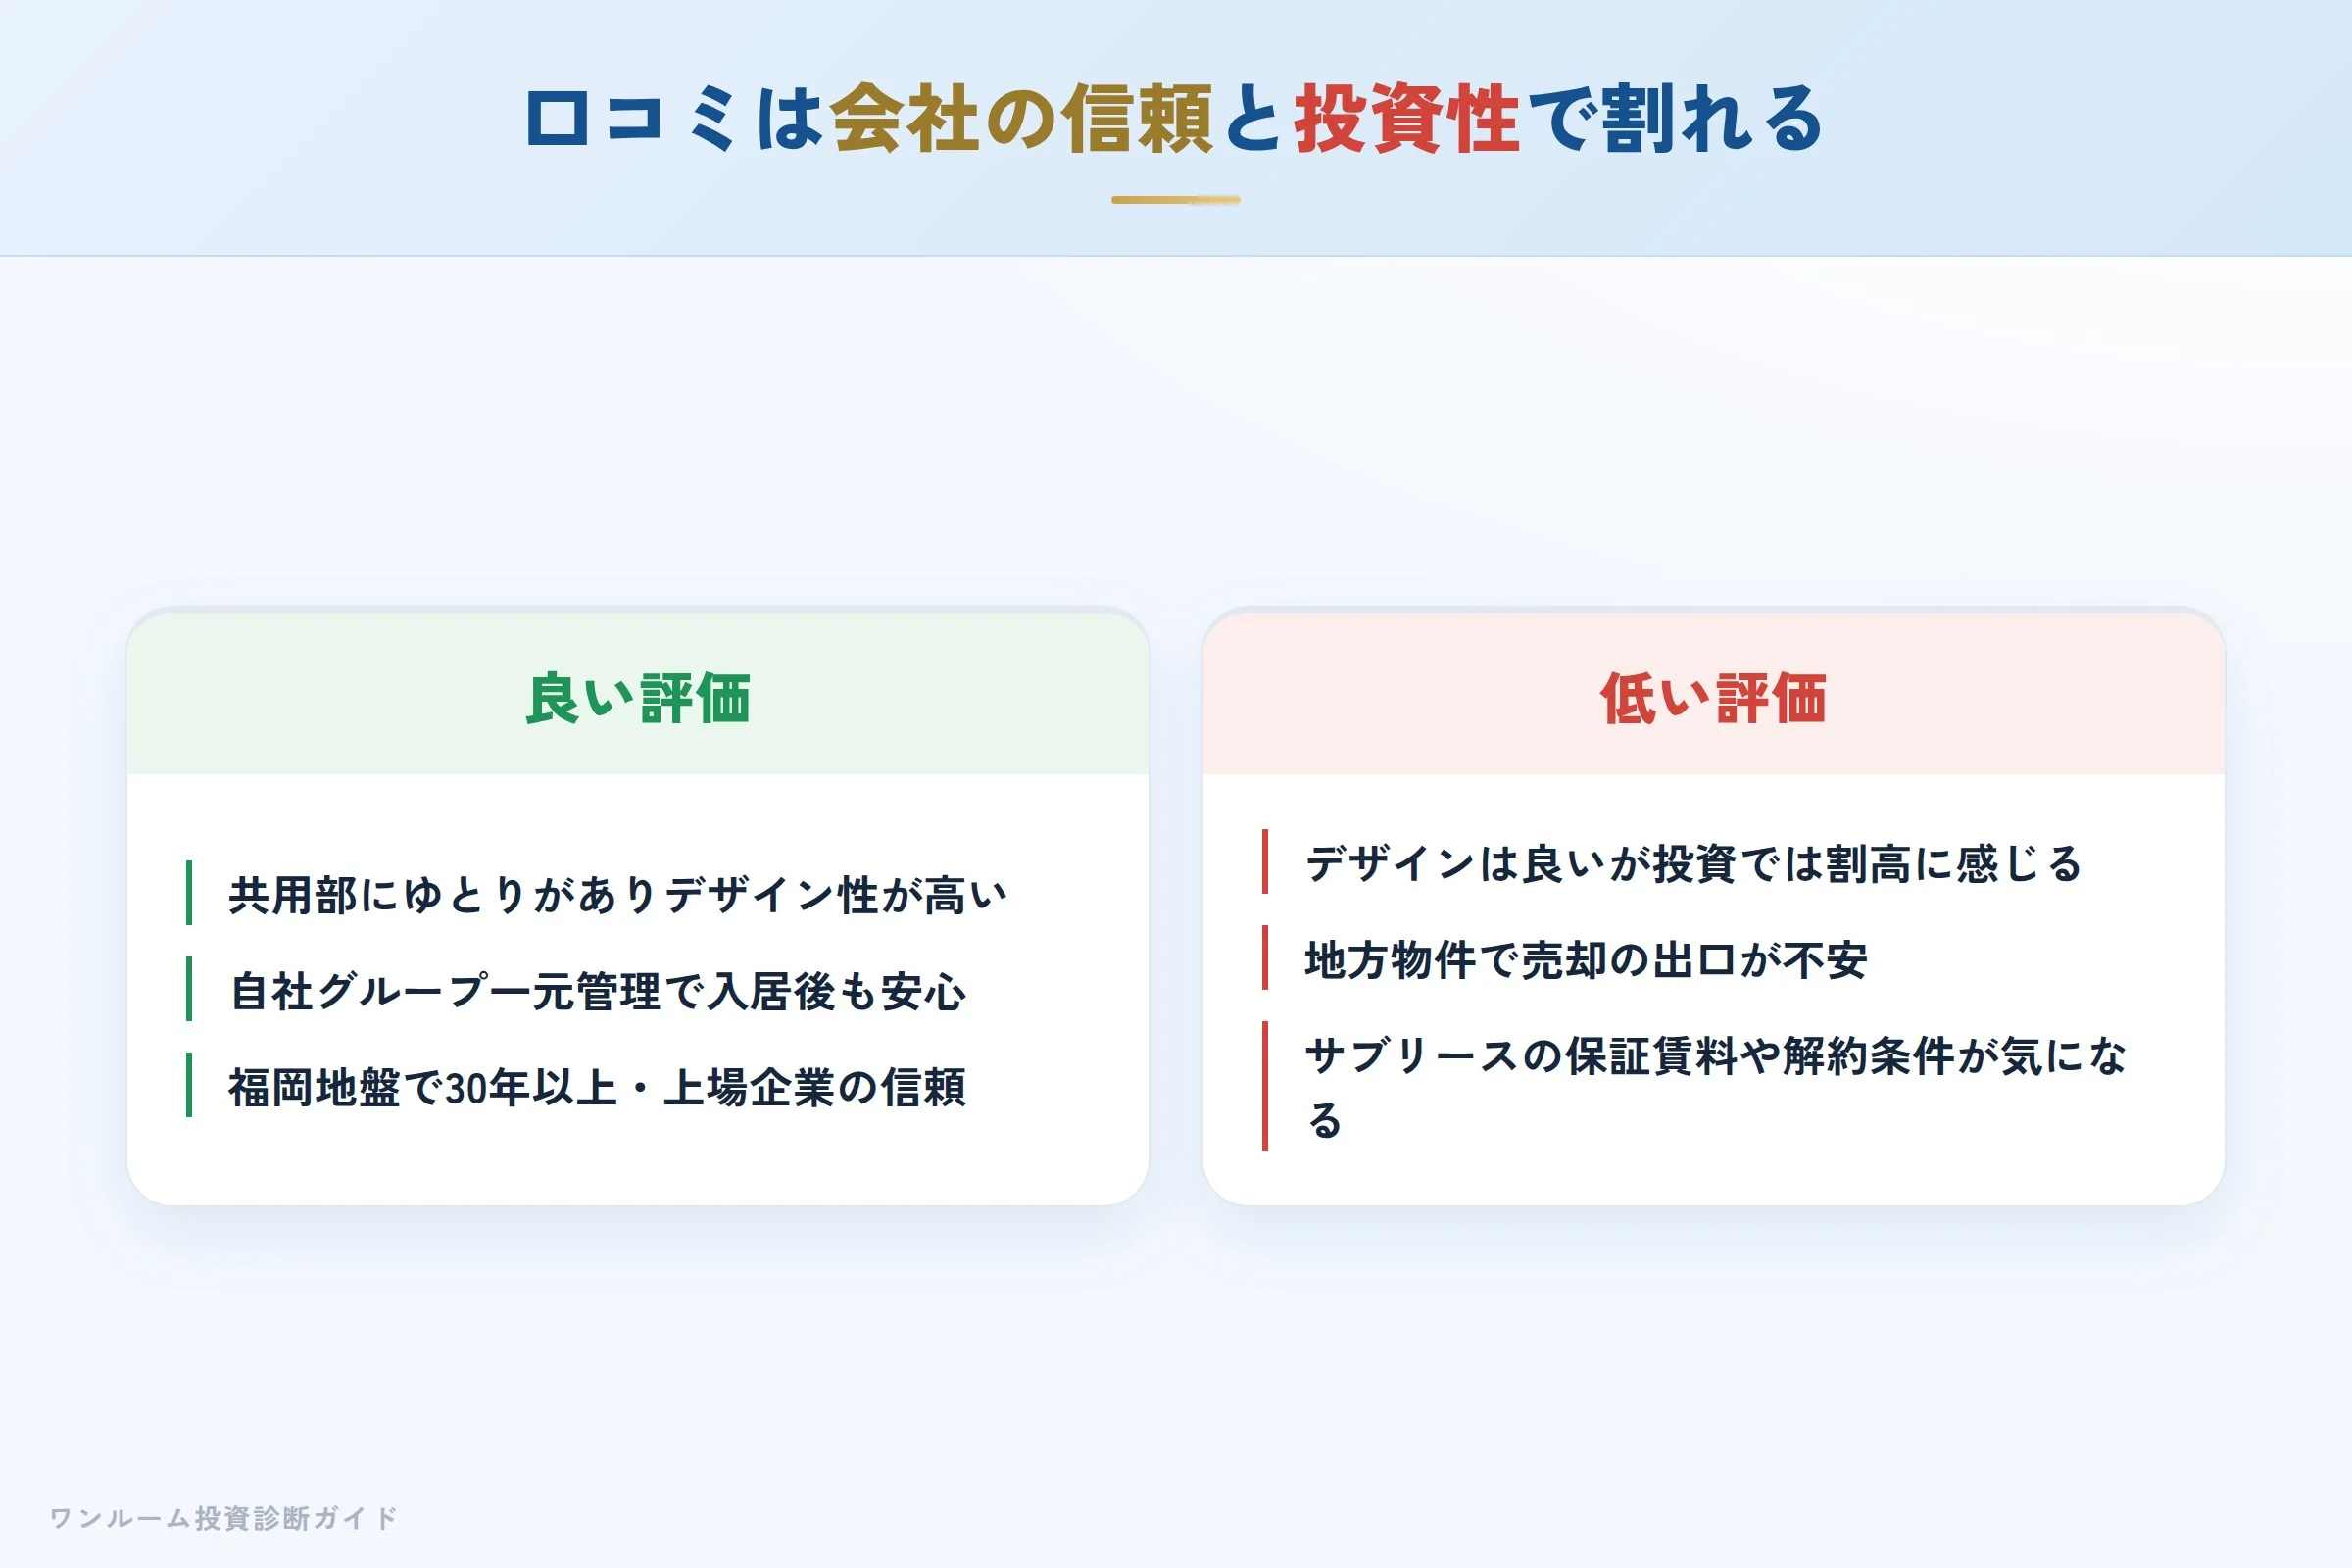
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- デザイン性・共用部のゆとりが良い
- 自社グループ一元管理で入居後も安心
- 福岡地盤で30年以上・上場企業の信頼
- 美観重視のぶん投資では割高に感じる
- 地方物件で売却の出口が不安
- サブリースの保証賃料や解約条件が気になる
良い評価の声
(マンションレビューに載っている口コミ・評判をもとにした、当サイトの要約です。原文の引用ではありません)
- エントランスや共用部にゆとりがあり、デザイン性が高いと感じました。上場企業という安心感もあります。
- 開発から賃貸管理まで自社グループで一元管理してくれるので、入居後のサポートに安心できました。
低い評価の声
(マンションレビューに載っている口コミ・評判をもとにした、当サイトの要約です。原文の引用ではありません)
- デザインは良いが、投資として利回りを計算すると割高に感じ、慎重になりました。
- 地方の物件なので、将来売るときに買い手が付くか不安が残りました。
第三者サイトの評価:物件評価は中位から良好、母数は少なめ
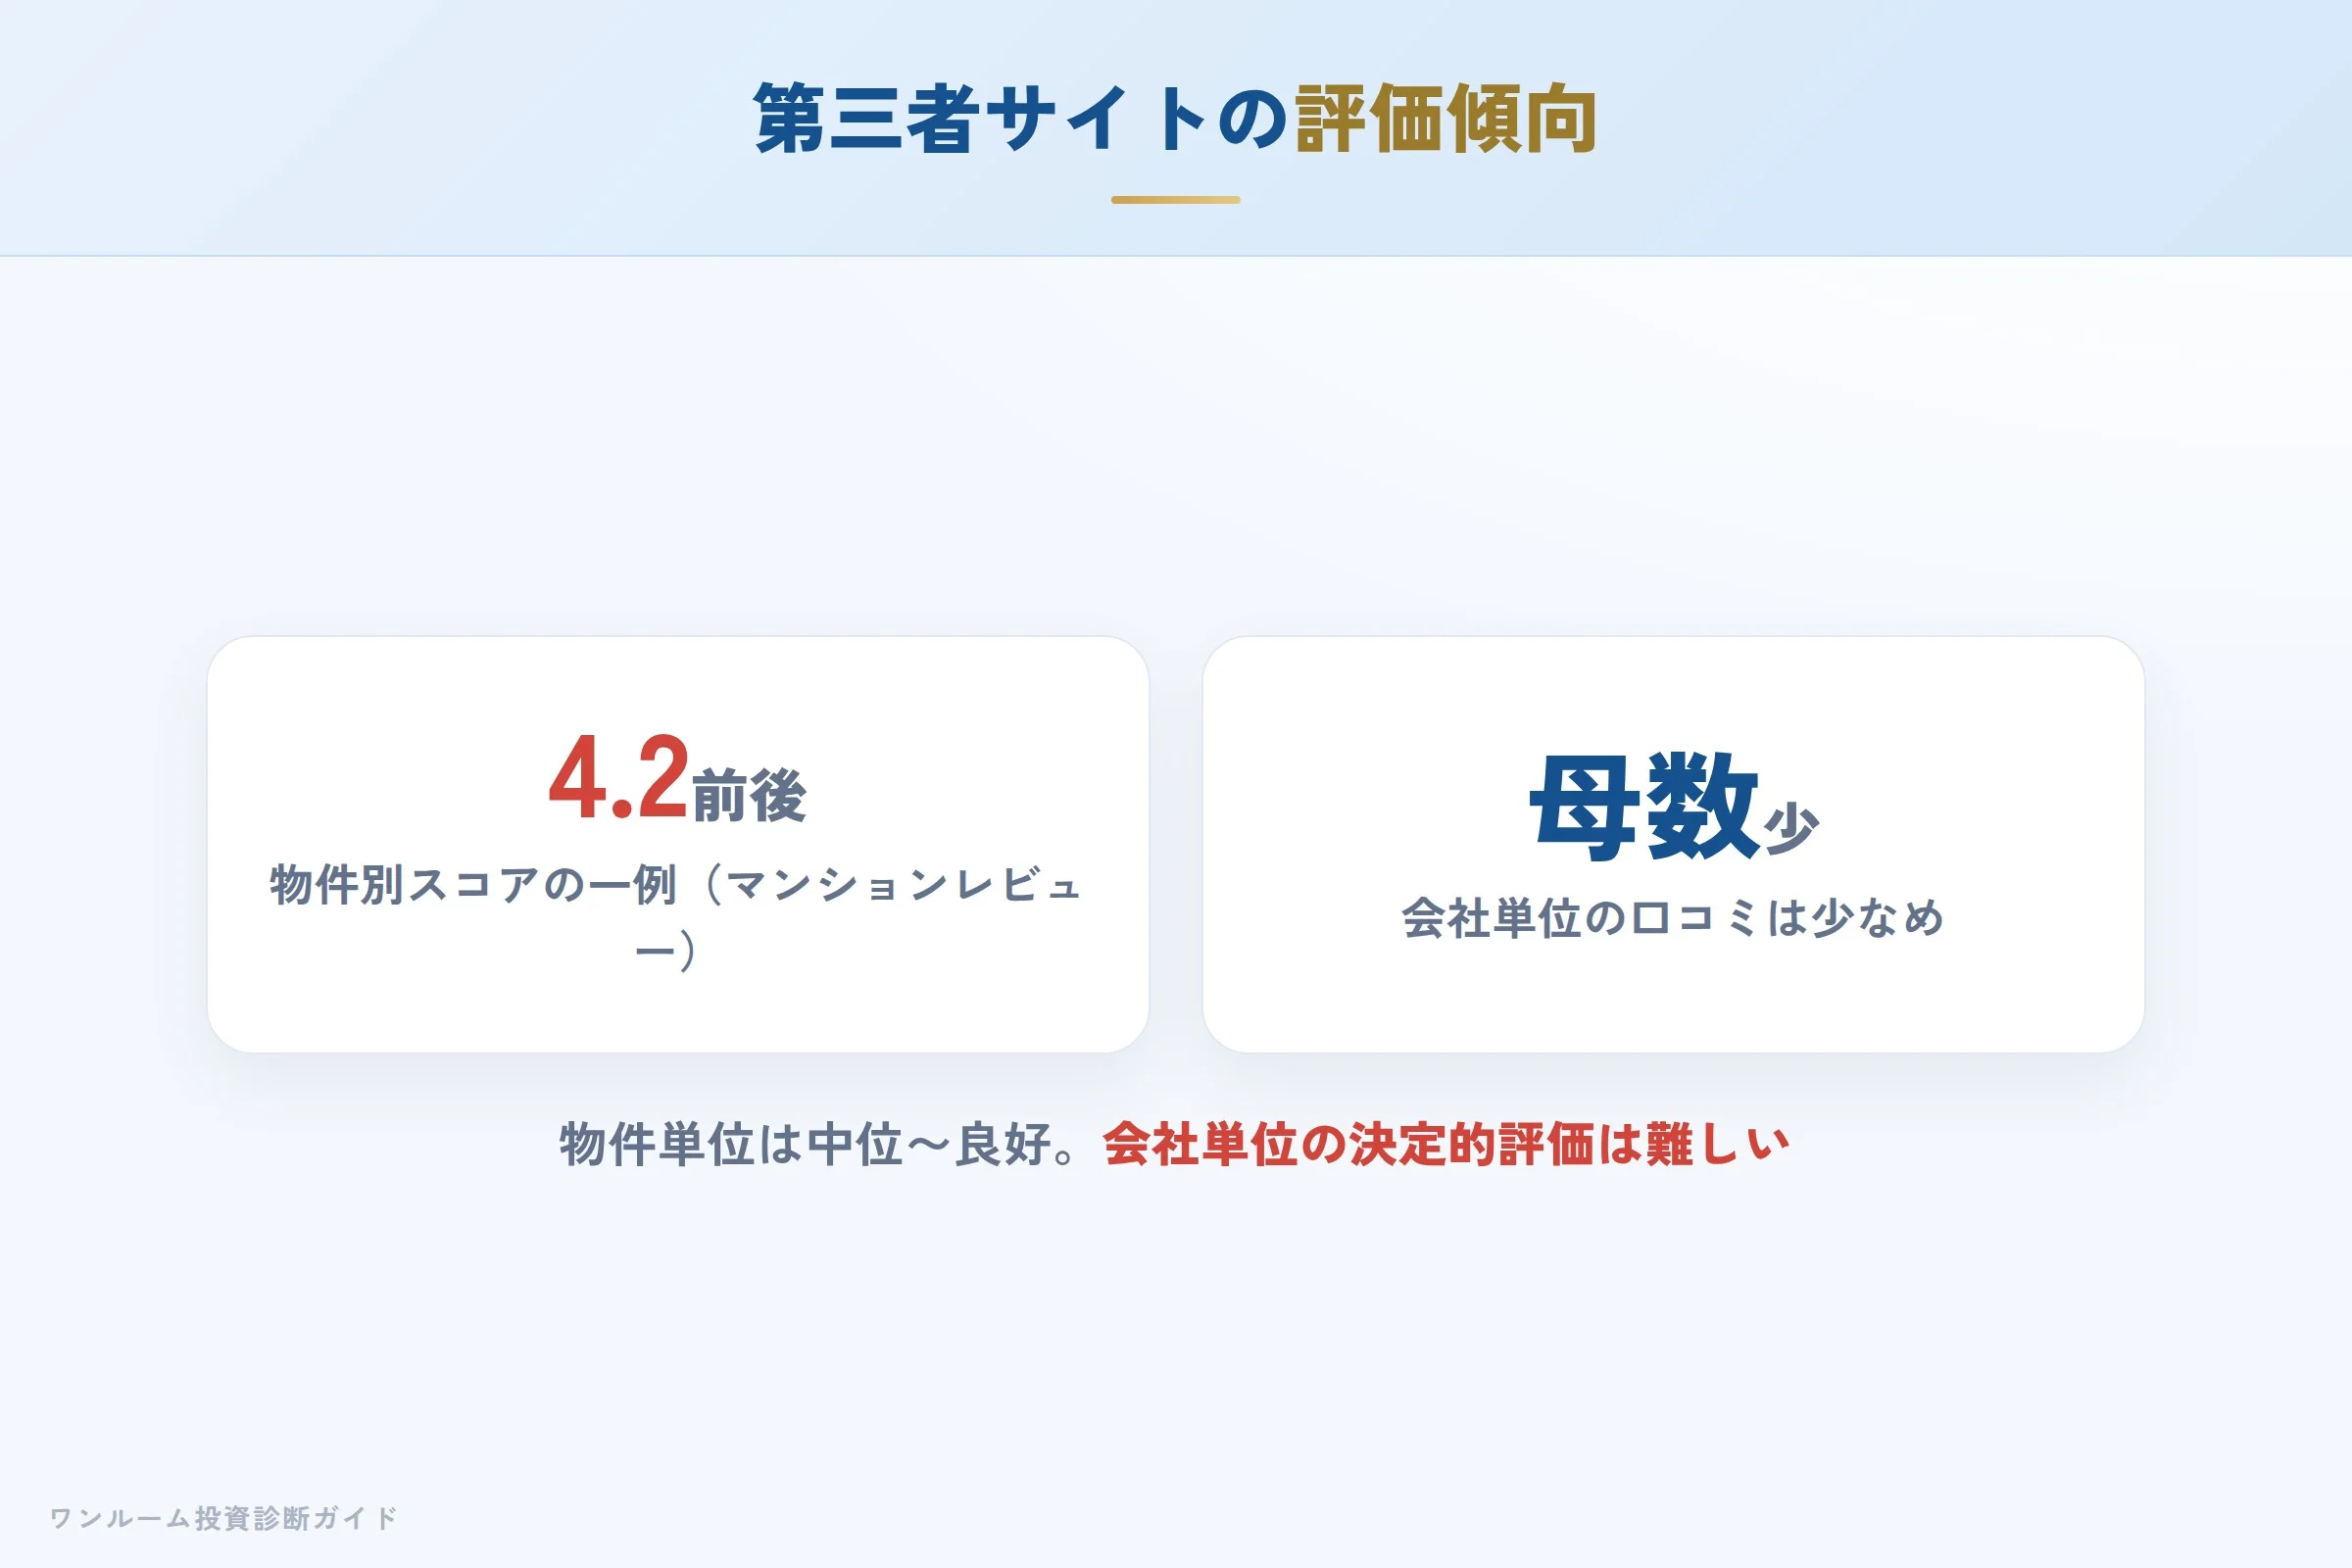
マンションレビューでは、グランフォーレの物件別にスコアが公開されており(例として天文館プライムでスコア4.2程度)、ビッグデータとAI査定で資産価値や将来価格が数値化されています。一方、Yahoo!不動産などでは会社単位の口コミ母数が少なく、物件単位の評価は中位から良好だが、会社単位での決定的な評価は難しいのが実情です。会社の口コミが少ないときほど、後述する「収支」と「出口」を自分の数字で確かめる姿勢が有効です。
宅建士が整理する強み:上場企業の信頼と自社一元管理
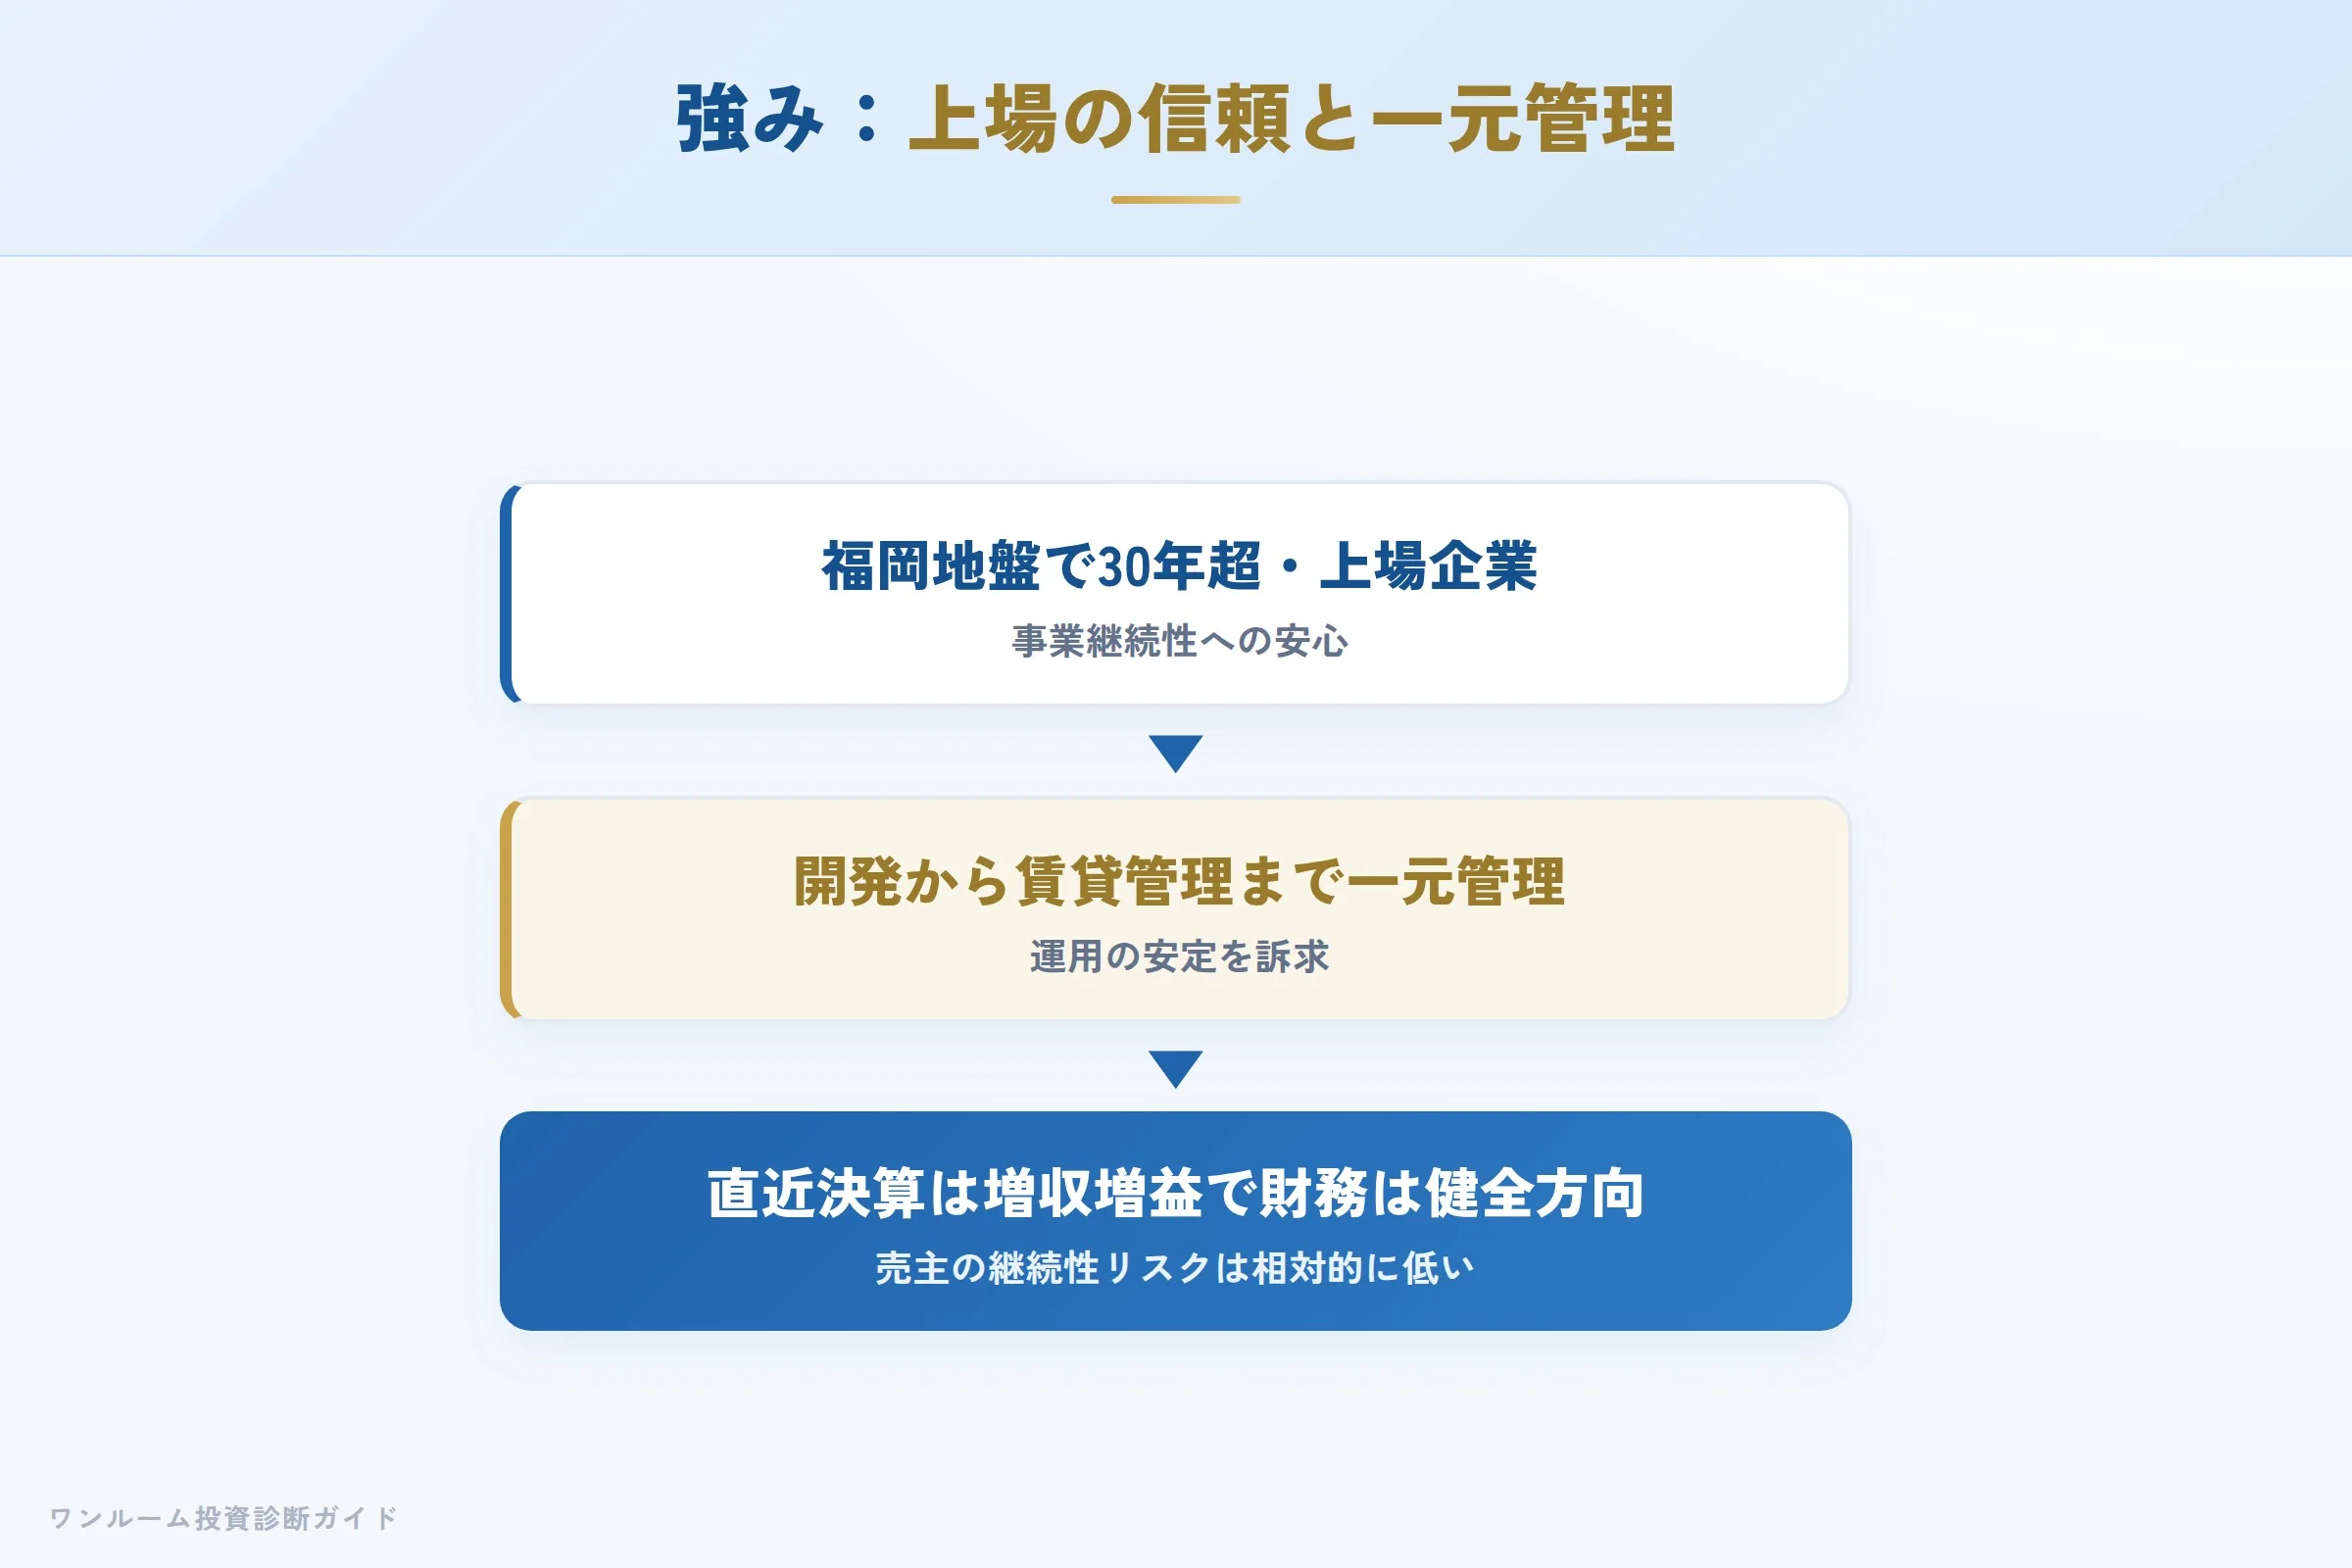
福岡地盤で30年以上・上場企業という事業継続性と、開発から賃貸管理までグループで一元管理する体制は、長期保有を前提にした安心材料になります。
コーセーアールイーの強みは、上場企業としての事業継続性と、グループ一元管理による運用の安定です。公式IRの財務ハイライトによると、2026年1月期(連結)は売上高100億45百万円・営業利益7.68億円・経常利益9.82億円・当期純利益6.95億円と、前期比で増収増益でした(公式IR「財務ハイライト」・2026年10月2日確認)。
一方、直近開示の2027年1月期第2四半期(中間期、2026年9月10日開示)では、売上高28億7百万円(前年同期比4.2%減)・営業損失1.14億円・経常損失0.23億円・中間純損失0.24億円となりました。会社が公表している通期予想は売上高103億50百万円(前期比3%増)・営業利益5億45百万円(同29%減)・経常利益6億64百万円(同32.4%減)・当期純利益4億40百万円(同36.7%減)で、減益ながら黒字を見込む内容です(2027年1月期第2四半期決算短信・2026年10月2日確認)。実際の通期着地は今後の本決算の開示で確認してください。
ただし、財務が健全であることと、あなたが買う一室の投資採算が良いことは別の話です。ここからは投資目線の懸念点を見ていきます。
懸念点①:新築ワンルームの「含み損」構造
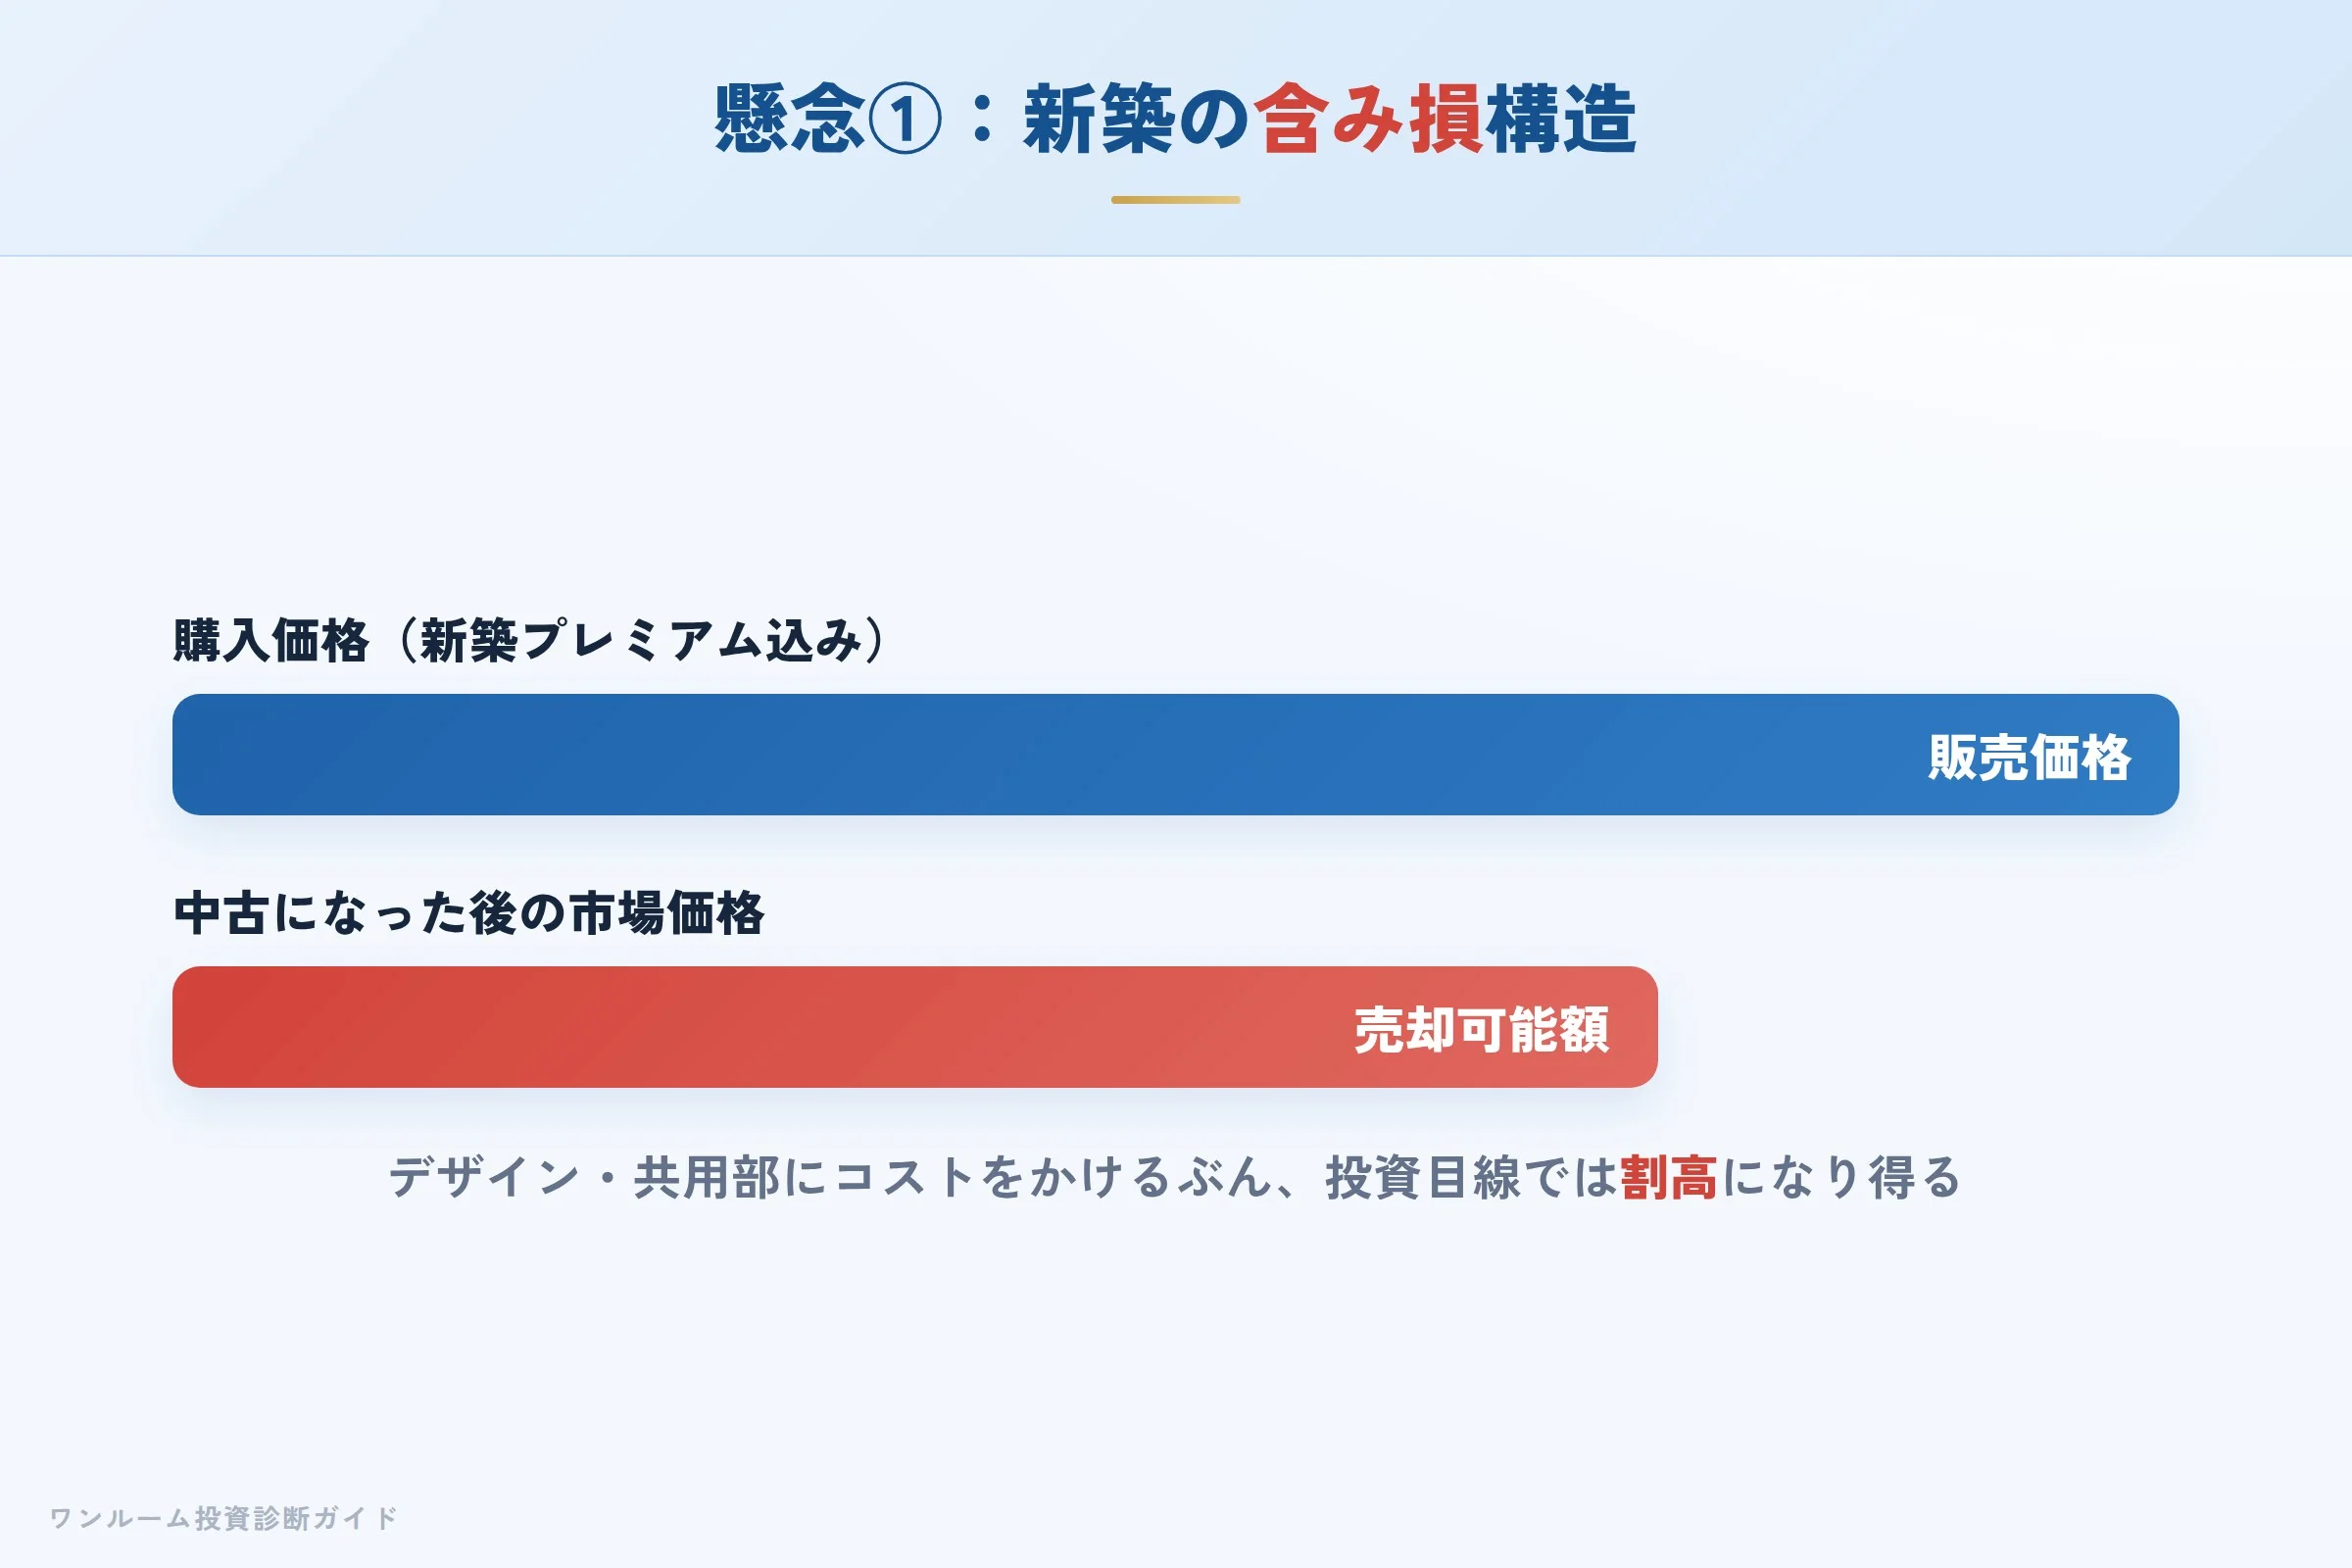
新築価格には販売経費・広告費・利益が上乗せされ、一度「中古」になった瞬間に抜け落ちます。デザイン・共用部にコストをかけるぶん、投資目線では割高になり得ます。
グランフォーレプライムを投資として買うと、購入直後から新築プレミアム分の含み損を抱えてスタートしがちです。これはコーセーアールイーに限らず新築ワンルーム全般に共通する構造ですが、投資判断では「いくらで買うか」の妥当性検証が欠かせません。
懸念点②:サブリースの保証賃料は下がり得る
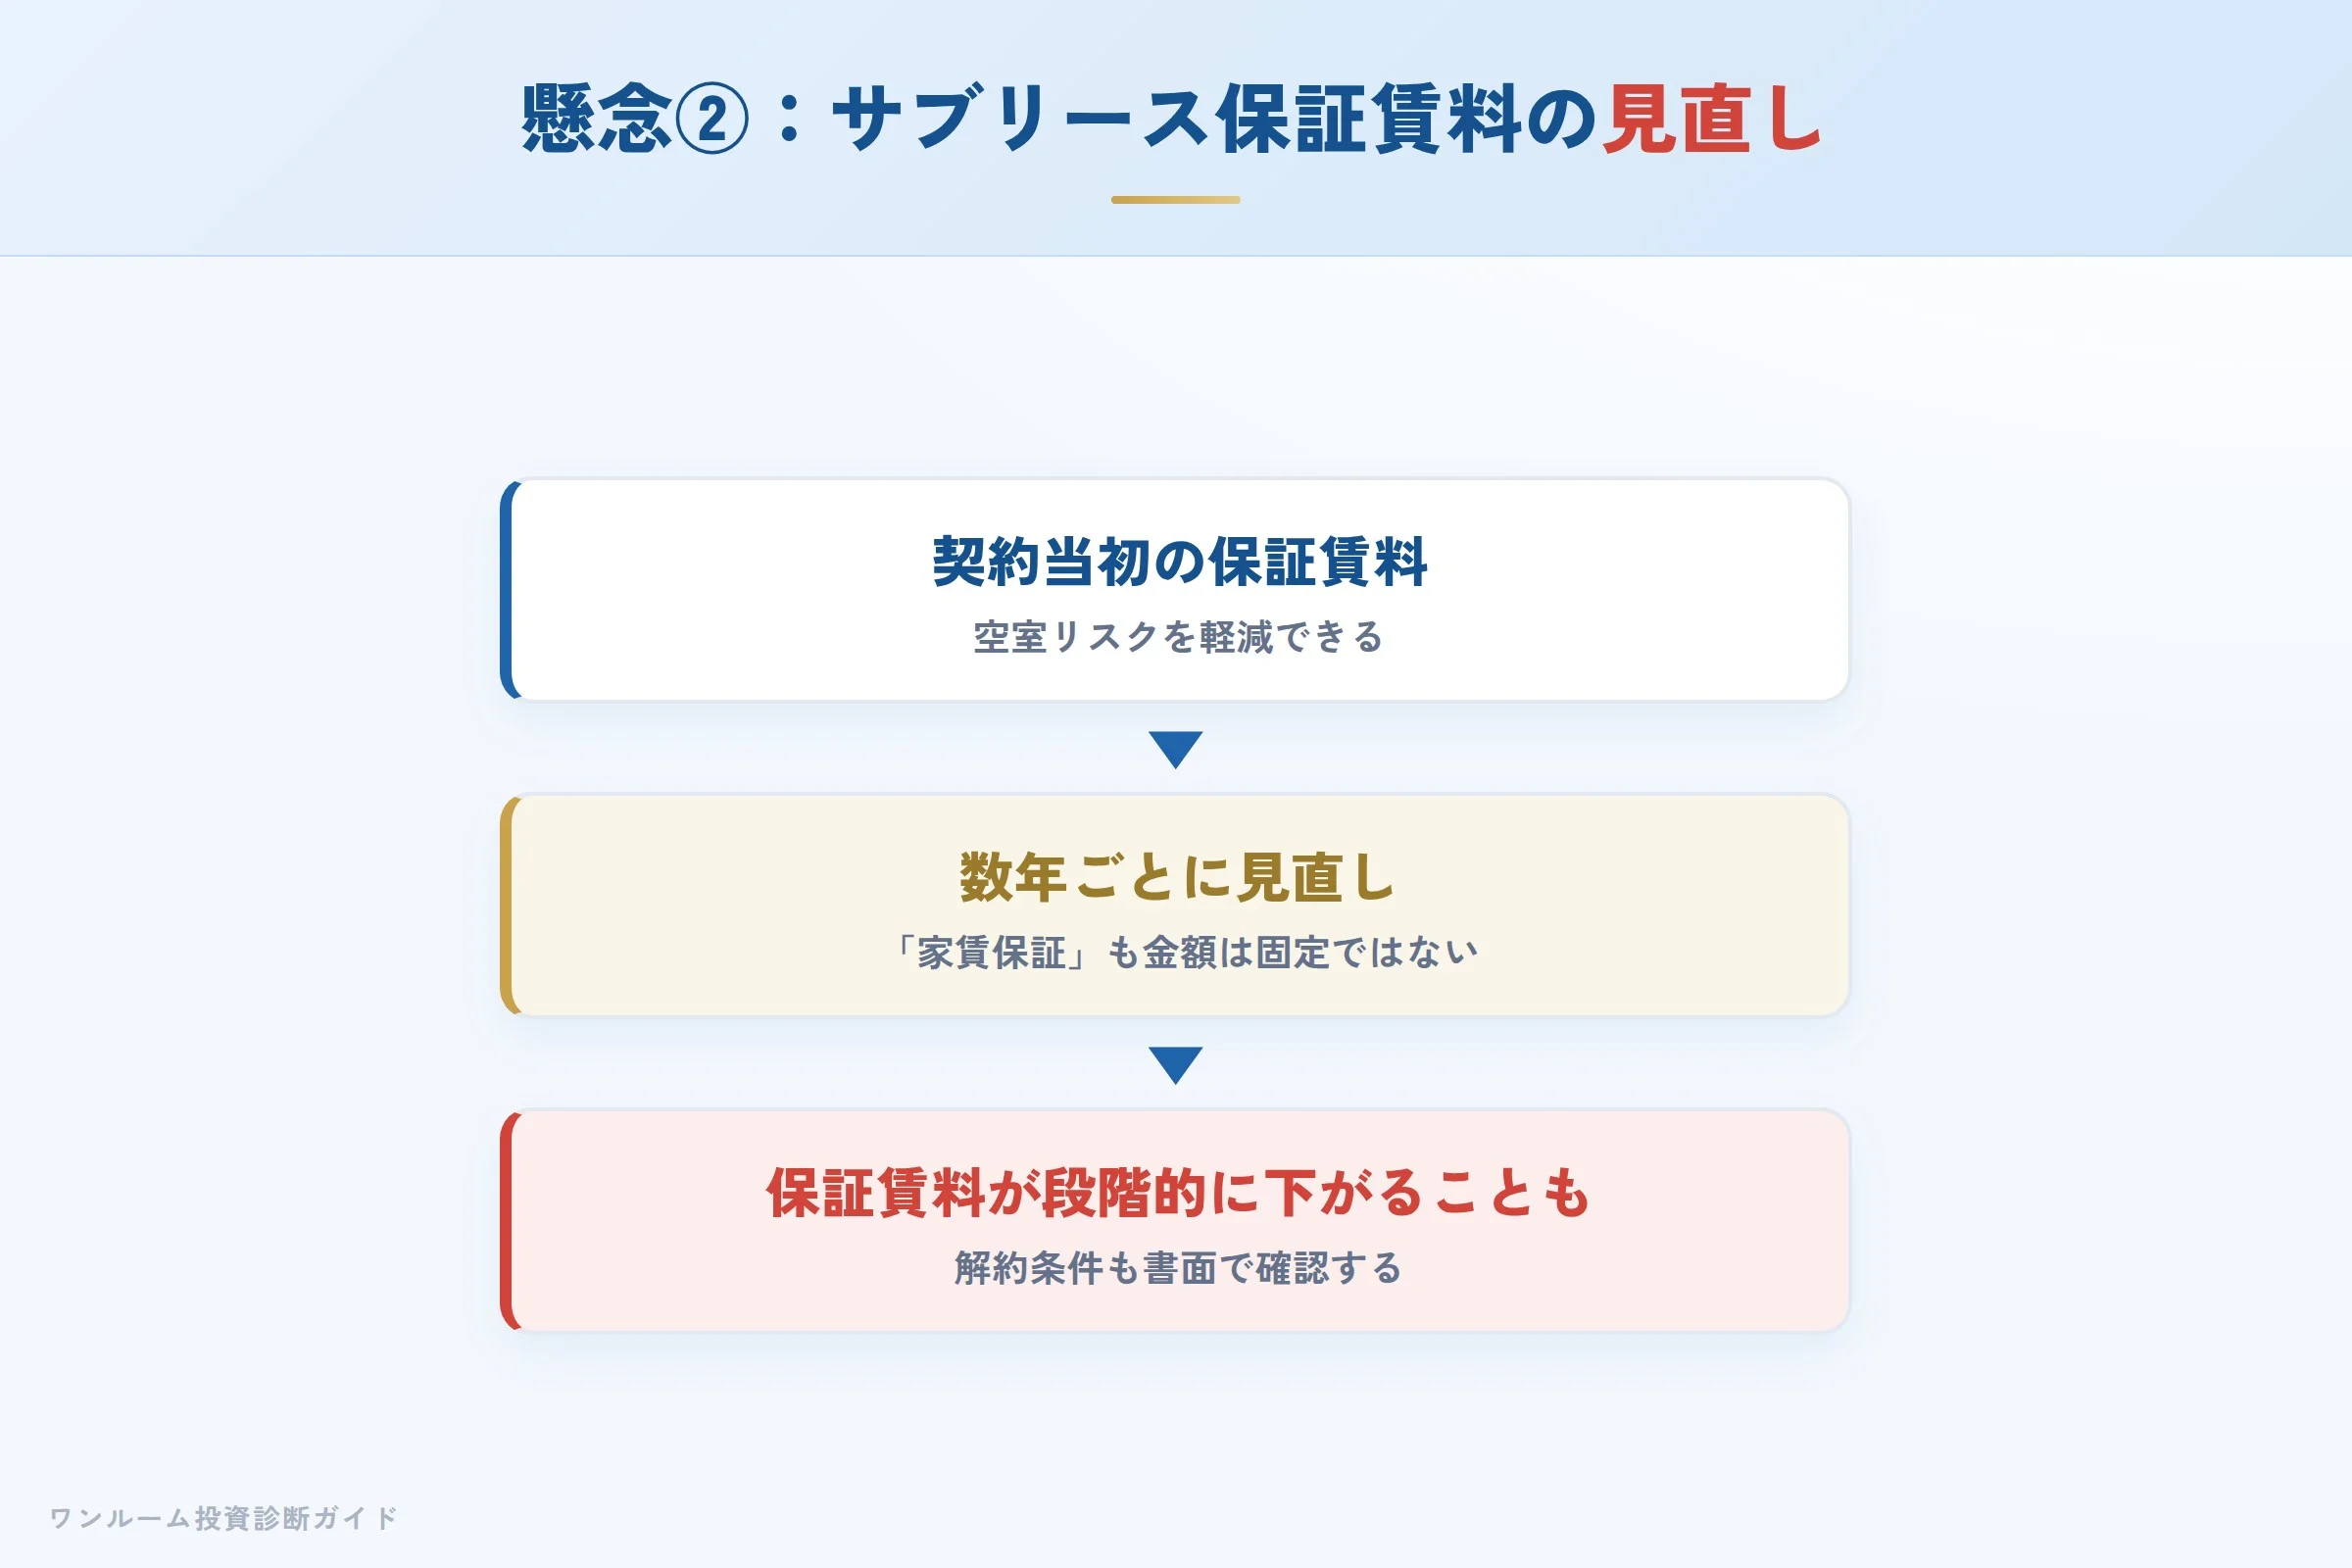
保証賃料は数年ごとに見直され、段階的に下がる可能性があります。契約前に「何年ごとに・どの程度下がるか」と解約条件を書面で確認しましょう。
サブリース(家賃保証)は空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、段階的に下がる可能性があります。「家賃保証があるから安心」と考えるのではなく、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。サブリース契約については、国土交通省が賃貸住宅管理業法に基づく適正化ガイドラインと注意喚起を公表しており、勧誘時の説明や書面交付のルールが定められています。
購入前に、提示された価格が相場と比べて高くないかを、割高診断で確かめてください。
数字で見る:表面利回りと実質利回りの差
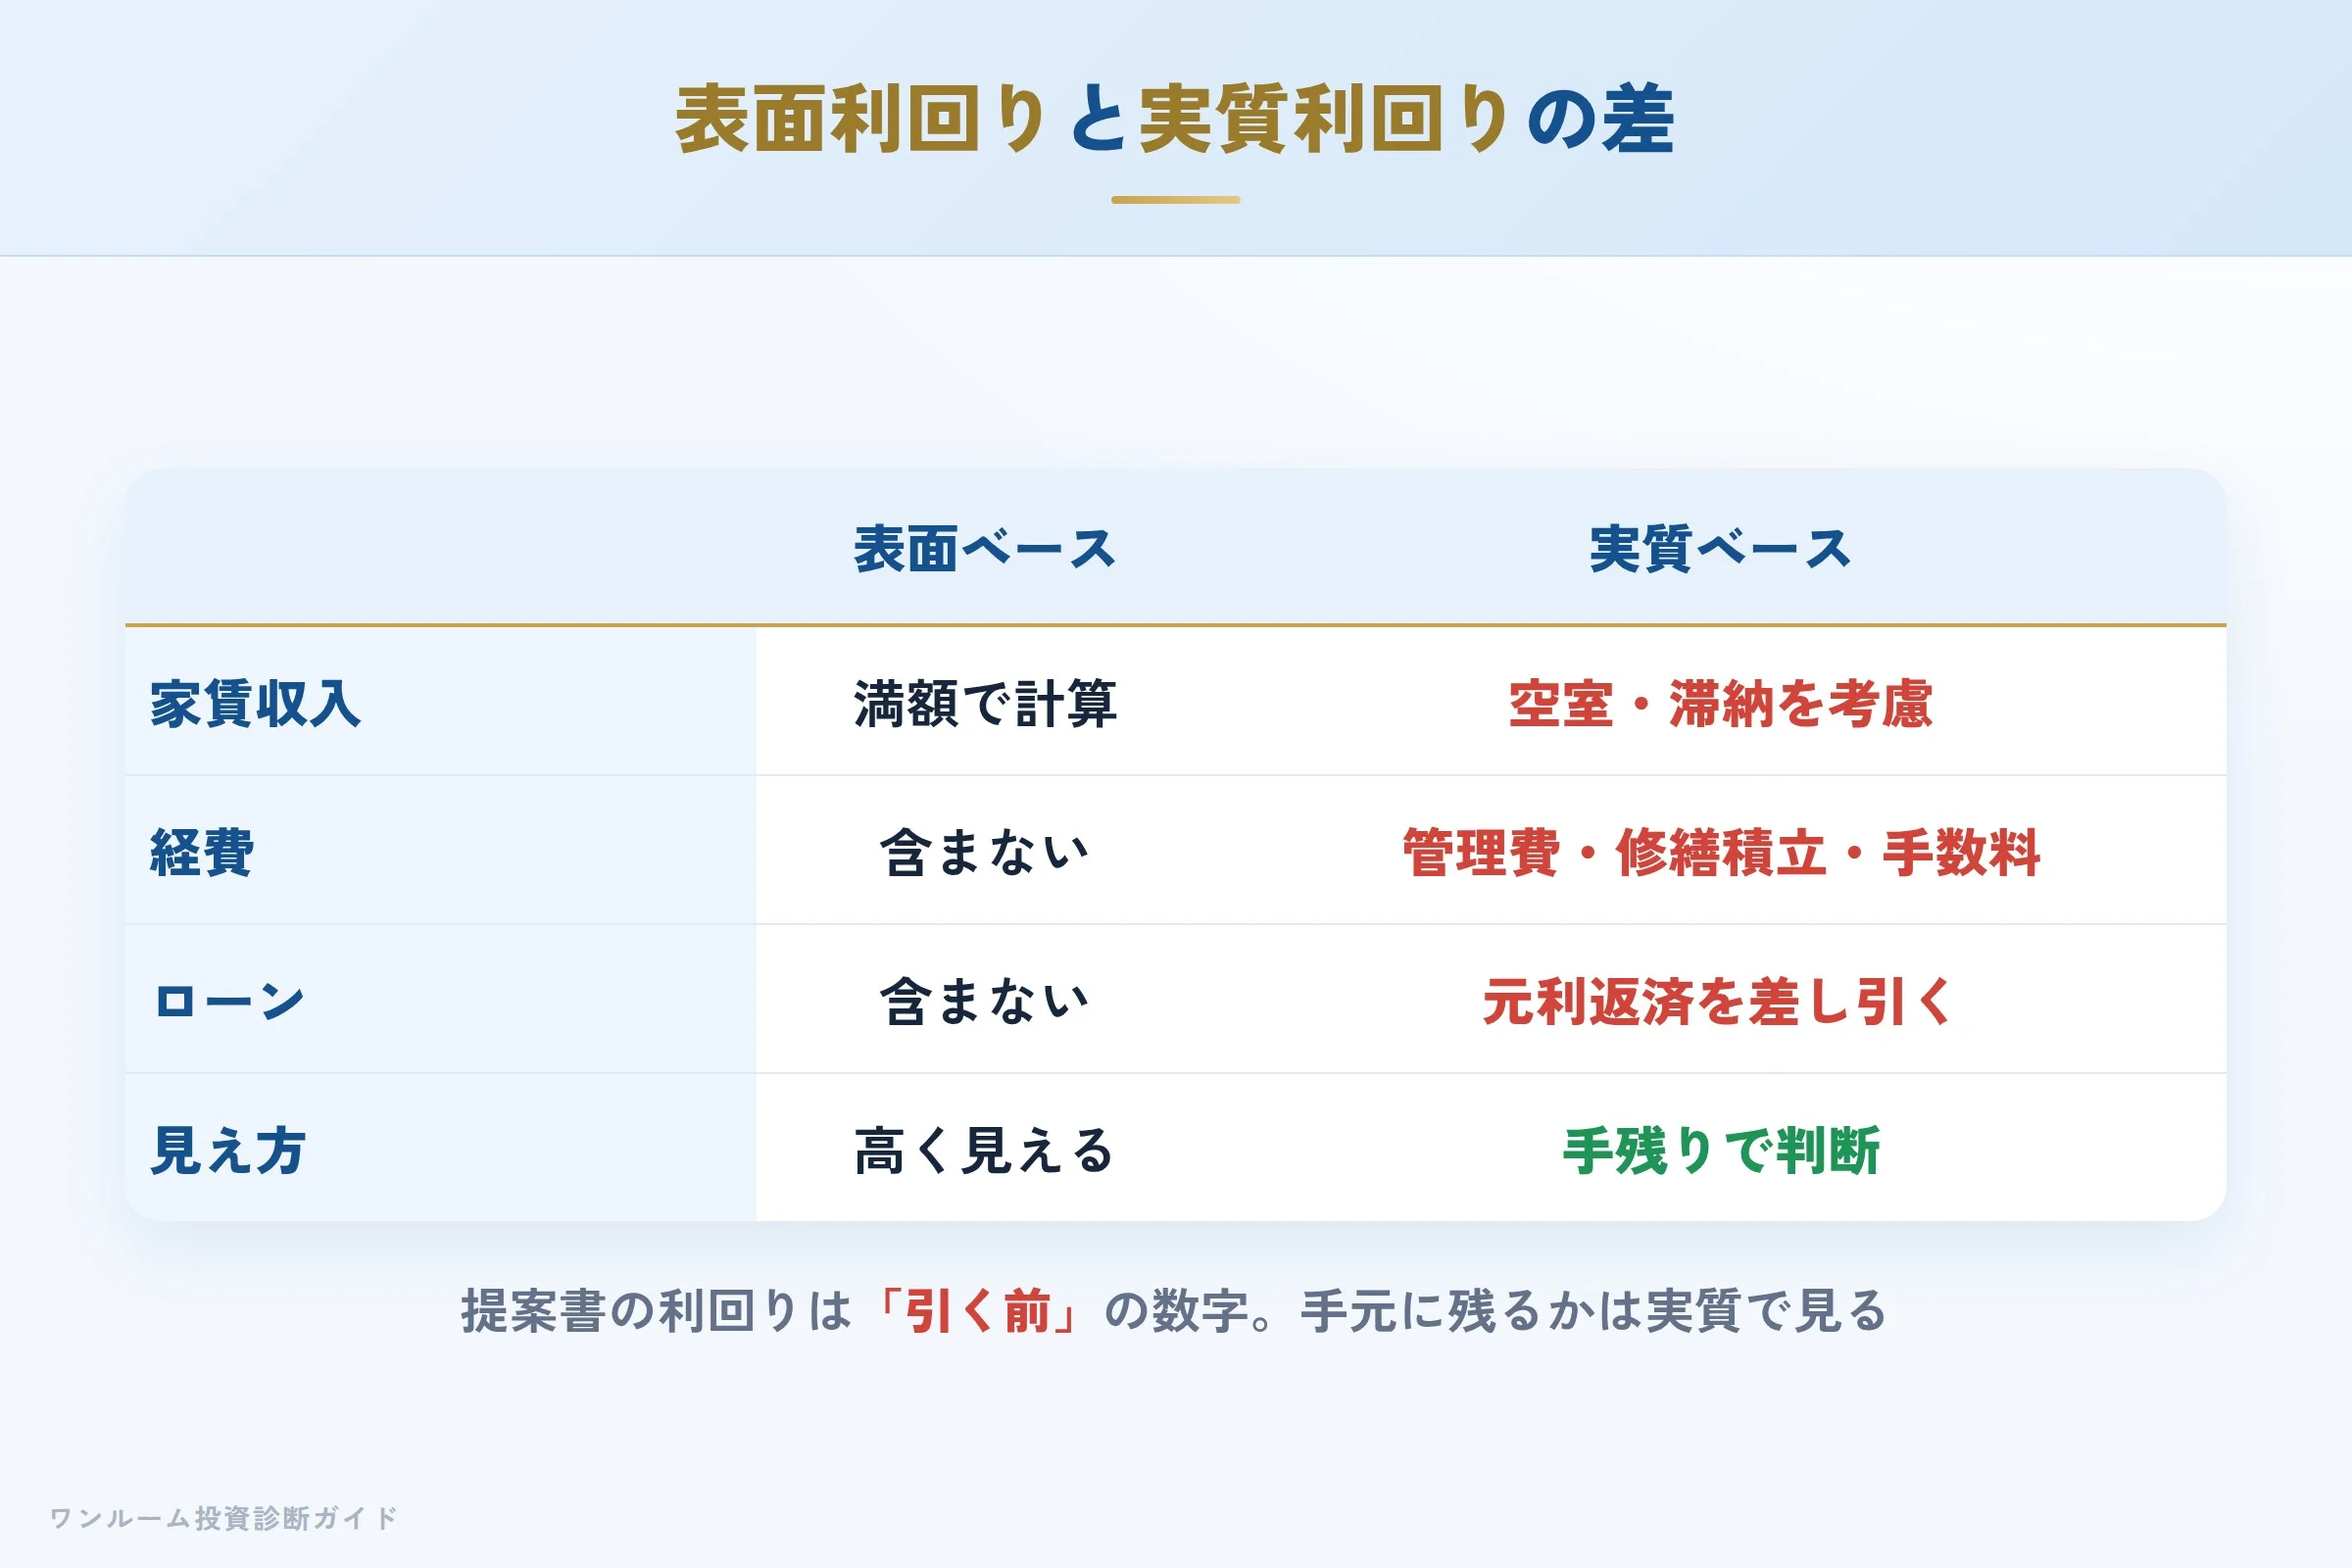
提案書で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。手元に残るかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:地方物件の流動性で判断する
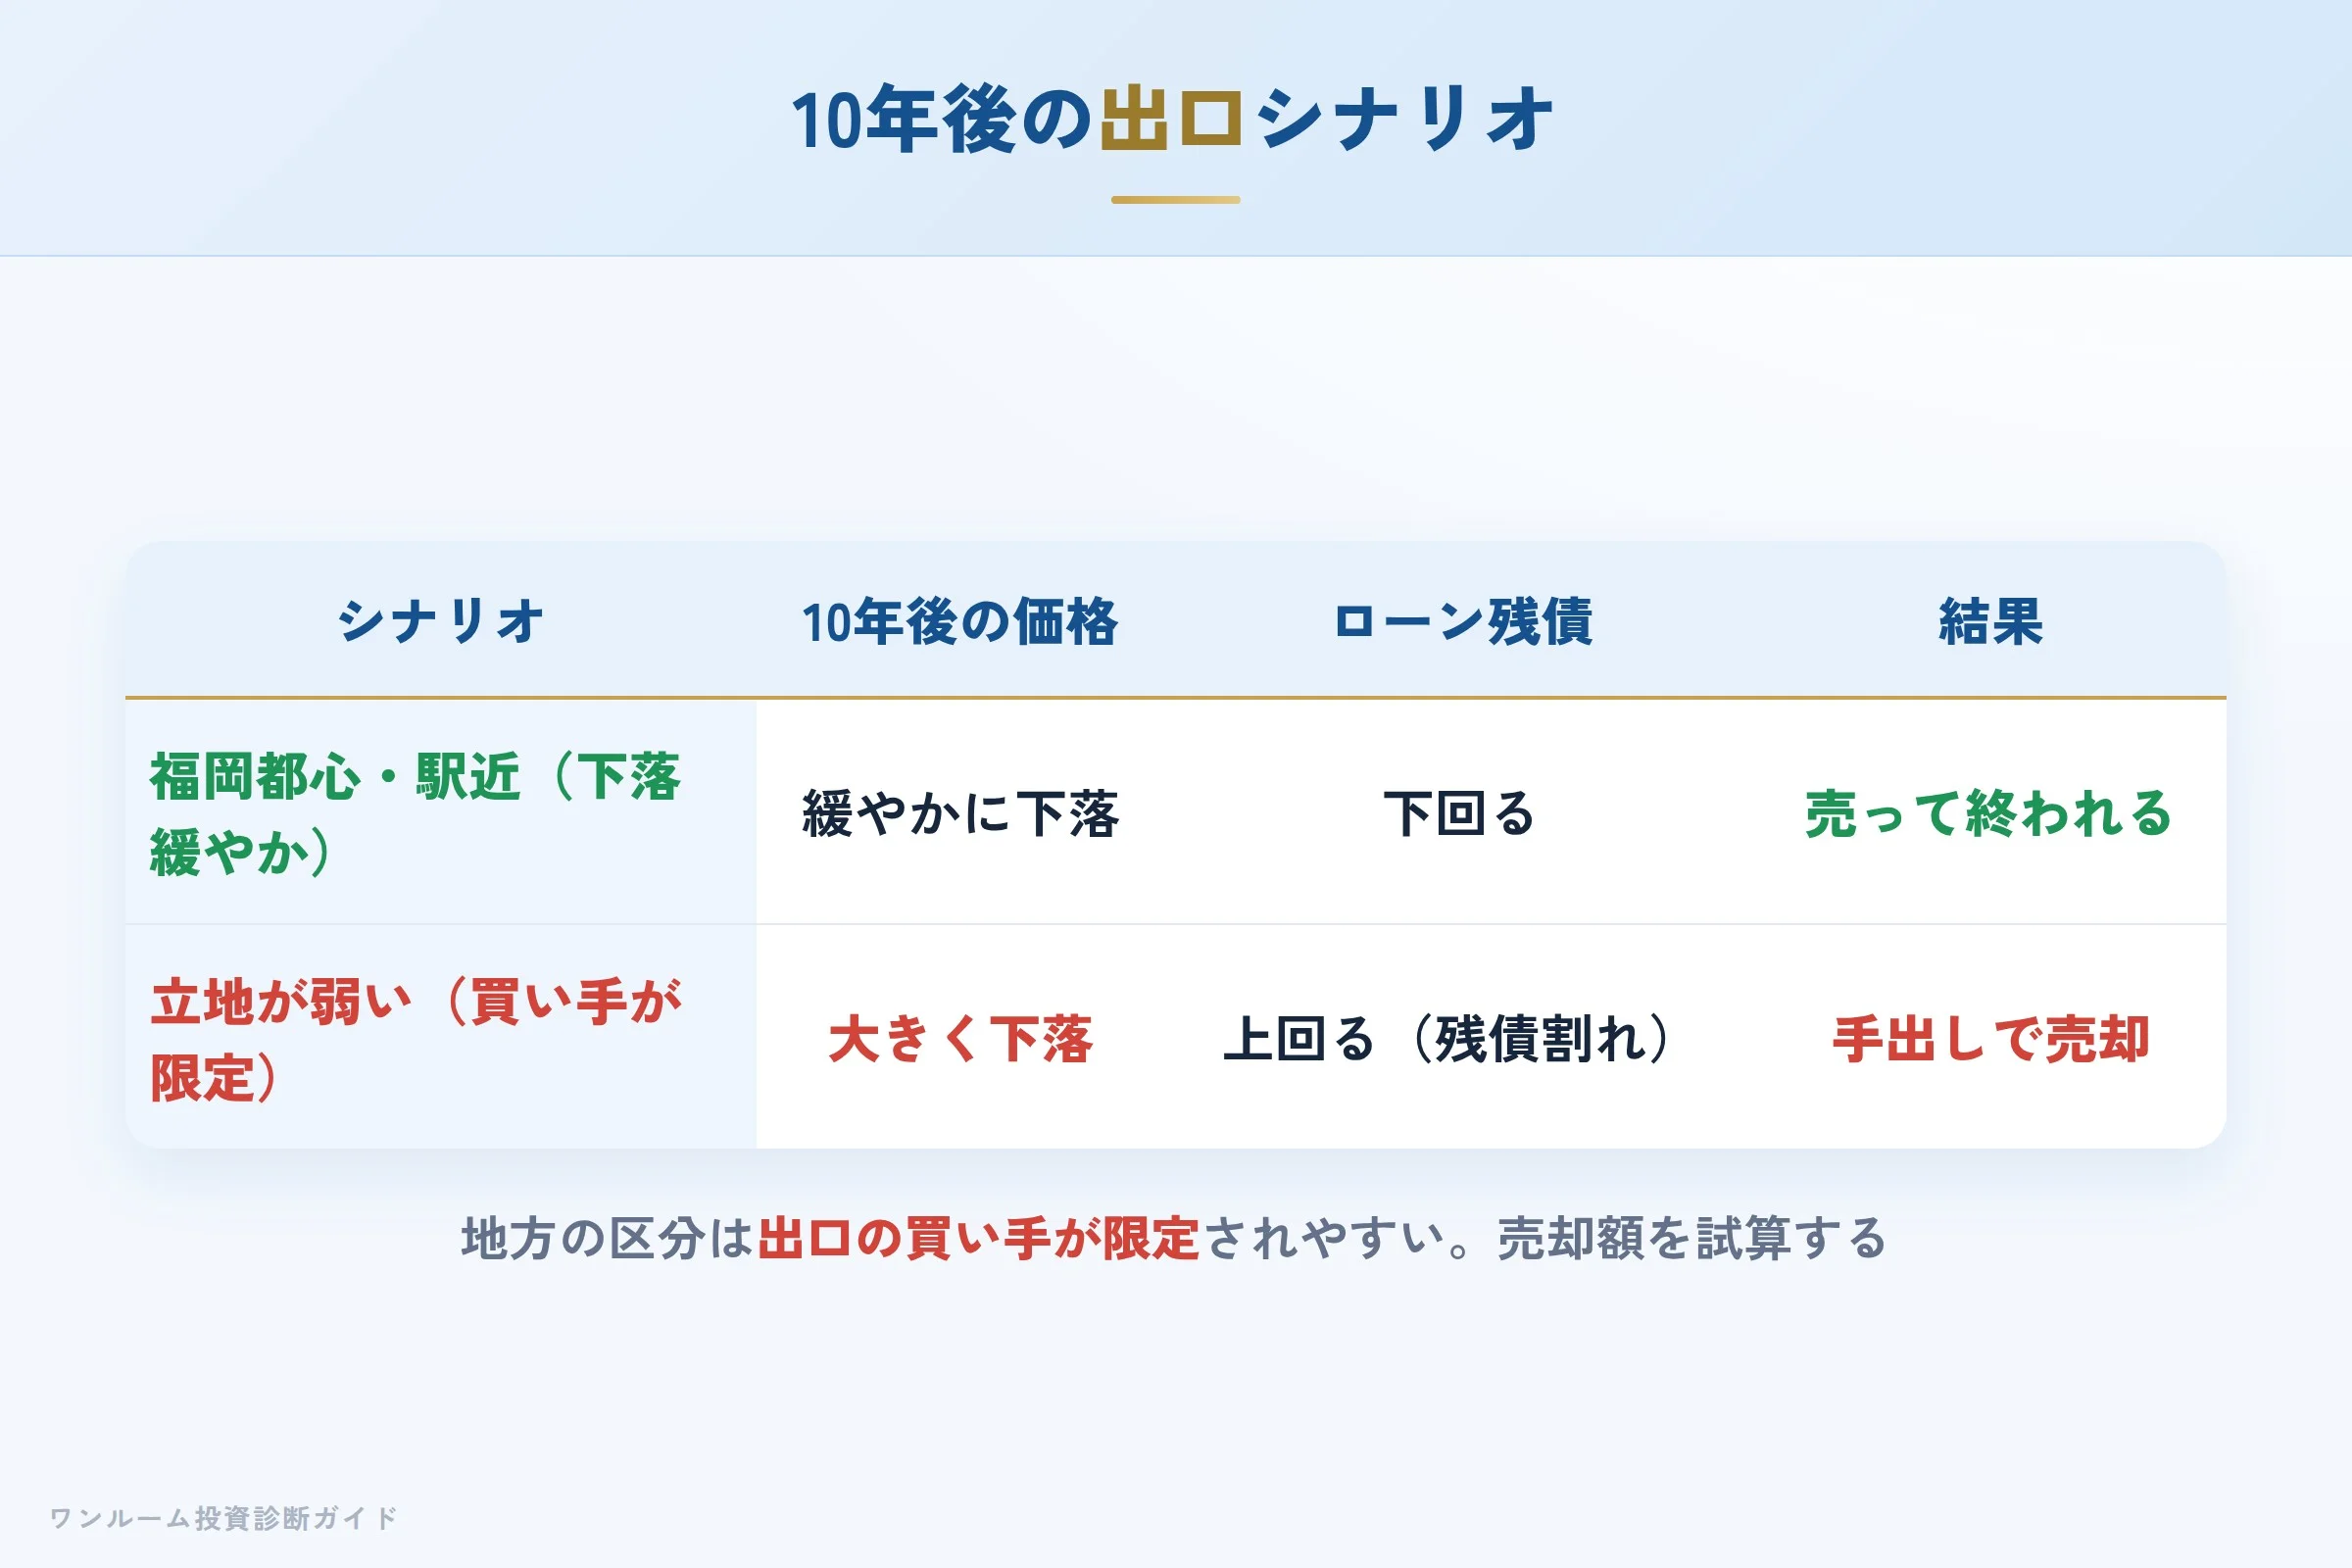
投資で見落とされやすいのが出口(売却)です。福岡は人口流入で賃貸需要が堅調な一方、区分ワンルームの中古売却は東京圏より買い手が限定されやすい傾向があります。都心・駅近の好立地なら流動性を確保しやすいですが、立地が弱ければ売却に時間がかかります。
| シナリオ | 10年後の価格 | ローン残債 | 結果 |
|---|---|---|---|
| 福岡都心・駅近(下落緩やか) | 緩やかに下落 | 下回る | 売って終われる |
| 立地が弱い(買い手が限定) | 大きく下落 | 上回る | 手出しで売却 |
購入前に「10年後に福岡で誰にいくらで売れそうか」を近隣中古の成約事例で試算しておくことが判断の決め手になります。
向いている人・向いていない人
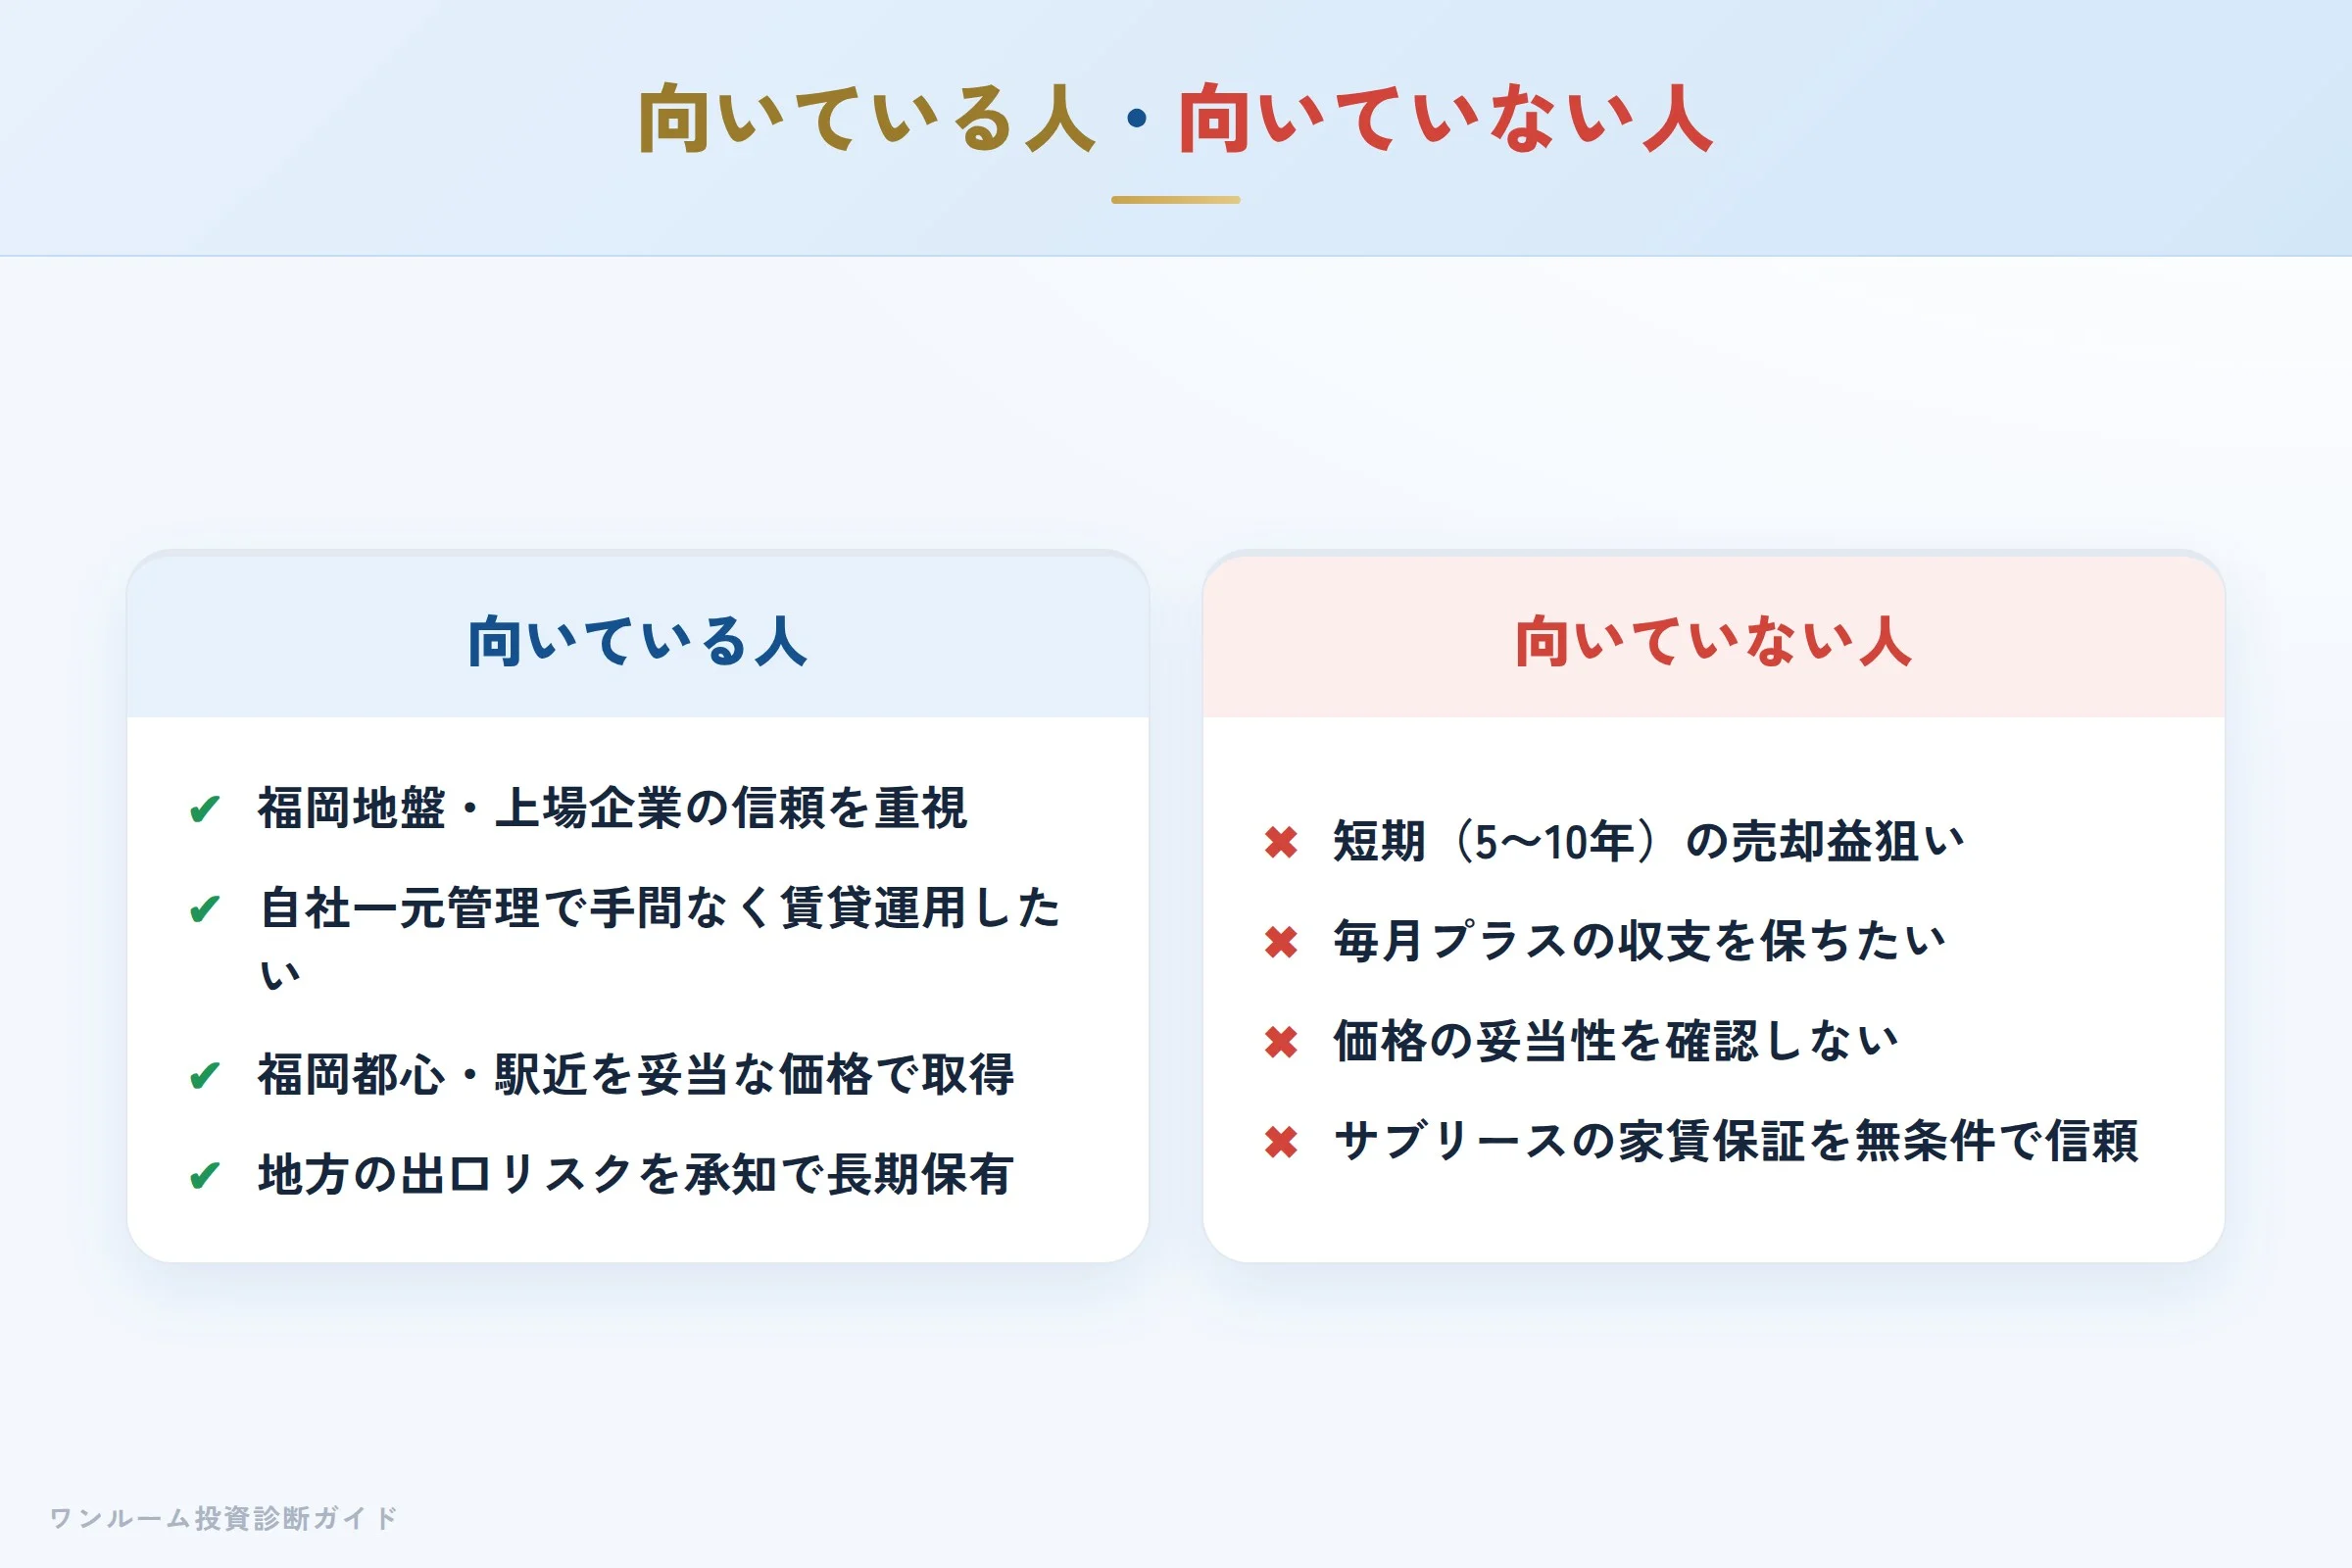
- 福岡地盤・上場企業の信頼を重視したい
- 自社一元管理で手間なく賃貸運用したい
- 福岡都心・駅近を相場妥当な価格で取得したい
- 地方の出口リスクを承知で長期保有できる
- 短期(5〜10年)で売却益を狙う
- 毎月のキャッシュフローをプラスに保ちたい
- 価格の妥当性を確認せず入居率だけで判断する
- サブリースの家賃保証を無条件で信頼する
購入前セルフ診断チェックリスト
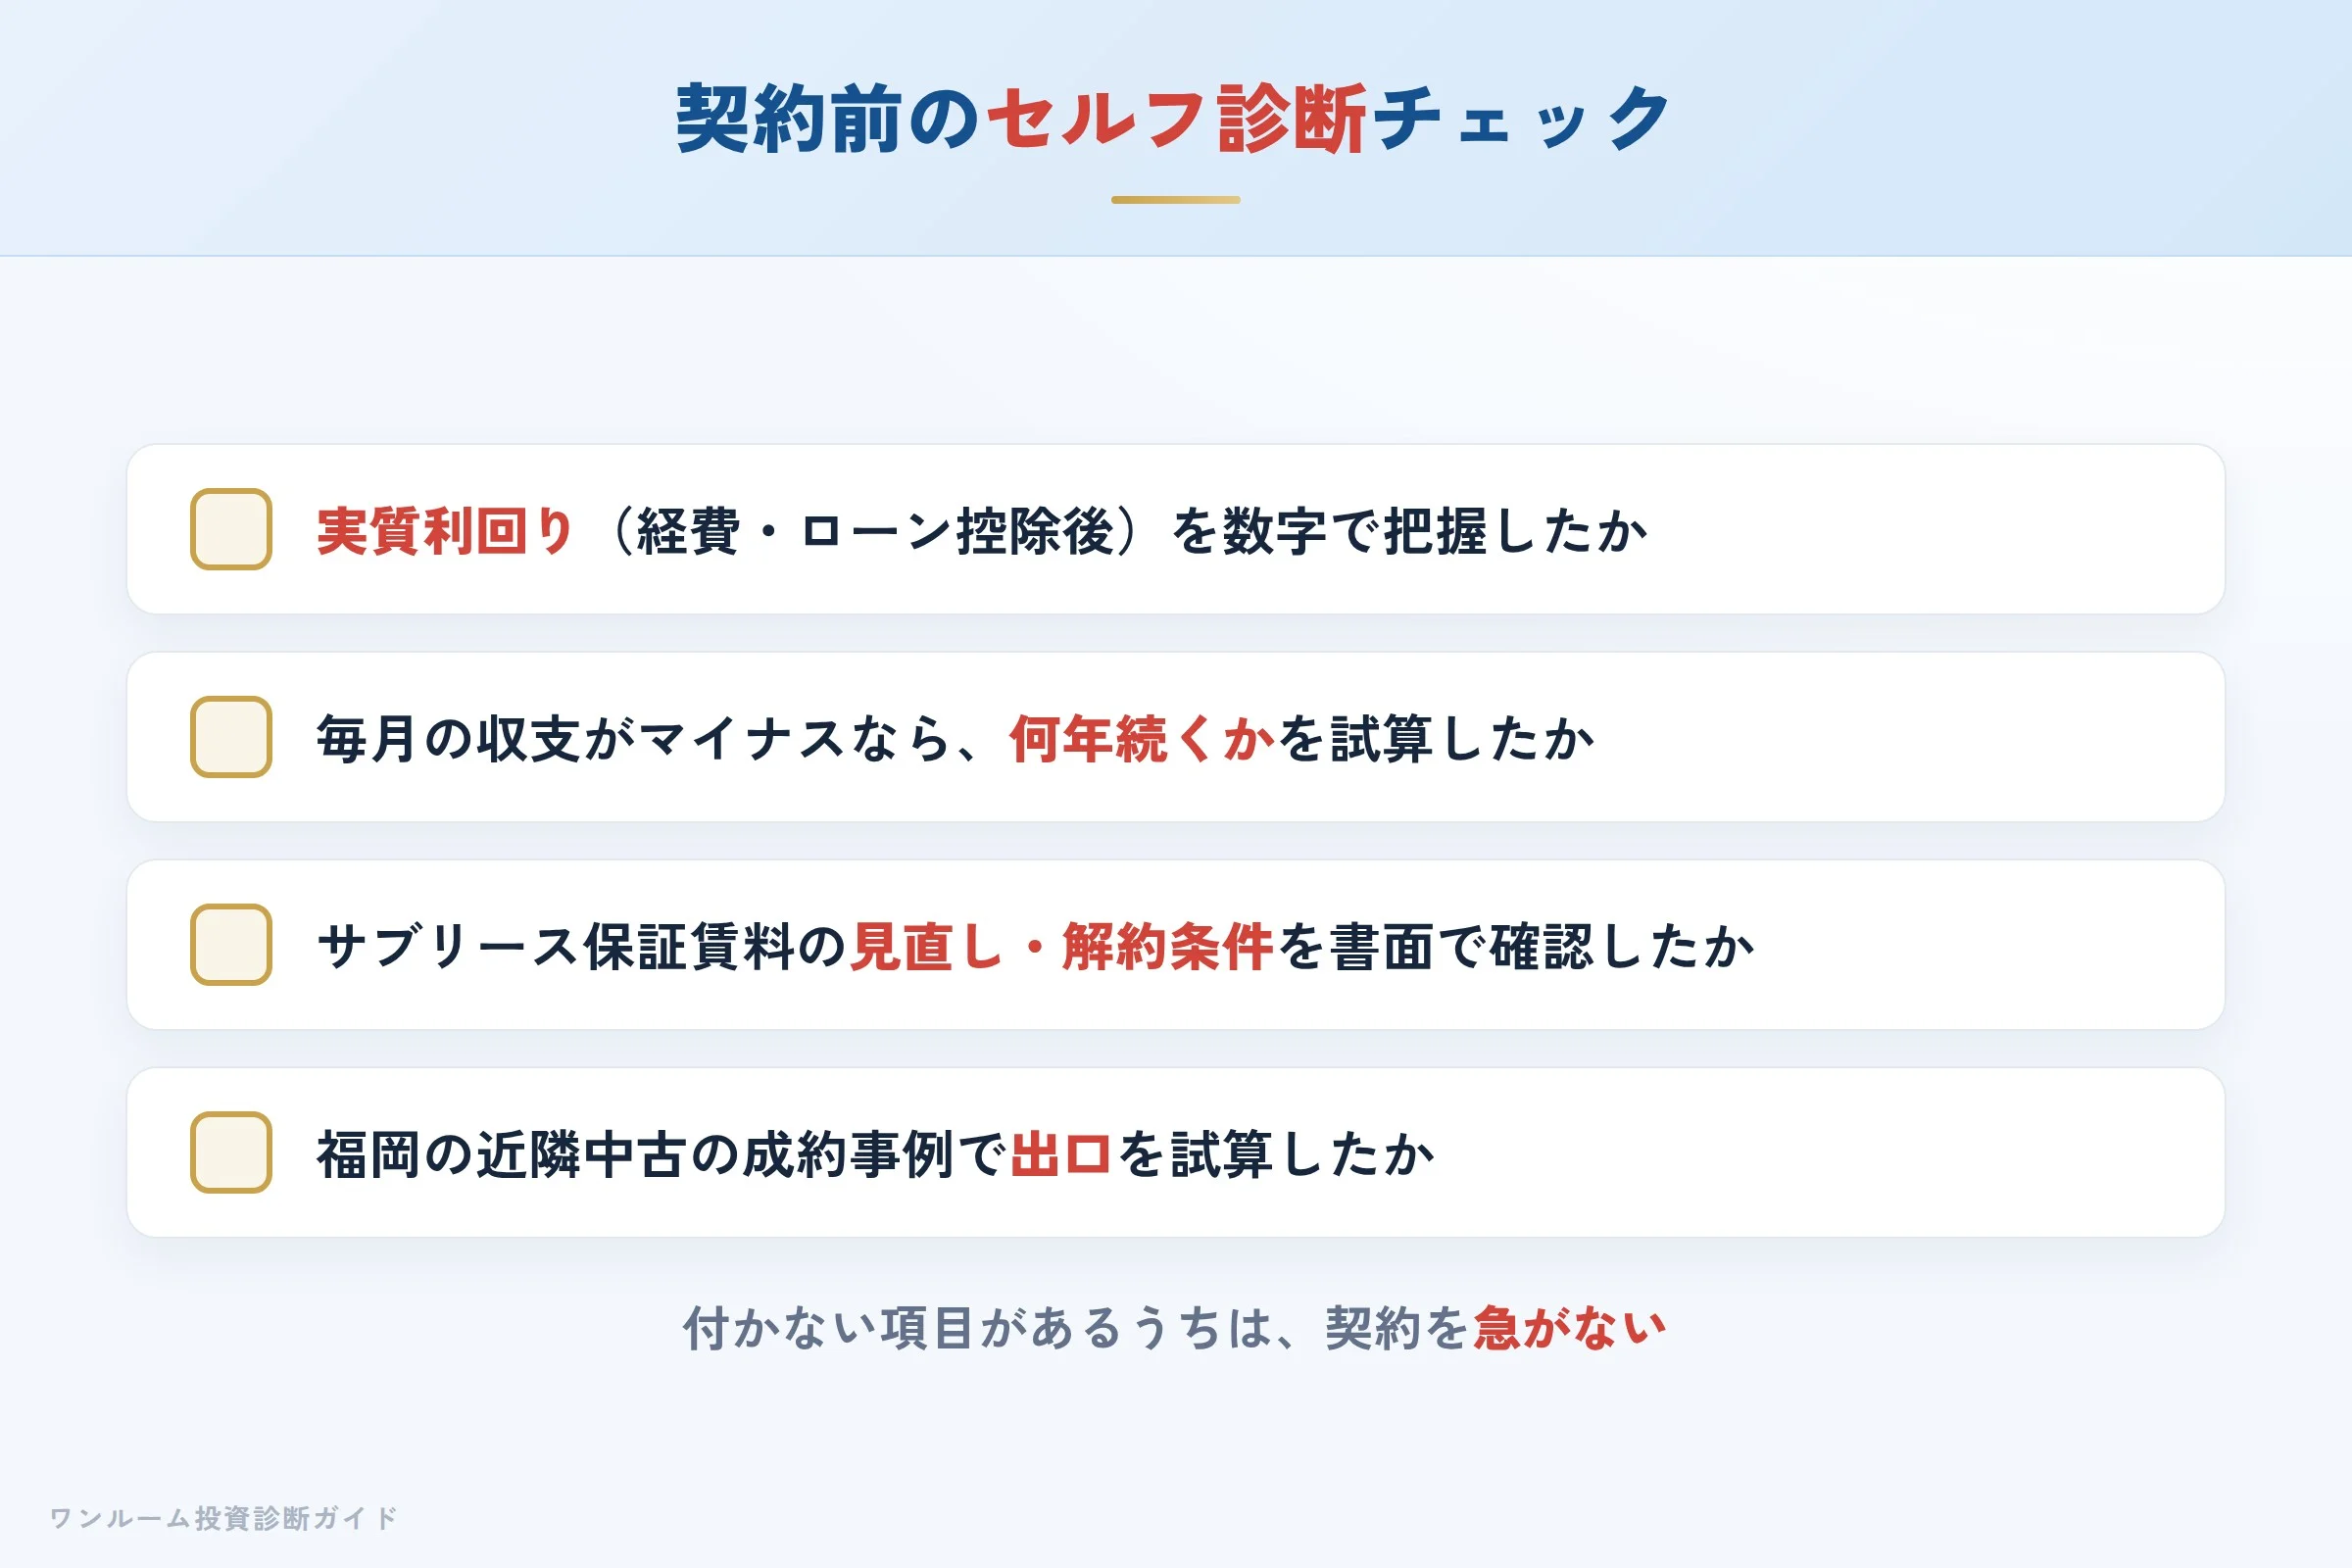
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- サブリース保証賃料の見直し条件と解約条件を書面で確認したか
- 福岡の近隣中古の成約事例で出口を試算したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は「収支」と「出口」
コーセーアールイーは、福岡地盤・上場企業という信頼と自社一元管理を強みとするデベロッパーです。2026年1月期は増収増益でしたが、2027年1月期中間期は減収・一時的な損失となっており(通期は減益ながら黒字予想)、会社としての事業継続性自体は保たれているものの業績動向は変化しています。投資として見ると、地方物件の出口とサブリースという論点も引き続き残ります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に福岡で誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
グランフォーレプライムを勧められたら、まず「10年後に福岡でいくらで売れるか」を担当者に聞いてみてください。会社の信頼と物件の投資性は別物です。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
出典・参考
- コーセーアールイー 公式サイト 会社概要(資本金・免許番号・上場)
- コーセーアールイー 公式IR 財務ハイライト(通期推移)
- コーセーアールイー 2027年1月期第2四半期決算短信(TDnet・2026年9月10日開示)
- グランフォーレ公式 資産運用型マンション一覧(販売状況)
- グランフォーレ 公式ブランドサイト
- マンションレビュー(グランフォーレ物件のスコア傾向)
- 国土交通省 賃貸住宅管理業法ポータル(サブリース)
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。