
「メイクスデザインって、実際どうなんですか?」。このような相談が後を絶ちません。洗練された外観、東京の一等地に立つコンパクトマンション。見た目だけで言えば、確かに魅力的です。しかし不動産投資で本当に大事なのは「デザインが好きかどうか」ではありません。買った後に毎月いくら手元に残るか、そして10年後に売れる物件かどうかです。
口コミを見ると評価が大きく割れています。「リピーターが続出」という声がある一方で、「キャッシュフローが常にマイナス」「価格が相場より高い」という指摘も少なくありません。
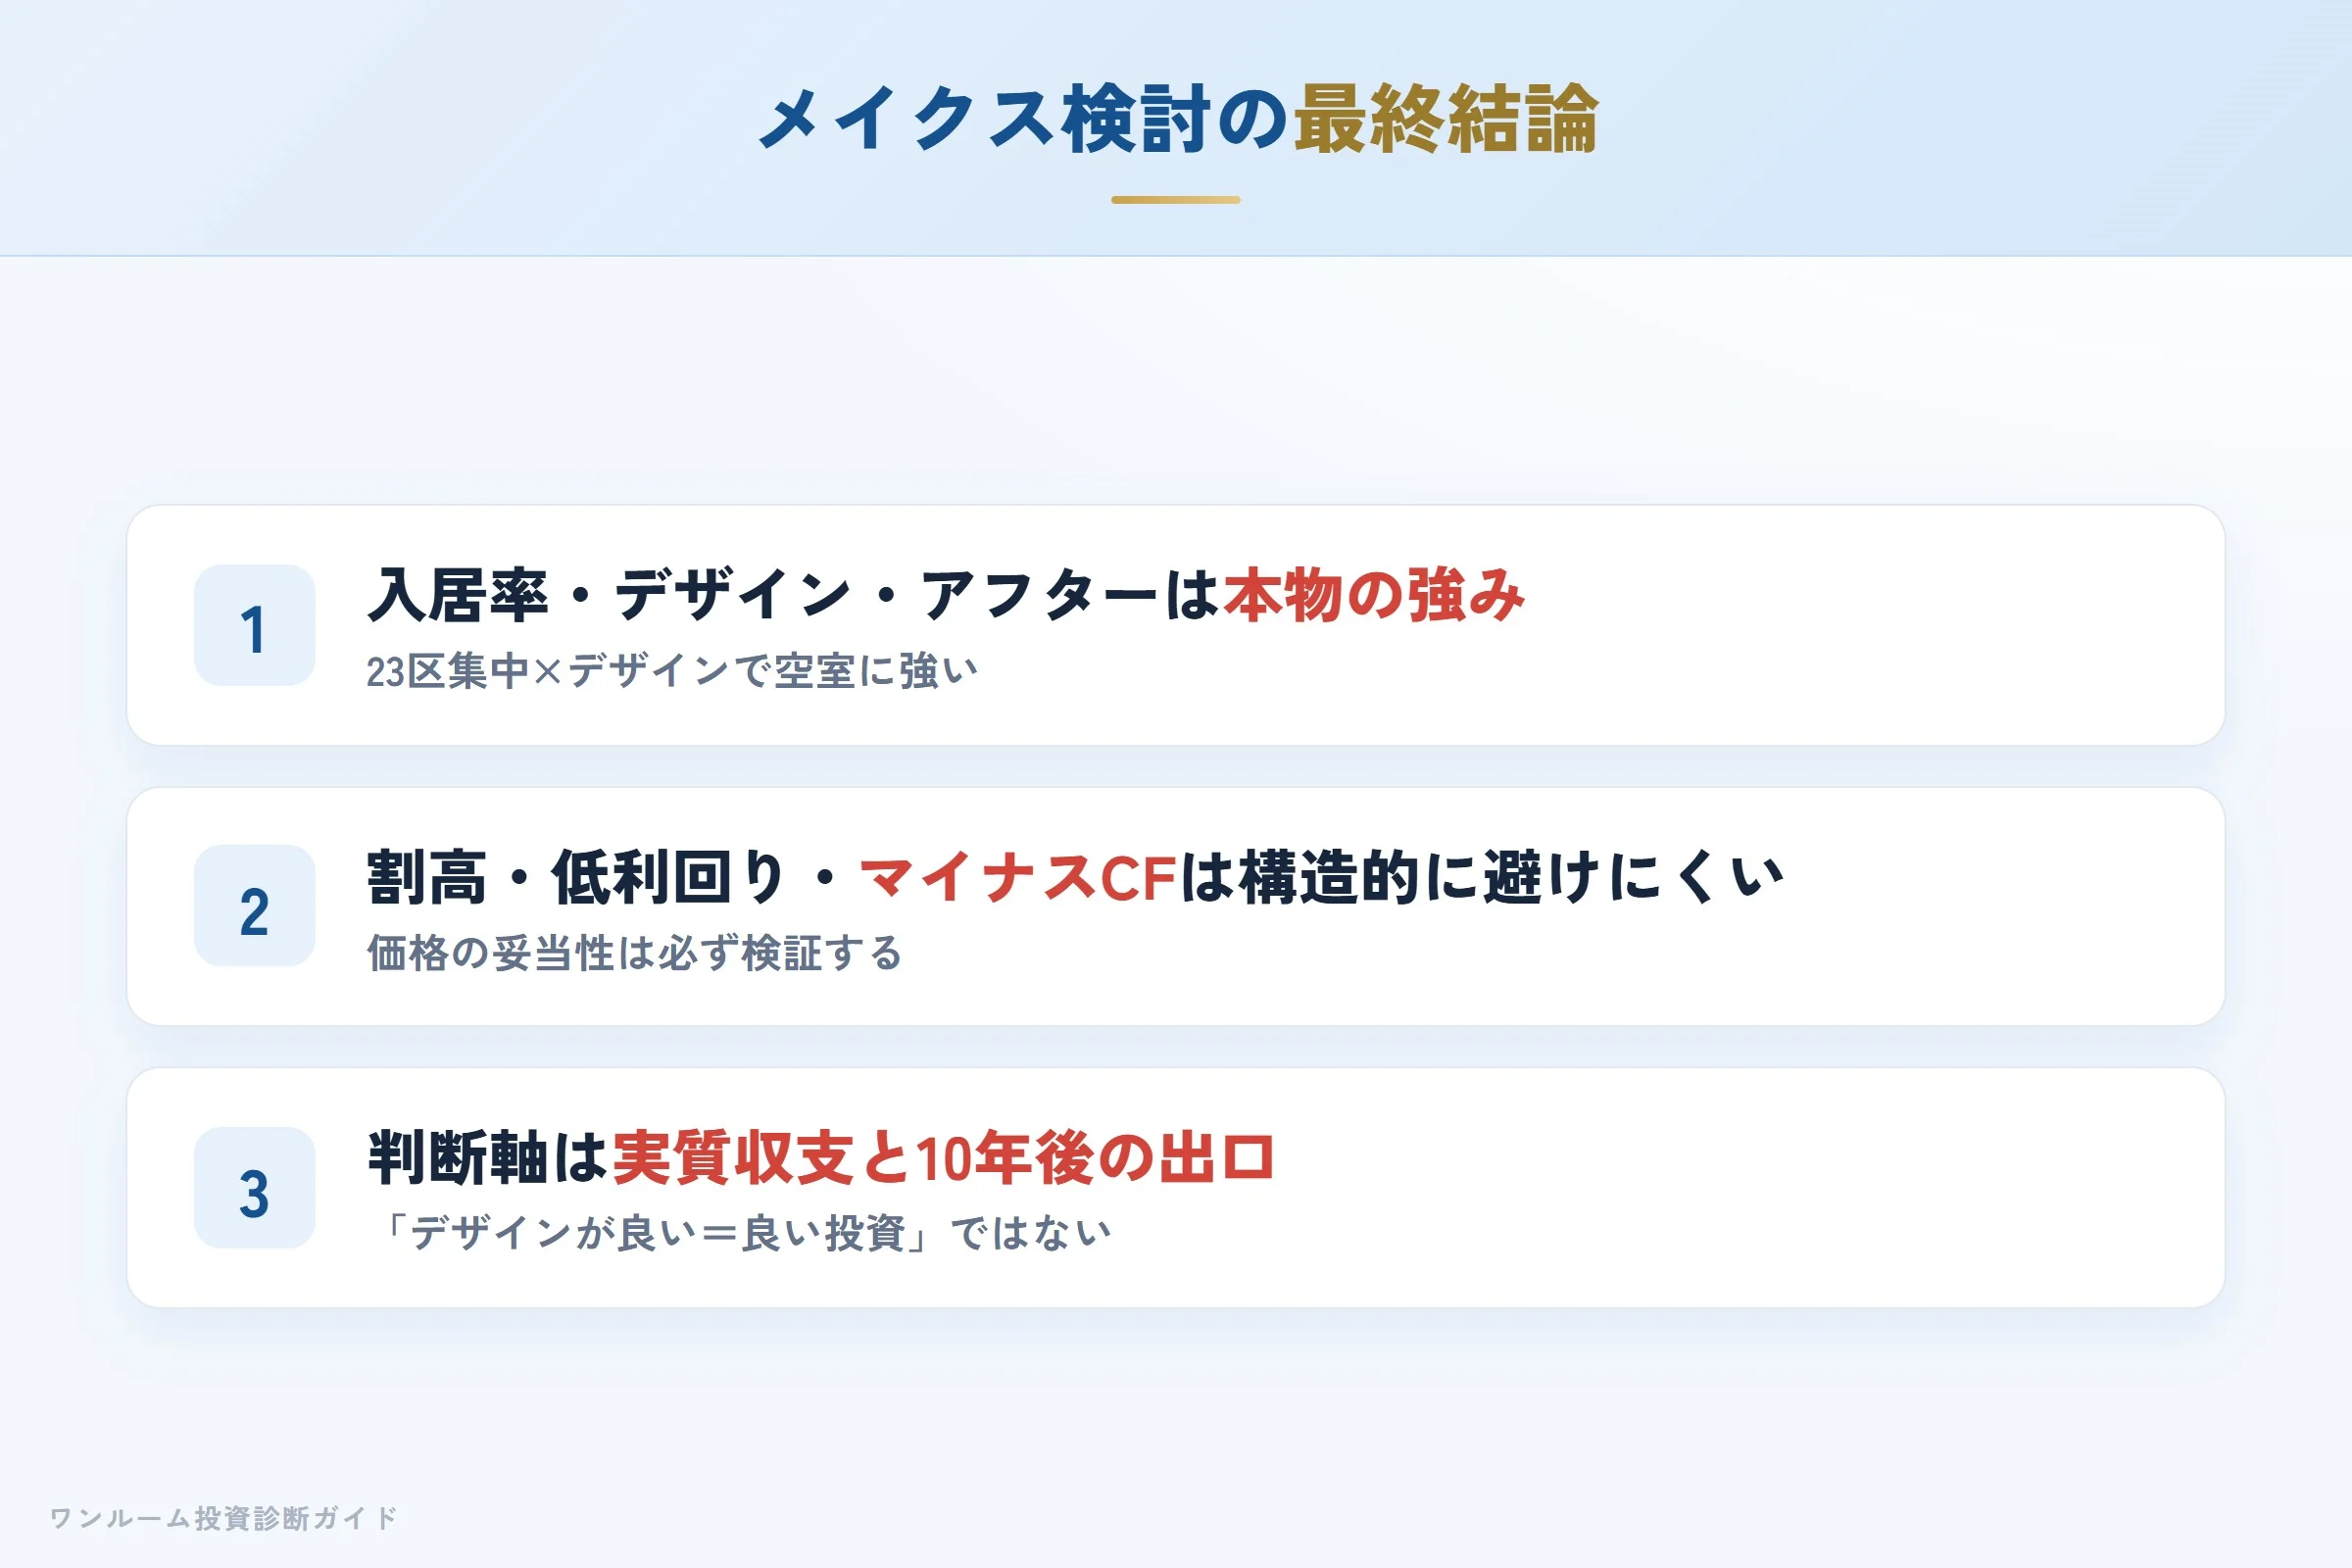
先に結論をお伝えします。 株式会社メイクスは、東京23区の立地選定・入居率(同社公表で98〜99.6%)・デザイン・アフターフォローという「賃貸を回す力」では業界上位の実力を持つ会社です。一方で、新築ワンルーム特有の購入価格の割高感と表面利回り3〜4%台・毎月マイナスのキャッシュフローは繰り返し指摘されており、「入居の強さ」と「収益性の弱さ」が同居していることが評価の割れる理由です。したがって「メイクスは良い会社か・悪い会社か」で結論を出すのではなく、提示された物件をその価格で買ってよいかを個別に検証すべき、というのが本記事の立場です。「評判が良い会社だから安心」でも「利回りが低い会社だからダメ」でもなく、判断は物件単位で行うべきものです。この記事では次の点を解説します。
- 株式会社メイクスの会社概要と信頼性(2024年の持株会社化・新体制、名古屋・大阪への支店展開を反映)
- メイクスデザインシリーズの特徴と物件一覧
- 実際の購入者による良い口コミ・悪い口コミ(要約)
- 利回り・キャッシュフロー・出口戦略の観点からのAI総評
- どんな人なら検討余地があるか、見送るべきか
会社概要
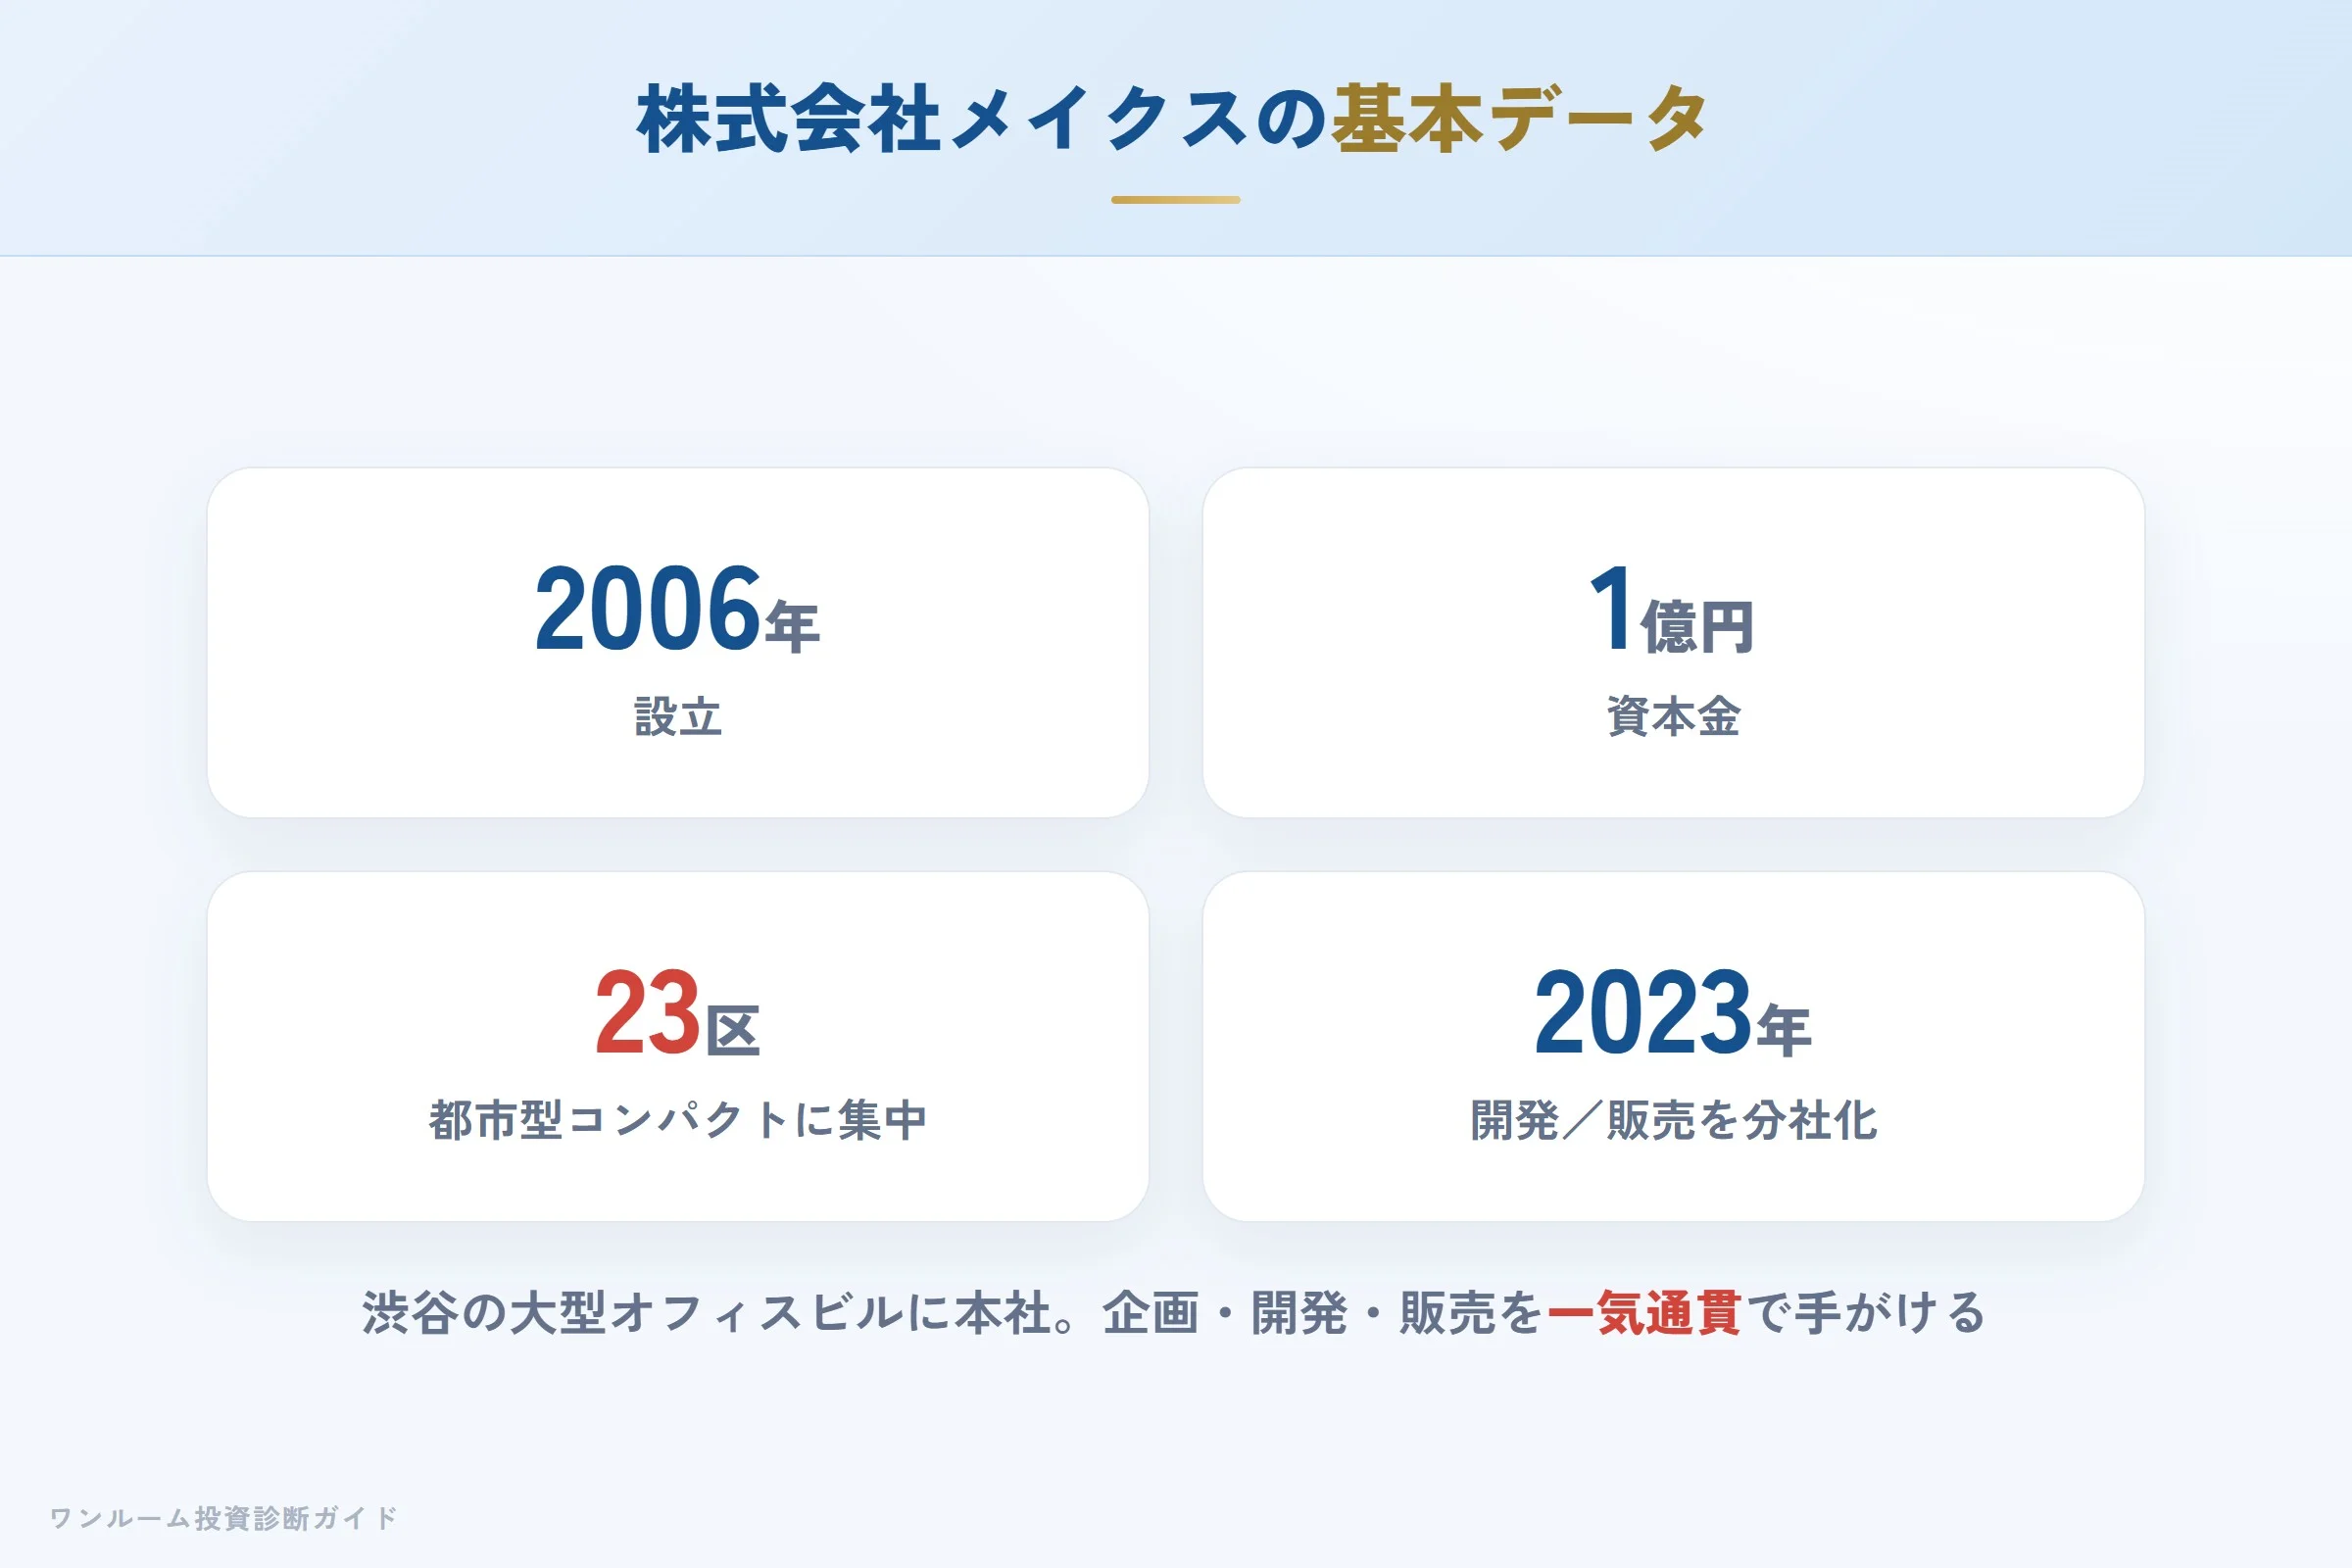
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社メイクス(グループ持株会社/MAKES CO.,LTD.) |
| 所在地 | 〒150-0045 東京都渋谷区神泉町8番16号 渋谷ファーストプレイス |
| 設立 | 2006年3月 |
| 資本金 | 1億円 |
| 代表者 | 代表取締役 仲村 周作 |
| 事業内容 | グループの経営戦略策定・経営管理(持株会社)※開発・販売・管理は各事業会社が担当 |
| 免許番号 | 宅地建物取引業/国土交通大臣(2)第9862号 |
| グループ体制 | 2024年に事業再編。開発=メイクスデベロップメント(代表:竹内 雅一)/販売=メイクス不動産販売(代表:仲村 周作)/賃貸・建物管理=メイクスプラス(2012年設立・代表:柴田 和憲) |
(2026年9月7日時点・公式サイトで確認) メイクスは2024年に持株会社体制へ移行しました。旧来は開発・販売を1〜2社で担っていましたが、現在は企画・開発を株式会社メイクスデベロップメント(設立2024年4月/資本金3,000万円)、販売を株式会社メイクス不動産販売(同/資本金3,000万円/国土交通大臣(1)第10753号)、賃貸・建物管理を株式会社メイクスプラス(2012年8月設立)が担い、株式会社メイクス本体はグループ全体の経営管理を行う持株会社となっています。株式会社メイクス本体の免許番号が(1)から(2)へ更新されている点は、宅建業を5年以上継続してきた事業歴の裏づけです。本社は渋谷・神泉エリアの「渋谷ファーストプレイス」に集約し、東京23区を主戦場に都市型コンパクトマンションの企画・開発・販売・管理をグループで一気通貫に行っています。
事業規模と地方展開(2026年9月確認)。 販売を担うメイクス不動産販売は、2025年9月期の売上高が約84億円、従業員数は82名規模とされ、単身者向けコンパクトマンションの販売会社としては相応の事業基盤を持ちます。また同社は東京の本社に加えて名古屋支店(名古屋市中区)・大阪支店(大阪市北区)を構え、首都圏中心の展開から中京・関西圏へも営業網を広げています。地方拠点が増えると提案の間口は広がりますが、投資判断の軸(購入価格の妥当性・実質キャッシュフロー・出口)はエリアが変わっても同じです。拠点の近さや営業の熱量ではなく、あくまで数字で判断しましょう。
営業や購入を検討する際は、契約の相手方となる会社(多くは「メイクス不動産販売」)の名義・免許番号・重要事項説明の担当を必ず確認しましょう。持株会社体制では、開発・販売・管理で法人が分かれるのが通常であり、これ自体は珍しいことではありません。
メイクスデザインシリーズ 物件一覧
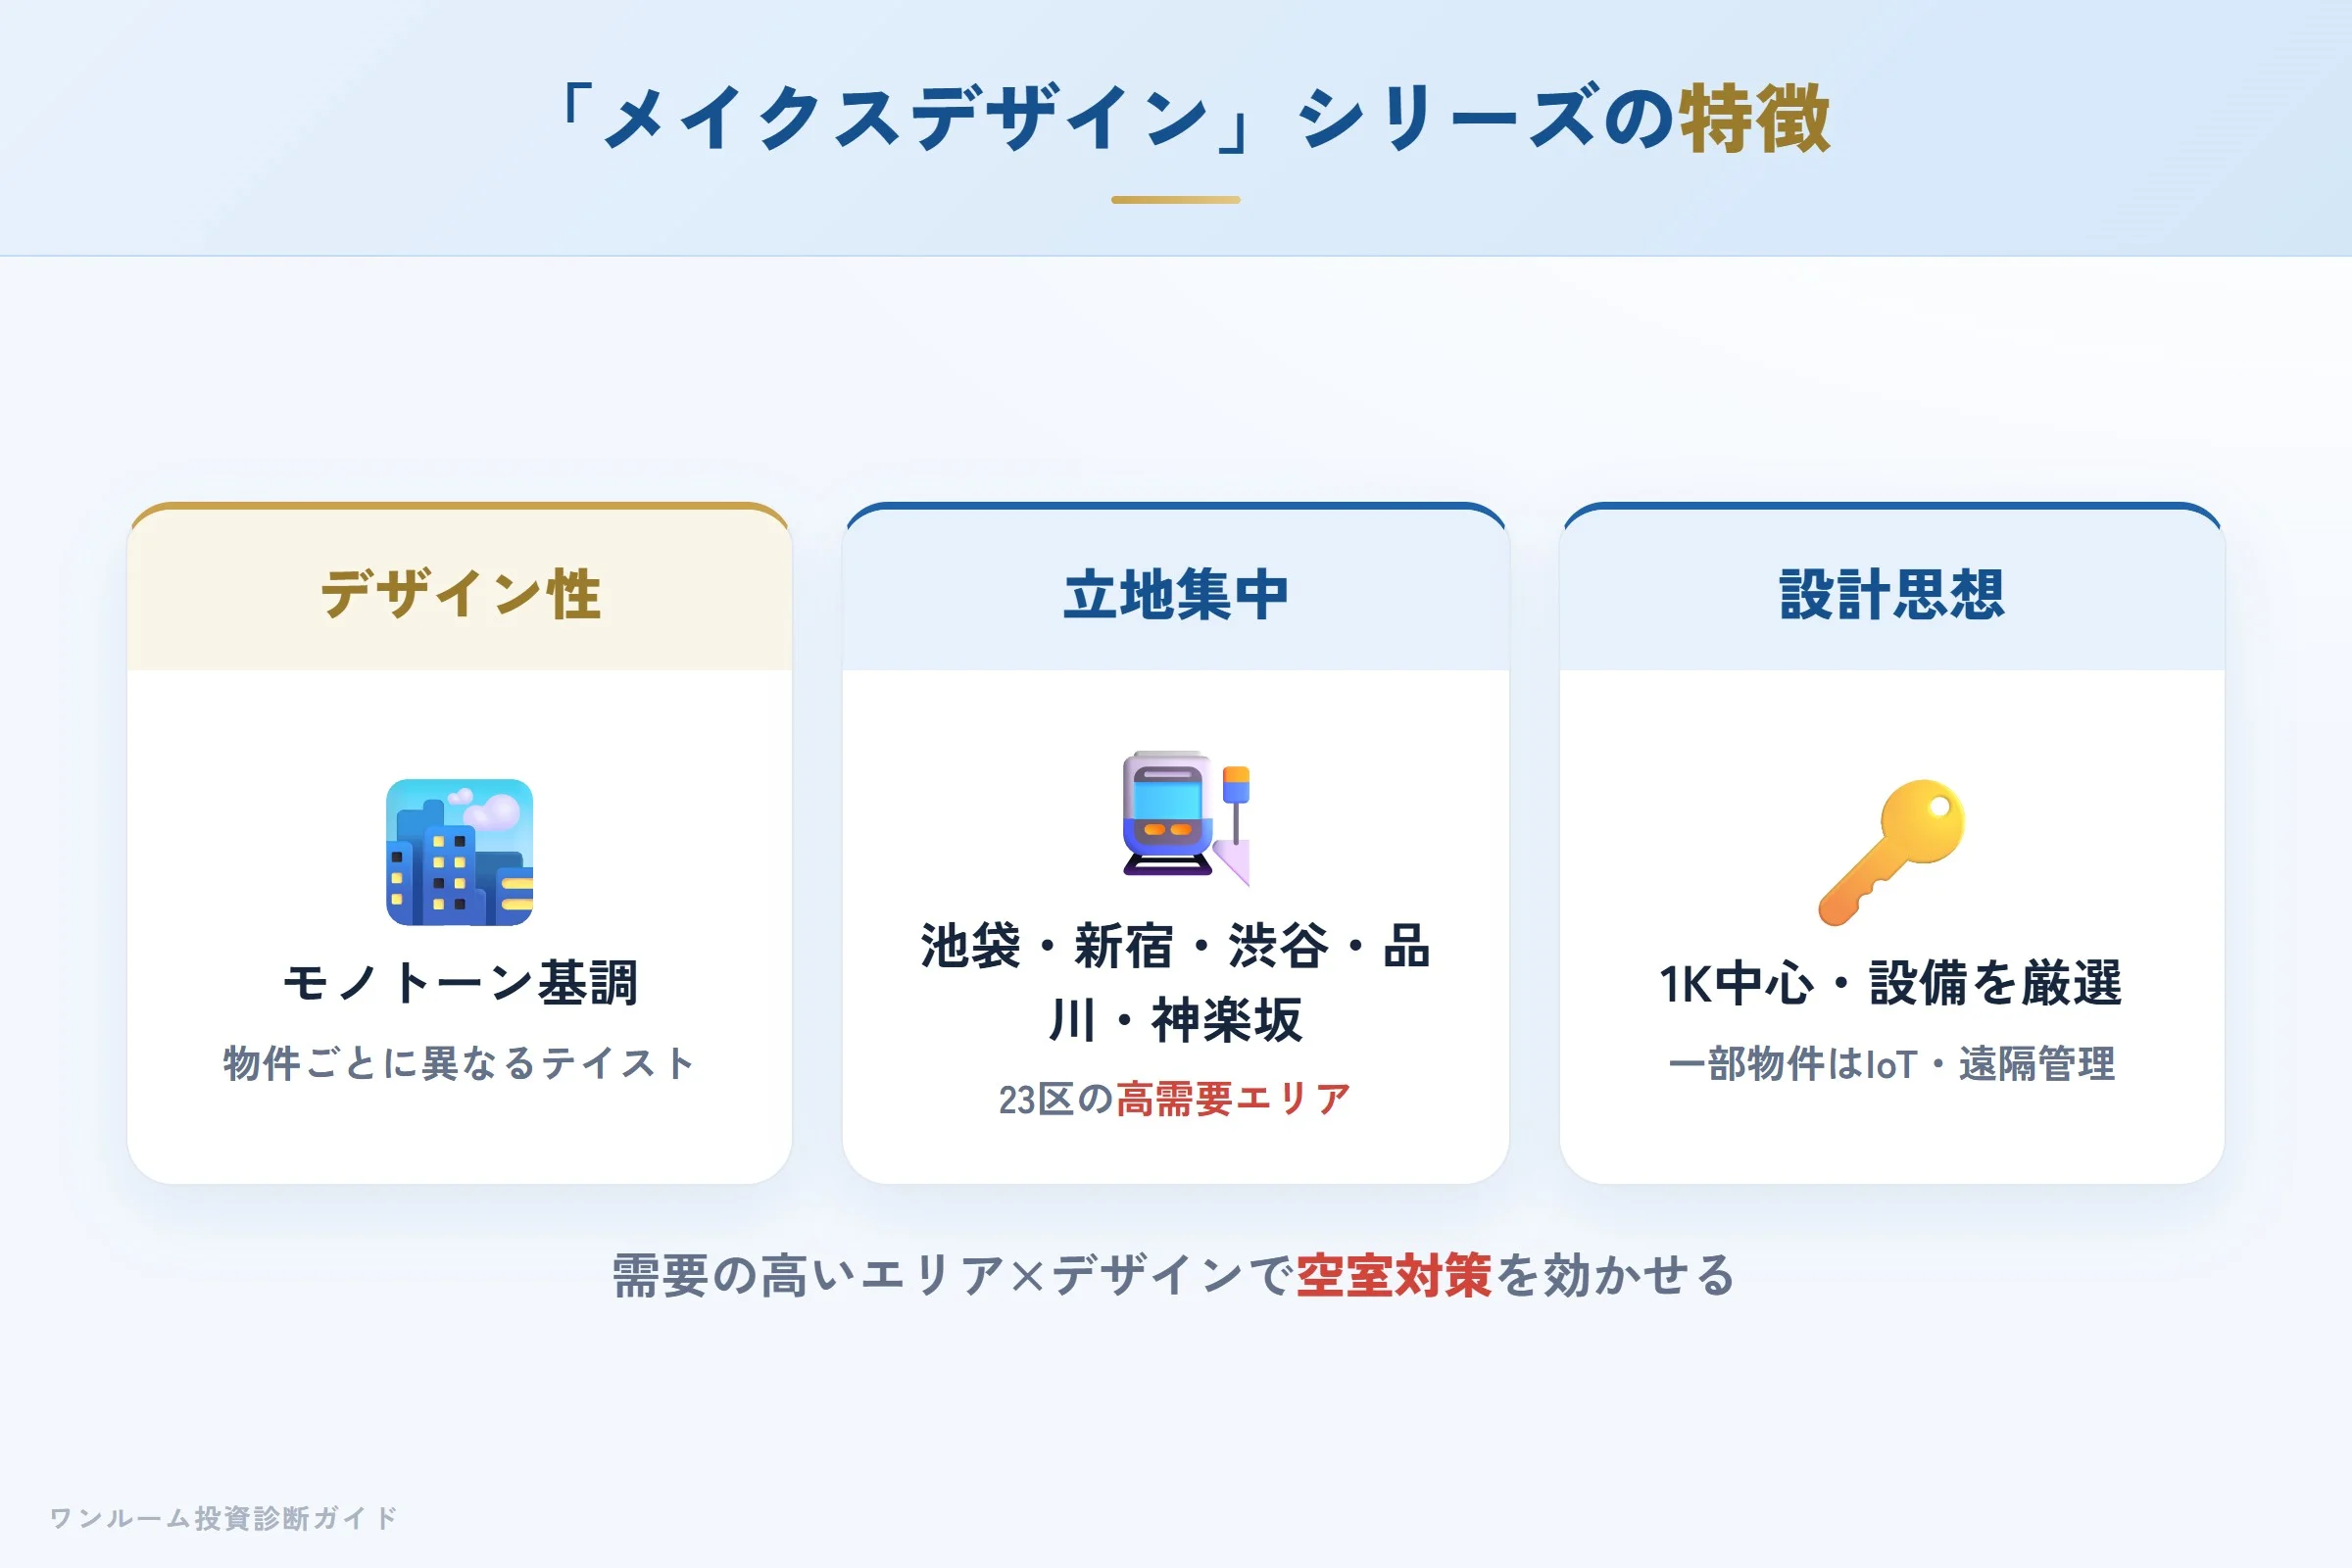
メイクスの主力ブランドは「メイクスデザイン」シリーズです。東京23区内の賃貸需要の高いエリア(池袋・新宿・渋谷・品川・神楽坂など)に集中展開し、これまでに東京圏で50棟超を供給したとされています(同社・関連情報/2026年9月確認)。中古市場でも「メイクスデザイン」ブランドの賃貸・売買物件が一定数流通しており、ブランドとしての認知は定着しています。
確認されている主な物件:
- メイクスデザイン池袋/池袋イースト
- メイクスデザイン新宿/東新宿
- メイクスデザイン品川ノース
- メイクスデザイン渋谷本町
- メイクスデザイン神楽坂
シリーズの特徴: モノトーン基調のシャープな外観が特徴で、物件ごとにデザインテイストが異なります。4階建の低層から15階建の中層まで展開し、中層物件ほどデザイン性が高い傾向。一部物件ではスマートロック・遠隔管理などIoT設備を導入。間取りは単身者向けのコンパクトな1Kが中心で、「使わない設備は省き、本当に必要なものだけ」という設計思想が貫かれています。
実際の口コミ
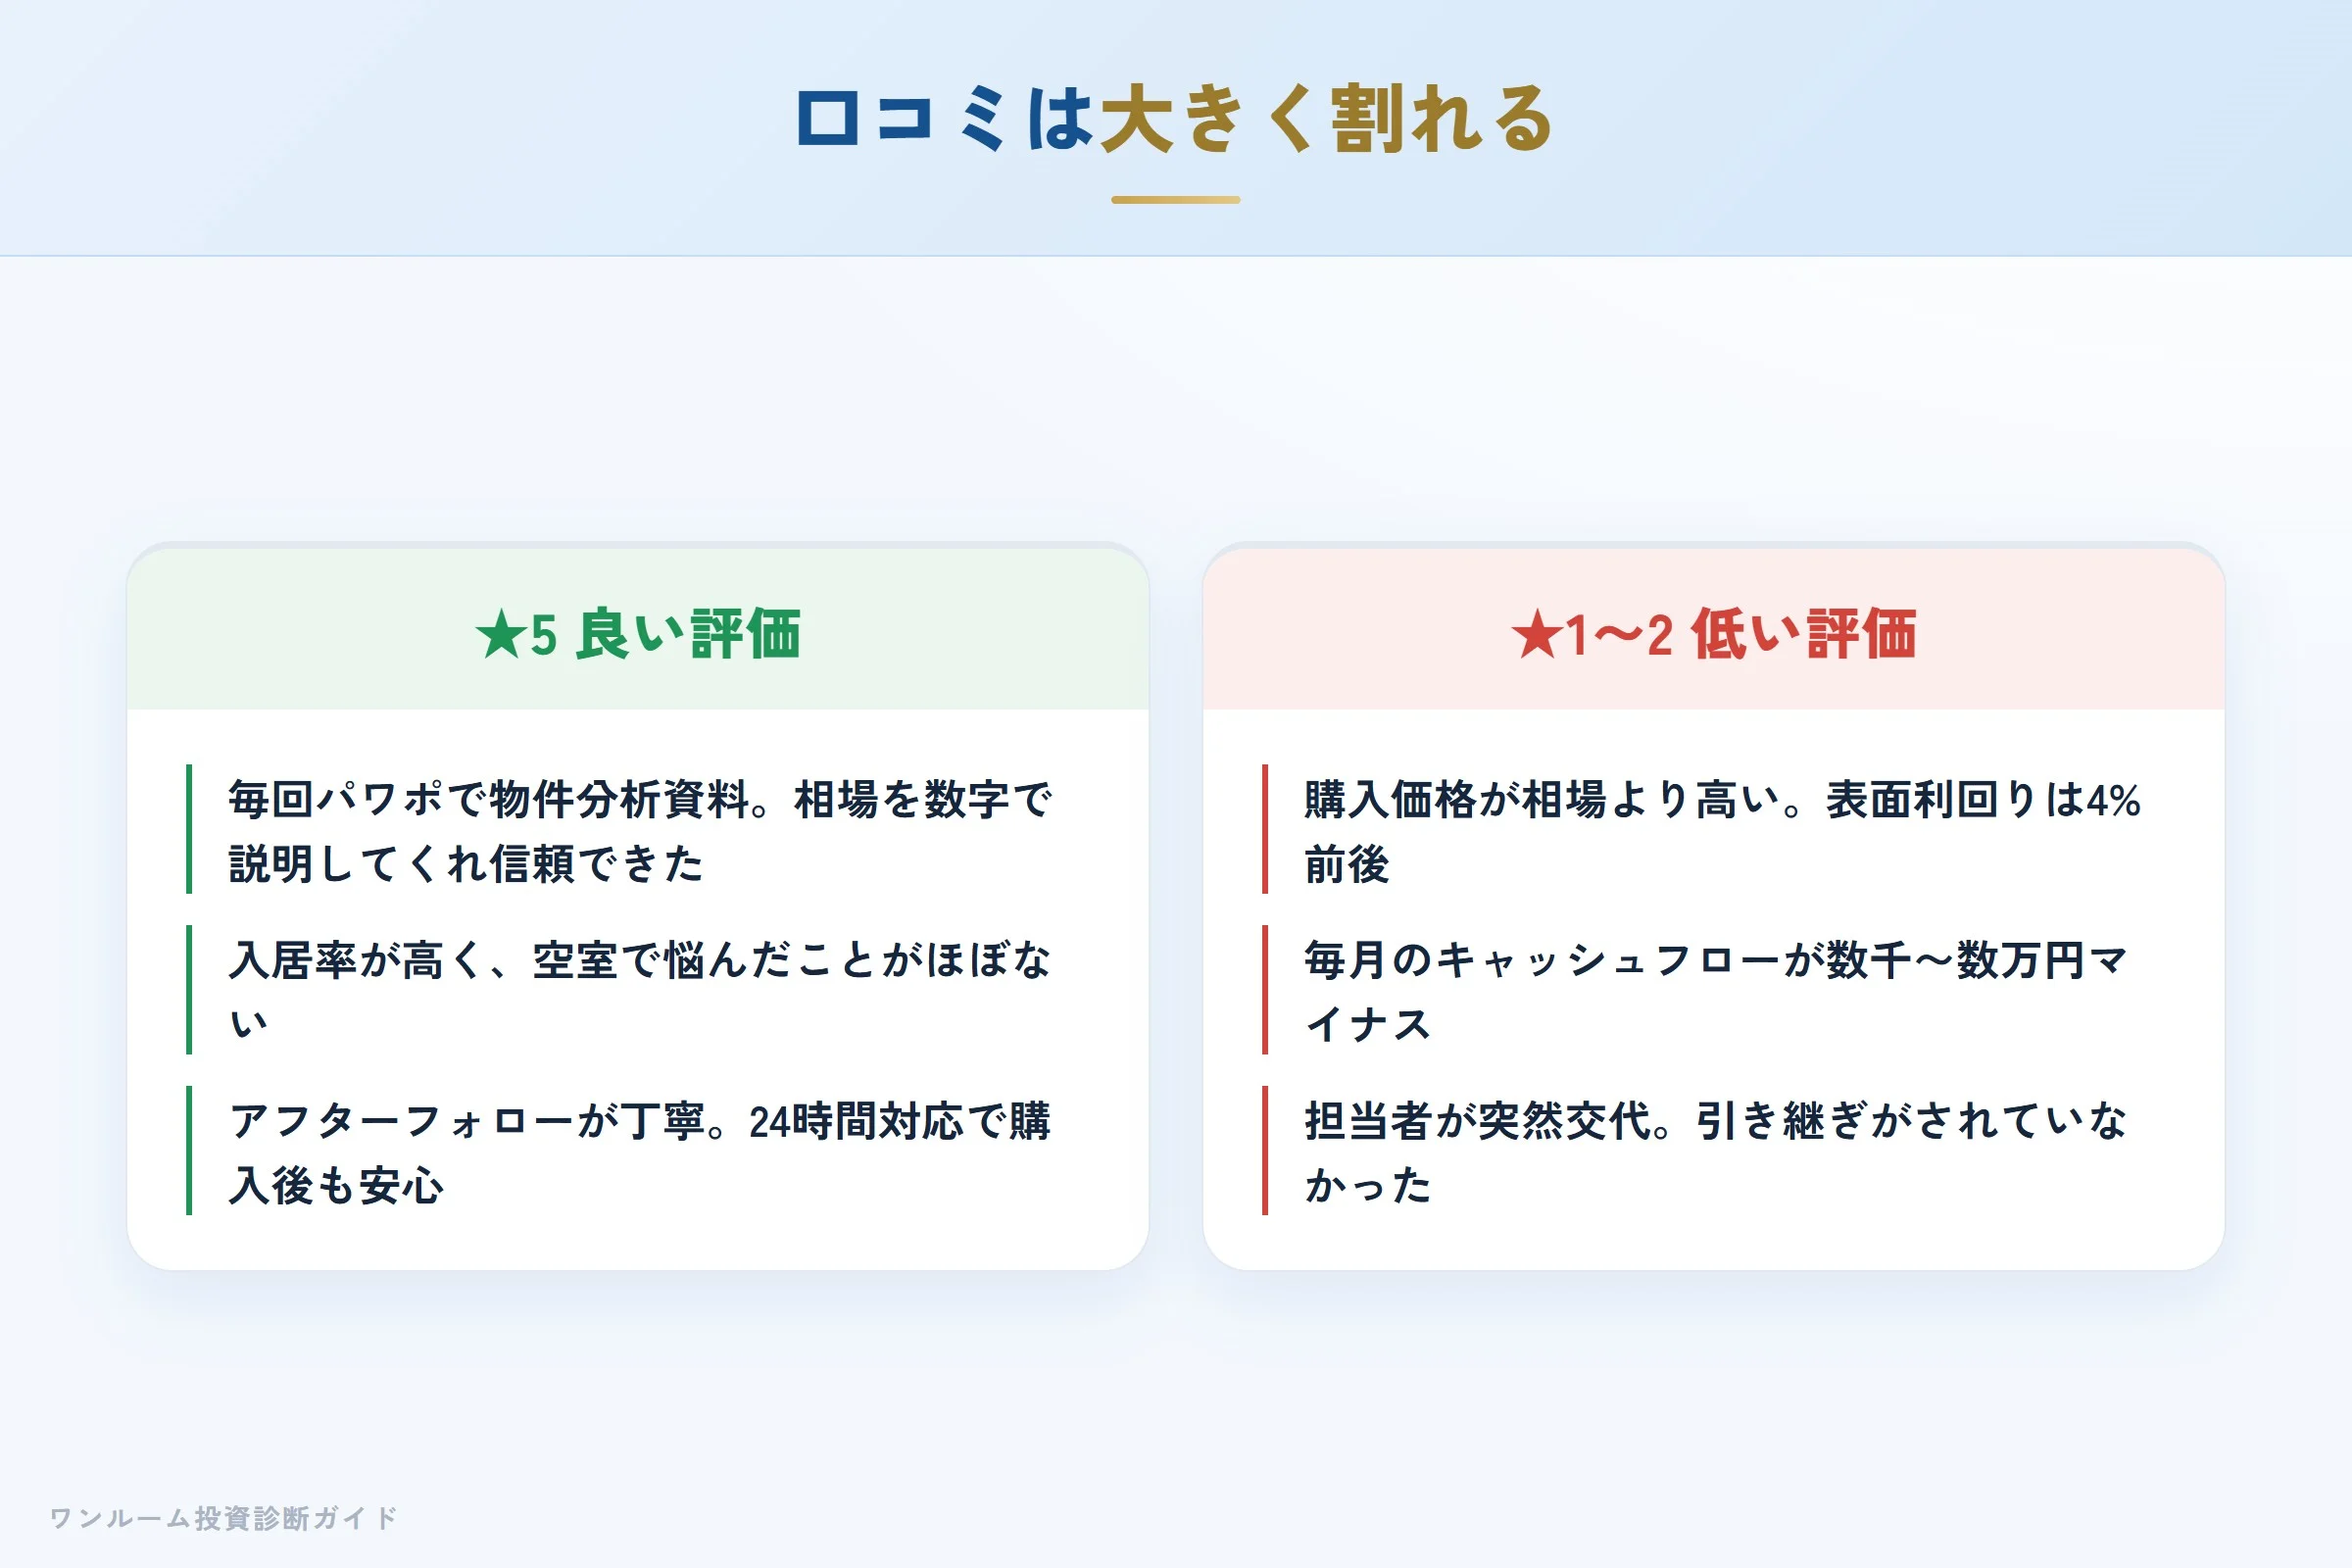
★5 良い評価の声
担当者が毎回パワーポイントで物件分析資料を作ってくれる。家賃の妥当性や周辺相場を数字で説明してくれるので、他社と比べて信頼できた。
入居率が高く、空室で悩んだことがほぼない。デザイン性が高いせいか、入居希望者が多いと管理会社から言われた。
アフターフォローが丁寧。オーナーズクラブ専用サイトで24時間対応してもらえる。購入後もほったらかしにされない安心感がある。
自分が住みたいと思えるレベルの物件しか扱っていない姿勢が伝わる。2棟目、3棟目もメイクスで購入した。
★1〜2 低い評価の声
購入価格が周辺相場より明らかに高かった。表面利回りで計算すると4%前後で、実質ではさらに下がる。
毎月のキャッシュフローが数千円〜数万円マイナス。確定申告でプラスになると言われたが、手出しが続くのはきつい。
担当者が突然変わった。前任者との経緯が引き継がれておらず、一から説明し直しになった。
迷惑な勧誘電話がかかってきた。断ってもしばらく連絡が来た。会社側が注意喚起を出したようだが、根本的な問題は残っていると思う。
第三者口コミ・評判サイトの評価
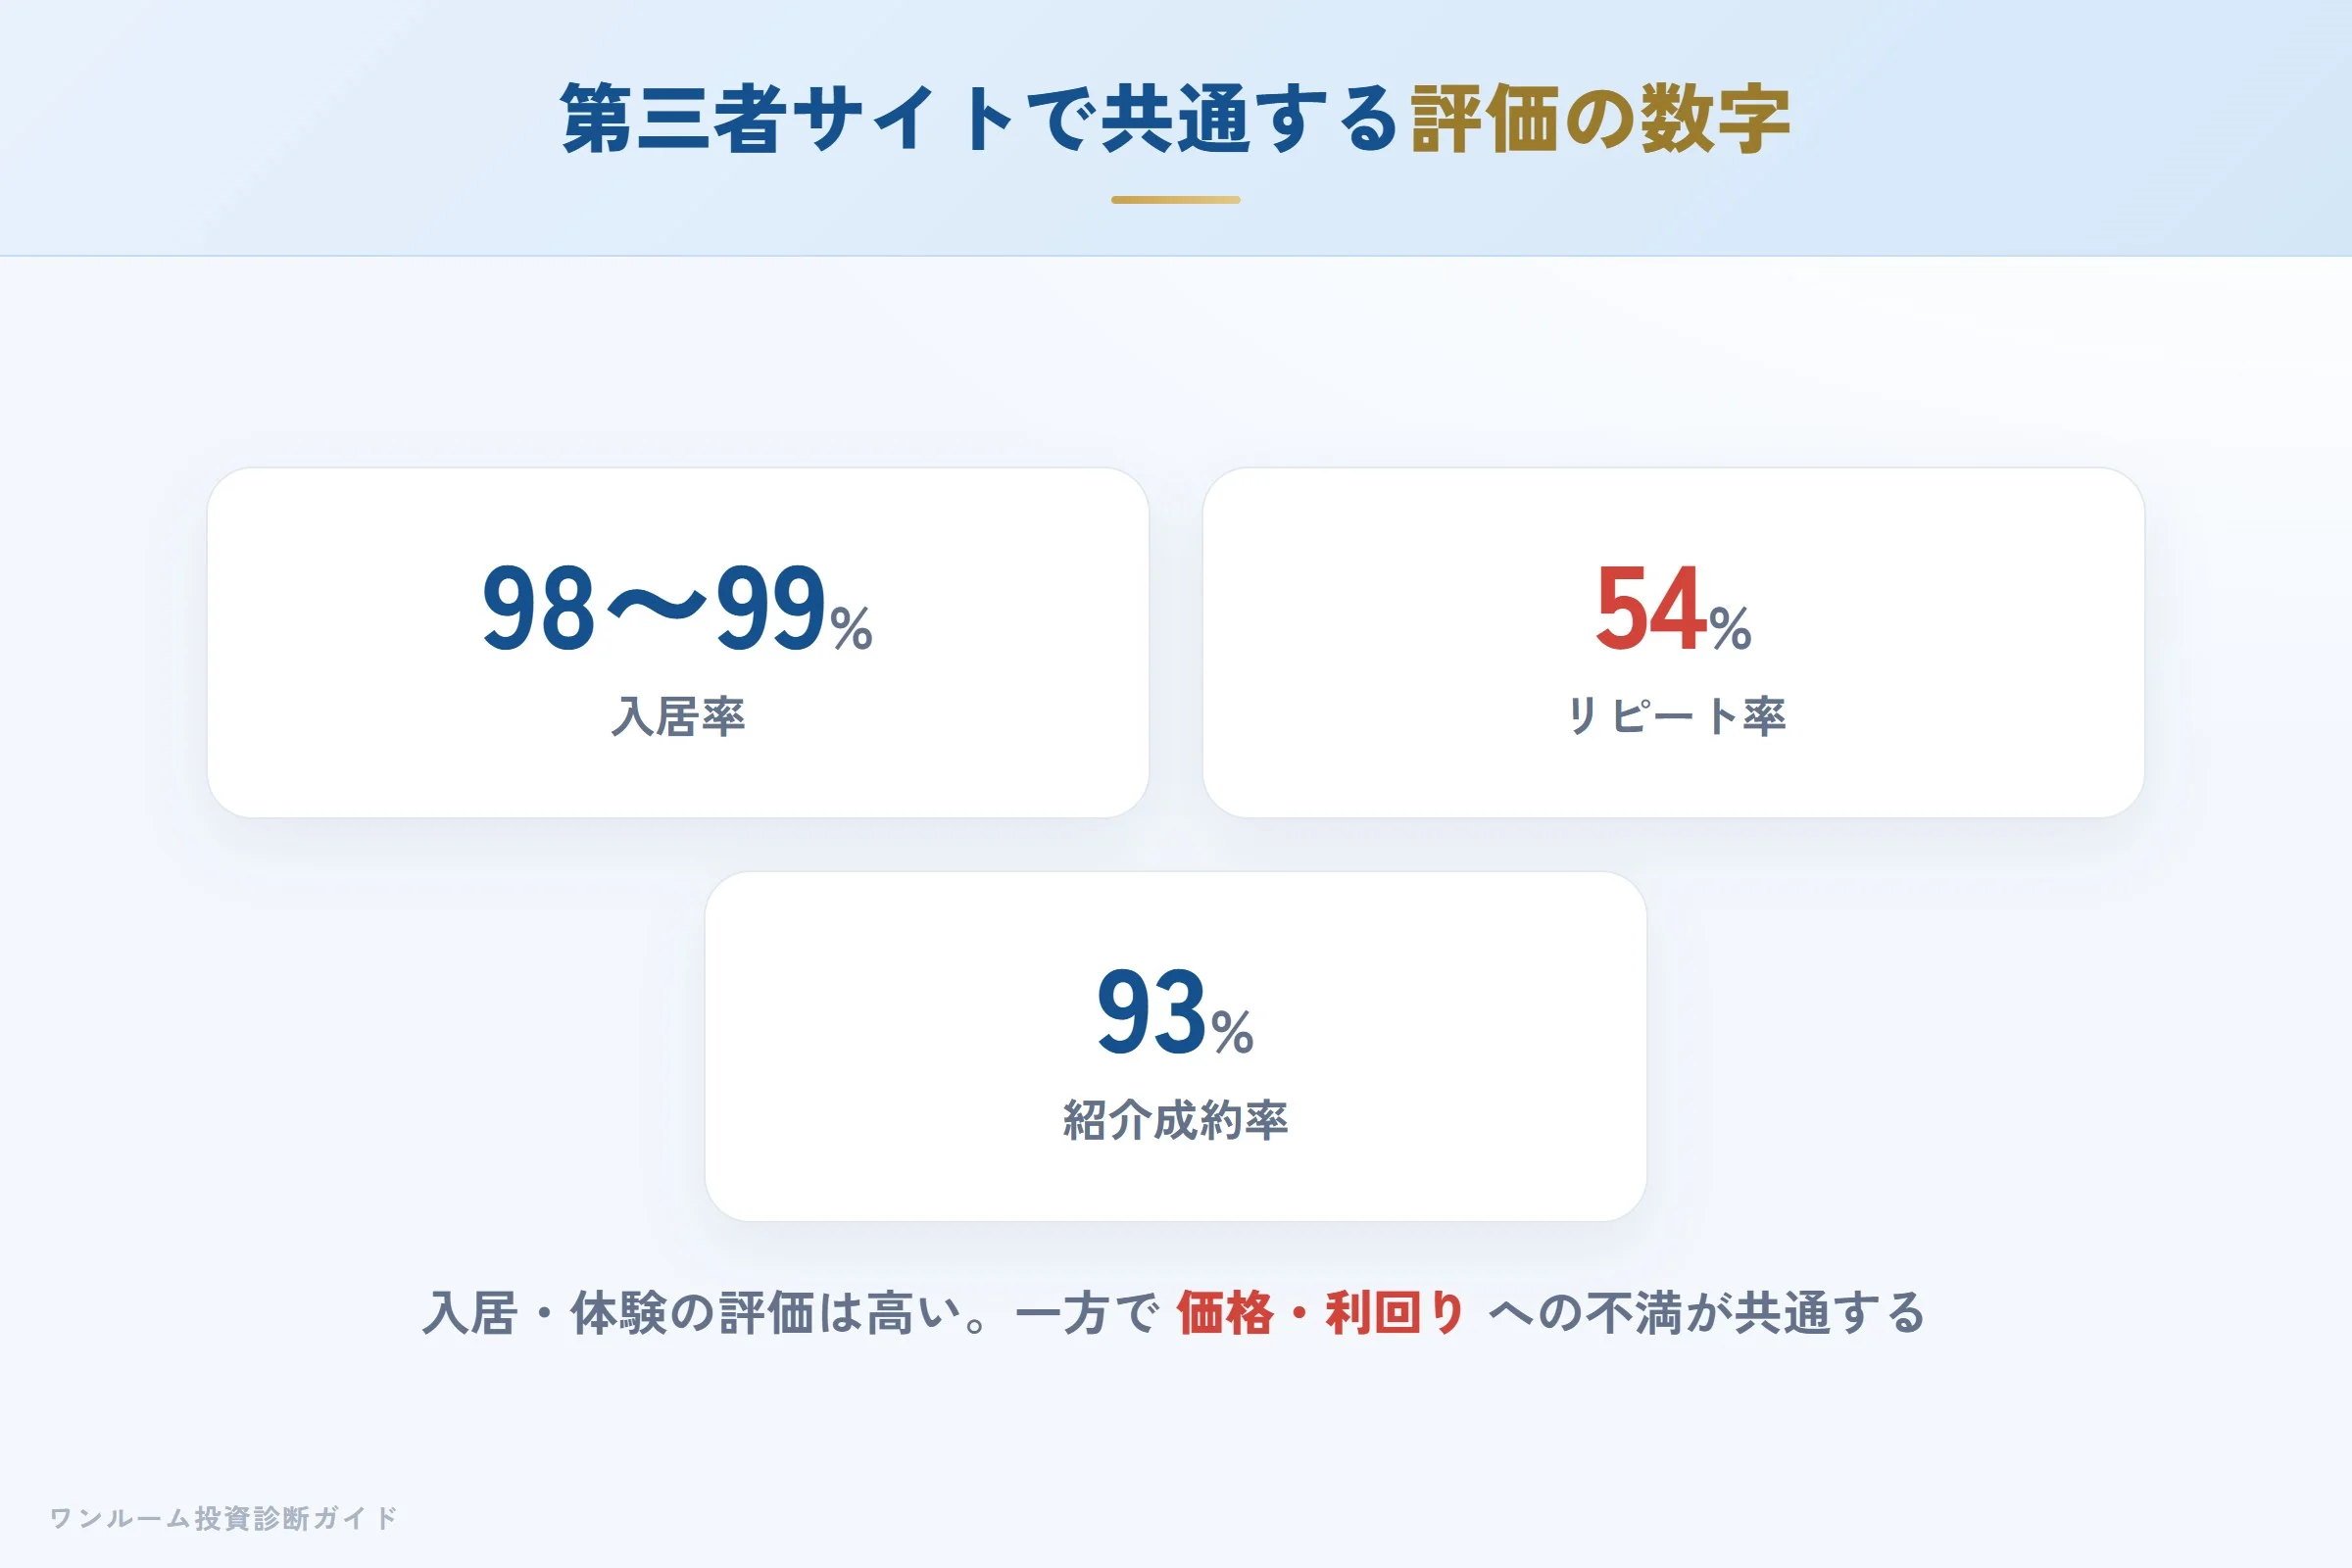
複数の第三者サイトで評価が掲載されています。共通点は以下のとおりです。
- ポジティブ評価の共通点: デザインの高さ、入居率(同社公表で2019年99.3%→2025年10月時点99.6%と高水準を維持)、リピート成約率(54%)、紹介成約率(90〜93%)、コンサル型の丁寧な提案スタイル(各数値は同社公表値で、第三者機関の計測値ではない点に留意)。
- ネガティブ評価の共通点: 購入価格の割高感、低い表面利回り(3〜4%台)、マイナスキャッシュフロー、担当者の入れ替わり。
出口戦略・売却時の流動性はどうか
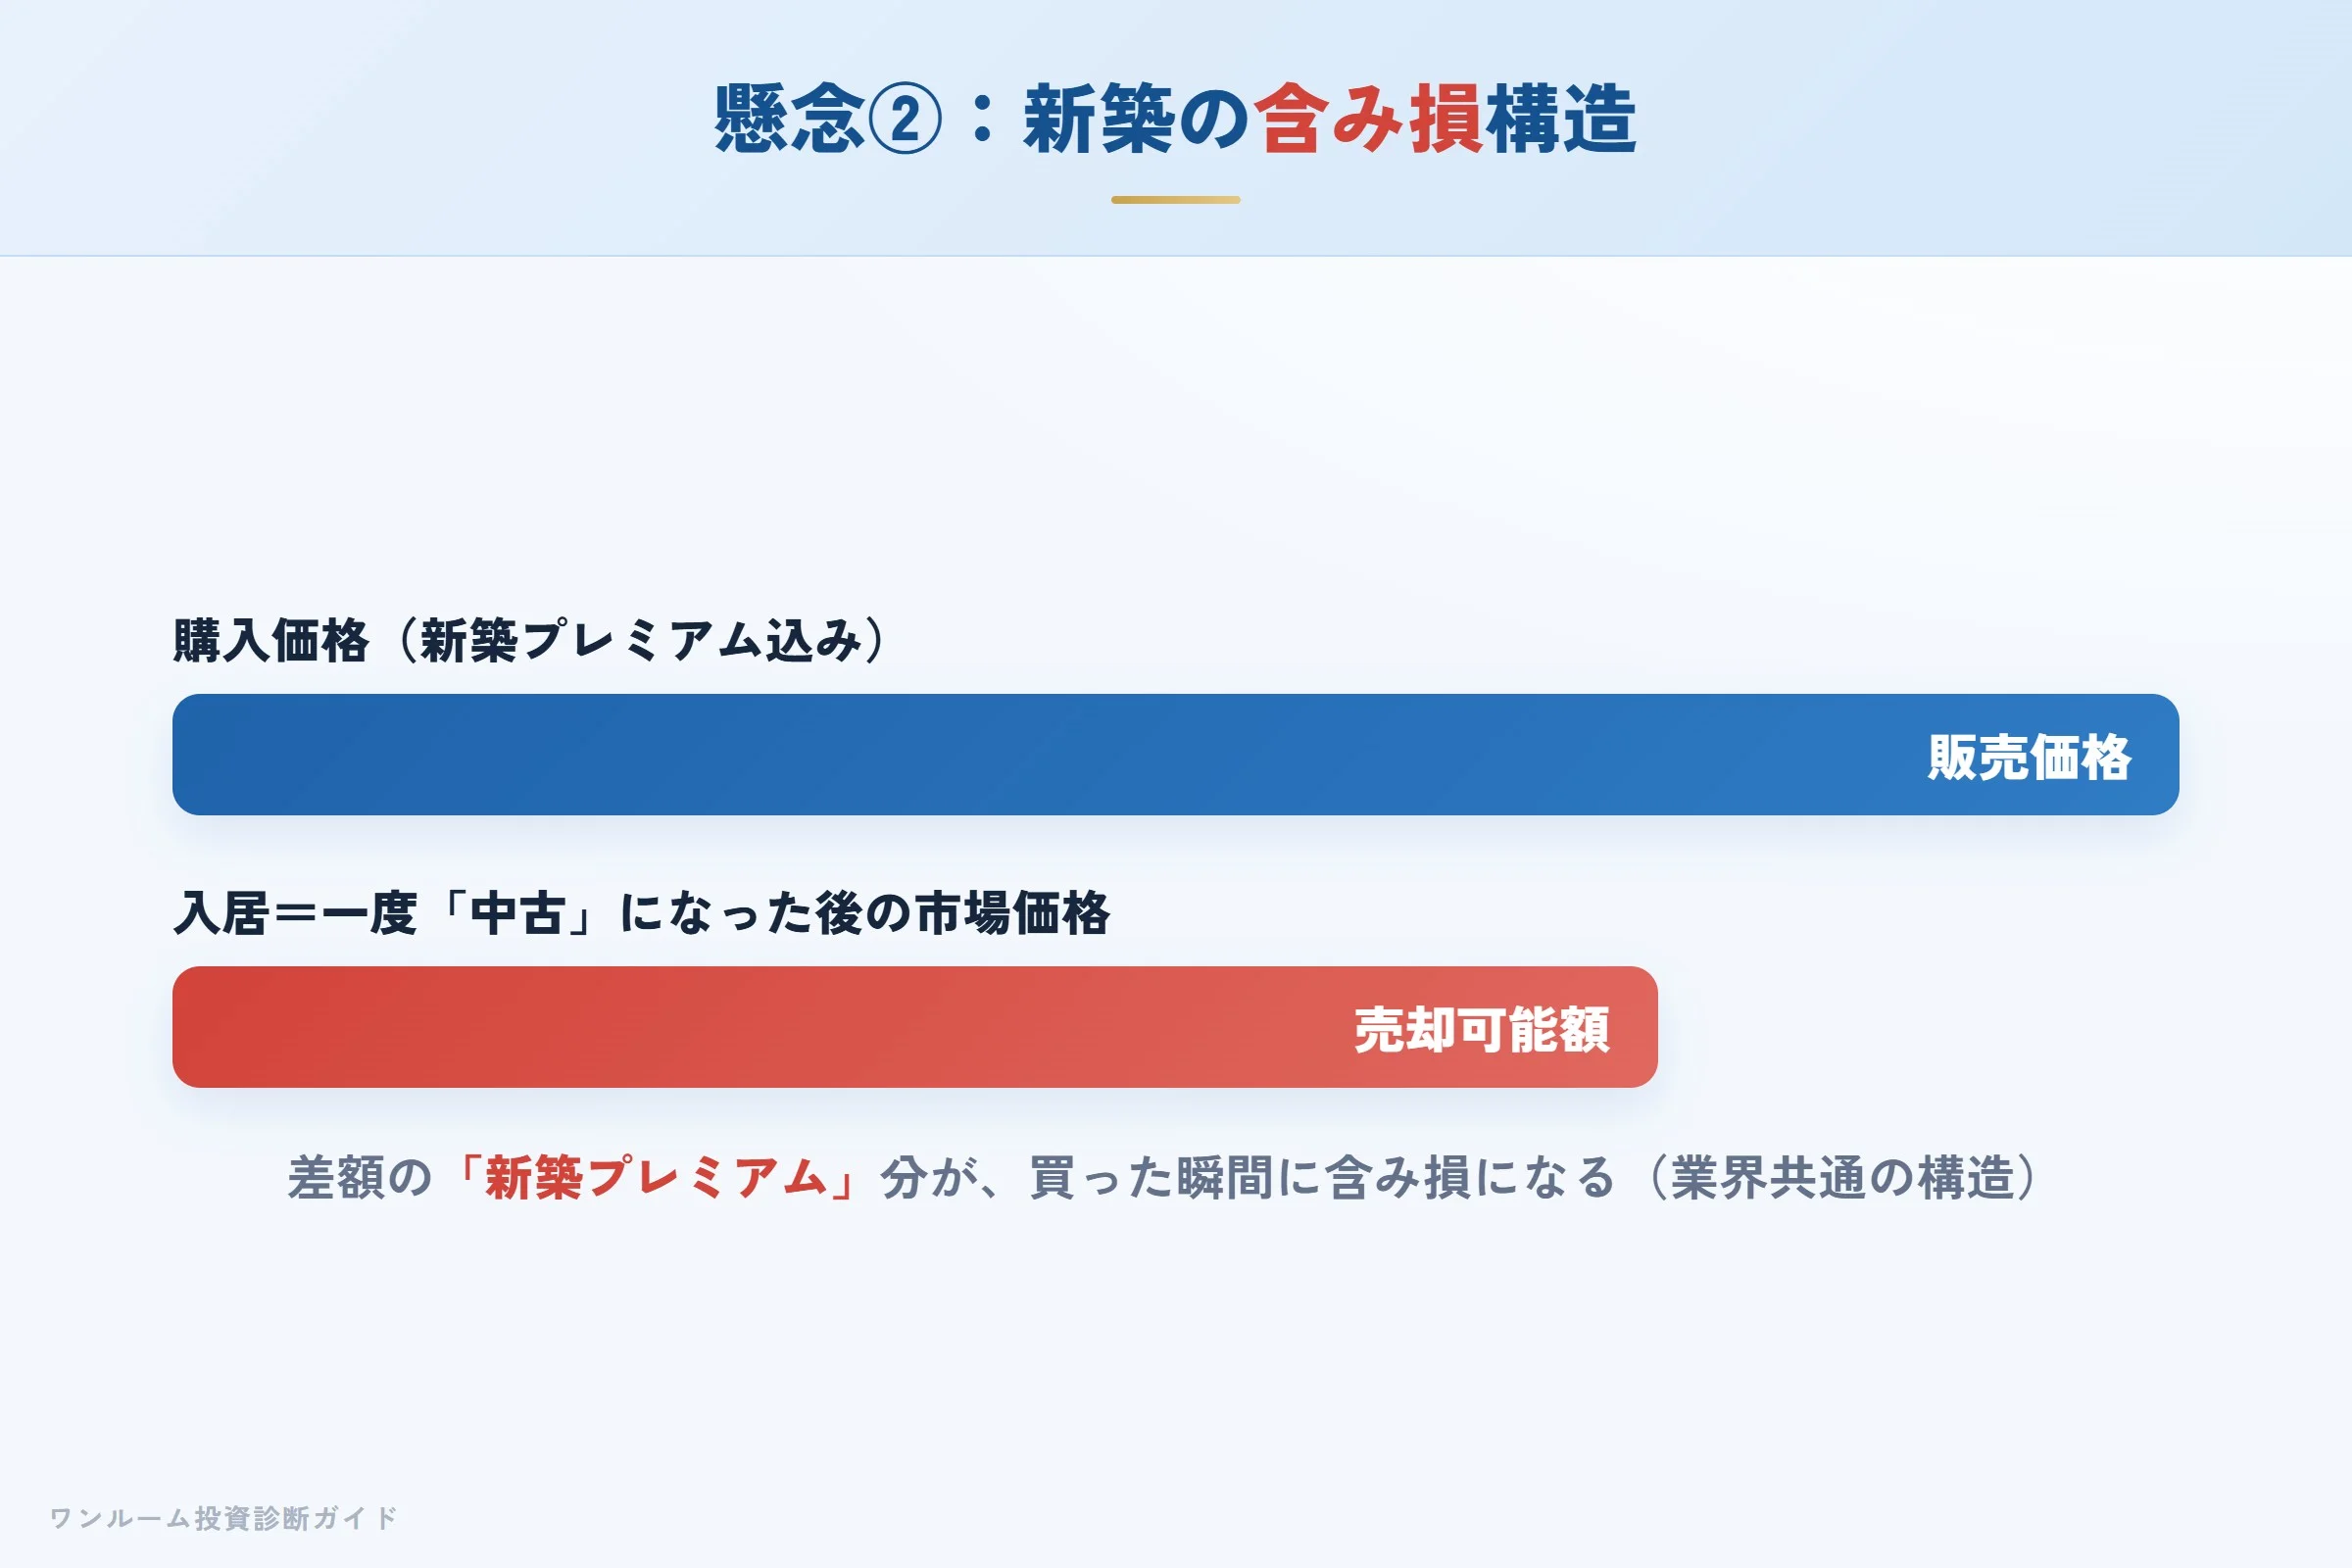
新築ワンルーム投資で最も見落とされやすいのが出口(売却)です。新築価格には販売経費・広告費などの「新築プレミアム」が上乗せされており、入居が付いて中古として売り出す段階では、この上乗せ分が価格に反映されにくくなります。購入直後から数年は、ローン残債が売却見込み額を上回る「含み損」の状態になりやすい点は、メイクスに限らず新築ワンルーム全般に共通する構造的な注意点です。
一方で、メイクスデザインは中古の賃貸・売買市場でも一定数が流通しており、ブランド認知と立地の良さから、いざ売る際の買い手が付きやすいという側面はあります。流動性そのものは弱いブランドではありません。重要なのは「売れるかどうか」ではなく、残債を上回る価格で売れるのがいつになるかという時間軸です。購入前に、家賃下落・空室・金利上昇を織り込んだうえで、5年後・10年後の想定売却額とローン残債を並べたシミュレーションを必ず作成しておきましょう。
AI総評
🟢 ポジティブな評価(強み)
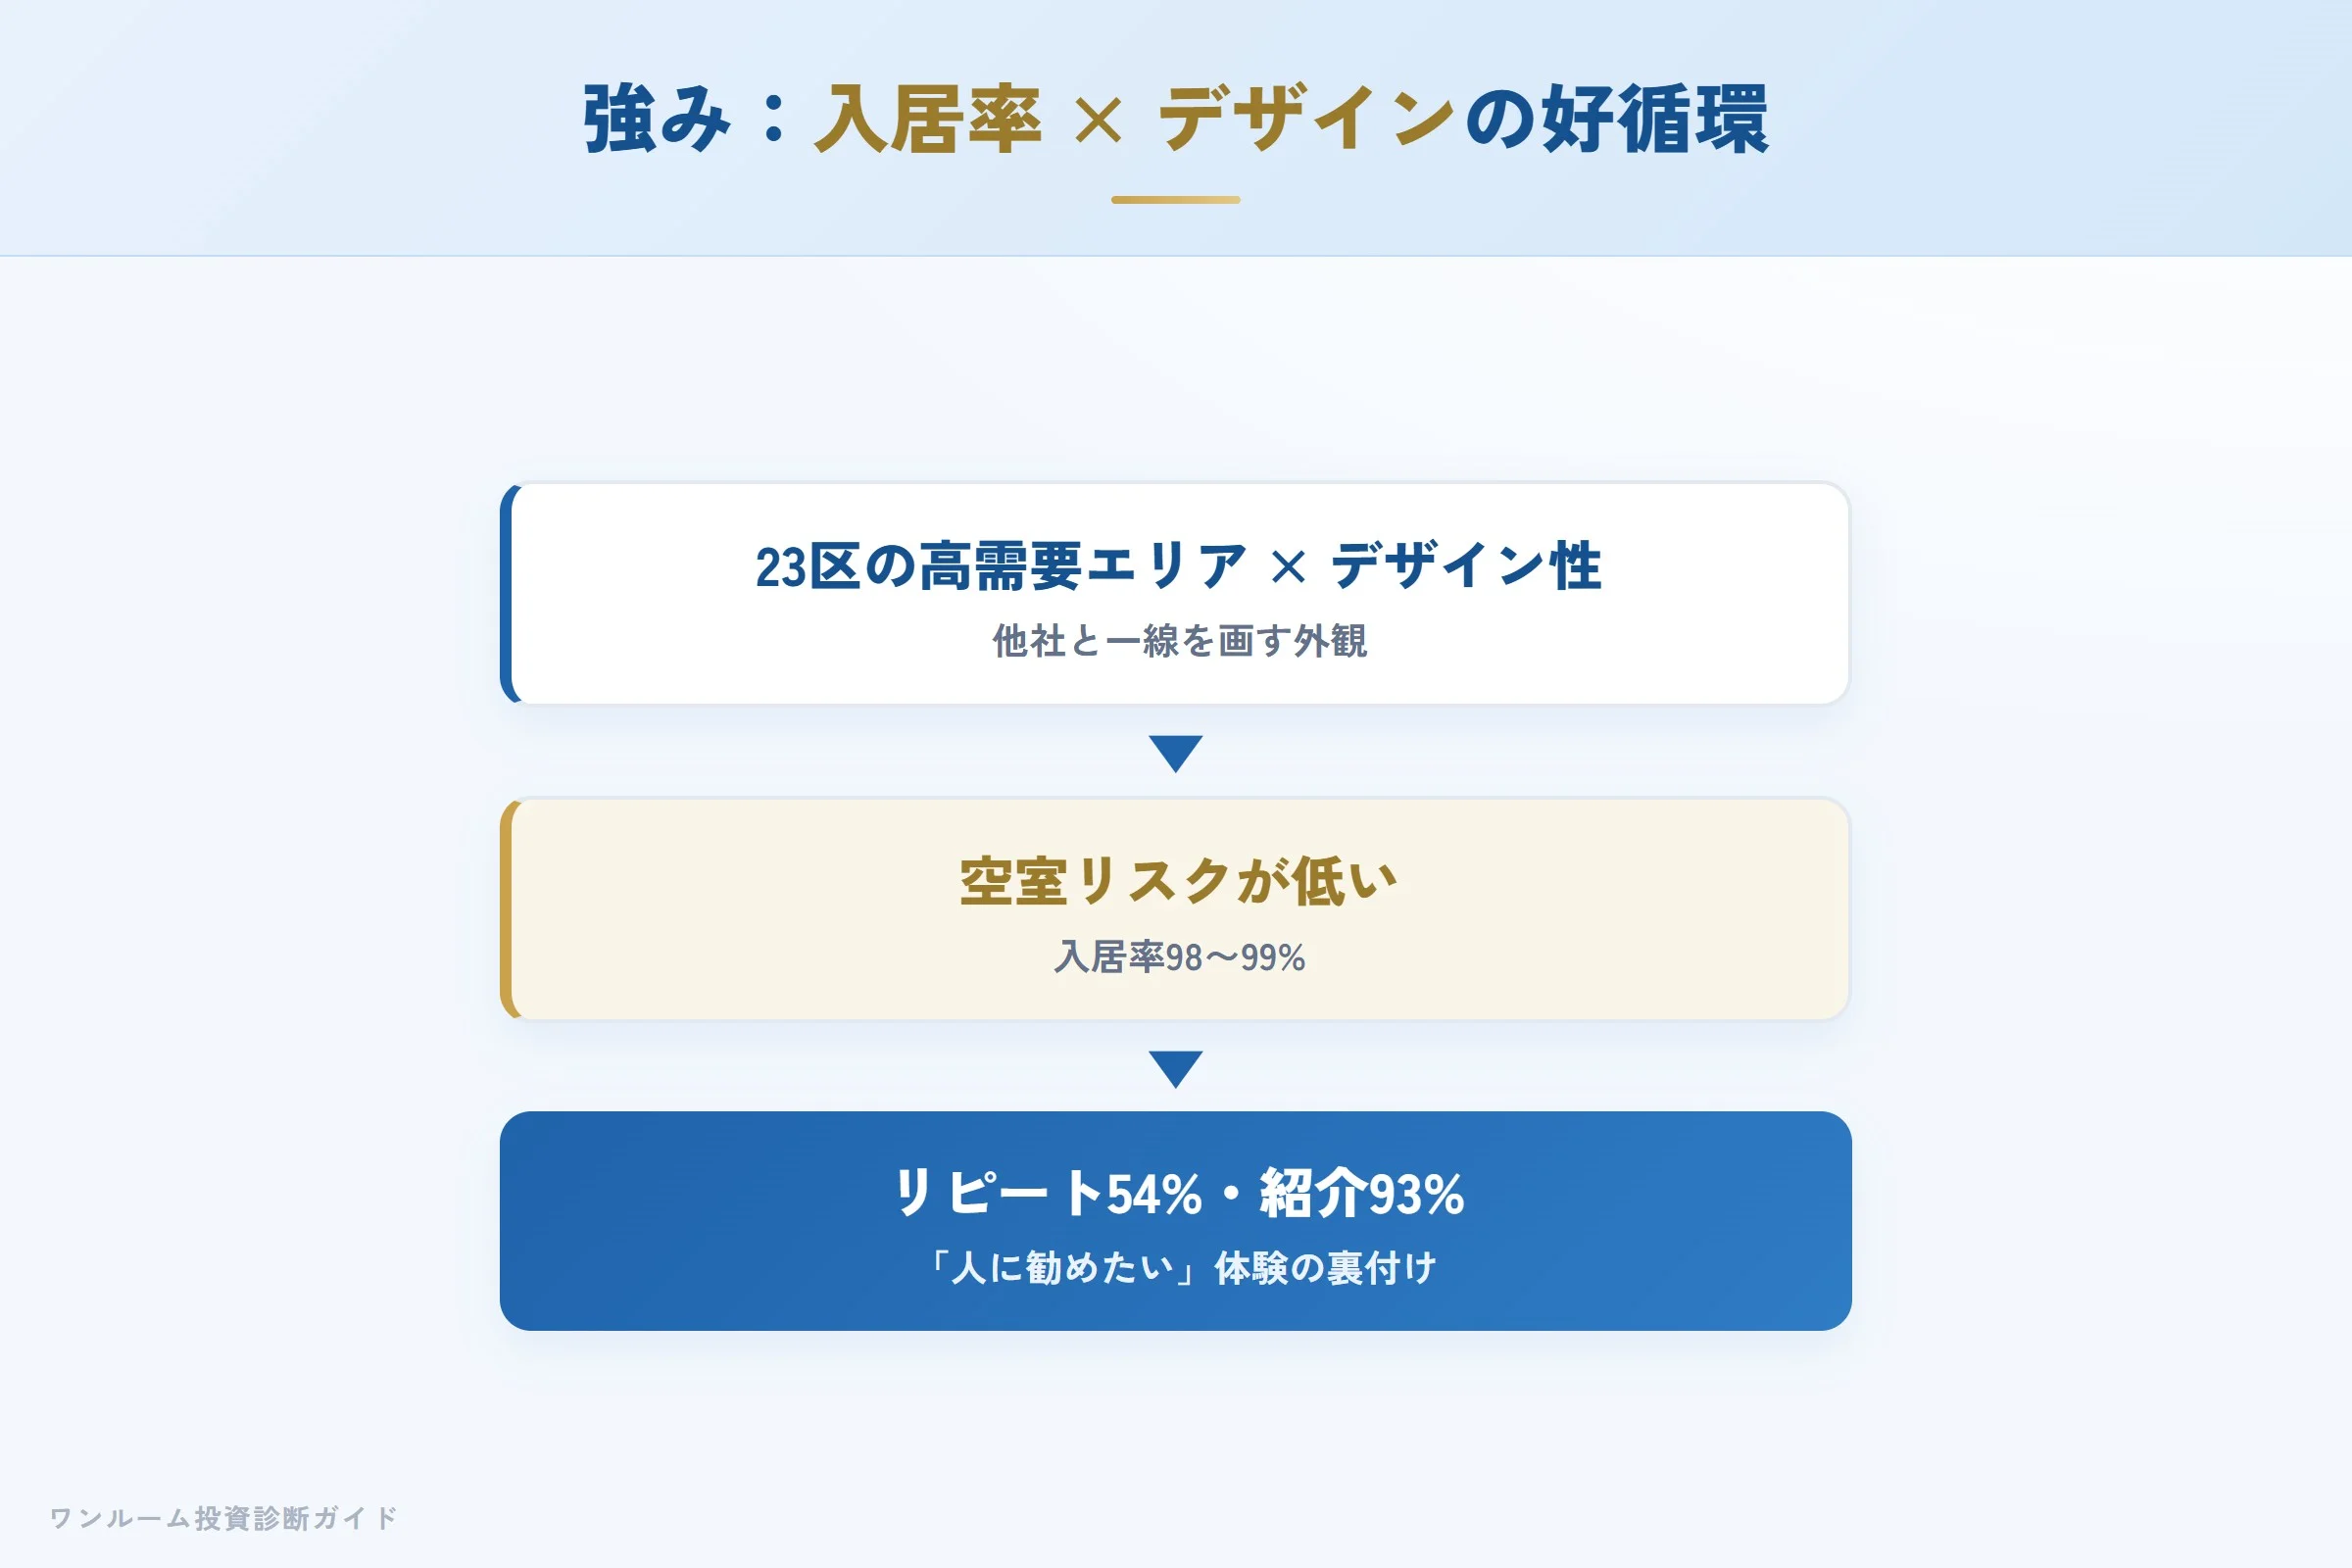
メイクスの最大の強みは「入居率の高さ」と「デザイン力」の組み合わせです。東京23区の需要の高いエリアに絞り込んだ立地戦略と、他社と一線を画すデザイン性が、空室リスクを低く抑えています。同社が公表する入居率(2025年10月時点で99.6%)は、賃貸マーケットで差別化が機能していることを示す数字です。購入後のアフターフォロー体制(オーナーズクラブ・24時間対応)も業界水準以上で、リピート成約率54%・紹介成約率90〜93%(いずれも同社公表値)は「人に勧めたい」体験を提供できていることをうかがわせます。
🟡 改善点として指摘される内容(懸念点)
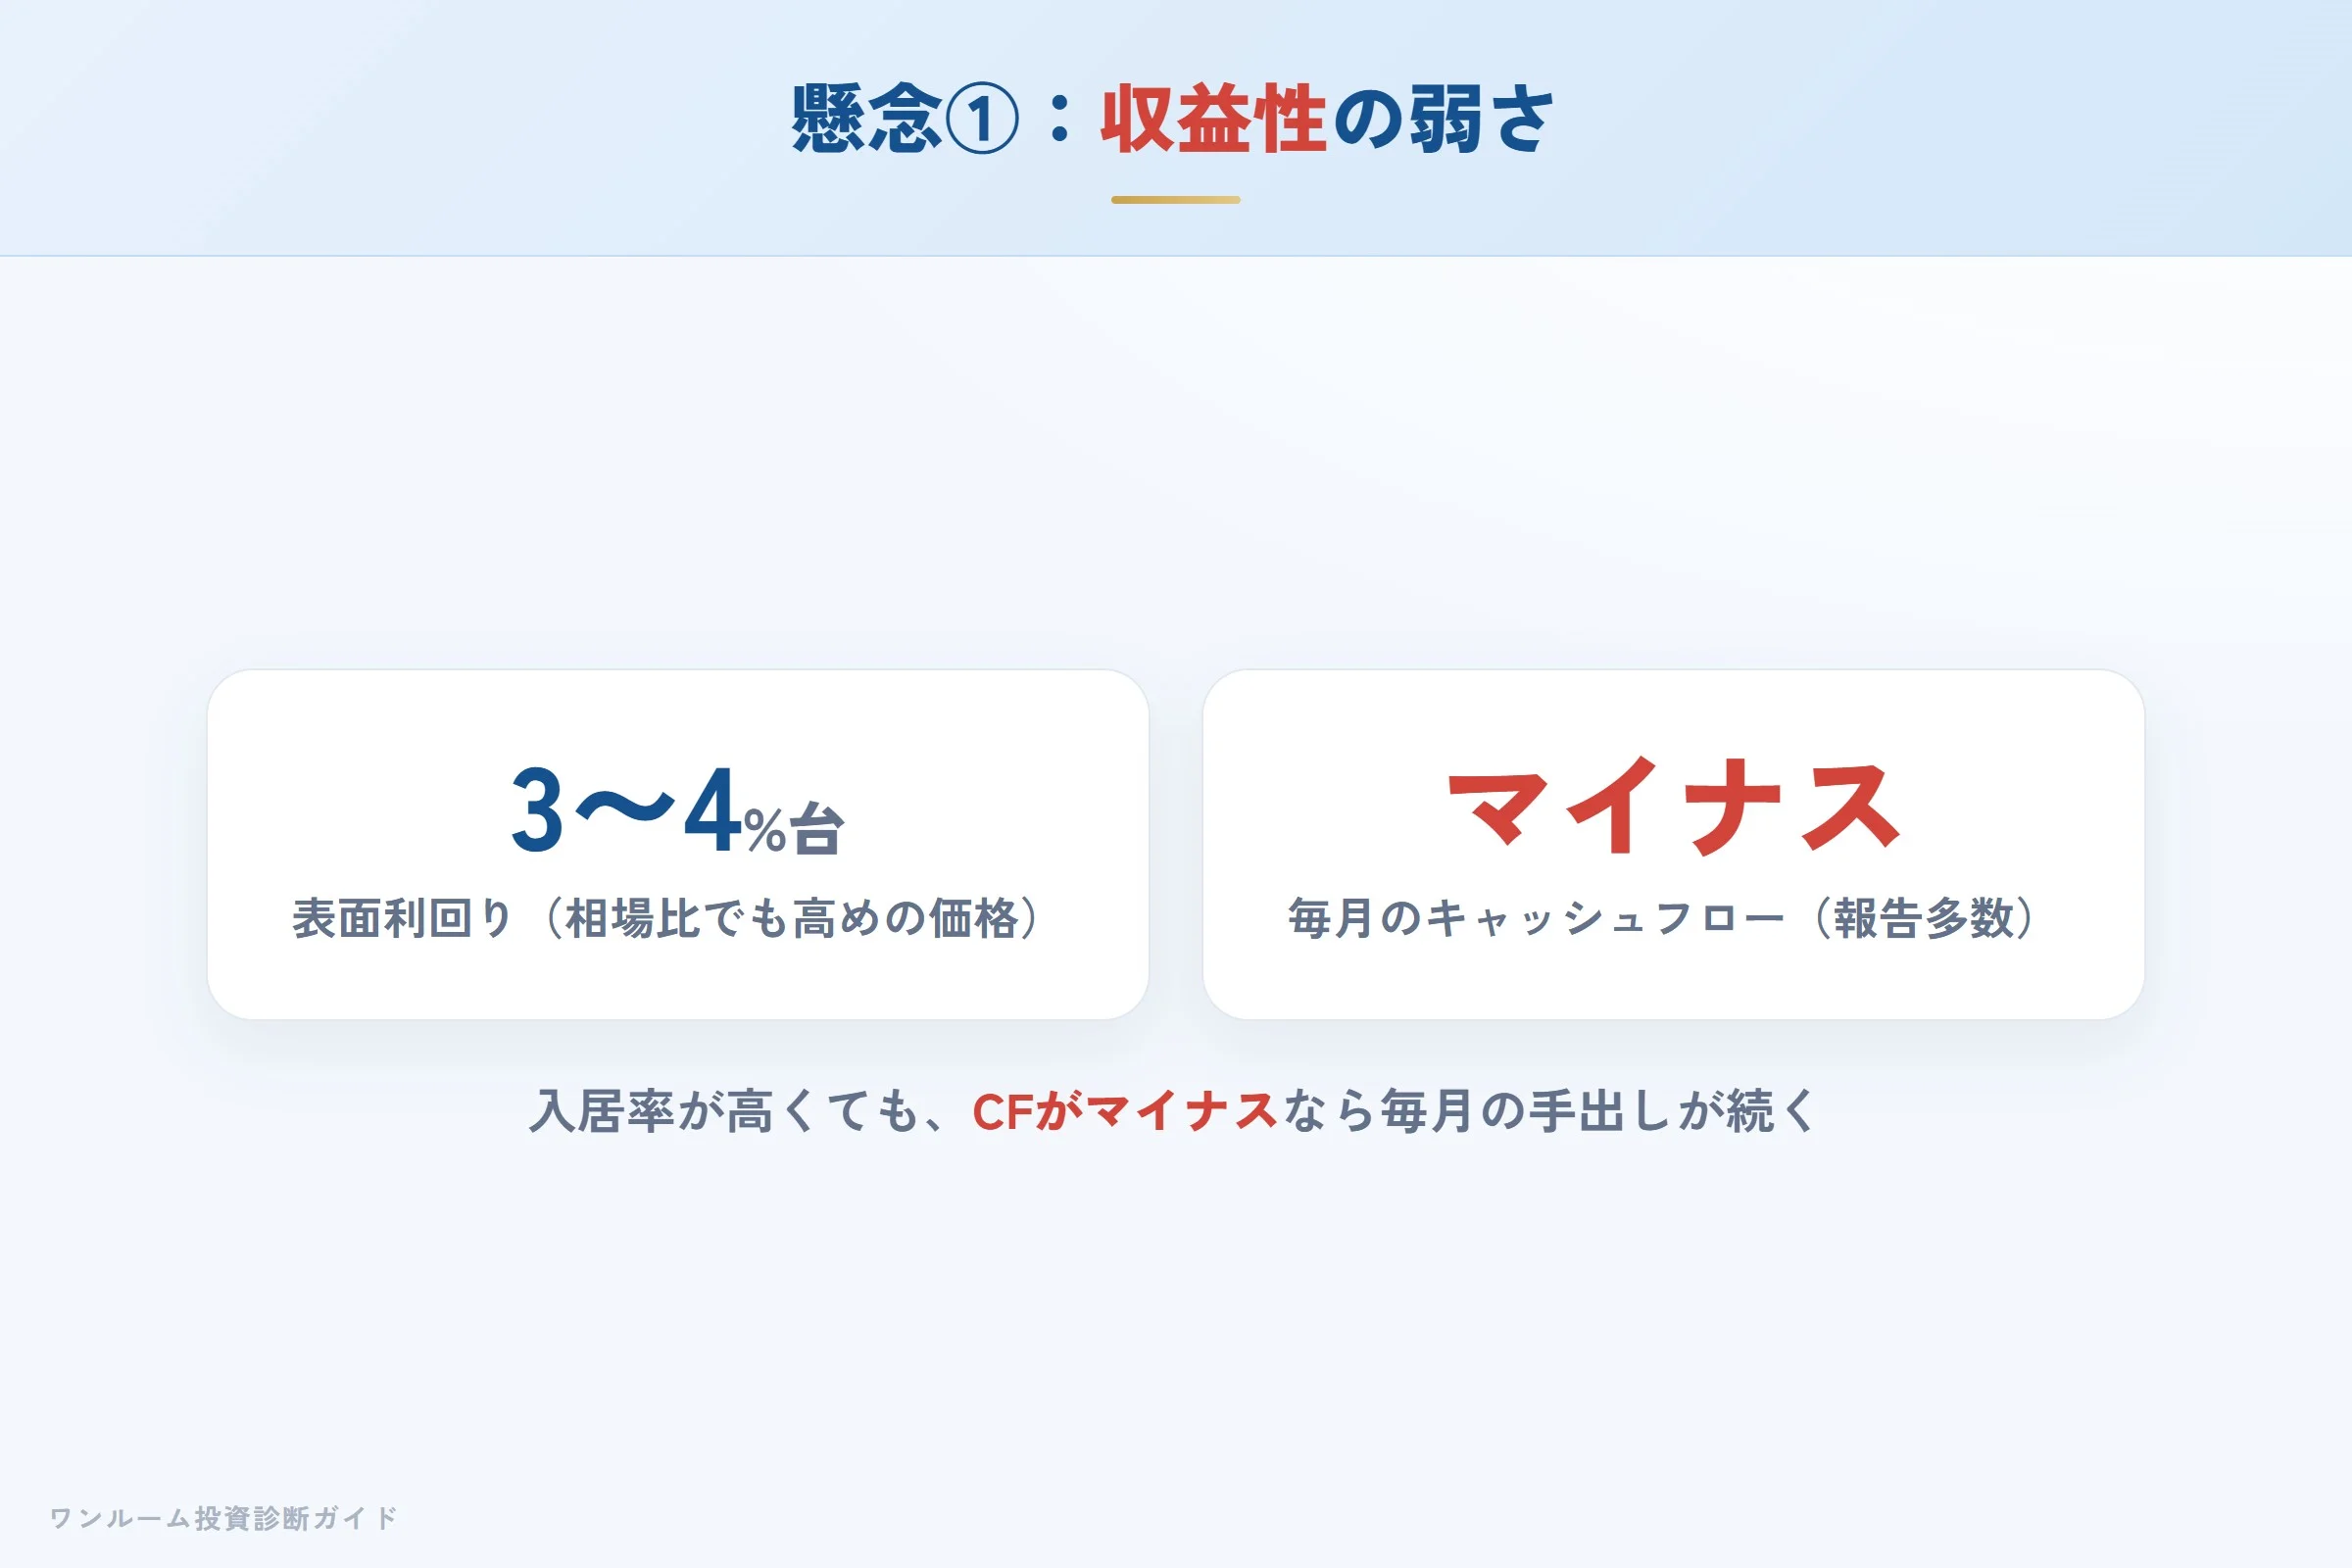
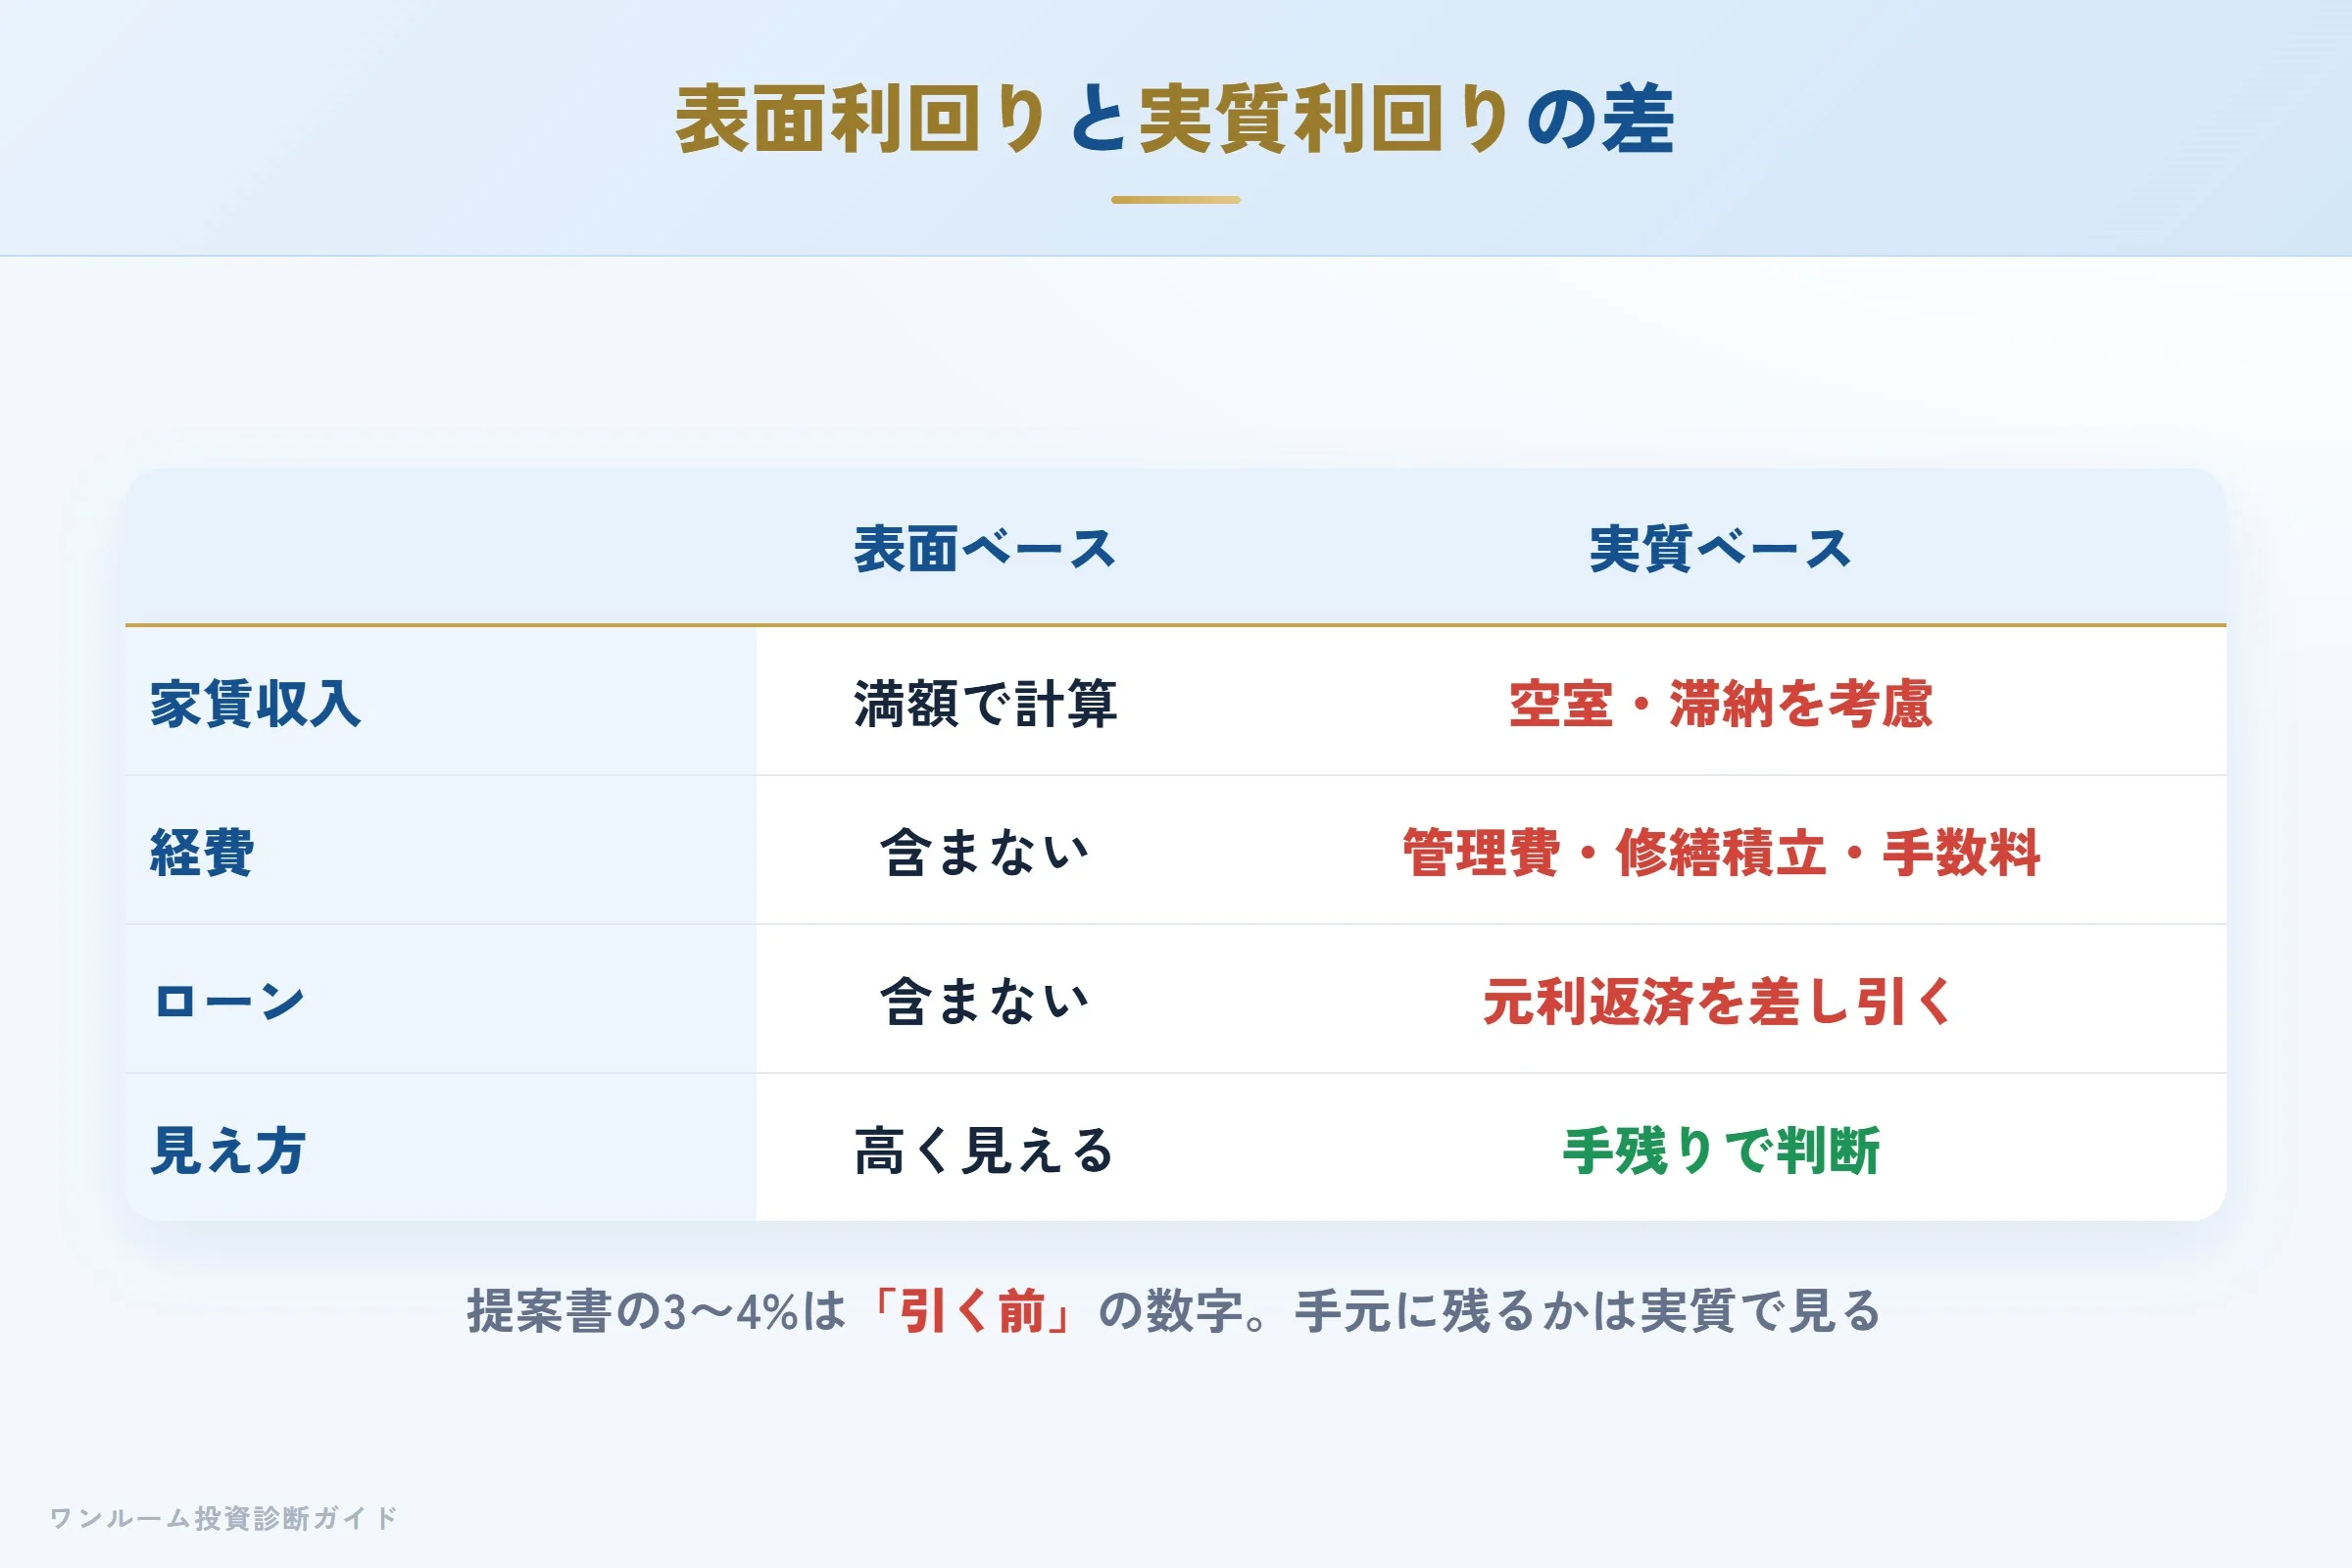
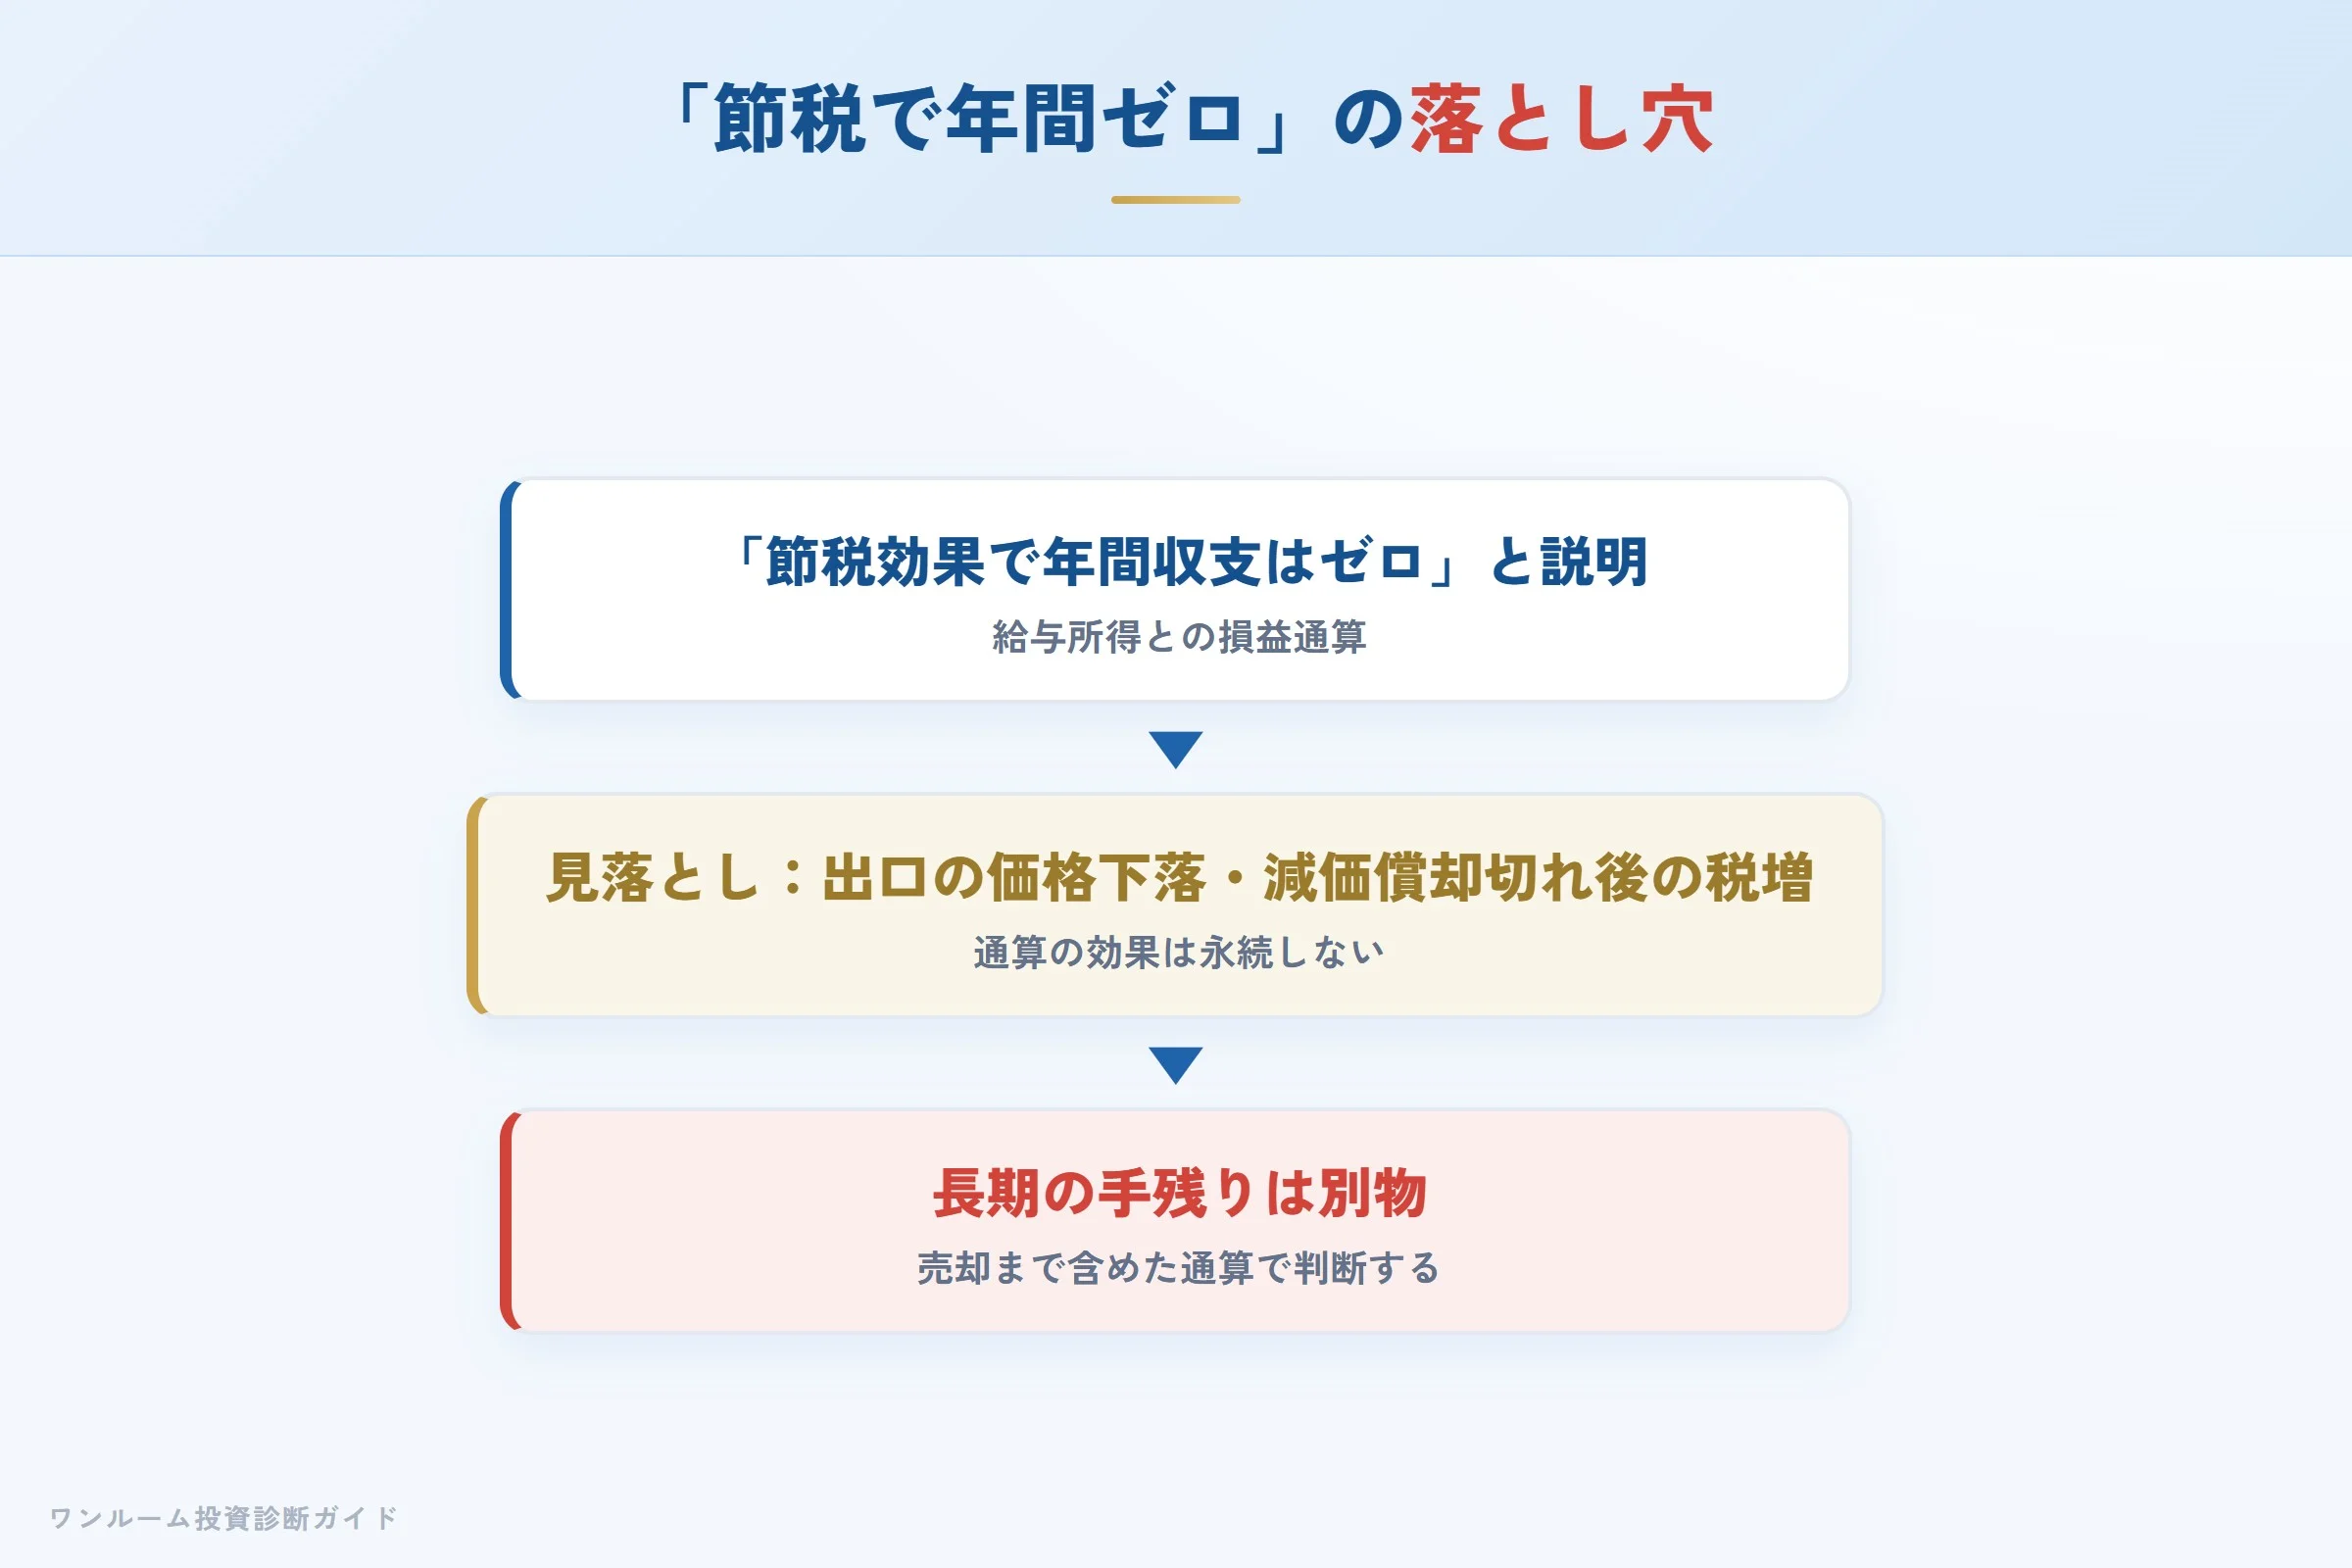
問題は収益性です。価格帯は新築ワンルームの相場と比べても高め。表面利回りは3〜4%台が多く、ローン返済・管理費・修繕積立金を引くと毎月のキャッシュフローがマイナスになるケースが相次いで報告されています。「節税効果があるから年間ではゼロになる」という説明は、長期的な出口戦略(売却時の価格下落・減価償却切れ後の税増加)を考慮していない場合があり、慎重な検討が必要です。担当者の離職・交代による引き継ぎ品質、勧誘電話の問題も懸念点として残ります。
📈 総合評価(宅建士視点)
株式会社メイクスは「入居率・デザイン・アフターフォロー」の三点で業界上位の実力を持つデベロッパーです。ただし不動産投資の本質は「デザインを買うこと」ではなく、キャッシュフローと出口を管理すること。入居率が高くてもキャッシュフローがマイナスなら、毎月お金が出ていく「高級な趣味」と変わりません。購入価格の妥当性・出口(売却時の流動性・価格維持率)・ローン条件・実質キャッシュフローをセカンドオピニオンで冷静に検証してから判断することを強く推奨します。
まとめ:株式会社メイクスを検討する人への結論
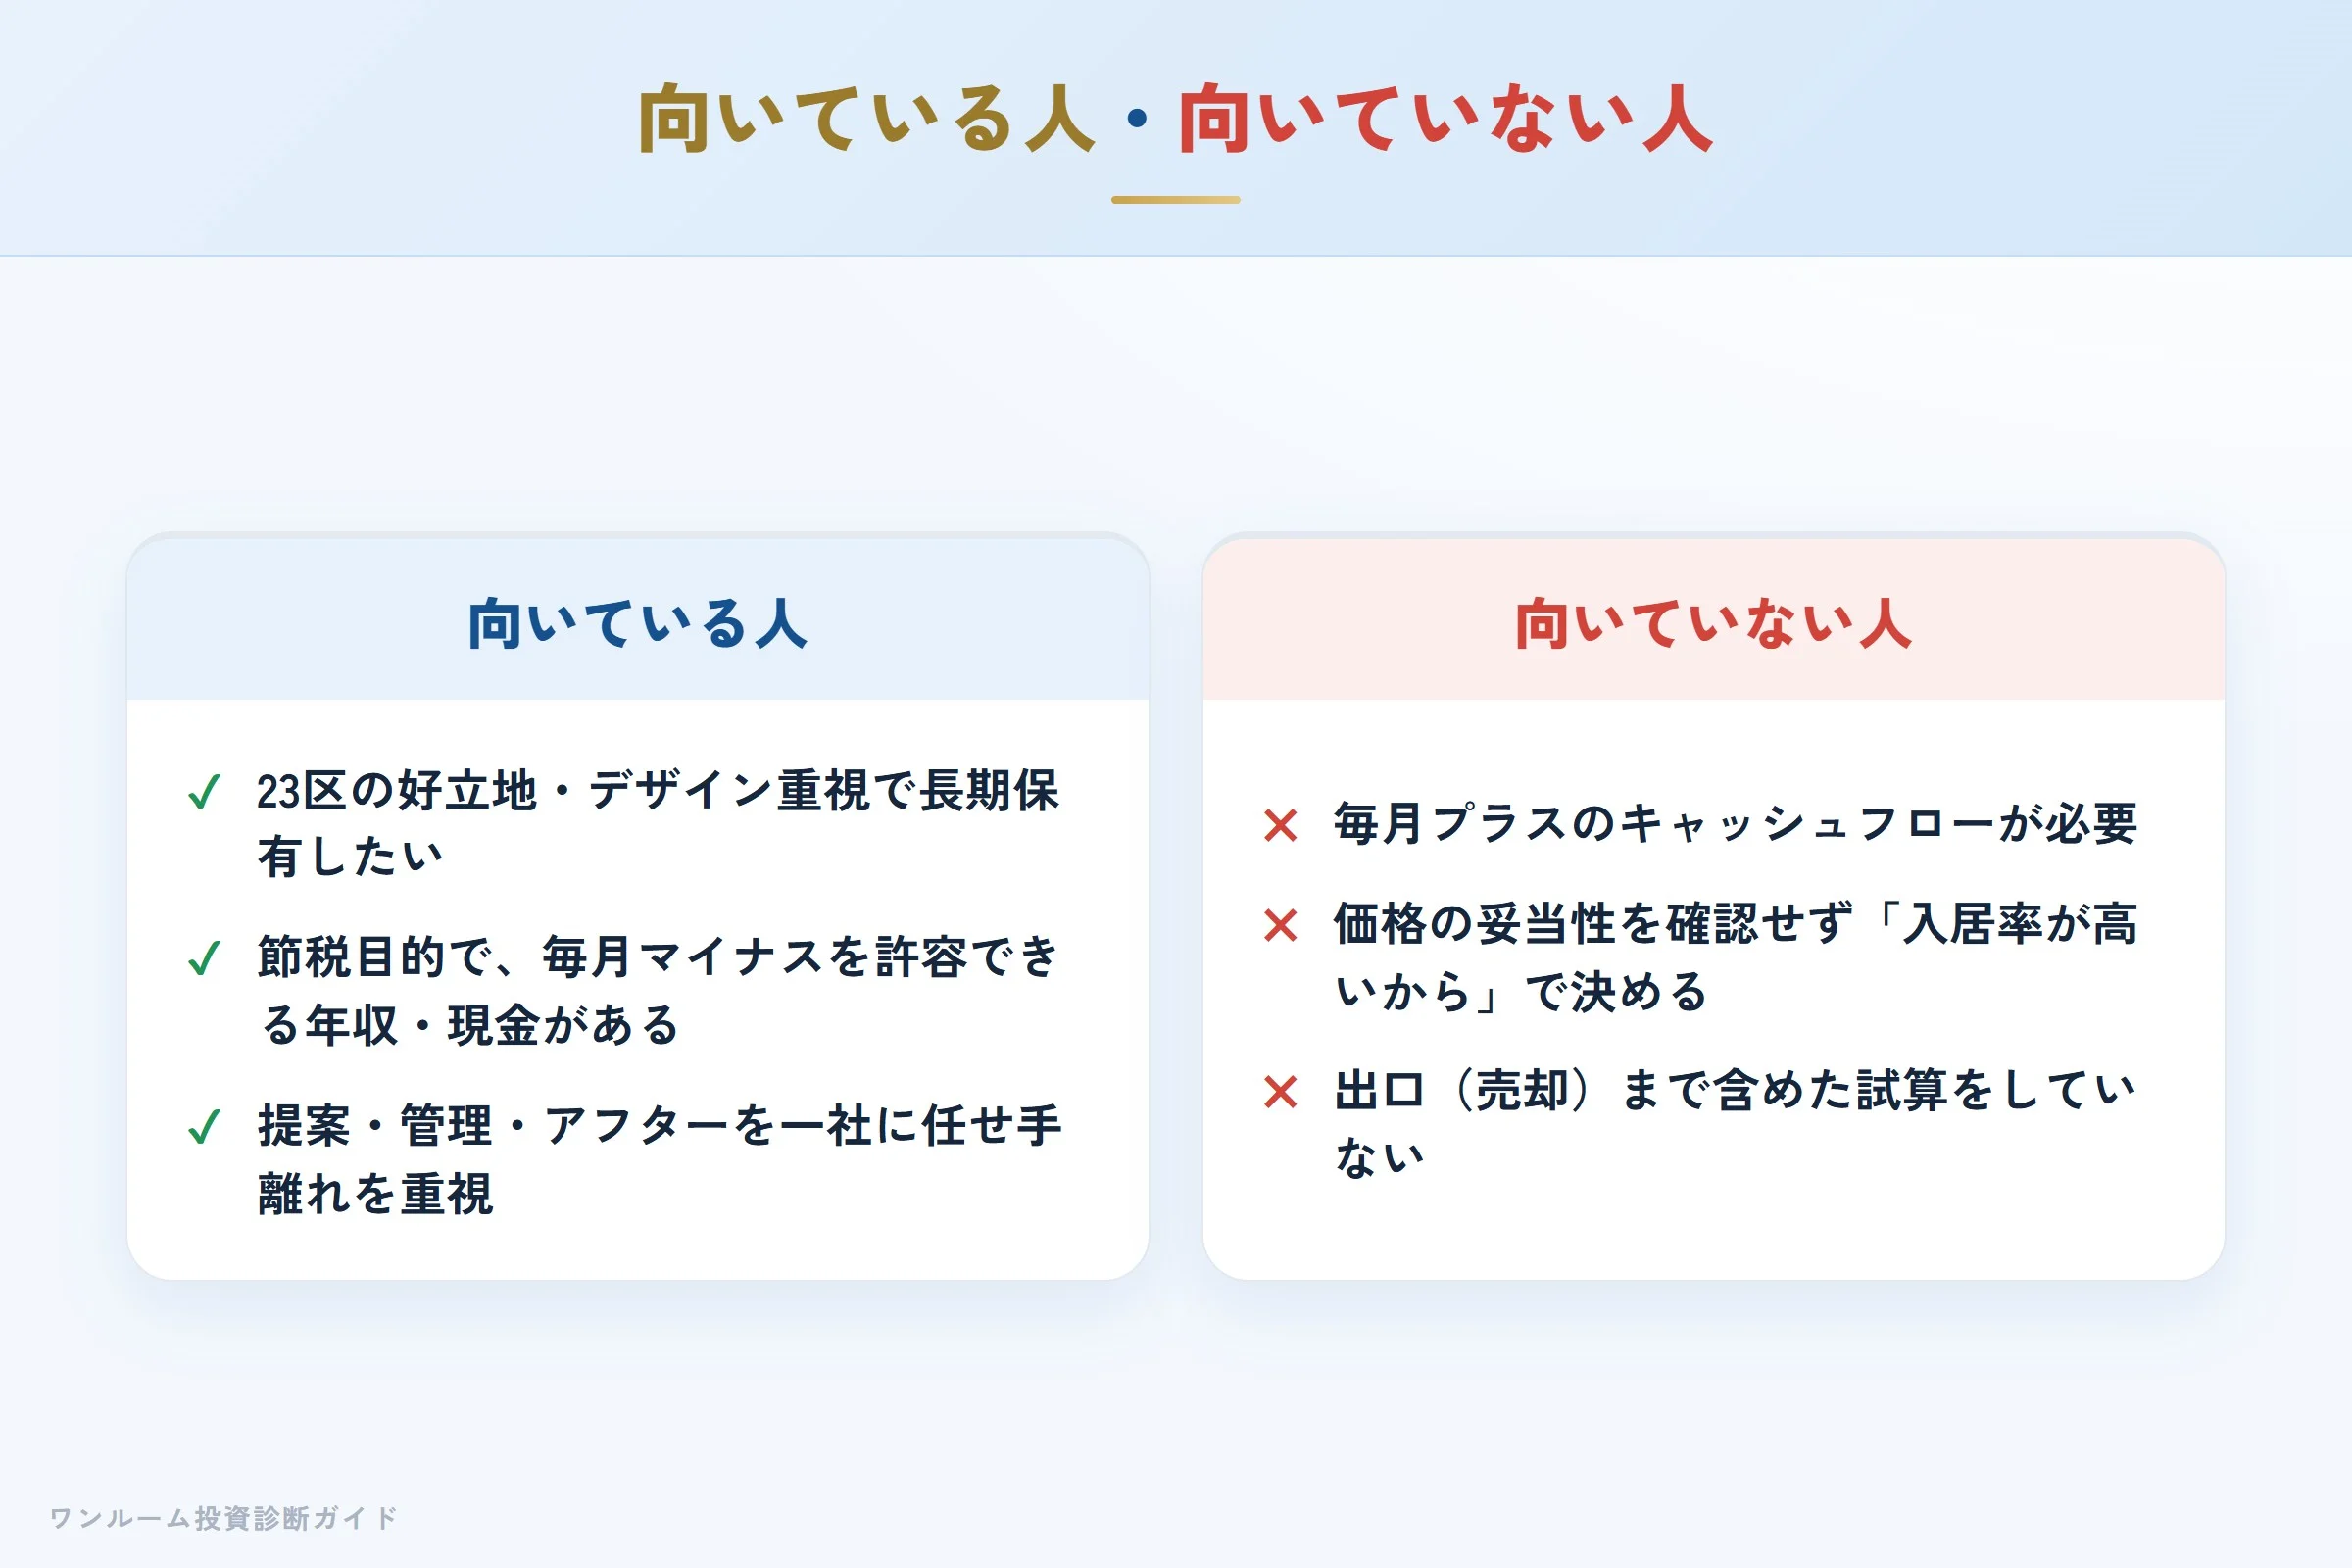
向いている人
- 東京23区の好立地・デザイン重視の物件で長期保有を想定している
- 節税目的(給与所得との損益通算)が主目的で、毎月のマイナスを許容できる十分な年収・現金がある
- 提案・管理・アフターフォローを一社に任せ、手離れのよさを求めている
向いていない人
- 毎月プラスのキャッシュフローを必要としている
- 価格の妥当性を確認せず「入居率が高いから安心」と判断しようとしている
- 出口(売却)まで含めたシミュレーションをしていない
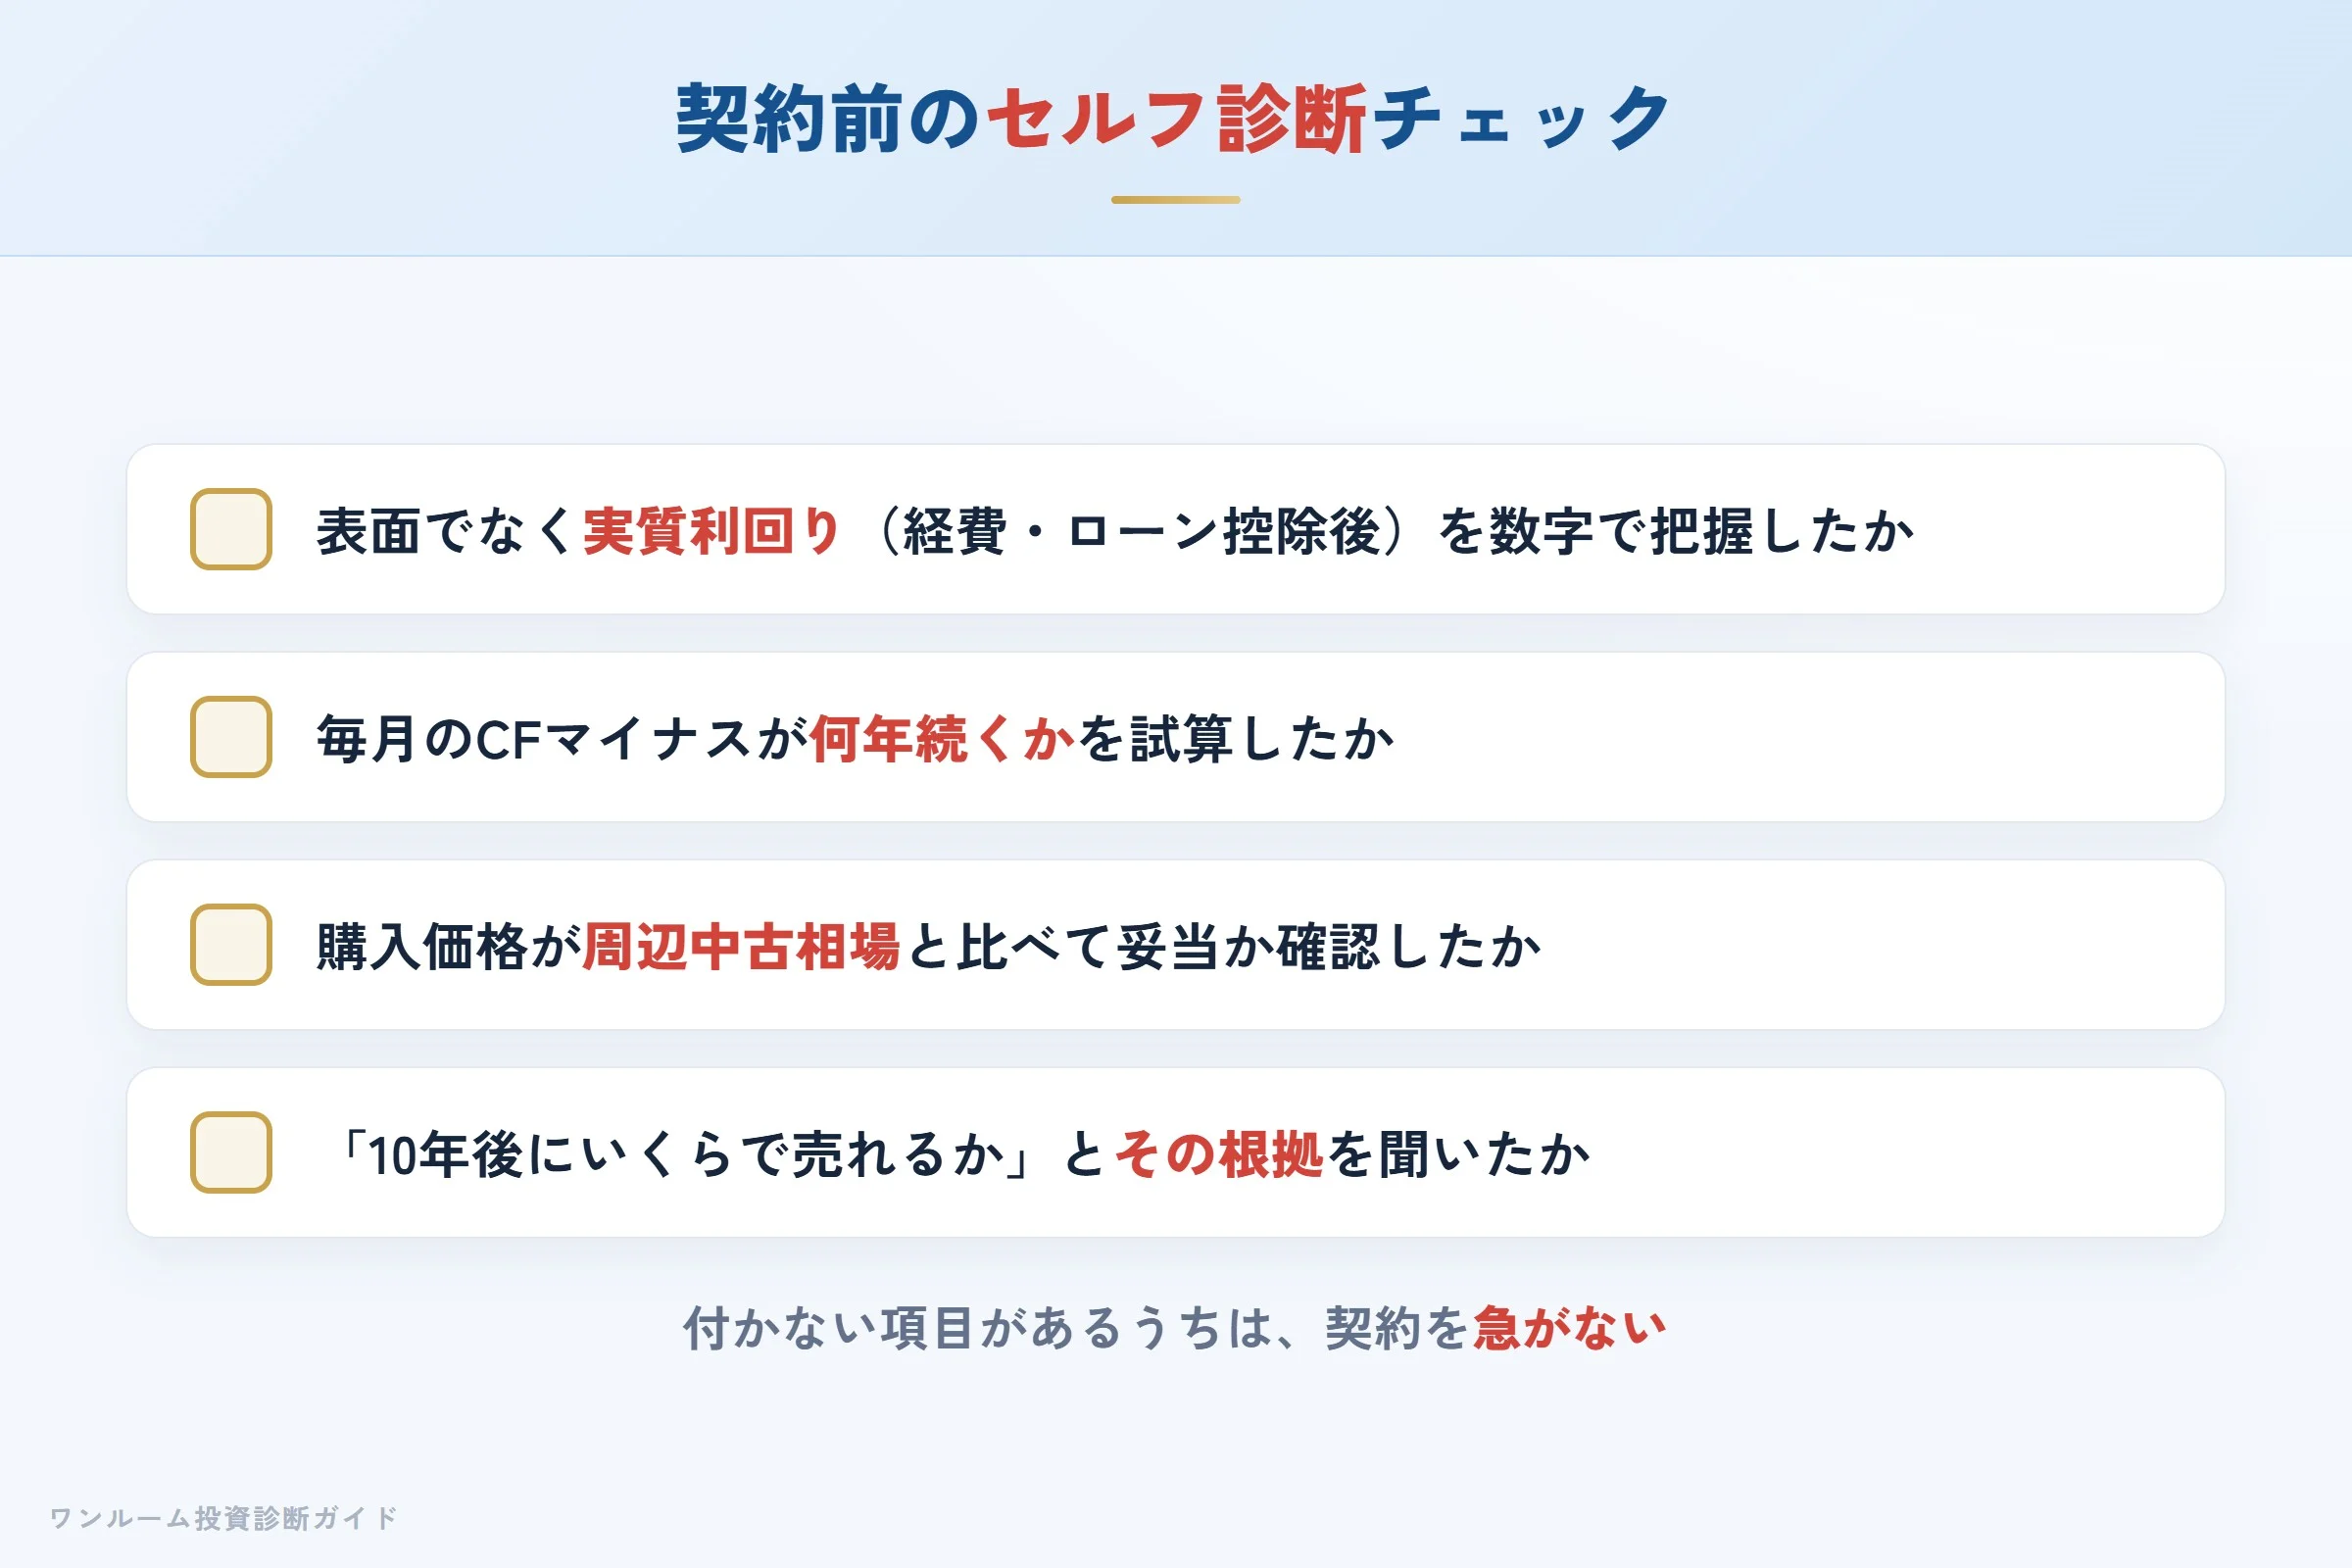
最終メッセージ。「デザインが良い=良い投資」ではありません。判断軸は常に同じです。今日買ってキャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸で数字を確認できたときに初めて、購入の可否が判断できます。メイクスの物件は入居率という一点で優れています。だからこそ、価格と収益性の検証を怠らないことが重要です。
その物件が相場に対して割高でないか、まずは無料の割高診断で客観的な評価額を確認してみてください。
※本記事の会社概要・実績(持株会社体制、グループ各社の設立・代表者、免許番号、名古屋・大阪の支店、売上高・従業員数、入居率など)は2026年9月7日時点で公式サイト・採用情報等の公開情報を確認して記載しています。数値は同社公表値を含み、第三者機関が計測したものではない場合があります。最新の情報は必ず公式サイト・重要事項説明でご確認ください。本記事は公開情報・第三者口コミサイトをもとにした一般的な情報提供であり、特定の物件・会社の購入や売却を勧誘するものではありません。投資判断は必ずご自身でご確認ください。
