
「MAXIV(マキシヴ)って、実際どうなんですか?」。営業電話や物件提案を受けた人、「やばい」というキーワードを見て不安になった人から、こうした相談が届きます。口コミを調べると評価が二極化していて、どちらが本当なのか分からない、という状況ではないでしょうか。
ここで一つ大事なことをお伝えします。新築ワンルーム投資は「物件が良いか悪いか」だけでなく、「構造(サブリース・出口・融資条件)まで読めるか」が命運を分けます。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社MAXIVとはどんな会社か(会社概要・物件ブランド)
- MAXIVシリーズの特徴
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
先に結論:MAXIVの評判は「良い・悪い」で単純に割り切れません。駅近立地の徹底・管理のワンストップ化・「シミュレーション通りに運用できている」という声は評価される一方で、サブリース前提の提案、購入後の連絡頻度、営業電話への評判が指摘されています。つまり「安定運用の良さ」と「サブリース・出口流動性の弱さ」が同居する会社であり、見るべきは会社の評判そのものより「提案された物件の数字が成立しているか」です。
結論を一言でまとめるなら、会社自体は成長軌道にあり管理体制も整うが、提案の主軸がサブリースであるため「出口(売却)と手残り」を自分で検証できる人向き、ということになります。安定運用を任せたい会社員には合いやすく、売却の自由度や利回りの最大化を狙う人には不向きです。以下、公開情報と第三者評価をもとに根拠を順に見ていきます。(会社概要・分譲実績は2026年9月6日時点の公開情報で確認)
会社概要:MAXIVはどんな会社か
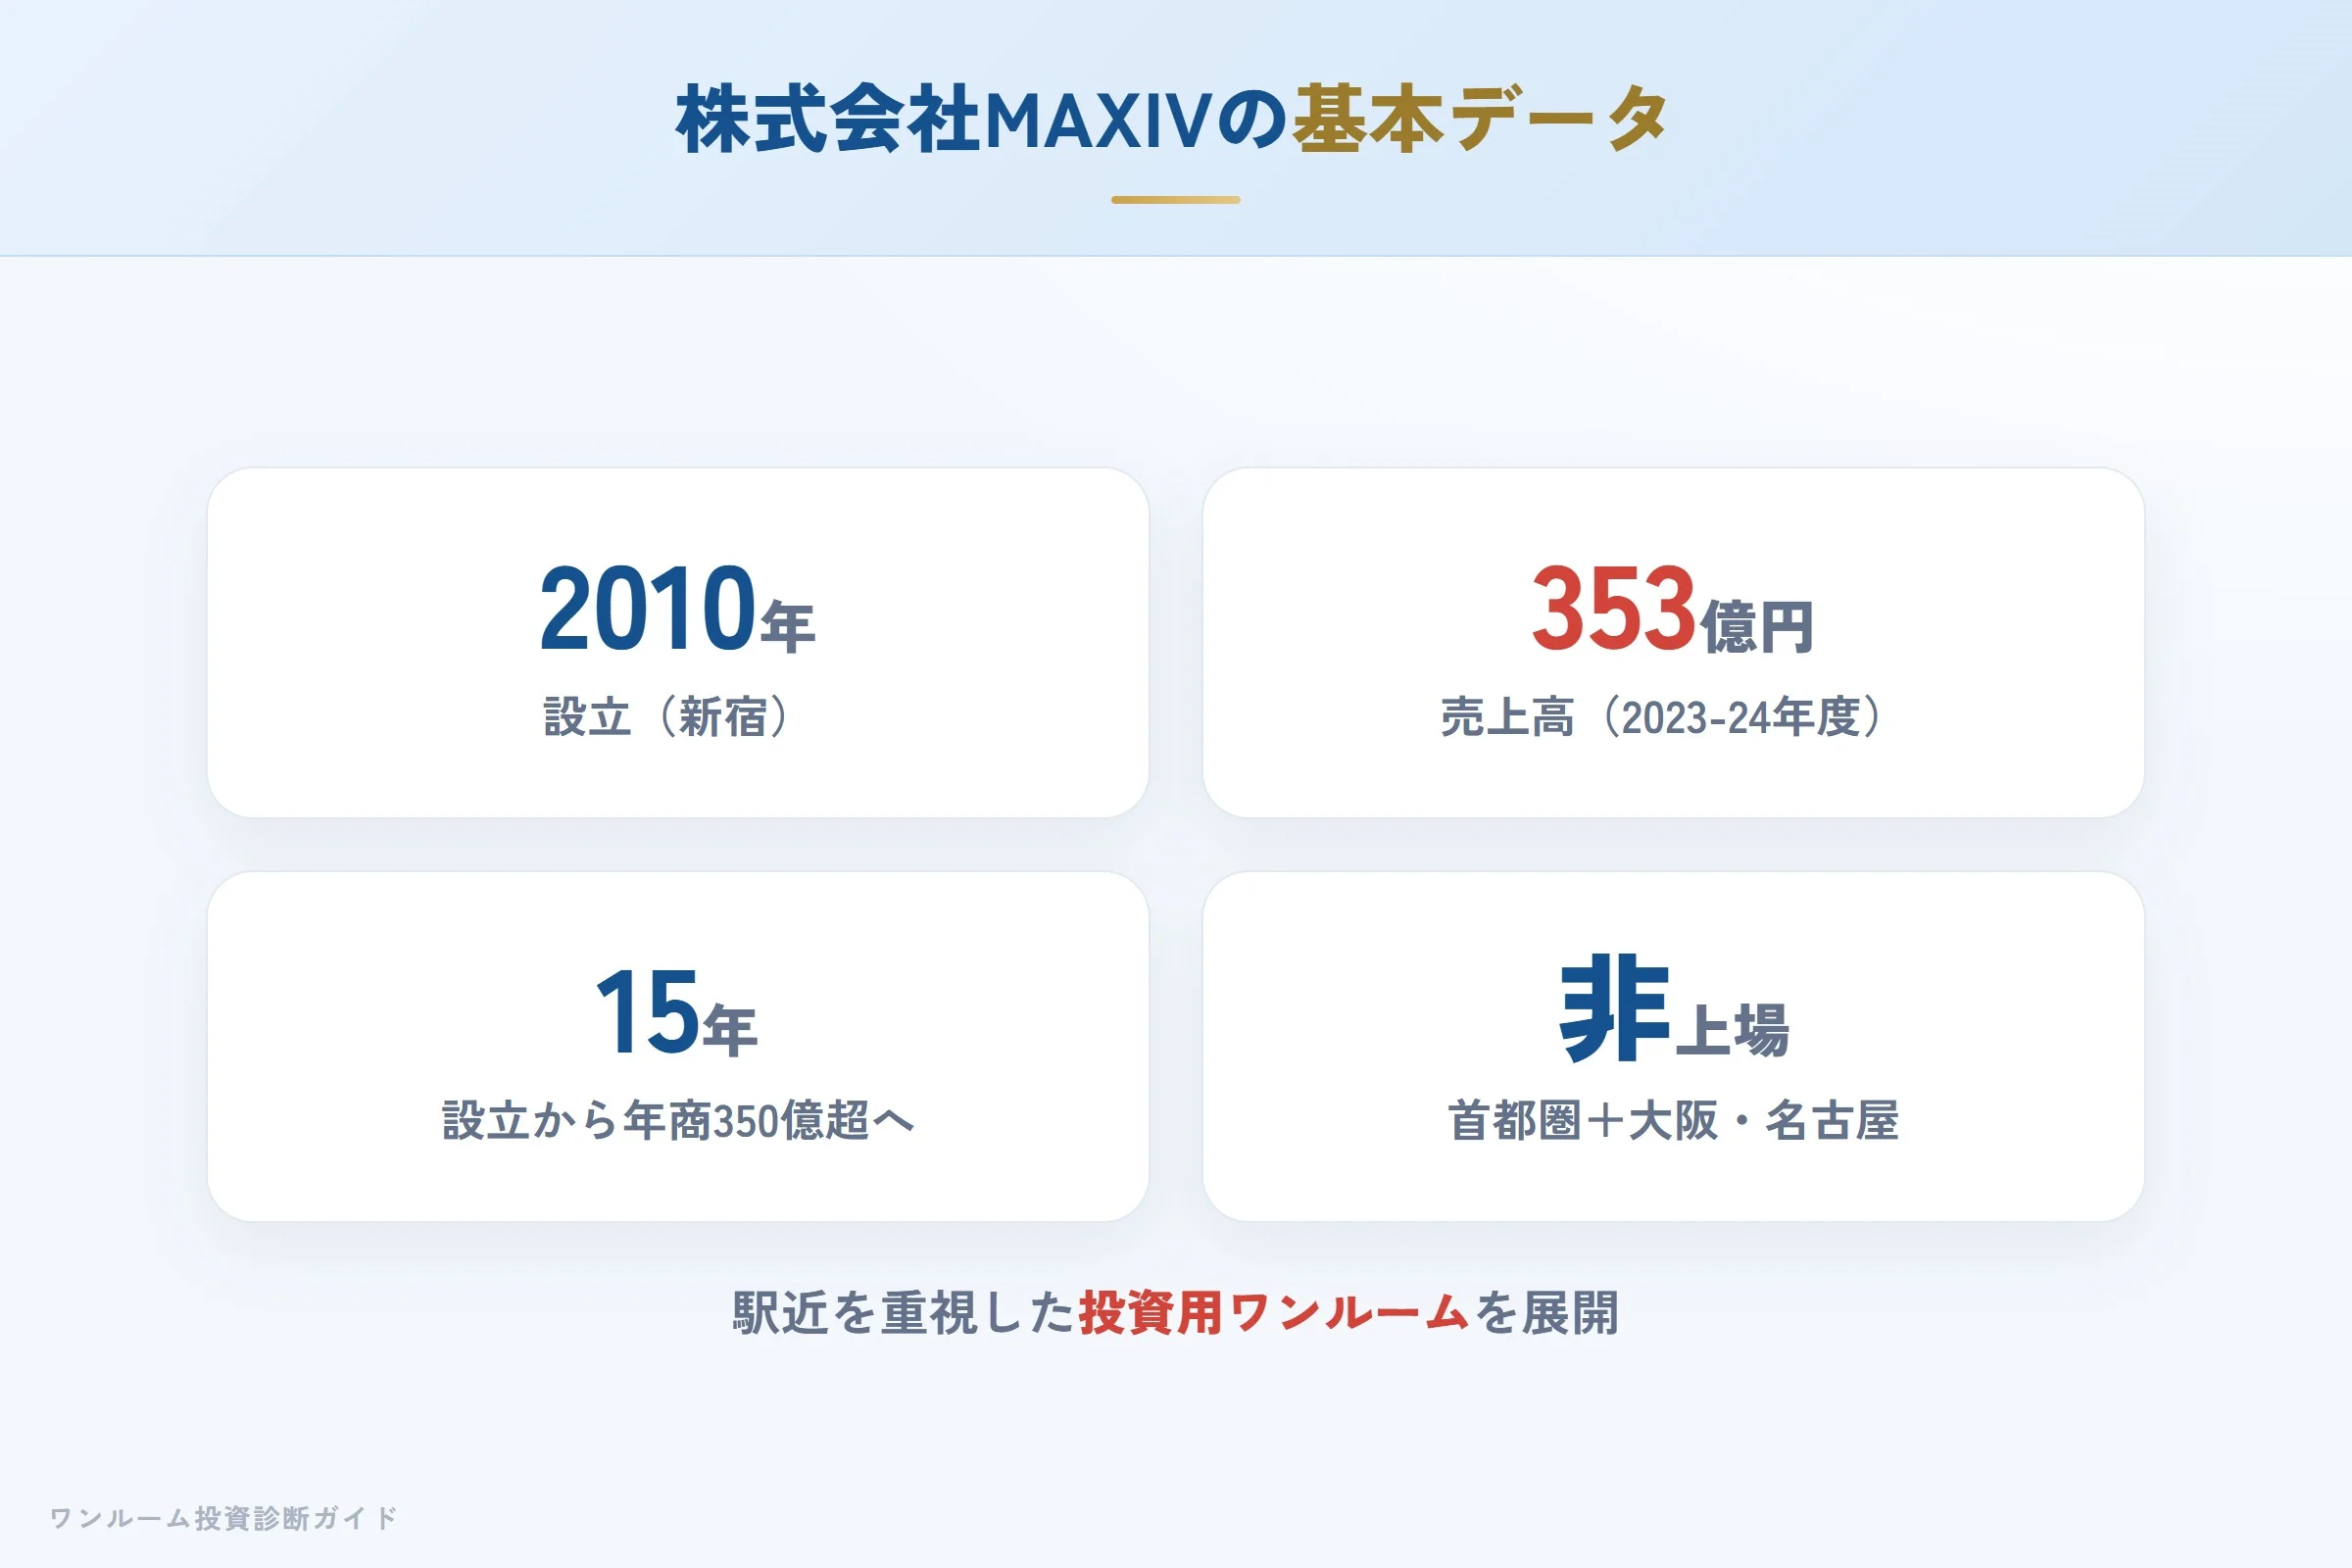
MAXIVは2010年設立、新宿に本拠を置く非上場の不動産会社です。売上高は2025年9月期で413.1億円まで伸びており(2019年第9期は195億円)、設立から15年で年商400億円超という成長軌道は、組織力の裏付けとして評価できます。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社MAXIV(マキシヴ) |
| 所在地 | 東京都新宿区西新宿7-22-41 NAビル 3F |
| 設立 | 2010年10月 |
| 資本金 | 1億円 |
| 代表取締役 | 槙島 法幸 |
| 宅建業免許番号 | 国土交通大臣(2)第9844号 |
| 賃貸住宅管理業登録 | 国土交通大臣(1)第536号 |
| 売上高 | 413.1億円(2025年9月期実績) |
| 従業員数 | 177名(グループ219名) |
| 上場情報 | 非上場 |
(会社概要は公式サイトの会社概要ページで2026年9月6日に確認。宅建業免許は国土交通大臣(2)第9844号で、免許更新を一度経た事業歴を示します。売上高・従業員数は最新の公開実績値です)
MAXIVシリーズ:物件ブランドの特徴
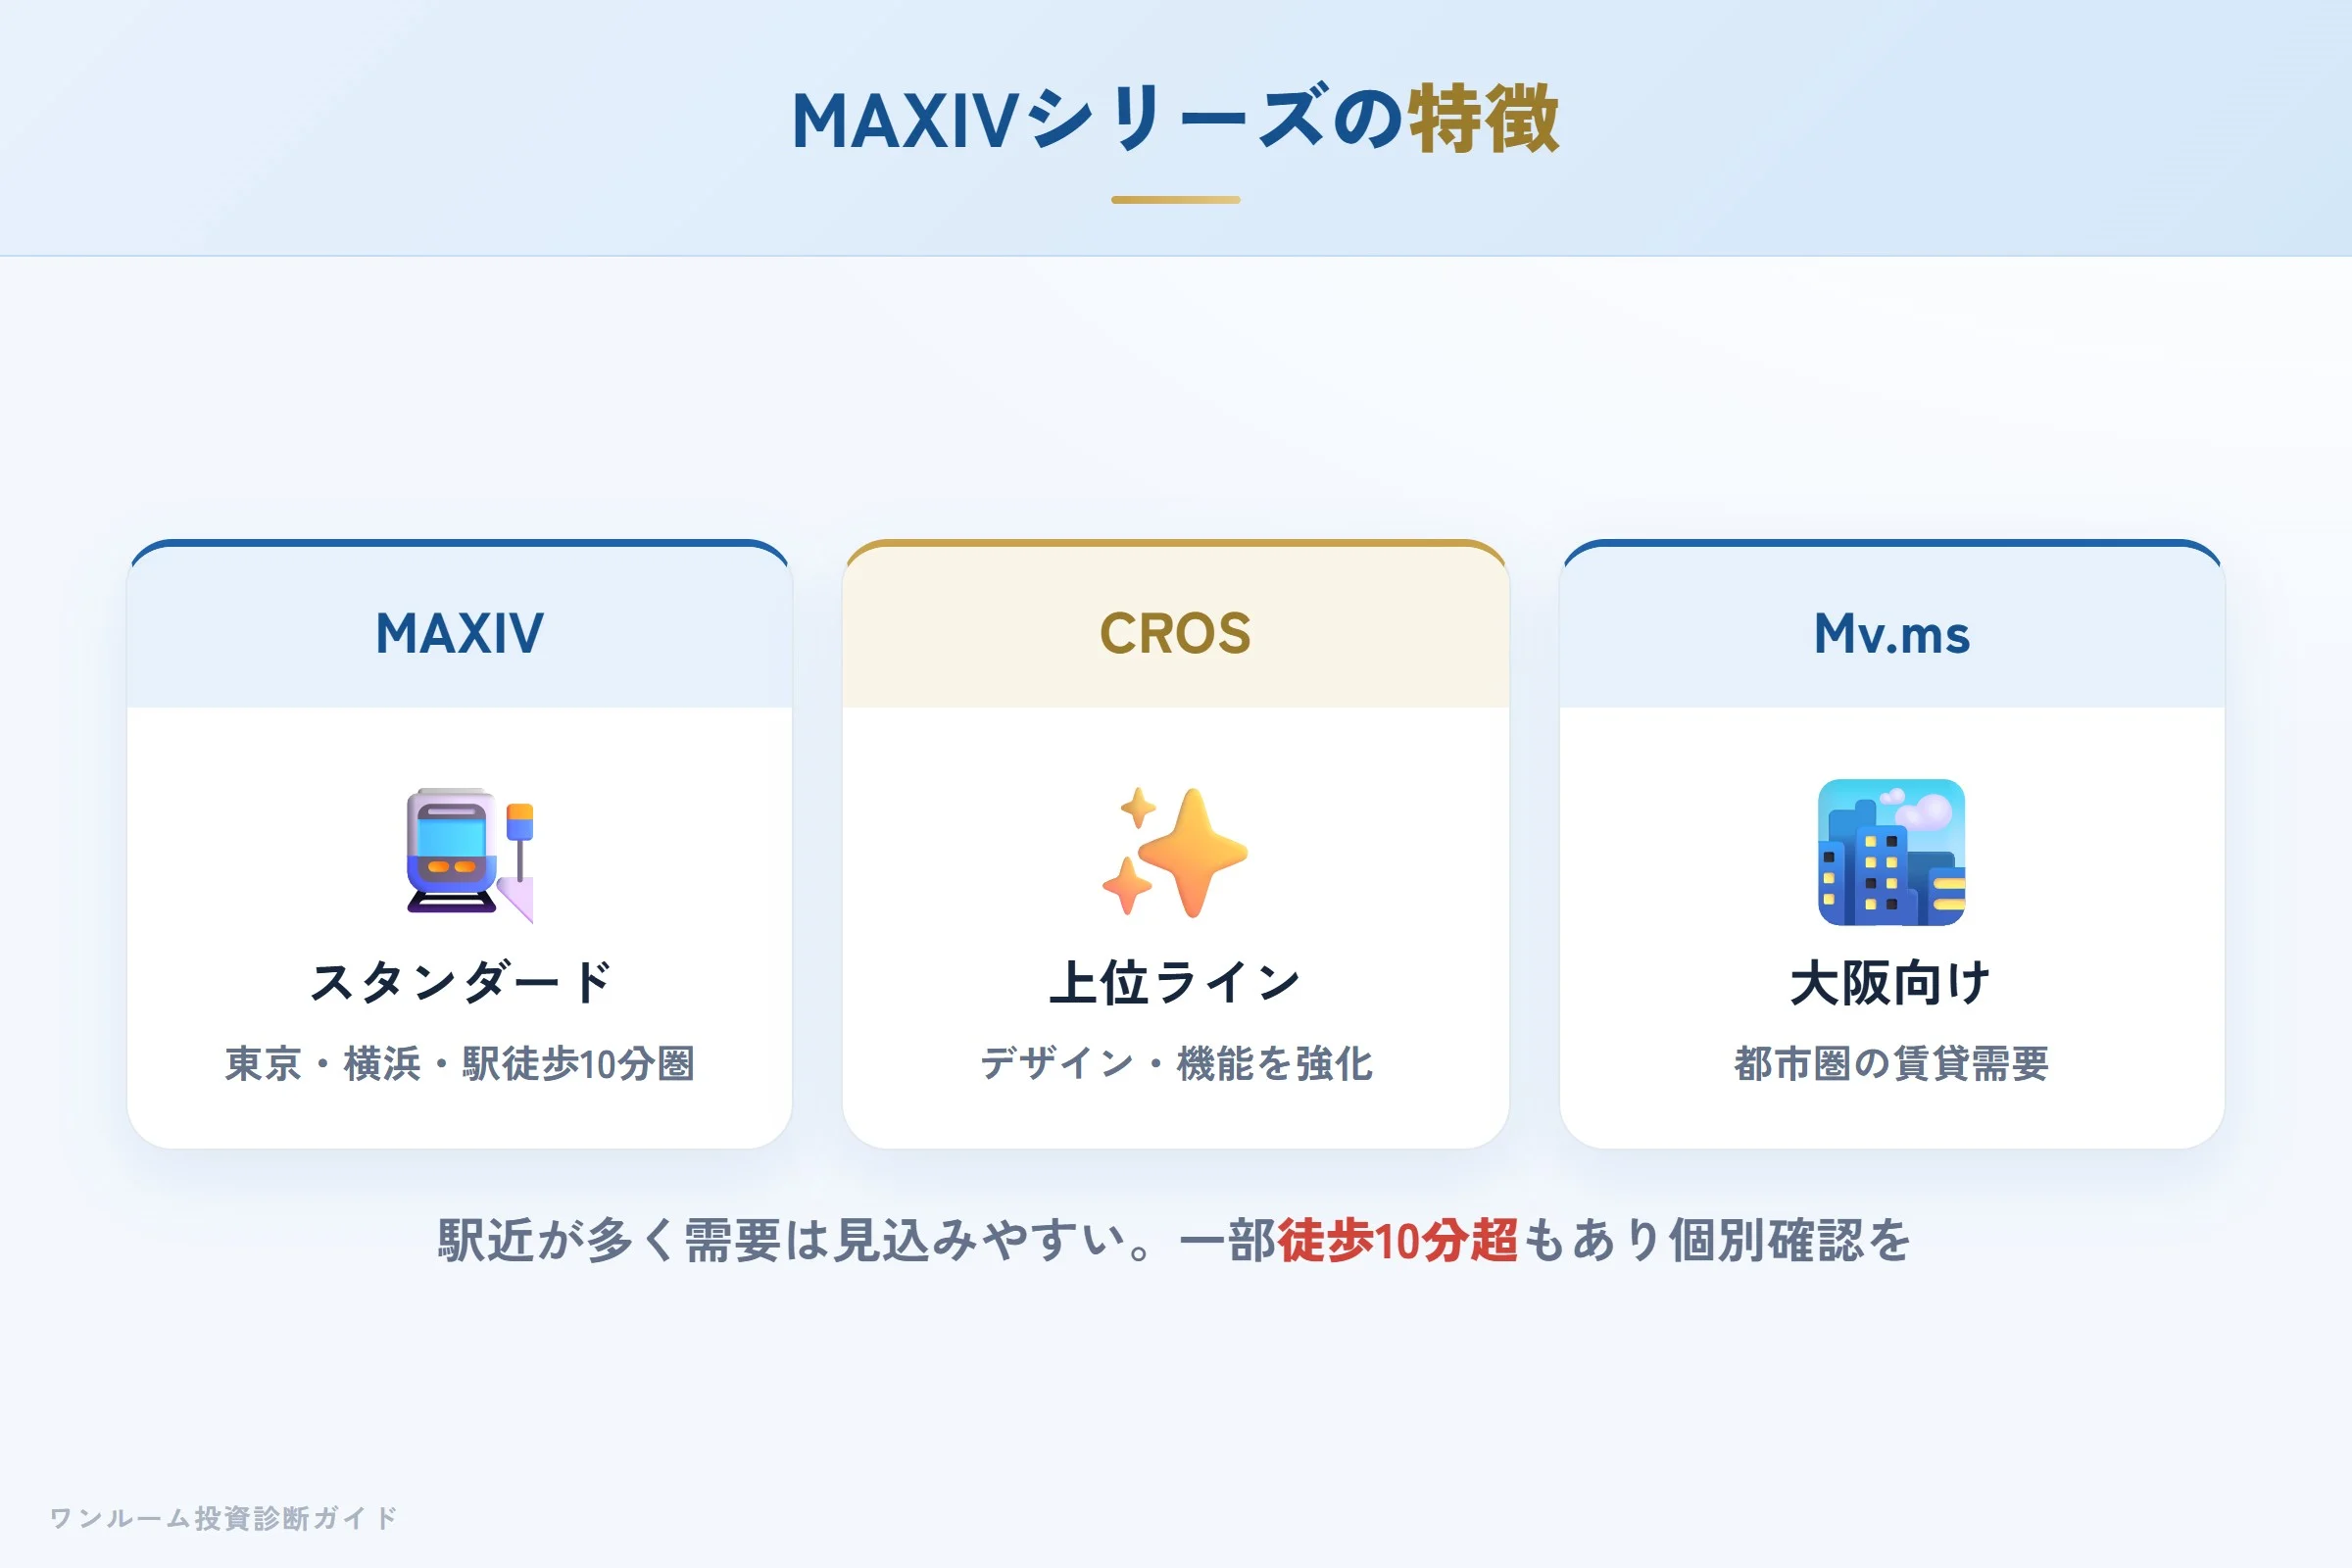
MAXIVが展開する自社ブランドは、首都圏を中心に大阪・名古屋にも拡大中の投資用ワンルームマンションです。
- MAXIV(スタンダード):東京・横浜中心。駅徒歩10分圏内の立地重視。
- MAXIV CROS(クロス):デザイン性と機能性を強化した上位ライン。
- Mv.ms(ムヴムス):大阪エリア向けブランド。
駅近物件(徒歩10分以内)が多く長期的な賃貸需要は見込みやすい立地設計です。ただし一部に徒歩10分を超える物件も含まれるため、個別に確認が必要です。
近年は供給エリアを広げており、2025年5月には大阪支店を開設し、関西・東海圏への展開を本格化させています。2025年の分譲では首都圏に加え大阪・愛知でも供給を行い、累計の自社ブランド分譲は全国200戸超に達したとされます(公式サイトの分譲実績ページで2026年9月6日確認)。エリア拡大は事業成長の裏付けである一方、地方エリアの物件は首都圏に比べ賃貸需要・出口の厚みが読みにくくなるため、立地ごとの需給を個別に確認することが重要です。
実際の口コミ:良い声と悪い声の両方
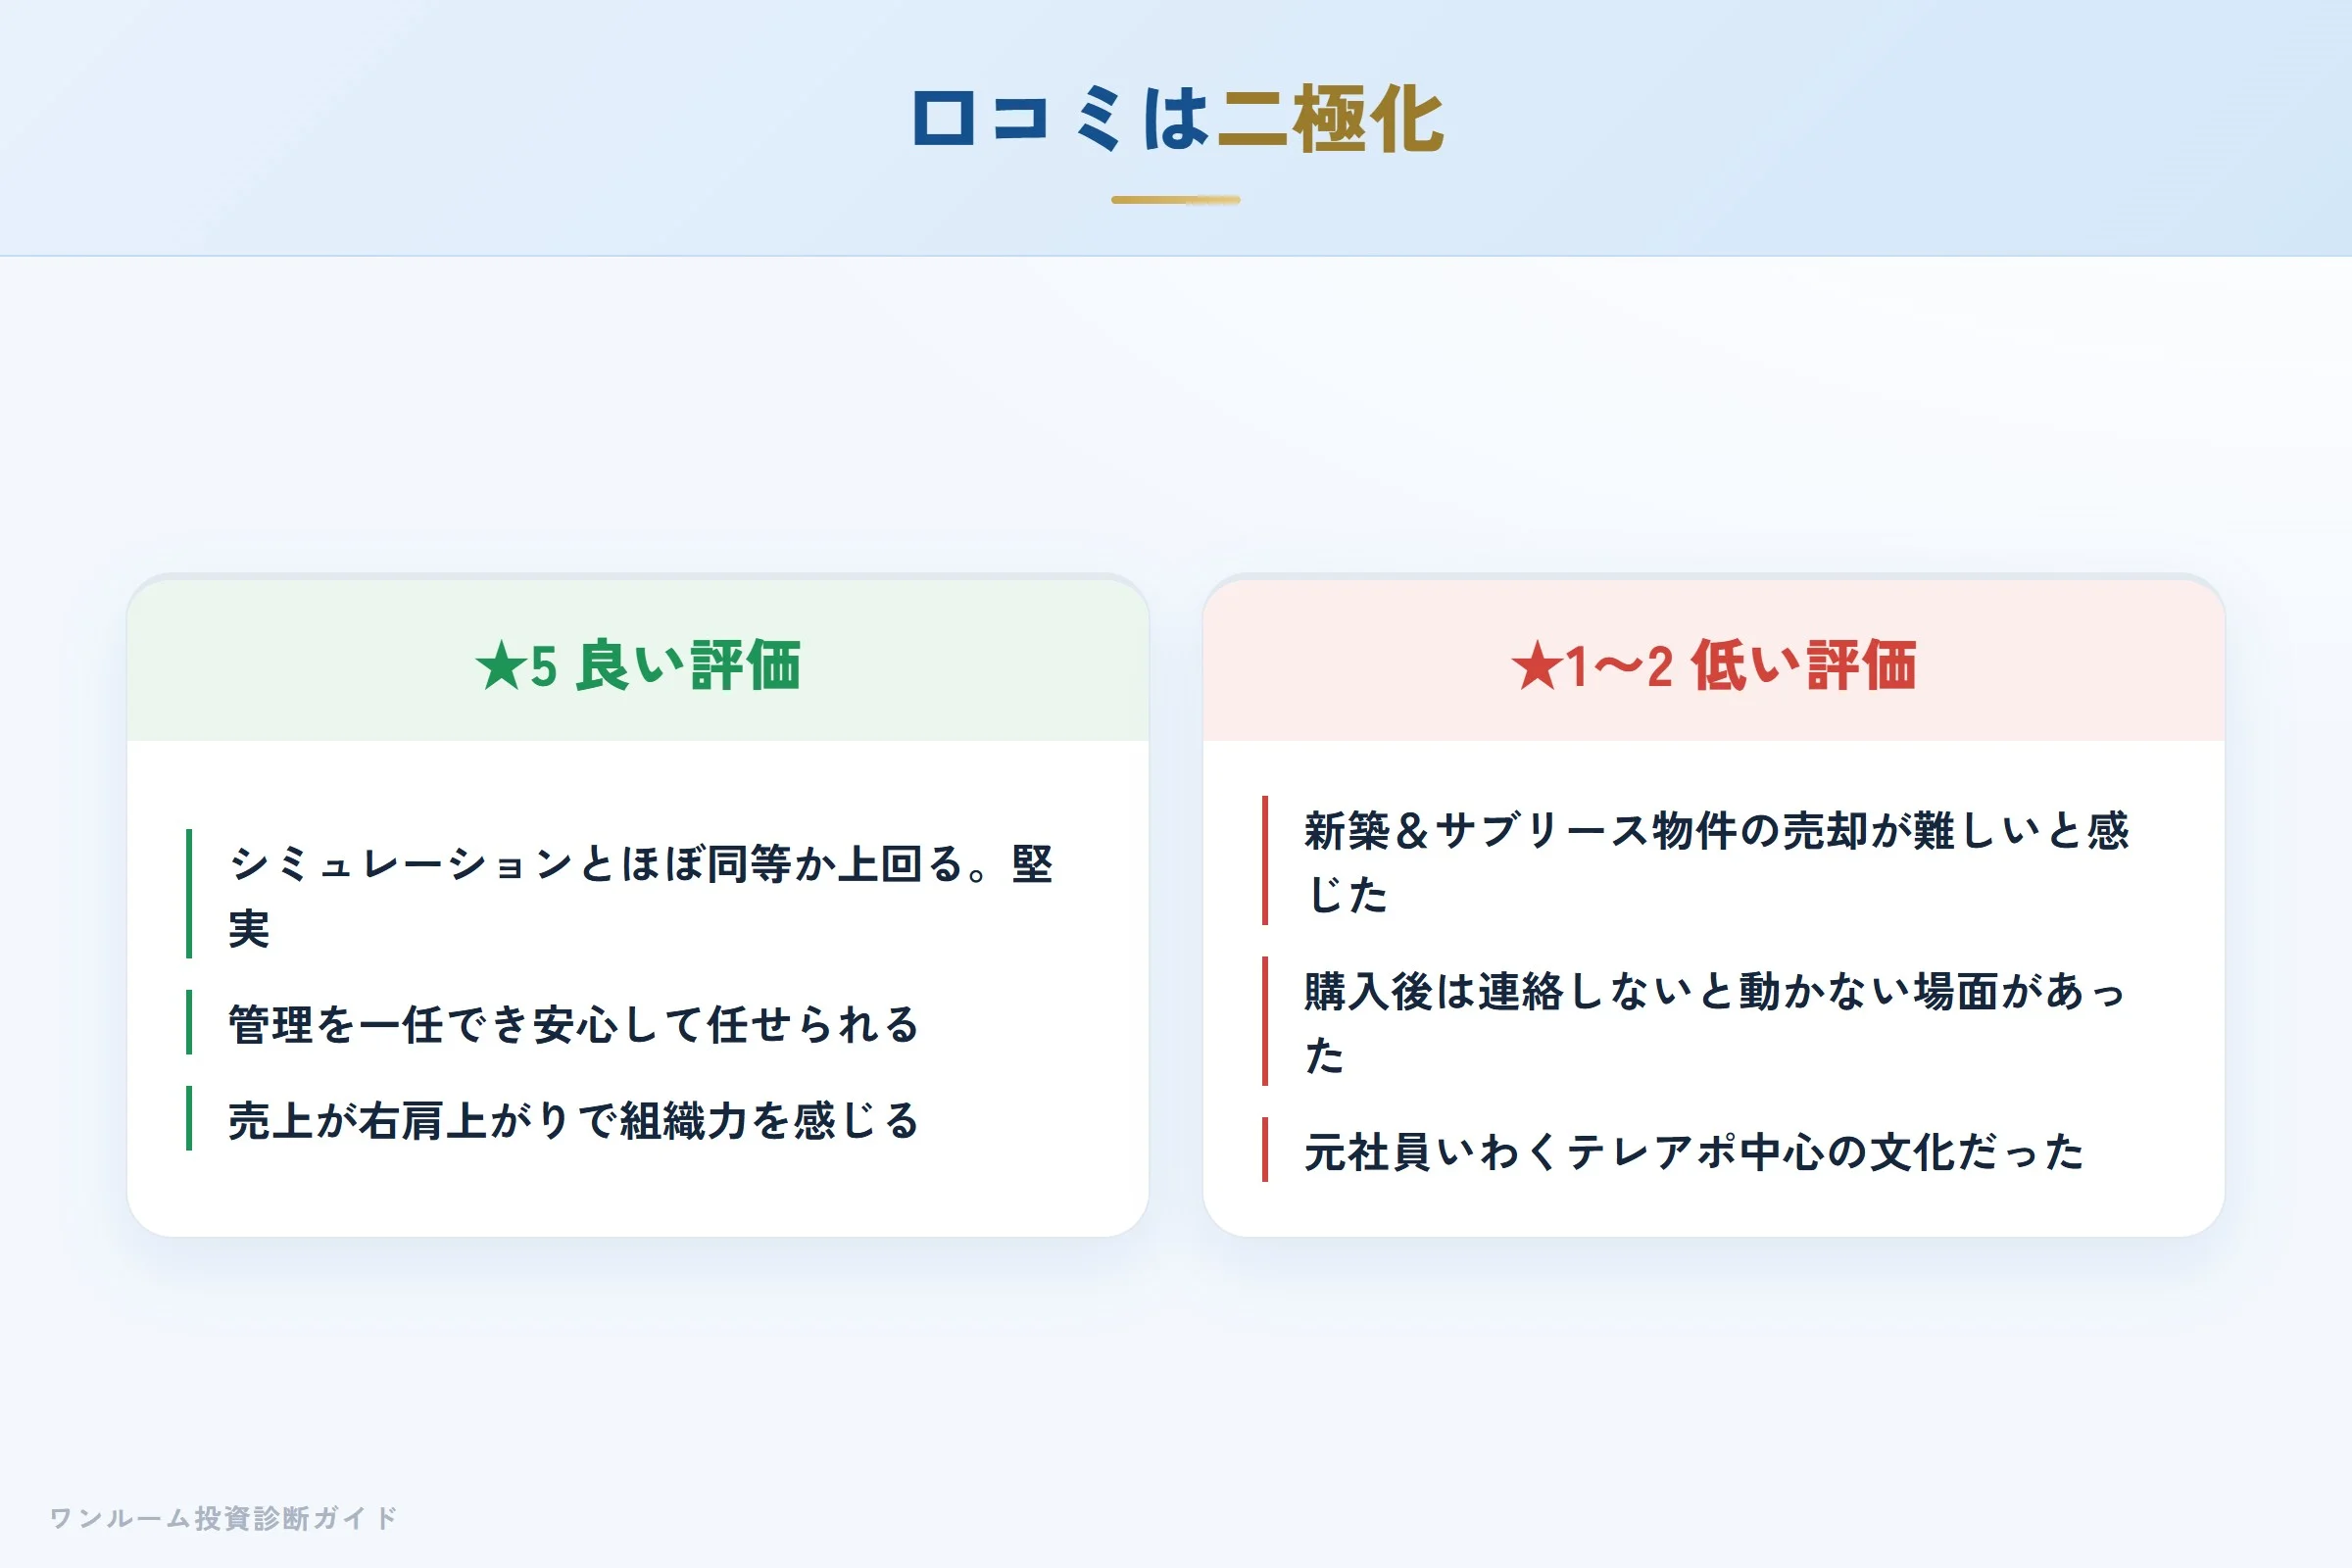
評価が二極化する会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
シミュレーションとほぼ同等か上回る感触。空室もなく家賃も下がっていない。堅実という狙い通り。
管理を一任でき、トラブルがあっても業者側で対応してくれて安心して任せられる。
会社の売上が右肩上がりで組織力を感じる。
★1〜2 低い評価の声
新築&サブリース物件の売却が難しいと感じた。サブリース契約は解除させないとあった。
購入前のほうが連絡頻度が多く、購入後はこちらから連絡しないと動かない場面もあった。
元社員の話では、テレアポ中心の体育会系の営業文化だった。
第三者サイトの評価:サブリース前提と営業に指摘
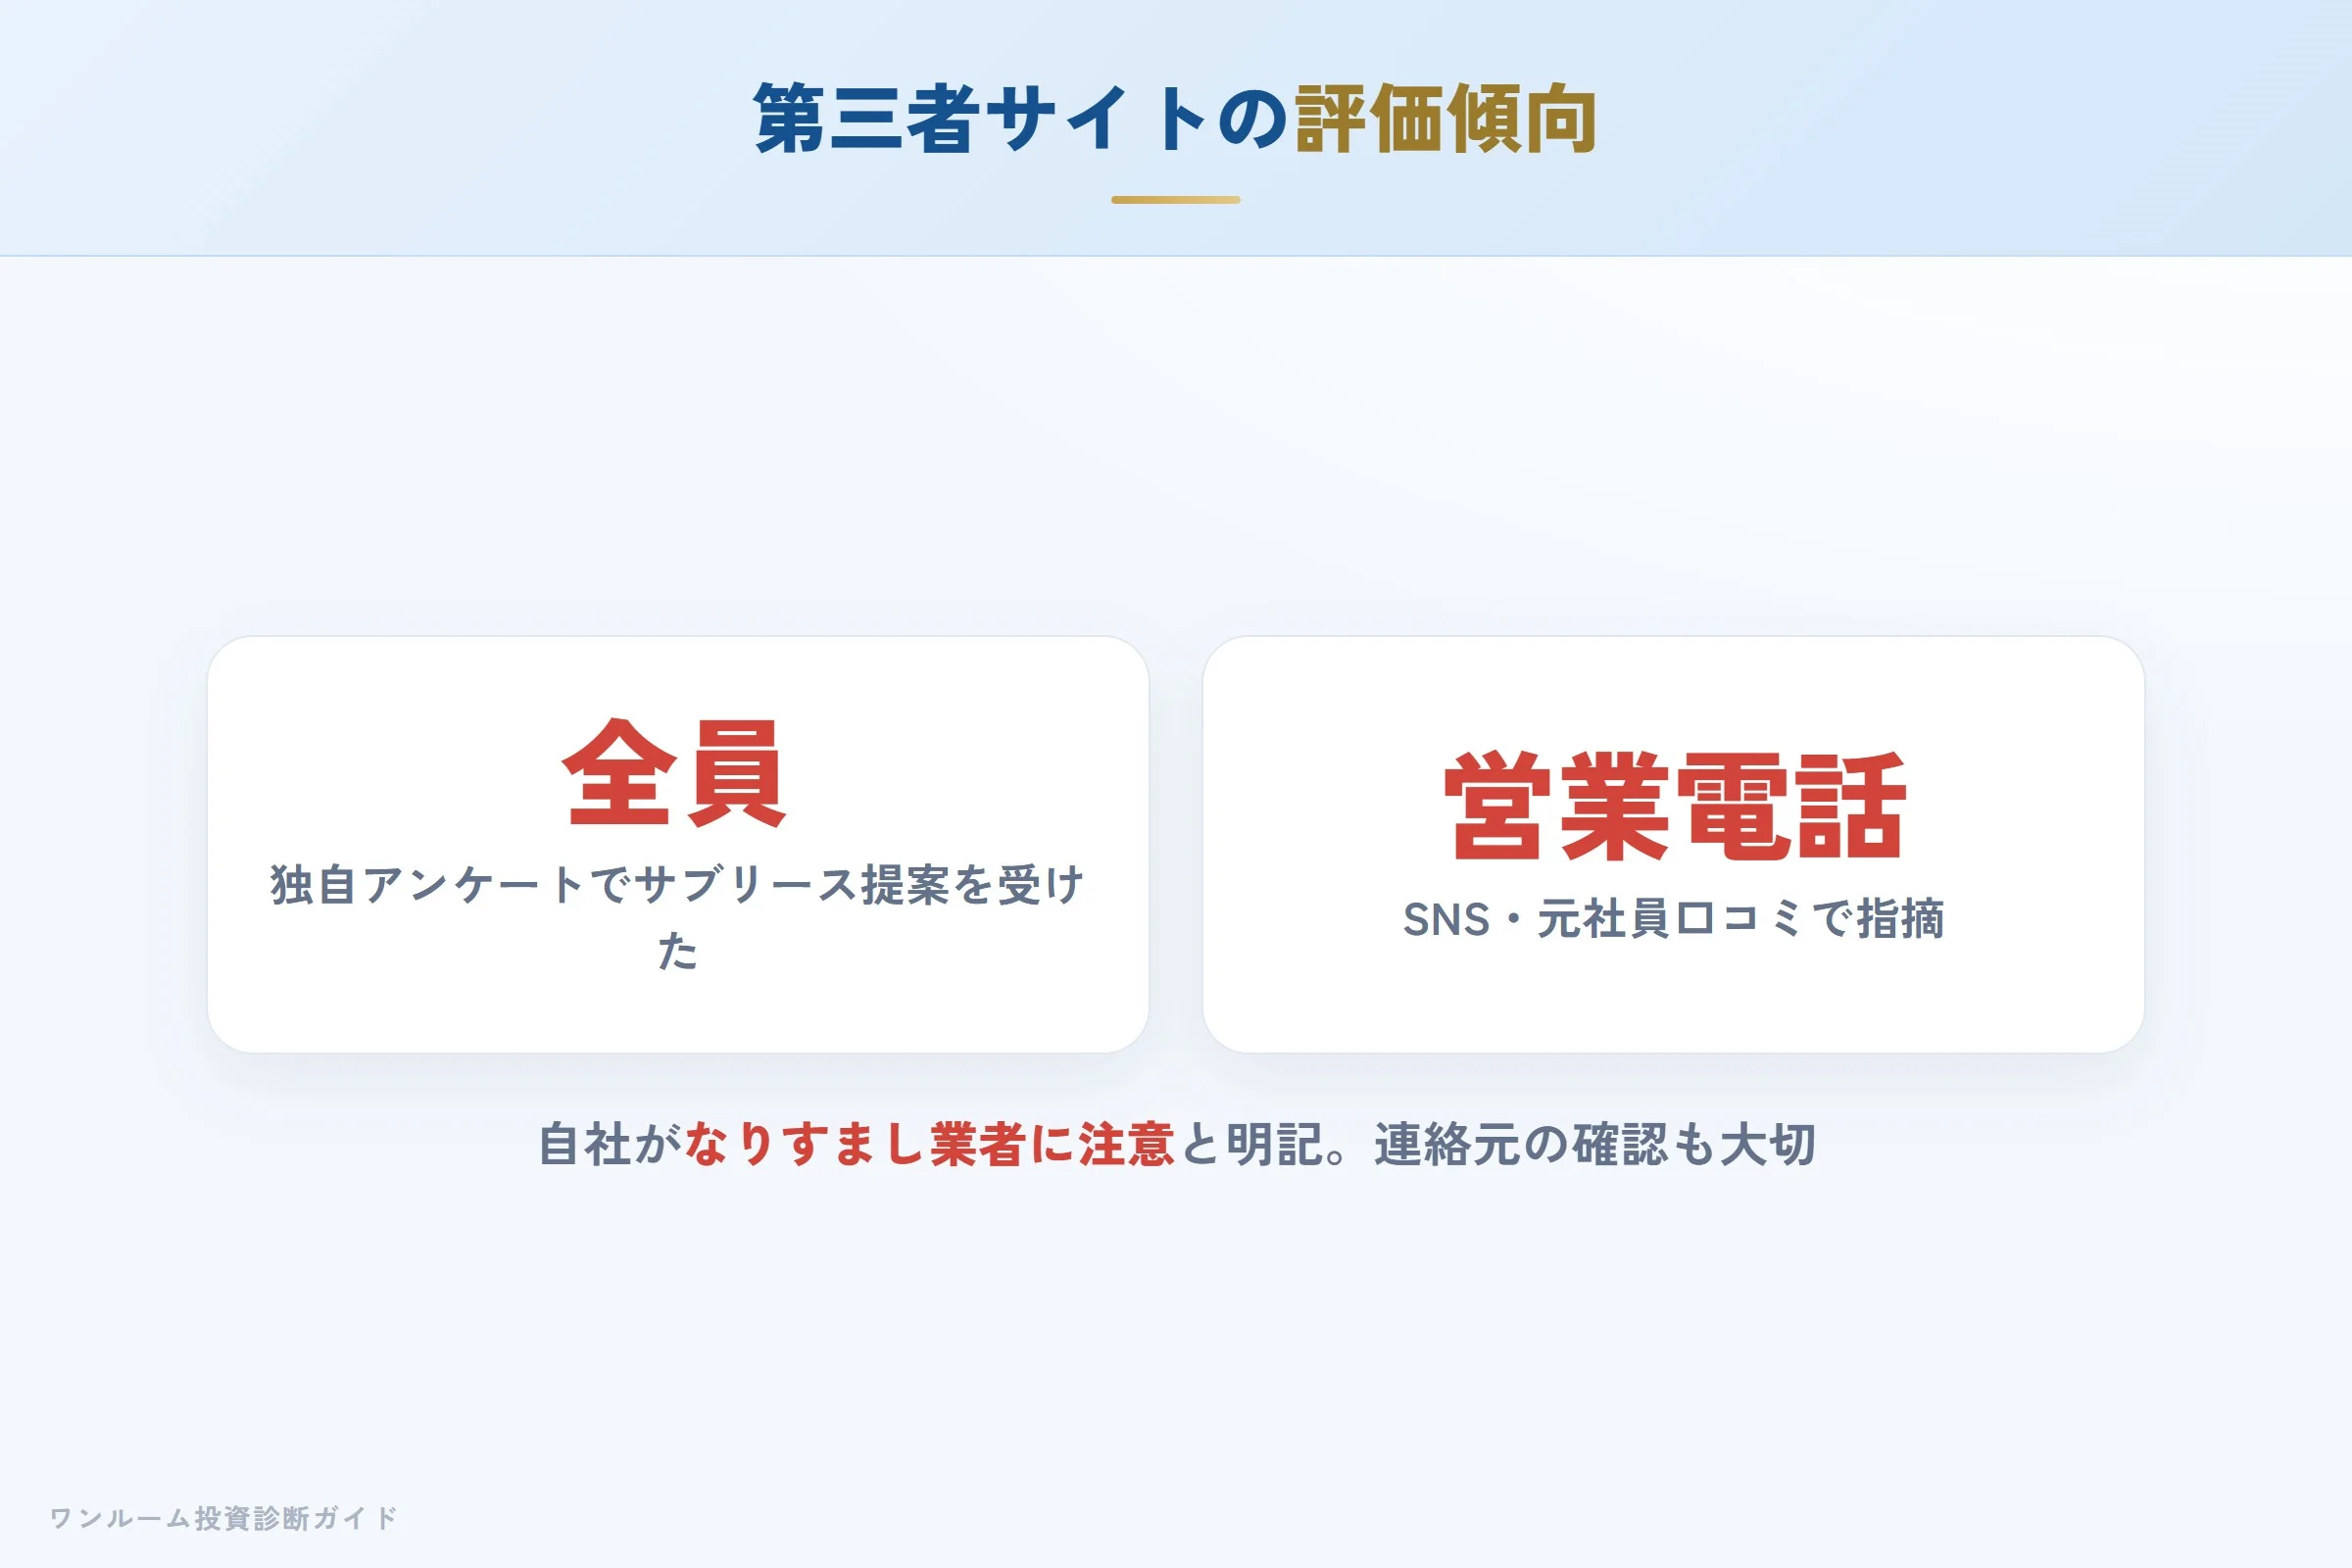
東証上場企業が運営する不動産メディアの独自アンケート(2025年5月・対象10名)では、注目すべきことに「全員がサブリース契約の提案を受けた」とされ、MAXIVがサブリースを積極的に提案する方針であることが見て取れます。「営業電話がしつこい」という評判もSNS上に複数あり、元社員の口コミでも体育会系・テレアポ文化が指摘されています。
なお、MAXIVは自社サイトで「弊社名を名乗る営業電話にご注意ください」と明記しており、なりすまし業者による評判が混在している点も考慮が必要です。
宅建士が整理する強み:駅近立地とワンストップ管理
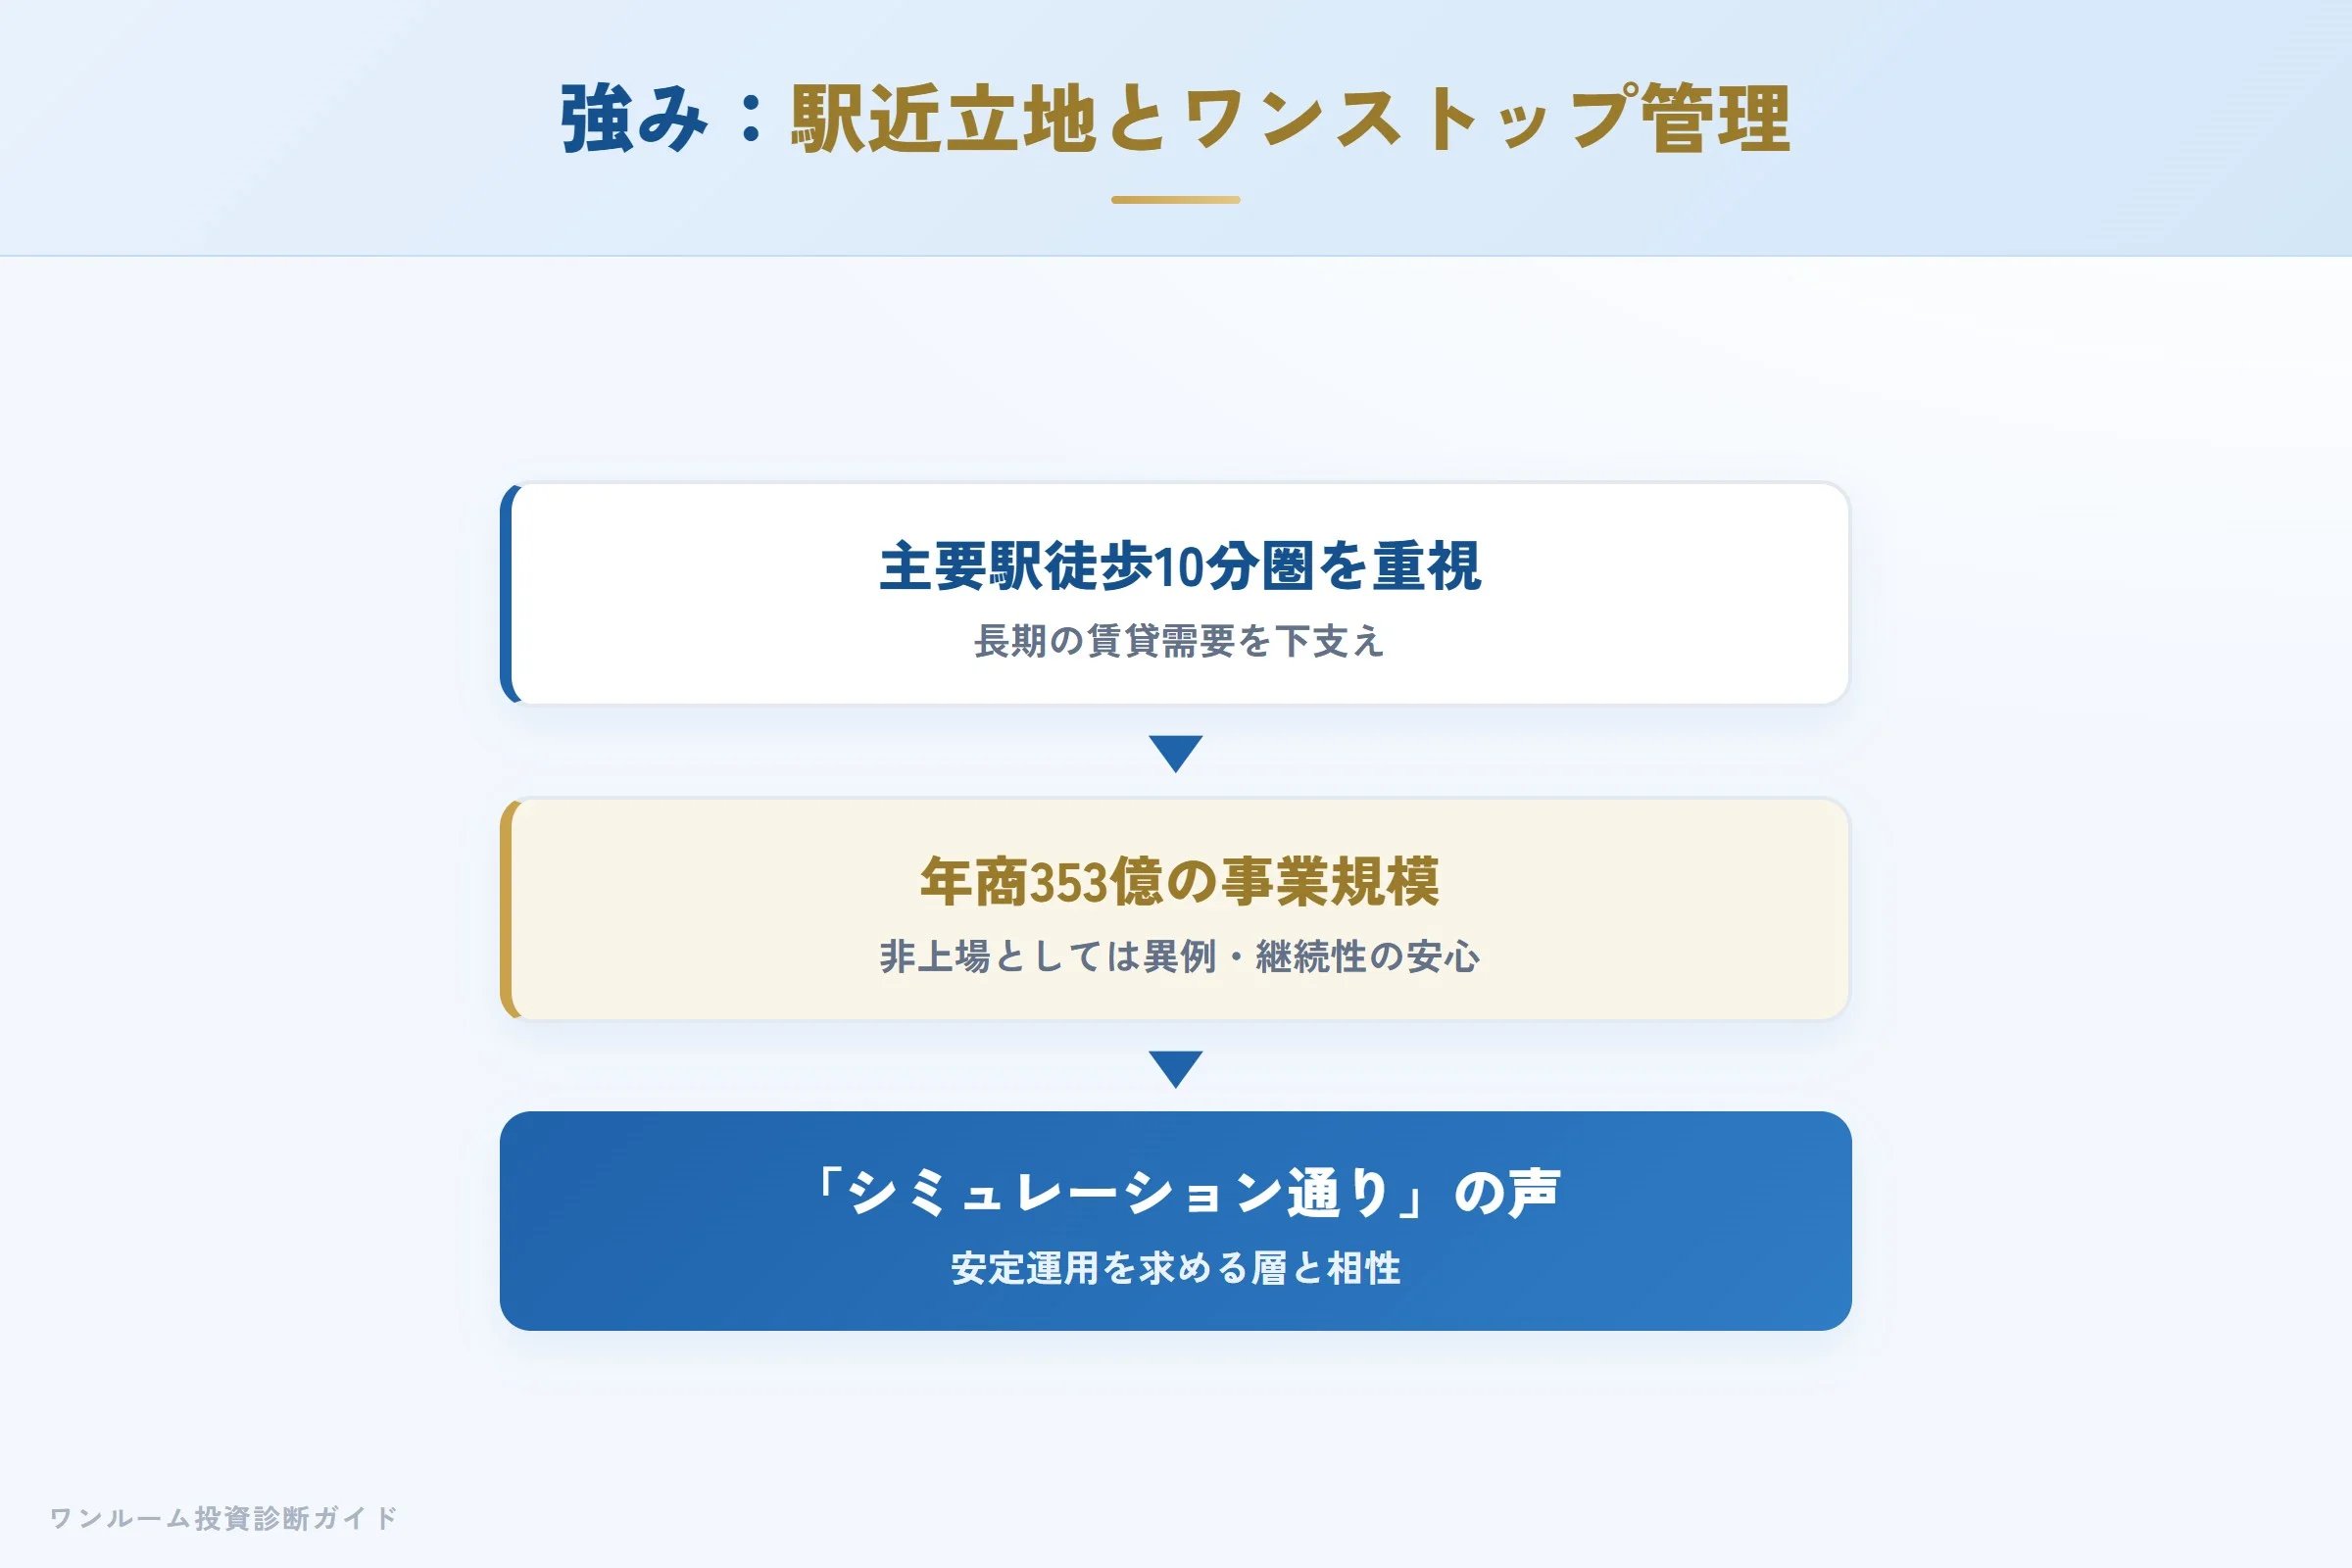
MAXIVの強みは「立地の徹底と管理のワンストップ化」です。首都圏の主要駅から徒歩10分圏内を重視した物件設計は、長期的な賃貸需要の下支えになります。2025年9月期で売上高413.1億円・従業員177名(グループ219名)という規模感は、非上場企業としては異例で、事業継続性の安心感が一定あります。販売だけでなく賃貸住宅管理業の登録(国土交通大臣(1)第536号)を持ち、賃貸管理まで自社で担うワンストップ体制も、購入後の運用を任せたい層には利点です。「シミュレーション通りの運用ができている」「管理を任せられる」という声も複数あり、ローリスクで安定運用を求める投資家との相性は悪くありません。
懸念点①:サブリース前提の提案モデル
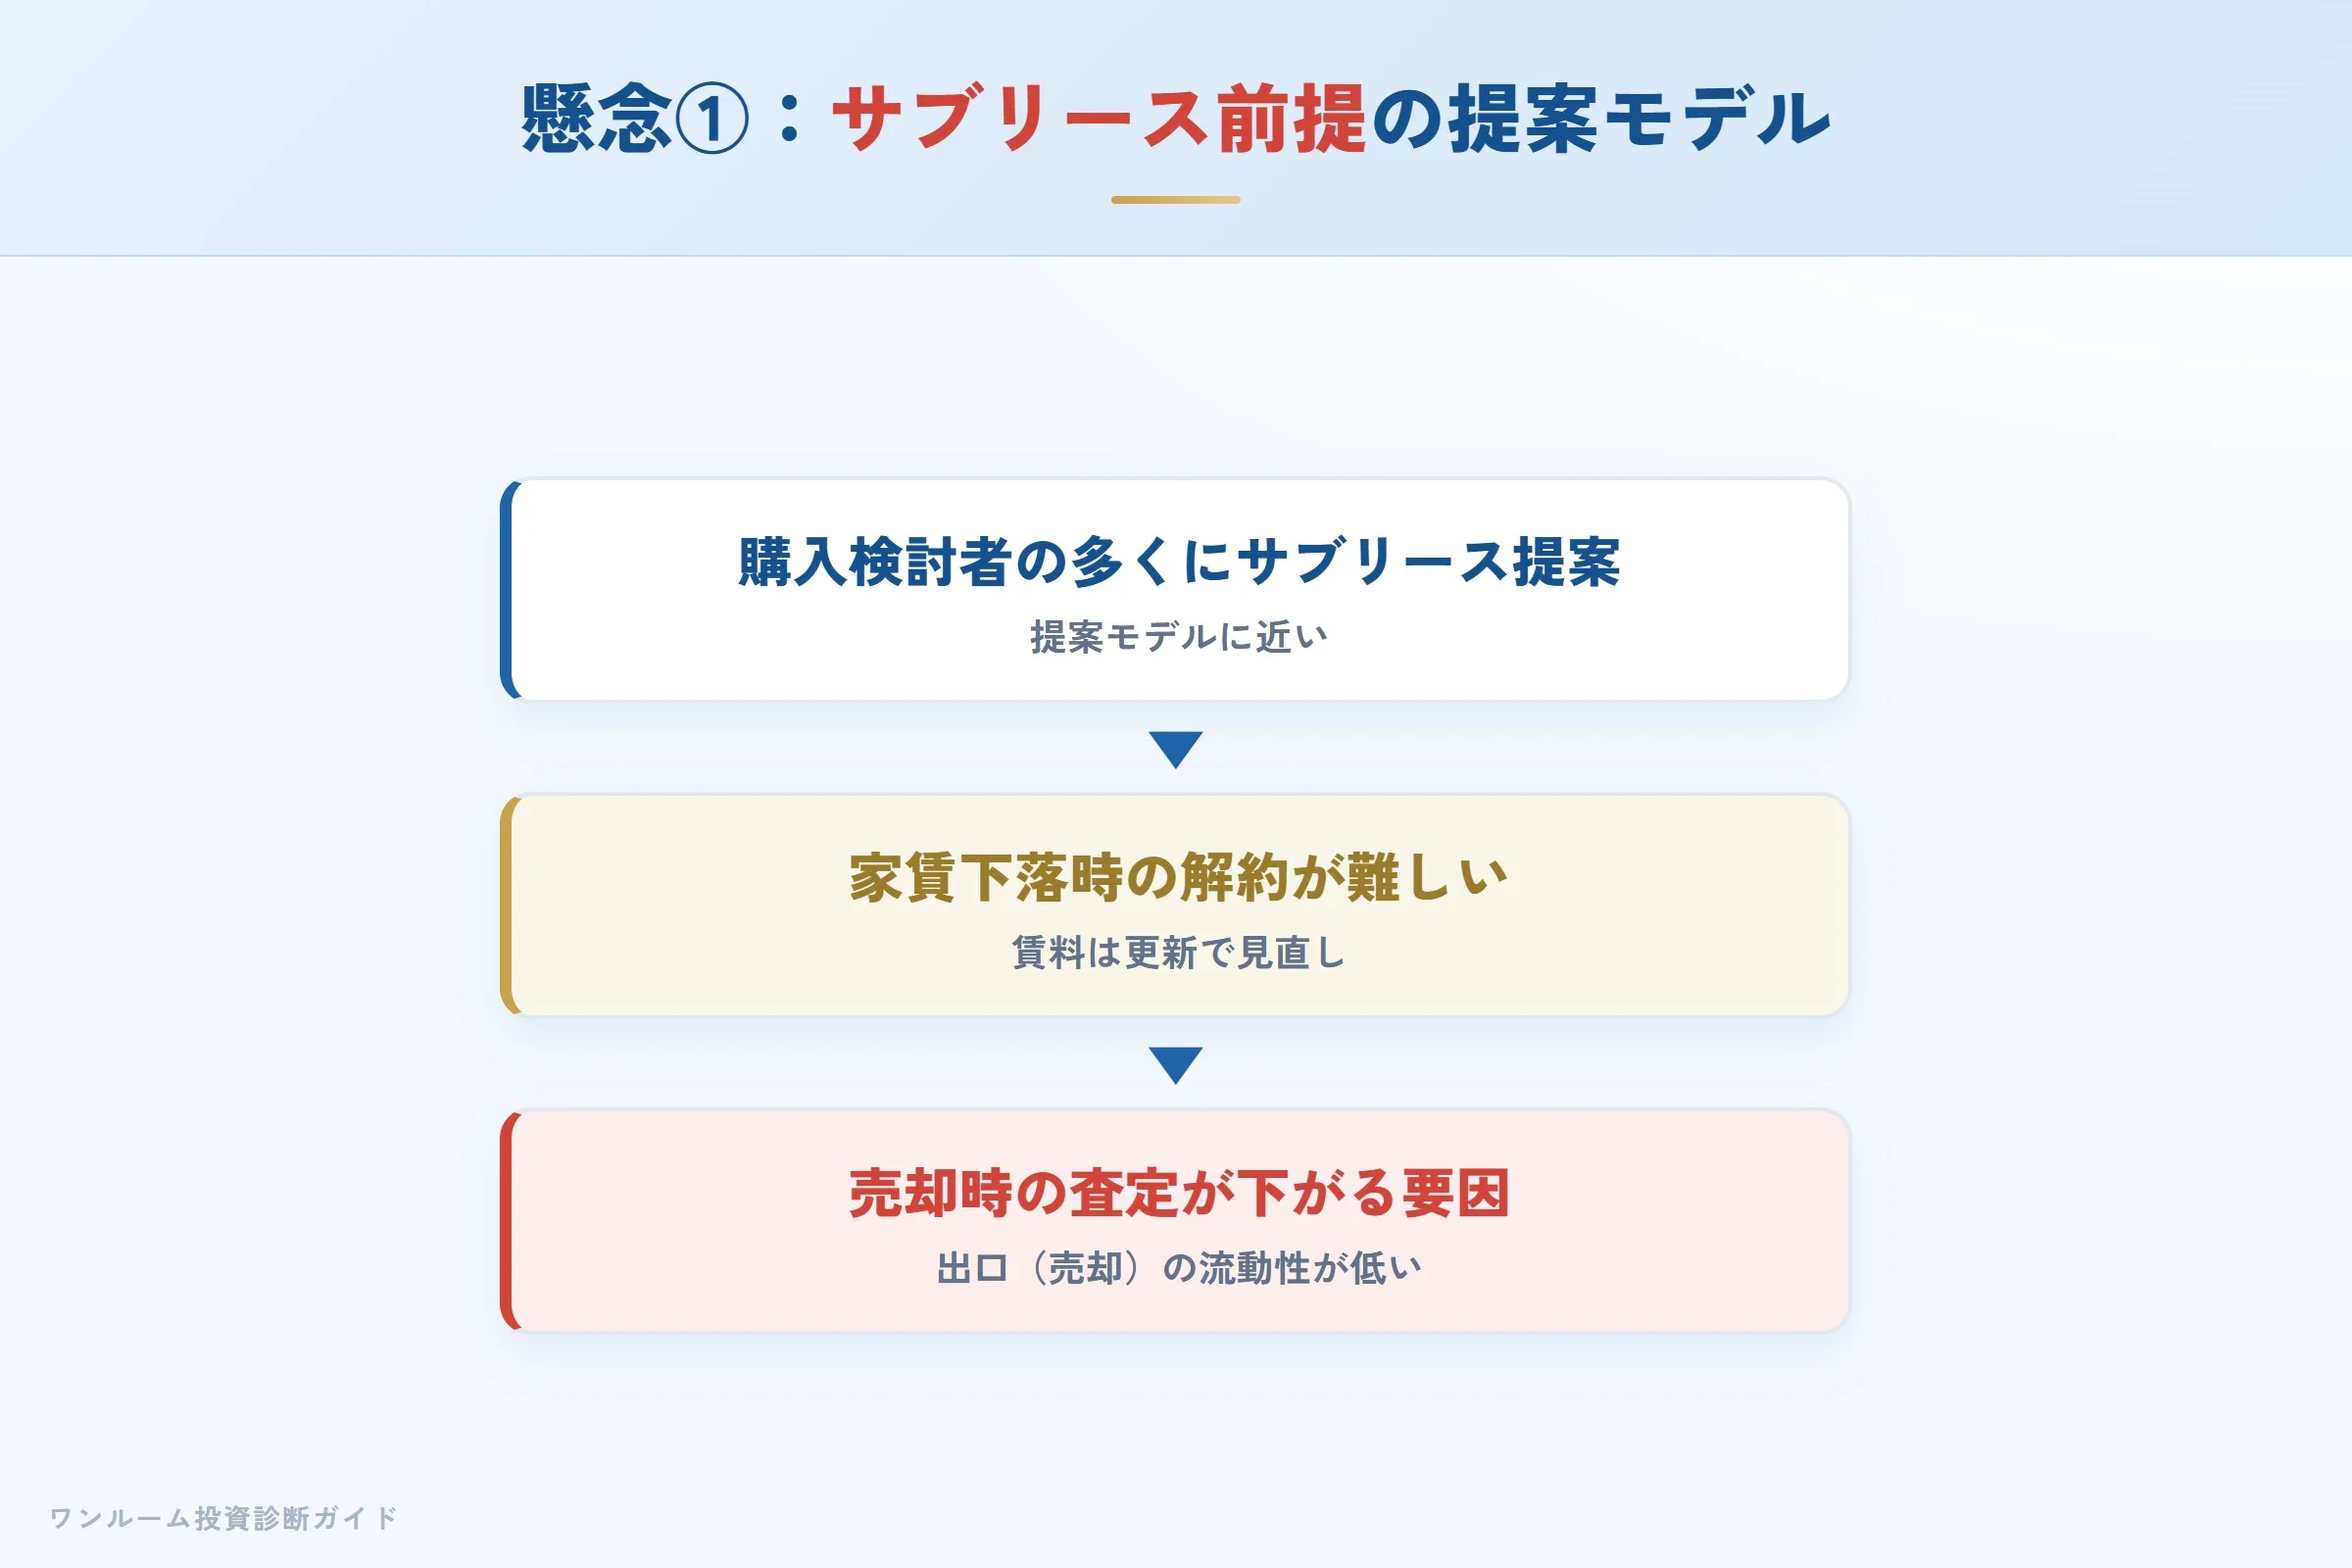
最も多い懸念がサブリースです。購入検討者の多くがサブリース提案を受けたという調査結果が示すように、MAXIVはサブリース前提の提案モデルに近いとされます。サブリースは家賃下落時の解約が難しく、売却時の査定額を下げる要因になります。出口(売却)を考えるとき、サブリース物件は流動性が低い点を忘れないでください。
サブリースを検討する際は、2021年に全面施行された「賃貸住宅の管理業務等の適正化に関する法律」(サブリース新法)の観点で契約書を確認すると判断がぶれません。国土交通省は、①将来の家賃減額の可能性、②借地借家法によりオーナー側からの解約には正当事由が必要であること、③契約期間中でも事業者側から解約されうること、④修繕・原状回復などの費用負担、を重要事項として説明するよう事業者に義務づけています(同省 賃貸住宅管理業法ポータルサイト/2026年9月6日確認)。逆に言えば、「家賃保証」「空室保証」という言葉だけで賃料改定条件が曖昧な提案は要注意ということです。賃料の見直し時期・改定幅・解約条件を必ず書面で確認してください。
懸念点②:営業スタンスとアフターの一貫性
元社員の証言によるテレアポ中心の営業文化、購入前は手厚く購入後に対応が変わったという声には注意が必要です。物件の品質とは別に、保有期間中の対応品質は契約前に確認しておきたいポイントです。なりすまし業者の存在も指摘されているため、連絡元の確認も大切です。
「営業電話がしつこい」「やばい」というキーワードで検索されやすいのは、こうしたテレアポ主体の集客スタイルが背景にあるとみられます。連絡を止めたい場合は、電話・メールで勧誘の停止を明確に伝えれば、宅地建物取引業法の再勧誘の禁止に基づき事業者は勧誘を続けられません。それでも続く連絡は、公式が注意喚起するなりすましの可能性もあるため、会社名・担当者名・所属を確認するのが安全です。営業手法の印象と物件そのものの良し悪しは、切り分けて判断してください。
数字で見る:表面利回りと実質利回りの差
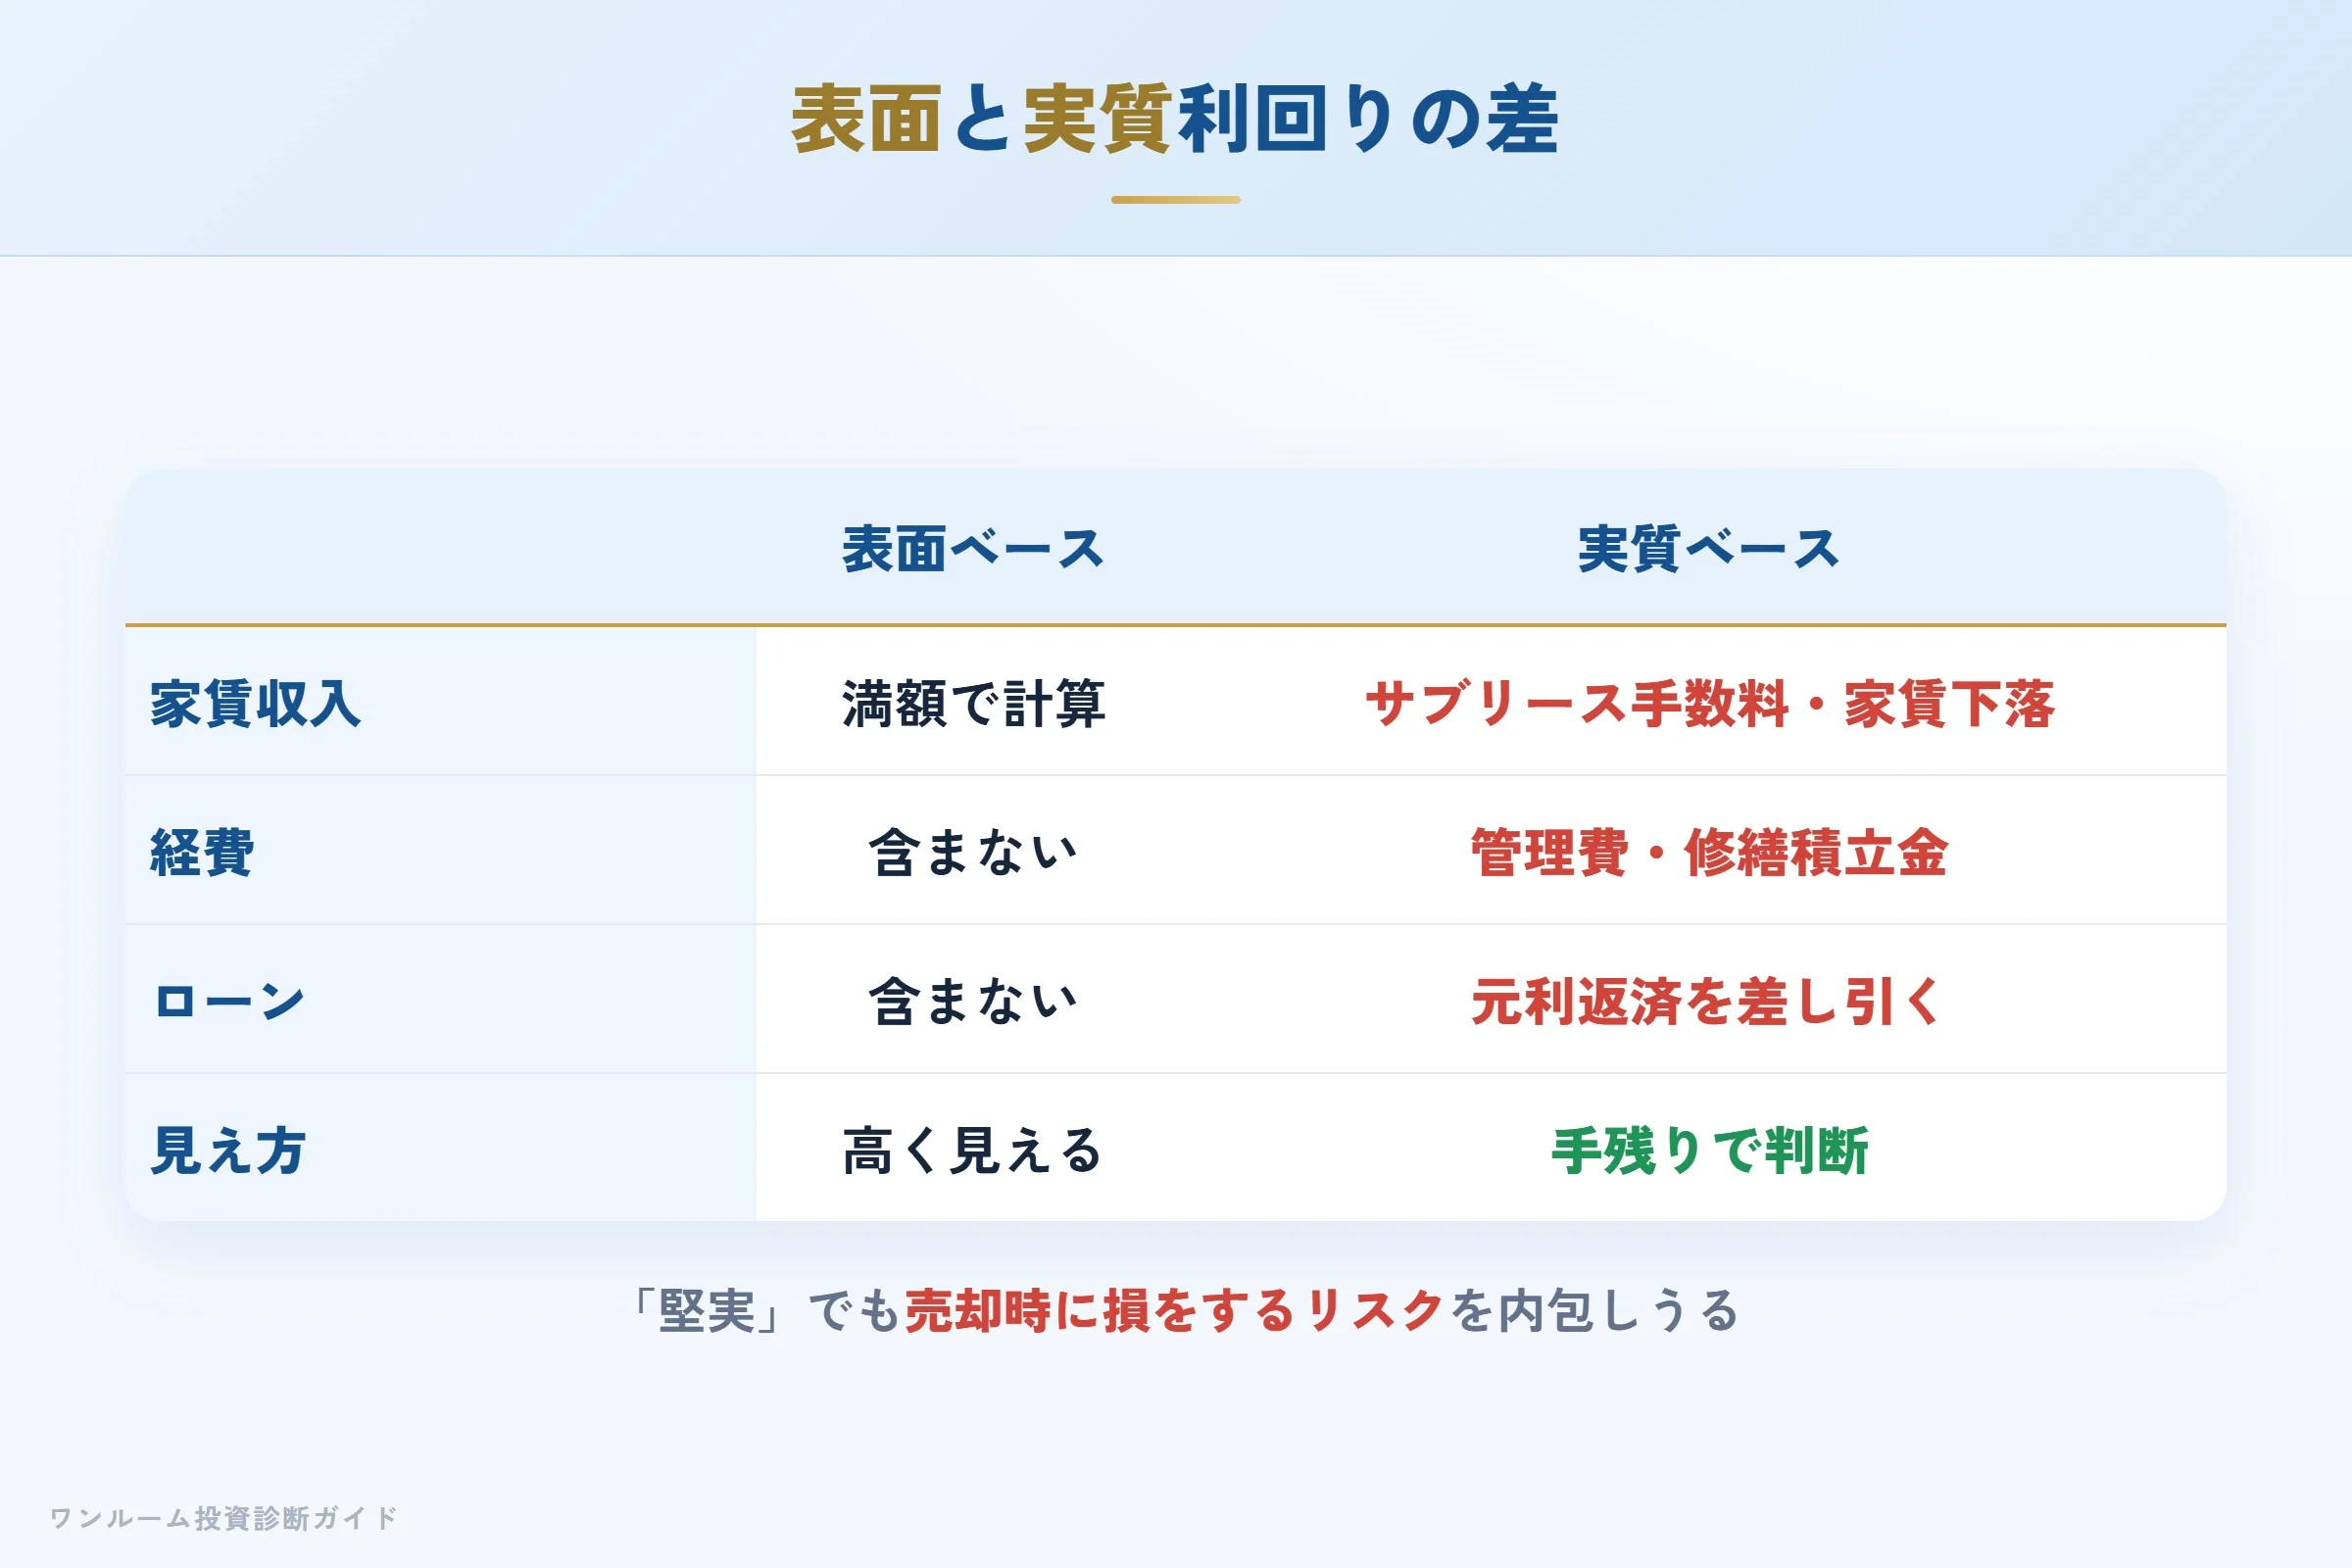
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | サブリース手数料・家賃下落を考慮 |
| 経費 | 含まない | 管理費・修繕積立金 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
独自データ:割高診断で見たMAXIVの傾向
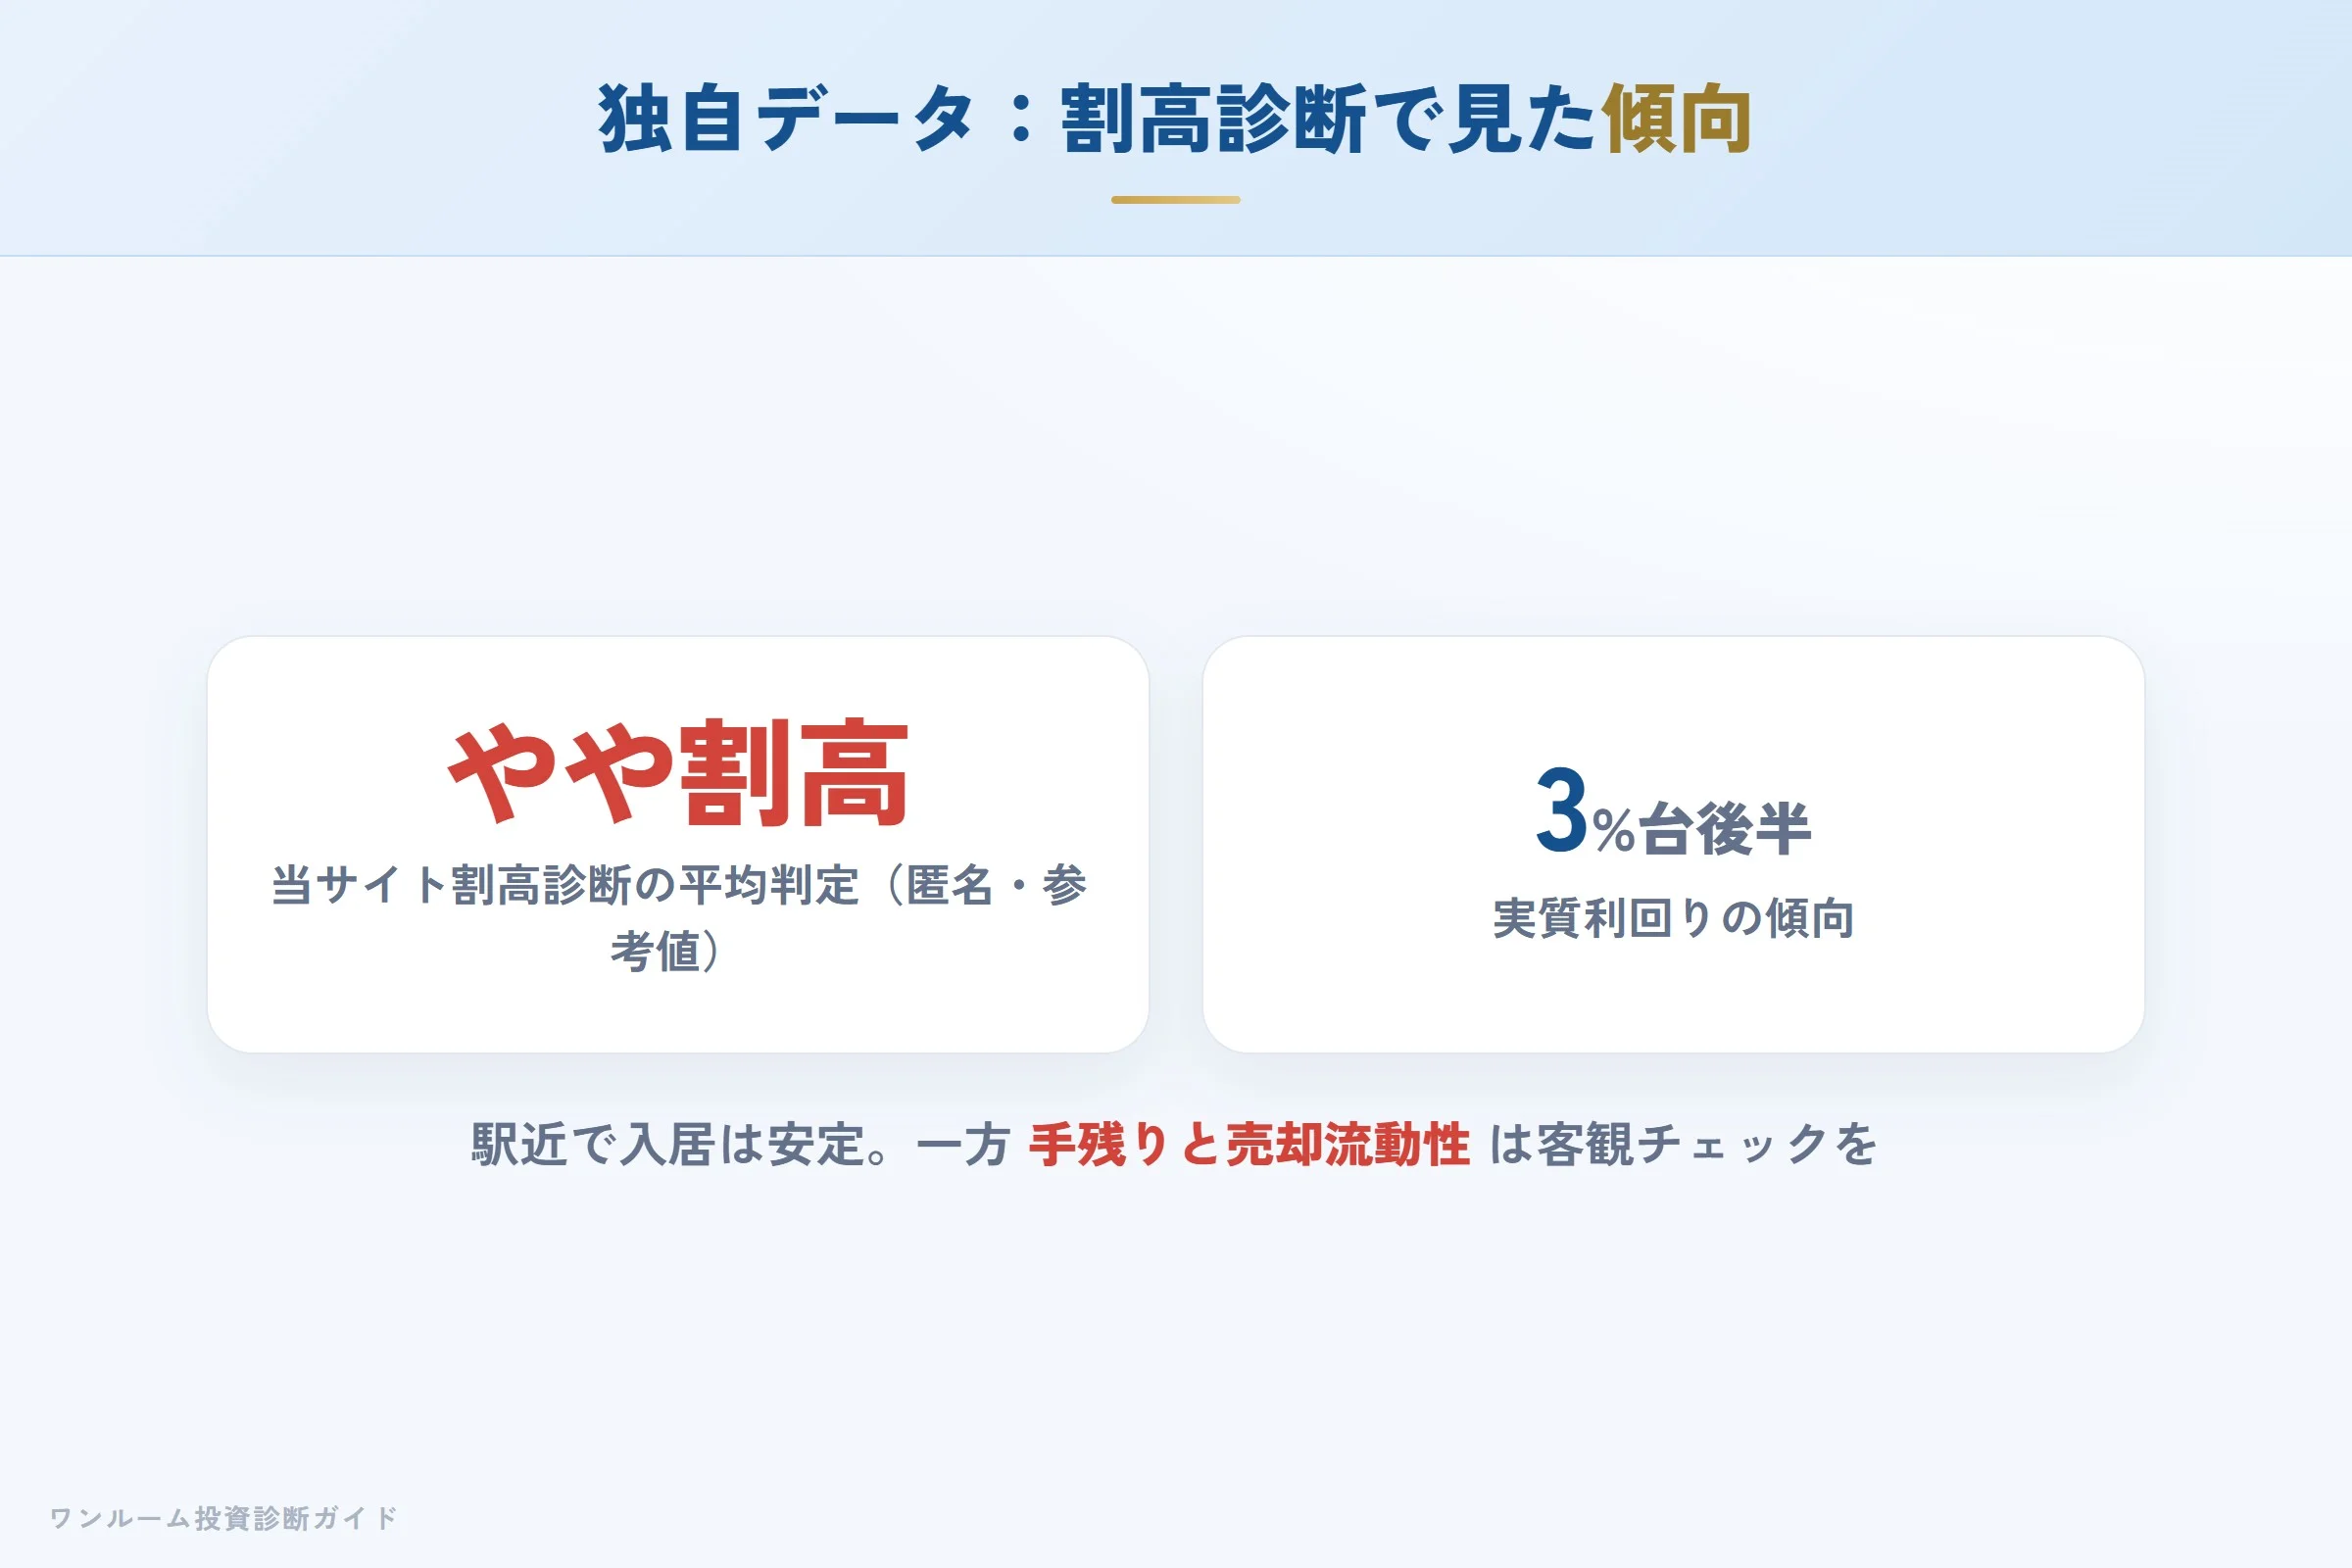
当サイトの無料「割高診断」に寄せられたMAXIV関連の物件は、平均判定が「やや割高」、実質利回りは3%台後半という傾向が見られました(少数の匿名集計のため参考値)。駅近で入居の安定は期待できる一方、サブリース手数料控除後の手残りと売却流動性は、購入前の客観的なチェックを促す結果になっています。
10年後の出口:売却シナリオで判断する
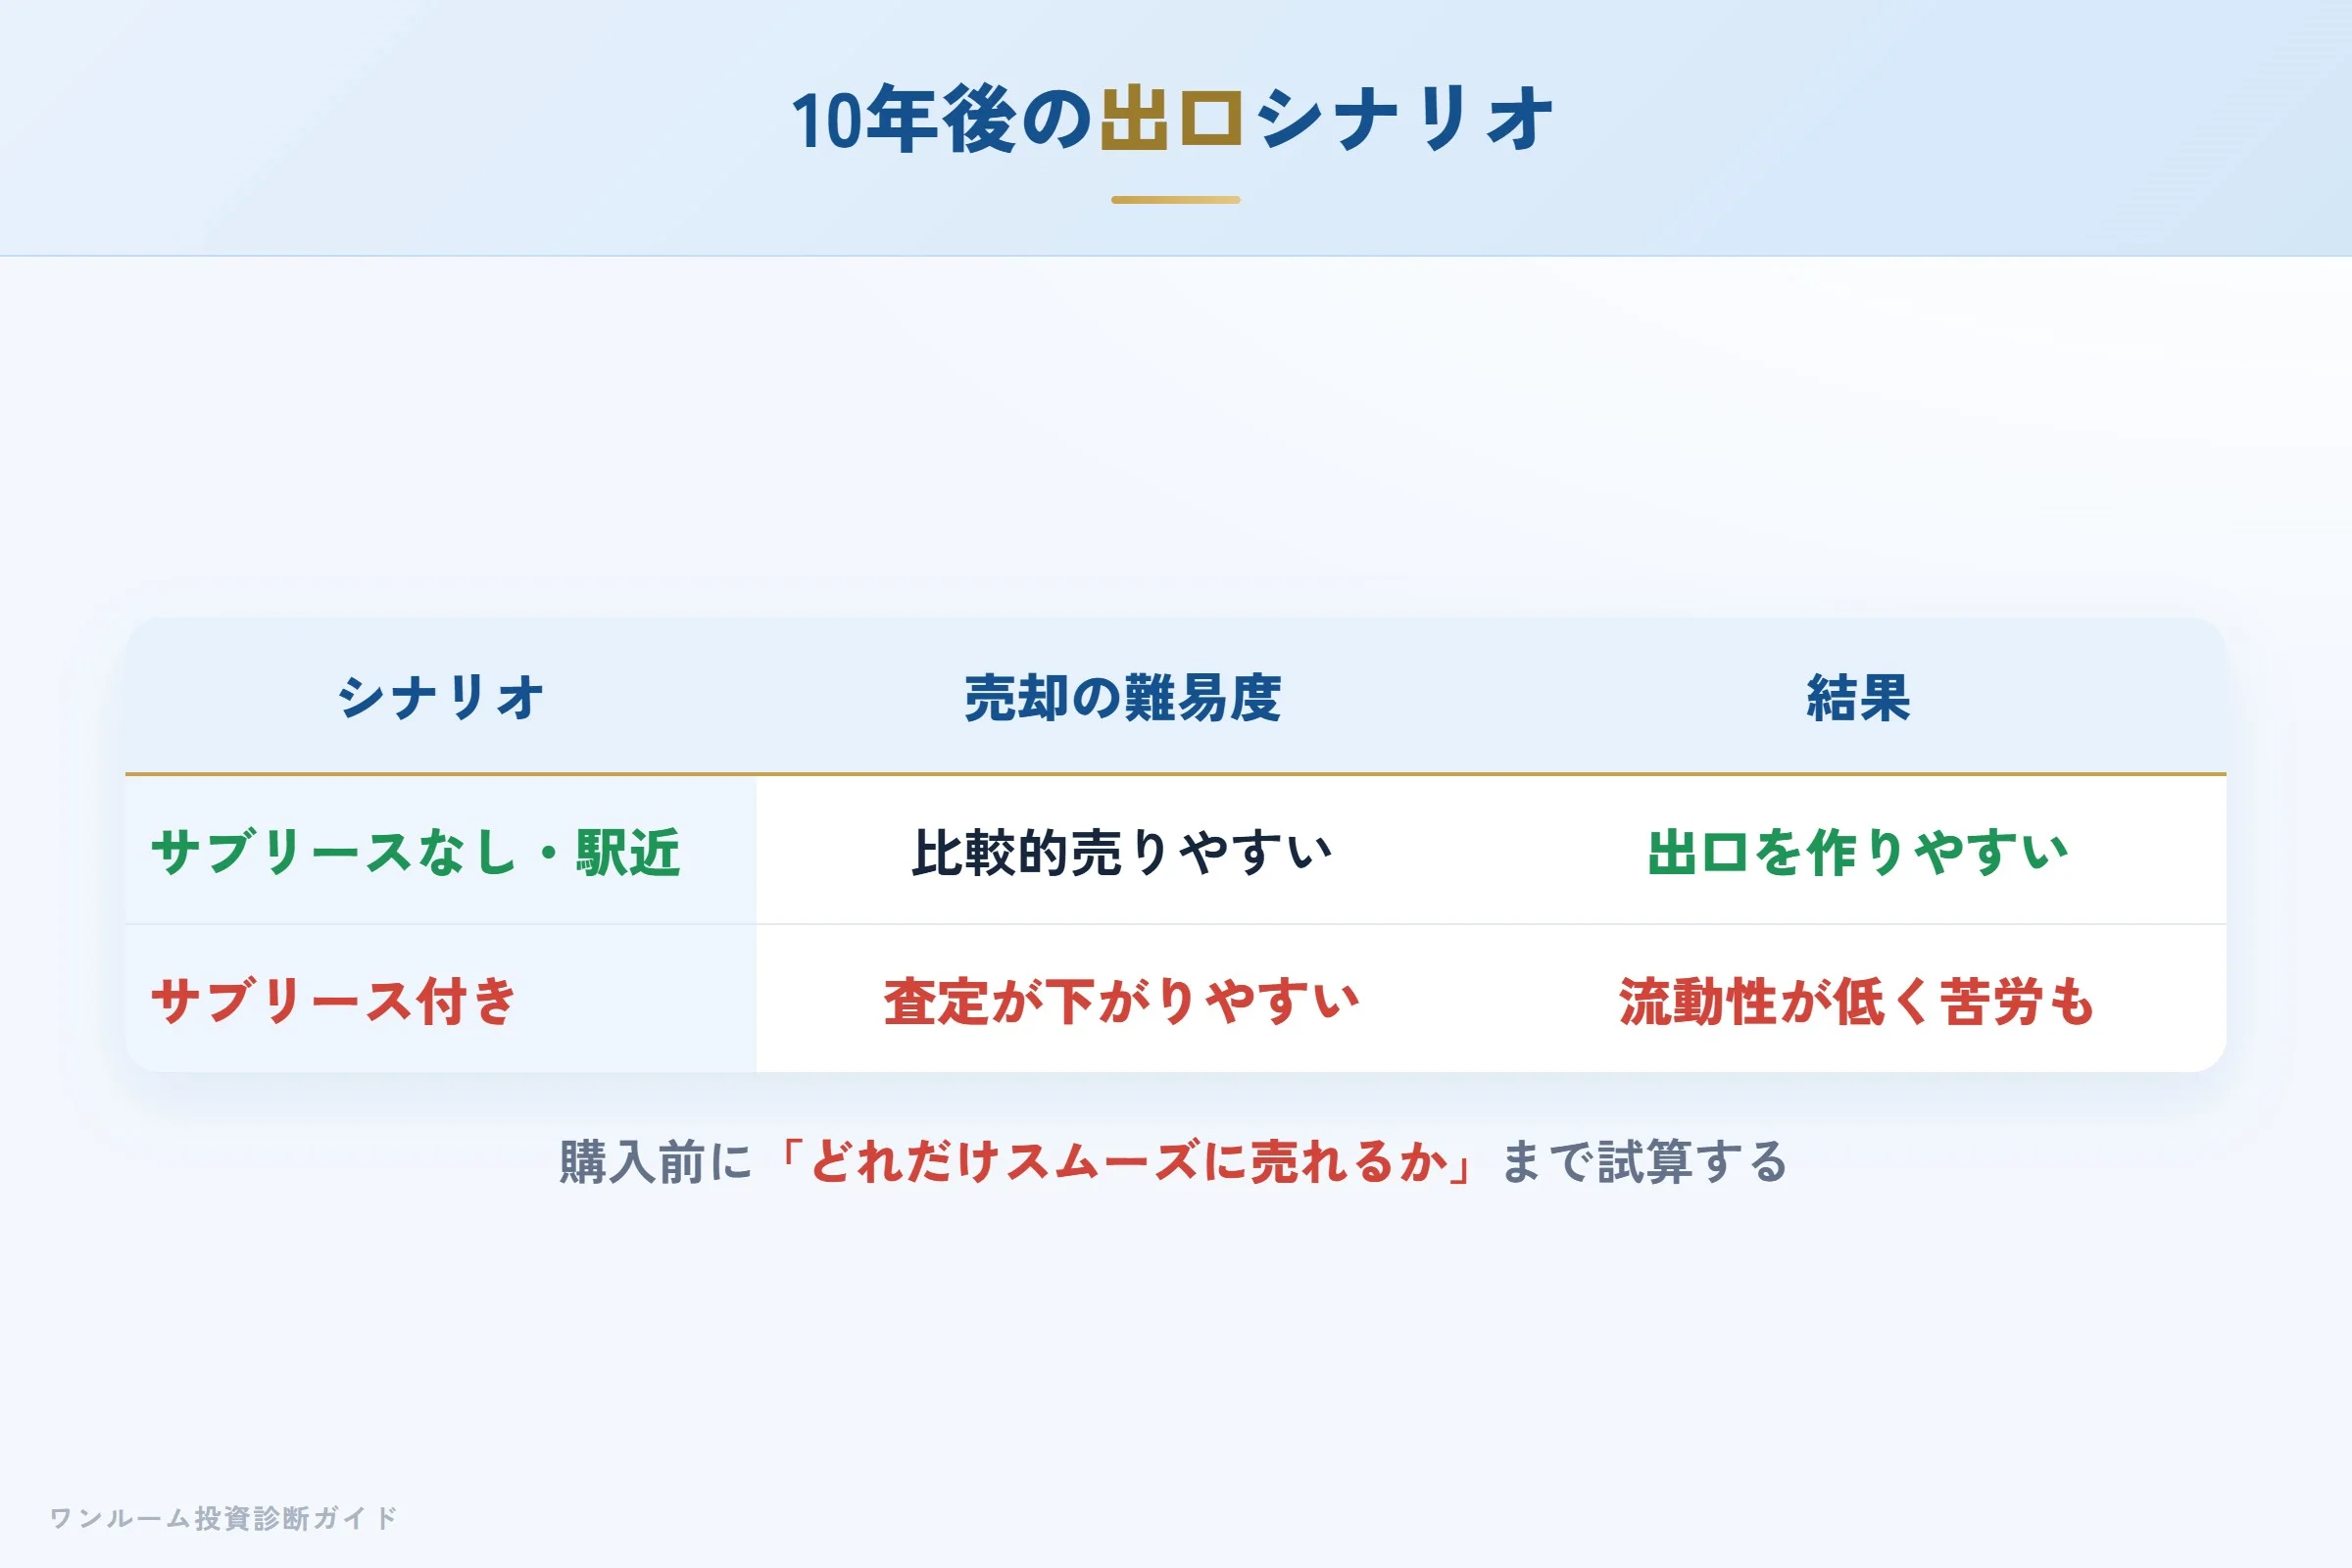
「堅実」という言葉で語られる投資は、「表面上は安定しているが、売却時に損をするリスク」を内包していることがあります。保有中のキャッシュフローがトントンでも、サブリース付きで流動性が低いと出口で苦労します。購入前に「10年後にいくらで・どれだけスムーズに売れそうか」を試算しておきましょう。
向いている人・向いていない人
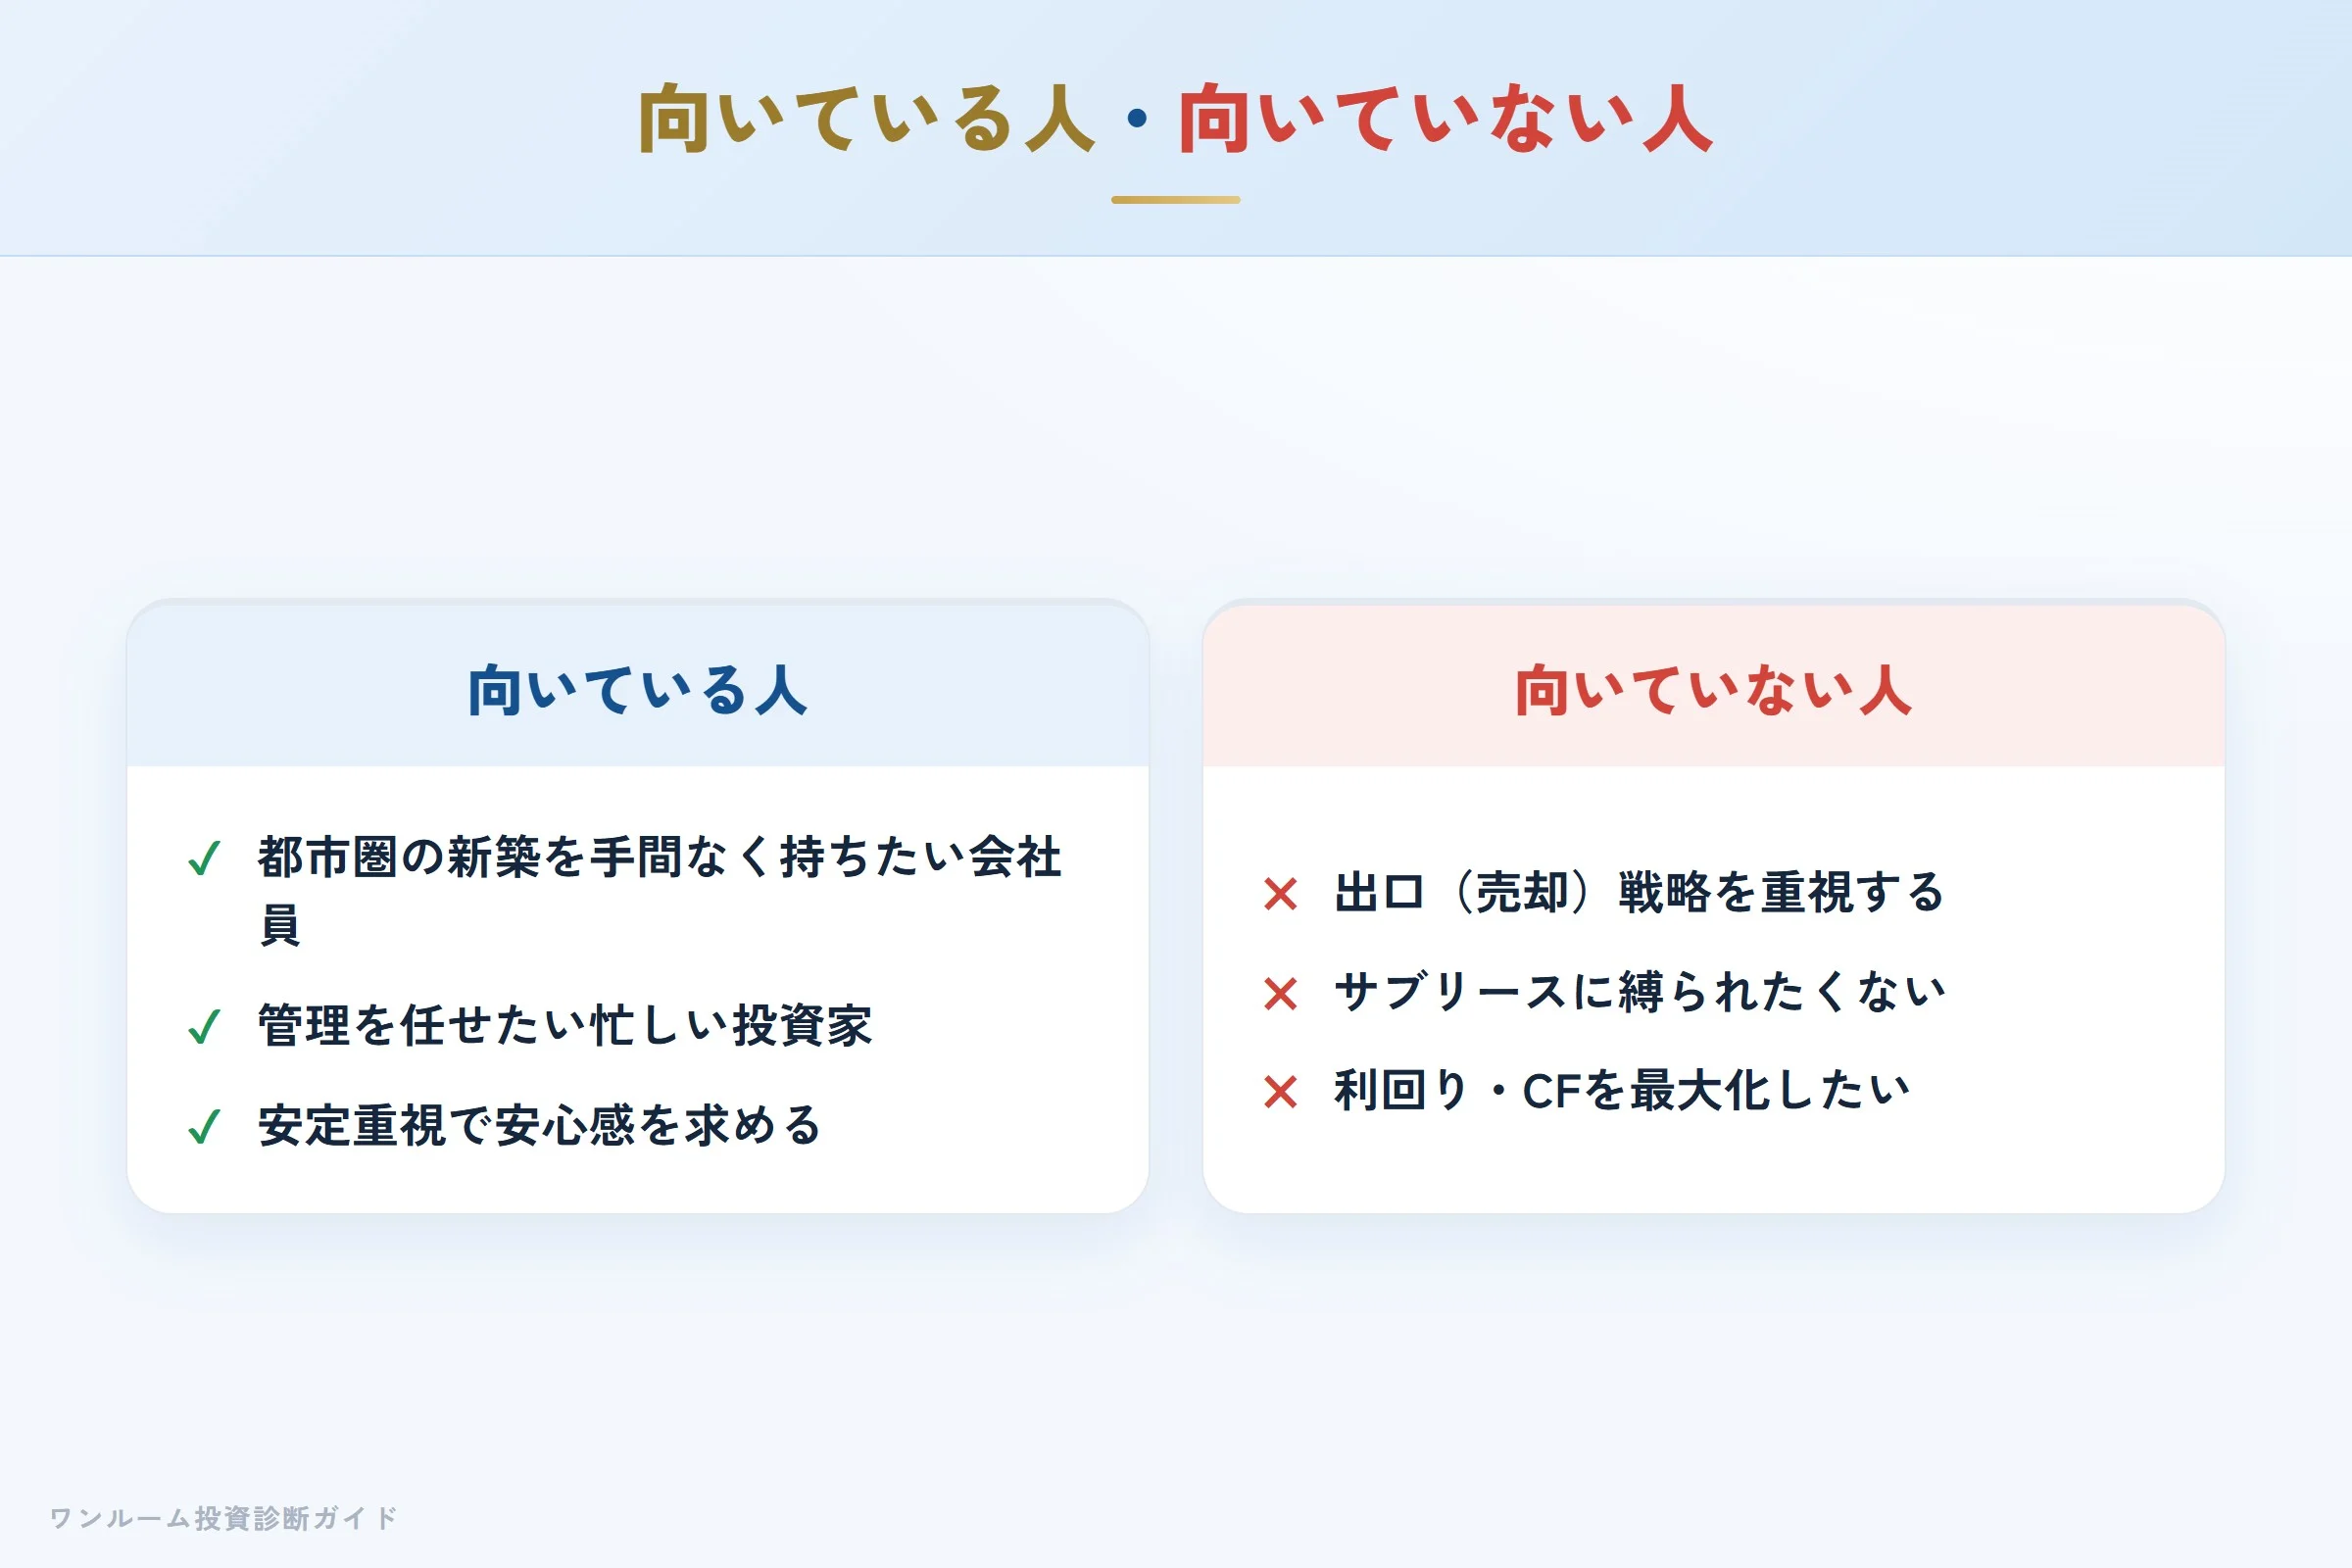
向いている人
- 都市圏の新築ワンルームを手間なく持ちたい会社員・共働き世帯
- 管理を任せたい、本業が忙しいサラリーマン投資家
- 安定重視で大きなリターンより安心感を求める
向いていない人
- 出口(売却)戦略を重視する
- サブリースに縛られず自由に売却・管理したい
- 利回りを最大化したい、キャッシュフロー重視
まとめ:判断軸は「収支」と「出口」
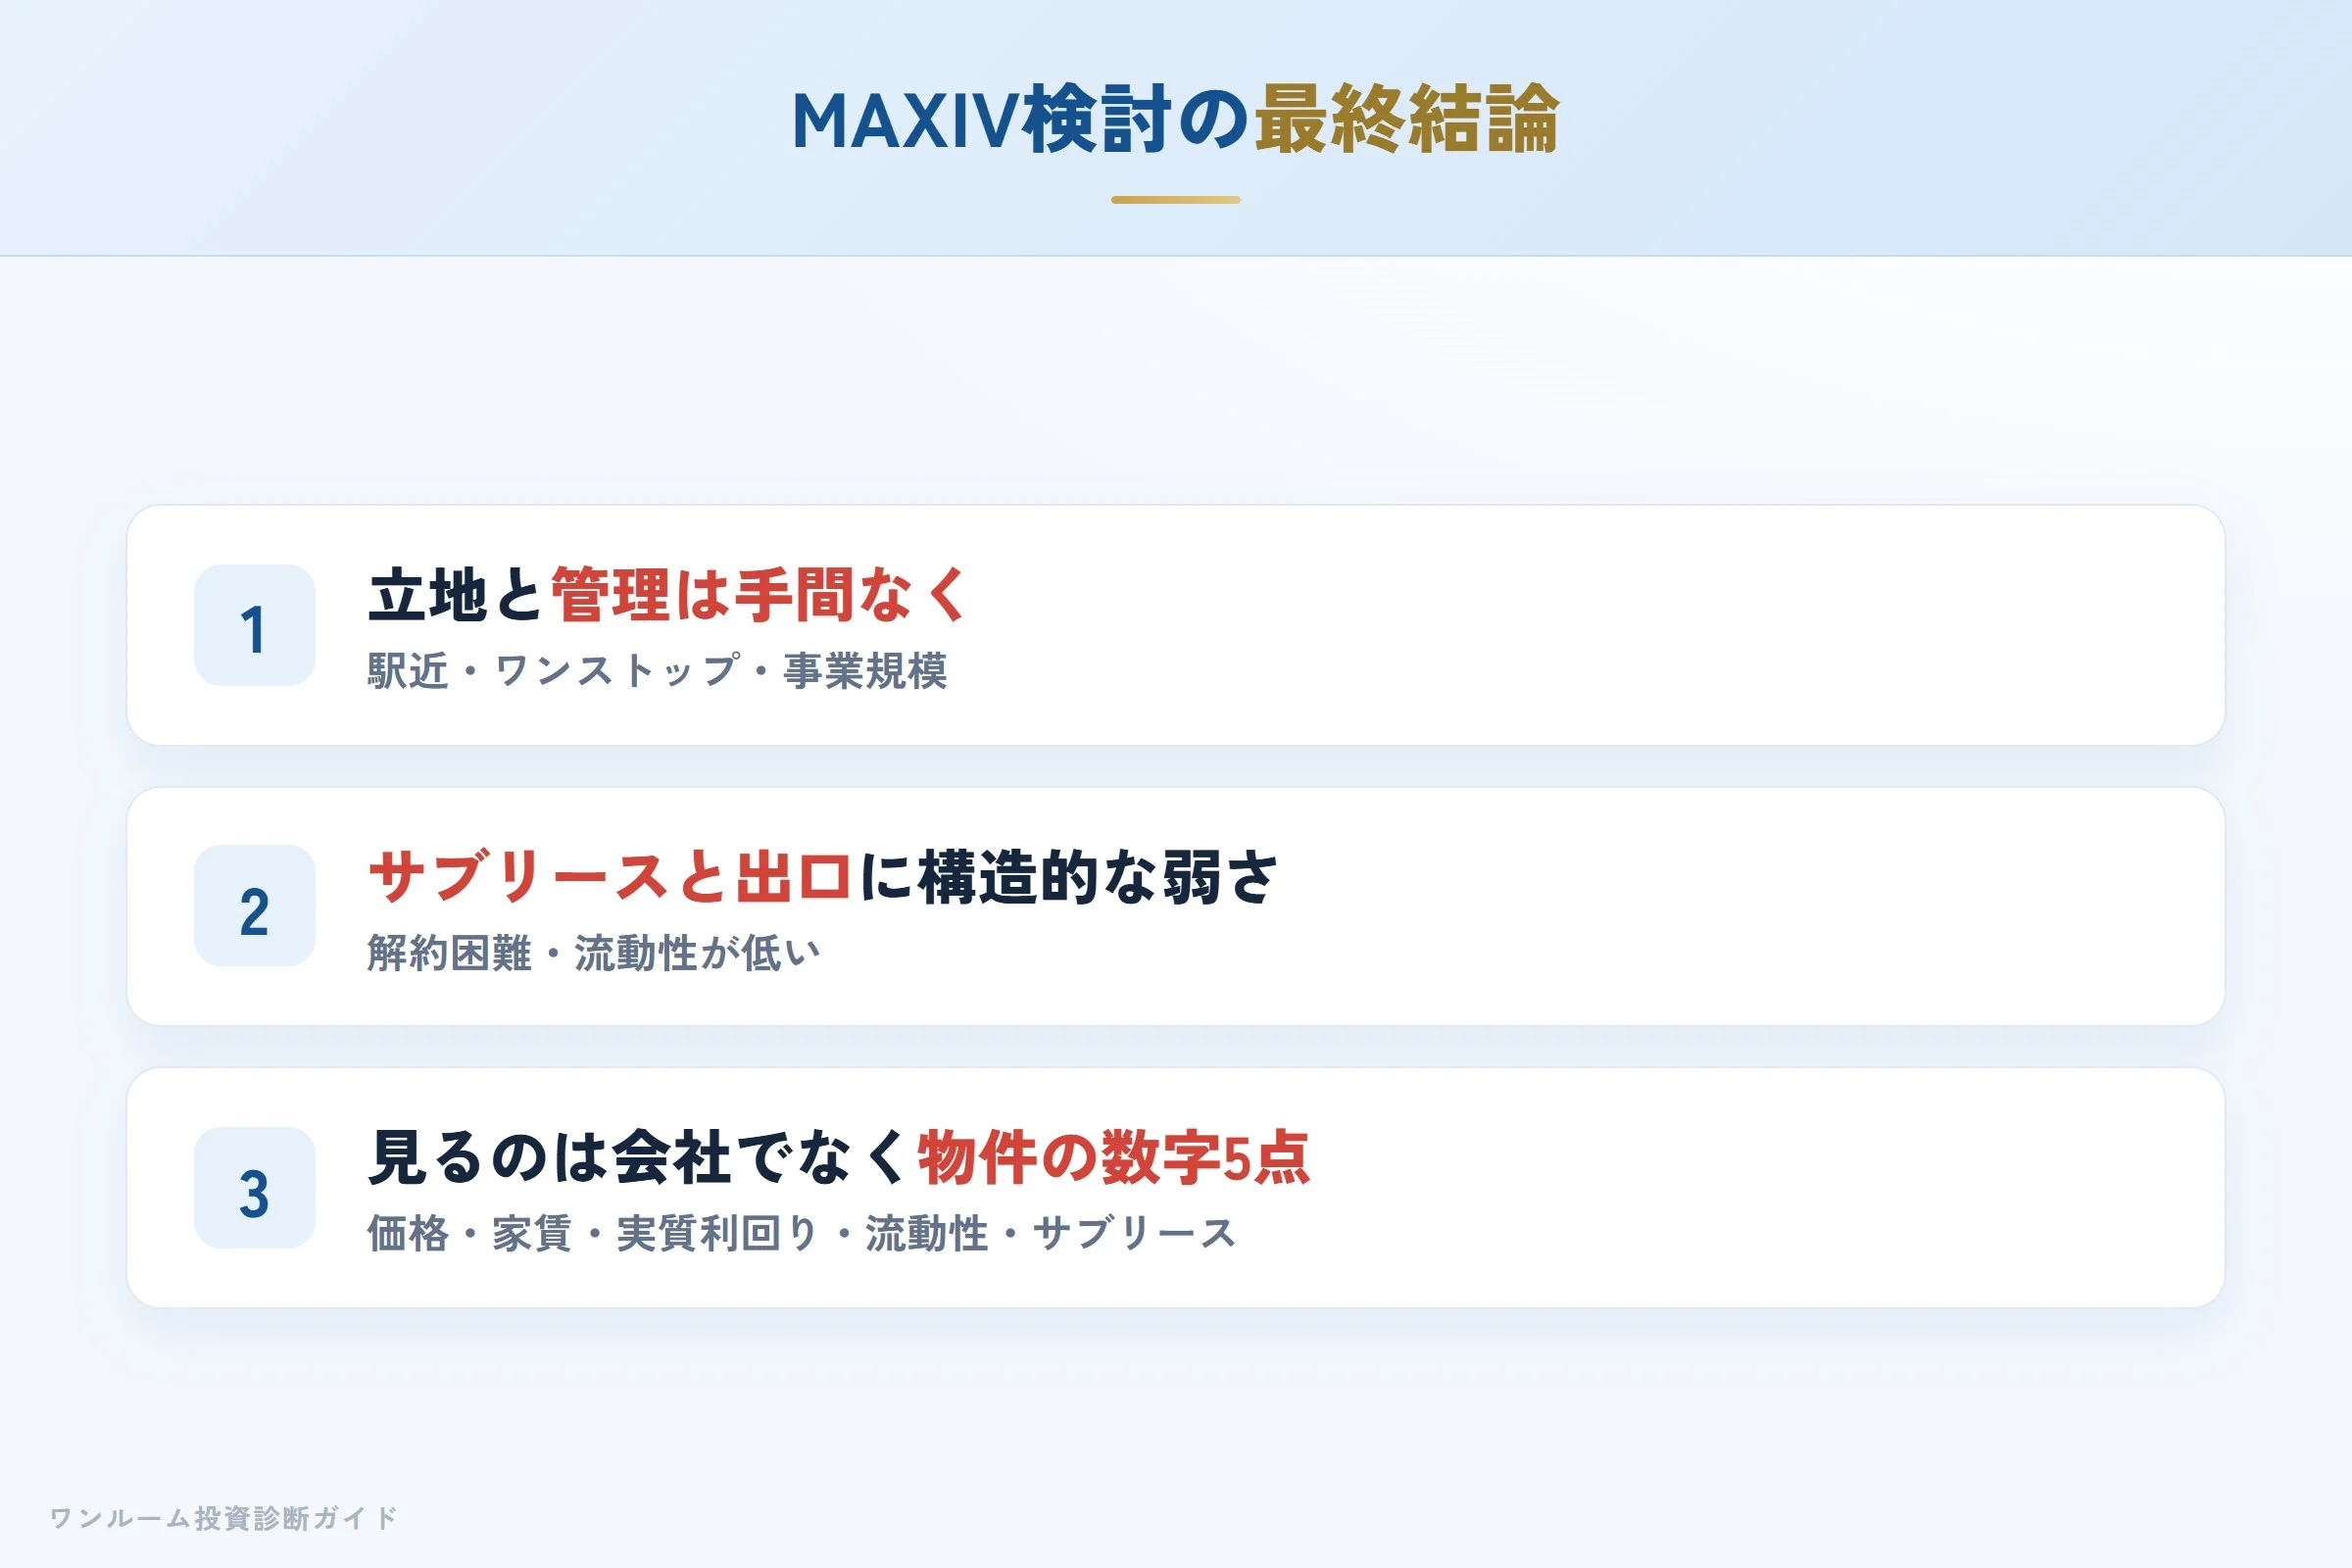
MAXIVは「都心立地の新築マンションを、手間なく管理したい」というニーズにはフィットします。ただし、物件価格が立地コストを反映して割高になりやすい点、サブリース解約困難・出口流動性の低さは、数字で見ると収益性に影響します。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。物件価格・家賃・実質利回り・売却流動性・サブリース有無の5点を冷静に検証してから判断してください。
提案を受けたとき、チェックすべきは「この会社が信頼できるか」ではなく「この物件の数字が成立しているか」です。感情ではなく構造で見ることが鉄則です。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
