
「日本ホールディングスのベラジオを勧められたけど、実際どうなんですか?」。京都の投資用マンションを検討する人から、こうした相談が届きます。ネットで調べると「京都の希少立地で稼働が高い」という声と「サブリースやセミナーの手法が気になる」という声が混在し、判断に迷いやすい会社です。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 投資用マンションは「営業やプロモーションの印象」と「物件の構造・収益性」を切り分けて考える必要があります。この記事では公開情報と口コミの傾向をもとに、次の点を中立的に整理します。
- 日本ホールディングス株式会社とはどんな会社か(会社概要・販売立場・物件ブランド)
- ベラジオシリーズに関するリアルな口コミの傾向(良い声・気になる声の両方)
- AIが整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
なお、社名の似た「日本エスコン(ES-CON JAPAN)」とは別の会社です。混同しないようご注意ください。
日本ホールディングス(ベラジオ)は「やばい」?と検索される理由と、自分で確かめる方法
「日本ホールディングス やばい」「ベラジオ やばい」と検索する人の多くは、営業やセミナーを受けた後で、この会社から買ってよいか・利回りやサブリースの条件をどう吟味すればよいかを確かめたい人です。この記事は、会社そのものを「やばい」と決めつけるものではありません。報道・事件・行政処分などの具体的なトラブルは確認できておらず、公開情報と口コミの傾向から、確かめるべき点を整理しています。
検索される主な理由(投資用マンションの会社に共通しやすいもの)
- セミナーや個別相談、無料書籍の配布、メディアタイアップといったプロモーションを受けて、会社の信頼性を確かめたくなる
- 家賃保証(サブリース)を前面にした提案で、価格や収支、保証条件がわかりにくい
- 賃貸付きで購入するため所有実感が湧きにくい、デメリットの説明をもっと明確にしてほしいという声がある
自分で確かめる方法
- 宅地建物取引業の免許: 国土交通省「建設業者・宅建業者等企業情報検索システム」で会社名を検索し、免許番号と更新回数を確かめる(同社は国土交通大臣(4)第7329号)
- 行政処分の有無: 国土交通省「ネガティブ情報等検索サイト」で過去の行政処分を確かめる(同サイトは概ね直近5年分の表示である点に留意し、京都府の監督処分一覧もあわせて確認するとよい)
- 提案された価格: 近くの似た物件の取引価格・利回りと比べる(当社の割高診断でも確かめられます)。京都は景観条例などで供給が限られ希少性のある立地ですが、希少立地でも割高な提案はありえます
- 家賃保証の条件: 保証賃料の見直し条件・免責期間・解約の条件を契約書で確かめる
勧誘を断りたいとき 宅地建物取引業法の施行規則では、宅建業者が相手の契約しない意思表示を受けたのに勧誘を続けること(再勧誘)、迷惑を覚える時間に電話・訪問することなどが禁止されています。「契約するつもりはありません。今後の連絡は不要です」とはっきり伝え、日時・担当者名を記録しておくと、相談するときに役立ちます。困ったときは、会社の免許を出した行政庁(国土交通省の地方整備局や都道府県)の相談窓口に相談できます。
会社概要:日本ホールディングスはどんな会社か
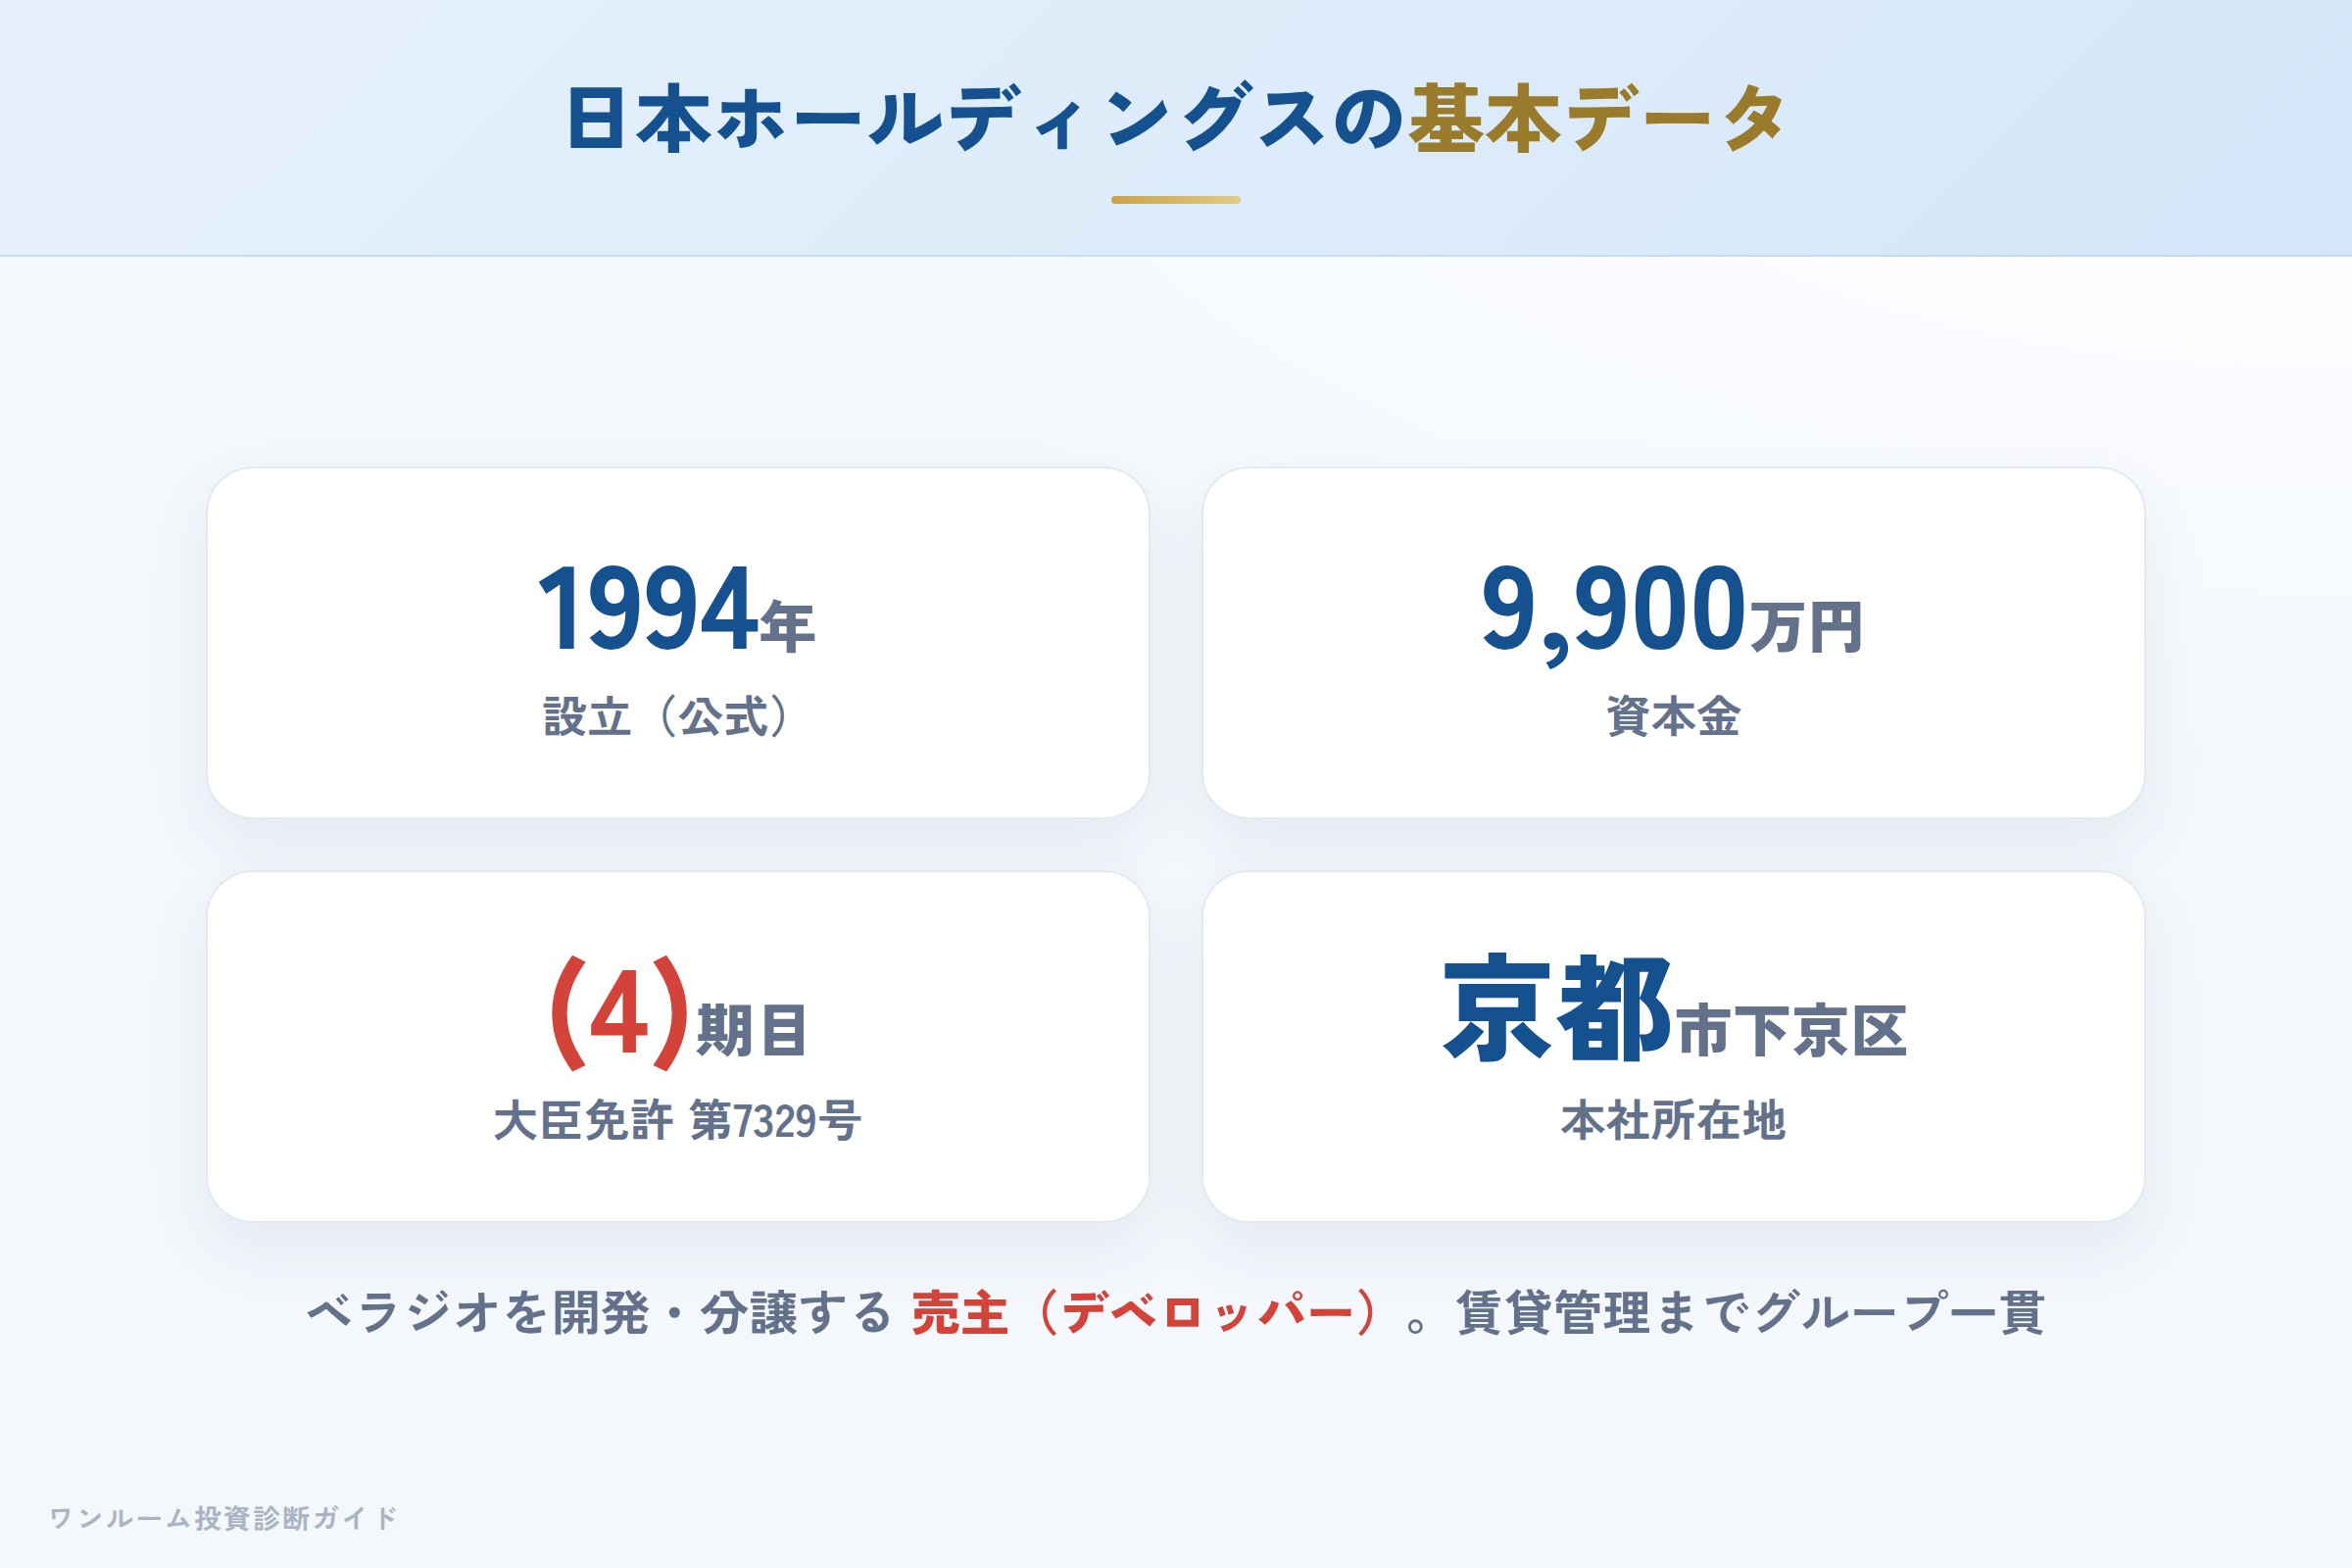
日本ホールディングス株式会社は1994年9月21日設立(公式サイト表記。一部の第三者情報では1992年と記載されていますが、公式を優先します)、資本金9,900万円、京都市下京区に本社を構えます。分譲マンションの開発・販売から仲介、建築設計・施工、リフォーム、賃貸事業・賃貸管理、コンサルティングまで手がける、京都地盤の不動産会社です。
| 項目 | 内容 |
|---|---|
| 商号 | 日本ホールディングス株式会社 |
| 所在地 | 京都市下京区四条通室町東入函谷鉾町88番地 K.I.四条ビル3階 |
| 設立 | 1994年9月21日 |
| 資本金 | 9,900万円 |
| 代表者 | 八尾 浩之 |
| 事業内容 | 分譲マンション開発・販売、分譲マンション販売代理、不動産仲介、建築設計・施工、リフォーム、賃貸事業・賃貸管理、コンサルティング |
| 免許番号 | 国土交通大臣(4)第7329号 |
| 加盟団体 | 全日本不動産協会 京都府本部 |
| 上場情報 | 非上場 |
販売立場(重要):日本ホールディングスは自社ブランド「ベラジオ(BELLAGIO)」を企画・開発・分譲する売主(デベロッパー)にあたります。あわせて分譲マンションの販売代理も掲げ、グループ会社の日本ベラジスト株式会社・日本コージン株式会社が賃貸管理・仲介を担い、開発・販売・賃貸管理までグループで一貫して手がける体制です。評判を調べるときはブランド名「ベラジオ」でも確認しておくと実態がつかみやすくなります。
ベラジオ(BELLAGIO):ブランドの特徴と展開
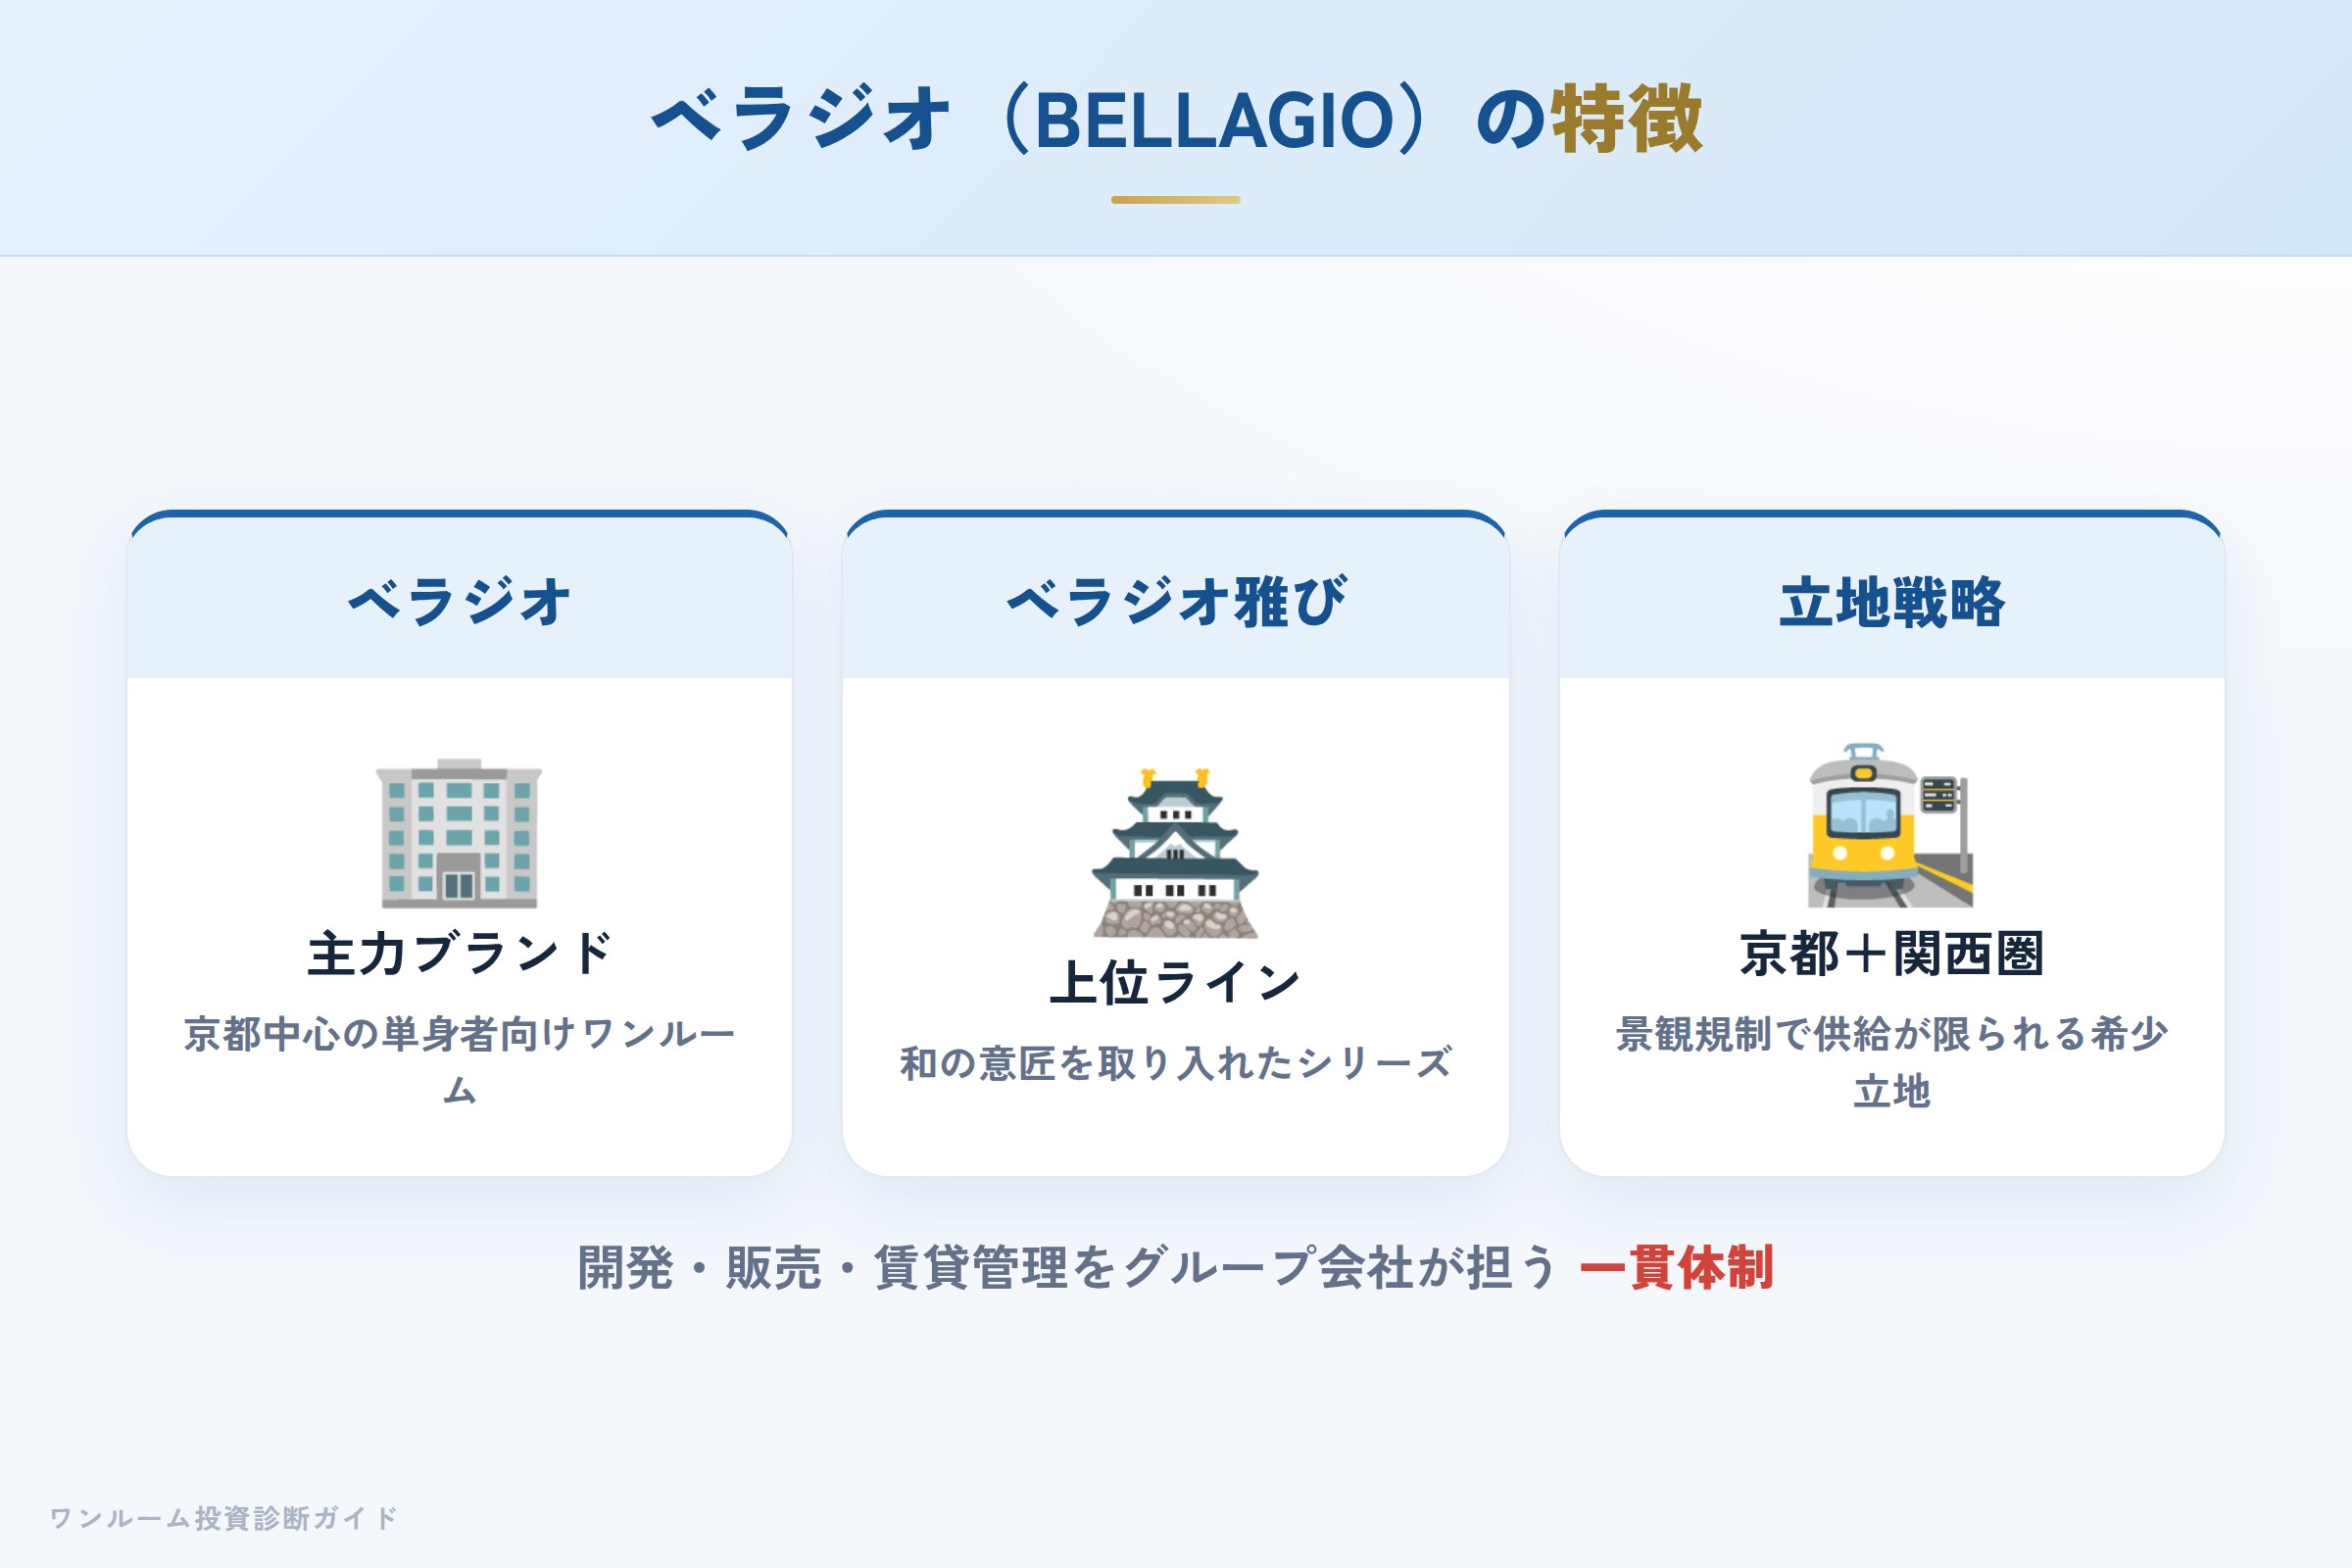
日本ホールディングスの投資用マンションは、主に「ベラジオ(BELLAGIO)」シリーズとして展開されています。
- ベラジオ:主力ブランド。京都市内を中心に、大阪など関西圏の単身者向け都市型ワンルームが中心。
- ベラジオ雅び:上位ラインで、和の意匠を取り入れたシリーズ。
- 立地戦略:京都は景観条例や建築規制で新規供給が限られるため、その希少性を訴求。単身者の賃貸需要が見込めるエリアを重視。
賃貸管理やアフターまでグループ会社が担う体制が、後述する運用面の評価につながっています。なお、同社は入居率の高さ(98〜99%台)や累計の供給棟数・戸数、オーナー数などを公表していますが、これらは自社公表値であり第三者が検証した数値ではない点に留意してください。
実際の口コミ:良い声と気になる声の両方
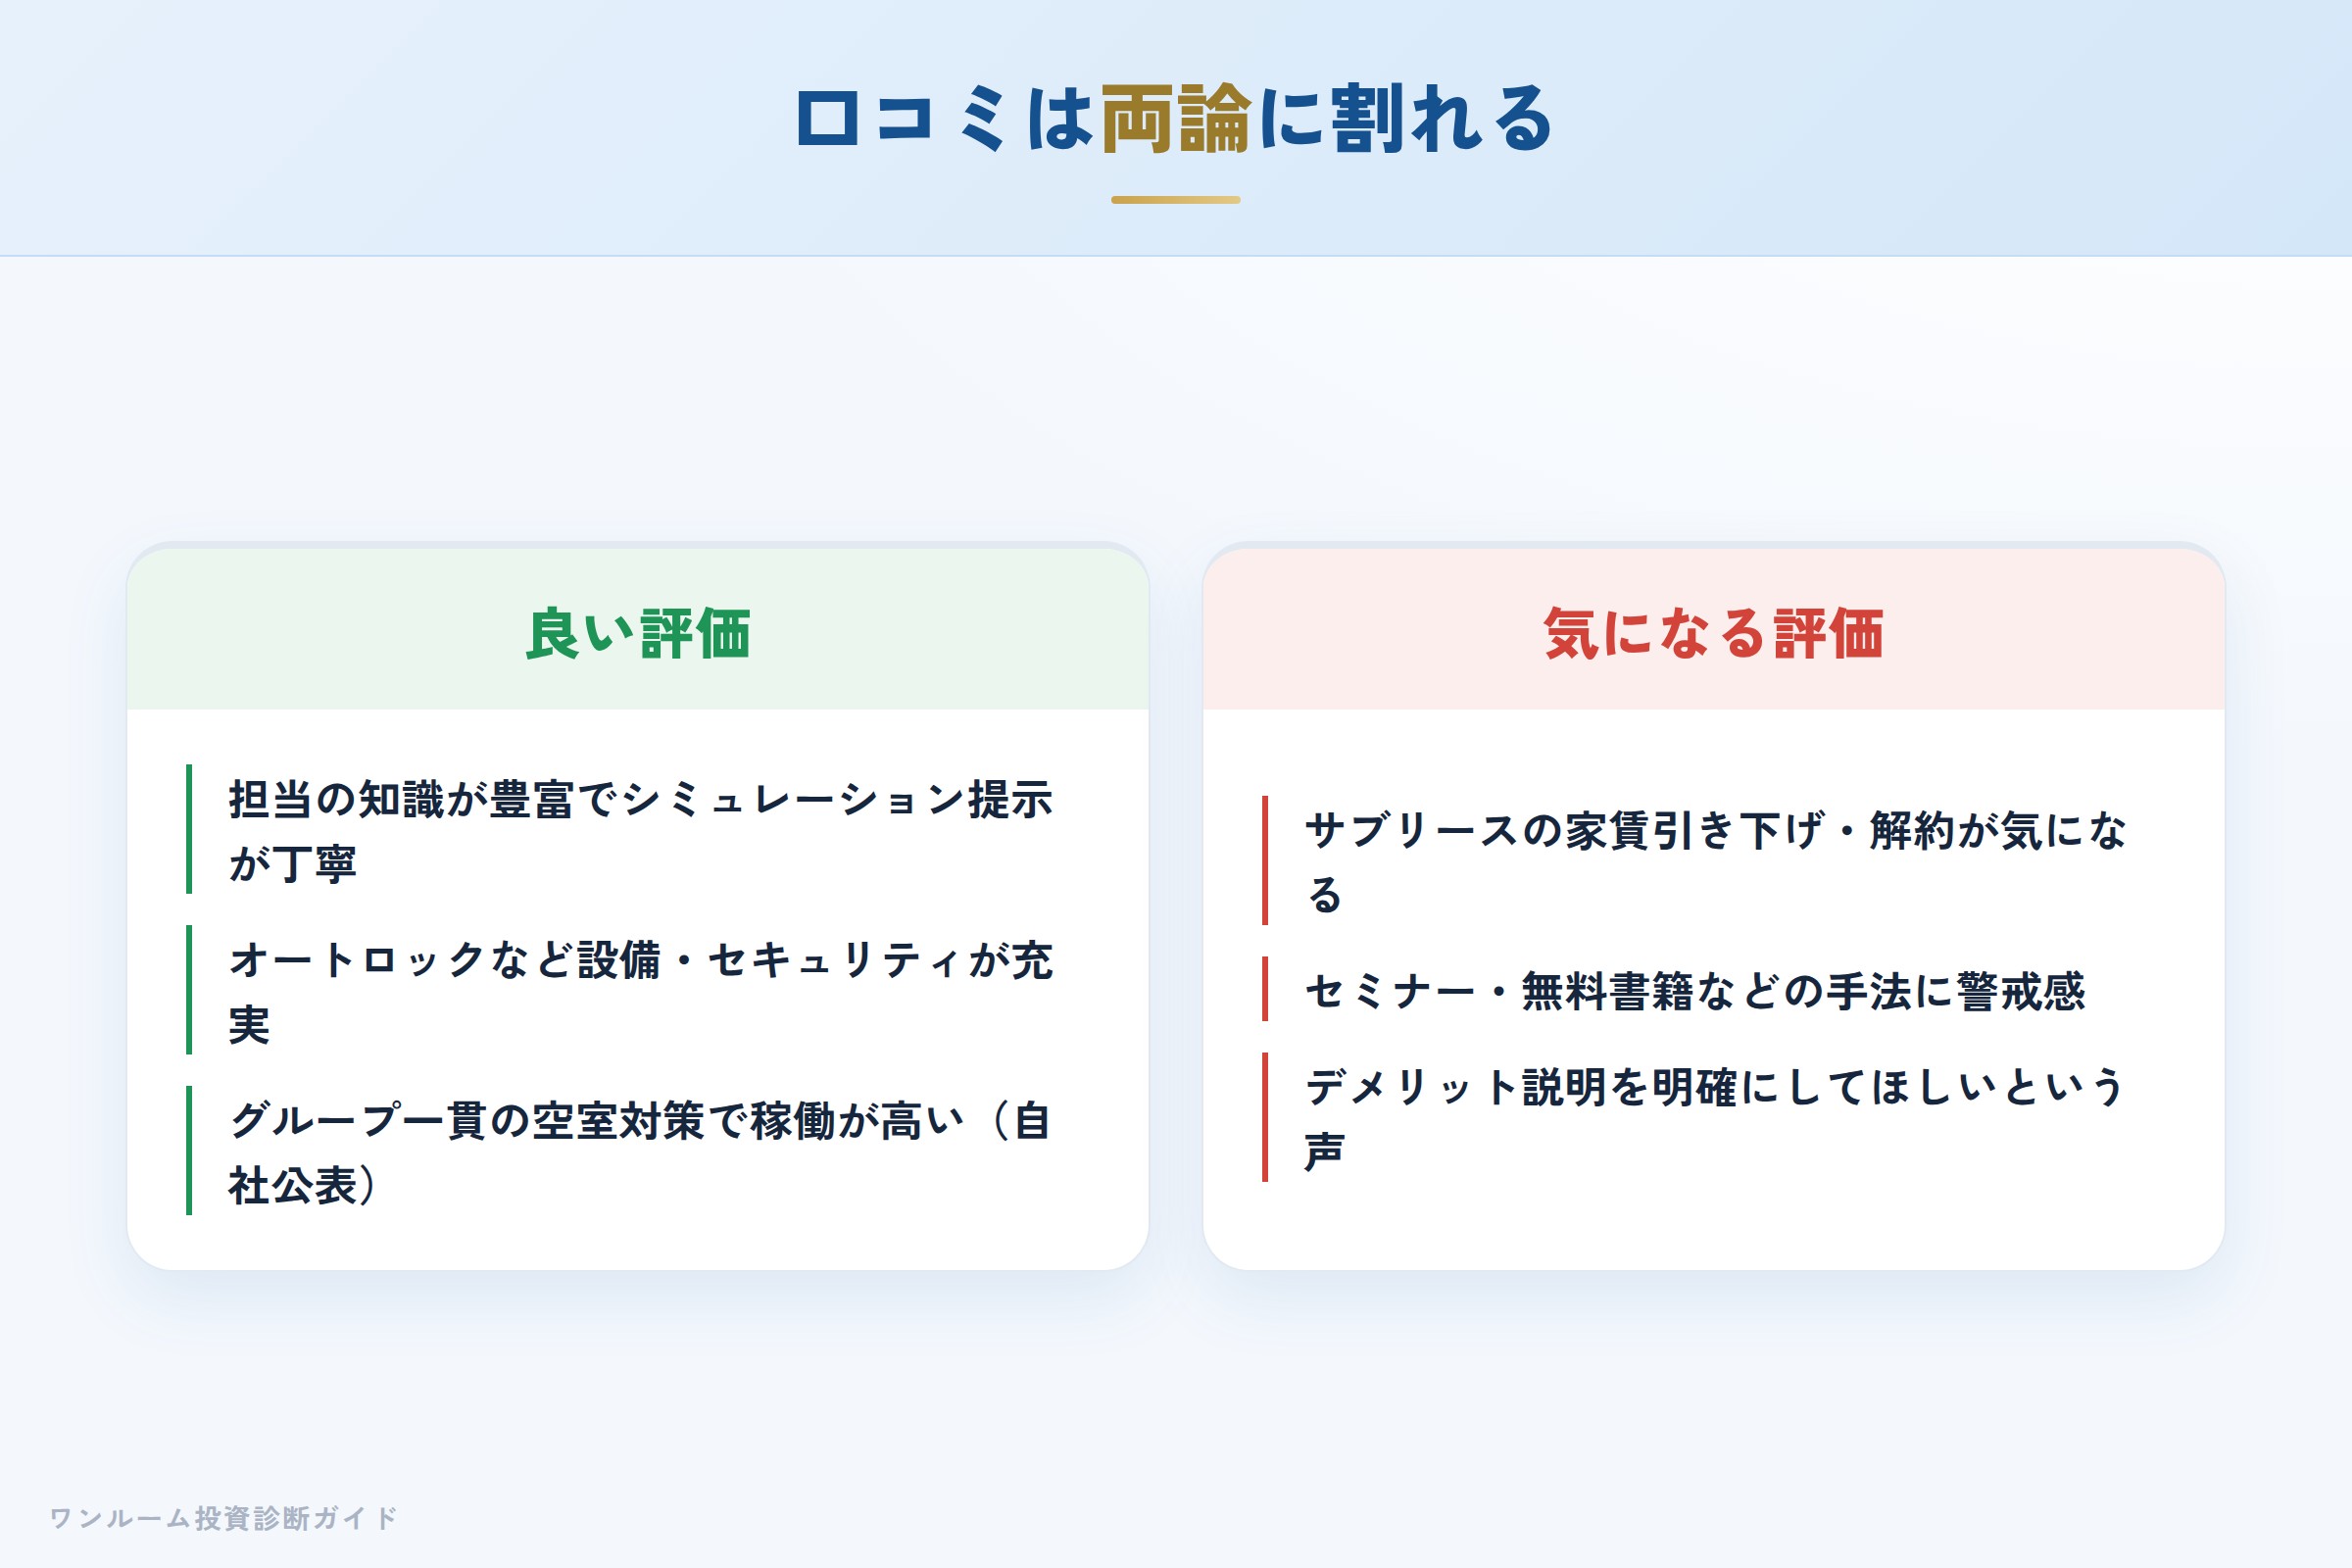
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。以下は公開されている口コミの要約です。
良い評価の声
営業担当の知識が豊富で、シミュレーションの提示など対応が丁寧で早かった。
オートロックなど設備・セキュリティが充実していて安心できた。
グループ一貫の空室対策で、稼働が高いと感じる(入居率は自社公表)。
気になる評価の声
サブリースは家賃引き下げや解約のしにくさが気になるという声を見かけた。
セミナーや無料書籍の配布、メディアタイアップといった手法に警戒感があるという個人ブログの意見があった。
デメリットの説明をもっと明確にしてほしい、賃貸付きで買うので所有実感が湧きにくいという声もあった。
口コミ傾向の整理:運用は好意的、手法には警戒の声
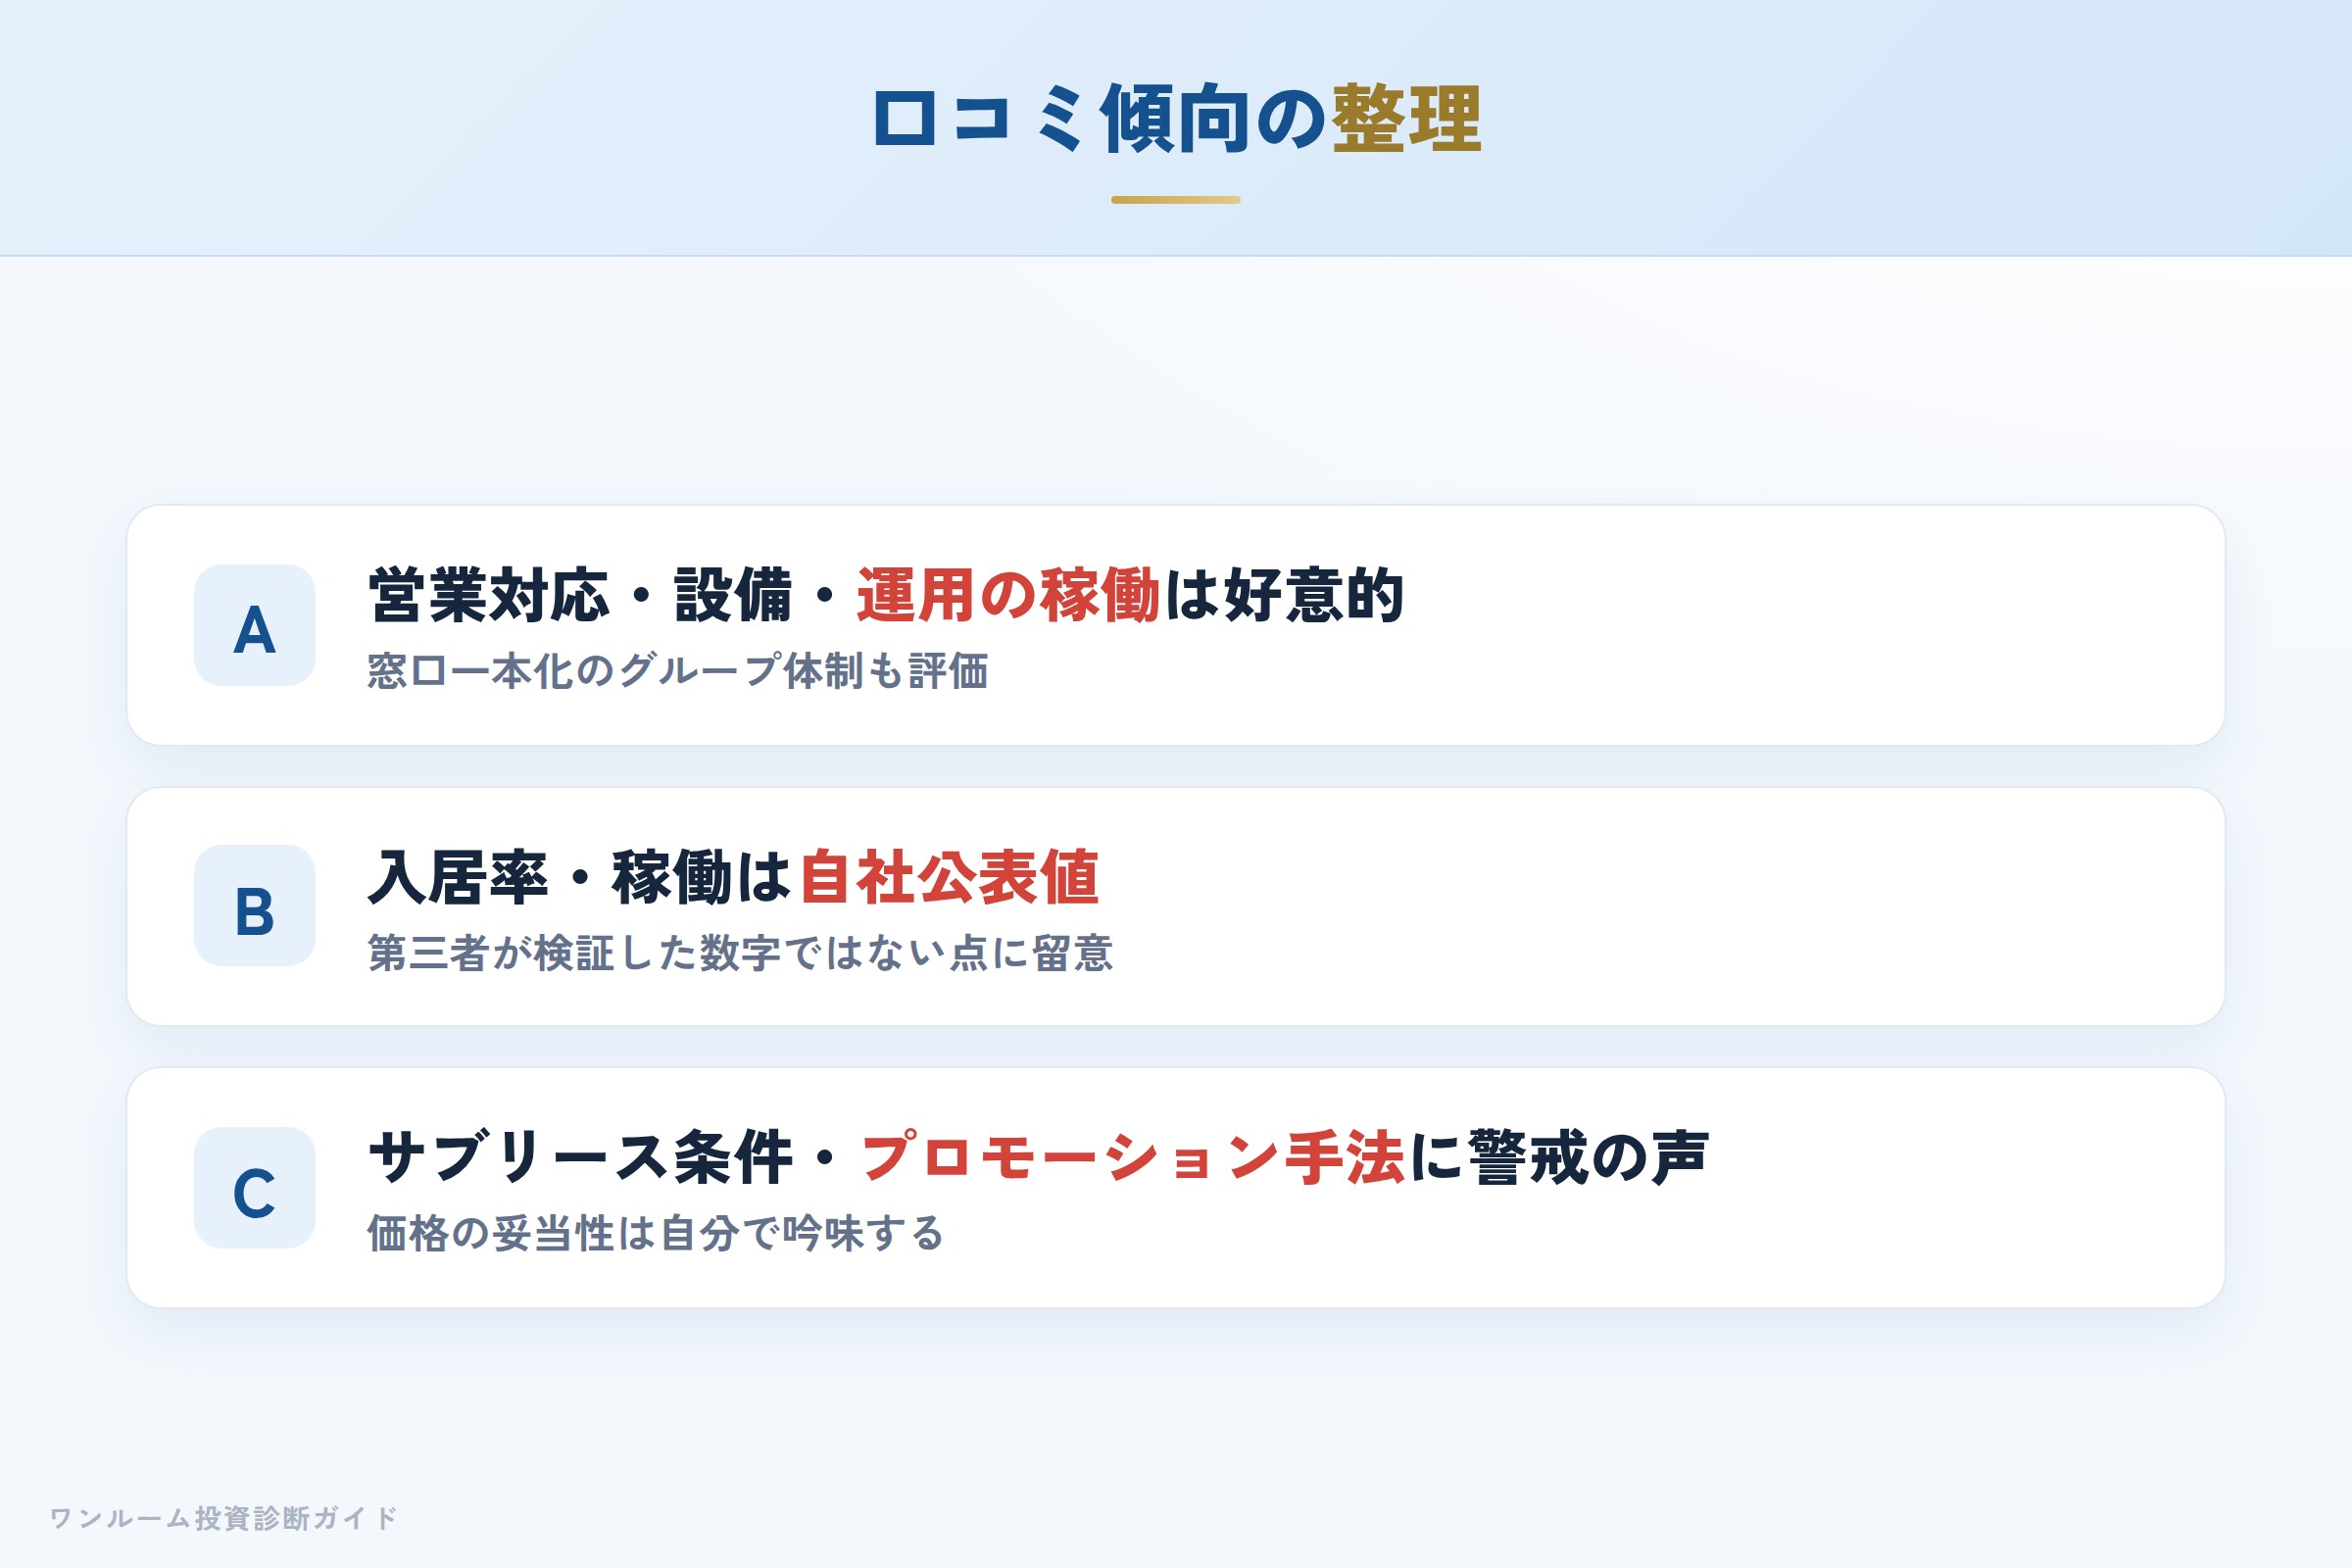
口コミ全体を整理すると、営業対応の丁寧さ・設備の充実・運用の稼働といった点は好意的に語られる一方、サブリースの条件やプロモーション手法への警戒感が気になる声として繰り返し登場します。
ここで注意したいのは、稼働の高さや入居率は同社の自社公表値であり、第三者が検証した数字ではないという点です。運用体制を評価する声があること自体は事実として受け止めつつ、数値そのものは提案を受けた個別物件で改めて確認する姿勢が大切です。「運用体制は評価できるが、サブリースと価格の妥当性は自分で吟味する」というのが、口コミから読み取れるおおまかな傾向と言えます。
AIが整理する強み:京都の希少立地とグループ一貫体制
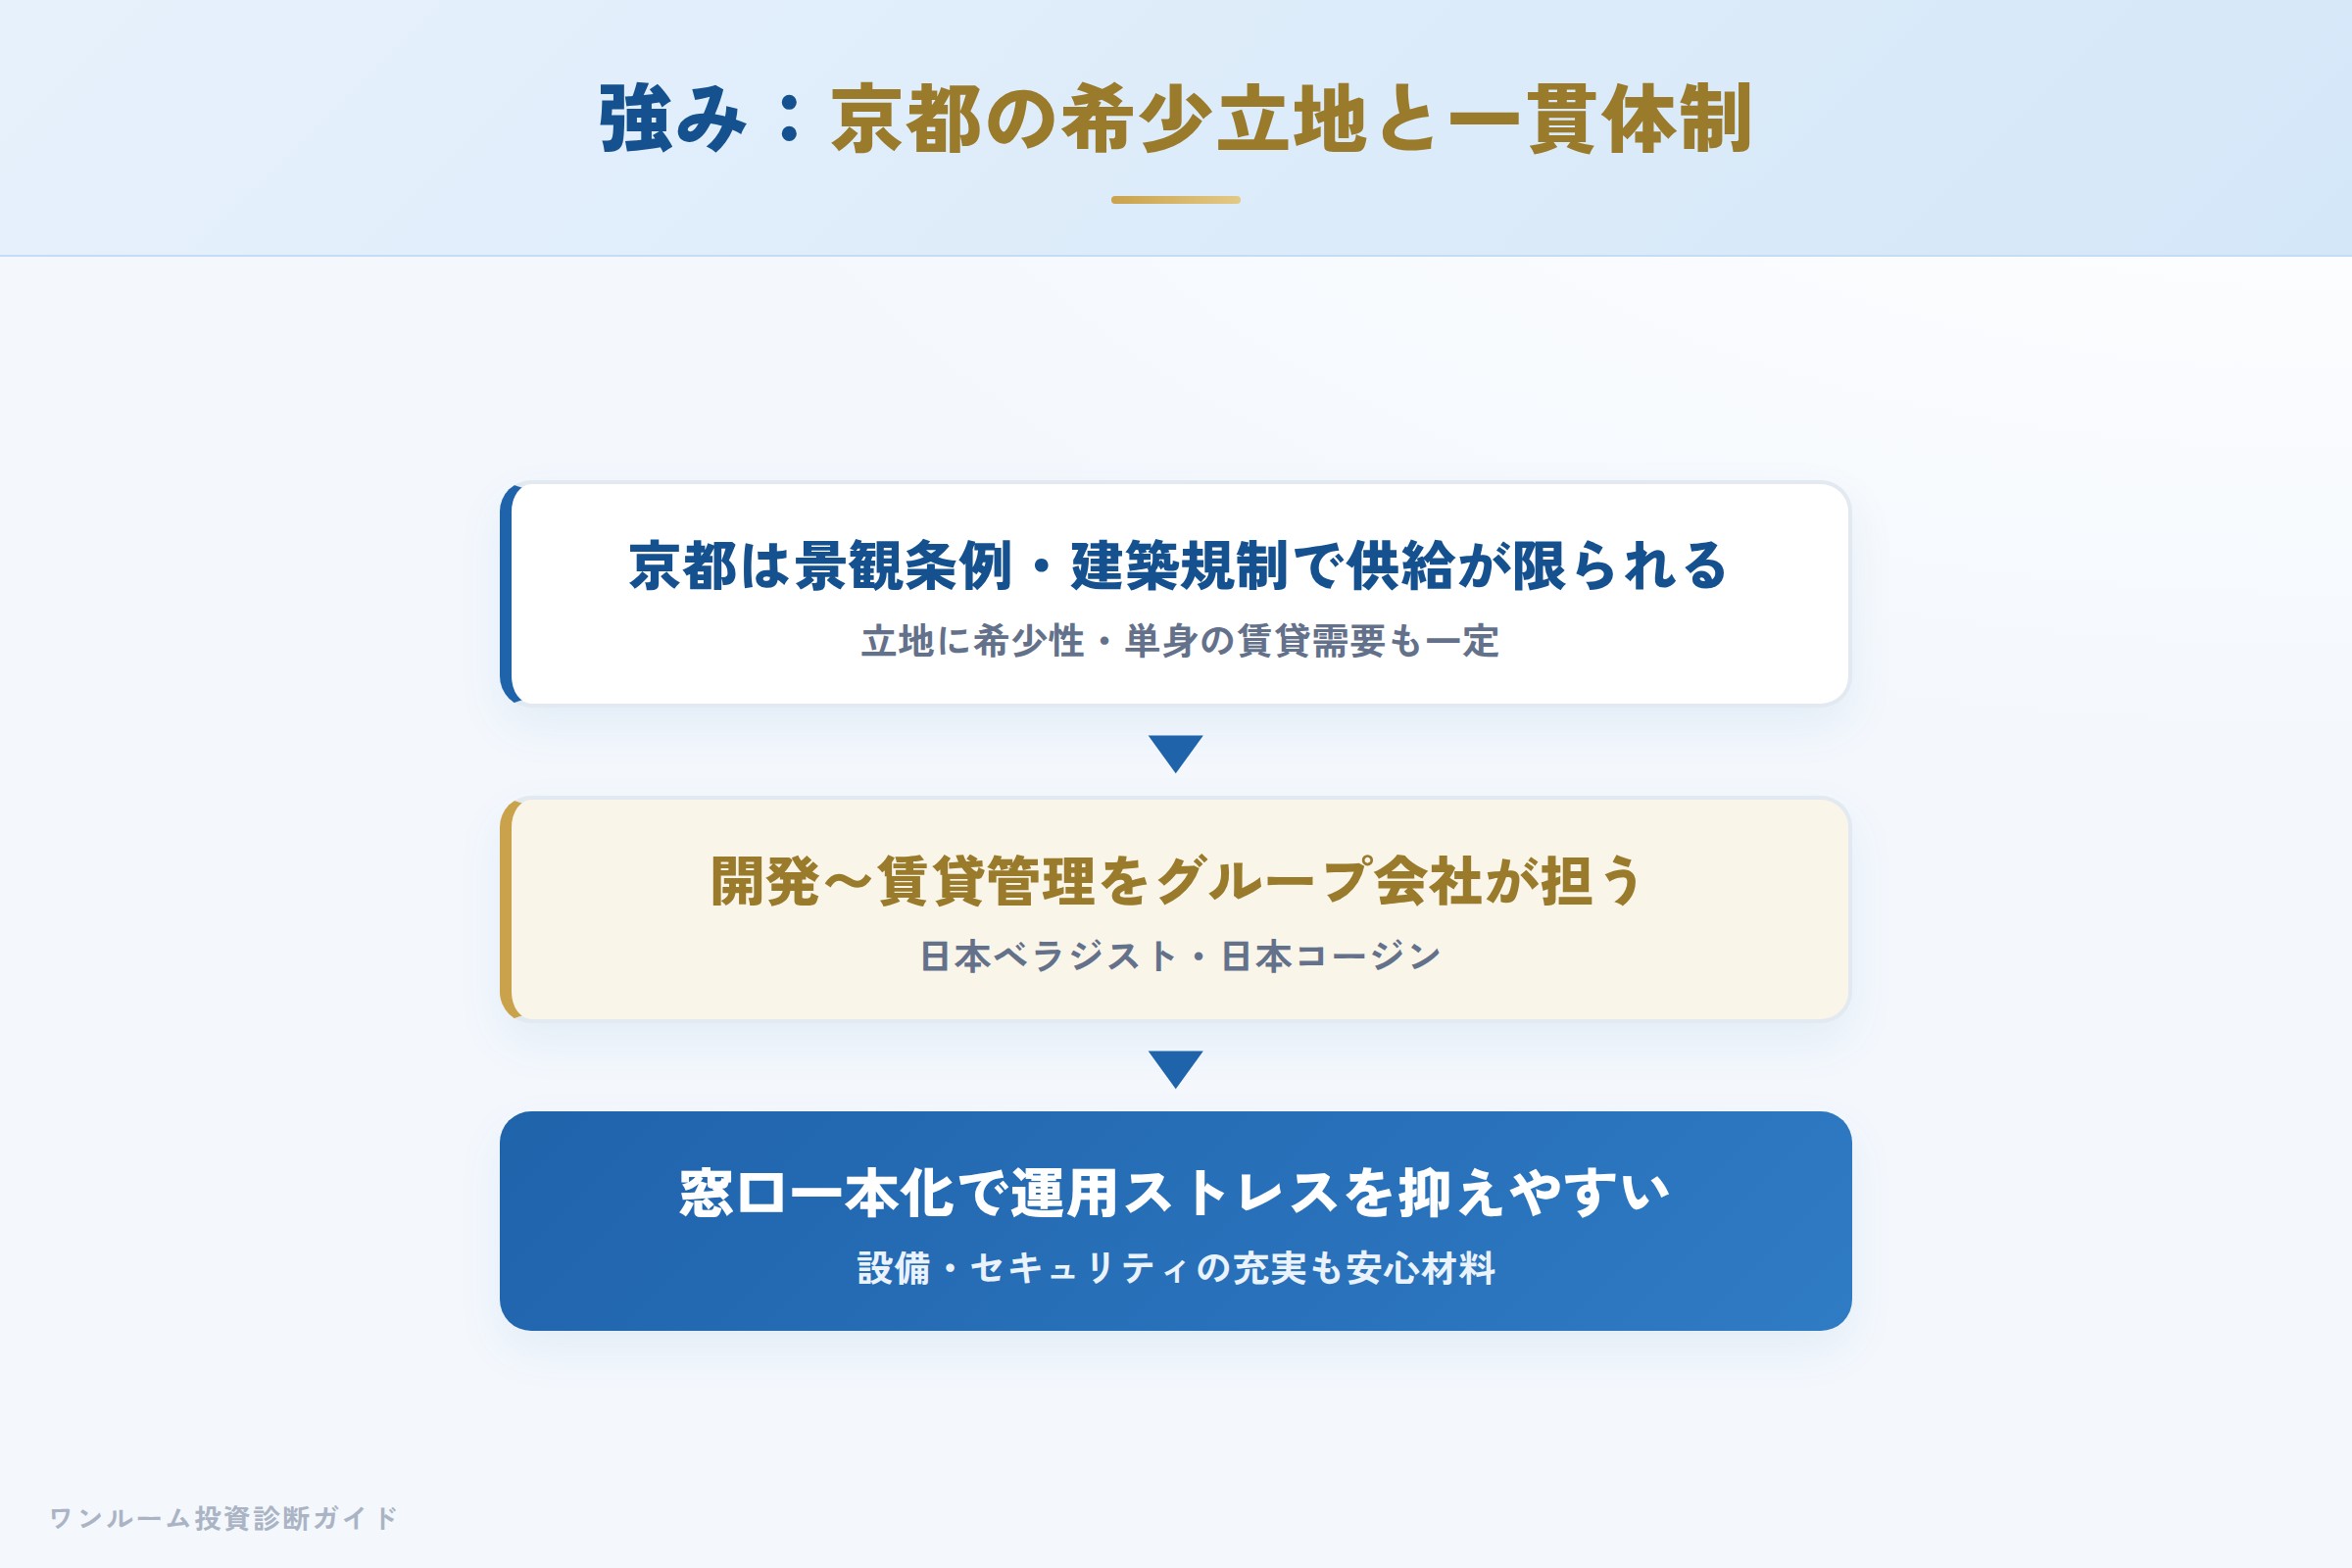
日本ホールディングスの強みは、京都中心の立地選定とグループ一貫体制にあります。京都は景観条例や建築規制で新規のマンション供給が限られるため、立地そのものに希少性が生まれやすく、単身者の賃貸需要も一定して見込めます。
開発・販売から賃貸管理までをグループ会社(日本ベラジスト・日本コージン)が担える体制は、オーナーにとって窓口が一本化され、手間を抑えやすい要素になり得ます。設備・セキュリティの充実を評価する声も、購入後の運用ストレスを抑えたい投資家にとっては安心材料です。
独自データの位置づけ:割高診断で個別に確認を
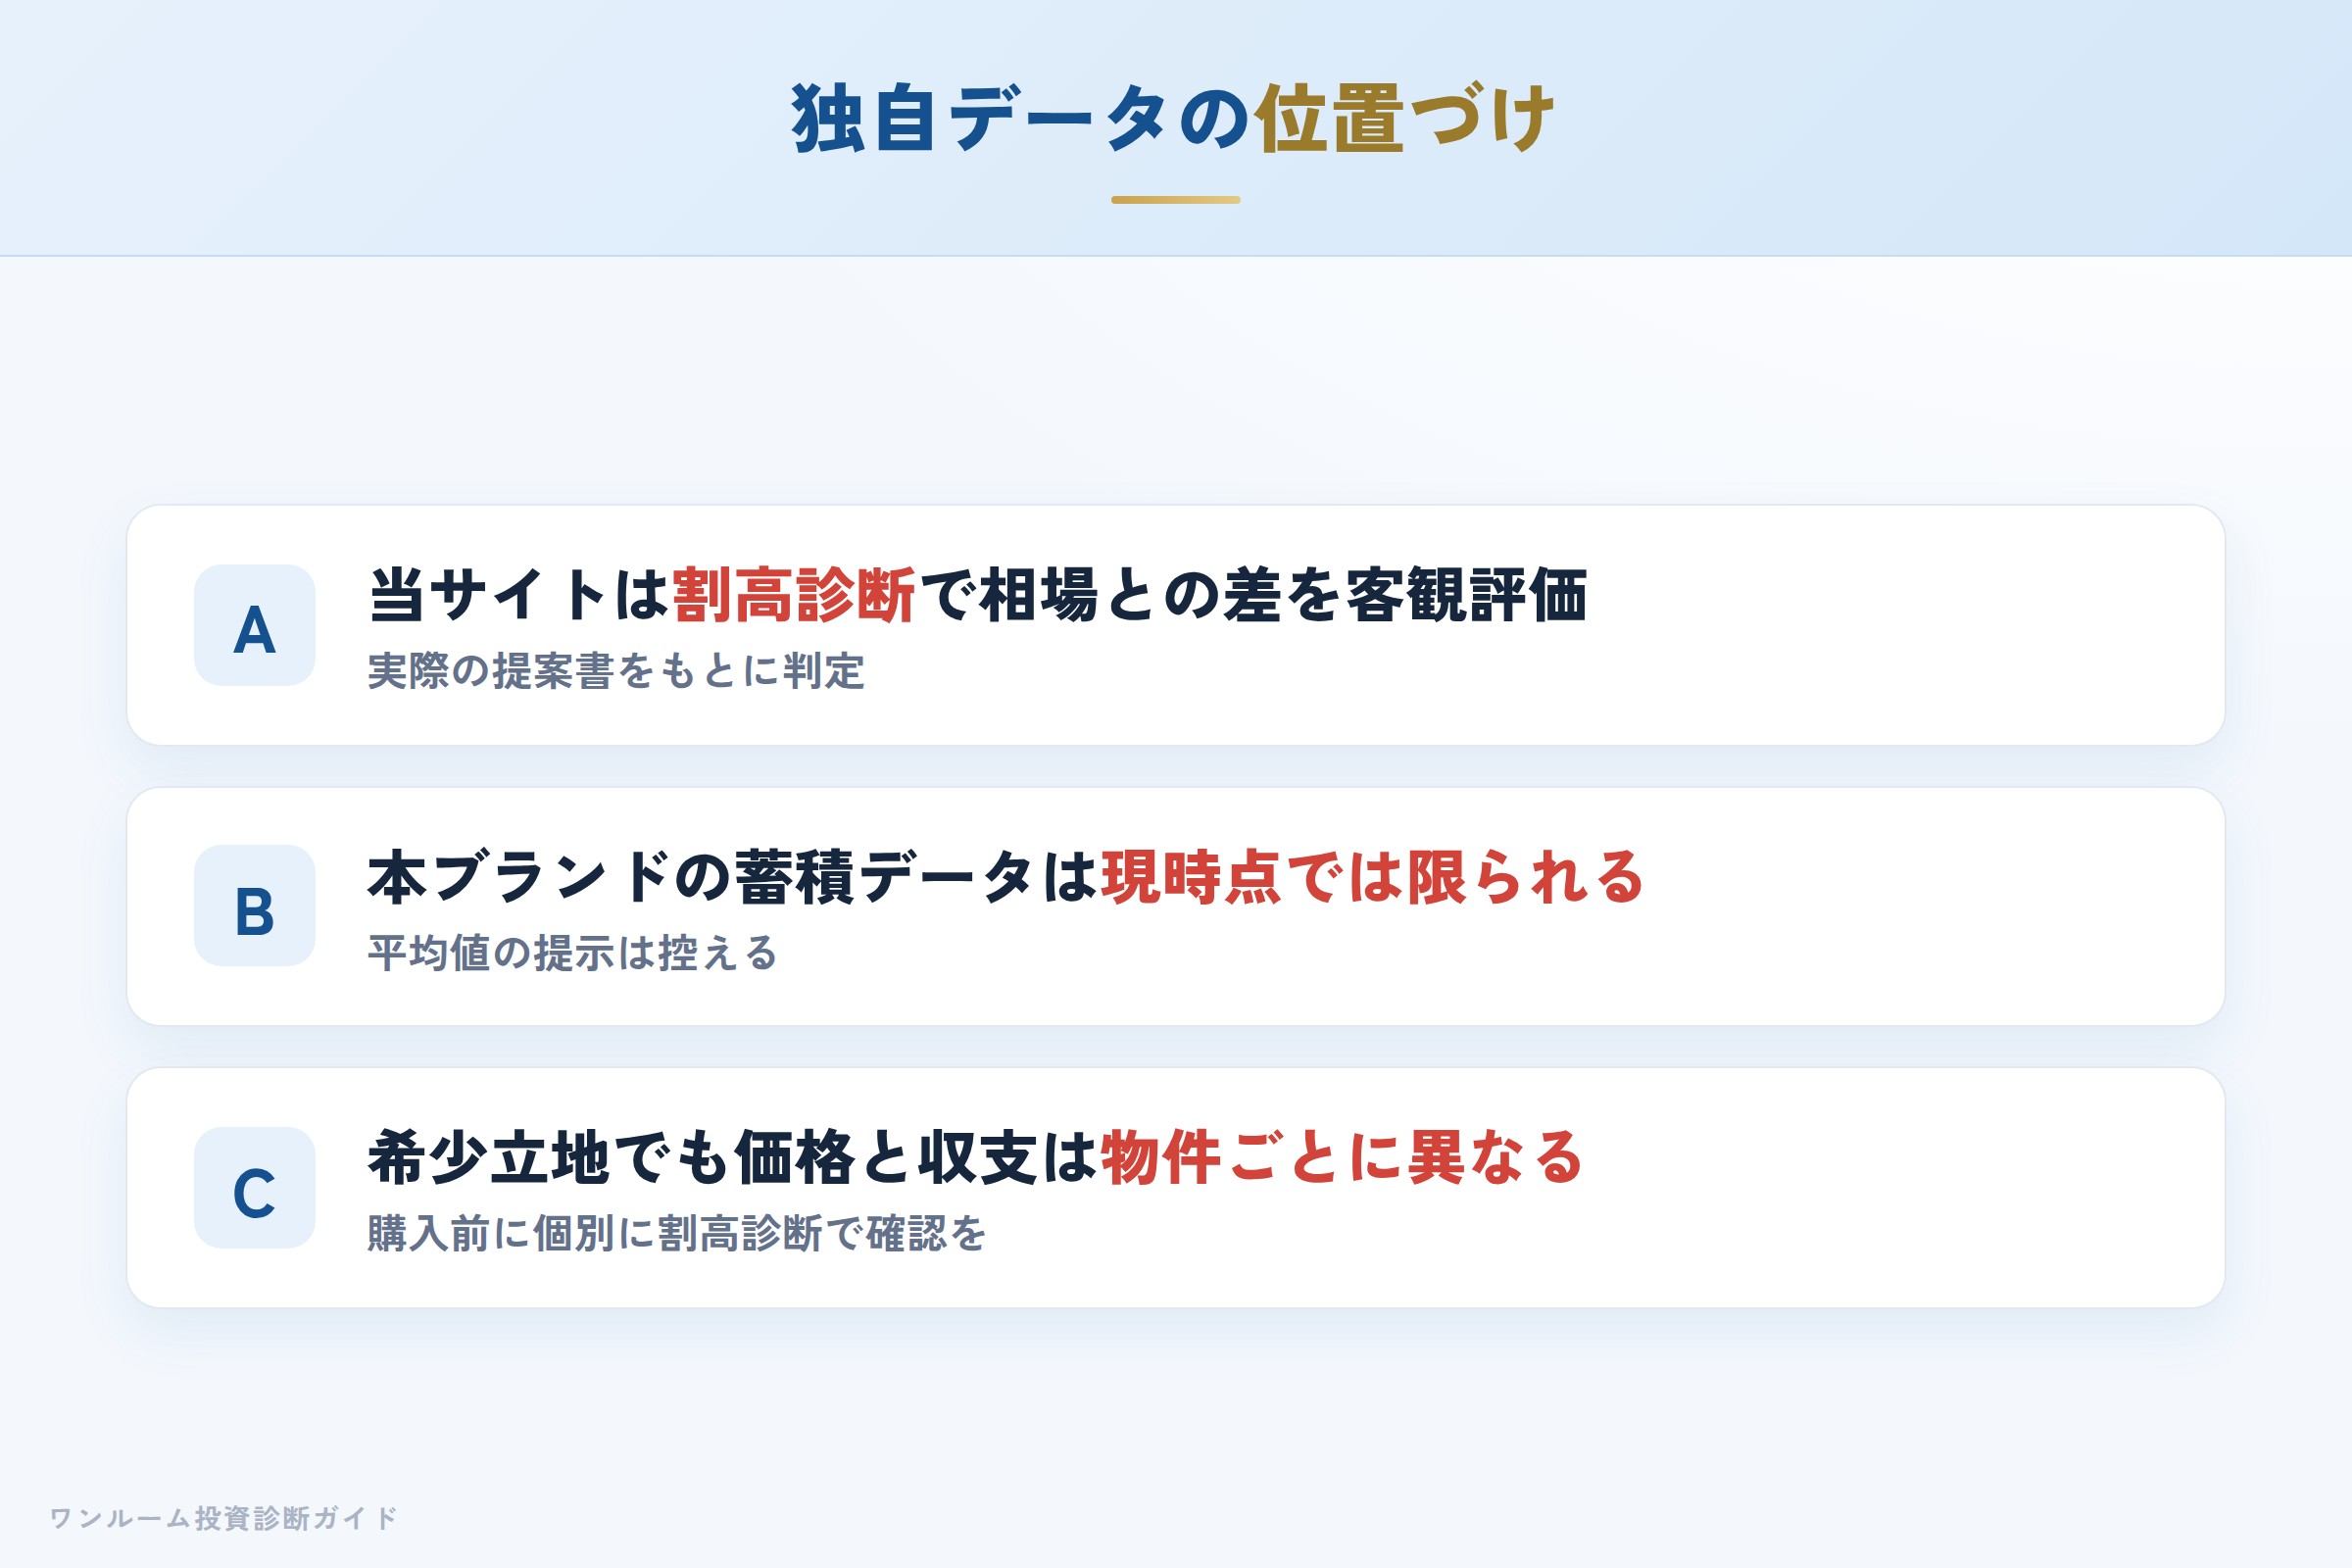
当サイトでは、実際の物件提案をもとにした「割高診断」で、販売価格が相場に対して割高でないかを客観的に評価しています。日本ホールディングスのベラジオシリーズについては、現時点で当サイトに蓄積された診断データは限られるため、本記事では具体的な数値の平均を示すことは控えます。
そのうえでお伝えしたいのは、京都の希少立地であっても、物件個別の価格と収支は一件ずつ異なるという点です。希少性のある立地は魅力ですが、それを理由に割高な提案がなされる可能性もあります。提案を受けた物件があれば、購入前に割高診断で相場との差を確認することを強くおすすめします。
懸念点①:希少立地でも「価格の妥当性」は別問題
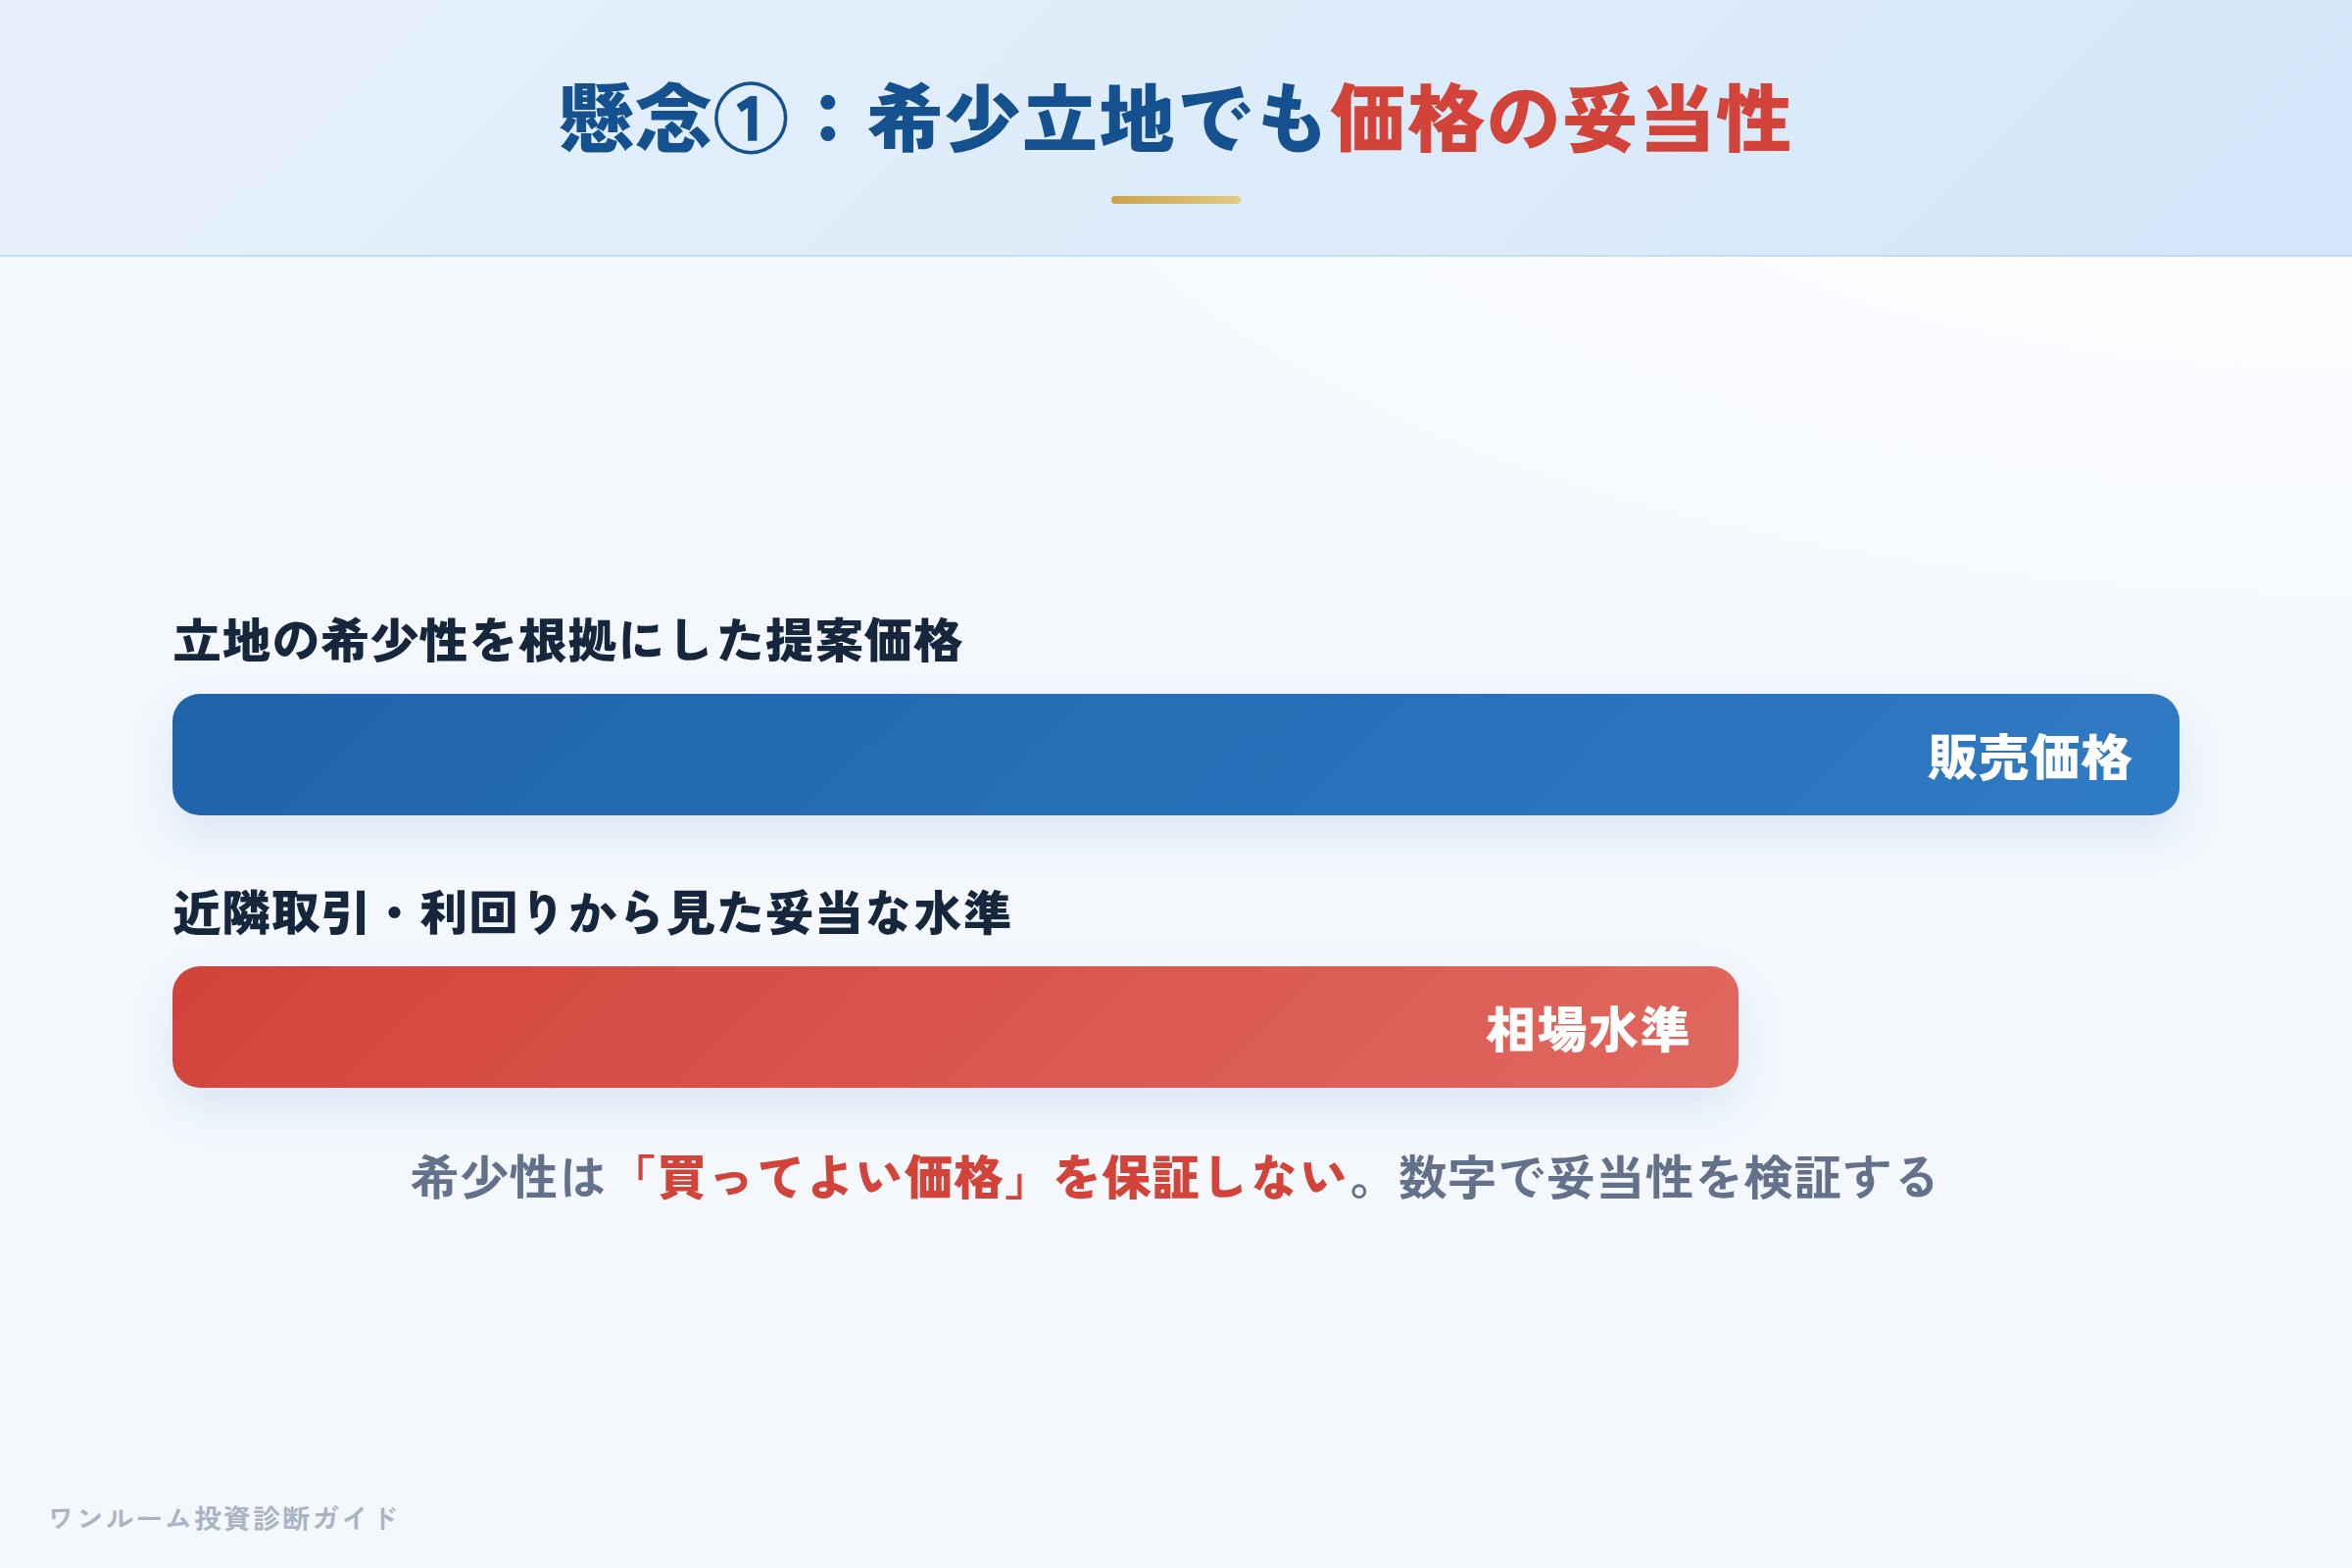
口コミで目立つ懸念のひとつが価格の妥当性です。京都の景観規制による供給の少なさは希少性につながりますが、希少性がそのまま「買ってよい価格」を保証するわけではありません。立地の魅力を根拠に価格が高めに設定されることもあり、いくらで買うかの検証は欠かせません。
投資用マンションは、賃貸付きで購入するため所有実感が湧きにくく、価格の妥当性を感覚でつかみにくい商品です。だからこそ、提案価格を近隣の取引事例や利回りと突き合わせ、相場に対して割高でないかを数字で確認することが判断の土台になります。
懸念点②:サブリースとプロモーション手法
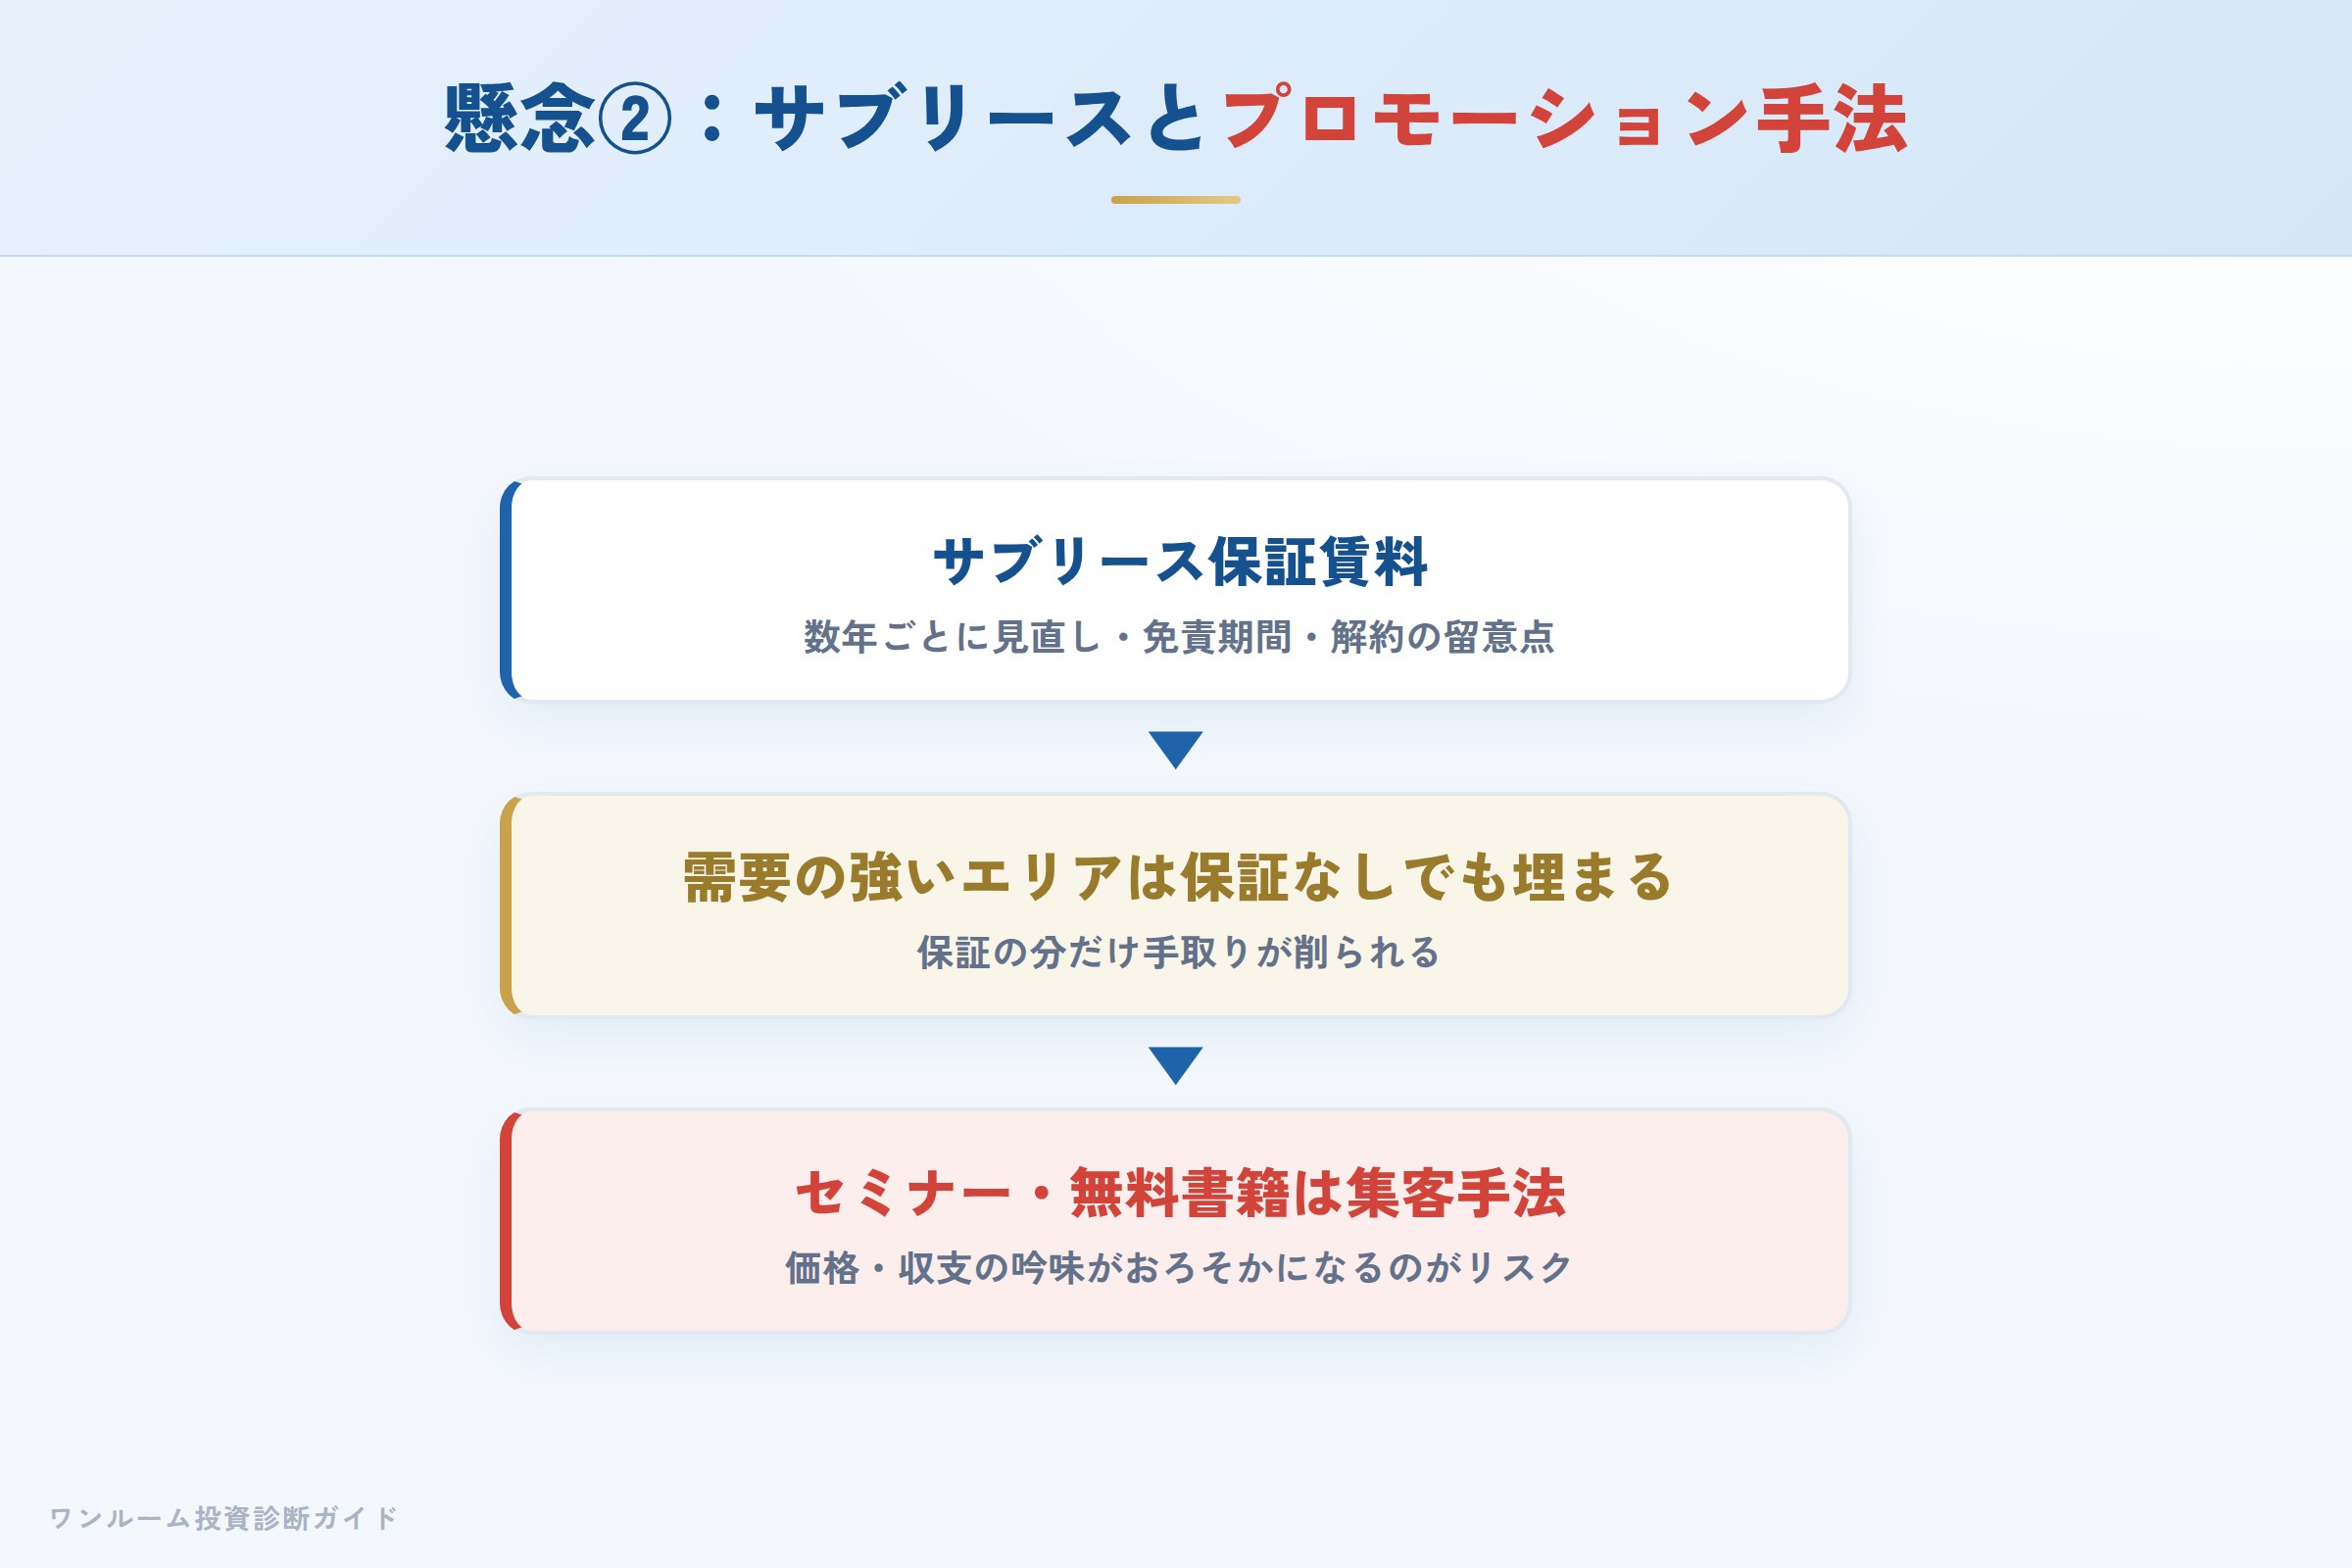
サブリースは空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、段階的に下がる可能性があり、免責期間や中途解約の条件をめぐる留意点もあります。賃貸需要の強いエリアのワンルームは、そもそも保証がなくても入居が付きやすい場合があり、その分だけ手取りが削られる点も理解しておく必要があります。
また、セミナーや無料書籍の配布、メディアタイアップといったプロモーションについては、集客の手法であり物件の収益性とは切り分けて考えるべきです。手法そのものが問題というより、それによって価格や収支の吟味がおろそかになることが本当のリスクです。強く感じたら、その場で契約せず、資料を持ち帰って第三者に相談してください。
数字で見る:表面利回りと実質利回りの差
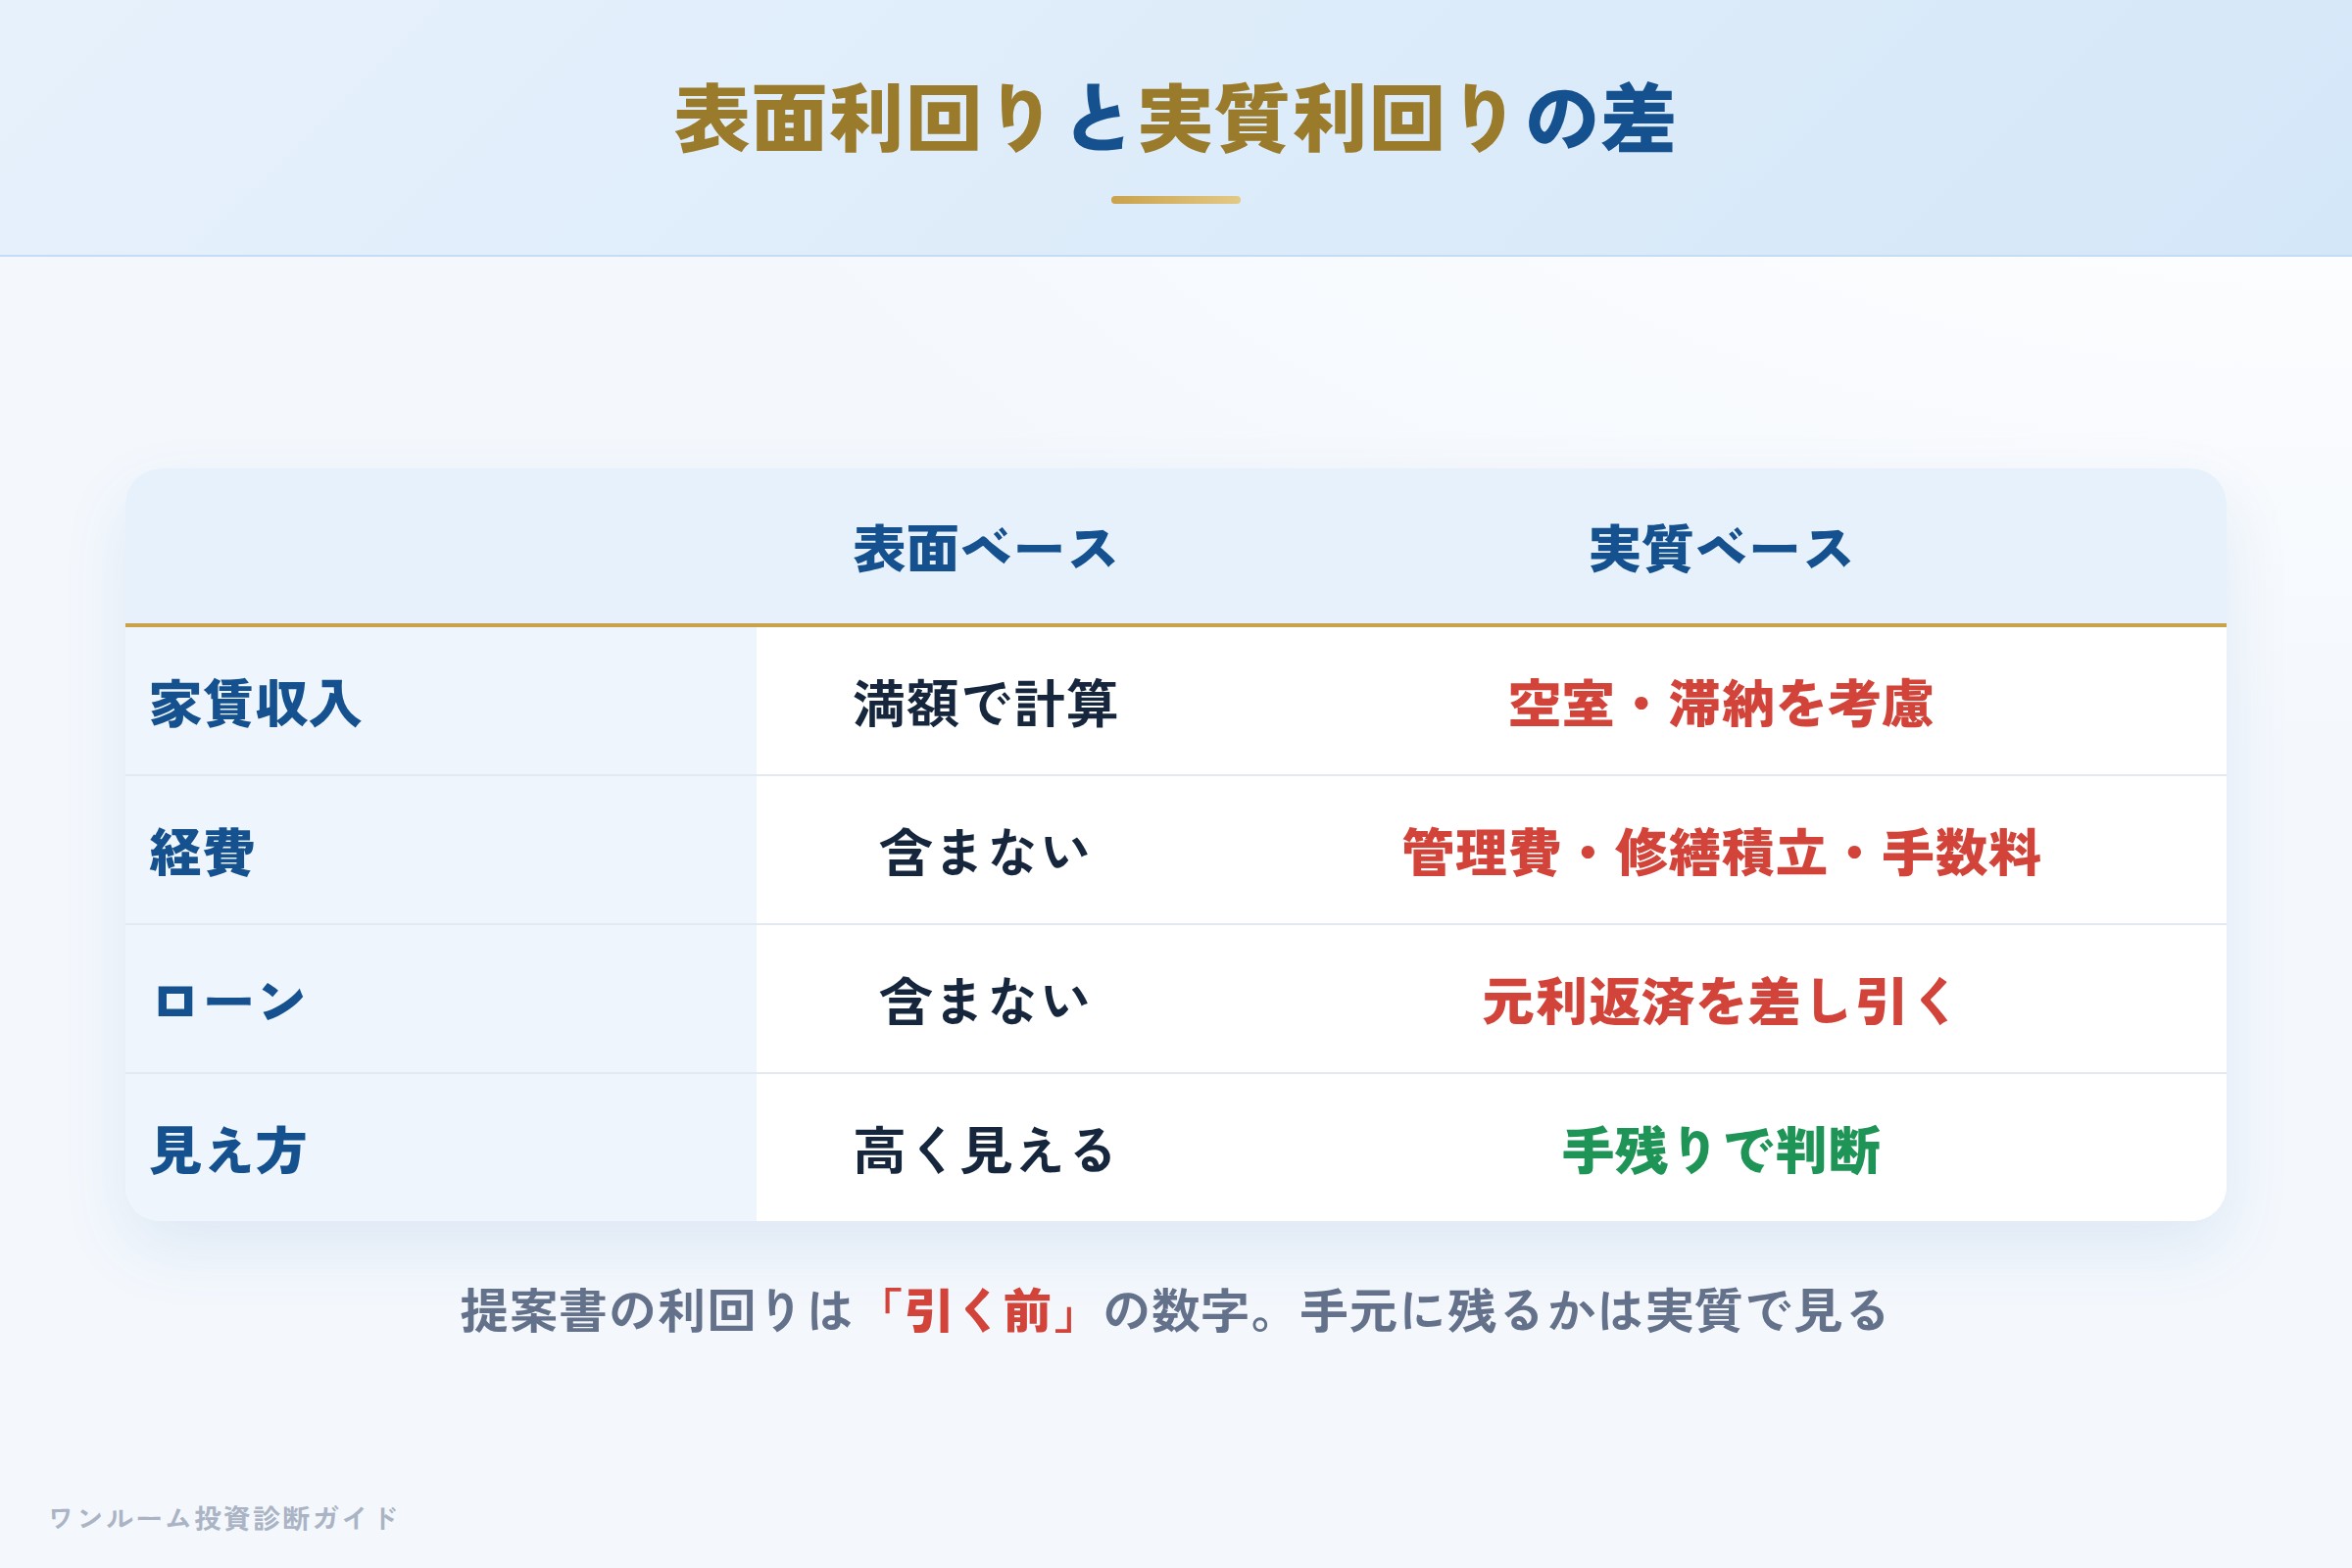
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかを決めるのは実質利回りとローン収支。投資用ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
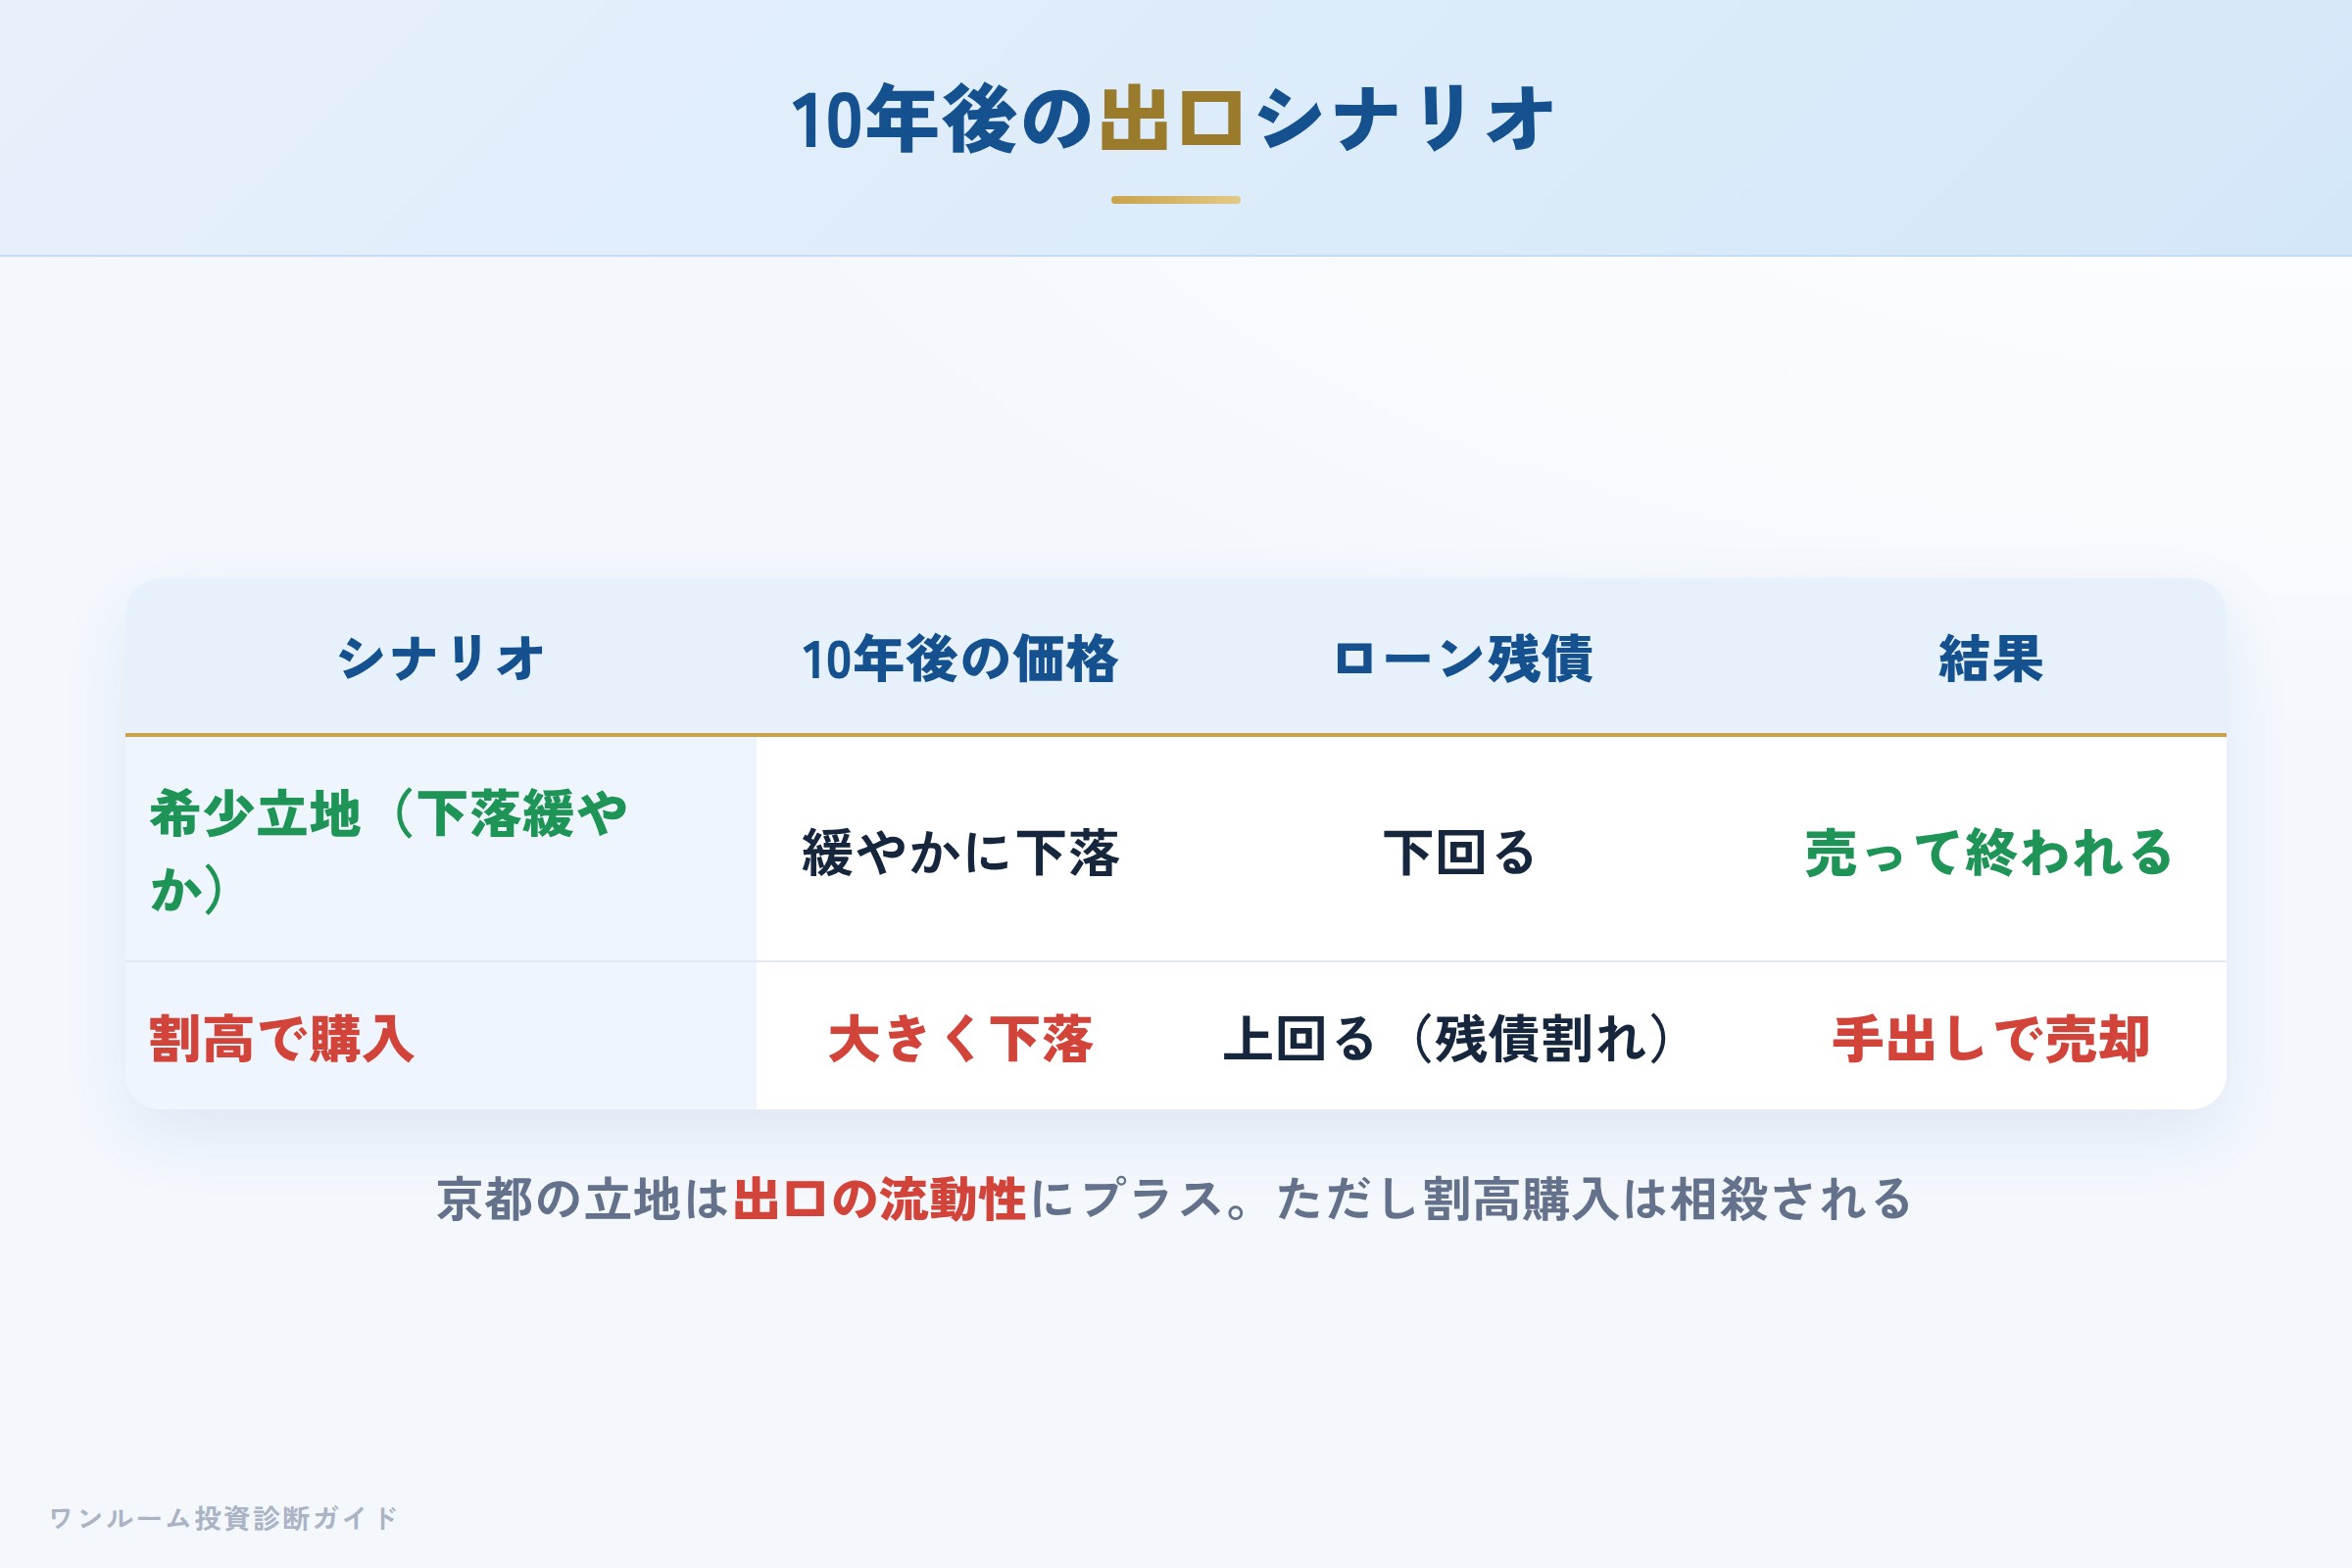
投資用マンションで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
京都の希少立地は、この出口の流動性という点では相対的にプラスに働きやすい要素です。ただし、購入価格が高すぎれば流動性の良さも相殺されます。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
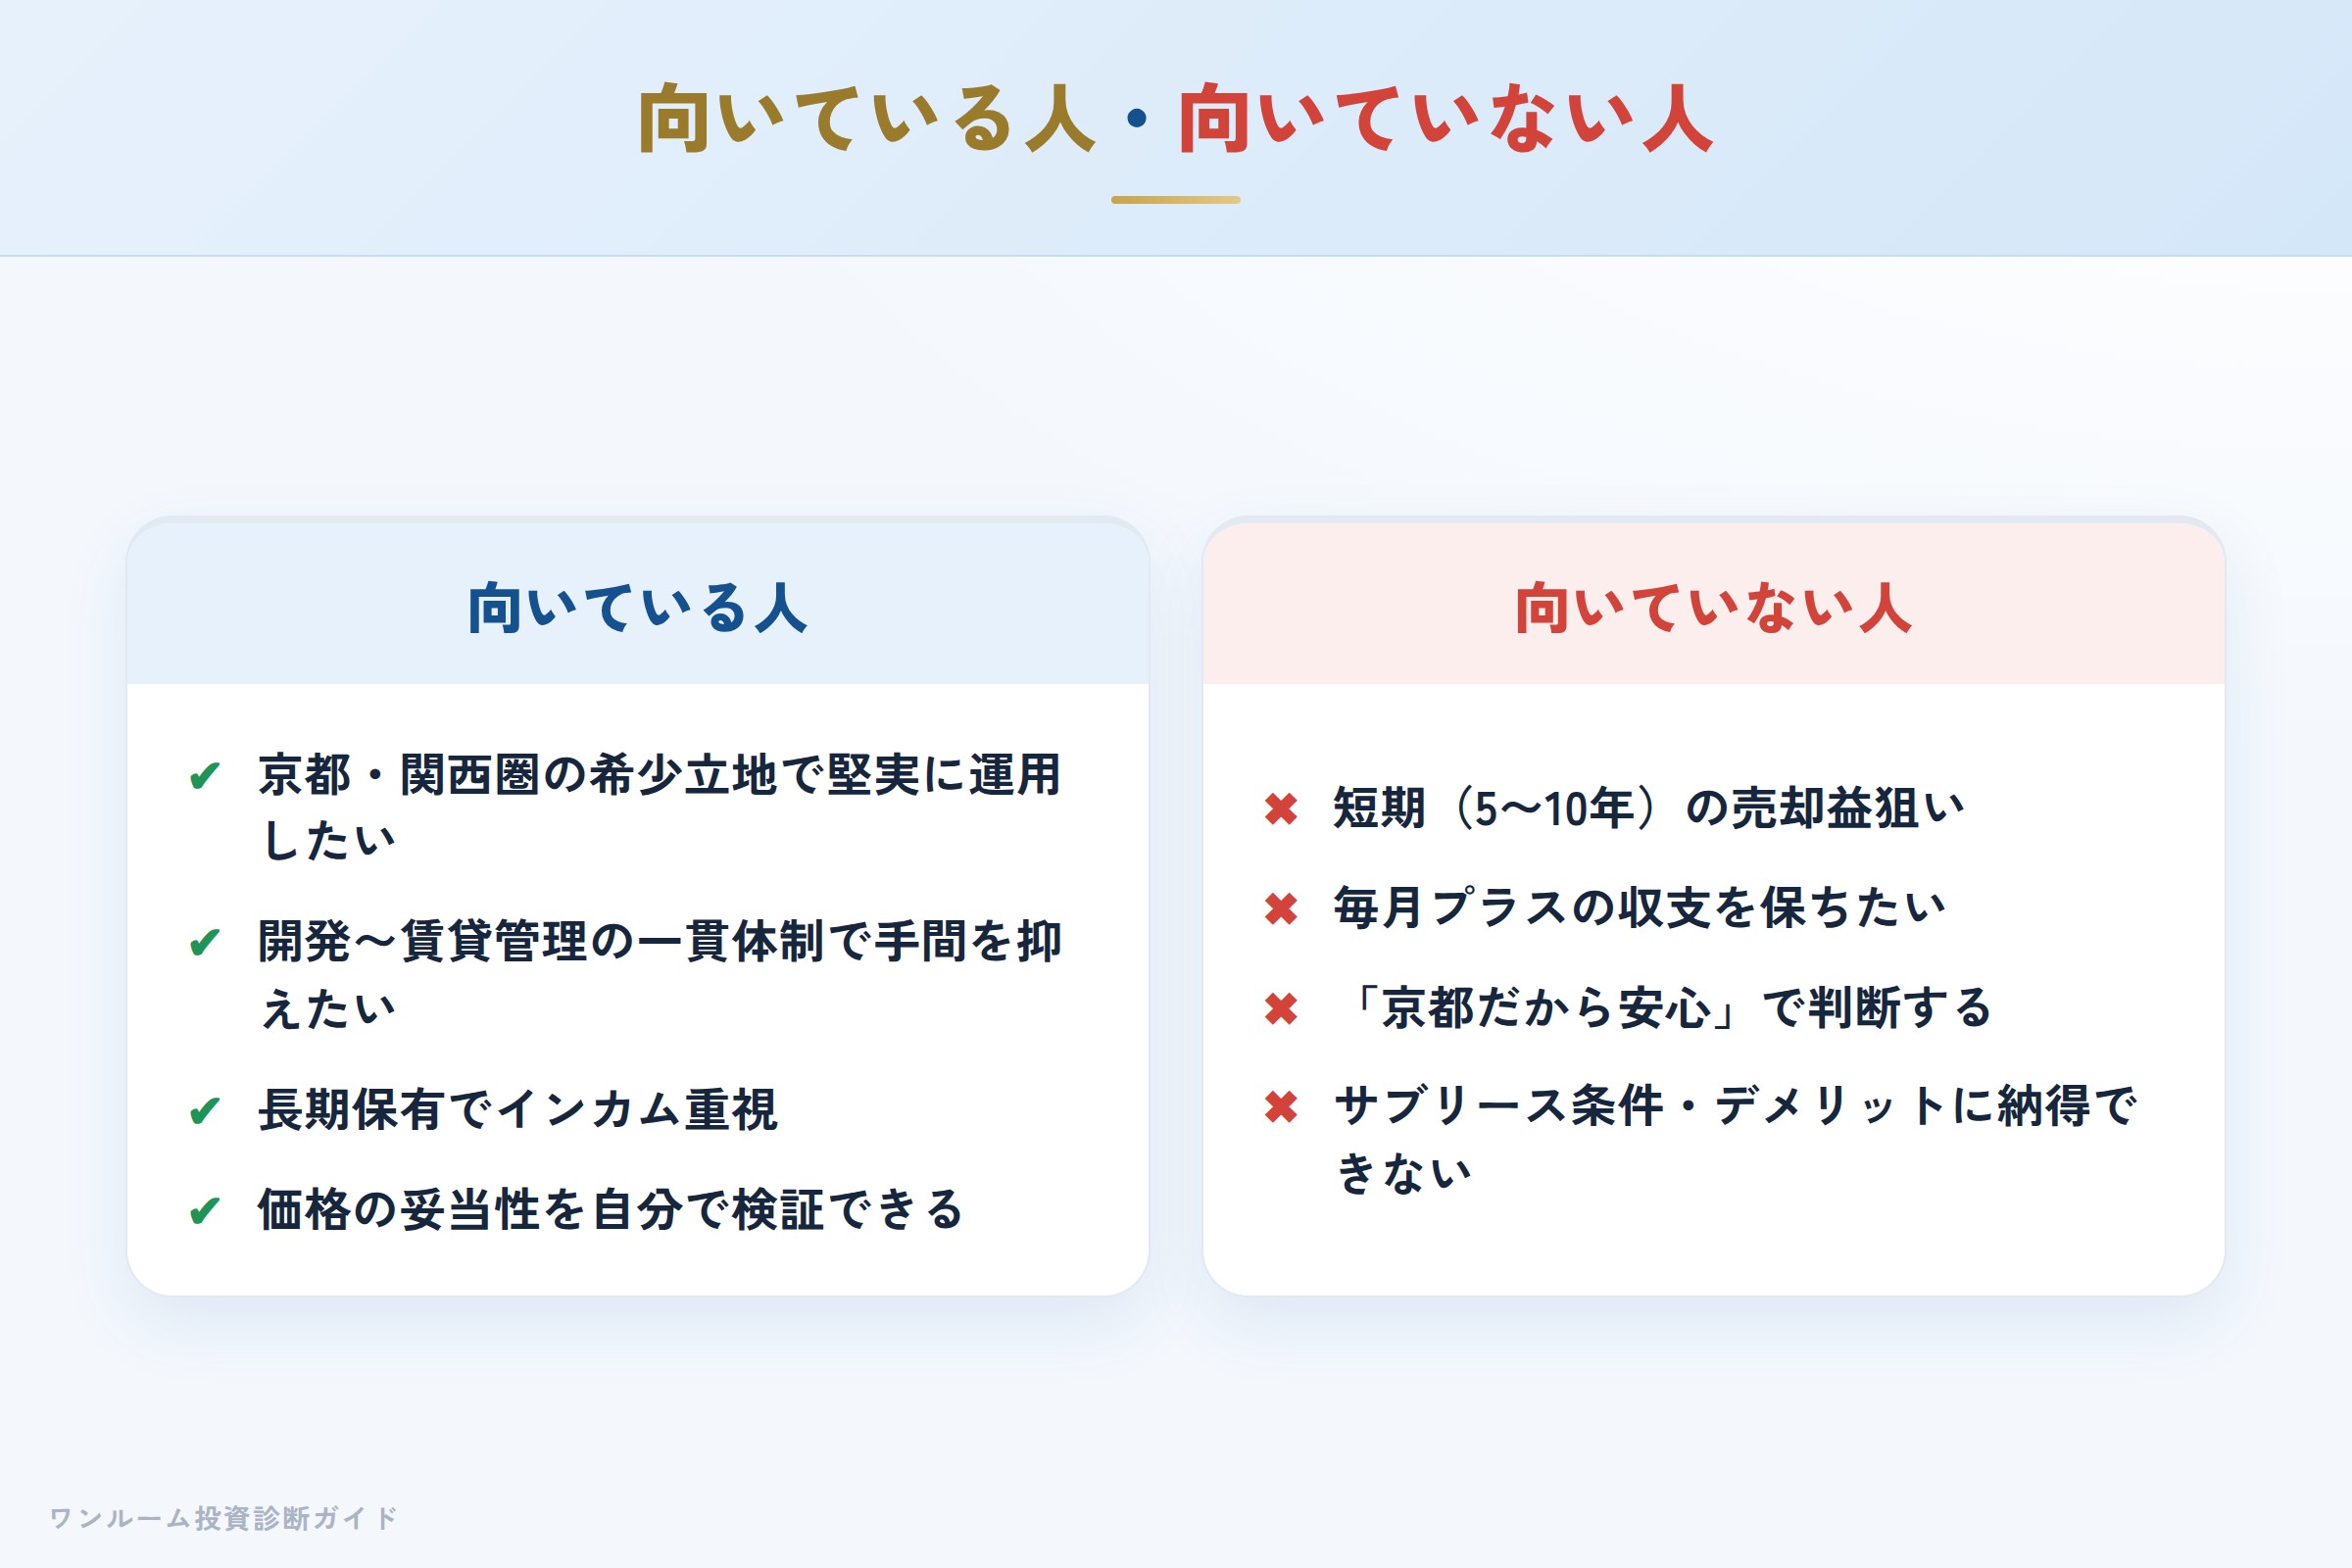
向いている人
- 京都・関西圏の希少立地で堅実な賃貸運用を考えている
- 開発から賃貸管理までのグループ一貫体制で、手間を抑えたい
- 長期保有(15年以上)を前提にインカム重視で考えている
- 購入価格の妥当性を自分で、または専門家に依頼して検証できる
向いていない人
- 短期(5〜10年)での売却益を狙っている
- 毎月のキャッシュフローをプラスに保ちたい
- 価格の妥当性を確認せず「京都の希少立地だから安心」と判断しようとしている
- サブリースの条件やデメリットの説明に納得しないまま進めたくない
購入前セルフ診断チェックリスト
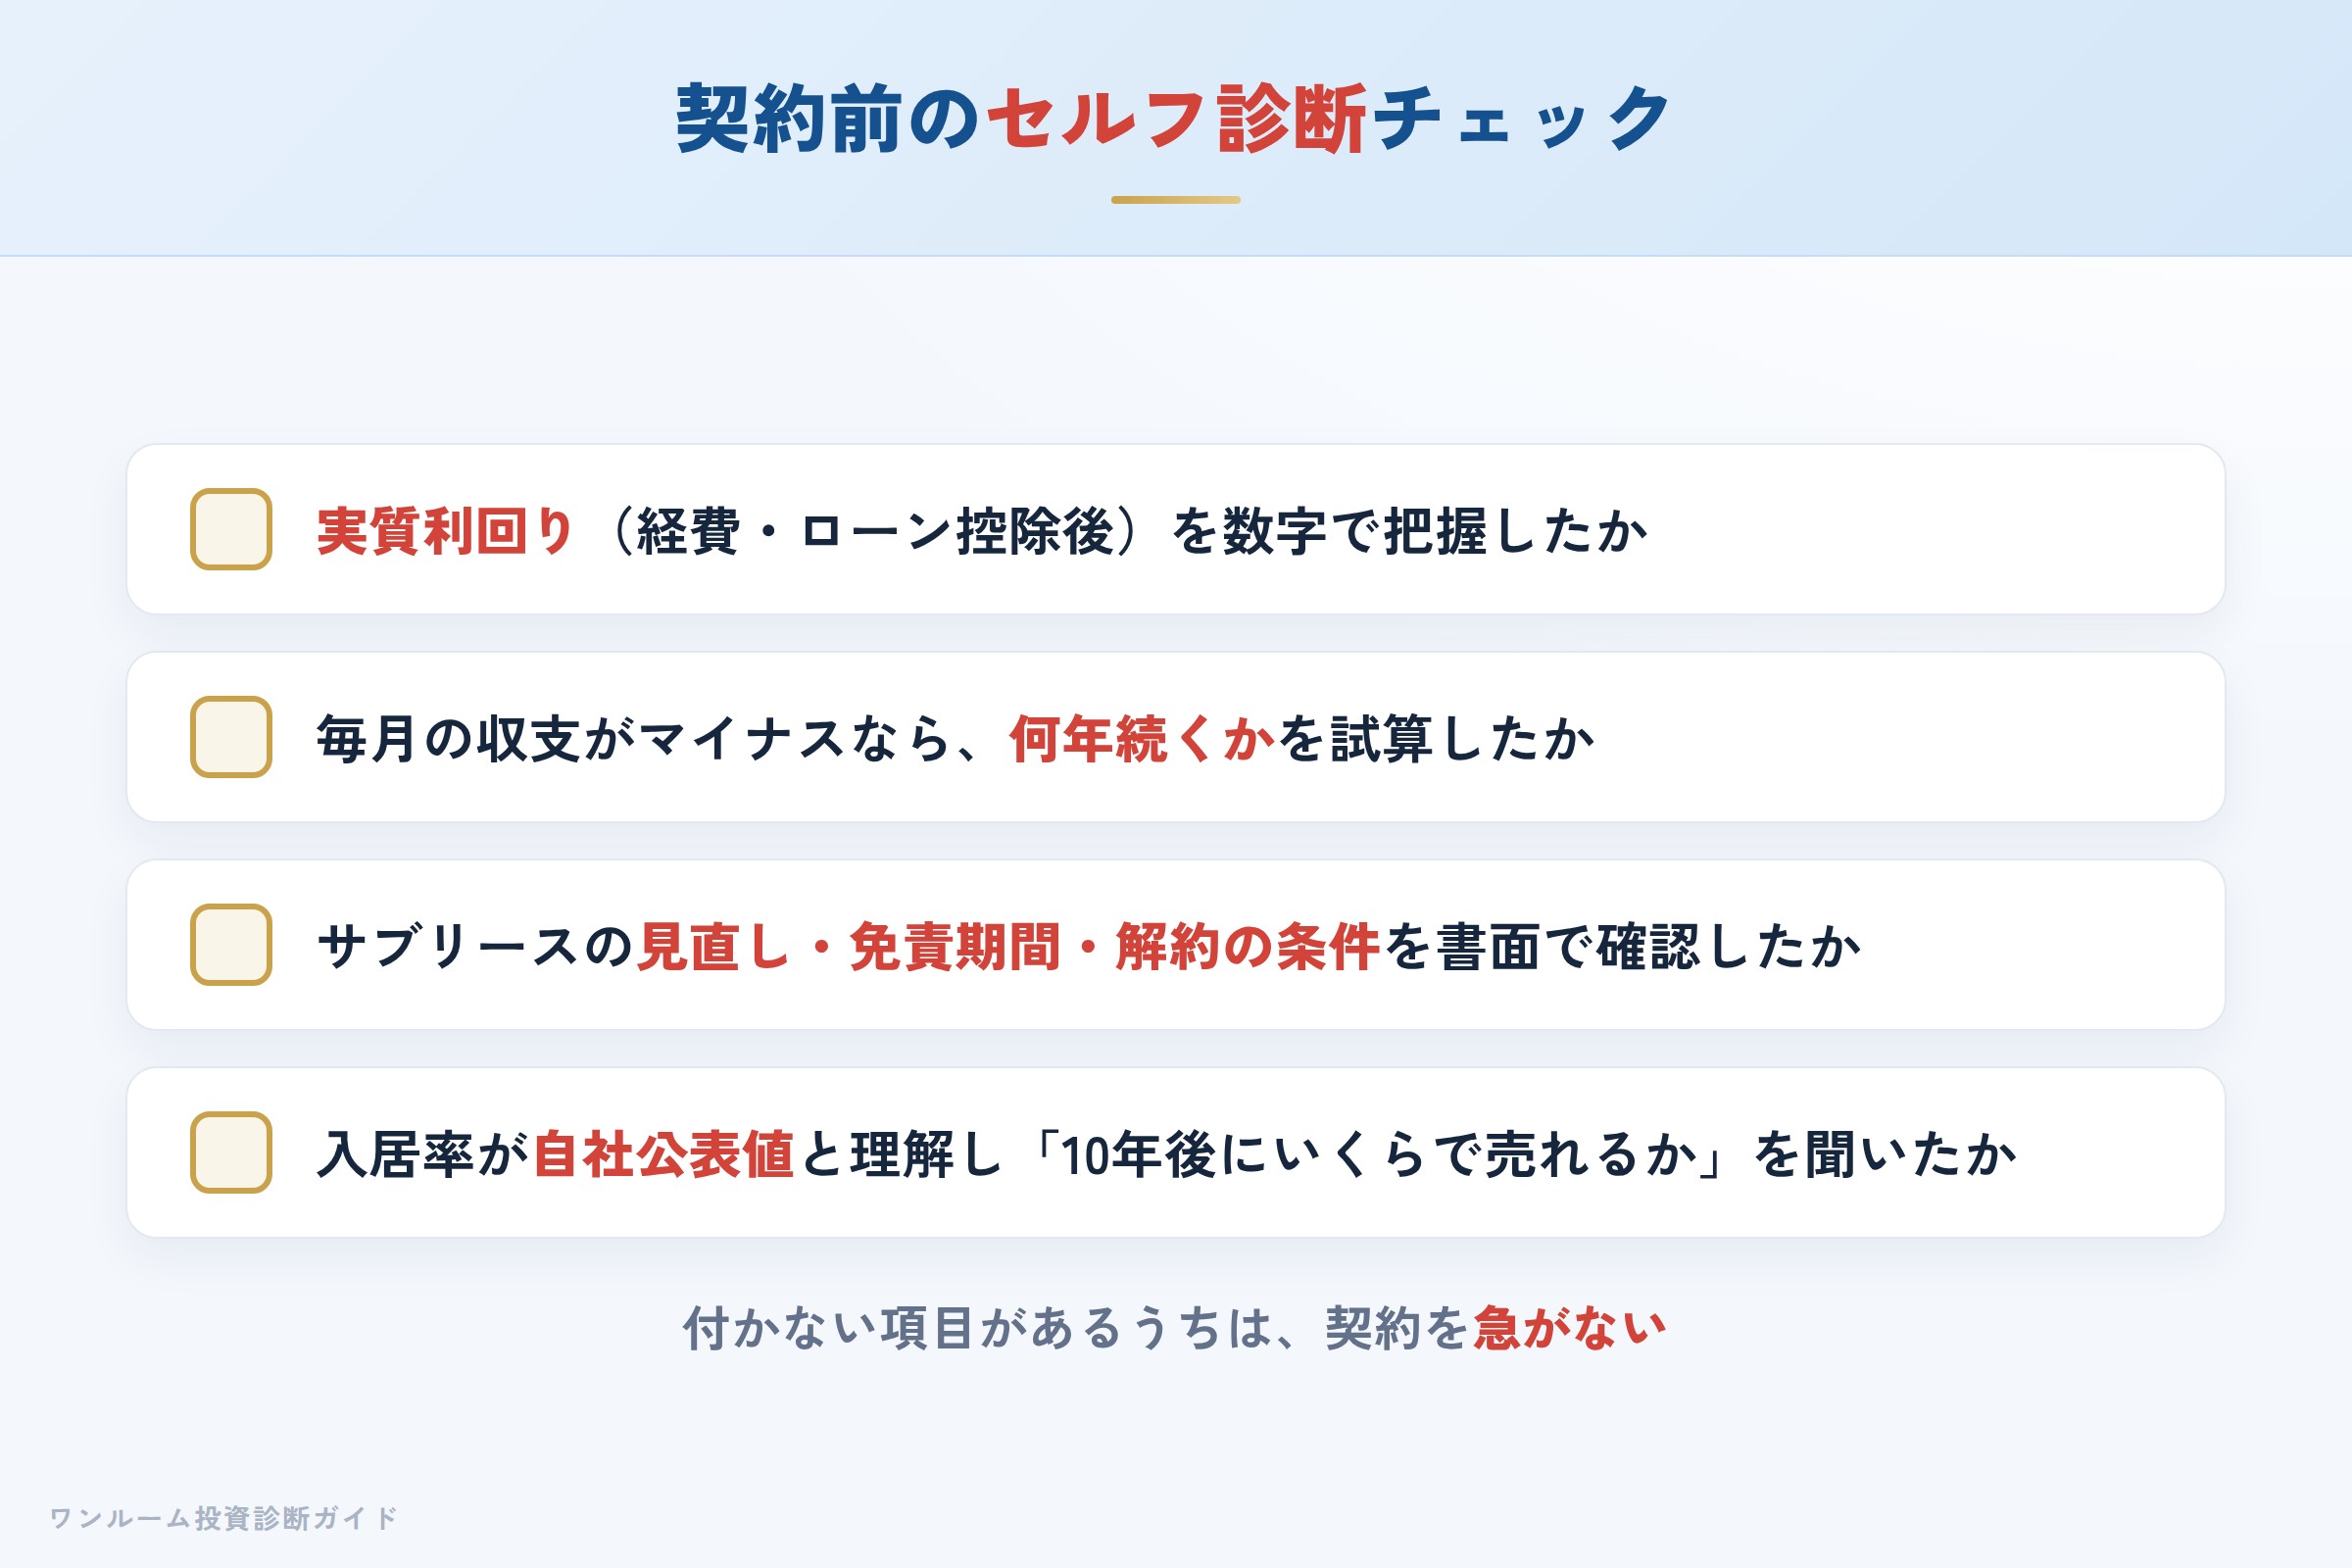
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- サブリースの見直し・免責期間・解約の条件を書面で確認したか
- 入居率などの数値が自社公表値である点を理解し、担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
日本ホールディングスは「京都の希少立地とグループ一貫体制に強みを持つ、関西地盤のデベロッパー」です。立地の希少性や運用体制を評価する声は一つの強みと言えます。一方で、稼働や入居率の数値は自社公表値であり、投資用マンションという商品特性上、価格の妥当性やサブリースの条件、出口での売却損リスクは自分で吟味する必要があります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
ベラジオの物件を勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の注意サインです。 京都の立地が良いことと、良い買い物であることは別。まずは無料の割高診断で、相場に対して割高でないかを確認してみてください。
※本記事は公開情報および第三者の口コミをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
