
「日本財託の中古ワンルームを勧められたけれど、実際のところどうなんですか?」。こうした相談が後を絶ちません。ネットで調べると「管理がしっかりしていて入居率が高い」という声と、「利回りが低くて手元にお金が残らない」という声が混在し、何を信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 ワンルーム投資は「担当者の印象」や「入居率」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社日本財託とはどんな会社か(会社概要・事業の特徴・販売立場)
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-09-11 更新】 管理戸数・入居率・オーナー数を公式サイトの最新値(管理戸数34,912戸・全体入居率99.69%・オーナー11,248人/いずれも2026年8月末時点)に更新し、出典に公式の会社概要・管理実績ページのURLを追記しました。社名・免許番号・グループ体制に変更がないことも一次情報で確認済みです。 【2026-08-20 更新】 会社データを公式サイトで確認した2026年7月末時点の値に更新しました。
結論から先に:評判は「割れる」が理由は明確
先に要点だけまとめます。日本財託の評判は、賃貸管理力・入居率の高さを評価する声と、中古ワンルームの利回りの低さを指摘する声に分かれます。どちらも事実で、矛盾していません。管理戸数34,912戸・全体入居率99.69%(2026年8月末時点)という運用データは客観的な強みである一方、東京23区の中古ワンルームは表面利回りが4〜5%台に収まりやすく、キャッシュフローが薄いのは商品特性そのものだからです。つまり「会社の管理力」と「物件の収益構造」を分けて見れば、評判が割れる理由はすっきり整理できます。判断のカギは、担当者の印象や入居率だけでなく実質利回り・ローン収支・10年後の売却シナリオを自分の数字で確認できるかどうかにあります。
※本記事の会社データは2026年9月11日に公式サイトの会社概要および管理実績で確認した最新値(管理戸数・入居率は2026年8月末時点)に更新しています。
会社概要:日本財託はどんな会社か
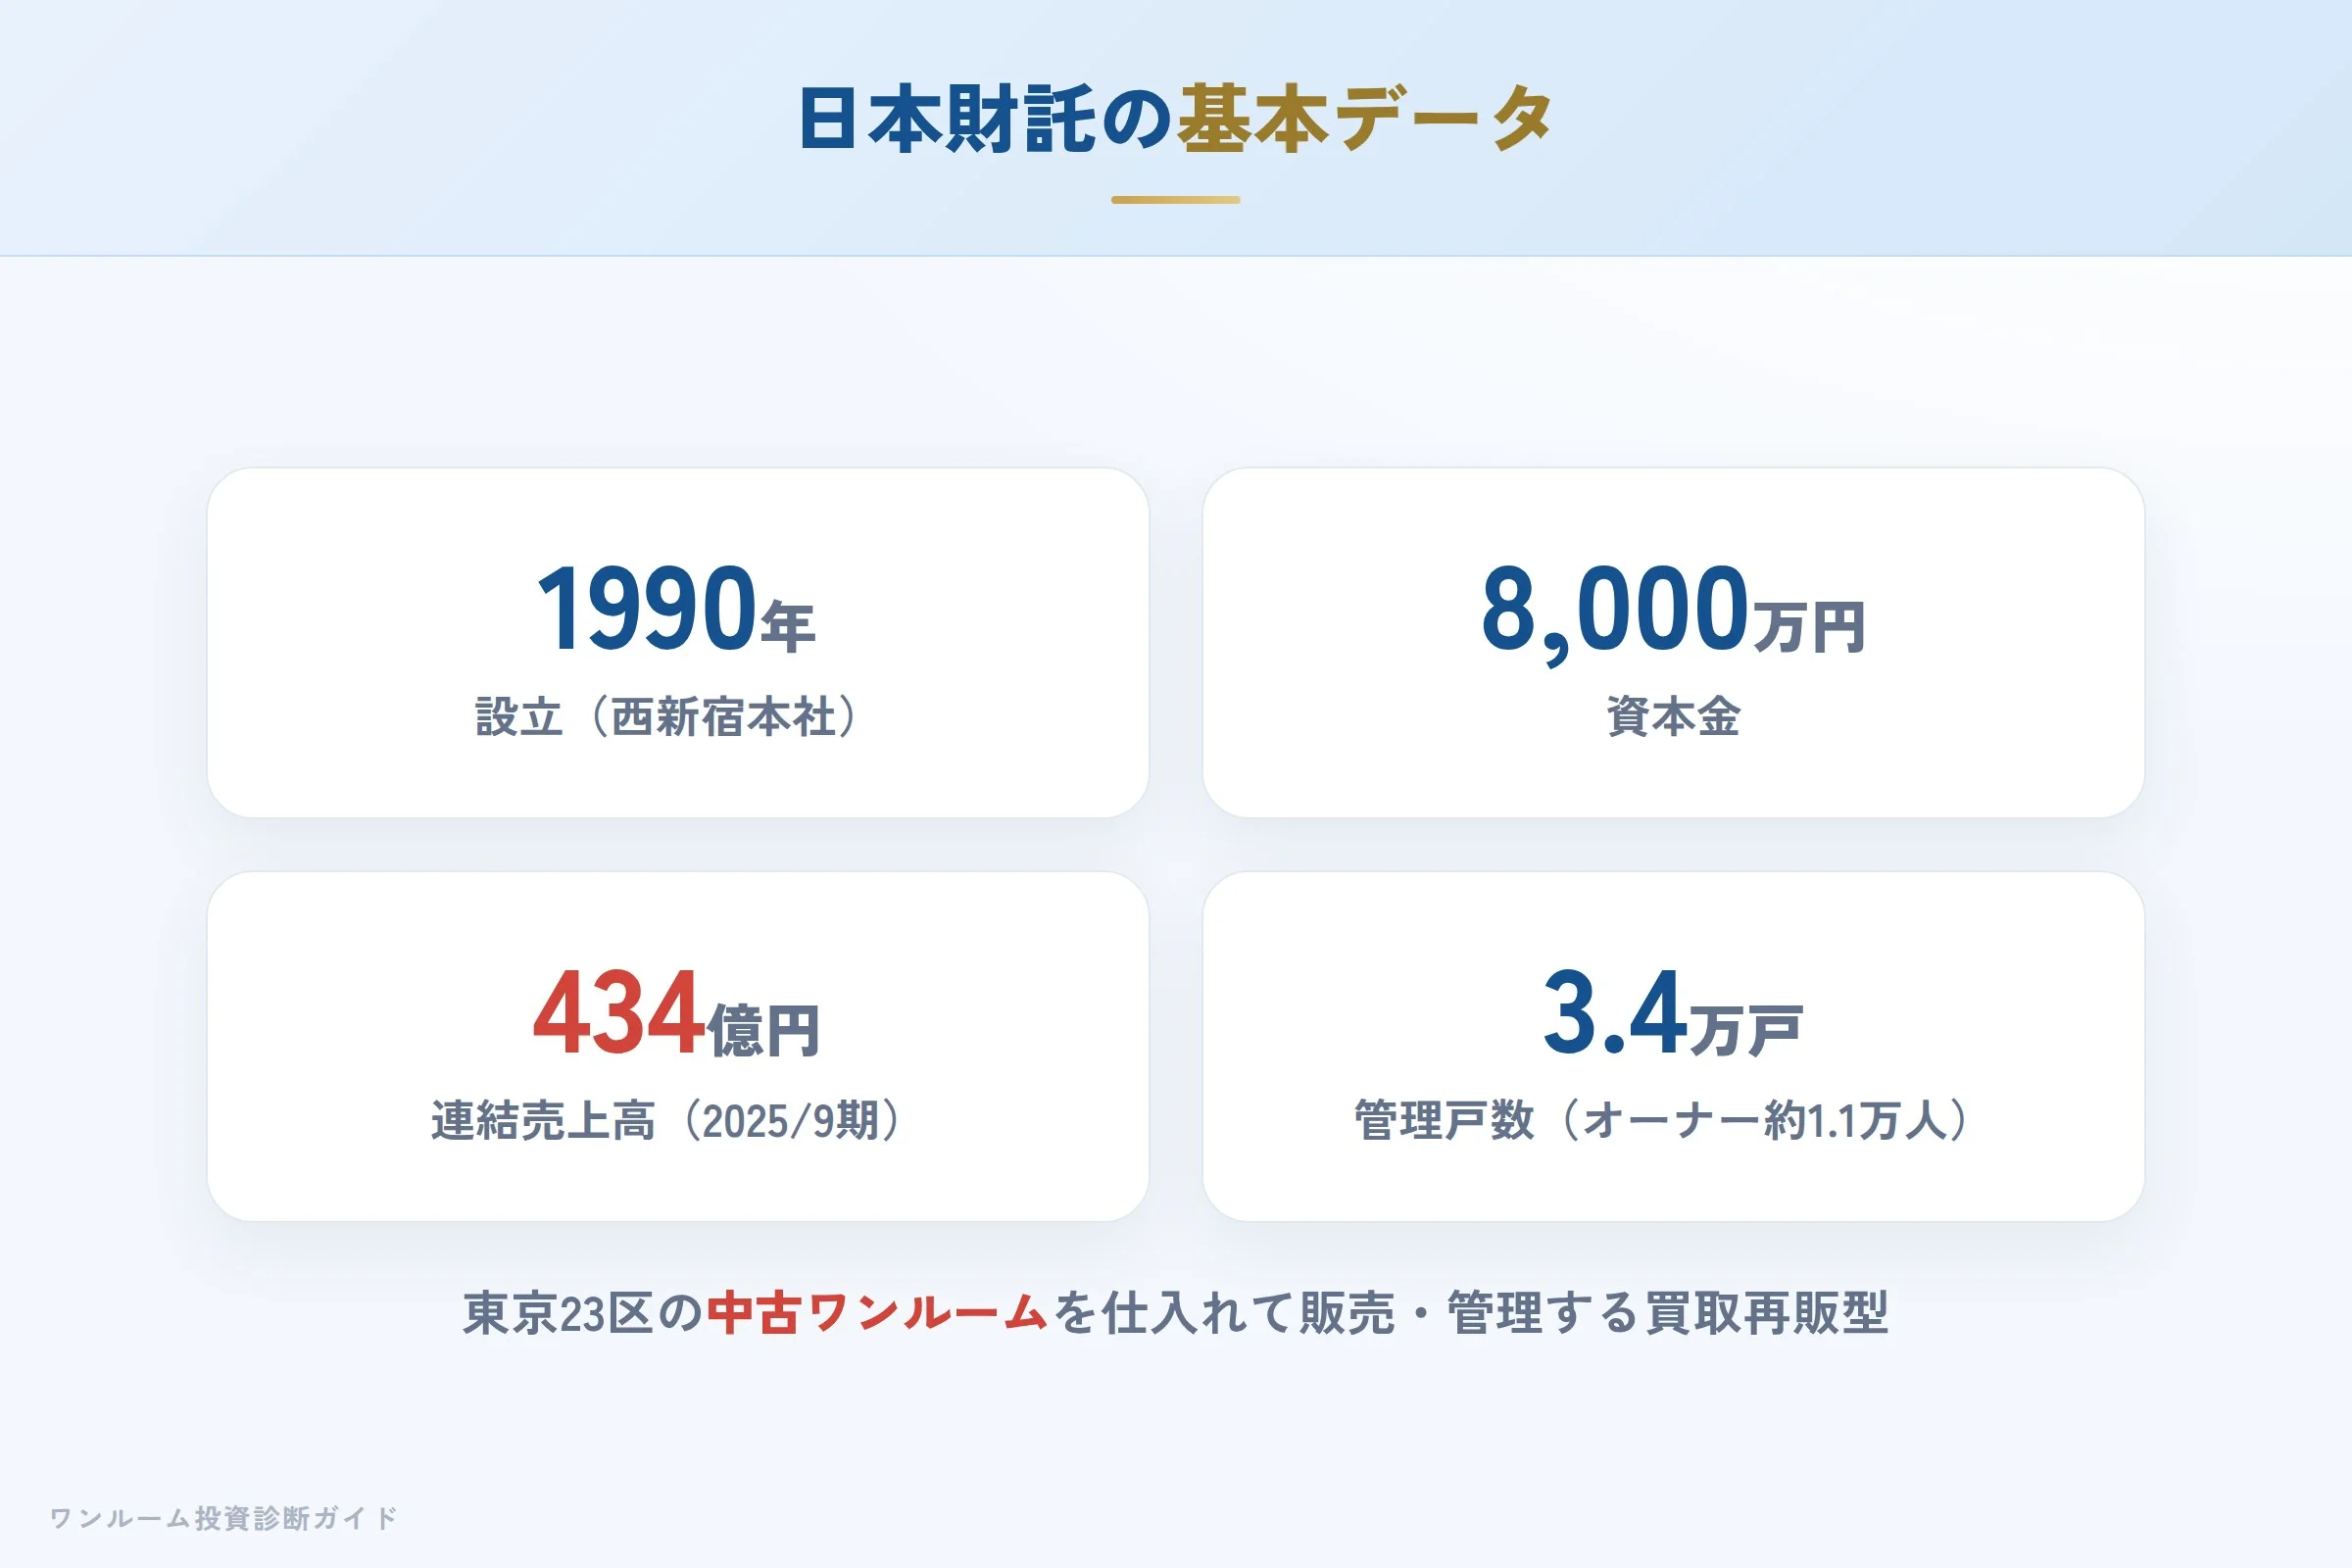
日本財託は1990年設立、資本金8,000万円、西新宿に本社を置く不動産会社です。東京23区の中古ワンルームマンションの仕入れと販売、そして賃貸管理を主力事業としています。物件を自社で仕入れて販売する中古の買取再販型(自社が売主となる形態が中心)で、購入者に対しては仲介手数料が無料になる点が特徴です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社日本財託 |
| 所在地 | 東京都新宿区西新宿1-22-2 新宿サンエービル |
| 設立 | 1990年10月 |
| 資本金 | 8,000万円 |
| 代表取締役 | 重吉 勉 |
| 免許番号 | 宅地建物取引業 東京都知事(2)第101570号 |
| 連結売上高 | 約434億円(433億7,400万円・2025年9月期) |
| 管理戸数 | 34,912戸/オーナー11,248人(2026年8月末時点) |
| グループ社員数 | 397名(2026年9月1日時点/日本財託195名・日本財託管理サービス202名) |
(会社概要は公式サイトの会社概要ページで2026年9月11日に確認。免許番号は宅地建物取引業 東京都知事(2)第101570号で、社名変更・合併・免許失効は確認されていません。賃貸管理を担うグループ会社の株式会社日本財託管理サービスは賃貸住宅管理業 国土交通大臣(03)第000408号を保有しています。)
管理戸数は約3.5万戸(34,912戸)、オーナー数は約1.1万人(11,248人)にのぼり、全体入居率99.69%・販売分入居率99.94%(いずれも2026年8月末時点、公式サイトで2026年9月11日に確認)を公表しています。販売よりも管理の規模が際立つのが同社の特徴で、直近1年でも管理戸数は着実に積み上がっています。
事業の特徴:中古ワンルームと賃貸管理
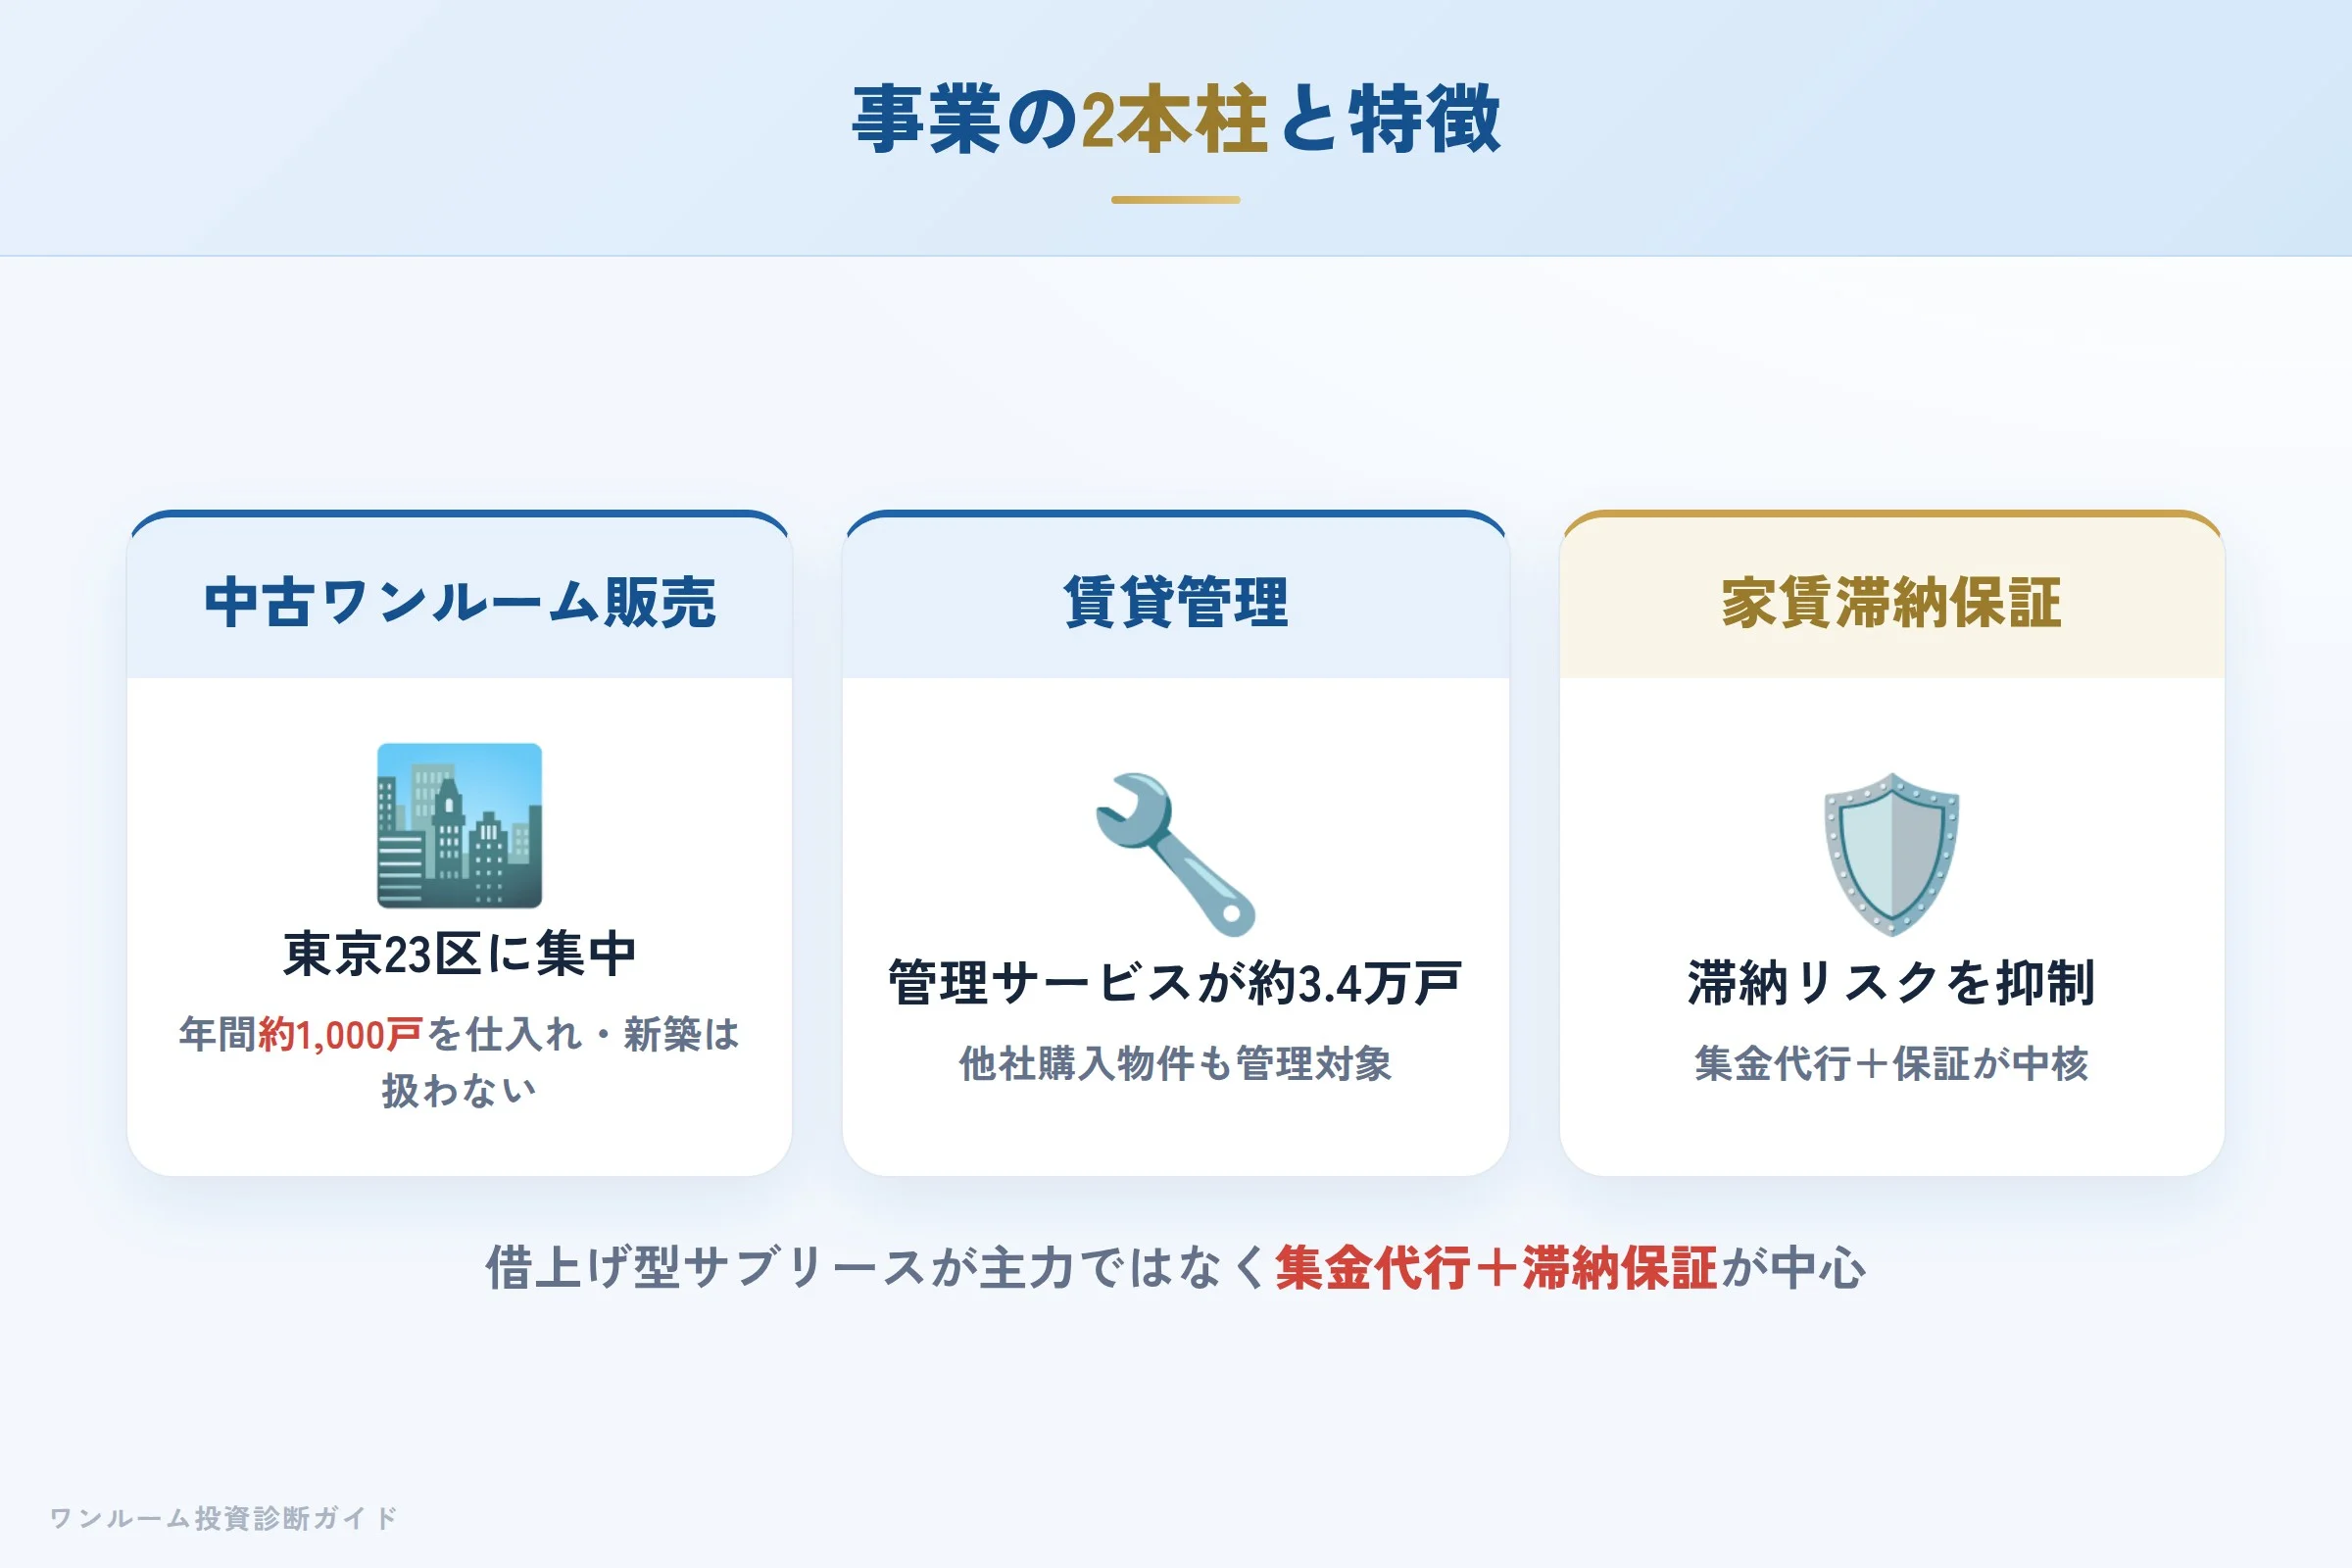
日本財託の事業は、大きく「中古ワンルームの販売」と「賃貸管理」の二本柱です。
- 東京23区の中古ワンルーム:年間約1,000戸を仕入れて販売。新築ではなく中古に絞ることで、新築プレミアムの上乗せが少ない価格帯を狙えます。
- 賃貸管理サービス:グループの日本財託管理サービスが約3.5万戸(34,912戸・2026年8月末時点)を管理。自社販売物件だけでなく他社で購入した物件も管理対象です。
- 家賃滞納保証:グループのBeans Trust賃貸保証による滞納保証を組み合わせ、空室・滞納リスクを抑える仕組みを用意しています。
借上げ型のサブリースを主力にする会社ではなく、集金代行に滞納保証を組み合わせる管理が中核である点は、他の新築系デベロッパーと異なるポイントです。
実際の口コミ:良い声と悪い声の両方
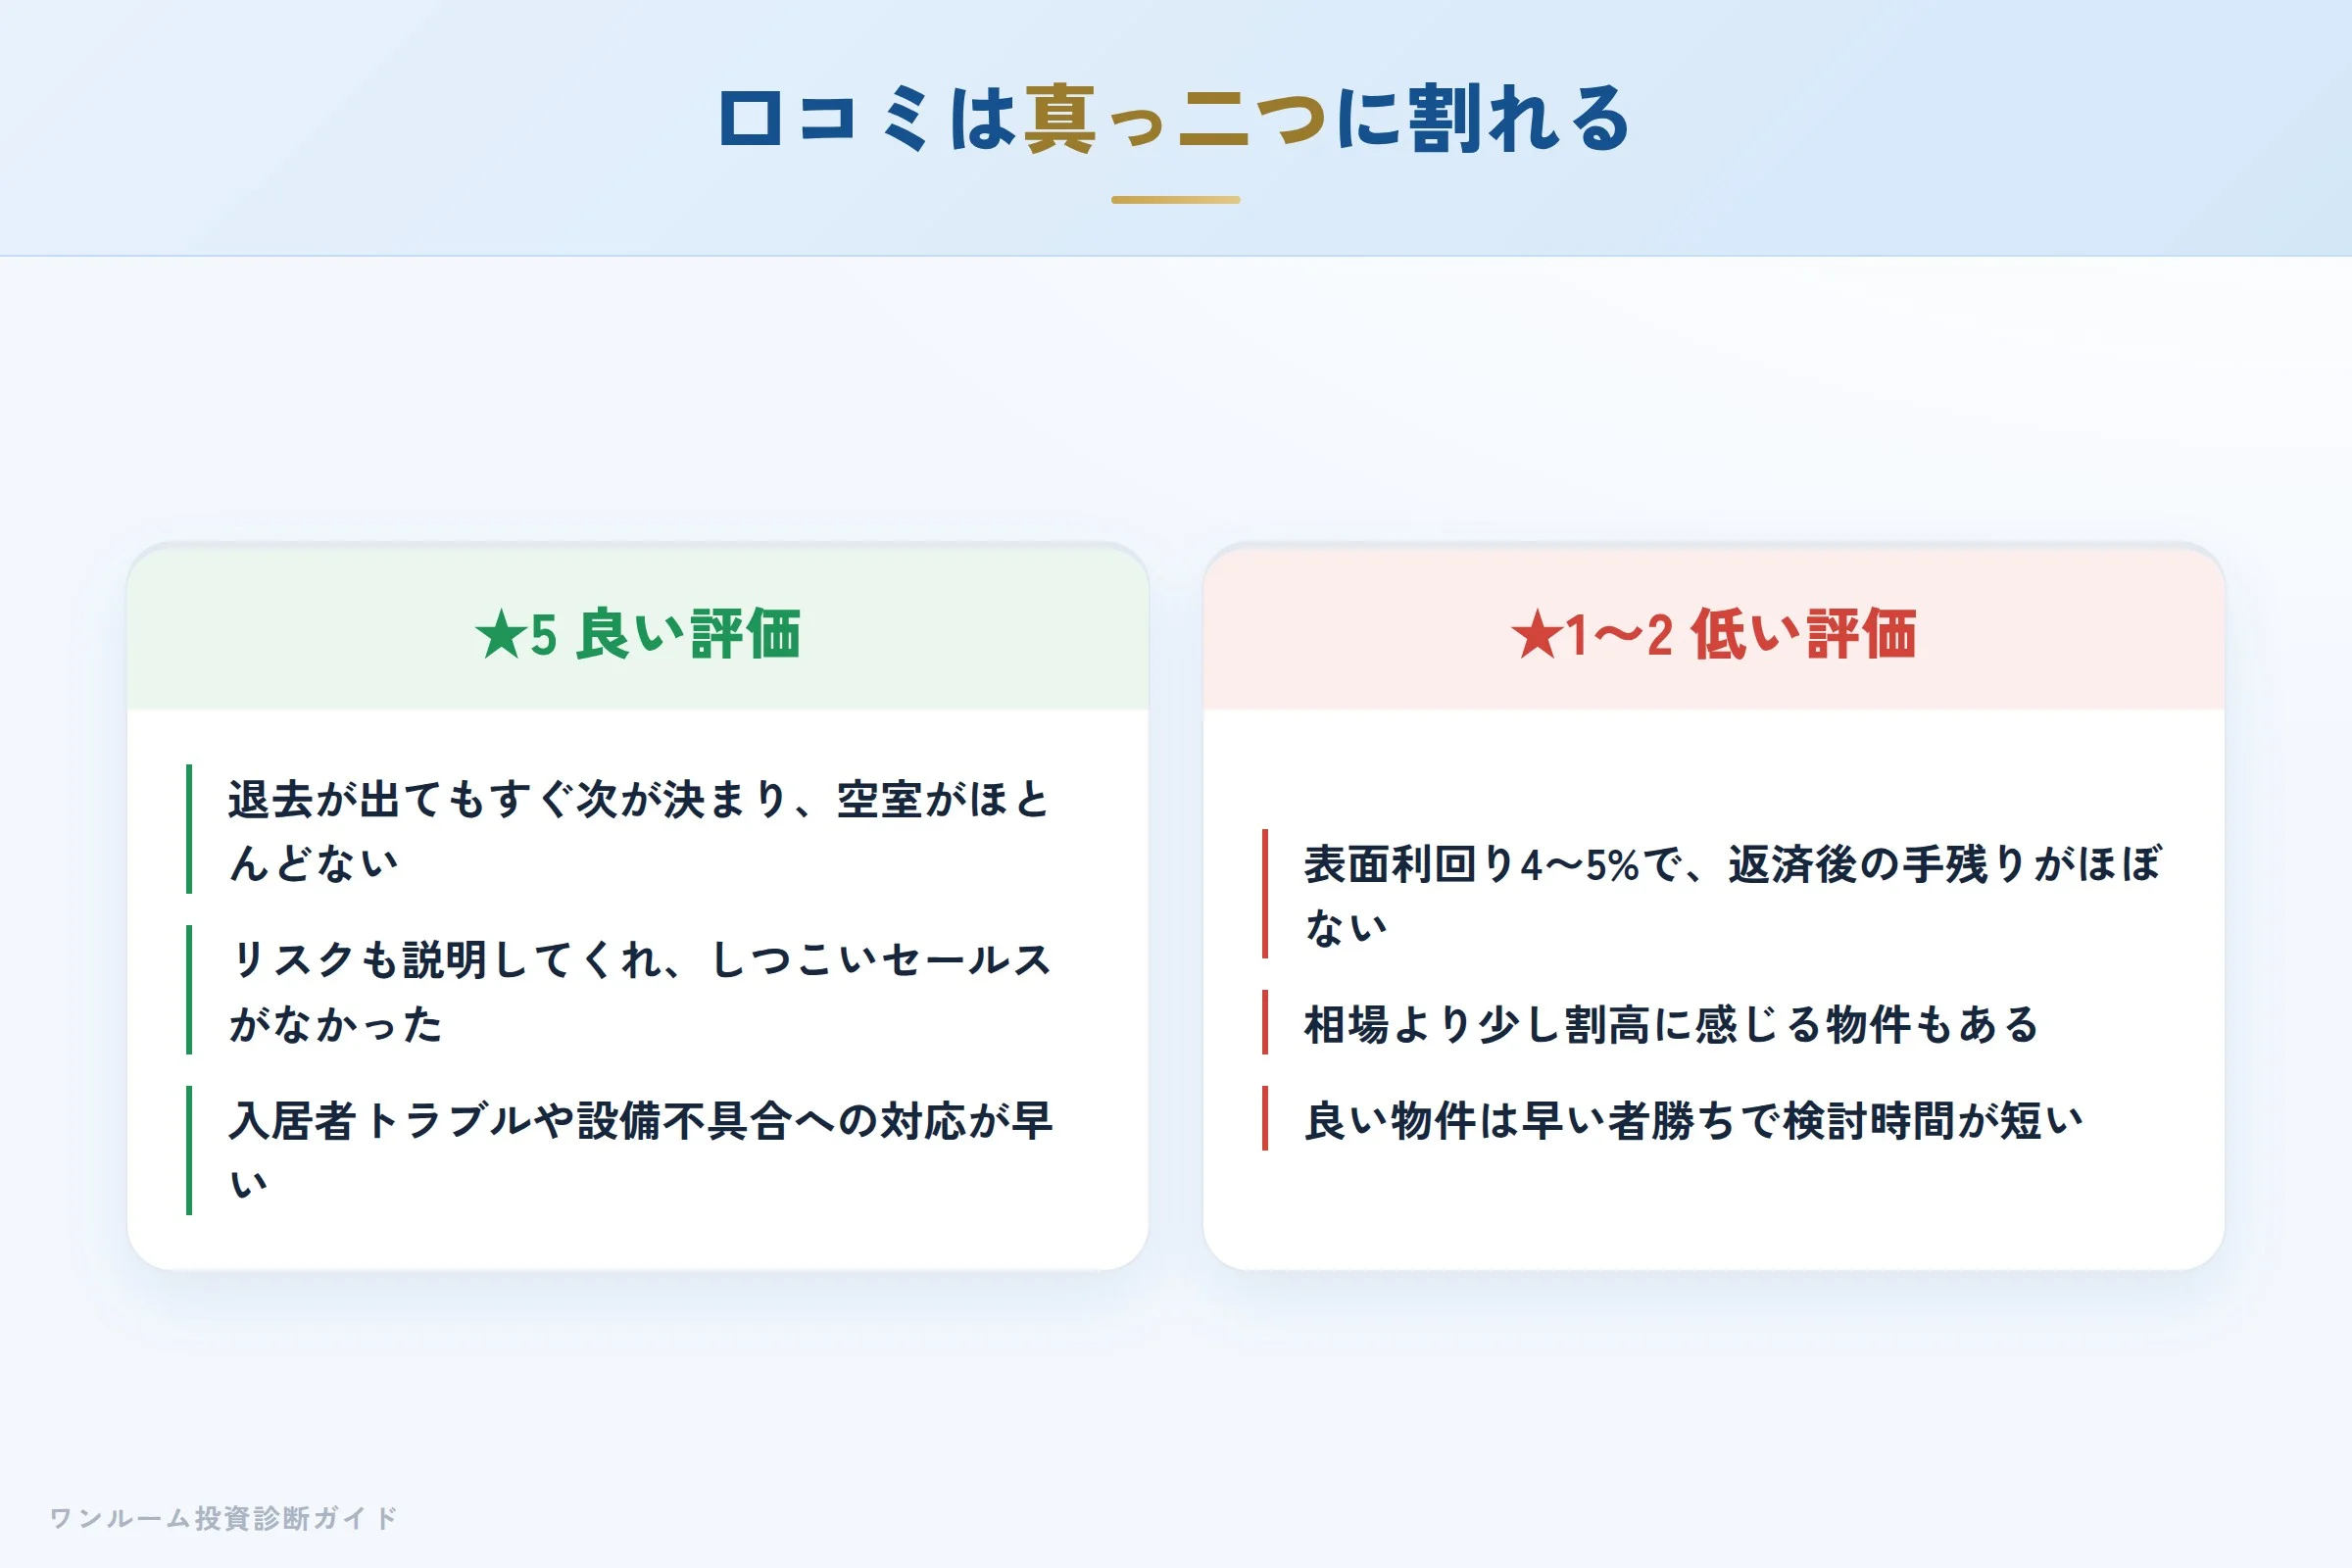
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
退去が出てもすぐ次が決まり、20年近く付き合って空室がほとんどありません。
メリットだけでなくリスクも説明してくれ、しつこいセールスがなかったのが良かった。
入居者トラブルや設備の不具合への対応が早く、管理を任せて安心できています。
★1〜2 低い評価の声
表面利回りが4〜5%程度で、ローン返済後は手元にほとんど残りませんでした。
相場より少し割高に感じる物件もあり、価格の妥当性は自分で調べる必要があります。
良い物件は早い者勝ちで、じっくり検討する時間が取りにくいと感じました。
第三者サイトの評価:管理と入居率の評価が高い
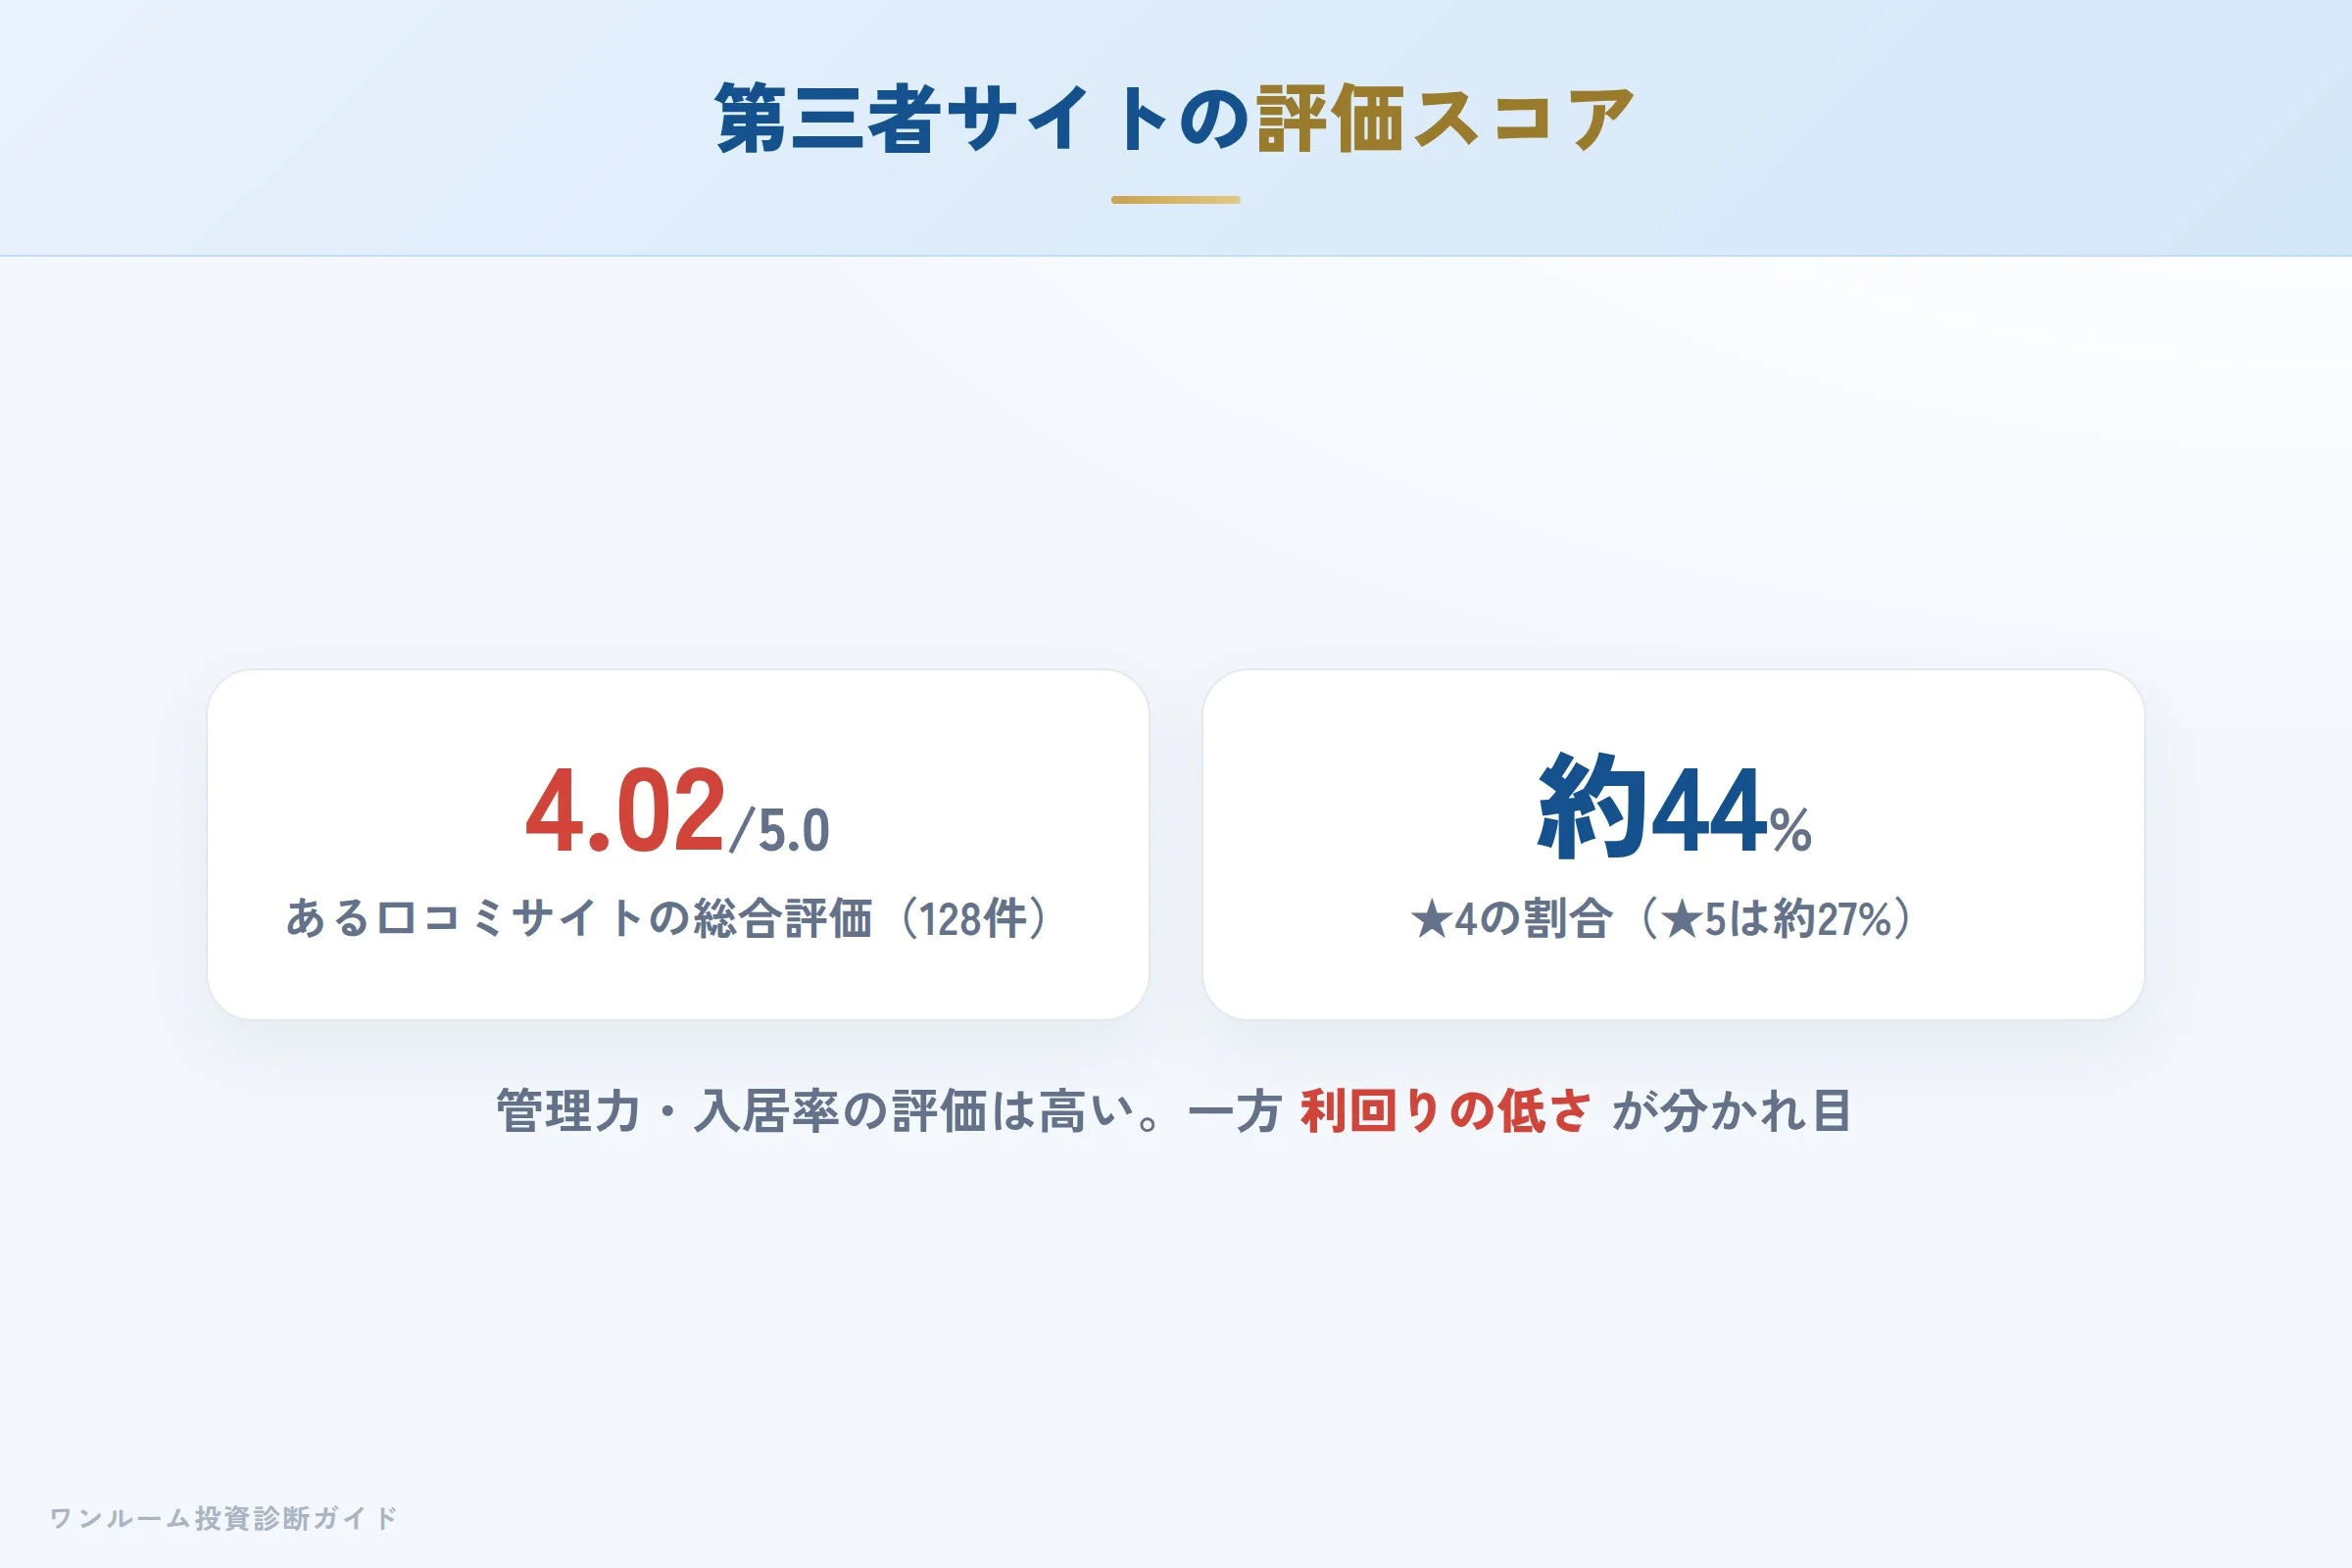
不動産投資の口コミサイト「不動産投資のミカタ」では、日本財託の総合評価は4.02 / 5.0(128件)で、★5が約27%・★4が約44%。カテゴリ別でも営業4.18、セミナー4.2、収益性・入居率4.0と、管理力と入居率への評価が目立ちます。
一方で、収益性そのものについては「安定はするが大きくは増えない」という中立的な見方が多く、利回りの低さを許容できるかが評価の分かれ目になっています。「管理と入居率は評価できるが、短期のキャッシュフローを求める人には向きにくい」というのが第三者評価のおおまかな傾向です。
宅建士が整理する強み:仕入れから管理までの一貫体制
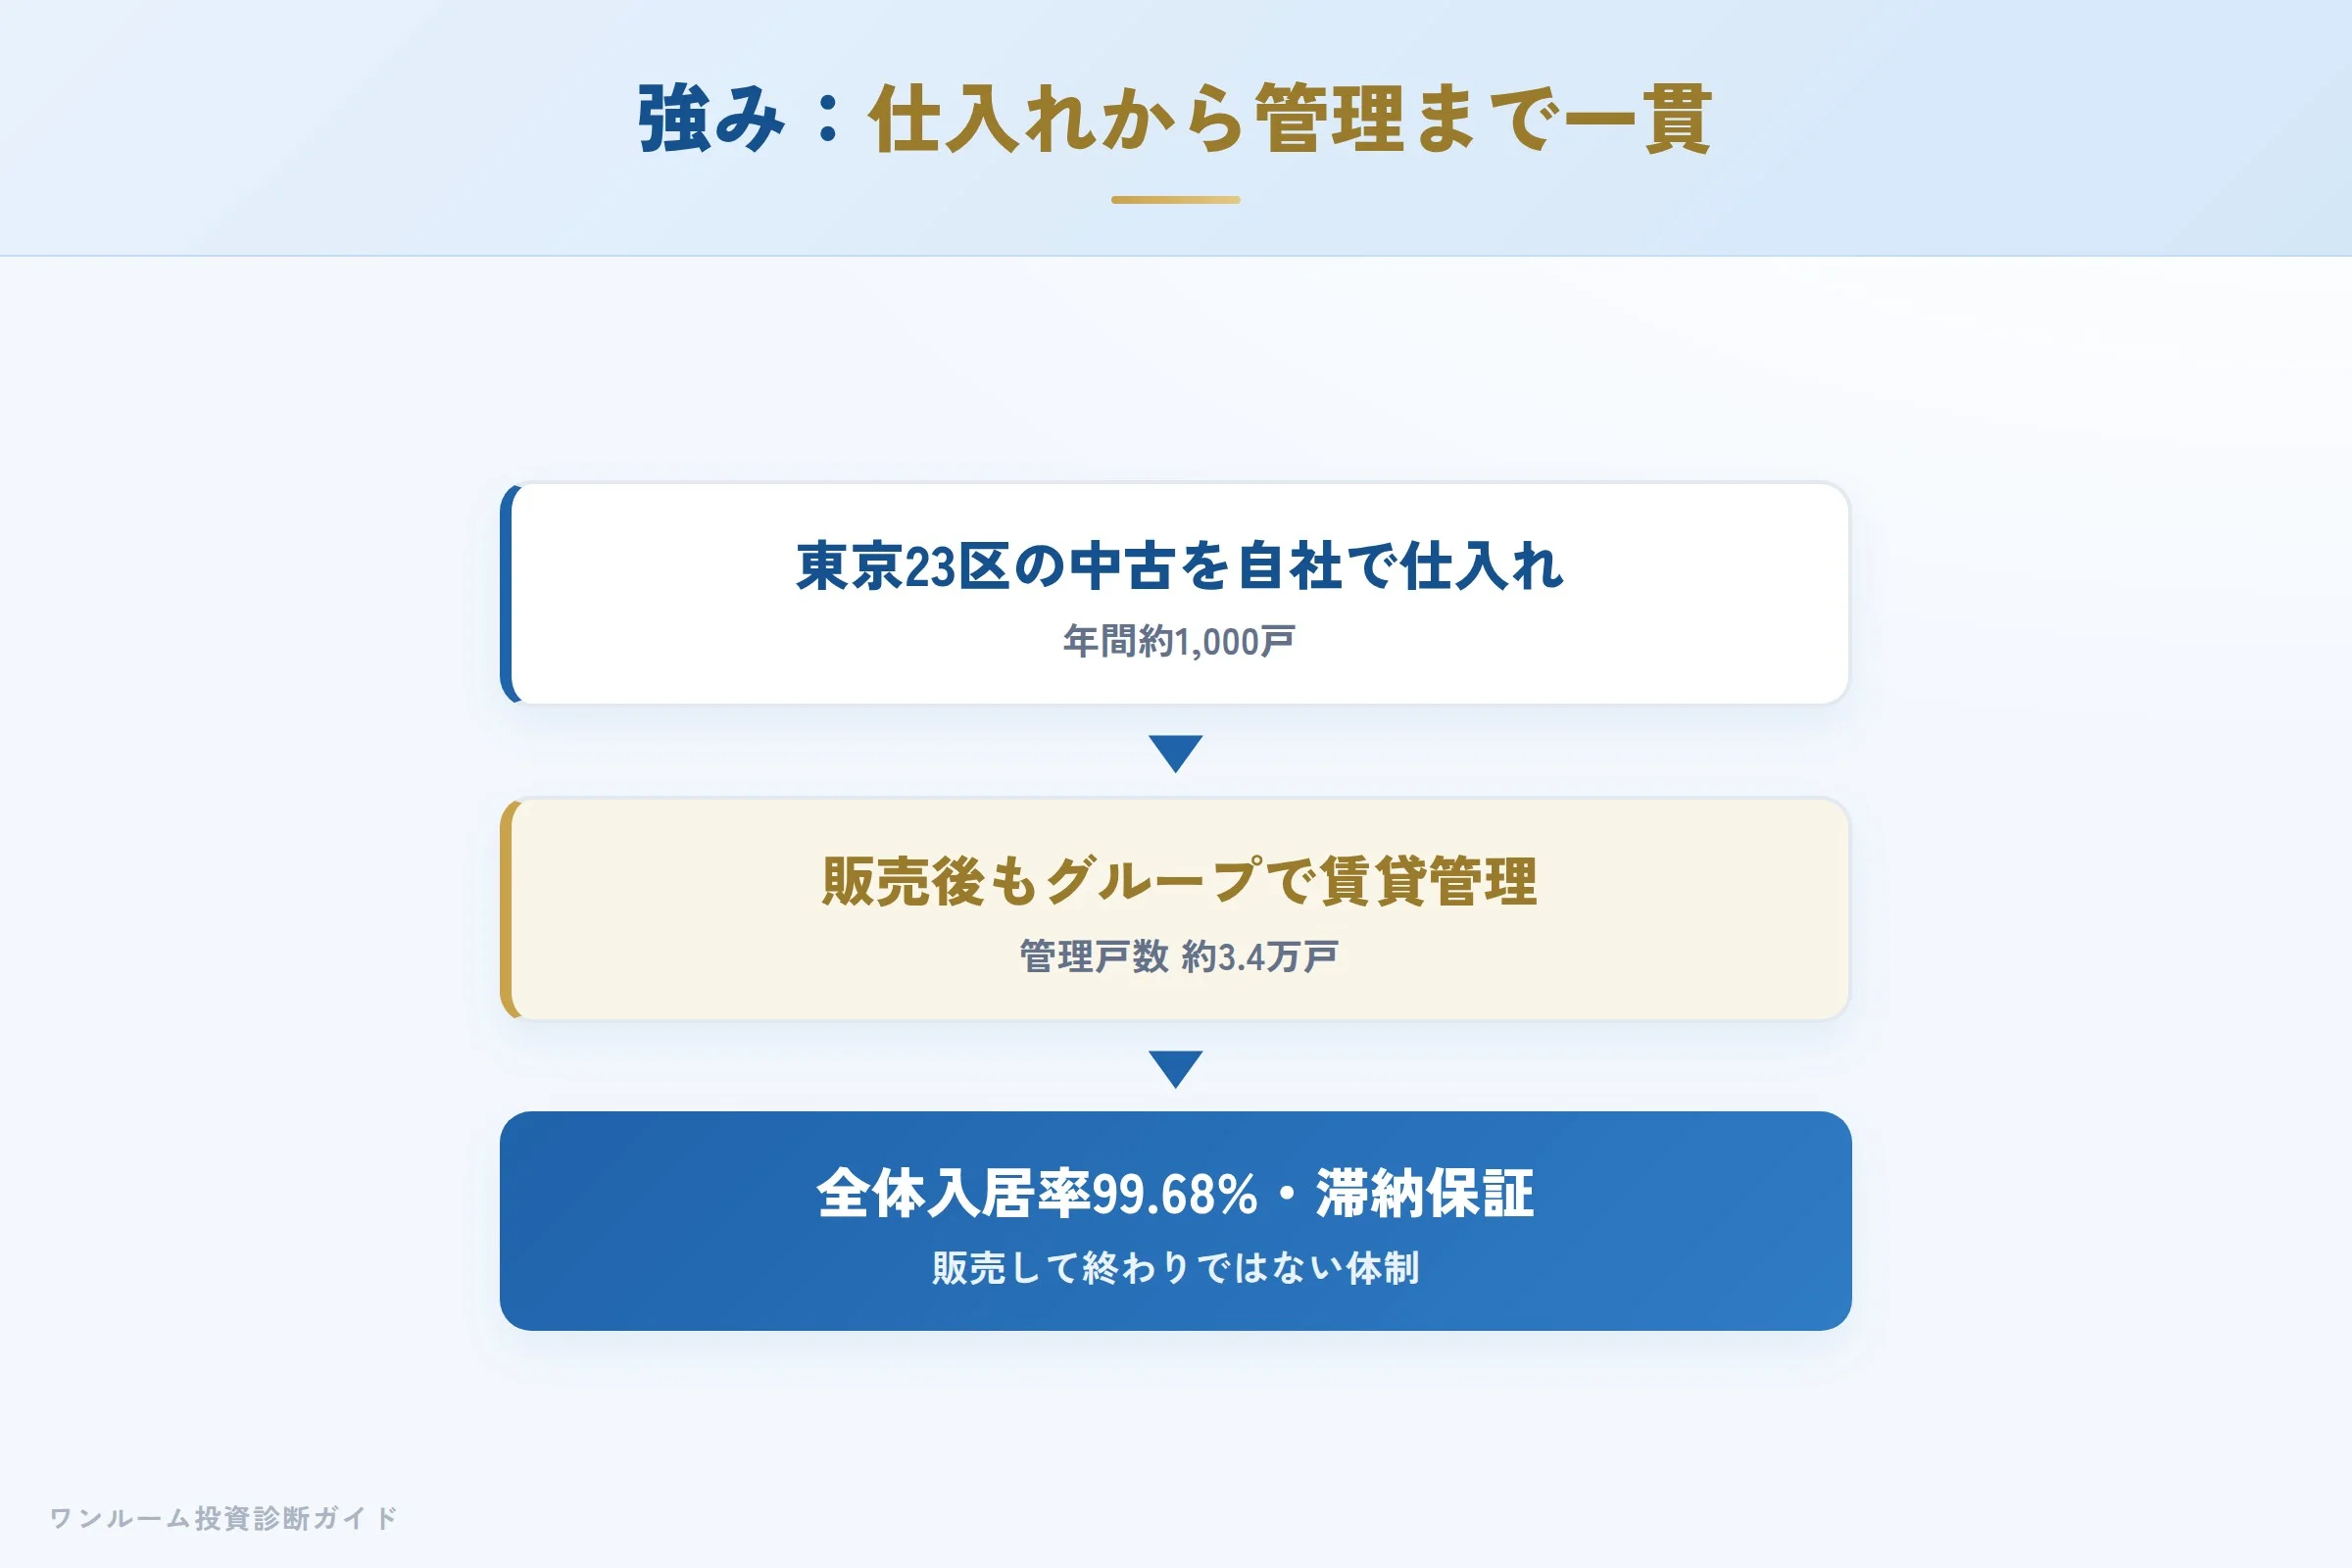
日本財託の最大の強みは「賃貸管理力と入居率の高さ」です。約3.5万戸(34,912戸)という管理規模は、入居者募集のネットワークや空室対策のノウハウが蓄積されているという点でオーナーの安心材料になり得ます。
自社で仕入れた物件を販売し、そのまま自社グループで管理まで担うため、販売して終わりではない体制になっています。全体入居率99.69%(2026年8月末時点)という数字は、この一貫体制の裏づけと言えます。滞納保証を組み合わせることで、家賃回収の面でも安定を図りやすい構造です。
懸念点①:中古でも「割高」なら出口で損をする
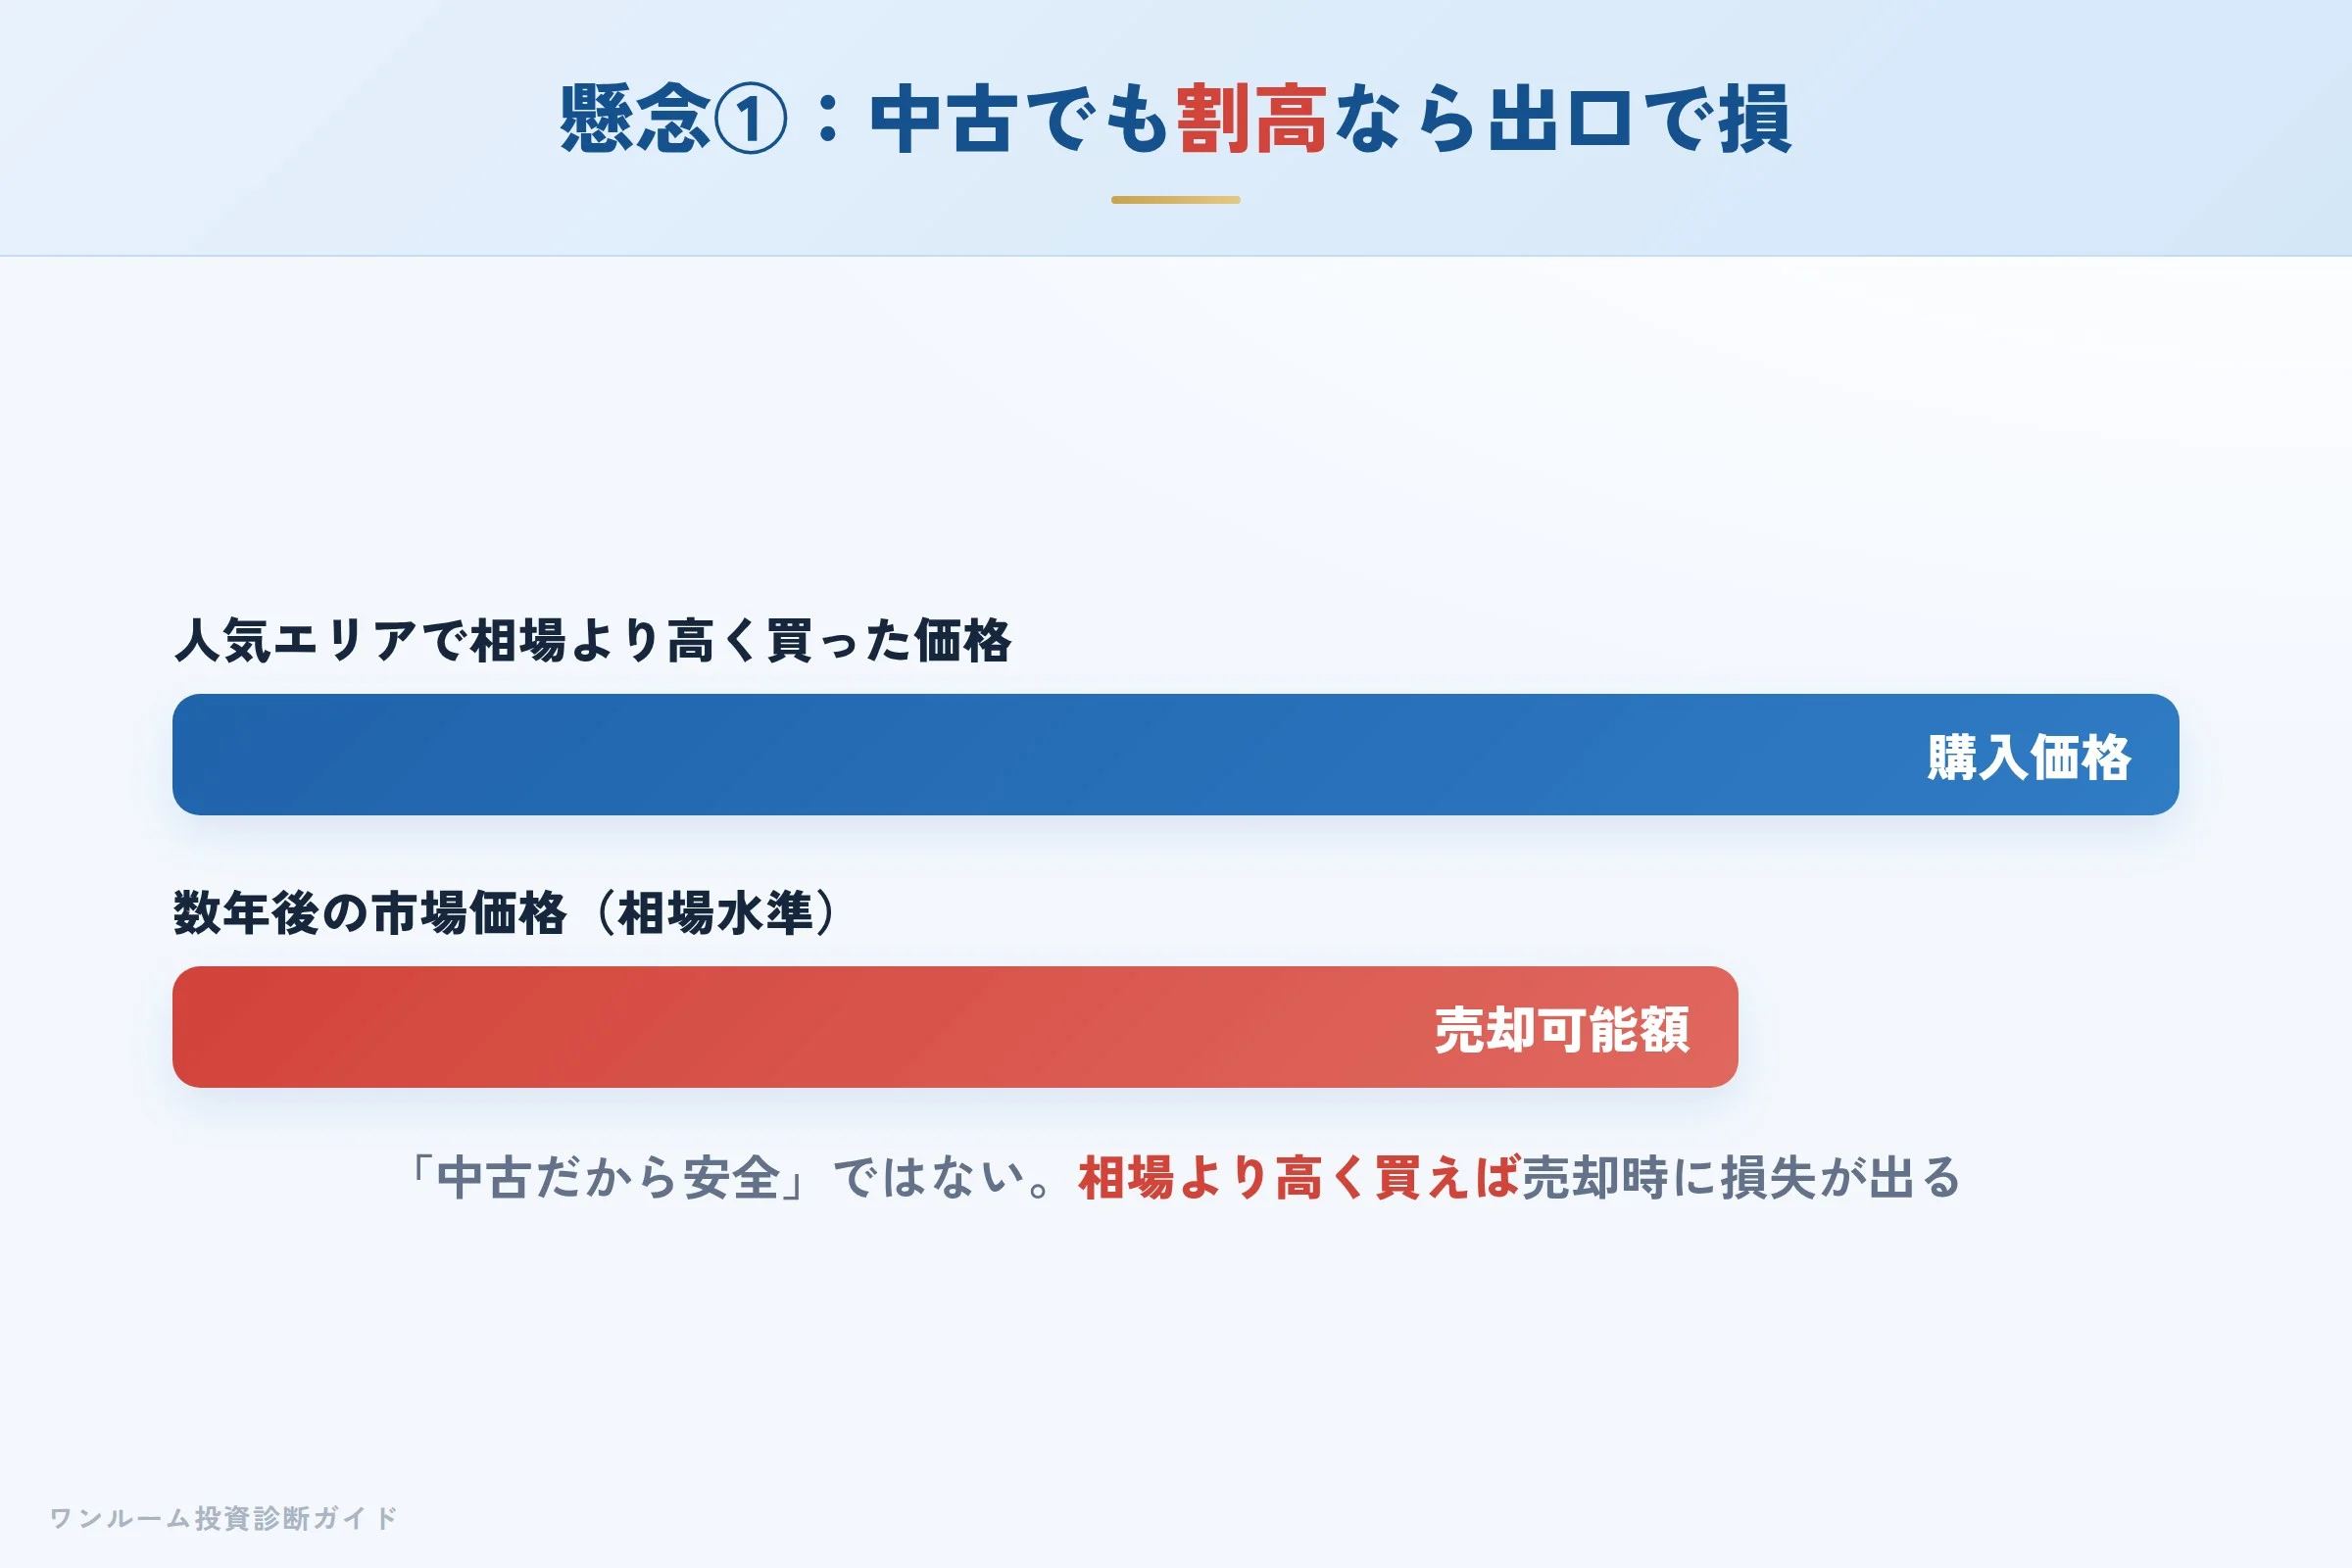
口コミで目立つ懸念のひとつが価格の割高感です。中古ワンルームは新築プレミアムの上乗せが少ない一方、人気エリアの物件は需要が高く、相場より高い価格で売り出されることもあります。
中古だから安全というわけではなく、相場より高く買えば、売却時(出口)に損失が出る点は新築と同じです。日本財託の物件は東京23区中心で流動性は比較的確保しやすい側面もありますが、「その価格が相場に対して妥当か」の検証は欠かせません。築年数が古い物件は、管理費・修繕積立金の負担で実質利回りがさらに下がる点にも注意が必要です。
懸念点②:利回りが低く、キャッシュフローが薄い
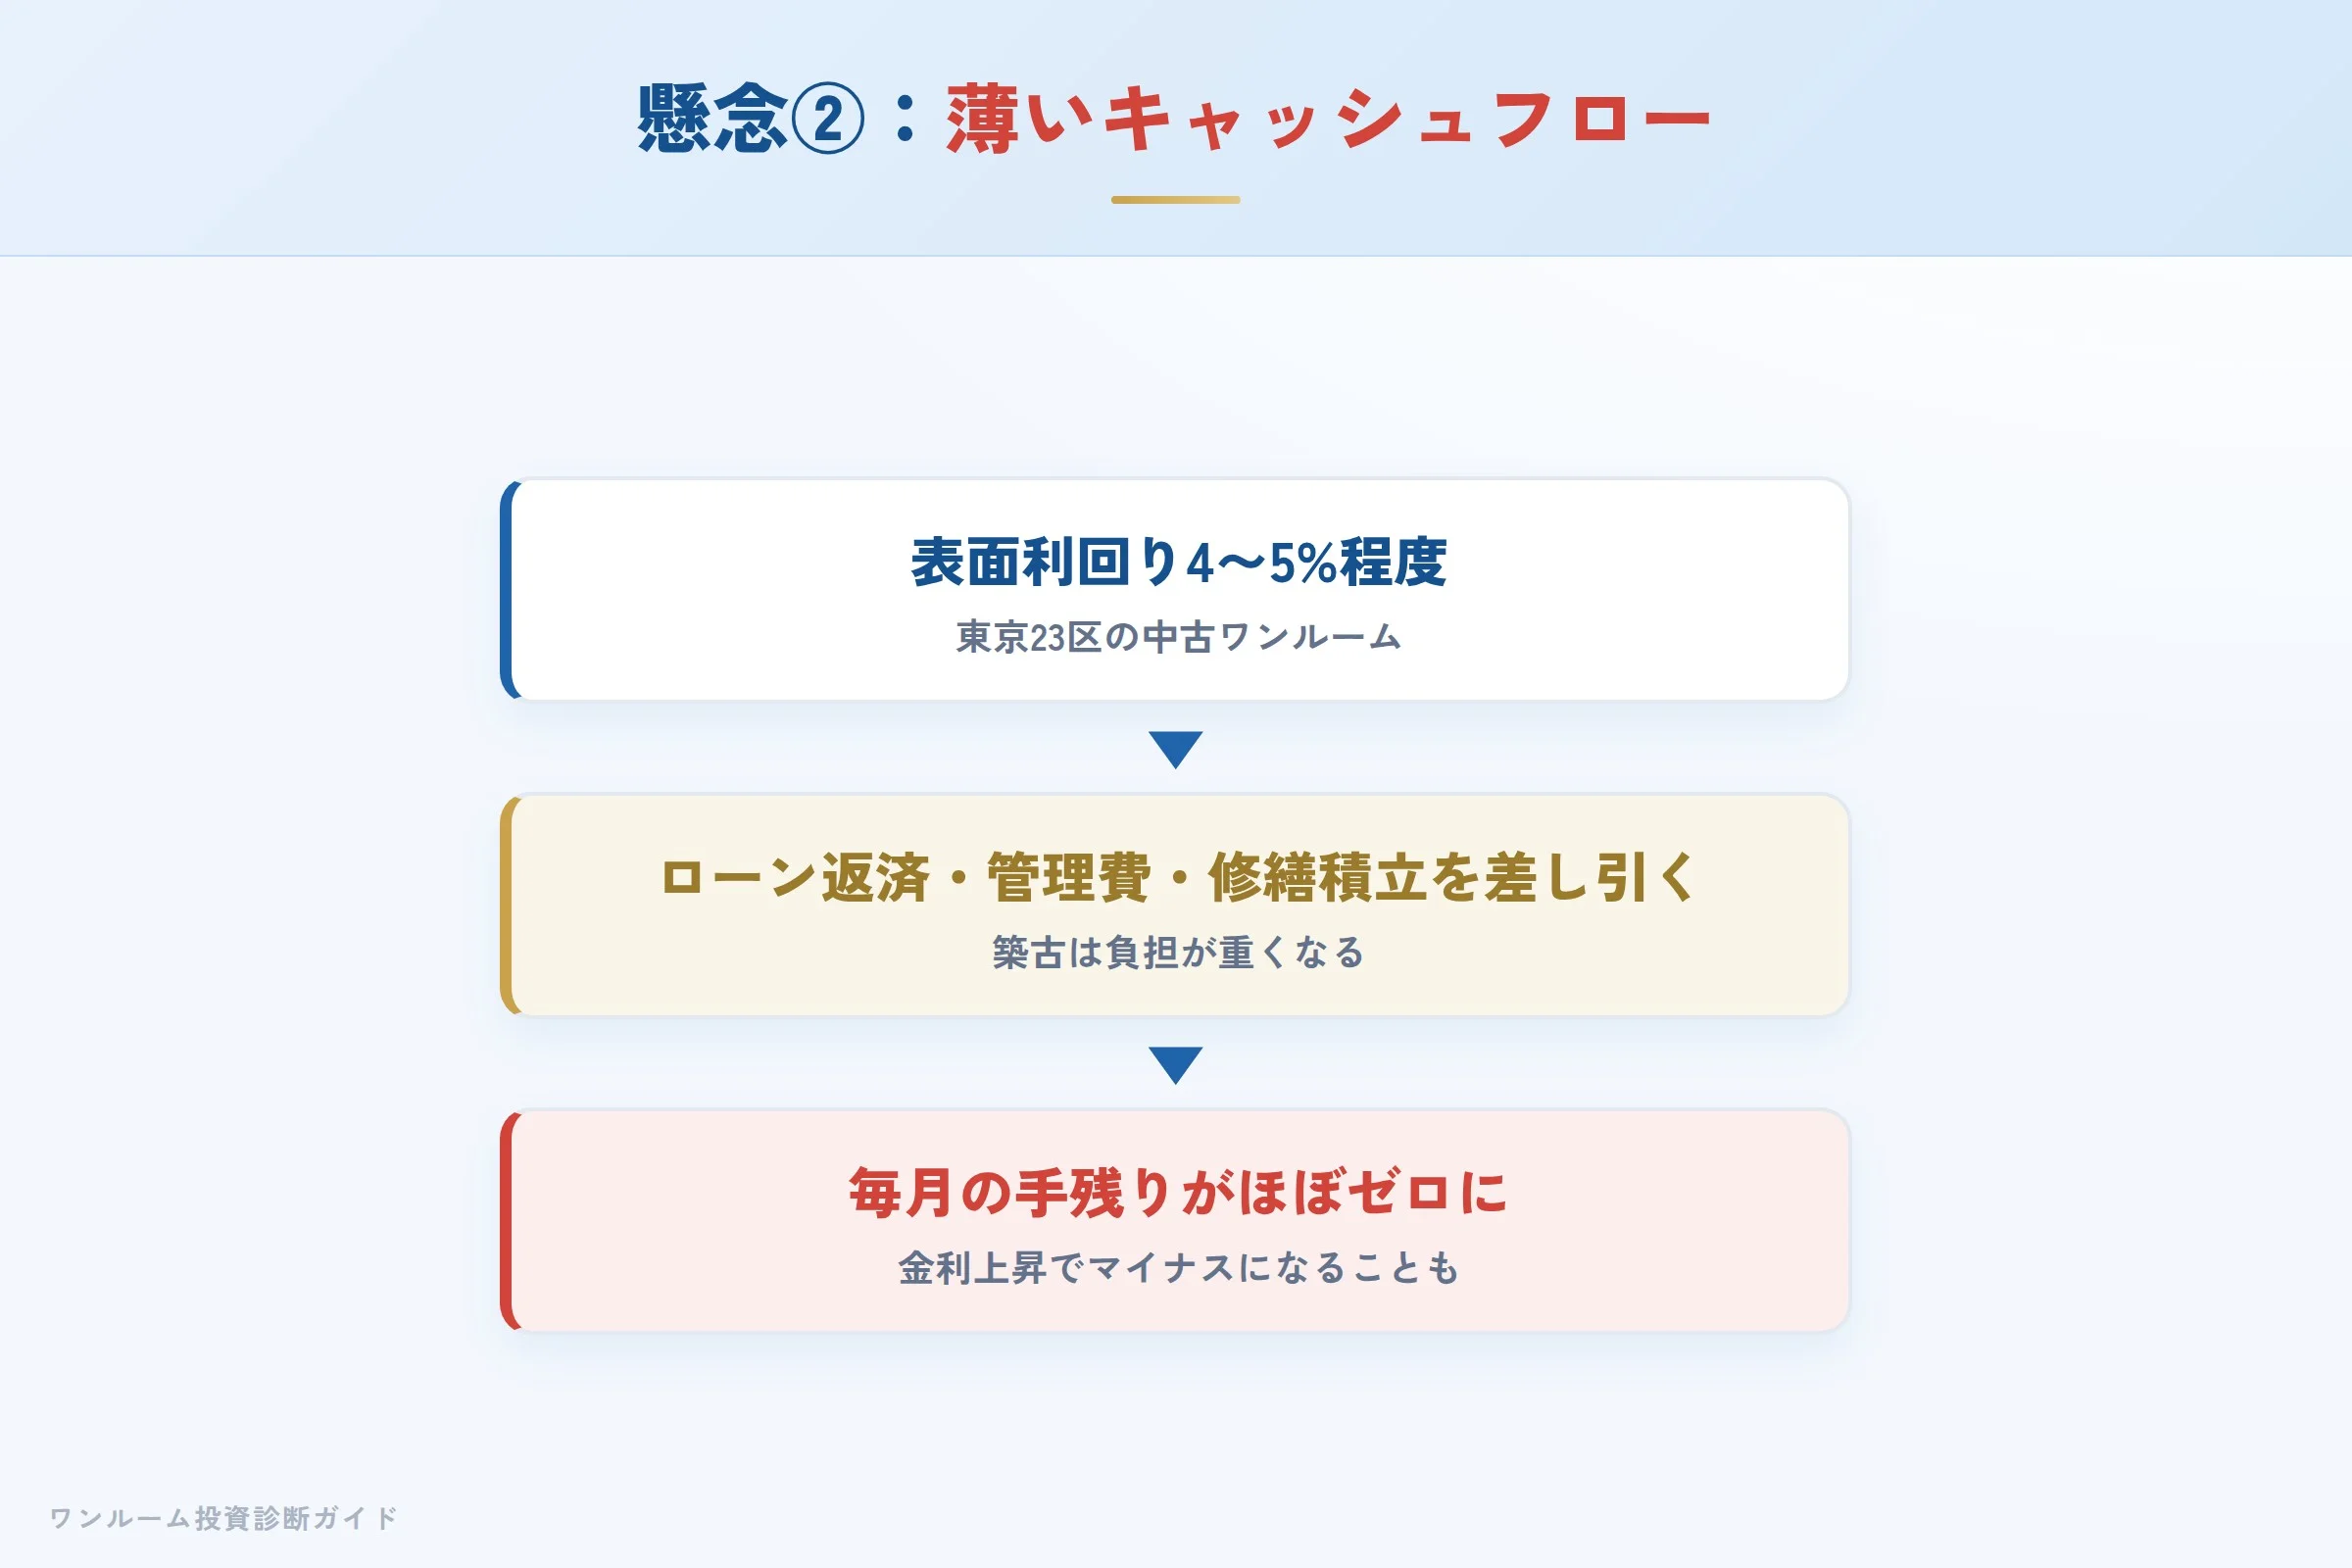
口コミで繰り返し指摘されるのが利回りの低さです。東京23区の中古ワンルームは表面利回りが4〜5%程度になりやすく、ローン返済・管理費・修繕積立金を差し引くと、毎月の手残りがほぼゼロになるケースも珍しくありません。
「入居率が高いから安心」という説明だけで判断せず、ローン返済後に毎月いくら残るのか、金利が上がった場合はどうなるのかを、契約前に自分の数字で試算しておくことが重要です。
金利上昇局面ではキャッシュフローが特に薄くなりやすい
利回りが低い中古ワンルームは、借入金利の変動に収支が左右されやすいのも特徴です。表面利回りとローン金利の差(イールドギャップ)が小さいため、変動金利が上がると毎月の手残りがマイナスに転じやすくなります。入居率が高くても、金利負担が増えれば収支は圧迫されます。提案を受ける際は、現在の金利だけでなく、金利が1〜2%上がった場合の返済額でも試算し、それでも保有し続けられるかを確認しておくと安心です。
数字で見る:表面利回りと実質利回りの差
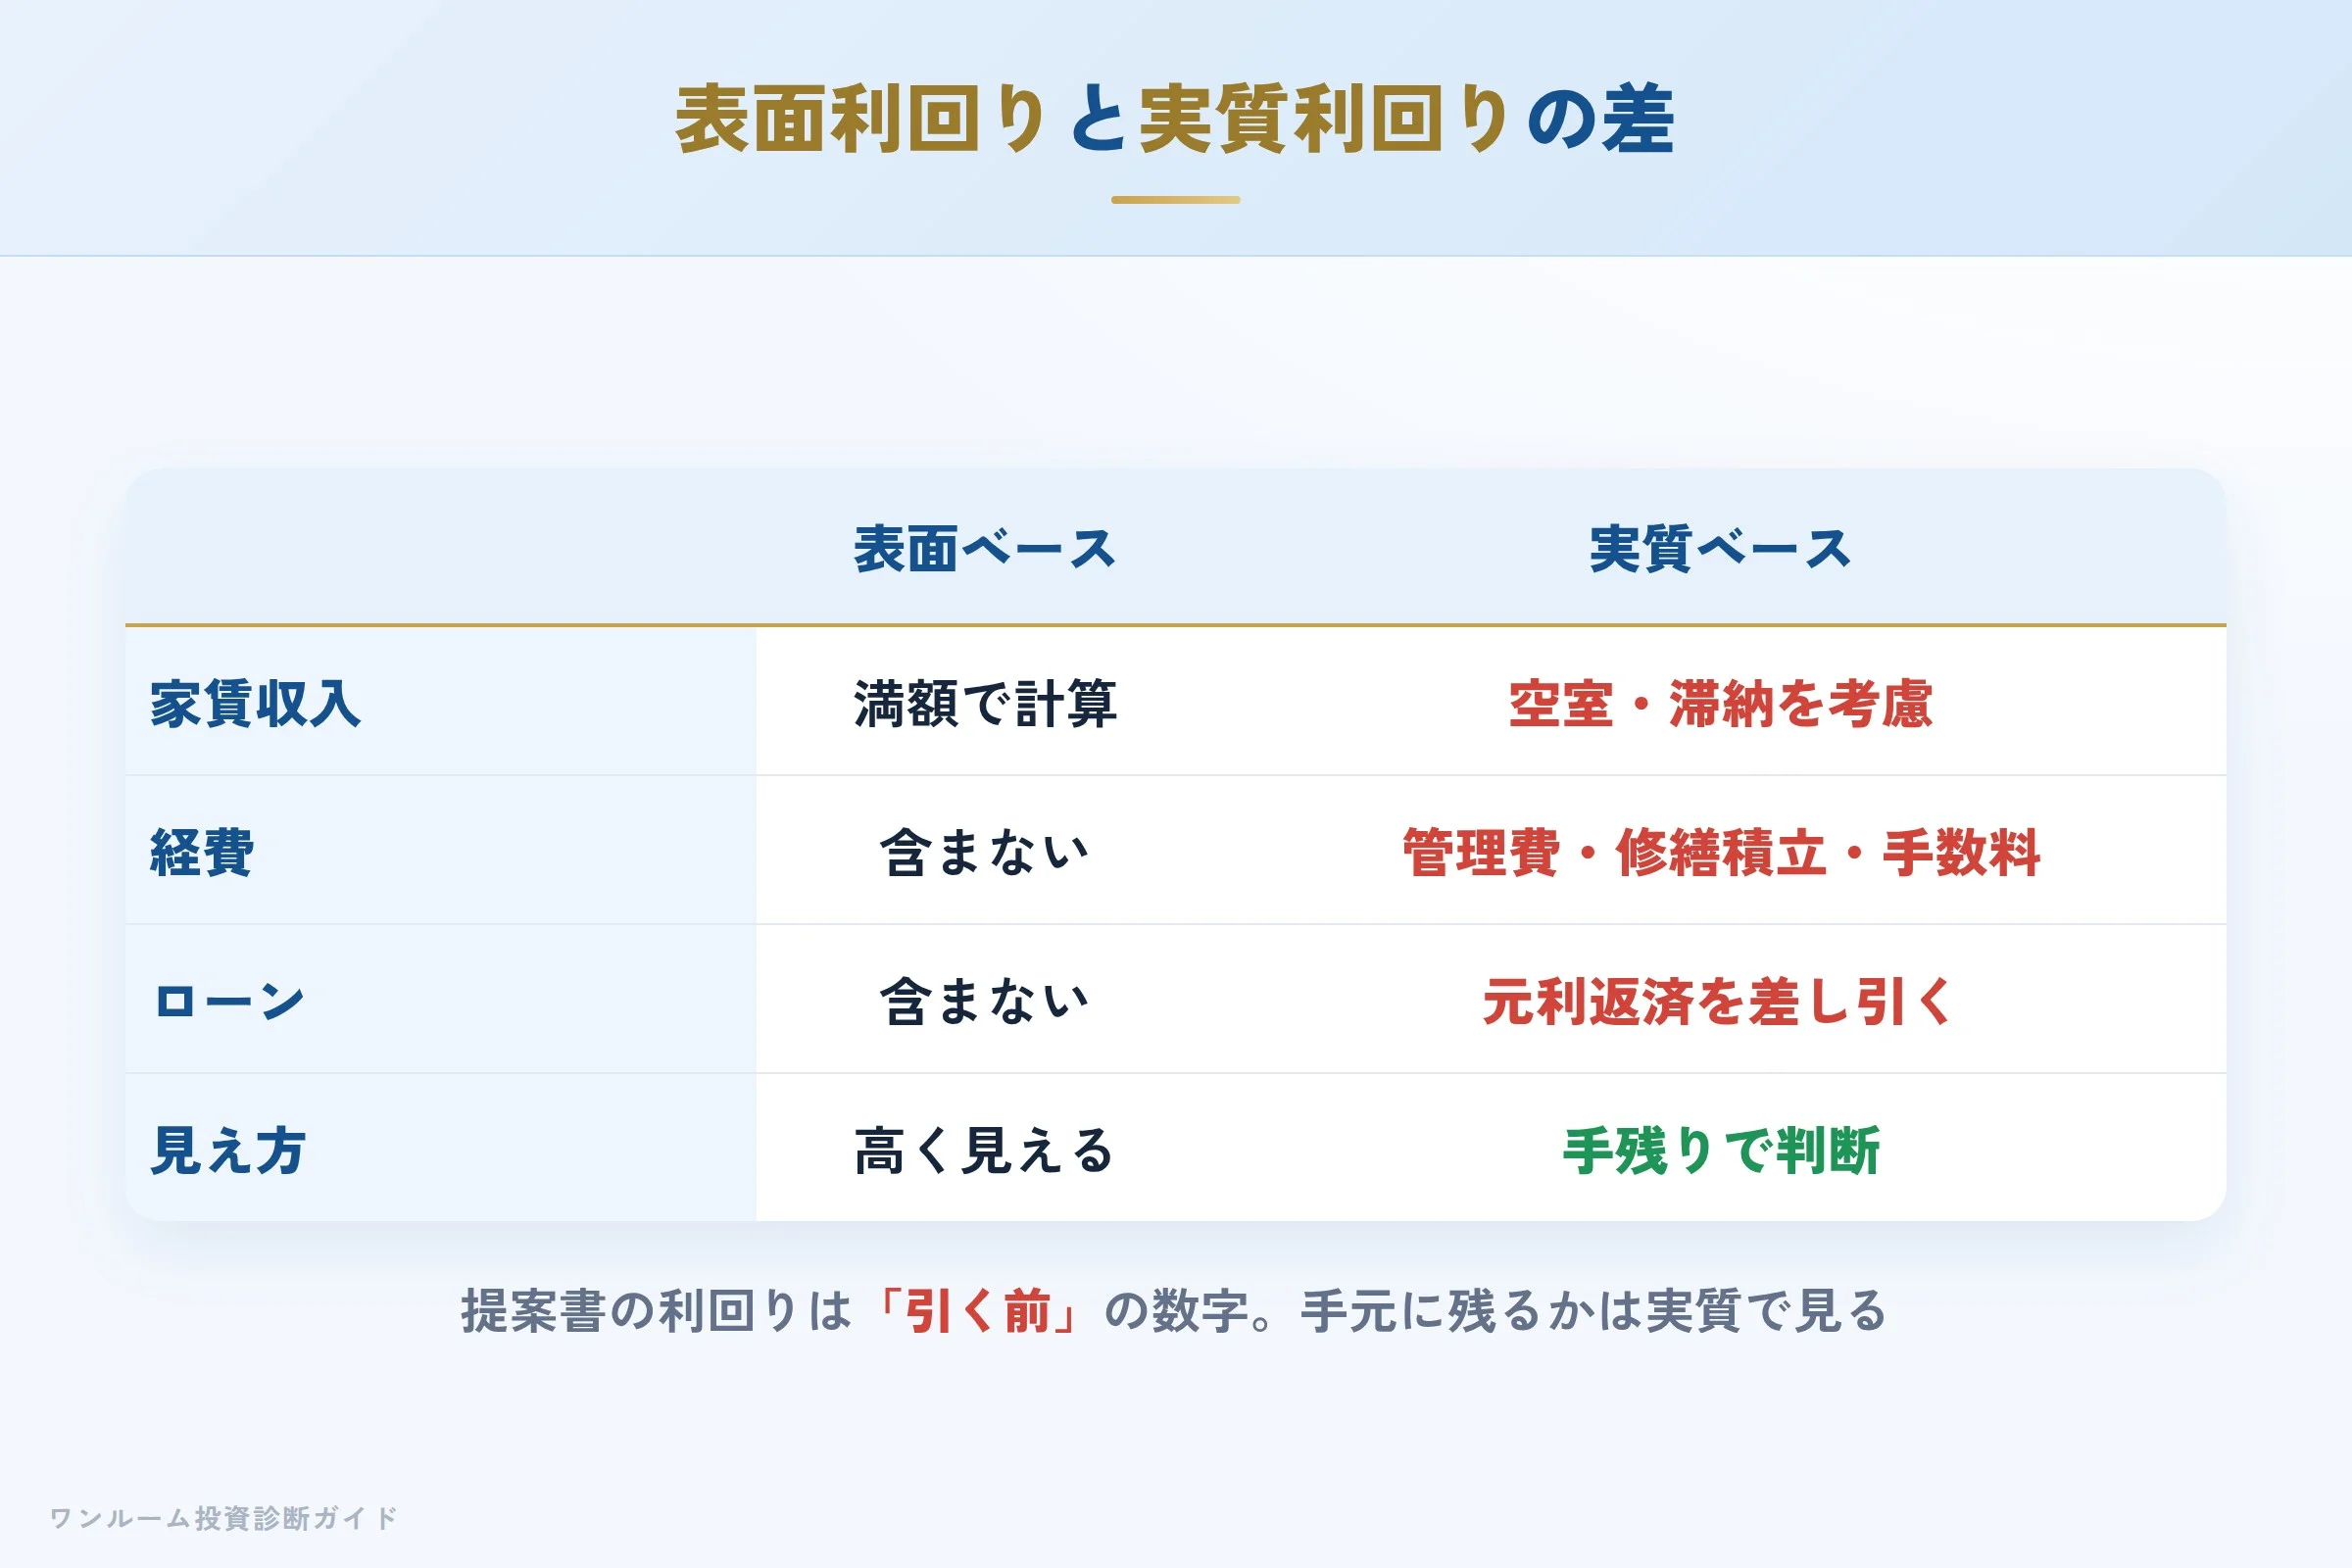
物件提案で示される「表面利回り」は、管理費・修繕積立金・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。中古ワンルームでも、フルローンで購入すると毎月のキャッシュフローがマイナス(手出し)になるケースがあります。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
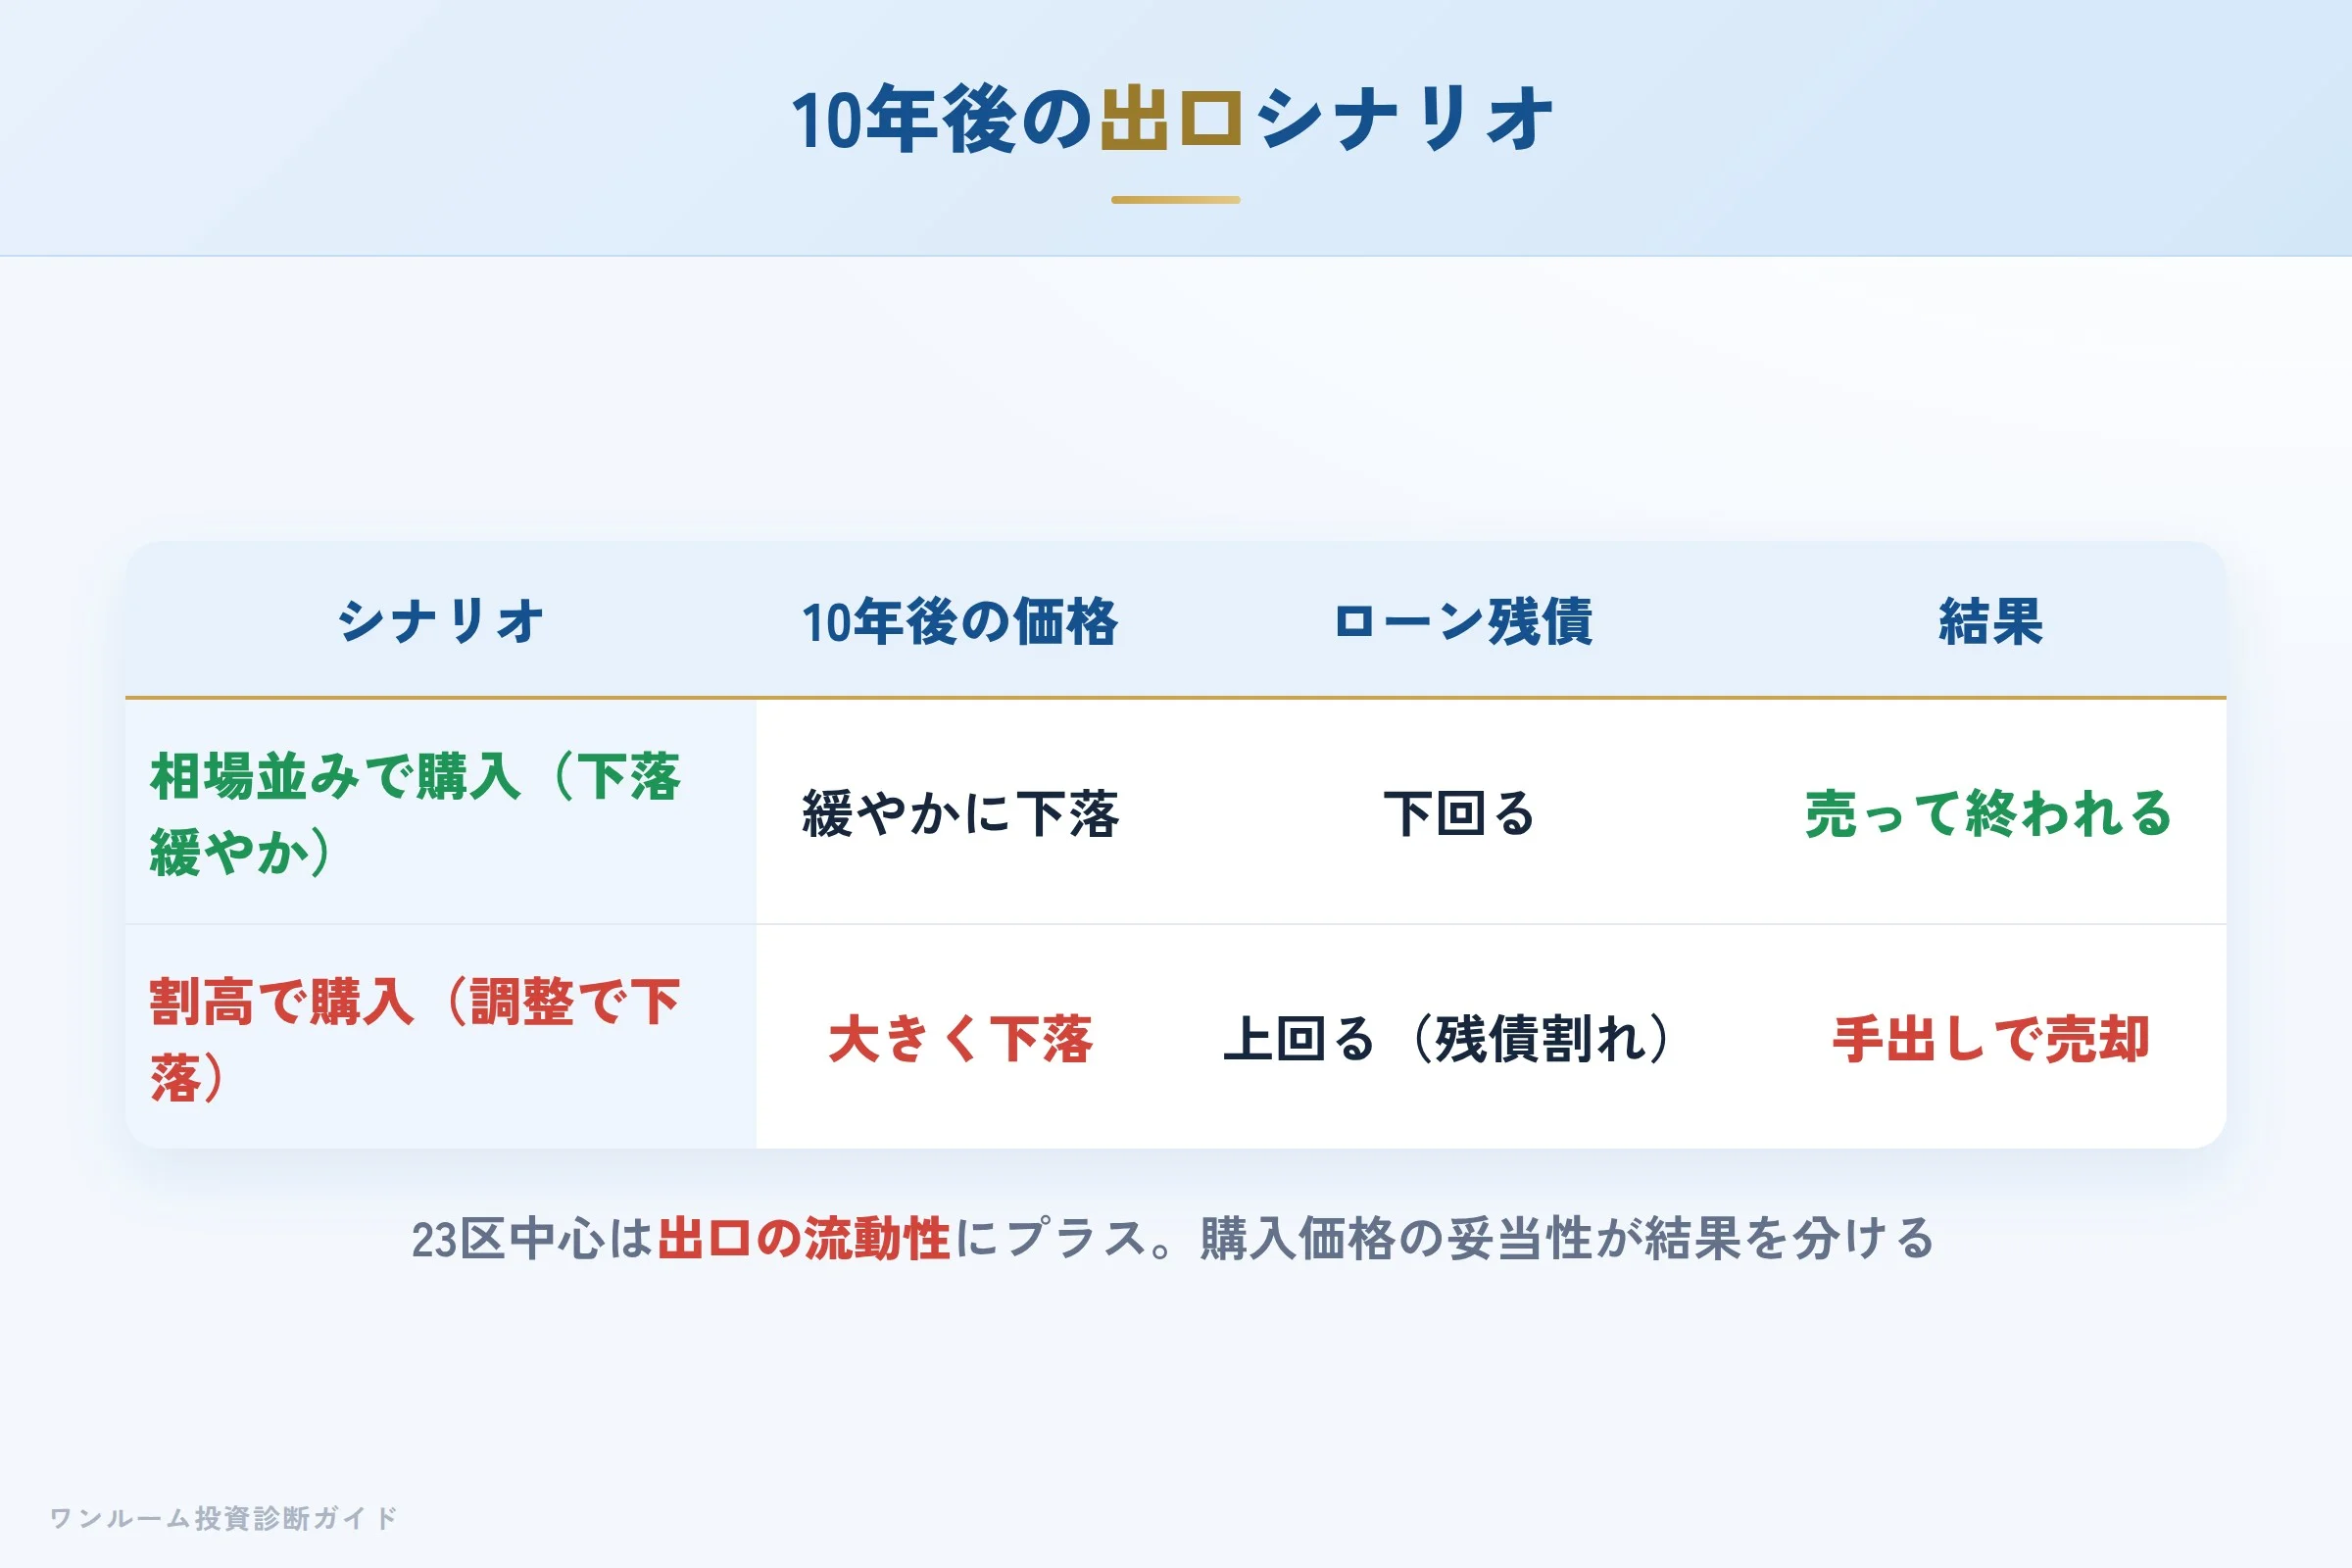
ワンルーム投資で最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
日本財託の東京23区中心という立地は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
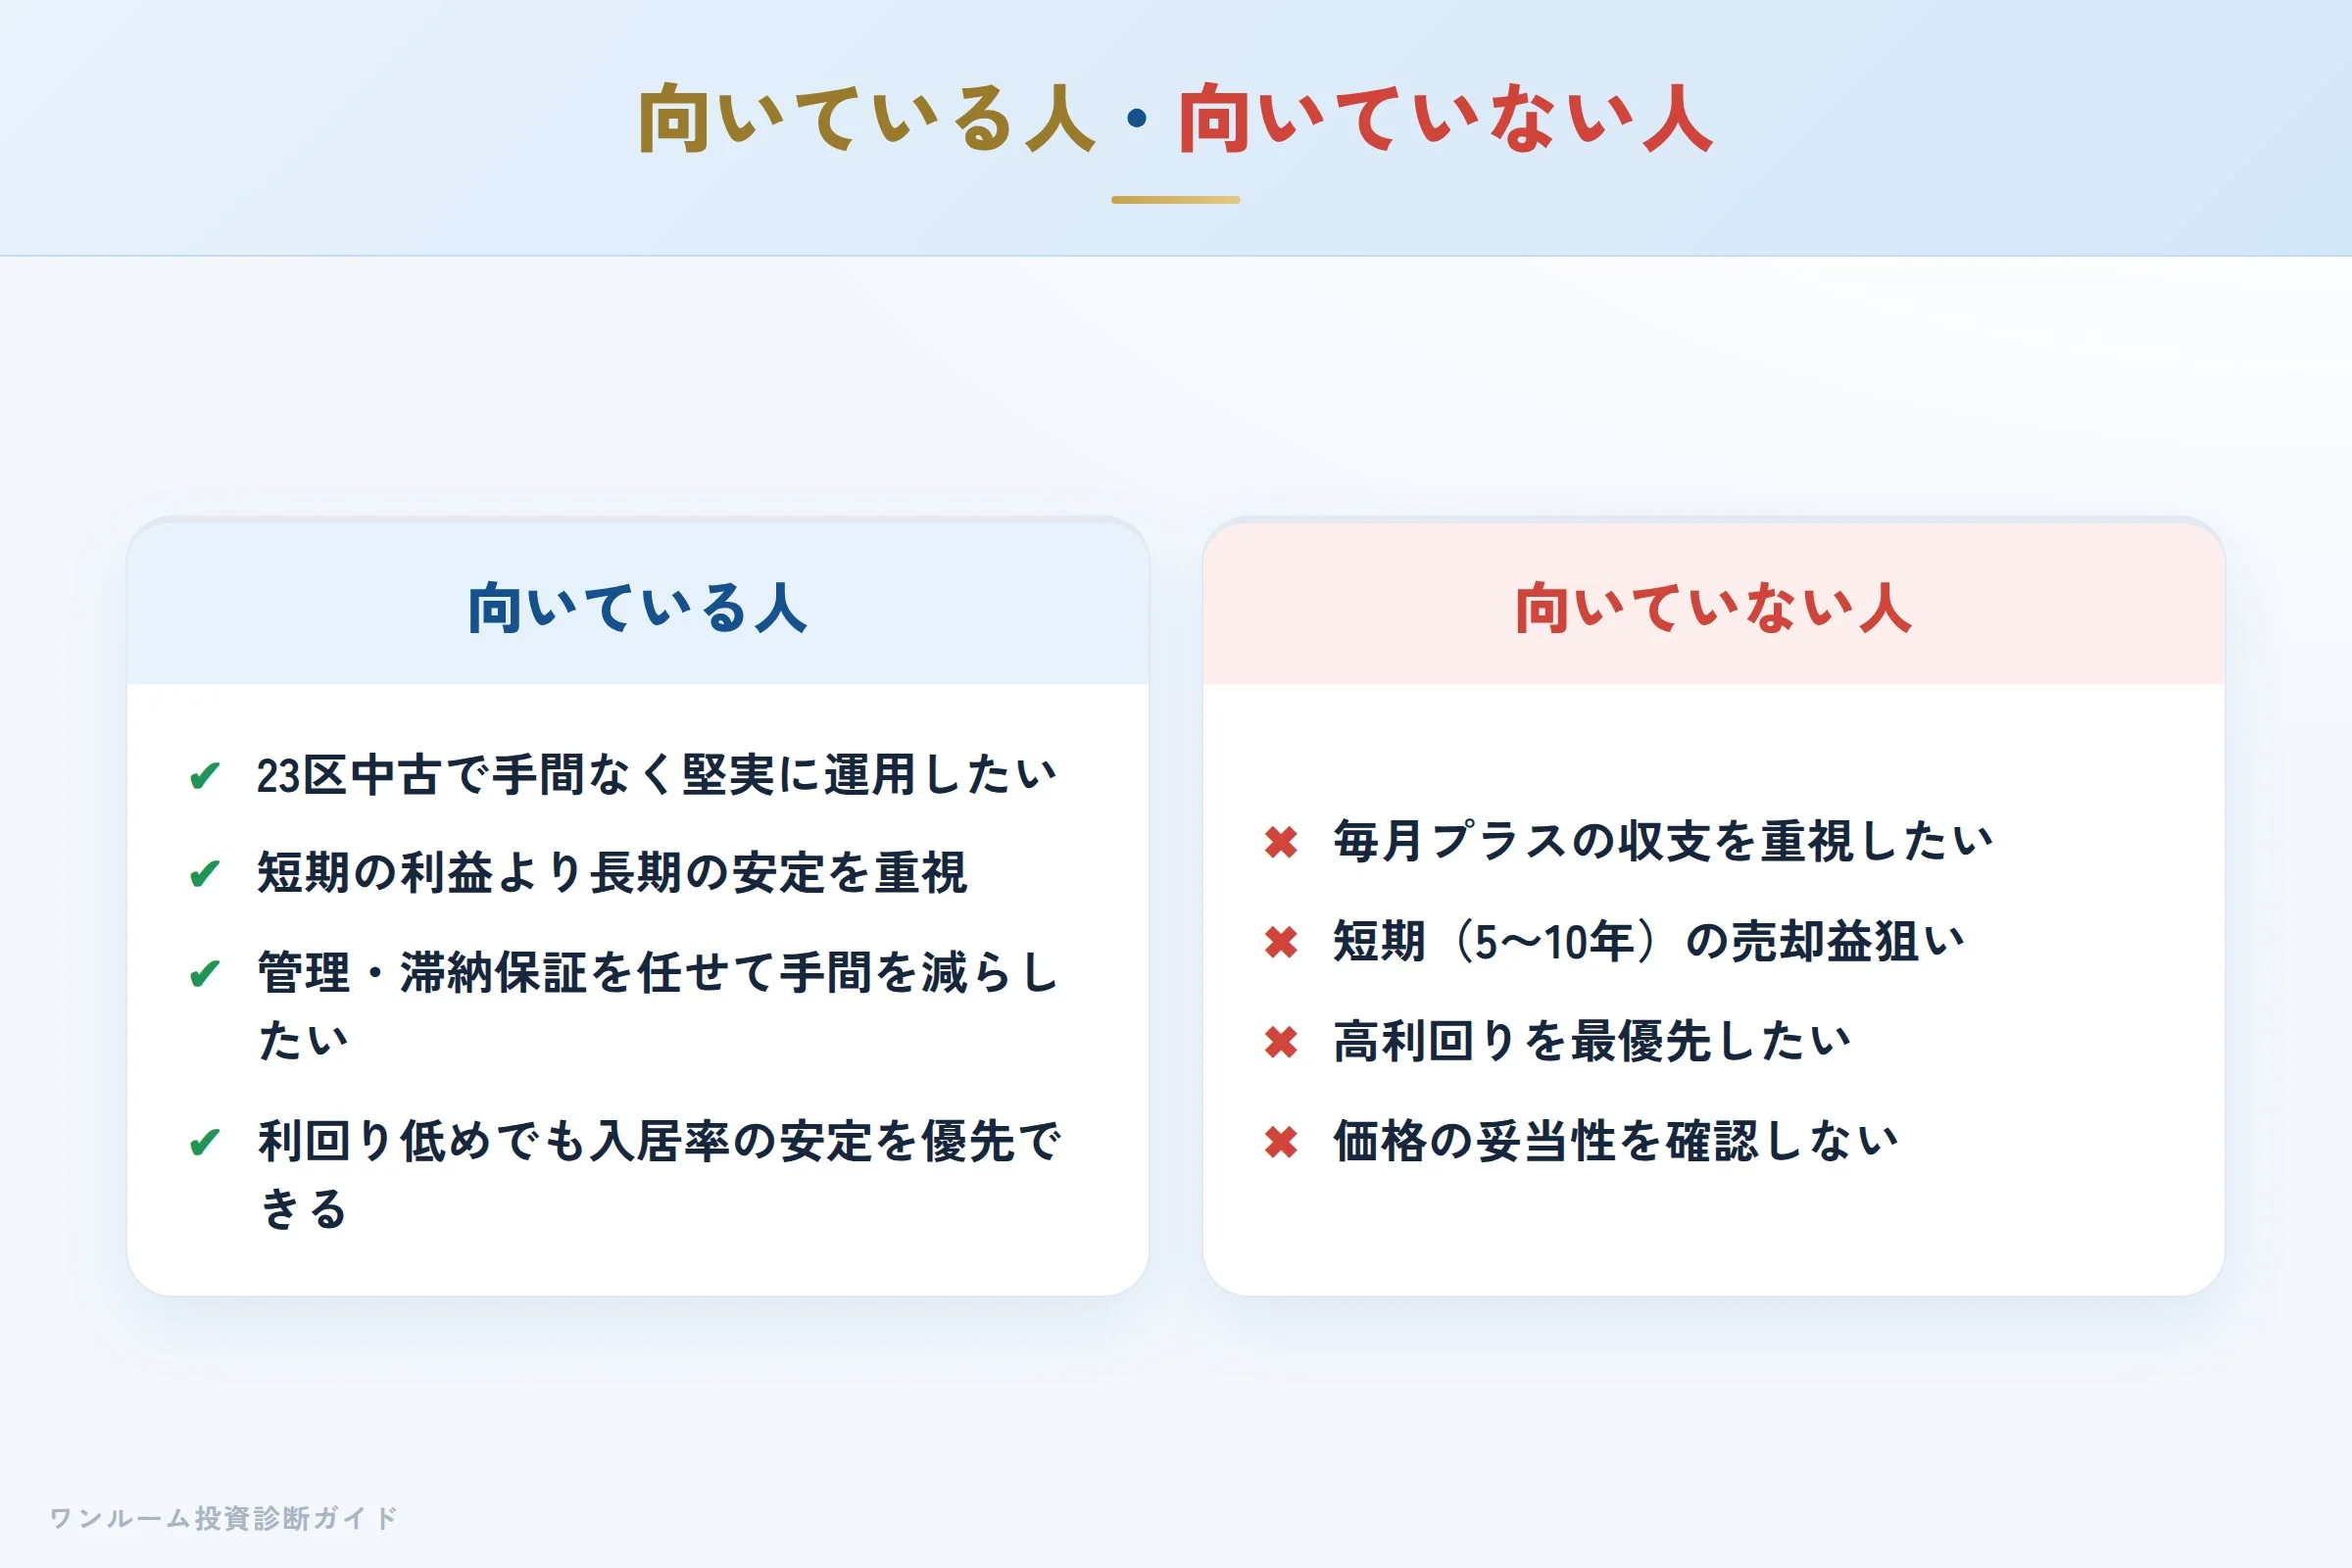
向いている人
- 東京23区の中古物件で、手間をかけず堅実に賃貸運用したい
- 短期の利益より、長期保有での安定を重視している
- 賃貸管理と滞納保証を任せて手間を減らしたい
- 利回りが低めでも入居率の安定を優先できる
向いていない人
- 毎月プラスのキャッシュフローを重視している
- 短期(5〜10年)での売却益を狙っている
- 地方や一棟物件も含めて高利回りを狙いたい
- 価格の妥当性を確認せず「入居率が高いから安心」と判断しようとしている
購入前セルフ診断チェックリスト
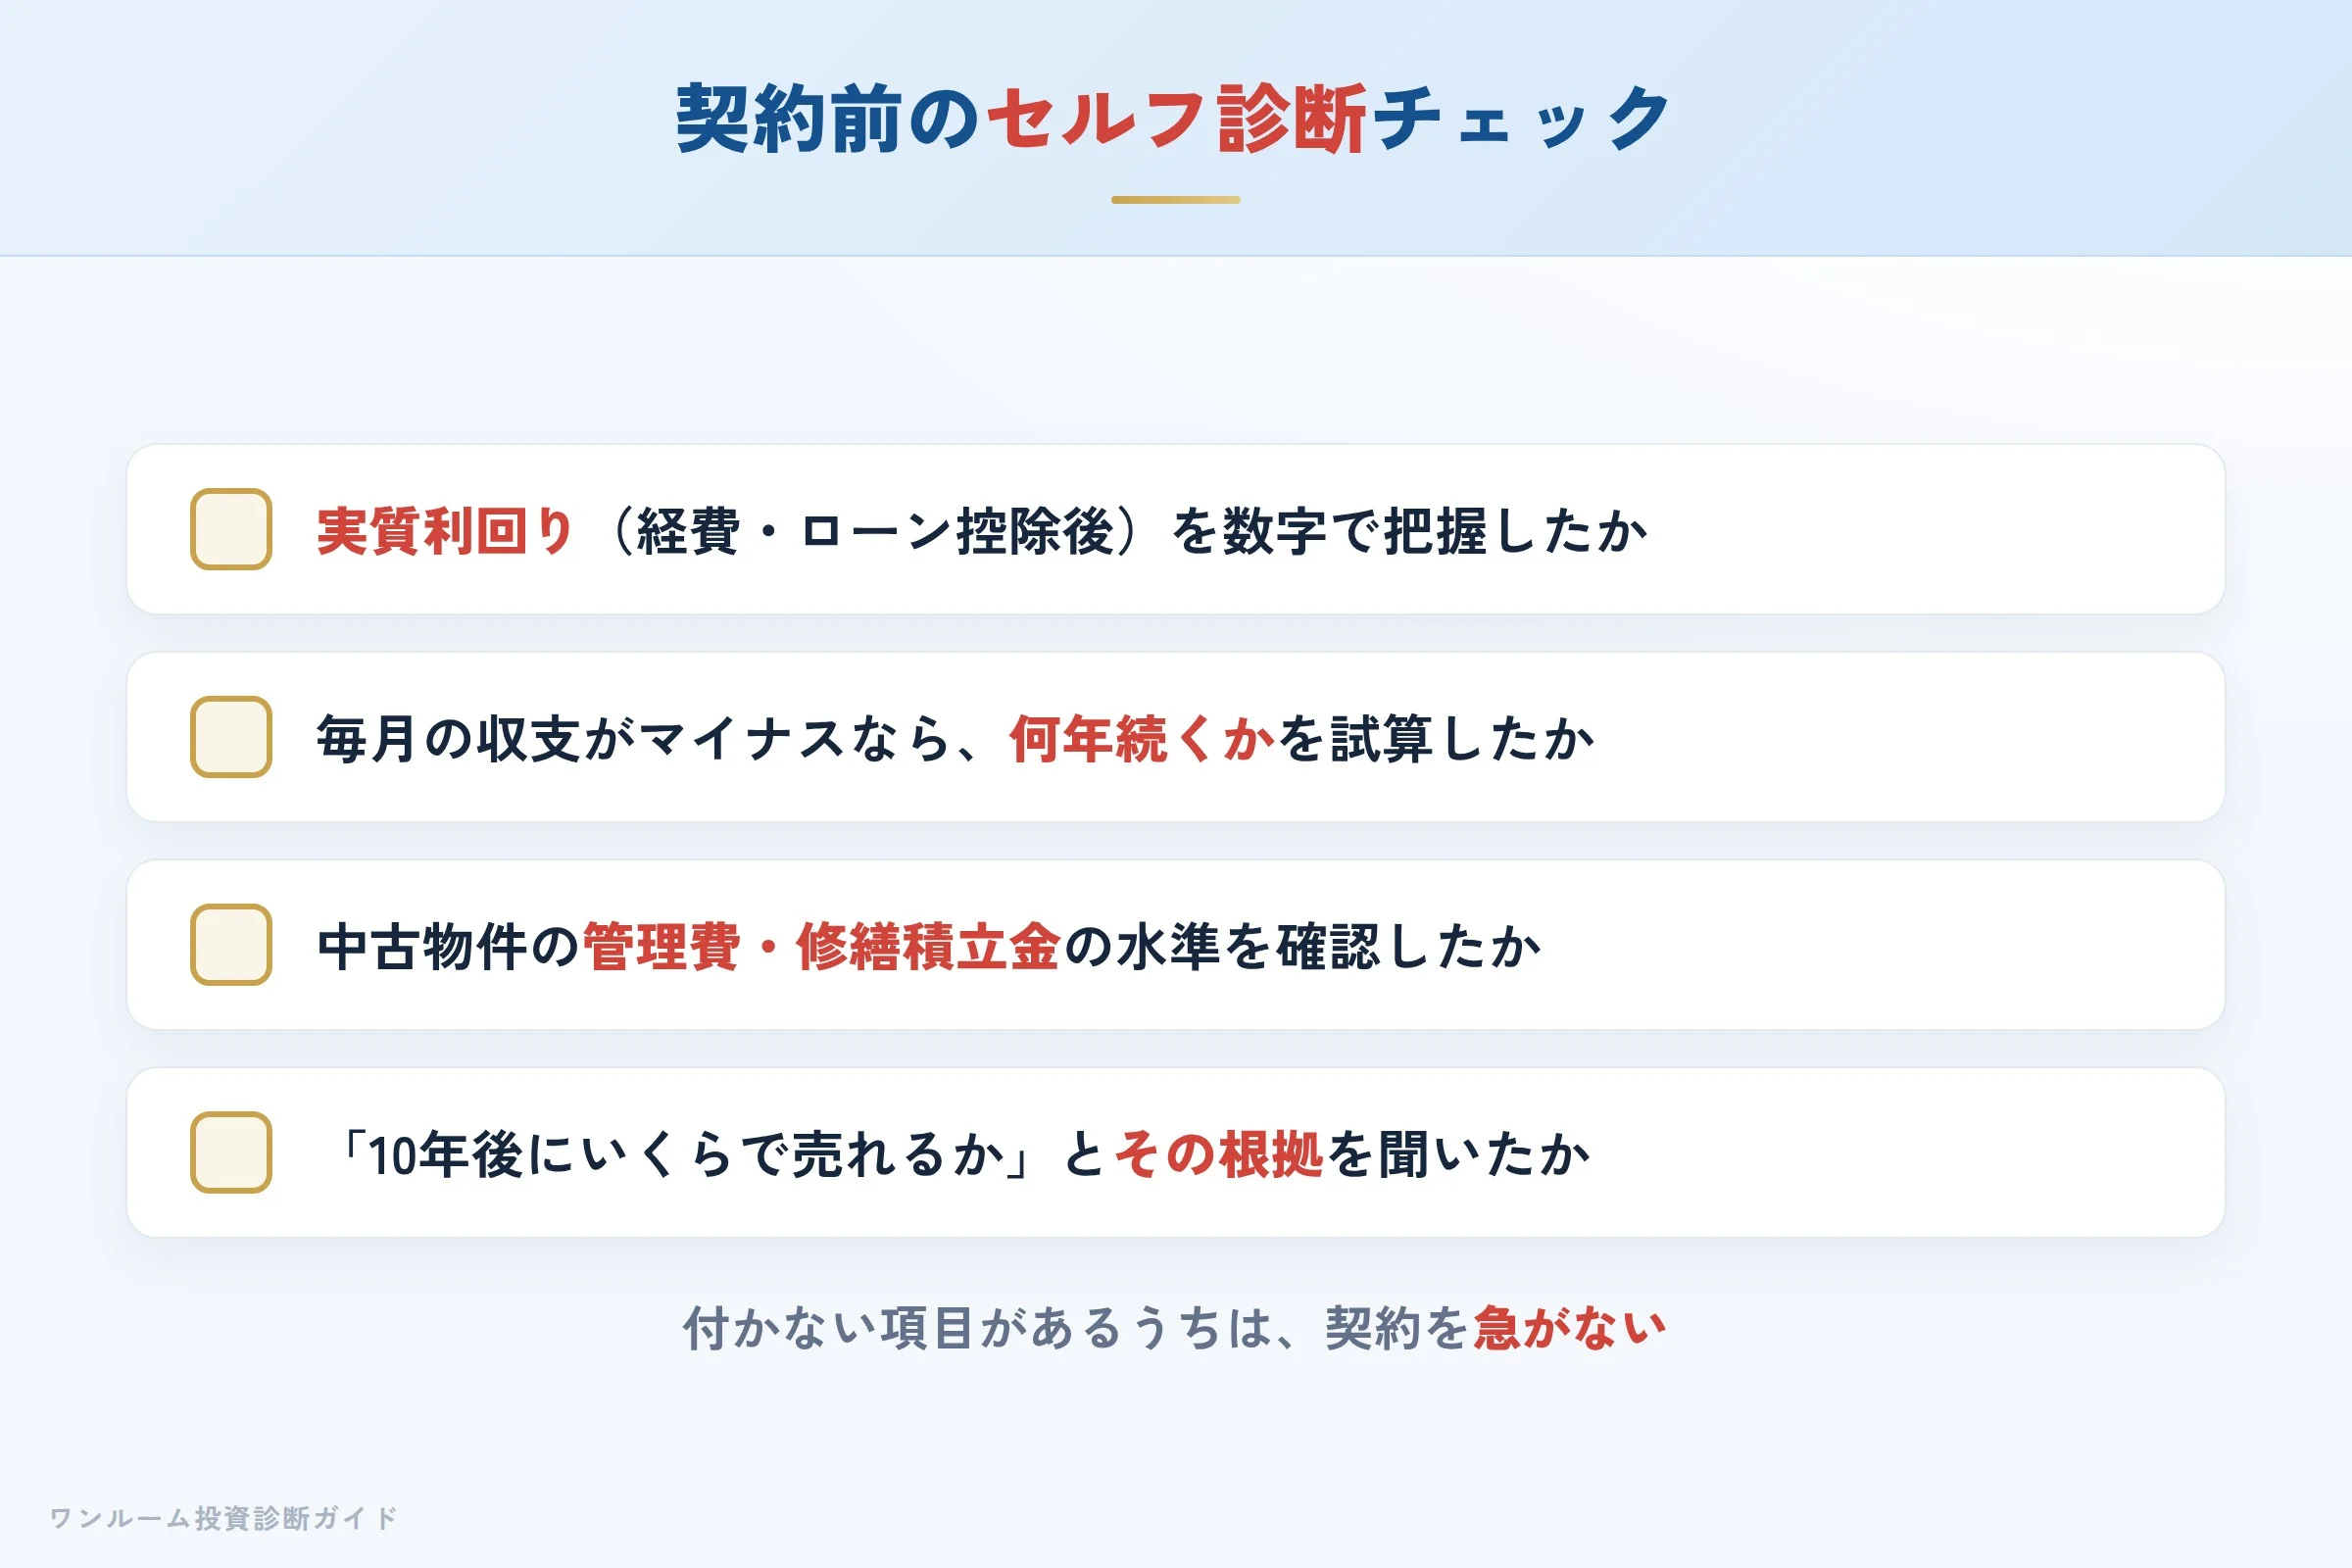
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- 中古物件の管理費・修繕積立金の水準を確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
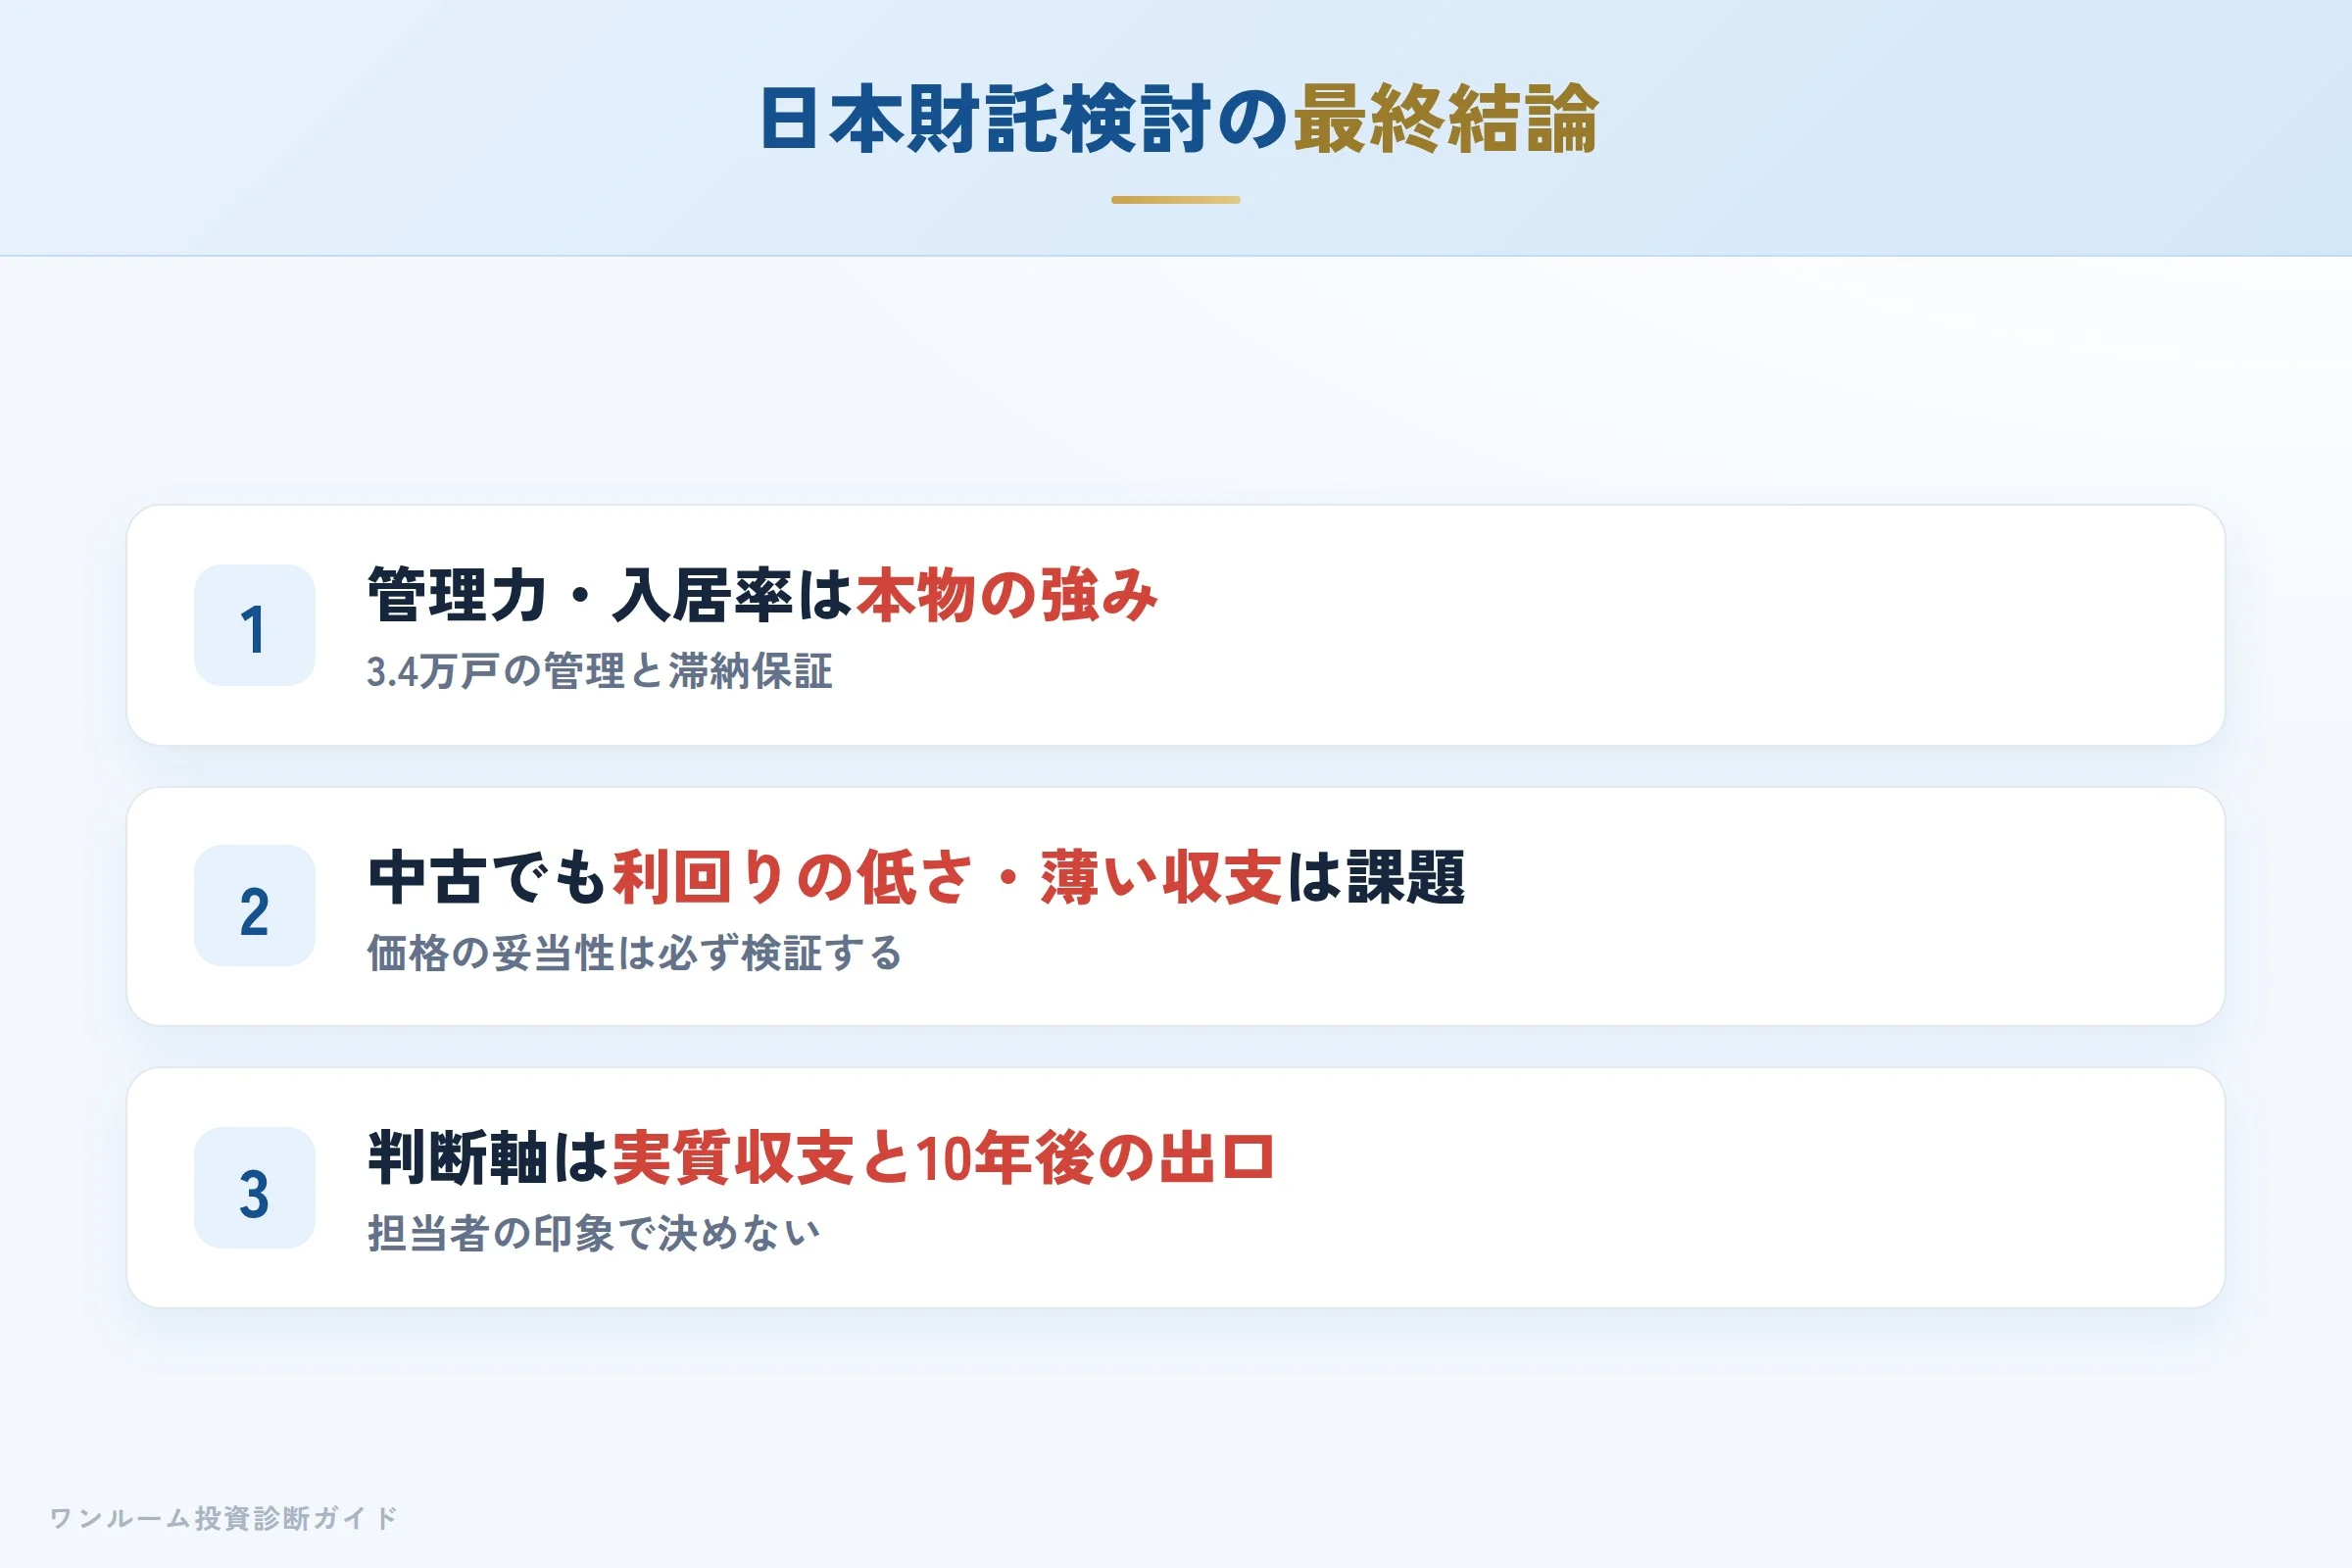
日本財託は「中古ワンルームの販売と賃貸管理に強みを持つ会社」です。約3.5万戸(34,912戸)の管理規模と全体入居率99.69%(2026年8月末時点)という運用データは客観的にも評価でき、押し売りの少ない営業姿勢も口コミで支持されています。一方で、中古ワンルームという商品特性上、利回りの低さと薄いキャッシュフローは構造的な課題です。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
日本財託の物件を勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の「赤信号」です。不動産投資は医療と同じで、担当者が信頼できそうという理由だけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
