【2026-10-01 更新】 公式サイト(日神グループホールディングス・日神不動産)で一次情報を再確認し、社名変更・合併/グループ再編・廃業・宅建免許失効がないことを確認しました。日神不動産の従業員数(187名・2025年6月25日時点)を追記し、2027年3月期の業績見通し(経常利益16.7%減・配当2円増配)を出典付きで追加しています。
【2026-09-09 更新】 公式サイトの会社概要で一次情報を再確認し、2026年3月期の連結業績(売上高878億円・当期純利益42.0億円)、日神不動産の設立・資本金・宅地建物取引業免許番号、主なグループ会社(日神不動産・日神管財・多田建設)を最新化しました。あわせて出典に公式会社概要・IR資料のURLを追加しています(確認時点で社名変更・上場区分の変更・廃業はありません)。
「日神のマンションを勧められたけれど、東証プライム上場のグループだから安心なんでしょうか?」。区分マンション投資を検討している人から、こうした相談が届きます。ネットで調べると「立地が良くて資産性が高い」という声と「営業電話がしつこい」「価格が高い」という声が混在し、どちらを信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築区分マンション投資は「立地」や「営業担当の対応」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報をもとに、次の点を整理します。
- 日神グループホールディングス(日神不動産)とはどんな会社か(会社概要・販売立場・サービス)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
会社概要:日神グループホールディングスはどんな会社か
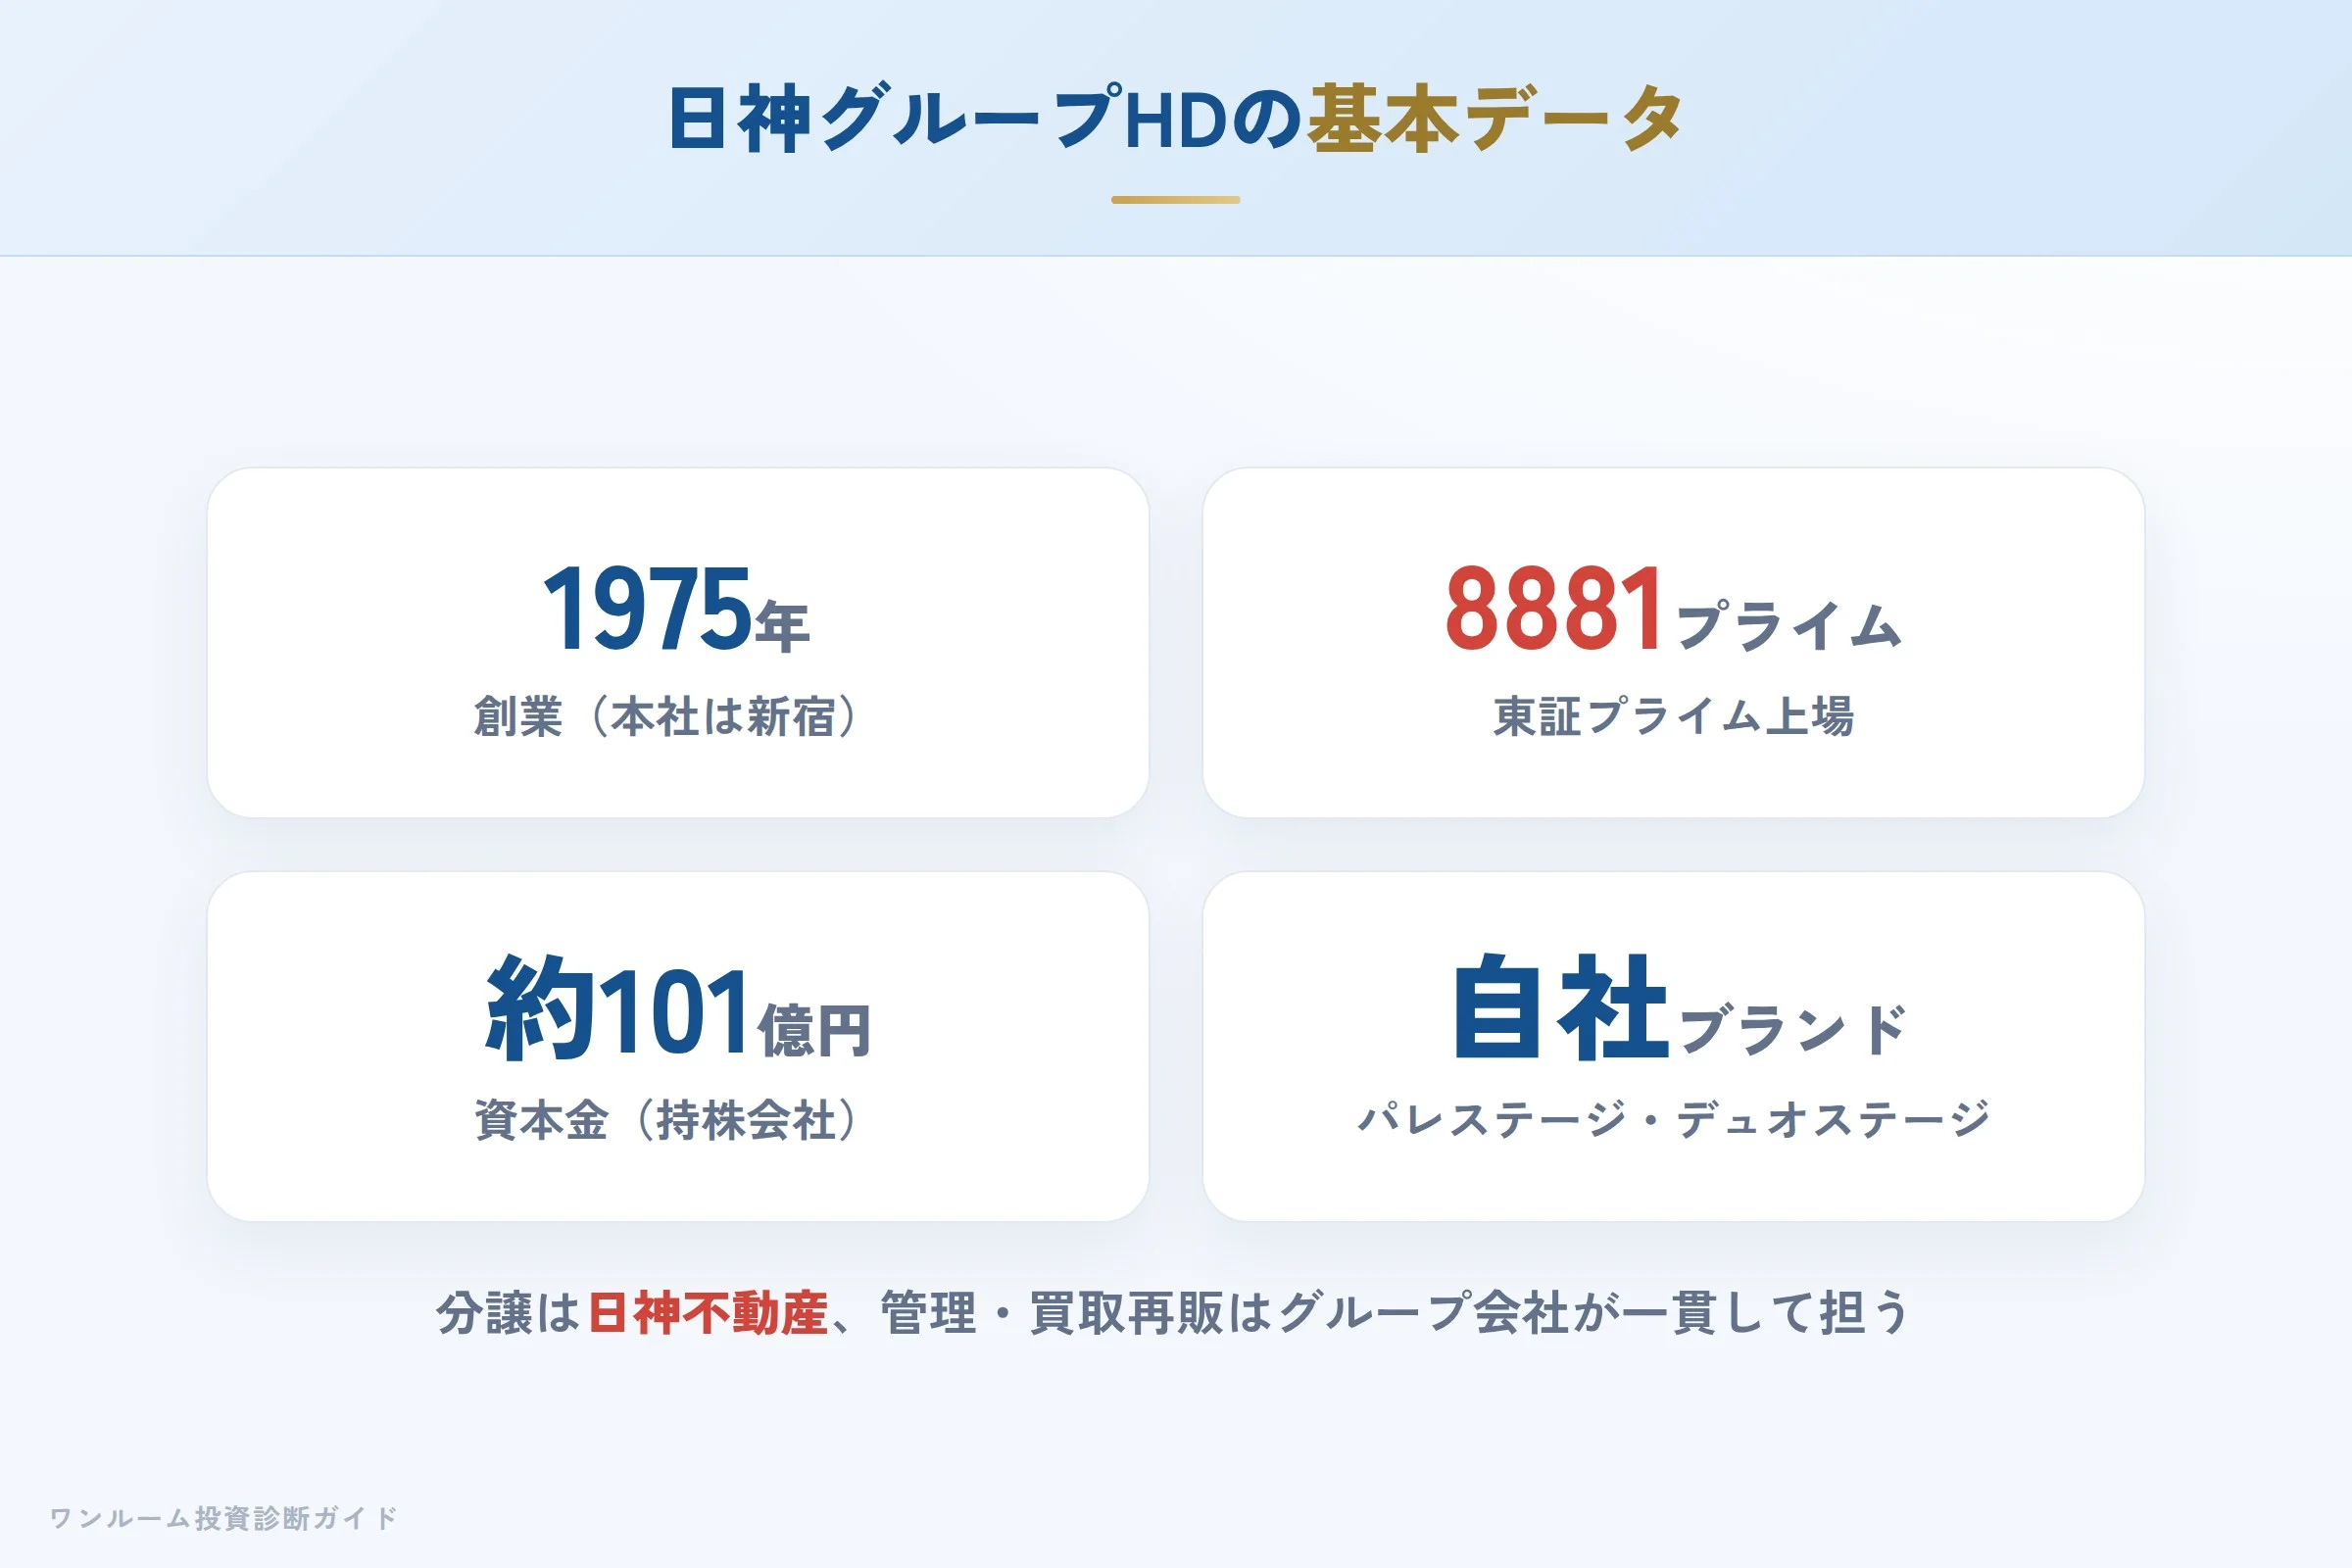
株式会社日神グループホールディングスは、1975年3月の創業に源流を持つ不動産グループの純粋持株会社です。2020年1月に持株会社体制へ移行し、東京証券取引所プライム市場に上場しています(証券コード8881)。本社は東京都新宿区。実際にマンションの企画・販売を担うのは、持株会社移行時に分譲事業を承継した事業会社、日神不動産株式会社(2018年8月設立)です。以下は公式サイトの会社概要で2026年10月1日時点に再確認した内容です(社名変更・合併/グループ再編・廃業・宅建免許失効は確認時点でありません)。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社日神グループホールディングス(東証プライム 8881) |
| 所在地 | 東京都新宿区新宿五丁目8番1号 |
| 創業 | 1975年3月(持株会社体制へ2020年1月移行) |
| 資本金 | 約101億円(101.1億円・持株会社) |
| 代表取締役社長 | 神山 隆志 |
| 持株会社の宅建免許 | 国土交通大臣(10)第3453号 |
| 主なグループ会社 | 日神不動産(分譲マンションの企画・販売)、日神管財(管理・賃貸)、多田建設(建設・施工) |
| 事業会社の宅建免許 | 日神不動産:国土交通大臣(2)第9502号(資本金4.8億円) |
| 日神不動産の従業員数 | 187名(公式サイト会社概要・2025年6月25日時点) |
| 主な事業 | 自社ブランドマンションの企画・分譲、不動産管理、賃貸、建設、不動産証券化 |
| 2026年3月期(連結・実績) | 売上高878億円、経常利益60.0億円、当期純利益42.0億円、純資産728億円、自己資本比率48.7% |
会社概要と2026年3月期の連結業績は、公式サイトの会社概要ページと経営指標等の推移・IR資料で公表されている数字です。半世紀の供給実績と黒字基調の財務は、供給主体としての継続性を測る材料になります。ただし、これは会社の体力の話であり、個別物件を今の価格で買ってよいかとは別に考える必要があります。
なお、会社発表では2027年3月期(今期)の業績見通しについて、支払利息の増加などを背景に経常利益は前期比16.7%減の50億円、一方で年間配当は前期比2円増の37円を見込むとされています(株探 2026年5月12日付記事)。供給実績がある一方で、単年の収益性は変動することも踏まえ、個別物件の判断材料としては会社業績よりも物件ごとの収支を優先して確認してください。
販売立場(重要):日神不動産が提案する新築マンションは、自社(グループ)が分譲主(売主)となる物件が中心です。自社ブランド「パレステージ」「デュオステージ」を企画から分譲まで手がけるため、売主取引が基本になります。管理や賃貸はグループの日神管財、施工は多田建設が担うなど、グループ内で役割を分担しています。ただし取引形態は物件ごとに異なるため、契約前に重要事項説明書と売買契約書で「売主が誰か(グループ会社か第三者か)」「新築分譲か買取再販か」を必ず確認してください。
サービスとブランド:パレステージとデュオステージの特徴
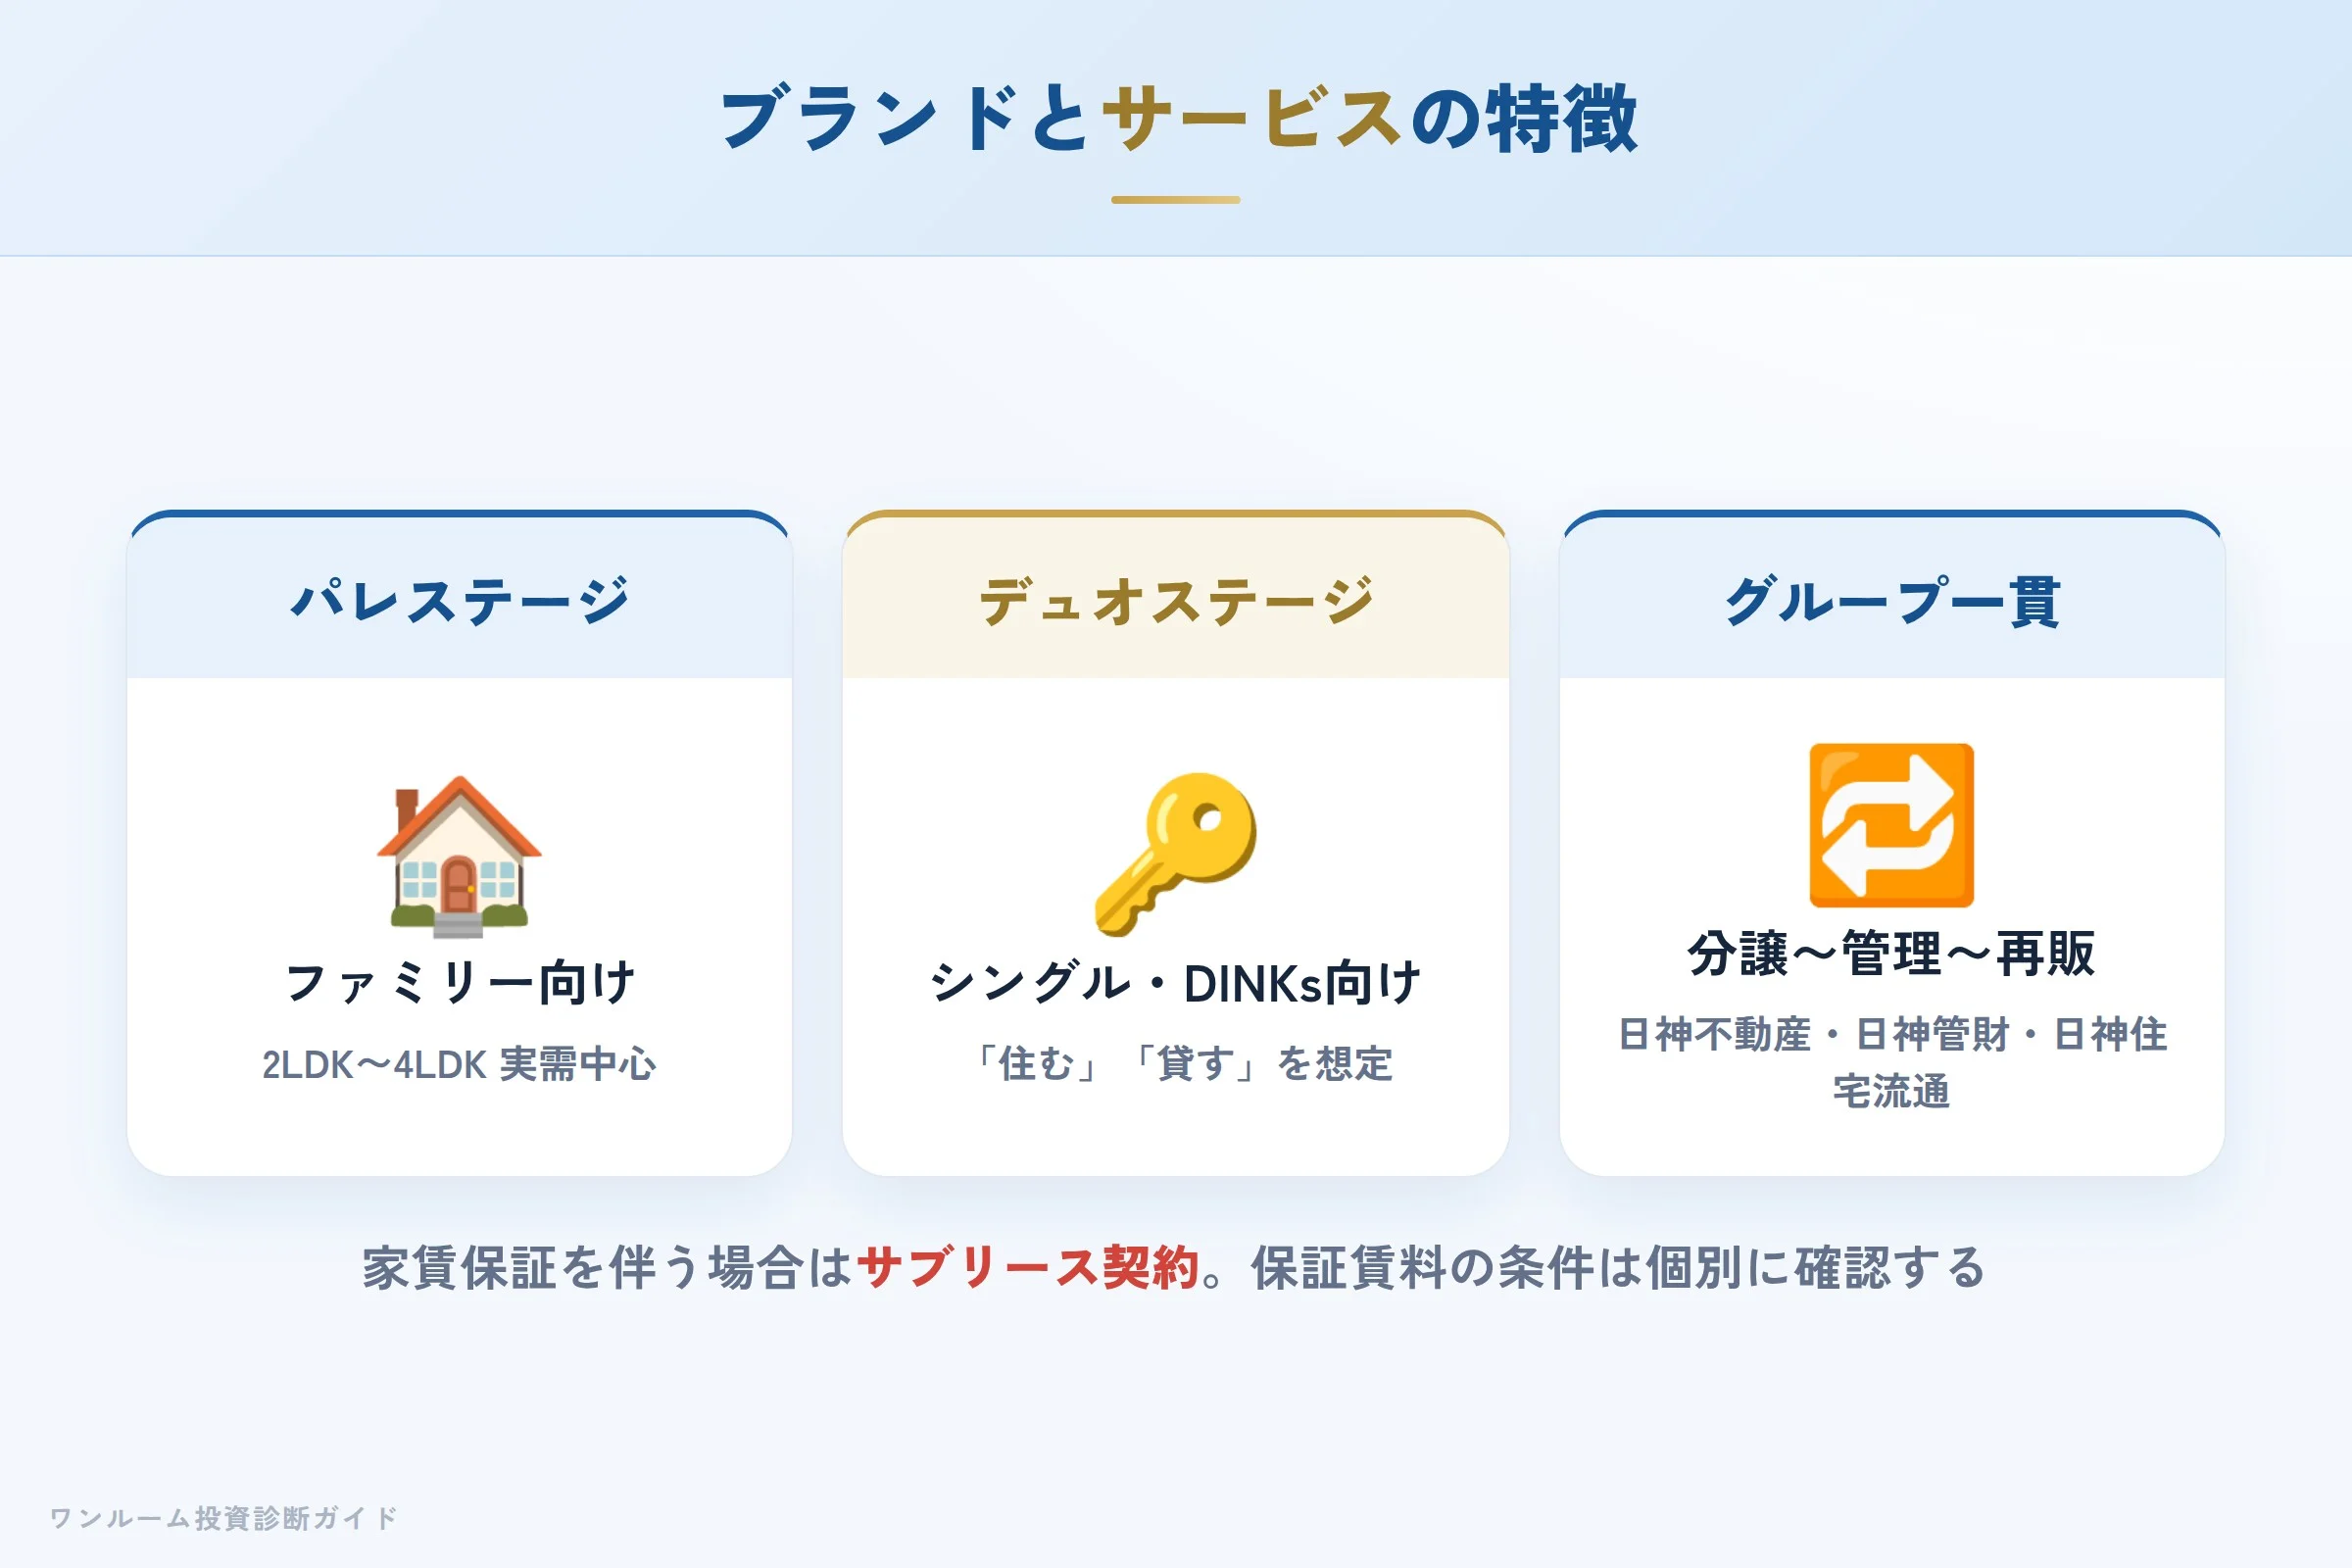
日神不動産は、首都圏を中心に自社ブランドの新築分譲マンションを展開しています。ブランドによって想定する購入層が異なります。
- パレステージ:主に2LDK〜4LDKのファミリー向け分譲マンション。自宅としての実需が中心。
- デュオステージ:シングル・DINKs向けの分譲マンション。「住む」と「貸す」の両方を想定し、賃貸目的の購入者向けに提携ローンも案内されます。
- グループ一貫体制:分譲は日神不動産、管理や賃貸は日神管財、施工は多田建設と、企画から建設・管理までグループ内で役割分担しています。
投資用として案内されやすいのは、シングル向けで賃貸運用を想定した区分マンションです。管理や空室対応をグループに任せられる点は魅力ですが、家賃保証を伴う場合はサブリース契約であり、保証賃料の条件は個別に確認が必要です(後述)。
第三者サイトの評価:立地は高評価、営業姿勢に賛否
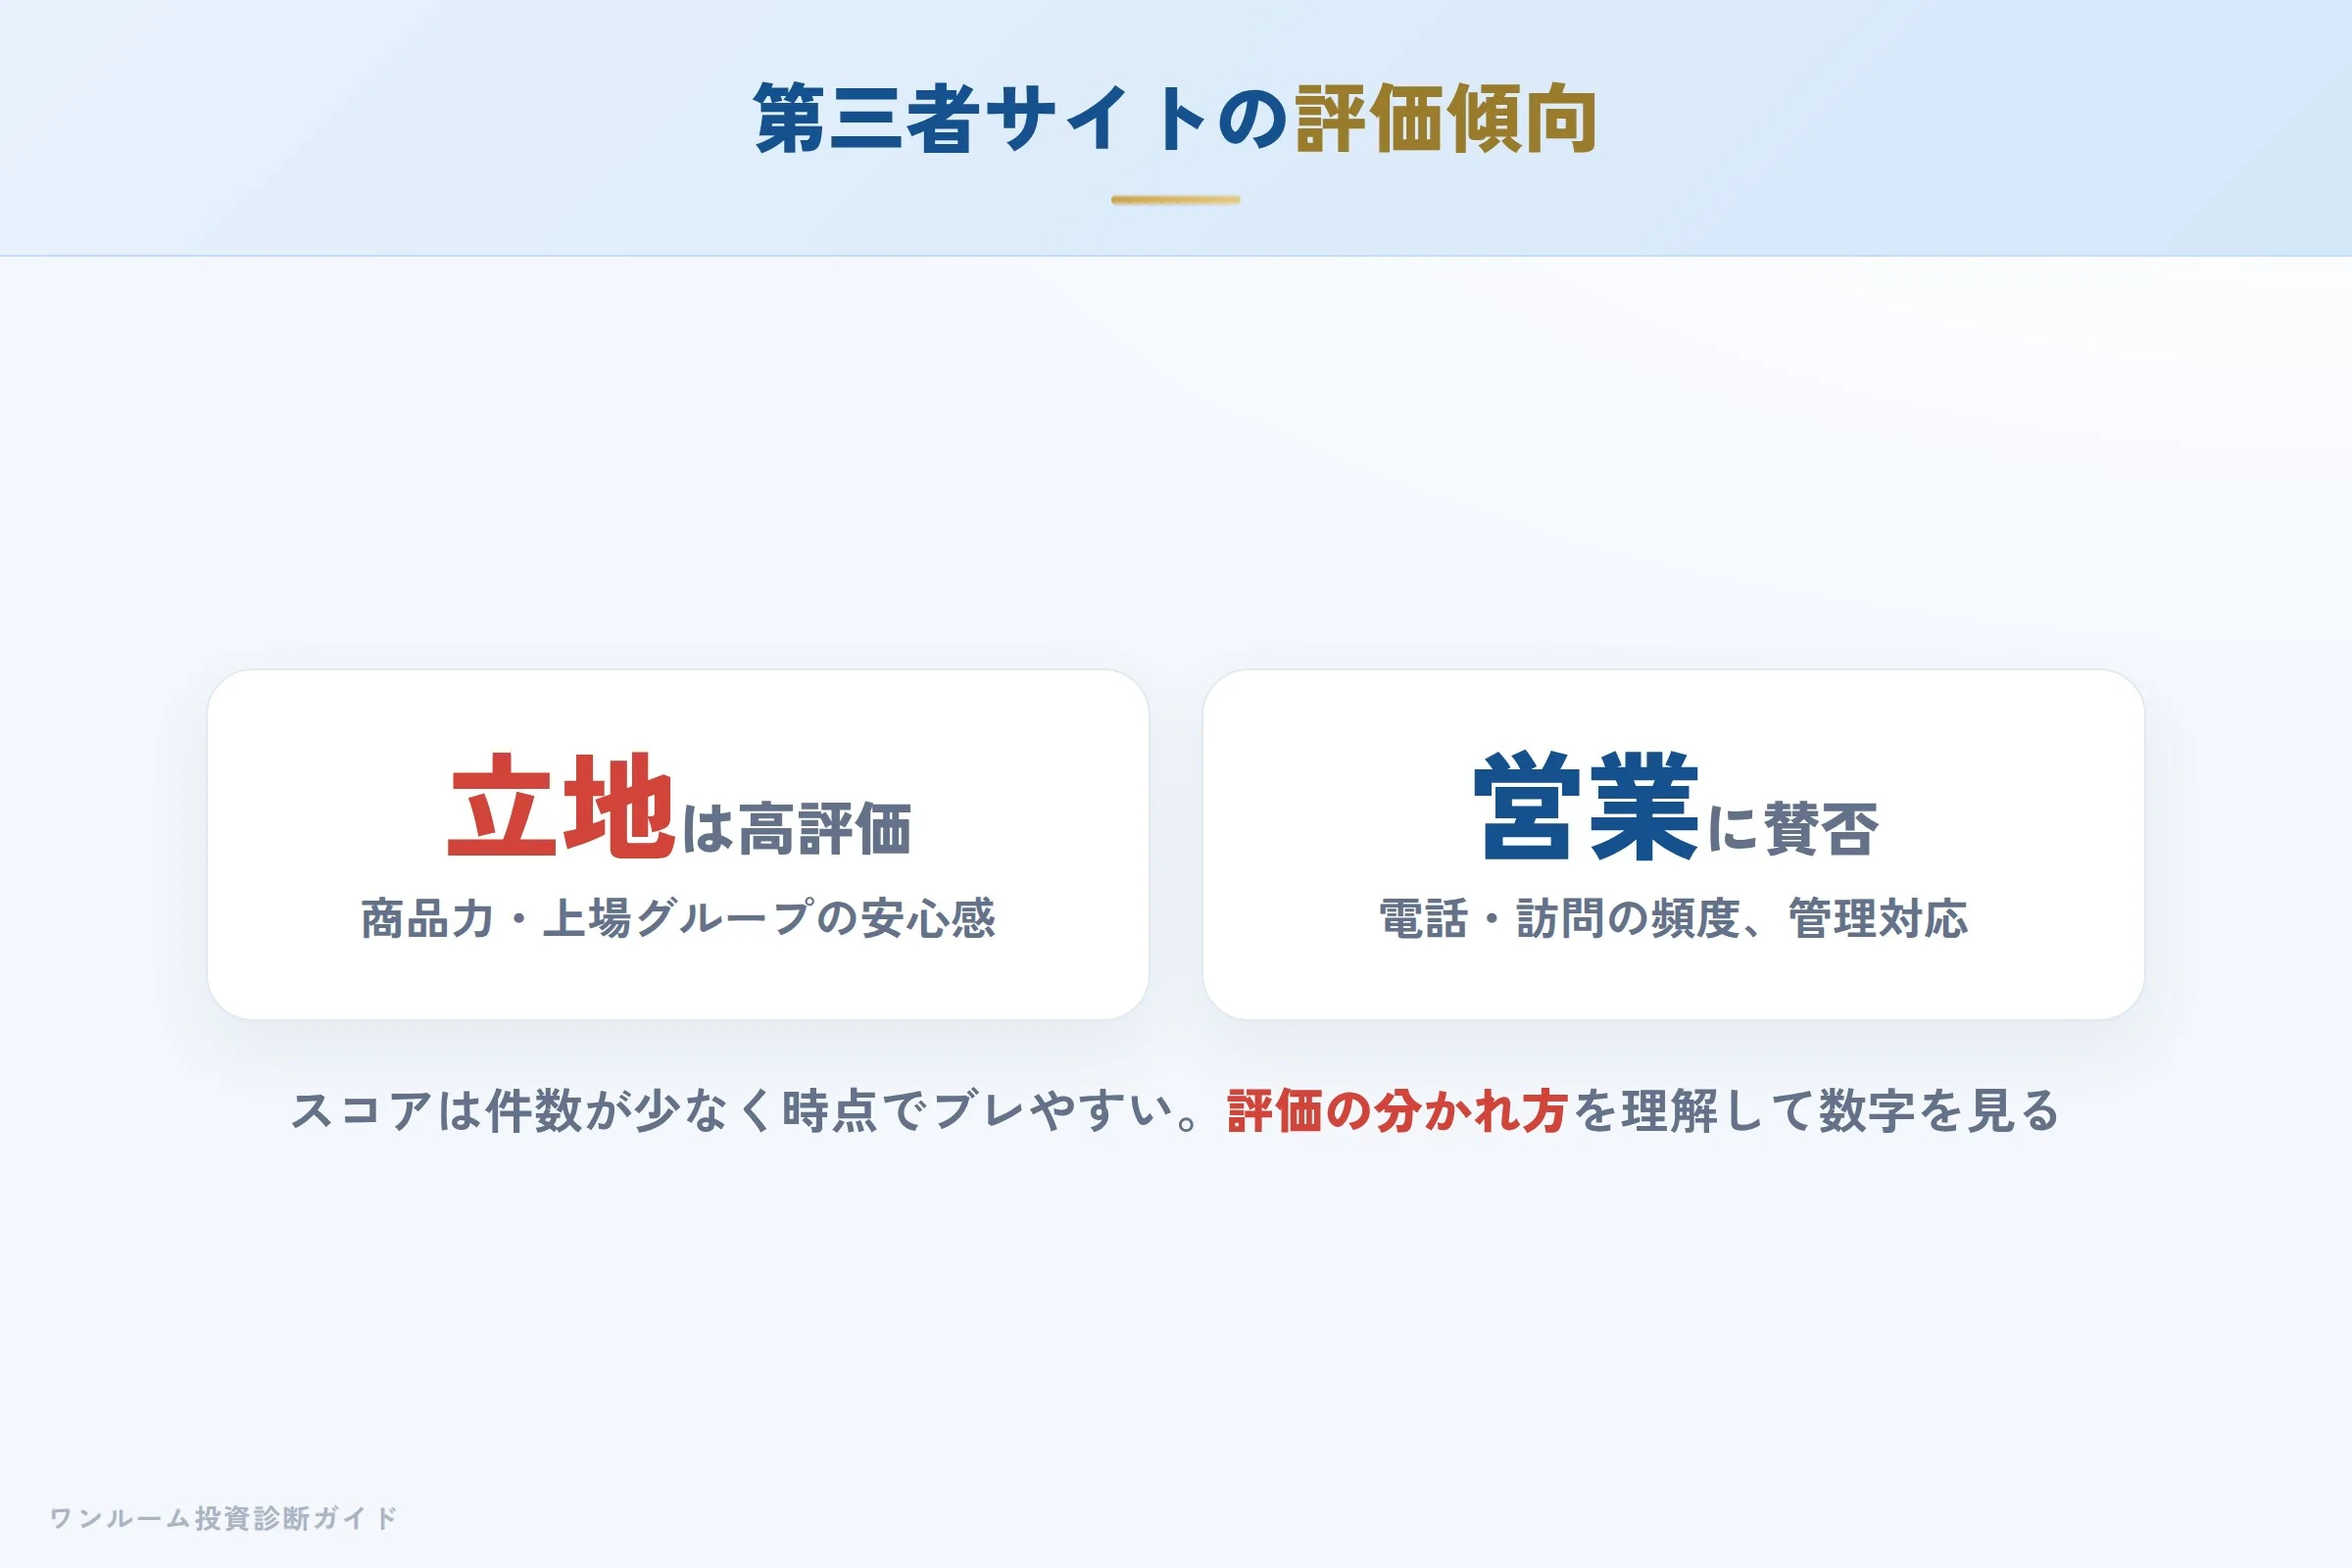
口コミサイトやマンション掲示板では、立地・商品力・上場グループの安心感を評価する声が目立ちます。一方で、営業電話や訪問営業の頻度、購入後の管理対応については賛否が分かれています。
第三者の評価スコアは、サイトや時点によって件数が少なく、評価にブレが出やすい点に注意が必要です。スコアの高低よりも、「立地は評価、営業と管理は賛否」という評価の分かれ方を理解したうえで、提案物件そのものの数字を見ることが判断の出発点になります。
宅建士が整理する強み:立地とグループ一貫体制
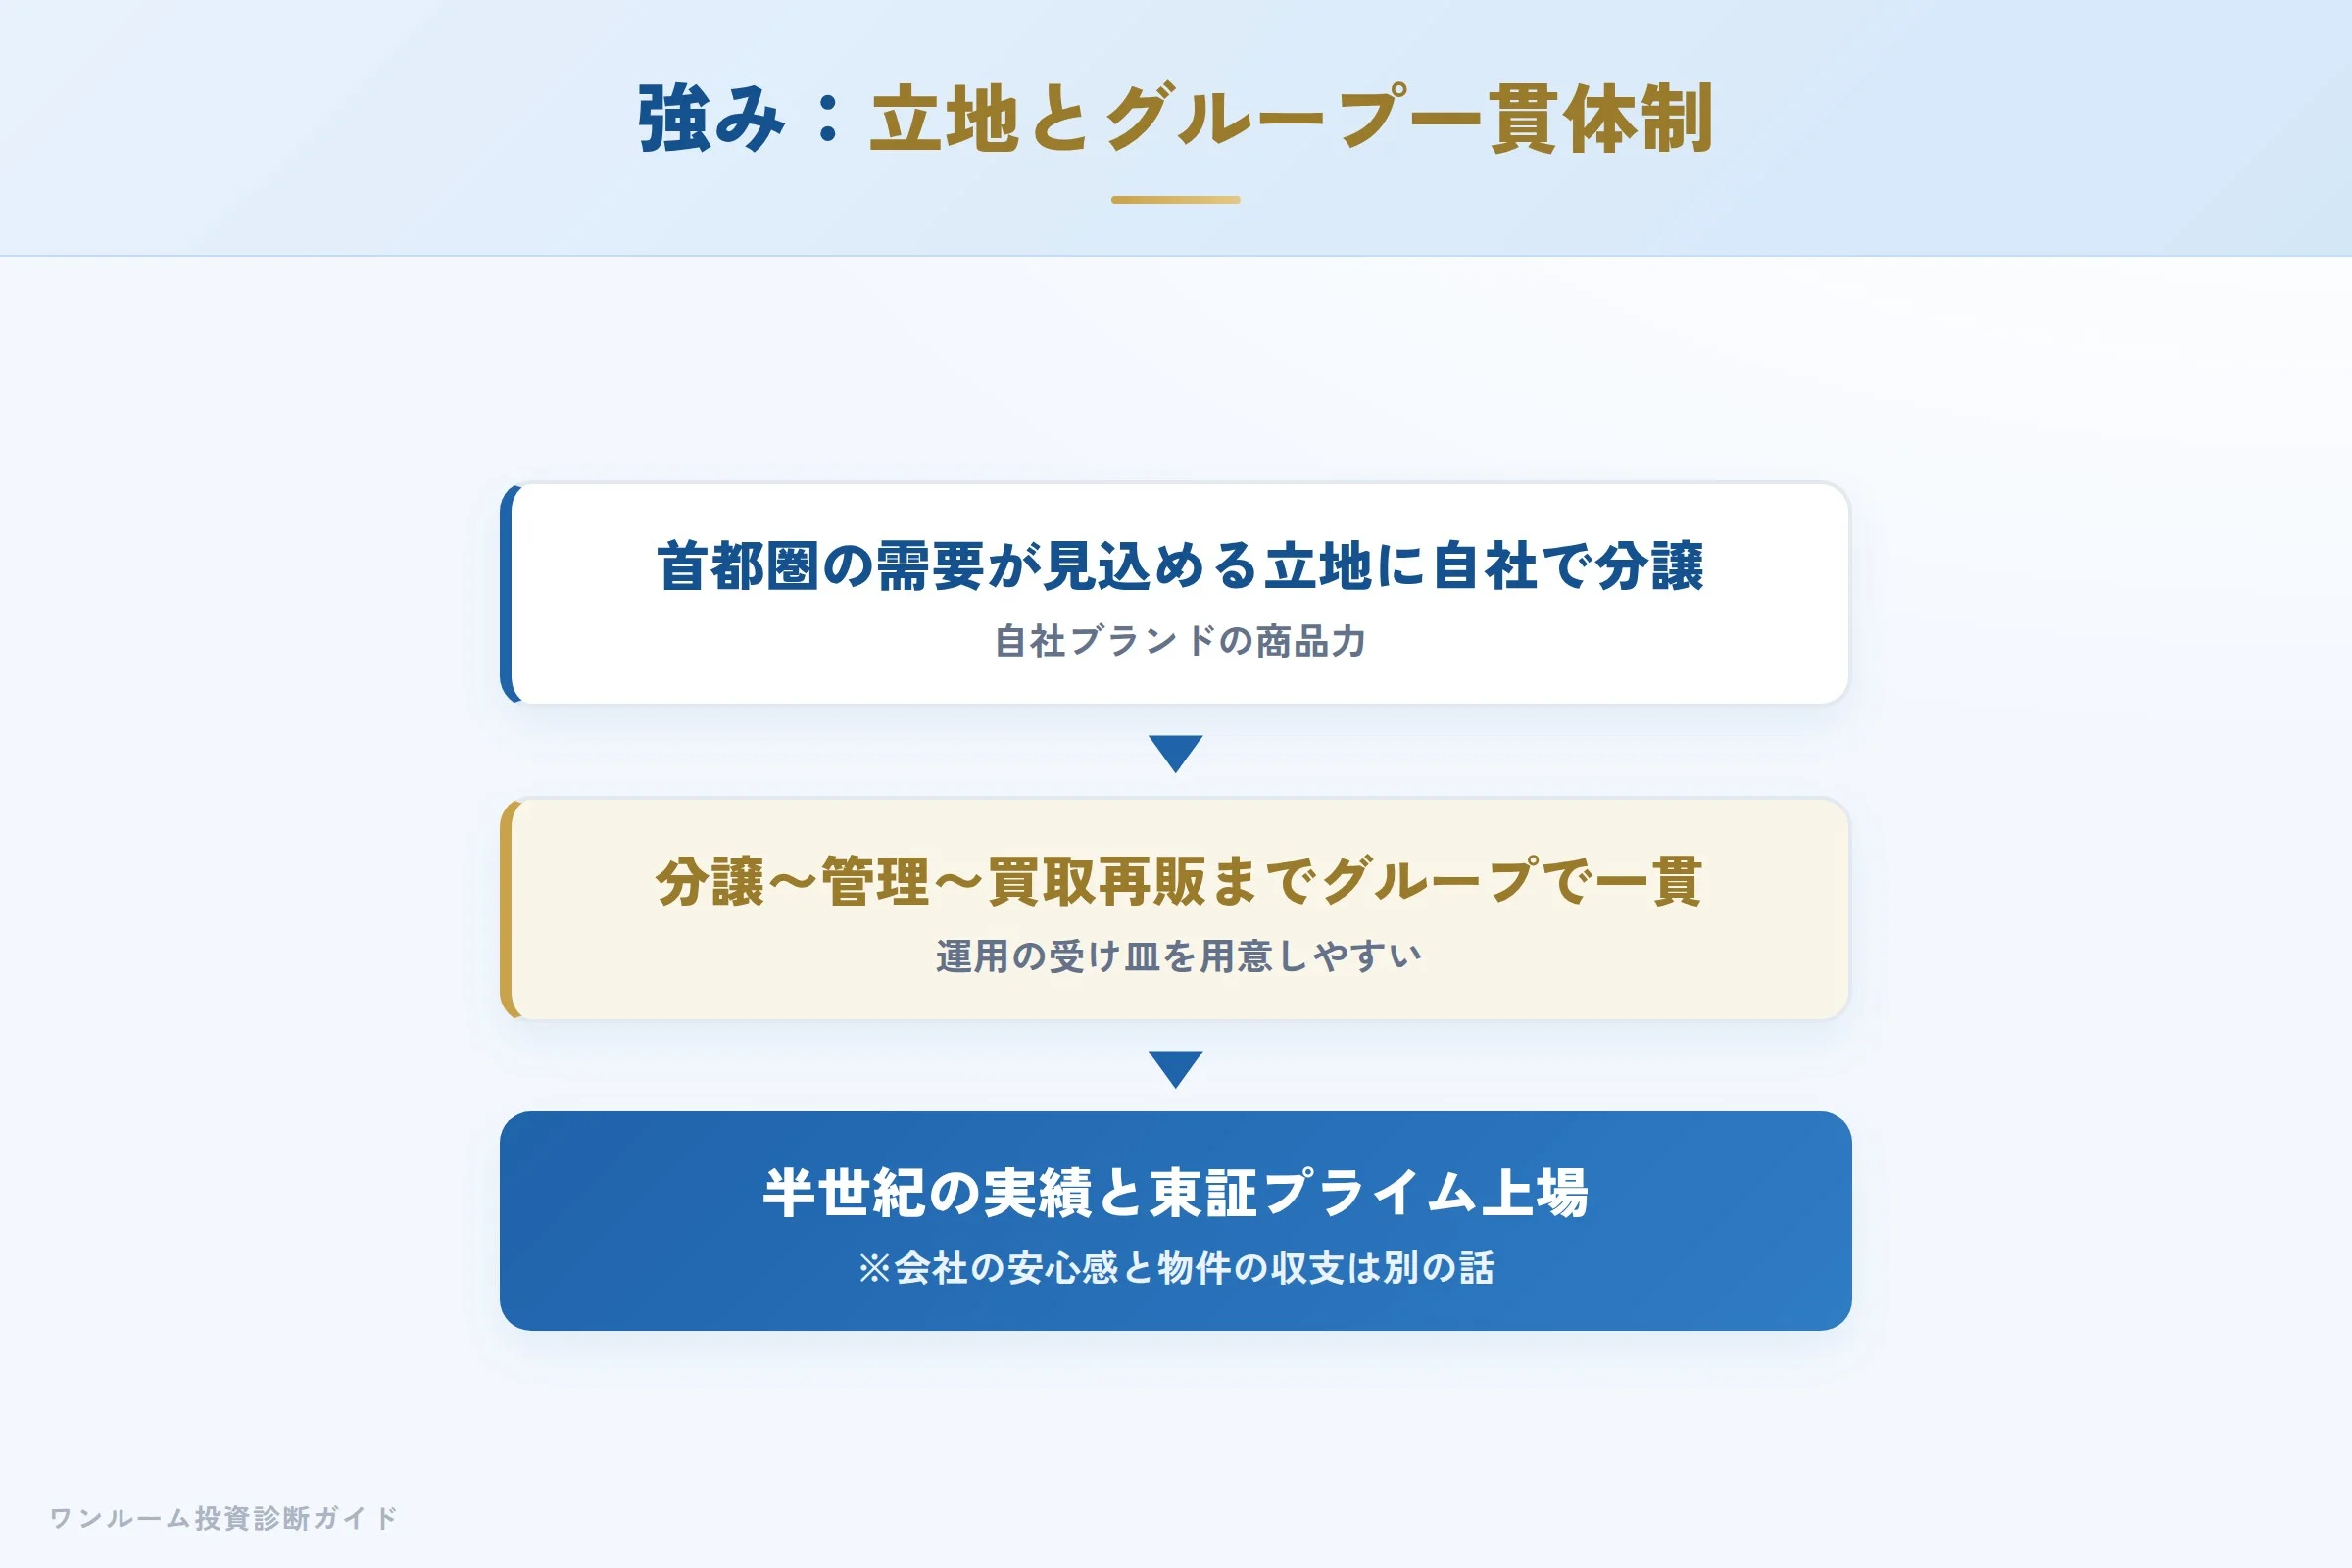
日神グループの強みは「自社ブランドの立地・商品力と、上場グループによる分譲から管理までの一貫体制」です。首都圏の賃貸需要が見込める立地に自社で分譲し、管理や賃貸をグループ会社が担うことで、運用の受け皿を用意しやすい構造です。
半世紀にわたる供給実績と東証プライム上場という背景は、供給主体としての継続性を測る一つの材料になります。ただし、こうした企業規模や実績は「その物件を今の価格で買ってよいか」とは別の話です。会社の安心感と、個別物件の収支の妥当性は分けて考える必要があります。
懸念点①:新築区分は価格とキャッシュフローの妥当性が要
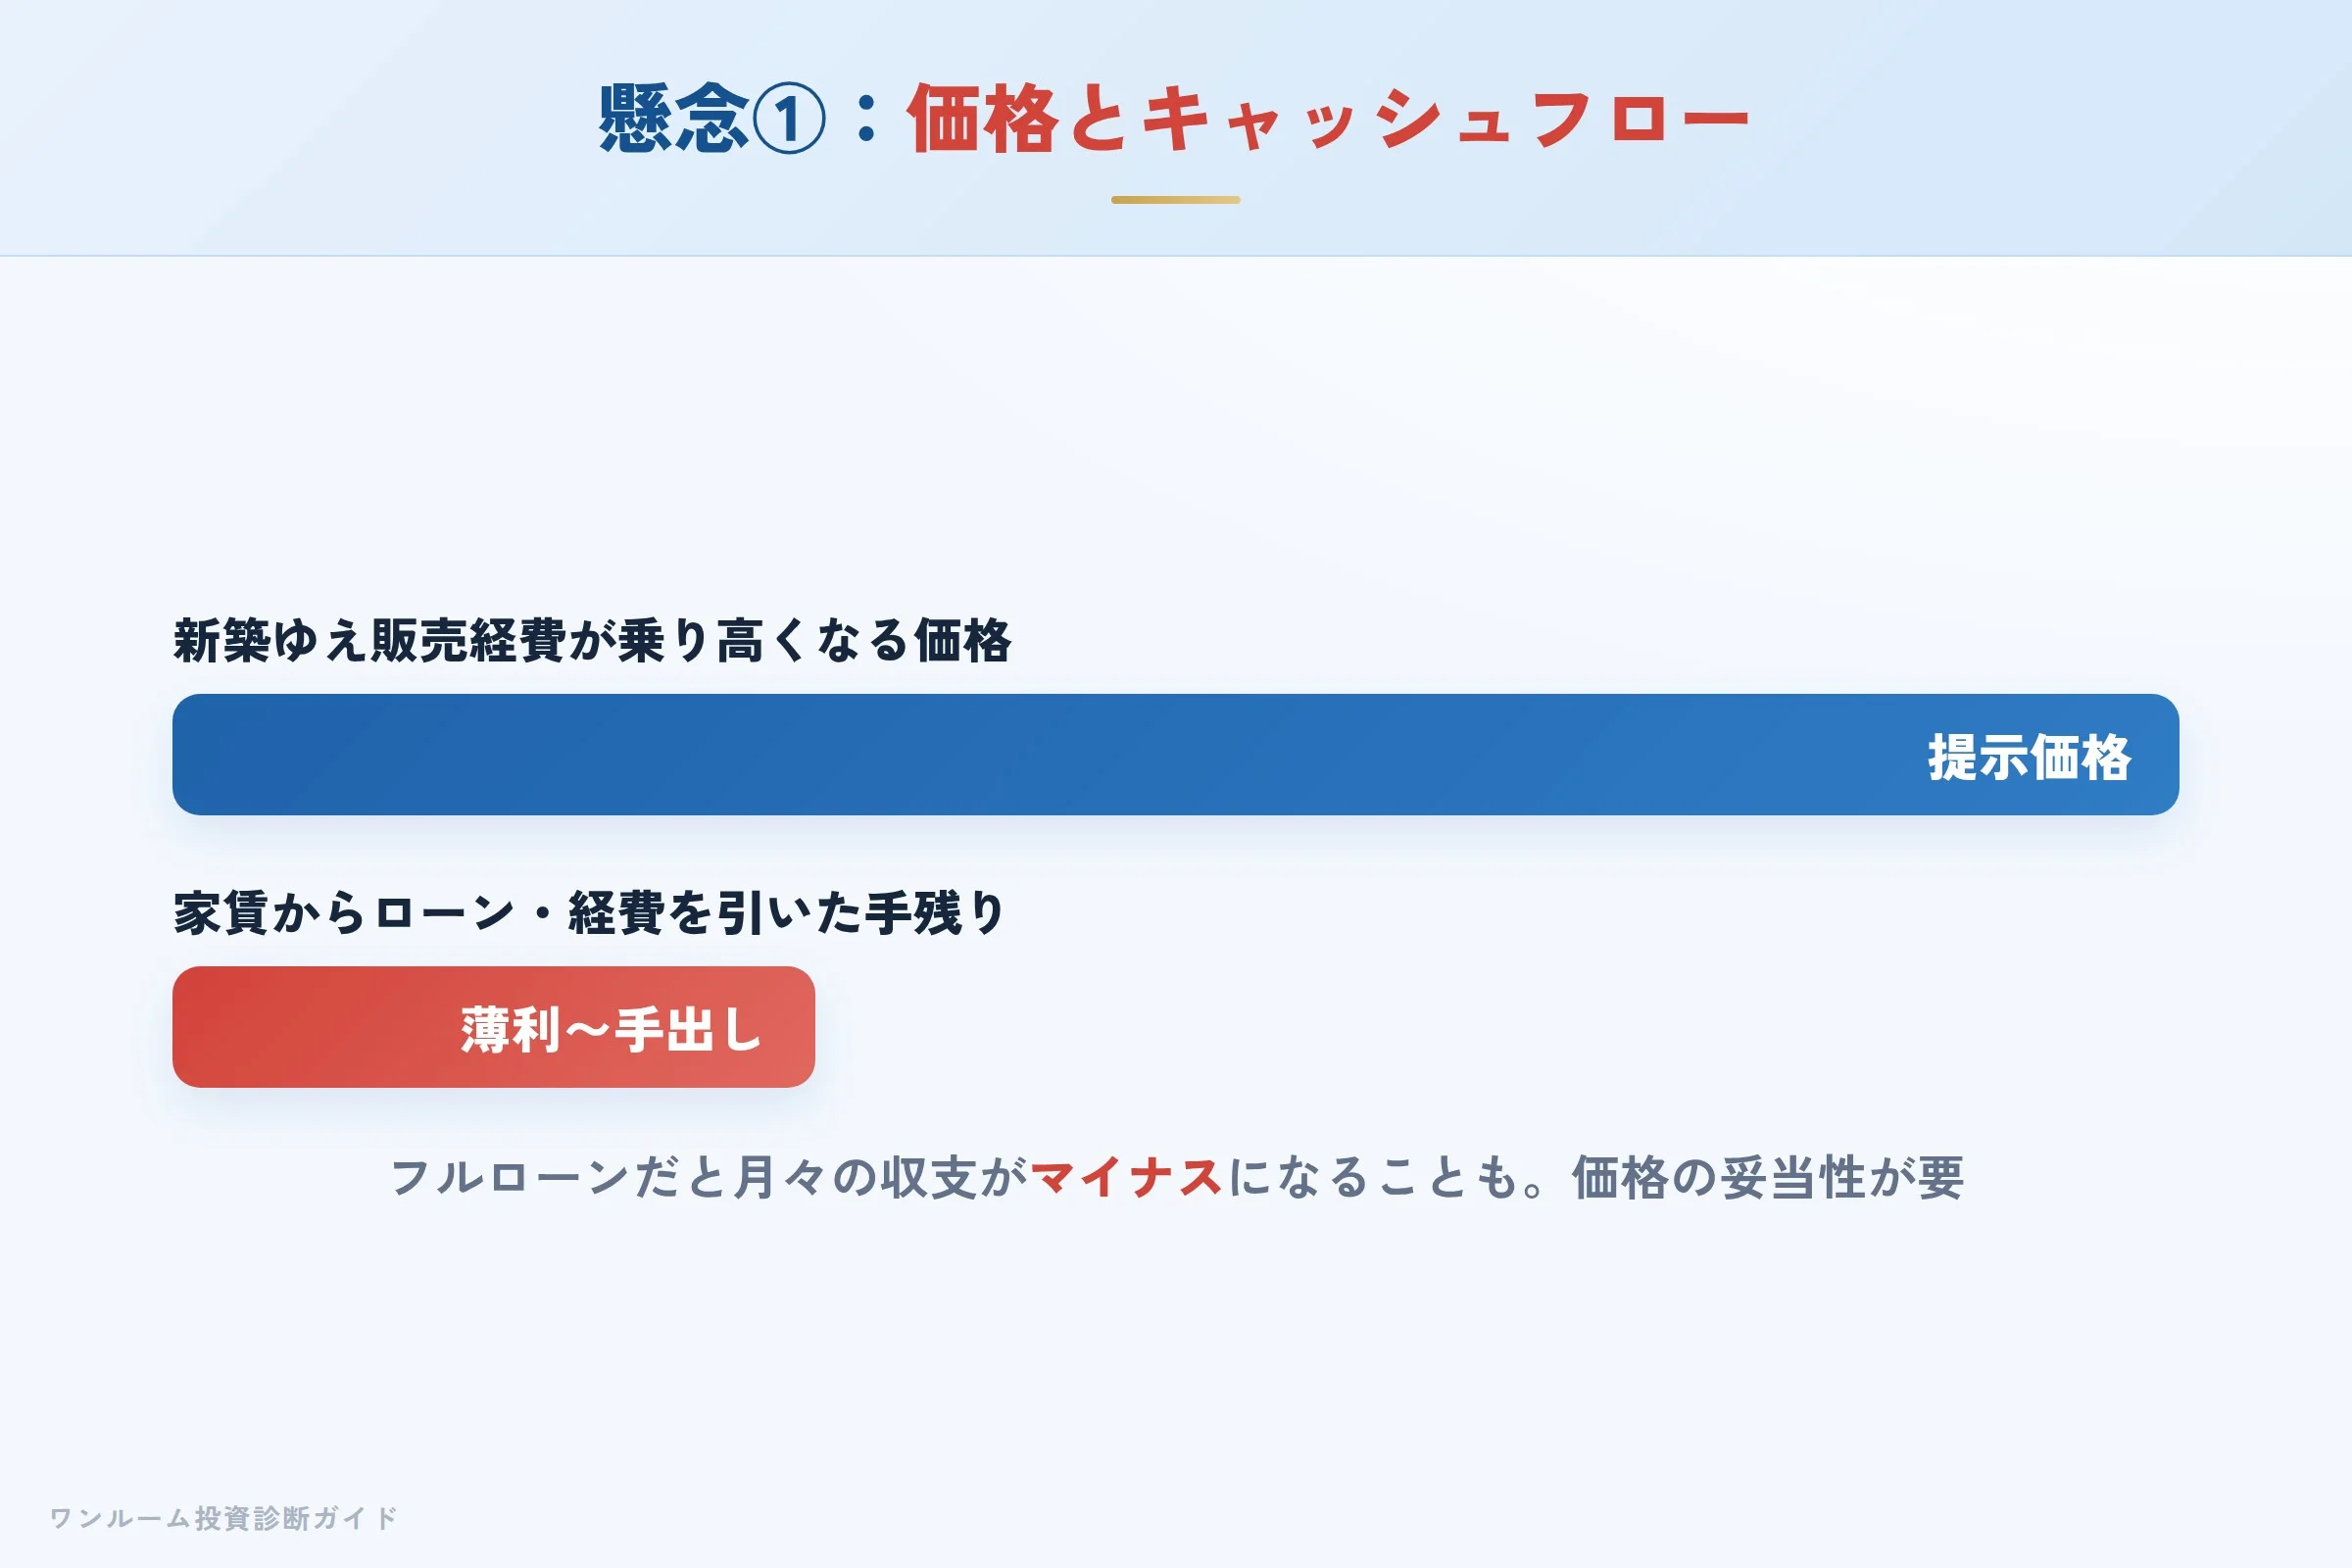
口コミで目立つ懸念のひとつが価格の高さとキャッシュフローの薄さです。新築の区分マンションは、分譲主の販売経費などが上乗せされるぶん、中古に比べて価格が高くなりやすい傾向があります。フルローンで購入すると、毎月の家賃からローンと経費を引いた手残りがマイナス(手出し)になるケースも少なくありません。
「上場グループだから安心」「駅近だから大丈夫」という説明だけで判断すると、価格が相場に対して割高でも気づけません。会社の信頼性とは別に、買う価格の妥当性を客観的に確かめることが、収支を守る第一歩になります。
懸念点②:営業姿勢と管理対応、家賃保証の条件を確認する
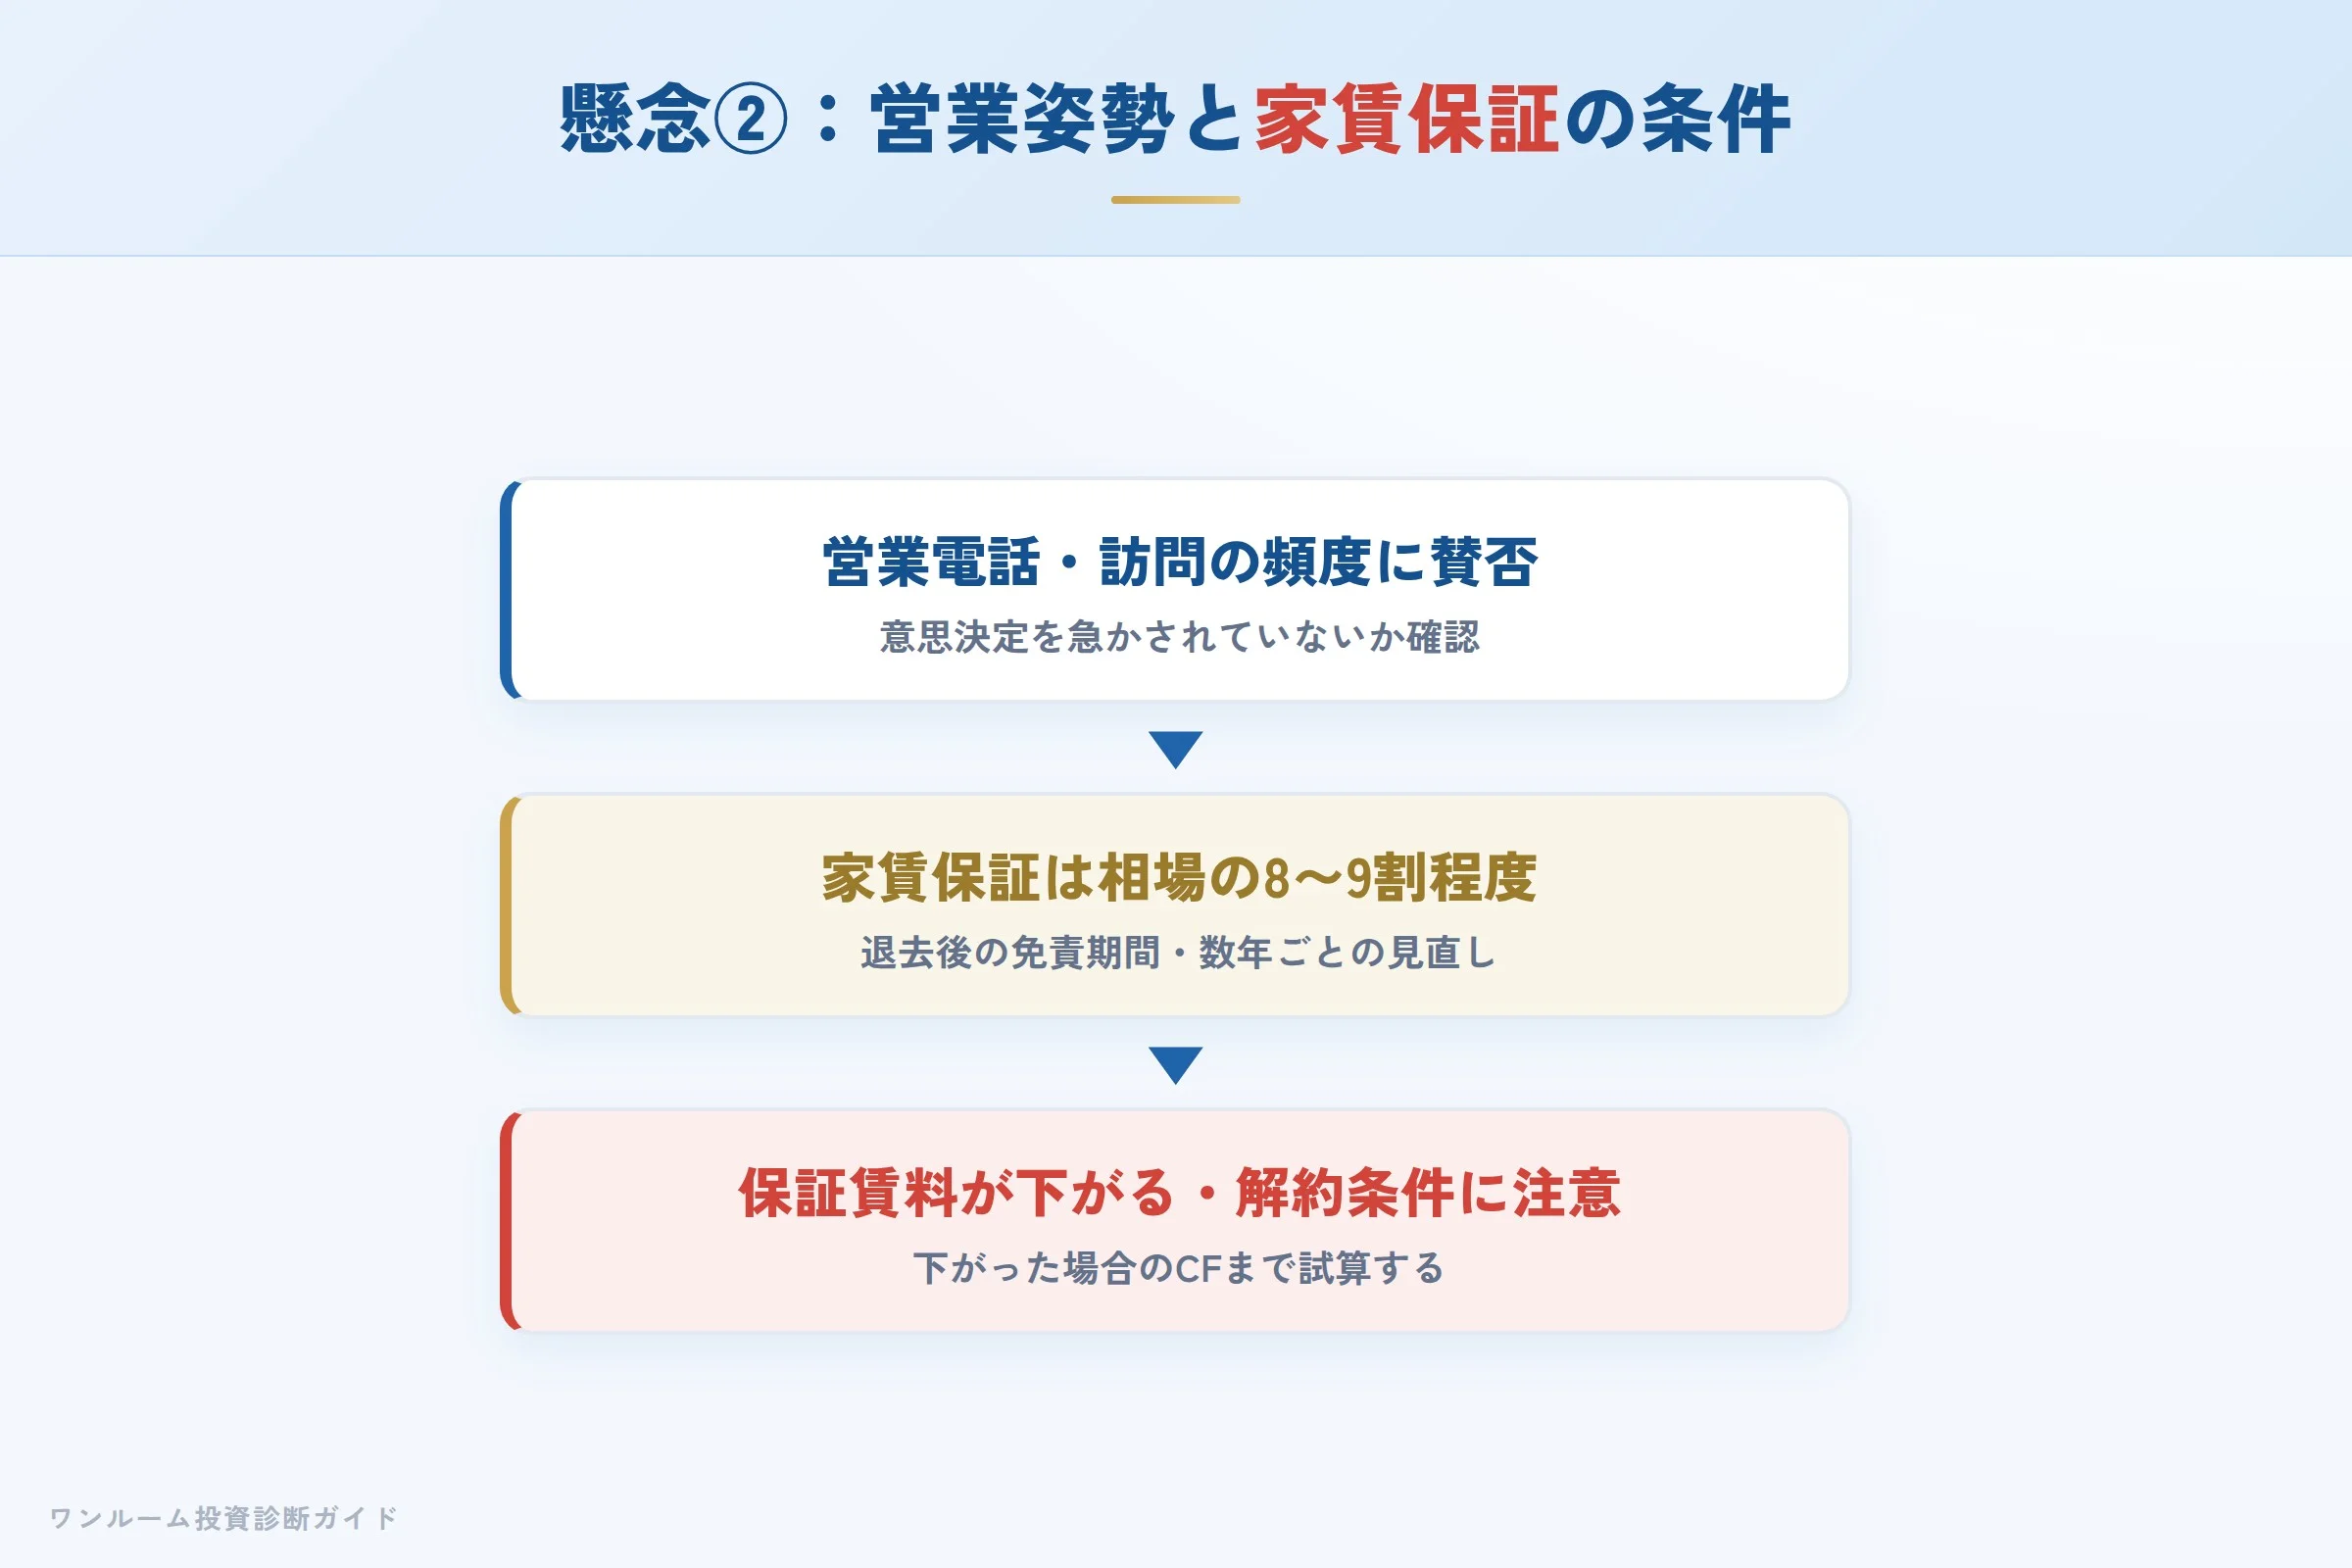
第三者の口コミでは、営業電話や訪問の頻度、購入後の管理対応のばらつきを指摘する声が見られます。連絡が負担に感じるかどうかは相性もありますが、意思決定を急かされていないか、冷静に確認することが大切です。
家賃保証(サブリース)を伴う場合は、保証賃料は一般に相場の8〜9割程度で設定され、退去後の免責期間や数年ごとの賃料見直し、中途解約の条件が定められている場合があります。保証される金額が長期間固定という意味ではないため、「何年ごとに・どの程度下がり得るか」「解約するとどうなるか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。
数字で見る:表面利回りと実質利回りの差
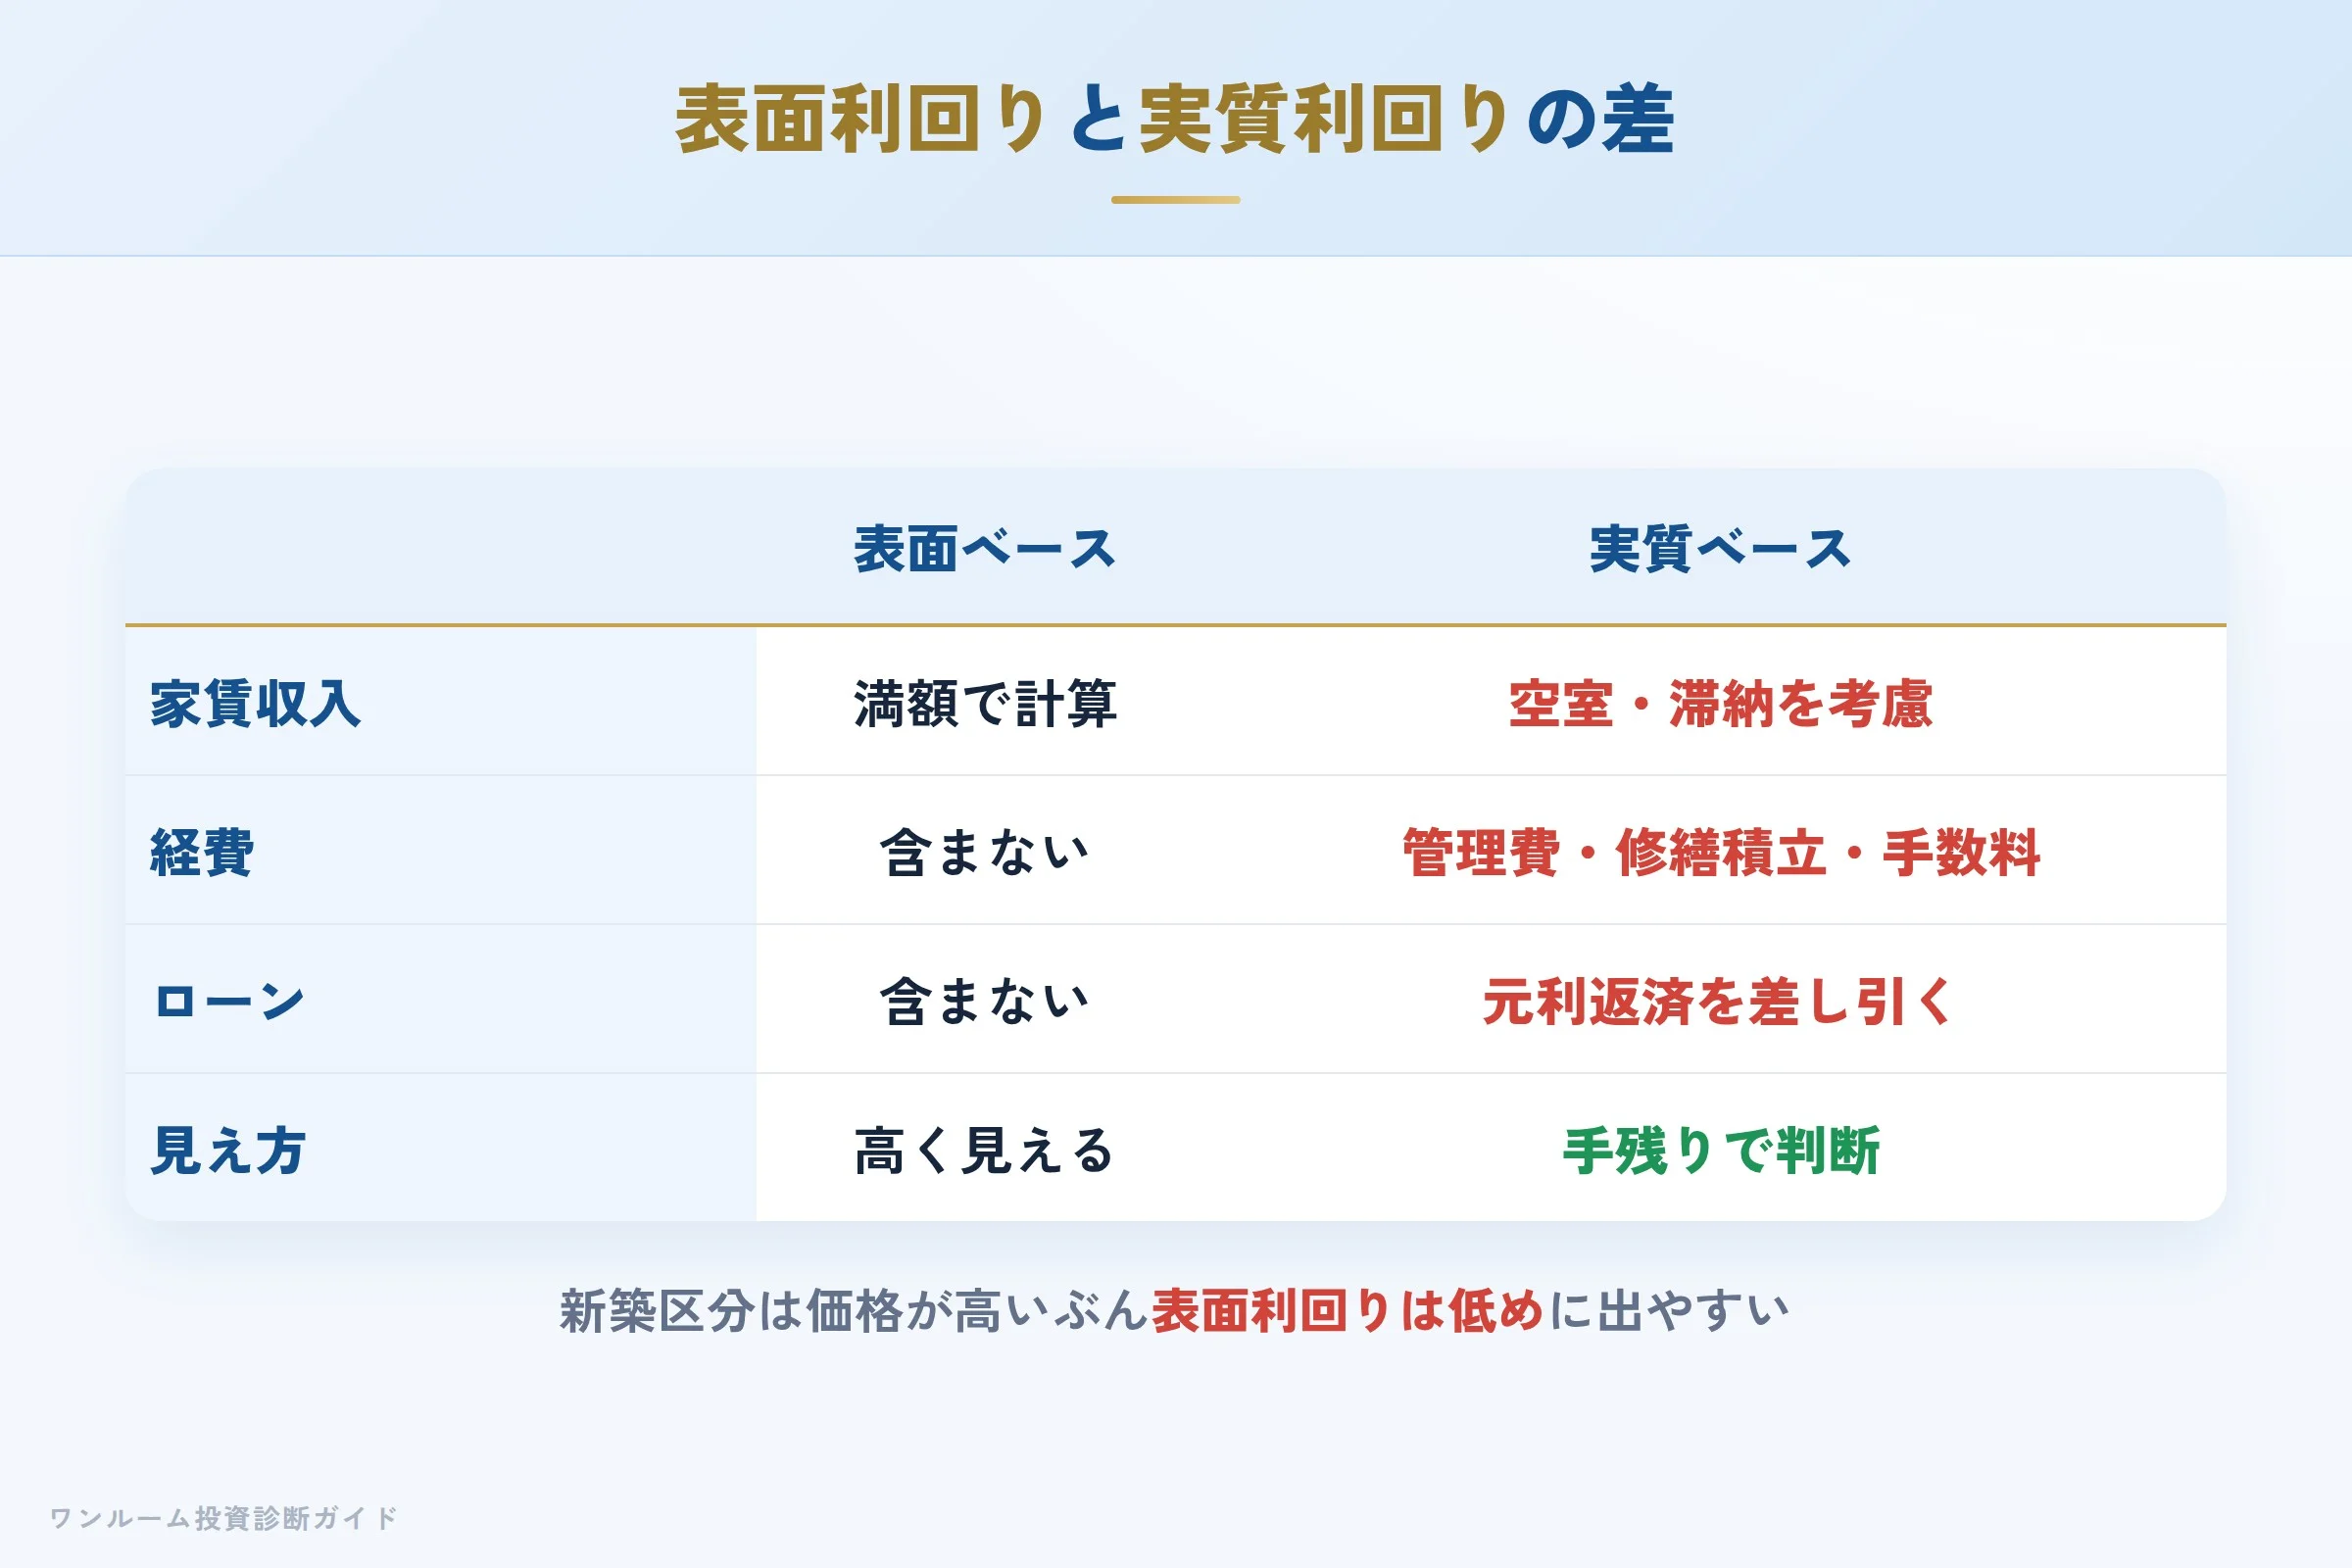
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築区分マンションは価格が高いぶん、表面利回りは低めに出やすい傾向があります。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
向いている人・向いていない人
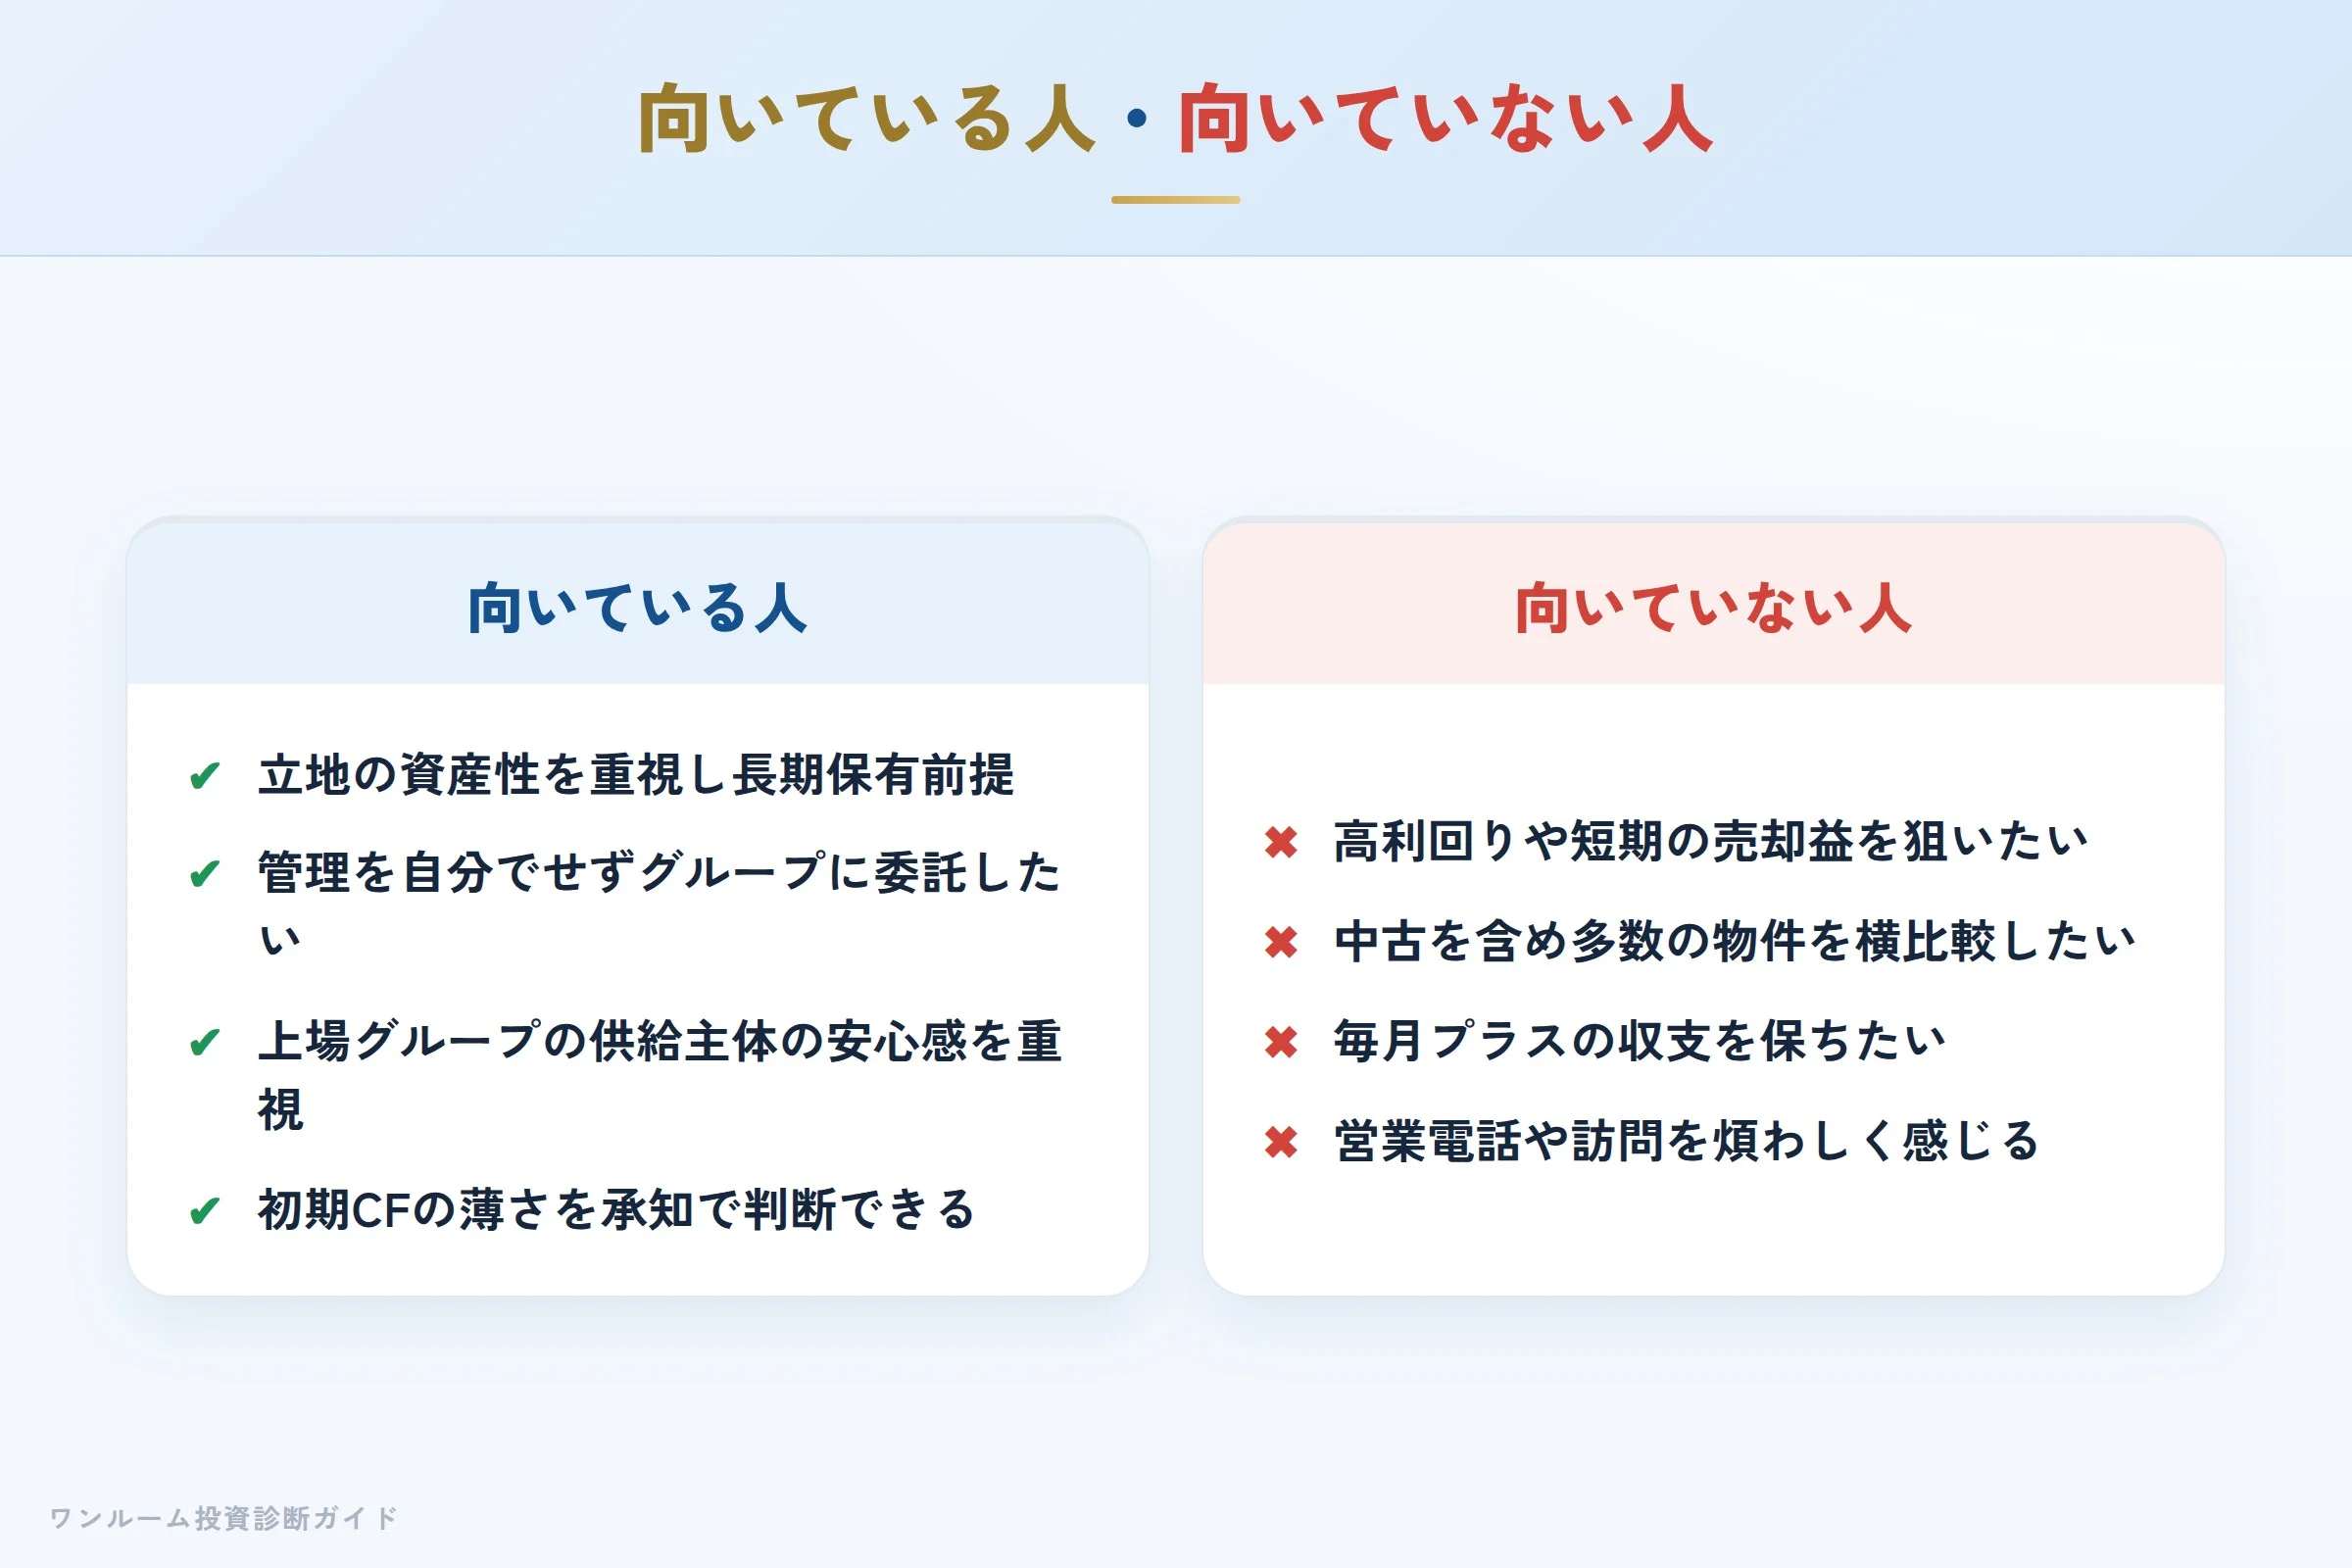
向いている人
- 立地の資産性を重視し、長期保有を前提にしている
- 物件管理を自分で行わず、グループ会社に委託したい
- 上場企業グループという供給主体の安心感を重視する
- ある程度の初期キャッシュフローの薄さを承知で判断できる
向いていない人
- 高利回りや短期の売却益(キャピタルゲイン)を狙っている
- 中古を含め多数の物件を横並びで比較して選びたい
- 毎月プラスの収支を保ちたい
- 営業電話や訪問を煩わしいと感じる
購入前セルフ診断チェックリスト
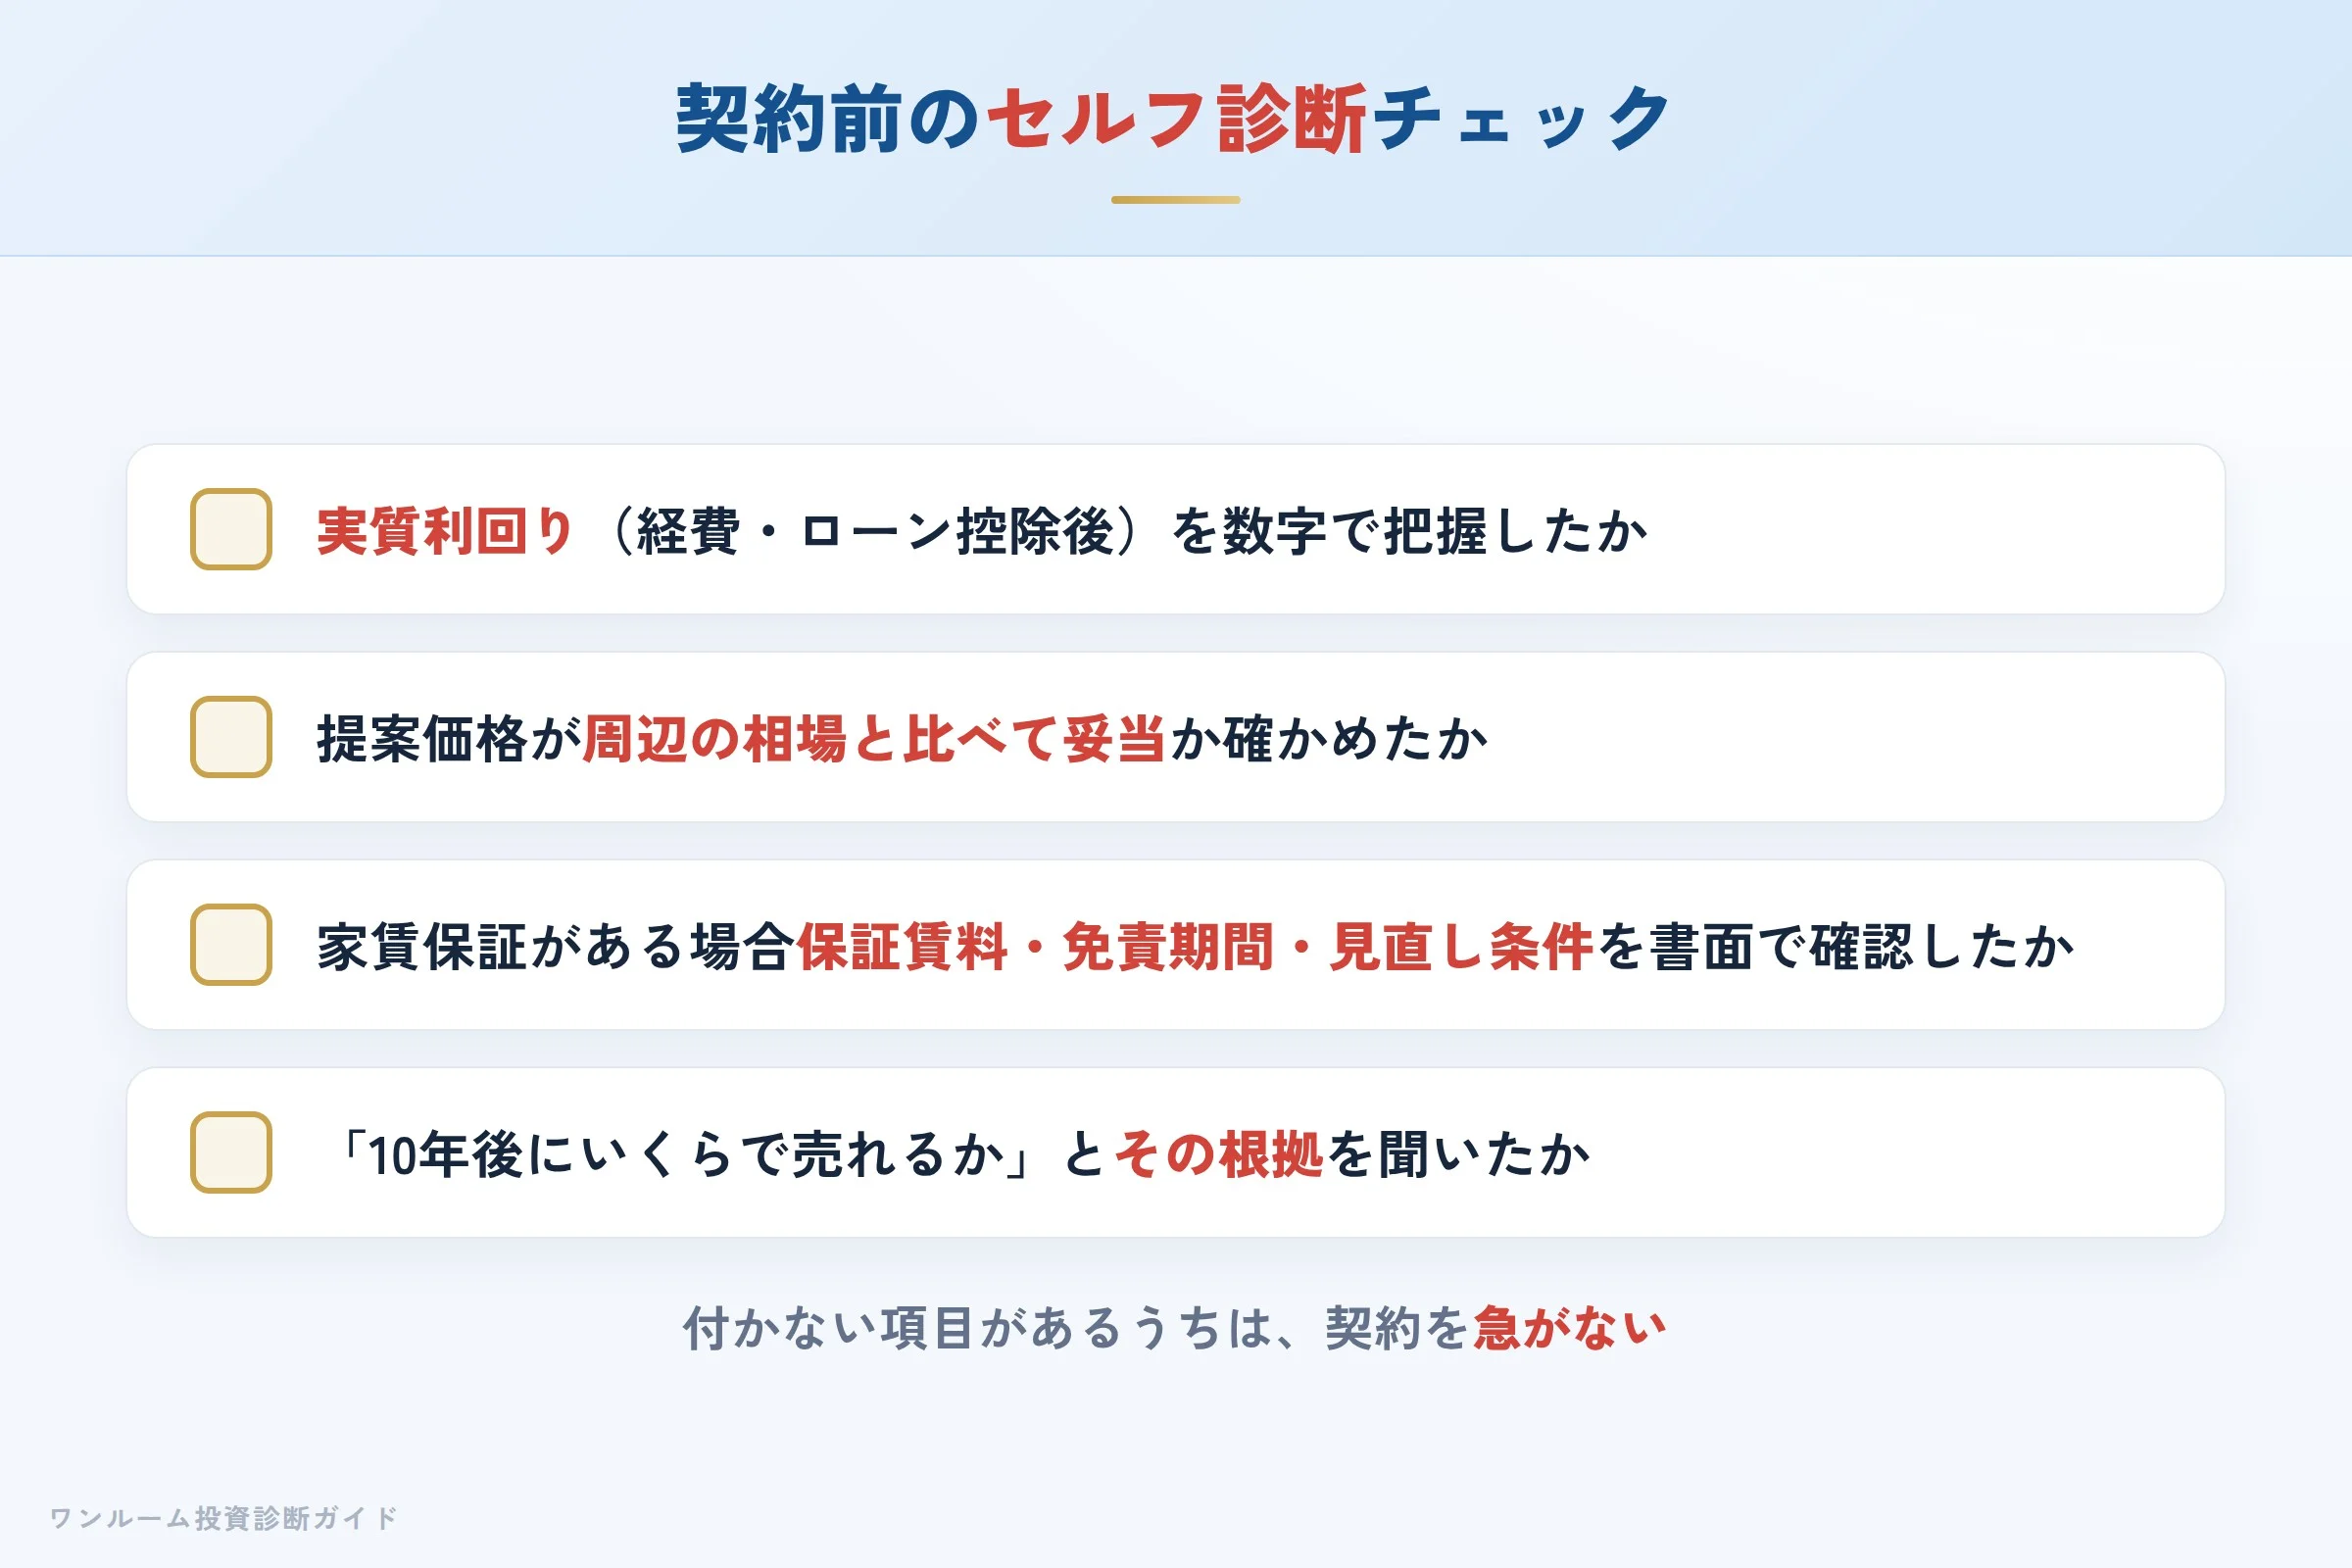
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 提案価格が周辺の相場と比べて妥当か客観的に確かめたか
- 家賃保証がある場合、保証賃料・免責期間・見直し条件を書面で確認したか
- 「10年後にいくらで売れるか」とその根拠を担当者に聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
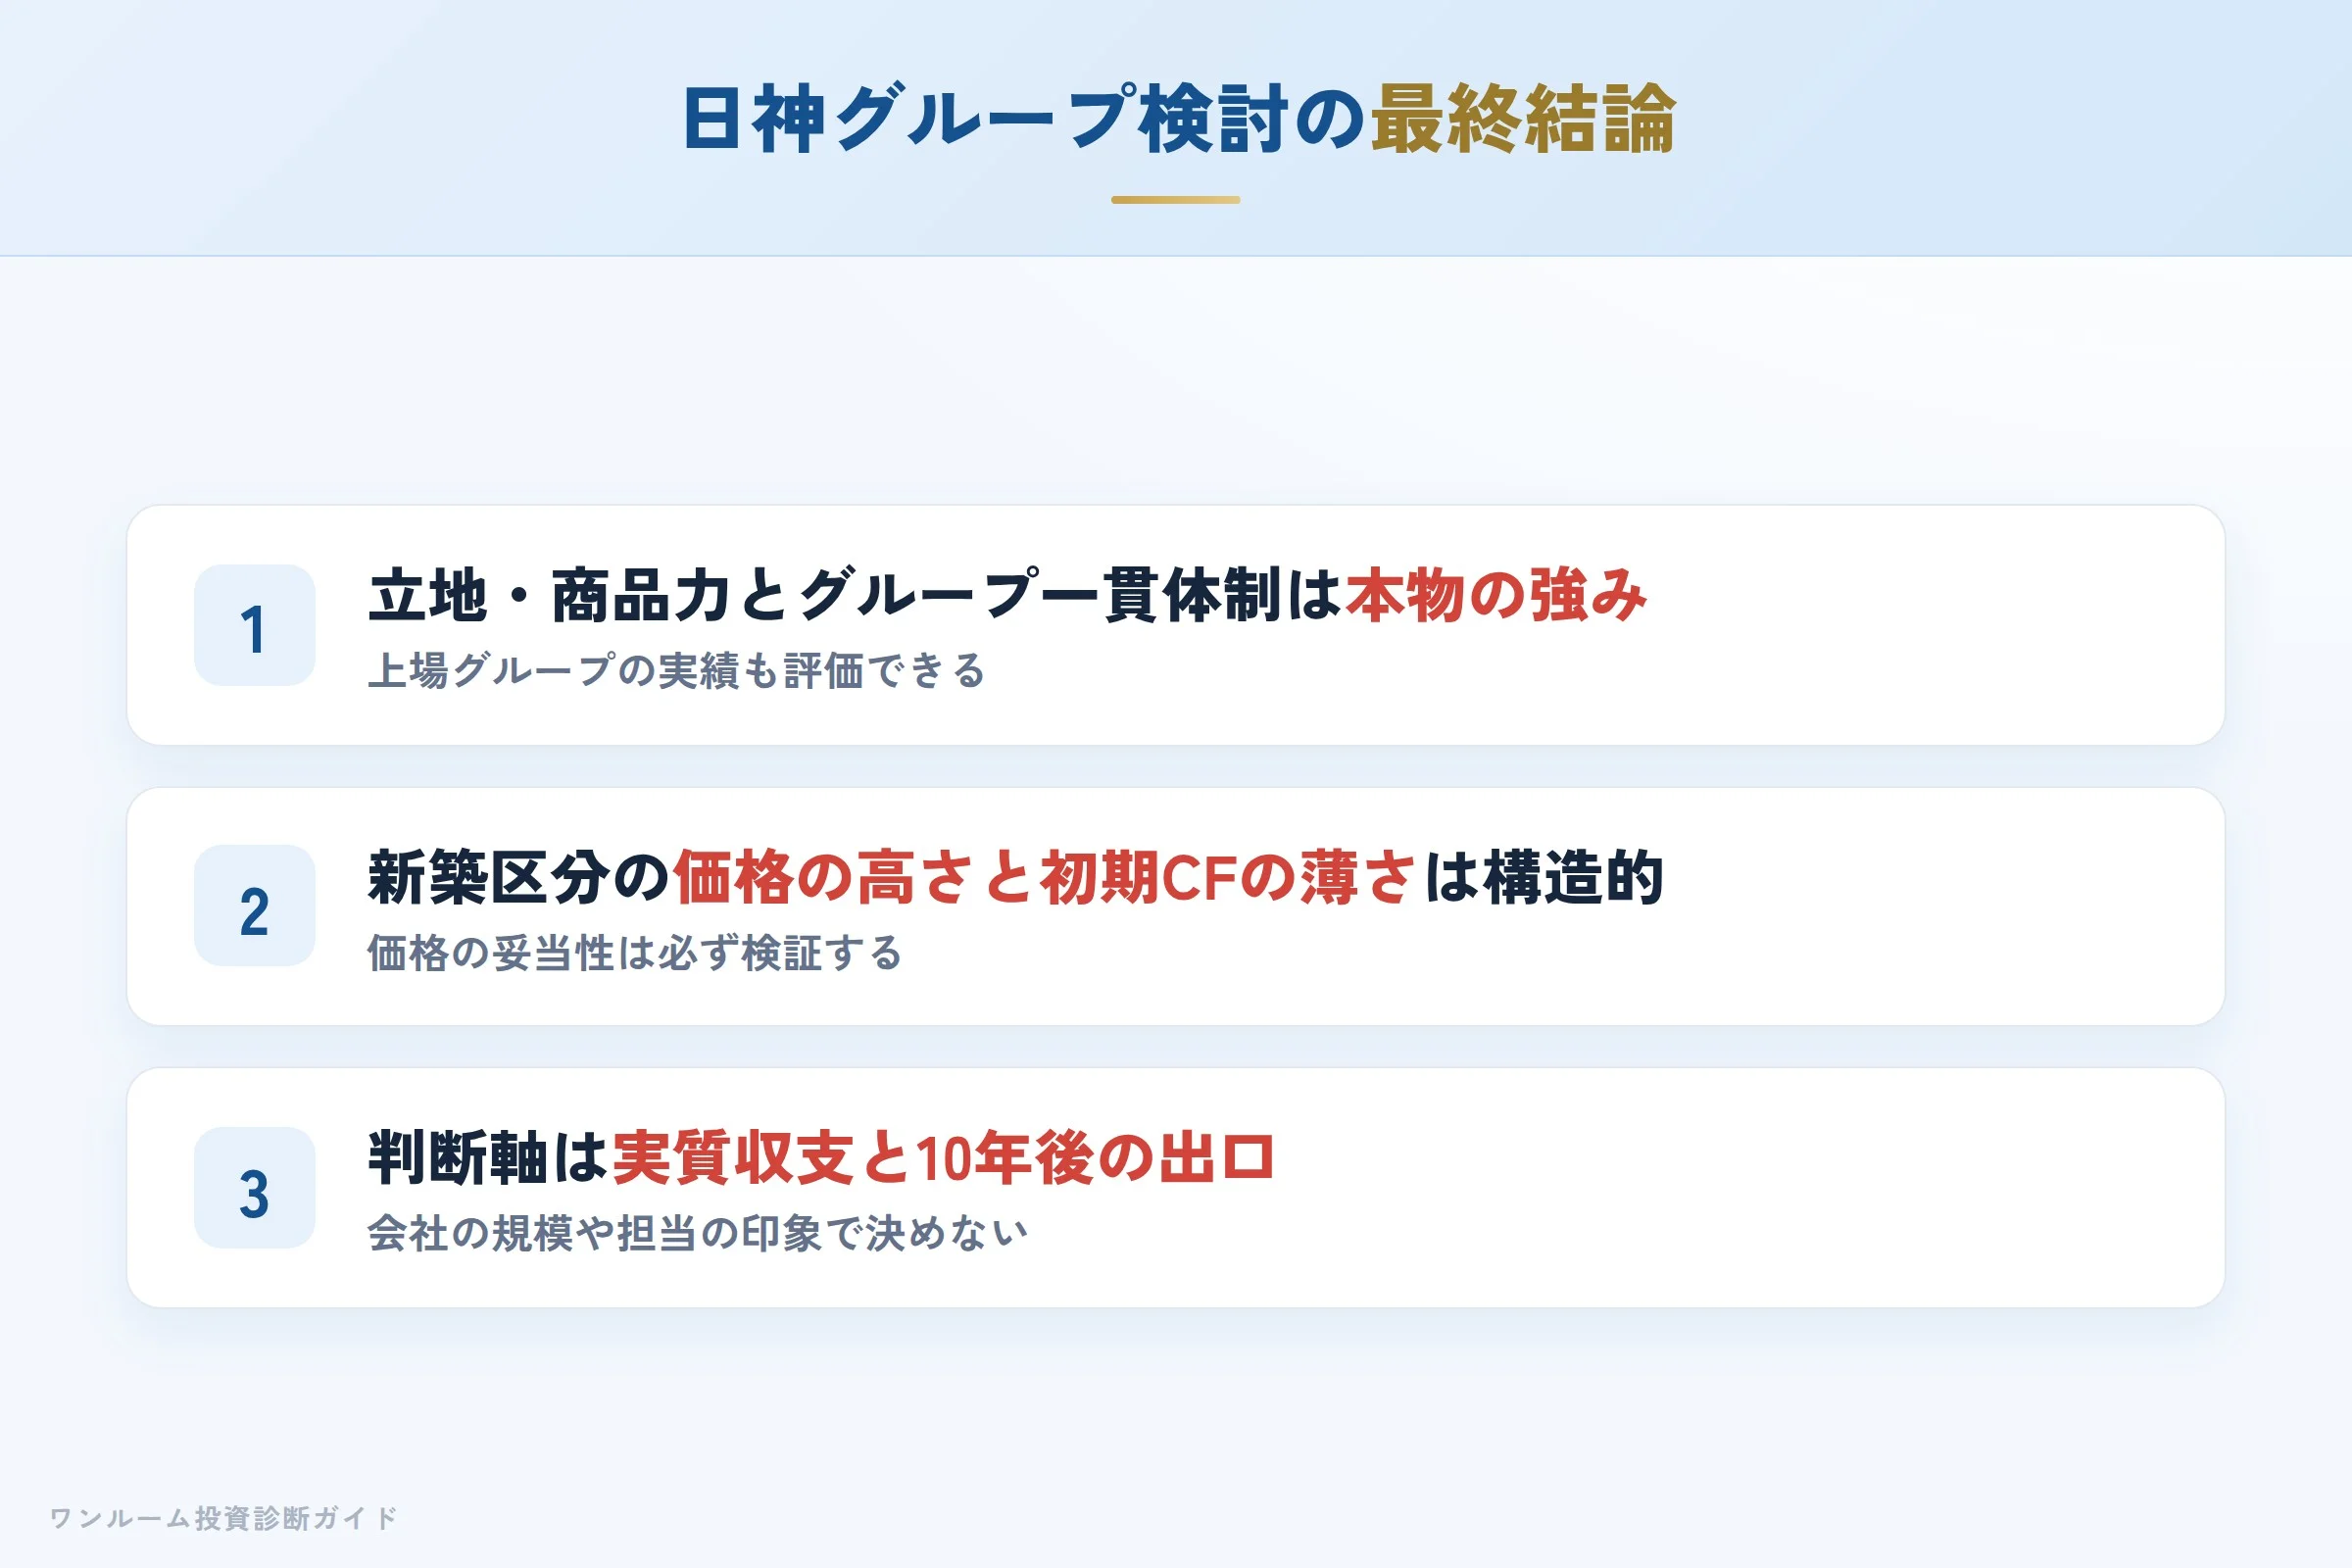
日神グループは「自社ブランドの新築分譲を主力に、管理や買取再販までグループで一貫して手がける上場企業グループ」です。立地と商品力、供給実績の厚みは客観的にも評価できる強みです。一方で、新築区分マンションという商品特性上、価格の高さと初期キャッシュフローの薄さは構造的に意識しておく必要があり、営業姿勢や管理対応には賛否があります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
日神の物件を勧められたら、まず「この価格は相場に対して妥当か」を確かめてください。立地や上場の安心感は魅力ですが、高く買えば収支は苦しくなります。 不動産投資は医療と同じで、担当者や会社の規模が信頼できそうという理由だけで契約を決めてはいけません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。