
【2026-09-29 更新】 現社名エボルゾーンの公式サイト(会社概要ページ)で会社情報を再確認し、免許番号の表記(更新回数を含む「(3)第8397号」)・資本金・本社所在地・代表者体制の数値を最新化しました。あわせて口コミの出典(不動産投資のミカタ)と公式サイトの会社概要URLをsourcesに追加しました。社名変更・合併・廃業・免許失効の新たな事実は確認できませんでした。
「プレミアムバリューバンクで中古ワンルームを紹介されたけれど、どんな会社なの?」。こうした相談をよく受けます。ネットで調べると「担当者が丁寧で融資にも強い」という声と、「購入後の対応が想定と違った」という声が混在し、判断に迷う人が少なくありません。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 中古ワンルーム投資は「担当者との相性」や「買った後のサポート」で印象が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の価格と数字の現実、そしてその会社が売主なのか仲介なのかという取引の立場です。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社プレミアムバリューバンク(現・エボルゾーン)とはどんな会社か
- 買取再販と仲介という取引の立場の違い
- 第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」、どんな人が検討でき、どんな人は見送るべきか
なお、同社は2020年12月に株式会社エボルゾーンへ商号変更しています(法人格は同一)。本記事では旧社名を中心に扱いつつ、現社名も併記します。
会社概要:プレミアムバリューバンクはどんな会社か
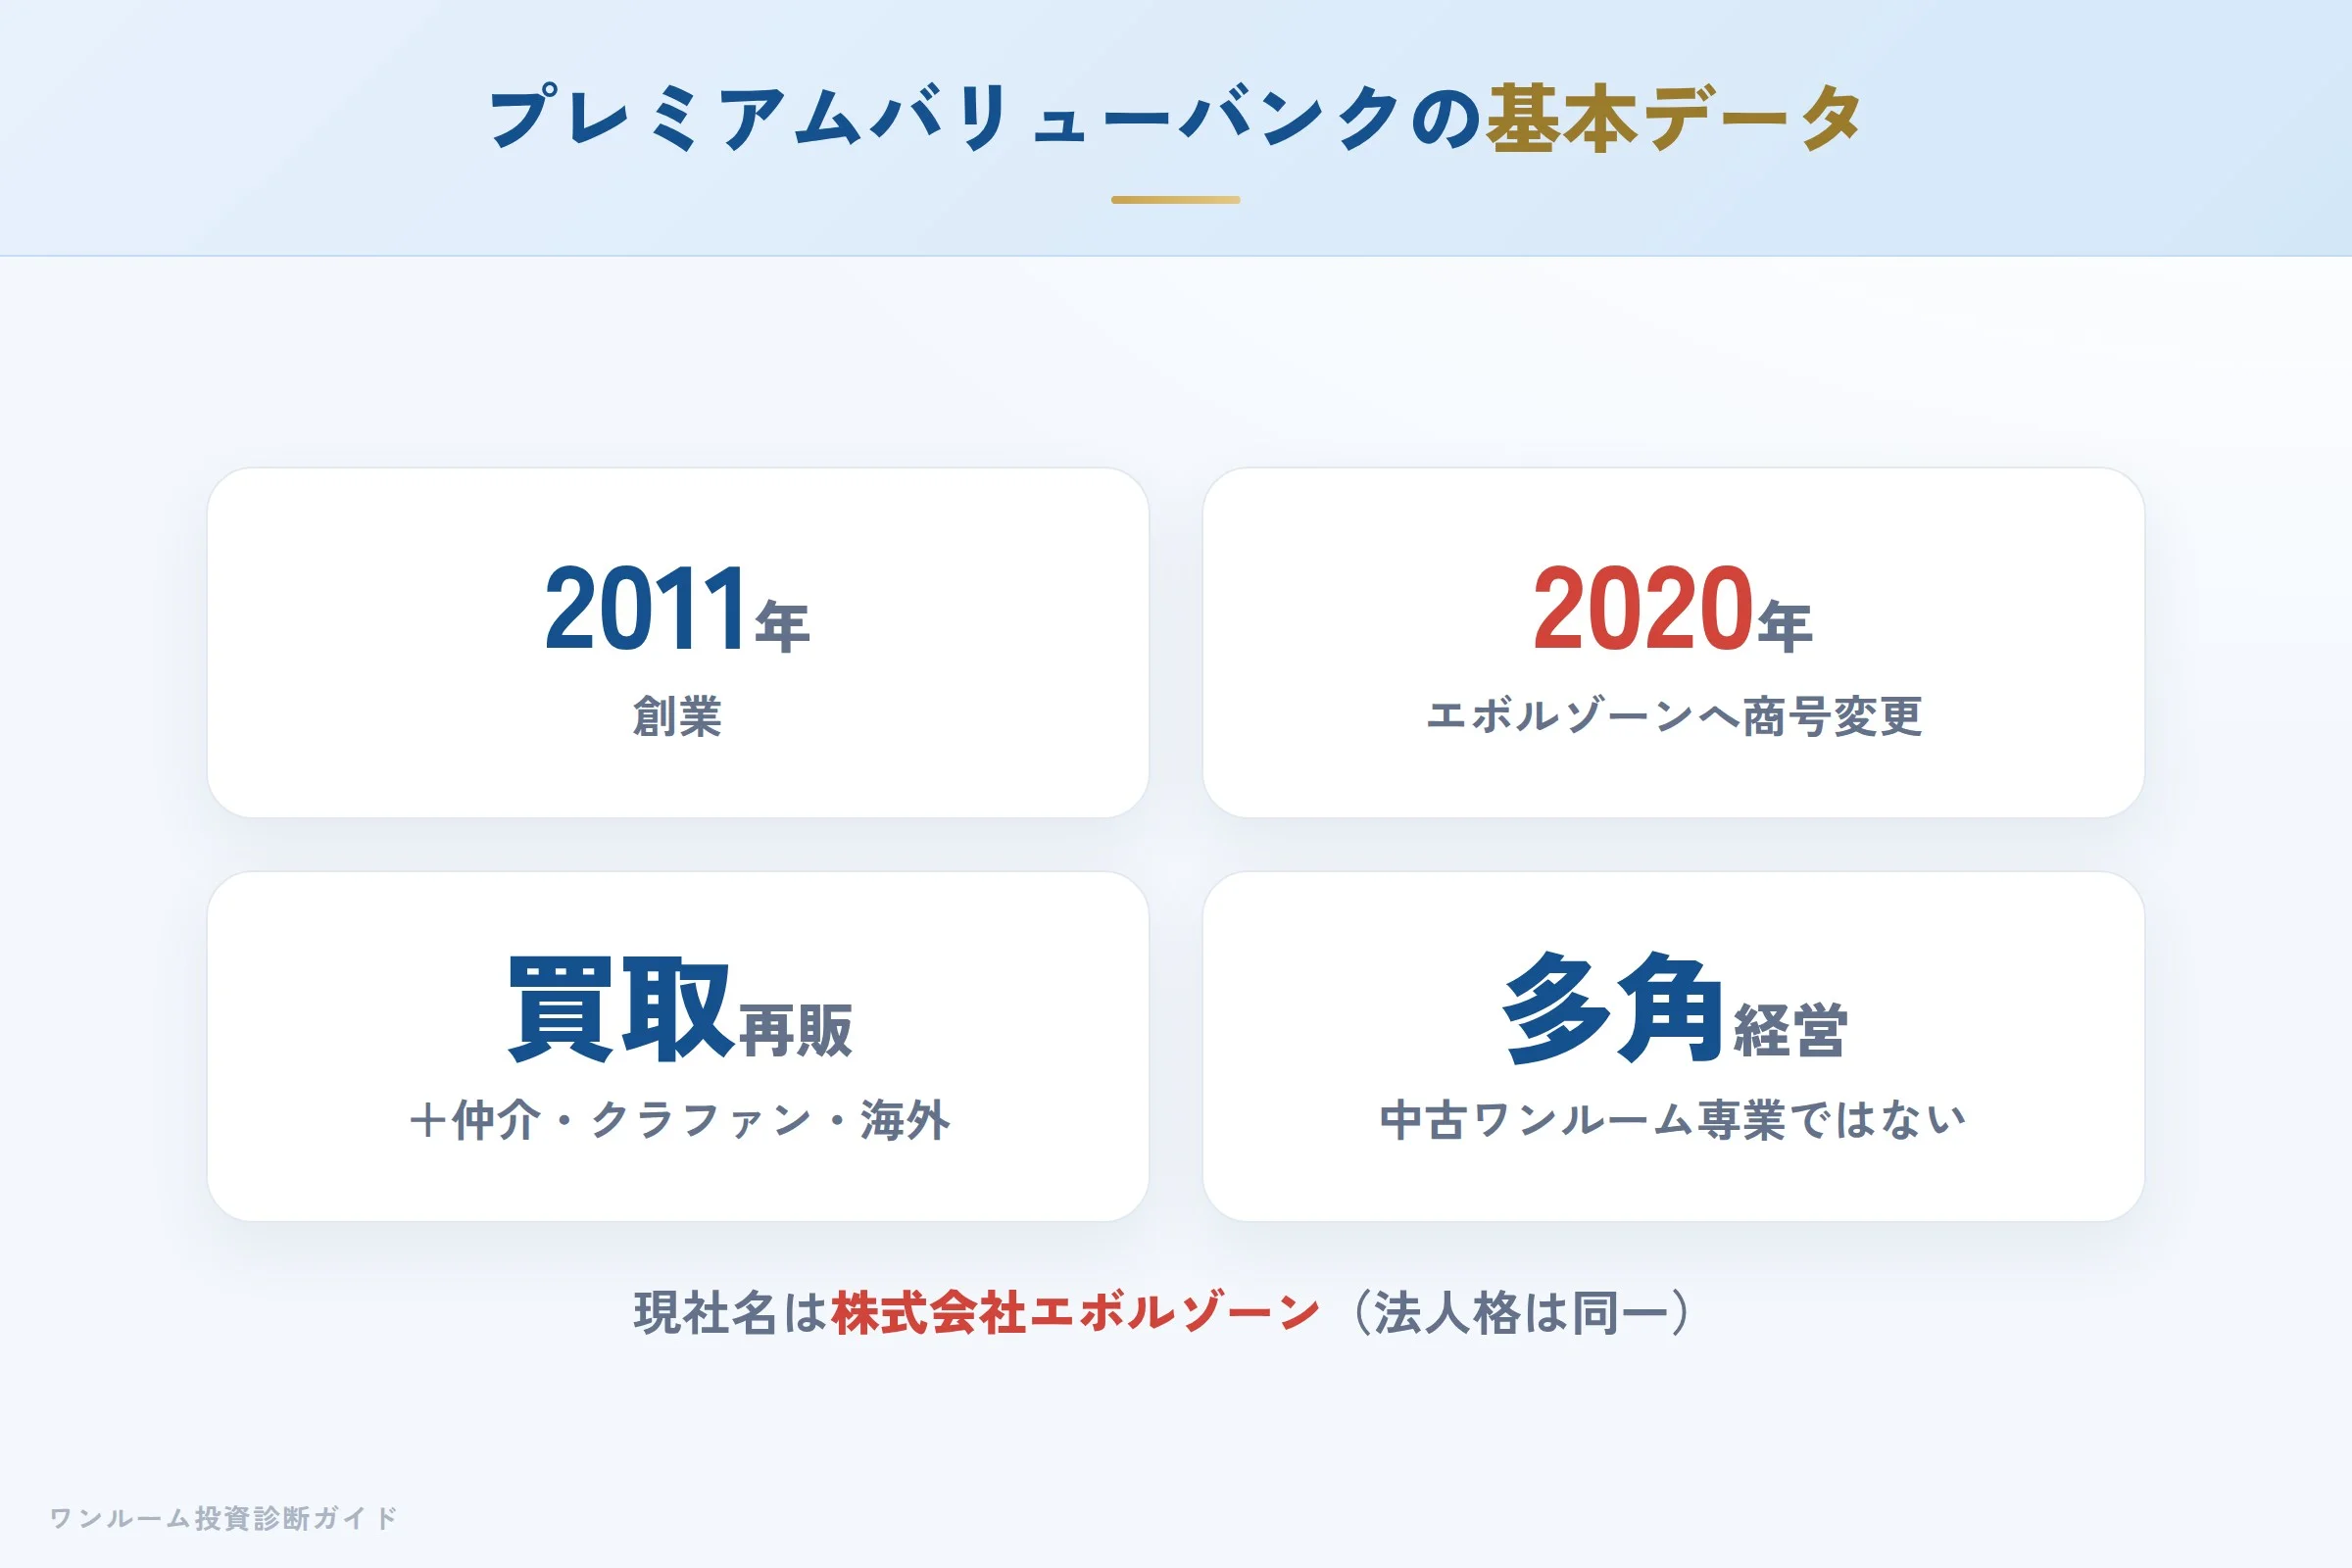
株式会社プレミアムバリューバンクは2011年創業の不動産会社で、収益不動産の買取・再生・販売を中心に、仲介やコンサルティング、不動産クラウドファンディングなど幅広い事業を手がけています。中古ワンルームだけでなく、1棟マンションや海外不動産まで扱う多角的な会社である点が特徴です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社プレミアムバリューバンク(現・株式会社エボルゾーン) |
| 商号変更 | 2020年12月(法人格は同一) |
| 設立 | 2011年6月 |
| 資本金 | 1億円 |
| 本社所在地 | 東京都港区北青山3-2-5 NH青山ビル4階 |
| 代表者 | 代表取締役会長 藤本 保雅/代表取締役社長 北野 孝 |
| 免許番号 | 国土交通大臣(3)第8397号 |
| 事業内容 | 収益不動産の買取・販売・仲介、バリューアップ、コンサル、不動産クラウドファンディング等 |
(2026-09-29時点、現社名エボルゾーンの公式サイト会社概要ページで確認。https://evol-z.com/about/ )
セレクトショップ型営業:物件ありきではないという考え方
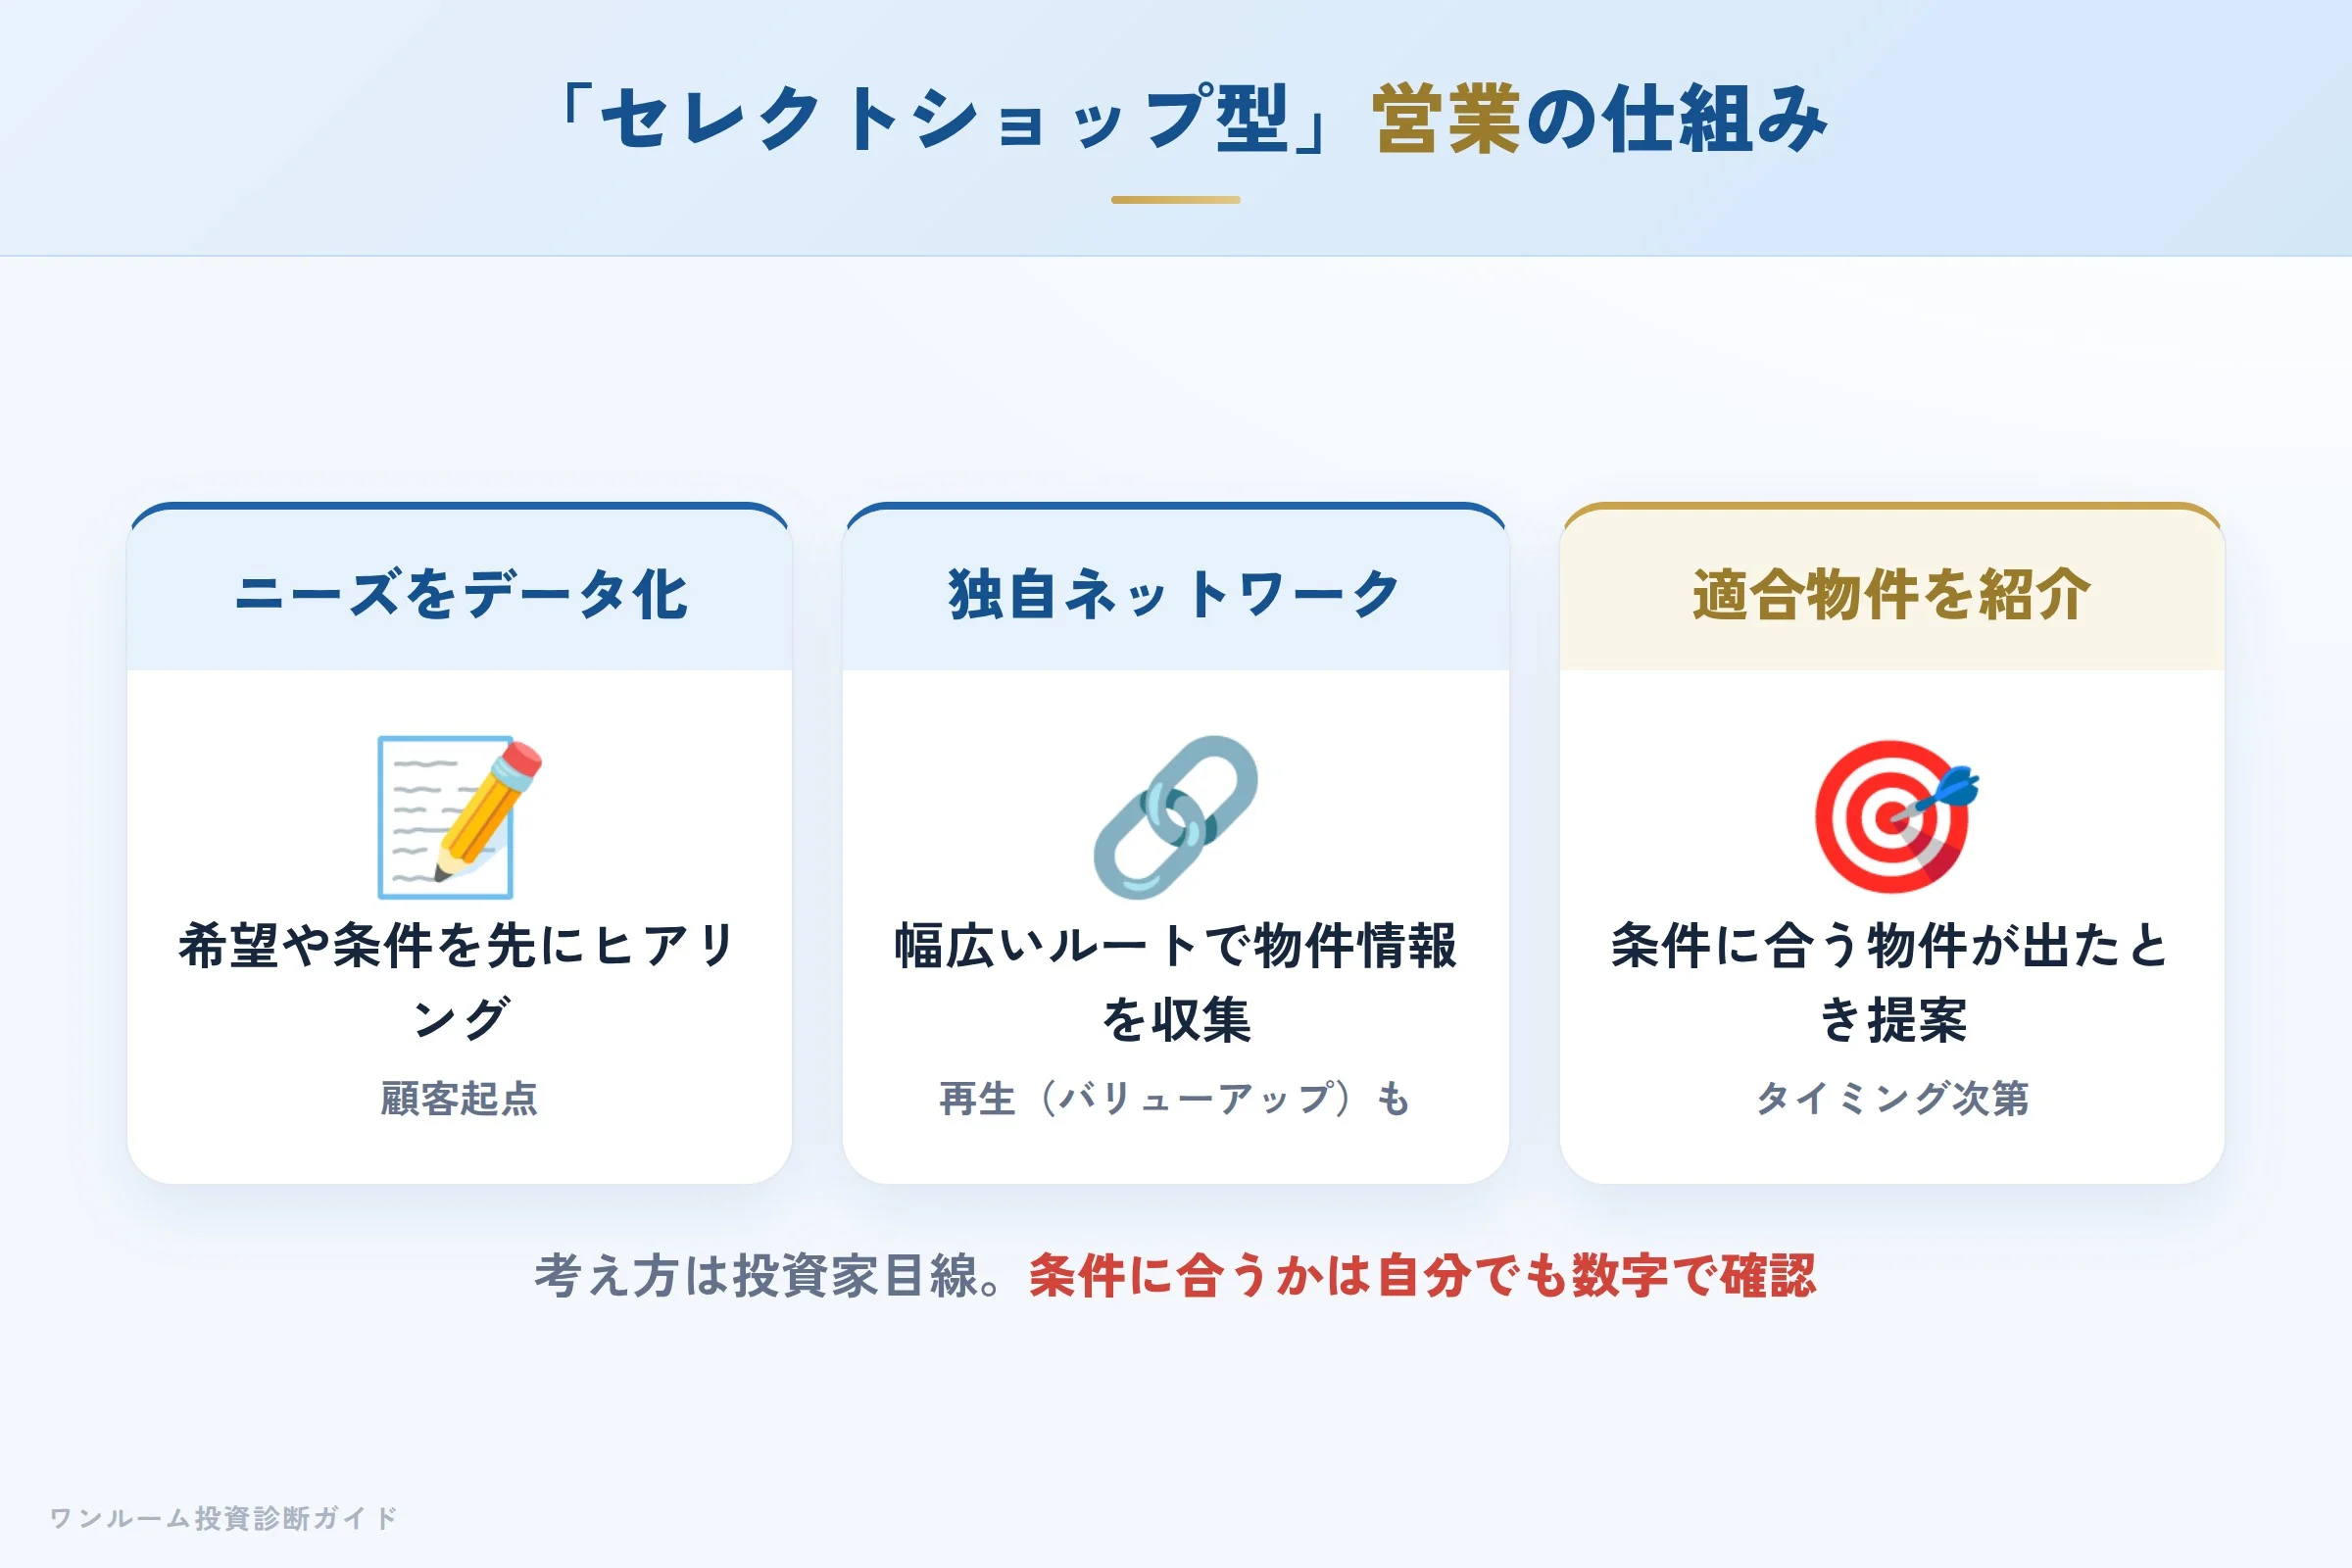
同社は「物件ありきで顧客を探すのではなく、顧客のニーズを起点に、条件に合う物件が出たときに紹介する」というセレクトショップ型の営業スタイルを掲げています。中古の収益物件をリノベーション(バリューアップ)して価値を高める再生事業も柱のひとつです。
この考え方自体は投資家目線に立ったものですが、実際にどの物件がいつ紹介されるかは在庫やタイミングに左右されます。提案された物件が本当に条件に合っているかは、自分でも数字で確認する姿勢が大切です。
売主か仲介か:取引の立場で責任が変わる
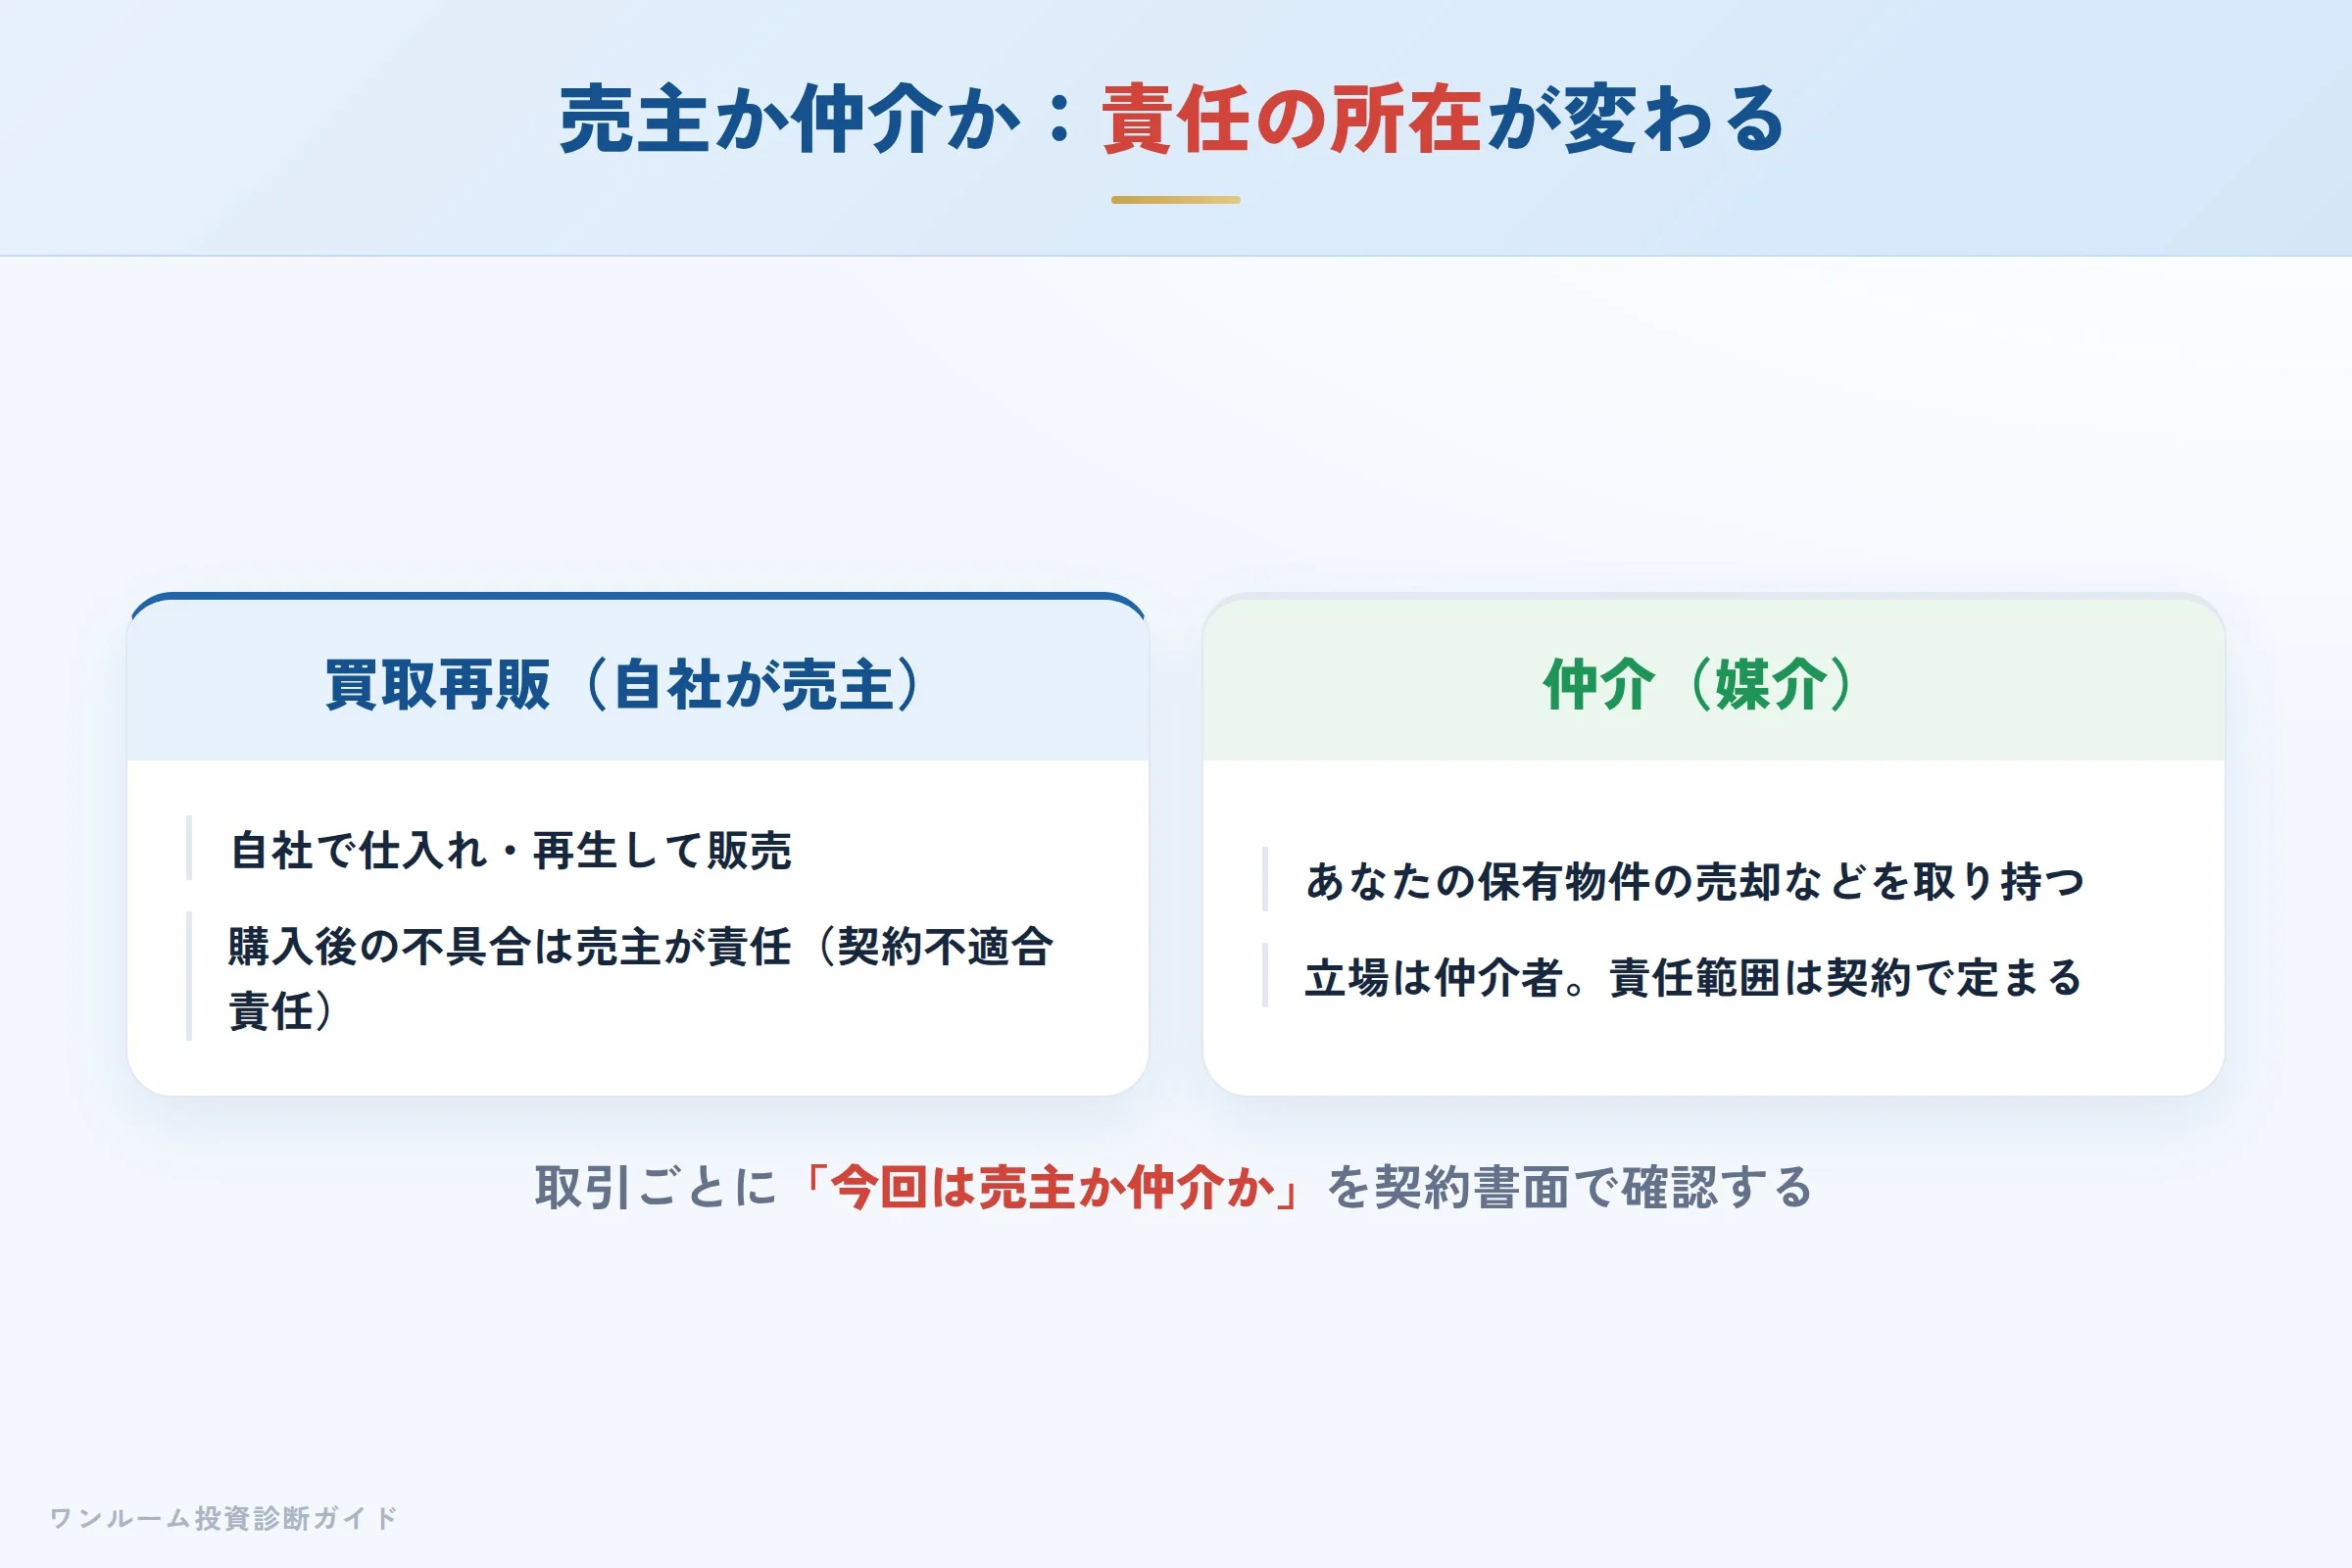
ここが中古ワンルームを検討するうえで見落とされやすいポイントです。同社は買取再販(自社が売主)と仲介(媒介)の両方を行っています。
自社で仕入れて再生し販売する場合は売主。あなたが保有物件を売る場合などは仲介。どちらの立場かによって、契約不適合責任(購入後に不具合が見つかったときの責任)を誰が負うかが変わります。
買取再販で購入する場合、売主は同社になり、購入後の一定期間の不具合について売主が責任を負うのが原則です。一方、仲介取引では同社は売主と買主の間を取り持つ立場になります。取引ごとに「今回は売主か仲介か」を契約書面で確認しておくと、後の認識のずれを防げます。
実際の口コミ:良い声と悪い声の両方
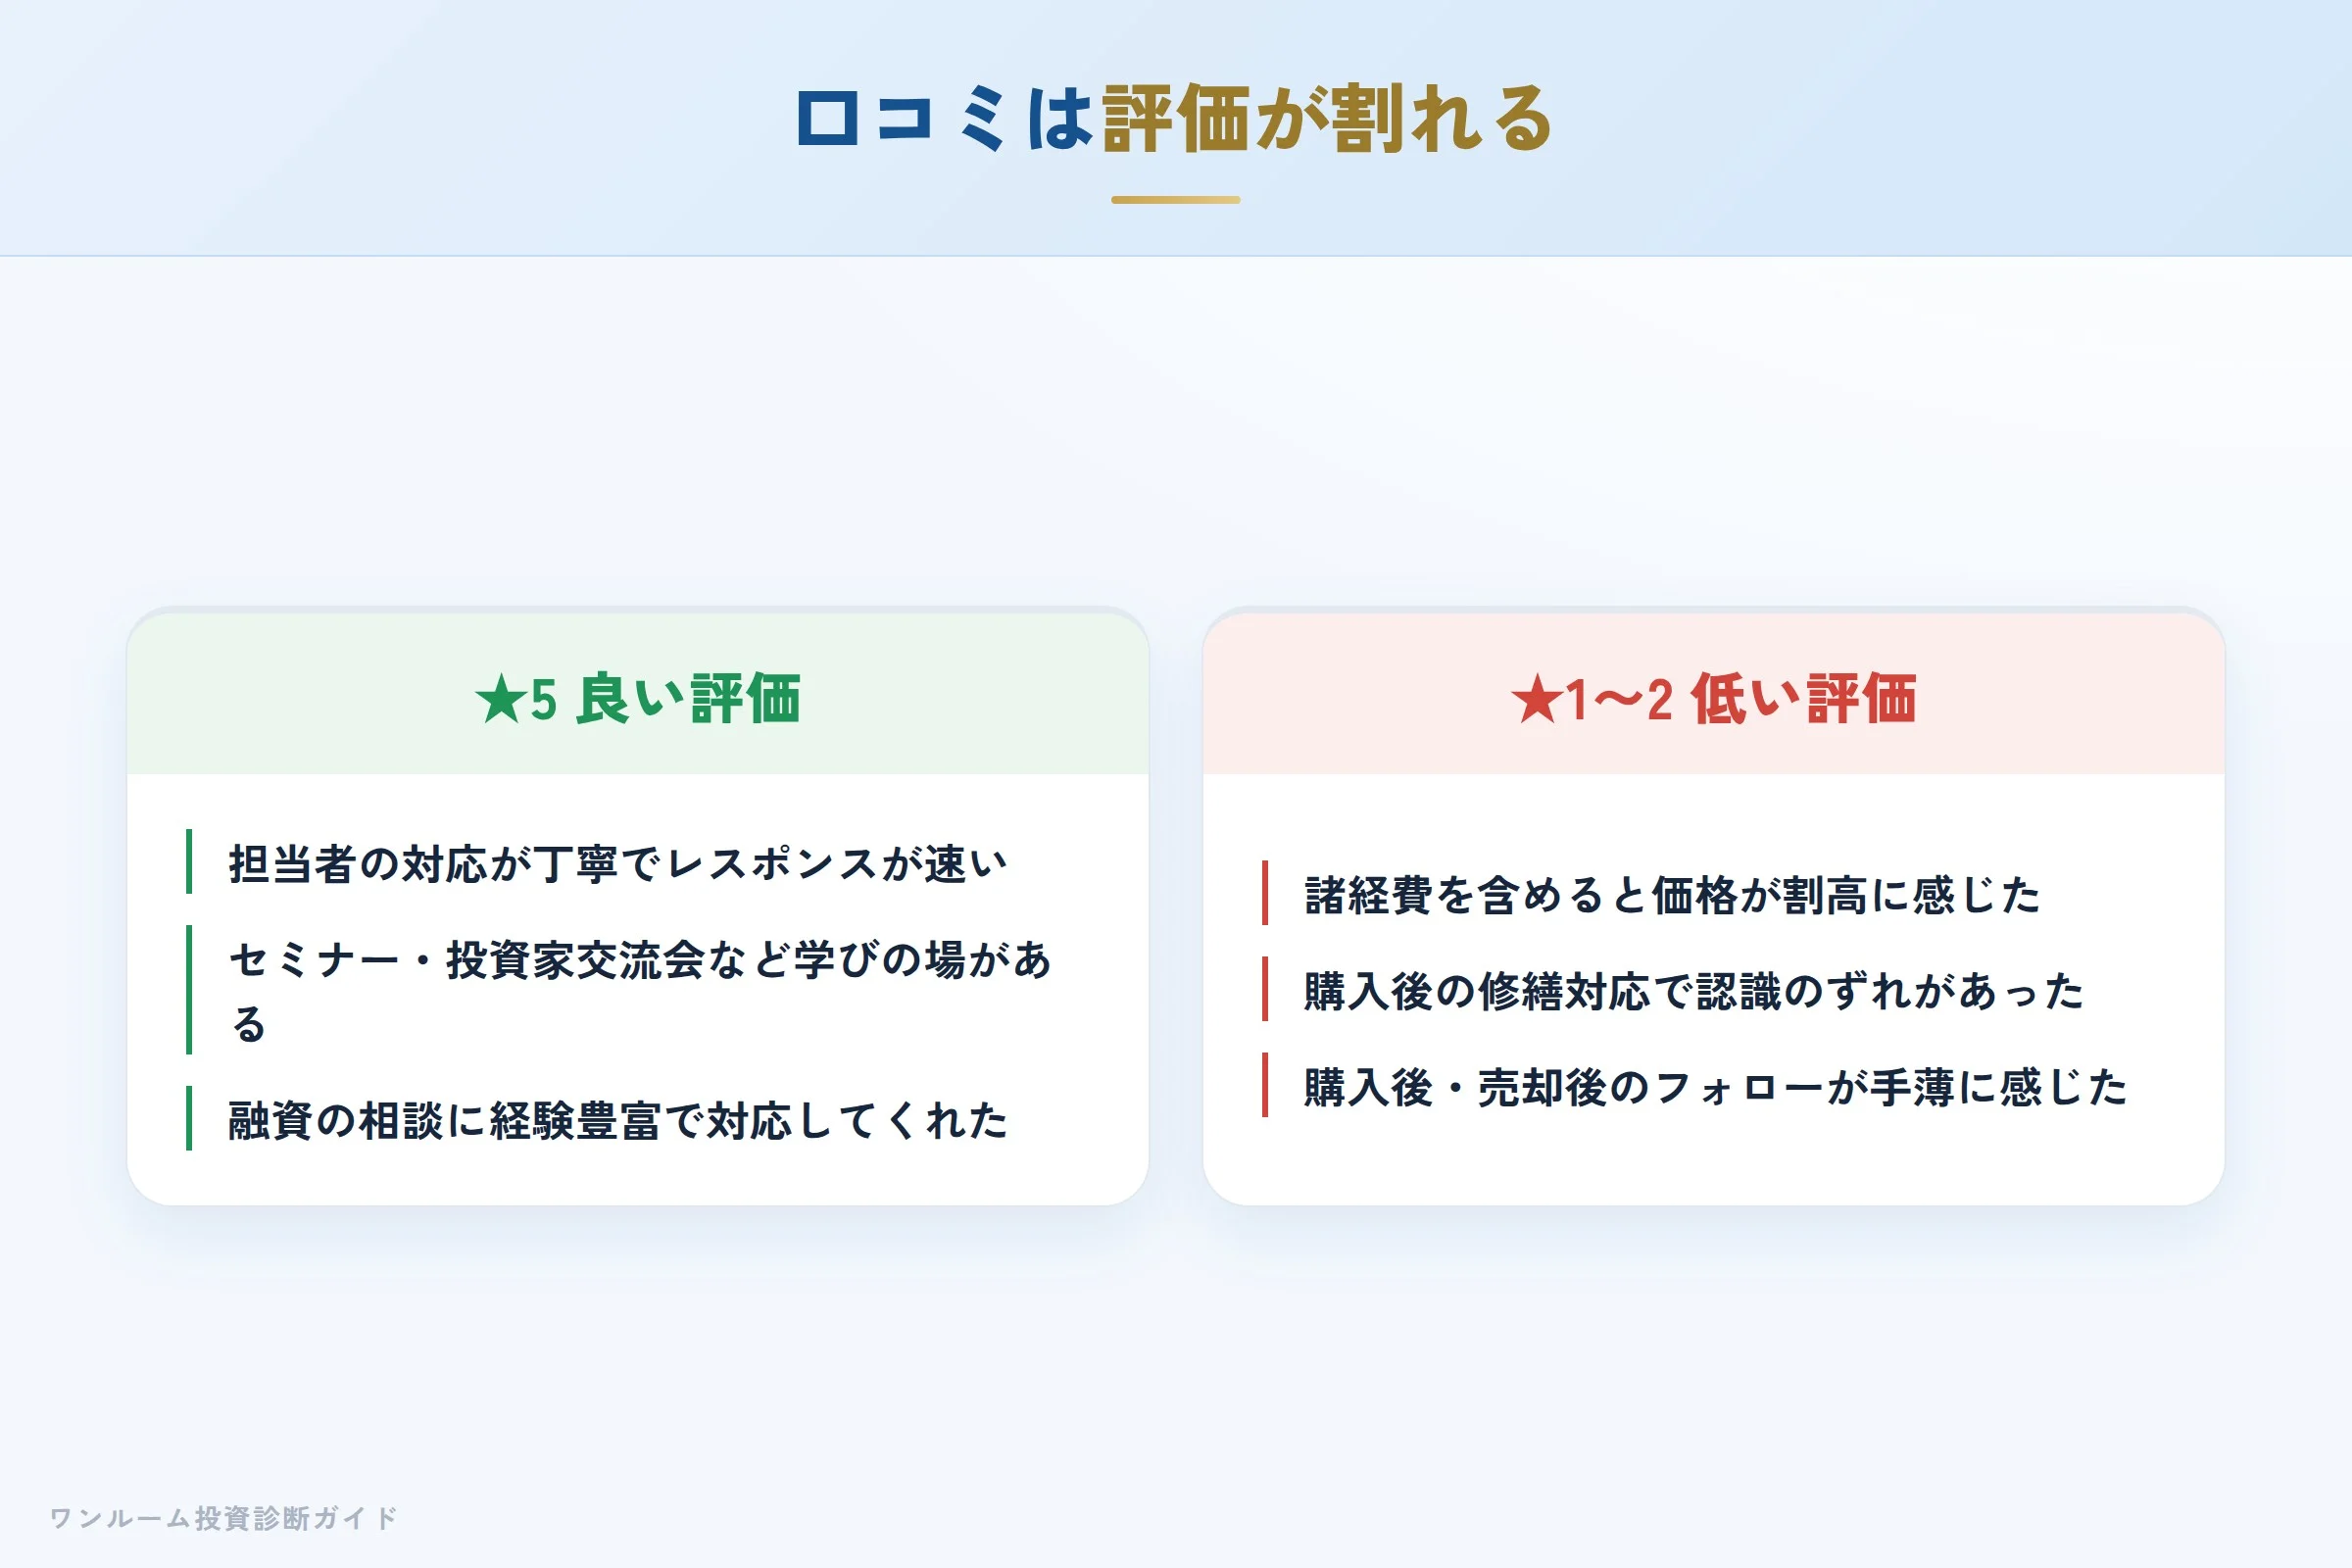
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- 担当者の対応が丁寧でレスポンスが速い
- セミナーや投資家交流会など学びの場がある
- 融資に関する経験が豊富で相談しやすい
- 諸経費を含めると価格が割高に感じた
- 購入後の修繕対応で認識のずれがあった
- 売却後・購入後のフォローが手薄に感じた
★5 良い評価の声
希望条件に合う物件を紹介してもらえ、融資の相談にも丁寧に対応してくれて安心できました。
セミナーや交流会で学べる機会が多く、購入後も管理まわりの手続きを手伝ってもらえました。
★1〜2 低い評価の声
諸経費まで含めると割高に感じ、収益性の面で想定とのずれがありました。
購入後の修繕や点検の対応で、事前の説明との認識にずれを感じました。
第三者サイトの評価:推奨と非推奨がほぼ半々
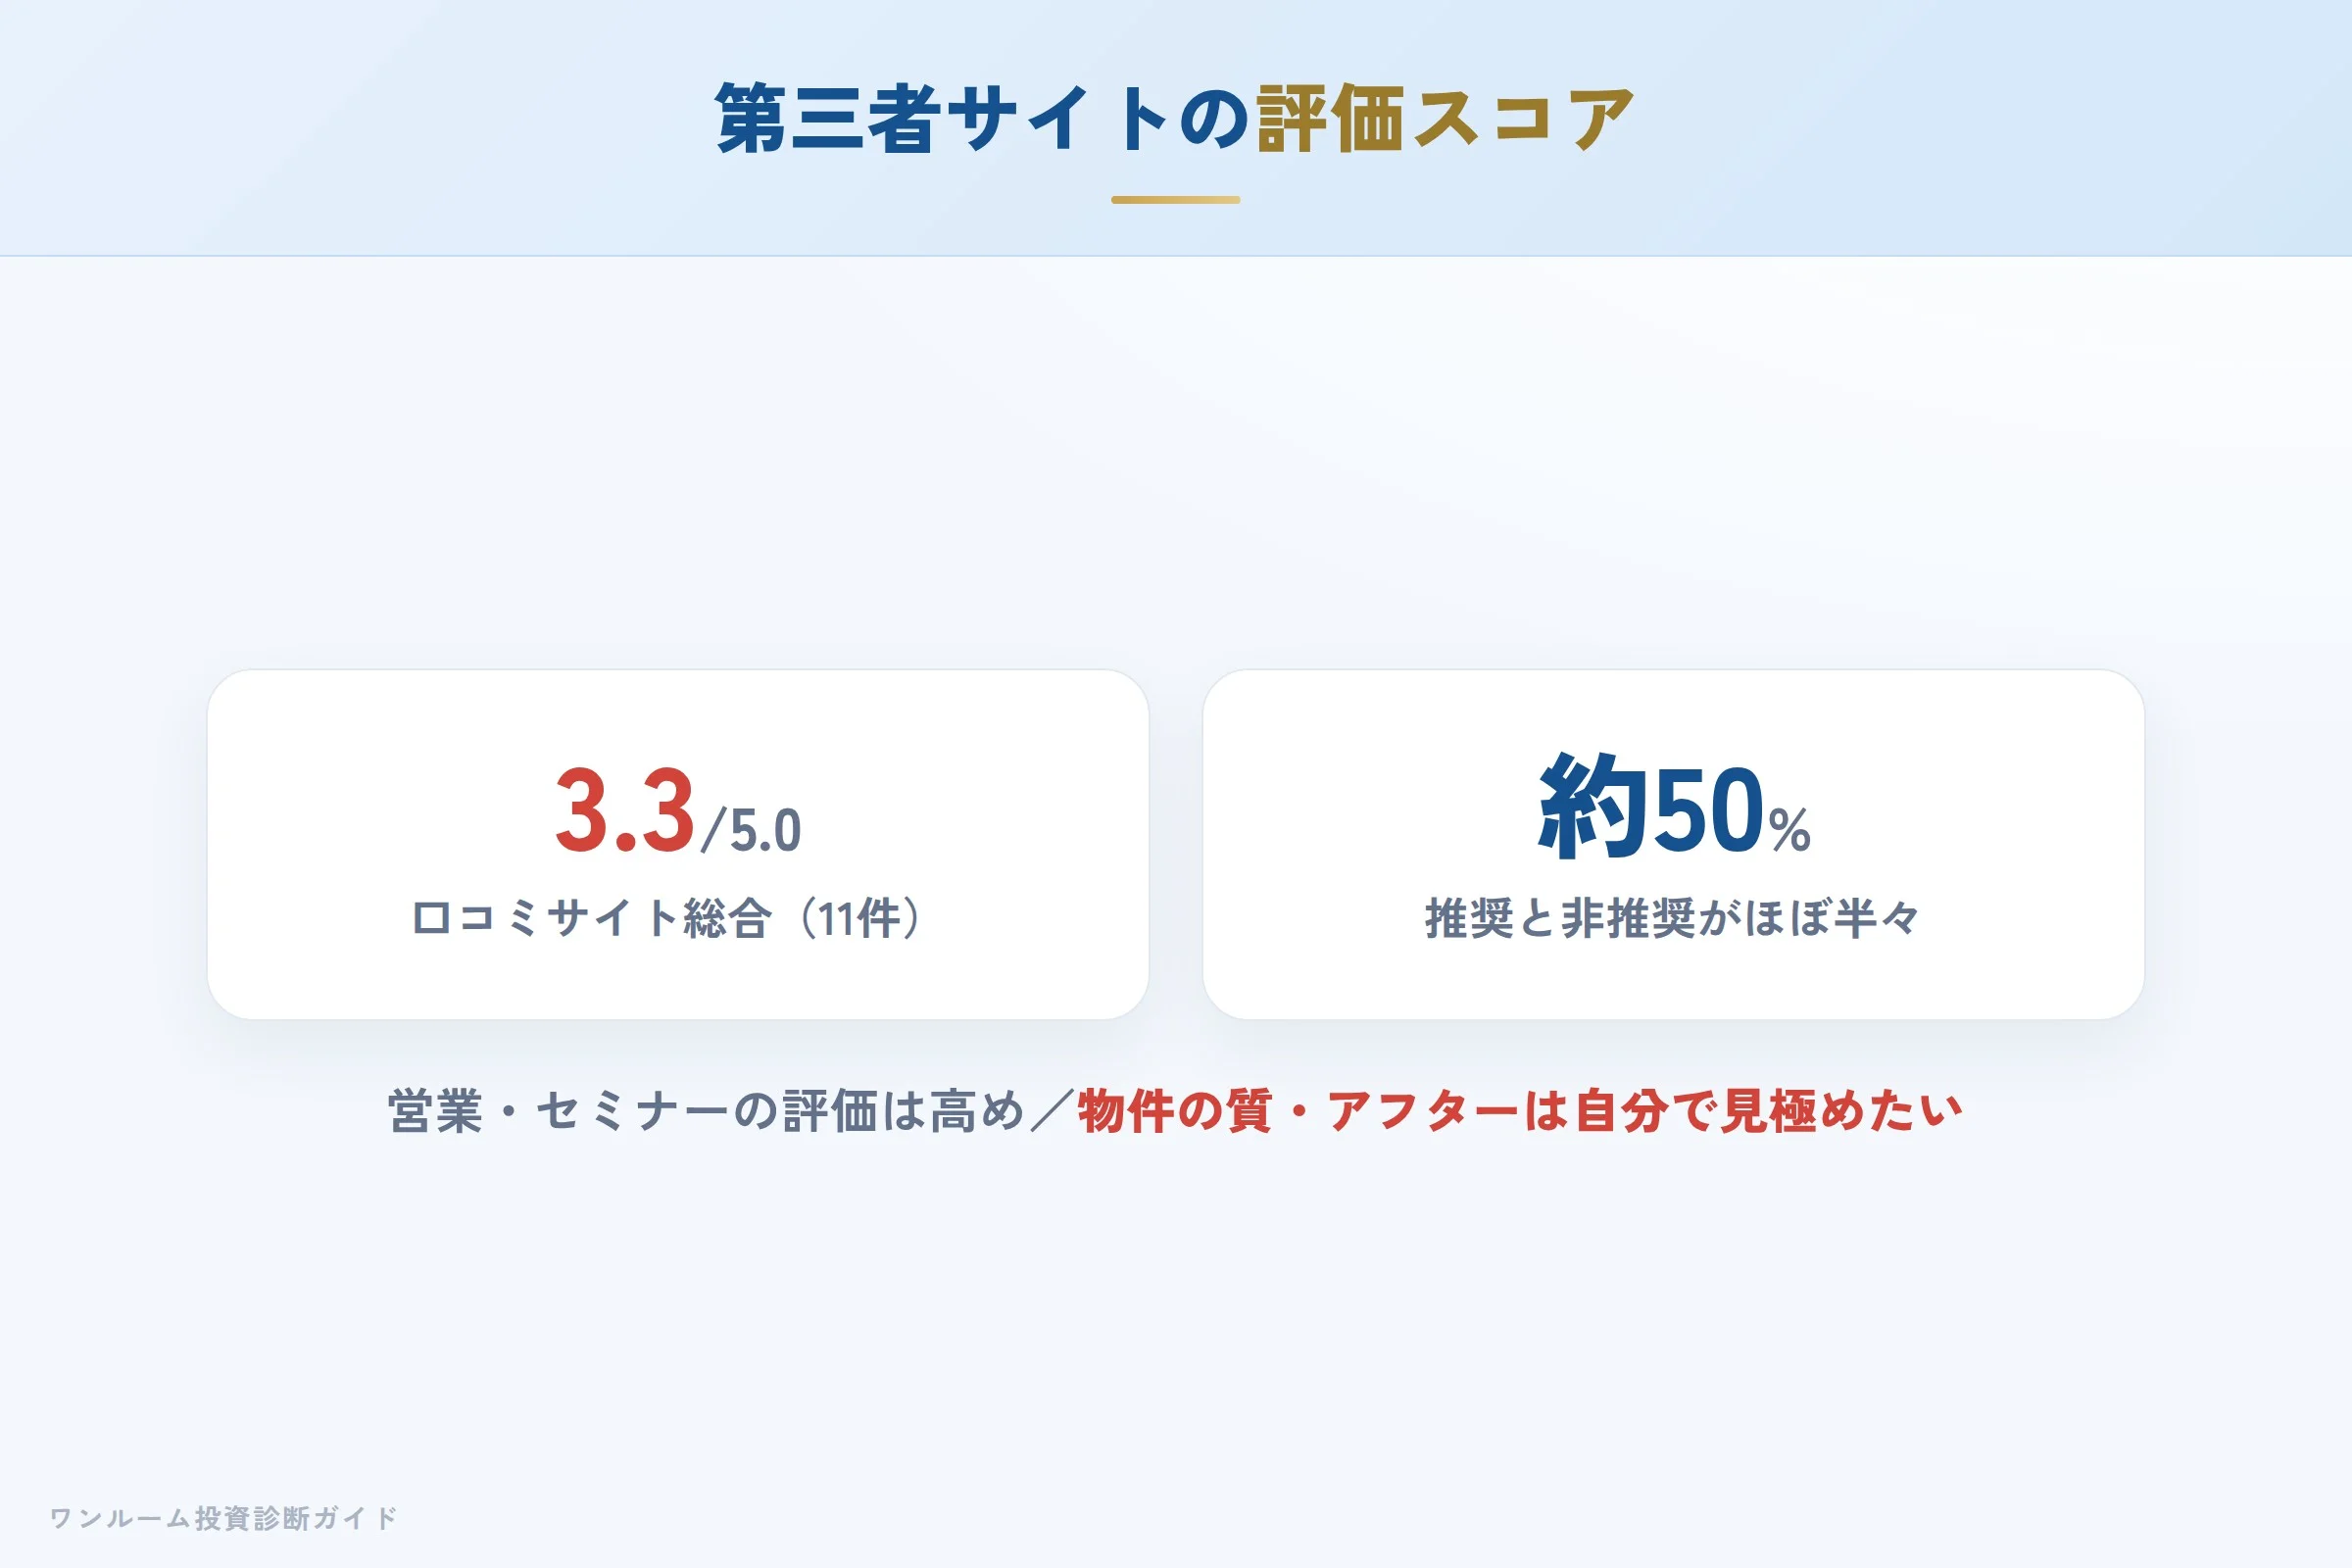
第三者の不動産投資口コミサイト「不動産投資のミカタ」では、同社の総合評価は3.3 / 5.0(口コミ11件)で、推奨と非推奨がほぼ半々に分かれています(2026-09-29確認、https://mikata.top/toushi/companies/12 )。項目別では営業4.0・セミナー/イベント4.5と評価が高い一方、物件の質・量2.5・アフターフォロー管理力2.5と伸び悩む傾向が見られます。
「営業や学びの場は評価できるが、物件の価格妥当性とアフター体制は自分で見極めたい」というのが、第三者評価のおおまかな傾向と言えます。
宅建士が整理する強み:情報提供と融資サポート
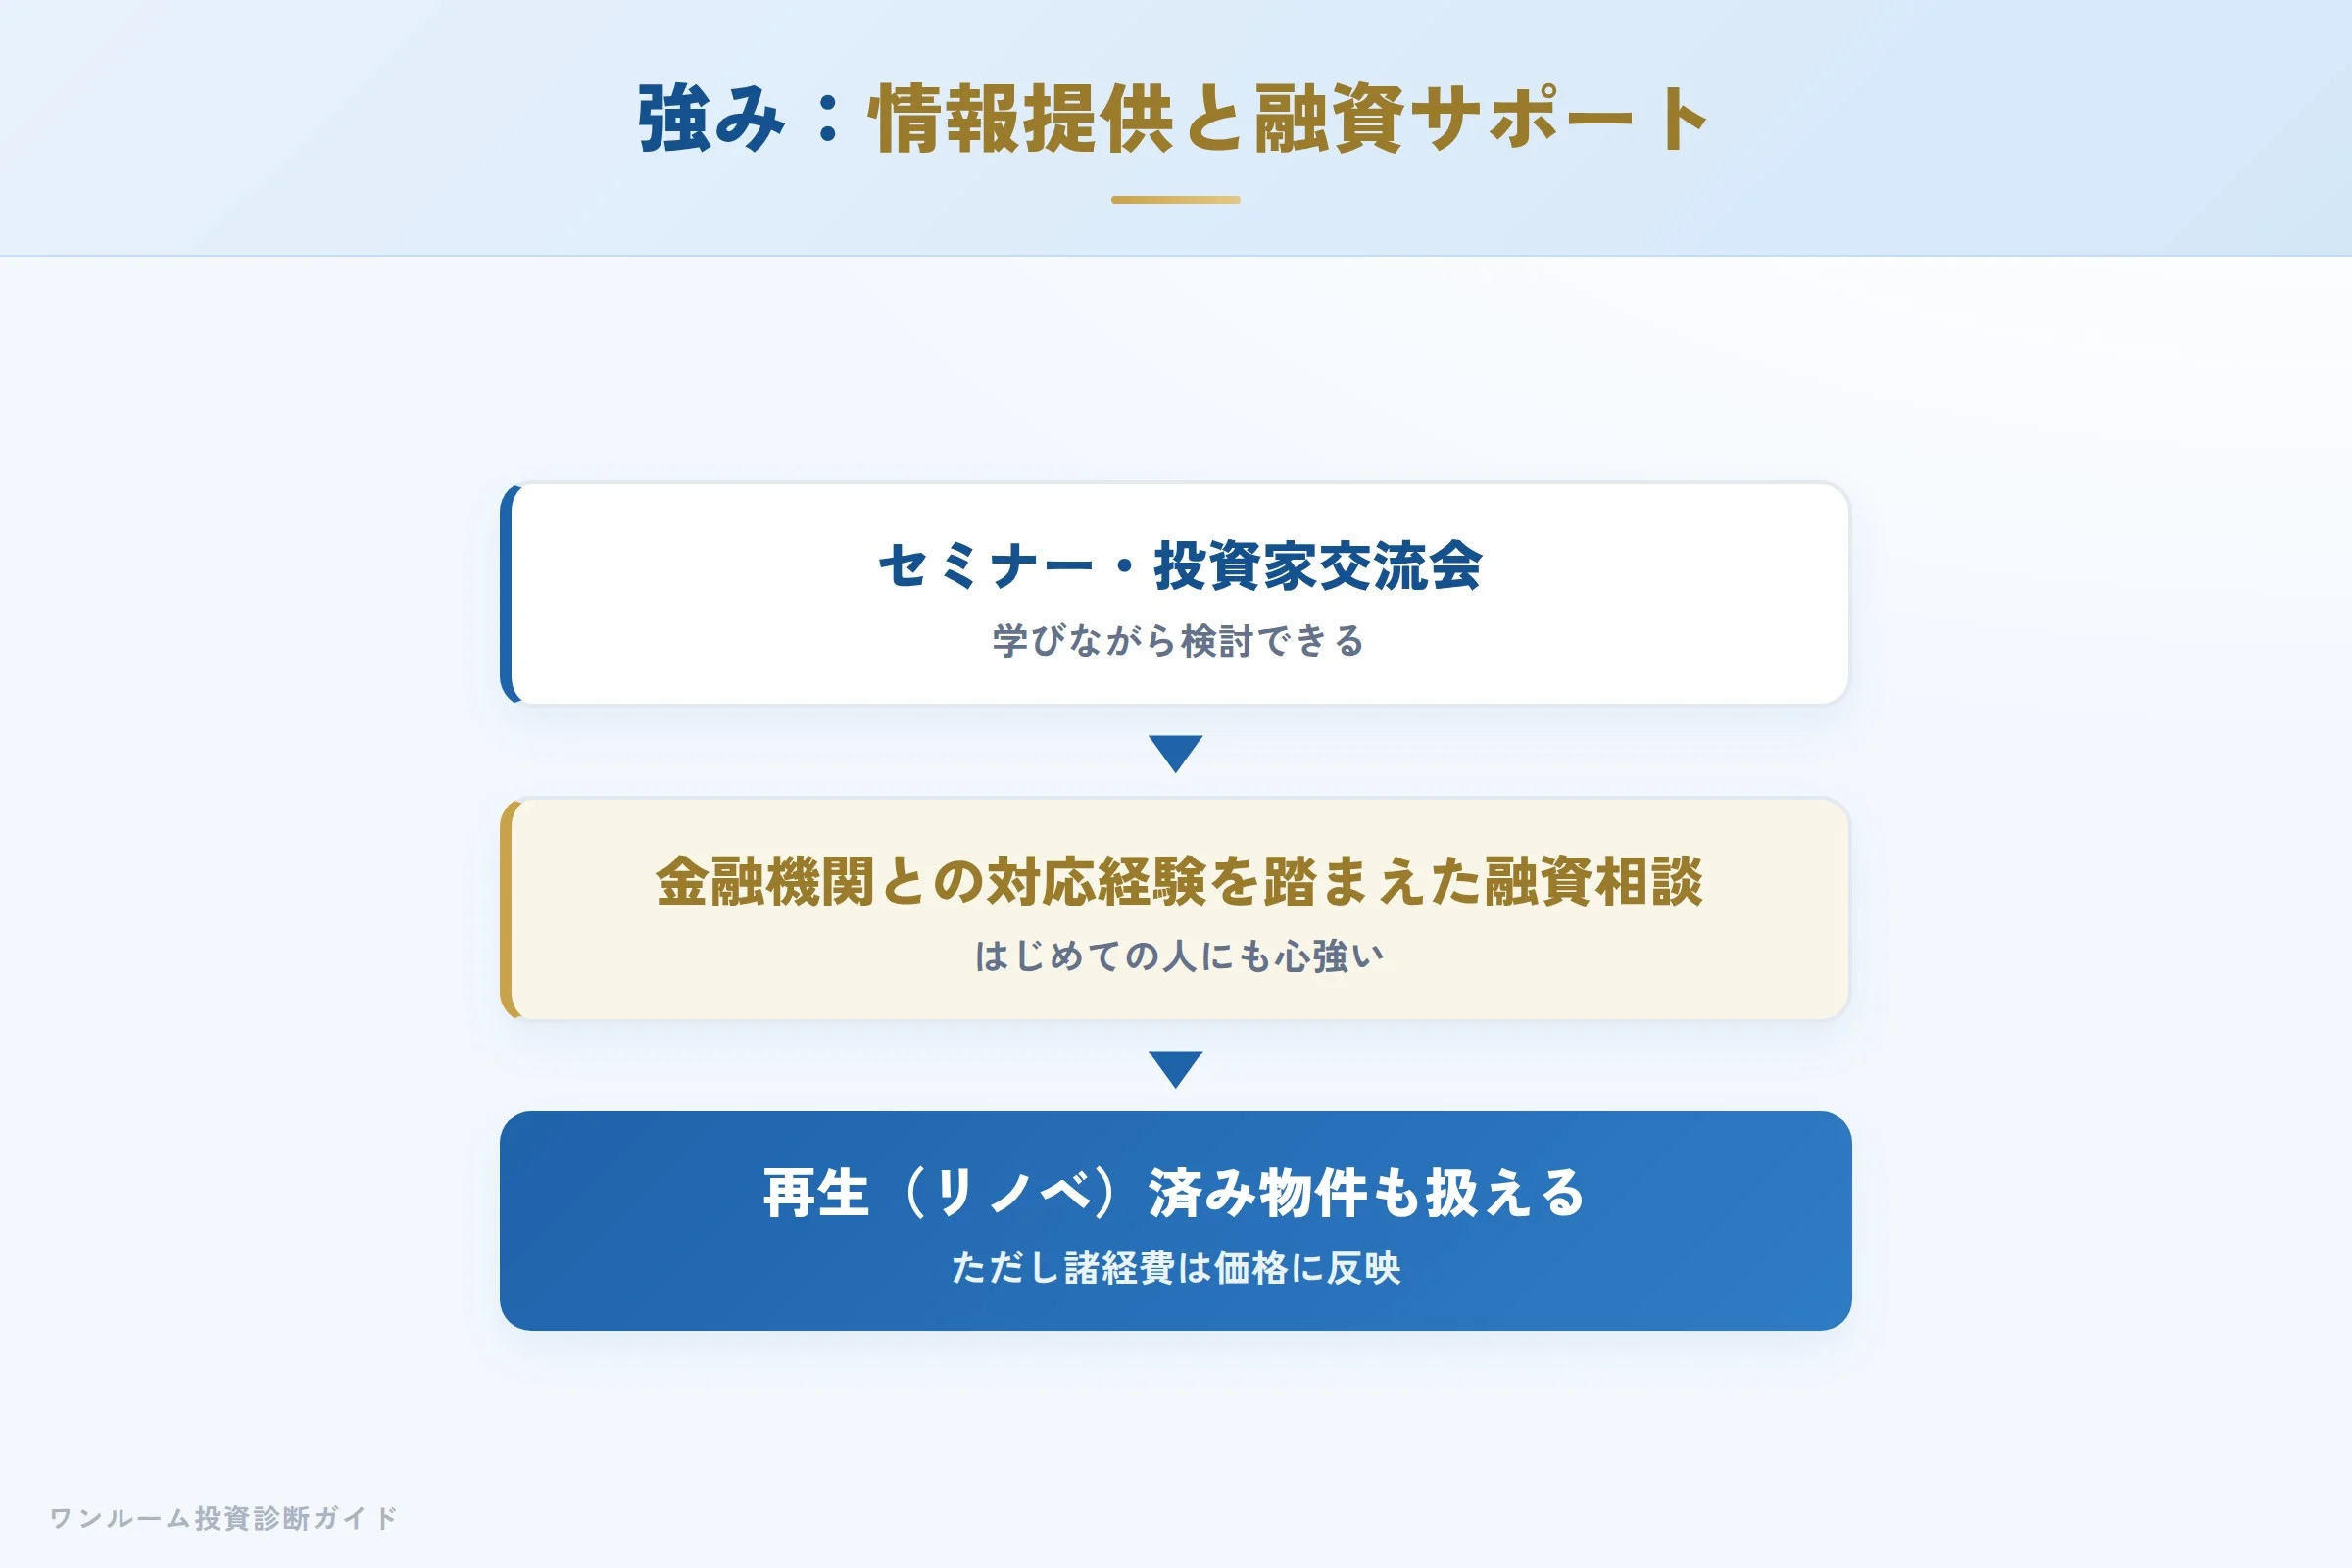
同社の強みは「顧客起点の情報提供と、融資まわりのサポート」です。セミナーや投資家交流会といった学びの場を用意し、金融機関との対応経験を踏まえた融資相談に応じる点は、初めて中古ワンルームを検討する人にとって心強い材料になり得ます。
収益不動産を仕入れて再生する事業も持つため、リノベーション済みの物件を扱える点も特徴です。ただし、再生や諸経費の分は価格に反映されるため、価格の妥当性検証は欠かせません。
懸念点①:中古でも「買った瞬間の割高」はあり得る
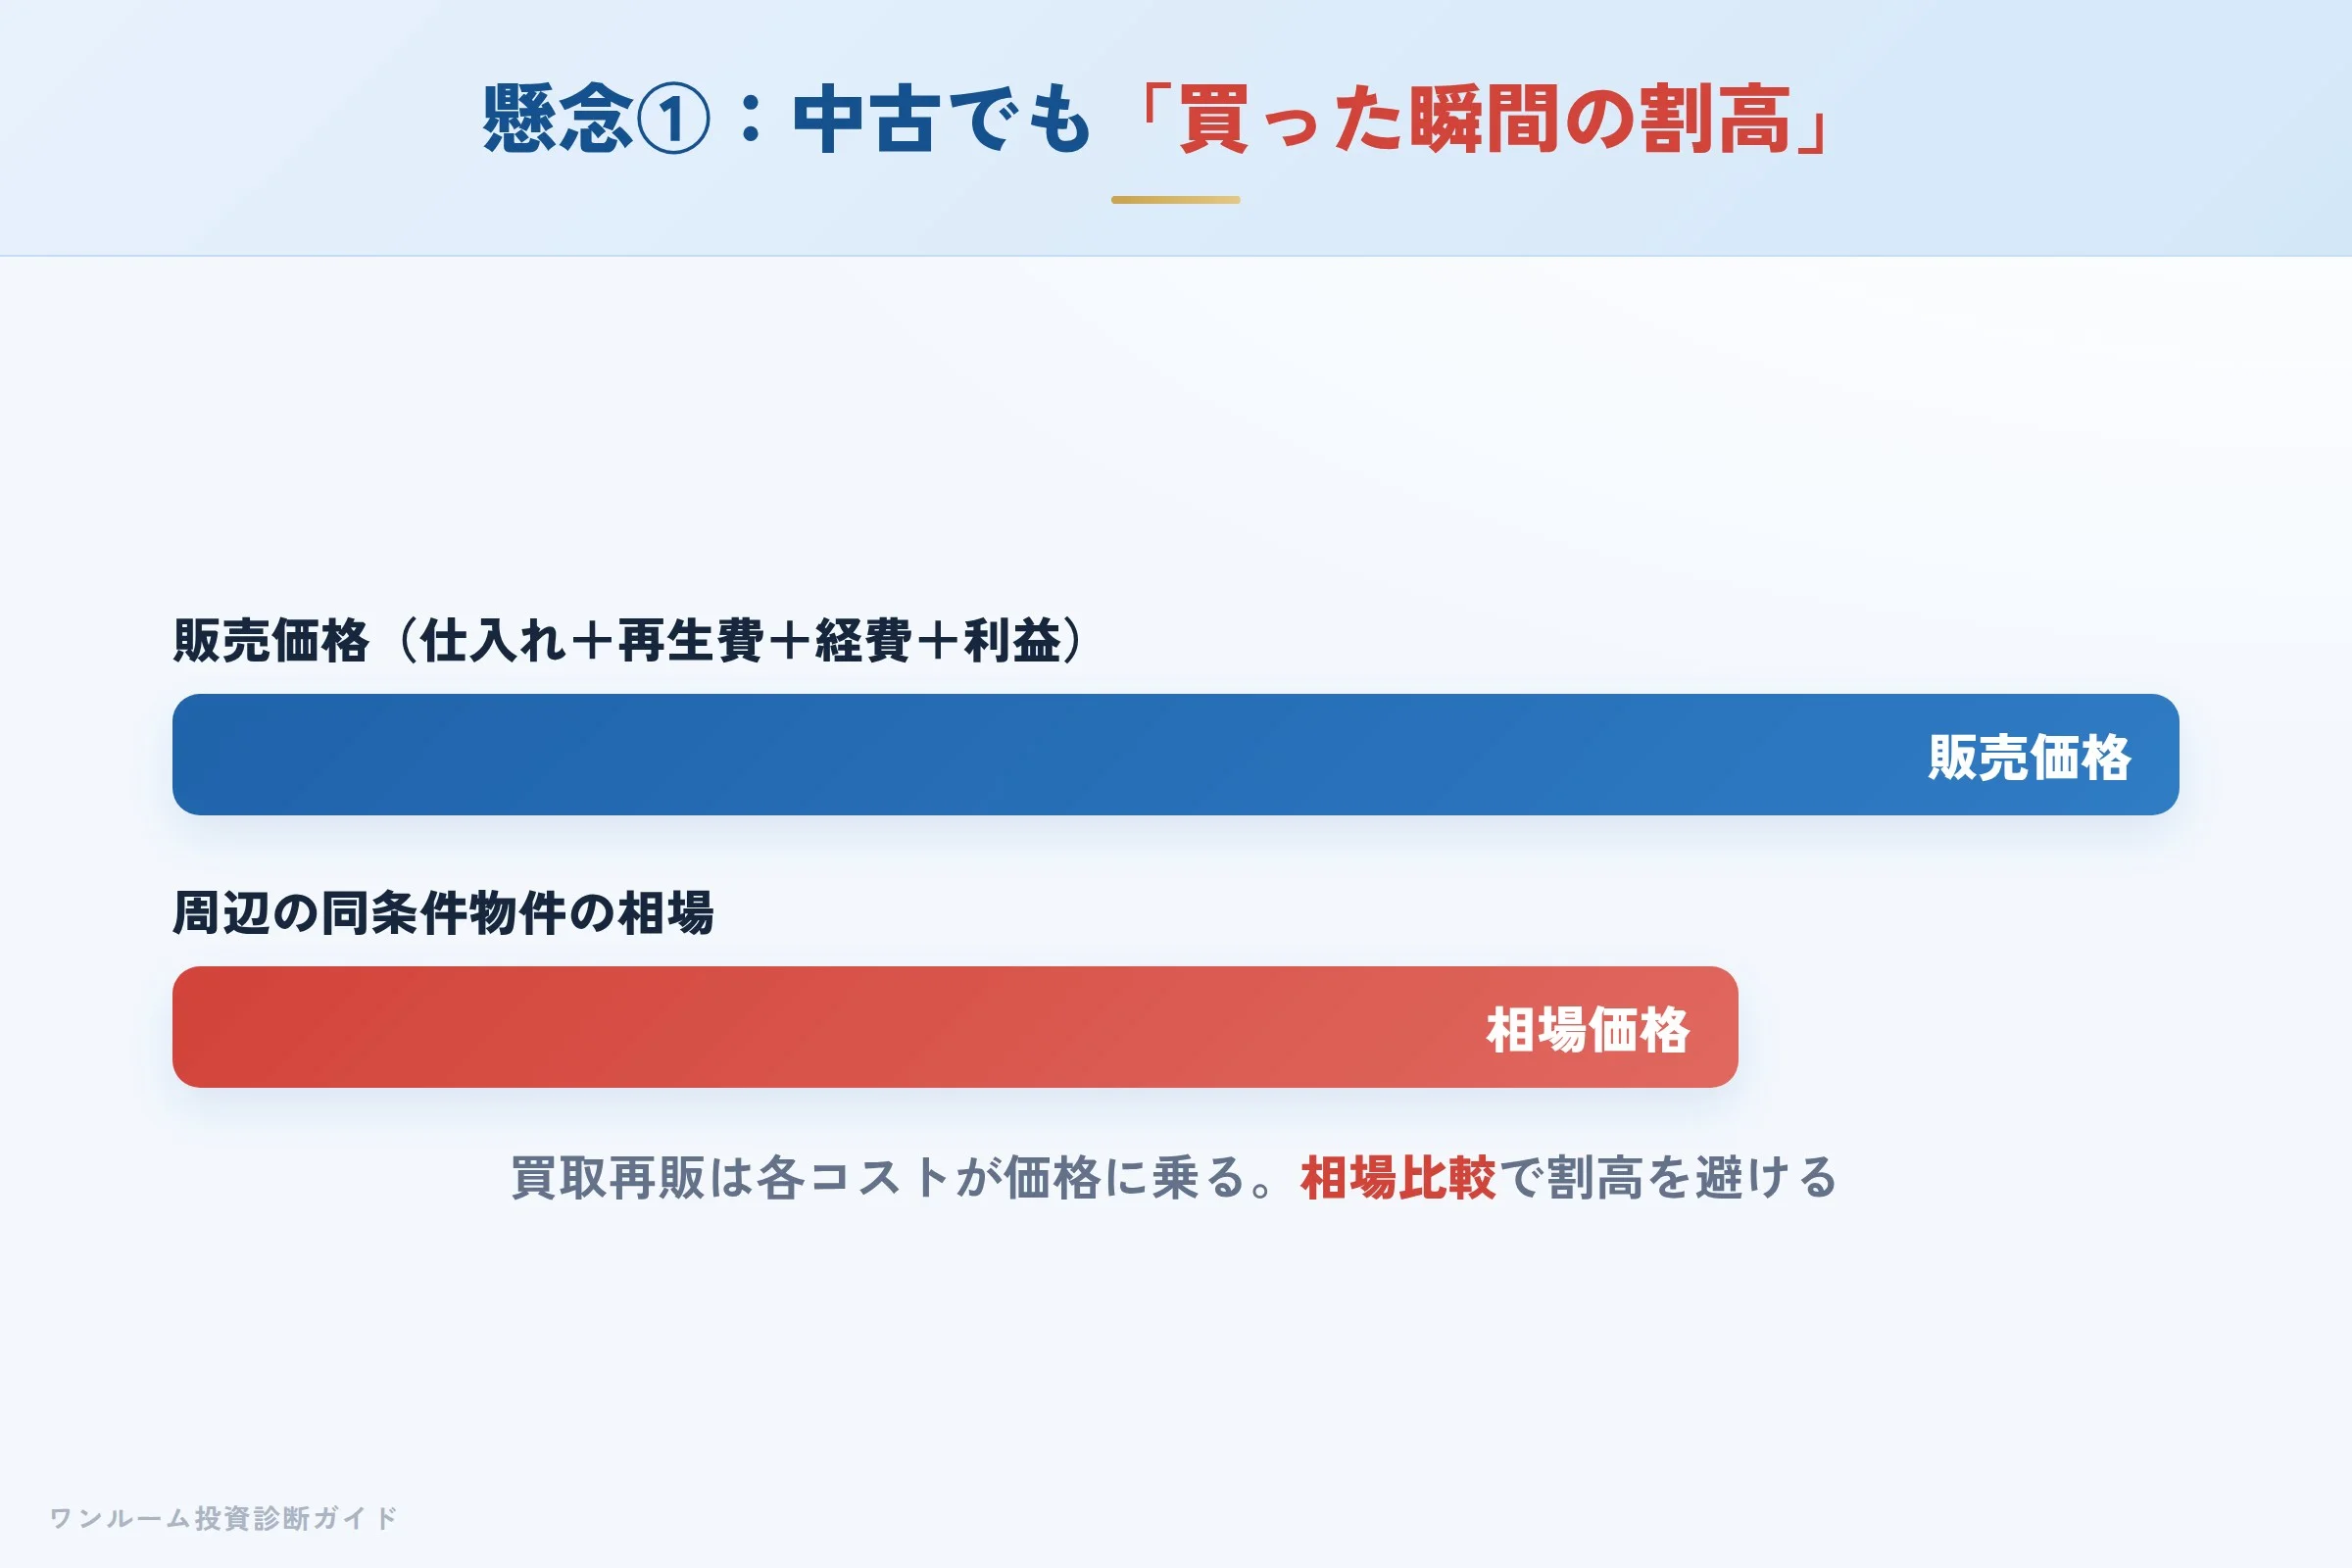
買取再販では、仕入れ値にリノベーション費用や販売経費、利益が上乗せされて販売価格が決まります。中古であっても、周辺相場より割高な価格で買ってしまうと、その差額が含み損になります。
新築ワンルームだけでなく、中古の買取再販物件でも買った瞬間の割高は起こり得ます。口コミで「諸経費を含めると割高に感じた」という声があるのは、この構造が背景にあります。「中古だから割安」と決めつけず、周辺の同条件物件と価格・利回りを比べることが大切です。
懸念点②:購入後の対応は「立場」と「書面」で決まる
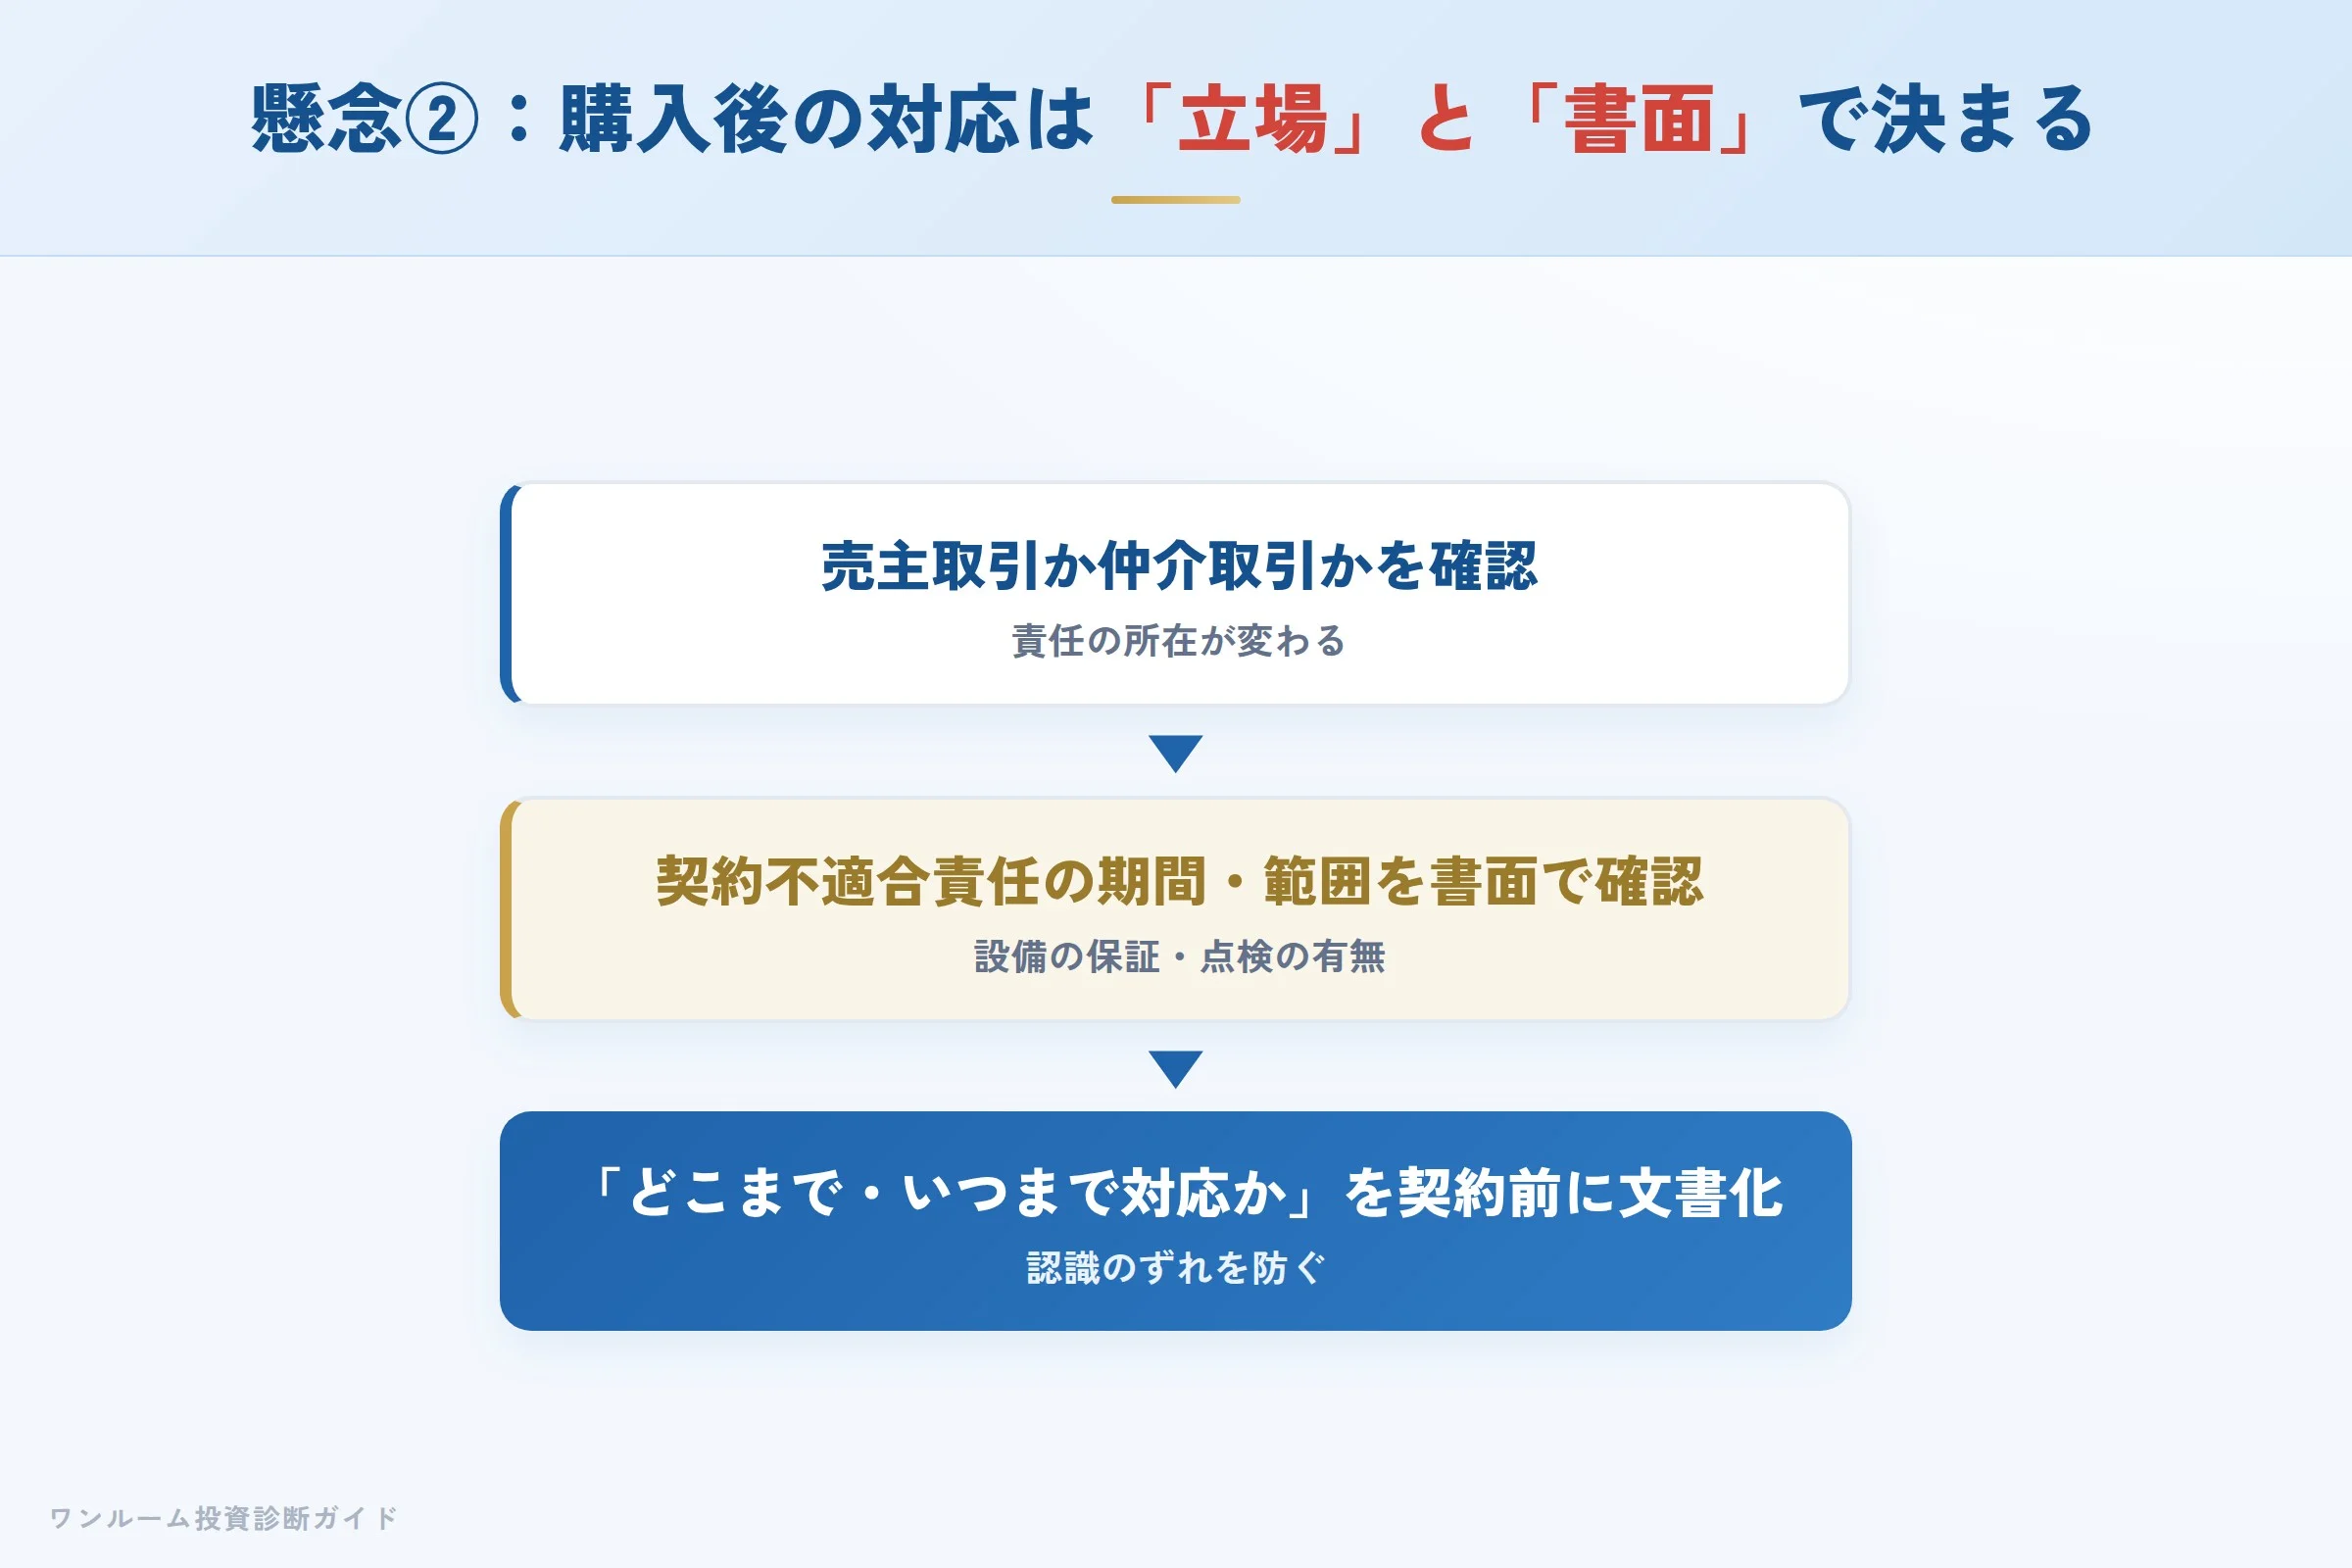
契約不適合責任の期間や範囲は契約書で定まります。売主取引か仲介取引かでも責任の所在が変わります。「どこまで・いつまで対応してもらえるか」を契約前に書面で確認しましょう。
口コミで見られる「購入後の修繕対応で認識のずれがあった」という声は、多くが事前の取り決めと書面確認で防げるものです。設備の保証範囲、点検の有無、契約不適合責任の期間を、契約前に文書で確認しておきましょう。
数字で見る:表面利回りと実質利回りの差
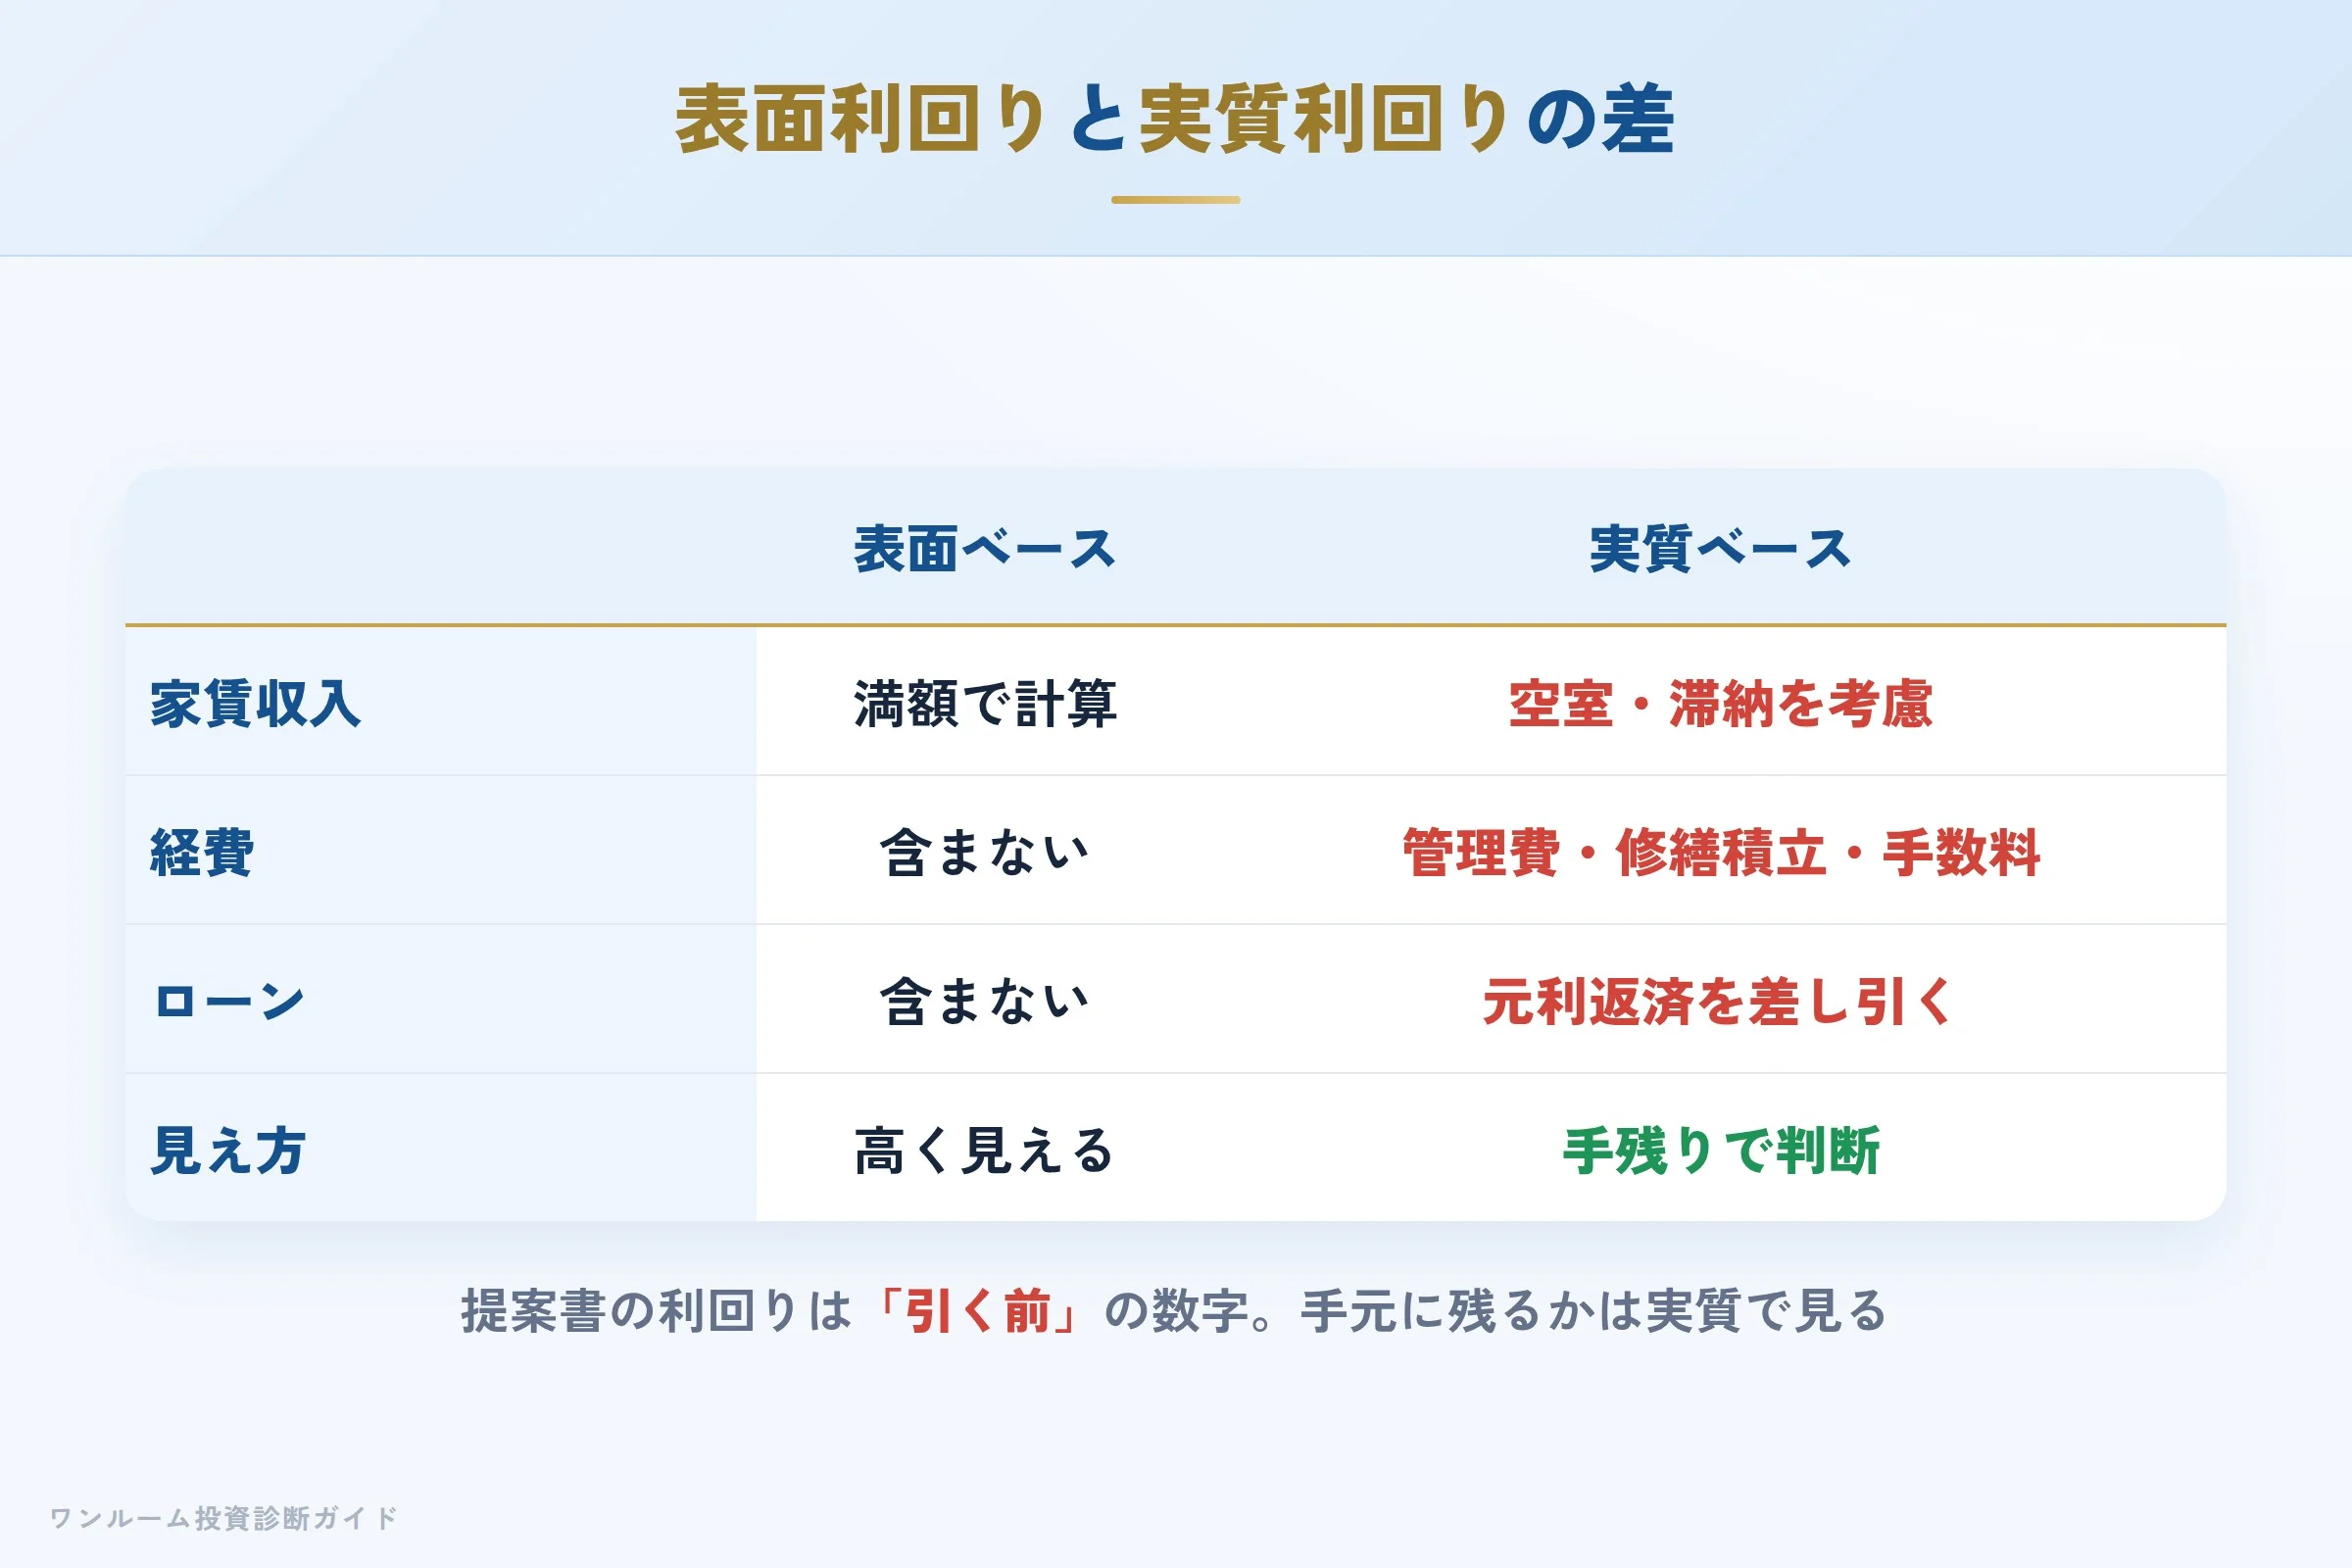
物件提案で示される「表面利回り」は、管理費・修繕積立金・各種手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
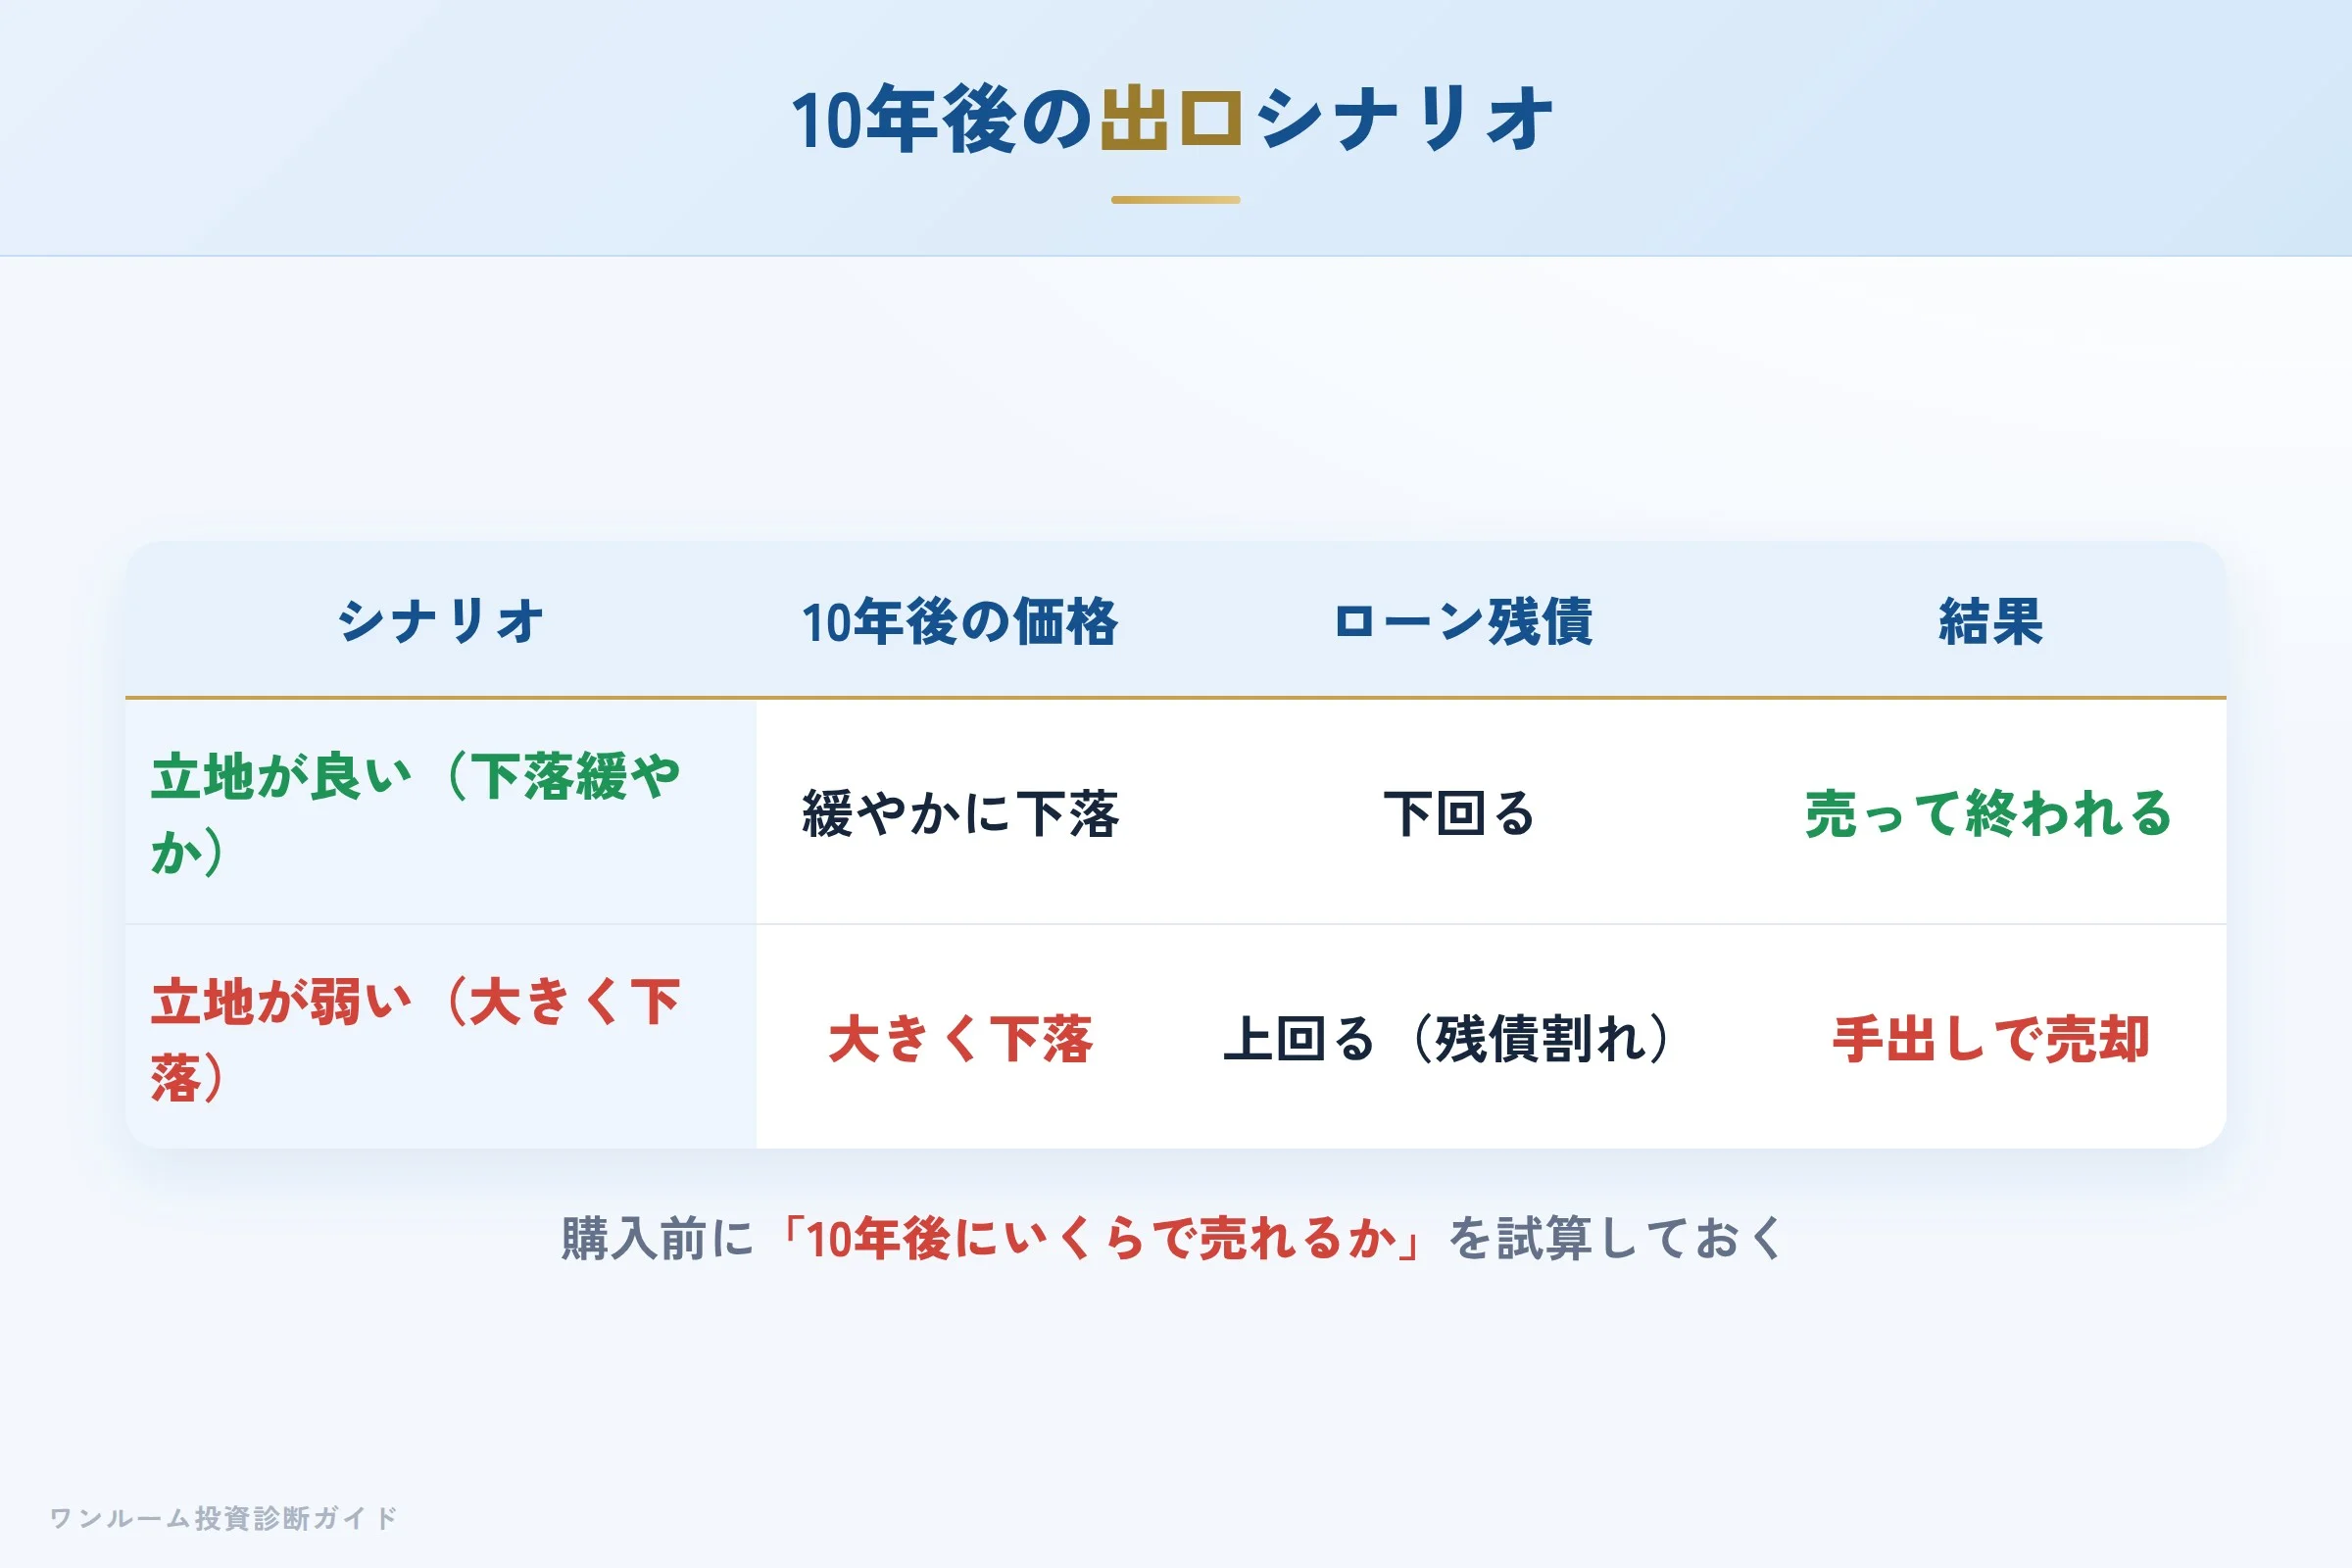
中古ワンルームでも見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすればトータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが、判断の決め手になります。
購入前セルフ診断チェックリスト
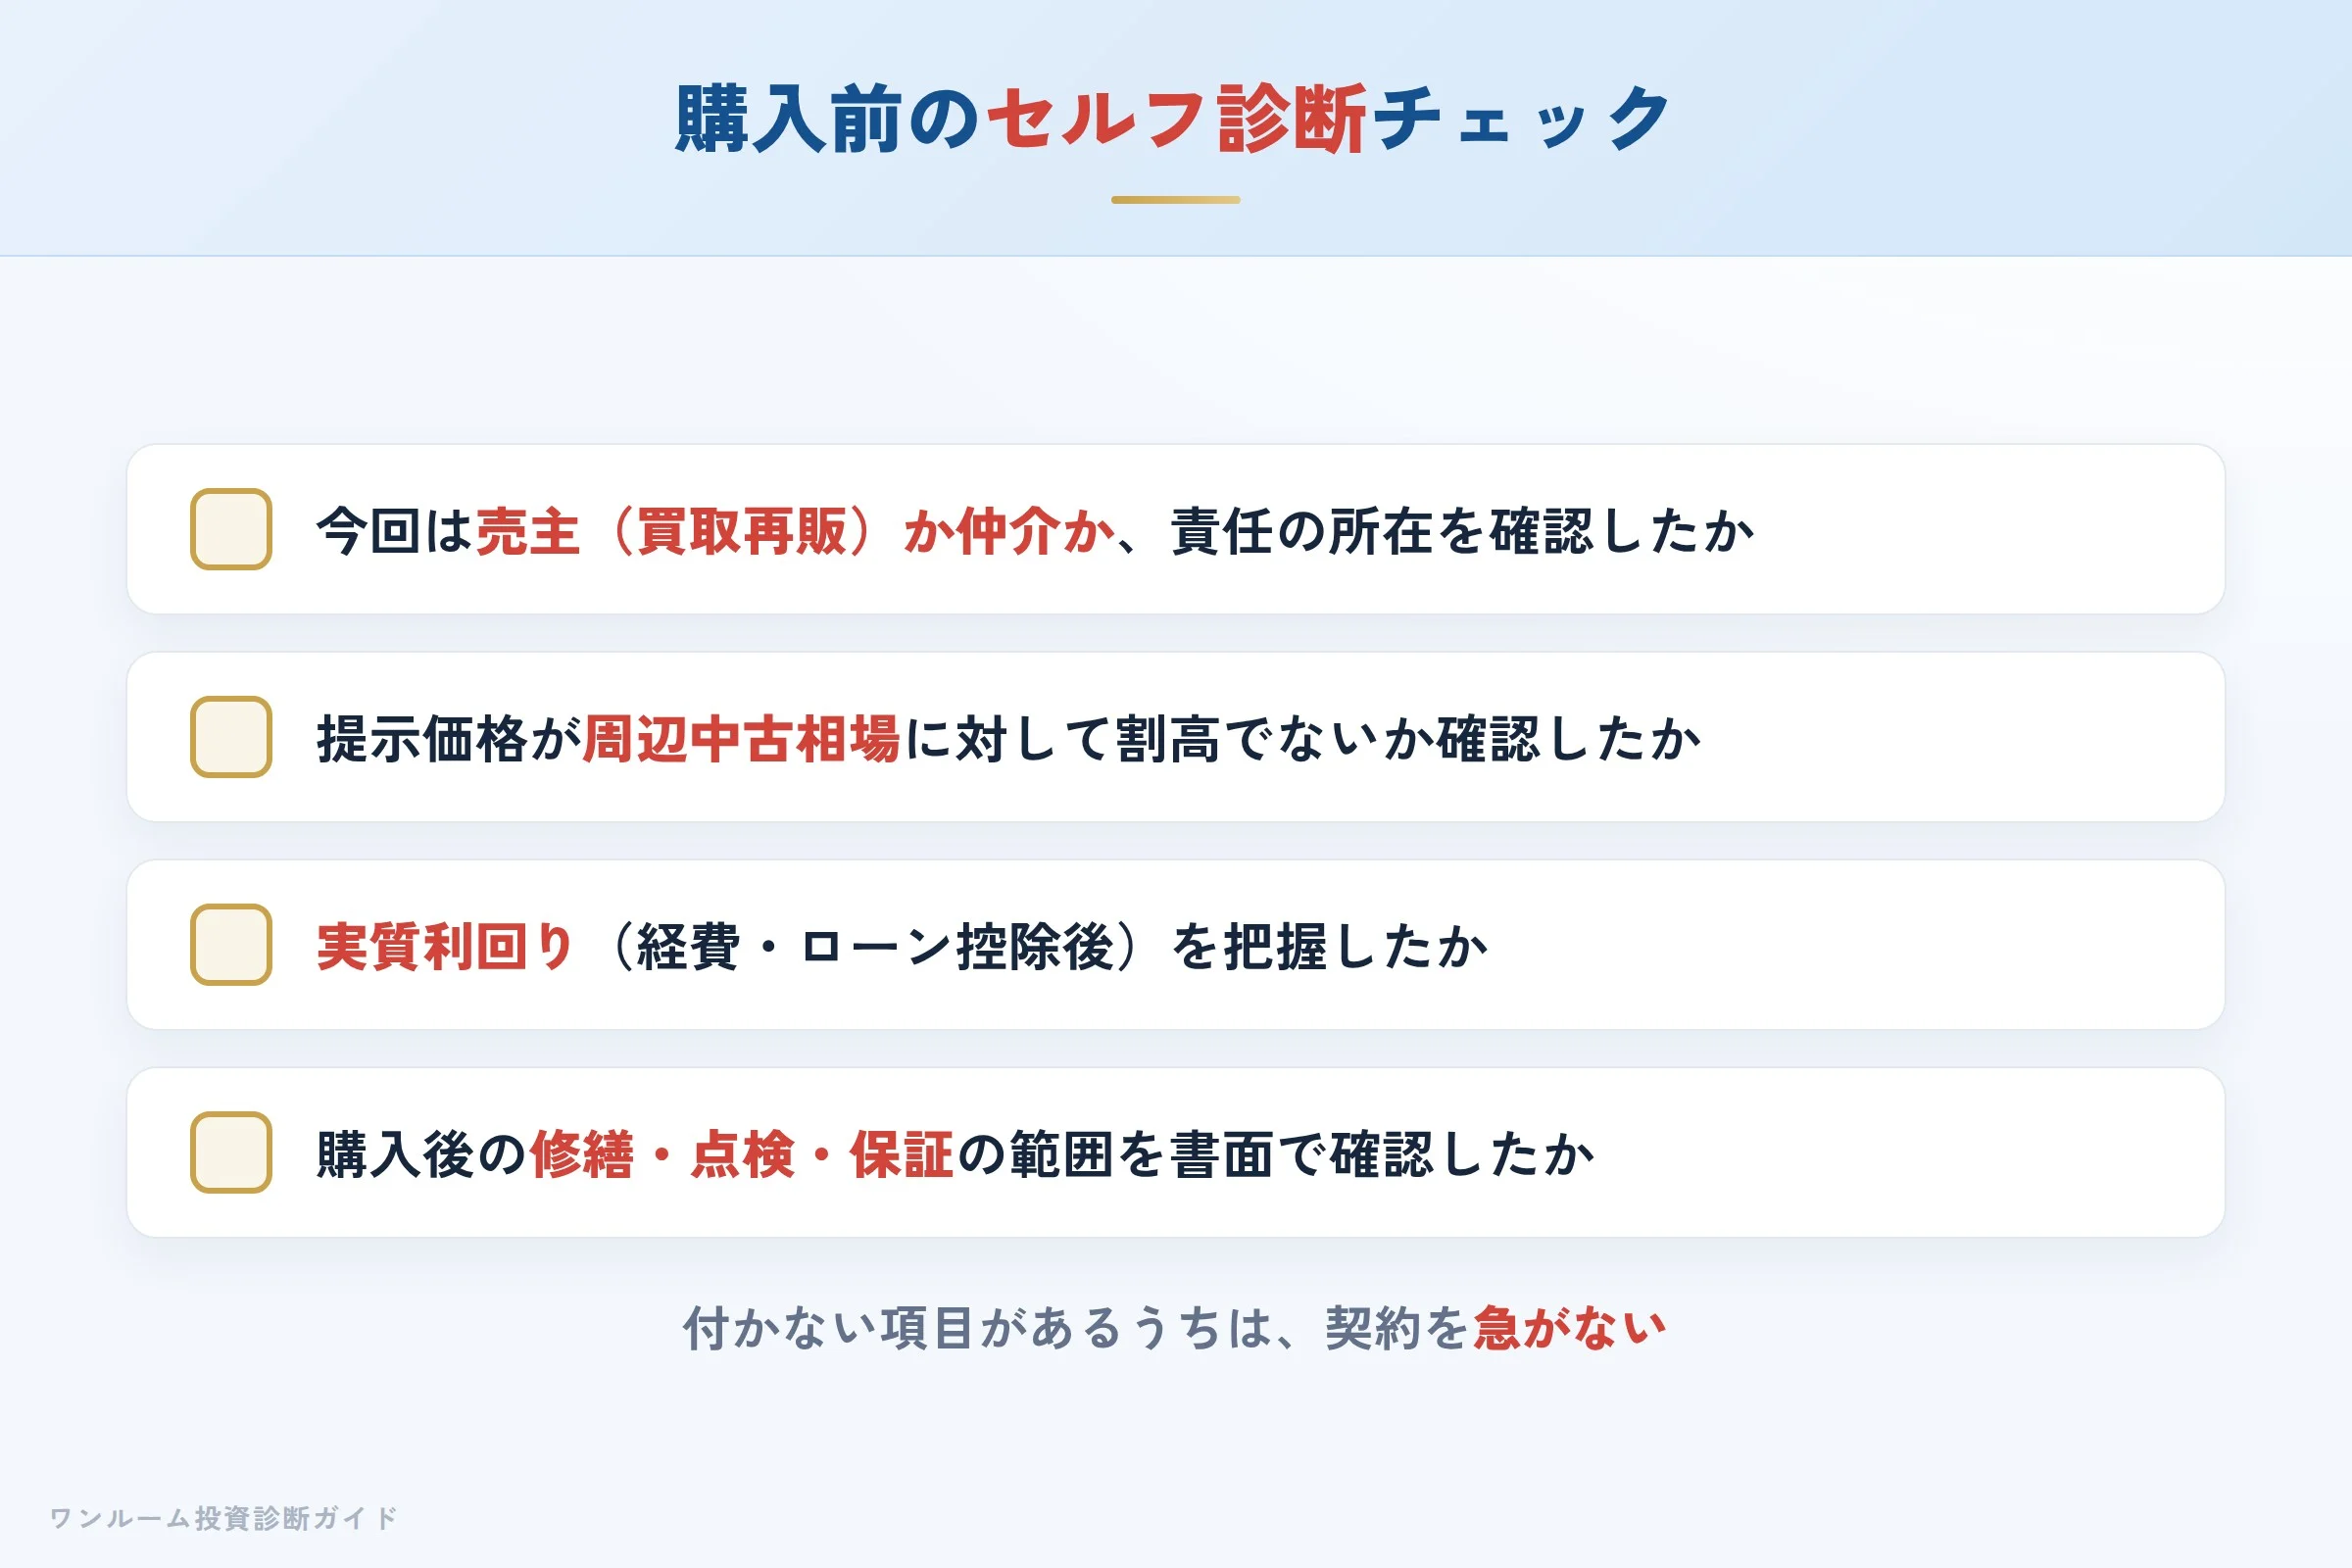
提案を受けたら、契約前に次の点を自分で確認してください。当サイトの割高診断でも、提示価格が相場に対して割高でないかを客観的に確認できます。
- 今回の取引は売主(買取再販)か仲介か、契約不適合責任の所在を確認したか
- 提示価格が周辺の中古相場に対して割高でないかを数字で確認したか
- 実質利回り(経費・ローン控除後)を把握したか
- 購入後の修繕・点検・保証の範囲を書面で確認したか
現時点で当サイトの割高診断データは同社物件について十分な件数が蓄積できていないため、本記事では具体的な平均利回りの数値は掲載していません。個別物件の割高度は、購入前に割高診断で確認することをおすすめします。
向いている人・向いていない人
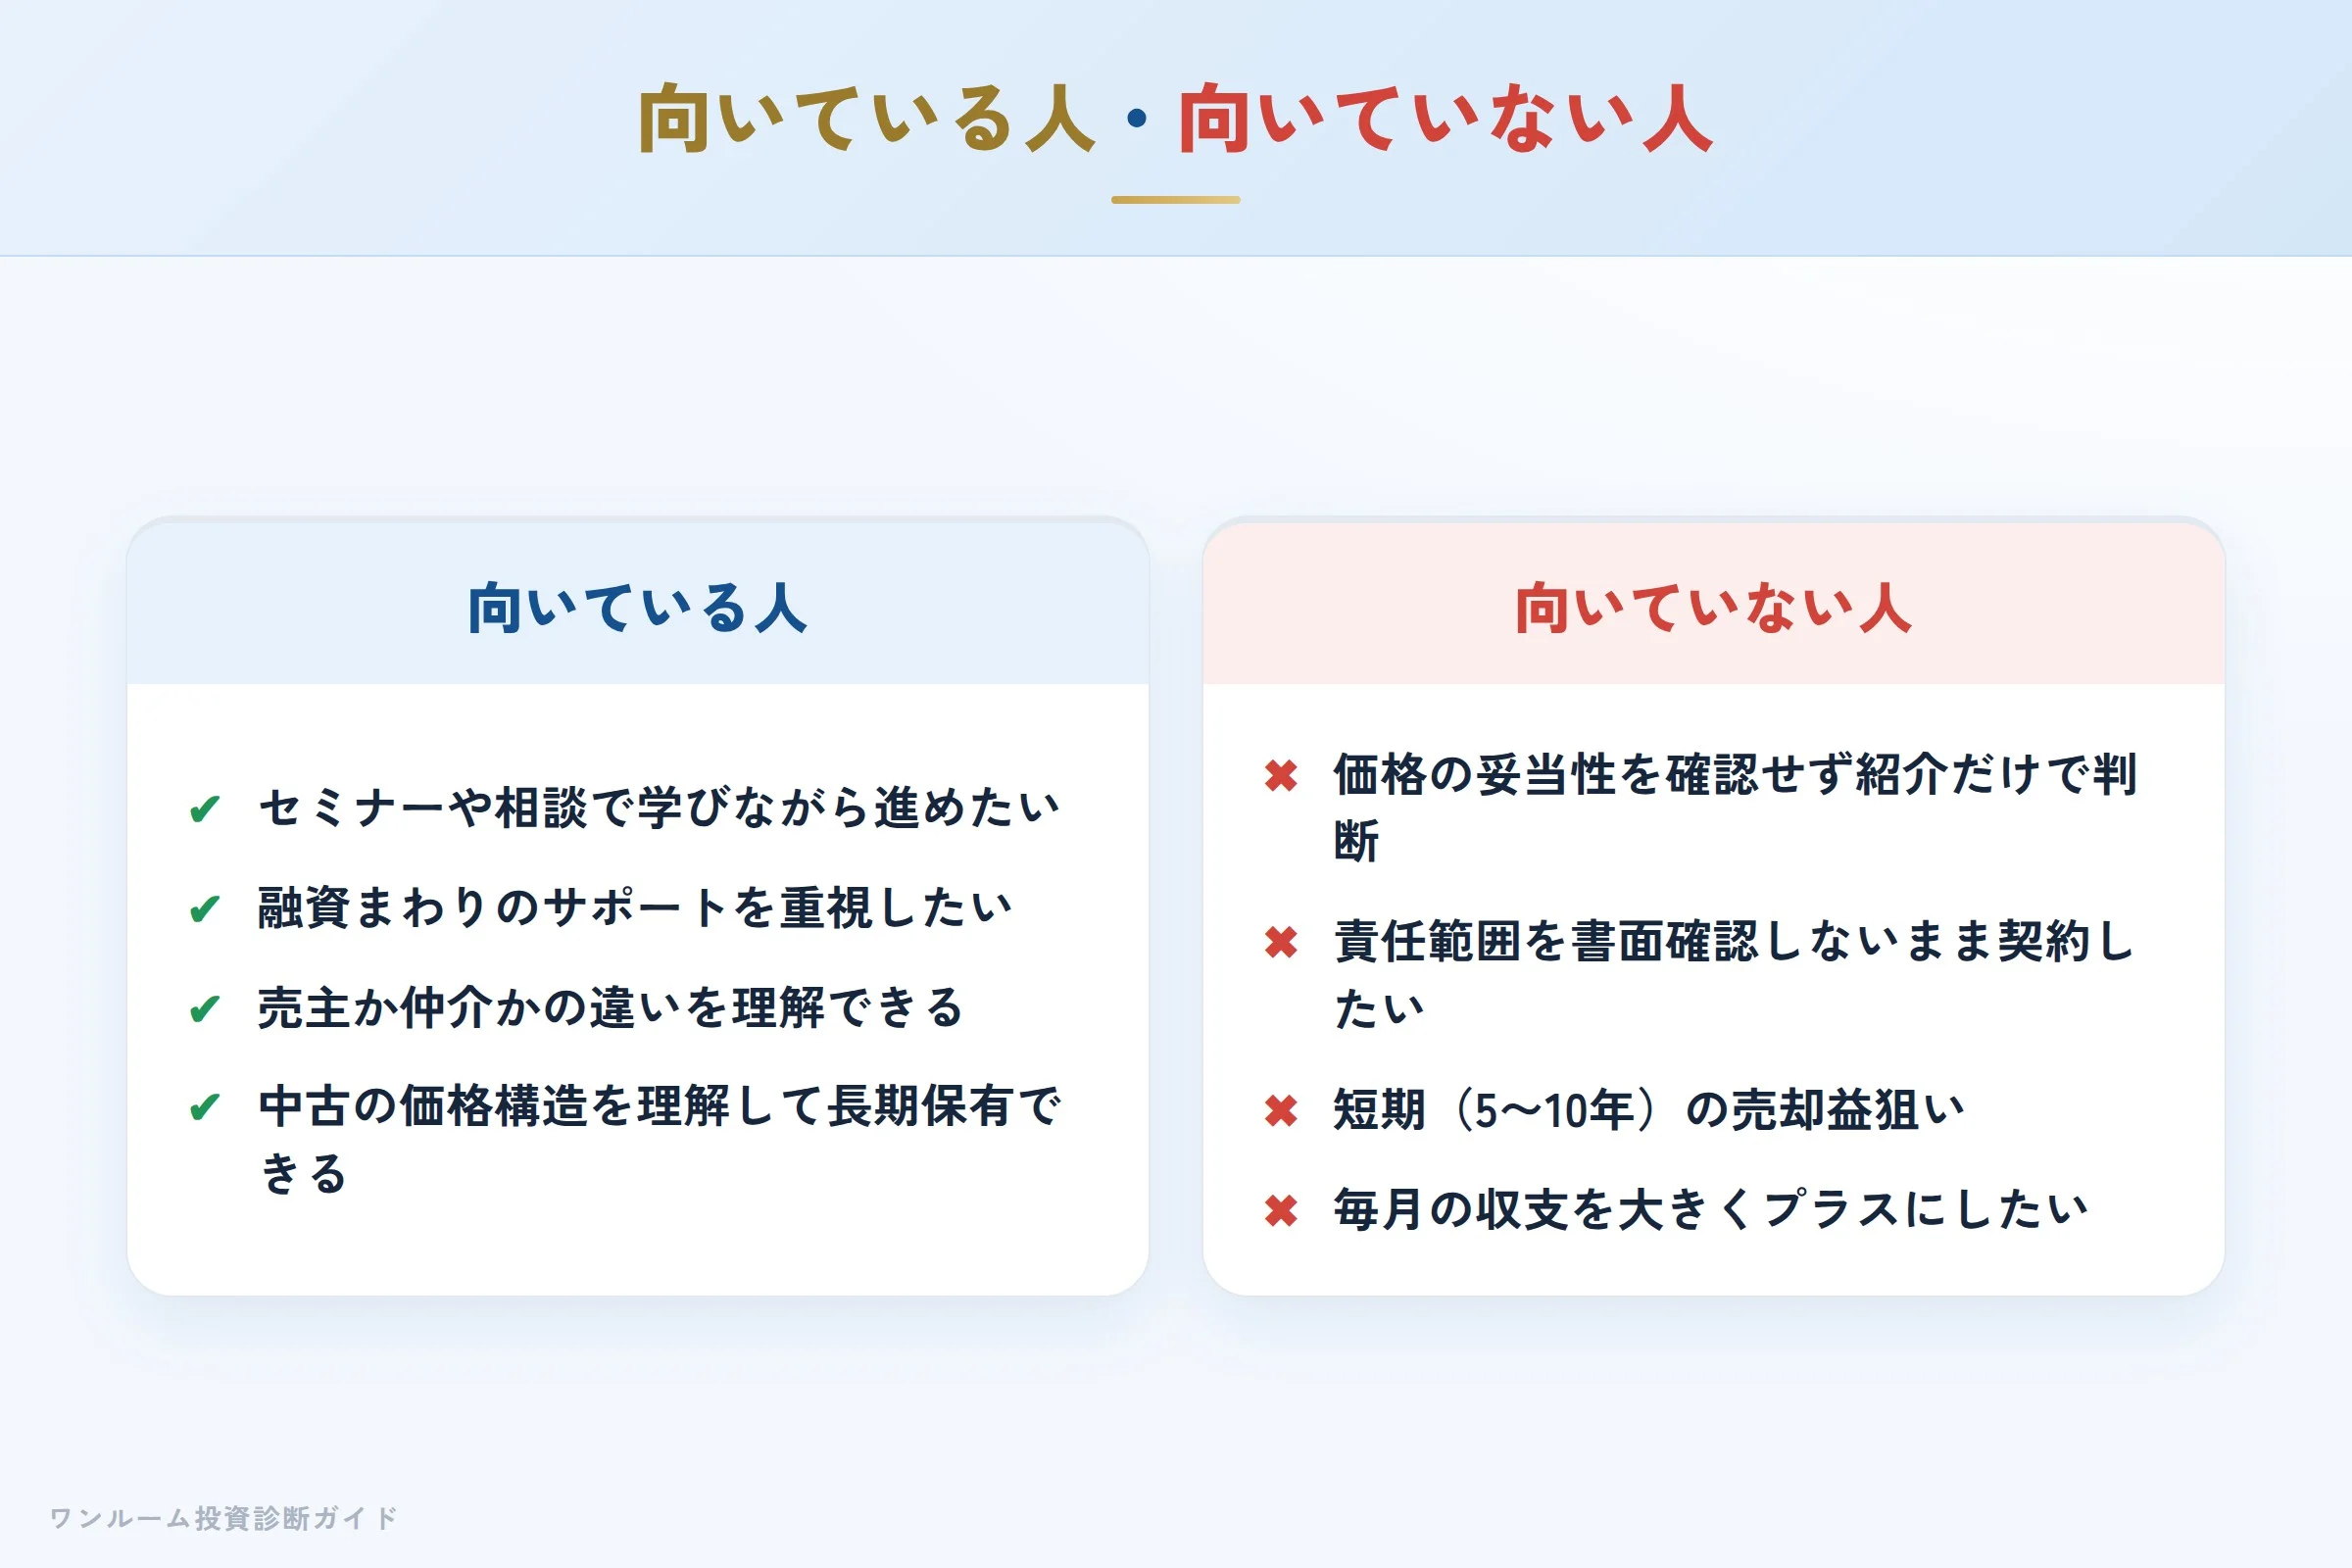
- セミナーや相談を通じて学びながら進めたい
- 融資まわりのサポートを重視したい
- 売主か仲介かの違いを理解して判断できる
- 中古の価格構造を理解して長期保有できる
- 価格の妥当性を確認せず紹介だけで判断する
- 購入後の責任範囲を書面で確認しないまま契約したい
- 短期(5〜10年)で売却益を狙う
- 毎月のキャッシュフローを大きくプラスにしたい
まとめ:判断軸は「立場」と「価格」と「出口」
プレミアムバリューバンク(現・エボルゾーン)は「情報提供と融資サポートに強みを持つ、多角的な収益不動産会社」です。セレクトショップ型の提案やセミナーは、学びながら投資を検討したい人にとって有用な材料になり得ます。一方で、買取再販の価格構造や購入後の対応は、取引の立場と契約書面で決まる部分が大きく、ここを確認しないと認識のずれが生じやすくなります。
判断軸は常に同じです。今回は売主か仲介か、今日買って実質キャッシュフローはどうか、10年後に誰にいくらで売れるか。この三点を数字と書面で確認できて初めて、購入の可否が判断できます。
中古ワンルームを勧められたら、まず「今回の取引は売主か仲介か」と「10年後にいくらで売れるか」を担当者に聞いてみてください。 明確な根拠を示せないなら、それが最初の注意サインです。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
