「リファイズって、実際どうなんですか?」。プレニーズの物件を勧められた人から、こうした相談が寄せられます。調べてみると「売却の相談に臨機応変に対応してくれて安心」という声がある一方、「電話営業がしつこい」「退去費用が不透明」という声も見つかり、判断に迷う人が少なくありません。
ここで一つ大事なことをお伝えします。口コミの評価が分かれるのには、ちゃんと理由があります。 新築ワンルーム投資は「担当者の印象」や「営業スタイル」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報をもとに、次の点を整理します。
- プレニーズとはどんな会社か(会社概要・物件ブランド)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-10-02 更新】 公式サイトの会社情報・沿革ページで商号・免許番号・登録番号・資本金に変更がないことを再確認し、出典に国土交通省の宅建業者等検索システム・賃貸住宅管理業者情報検索システムのURLを追加しました。本文中の確認日も2026年10月2日に更新しています。
【2026-09-10 更新】 公式サイトの会社情報・沿革ページで会社概要を再確認し、正式商号(株式会社プレニーズ)・宅地建物取引業免許番号(東京都知事(5)第84758号)・賃貸住宅管理業者登録(国土交通大臣(2)第000425号)を追記しました。あわせて2025年11月の資本金9,000万円への増資と、新ブランド「プレニーズマンション」シリーズの開始を反映し、出典に公式サイトのURLを追加しています。
会社概要:プレニーズはどんな会社か
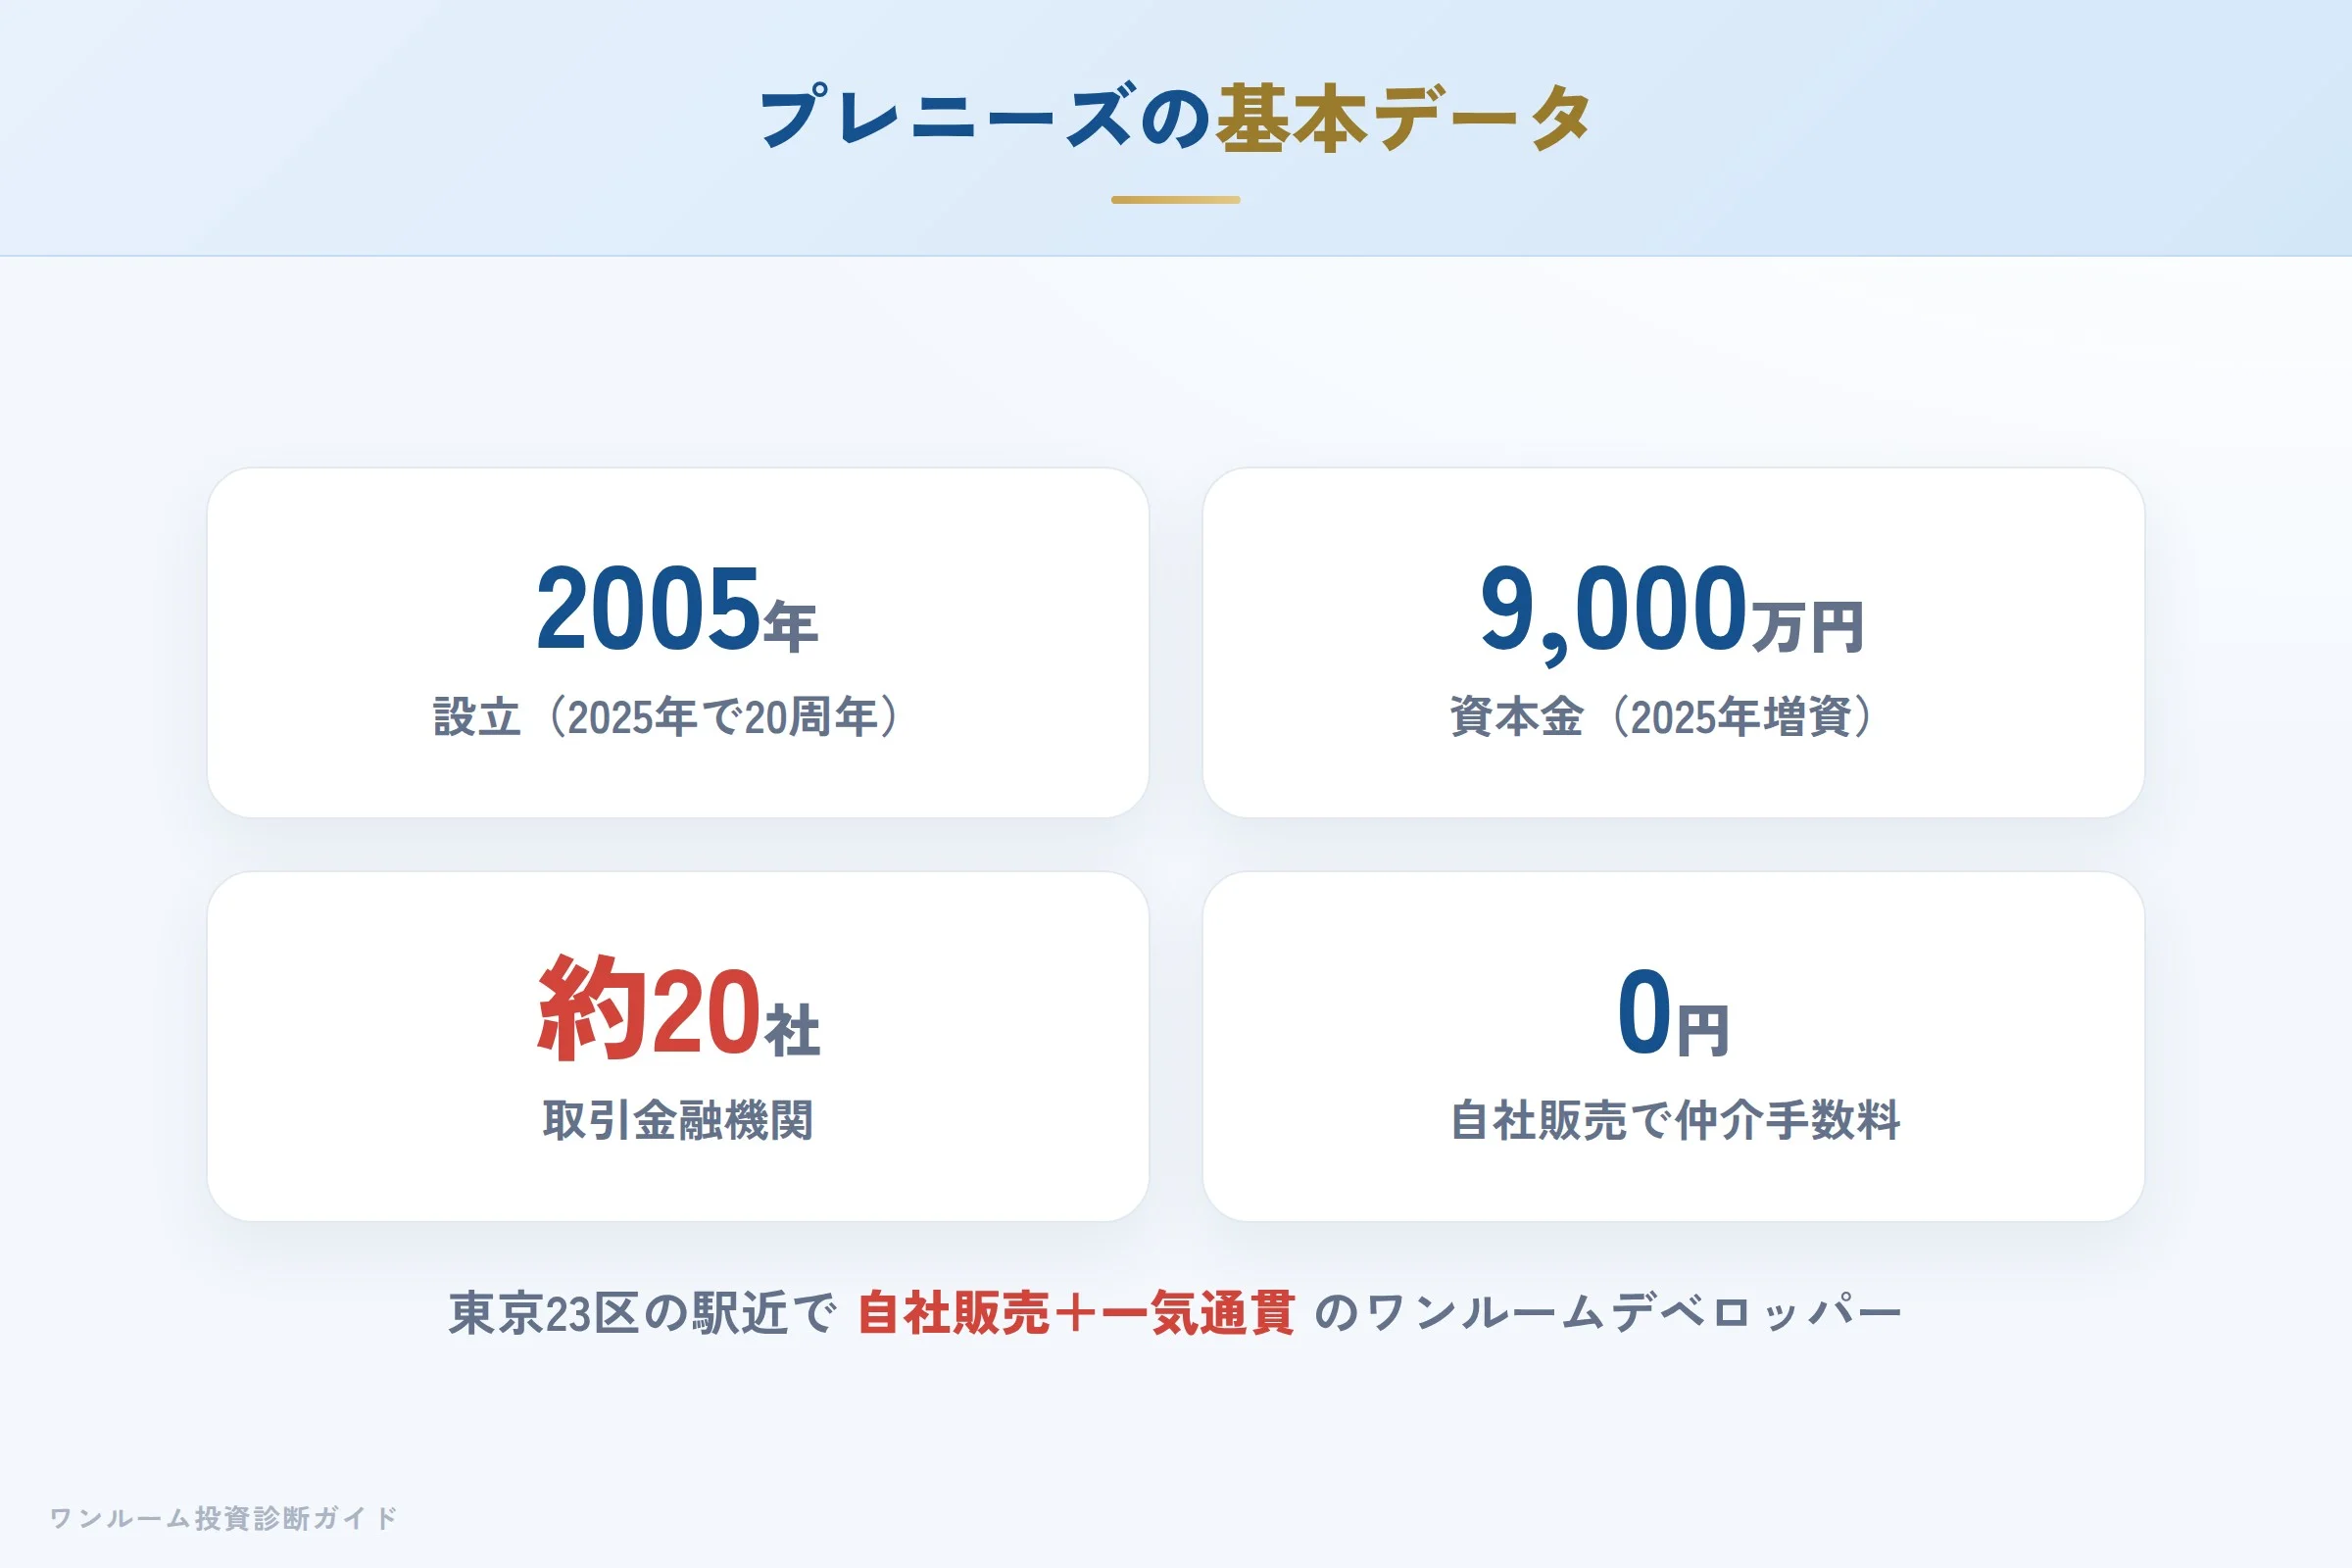
株式会社プレニーズは2005年6月設立、2025年6月に20周年を迎えた資産運用型マンションのデベロッパーです(設立時の商号は「株式会社プレニーズコーポレーション」で、2006年に現商号へ変更。旧社名でも検索されますが、現在の正式名称は株式会社プレニーズです)。東京23区の駅近で、単身から少人数向けの1K・1LDKワンルーム「リファイズ(Refays)」を2007年から企画・分譲しています。自社が売主(分譲主)として販売するため仲介手数料がかからず、企画から賃貸管理までを一気通貫で手がける体制です。2025年11月には資本金を9,000万円へ増資し、財務基盤の強化を進めています(公式サイト沿革・会社情報/2026年10月2日確認、商号・資本金・事業内容に変更なし)。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社プレニーズ(旧・株式会社プレニーズコーポレーション) |
| 所在地 | 東京都港区浜松町1-25-13 浜松町NHビルディング6階 |
| 設立 | 2005年6月(2025年6月で20周年) |
| 代表者 | 代表取締役 宮下克己 |
| 資本金 | 9,000万円(2025年11月増資) |
| 事業 | 資産運用型マンションの企画・開発・分譲・賃貸管理(売買仲介・買取再販・リノベーションも展開) |
| 販売立場 | 分譲主(売主・自社販売) |
| 物件ブランド | リファイズ(Refays)/プレニーズマンション(2025年11月開始) |
| 宅地建物取引業免許 | 東京都知事(5)第84758号 |
| 賃貸住宅管理業者登録 | 国土交通大臣(2)第000425号 |
| 取引金融機関 | 約19機関(オリックス銀行・千葉銀行・三井住友銀行・日本政策金融公庫など) |
免許番号の「(5)」は5回目の更新(1回あたり5年)を意味し、開業から一定の年数を重ねていることを示します。賃貸住宅管理業者としても国土交通大臣登録を受けており、収支をクラウドで確認できる仕組みや社宅代行といった付帯サービスを用意している点が特徴です(免許番号・登録番号は公式サイト会社情報/2026年10月2日確認。各番号は国土交通省の宅建業者等検索システム・賃貸住宅管理業者情報検索システムで商号・所在地から個別に照合できます)。
リファイズ:物件ブランドの特徴
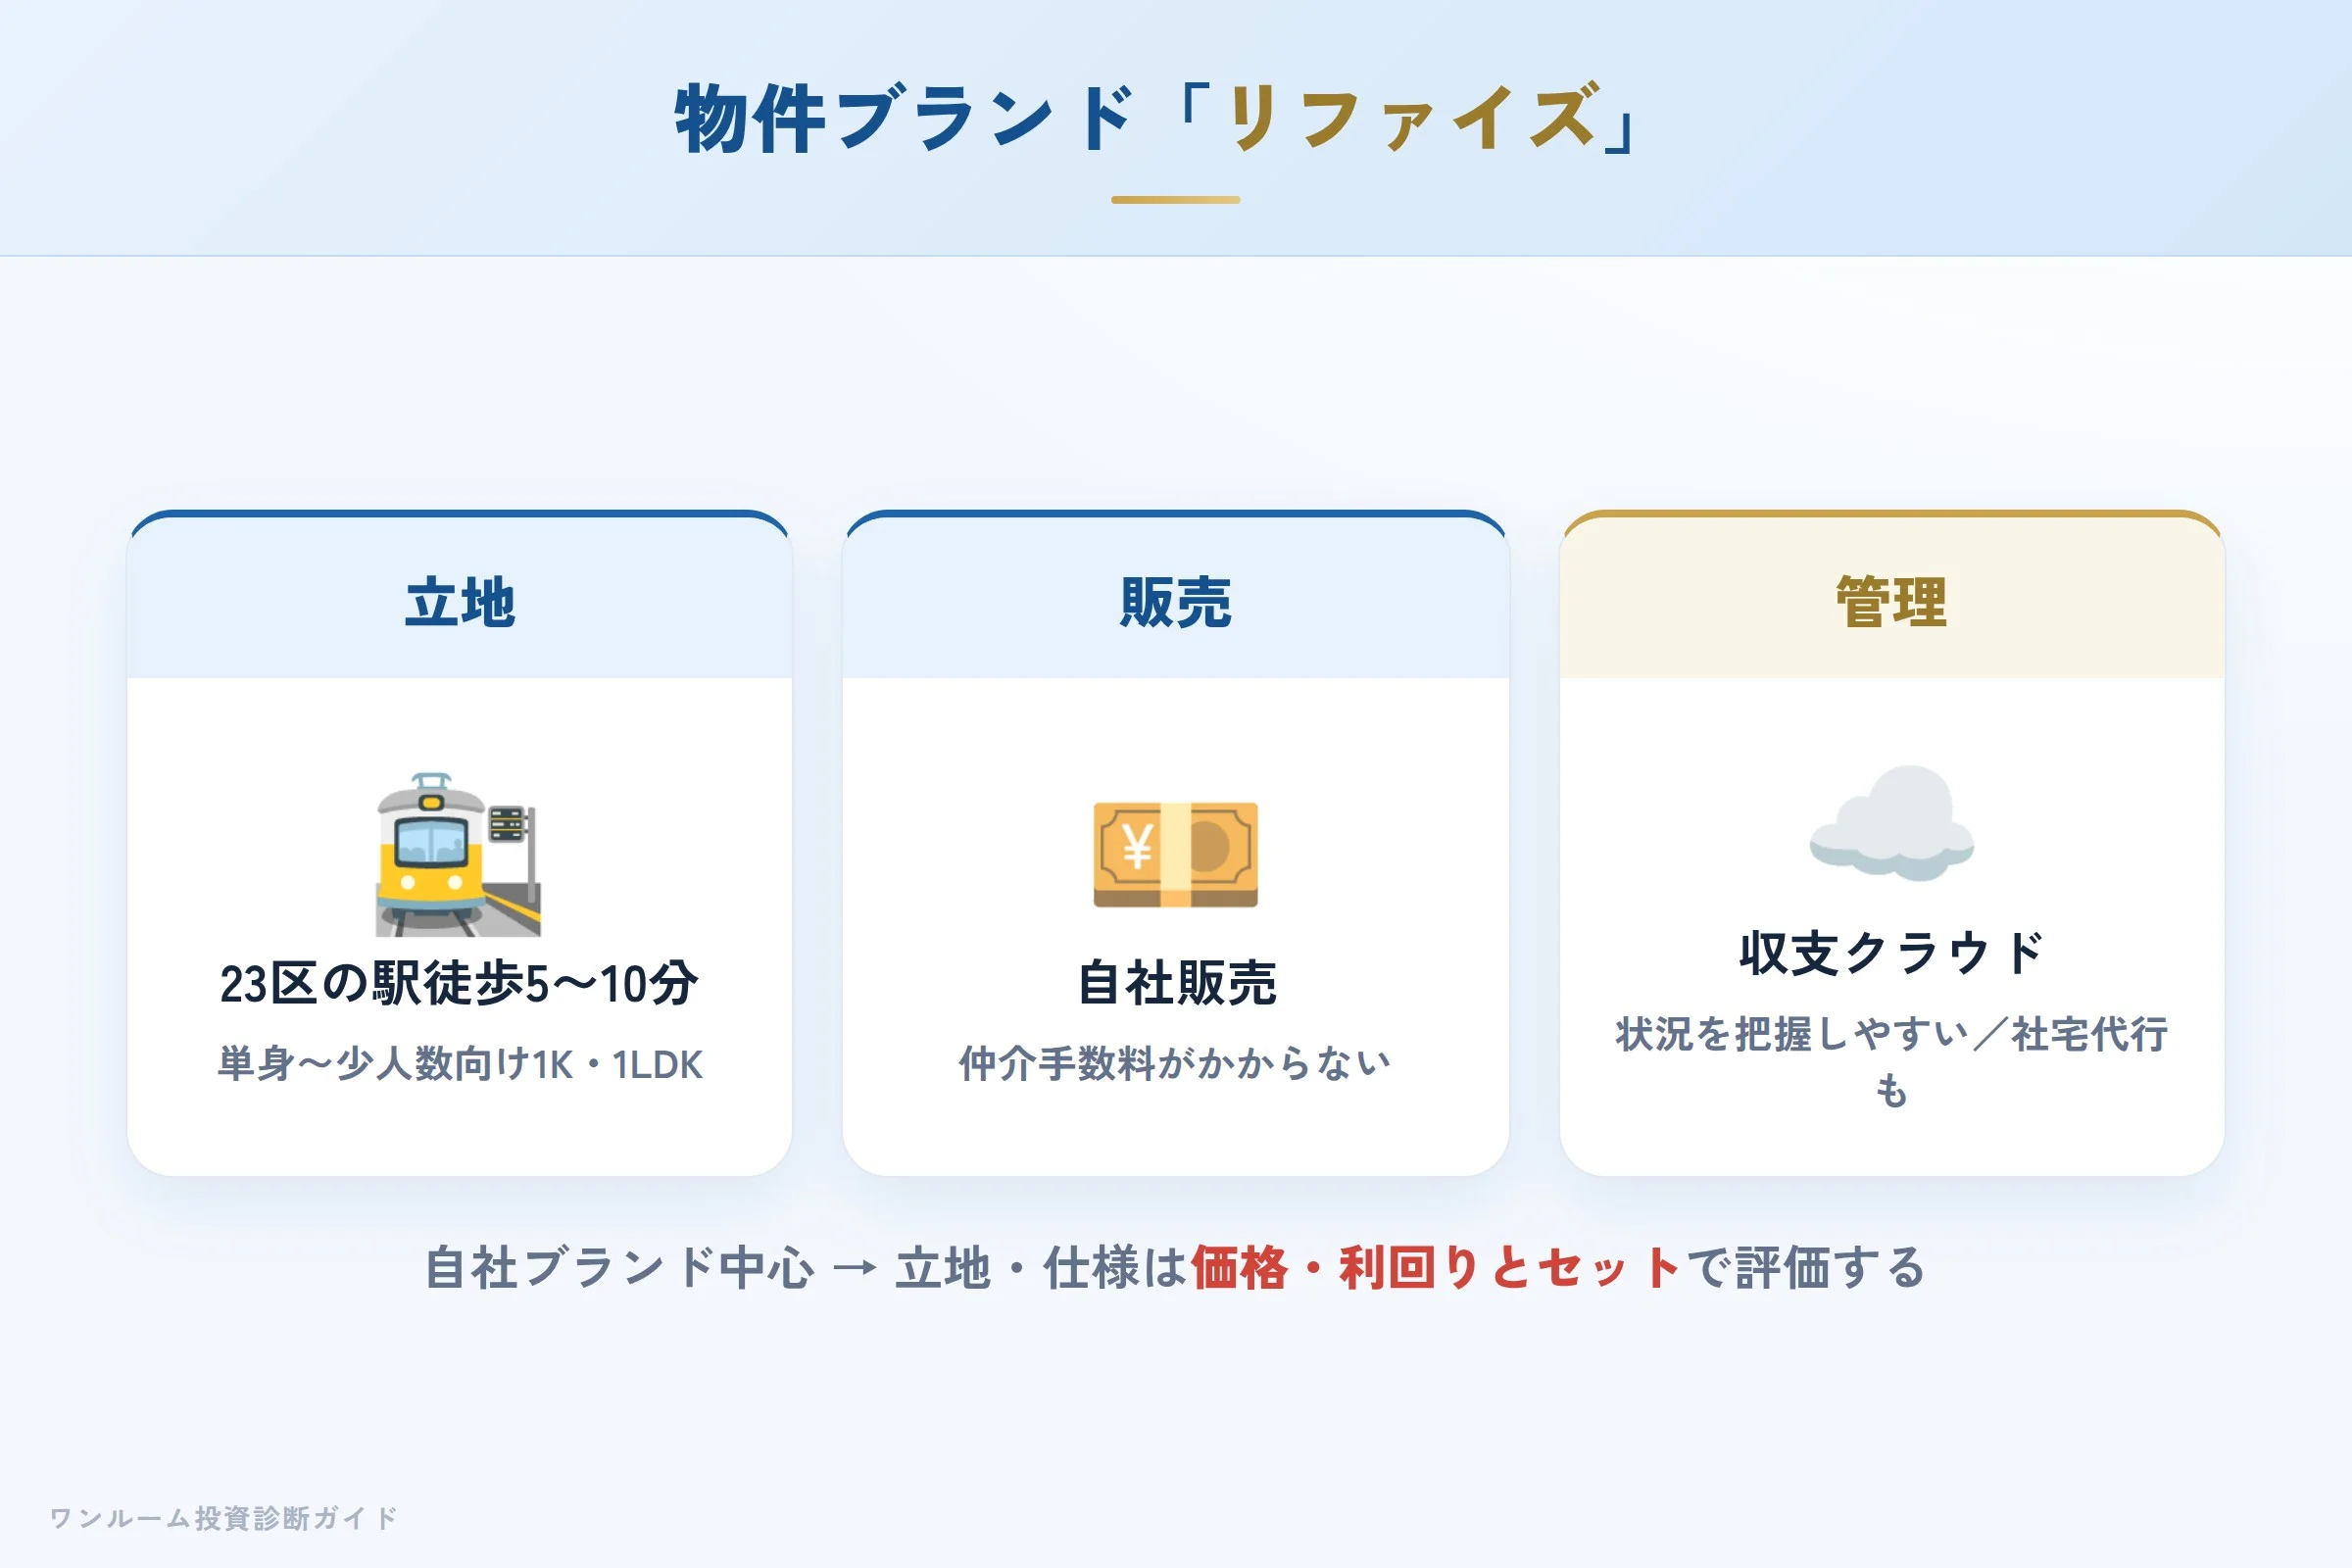
主力ブランド「リファイズ」は、東京23区の駅徒歩5〜10分圏に集中して展開する単身から少人数向けのワンルームです。賃貸需要が見込める駅近に絞ることで、入居の安定を狙う設計になっています。なお2025年11月からは新たに「プレニーズマンション」シリーズも開始しており(公式沿革/2026年10月2日確認)、今後どちらのブランドの物件を提案されているのかを確認したうえで、立地・価格・利回りを個別に評価することが大切です。
自社販売で仲介手数料がかからないこと、収支をクラウドで可視化できることは、購入後の管理をわかりやすくする仕組みです。一方で、物件が自社ブランドに限られるため、他社物件と横並びで比較しにくいという側面もあります。立地や仕様は、あくまで価格・利回りとセットで評価する姿勢が欠かせません。
第三者サイトの評価:スコアは低め、営業への不満が中心
プレニーズは、Googleクチコミの総合評価が低めに出ている会社です。低評価の中心は営業電話のしつこさや事務手続きへの不満で、物件そのものの立地や運用というより、接点の持ち方に関する声が目立ちます(第三者の不動産投資評価サイトでも、対応の丁寧さを評価する声と対応面への不満の両方が紹介されています/2026年10月2日確認)。
スコアの読み方には注意が必要です。クチコミは不満を持った人が書き込みやすく、件数も限られるため、平均点だけで会社の実力を断定することはできません。大切なのは、点数の高低ではなく「どんな理由で低評価が付いているか」を確認し、自分が同じ不満を感じそうかを見極めることです。
宅建士が整理する強み:自社販売と一気通貫の体制
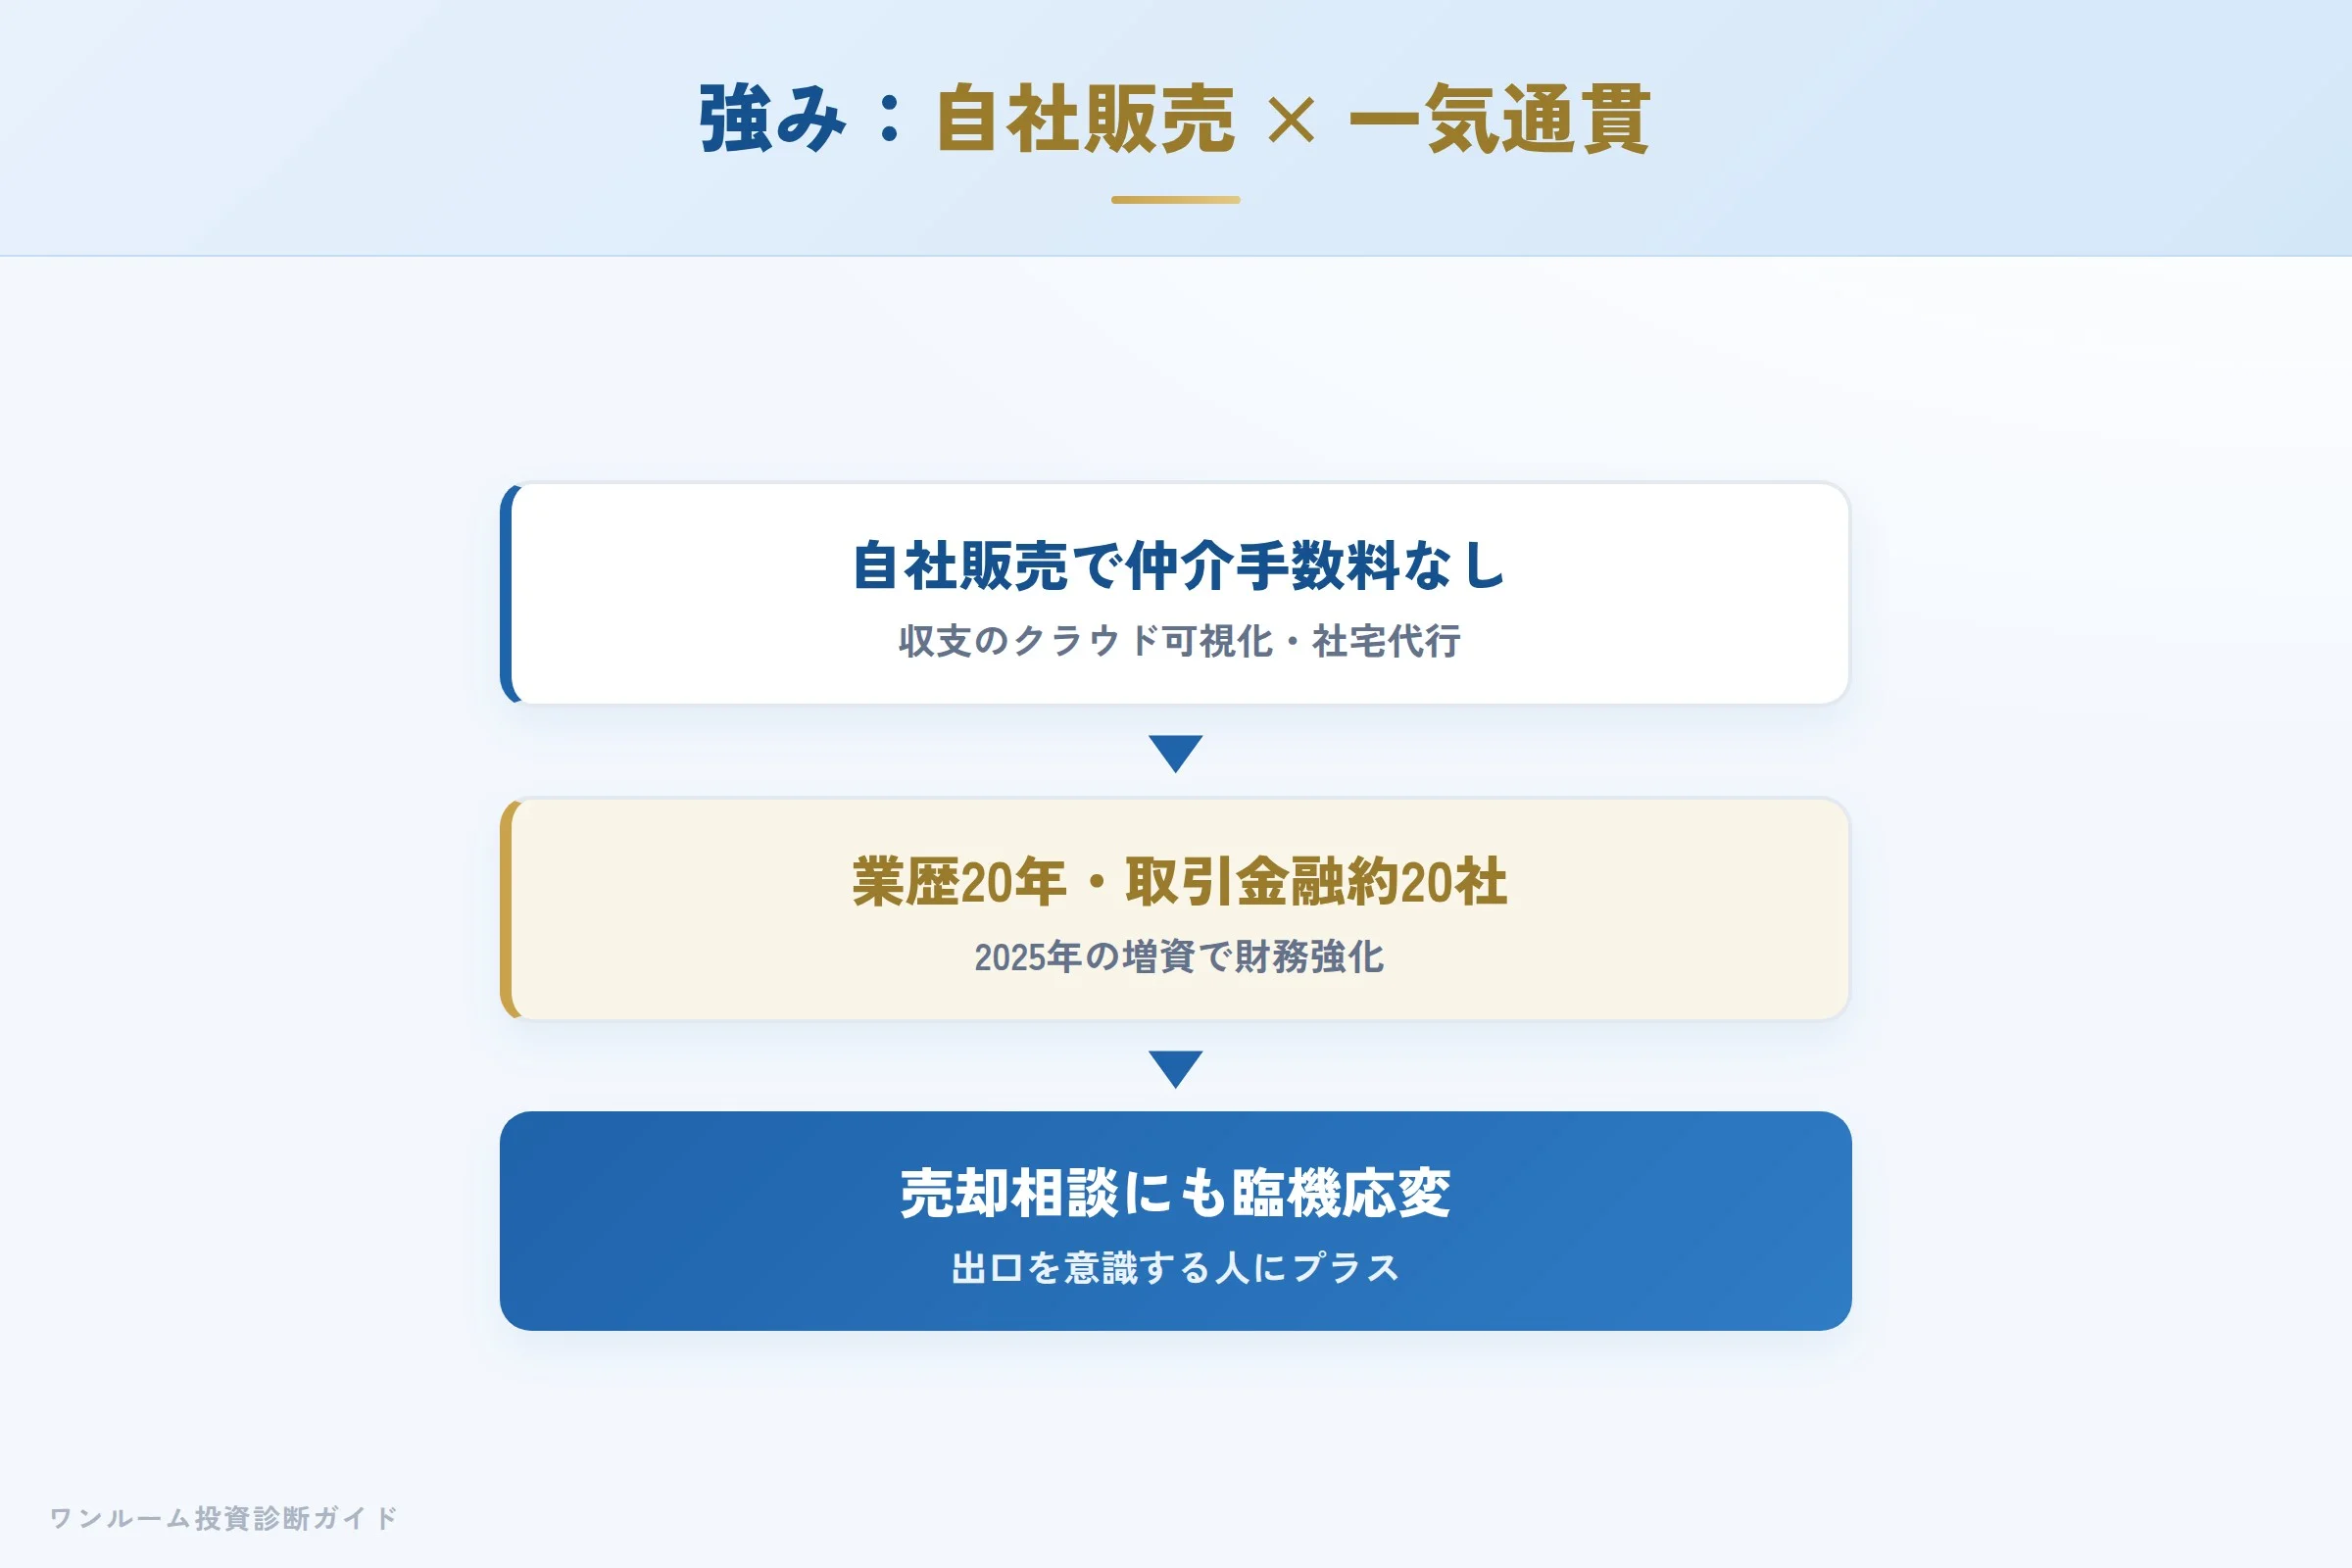
プレニーズの強みは「自社販売による手数料の抑制と、企画から管理までの一気通貫の体制」です。仲介を挟まないため仲介手数料がかからず、収支のクラウド可視化や社宅代行など、購入後の運用をわかりやすくする仕組みを備えています。
業歴20年という時間の長さ、取引金融機関が約19機関に及ぶ融資の選択肢、2025年11月の資本金9,000万円への増資による財務強化は、事業継続性という点でオーナーの安心材料になり得ます。売却相談への臨機応変な対応という口コミも、出口を意識する人にとってはプラスの評価です。
懸念点①:新築ワンルームの「含み損」構造
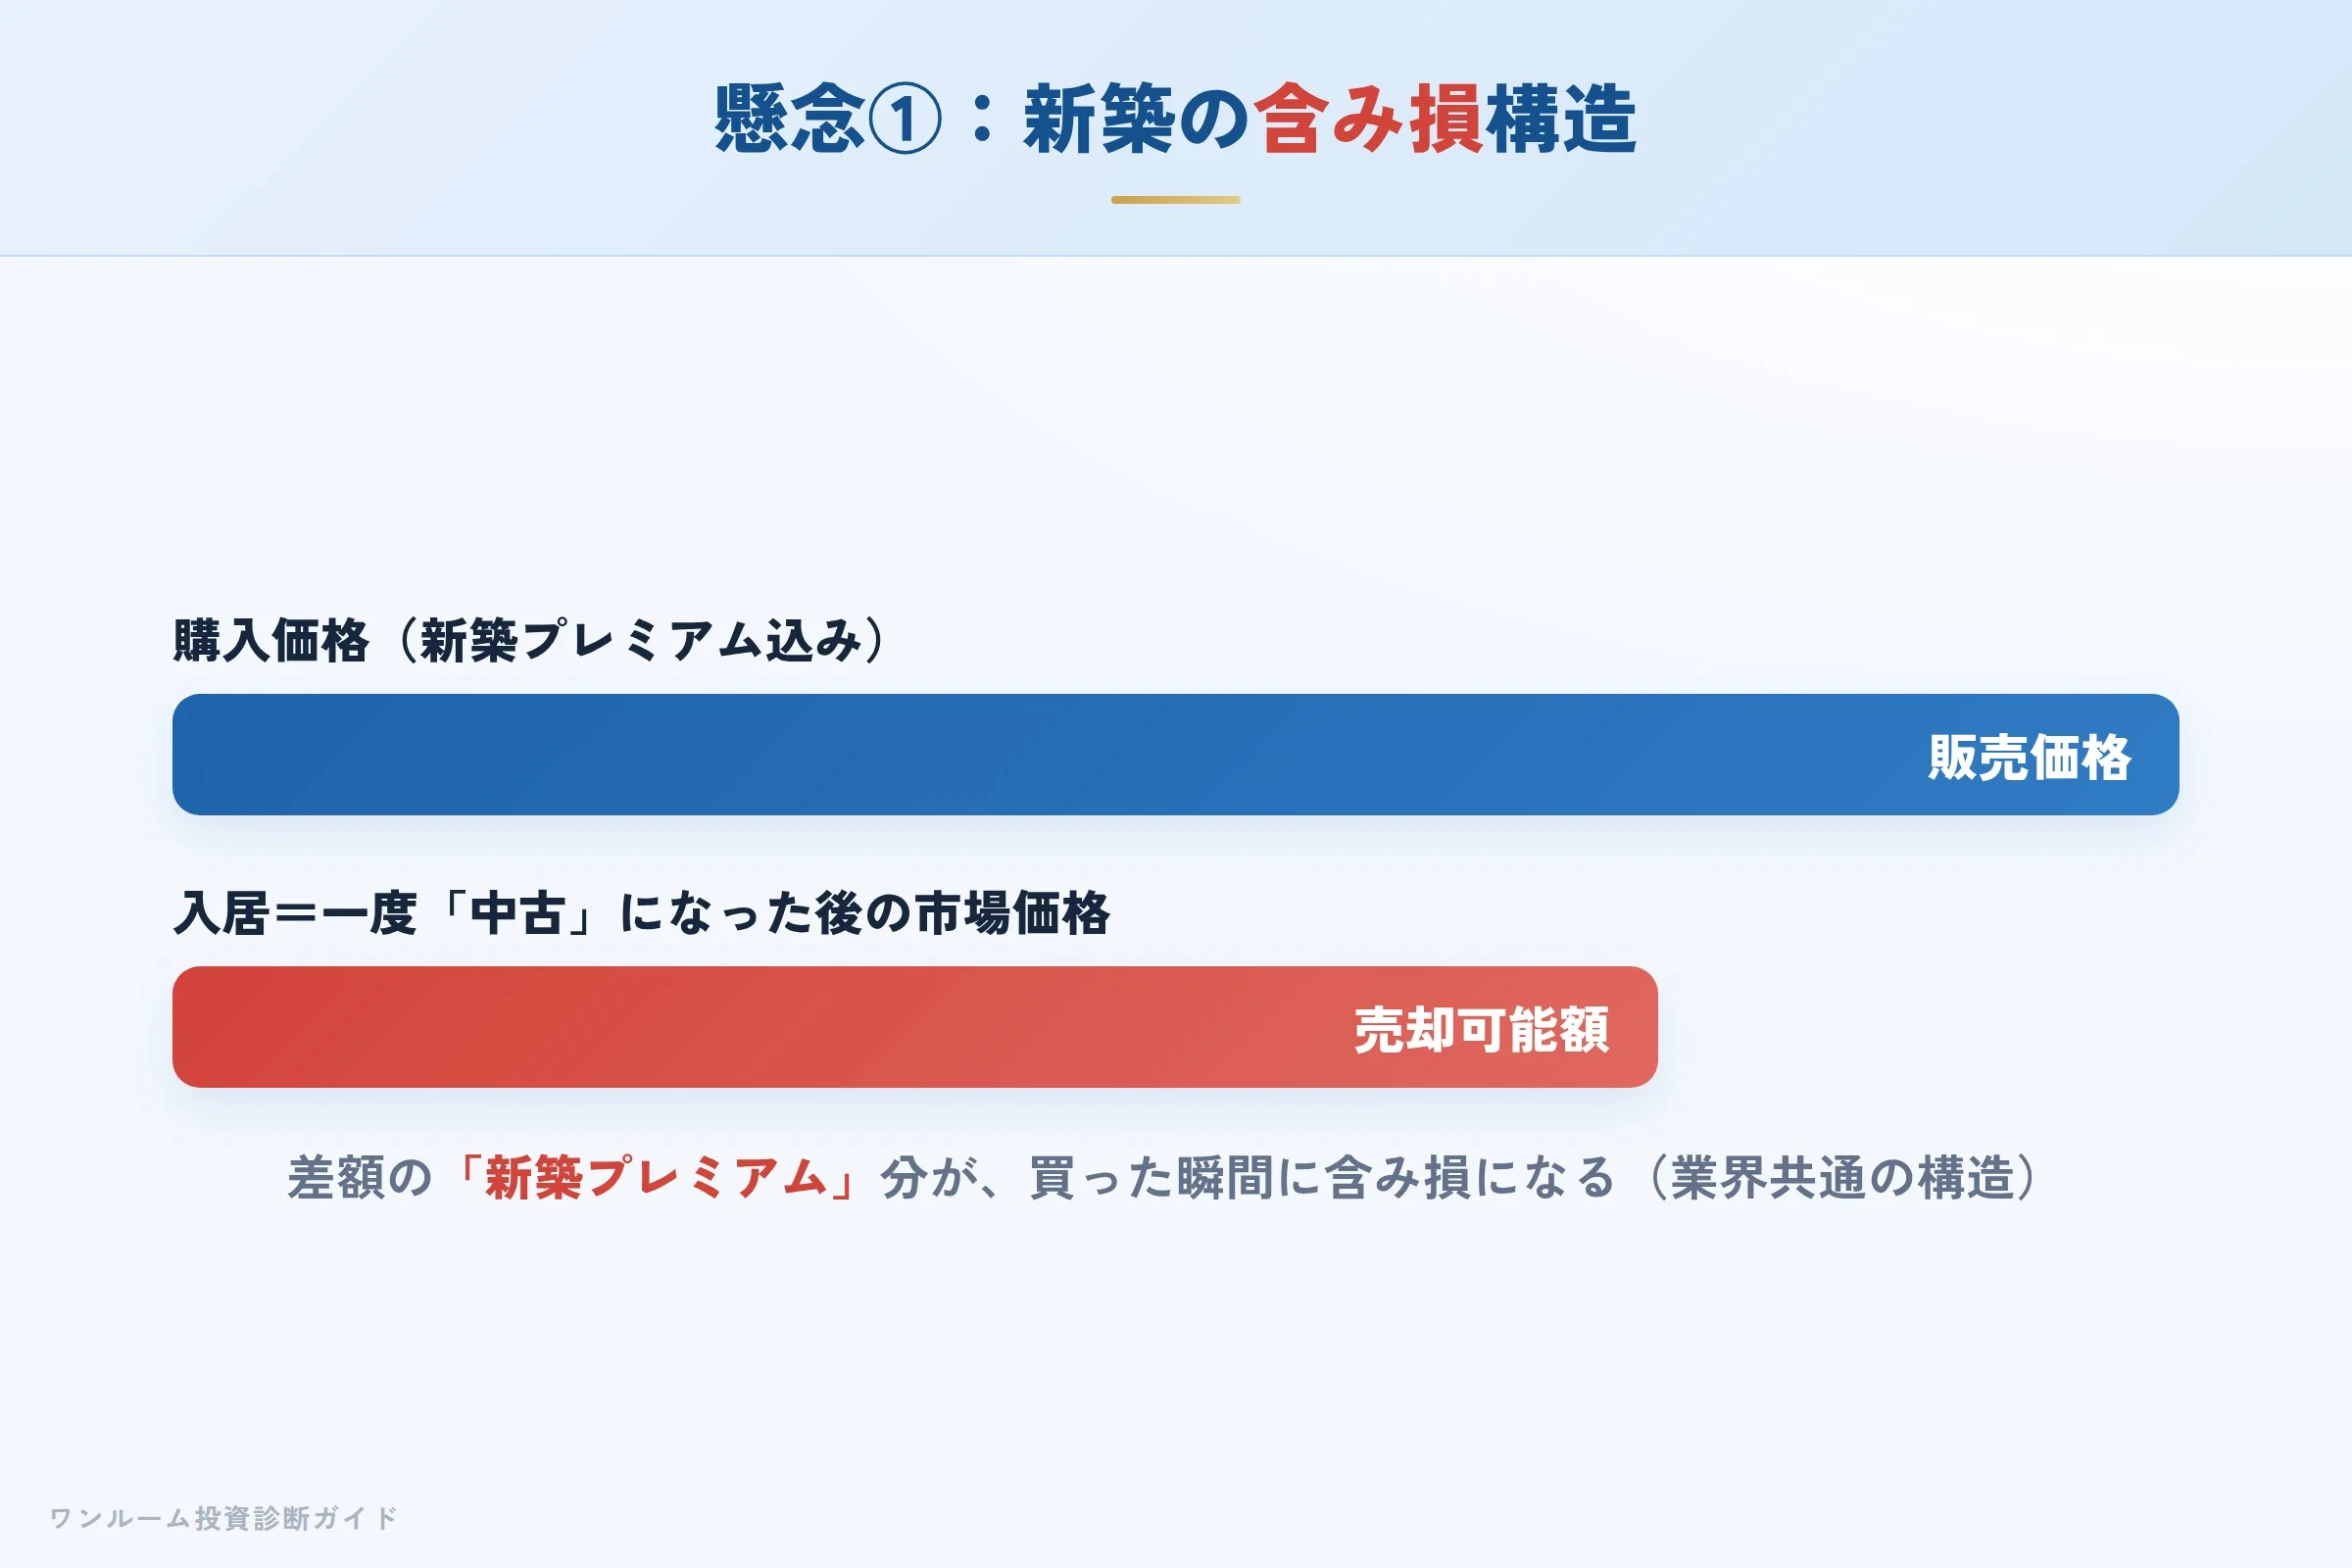
新築ワンルーム全般に共通する構造的な注意点が価格の割高感です。新築物件には販売会社の利益や広告費が上乗せされた「新築プレミアム」が含まれており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から数百万円単位の含み損を抱えてスタートしがちなのが新築ワンルームの宿命です。駅近という立地は売却時の需要を下支えする側面がありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:営業スタイルと「生命保険代わり」トーク
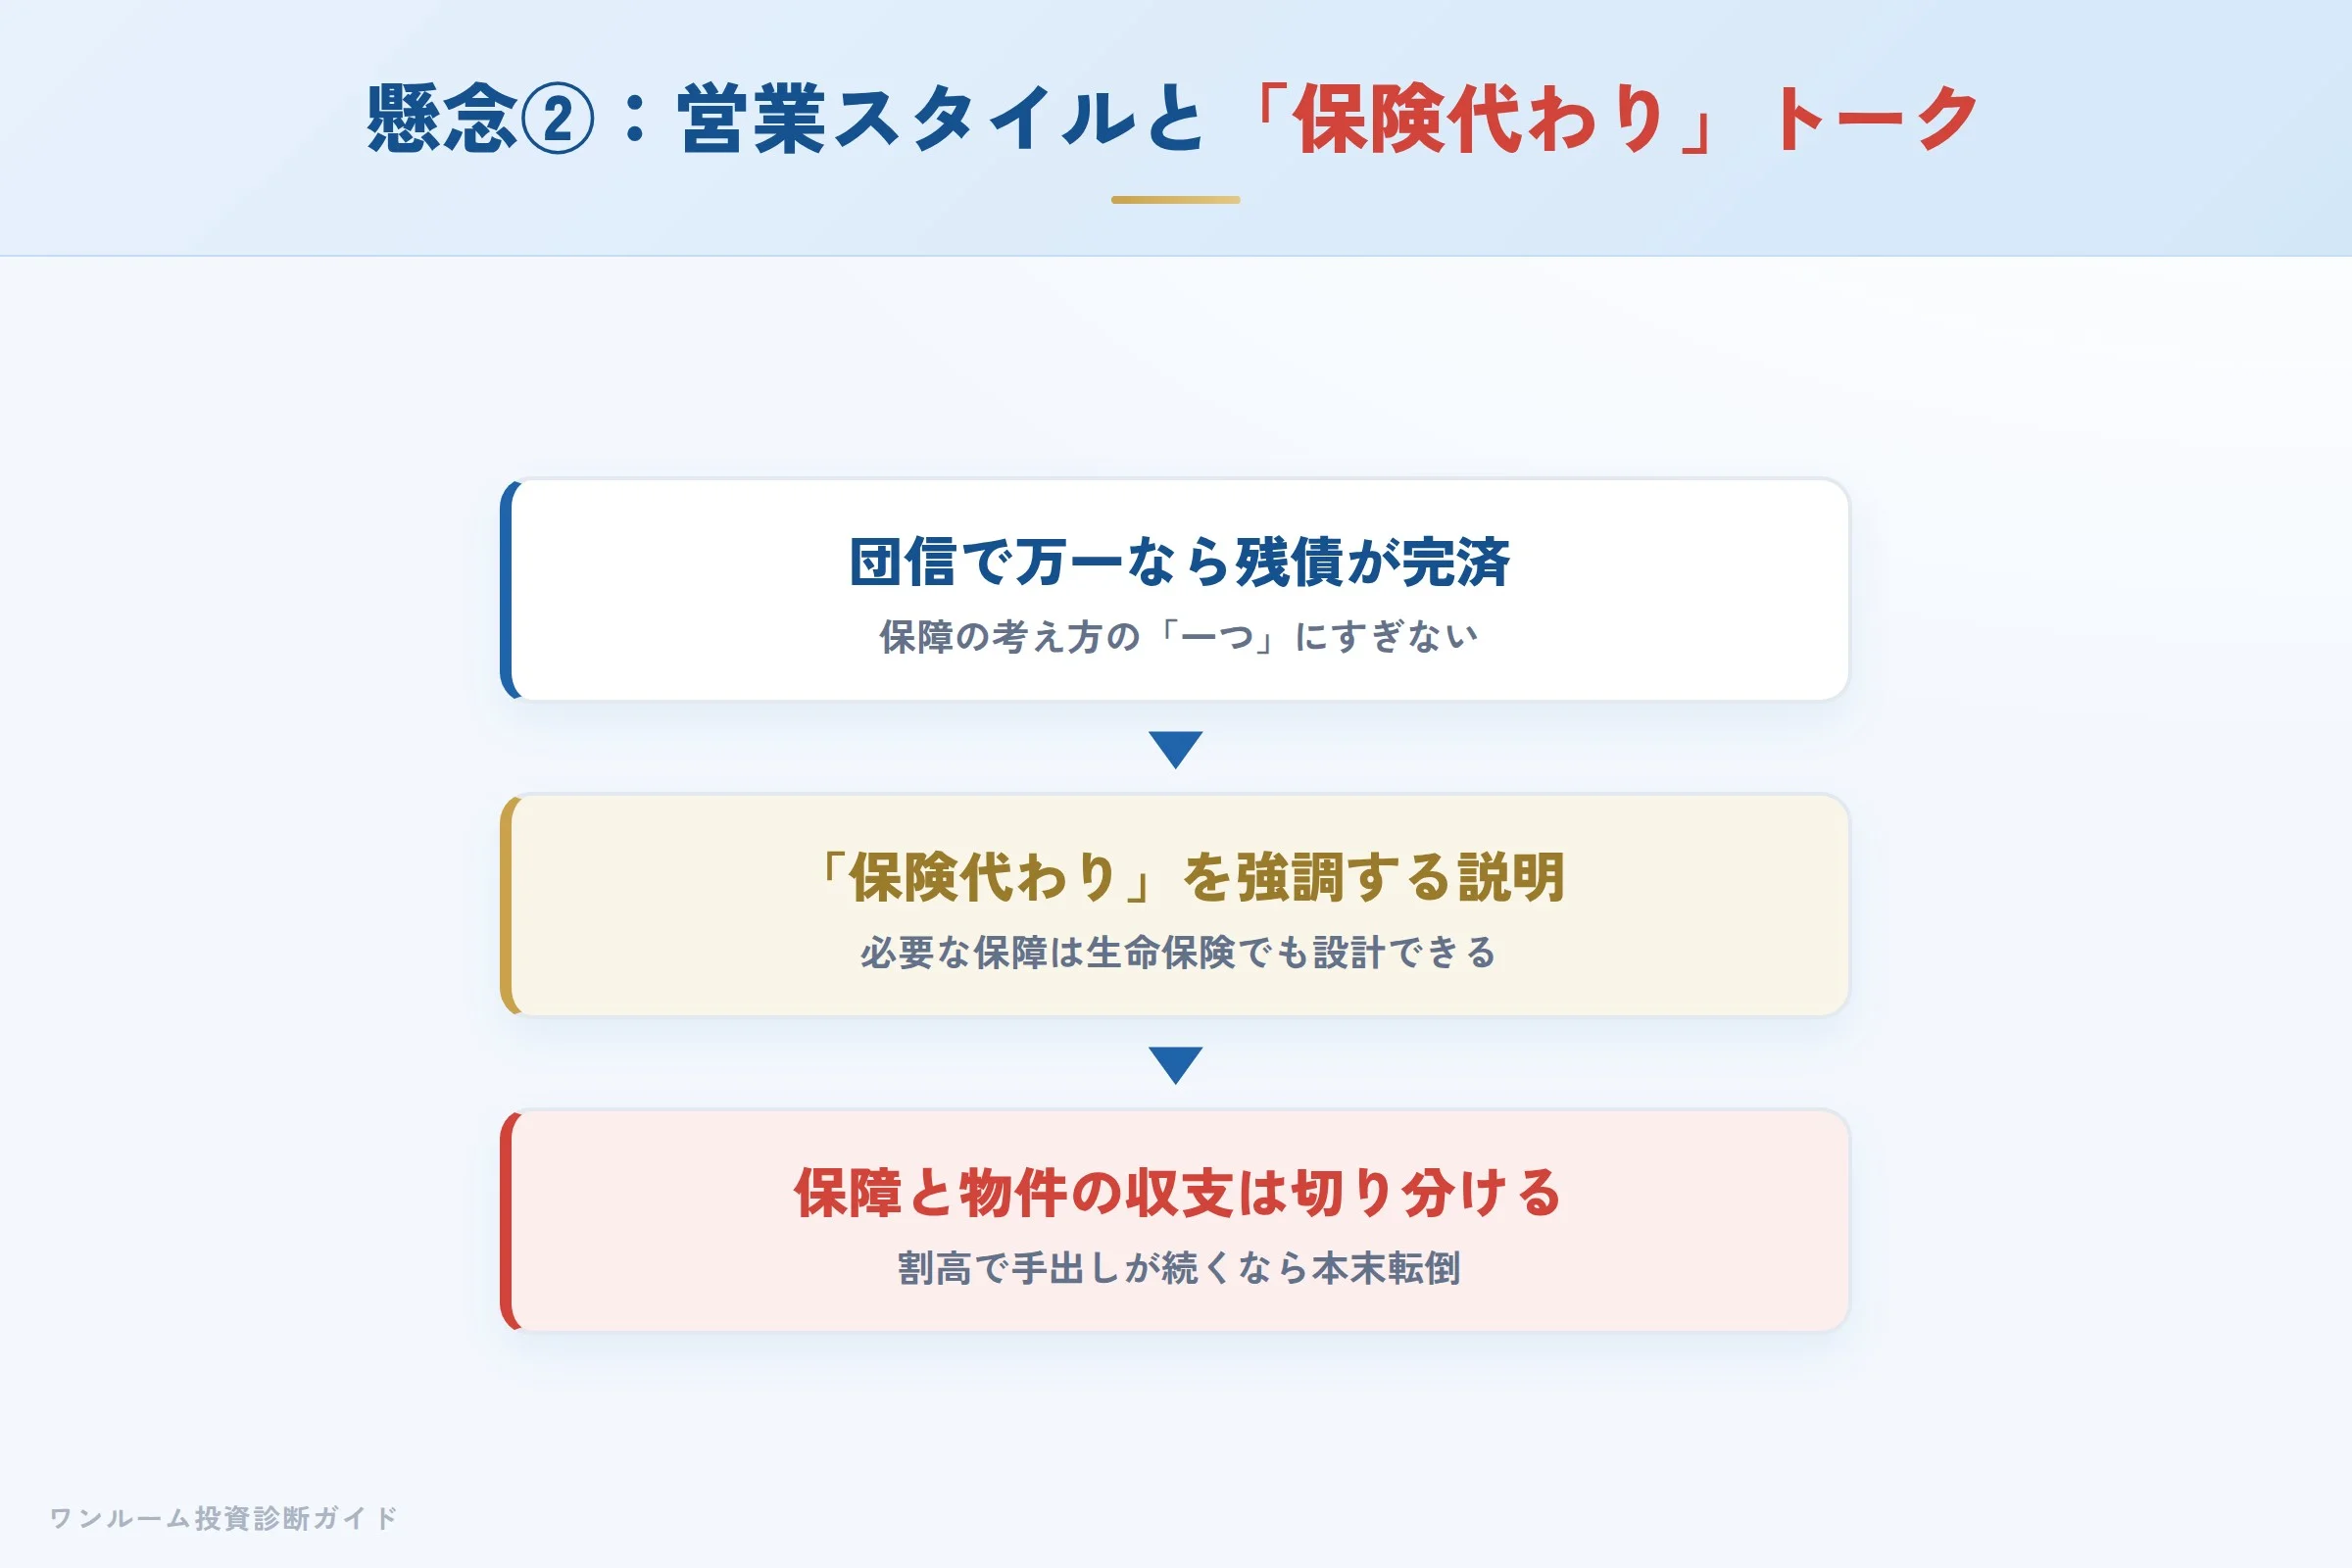
口コミで具体的に指摘されているのが、電話営業のしつこさと、団体信用生命保険を根拠にした「生命保険代わり」という説明です。団信によって、ローン返済中に契約者に万一のことがあれば残債が完済される仕組みは事実ですが、それはあくまで保障の考え方の一つにすぎません。
「保険代わりになるから」という理由だけで購入を決めるのは適切ではありません。必要な保障額は生命保険で別途設計できますし、物件そのものが割高で毎月の手出しが続くようでは本末転倒です。保障の話と、物件の収支・資産性の話は切り分けて判断してください。
数字で見る:表面利回りと実質利回りの差
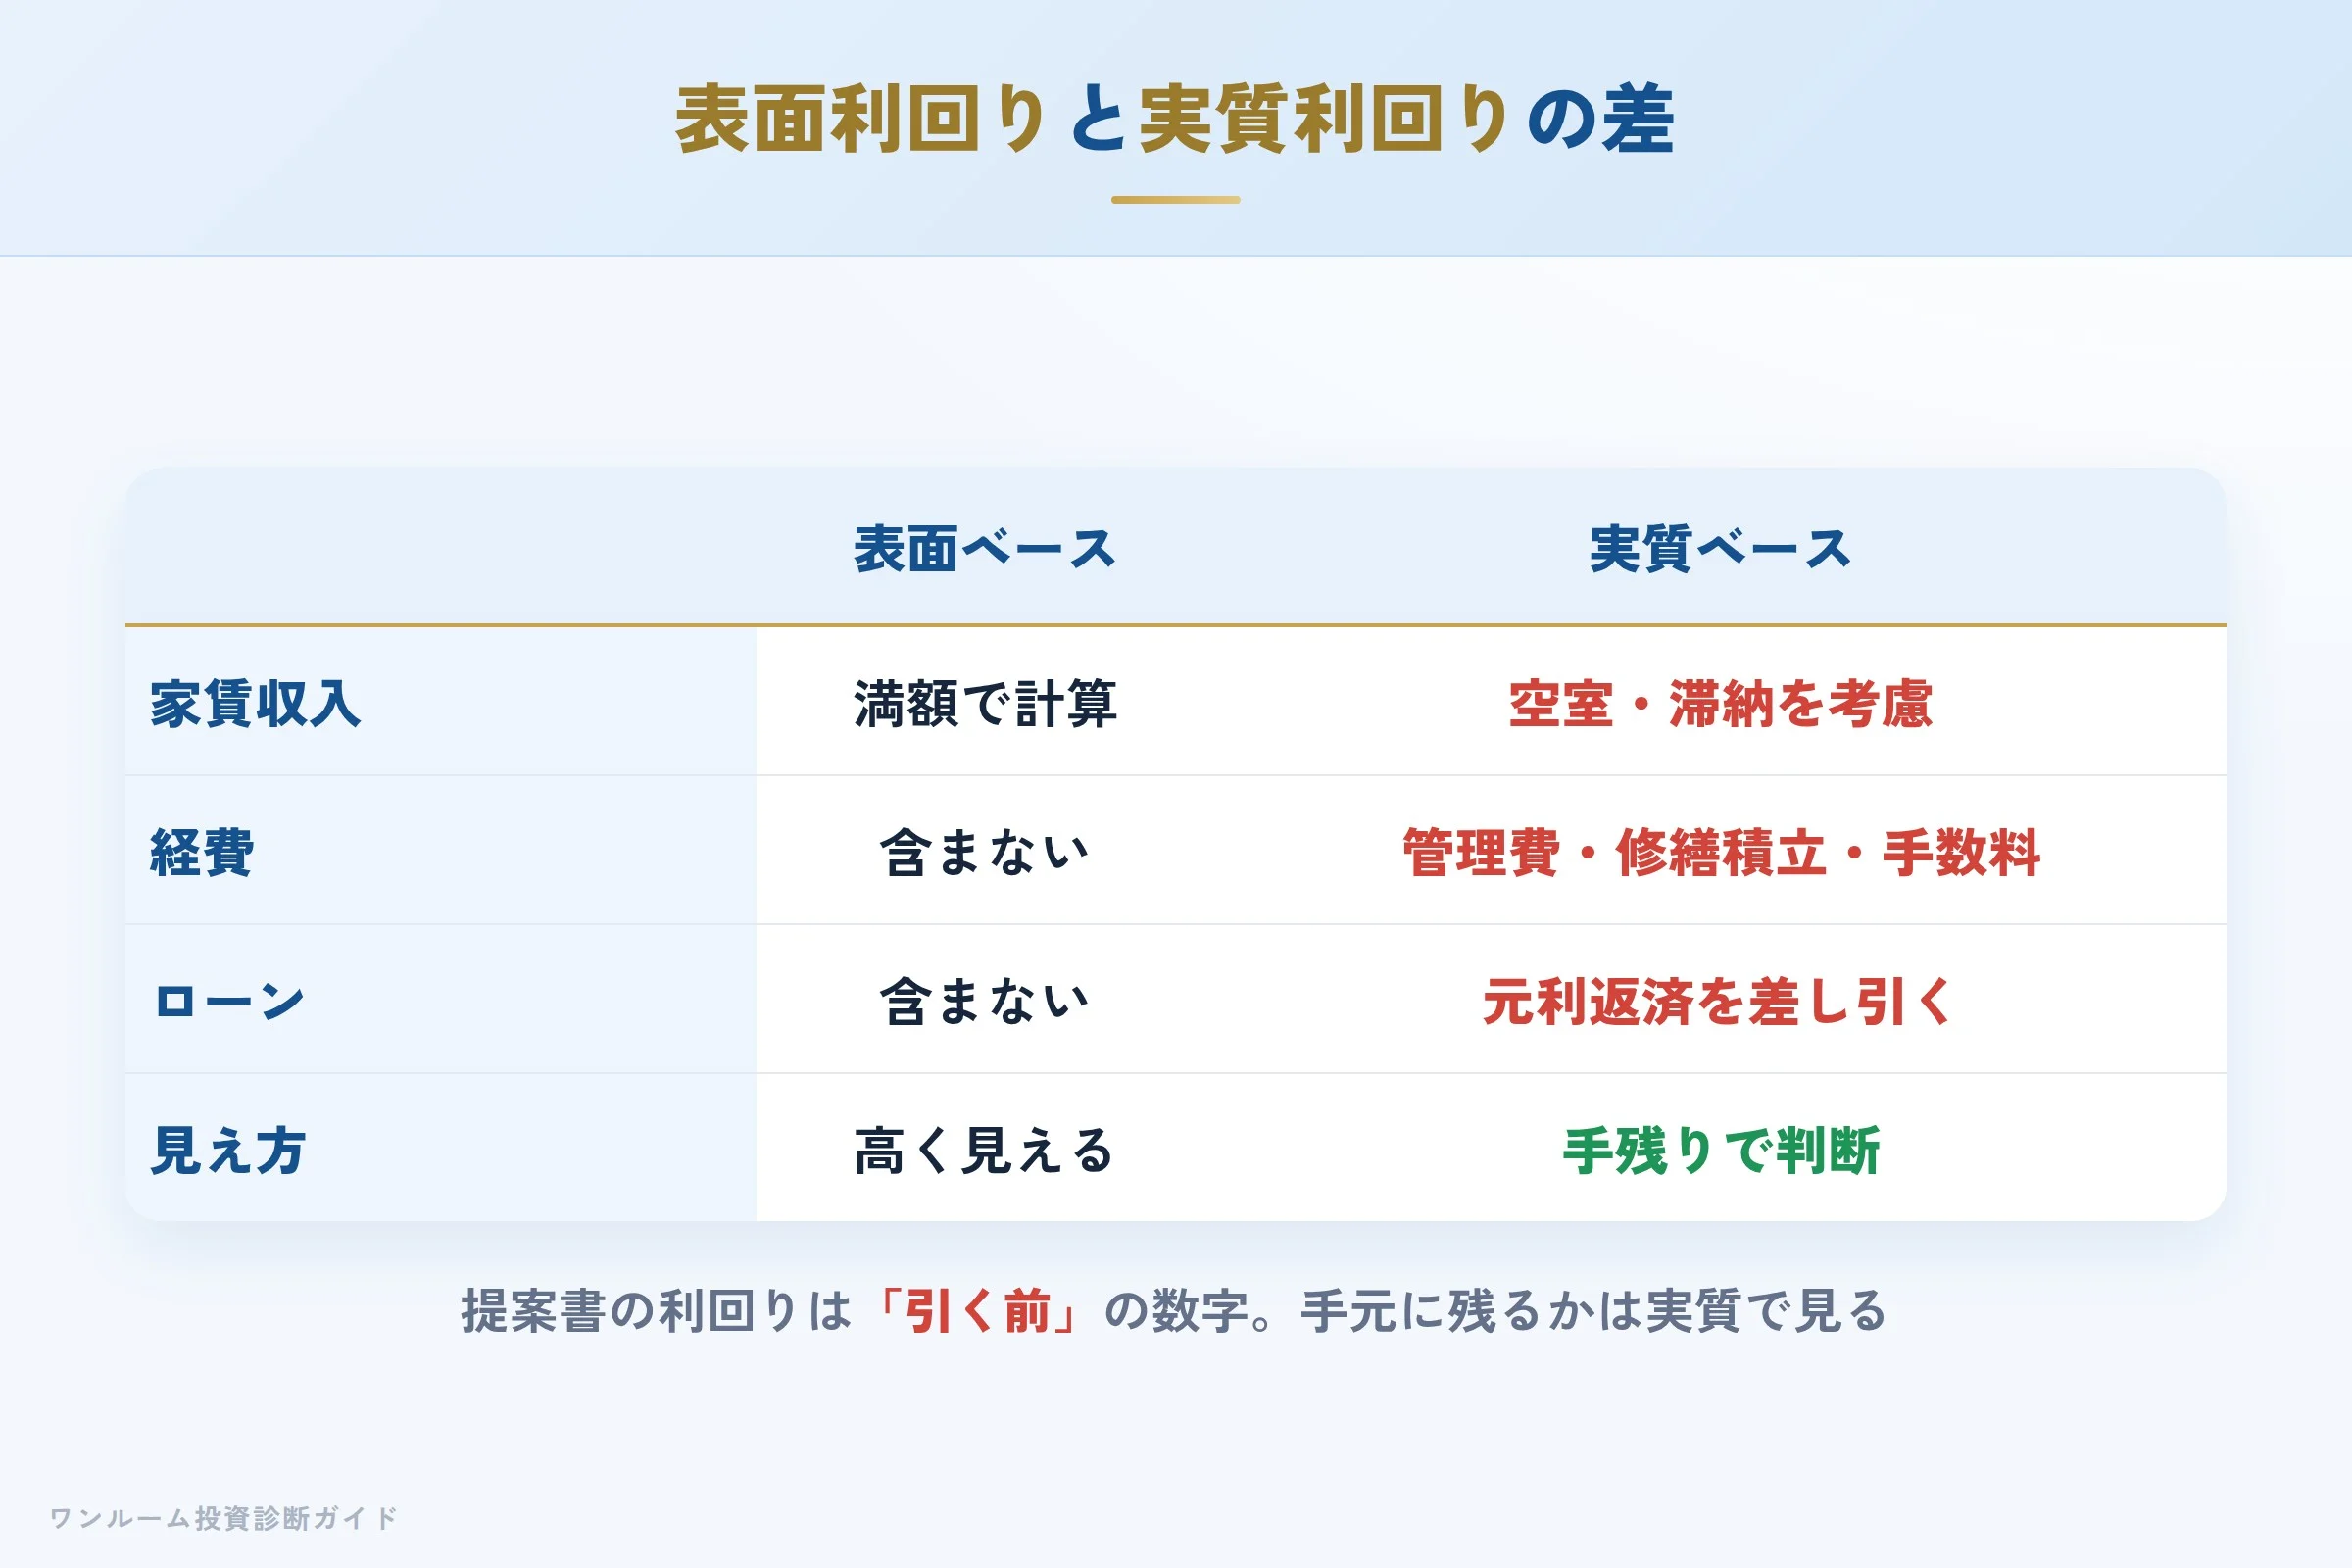
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
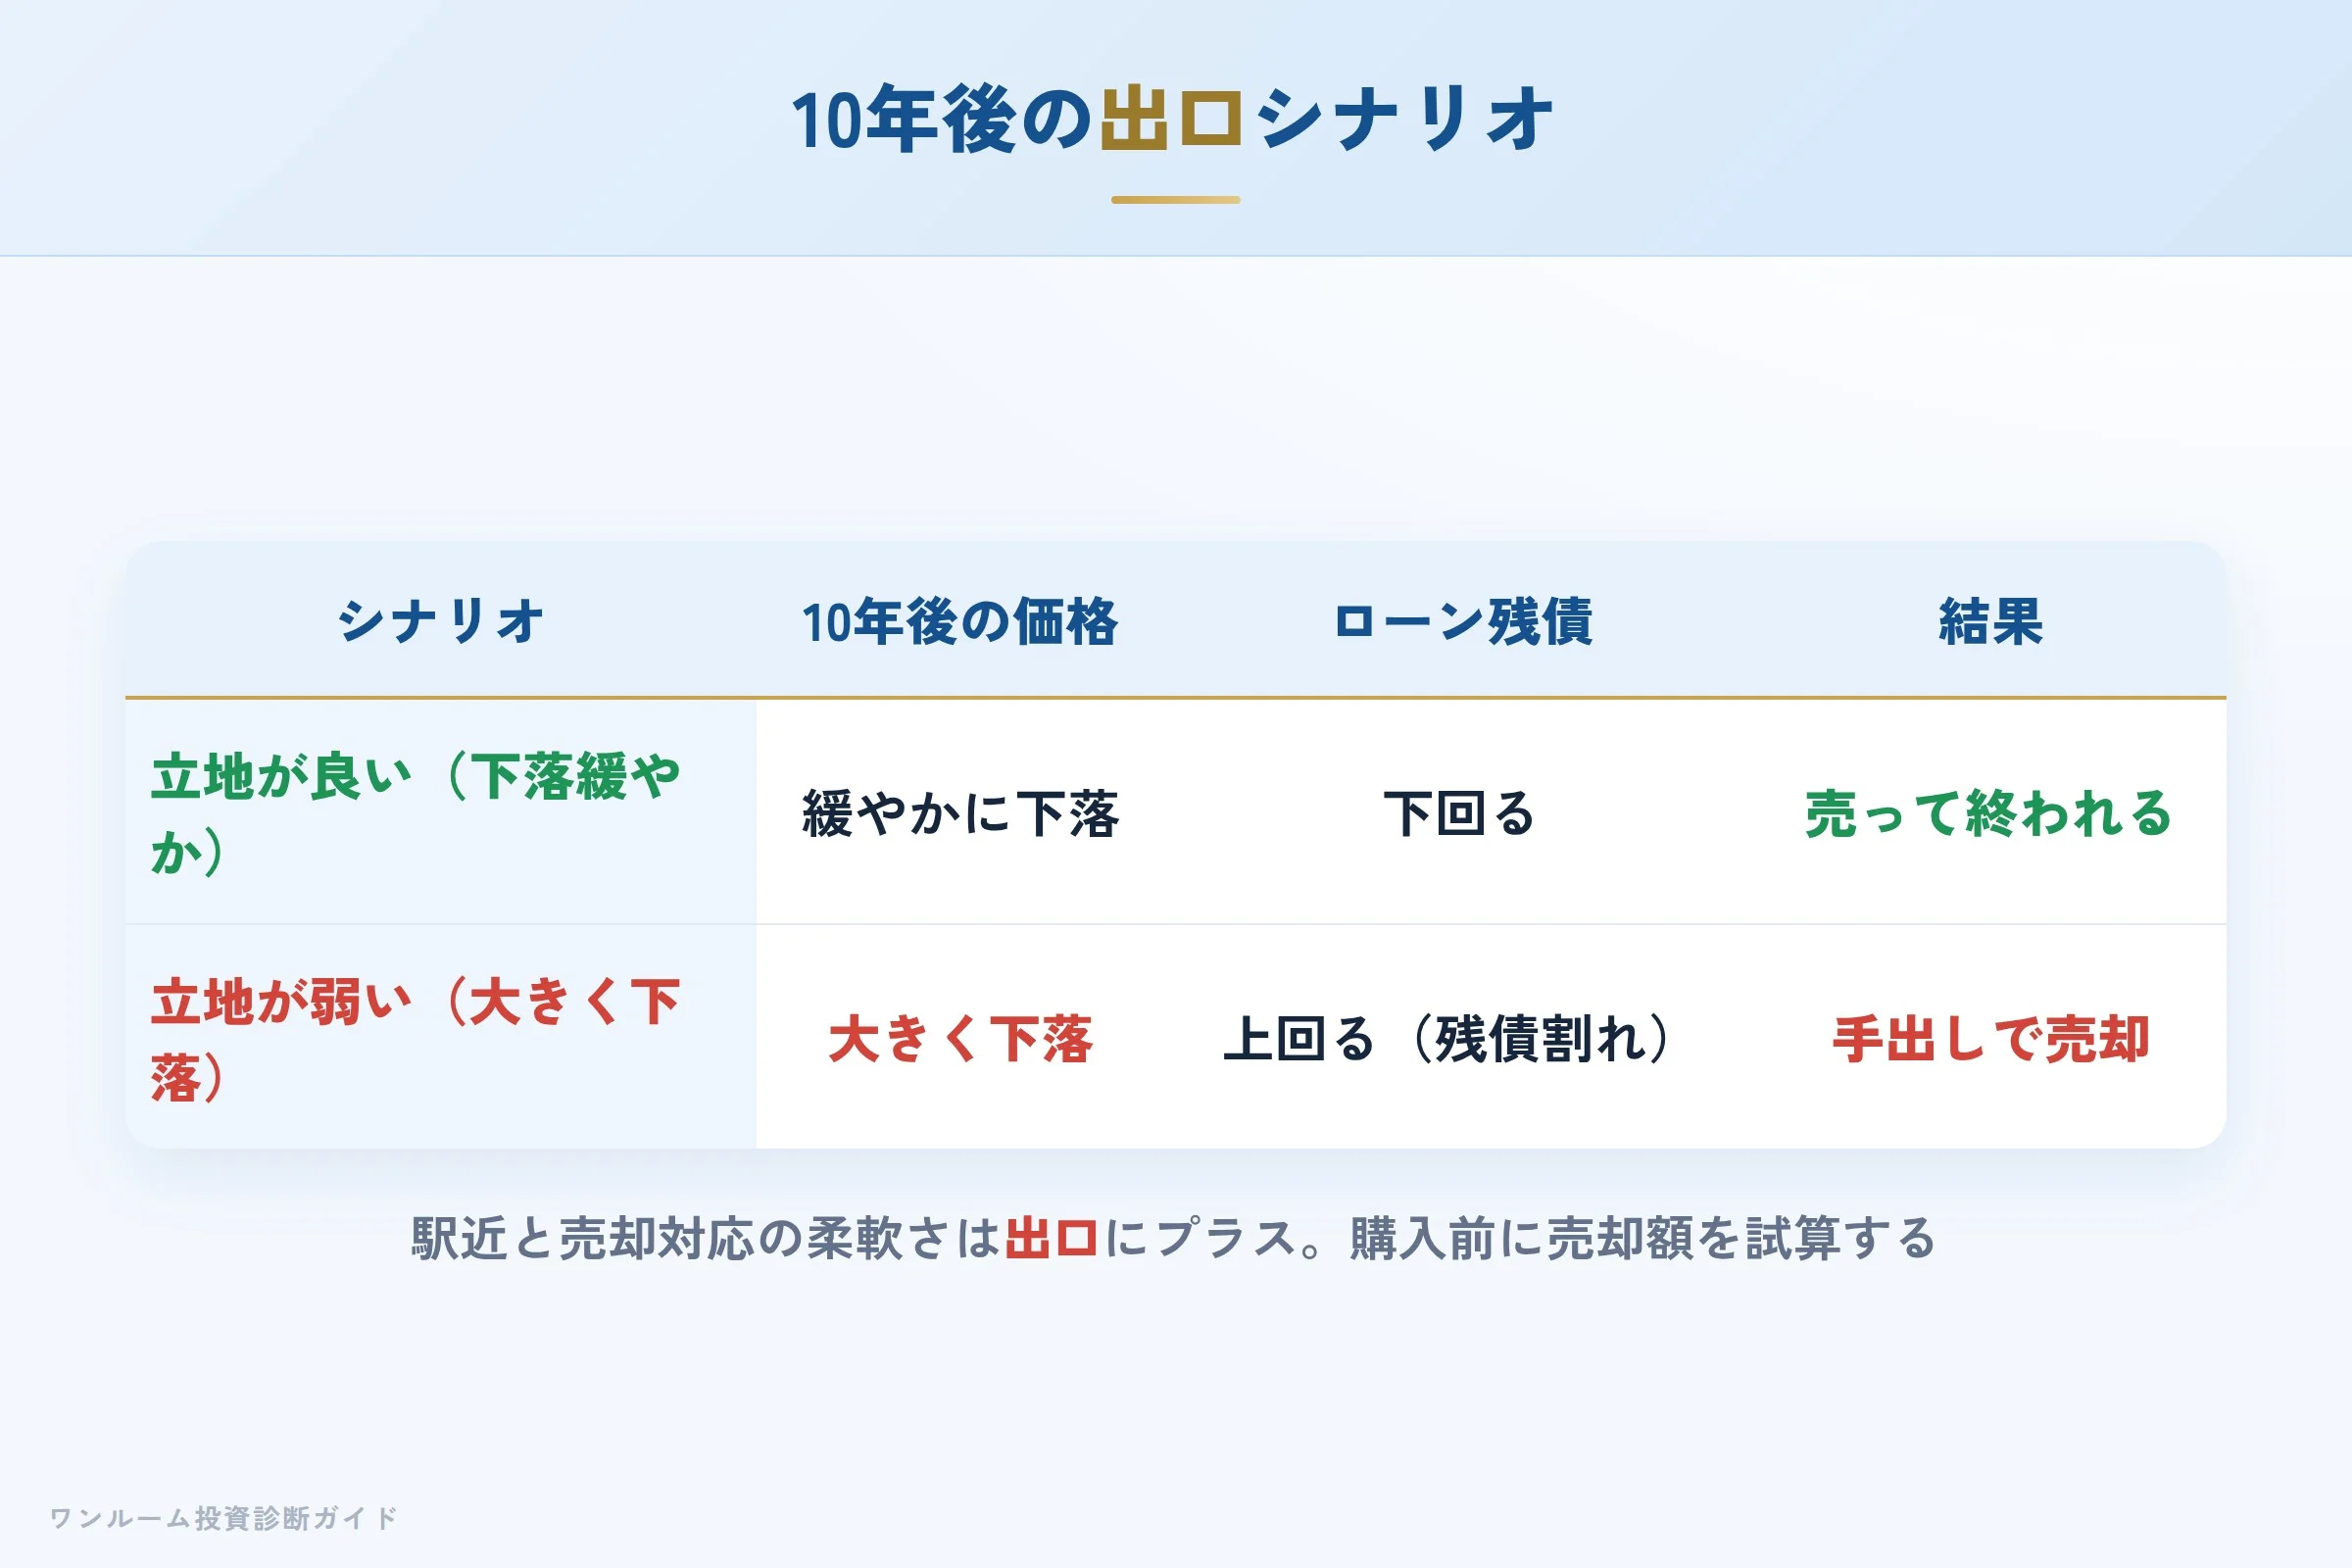
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
プレニーズの駅近という立地と、売却相談への臨機応変な対応は、この出口という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
価格が相場と比べて高くないかを確かめる
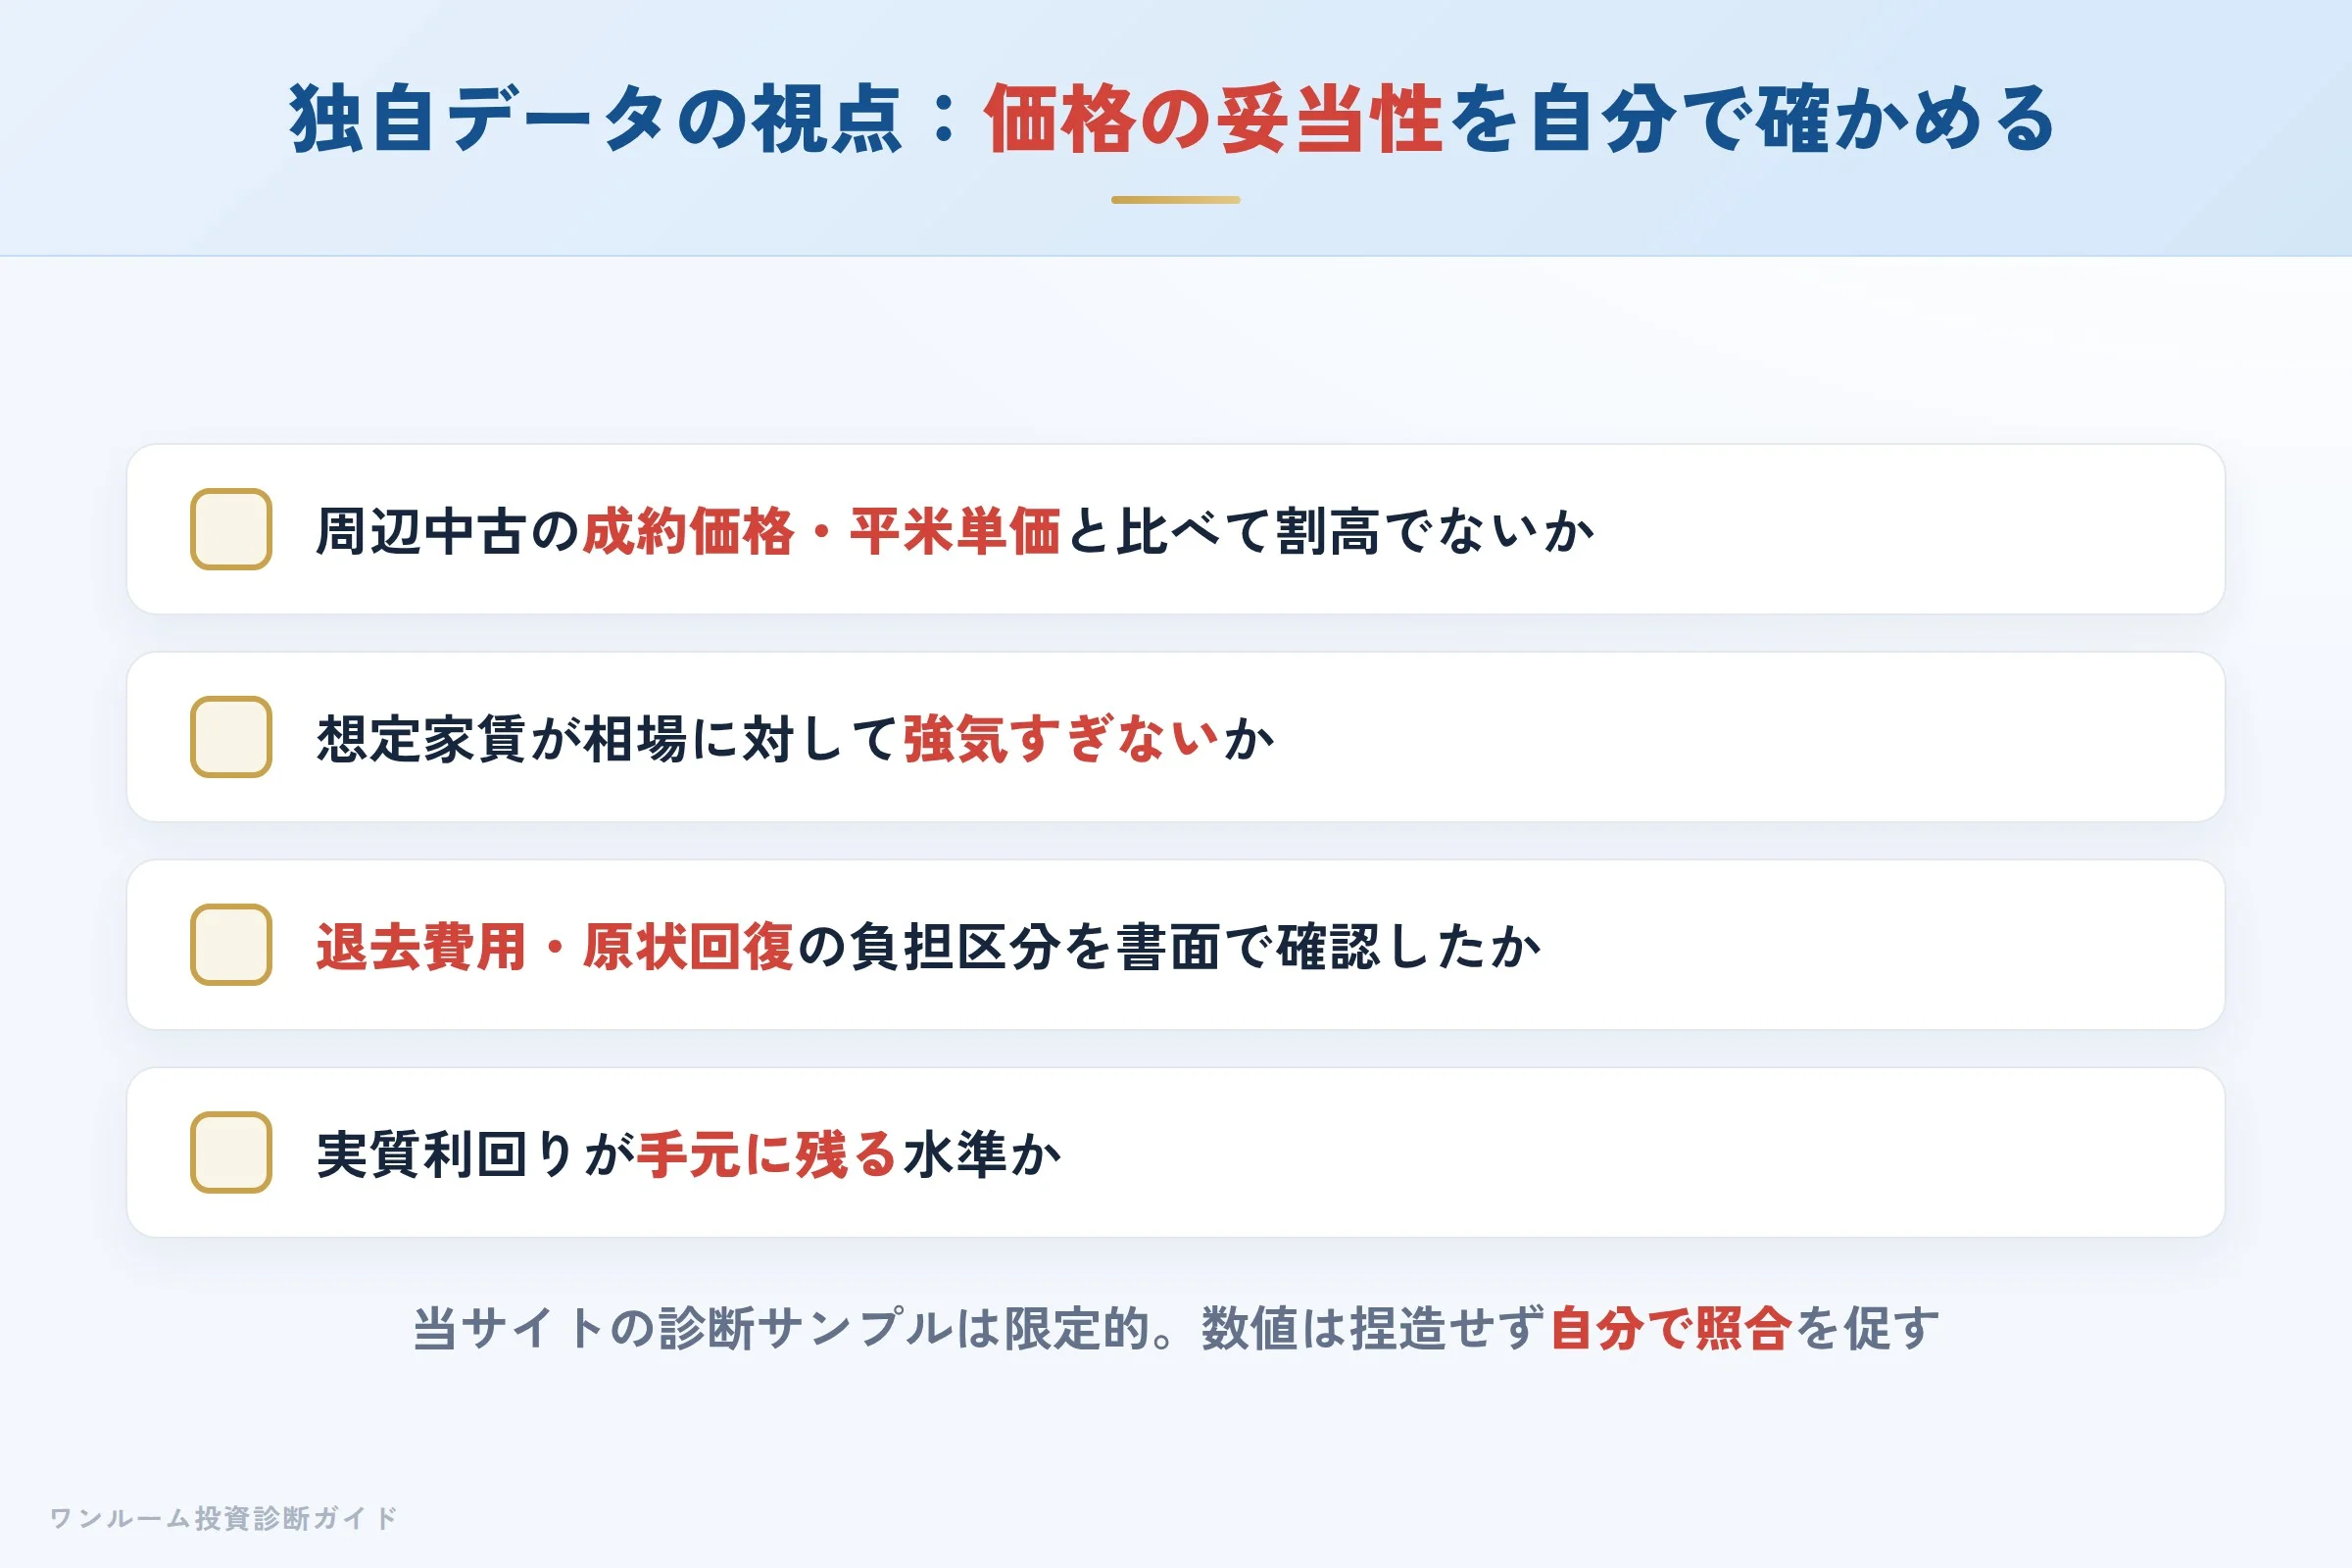
購入前に、提示された価格が相場と比べて高くないかを、割高診断で確かめてください。提示された物件について、周辺の中古ワンルームの成約価格・平米単価と比べて割高でないか、想定家賃が相場に対して強気でないか、実質利回りが手元に残る水準かを一つずつ照合してください。退去費用の内訳や原状回復の負担区分も、契約前に書面で確認しておくと後のトラブルを避けやすくなります。
向いている人・向いていない人
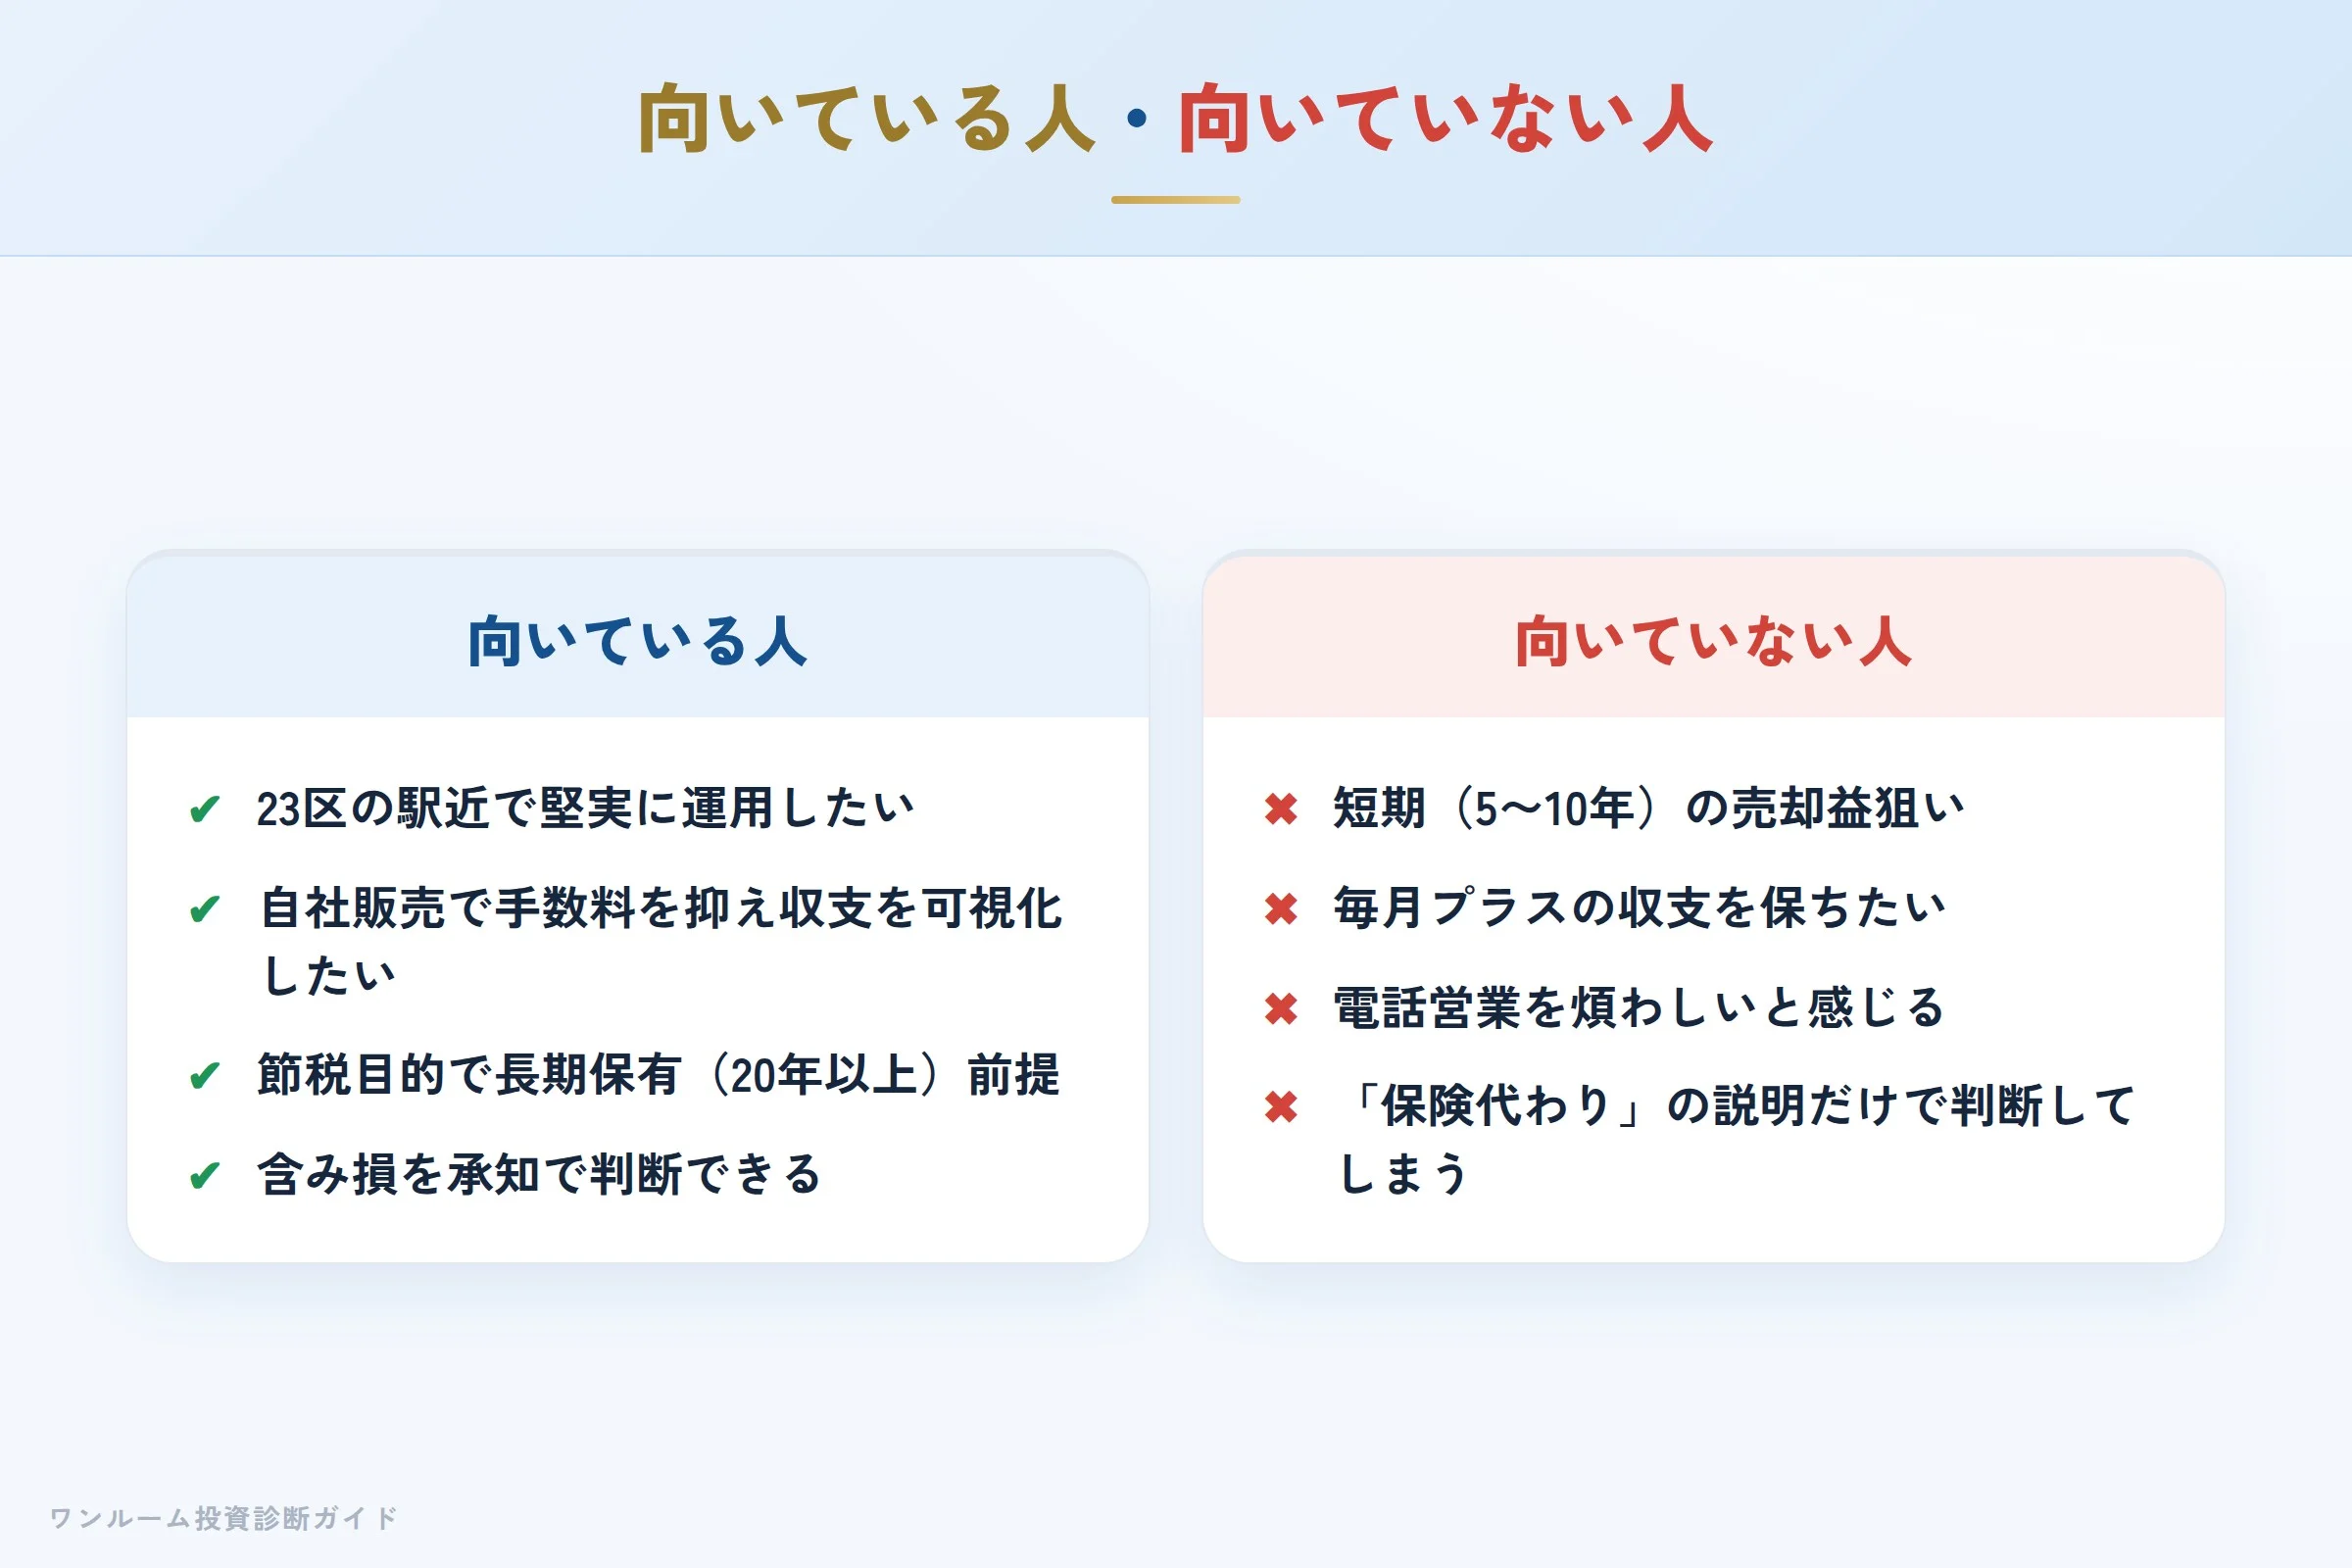
向いている人
- 東京23区の駅近で堅実に賃貸運用したい
- 自社販売で手数料を抑え、収支を可視化したい
- 節税目的で長期保有(20年以上)を前提にできる
- 新築プレミアム分の含み損を承知で判断できる
向いていない人
- 短期(5〜10年)で売却益を狙いたい
- 毎月のキャッシュフローをプラスに保ちたい
- 電話営業を煩わしいと感じる
- 「生命保険代わり」という説明だけで購入を判断してしまう
購入前セルフ診断チェックリスト
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- 退去費用・原状回復の負担区分を書面で確認したか
- 「保険代わり」の話と物件の収支を切り分けて考えたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は「収支」と「出口」
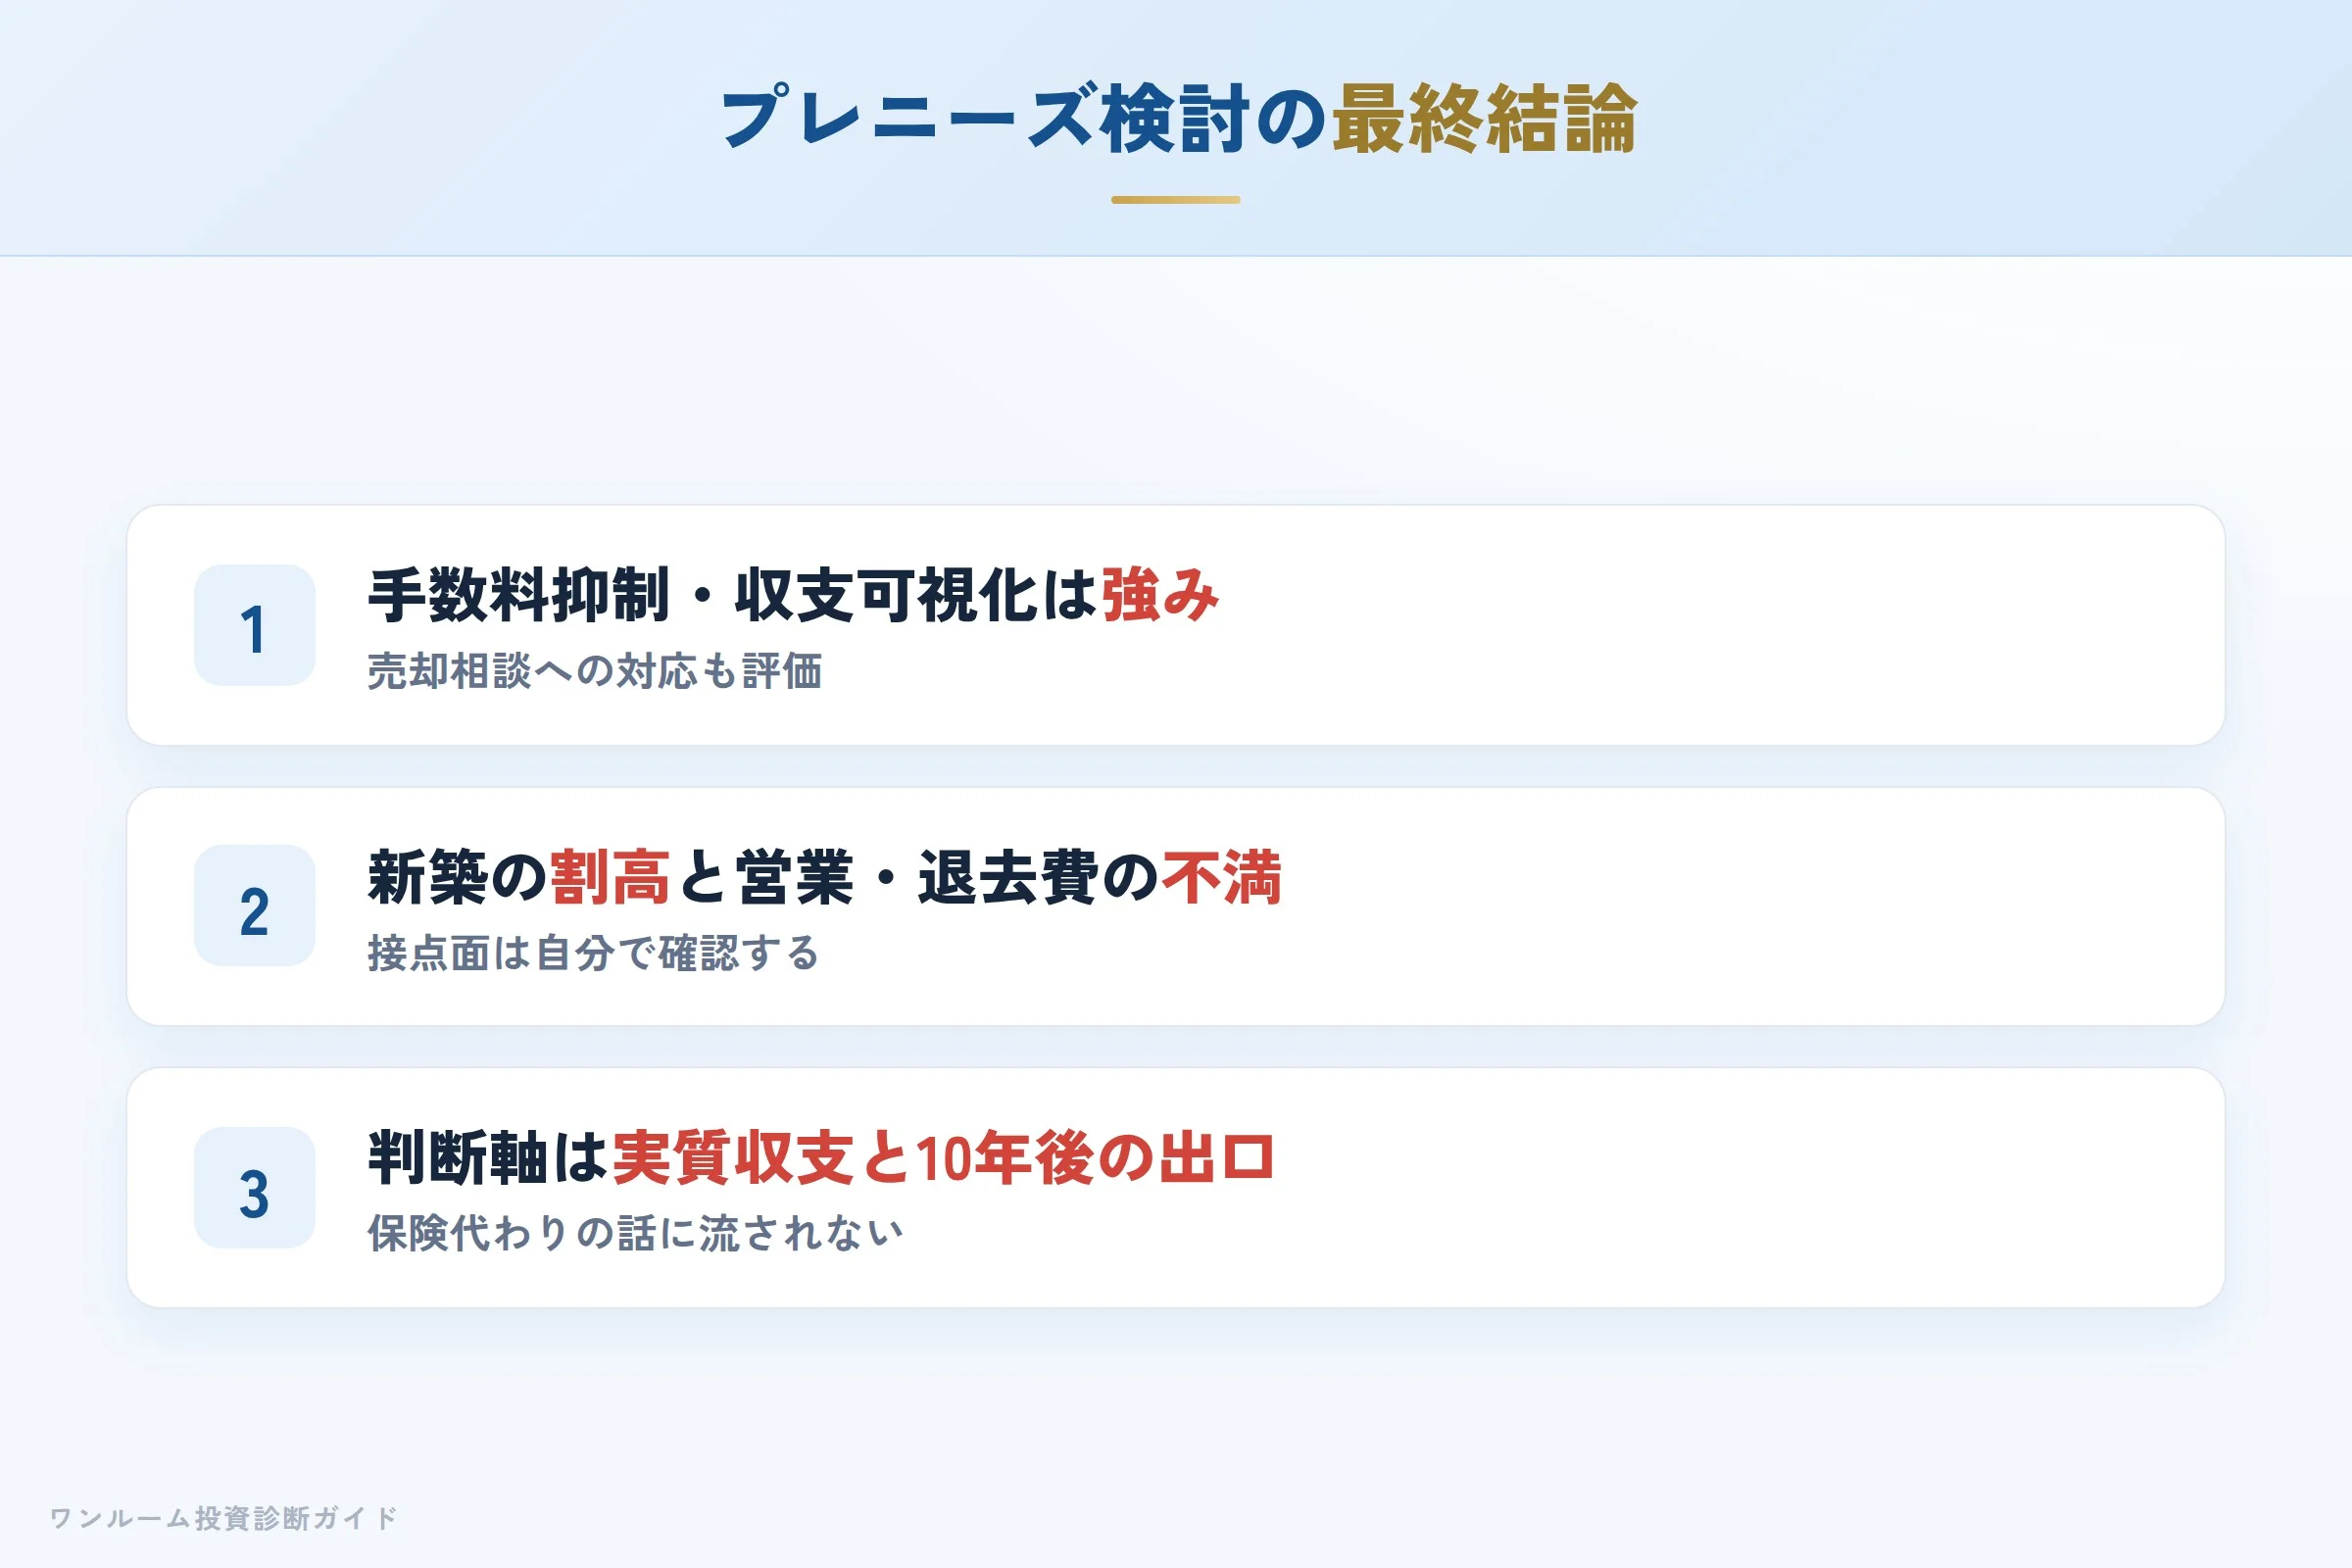
プレニーズは「業歴20年・東京23区の駅近に絞り、自社販売と一気通貫の体制を備えたワンルームのデベロッパー」です。手数料の抑制や収支の可視化、売却相談への対応は評価できます。一方で、新築ワンルームという商品特性上の割高感と、電話営業のしつこさ・退去費用の不透明さといった接点面の不満は、購入者側が意識して確認する必要があります。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
プレニーズの物件を勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の注意信号です。保険代わりという説明にも流されず、物件そのものの数字で判断しましょう。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイト・Googleクチコミをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。