【2026-10-24 更新】 公式サイトの会社概要・実績数値(分譲267棟・管理12,331戸・入居率98.49%等)と明和グループの体制、GRANDCITY吸収合併の経緯を一次情報で再確認し、社名変更・新たな合併・廃業・免許失効が無いことを確認しました。また、社員クチコミの総合評価(3.7点)の出典をfrontmatterに明記し、本文の確認日を更新しています。
【2026-10-08 更新】 株式会社GRANDCITYを「旧社名」と書いていましたが、株式会社GRANDCITYの「会社合併のお知らせ」には、2026年7月29日に株式会社PRESTIGEに吸収合併された(存続会社は株式会社PRESTIGE、消滅会社は株式会社GRANDCITY)と書かれています(2026年10月8日に確認)。旧社名ではなく、吸収合併された別の会社でした。記述を直し、古い数字(253棟・97.1%)の入った図を外しました。
【2026-10-02 更新】 公式サイトの実績数値を最新表記(全国新築分譲267棟・2025年10月現在/管理物件総戸数12,331戸・2026年10月1日現在/入居率98.49%・2025年平均)に更新し、出典ページのURLも公式サイトのリニューアルに合わせて差し替えました。社名変更・新たな合併・廃業・免許失効がないことを一次情報で確認済みです。
【2026-09-10 更新】 公式サイトの会社概要・実績ページ(分譲253棟/賃貸管理11,973戸/入居率97.13%・2023年2月17日時点)を再確認し、frontmatterの出典に一次情報のURLを追加しました。あわせて、販売会社だった株式会社GRANDCITYが2026年7月29日にPRESTIGEへ吸収合併された件を、発表日・出典つきで本文に反映しています。
「ステージファーストを勧められたけれど、PRESTIGEってどんな会社?」。こうした相談が後を絶ちません。ネットで調べると「都心の駅近で入居率が安定している」という声と、「周辺の中古と比べると価格が割高に感じる」という声が混在し、何を信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築ワンルーム投資は「担当者の印象」や「買った後の入居率」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実、そして誰が建てて誰が売っているのかという販売構造です。この記事では公開情報をもとに、次の点を整理します。
- 株式会社PRESTIGEとはどんな会社か(会社概要・物件ブランド)
- 分譲主は誰か(明和グループの販売会社という立場)
- 宅建士が整理する「強み」と「懸念点」、どんな人が検討でき、どんな人は見送るべきか
なお、同じ「株式会社PRESTIGE」という商号の別会社も存在します。本記事は渋谷区道玄坂・国土交通大臣免許・明和グループのPRESTIGEについて扱います。
会社概要:PRESTIGEはどんな会社か
株式会社PRESTIGEは、明和グループの新築ワンルームマンション「ステージシリーズ」を販売する会社です。2009年設立、東京都渋谷区道玄坂の渋谷マークシティに本社を置き、不動産の売買・仲介・賃貸・管理を手がけています。国土交通大臣免許を持ち、大阪支社(グラングリーン大阪南館ゲートタワー)も構えています。以下は公式サイトの会社概要ページ(2026年10月24日確認)に基づく情報です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社PRESTIGE |
| 本社所在地 | 東京都渋谷区道玄坂1-12-1 渋谷マークシティウエスト18階 |
| 大阪支社 | 大阪府大阪市北区大深町5-54 グラングリーン大阪南館ゲートタワー14階 |
| 設立 | 2009年10月30日 |
| 資本金 | 3,000万円 |
| 代表取締役 | 小林 正樹 |
| 免許番号 | 国土交通大臣(1)第11192号 |
| 事業内容 | 不動産の売買・仲介・賃貸・管理(明和グループの販売会社) |
(出典:株式会社PRESTIGE 公式サイト 会社概要・2026年10月24日確認)
グループとしての事業歴は長く、公式サイトでは「創業40年」と表記されています(株式会社PRESTIGE 公式サイト トップページ・2026年10月24日確認)。ただし法人としてのPRESTIGE設立(2009年)と、ブランドの歴史・グループ歴は別物として読み分けるのが正確です。
ステージファースト・ステージグランデ・グランドコンシェルジュ
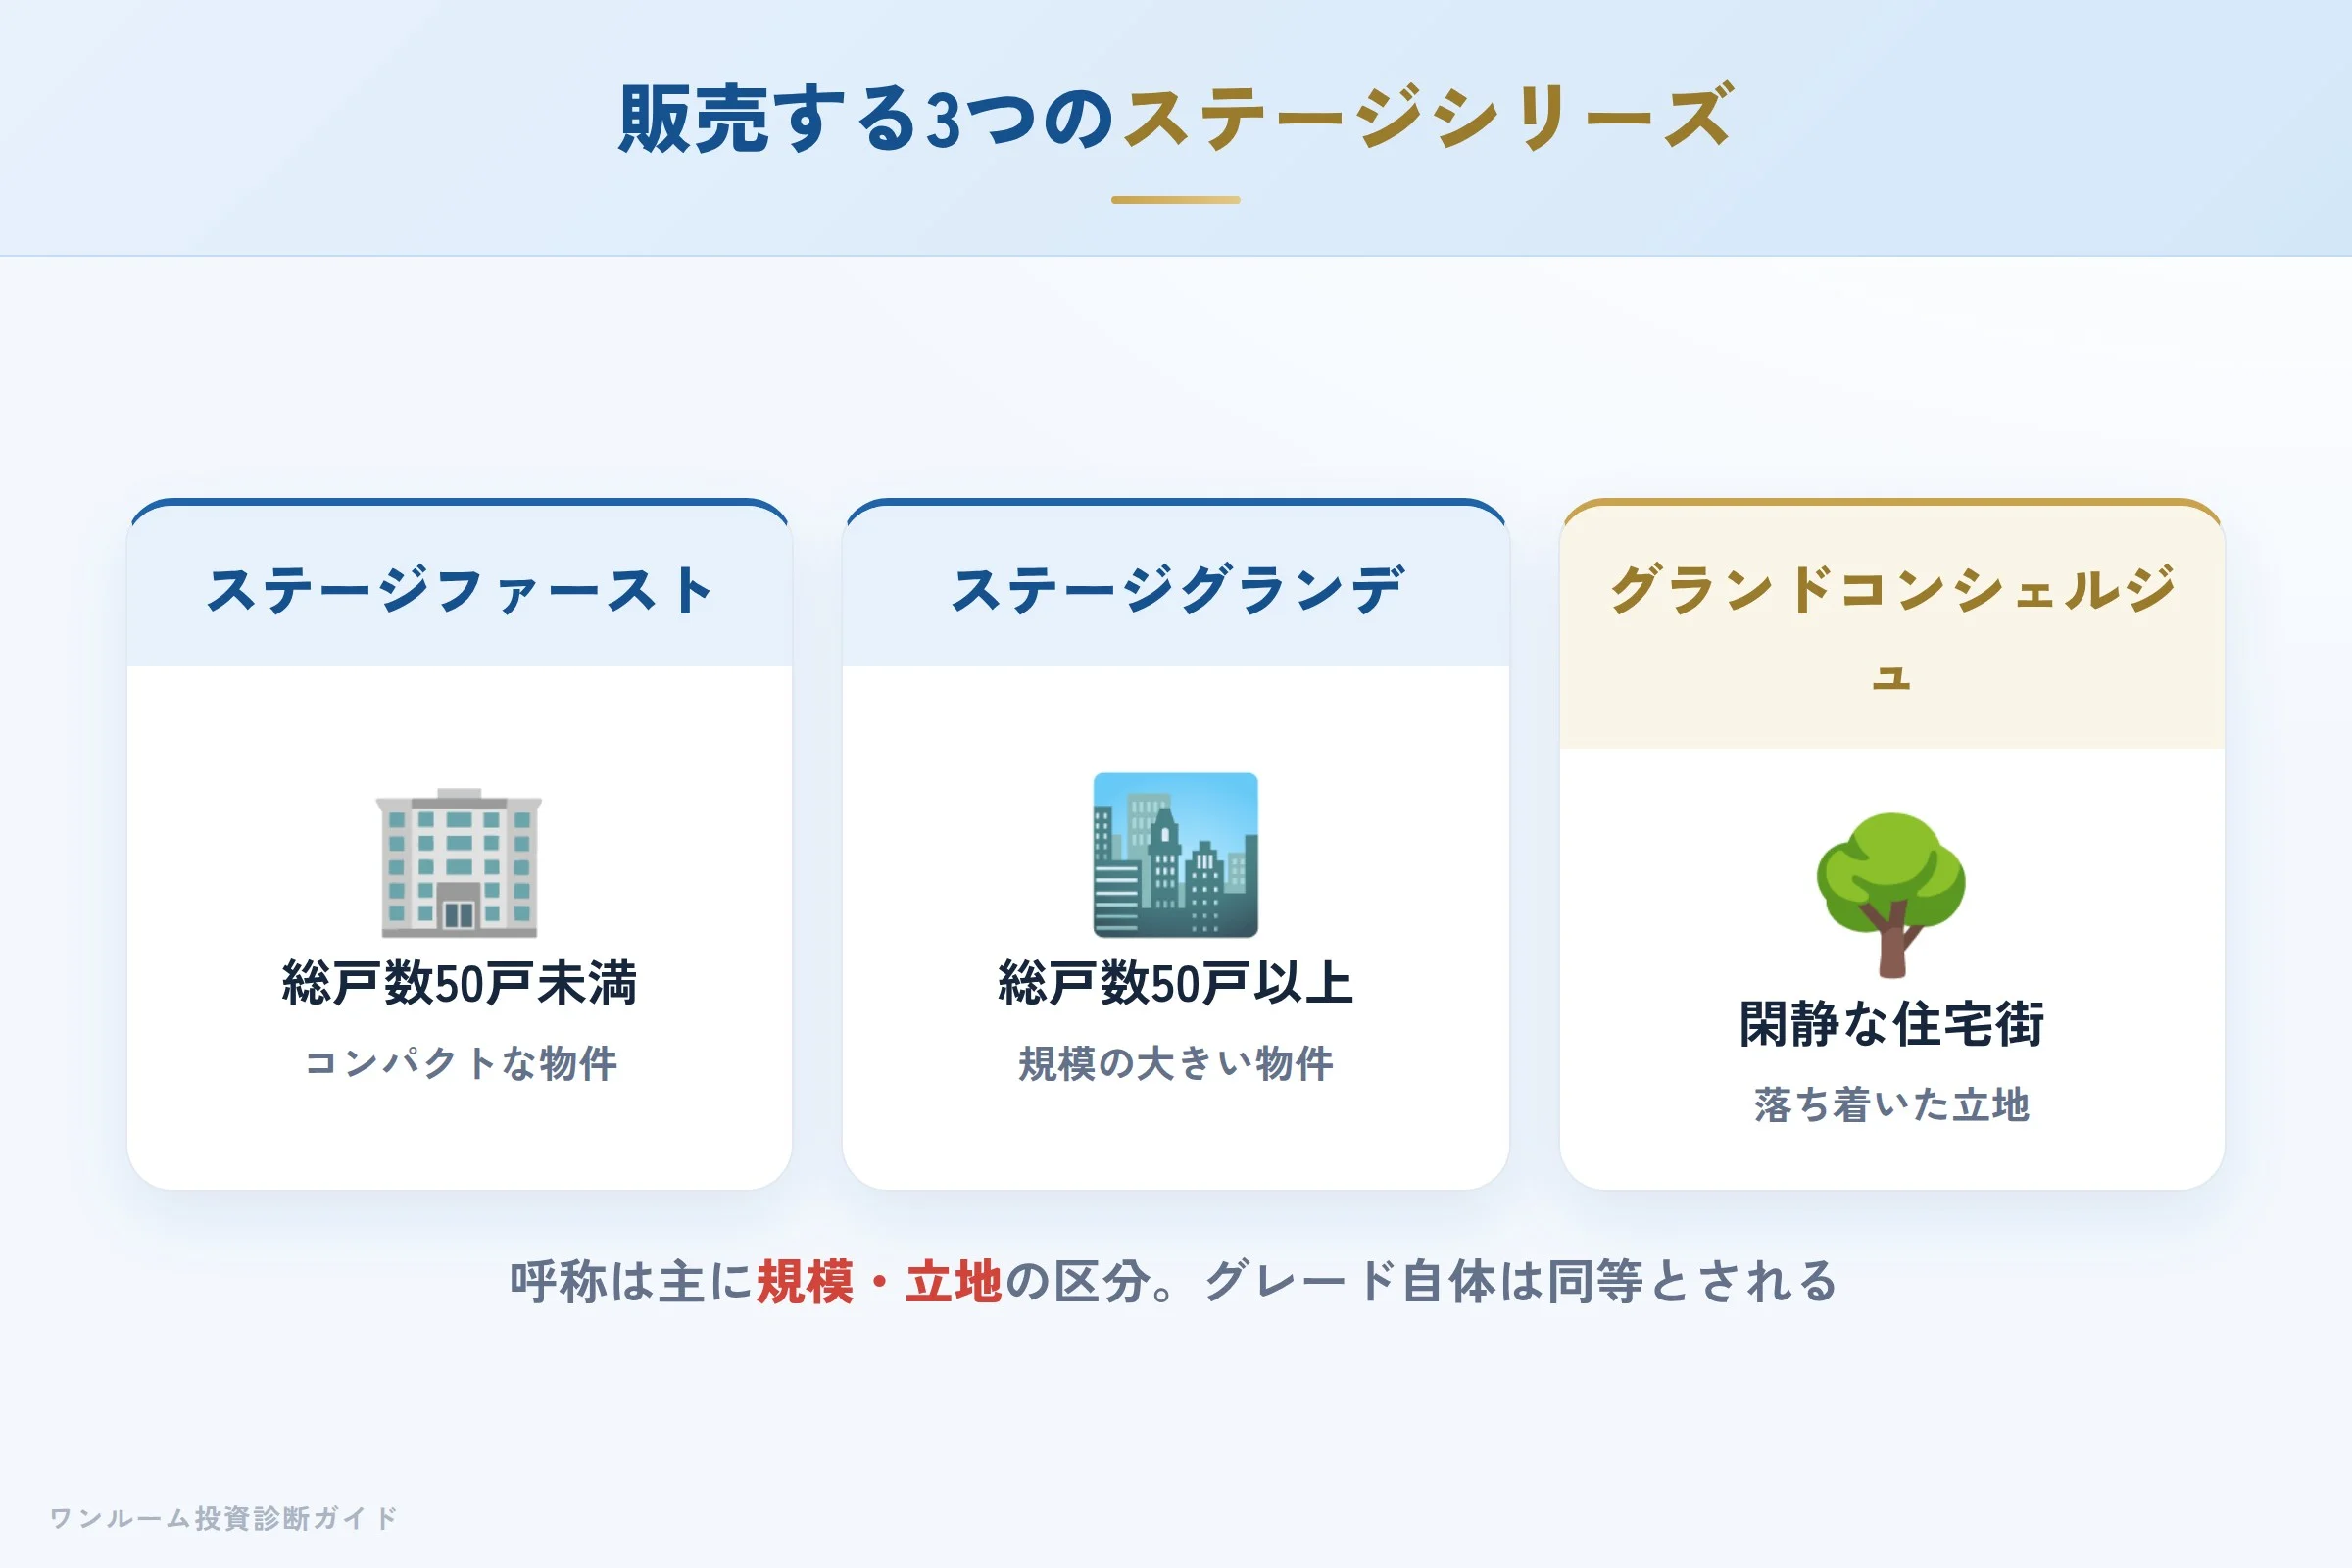
PRESTIGEが販売するのは、明和グループの「ステージシリーズ」です。3つの呼称は主に規模や立地による区分で、グレード自体は同等とされています。
- ステージファースト:総戸数50戸未満の物件に付く呼称。1994年の「ステージファースト日吉」を第1号として分譲を開始しています。
- ステージグランデ:総戸数50戸以上の、比較的規模の大きい物件。
- グランドコンシェルジュ:2007年に発表された、閑静な住宅街を中心とするシリーズ。
いずれも東京23区・都心の駅近ワンルームが中心で、セキュリティや省エネ設備、女性入居者を意識した仕様が訴求されています。
分譲主は誰か:明和グループの「販売会社」という立場
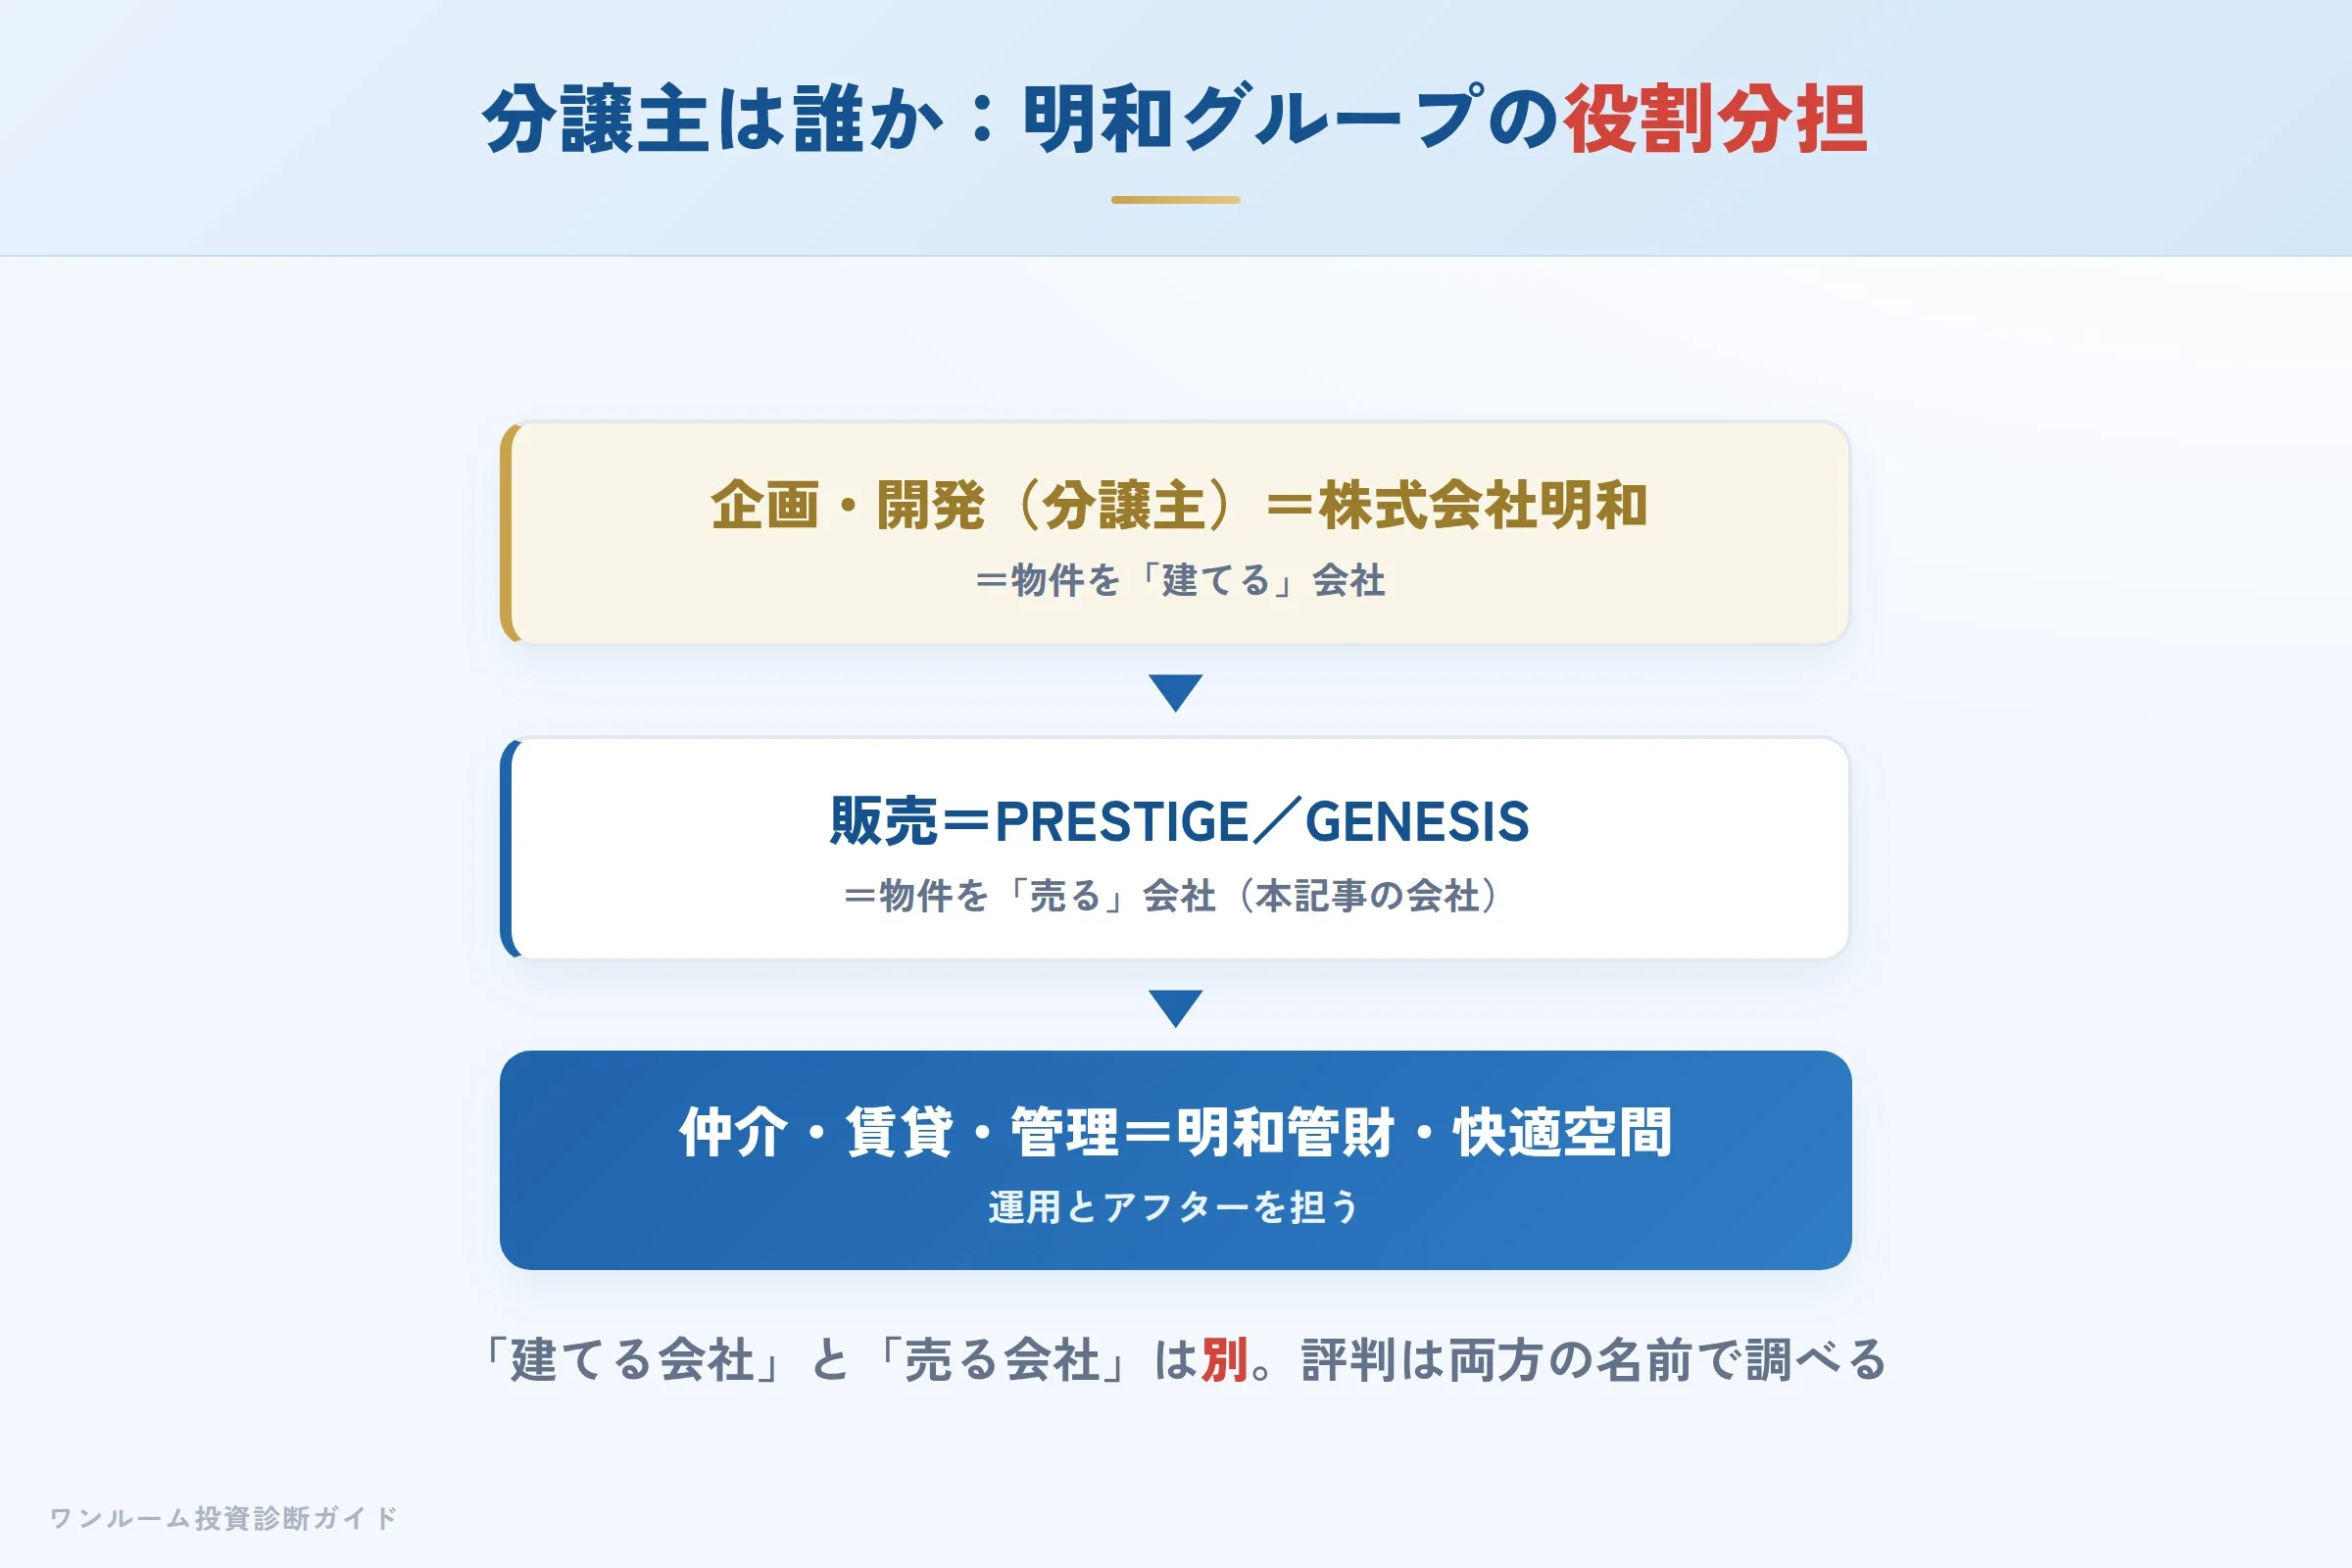
ここがPRESTIGEを理解するうえで最も大切なポイントです。PRESTIGEは物件を自社で開発している会社ではありません。 明和グループの中で「販売」を担う会社です。
企画・開発(分譲主)は株式会社明和。販売はPRESTIGEやGENESIS。売買仲介は明和管財、賃貸管理は明和住販流通センター、共用部の管理は快適空間、建築・施工は明和建設。グループ内で役割を分担しています(株式会社PRESTIGE 公式サイト 明和グループ・2026年10月24日確認)。
つまり、物件を建てた分譲主は株式会社明和で、PRESTIGEはそれを販売する立場です。投資用マンションでは「営業している会社」と「建てた会社」が別であることが珍しくなく、これを知らないと評判の読み方や責任の所在を取り違えてしまいます。
なお、販売を担っていた株式会社GRANDCITYは、2026年7月29日に株式会社PRESTIGEに吸収合併されました(存続会社は株式会社PRESTIGE、消滅会社は株式会社GRANDCITY)(株式会社GRANDCITY「会社合併のお知らせ」 より)。現在の販売はPRESTIGEとGENESISが中心です。過去の口コミの多くは「GRANDCITY」名で残っているため、評判を調べるときは販売会社名(PRESTIGE・GENESIS・2026年7月に吸収合併されたGRANDCITY)とブランド名(ステージファースト・ステージグランデ・グランドコンシェルジュ・明和)の両方で検索するのがおすすめです。
実際の口コミ:良い声と悪い声の両方
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- 都心・駅近で入居率が安定している
- 設備やセキュリティが充実している
- 開発から管理までグループで対応してくれる
- 周辺の中古と比べて価格が割高に感じる
- 営業電話や勧誘が気になった
- サブリースや節税の説明に注意が必要と感じた
第三者サイトの評価:立地評価は高め、営業には注意の声
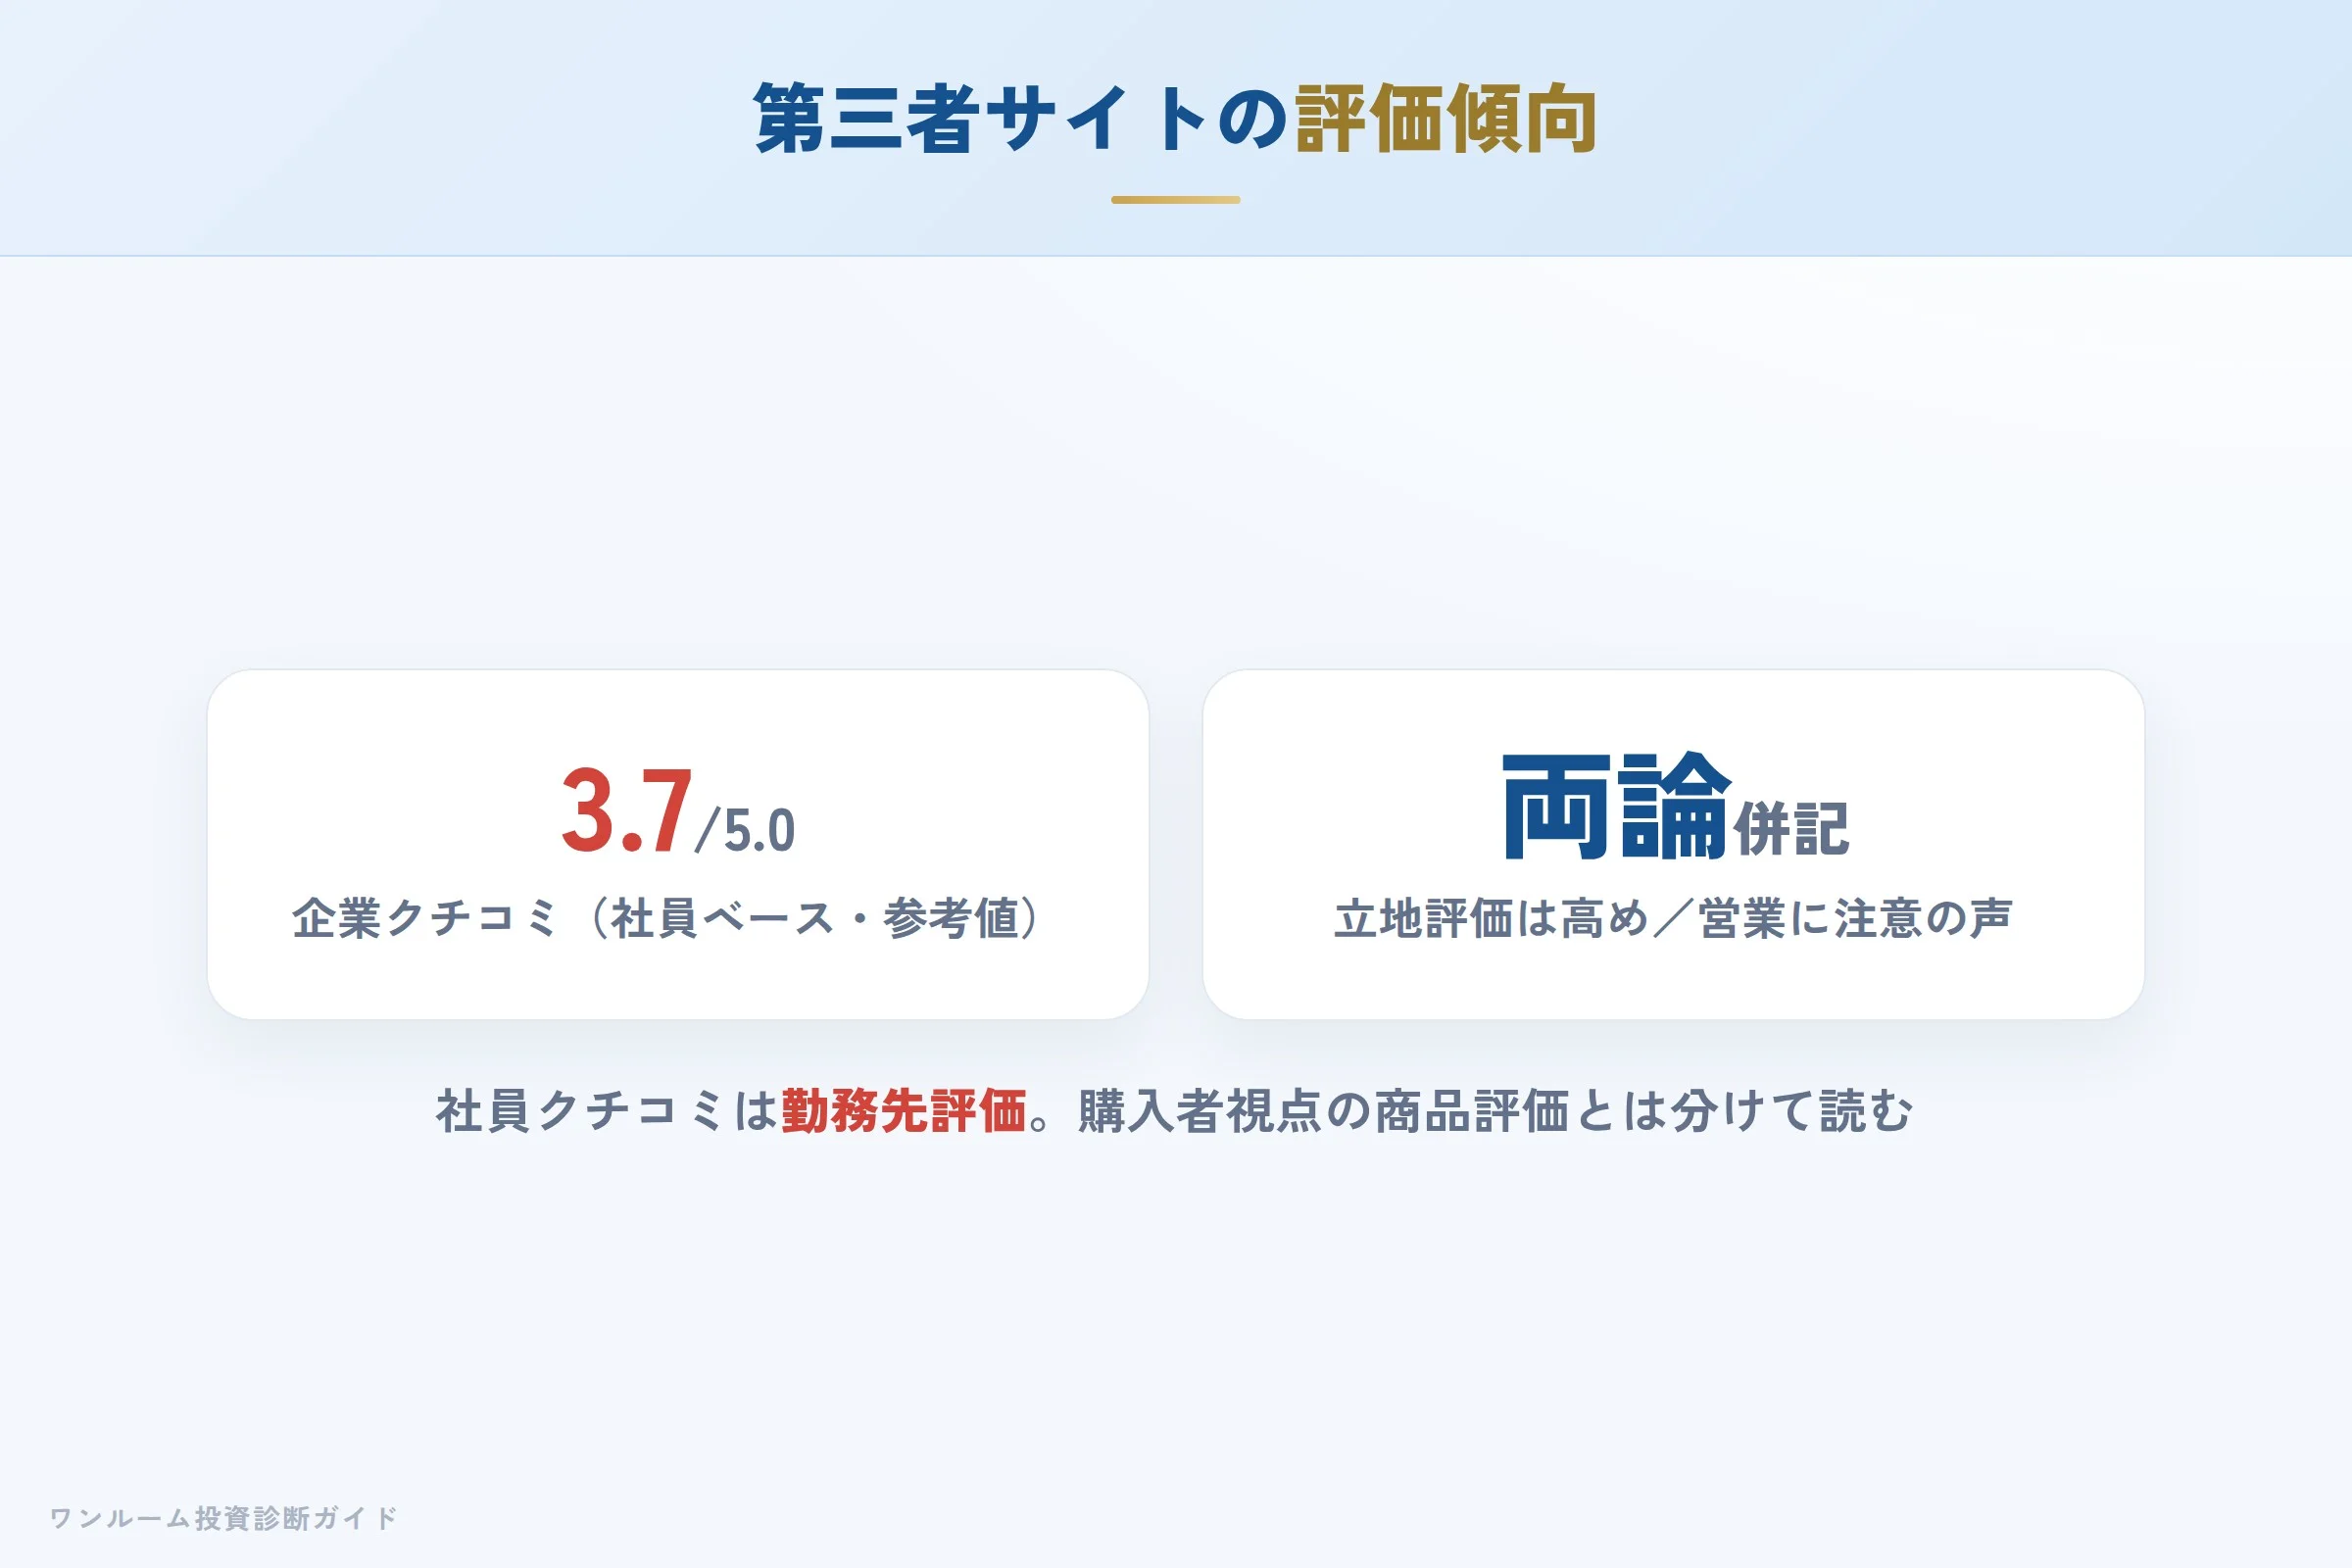
企業クチコミサイト「エン カイシャの評判」では、PRESTIGEの総合評価は3.7点(5点満点)、口コミ件数138件という参考値が見られます(エン カイシャの評判「株式会社PRESTIGE」・2026年10月24日確認)。ただしこれは正社員の回答に基づく「勤務先としての評価」であり、購入者・投資家視点の商品評価とは分けて読む必要があります。
投資家向けの第三者記事では、都心駅近への特化と入居率の高さを評価する声がある一方、価格の割高感や営業スタイルへの注意を促す指摘が共通して見られます。「立地・運用は評価できるが、価格の妥当性は自分で検証すべき」というのが、第三者評価のおおまかな傾向と言えます。
宅建士が整理する強み:都心駅近への特化と一元サポート
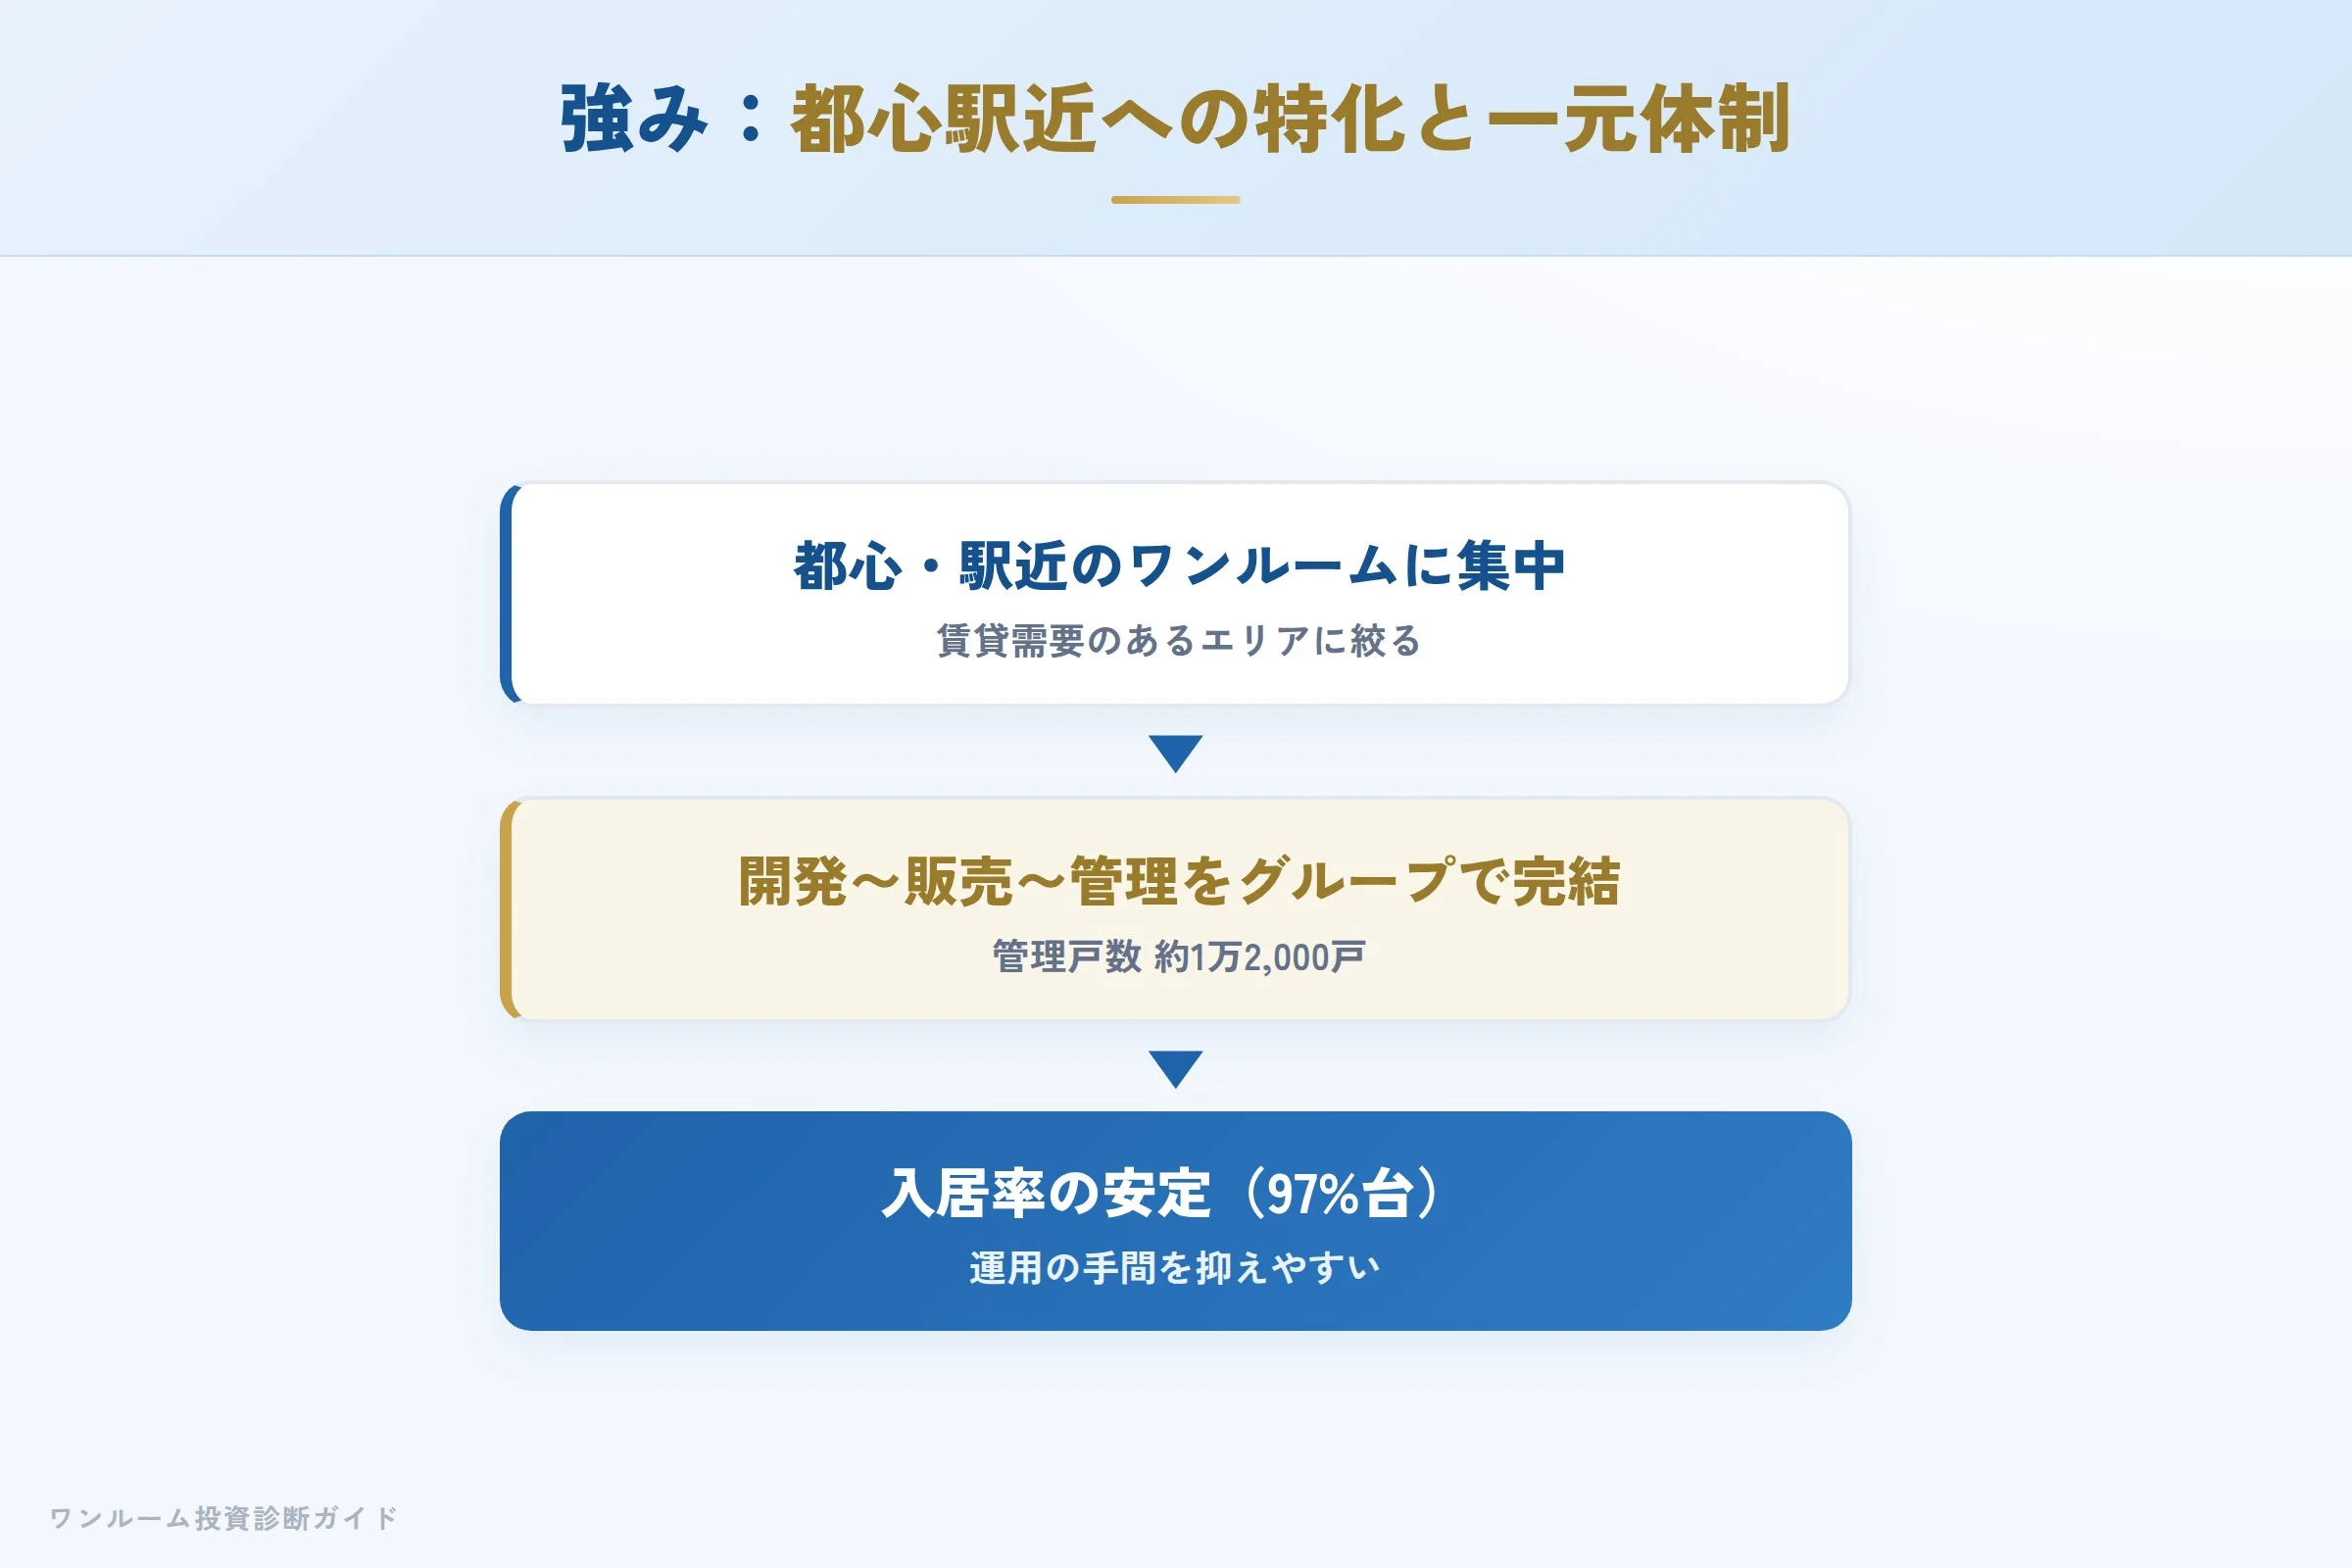
PRESTIGE(明和グループ)の強みは「都心・駅近への特化と、開発から管理までの一元体制」です。公式サイトによると、全国の新築分譲実績は267棟(2025年10月現在)、管理物件総戸数は12,331戸(2026年10月1日現在)、入居率は98.49%(2025年平均入居率/株式会社PRESTIGE 公式サイト トップページ・2026年10月24日確認)とされています。また「当社の強み」ページでは東京23区内の自社ブランド新築分譲実績を258棟、平均入居率を95%以上(直近98.4%)としており(株式会社PRESTIGE 公式サイト 当社の強み・2026年10月24日確認)、集計範囲によって数値がわずかに異なります。最新の実績は問い合わせ時に改めて確認するのが確実です。
賃貸需要のある都心エリアに絞って供給し、グループ内で管理まで担うため、入居率の安定という点ではオーナーの安心材料になり得ます。開発・販売・仲介・管理がグループで完結する体制も、投資スタイルによっては手間の少なさにつながります。
懸念点①:新築ワンルームの「含み損」構造
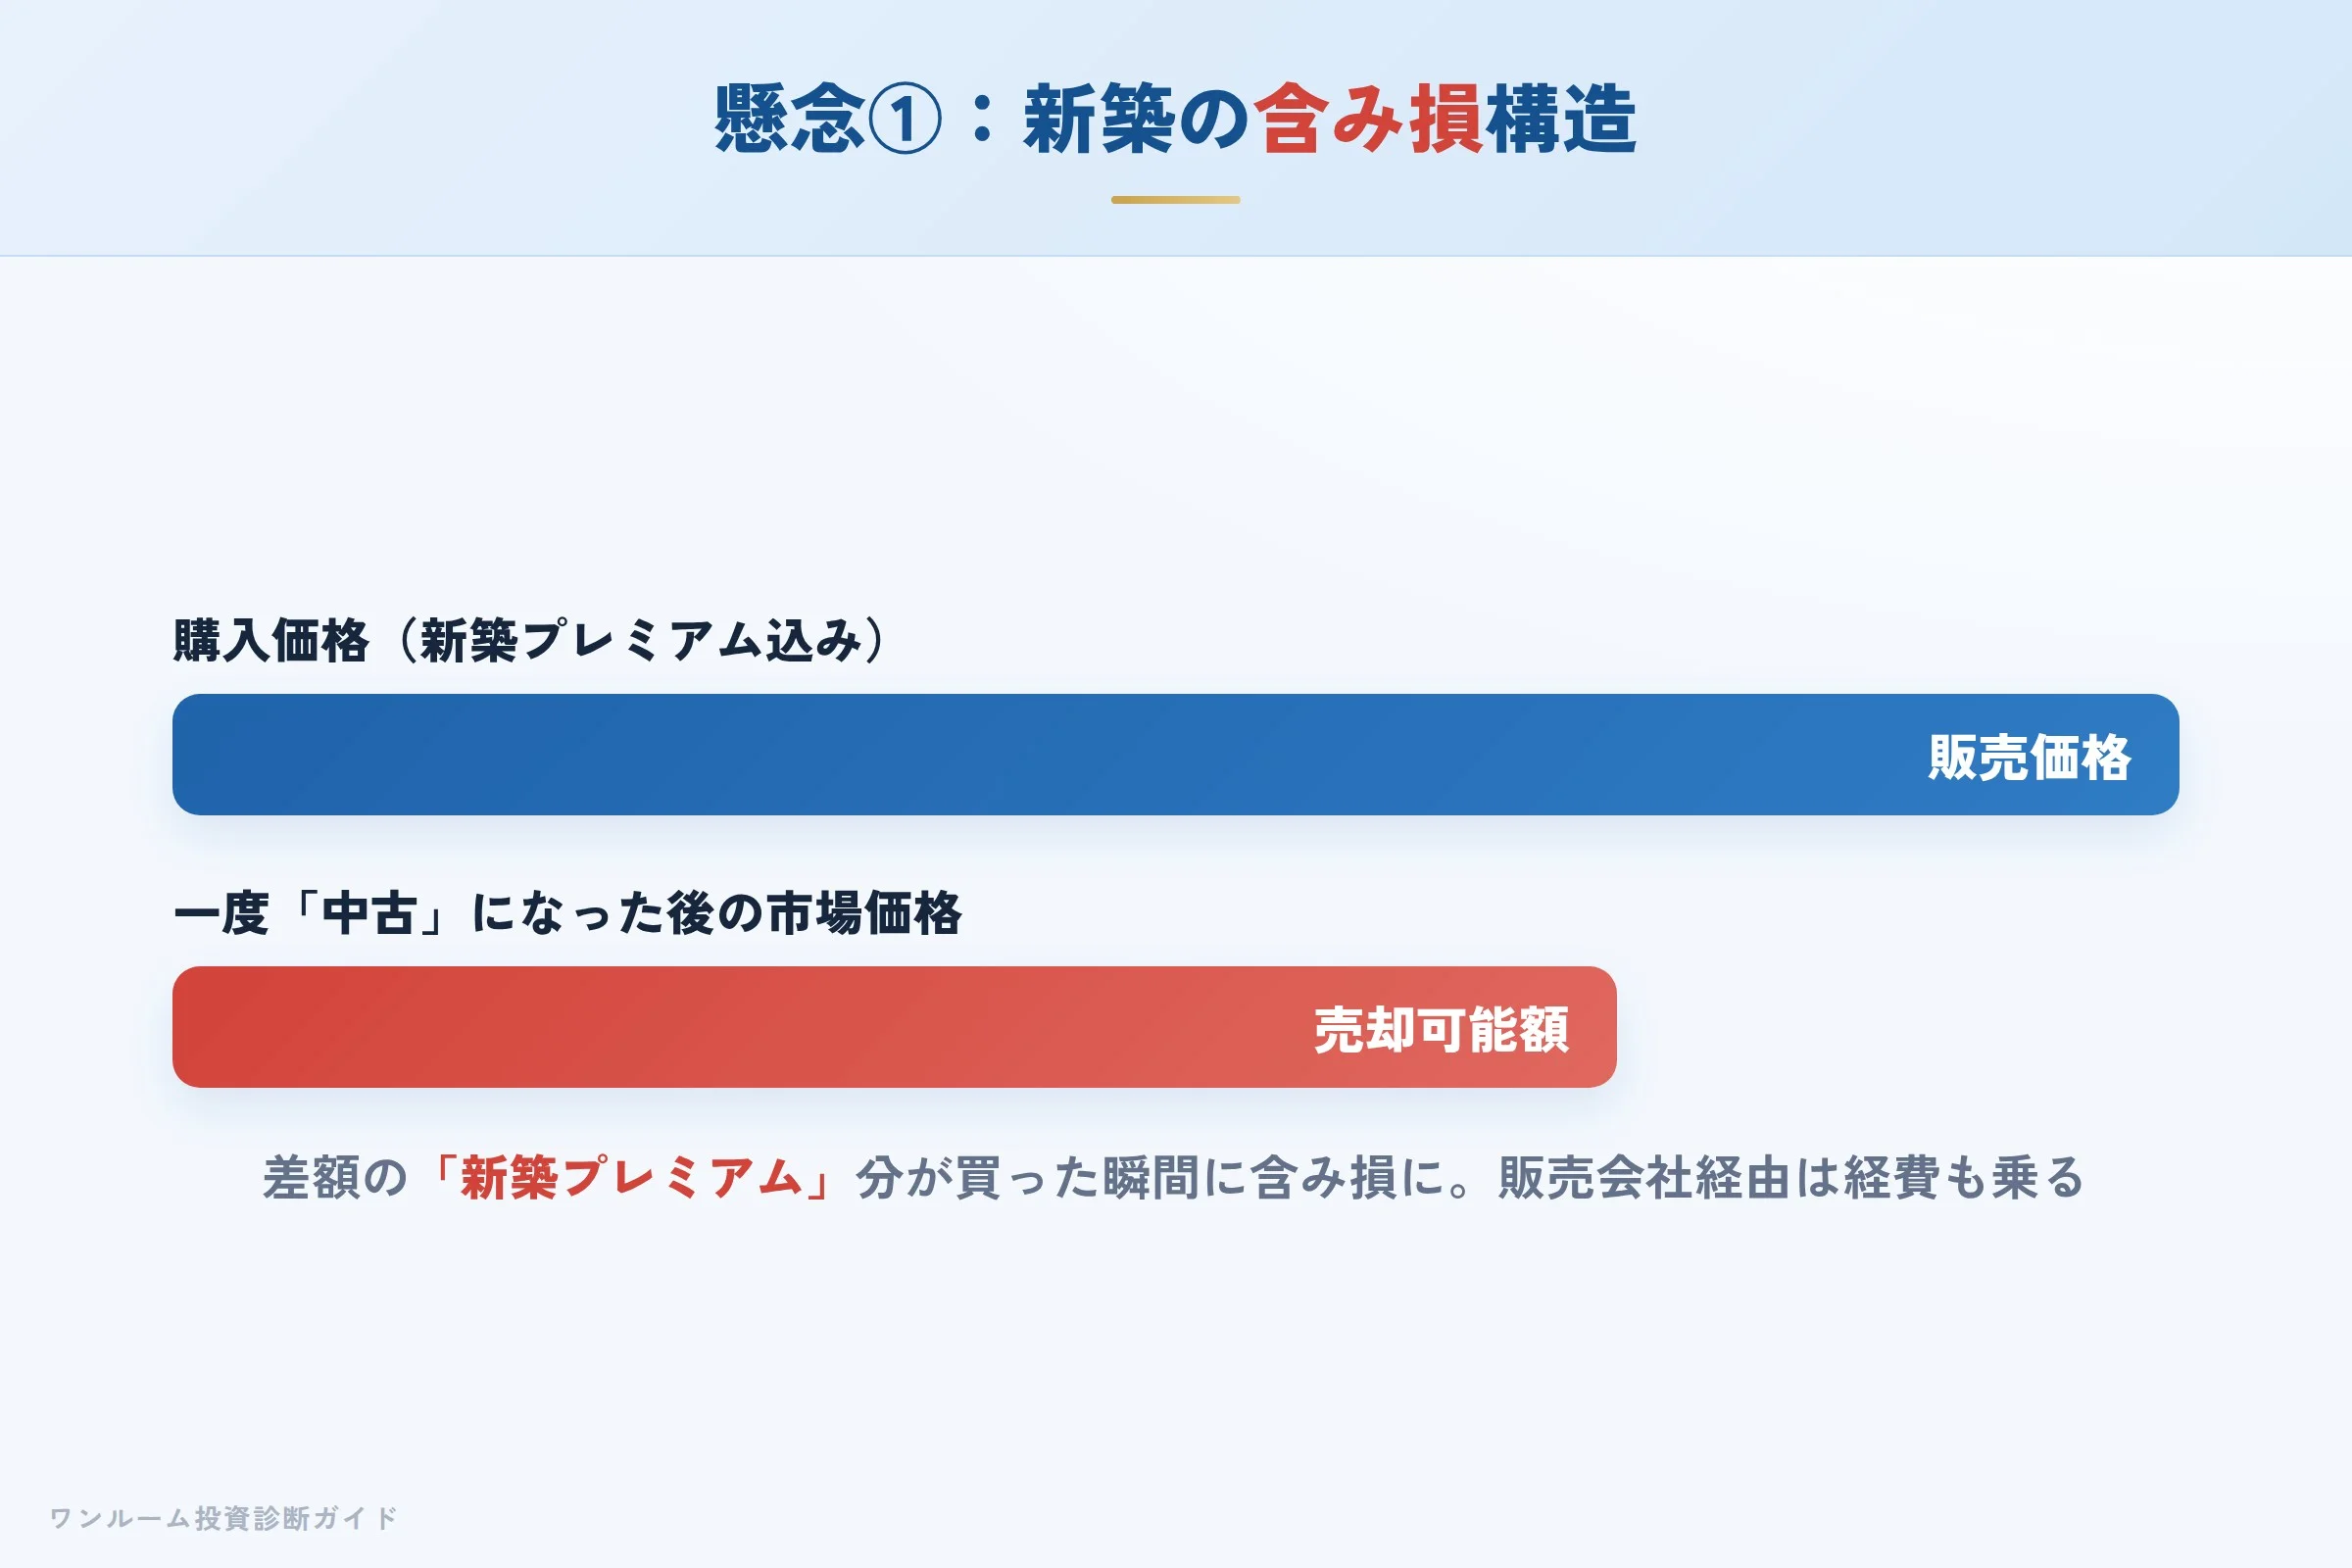
新築価格には販売会社の利益・広告費が上乗せされ、入居して一度「中古」になった瞬間に抜け落ちます。買った瞬間から数百万円単位の含み損を抱えてスタートしがちです。
口コミで目立つ懸念のひとつが価格の割高感です。これはPRESTIGEに限った話ではなく、新築ワンルーム全般に共通する構造的な特徴です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
さらにPRESTIGEは販売会社という立場のため、分譲主から購入者に届くまでの販売経費や利益が価格に反映されやすいという点も、価格を見るうえで押さえておきたいポイントです。「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースの保証賃料は下がり得る
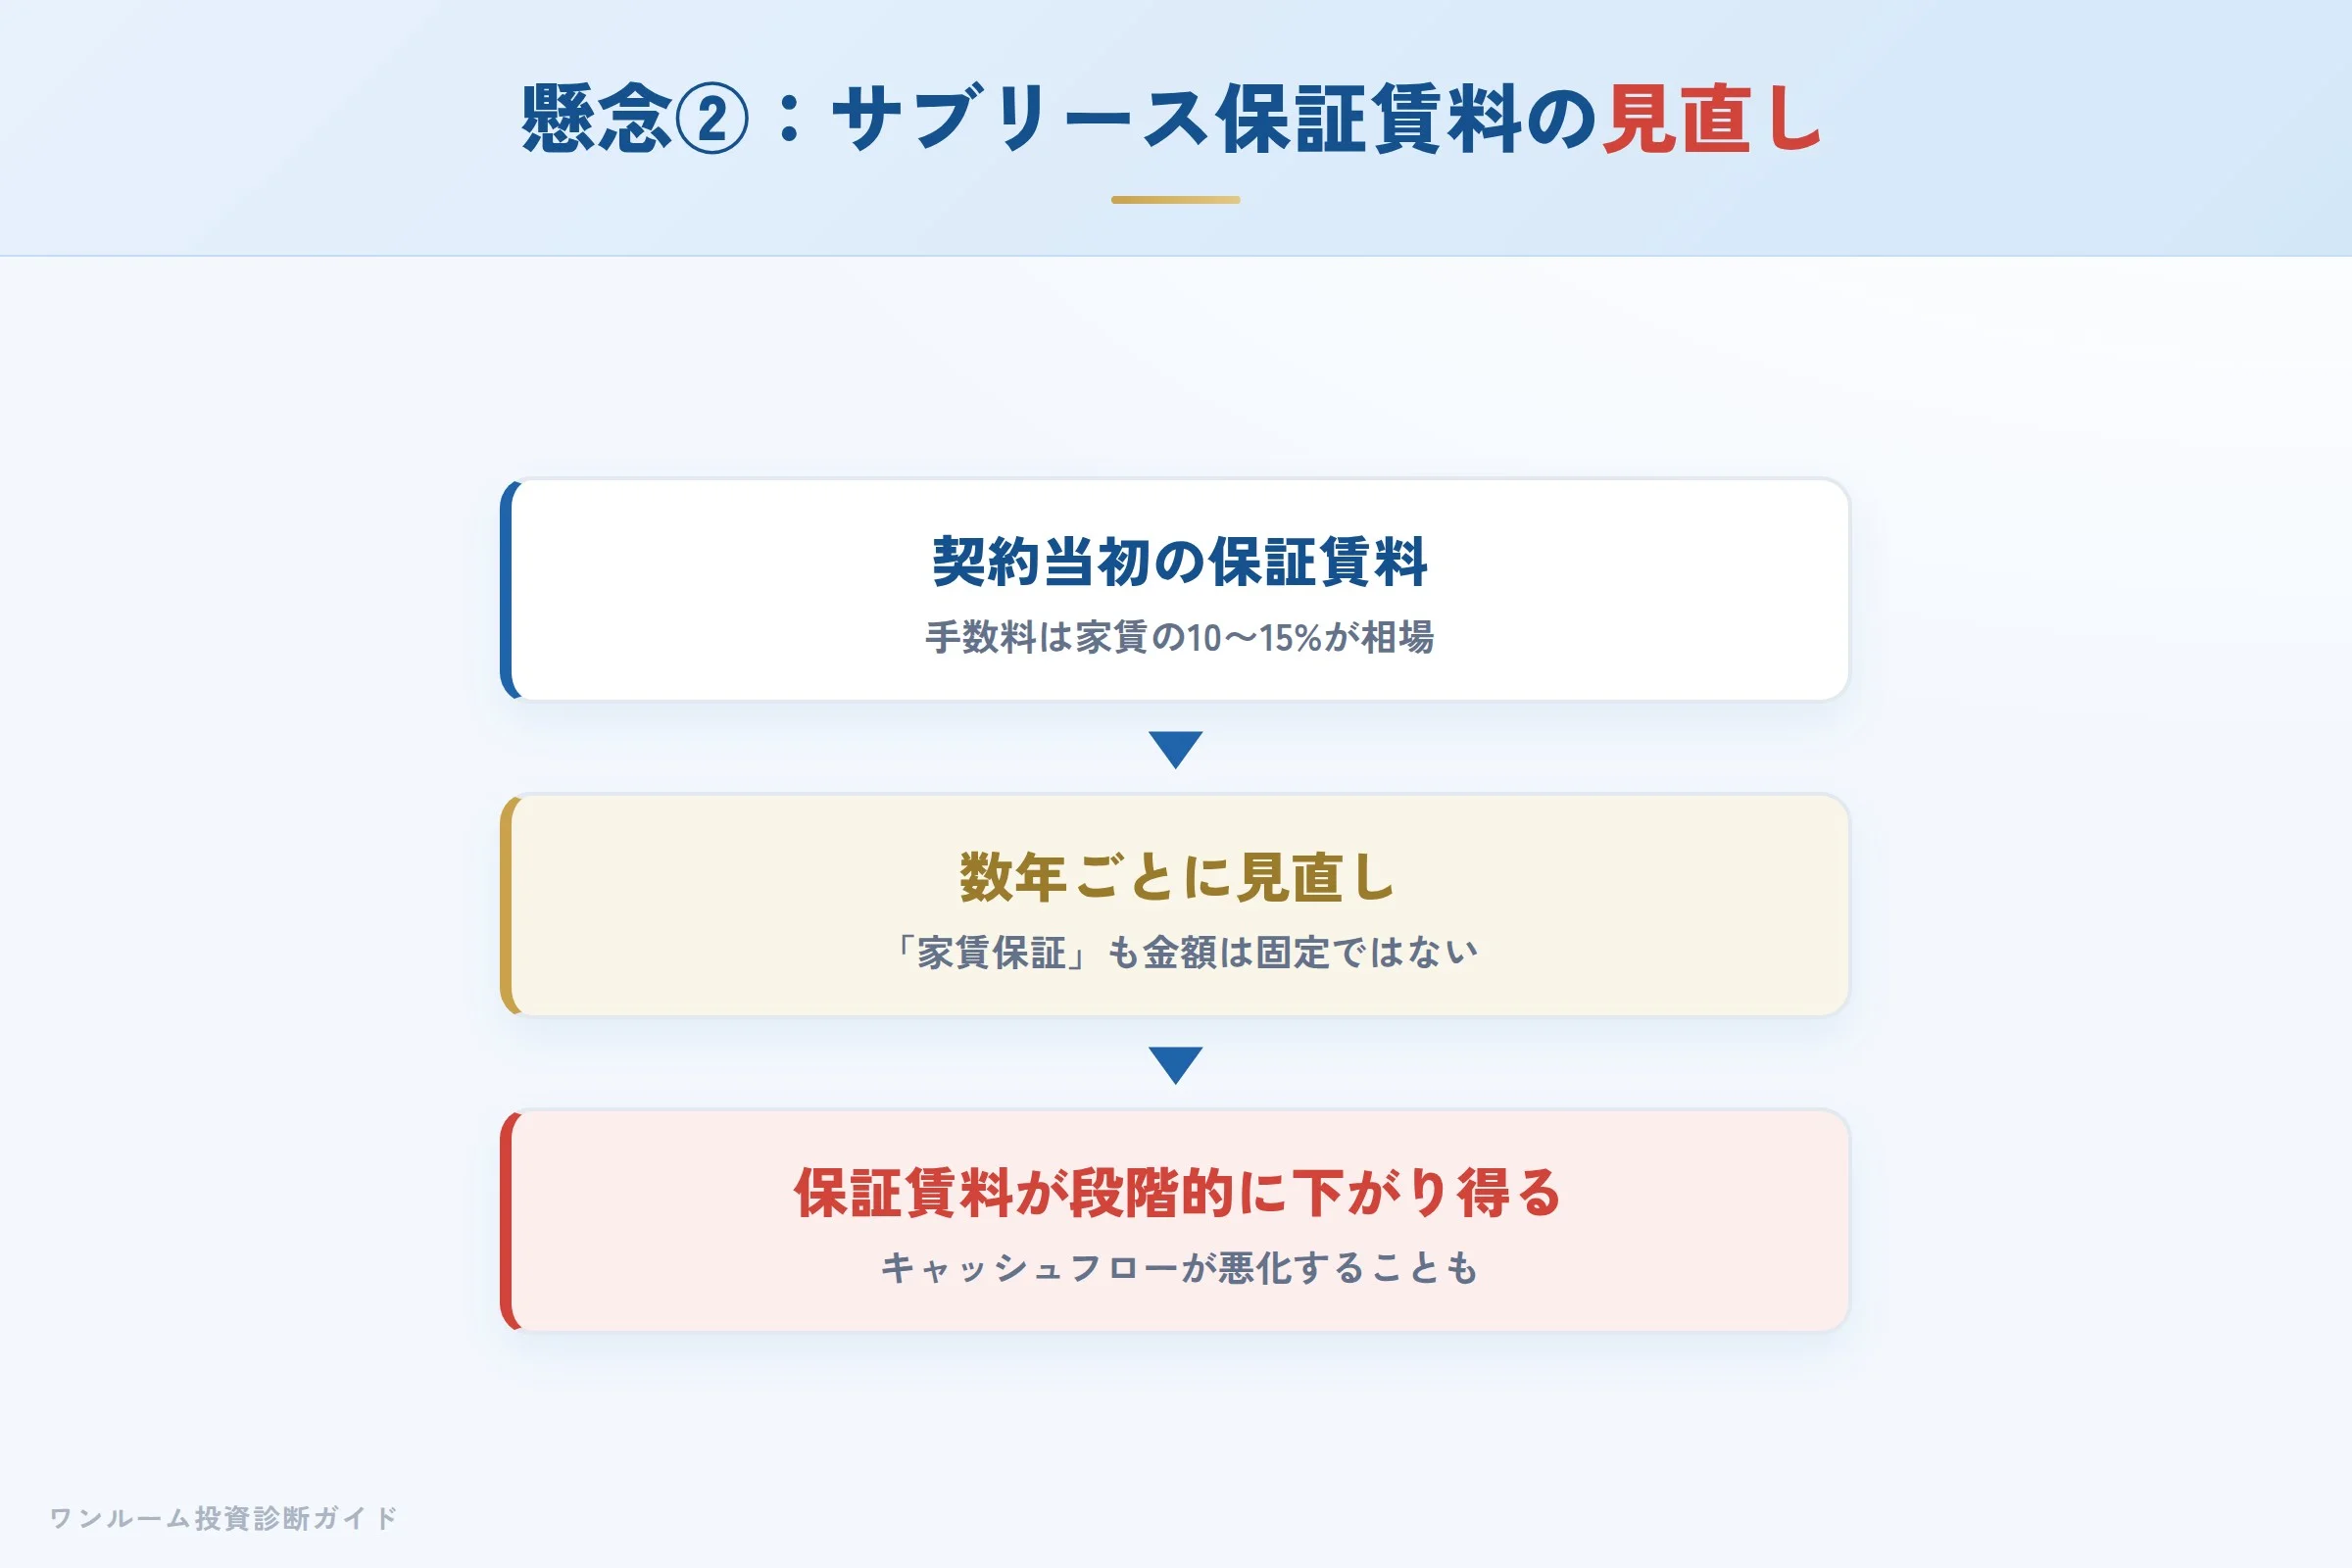
保証賃料は数年ごとに見直され段階的に下がる可能性があり、手数料も家賃の10〜15%程度が相場。「何年ごとに・どの程度下がるか」を契約前に書面で確認しましょう。
サブリース(家賃保証)は空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、段階的に下がる可能性があります。手数料は家賃の10〜15%程度が相場です。
「家賃保証があるから安心」と考えるのではなく、「何年ごとに・どの程度下がり得るか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。節税効果も初年度以降は限定的になりやすいため、シミュレーションは長期で行いましょう。
数字で見る:表面利回りと実質利回りの差
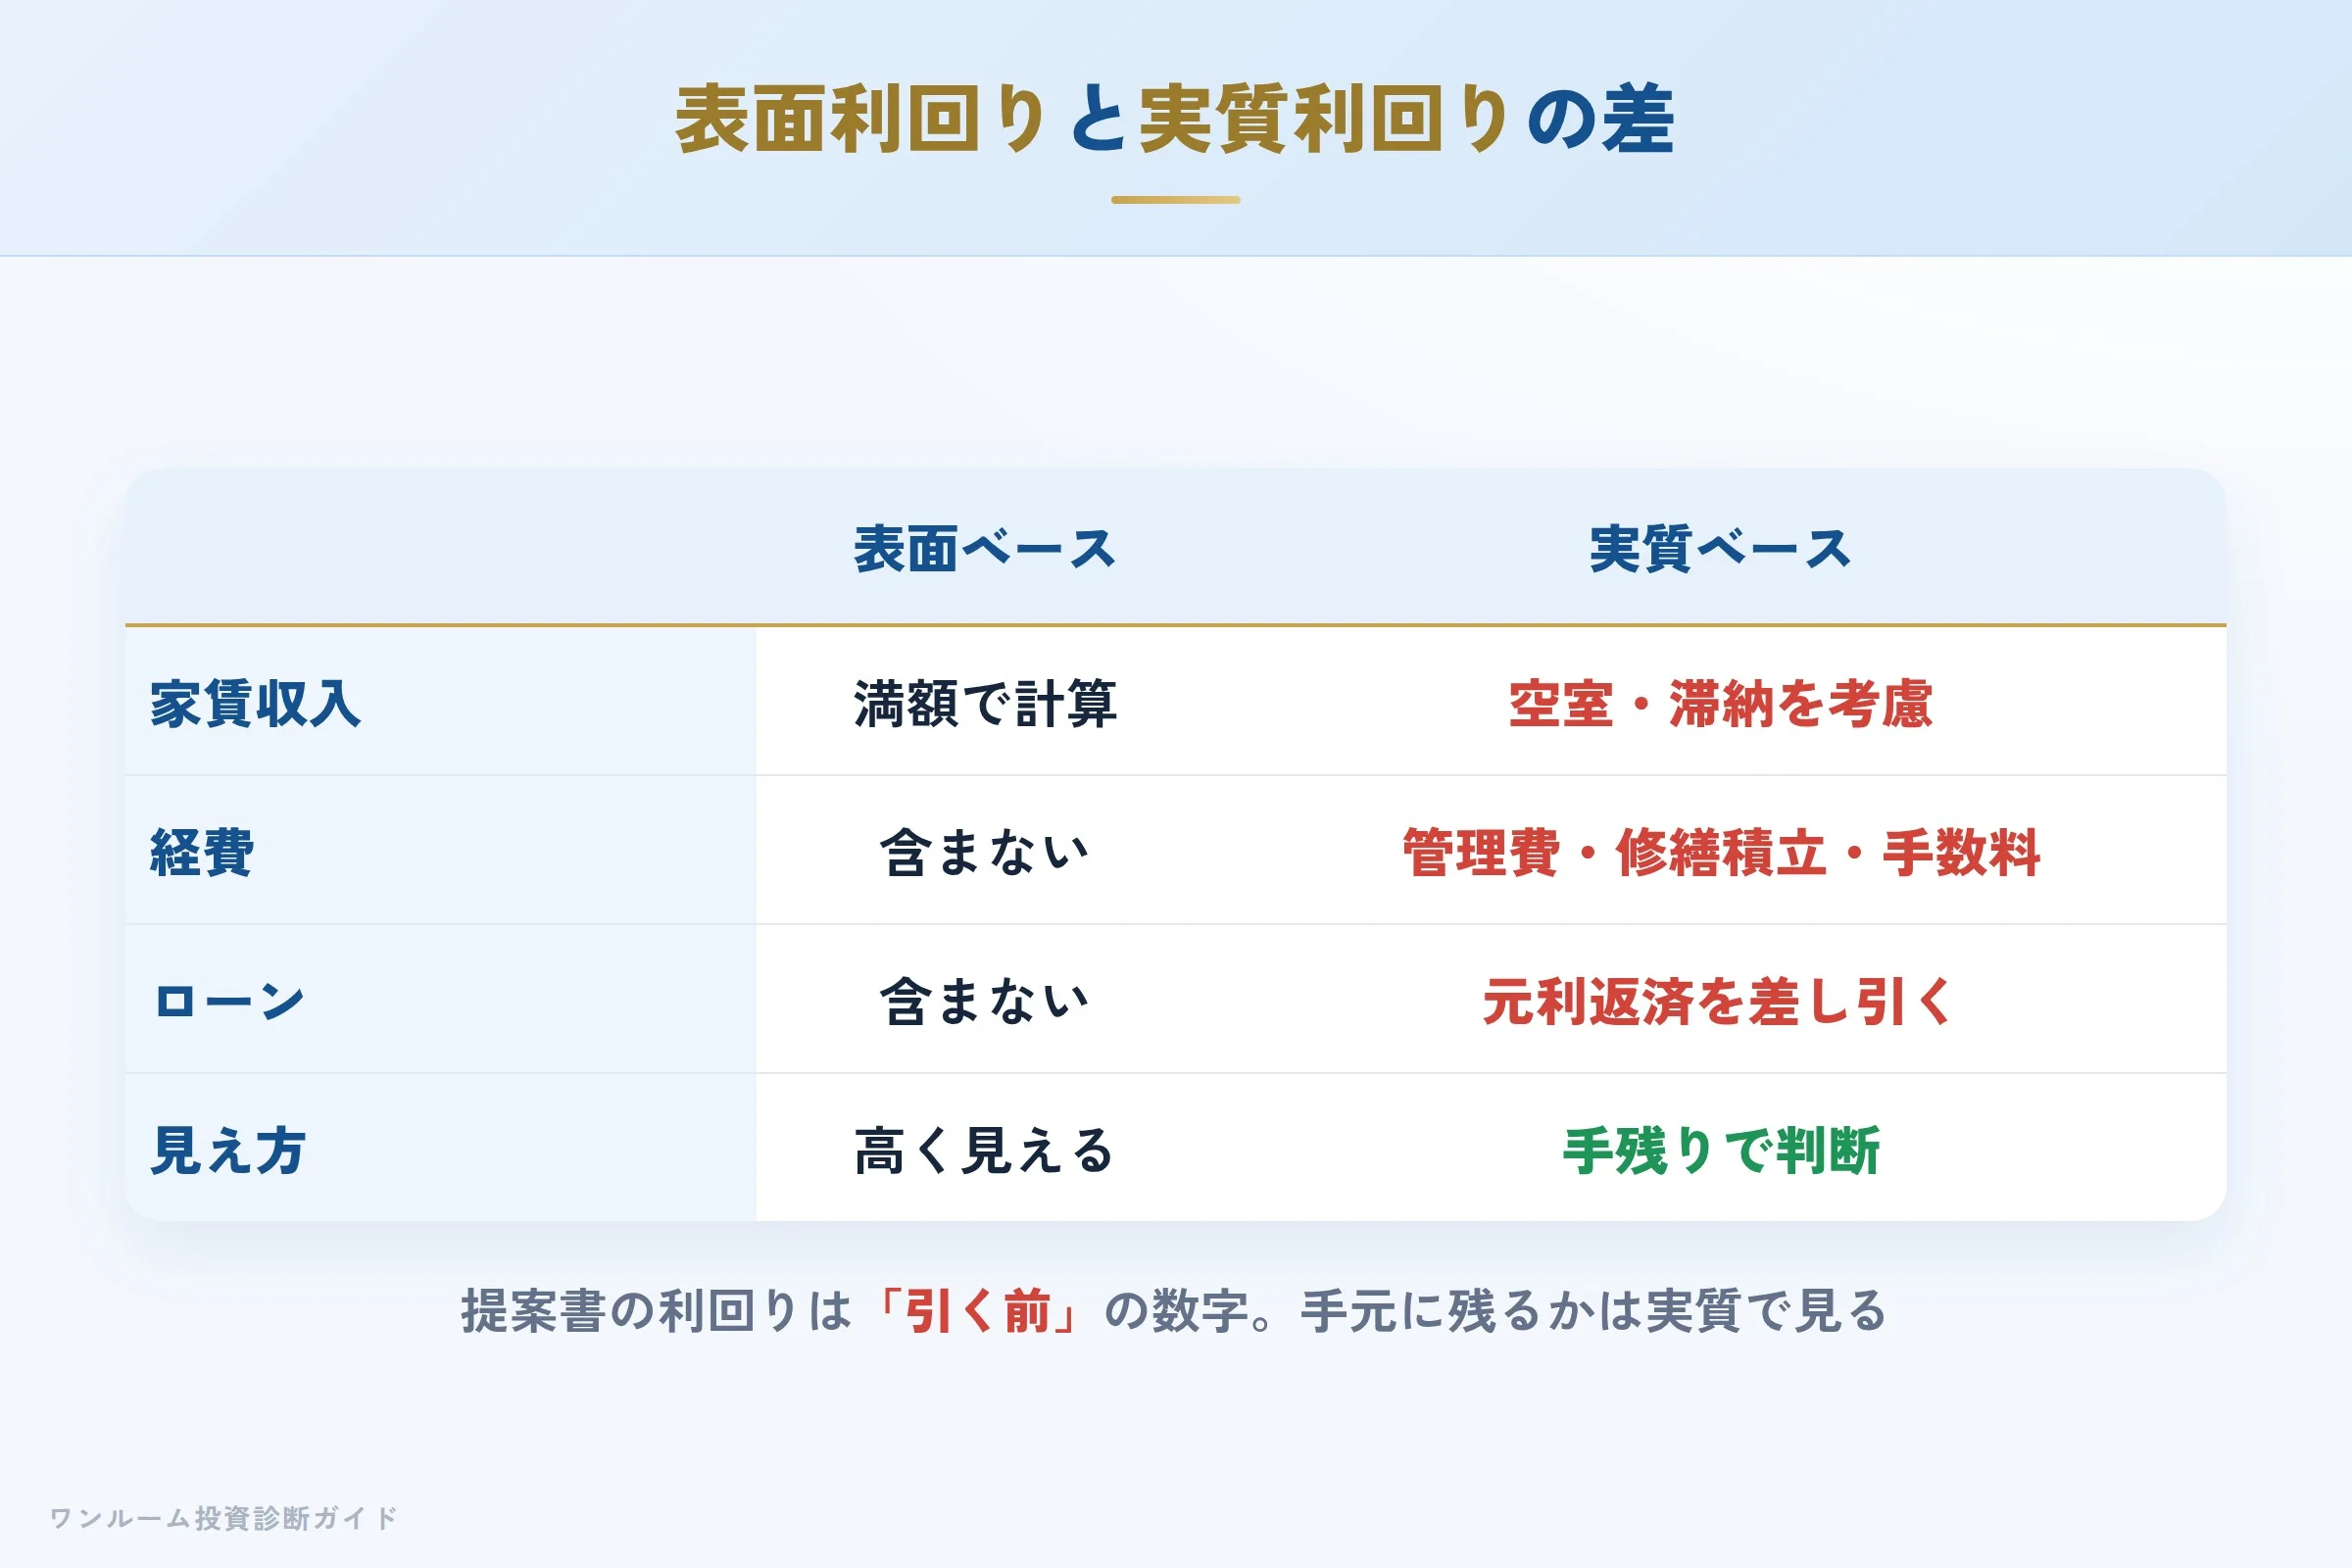
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
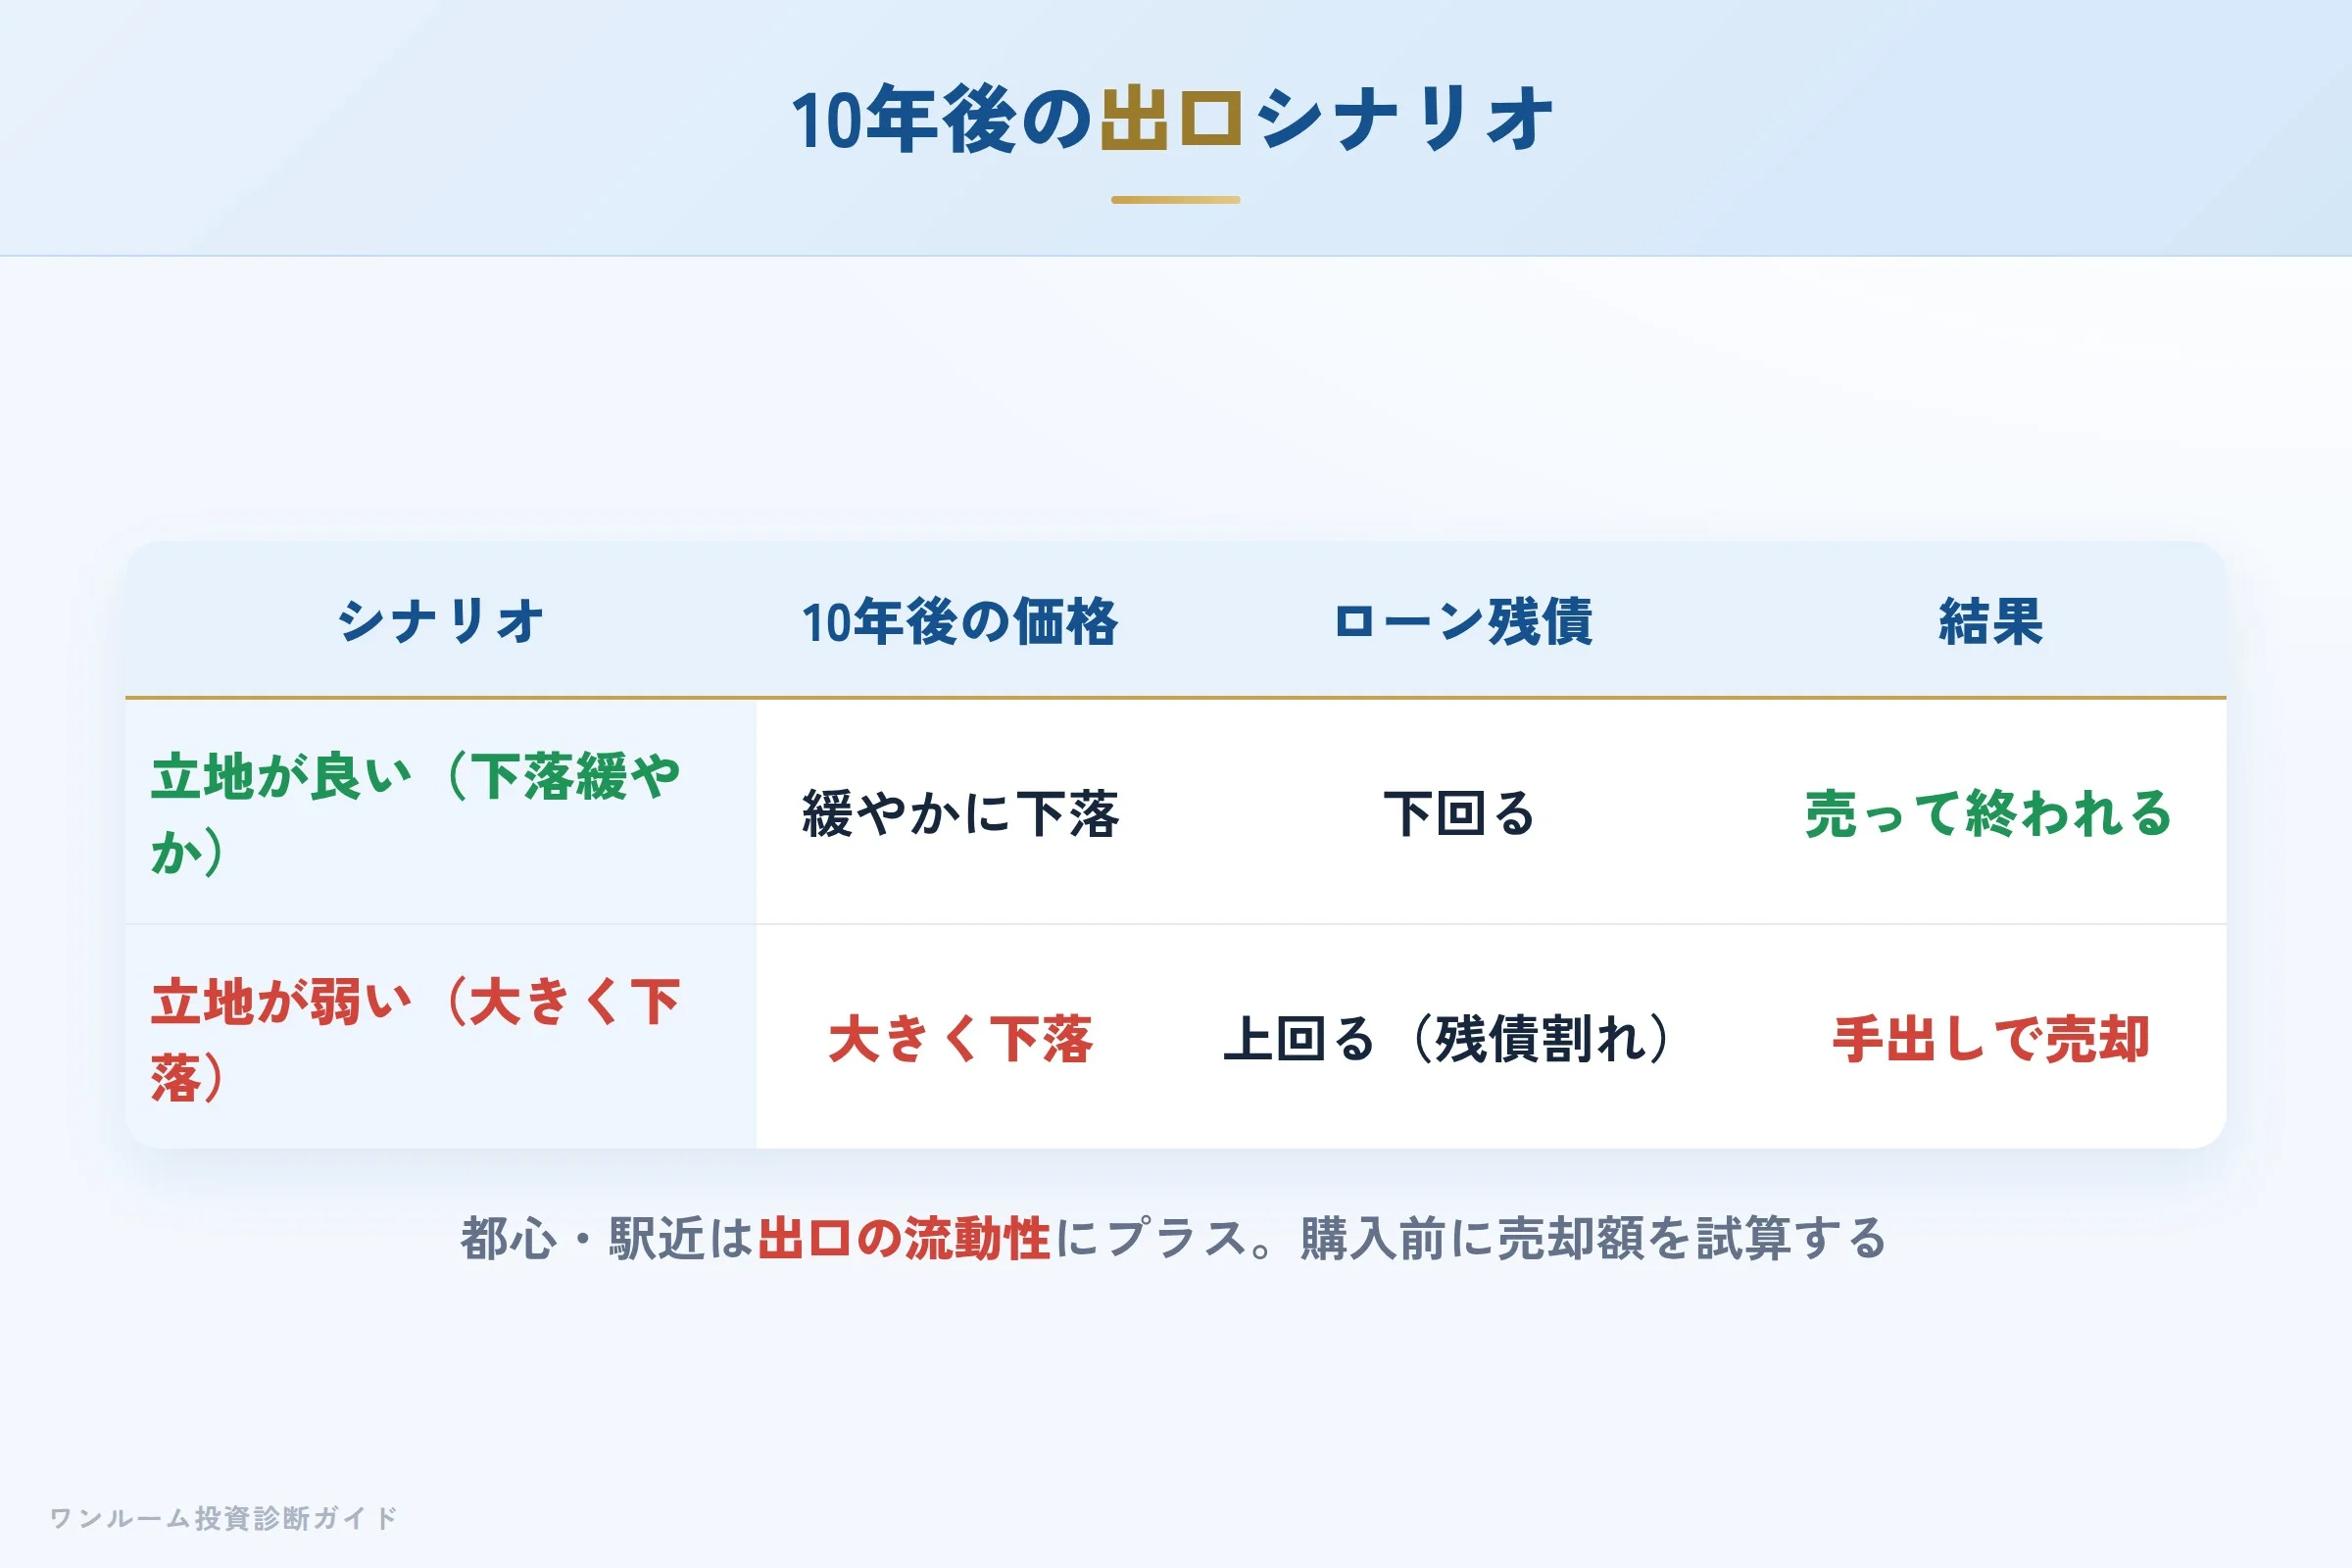
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
PRESTIGEが扱う都心・駅近の物件は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
販売会社から買うときに確認する3点
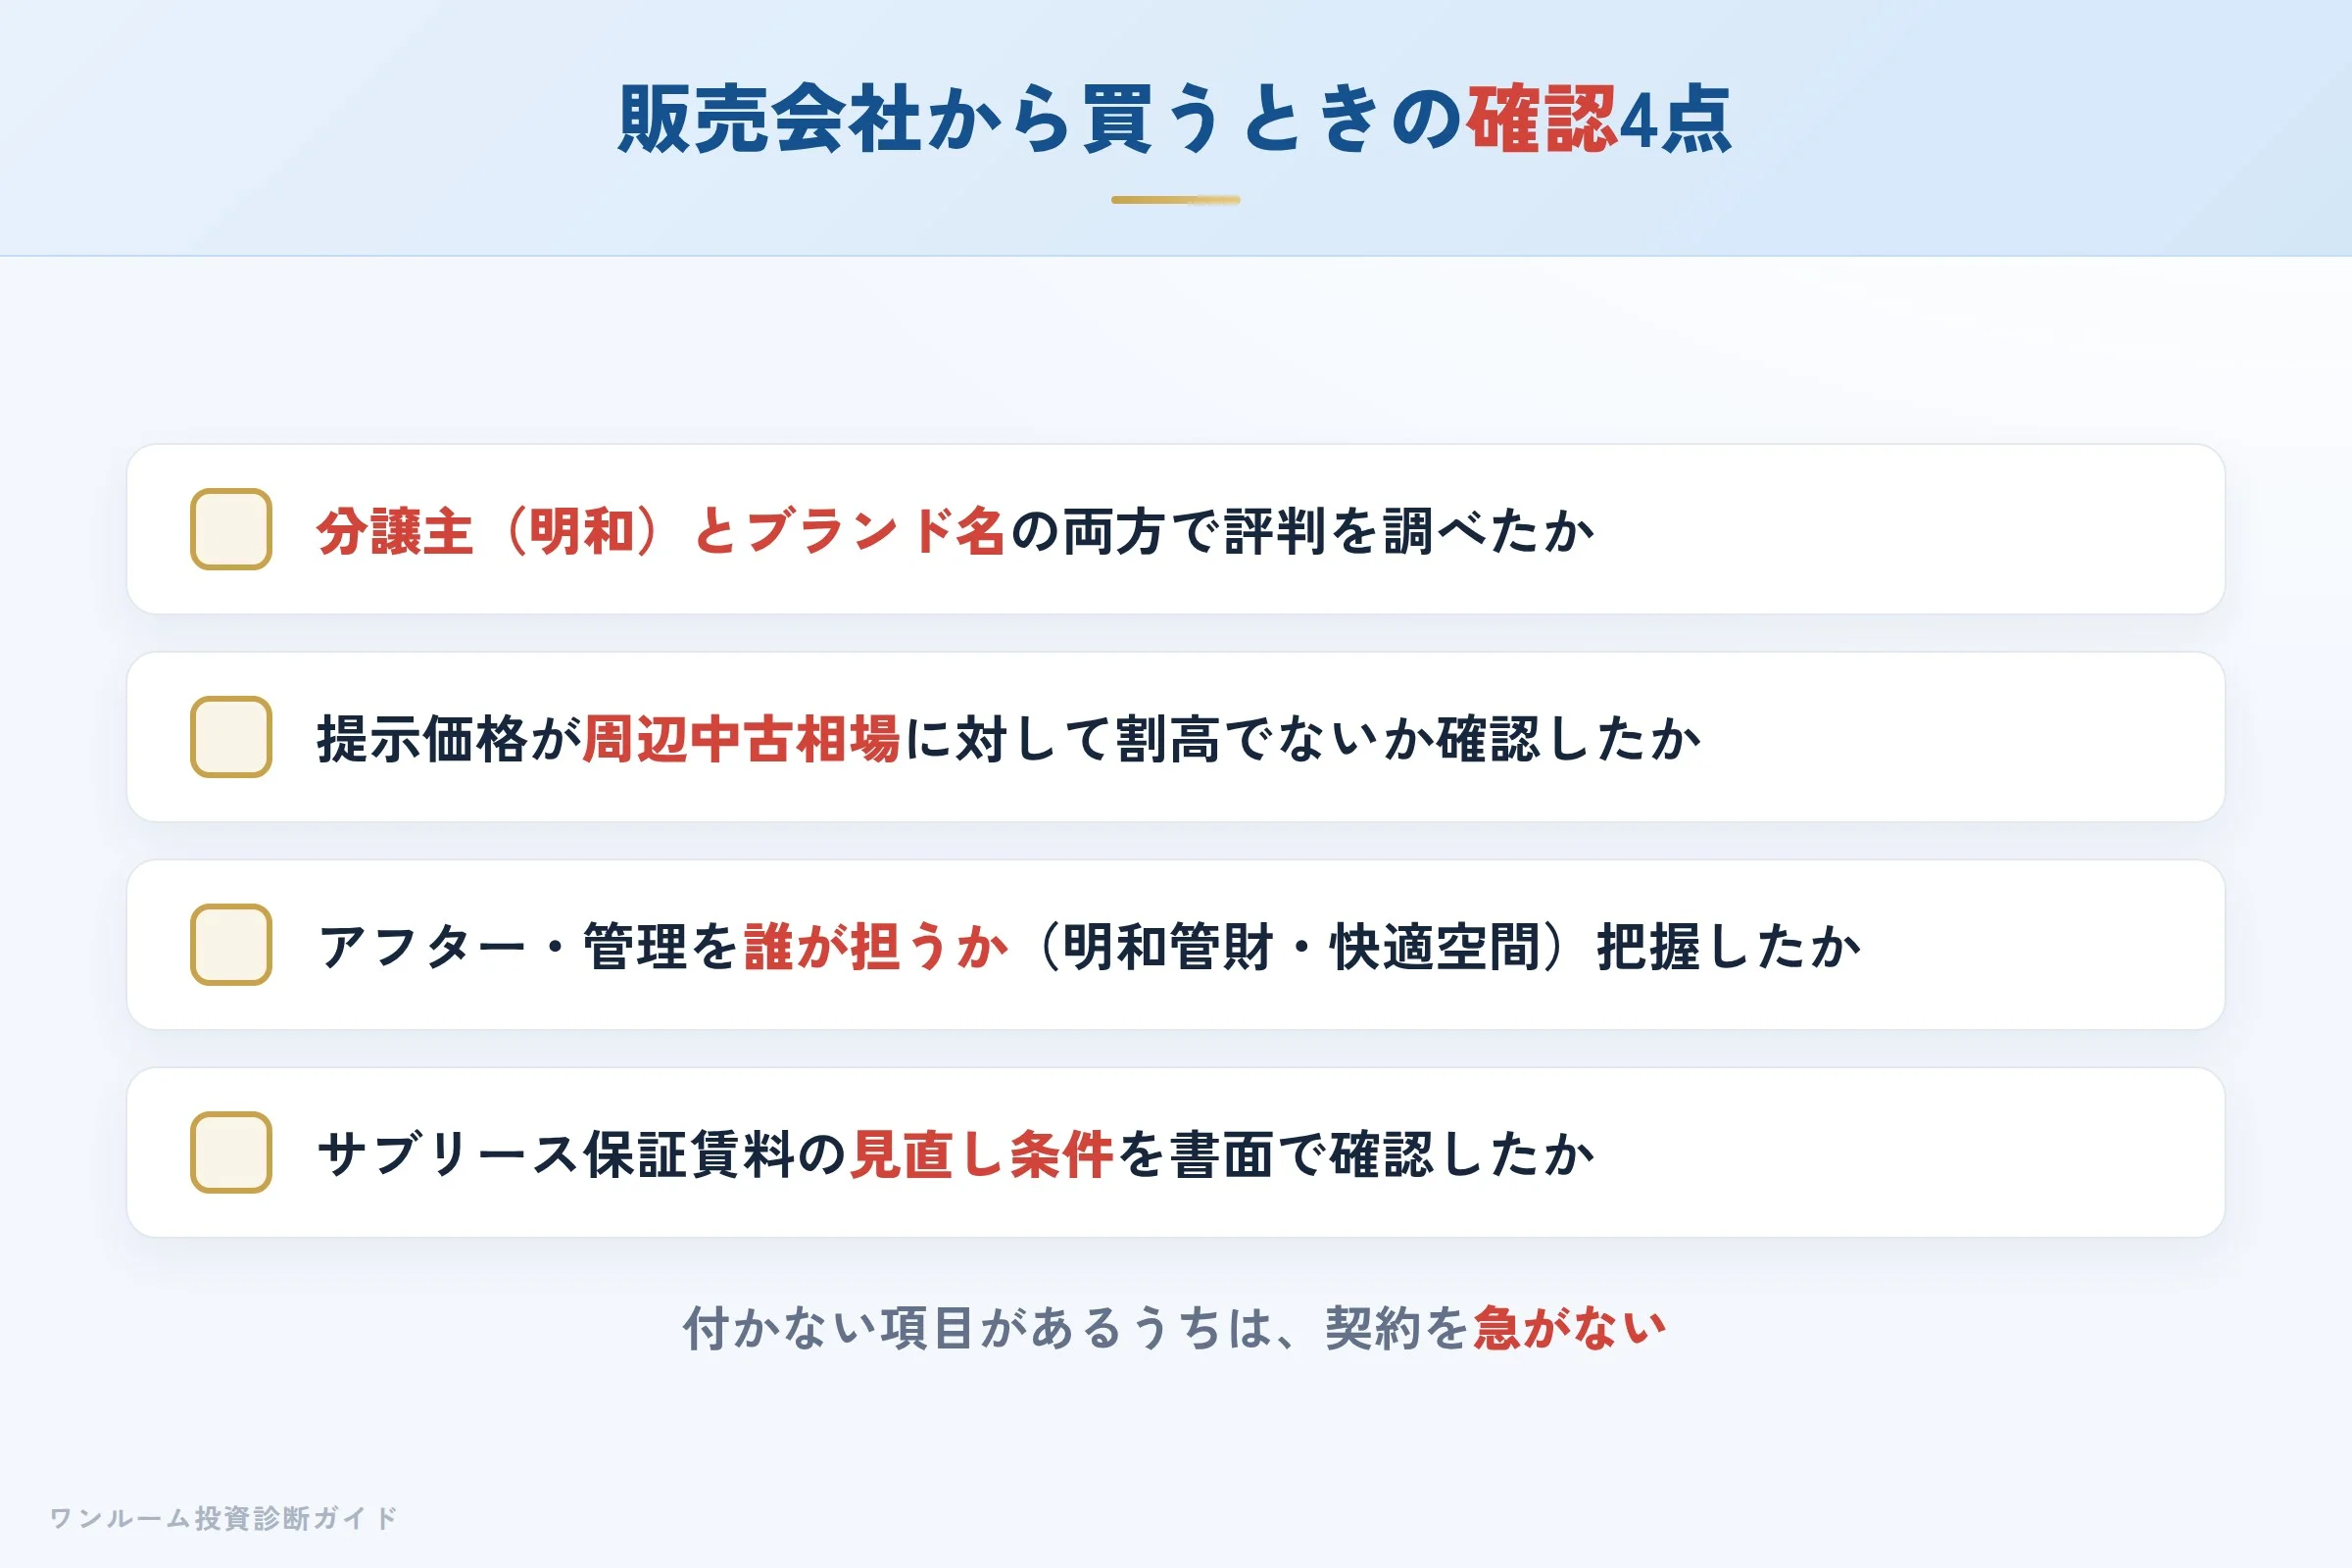
PRESTIGEのように分譲主と販売会社が分かれている場合、購入前に次の3点を確認しておくと安心です。当サイトの割高診断でも、これらの数字を客観的にチェックできます。
- 分譲主(株式会社明和)とブランド名の両方で評判・実績を調べたか
- 提示価格が周辺の中古相場に対して割高でないかを数字で確認したか
- アフター・管理を誰が担うのか(明和管財・快適空間など)を把握したか
- サブリース保証賃料の見直し条件を書面で確認したか
個別物件の割高度は、購入前に割高診断で確認することをおすすめします。
向いている人・向いていない人
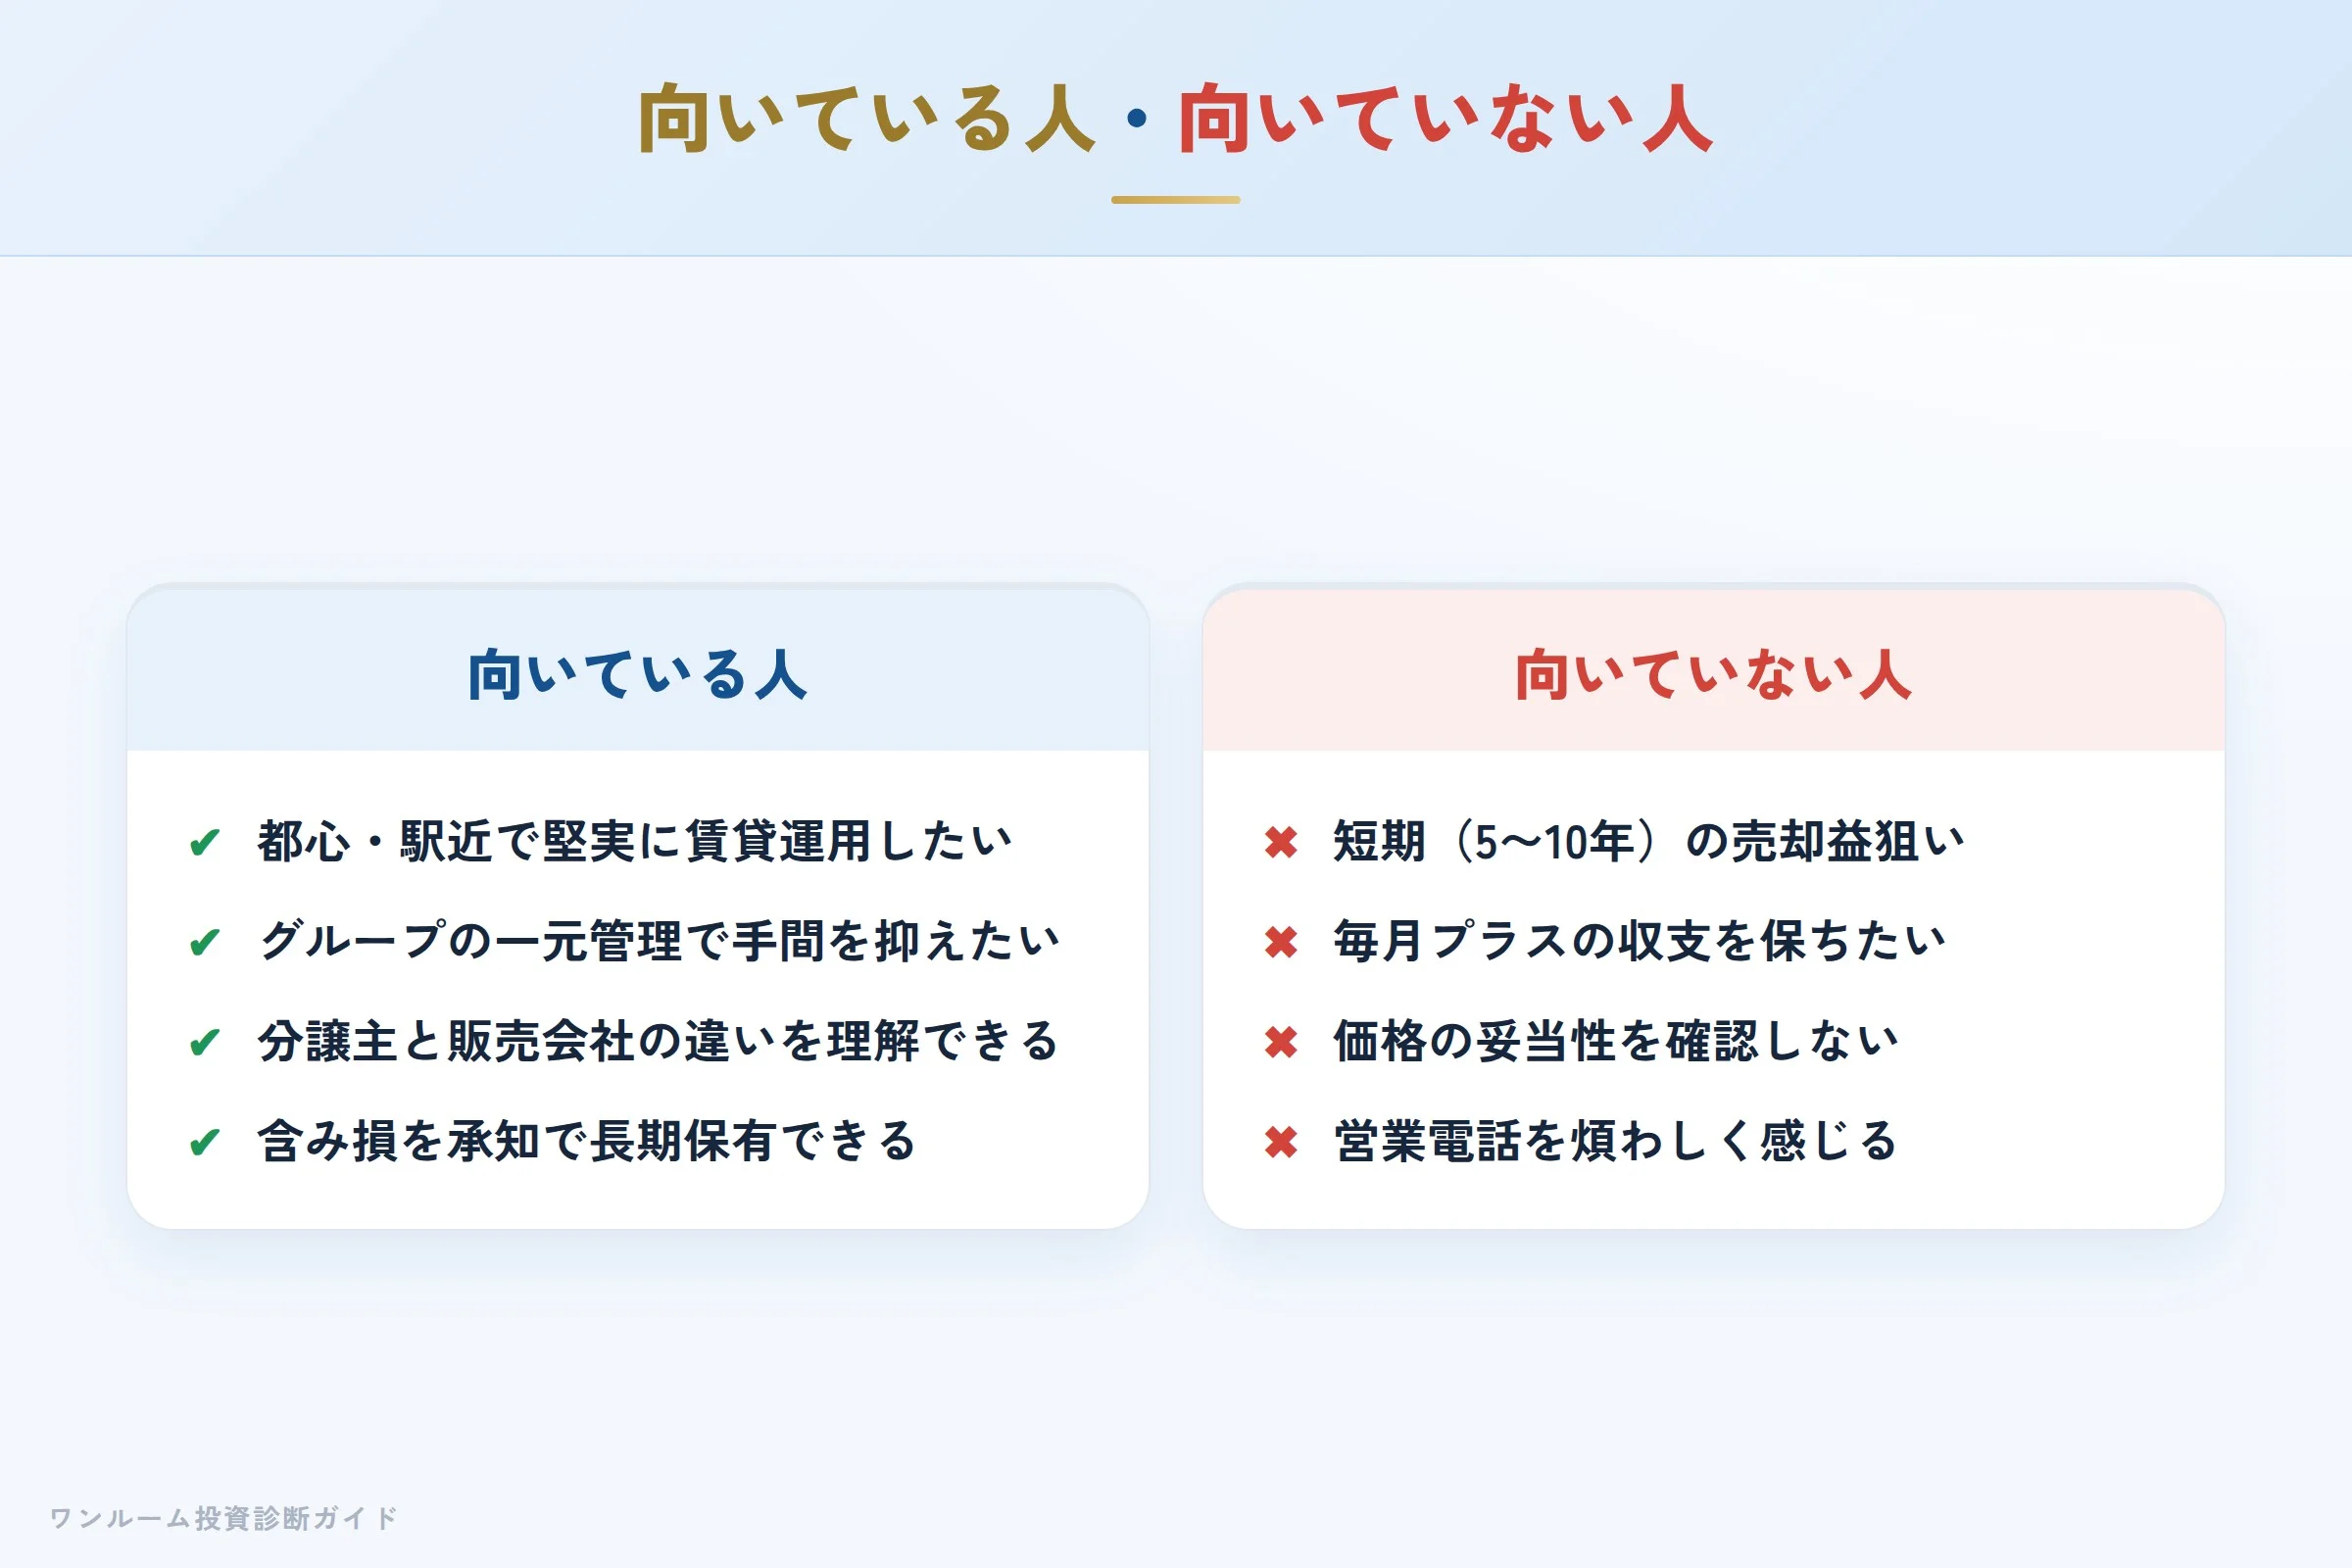
- 都心・駅近で堅実に賃貸運用したい
- グループの一元管理で手間を抑えたい
- 分譲主と販売会社の違いを理解して判断できる
- 含み損(新築プレミアム)を承知で長期保有できる
- 短期(5〜10年)で売却益を狙う
- 毎月のキャッシュフローをプラスに保ちたい
- 価格の妥当性を確認せず入居率だけで判断する
- 営業電話を煩わしいと感じる
まとめ:判断軸は「販売構造」と「収支」と「出口」
PRESTIGEは「明和グループの新築ワンルームを販売する会社として一定の実績を持つ会社」です。都心・駅近への特化と98%台の入居率、グループ内の一元管理は客観的にも評価できる強みです。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられません。加えて、建てた会社(明和)と売る会社(PRESTIGE)が別である点も、責任の所在や評判の読み方に関わる大事な前提です。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
PRESTIGEの物件を勧められたら、まず「10年後にいくらで売れるか」と「分譲主はどこか」を担当者に聞いてみてください。 明確な根拠を示せないなら、それが最初の注意サインです。担当者が信頼できそうという理由だけで契約を決めてはいけません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。