【2026-10-24 更新】 一次情報(公式サイトの会社概要・マンション運用実績ページ、親会社ミガロホールディングスの2027年3月期第1四半期決算短信、第三者口コミサイトmikata.top)にもとづき、管理受託戸数を6,603戸(2026年9月時点)に更新し、親会社の直近四半期の連結売上高(148.4億円・前年同期比4.0%増、2026年8月6日開示)を追記しました。「第三者サイトの評価」の章を、出典(mikata.top、口コミ35件)を明記したうえで良い評価・低い評価を要約する形式に改めました。社名変更・合併・廃業・免許失効は確認されませんでした。frontmatterの出典は各ページの最新URLと確認日に更新しました。
【2026-10-02 更新】 一次情報(公式サイトのマンション運用実績ページ・親会社ミガロホールディングスの2026年3月期決算短信)にもとづき、入居率を99.94%・管理受託戸数を6,532戸(いずれも2026年8月時点)に更新し、親会社の連結売上高を2026年3月期の575.32億円(前期比11.3%増)に更新しました。社名変更・合併・廃業・免許失効は確認されませんでした。frontmatterの出典は会社概要・運用実績・賃貸管理手数料・決算短信の各ページURLに差し替えました。
【2026-09-10 更新】 一次情報(公式サイト会社概要・親会社ミガロホールディングスの決算開示)にもとづき、グループ体制の記述を精査しました。プロパティエージェント自体は非上場で、東証プライム上場は親会社ミガロホールディングス株式会社(証券コード5535)である点を明確化し、宅建・マンション管理業・不動産特定共同事業の免許番号、公表入居率(99%超)、親会社の2025年3月期連結売上高(517億円)を追記。frontmatterの出典に公式会社概要ページと決算開示のURLを追加しました。
「プロパティエージェントのクレイシアを勧められたけれど、実際のところどうなんですか?」。こうした相談が後を絶ちません。ネットで調べると「上場グループで安心」「入居率が高い」という声と、「営業電話がしつこい」という声が混在し、何を信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築ワンルーム投資は「担当者の印象」や「買った後の入居率」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報をもとに、次の点を整理します。
- プロパティエージェントとはどんな会社か(会社概要・物件ブランド・販売立場)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
結論:評価が割れるのは「上場グループの安定」と「新築の収益構造」が同居するから
先に結論をお伝えします。「プロパティエージェント 評判」で調べている人が知りたいのは、買っていいのか・やめておくべきかでしょう。答えは「会社の信頼性ではなく、提示された物件の数字で判断すべき」です。同社は東証プライム上場ミガロホールディングス傘下という信頼性と公表入居率99%超という運用実績を持つ堅実なデベロッパーですが、扱うのは新築ワンルームが中心で、価格の割高感と出口の売却損リスクは商品特性上どうしても残ります。会社が良い=物件が得、ではありません。以下で強みと懸念を両方フラットに見ていきます。
会社概要:プロパティエージェントはどんな会社か
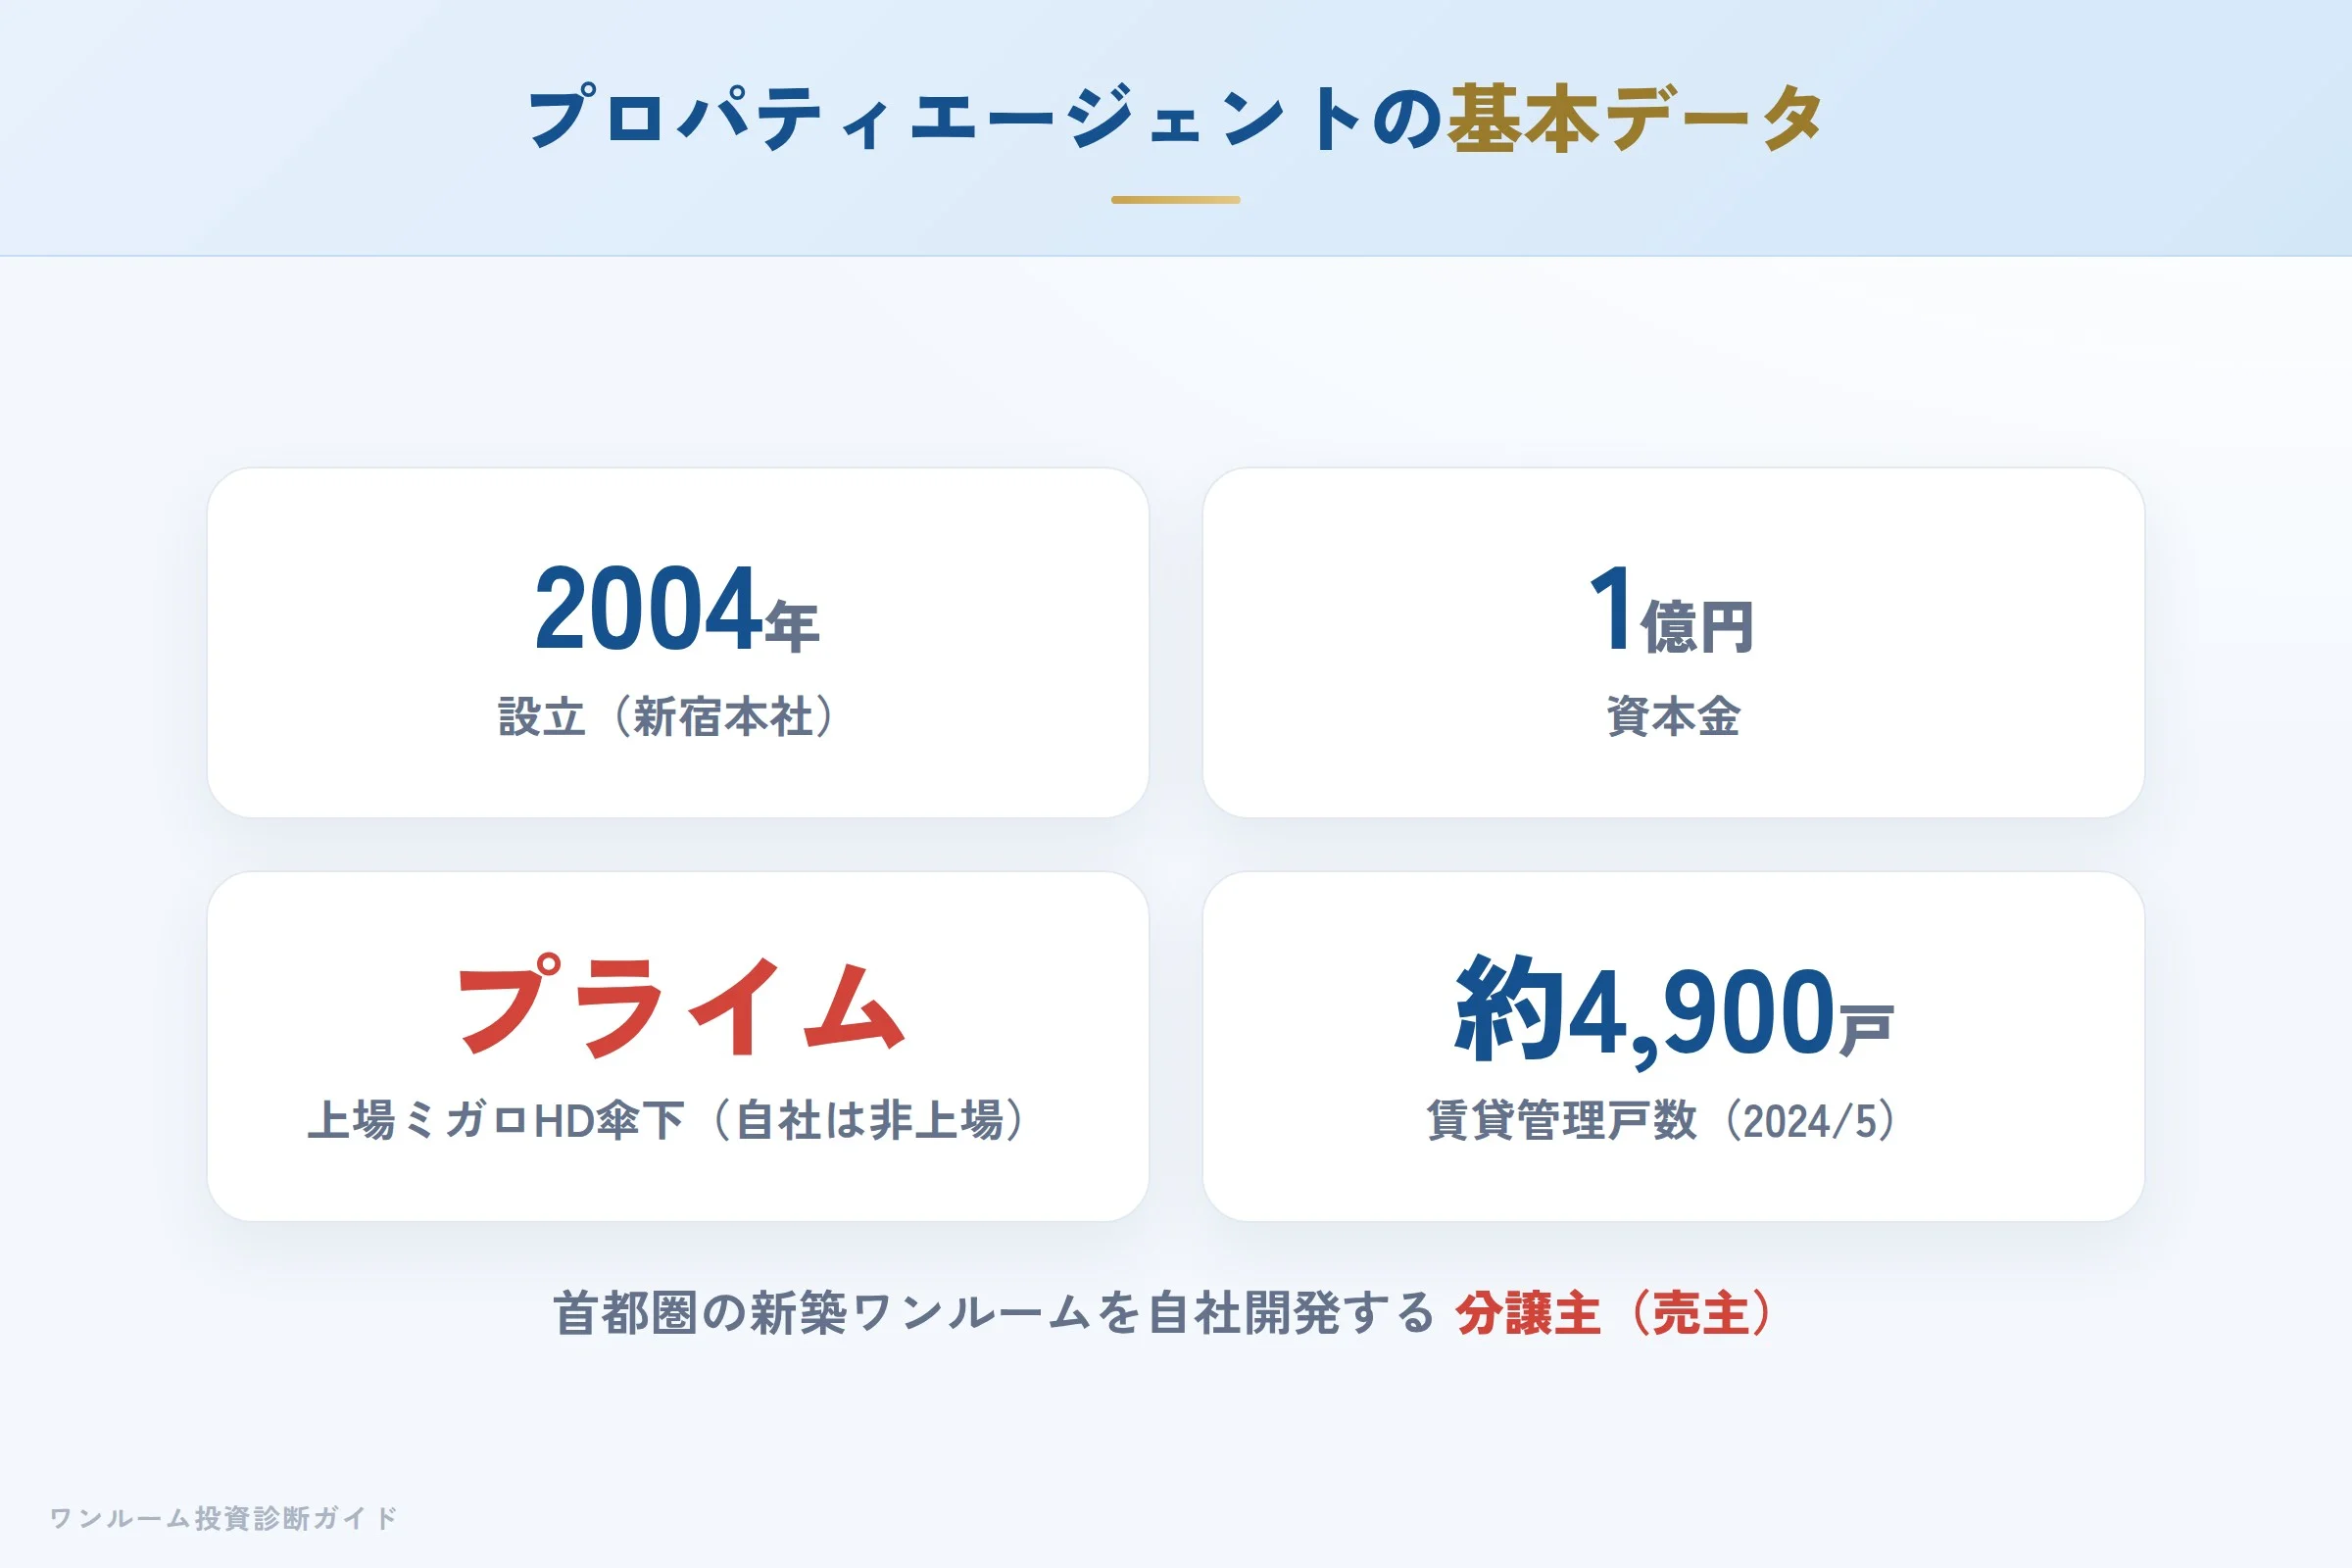
プロパティエージェントは2004年設立、資本金1億円、新宿アイランドタワーに本社を置く投資用不動産の総合デベロッパーです。物件の仕入れ・開発から販売・管理までを一貫して手がける分譲主(売主)で、他社物件を扱う販売代理とは立場が異なります。2023年10月に株式移転で持株会社体制へ移行し、現在は東証プライム上場のミガロホールディングス株式会社(証券コード5535)の完全子会社です。上場しているのは親会社ミガロホールディングスで、プロパティエージェント自体は非上場である点は、正確に押さえておきたいところです。
| 項目 | 内容 |
|---|---|
| 商号 | プロパティエージェント株式会社 |
| 所在地 | 東京都新宿区西新宿6-5-1 新宿アイランドタワー41階 |
| 設立 | 2004年2月 |
| 資本金 | 1億円 |
| 代表取締役 | 中西 聖 |
| 宅地建物取引業 | 東京都知事(5)第83227号 |
| マンション管理業 | 国土交通大臣(4)第033619号 |
| 不動産特定共同事業 | 金融庁長官・国土交通大臣第90号 |
| グループ | ミガロホールディングス(東証プライム・5535)子会社 |
| 賃貸管理戸数 | 6,603戸(2026年9月時点) |
首都圏を中心に投資用マンションを供給しており、DX(デジタル)と不動産を掛け合わせたビジネスモデルを掲げ、顔認証を用いたマンションや不動産クラウドファンディング事業も展開しています。親会社ミガロホールディングスの2026年3月期の連結売上高は575.32億円(前期比11.3%増)(2026年5月11日開示の決算短信による)で、直近の2027年3月期第1四半期(2026年4〜6月)の連結売上高も148.4億円(前年同期比4.0%増)と増収が続いています(2026年8月6日開示)。上場グループの一員という立場は財務基盤や情報開示という点で一定の安心材料になり得ます(出典は記事末の一次情報を参照)。
クレイシア・ヴァースクレイシア:物件ブランド
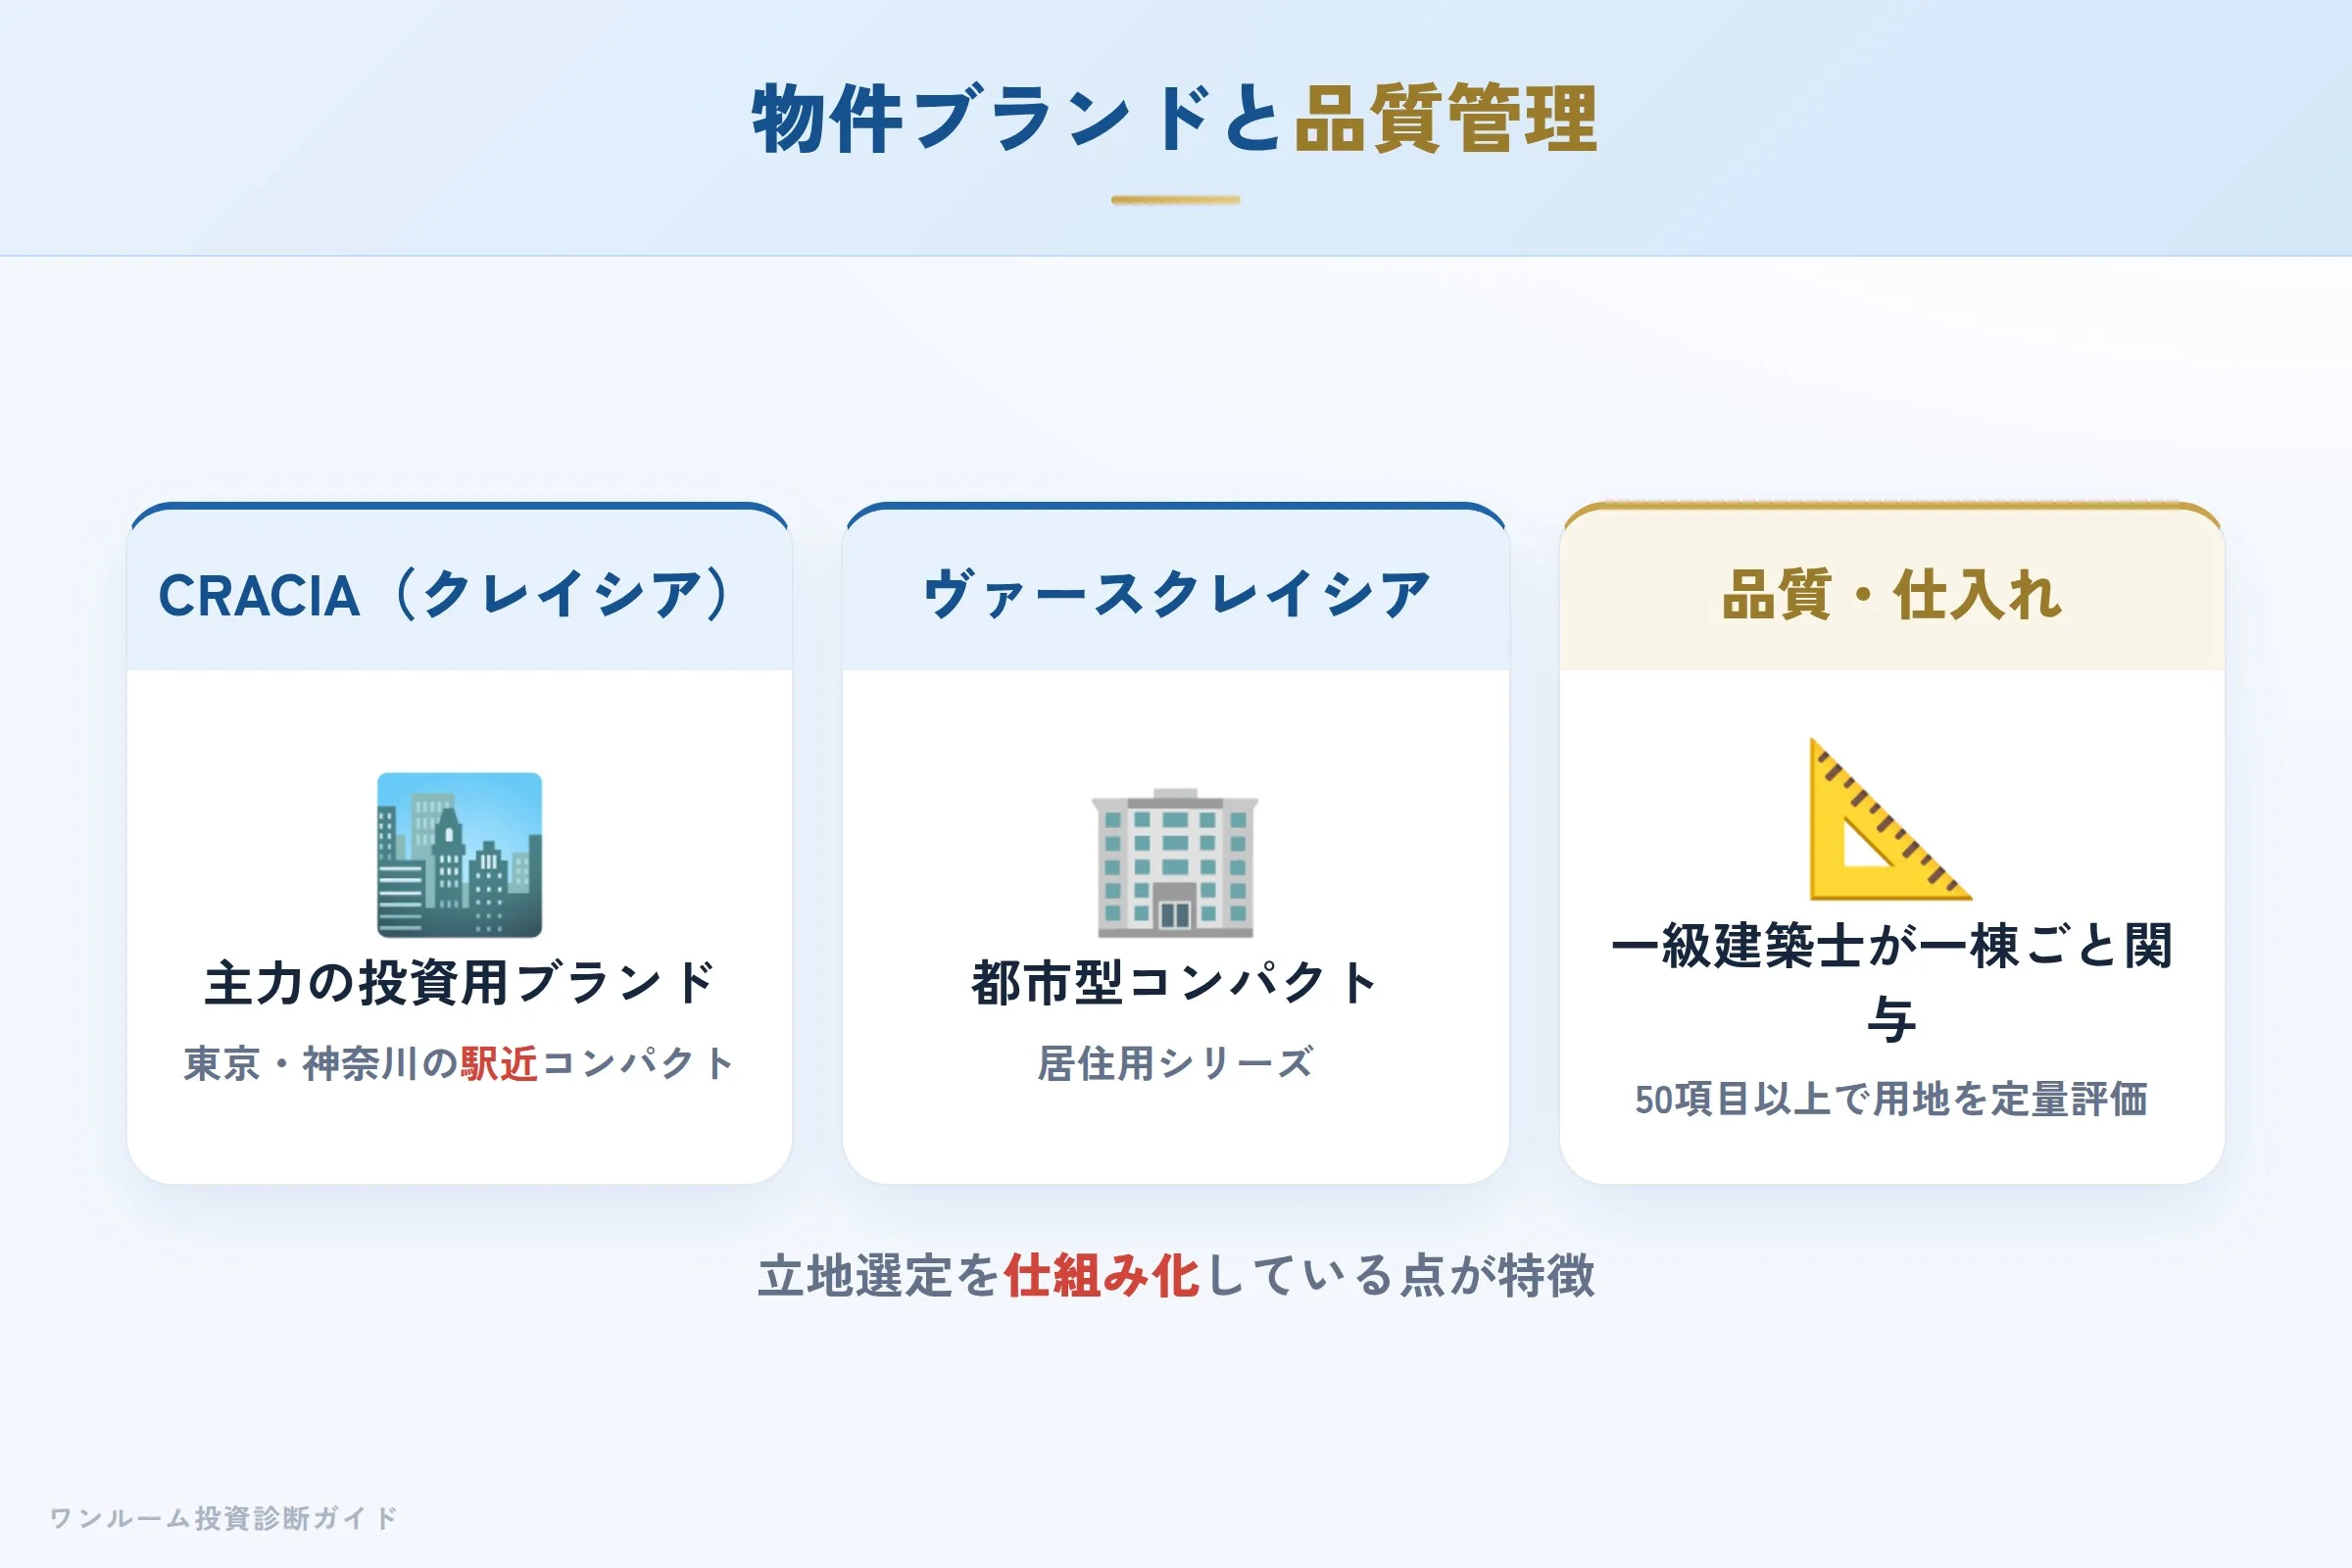
プロパティエージェントは主に自社開発ブランドでマンションを展開しています。いずれも首都圏の駅近立地が中心です。
- CRACIA(クレイシア):主力の投資用ブランド。1K・1DKなどのコンパクトタイプを、東京・神奈川の駅徒歩10分以内などの好立地に展開。
- ヴァースクレイシア(VERSE CRACIA):都市型コンパクトの居住用シリーズ。
- 品質管理:設計から引き渡しまで自社の一級建築士が一棟ごとに関与し、複数回の検査を行うと公式に説明しています。
用地の仕入れでは、資産性・収益性などを50項目以上で定量評価する独自手法を用いると説明されており、立地選定の仕組み化を強みとしています。
第三者サイトの評価:評価の振れ幅が大きい
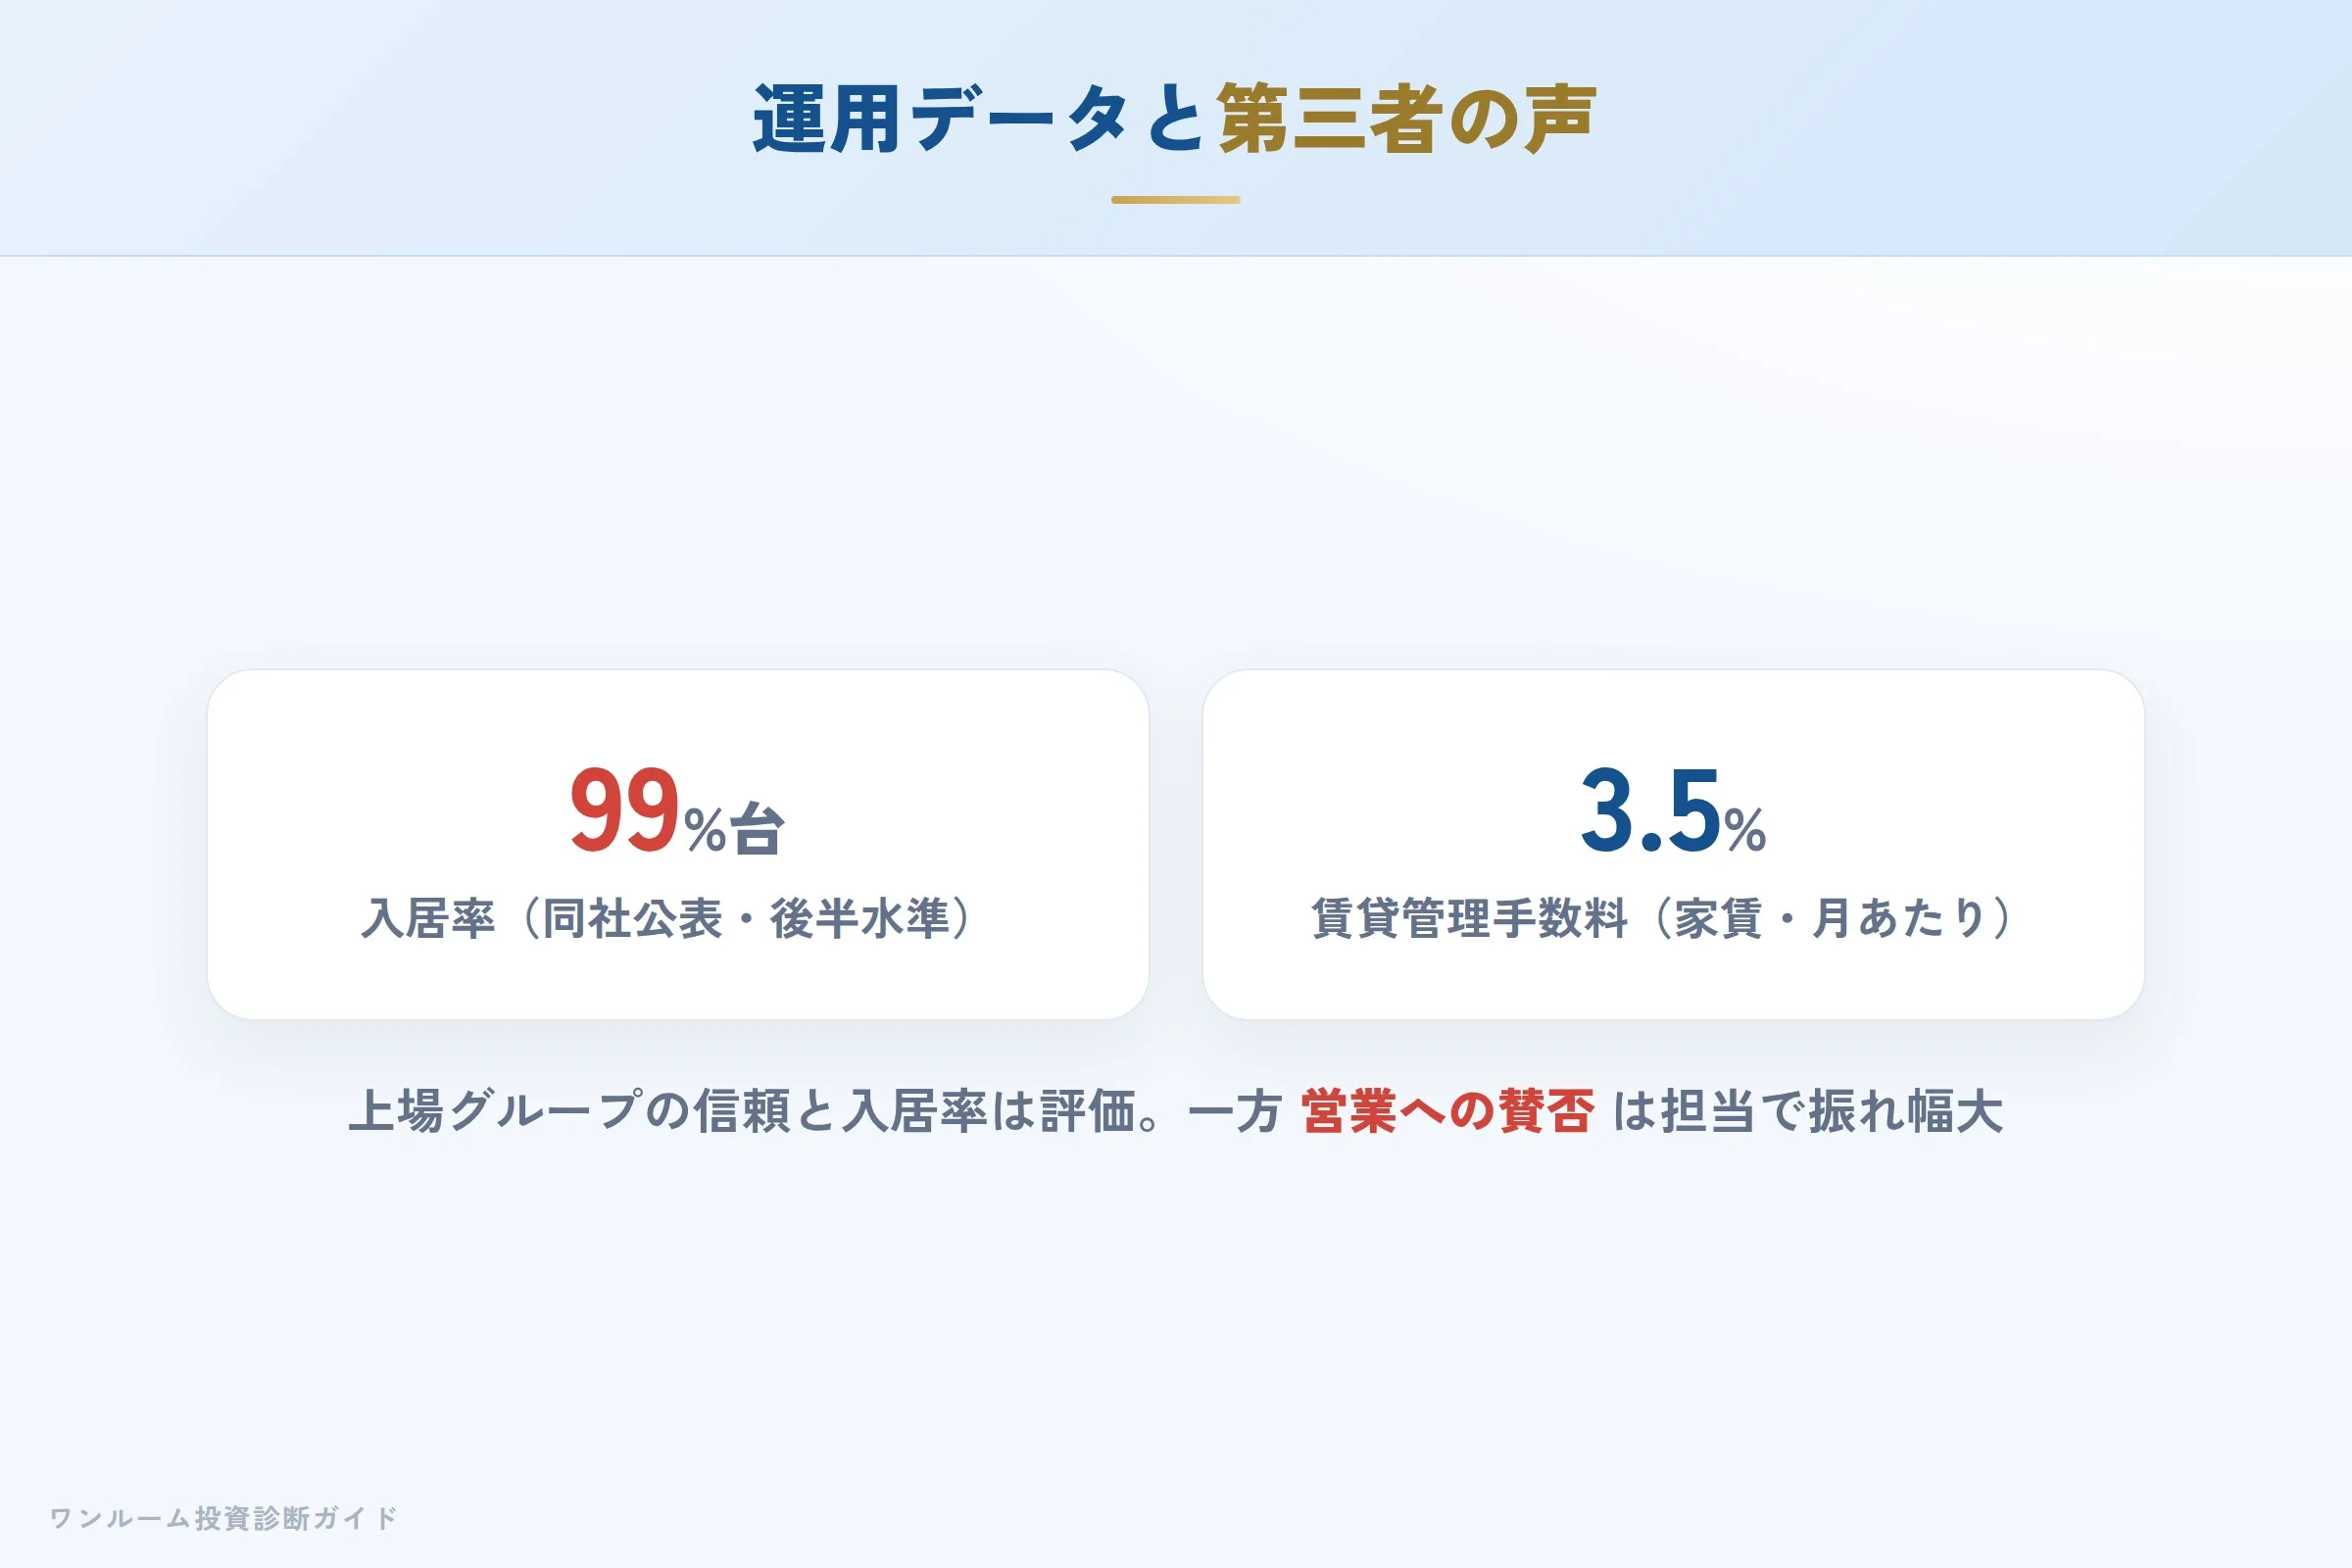
同社は公式サイトのマンション運用実績ページで入居率99.94%・滞納率0.05%(いずれも2026年9月時点)を公表しており、運用面の数字は高い水準です。不動産投資の口コミ・評価サイト「mikata.top」には同社に関する口コミが35件寄せられており(2026年10月24日確認)、担当者によって評価の振れ幅が大きい傾向がうかがえます。
良い評価の声
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 営業担当者が強引でなく、知識が豊富でコンサルタントのような対応だったという声
- 売却後の確定申告セミナーやオーナー懇親会など、購入後のフォロー体制を評価する声
- 自社で開発から管理まで一貫して行うため入居率が高く、管理費も比較的抑えられているという声
低い評価の声
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 物件価格がやや高く、手が出しにくいと感じたという声
- 紹介される物件の選択肢が限られ、希望条件に合う物件が少なかったという声
- 営業の電話や面談が粘り強く、しつこいと感じたという声
傾向としては「上場グループの信頼性と入居率は評価できるが、営業手法や新築の価格には確認事項がある」という見方が目立ちます。個別の評価は投稿者ごとの体験差が大きいため、会社の評判だけでなく自分の担当者との相性も別軸で確認する姿勢が欠かせません。
宅建士が整理する強み:上場グループの信頼性と入居率
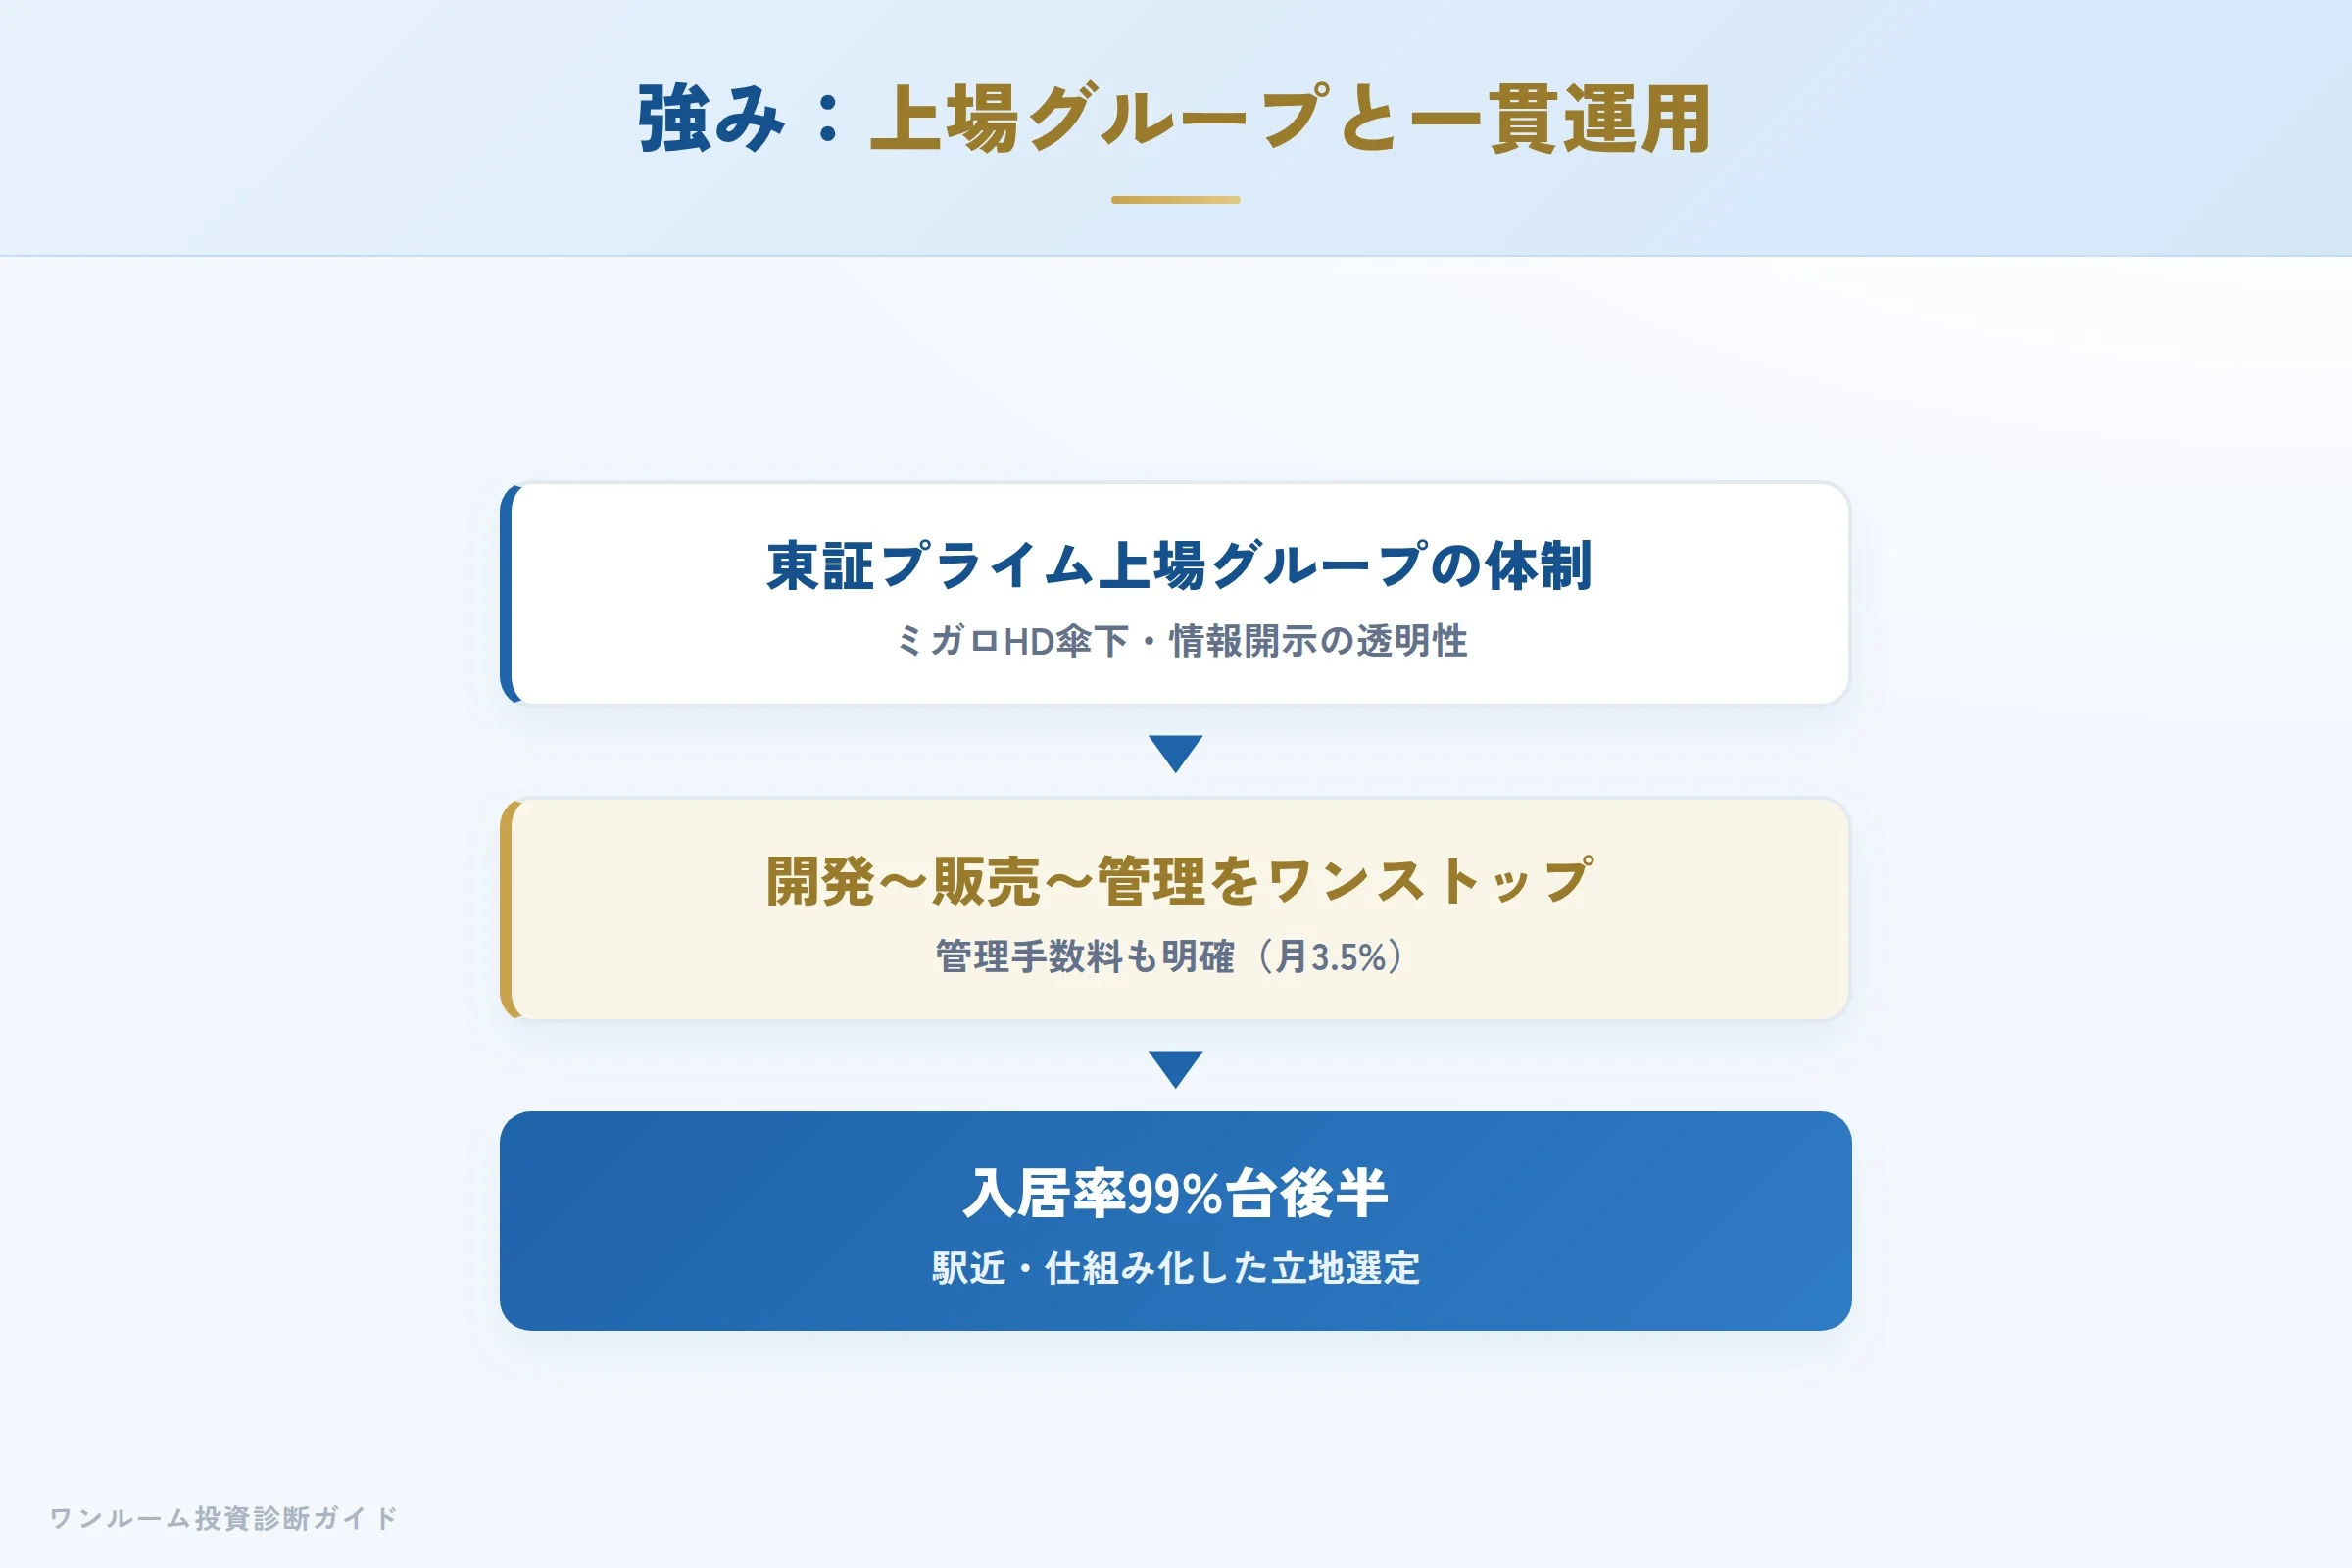
プロパティエージェントの強みは「上場グループの体制と一貫したワンストップ運用」です。東証プライム上場のミガロホールディングス傘下という立場は、財務の透明性や情報開示という点でオーナーの安心材料になり得ます。親会社が上場企業として四半期ごとに業績を開示しているため、経営状況を外部から確認しやすいのは、非上場の同業他社にはない特徴です。
開発から販売、賃貸管理までをグループ内で完結できるため、公表入居率99%超という運用データを維持しやすい構造です。賃貸管理手数料も家賃の月3.5%程度と説明されており、運用コストの明確さも評価できるポイントです。
懸念点①:新築ワンルームの「含み損」構造
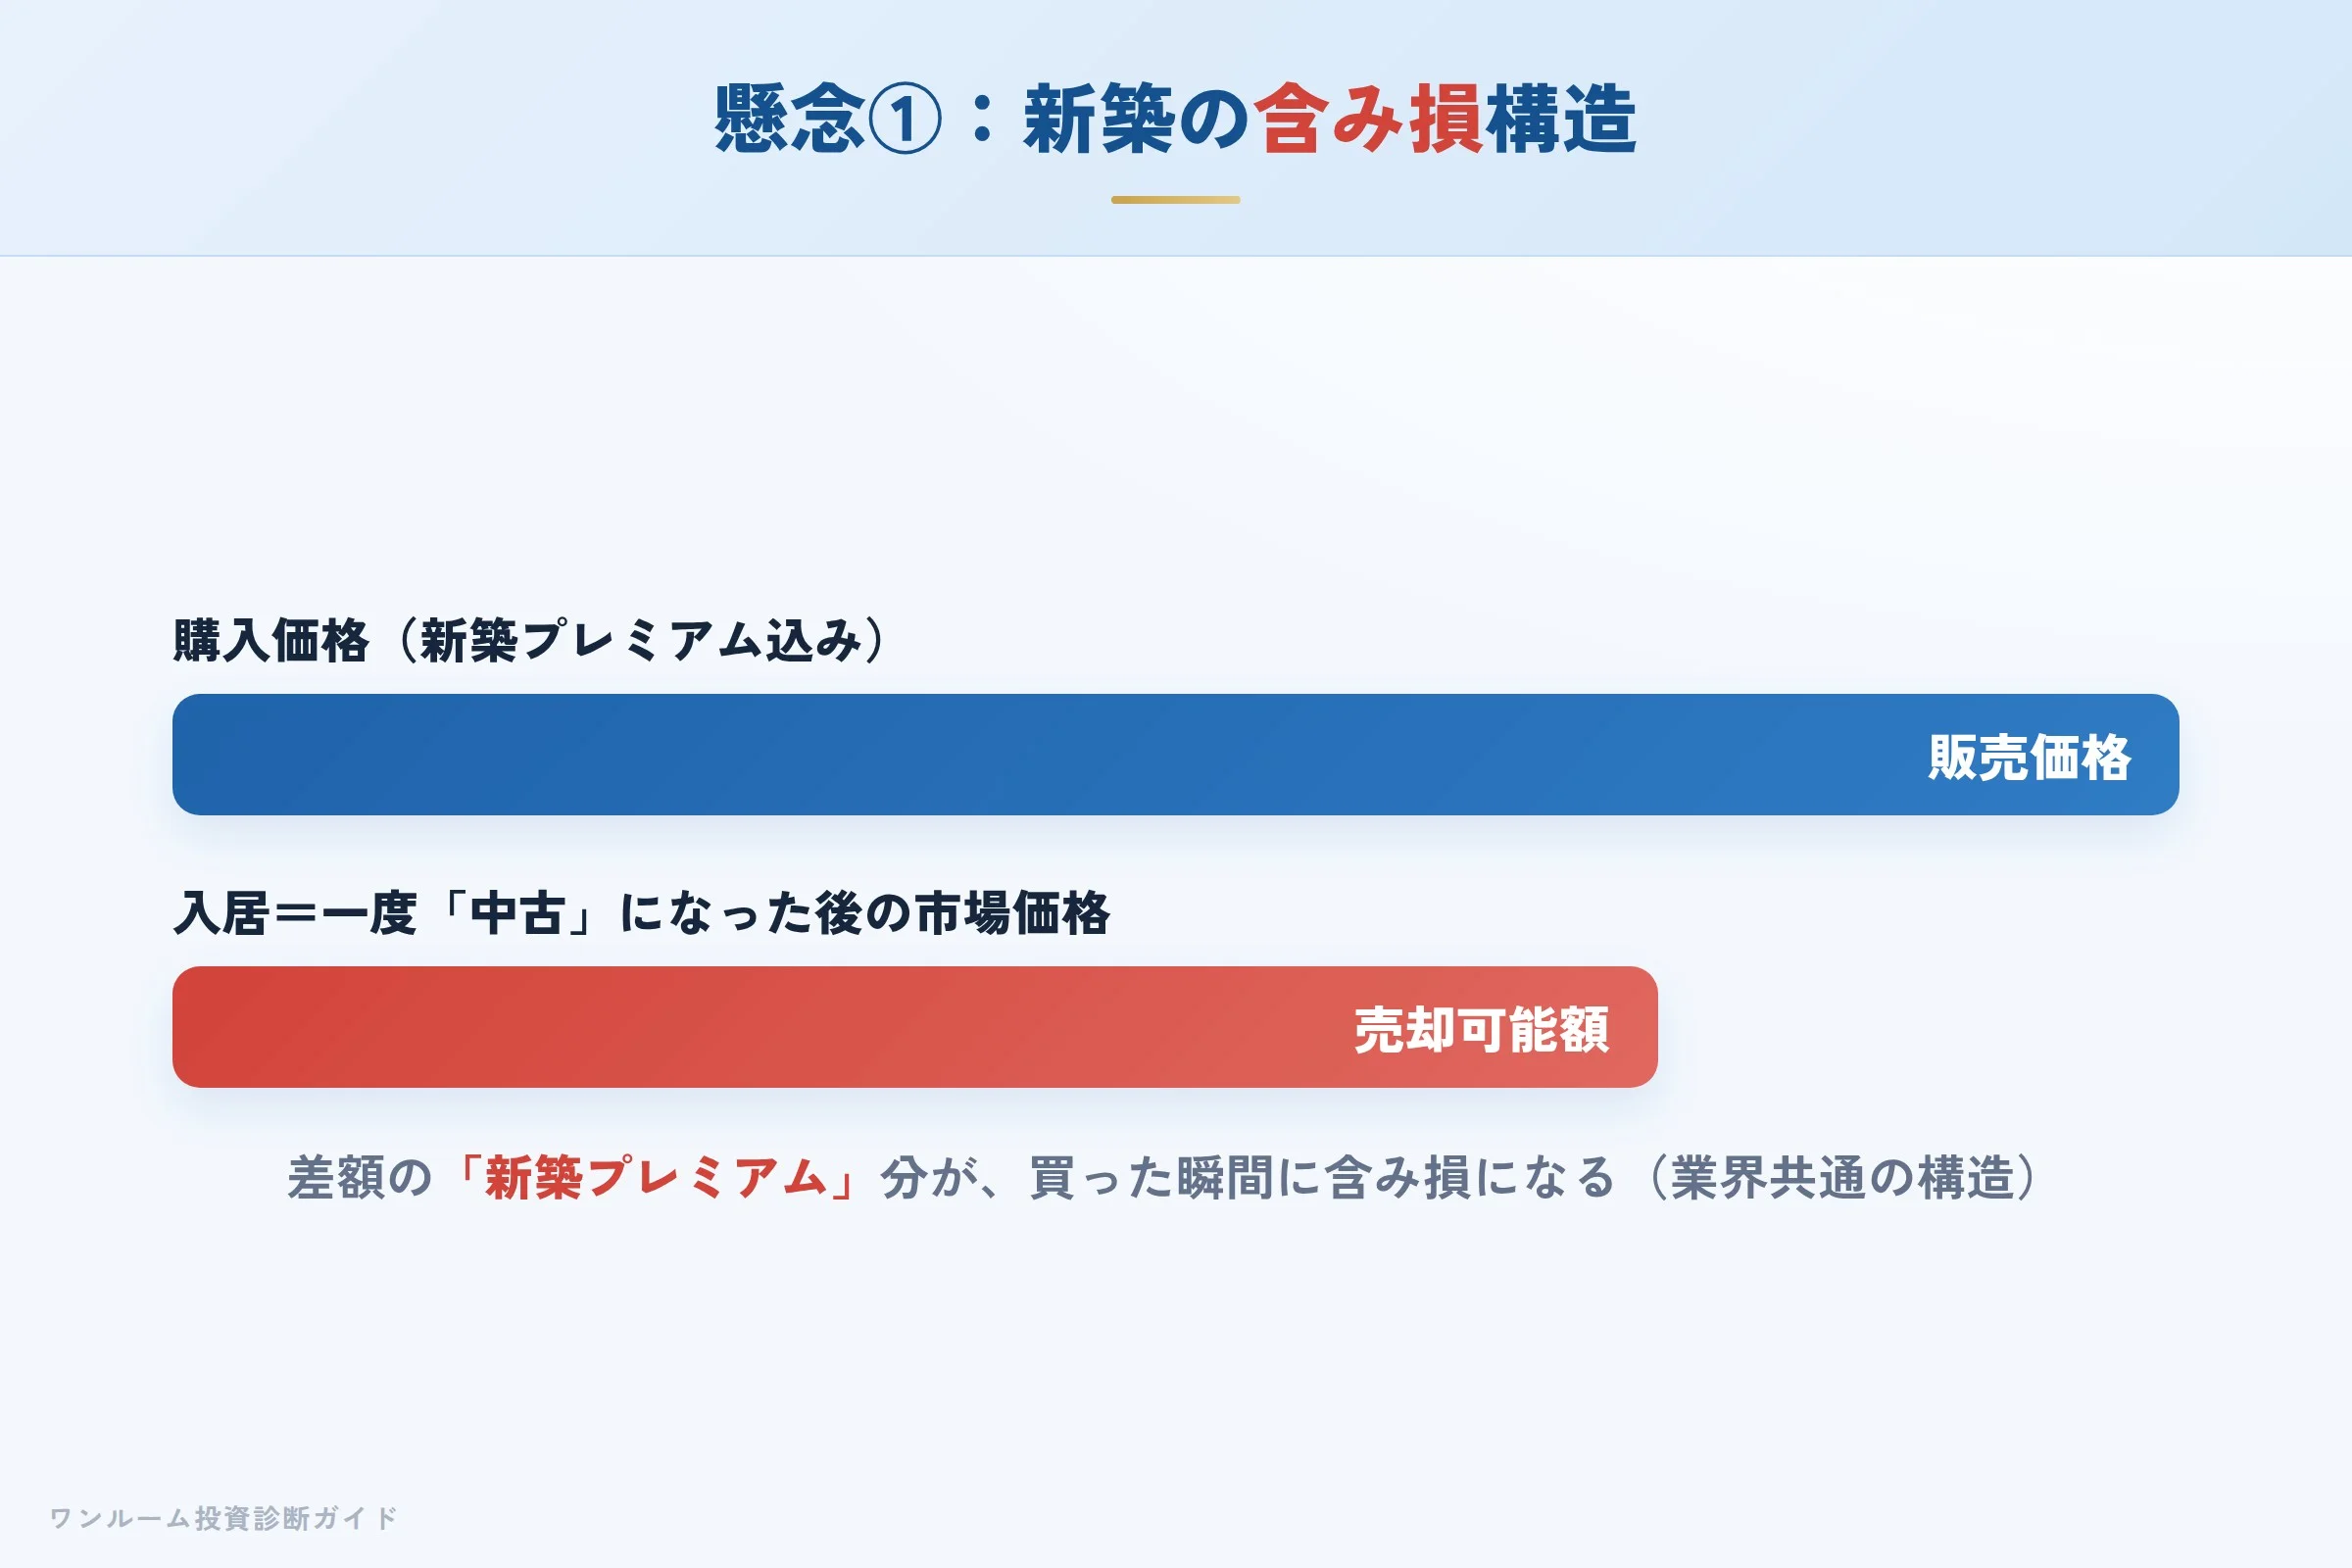
口コミで目立つ懸念のひとつが価格の割高感です。これはプロパティエージェントに限った話ではなく、新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から数百万円単位の含み損を抱えてスタートするのが新築ワンルームの宿命です。同社の物件は首都圏の駅近が中心で売却時の流動性は比較的確保しやすい側面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースの保証賃料は下がり得る
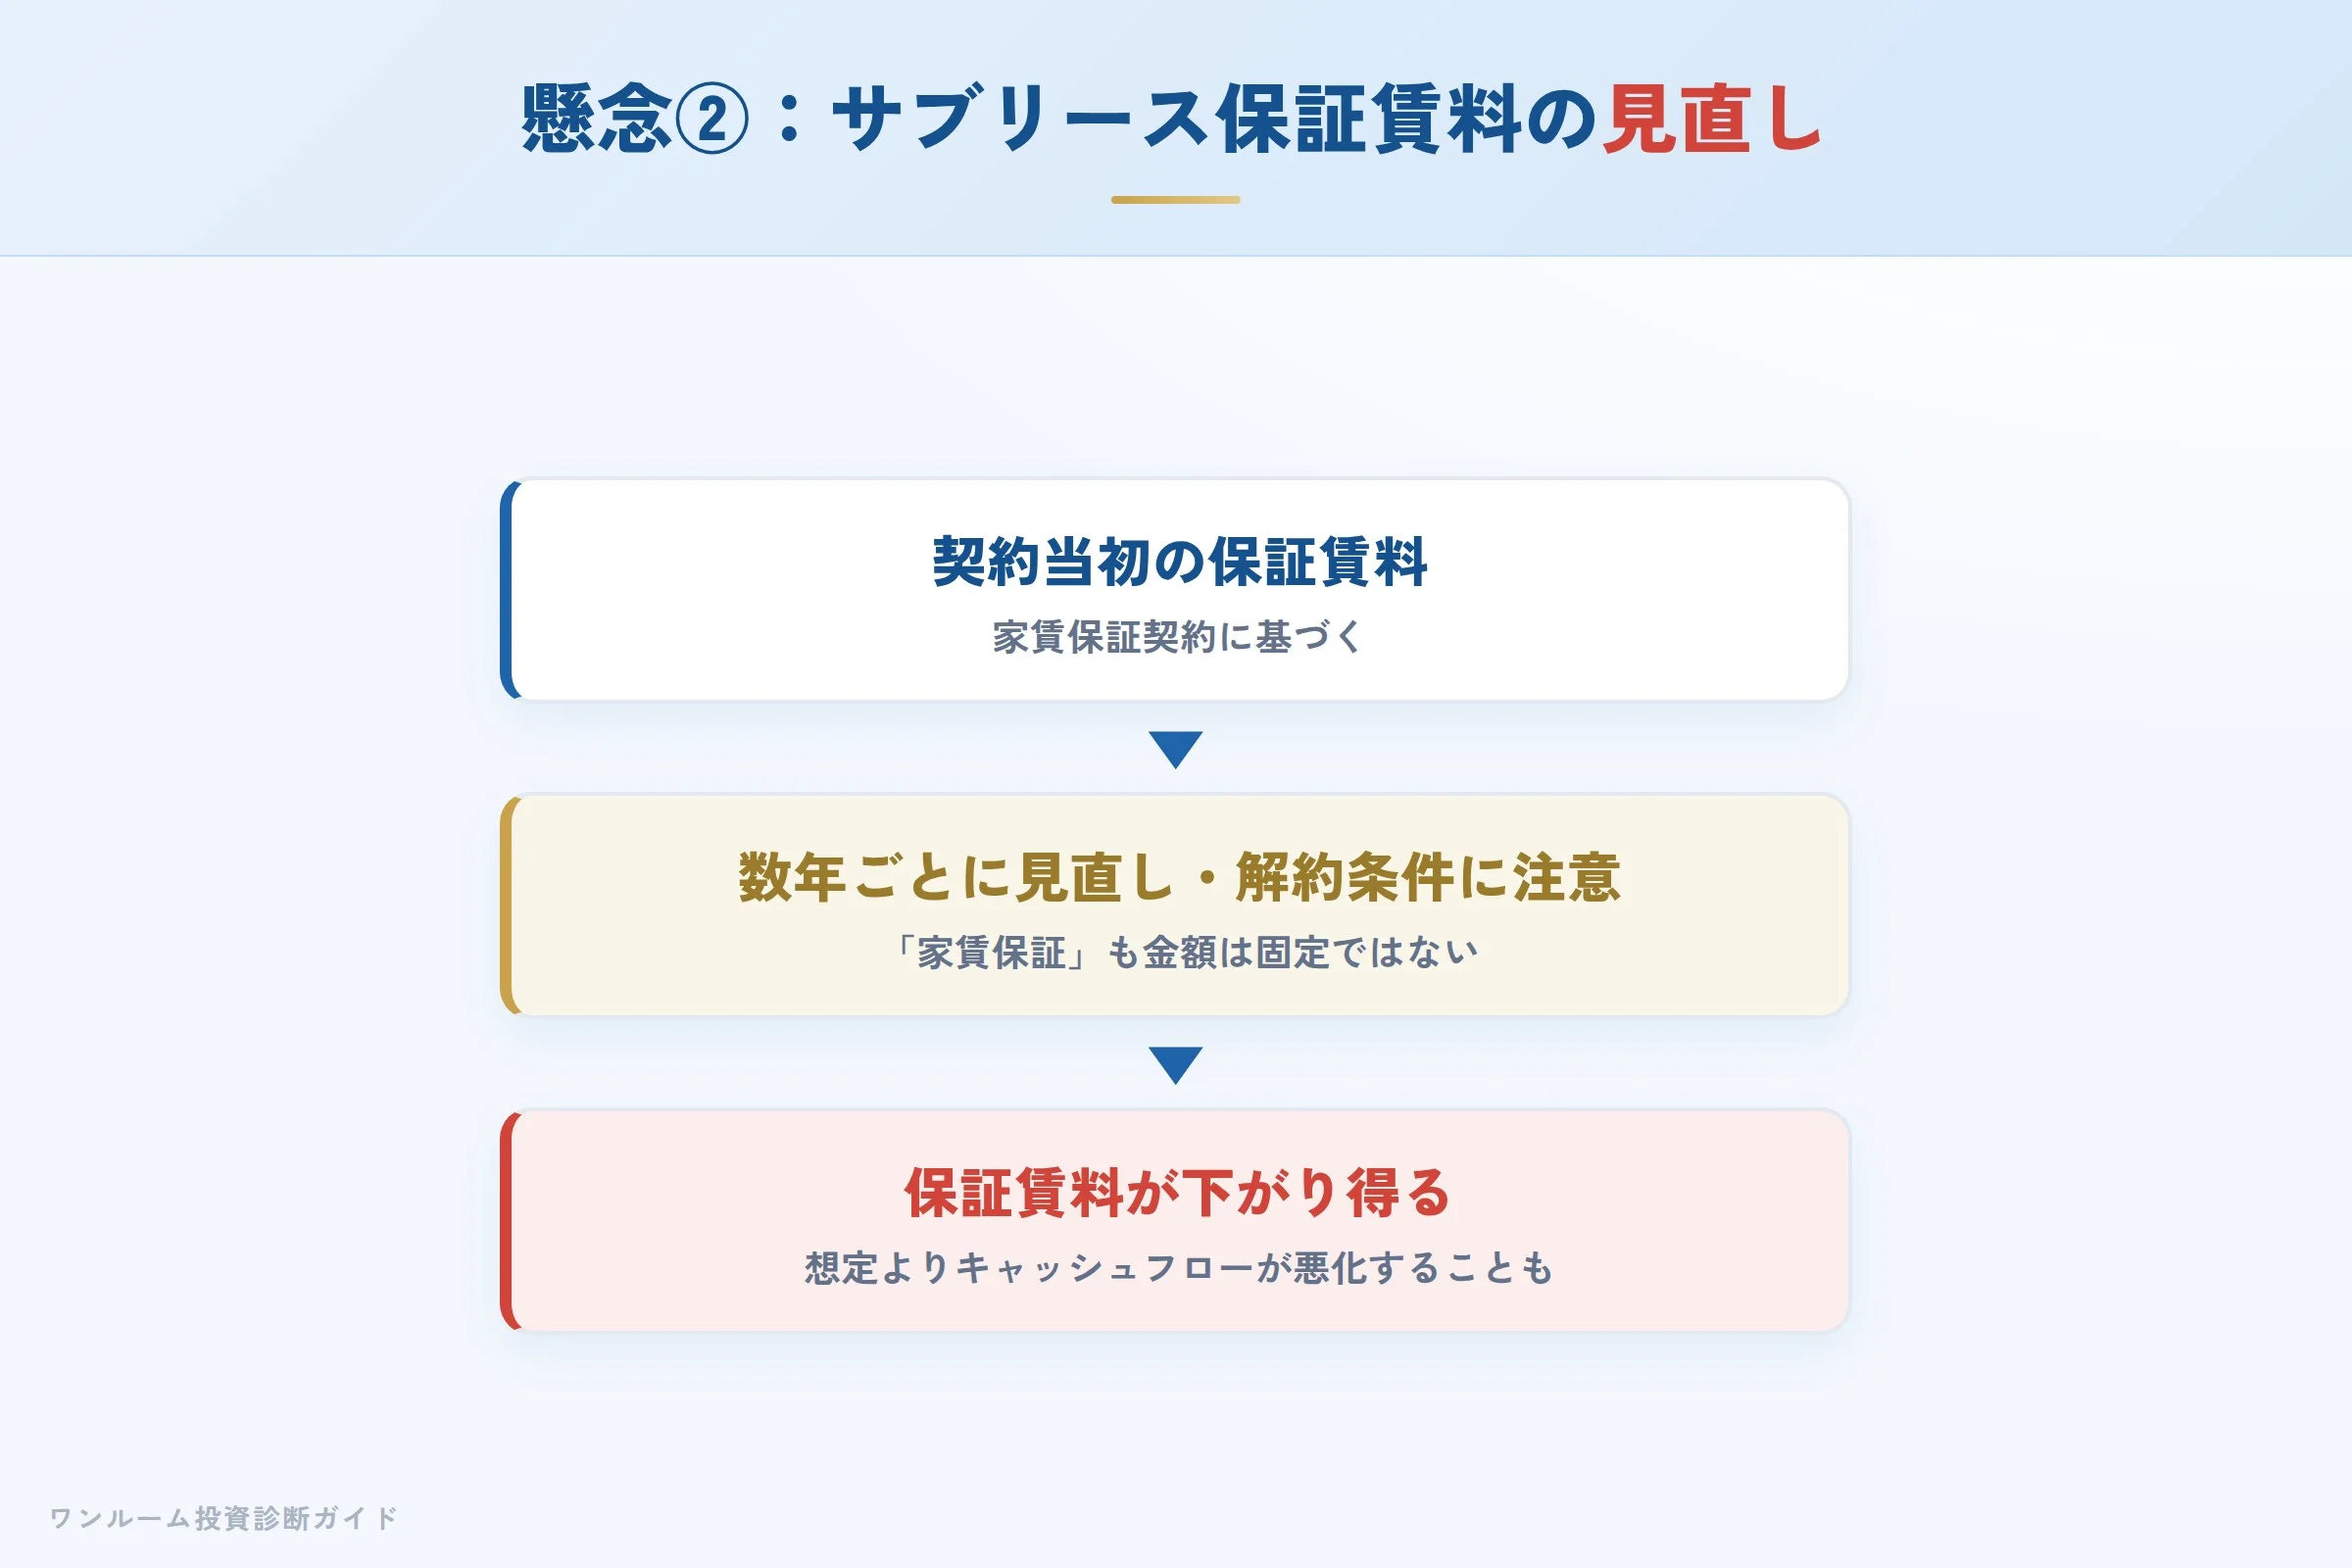
サブリース(家賃保証)は空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、下がる可能性があります。同社は公式サイトで2015年度〜2024年度の保証賃料下落率を0%と公表していますが、これは過去の実績であり将来の見直しでも下がらないことを保証するものではありません。また、一度契約すると解約の条件が厳しい場合がある点も、一般的な注意点として指摘されています。
「家賃保証があるから安心」と考えるのではなく、「何年ごとに・どの程度下がり得るか」「解約はどう定められているか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。
懸念点③:営業電話との向き合い方
第三者の口コミで繰り返し挙がるのが営業電話の多さです。上場グループとはいえ、投資用マンションは電話を含む能動的な営業で紹介されることが多い商品です。連絡を控えてほしい場合は、その意思を明確に伝え、やり取りを記録しておくと後々のトラブルを避けやすくなります。しつこさの感じ方は担当者によって差が大きいため、「会社の評判」だけでなく「自分の担当者との相性」も別軸で見ておくと判断がぶれません。
数字で見る:表面利回りと実質利回りの差
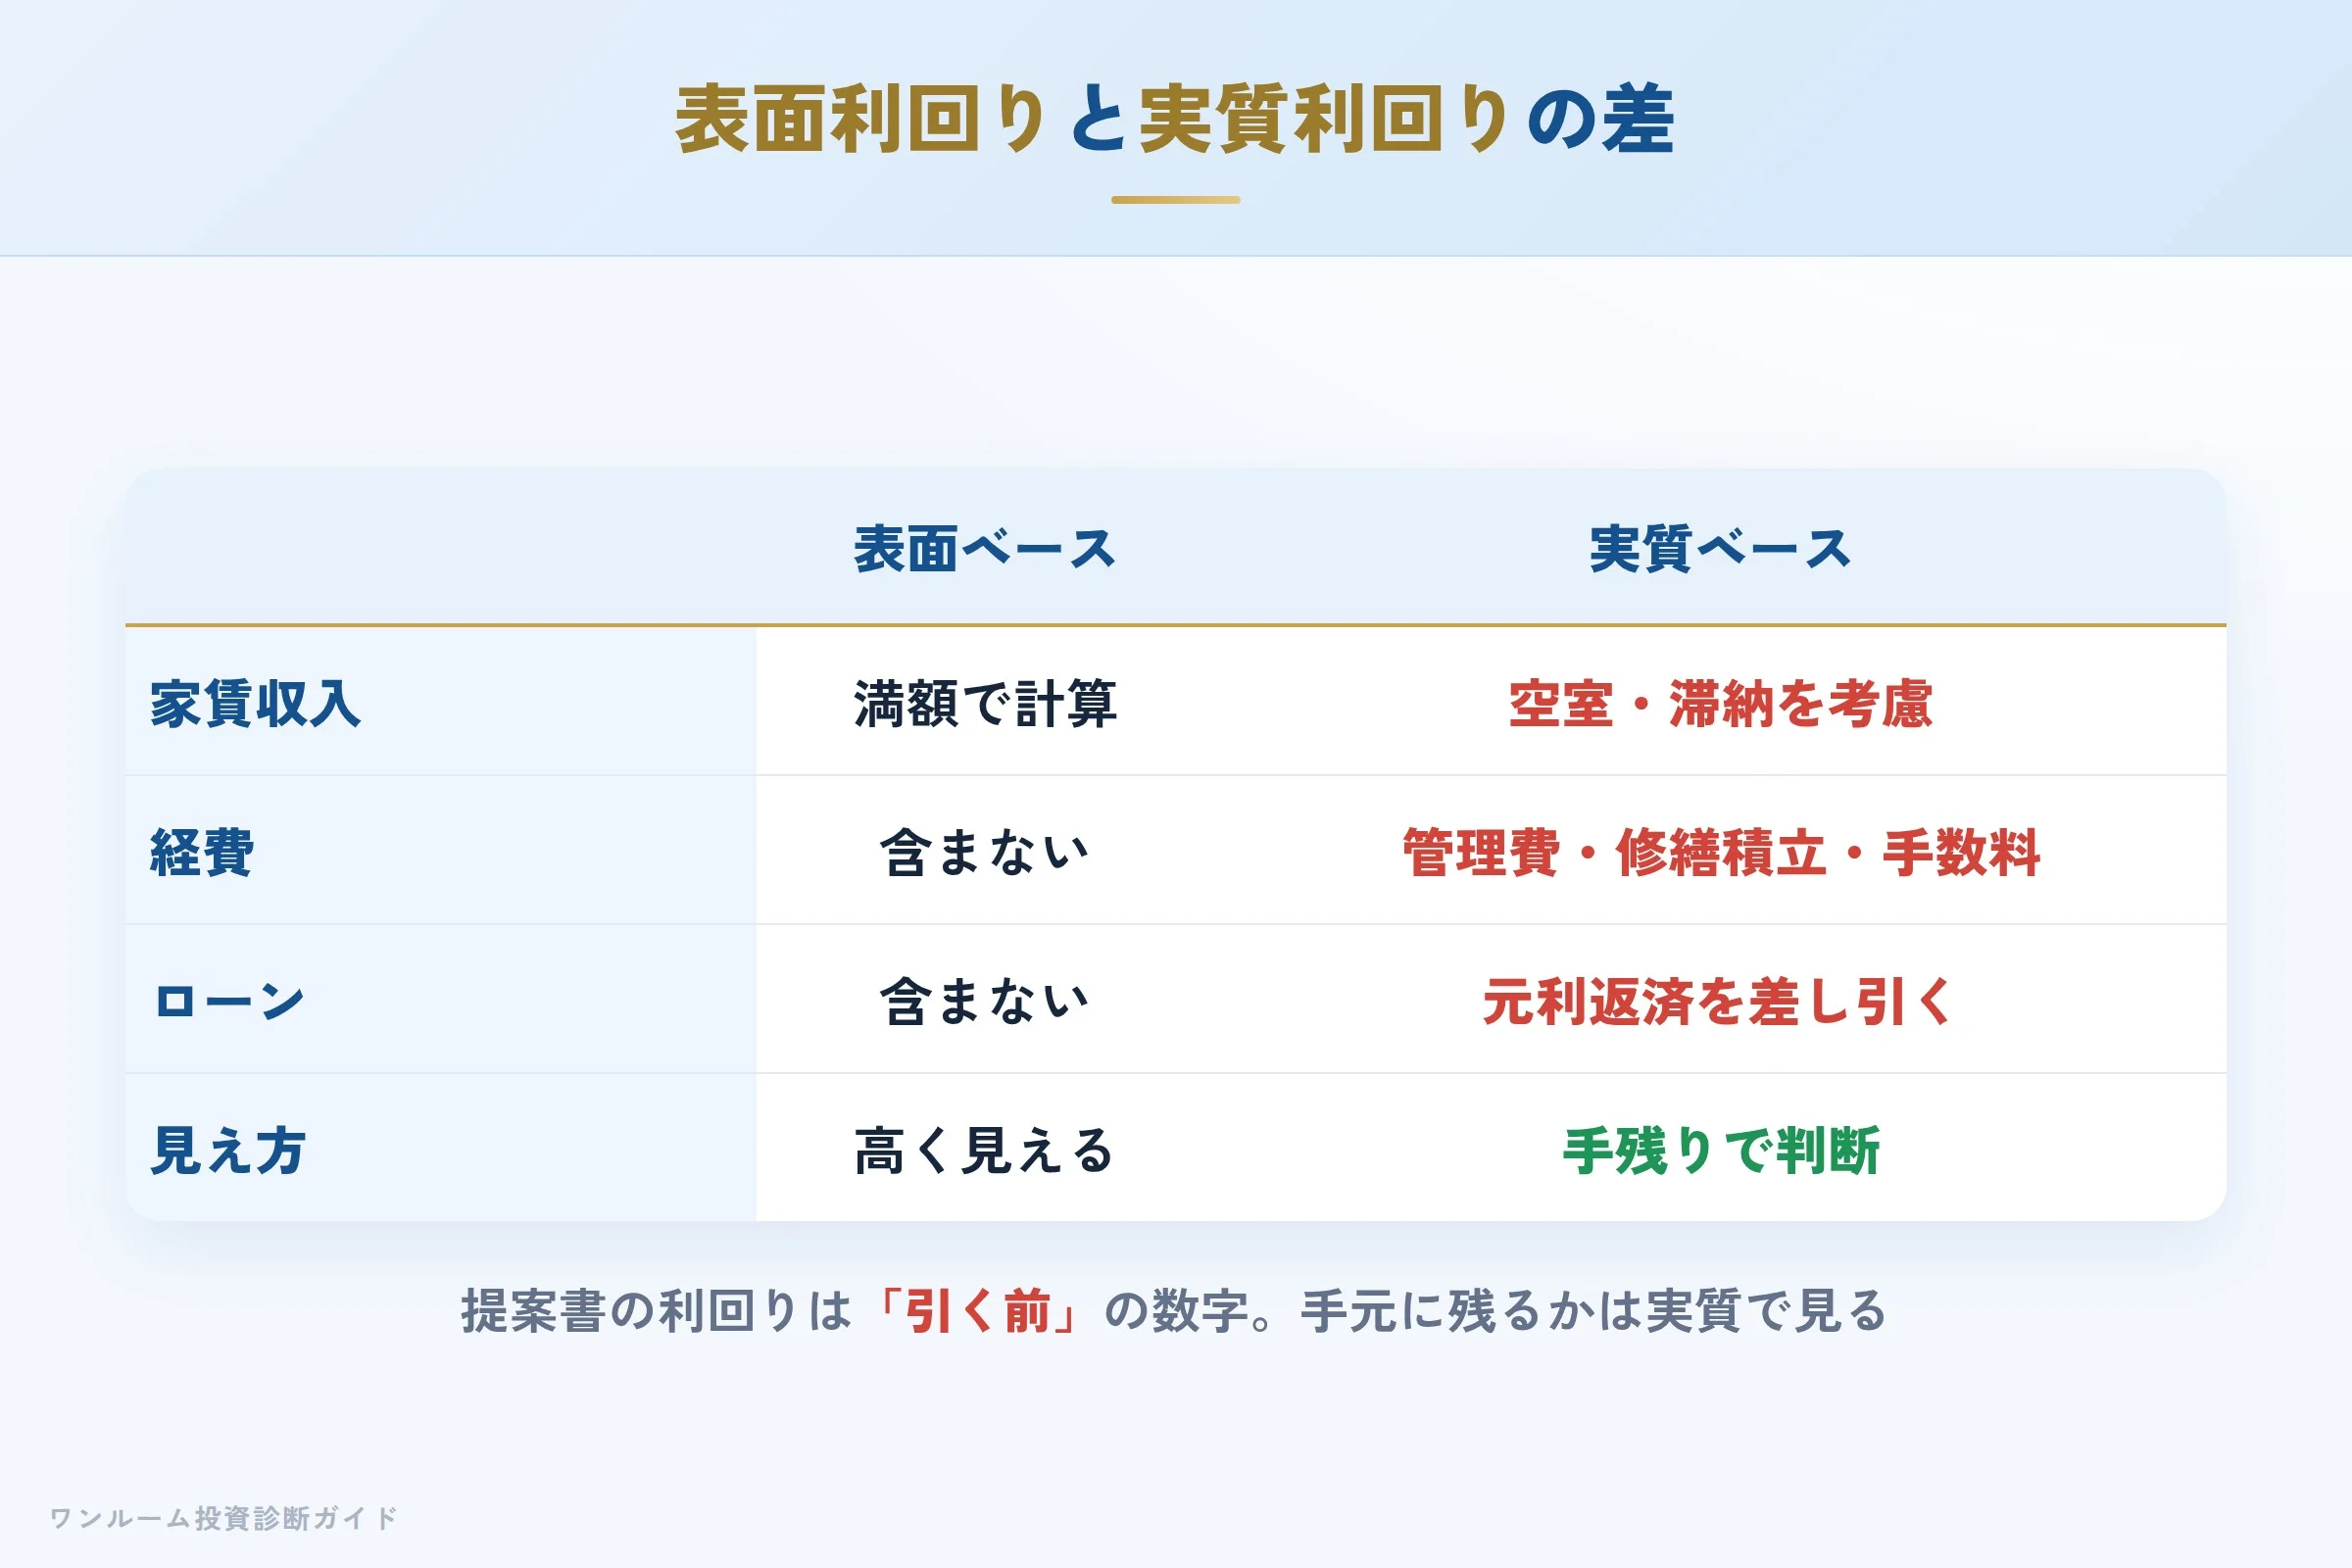
物件提案で示される「表面利回り」は、管理費・修繕積立金・管理手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
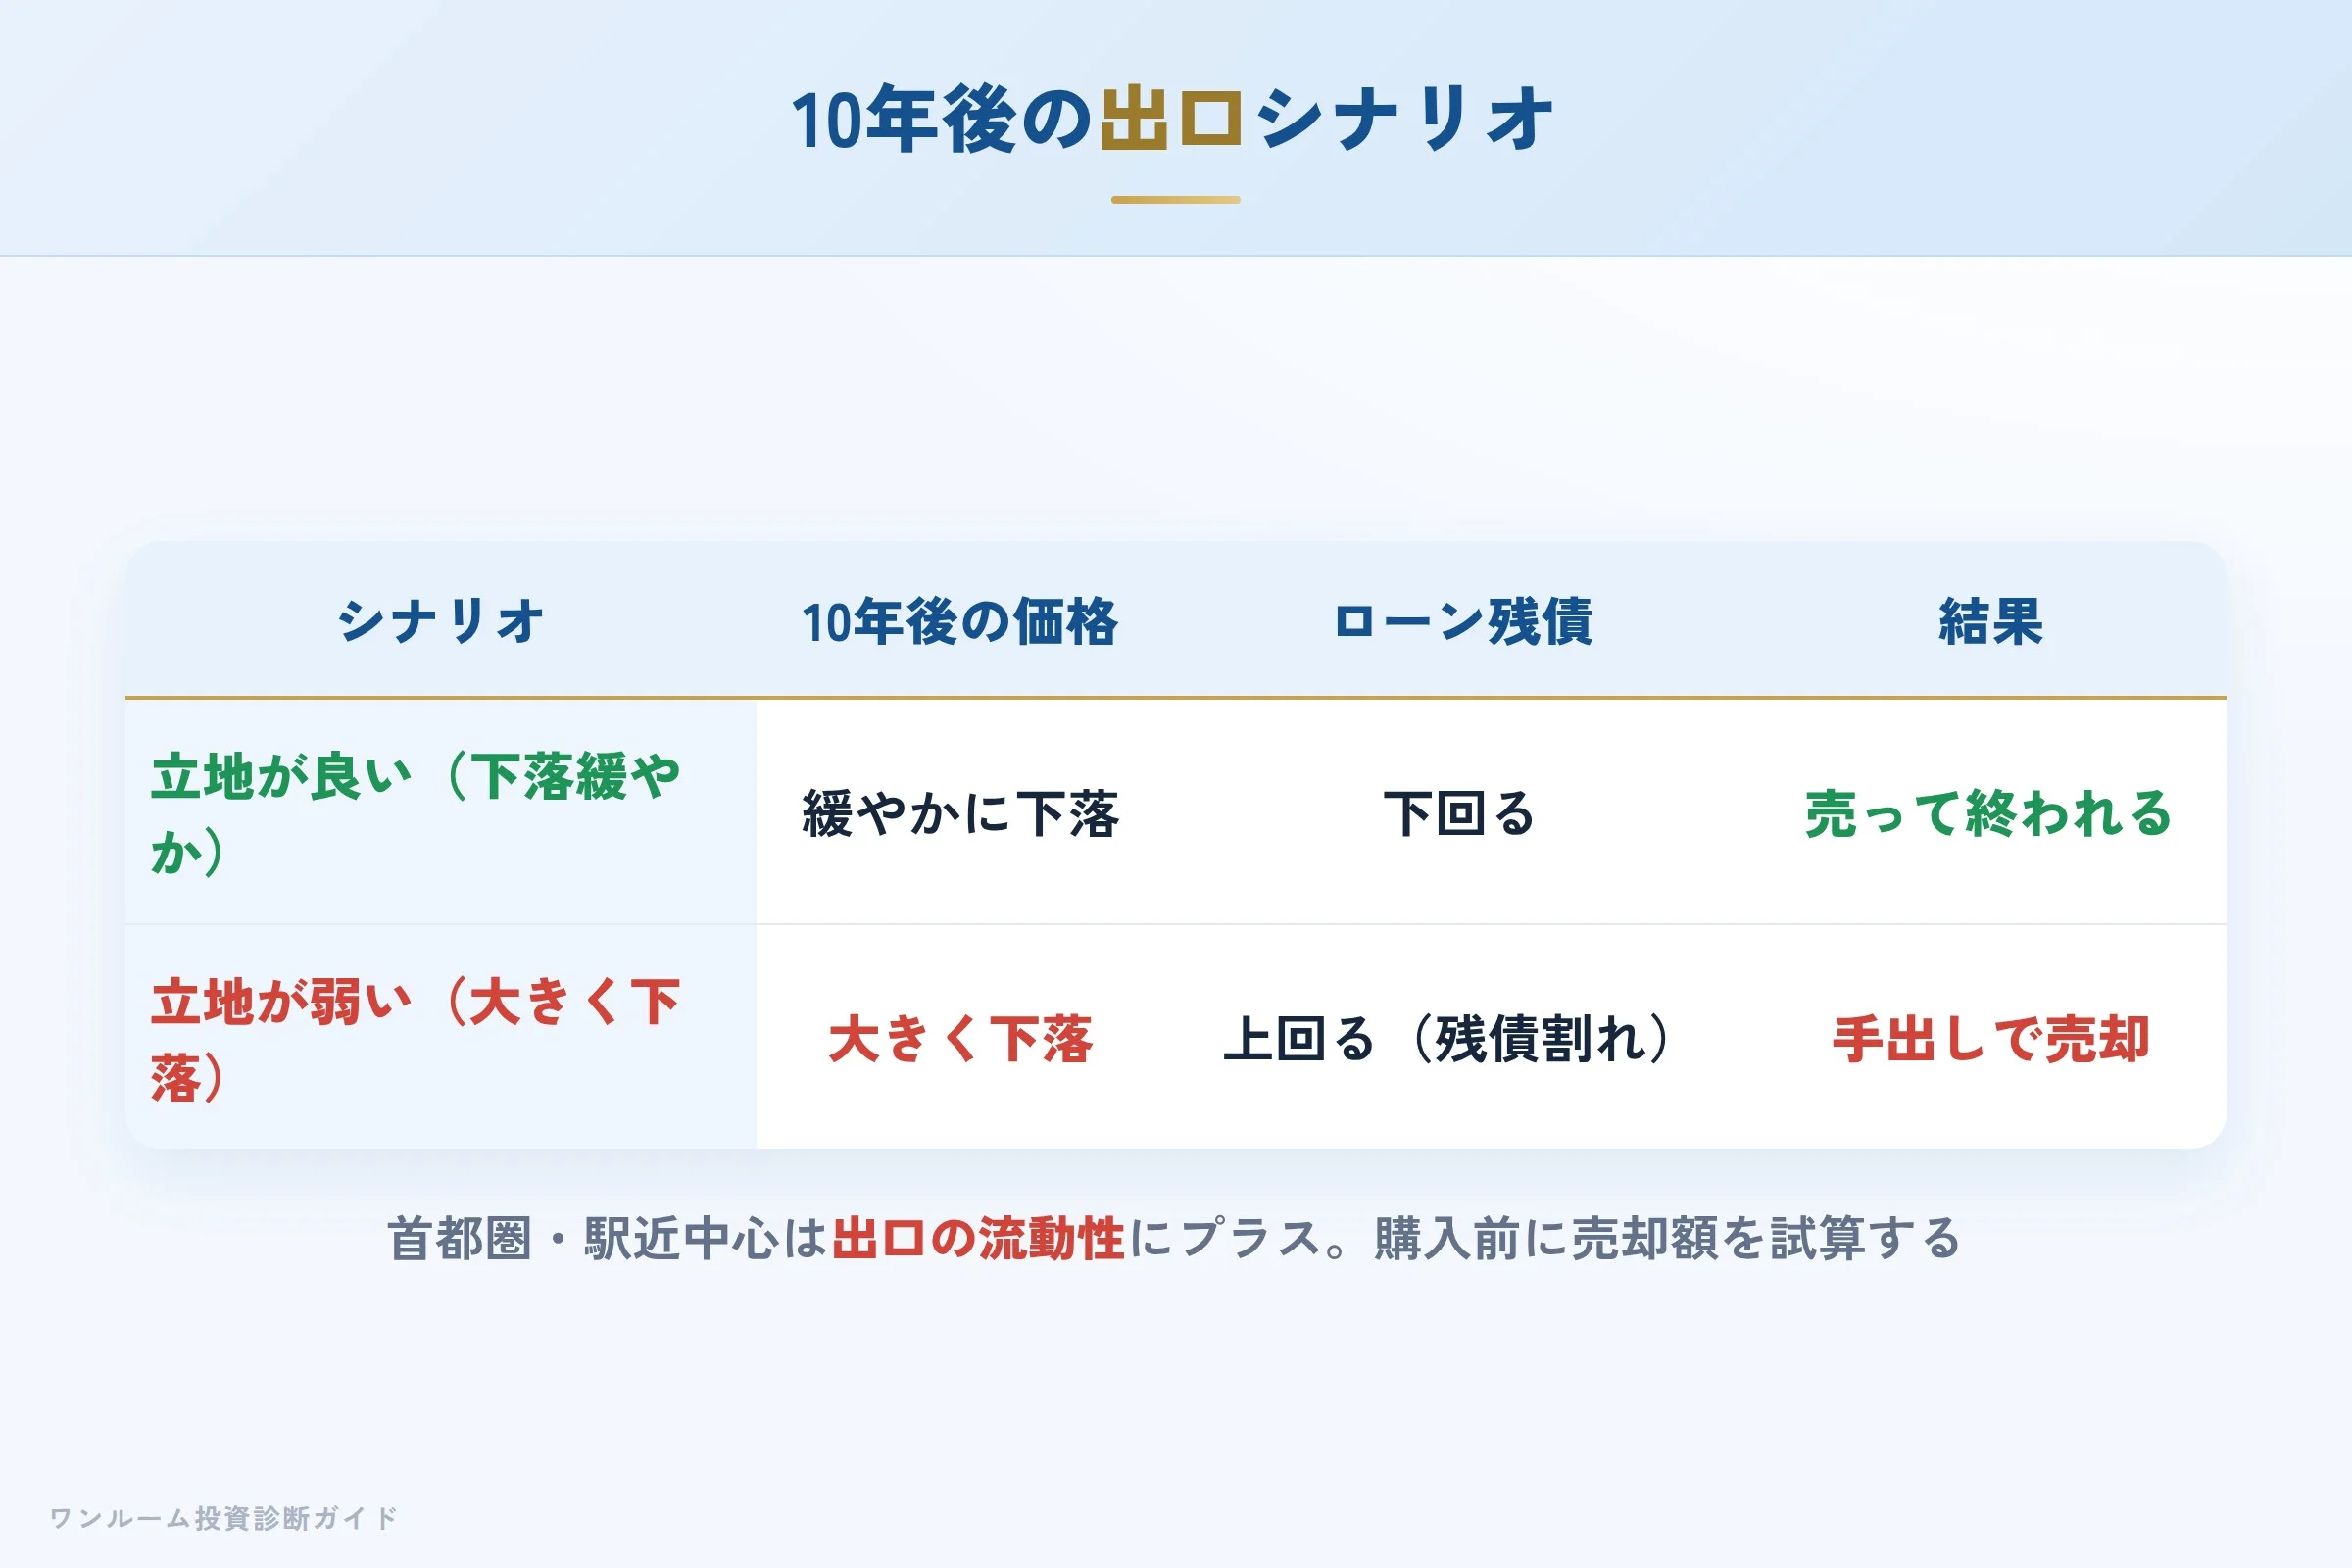
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
同社の首都圏・駅近中心という立地は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
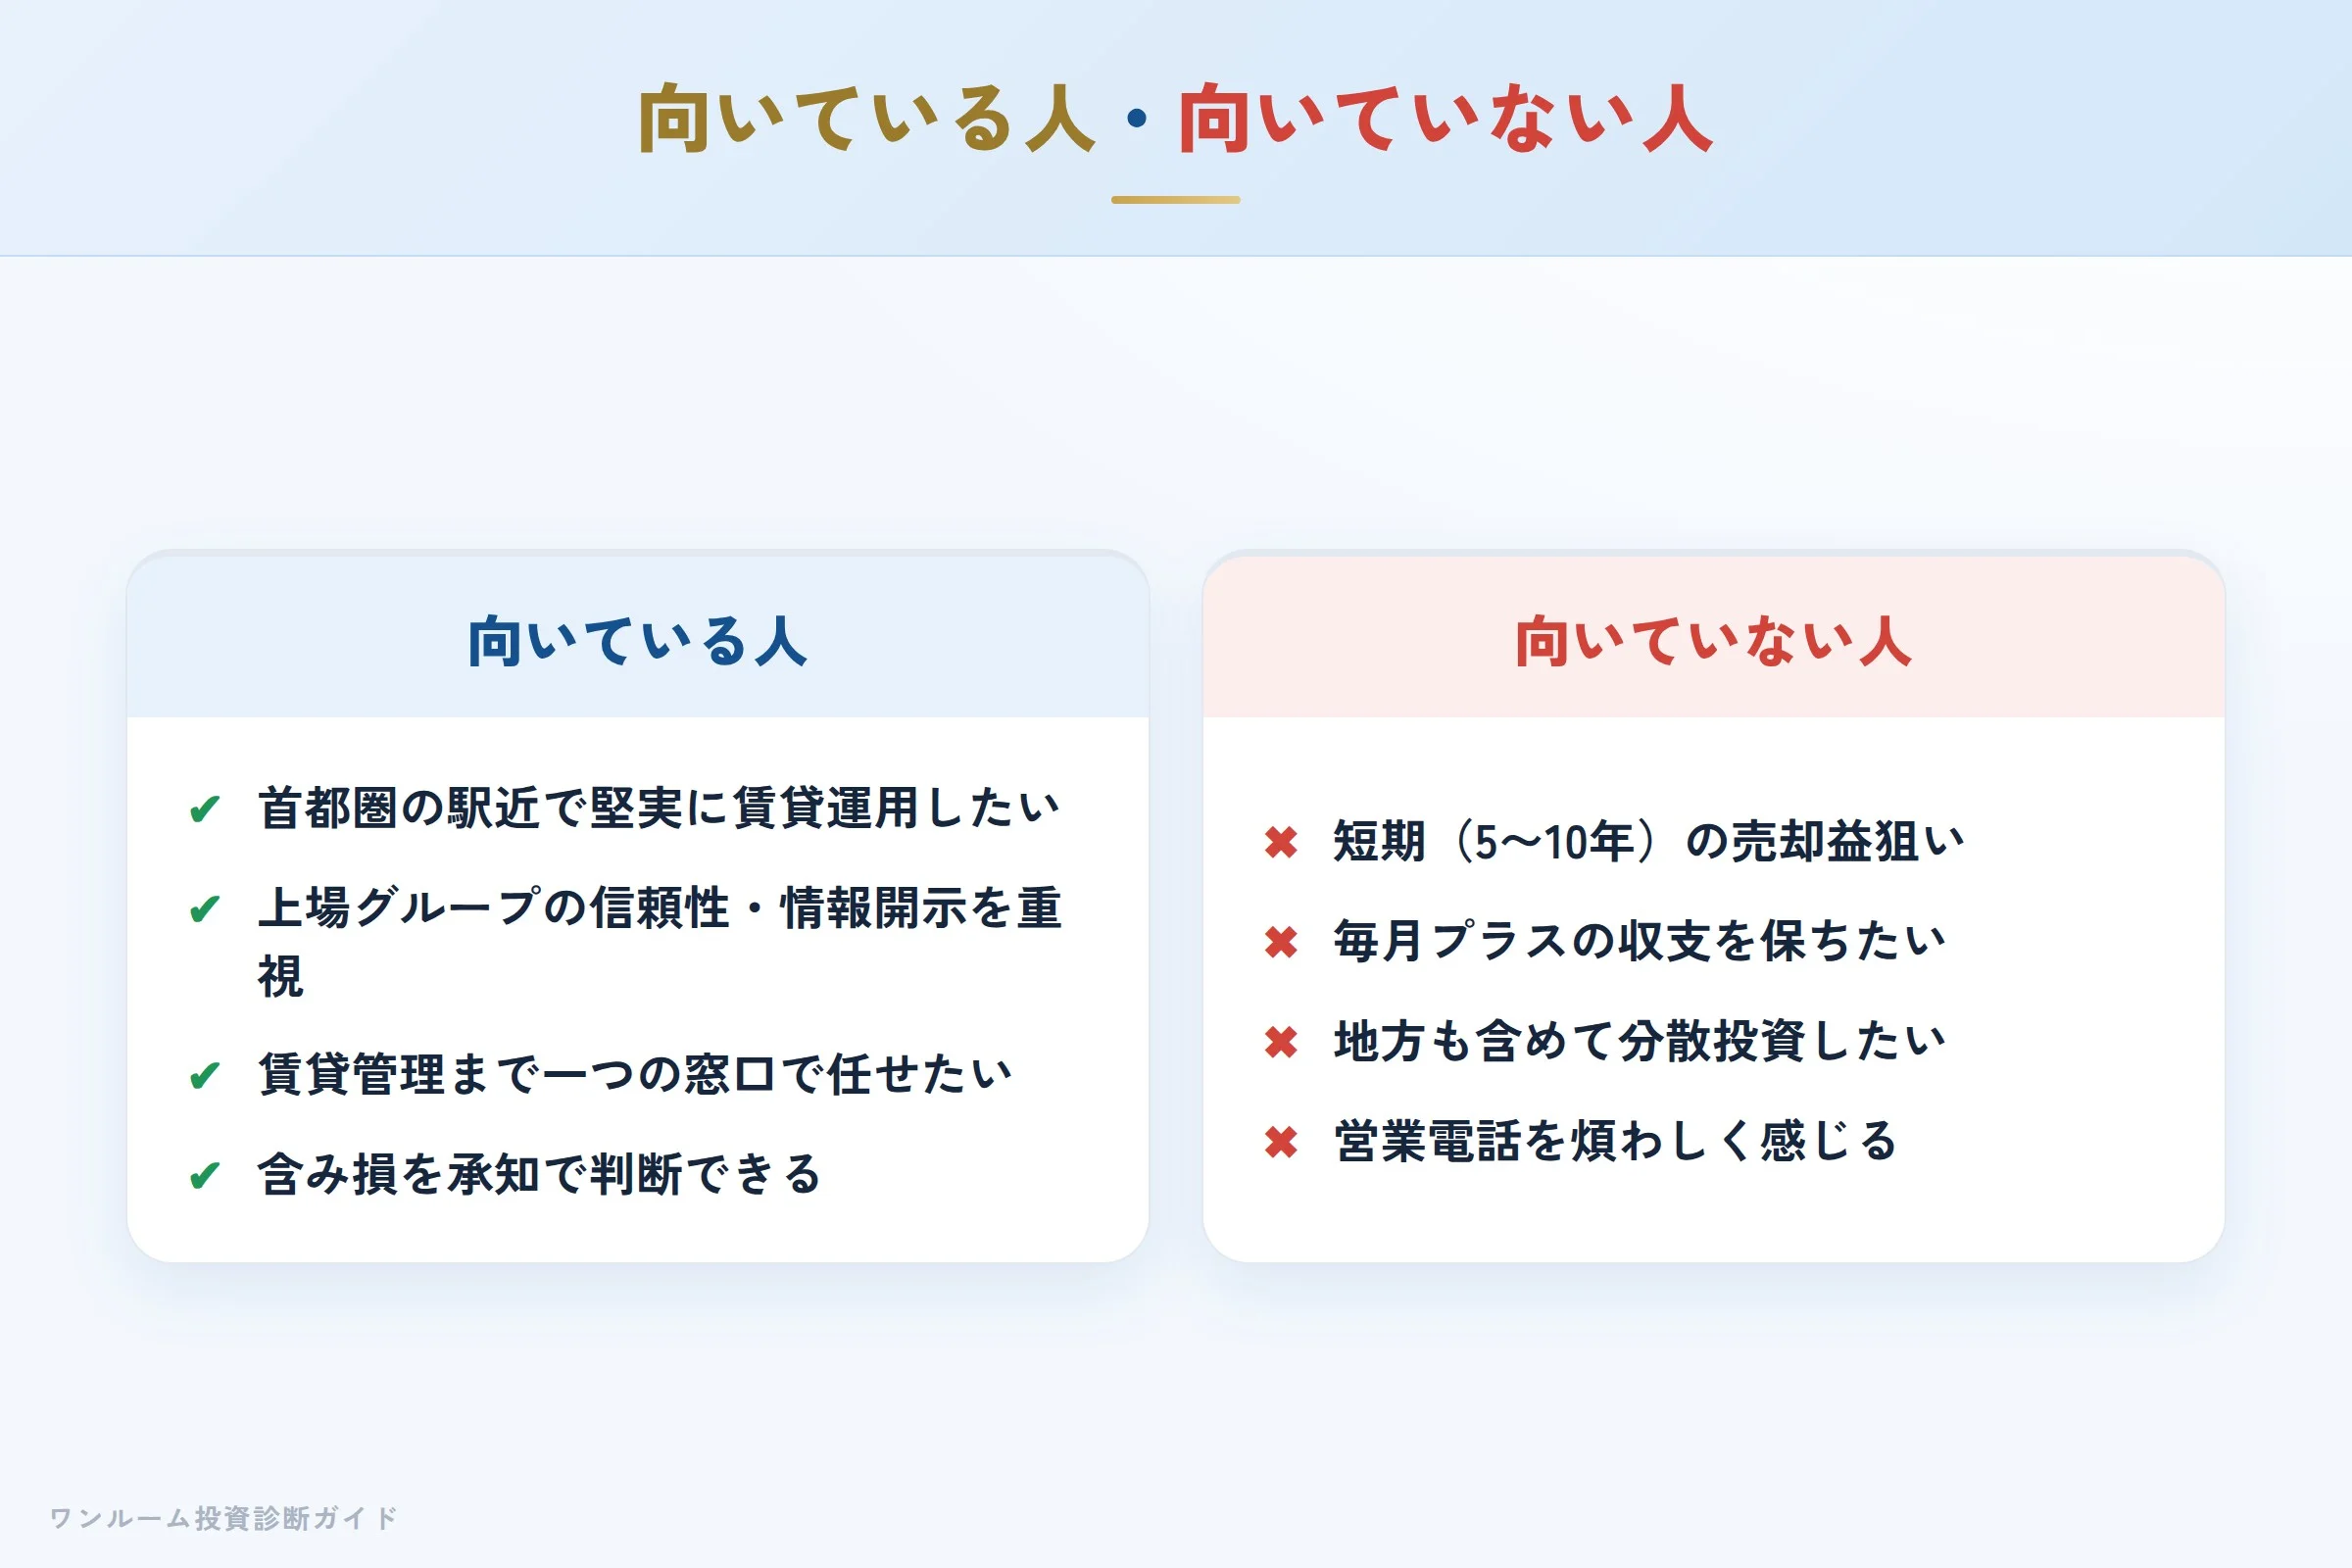
向いている人
- 首都圏の駅近物件で堅実な賃貸運用を考えている
- 上場グループの信頼性・情報開示を重視している
- 賃貸管理まで一つの窓口で任せたい
- ある程度の含み損(新築プレミアム)を承知で判断できる
向いていない人
- 短期(5〜10年)での売却益を狙っている
- キャッシュフローを毎月プラスに保ちたい
- 地方物件も含めて分散投資したい
- 営業電話を煩わしいと感じる
購入前セルフ診断チェックリスト
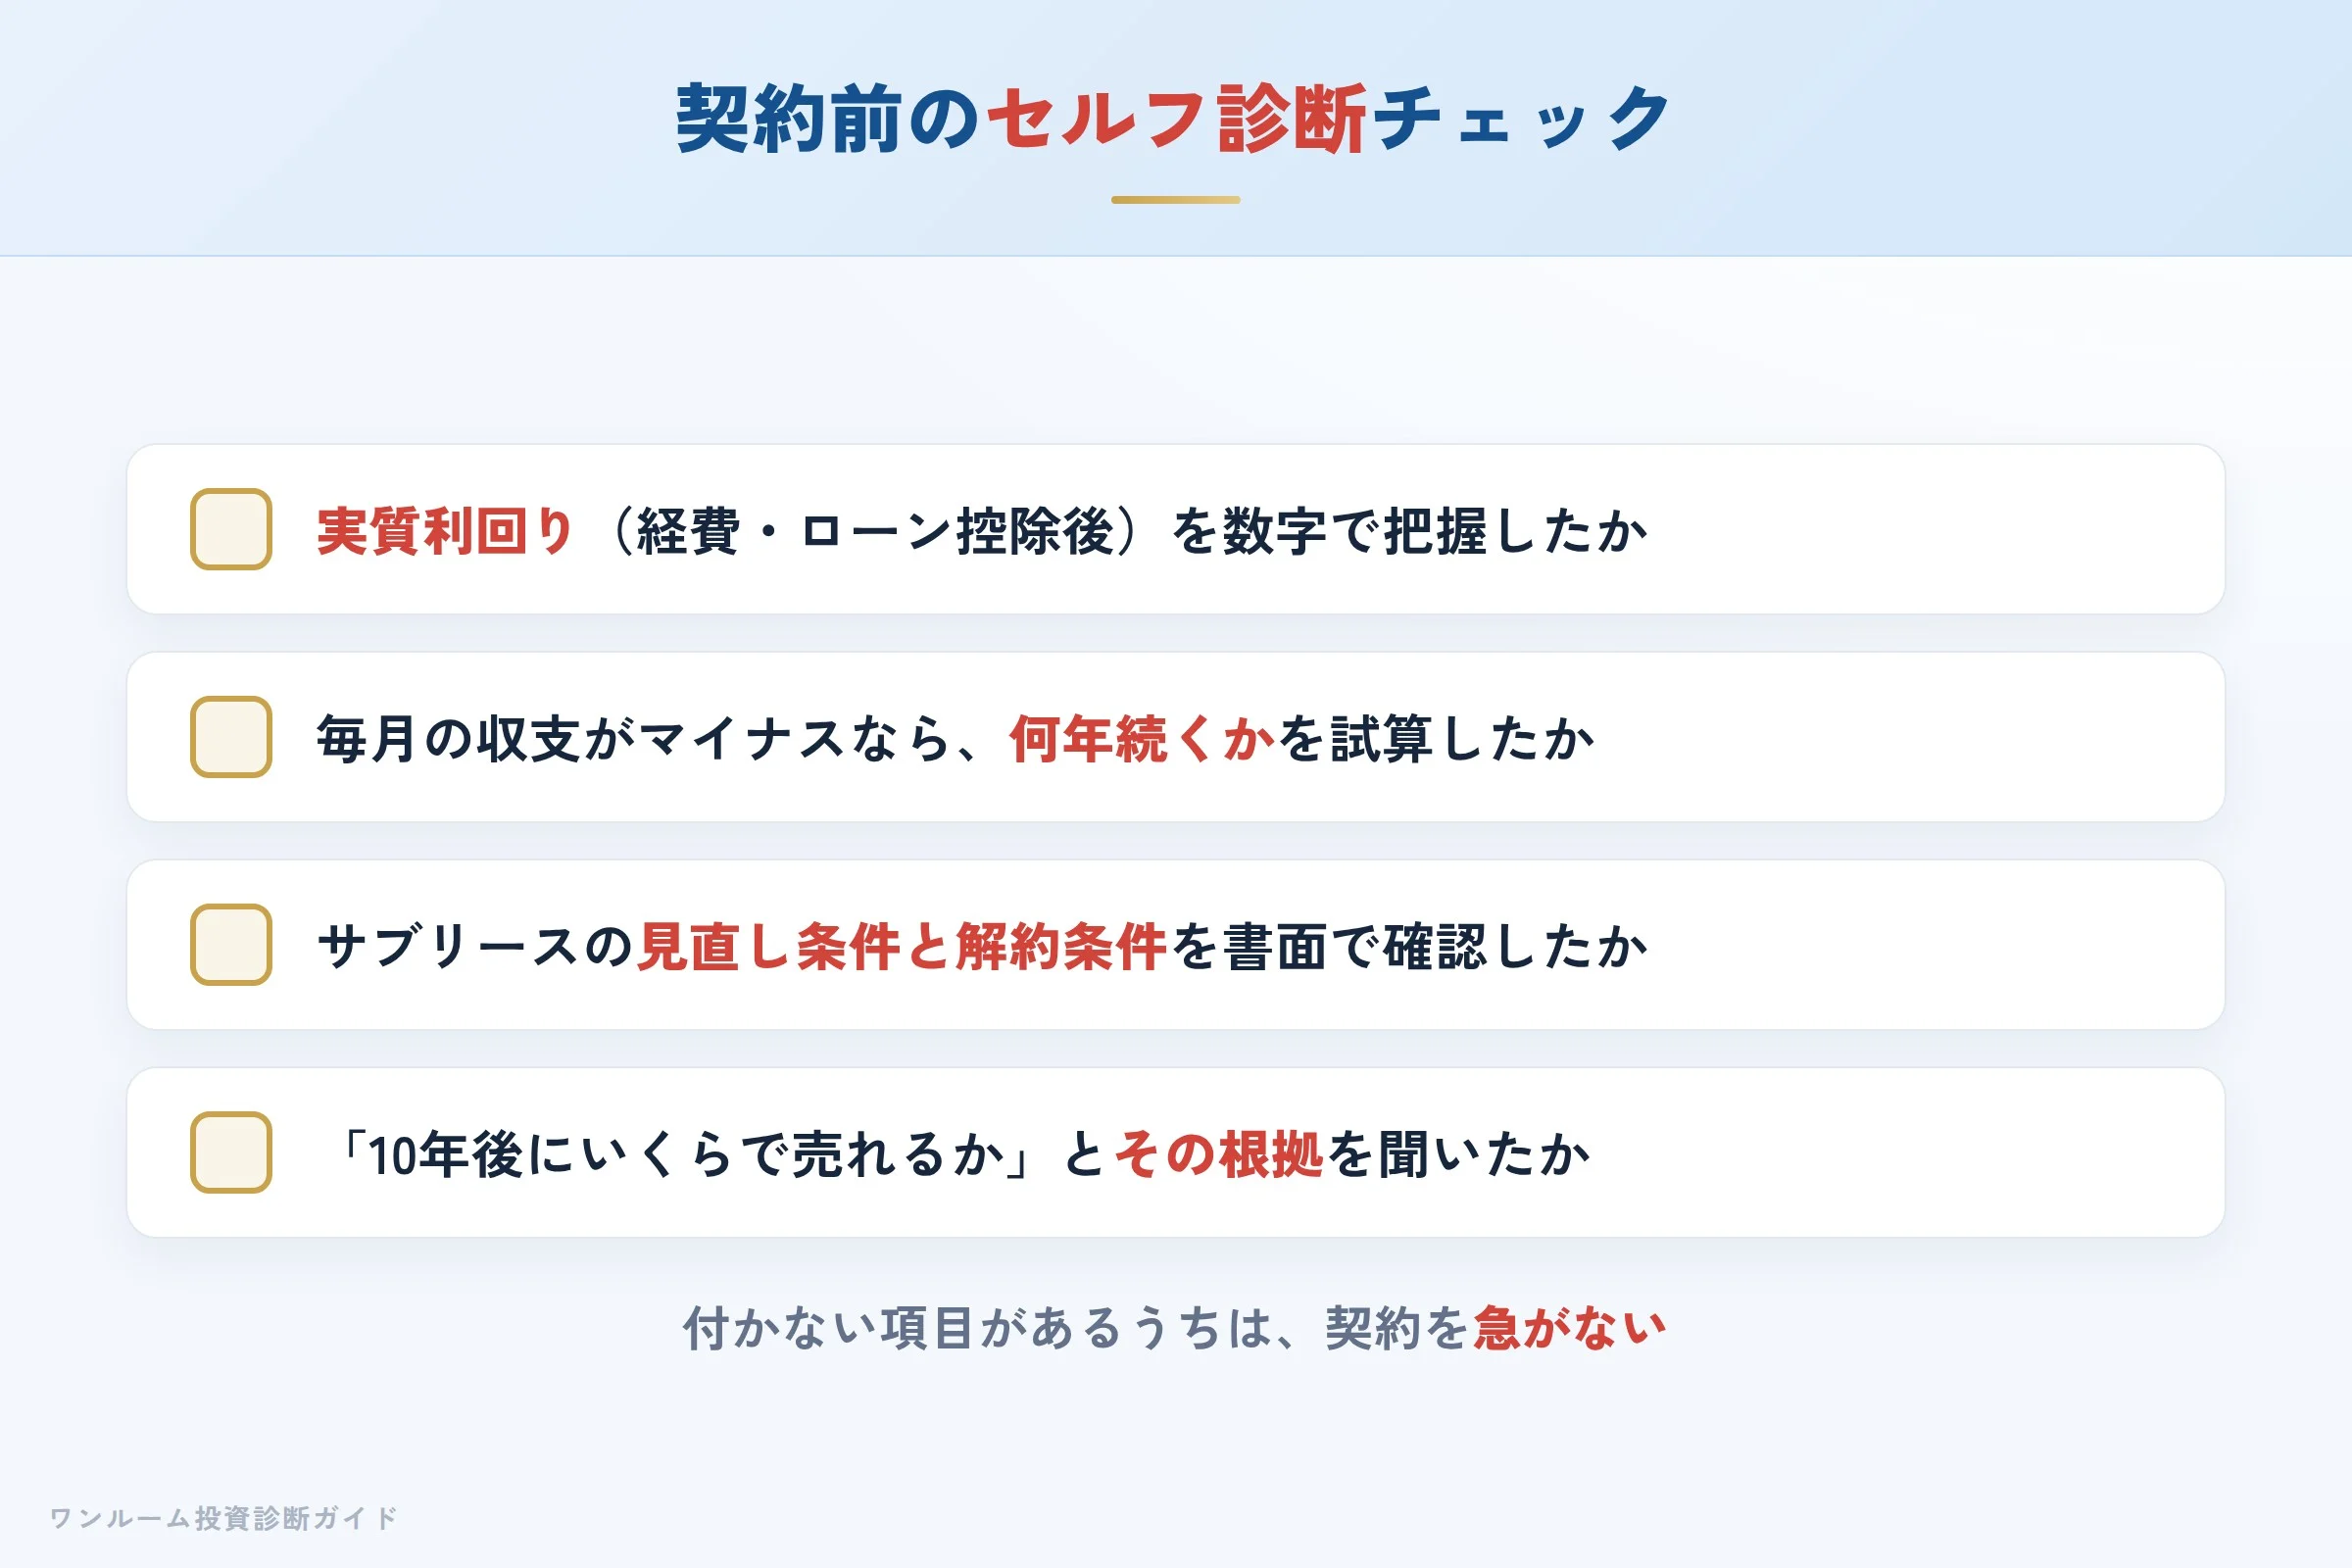
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- サブリースを使う場合、見直し条件と解約条件を書面で確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
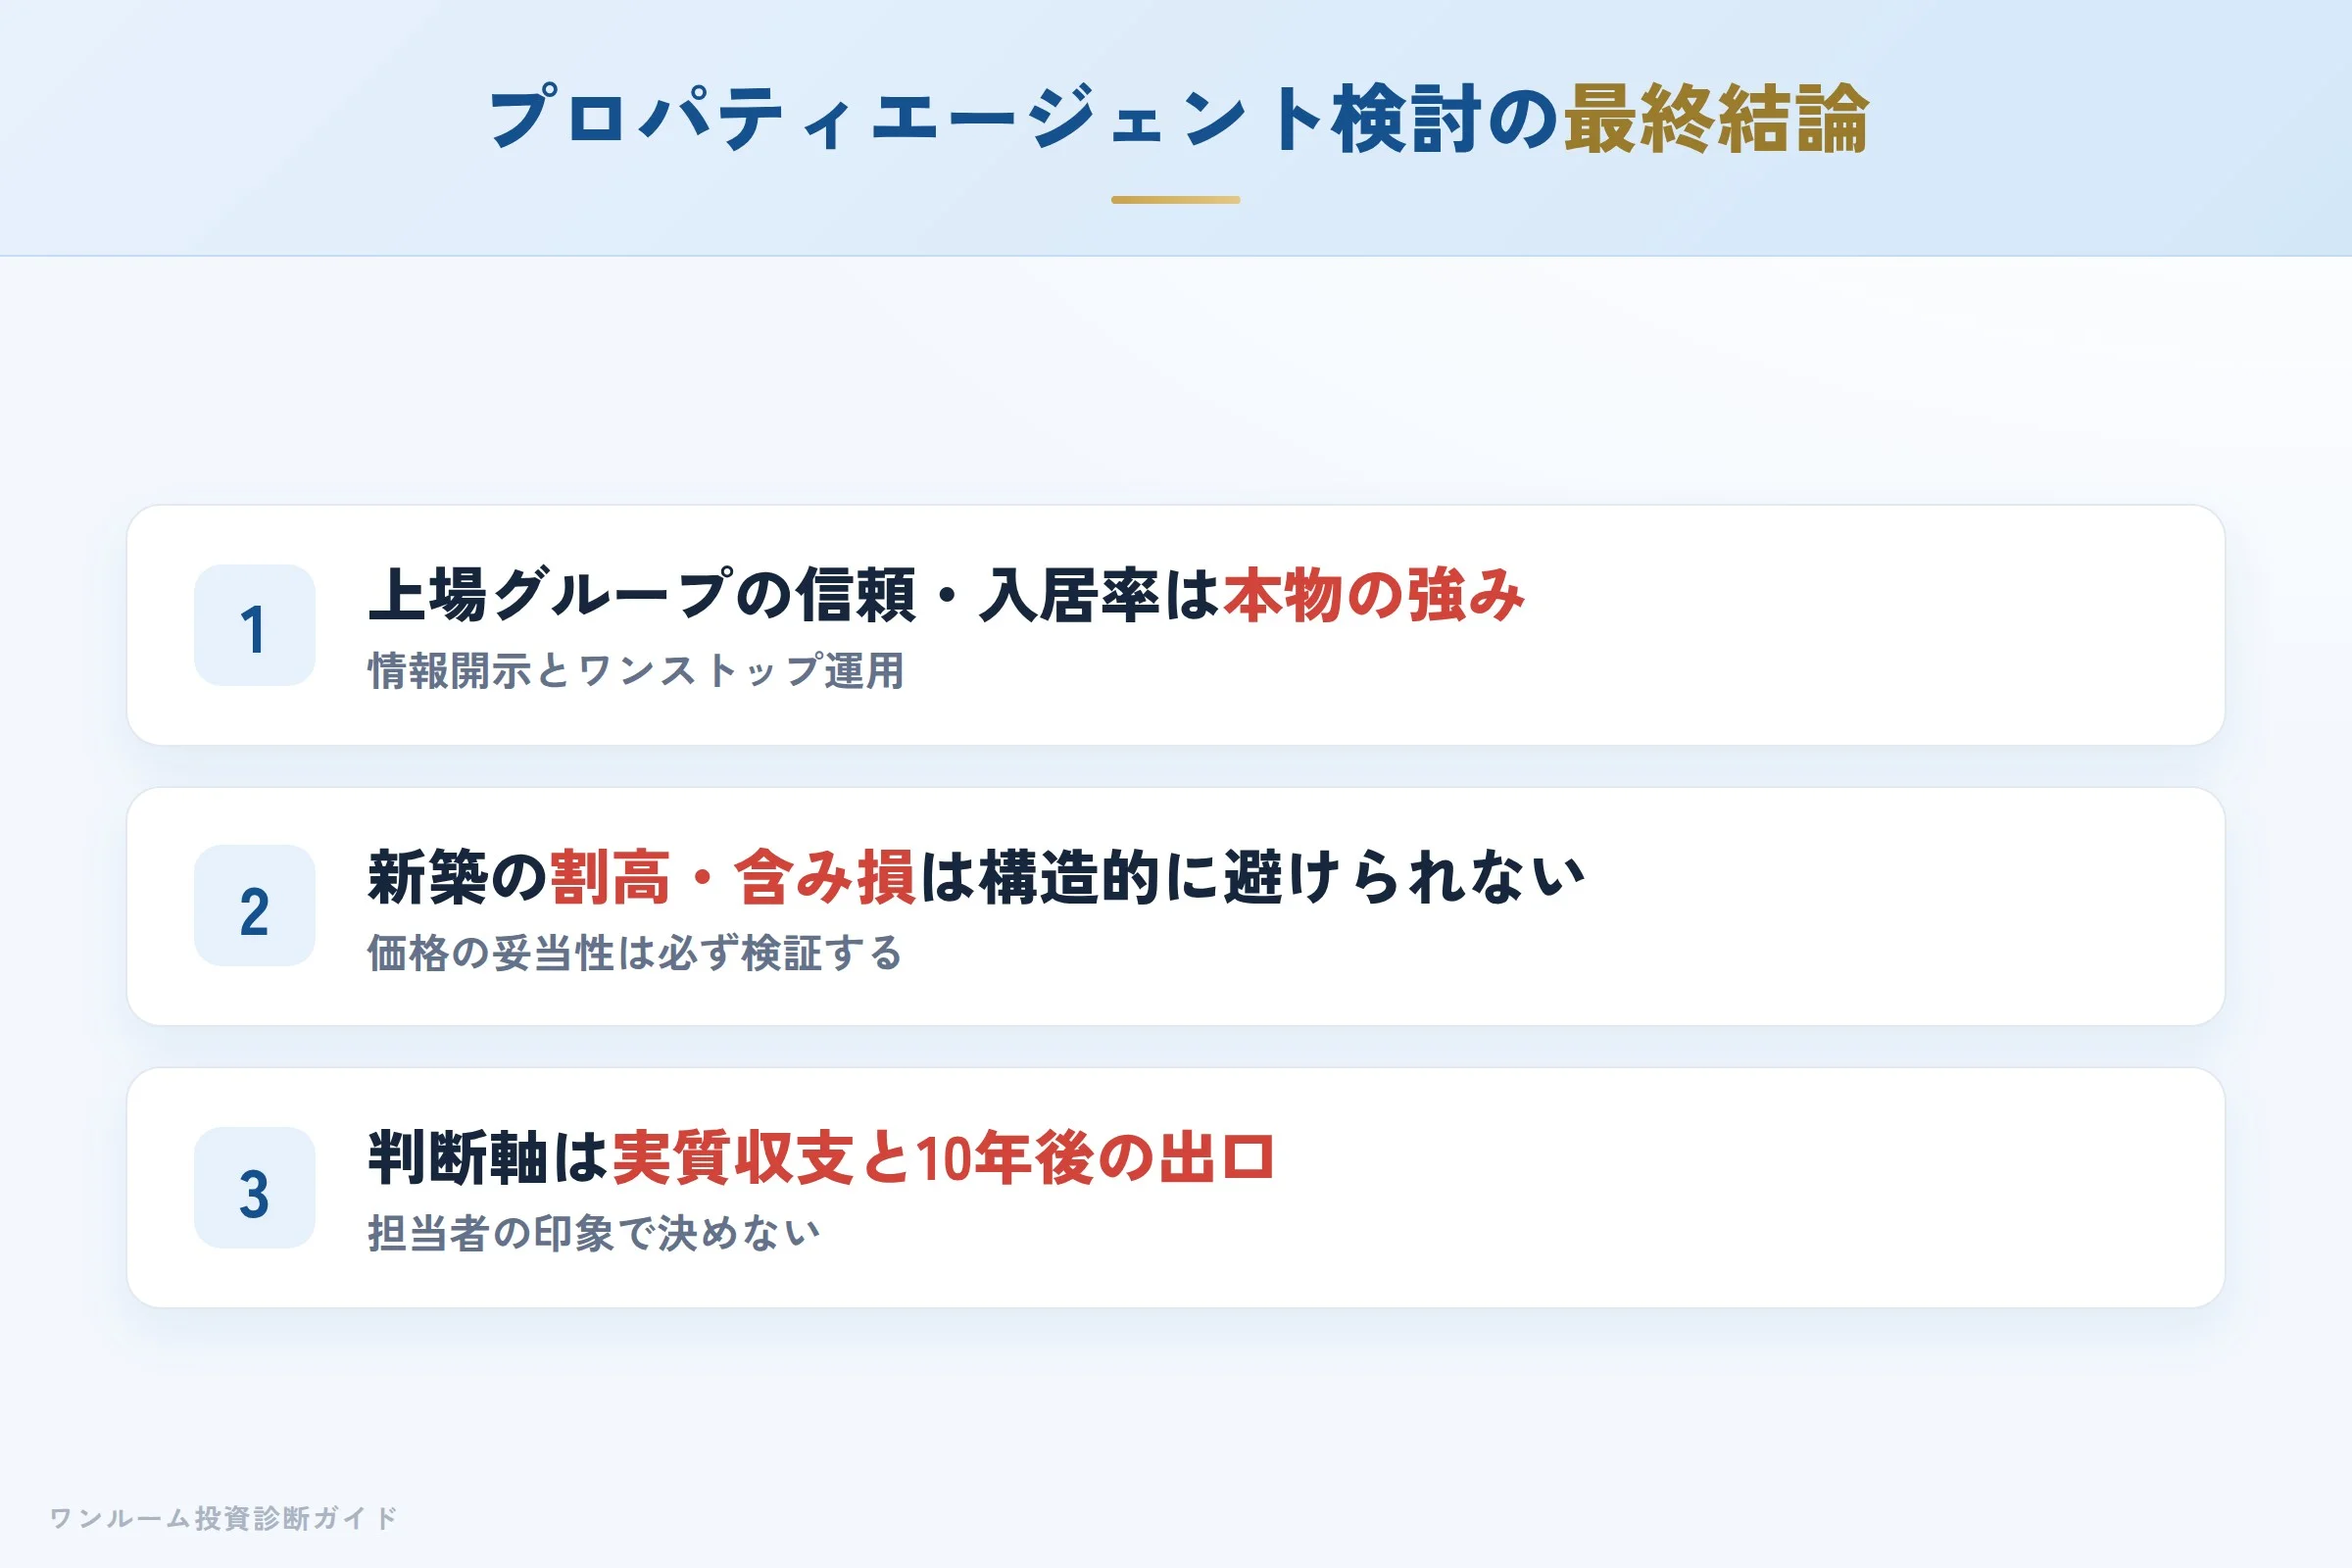
プロパティエージェントは「東証プライム上場ミガロホールディングスの一員として一定の信頼性と運用実績を持つ新築ワンルームデベロッパー」です。情報開示の透明性と公表入居率99%超という運用データは客観的にも評価できます。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
プロパティエージェントの物件を勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の「赤信号」です。不動産投資は医療と同じで、担当者が信頼できそうという理由だけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。