【2026-10-29 更新】 公式サイトで最新の会社概要を確認し、従業員数を103名(旧123名)に更新しました。社名変更・合併・廃業・免許失効の事実は確認されませんでした。出典URLを本文・frontmatterに追加しています。
「センチュリー21レイシャスという会社から、ディアレイシャスという新築マンションを勧められたけれど、実際どうなんだろう」。こうした相談は少なくありません。ネットで調べると「入居率が安定している」という声と「営業電話がしつこい」という声が混在していて、何を信じればいいのか迷ってしまいます。
評価が割れるのには理由があります。新築ワンルーム投資は担当者の印象や入居率の高さだけで判断されがちですが、本当に見るべきは物件の構造と数字です。この記事では公開情報と第三者の口コミをもとに、次の点を整理します。
- 株式会社レイシャス(センチュリー21レイシャス)とはどんな会社か(会社概要・販売立場)
- 2026年8月のTOKYO PRO Market上場の事実とその意味
- 第三者サイトの口コミ(良い声・悪い声の両方)
- どんな人が検討でき、どんな人は慎重になるべきか
会社概要:レイシャスはどんな会社か
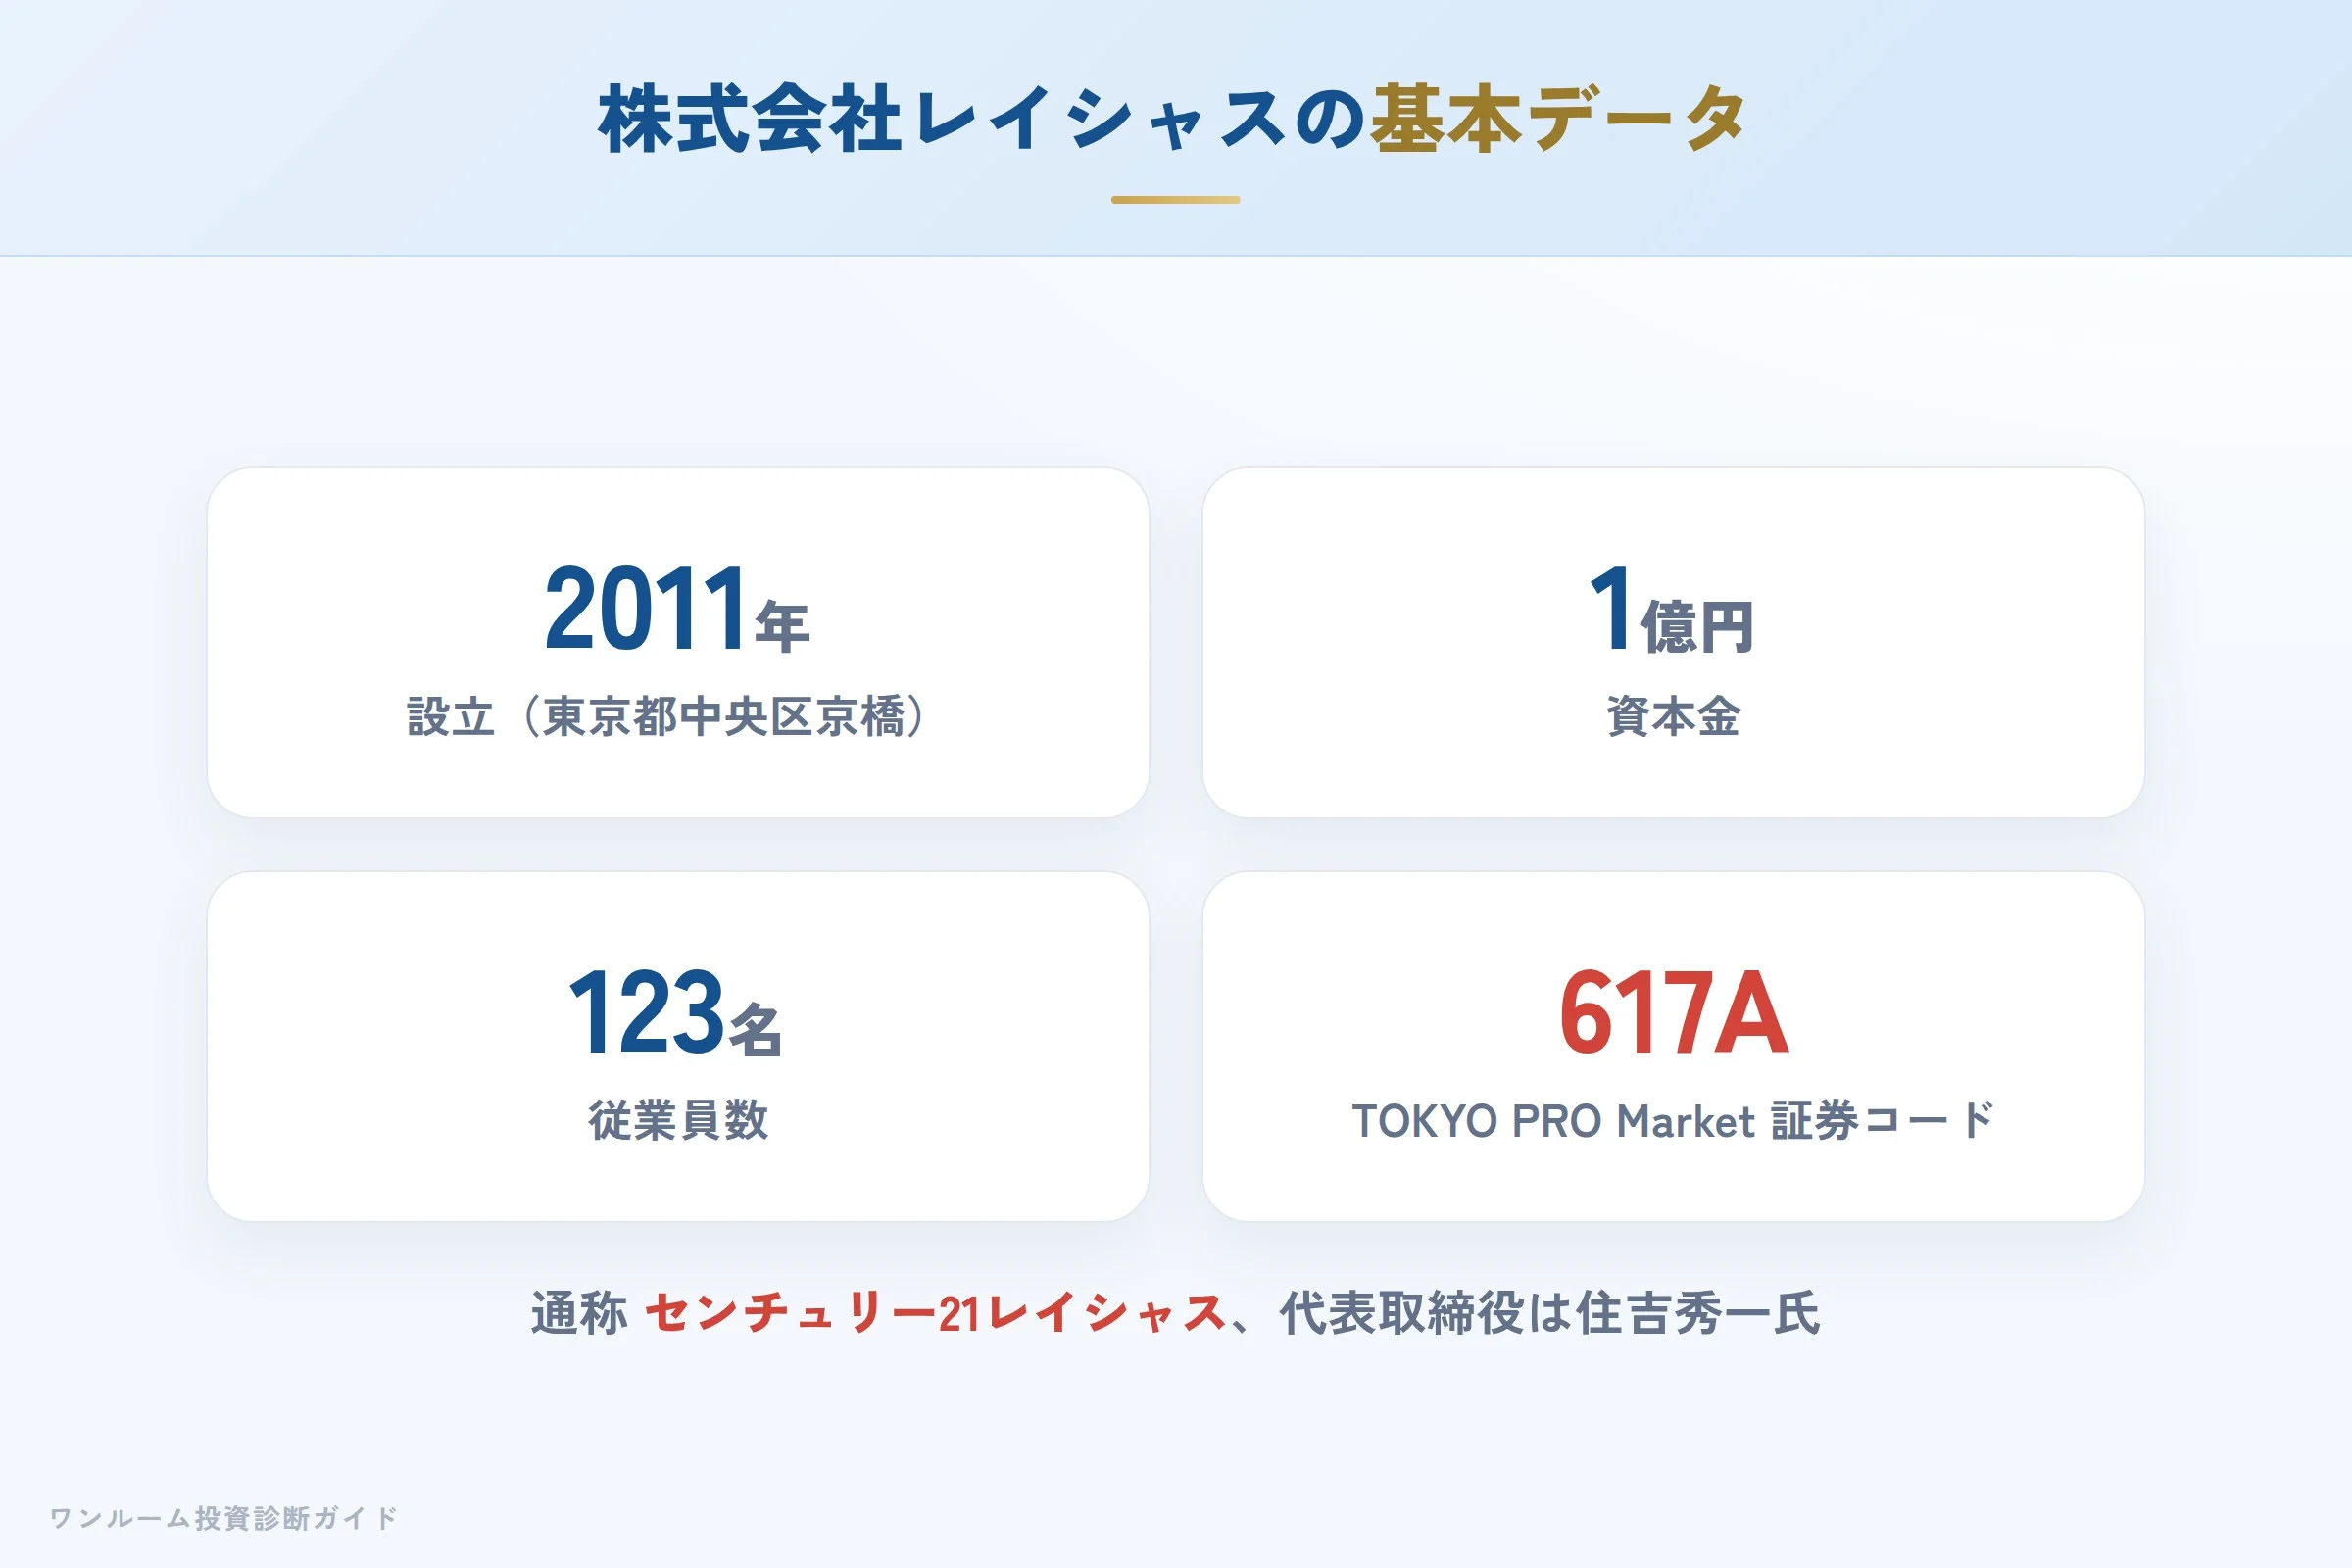
株式会社レイシャスは、2011年3月に設立された東京都中央区京橋の不動産会社です。資本金は1億円、代表取締役は住吉秀一氏で、従業員数は103名です(公式サイト企業情報・2026年10月29日確認、出典欄参照)。センチュリー21・ジャパンに加盟しており、「センチュリー21レイシャス」のブランド名でも知られています。公式サイトの会社概要によると、宅地建物取引業の免許番号は国土交通大臣(2)第9488号です。社名変更・合併・廃業・免許失効の事実は確認されていません(2026年10月29日時点)。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社レイシャス(通称:センチュリー21レイシャス) |
| 所在地 | 東京都中央区京橋2-14-1 兼松ビルディング5階 |
| 設立 | 2011年3月 |
| 資本金 | 1億円 |
| 代表取締役 | 住吉秀一 |
| 従業員数 | 103名(2026年10月29日確認) |
| 宅建業免許 | 国土交通大臣(2)第9488号 |
| 事業内容 | 不動産コンサルティング、不動産の賃貸借及び管理、不動産の売買及び仲介、都市開発の企画立案、ファイナンシャル・プランニング、損害保険・生命保険代理業務 |
| 上場情報 | 2026年8月26日 TOKYO PRO Marketへ新規上場(証券コード617A) |
販売立場(重要):公式サイトによると、同社の取扱いの約90%は自社ブランド「ディアレイシャス」の新築投資用ワンルームマンションが占めています。企画・開発から販売までを自社で手がけるため、ディアレイシャスに関しては同社自身が分譲主(売主)にあたります。あわせて仲介事業部も設けており、他社物件の売買仲介(媒介)も行っているとみられます。物件の提案を受けた際は、その物件が「自社開発の分譲物件」なのか「他社物件の仲介」なのかを、重要事項説明や契約書面で確認することをおすすめします。読者自身も国土交通省の「宅地建物取引業者検索」で免許番号から実在・行政処分歴の有無を無料で確認できます。本記事の調査時点で、同社に関する行政処分の公表情報は見当たりませんでした。
TOKYO PRO Marketへの新規上場:何が変わったのか
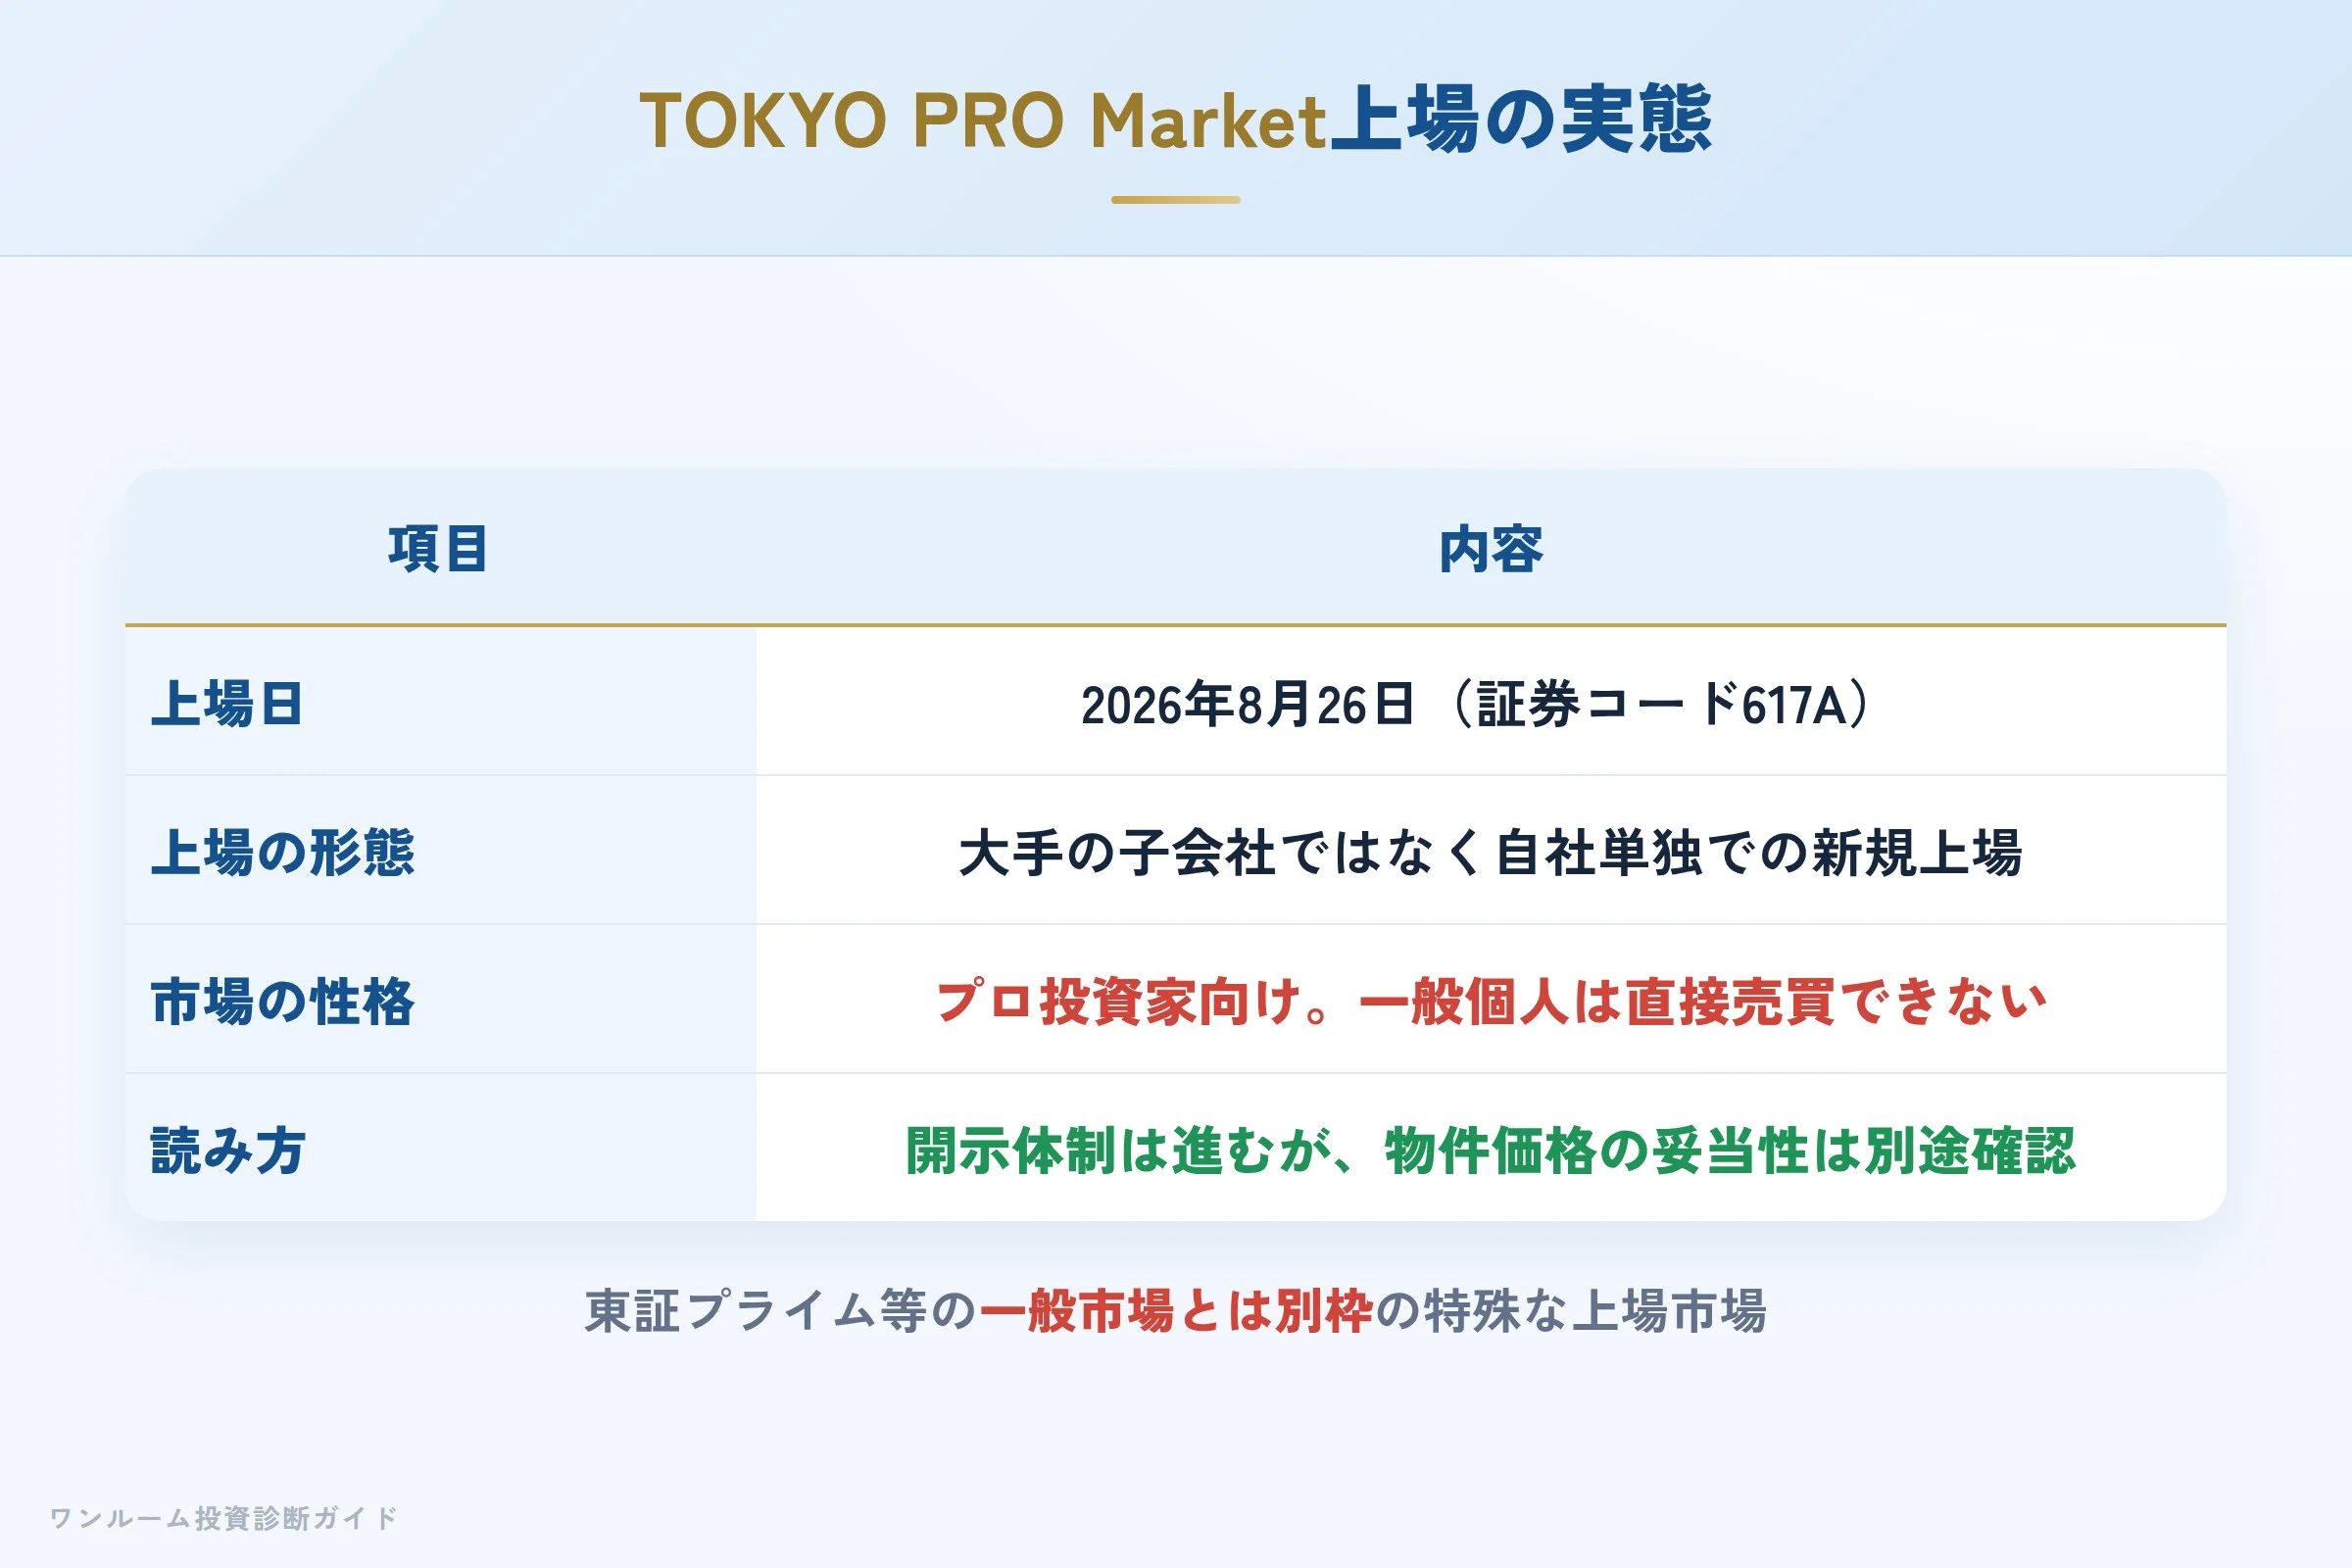
株式会社レイシャスは、公式サイトの発表によると2026年8月26日に東京証券取引所のTOKYO PRO Marketへ新規上場しました(証券コード617A)。大手不動産グループの傘下に入っての上場ではなく、同社単独での新規上場です。
ここで知っておきたいのは、TOKYO PRO Marketが一般になじみのある東証プライム・スタンダード・グロースとは性格の異なる市場だという点です。TOKYO PRO Marketはプロ投資家(特定投資家等)向けの市場で、一般の個人投資家が証券会社を通じて直接株式を売買することはできません。上場審査の基準や開示の仕組みも一般市場とは異なります。
上場によって会社としての情報開示の枠組みが整う面はありますが、「上場企業だから物件価格が常に適正」「上場しているので安心して任せられる」と短絡的に結びつけるのは早計です。上場の事実と、個々のディアレイシャス物件の価格が相場に対して妥当かどうかは、別の軸で確認する必要があります。
ディアレイシャス:物件ブランドの特徴
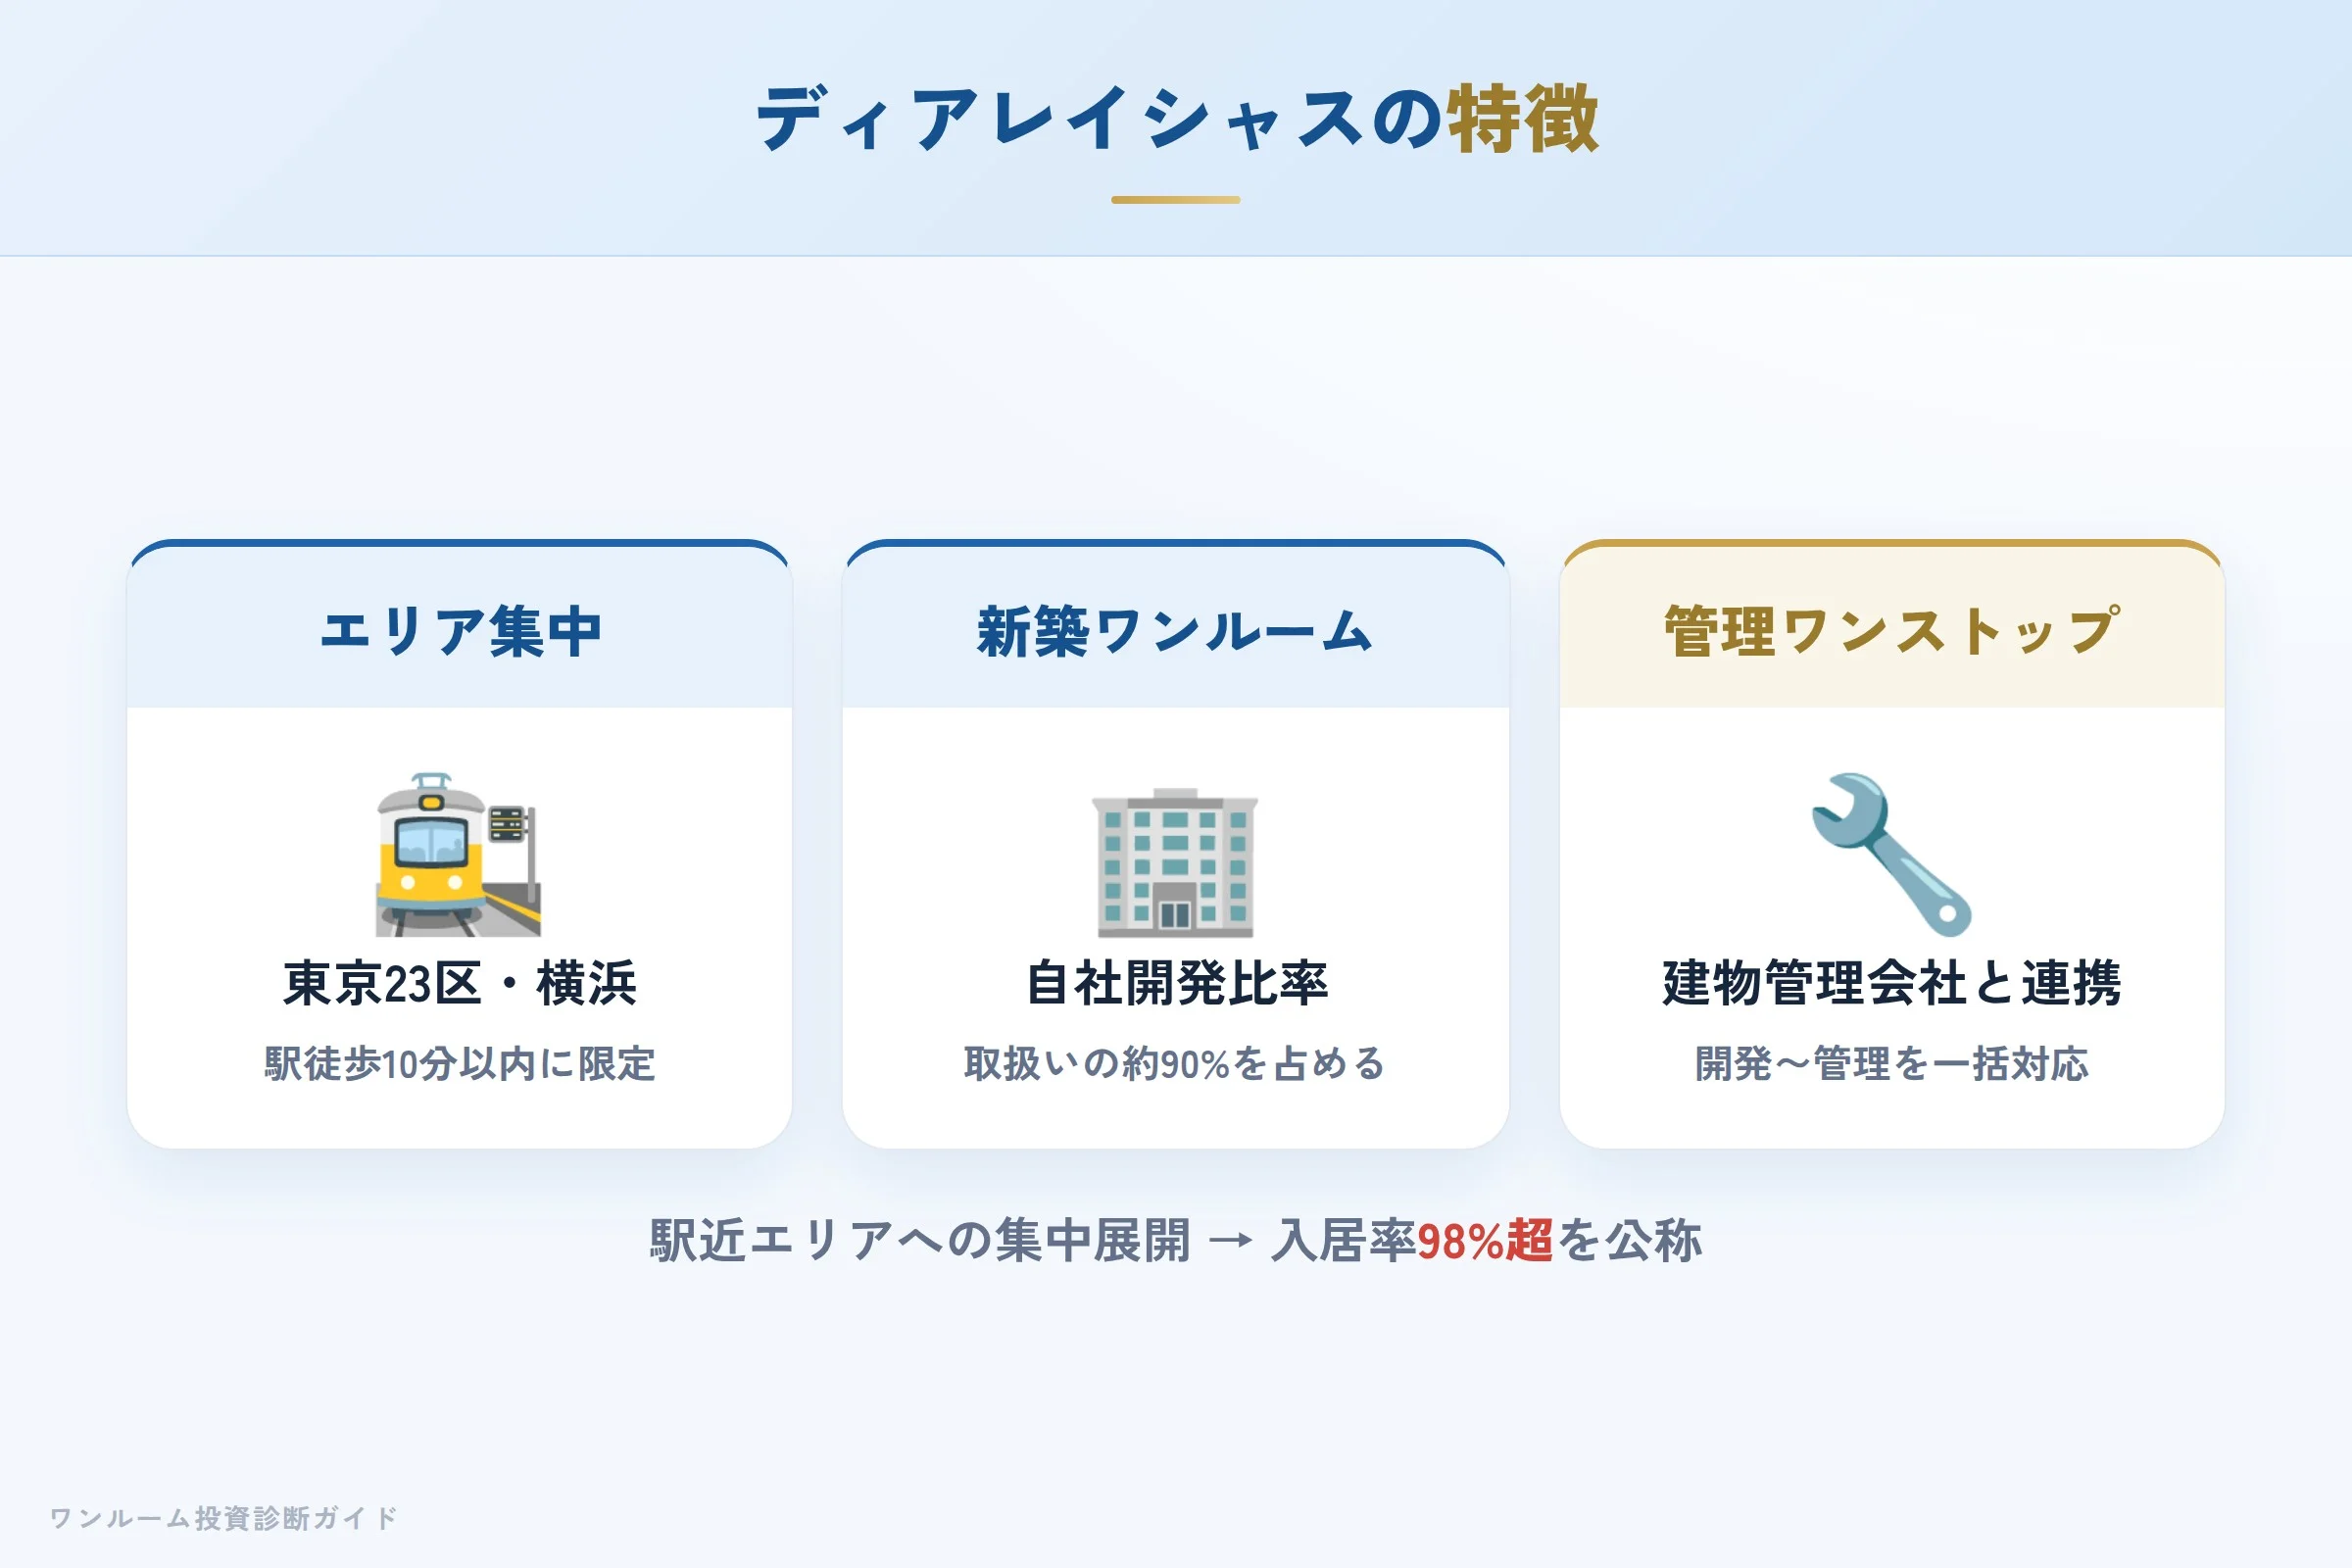
ディアレイシャスは、東京23区・横浜地区を中心に展開する新築投資用ワンルームマンションブランドです。公式サイトや第三者サイトの情報によると、駅徒歩10分以内の立地に対象を絞り込んで開発している点が特徴とされています。賃貸管理・建物管理については、建物管理会社の合人社計画研究所と連携してワンストップで対応する体制を取っているとされ、入居率は98%超と公称されています。
センチュリー21ブランドとしては、国内外の加盟店の中から選ばれる表彰制度「センチュリオン」を7年連続で受賞しているという情報もあり、ブランドネットワークを活用したノウハウの蓄積がうかがえます。一方で、取扱いの中心がディアレイシャスという自社ブランドの新築ワンルームにほぼ限られているため、中古物件や他エリアの物件を検討したい人にとっては選択肢が限られる点には留意が必要です。
実際の口コミ:良い声と悪い声の両方
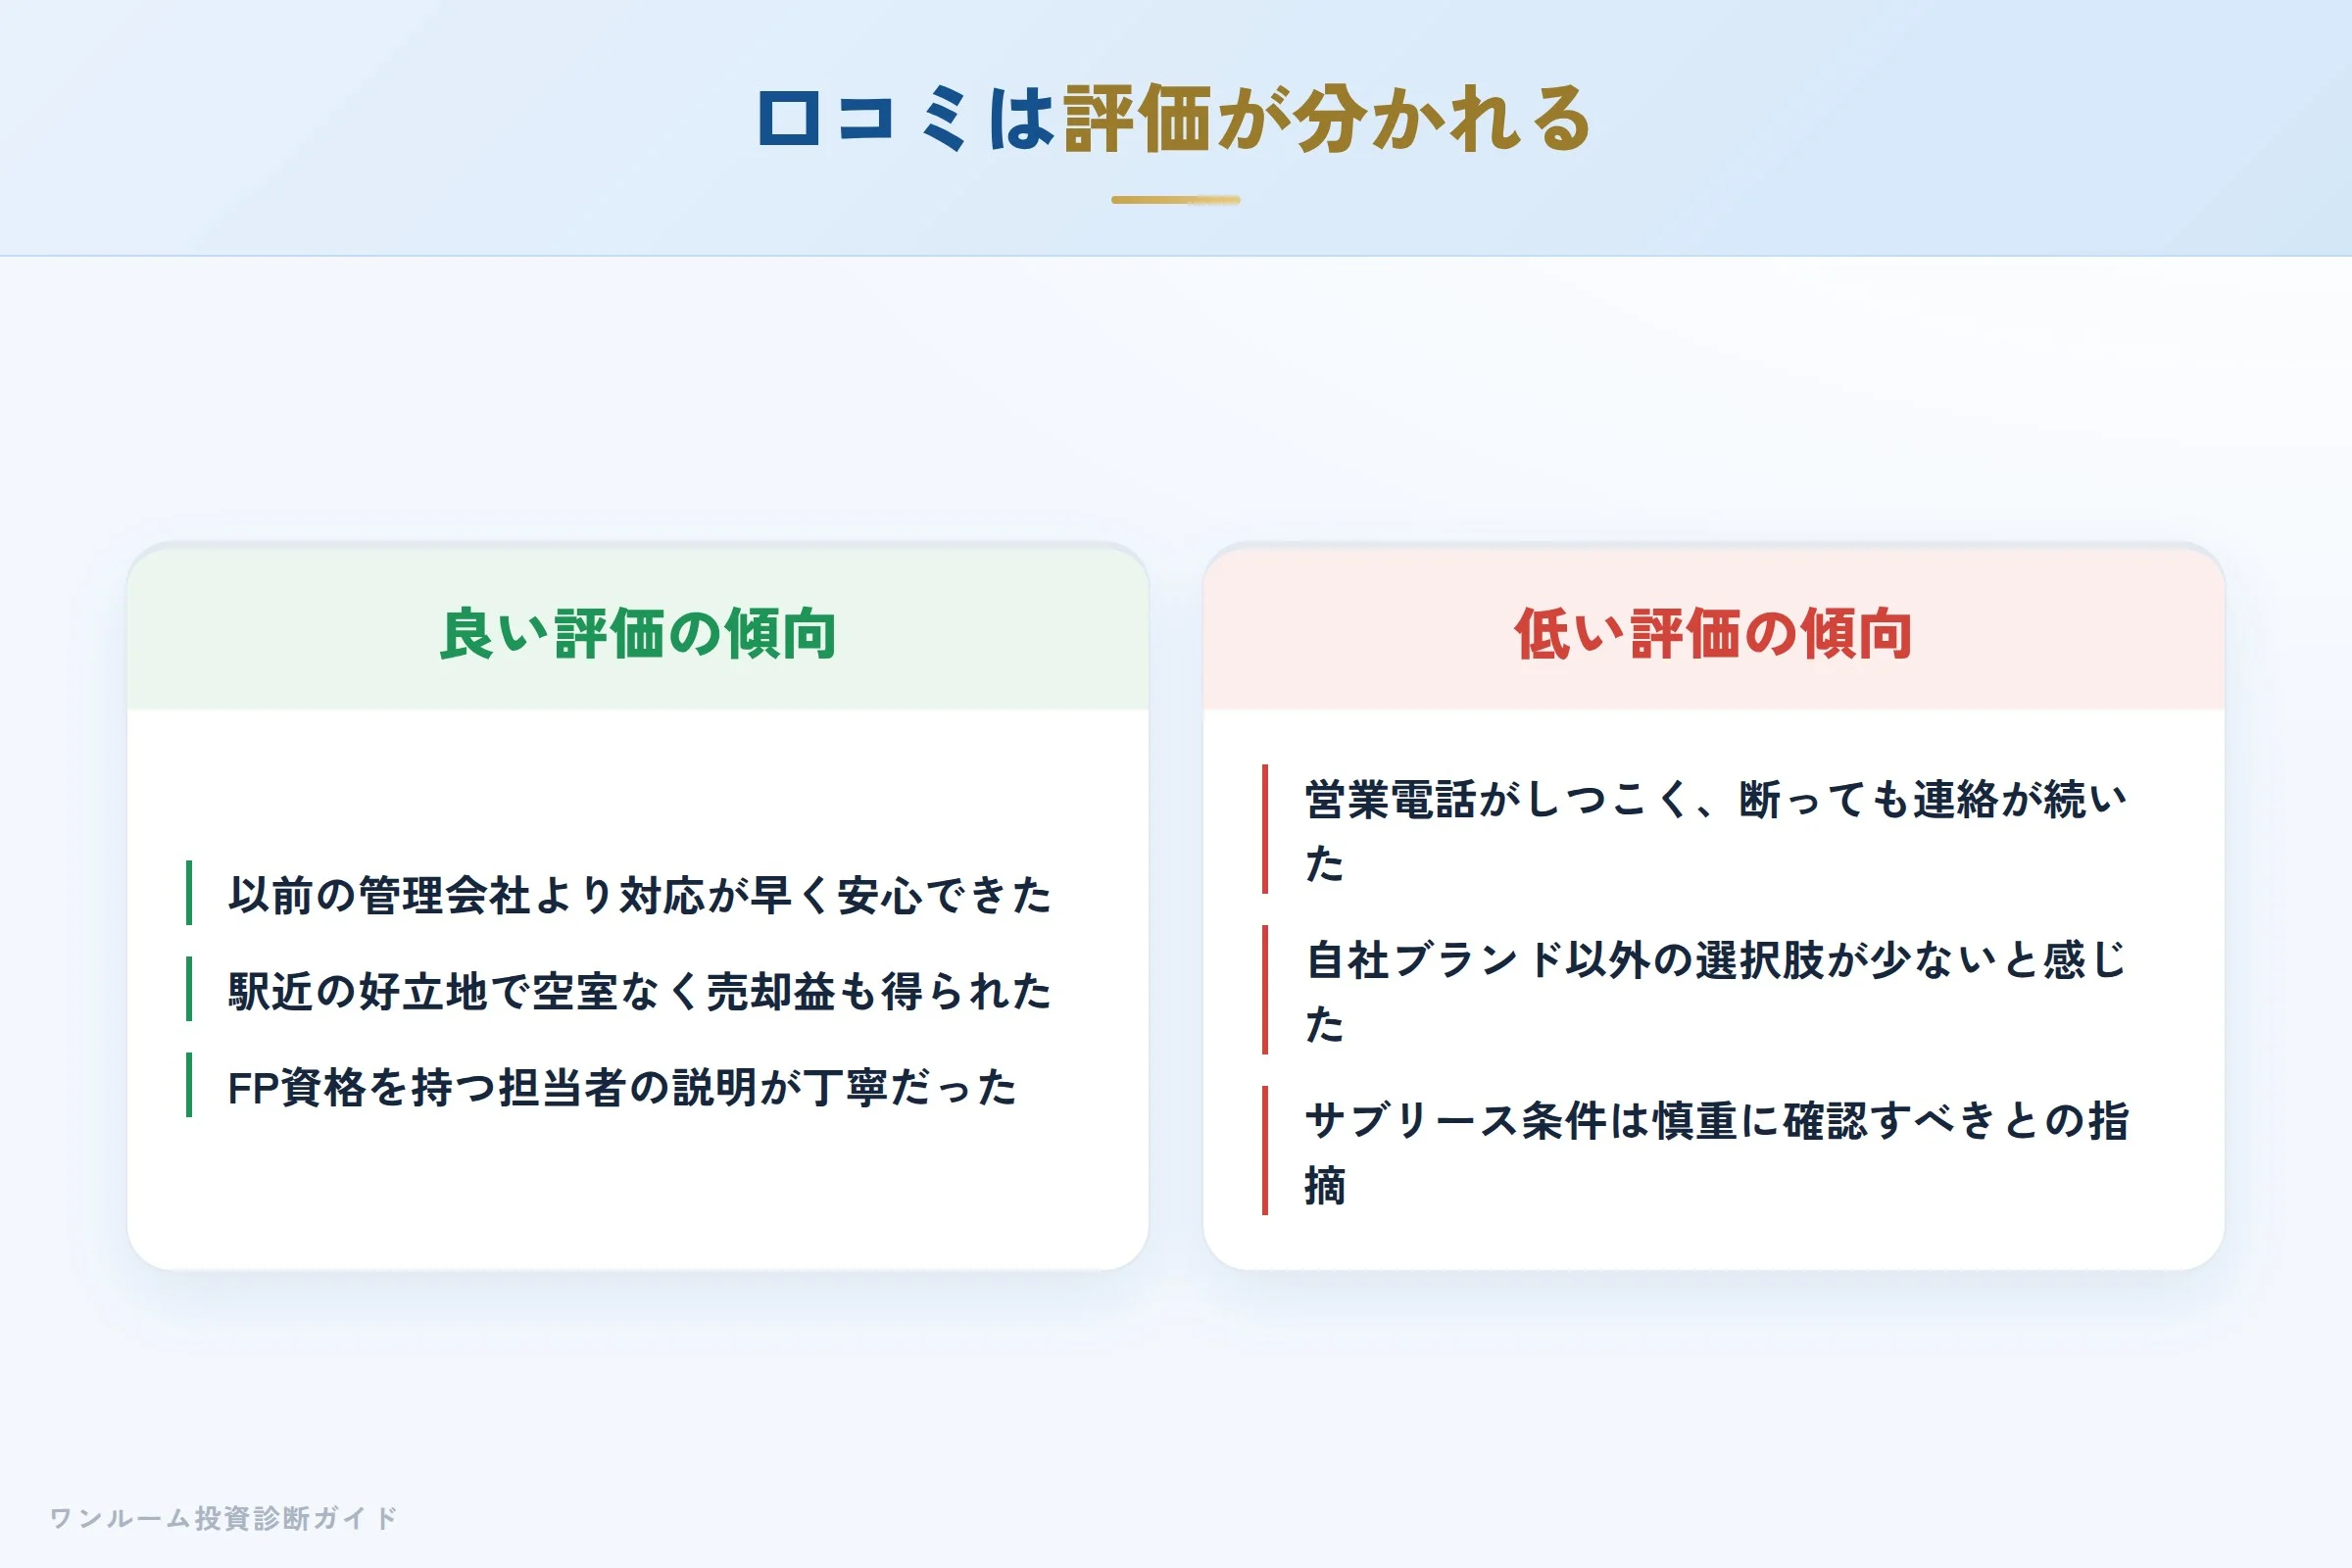
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- 管理対応が迅速で、以前の管理会社より安心できた
- 駅近の好立地で、空室なく売却益も得られた
- 価格設定が良心的だと感じた
- ファイナンシャルプランナー資格を持つ担当者の説明が丁寧だった
- 営業電話がしつこく、断っても連絡が続いた
- 自社ブランド以外の選択肢が少ないと感じた
- サブリース契約の条件を慎重に確認すべきという指摘
- セミナー参加後に営業電話が増えたという声
良い評価の声
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 以前契約していた管理会社と比べてトラブル対応が早いという評価がある
- 駅近の物件で空室が出ず、売却益を得られたという声がある
- ファイナンシャルプランナーの資格を持つ担当者が、収支や税制を踏まえて丁寧に説明してくれたという声がある
- 価格設定が良心的だと感じたという声がある
低い評価の声
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- セミナーや問い合わせの後に営業電話が繰り返しかかってきた、断っても対応が続いたという指摘がある
- 取扱い物件がディアレイシャスという自社ブランドの新築ワンルームにほぼ限られる点を指摘する声がある
- サブリース契約については条件を慎重に確認すべきという注意喚起がある
第三者サイトの評価:客観指標は高め、営業面には注意の声
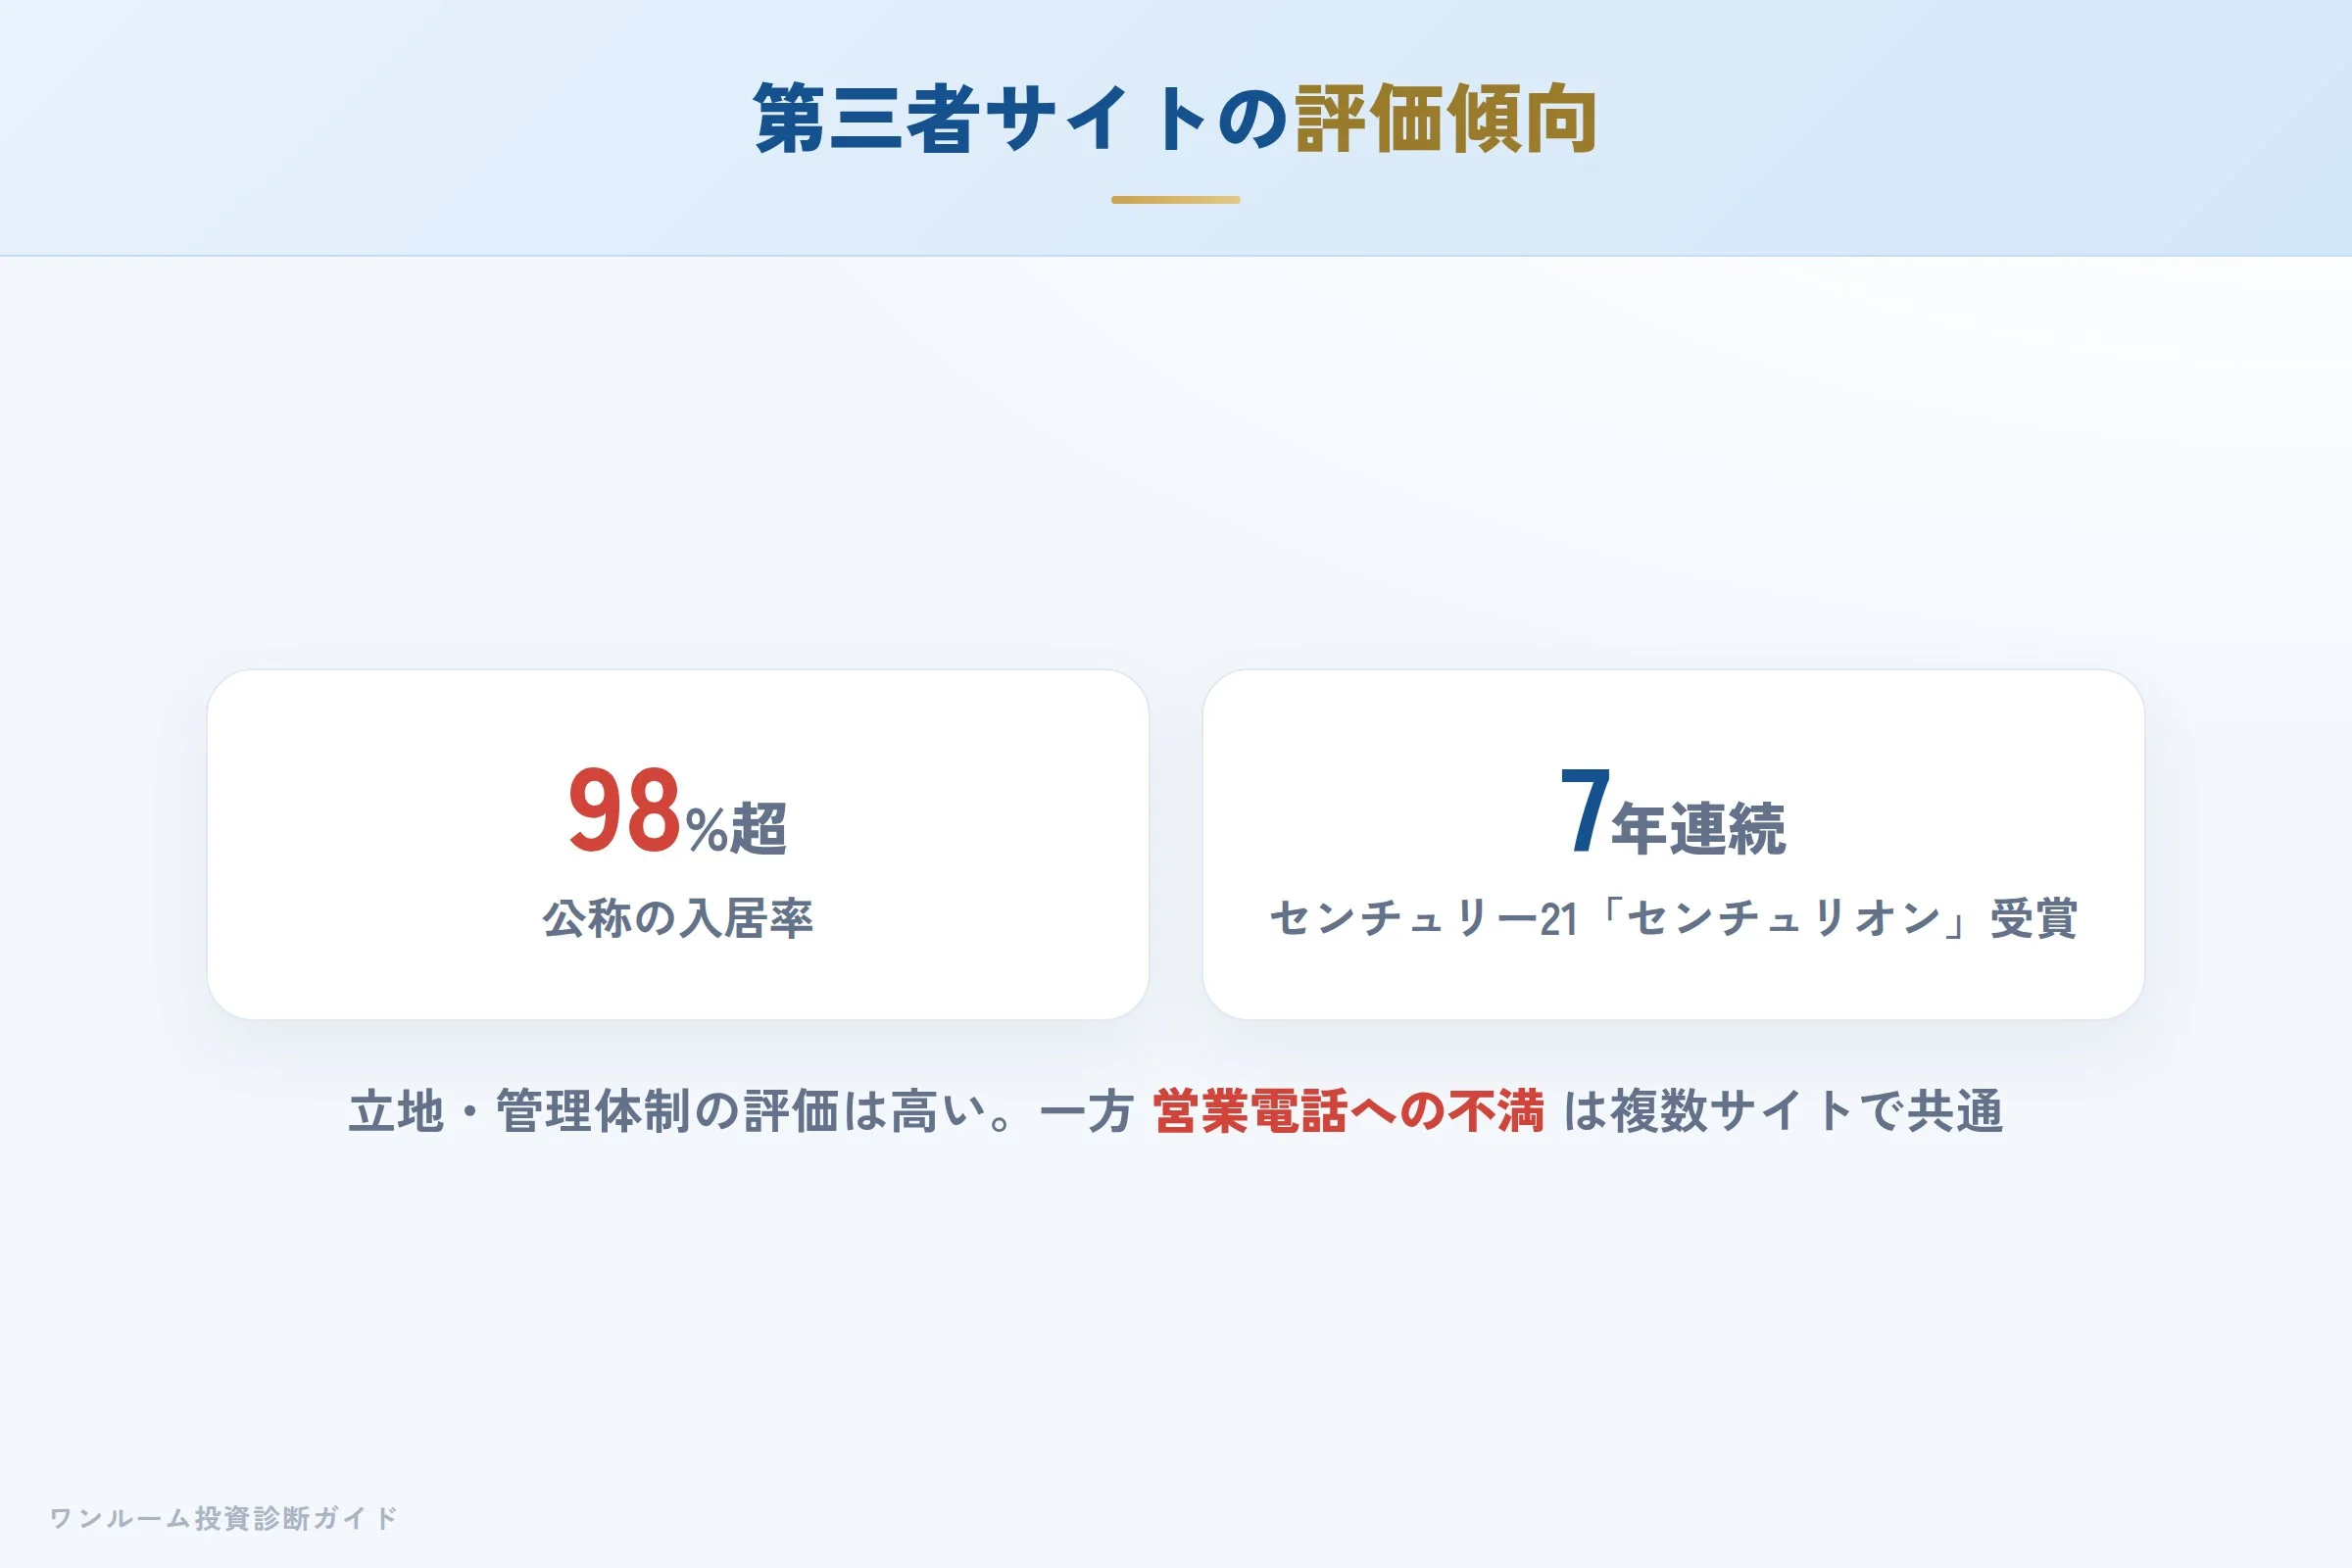
複数の不動産投資の評判比較サイトを確認すると、入居率98%超、センチュリー21「センチュリオン」7年連続受賞といった客観的な実績は共通して紹介されており、立地選定や管理体制については好意的な評価が目立ちます。
一方で、営業電話の頻度やセミナー参加後のフォロー連絡については、複数のサイトで共通して指摘が見られるパターンです。「物件・立地・管理体制は評価できるが、営業手法には改善の余地がある」というのが、第三者評価のおおまかな傾向と言えます。
AIが整理する強み:ネットワークとエリア集中
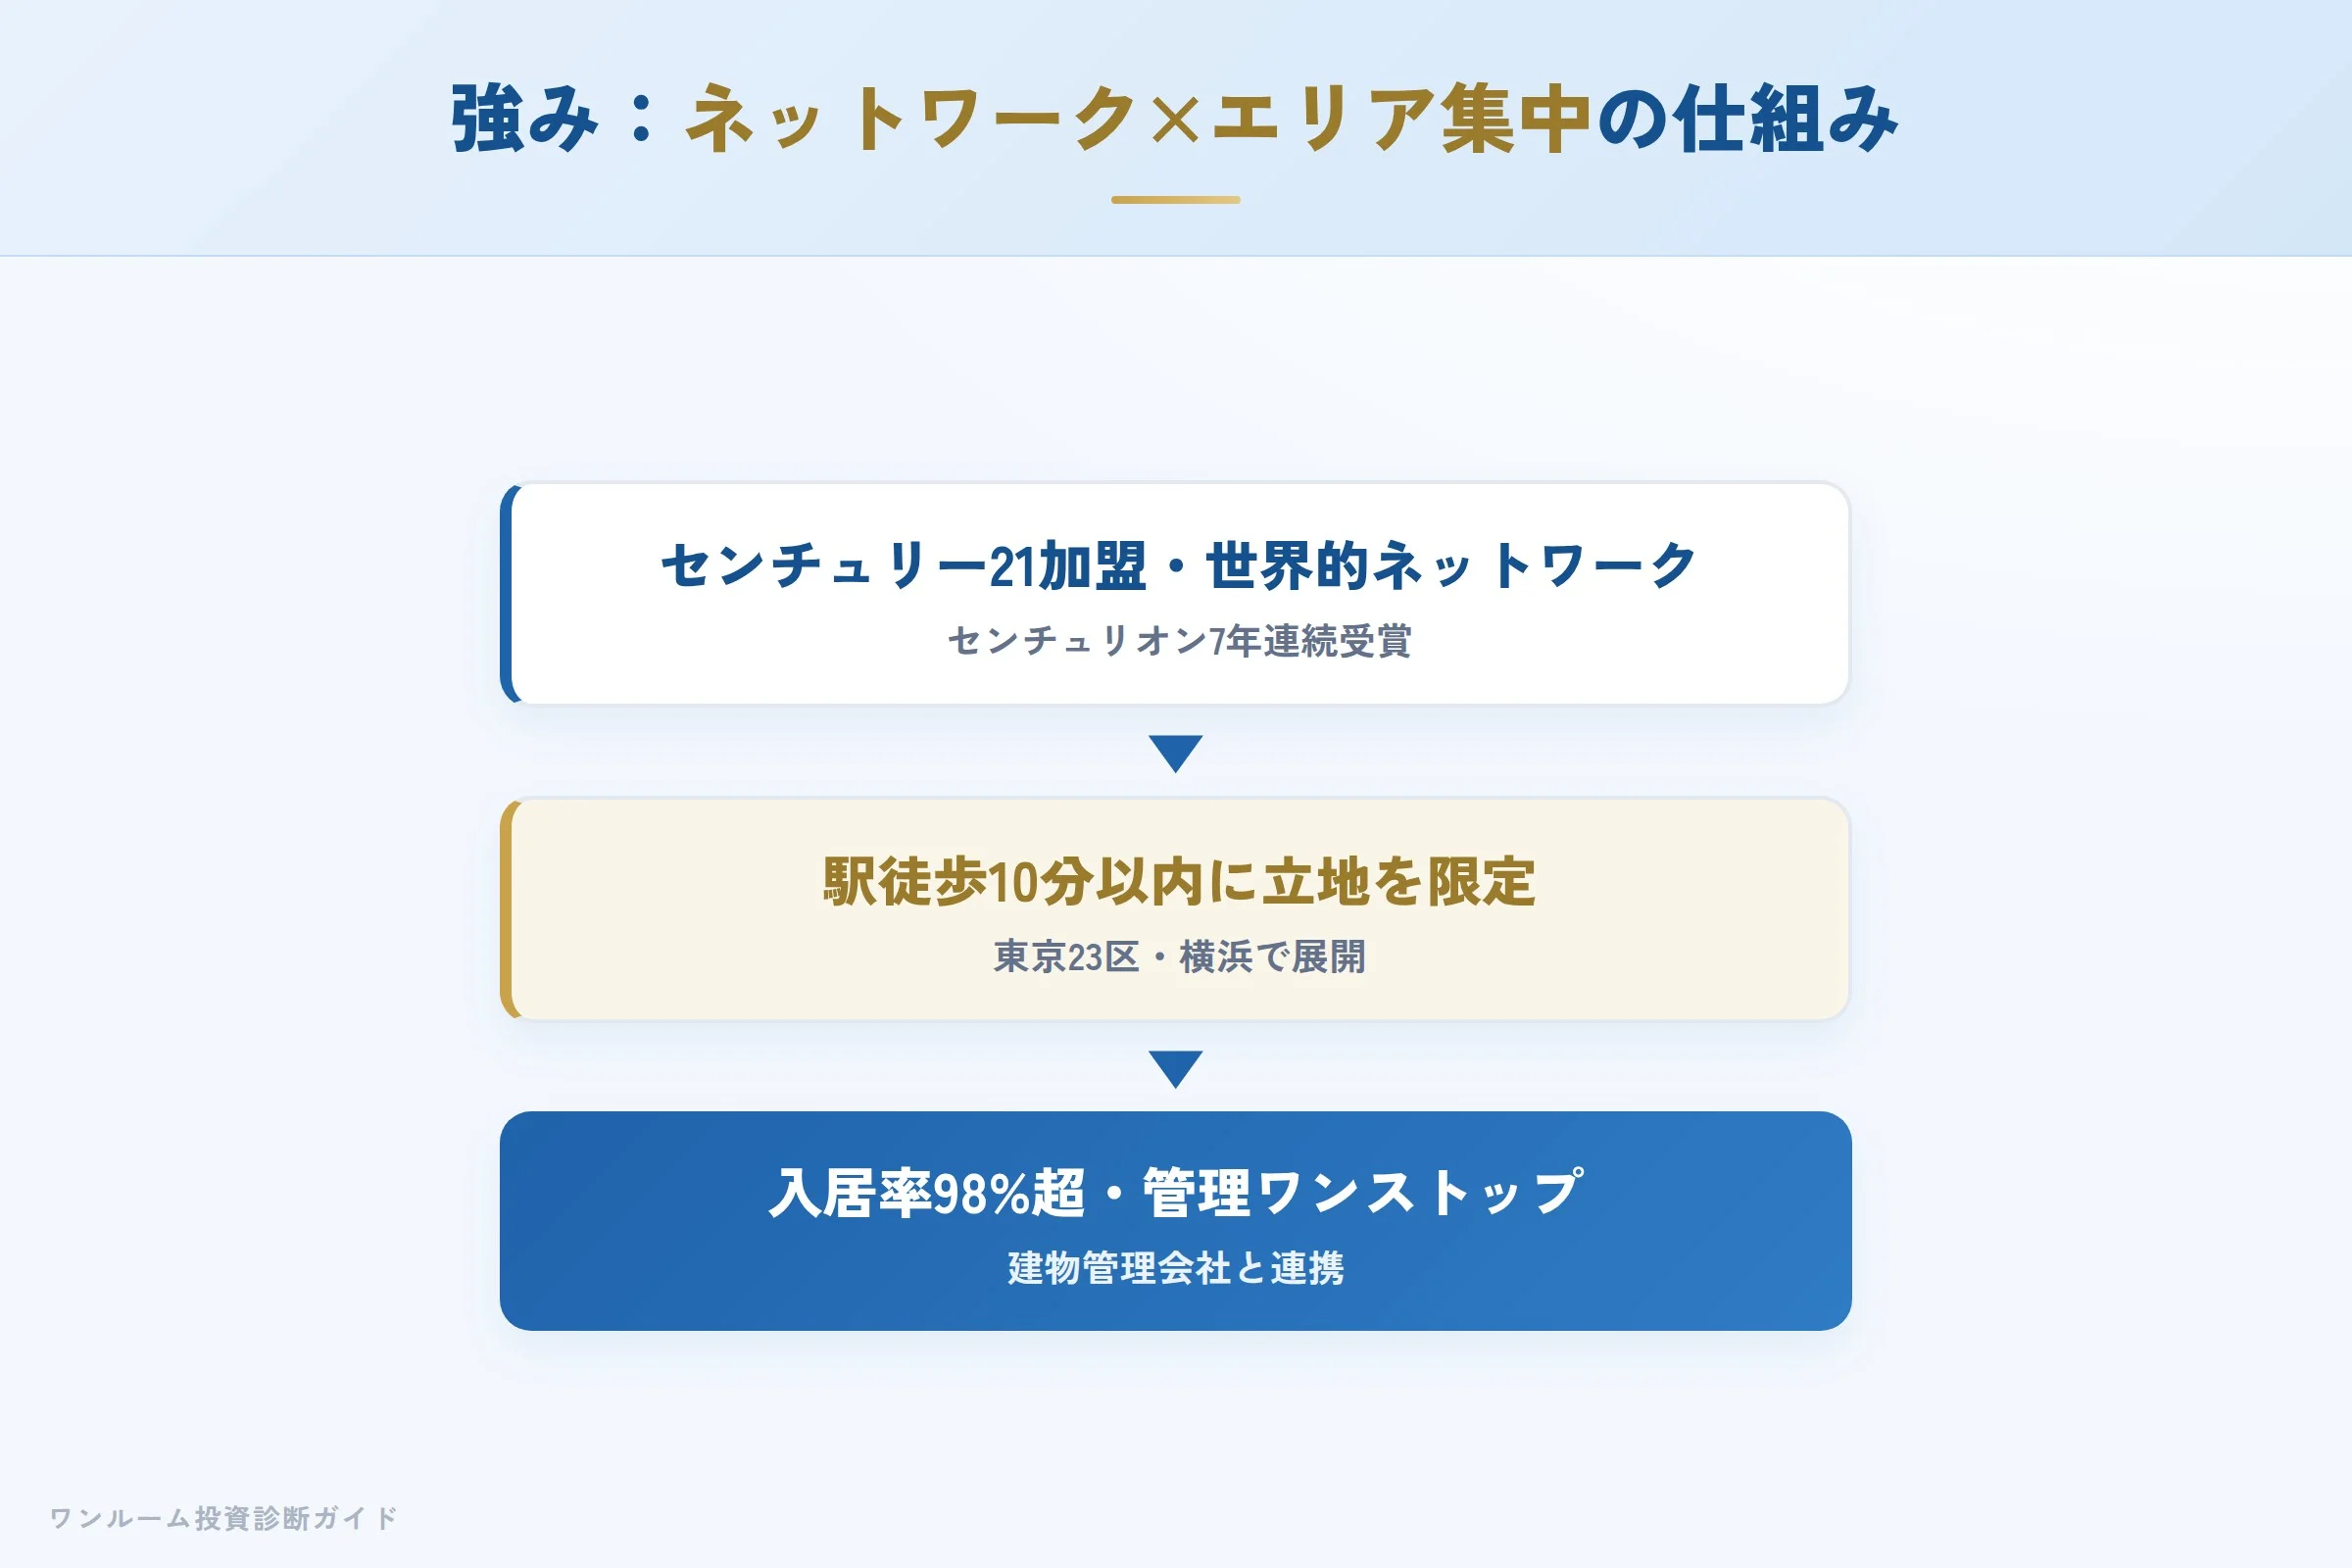
レイシャスの強みとして整理できるのは、「センチュリー21という世界的な不動産ネットワークへの加盟」と「駅近立地への集中」の組み合わせです。駅徒歩10分以内という立地条件を厳格に設定することで、賃貸需要を取り込みやすくし、入居率の安定につなげています。
さらに、建物管理会社との連携によって、開発から販売、賃貸管理、建物管理までを一つの窓口でカバーできる体制を敷いている点も、オーナーにとっての利便性につながり得るポイントです。センチュリオンの7年連続受賞は、センチュリー21加盟店の中でも一定以上の評価を継続して得ていることを示す客観的な指標です。
懸念点①:新築ワンルームの「含み損」構造
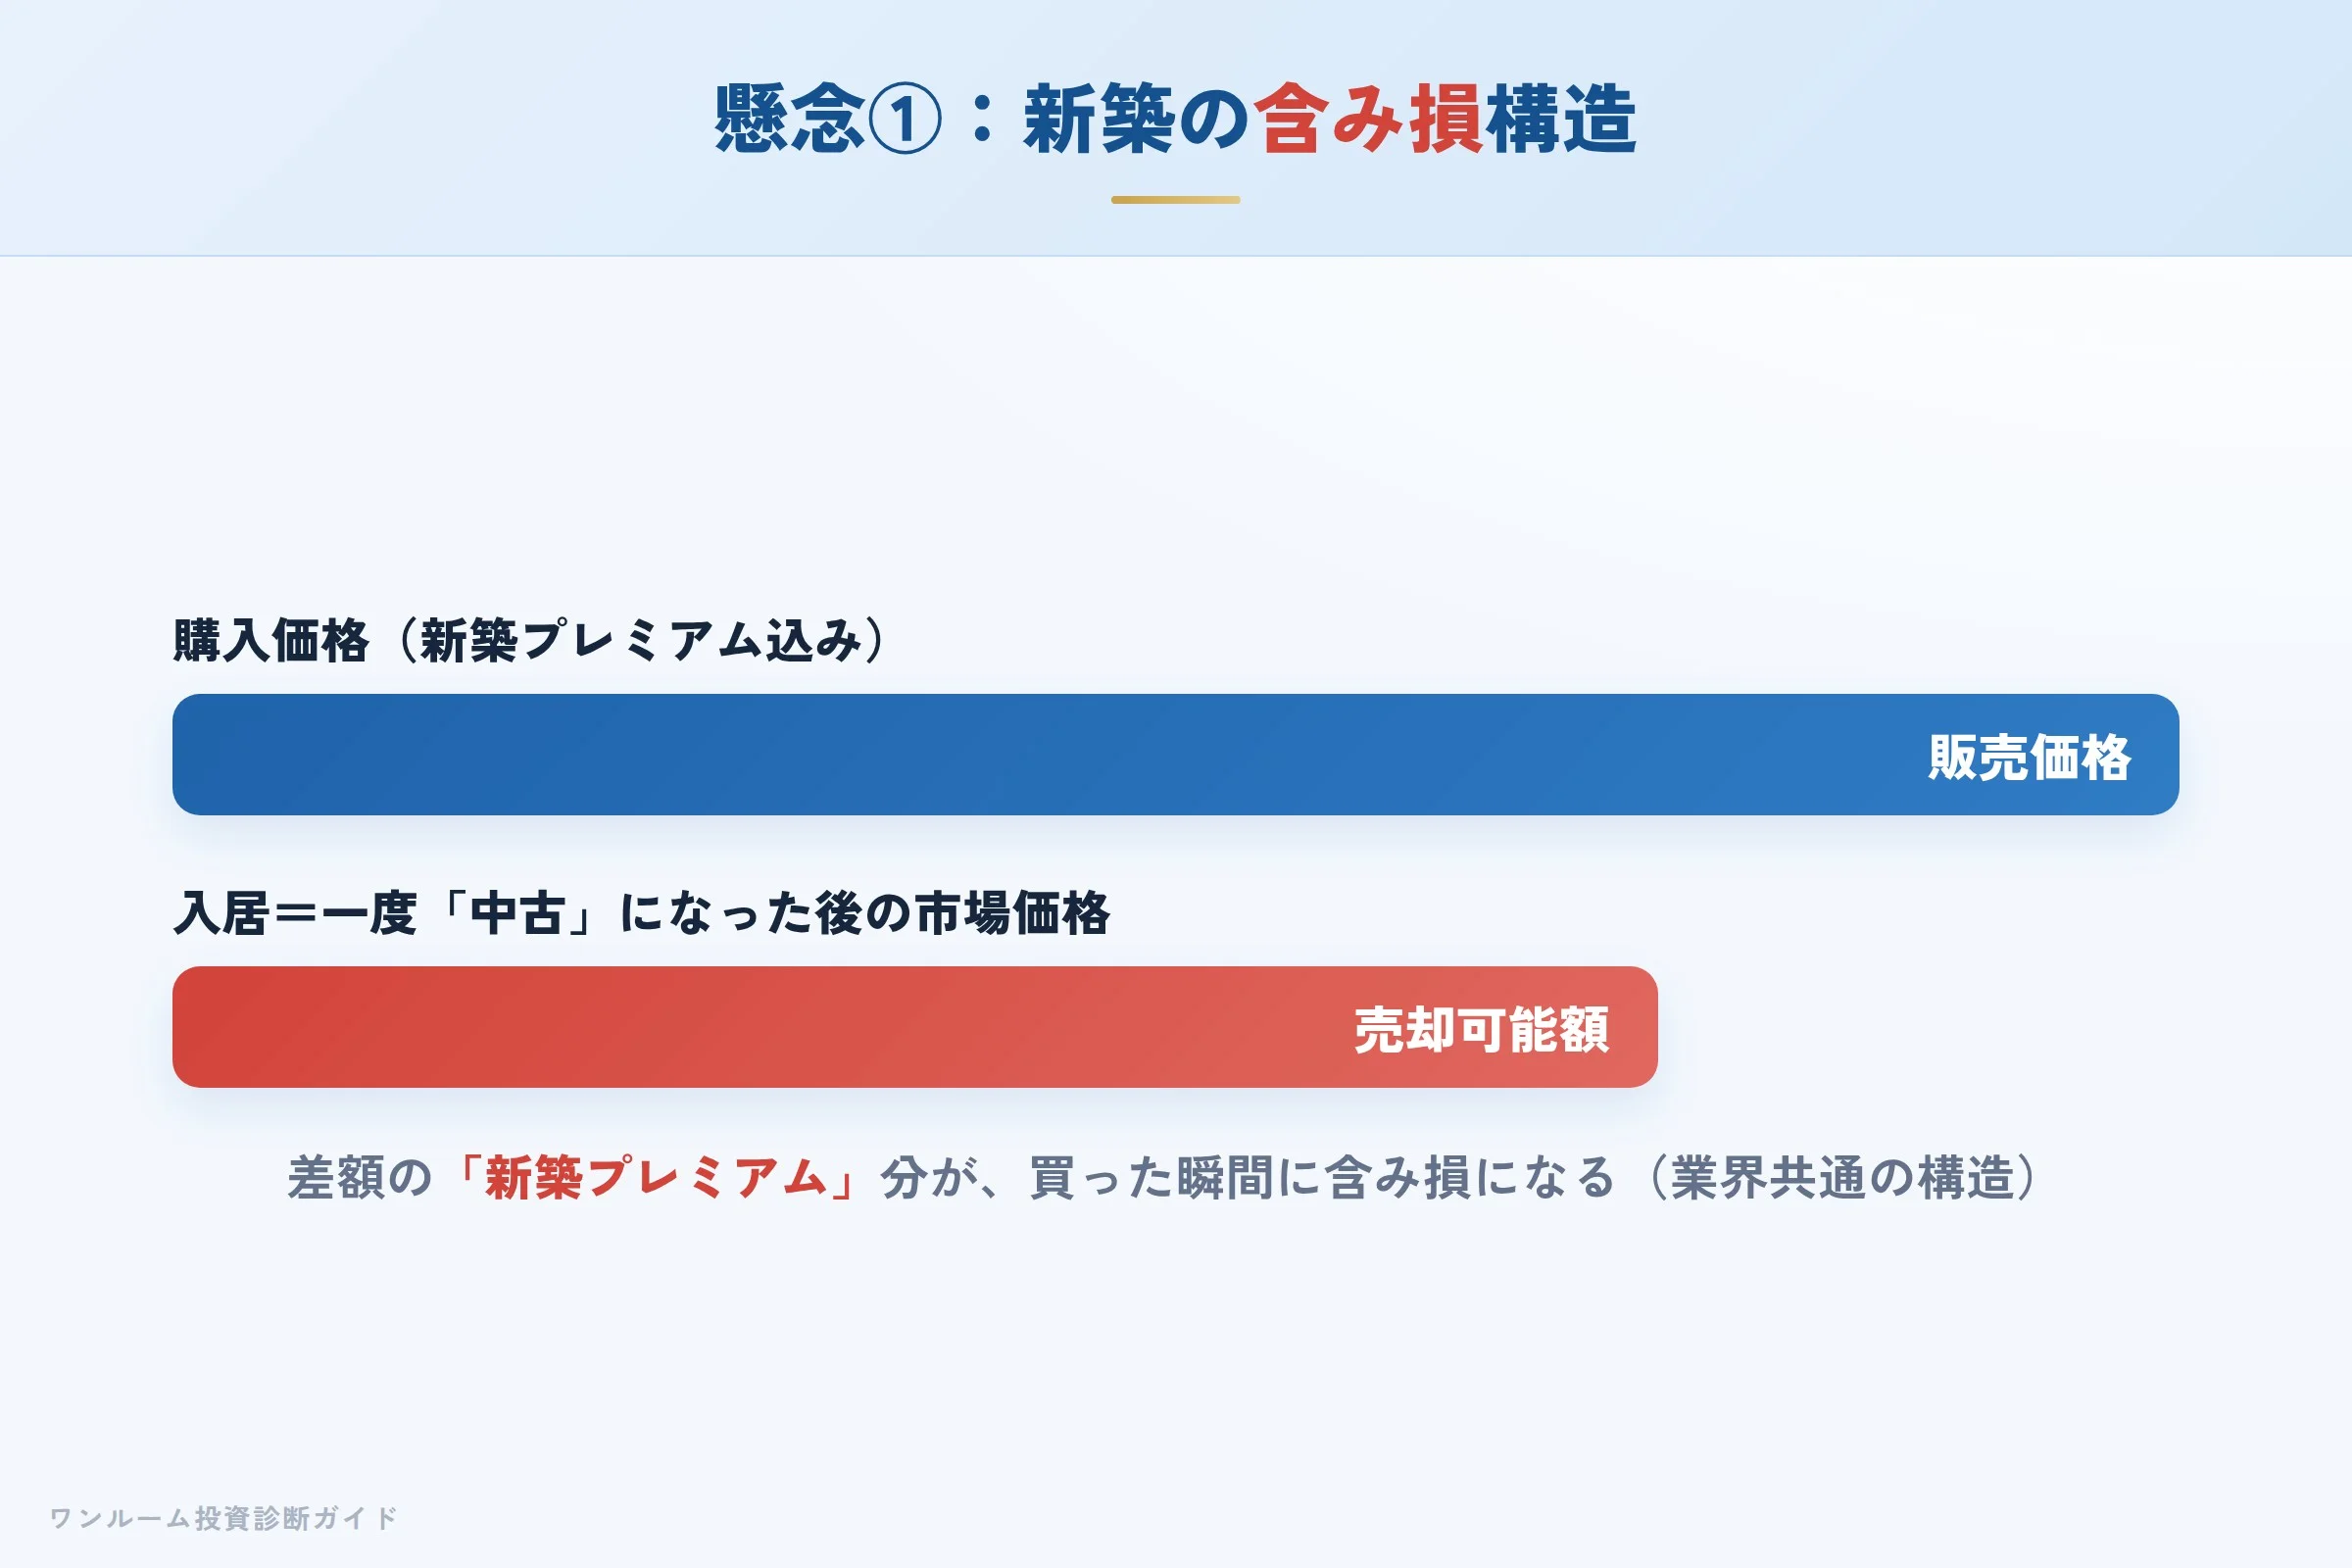
口コミで目立つ懸念のひとつが価格の割高感です。これはレイシャスに限った話ではなく、自社開発・自社販売の新築ワンルーム全般に共通する構造的な問題です。新築物件には開発・販売にかかる利益や広告費が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が市場価格から抜け落ちます。
つまり、買った瞬間から含み損を抱えてスタートするのが新築ワンルームの一般的な構造です。駅近立地への集中によって売却時の流動性は比較的確保しやすい側面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:営業電話とサブリースの確認ポイント
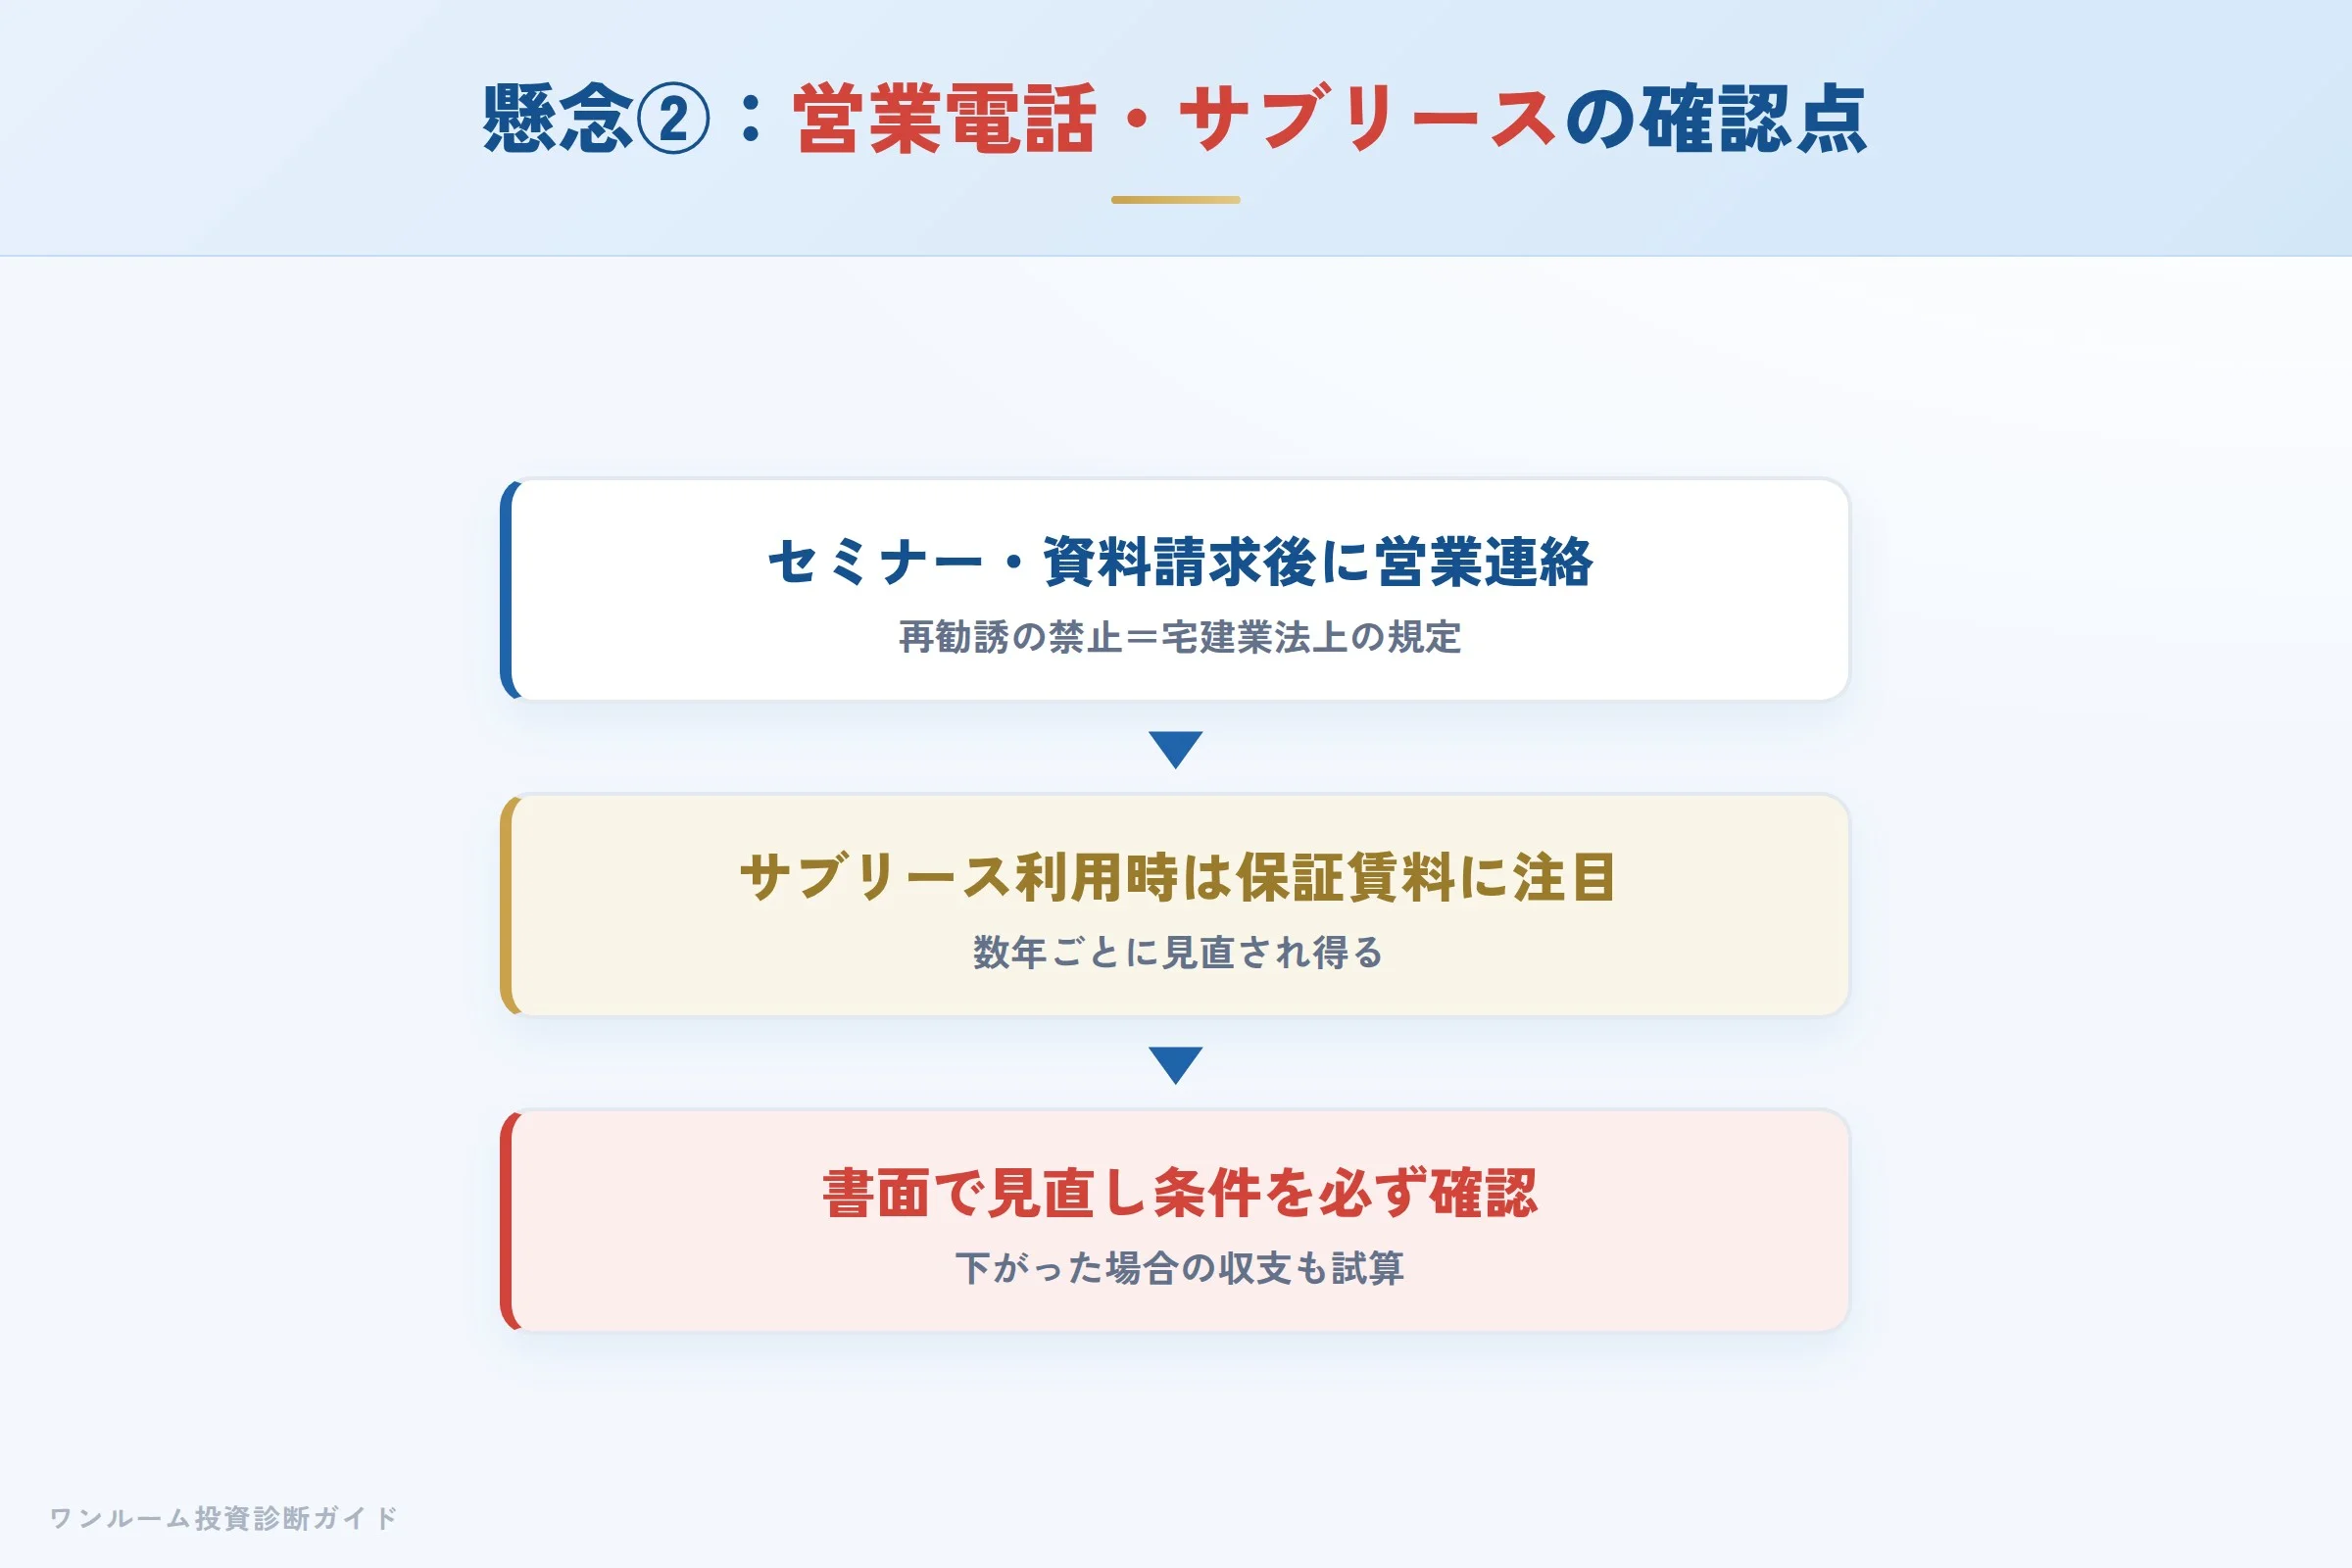
第三者サイトでは、セミナー参加や資料請求の後に営業電話が繰り返しかかってきたという声が複数見られます。宅地建物取引業法は「再勧誘の禁止」を定めており、契約しない旨をはっきり伝えたのに勧誘が続く場合は、法令上問題となり得ます。氏名・断った日時を記録しておき、それでも続くようであれば、都道府県の宅建業免許担当課や国民生活センターに相談できることを把握しておくと安心です。
サブリース(マスターリース)を利用する場合は、保証賃料が一般的に数年ごとに見直され、段階的に下がる可能性がある点、手数料が家賃の一定割合かかる点について、契約前に書面で確認することが重要です。「家賃保証があるから安心」と考えるのではなく、保証賃料が下がった場合のキャッシュフローまで試算しておきましょう。
数字で見る:表面利回りと実質利回りの差
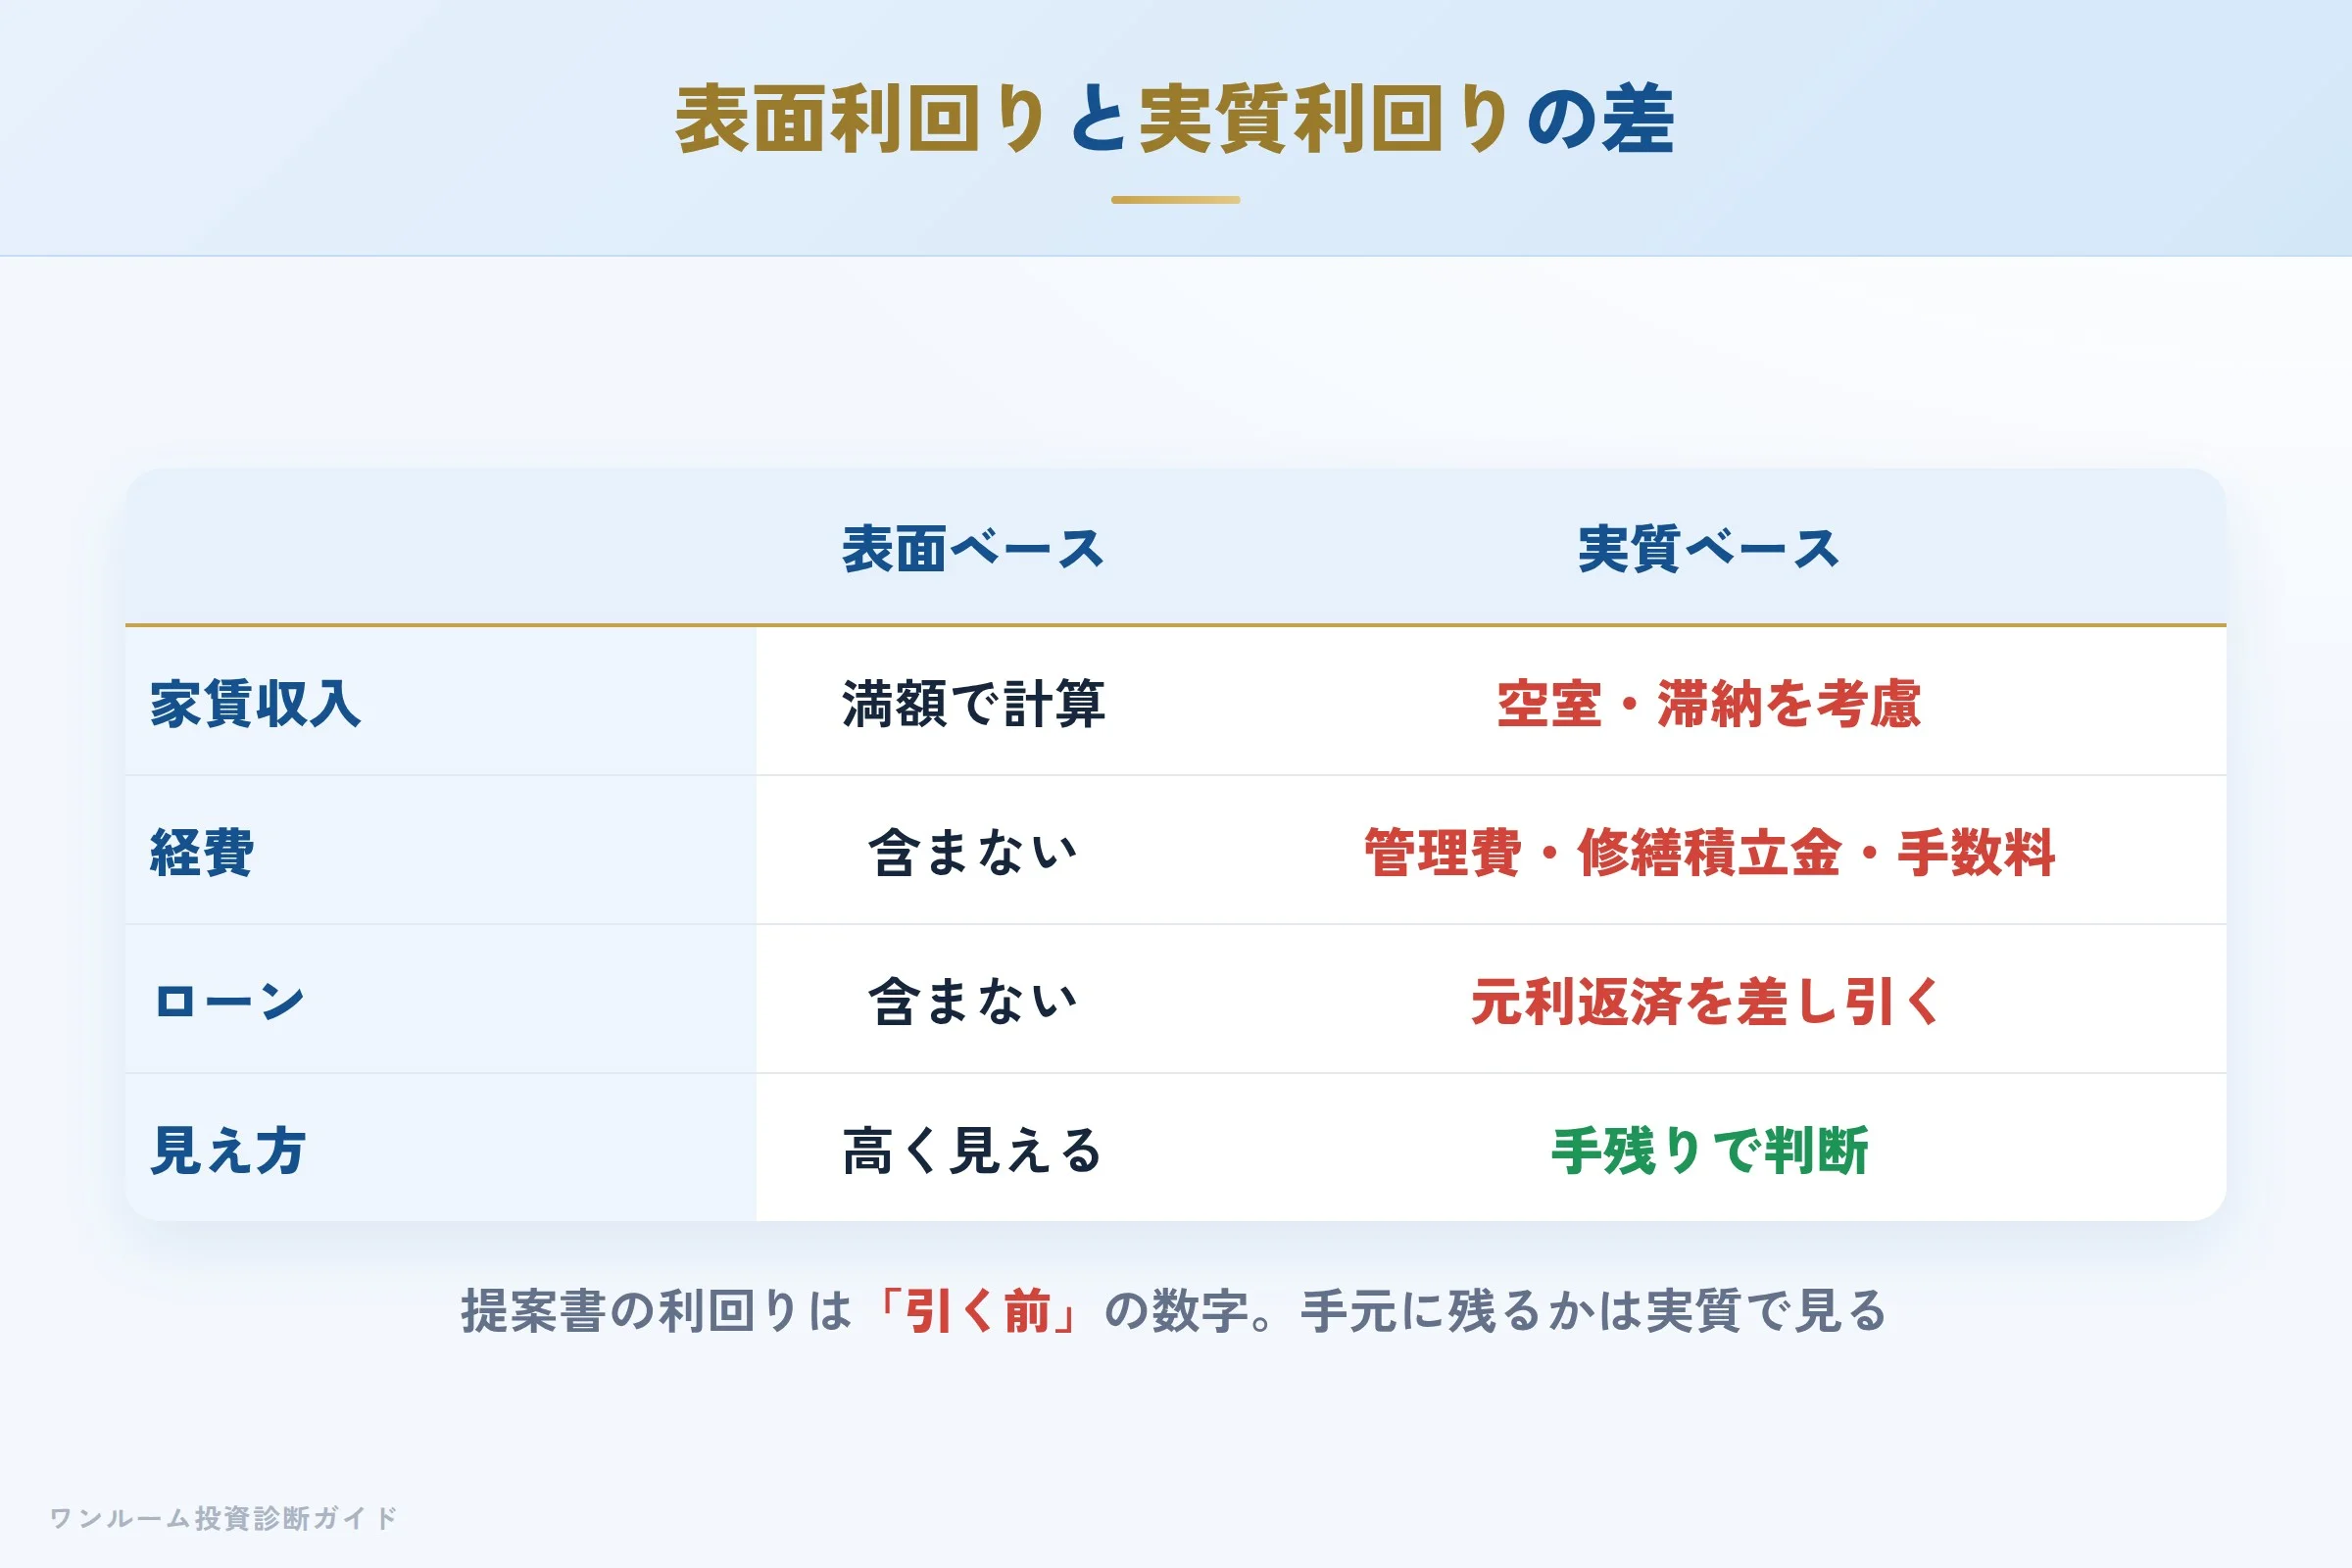
物件提案で示される「表面利回り」は、管理費・修繕積立金・手数料・ローン金利を差し引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
向いている人・向いていない人
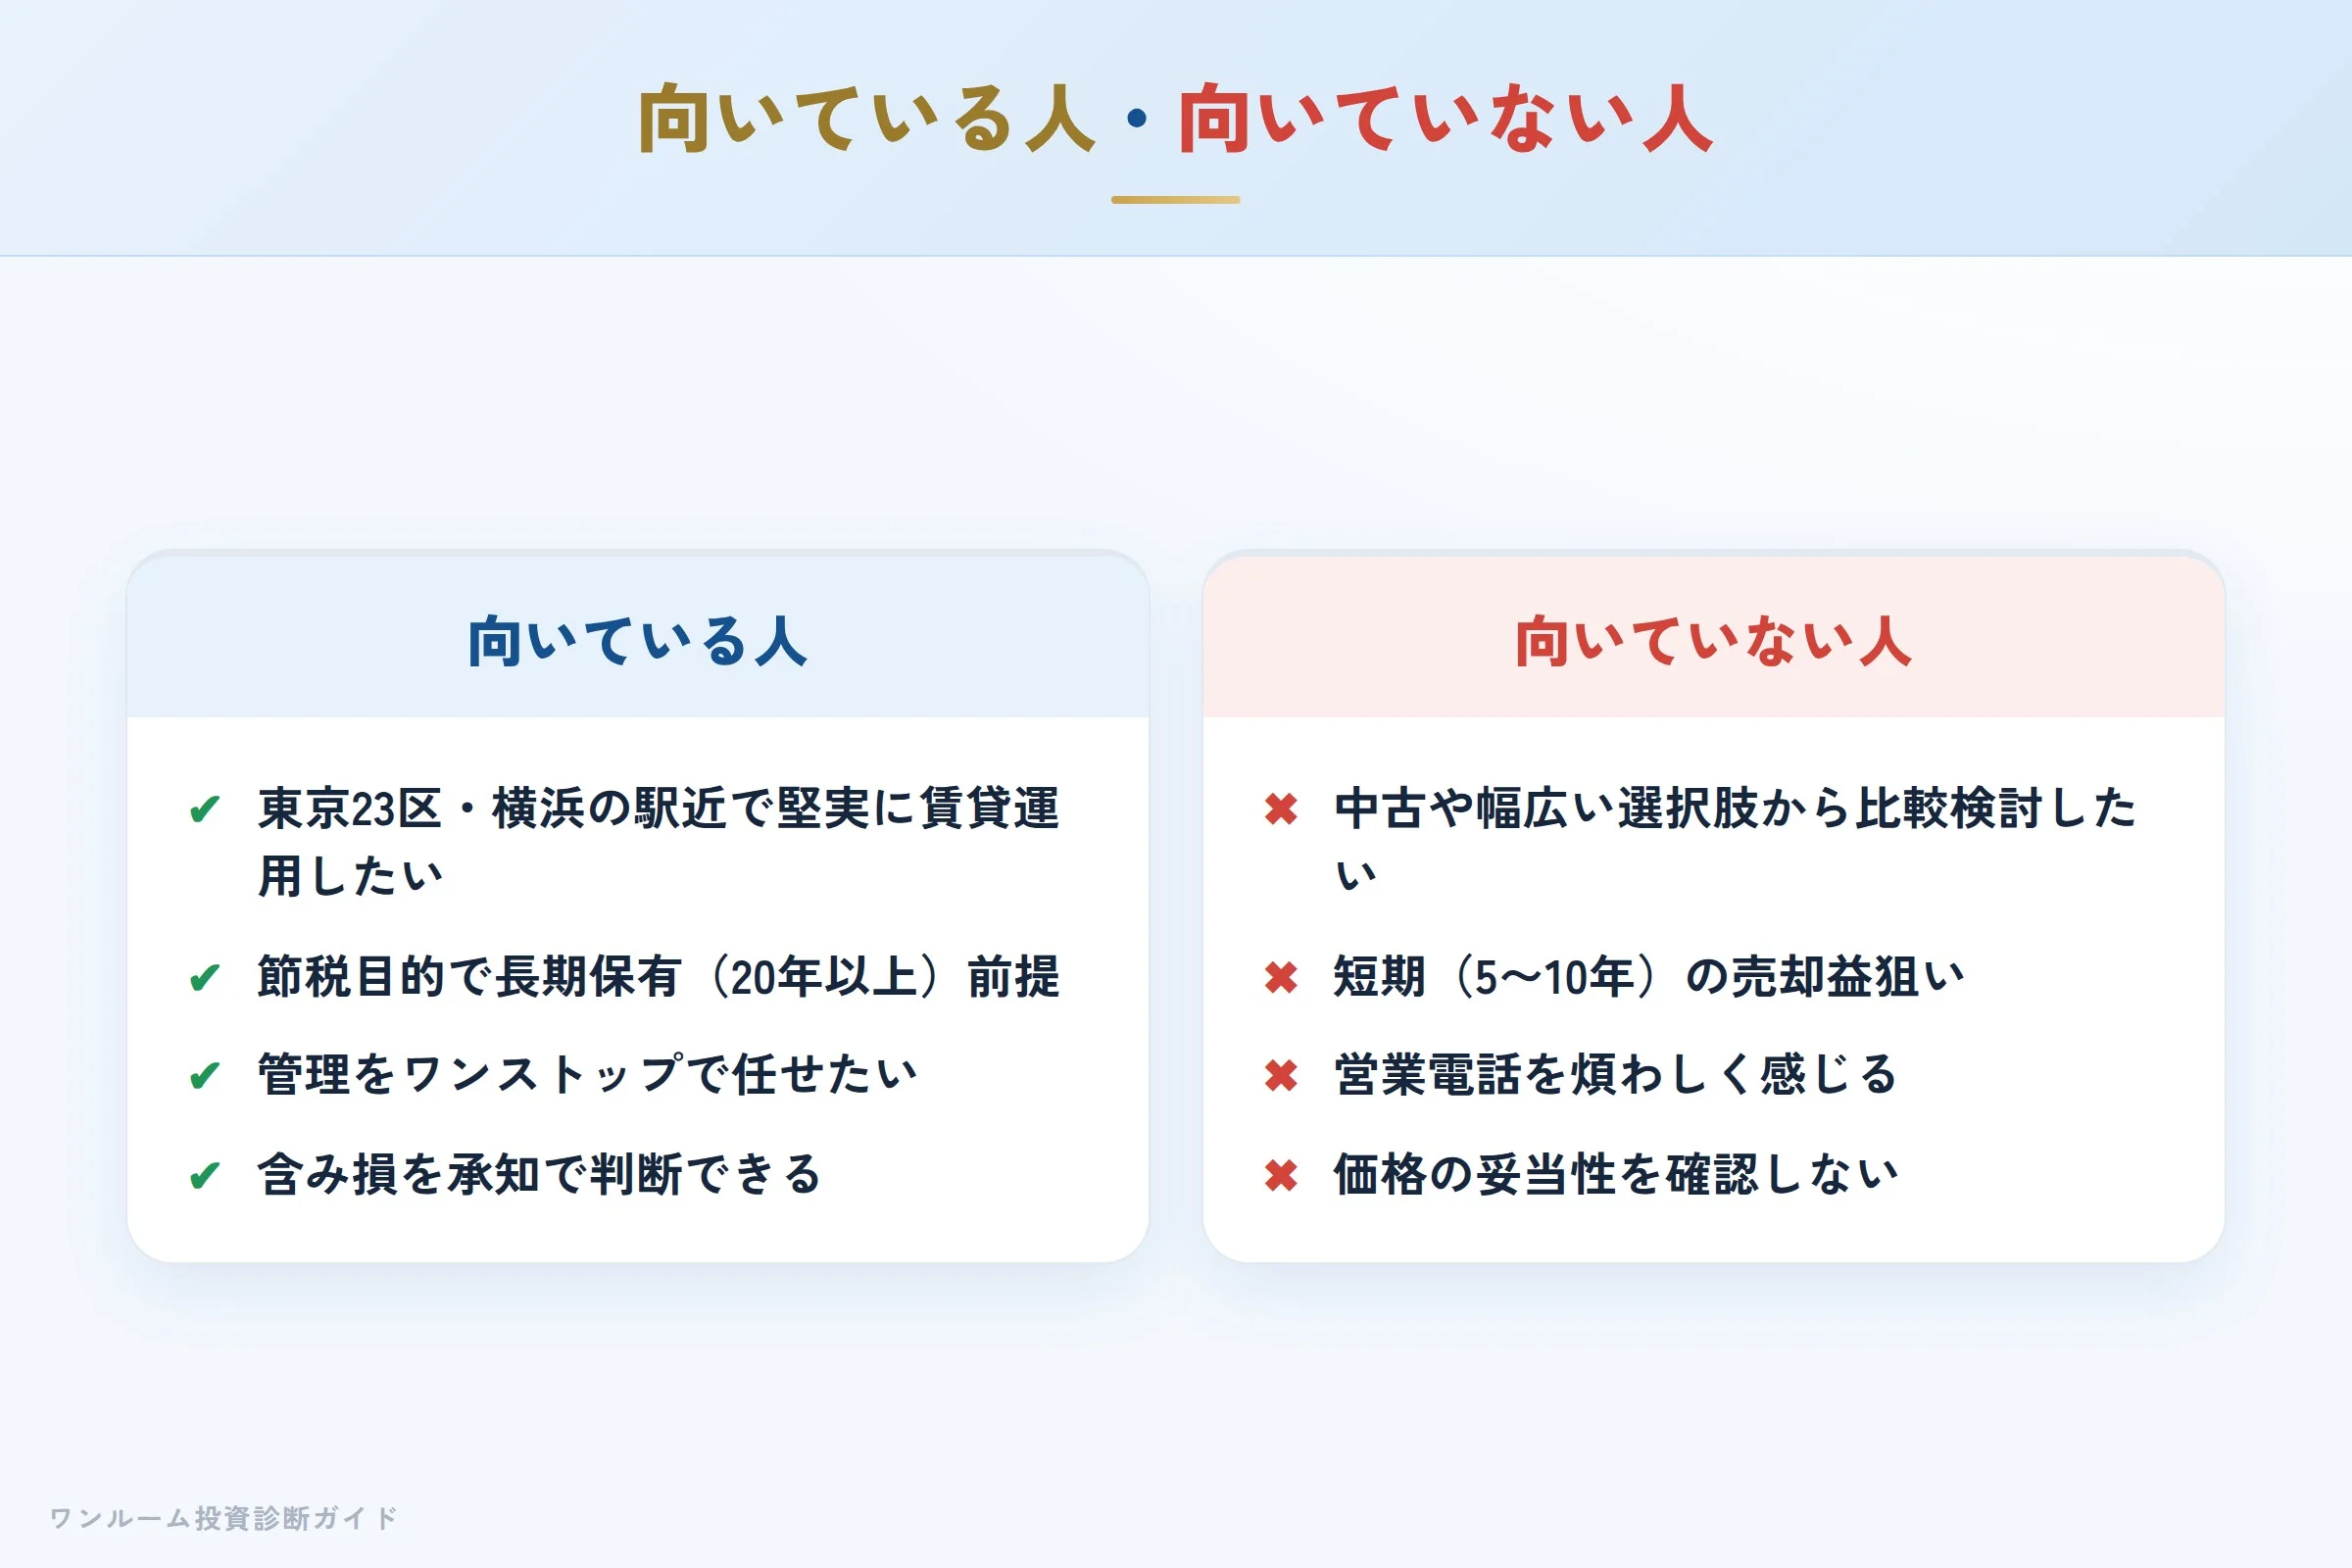
- 東京23区・横浜の駅近で堅実に賃貸運用したい
- 節税目的で長期保有(20年以上)が前提
- 管理をワンストップで任せたい
- 含み損(新築プレミアム)を承知で判断できる
- 中古物件や幅広い選択肢から比較検討したい
- 短期(5〜10年)で売却益を狙う
- 営業電話を煩わしいと感じる
- 価格の妥当性を確認せず入居率だけで判断する
購入前セルフ診断チェックリスト
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- サブリースを利用する場合、保証賃料の見直し条件を書面で確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
株式会社レイシャスは、センチュリー21ネットワークと駅近立地への集中を武器に、新築ワンルーム市場で一定の実績を積んできた会社です。2026年8月のTOKYO PRO Market上場は、企業としての情報開示体制が一段進んだことを示す出来事ですが、プロ投資家向けの特殊な市場であることや、個々の物件価格の妥当性とは別の問題である点は押さえておく必要があります。
入居率の高さや管理体制は客観的に評価できる一方、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられません。判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
レイシャスの物件を勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の注意信号です。 不動産投資は医療と同じで、担当者が信頼できそうという理由だけで契約を決めるべきではありません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。