「新日本建物を勧められたけど、新日本建設や新日本コンサルティングと同じ会社?」。社名が似た不動産会社が複数あるため、こうした混同が起きがちです。まず押さえておきたいのは、新日本建物・新日本建設・新日本コンサルティングはいずれも別の法人だという点です(所在地・設立年・代表者・宅建免許番号がすべて異なります)。
そのうえでネットを調べると、新日本建物については「建物がしっかりしている」という声と「遮音性が気になる」という声が混在し、どちらを信じればいいのか迷う人も多いでしょう。この記事では公開情報と第三者の口コミをもとに、次の点を整理します。
- 株式会社新日本建物とはどんな会社か(会社概要・沿革・タスキHD傘下入りの経緯)
- 実際の口コミ(良い声・懸念の声の両方)
- 宅建士が整理する強みと注意点
- どんな人が検討でき、どんな人は慎重になるべきか
【2026-10-30 更新】 公式サイトの会社概要ページで免許番号の更新回数(カッコ内の数字)を確認し国土交通大臣(5)第5335号→(7)第5335号に修正、タスキホールディングスの市場区分変更(2026年6月15日・グロース→プライム)を反映、出典に会社概要・供給実績ページのURLを追加し、口コミの要約表記を出典明記の箇条書き形式に統一しました。
会社概要:新日本建物はどんな会社か
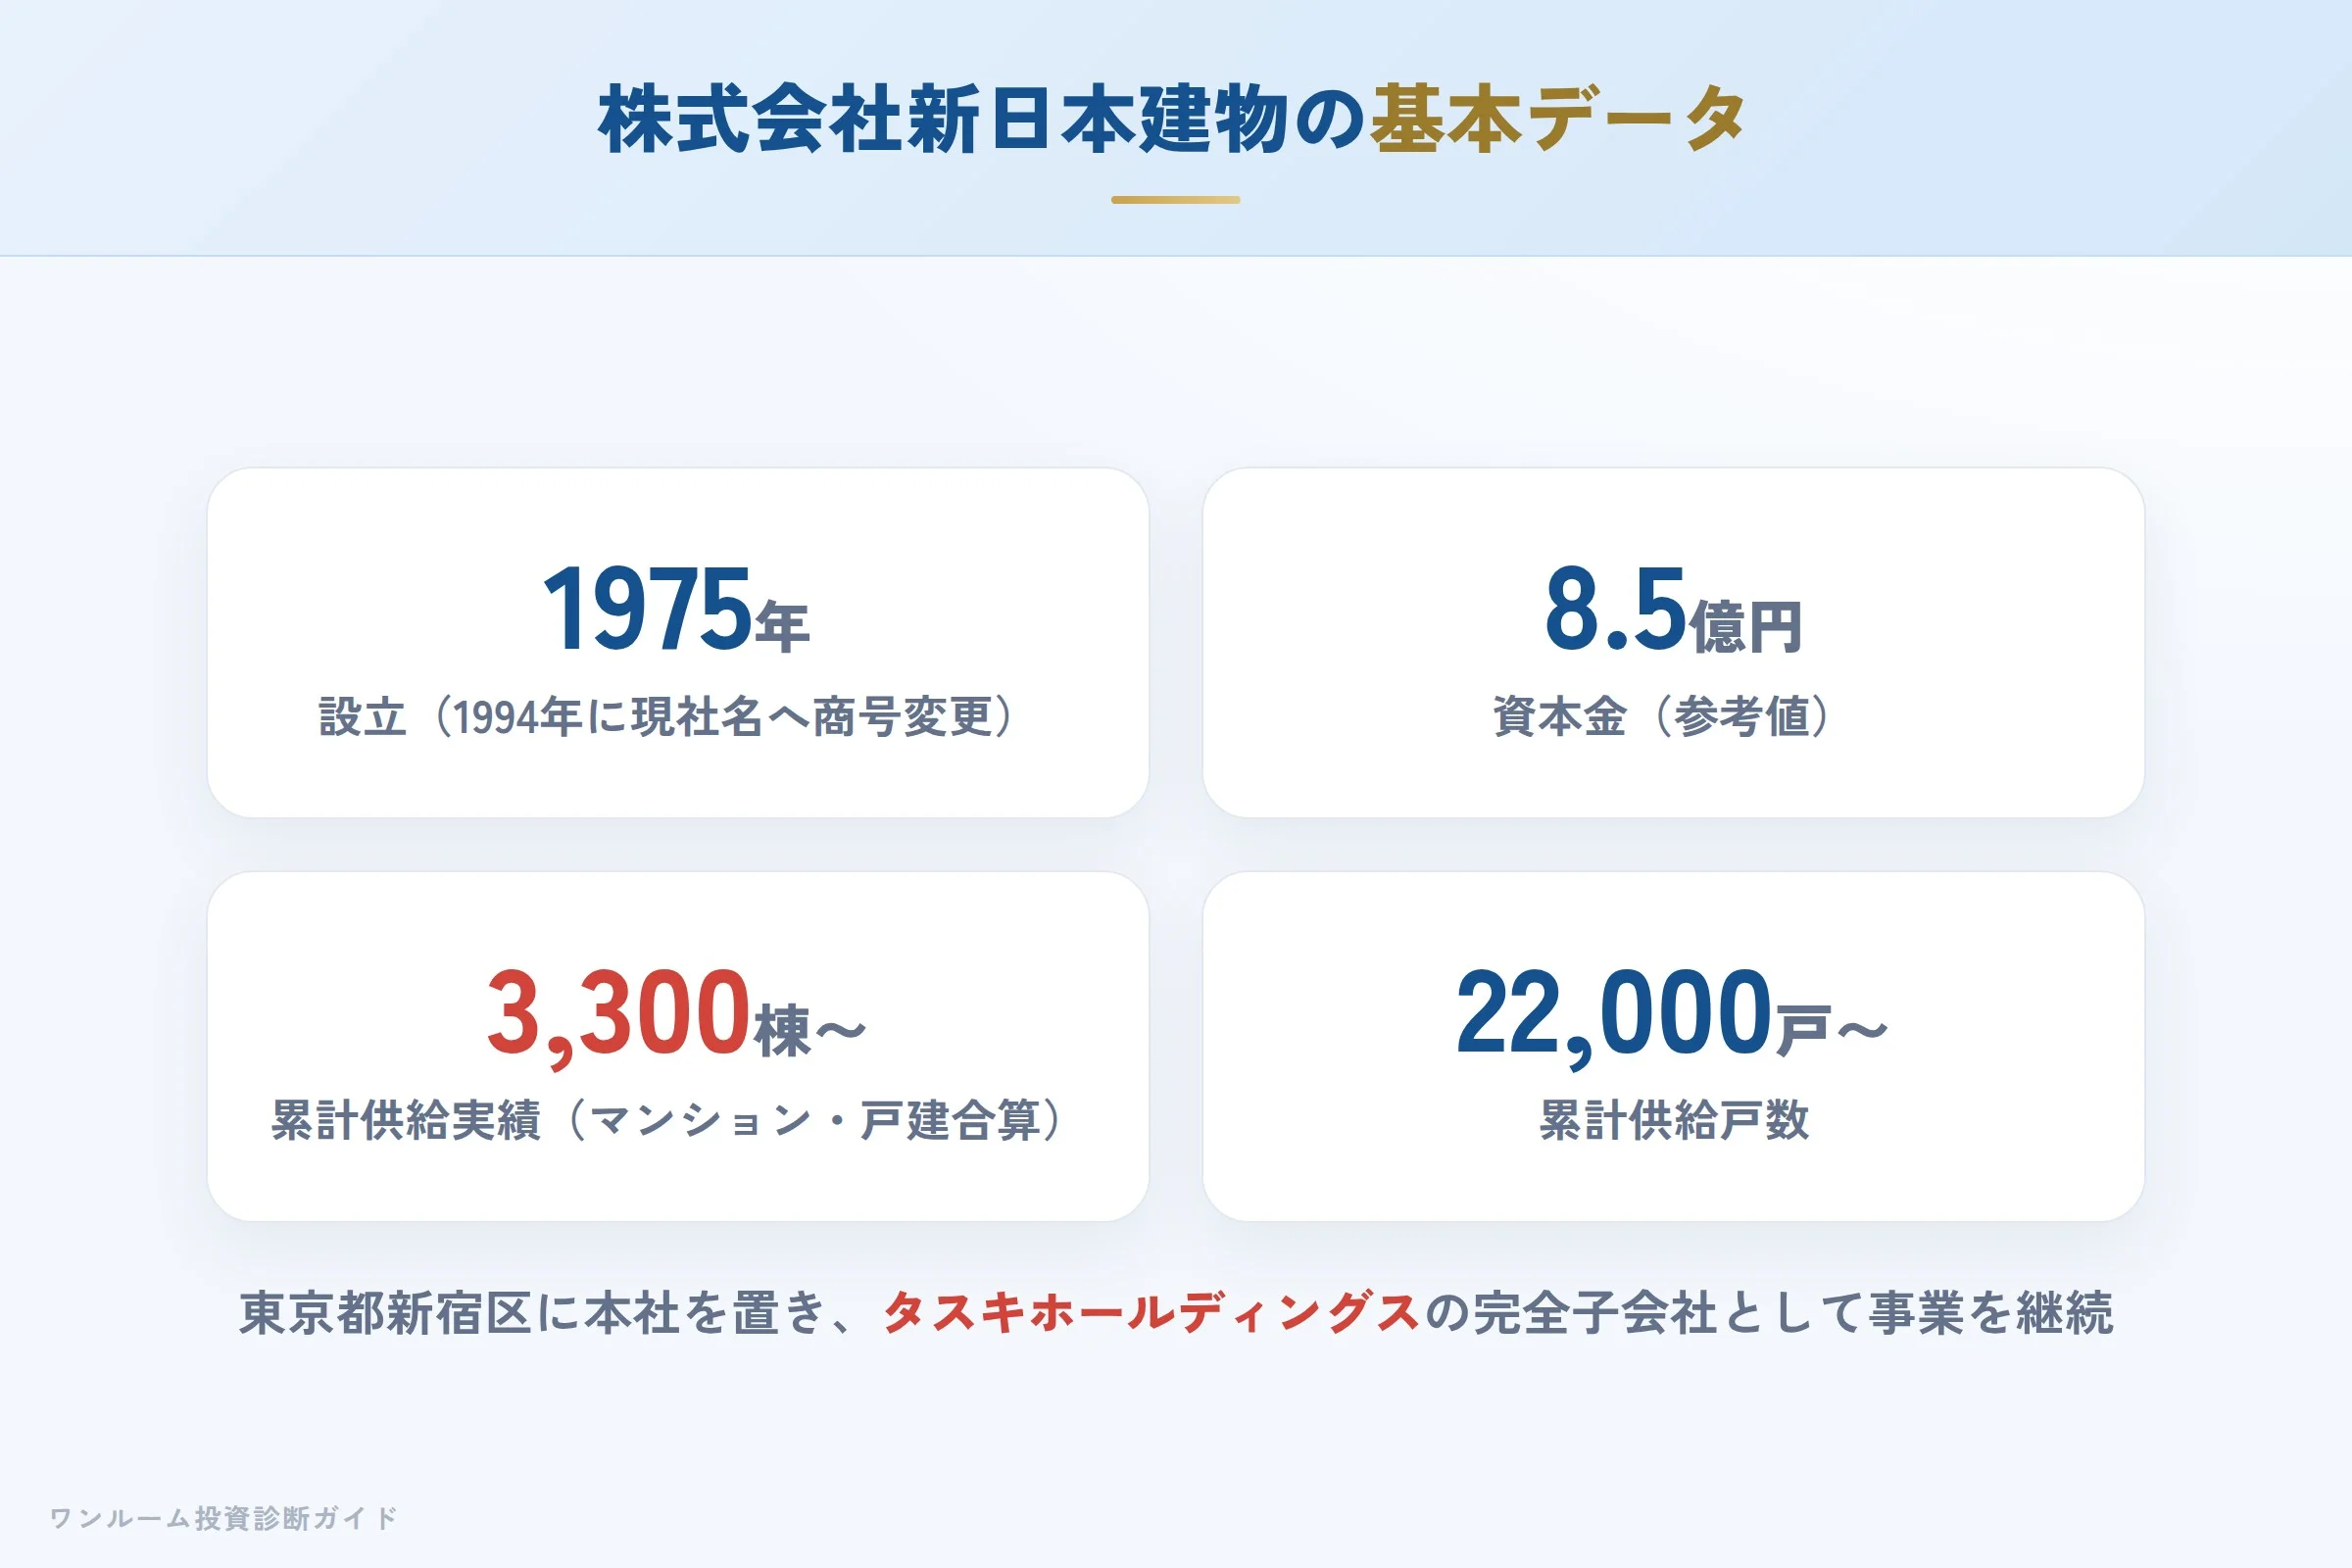
株式会社新日本建物は1975年4月8日設立、東京都新宿区新宿4-3-17 FORECAST新宿SOUTH 4階に本社を置く不動産会社です。代表取締役社長は近藤学氏。宅地建物取引業免許は公式サイトの会社概要ページ(2026年10月30日確認)によると国土交通大臣(7)第5335号で、免許番号のカッコ内の数字は5年ごとの更新回数を示し、長期にわたり営業を継続してきたことがうかがえます。読者自身も国土交通省の「宅地建物取引業者検索システム」で免許番号から実在・行政処分歴の有無を無料で確認できます。本記事執筆時点のWeb検索では、同社に対する直近5年の業務停止・指示処分の公表情報は確認できませんでした。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社新日本建物 |
| 所在地 | 東京都新宿区新宿4-3-17 FORECAST新宿SOUTH 4階 |
| 設立 | 1975年4月8日 |
| 資本金 | 8億5,450万円(公式サイト・2025年9月30日現在) |
| 代表者 | 代表取締役社長 近藤学 |
| 宅建免許 | 国土交通大臣(7)第5335号(公式サイト・2026年10月30日確認) |
| 親会社 | タスキホールディングス株式会社(証券コード166A・2026年6月15日付で東証グロースから東証プライムへ市場区分変更) |
| 自社の上場状況 | 非上場(2024年3月28日付で東証スタンダード上場廃止) |
| 事業内容 | 資産運用型マンション事業・不動産ソリューション事業・分譲住宅事業・関連事業(公式サイト「事業内容」より) |
| 累計供給実績 | 3,300棟・22,000戸以上(2023年11月の経営統合発表時の開示値。公式サイトに最新の累計総数の記載は確認できませんでした) |
沿革:商号変更・事業再生ADR・タスキHD傘下入り
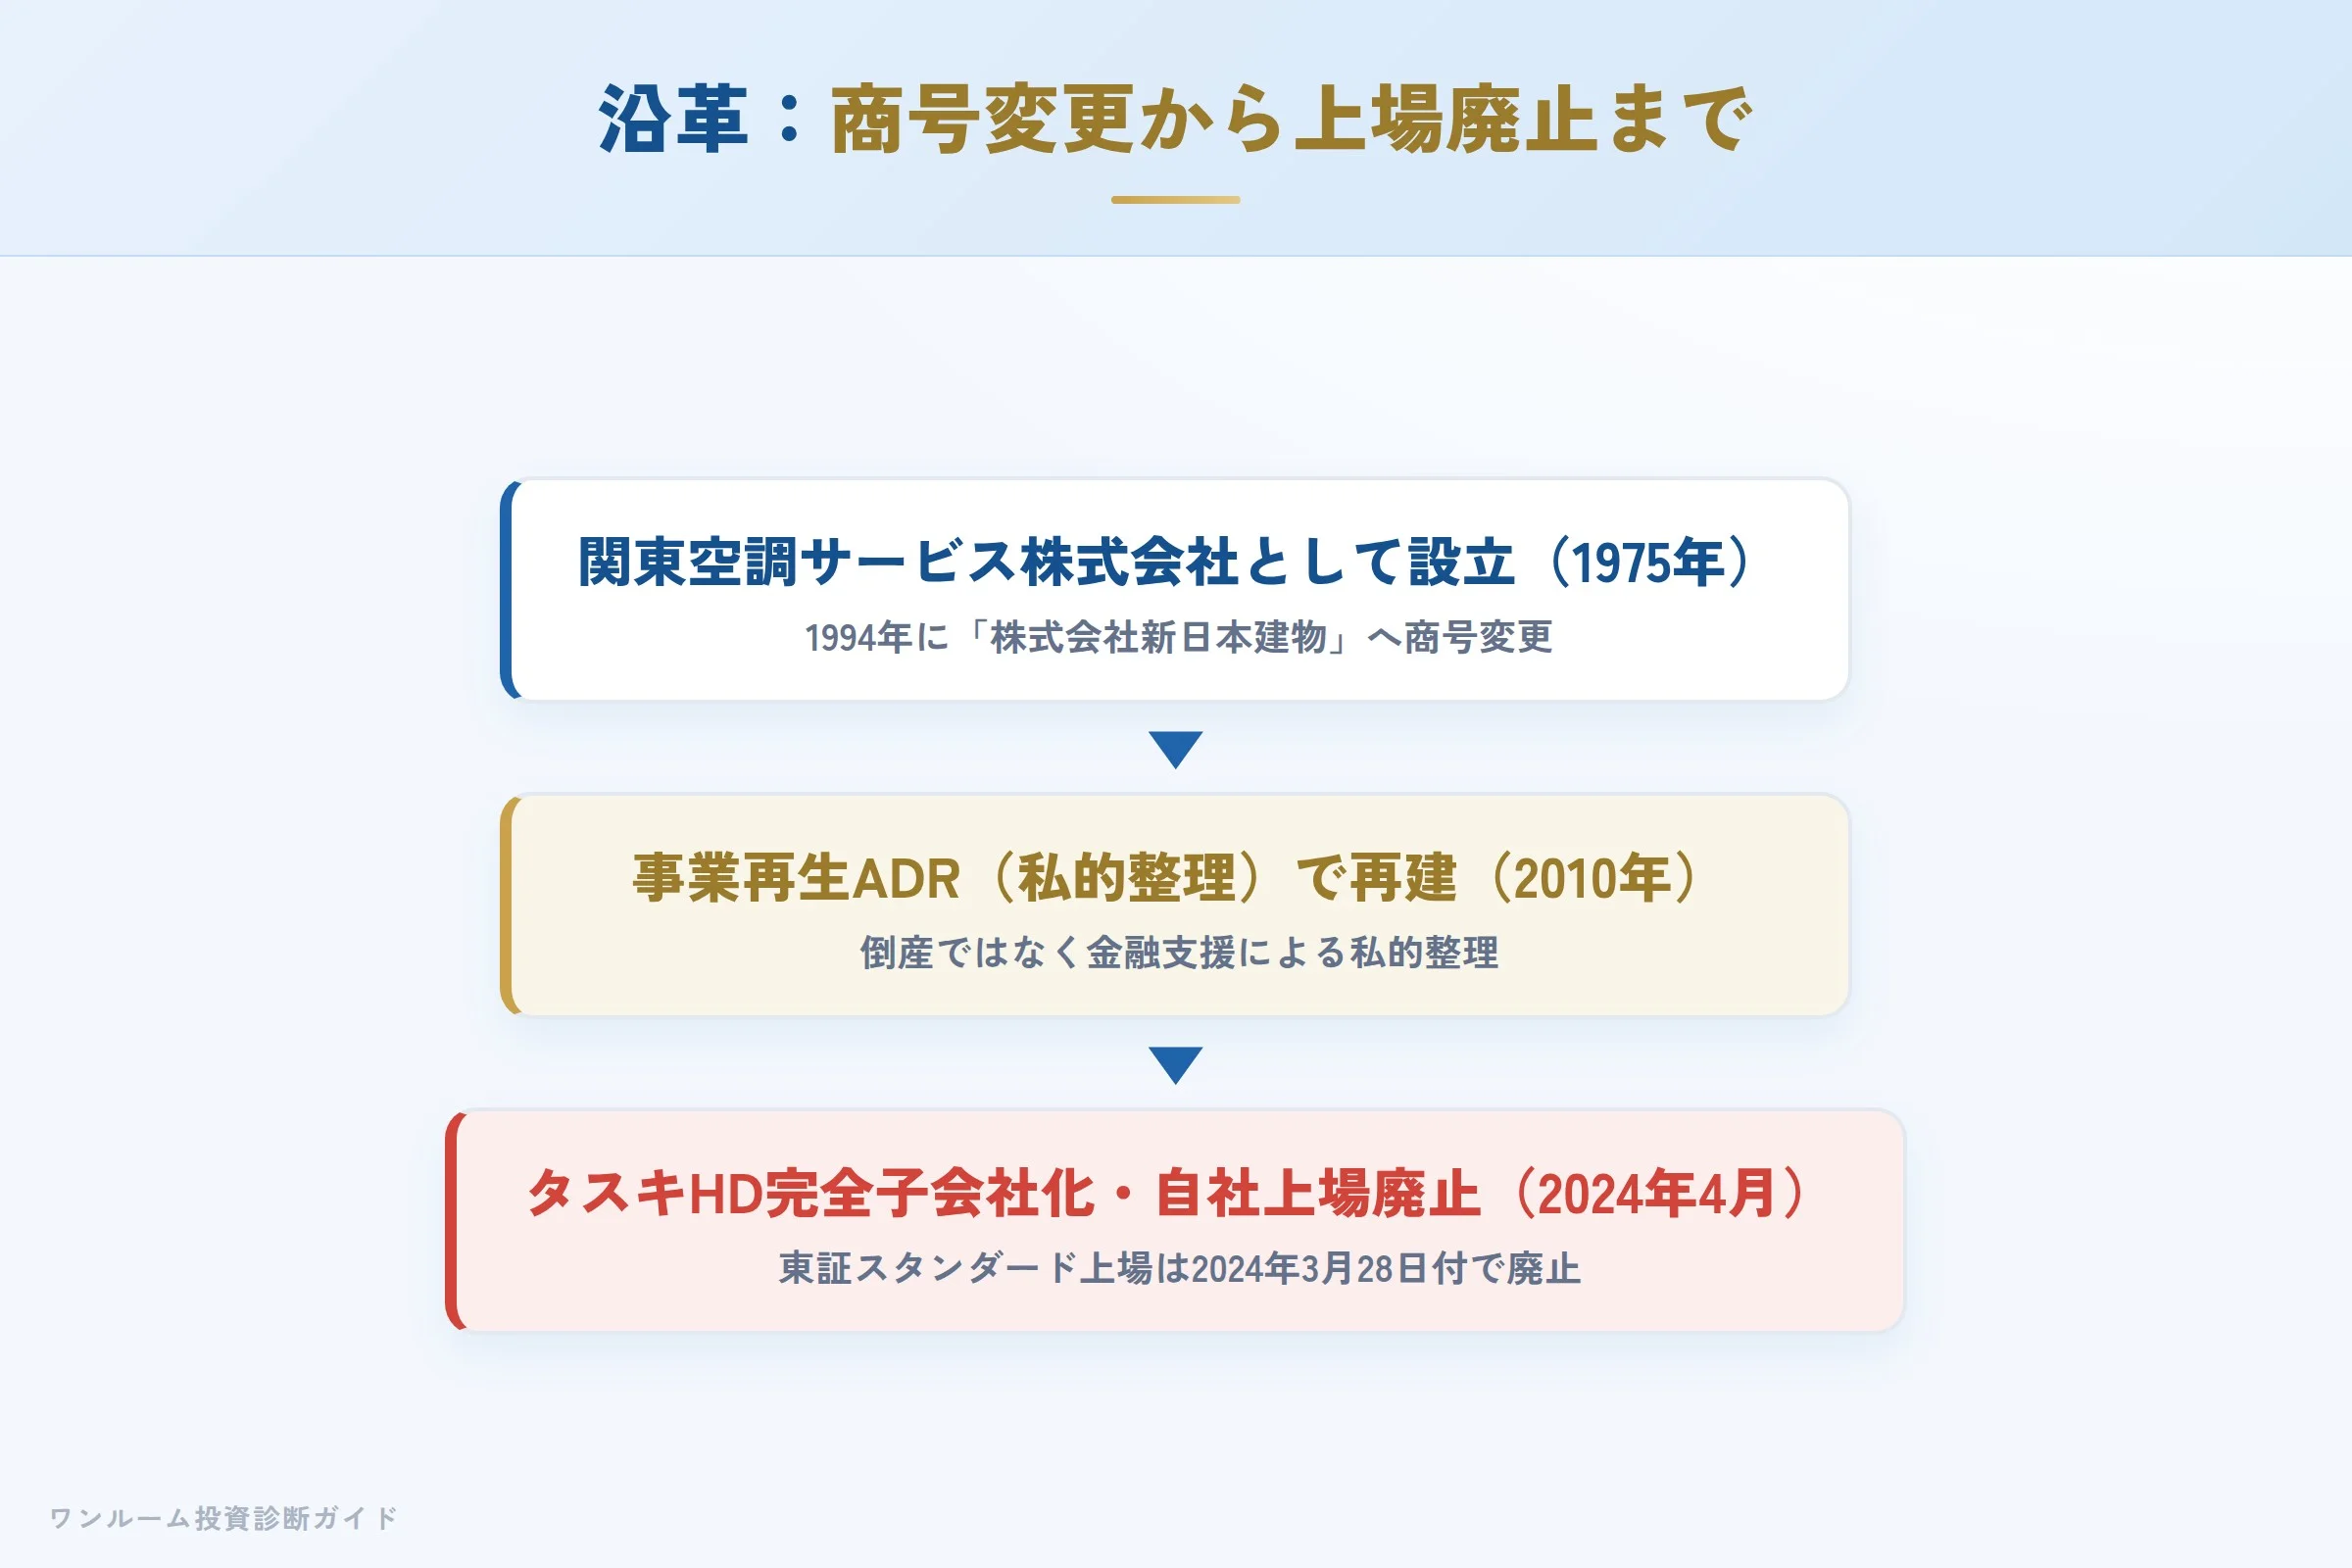
新日本建物の沿革で押さえておきたい事実関係は3つあります。
1つめは商号です。同社はもともと「関東空調サービス株式会社」として1975年に設立され、1994年に現在の「株式会社新日本建物」へ商号変更しています。
2つめは2010年の事業再生ADR手続き(裁判外の私的整理)です。倒産(破産・民事再生等の法的整理)ではなく、金融機関との協議による私的整理の枠組みで金融支援を受け、事業を再建した経緯があります。
3つめが直近の経営統合です。2023年11月、同社は株式会社タスキとの経営統合を発表し、2024年4月1日付の共同株式移転によって持株会社「タスキホールディングス株式会社」(証券コード166A)を設立、新日本建物はその完全子会社となりました。これに伴い、新日本建物単独での東証スタンダード上場(証券コード8893)は2024年3月28日付で廃止されています。つまり現在の新日本建物は非上場の事業会社であり、親会社であるタスキホールディングスが上場しているという構造です。タスキホールディングスは設立時点では東証グロース市場に上場していましたが、2026年6月15日付で東証プライム市場へ市場区分を変更しています。この点は、口コミや古い情報を見る際に混同しやすいため、あらかじめ押さえておくと判断がしやすくなります。
事業内容:投資用マンションから戸建・ホテル開発まで
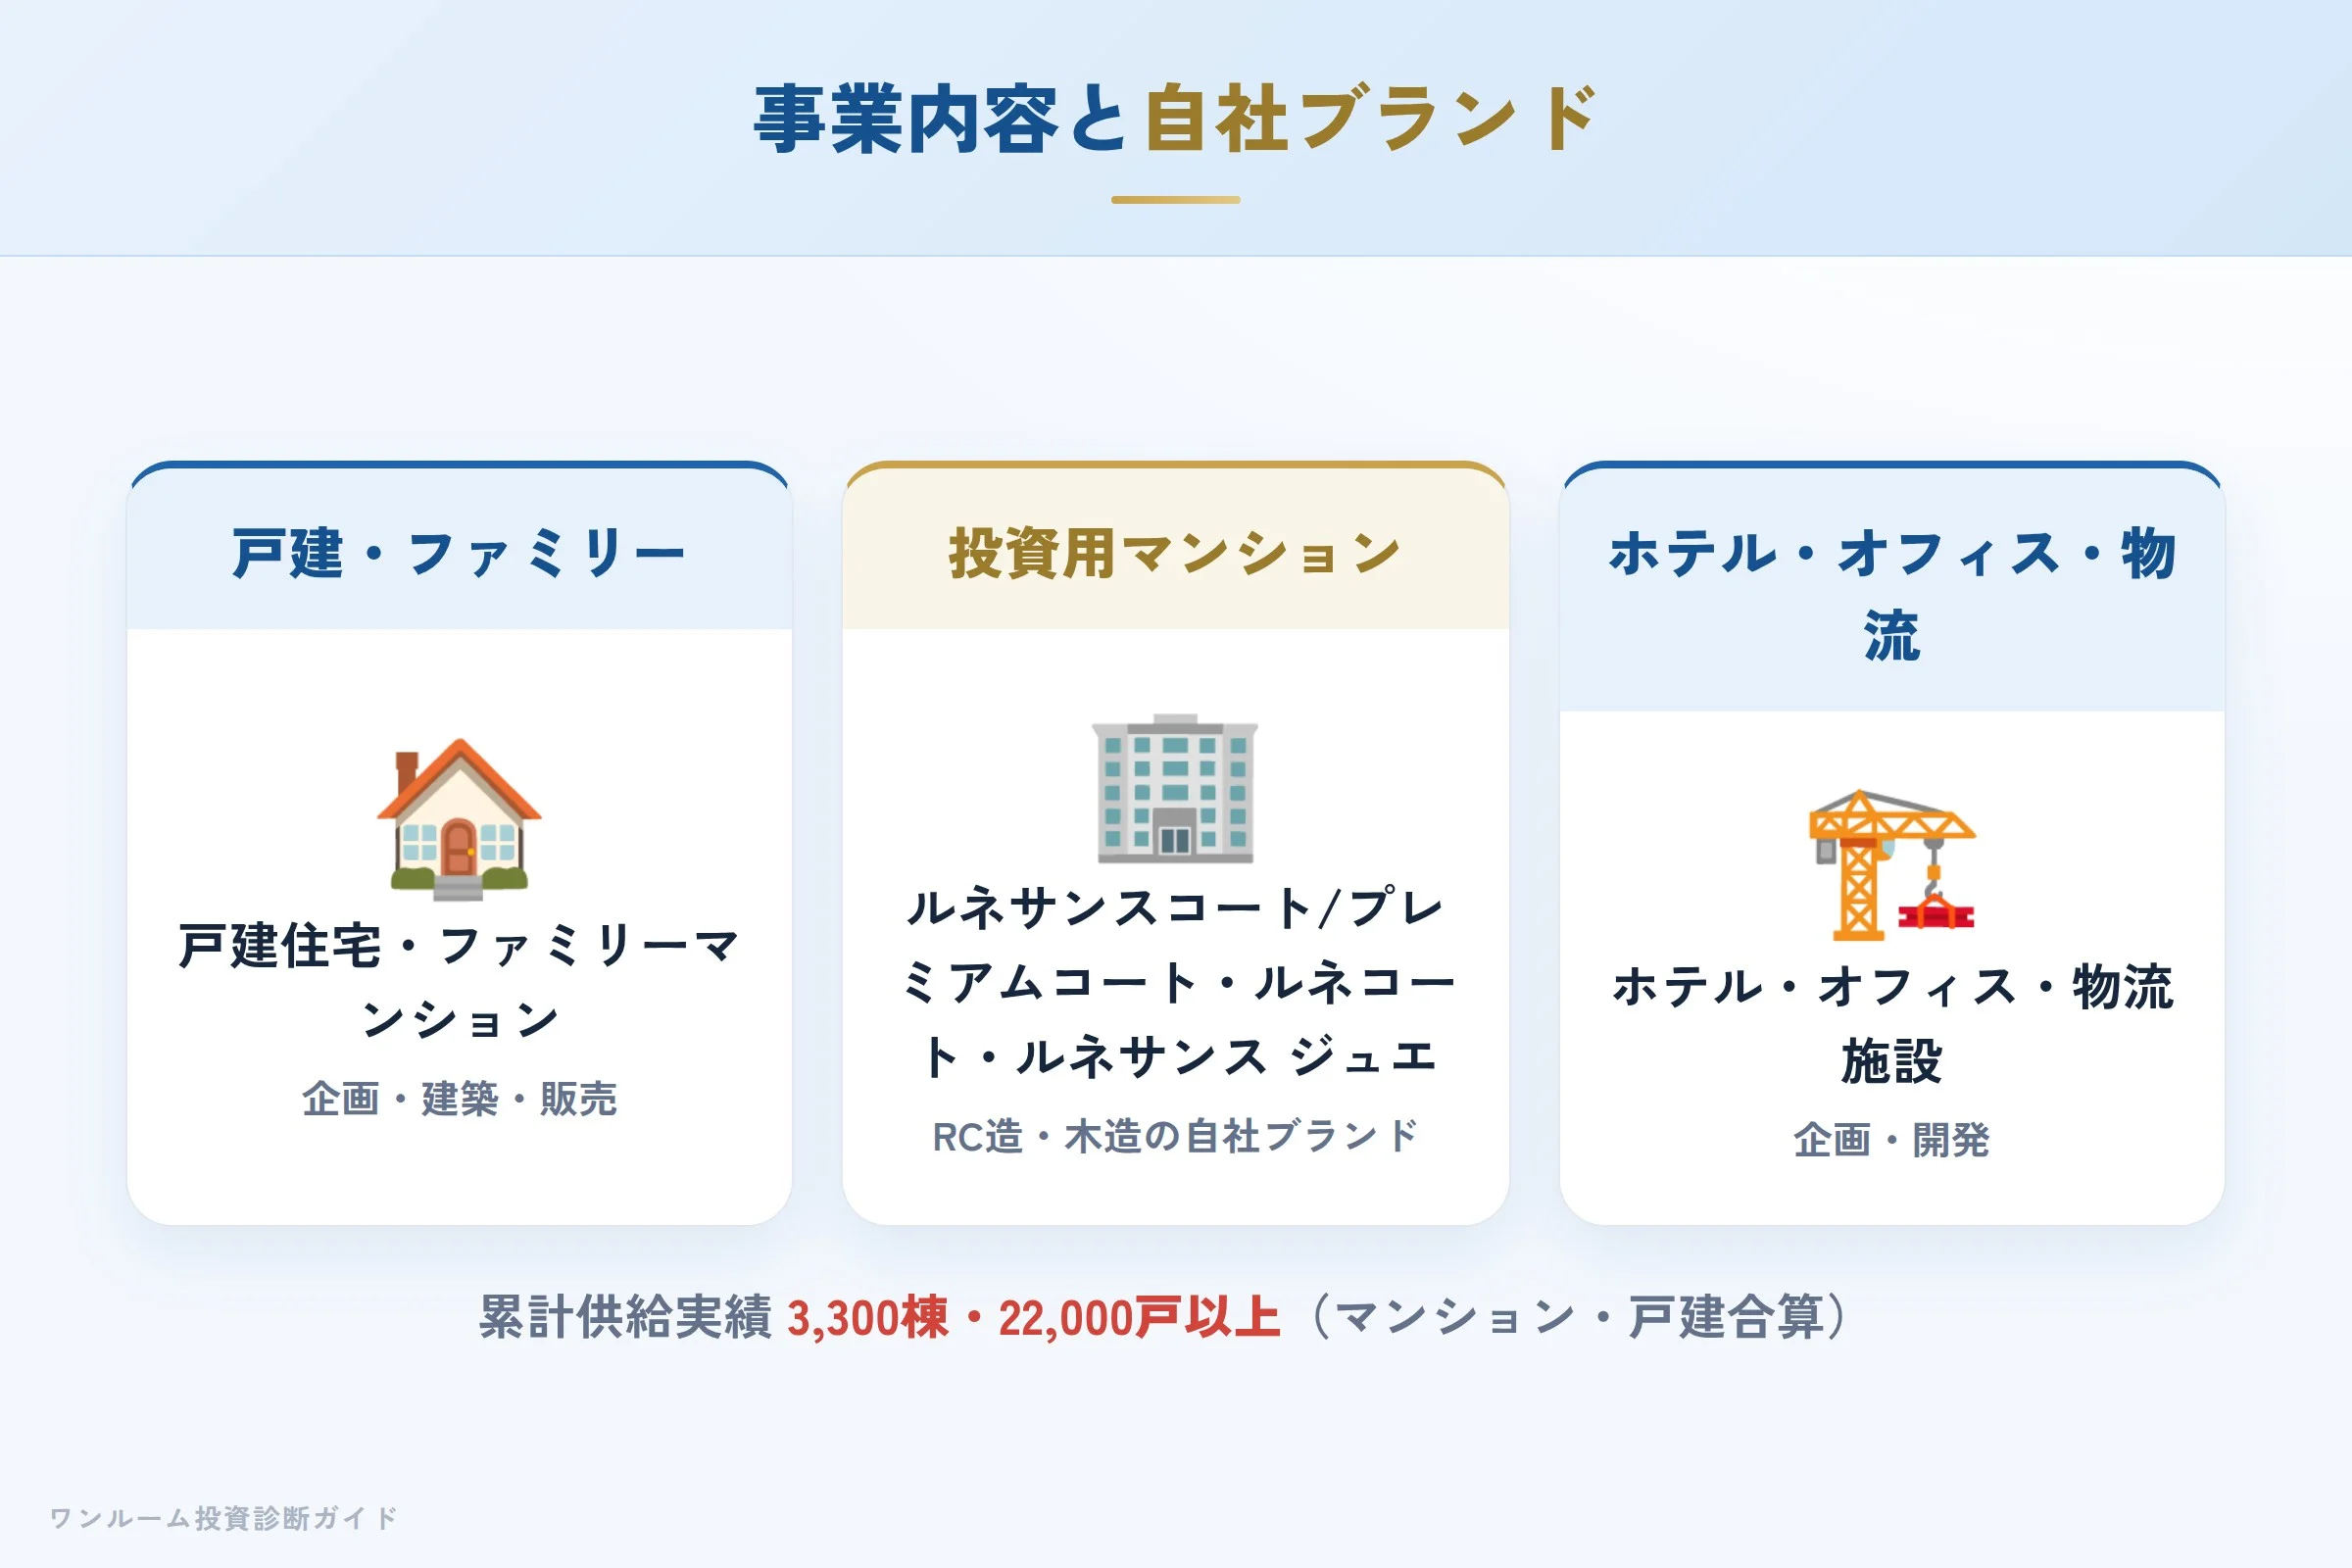
新日本建物は戸建住宅、ファミリーマンション、資産運用型マンション(投資用ワンルーム)に加え、ホテル・オフィス・物流施設の企画開発まで手がける総合不動産会社です。投資用マンションの自社ブランドは、RC造の「ルネサンスコート/プレミアムコート」、木造の「ルネコート」、RC造で防音仕様・全戸角住戸をうたう「ルネサンス ジュエ」です。2023年11月の経営統合発表時の資料では累計供給実績3,300棟・22,000戸以上(マンション・戸建合算)とされていましたが、公式サイトの供給実績ページ(2026年10月30日確認)には物件ごとの実績一覧のみが掲載されており、最新の累計総数の記載は確認できませんでした。最新の累計数を知りたい場合は、同ページの個別物件一覧または会社へ直接確認することをおすすめします。
なお、e-mansionの掲示板には「買取再販にシフトしているのではないか」という趣旨の投稿も見られます。これは公式発表で裏付けが取れる一次情報ではなく、あくまで口コミレベルの指摘です。公式サイトは新築企画を中心に訴求していますが、個別の物件を検討する際は、その物件が新築企画物件なのか中古の買取再販物件なのかを重要事項説明で確認することをおすすめします。
実際の口コミ:良い声と懸念の声の両方
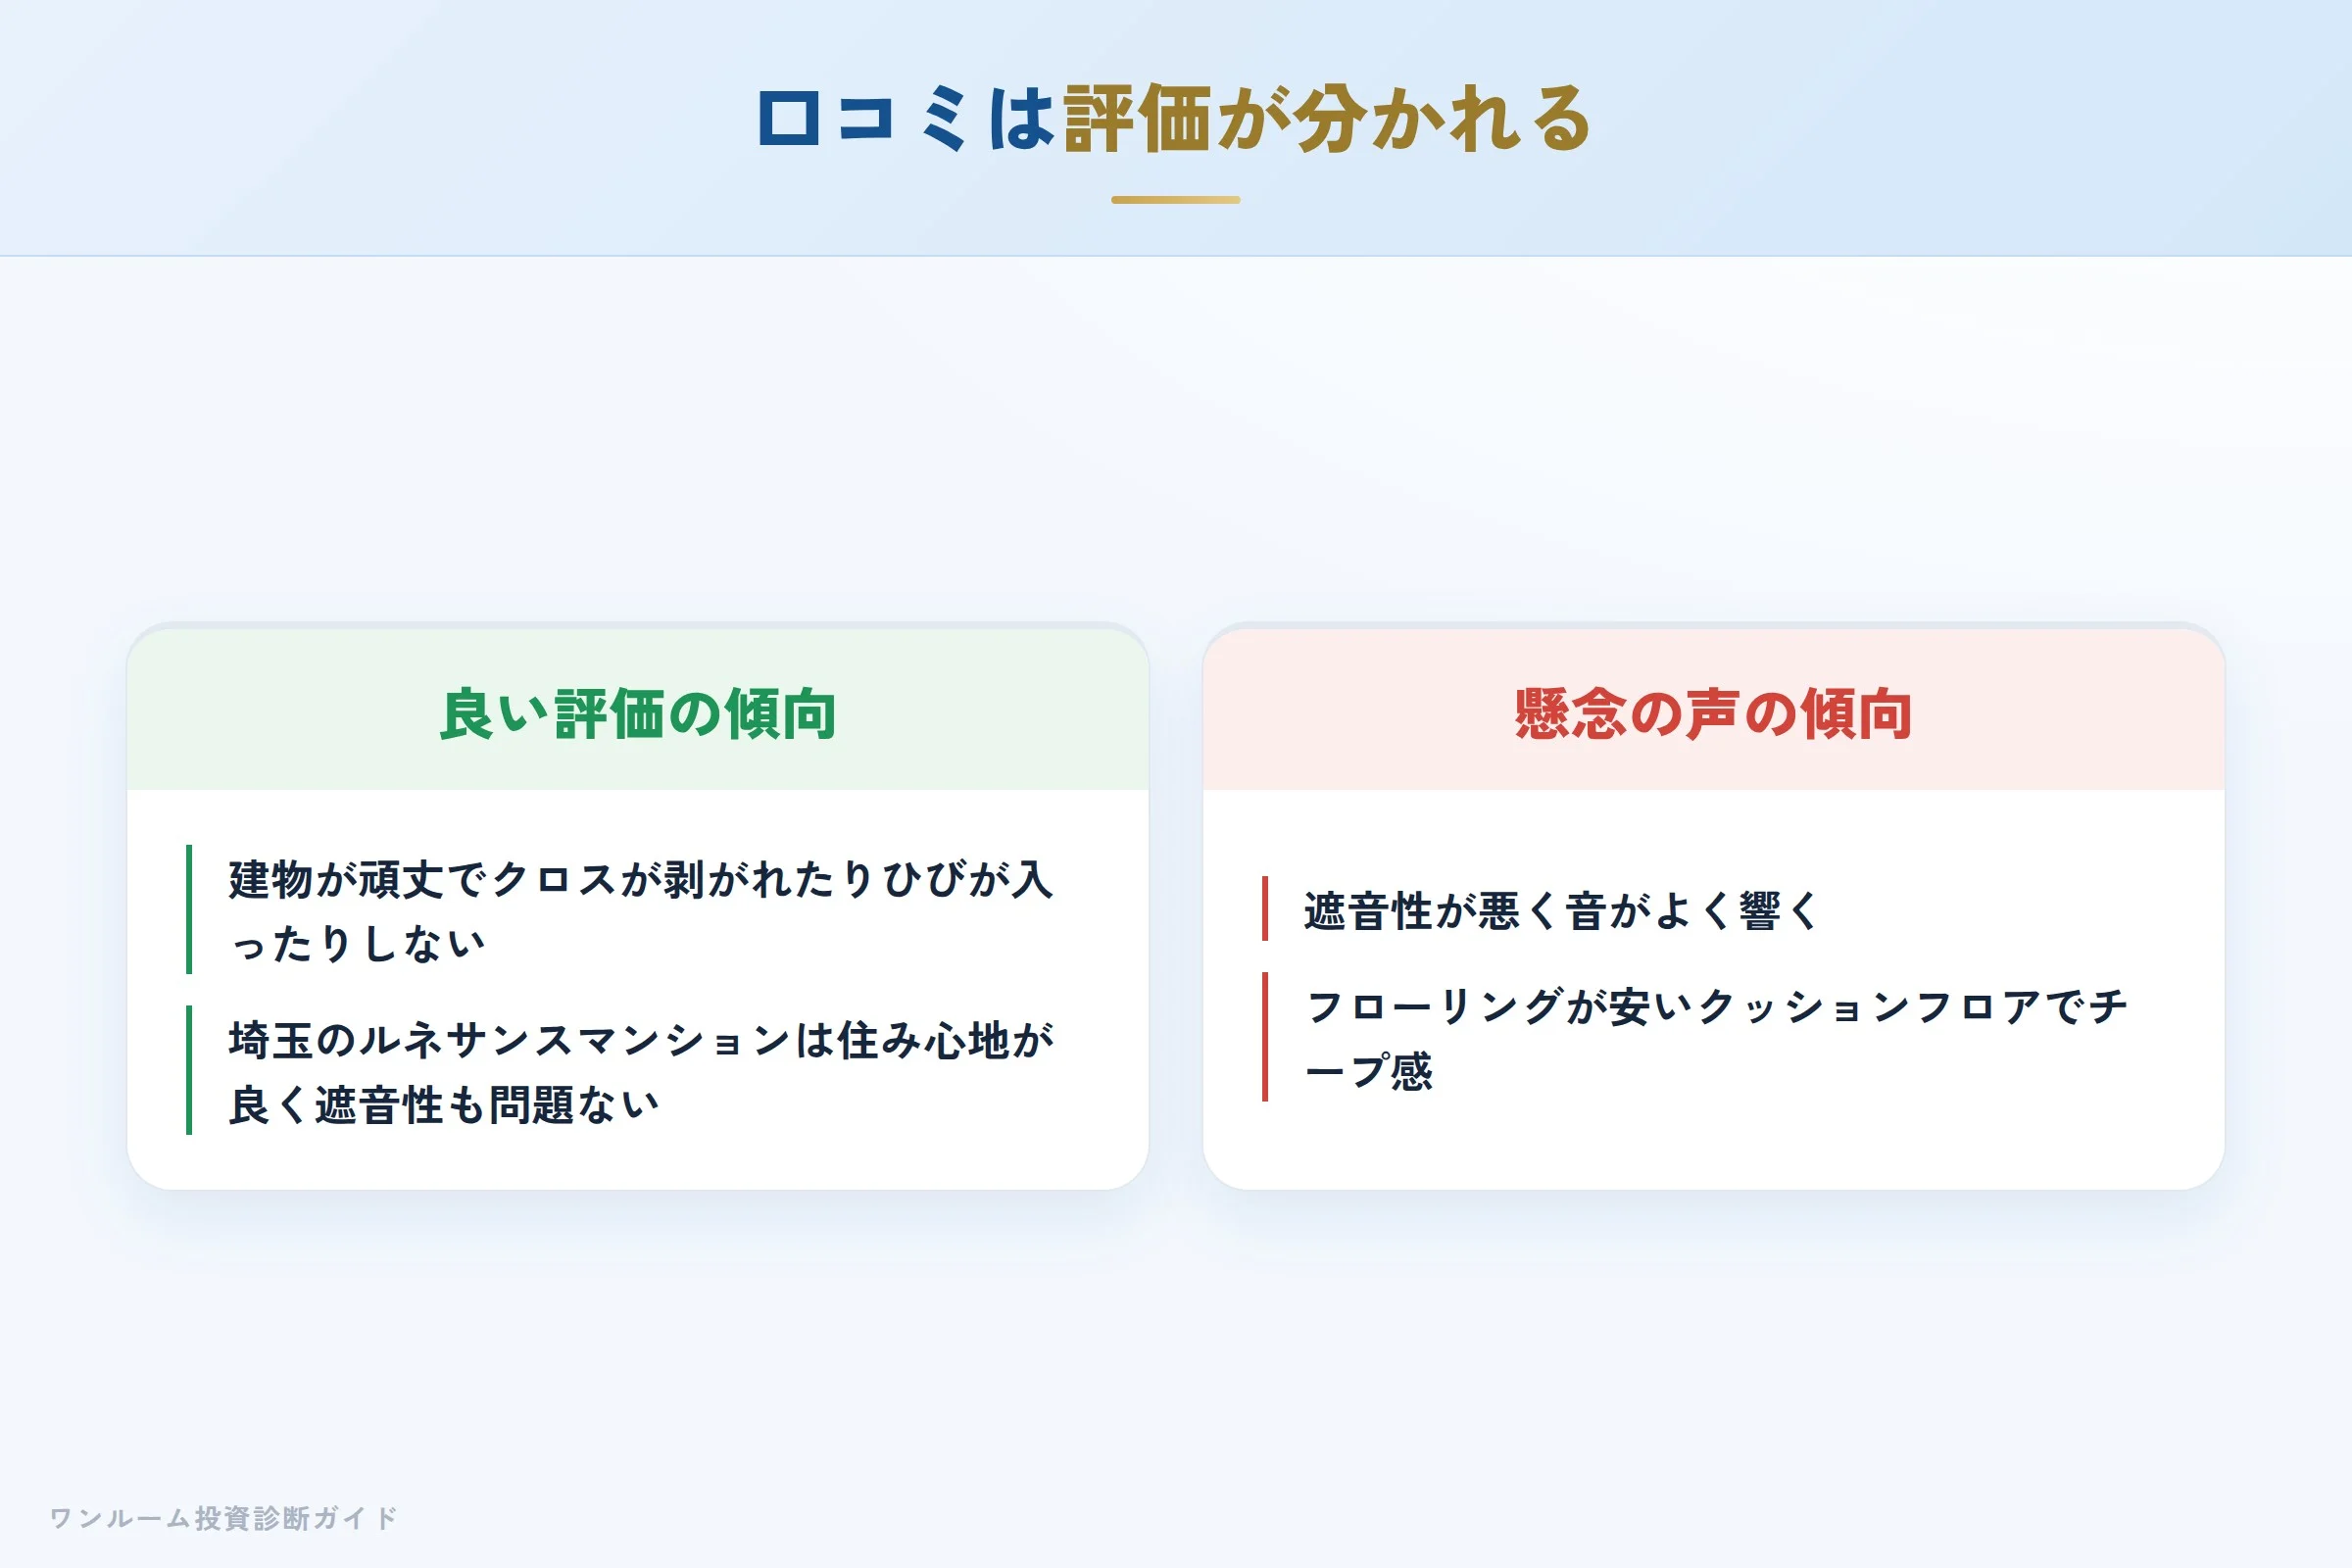
e-mansionの「新日本建物ってどうですか?」系の掲示板には複数のスレッドがあり、それぞれ40〜56件程度のコメントが寄せられています。評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
- 建物が頑丈でクロスが剥がれたりひびが入ったりしない
- 埼玉のルネサンスマンションは住み心地が良く遮音性も問題ない
- 買取再販物件は割安でお得
- 遮音性が悪く音がよく響く
- フローリングが安いクッションフロアでチープ感、二重床でない
- 内覧会でトランクルームの不備を指摘したら軽く流された
良い評価の声(要約)
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 建物が頑丈でクロスが剥がれたりひびが入ったりしないという趣旨の投稿が見られます。
- 埼玉のルネサンスマンションは住み心地が良く遮音性も問題ないという趣旨の投稿が見られます。
懸念の声(要約)
(出典の欄の口コミサイトにもとづく、当サイトの要約)
- 遮音性が悪く音がよく響くという趣旨の投稿や、フローリングがクッションフロアでチープに感じるという趣旨の投稿が見られます。
- さいたま市での大規模開発を巡り、近隣住民が抗議しているという趣旨の投稿も見られます。
同じ会社の物件でも評価が分かれているのは、建物の構造面(遮音・耐久性)への評価と、内装の質感や個別対応への評価が別軸で語られているためと考えられます。
投資家向け口コミと営業電話について
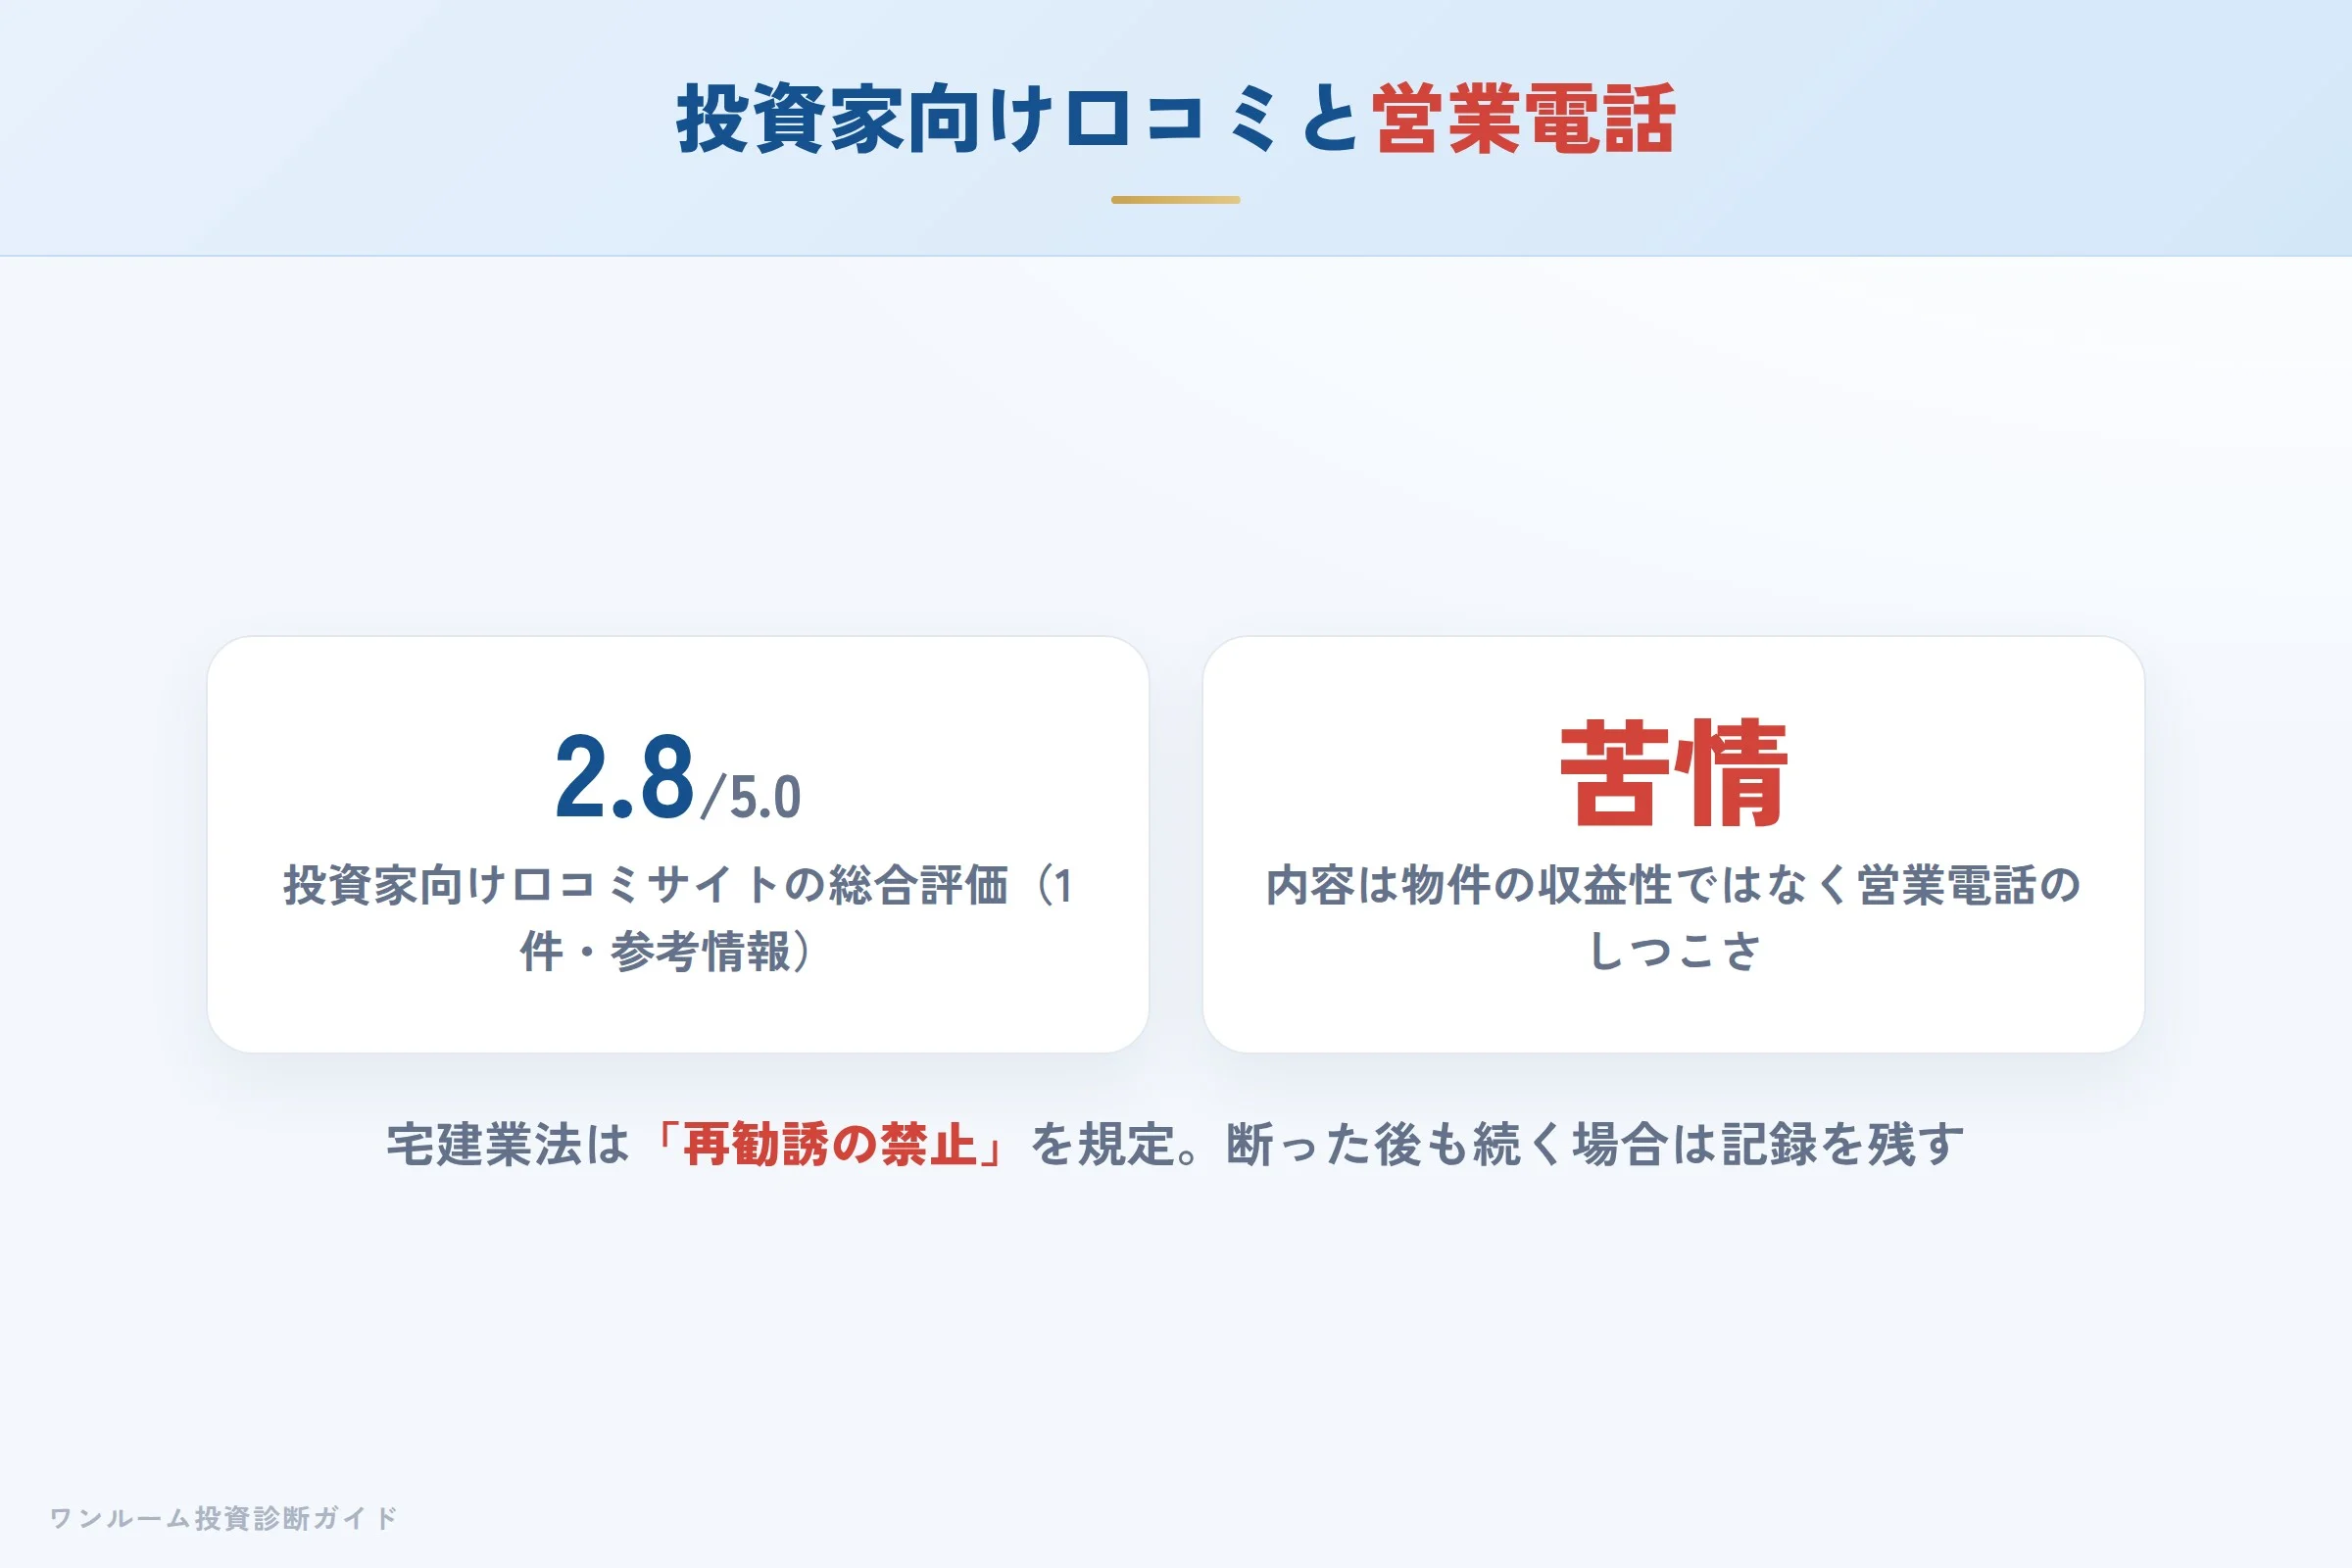
不動産投資の口コミサイト「mikata.top」には新日本建物について1件の口コミが掲載されており、総合評価は2.8/5.0でした(2026年10月30日確認、件数が少ないため参考程度の情報です)。内容は物件の収益性に関するものではなく、営業電話のしつこさへの苦情で、「断ってもなかなか電話を切らせてもらえない」「番号を変えて何度もかけてくる」という趣旨の投稿が見られます。同サイトでは営業面の評価を2.0点とし、投稿者は「オススメしない」と回答しています。
なお、エン転職・就活会議・OpenWork等に掲載されている社員からの評価(総合2.8〜3.3程度)も存在しますが、これは投資家・購入検討者向けの評価ではなく、あくまで従業員の視点からの評価である点に注意してください。
営業電話への不満については、宅地建物取引業法が「再勧誘の禁止」を定めている点を知っておくと対処しやすくなります。契約しない意思をはっきり伝えたのに勧誘が続く場合、氏名・日時を記録し、改善されなければ都道府県の宅建業免許担当課や国民生活センターに相談できます。
宅建士が整理する強み:長期の供給実績と自社ブランド
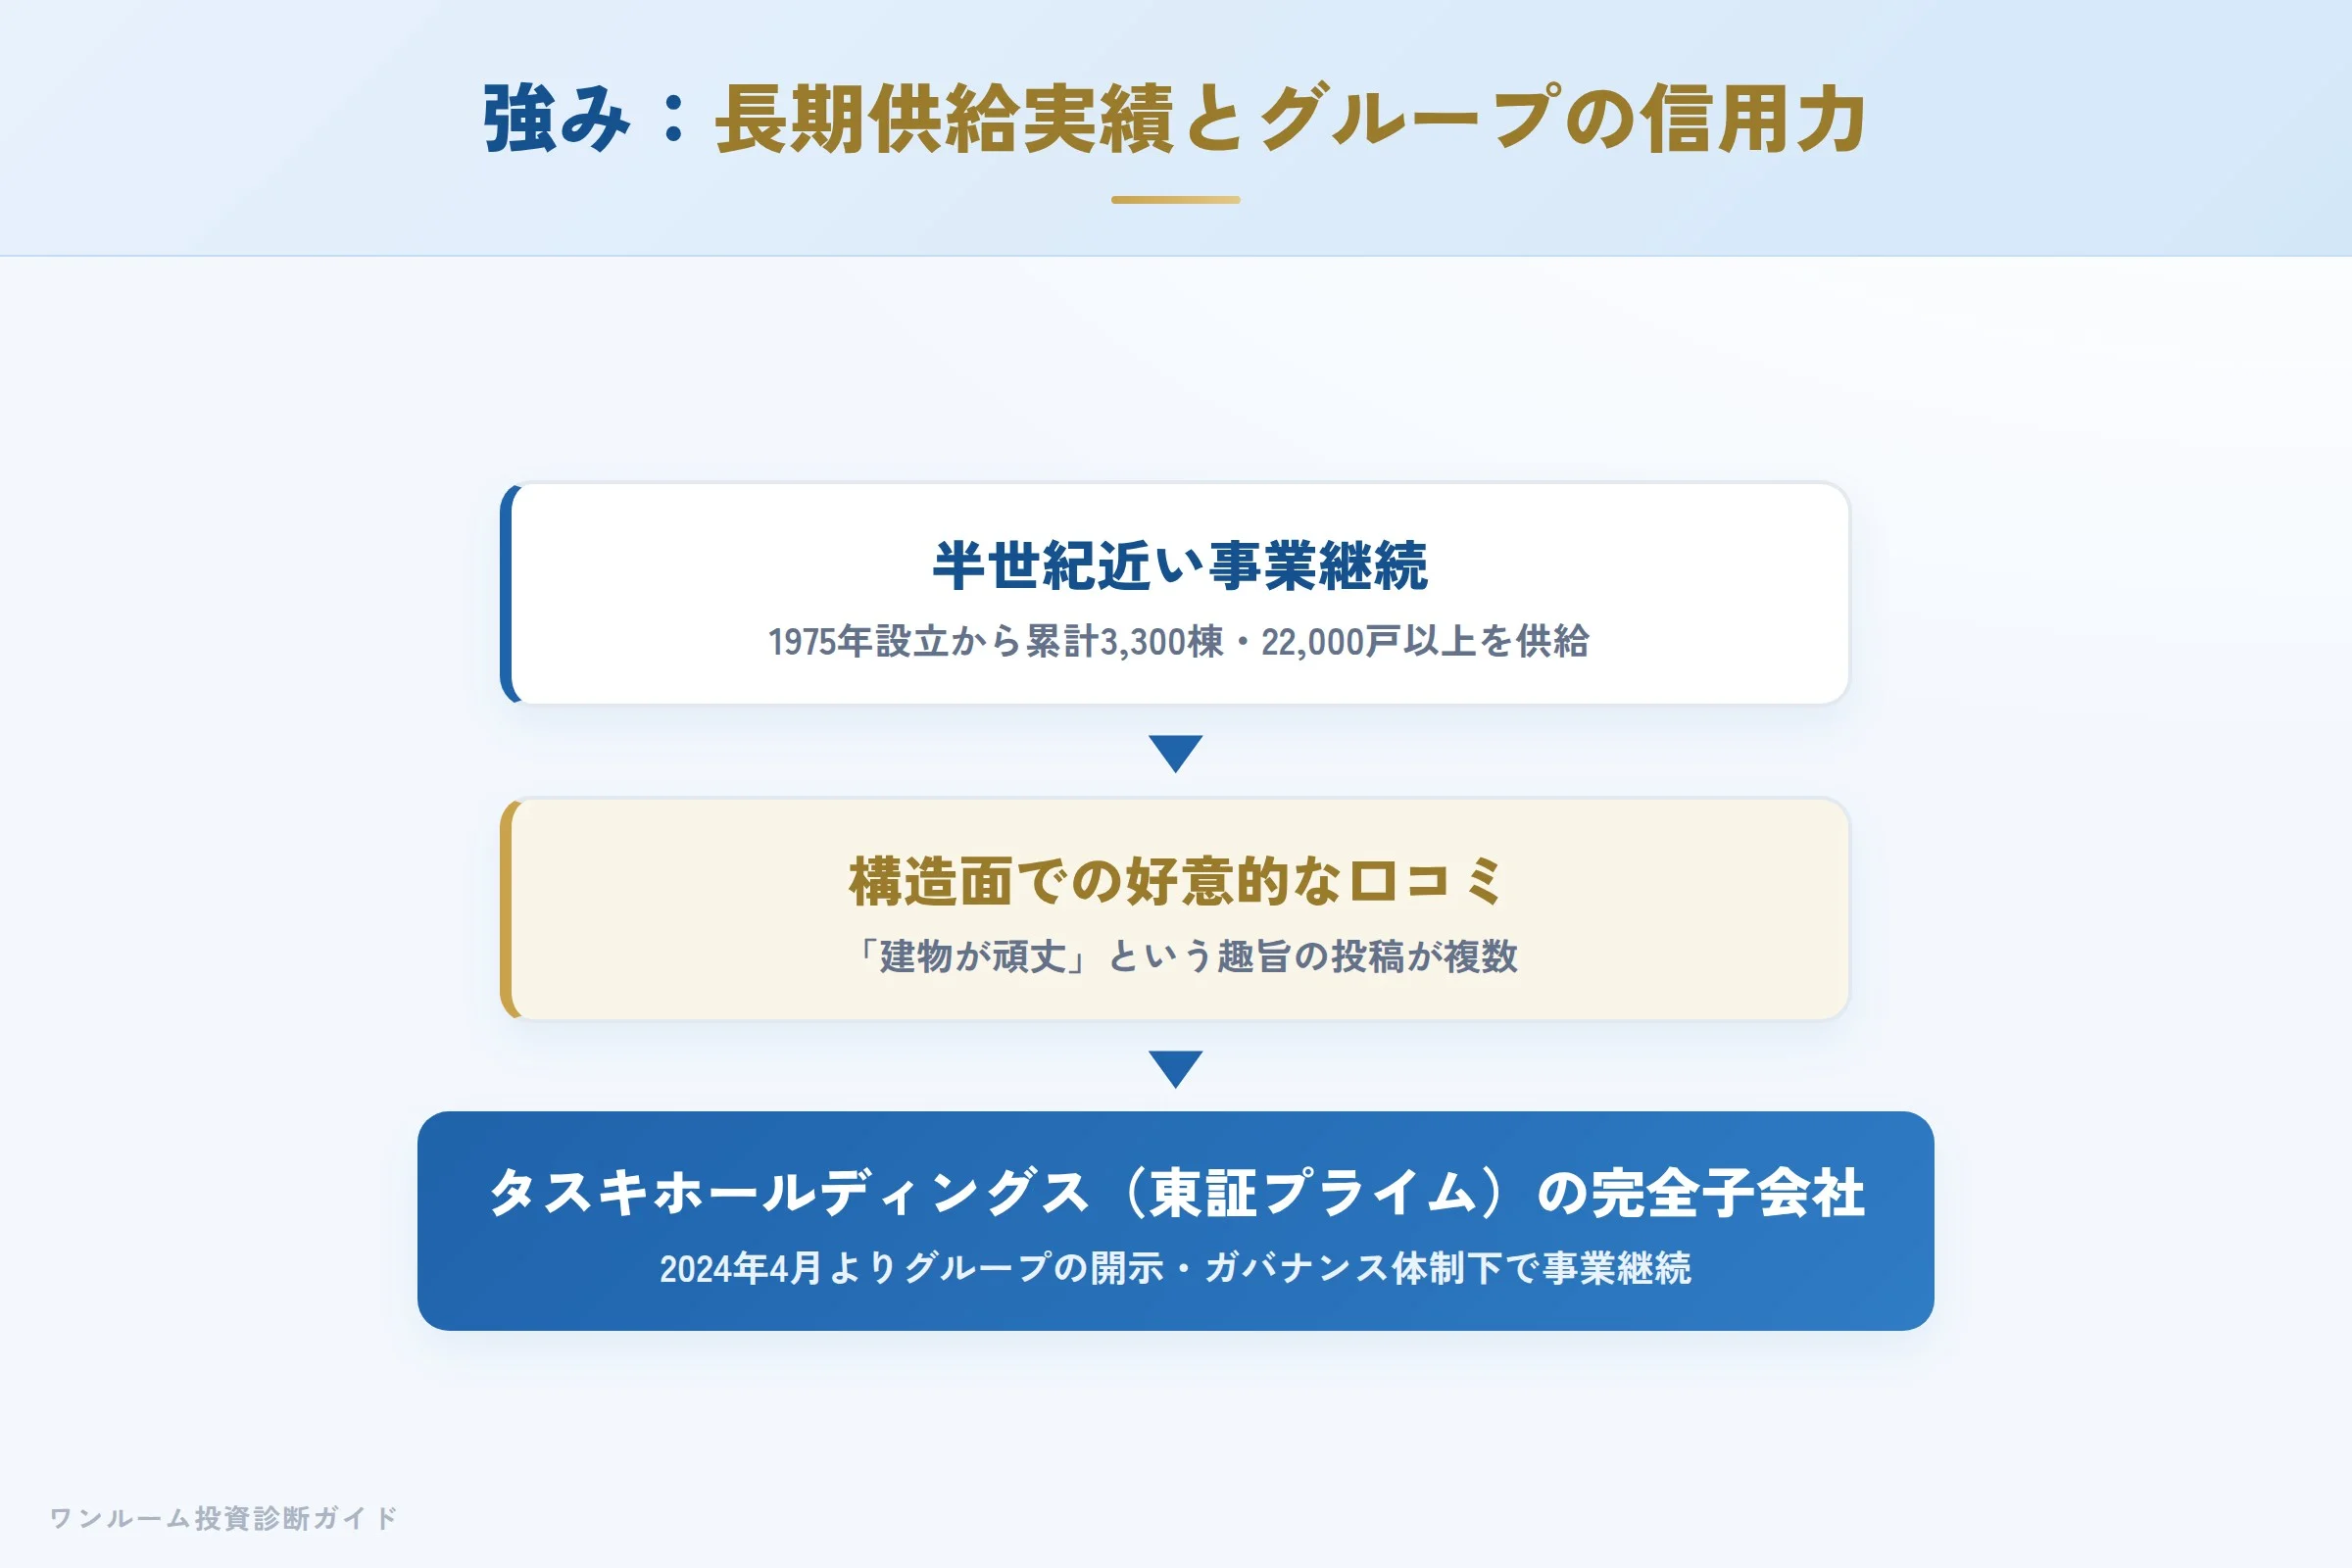
1975年の設立(1994年に現社名へ変更)から半世紀近くにわたり事業を継続し、2023年11月の経営統合発表時点では累計3,300棟・22,000戸以上の供給実績が開示されていました。2024年にタスキホールディングスの完全子会社となったことで、上場持株会社グループとしての開示・ガバナンス体制の恩恵も期待できます。
新日本建物の強みは、長期にわたる供給実績と、投資用マンションから戸建・ホテル開発まで手がける事業の幅の広さです。「建物が頑丈」という趣旨の口コミが複数見られる点は、構造面での評価として参考になります。また、2010年の事業再生ADRによる再建、2024年のタスキホールディングス完全子会社化という沿革は、一度経営課題に直面した会社が金融機関や新たなグループとの連携で事業を継続してきたことを示しており、会社の継続性を評価する材料のひとつになり得ます。
懸念点①:内装・遮音性の仕様には賛否がある
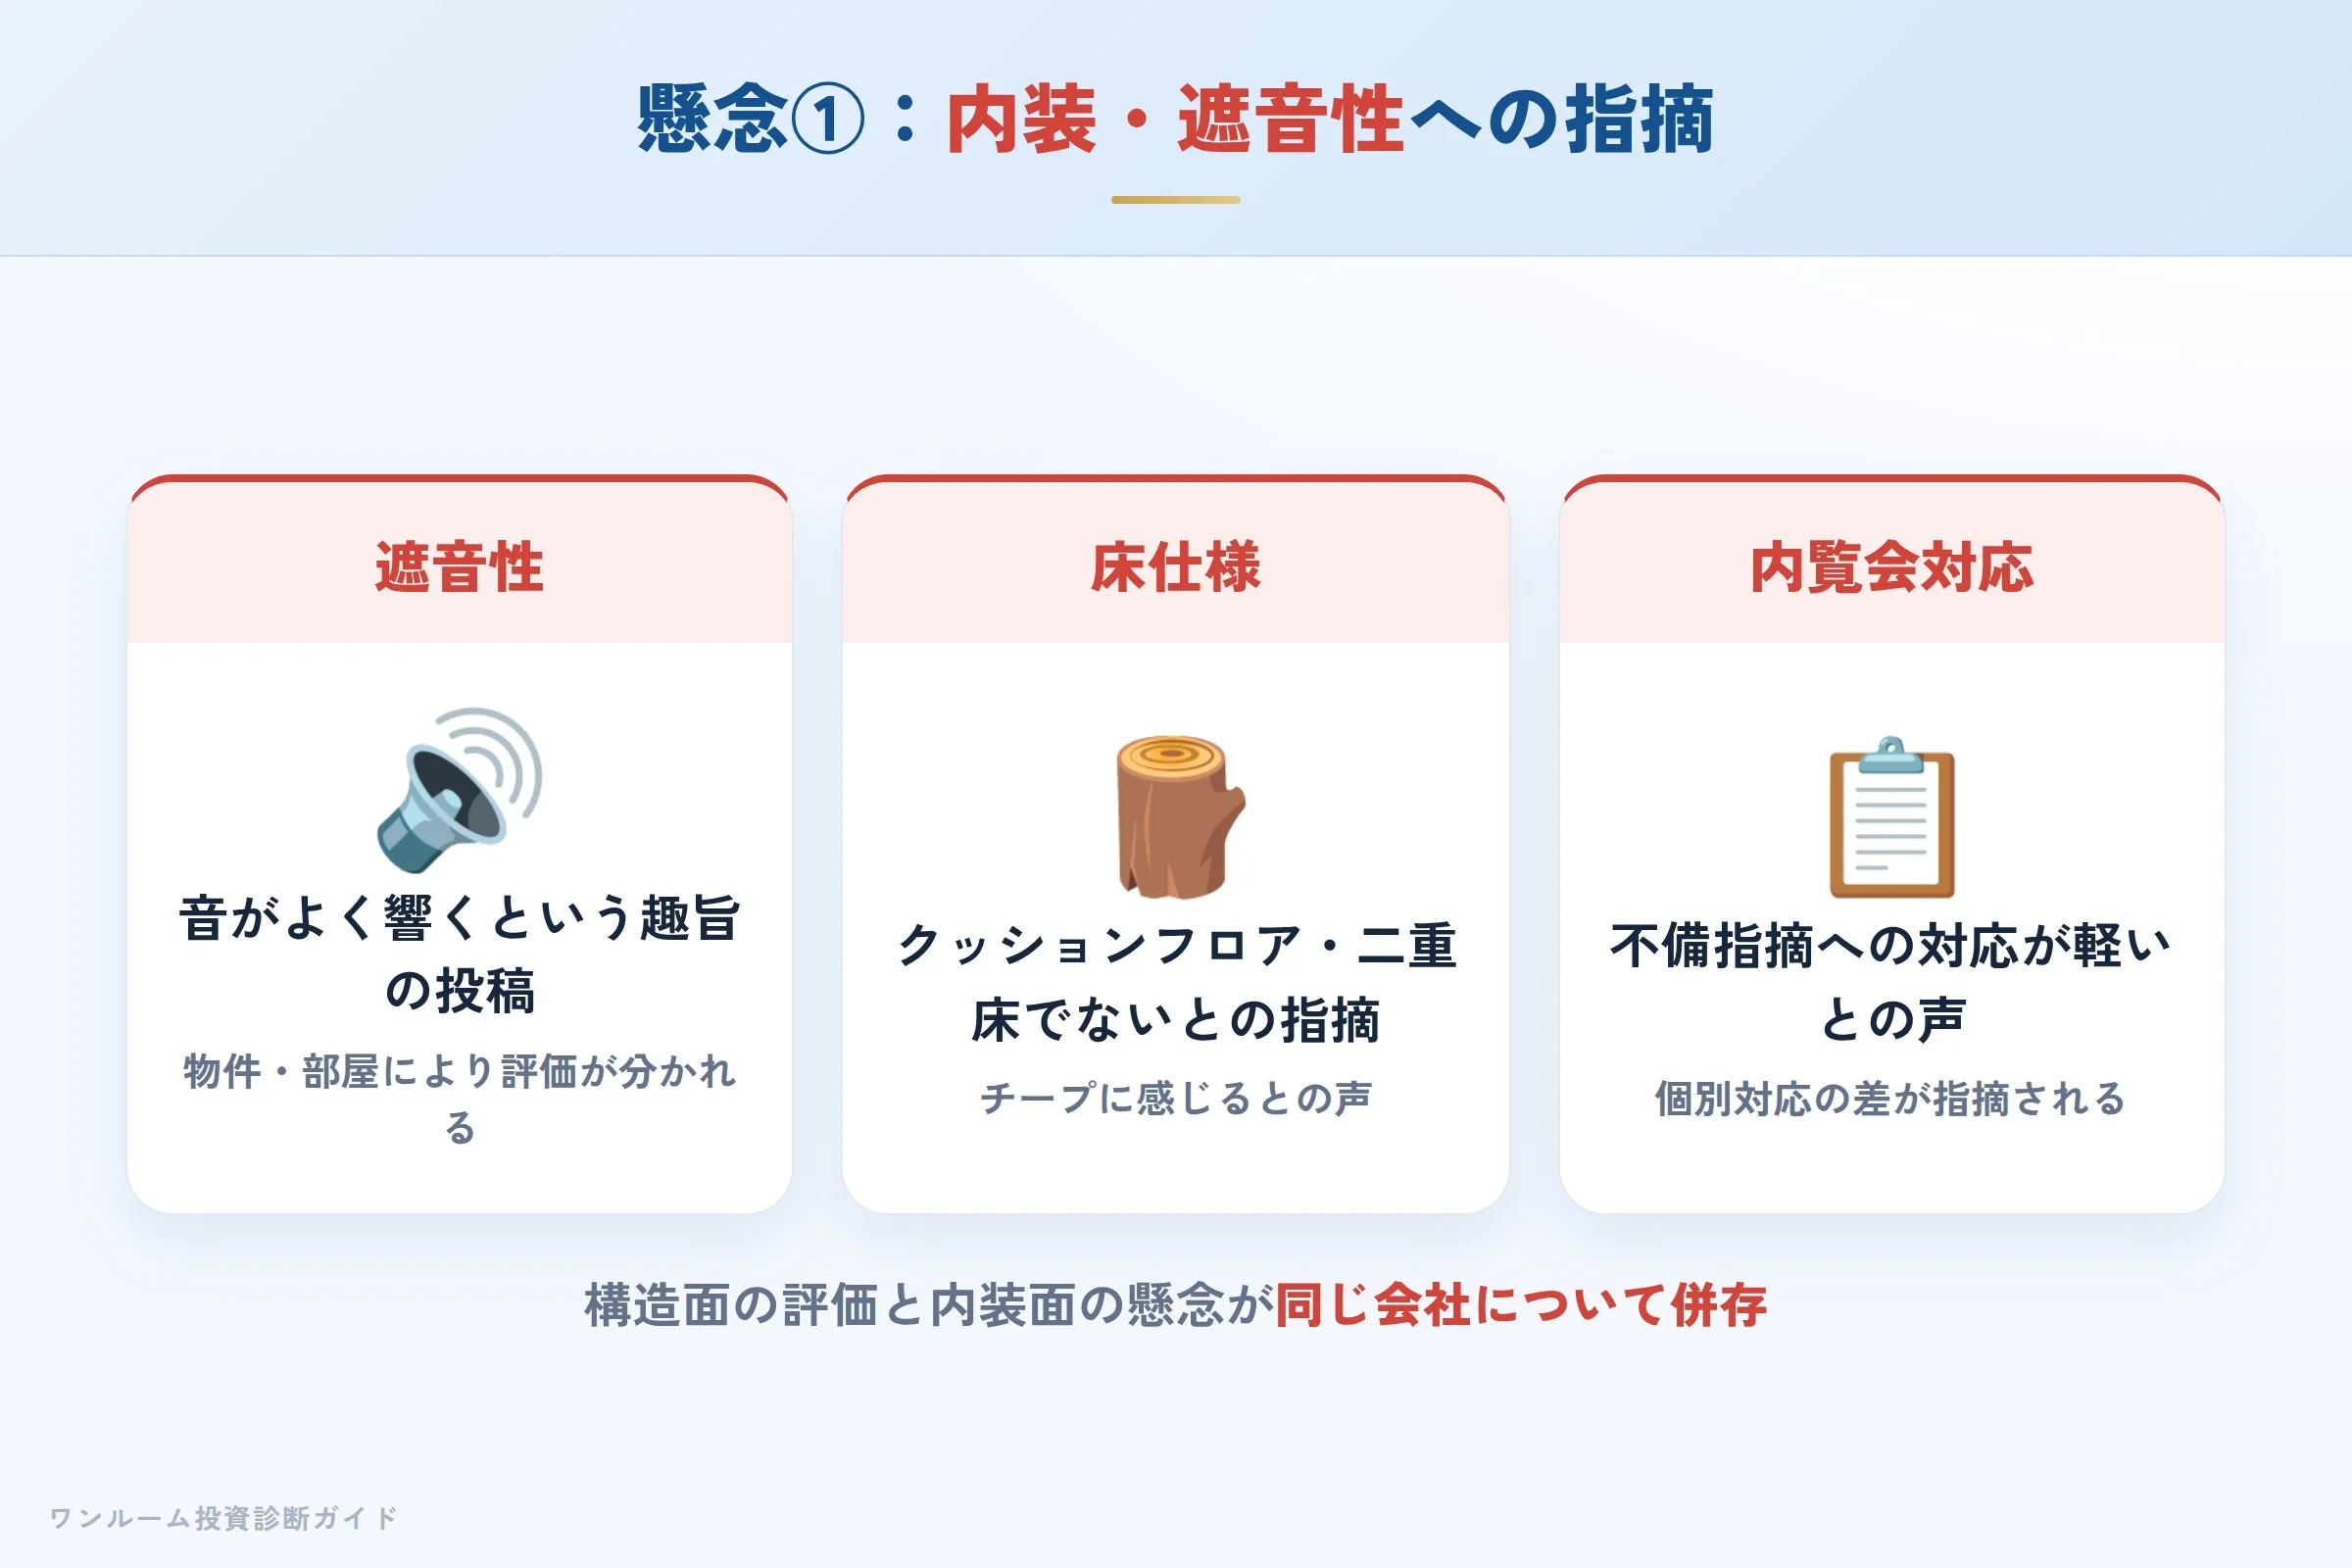
口コミには「遮音性が悪く音がよく響く」「フローリングが安いクッションフロアでチープ」「二重床でない」という趣旨の投稿が見られます。構造面を評価する声と内装面を懸念する声が同じ会社について併存しており、物件ごとの仕様確認が重要です。
供給棟数が多い会社では、こうした賛否が一定数出てくるのは珍しくありません。ただし遮音性や床構造は住み心地に直結する要素であるため、検討する物件が二重床かどうか、過去の内覧会や入居者からの指摘にどう対応してきたかを、販売担当者や管理会社に具体的に確認することをおすすめします。
懸念点②:買取再販シフトの指摘と近隣対応
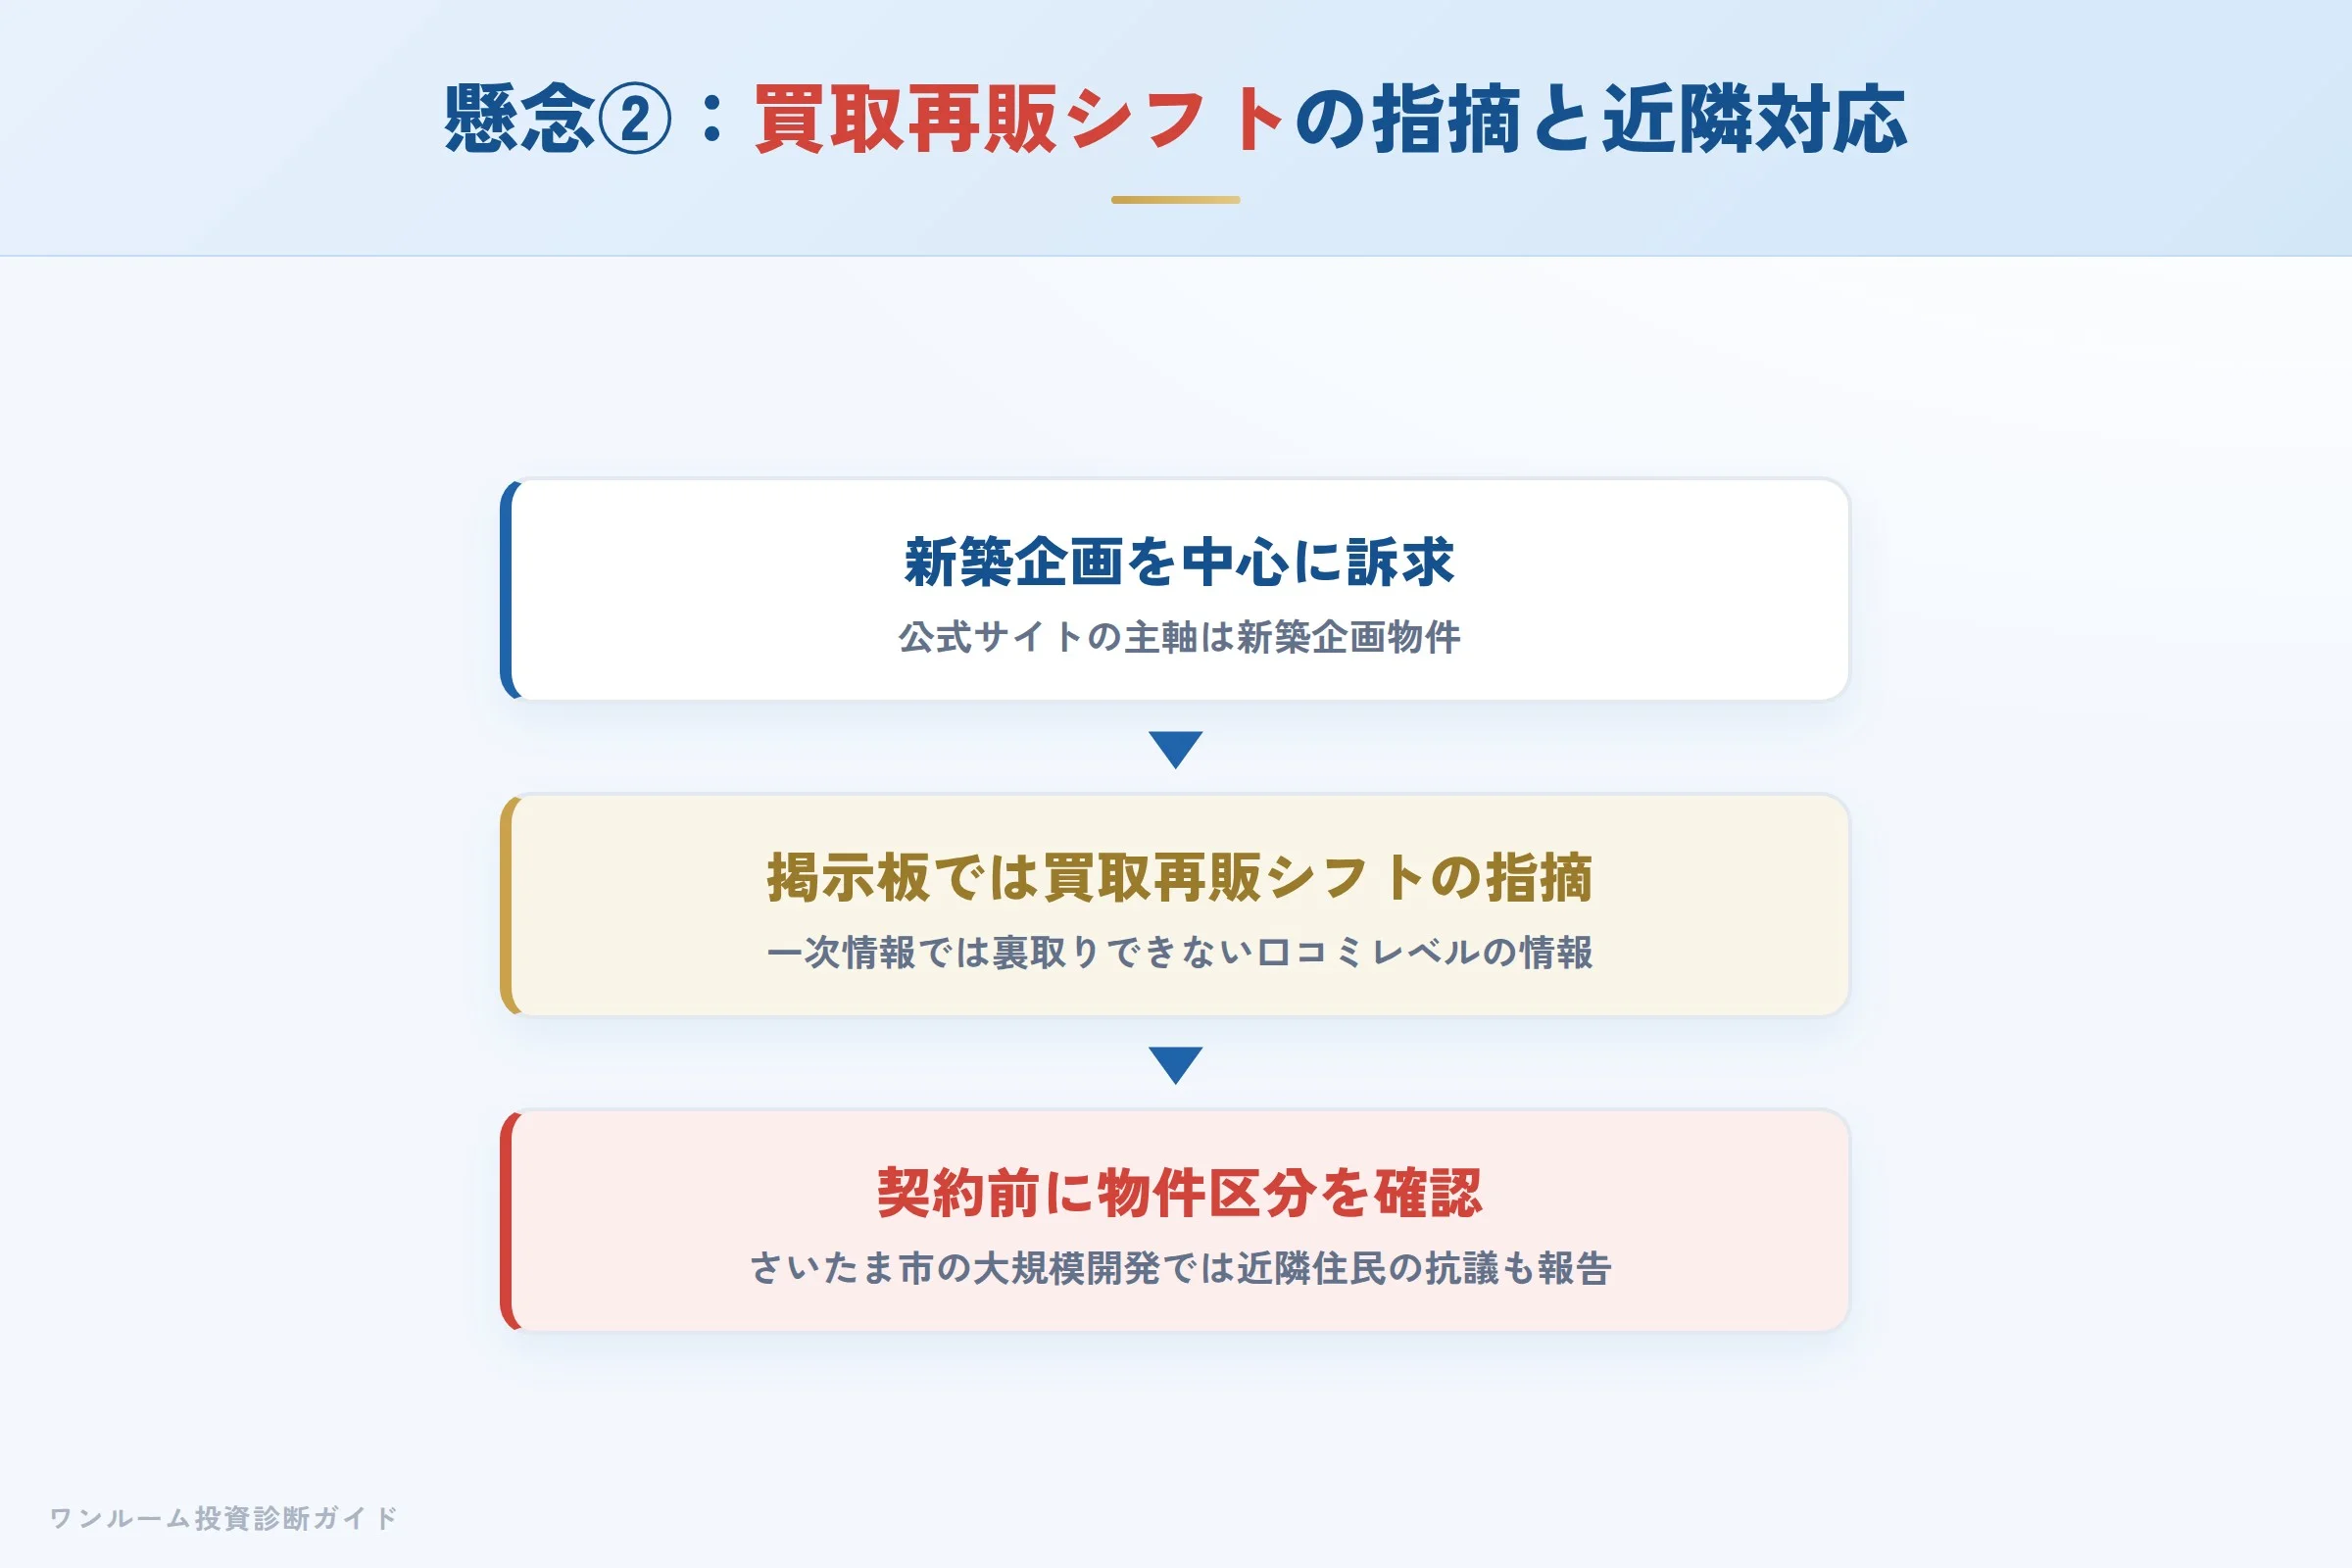
e-mansionの掲示板には「買取再販にシフトしているのではないか」という趣旨の投稿がありますが、これは公式発表で確認できる一次情報ではありません。また、さいたま市での大規模開発を巡り近隣住民が抗議しているという趣旨の投稿も見られます。
買取再販物件そのものは「割安でお得」という好意的な口コミもある一方、新築企画物件と買取再販物件では価格形成の仕組みが異なります。検討している物件がどちらに該当するかを重要事項説明・売買契約書で確認し、新築前提の相場観をそのまま当てはめないよう注意してください。また大規模開発における近隣対応は、物件固有の事情が大きく影響するため、気になる場合は管理組合や近隣の状況を個別に確認することをおすすめします。
数字で見る:表面利回りと実質利回りの差
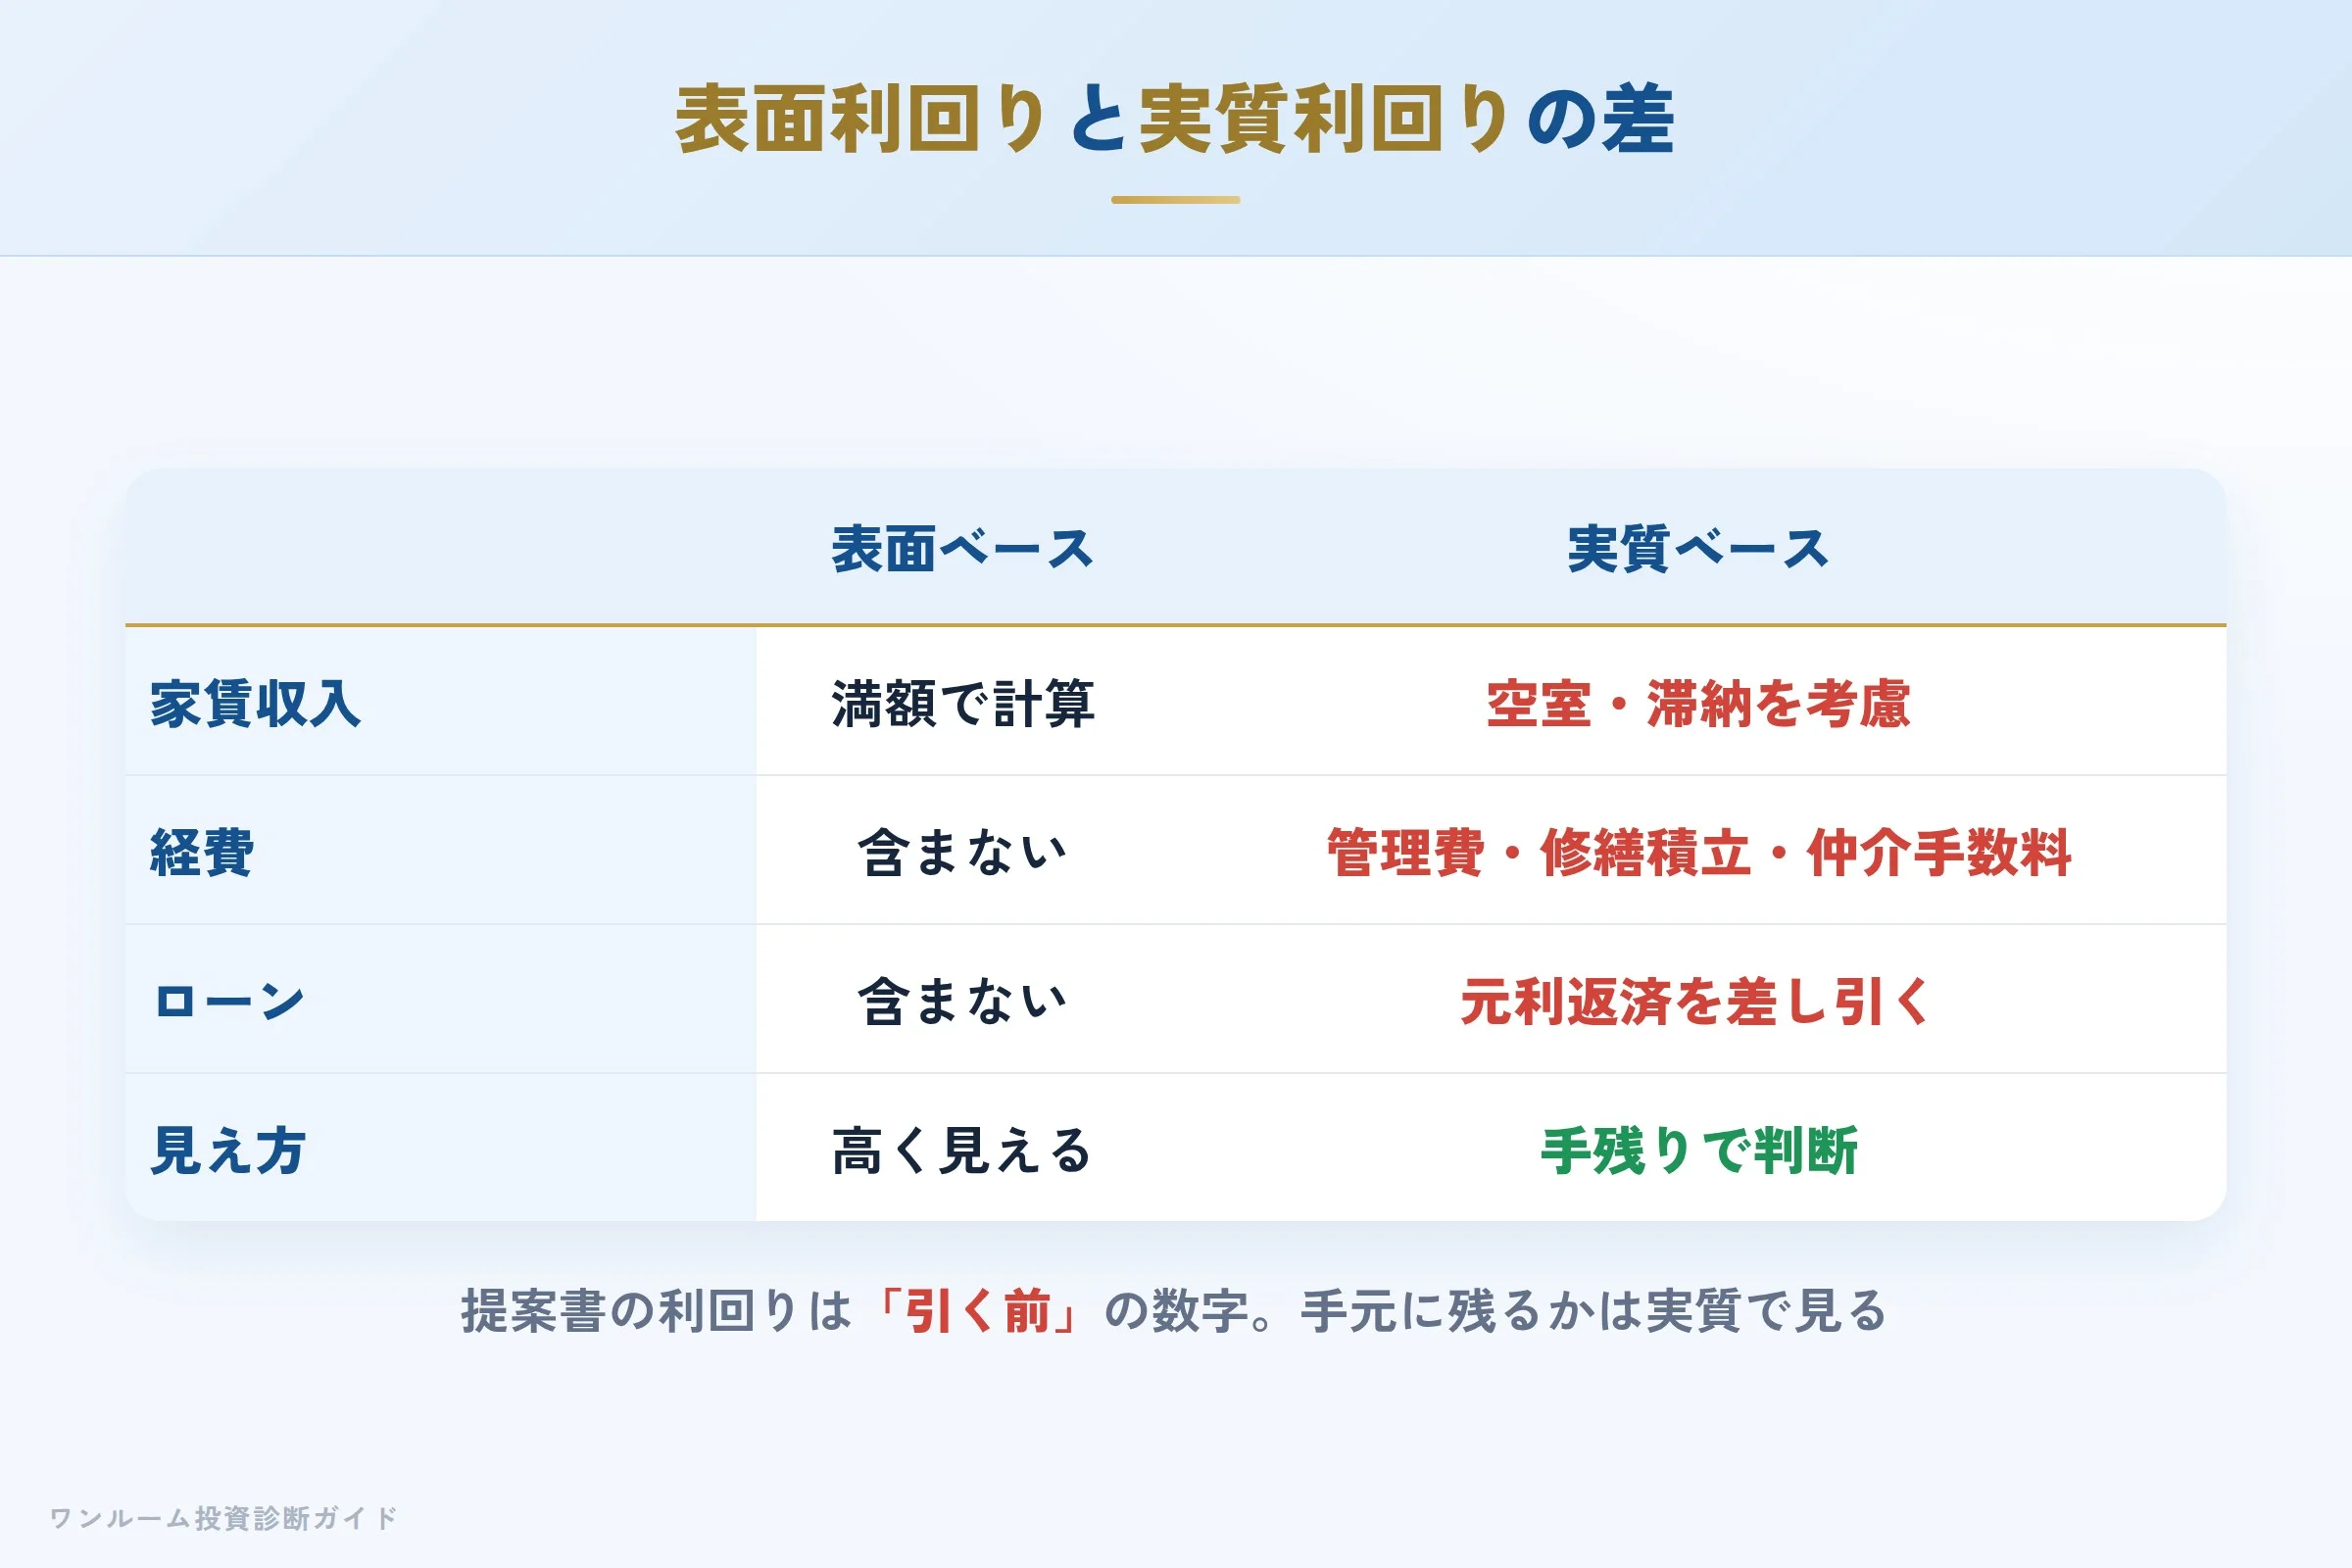
物件提案で示される「表面利回り」は、管理費・修繕積立金・仲介手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・仲介手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
出口:10年後の売却シナリオで判断する
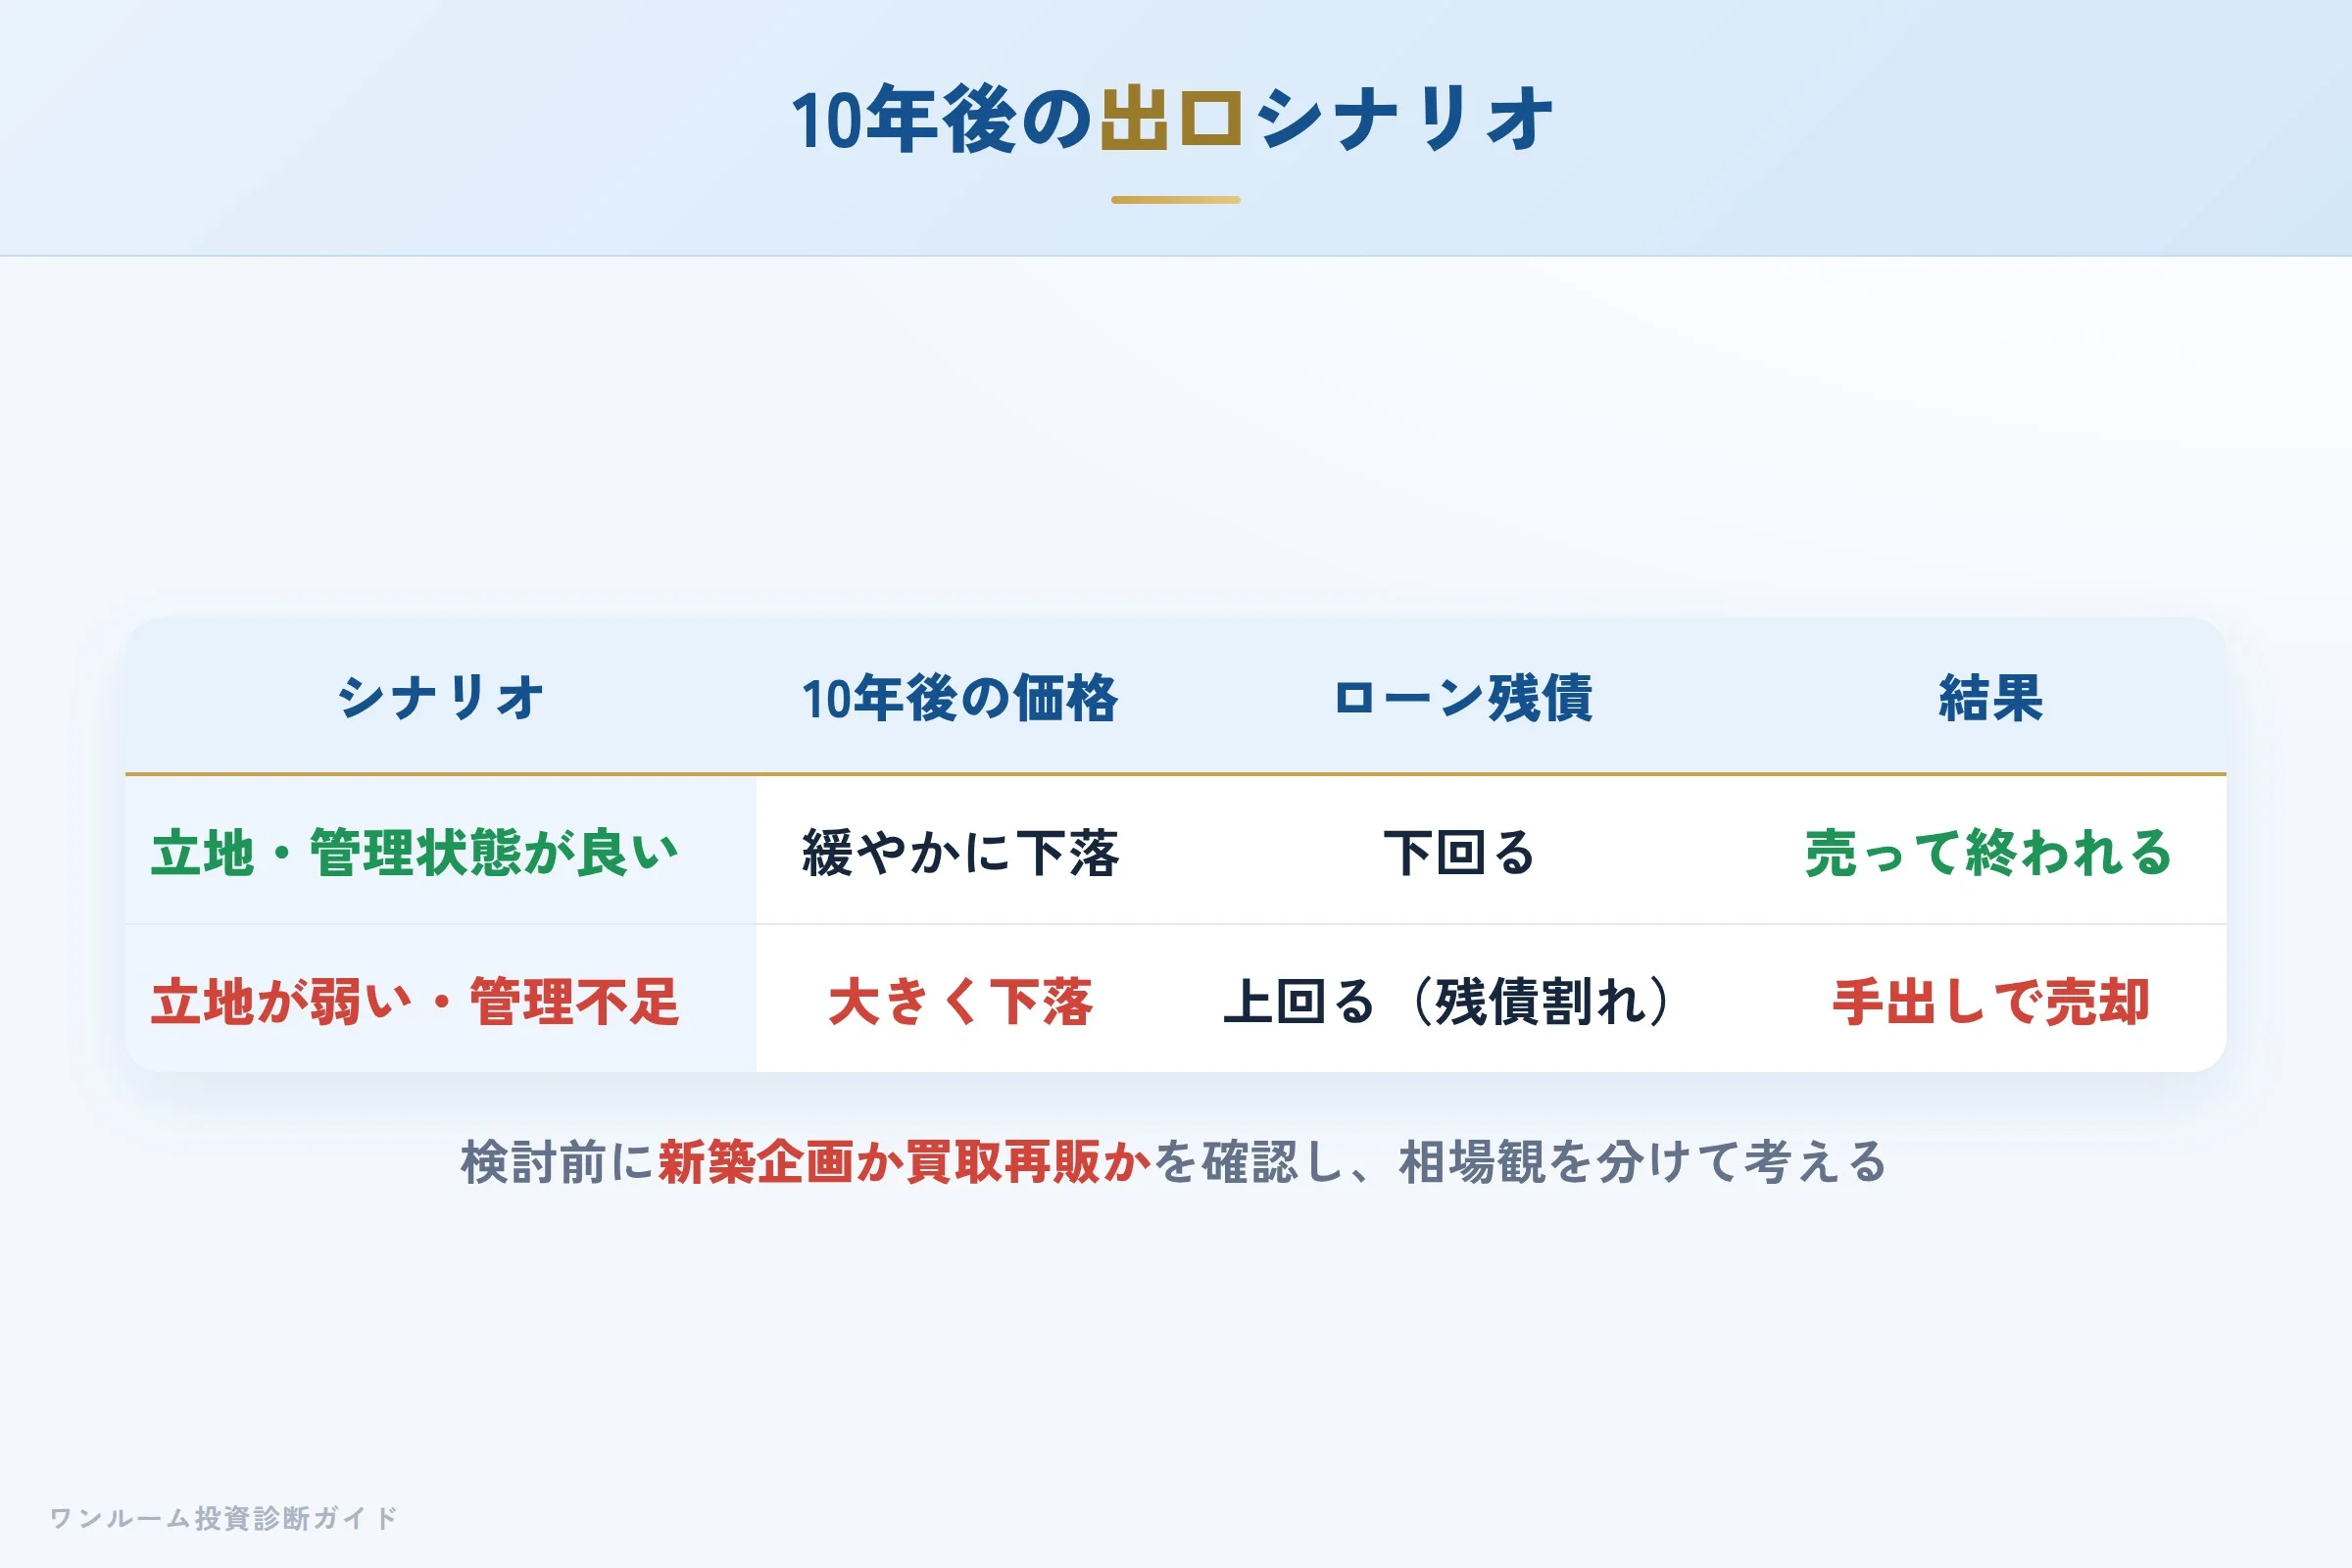
投資用マンションで見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすればトータルでは損失になります。逆に、立地が良く管理状態が維持されていれば、ローン残債を売却額が上回り「売って終われる」状態になりやすくなります。
| シナリオ | 10年後の価格 | ローン残債 | 結果 |
|---|---|---|---|
| 立地・管理状態が良い | 緩やかに下落 | 下回る | 売って終われる |
| 立地が弱い・管理不足 | 大きく下落 | 上回る(残債割れ) | 手出しで売却 |
向いている人・向いていない人
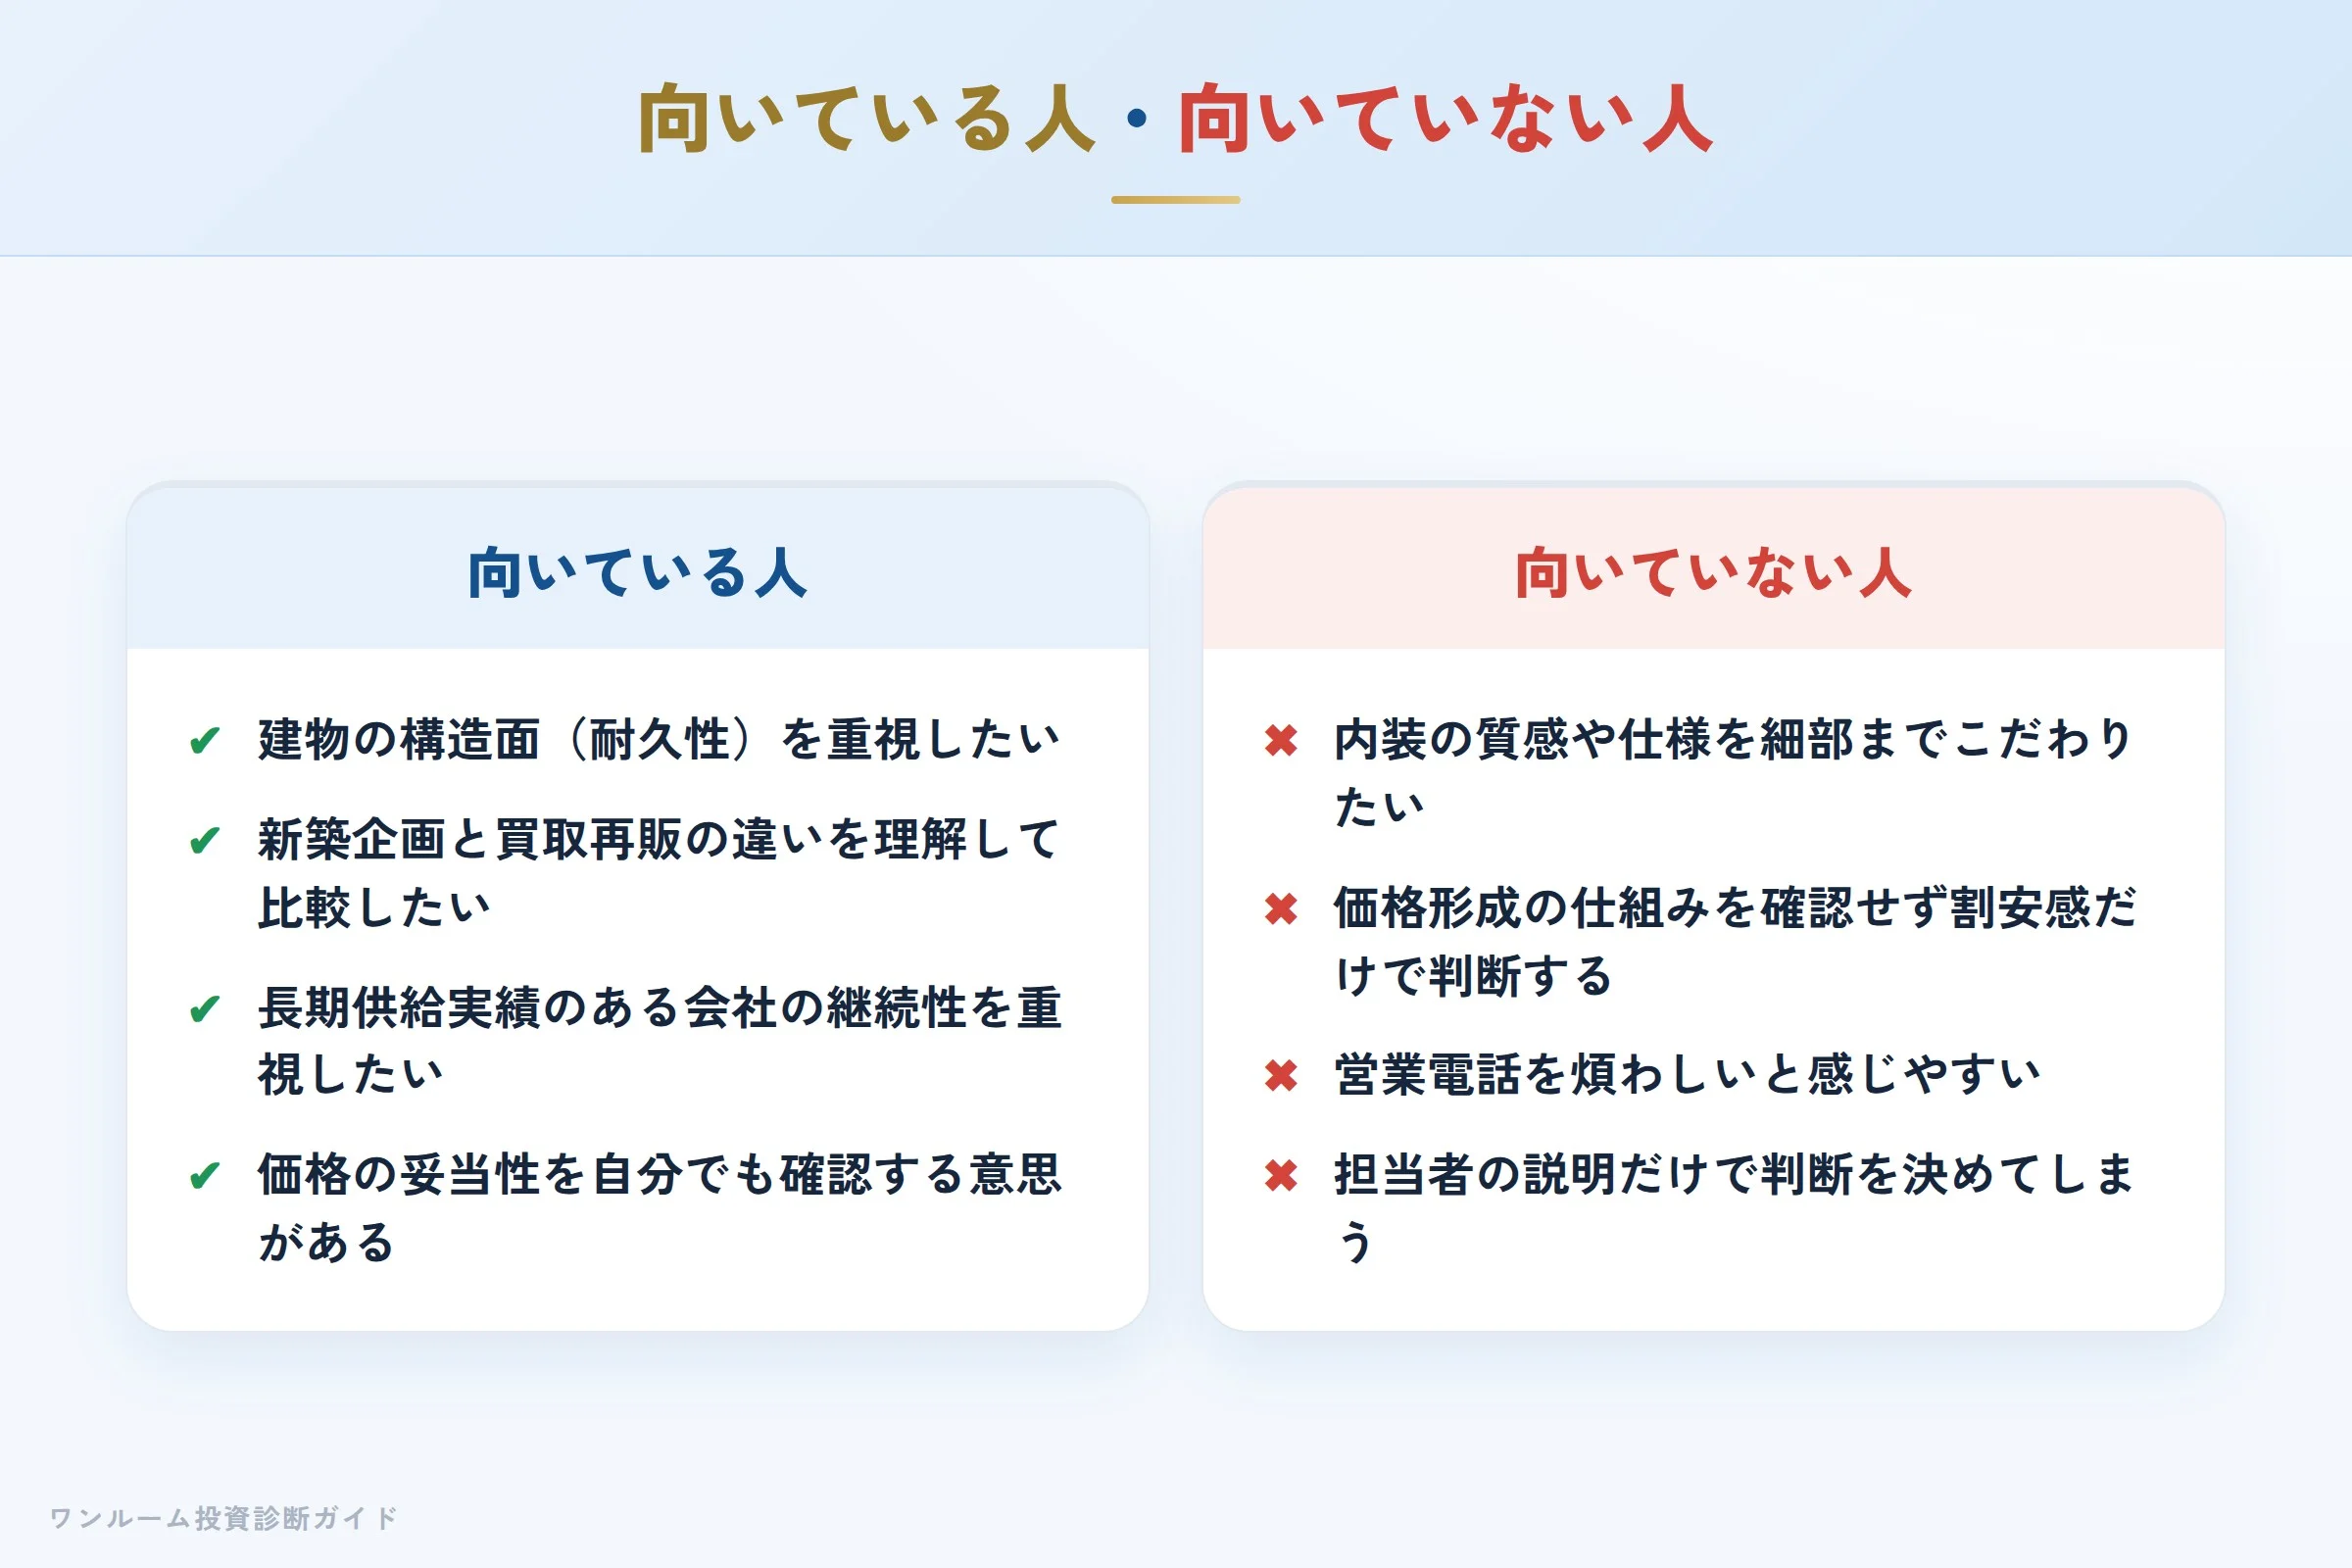
- 建物の構造面(耐久性)を重視したい
- 買取再販物件と新築企画物件の違いを理解して比較したい
- 長期供給実績のある会社の継続性を重視したい
- 価格の妥当性を自分でも確認する意思がある
- 内装の質感や仕様を細部までこだわりたい
- 価格形成の仕組みを確認せず割安感だけで判断する
- 営業電話を煩わしいと感じやすい
- 担当者の説明だけで判断を決めてしまう
購入前セルフ診断チェックリスト
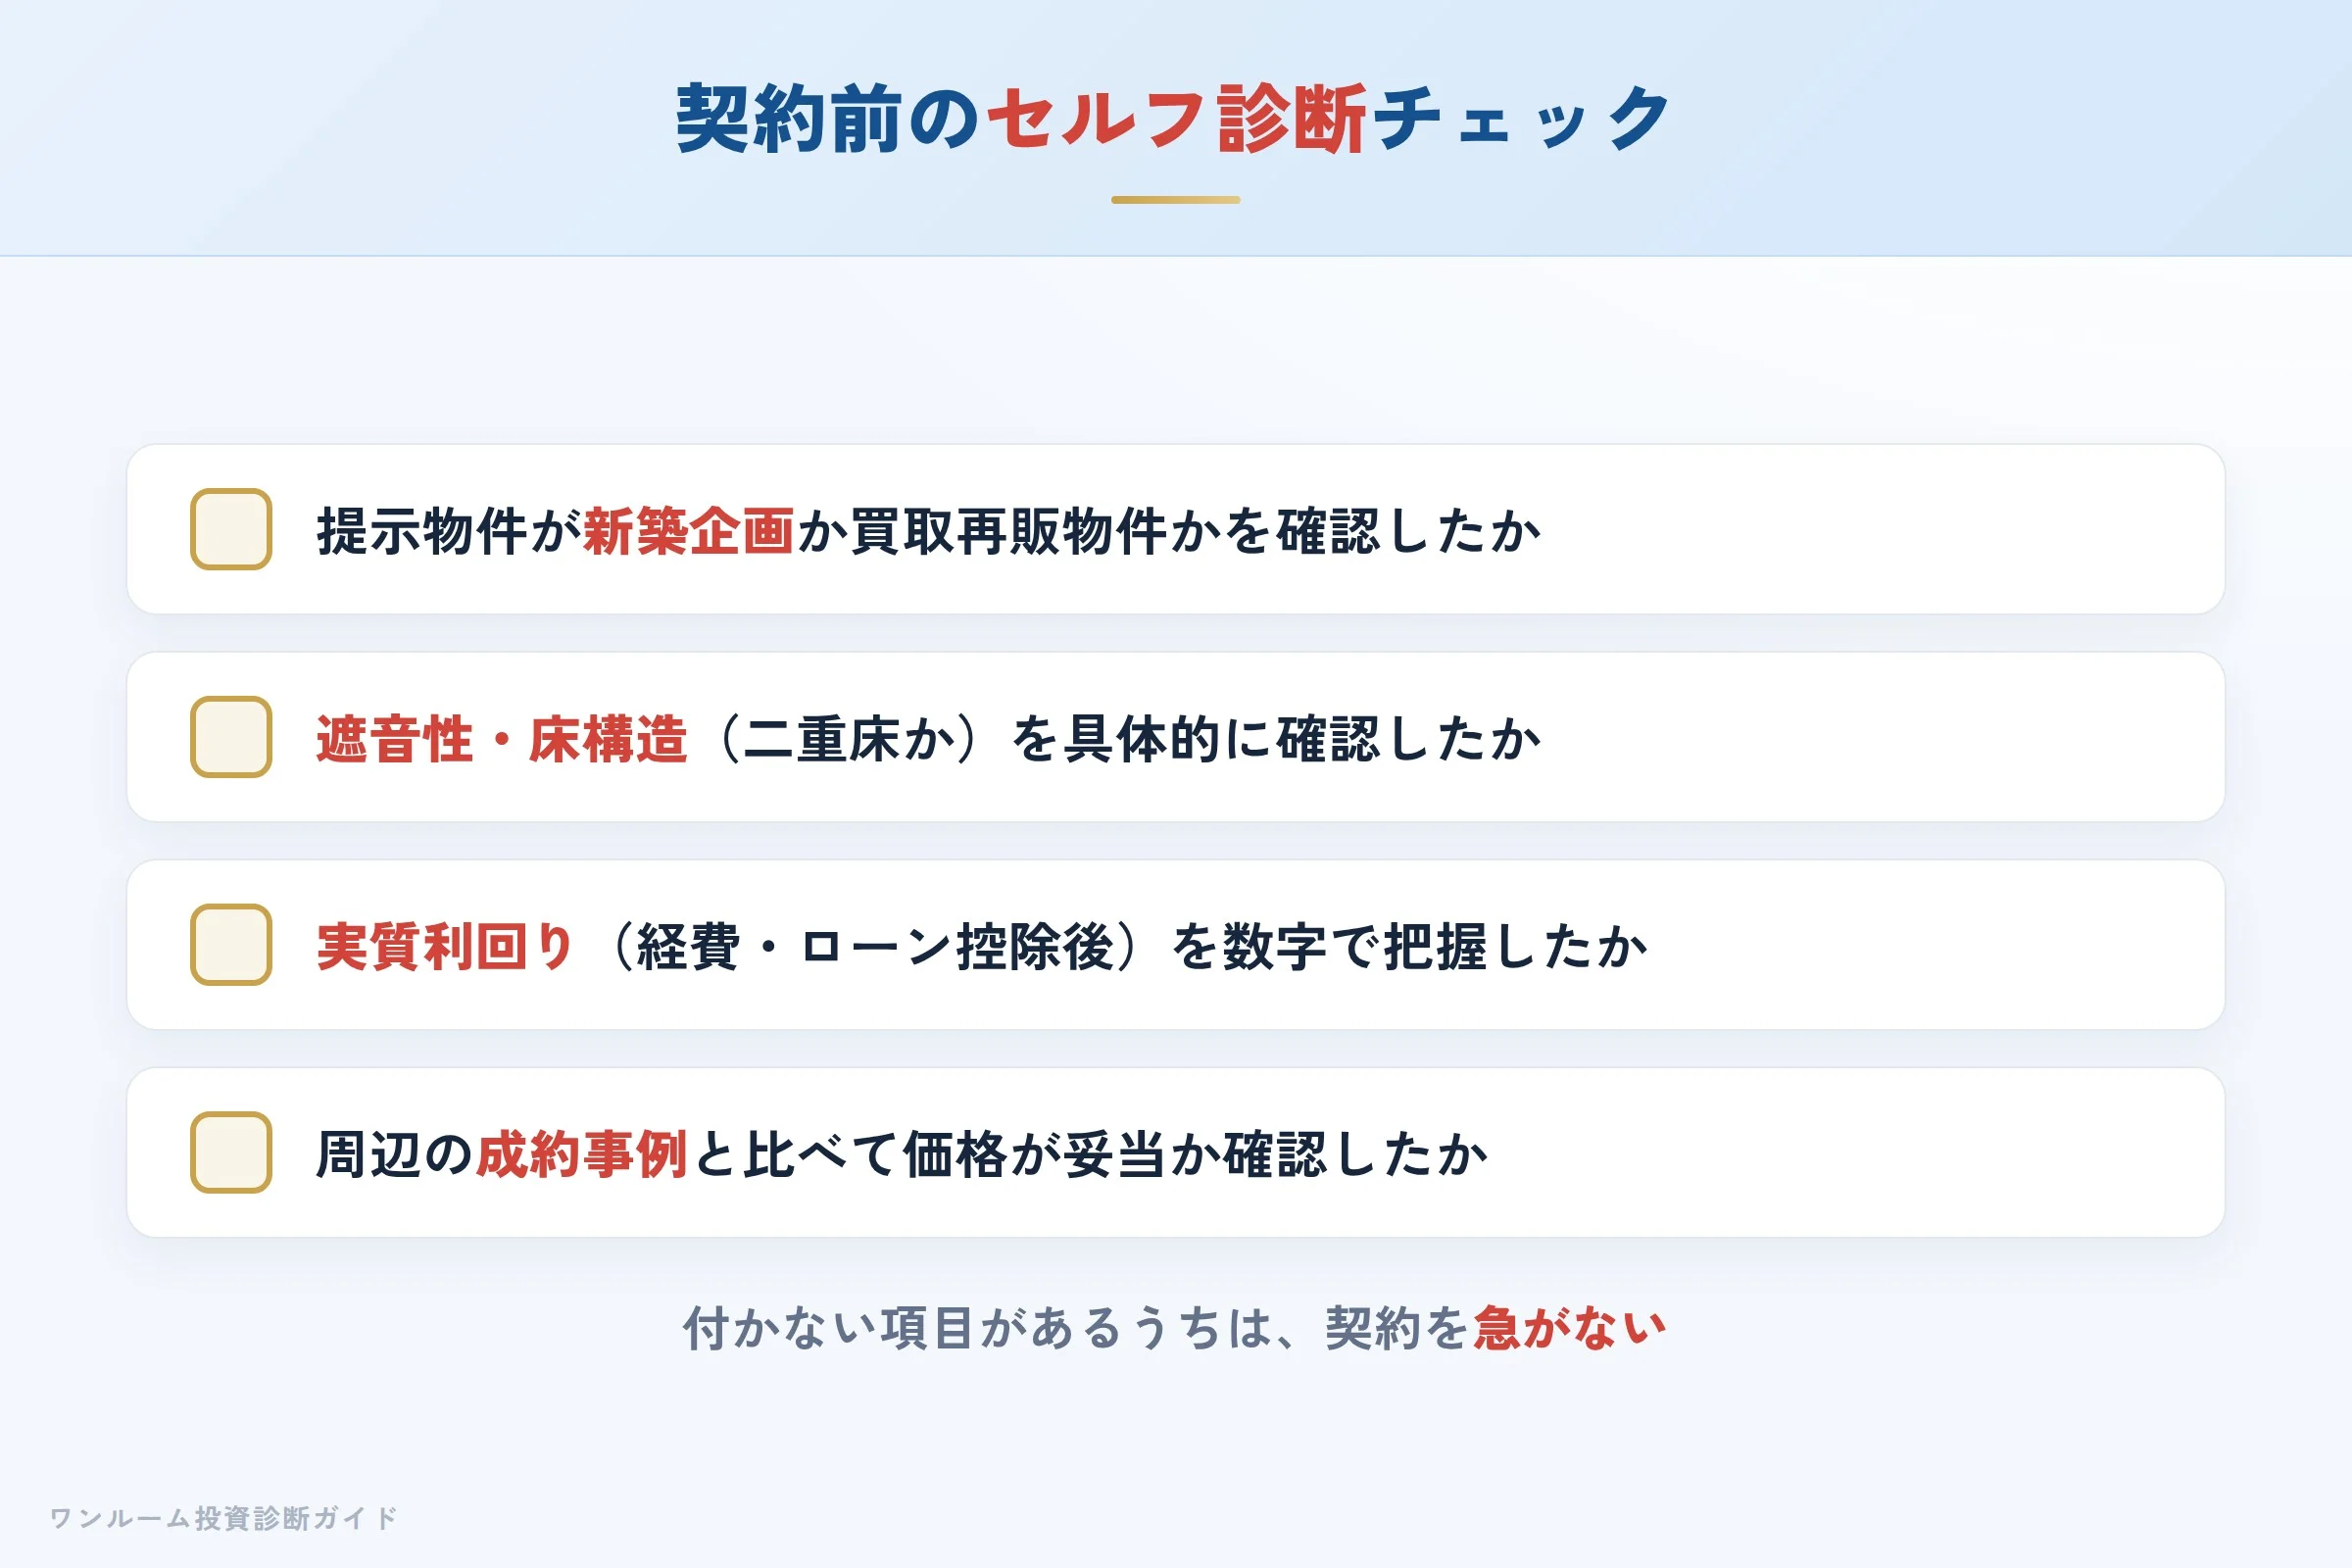
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件が新築企画物件か買取再販物件かを確認したか
- 遮音性・床構造(二重床か)を具体的に確認したか
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 周辺の成約事例と比べて価格が妥当か確認したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は「事実関係の整理」と「収支」
新日本建物は、1975年設立(1994年に商号変更)から半世紀近い供給実績を持ち、2010年の事業再生ADRによる再建、2024年のタスキホールディングス完全子会社化という沿革を経て現在に至る不動産会社です。倒産ではなく私的整理による再建であること、そして現在は非上場の事業会社として上場持株会社グループの一員であることは、まず正確に押さえておくべき事実です。
口コミでは「建物が頑丈」という構造面の評価と、「遮音性が気になる」「内装がチープ」という内装面の懸念が併存しており、評価が割れるのは物件ごとに体験が分かれやすい供給棟数の多さによるところが大きいと考えられます。重要なのは、検討している物件が新築企画物件か買取再販物件かという立場の違いを理解した上で、仕様と価格の妥当性を自分でも検証することです。
新日本建物の物件を紹介されたら、まず「この物件は新築企画ですか、買取再販ですか」と聞いてみてください。立場が分かれば、価格形成の仕組みや確認すべきポイントも見えてきます。 不動産投資は、会社の歴史や担当者の説明だけで判断を決めてはいけません。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。