
「大阪のサントラストからワンルームや一棟を勧められたけど、投資会社として実際どうなんだろう?」。関西で不動産投資を検討する人から、こうした相談をよく受けます。ネットで調べると「関西の物件が豊富で管理まで任せられる」という声と「営業対応が気になった」という声が混在します。
ここで一つ大事なことをお伝えします。評価が割れるのには、ちゃんと理由があります。 投資用不動産の販売会社は「会社の提案力・管理力」と「個別物件の品質・価格」で評価軸が変わります。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- サントラストとはどんな会社か(会社概要・販売立場・取扱い物件)
- 口コミサイトに見るリアルな評価(良い声・懸念の両方)
- AIが整理する「強み」と「投資目線の懸念点」
- どんな人が検討でき、どんな人は慎重になるべきか
会社概要:サントラストはどんな会社か
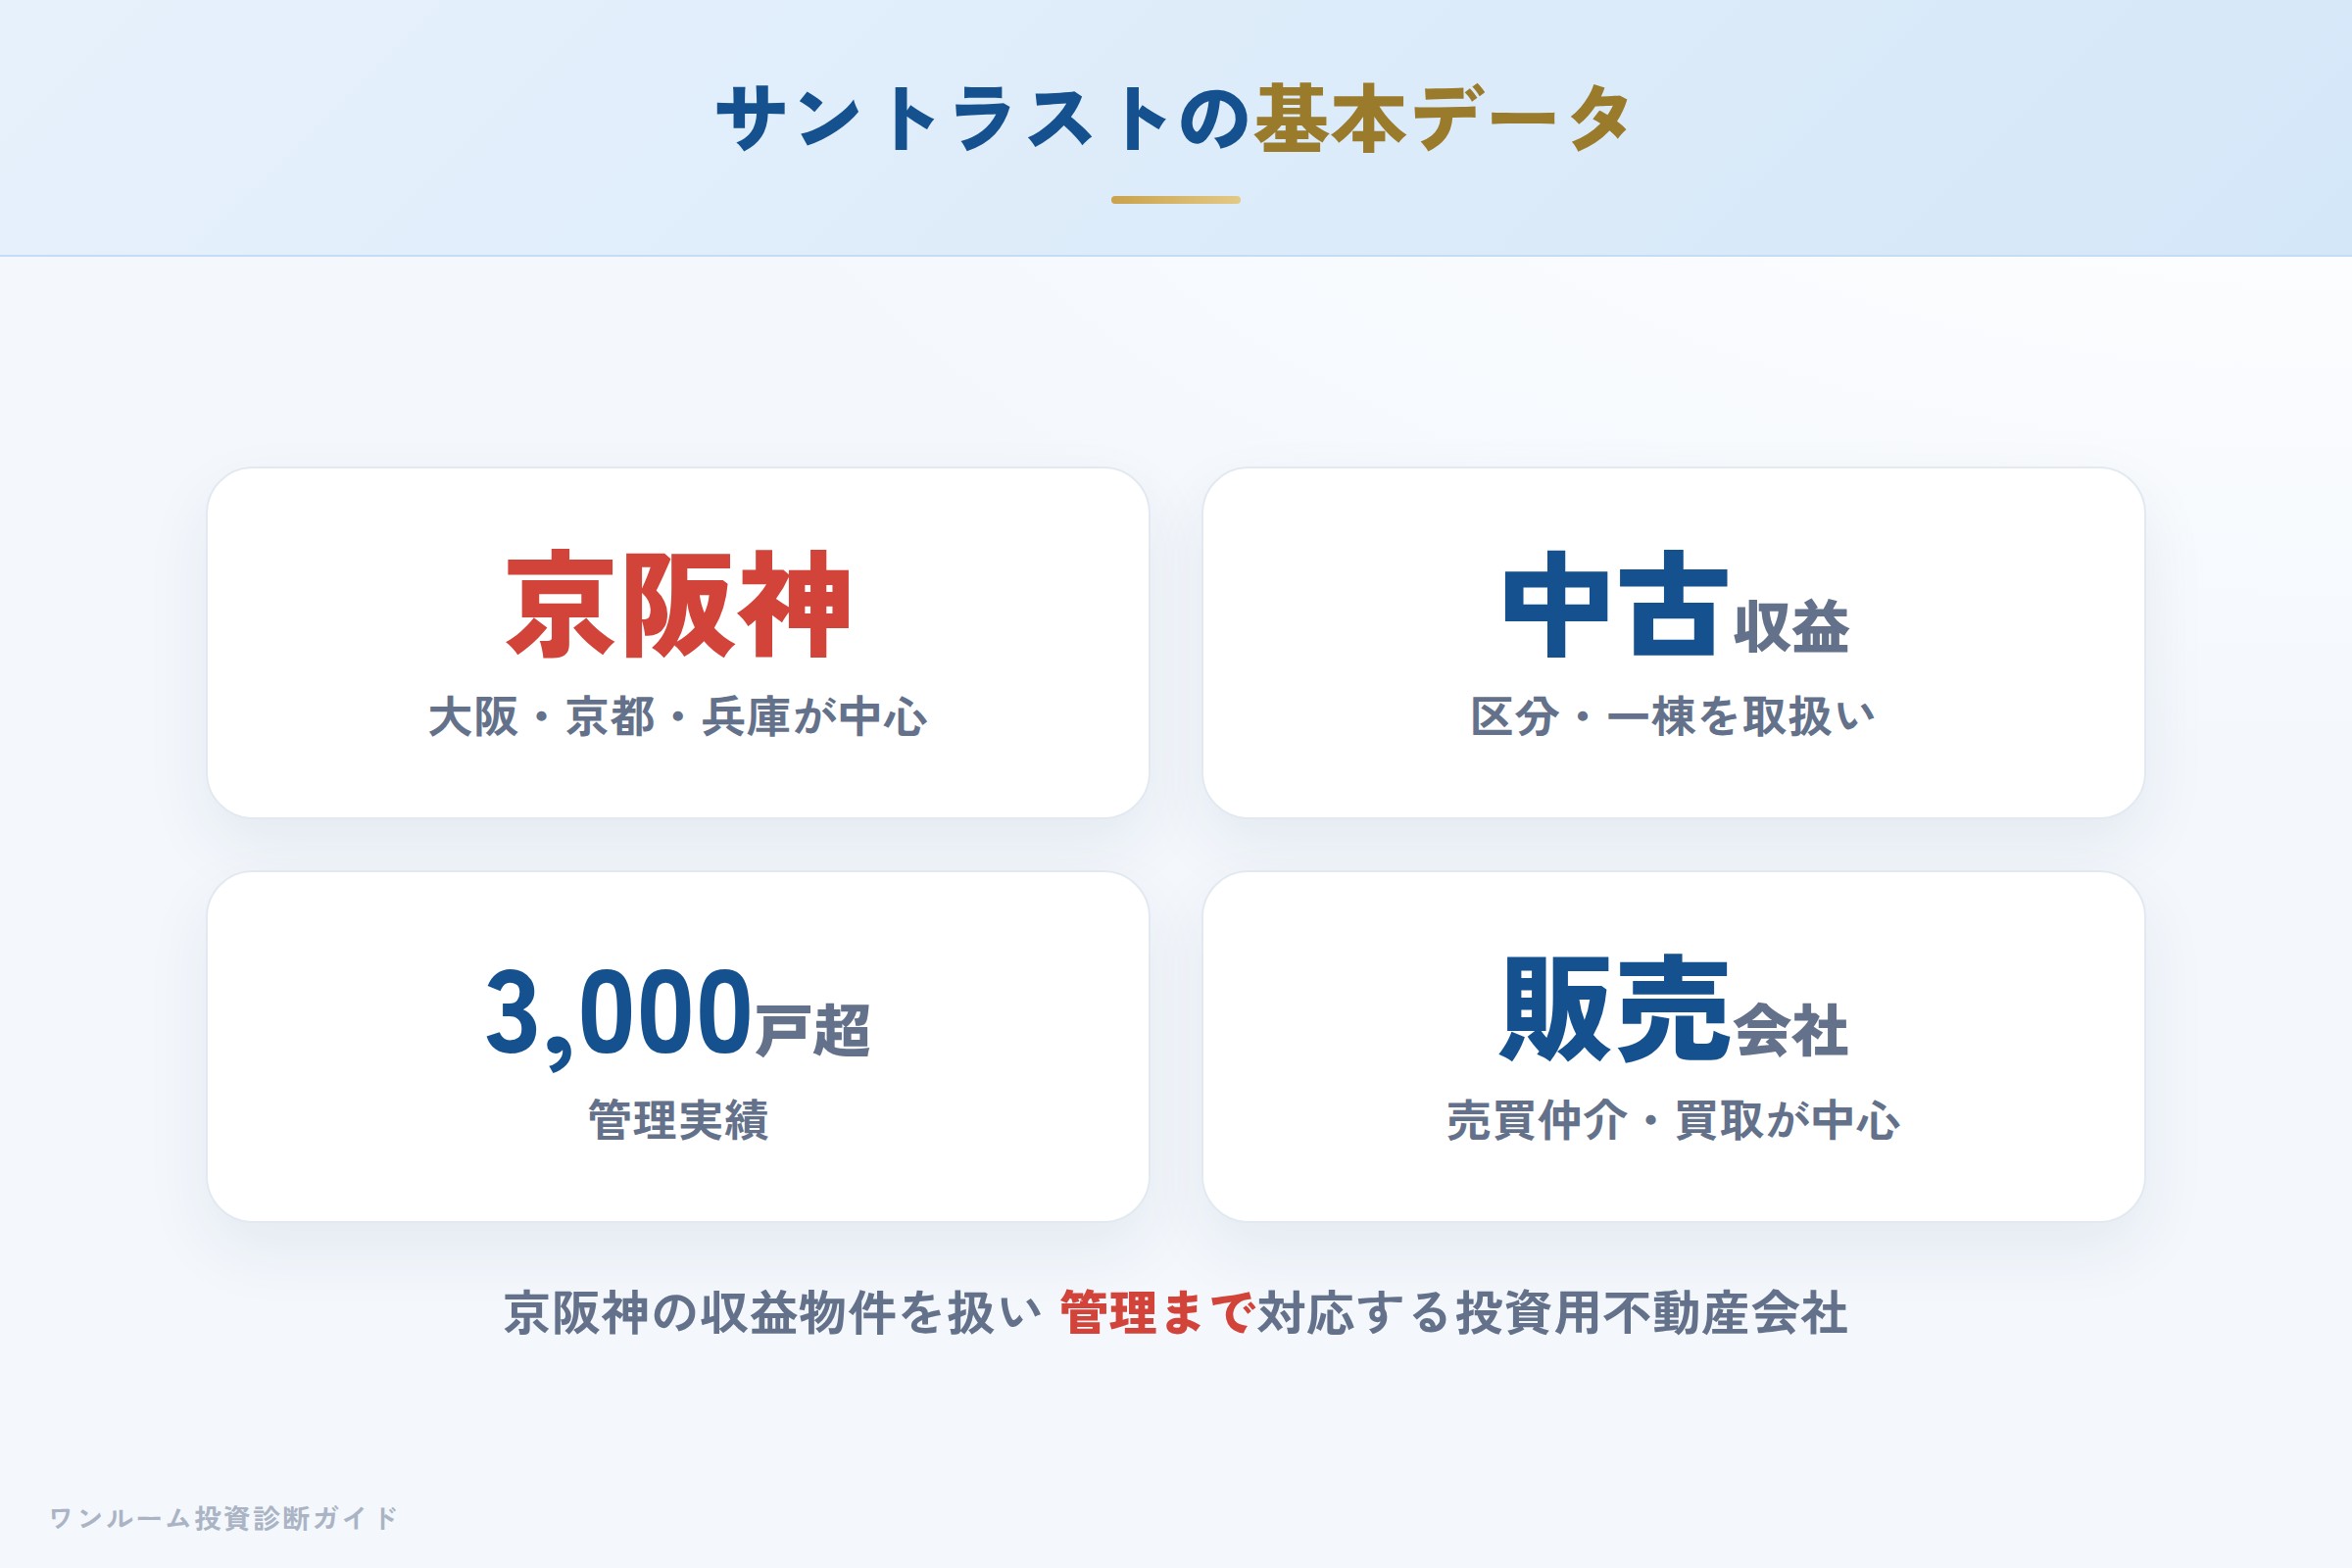
サントラストは大阪市中央区に本社を置く投資用不動産会社です。京都・大阪・神戸の京阪神を中心に、中古区分マンション・一棟アパート・一棟マンション・収益ビルなどの収益物件を扱い、売買仲介から管理・資産運用コンサルティングまで対応しています。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社サントラスト |
| 所在地 | 大阪府大阪市中央区瓦町(銀泉備後町ビル) |
| 宅建免許 | 大阪府知事免許(第52560号) |
| 事業内容 | 収益物件の売買仲介・管理・資産運用コンサルティング |
| 取扱い物件 | 中古区分マンション・一棟アパート/マンション・収益ビル・築古戸建 |
| 対象エリア | 京阪神(大阪・京都・兵庫)を中心 |
| 管理実績 | 3,000戸以上 |
| 販売立場 | 販売会社(売買仲介・買取が中心。分譲主ではない) |
ポイントは販売立場が「分譲主(売主)」ではない点です。サントラストは自社でマンションを分譲する会社ではなく、収益物件の売買仲介や買取を軸にしています。そのため物件を建てた分譲主は物件ごとに異なり、評判は販売会社と分譲主の両面で見る必要があります。
取扱い物件:京阪神ドミナントの収益不動産
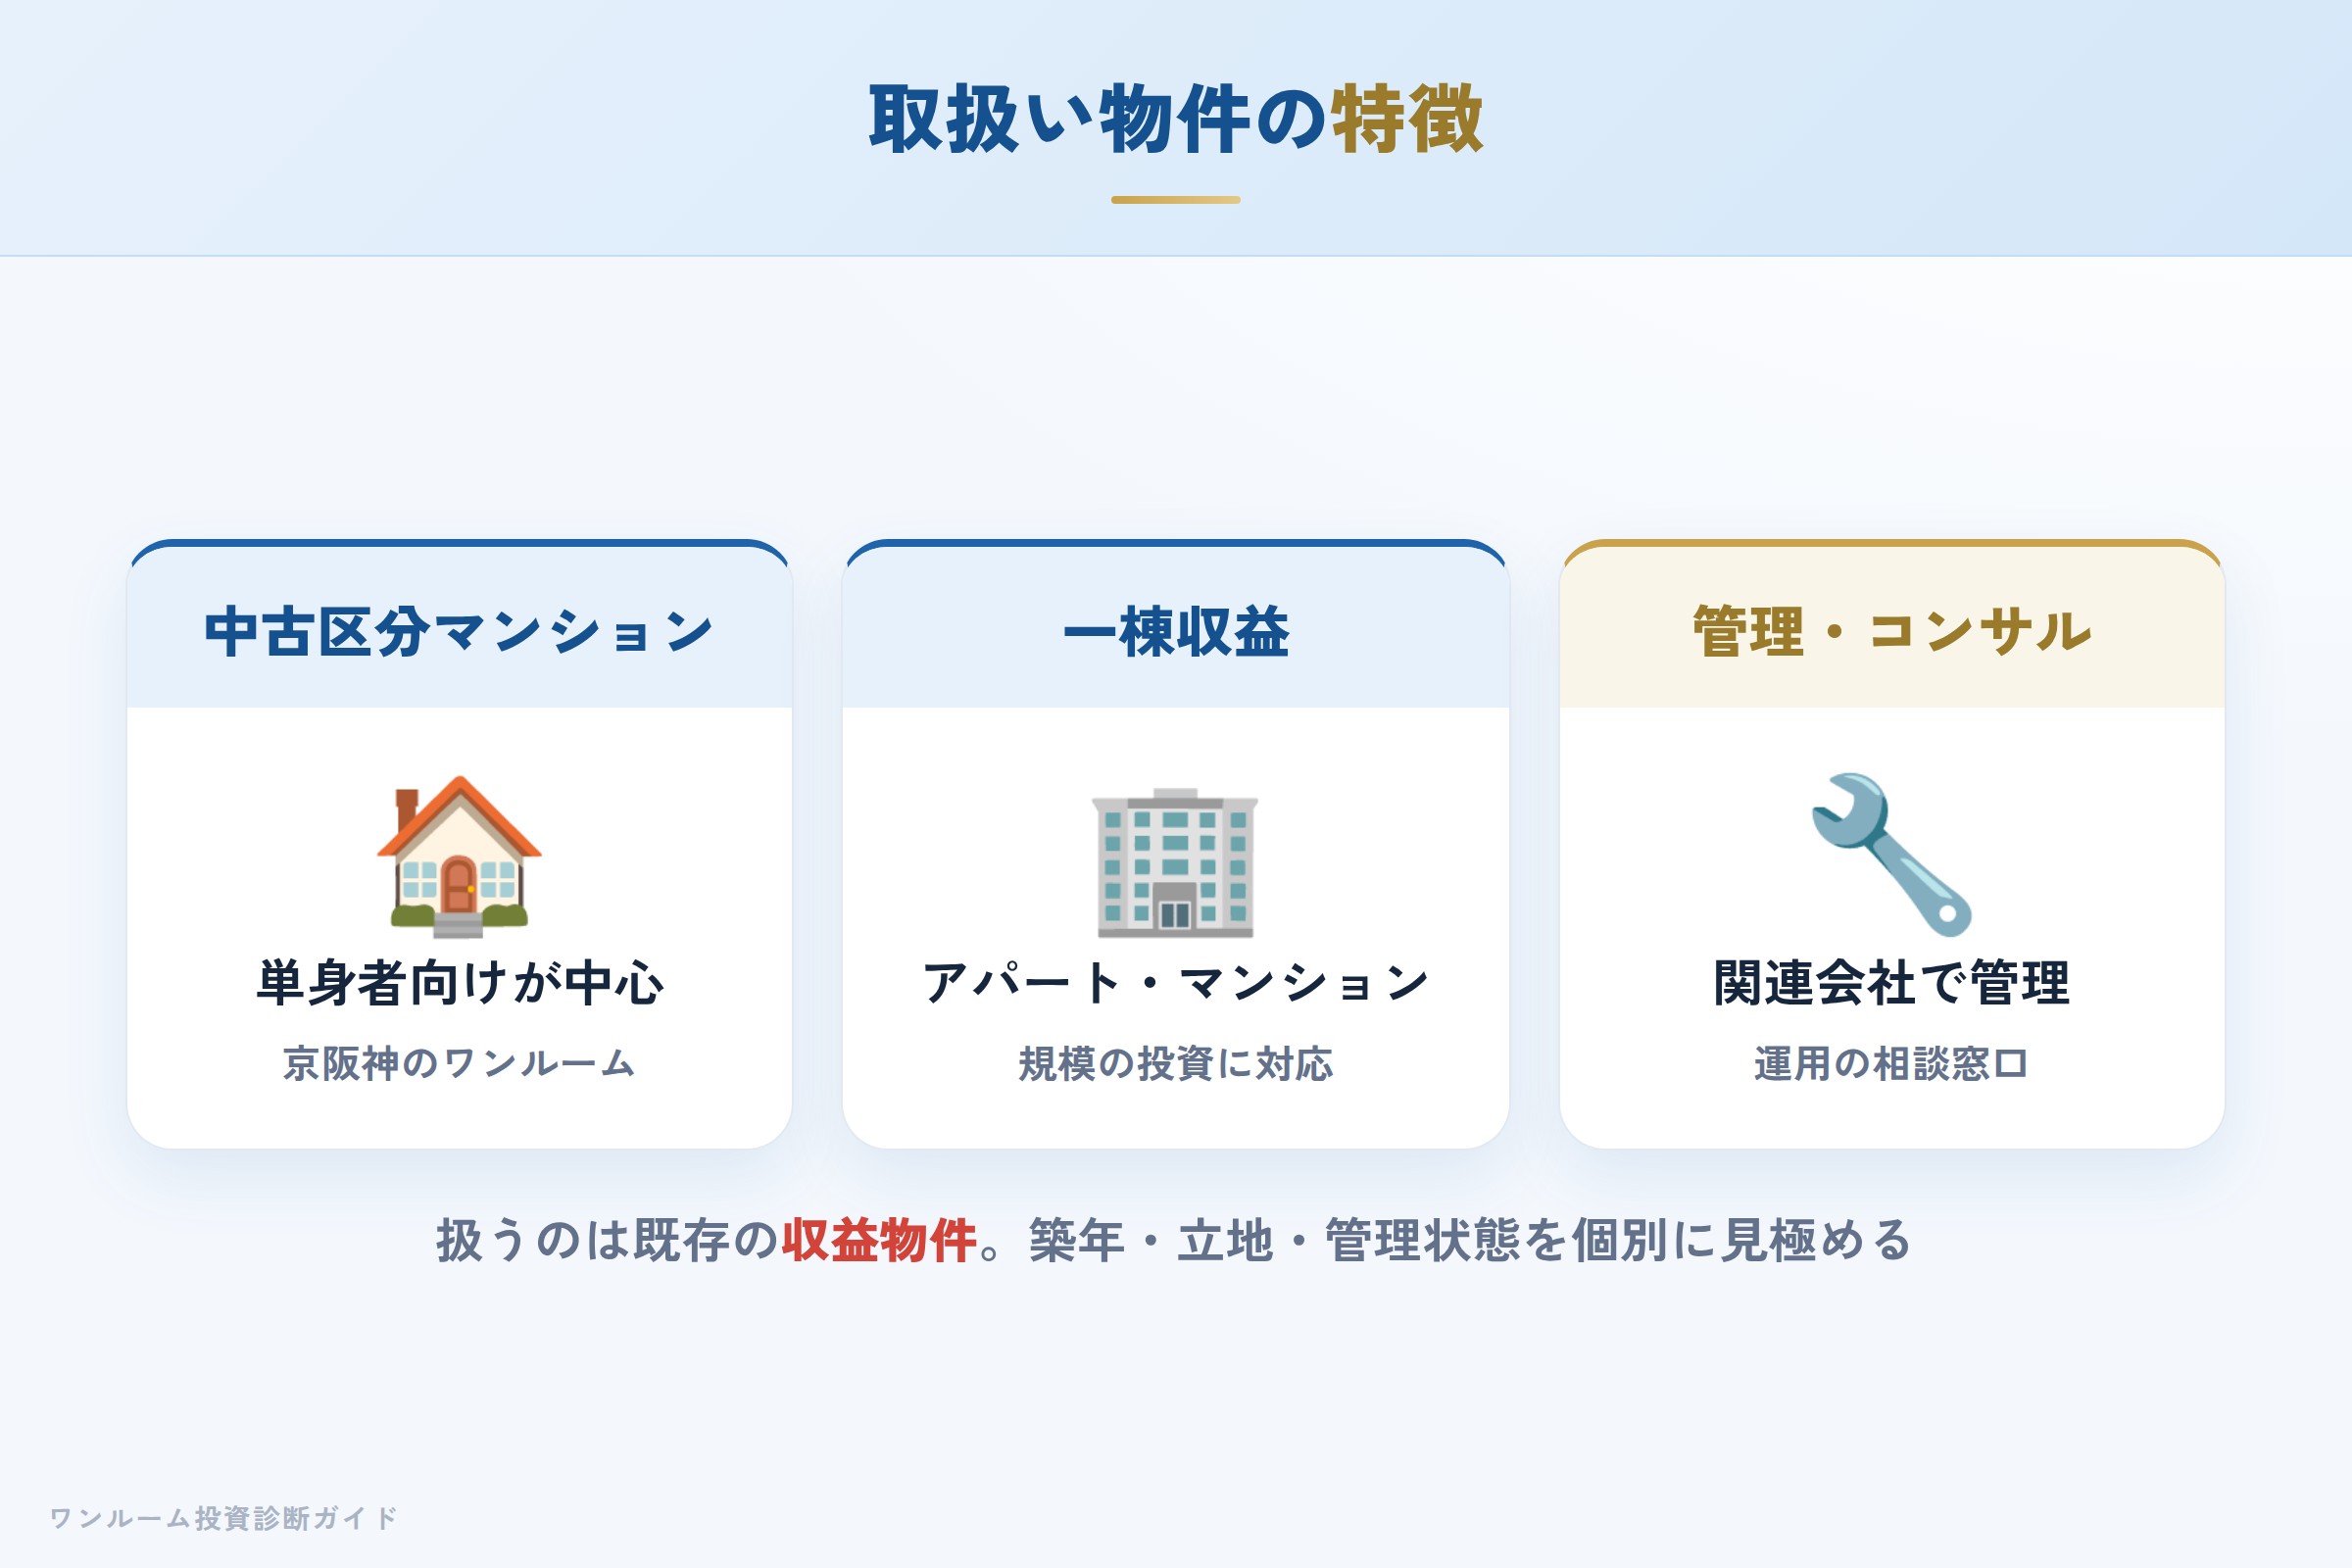
サントラストは京阪神の中古区分マンションや一棟収益物件を中心に扱い、購入後の管理まで一気通貫で対応できる体制を持っています。セミナーも定期的に開催しており、投資初心者向けの窓口としての性格もあります。ただし扱うのは既存の収益物件が中心のため、物件ごとの築年・立地・管理状態を個別に見極めることが前提になります。
第三者の評価:物件供給と管理は評価、対応には賛否
サントラストは収益物件ポータルにも物件を掲載しており、京阪神での物件供給力と管理体制への評価が見られます。関西で中古区分や一棟を探す投資家にとって、物件数と運用サポートは選択肢になります。
一方で、就職・企業口コミサイトでは総合評価が中位程度で、営業対応をめぐる評価は分かれています。これは投資用不動産の販売会社では一定数見られる傾向で、担当者により体験が変わります。「物件供給と管理は評価できるが、提案の中身は数字で確かめる」というのが中立的な見方です。
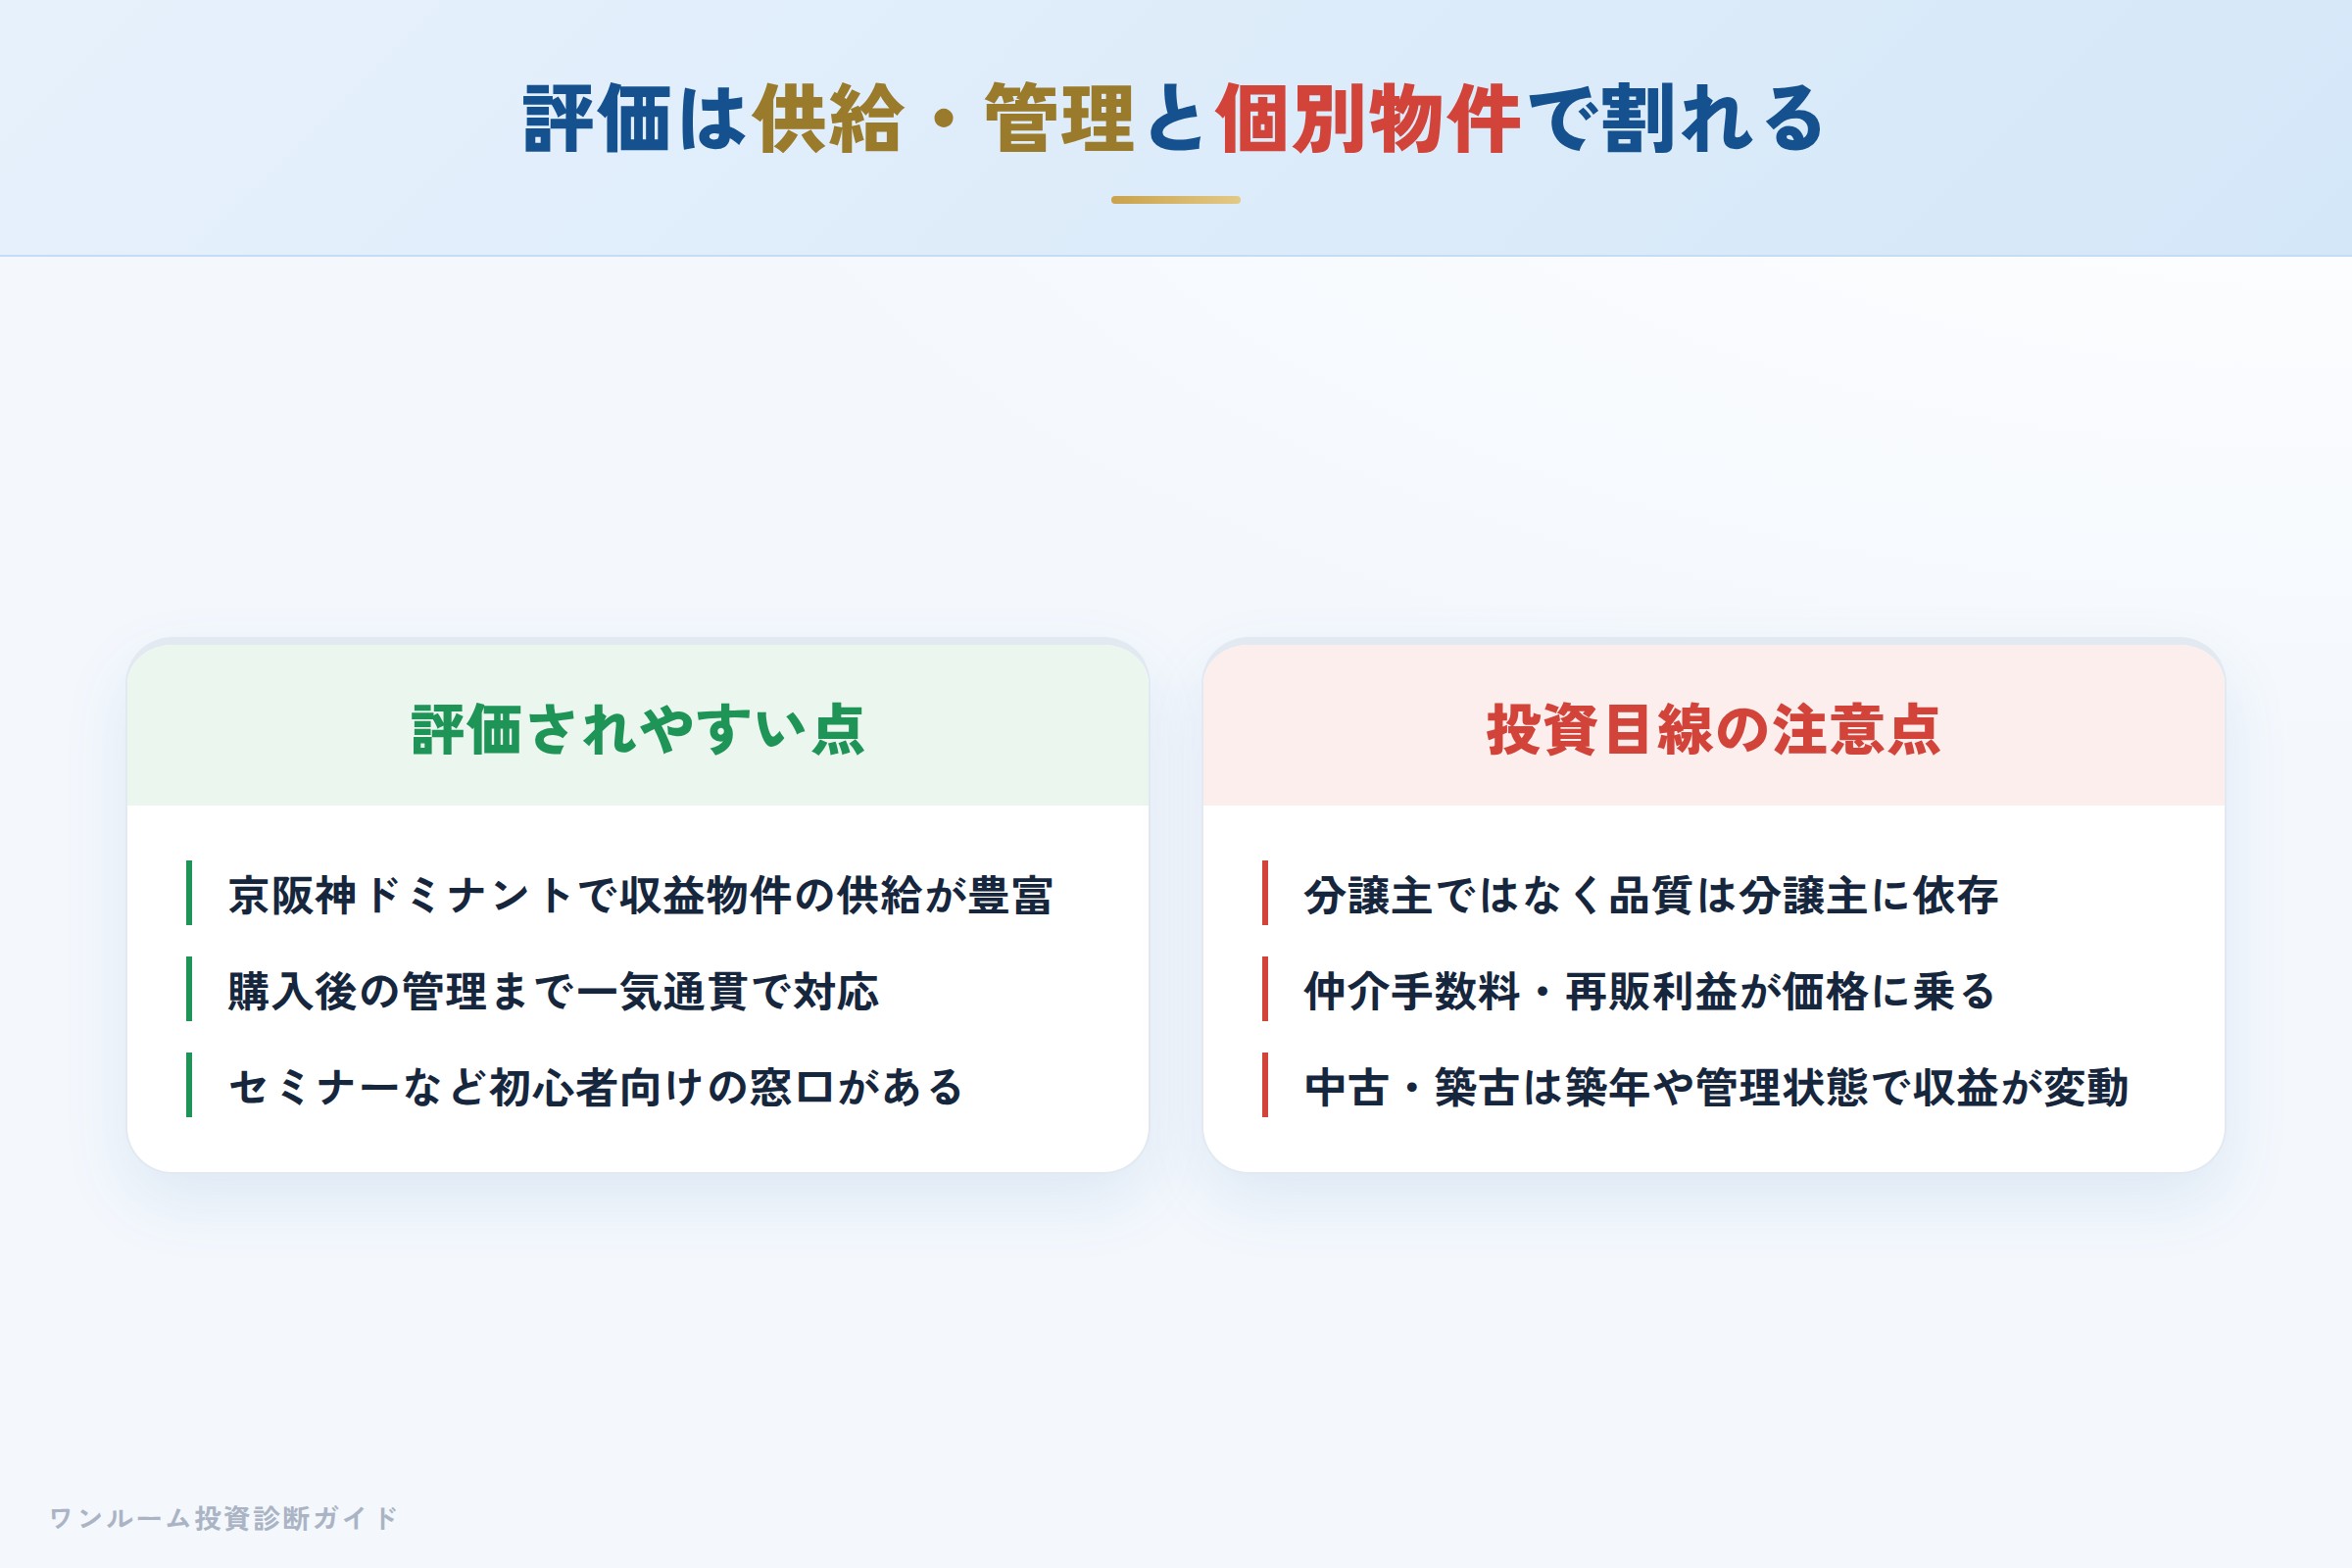
- 京阪神ドミナントで収益物件の供給が豊富
- 購入後の管理まで一気通貫で対応できる
- セミナーなど初心者向けの窓口がある
- 分譲主ではなく物件品質は分譲主・施工会社に依存する
- 仲介手数料や買取再販の利益が価格に乗る構造
- 中古・築古は築年や管理状態で収益が大きく変わる
AIが整理する強み:関西ドミナントと運用サポート
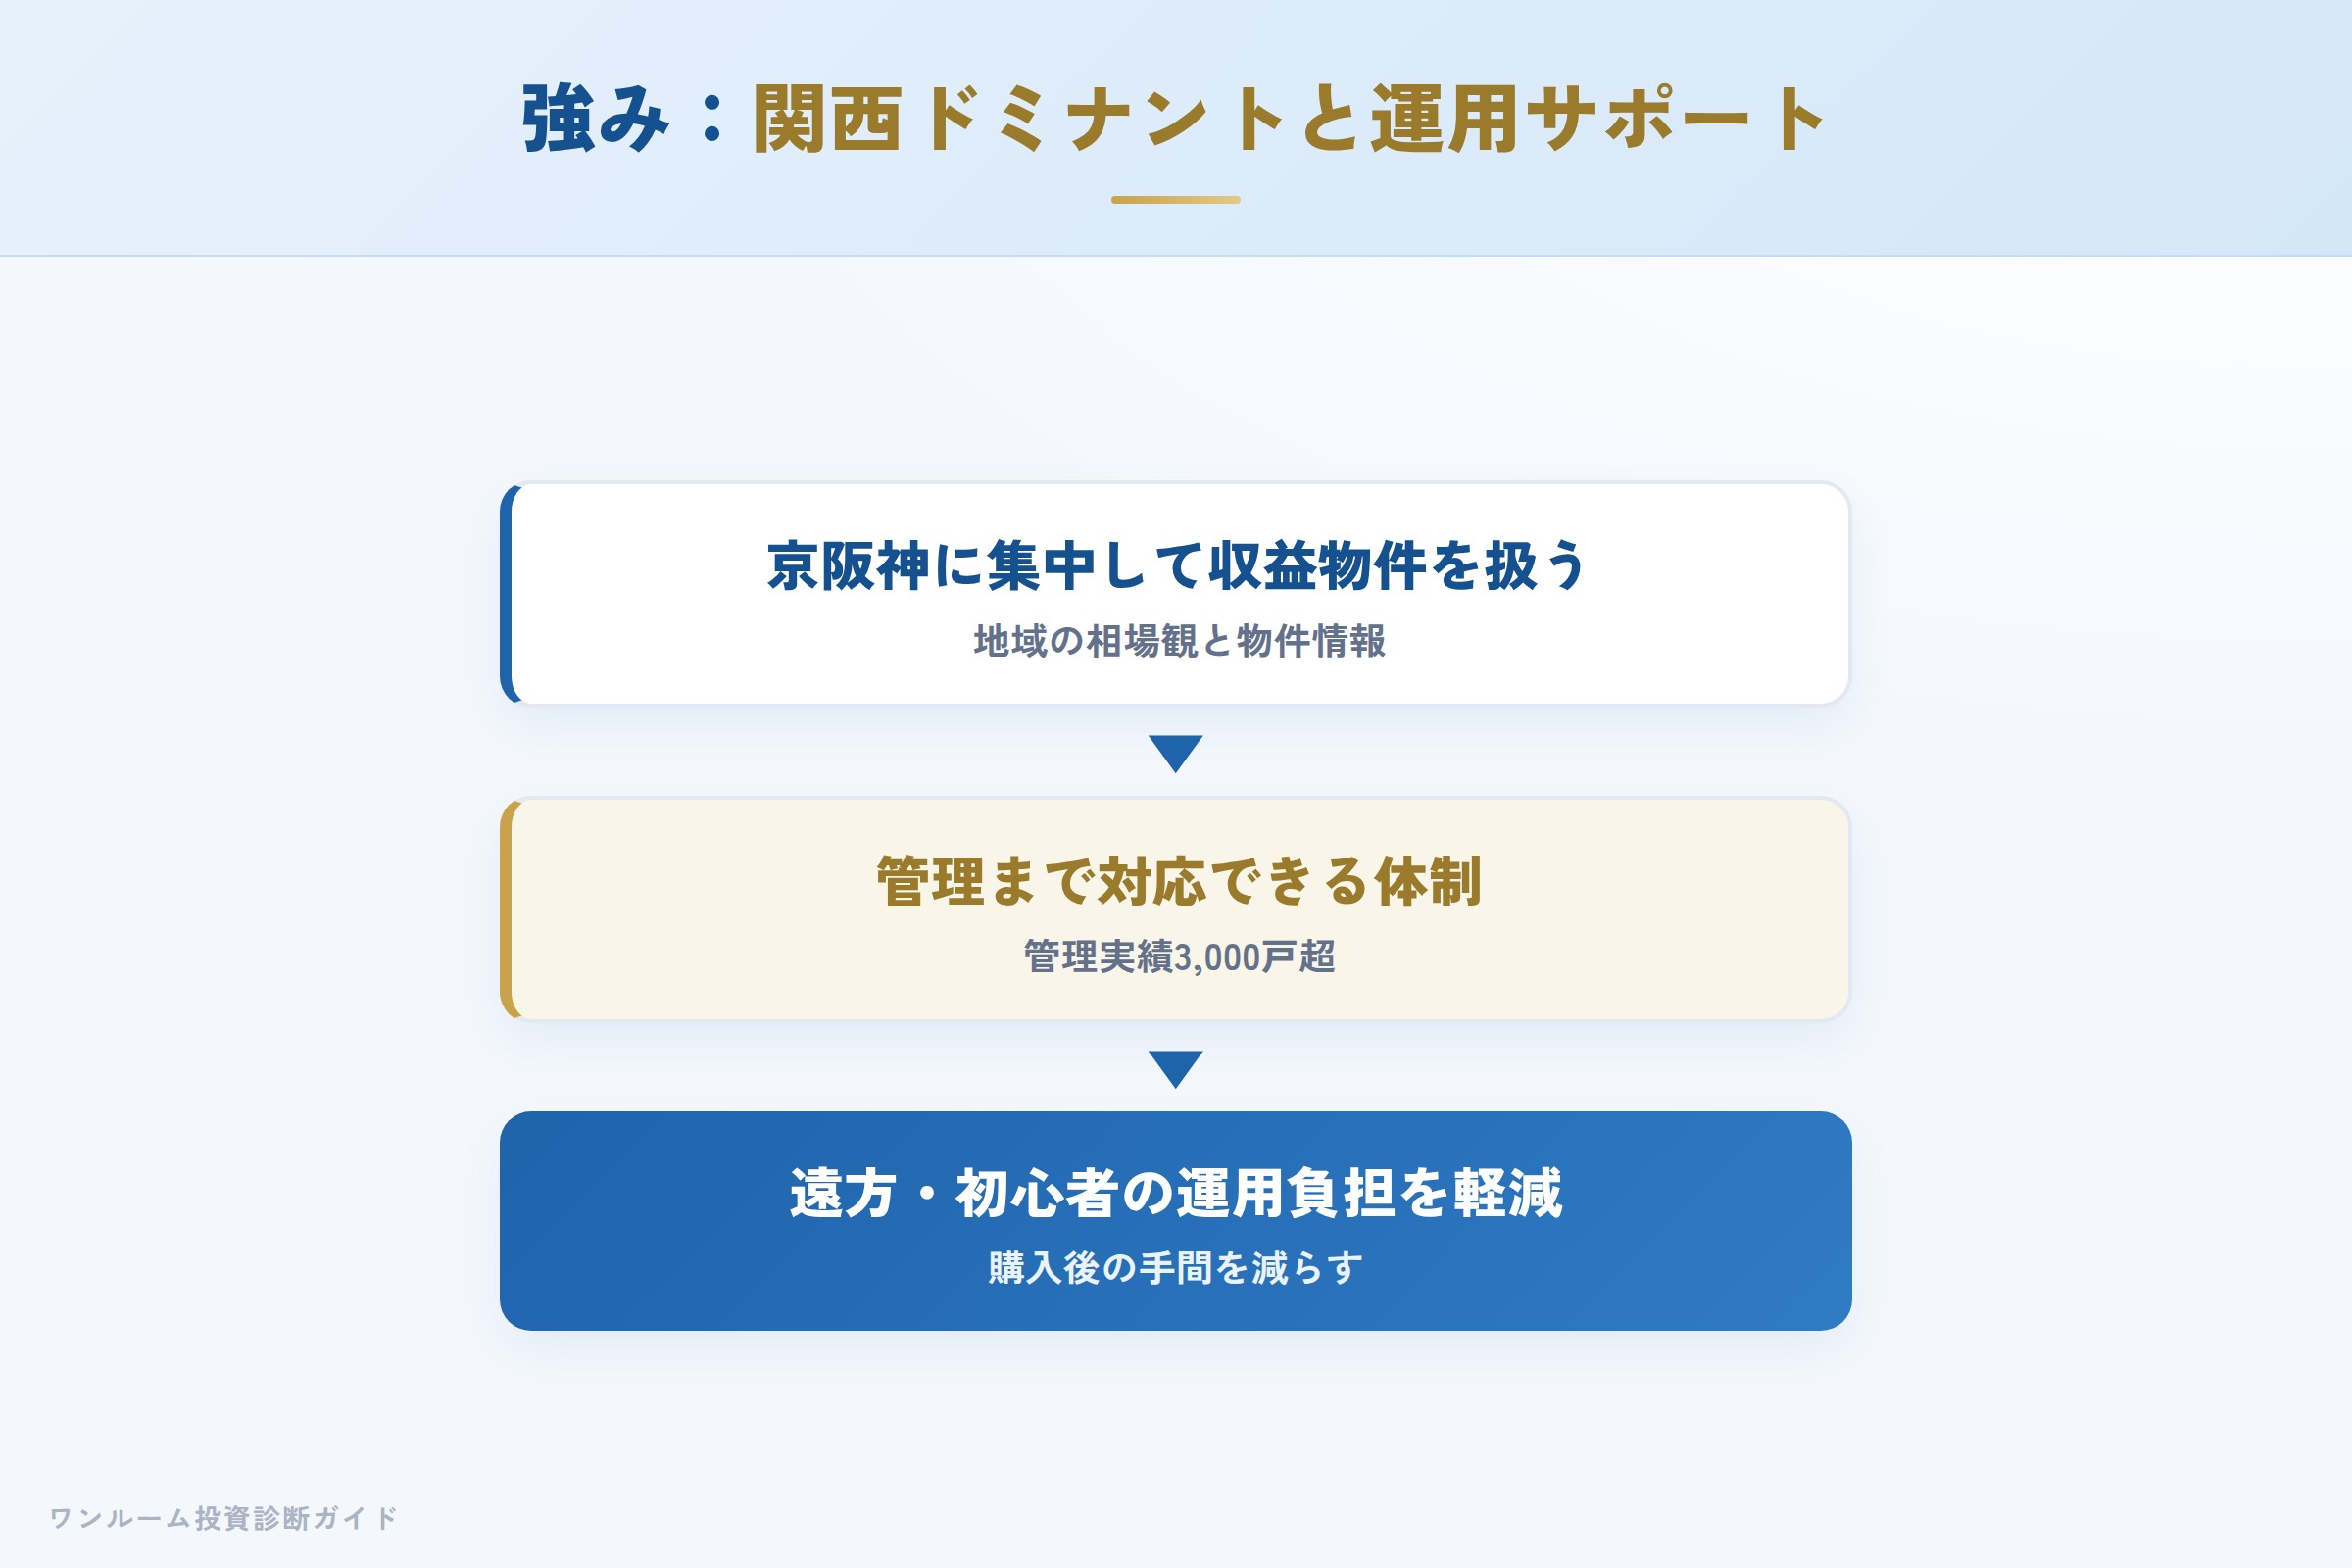
関西エリアに集中して収益物件を扱うため、地域の相場観と物件情報の蓄積があります。管理まで対応できる体制は、遠方の投資家や初心者にとって運用の負担を軽くする要素になり得ます。
サントラストの強みは「京阪神ドミナントの物件供給と、管理まで対応できる運用サポート」です。関西に絞って収益物件を扱うため、地域の家賃相場や需要を踏まえた提案がしやすい構造です。管理を任せられる体制は、購入後の手間を減らしたい投資家にとって選択肢になります。
懸念①:分譲主ではない「販売会社」ゆえの見極め
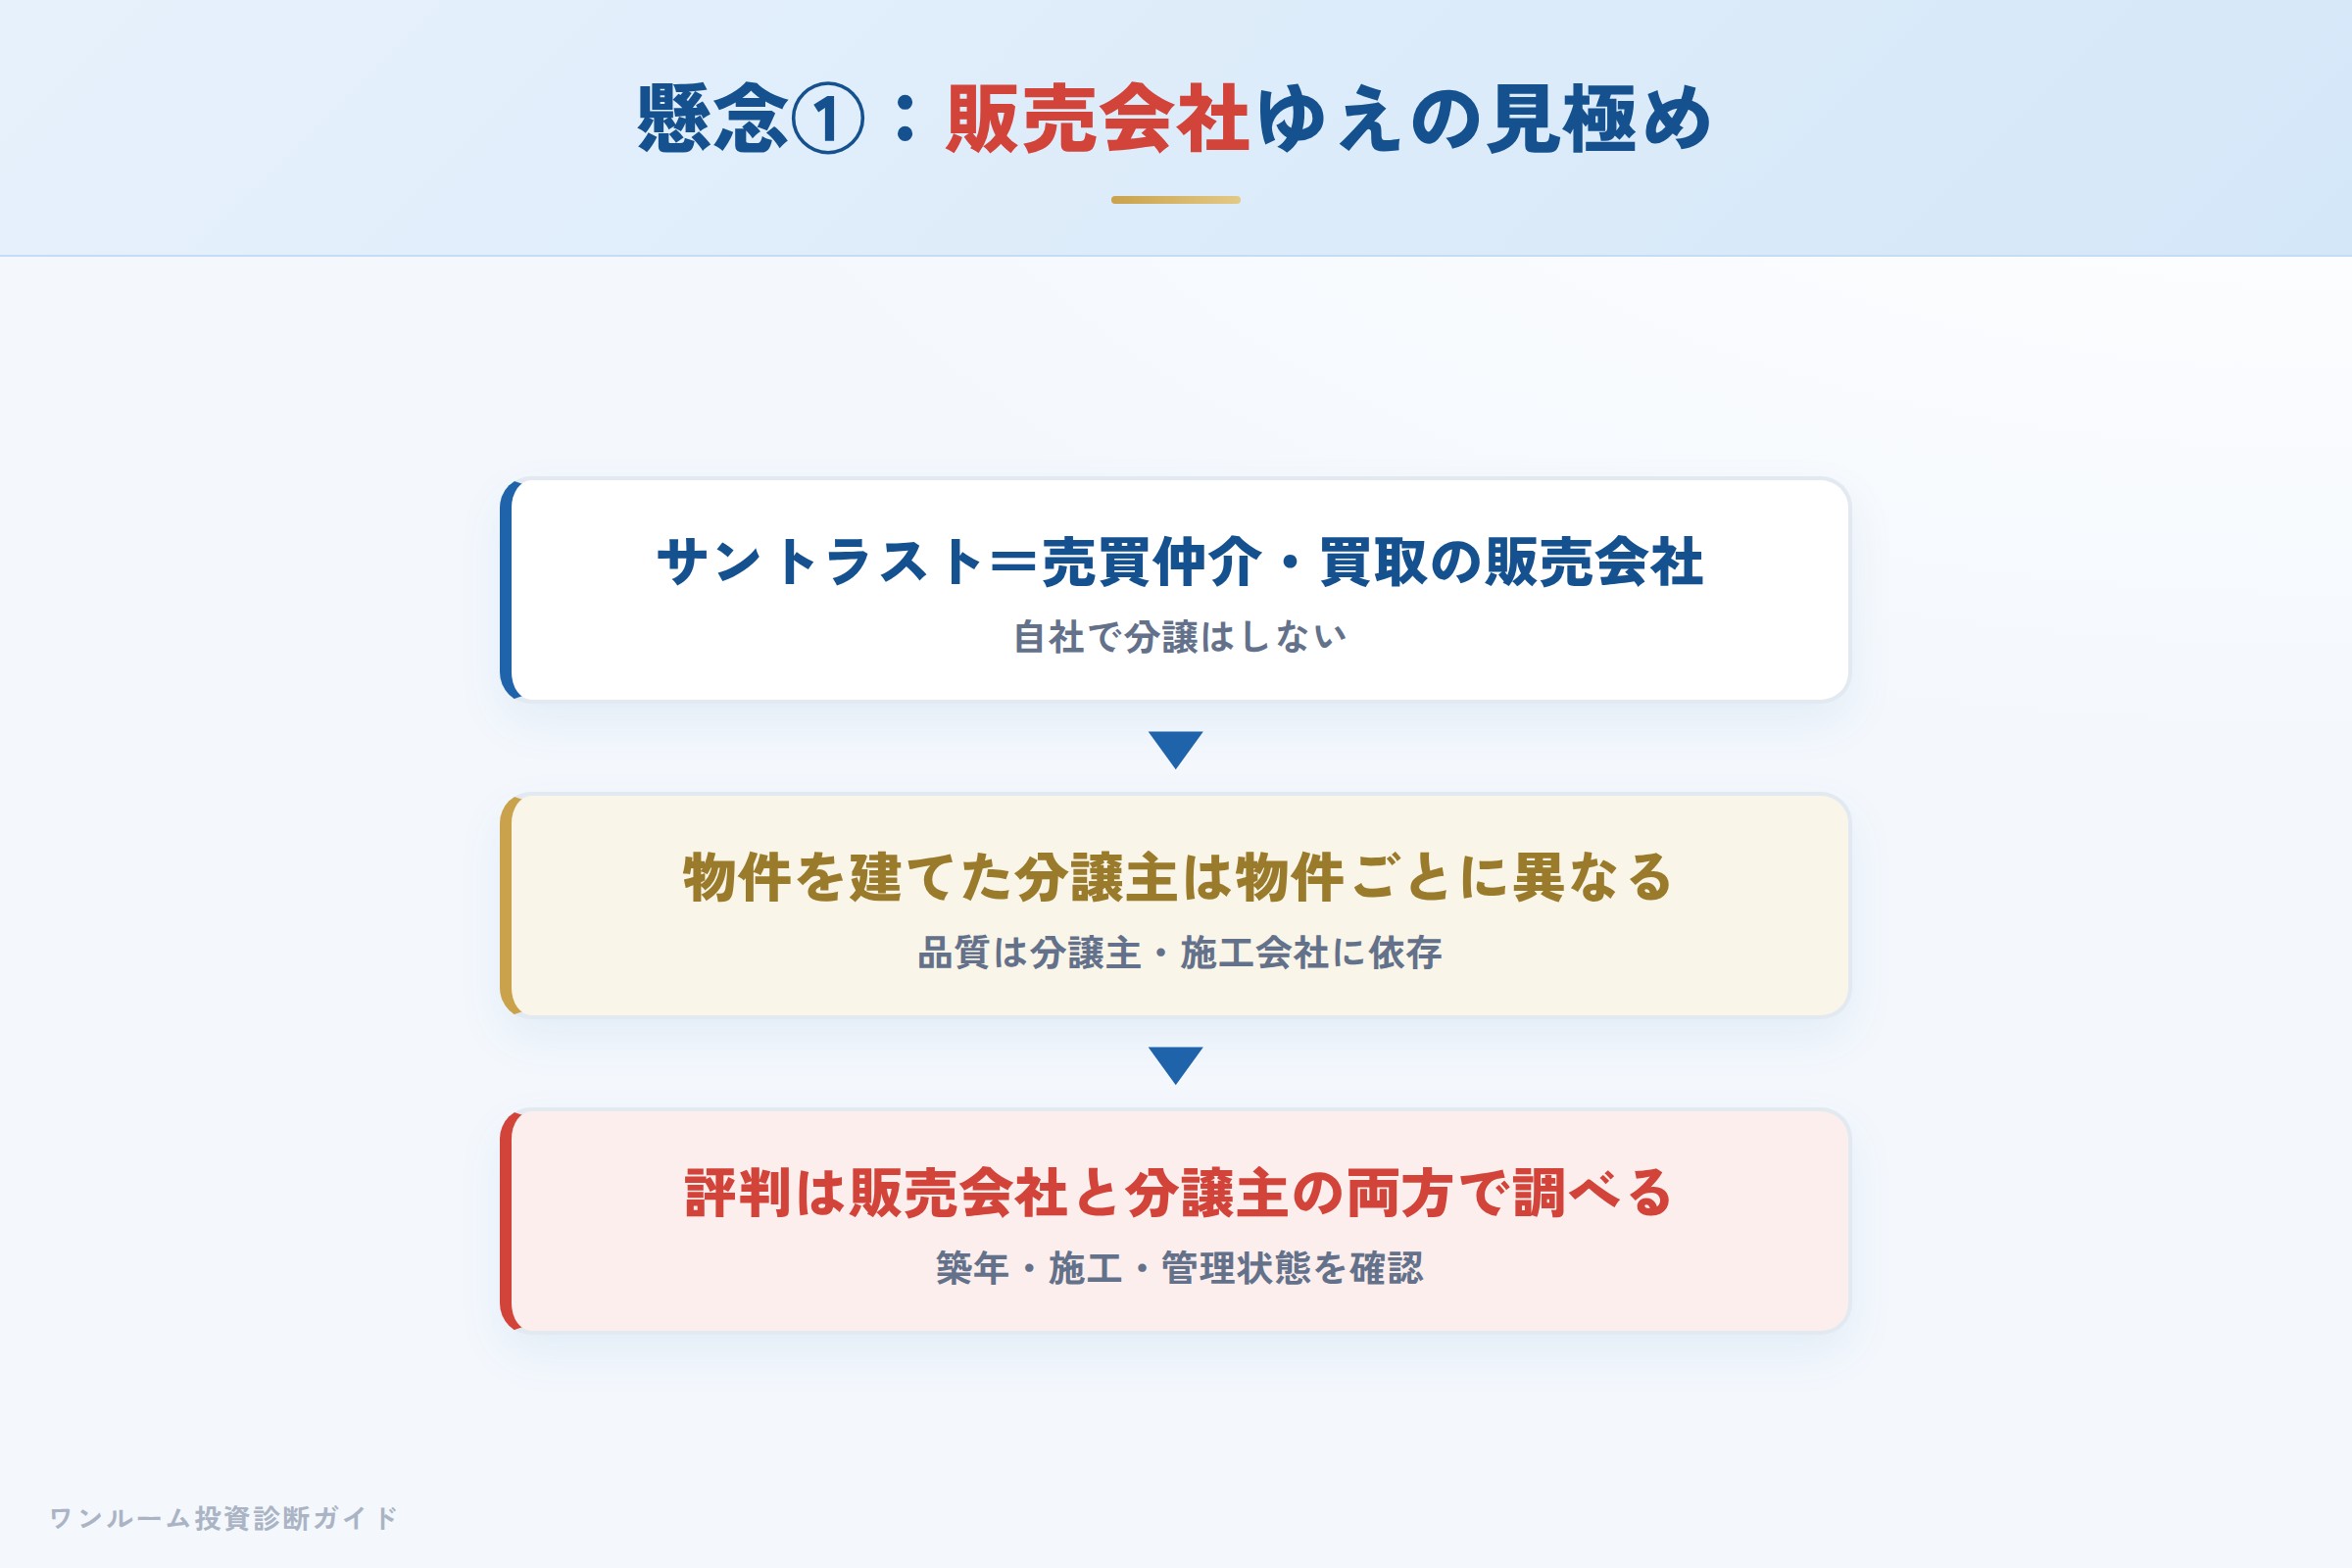
サントラストは売買仲介・買取が中心の販売会社で、物件を建てた分譲主は物件ごとに異なります。評判は販売会社と分譲主の両方で調べ、物件そのものの築年・施工・管理状態を必ず確認しましょう。
最初に押さえたいのが販売立場です。サントラストは分譲主ではなく販売会社のため、扱う物件の品質は物件を建てた分譲主や施工会社によって変わります。仲介の場合は仲介手数料が、買取再販の場合は再販利益が価格に乗るため、同じ物件でも取得価格が相場に対して妥当かを確認することが欠かせません。
懸念②:中古・築古は「数字」で品質を確かめる
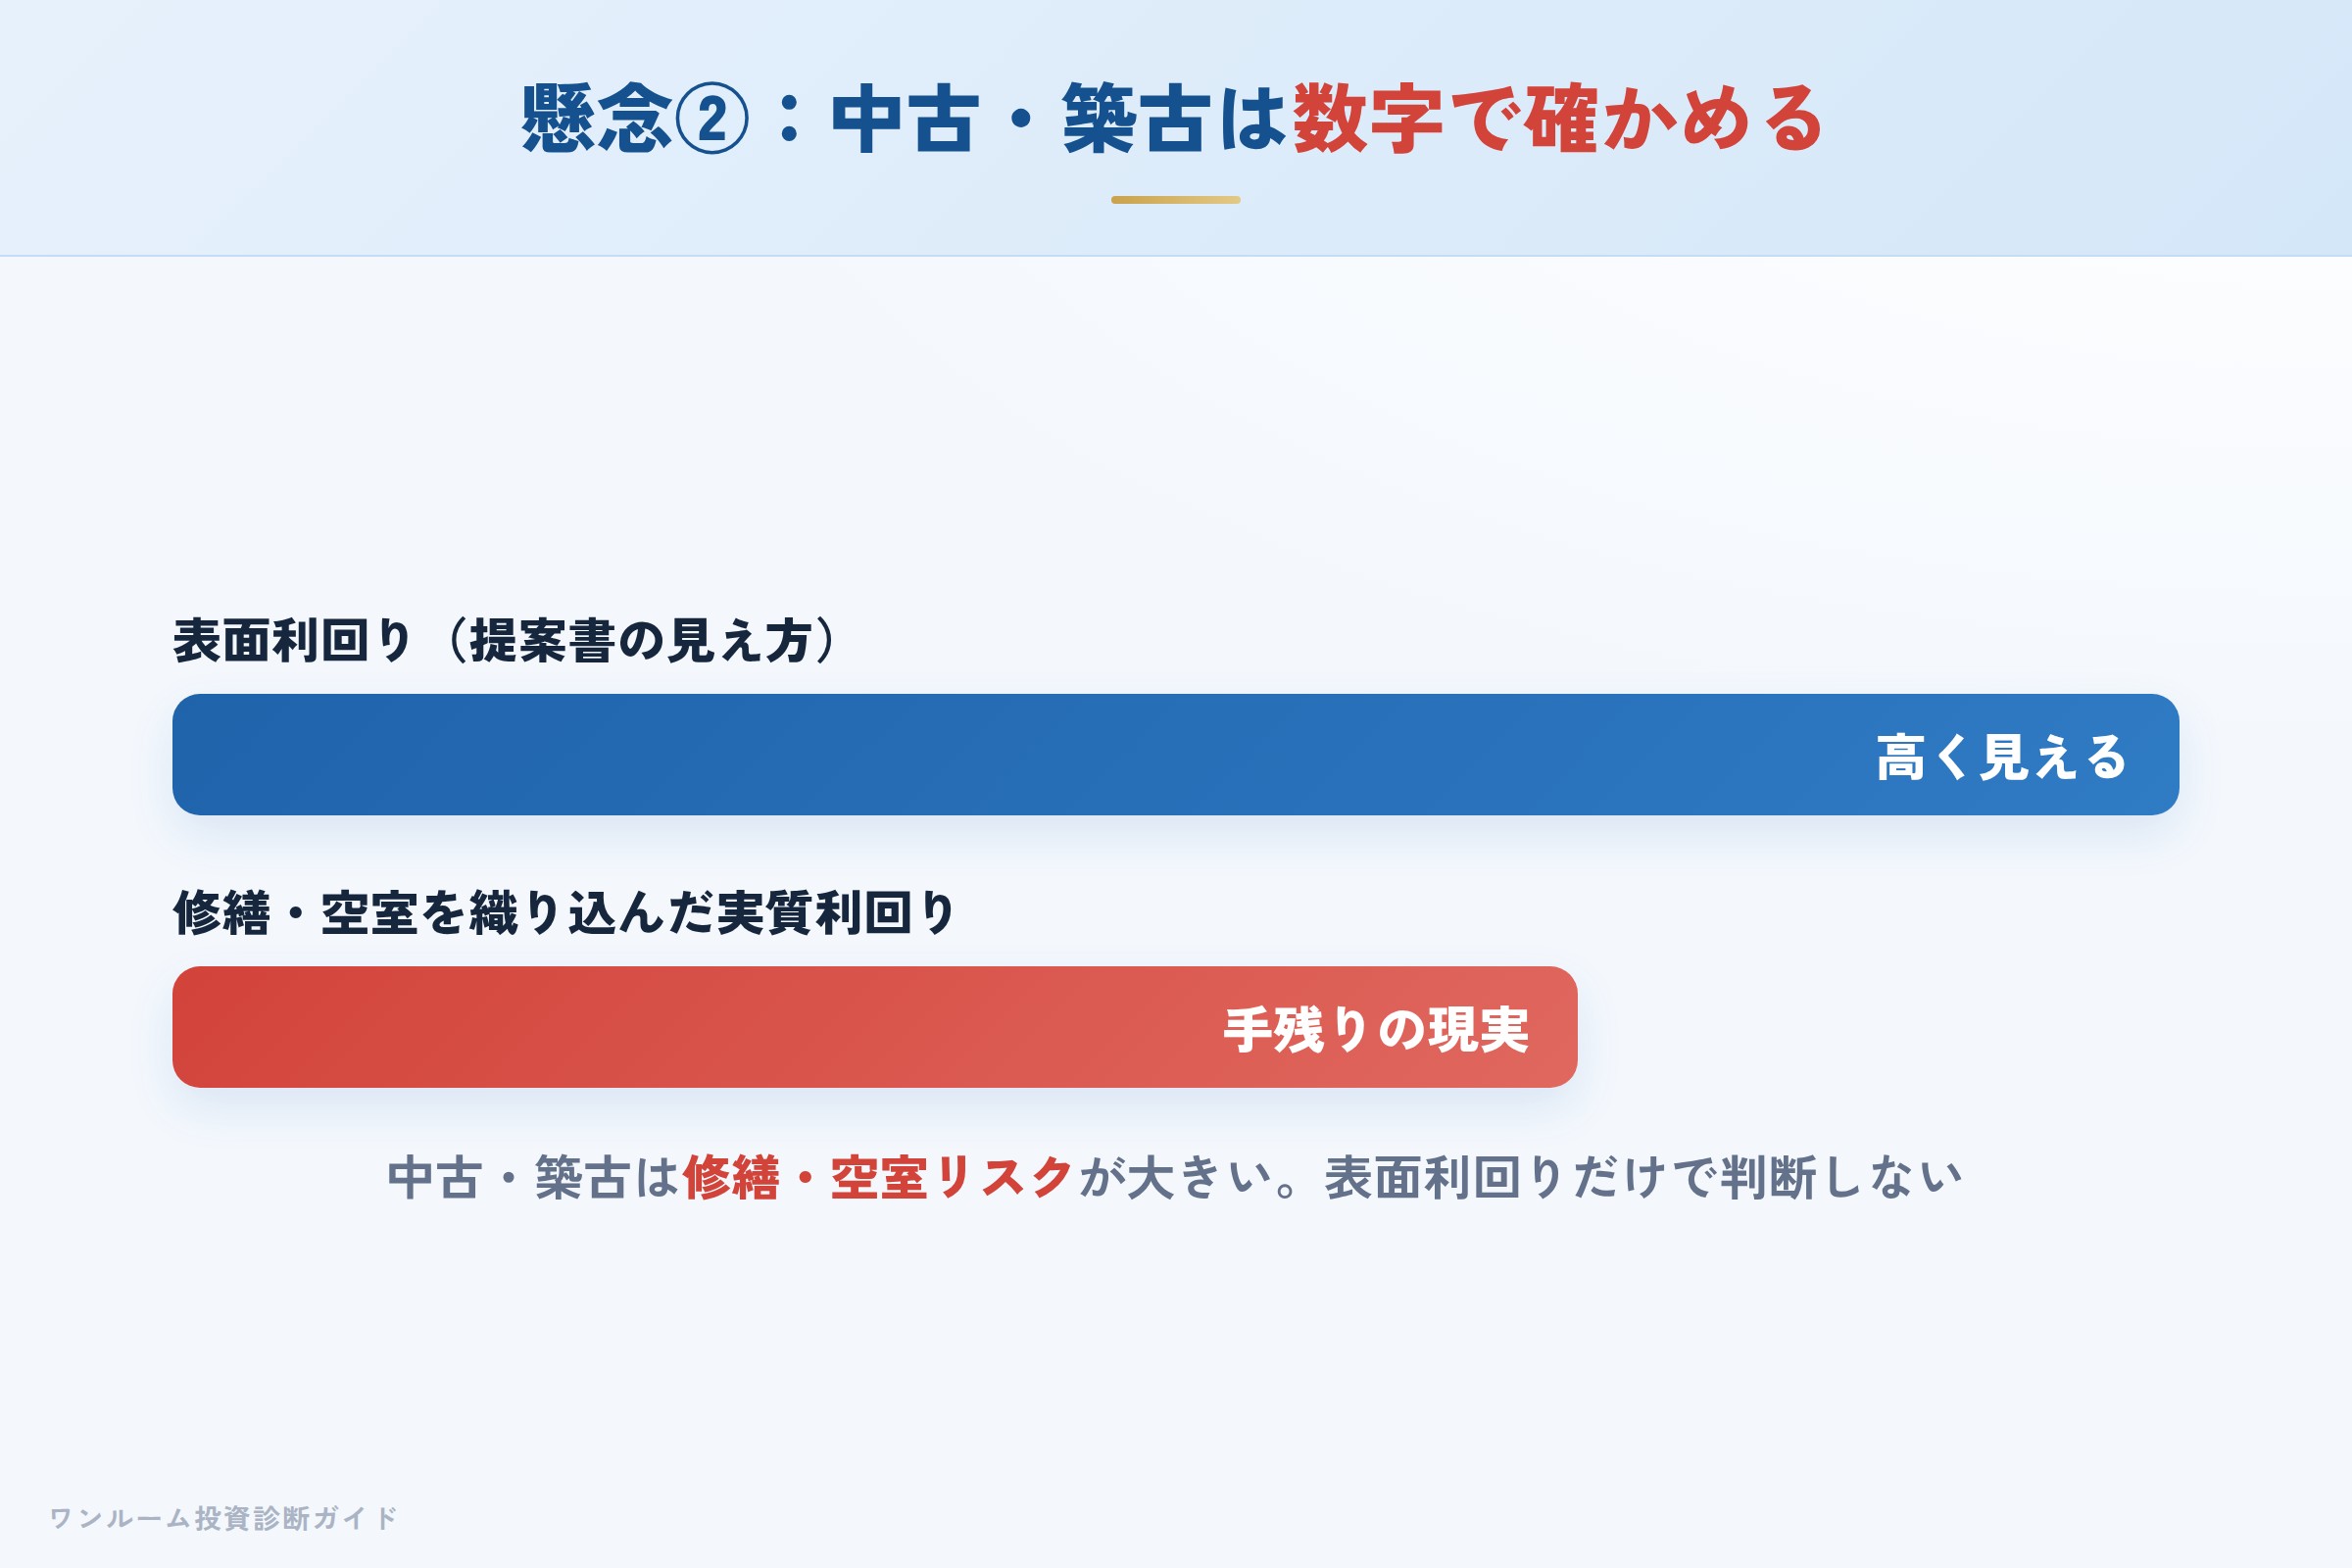
中古区分や築古の一棟は、築年・修繕状態・入居状況によって実質利回りが大きく変わります。表面利回りの高さだけで判断せず、修繕リスクや空室リスクを織り込んだ数字で見ることが重要です。
中古・築古の収益物件は、新築ワンルームとは違う修繕・空室のリスクがあります。表面利回りが高く見えても、大規模修繕の負担や入居の入れ替えでキャッシュフローは変動します。「利回りが高いから良い物件」ではなく、実質利回りと将来の修繕計画まで含めて判断する姿勢が求められます。
参考:当サイトの診断データについて
サントラストが扱う個別物件について、現時点で当サイトに蓄積された割高診断のデータは限られています。そのため本記事では特定物件の利回り数値を断定的には示していません。実際に提案を受けている物件がある場合は、購入前に個別に割高診断で相場に対する妥当性を確認することをおすすめします。
数字で見る:表面利回りと実質利回りの差
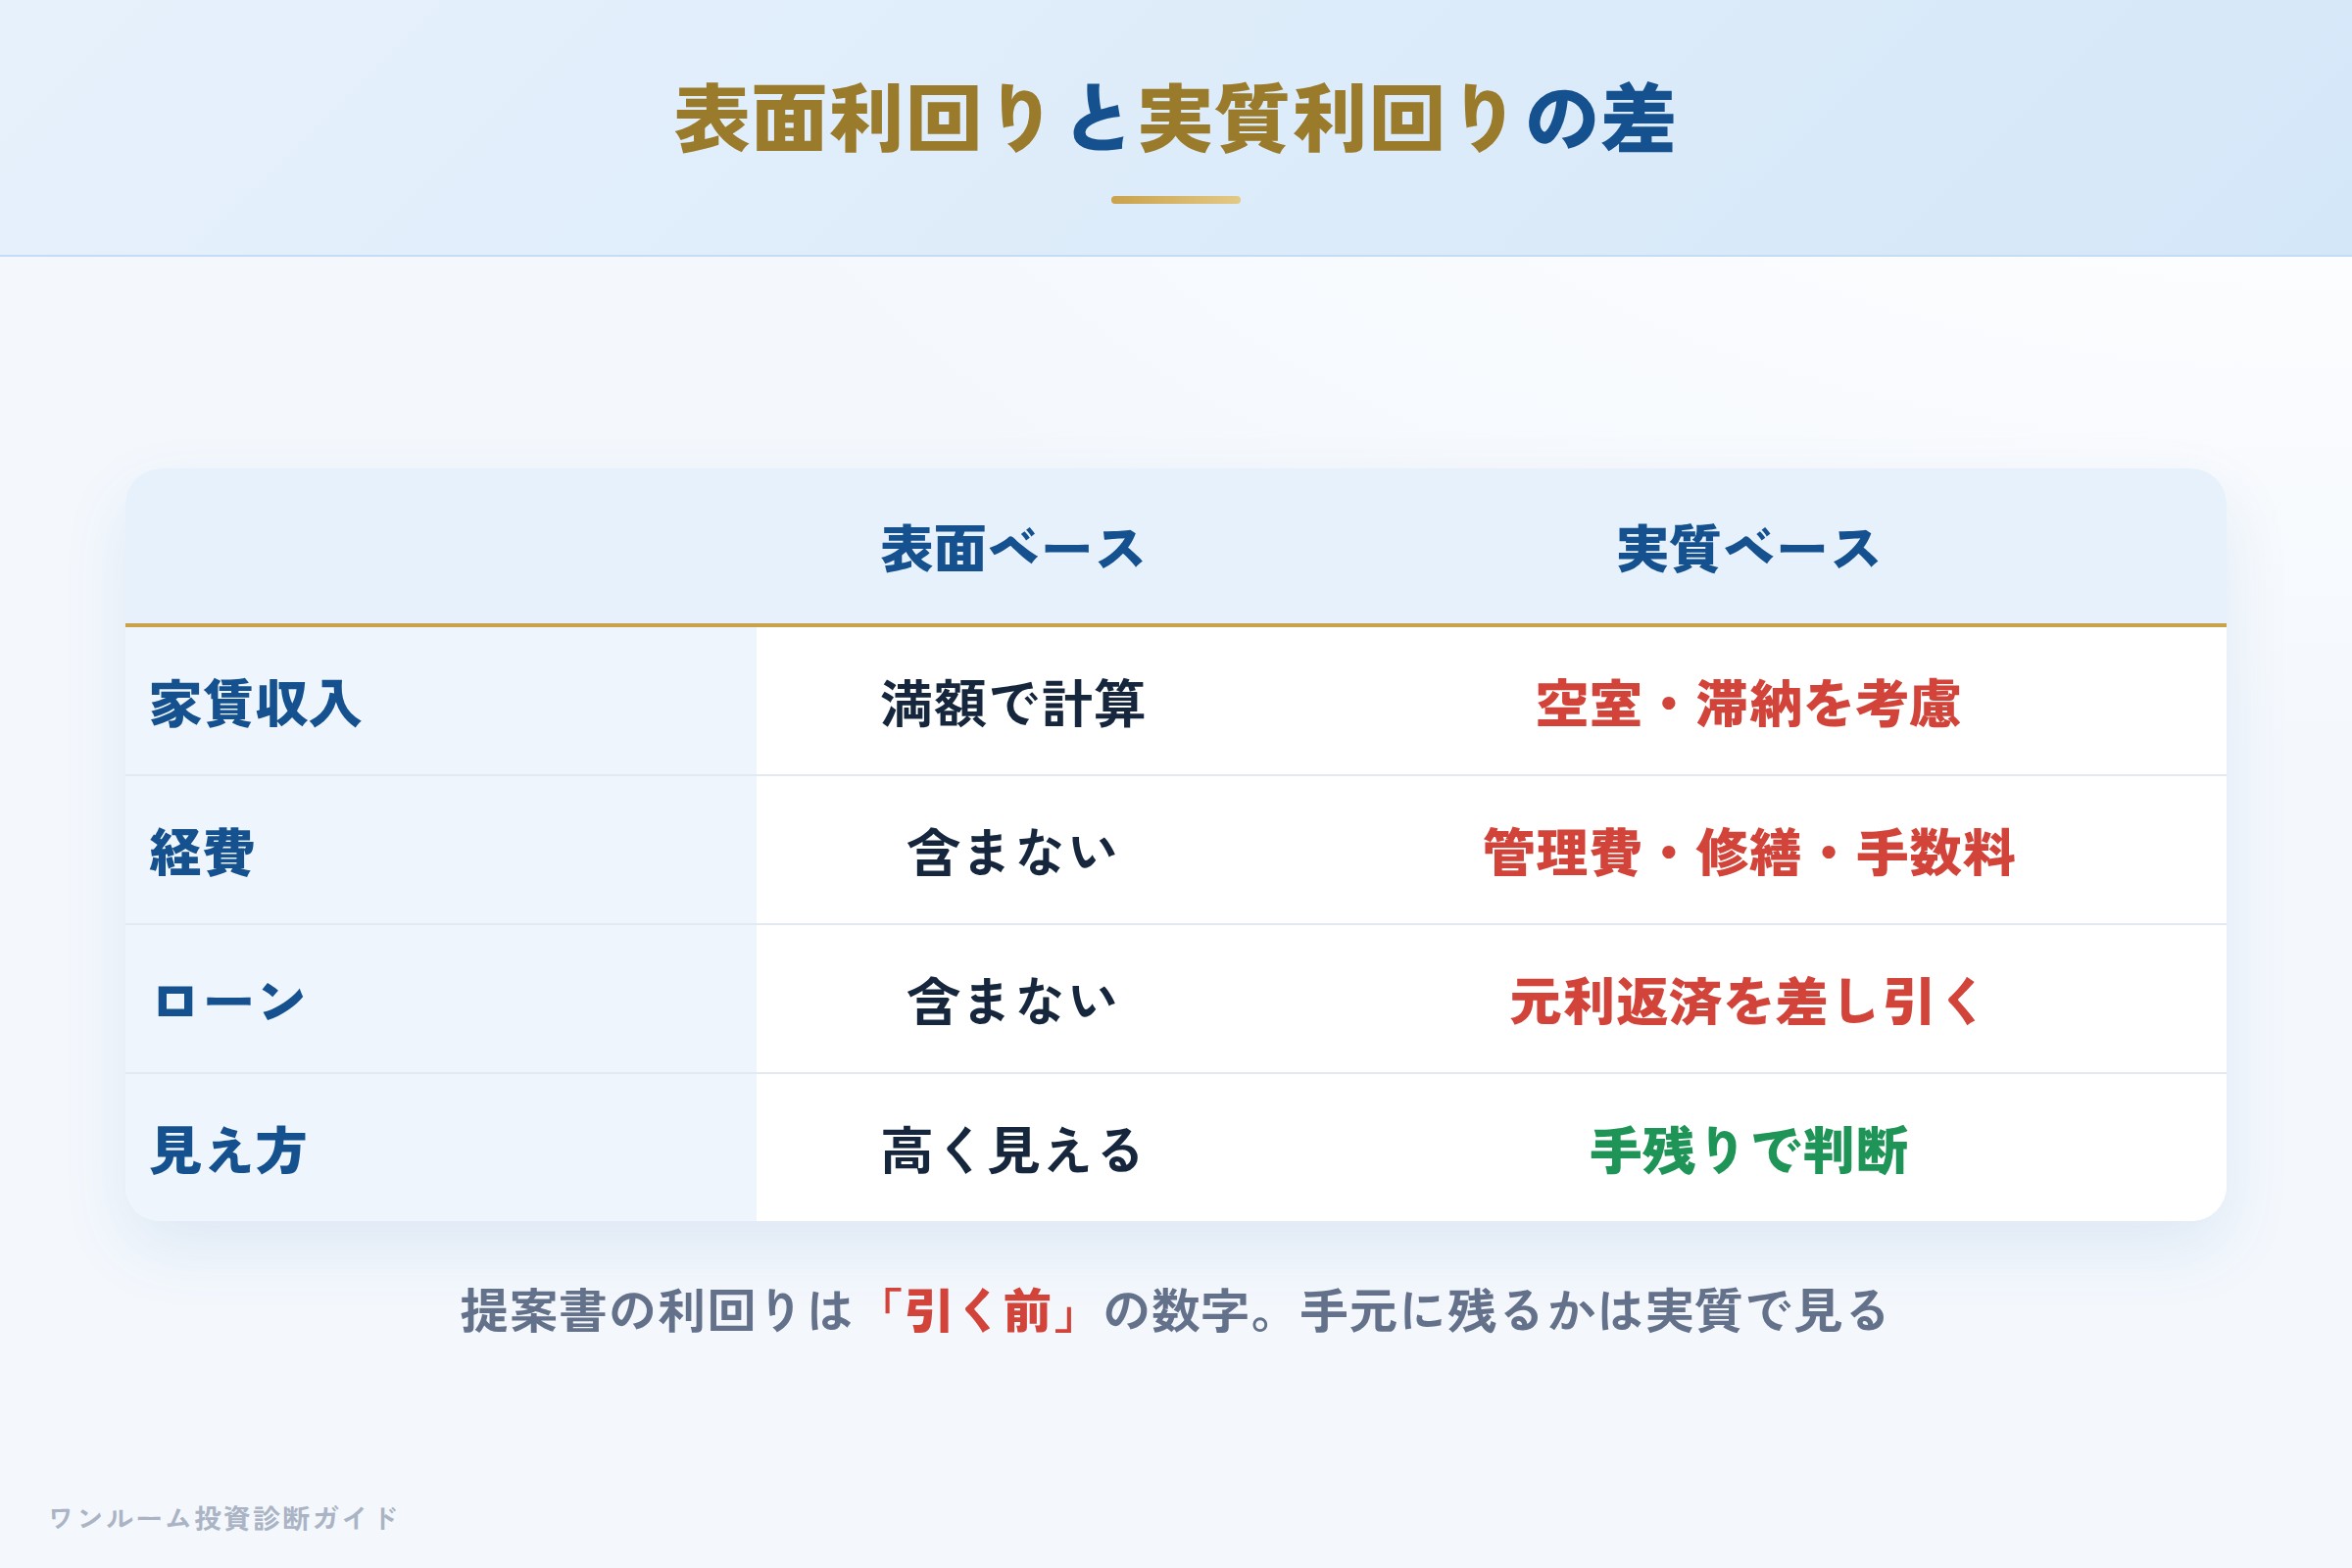
物件提案で示される「表面利回り」は、管理費・修繕積立金・各種手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 見え方 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
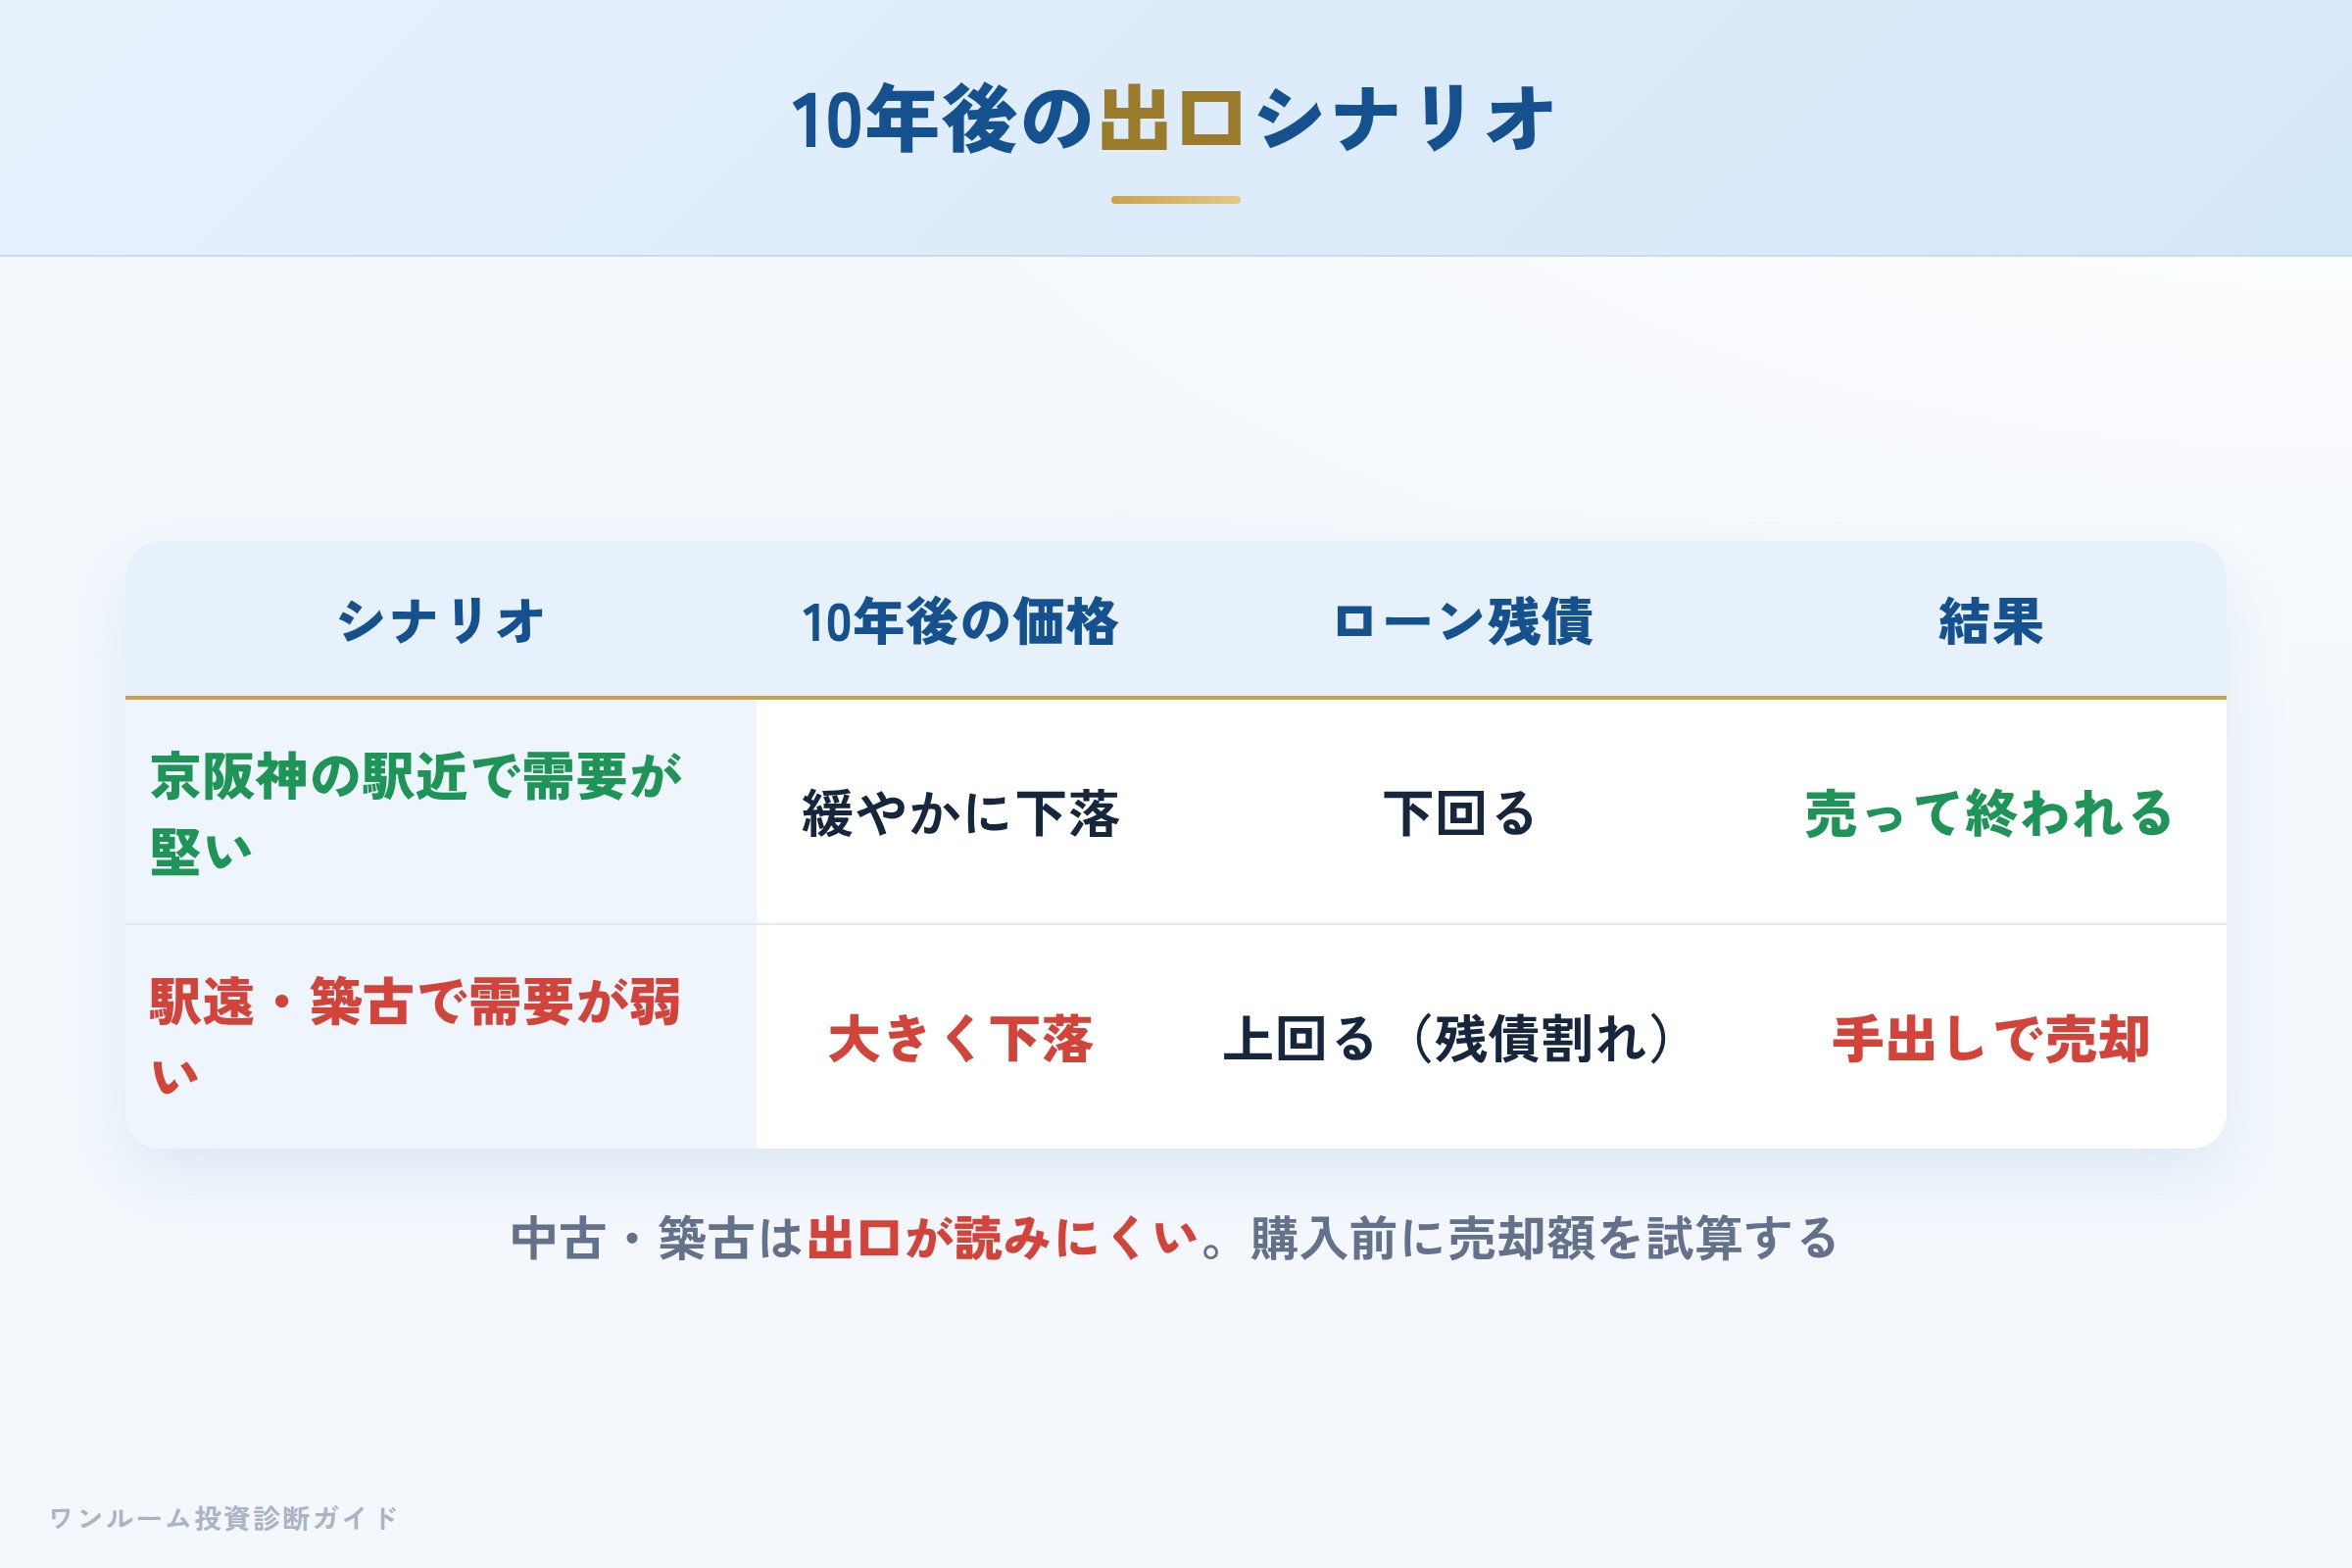
投資で最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすればトータルでは損失になります。中古・築古は取得価格が抑えられる分、出口での価格も読みにくいため、購入前に売却シナリオを描いておくことが重要です。
| シナリオ | 10年後の価格 | ローン残債 | 結果 |
|---|---|---|---|
| 京阪神の駅近で需要が堅い | 緩やかに下落 | 下回る | 売って終われる |
| 駅遠・築古で需要が弱い | 大きく下落 | 上回る(残債割れ) | 手出しで売却 |
向いている人・向いていない人
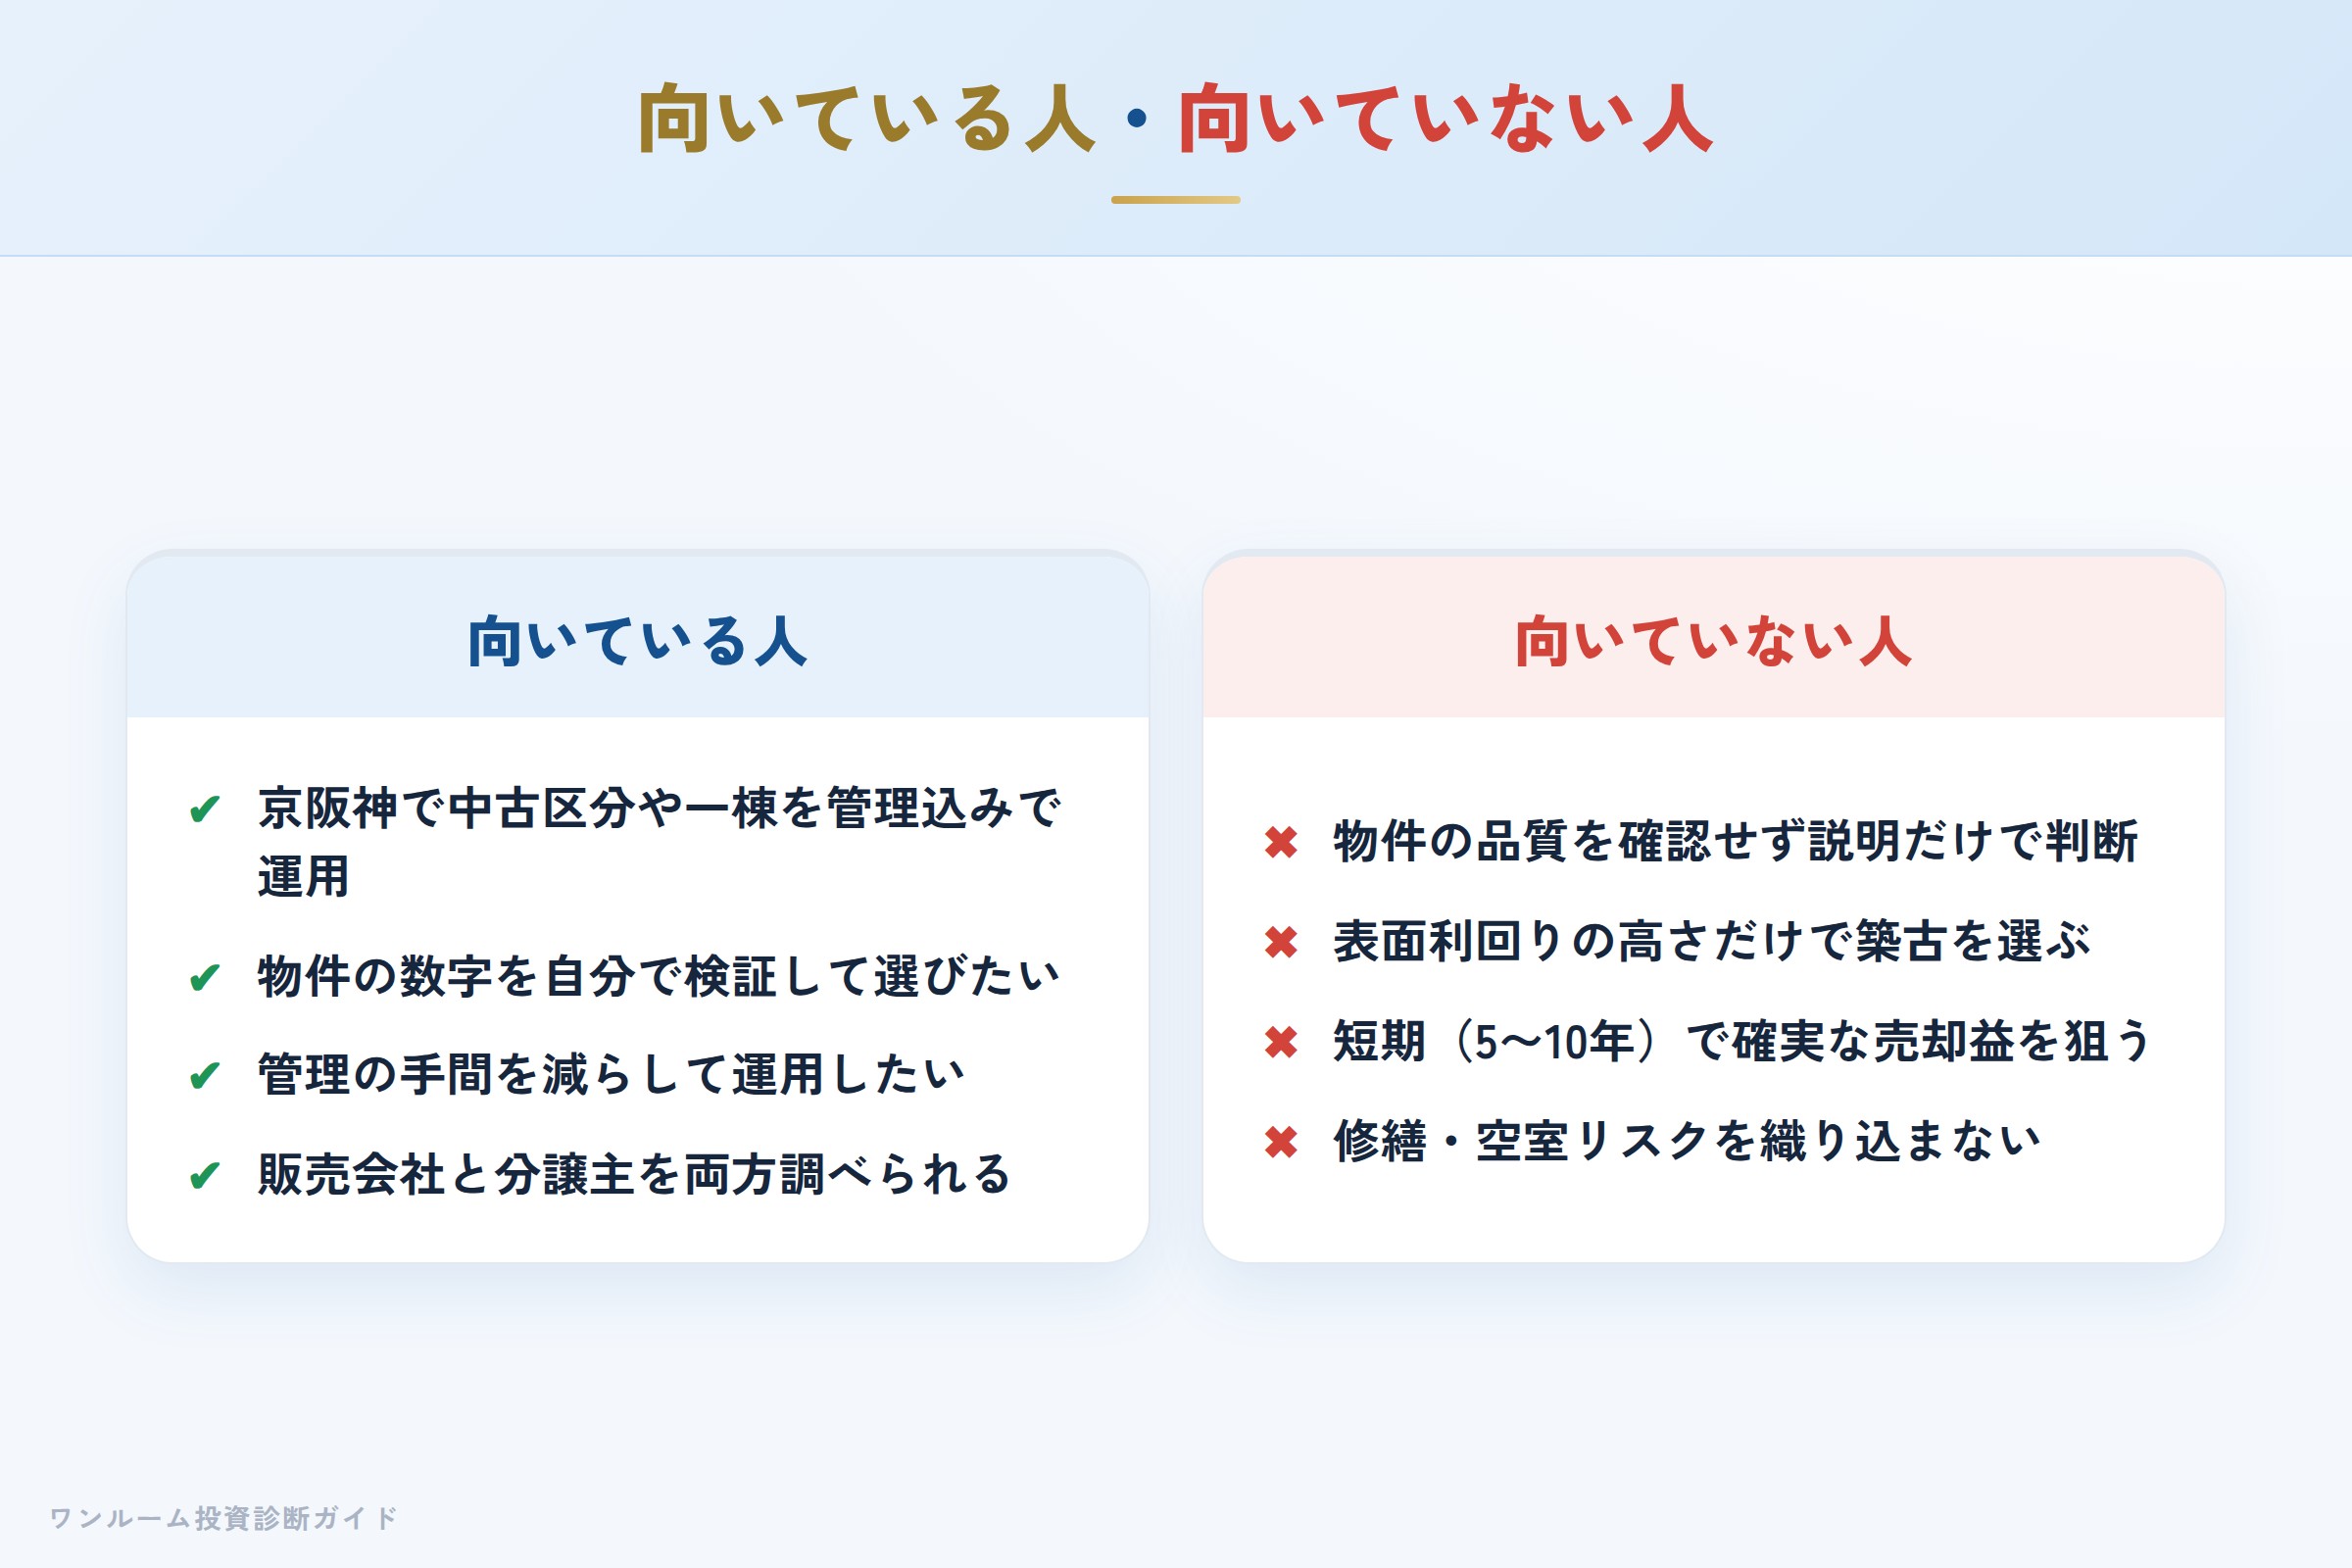
- 京阪神で中古区分や一棟を管理込みで運用したい
- 物件の数字を自分で検証したうえで選びたい
- 管理の手間を減らして運用したい
- 販売会社と分譲主を両方調べる手間をかけられる
- 分譲主・物件の品質を確認せず会社の説明だけで判断する
- 表面利回りの高さだけで築古物件を選ぶ
- 短期(5〜10年)で確実な売却益を狙う
- 修繕・空室リスクを織り込まず判断する
購入前セルフ診断チェックリスト
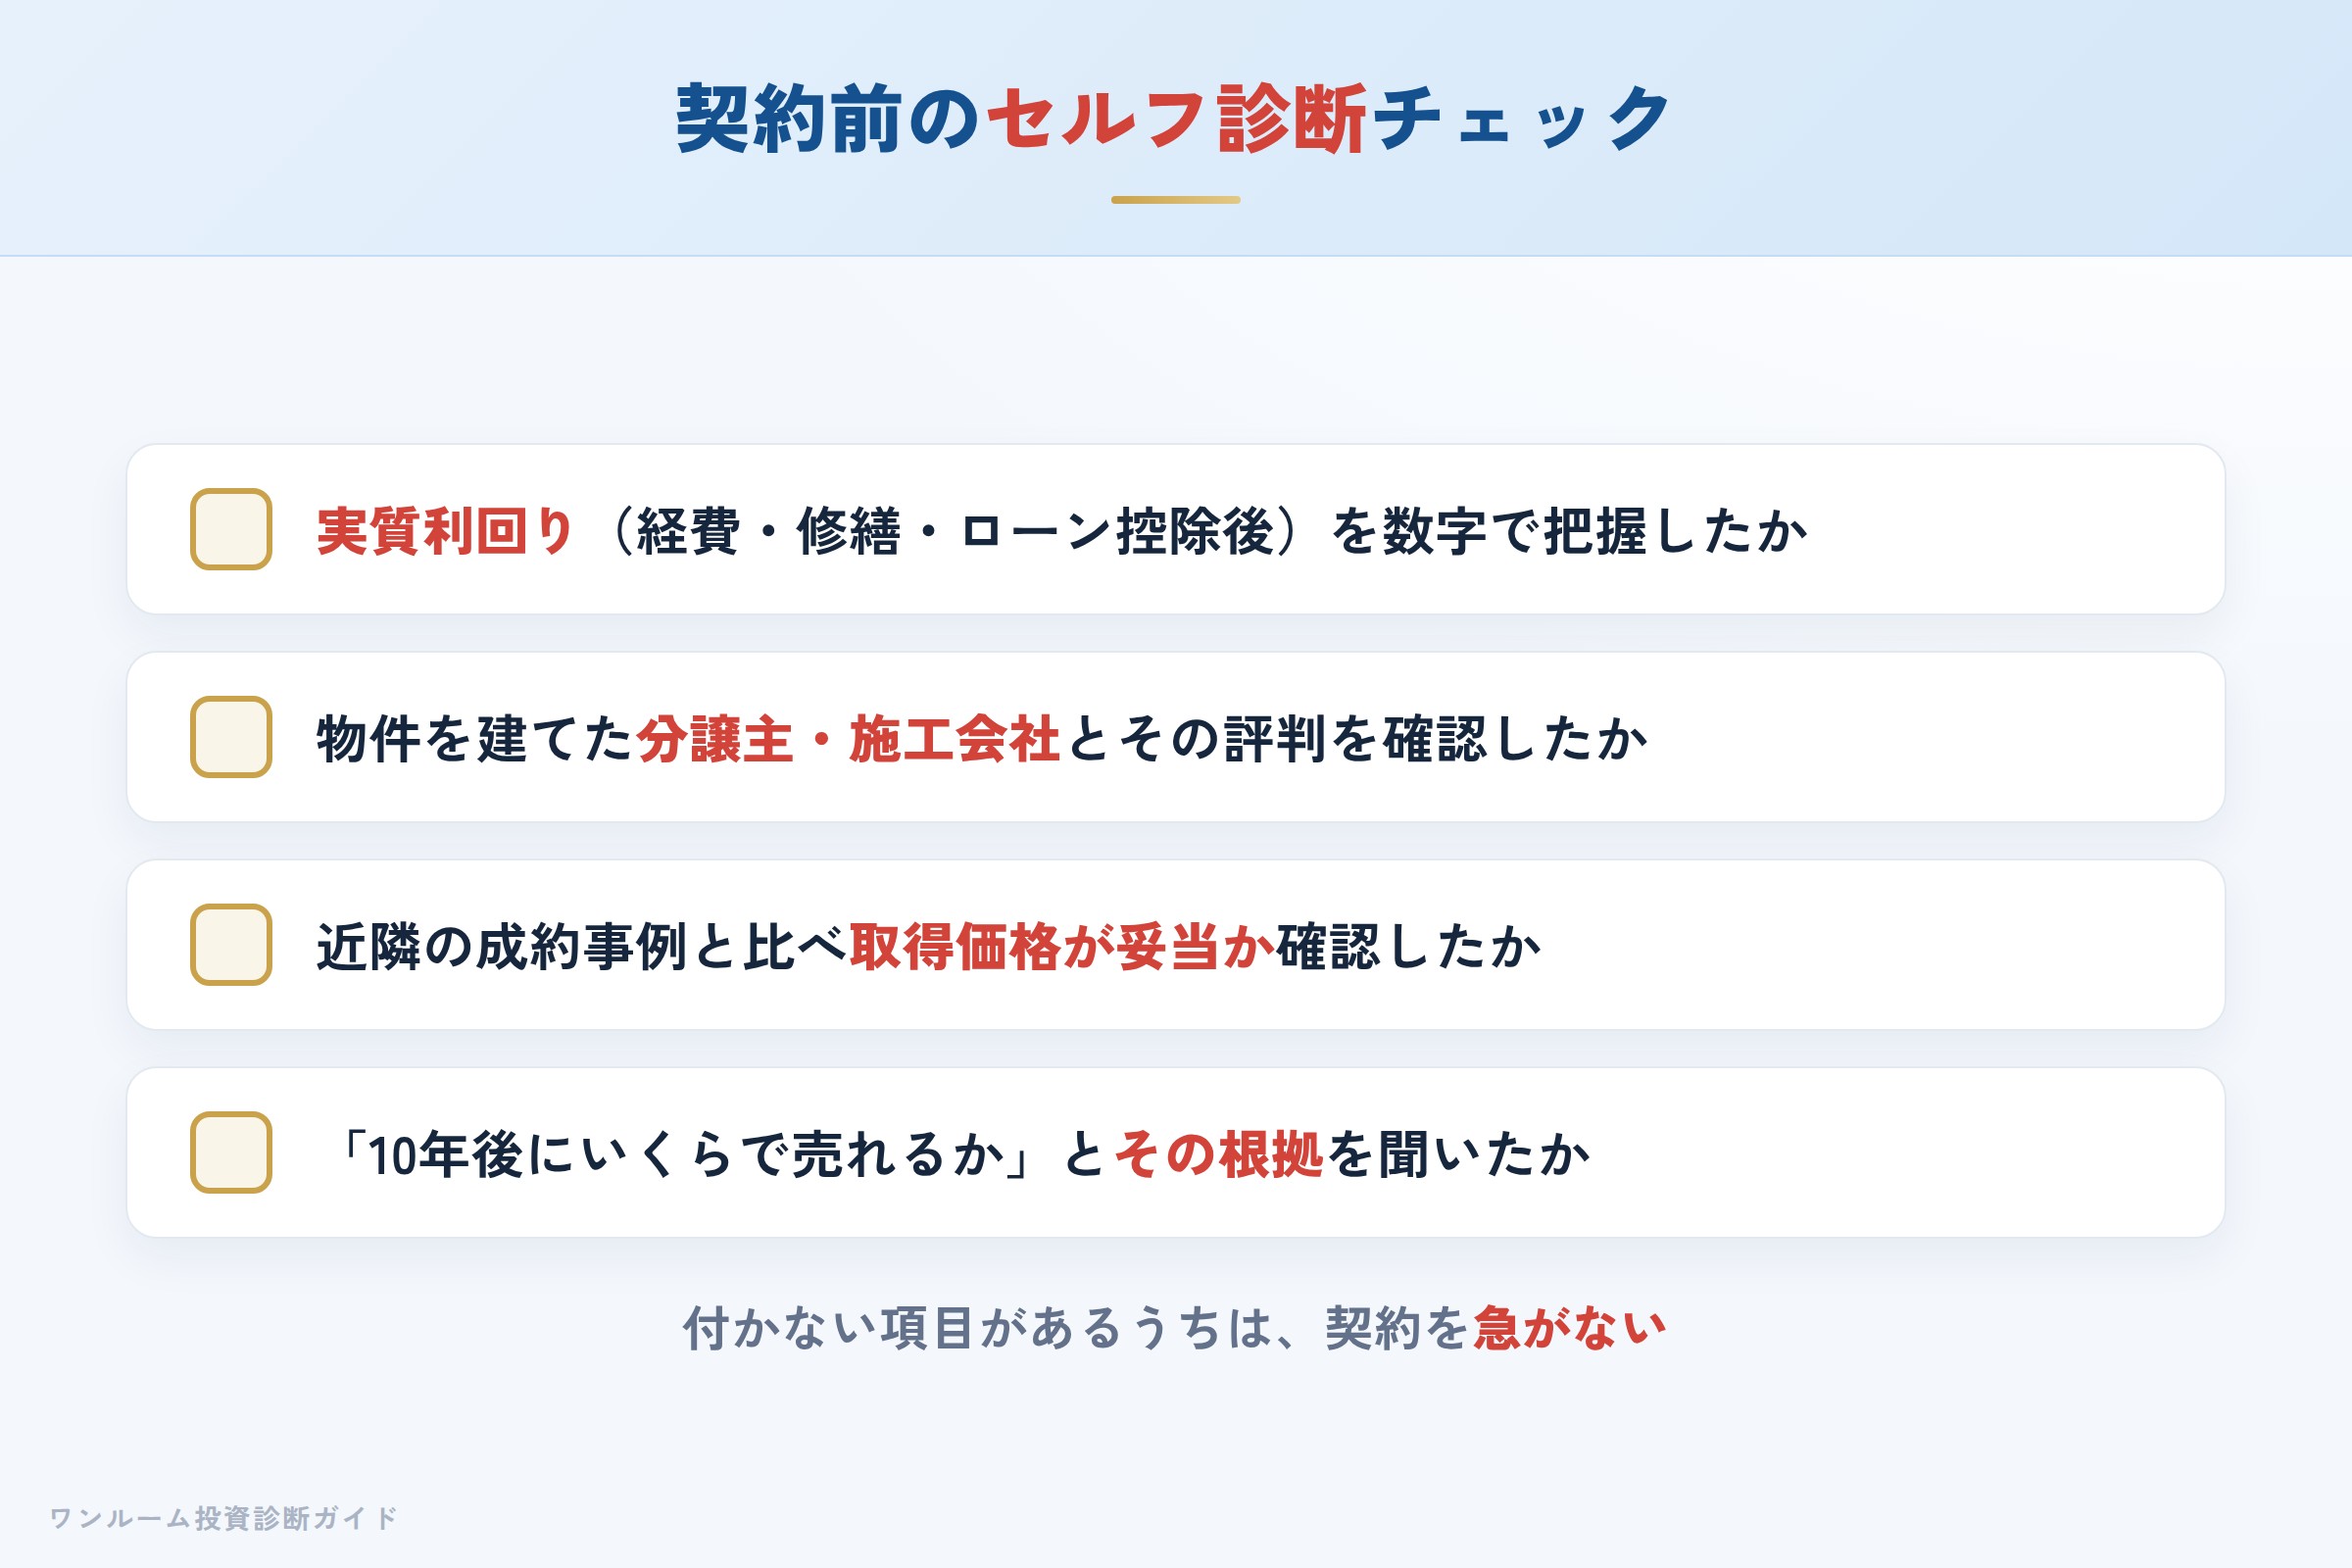
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・修繕・ローン控除後)を数字で把握したか
- 物件を建てた分譲主・施工会社と、その評判を確認したか
- 近隣の成約事例と比べて取得価格が妥当か確認したか
- 「10年後にいくらで売れるか」とその根拠を担当者に聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
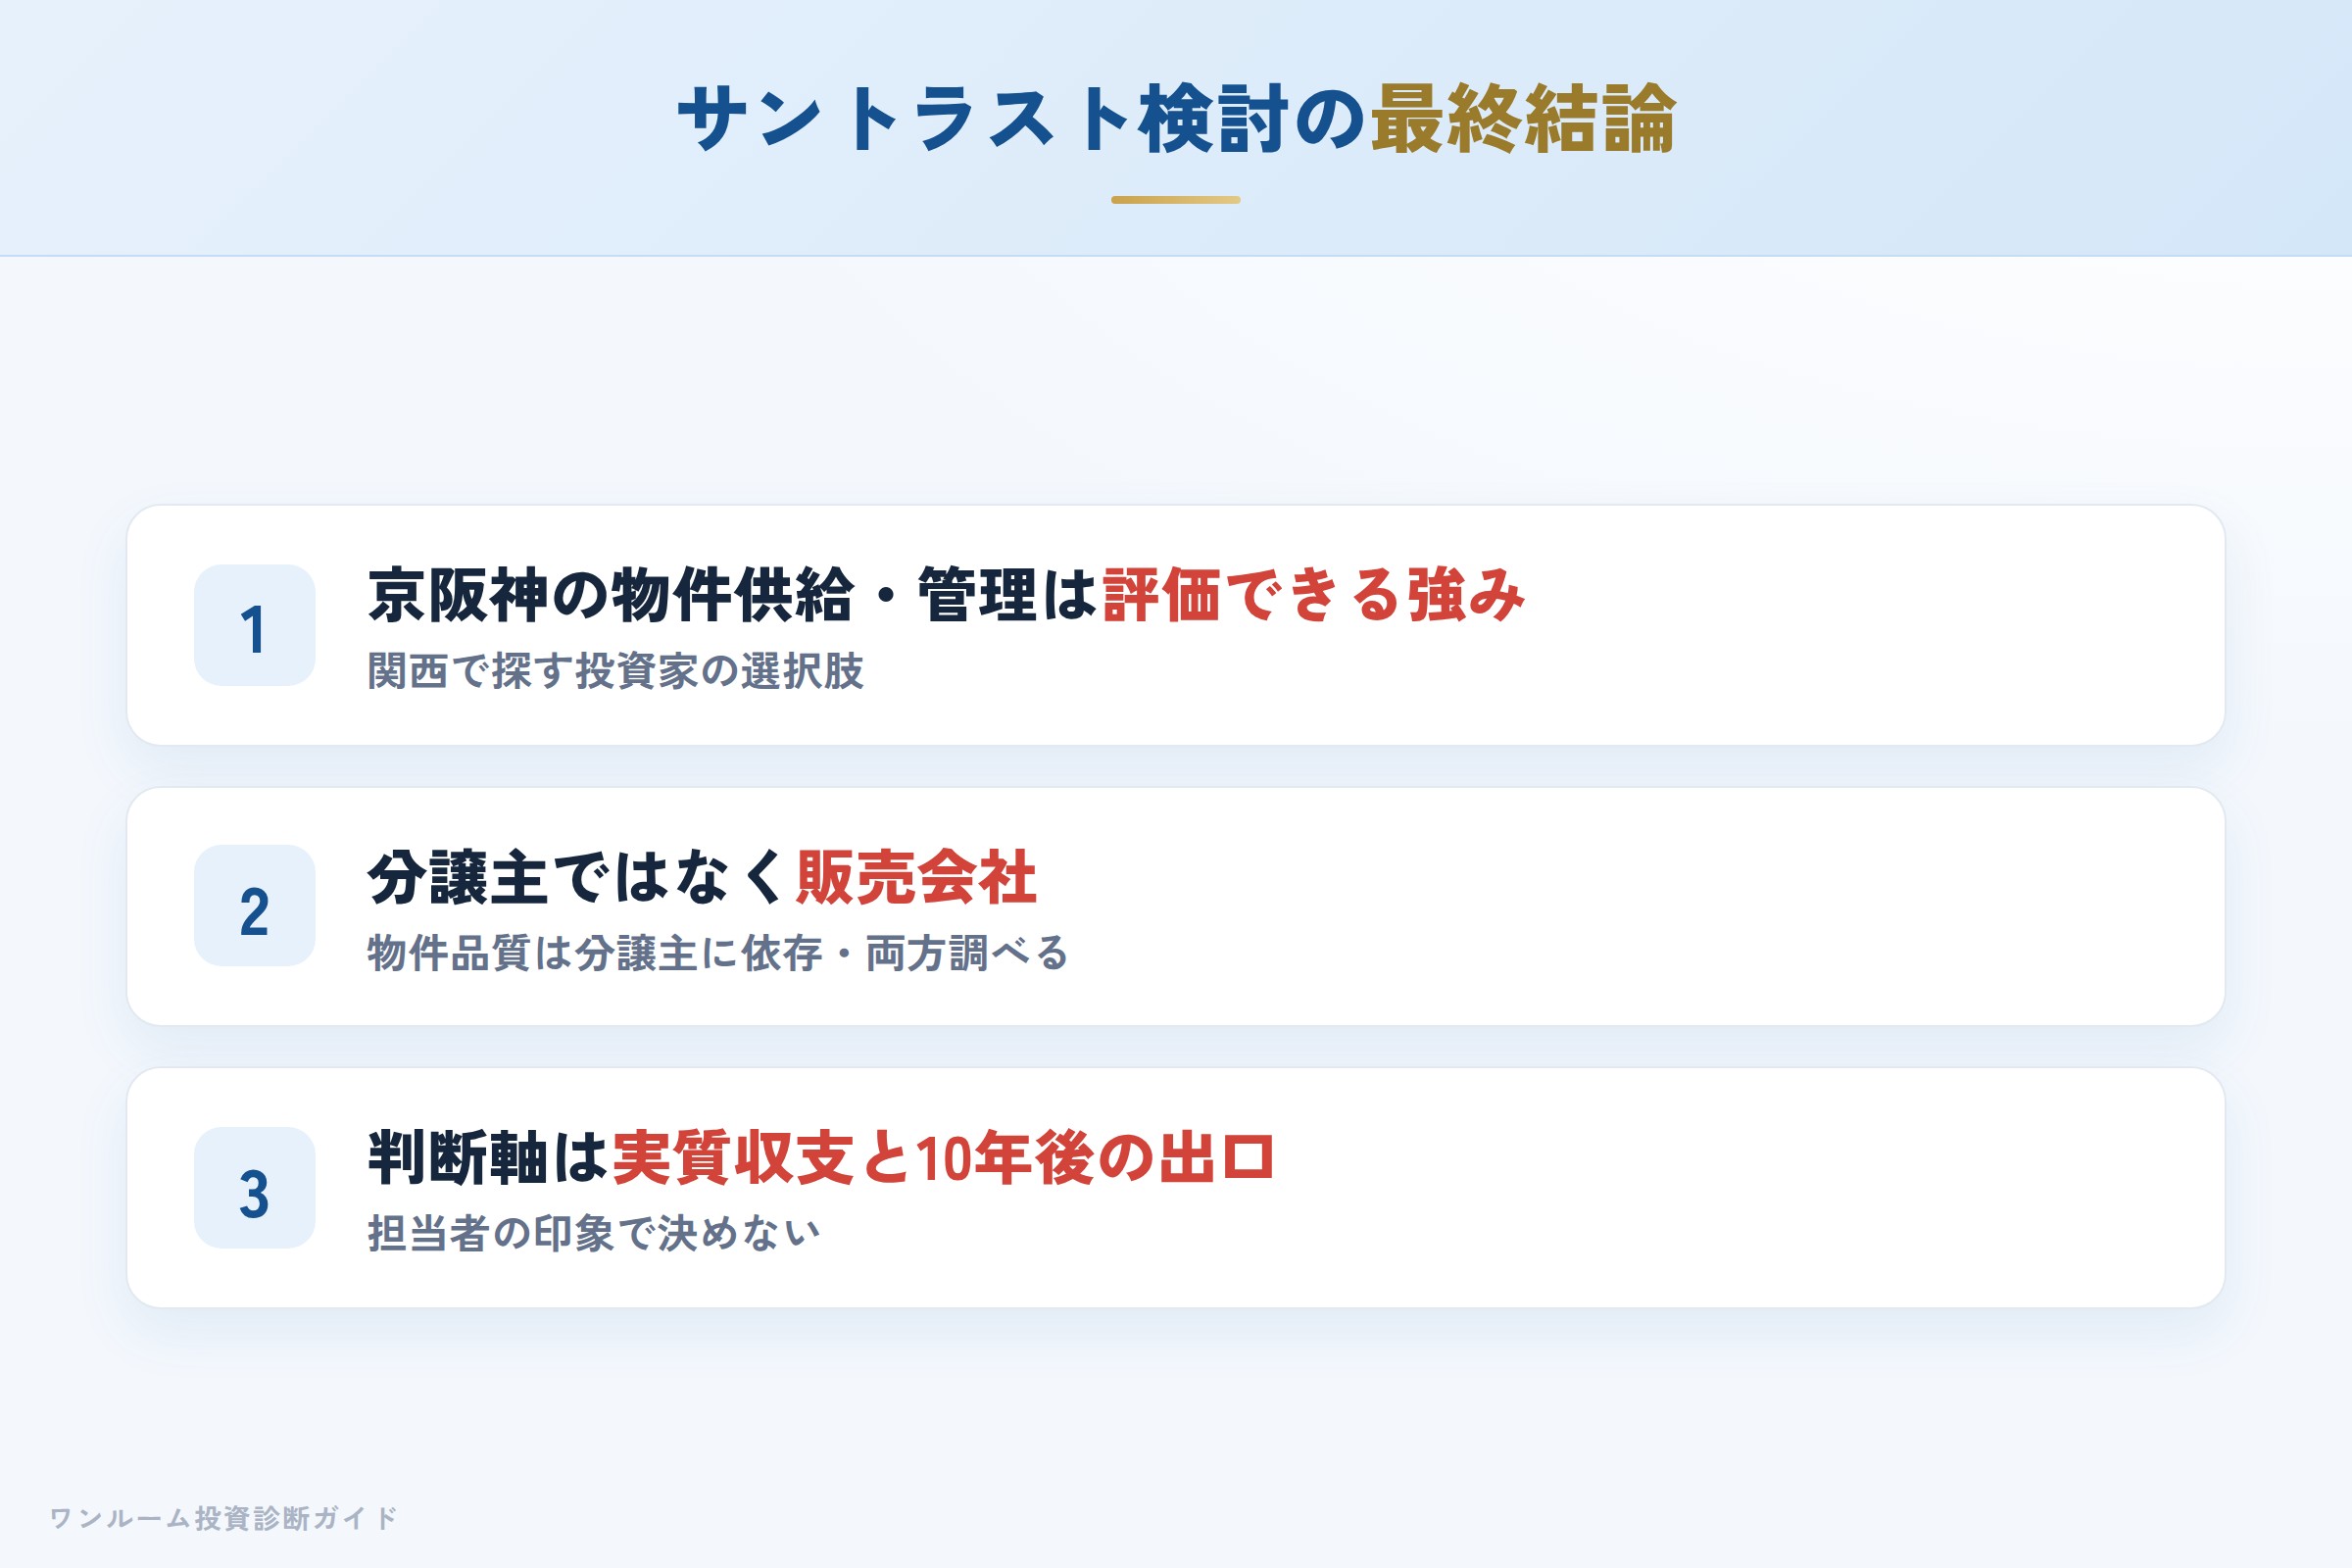
サントラストは「京阪神で収益物件を扱い、管理まで対応できる投資用不動産会社」であり、関西ドミナントの物件供給と運用サポートは客観的にも評価できます。一方で、分譲主ではなく販売会社という立場ゆえに、物件そのものの品質は分譲主・施工会社に依存し、中古・築古の見極めが投資家に求められます。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
サントラストで物件を勧められたら、まず「この物件を建てた分譲主はどこか」を担当者に聞いてみてください。 あわせて「10年後にいくらで売れるか」も確認し、根拠を示せないなら、それが最初の注意サインです。 担当者の印象だけで契約を決めず、まずは無料の割高診断で、その物件が相場に対して割高でないかを確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
