
「東邦ハウジングで福岡の中古マンション投資を勧められたけれど、この会社は信頼できるのだろうか」。福岡でマンション投資を検討する人から、こうした相談が寄せられます。ネットで調べても、会社の露出は多い一方で購入したオーナーの口コミは少なく、判断に迷う人が多いはずです。
ここで一つ大事なことをお伝えします。口コミが少ないこと自体は、良し悪しではなく「判断材料が限られる」という事実です。 だからこそ、会社の立場や数字の意味を正しく理解することが欠かせません。この記事では公開情報と第三者メディアの評価をもとに、次の点を中立的に整理します。
【2026-09-17 更新】 公式サイトの会社概要(2026-09-17 確認)で資本金・宅建免許番号・賃貸住宅管理業者登録番号・代表者を再確認し、社名変更・合併・廃業がないことを確認しました。あわせて公式に記載のあるグループ会社(子会社7社)の存在を会社概要に追記し、frontmatterの出典に一次情報(公式サイト会社概要ページ等)のURLを追加しました。
- 東邦ハウジングとはどんな会社か(会社概要・事業モデル)
- 地場密着の賃貸管理力・空室対策という「強み」
- 購入者口コミの少なさ・融資前提の「注意点」
- どんな人が検討でき、どんな人は慎重になるべきか
会社概要:東邦ハウジングはどんな会社か
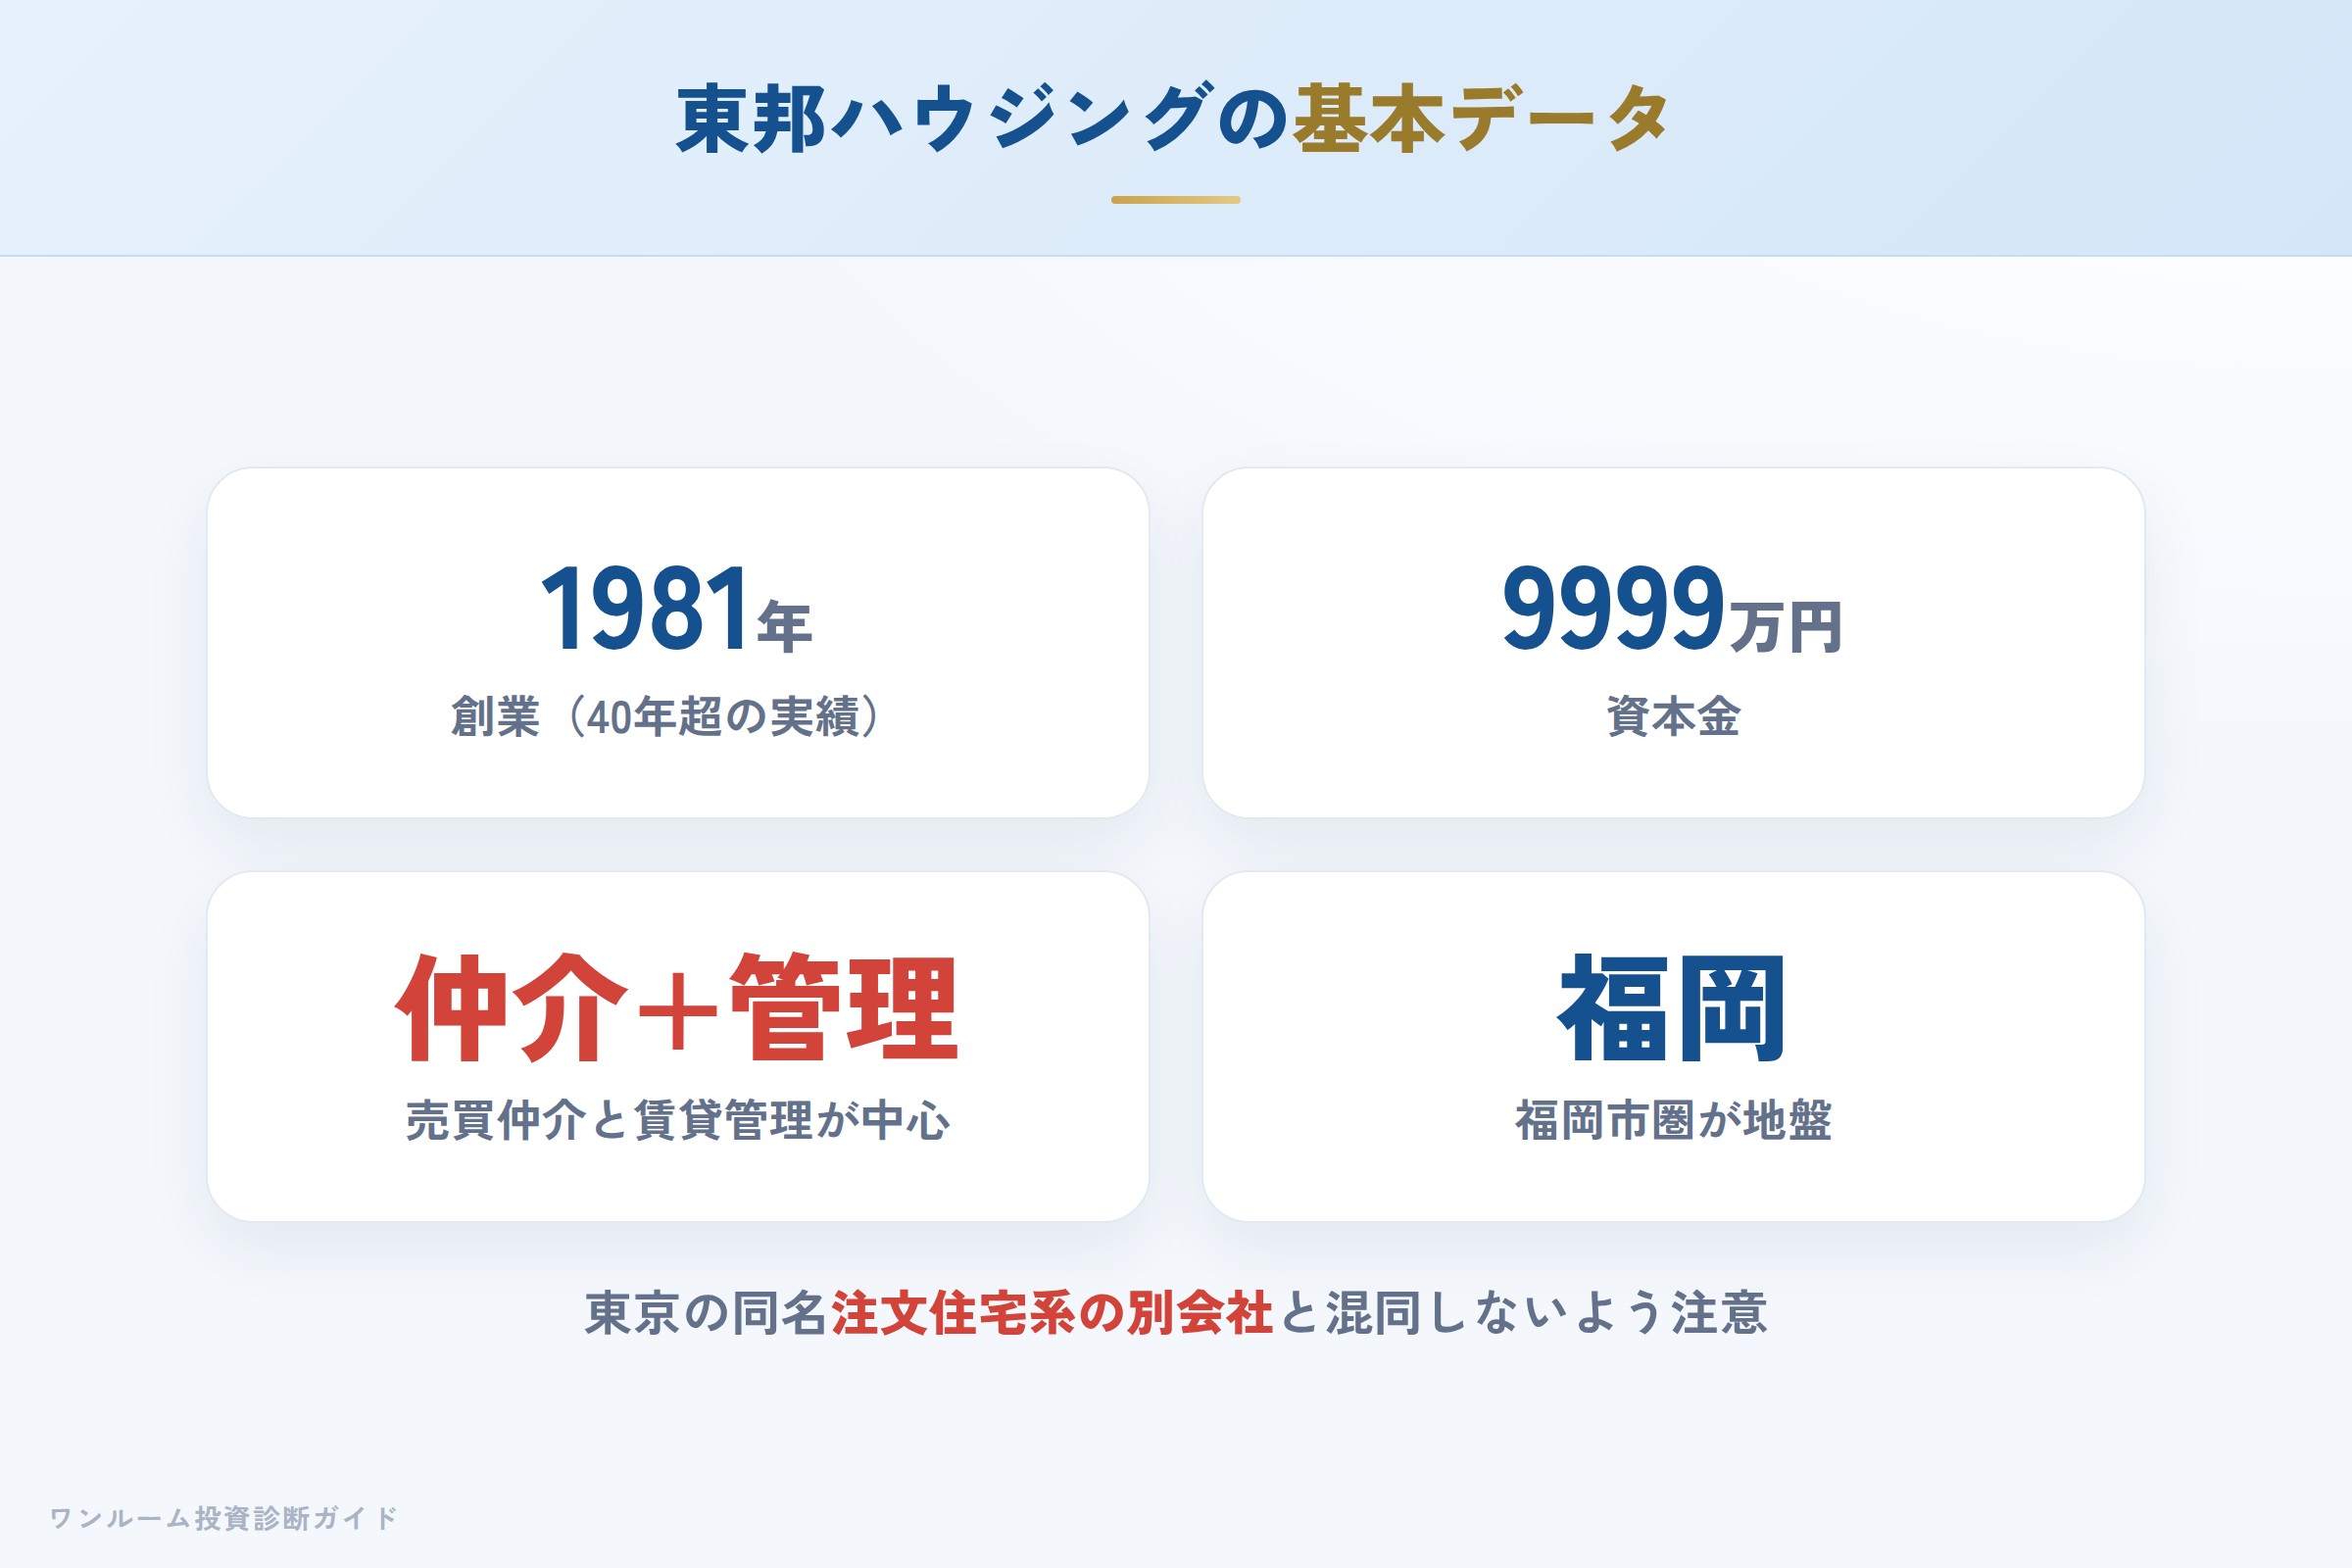
東邦ハウジング株式会社は、福岡市中央区大名に本社を置く不動産の売買仲介・賃貸管理会社です。1981年に博多区で創業し(設立は1983年12月)、福岡地場で40年以上の営業実績を持ち、賃貸管理を主軸にしながら、中古マンション投資の提案も行っています。なお、東京都大田区に同名(東邦ハウジング株式会社)の注文住宅系の別会社があるため、評判を調べる際は混同しないよう注意が必要です(別会社は宅建免許が国土交通大臣(7)第5248号で、福岡の当社とは免許番号・所在地が異なります)。
以下は公式サイトの会社概要(2026-09-17 確認)に基づく最新情報です。
| 項目 | 内容 |
|---|---|
| 商号 | 東邦ハウジング株式会社(Toho Housing Inc.) |
| 本社所在地 | 福岡県福岡市中央区大名1丁目9番50号 |
| 創業 | 1981年12月(設立は1983年12月) |
| 資本金 | 9,999万円(99,990,000円) |
| 代表者 | 久保山 英樹 |
| 宅建免許 | 福岡県知事(11)第8516号 |
| 賃貸住宅管理業者登録 | 国土交通大臣(02)第0003642号 |
| 事業内容 | 不動産売買・仲介、賃貸仲介、建物・入居者管理、一括借上・各種保証、損害保険代理、ビル運営 |
| グループ | 子会社7社(賃貸保証会社・ホテル運営会社などを含む) |
| 販売立場 | 売買仲介+賃貸管理が中心。自社分譲ブランドの明示は確認できず |
(出典:東邦ハウジング株式会社 公式サイト 会社概要 2026-09-17 確認。資本金・宅建免許番号・賃貸住宅管理業者登録番号・代表者・グループ会社数はいずれも同ページの記載に基づく)
宅建免許の「(11)」は11回目の更新を示し、40年を超える営業継続と整合します。単独の仲介会社ではなく、賃貸保証会社やホテル運営会社を含む子会社7社を抱えるグループとして事業を展開している点も、長い社歴と管理実績の厚みを裏づけています。なお2026-09-17時点で、社名変更・合併・廃業・宅建免許の失効はいずれも確認されず、公式サイトの会社概要も同じ免許番号・登録番号で継続して掲載されています。
事業モデル:売買仲介と賃貸管理を両輪で手がける
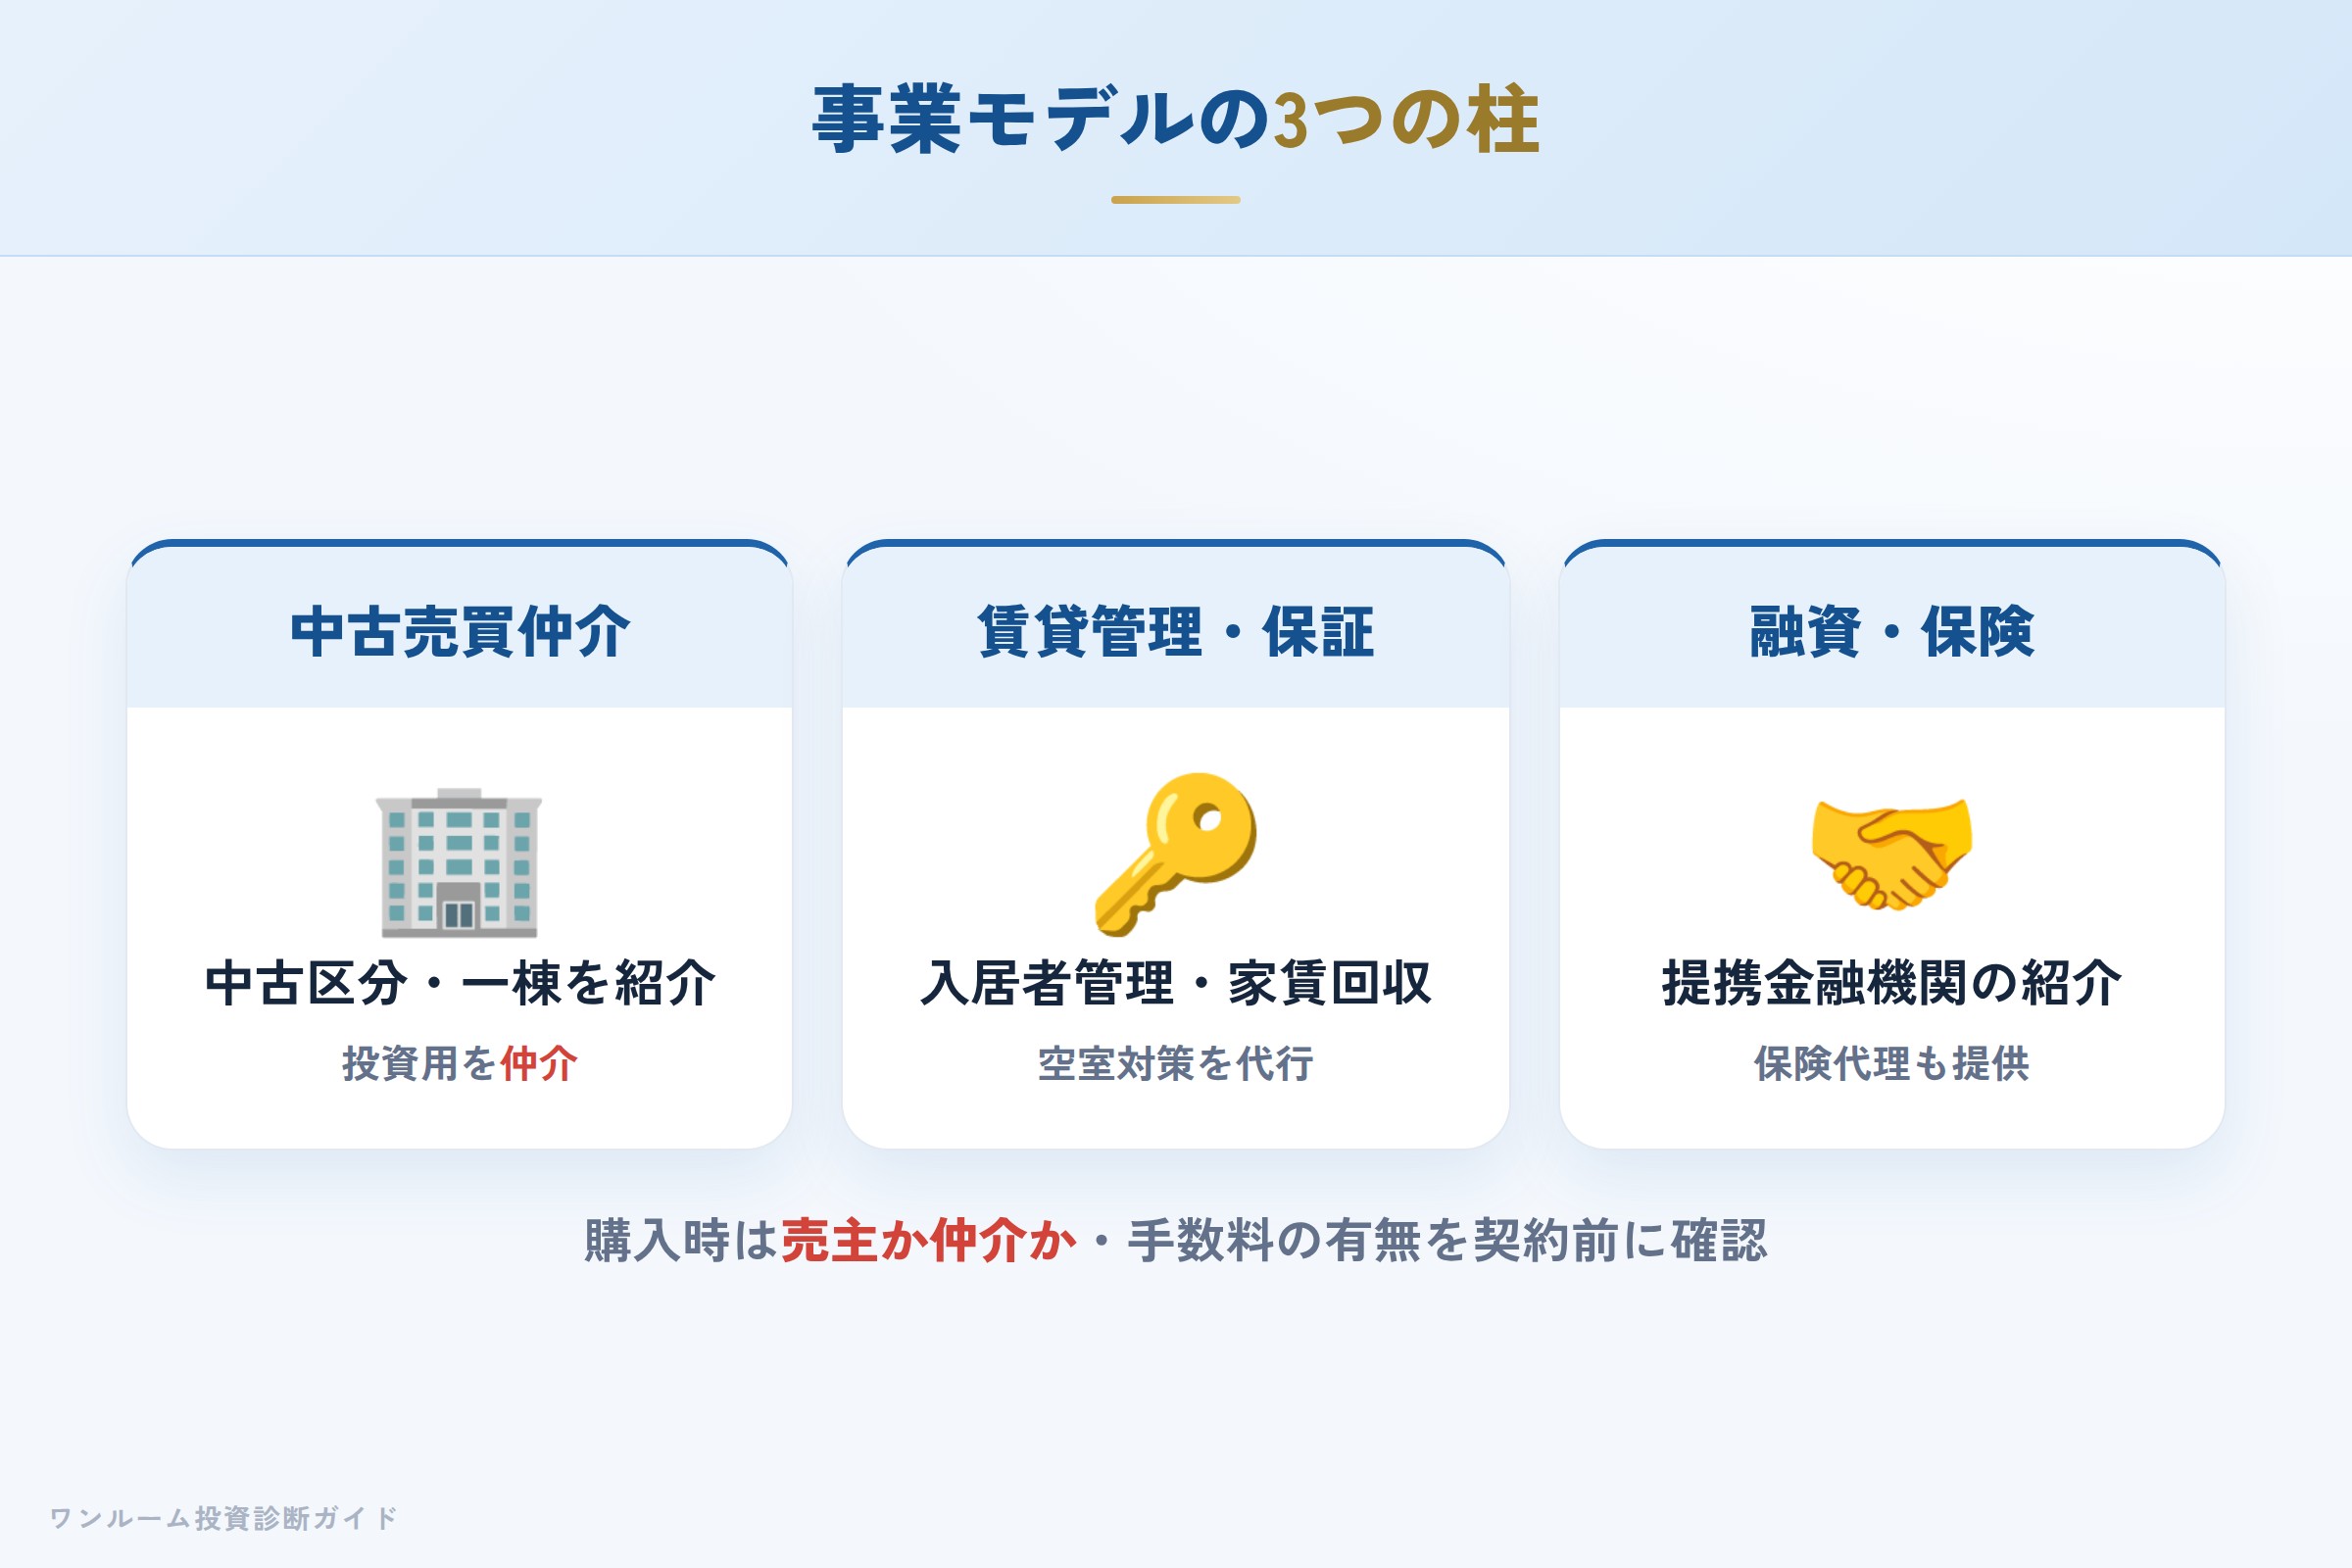
東邦ハウジングの事業モデルは「売買仲介」と「賃貸管理」の両輪です。投資用の中古マンションを紹介・仲介しつつ、購入後の入居者管理や家賃回収、空室対策までを自社で担う体制を打ち出しています。一括借上(サブリース)や滞納保証といった各種保証、提携金融機関の紹介や保険代理も手がけ、購入から運用までをまとめてサポートする形です。
購入時の立場は、物件によって売主の場合と仲介の場合があり得ます。契約前に、自分の取引がどちらなのか、仲介手数料がかかるのかを確認しておくことが大切です。
実際の口コミ:良い声と気をつけたい声の両方
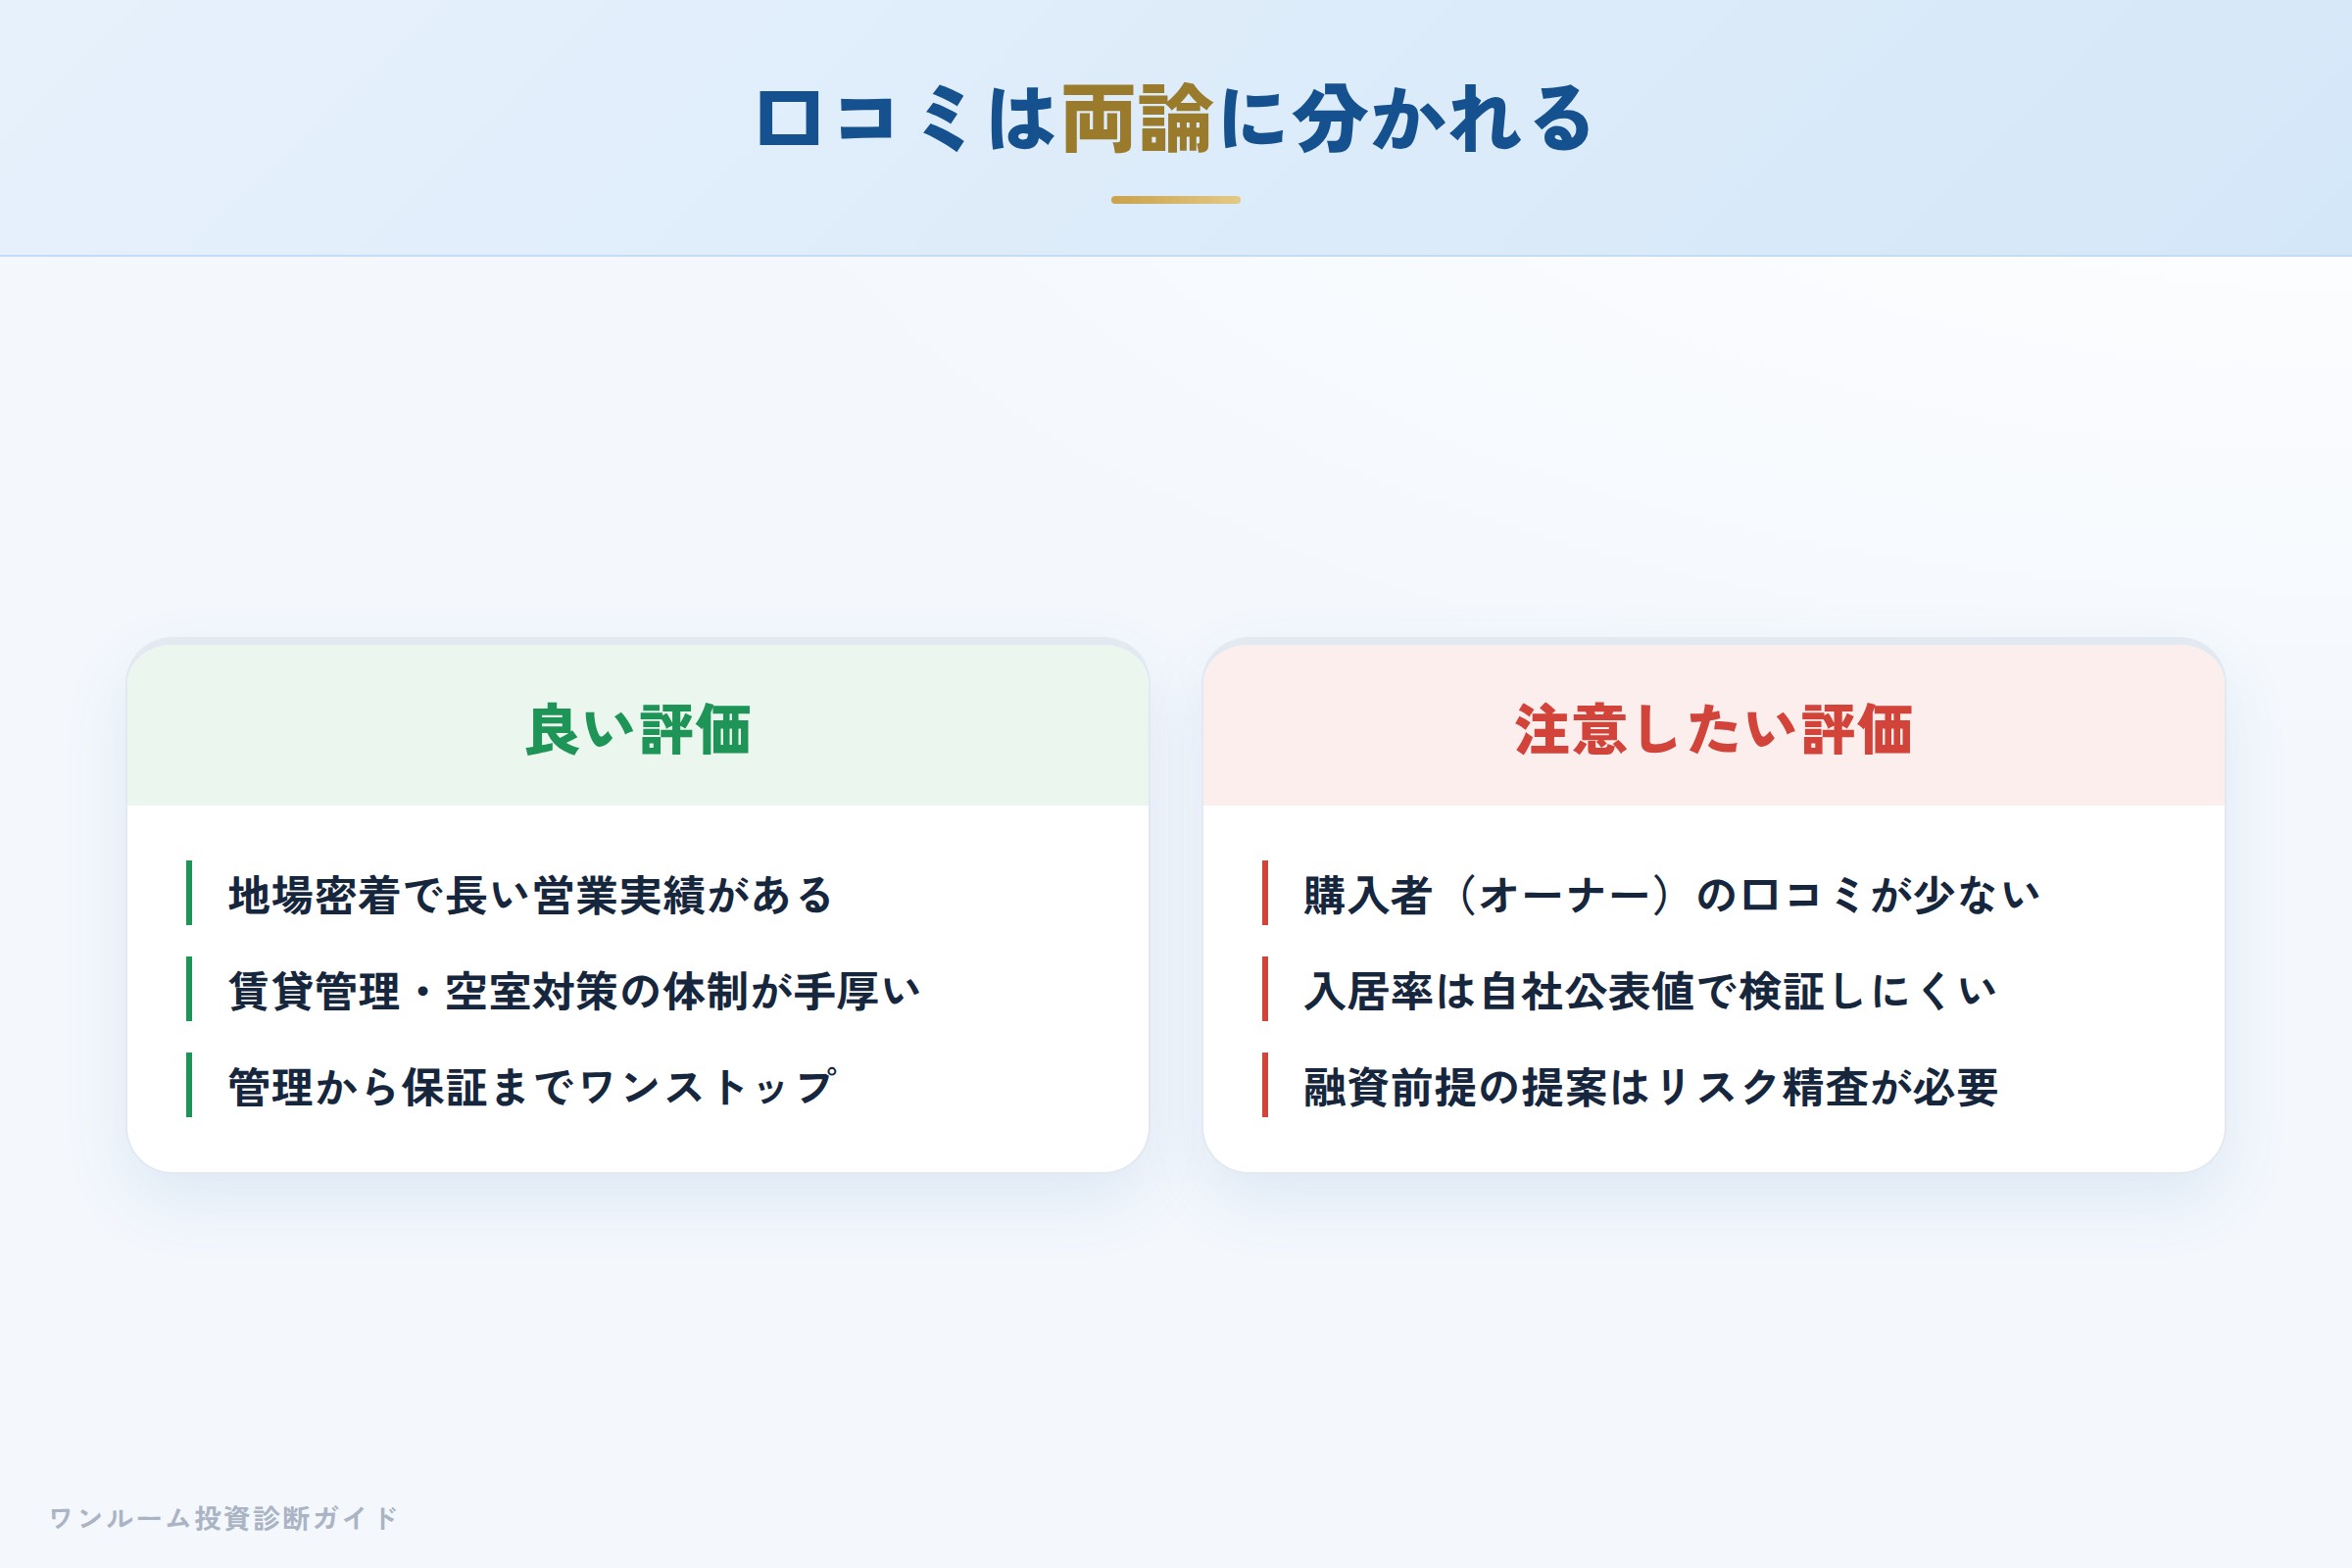
評価を見るときは、両方の声をフラットに見ることが大切です。ただし東邦ハウジングは、購入したオーナーによる第三者口コミが少ない点に留意してください。
- 地場密着で長い営業実績がある
- 賃貸管理・空室対策の体制が手厚い
- 管理から保証までワンストップ
- 提携金融機関の紹介がある
- 購入者(オーナー)の口コミが少ない
- 入居率は自社公表値で検証しにくい
- 融資前提の提案はリスク精査が必要
- 売主か仲介か明示されない物件もある
良い評価の声(要約)
地元で長く営業していて、管理対応が手厚いという声。
空室対策や家賃回収をまとめて任せられて安心という評価。
気をつけたいという声(要約)
購入したオーナーの口コミが少なく、判断材料が乏しいという指摘。
融資を前提とした提案は、収支を自分で確認したいという声。
会社としての露出は多い一方で、投資購入者による中立的な評価データが少ないのが実情です。だからこそ、口コミの数ではなく提案内容そのものを数字で確認する姿勢が欠かせません。
第三者メディアの評価傾向:露出は多いが購入者評価は少ない
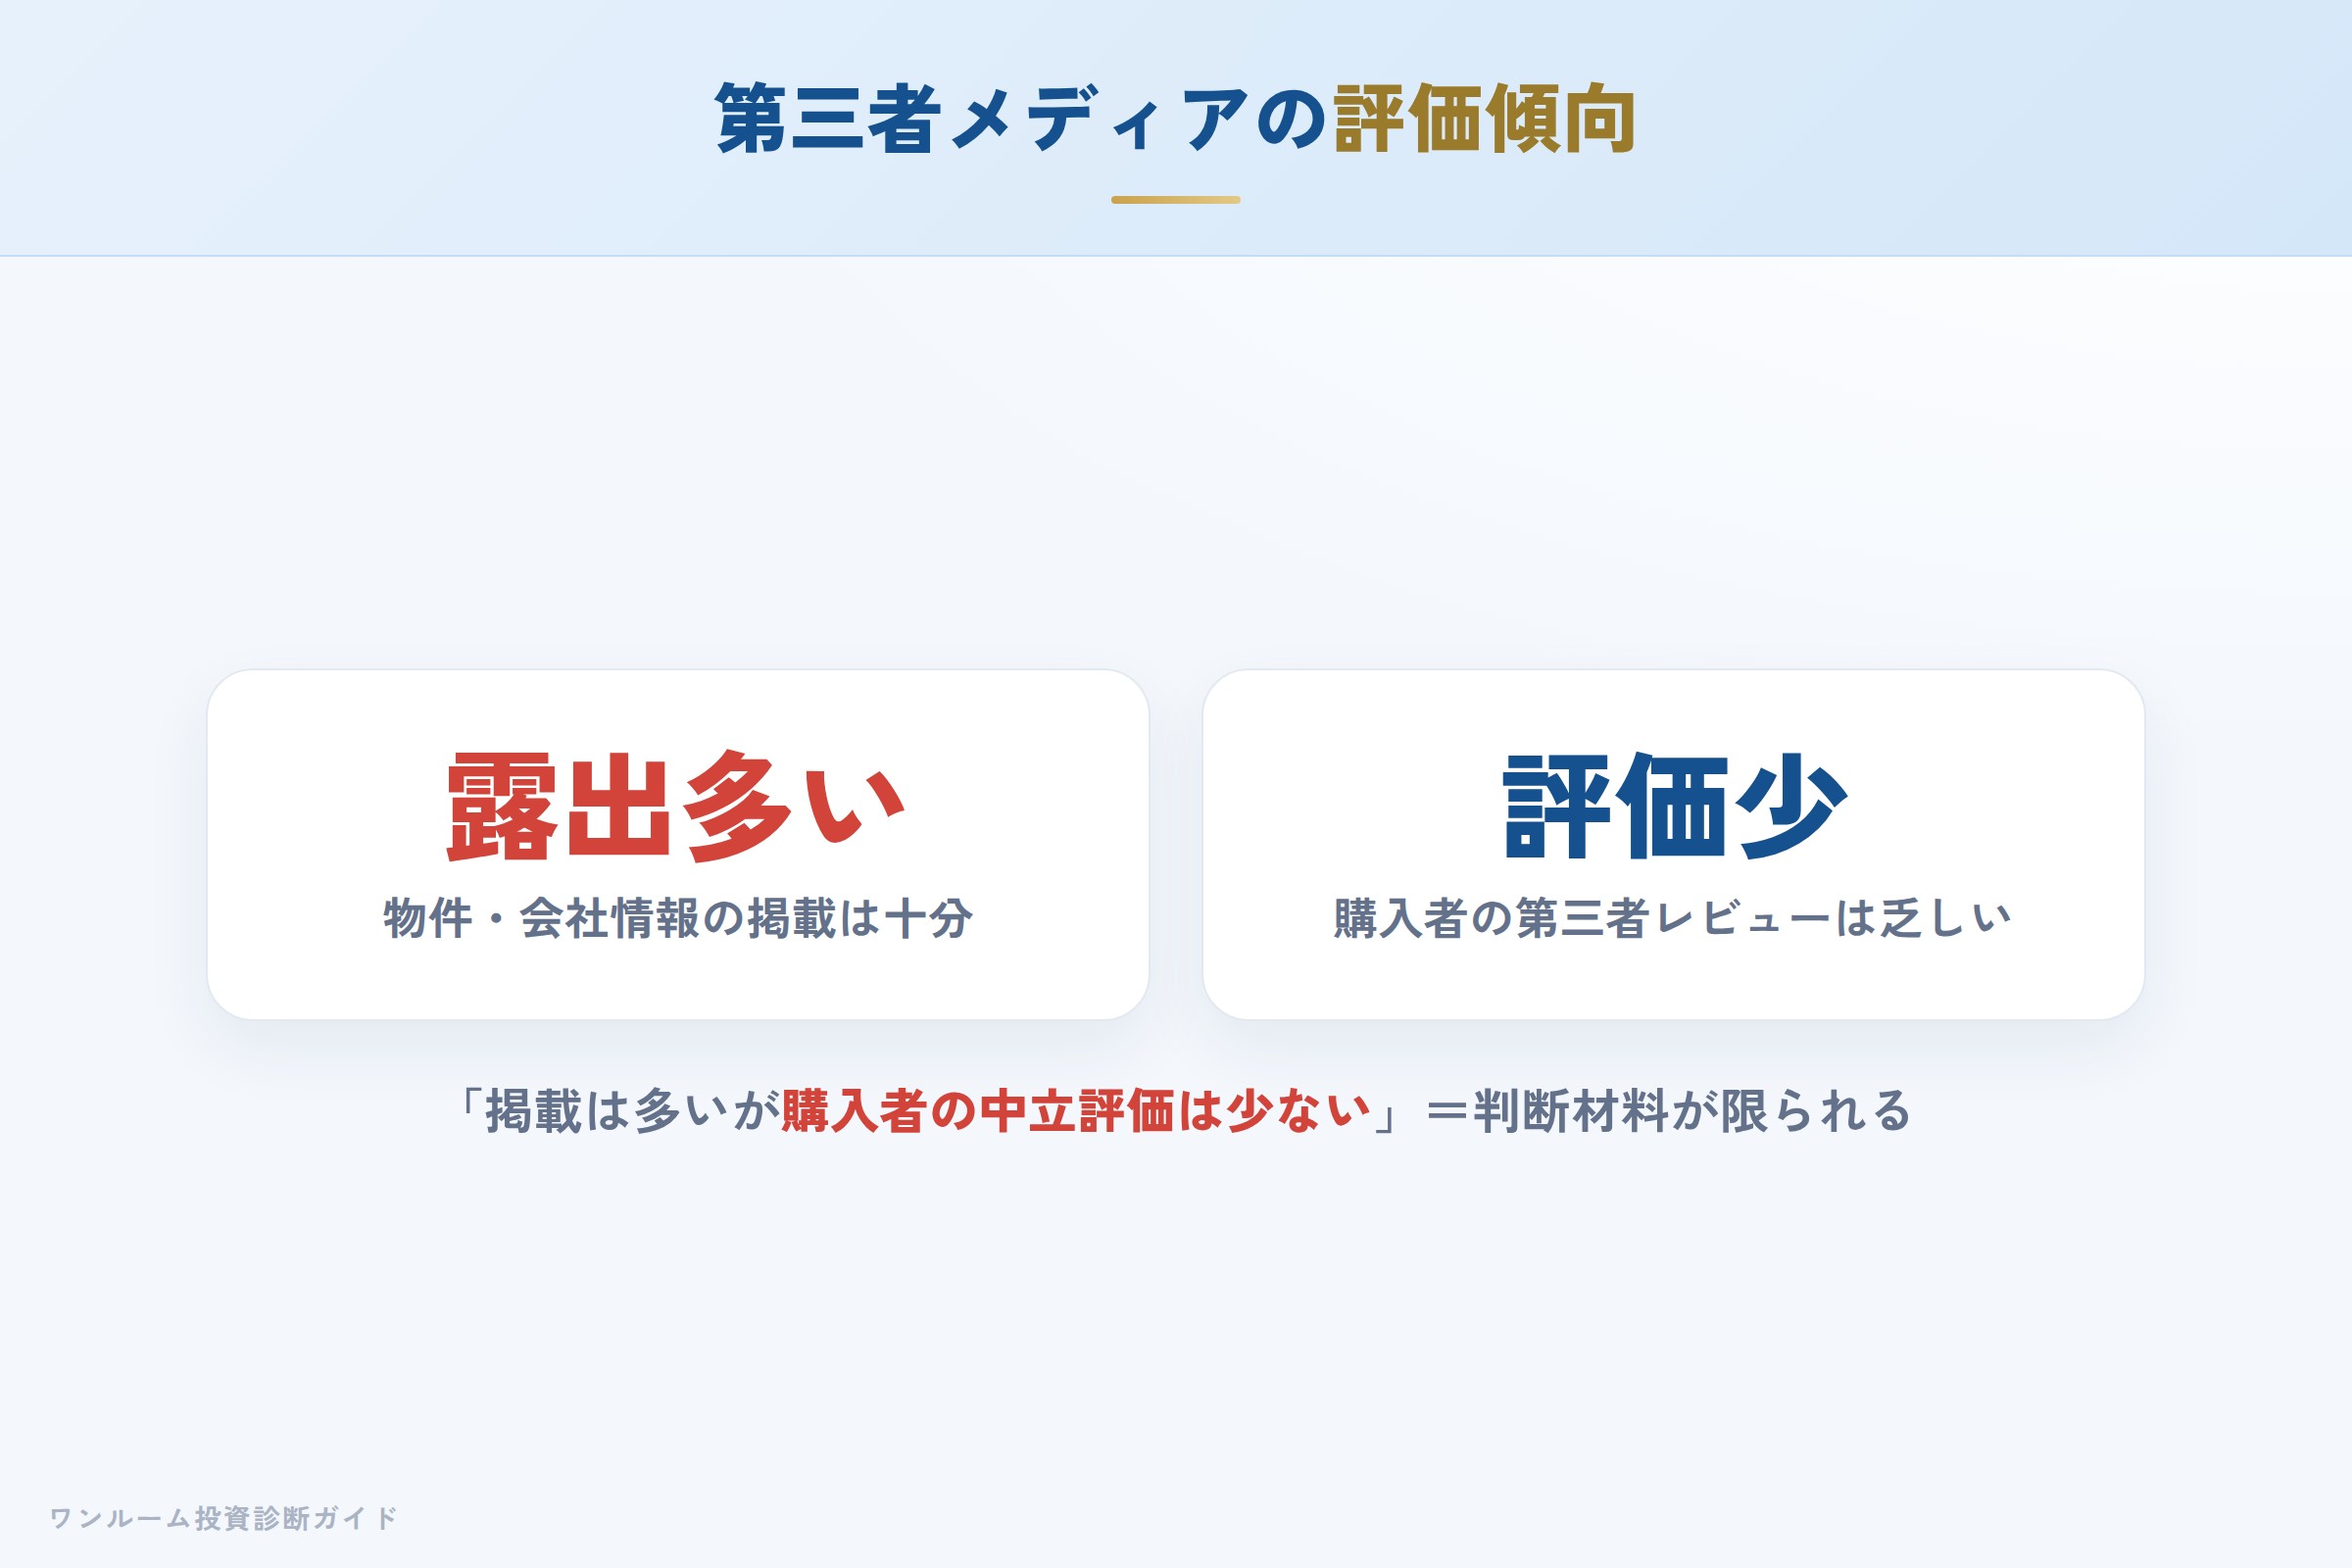
東邦ハウジングは、収益物件ポータルや福岡の不動産投資比較メディアに広く掲載されており、会社情報や物件の露出は十分です。一方で、比較メディアの多くは「オーナーの口コミは見当たらない」と明記しており、購入者による第三者評価のデータは乏しいのが実情です。
つまり第三者の評価は「掲載・露出は多いが、購入者の中立的なレビューは少ない」という状態にまとまります。評価が良いとも悪いとも言い切れないぶん、利用者側が主体的に確認する姿勢が重要になります。
AIが整理する強み:地場密着の賃貸管理力
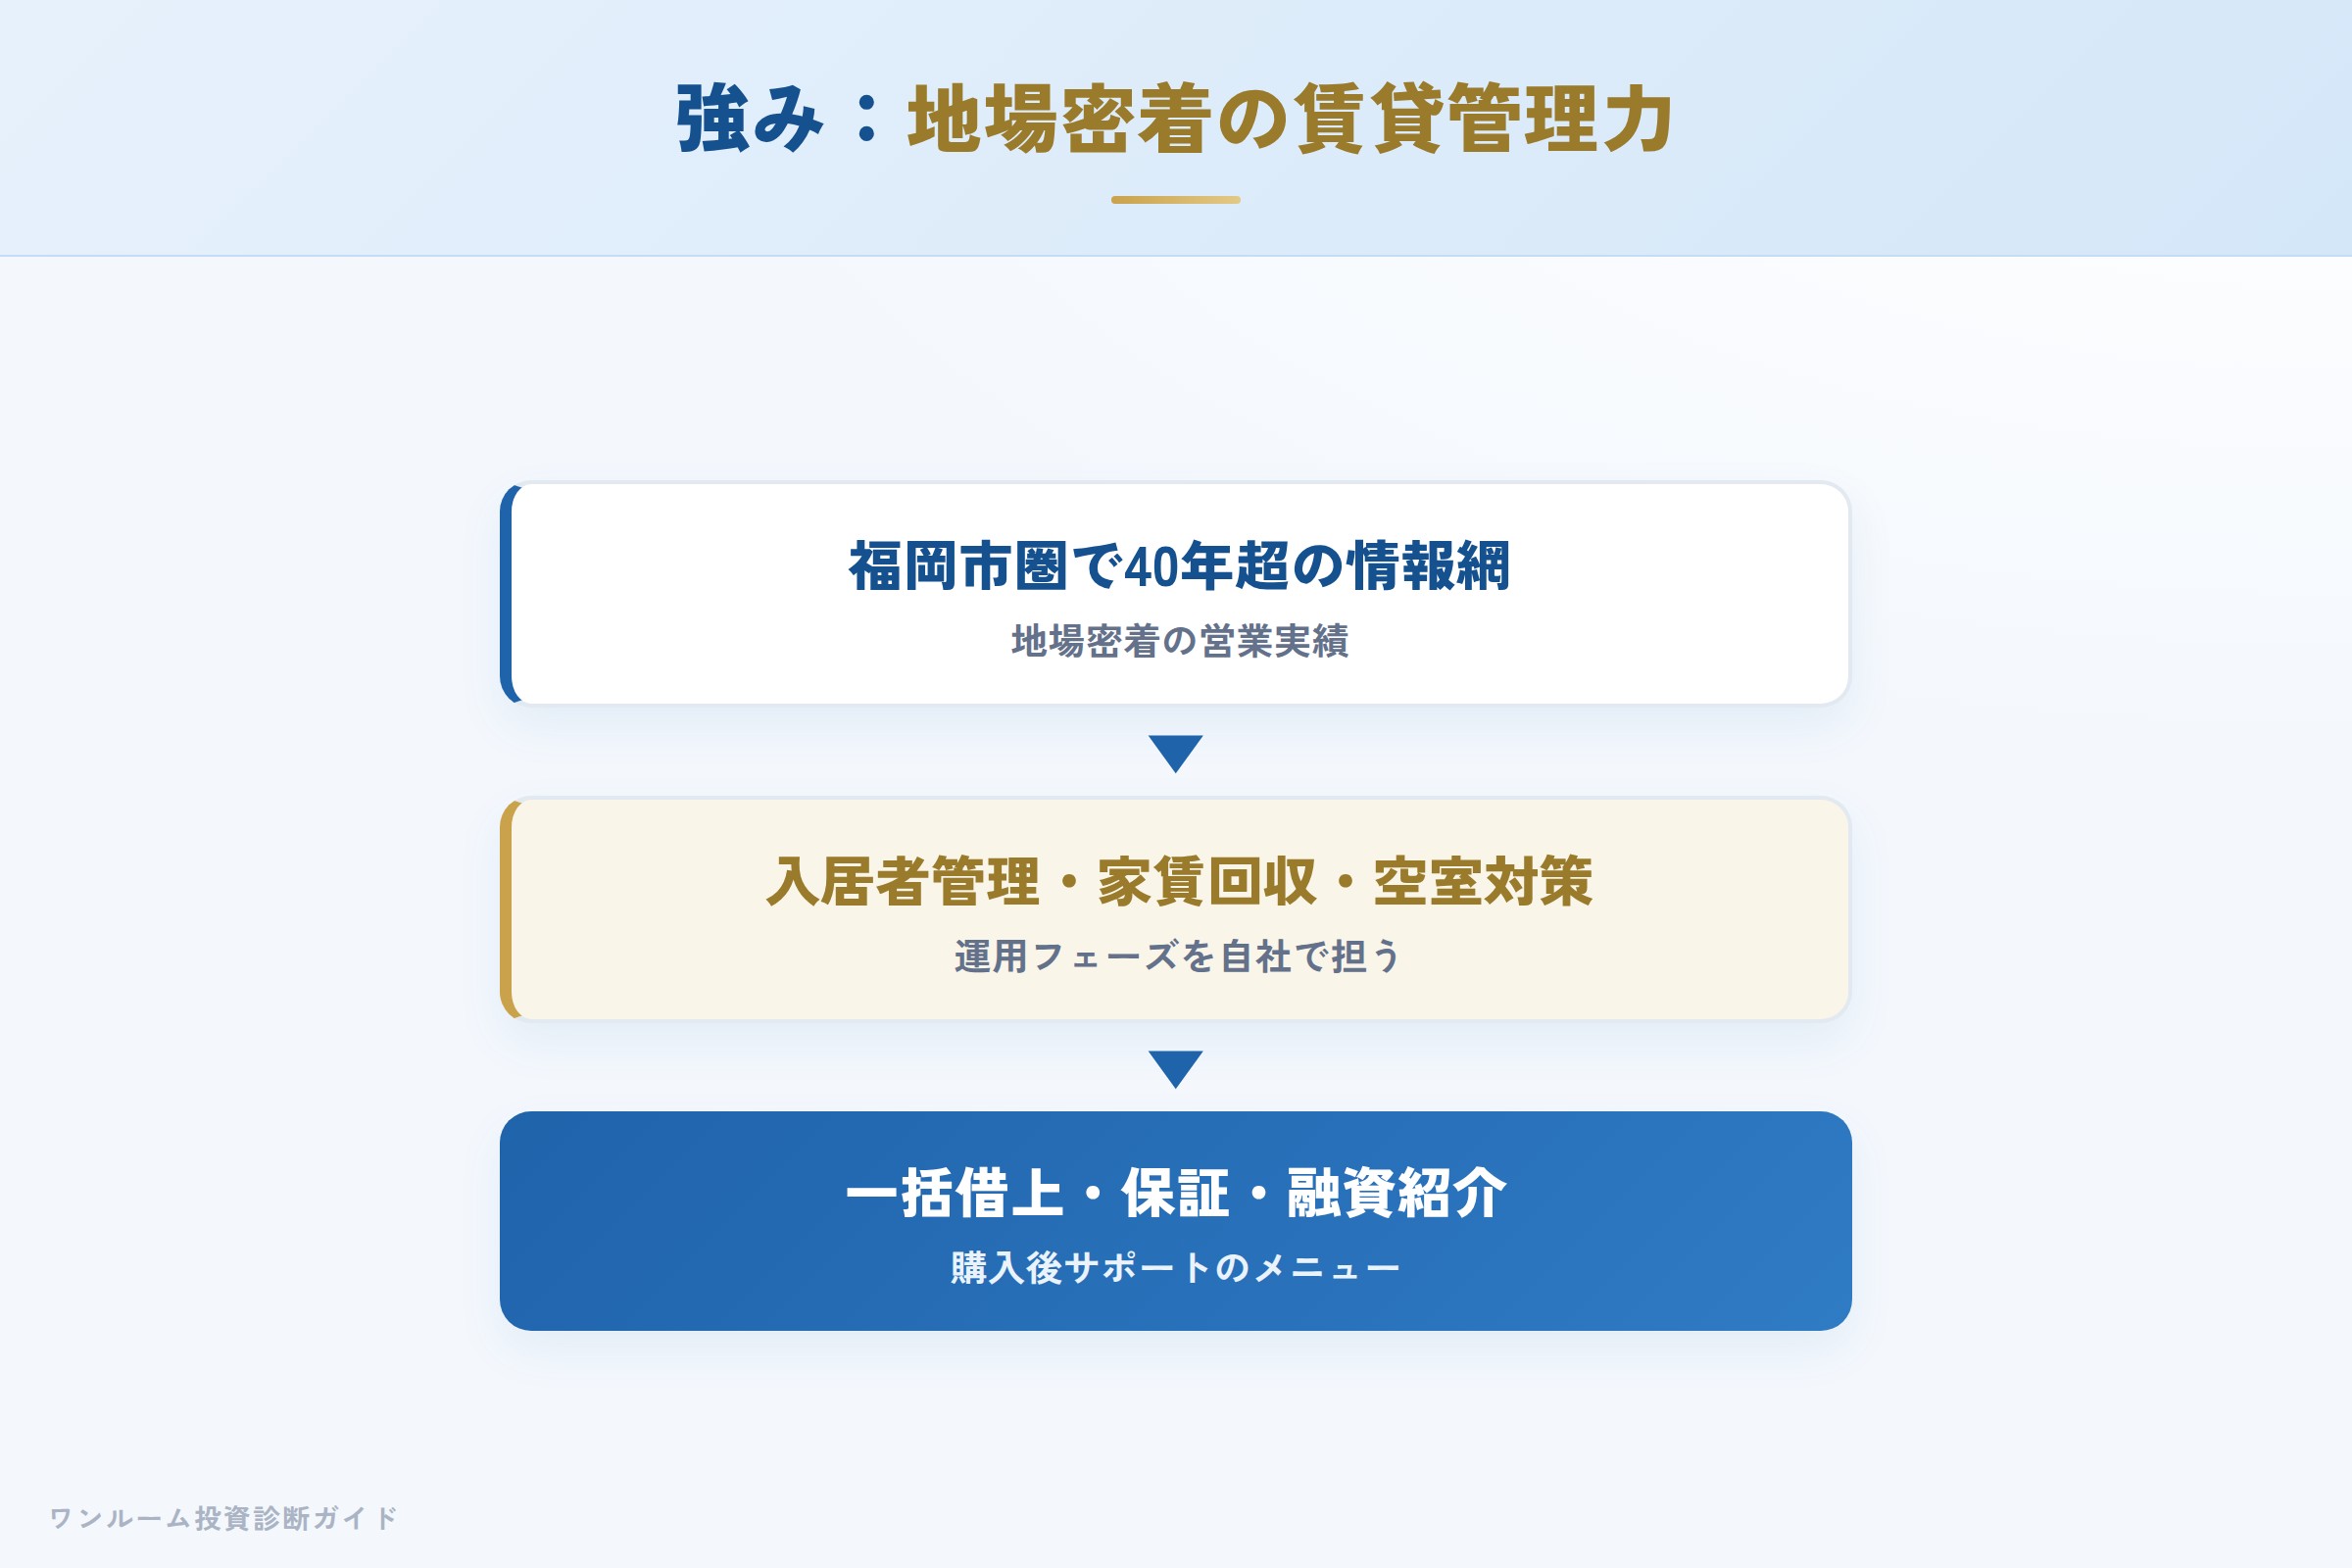
福岡地場で40年以上の実績を背景に、入居者管理・家賃回収・空室対策から各種保証までを自社でまとめて担う体制を打ち出しています。
東邦ハウジングの強みは「地場密着の賃貸管理力」です。福岡市圏で長く営業してきた情報網と、管理から家賃回収、トラブル対応までをまとめて担う体制は、購入後の運用を任せたいオーナーにとって実務的な安心材料になり得ます。一括借上や滞納保証といった保証プラン、提携金融機関の紹介など、購入後のサポートメニューが揃っている点も特徴です。
管理を主軸にしてきた会社だけに、運用フェーズの体制づくりには一日の長があります。
注意点①:自己資金を抑えた融資はリスクを精査する
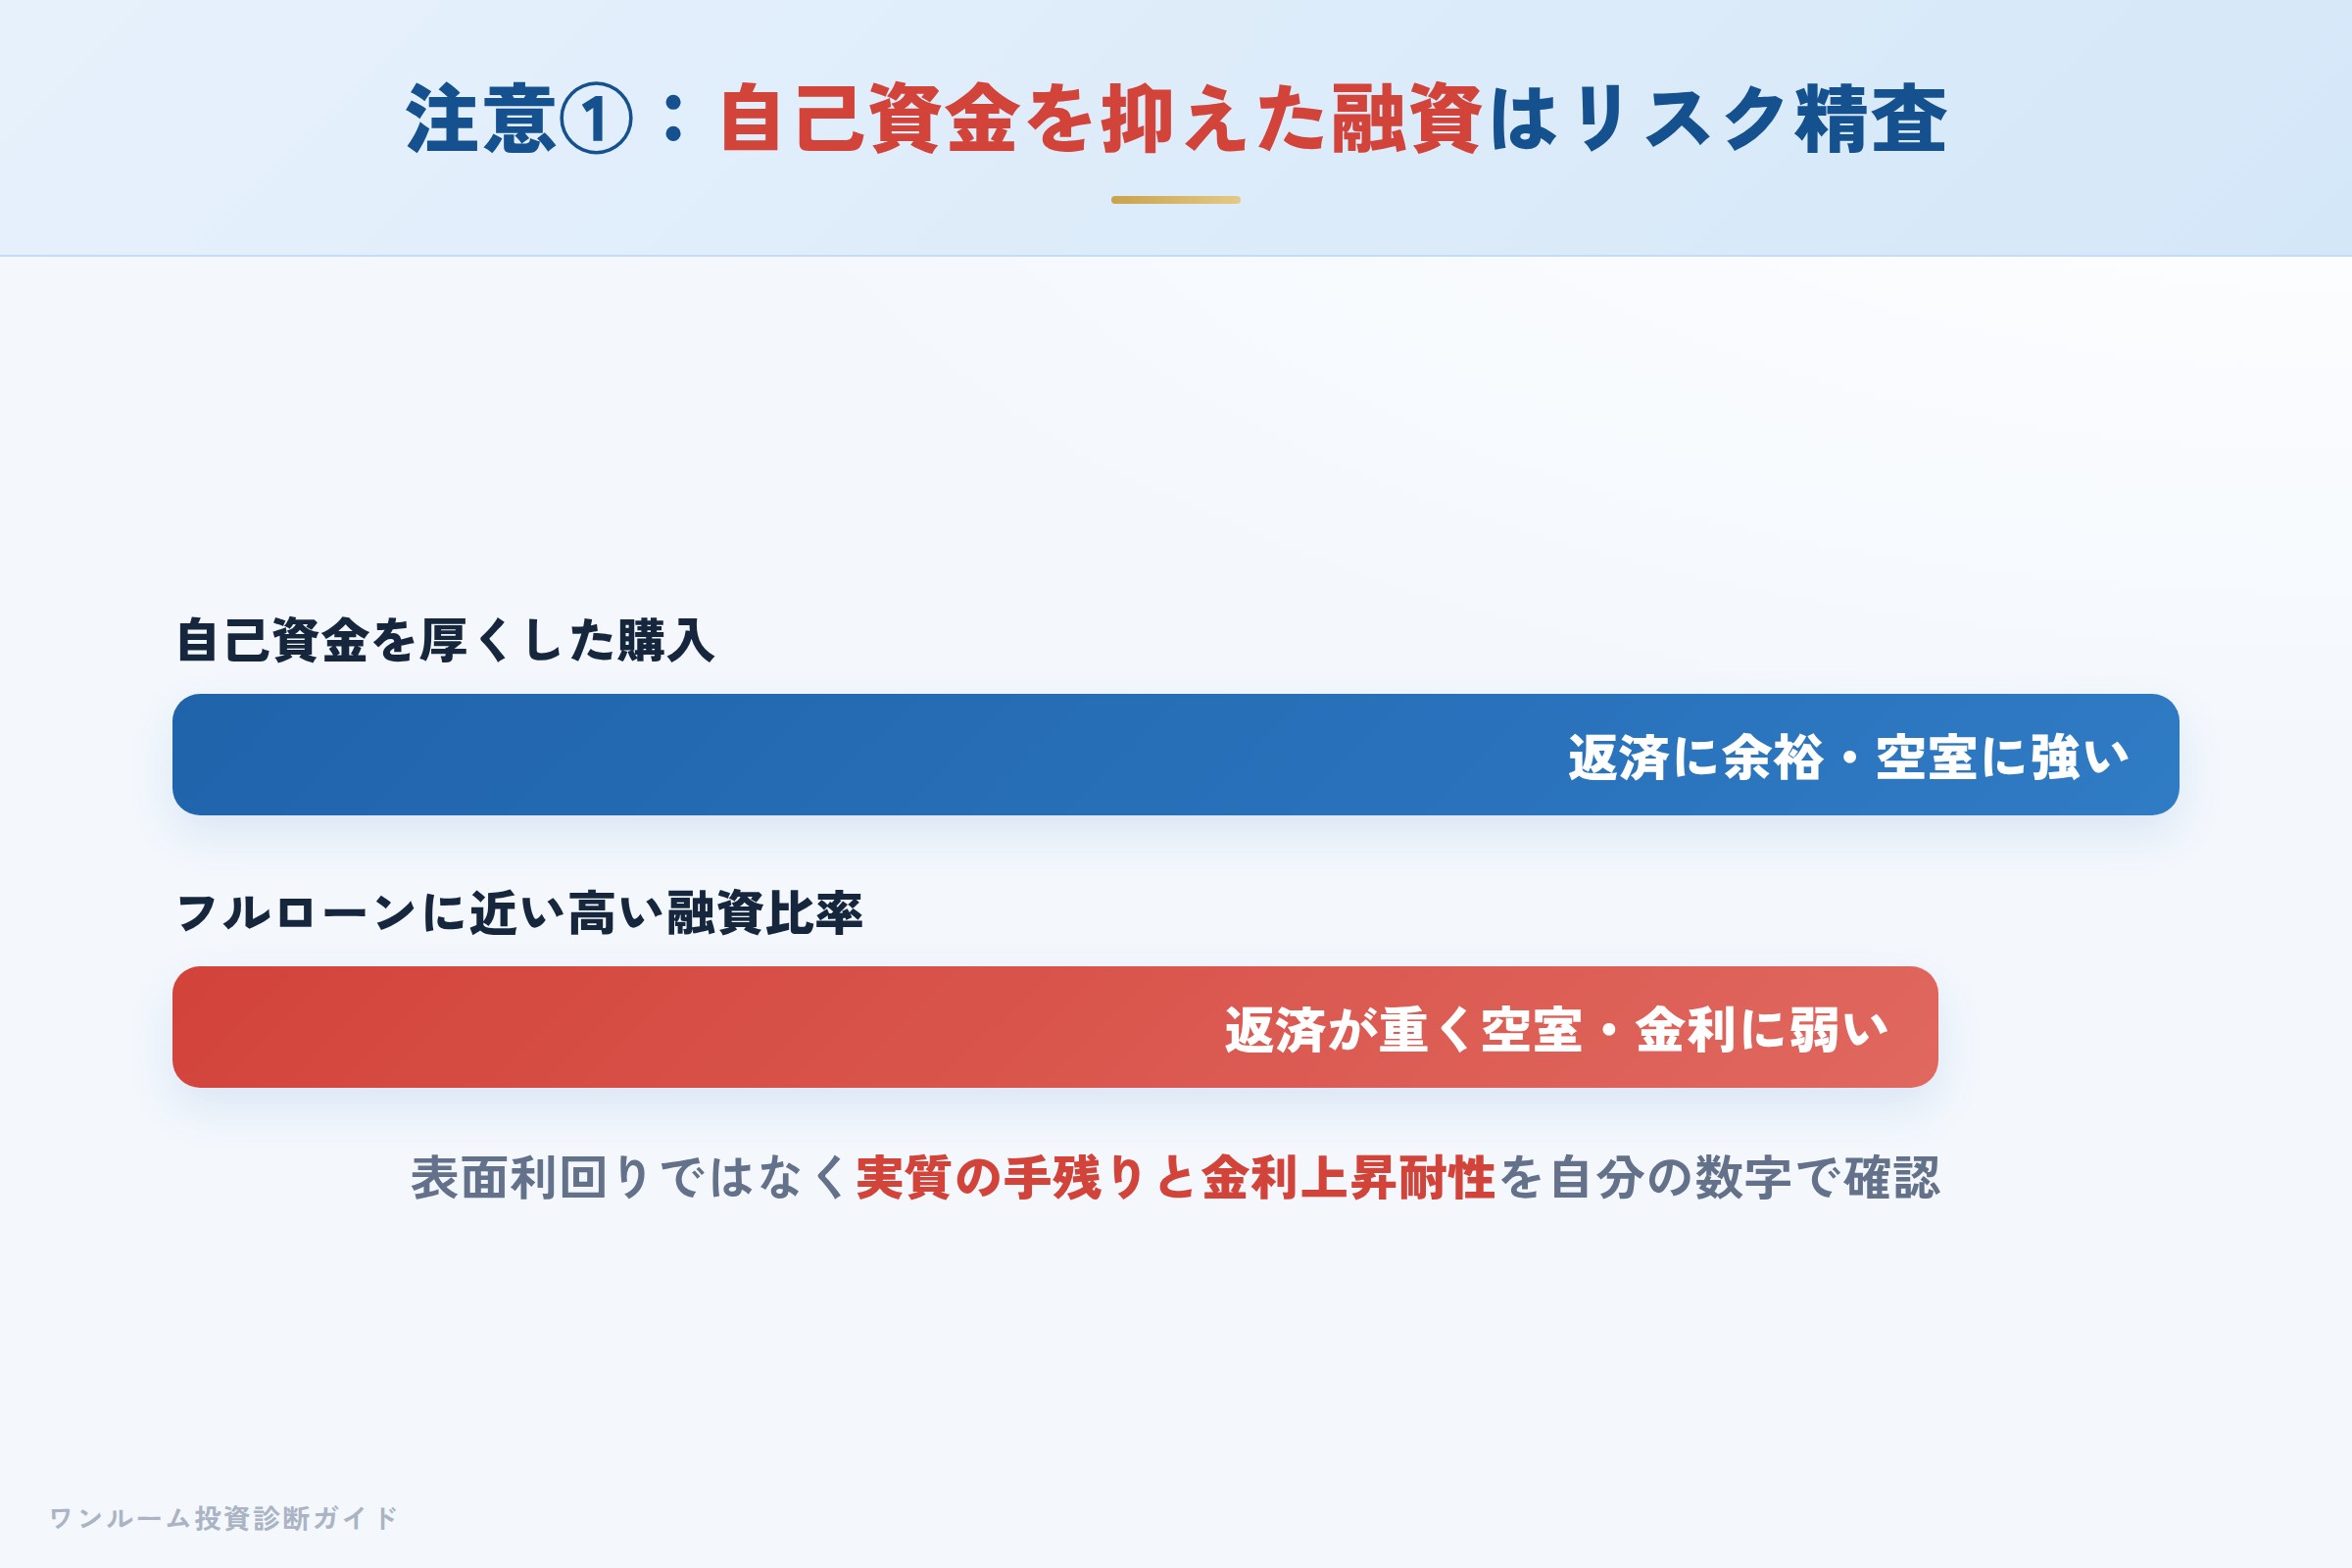
自己資金を抑えたフルローンに近い融資は、月々の返済が重くなりやすく、空室や金利上昇に弱くなります。返済比率を必ず自分で確認しましょう。
投資用マンションの提案では、自己資金を抑えた融資を前面に出すケースがあります。手元資金が少なくても始められるのは利点に見えますが、借入比率が高いほど返済は重くなり、空室や金利上昇のリスクに弱くなります。表面利回りだけでなく、返済を差し引いた実質の手残りがプラスかどうか、金利が上がっても耐えられるかを、自分の数字で確認することが欠かせません。
注意点②:入居率は自社公表値、口コミは少ない
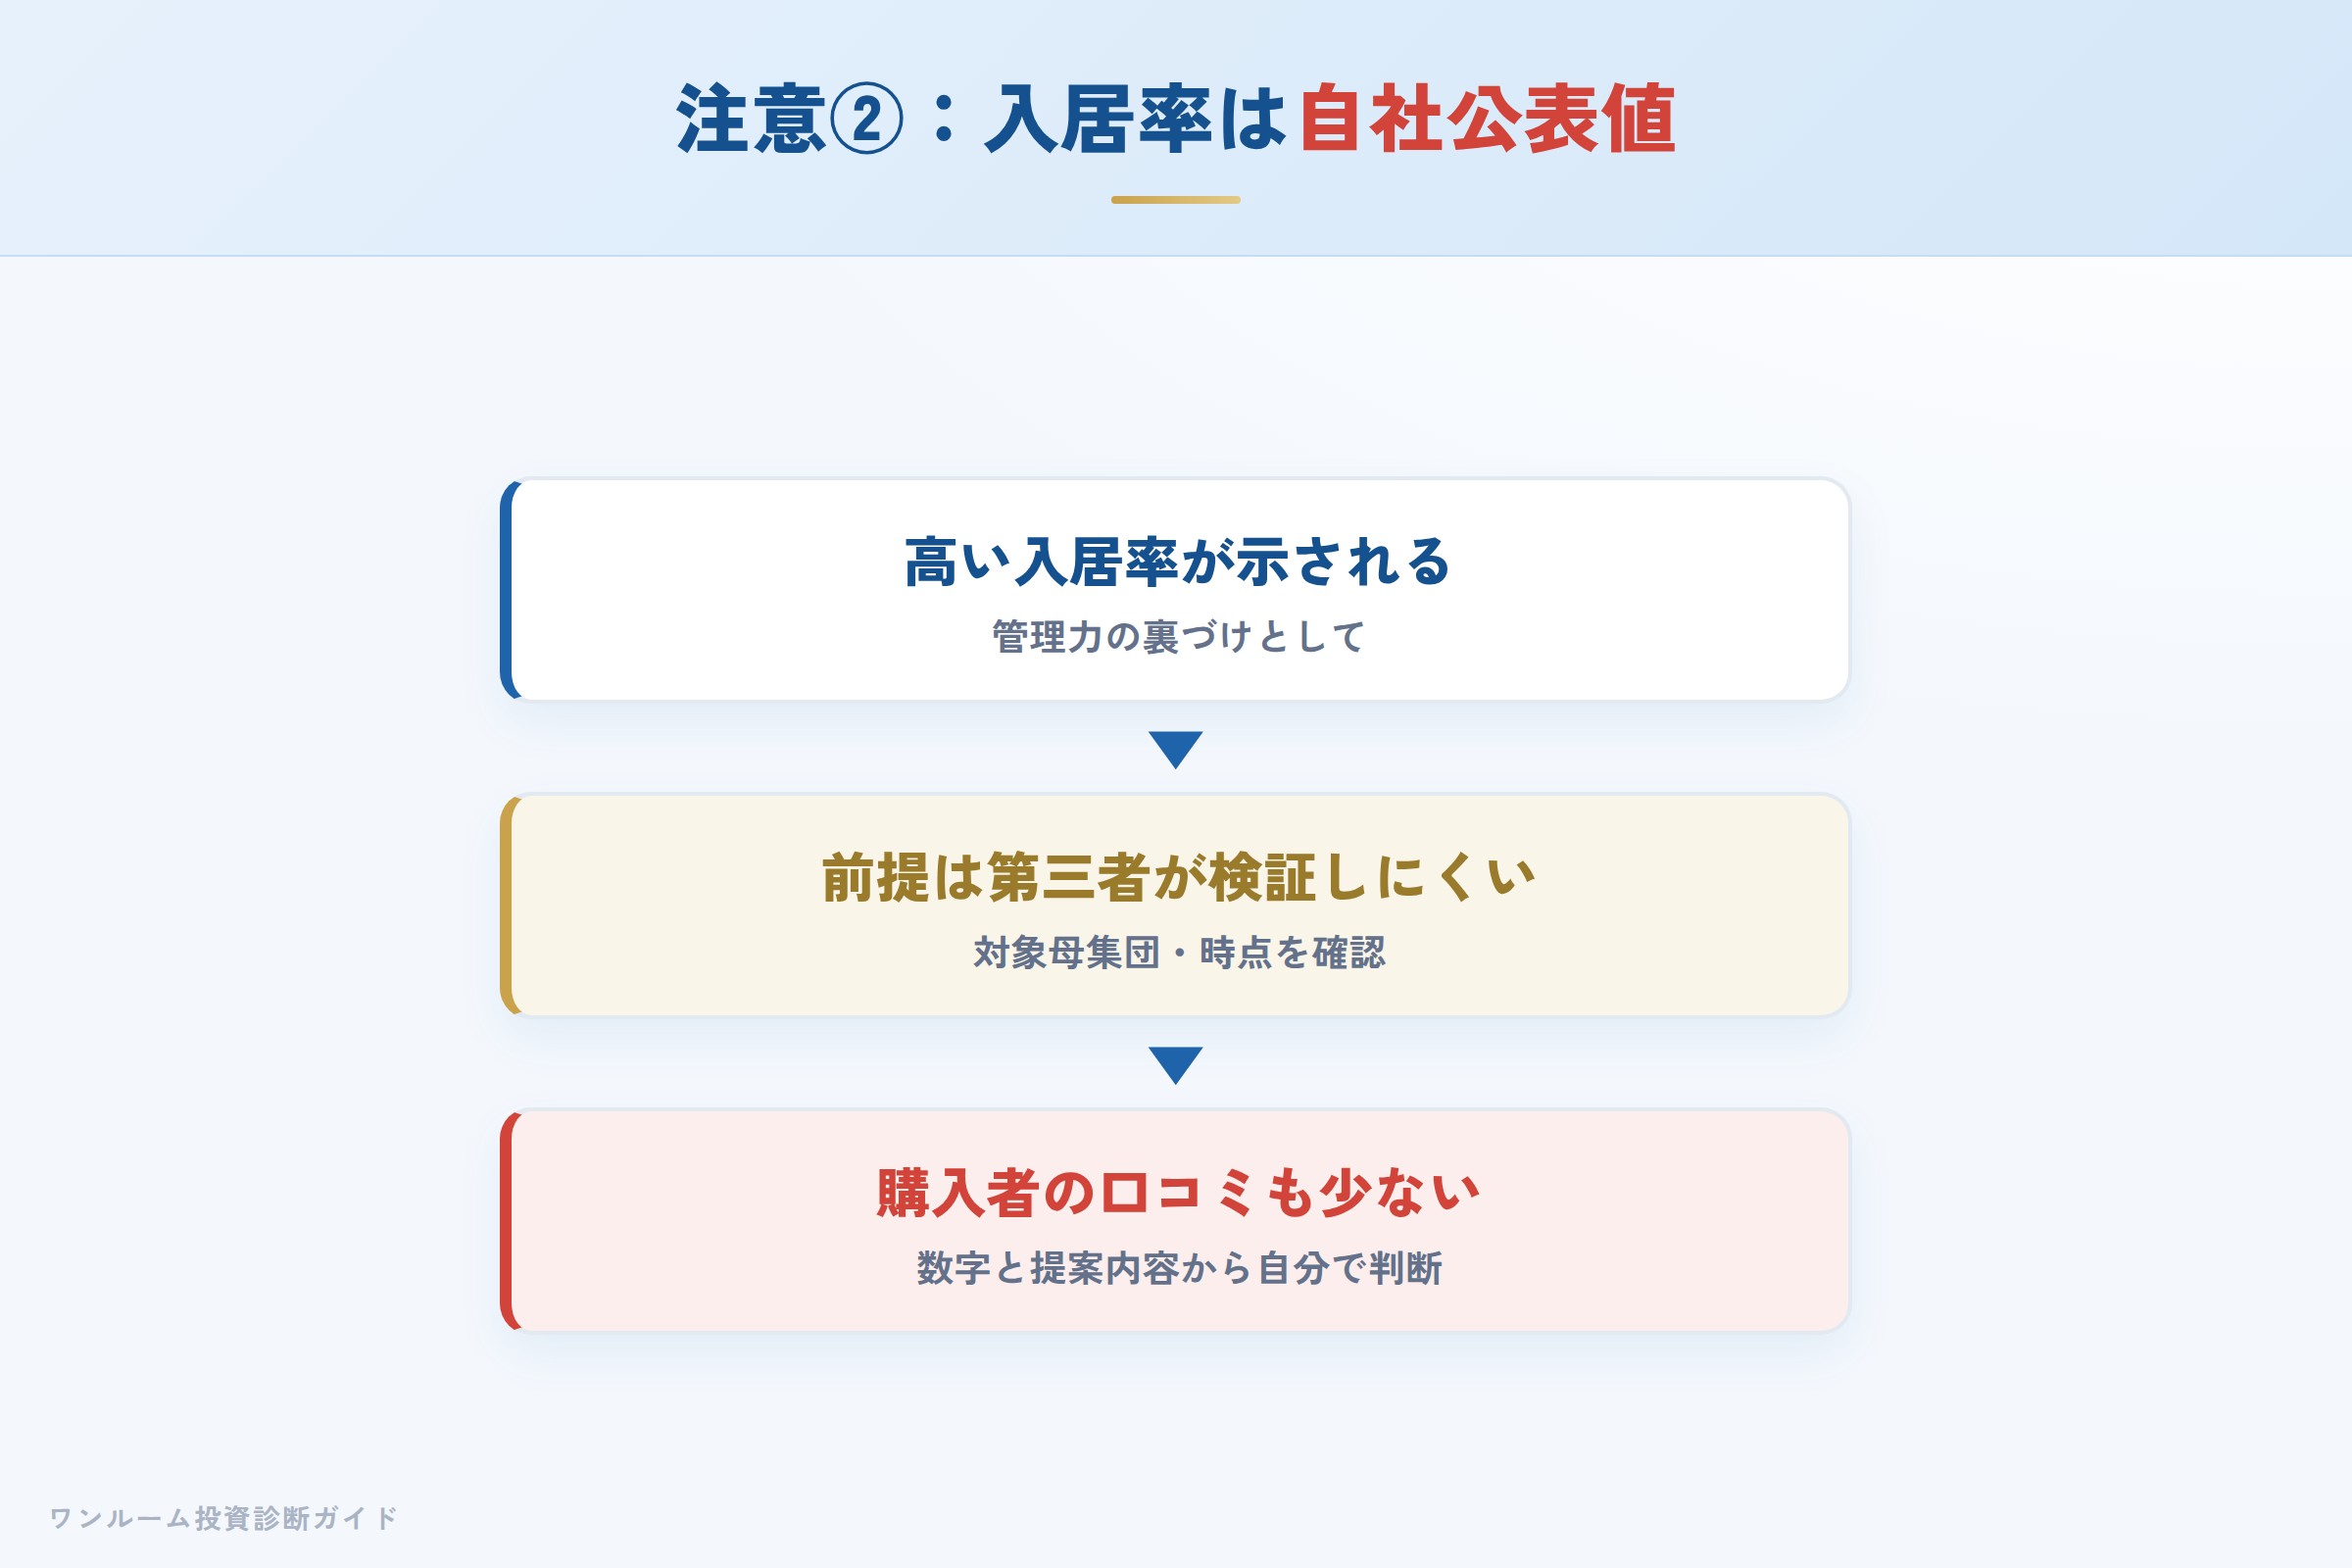
公表されている入居率は自社公表値であり、算定基準や母集団を第三者が検証できるものではありません。数字の前提を確認しましょう。
管理力の裏づけとして高い入居率が示されることがありますが、これは自社公表値であり、第三者が検証できるものではありません。数字そのものを否定する必要はありませんが、どの物件群を対象にした、いつ時点の数字なのかという前提を確認する姿勢が大切です。加えて、購入者の口コミが少ないため、実際の運用満足度は数字と提案内容から自分で判断する必要があります。
数字で見る:公表値と確認すべき前提
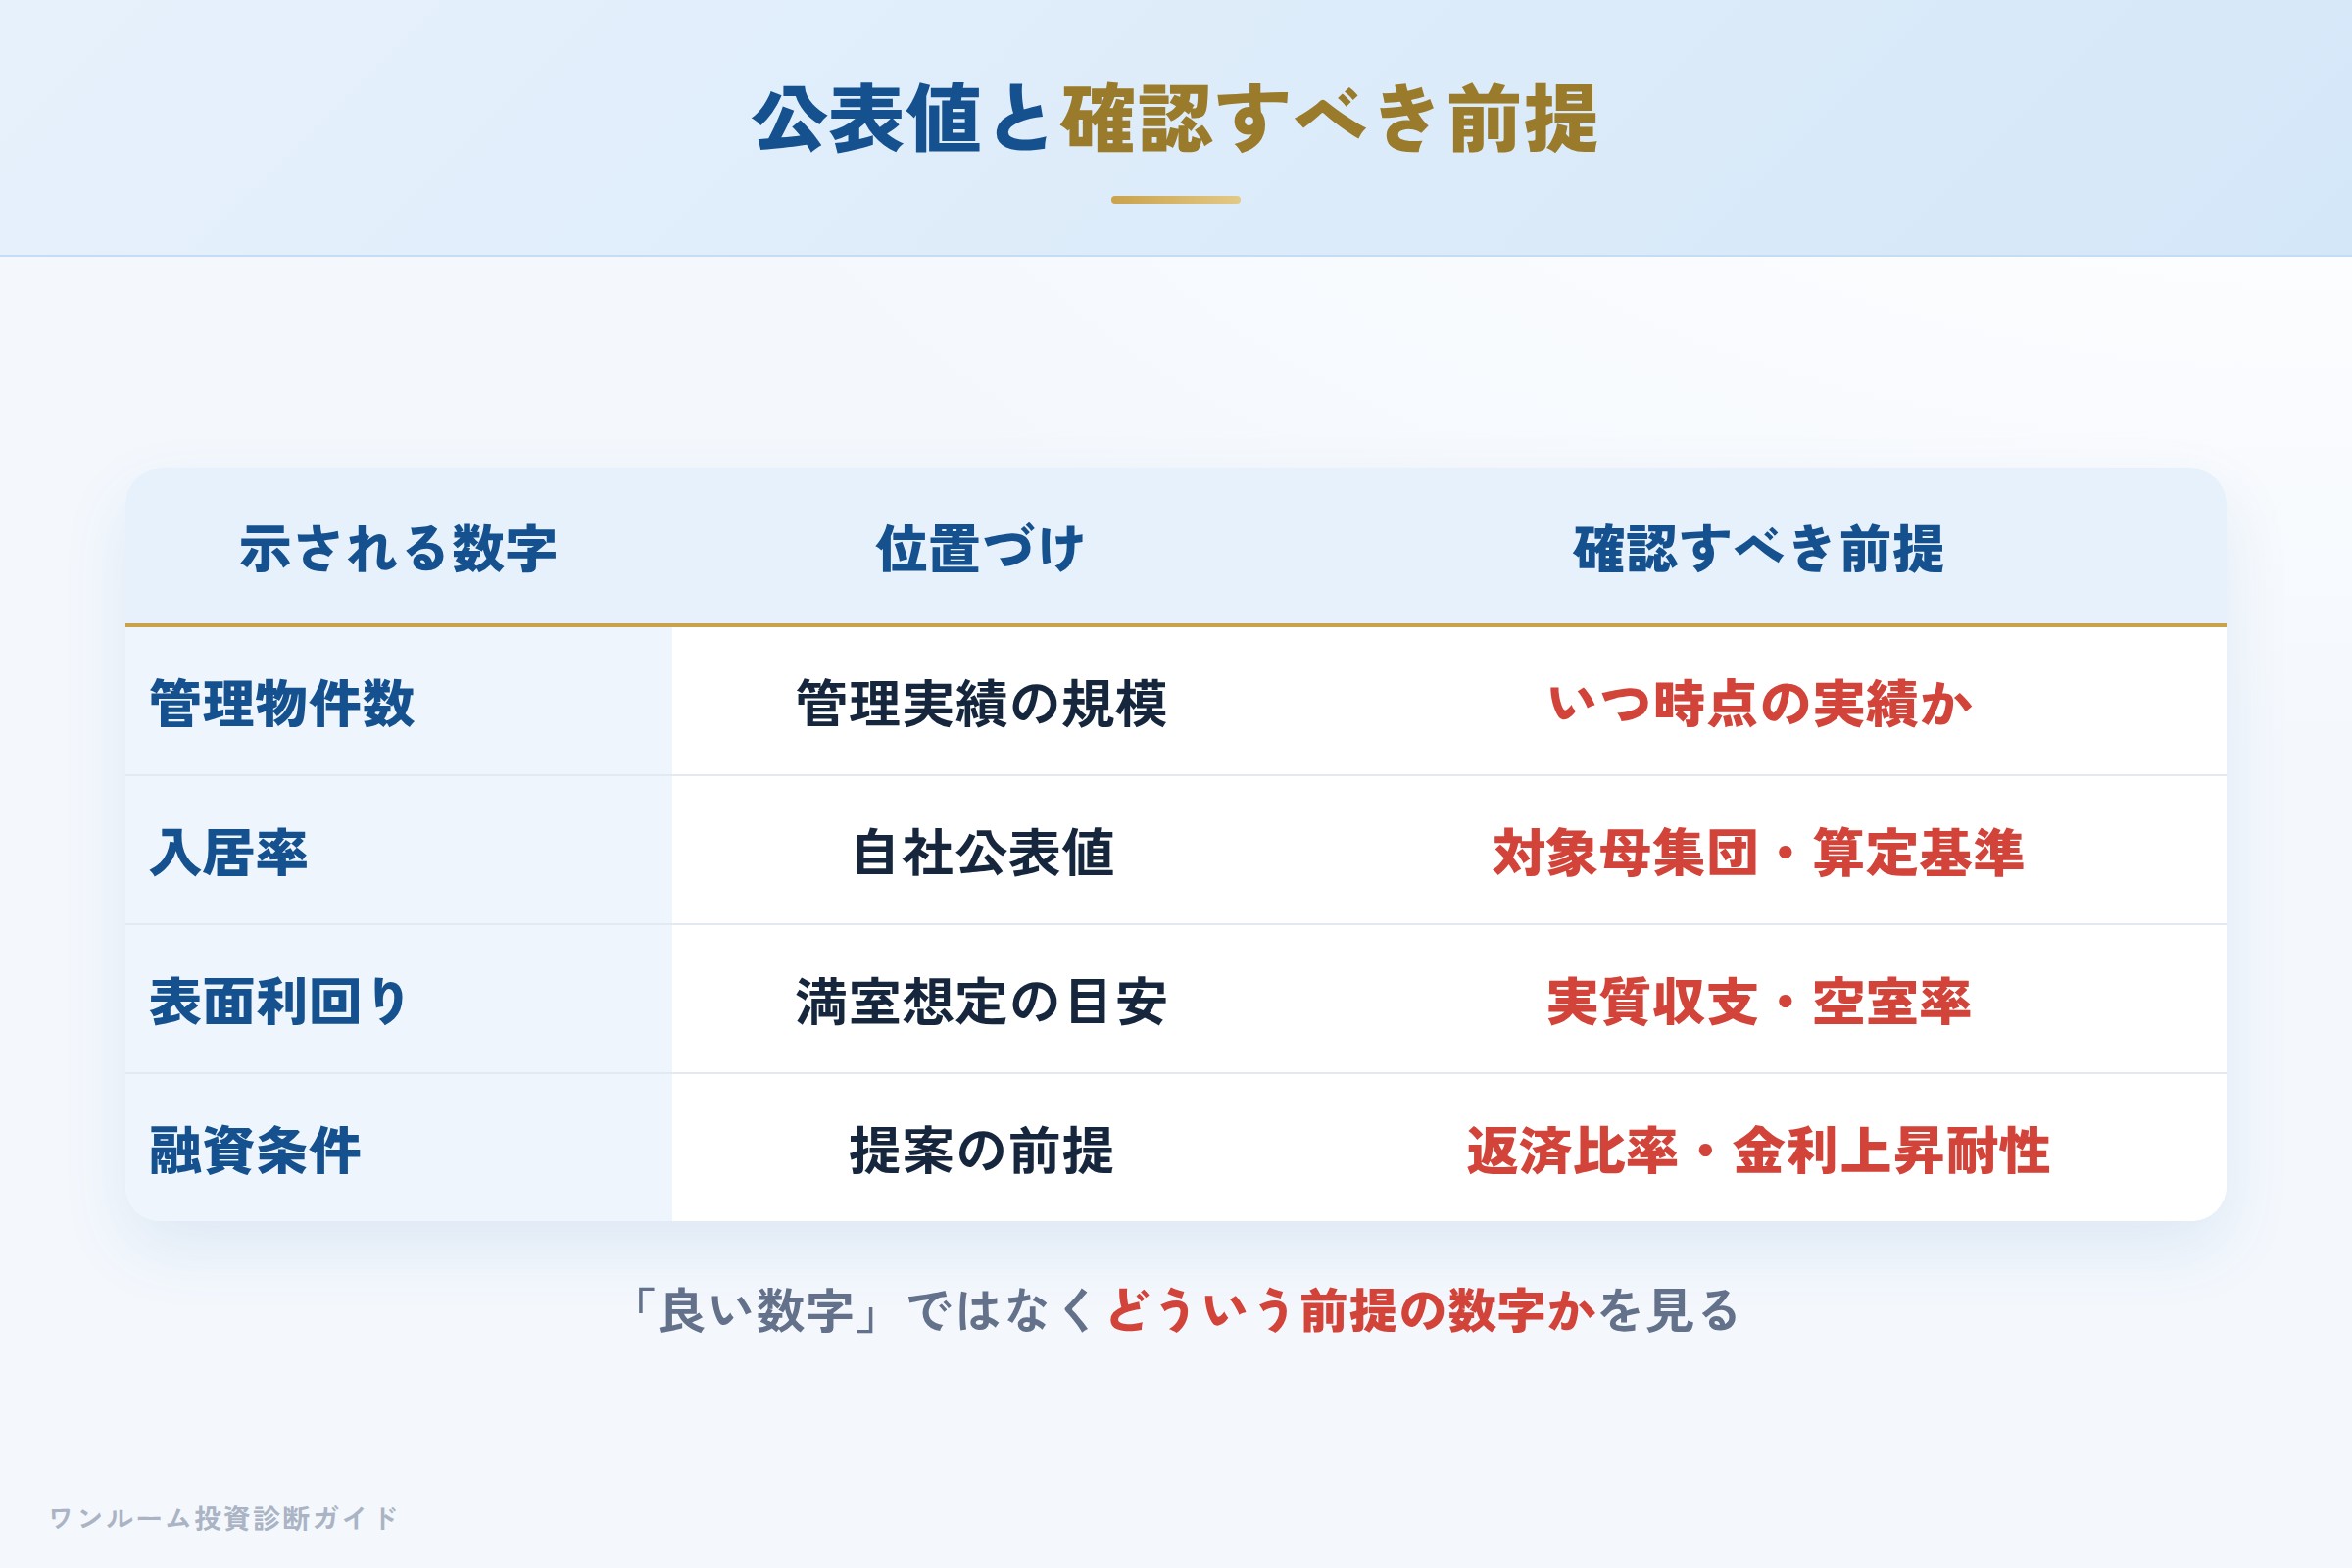
会社が示す数字は、前提を添えて読むことで初めて意味を持ちます。「良い数字」ではなく「どういう前提の数字か」を見る習慣をつけましょう。
| 示される数字 | 位置づけ | 確認すべき前提 |
|---|---|---|
| 管理物件数 | 管理実績の規模 | いつ時点の実績か |
| 入居率 | 自社公表値 | 対象母集団・算定基準 |
| 表面利回り | 満室想定の目安 | 実質収支・空室率 |
| 融資条件 | 提案の前提 | 返済比率・金利上昇耐性 |
中古区分投資として見る:確認ポイント
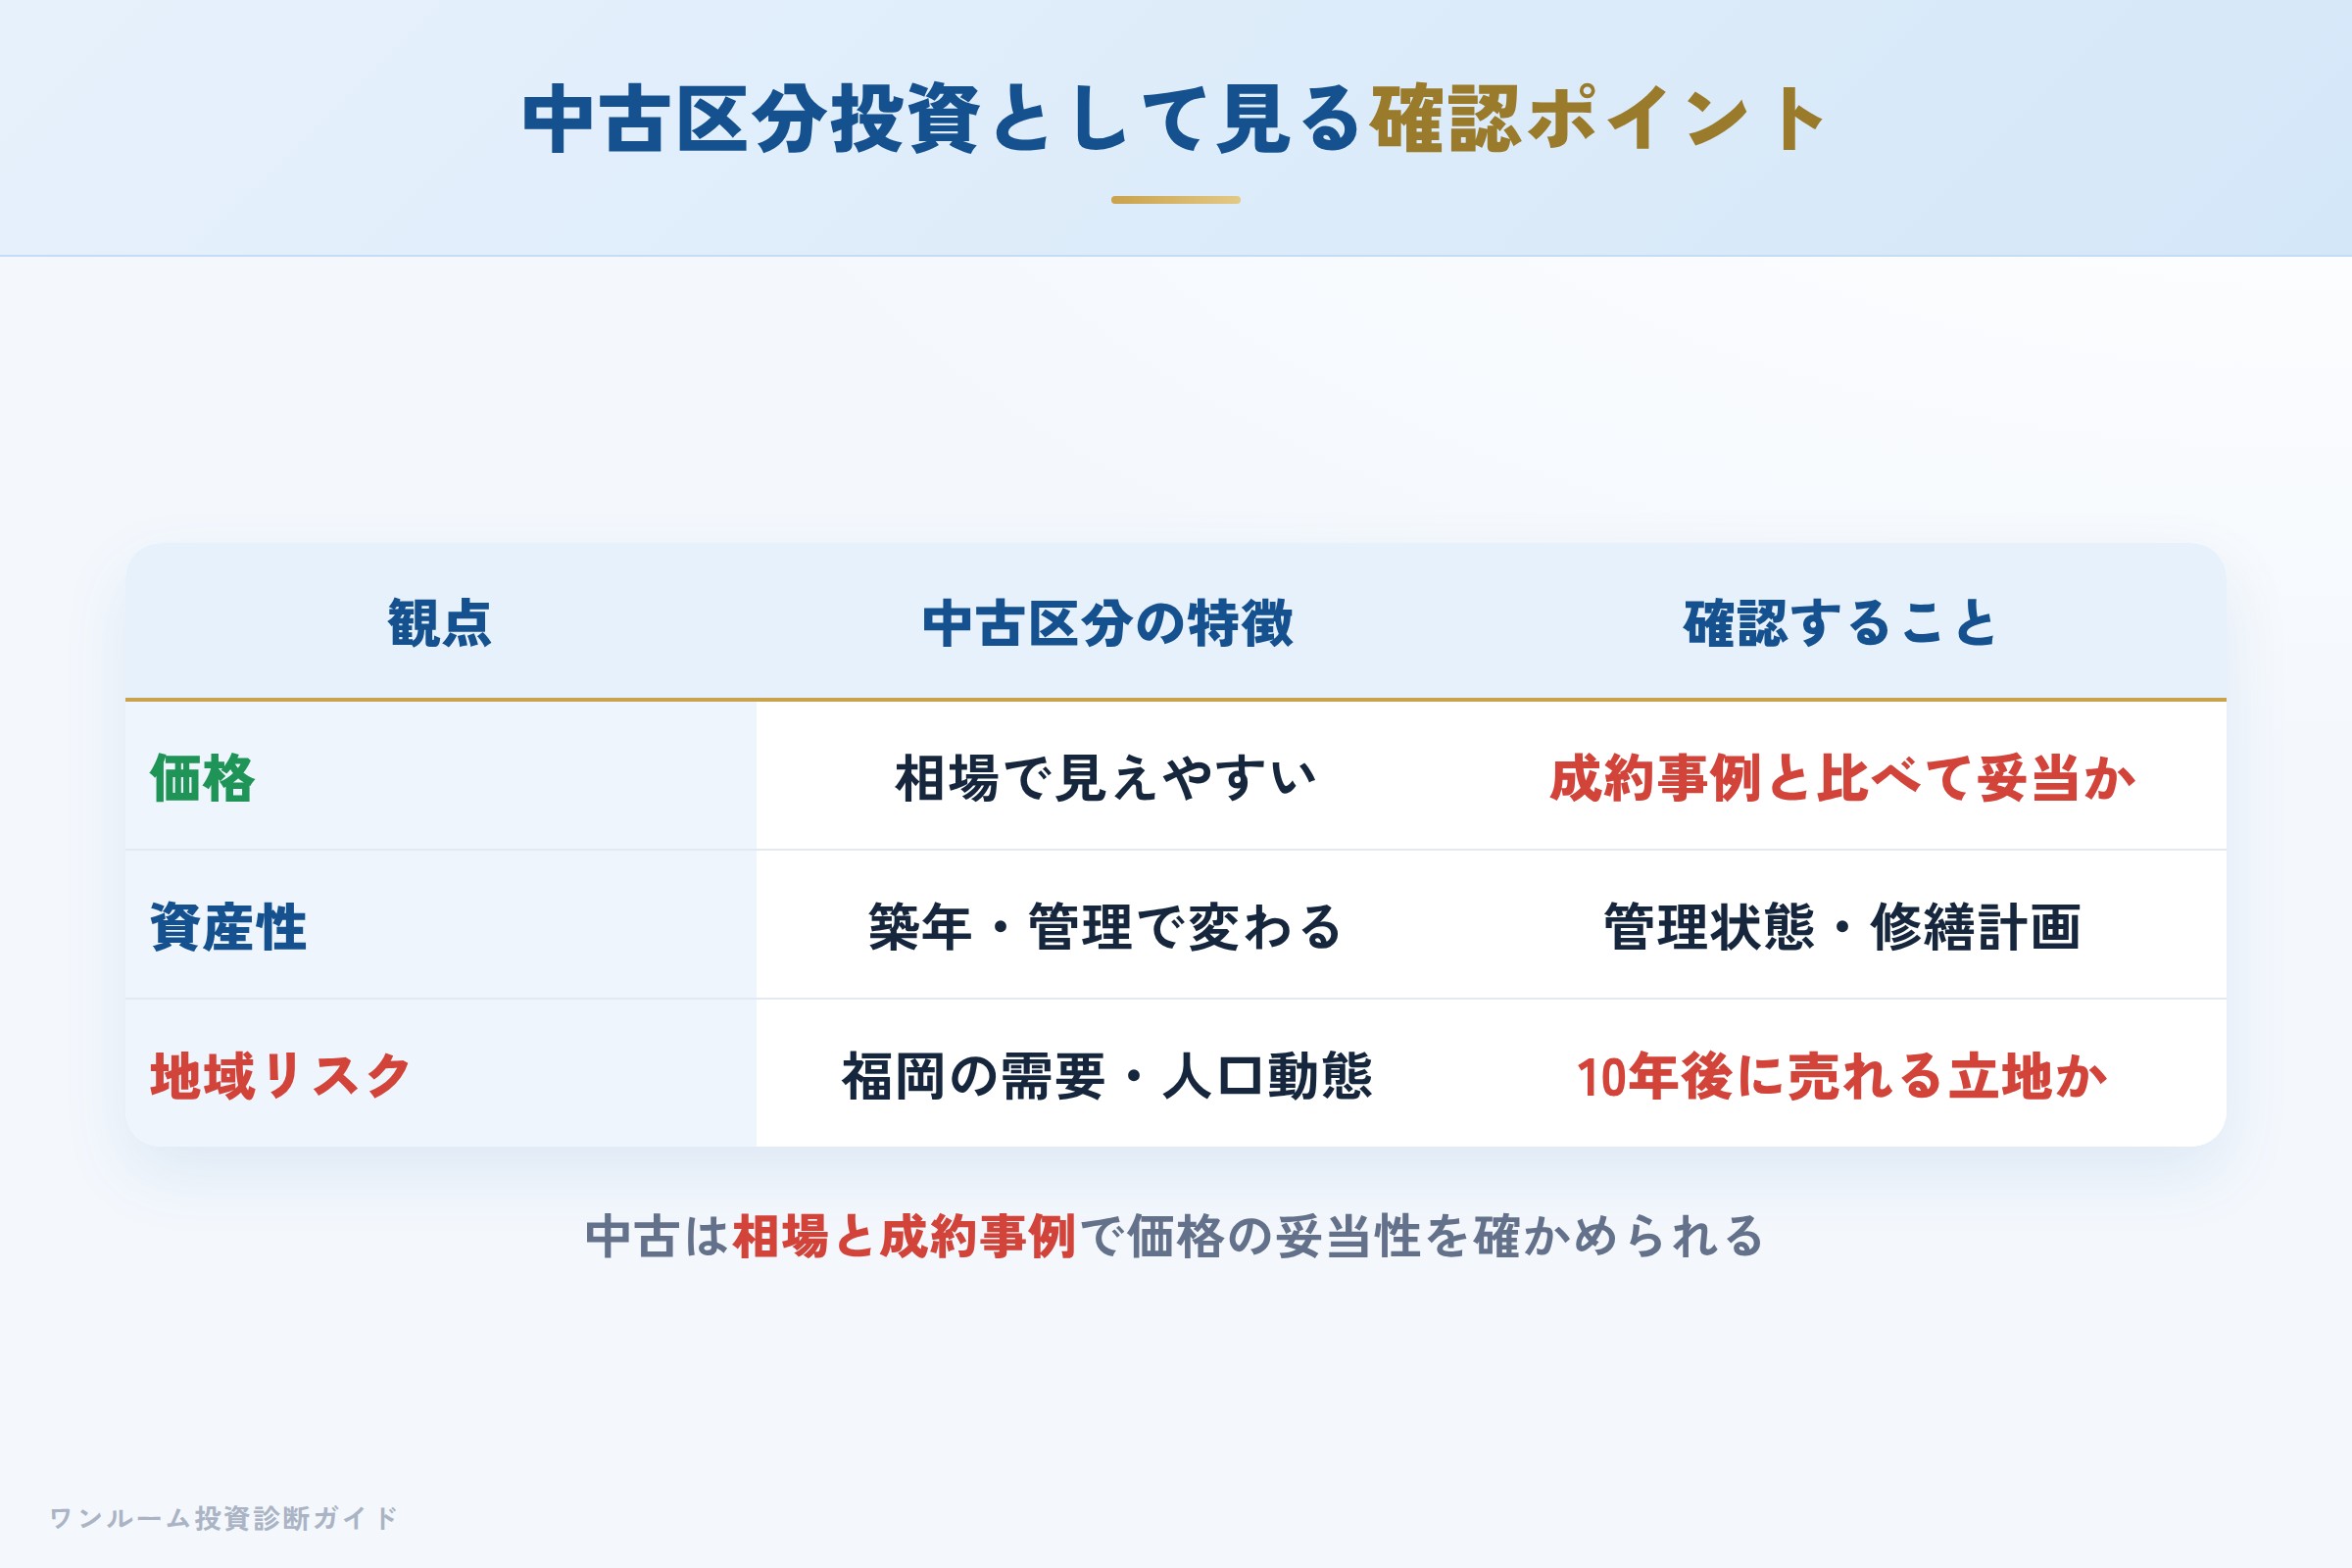
東邦ハウジングが扱う中古マンション投資は、新築分譲とは商品性が異なります。中古は価格が相場で見えやすい反面、築年数や管理状態で資産性が変わります。福岡という地域の賃貸需要や人口動態も、将来の空室リスクや売却相場に影響します。提示された物件が、周辺の中古相場や成約事例に対して妥当な価格か、そして10年後に売れる立地かを、購入前に確認しておくことが判断の決め手になります。
当サイトの診断データについて
現時点で、当サイトの割高診断に蓄積された東邦ハウジング取扱い物件のサンプルは限られます。そのため本記事では特定物件の価格傾向を数値で断定することは避けています。福岡の中古区分でも、購入価格が相場に対して妥当かどうかは共通する確認ポイントです。提案を受けた物件がある場合は、購入前に割高診断で相場に対する妥当性を客観的に確認することをおすすめします。
向いている人・向いていない人
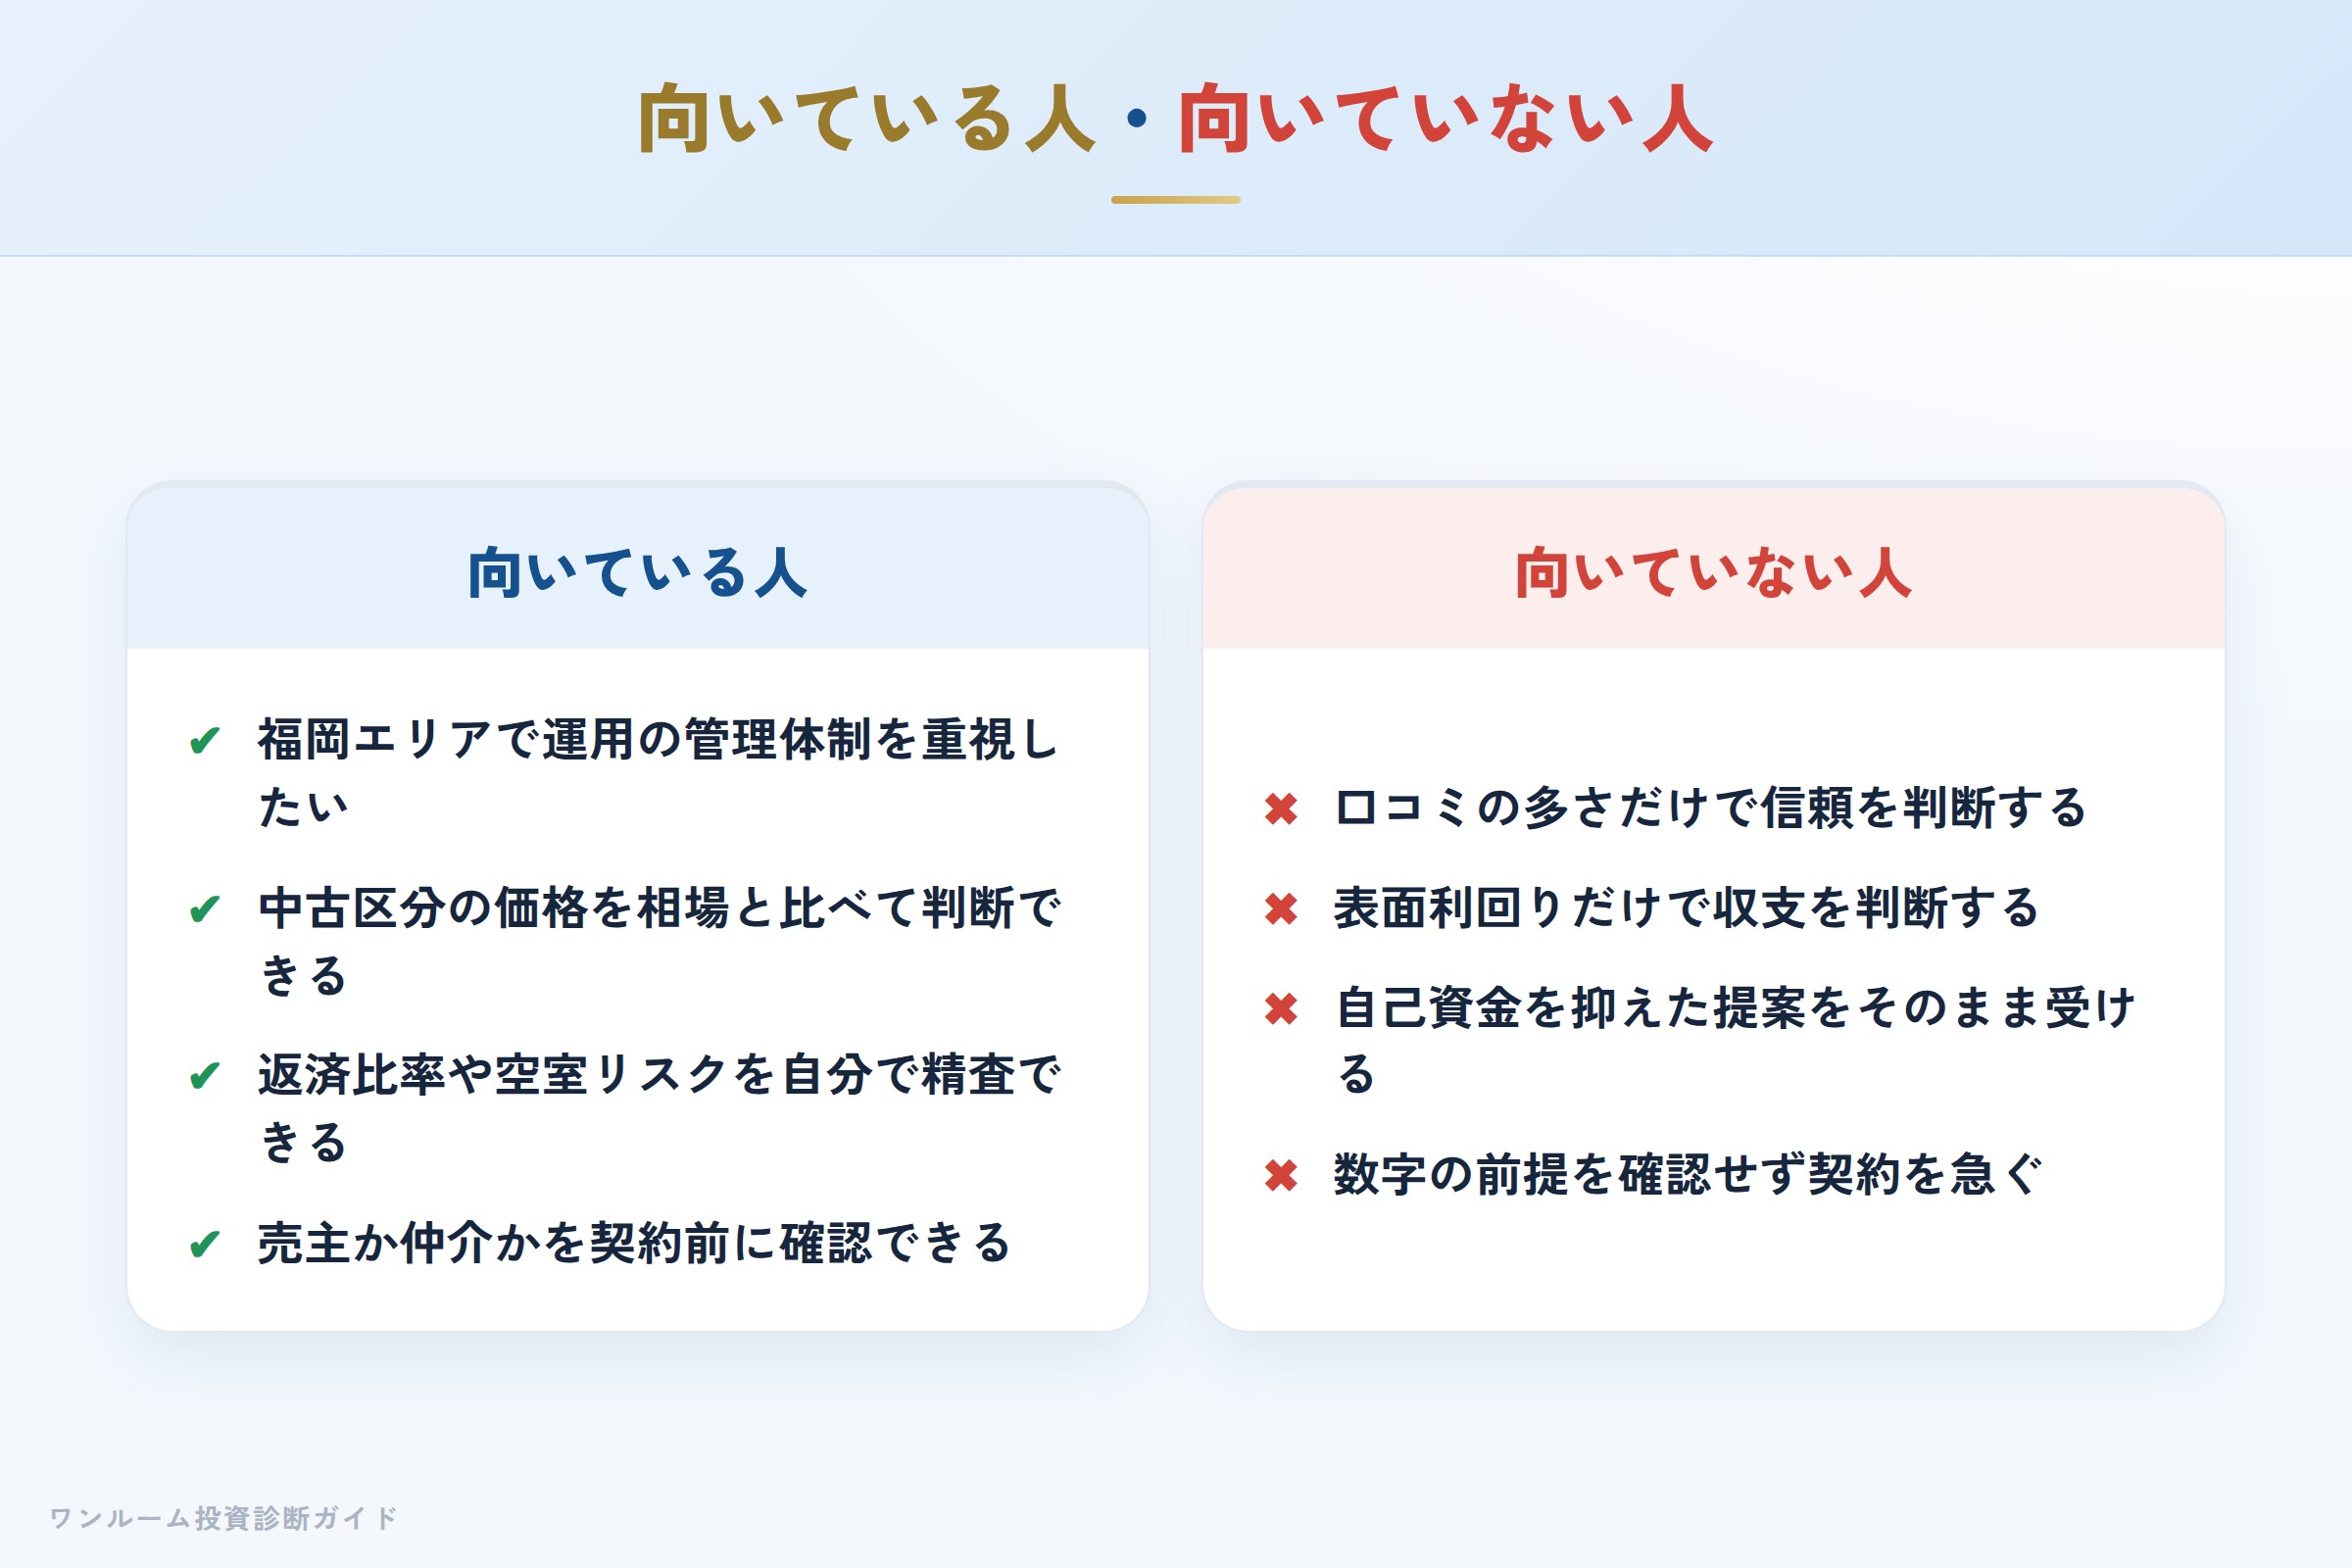
- 福岡エリアで運用の管理体制を重視したい
- 中古区分の価格を相場と比べて判断できる
- 返済比率や空室リスクを自分で精査できる
- 売主か仲介かを契約前に確認できる
- 購入者の口コミの多さだけで信頼を判断する
- 表面利回りだけで収支を判断する
- 自己資金を抑えた提案をそのまま受け入れる
- 数字の前提を確認せず契約を急ぐ
購入前セルフ診断チェックリスト
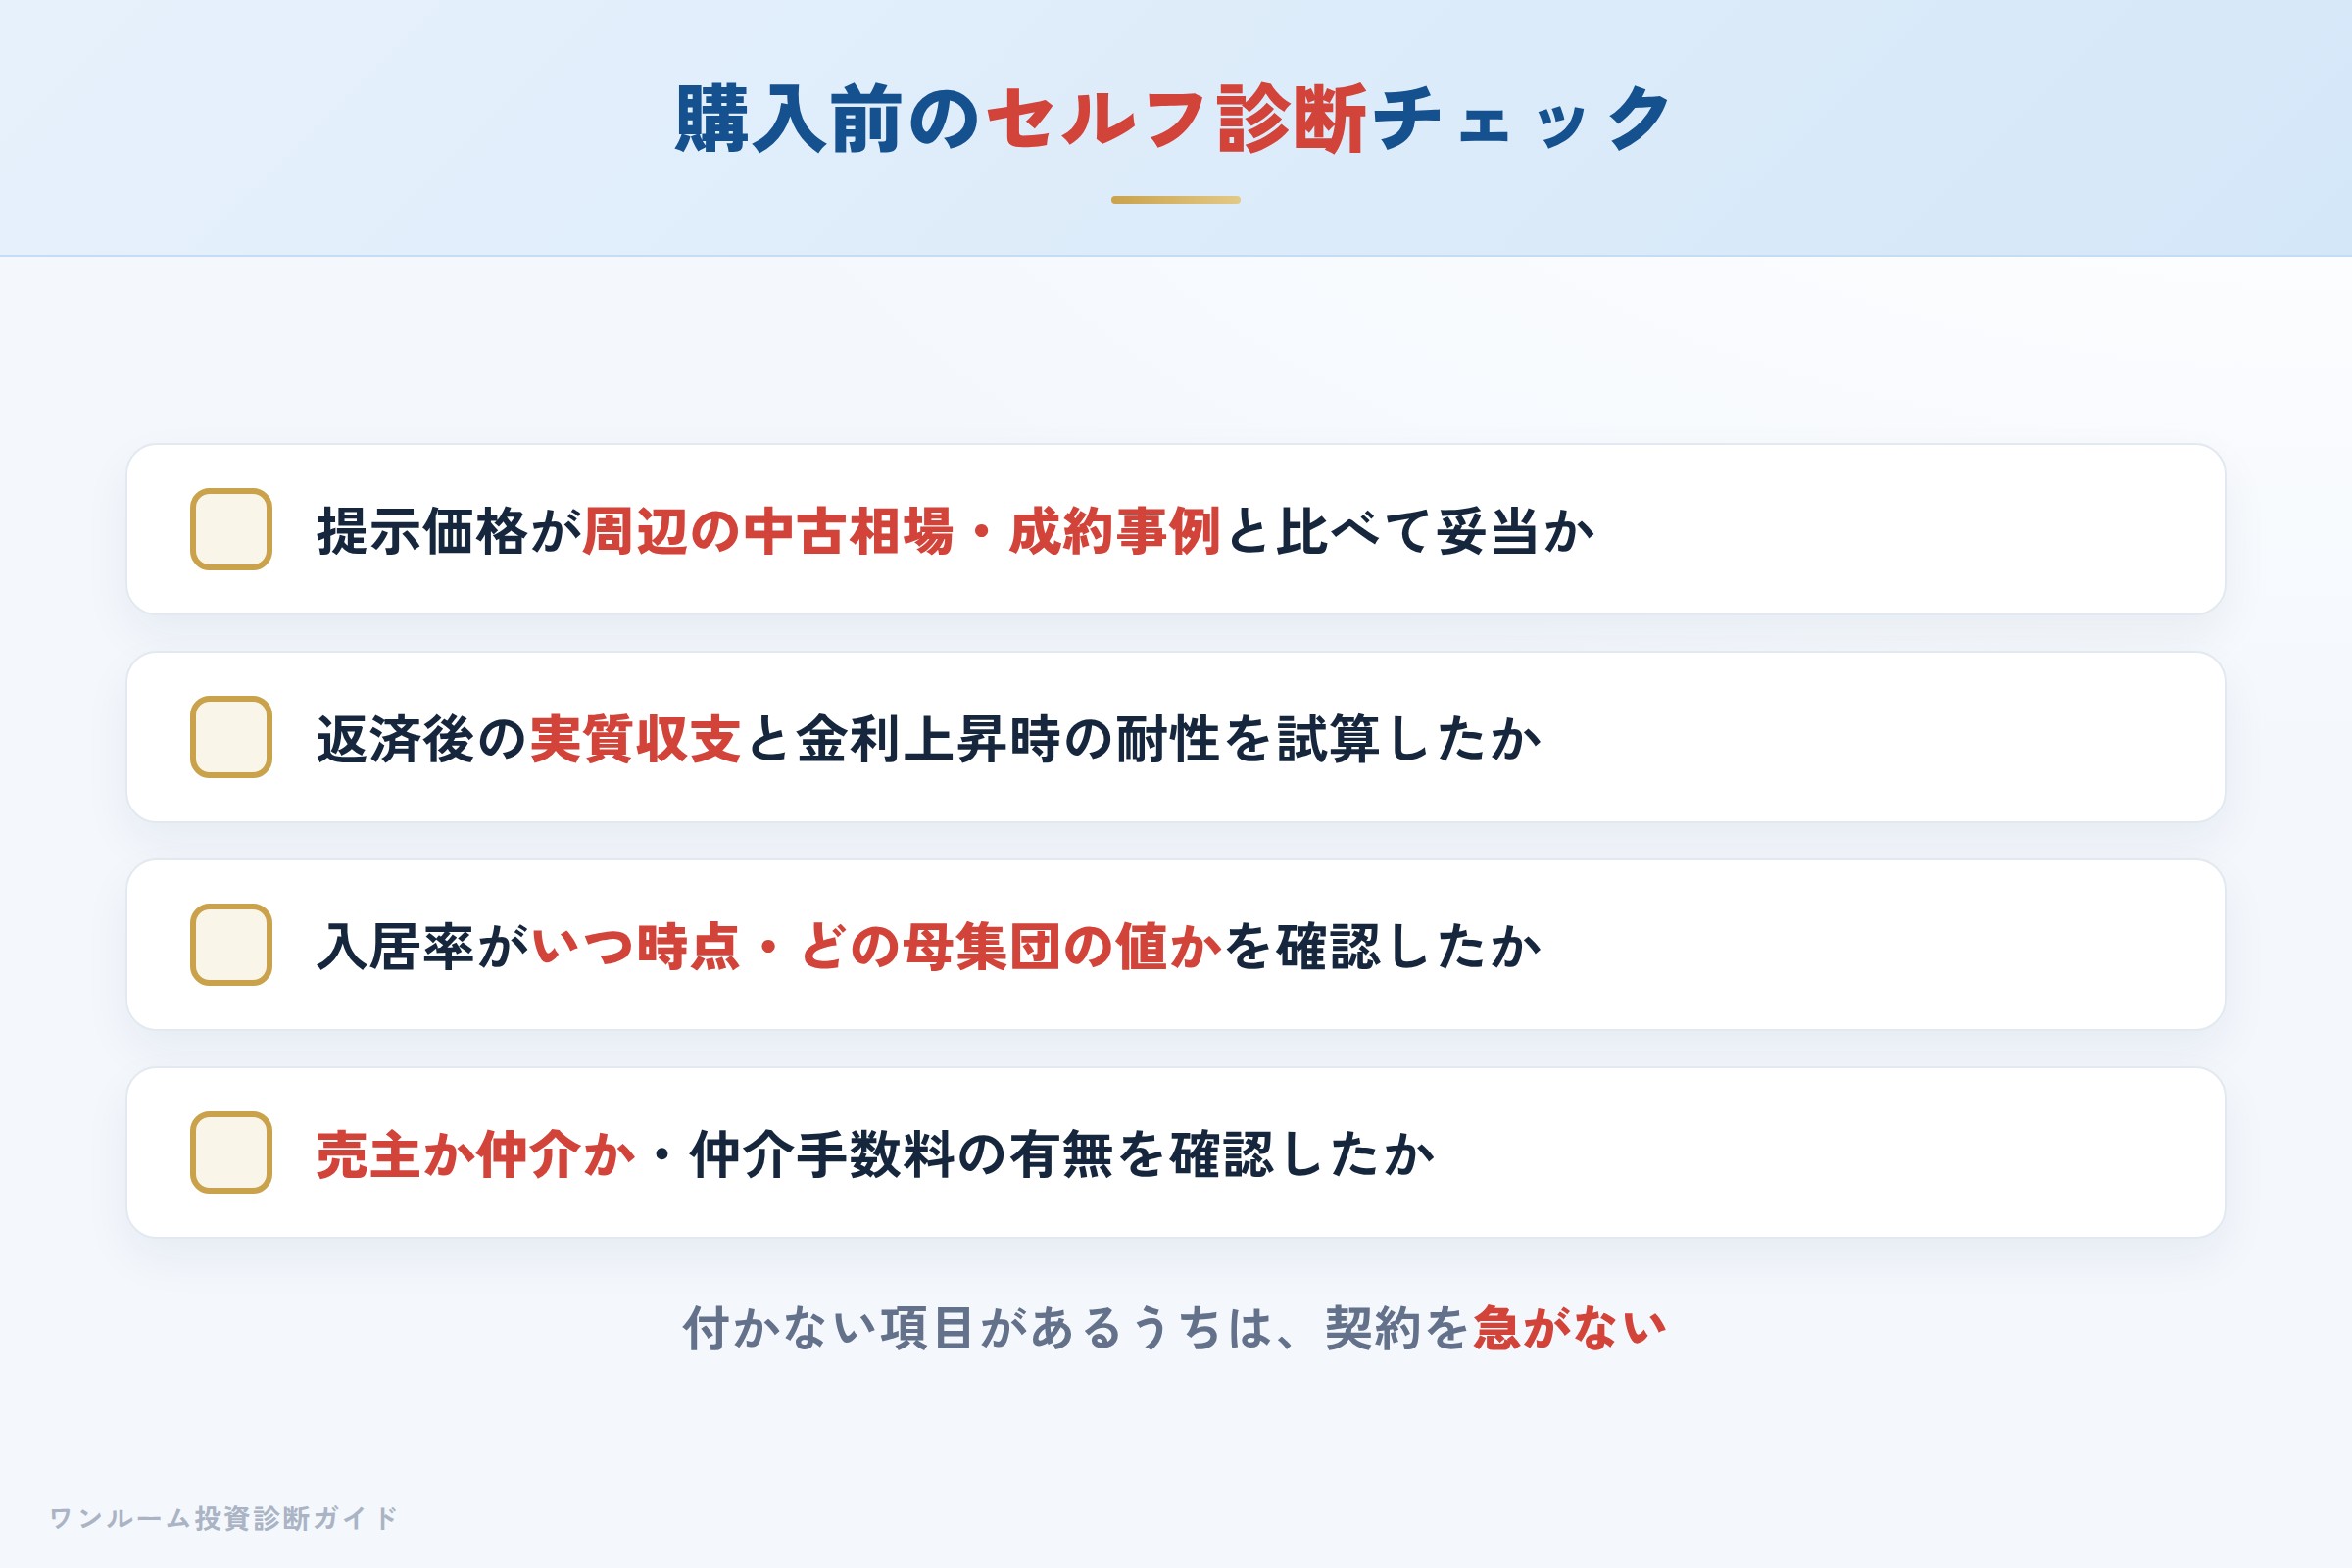
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示価格が周辺の中古相場・成約事例と比べて妥当か確認したか
- 返済を差し引いた実質収支と、金利上昇時の耐性を試算したか
- 入居率などの数字が「いつ時点・どの母集団の値か」を確認したか
- 売主か仲介か、仲介手数料の有無を契約前に確認したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は「管理力」と「数字の前提」
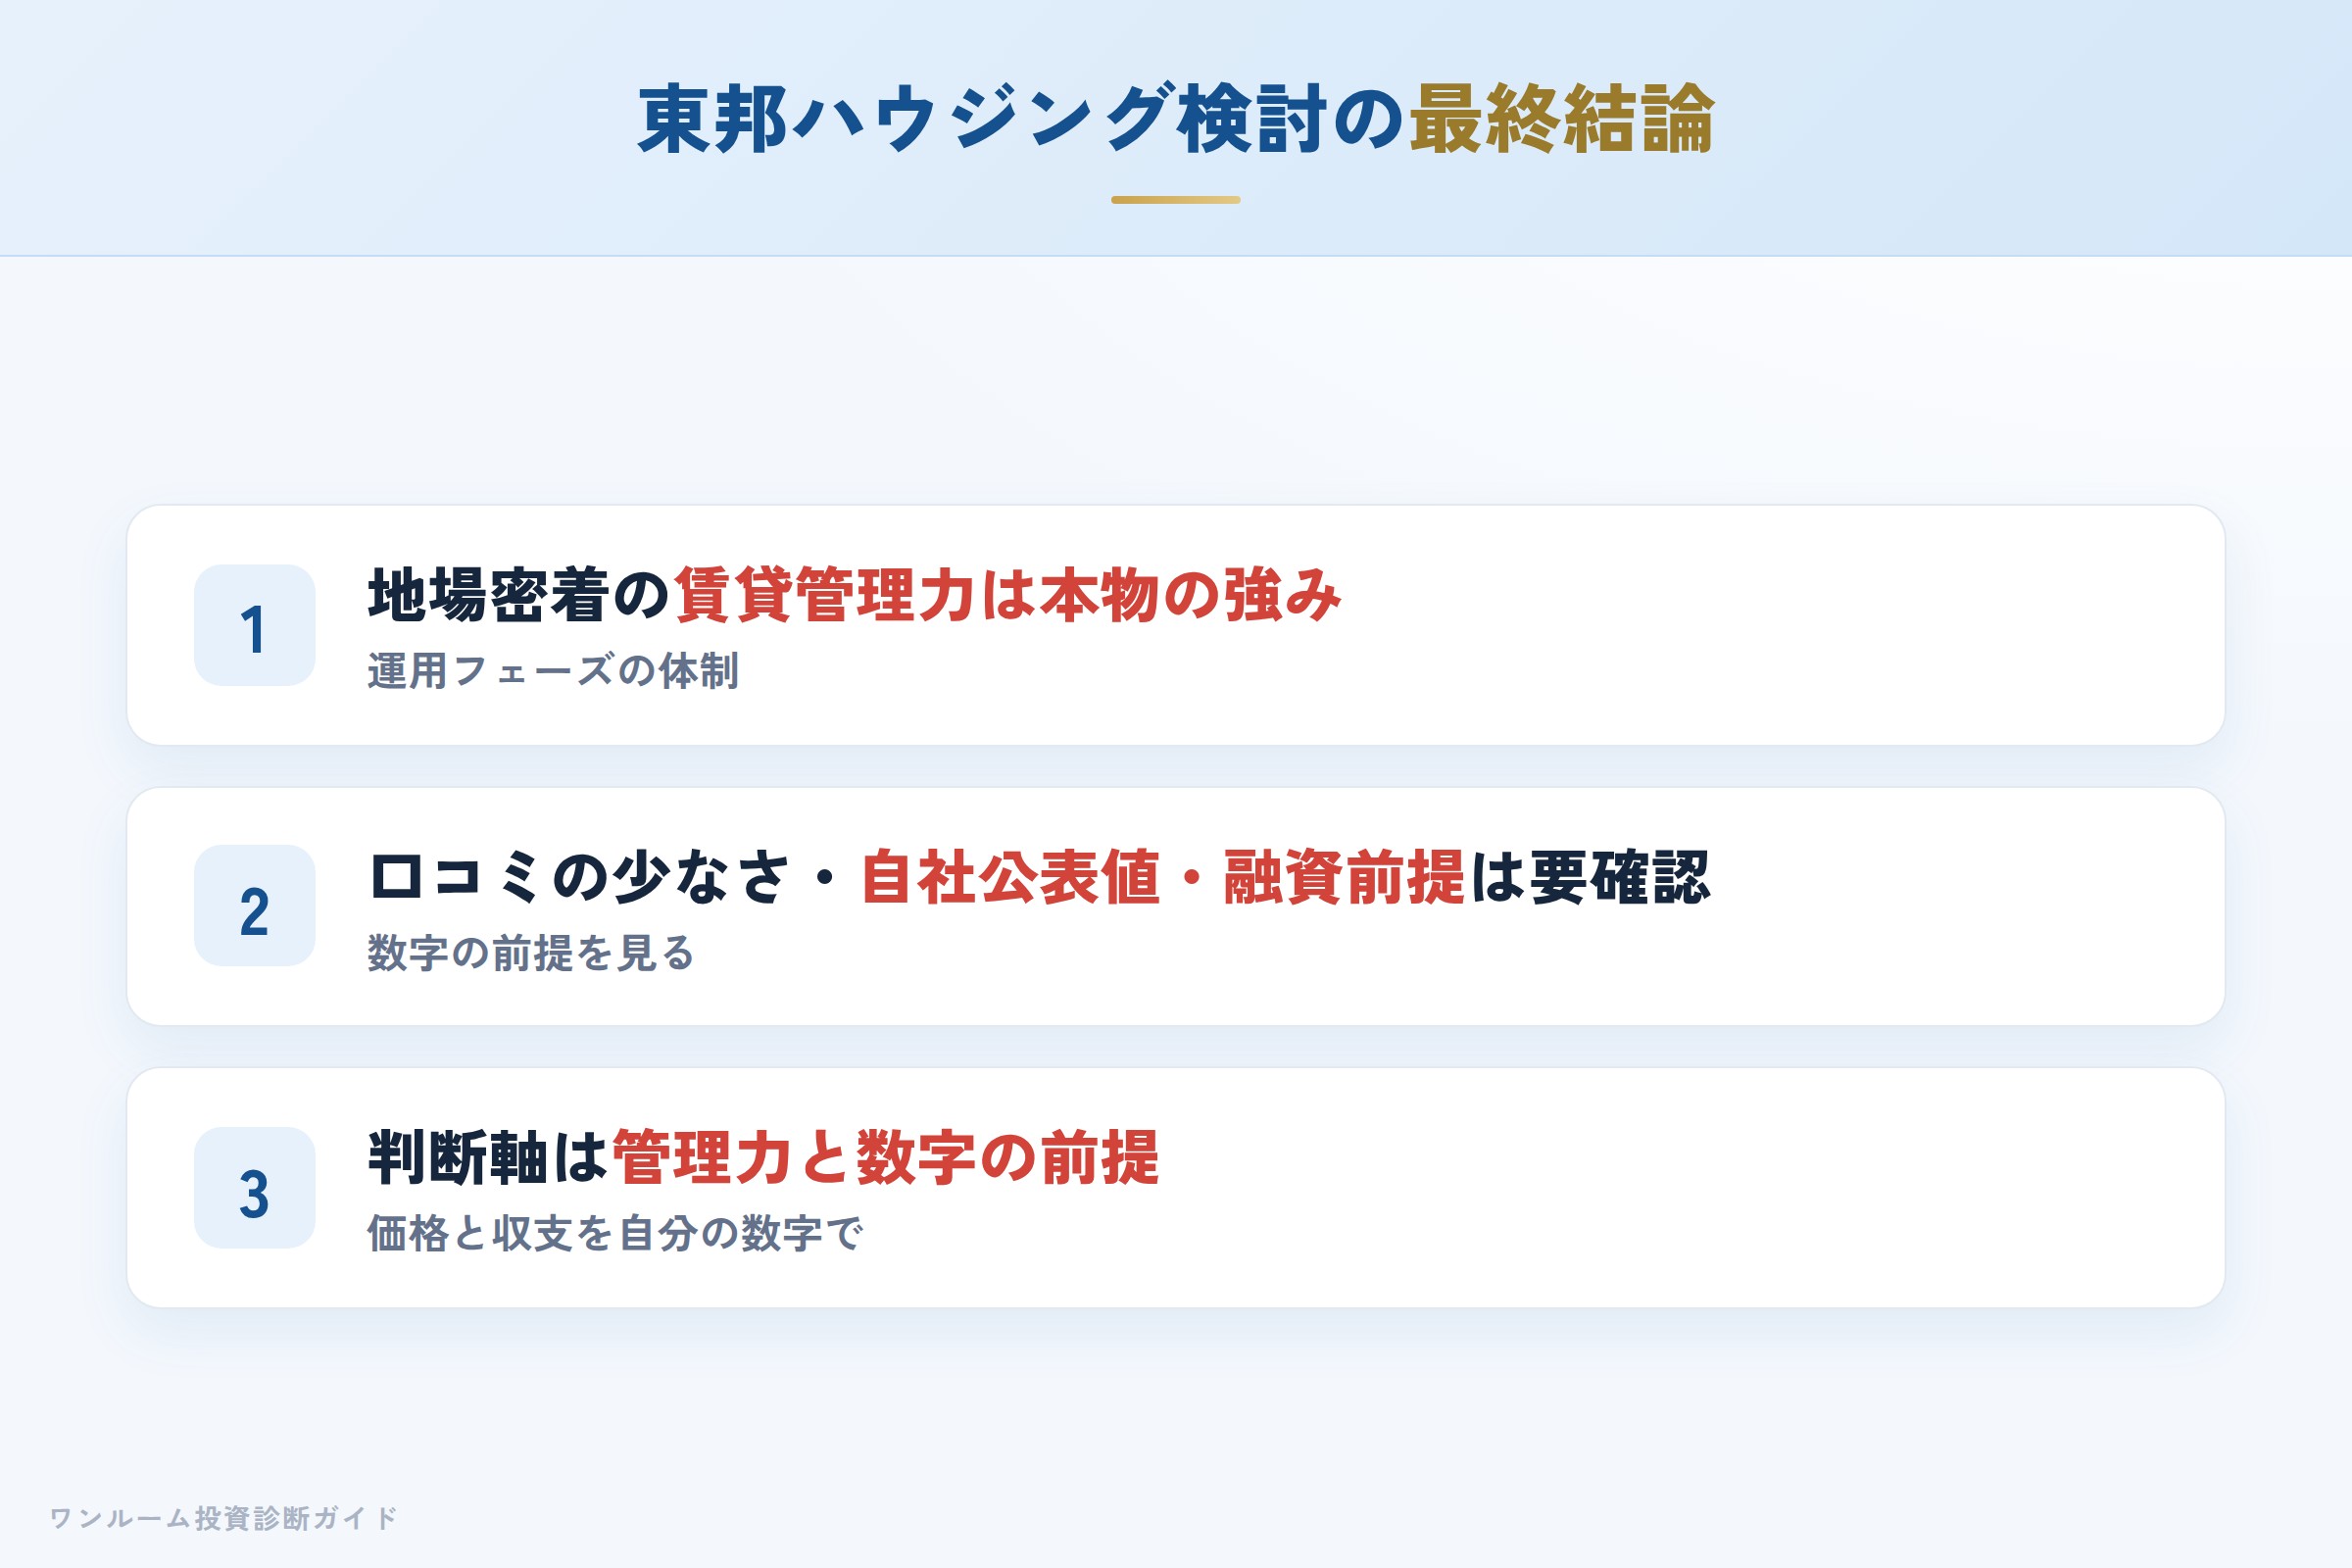
東邦ハウジングは「福岡地場で40年以上の実績を持つ、売買仲介と賃貸管理を両輪とする会社」です。地場密着の管理力や空室対策の体制は客観的に評価できる一方、購入者の第三者口コミが少ないこと、入居率が自社公表値であること、融資前提の提案はリスク精査が必要なことは、利用者側が主体的に確認する必要があります。
判断軸はシンプルです。管理力は運用の安心につながるか、そして提案の数字はどういう前提か。会社の露出や公表値だけで判断せず、物件の価格と収支を自分の数字で確認して初めて、購入の可否が見えてきます。
東邦ハウジングで投資を検討するなら、まず「提示価格が相場に妥当か」を確認しましょう。
数字の前提を確認できるかどうかが、最初の確認ポイントになります。
管理体制や会社の実績が良いという理由だけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者メディアの評価傾向をもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
