
「エステムプラザって、実際どうなんですか?」。東京日商エステムの物件を提案された人から、こうした相談が届きます。「入居率99%以上」「グループ13社体制」「創業30年以上」と数字は力強い一方、口コミには「試算が新築時の高め家賃前提だった」「固定資産税が入っていなかった」という声も見られます。
先に結論をお伝えします。東京日商エステムは「会社としての安定性は中堅以上、ただし投資としての利益幅は薄くなりやすい」というのが、公開情報と口コミから見える中立的な評価です。グループ13社の一貫体制と入居率の高さは実績として確かですが、口コミが割れるのは「物件の見た目」ではなく「収支の構造」を見ないまま判断するからです。立地が良くても、表面利回りが高くても、試算の前提が崩れた瞬間にキャッシュフローは逆転します。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します(会社概要は2026年8月時点の公式サイト記載で確認)。
- 東京日商エステムとはどんな会社か(会社概要・物件ブランド)
- エステムプラザ・エステムコートの特徴
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- 宅建士が整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
【2026-09-19 更新】 公式サイトで入居率の記載が「99%以上(2026年2月末時点・自社調べ/30日以上の空室で算出)」に更新されていたため本文を最新の時点表記に合わせ、供給実績3.2万戸以上・創業35年目・免許番号(国土交通大臣(5)第7083号)を一次情報で再確認しました。あわせて出典に会社概要・実績ページ・グループ会社一覧・gBizINFO(法人情報)のURLを追加しています。
会社概要:東京日商エステムはどんな会社か
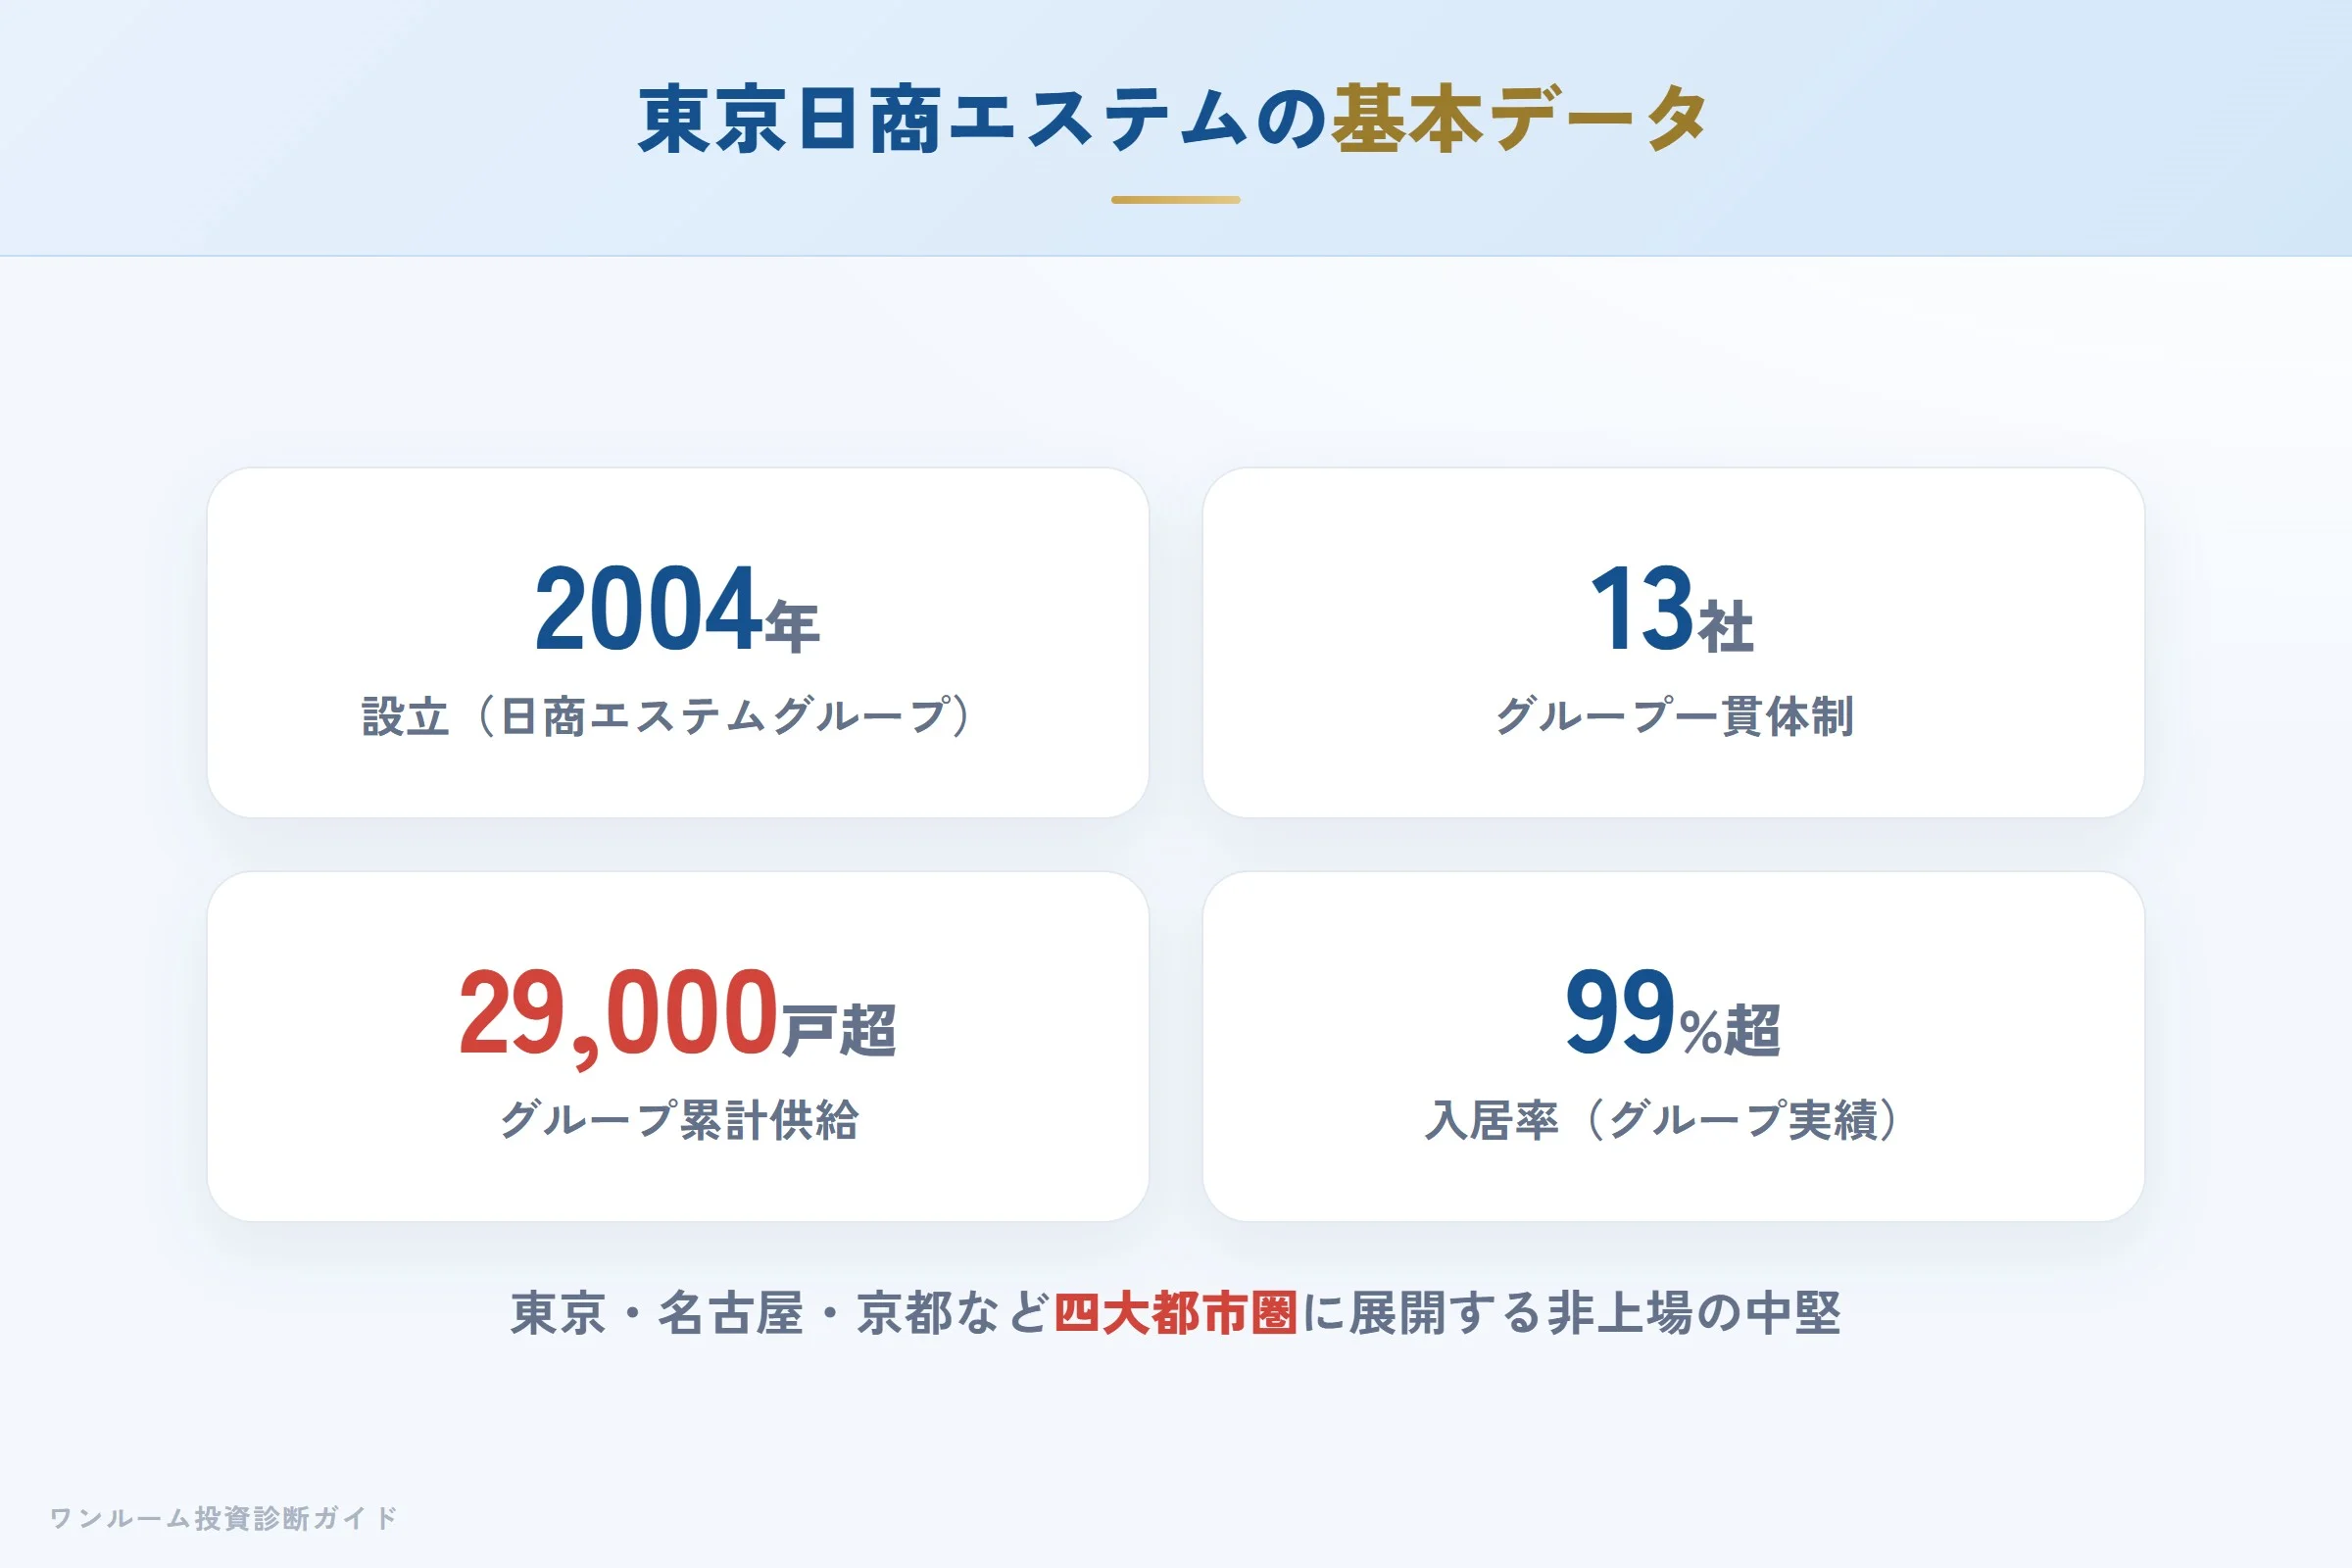
東京日商エステムは、関西を中心に展開してきた日商エステムグループの一社として2004年に設立されました。グループ全体では13社体制を築き、開発・販売から賃貸管理・修繕・仲介まで一貫して担う点を強みとしています。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社東京日商エステム |
| 所在地 | 東京都港区西新橋1-2-9 日比谷セントラルビル20階 |
| 設立 | 2004年11月 |
| 資本金 | 9,000万円 |
| 代表者 | 澤 敏光(代表取締役社長) |
| 免許番号 | 国土交通大臣(5)第7083号 |
| 従業員数 | 155名(gBizINFO掲載の社会保険被保険者数・2026年9月確認) |
| 上場情報 | 非上場(日商エステムグループ傘下) |
<small>※会社概要(商号・所在地・設立・資本金・代表者・免許番号)は公式サイトの会社概要ページの記載を2026年9月19日に確認。免許番号は国土交通大臣(5)第7083号で、前回更新で(4)→(5)へ更新されています。従業員数はgBizINFO(経済産業省)掲載の被保険者数。社名変更・合併・免許失効の事実は2026年9月時点で確認できませんでした。</small>
日商エステムグループの中核は1991年設立の株式会社日商エステムで、グループ創業から35年目(2026年時点・公式サイト記載)。供給戸数はグループ累計で32,000戸以上とされ、東京・神奈川・名古屋・京都を中心に、大阪・神戸などを加えた主要都市圏で分譲を続けています。免許番号の更新回数(5回)は、宅建業者として一定の事業継続年数を重ねてきたことの一つの目安になります。
エステムプラザ・エステムコート:物件ブランドの特徴
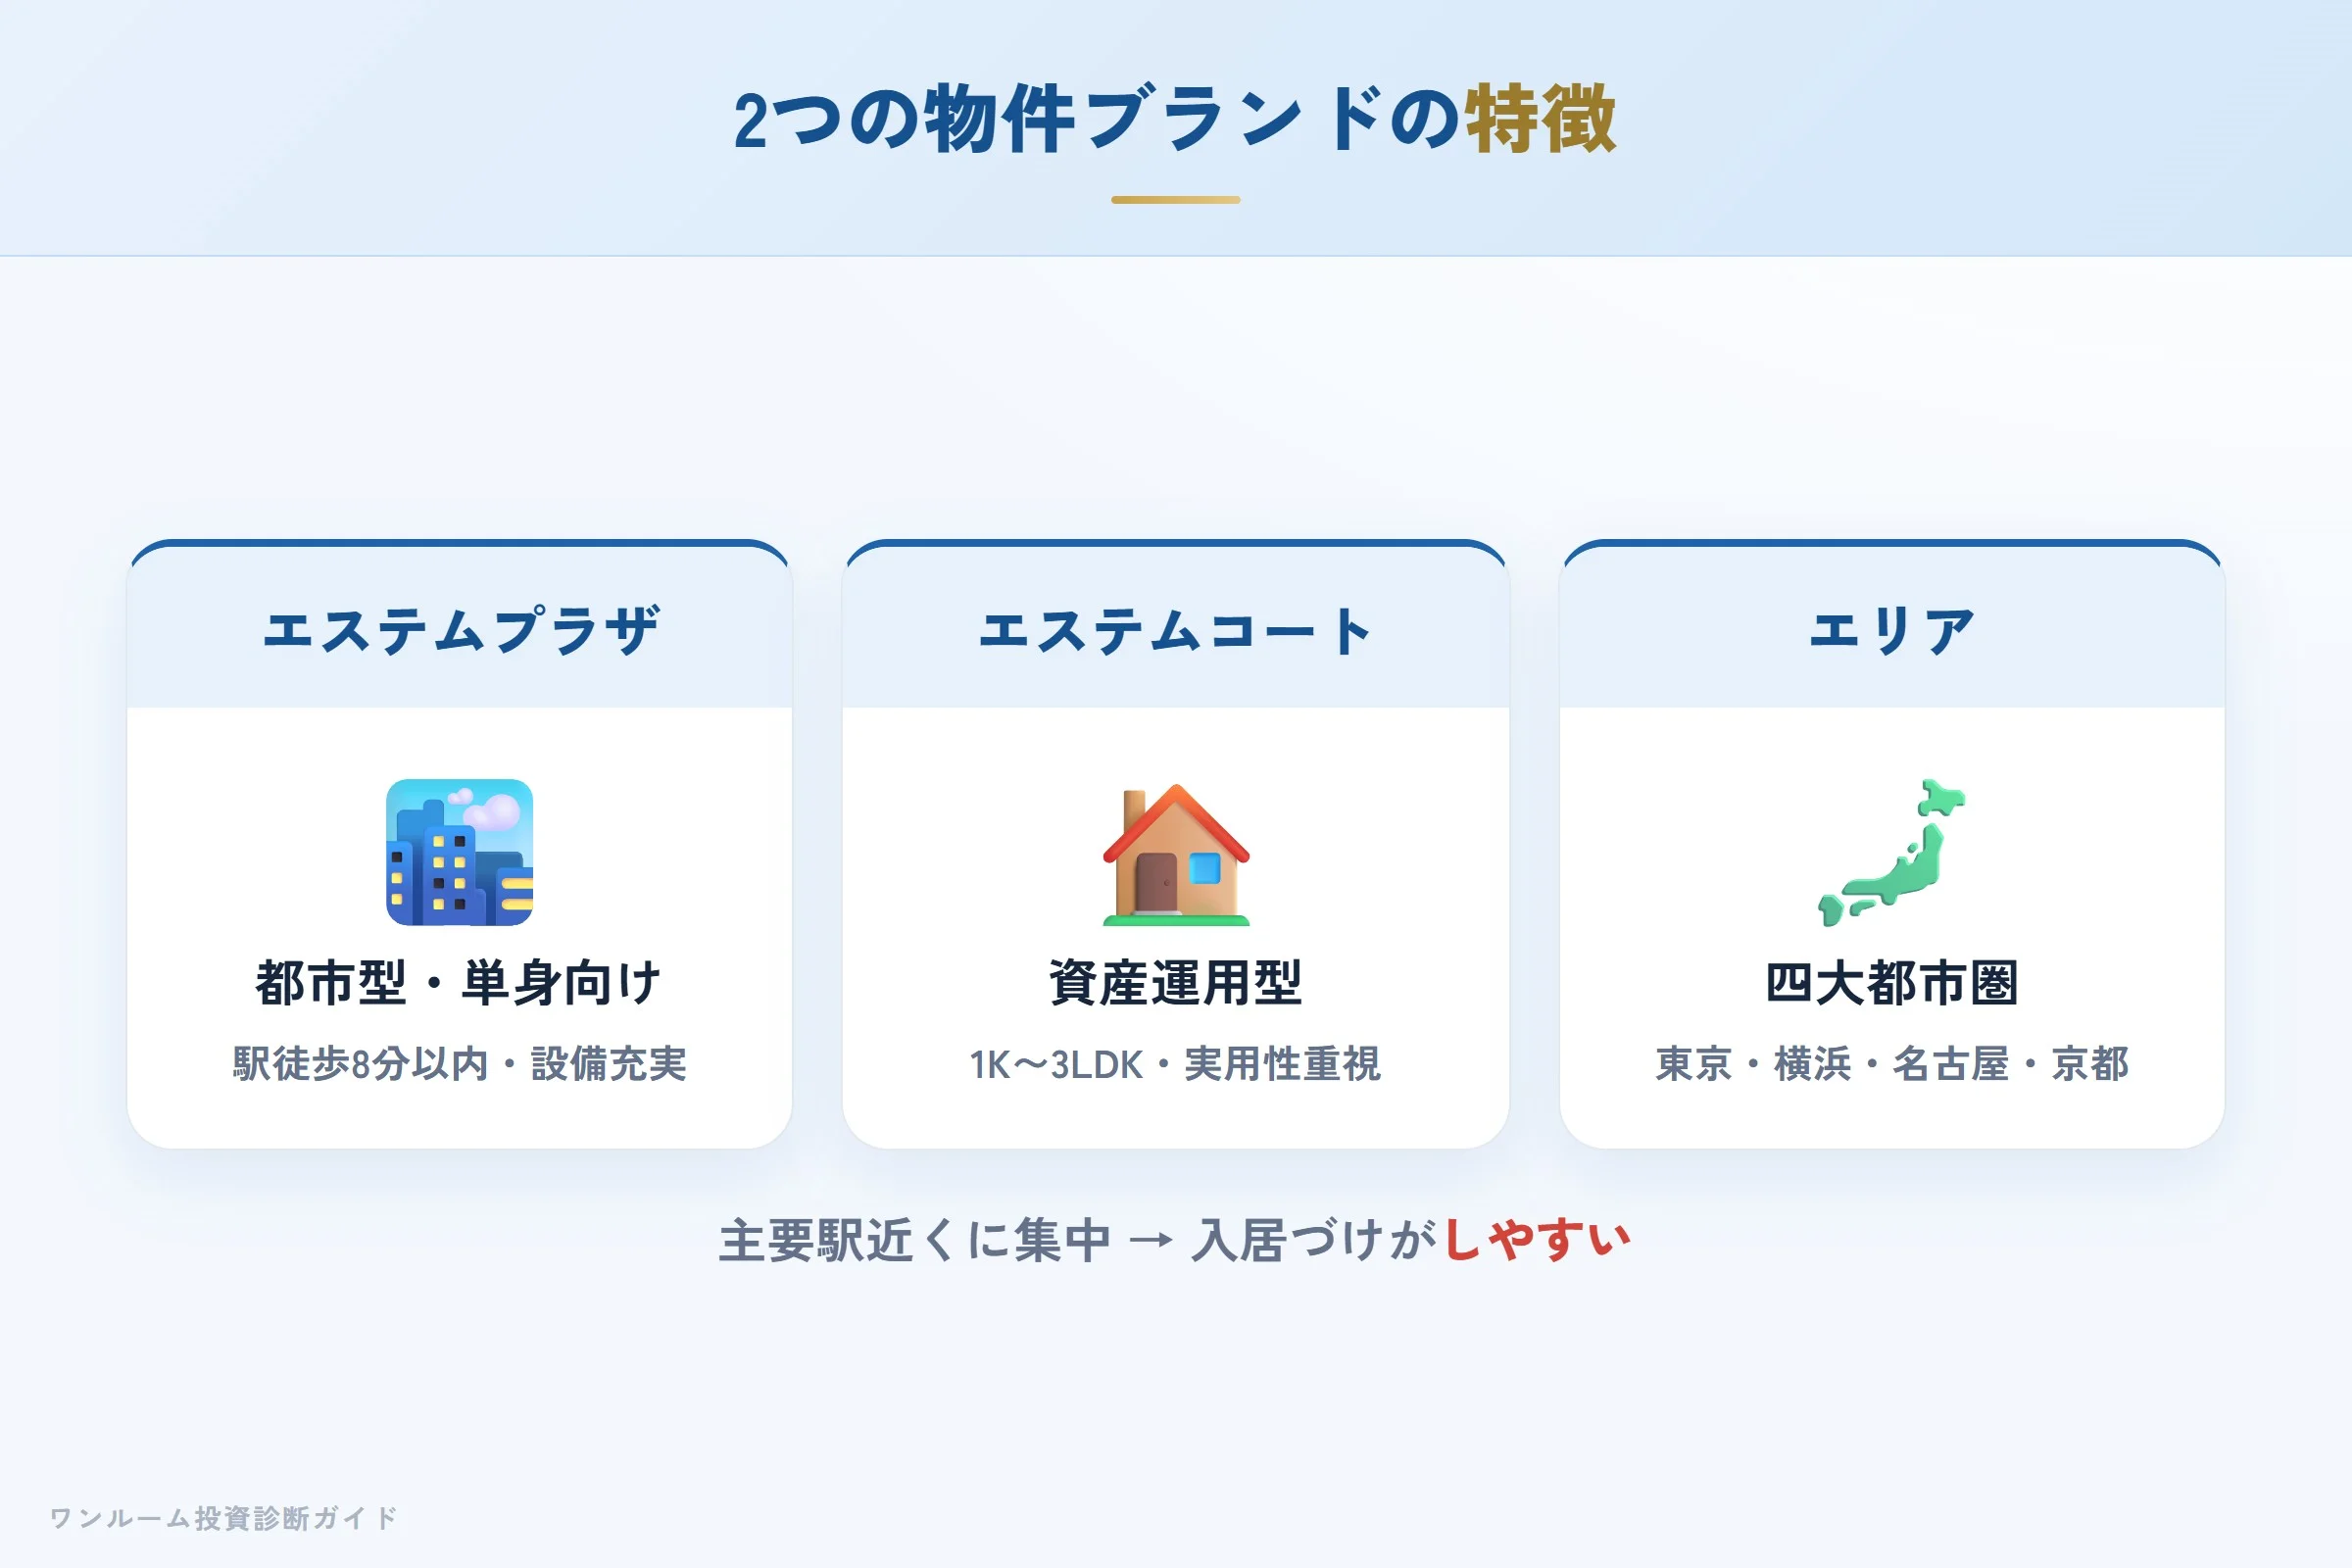
東京日商エステムの物件は大きく2種類です。
- エステムプラザ(都市型・単身向け):主要駅徒歩8分以内の都市型分譲マンション。1K・1DKが中心で、宅配ボックスやコンシェルジュなど居住者目線の設備が特徴。
- エステムコート(資産運用型):駅徒歩圏の立地で1K〜3LDKまで幅広い間取り。設備よりシンプルさ・収納・実用性を重視。
首都圏・名古屋・京都の主要駅近くに集中させることで、入居づけのしやすさにつなげています。
なお近年は、これらのブランドを使ったワンルーム投資を「ウルトラマンション経営」という呼称で訴求しています。呼び方は変わっても中身は都心・駅近の新築ワンルーム分譲であり、判断材料は本記事で挙げる「実質利回り・ローン収支・出口」の3点で変わりません。ネーミングの新しさで印象が変わっても、収支の前提は同じ物差しで確認してください。
実際の口コミ:良い声と悪い声の両方
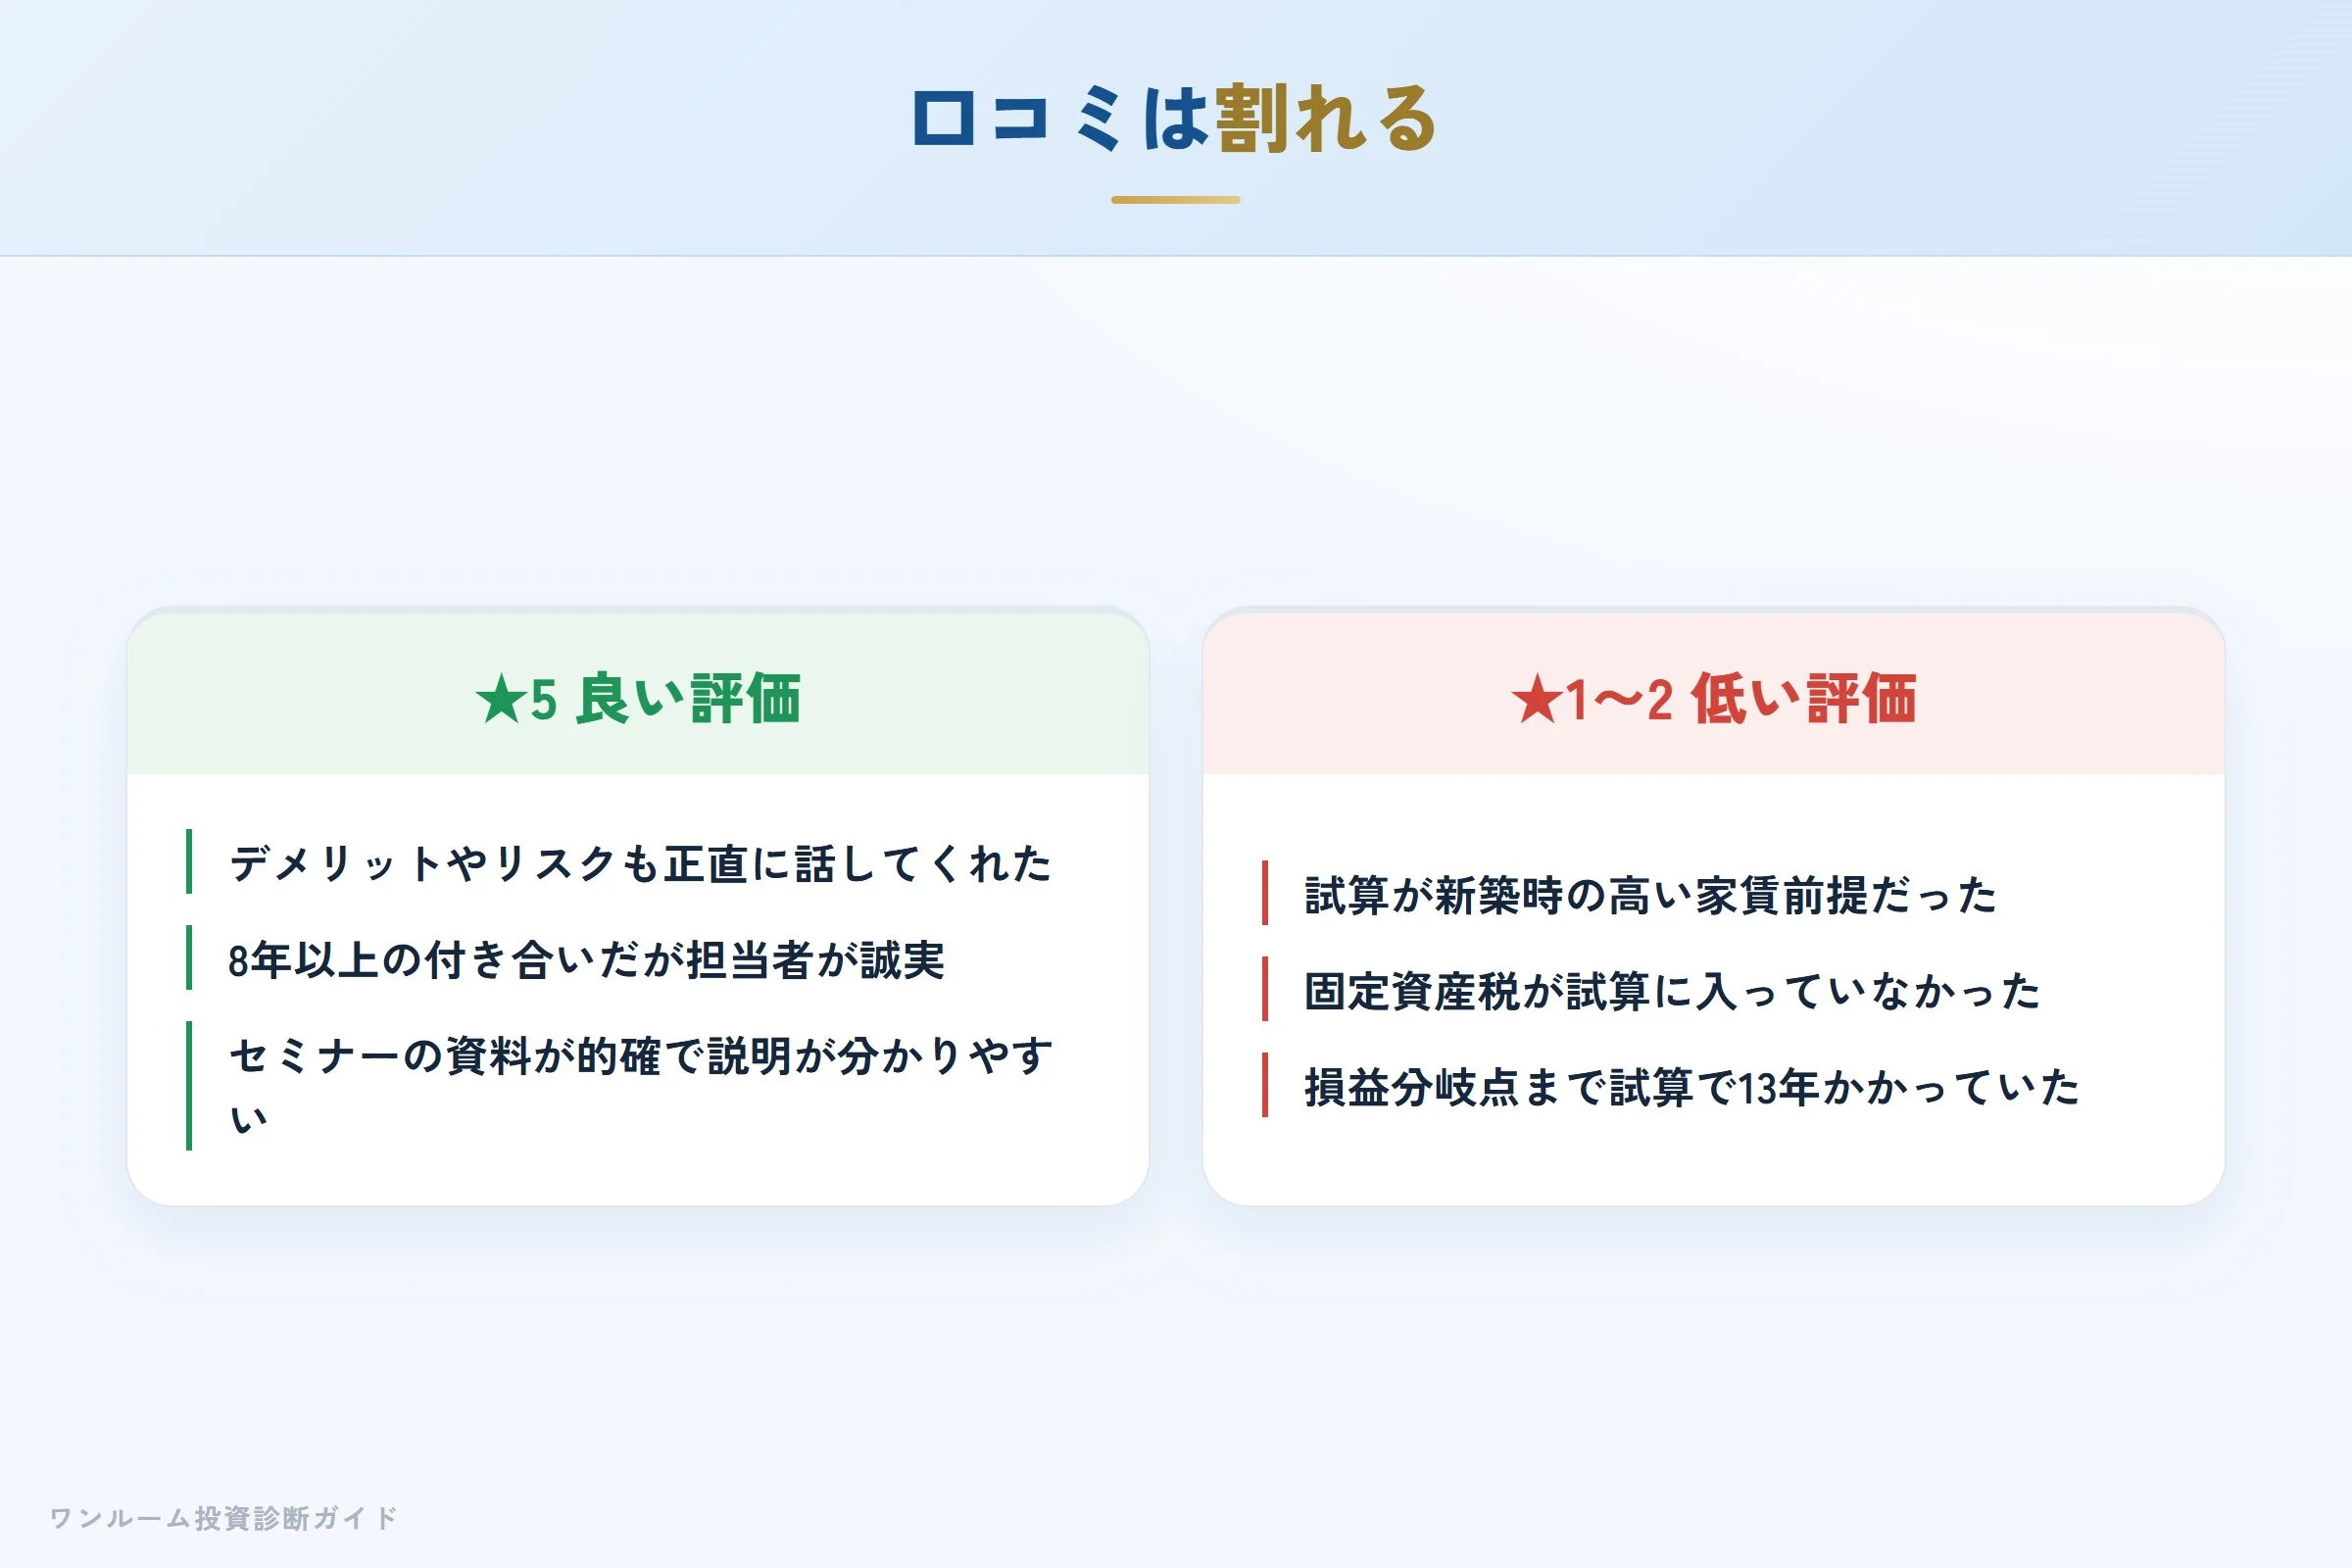
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
メリットだけでなくデメリットやリスクも正直に話してくれたのが決め手になった。
8年以上の付き合いだが、担当者の対応が変わらず誠実で安心して任せられる。
セミナーの資料が的確で、要点が明確。質問への対応も丁寧だった。
★1〜2 低い評価の声
提案された試算表が、新築時の高い家賃設定が前提だった。家賃が少しでも下がるとマイナスに転じる内容だった。
固定資産税が試算に入っておらず、差し引くと実質マイナスだった。
損益分岐点を越えるのに試算段階で13年かかっていた。
第三者サイトの評価:平均的、収支の前提に指摘
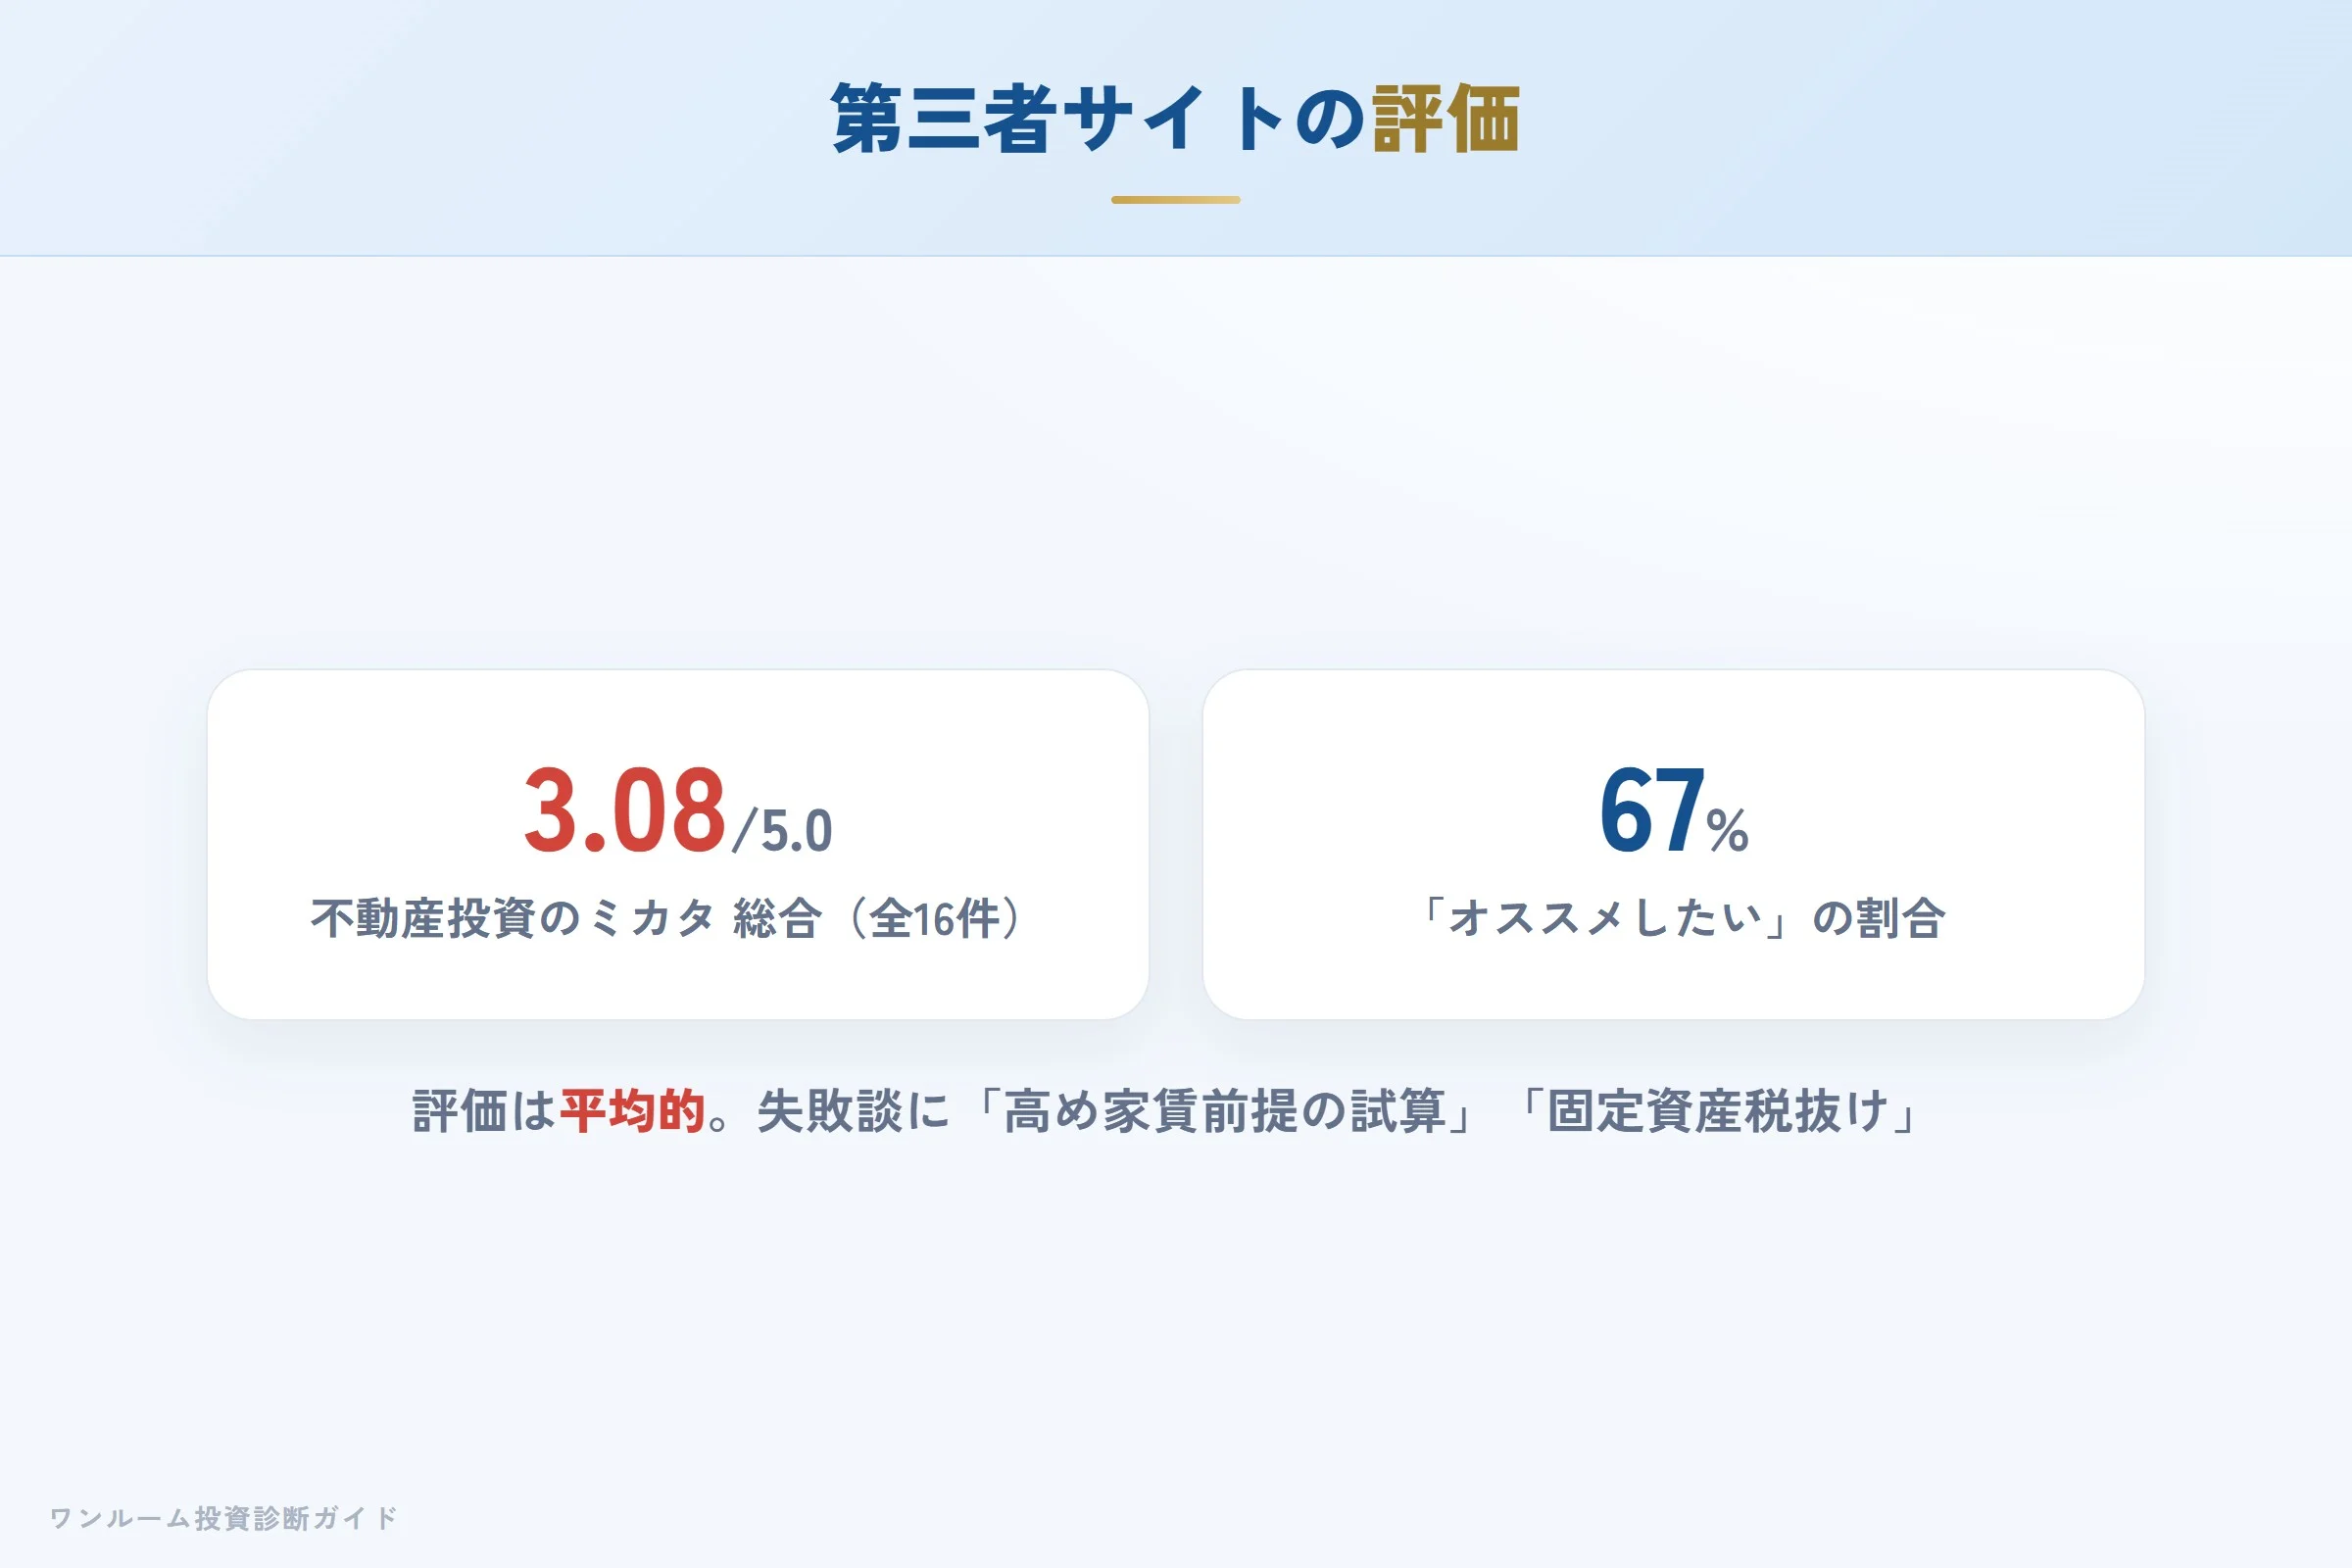
不動産投資の口コミサイト「不動産投資のミカタ」では、東京日商エステムの総合評価は★3.08(全16件)で、営業対応がやや高め、他の項目は平均的という構成です。「オススメしたい67%/オススメしない33%」と評価は中間域に集まっています。
一方で、失敗体験談として「新築時のピーク家賃を前提にした試算」「固定資産税が含まれない収支表」という指摘が複数件確認されており、偶発的な声ではなく注意すべき論点として受け取るのが妥当です。なお、転職口コミサイト(OpenWork)では社員評価が総合3.1前後(回答約37名)ですが、これは「働く側の評価」であり「投資商品としての評価」とは別軸です。投資判断では顧客口コミと収支の前提を分けて読むことをおすすめします(各スコアは2026年8月時点の各サイト表示)。
宅建士が整理する強み:グループ一貫体制の安定感
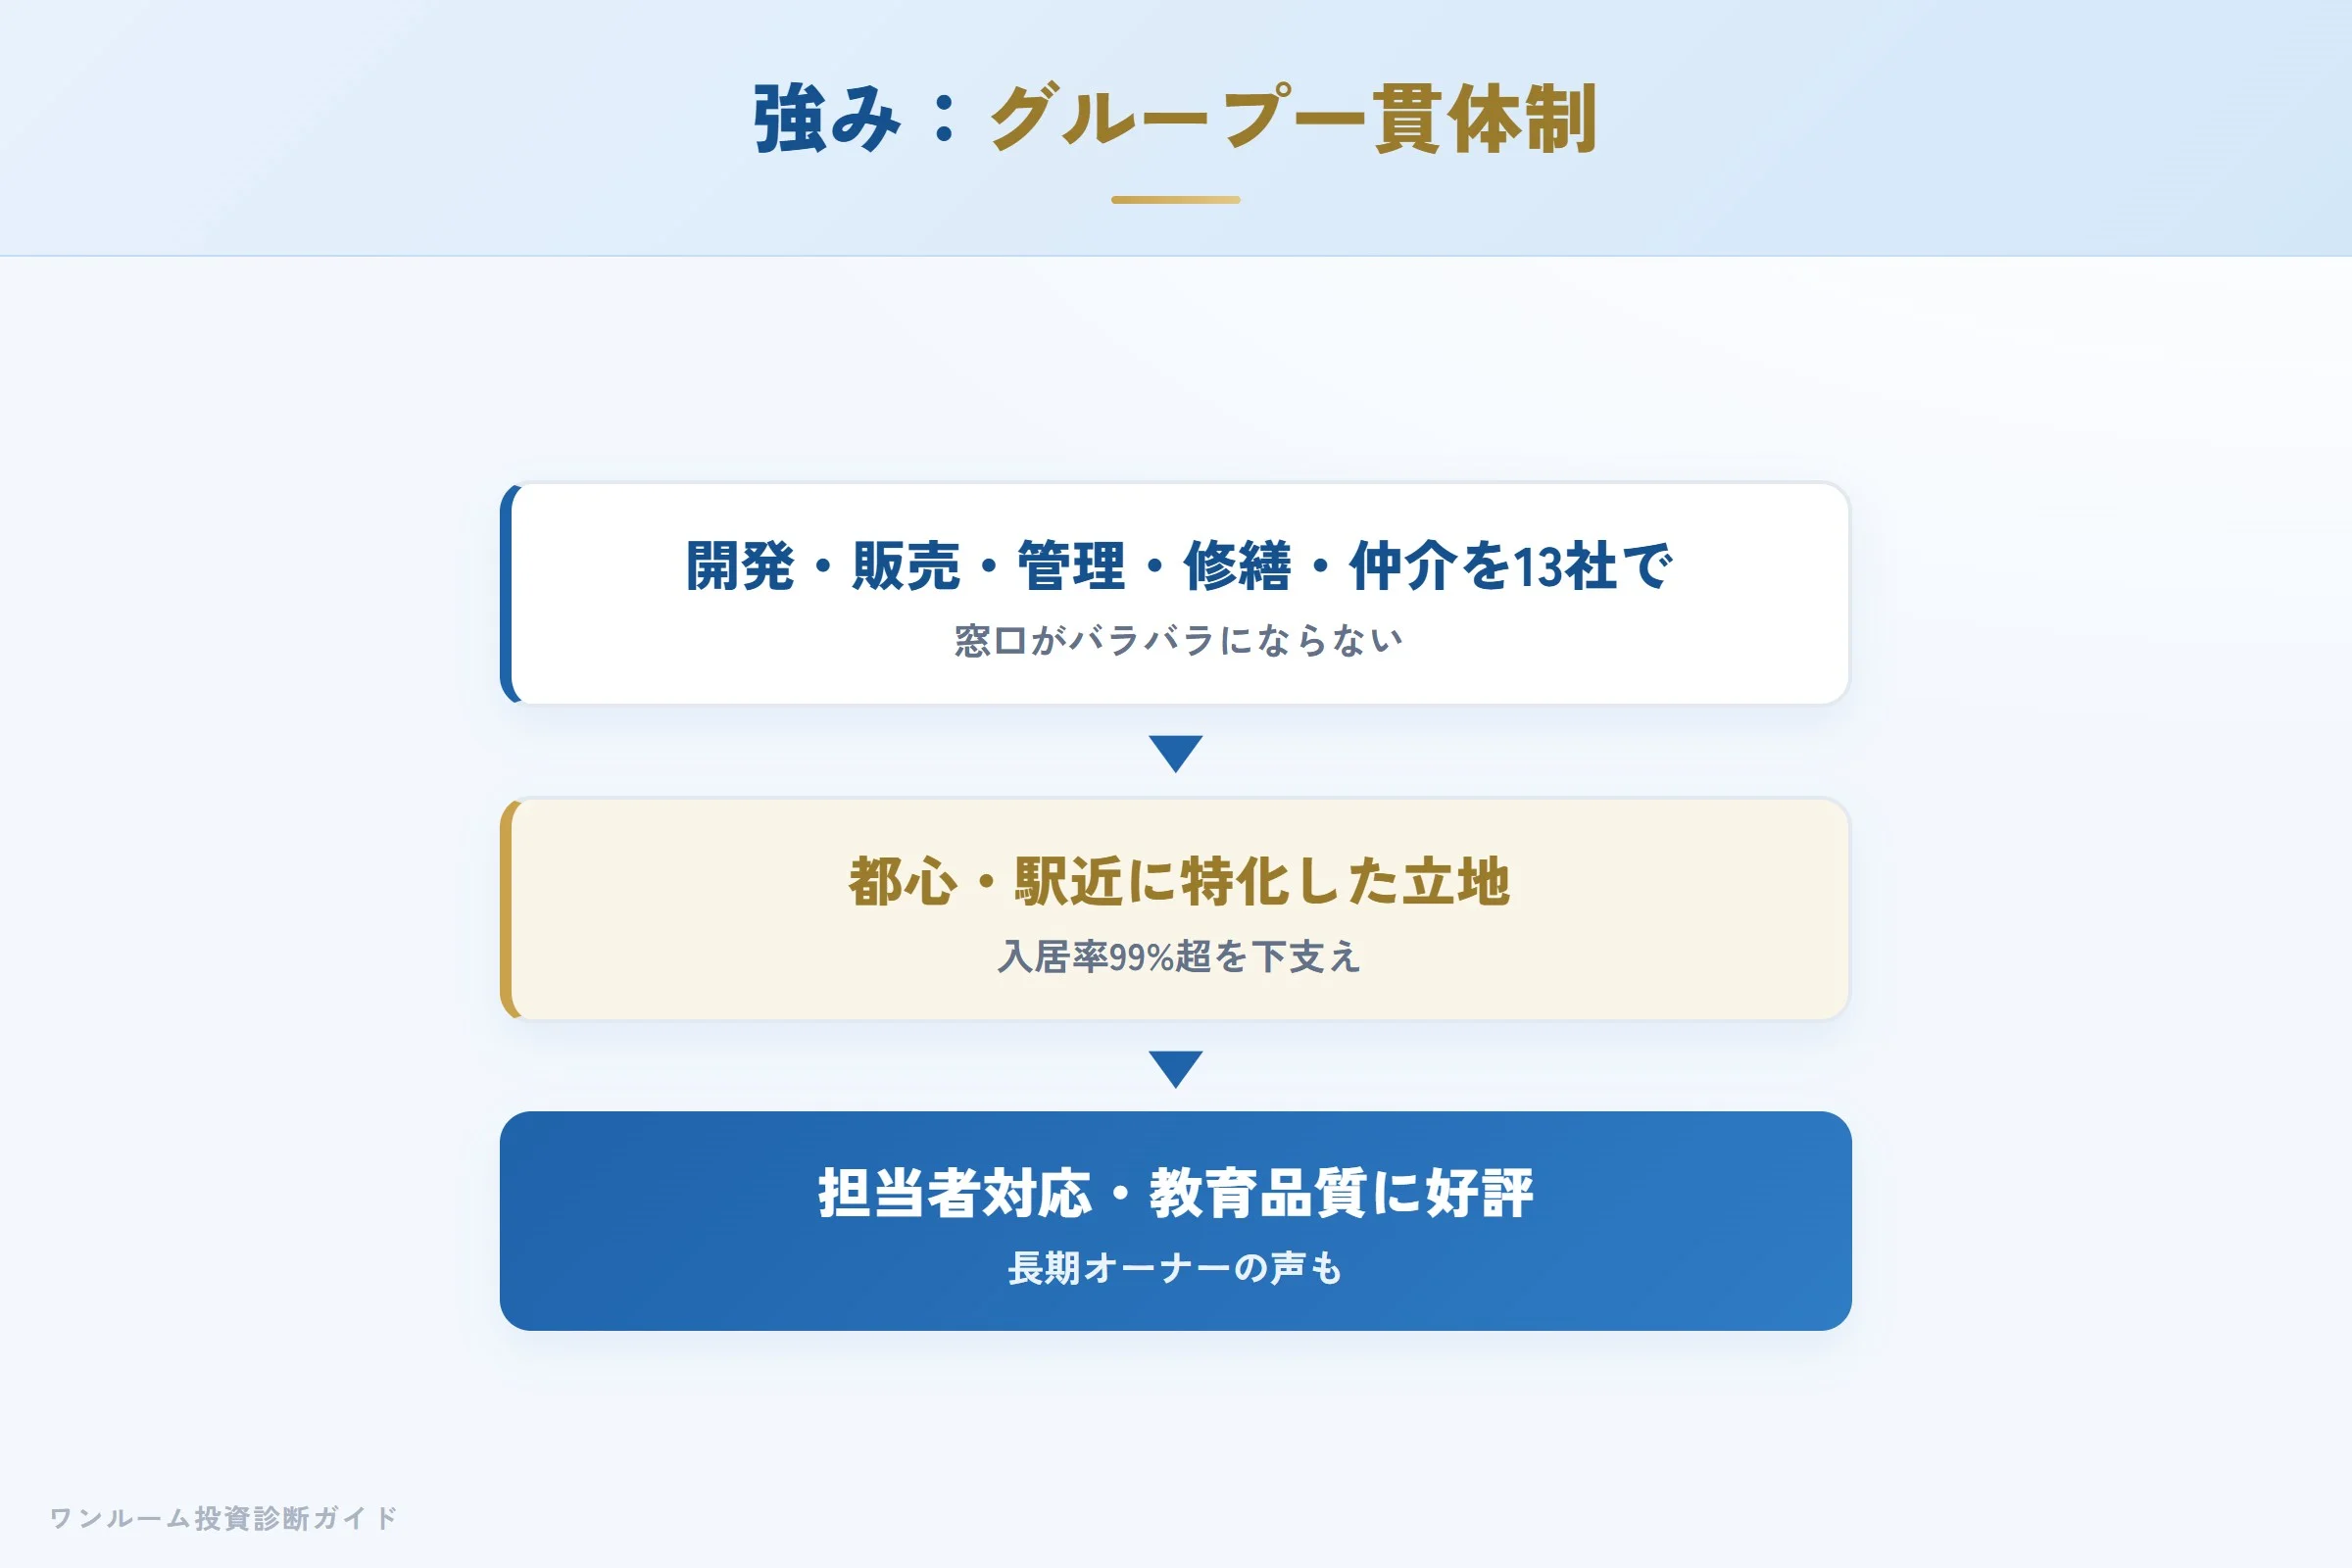
東京日商エステムの強みは「グループ一貫体制の安定感」です。開発・販売・管理・修繕・仲介をグループ各社(自社公表では13社体制)で賄うため、購入後に窓口がバラバラになるリスクが低い構造です。同社公表の入居率は99%以上(2026年2月末時点・自社調べ/30日以上の空室を基準に算出)でグループ全体の実績とされますが、都心・駅近に特化した立地戦略が下支えしています。担当者対応への好意的な口コミが多く、セミナーの教育品質も高いと評価されています。
懸念点①:試算の「前提」を必ず確認する
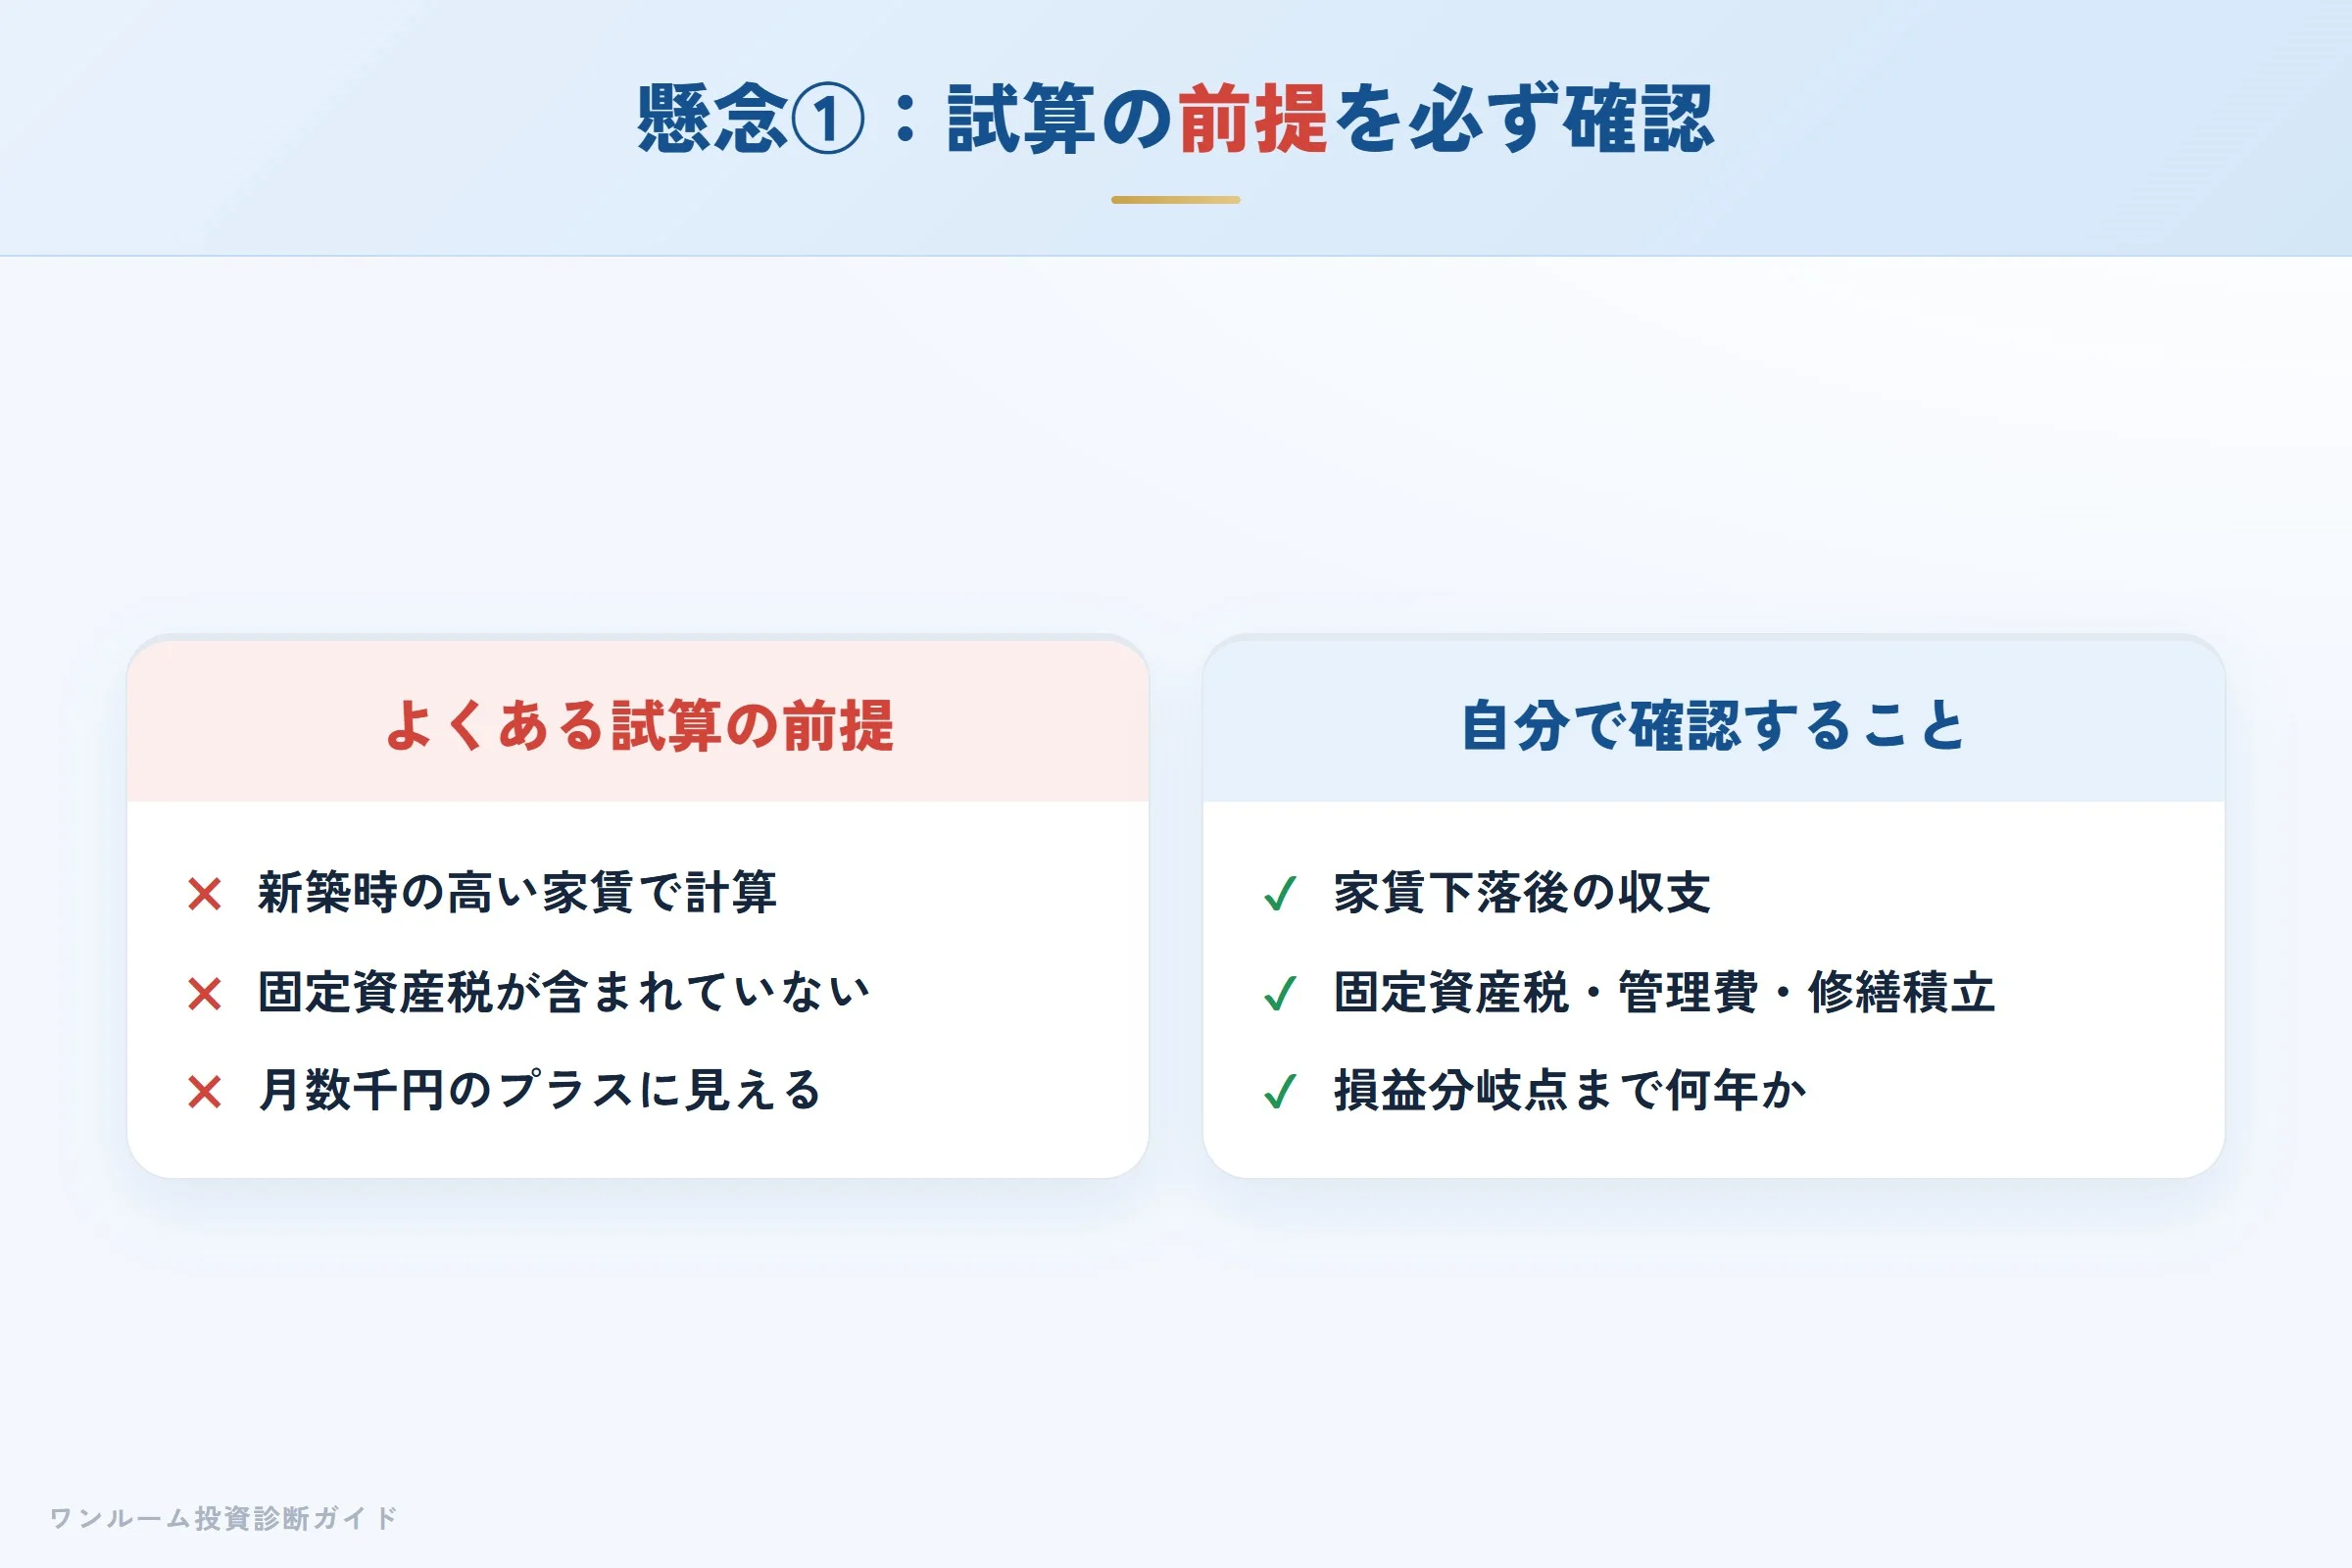
最も多く指摘されるのが収支試算の前提です。「新築時の高い家賃を前提にした試算」「固定資産税が含まれない収支表」という声が複数あり、月数千円のプラスが「損益分岐点まで13年」という現実を示しています。提案を受けたら、試算表に固定資産税・管理費・修繕積立金が反映されているか、家賃が下落した場合にどうなるかを必ず自分で確認してください。
懸念点②:「入居率99%」と「収益性」は別の話
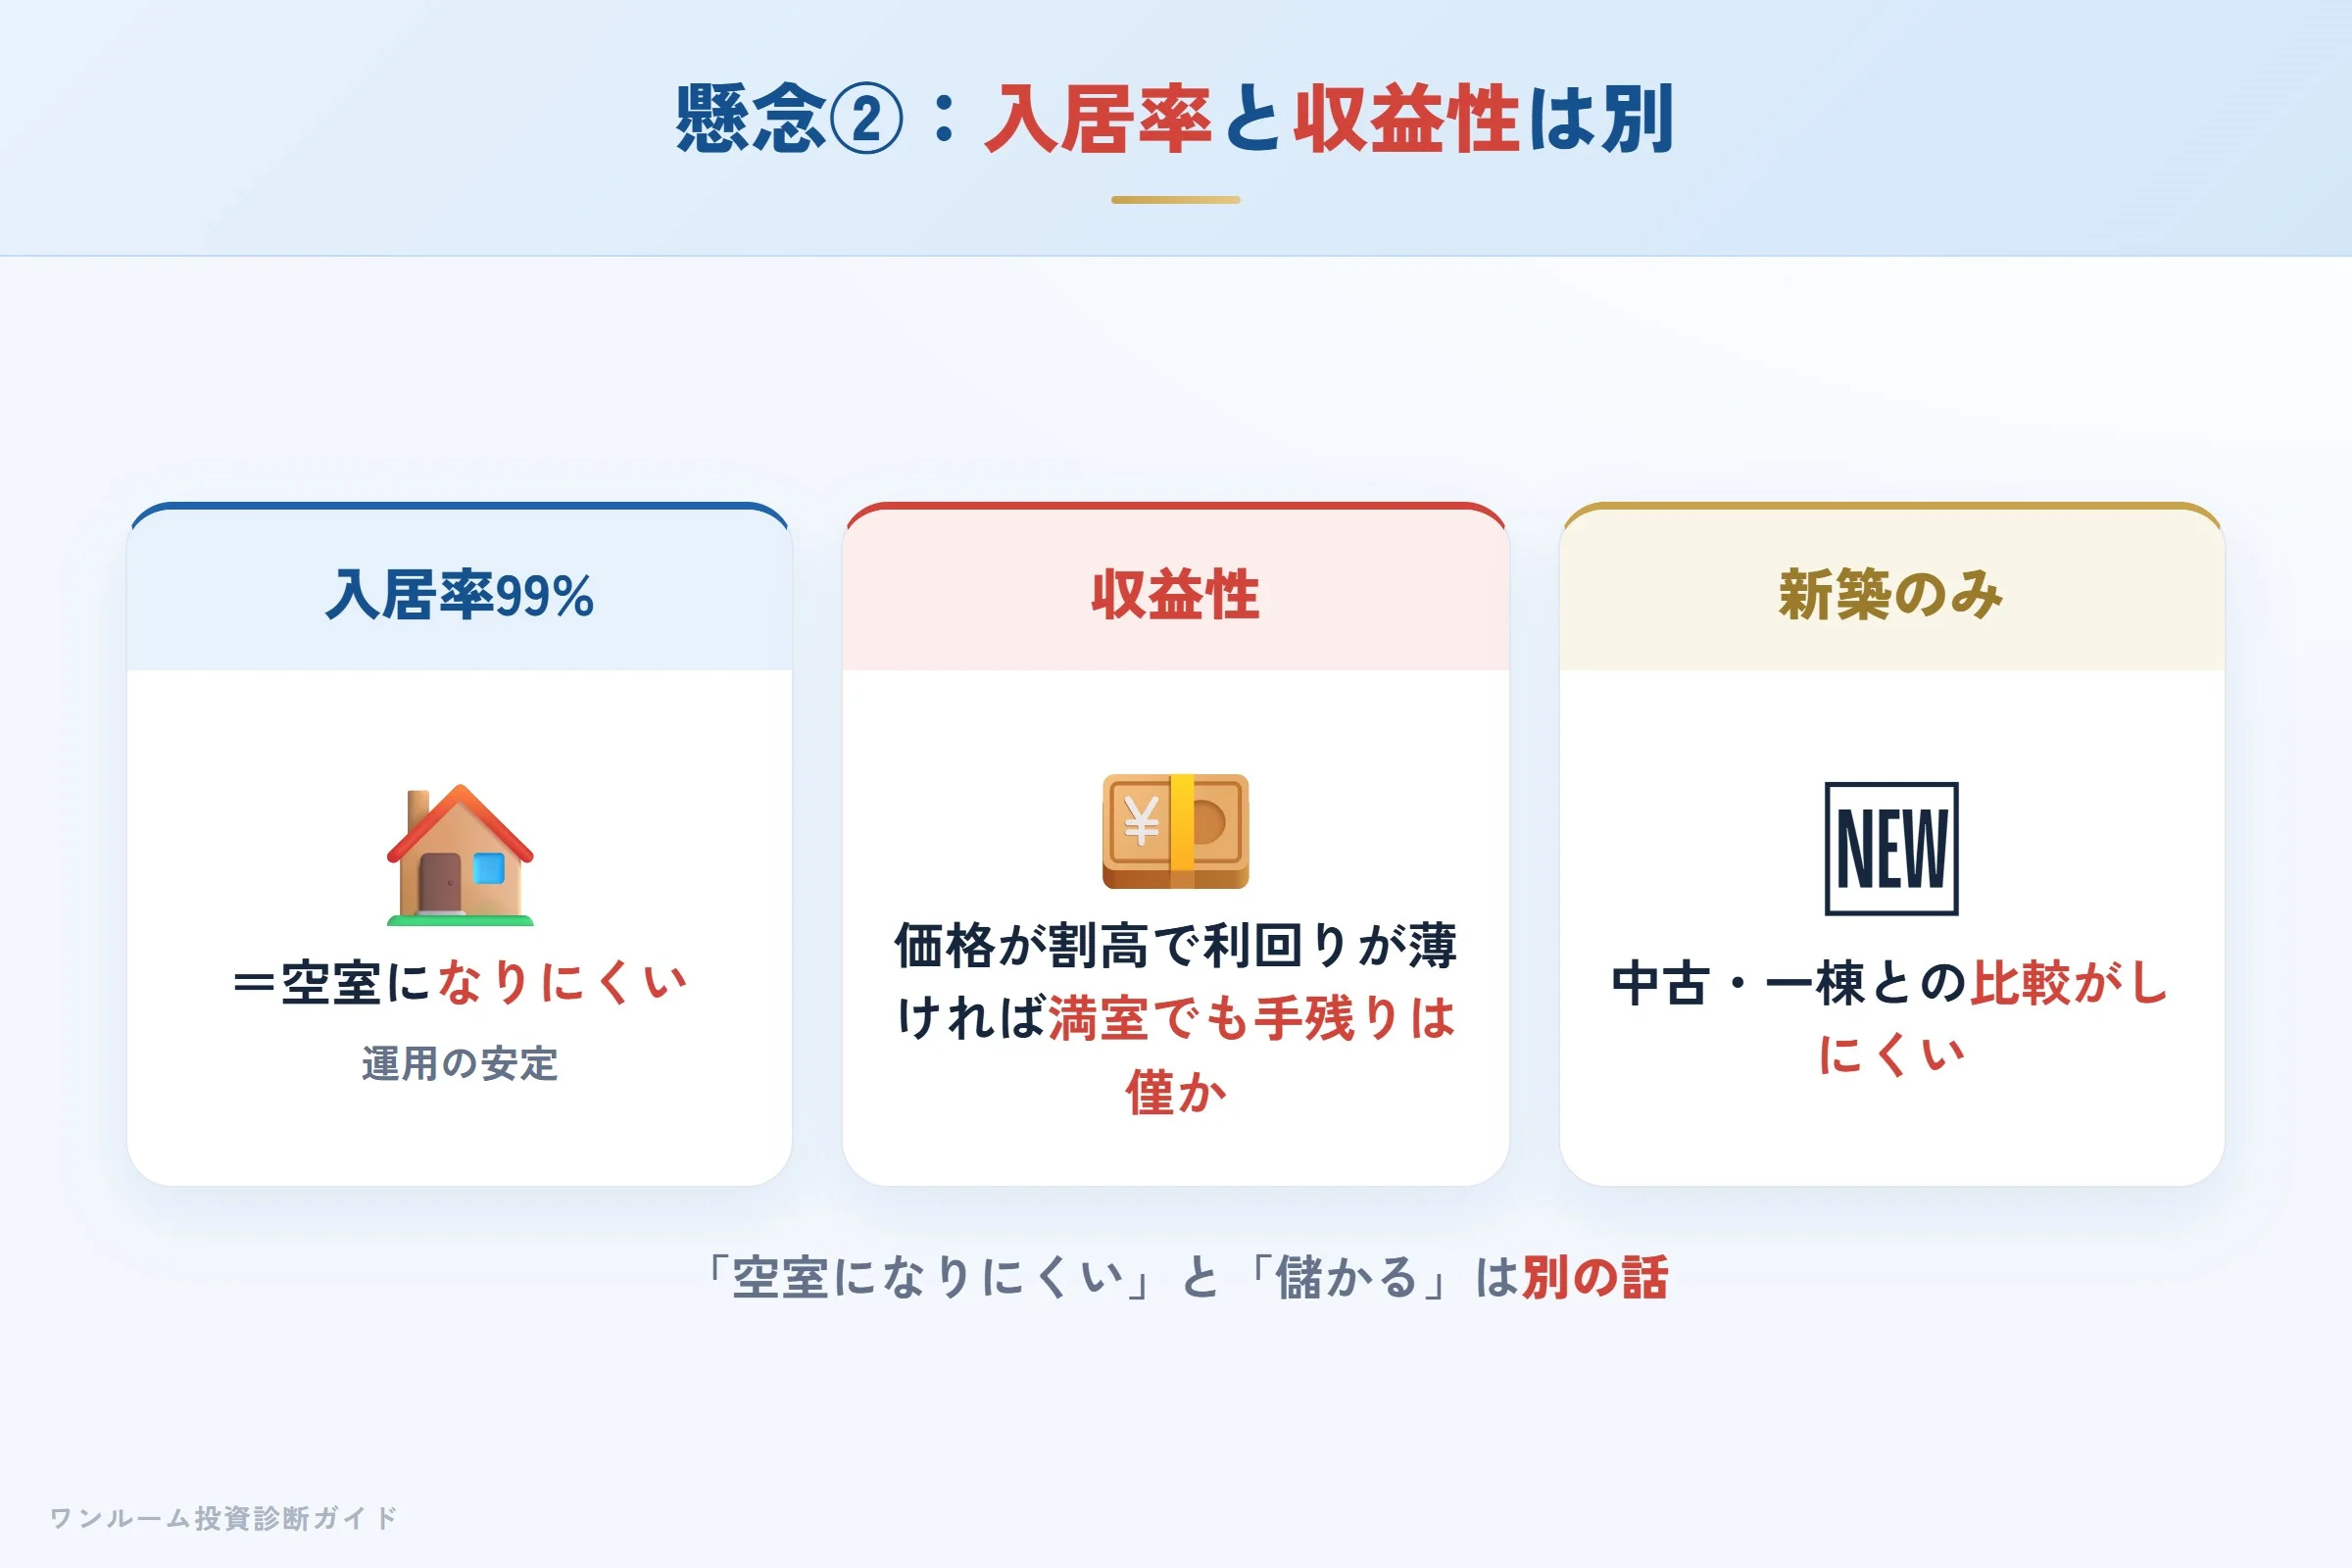
「入居率99%」は「空室になりにくい」という意味であって、「投資として利益が出る」とは別の話です。物件価格が割高で実質利回りが薄ければ、満室でもキャッシュフローはほとんど残りません。さらに新築のみの取り扱いのため、中古や一棟物件を含めた比較がしにくい点も、慎重に検討したい投資家には制約になります。
数字で見る:表面利回りと実質利回りの差
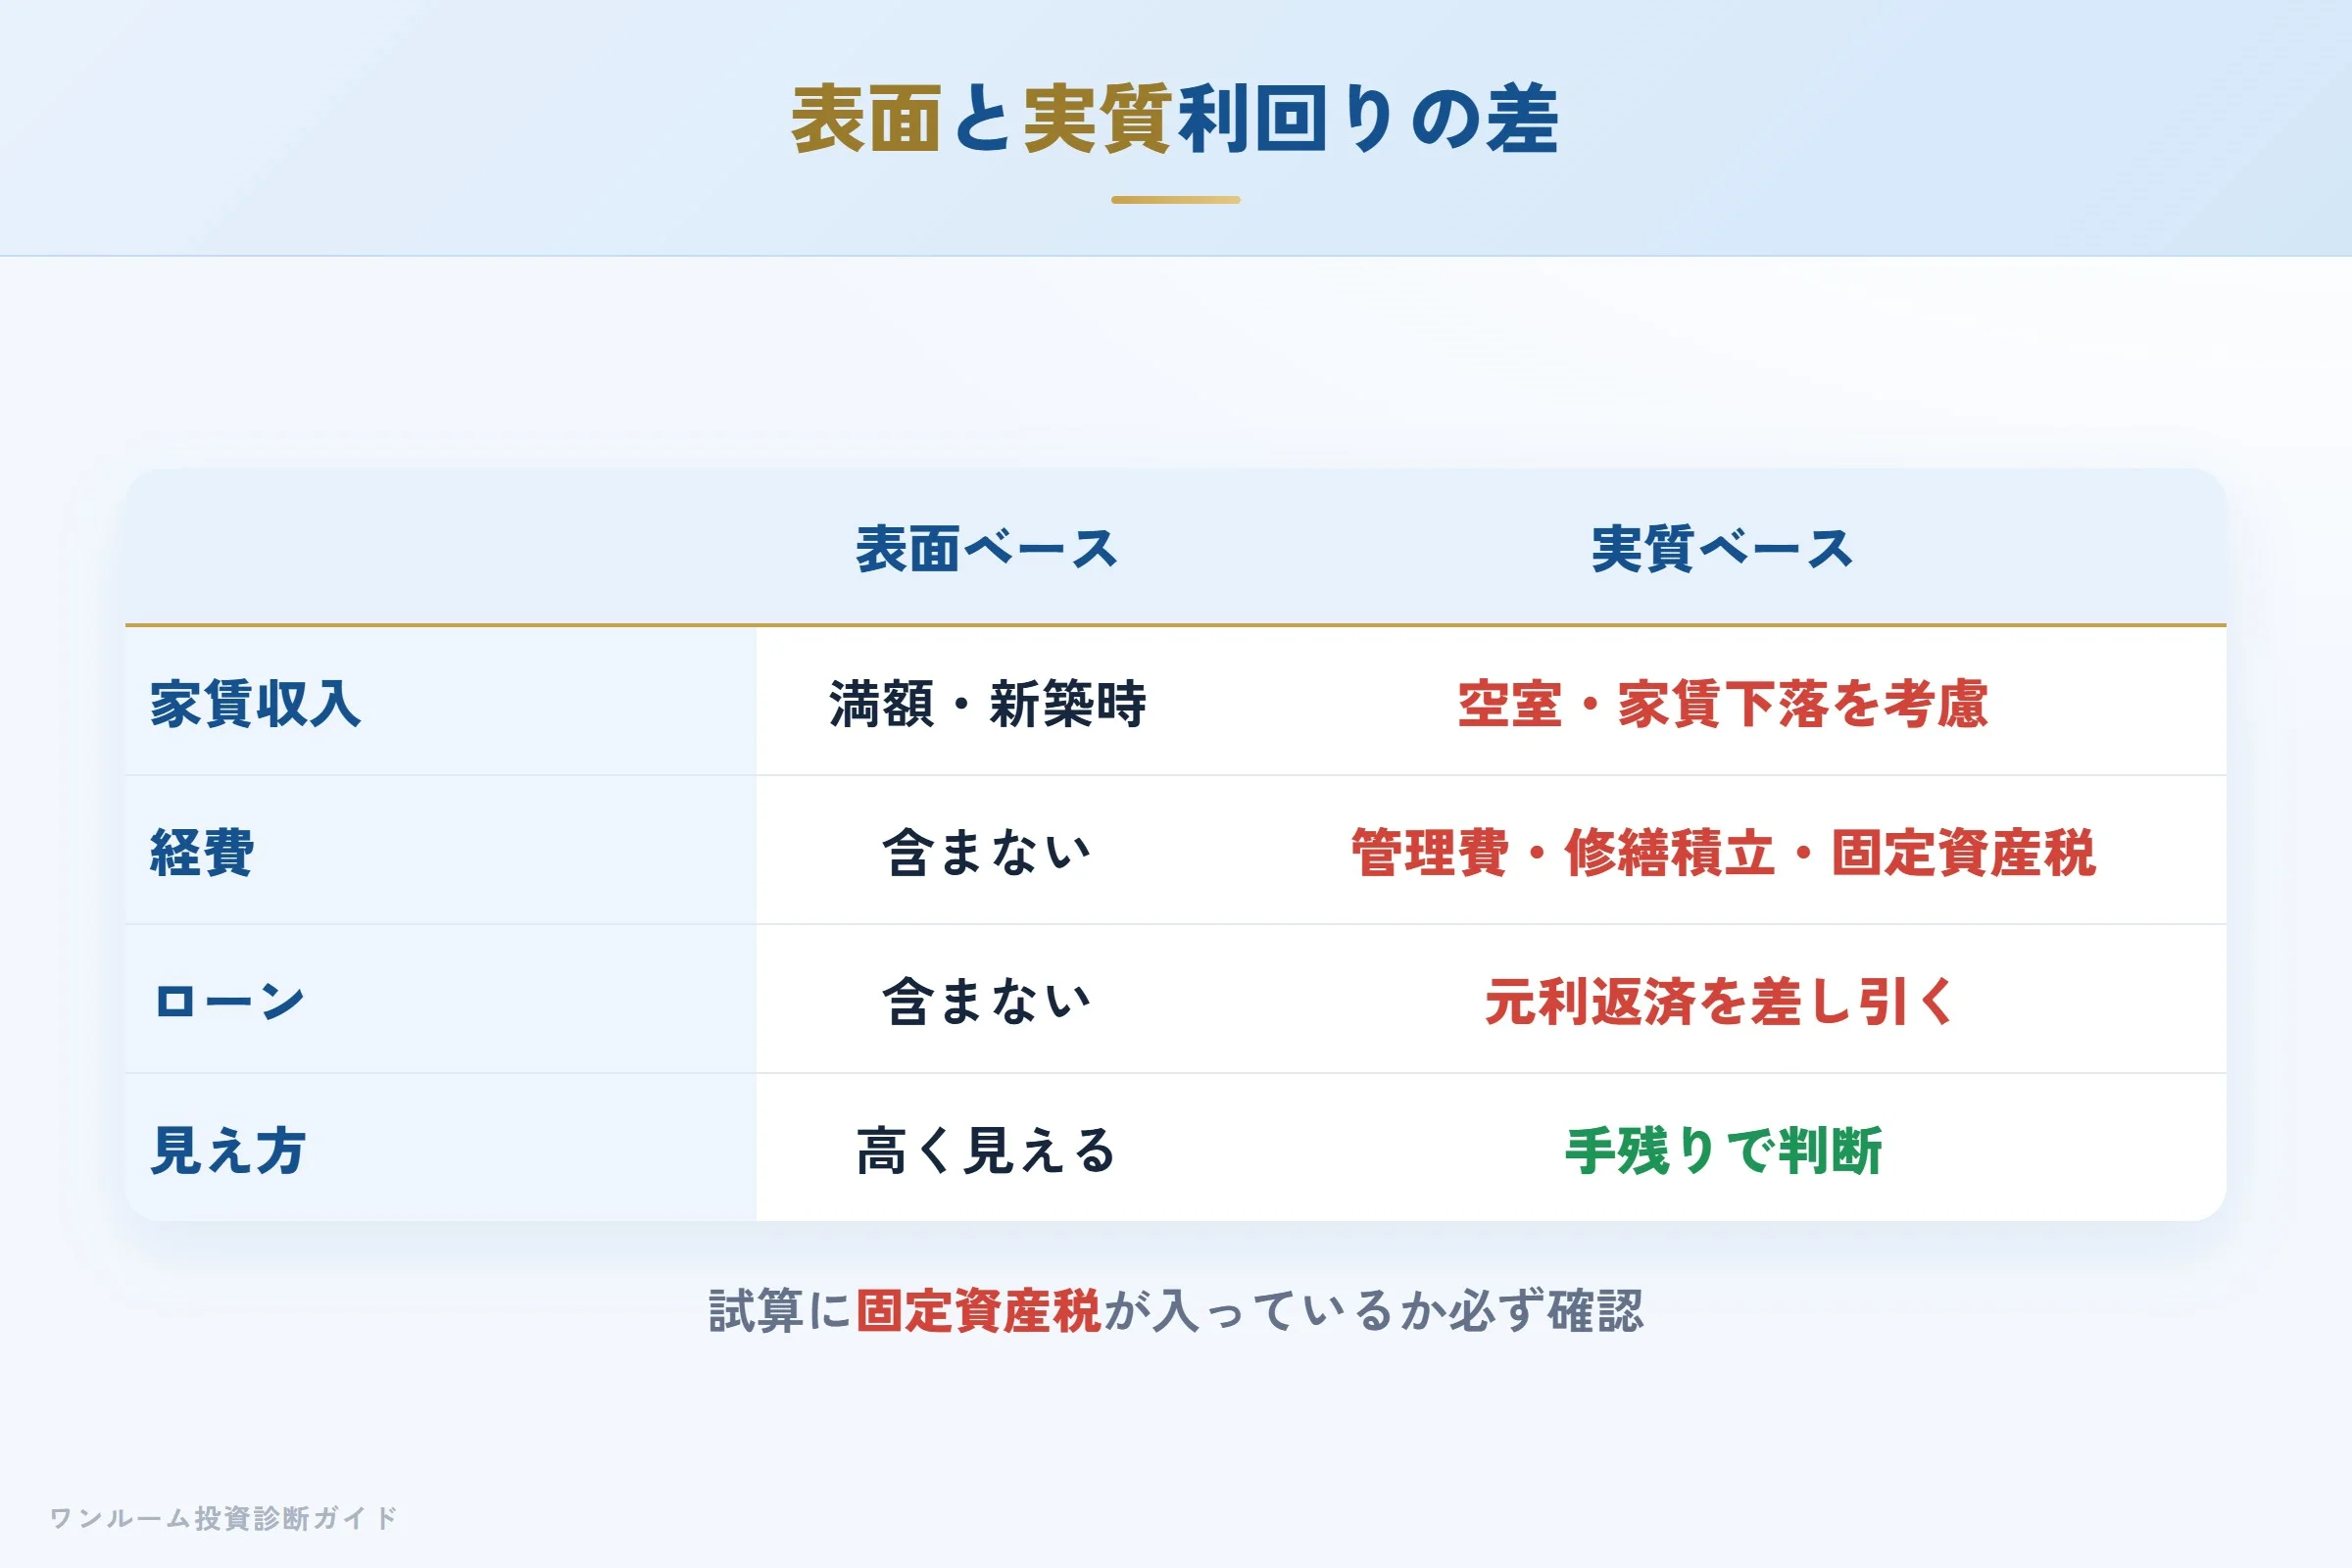
物件提案で示される「表面利回り」は、管理費・修繕積立金・固定資産税・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支です。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額・新築時で計算 | 空室・家賃下落を考慮 |
| 経費 | 含まない | 管理費・修繕積立・固定資産税 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
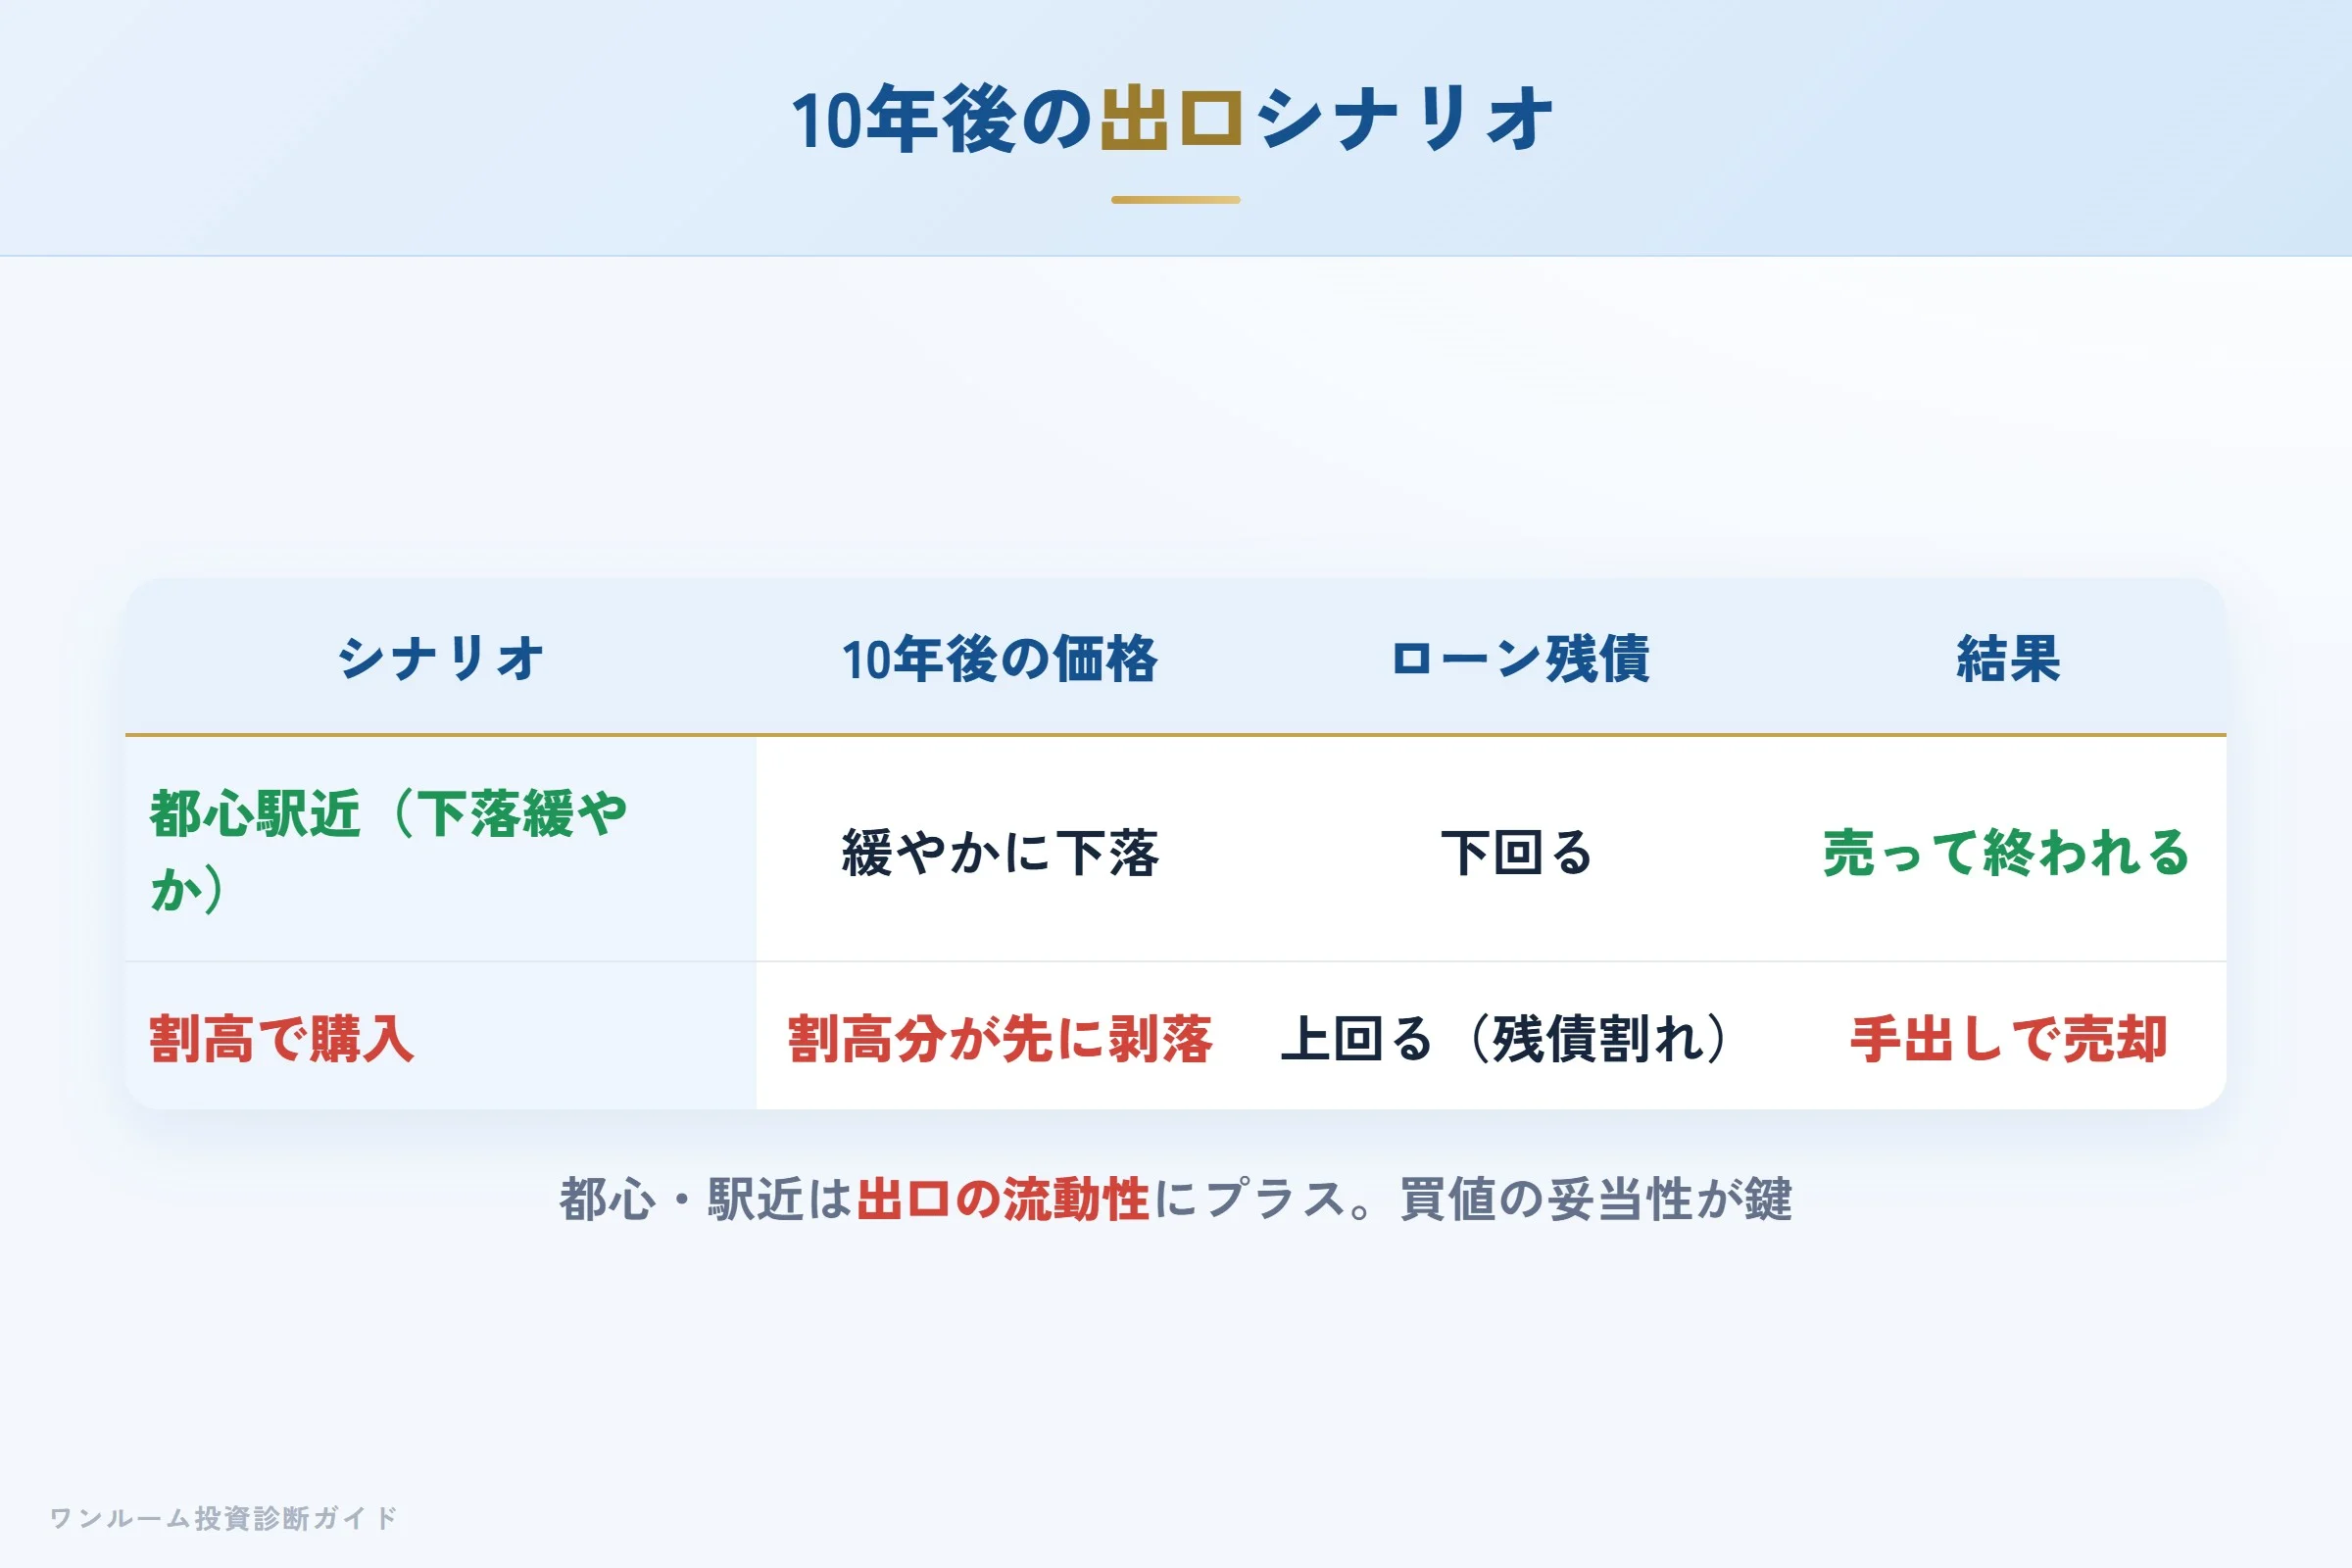
保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失です。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。都心・駅近は出口の流動性という点ではプラスに働きやすい要素です。購入前に「10年後にいくらで売れそうか」を試算しておきましょう。
独自データ:割高診断で見たエステム物件の傾向
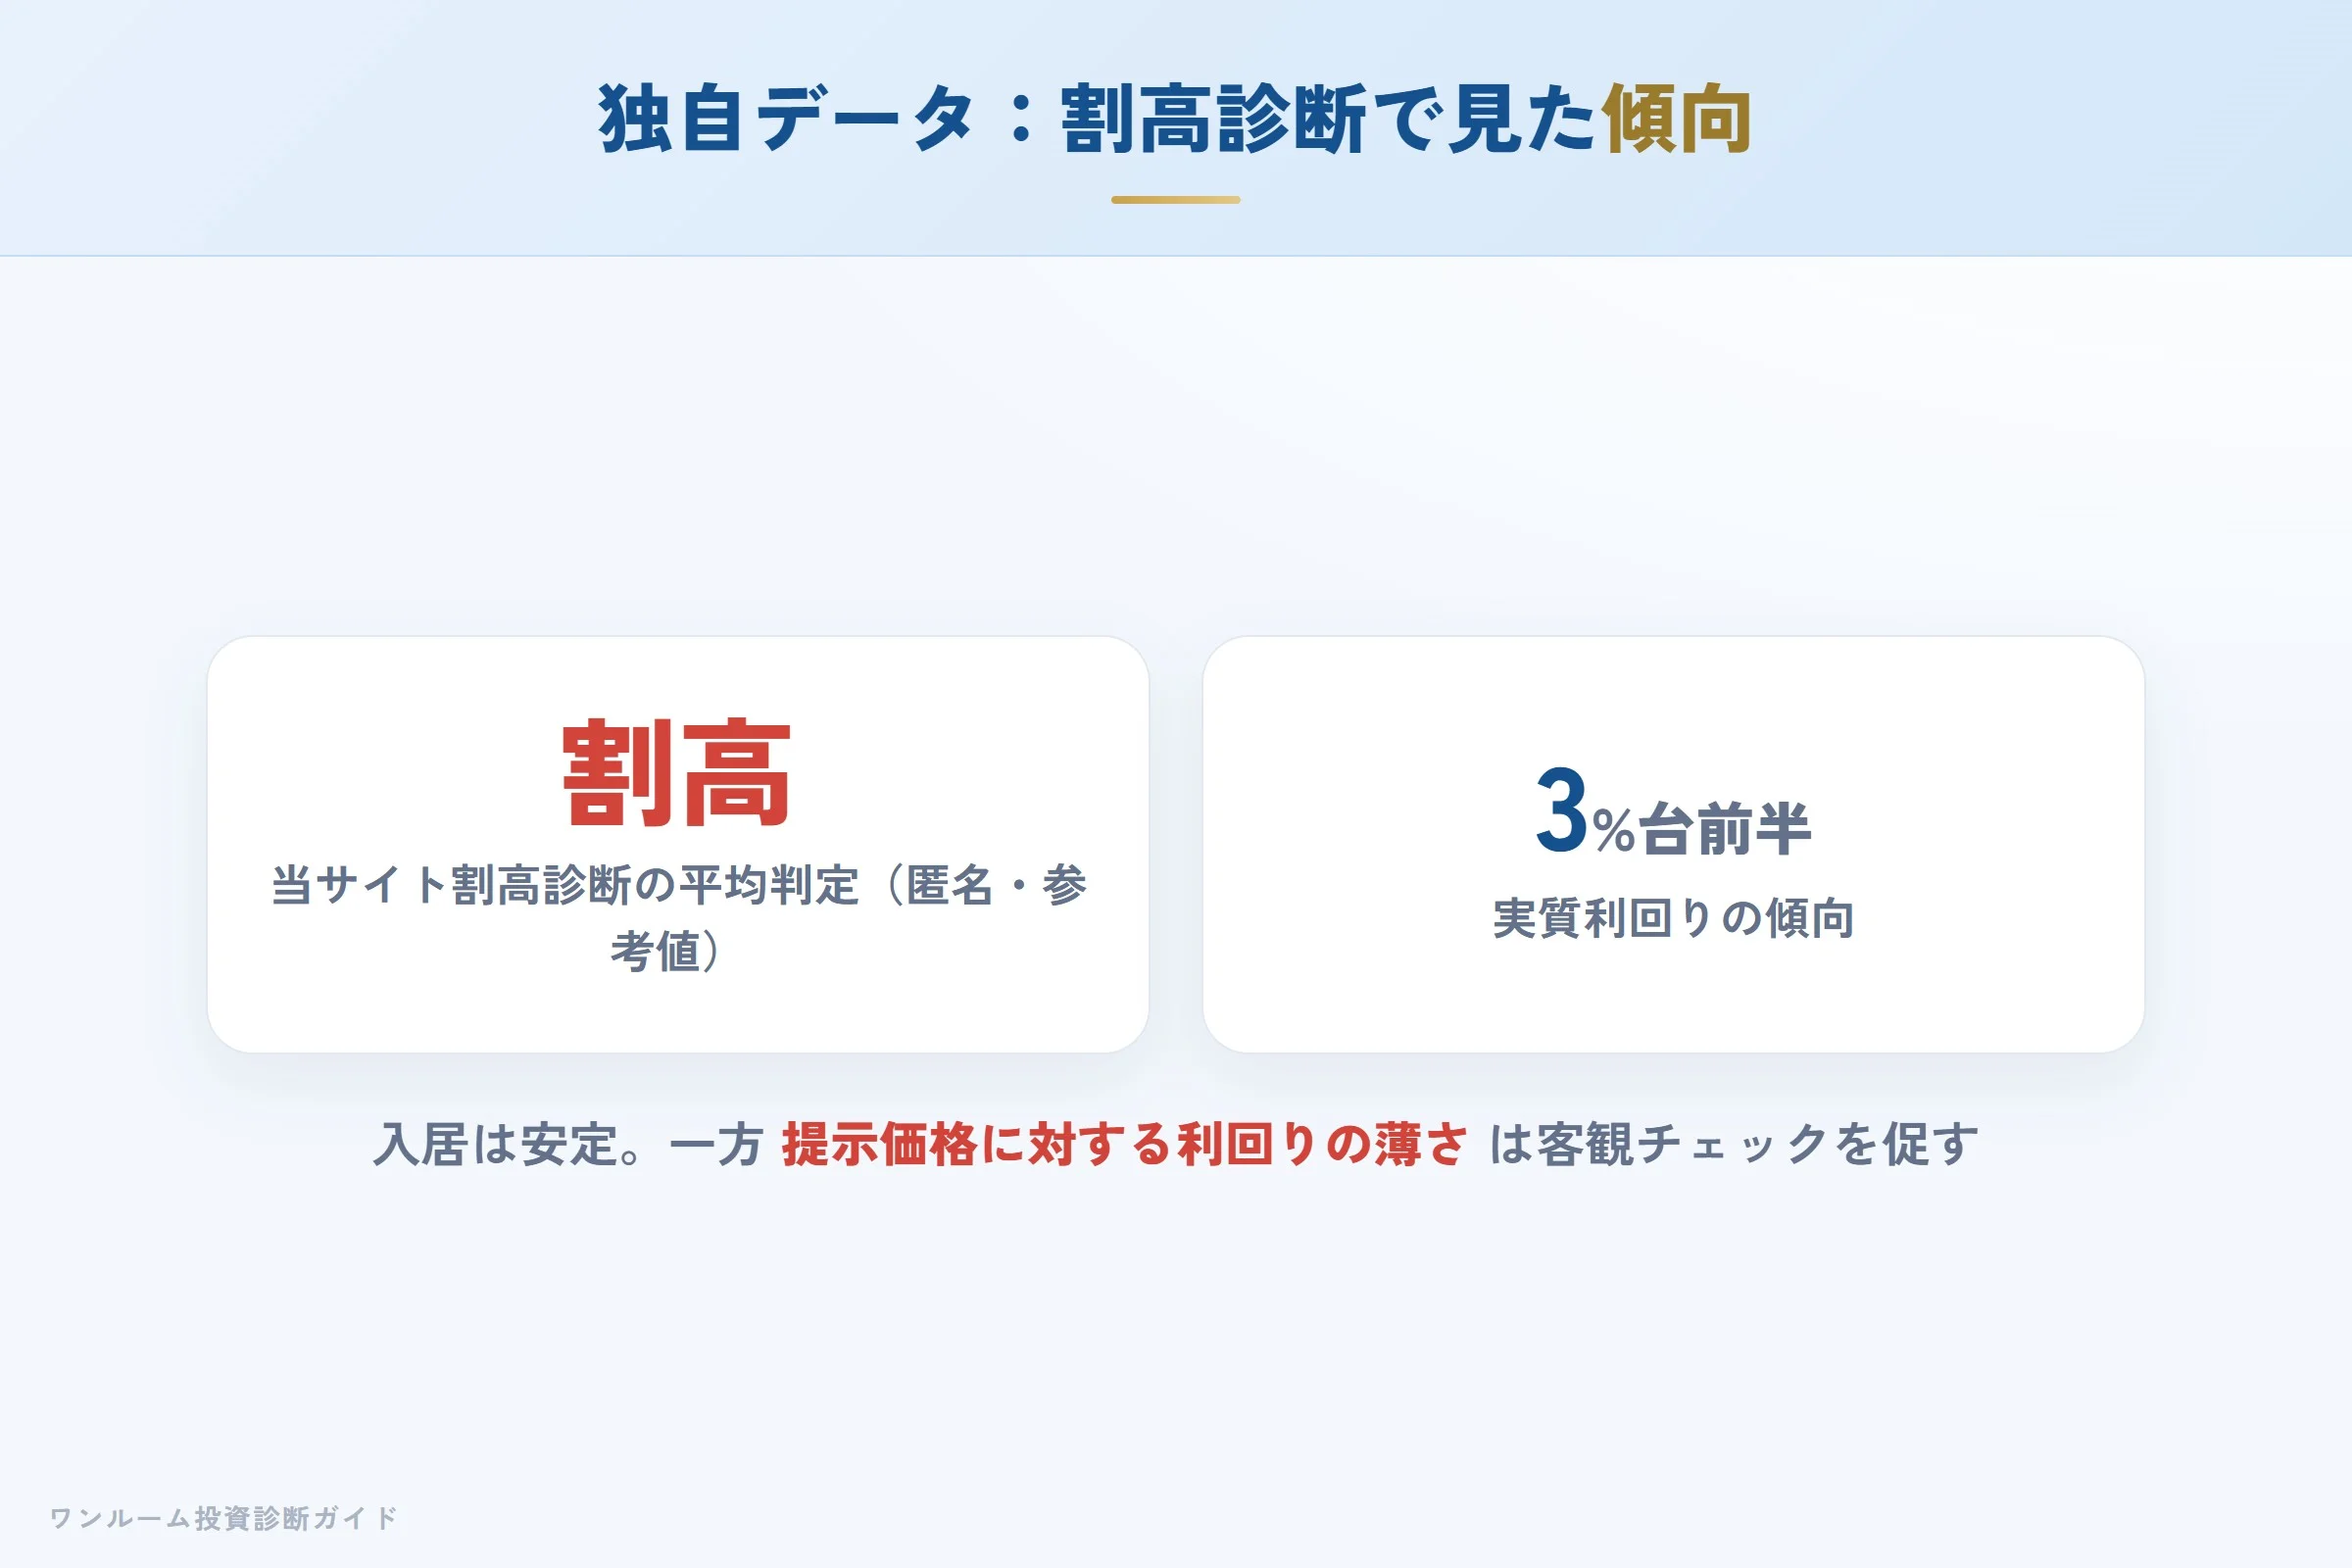
当サイトの無料「割高診断」に寄せられた東京日商エステム関連の物件は、平均判定が「割高」、実質利回りは3%台前半という傾向が見られました(少数の匿名集計のため参考値)。都心・駅近で入居の安定は期待できる一方、提示価格に対する利回りの薄さは、購入前の客観的な評価額チェックを促す結果になっています。
向いている人・向いていない人
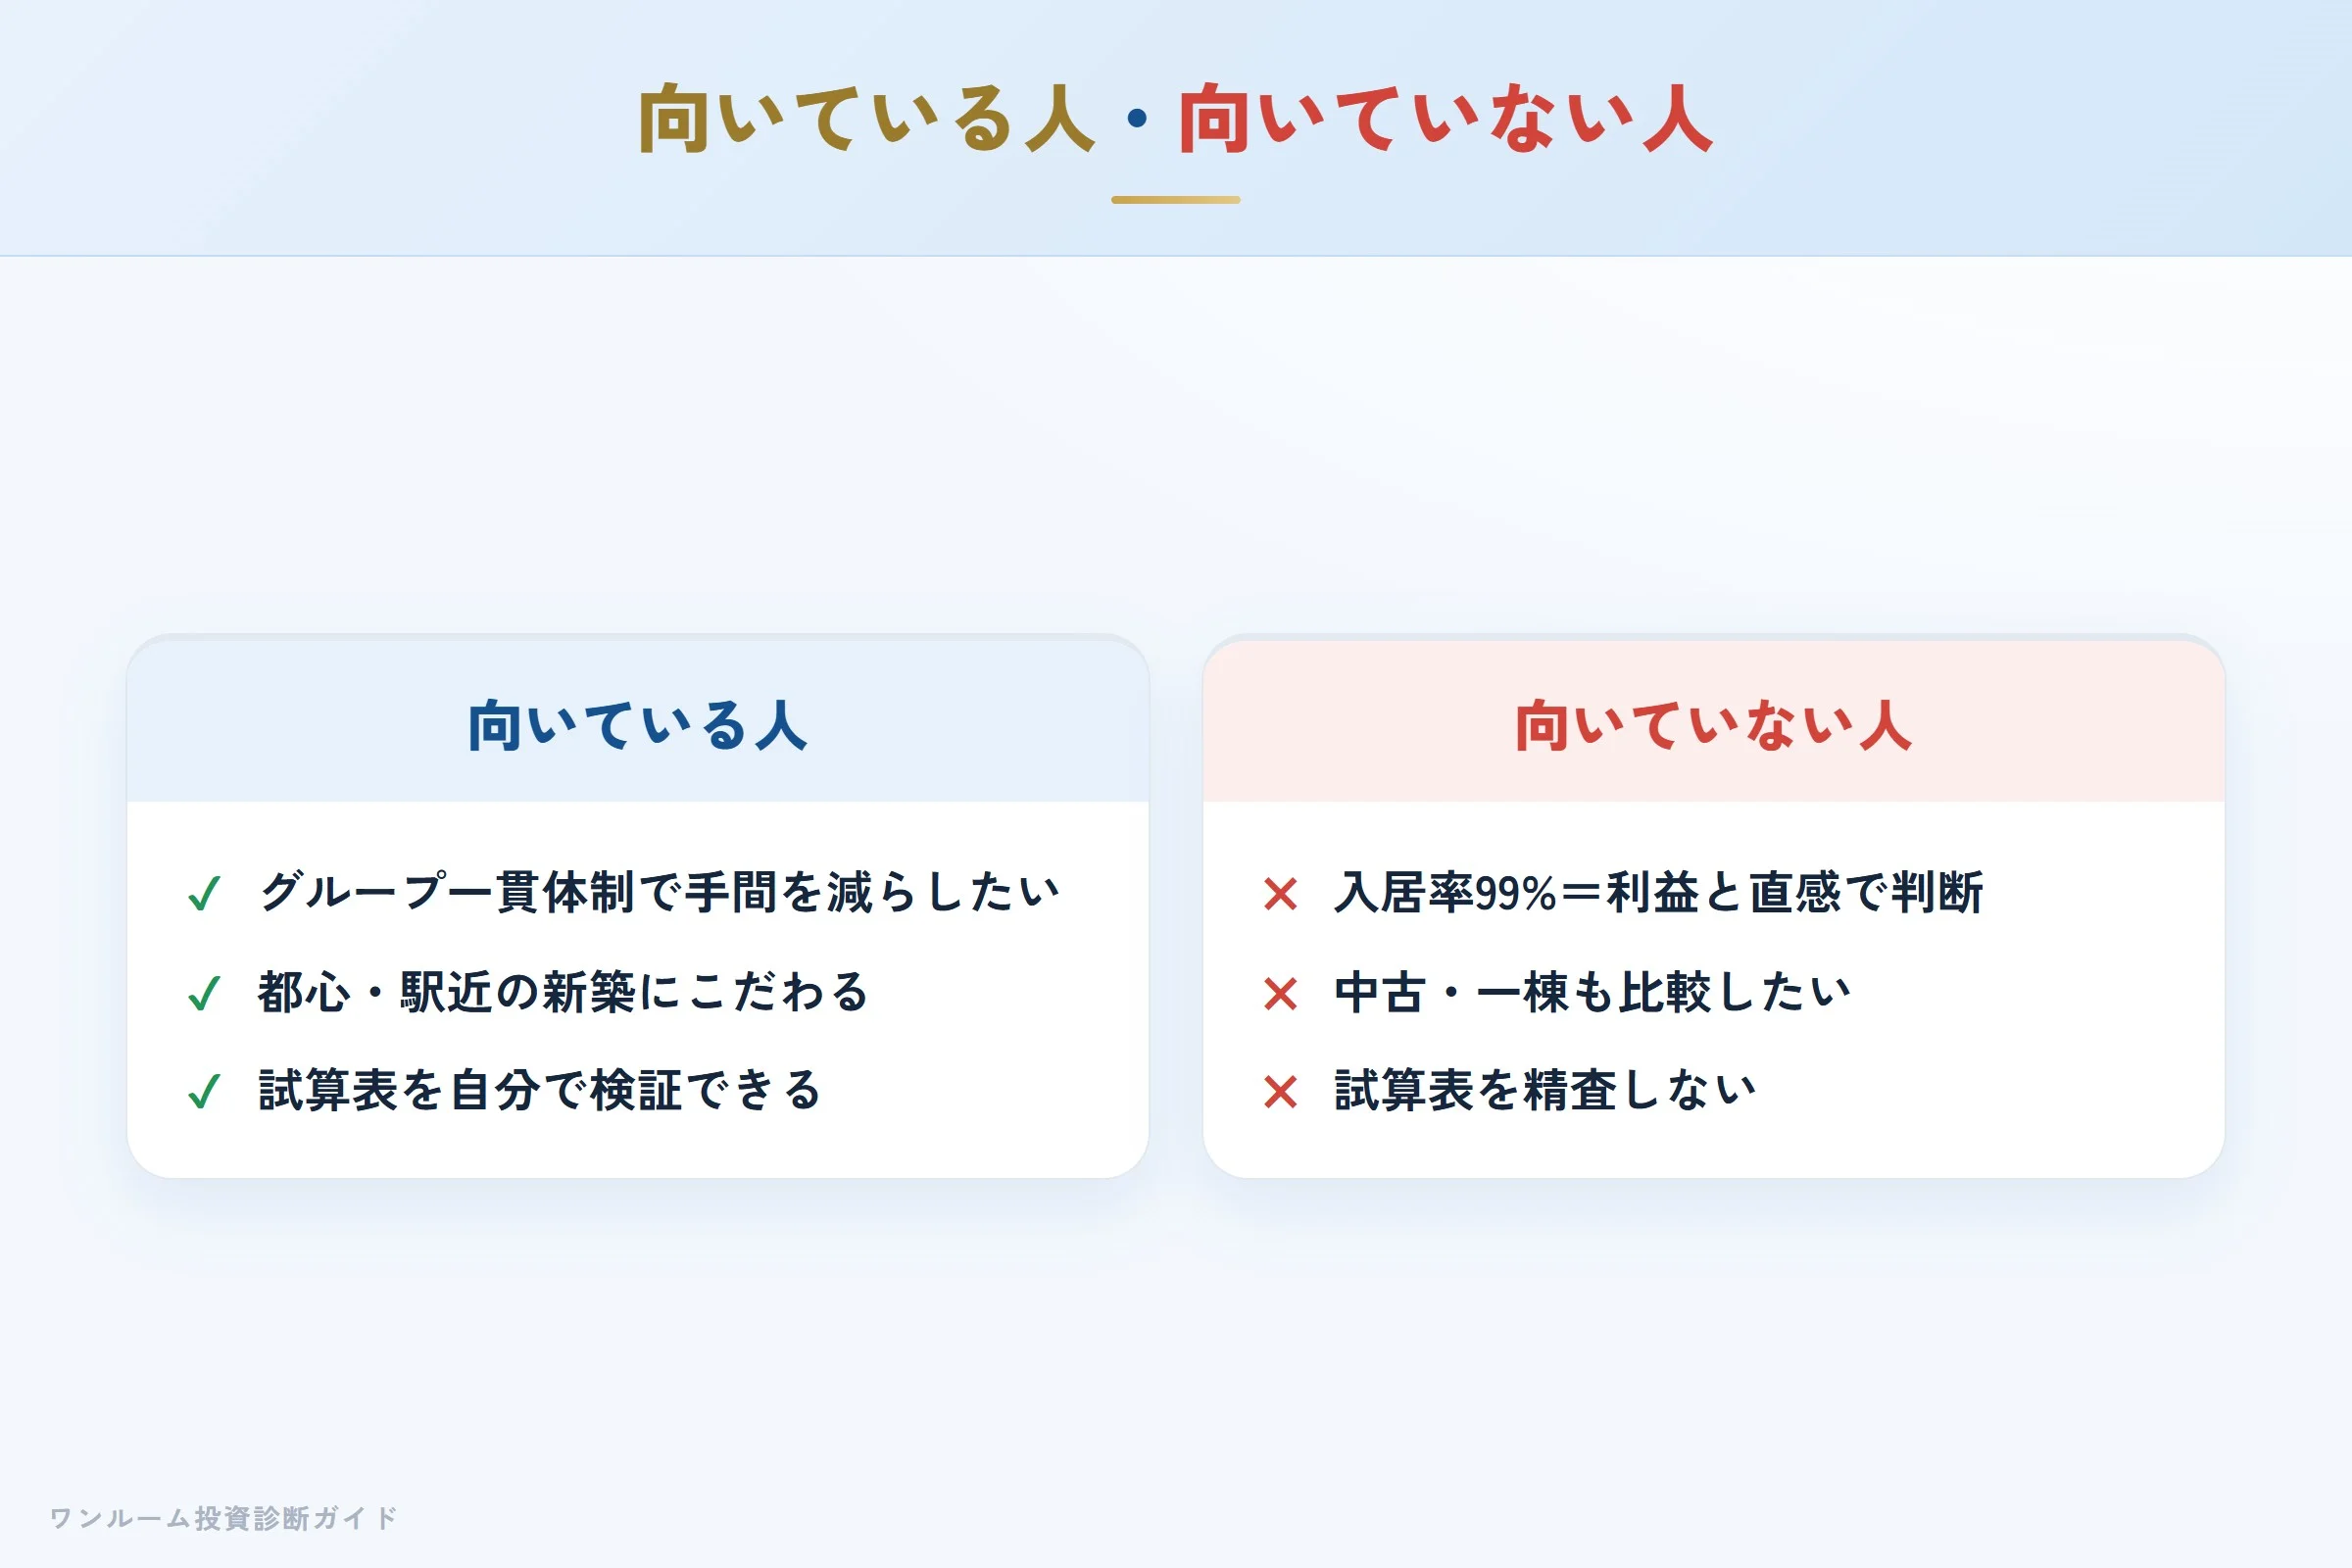
向いている人
- グループ一貫体制で管理の手間を最小化したい
- 都心・駅近の新築物件にこだわりがある
- 試算表を自分で検証できる、または専門家に依頼できる
向いていない人
- 「入居率99%=利益が出る」と直感的に判断してしまう
- 中古や一棟物件も含めた比較検討をしたい
- 担当者の言葉を信じて試算表を精査しない
「東京日商エステム 評判」でよくある疑問
検索でたどり着く人が気にしやすいポイントを、短く整理します。
- やばい会社なの? … 断定できる事実は確認できません。行政処分などの重大な不利益情報は見当たらず、指摘の中心は「収支試算の前提」という投資判断上の論点です。会社の存続性というより、提案された数字を精査すべきという話です。
- しつこい営業はある? … 「LINEや電話でこまめに連絡が来る」という声があり、丁寧と感じる人と負担に感じる人で受け止めが分かれます。ペースが合わない場合は連絡頻度を最初に伝えておくと安心です。
- 中古やリノベも扱っている? … 基本は新築ワンルームの分譲が中心です。中古・一棟を含めて比較したい人は、他社と併せて検討する前提で臨むとよいでしょう。
- 入居率99%は本当? … 公式サイトに「99%以上(2026年2月末時点・自社調べ/30日以上の空室を基準に算出)」と明記されたグループ全体の自社公表値で、都心・駅近特化の立地が背景です。ただし前述のとおり「空室になりにくい」ことと「利益が出る」ことは別に評価してください。
まとめ:判断軸は「収支」と「出口」
東京日商エステムは「不動産会社としての安定性」という意味では中堅以上の水準にあります。グループ基盤・入居率・長期オーナーの実績はその証拠です。一方で、投資商品としての収益性という軸で見ると、新築ワンルーム特有の「割高な価格・薄い利益幅」という構造的な問題からは逃れられていません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
提案を受けたら、まず試算表に固定資産税が入っているか、家賃が下がっても収支が回るかを確認してみてください。担当者の誠実さと、数字の合う物件かどうかは別の話です。
まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
