
「トーシンパートナーズのZOOMを勧められたけれど、実際のところどうなんですか?」。こうした相談が後を絶ちません。ネットで調べると「デザインが良く入居率も安定している」という声と、「営業電話がしつこい」という声が混在し、何を信じればいいのか分からなくなります。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 新築ワンルーム投資は「担当者の印象」や「買った後の入居率」で評価が変わりやすい商品です。しかし投資判断で本当に見るべきは、物件の構造と数字の現実。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社トーシンパートナーズとはどんな会社か(会社概要・物件ブランド・販売立場)
- Googleや第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- AIが整理する「強み」と「懸念点」
- どんな人が検討でき、どんな人は見送るべきか
トーシンパートナーズは「やばい」?と検索される理由と、自分で確かめる方法
「トーシンパートナーズ やばい」と検索する人の多くは、営業電話を受けて、この会社から買ってよいか・どう断ればよいかを確かめたい人です。この記事は、会社そのものを「やばい」と決めつけるものではありません。公開情報と口コミの傾向から、確かめるべき点を整理しています。
検索される主な理由(投資用マンションの会社に共通しやすいもの)
- 勤務先や自宅への電話・手紙など、突然の勧誘がある
- 家賃保証(サブリース)や「節税」を前面にした提案で、価格や収支がわかりにくい
- 購入後に、家賃の見直しや売却のときの価格で思っていたのと違った、という声がある
自分で確かめる方法
- 宅地建物取引業の免許: 国土交通省「建設業者・宅建業者等企業情報検索システム」で会社名を検索し、免許番号と更新回数を確かめる
- 行政処分の有無: 国土交通省「ネガティブ情報等検索サイト」で、過去の行政処分を確かめる
- 提案された価格: 近くの似た物件の取引価格・利回りと比べる(当社の割高診断でも確かめられます)
- 家賃保証の条件: 保証賃料の見直し条件・解約の条件を契約書で確かめる
勧誘を断りたいとき 宅地建物取引業法の施行規則では、宅建業者が勧誘の際に、相手が契約しない意思を示したのに勧誘を続けること、迷惑を覚える時間に電話・訪問することなどが禁止されています。「契約するつもりはありません。今後の連絡は不要です」とはっきり伝え、日時・担当者名を記録しておくと、相談するときに役立ちます。困ったときは、会社の免許を出した行政庁(国土交通省の地方整備局や都道府県)の相談窓口に相談できます。
会社概要:トーシンパートナーズはどんな会社か
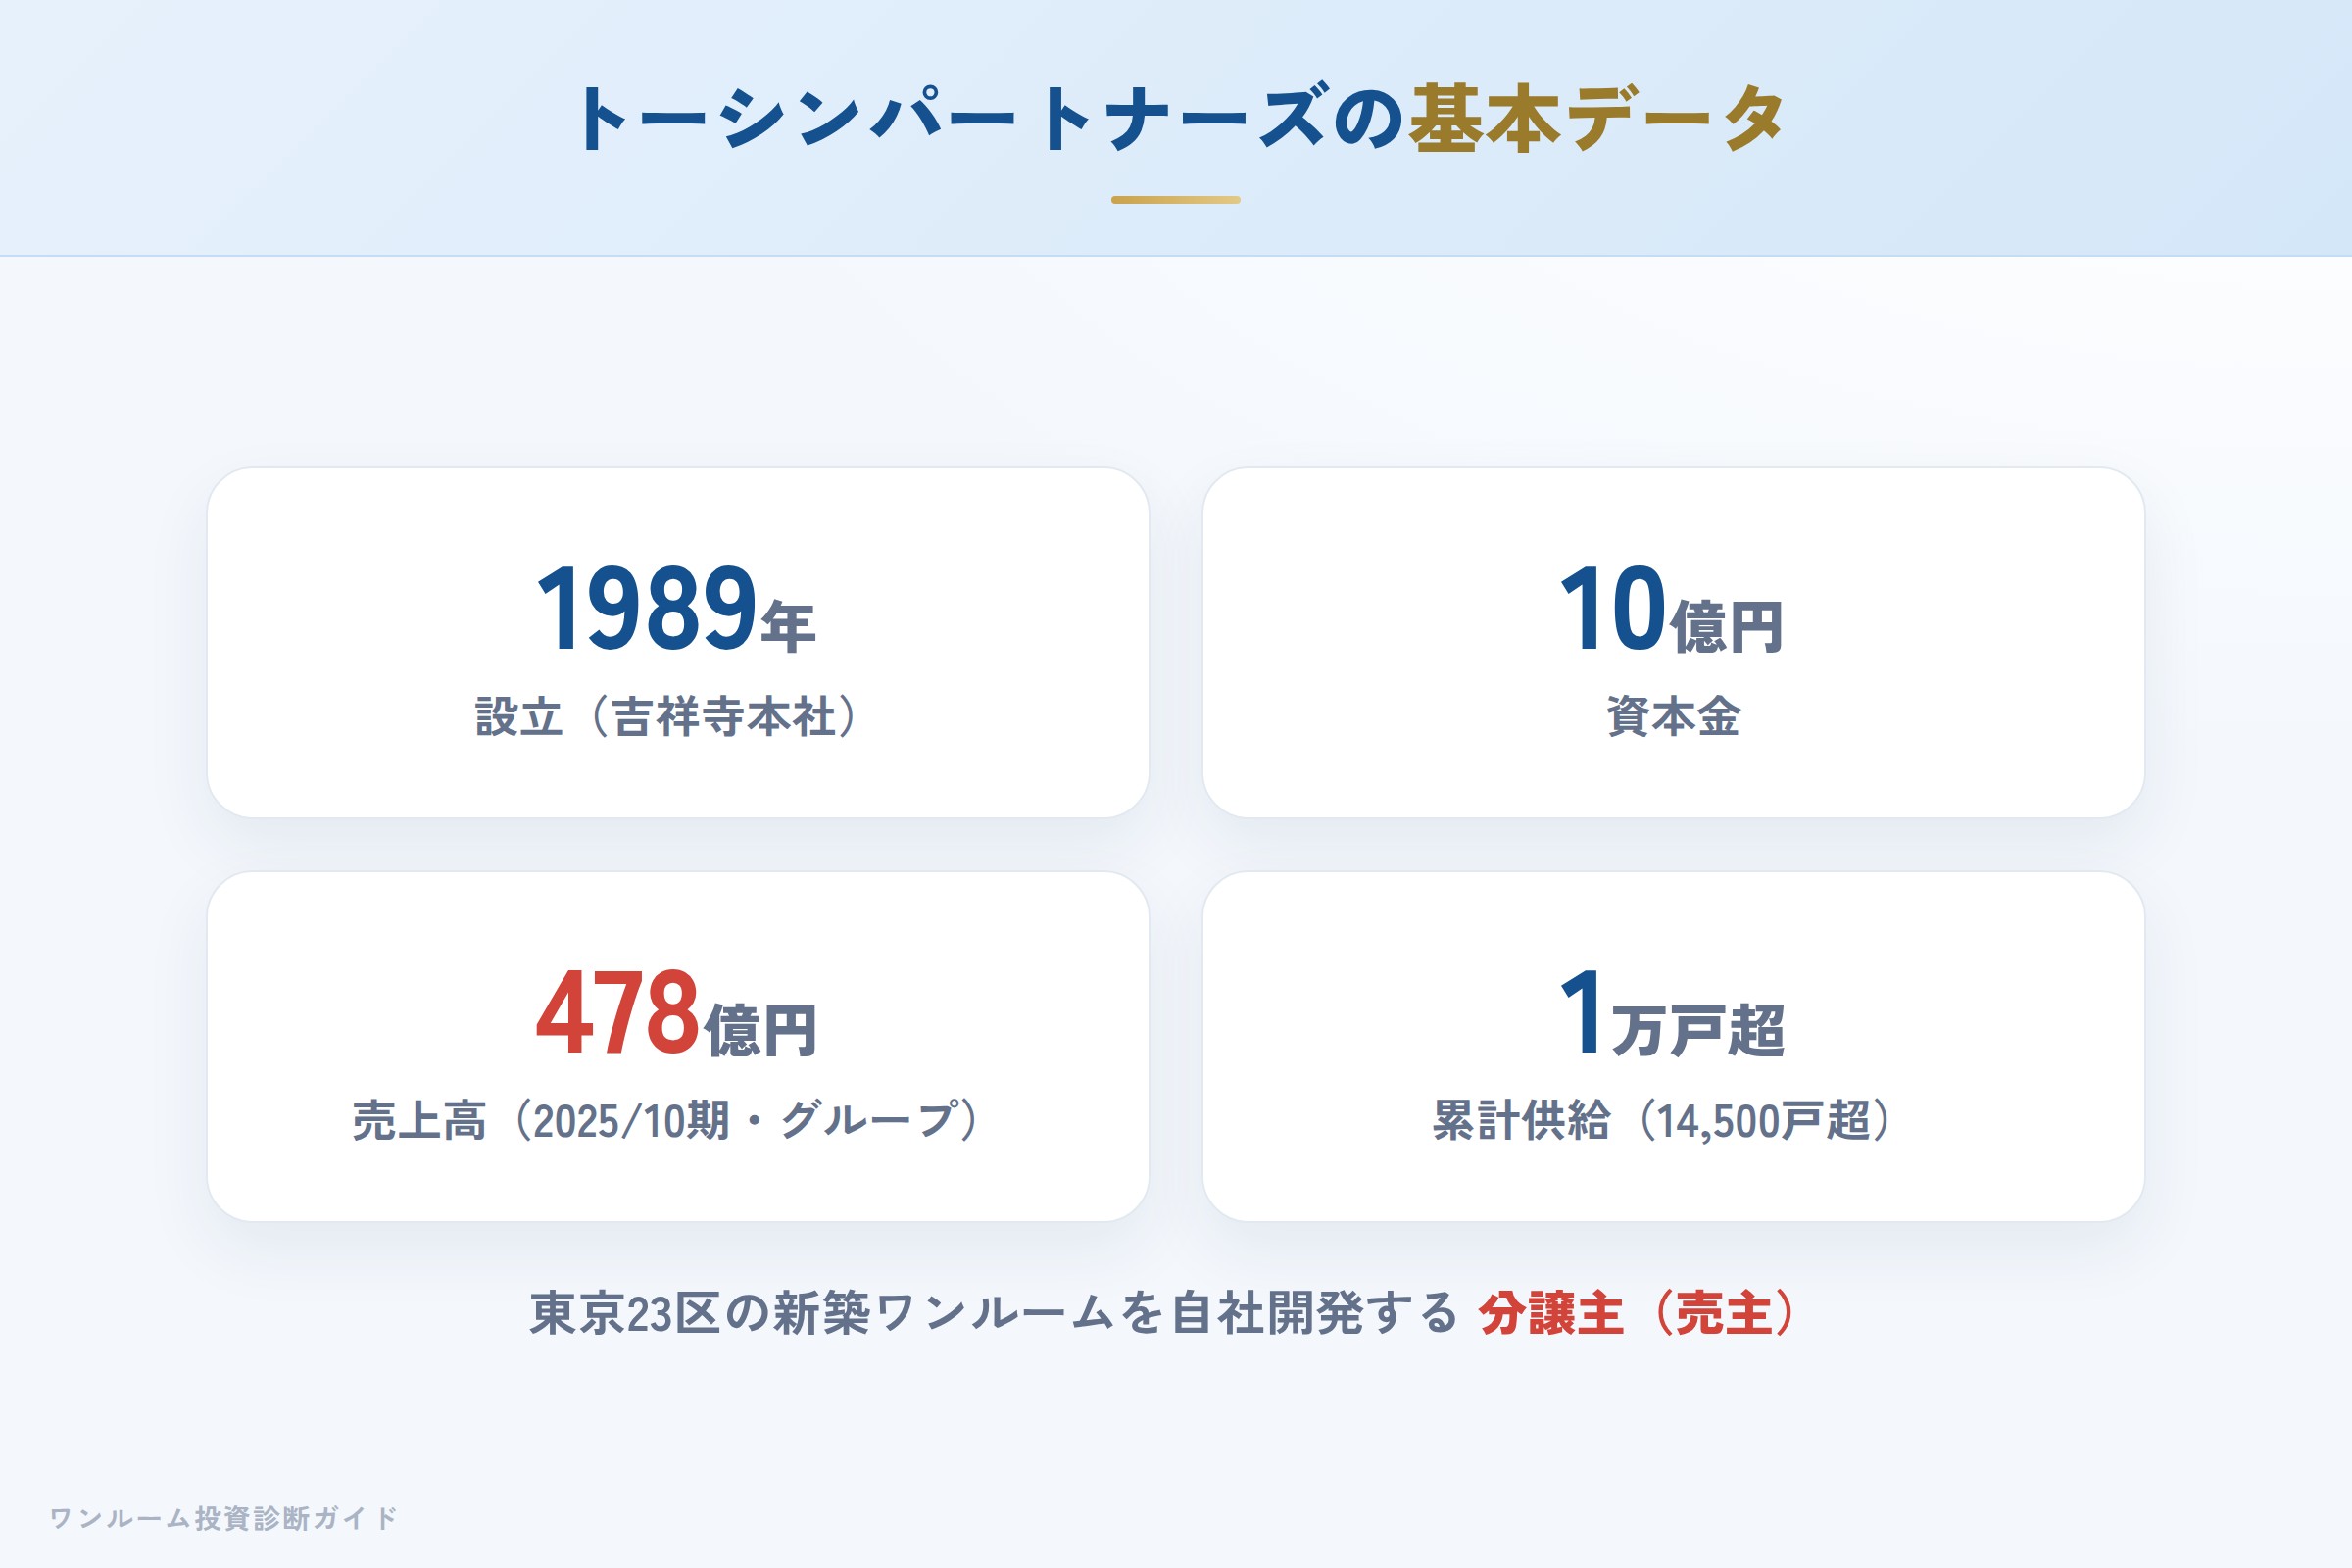
トーシンパートナーズは1989年設立、資本金10億円、吉祥寺(東京都武蔵野市)に本社を置く資産運用型マンションのデベロッパーです。物件の企画・開発から販売までを自社で手がける分譲主(売主)で、他社物件を扱う販売代理とは立場が異なります。持株会社トーシンパートナーズホールディングスを頂点とするグループ体制で、賃貸管理はグループのトーシンコミュニティーが担っています。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社トーシンパートナーズ |
| 所在地 | 東京都武蔵野市吉祥寺本町1-33-5 |
| 設立 | 1989年2月 |
| 資本金 | 10億円 |
| 代表取締役 | 小笠原 一義 |
| 免許番号 | 国土交通大臣(2)第9540号 |
| 売上高 | 約478億円(2025年10月期・グループ) |
| 累計供給 | 1万戸超(14,500戸超) |
| 上場情報 | 非上場(持株会社体制) |
累計供給1万戸を超える実績を持ち、販売する物件は自社ブランドが中心です。この「自社が売主」という立場は、責任の所在や物件情報の一貫性という点では分かりやすい構造と言えます。
ZOOM・フェニックス・AELL:3つの物件ブランド
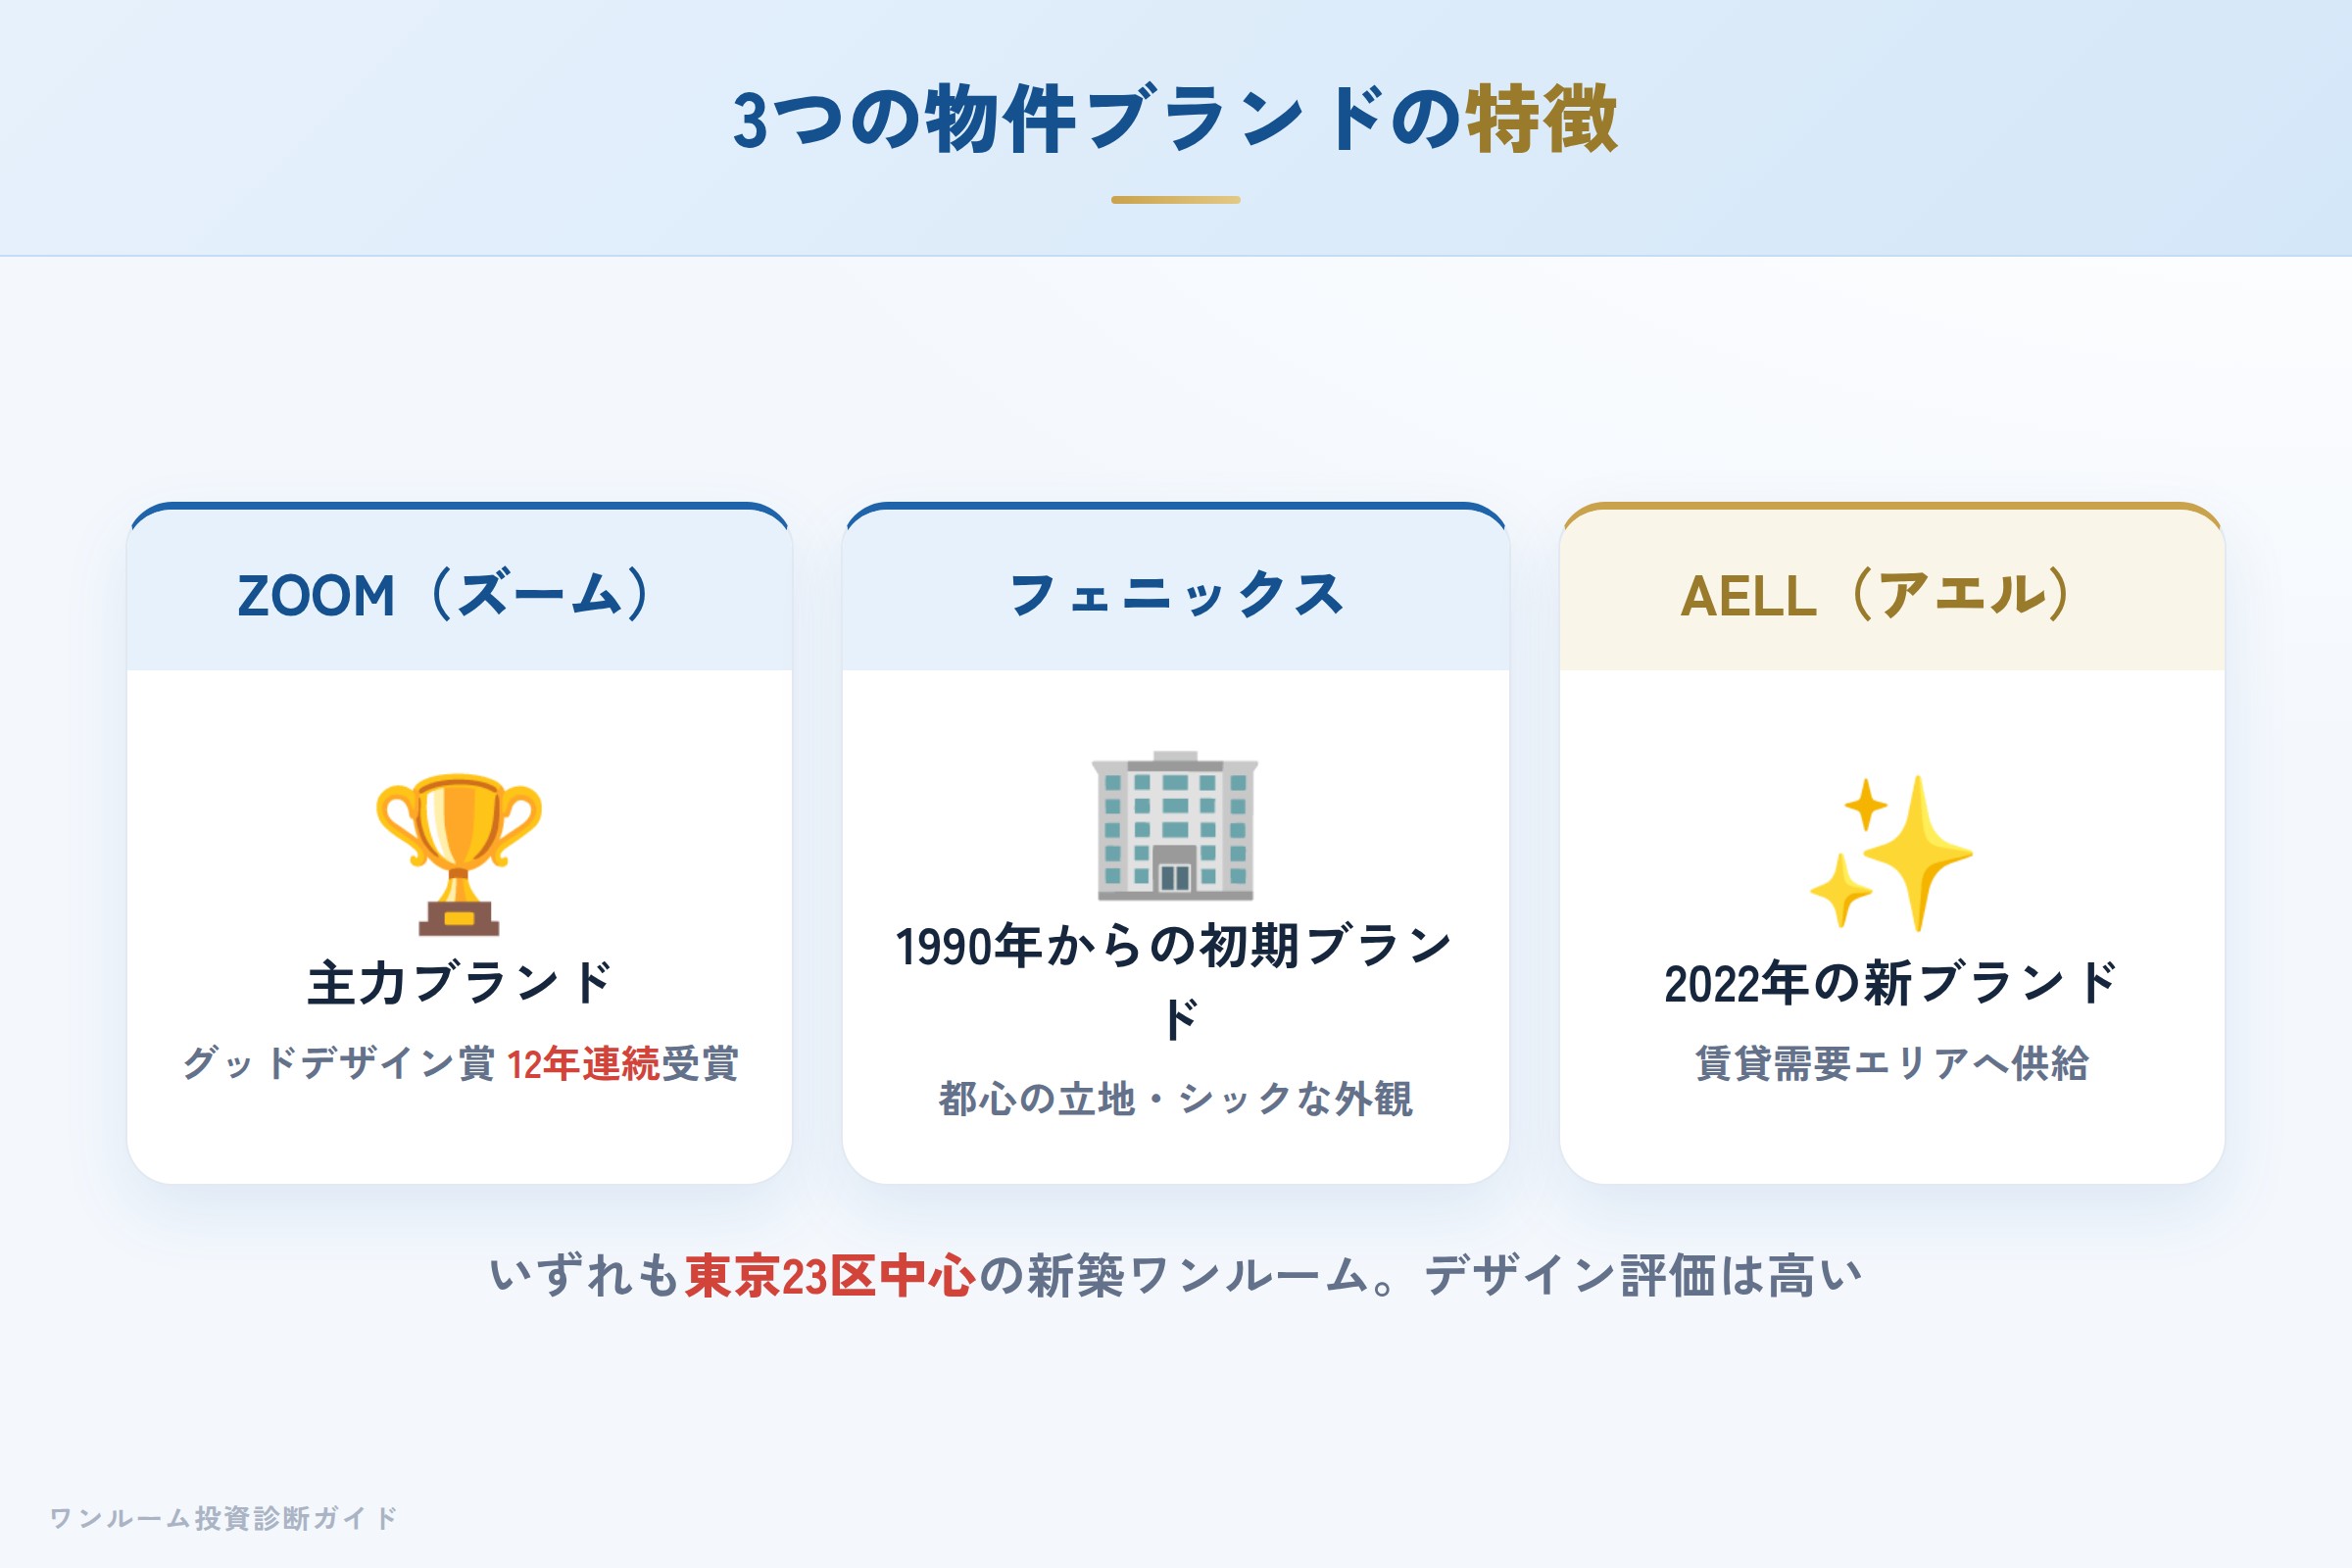
トーシンパートナーズは主に3つのブランドでマンションを展開しています。いずれも東京23区を中心とした都市部の新築ワンルームです。
- ZOOM(ズーム):2013年開始の主力ブランド。グッドデザイン賞を12年連続で受賞し、デザイン性を前面に打ち出しています。
- フェニックス:1990年から続く初期ブランド。都心部の立地を選定し、シックな外観が特徴です。
- AELL(アエル):2022年に立ち上げた新ブランド。賃貸需要が見込めるエリアへの供給を掲げています。
デザイン評価の高さはブランドの資産価値や入居付けにプラスに働く要素ですが、デザイン性と投資としての収益性は別の指標である点は押さえておく必要があります。
実際の口コミ:良い声と悪い声の両方
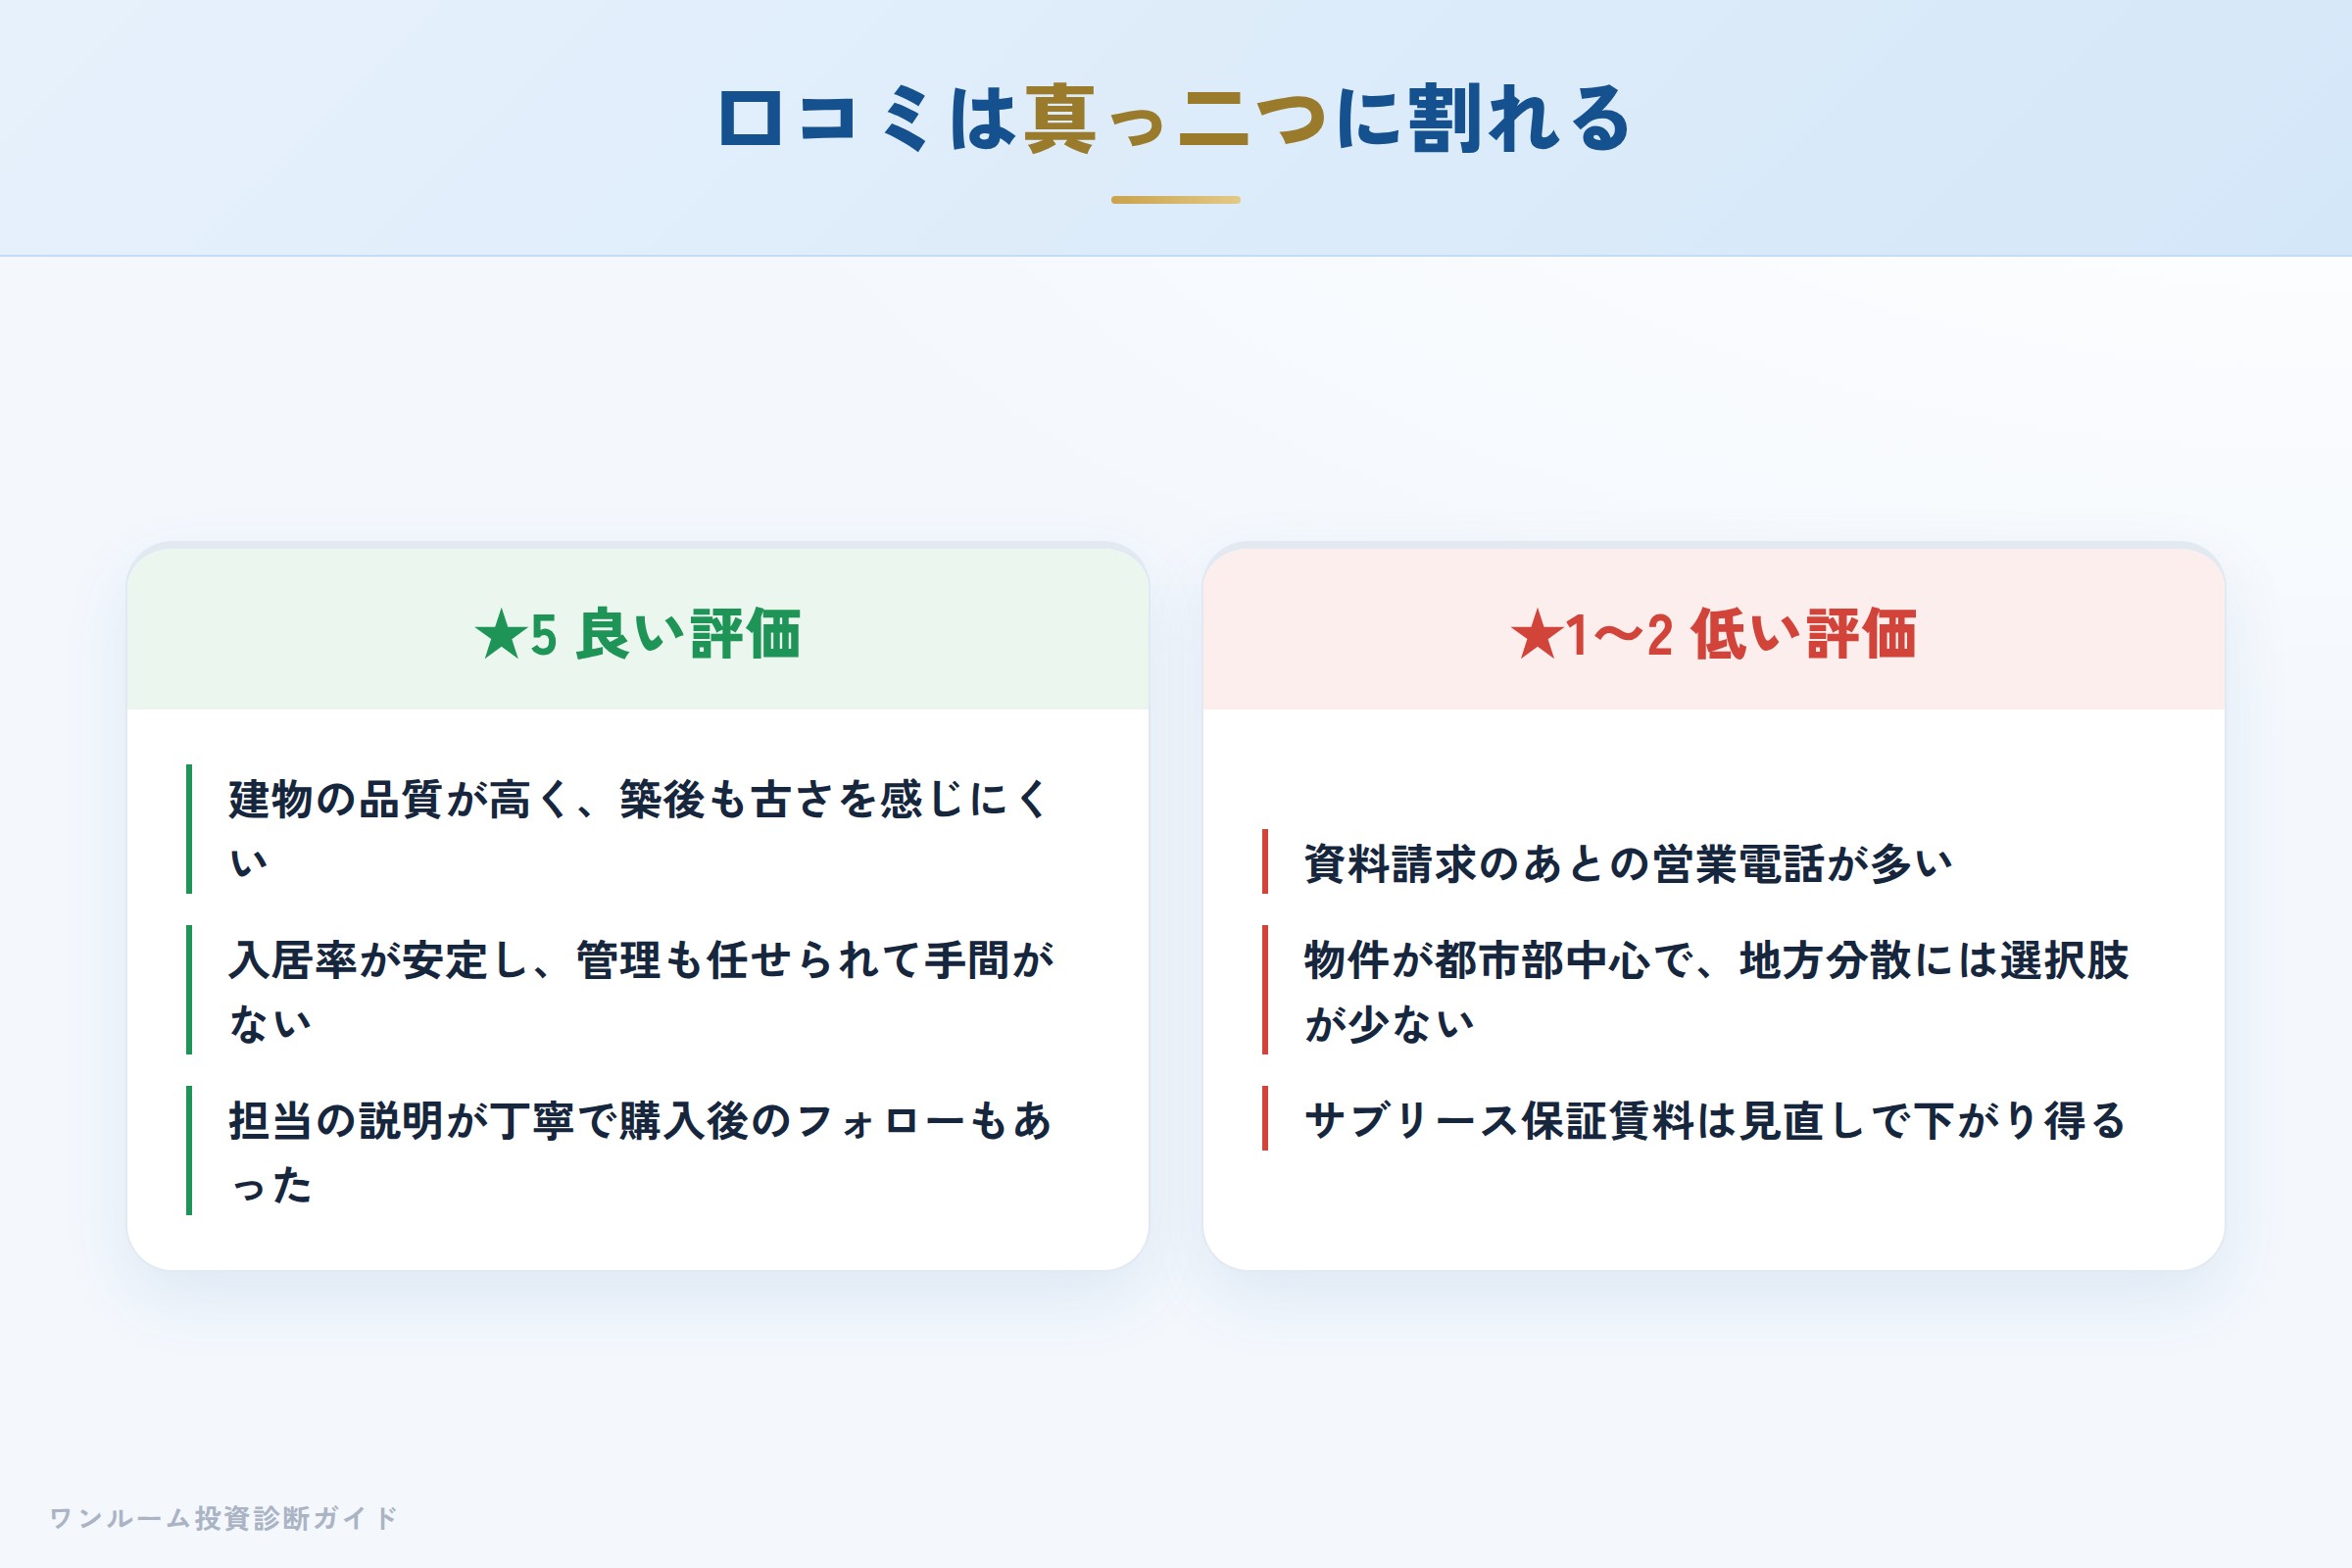
評価が割れる会社だからこそ、両方の声をフラットに見ることが大切です。
★5 良い評価の声
建物の品質が高く、築後も古さを感じにくい。デザインが気に入って決めました。
入居率が安定していて、管理も任せられるので手間がかからず助かっています。
初めての投資でしたが、担当者の説明が丁寧で購入後のフォローもありました。
★1〜2 低い評価の声
資料請求のあとの営業電話が多く、少し強引だと感じました。
物件が東京の都市部に集中していて、地方で分散したい自分には選択肢が少なかった。
サブリースの保証賃料が見直しで下がり得る点は、契約前によく確認すべきだと思いました。
第三者サイトの評価:ブランド評価は高め、営業に不満
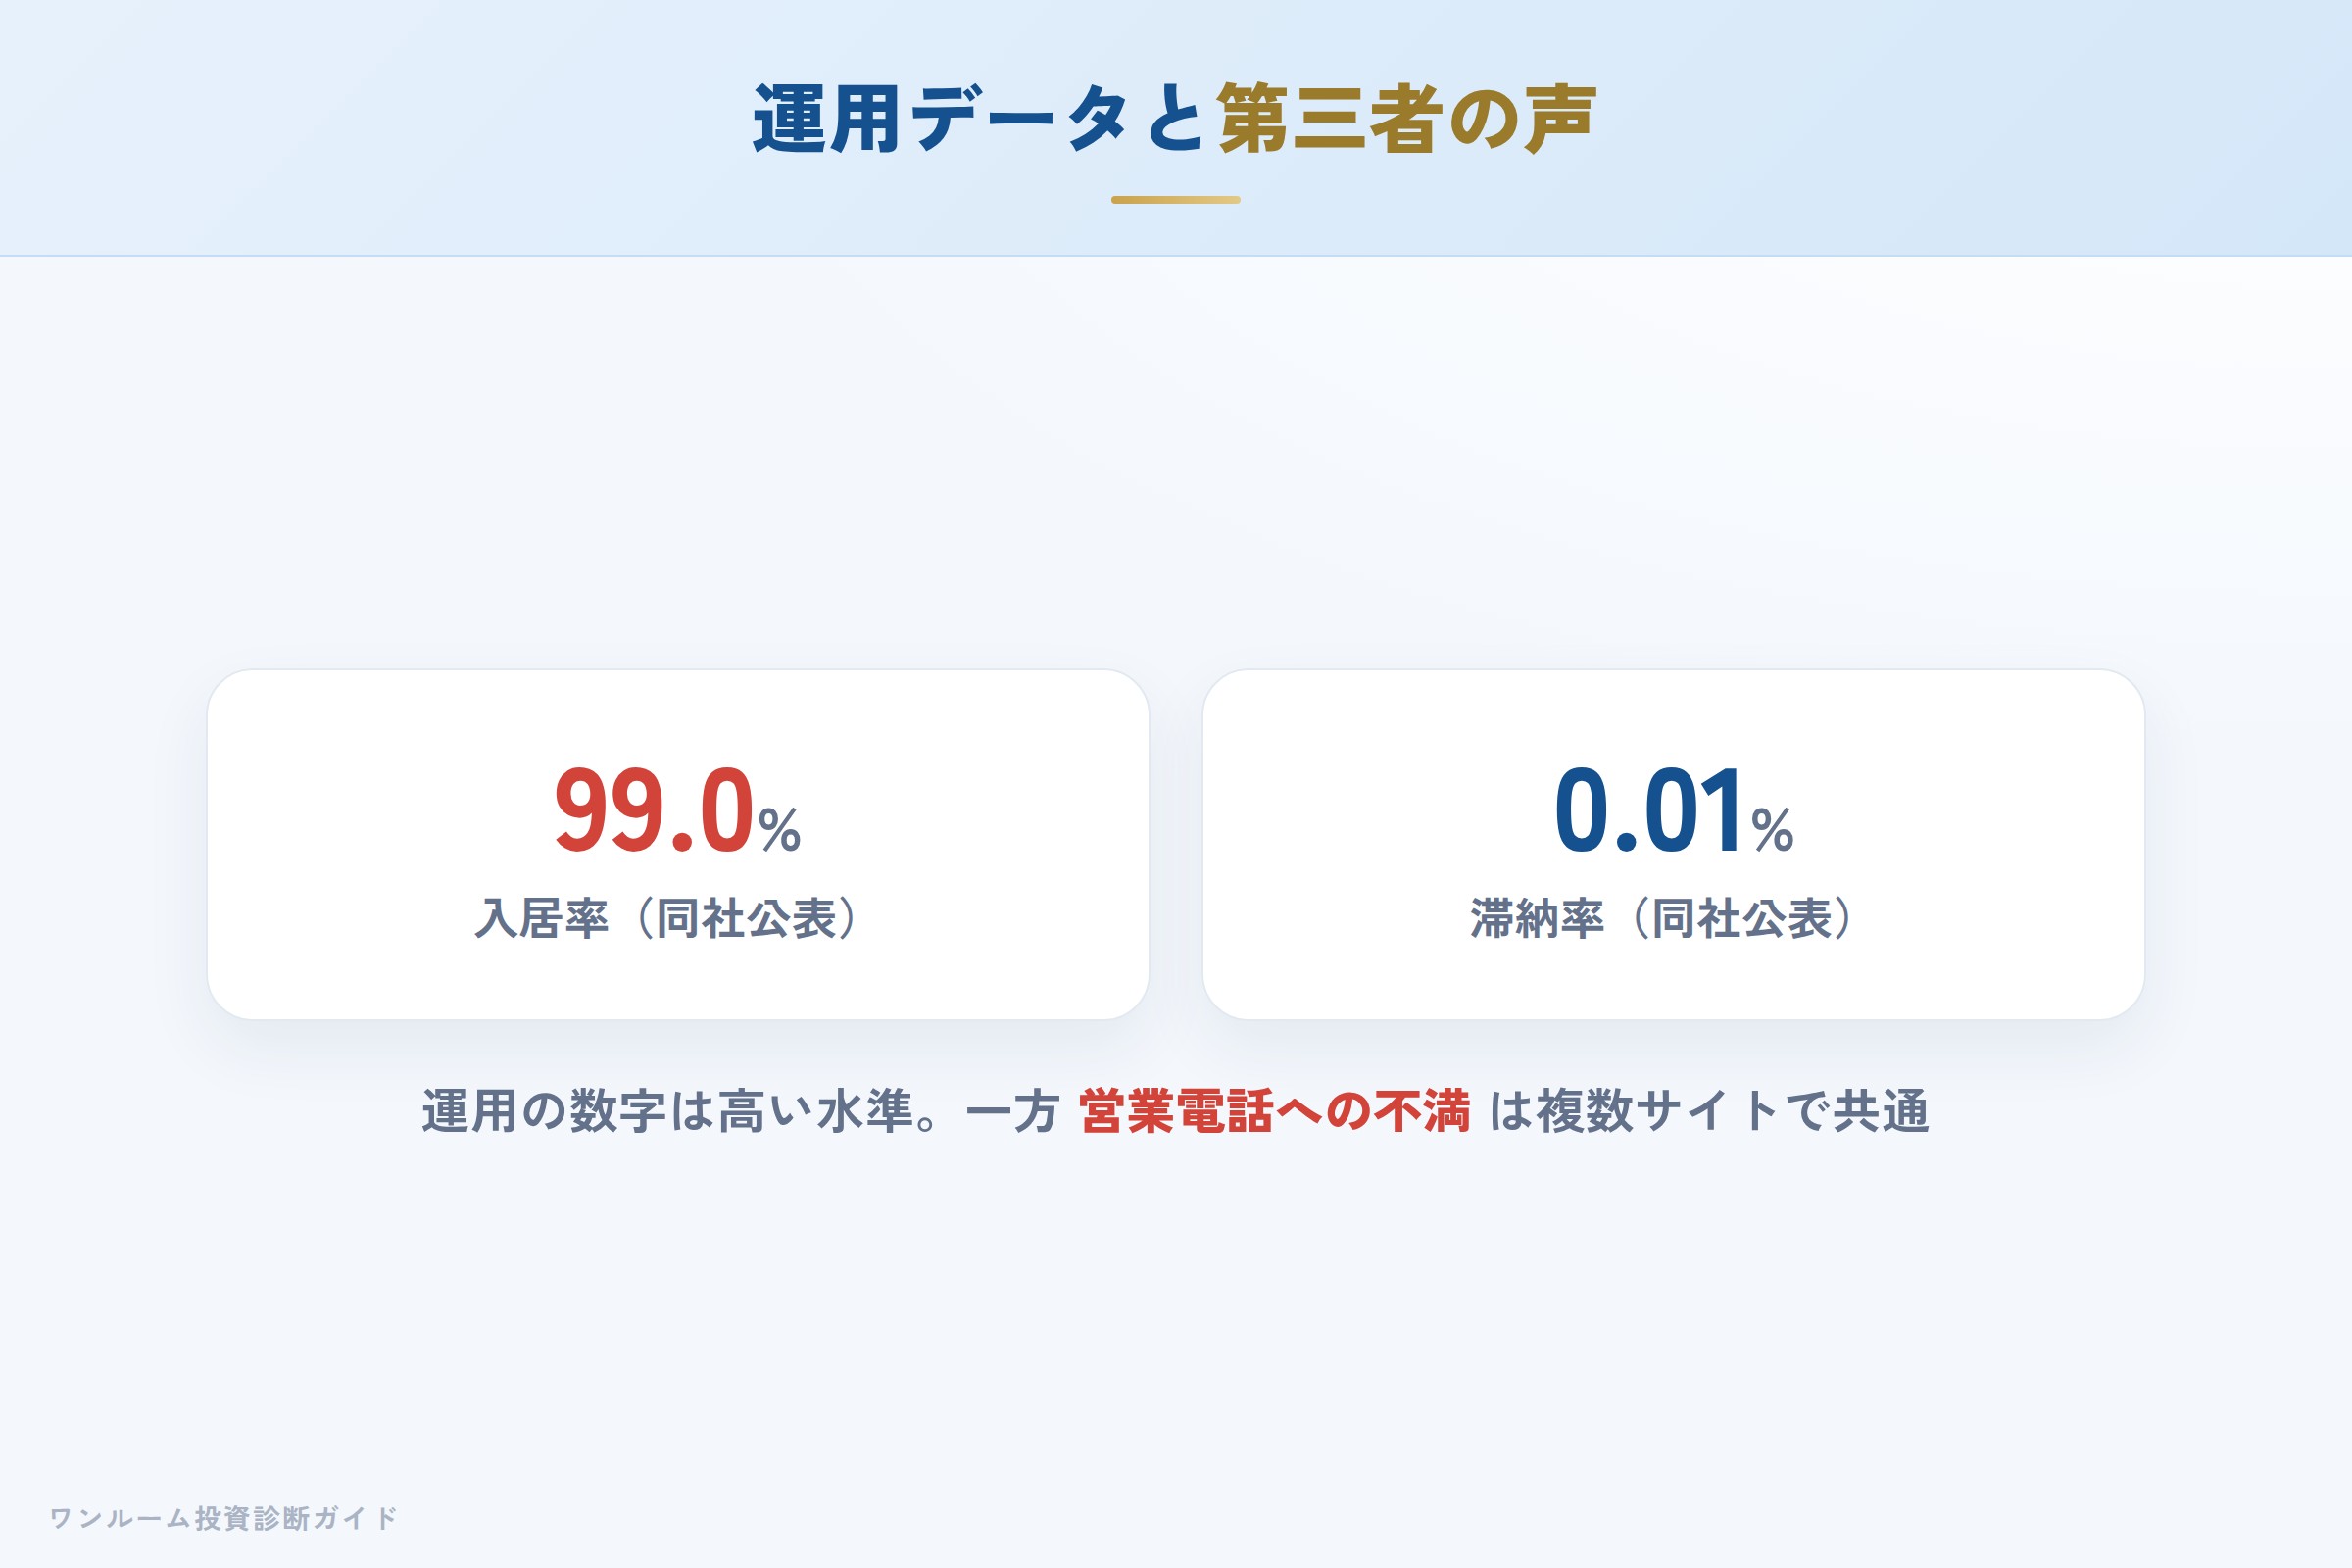
同社は入居率99.0%、滞納率0.01%を公表しており、運用面の数字は高い水準です。口コミサイトでも「丁寧な対応」「少額から始められる」「アフターフォロー」を評価する声がある一方、営業電話への不満や「物件が都市部に限られる」という指摘が共通して見られます。
なお、転職者向けの企業評価サイトでは総合3.4点(正社員回答)という数値もありますが、これは従業員の職場評価であり、投資顧客の満足度スコアとは別物である点に注意が必要です。「ブランドと運用は評価できるが、営業手法や商品特性には確認事項がある」というのが、第三者評価のおおまかな傾向と言えます。
AIが整理する強み:ブランド力と管理体制
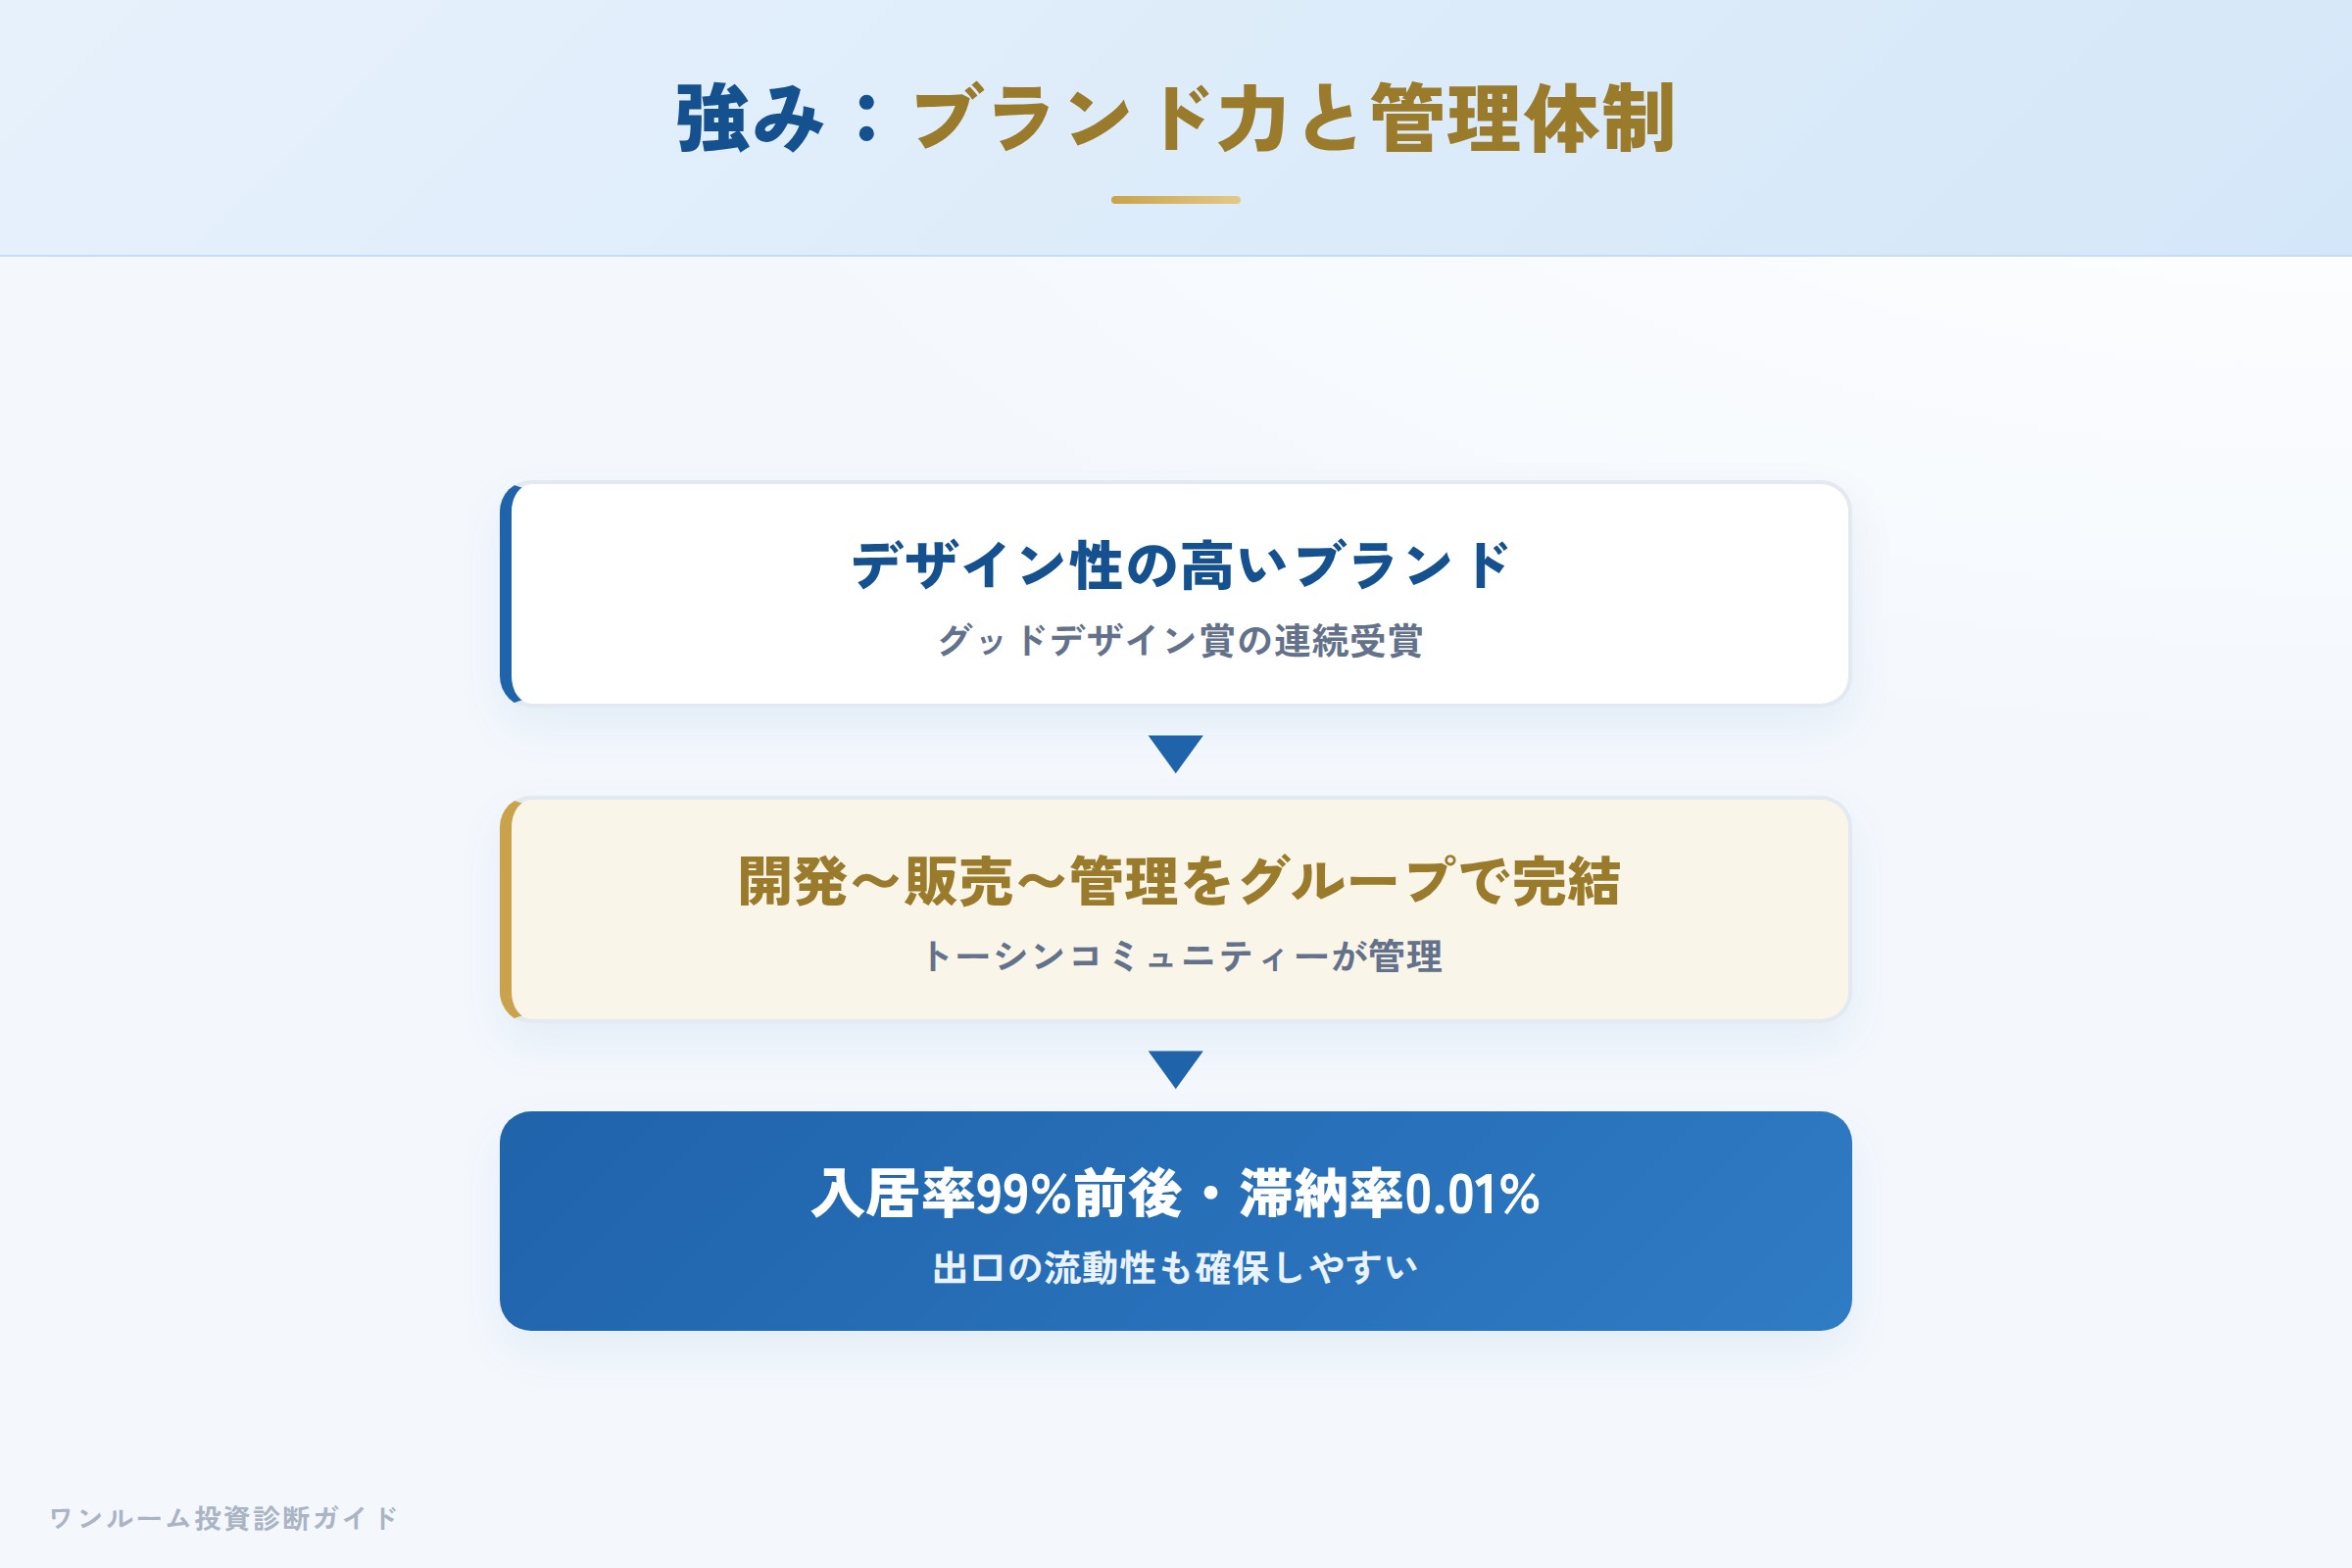
トーシンパートナーズの強みは「ブランド力と一気通貫の管理体制」です。グッドデザイン賞の連続受賞に象徴されるデザイン性は、都市部の単身者需要と相性がよく、入居付けや物件イメージにプラスに働きやすい要素です。
開発から販売、賃貸管理までをグループ内で完結できるため、入居率99%前後・滞納率0.01%という運用データを維持しやすい構造になっています。1万戸超の供給実績は、エリアの家賃相場や管理ノウハウの蓄積という点でオーナーの安心材料になり得ます。
懸念点①:新築ワンルームの「含み損」構造
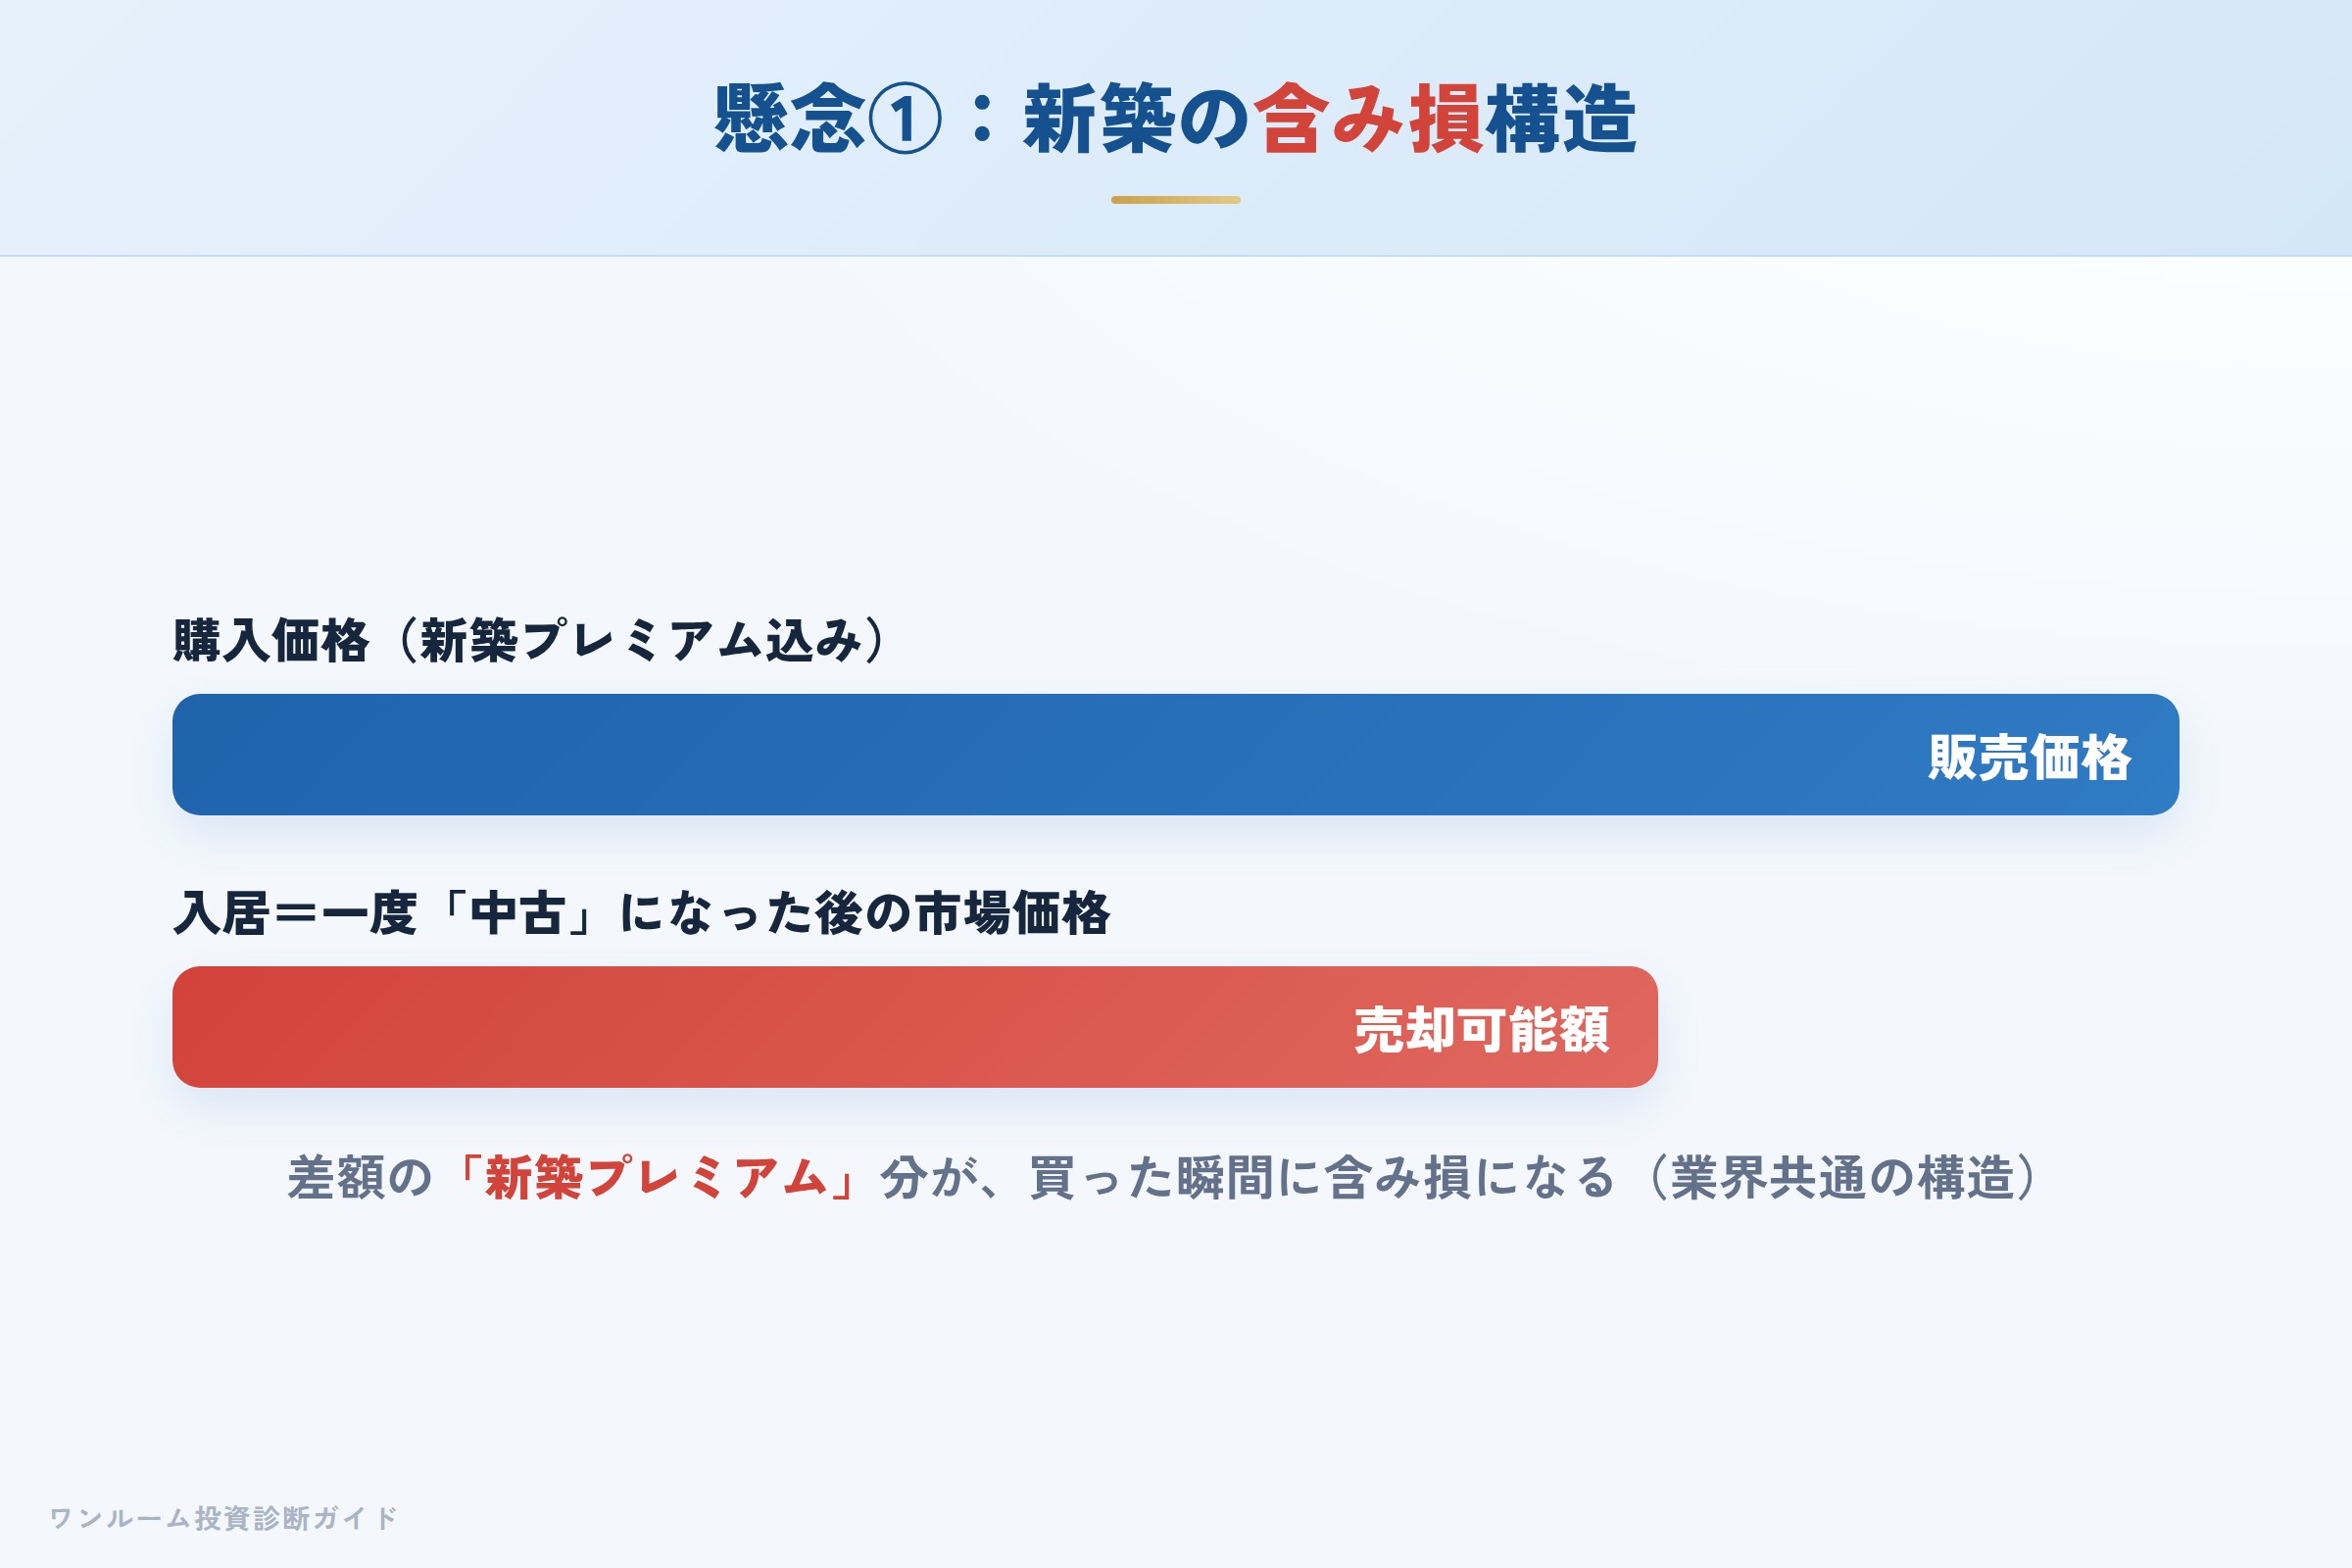
口コミで目立つ懸念のひとつが価格の割高感です。これはトーシンパートナーズに限った話ではなく、新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
つまり、買った瞬間から数百万円単位の含み損を抱えてスタートするのが新築ワンルームの宿命です。同社の物件は都市部の駅近が中心で売却時の流動性は比較的確保しやすい側面もありますが、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリース(借上げ)の保証賃料は下がり得る
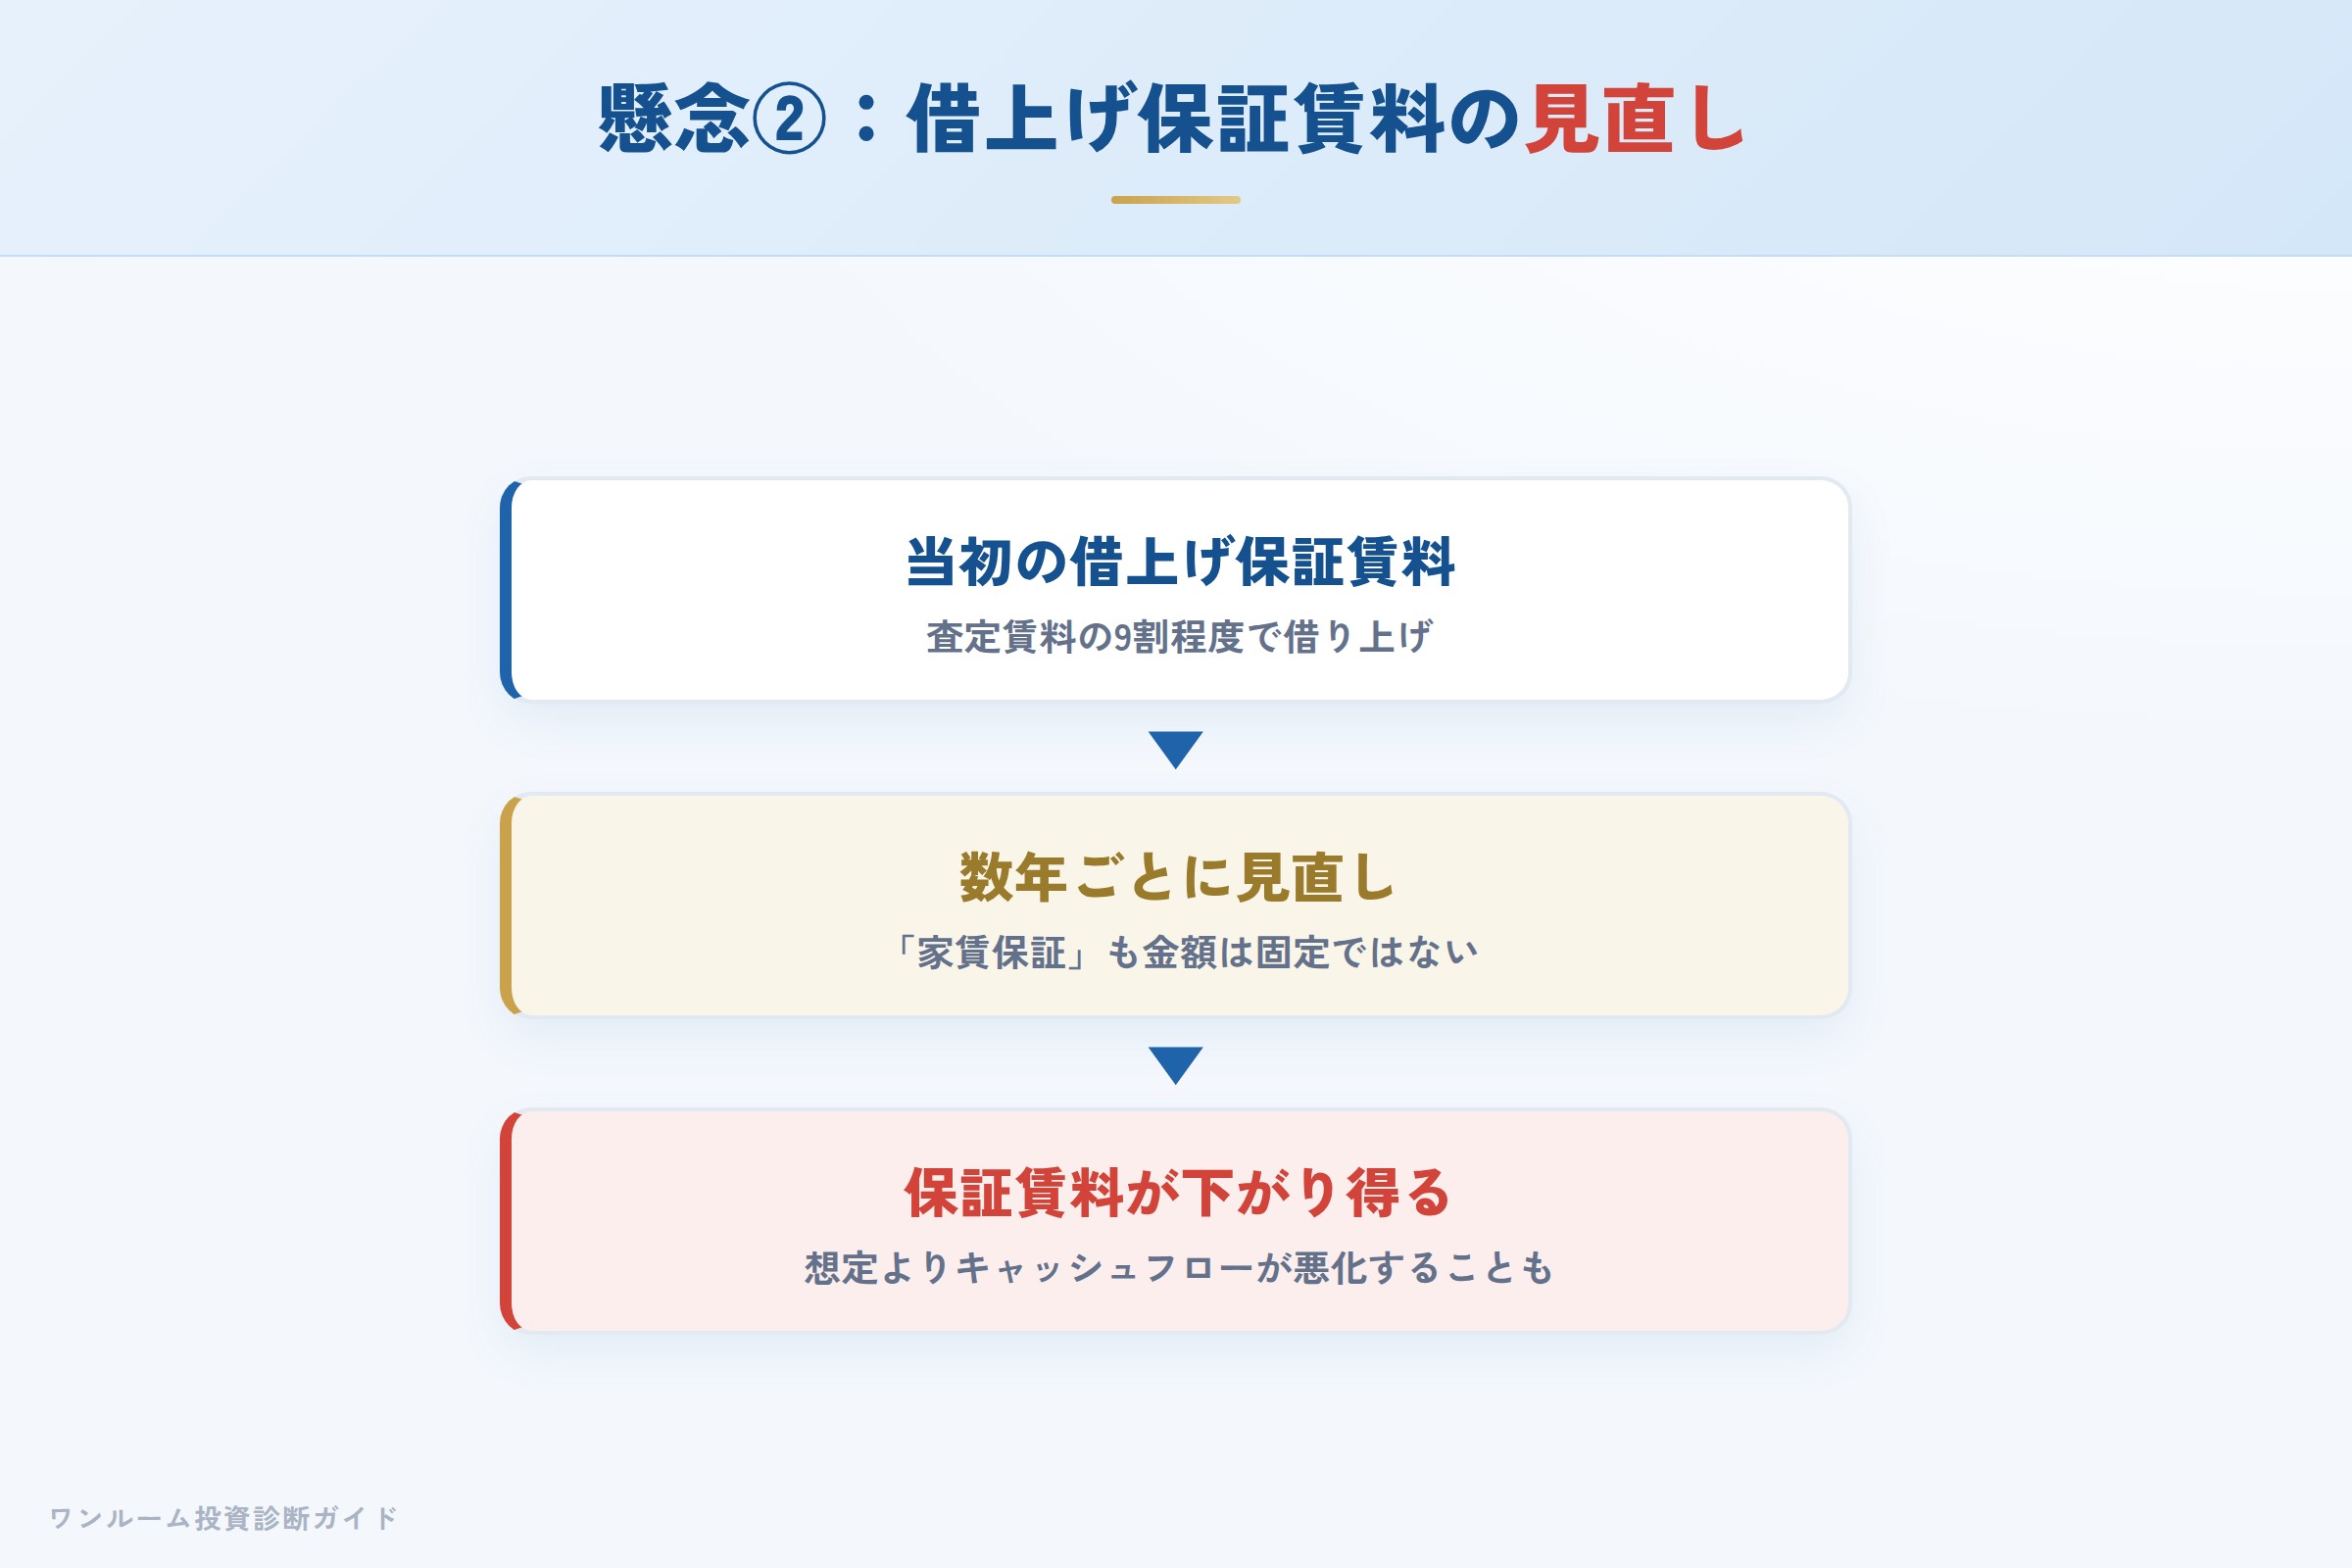
同社はグループのトーシンコミュニティーを通じて「借上げシステム」を提供しており、査定賃料の9割程度で借り上げると説明されています。空室リスクを軽減できる一方、保証賃料は一般に数年ごとに見直され、下がる可能性があります。
「家賃保証があるから安心」と考えるのではなく、「何年ごとに・どの程度下がり得るか」を契約前に書面で確認し、保証賃料が下がった場合のキャッシュフローまで試算しておくことが重要です。
数字で見る:表面利回りと実質利回りの差
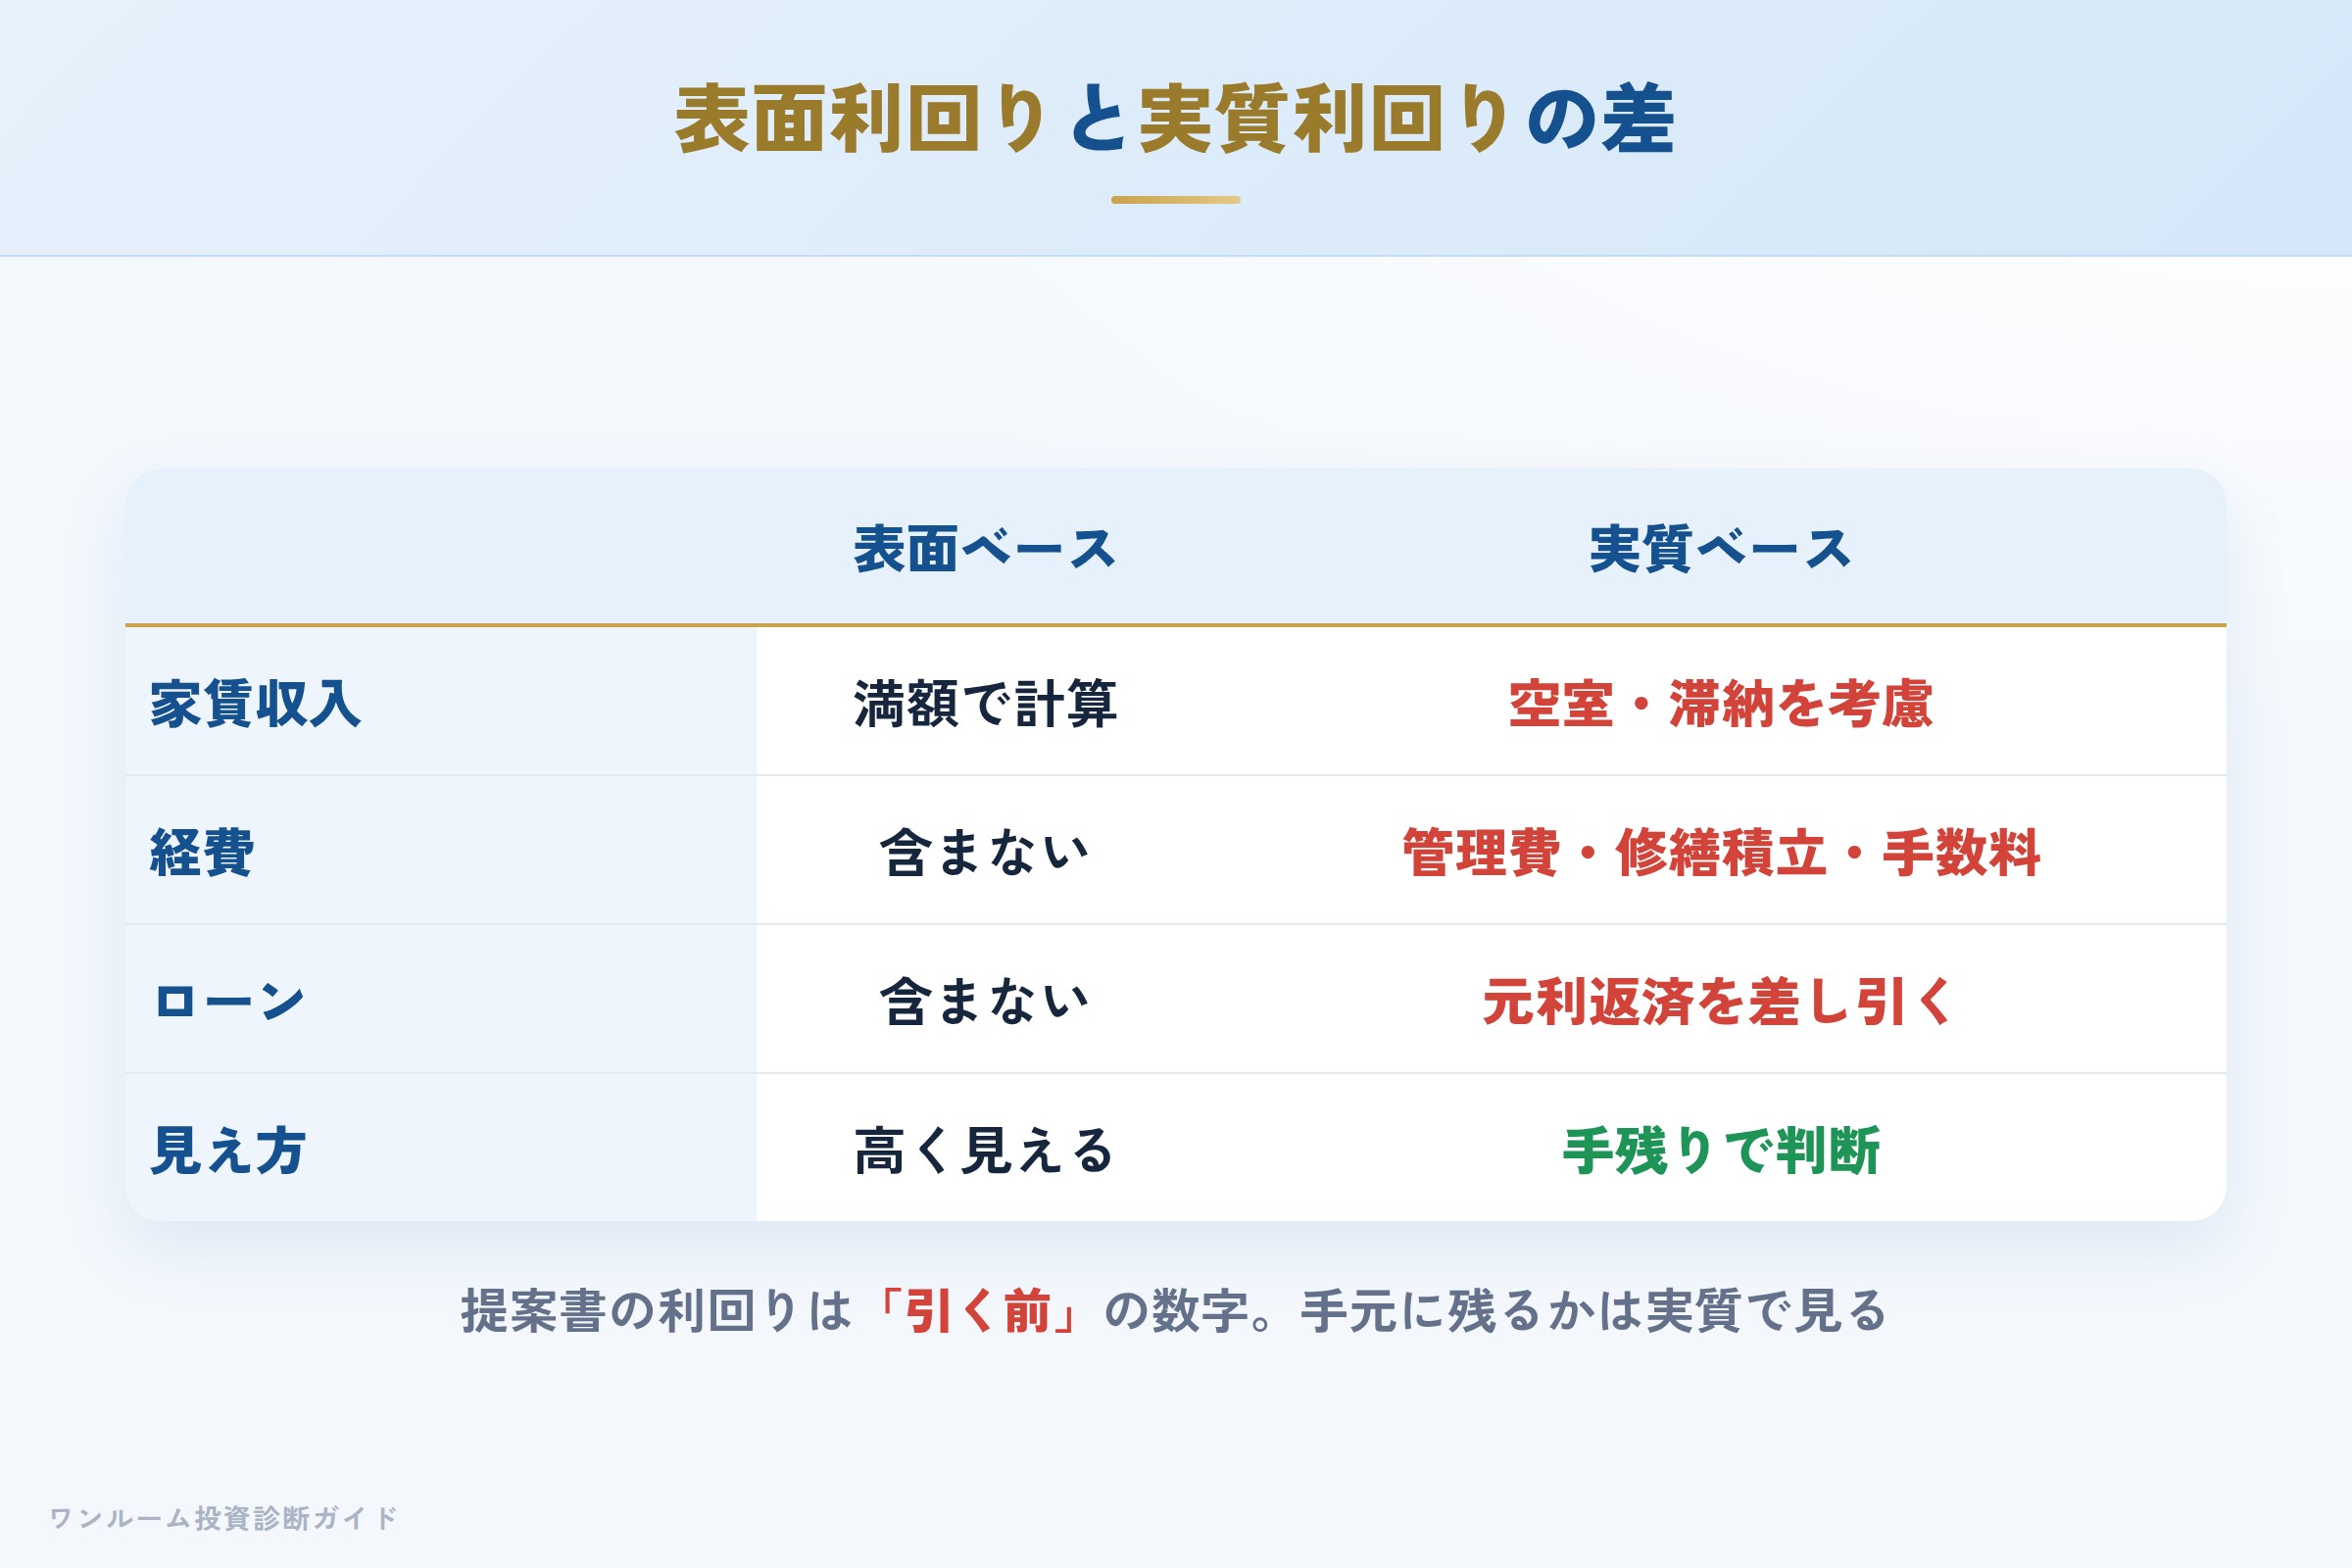
物件提案で示される「表面利回り」は、管理費・修繕積立金・借上げ手数料・ローン金利を引く前の数字です。実際に手元に残るかどうかを決めるのは実質利回りとローン収支。新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
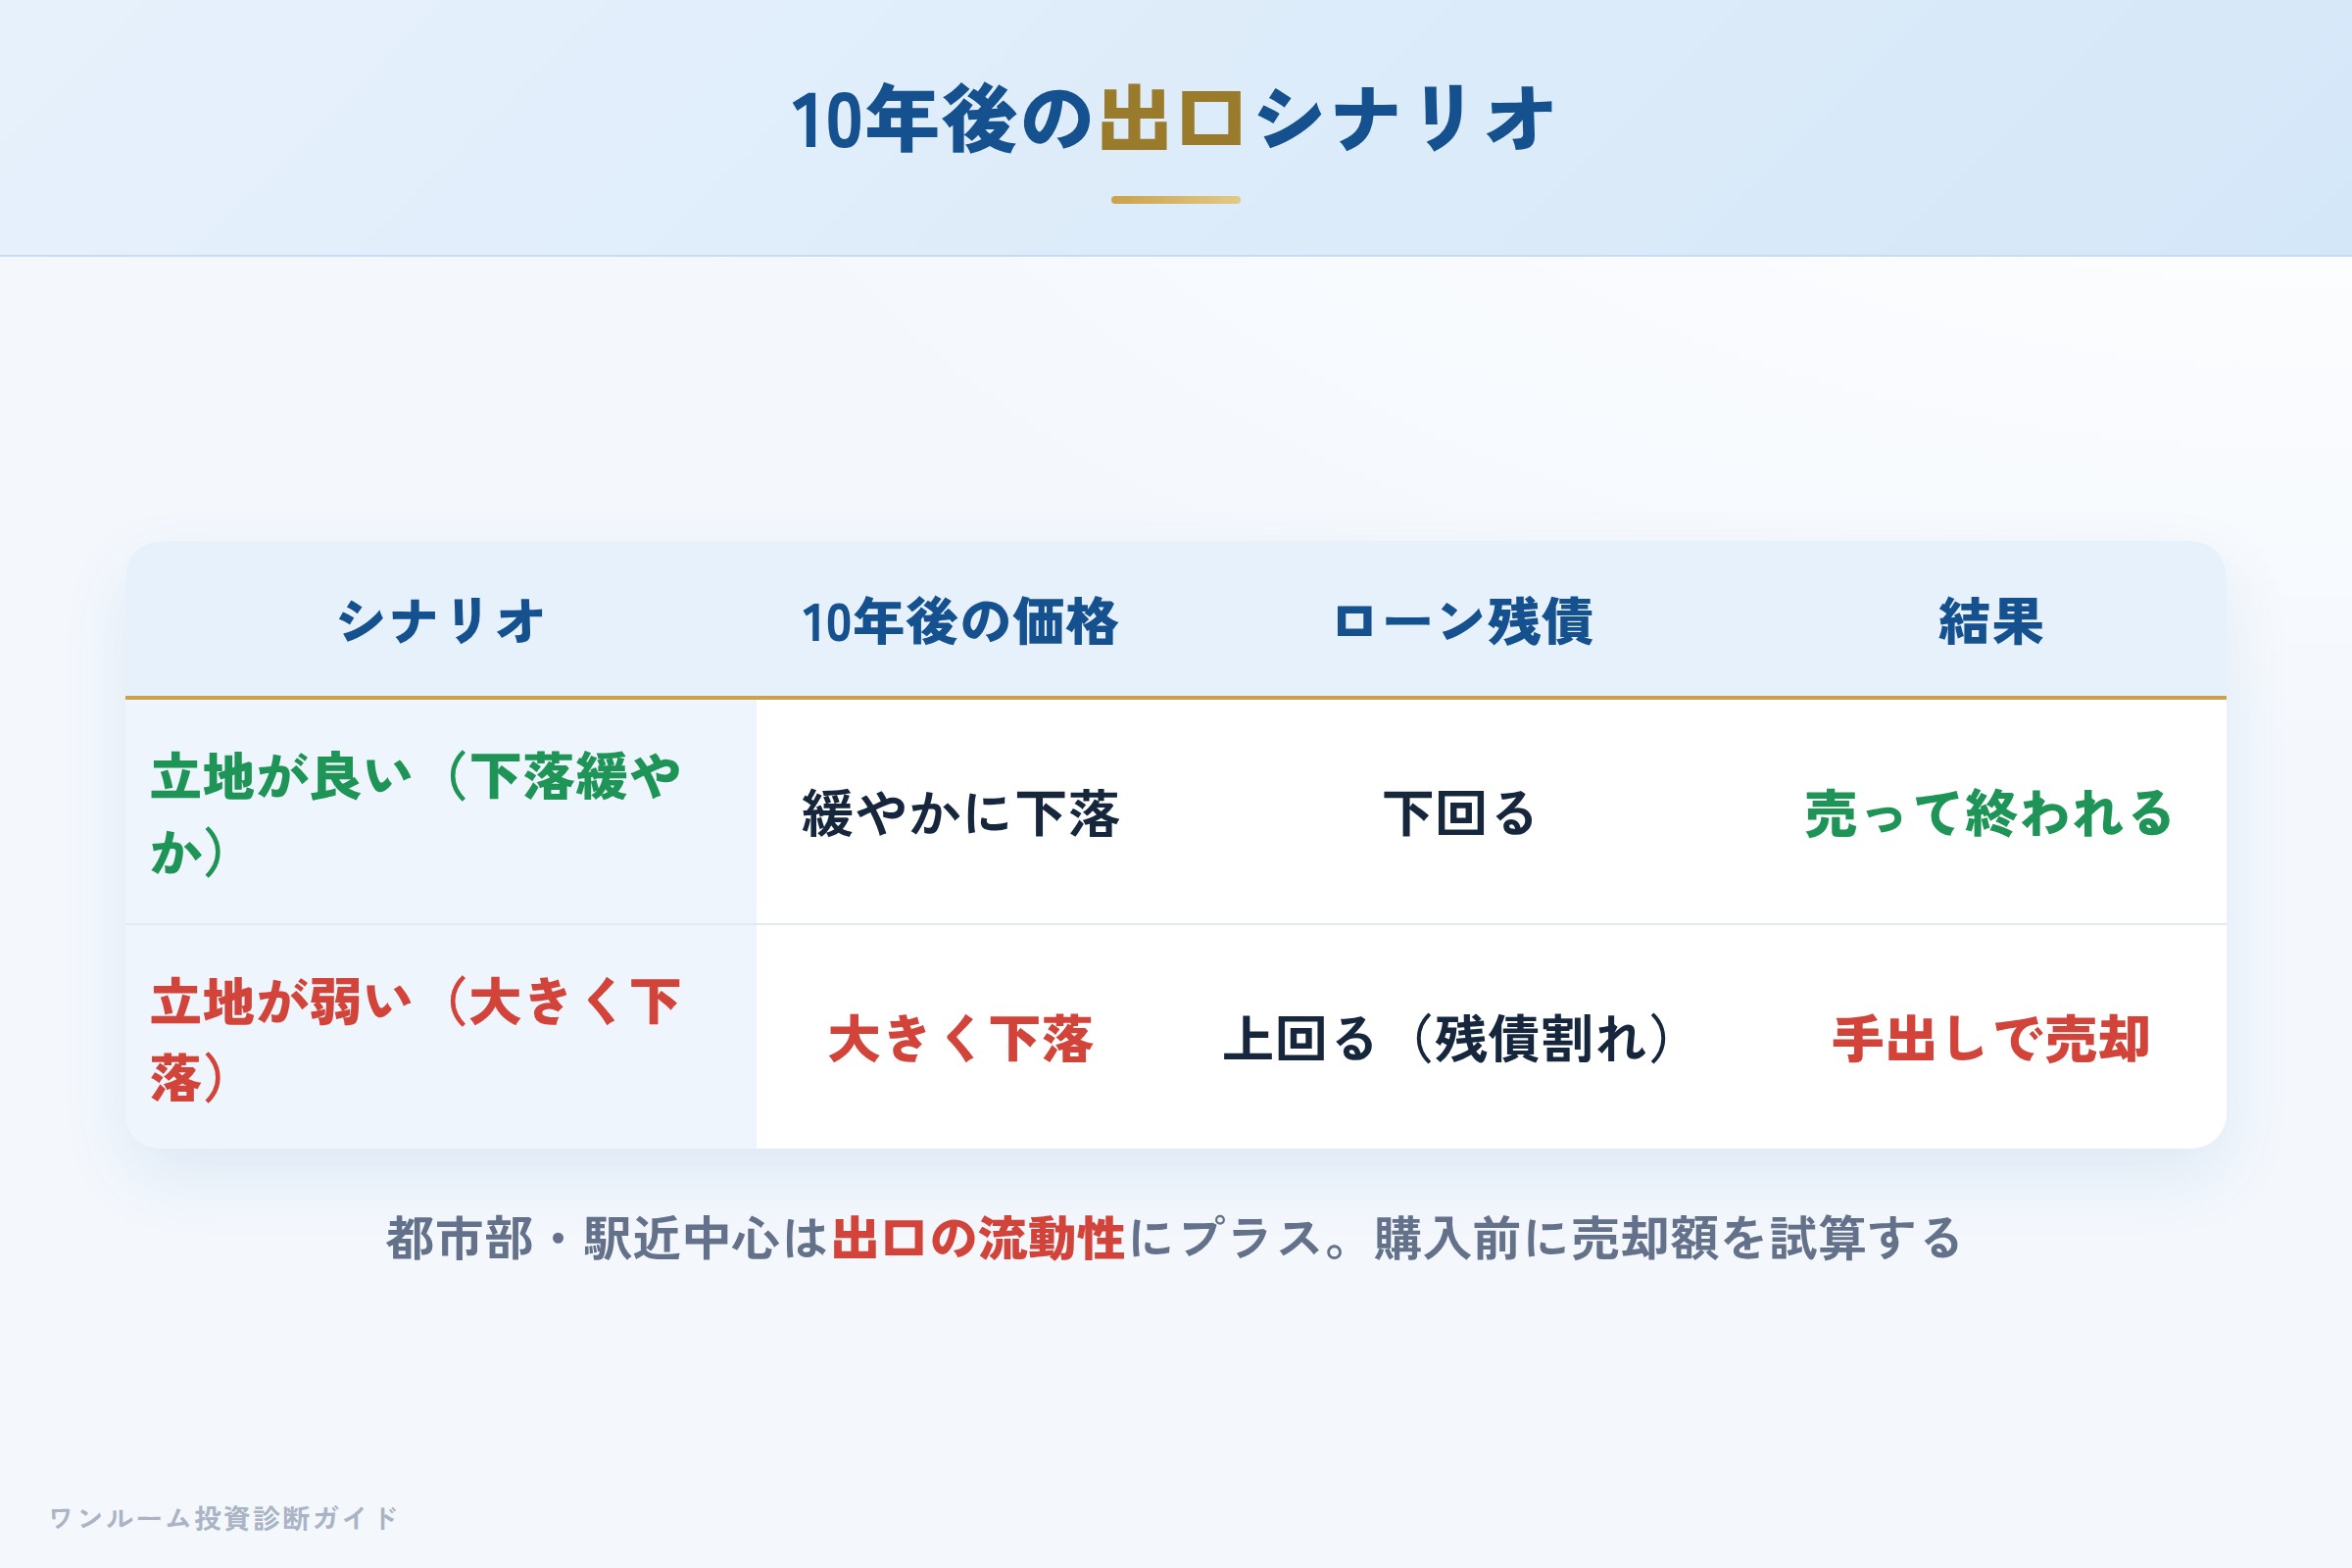
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
同社の都市部・駅近中心という立地は、この出口の流動性という点ではプラスに働きやすい要素です。だからこそ、購入前に「10年後にいくらで売れそうか」をシミュレーションしておくことが判断の決め手になります。
向いている人・向いていない人
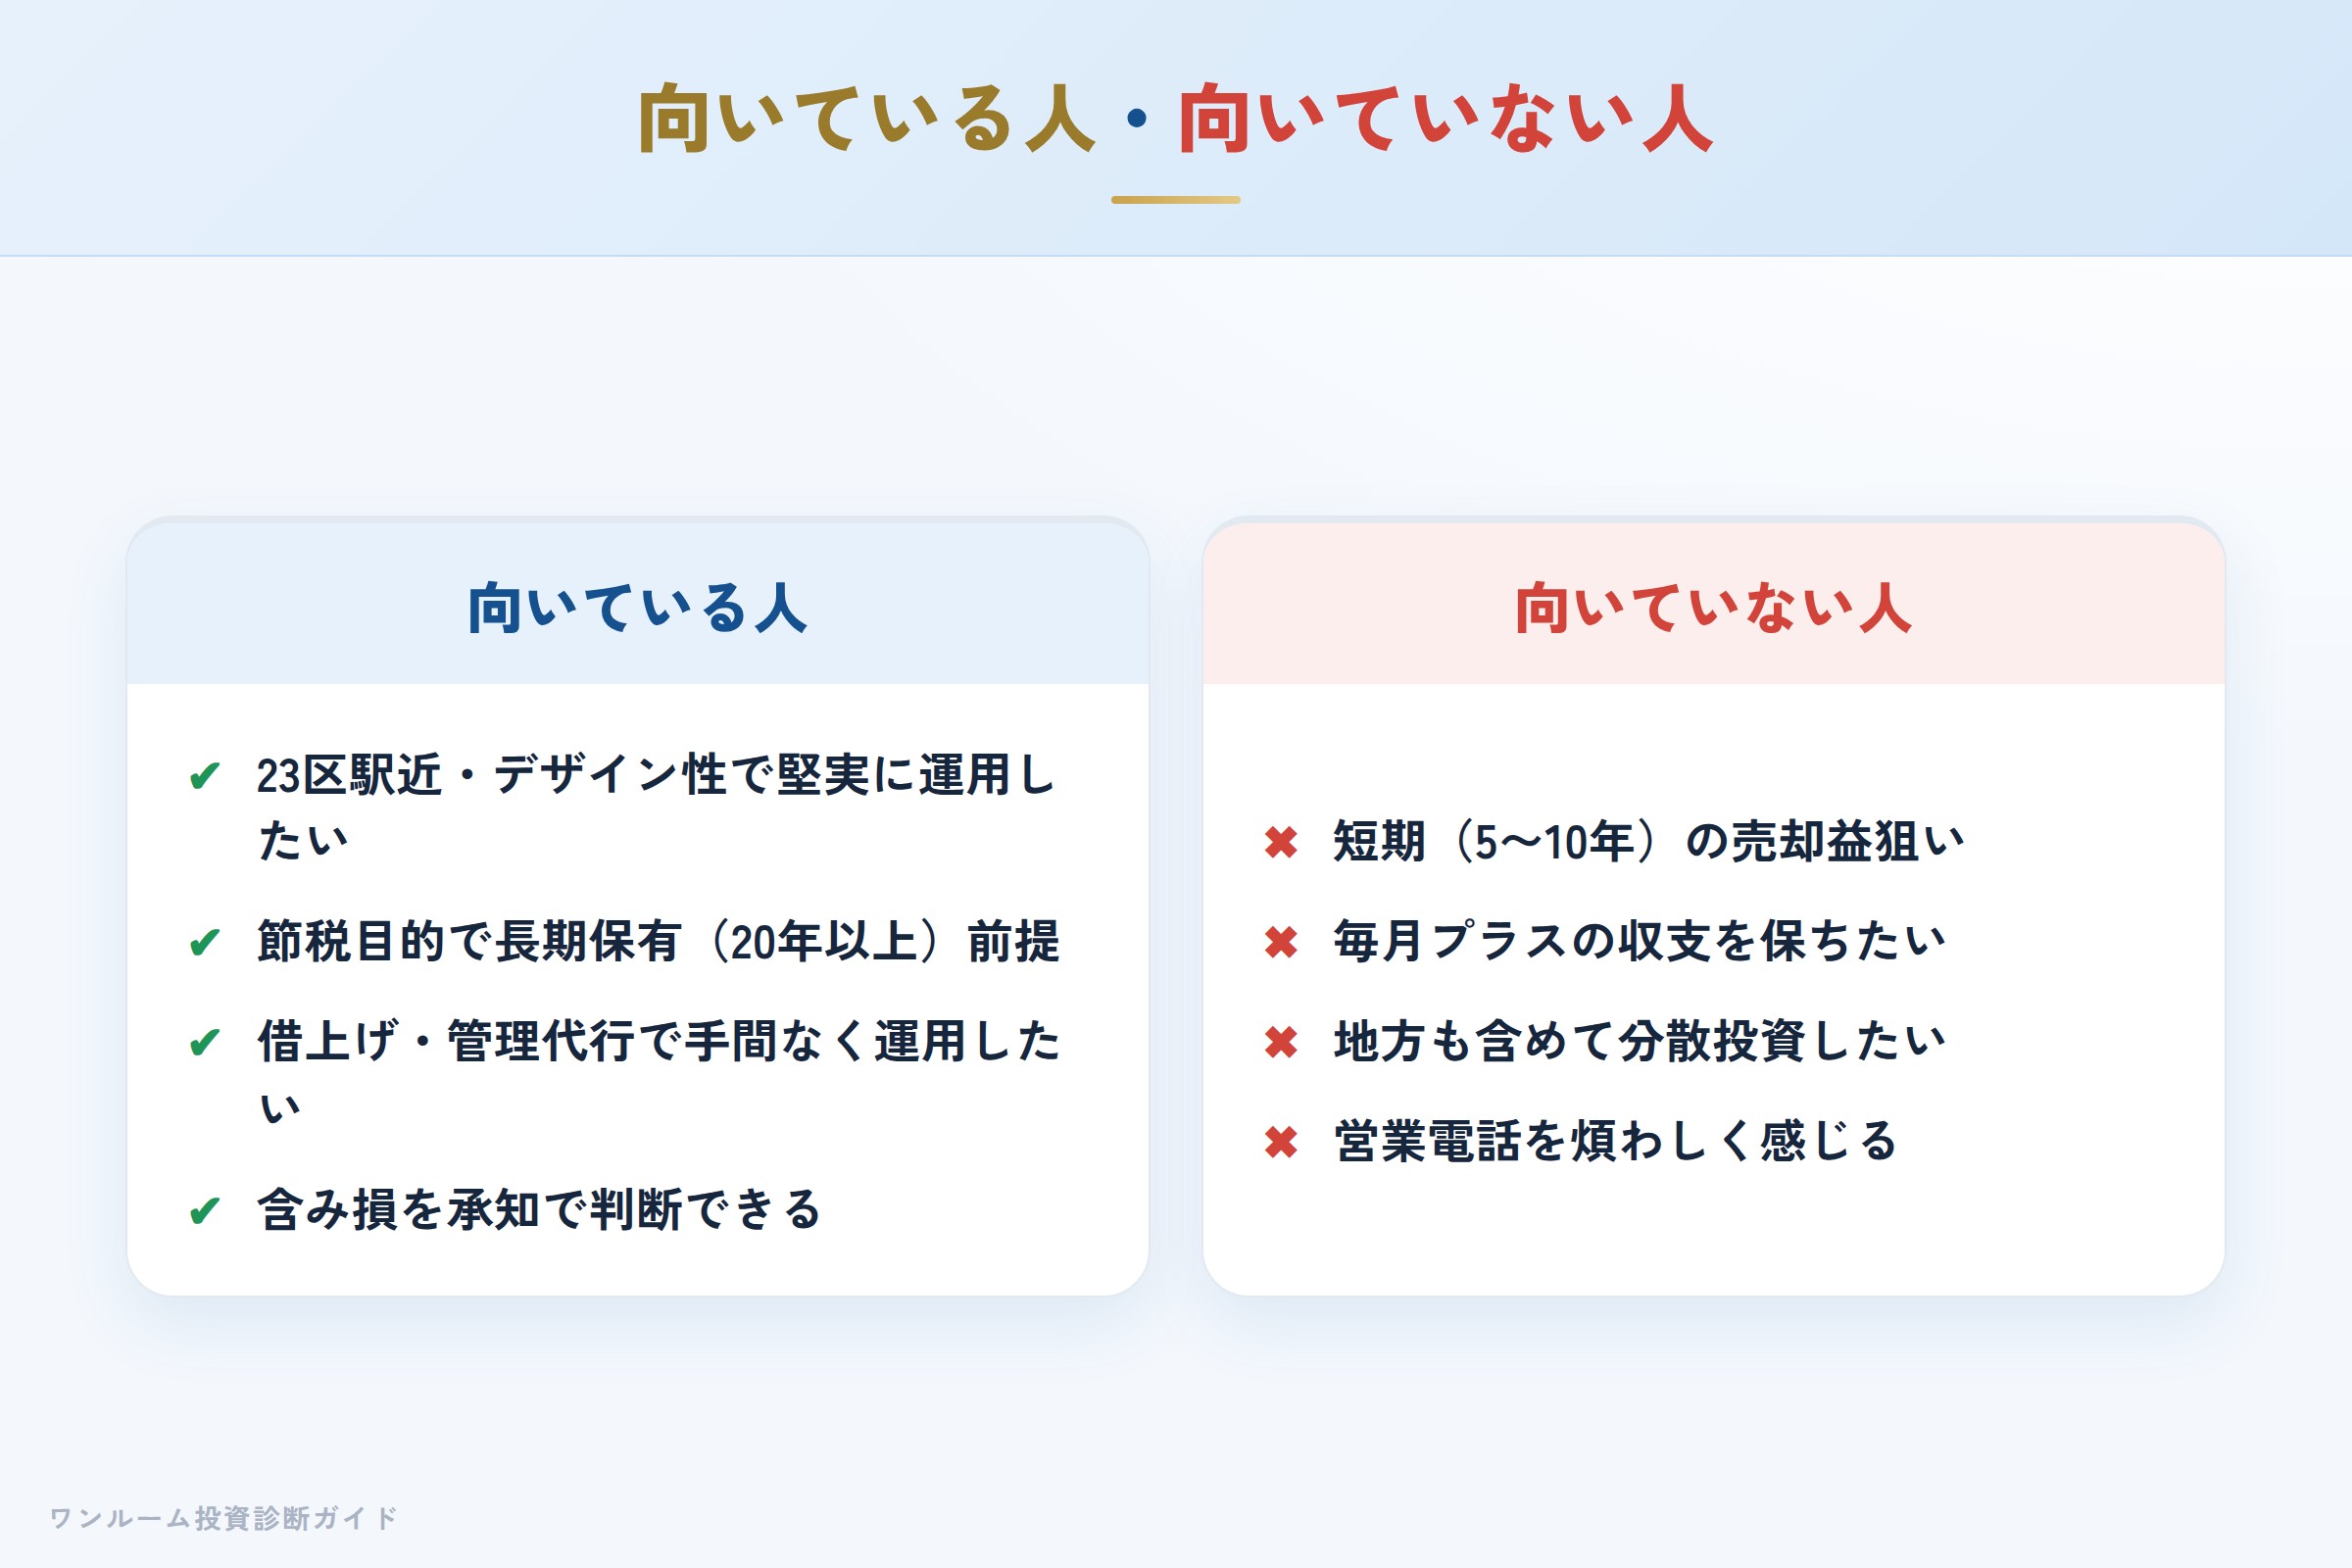
向いている人
- 東京23区の駅近・デザイン性の高い物件で堅実な賃貸運用を考えている
- 節税を主目的に、長期保有(20年以上)を前提にしている
- 借上げ・管理代行で手間なく運用したい
- ある程度の含み損(新築プレミアム)を承知で判断できる
向いていない人
- 短期(5〜10年)での売却益を狙っている
- キャッシュフローを毎月プラスに保ちたい
- 地方物件も含めて分散投資したい
- 営業電話を煩わしいと感じる
購入前セルフ診断チェックリスト
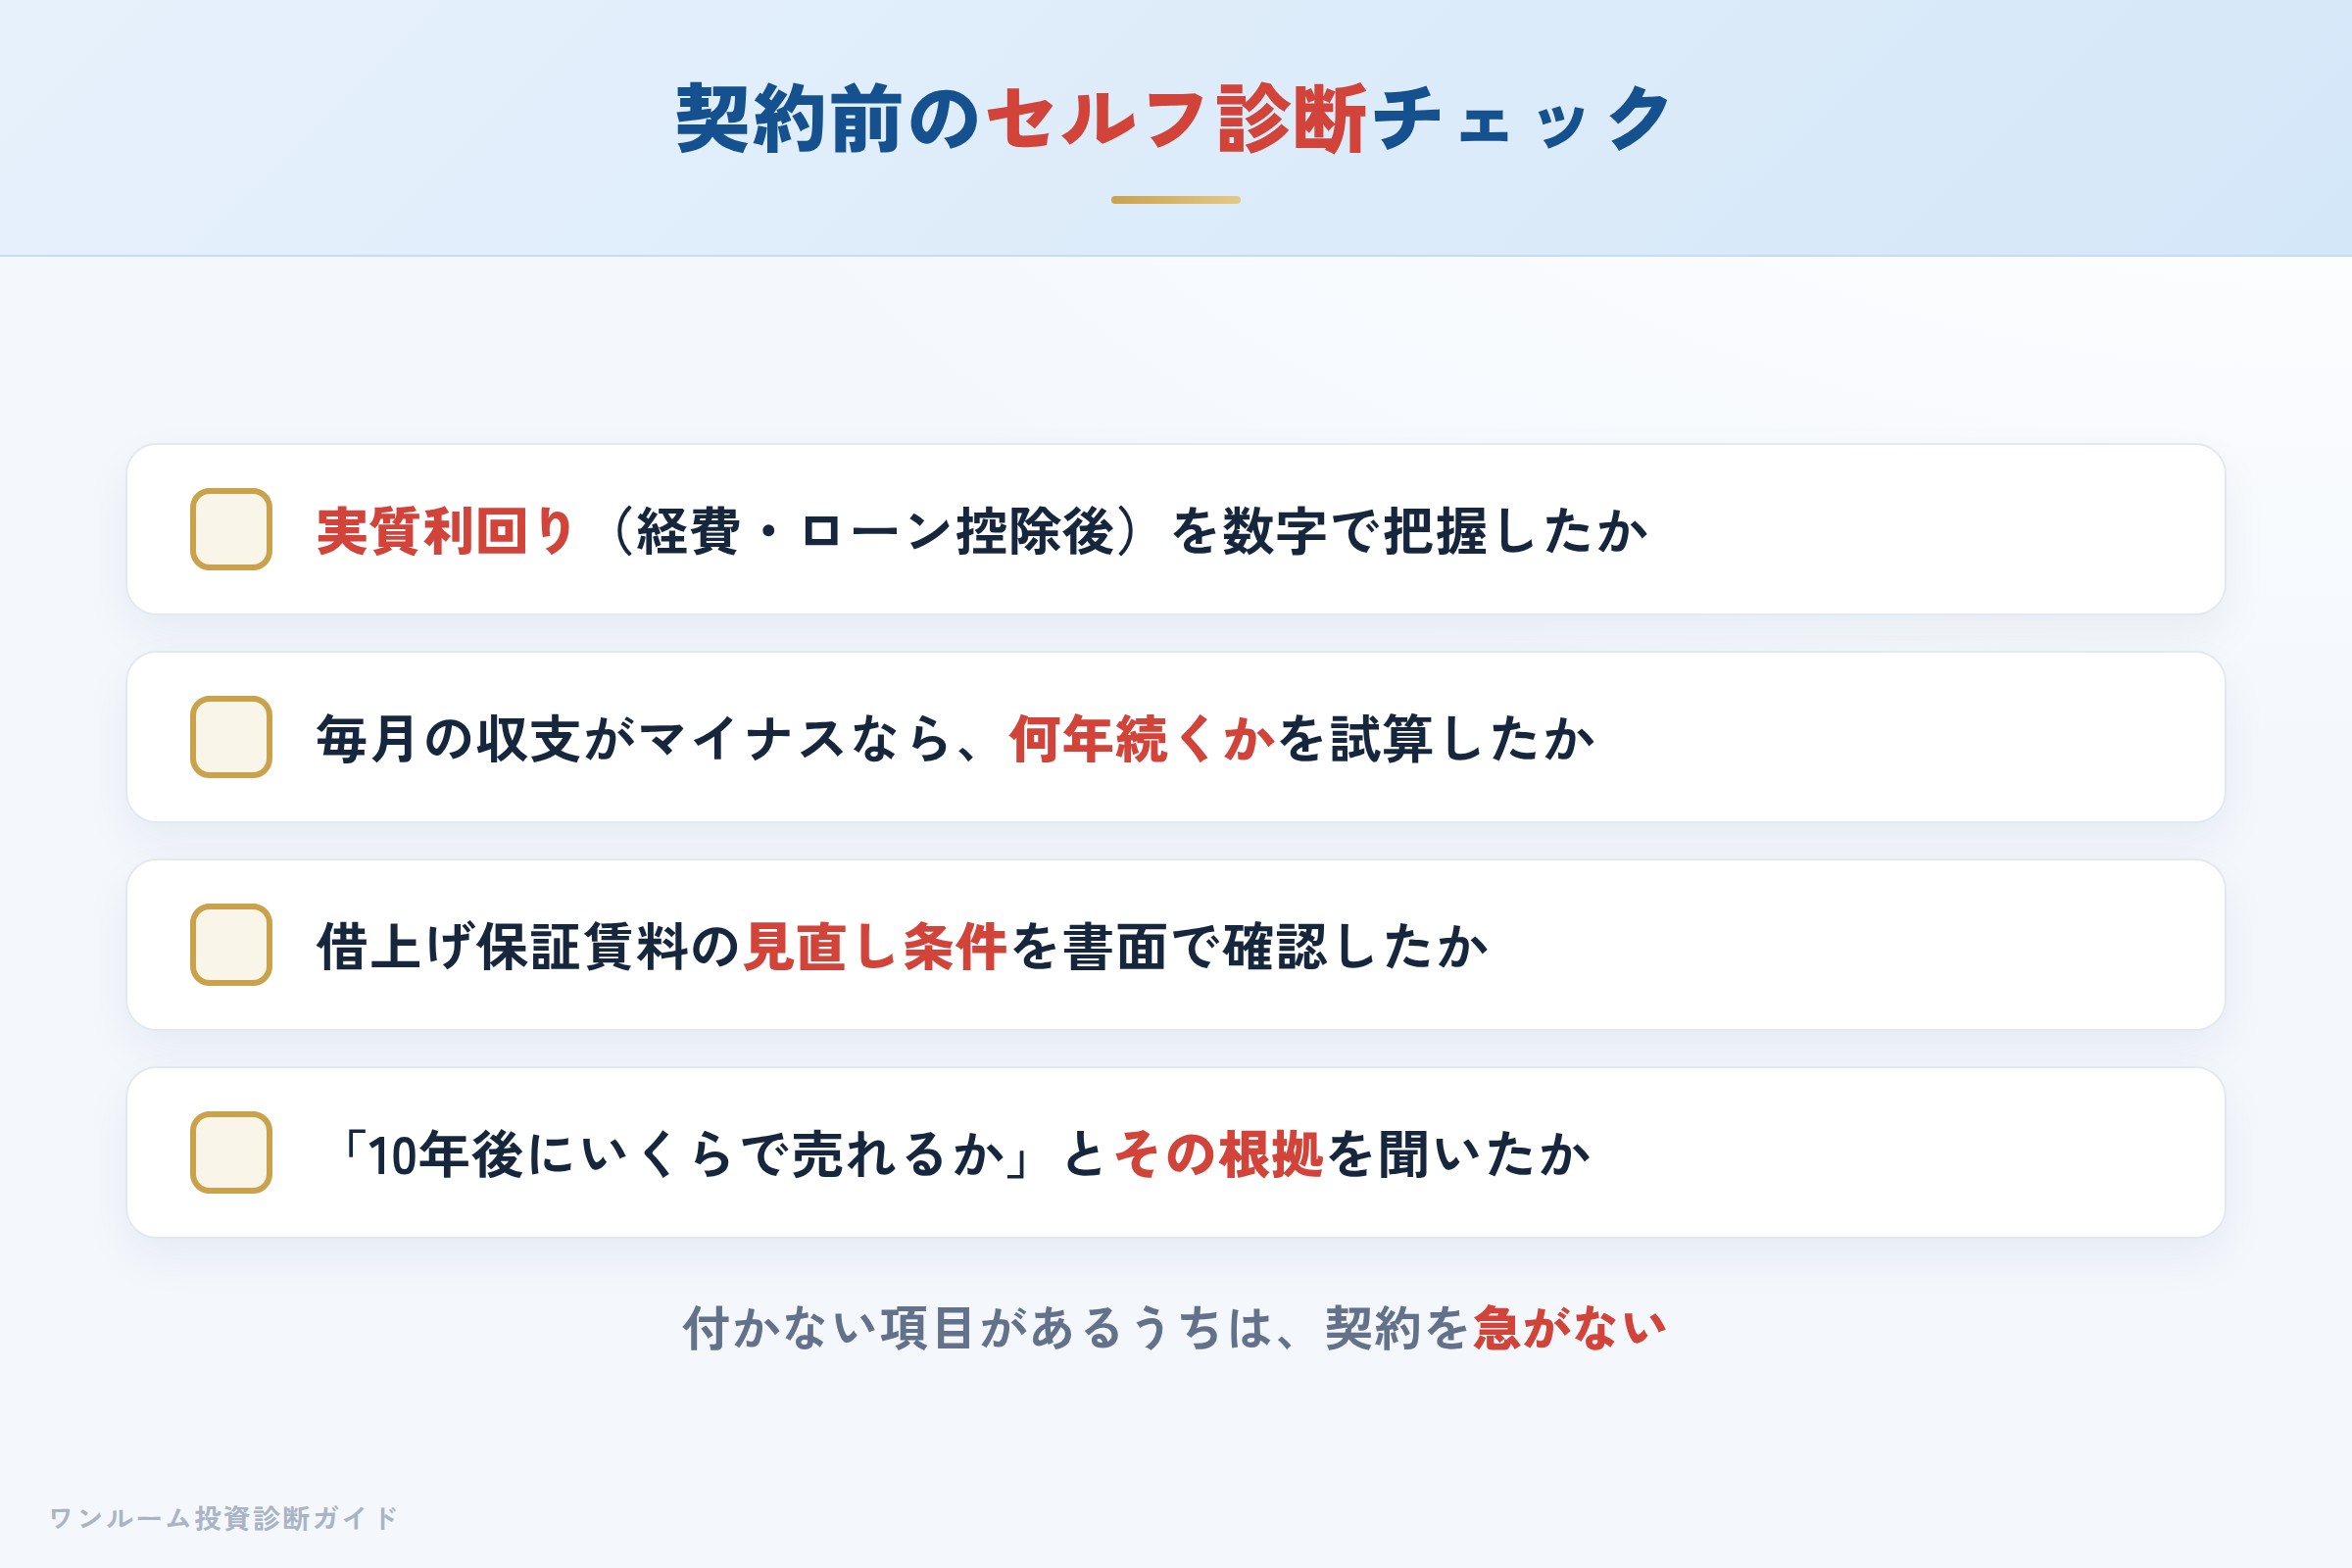
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 毎月のキャッシュフローがマイナスなら、何年続くかを試算したか
- 借上げ保証賃料の見直し条件を書面で確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:判断軸は常に「収支」と「出口」
トーシンパートナーズは「新築ワンルームデベロッパーとして一定のブランド力と運用実績を持つ会社」です。デザイン評価の高さと入居率99%前後という運用データは客観的にも評価できます。一方で、新築ワンルームという商品特性上、価格の割高感と出口での売却損リスクは構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
トーシンパートナーズの物件を勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の「赤信号」です。不動産投資は医療と同じで、担当者が信頼できそうという理由だけで契約を決めてはいけません。まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
