
「スクエアシティって、実際どうなんですか?」。不動産投資を調べ始めると、渋谷を拠点にするトラスト・インベストメントの名前を目にすることがあります。「入居率95%以上・滞納率0%」という数字は魅力的に見えますが、その数字が何を根拠にしているのか、確認できているでしょうか。
ここで一つ大事なことをお伝えします。口コミの評価が割れるのには、ちゃんと理由があります。 同社は「業界の中ではまとも寄り」と評されることが多い会社ですが、それでも投資判断で見るべきは会社の印象ではなく物件の構造と数字の現実です。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- 株式会社トラスト・インベストメントとはどんな会社か(会社概要・販売立場)
- SQUARE CITY(スクエアシティ)シリーズの特徴
- 第三者サイトのリアルな口コミ(良い声・悪い声の両方)
- AIが整理する「強み」と「懸念点」、向き不向きの判断軸
会社概要:トラスト・インベストメントはどんな会社か
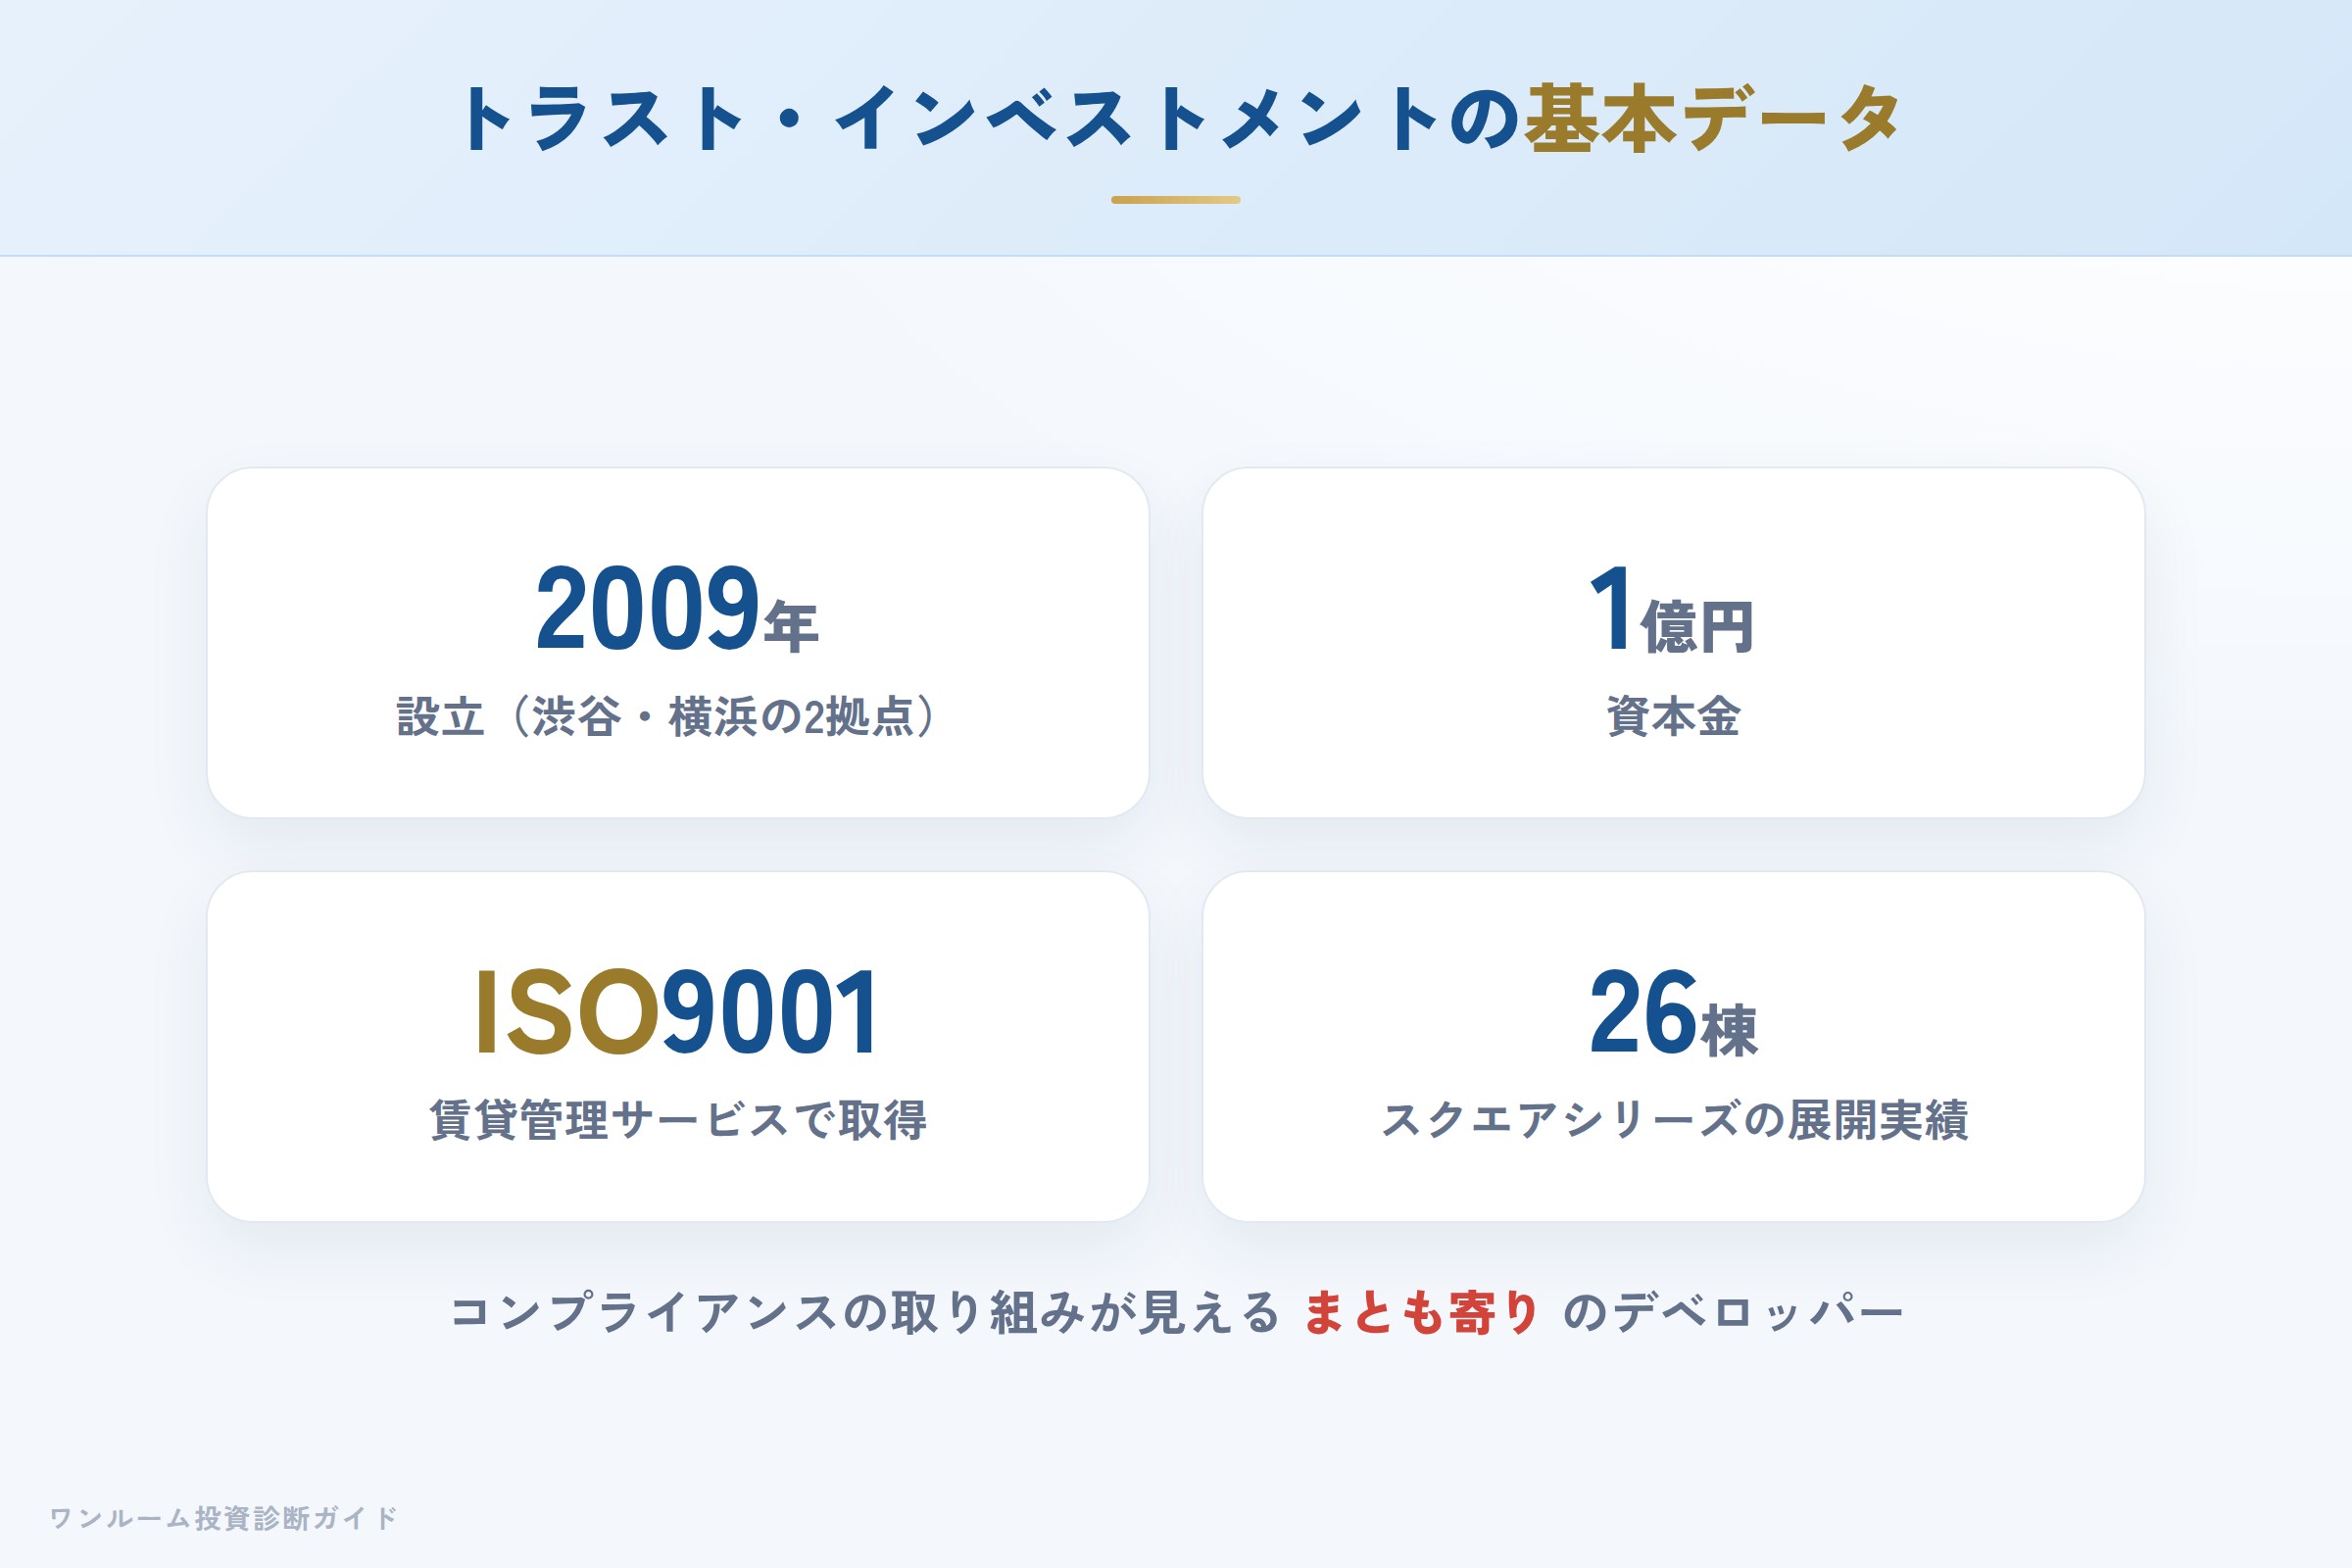
トラスト・インベストメントは2009年設立、渋谷と横浜の2拠点で不動産の開発から管理までを一貫して手がける会社です。賃貸管理サービスでISO9001:2015を取得しており、管理品質への継続的な取り組みを対外的に示しています。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社トラスト・インベストメント |
| 所在地 | 東京都渋谷区渋谷1-17-2 TOKYU REIT 渋谷宮下公園ビル |
| 設立 | 2009年11月 |
| 資本金 | 1億円 |
| 代表者 | 代表取締役 立川 祥吾 |
| 事業内容 | プロジェクト事業、投資・資産マネジメント、不動産売買・仲介、損害保険代理業 |
| 免許番号 | 国土交通大臣(1)第10676号 / 賃貸住宅管理業 国土交通大臣(1)第8257号 |
| 取得認証 | ISO9001:2015(賃貸管理サービス) |
| 上場情報 | 非上場 |
設立から15年超。ISO9001や新経済連盟加盟など、コンプライアンス面の取り組みが見える点は、この規模のデベロッパーとしては一つの安心材料です。
販売立場:自社ブランドを分譲する「売主」
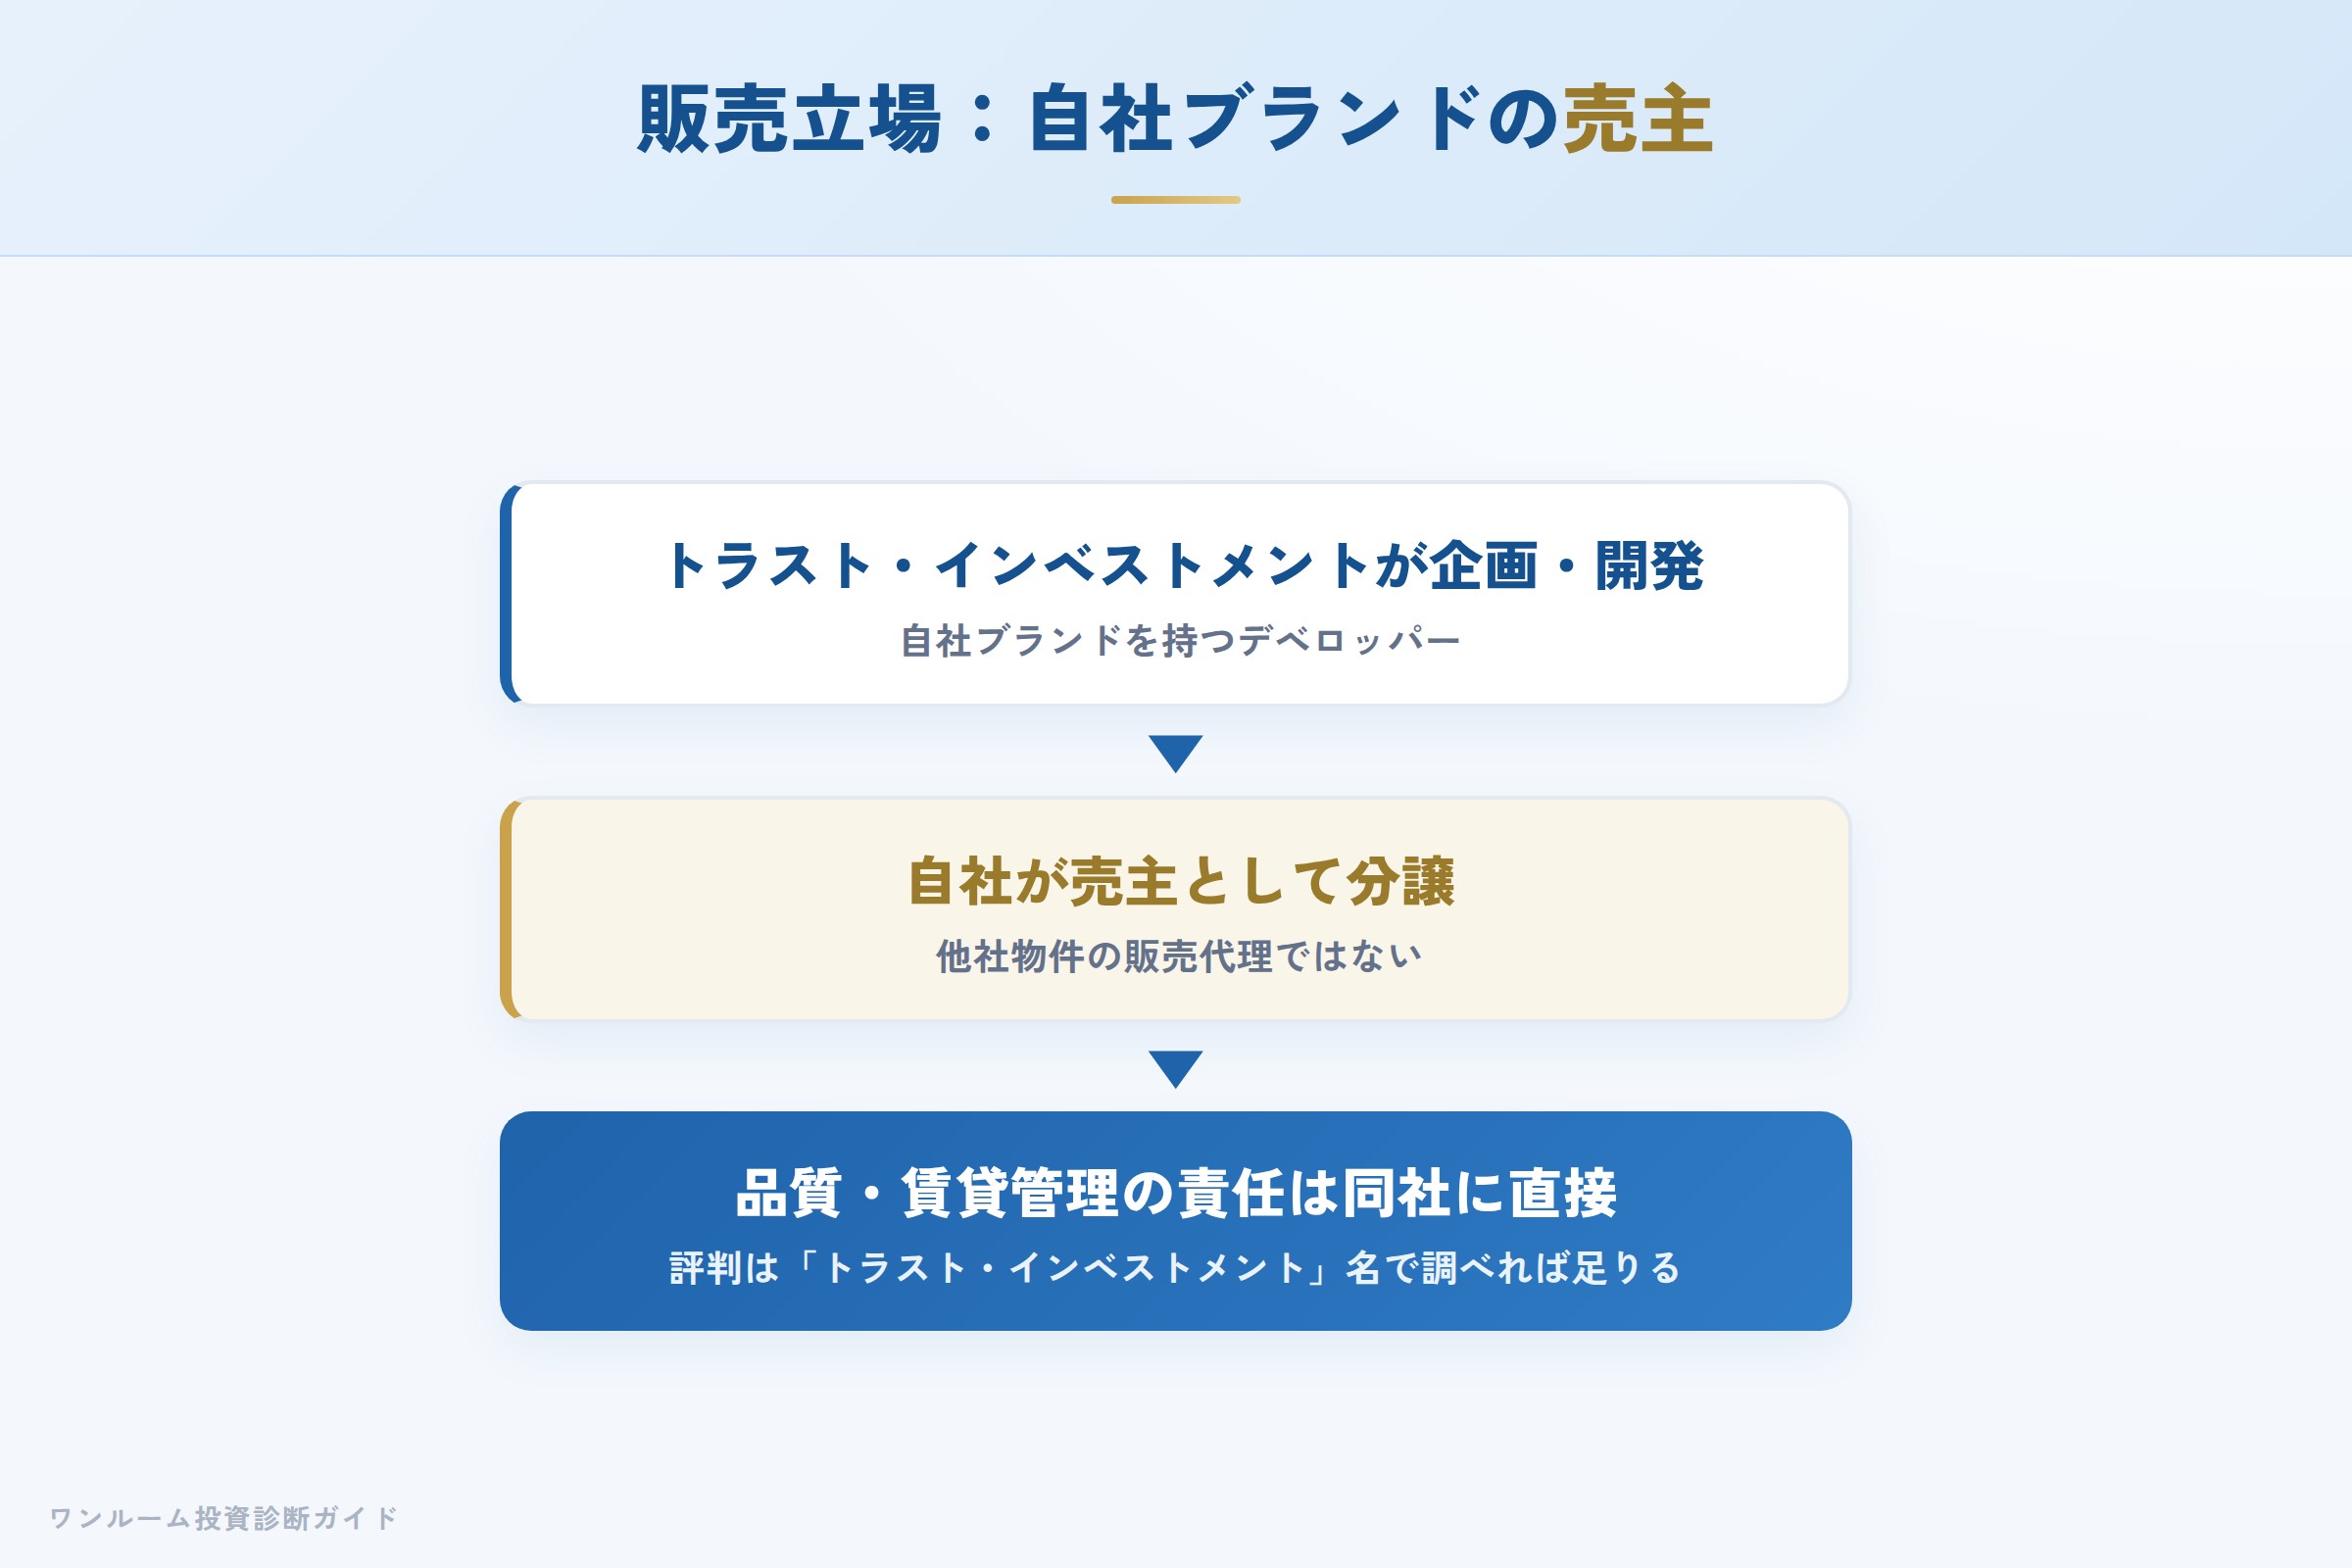
評判の読み方を誤らないために、まず販売立場を押さえます。投資用マンションでは、営業する会社と物件を建てた会社(分譲主)が別のケースもあるためです。
トラスト・インベストメントは、自社ブランド「SQUARE CITY(スクエアシティ)」を自社が売主として企画・分譲しています。他社物件の販売代理ではなく、自ら開発して売る立場です。したがって物件品質や賃貸管理の責任は同社に直接あり、評判は原則「トラスト・インベストメント」の名前で調べれば足ります。
SQUARE CITY(スクエアシティ):物件ブランドの特徴
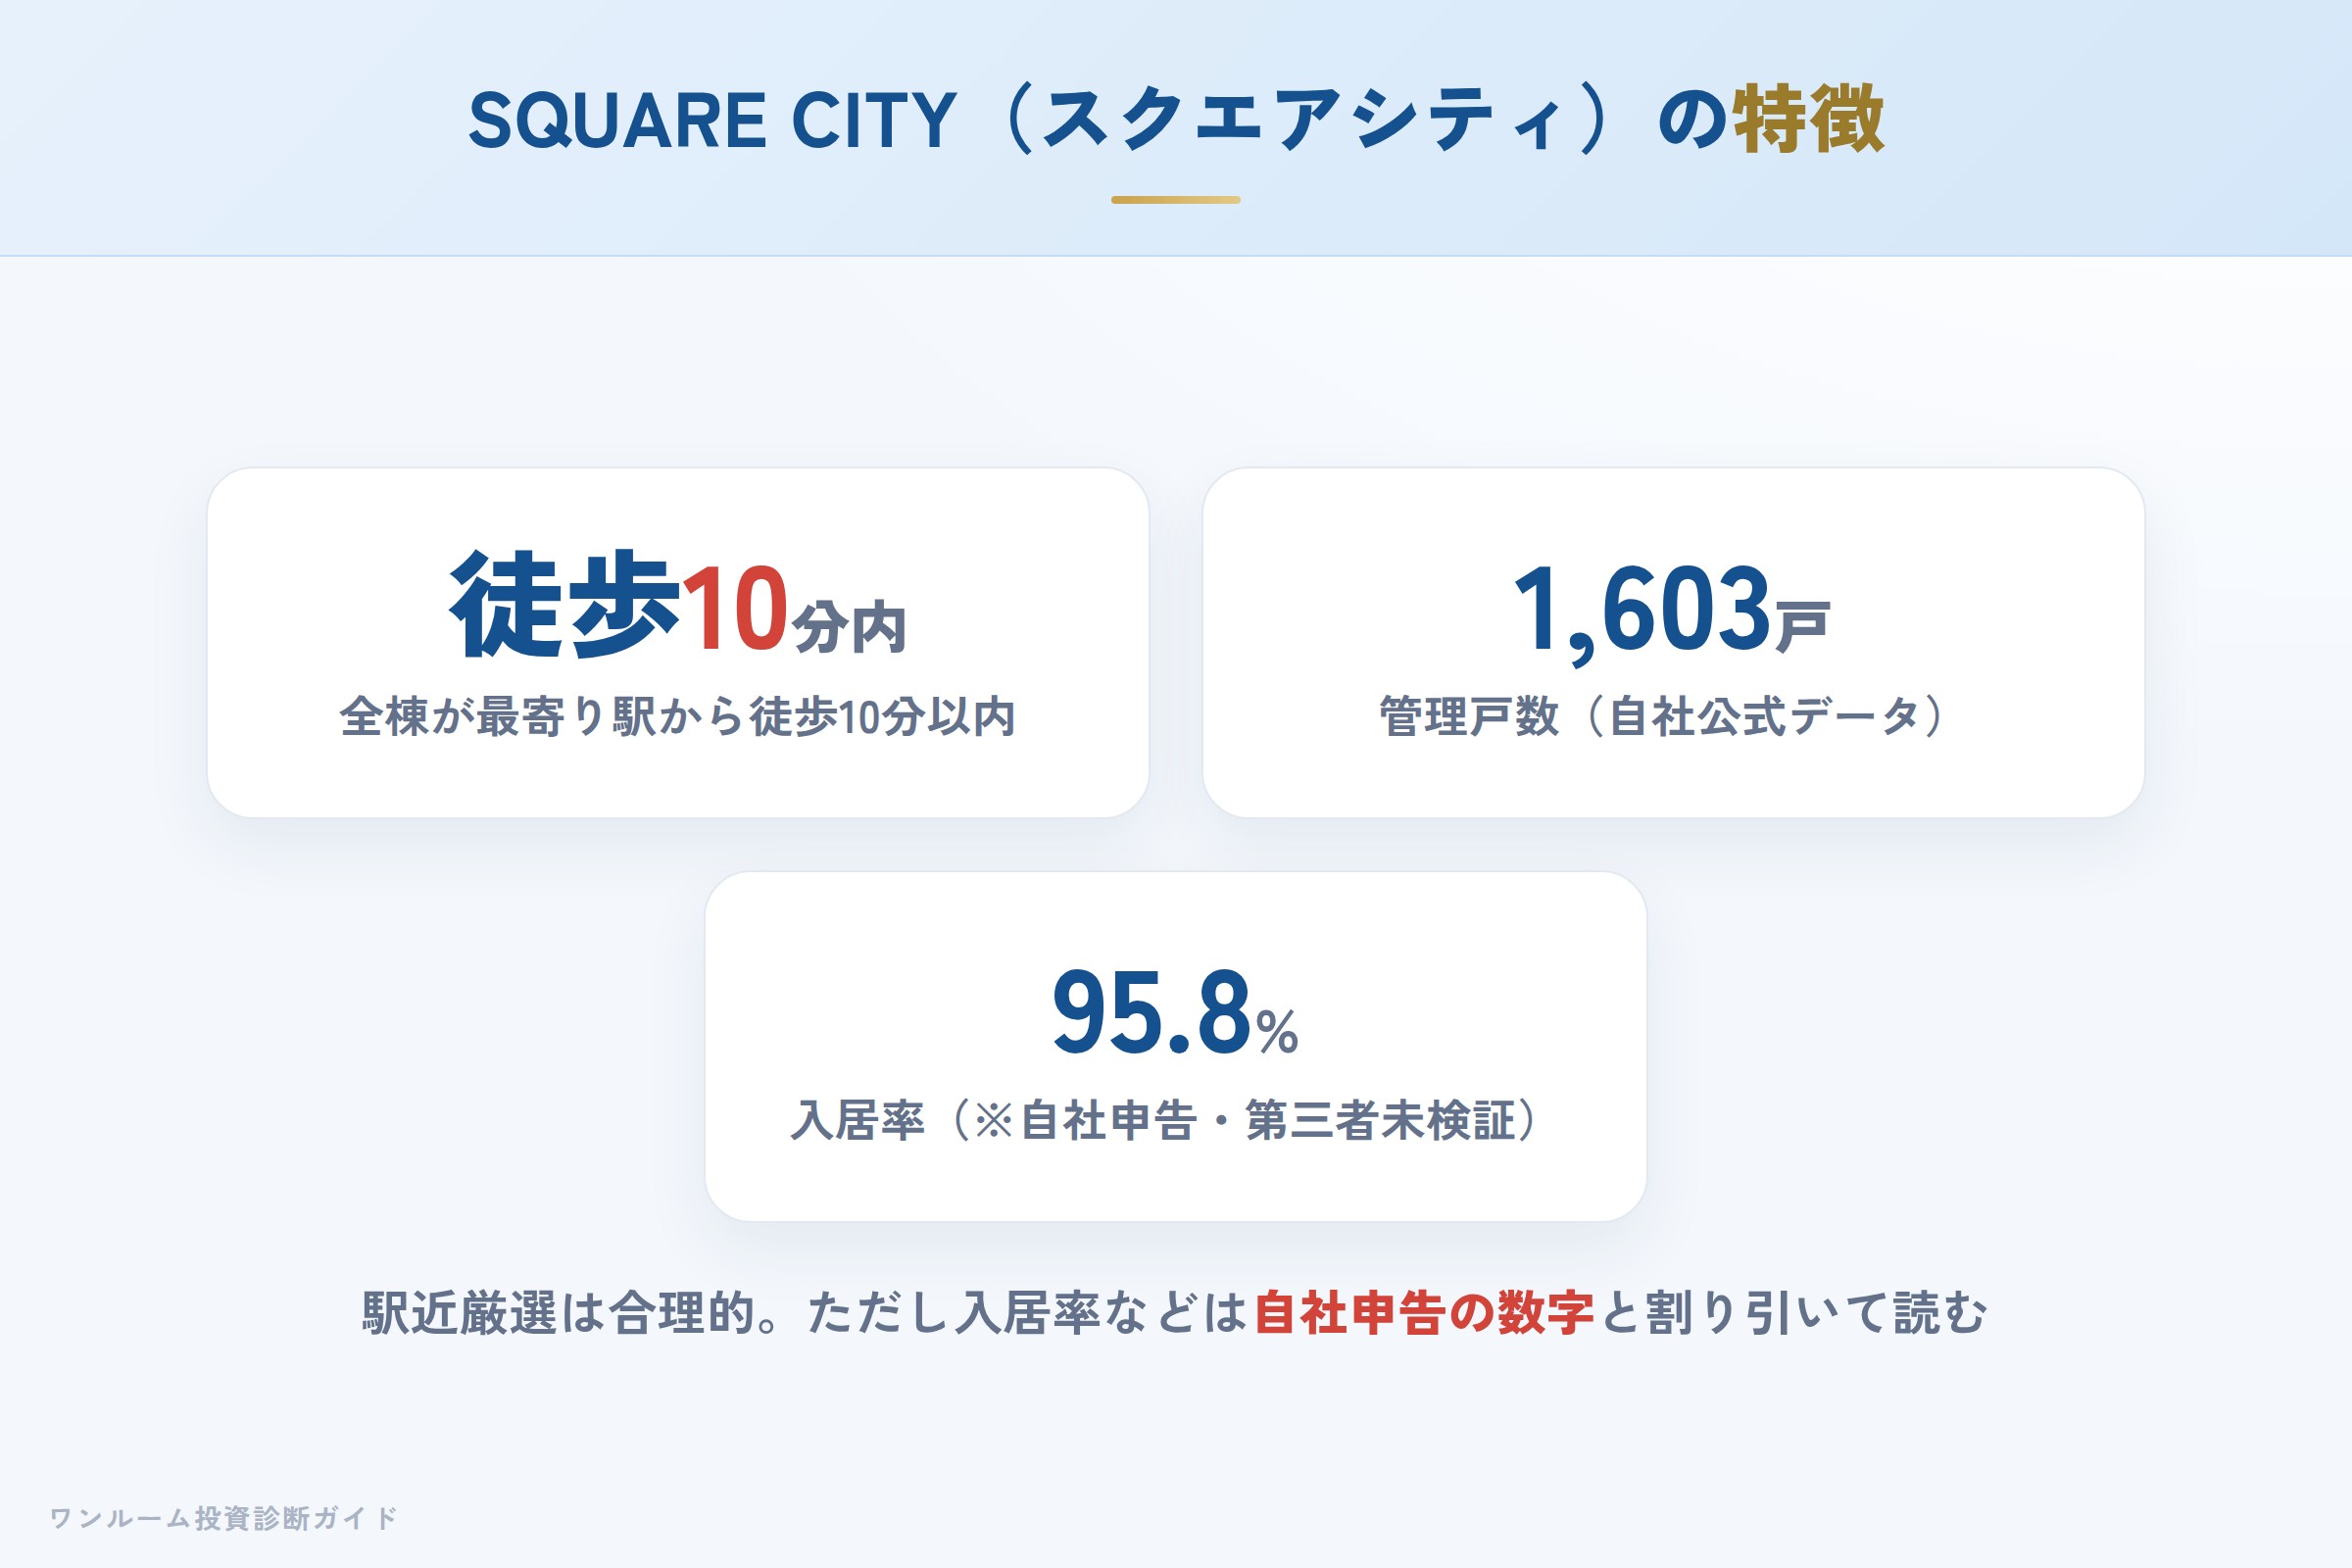
「SQUARE CITY/SQUARE」は「上質・普遍的」をコンセプトにした自社ブランドで、2015年から2026年にかけて26棟を展開してきました。
- 立地:全棟、最寄り駅から徒歩10分以内を徹底。大田区・葛飾区・墨田区など都内と、横浜市・川崎市など人口規模の大きいエリアが中心。
- 間取り・構造:主に1K(専有20〜34㎡)、20〜60戸程度のRC造コンパクトマンション。
- デザイン:時代に左右されないシンプルな意匠。長期の入居需要を意識した設計。
- 管理実績:管理戸数1,603戸、入居率95.8%、滞納率0%(いずれも自社公式データ)。
人口の多いエリアに絞った駅近展開は、賃貸需要と出口の流動性の観点で合理性があります。ただし入居率・滞納率は自社申告の数字であり、第三者による検証データではない点は割り引いて読む必要があります。
実際の口コミ:良い声と悪い声の両方
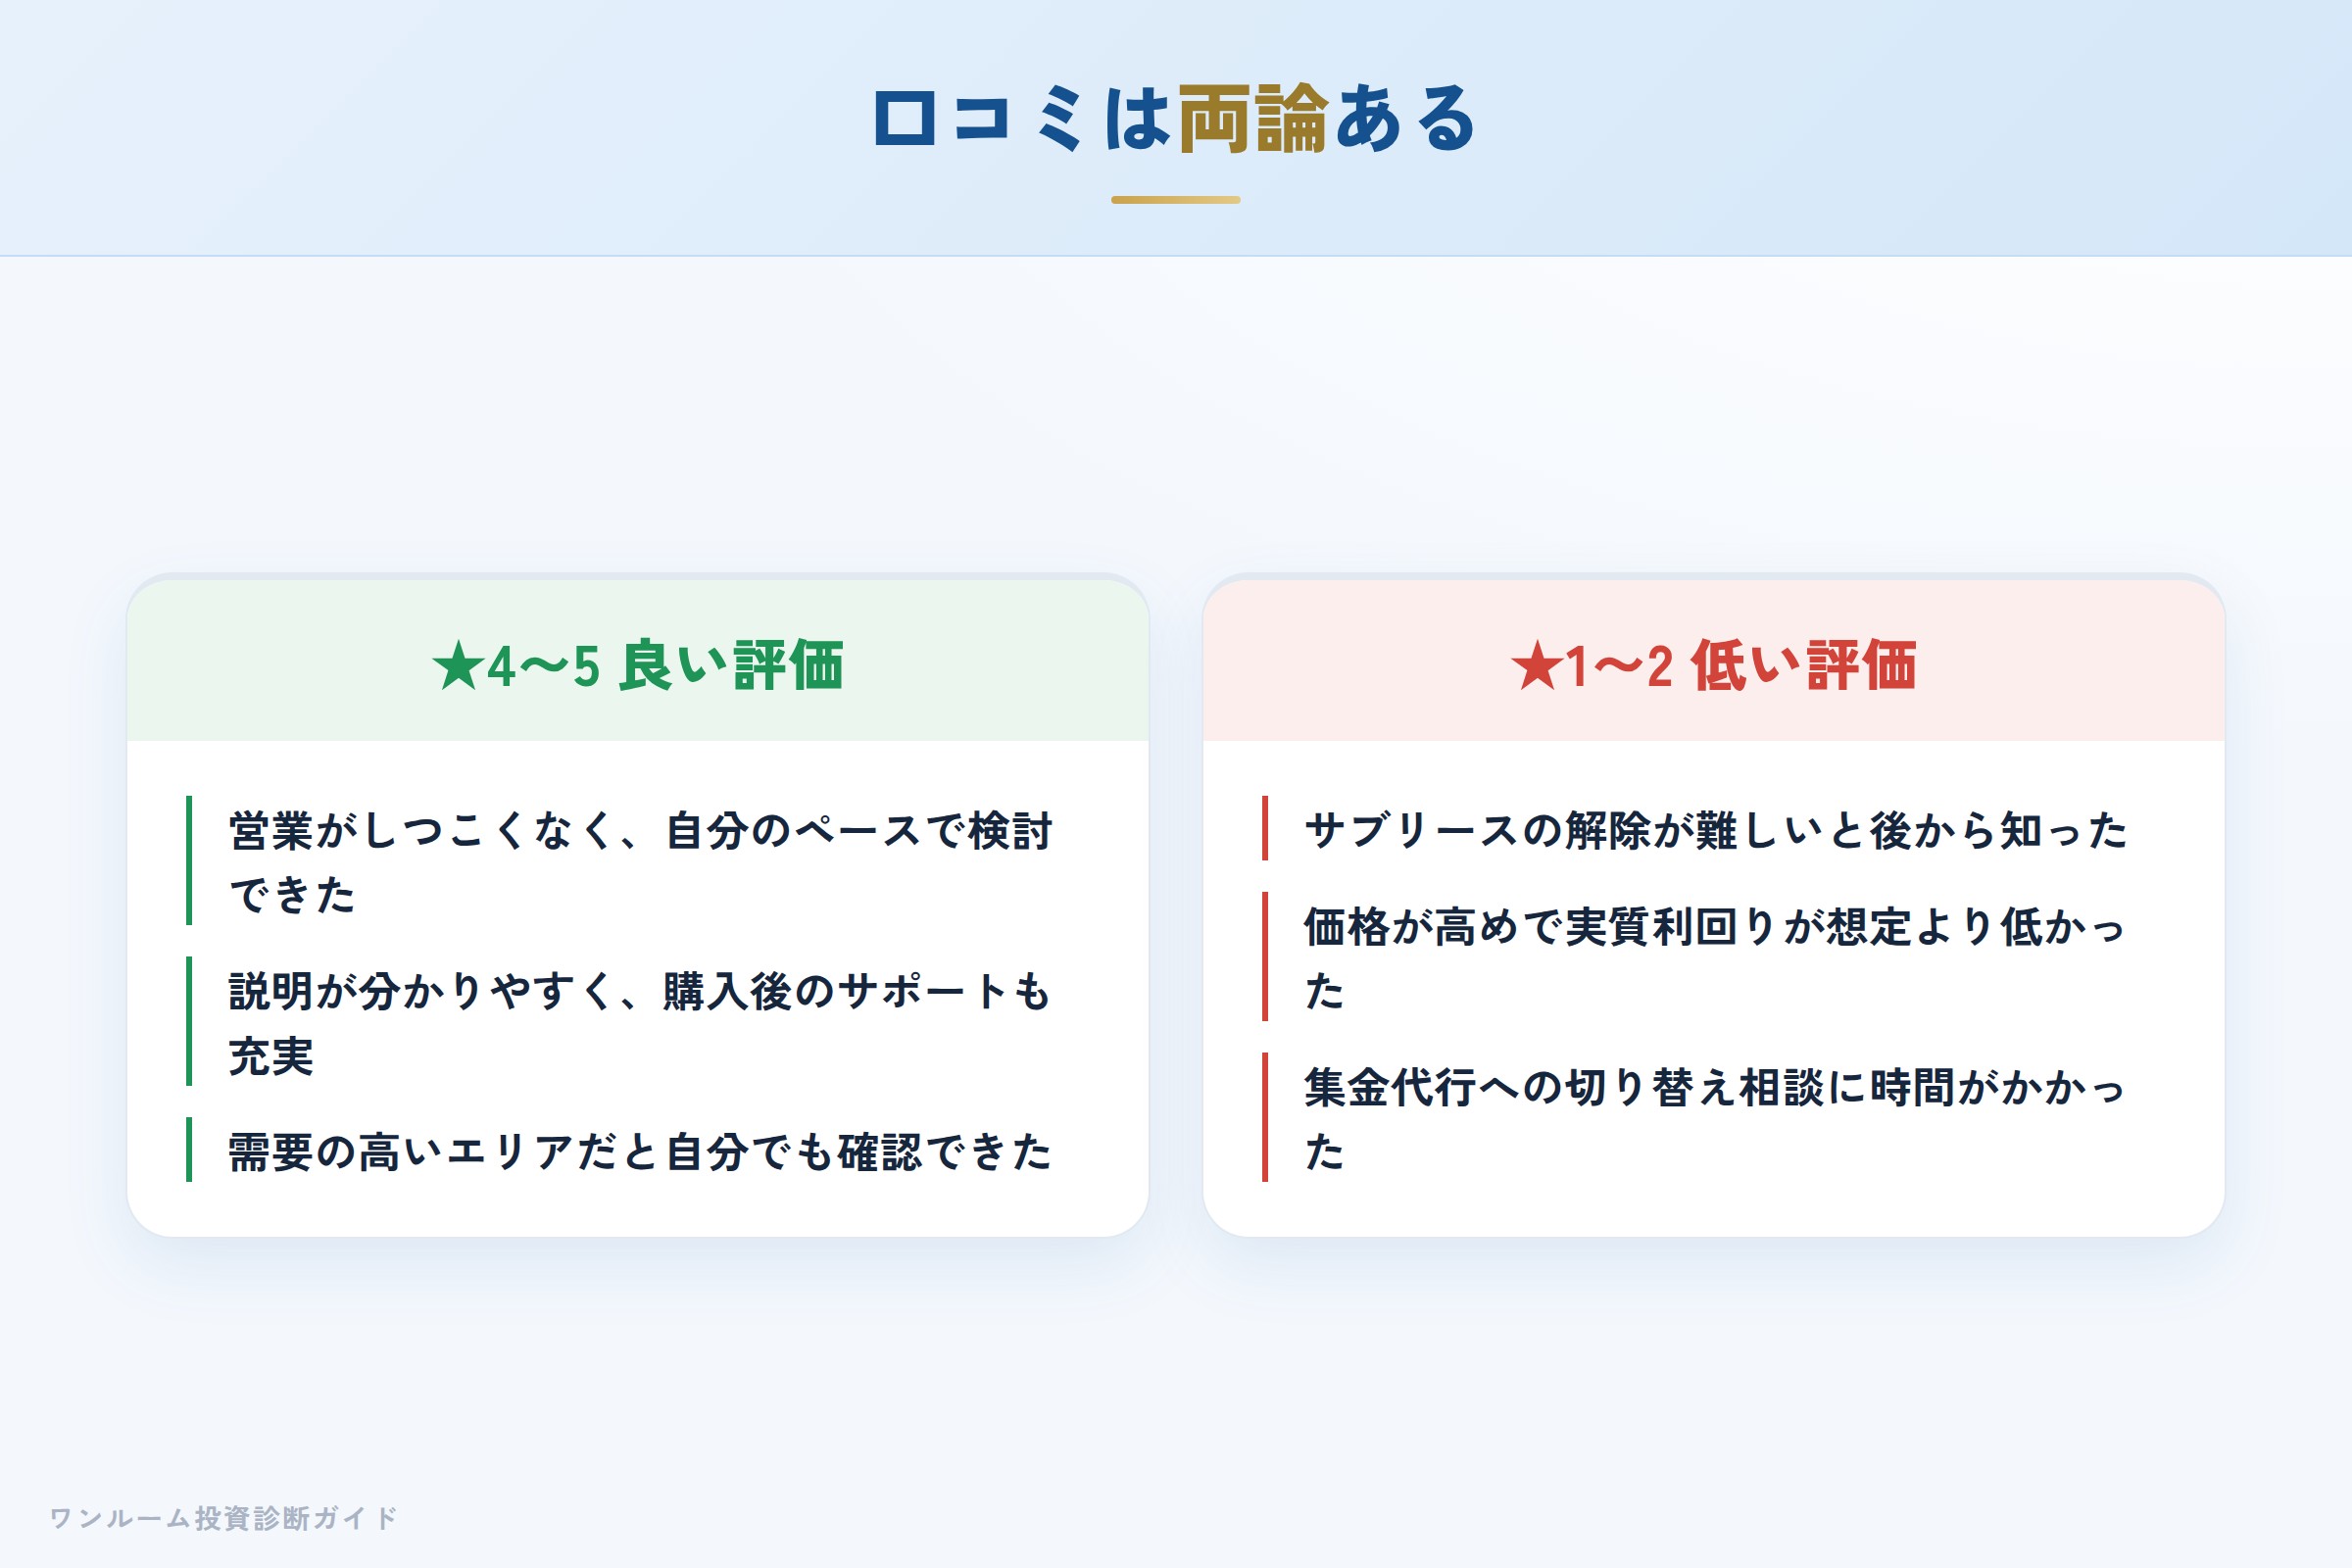
Googleマップの本文投稿は少なめのため、公式掲載のオーナーの声と第三者ブログ・口コミサイトの声を要約して紹介します。
★4〜5 良い評価の声
営業がしつこくなく、自分のペースで検討できた。立地も需要の高いエリアだと感じた。
説明が分かりやすく、購入後のサポートも充実していて安心して任せられている。
★1〜2 低い評価の声
サブリース契約を結んだが、後から解除が難しいと知った。契約内容を細部まで見ておけばよかった。
物件価格が高めで、実質利回りを自分で計算すると想定より低かった。
「営業スタイルは穏やか」という評価がある一方、サブリースと割高感への注意喚起が繰り返し見られます。
第三者サイトの評価:まとも寄り、ただしサブリースに注意
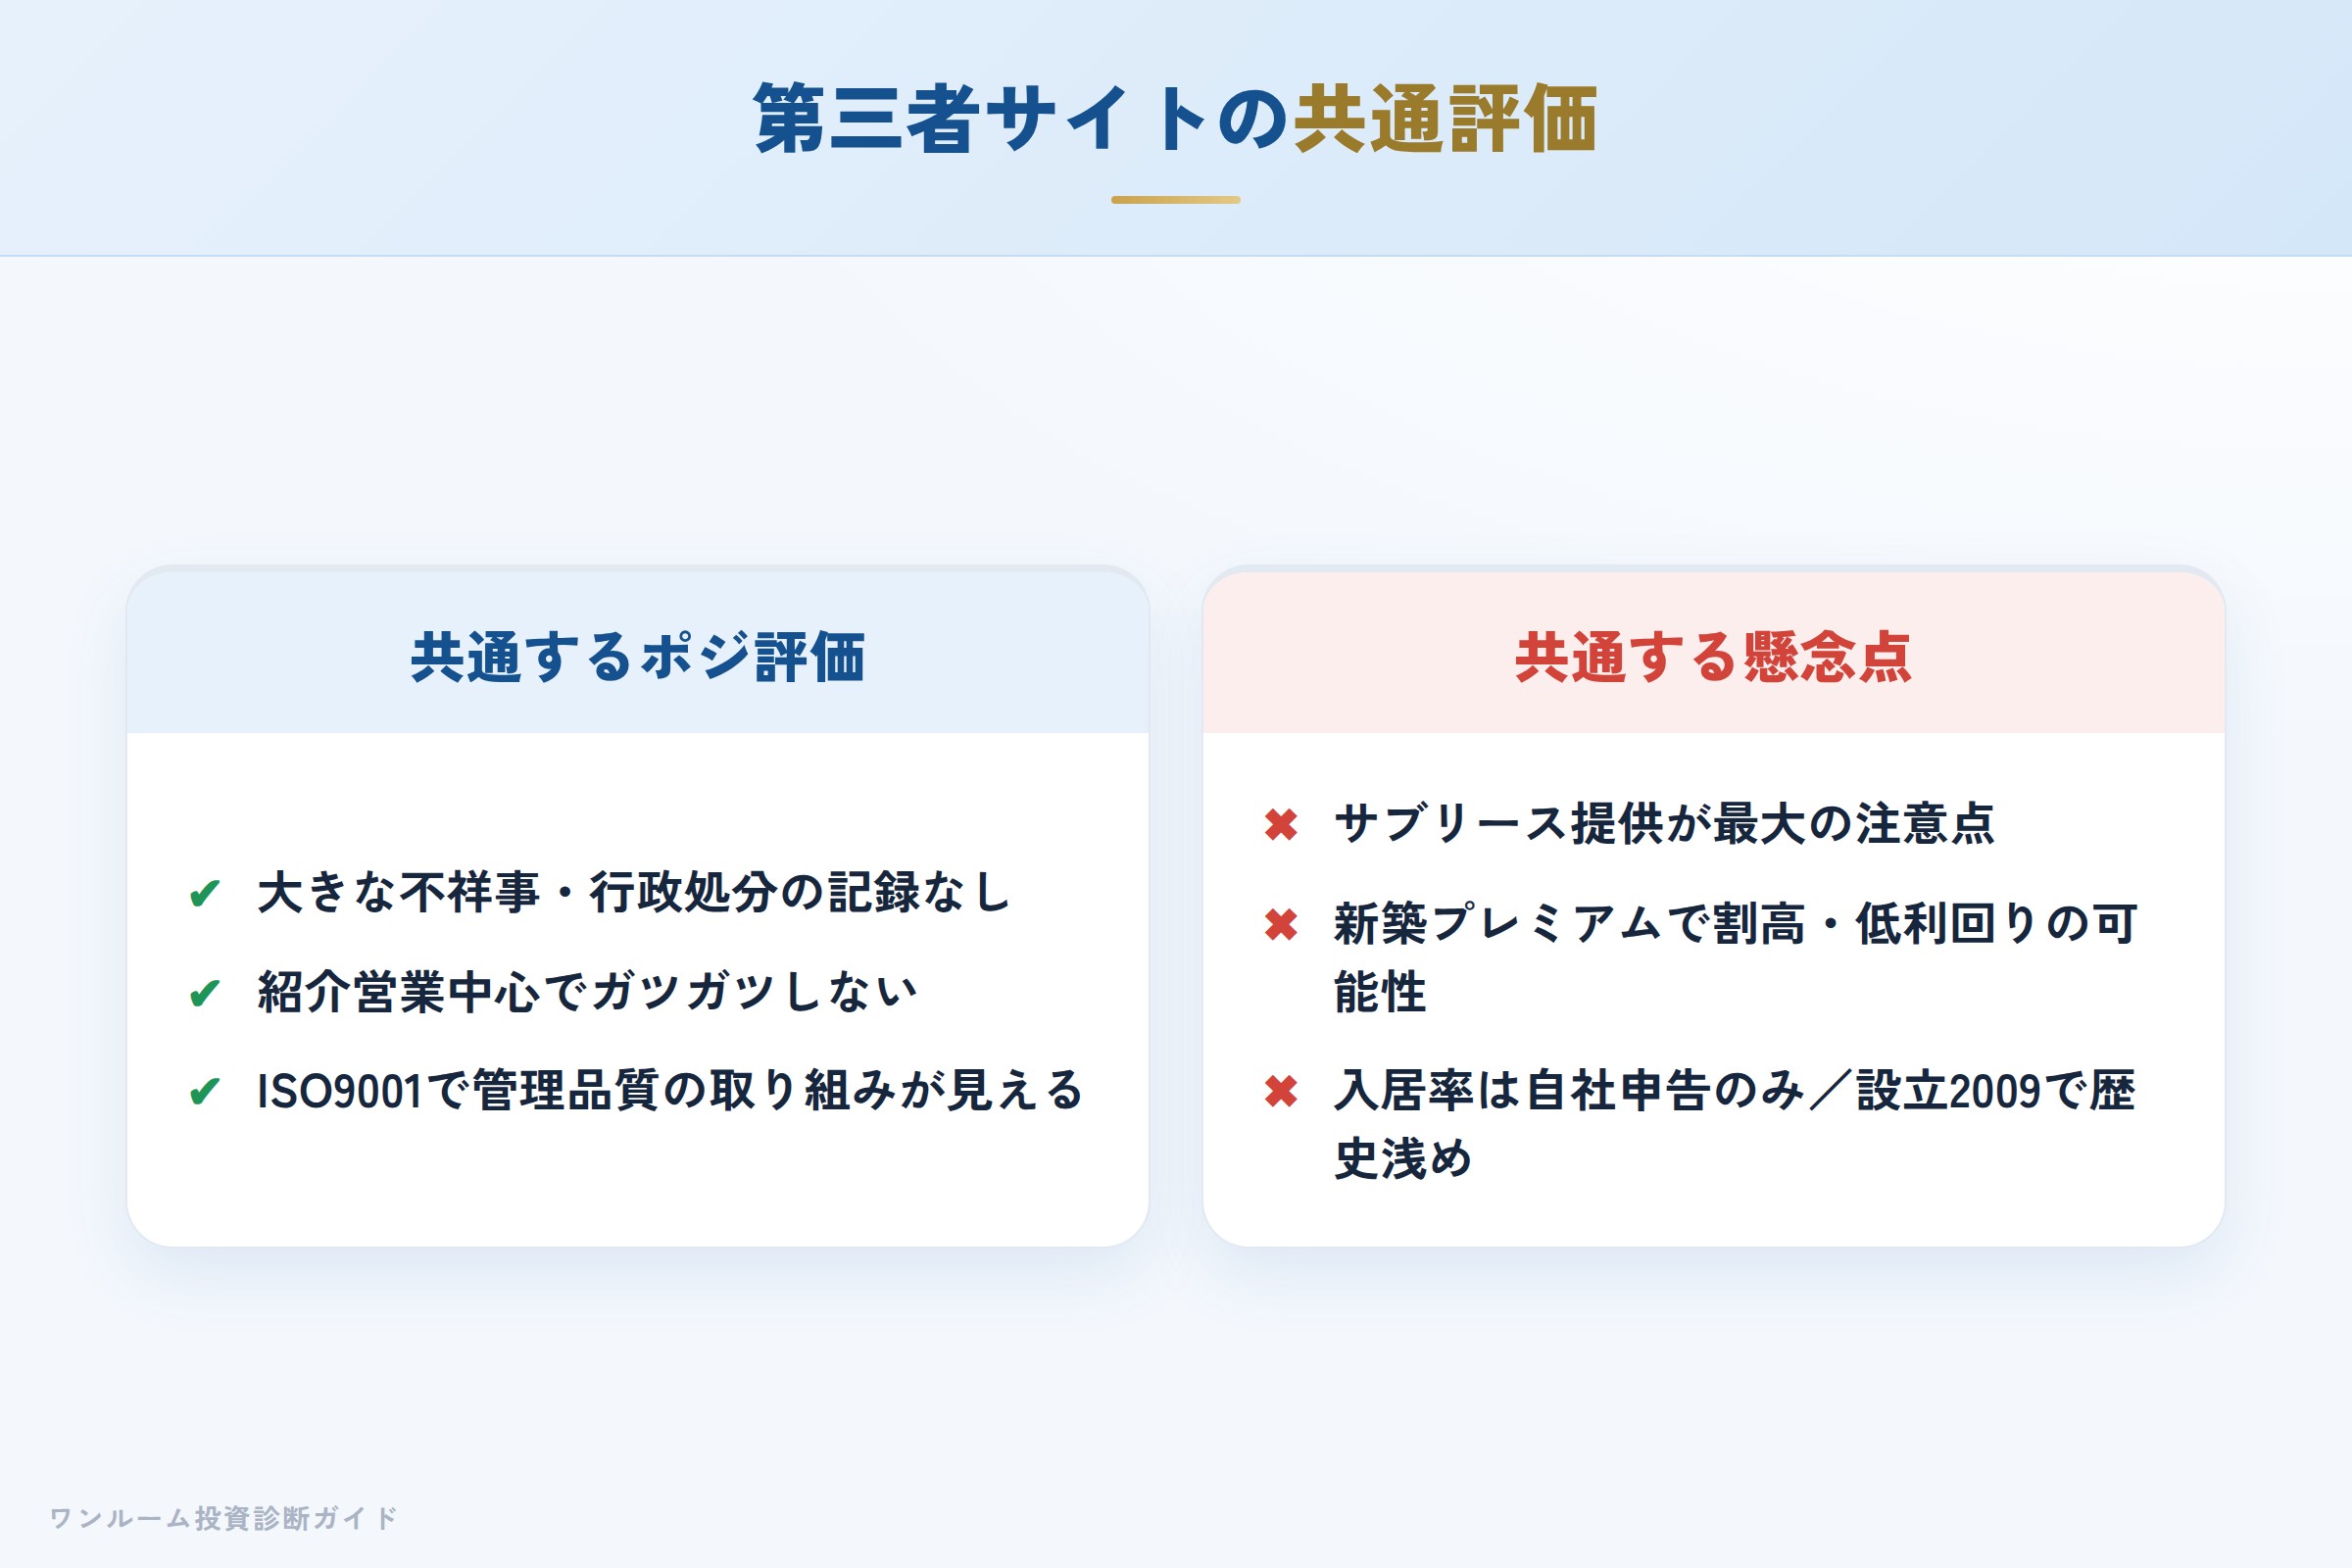
複数の不動産投資家ブログを総合すると、大きな不祥事や行政処分の記録はなく、「紹介営業中心でガツガツしていない」「ISO9001で管理品質への取り組みが見える」といったポジティブな指摘が共通します。
一方で懸念点も共通しています。最大の注意点はサブリースの提供で、安易な契約はリスクが高いこと。また好立地ゆえに新築プレミアムが乗り、実質利回りが3〜3.5%台になる可能性があること、入居率などが自社申告のみであること、設立2009年と歴史が比較的浅いことが挙げられます。
AIが整理する強み:立地厳選とデザインの普遍性
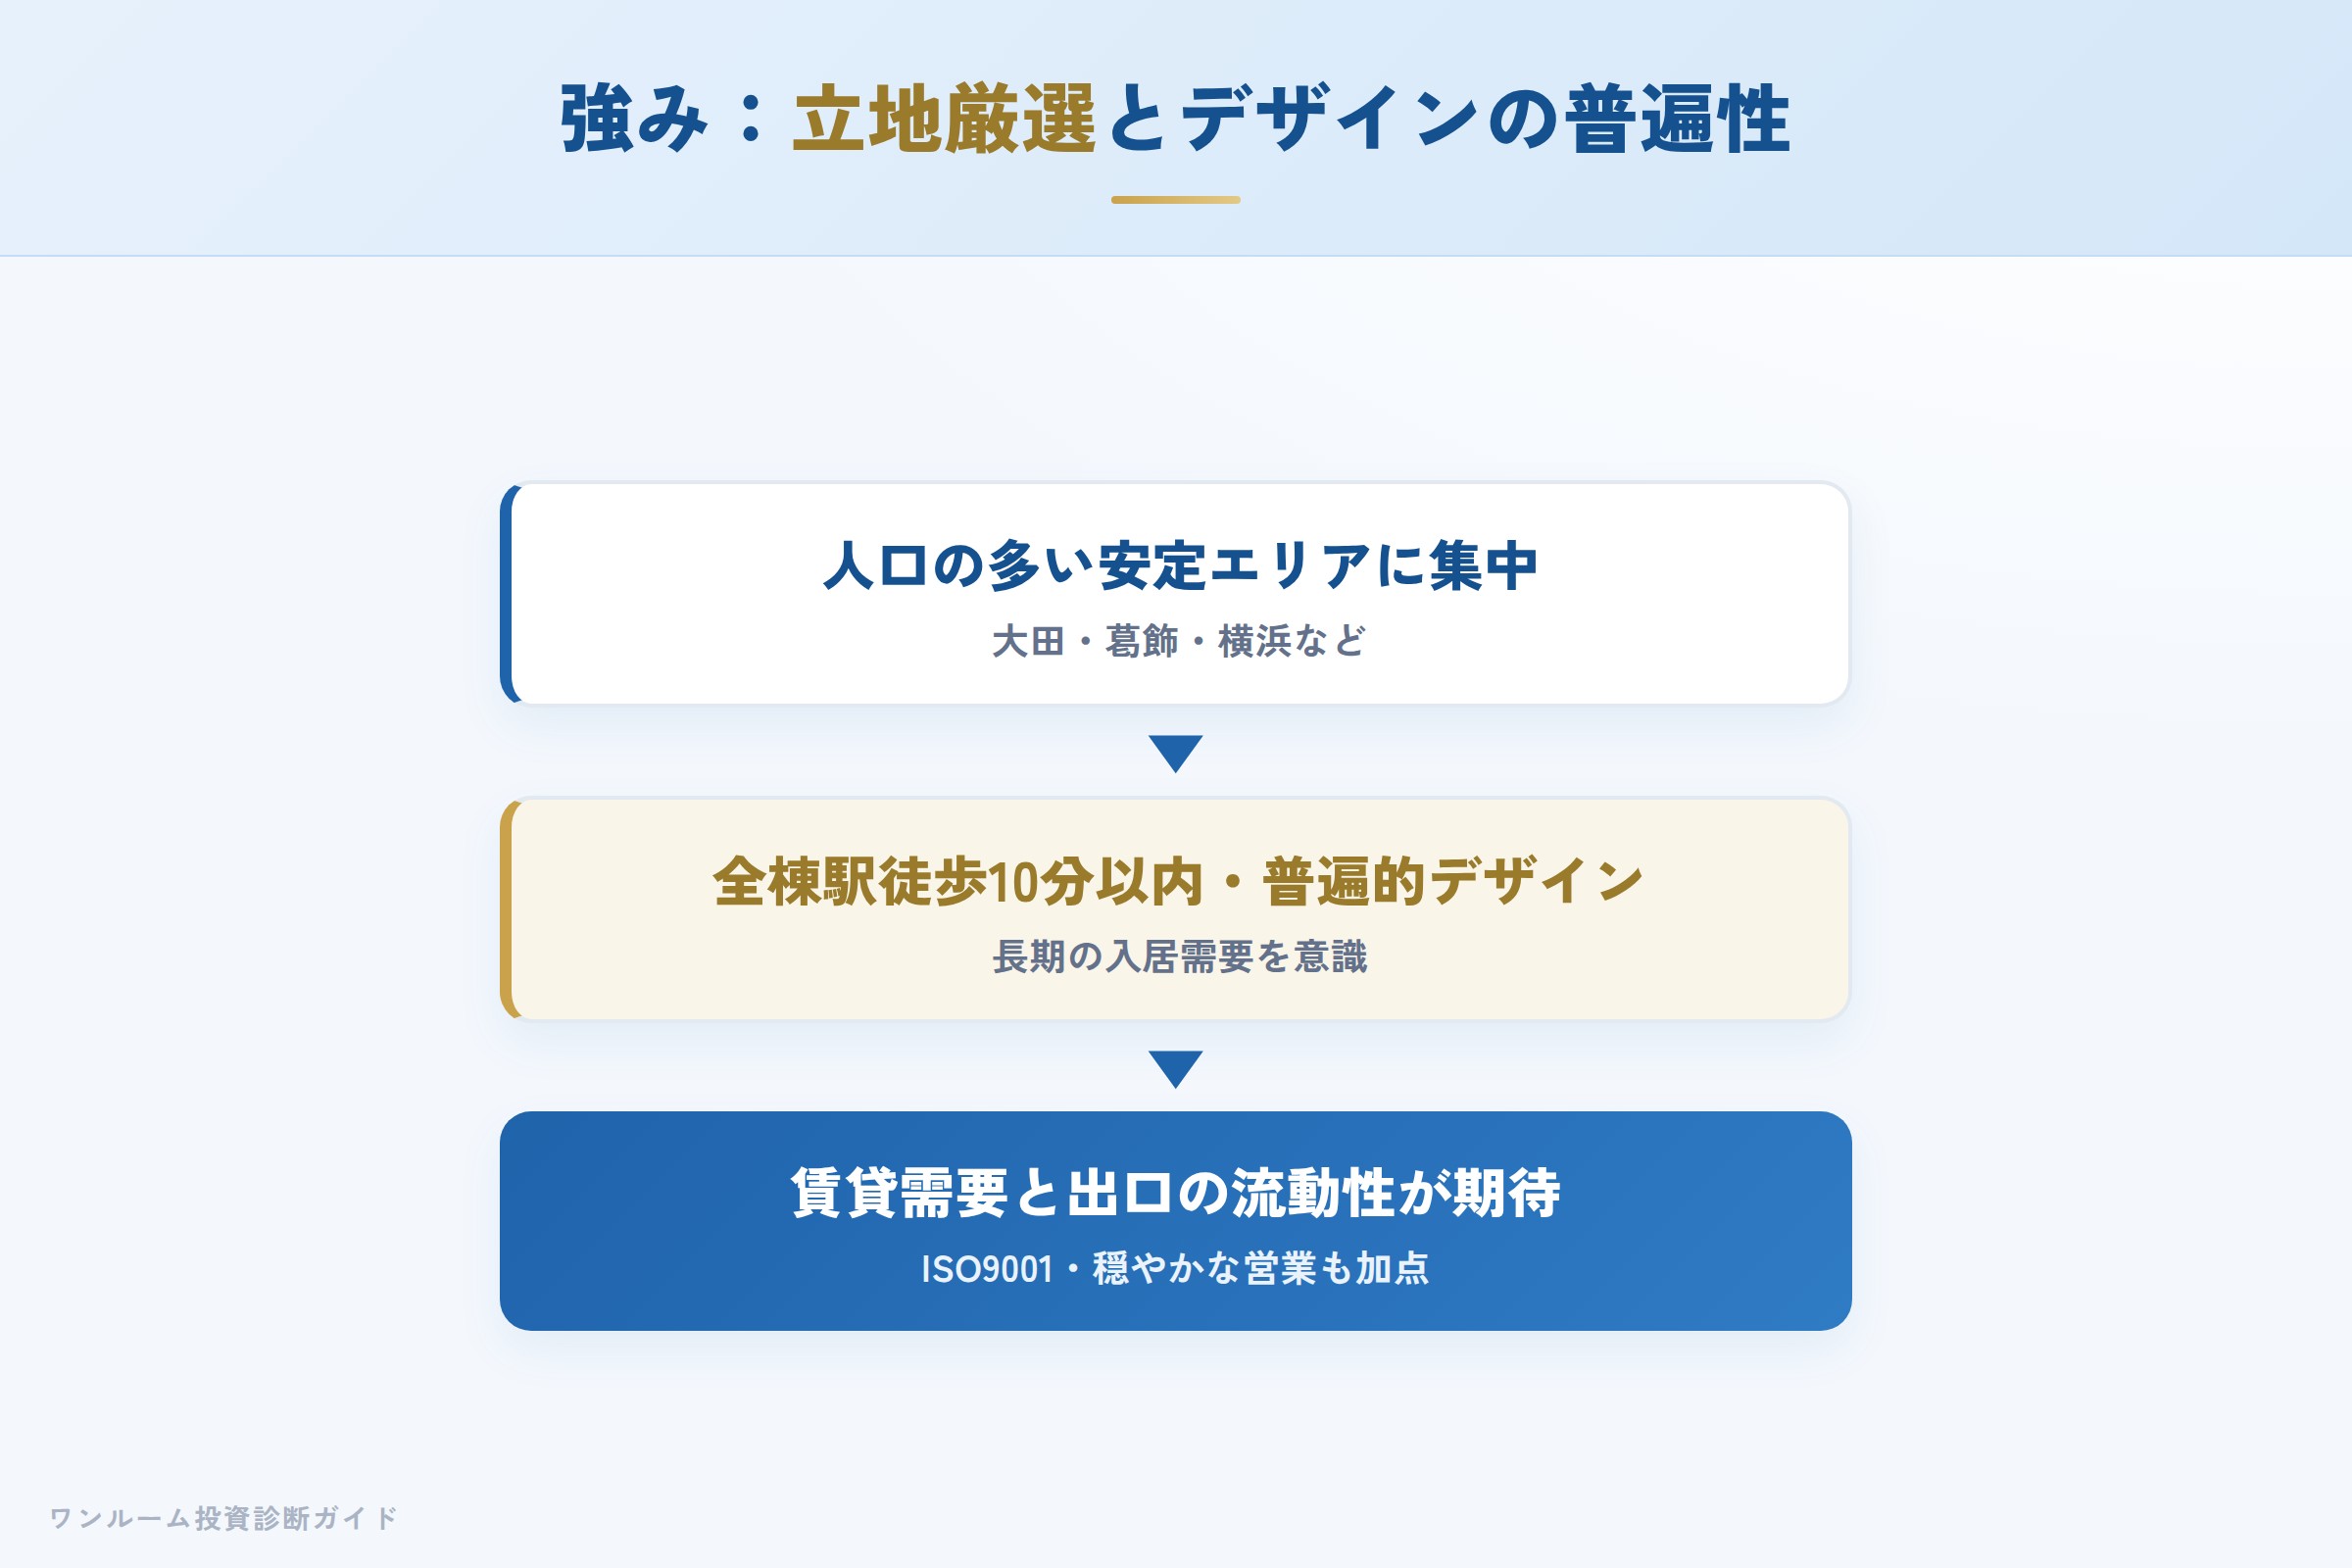
同社の強みは「立地の徹底した厳選」と「普遍的なデザイン」です。人口が多く安定した大田区・葛飾区・横浜市などに絞って展開しているため、賃貸需要の継続性が比較的期待できます。時代に流されない意匠は20〜30年後の入居需要も維持しやすく、出口(売却)の流動性にもプラスに働き得ます。
ISO9001(賃貸管理)取得や新経済連盟加盟といったコンプライアンスの取り組み、しつこくない営業スタイルは、長期の顧客満足という観点でも評価できるポイントです。
懸念点①:新築ワンルームの「含み損」構造
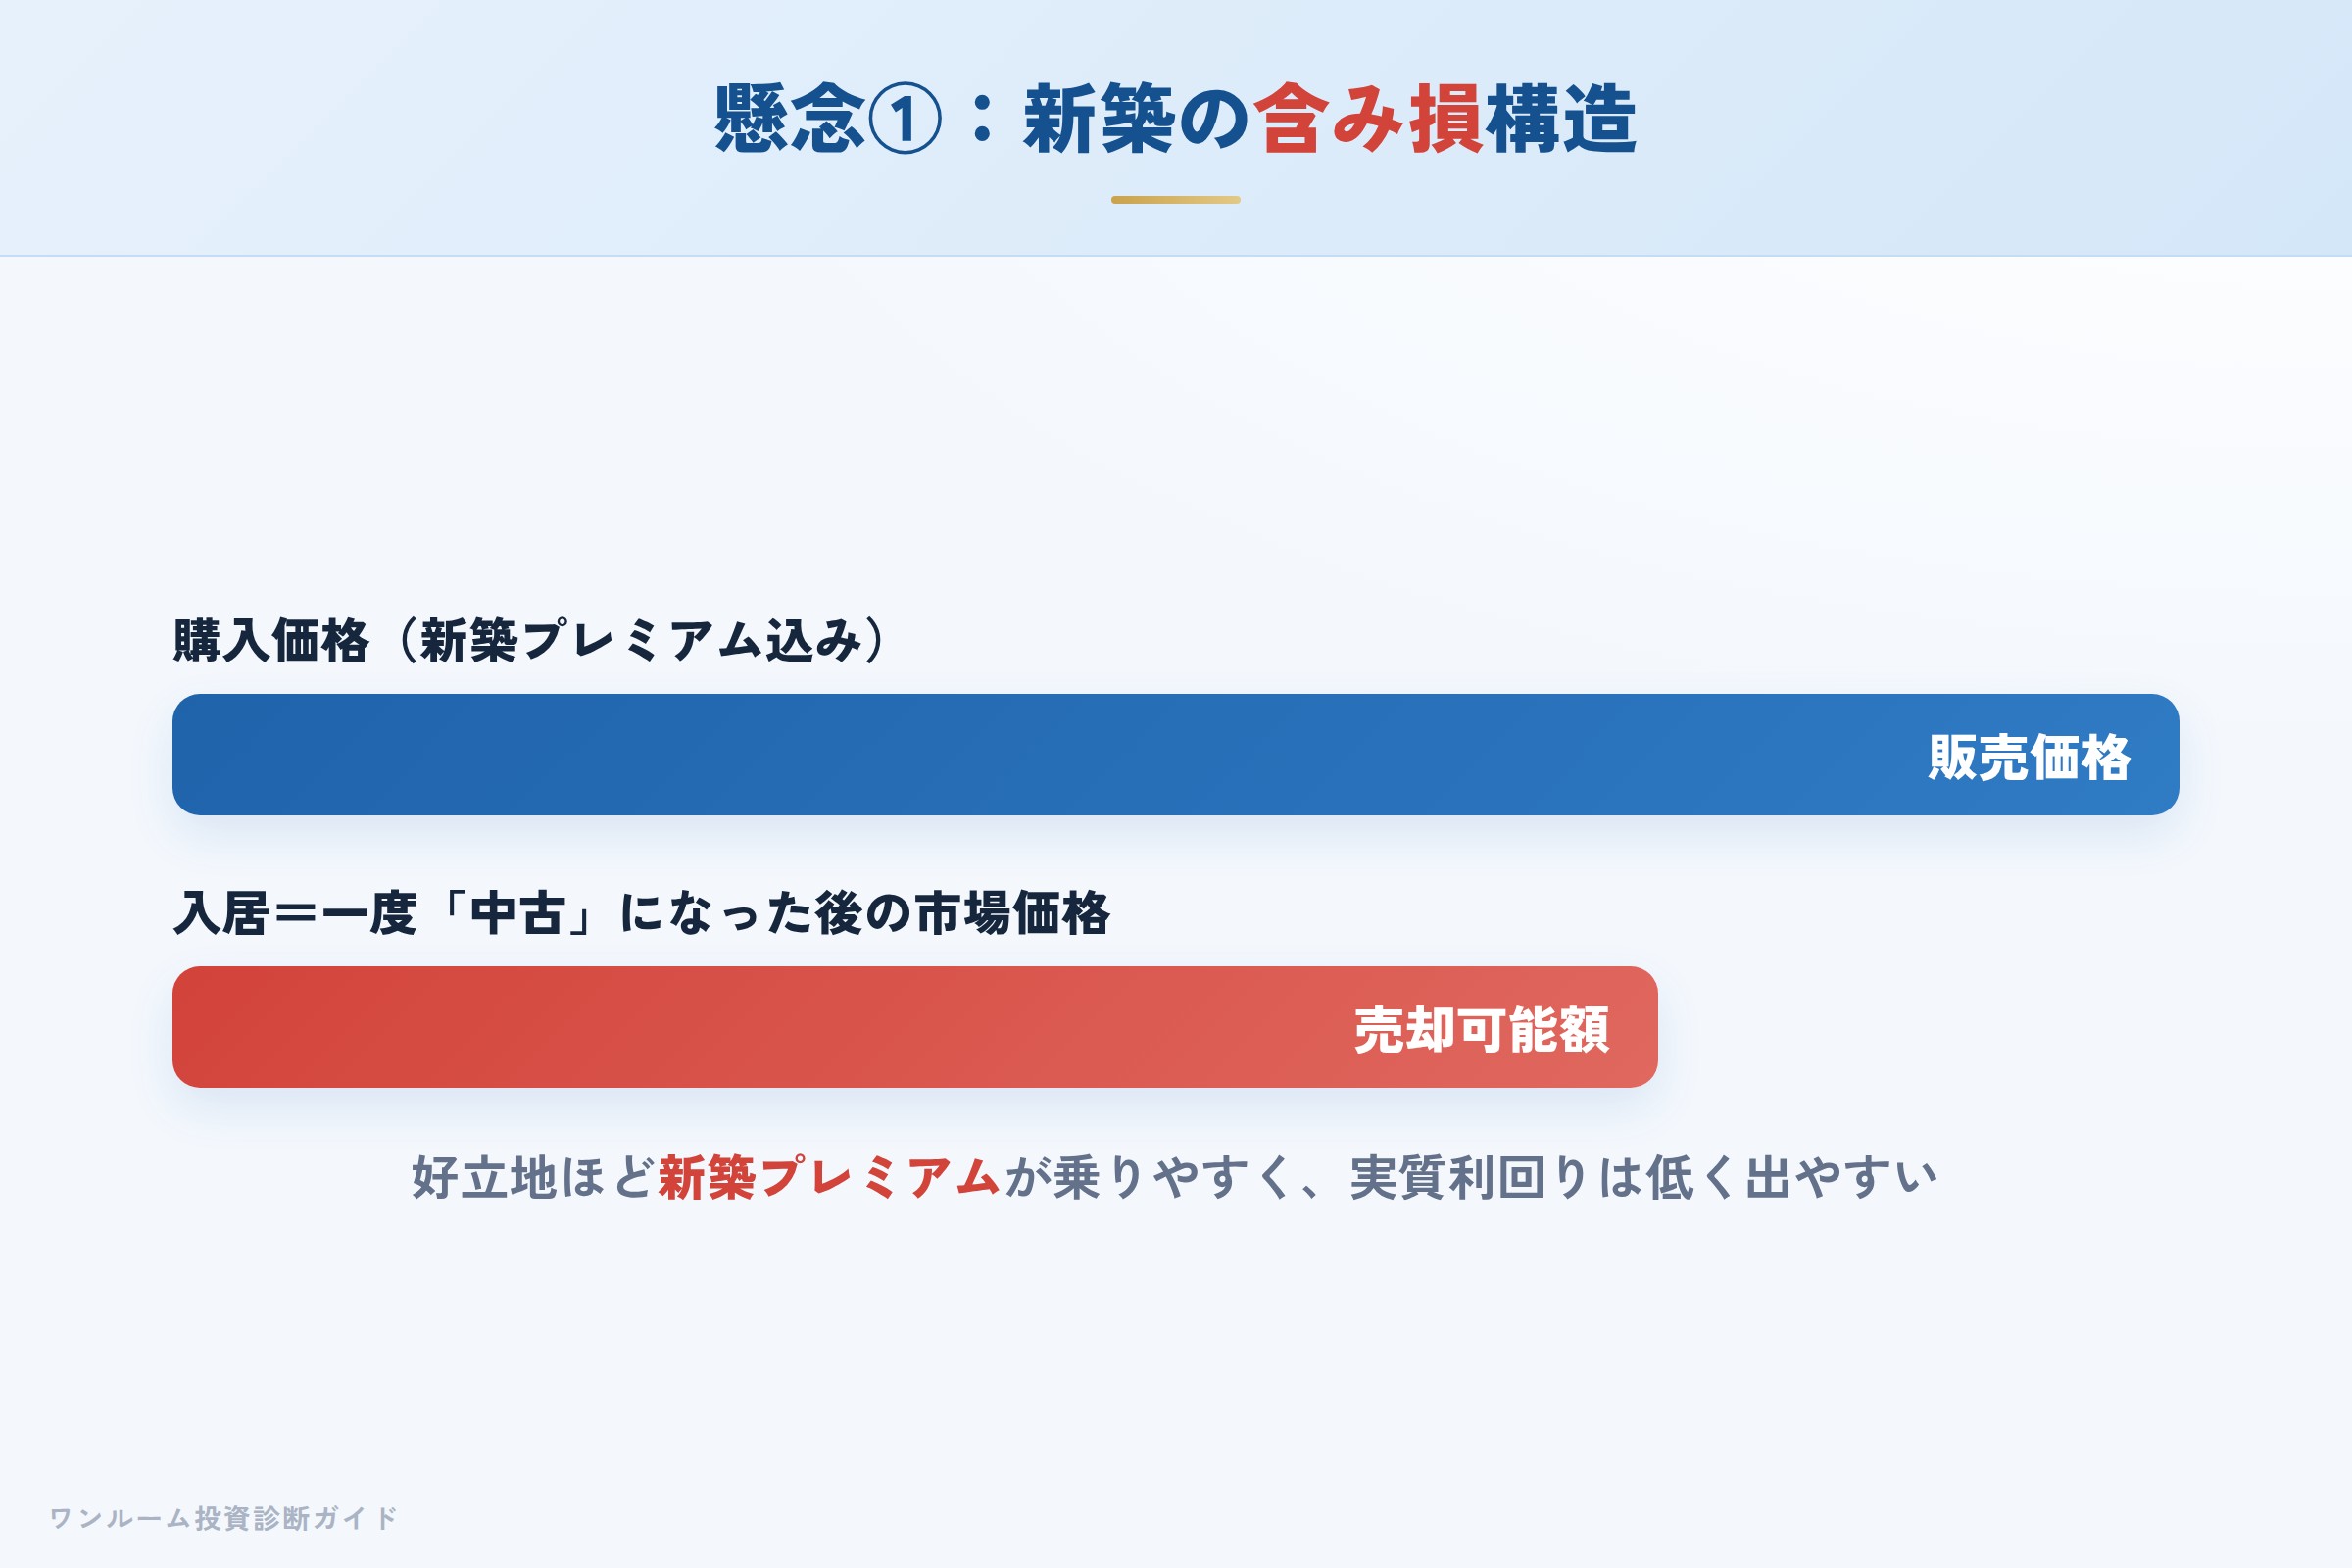
口コミで目立つ懸念のひとつが価格の割高感です。これはトラスト・インベストメントに限らず、新築ワンルーム全般に共通する構造的な問題です。新築物件には「新築プレミアム」が上乗せされており、入居が決まって一度でも「中古」になった瞬間に、その上乗せ分が抜け落ちます。
好立地であるほど新築プレミアムは乗りやすく、実質利回りが低く出やすい傾向があります。買った瞬間から含み損を抱えてスタートする構造を理解し、「いくらで買うか」の妥当性検証は欠かせません。
懸念点②:サブリースは解除と出口に注意
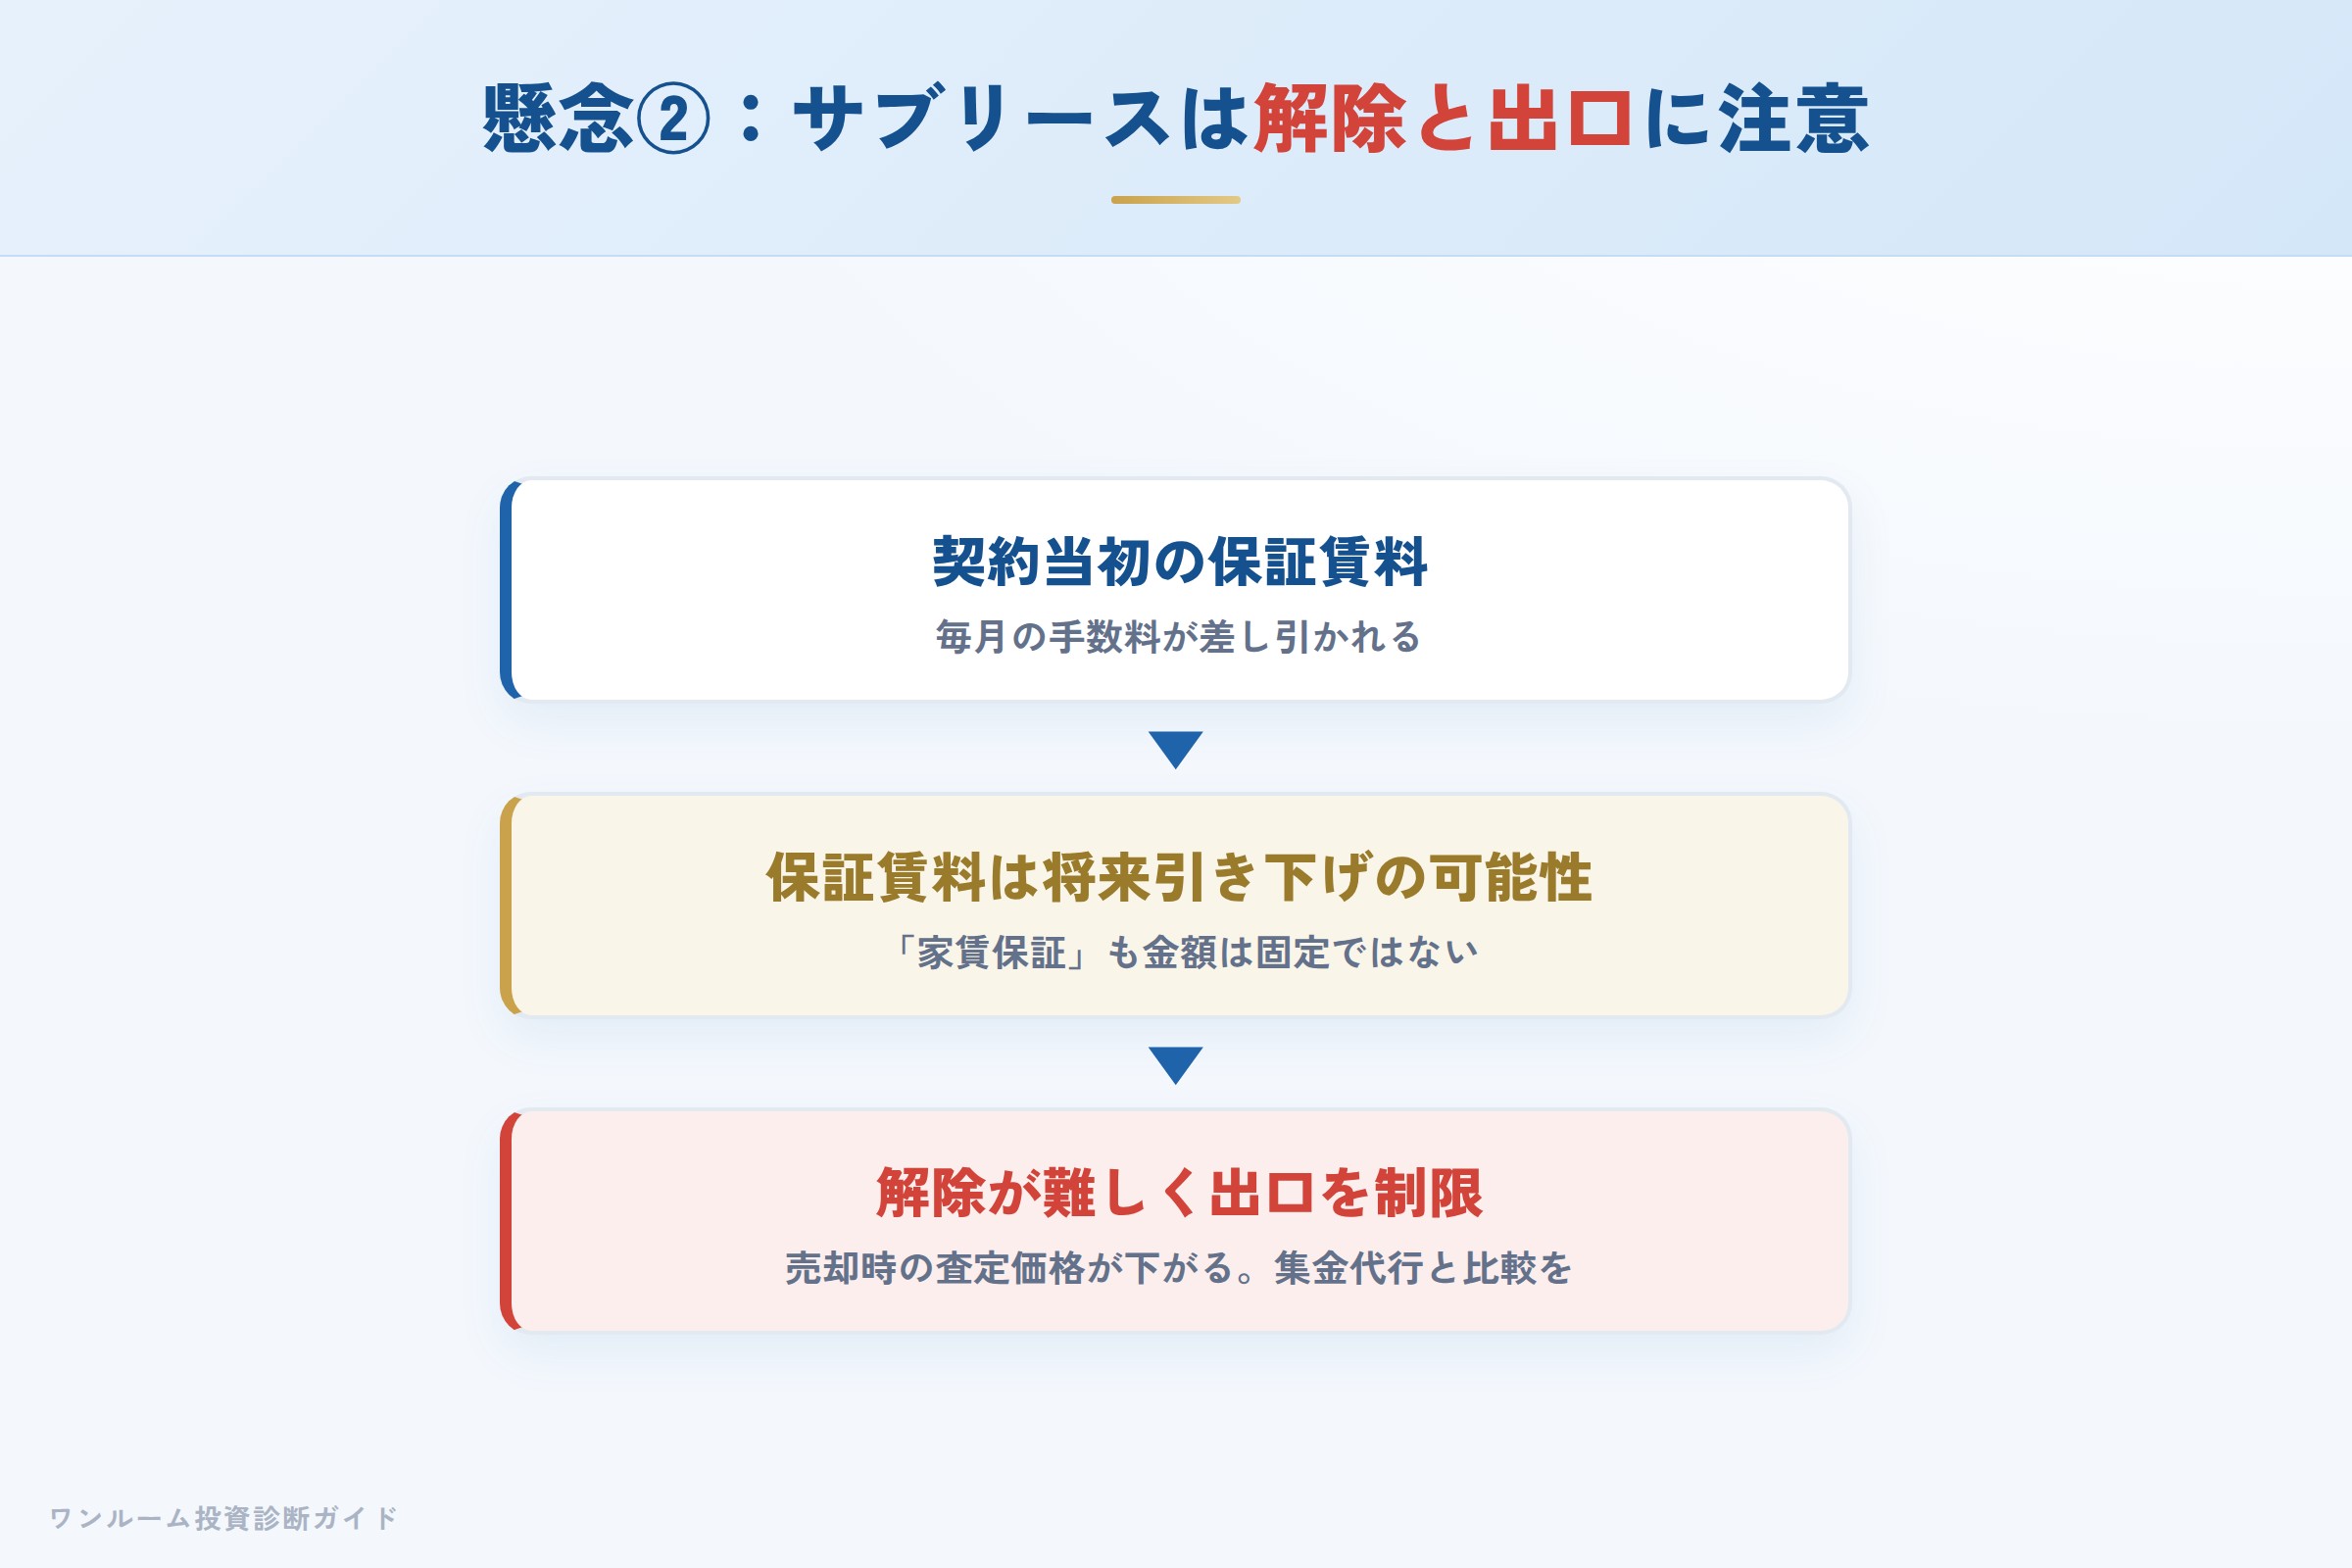
第三者情報で最も多く指摘されるのがサブリースです。空室リスクを抑えられる一方、保証賃料が将来引き下げられる可能性があり、契約解除が難しく売却時の査定価格が下がるなど、出口を制限します。入居者情報がオーナーに届きにくいという指摘もあります。
同社は集金代行も選べます。「家賃保証があるから安心」と考えるのではなく、「保証賃料の見直し条件」と「集金代行との差」を契約前に書面で確認し、両者のキャッシュフローを比較してください。
数字で見る:表面利回りと実質利回りの差
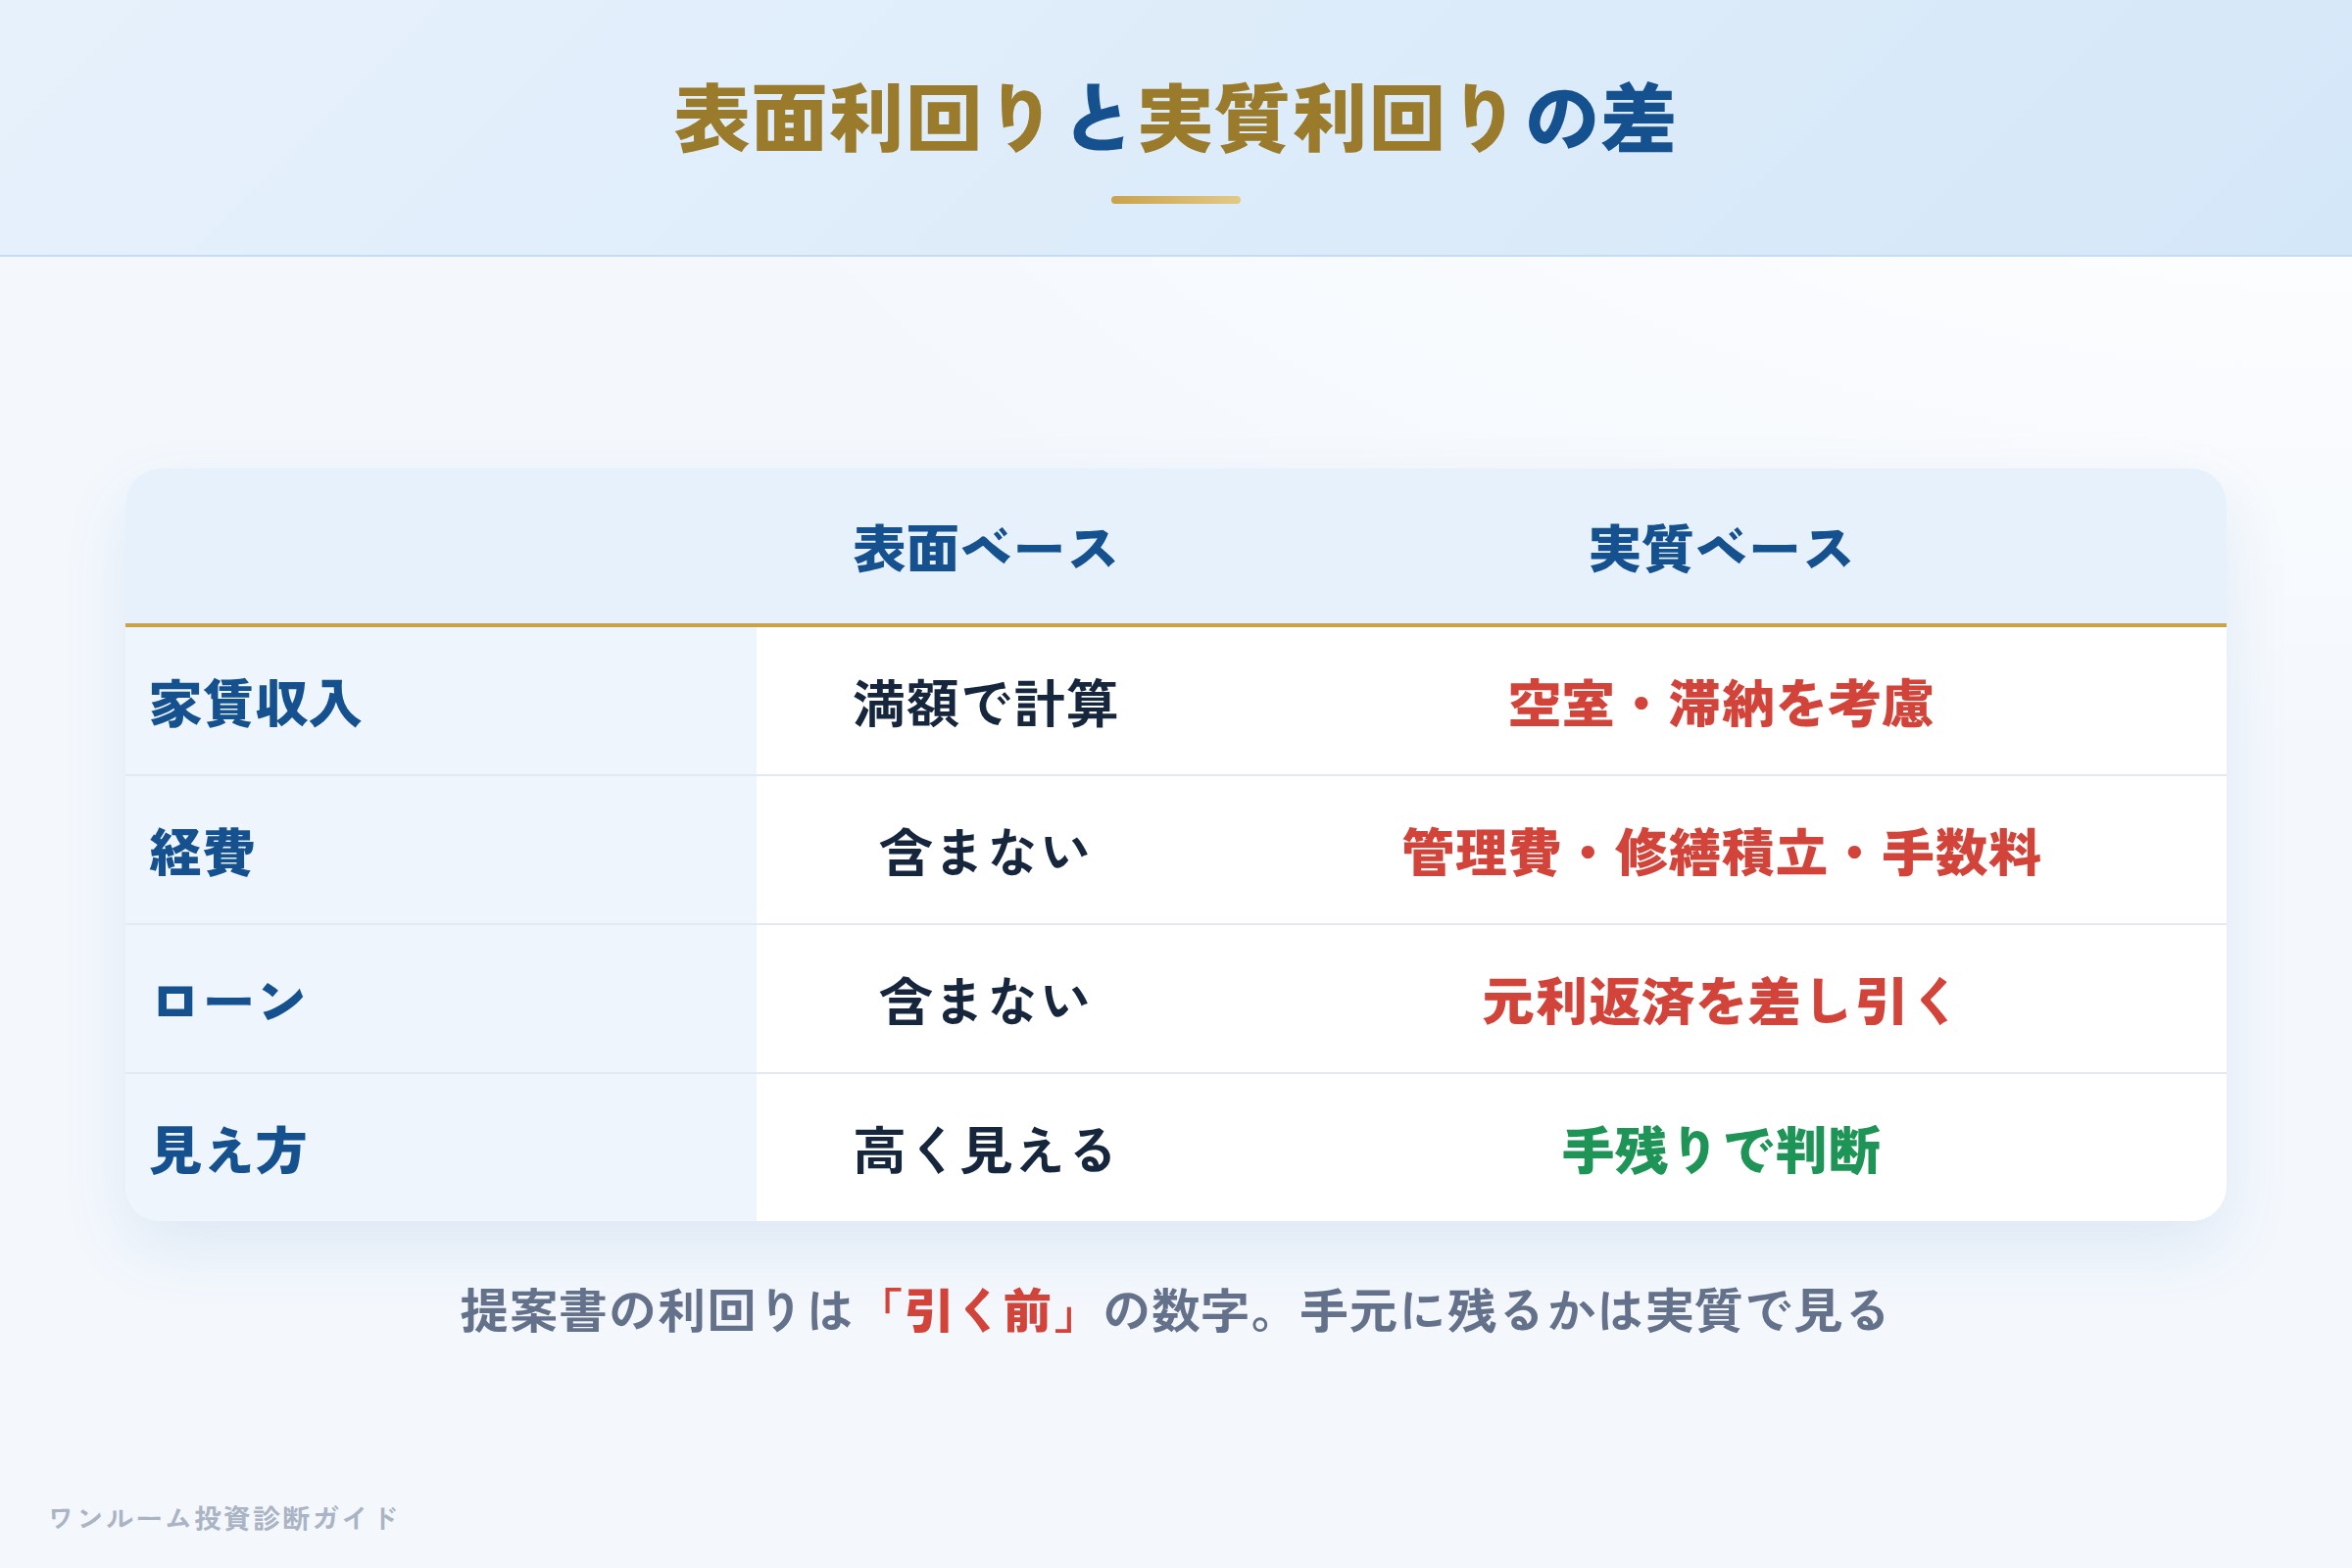
物件提案で示される「表面利回り」は、管理費・修繕積立金・サブリース手数料・ローン金利を引く前の数字です。実際に手元に残るかを決めるのは実質利回りとローン収支。好立地の新築ワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
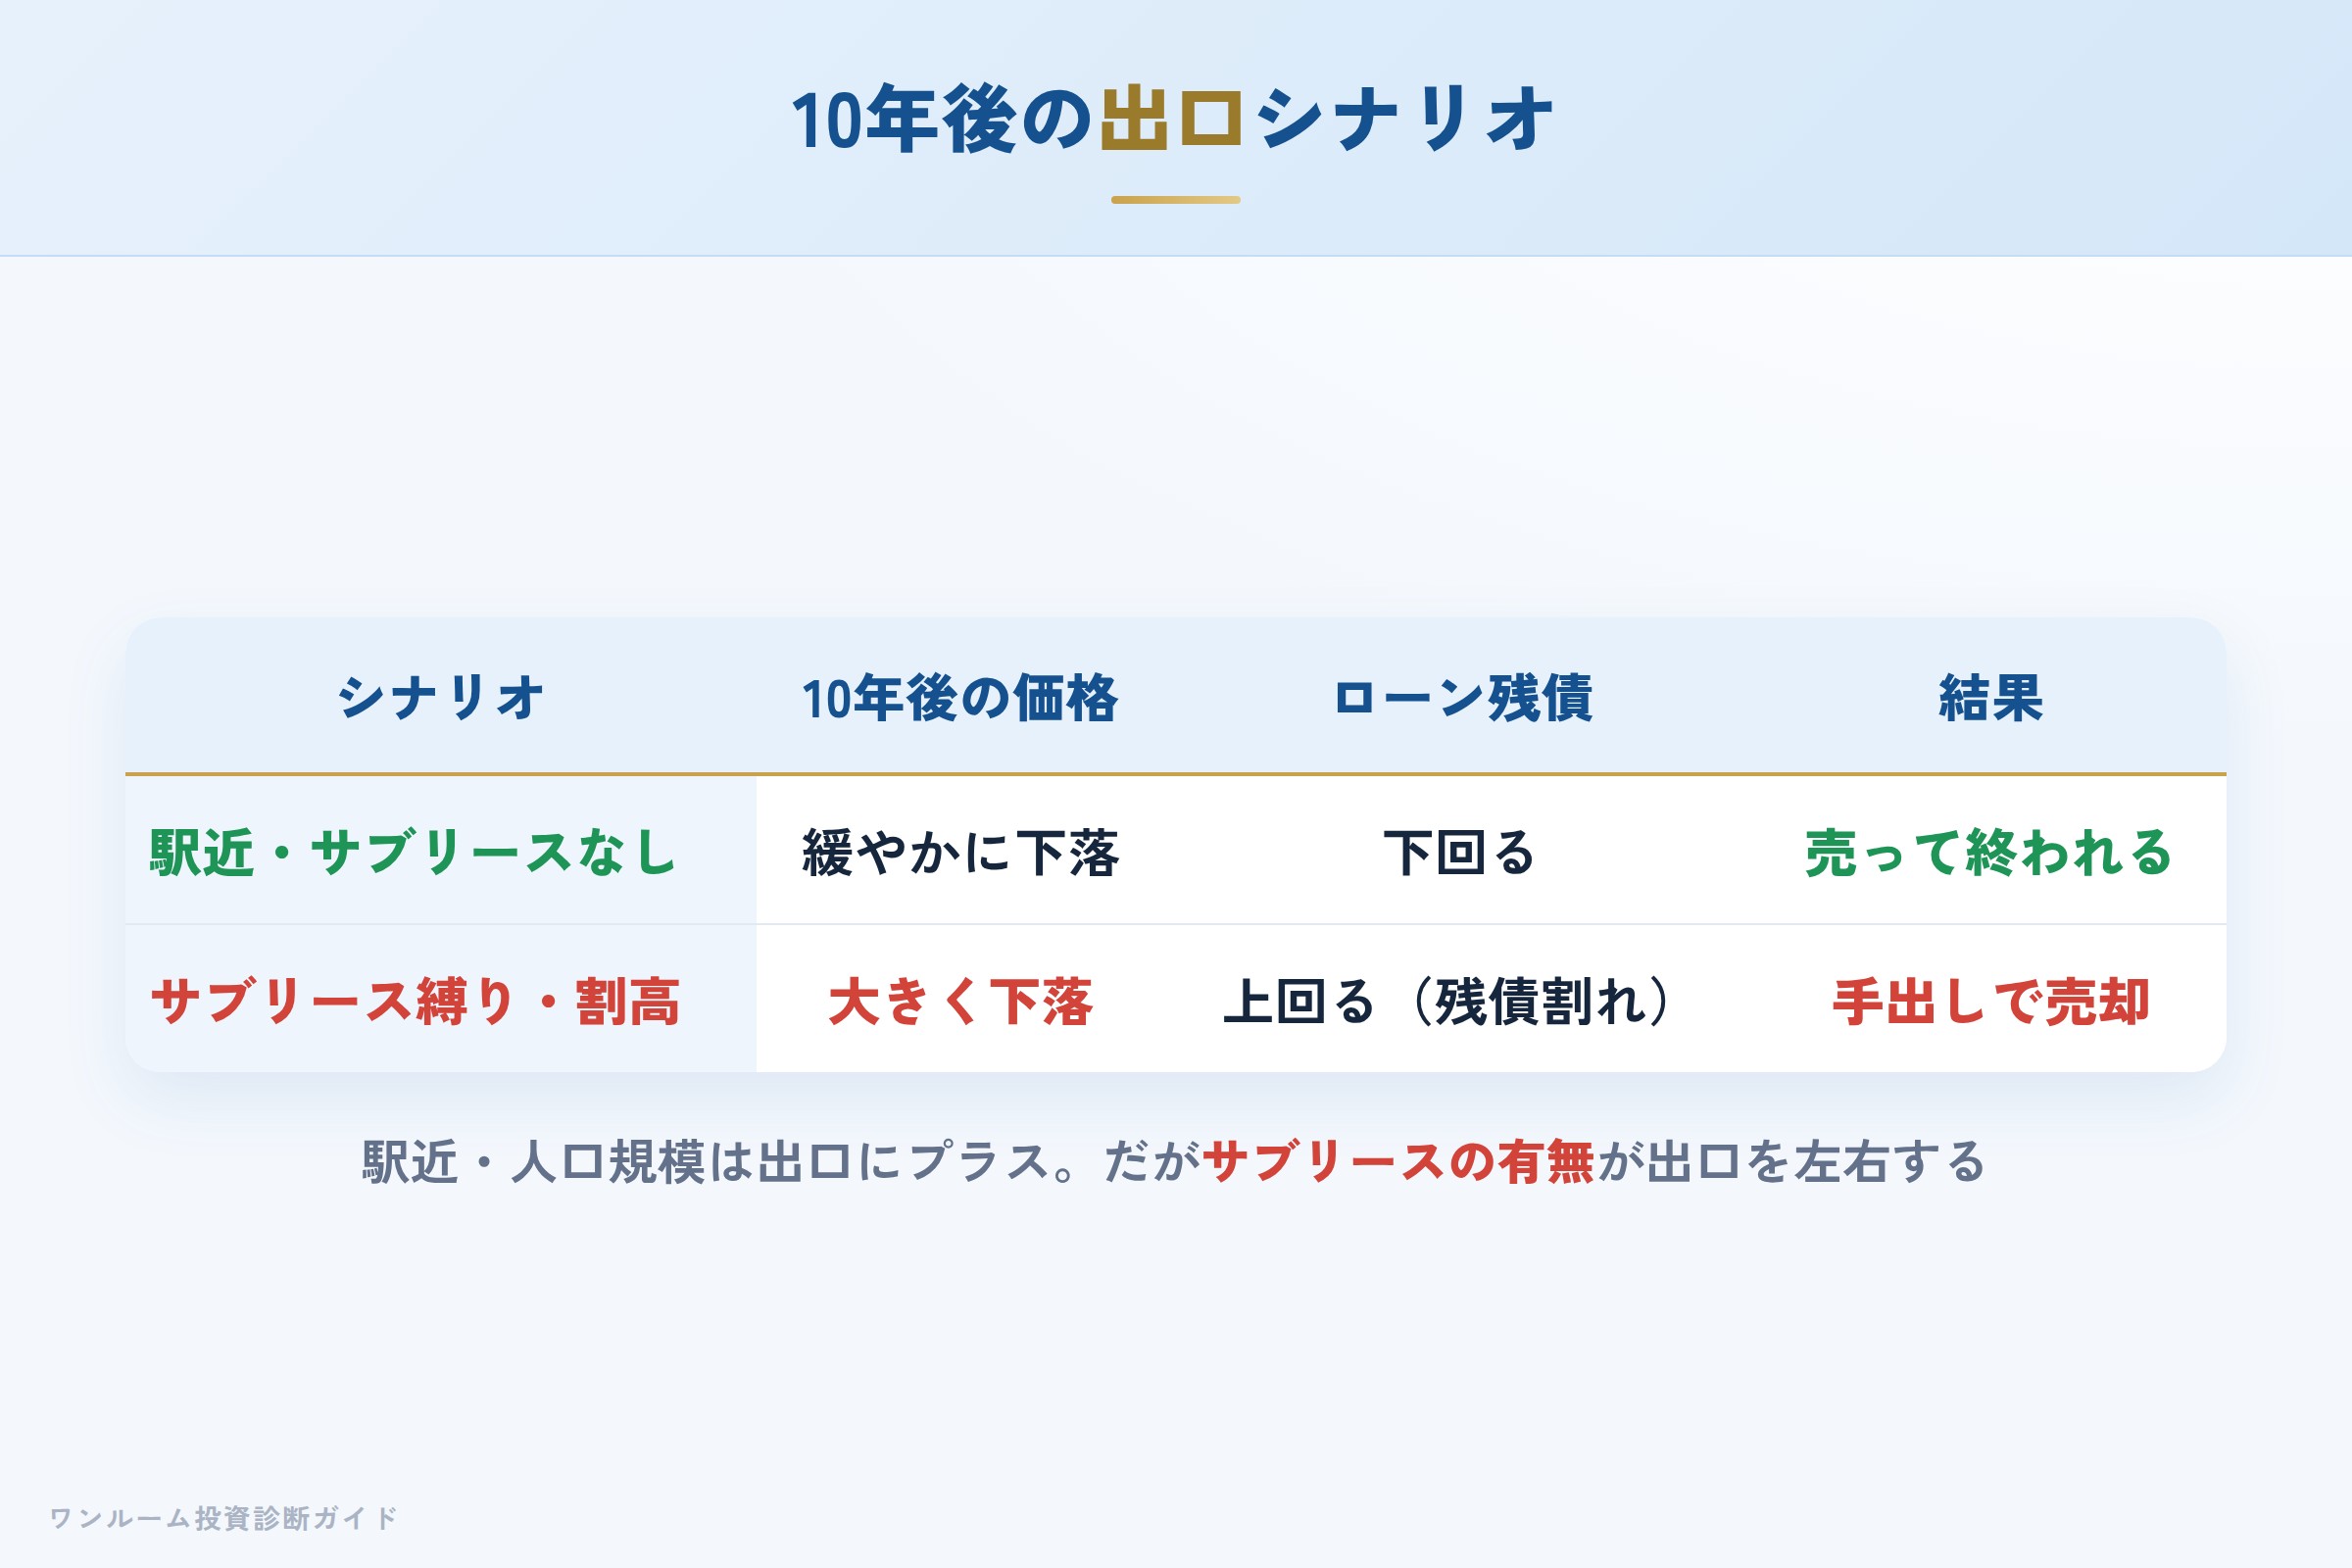
新築ワンルームで最も見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかで、かつサブリースに縛られていなければ、ローン残債を売却額が上回り「売って終われる」状態になります。
同社の駅近・人口規模の大きいエリアという選定は出口の流動性にプラスに働き得ますが、サブリースの有無が出口を左右します。購入前に「10年後にいくらで売れそうか」をシミュレーションしておきましょう。
向いている人・向いていない人
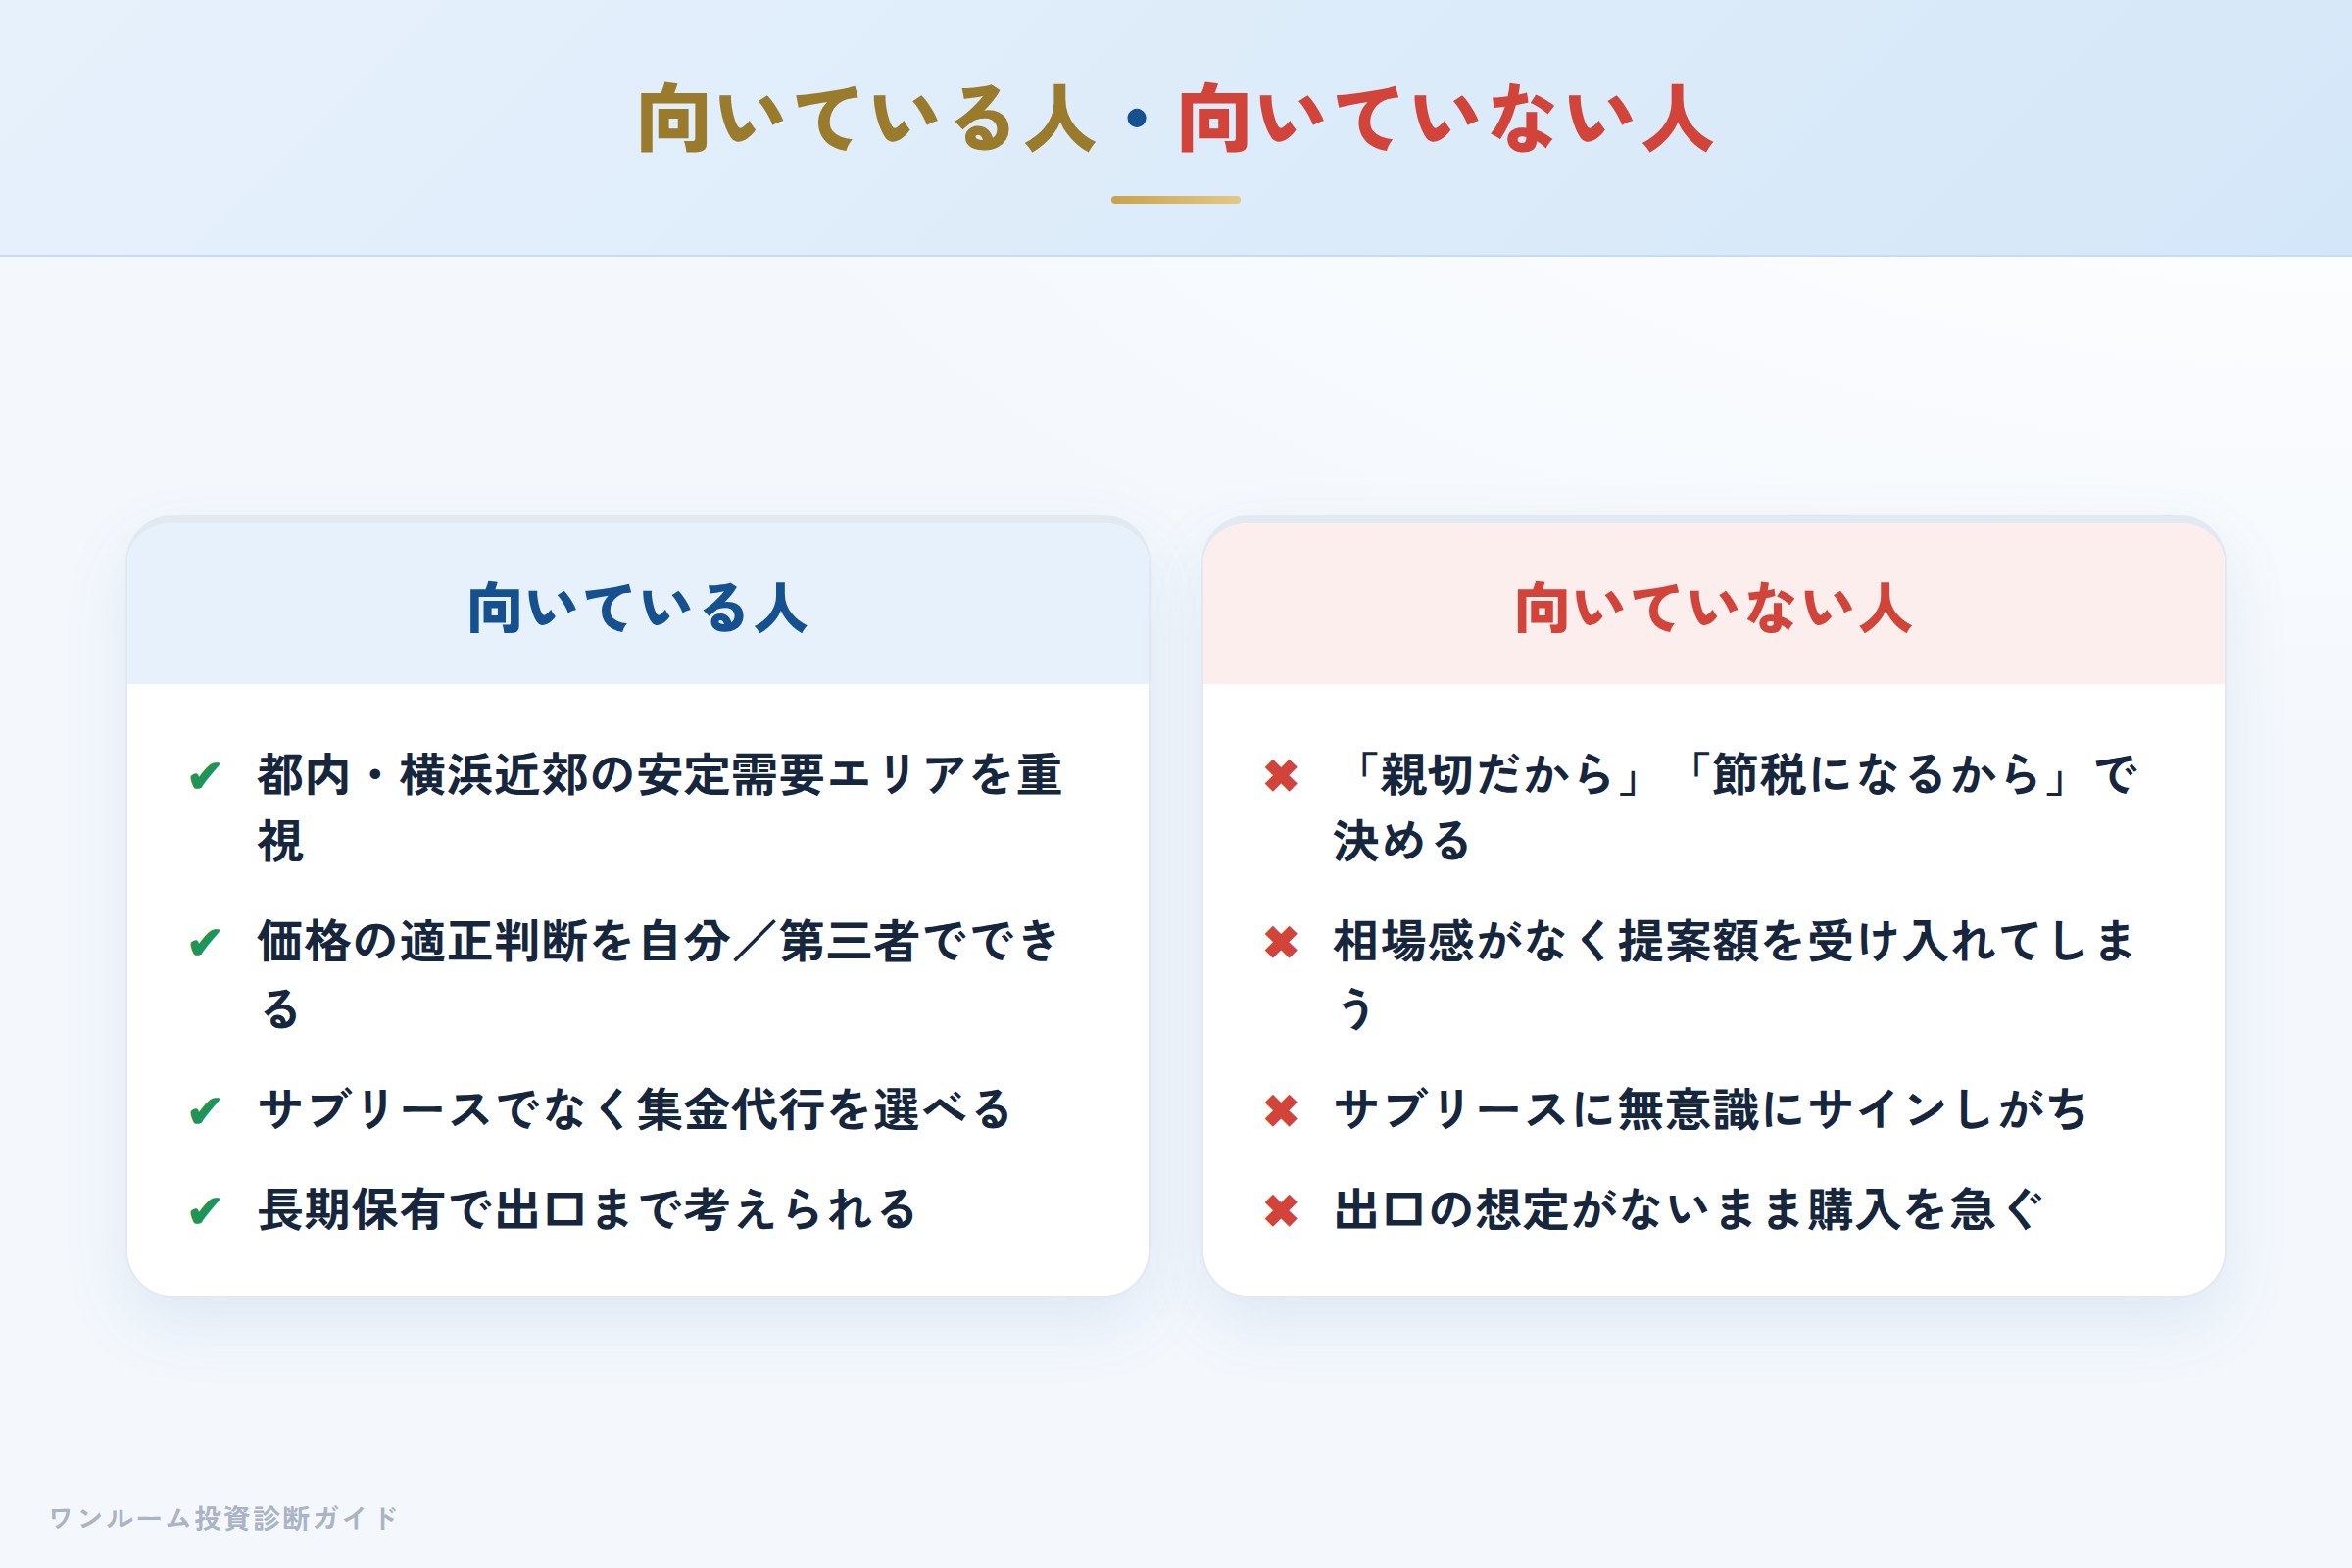
向いている人
- 都内・横浜近郊の安定した賃貸需要エリアを重視している
- 物件価格の適正判断を自分でできる、または第三者に確認できる
- サブリースではなく集金代行を選択できる
- 長期保有(10〜20年)を前提に出口まで考えられる
向いていない人
- 「担当者が親切だから」「節税になるから」で判断しようとしている
- 物件価格の相場感がなく、提案額をそのまま受け入れてしまう
- サブリース契約に無意識にサインしてしまう可能性がある
- 出口(売却)の想定がないまま購入を急いでいる
購入前セルフ診断チェックリスト
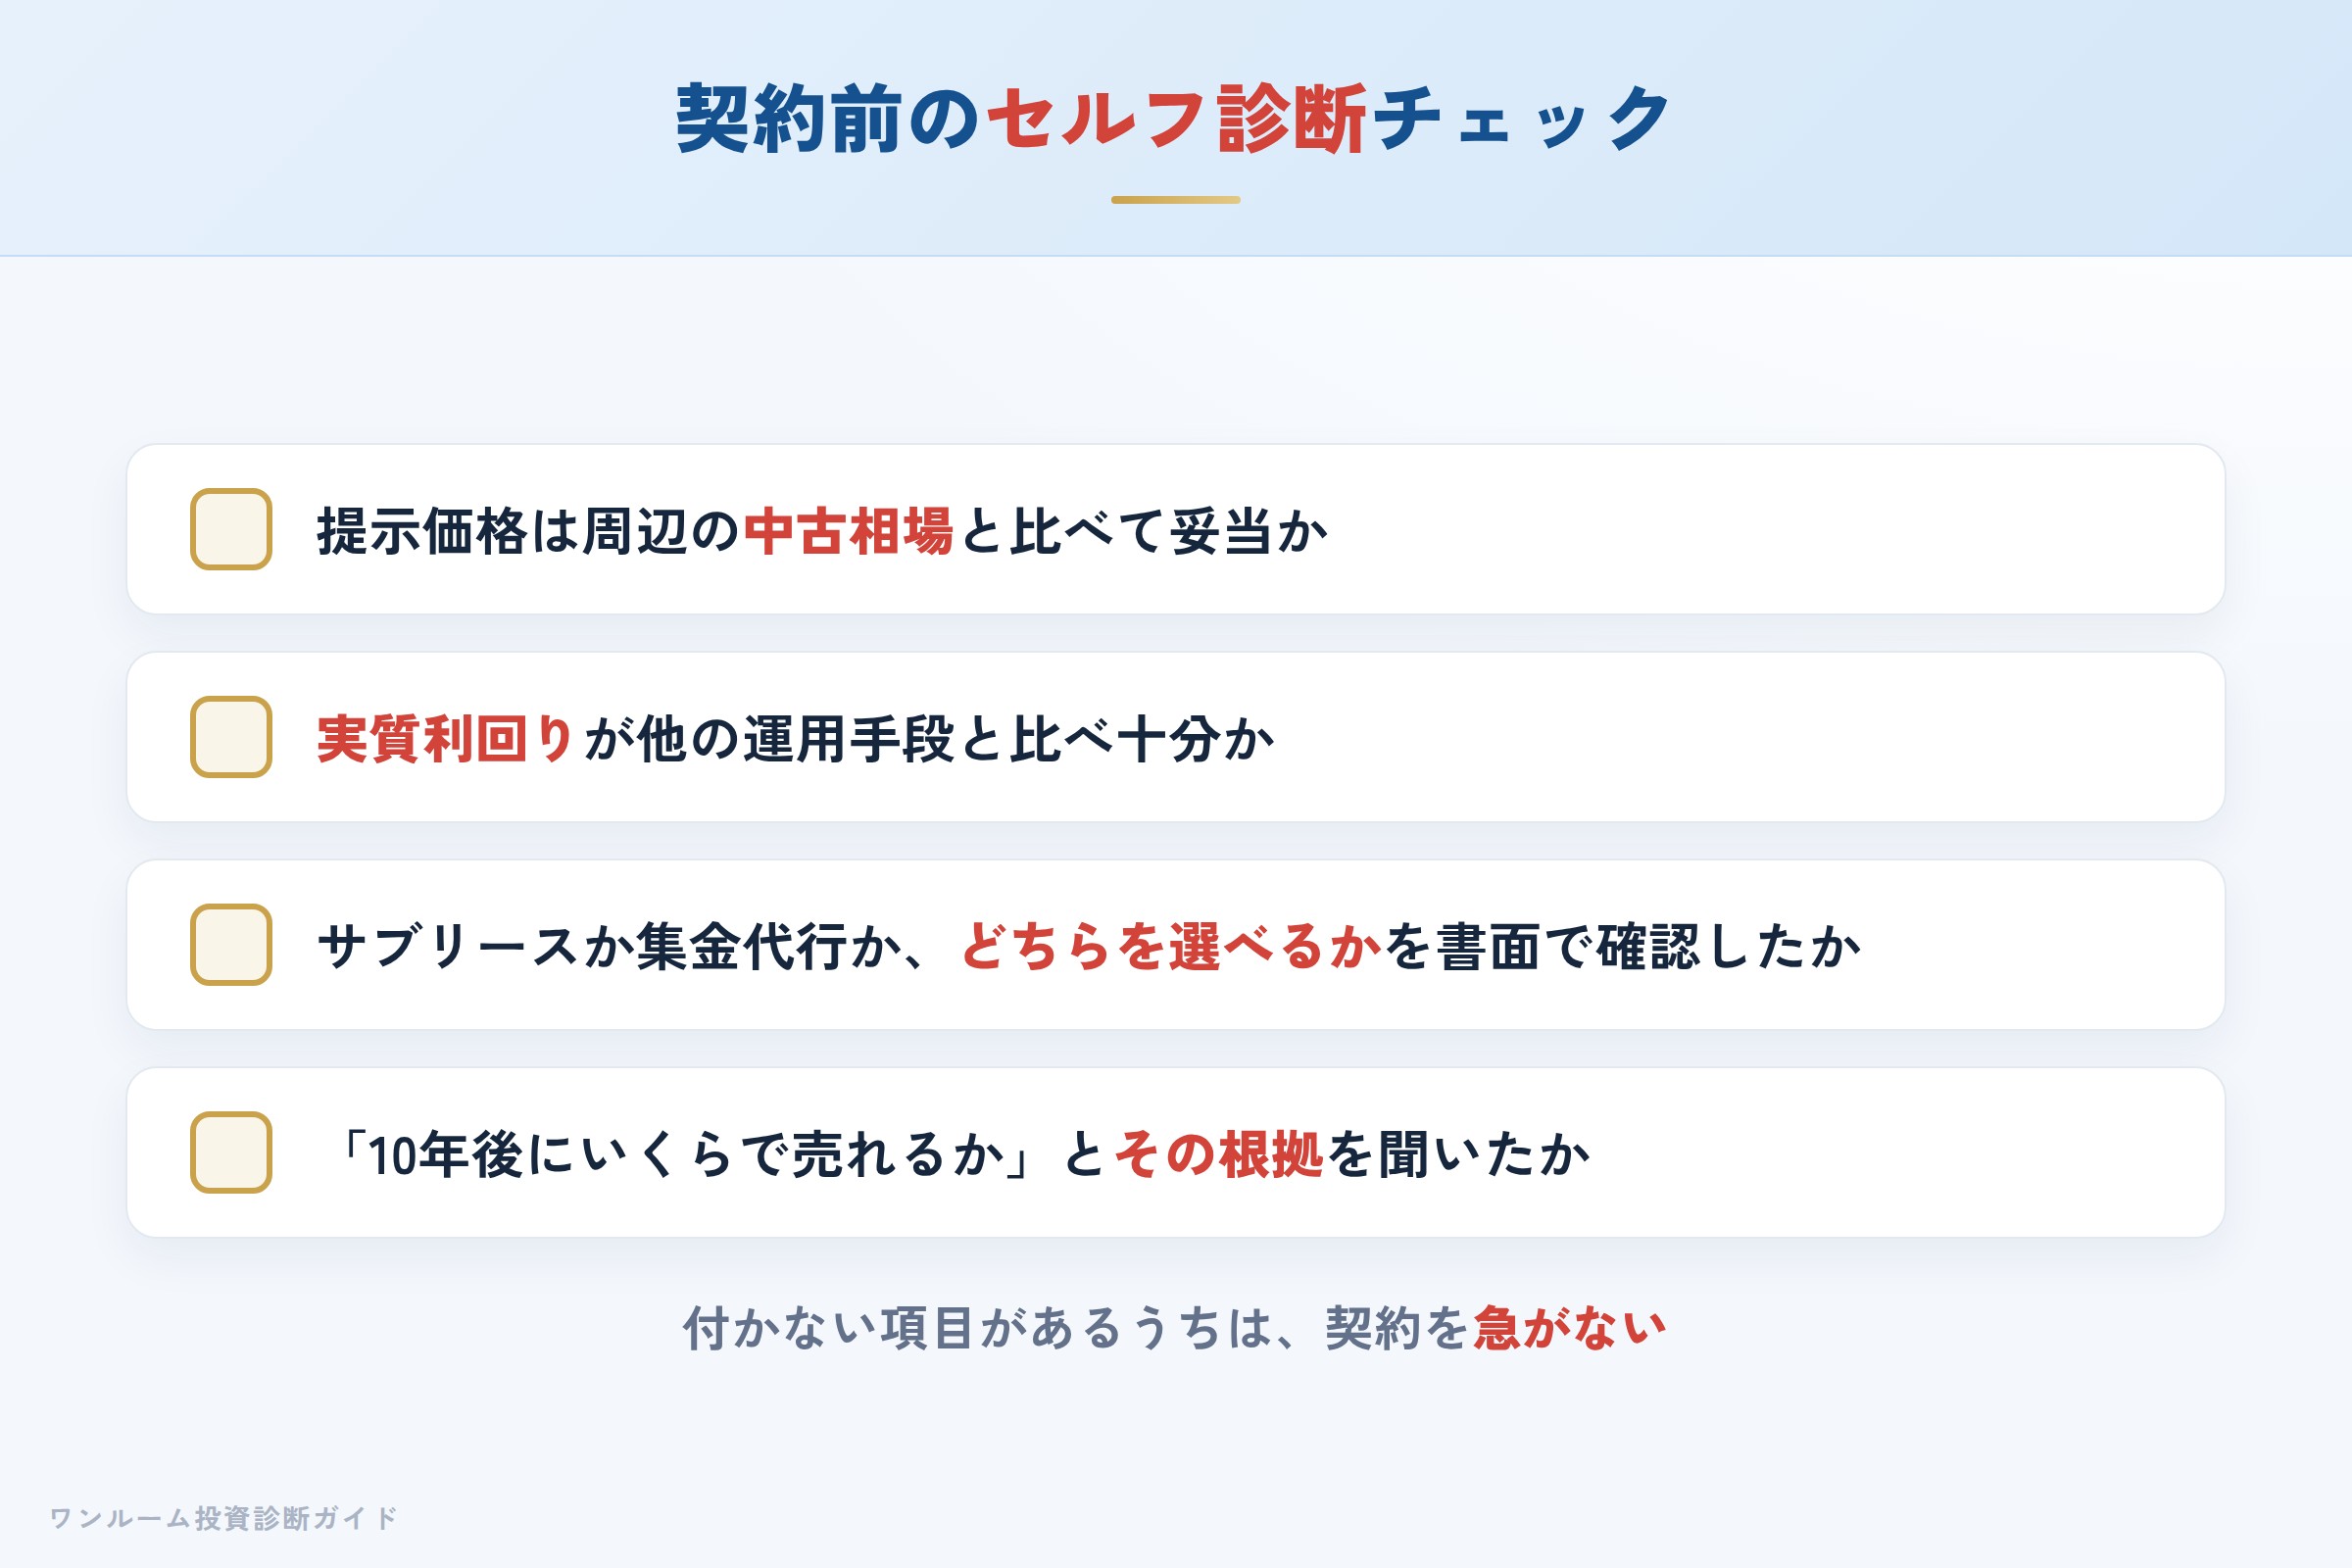
提案を受けたら、契約前に次の4点を自分で確認してください。
- 提示価格は周辺の中古相場と比較して妥当か
- 実質利回り(経費・ローン控除後)が他の運用手段と比べ十分か
- サブリースか集金代行か、どちらを選べるかを書面で確認したか
- 担当者に「10年後にいくらで売れるか」とその根拠を聞いたか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
当サイトの割高診断データについて
現時点では、当サイトの割高診断に寄せられたスクエアシティ物件のデータは限られています。そのため本記事では特定物件の割高率を数値で断定することは控えます。提案を受けている物件がある方は、価格が相場に対して割高でないかを、購入前に個別に割高診断で客観的に確認することをおすすめします。
まとめ:判断軸は常に「収支」と「出口」
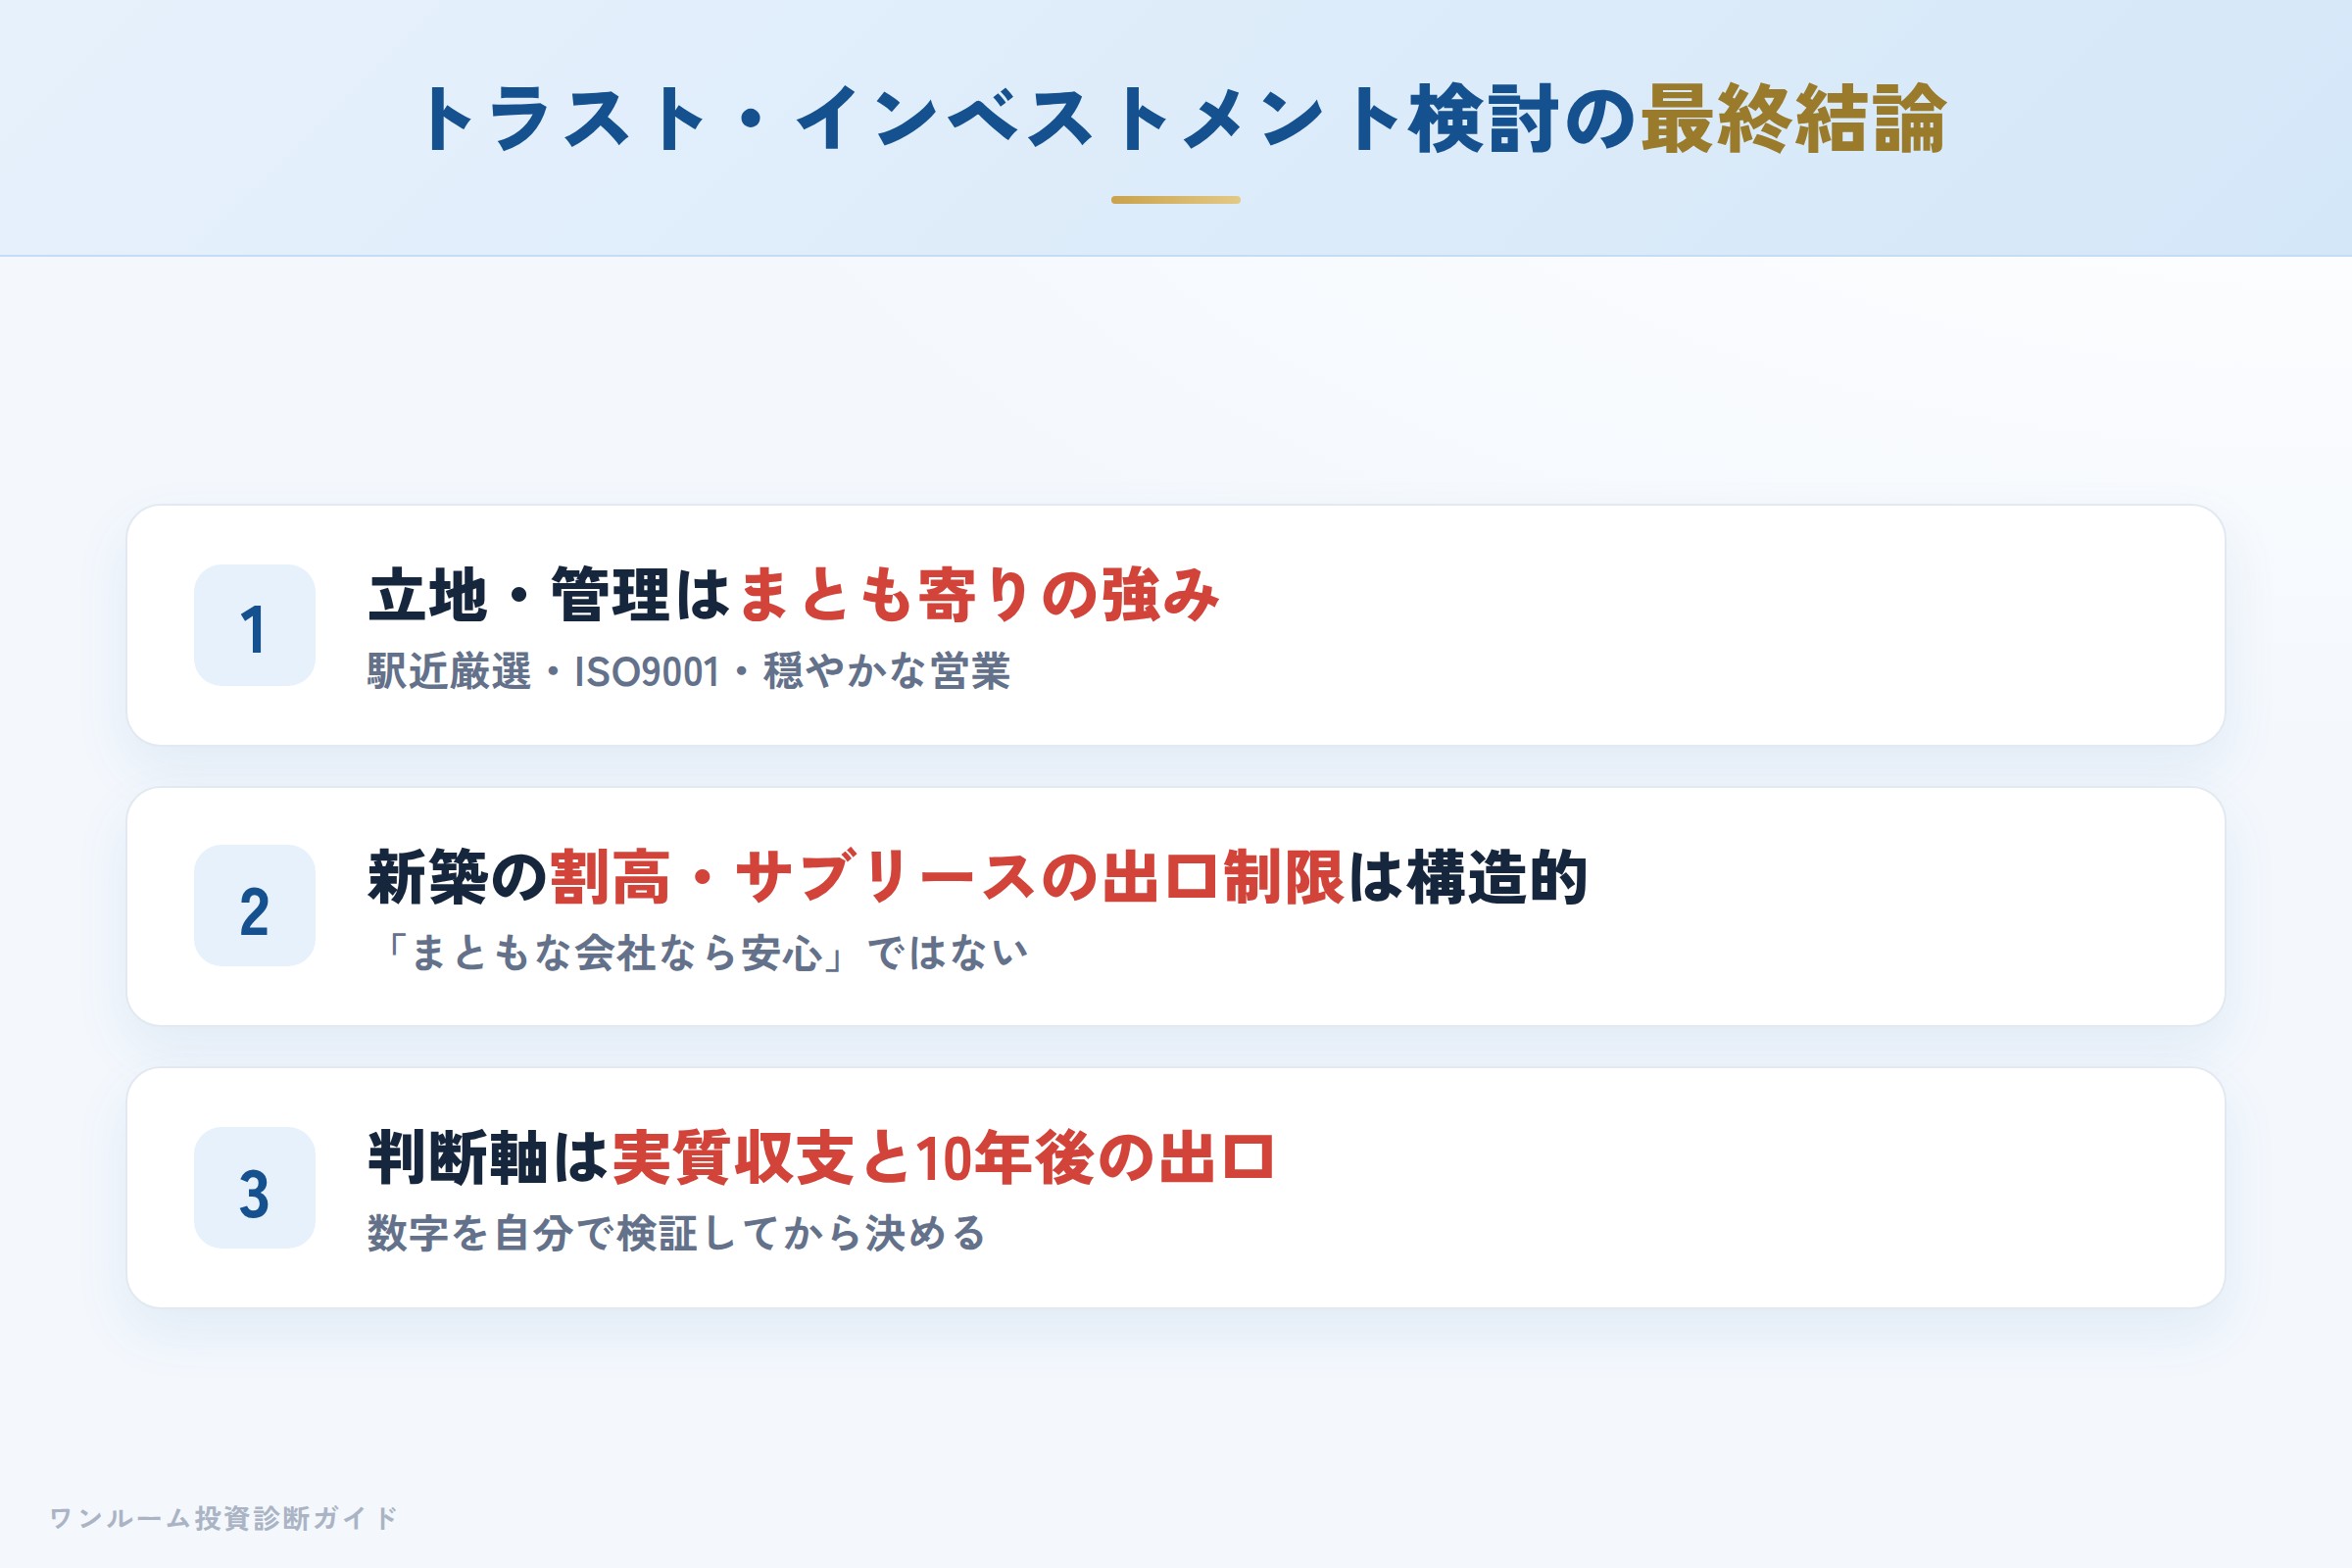
トラスト・インベストメントは、物件品質・立地・管理体制の点で「業界の中ではまとも寄り」に位置するデベロッパーです。大きな不祥事の記録がなく、穏やかな営業スタイルも評価できます。一方で、「まともな会社から買えば失敗しない」は正しくありません。新築ワンルームである以上、価格の割高感やサブリースによる出口の制限は構造的に避けられません。
判断軸は常に同じです。今日買って実質キャッシュフローはどうなるか、10年後に誰にいくらで売れるか。この二軸を数字で確認できて初めて、購入の可否が判断できます。
スクエアシティを勧められたら、まず「10年後にいくらで売れるか」を担当者に聞いてみてください。明確な根拠を示せないなら、それが最初の「赤信号」です。 失敗の多くは会社の信頼性より「数字を自分で検証しなかったこと」から起きます。まずは無料の割高診断で、その物件が相場に対して割高でないかを確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
