
【2026-09-20 更新】 一次情報(ウェルグループ公式・ハトマークサイト・法人番号)を確認し、次の3点を反映しました。①パークウェルの分譲主だった株式会社ウエルネス21が2024年7月1日にウェル・エステートへ吸収合併された事実(存続会社はウェル・エステート)を会社構造・表・FAQに反映、②設立・資本金・所在地・免許番号(東京都知事免許(6)第77710号)の出典URLをsourcesに追加、③procomの管理会社評価(1.1点/14名)が現時点でも掲載中であることを確認しました。
「パークウェルマンションって、実際どうなんですか?」。そう聞かれることが増えています。都心一等地・高級仕様・万全のセキュリティ。営業トークを聞けば、確かに魅力的に映ります。
でも不動産投資を診る立場から言うと、「物件のスペックが高い」と「投資として成立する」は、まったく別の話です。パークウェルマンションシリーズは1996年から累計77棟以上を供給してきた実績あるブランドですが、管理会社である株式会社ウェル・エステートの口コミ評価は5点満点中1.1点(14名)という厳しい数字が出ています。この記事では公開情報と第三者の口コミをもとに、次の点を中立的に整理します。
- ウェルグループ(リョーワ・ウェル/ウェル・エステート)の会社構造
- パークウェルマンションシリーズの特徴
- 入居者・オーナーの口コミ(物件と管理の両面)
- 管理会社評価1.1点の意味と投資への影響
- AI視点での総合評価と判断軸
会社概要:ウェルグループの「役割分担」構造
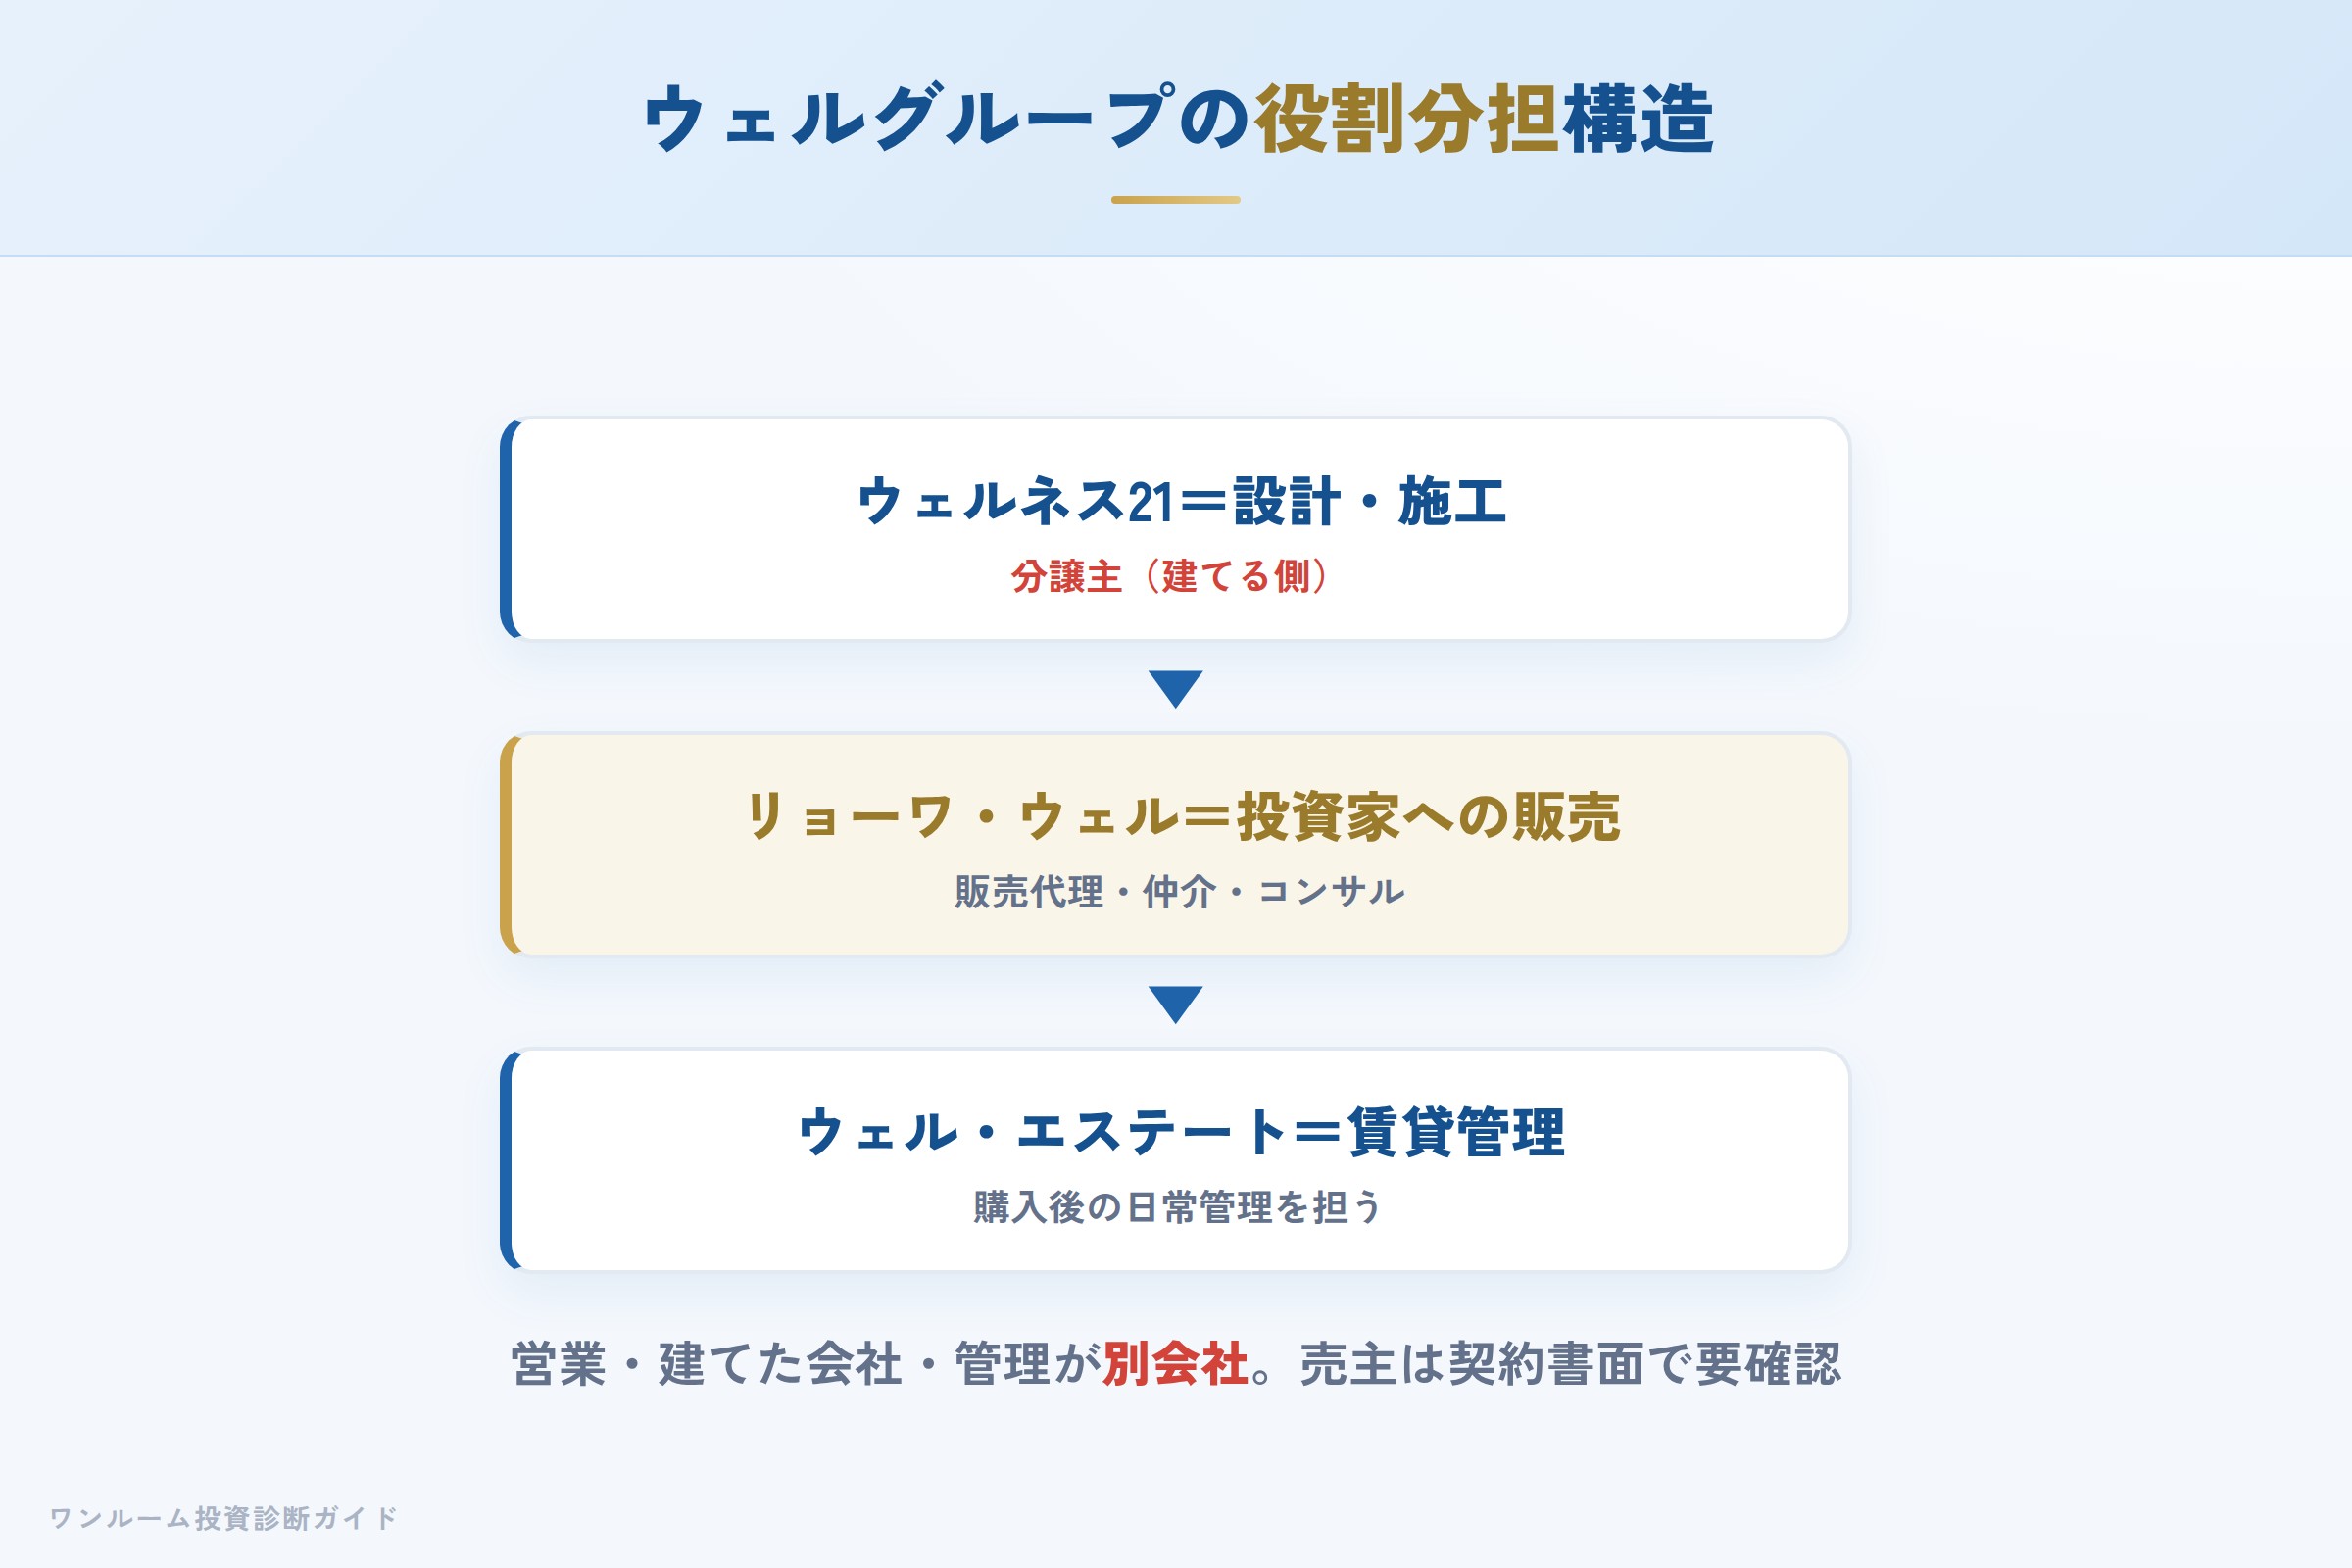
まず押さえたいのが、ウェルグループは役割ごとに会社が分かれているという点です。投資用マンションでは「営業する会社」「物件を建てた会社」「管理する会社」が別であることが珍しくありません。パークウェルはまさにその典型で、投資家が接触するのは主に「リョーワ・ウェル(販売)」と「ウェル・エステート(管理)」の2社です。
| 会社 | 役割 | 位置づけ |
|---|---|---|
| リョーワ・ウェル | 投資家への企画・販売 | 販売会社(販売代理・仲介) |
| ウェル・エステート | 分譲主(設計・施工)+購入後の賃貸管理 | 分譲主+管理会社(2024年7月に旧ウェルネス21を統合) |
| ウェルネス21(旧・分譲主) | パークウェルの設計・施工 | 2024年7月1日にウェル・エステートへ吸収合併・消滅 |
株式会社ウェル・エステートは1999年4月設立、資本金5,000万円、東京都渋谷区円山町5-5(渋谷橋本ビル)に本社を置く賃貸管理・メンテナンス会社です(宅地建物取引業免許:東京都知事免許(6)第77710号/ハトマークサイトで2026年9月20日確認)。免許番号の更新回数を示す(6)は、営業継続がおおむね25年以上に及ぶことを意味します。2024年7月1日には、パークウェルの設計・施工を担っていた分譲主・株式会社ウエルネス21(ウエルネストゥエンティーワン)を吸収合併し、存続会社となりました。これにより、従来グループ内で分かれていた「分譲主」と「管理」の機能はウェル・エステートに統合されています(法人番号7011001032198/沿革は出典参照)。株式会社リョーワ・ウェルは1991年11月設立・資本金9,000万円で、首都圏中心の新築マンションの企画・販売代理・仲介を手がけています。
この構造の要点は、販売する会社(リョーワ・ウェル)と物件を建てた分譲主(現在はウェル・エステートに統合)が別だということ。販売代理は代理手数料が価格に乗る構造であり、営業の窓口と分譲・管理の主体が分かれています。だから評判を調べるときは、販売会社名(リョーワ・ウェル)と分譲主名(旧ウェルネス21/現ウェル・エステート)の両方で調べ、契約書面で「売主が誰か」を確認する必要があります。
パークウェルマンションシリーズ:物件の特徴
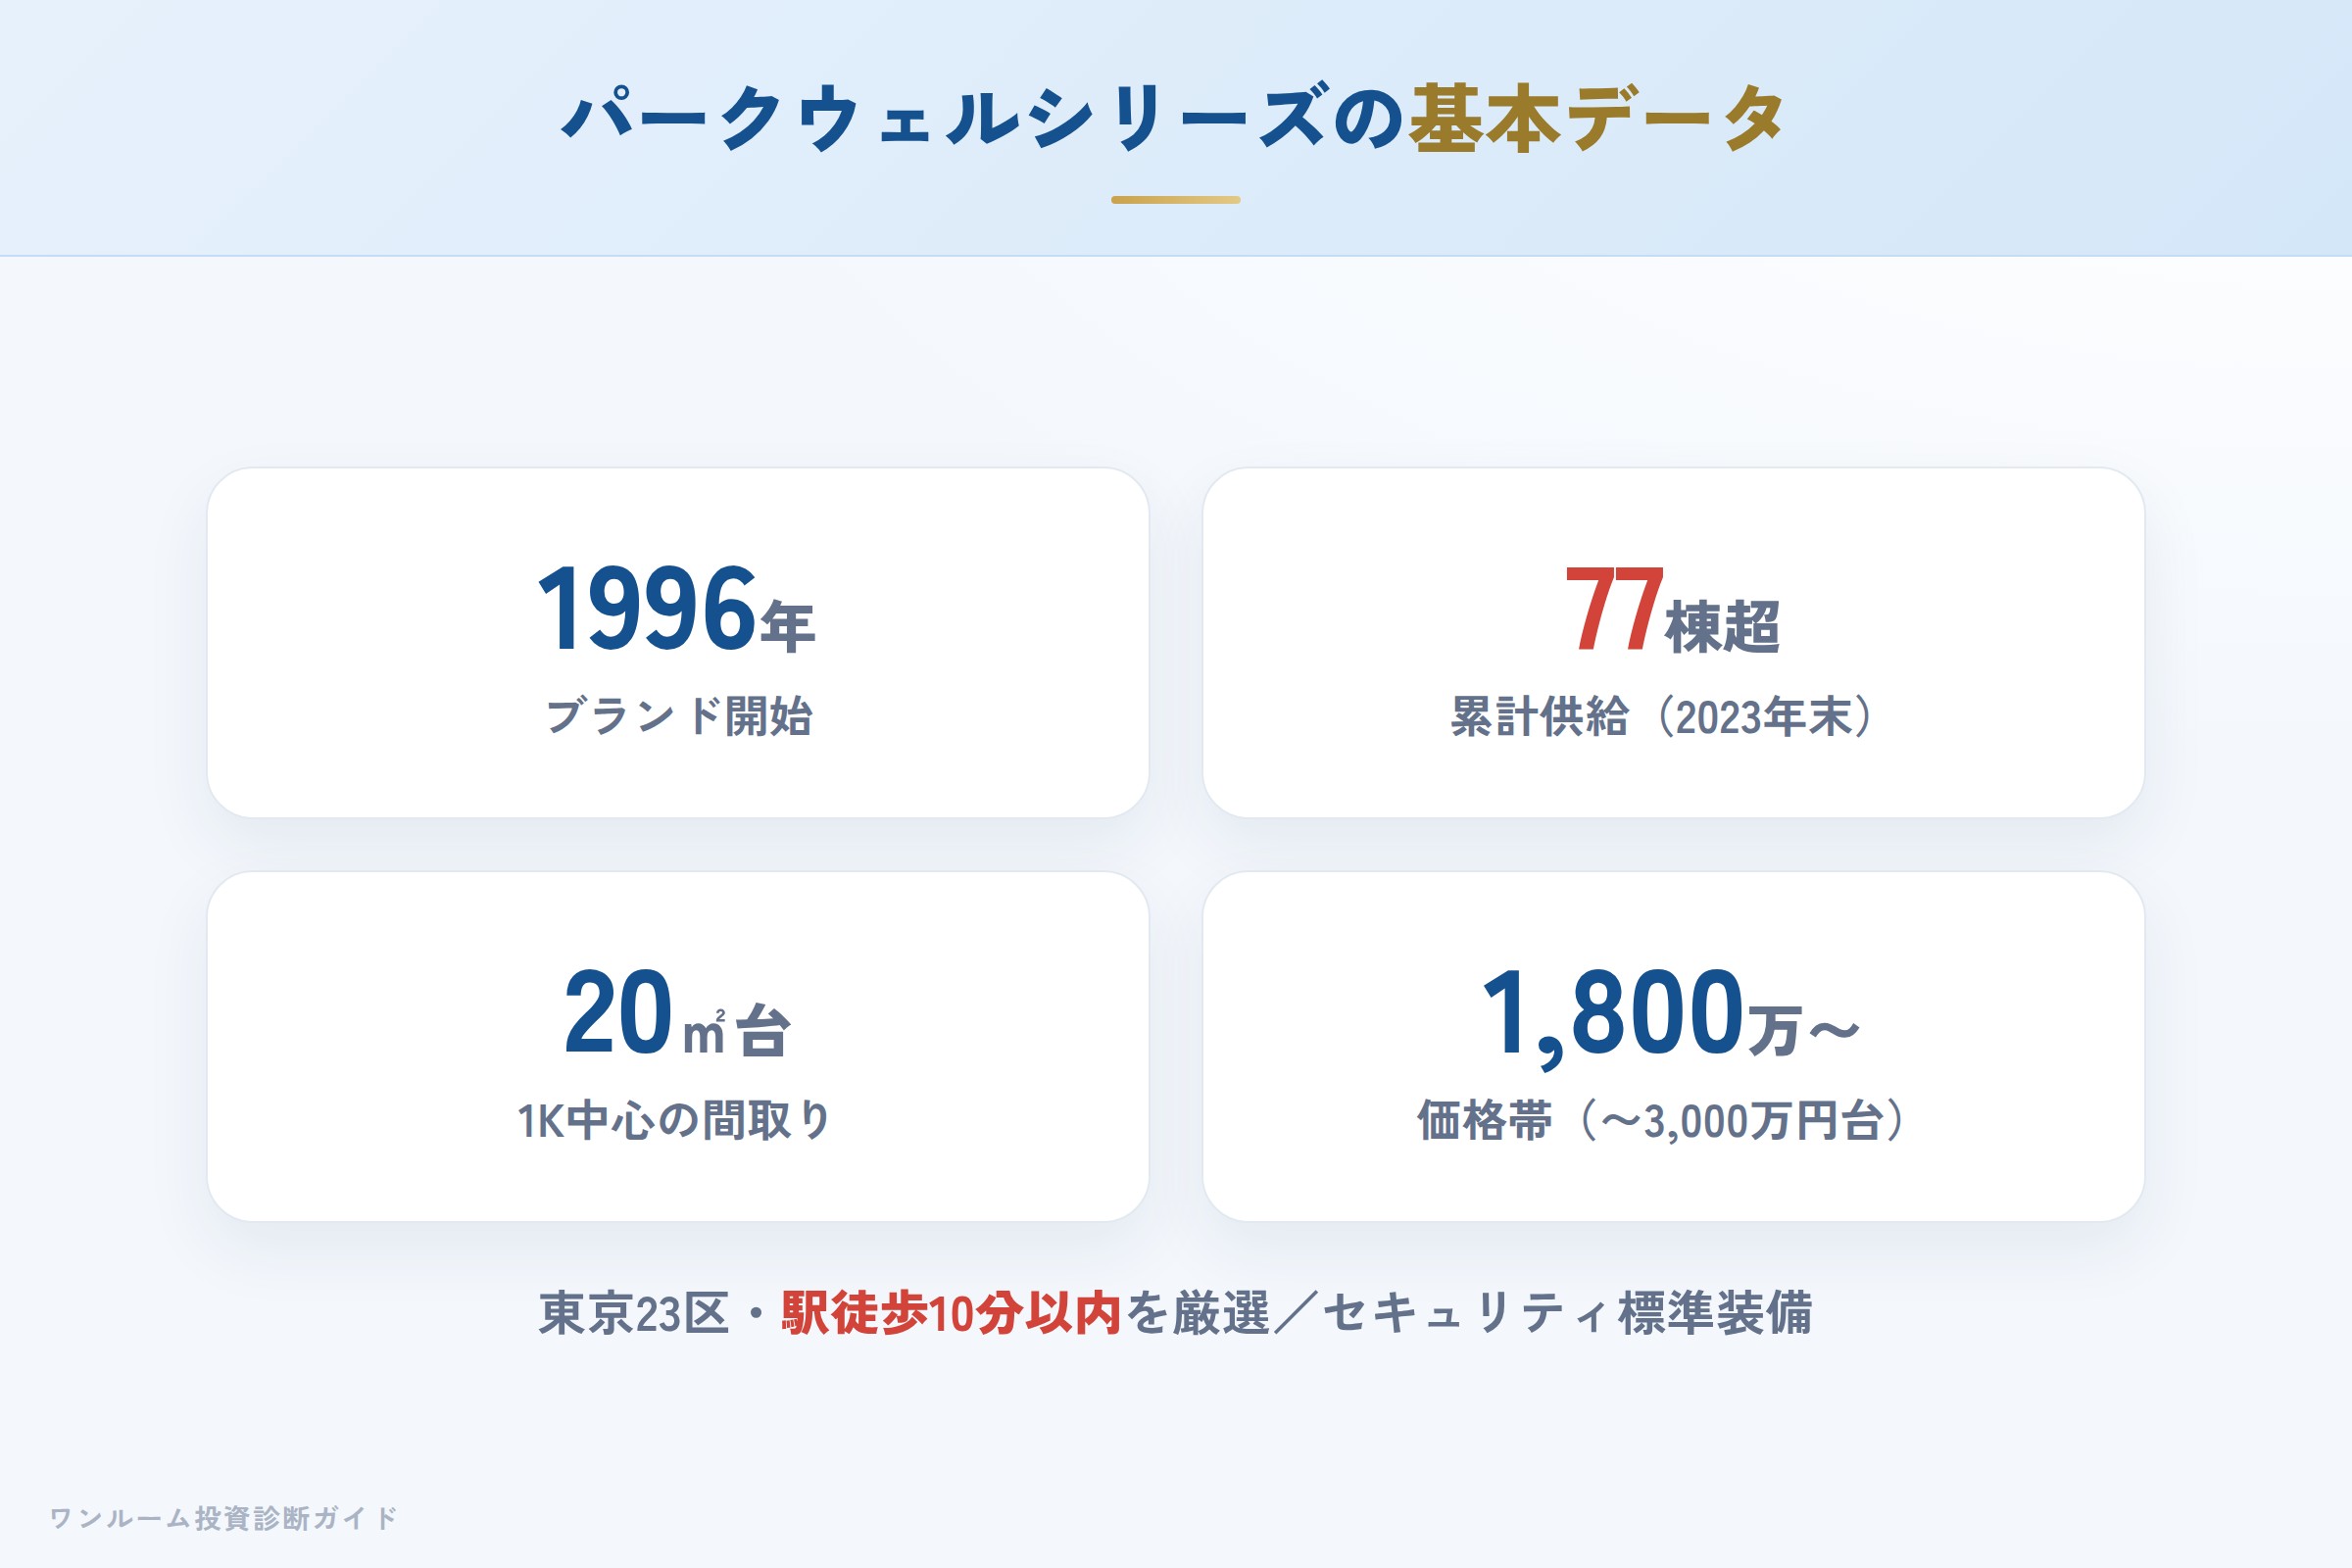
1996年のブランド開始以来、2023年12月時点で累計77棟以上を東京23区内およびその周辺に展開しています(グループ公表値。2026年9月時点でこれが最新の公表数値です)。
- 間取り:20㎡台の1K(スタジオタイプ)が中心
- 価格帯:1,800万〜3,000万円台
- 立地:東京23区内・駅徒歩10分以内を厳選
- セキュリティ:TVモニター付オートロック、自動通報システム、大手警備会社による24時間監視を標準装備
- 仕様:耐震性・断熱性・遮音性に配慮した構造
代々木・初台・三田・白金・浅草・三軒茶屋・湯島・秋葉原・蔵前など、賃貸需要の高いエリアに供給実績があります。物件(ハード面)そのものの品質は、一定の評価に値します。
実際の口コミ:物件は高評価、管理は厳しい評価
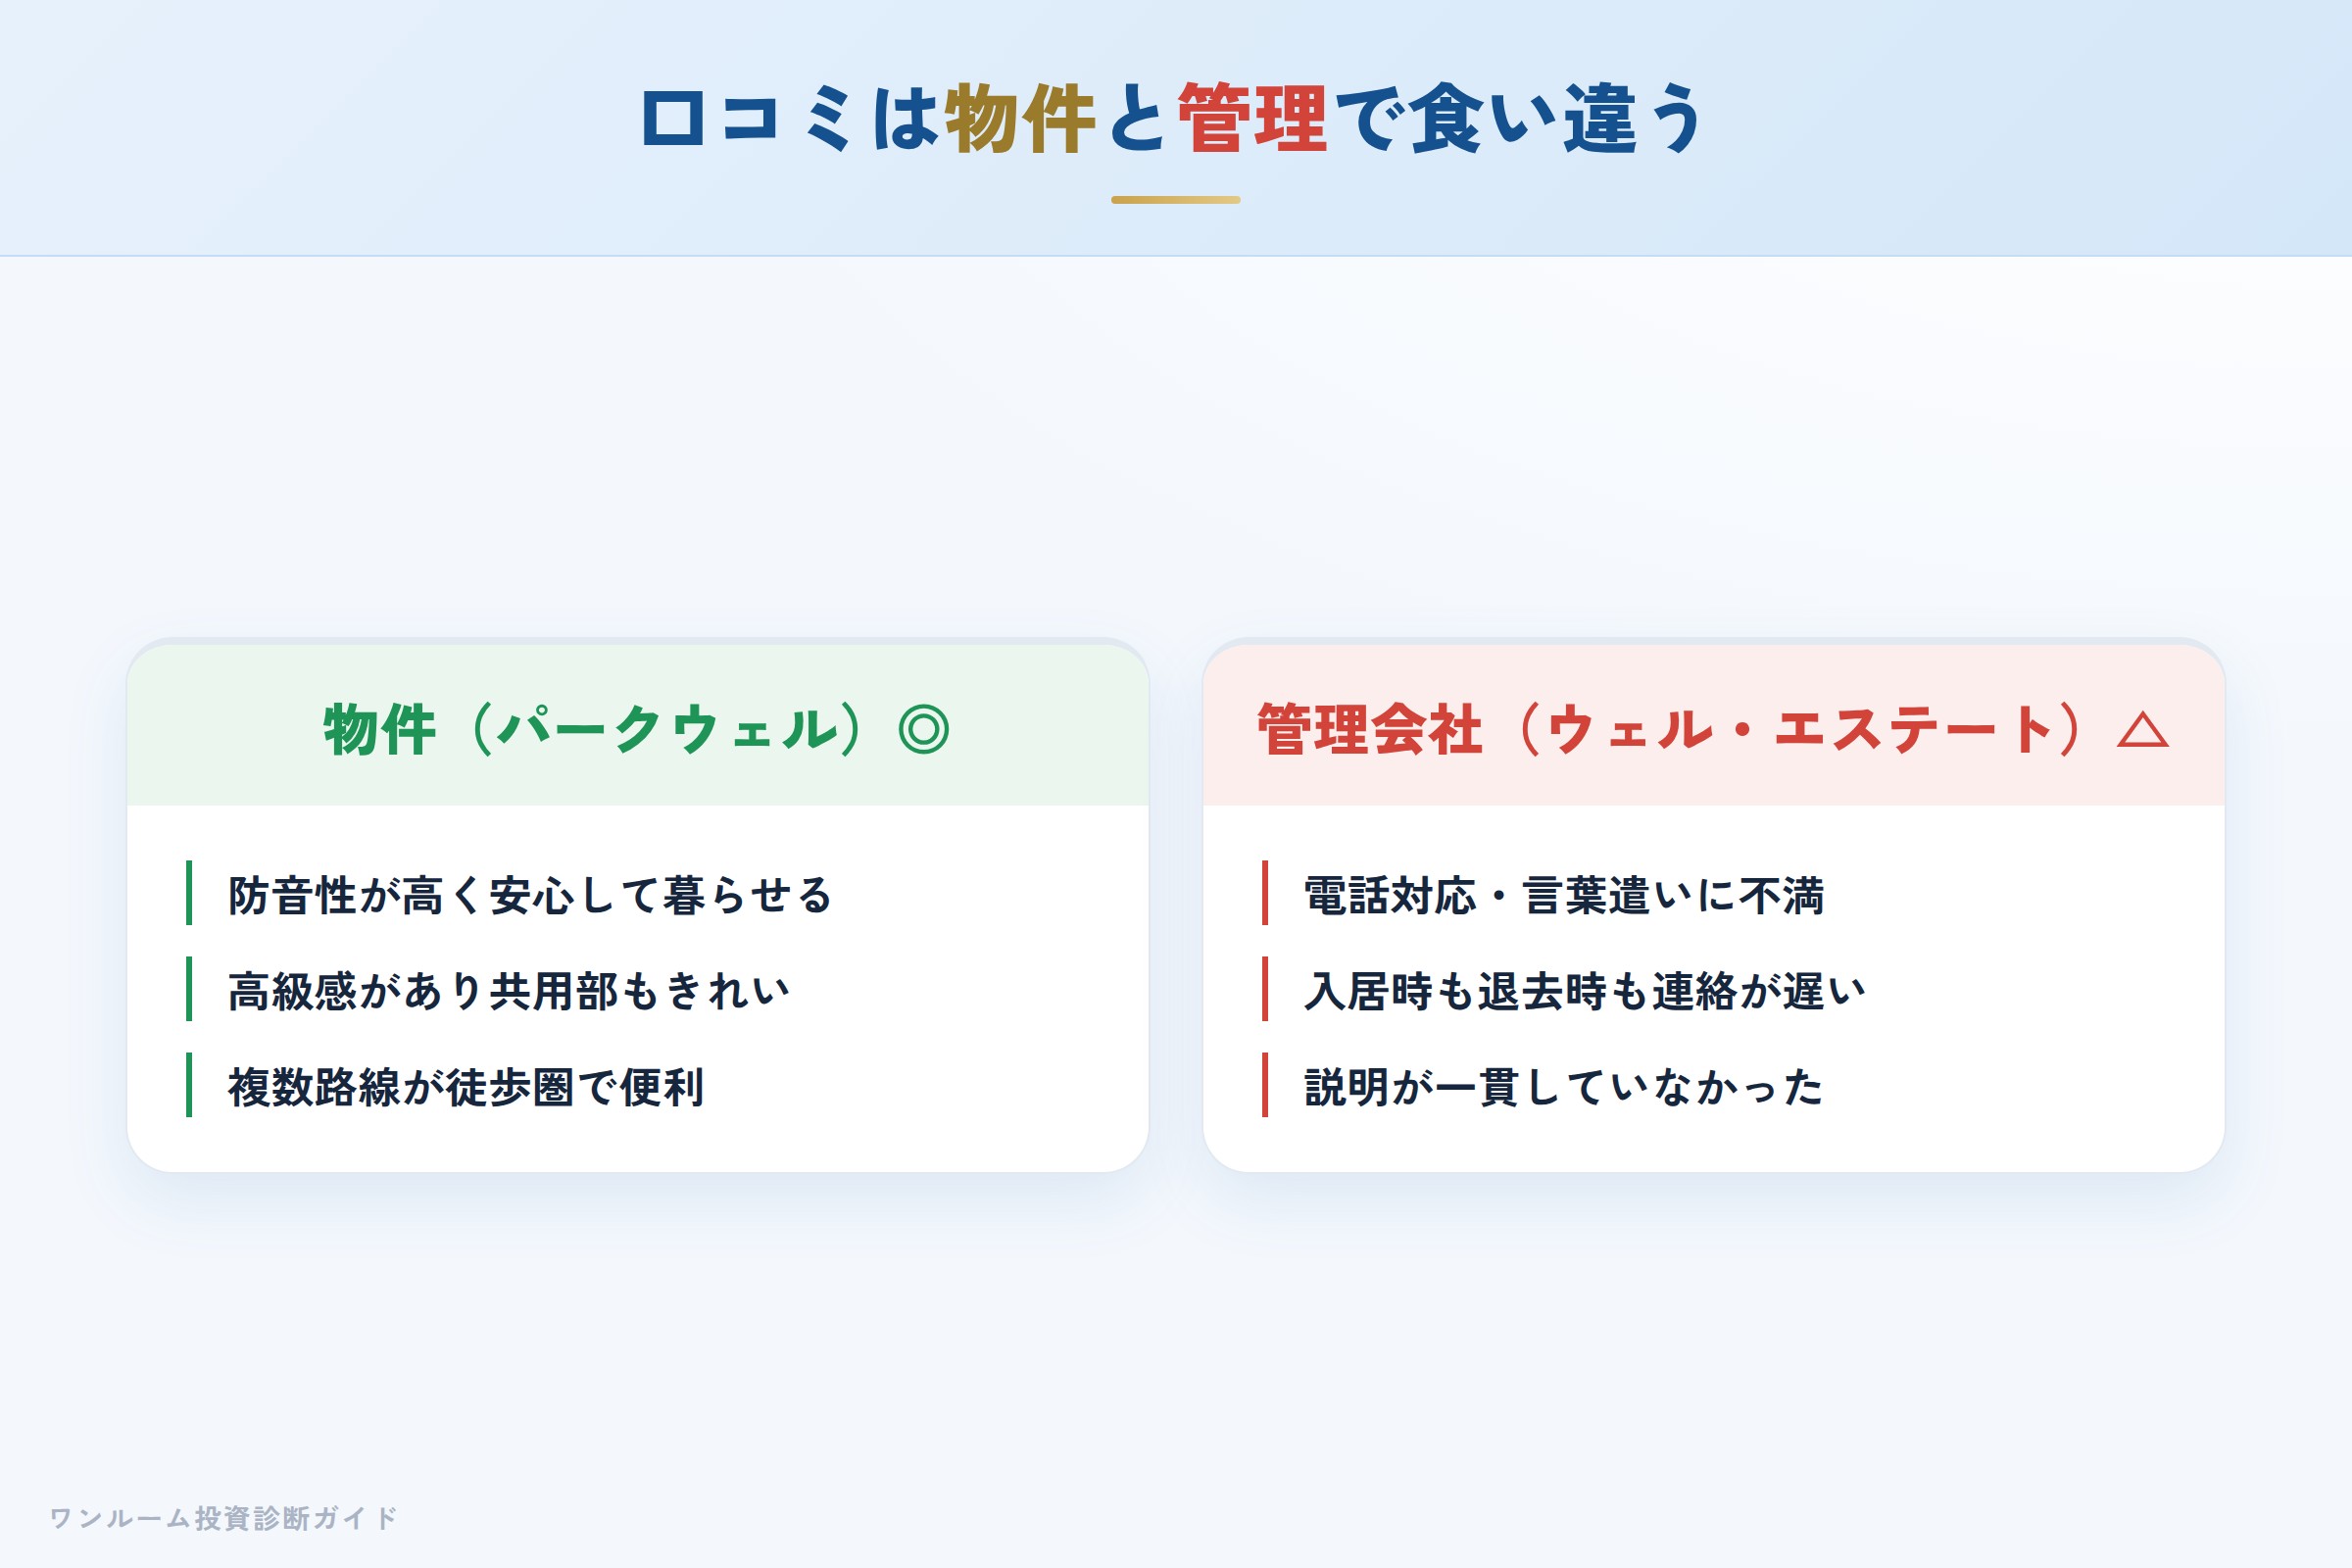
この物件の特徴は、物件(ハード)への評価と管理会社(ソフト)への評価が大きく食い違う点です。以下は要旨の要約です。
物件(パークウェル)への声:ポジティブ
防音性が高く、隣の部屋の声がしたことがない。安心して暮らせる。
間接照明や特殊なシリンダー錠で高級感があり、共用部もきれいに保たれている。
複数路線が徒歩圏で大変便利。宅配ボックスや駐輪場の施錠もありがたい。
管理会社(ウェル・エステート)への声:ネガティブ
電話対応で名前も名乗らず、言葉遣いや社員教育に不満を感じた。
入居時も退去時も連絡が遅く、説明も一貫していなかった。
退去の届出をしても音沙汰がなく、こちらから連絡する必要があった。
管理会社評価1.1点の意味
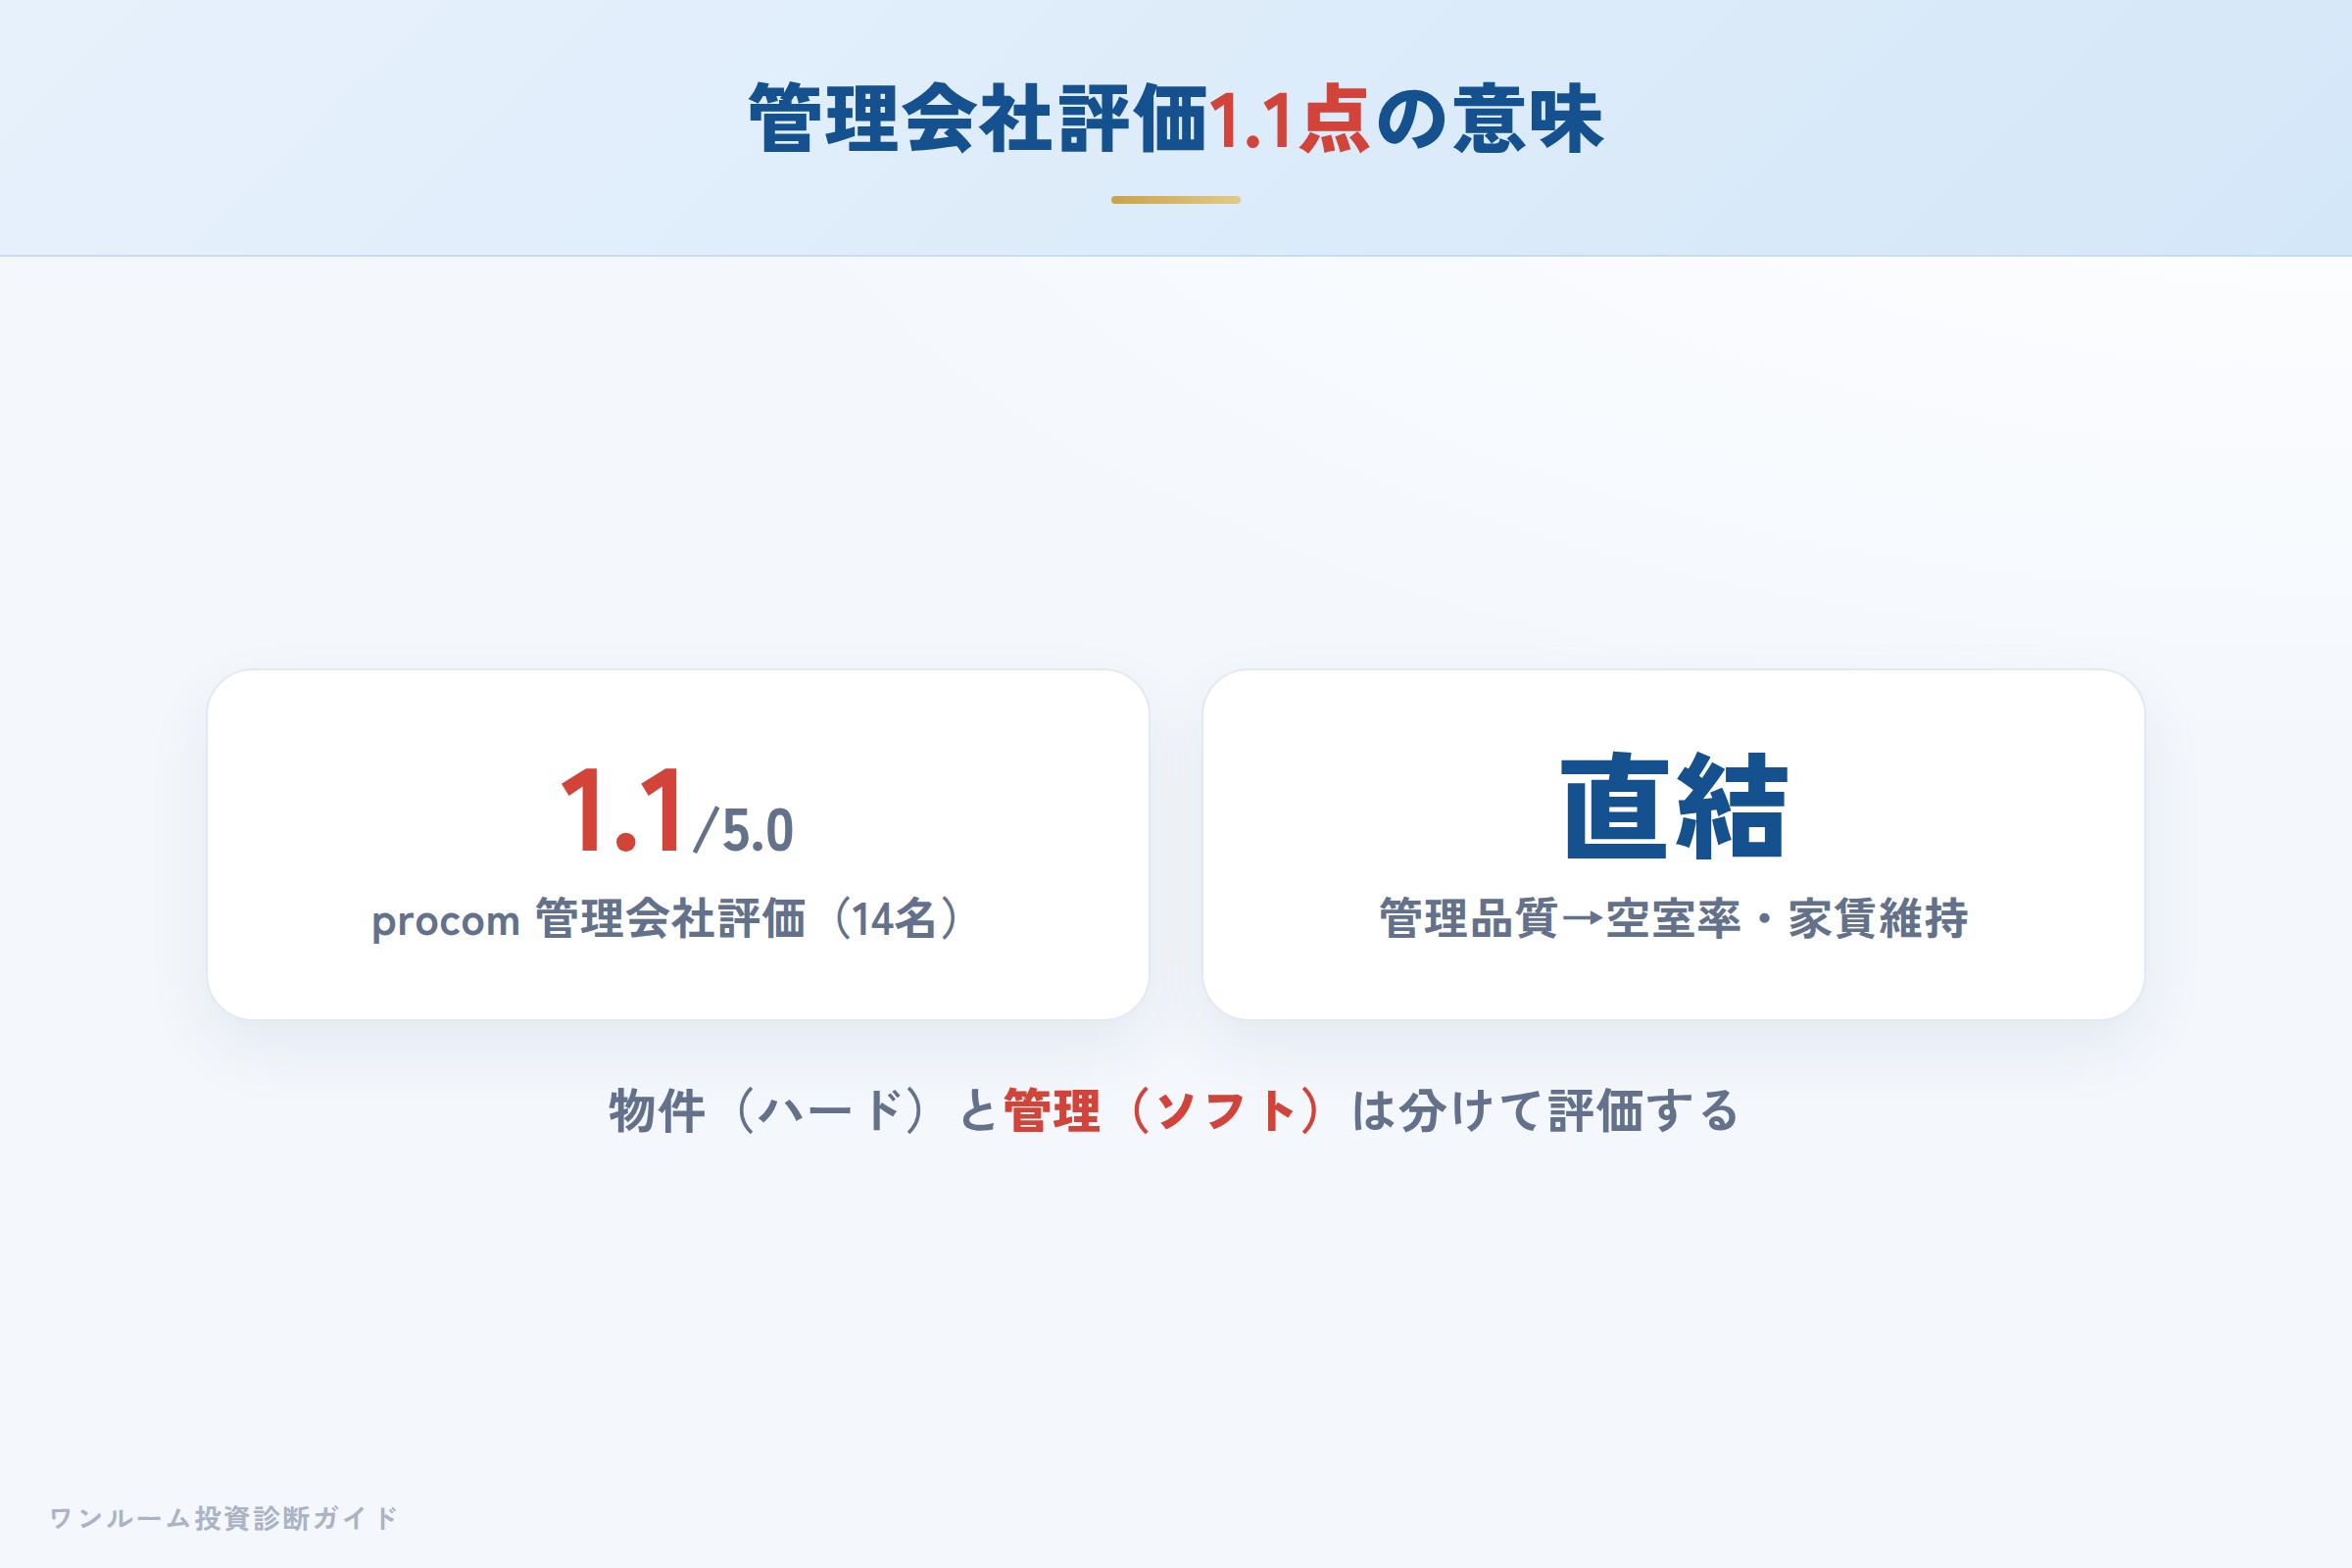
不動産会社口コミサイトprocomにおける管理会社ウェル・エステートの総合評価は1.1点/5点満点(14名評価)です(2026年9月20日時点の掲載値)。件数は限られますが、電話対応・連絡の遅さ・説明の不整合といった対応品質への不満が中心という傾向が読み取れます。あくまで任意投稿の口コミであり、母数が少ない点は割り引いて読む必要がありますが、傾向としては参考になります。
投資家の視点では、管理会社の質は空室率・家賃維持・入居者満足度に直結します。物件スペックがいくら高くても、管理対応が悪ければ退去率の上昇→空室増加→家賃下落という悪循環につながりかねません。物件(ハード)と管理(ソフト)は分けて評価する必要があります。
AIが整理する強み:物件クオリティと立地
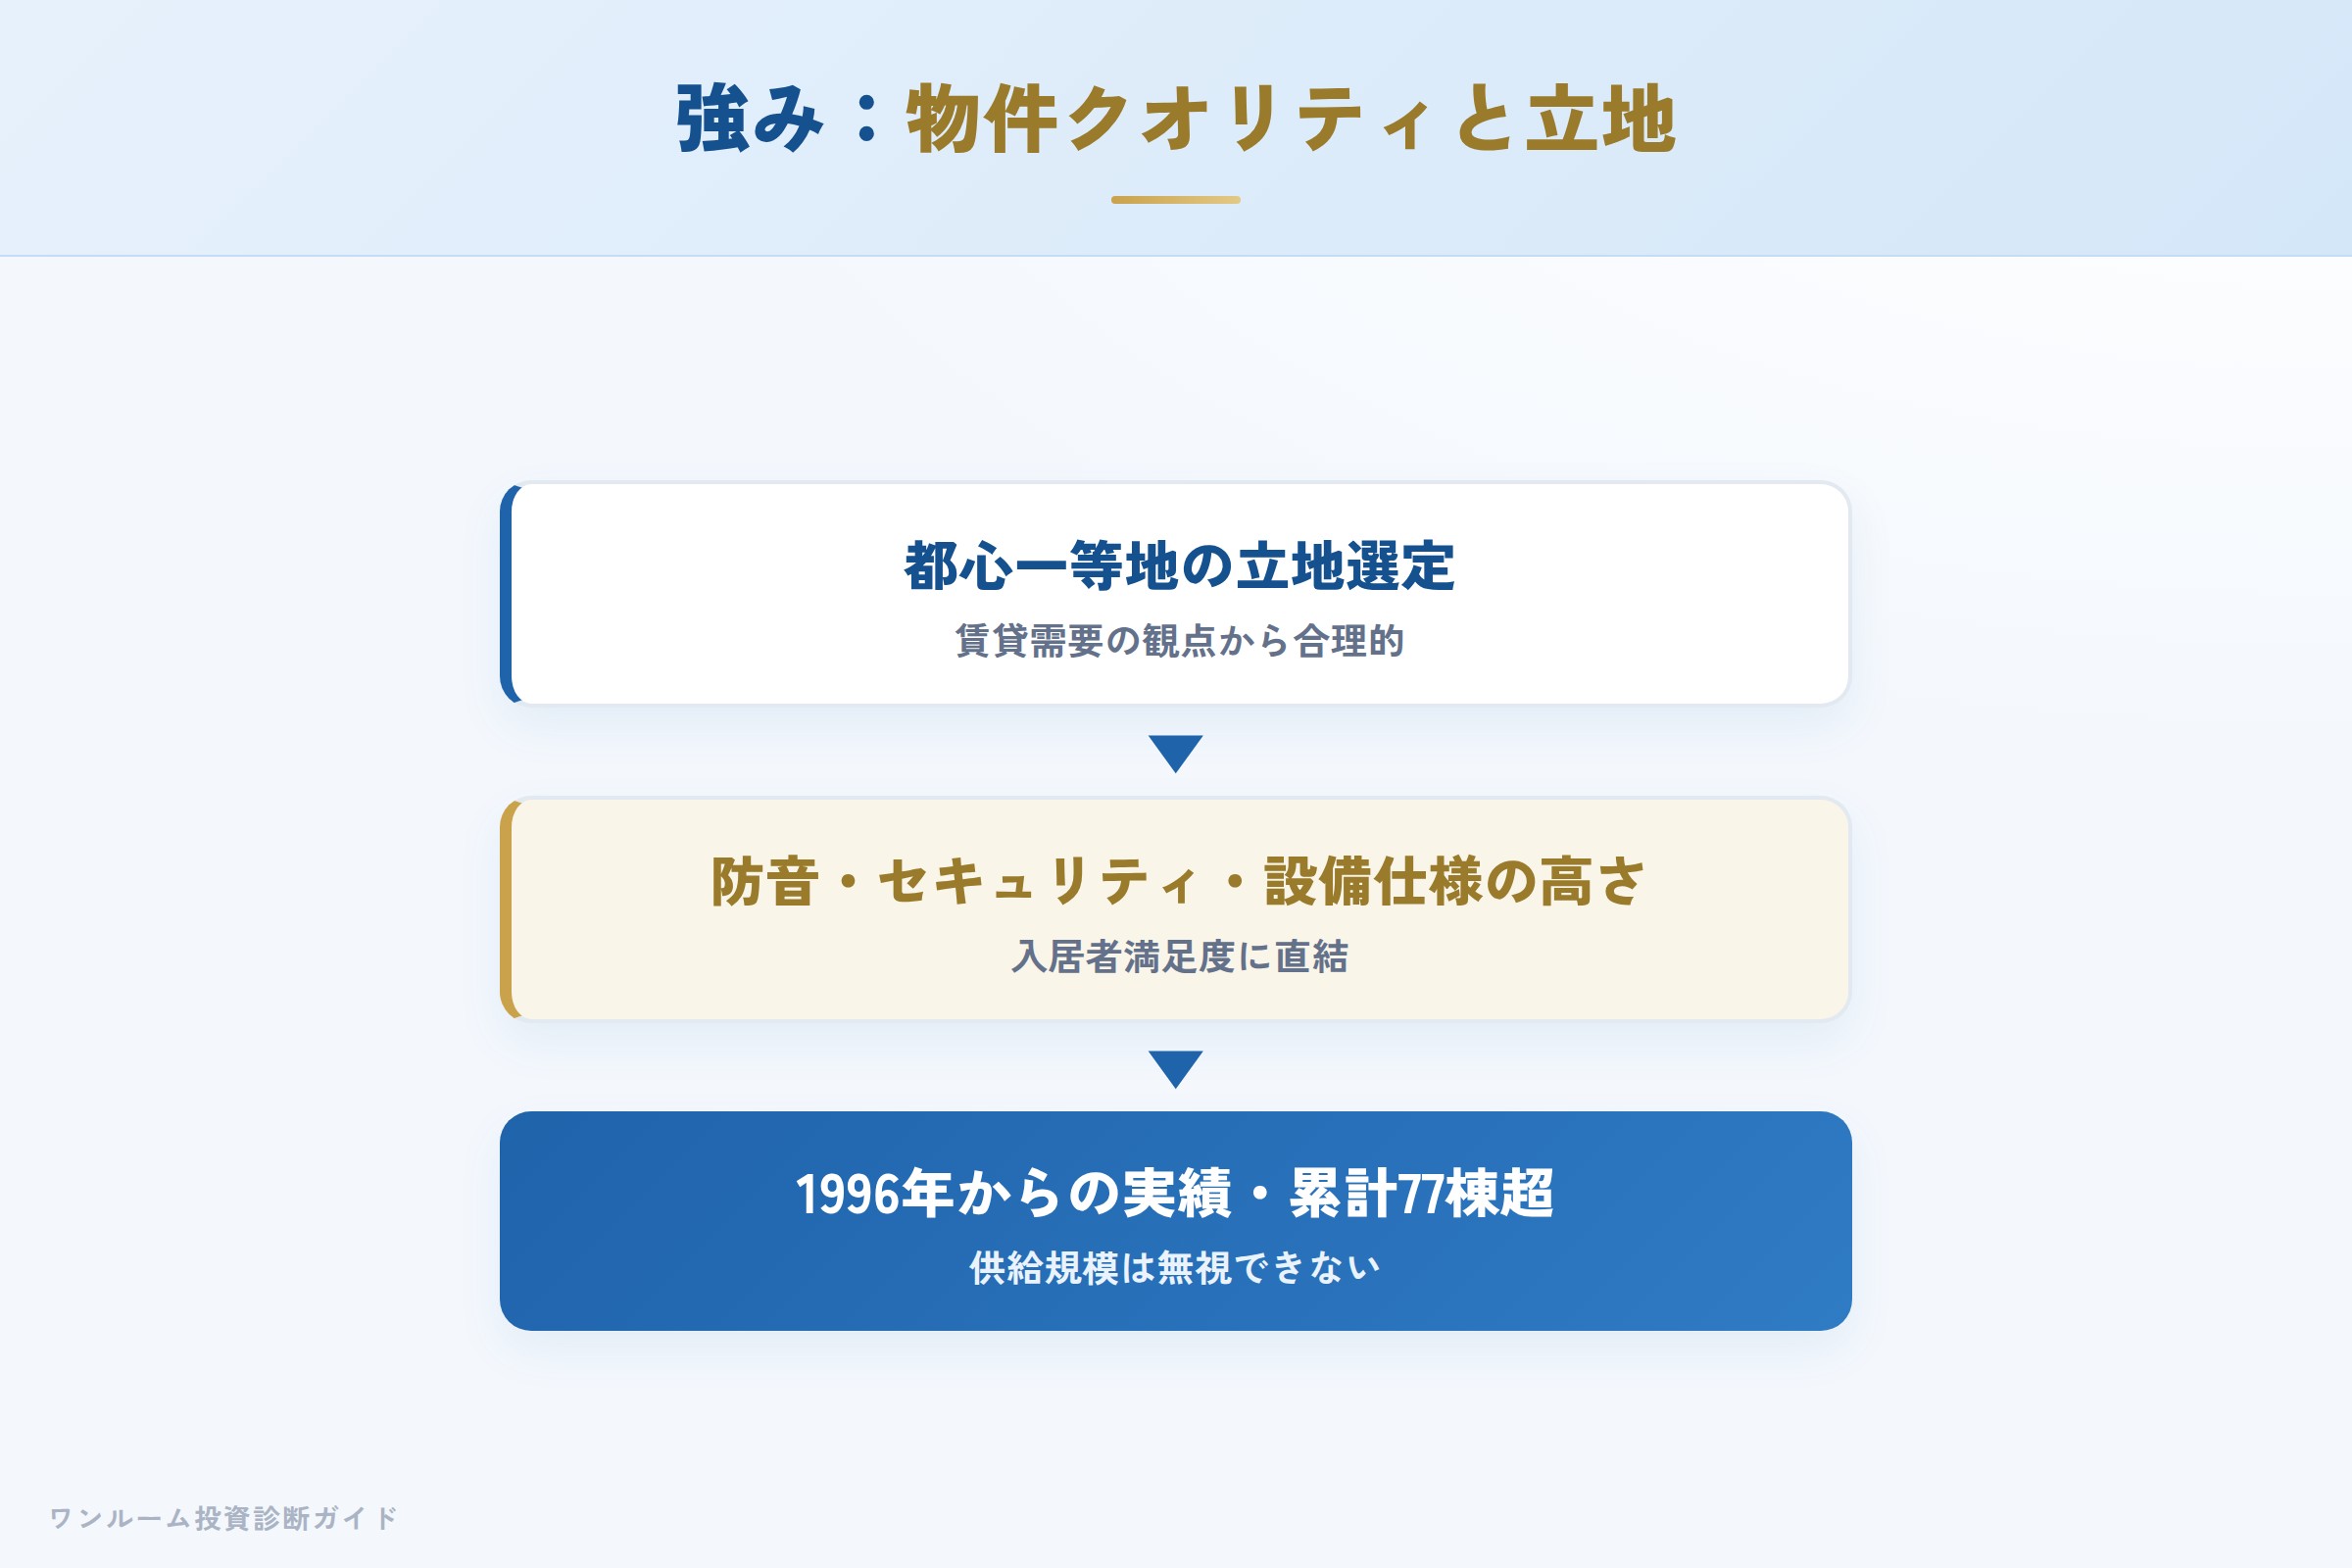
パークウェルマンションの物件クオリティ自体は、一定の評価に値します。都心一等地の立地選定は賃貸需要の観点から合理的で、防音性・セキュリティ・設備仕様の高さは入居者満足度に直結します。
1996年からの開発実績と累計77棟という供給規模は、同業他社と比較しても無視できない実績です。グループ内で仕入れ・販売・管理を完結させる体制は、オーナーの手間を省くという意味ではメリットになり得ます。
懸念点①:管理体制とロックインリスク
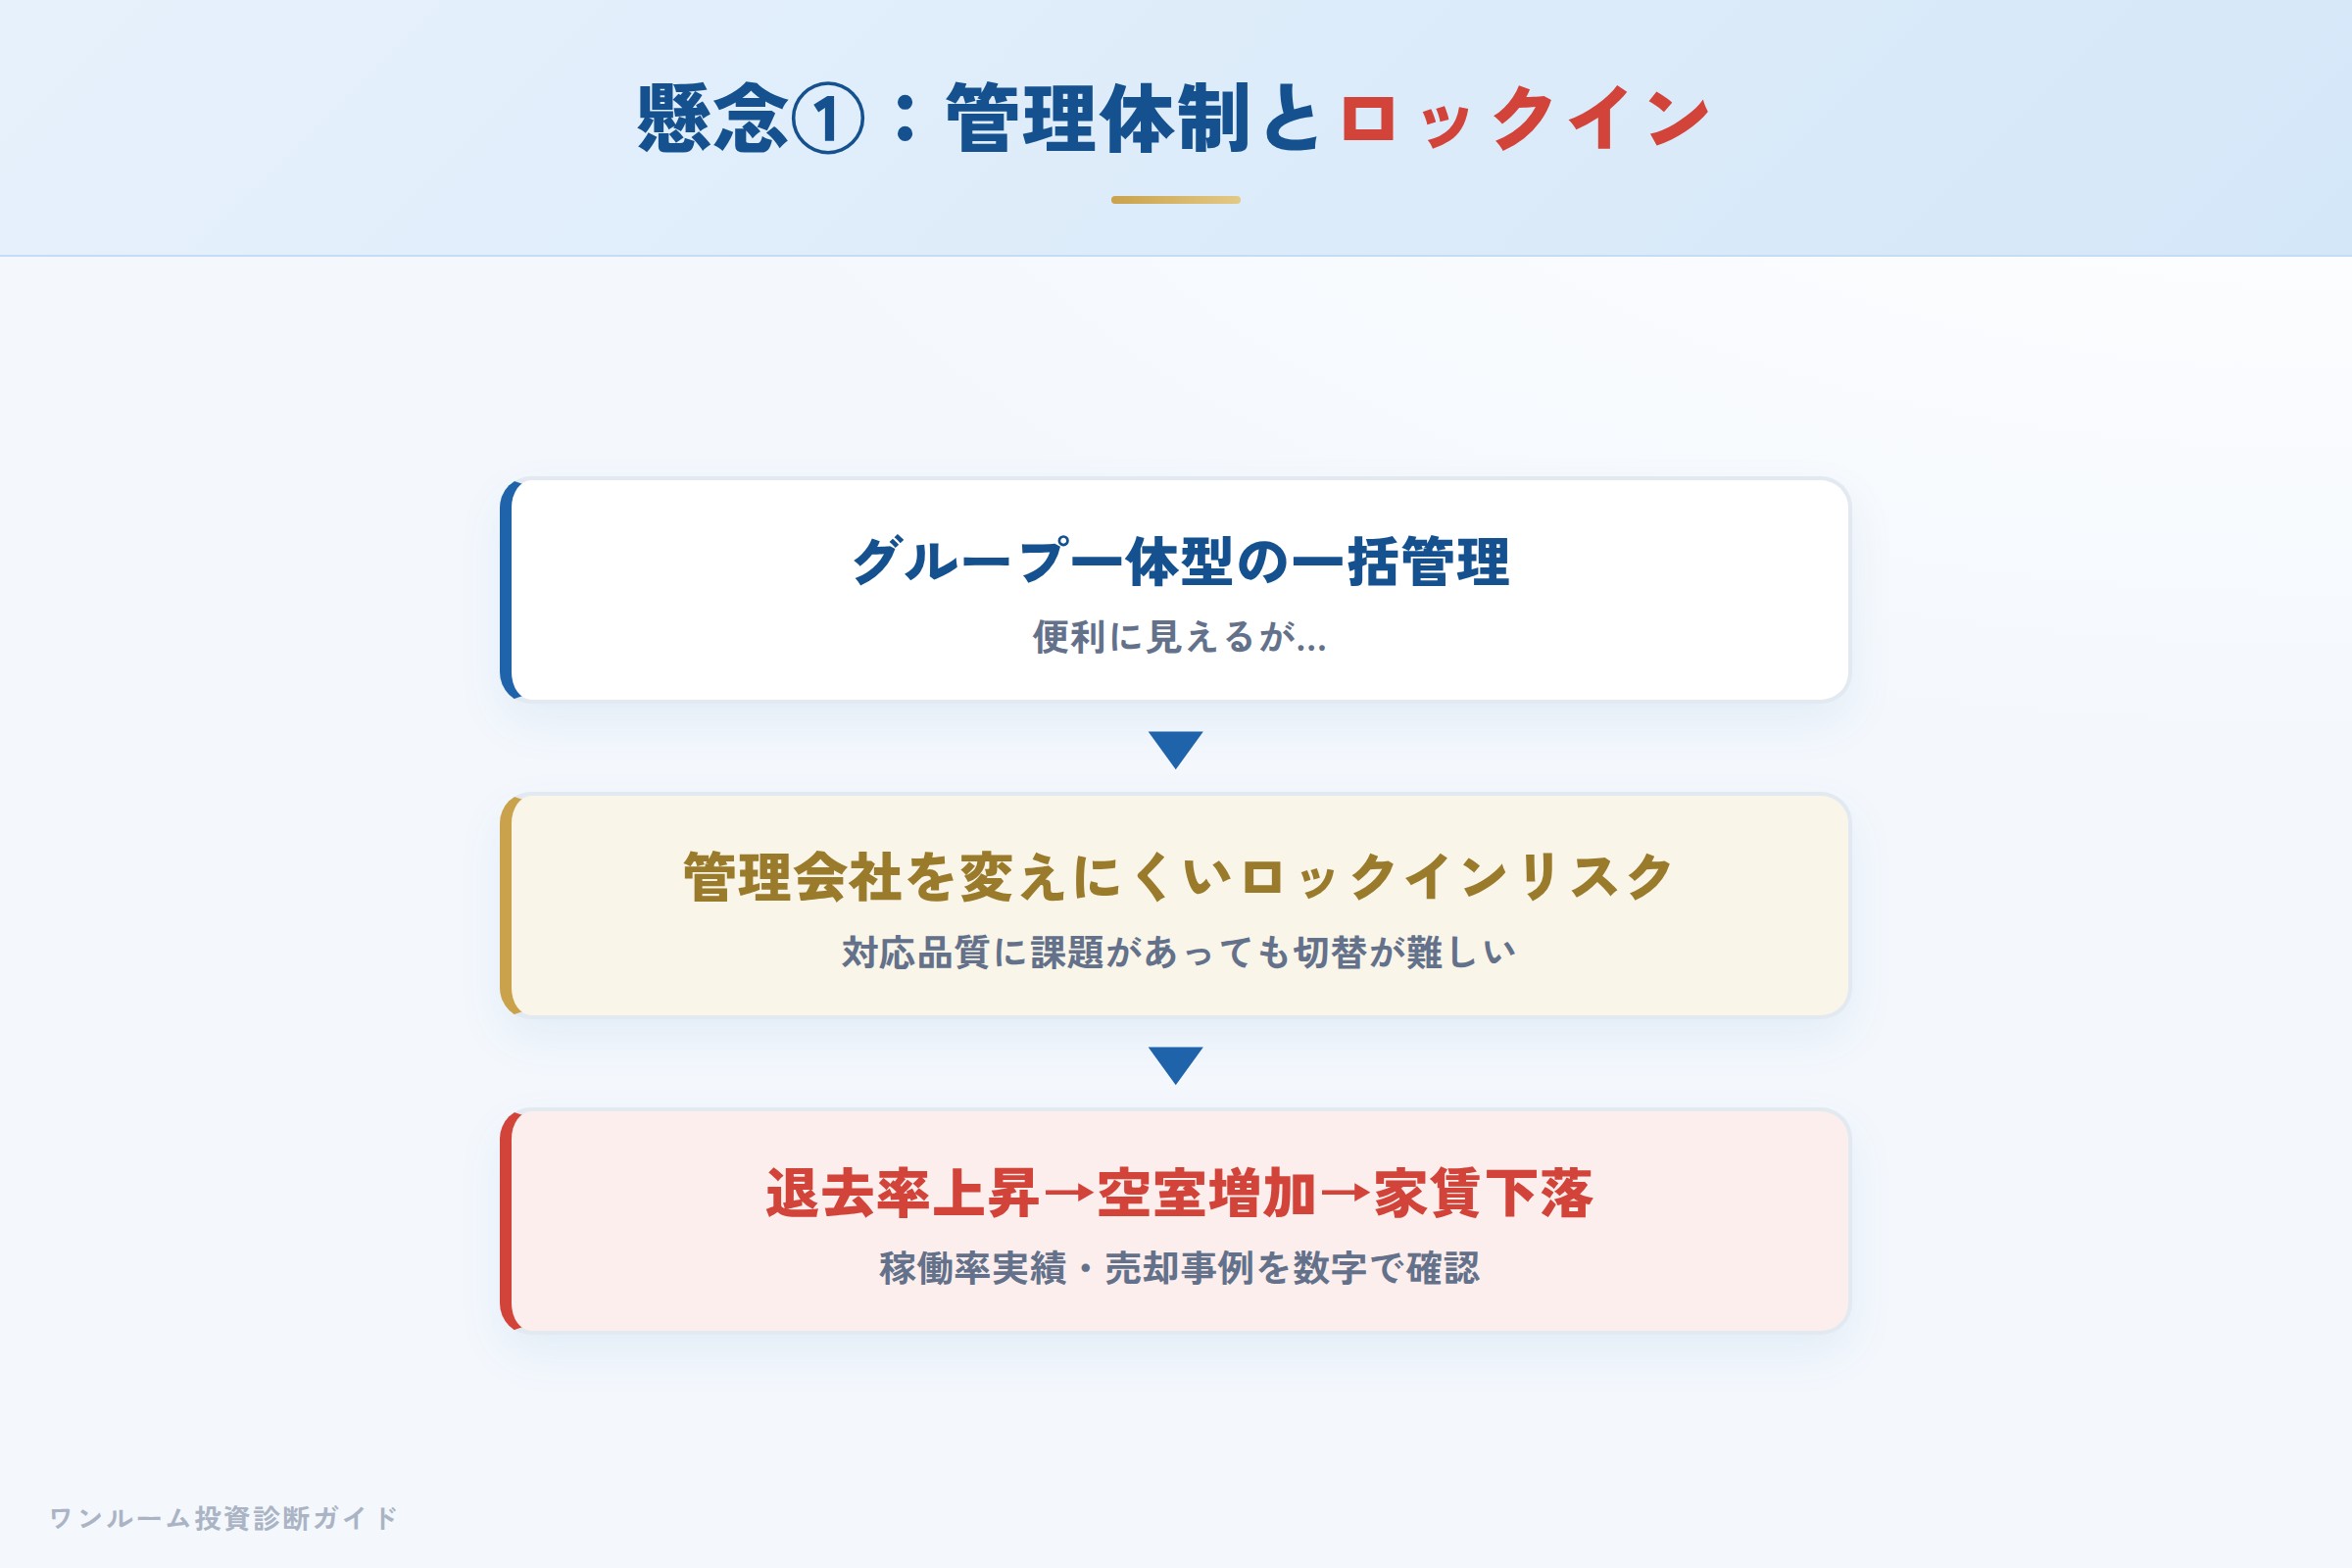
最大の懸念は管理会社の顧客対応クオリティです。グループ一体型のサービスは便利に見えますが、裏を返せば「管理会社を変えにくい」というロックインリスクでもあります。
管理品質が低ければ、退去率上昇→空室増加→家賃下落という悪循環に陥るリスクがあります。物件スペックだけで判断せず、購入後の管理体制・稼働率実績・売却事例を数字で確認することが不可欠です。
懸念点②:販売代理という構造を理解する
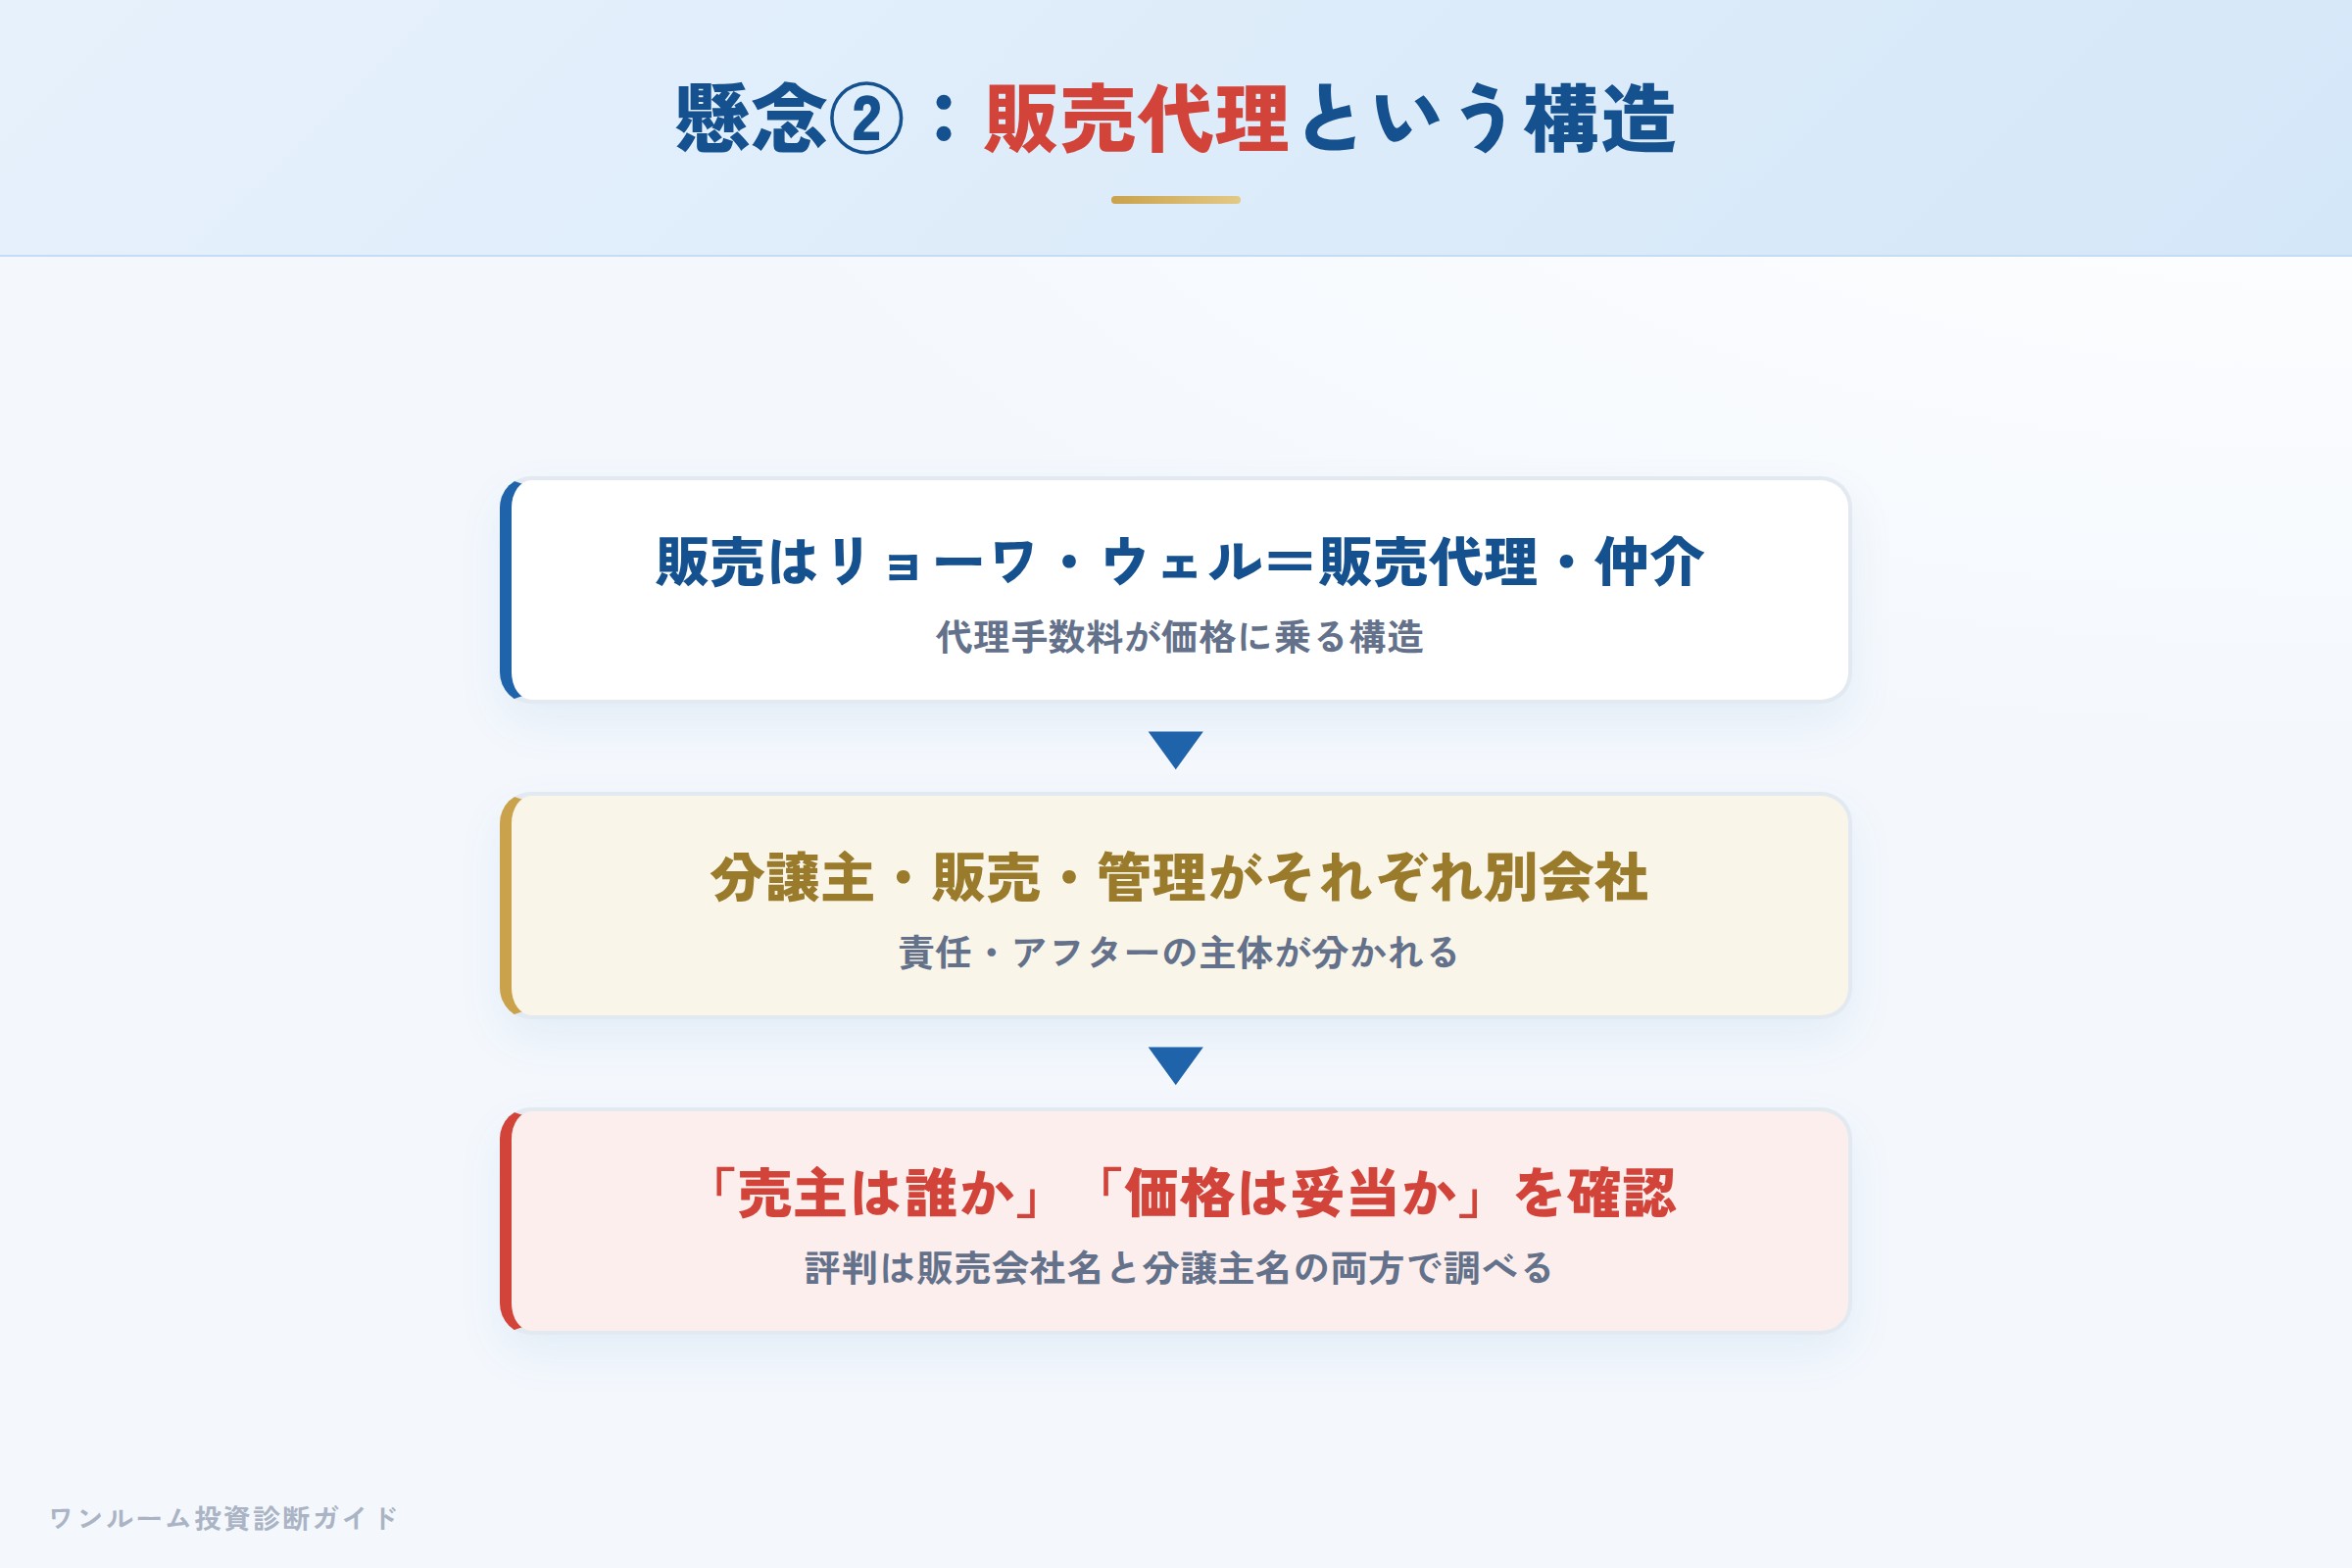
パークウェルの販売はリョーワ・ウェルが販売代理・仲介として行っています。販売代理は、代理手数料が販売価格に乗る構造である点を理解しておく必要があります。また、物件を建てた分譲主(旧ウェルネス21。2024年7月に現ウェル・エステートへ統合)と販売会社(リョーワ・ウェル)が別のため、営業の窓口と分譲/アフターの主体が分かれるという特徴もあります。
これは良し悪しの問題ではなく「構造」です。だからこそ、契約前に「この物件の売主は誰か」「代理手数料を含めた価格が相場と比べて妥当か」を確認することが大切です。仕組みの一般的な解説は、販売会社・販売代理の見分け方をまとめた土台記事も参考にしてください。
数字で見る:表面利回りと実質利回りの差
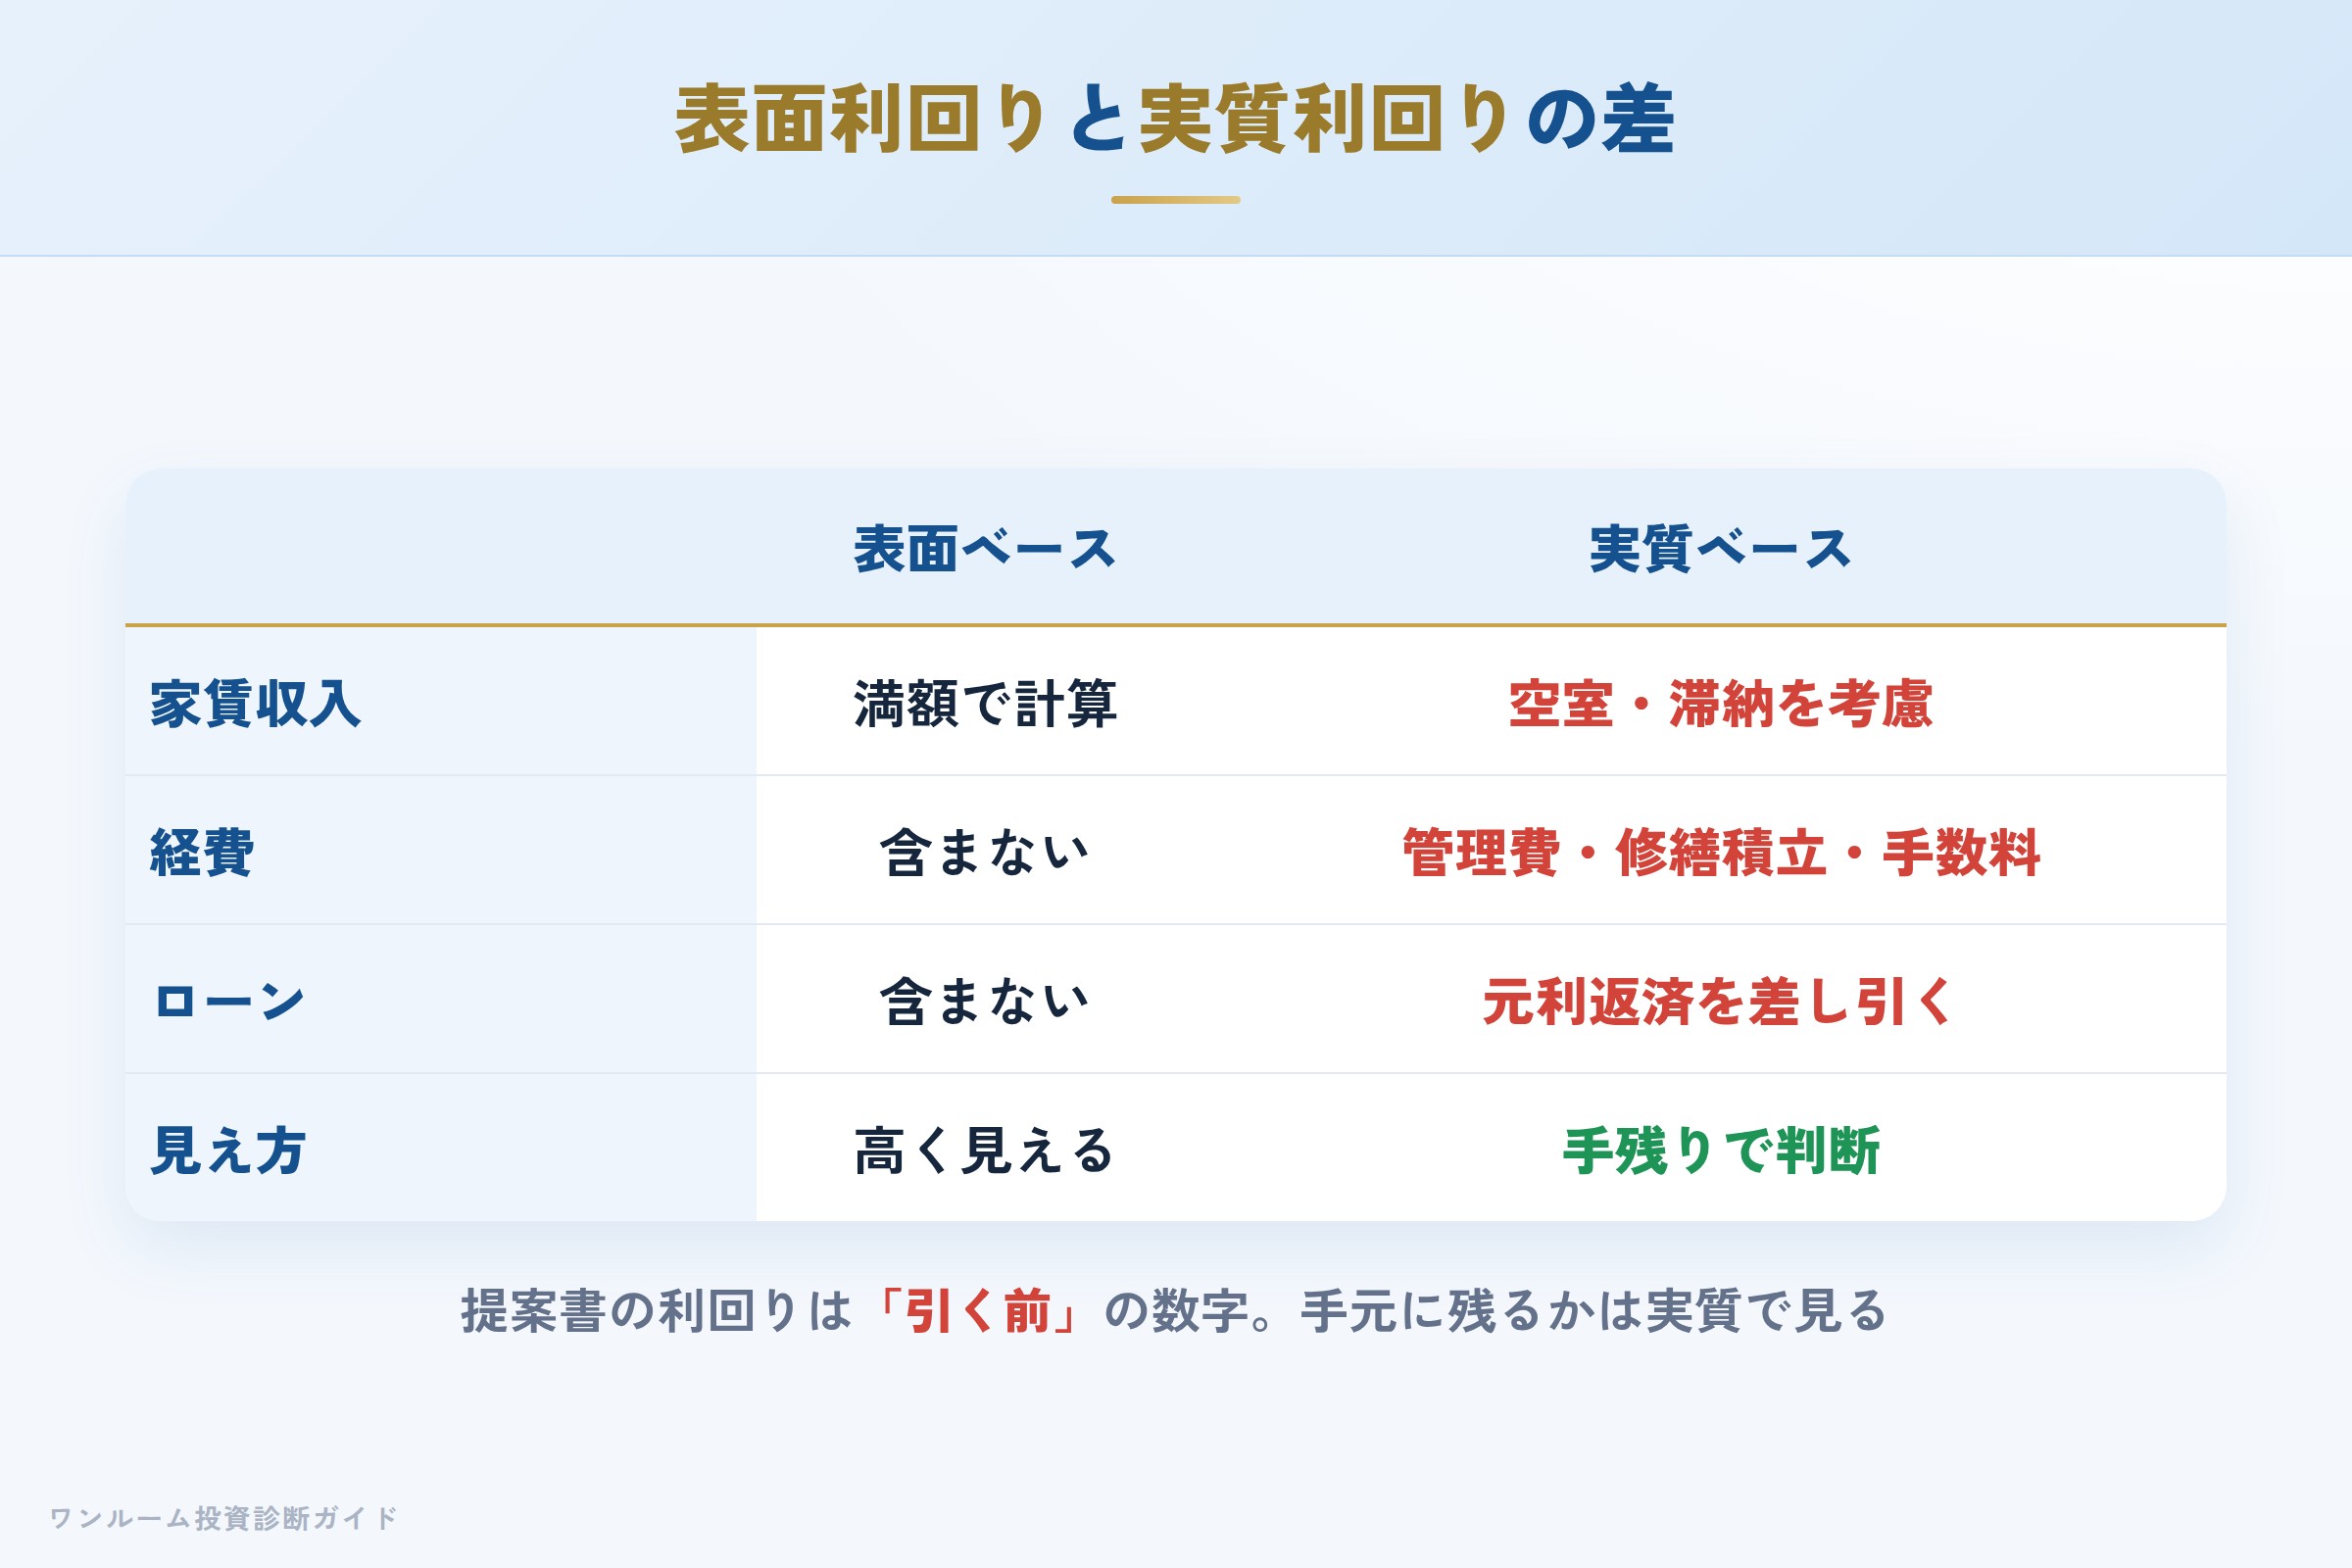
物件提案で示される「表面利回り」は、管理費・修繕積立金・ローン金利を引く前の数字です。実際に手元に残るかを決めるのは実質利回りとローン収支。1,800万〜3,000万円台のワンルームをフルローンで購入すると、毎月のキャッシュフローがマイナス(手出し)になるケースも少なくありません。
| 項目 | 表面ベース | 実質ベース |
|---|---|---|
| 家賃収入 | 満額で計算 | 空室・滞納を考慮 |
| 経費 | 含まない | 管理費・修繕積立金・手数料 |
| ローン | 含まない | 元利返済を差し引く |
| 結論 | 高く見える | 手残りで判断 |
10年後の出口:売却シナリオで判断する
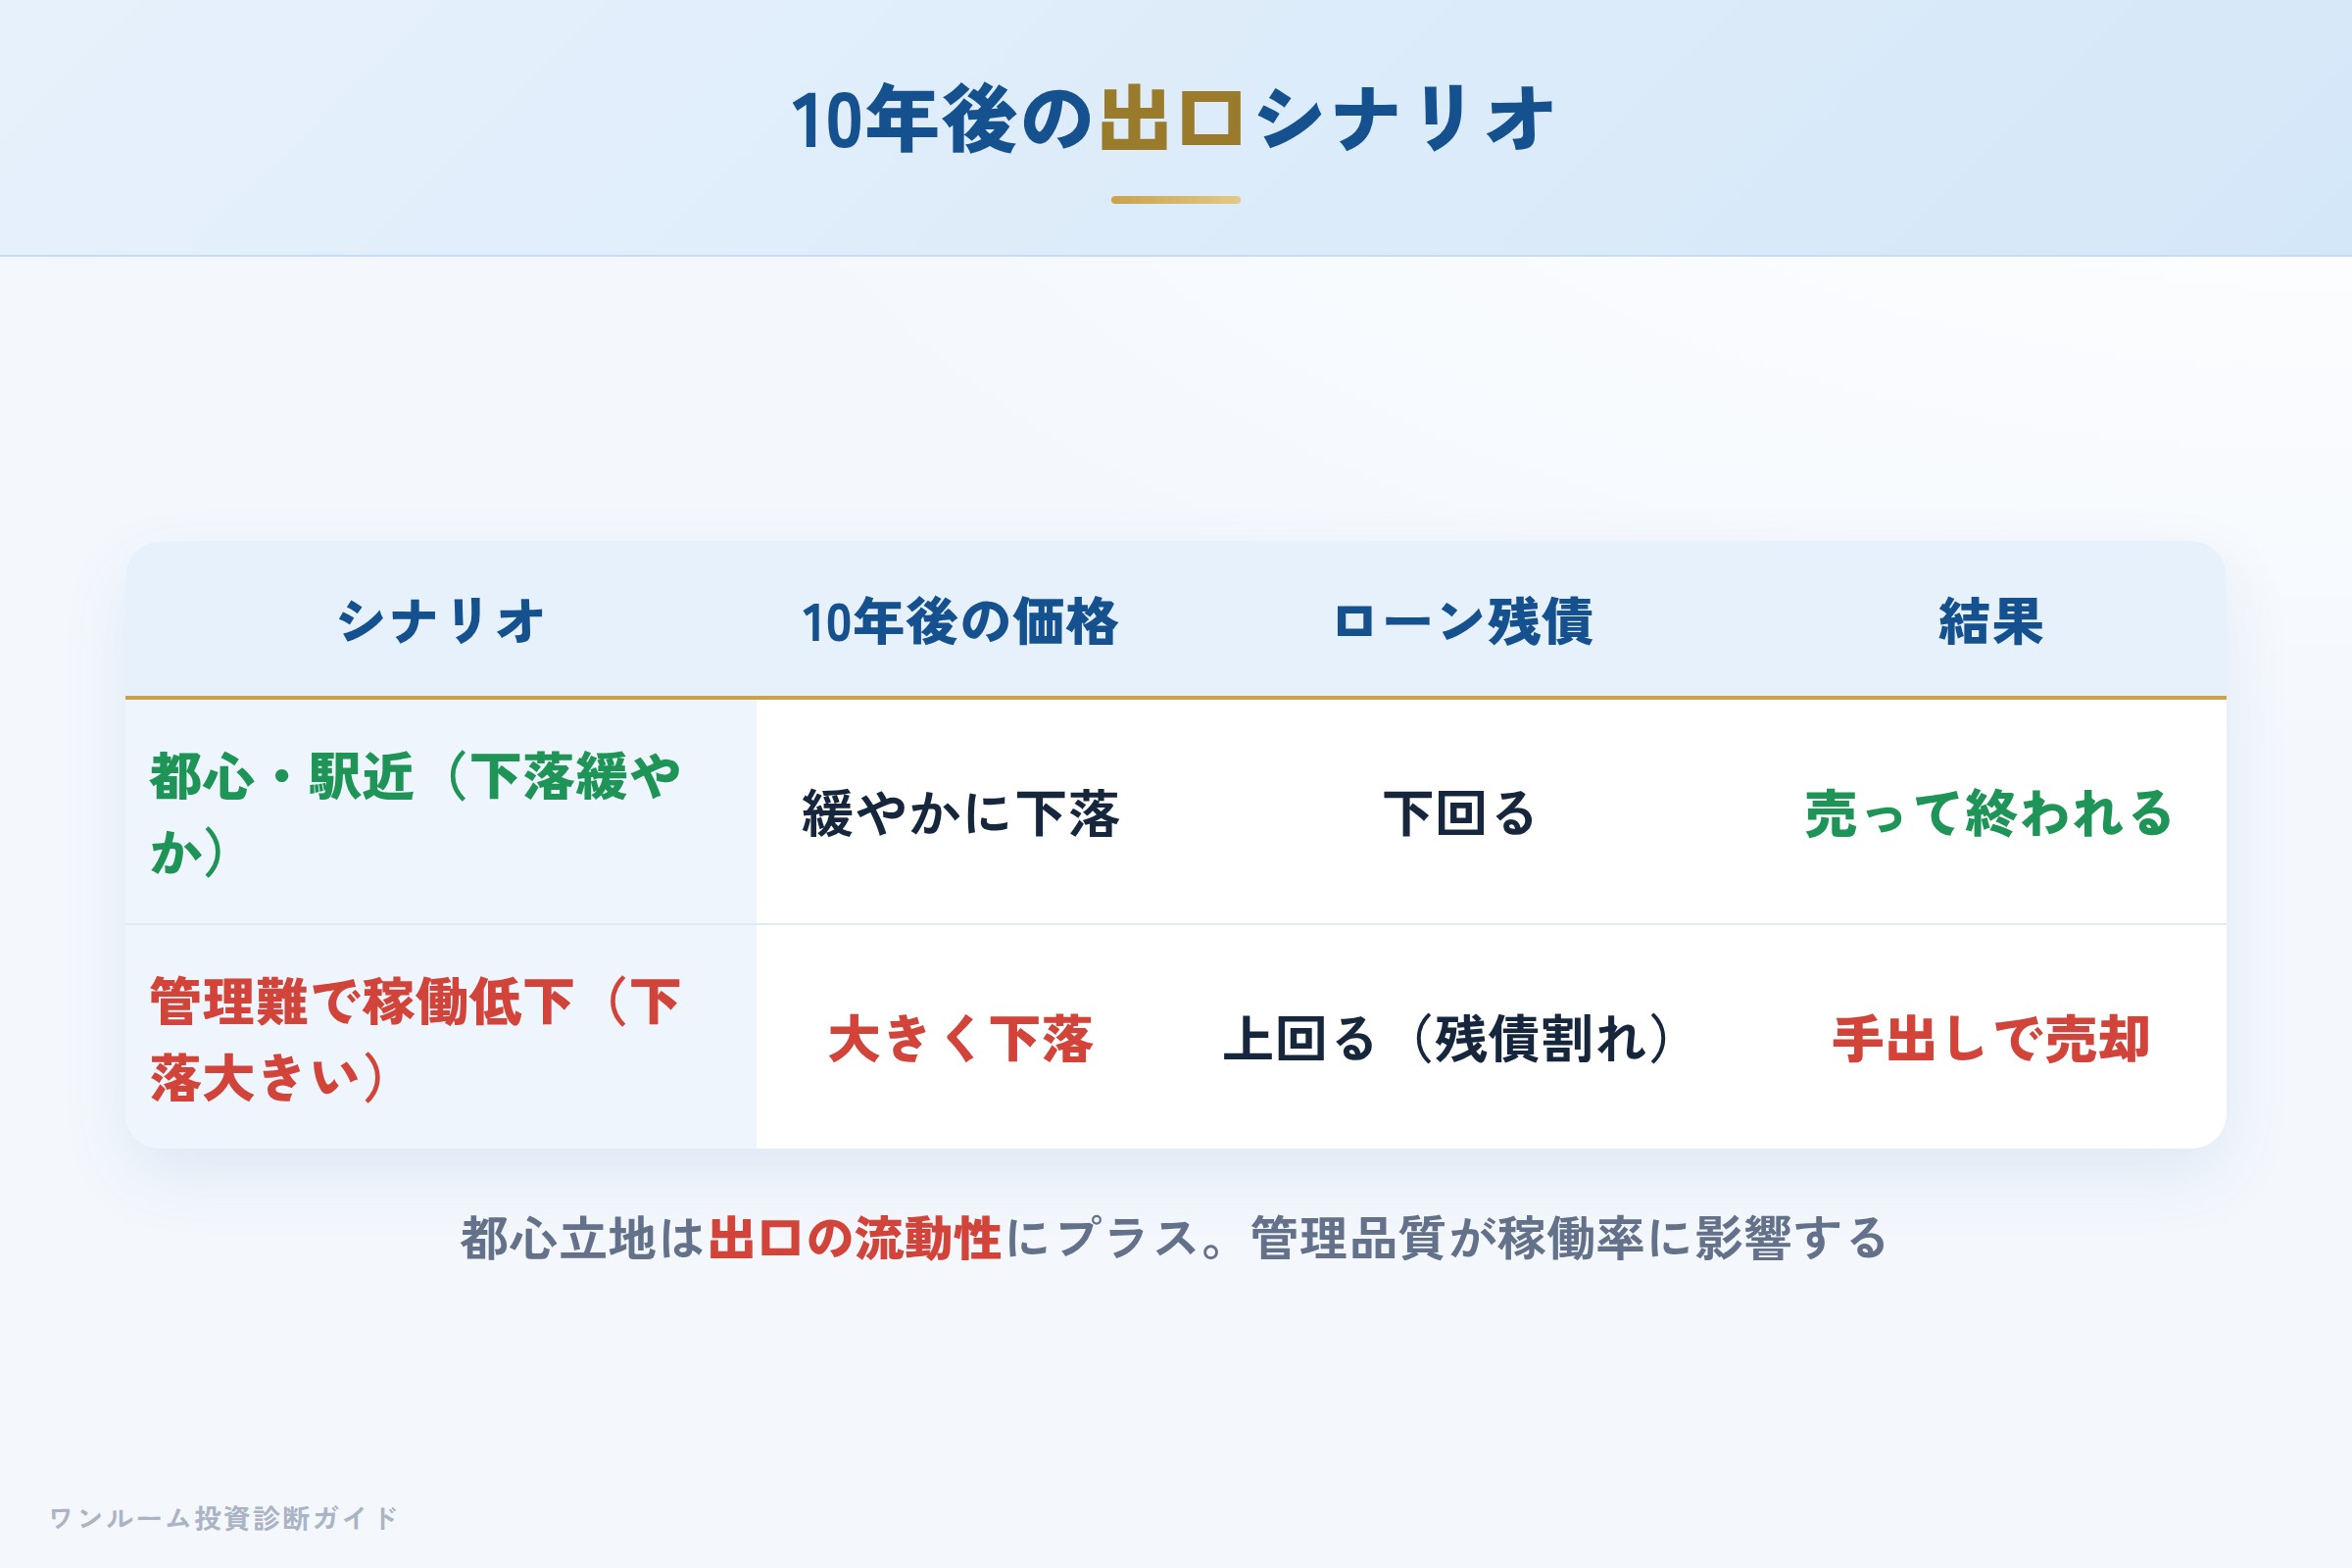
新築ワンルームで見落とされやすいのが出口(売却)です。保有中のキャッシュフローがトントンでも、売却時に大きく値下がりすれば、トータルでは損失になります。逆に、立地が良く価格下落が緩やかなら、ローン残債を売却額が上回り「売って終われる」状態になります。
パークウェルの都心立地は出口の流動性という点でプラスに働きやすい要素です。ただし、管理品質が稼働率に影響するため、実質利回りと出口の流動性を購入前に数字で確認しておくことが判断の決め手になります。
向いている人・向いていない人
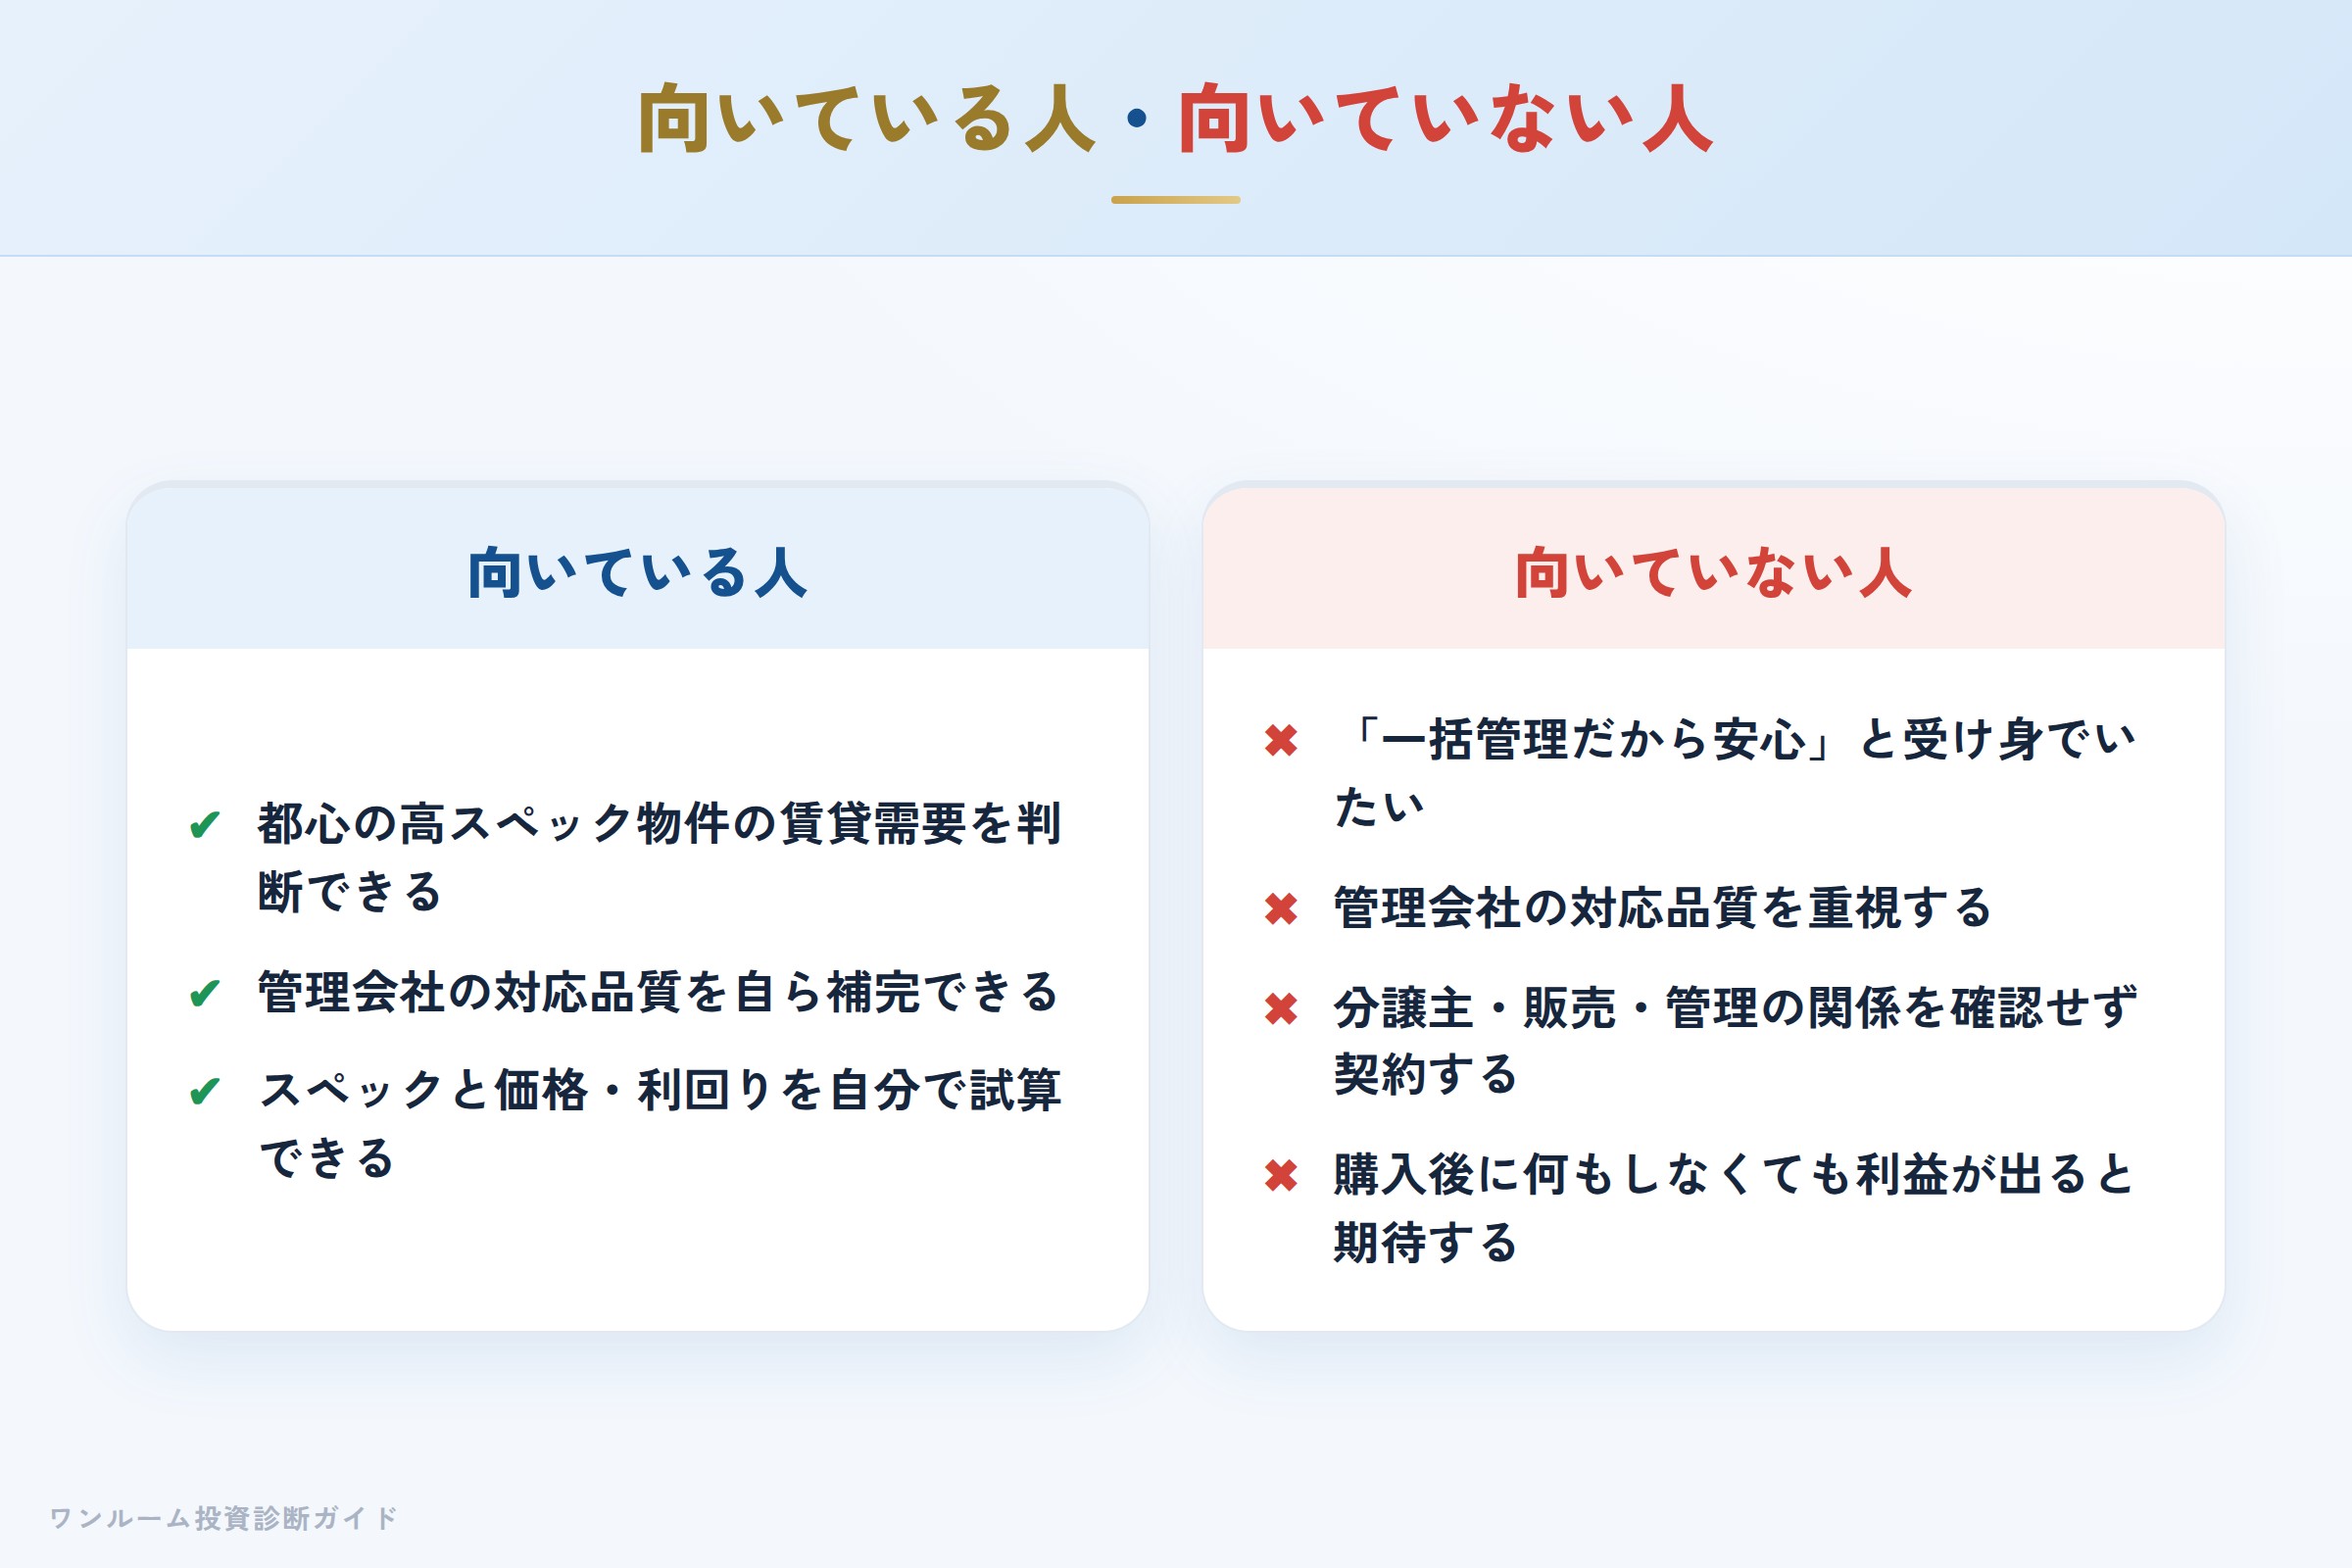
向いている人
- 都心の高スペック物件に高い賃貸需要を期待できると判断できる
- 管理会社の対応品質を、自ら積極的に関与して補完できる
- 物件スペックと価格・利回りのバランスを自分で試算・検証できる
向いていない人
- 「グループ一括管理だから安心」と受け身でいたい
- 管理会社の対応品質を重視する
- 販売代理・分譲主・管理の関係を確認せずに契約しようとしている
- 購入後に何もしなくても利益が出ると期待している
購入前セルフ診断チェックリスト
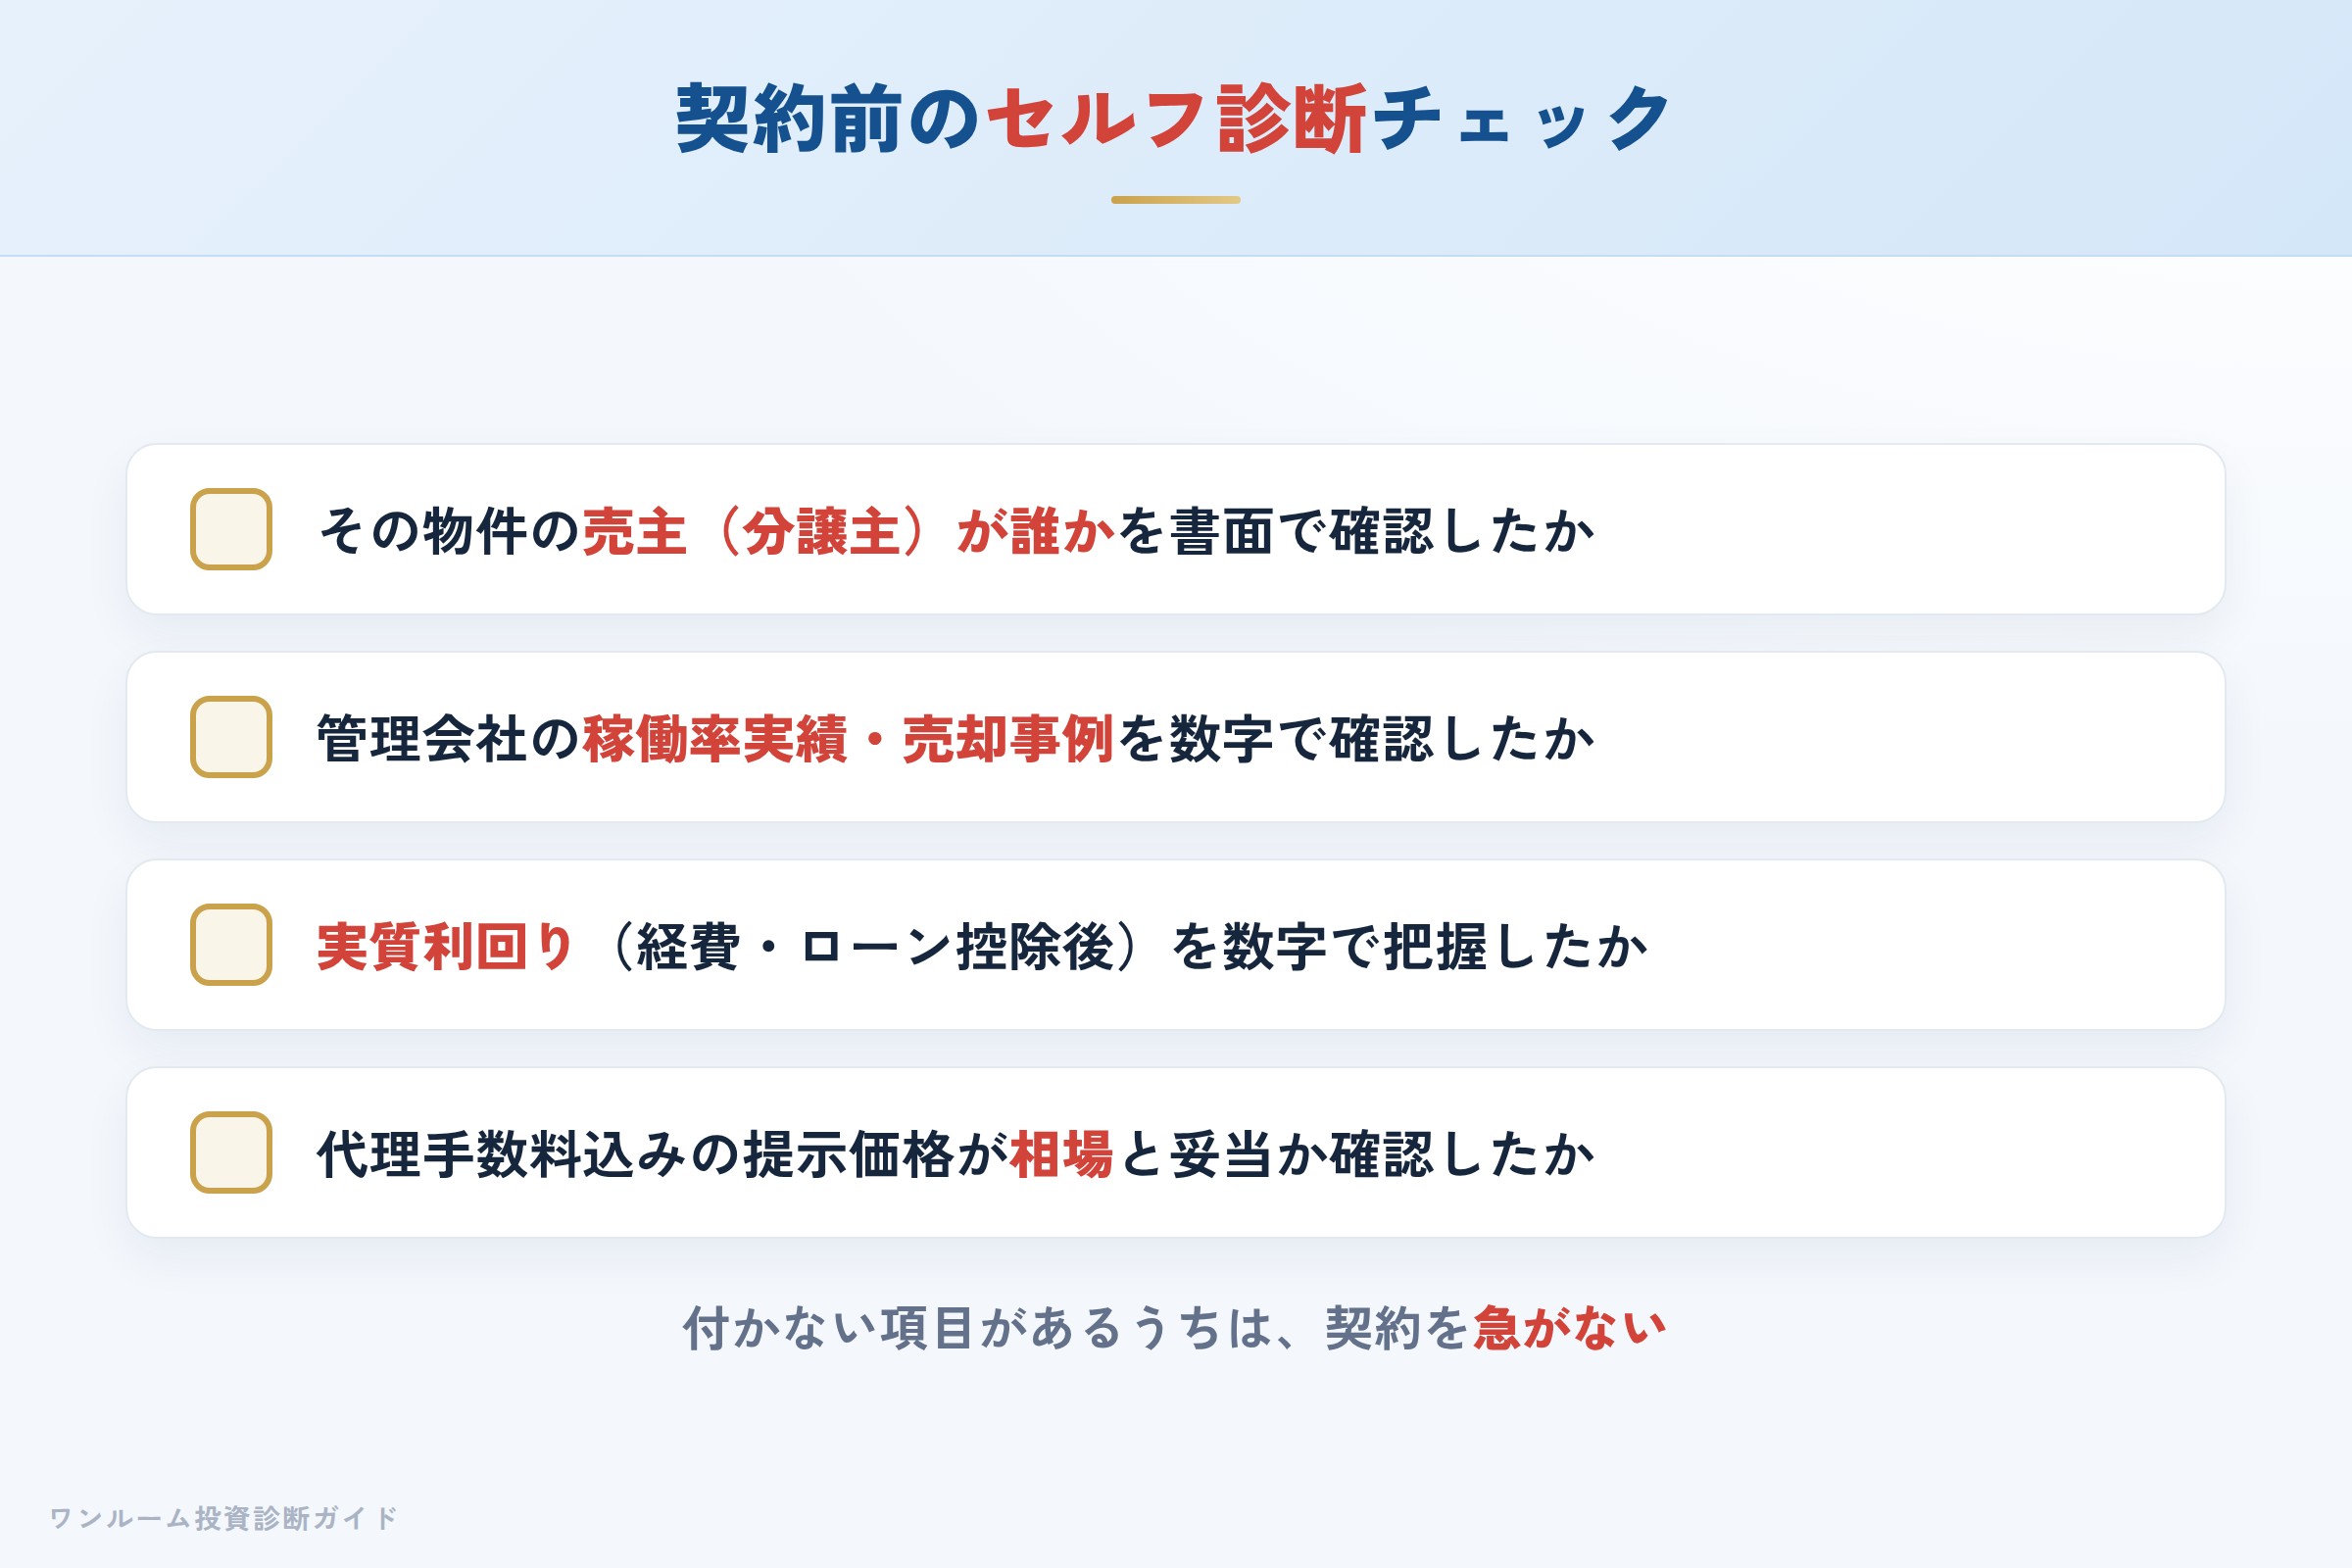
提案を受けたら、契約前に次の4点を自分で確認してください。
- その物件の売主(分譲主)が誰かを契約書面で確認したか
- 管理会社の稼働率実績・売却事例を数字で確認したか
- 提示物件の実質利回り(経費・ローン控除後)を数字で把握したか
- 代理手数料を含めた提示価格が周辺相場と比べて妥当か、第三者に確認したか
チェックが付かない項目があるうちは、契約を急ぐべきではありません。
まとめ:スペックではなく「買った後」で判断する
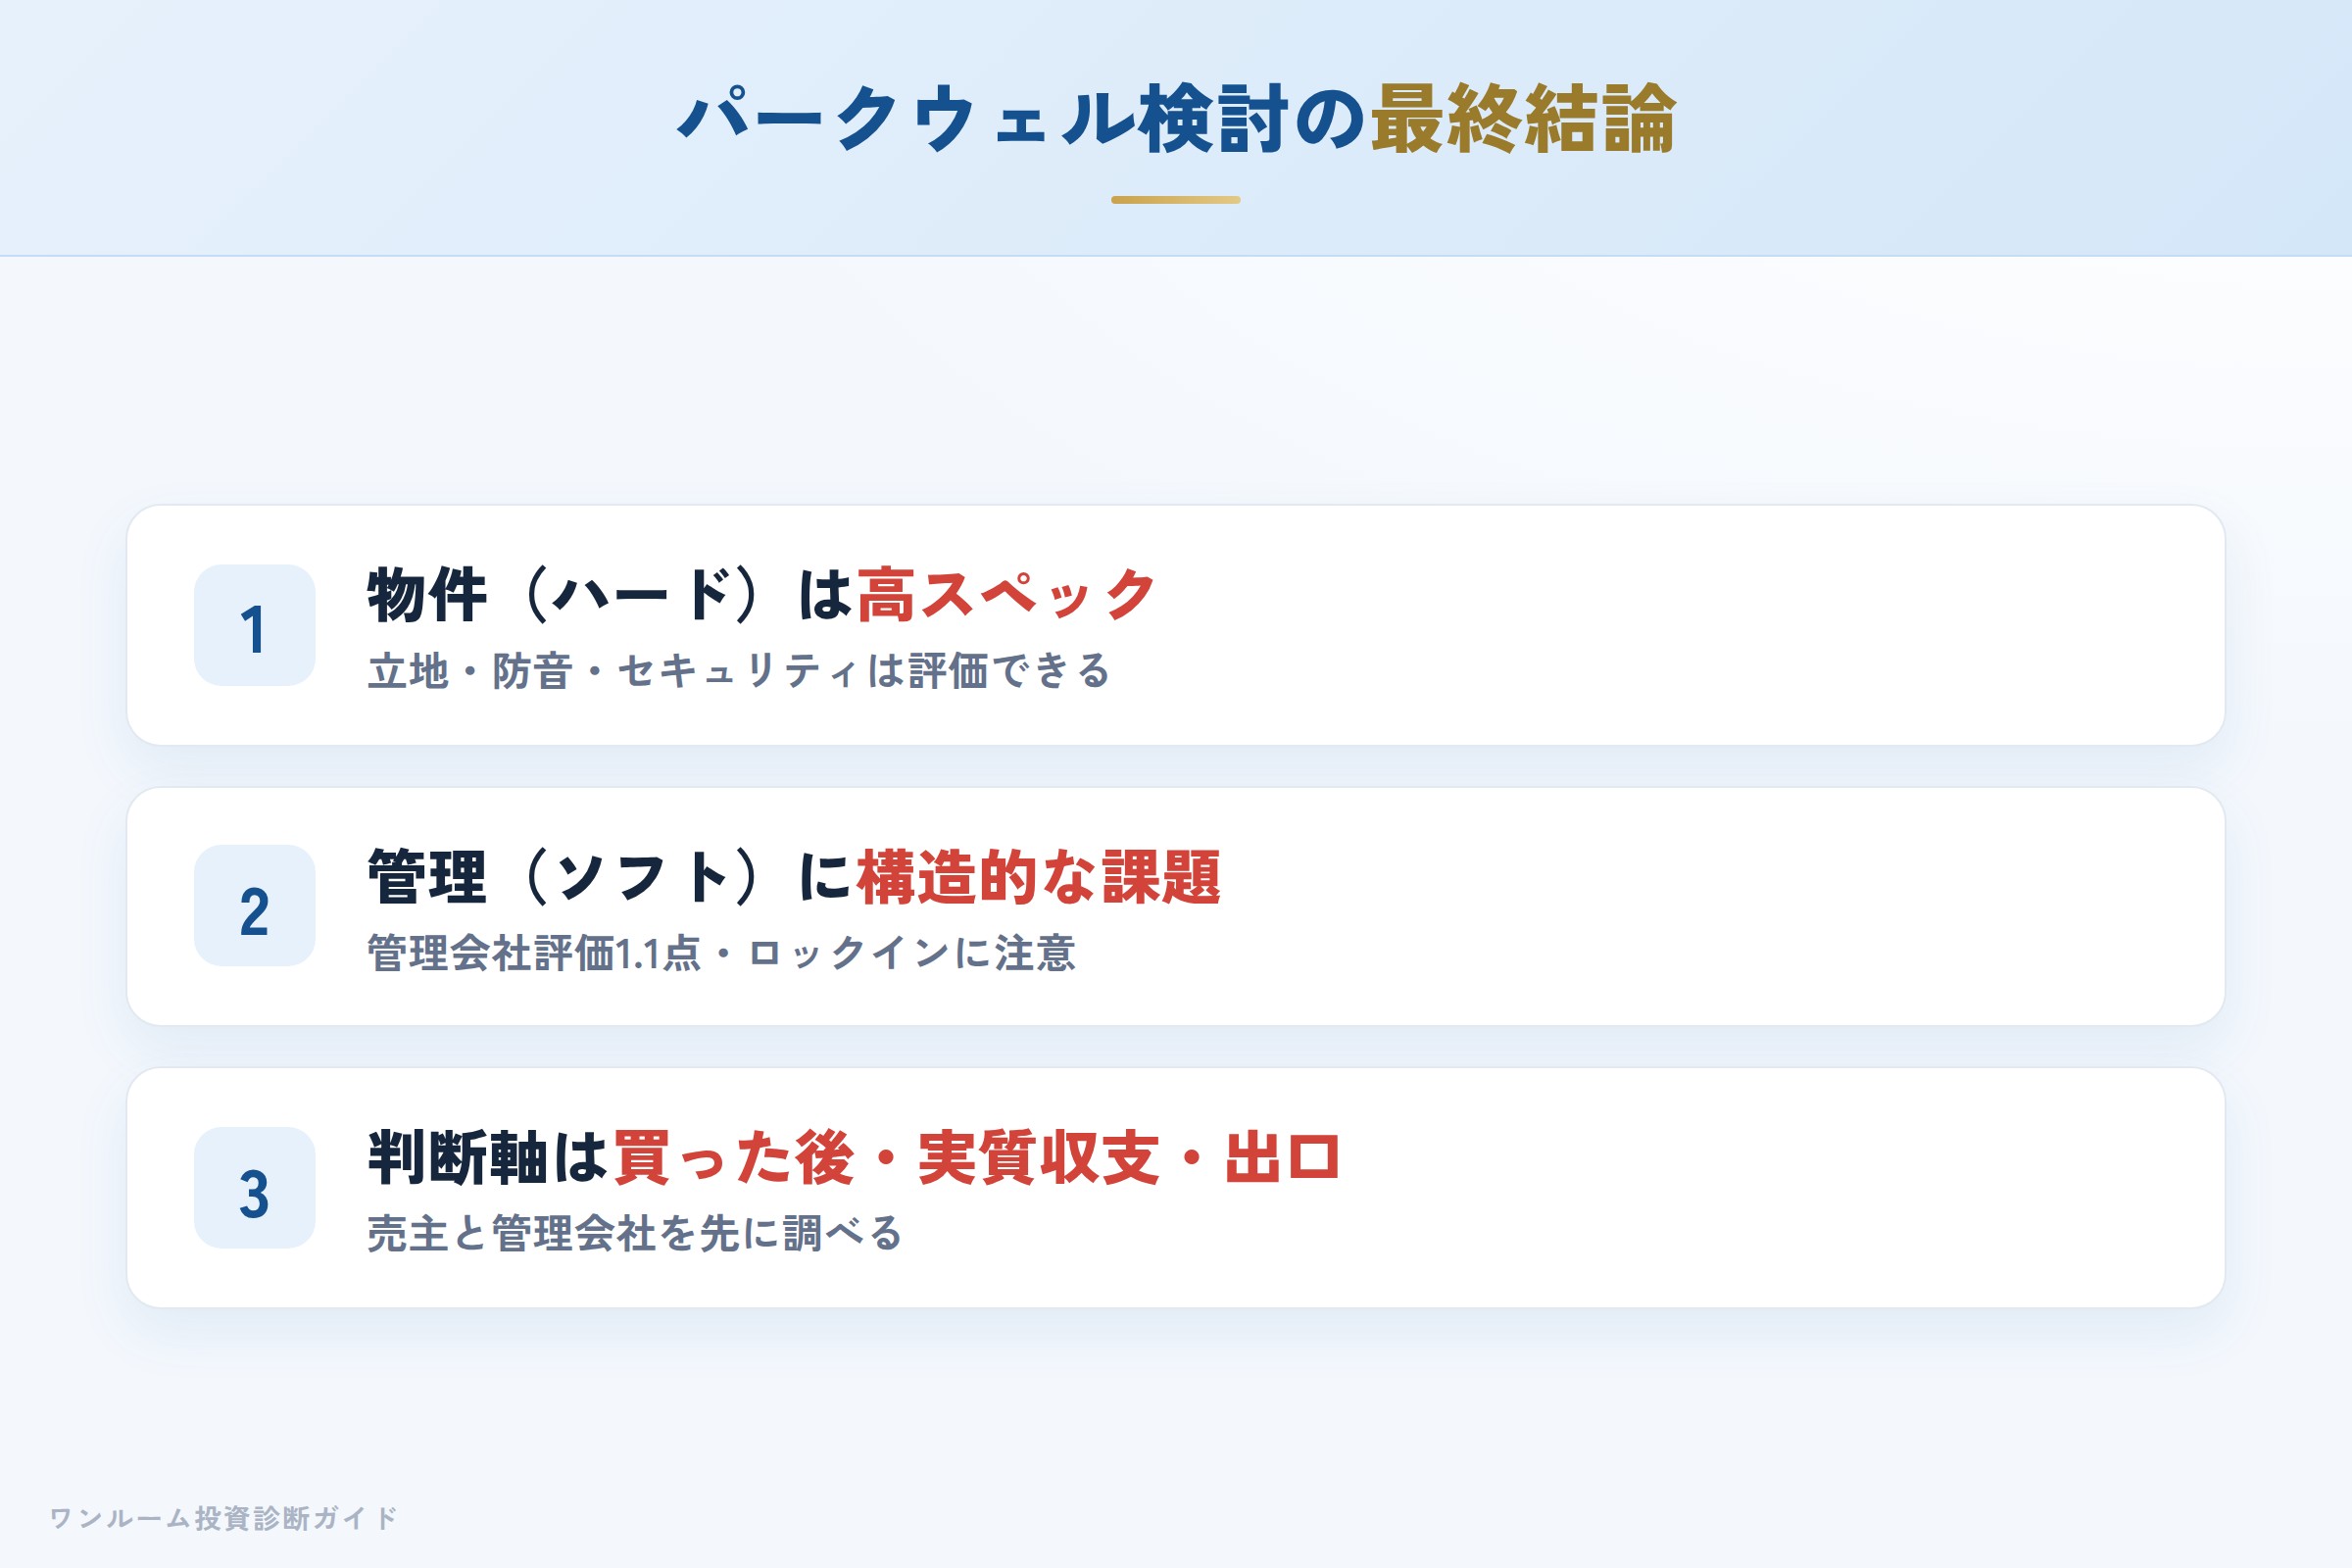
「物件は良いが、管理体制に構造的な課題がある」というのが客観的な評価です。パークウェルマンションの立地・仕様は魅力的ですが、管理会社の実態・実質利回り・10年後の出口価格を、営業担当者ではなくあなた自身が確認する必要があります。
不動産投資は「物件のカタログスペック」ではなく、「買った後に何が起きるか」で決まります。物件・販売・管理・分譲主がそれぞれ別会社という構造を理解した上で判断してください。
パークウェルを勧められたら、まず「この物件の売主は誰か」「管理会社の稼働率実績はどうか」を担当者に聞いてみてください。明確に答えられないなら、それが最初の「赤信号」です。 物件スペックより先に、管理会社の口コミと売主を調べる。これが遠回りに見えて一番の近道です。 まずは無料の割高診断で、その物件が相場に対して割高でないかを客観的に確認してみてください。
※本記事は公開情報および第三者の口コミサイトをもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、また誹謗中傷を意図するものでもありません。記載内容は執筆時点の情報に基づくものであり、最新かつ正確な情報は必ず公式サイト等でご確認ください。投資判断は必ずご自身の責任で行ってください。
