ワンルームマンション投資の出口戦略|売り時と資産防衛の鉄則
ワンルームマンション投資 出口戦略は、資産形成の成否を分ける最重要要素です。
多くの投資家が購入時の利回りや節税効果にばかり目を向けがちですが、不動産は一度手に入れたら簡単には現金化できません。
売却先、売却価格、売却タイミングを事前に想定しておかなければ、「出口のない物件」を所有し続けるリスクがあります。
わたしが元・大手新築ワンルーム営業として、そして2,000人超の相談に対応する不動産投資セカンドオピニオンとして見てきた現場の実感をもとに、将来の売却を見据えた具体的な考え方を解説します。
なぜ「買う前」に出口戦略を考える必要があるのか
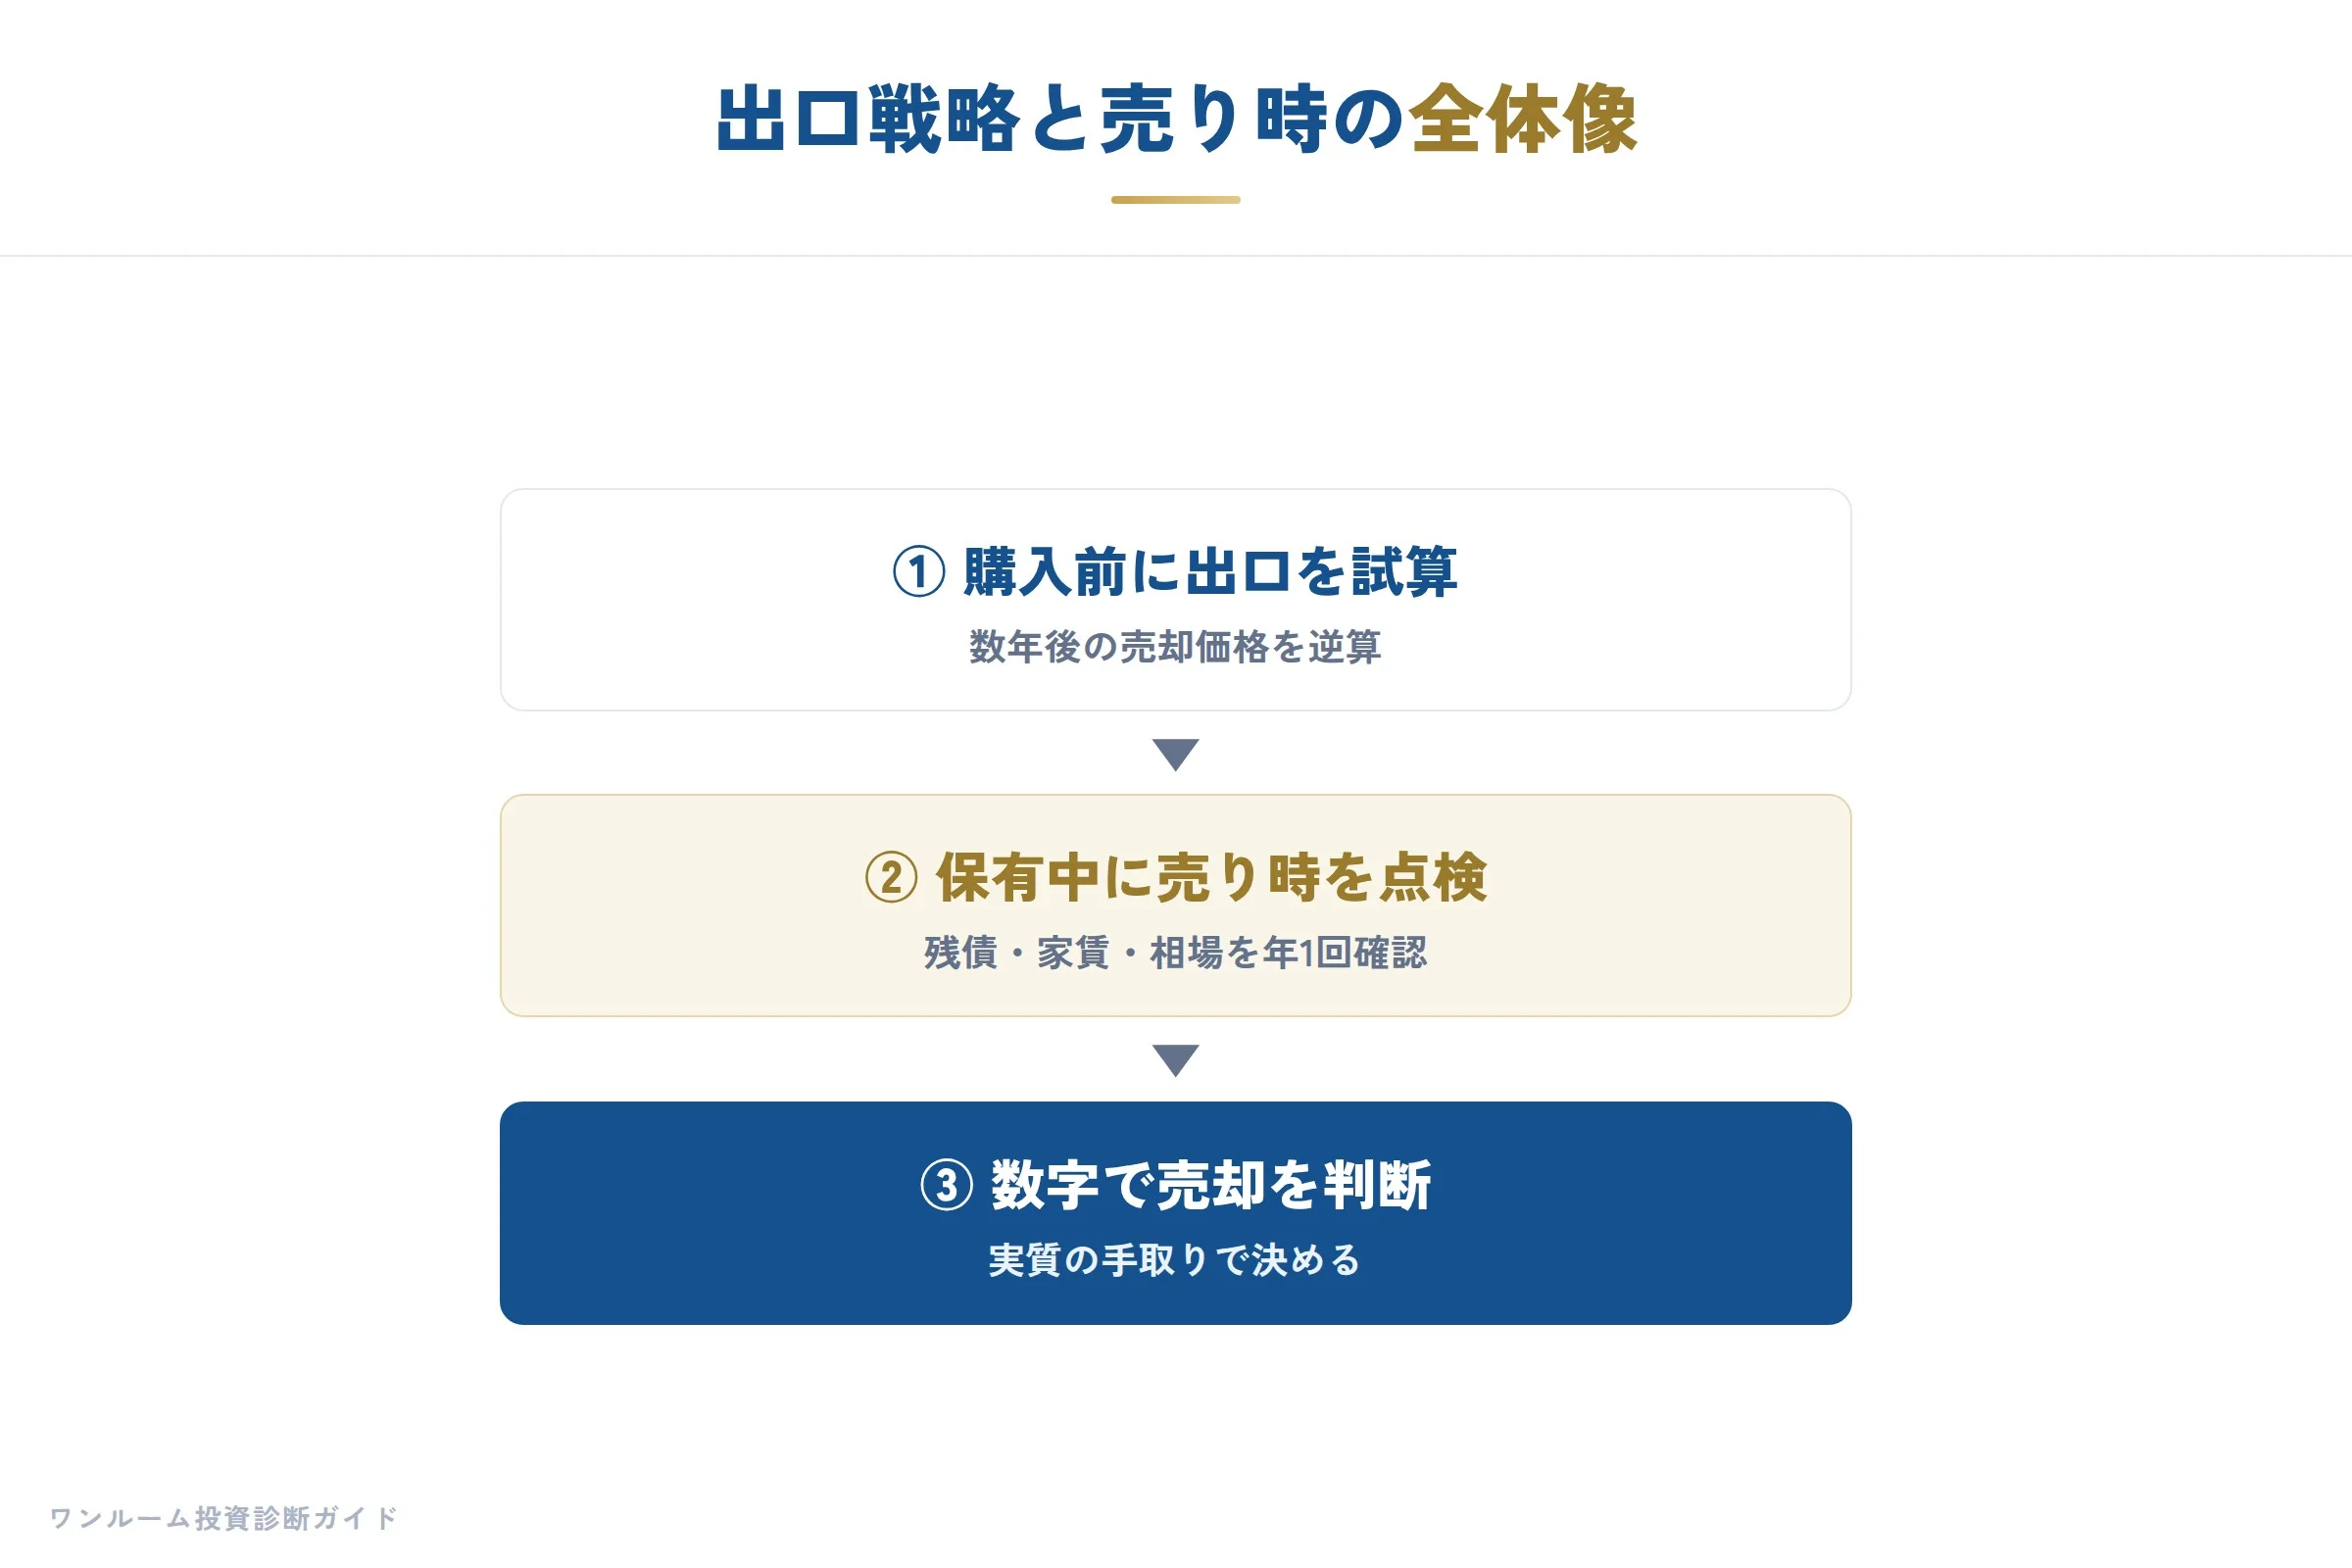
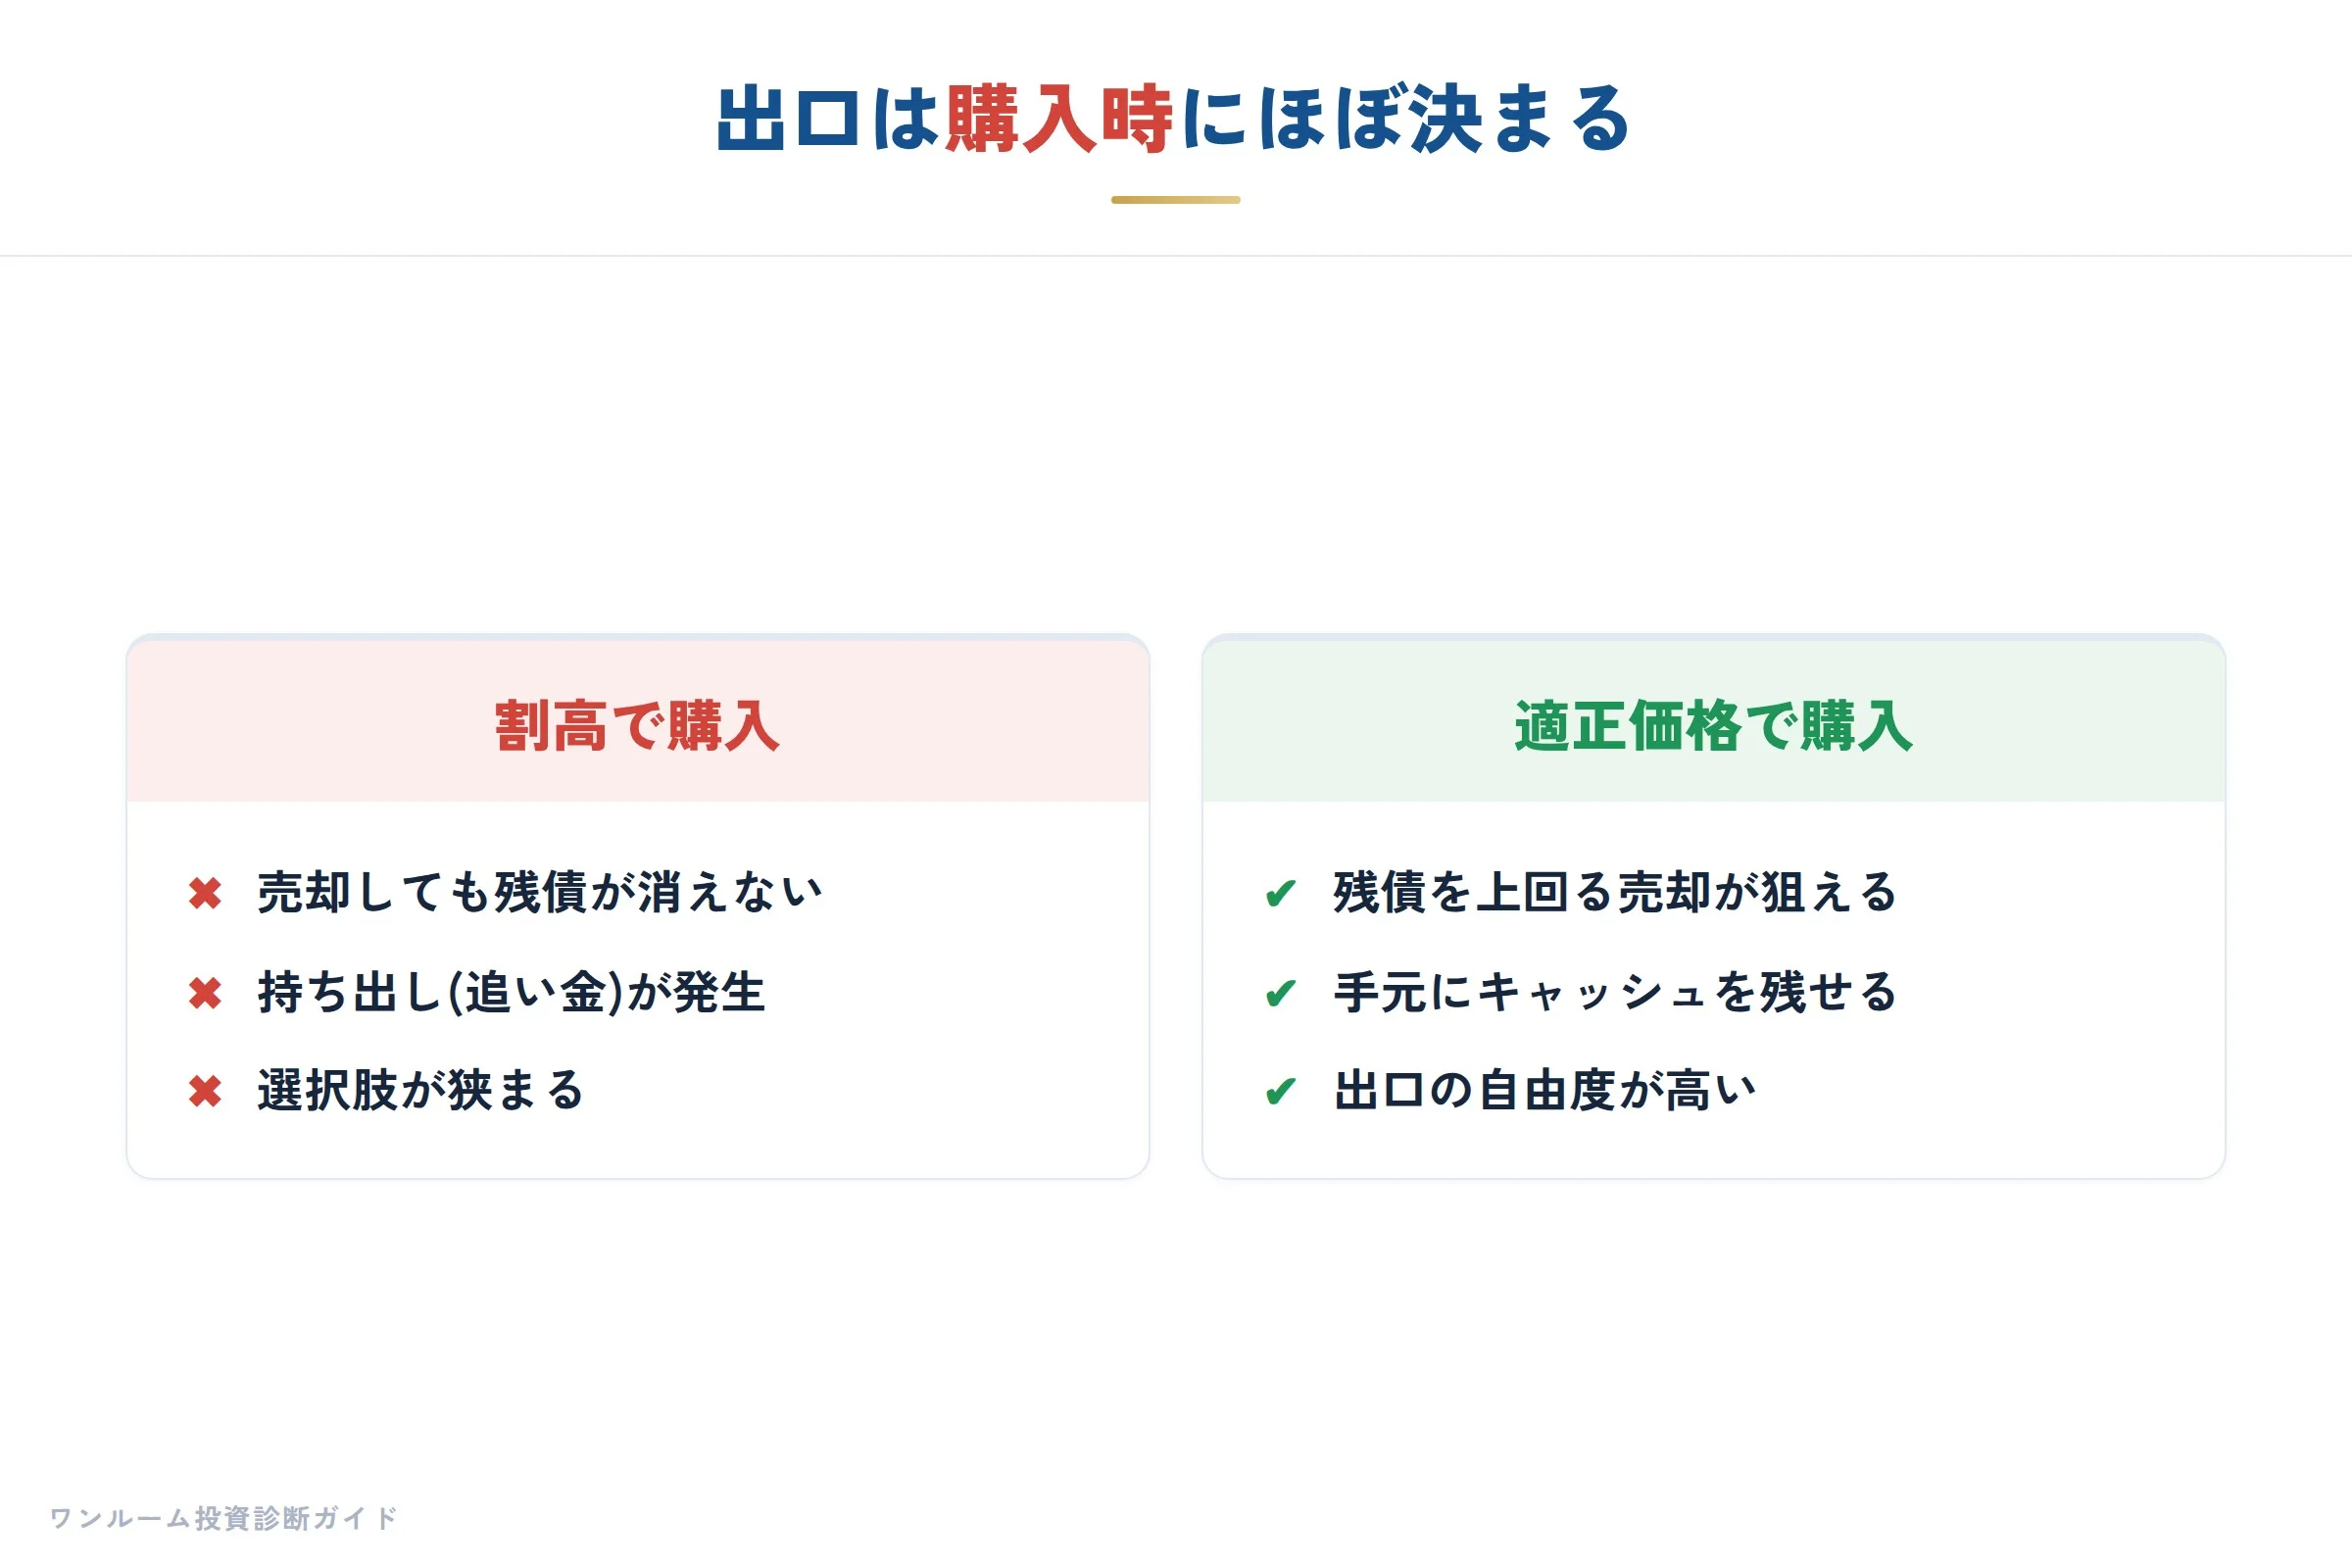
不動産投資において、出口戦略を考える最適なタイミングは「購入前」です。
これは、不動産が持つ「流動性の低さ」という特性に起因します。
株や投資信託なら、売却ボタンを押せば数日で現金化できますが、不動産には買い手を見つける時間、価格交渉、金融機関の審査など、数ヶ月単位の期間が必要です。
特にワンルームマンション投資は、入居者の家賃でローンを返済する仕組みですが、物件の条件次第では売却時に思わぬ損失を被るケースが少なくありません。
「綺麗なマンションなら大丈夫」「高利回り物件が良い」「立地が良ければ安心だ」「東京23区内の中古ワンルームなら大丈夫」「東京でキャッシュフロープラスはない」「月額収支マイナスでも仕方ない」――これらは物件選びの典型的な落とし穴です。
見た目の好感度や築年数の浅さだけに目を奪われると、実質的な収益力を見誤ります。
たとえば、東京23区内であっても駅から遠く総戸数が少ない物件は空室リスクが高く、投資家に敬遠されて売却が困難になります。
ワンルームマンション投資とは?の基本を押さえたうえで、本記事ではこの「売り」の視点を深掘りします。
出口戦略を持たずに物件を選ぶと、価格の根拠が曖昧なまま購入してしまい、結果として資産価値の下落を防げなくなります。
物件選びの9割が将来の売却価格を決定づけると言っても過言ではありません。
売却先を見極める:投資家需要と実需の両輪
ワンルームマンション投資の売却先は、大きく「投資家」と「実需者(居住者)」に分けられます。
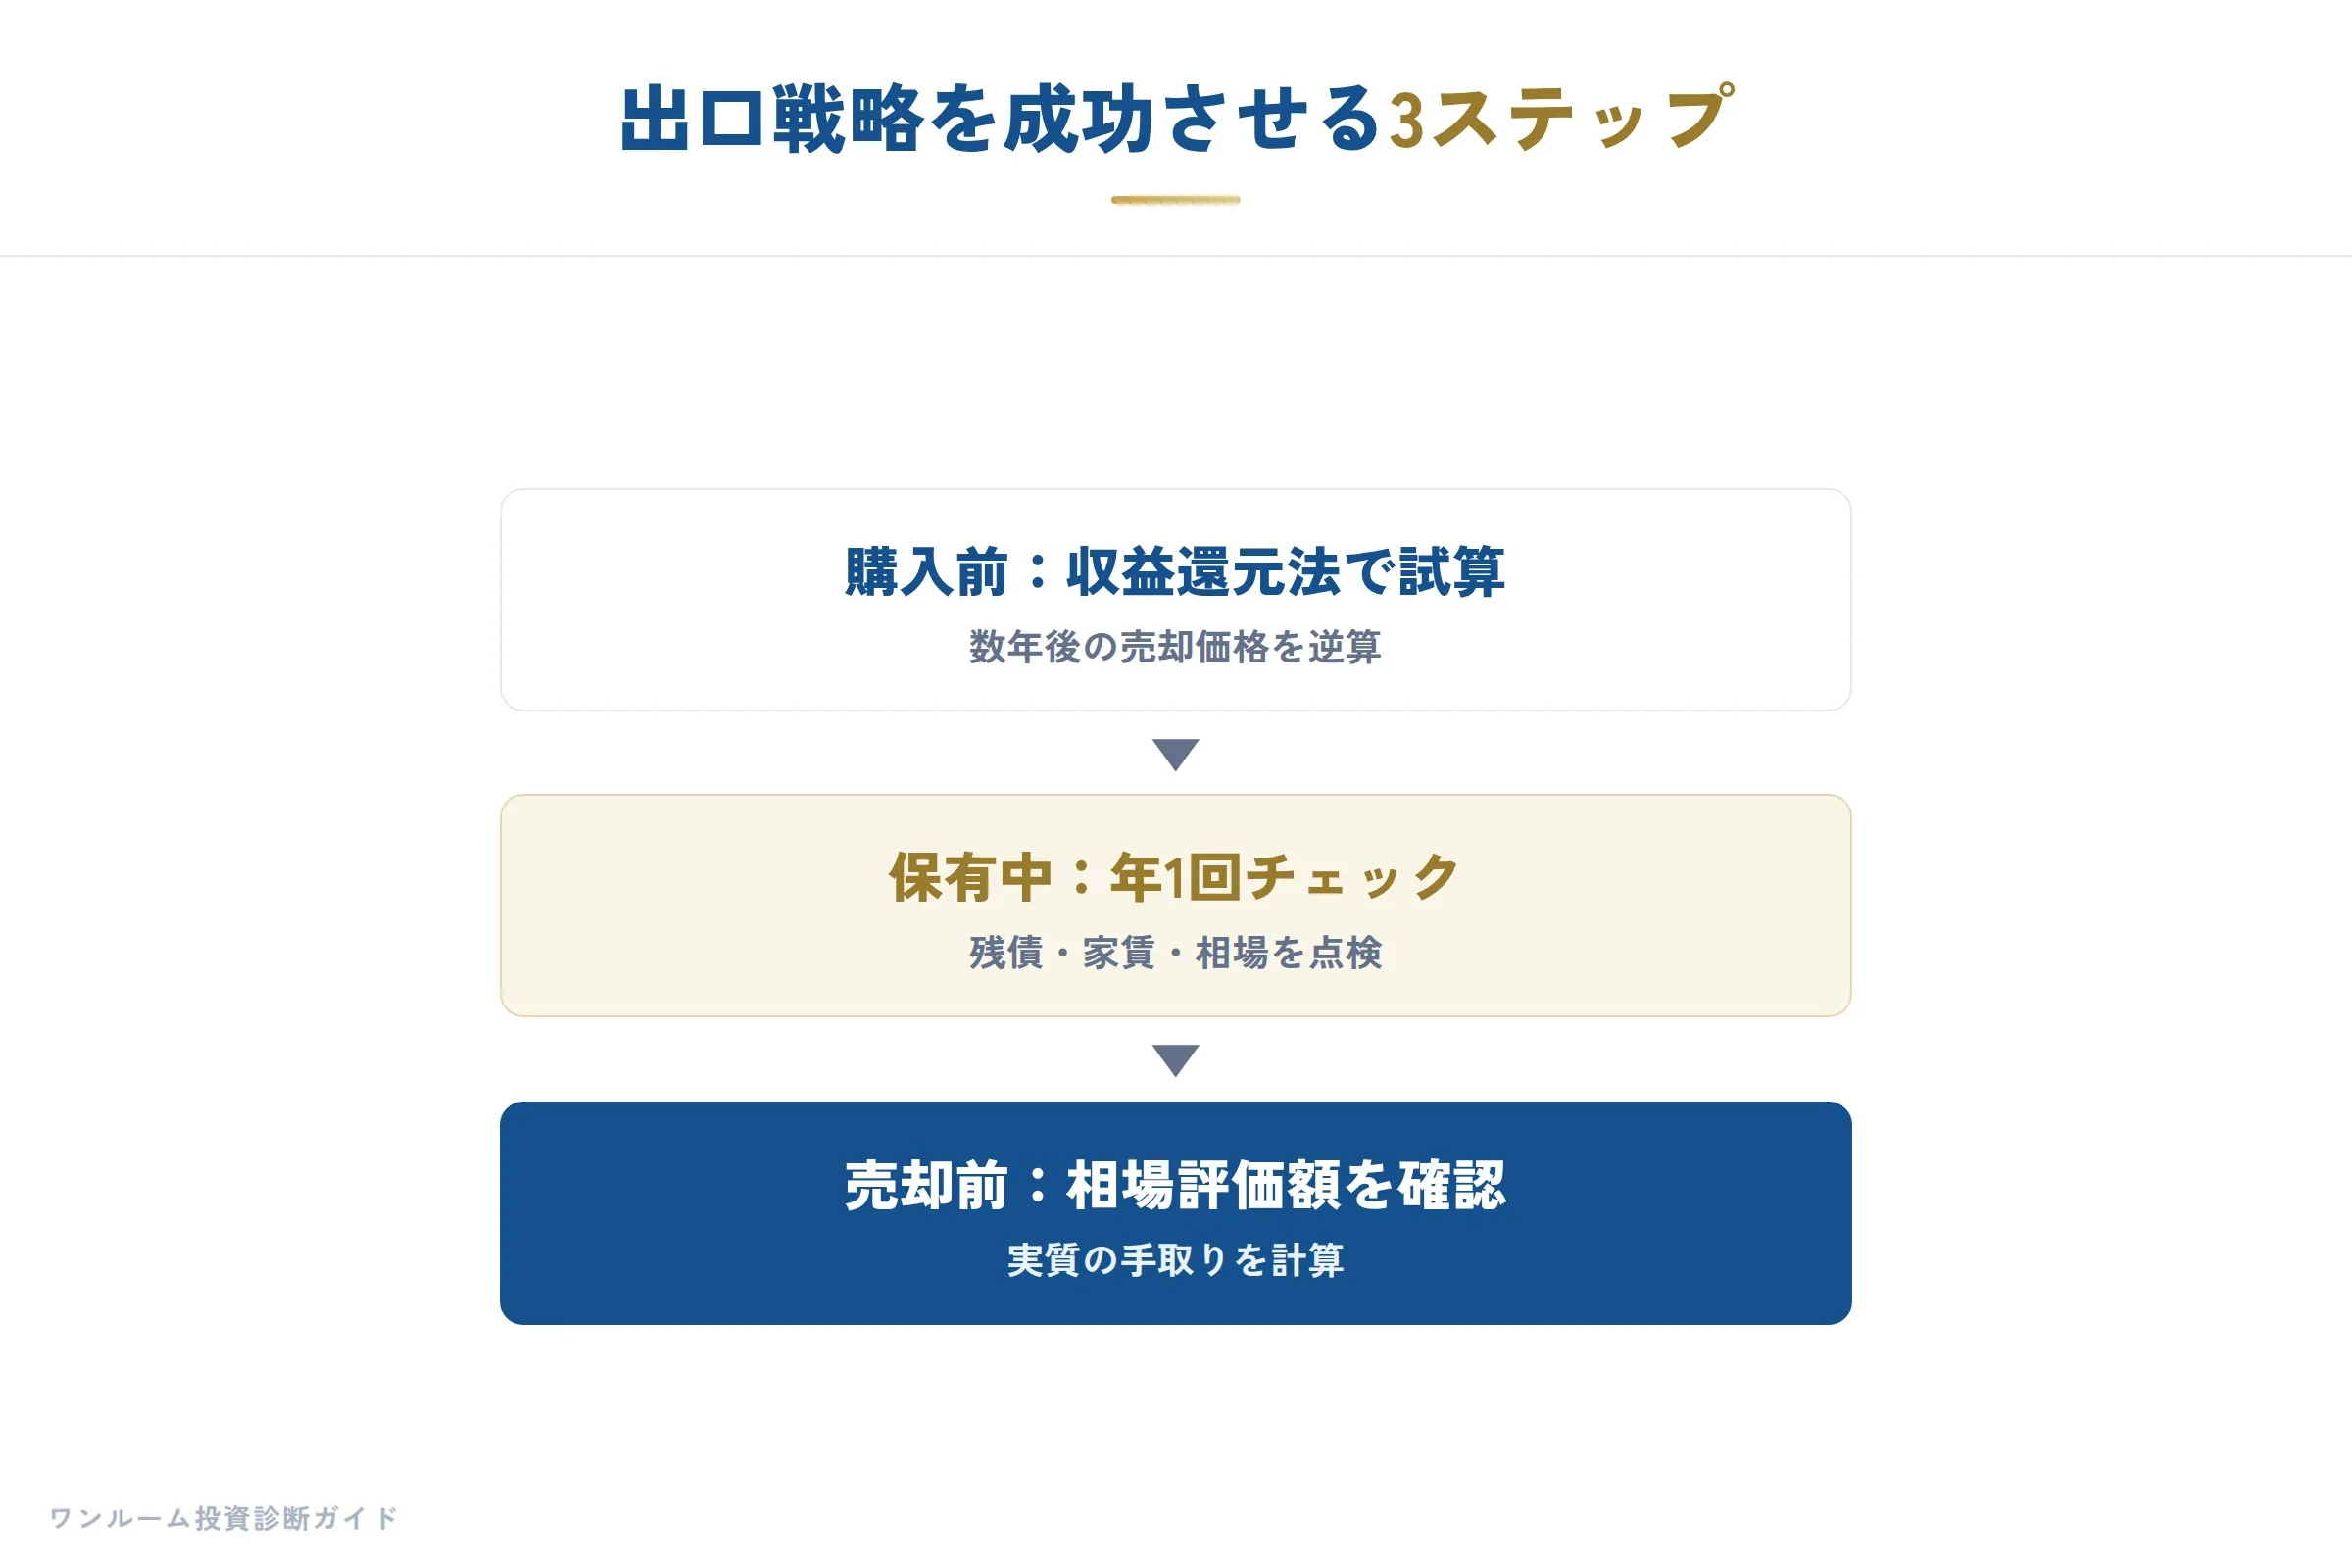
中古ワンルームマンションの価格は、金融機関が「収益還元法」という計算式で評価額を出し、それを基準に不動産会社が販売価格を設定します。
このため、投資家が購入する場合、物件の価値は「将来の収益力」でほぼ決まります。
実需者が購入するケースは、自分で住む目的であるため、築年数や間取り、周辺環境の主観的な満足度が優先されます。
しかし、ワンルームマンションの多くは投資家市場で取引されます。
特に東京の中古ワンルームマンションは、単身者需要が安定しており、投資家にとって入居者が見込みやすいため、市場の厚みがあります。
逆に、高利回りを謳う地方の新築ワンルームは、表面利回りに目を奪われて購入したものの、人口減少で実需がなく、投資家も敬遠する地域では売却自体が困難になります。
新築物件はデベロッパーの利益や広告費、モデルルーム運営費などが価格に上乗せされており、いわゆる「新築プレミアム」が付いています。
これを投資家が中古で購入する際には、そのプレミアムは剥がれ、収益還元法に基づいた実質的な価格に戻ります。
つまり、新築で買いすぎていると、売却時に元の価格が戻らず、当初の自己資金を大きく削られる可能性があります。
売却を見据えるなら、投資家がどう評価するかを常に意識することが不可欠です。
価格を支える「収益力」と「物件条件」
ワンルームマンション投資 売り時の価格を支えるのは、あくまで「収益力」です。
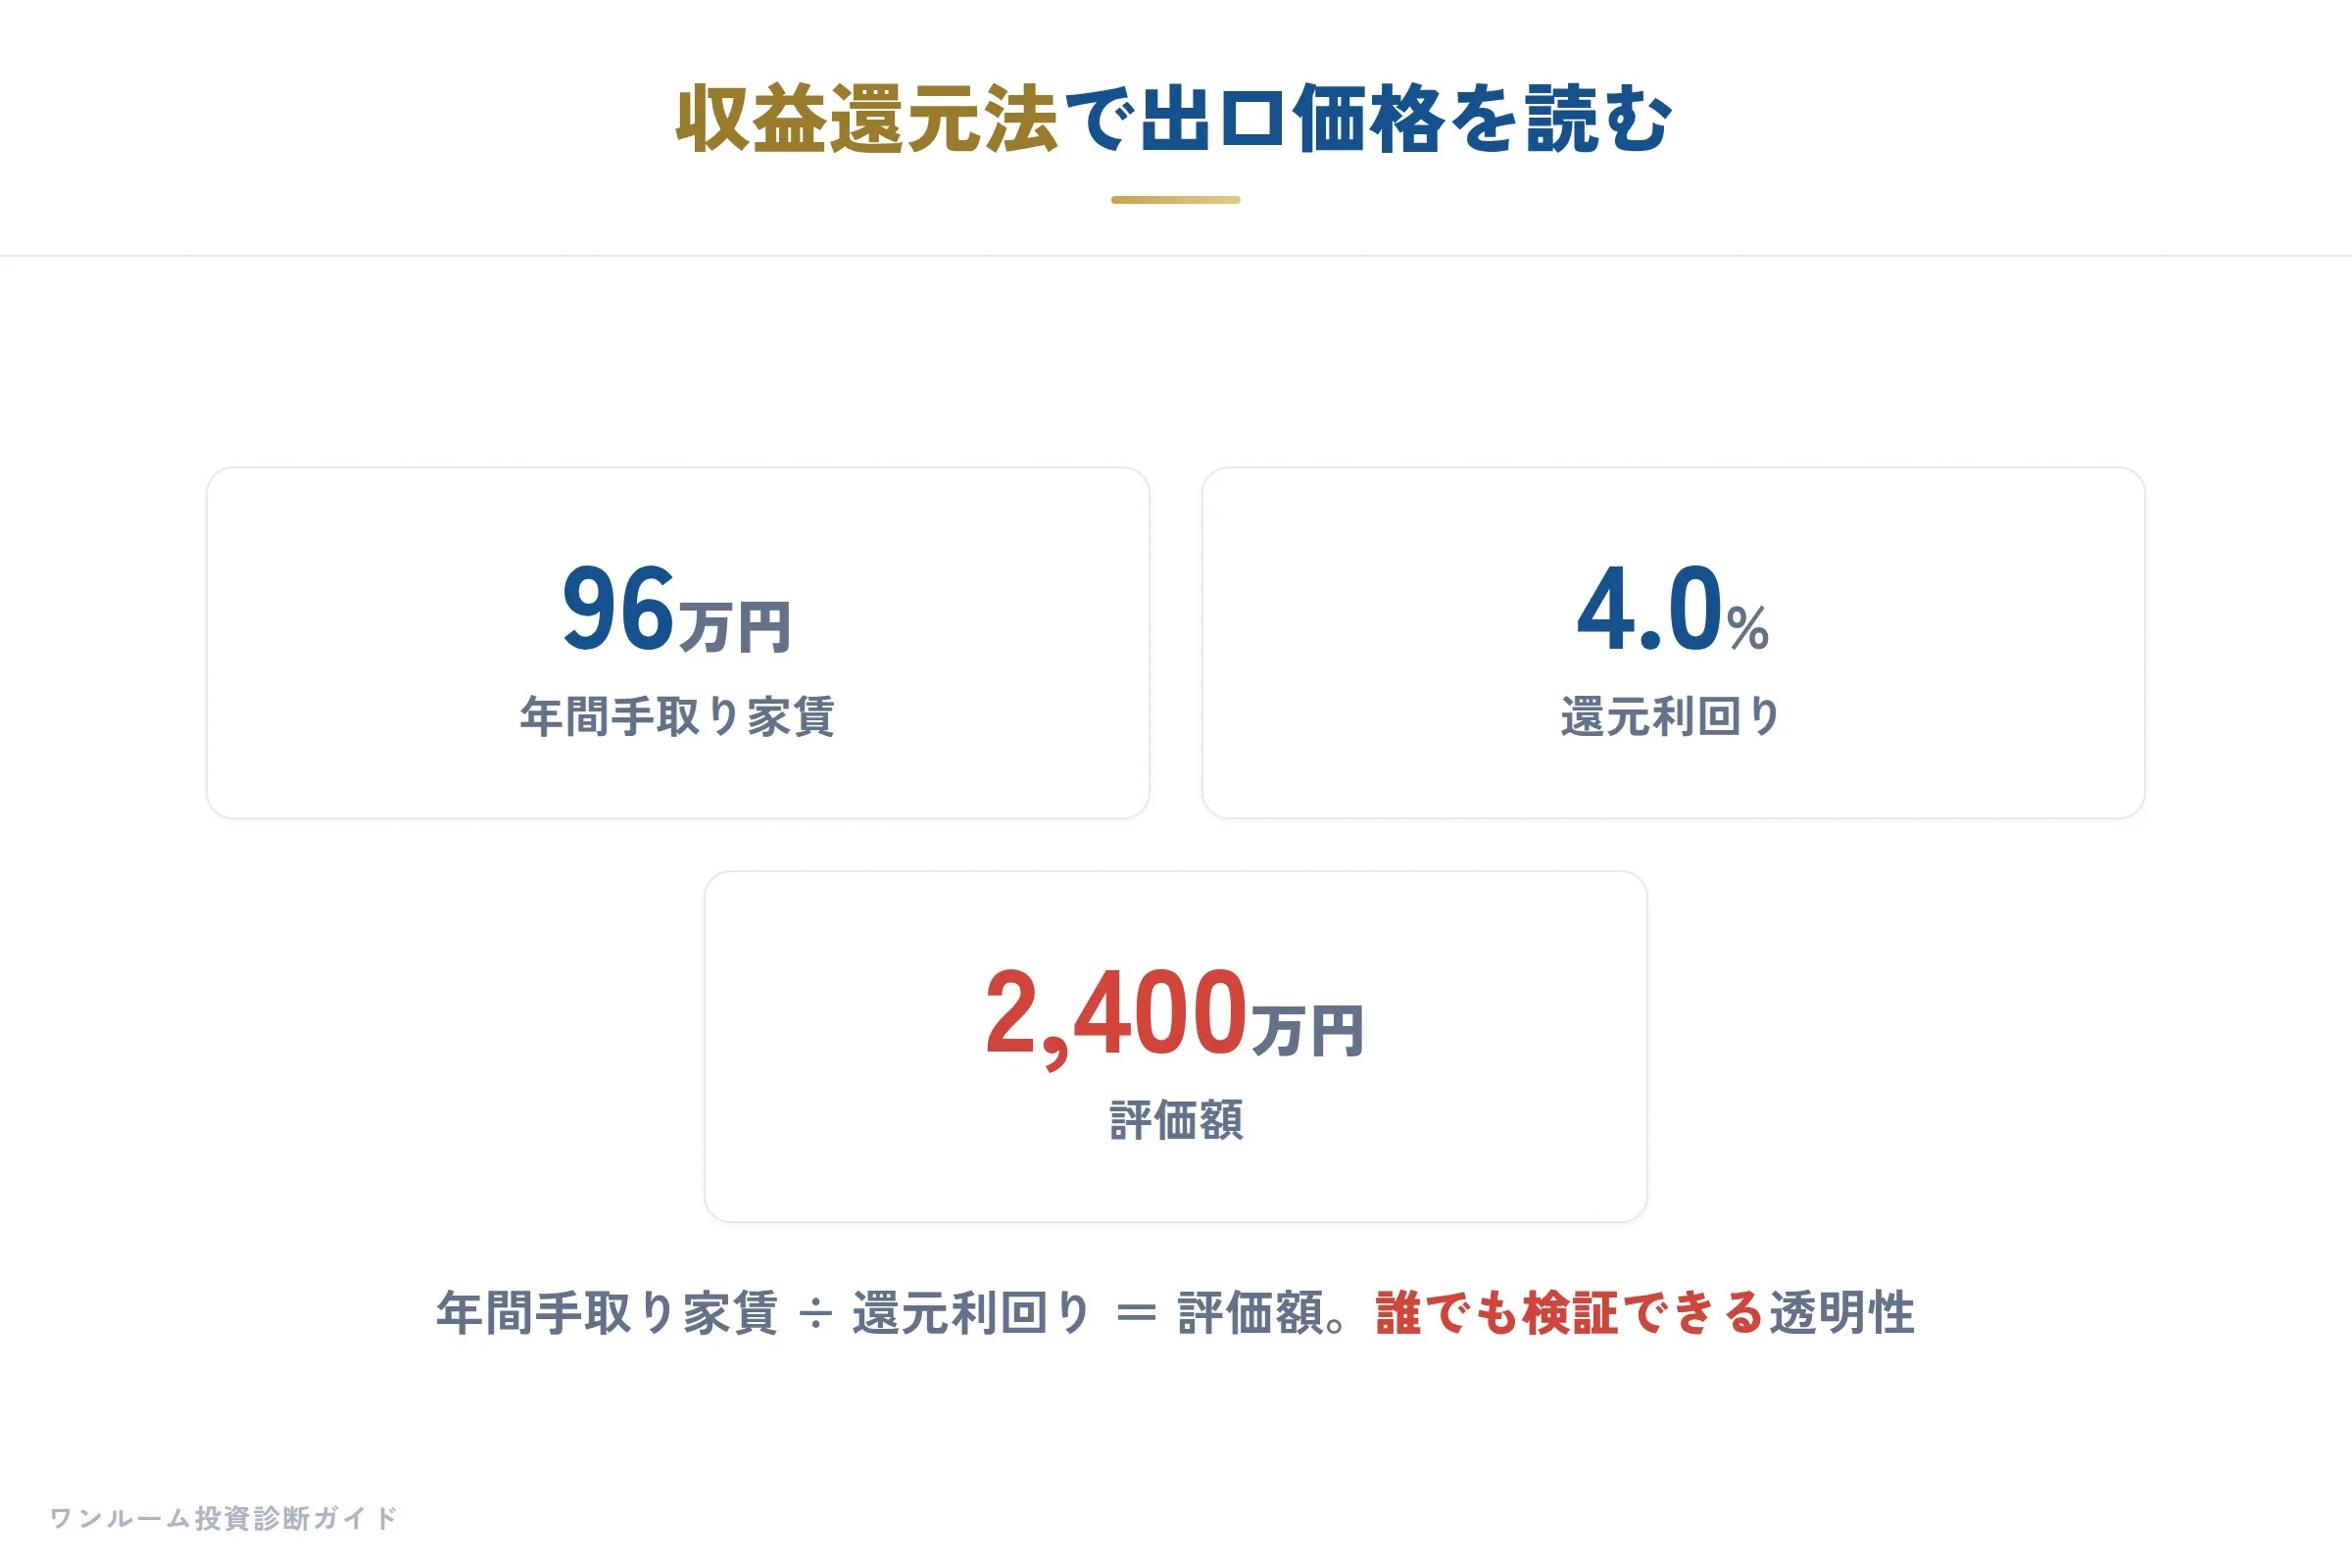
金融機関が使う収益還元法は、年間の手取り家賃を還元利回りで割る単純な計算です。
たとえば、月額手取り家賃が8万円、年間96万円、還元利回り4.0%の物件の適正評価額は2,400万円となります。
この計算式の中で最も重要なのは「手取り家賃」です。
家賃が1,000円下落すると、物件価値は約30万円下落すると言われています。
空室リスクが高い物件や、築年数の経過で家賃が下がりやすい物件は、売却価格が目減りしやすいのです。
また、管理費や修繕積立金が高額な物件は、投資家にとって運用コストが増えるため、購入意欲が低下します。
特に管理費・修繕積立金の「罠」には注意が必要です。
いまの時点で積立金が低く設定されていても、将来的に大規模修繕の必要性が生じた際に一時金や値上げが発生すれば、実質的な収益力が急減します。
売却時に買い手がそのリスクを察知すれば、価格は大きく値引かれます。
売り時はいつ?の判断基準を理解する上でも、まずはこの「収益力が価格を支配する」という原則を確実に押さえてください。
適正な家賃設定が維持でき、運用コストが最適化された物件こそが、売却市場で最も高く評価されます。
築年数と総戸数が売却を左右する
物件の物理的な条件も、売却のしやすさに直結します。
わたしが現場で見てきた物件の中で、売却に時間がかかった物件には共通点があります。
まず「総戸数が極端に少ない」ケースです。
総戸数が20戸未満のマンションでは、管理組合の力が弱く、建物の管理や修繕計画が杜撰になりがちです。
投資家はこれを敏感に嫌い、金融機関の評価も厳しくなります。
反対に、総戸数が30戸以上あれば、管理組合の意志決定がスムーズになり、修繕積立金も安定しやすく、投資家にとって安心感があります。
次に「占有面積」です。
本の中でも「占有面積から地雷物件を避けるには?」と問われています。
ワンルームマンションで売却しやすいのは、おおむね25㎡以上の物件です。
20㎡を切る超狭小タイプは、融資を慎重に見る金融機関が増え、入居者のニーズも限定的であり、家賃の設定幅も狭くなります。
間取りについても、変形の間取りや窓がない部屋は「好かれない間取り」に該当し、実需者にも投資家にも選ばれにくく、売却価格が抑えられます。
築年数については、「古いから売れない」というわけではありません。
東京の中古ワンルームマンションは、築年数が経っていても管理が行き届いていれば、資産価値が残り続けます。
重要なのは「築年数そのもの」ではなく、「築年数に見合った管理状態と収益力」です。
駅徒歩10分以内の好立地であれば、築古物件でも入居者はつきやすく、売却市場でも一定の評価を受けます。
管理費・修繕積立金の「罠」を見抜く
出口戦略を描く上で、見落としがちなのが管理費と修繕積立金の動向です。
購入時に「いまの管理費が安い」と安心してしまうと、将来の値上げリスクを見誤ります。
修繕積立金が不足しているマンションでは、大規模修繕のたびに一時金の徴収や積立金の値上げが発生します。
これが売却時のネックとなり、買い手は「将来的に運用コストが上がる」と判断して価格を押し下げます。
修繕積立金の適正額は、建物の築年数や構造、設備によって異なります。
ただし、周辺の同築年数物件と比較して明らかに低い場合は、将来の爆上げリスクを秘めていると考えてください。
特に築10年以上で大規模修繕を控えているのに積立金が不足しているケースは、売却時に大きな減額要因となります。
また、管理費に含まれるサービスの過剰化も問題です。
エントランスの豪華さや共用部の過剰設備は、見た目の価値を高める一方で、ランニングコストを増大させ、投資家にとってはデメリットになります。
売却を見越した運営をするなら、修繕計画の長期スケジュールを購入前に確認し、積立金が計画的に積み立てられているかをチェックすることが必須です。
具体的な売り時のサインとは
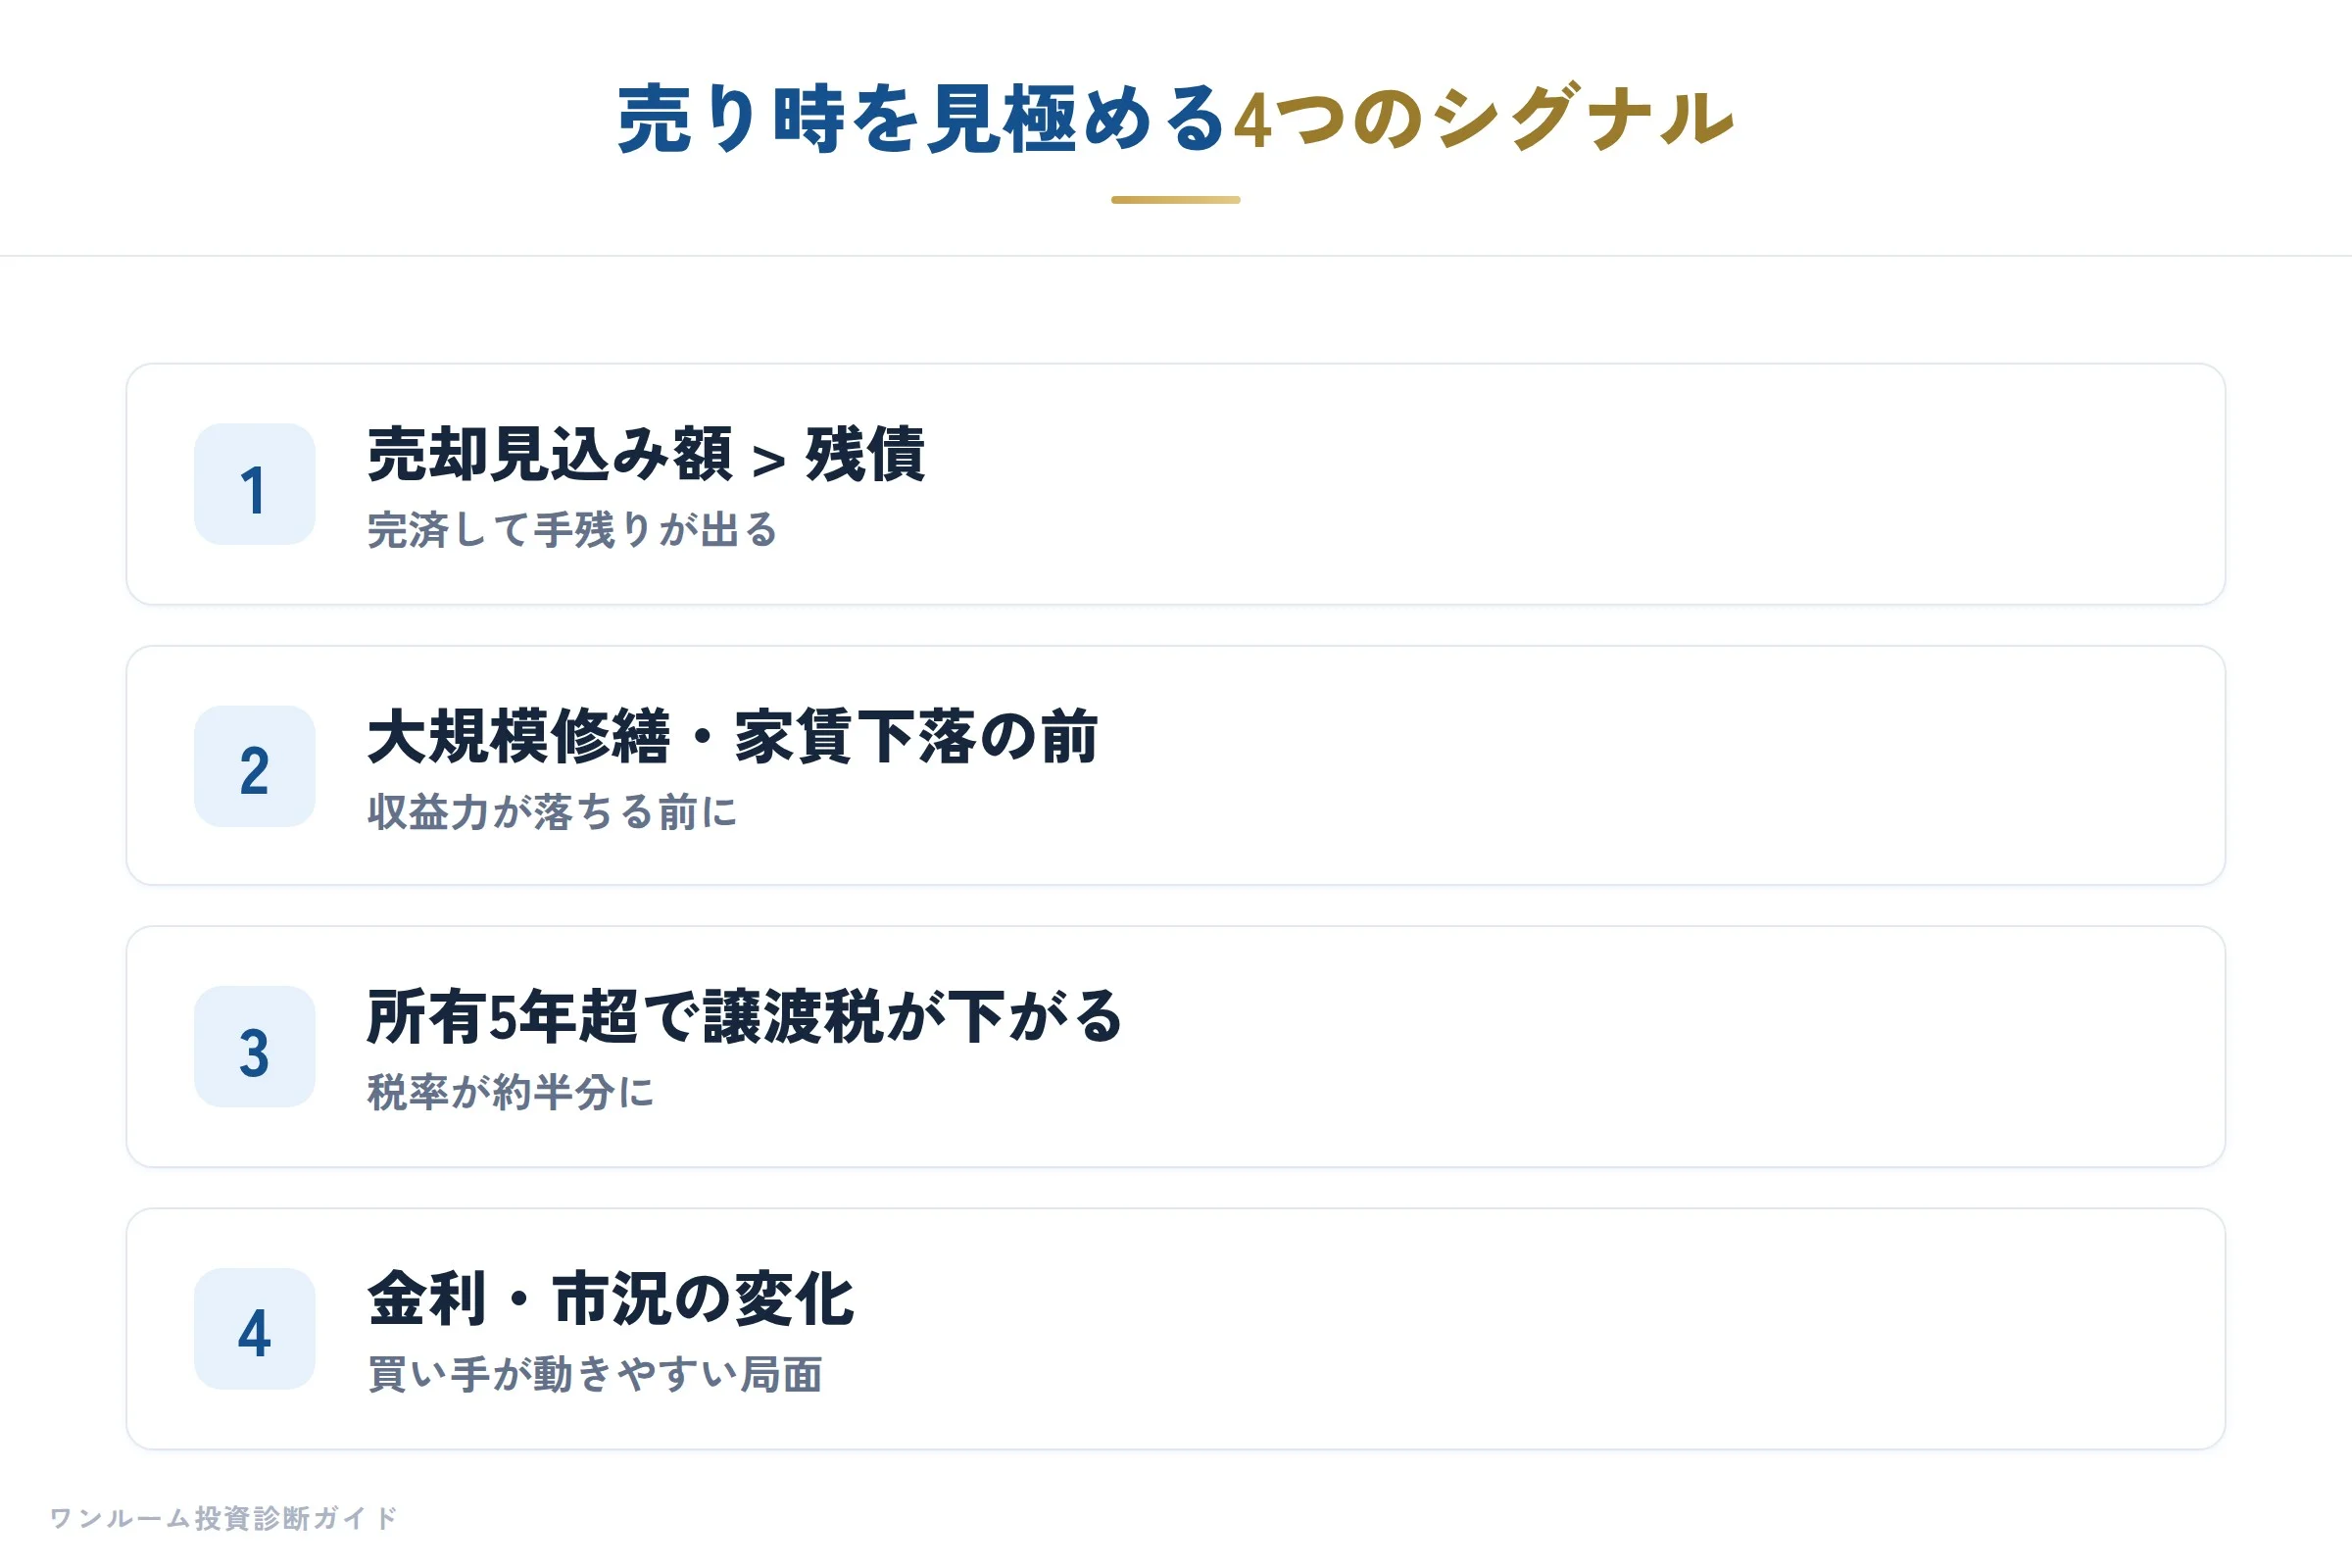
では、実際に「売る」と判断する具体的なサインはどのように見極めればよいのでしょうか。
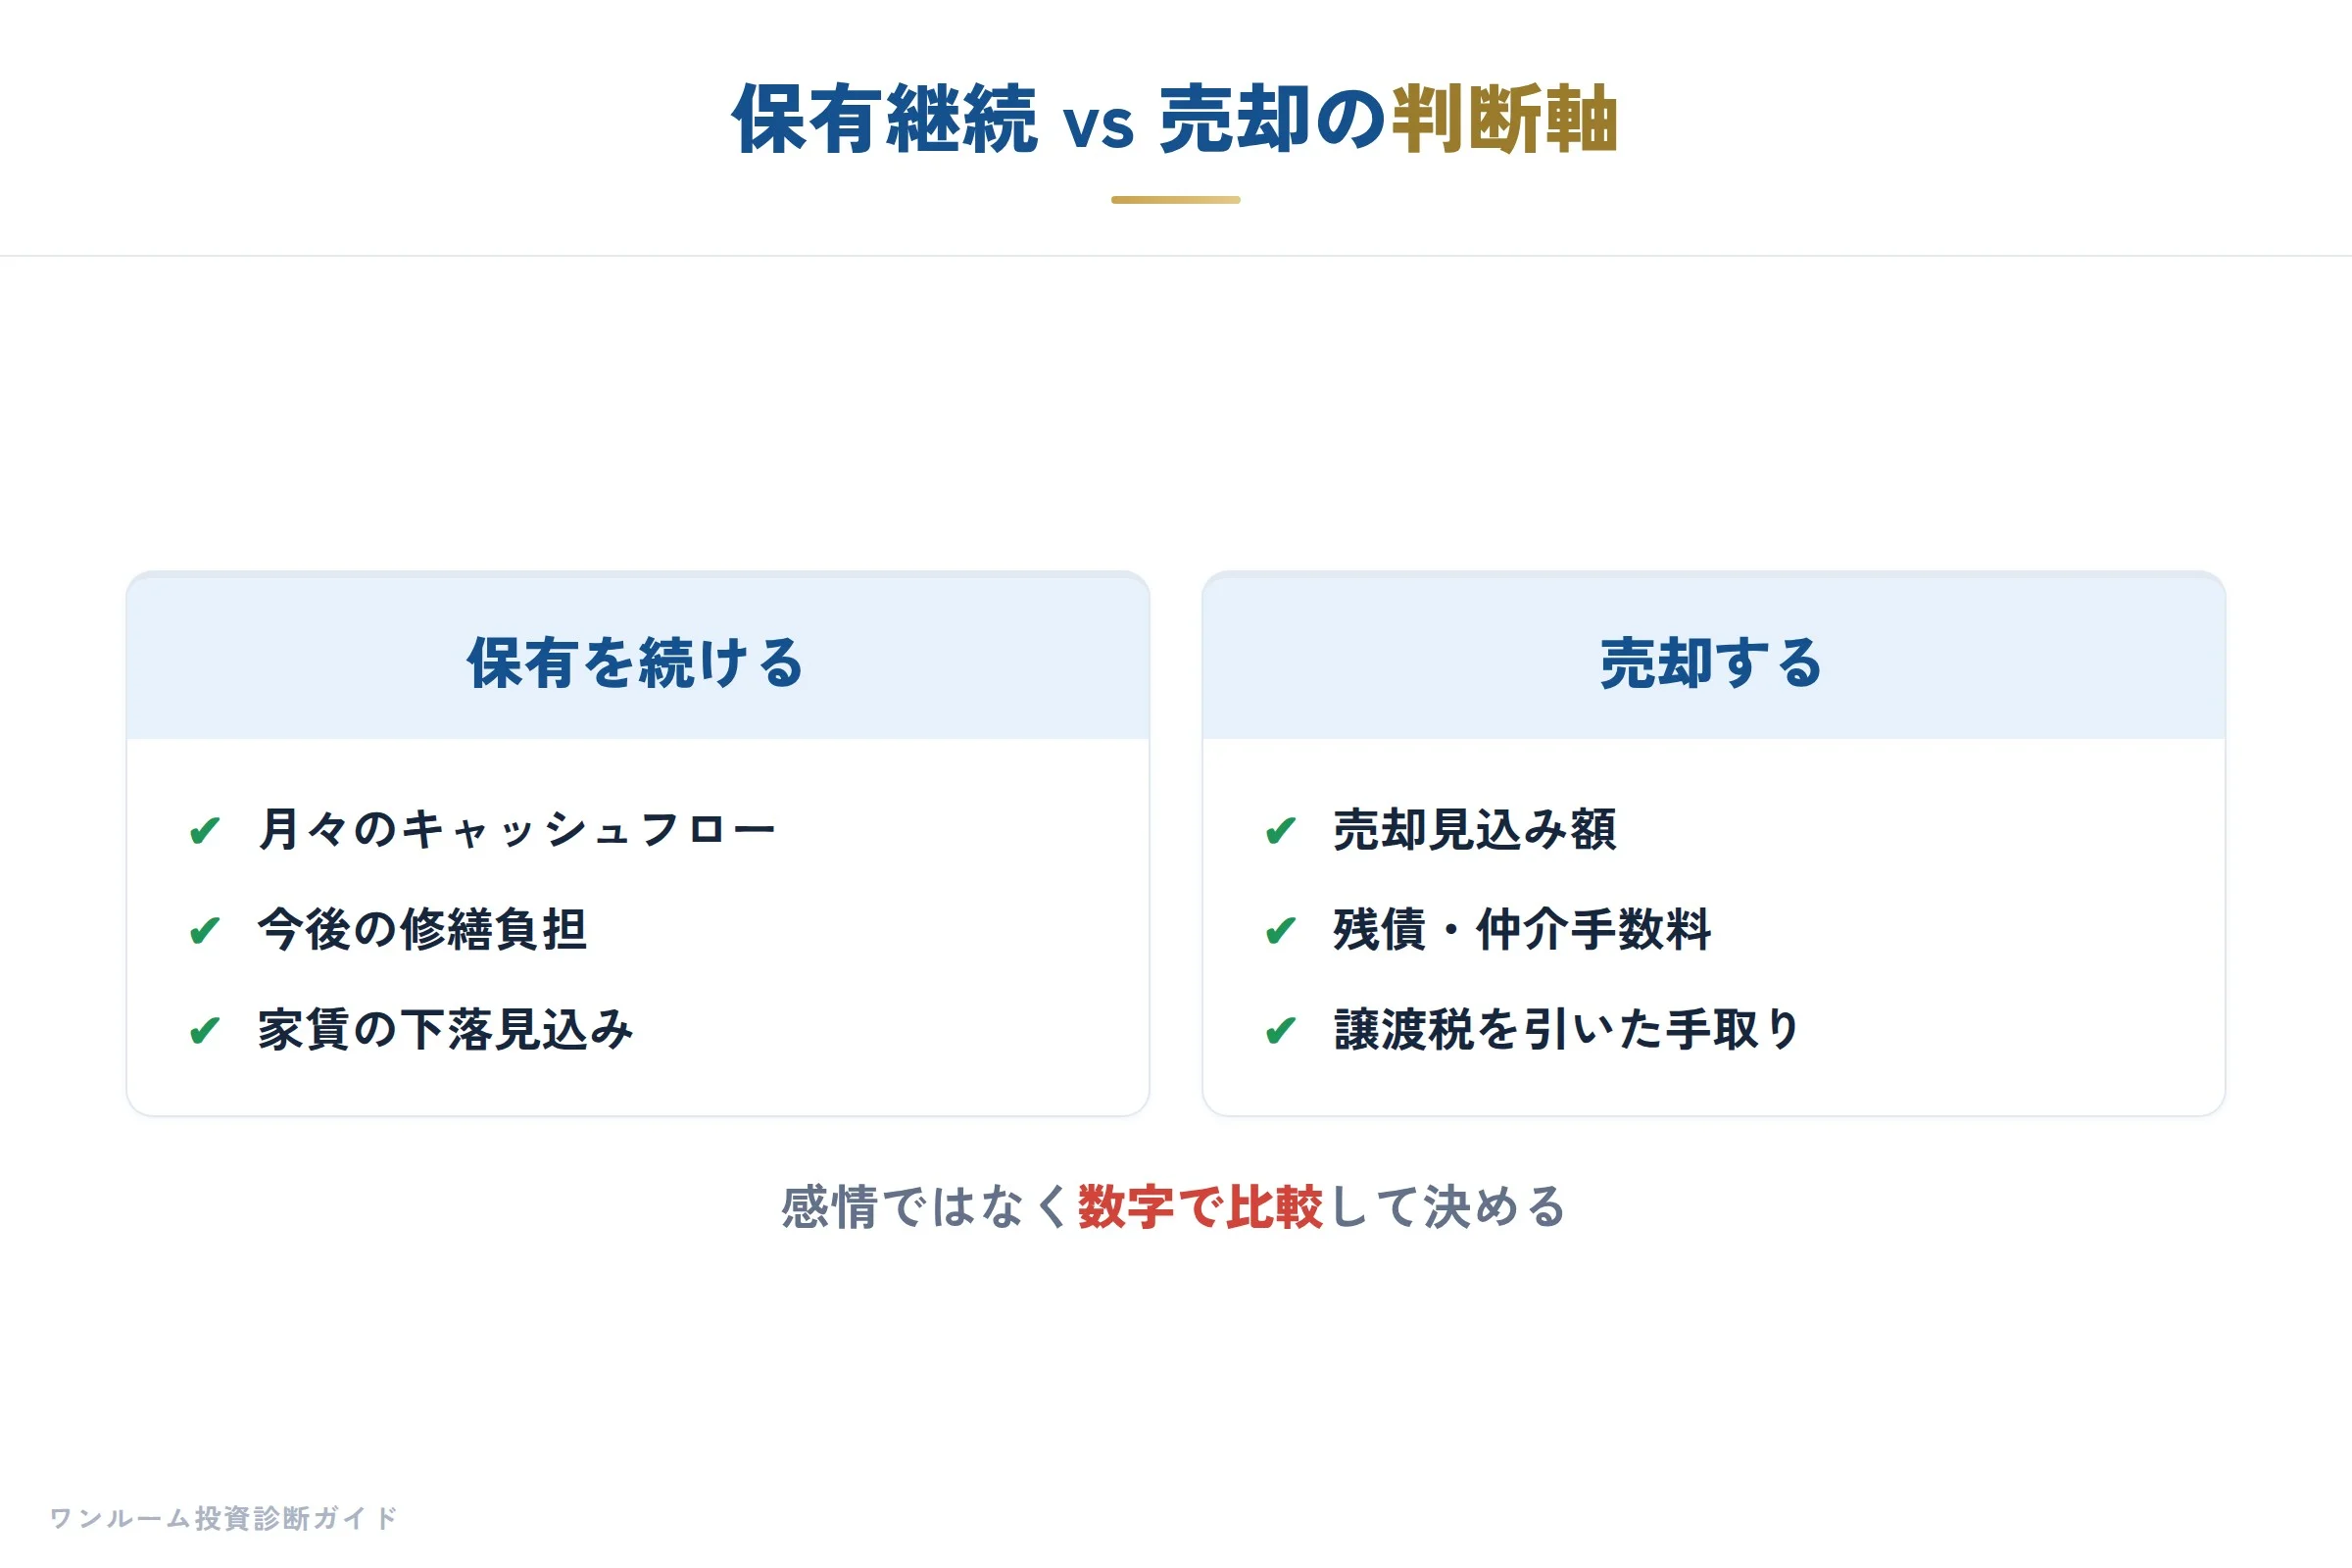
ひとつ目は、キャッシュフローの持続的な悪化です。
家賃下落や空室期間の長期化、管理費・修繕積立金の値上げにより、月々の手出しが増大し、かつ今後の回復が見込めない場合は、早期の売却を検討する価値があります。
ふたつ目は、大規模修繕の直前です。
大規模修繕が完了すれば建物の価値は一時的に向上しますが、修繕積立金の不足が判明したり、一時金の負担が生じたりすると、投資家は買い控えをする傾向にあります。
修繕前に建物の状態が悪化しきっていなければ、計画発表前に売却する選択肢もあります。
みっつ目は、金利環境の変化です。
金利が上昇局面に入ると、投資家の融資コストが増え、物件の利回り要求が厳しくなります。
同じ家賃収入でも、金利上昇により還元利回りが上がると、物件価値は下落します。
逆に、現在の低金利環境が続くうちに、投資家需要が旺盛なタイミングで売却を検討するのも一手です。
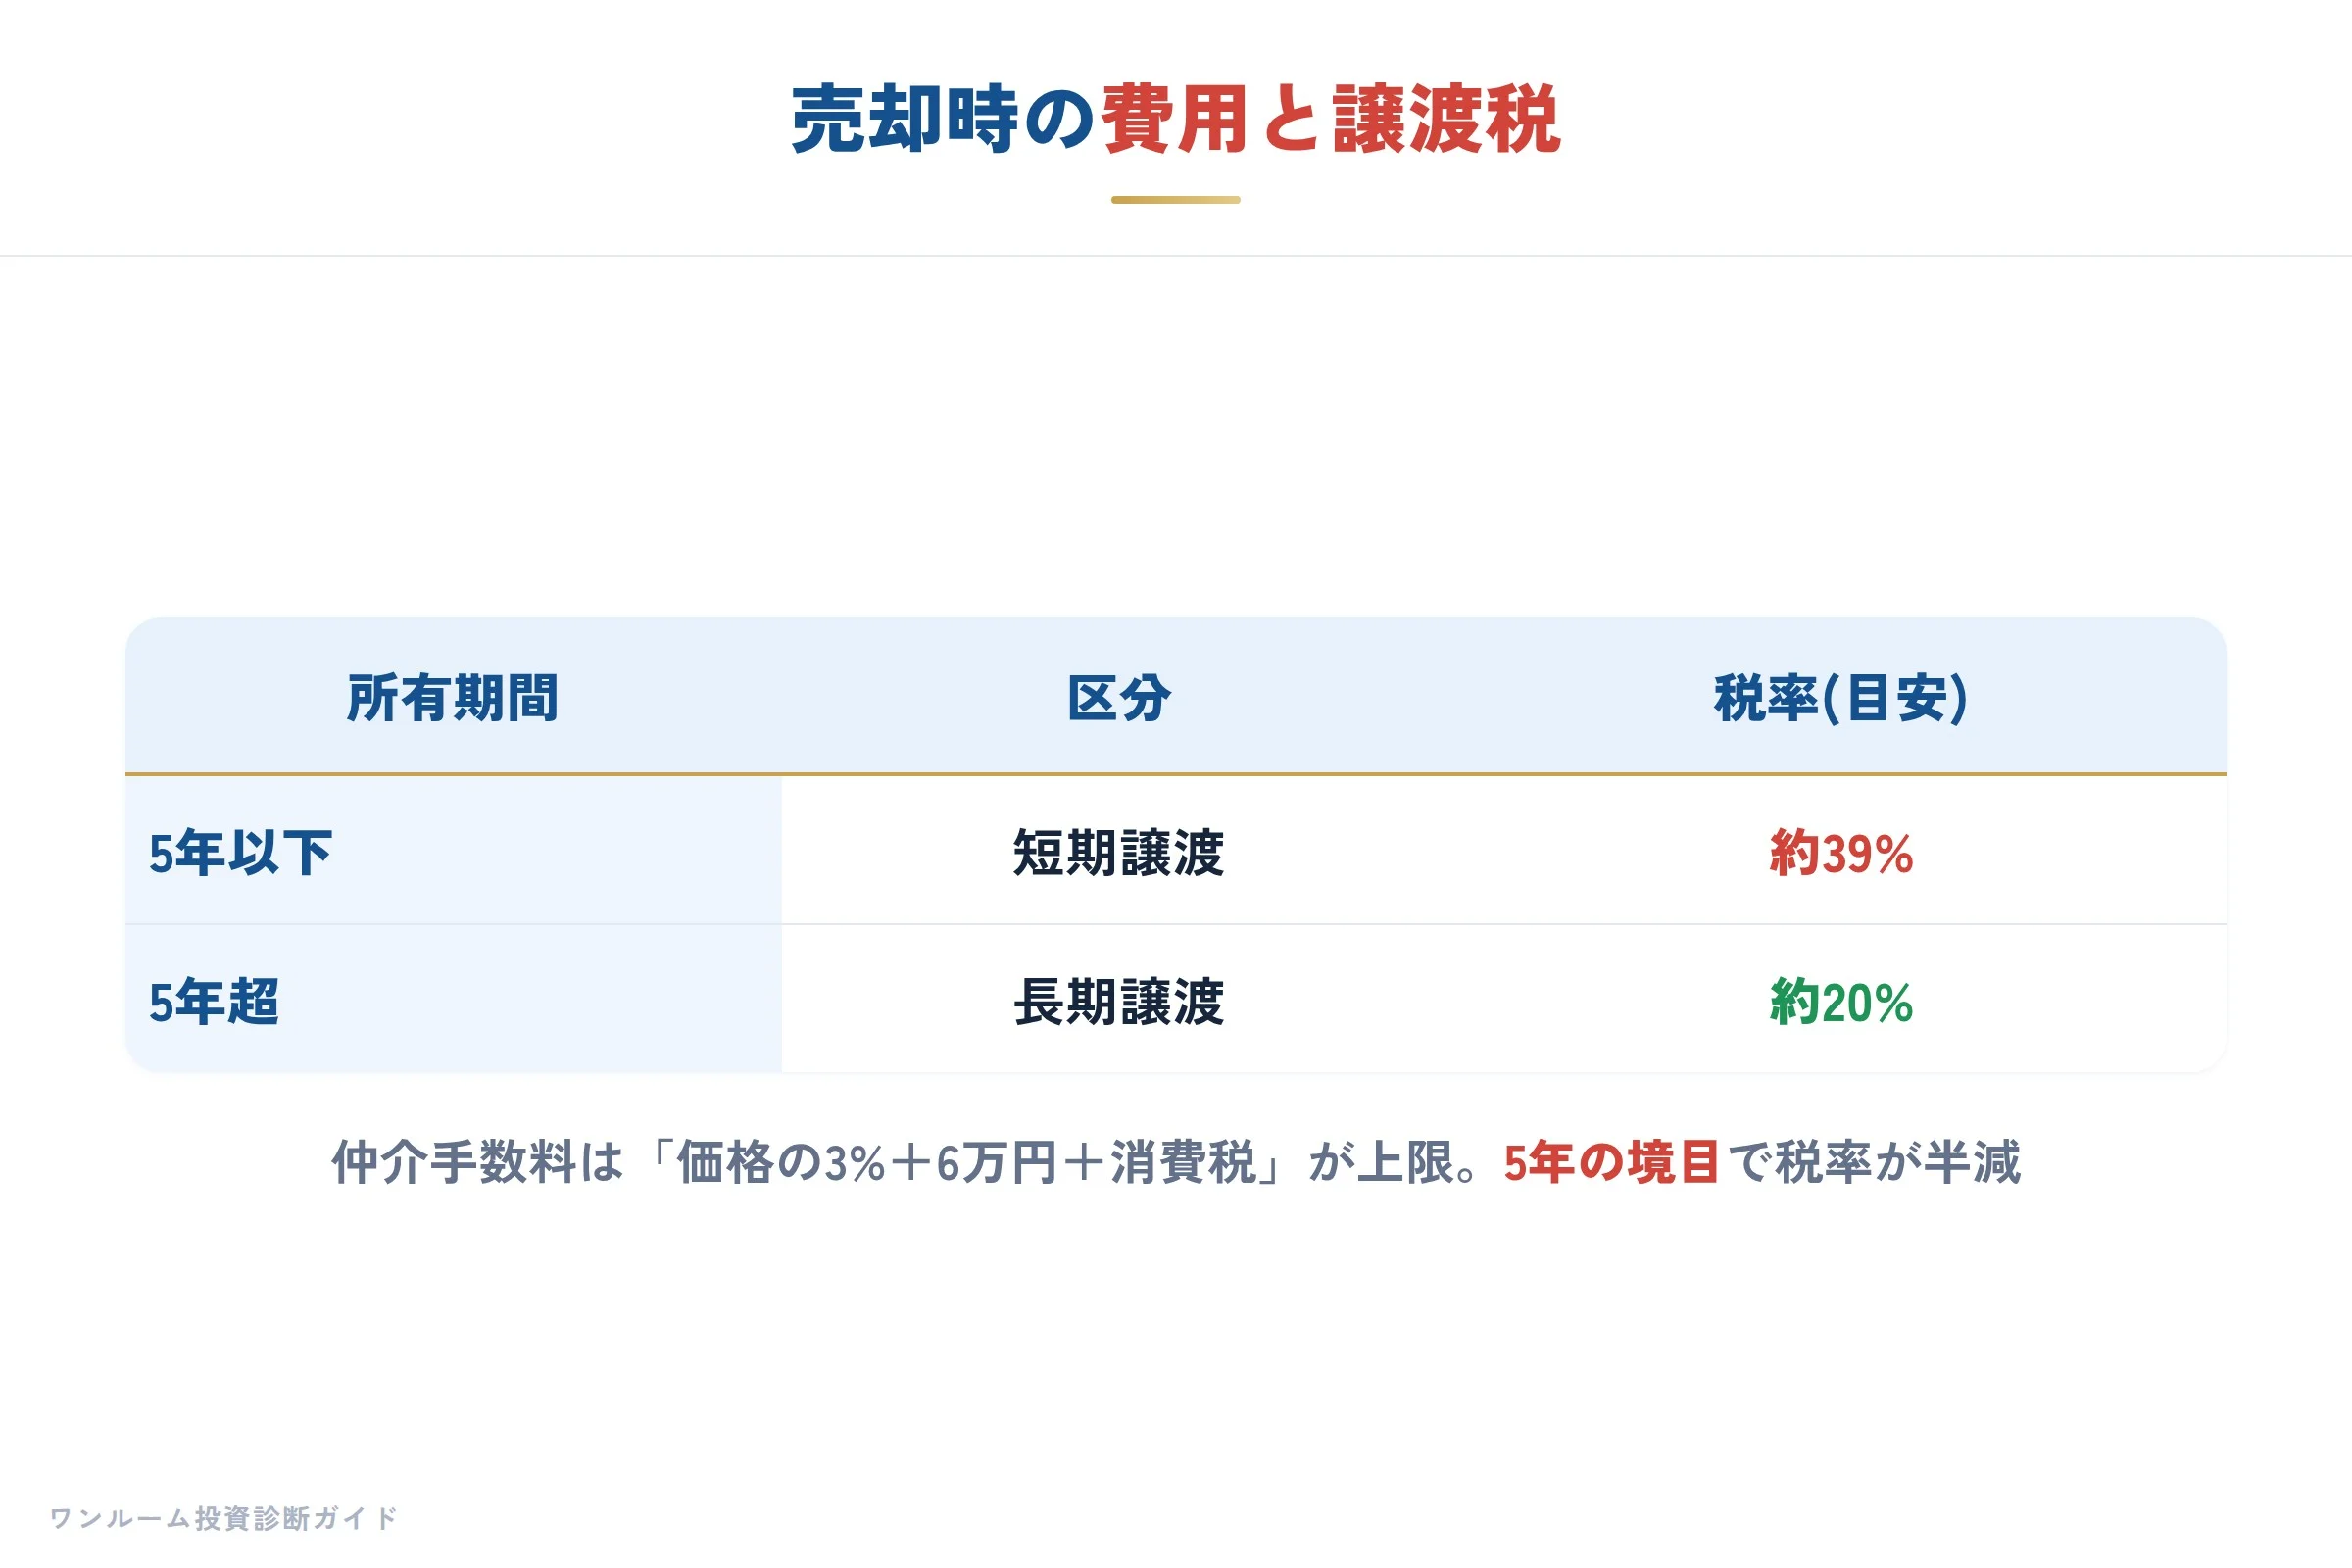
また、所有期間が5年を超えると長期譲渡税率が適用され、5年以内は短期譲渡税率となって負担が増します。
節税効果のピークである設備償却の前半期間を過ぎたタイミングで、税金対策とあわせてポートフォリオの見直しを行うことも考えられます。
ただし、これらはあくまで目安であり、物件ごとに最適なタイミングは異なります。
成功事例と失敗事例に学ぶ出口戦略
わたしの著書『ワンルームマンション投資の診断書』にも記載されている事例を参考に、出口戦略の成否を見てみましょう。
成功したケースは、都内の好立地・築古・低価格のバリュー投資です。
築年数は経っていましたが、駅から近く、総戸数も多く、管理が行き届いていました。
購入時に実質利回りを重視し、適正価格で入手していたため、数年後の売却でも元の価格を維持でき、さらに家賃収入も得られた事例です。
逆に失敗したケースは、地方の新築ワンルームでの表面利回り幻想です。
新築時の利回りは8%を超えていましたが、周辺人口の減少と賃料相場の下落により、数年で実質利回りは大幅に低下。
売却を試みても投資家の需要がなく、実需者もほとんどいないため、元の購入価格から3割以上の値下げを余儀なくされたケースです。
この違いは「出口があるかどうか」です。
東京の中古ワンルームは投資家市場が厚く、適正価格であれば買い手がつきやすい構造になっています。
一方、地方の新築は最初から投資家向けに設計されているものの、人口減で実需が枯渇すると、もはや誰にも必要とされない資産になってしまいます。
出口戦略を描くための実践チェックリスト
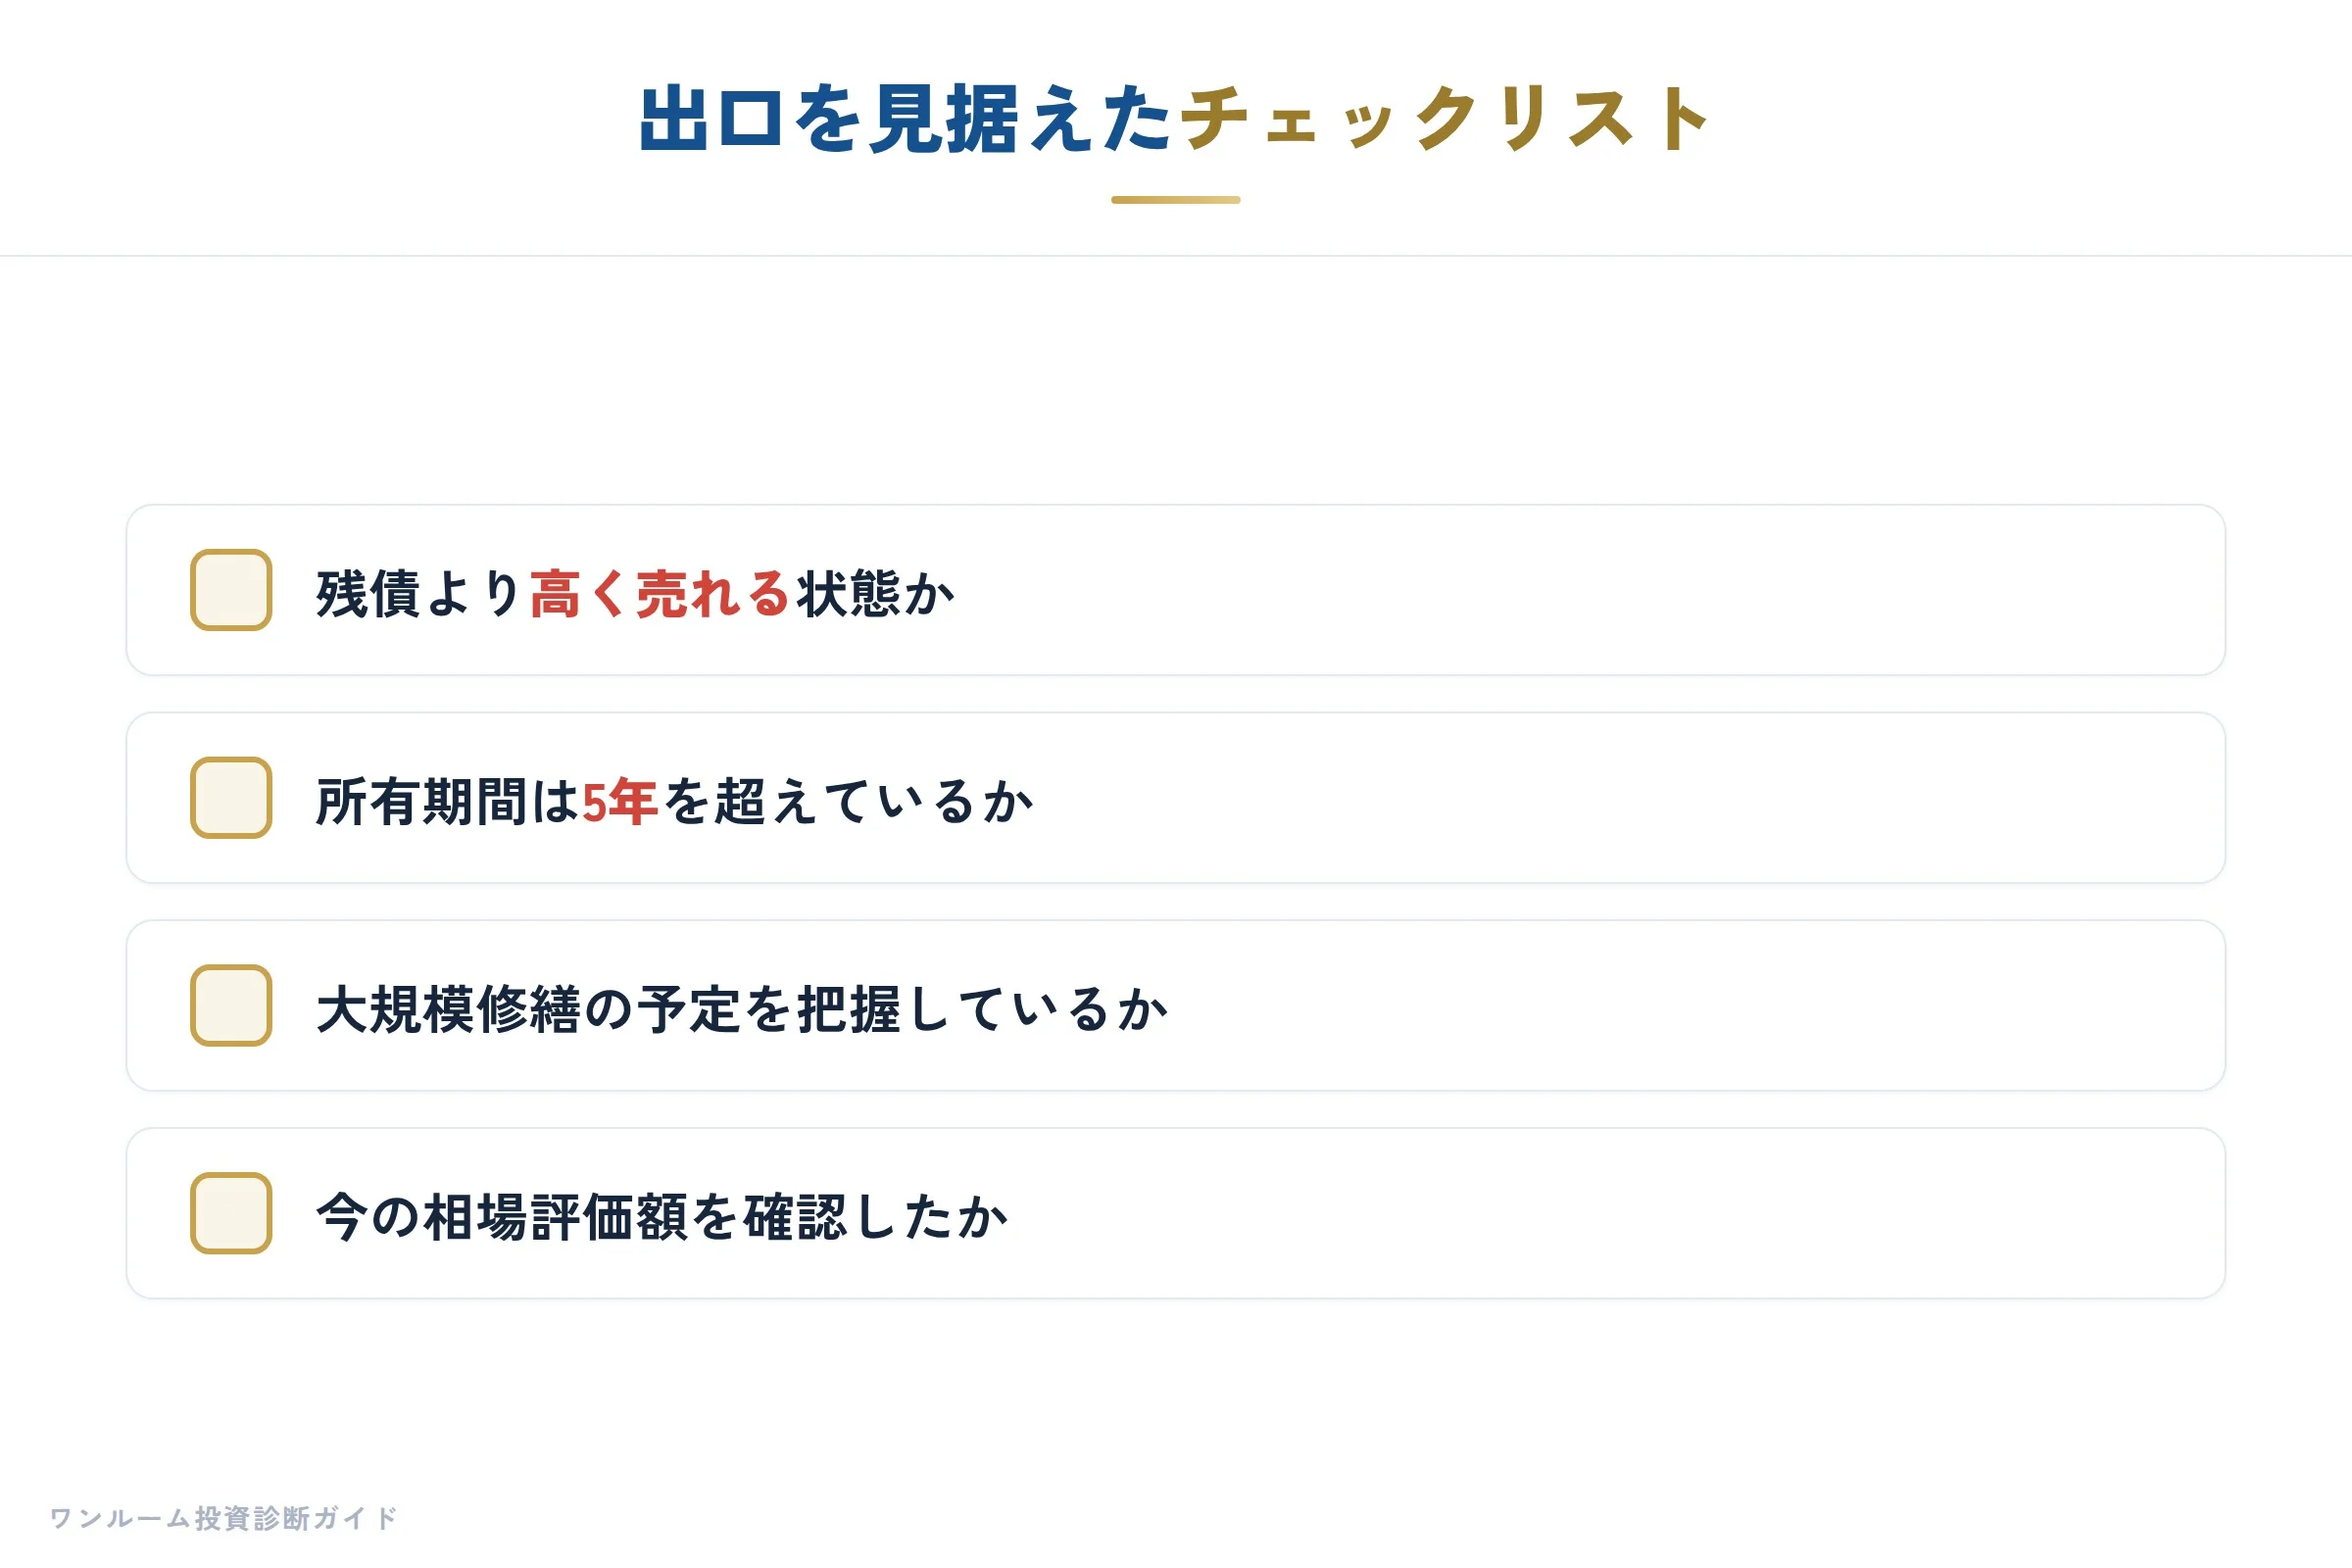
最後に、購入前に必ず確認すべき出口戦略のチェックリストをまとめます。
まず、立地条件です。
駅徒歩10分以内、できれば5分以内が理想です。
次に、建物のスペックです。
総戸数は30戸以上、専有面積は25㎡以上を目安にしてください。
そして、収益力の根拠です。
表面利回りではなく、管理費や修繕積立金、空室リスクを差し引いた実質利回りで、適正価格を算出できるかが重要です。
管理費・修繕積立金の水準は、近隣の同築年数物件と比較し、明らかに低すぎないか確認しましょう。
また、大規模修繕計画の有無と積立金の累積状況を管理組合や管理会社に確認してください。
最後に、売却シミュレーションです。
現在の金利環境と還元利回りを用いて、将来の売却価格を逆算し、想定損益を把握しておきます。
これらを購入前にクリアしておけば、出口のない物件を買うリスクを大幅に減らせます。
まとめ
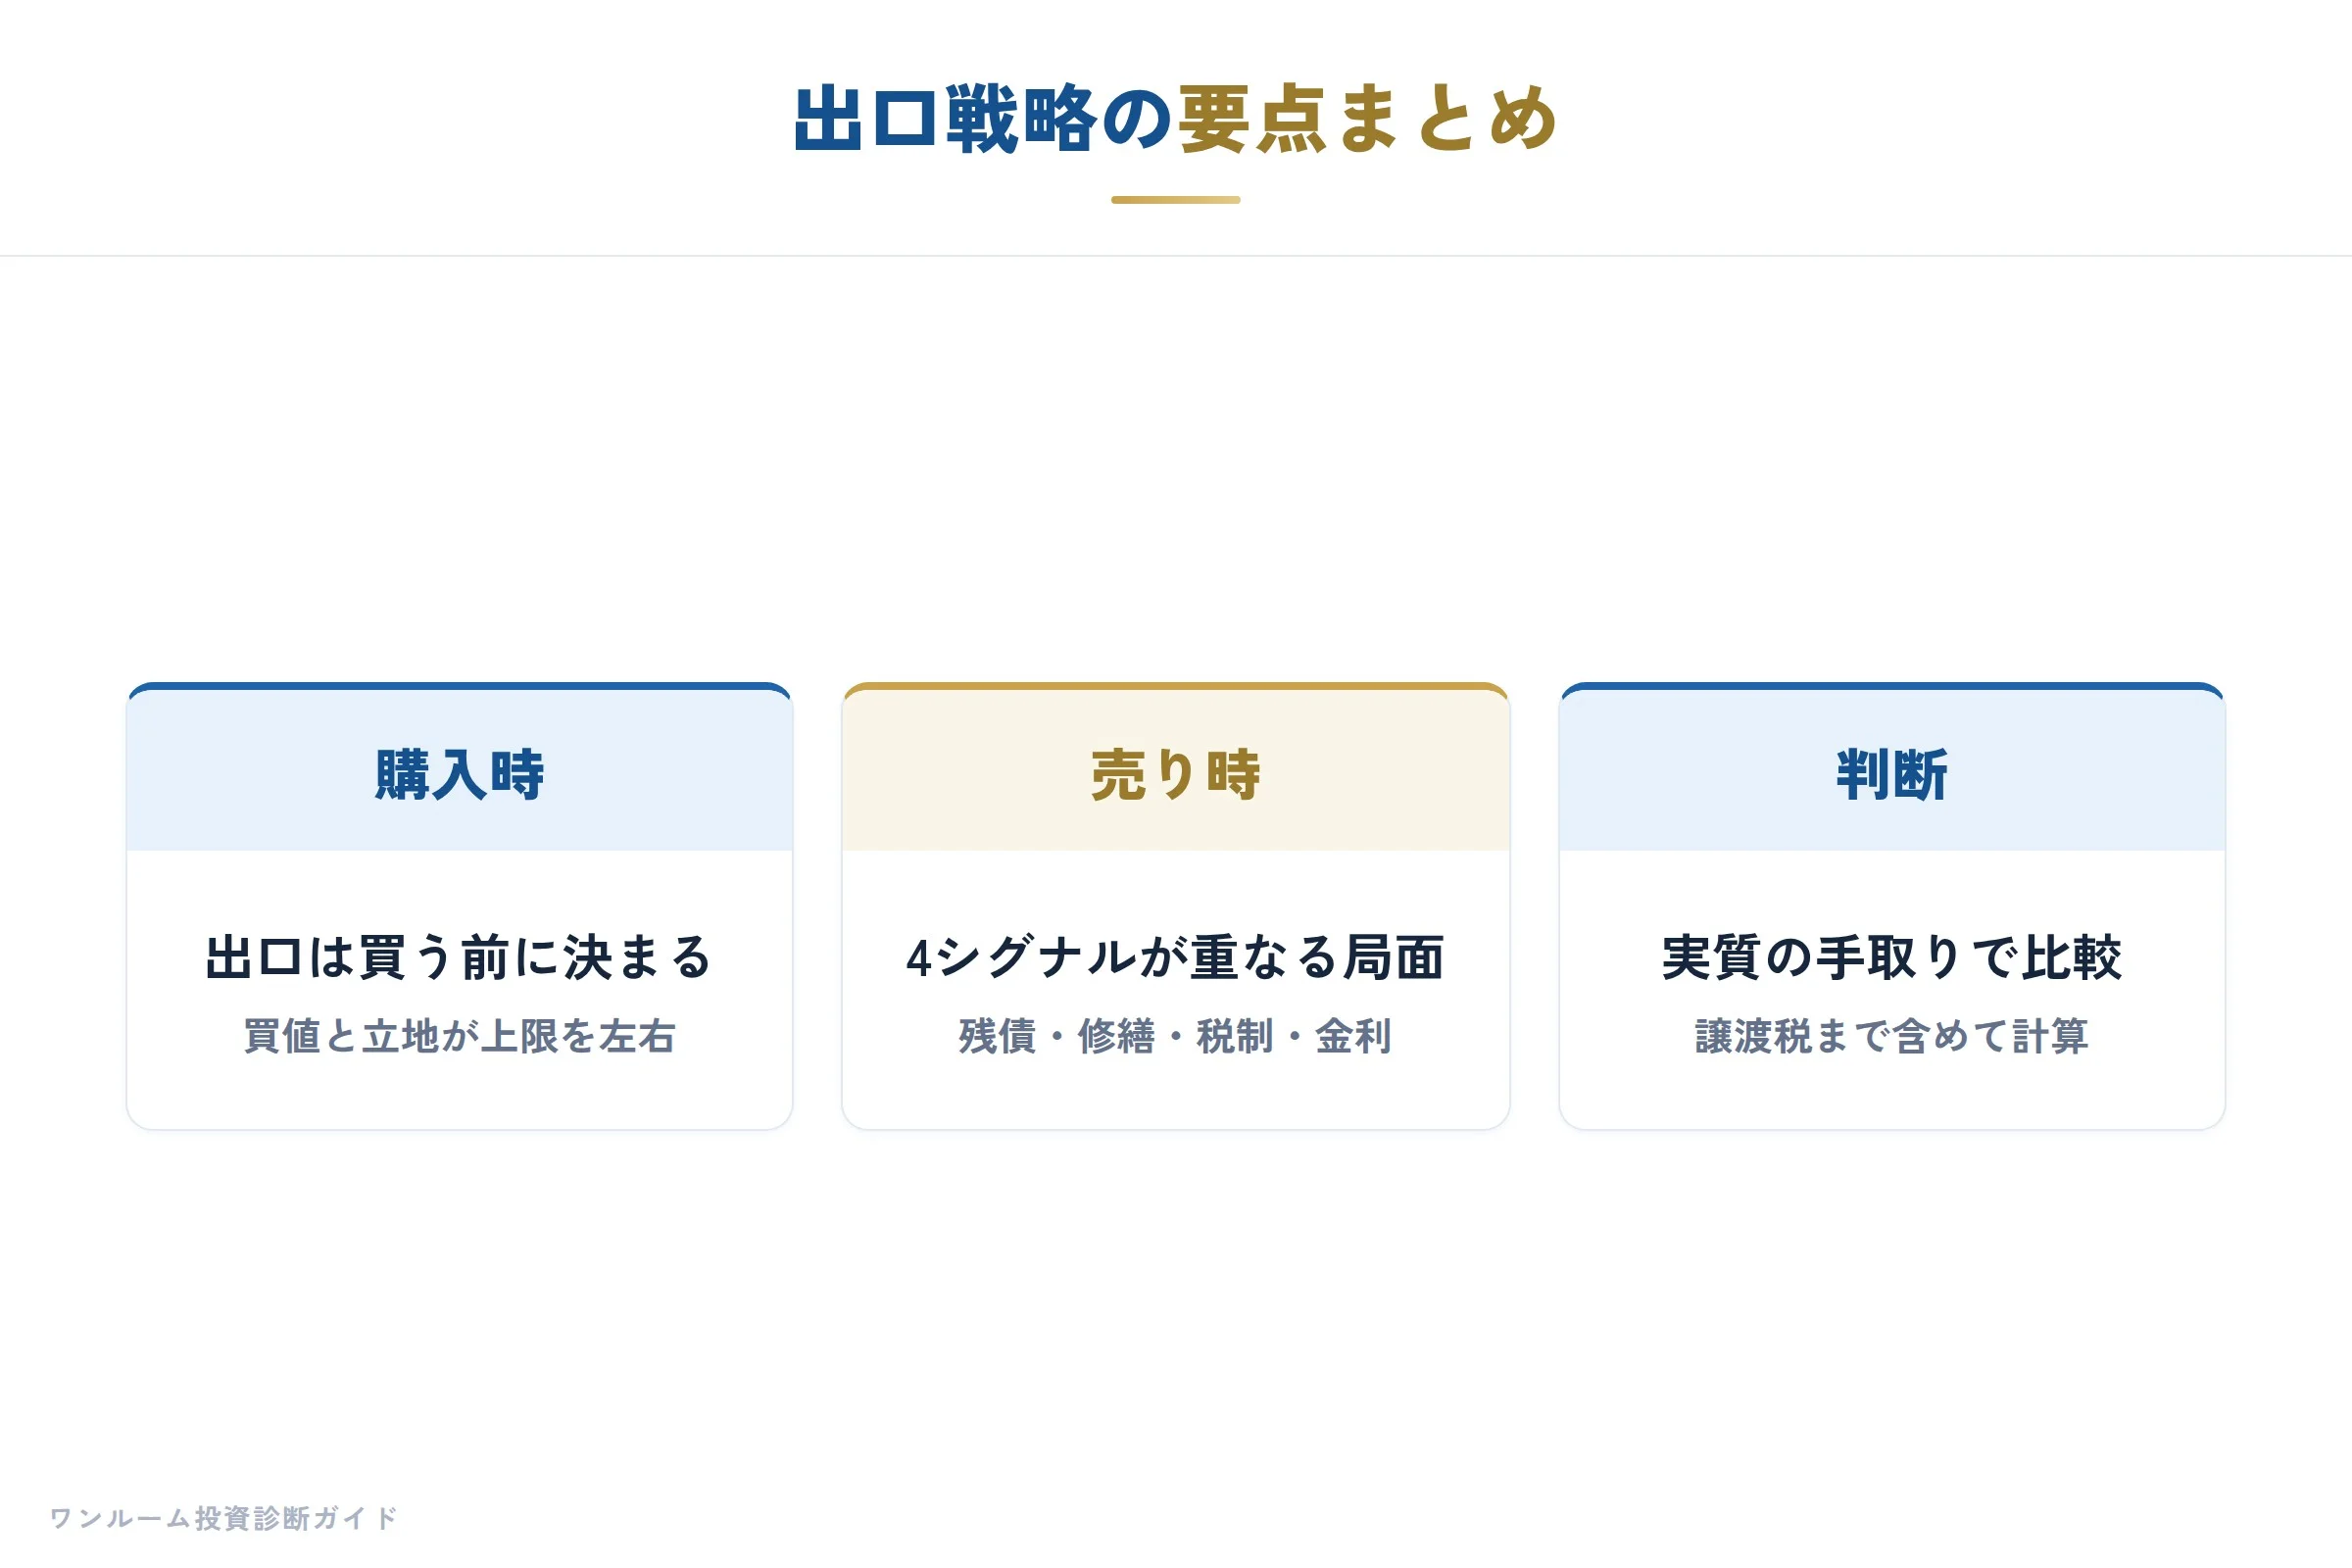
ワンルームマンション投資 出口戦略は、資産を守り、次のステップへ進むための羅針盤です。
買う前から売りを想定し、投資家がどう評価するかを意識した物件選びを行うことで、流動性リスクを最小化できます。
築年数や総戸数、管理費・修繕積立金、そして収益力の根拠は、購入時のチェック項目として厳格に審査すべきです。
また、キャッシュフローの悪化や金利環境の変化など、売り時のサインを客観的に捉える力も養いましょう。
不動産投資は長期の資産形成ですが、その前提となるのは「いつでも売れる準備」です。
わたしは不動産投資セカンドオピニオンとして、売らない立場から、あなたの物件選びや売却タイミングの判断を客観的にサポートしています。
もし、現在お持ちの物件の出口戦略に不安がある場合、または購入を検討中の物件の妥当性を確認したい場合は、ぜひ無料相談をご活用ください。
※本記事は一般的な情報提供を目的としており、特定の物件の勧誘や投資の勧誘を行うものではありません。記載の数値や事例は一般的な目安であり、実際の投資判断は読者ご自身の責任で行ってください。不動産投資には元本割れや収益の変動等のリスクが伴います。詳細は専門家への個別相談をお勧めします。