
※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
今週わたしが注目したのは、「価格は上がるのに契約率は下がる」という不動産市場の逆説的な動きです。
・近畿圏の新築マンションは契約率が67.3%と70%を割り込んだ一方、平均価格は5,947万円と9.2%上昇し、需給のリアルが価格に反映されていない
・三大都市圏の短期売買は大きな変動なく、東京23区は9.7%、都心6区は12.1%と高値圏でも売買が活発な層が存在
・金利上昇と原油高という「三重苦」の中でも賃貸市場は細分化(ペット共生・家賃手頃エリア)を進め、収益物件としての需要は質を変えて存続
この状況に対し、「これから買うべきか、それとも様子見すべきか」と悩んでいるオーナー様や検討者様は少なくないでしょう。
わたし自身、元・大手新築ワンルーム営業として2,000人超の相談を受けてきた中で、相場が不透明になるほど「数字の裏にある層の動き」を読むことが重要だと実感しています。
今週の素材を通じて、その読み解き方をお伝えします。
日銀ウォッチ:金利上昇で追い風のセクターが浮上する中、ワンルーム投資家が見誤りがちな資金コストの現実
今週の不動産・お金の流れを読み解くにあたり、まずは日銀の金融政策を軸とした金利環境の変化から整理していきたいと思います。
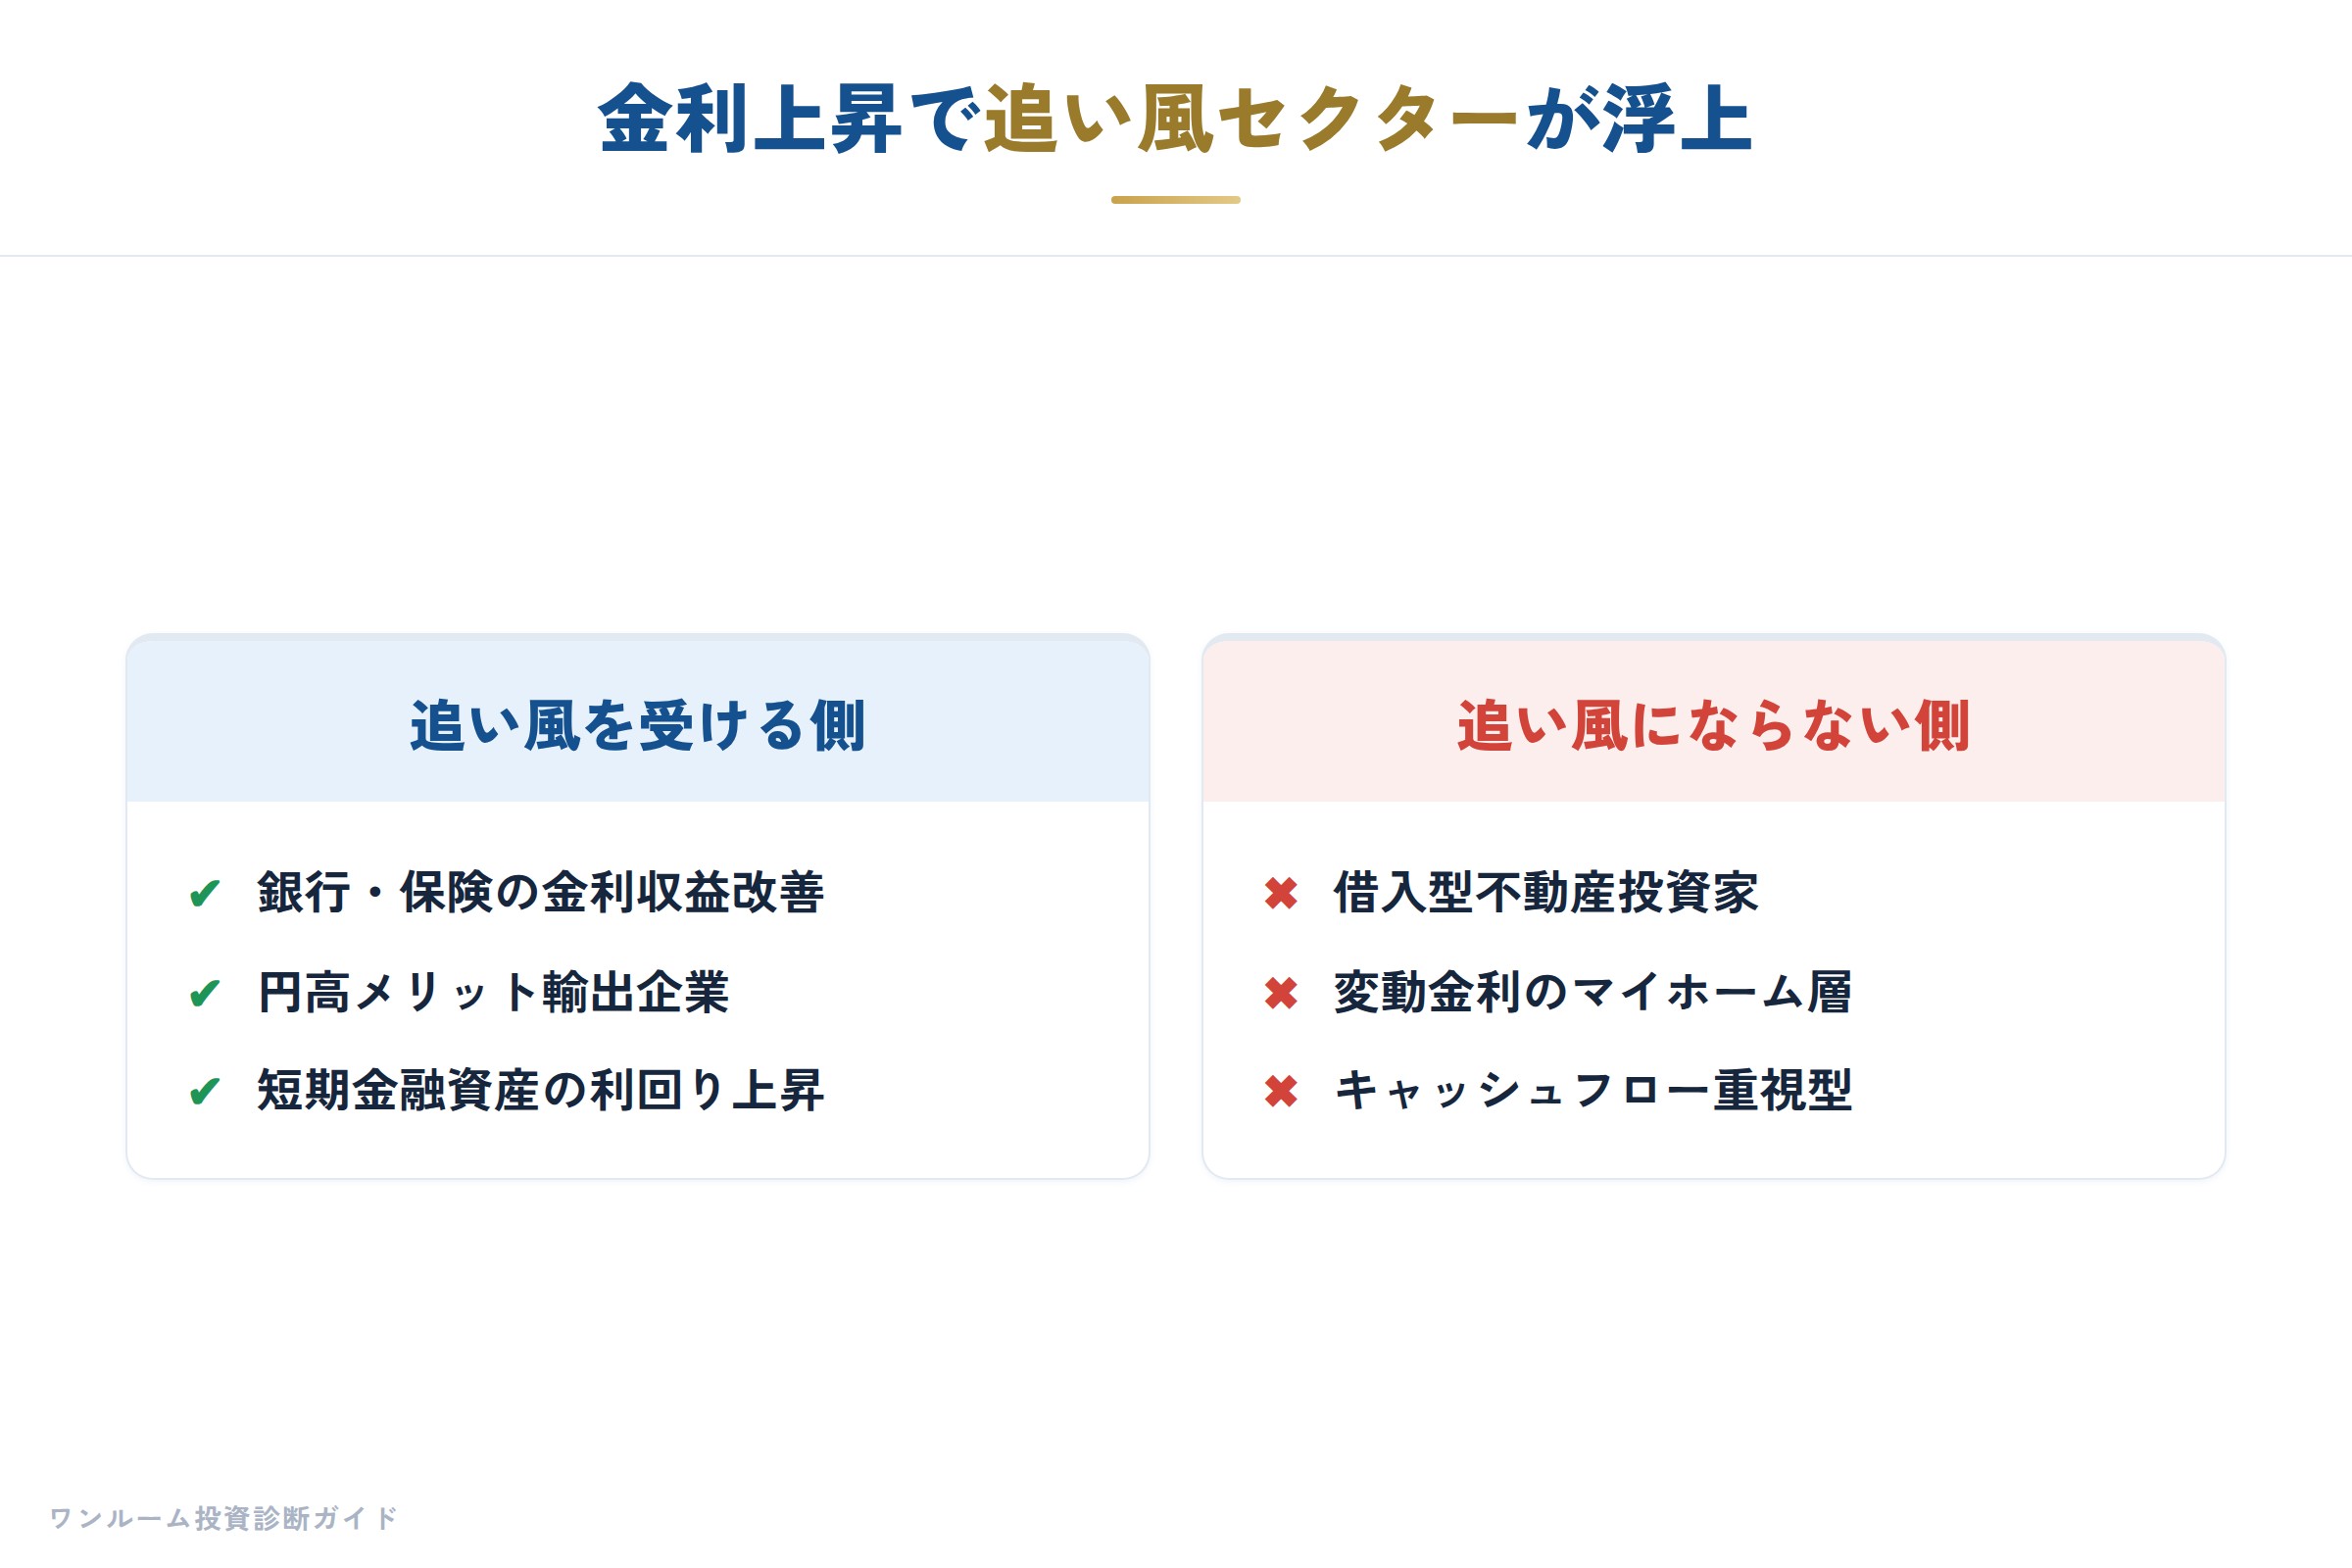
金利の上昇圧力は、一部の金融セクターにとって追い風となる一方、不動産投資家にとっては資金コストの増大という厳しい構造を突きつけています。
この環境下では、表面利回りだけを見て物件を選んでいると、数年後のキャッシュフローで想定外の赤字を抱えるリスクが高まっています。
特に都心の新築ワンルーム投資では、最近は25〜30㎡で4,000〜4,600万円が相場の目安となっており、この価格帯でレバレッジを効かせている方ほど、金利変動の影響をダイレクトに受けます。
9月17日の「最新四季報を読み解く注目ポイント」では、金利上昇が追い風を吹かせるセクターが取り上げられました。
四季報の業績「見出し」表現にも例年と異なる動きがあり、企業の営業利益率改善が進んでいる側面が指摘されています。
半導体メモリー大手キオクシアの好調な業績が今後も続くかという検証も含まれており、特定の製造業には収益の追い風が吹いていることが読み取れます。
また、高市新政権の経済政策により業績上振れが期待される企業群も紹介され、政策変化が企業収益に与える影響が注目されています。
これらは、金利環境の変化が経済全体を一律に押し下げているわけではなく、業種や政策の組み合わせによっては収益機会を広げていることを示唆しています。
ただし、ここで重要なのは、不動産投資、ことに個人のワンルーム投資がその「追い風セクター」に含まれていない点です。
むしろ金利が上昇すればするほど、借入コストが増大し、物件価格に対する利回り要求も厳しくなるのが一般的な構造です。
9月15日の「三重苦でも日本株堅調か」では、原油高・金利高・AI半導体株調整という三つの不安材料が並びました。
この中で金利高は、AI関連の一時的な調整や原油価格の変動と異なり、構造的に長期化しうる要素です。
記事内では、AI分野の下落が下落トレンドではなく大きな転換点である可能性があり、本格的な成長期がこれから到来するとの見方も示されています。
しかし、原油価格や金利動向の先行きには注意が必要としつつも、市場全体としては警戒しすぎない姿勢が示されています。
わたしはこの「警戒しすぎない」という見方に、不動産投資家の方も安易に同調しないほうがよいと考えています。
株式市場と不動産投資の資金繰りは、リスクの性質が根本的に異なり、株価の下落とローン返済額の増加では、個人の生活に与える影響の大きさが全く違うからです。
ここで初心者の方が陥りやすいのが、「金利が上がるから不動産投資はもう終わりだ」とか、「逆に金利が上がると物件が安く買えるからチャンスだ」という、いずれかの極端な解釈です。
現実はその中間です。
金利上昇は物件価格に抑圧をかけ、売り急ぐオーナーから値頃感のある物件が出てくる可能性はあります。
しかし、多くの個人投資家が変動金利を選択している状況では、物件を取得した後の返済負担の増大が、家賃収入を上回ってしまう危険性を無視できません。
具体例でいえば、都心の新築ワンルームが25〜30㎡で4,000〜4,600万円が相場の目安です。
仮に4,000万円を変動金利で35年ローンを組んだ場合、金利が1%上昇するだけで、年間の返済総額は数十万円単位で増加します。
これが表面利回り4%台の物件であれば、家賃収入からの手元残りは一気に縮まり、場合によっては管理費や修繕積立金、さらには固定資産税を差し引くとマイナス運転に陥りかねません。
この計算を購入前にしていない方が、わたしの相談窓口には非常に多くいらっしゃいます。
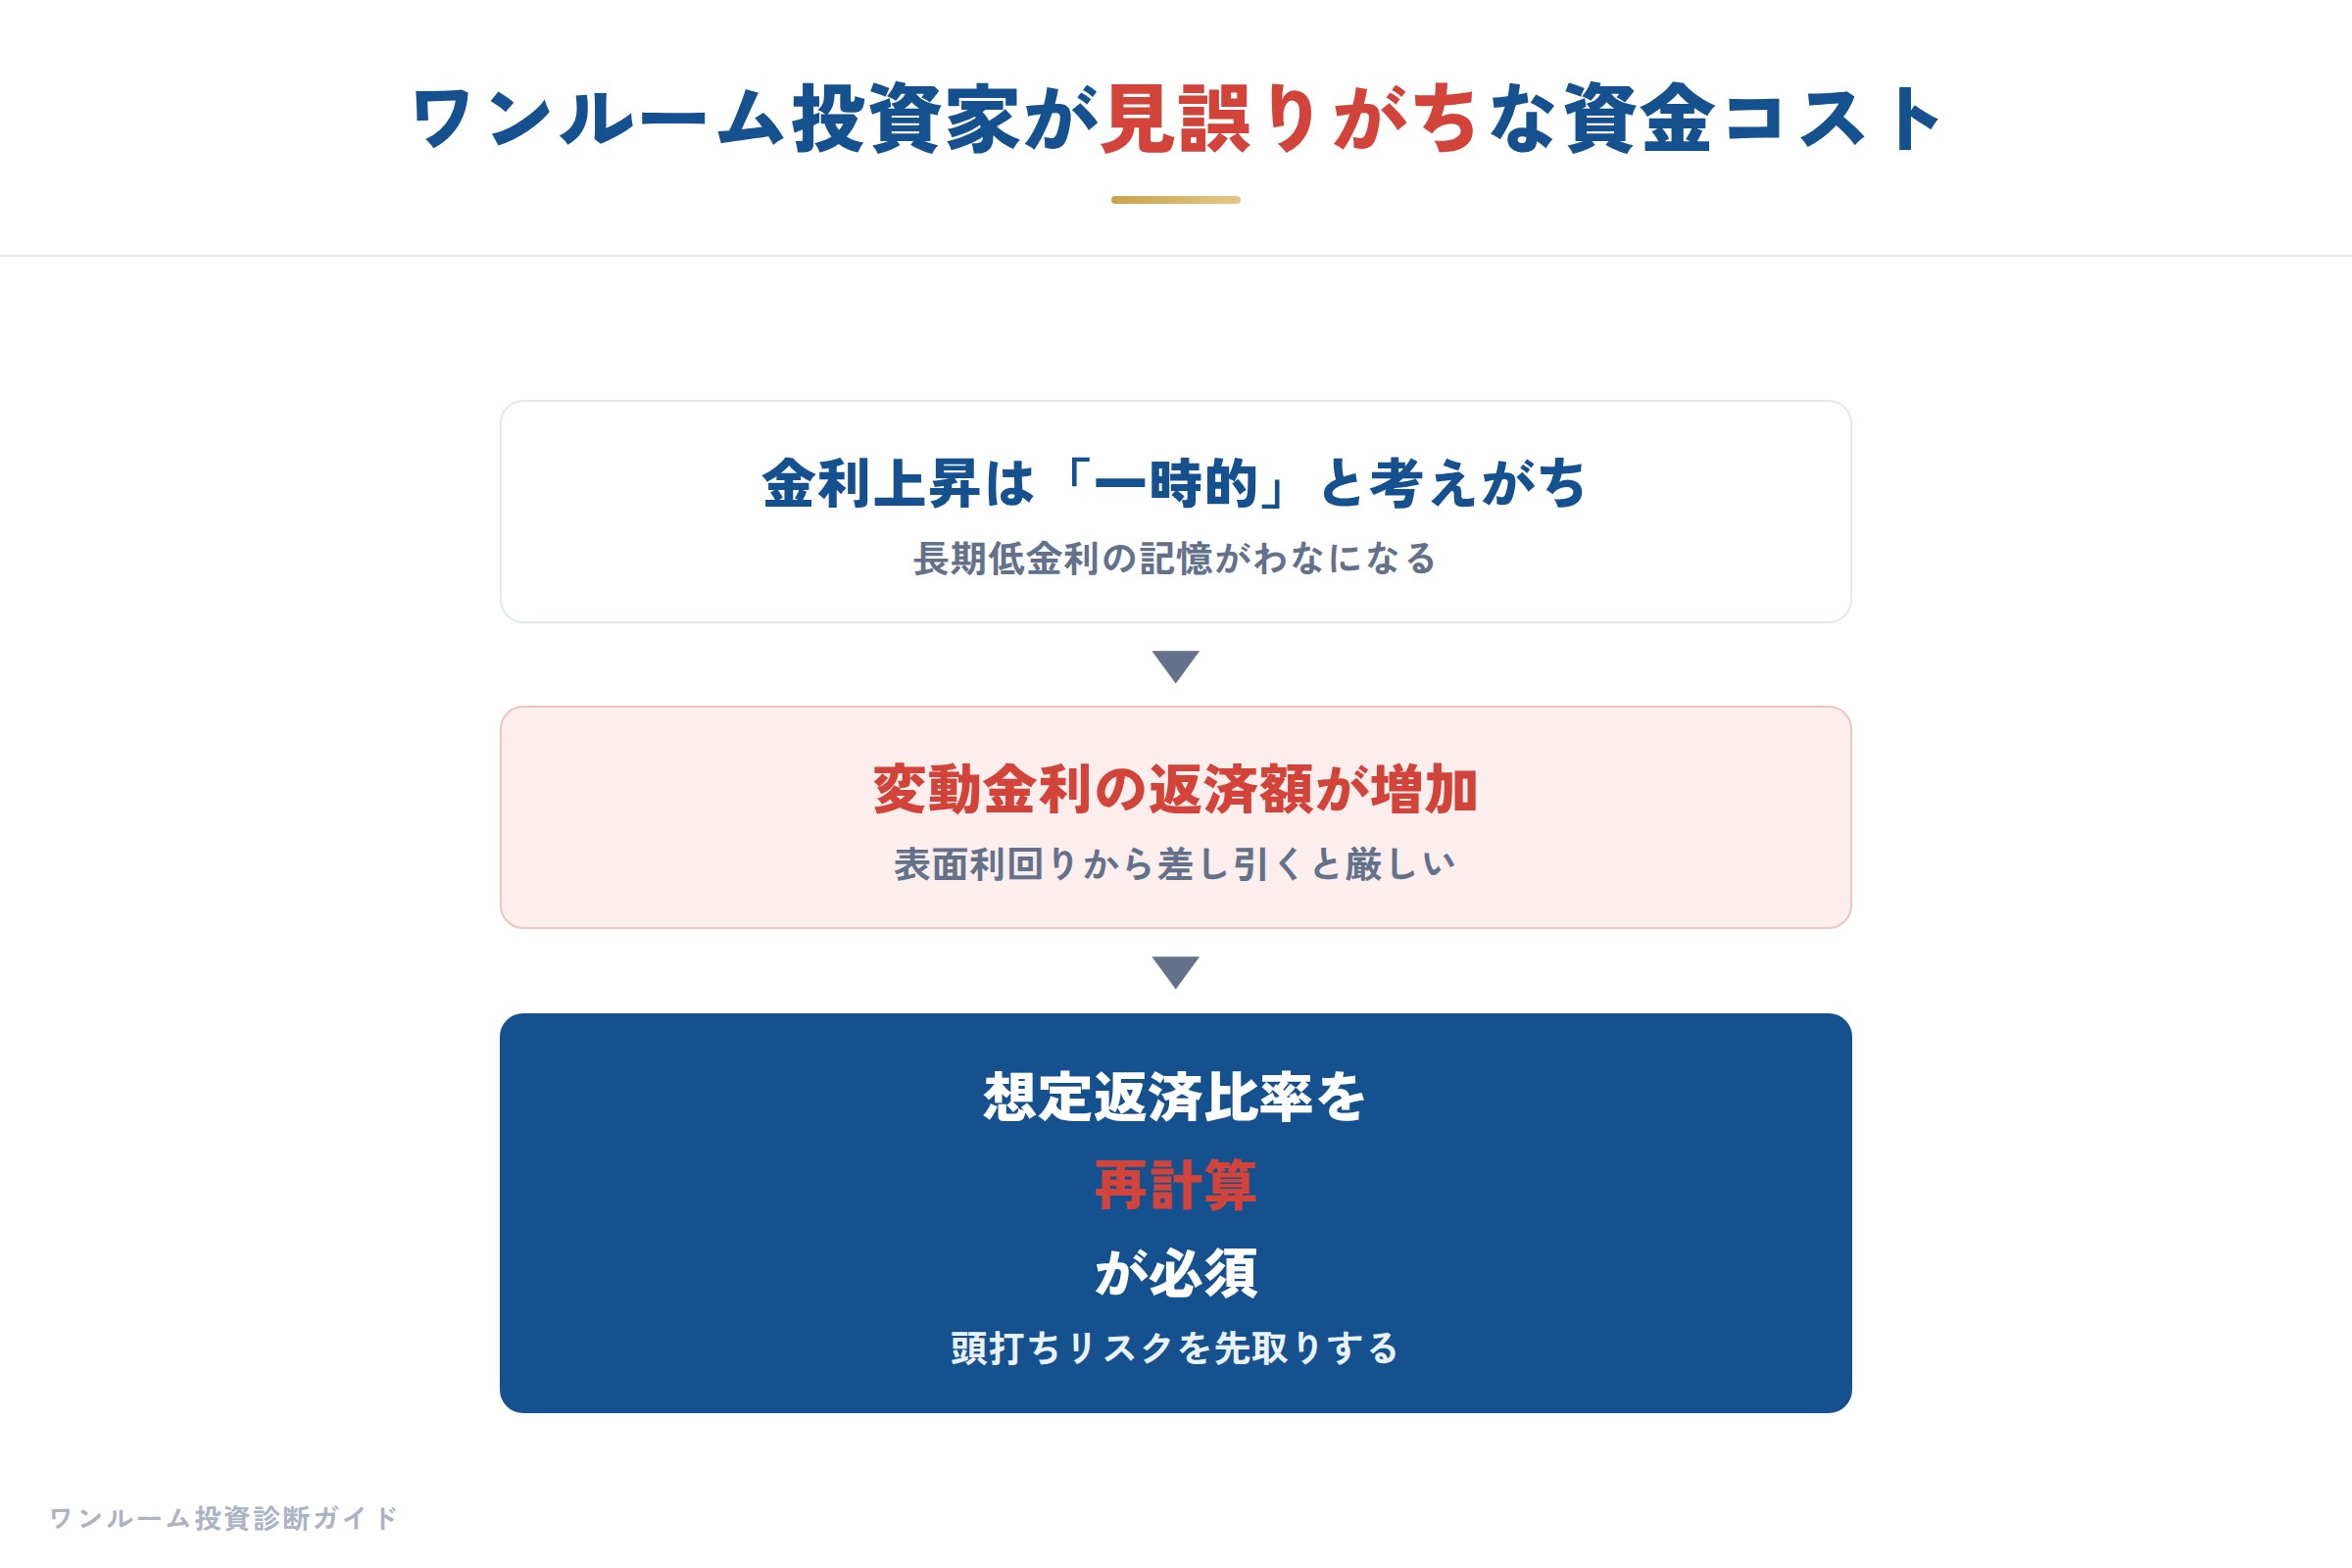
わたしが不動産投資セカンドオピニオンとして、これまで2,000人超の相談に対応してきた中で、特に印象深かったのは低金利期の経験です。
大手新築ワンルームの営業をしていた時代、「この金利は当分上がりませんよ」と言われて契約された投資家の方を、後に相談で多く見てきました。
営業現場では、変動金利のリスクを口頭で説明しても、「大丈夫、上がったら上がったで」と軽く考えてしまう方が少なくありませんでした。
ところが実際に金利が上昇し、毎月の返済額が1万円、2万円と積み上がると、家賃収入が全て返済に消えてしまい、「家賃だけでは返済が回らない」と焦って相談に来られる方が続出しました。
中には、賃料設定が周辺相場より安くなってしまい、入居者はいても赤字が続くという方もおられました。
この経験から、わたしは現在の金利上昇局面では、次の3つの確認を強く勧めています。
一つ目は、借入金利の見直しです。
変動金利で組んでいる方は、固定金利への切り替えや、借り換えのタイミングを見極めるべきです。
特に、今後さらに金利が上昇する可能性を織り込んで、返済額の天井を確認しておくことが重要です。
二つ目は、「金利上昇後の実質キャッシュフロー」の再シミュレーションです。
表面利回りではなく、現時点の金利で税込・諸経費差引後の手元にいくら残るかを、正直に計算し直してください。
賃料下落リスクも含めて、少し厳めの想定で試算するのが鉄則です。
三つ目は、無理な追加購入の抑制です。
金利が低かった時期の「レバレッジをかければ資産が増える」という発想は、今の環境では自爆に繋がりやすくなっています。
現状の保有物件の収支を一度点検し、健全性を確認してから次の行動に移るべきです。
もし物件の取得価格が適正かどうか不安であれば、割高診断で無料で確認することも有効です。
ただし、診断結果はあくまで一般的な目安であり、最終的な投資判断はご自身の責任で行ってください。
このように、今週の市場では金利上昇が「追い風」と「逆風」の両面を生み出しています。
不動産投資家にとって大切なのは、どちらのセンチメントに傾くかではなく、自分の資金繰りの数字を正しく再計算することだけです。
20代からのマイホーム考:「賃貸の質」が上がる今、自宅購入と投資のどちらを優先すべきか
前章で今週の金利動向と物件市場の温度感に触れたが、そこから一歩踏み込んで、これから住宅を考え始める20代の選択肢を見つめ直したい。
今週、サンケイビルは西葛西に総戸数41戸のペット共生型賃貸レジデンスを開発すると発表した。
東西線・西葛西駅から徒歩6分、鉄筋コンクリート造の地上9階建てで、敷地面積約572平方メートル、延床面積約1,589平方メートルの規模だ。
エントランス横には温水シャワー付きのペット足洗い場を設置するという。
もう一つ、東武不動産は豊島区東長崎で「ヴィスターコート東長崎(仮称)」を着工した。
西武池袋線・東長崎駅から徒歩10分、壁式鉄筋コンクリート造の地上3階建て、総戸数12戸で、専有面積は32.77平方メートルと35.02平方メートルの1LDKが中心だ。
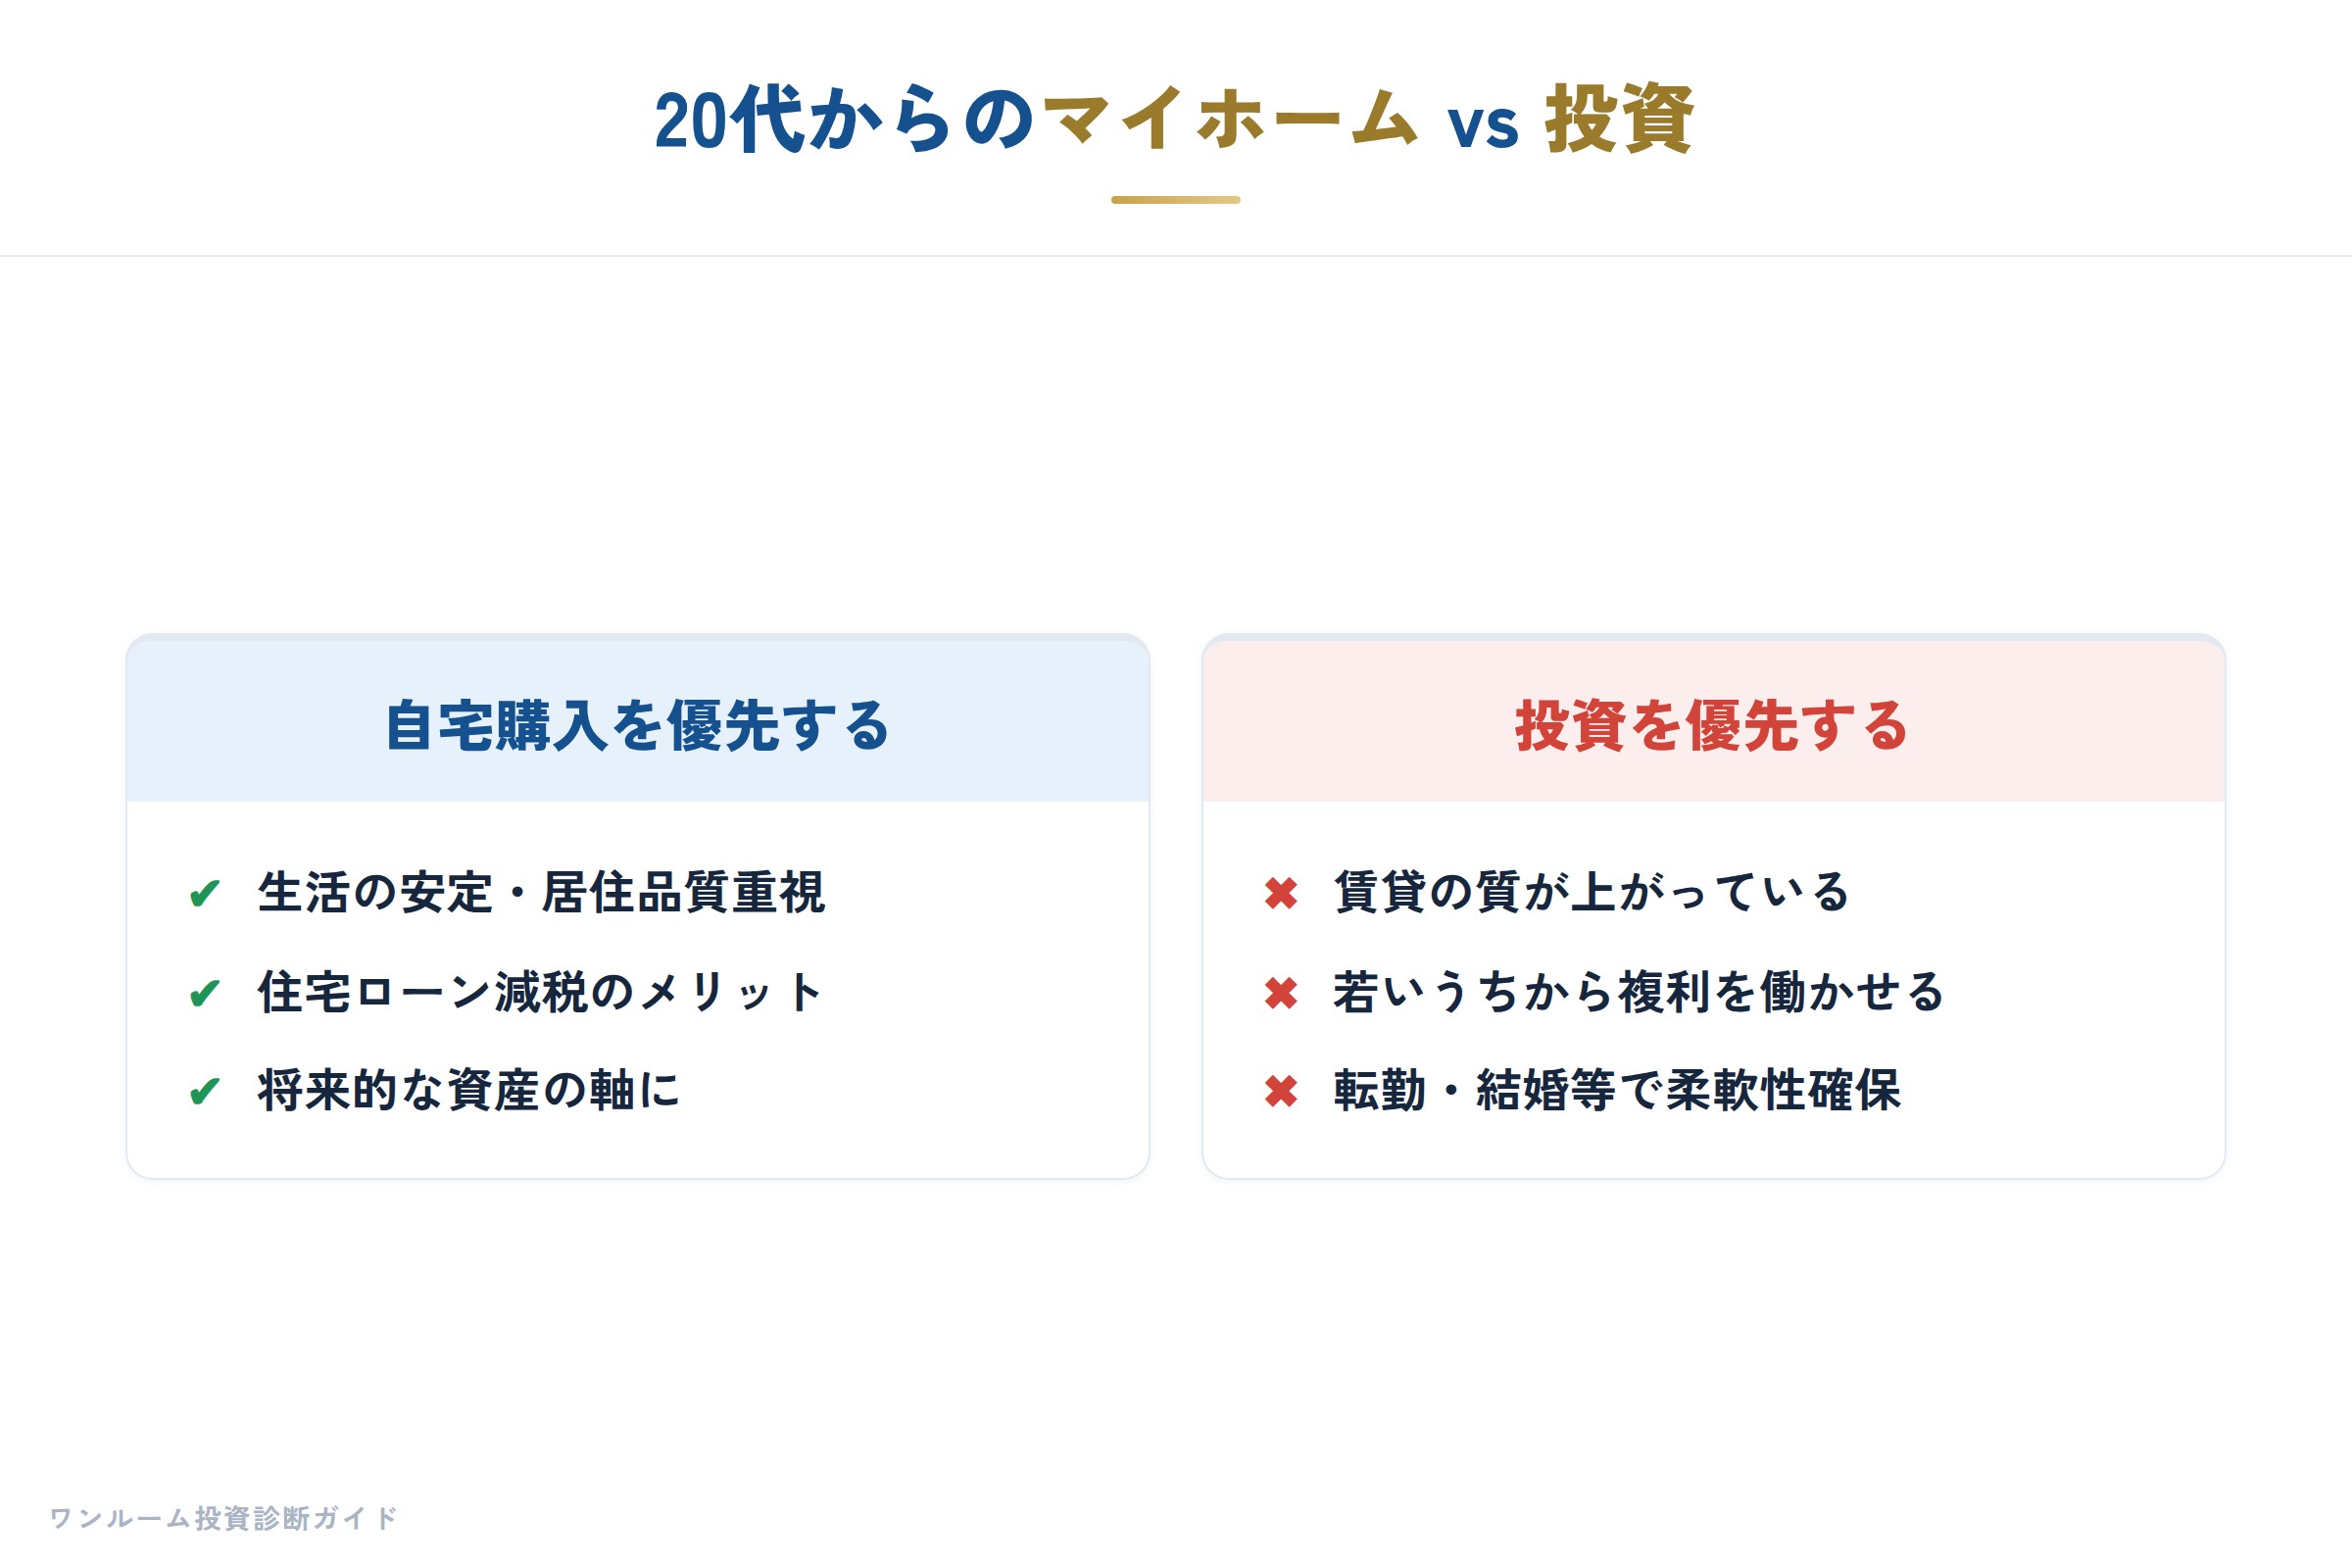
この二つのニュースに共通するのは、「単身者やカップルが住む賃貸の質が、着実に上がっている」という事実だ。
20代の方から「そろそろマイホームを買いたい」と相談を受けることがある。
正直に言うと、わたしはまず「今、本当に買う必要があるのか」と問い直したい。
というのも、賃貸の選択肢がここまで増え、居住品質が向上した今、「持たなければならない」という強迫観念だけで住宅ローンを組むことのリスクが大きくなっているからだ。
わたしが大手新築ワンルームの営業をしていた時代、20代後半のお客様の中には「まず自宅として新築ワンルームを買いたい」と仰る方が少なくなかった。
しかし、25〜30㎡程度のワンルームを実際に自宅として使い始めると、5年も経てば「物が入らない」「ペットが飼えない」「パートナーができて狭い」と感じる方がほとんどだ。
都心の新築ワンルームは、最近だと25〜30㎡で4,000〜4,600万円が相場の目安だ。
この金額を20代で借り入れると、頭金が少なければ月々の返済負担は13万円を軽く超える。
年収が400万円台後半であれば、返済比率だけでなく生活防衛資金の枯渇という点でも無理が生じやすい。
一方で、冒頭に挙げた西葛西の物件のようにペット共生型の賃貸が増えれば、「賃貸だから諦める」という理由は減る。
東長崎の32㎡超の1LDK型賃貸も、単身者にとっては十分な居住スペースだ。
月々12〜15万円程度の家賃であれば、東京の単身者の給与感覚から無理のないラインだ。
この「住むコスト」と「持つコスト」を比較すると、20代のうちは賃貸で柔軟性を保つ方が、人生設計上で有利なケースが多い。
では、ワンルーム投資はどう位置づけるべきか。
ここで誤解してほしくないのは「投資用のワンルームを買うなら、自宅も同じくらいの価格帯で買えるはずだ」という考え方だ。
投資用ワンルームは「収益物件」として機能させるものだ。
自分が住むための感情的地縁やライフスタイルを優先して選ぶ自宅とは、選ぶべき物件の条件がまったく異なる。
たとえば、自宅なら職場に近い駅がいいが、投資なら賃貸需要が安定する駅がいい。
自宅なら南向きや眺望を重視するが、投資なら家賃設定と築年数のバランスが収益を左右する。
20代で投資を検討するのであれば、わたしは「自宅を持つ前に、収益物件を持つ」という発想は悪くないと考えている。
ただし、これには絶対条件がある。
自分が住む場所の家賃と、投資物件のローン返済を合算しても、手取りの30%を超えないことだ。
もし年収が500万円程度で、投資用物件の返済が月5万円、自分の賃貸家賃が月10万円なら、合計15万円は現実的だ。
しかし、投資用に新築ワンルーム4,000万円をフルローンし、さらに自宅も賃貸で高額な物件に住むのは、キャッシュフローを圧迫しすぎる。
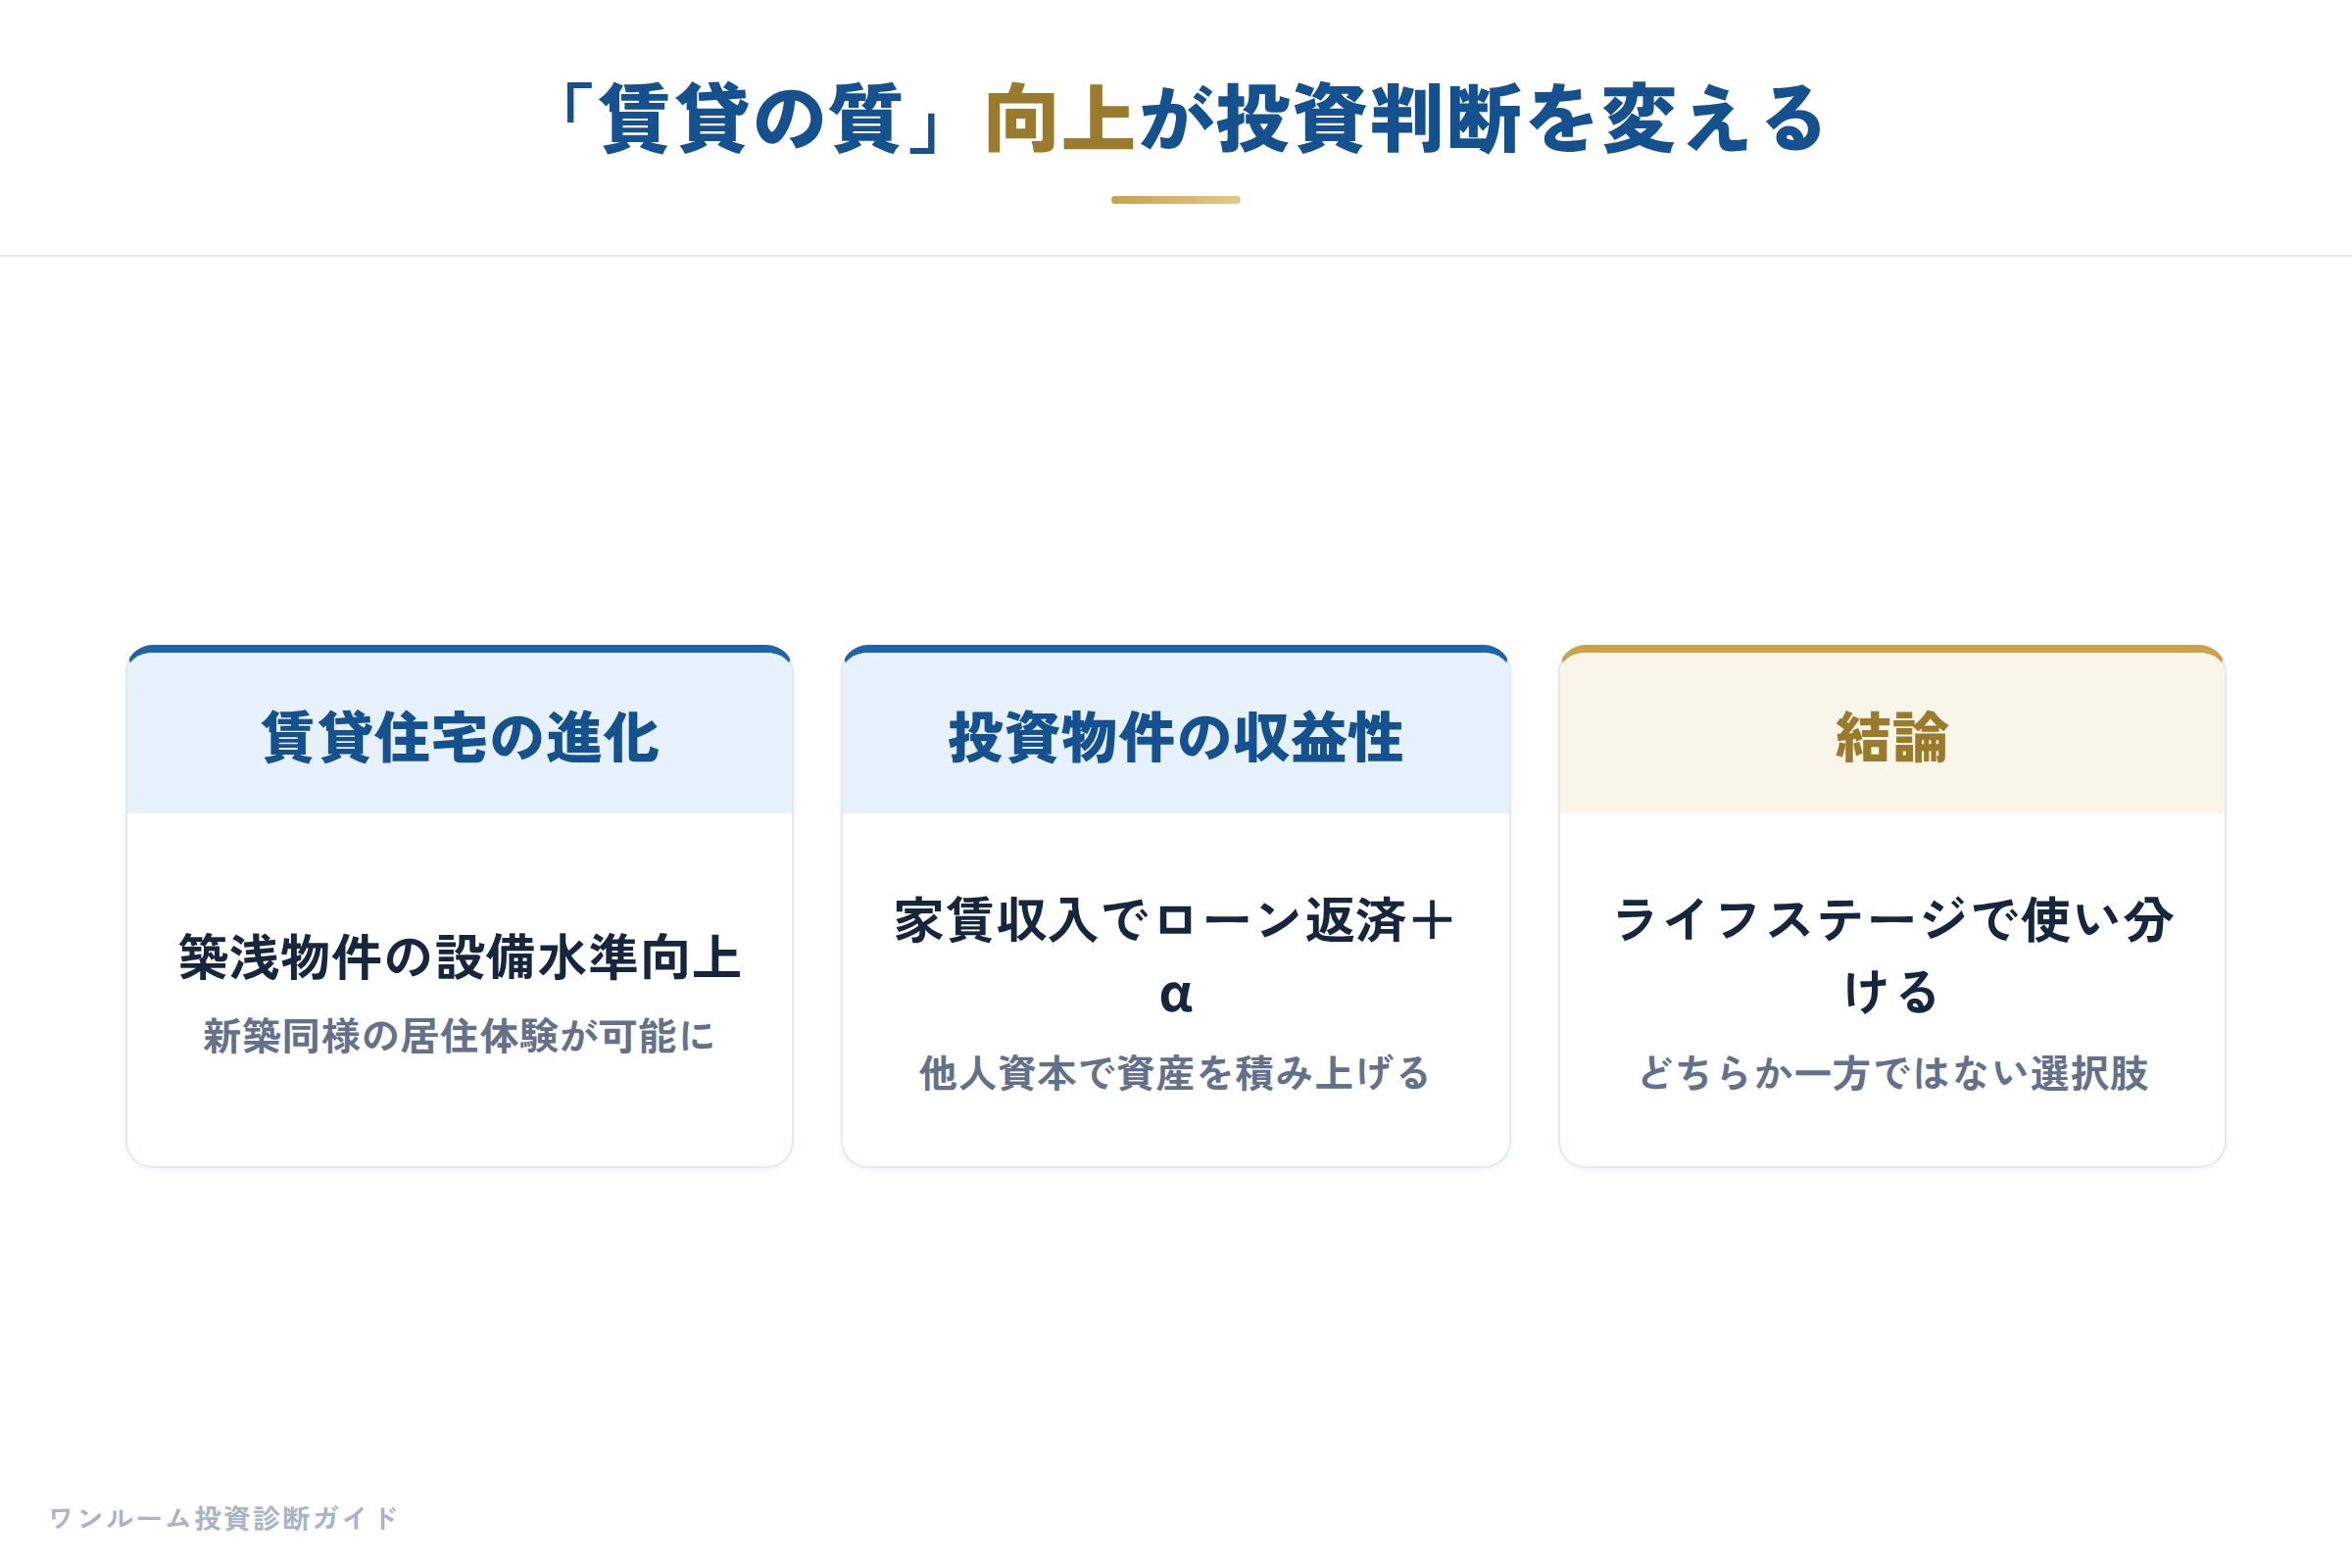
現場で2,000人を超える相談を受けてきて、わたしが感じるのは、20代の資産形成で最も効果が高いのは「無理な自宅購入を避け、まず小額から投資の感覚を育てる」ことだということだ。
具体的には、1,500万円から2,500万円程度の中古ワンルームを投資用に検討し、自分は賃貸で柔軟に住む。
この場合、頭金は50万円から100万円程度から始められるケースもある。
もちろん、中古物件には修繕リスクや空室リスクが伴う。
だからこそ、入居前に割高診断で物件の適正価格を確認し、想定家賃と管理費・修繕積立金を差し引いた実質的な手元残りをシミュレーションすることが必要だ。
もしどうしても自宅を買いたいのであれば、20代のうちに都心の新築ワンルームを自宅に選ぶのは避けるべきだ。
理由は単純で、ライフステージの変化に対応できないからだ。
結婚や転勤、子どもの誕生を考えたとき、25㎡台のワンルームは売却対象になりやすい。
しかし、一度住んだ物件は「居住使用歴あり」として投資家からの評価が下がり、売却価格が想定よりも低くなるリスクがある。
自宅を買うのであれば、駅からやや距離があっても1LDK以上、できれば50㎡前後を確保できる中古マンションを選ぶ方が、資産としての頑丈さは違ってくる。
今週の西葛西や東長崎の賃貸供給を見てもわかるように、賃貸市場は「持たなくても豊かに住める」方向に進んでいる。
20代のうちは、無理に「持つこと」にこだわらず、賃貸で住みながら小額の投資物件で収益の仕組みを持つ。
その上で、30代になってライフステージが固定してきたタイミングで自宅を買う。
この順序は、決して遠回りではない。
むしろ、キャッシュフローを圧迫しない最も堅実な道だと、わたしは不動産投資セカンドオピニオンとして提案したい。
日経マネー特集:「資産形成の重し」としての不動産 金利高とインフレの中で選別が問われる
前章で触れた金利上昇や株式市場の「三重苦」は、私たちに「おカネをどこに置くか」という根源的な問いを投げかけています。
わたしは、不動産を「資産形成の重し」として位置づけるべきだと考えます。
ただし、今週のデータが示すように、その「重さ」を支えるには厳格な物件選びと長期の目線が前提となります。
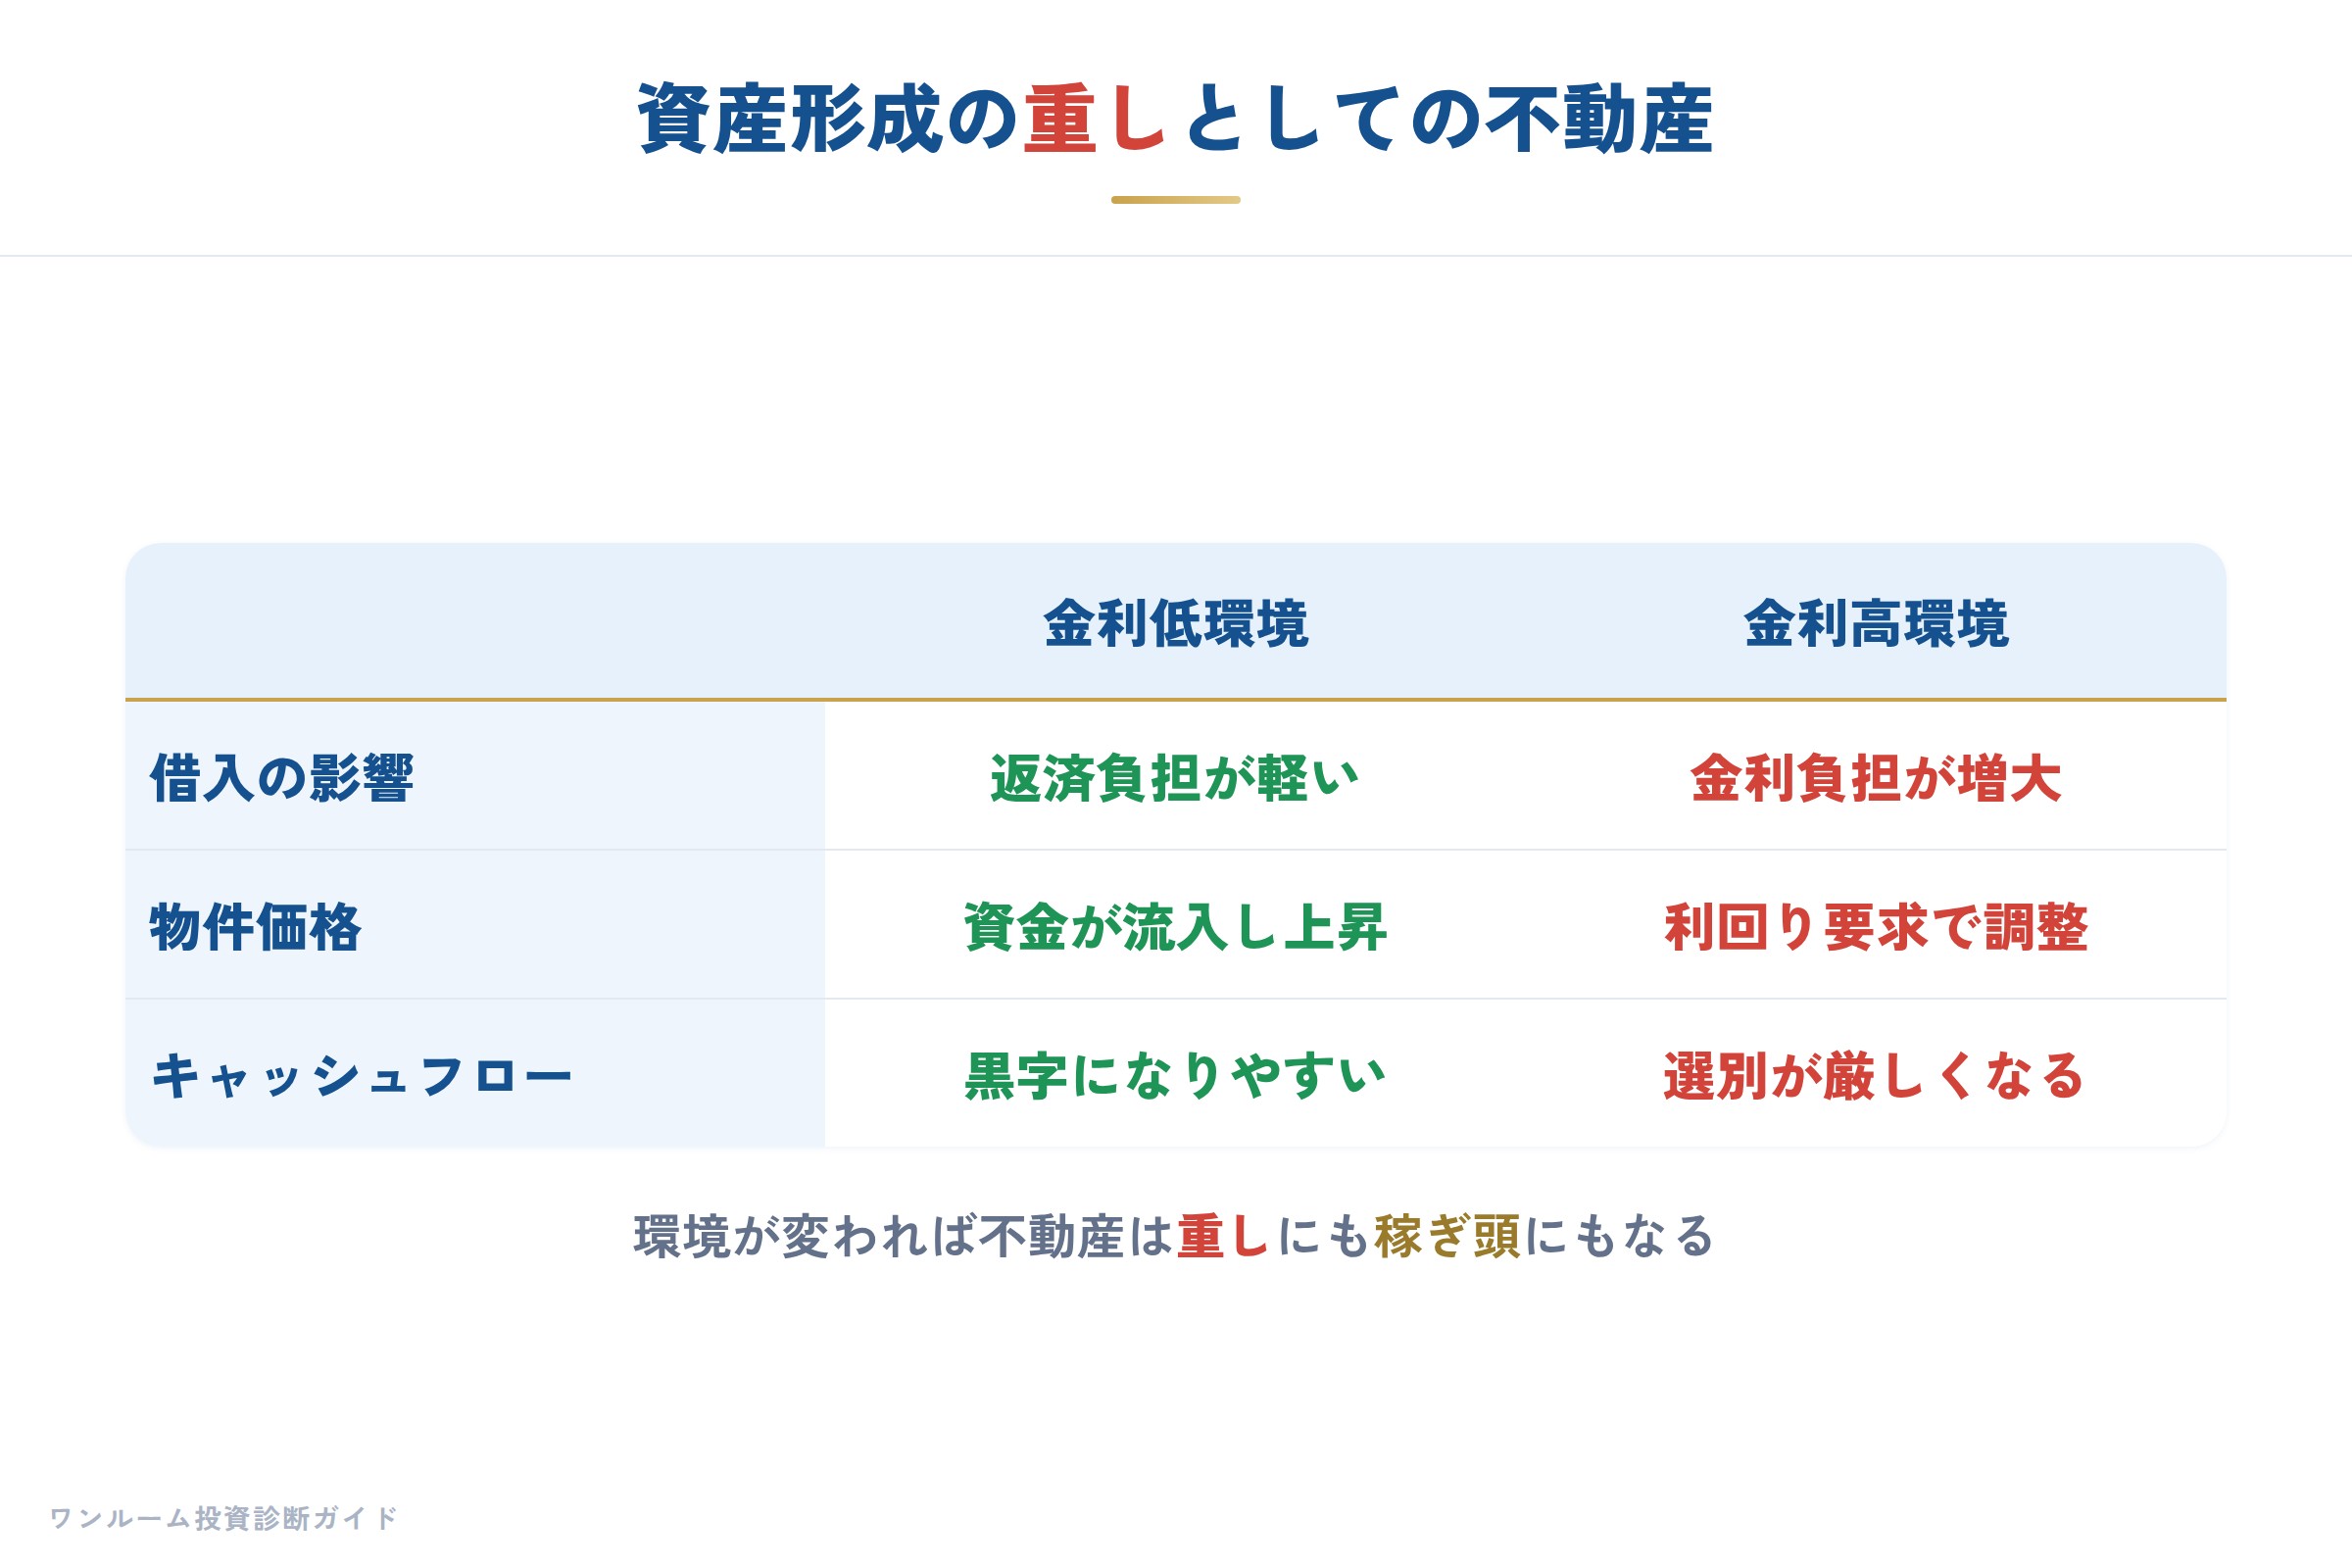
今週発表された近畿圏のマンション市況は、まさに「資産としての不動産」が直面するジレンマを象徴しています。
発売戸数は前年同月比44.2%減の517戸に落ち込み、契約率も67.3%と2カ月ぶりに70%を割りました。
一方で、1戸あたりの平均価格は5,947万円と前年同月比9.2%上昇し、単価も1平方メートルあたり97万2,000円と7.1%値上がりを記録しています。
この「価格上昇×契約率低下」の組み合わせは、資産としての不動産が「過熱」と「警戒」の間で揺れている状態です。
「資産形成」の名のもとに容易に飛び込むと、高値掴みのリスクを抱え込む可能性があります。
供給が44.2%も減少している中で価格が9.2%も上昇しているということは、需給バランスが価格を支えている側面と、価格が実需の購買力を上回り始めている側面の両方を含んでいます。
わたしが営業をしていた頃、市場がこうした「価格先行」局面に入ると、「とにかく買わないと損をする」という焦燥感が初心者を襲いがちでした。
しかし、資産形成は短距離走ではなく駅伝です。
バトンを渡すタイミングではなく、誰とどれだけの距離を走り続けられるかが勝敗を分けます。
同時に、法務省の登記情報に基づく短期売買の動向も示唆に富んでいます。
2024年の保存登録期間中、都心6区では12.1%、東京23区でも9.7%が短期売買に転じています。
これは都心の不動産が「資産としての認知度」が高い証左ですが、ワンルーム投資家がこれを真似ると、取得時の税金や仲介手数料、売却時の諸費用で利益を大幅に削られます。
都心の高額物件と投資用ワンルームは、取引コストの構造が全く異なる別のゲームなのです。
また、「原油高」「金利高」「AI半導体株調整」という三重苦が意識される中でも日本株が堅調であるとの見方もあります。
これは、資産を「成長物語」に預ける強さを示しています。
しかし、物語だけでは眠れない夜もあります。
不動産は物語ではなく、毎月入ってくる賃料という「現金の重み」を持っています。
営業時代、「株と不動産どっちがいいですか」という質問を週に3回は受けました。
今は新NISAで資産形成を始めた方から「次に不動産を買うべきか」という相談が増えています。
いずれの時代も、わたしの答えは同じです。
「全部を一つの器に入れない」ことです。
新NISAは流動性と成長性を持つ素晴らしい制度です。
しかし、預金とNISAだけでは、インフレ下で実質的な資産の目減りを防ぎきれません。
不動産は重い、動かしにくい、売却には時間がかかる。
だからこそ、ポートフォリオの沈み石として機能します。
嵐の日に船を沈めない重りが必要なのです。
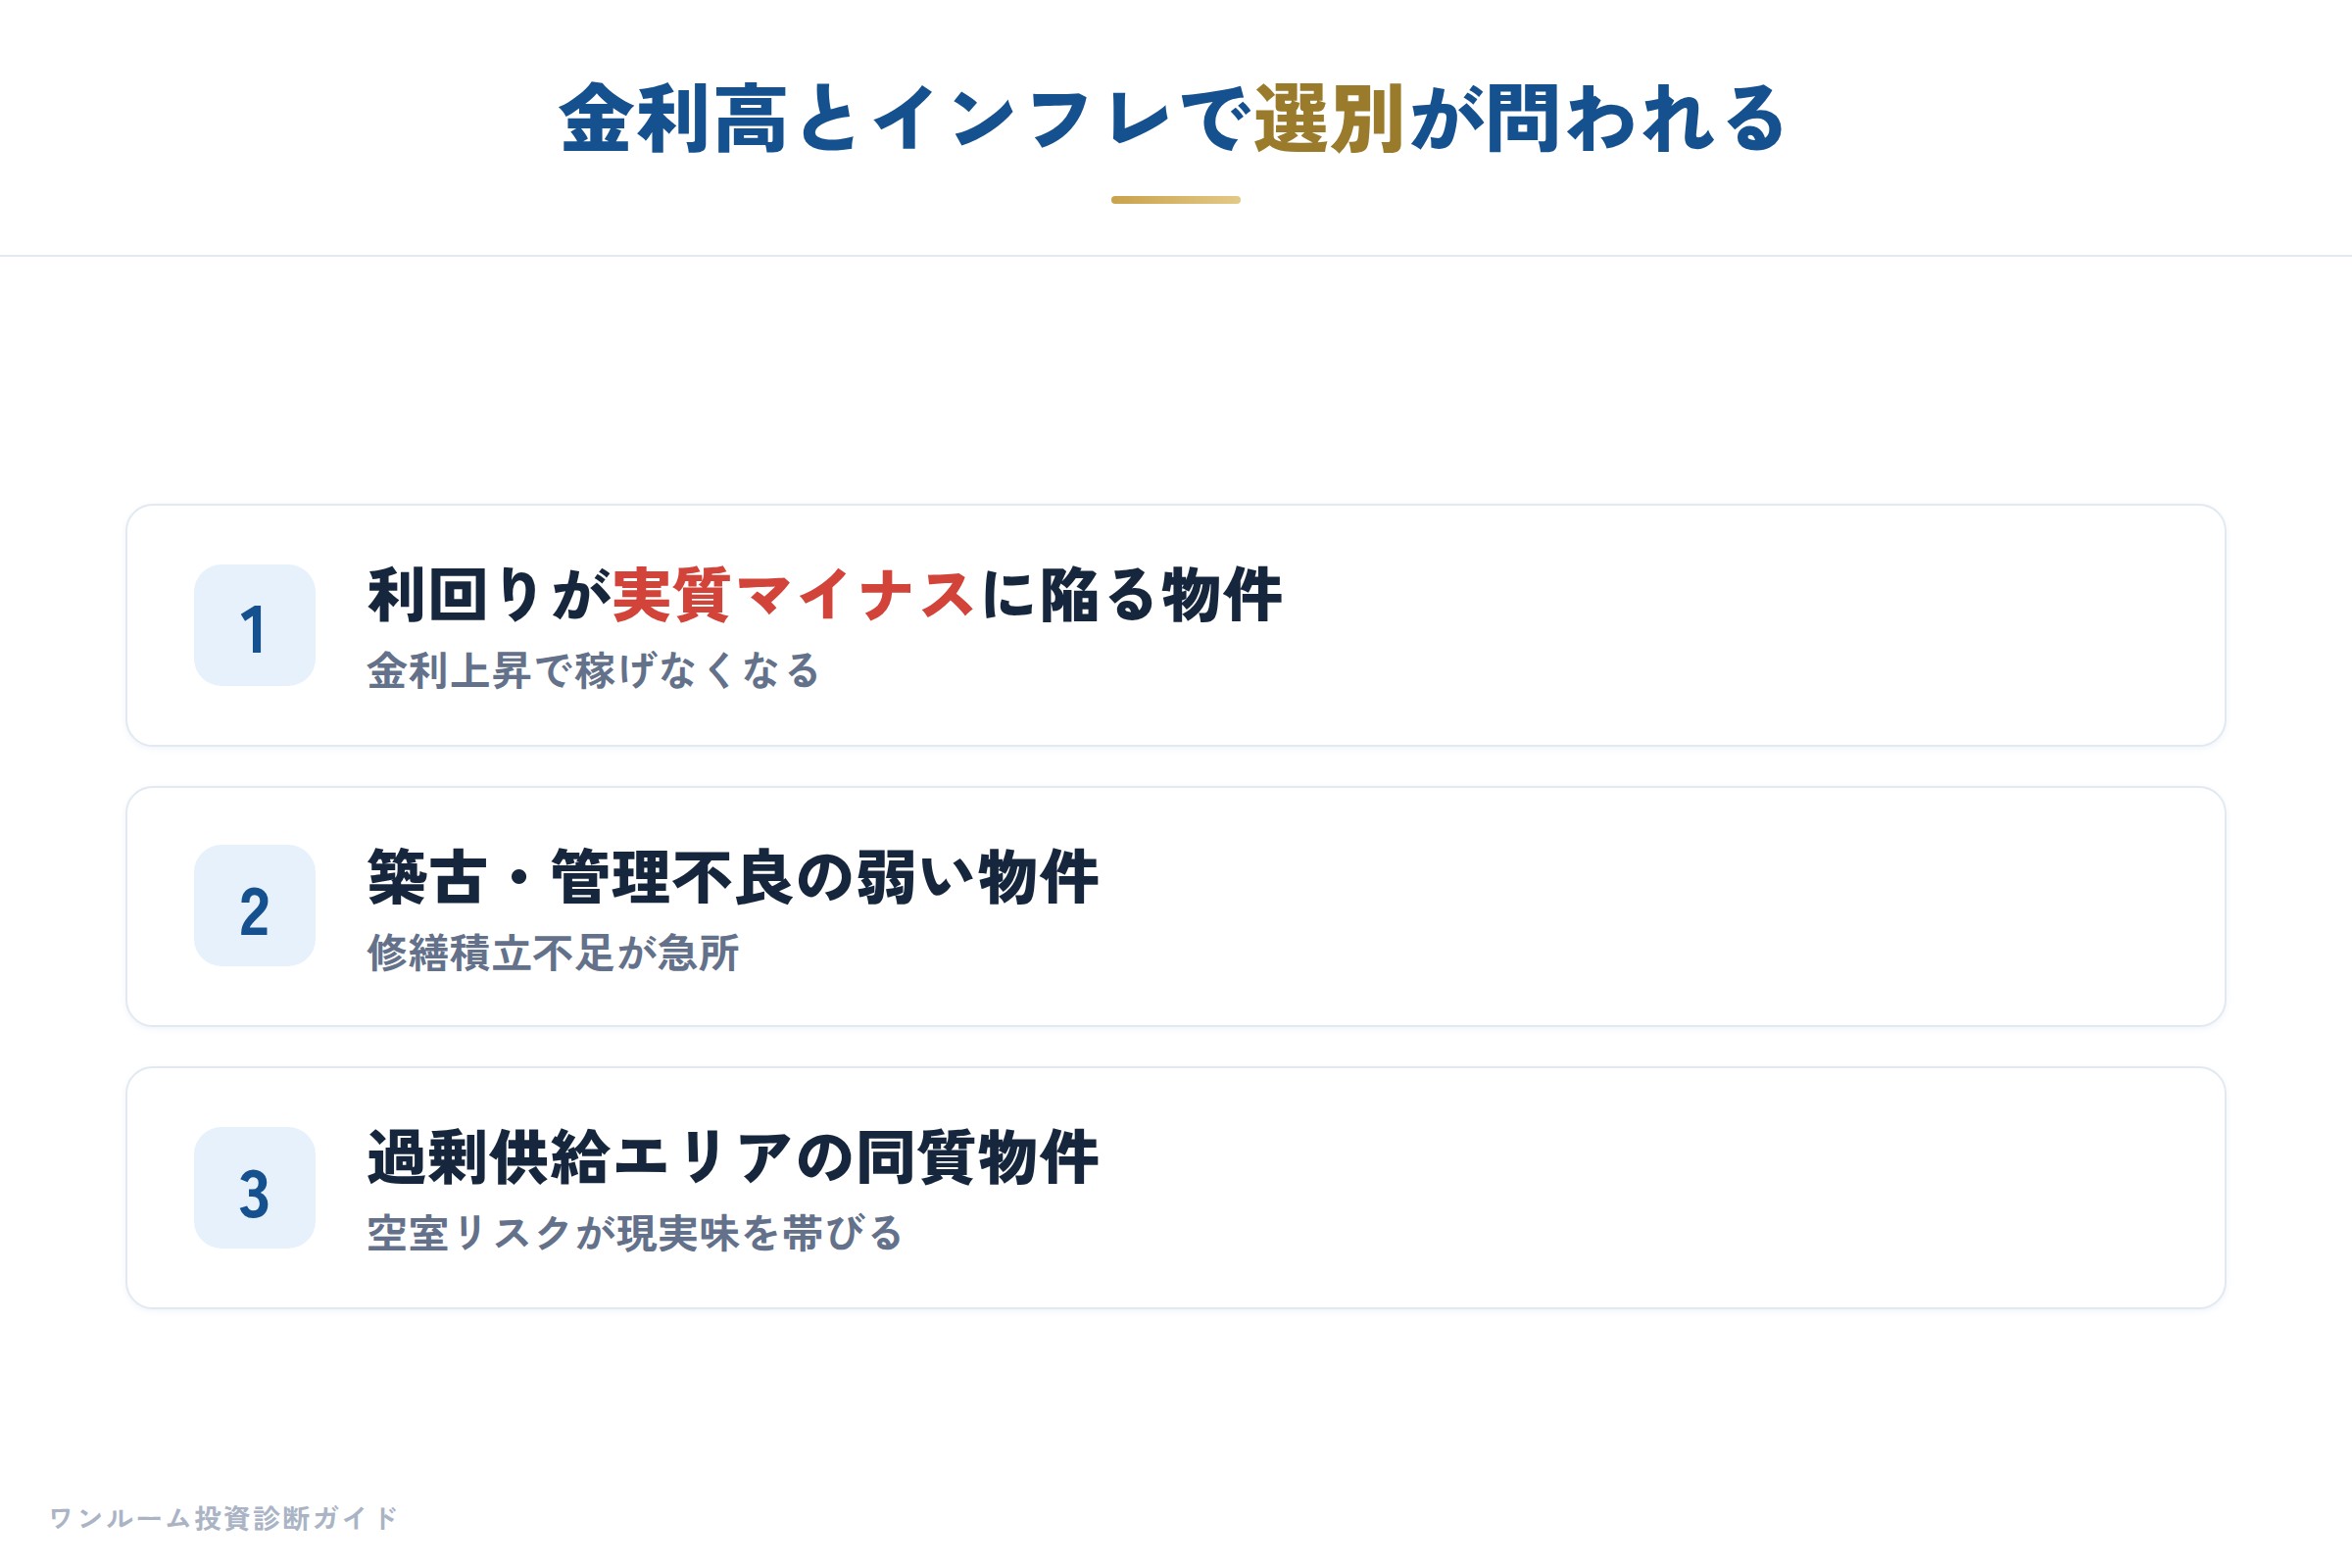
ただし、その重りが「錨」となるか「錘」となるかは、物件選びで決まります。
今週、国交省がマンション長寿命化モデル事業を8件採択したことに注目すべきです。
今回応募が11件あった中から8件が選ばれましたが、これは多くのオーナーが「建物の寿命=資産の寿命」という等式を意識し始めている証拠です。
ミサワホームや住友不動産といった大手が参画する中、修繕計画の先進性が今後の資産価値を左右します。
また、大和ハウスのGX志向型分譲マンションのように一次エネルギー消費量を41%も削減する省エネ設備や、サンケイビルの西葛西プロジェクトのようなペット共生型賃貸など、「次の30年の需要」を担保する仕様が、資産価値の劣化速度を大きく変えます。
ワンルーム投資家にとっても、管理組合の修繕積立計画や大規模修繕の履歴は、購入前に必ず確認すべき「資産の健康診断書」です。
金利上昇局面では、表面的な利回りに踊らされず、「金利コストと実効キャッシュフローの差」を冷静に見ることが肝要です。
四季報で「金利上昇が追い風になるセクター」が議論されるように、金利環境は資産の相対的な魅力を変えます。
不動産投資も同様で、固定金利で借入をロックインできていれば、インフレ下での実質返済負担は減少し、レバレッジの効いた実物資産としての強みが発揮されます。
現場で2,000人を超える相談を受けてきた中で、資産形成に成功した方の共通点は「いつ売るか」より「いつまで持つか」を考えていたことです。
初心者が陥りやすいのは、「NISAで儲かったから不動産も」という勢い買い、あるいは「金利が上がるから不動産は危険」という一刀両断です。
いずれも過度な一般論です。
購入を検討されている方は、物件が「資産」として本当に成立しているか、割高診断で事前に検証することをお勧めします。
不動産は「重い資産」です。
その重さを受け入れ、長期の軸で配置したとき、初めてポートフォリオの沈み石としての役割を果たします。
今週の市況は、重さを支える質の高さが、これからの資産形成を左右する時代の到来を告げているように感じます。
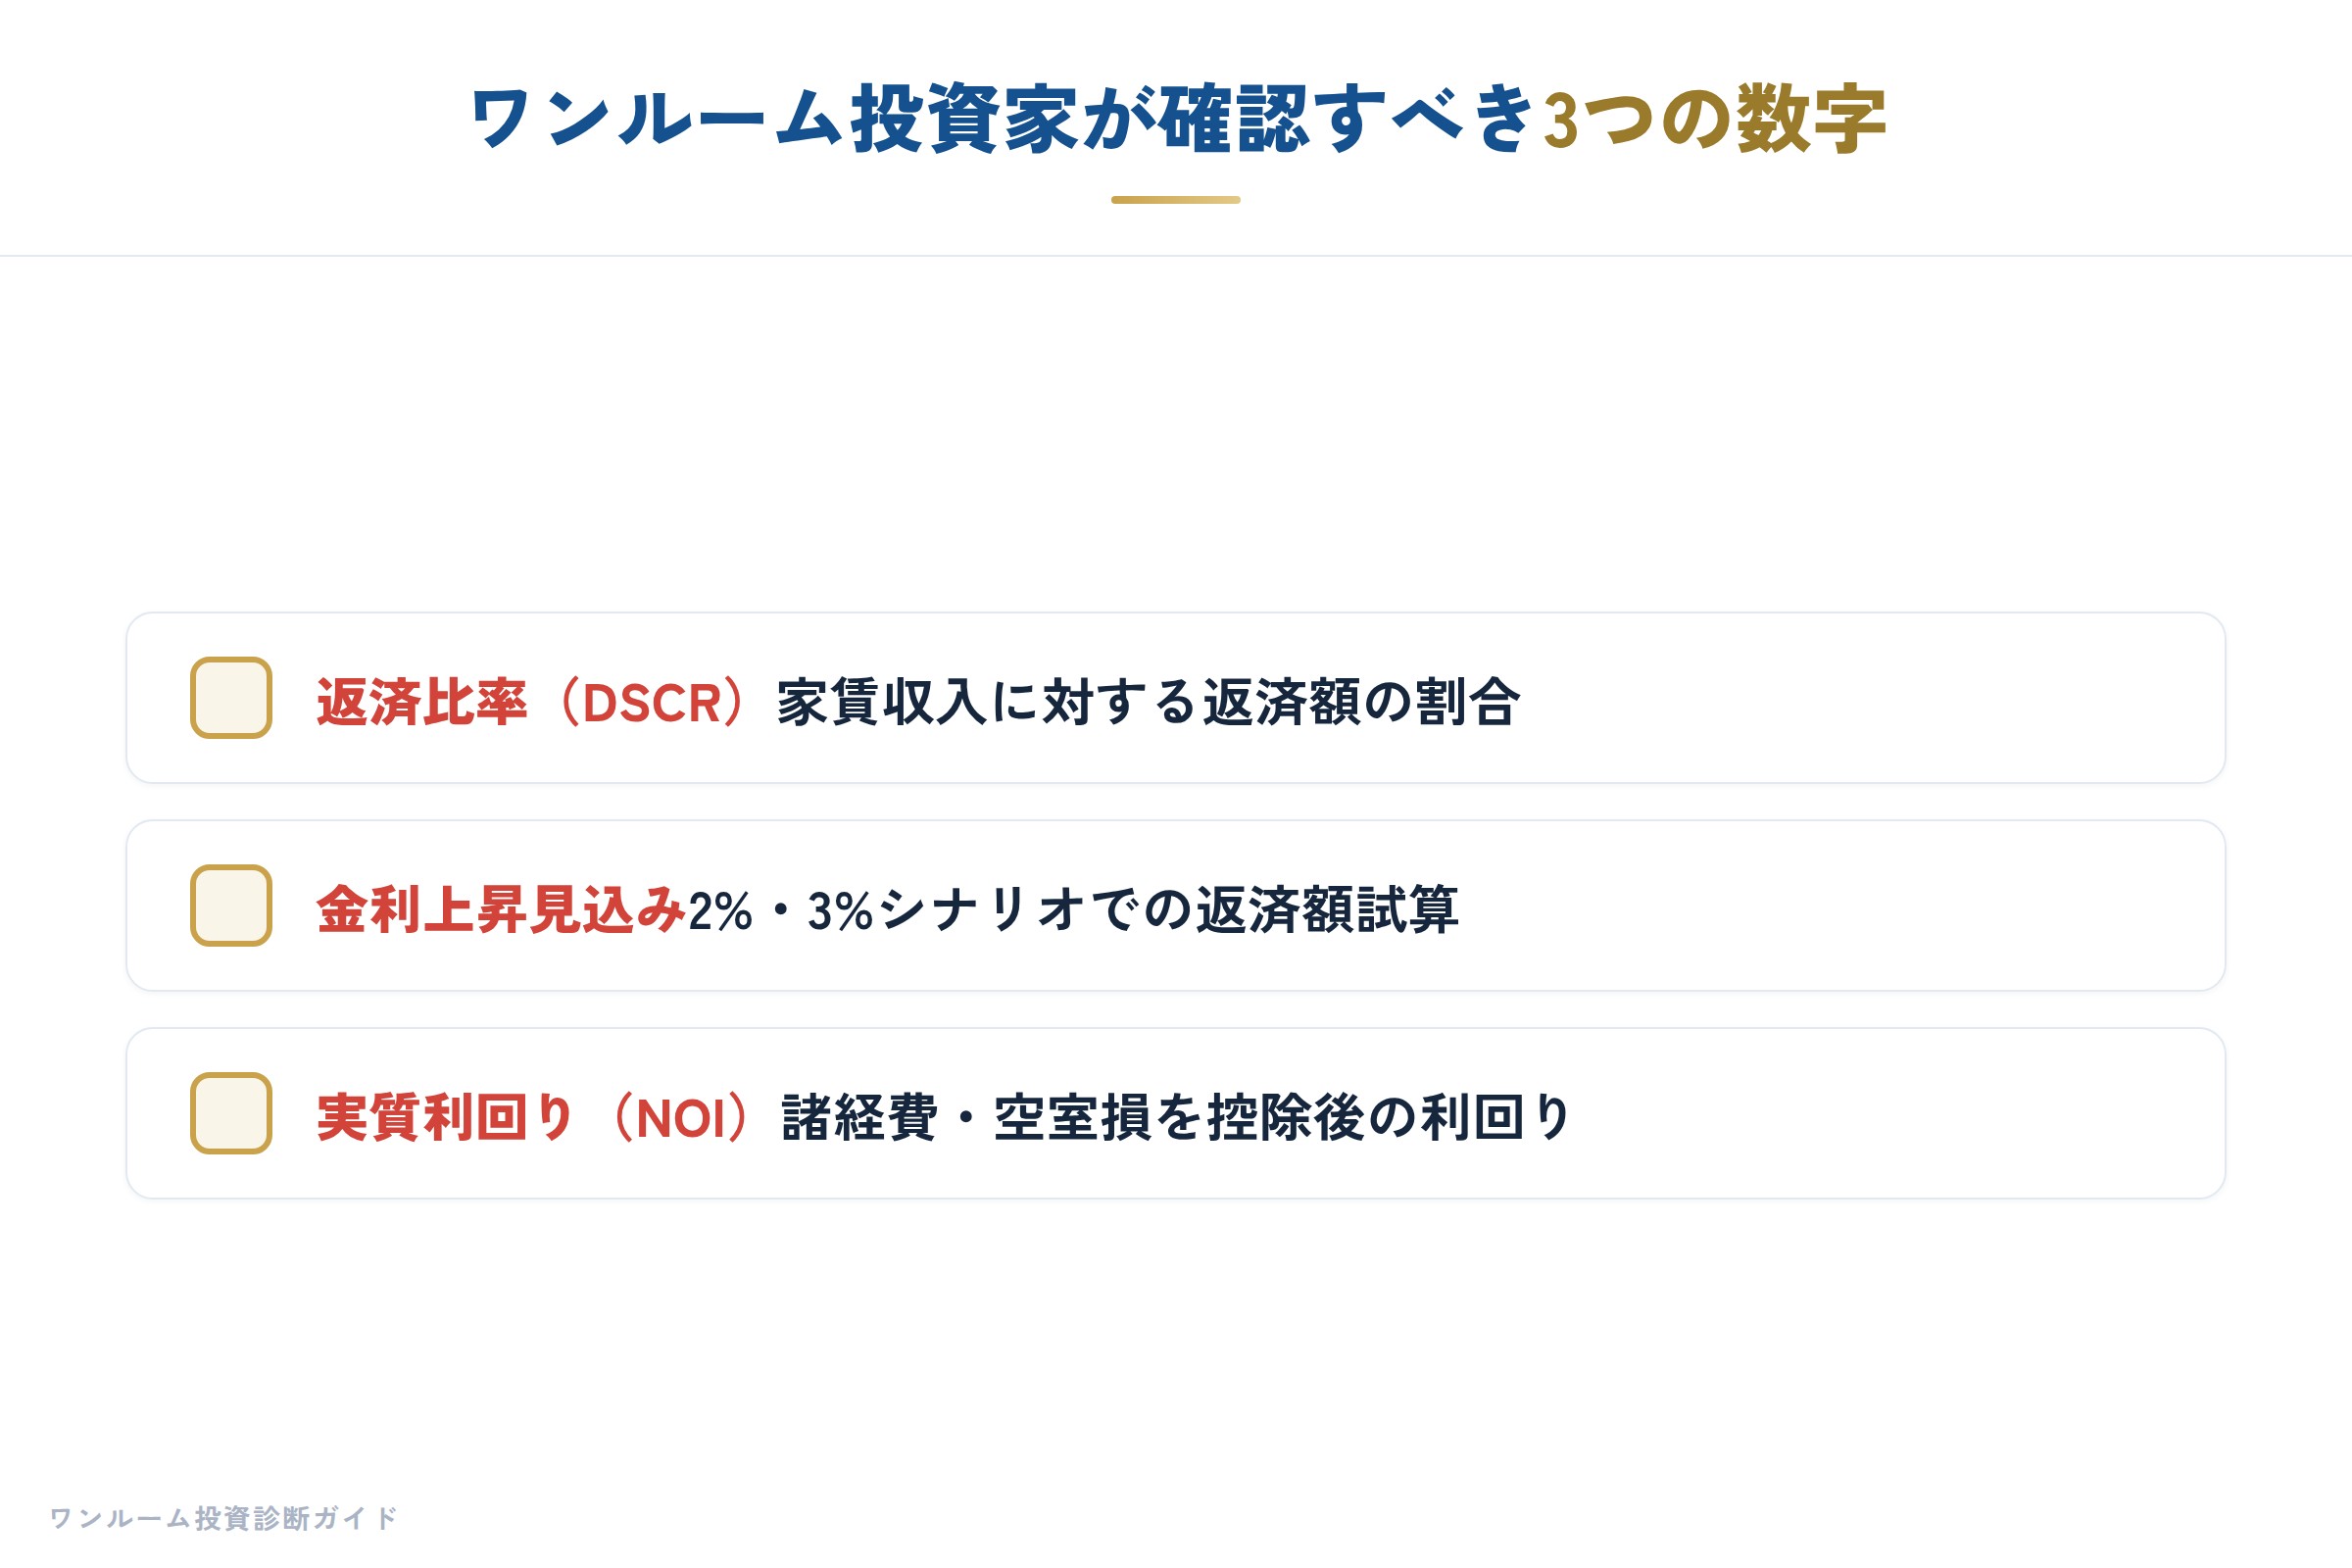
金融機関:金利上昇局面で「融資の選別」が加速? ワンルーム投資家が確認すべき3つの数字
先週まで物件の立地や新築市況の話をしてきましたが、いよいよ資金計画の核心である金融機関の動向が気になるところです。
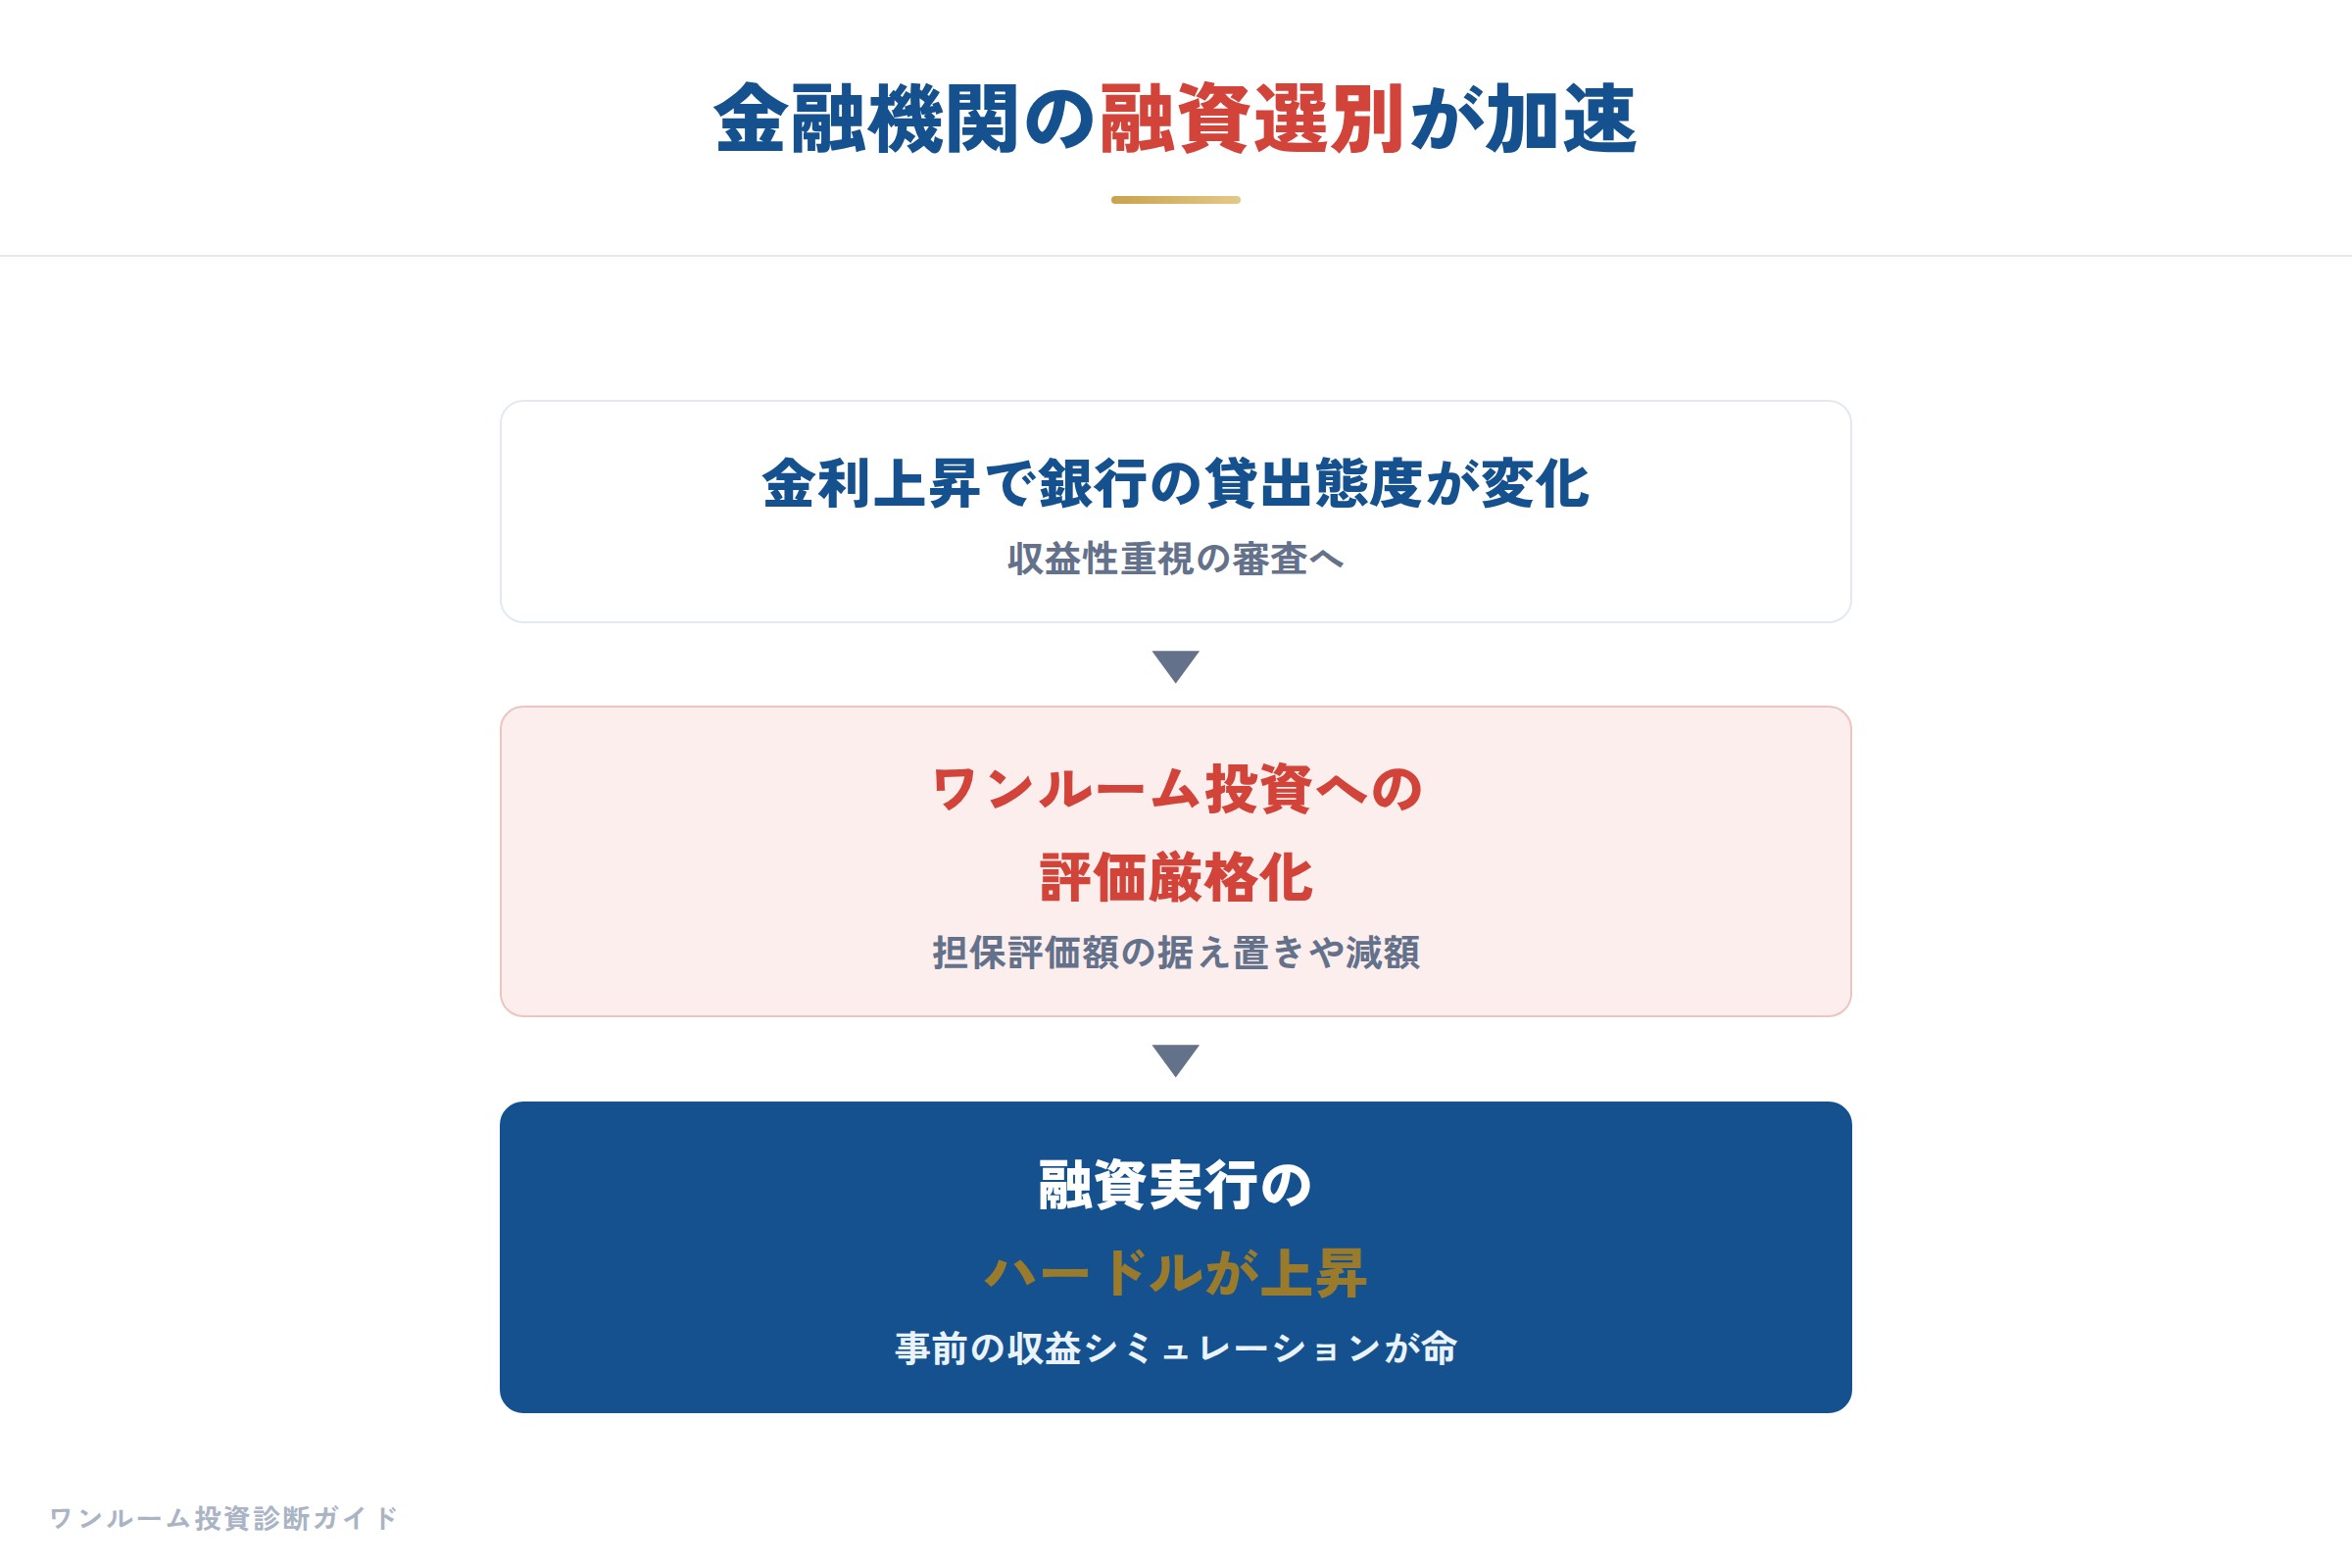
今週の素材を読み解くと、銀行やノンバンクが「金利を上げた」だけではなく、「どの物件に、どこまでの評価額を付けるか」という選別の基準を徐々に変え始めているようにわたしには映ります。
今週の四季報関連の分析では、金利上昇が追い風になるセクターとして金融機関が取り上げられていました。
銀行にとって金利が上がることは収益改善につながる構造であり、表向きは「貸す力が強まる」側面も持ち合わせています。
しかし、不動産投資家の目線で同じ金利上昇を見ると、借入コストの増加と、それに伴う返済比率の厳格化という重みがあります。
さらに「原油高・金利高・AI半導体株調整」の三重苦が市場で意識されており、金利の天井がまだ見えない状況下では、融資担当者は自然と慎重な姿勢を強めます。
わたしが営業時代に銀行の担当者と直接やり取りしていた時も、「金利が動く時は、まず担保の質を見直す」というのが定番の動きでした。
こうした金融機関の慎重さは、近畿圏の新築マンション市況を見れば裏付けられます。
8月の契約率は67.3%と2ヵ月ぶりに70%を割り込み、発売戸数は前年同月比44.2%減の517戸にとどまっています。
ところが1戸当たりの平均価格は5,947万円と前年比9.2%上昇し、単価にして97万2,000円と7.1%も値が上がっています。
この「売れ行き鈍化+価格高騰」の組み合わせは、銀行の担保評価担当にとっては典型的なリスクシグナルです。
銀行は購入者が支払った契約価格ではなく、将来の賃料収入や周辺の実勢取引をベースに評価額を算出します。
市場が縮小しつつ価格だけ上がれば、評価額は購入価格を大きく下回り、投資家は想定外の自己資金を追加で準備することを迫られます。
同様に、都心部のデータも金融機関の目線を変えています。
2024年の分譲マンション短期売買の状況を見ると、東京圏は6.6%、東京都全体で8.8%、東京23区で9.7%、そして都心6区では12.1%に達しています。
都心ほど短期売買の割合が高いという傾向は変わっておらず、これは銀行に「このエリアは投機が入りやすい」と認識させます。
わたしが営業時代に担当者から聞いた本音は、「短期転売の履歴が多いマンションは、担保評価を抑えざるを得ない」というものでした。
つまり都心6区の新築ワンルームは利回りや利便性では魅力的でも、銀行の目に映ると「転売が多い=価格の安定性に疑問」というレッテルを貼られるリスクがあるのです。
一方で、国交省がマンション長寿命化モデル事業を8件採択したことは、中古投資を考える方への追い風になりえます。
応募は11者11件あり、そのうち8件が採択されました。
銀行は築年数が経過した物件を担保に入れる際、修繕計画の具体性を厳しく見ます。
長寿命化計画が明確であれば、築年数以上の高い評価がつくケースもありますが、計画が後手に回っている場合、ノンバンクでも担保割合を下げられることがあります。
中古ワンルームを検討する際は、修繕積立金の水準だけでなく、このような国の制度に沿った長期的な管理計画があるかを確認すべきです。
こうした状況の中で、わたしが皆さんに提案するのは「金利だけで金融機関を選ばない」ということです。
仮にA銀行の金利が年0.3%、B銀行が年0.4%だったとして、A銀行の担保評価が300万円低ければ、実質的にはB銀行の方が有利です。
わたしがこれまで2,000人を超える相談で見てきた融資落ちや評価額の不足は、ほとんどが金利比較だけで物件を選んでしまったケースです。
最近の都心新築ワンルームは25〜30㎡で4,000〜4,600万円が相場の目安ですが、銀行の評価が3,800万円に留まることは珍しくありません。
この200〜800万円の差は、頭金として準備できるかどうかで投資の成否が分かれます。
今すぐ確認すべきは3つの数字です。
1つ目は、検討物件の㎡単価が近畿圏のように市場の実需から乖離していないか。
2つ目は、同エリアの短期売買比率が都心6区のように12%前後の高水準になっていないか。
3つ目は、自分の返済比率が金利上昇を見込んだ上で35%を超えていないか。
これらを自己診断する一助として、割高診断 の活用もご検討ください。
ちなみに、今週はクリアルが築地にアパートメントホテルを開業予定と発表したり、サンケイビルが西葛西でペット共生型賃貸を開発するといった動きもありました。
これらは賃貸需要の多様化を示していますが、銀行は「一般賃貸」を基準に評価する傾向が強いです。
民泊やペット可物件は稼働率のブレが大きいと見なされ、融資実行時に想定賃料を低く見られるケースがあります。
特殊な需要を狙う場合は、通常の賃貸想定で返済シミュレーションを組み、そこから余裕を持たせることが重要です。
今週の素材を通じて、わたしが強く感じたのは、「金利の時代」から「選別の時代」への移行です。
金融機関は金利上昇局面でより厳格な審査基準を持ち、物件の価値を自らの目で選別し始めています。
投資家はもはや「この物件がいいかどうか」だけでなく、「この物件を担保にして、どの金融機関がどこまで評価してくれるか」という視点を並列させる必要があります。
融資は投資の入口であり、同時に最大の関門です。
物件選びと資金計画の齟齬が生じないよう、無料相談で個別のセカンドオピニオンを受けることも、賢い選択だとわたしは考えています。
※ 本コラムは一般的な情報提供を目的としており、特定の投資物件や金融商品の勧誘を意図するものではありません。掲載の数値や事例は一般的な目安であり、実際の融資条件・金利・評価額は金融機関・物件・個人の属性により大きく異なります。投資判断は読者各位のご判断と責任において行ってください。
建設・不動産:新築供給の急減と建築費高騰が、中古ワンルーム相場に与える波及をどう読むか
先週までの賃貸市況や資金調達の話を踏まえれば、今週は供給サイド、つまり建設現場と開発計画の地殻変動を確認するタイミングだ。
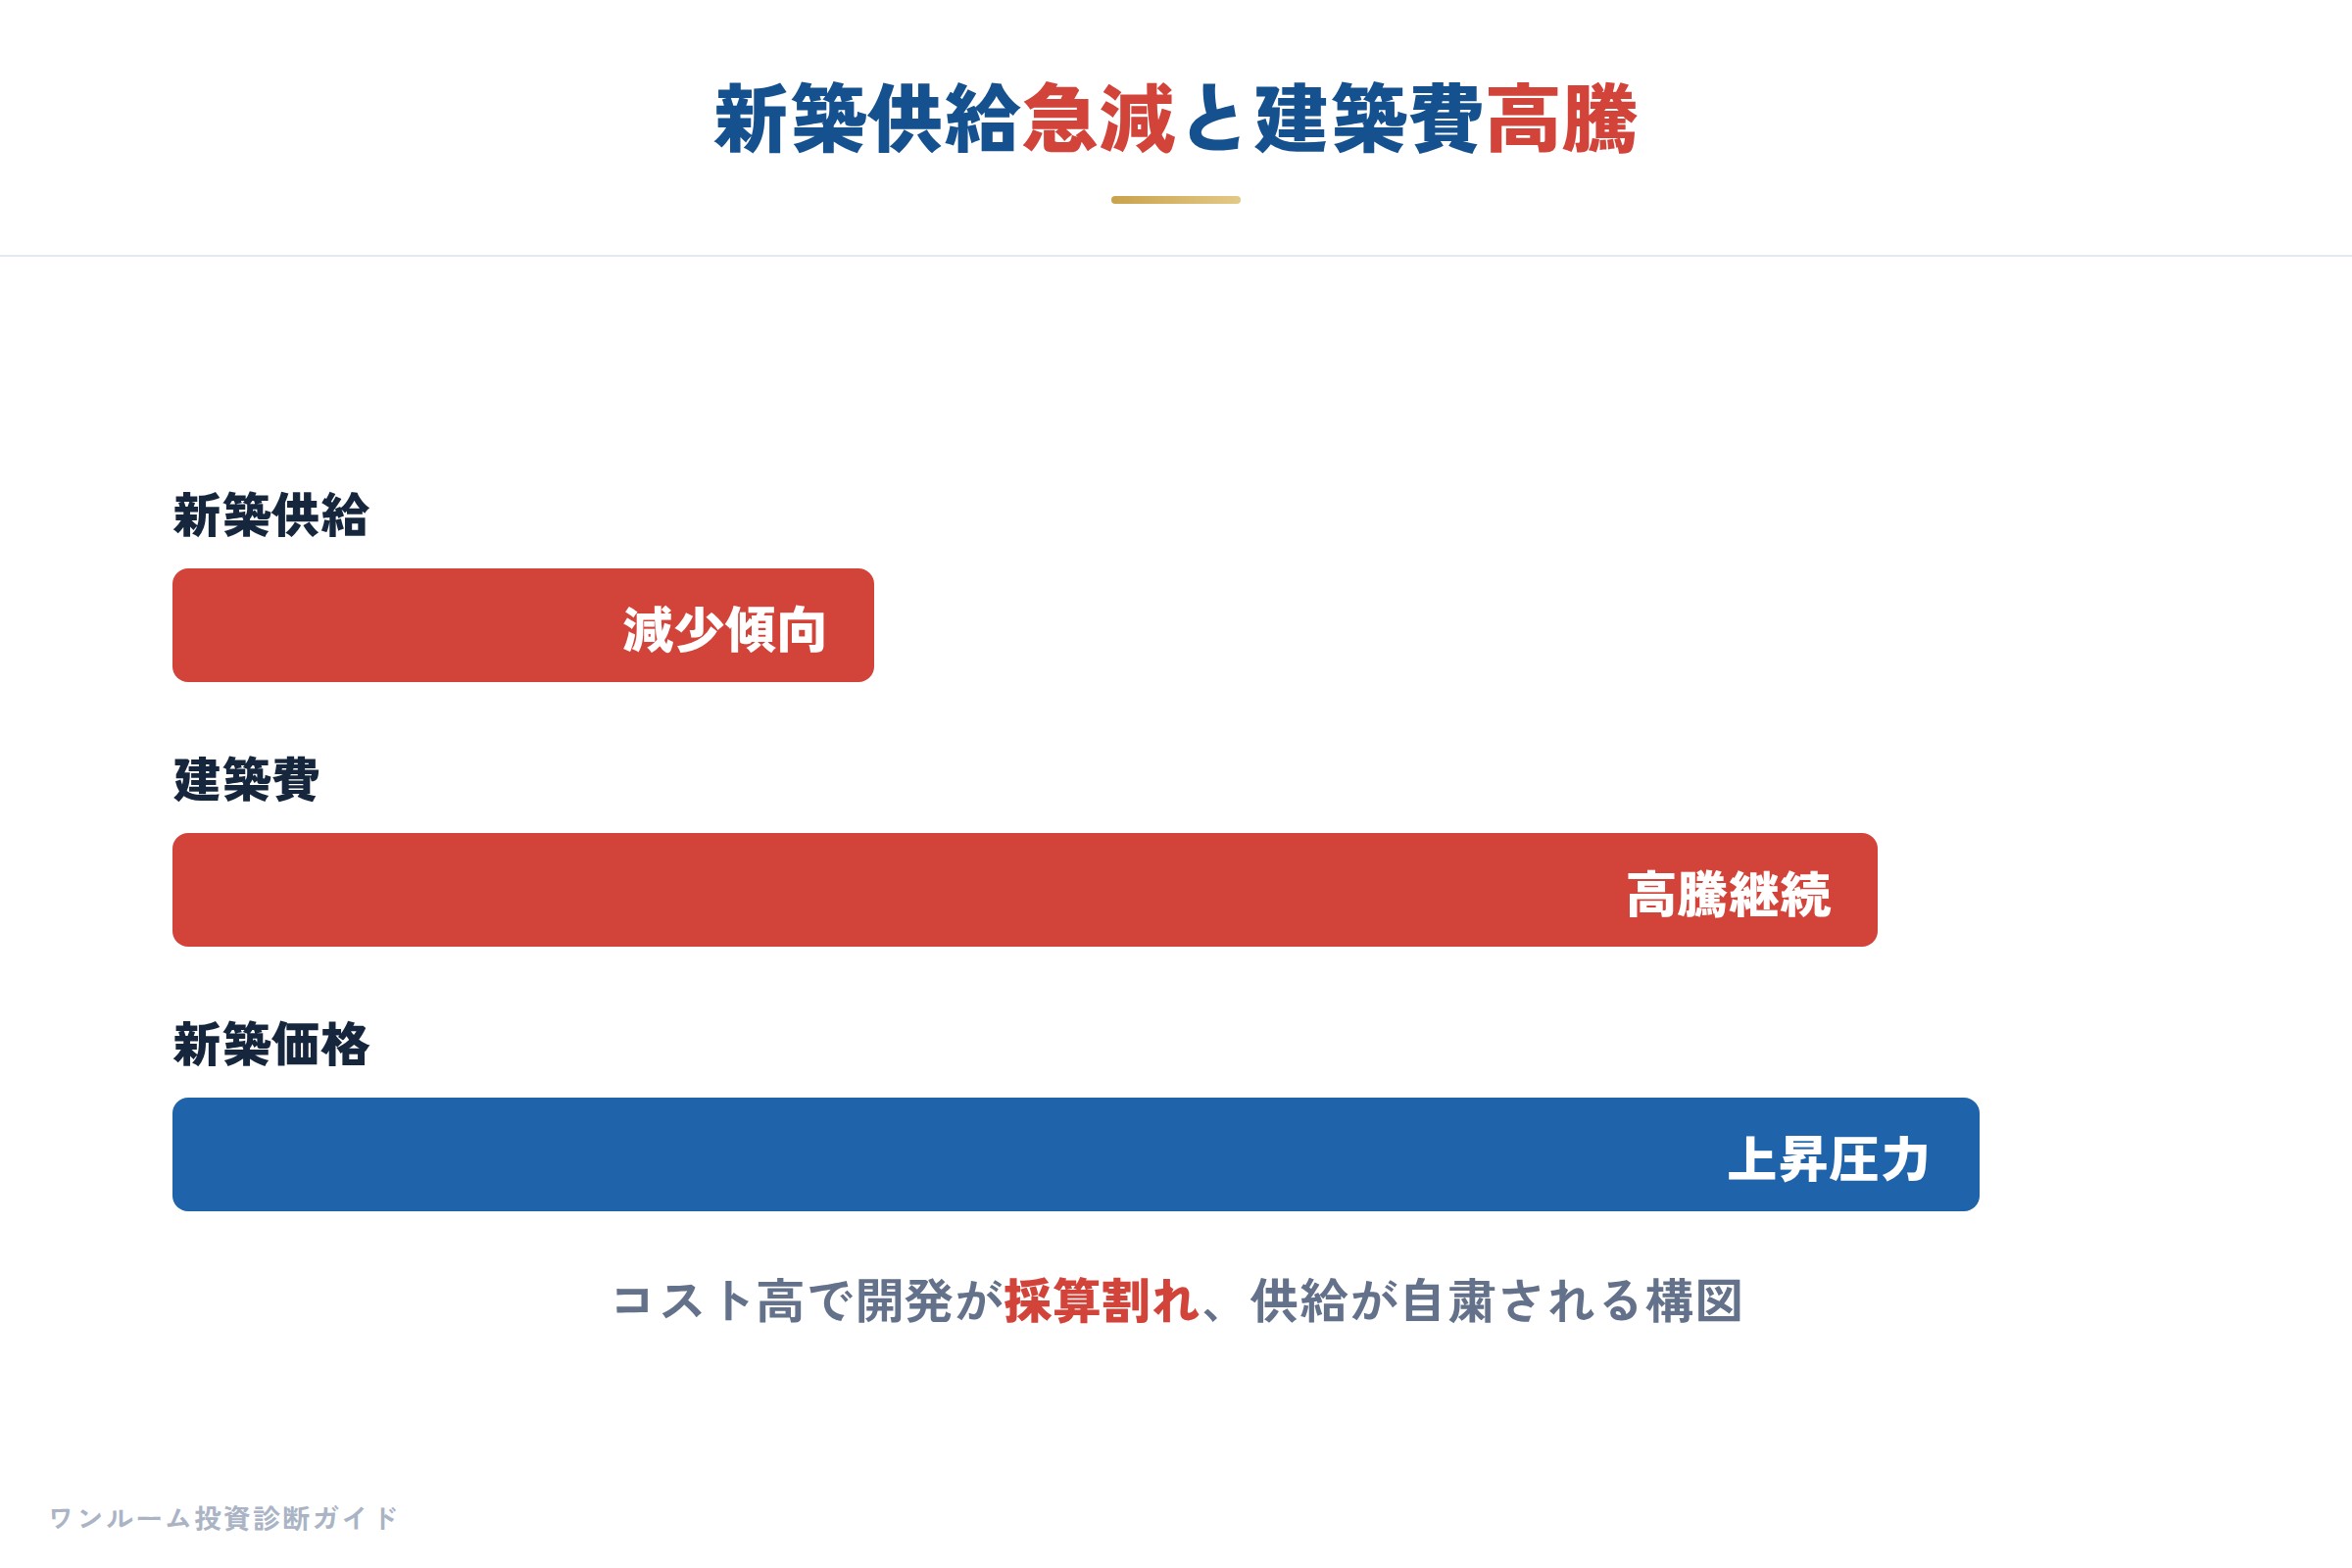
近畿圏の新築マンション市況は、明確に「量減・価高」の局面に入っている。
2026年9月の近畿圏マンション契約率は67.3%となり、2ヵ月ぶりに70%を割り込んだ。
同月の発売戸数は517戸で、前年同月比44.2%減と、2ヵ月ぶりに前年実績を下回った。
一方で、1戸あたりの平均価格は5,947万円(前年同月比9.2%上昇)、1平方メートル当たりの単価は97万2,000円(同7.1%上昇)と、いずれも3ヵ月連続で値を上げている。
売れ行きが鈍化する中で価格だけが上昇する、この構図はわたしが新築ワンルームの営業をしていた時代にも何度か見た光景だ。
当時は「値上げしても供給が追いつかない」という開発側の強気と、実際の購買層の慎重さが交錯し、市場に違和感が蔓延したものだ。
この違和感の本質は、建築費の高騰と人材不足による供給制約にある。
資材価格や労務費が下がらない限り、開発業者は無理に戸数を増やせないし、値下げもできない。
結果として、都心部の新築ワンルームは25〜30㎡で4,000〜4,600万円を軽く超える価格帯になりつつある。
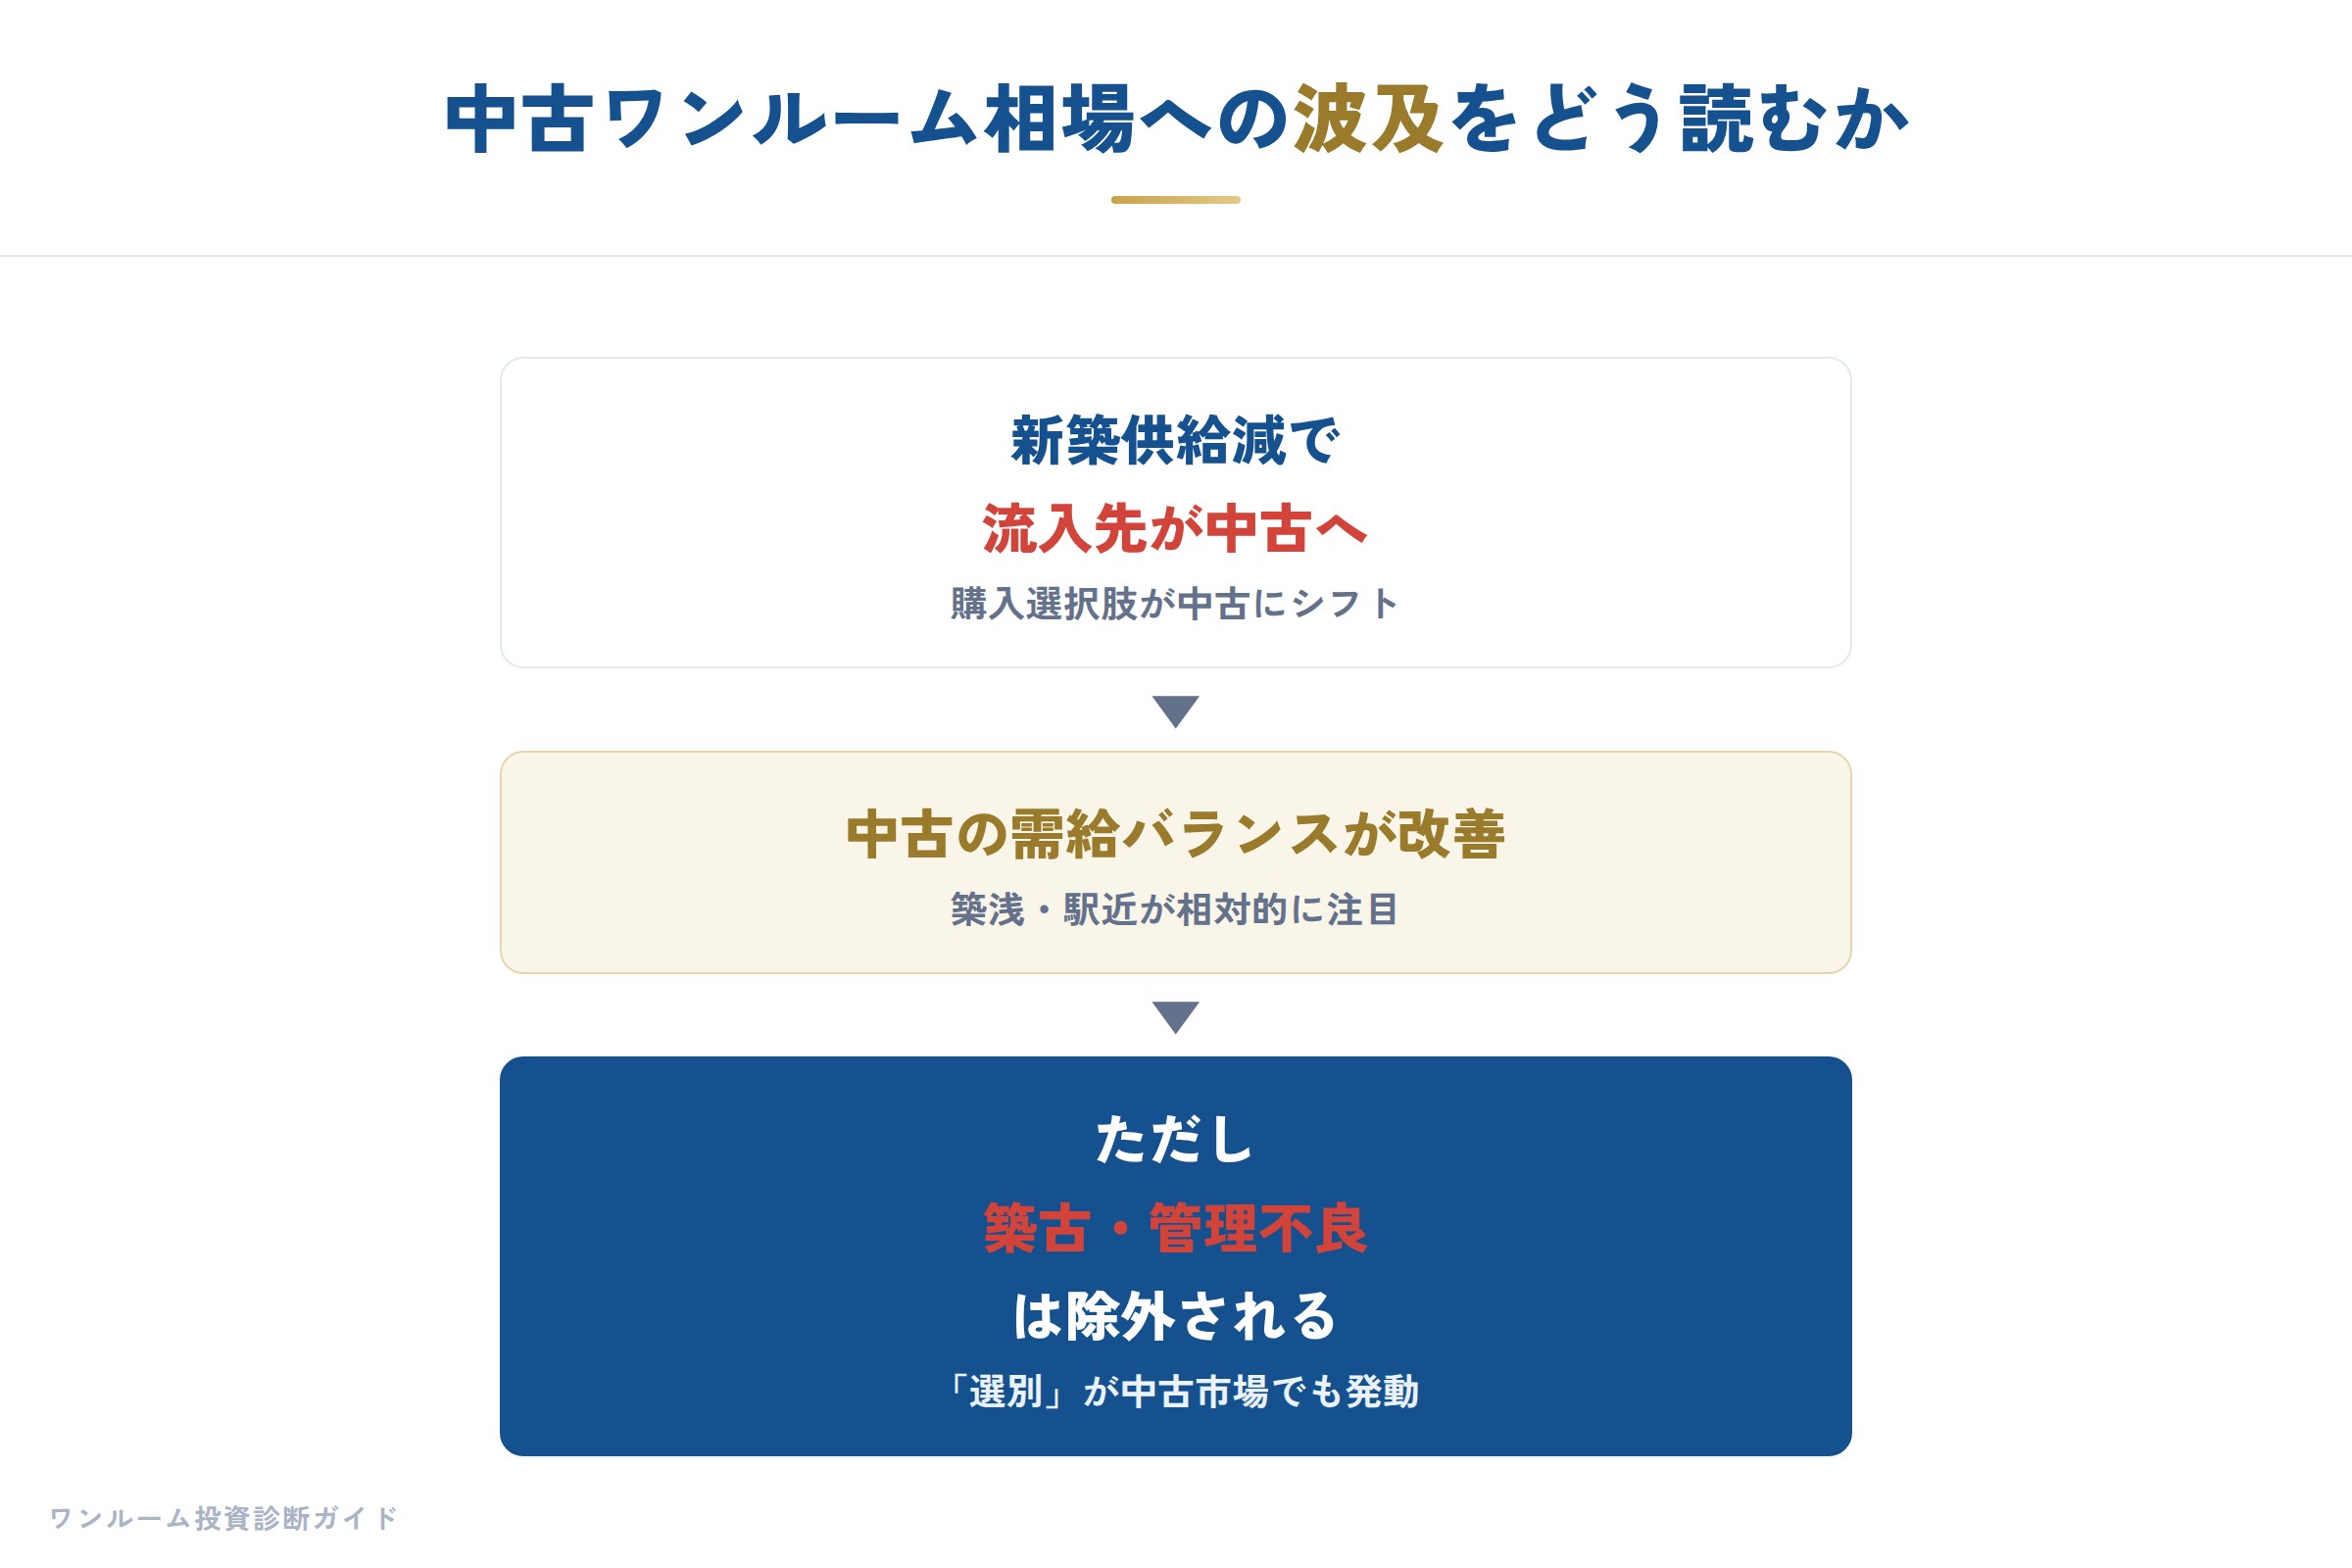
これが中古ワンルーム投資家にとっての第一の含意だ。
新築が手の届かない価格になると、投資初心者や資金に限りのある買い手は自然と中古市場へ流れる。
だが、ここで誤解してほしくない。
「新築が高いから中古も勝手に上がる」と安易に考えるのは危険だ。
中古価格が上昇するのは、あくまで「新築との価格差」が合理的に保たれ、かつ中古物件自体の収益性や資産性に魅力がある場合に限られる。
近畿圏のデータを見ると、即日完売したのは守口市や神戸市東灘区などの限定されたエリアの51戸だけだ。
供給が減れば必ずしも全地域で需給が逼迫するわけではない。
むしろ、供給が減る中で価格が上がっているのは、人気エリアの優良物件に限られている可能性が高い。
つまり、これから中古ワンルームを検討する場合、エリア選定の精度がこれまで以上に重要になる。
もう一つ、建築費高騰は中古市場にも間接的な影響を与える。
建築費が高ければ、新たな賃貸マンションの開発が抑制的になり、既存中古物件の相対的な希少性が高まる。
実際、東武不動産が豊島区東長崎で着工した賃貸マンションは総戸数12戸、壁式鉄筋コンクリート造の地上3階建てと、小規模・高品質な開発が増えている。
サンケイビルが西葛西で計画するペット共生型賃貸は、大型犬飼育対応という明確な差別化を図っている。
さらに大和ハウスが西宮に供給するGX志向型マンションは、一次エネルギー消費量を最大41%削減する住戸を31戸設けるなど、省エネ規制への先取りが顕著だ。
これらは新築賃貸・分譲の動きだが、中古ワンルーム投資家にとっての教訓は、今後の賃貸市場では「付加価値」の有無が家賃設定力を左右するという点だ。
ペット可や省エネ性能は、中古物件においても改装や設備投資で部分的に付与できる要素だ。
物件選びの際に、こうした付加価値を将来装備できる物理的余地があるかどうかを見極める目が必要だ。
次に、資産寿命の視点だ。
国交省がマンション長寿命化モデル事業で8件を採択したことは、中古物件の価値保全にとって追い風となる。
採択されたのはミサワホームや住友不動産らによる計画支援・工事支援で、具体的な修繕計画の策定や先導的な再生工事が後押しされる。
中古ワンルームを持つオーナーにとって、管理組合がこうした長寿命化の動きを掴んでいるかどうかは、将来的な資産価値の分かれ道になる。
わたしの2,000人を超える相談の中で、後悔が深いのは「修繕積立金の計画的な積み増しを軽視し、大規模修繕時に特別負担金が跳ね上がった」というケースだ。
長寿命化モデル事業は、そうした計画的な修繕サイクルの見直しを促す動きとして評価できる。
また、分譲マンションの短期売買動向は大きな変動がない。
東京圏で6.6%(24年1〜6月比0.3ポイント上昇)、大阪圏で4.8%(同0.8ポイント下落)、東京都心6区では12.1%(同0.1ポイント下落)だ。
投資家が panic 売りを急いでいる様子はなく、保有量は比較的安定していると読める。
ただし、都心6区の12.1%という水準は、それなりに短期売買が活発であることを示唆しており、高額物件ほど投資目的での入れ替わりが多い実態は変わっていない。
ワンルーム投資家が今やるべき判断は、供給減と建築費高を背景に、自分のポートフォリオの「築年数と収益性のバランス」を再点検することだ。
築古物件のまま放置すれば、新築・新築並みの中古との競争で家賃下落圧力を受ける。
一方で、過度に新築に近い価格で中古を買ってしまうと、利回りが押されてキャッシュフローが厳しくなる。
新築分譲の平均価格が5,947万円、平米単価が97万円という水準を見るとき、自分が検討している中古ワンルームがその何割に位置するか、収益還元で逆算した価格に対して割高になっていないかを確認すべきだ。
この点、割高診断 を使って客観的な指標を取るのも一つの方法だ。
最後に、マンション管理受託戸数が前年比0.2%増え、首都圏で352万戸を超えたというデータも無視できない。
管理戸数の増加は、中古マンションのストックが増え続けていることを意味する。
選択肢が増える中で、差別化要素と長寿命化の観点を兼ね備えた物件こそが、今後の値崩れを防ぐ。
※本記事は一般的な情報提供を目的としており、特定の不動産物件の購入・投資を勧誘するものではありません。掲載数値は提示素材や公的データに基づく一般的な目安であり、投資判断はご自身の責任で行ってください。
来週の注目と今週の結論
今週の結論を一言で申し上げると、「数字の平均値に惑わされず、自分が投資する層の実際の需給を見よ」ということです。
近畿圏の契約率が70%を割ったからといって市場全体が冷え込んだわけではありません。
供給戸数が前年比44.2%減と絞られ、残った物件は価格が高くても買える層に吸収されているだけです。
同様に、都心の短期売買が1割前後で堅調なのも、資産価値の高い物件を巡る限定的な動きに過ぎません。
ワンルーム投資家の皆様が見るべきは、全国平均ではなく「自分が買おうとしているエリアの、自分と同じ購入層がどう動いているか」です。
来週は、日銀の金融政策決定会合の結果が正式に市場に織り込まれるタイミングとなります。
特に、住宅ローン固定金利に直結する長期金利の動きは要注目です。
現時点で金利上昇が一服する気配は乏しく、借入を前提としたレバレッジ投資を考えている方は、返済シミュレーションを再度厳しく見直す必要があるでしょう。
また、国交省のマンション長寿命化モデル事業の採択結果が公表された今週ですが、来週以降、補助金の具体的な配分や再生計画の詳細が明らかになることで、中古マンション投資の新たな指標となる可能性があります。
さらに、ペット共生やGX・ZEH対応といった「住み心地の付加価値」が、新築分譲だけでなく賃貸市場の標準仕様に近づいてきています。
収益物件を検討する際、これらの設備が今後の家賃設定力にどう影響するかは、もはや無視できない視点となりました。
相場が不透明な時こそ、一人で考え込まず、不動産投資セカンドオピニオンを活用してください。
わたしの無料相談は、買う前の物件診断から、持ち続けるか迷っている時の収益性検証まで、売らない第三者としてお受けしています。


