※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
不動産市場に「節目」が見え始めた今、ワンルーム投資家は「価格の微調整」と「賃料の堅調」という温度差をどう読み解くべきか。
・東京都の既存マンション価格が28ヵ月ぶりに下落し、首都圏分譲価格も4月以来の1億円割れ——都心高値に買い手の疲れが見え始めた。
・賃貸ビル業況は「良い」が65%と堅調、私募ファンド市場も52.2兆円へ拡大——「不動産」への資金流入自体は止まっていない。
・金利上昇圧力が続く中、個人の住まい選択(東京離れ・小住化)も加速——投資家に求められるのは「立地の強さ」と「キャッシュフローの再計算」だ。
価格が下がると「買い時か?」と焦り、上がると「乗り遅れた」と焦る。今週の数字は、単純な「上げ下げ」ではなく、市場の「選択と集中」を示している。わたしが2,000人超の相談で感じるのは、こうした「節目」こそが、物件選びの精度を大きく左右する場面だということ。落ち着いて構造を読み、自分のポートフォリオに本当に必要なものは何かを問い直す週にしたい。
日銀ウォッチ:市場の水圧を押さえる「蓋」が、ワンルームローンのリスクを覆い隠す
『今週のまとめ』を始めるにあたり、まず皆さんが最も気にかけているであろう「金利の土台」を確認しておきたいと思います。
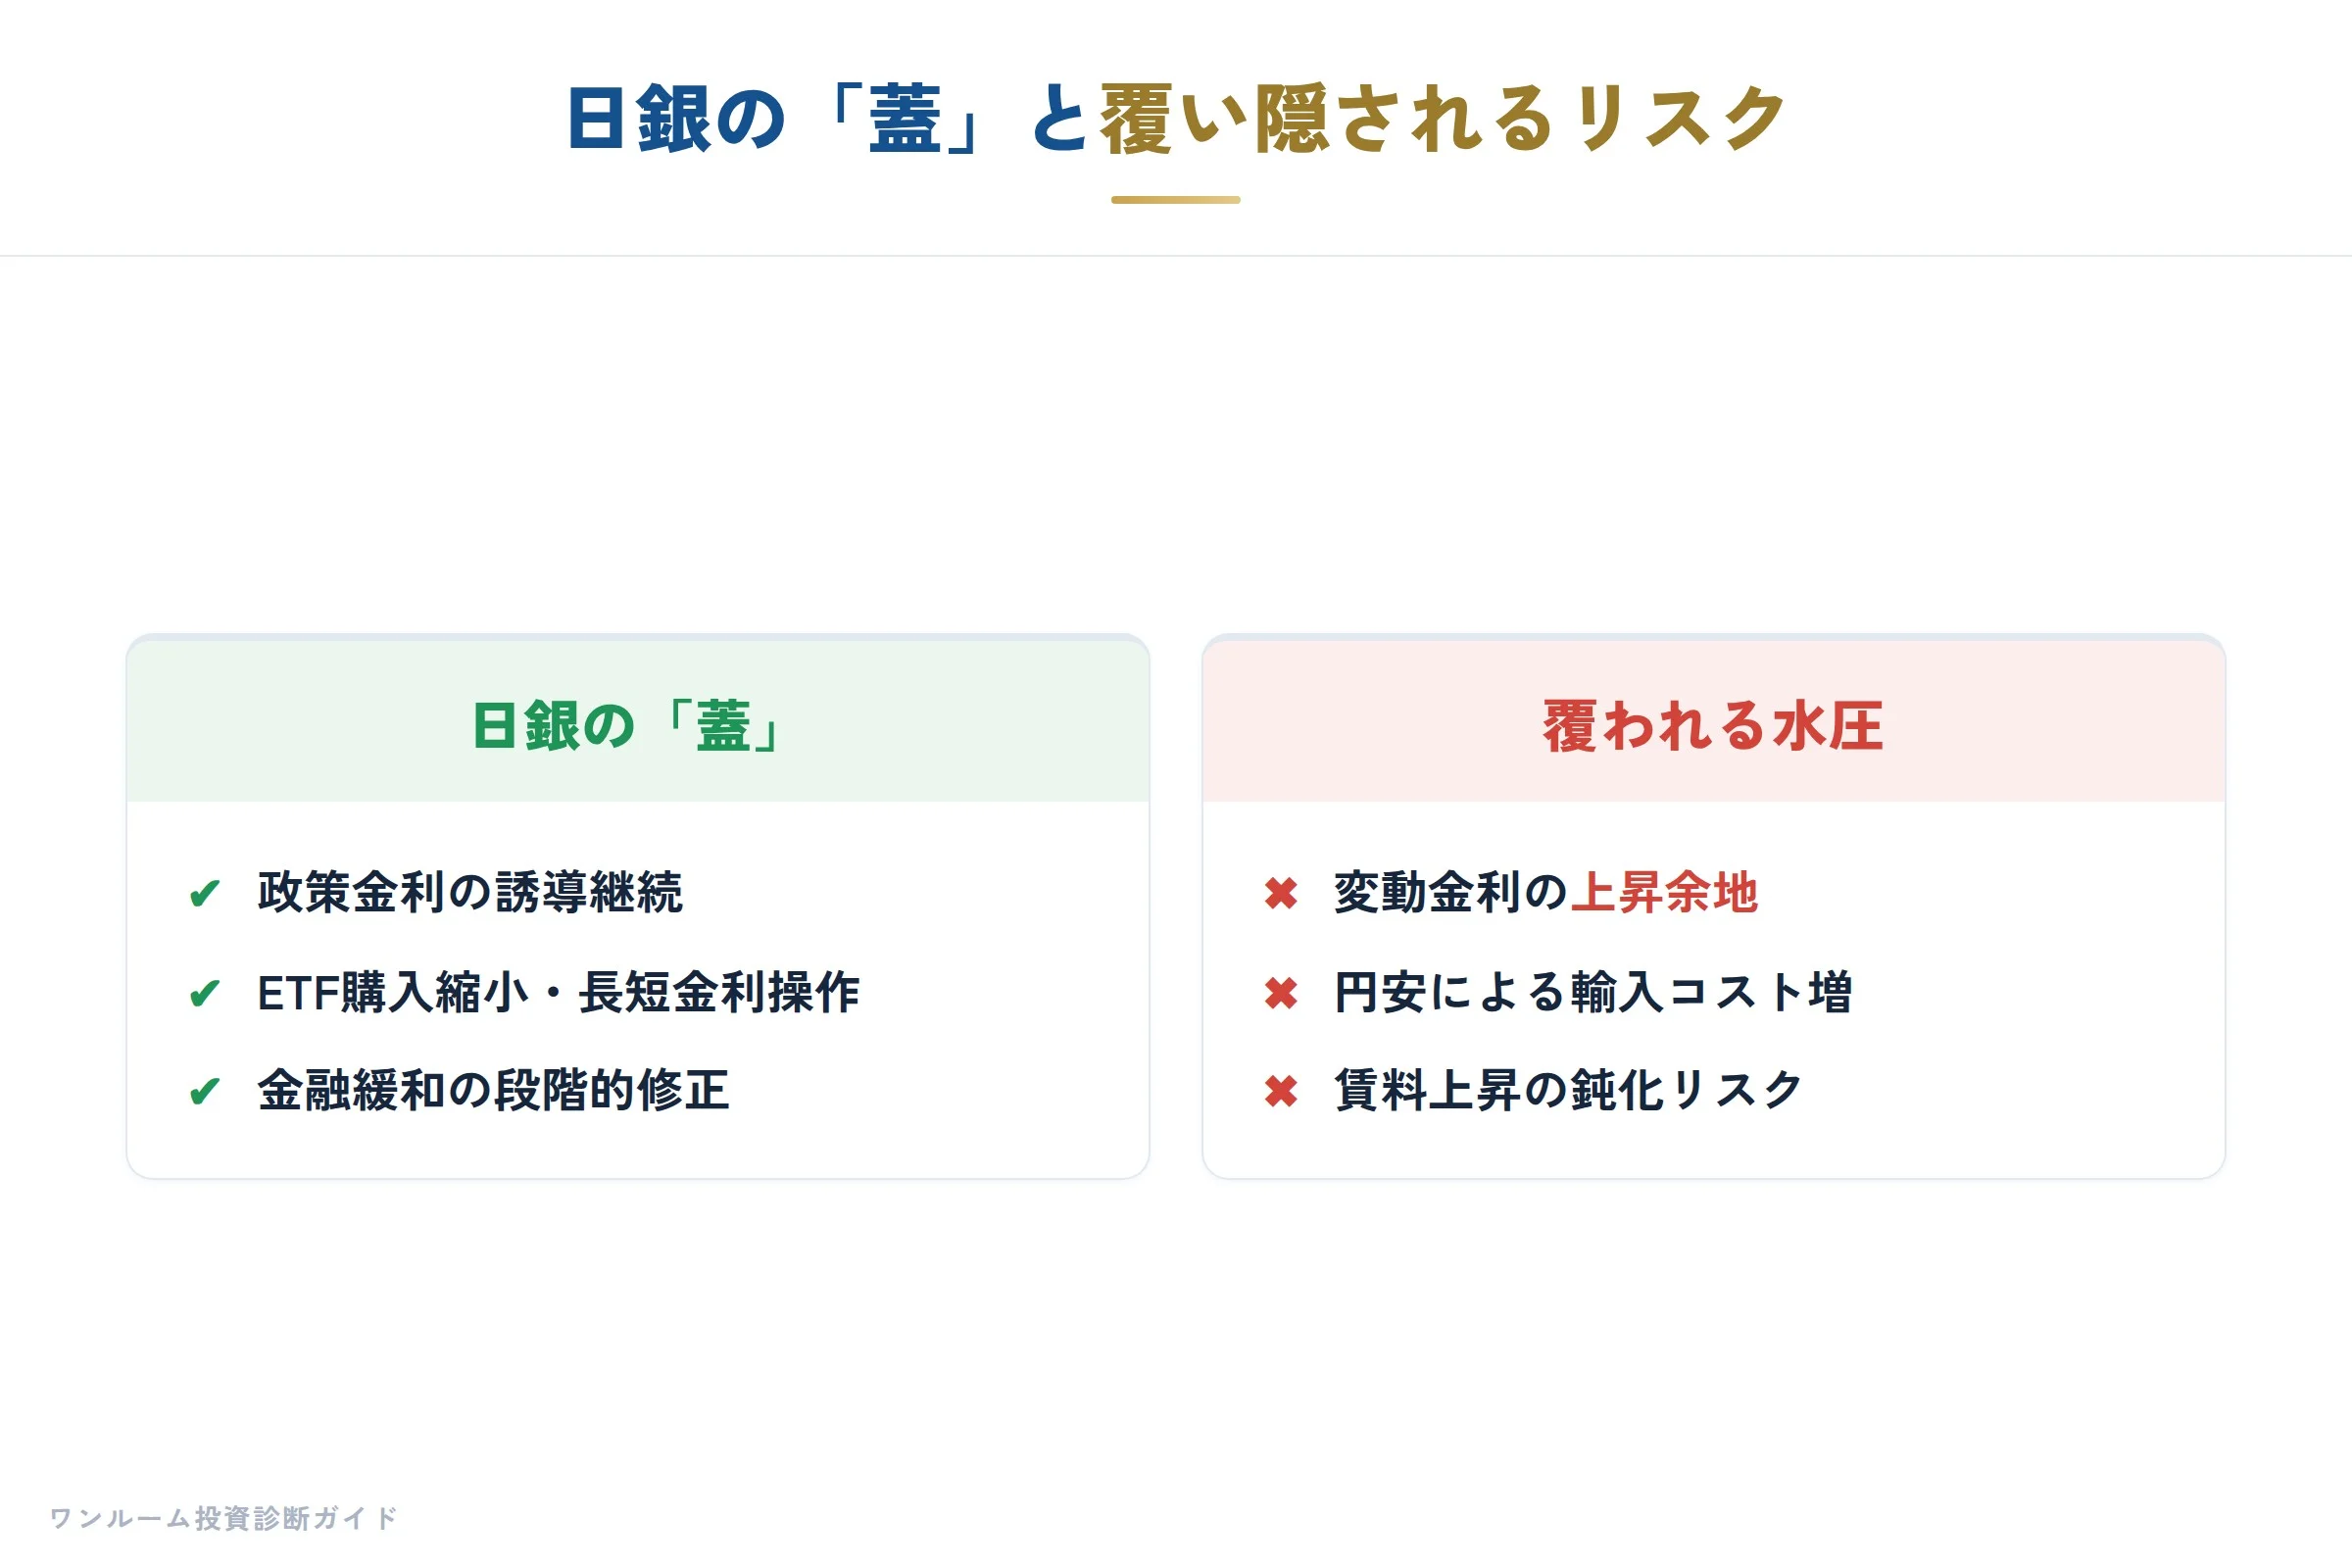
今週の市場でわたしが最も注視したのは、米当局が長期金利の上昇を物理的に抑え込もうとする動きが際立っていることです。
FRBや米財務省が国債の買い入れ額を増やすなどして市場に介入し、金利の上昇を一時的に鎮めようとしています。
しかし、この「蓋押し」は水圧そのものを減らしているわけではありません。
むしろ市場からの健全なシグナルを遮断し、不動産投資家が「金利はまだ上がらない」と錯覚する温床になっていると、わたしは見ています。
正直に言うと、わたしが大手新築ワンルームの営業をしていた数年前は、「金利は今後も低い」が暗黙の前提でした。
当時のモデルルームでは、営業マンが「仮に金利が上がっても賃料でカバーできます」と口を揃えて説明していました。
しかし、2,000人を超える相談を受けてきて、今はその前提が根本から揺らいでいると強く実感しています。
特に今週の米国の動きは、日銀だけでなく日本の金融市場にも連動圧力をかけ続けています。
米長期金利が自然な水準を求めて上昇しようとする中、当局がそれを買い入れで押さえ込もうとしても、結局はそこで抑え込んだ分だけ、別の場所で圧力が漏れ出します。
この構造を理解していない投資家ほど、油断してローンを組んでしまうリスクが高いのです。
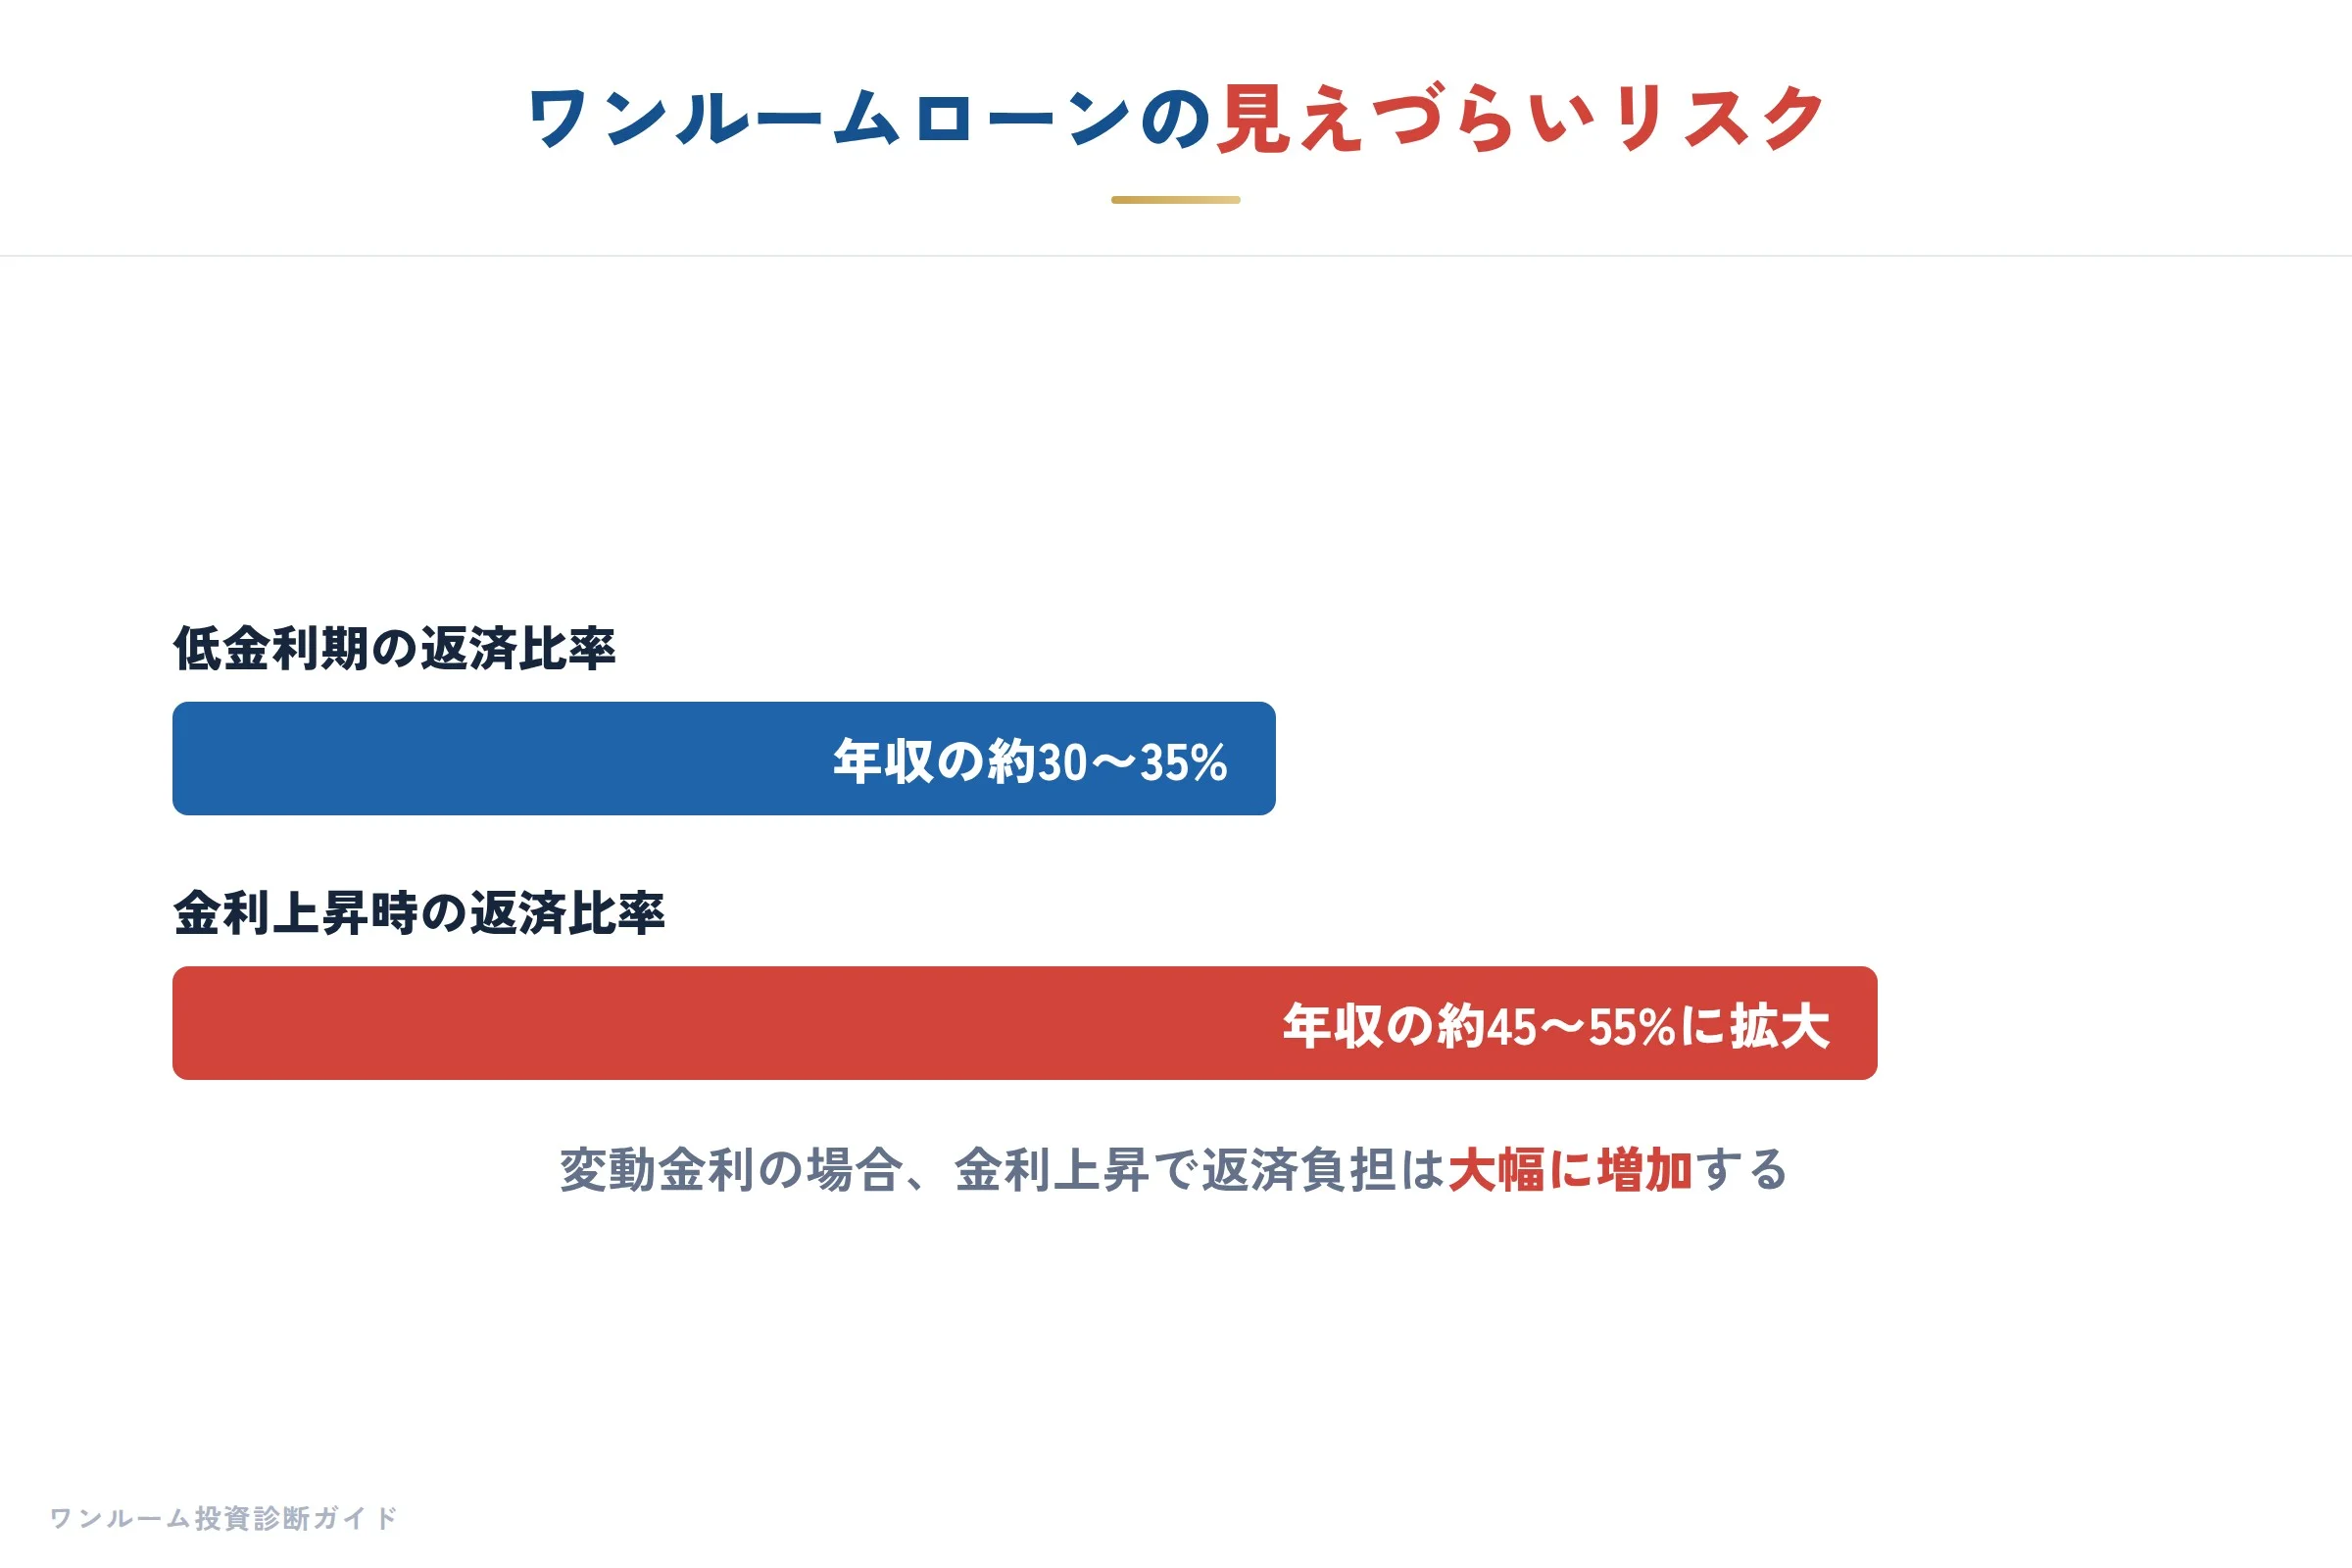
では、この「蓋押し」環境がワンルーム投資家の家計にどう影響するのでしょうか。
具体例で考えてみます。
都心の新築ワンルームは、最近は4,000万円前後が相場の目安です。
仮に4,000万円を35年の元利均等返済で借り入れた場合、金利1.5%なら月々の返済額はおおむね12.2万円前後です。
しかし金利が2.5%に上昇すると、月々の返済額はおおむね14.3万円前後に増えます。
単純計算で月2.1万円、年間に換算すると25万円以上のキャッシュフローの圧縮です。
さらに金利が3%になれば、月々の返済額はおよそ15.4万円に達し、総返済額は元本の4,000万円に対して約5,750万円となります。
つまり利息負担だけで1,750万円を超える支出が上乗せされる計算です。
ここで初心者の方がつまずきやすいのは、「今の借り入れ金利はまだ低いから大丈夫」という安心感です。
確かに今日時点の変動金利や固定金利の表示は、急激に暴騰しているわけではありません。
しかし市場の金利スワップや長期国債の動きは、すでに「これから上がる」という期待を織り込み始めています。
当局がその期待を一時的に打ち消そうとしても、財政需要やインフレ圧力といった根本的条件が変わらない限り、金利の上昇圧力は消えません。
わたしはこの状況を「目の前の道路が平坦に見えても、少し先で地盤が沈下している状態」だと考えています。
今は蓋がされているので平坦に見えますが、いざ固定金利の期間が切れたり、借り換えのタイミングが来たりしたときに、大きな段差に足を取られるのです。
この数字を聞いて「賃料を値上げすればいい」と考える方もいらっしゃるでしょう。
しかし賃料はオーナーの都合では簡単には上げられません。
入居者の賃料相場や景気の冷え込みを考えると、金利分をそのまま賃料に転嫁するのは現実的ではありません。
わたしが営業マンだった頃、金利リスクを正直に説明すると契約が遠のくのを何度も経験しました。
だからこそ、今は不動産投資セカンドオピニオンとして正直に言えます。
金利上昇分を賃料で完全にカバーできる物件は、ごく限られています。
では、今週この素材を見たオーナーとして、具体的に何をすべきでしょうか。
まず、既に物件をお持ちの方は、現在のローンの「返済比率」を再計算してください。
賃料収入に対して、ローン返済がどの程度を占めているか。
一般的に35%を超えると金利上昇時の余裕がなくなり、50%を超えると危険水域とされています。
この比率が高い場合、繰上返済や金利タイプの見直しを検討する価値があります。
次に、新規購入を検討されている方へのアドバイスです。
これから物件を選ぶ際は、現在の適用金利ではなく、必ず「金利2%」「金利3%」というストレステストを通してシミュレーションしてください。
物件の収支が成り立つのは、今の低金利だからではなく、ある程度の金利上昇に耐えうる構造だからです。
また、こうした市場が人工的に歪められている時こそ、物件そのものの本質的な収益性を冷静に見極めることが大切です。
表面的な利回りに踊らされず、その物件が本当に妥当価格なのかを確認するために、割高診断などの第三者目線のツールを活用されることをお勧めします。
わたしが不動産投資セカンドオピニオンとして重視しているのは、市場の「見た目の平穏」と「実際のリスク」の乖離です。
当局が介入することで、多くの投資家が金利リスクから目を背けやすくなります。
しかし、不動産は長期で持つ資産です。
35年というローン期間の中で、今のような「蓋押し」が何度も継続する保証はありません。
むしろ、今が一時的な平穏であることを前提に、水圧に耐えうる船体を固めておくべき時だと考えます。
日銀の動向だけでなく、米国の金利政策の根底にある「市場対当局」の構造を理解し、自分のポートフォリオに落とし込む。
それが、今週の金利素材がワンルーム投資家に投げかけている、もっとも誠実な受け止め方ではないかと思います。
20代からのマイホーム考:賃貸オーナーの支出増が示す「住むコスト」と資産形成の距離感
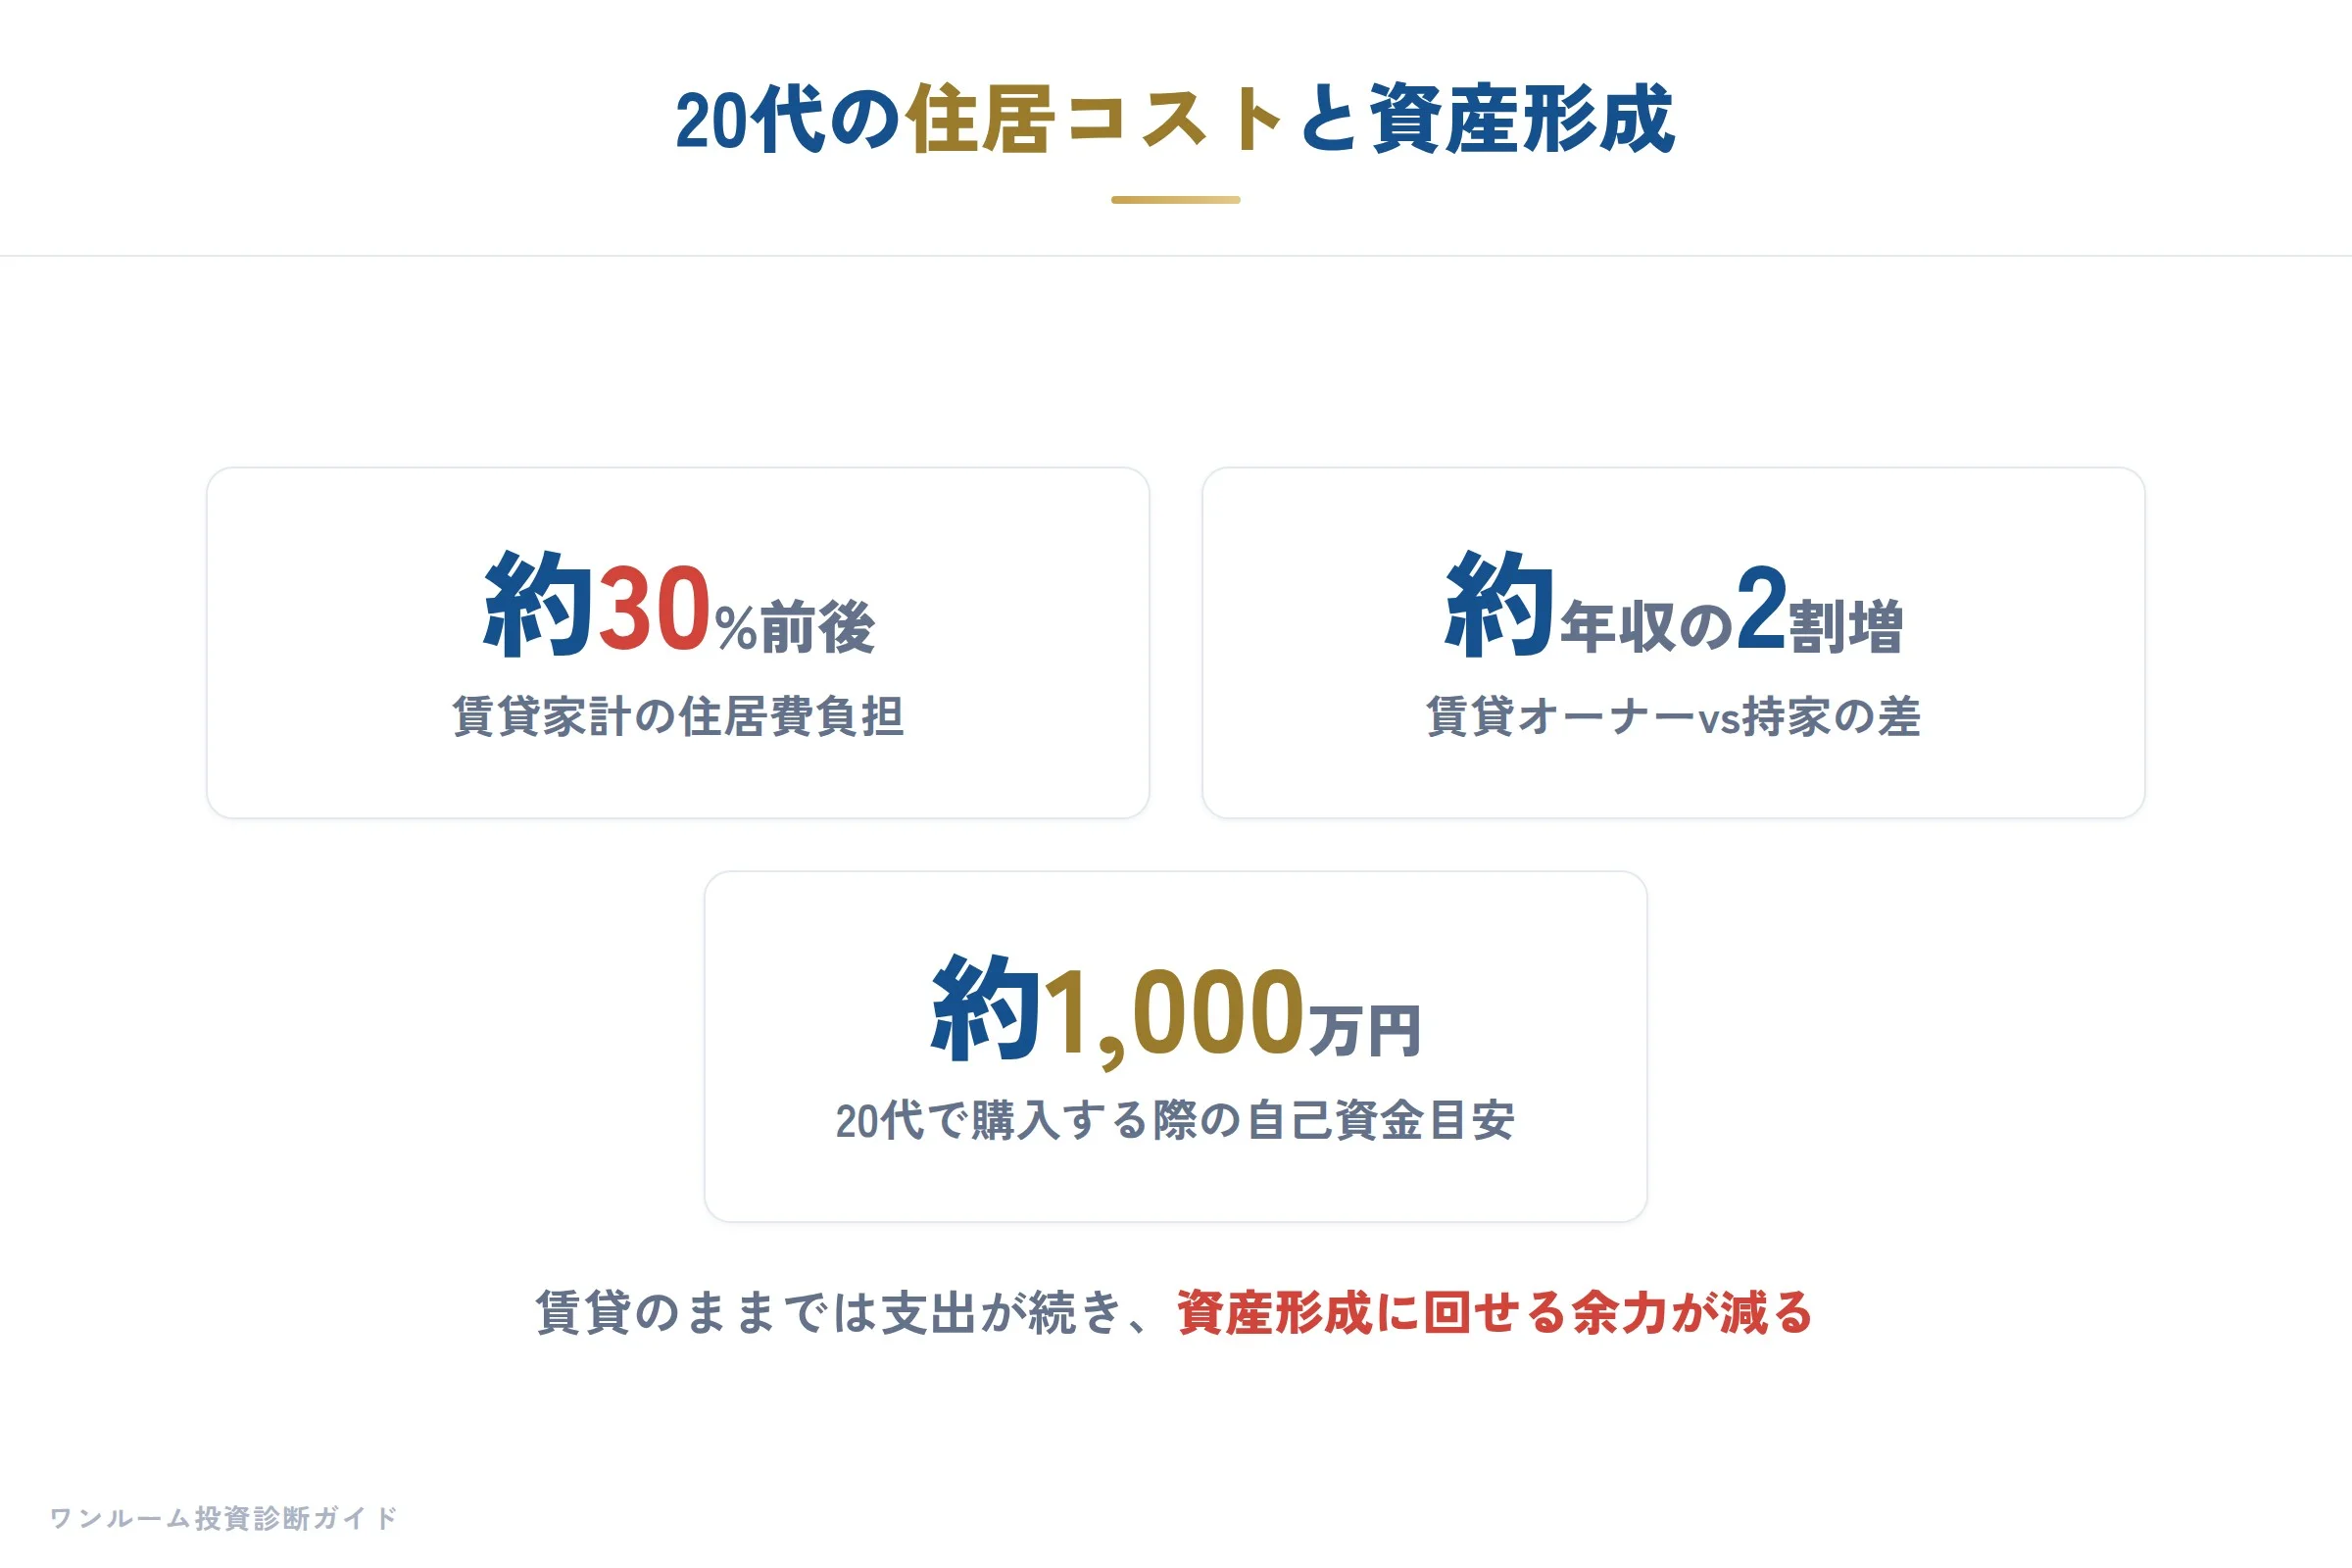
前章で整理した市場の根拠を、今度は個人の住まい選びという身近な軸に落とし込んでみたいと思います。
20代のうちに「まず自宅を買うべきか」「賃貸で柔軟性を保つべきか」と悩んでいる方から、ワンルーム投資との組み合わせについて相談を受けることは非常に多いです。
わたしが2,000人超の相談を通じて実感しているのは、この年代の方ほど「住むこと」と「資産を持つこと」の区別がついていないケースが多いということです。
賃貸ビル事業の業況について、東京商工リサーチが2万1,520社を対象にした調査では、「良い」と「やや良い」の合計が65%に達しました。
一方で、直近1年間の収入が「増加した」と答えたのは37%にとどまる一方、支出が「増加した」と答えたのは63%でした。
さらに支出増の対策として「賃料の値上げ」を採用している事業者が52%と過半数を占めています。
この数字の裏には、固定資産税や修繕費、借入金利の上昇圧力が賃貸住宅のオーナーに直接のし掛かっている現実があります。
業況が「良い」と感じている経営者が6割を超えても、その実態は「コスト増を賃料で補填している」という構図です。
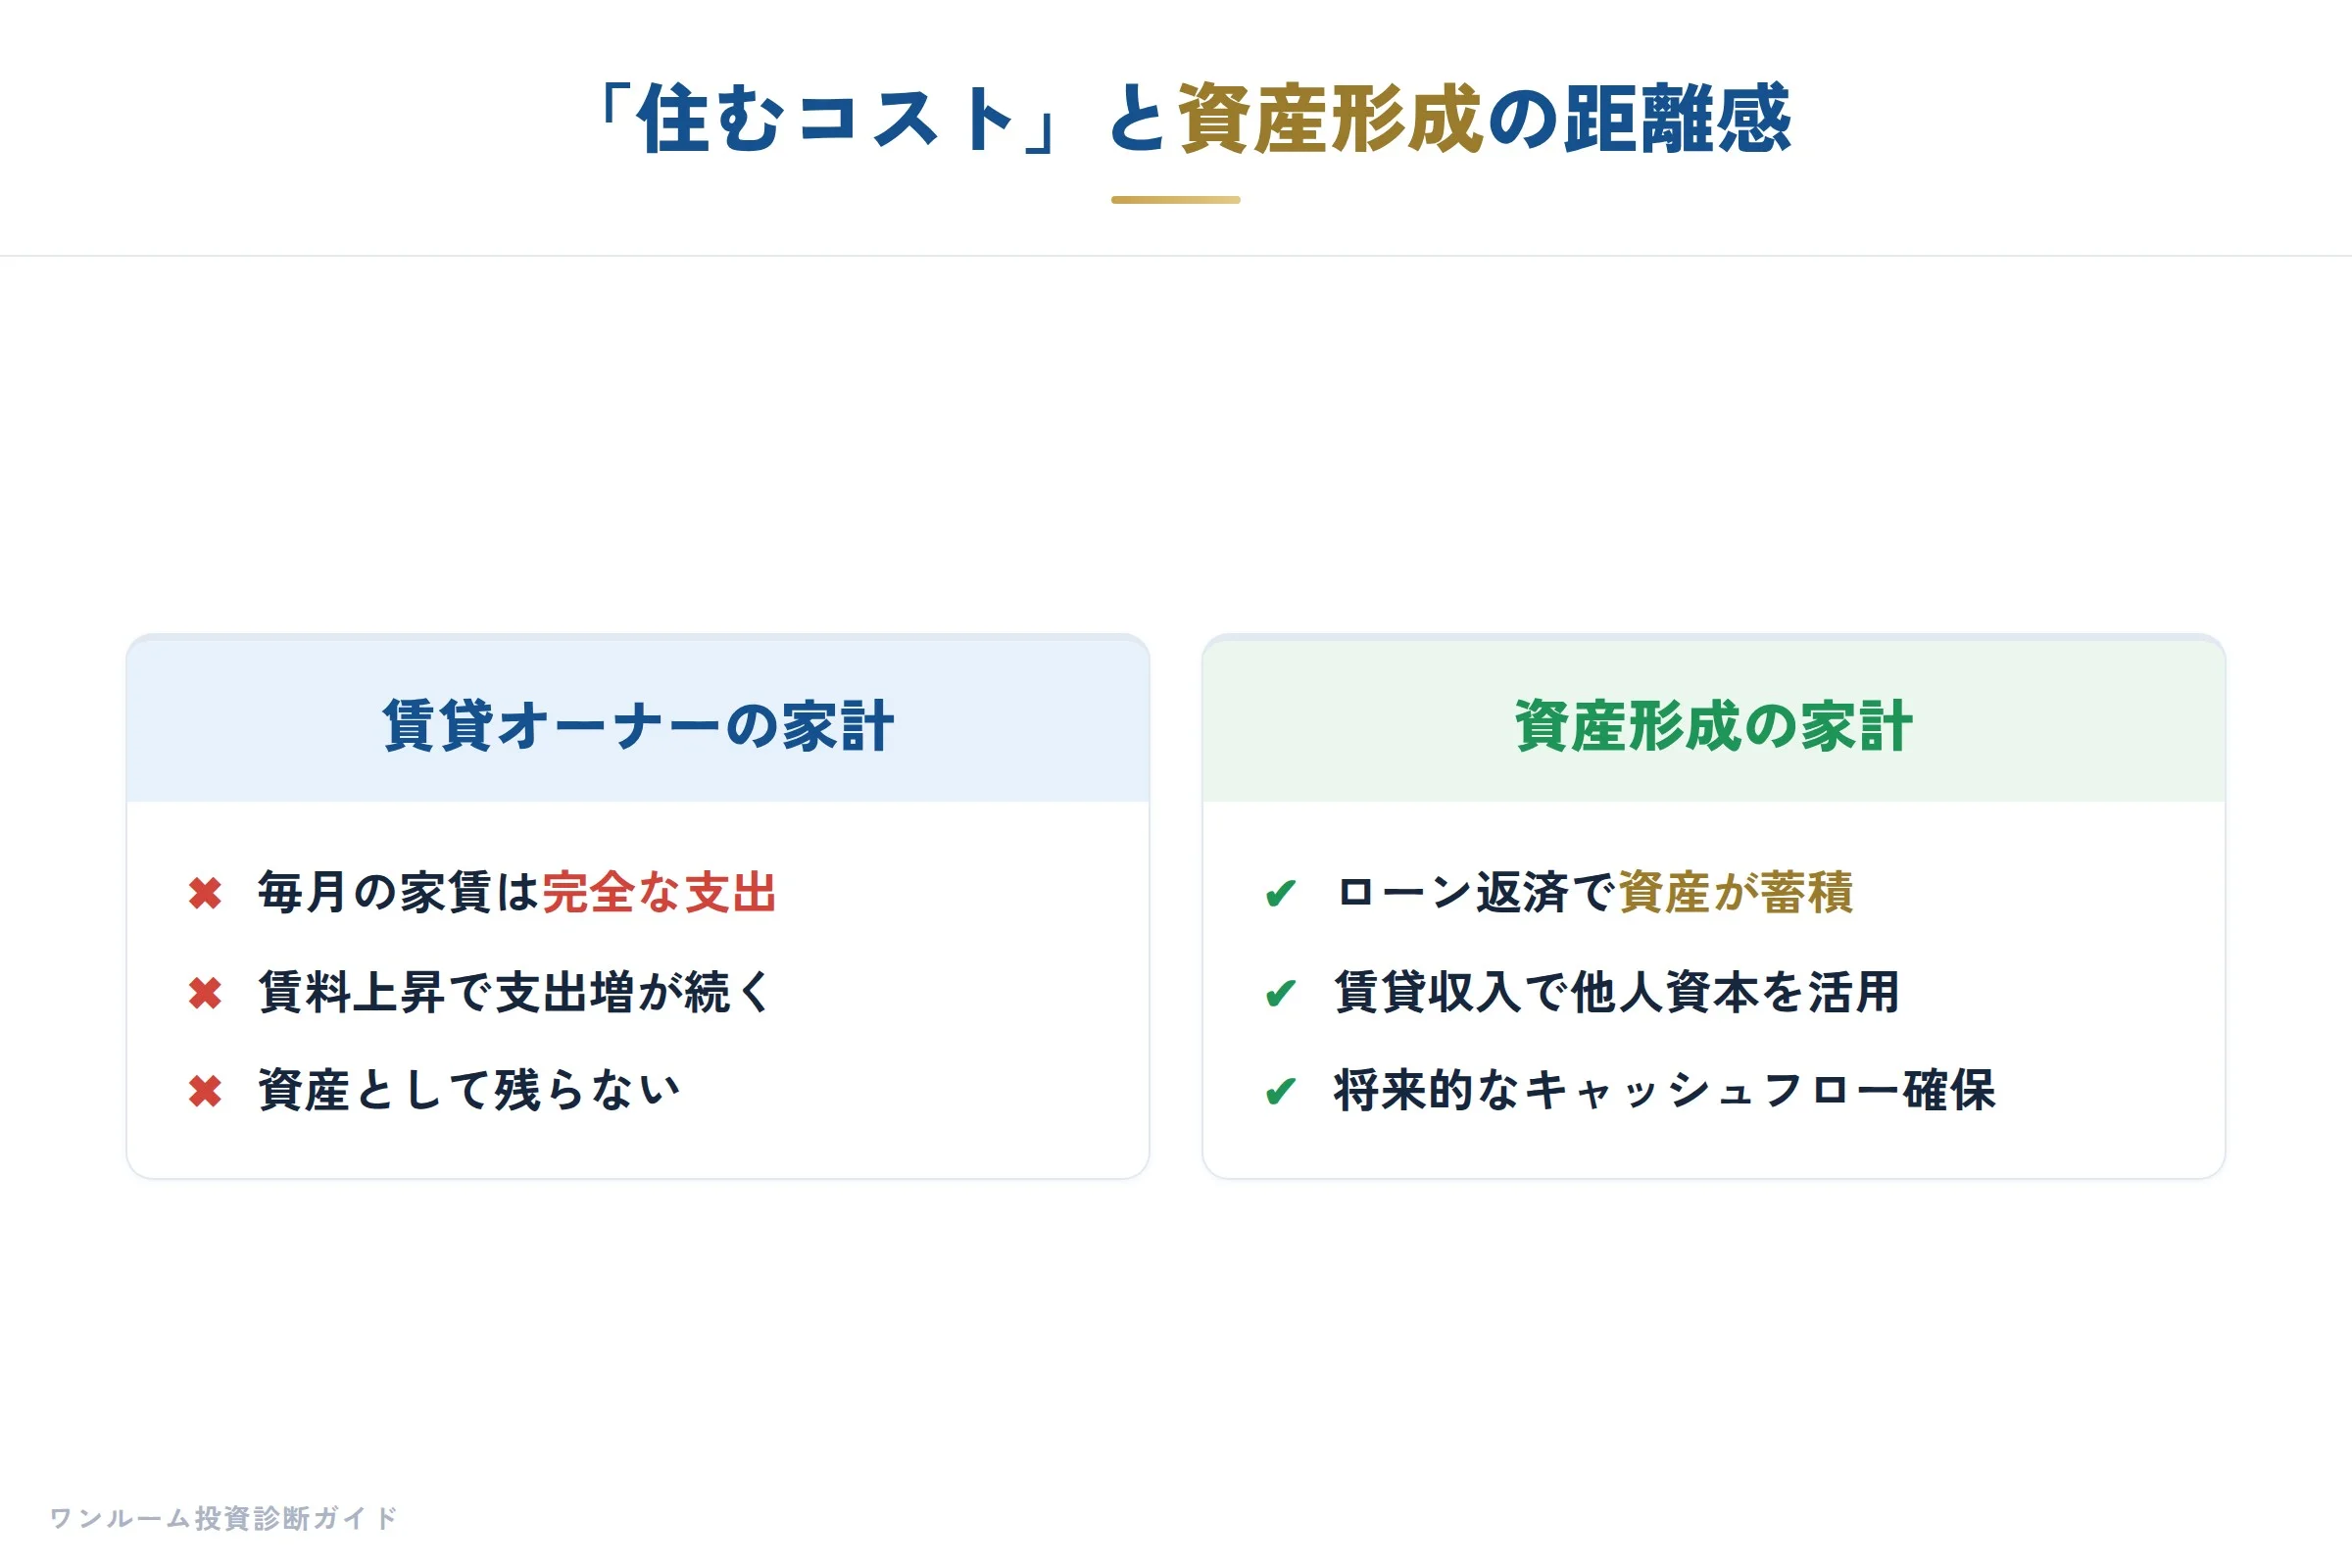
こうした賃貸市場の動きは、借り手である20代にとって無関係ではありません。
東急不動産が東京・門前仲町に供給した新築賃貸住宅は、1DK・25.02平方メートルで家賃16万9,000円、2DK・40.02平方メートルで26万3,000円という設定です。
この水準は周辺の新築物件相場と大きく変わらないとのことですが、25平方メートル弱で月17万円近い家賃というのは、都心の新築ワンルーム市場の現状を象徴する数字だと言えます。
年間に換算すると203万円近くになります。
仮にこの水準が30年続くと、6,000万円を超える純粋な支出となります。
対照的に、都心の新築ワンルームは最近、25〜30平方メートルで4,000〜4,600万円が相場の目安です。
この比較だけを見れば「購入の方がお得ではないか」と思われる方もいらっしゃるでしょう。
しかし、わたしが営業時代に担当していた20代後半の男性は、都内の新築ワンルームを「自分で住むつもり」で4,200万円で購入しました。
3年後に大阪への転勤が決まり、賃貸に出しましたが、家賃は想定より2割低く、管理費修繕積立金を差し引くと手元にほとんど残りませんでした。
結局、5年で売却しましたが、諸費用とローン残債を精算すると、ほぼ元本割れで終わりました。
この方は「資産形成のつもり」が「住むための消費」になってしまった典型例です。
投資用ワンルームはあくまで「人に貸す前提」で設計された物件です。
居住性の観点では、間取りや水回りの使い勝手が自宅向けとは異なります。
また、ローンを組んで購入した場合、金利を含めた総支払額は物件価格を大きく上回ります。
頭金なしで35年ローンを組めば、金利によっては総額6,000万円を軽く超える計算になります。
つまり「賃貸30年」も「購入35年」も、支払い総額の大きさでは同等の水準に入り、どちらが優れているかは単純比較できません。
20代の方に伝えたいのは、住む場所の選択を損得だけで決めないことです。
年収500万円の方が月16万9,000円の家賃を支払うと、年間の賃料負担は年収の40%を超えます。
一般的な家計管理の目安では、家賃・住宅費は年収の25〜30%以内に収めるのが現実的です。
門前仲町のような都心新築に住むためには、年収700万円以上が想定される水準であり、20代前半でこれを賄うのは容易ではありません。
では、どう判断すべきか。
わたしは「住むコスト」と「投資のコスト」を別々の財布で考えることをお勧めします。
賃貸であれ自宅であれ、住むための支出は「消費」です。
一方、ワンルーム投資は「資産の運用」です。
20代のうちは転職や婚活、資格取得など、キャリアを左右する選択の集中期です。
無理に都心のマンションを購入し、転勤で空室にしてしまうリスクを抱えるよりは、賃貸で柔軟性を保ちつつ、余剰資金から小口の不動産投資を学ぶ方が、長期的には資産形成の足腰が強くなります。
もし「この家賃で本当に得なのか」「同じ予算を投資に回すべきか」という計算がつかなければ、まずは購入を検討している物件や賃貸の条件が適正かどうかを確認することから始めてください。
特に都心の新築ワンルームは、価格と家賃のバランスが投資成否を分ける重要なポイントです。
割高診断 で適正価格を把握し、感情に流されず数字で意思決定できる体制を作ることが、20代からの資産形成で最も重要な一歩だとわたしは考えています。
なお、東急不動産の物件ではサウナが無料で使えるなど、賃貸住宅そのものがホテルのようなサービスを提供する方向に進んでいます。
これは借り手にとって魅力ですが、投資家にとっては「設備投資を回収できる家賃」が取れるかという厳しい命題でもあります。
賃貸ビル業況調査でも「特に何もしていない」と答えた事業者が23%います。
つまり、値上げもできず、コスト削減もできずに押し黙っているオーナーが4社に1社は存在する計算です。
20代が将来の投資家目線を持つなら、この構造を理解しておく必要があります。
「賃貸でいいや」と諦めるのではなく、住むコストを自覚し、その上で投資という別の選択肢を並べて考える。
その距離感こそが、20代からのマイホーム考とワンルーム投資の接点になるはずです。
日経マネー特集:インフレ下の資産形成と不動産の位置づけ
前章で、個別物件の供給動向や金利の話をしましたが、そこから一歩立ち上がって、不動産を資産形成のツールとしてどう位置づけるべきか、今週の日経マネー特集の文脈で考えてみたいと思います。
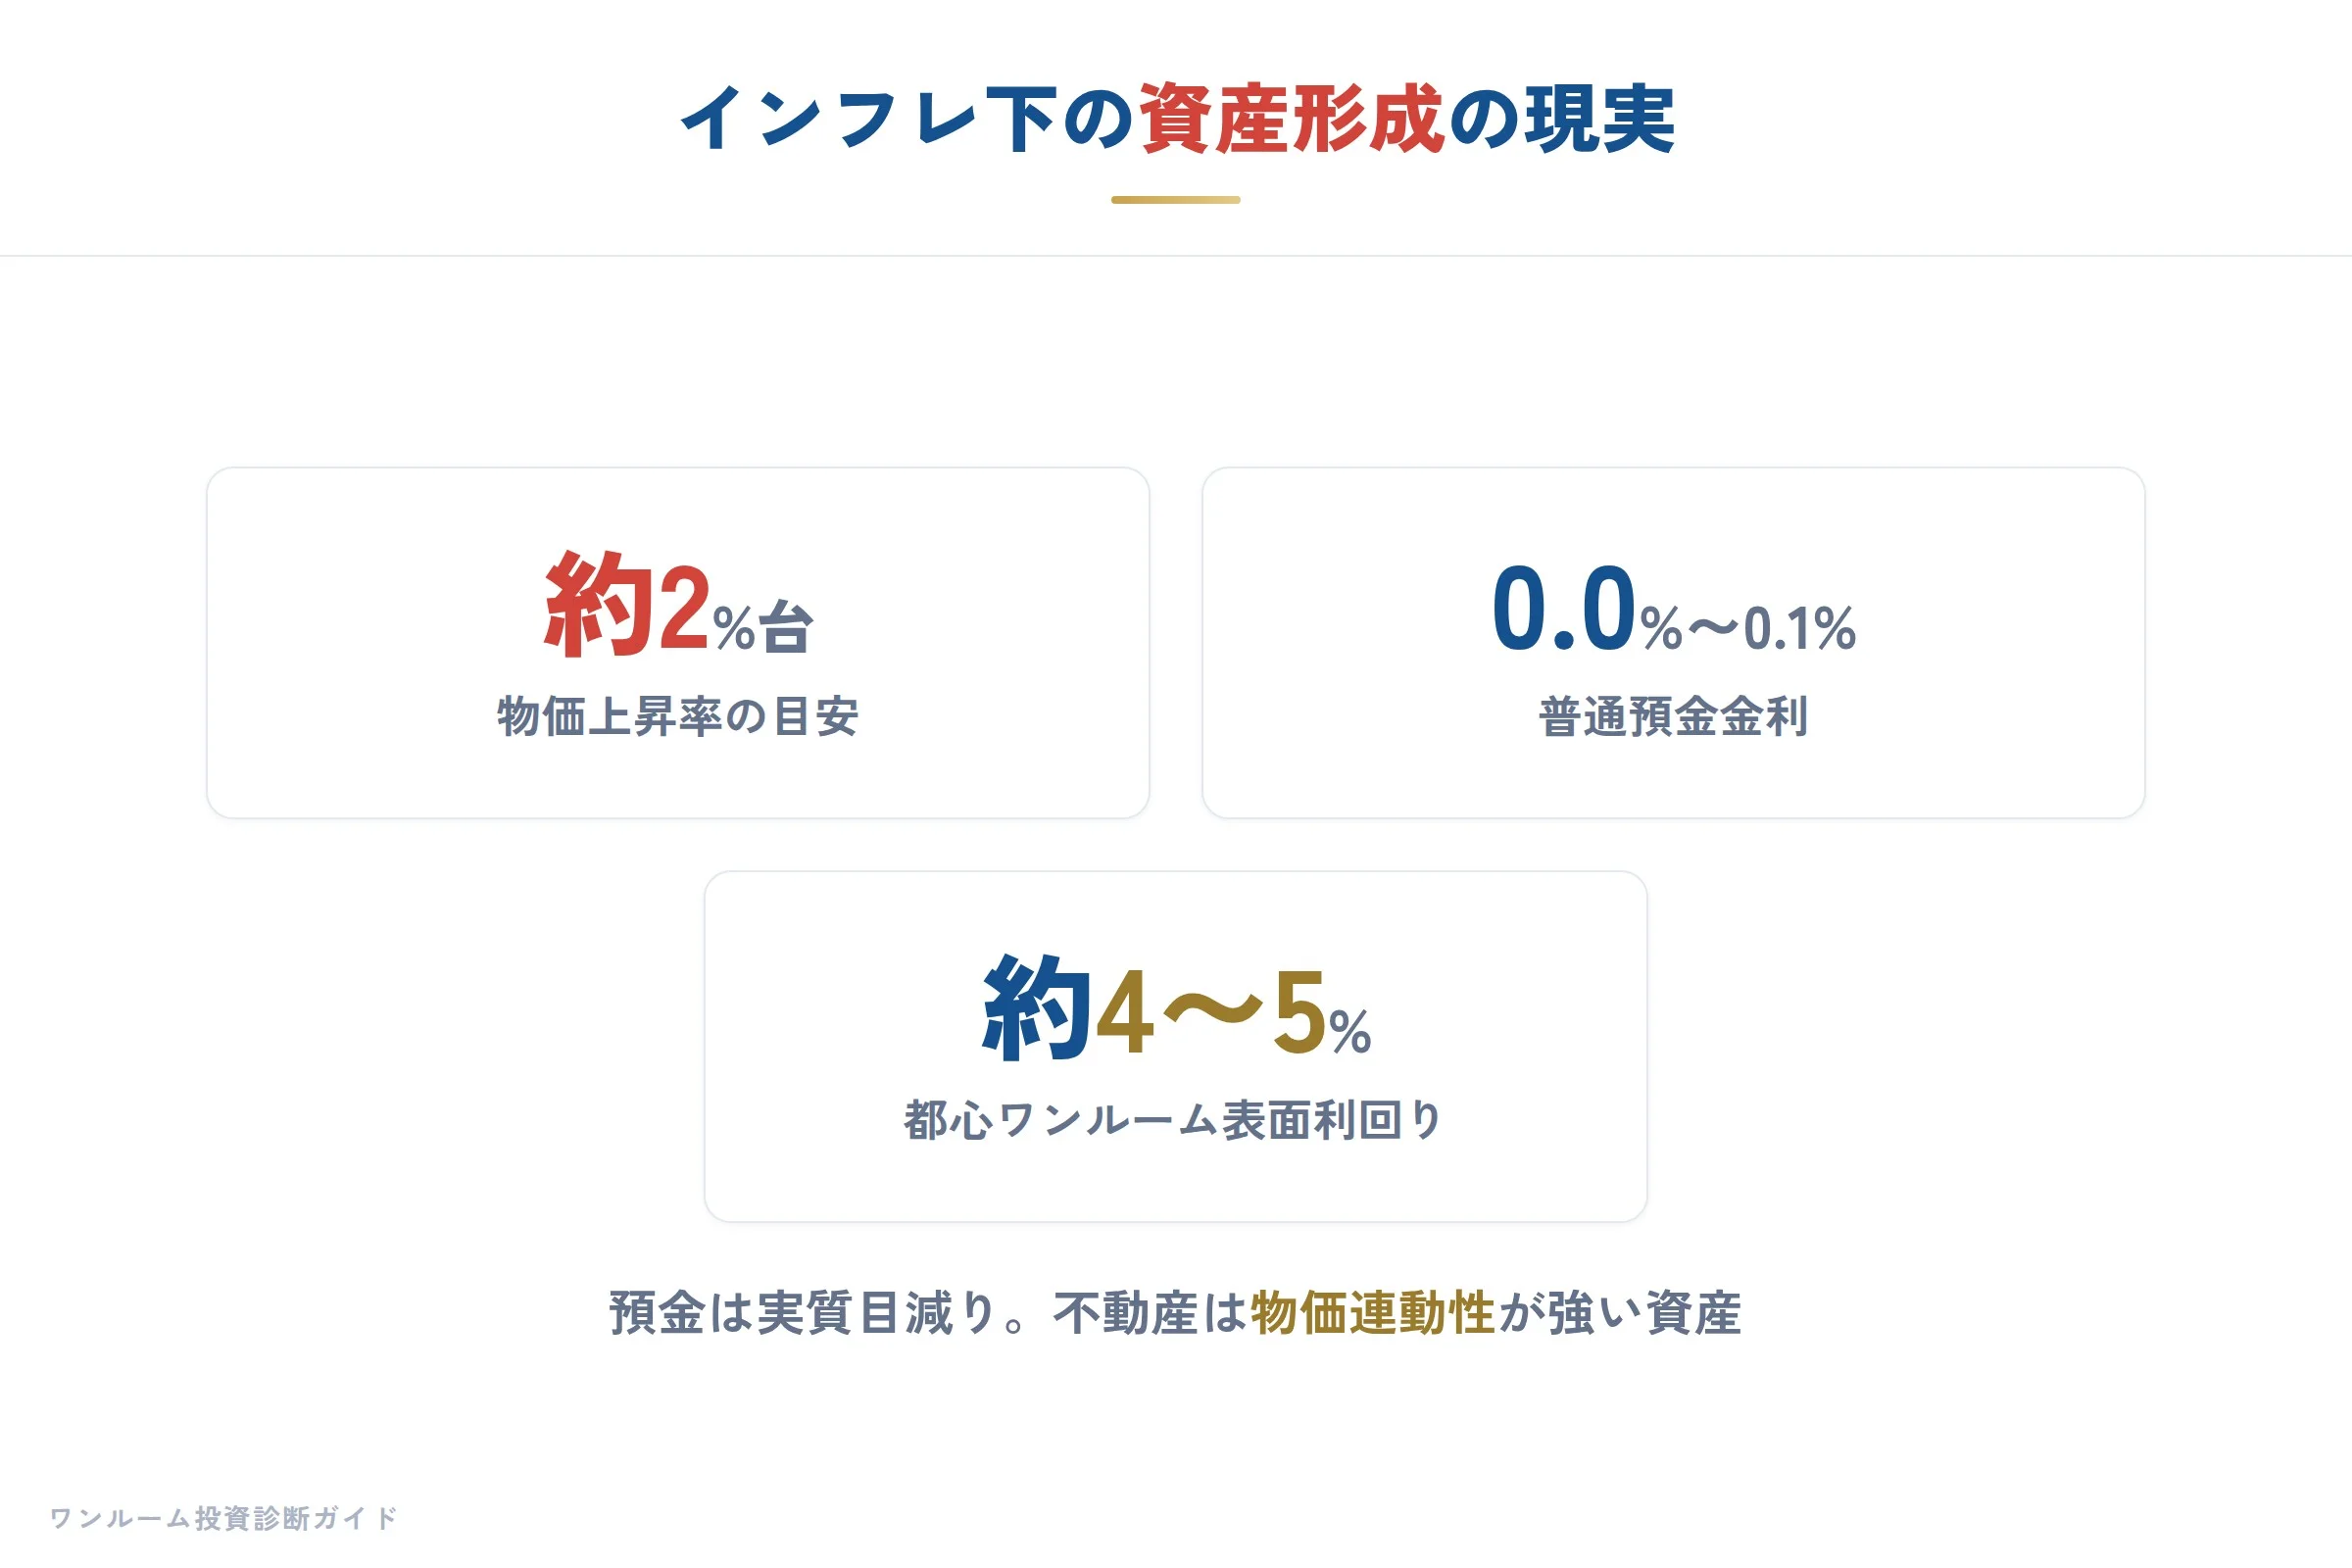
今週の日経マネー特集は、資産形成、新NISA、インフレというキーワードを軸に、お金の殖やし方を再整理する内容だったと思います。
同じタイミングで、ウエンツ瑛士さんの『ウエンツ瑛士のマネーファーム』では、高配当株投資を「第2の給与」と例え、値上がり益と配当の両取りを初心者向けに解説する動画が配信されました。
わたしはこの動画を拝見して、解説が分かりやすいと感じた一方で、不動産投資家の皆さんに誤解してほしくない点があると思いました。
それは、高配当株の「利回り」と不動産の「利回り」を、同じ土俵で比較してしまう危険です。
動画の中でも指摘されているように、高配当株は表面的な利回りの高さだけで選ぶと、業績悪化による減配や株価下落のリスクを見落とします。
例えば、配当利回り5%の銘柄に100万円投資すれば、年間5万円の配当金が受け取れます。
これは確かに「自動的に入る現金」として魅力的です。
しかし、株価が20%下落すれば元本は20万円減り、配当金5万円を受け取ったとしても、総資産としてはマイナスになります。
一方、今週資料を拝見した物件として、GENESISの『ステージグランデ長津田』があります。
これは横浜市緑区長津田で、田園都市線・横浜線・こどもの国線の2駅利用が可能な鉄筋コンクリート造・地上5階建・全77戸の完成物件です。
間取りは全戸1K、専有面積は21.60㎡から24.80㎡と、都心の新築ワンルームに比べるとややコンパクトです。
竣工は2025年10月で検査済証も取得済み、即日入居が可能とのことですが、公式サイトには販売価格も想定賃料も掲載されていません。
わたしが営業時代に経験した完成物件の販売では、価格を明示しないケースは、価格交渉の余地を残すか、市場の反応を見ながら価格を決定する戦略が取られることが多かったです。
投資家にとって、価格と賃料が分からなければ、表面利回りどころか実質利回りの計算自体ができません。
この状態で「いい物件だ」と判断するのは、いわゆる「ブランド信頼」に委ねすぎることになり、リスクを見落としやすいです。
ここで重要なのは、不動産と株式は「利回り」という同じ言葉を使っても、全く別のリスク構造を持っているということです。
株式の利回りは、保有しているだけで企業の業績に連動して配当が入る仕組みです。
流動性が高く、必要な時に売却すれば、数日で現金化できます。
対して不動産の利回りは、入居者が実際にいて、毎月の賃料が振り込まれて初めて成立するものです。
空室が続けばキャッシュフローはゼロになり、さらに管理費や修繕積立金、固定資産税などの支払いは発生し続けます。
しかし、その代わり不動産は「実物資産」として残ります。
インフレが進めば、建築費の高騰が新築価格を押し上げ、中古市場にも波及する可能性があります。
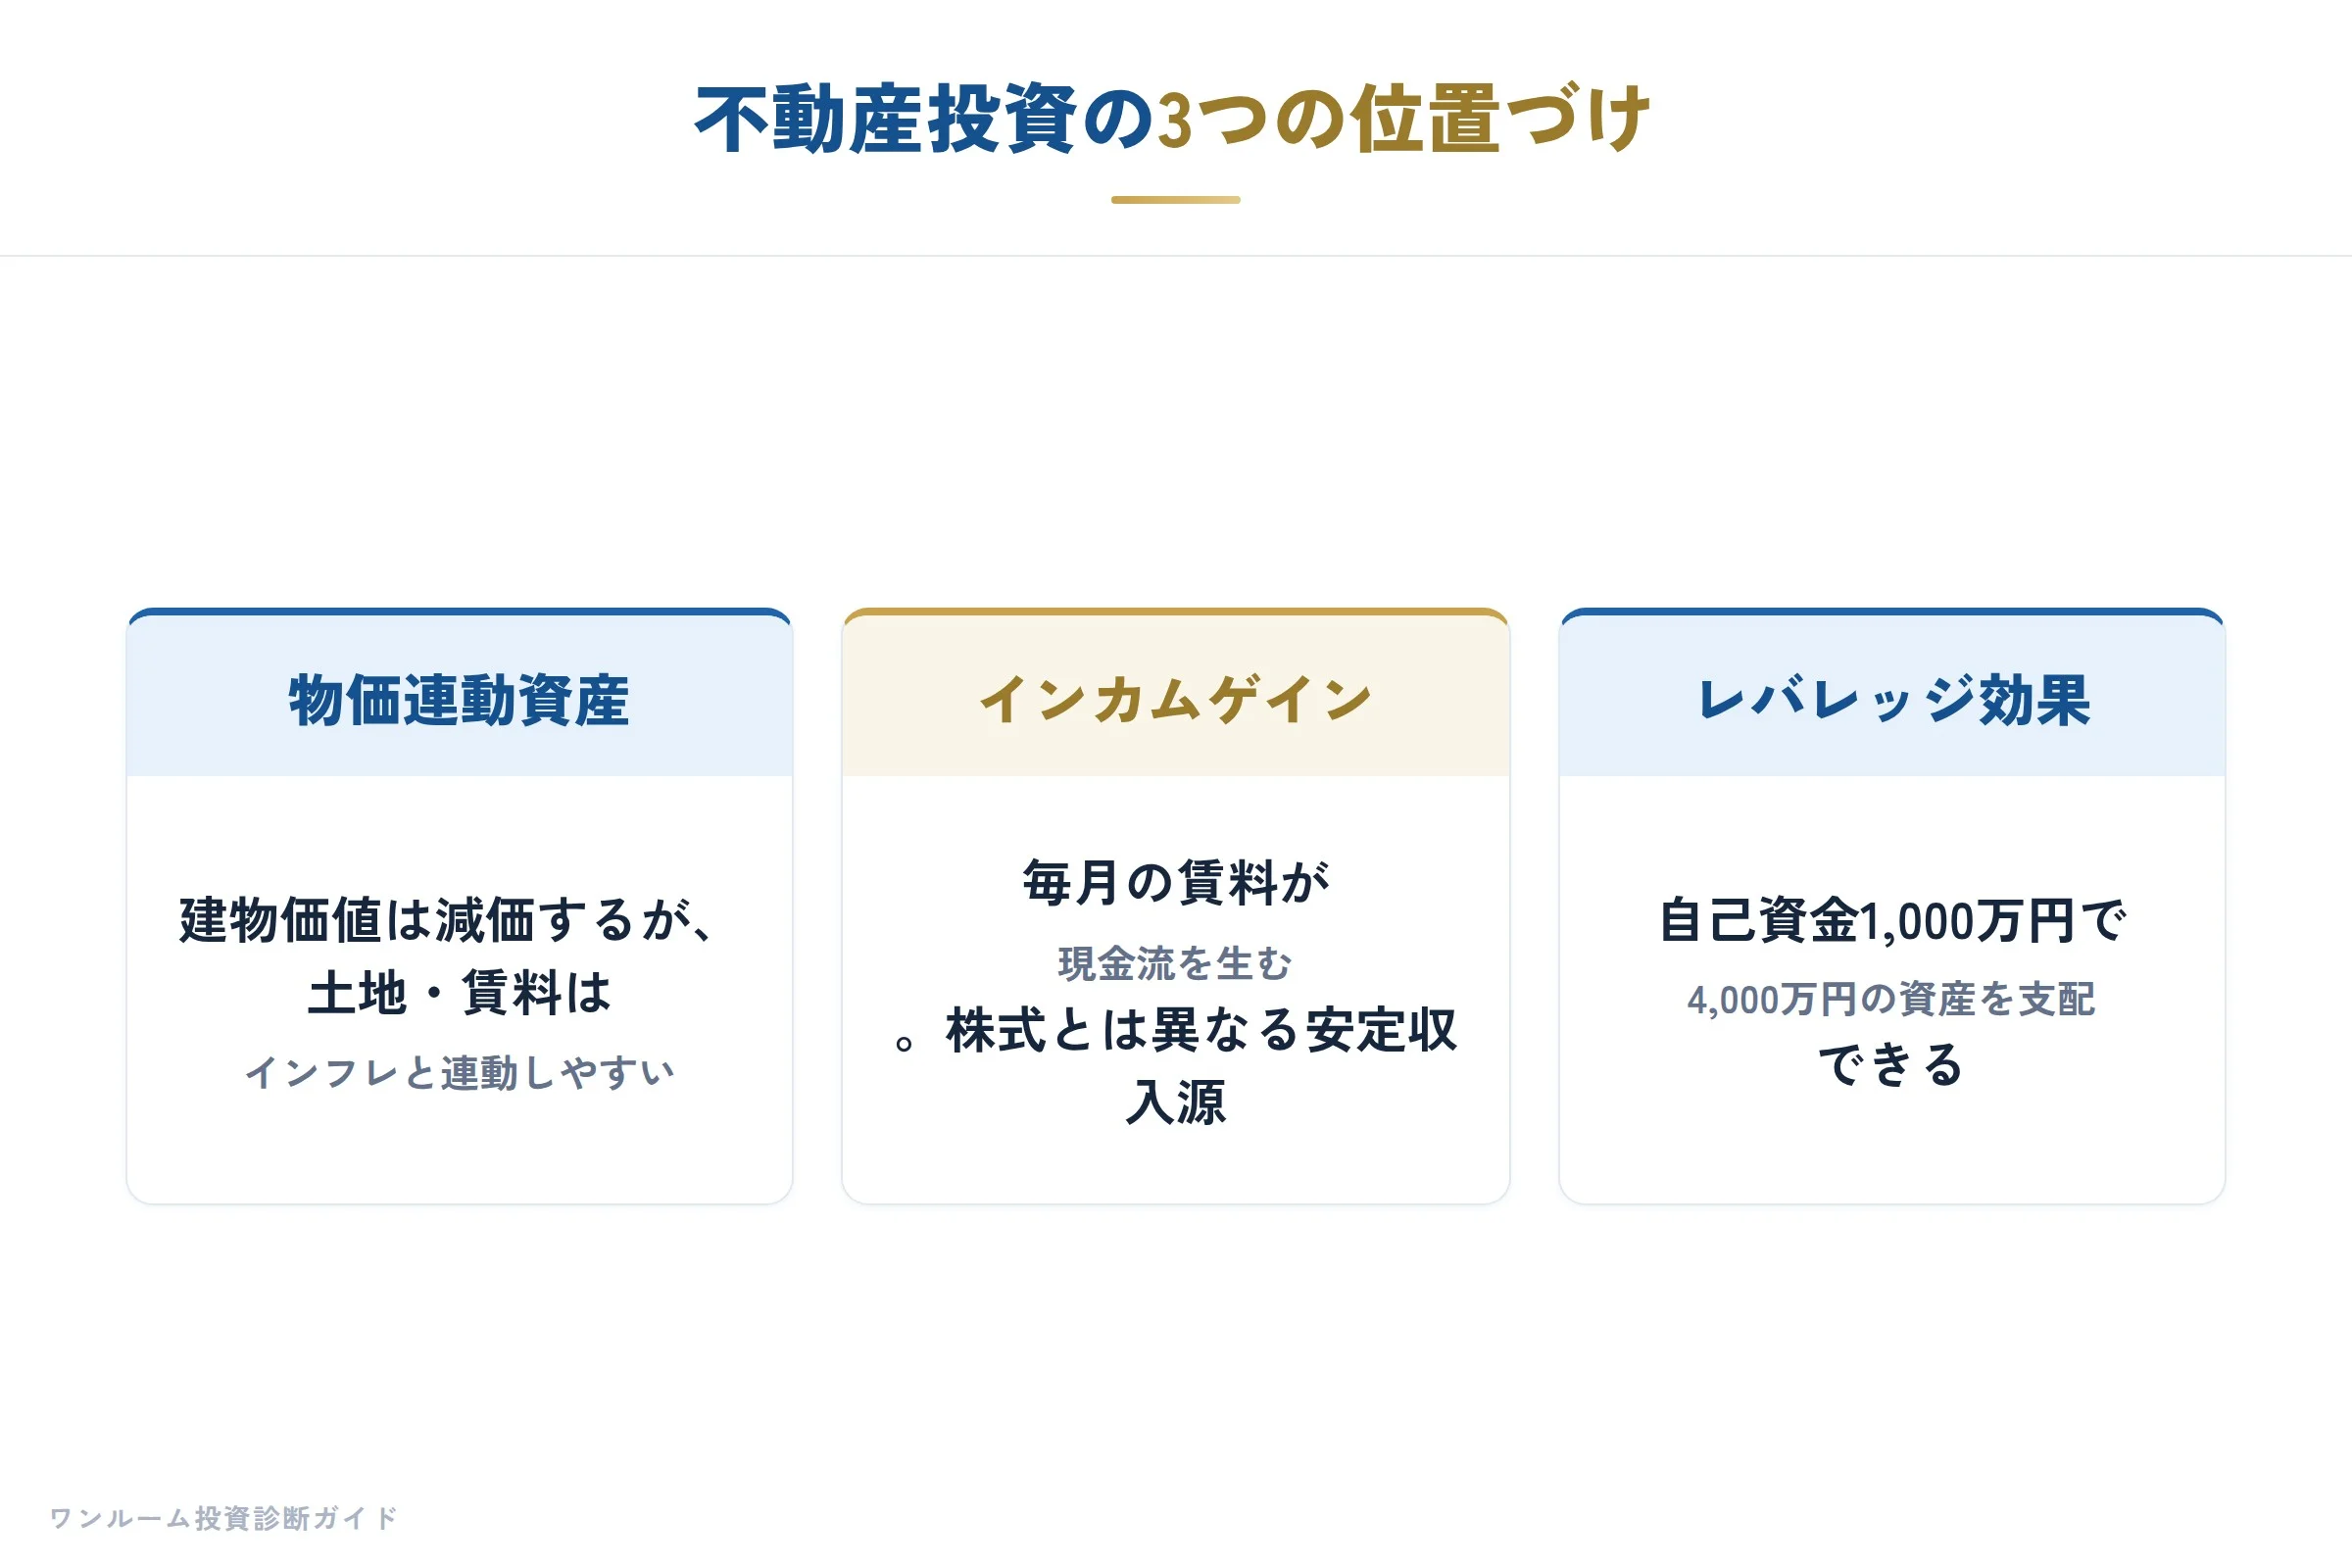
また、新NISAの非課税枠で株式を運用する場合と異なり、不動産は融資を組むことで、ご自身の資金より大きな額の資産をコントロールできるという特徴もあります。
では、初心者の方がこの状況で陥りやすい誤解は何でしょうか。
一つは、「高配当株で5%取れるなら、不動産も表面利回り5%以上を狙わないと損だ」という考え方です。
これは大きな勘違いです。
最近の都心、具体的には東京23区の新築ワンルームは、25〜30㎡で4,000万円から4,600万円程度が相場の目安です。
この価格帯で、管理費や修繕積立金、空室リスクを差し引いた実質利回りが3%前後であれば、現状の低金利環境とインフレを考慮すれば、決して低くはありません。
もう一つの誤解は、「新NISAで株式投資を始めたから、不動産は必要ない」という二項対立的な思考です。
わたしが2,000人超の相談を受けてきて感じるのは、資産形成に「正解」はなく、それぞれのツールに得意不得意があるということです。
株式は高い流動性と成長性を持ち、新NISAの非課税枠を使えば税効率も良いです。
しかし、値動きによる心理的压力が大きく、インフレ下で「目減りしない資産」としての安心感は、実物資産に劣る部分があります。
不動産は、売買に時間がかかるため流動性は低いですが、それが逆に「長期保有」を促し、インフレヘッジやレバレッジ効果を期待できるツールとなります。
日経マネー特集が示唆している資産形成の本質は、おそらく「どれか一つに賭けるのではなく、状況に応じた配置転換を行うこと」だとわたしは解釈しています。
その上で、今週のステージグランデ長津田のような物件を検討する場合、価格と賃料が非公表の物件は、資料請求して自分のExcelで実質利回りを出すまで判断を保留すべきだと、わたしは強く思います。
周辺の1K物件の賃料相場を調べ、管理費・修繕積立金・固定資産税を差し引き、さらに空室リスクを1〜2カ月分込みで計算した数字で初めて、その物件が自分のポートフォリオに合うかどうかが見えてきます。
また、長津田駅徒歩10分という立地は、都心の駅直結型物件とはエリア特性が異なります。
賃料の下落リスクや、将来の売却時の買い手層の広さも、価格とのバランスで確認する必要があります。
具体的には、割高診断で現在検討中の物件が周辺相場と比べてどうかを数値化してみるのが一つの方法です。
最後に、今週の内容から導き出せるわたしの助言をまとめます。
第一に、不動産は株式やNISAの「代替案」ではなく、「補完材」として位置づけてください。
第二に、利回りの数字を比較する時は、必ず「どのコストを差し引いた数字か」を確認してください。
第三に、価格が公開されていない完成物件は、営業マンの提案だけに流されず、自分で数字を取り寄せて検証する習慣をつけてください。
資産形成は短距離走ではなくマラソンです。
日経マネー特集が照らす資産形成の潮流と、今週の個別素材を照らし合わせることで、自分のポートフォリオに不動産がどう機能すべきか、もう少し客観的に見えてくるはずです。
金融機関:金利上昇圧力が続く中、融資審査の「実線」を確認せよ
前章で物件価格の微調整や分譲市場の動きに目を配ったが、いくら物件があっても、金融機関が融資を絞れば投資はそもそも動かない。
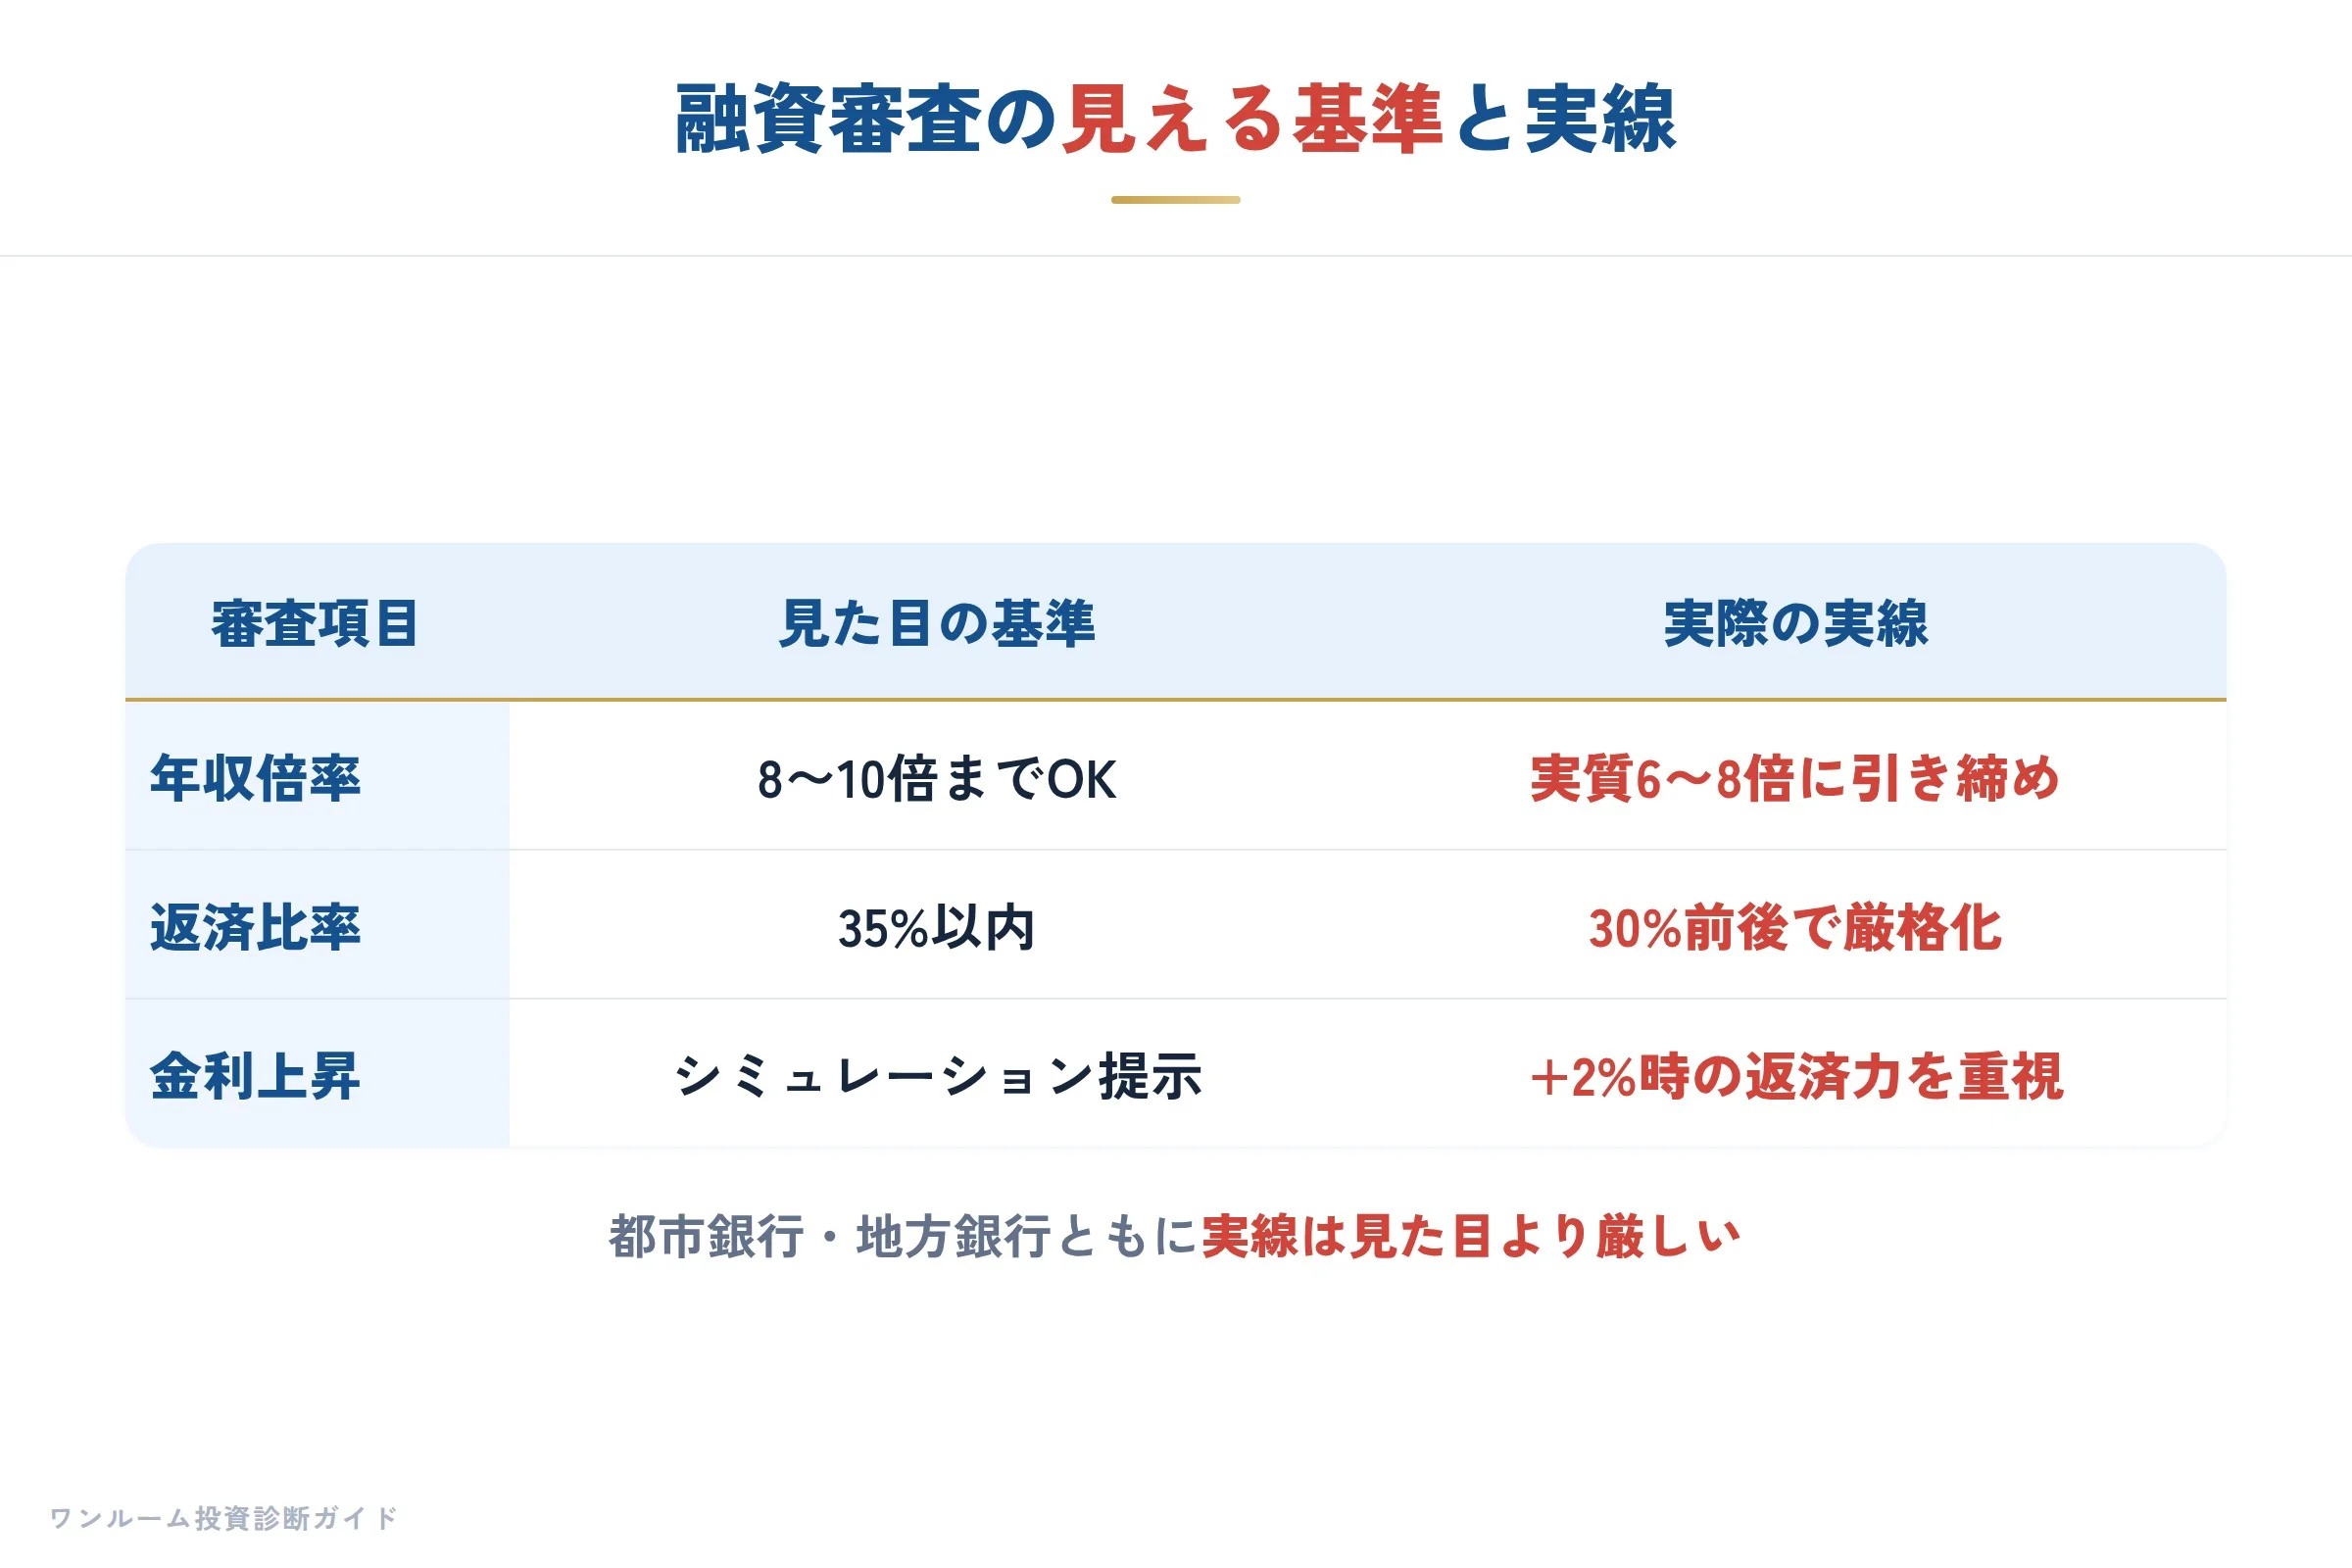
結論から言うと、2026年9月現在、ワンルーム投資家を取り巻く融資環境は「物件価格よりも、金利と審査の方が収支を左右する」局面に入っている。
今週入ってきた素材の中で、わたしが最も重く受け止めたのは、米長期金利の動きと、それに対する米当局の介入が市場シグナルを歪めているという指摘だ。
FRBは市場の声に耳を傾けるスタンスを崩しておらず、財務省が米国債のバイバックを倍増させたとしても、長期金利の上昇は止まっていない。
これは日本の住宅ローンや投資融資に直結する長期金利の上昇圧力が、当面緩まないことを意味する。
国内の金融機関、特に都市銀行や地方銀行は、こうした米国債市場の動きを無視できない。
固定金利型の投資融資を扱う銀行の中には、既に最優遇金利を引き上げる動きを見せているところもあり、変動金利型であっても「今後の上昇リスク」を織り込んだ審査を行うケースが増えている。
わたしが大手新築ワンルームの営業をしていた時代、投資家の多くは「金利は今だけ高い」と楽観視していた。
特に2016年頃のマイナス金利時代を知っている投資家ほど、「いずれ戻る」と待ち望む傾向が強かった。
しかし、不動産投資セカンドオピニオンとして2,000人超の相談を受けてきた現実では、金利が上がった後に融資審査に落ちるケースが、ここ1〜2年で目立って増えている。
審査のポイントは、単なる金利の高低ではなく「返済比率(返済負担率)」にある。
同じ年収500万円の投資家が、同じ4,000万円の物件を購入する場合、金利1.5%と2.5%では毎月の返済額は約2万円違う。
この2万円が、他のクレジットカードの支払いや車両ローンと重なると、銀行のスコアリングで一気に「アウト」になる。
銀行は「収入が安定している」「物件が良い」という理由だけで融資を出すわけではない。
「返済後も十分な余裕があるか」というシミュレーションが通らなければ、物件の築年数や利回りがよくても審査は通らない。
今週話題になった横浜市緑区の「ステージグランデ長津田」を見てみよう。
全戸1K、専有面積21.60〜24.80㎡、2025年10月竣工の完成物件だ。
「つくし野」駅や「長津田」駅が利用でき、即入居可能という条件は、投資用として一見魅力的に映る。
だが、公式サイトに販売価格も想定賃料も掲載されていない。
投資家がこの物件を検討する際、まず実質利回りを自分で計算しなければならないが、わたしが強調したいのは「その価格で、今の金利水準で融資が通るのか」という点だ。
最近の銀行は、築浅・小規模物件に対して、想定賃料の妥当性を厳しく見るようになった。
特に1K物件は、家賃15万円という高額家賃が続かないリスクを指摘され、担保評価が下がることもある。
実際、今週の素材には「月給26万円のデザイナーが、家賃15万円を払えず東京を離れた」という事例もあった。
このように賃貸需要の実態を見ると、無理に高家賃を設定しても空室が続く。
金融機関もこのリスクを織り込んで、想定賃料を保守的に見積もるようになり、融資額が思ったより下がるケースが出ている。
では、今、ワンルーム投資家が取るべき資金計画とは何か。
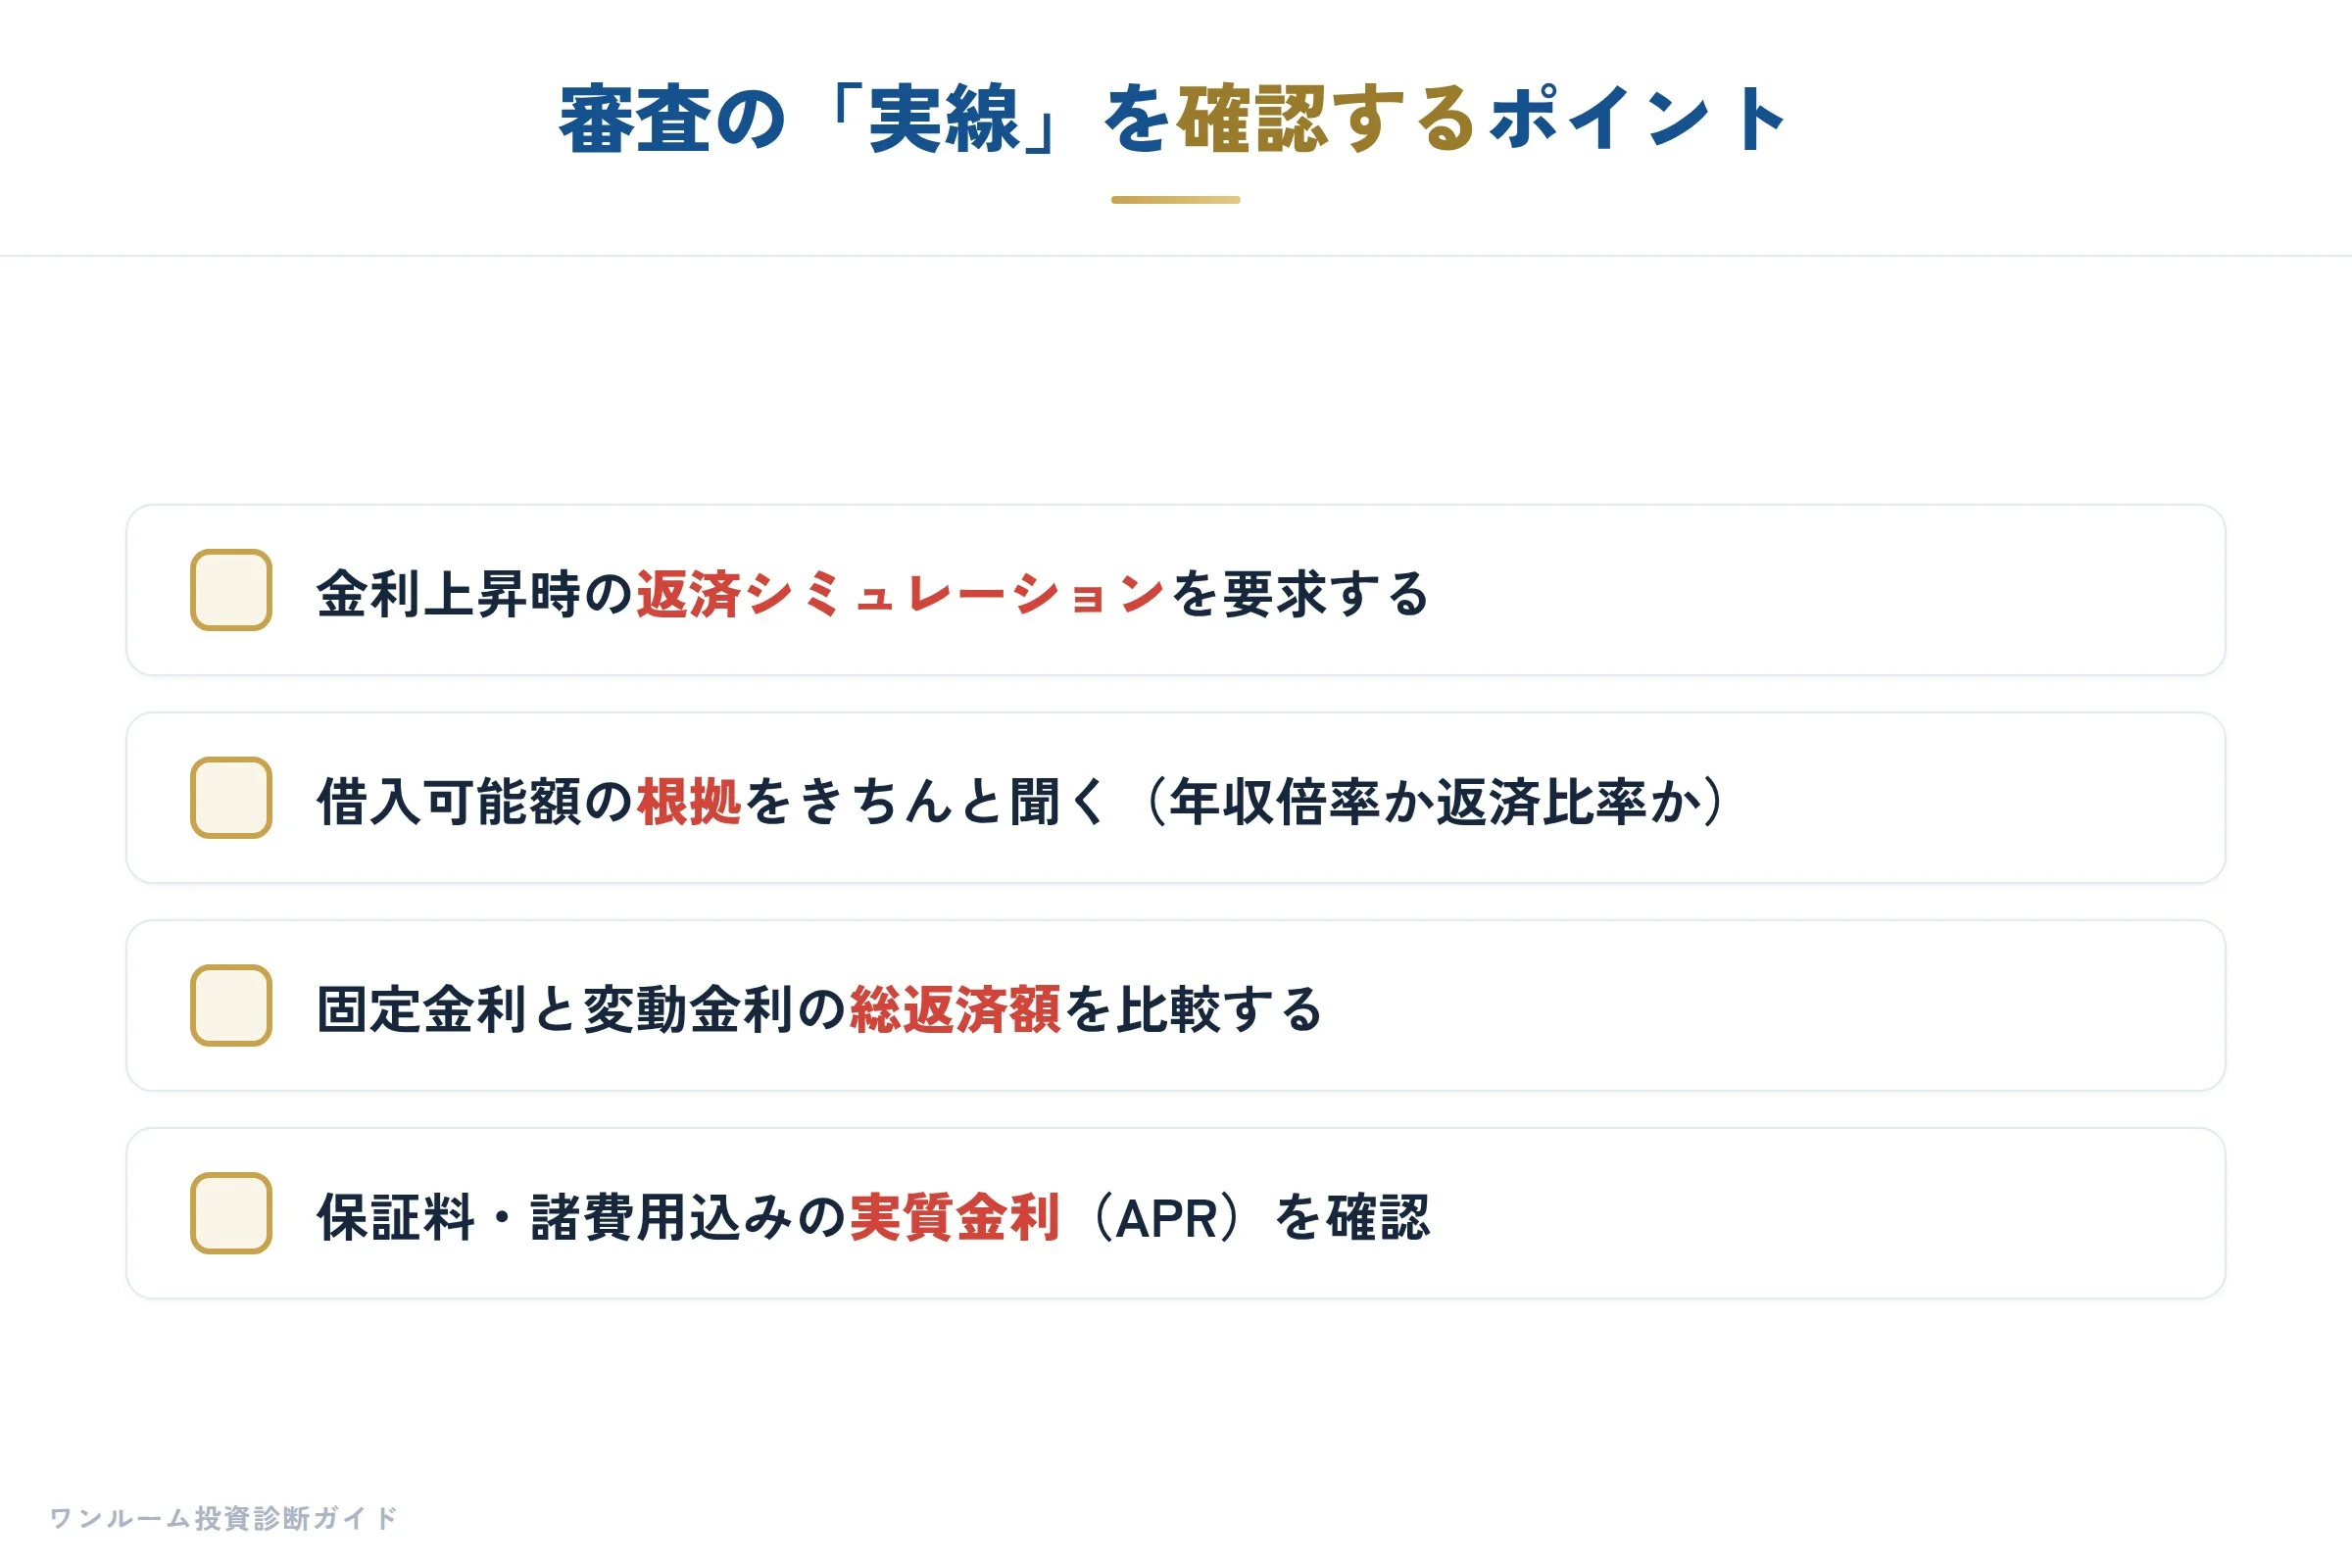
第一に、固定金利と変動金利の再検討だ。
変動金利は当面低いが、上昇リスクを抱える。
固定金利は高いが、返済比率が分かりやすく、将来の収支計画が立てやすい。
第二に、頭金の水準を上げる準備をしておくことだ。
融資成数が8割から7割に下がる銀行が増えており、物件価格の100%を借りる前提で動くと、契約直前で資金不足に陥る。
事前に割高診断で物件価格の適正値を確認し、融資の目途を立ててから動くべきだ。
第三に、ノンバンクの活用だが、ここは落とし穴も多い。
銀行で落ちた投資家を集めるノンバンクは、金利4%前後の商品もある。
表面的な利回りの高さだけで飛びつくと、返済後の手取りがマイナスになる。
わたしの経験では、ノンバンクでフルローンを組んだ投資家のうち、3年以内に売却や追加借入れで困る割合が、銀行組みに比べて明らかに高い。
数字で考えると、都心の新築ワンルームが25〜30㎡で4,000〜4,600万円が相場の目安だ。
仮に4,300万円を金利2.0%で35年返済すると、毎月の返済額は約14.4万円前後になる。
これに管理費・修繕積立金・固定資産税を加えると、家賃収入が17万円を下回る場合、手元への入りはほぼない。
さらに空室が1ヵ月でも発生すれば、その時点で赤字が確定する。
首都圏の分譲マンション価格は4月以来の1億円割れとなり、発売戸数も減少している。
また、既存マンション価格は東京都が28ヵ月ぶりに下落した。
これらを見て「融資がまた緩む」と考えるのは早計だ。
むしろ、価格が下がり始めた局面こそ、銀行は担保価値の下落を恐れて、ますます審査を厳しくする。
投資家が今やるべきは、無理な物件追従ではなく、自分の返済比率と、金融機関がどこまで融資を認めるかの「実線」を確認することだ。
特に価格が非公開の物件や、築浅小規模物件は、営業担当の言葉だけで動かず、複数の金融機関に事前相談を入れる。
これが、金利上昇局面を生き残る、もっとも堅実な一歩だ。
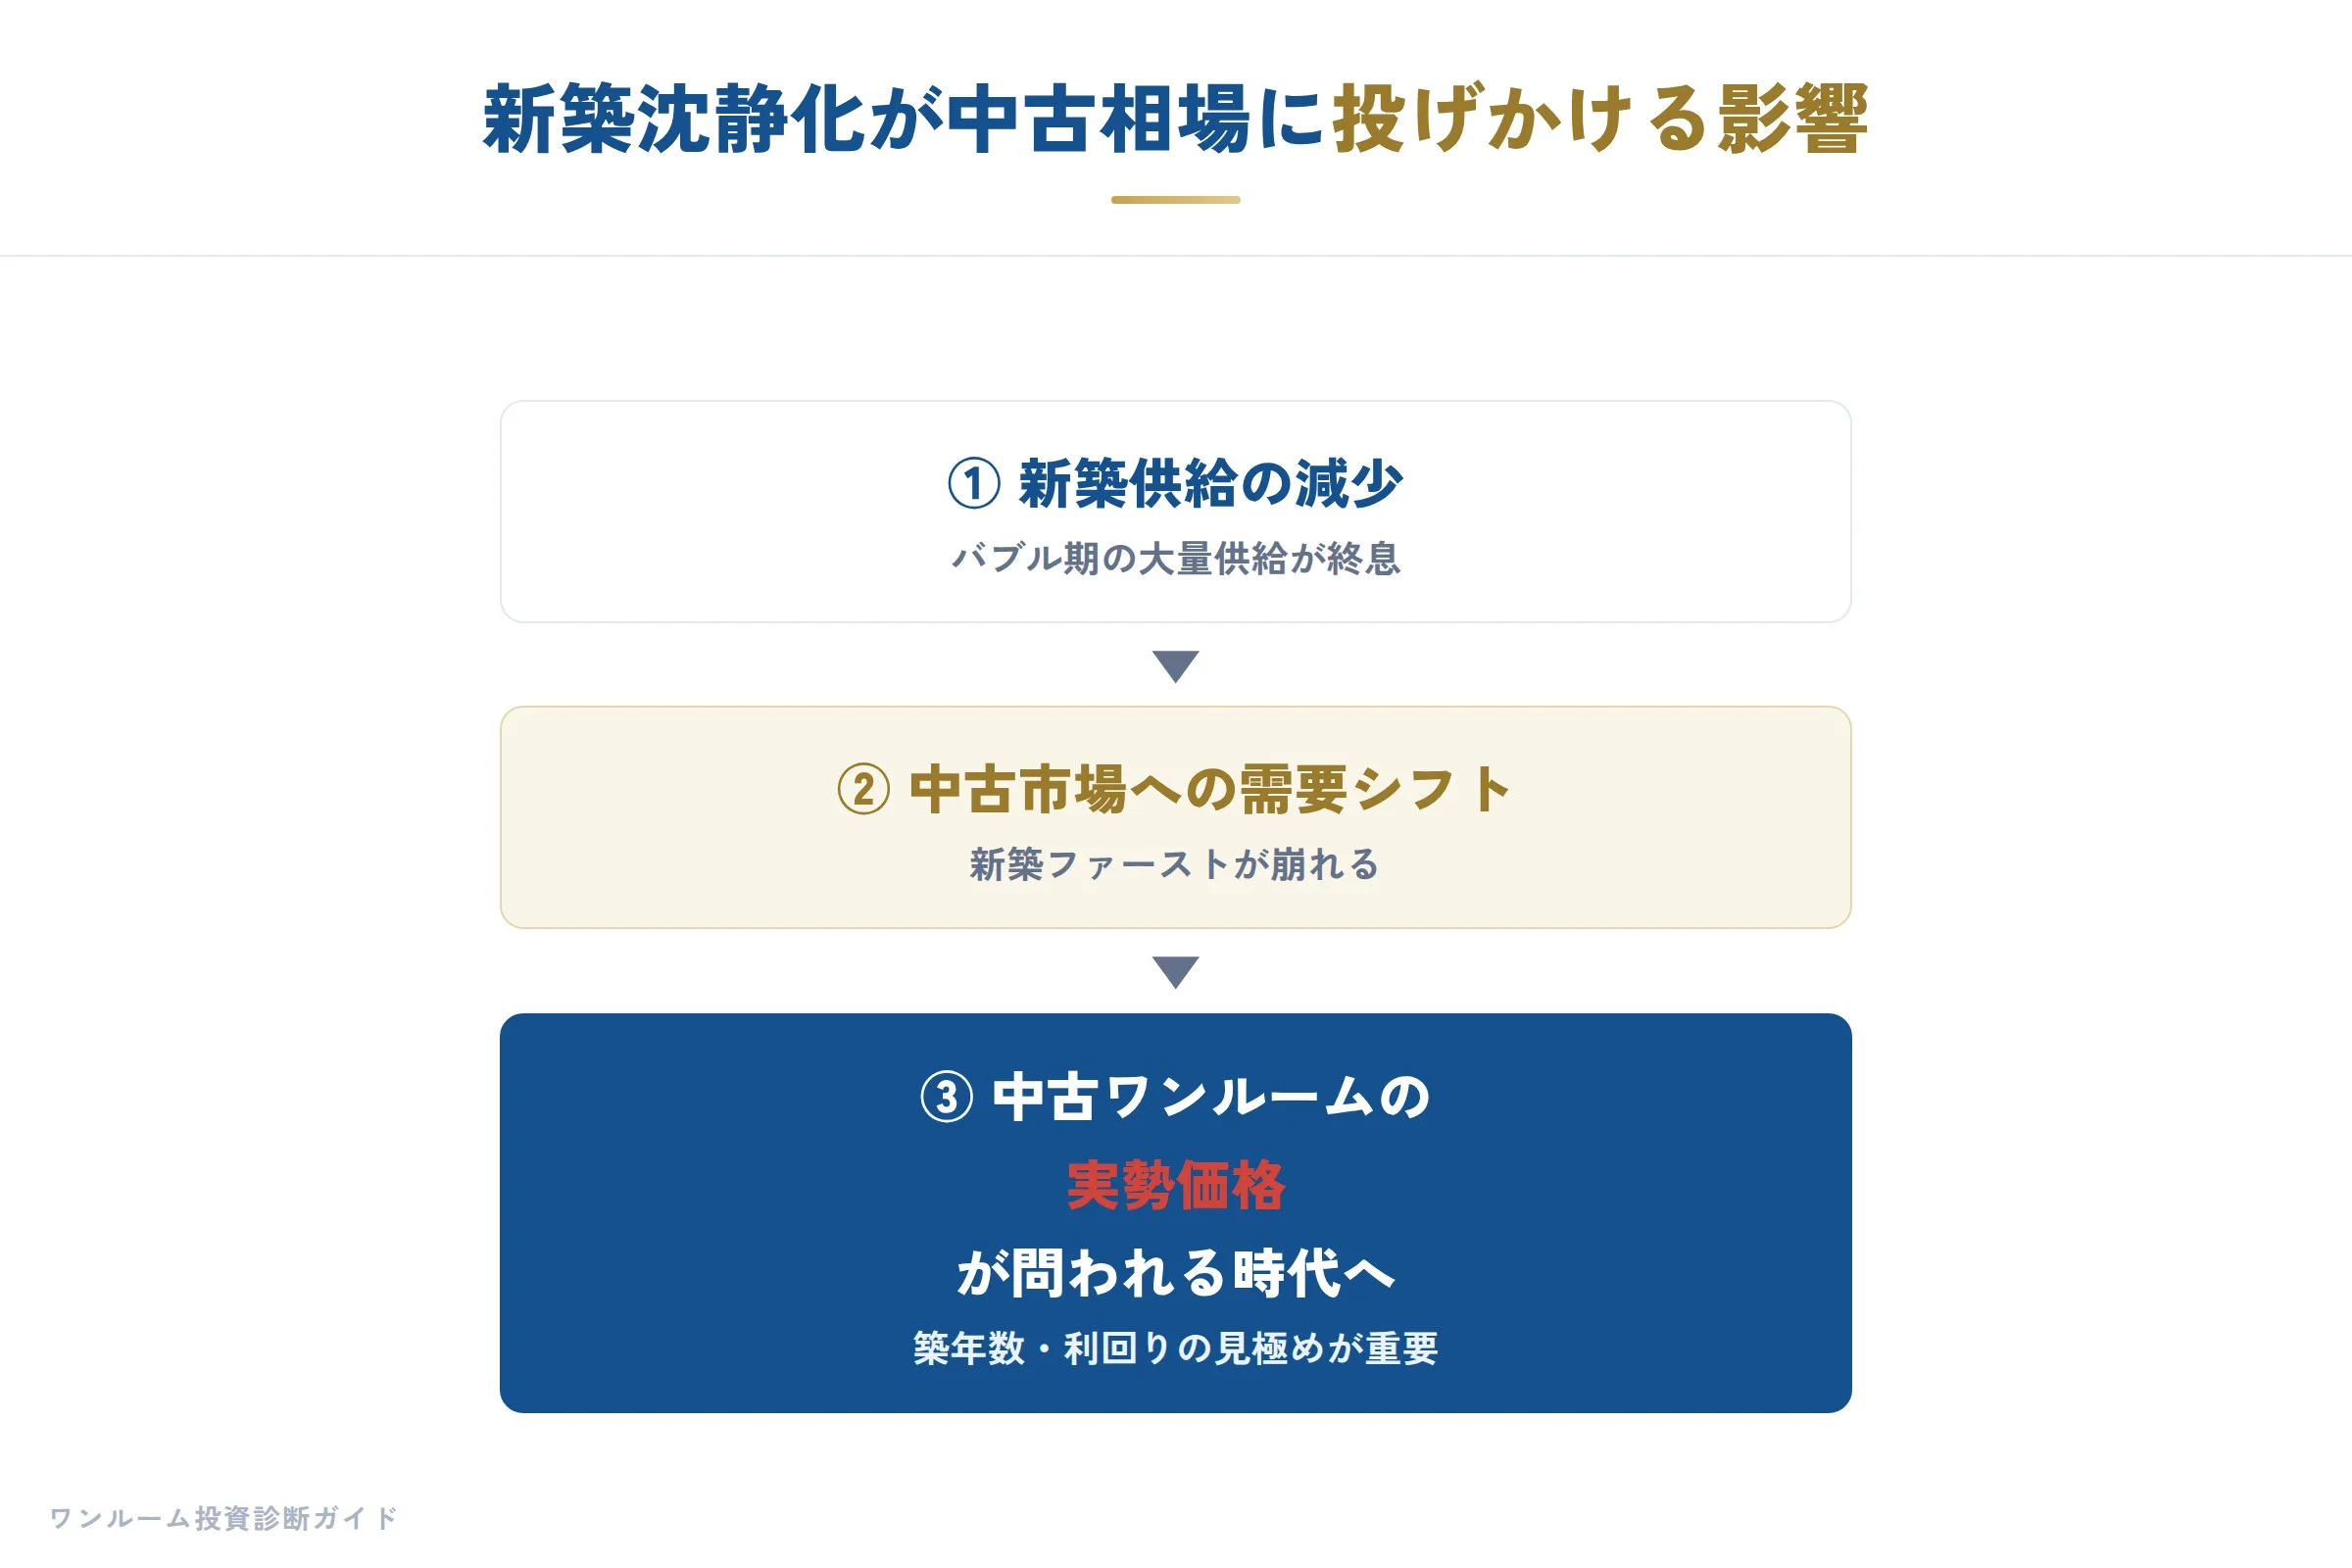
都心既存マンションが28ヵ月ぶり下落、新築供給の沈静化が中古ワンルーム相場に投げかけるもの
前章で家計動向や金利環境の変化に触れたが、今週はその影響が最も敏感に現れる建設・不動産市場の供給サイドと価格形成に目を向けたい。
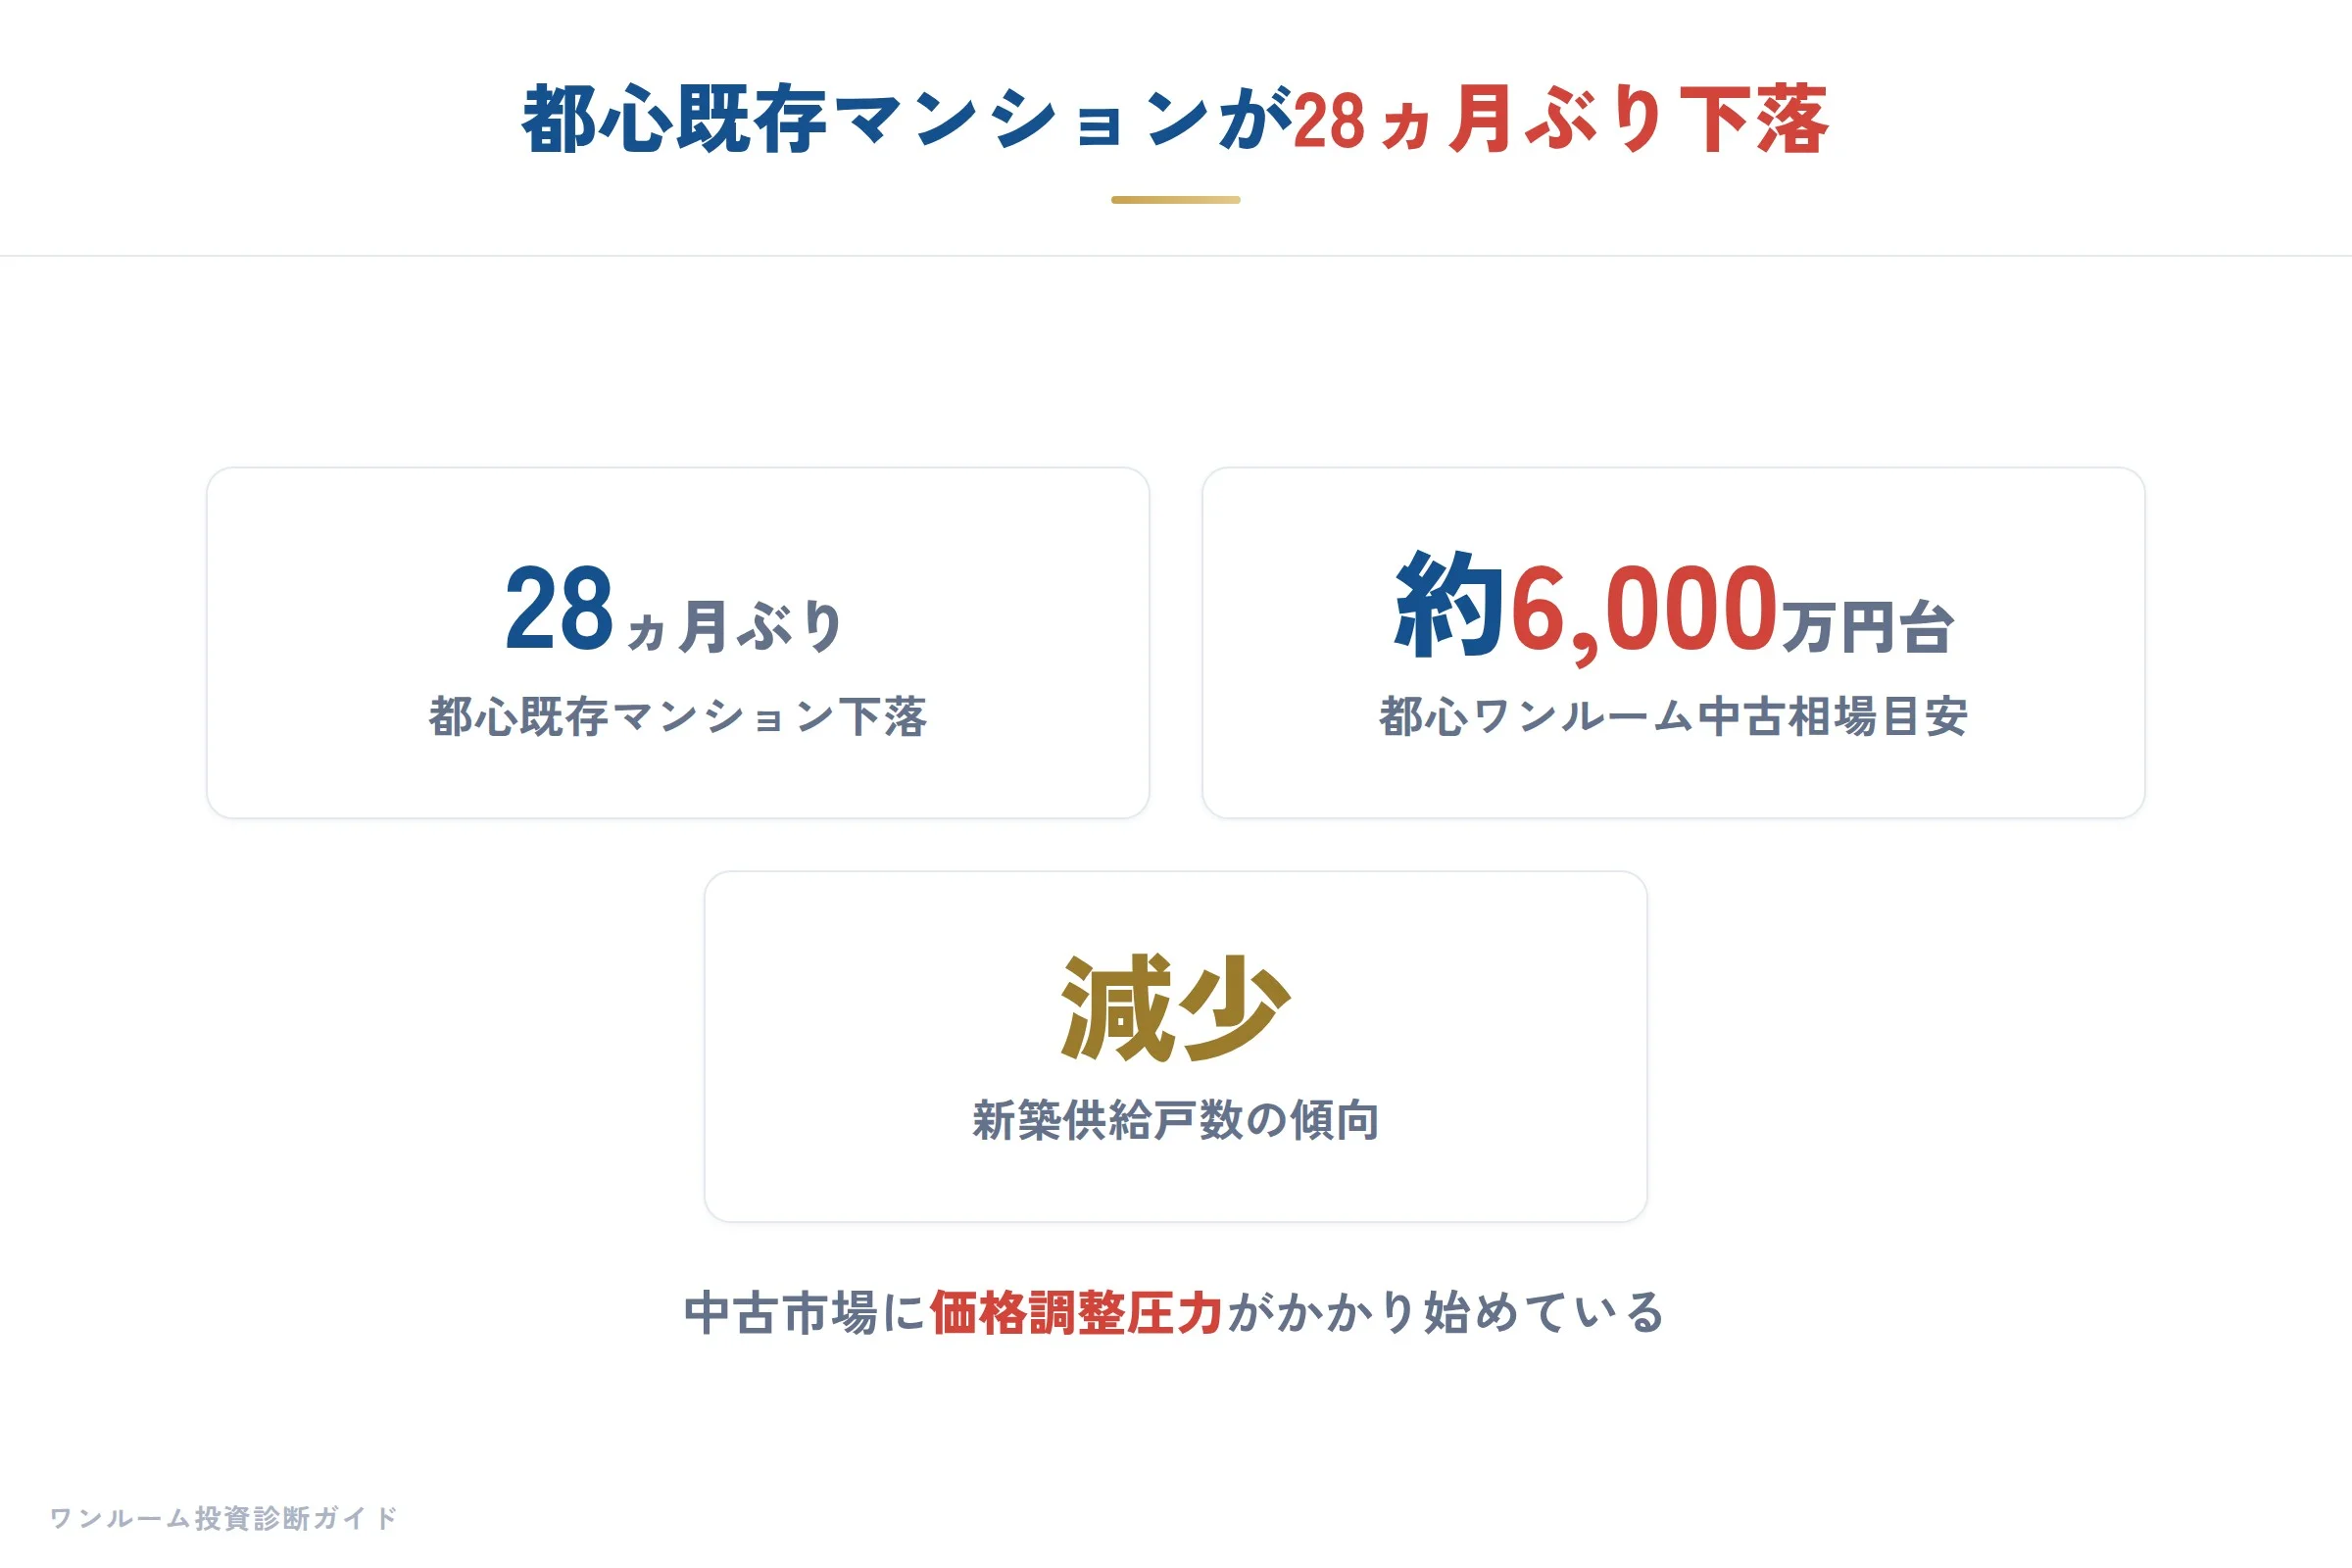
結論から言えば、東京都の既存マンション価格が28ヵ月ぶりに下落し、首都圏の新築分譲マンションも平均価格が4月以来の1億円割れとなった。
この動きは、中古ワンルーム市場にとって「価格の転換点」と安易に捉えるべきではない。
むしろ、都心の高額物件と郊外の中額帯との二極化が進み、中古ワンルーム投資家には何が本当に割高かを再定義する必要性が生じている。
2026年9月のデータで、東京都の既存マンション価格は1億1,274万円と前月比0.2%下落し、28ヵ月ぶりのマイナスとなった。
一方、首都圏全体は7,606万円で前月比0.8%上昇と、25ヵ月連続のプラスを維持している。
神奈川県は前月比0.7%上昇で前年同月比10.5%上昇、埼玉県は前月比1.4%上昇で前年同月比10.2%上昇と、東京都を除くエリアは依然として堅調だ。
新築分譲も同様の傾向が見られる。
同月の首都圏発売戸数は1,140戸(前年同月比12.4%減)で、1戸当たり平均価格は9,770万円(同5.4%減)と4月以来の1億円割れとなった。
初月契約率も61.1%(同4.0ポイント減)と7ヵ月連続の60%台となり、都心の高額物件の吸収に鈍さが出ている。
この状況を受けて、ワンルーム投資の初心者が陥りやすい誤解が二つある。
一つ目は「都心のマンションが下がったから、中古ワンルームも値下がりする」という短絡的な判断だ。
実際には、今回下落したのは平均価格1億円を超える都心の既存物件や、平均9,770万円の新築分譲であり、投資用中古ワンルームが所在する2,000万円〜4,500万円帯とは直接的な連動性が弱い。
むしろ影響を受けやすいのは、築5年以内の都心ワンルームや、タワー型の高額投資物件だ。
二つ目は、供給戸数の減少を単純に「需給改善」と見ることだ。
発売戸数が減るのは、開発事業者が採算性を重視してプロジェクトを絞っている結果でもある。
わたしが営業時代に体感したのは、新築市場が調整期に入ると、開発側は「付加価値の高い大規模物件」か、あるいは「小規模・低価格帯の効率的な商品」に軸足を移すということだ。
今週竣工が報じられたGENESIS「ステージグランデ長津田」のように、鉄筋コンクリート造5階建てで全戸1K・専有面積21.60〜24.80㎡という、まさに投資用ワンルームの標準サイズに近い新築が、横浜の駅徒歩10分圏で供給されている。
この価格帯が都心近郊で増えれば、中古ワンルームの賃料設定に直接プレッシャーをかける。
さらに、積水化学工業がリノベーションマンション販売会社の株式51%を取得したニュースも見逃せない。
大手住宅メーカーが本格参入することで、「築古+全面リノベーション」という選択肢が投資家にも入居者も身近になる。
都心の築20年超のワンルームは、リノベ済み競合物件に囲まれて空室リスクや賃料下落リスクを抱えやすくなる。
また、賃貸ビル事業の調査では、収入が増加したのは37%にとどまる一方、支出が増加したのは63%に達した。
そのうえ過半の52%が賃料値上げで対応しているが、修繕・管理費・税金・保険のコスト上昇はワンルーム賃貸運用にもそのまま波及している。
わたしがセカンドオピニオンで2,000人超の相談に対応してきた中で、「表面利回りは良かったのに、管理費と修繕積立金の値上げで手取りが激減した」というケースは、ここ数年で特に増えている。
では、ワンルーム投資家は今、何をすべきか。
まず、東京都の既存マンション価格の下落が「1ヵ月のブレ」か「転換点」かを見極めるため、翌月以降のデータを注視したい。
28ヵ月ぶりのマイナスは注目に値するが、0.2%のわずかな下落であれば、過敏に反応する必要はない。
ただし、新築分譲の平均価格下落と契約率の低下が2〜3ヵ月続けば、中古市場の価格交渉余地は確実に広がる。
購入を検討している方は、割高診断 で物件の適正価格を再確認しつつ、新築・リノベ物件の周辺供給状況を必ず調べることだ。
特に21㎡〜25㎡台の新築・築浅が同エリアに供給されている場合、中古物件の賃料競争力は相対的に低下する。
また、修繕積立金の積み立て状況と管理組合の財政を、売買前に必ず確認してほしい。
賃貸ビル市場で支出増63%という構造は、マンション管理組合の値上げ圧力として必ず表れる。
既存オーナーの方は、単純な賃料値上げではなく、周辺の新築・リノベ賃料との差異を正しく把握し、空室期間を最小化する戦略を優先すべきだ。
正直に言うと、これからの市場は「買えば必ず儲かる」ではなく、「供給の質」と「管理の質」で勝負が決まる時代に入っている。
価格そのものよりも、その物件が今後のコスト増と競合増の中で賃料を維持できるかどうか。
その視点で物件を見直すことが、今週の市況変化から最も重要な行動だ。
※本記事は一般的な情報提供を目的としており、特定の不動産物件の売買・投資の勧誘を行うものではありません。
掲載の数値は一般的な目安であり、投資判断は読者ご自身の責任で行ってください。
来週の注目と今週の結論
来週は、日銀の金融政策決定に関する報道や、住宅ローン金利の動向に注目が集まります。
特に、米長期金利の高止まりが日本の長期金利に与える圧力は、住宅ローンや不動産投資ローンに直結します。
来週の市場動向を見る上で、これらの金利指標がどう推移するかは重要なチェックポイントです。
今週わたしが最も印象に残ったのは、都心の「価格」と「賃料」がまったく異なる顔を見せたことです。
売買価格が微調整に入っても、賃貸市場の需給は依然として堅調です。
これは、不動産という資産が「所有の対象」から「収益を生むインフラ」へと評価軸がシフトしている証左でもあります。
ただし、これを「いつでも買っていい」と甘く受け取るのは危険です。
金利上昇は着実に返済負担を増やし、想定賃料を下回るリスクも生じます。
「賃貸ビルの業況が良い」という統計はあくまで全体像であり、個別物件の採算性は別問題です。
ですから、今週の結論としてわたしが伝えたいのは、市場の「節目」こそが「精度の競争」になるということです。
物件選びの基準を「値上がり期待」から「継続的な賃料収入の確度」に切り替え、自身のキャッシュフローを再計算してください。
もし、持ち物件の見直しや新規購入のシミュレーションで迷うことがあれば、無料のセカンドオピニオンを活用して、一人で抱えずに判断材料を増やすことをおすすめします。