※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
「賃料は堅調なのに地価の上昇力は鈍化し、円安と金利の先行きは読みにくい。この状況でワンルーム投資家は『価格』ではなく、何を頼りに物件を選べばいいのか。」
それが、今週のニュースを通じてわたしが投資家のみなさんに問いたいことです。
・三友地価予測指数で大阪圏は下落、東京圏も上昇鈍化。一方、賃貸マンションの募集家賃は11エリアで前年を上回り、東京23区のシングル向きは15年1月以降の最高値を更新しました。→「価格」と「収益」の逆走が、現実として起きています。
・円安が再燃し1ドル160円台に接近。日銀のタカ派色は市場の期待ほど強まらず、金利・為替の構造的不透明感が続いています。→資金調達コストと建築コストの両面で、投資家の慎重な想定が求められます。
・20代の5割超が住まい探しで生成AIを利用し、金利上昇を恐れて「買い時」と感じる層が増えています。しかし価格高騰で「買えない」と諦める声も同時に拡大しています。→賃貸需要は底堅い一方、入居者のニーズはますます「質」を求めているのです。
わたしは営業時代、2,000人を超える投資家の相談に対応してきました。
その中で「値上がりで儲ける」話は一度も長続きしませんでした。
長続きしたのは、「賃貸市場で選ばれる理由が明確な物件」を選んだ人だけです。
今週の素材を見渡すと、まさにその「質の基準」が問われている週だったと感じます。
日銀ウォッチ:円安160円台接近と「金利のある世界」へ、ワンルームローンはどう見直すか
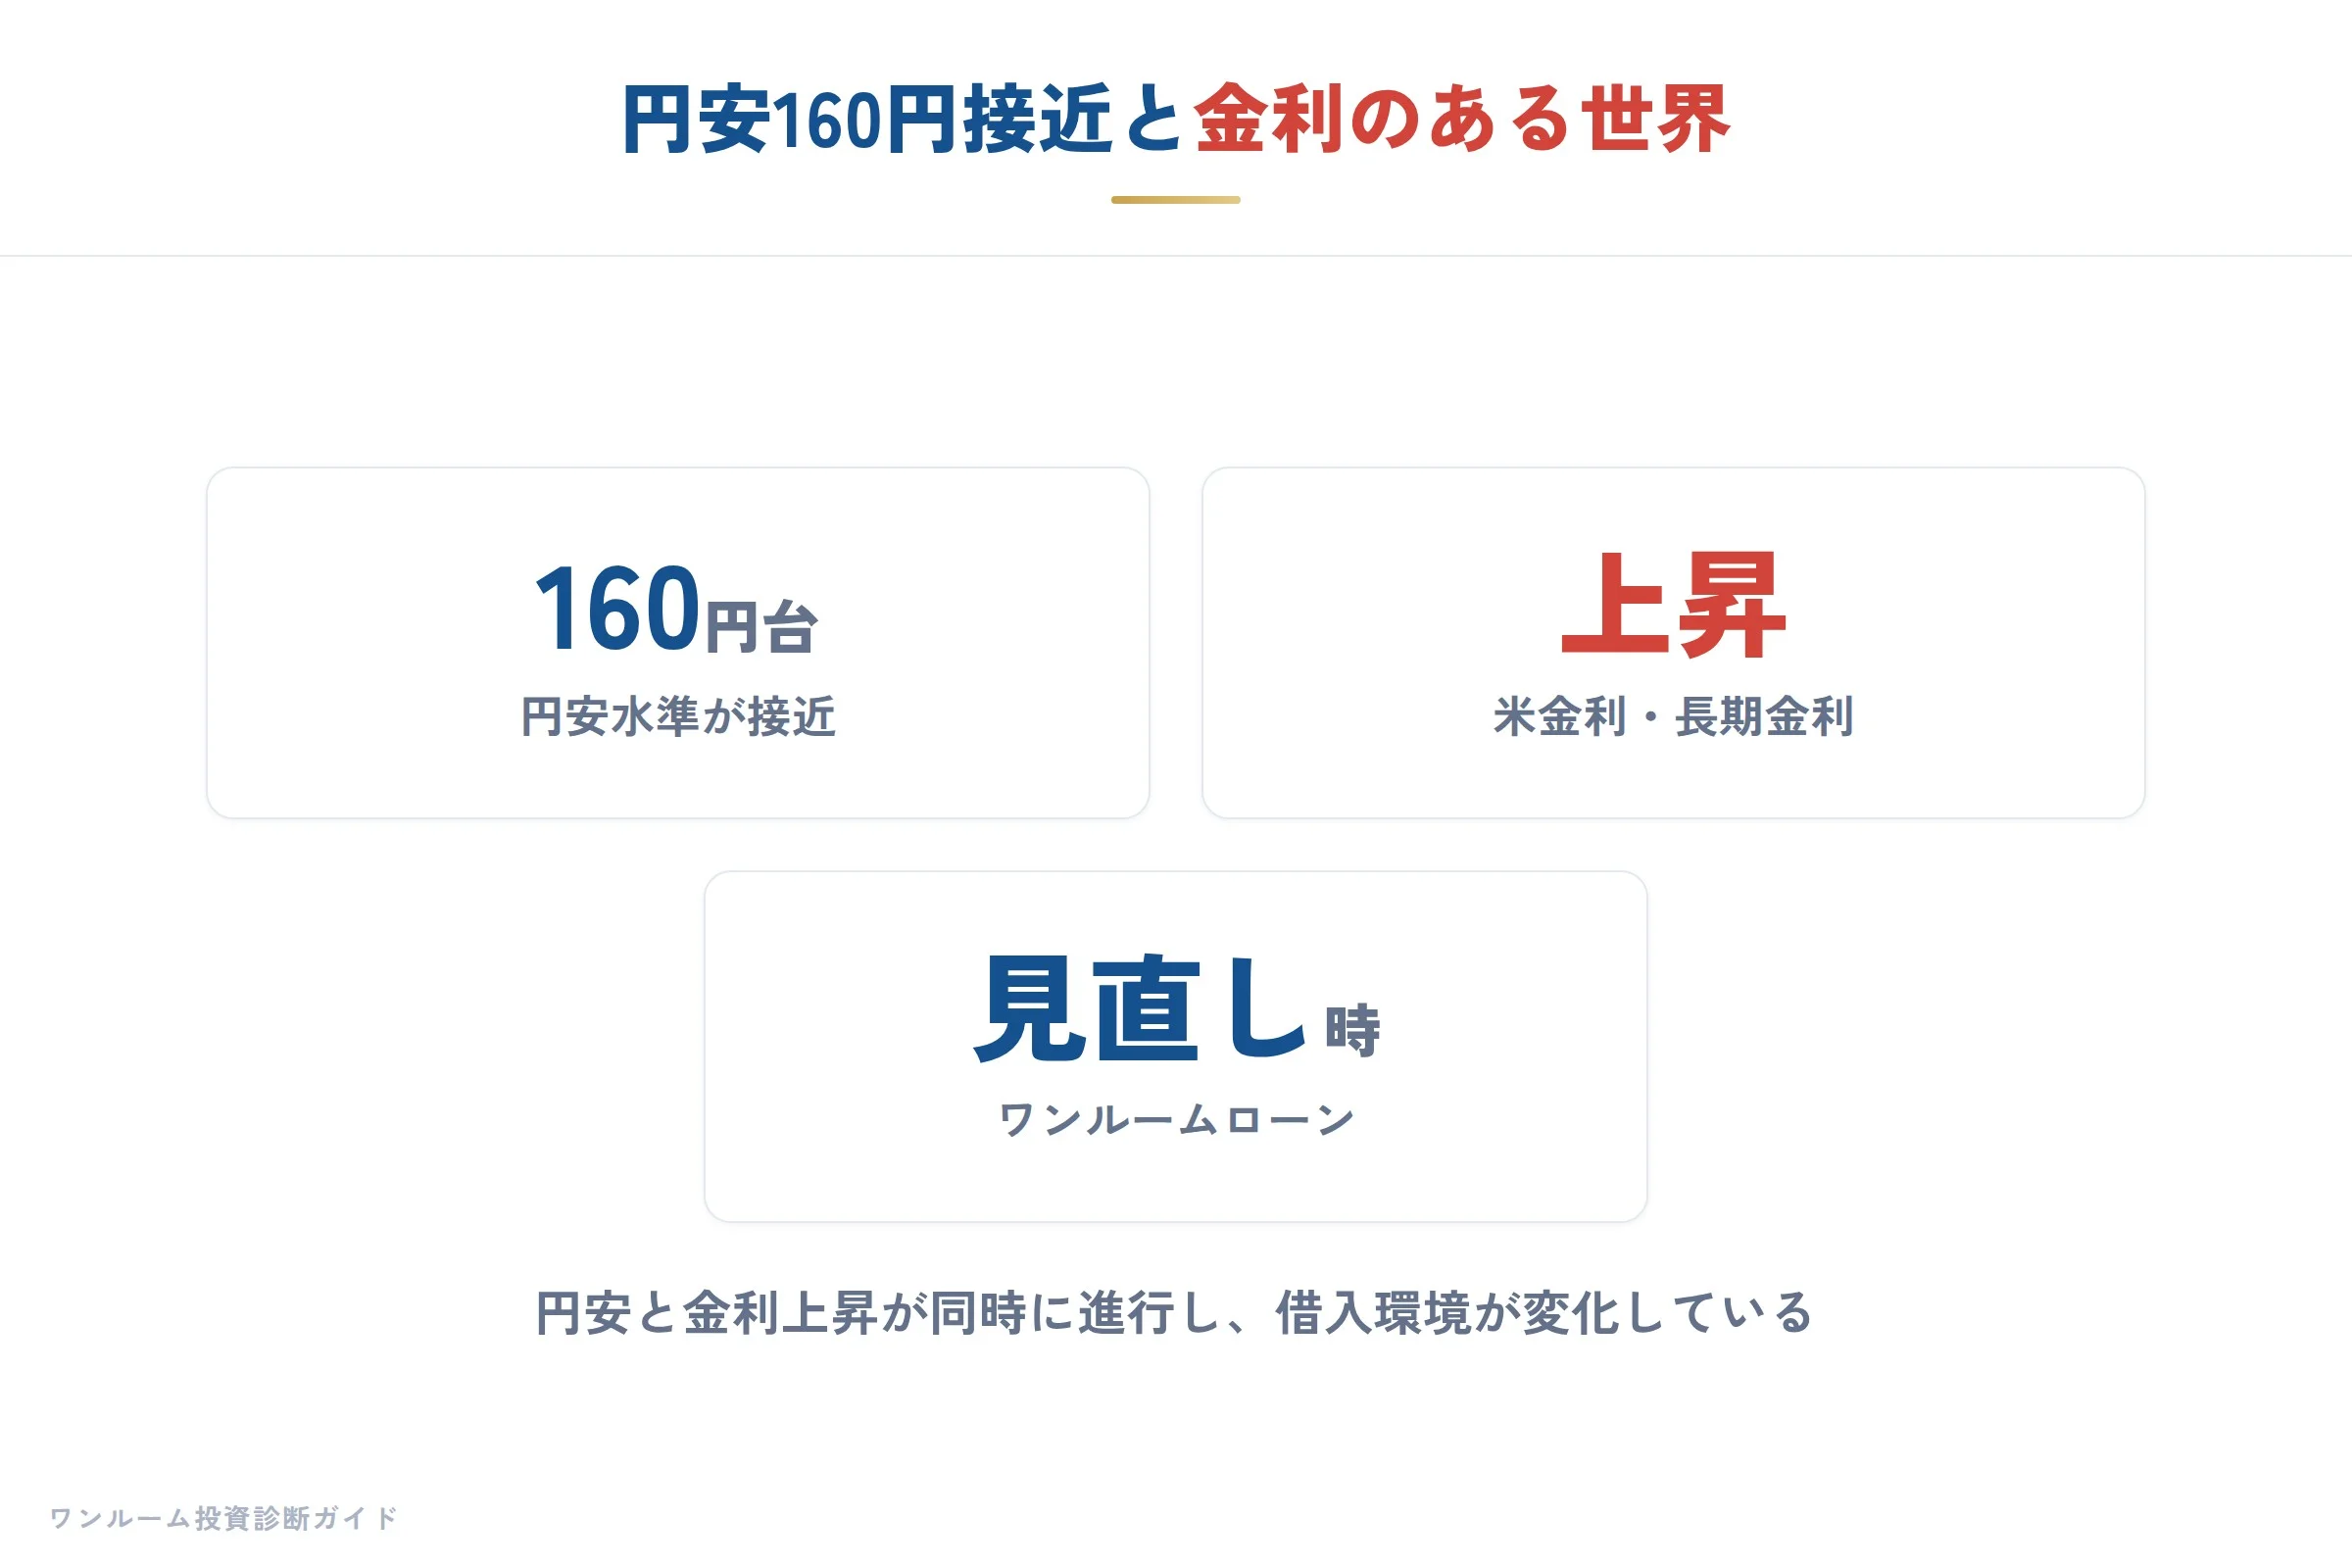
今週の相場を読み解く上で、まず手元に置いておきたいのは、日銀の金融政策という羅針盤です。
円相場が再び1ドル160円台に接近し、為替介入や利上げの期待だけでは円安の根強い構造が覆っていない今、ワンルーム投資家は投資設計の前提そのものを見直す時期に入っています。
わたしの結論を先に述べます。
「金利が下がる待ち」のシミュレーションはもう通用しません。
今後の物件選びと資金計画は、現行金利をベースラインとして、さらに上昇余地を織り込んだうえで組み直すべきです。
その根拠は、今週確認できた複数の事実にあります。
為替市場では、介入や利上げ期待があっても円安傾向が根本的に変わっていないとする指摘が出ています。
これは、日銀の金融政策が市場の期待ほどタカ派の色を強めきれていないことの表れです。
日銀の植田総裁自身、三井不動産の場で「金利がある世界が戻り、インフレが一過性ではなく構造的な変化として定着する新たな経済環境に移行している」と発言しています。
「一時的な金利上昇」ではなく「構造的な転換」という認識が、中央銀行のトップから明言されたと受け止めるべきでしょう。
同じく三井不動産の話題では、オフィス事業における「日本橋再生計画」のマイルストーンである「東京ミッドタウン日本橋」が竣工し、坪賃料10万円という成約事例が生まれているとのことです。
これは都心の優良物件に対する需要が、金利上昇局面でもなお硬いことを示唆しています。
ただし、これはあくまで「都心の prime 物件」の話です。
ワンルーム投資家が手にする物件の多くは、このグレードや立地とは異なるケースがほとんどです。
「都心なら何でも売れる」「賃料は下がらない」という安易な思い込みは、金利のある世界では致命傷になりかねません。
全宅連の調査結果も、個人の住宅取得心理を考える上で重要なヒントを与えています。
20代の5割超が住まい探しで生成AIを利用するなど、情報収集の仕組みは変わりつつあります。
賃貸需要側の情報収集がAI化すれば、物件の相場感や利便性の評価はより透明になり、悪質な情報の非対称性は減っていきます。
オーナー側も、「うちの物件は特別」という幻想を持たず、客観的な市場評価に立脚した賃料設定が求められます。
より本質的なのは購入タイミングに対する意識です。
「買い時だと思う」は21.6%にとどまり、「買い時だと思わない」は37.7%と依然として高水準です。
そして「買い時だと思う」理由の第一位が「今後、住宅ローンの金利がさらに上昇しそうなので(64.4%)」という点は、ワンルーム投資家にも通じる心理です。
金利上昇を織り込んで今を買い時と見る層と、価格高騰で手が出せない層の二極化が進んでいるのです。
「買い時でない」理由として「価格が高騰し過ぎているから(47.2%)」が挙がっていることも、投資用物件の選定に当てはまります。
わたしが大手新築ワンルームの営業をしていた頃は、事実上ゼロに近い金利が当たり前でした。
その頃の投資家の多くは、表面利回りから管理費や固定資産税を差し引いた程度のザックリ計算でしかシミュレーションを組んでいませんでした。
しかし、現在はそうした甘い計算が許されない環境になっています。
例えば都心の新築ワンルーム25〜30㎡が4,000〜4,600万円の相場と仮定します。
金利が1%上昇すると、35年ローンの元利均等返済では、毎月の返済額はおおむね1万円以上増加します。
年間で12万円、10年で120万円です。
この負担が賃料収入を圧迫すれば、いわゆる「表面利回りの罠」に確実にハマります。
ここで、今週取り上げられた1992年の日住金再建案の話題にも触れておきます。
当時、大蔵省銀行局は公的資金投入を全面的に否定し、関係金融機関には自己責任と負担能力に応じた負担を求めました。
今の状況と直接比較はできませんが、金融機関や政策当局が「甘い救済」を簡単に行わないという構造は、バブル期と共通する教訓です。
現在のワンルーム投資家も、金利上昇リスクを「誰かが救済してくれる」と考えるのは危険です。
さらに、アメリカが日本に対して「金利を上げろ、でも下げろ」という矛盾した要求をしていたという論点も示唆に富んでいます。
為替面では円高・ドル安を望みつつ、債券面や財政状況からは相反するプレッシャーをかけていたという文脈でしょう。
日本としては、為替防衛のために利上げを迫られつつ、国内景気を考えれば慎重になりたいというジレンマにあります。
日本がリフレ政策から脱却し、独自の金融政策を模索する中で、為替と金利の綱引きは当面続くでしょう。
日米双方で追加利上げの有無が焦点となる今、変動金利型の投資ローンを組んでいるオーナーは、特に注意が必要です。
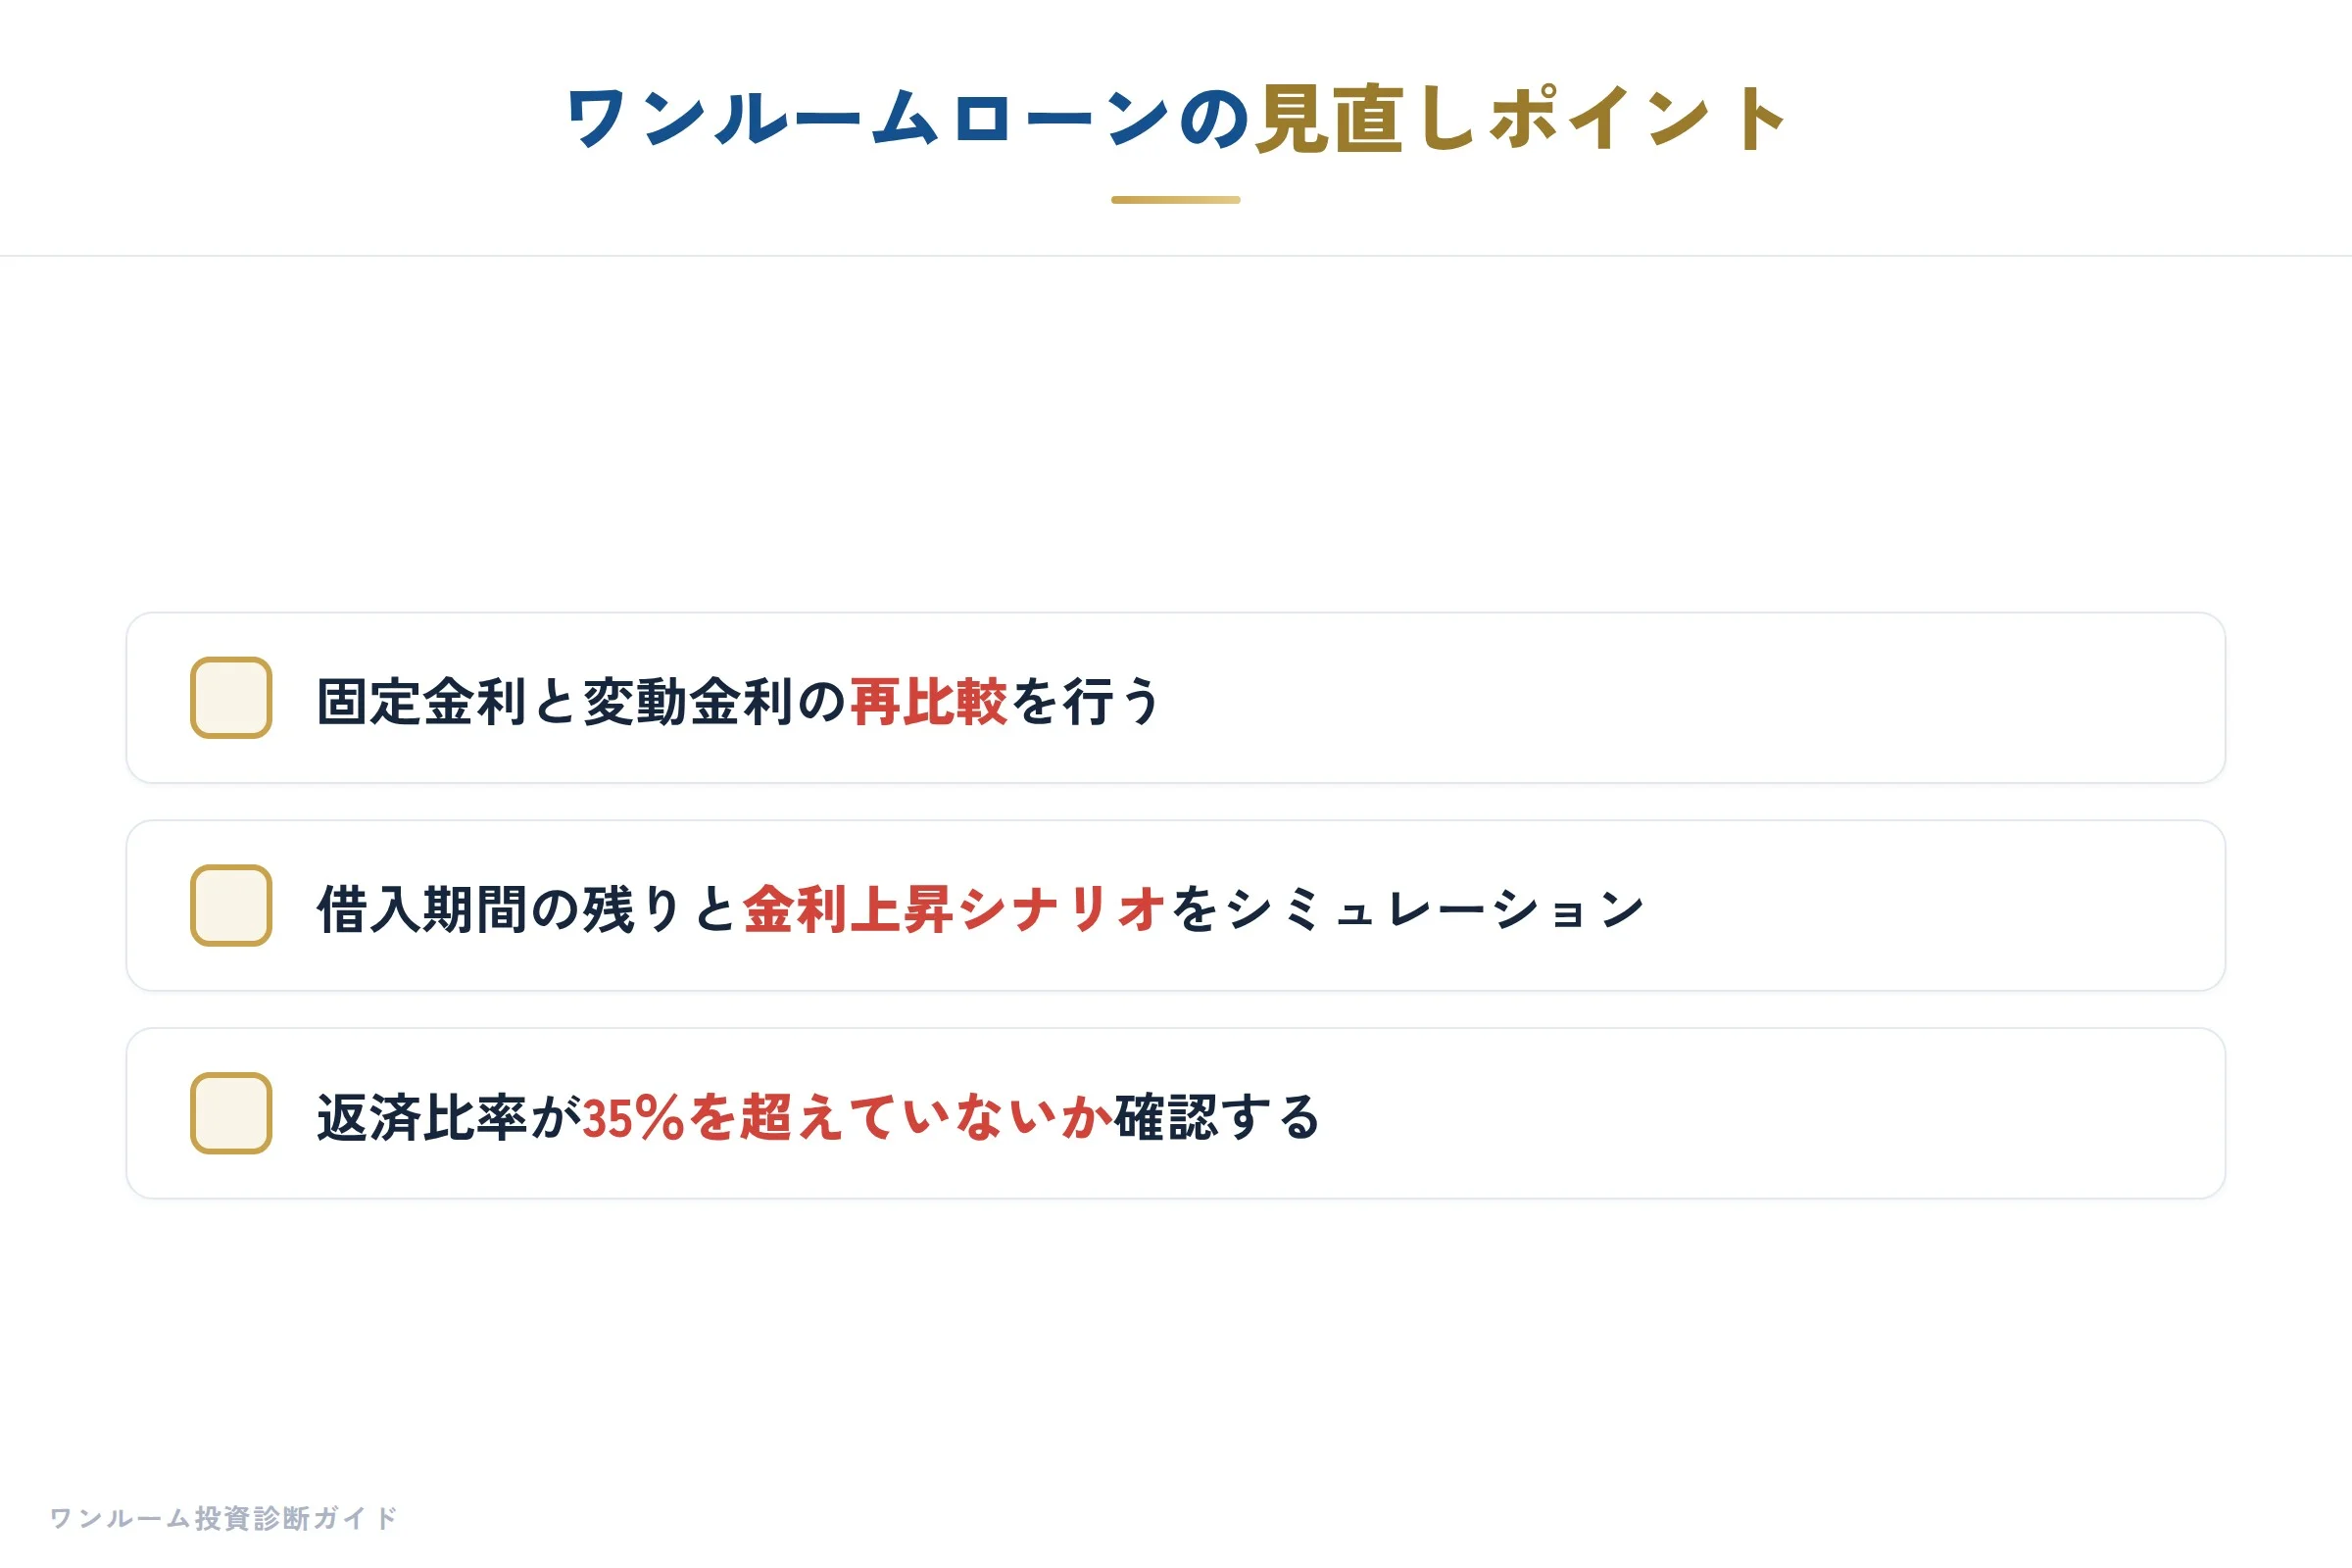
ワンルーム投資家が今やるべきことは、3つに絞れます。
第一に、現行金利をベースラインとした「返済比率」の再計算です。
賃料収入が返済を上回るか、厳密にシミュレーションしてください。
特に、賃料設定が市場実勢より高めに設定された物件は、空室リスクと金利リスクのダブルパンチを受けやすいです。
第二に、日銀の追加利上げの有無を注視することです。
今回の円安160円台接近は、市場が追加利上げを織り込みつつも、日銀の慎重姿勢を同時に織り込んだ結果でもあります。
追加利上げが実現すれば、変動金利型の投資ローンは直撃します。
第三に、物件価格に対する「安全マージン」の確保です。
全宅連調査で「価格が高騰し過ぎているから」と答えた層のように、投資用物件も割高感が強まっています。
これから手を出すなら、金利がさらに1%上昇しても黒字が続く物件かどうかを最優先で判断してください。
将来の金利上昇を織り込んでも黒字が続く物件かどうか。
これが、わたしが不動産投資セカンドオピニオンとして2,000人超の相談で繰り返し伝えている、いま最も重要な視点です。
自身の物件がこの金利環境で本当に割高でないか、客観的な数値で確認したい方は、割高診断で現在の相場との比較をしてみてください。
20代からのマイホーム考:「家賃は無駄」という感情論を超えて、住居費と投資を分離する
前章で整理した金利と市況の堅調な動きを受けて、今週はもう一つ根本的な問いを投げかけたいと思います。
それは、「これから住まいを持つ20代が、いま本当にマイホームを買うべきなのか」ということです。
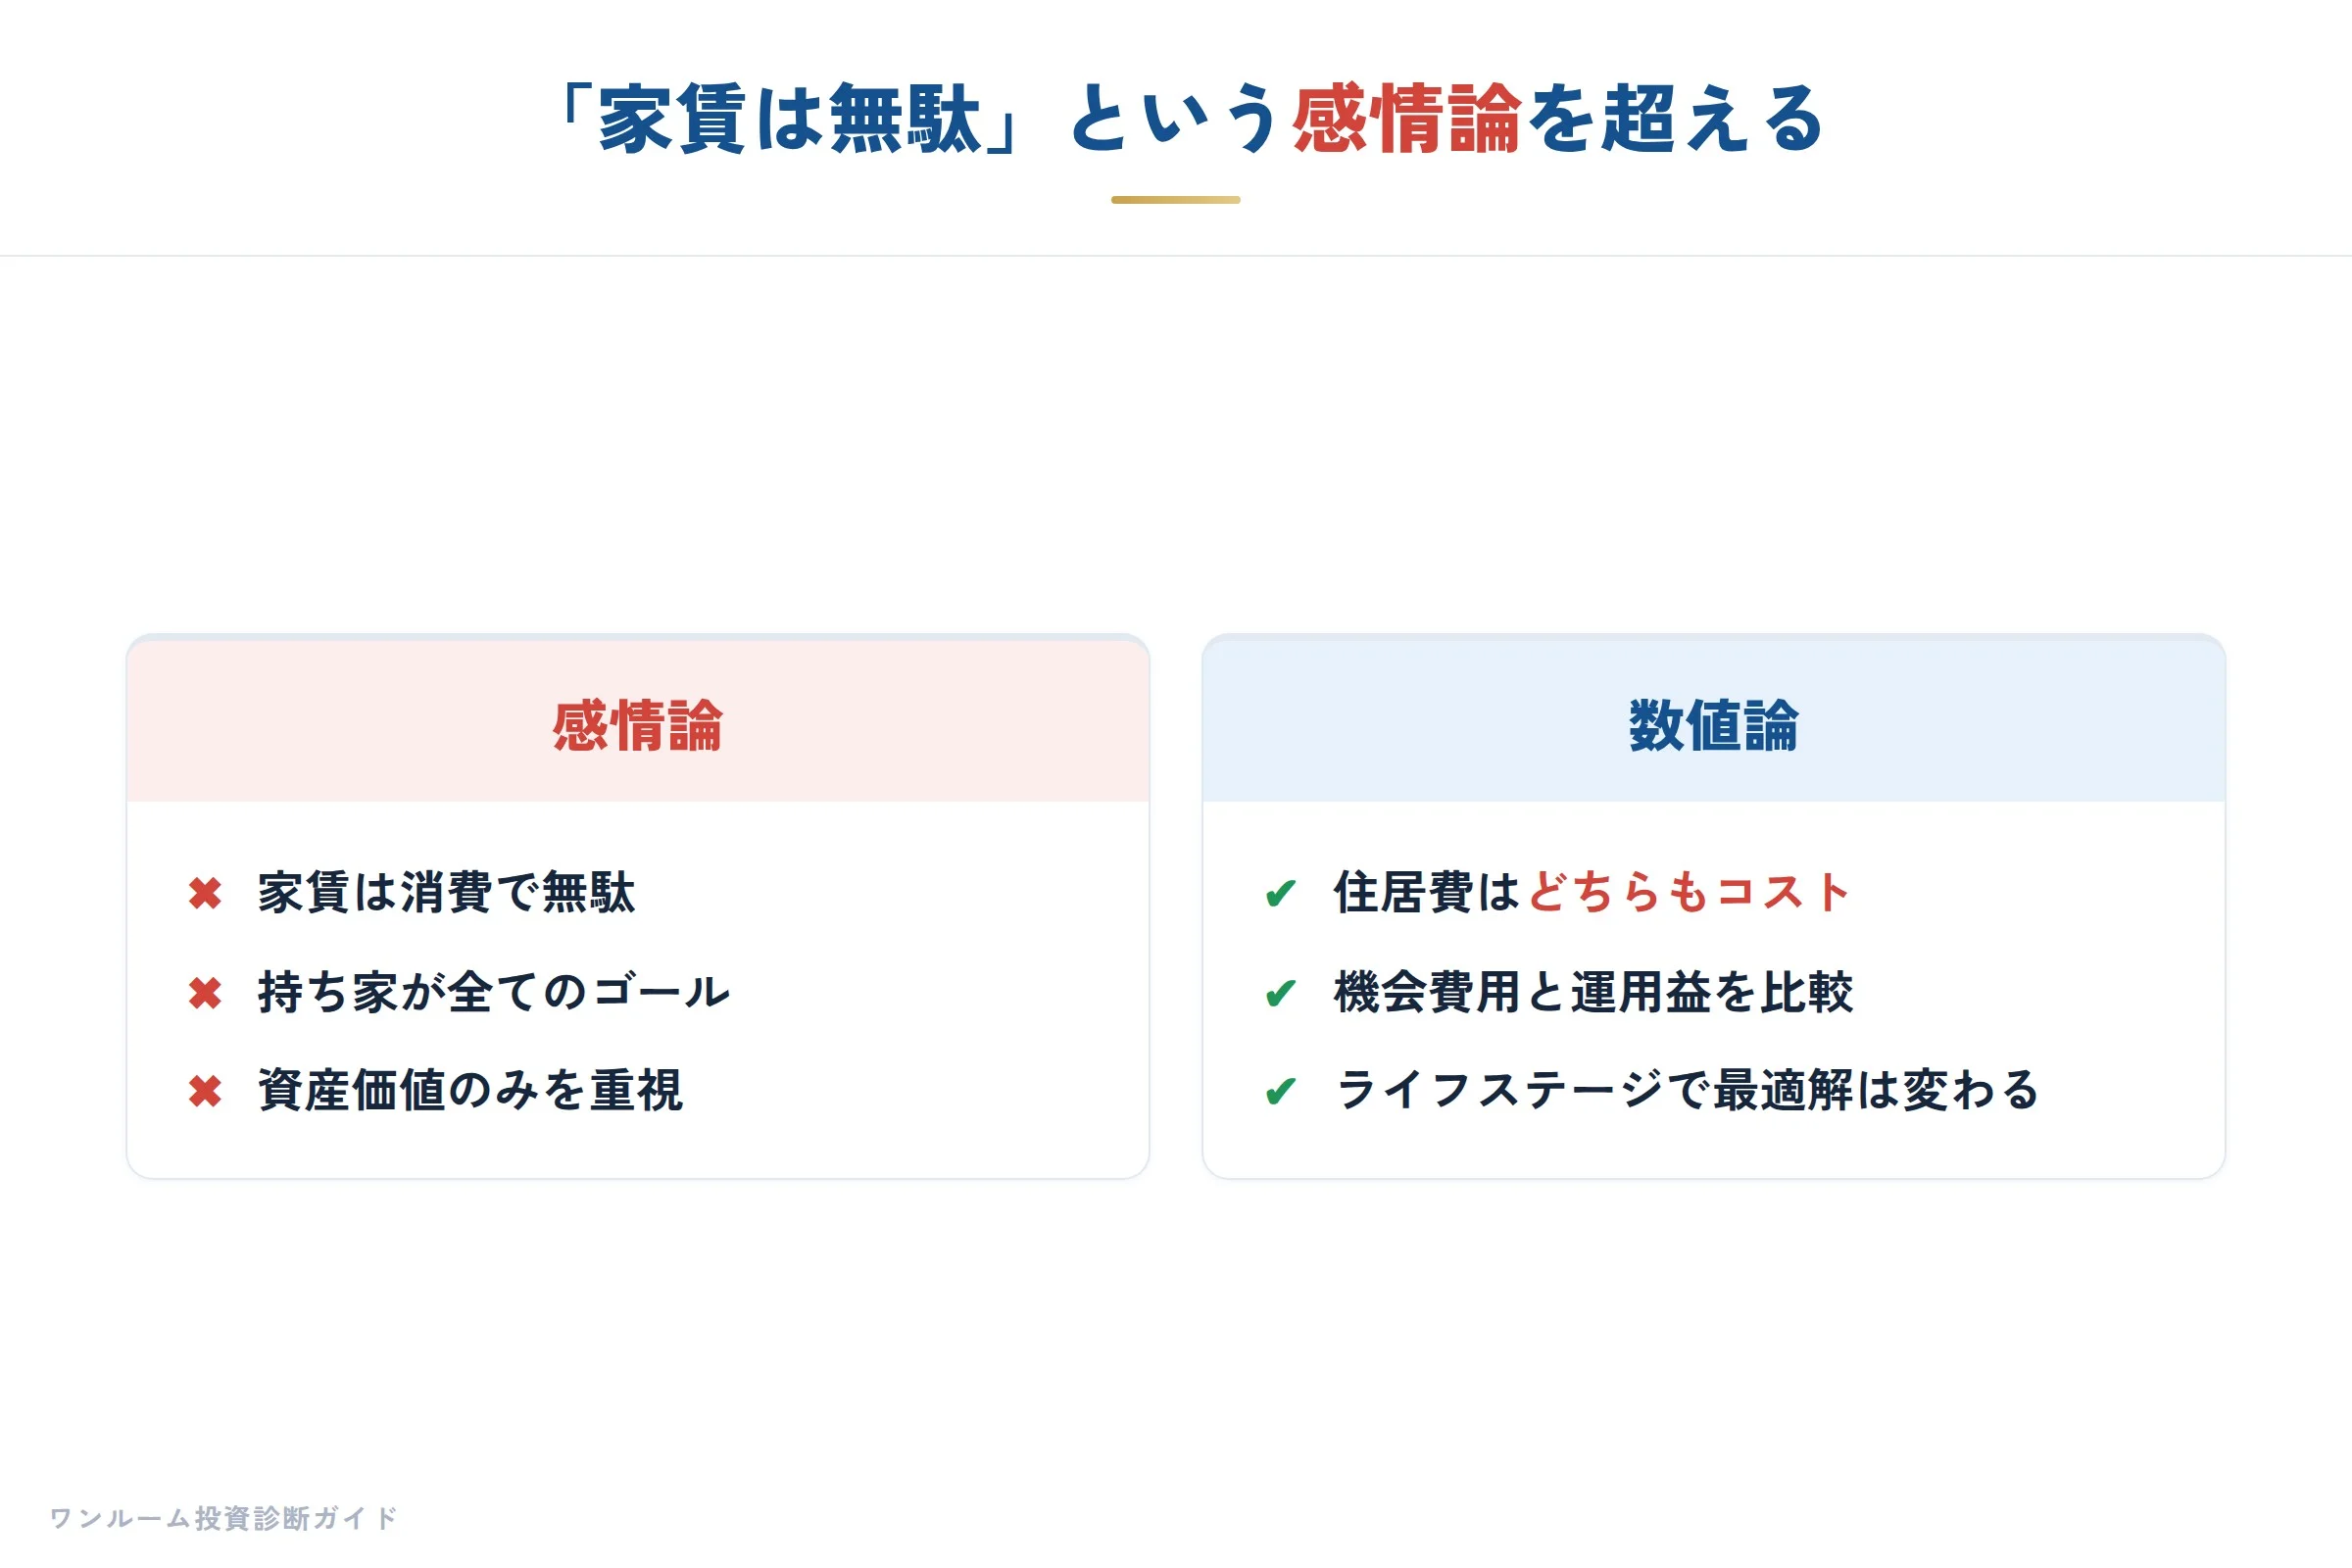
全宅連の調査によると、20代の5割超が住まい探しで生成AIを利用するそうです。
情報収集の効率化は進んでいる一方で、「いま不動産は買い時だと思うか」という問いには、「買い時だと思う」が21.6%、「買い時だと思わない」が37.7%と、慎重な声の方が多いのが実情です。
特に「買い時だと思わない」理由の筆頭が「価格が高騰し過ぎているから」の47.2%であるのに対し、「買い時だと思う」理由の64.4%が「今後、住宅ローンの金利がさらに上昇しそうなので」という、むしろ「焦り」に近い動機です。
さらに注目すべきは、持ち家派(マンション・集合住宅)が63.3%を占めている点です。
この数字だけ見ると若年層の持ち家欲は高いように見えますが、持ち家を選ぶ理由の上位が「家賃を払い続けることが無駄に思えるから」の47.1%、「落ち着きたいから」の39.3%、「老後の住まいが心配だから」の34.7%となっています。
つまり、3人に2人が持ち家を希望していても、その根拠の多くは「感情」や「不安の解消」にあり、純粋な資産計算に基づく選択ではないのです。
ここで投資家の視点に立つと、面白い逆説が見えてきます。
20代が「家賃は無駄」と感じているということは、賃貸需要の根拠が「住むための必然」ではなく「仕方なく払っているコスト」として認識されていることを意味します。
しかし同時に、賃貸マンションの募集家賃は首都圏全エリアに加え仙台、名古屋、京都、大阪、神戸、福岡の11エリアで前年を上回り、東京23区のシングル向きは7月の小幅な下落を経て再び上昇し、15年1月以降の最高値を更新しました。
札幌市の30平方メートル以下では、前年比29.2%上昇の4万3,741円という水準も記録されています。
賃貸市場がこれほど強いのは、供給以上に「住む場所が必要」という需要が存在しているからです。
セゾンリアルが大阪・吹田に供給した鉄筋コンクリート造10階建ての賃貸マンションは、約43平方メートルの横引き間取りに対面キッチンを採用し、約50平方メートルタイプではバルコニー面を広く使ったLDKを設けるなど、賃貸だからこそ選ばれる住環境の進化を示しています。
JR西日本不動産開発が米国テキサスのダラス近郊で総戸数246戸の賃貸集合住宅に初めてグループ単独で参入したことも、賃貸住宅が世界的な機関投資家にとって主要な資産クラスであることを裏付けています。
では、20代がマイホームを買うことと、ワンルーム投資を始めることは、どう違うのでしょうか。
わたしが営業時代に2,000人超のお客様を相談してきた中で、最も危険だと感じたのは、「自分が住む家」と「儲けを生む投資物件」を同一視してしまうことです。
正直に言うと、20代のお客様で「家賃がもったいないので買いたい」と言われた時、わたしは必ず実質コストの比較を一緒にしていました。
たとえば、東京23区の新築ワンルーム25〜30平方メートルは、最近では4,000〜4,600万円が相場の目安です。
頭金なしで35年の住宅ローンを組み、金利1.5%とすると、月々の返済額は約12.3万円にのぼります。
管理費・修繕積立金を月1.5万円、固定資産税を年間10万円として月々割れば、住居費としての実質コストは14万円前後になります。
一方で、同エリアの賃貸相場が月10万円前後であれば、「家賃を払う」より「ローンを払う」方が月に4万円高くなる計算です。
「家賃は無駄」という感情論に駆られて買うと、結果的に毎月のキャッシュアウトが増え、しかも物件の価値が下落した場合には資産毀損も被るリスクがあります。
もちろん、住宅ローンのリスクヘッジは進んでいます。
カーディフ生命・損保が12月から、住宅ローン団信のがん保障特約において90日間の待ち期間を廃止する発表をしました。
三井住友信託銀行とPayPay銀行の新規利用者を対象に、契約直後からがん保障が受けられるようになるのは安心材料です。
しかし、保障が厚くなったからと言って、返済額が収入に対して過大な住宅を買ってよいわけではありません。
わたしがお伝えしたいのは、20代のうちに「持ち家」にこだわる必要はない、ということではありません。
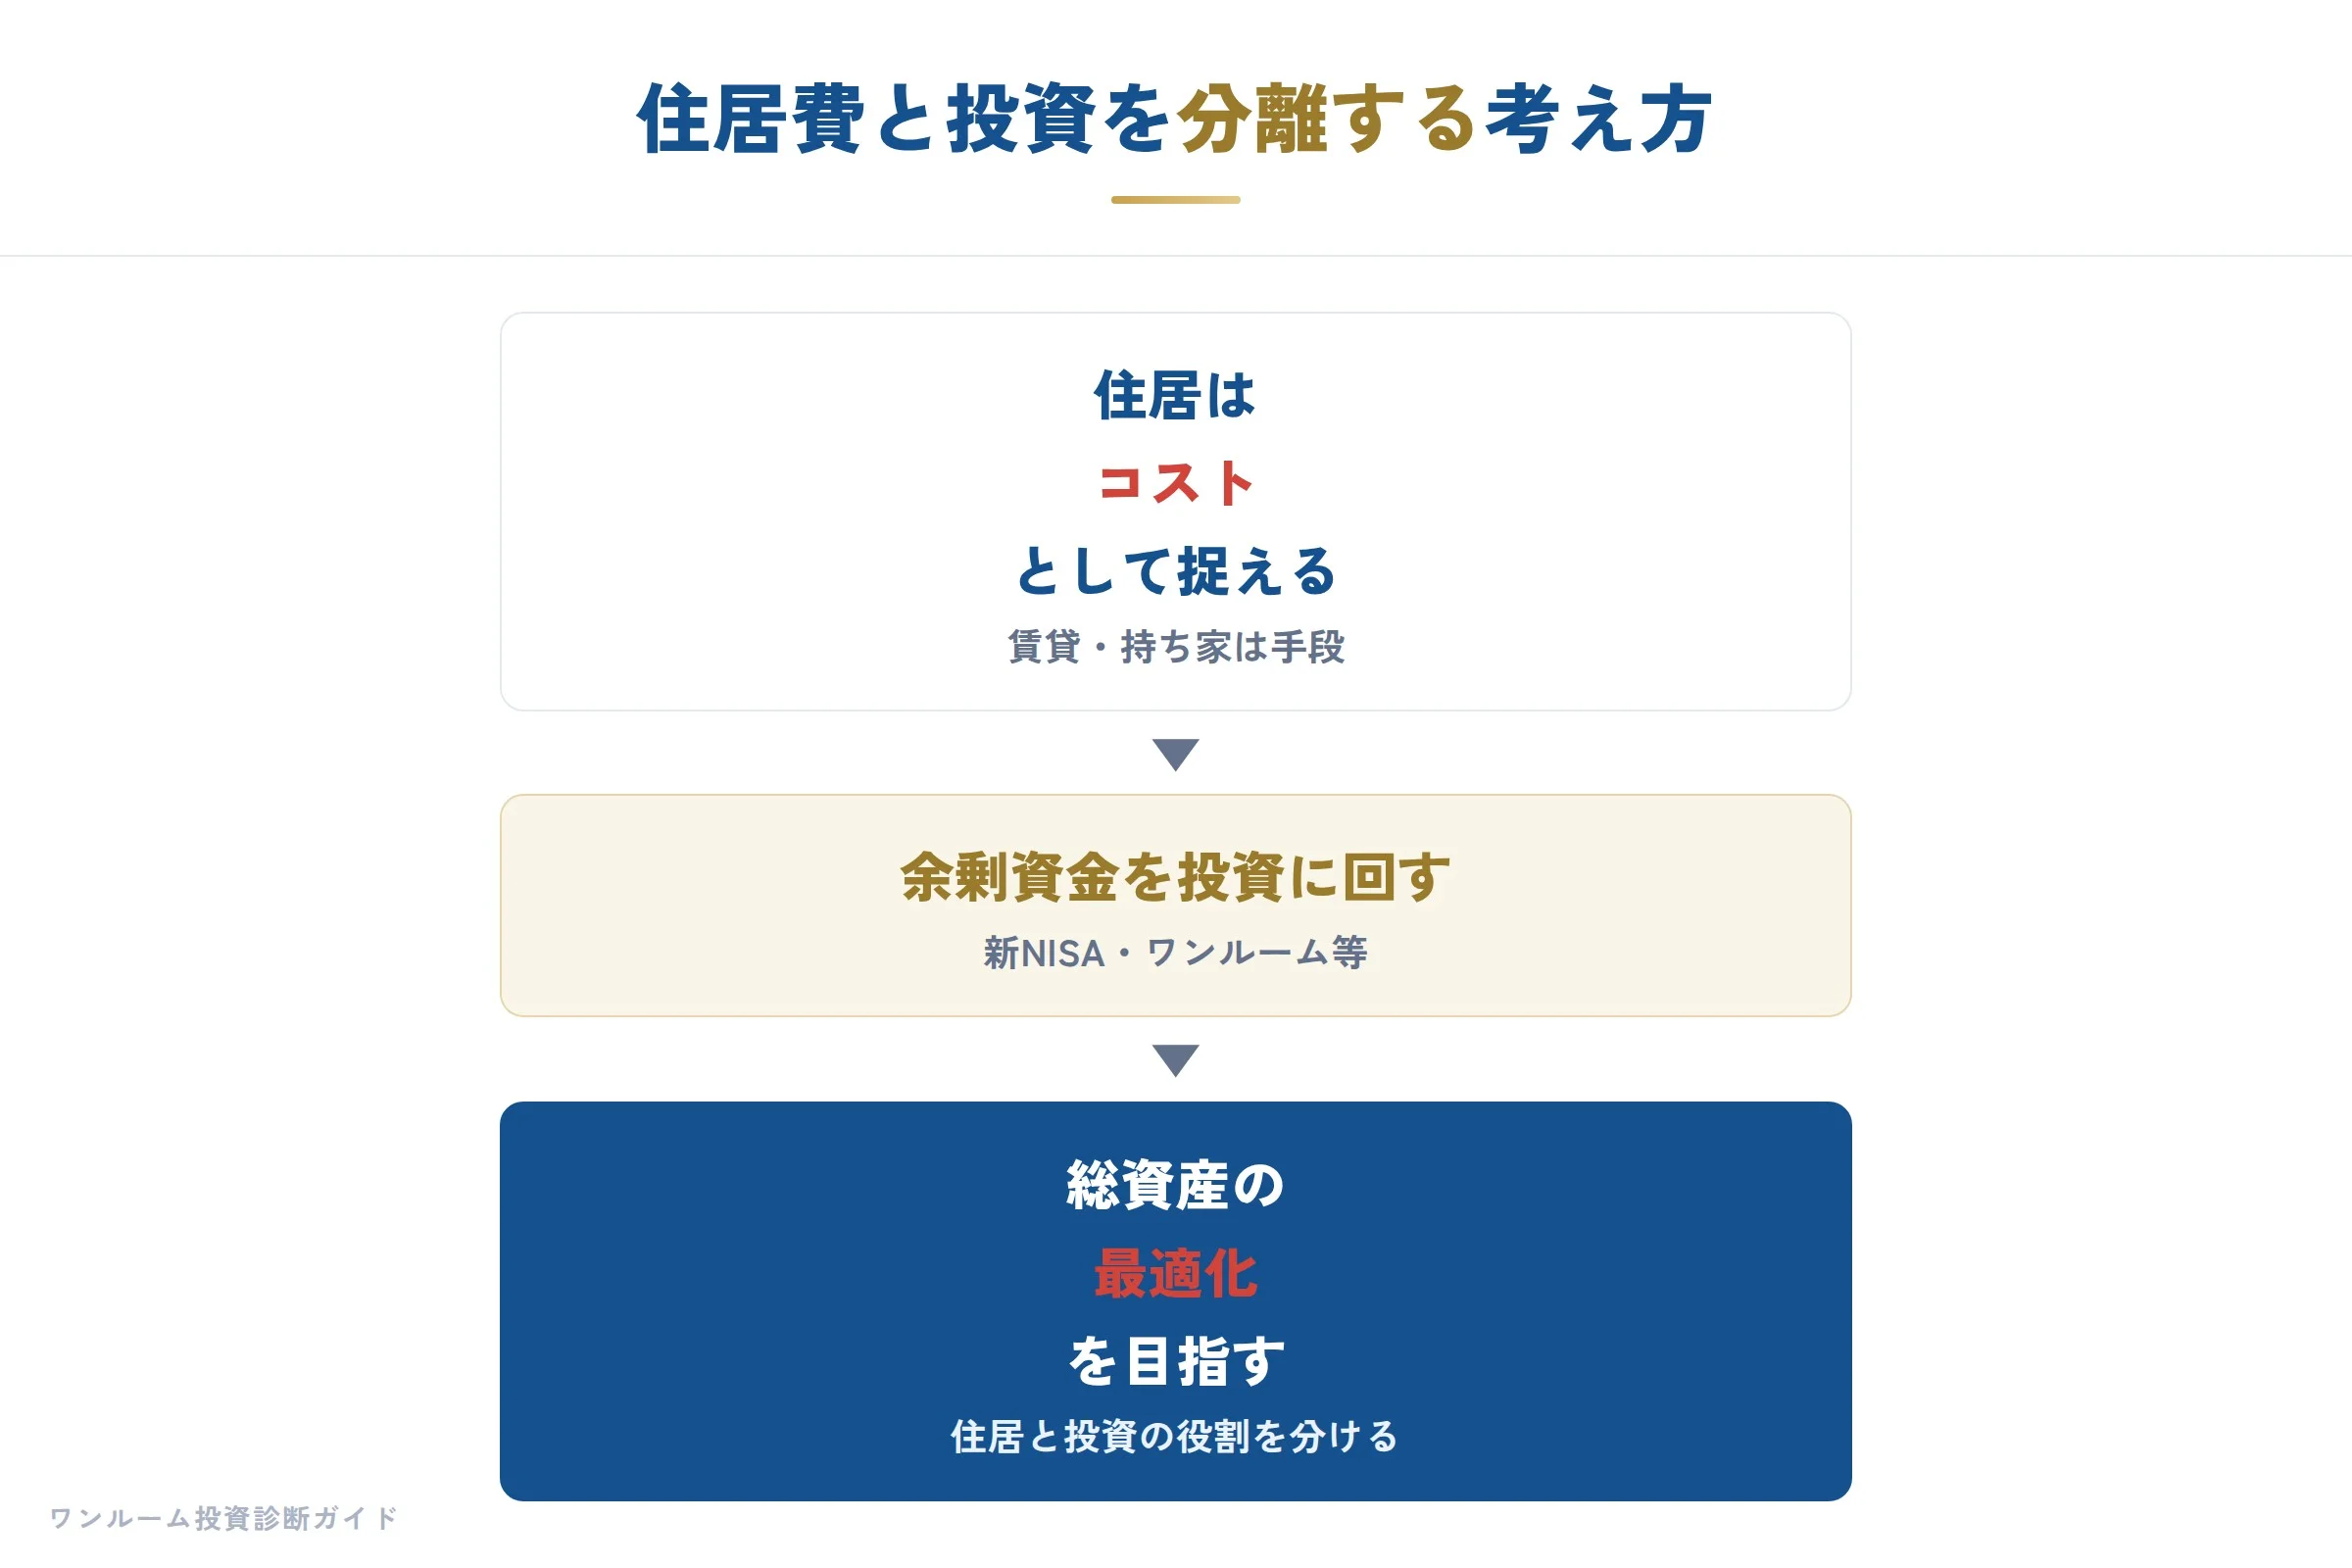
重要なのは、「住む」ことと「投資すること」を分離して考えることです。
自分の生活スタイルに合わせて賃貸で柔軟に住み、資産形成は別途、キャッシュフローを慎重に計算した上でワンルーム投資を検討する。
その際、投資初心者が陥りやすいのが、「家賃を取る側になりたい」という気持ちだけで、物件の収支シミュレーションをおろそかにしてしまう点です。
実際の賃貸市場では、入居者は間取りや設備、立地の精度を厳しく見ています。
先ほどの吹田の物件のように、賃貸側の品質が向上すればするほど、古い設備の物件は空室リスクが高まります。
もしあなたが20代で、将来的な資産形成に不安を感じているのであれば、まずは自分が住む家の選択と、投資用物件の選択を別の棚に置いてください。
そして投資を検討する際は、営業マンの話だけで判断せず、割高診断で実際の相場感を確かめるなど、第三者の目で物件の妥当性を確認することをお勧めします。
「家賃は無駄」という気持ちは、賃貸需要が強いという事実の裏返しです。
その感情をマイホーム購入の「理由」にするのではなく、あなたが本当に支払いたい「住居費」と「投資コスト」の境界線を、数字でしっかり引くことが、20代からの資産形成において最も重要です。
※本内容は一般的な情報提供を目的としており、特定の物件の勧誘を意図するものではありません。記載の数値は一般的な目安であり、投資判断はご自身の責任で行ってください。
日経マネー特集:インフレと新NISAの時代に、ワンルーム投資を資産のどこに置くか
前章までに、金利の定点観測と個別物件の数字の読み方を確認してきましたが、ここで一歩視点を上げて、資産形成という大きな文脈の中で不動産をどう位置づけるかを整理したいと思います。
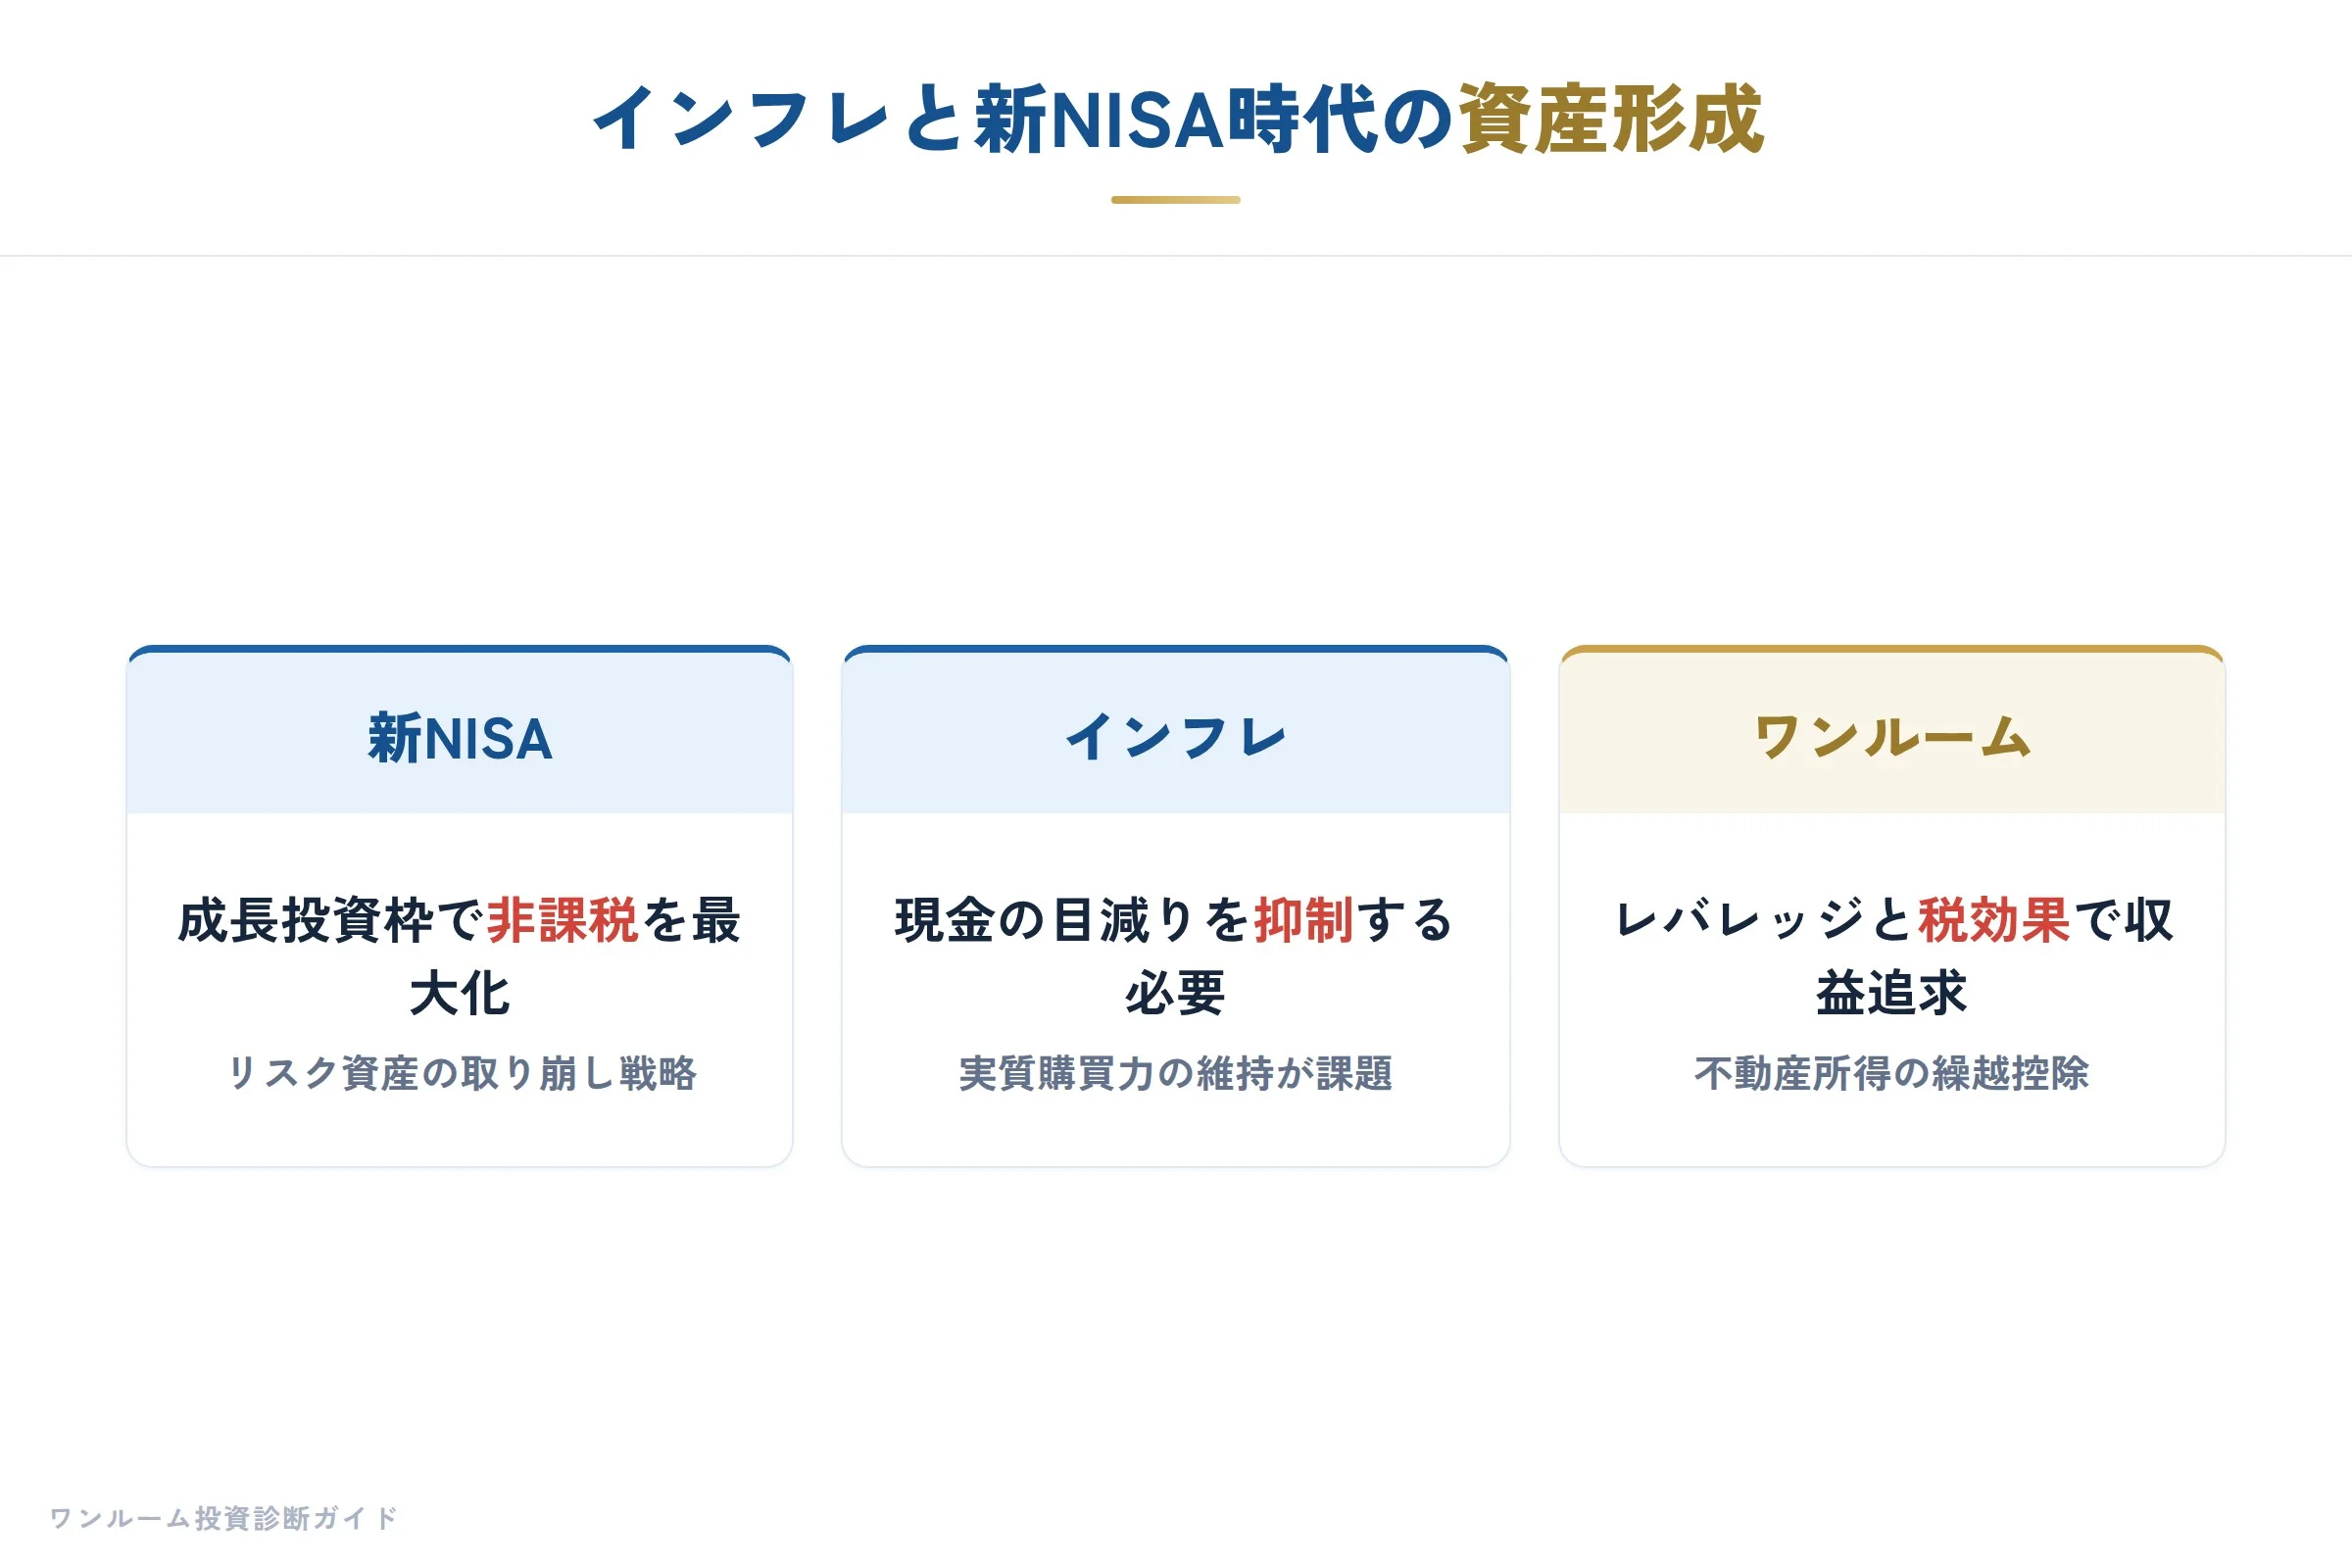
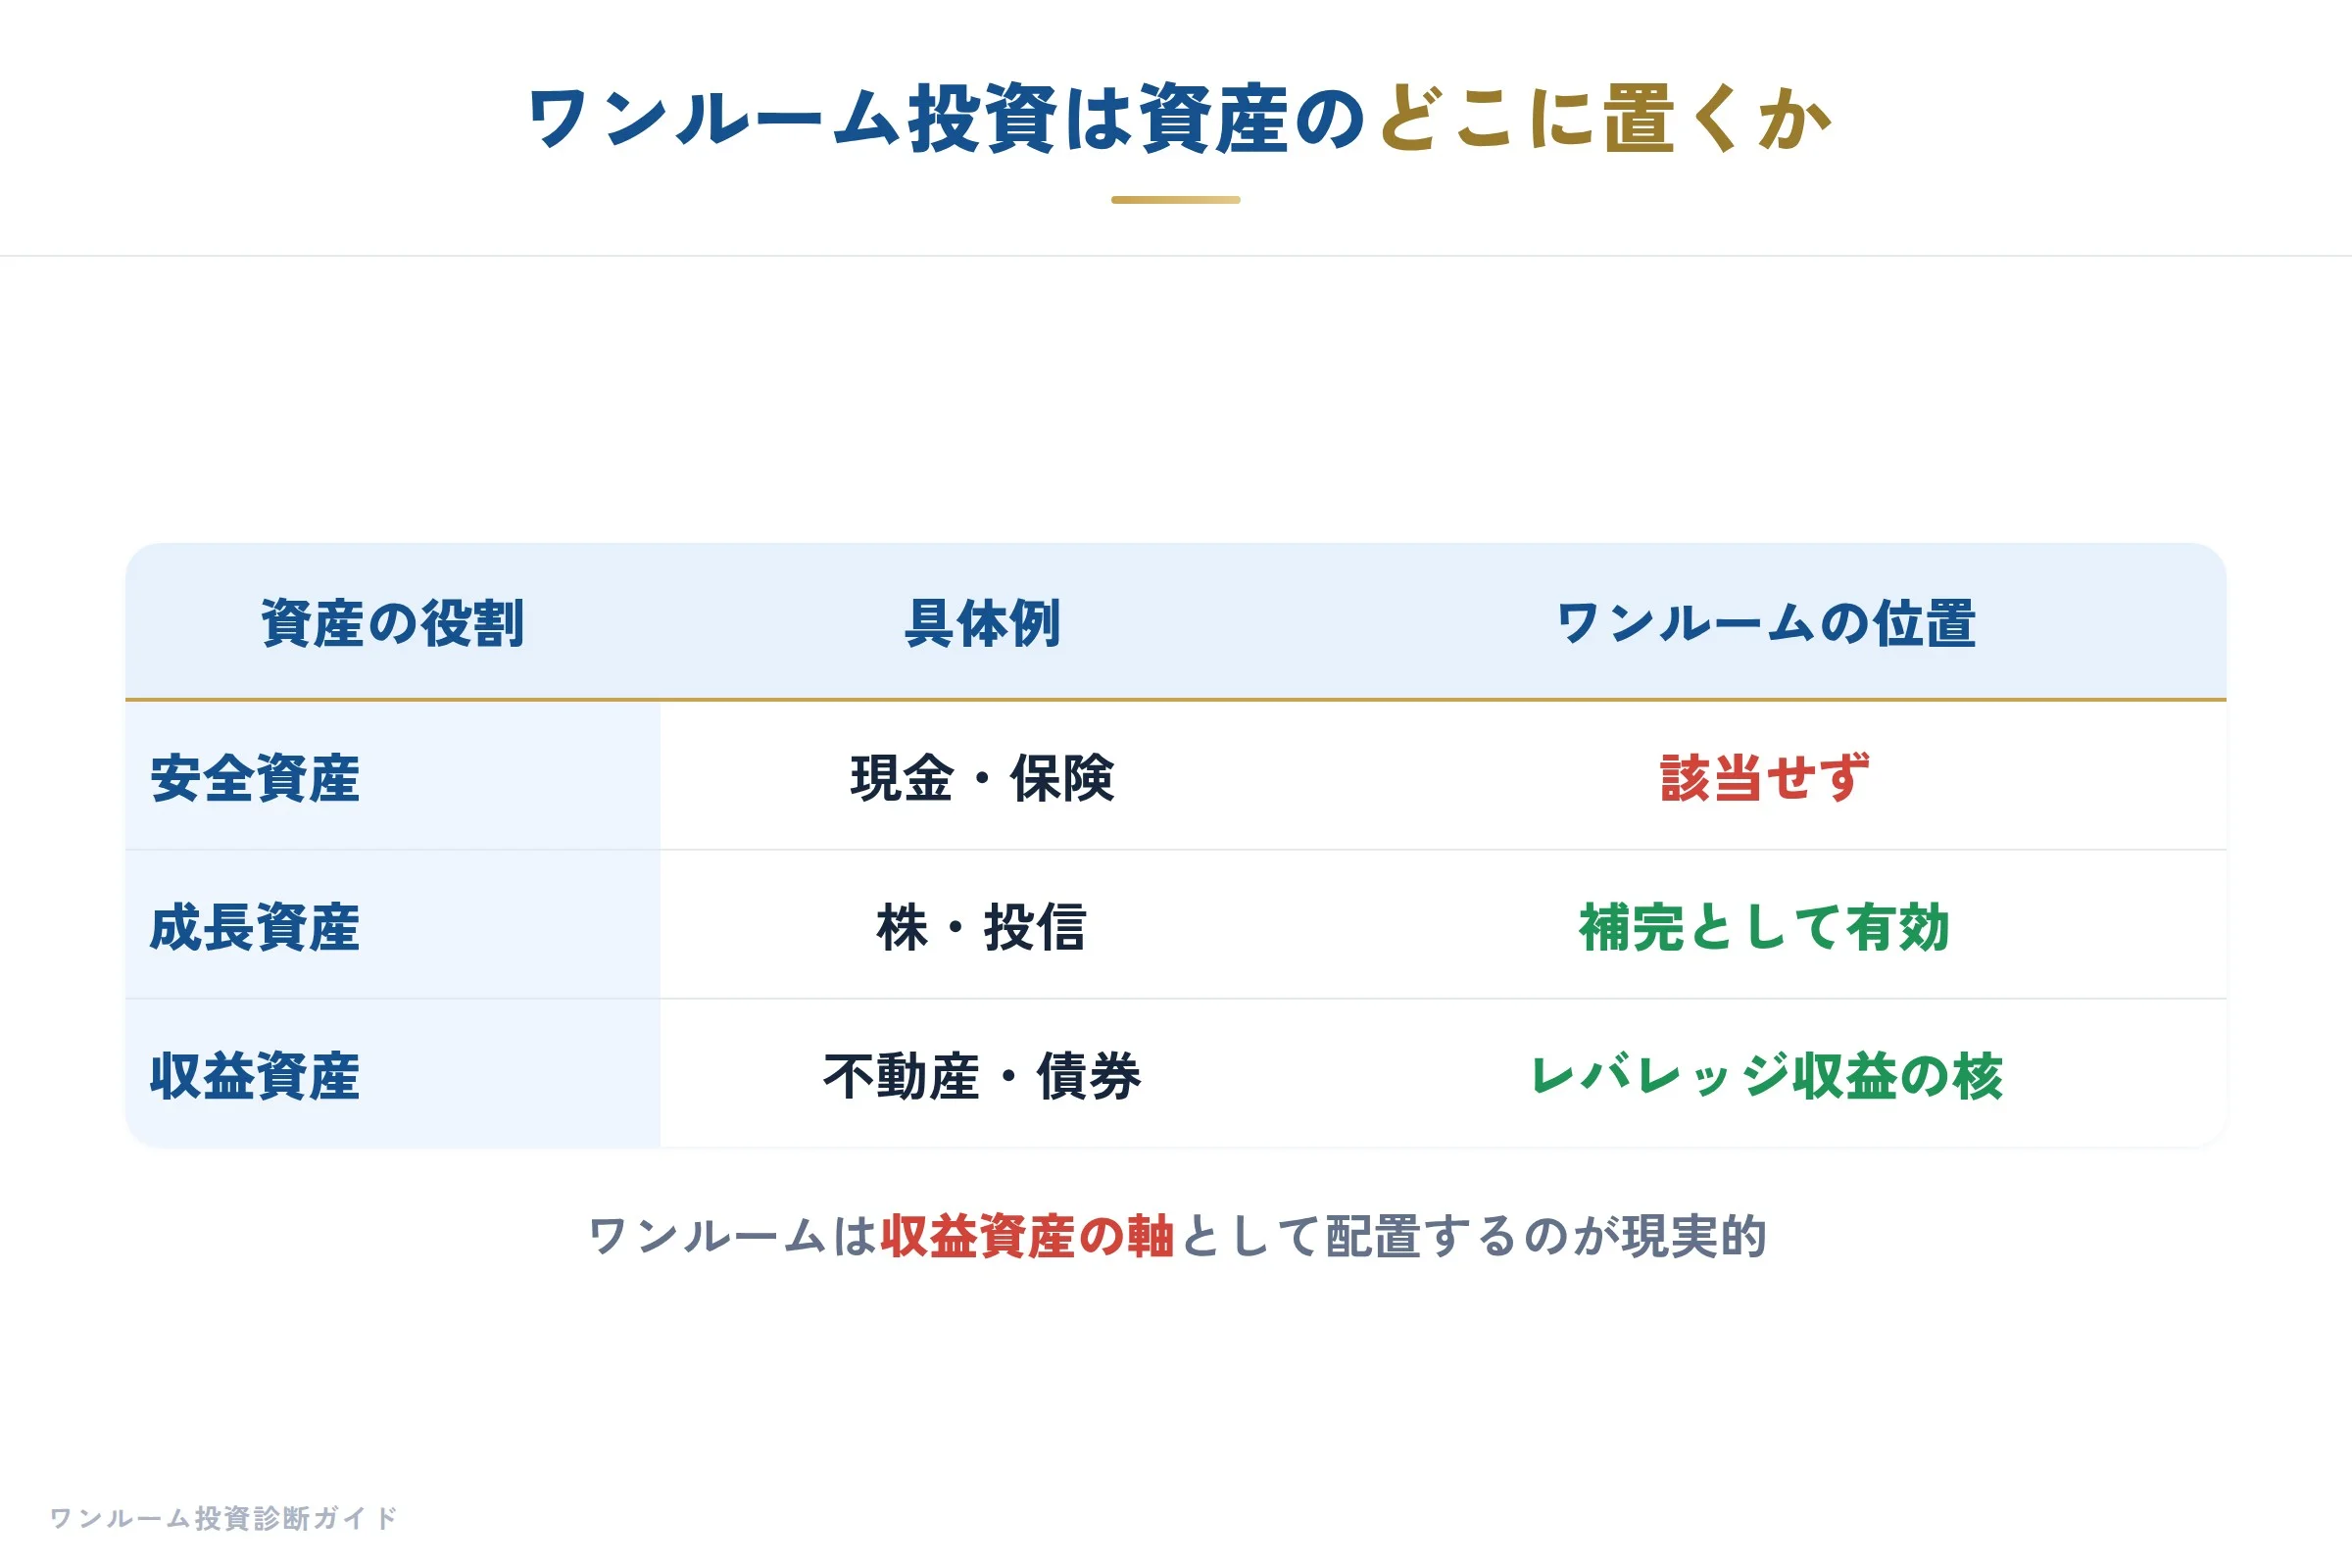
資産形成の手段として不動産が再び注目される中で、ワンルーム投資は「全部入り」の解法ではなく、ポートフォリオの中で明確な役割を持つ「一部」として選ぶべきだと、わたしは考えています。
今週の日経マネー特集が取り上げていたのは、インフレ下での資産防衛と、新NISAを起点とした株式投資の広がりでした。
これを受けて、投資家の間では「不動産もインフレ対策になるのではないか」という議論が再燃しています。
確かに、物的資産である不動産はインフレ時に名目価値を維持しやすい側面があります。
しかし、ここで初心者の方が陥りやすいのが、「インフレだから不動産を買えば安心」という思考停止です。
わたしが営業時代に2,000人を超える投資家を見てきて感じたのは、不動産投資の成否は「なぜ買うのか」の動機の明確さで八割方決まるということです。
その点で、今週気になった全宅連の調査結果は示唆に富んでいます。
20歳代の5割超が住まい探しで生成AIを利用するようになったというデータがあります。
このことは、物件情報の収集コストが劇的に下がったことを意味します。
かつては営業マンが持つ情報にアクセスするのが一般客の第一歩でしたが、いまやAIが瞬時に数十物件を比較提示します。
投資家にとってこれは便利な一面と、罠の一面を持っています。
便利なのは、明らかに割高な物件を事前に弾きやすくなったことです。
一方で、AIが提示する「想定賃料」や「収益シミュレーション」に丸投げして、実際の築年数や管理状況、周辺の賃料相場の微差を見落とすリスクが増えています。
わたしが現場で感じる違和感の一つに、AIが出力する想定賃料が、築浅物件の開口一番の高値で設定されているケースが少なくない、という点があります。
投資家がその数字を鵜呑みにしてローンを組むと、入居がつかず想定賃料を下げざるを得ない、という事態になりかねません。
実際、わたしが営業をしていた頃、物件価格が4,000万円を超える都心の新築ワンルームで、賃料18万円を想定していた案件がありました。
しかし、周辺の実勢賃料は15万円前後でした。
AIや資料上のシミュレーションでは18万円が提示されていましたが、現地の不動産屋の募集看板を見れば15万円台が並んでいるのは一目瞭然でした。
AIは候補を絞る道具で、最終判断は足で稼ぐ現場感が必要だというのは、このような背景からです。
同じ調査で、「いま不動産は買い時だと思うか」の問いに対し、「買い時だと思う」が21.6%、「買い時だと思わない」が37.7%でした。
「買い時でない」と答えた理由のトップは「価格が高騰し過ぎているから」の47.2%でした。
この感覚は、ワンルーム投資家にも直結しています。
都心の新築ワンルームが25〜30㎡で4,000〜4,600万円台を形成している現在、価格の伸びが家賃の伸びを上回れば、利回りは目減りします。
つまり、物件価格の高騰は投資家にとっても収益圧迫の要因であり、「買い時」という判断は一般の居住購入者だけでなく、私たち投資家にとっても同じ土台の上に成り立っています。
もう一つ見逃せないのは、「持ち家派(マンション・集合住宅)」が63.3%と依然として高く、その理由として「家賃を払い続けることが無駄に思えるから」が47.1%を占めている点です。
この意識は、賃貸需要の根幹を形作るものです。
投資家が購入するワンルームの需要は、賃貸派や単身者の居住需要によって支えられています。
もし持ち家志向がさらに強まれば、賃貸需要の構造自体が変化し得ます。
ただし、現時点では単身者の流動性の高さや、都心部における入居需要の厚みが依然としてあり、わたしの経験上、これが急激に崩れる兆候は見えていません。
むしろ読み解くべきは、年齢層です。
調査対象に20代が含まれる中で、「老後の住まいが心配」が34.7%という結果は、将来の不安からの持ち家志向を表しています。
一方で、実際に都心のワンルームマンションを利用するのは、20代後半から30代前半の単身転勤族や、結婚を見据えた一時的な単身居住者が中心です。
つまり、「持ち家が理想」という意識と、「今は賃貸」という現実は両立しており、ワンルーム投資のターゲット層が消えたわけではありません。
ただし、「家賃は無駄」という感覚が強まる社会心理は、賃貸住宅の賃料交渉や入居者の選好変化に敏感に影響することは覚えておくべきでしょう。
では、新NISAや株式投資と比較したときに、ワンルーム投資は資産の中でどういう役割を担うべきでしょうか。
わたしは、「流動性の低い、安定した現金収益の柱」として位置づけるのが最も現実的だと考えています。
例えば、年間240万円の新NISA枠を使い切る投資家がいたとします。
これは成長期待の高い資産ですが、市場が下落すれば時価は目減りし、かつ毎月のインカムゲインは基本的にありません。
対して、頭金200万円から400万円、ローンで4,000万円台の都心ワンルームを取得した場合、毎月の賃料からローン返済と管理費を差し引いた上で、数千円から数万円の手元残りが出るケースもあります。
もちろん、これは物件選び次第で変わりますが、毎月のキャッシュフローを生み出す感覚は、金融投資とは異なるメンタルバランスと資産形成のリズムをもたらします。
ただし、不動産は単一物件に集中すると流動性が極めて低く、急な出費に対応しにくい資産です。
したがって、流動性の高い金融資産と、不動産という安定的なインカムゲイン源を組み合わせることで、初めて「資産形成」としてのバランスが取れるのです。
具体的な助言として、今の市場で特に注意すべきは「表面利回り」への過信です。
価格が高騰している今、都心の新築ワンルームでは表面利回り4%台前半が散見されますが、管理費・修繕積立金・固定資産税・保険料・空室リスクを差し引くと、手元に残る実質利回りは大きく異なります。
わたしが相談者に必ず確認させているのは、「この物件が毎月、あなたの口座に残す実際の金額はいくらか」という一点です。
この数字がマイナスになる想定でローンを組むことは、資産形成とは呼べません。
また、生成AIを使った物件探しは効率化をもたらしますが、AIが提示しない「建物の管理組合の雰囲気」「周辺の供給予定」「駅前の再開発計画」まで含めて、現場で肌で感じる情報が価格の妥当性を左右します。
割高診断 でご自身の検討物件の価格位置を確認しつつ、最終的には現地の空室広告や賃料相場のトレンドを足で確認する習慣を持ってほしいと思います。
資産形成において、不動産は「インフレに勝つ魔法のツール」ではありません。
ただし、「毎月のキャッシュフローを安定させ、長期的に資産の目減りを防ぐことのできる選択肢の一つ」には違いありません。
新NISAで成長を狙いつつ、ワンルーム投資で下支えを固める。
このように役割を分けて考えることで、今週の市場の高揚感に流されず、自分の資産に合った判断ができるはずです。
金融機関:融資の「裏側」が変わる。表の金利だけ見ていると投資家は後手に回る
収益物件の値ごろ感や需給を見渡したら、次に必ず確認すべきは、資金の水栓を握る金融機関の動きです。
今週、カーディフ生命・損保が住宅ローンの団体信用生命保険において、がん保障特約の待ち期間を廃止すると発表しました。
12月1日から、三井住友信託銀行とPayPay銀行の新規利用者を対象に、従来あった90日間の待ち期間が撤廃されます。
一見すると借り手にとって親切な施策に映りますが、わたしが不動産投資セカンドオピニオンとして注視するのは、金融機関が「リスクの可視化」と「付加価値による収益化」を同時に進めている点です。
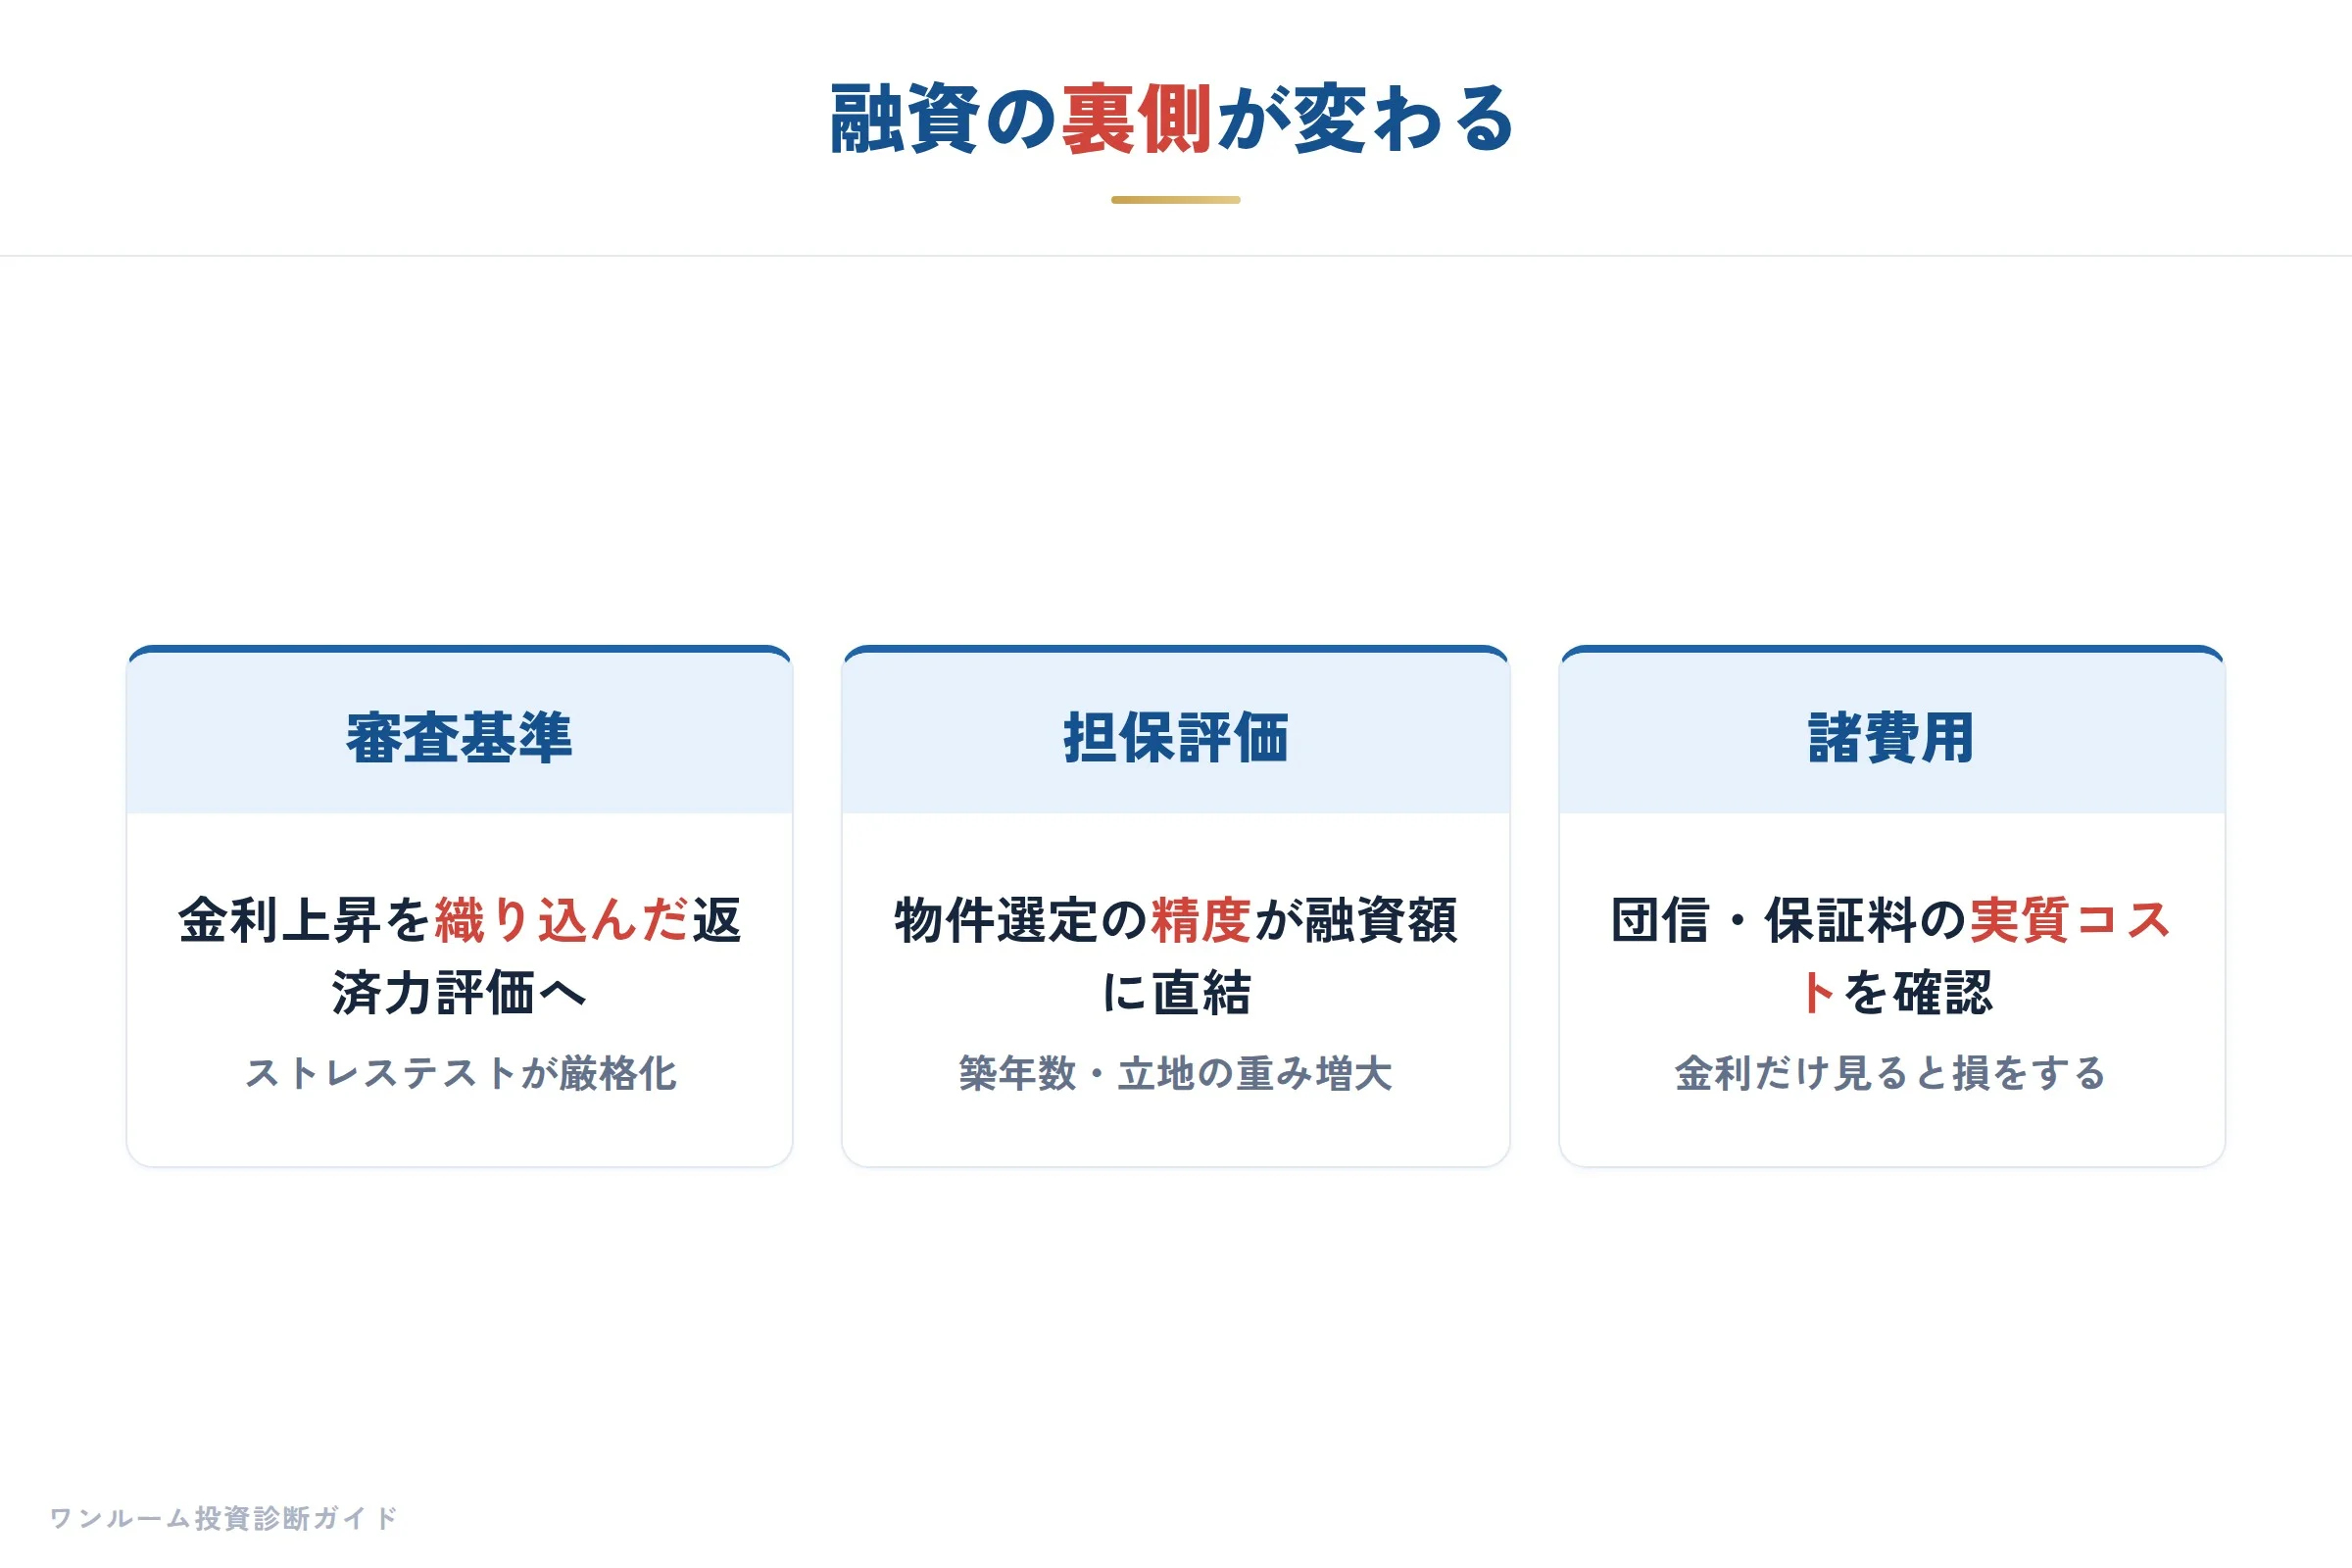
結論から申し上げますと、投資家は「表記載の金利」だけで融資を比較していては、実際の資金コストや審査通過率で大きな想定外を生じさせるリスクがあります。
団信の待ち期間廃止は、金融機関側のリスク管理の高度化を意味します。
がんのリスクを契約直後から即座にカバーするためには、裏付けとなる死亡統計データと保険数理に基づく準備金の積み増しが必要です。
このコストがどこかに転嫁されないはずがありません。
住宅ローンではまだメガバンク限定の動きですが、これが投資用ローンやフラット35、ノンバンクの保証会社に広がれば、保証料の上昇や審査の厳格化が連鎖します。
わたしが新築ワンルームの営業をしていた頃、毎月の頭に必ず銀行の担当者に電話をして、今月の審査基準に変動がないかを確認していました。
特に2,000万円を超える借入では、保証会社の判定が厳しくなるタイミングがあり、「今月は返済比率35%以下でお願いします」と突然言われ、お客様の購入計画を組み直したこともありました。
銀行の窓口に出ている金利は変わっていなくても、裏側で担保評価額や返済比率の基準が引き上げられていることは、投資家には見えにくいのです。
ここに1992年の日本住宅金融再建案における大蔵省銀行局の対応が、現在の金融機関のDNAと重なります。
当時、銀行局は公的資金投入を全面的に否定し、関係金融機関に対して自己責任と負担能力に応じた負担を求めました。
つまり「貸したお金は自分で責任を取れ」という論理です。
この自己責任の大原則は、30年以上経った今も銀行の根幹に残っています。
投資家が「審査が通ったから大丈夫」「銀行が物件を見てくれている」と安易に考えるのは、実はかなり危険な錯覚です。
もう一つ、今週の全宅連の調査結果は融資環境の「気圧の変化」を示唆しています。
20代の5割超が住まい探しで生成AIを利用するようになり、情報の非対称性が急速に薄れています。
そして「買い時だと思う」が21.6%、「買い時だと思わない」が37.7%と、悲観派が2倍近く上回る中で、「買い時だと思う」理由の64.4%が「今後、住宅ローンの金利がさらに上昇しそうなので」という先行きの不安でした。
この金利上昇観測は、住宅ローンと投資用ローンの金利が連動している以上、投資家にも直接当たります。
銀行は預金者から集めた資金を貸し出していますが、市場に金利上昇の空気が満ちれば、銀行は調達コストを上げざるを得ず、そのコストは投資ローンにも転嫁されます。
では、ワンルーム投資家が今やるべきことは何でしょうか。
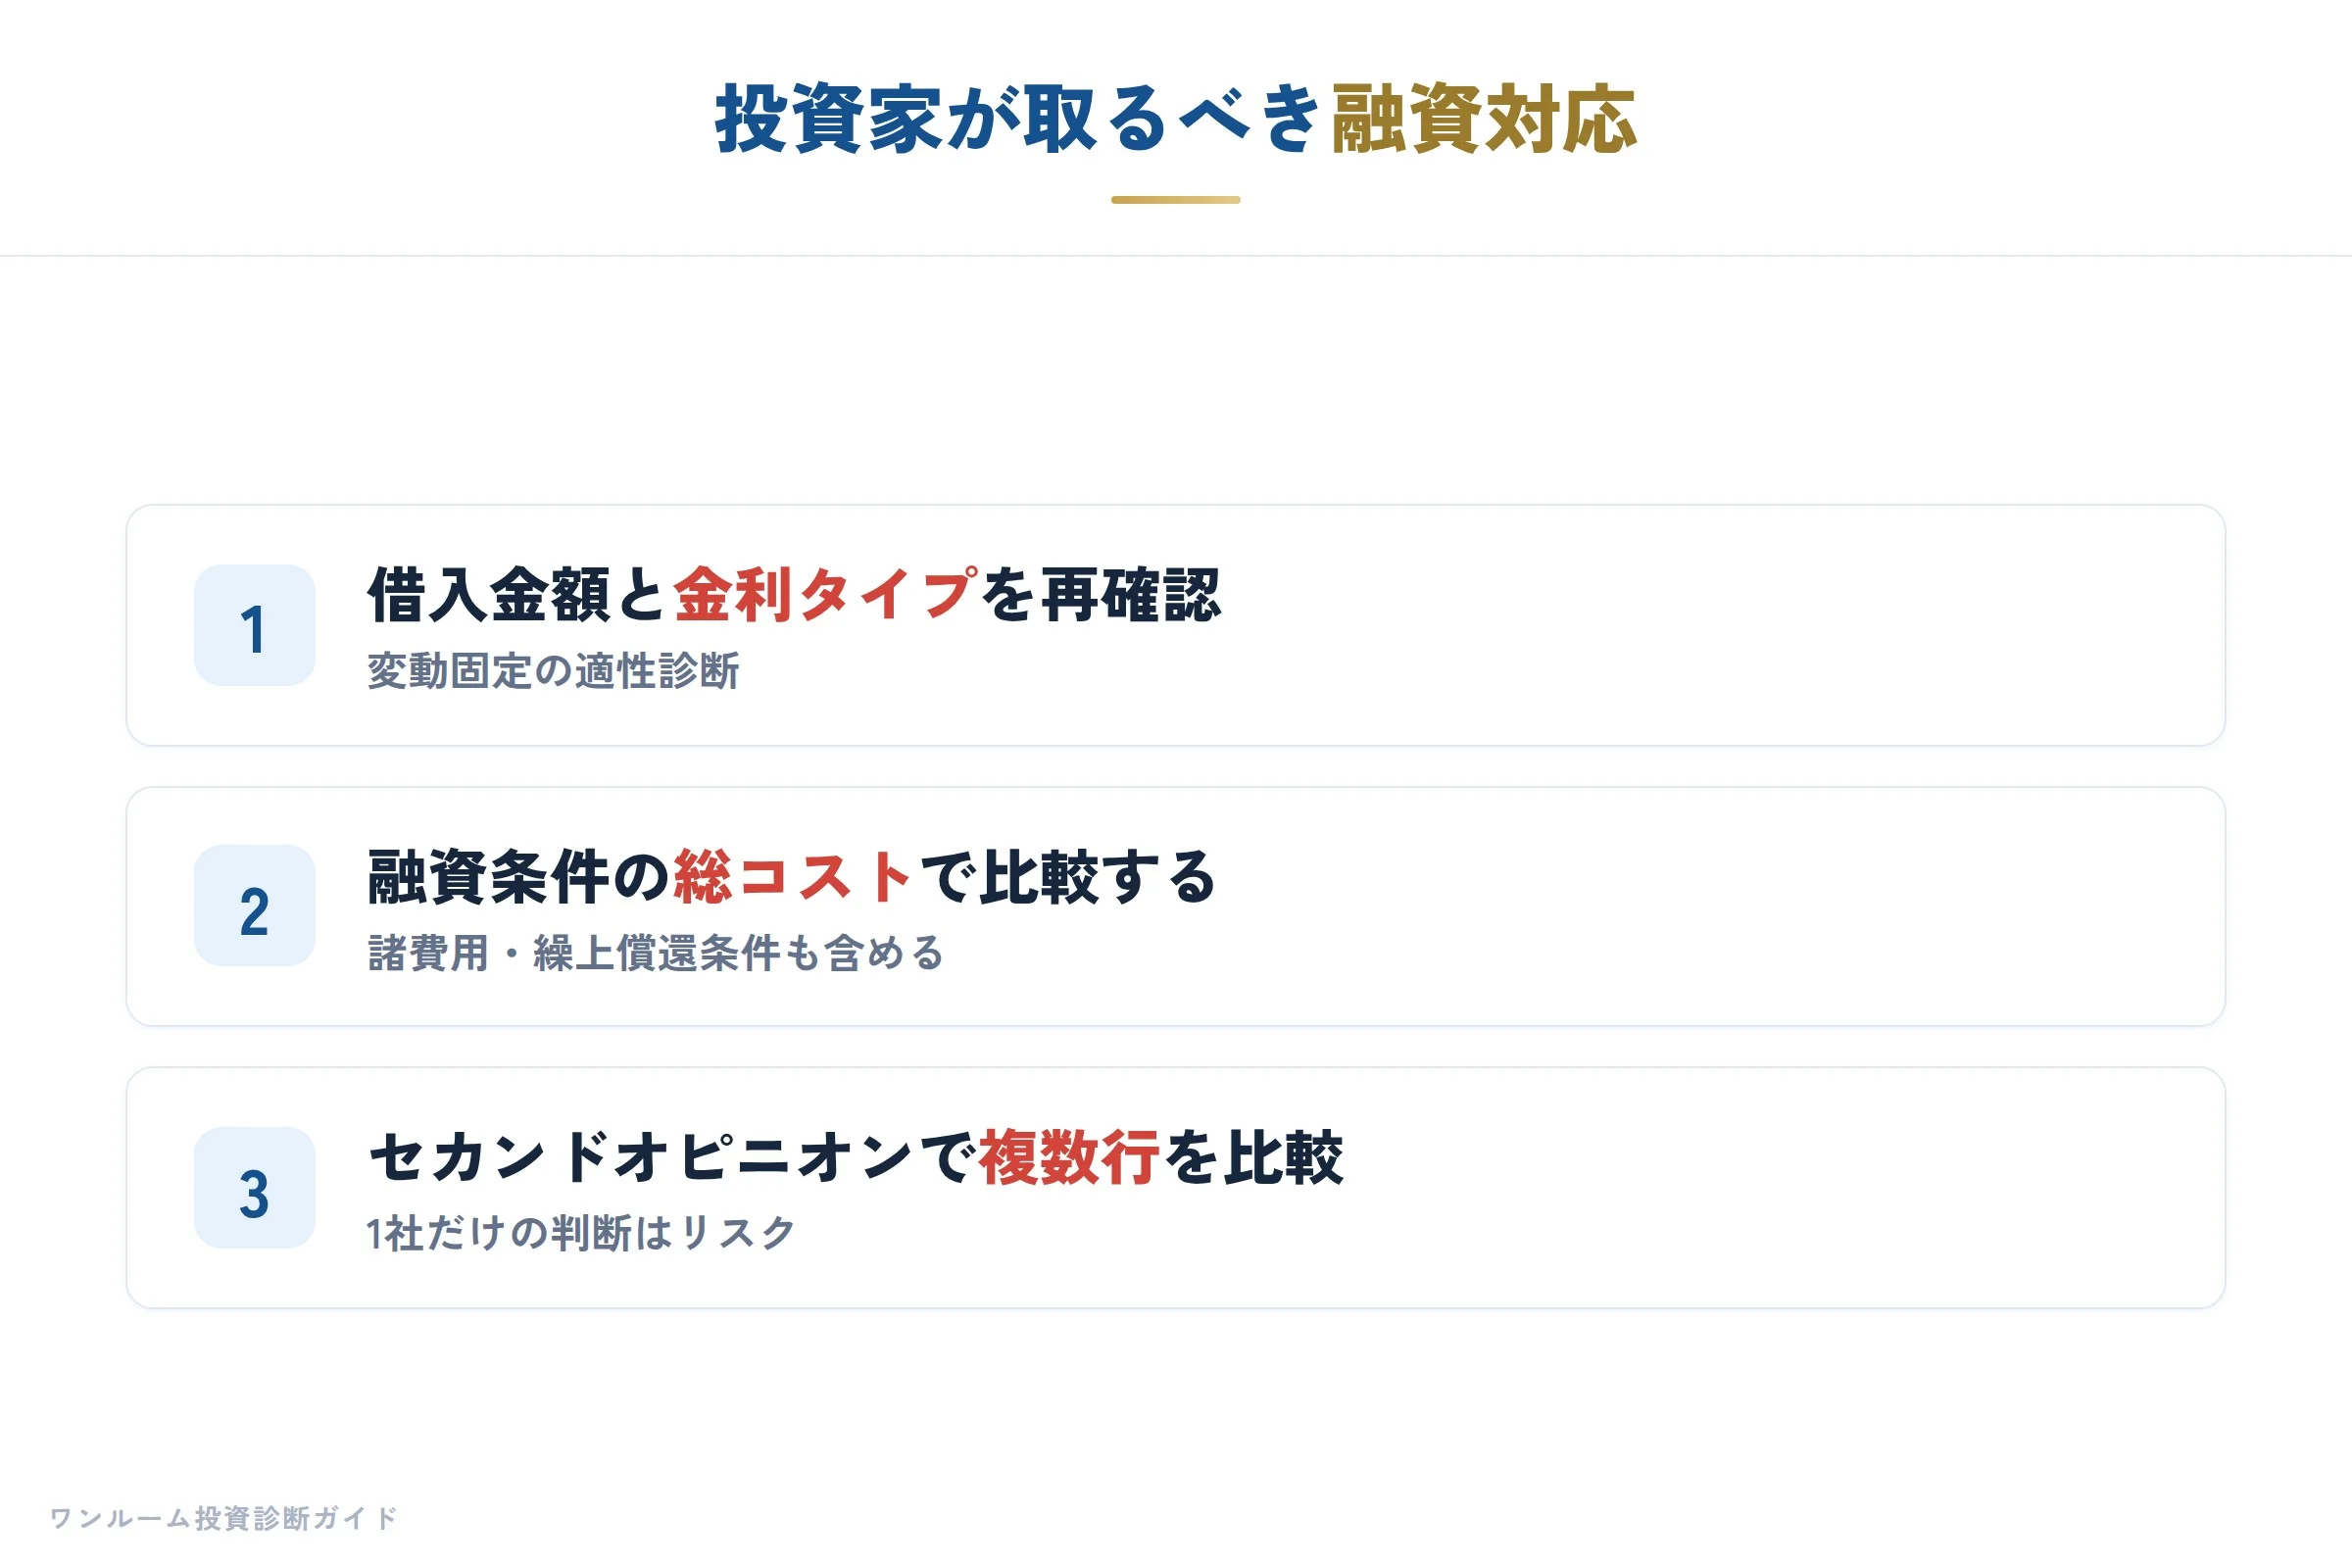
第一に、借入可能額の「再計算」を今すぐ行ってください。
年収500万円のサラリーマン投資家が、変動金利0.5%の時代に4,000万円借りられたとしても、銀行の想定金利が3%に引き上げられると、借入可能額は3,200万円台に落ち込むケースもあります。
この「見えない締め付け」は物件価格の下落よりも、購入タイミングそのものを奪います。
自分の返済比率が40%を超えていないか、想定金利3%〜4%でシミュレーションし直すことが必須です。
第二に、団信や保証料を含めた「トータル金利」で比較してください。
金利0.1%の差は、4,000万円のローンで30年間あれば数十万円の差になります。
割高診断 で物件の適正価格を確認しつつ、同時にローンコストの見直しを行ってください。
第三に、住宅購入者と投資家が同じ資金プールを使っていることを忘れないでください。
20代の63.3%が持ち家派であり、「家賃を払い続けることが無駄に思えるから」という理由が47.1%を占めるように、住宅需要は依然として根強いです。
この需要が金融機関の資金を住宅ローンに吸い上げれば、投資用ローンに回る資金は相対的に希少化し、金利の上昇や審査の厳格化を招きます。
正直に言うと、銀行はあなたの味方ではありません。
銀行は債権者であり、1992年の日住金問題で示されたように、最終的には「自己責任」で割を食わされるのは常に借り手側です。
審査が通ったからと言って、その物件が必ずしも安全であるとは限りません。
今週の金融機関の動きは、投資家に対して「表の金利」だけでなく、「リスク管理の裏側」と「歴史の教訓」を同時に注視するよう、警告を発しているようにわたしには映ります。
※本文は一般的な情報提供を目的としており、特定の金融機関や物件の勧誘を行うものではありません。数値は一般的な目安であり、個別の投資判断はご自身の責任で行ってください。
前章までで、個人の資金計画や金利環境の読み方を整理してきましたが、ここからは建設・不動産の現場温度を確認し、ワンルーム投資家のポートフォリオにどう反映させるかを見ていきます。
建設・不動産:地価上昇が鈍化しても建築費は高止まり。新築高級化が中古ワンルーム相場に与える波及
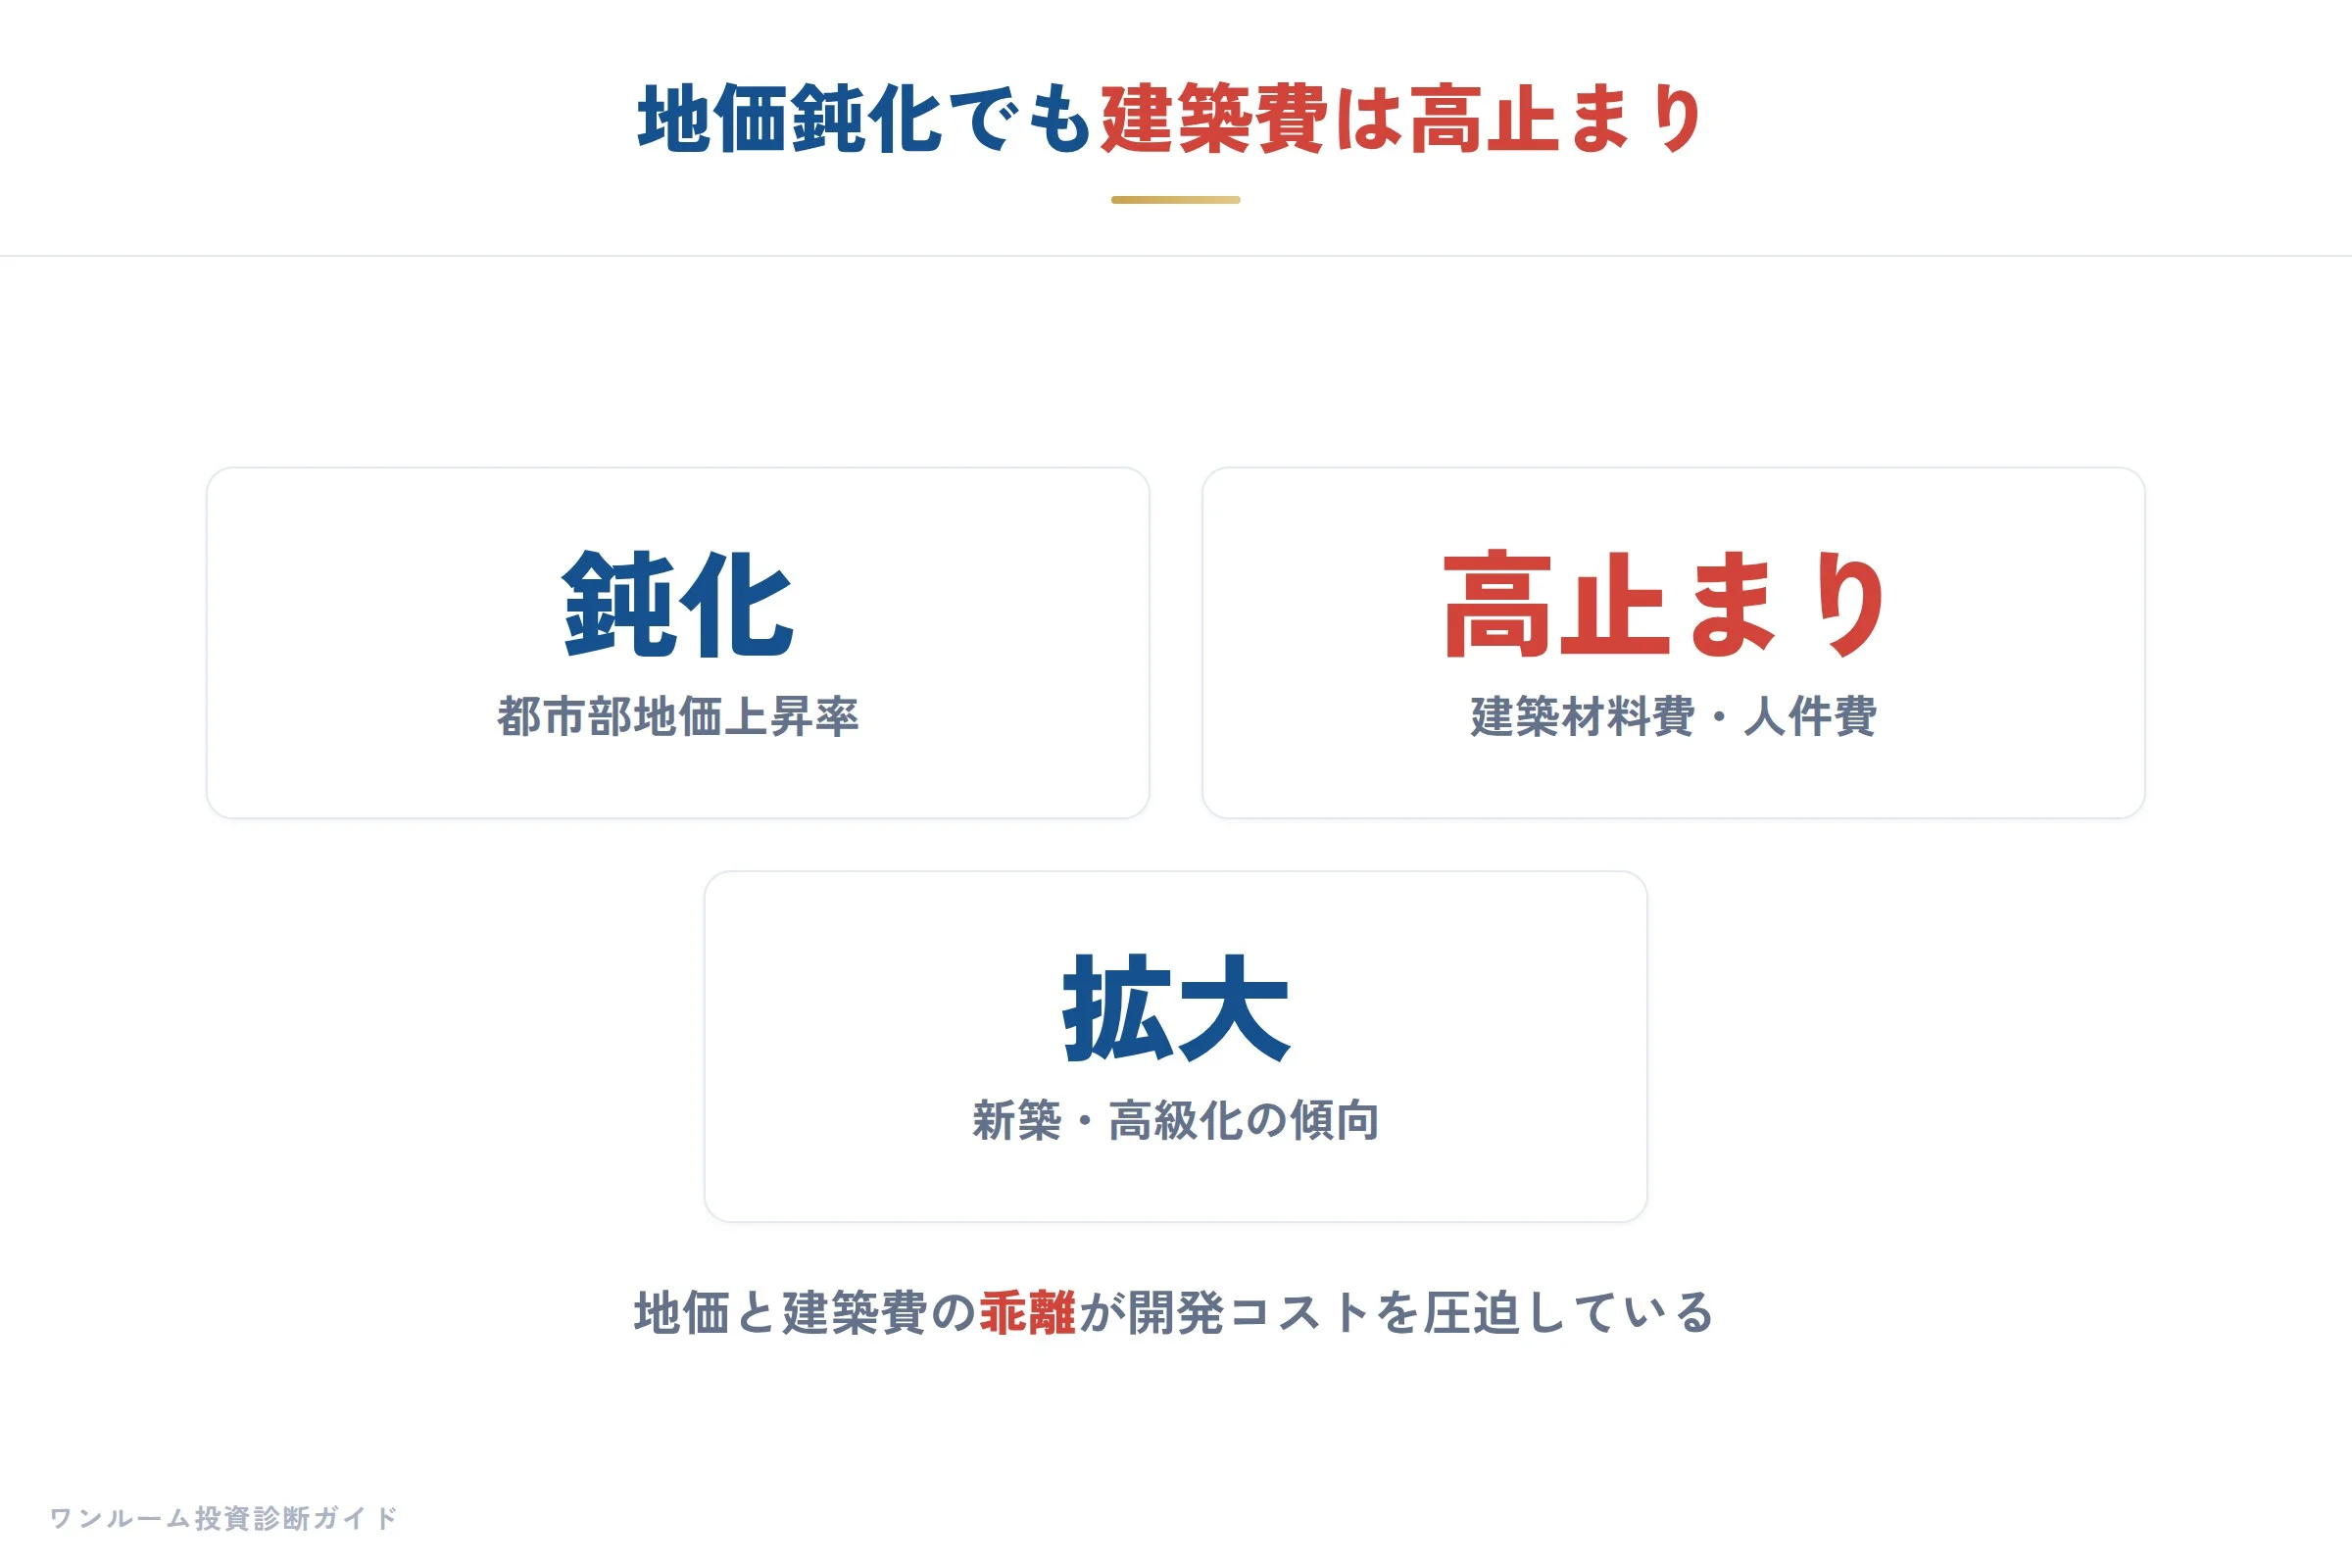
今週の建設・不動産市況を俯瞰すると、「地価の上昇が鈍化しつつも、建築費は高止まりで、新築供給は高級化・大規模化へシフトしている」という構図が浮かび上がります。
ワンルーム投資家にとって、この構図は中古物件の収益力を再評価する重要な示唆を含んでいます。
まず、地価の先行きを示す三友地価予測指数を見ると、商業地・住宅地ともに上昇の勢いが弱まっています。
商業地の「現在」では、東京圏は82.4と依然として高水準ですが、前回調査比で上昇幅は2.7ポイントにとどまり、大阪圏は78.6で4.5ポイントの下落を記録しました。
住宅地も同様で、東京圏は80.0でわずか0.2ポイントの上昇、大阪圏は72.3で5.4ポイントの下落、名古屋圏は75.0で横ばいです。
この指数は高度利用地を前提としていますが、商業地の地価が鈍化すると、再開発のペースが緩み、周辺住宅地の値上がり期待も後退します。
つまり、「土地代が値上がりでカバーできる」という開発側の前提が崩れており、今後は土地代よりも「建物そのものの付加価値」で採算を取るしかない環境になったと読めます。
実際、三井不動産のオフィス事業では日本橋・八重洲エリアで坪賃料10万円の成約が生まれ、同社の植田社長も構造的インフレと金利のある世界を前提に事業を組み立てていると述べています。
この「質で勝つ」へのシフトは、住宅・賃貸市場にも同様に波及しています。
具体的な供給動向を見ても、セゾンリアルが大阪・吹田に供給する鉄筋コンクリート造10階建ての賃貸マンションは、約43㎡の横引き間取りから約50㎡の広めのLDKまで、いずれもファミリー・カップル向けの面積帯です。
旭化成ホームズが宇都宮に建設する20階建て・延床1万3,364㎡の大規模マンションや、三井不動産レジデンシャルが茅ヶ崎で手掛ける2LDK〜4LDK・専有面積60㎡を超える「パブリックビルド」採用マンションも同様で、竣工は2027年12月下旬と先になりますが、開発業者は明らかに「大きく、高付加価値で、ファミリー向け」という方向に傾いています。
ここでワンルーム投資家が誤解しやすいのは、「地価が鈍化したから、これから新築ワンルームも安くなるのではないか」という期待です。
正直に言うと、わたしはその可能性を当面は低いと見ています。
鉄筋コンクリート造の建築費は、人件費と資材高騰でここ数年大きく下がっておらず、開発業者にとって25〜30㎡の小面積ワンルームを1戸作る原価と、50㎡の広めの部屋を1戸作る原価を比較すると、共用部の配分を考慮すればむしろ大きな部屋の方が収益効率が良くなります。
わたしが営業時代に売っていた都心の新築ワンルームは、25㎡前後で3,000万円台後半が主流でした。
今や同じエリアでも4,000〜4,600万円が相場の目安です。
この価格帯で投資家に販売しようとするには、賃料想定をかなり上積みしなければならず、キャップレート的に厳しいのが現状です。
そのため、開発業者が小面積ワンルームを積極的に供給するインセンティブは失われつつあります。
では、ワンルーム投資家はどう動くべきでしょうか。
ここで注目すべきは、賃貸市場の強さです。
今週のデータでは、首都圏を含む11エリアで賃貸マンションの募集家賃が前年を上回り、東京23区のシングル向きは7月の小幅な下落を払拭し、15年1月以降の最高値を更新しました。
全宅連の調査でも、20代の5割超が住まい探しで生成AIを利用し、持ち家派は63.3%を占めながらも「価格高騰」を理由に買い時と思わない層が37.7%に達しています。
「家賃を払い続けるのが無駄」と感じつつも購入に踏み切れない層は、結果として賃貸需要の根幹を支えています。
入居需要が枯渇していないどころか、都心の小面積は需給が引き締まっている証拠です。
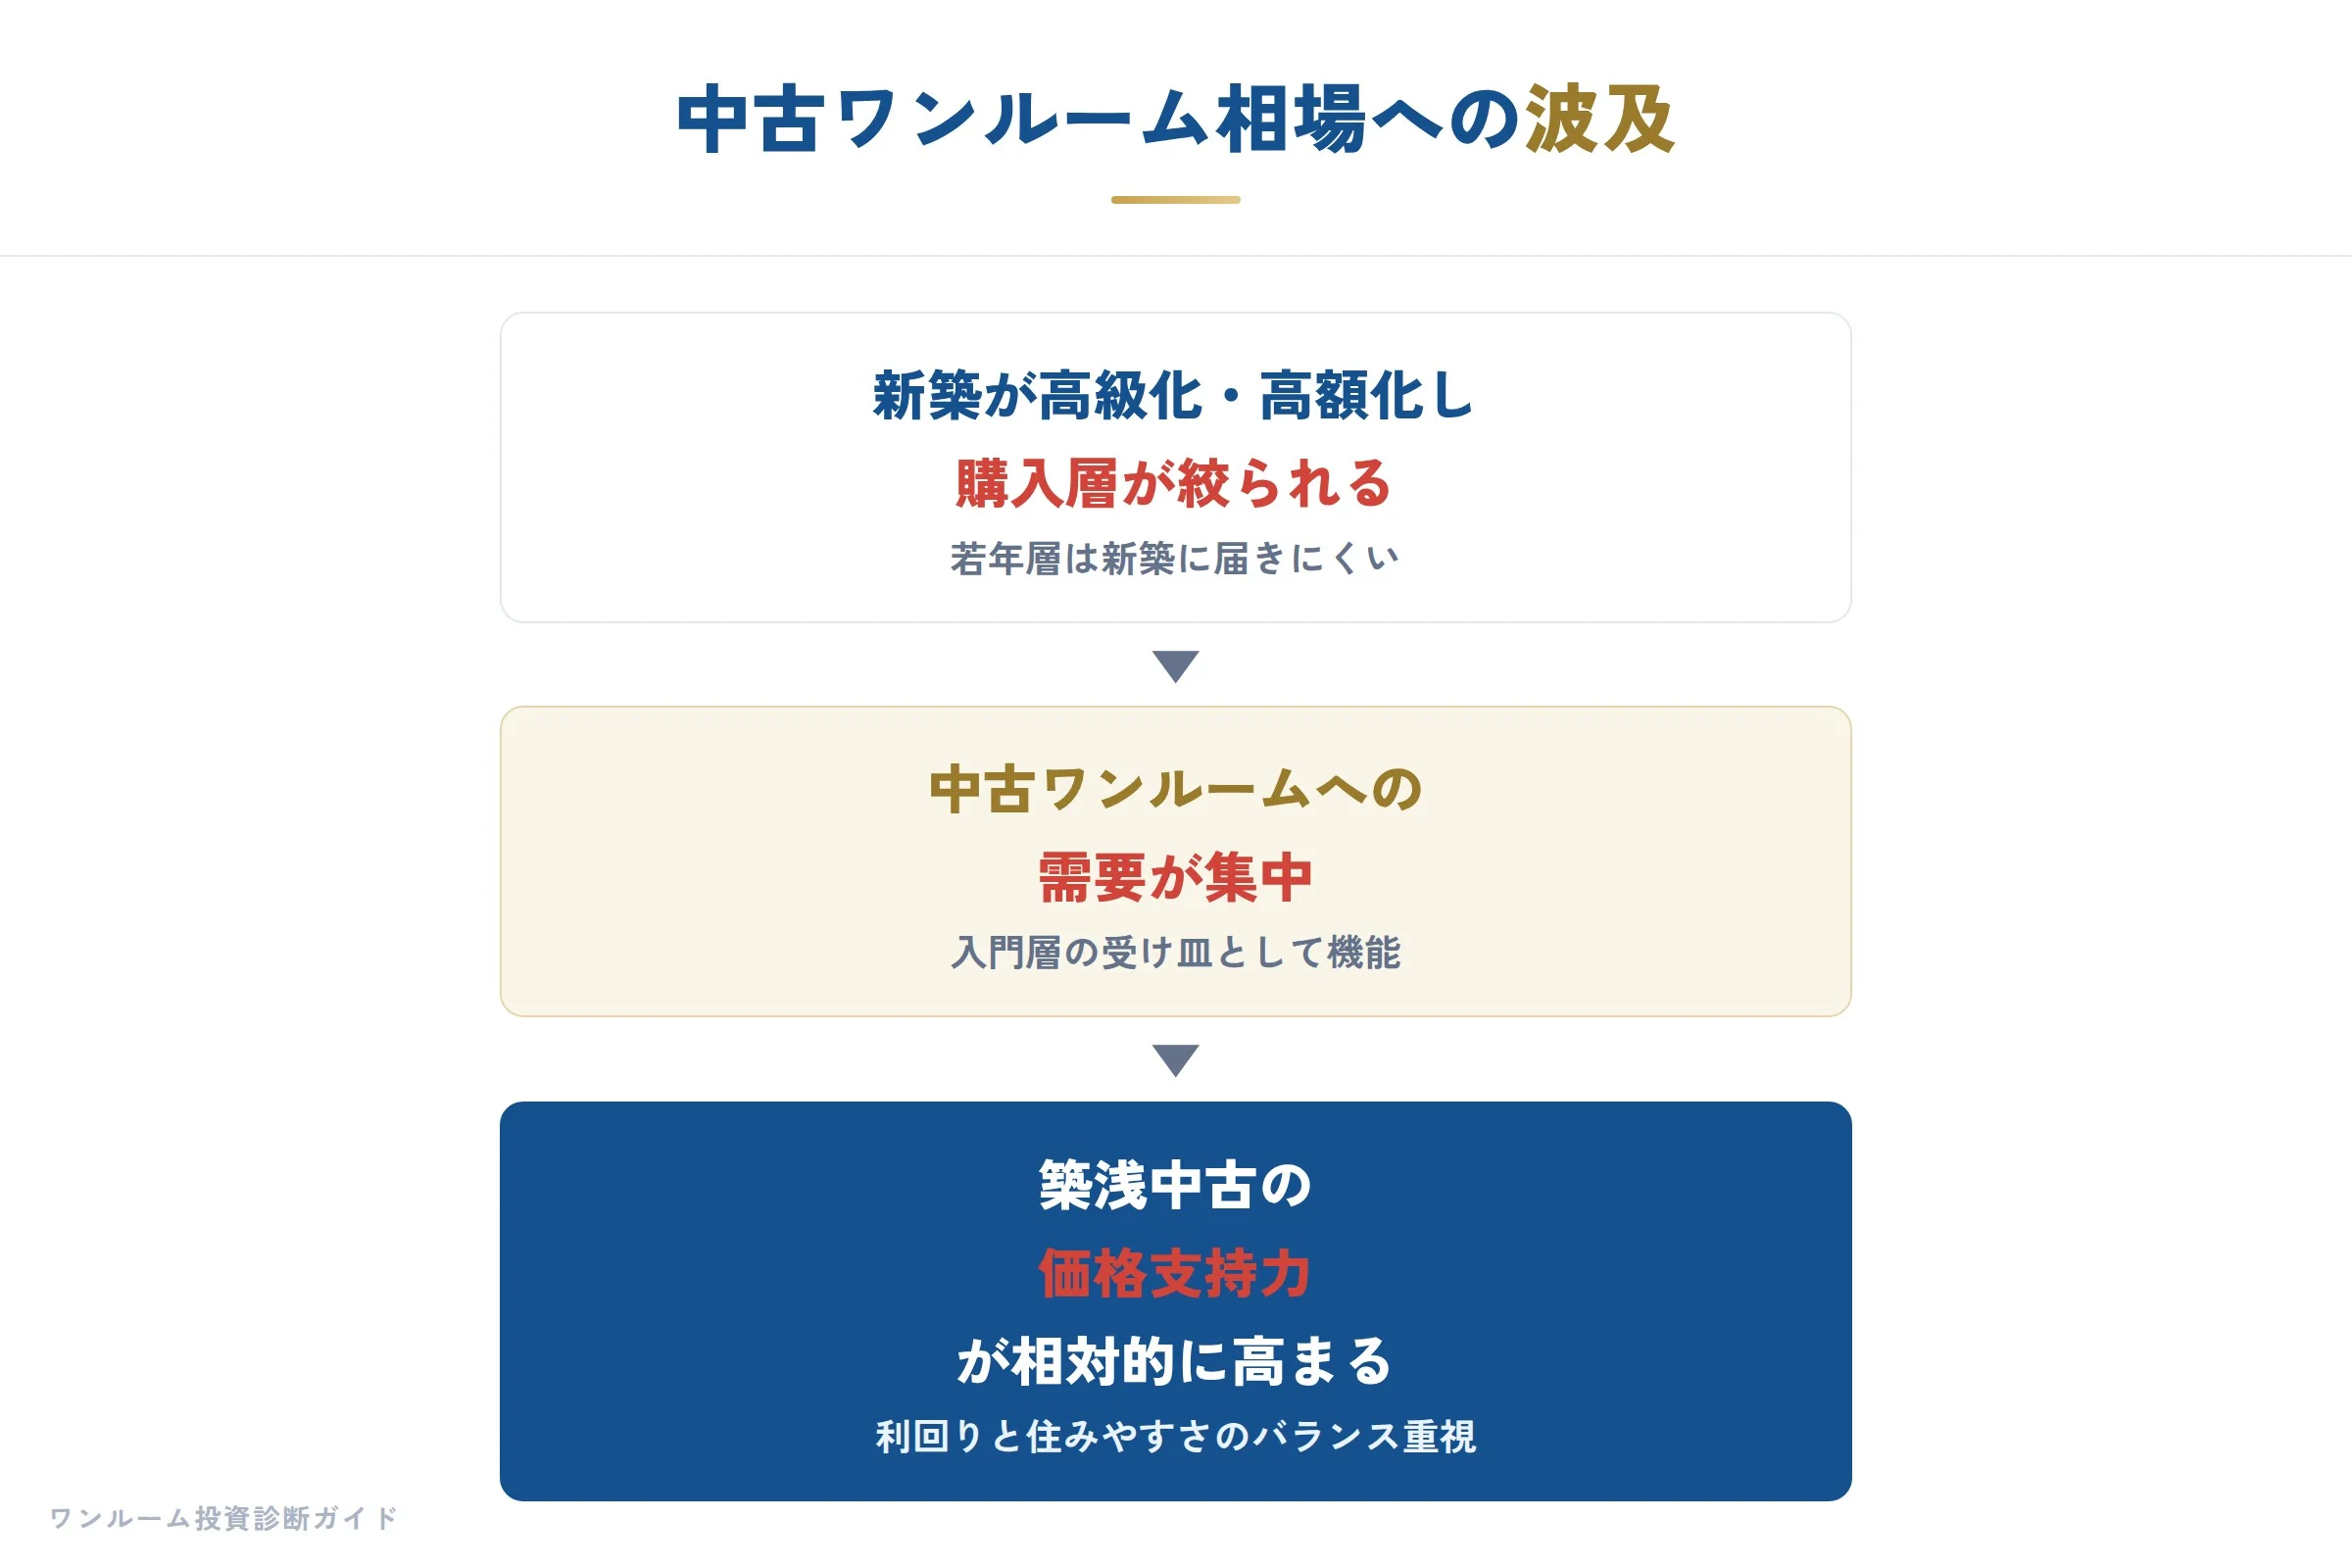
この地価と賃料の「温度差」が生むのは、中古ワンルーム、特に都心部の25〜30㎡物件の相対的な魅力の向上です。
新築で小面積の供給が減れば減るほど、築10〜20年の中古ワンルームの希少性は相対的に高まります。
さらに、生成AIを使った住まい探しが一般化すれば、入居者は築年数だけでなく、室内のコンディションや間取りの合理性、周辺の口コミまで瞬時に比較します。
キッチンとユニットバスを交換し、床と壁を張り替える程度のリフォームで80〜120万円程度を投じても、新築より1,000万円以上安く収益性を確保できる中古物件は、都心に数多く残っています。
リフォーム済みで管理の行き届いた中古物件は、築浅物件と同等以上の家賃を形成しうる時代が来ています。
具体的な助言として、まずは今の新築価格が適正かどうかを客観的に見極めることです。
価格が建築費高騰を反映しすぎている可能性は否定できません。
割高診断 で周辺相場と比較し、実質的な投資収益率を確認すべきです。
次に、中古物件を検討する場合は、単に「築年数が浅いか」ではなく、リフォーム費用を含めた「実質取得総額」と、現在の募集家賃から導かれる「実質利回り」を計算してください。
地価がこれ以上急騰しないのであれば、中古物件の値下がりリスクも新築ほど神経質になる必要はありません。
むしろ、賃料が上昇基調にある今、収益の伸びしろを重視したポートフォリオ構成が有効です。
最後に、JR西日本不動産開発が米国テキサスの賃貸住宅事業に参画したことも示唆に富みます。
国内市場の成熟化と円安背景下での資金流出は、個人投資家にとっても「国内の質の高い中古ワンルーム」にこそ、まだアップサイドがあるという裏返しです。
要するに、地価の勢いは弱まりましたが、建築費と賃料の現状は「中古ワンルームの再評価」を強く促しています。
焦らず、収益の数字で勝負してください。
※本記事は一般的な情報提供を目的としており、特定の物件の勧誘や投資の勧奨を意図するものではありません。掲載の数値・指標は一般的な目安であり、投資判断は読者ご自身の責任で行ってください。
来週の注目と今週の結論
今週の結論は一言です。「価格が上がる期待で買う時代は終わり、賃料が続く『質』で選ぶ時代が本格化した」。
来週は、特に以下の3点に注目すべきです。
第一に、日銀の追加利上げ観測と円安の行方です。
1ドル160円台への接近が続けば、輸入コスト上昇が建築費を再び圧迫します。
日銀のタカ派色が市場の期待に応えられなければ、円安構造は変わりません。
金利上昇リスクを織り込み、物件の収益性を再計算するタイミングです。
第二に、三井不動産の「東京ミッドタウン日本橋」竣工に伴う都心オフィス・賃貸市場の動向です。
坪賃料10万円の成約が生まれるなど、好立地の優良物件は依然として強い評価を受けています。
これは、ワンルーム投資においても「駅近・利便性の高い物件」が空室リスクを減らす不変の条件だと改めて示しています。
第三に、住宅ローンの団信改革の波及です。
カーディフががん保障の待ち期間を廃止したことで、他社も追随する動きが出るかもしれません。
投資家にとっては、住宅ローンと投資ローンの金利差や金融商品の選択肢が増え、資金計画を見直すきっかけになりえます。
わたしも営業時代は「値上がり前提」の話をしてしまう場面がありました。
しかし今は違います。
地価の上昇力が鈍化し、金利が動き、為替が揺れる中で、頼れるのは「この物件が、賃貸市場で入居者に選ばれる理由」だけです。
今週のニュースは、それを投資家に再確認させてくれた一週間でした。
※本記事は一般的な情報提供を目的としており、特定の物件や金融商品の勧誘を意図するものではありません。記載の数値や事例は一般的な目安であり、市場環境の変化により異なる場合があります。投資判断はご自身の責任において行ってください。