※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
金利上昇圧力が世界に広がり、国内の中古マンション価格が2ヵ月連続で下落する中、ワンルーム投資家が守るべき「本当の軸」は何か。
今週の3行は以下の通りです。
・欧州債務危機の再燃懸念と米中間選挙後の波乱を背景に、世界の金利は高止まり圧力を強めている。
・国内の既存マンション成約価格は2ヵ月連続で前年割れし、中古購入者の53.2%が「リノベーション済み」を選ぶ市場構造に変化が生じている。
・都心オフィスは空室率を6ヵ月連続で低下させ、一方で住まいでは「小さく豊かに」というダウンサイジングの動きが鮮明になっている。
このような環境下で、ワンルーム投資家の皆さんは「金利が上がっても大丈夫か」「中古市場の価格下落は新築投資にどう影響するか」と不安に感じているのではないでしょうか。
わたしは営業時代、2,000人を超える投資家の相談に対応してきましたが、相場が揺らぐ時こそ「どの需要が減らないか」を見極めることが最重要だと実感しています。
今週のコラムでは、世界の金利動向と国内の住まいの最新データを交えながら、オーナー目線で考えるべきポイントを整理しました。
日銀ウォッチ:AI株から金利上昇メリット株への主役交代が、ワンルームローンの実質コストに突きつける現実
不動産投資家にとって「お金の流れ」は物件選びと同じくらい重要な指標ですが、今週の株式市場は金利と株価の連関に新たな動きを見せました。
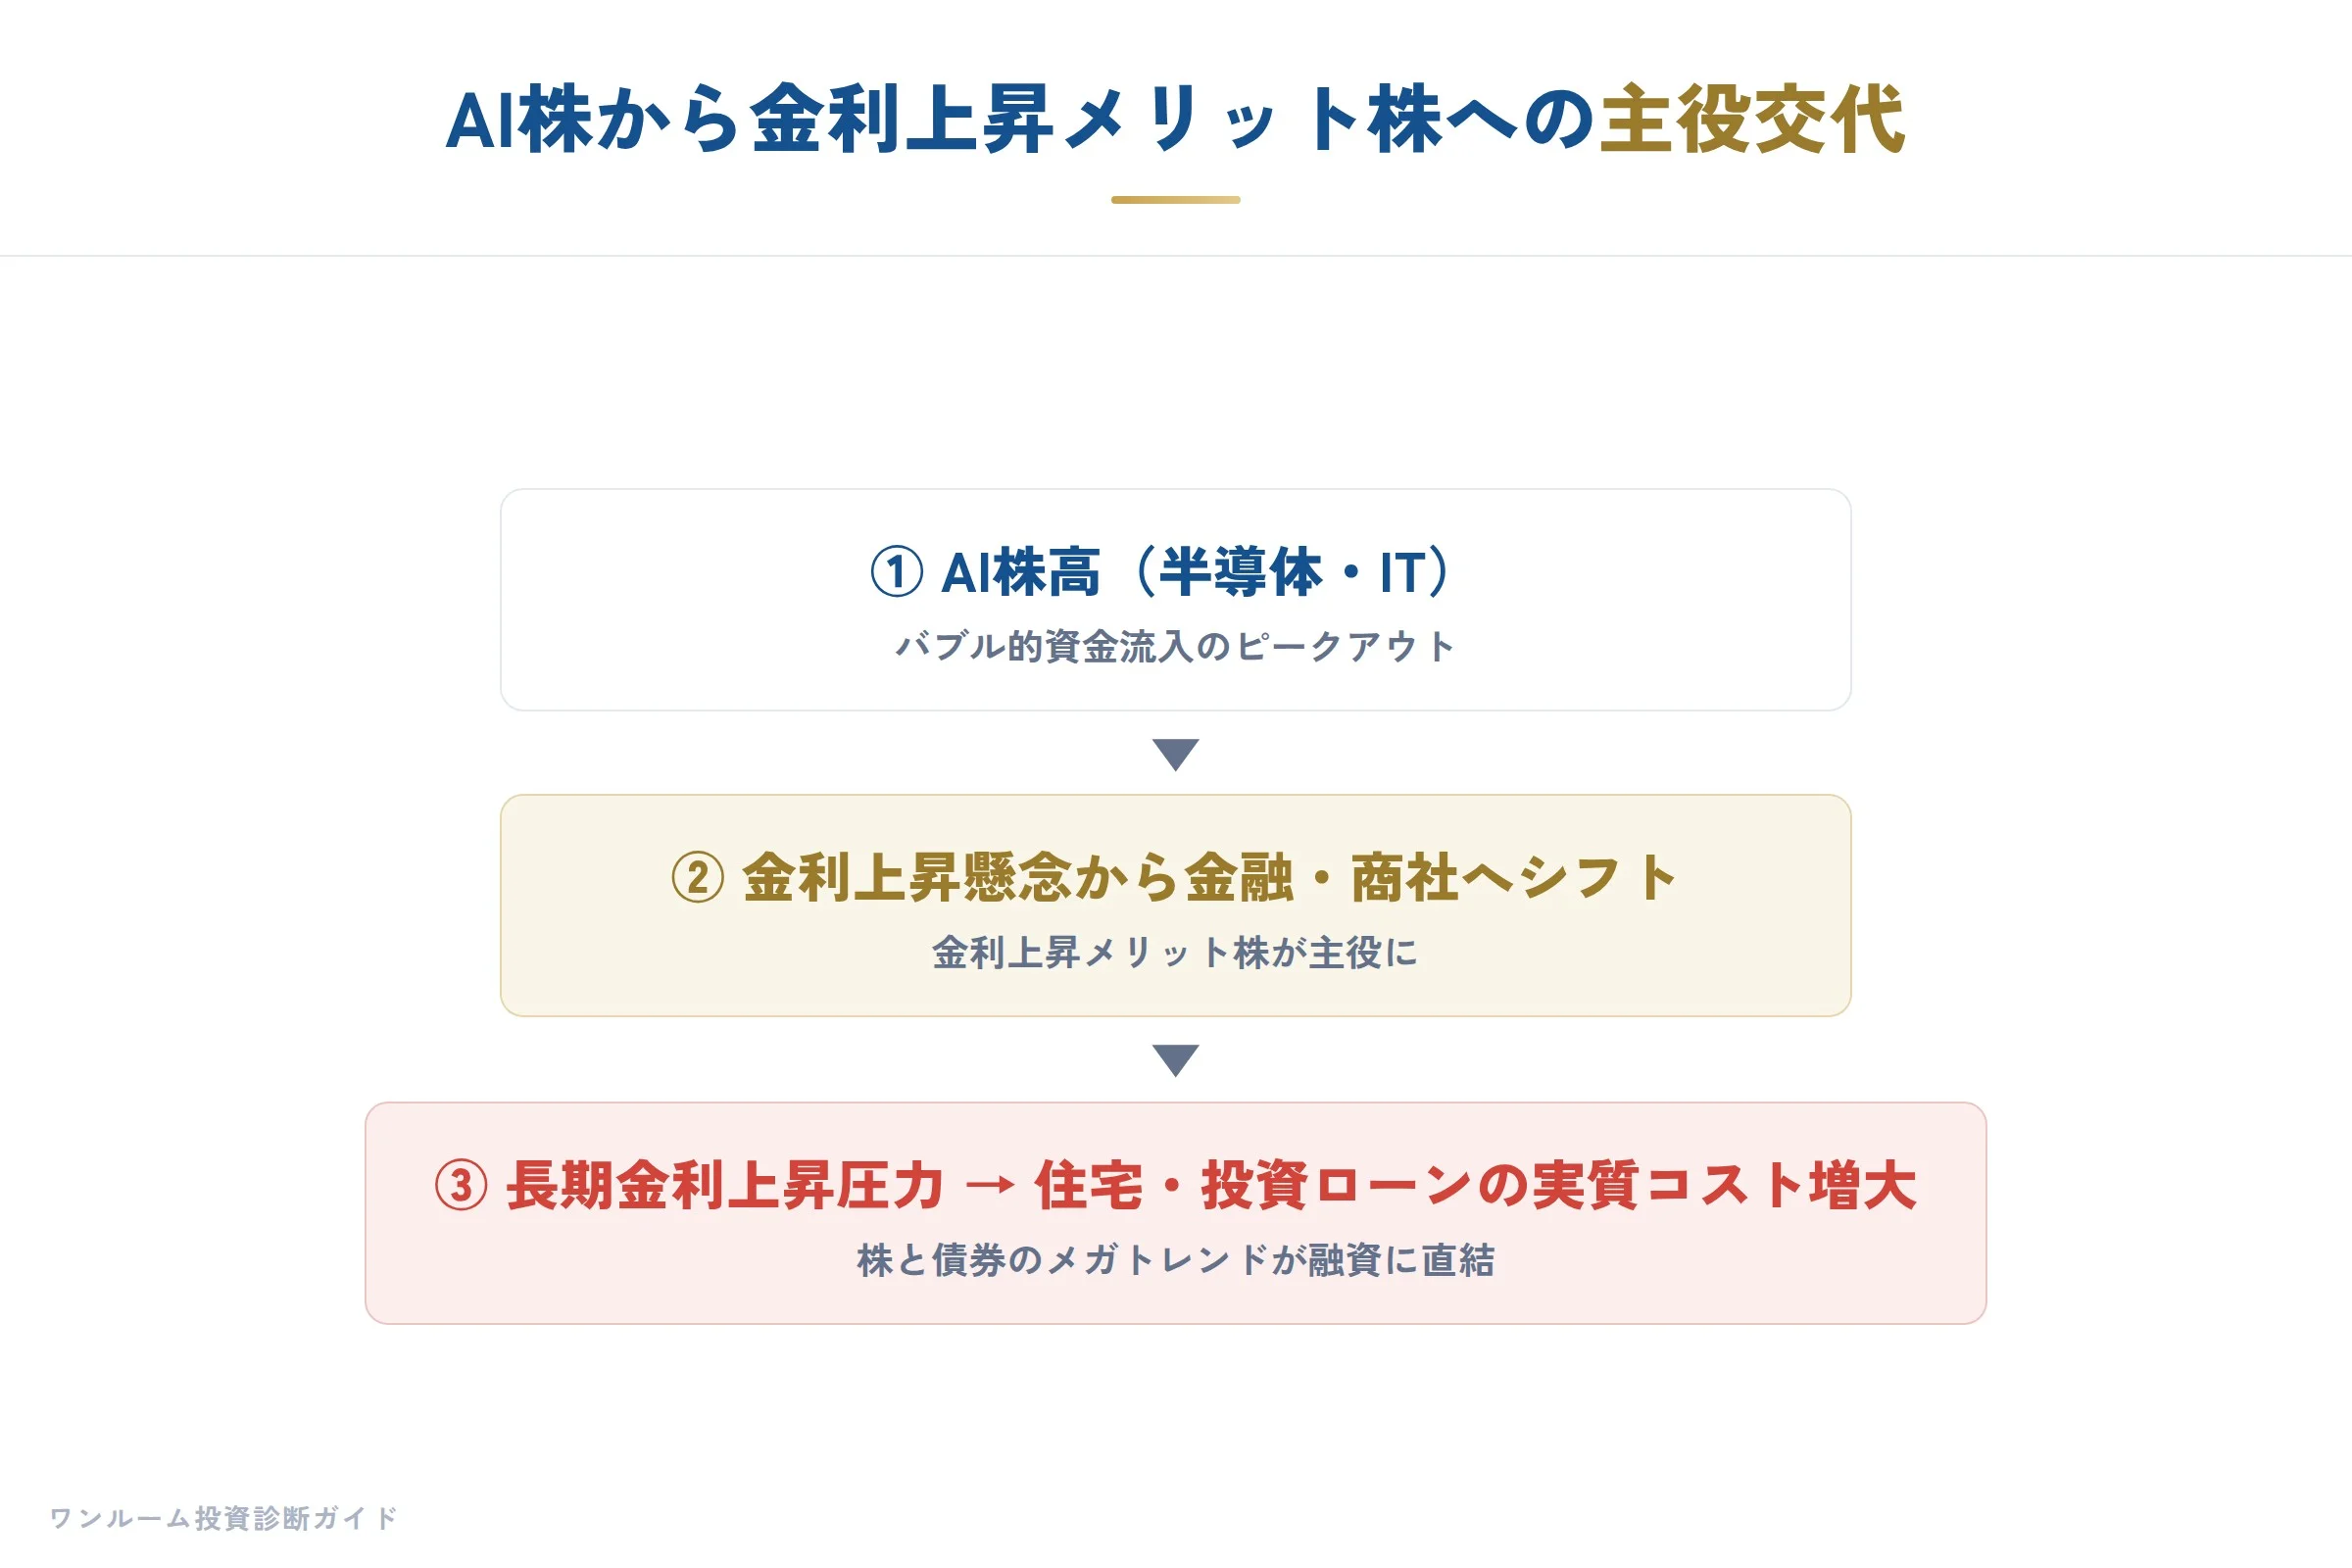
株価の主役交代は、市場が「金利上昇」を前提にシフトし始めた明確なシグナルです。
日経平均の終値ベース最高値は6月25日の7万2366円でした。
それ以降、相場はAI関連銘柄から、金利上昇を追い風にする業種・銘柄群へのローテーションを鮮明にさせています。
この流れは、単なる株式市場のセクターローテーションではありません。
金融環境が「低金利のまま」を脱し、金利が中立的な水準へ戻ることを投資家が織り込み始めた表れです。
この事実をワンルーム投資家の目線で解釈すると、まず皆様のローン返済計画への直撃が浮かび上がります。
私が営業時代に一番困ったお客様は、「株価が上がっているから景気がいいはず、だから不動産も買い時だ」とおっしゃる方でした。
しかし、今回の金利上昇メリット株への資金シフトは、むしろ逆のことを示唆しています。
銀行や保険、証券といった金融セクターに資金が集まる背景には、長期金利の上昇期待があります。
長期金利が上昇すれば、不動産投資ローン、特に固定金利型の金利も追随します。
変動金利にしても、日銀の政策金利の先行きに市場が敏感になれば、当然、借り換え時の想定レンジは上方にずれます。
ここで構造を押さえておく必要があります。
「金利上昇メリット株」と呼ばれる金融セクターは、金利が上がれば貸出や運用のマージンが改善するため、株式市場では歓迎されます。
しかし、私たちワンルーム投資家は「借り手」です。
市場が金融株を買い上げるほど、私たちのローンコストは重くなります。
この構造を理解していないと、ニュースで「金利上昇が追い風」と聞いて、自分も追い風を受けていると錯覚してしまいます。
具体的な数字で考えてみましょう。
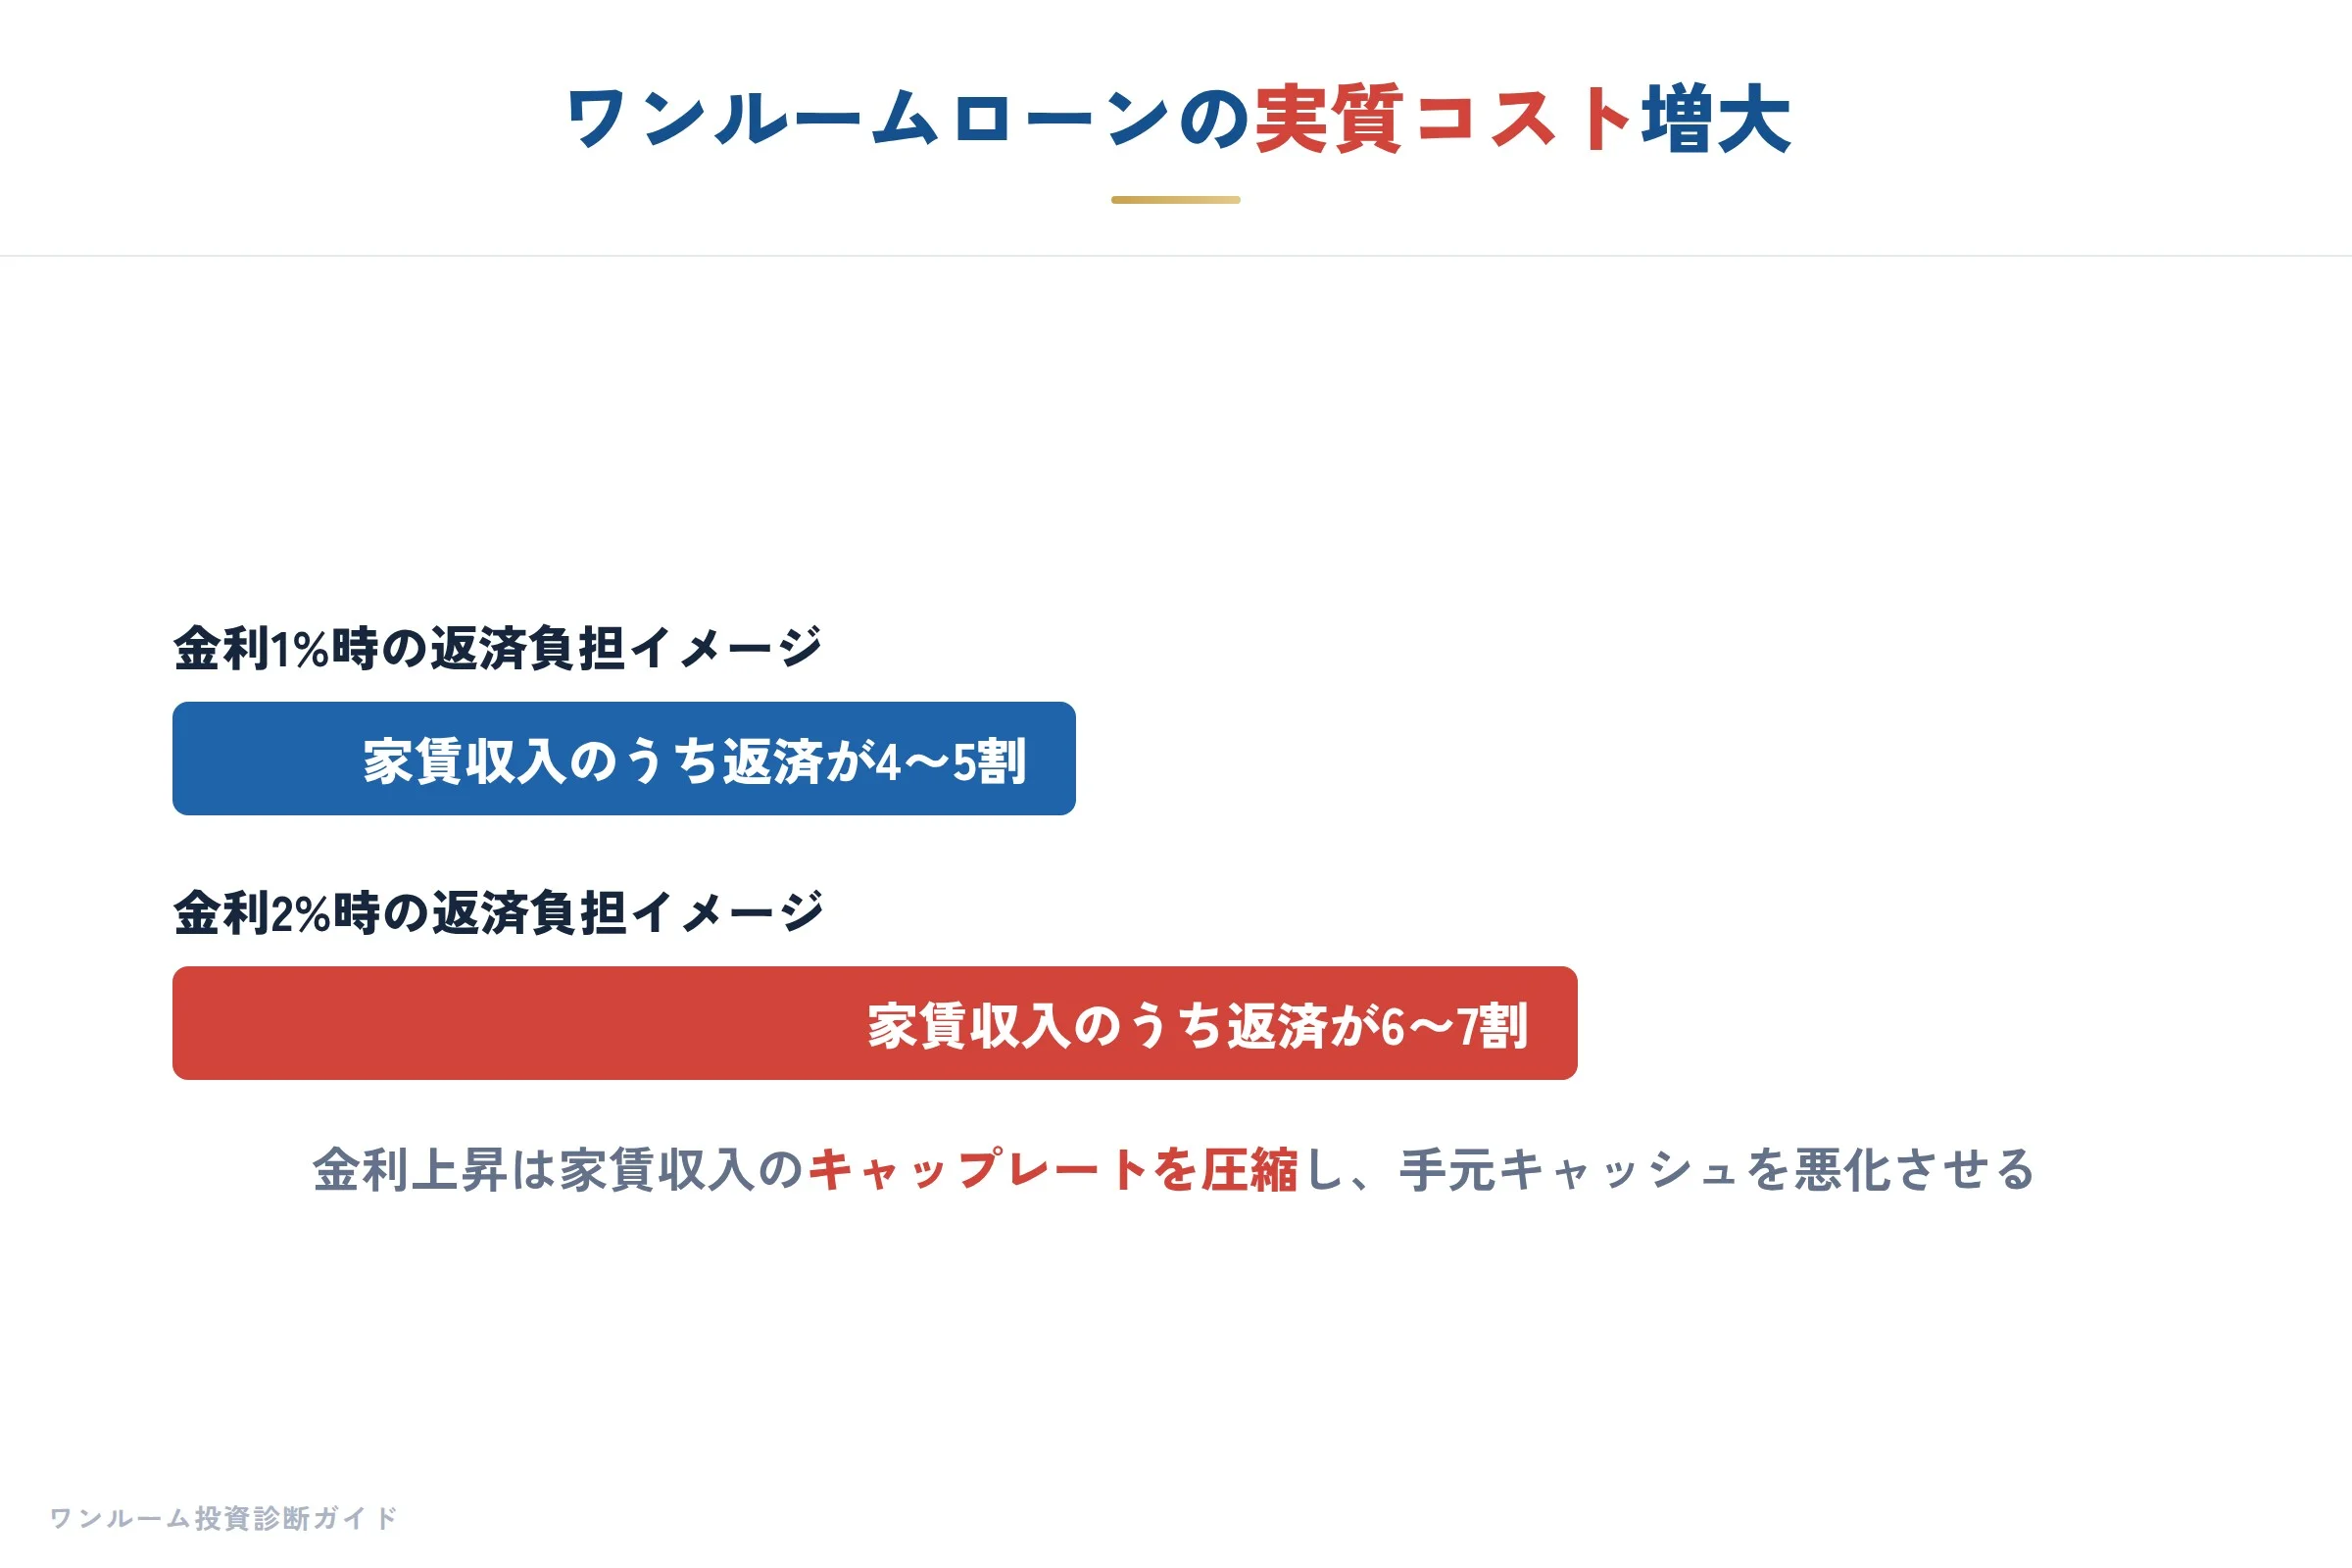
都心の新築ワンルームを4,000万円で購入し、金利1.0%の変動金利で35年ローンを組んだ場合、毎月の返済額は約11万3,000円です。
仮に金利が2.0%に上昇すれば、毎月の返済額は約13万2,000円に増えます。
月額で約1万9,000円、年間で約22万8,000円の追加負担が生じます。
35年間で単純計算すれば、総返済額は約4,745万円から約5,544万円へと、約800万円も膨らみます。
表面利回り4.5%の物件だとしても、管理費・修繕積立金・固都税・保険料を差し引き、さらにこの金利上昇分を加味すると、キャッシュフローはあっという間に圧迫されます。
実質利回りは表面的な数字の下で、こうした金利コストの変動によって大きく変質します。
私が不動産投資セカンドオピニオンとして2,000人超の相談に対応してきた中で、特に初心者の方がつまずくのがこの「金利の見方」です。
「今はまだ金利が低いから大丈夫」という考え方は危険です。
重要なのは、金利が今どこにあるかではなく、物件の収益が「金利が1%上がった世界」でも成り立つ設計になっているかです。
営業現場では「金利は上がっても家賃は上がるので相殺されます」という説明をよく聞きました。
正直に言うと、これは半分しか真実ではありません。
家賃上昇率と金利上昇率がイコールになる保証はどこにもありません。
しかも新築ワンルームの場合、入居後2年目以降の家賃下落を織り込まないまま、低金利前提の利回りで購入してしまうと、金利が上がった瞬間に「プラス金利」が「赤字金利」に転落します。
営業時代、私はある30代の会社員のお客様を担当しました。
その方は日経平均が高値を更新したタイミングで「株が上がっているし、不動産も値上がりする前に買わないと」と焦っていました。
私は「今の金利でギリギリの収益シミュレーションでは、金利が0.5%でも上がれば赤字になります」とお伝えしましたが、「でも今買わないと価格が上がるでしょう」と聞く耳を持ちませんでした。
結果、その方は購入後1年で金利が上昇し、家賃収入からの手元キャッシュがマイナスに転じ、物件を売却するか家賃値上げで稼働率を落とすかで悩むことになりました。
このようなケースは、物件そのものが悪いのではなく、「金利変動というリスクを軽視したままの購入判断」が原因です。
秋相場が年末にかけて本格化する中、市場が注目する2つのカギのうち、「金利上昇メリット株」の動きは、私たち不動産投資家にとっても大きなウェイティングサインです。
日銀が追加利上げに踏み切る観測が強まれば、住宅金融支援機構のフラット35や民間銀行の固定金利も連動して上昇します。
この状況で避けるべき行動は、「金利が上がる前に今すぐ買わなければ」という焦りです。
逆に今やるべきことは、保有物件や検討中の物件について、金利が1%、あるいは2%上昇した場合の返済シミュレーションを再計算することです。
購入前の物件が本当に割高かどうか、金利変動を加味した上で確かめる。
それが今週の相場が私たちに投げかけている、最も誠実な対応だと考えます。
20代からのマイホーム考:「住む」ために買うか「稼ぐ」ために買うか、区別がついていますか
前章で国内金利の行方や物件市場の温度感に触れたことで、いよいよ「では自分はどこに住めばいいのか」という具体的な悩みが浮かび上がってくると思います。
特に20代後半から30代前半にかけて、結婚や転職、出産などのタイミングで「そろそろマイホームか」と考え始める人が多いのは事実です。
しかしそのタイミングで「賃貸のまま投資を先行させるべきか」「自宅を買ってから投資を考えるべきか」で足踏みしてしまい、結局どちらも手がつけられないという相談を、わたしはこれまで2,000人を超える不動産投資セカンドオピニオンで非常に多く受けてきました。
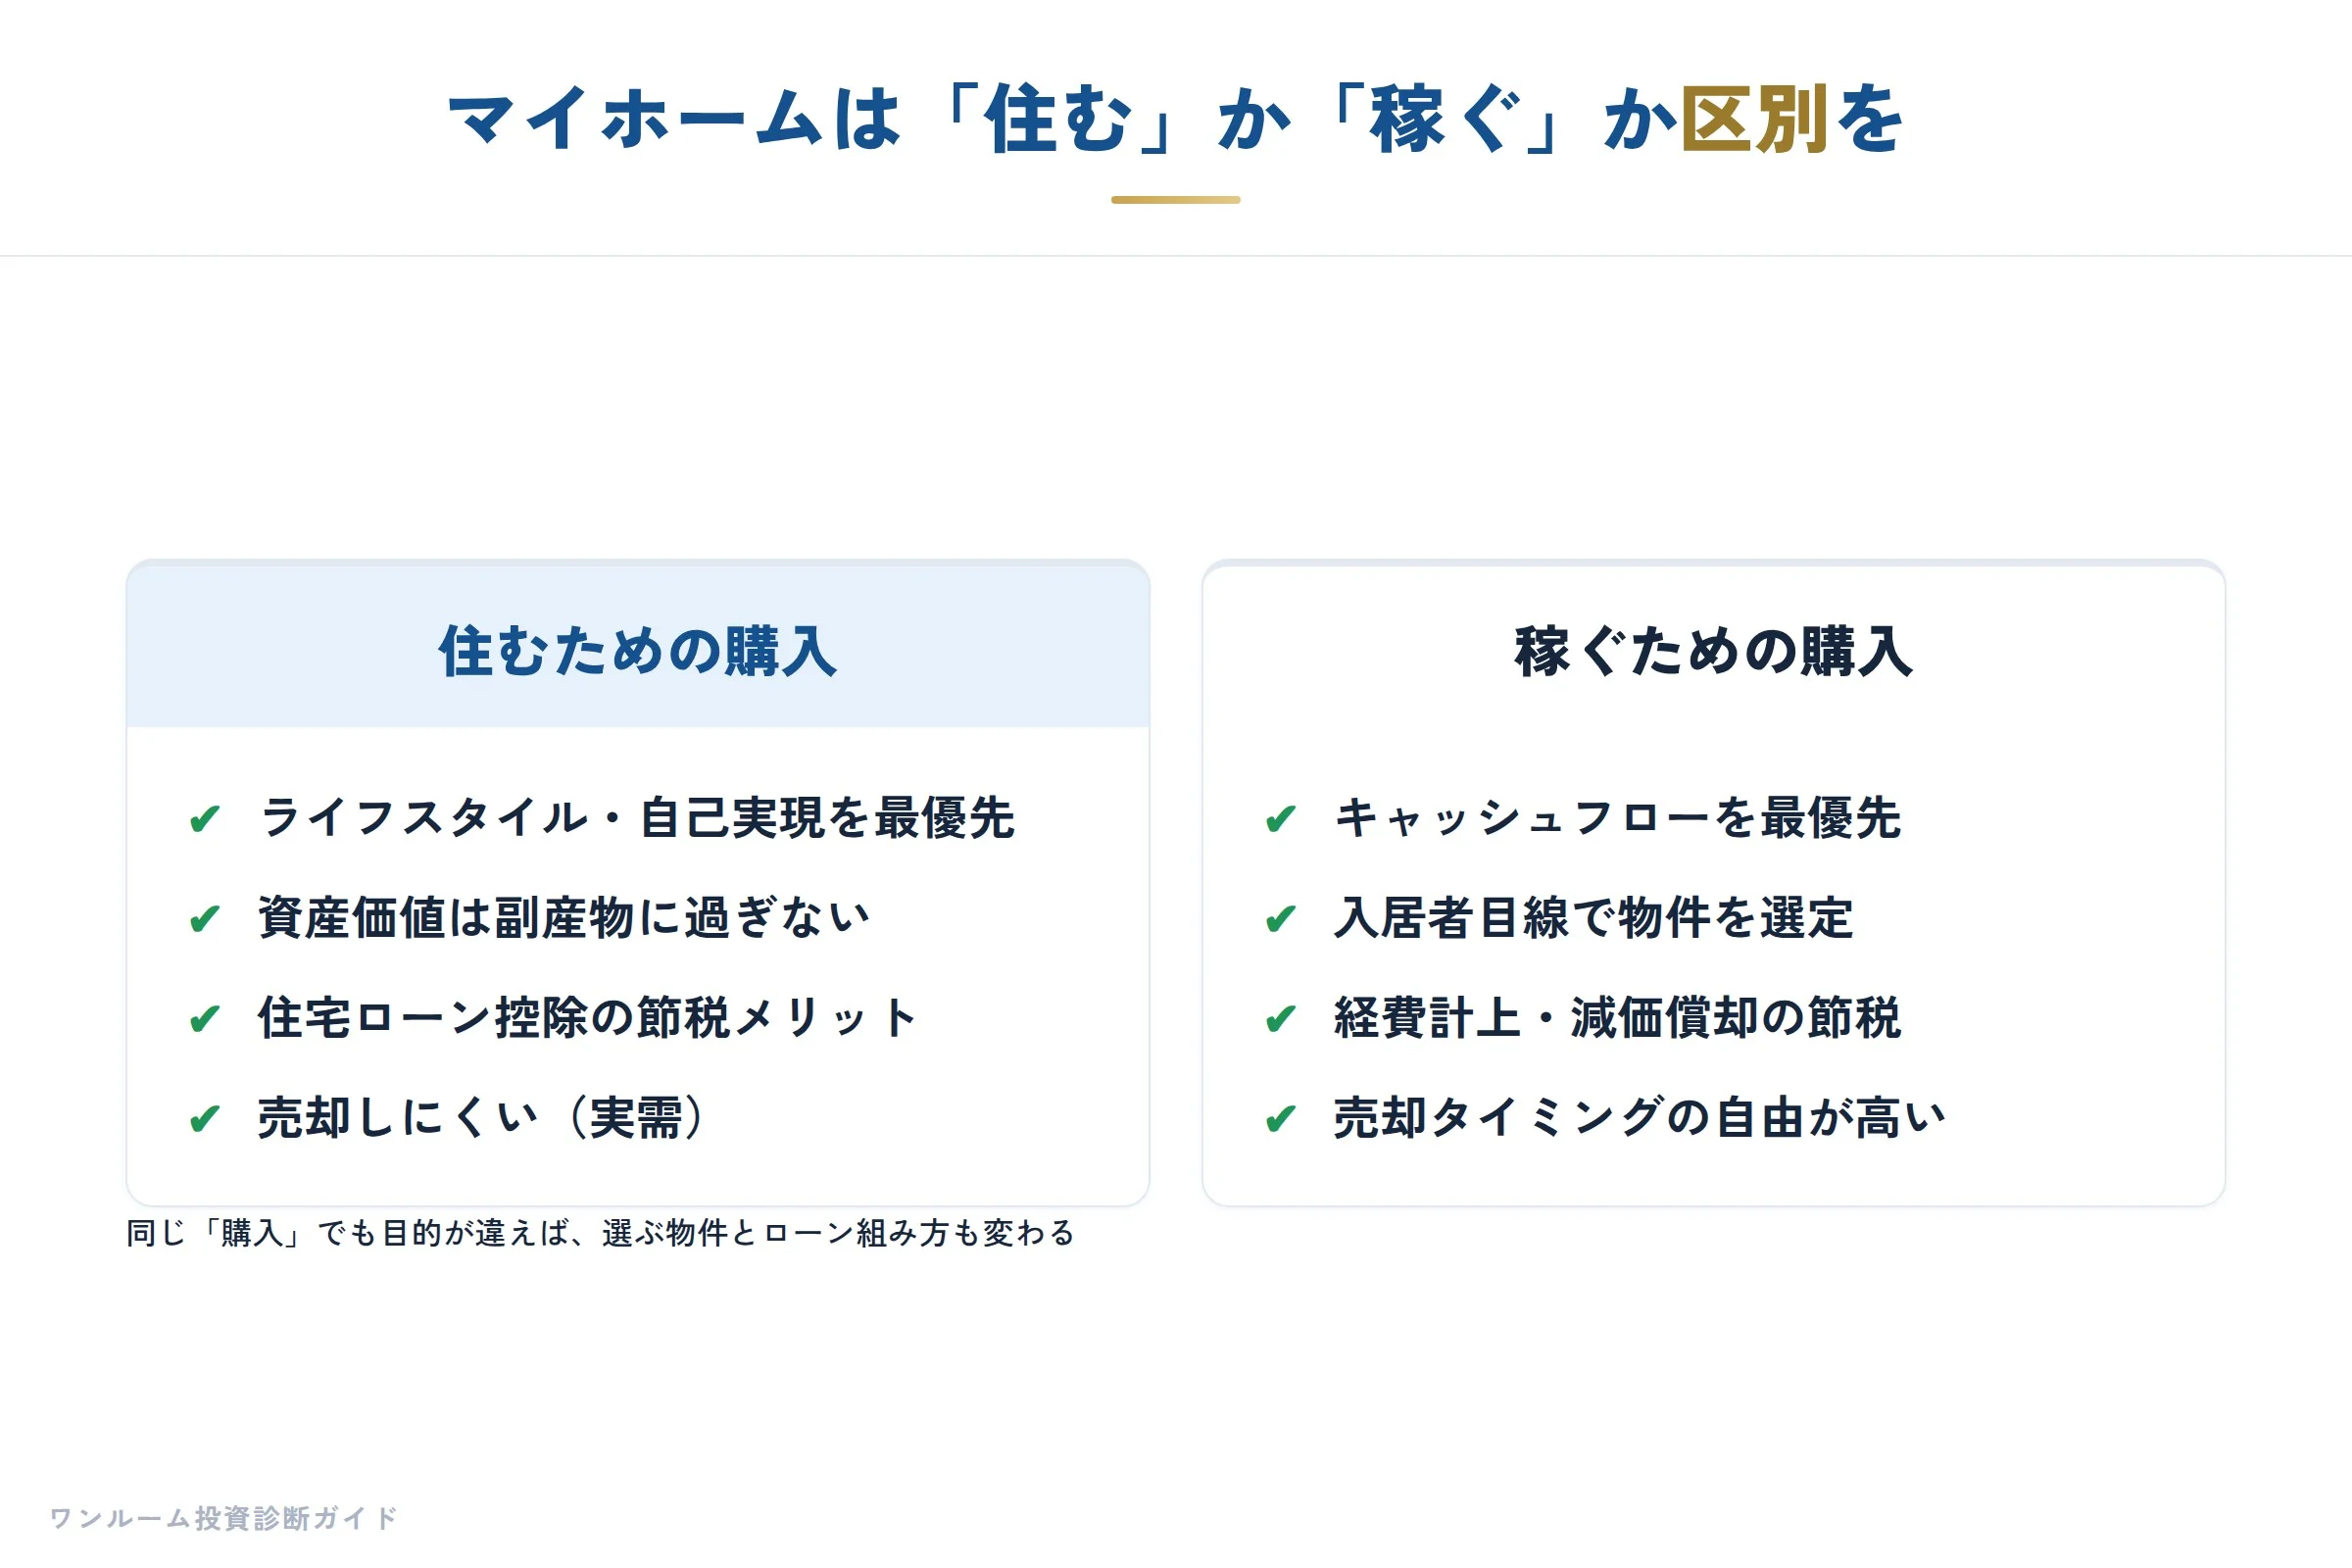
結論から申し上げますと、20代のうちに「自宅を所有すること」を最優先に据える必要は、ほとんどありません。
むしろ、都心の新築・築浅賃貸に住みながら、融資体力と頭金を確保してワンルーム投資に踏み切る方が、将来の資産形成の選択肢を広げるケースが圧倒的に多いです。
この判断の根拠は、今週入ってきた複数の物件動向に如実に表れています。
まず三井物産都市開発が東京・八幡山に手がける賃貸レジデンスは、鉄筋コンクリート造地上4階建てで、専有面積25.24平方メートルから50.92平方メートル、間取りは1DKが30戸と大半を占めています。
同様に相互住宅が明大前で着工した賃貸マンションも、1Kと2LDKの27戸で専有面積は約25平方メートルから40平方メートル、一部にはロフトや小上がりを設けてスペースの効率性を高めています。
これらの数字が示すのは、都心部では「住むための空間」がコンパクト化し、かつ賃貸として十分に機能しているという現状です。
つまり、20代が無理に「持ち家の広さ」や「持つこと自体の安心感」を求める必要がなくなっているのです。
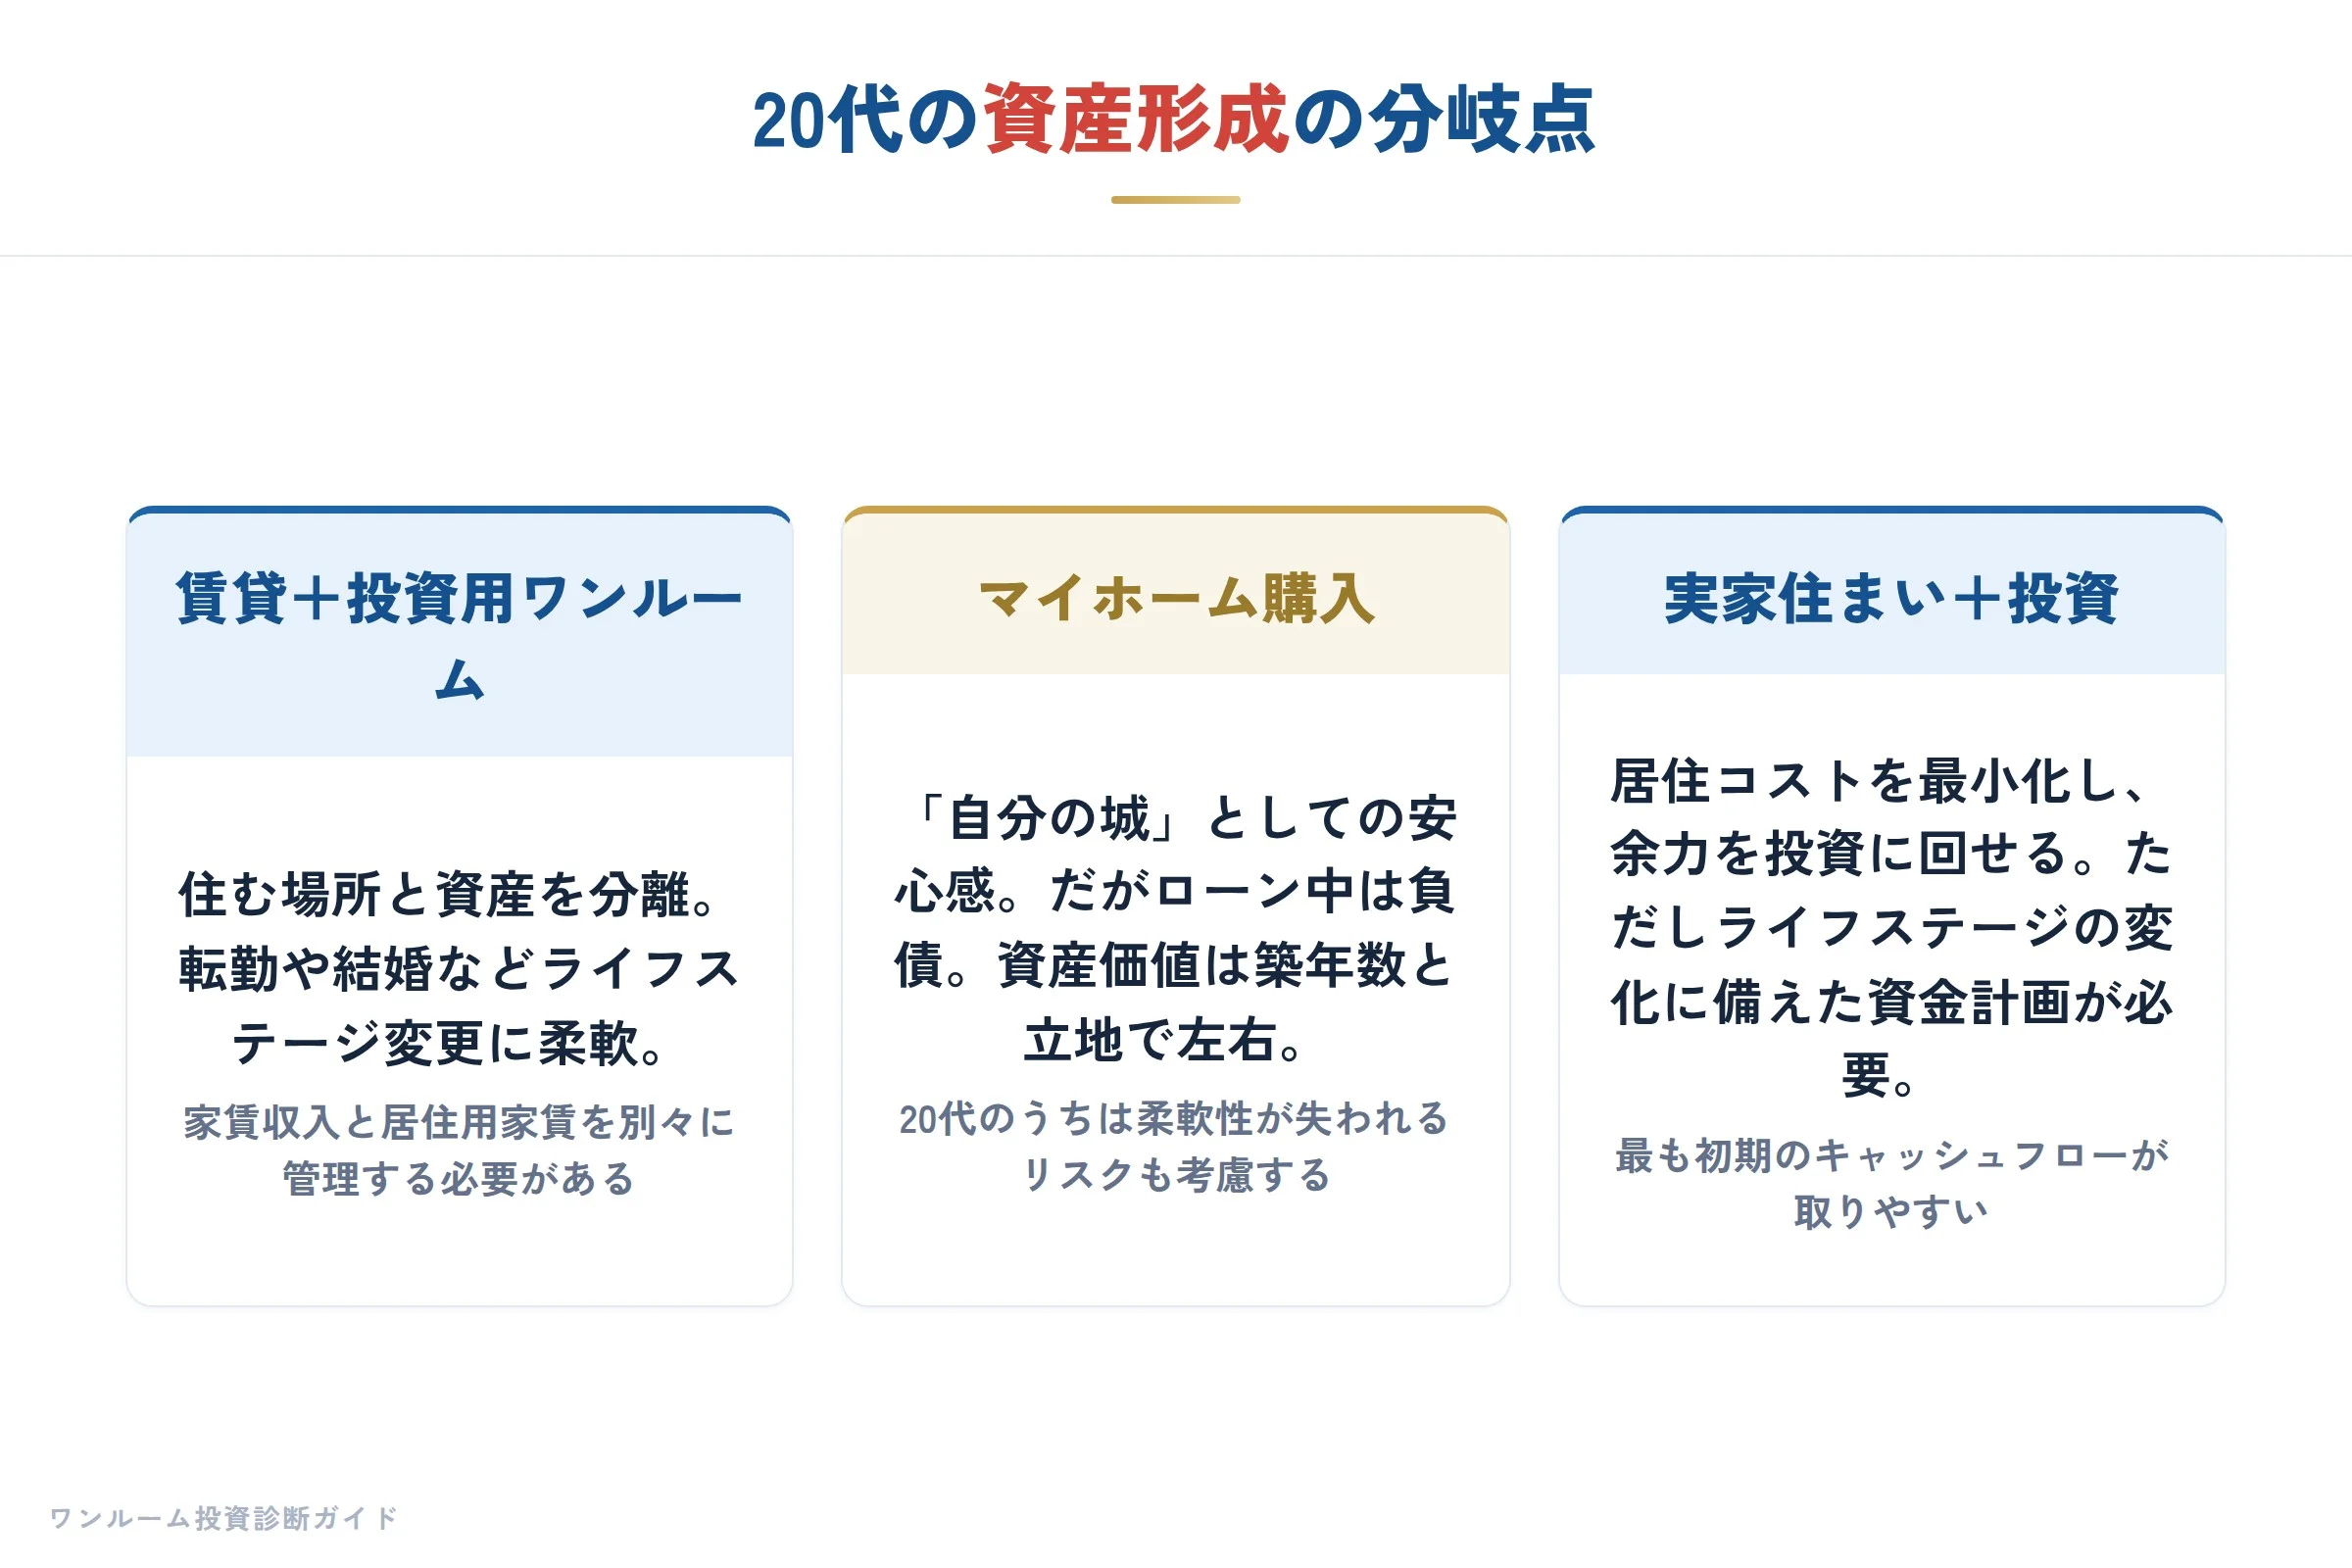
ここで誤解してほしくないのは、わたしが「自宅を買うな」と言っているわけではないという点です。
自宅は「消費」であり、投資用ワンルームは「資産形成」であり、両者の会計は分けるべきです。
多くの方がつまずくのは、「頭金を貯めたから自宅の広い3LDKを買おう」と一括で考えてしまい、住宅ローンの返済比率が手取りの40%を超え、結果として投資用の融資が全く通らなくなってしまうケースです。
たとえば年収500万円の30歳会社員が、都心郊外の中古2LDKを4,000万円でフルローンで購入すると仮定します。
35年返済・金利1.5%の場合、月々の返済額は約12.3万円です。
手取りが月30万円前後であれば、住居費だけで4割近くを占め、加えて修繕積立金や管理費、固定資産税を負担すると、ほとんど貯蓄が残りません。
一方、八幡山や明大前のような新築・築浅1DK・1Kに月9万円から11万円で住み、頭金300万円で都心23区の新築ワンルーム(相場4,000万円前後)を一台持つことを想定するとどうでしょうか。
住宅ローンではなく投資用ローンを組み、家賃収入でローンを回し、自己居住分は賃料として支払いつつも、物件自体は資産として積み上がっていきます。
現場で営業をしていた時代、実際にこの形で30歳前後に2〜3戸を持ち、35歳には自宅用の融資枠を別途確保して住み替えたお客様を何度も見てきました。
今週、東急がバンコクのワッタナー区「T77」で手がける320戸の分譲マンションのニュースもありました。
35平方メートルから140平方メートルまでを用意し、富裕層ファミリーと外国人居住者を想定したこのプロジェクトは、住むための「所有」が投資・居住・ライフスタイルの複合価値になっている典型です。
これは極端な例に見えるかもしれませんが、国内の20代も同じ発想を持つべきです。
「自分が今住みたい場所・広さ」にこだわるのではなく、「まずは小さな収益の歯車を国内に作り、その回転で将来の選択肢を広げる」という順序です。
具体的に今やるべきことは3つです。
一つ目は、自己居住費を手取りの25%以内に抑える決断です。
賃貸でも購入でも、このラインを超えると生活防衛ラインが圧迫されます。
二つ目は、住宅ローンと投資用ローンの融資枠を別々にシミュレーションすることです。
金融機関は住宅ローンの返済額を見て、投資用の借入可能額を減らします。
先に住宅を買うと、投資用の融資が通りにくくなるのは構造的な仕組みです。
三つ目は、割高診断などで、投資候補の価格適正を自分で確認する習慣をつけることです。
営業マンの話を鵜呑みにせず、数字で物件と向き合う力が、最も早い段階で身につきます。
もちろん、「結婚相手が持ち家を条件にしている」「子どもが生まれて学校区が気になる」という場合もあるでしょう。
しかしその場合でも、まずは投資用ワンルームを一台持ち、その賃貸収入を住宅ローン返済の足しにする「アセット型の住み替え」を検討してください。
20代のうちに「住む」ことと「稼ぐ」ことを同一の軸で考えてしまうと、両方中途半端になりがちです。
正直に言うと、わたしがセカンドオピニオンで後悔を聞くのは、「もっと早く投資を始めていれば」というパターンではなく、「自宅を買って融資枠を埋めてしまってから動けなくなった」というパターンの方が圧倒的に多いです。
年齢が若いほど融資審査には有利であり、同時にリスク許容度も高い。
その貴重な時間を、所有という安心感のためだけに消費してしまうのは、とてももったいない選択です。
住む場所は人生のステージに応じて柔軟に変えればよく、最初から「一生の拠点」を買う必要はない。
まずは25平方メートルから40平方メートルの効率的な賃貸に身を置き、浮いた資金と融資力で小さな収益物件を一台動かす。
その循環が回り始めてから、本当に自分に必要な「住まい」を選ぶ目が育つと、わたしは確信しています。
日経マネー特集:資産形成の軸を考える、新NISAと不動産の役割分担
前章で見た中古マンションの成約価格下落や、過半数を占めたリノベーション済み物件の選択率は、単なる市況の数字ではありません。
資産としての不動産の選び方が、実需目線へと大きくシフトした証左です。
ここに今週の日経マネー特集が照らした資産形成・新NISA・インフレの文脈を重ね合わせると、ワンルーム投資家にとって不動産の位置づけを、もう一度根本から問い直すタイミングだとわたしは考えます。
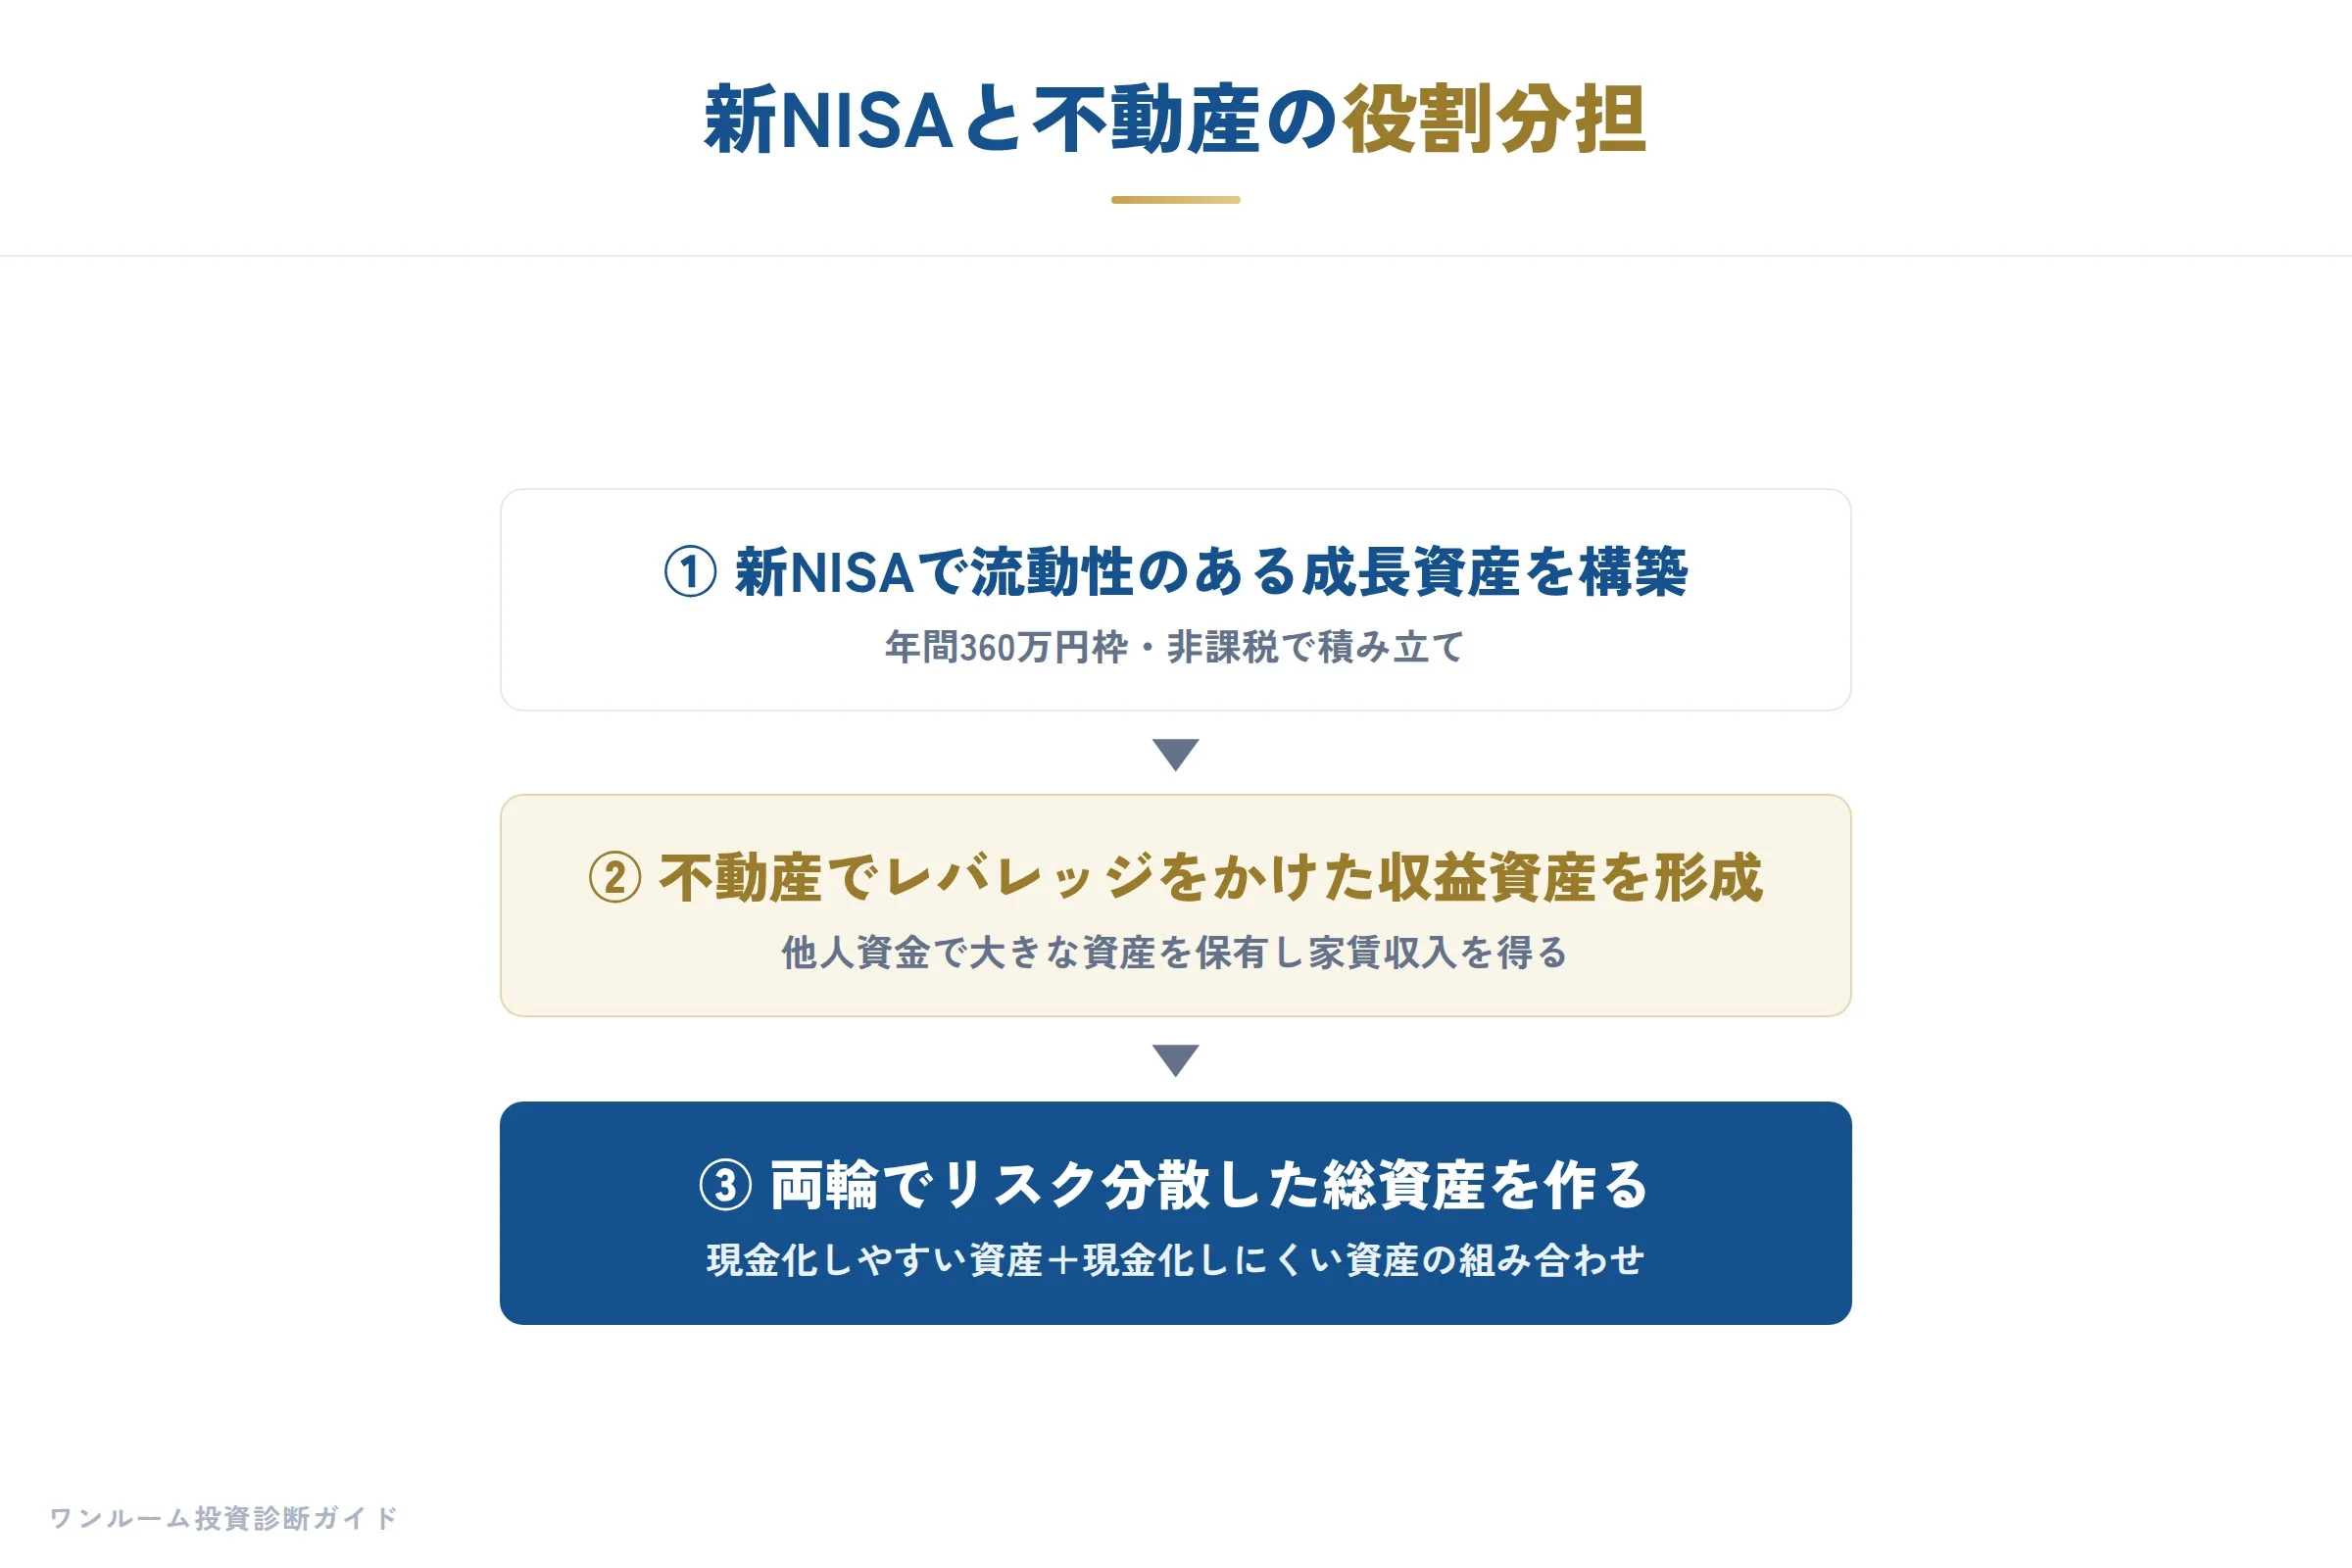
結論から申し上げます。
新NISAの成長投資枠は年間240万円、つみたて投資枠は年間120万円までが非課税となる制度の中で、多くの投資家が株式中心の資産形成を進めています。
しかし今週の市場は、AI株を中心としたボラティリティの拡大や、フランス財政不安に端を発する欧州の金利上昇リスクを鮮明にしました。
日経平均が6月25日の7万2366円という終値ベース最高値を更新する可能性が語られる一方で、エヌビディア減速懸念や米中間選挙後の波乱が警戒されています。
このような環境下で、不動産は「毎月決まった額が入る配当資産」かつ「インフレに強い実物資産」として、再評価されるべき役割を持っています。
ただし、これは「不動産なら何でもいい」という意味では決してありません。
今週公表された既存マンションの成約価格は、平均4,024万円と前年同月比6.29%下落し、2ヶ月連続のマイナスとなりました。
1平方メートルあたりの単価も62万2,600円で同5.57%下落です。
わたしが大手新築ワンルームの営業時代に現場で見ていたのは、価格が右肩上がりのときなら「買えば値上がりする」という期待が支配的だった空気でした。
しかし今、平均築年数は28.52年と29ヶ月連続で増加し、専有面積も66.08㎡とやや拡大傾向にあります。
これは、バブル的な値上がり期待ではなく、実際に住む人が「住み心地の良い中古」を選別している市場になったことを示しています。
そこで注目すべきは、直近2年以内に中古マンションを購入した人の53.2%が「リフォーム・リノベーション済み物件」を選んだという調査結果です。
「すぐ住めること」が決め手になったとのことですが、これは賃貸需要と全く同じ構造です。
入居者は築古で未改装の部屋より、水回りや内装が新しい部屋を選びます。
投資家が「安いから」と築古・未リノベ物件を買っても、空室が埋まらなければ資産とは呼べません。
購入者の53.2%という数字は、賃貸市場でも「リノベ済みまたは築浅」の物件が空室リスクを抑えるという、わたしが2,000人超の相談で見てきた実態と一致します。
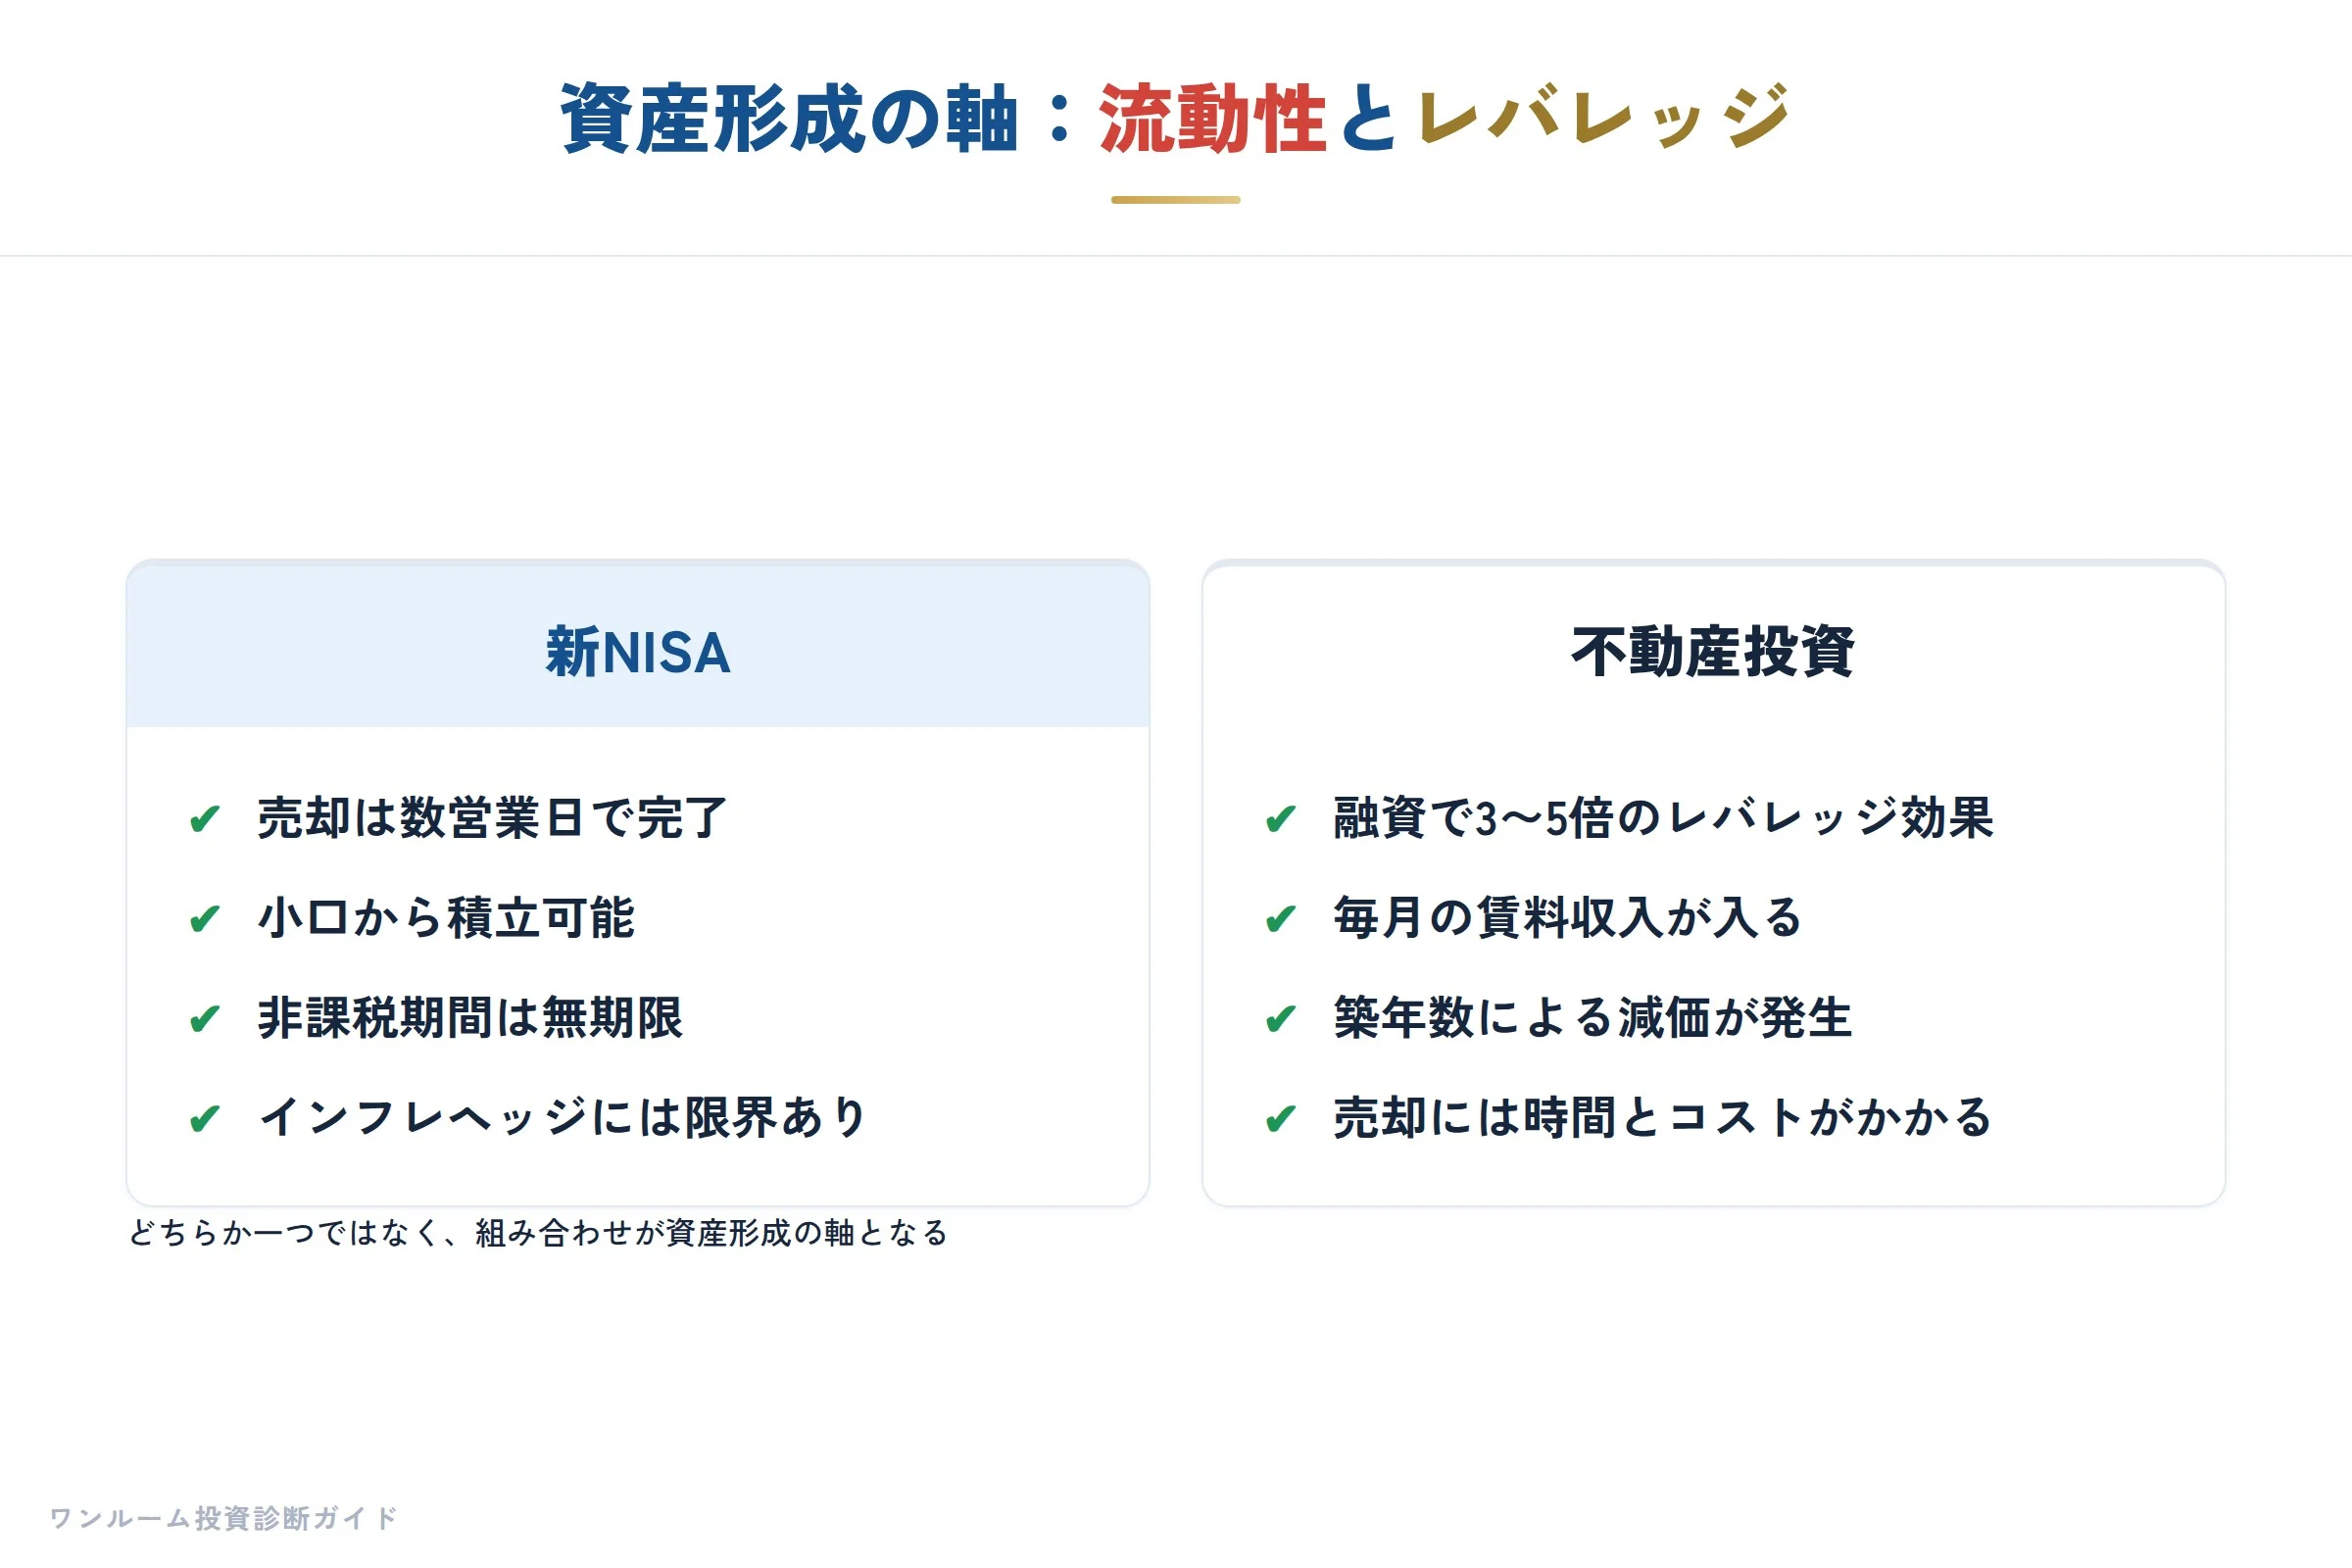
新NISAと不動産を対比すると、新NISAは非課税で流動性が高く、インフレ対策として有効です。
しかし、毎月のキャッシュフローを生み、融資によるレバレッジと減価償却による節税が使えるのは不動産の特性です。
インフレが進めば、実物資産である不動産の交換価値や家賃は相対的に押し上げられます。
ただし、今週のフランス財政不安に見るように、世界の金利が上昇すれば、日本の住宅ローン金利や投資用ローンの金利も圧力を受けます。
東急がバンコクのT77地区で手がける320戸、35〜140㎡の分譲マンションに参入したり、三井物産都市開発が東京・八幡山で25.24㎡からの小規模賃貸レジデンスを開発したりと、資産の出口や入り口は多様化しています。
ワンルーム投資家が今やるべきは、次の3つです。
1つ目は、価格下落局面だからこそ「表面利回り」と「実質利回り」を正しく計算し直すことです。
4,000万円台の物件が前年比6%下落すれば、評価額だけで240万円の差が生じます。
しかし年間180万円の家賃収入があれば、キャッシュフローとしては別の算段ができます。
数値でシミュレーションし直すことが、下落相場での不安を減らす唯一の方法です。
2つ目は、リノベーション済みや築浅の物件を優先し、空室リスクを下げることです。
購入者の53.2%が選ぶ需要は、賃貸需要でも同じです。
築年数が28.52年と増加する中で、未改装のまま競合に晒されるリスクは高まります。
3つ目は、金利上昇リスクを織り込むことです。
フランス債務危機再来の懸念や、国内の金利動向は、借入コストを圧迫します。
割高診断で物件の適正価格と金利負担を一度確認し、無理のないレバレッジを設定してください。
正直に言うと、わたしが不動産投資セカンドオピニオンとして2000人超の相談を受けてきて痛感するのは、不動産投資で後悔する人の多くが「値上がり期待で買い、金利や空室を軽視した」ケースだということです。
新NISAの拡充は素晴らしいですが、資産形成の全てを日々変動する株式に預けるのと、毎月家賃が入る不動産を組み合わせるのでは、心理的安全性が異なります。
今週の市場が示したように、金融資産のボラティリティと不動産実勢価格の下落は、投資家に「収益力」と「実需耐久性」を問うシグナルです。
資産の一部としての不動産の位置づけは、もはや「値上がりの駒」ではなく、「インフレ下でのキャッシュフローと節税の軸」へと進化しています。
この秋、ポートフォリオを見直すなら、新NISAと不動産の役割分担を、もう一度紙に書き出してみてください。
※本内容は一般的な情報提供を目的としており、特定の投資物件の勧誘や保証をするものではありません。掲載の数値は一般的な目安であり、投資判断はご自身の責任で行ってください。
金融機関:融資審査が直視する「成約価格の下落」と「管理適正評価」の重み
前章で国内物件市況の変化や海外展開の動きに目を向けましたが、投資家にとって市場の価格推移はあくまで「入口」に過ぎません。
実際に物件を買い、持ち続けるためには、金融機関がその価値をどう評価し、いくら融資してくれるかが死活問題です。
今週の素材から読み取れるのは、銀行やノンバンクが既存マンションの成約価格下落と築年数の上昇を冷静に見つめ、加えてマンション管理の適正性を融資判断に組み込み始めているという現実です。
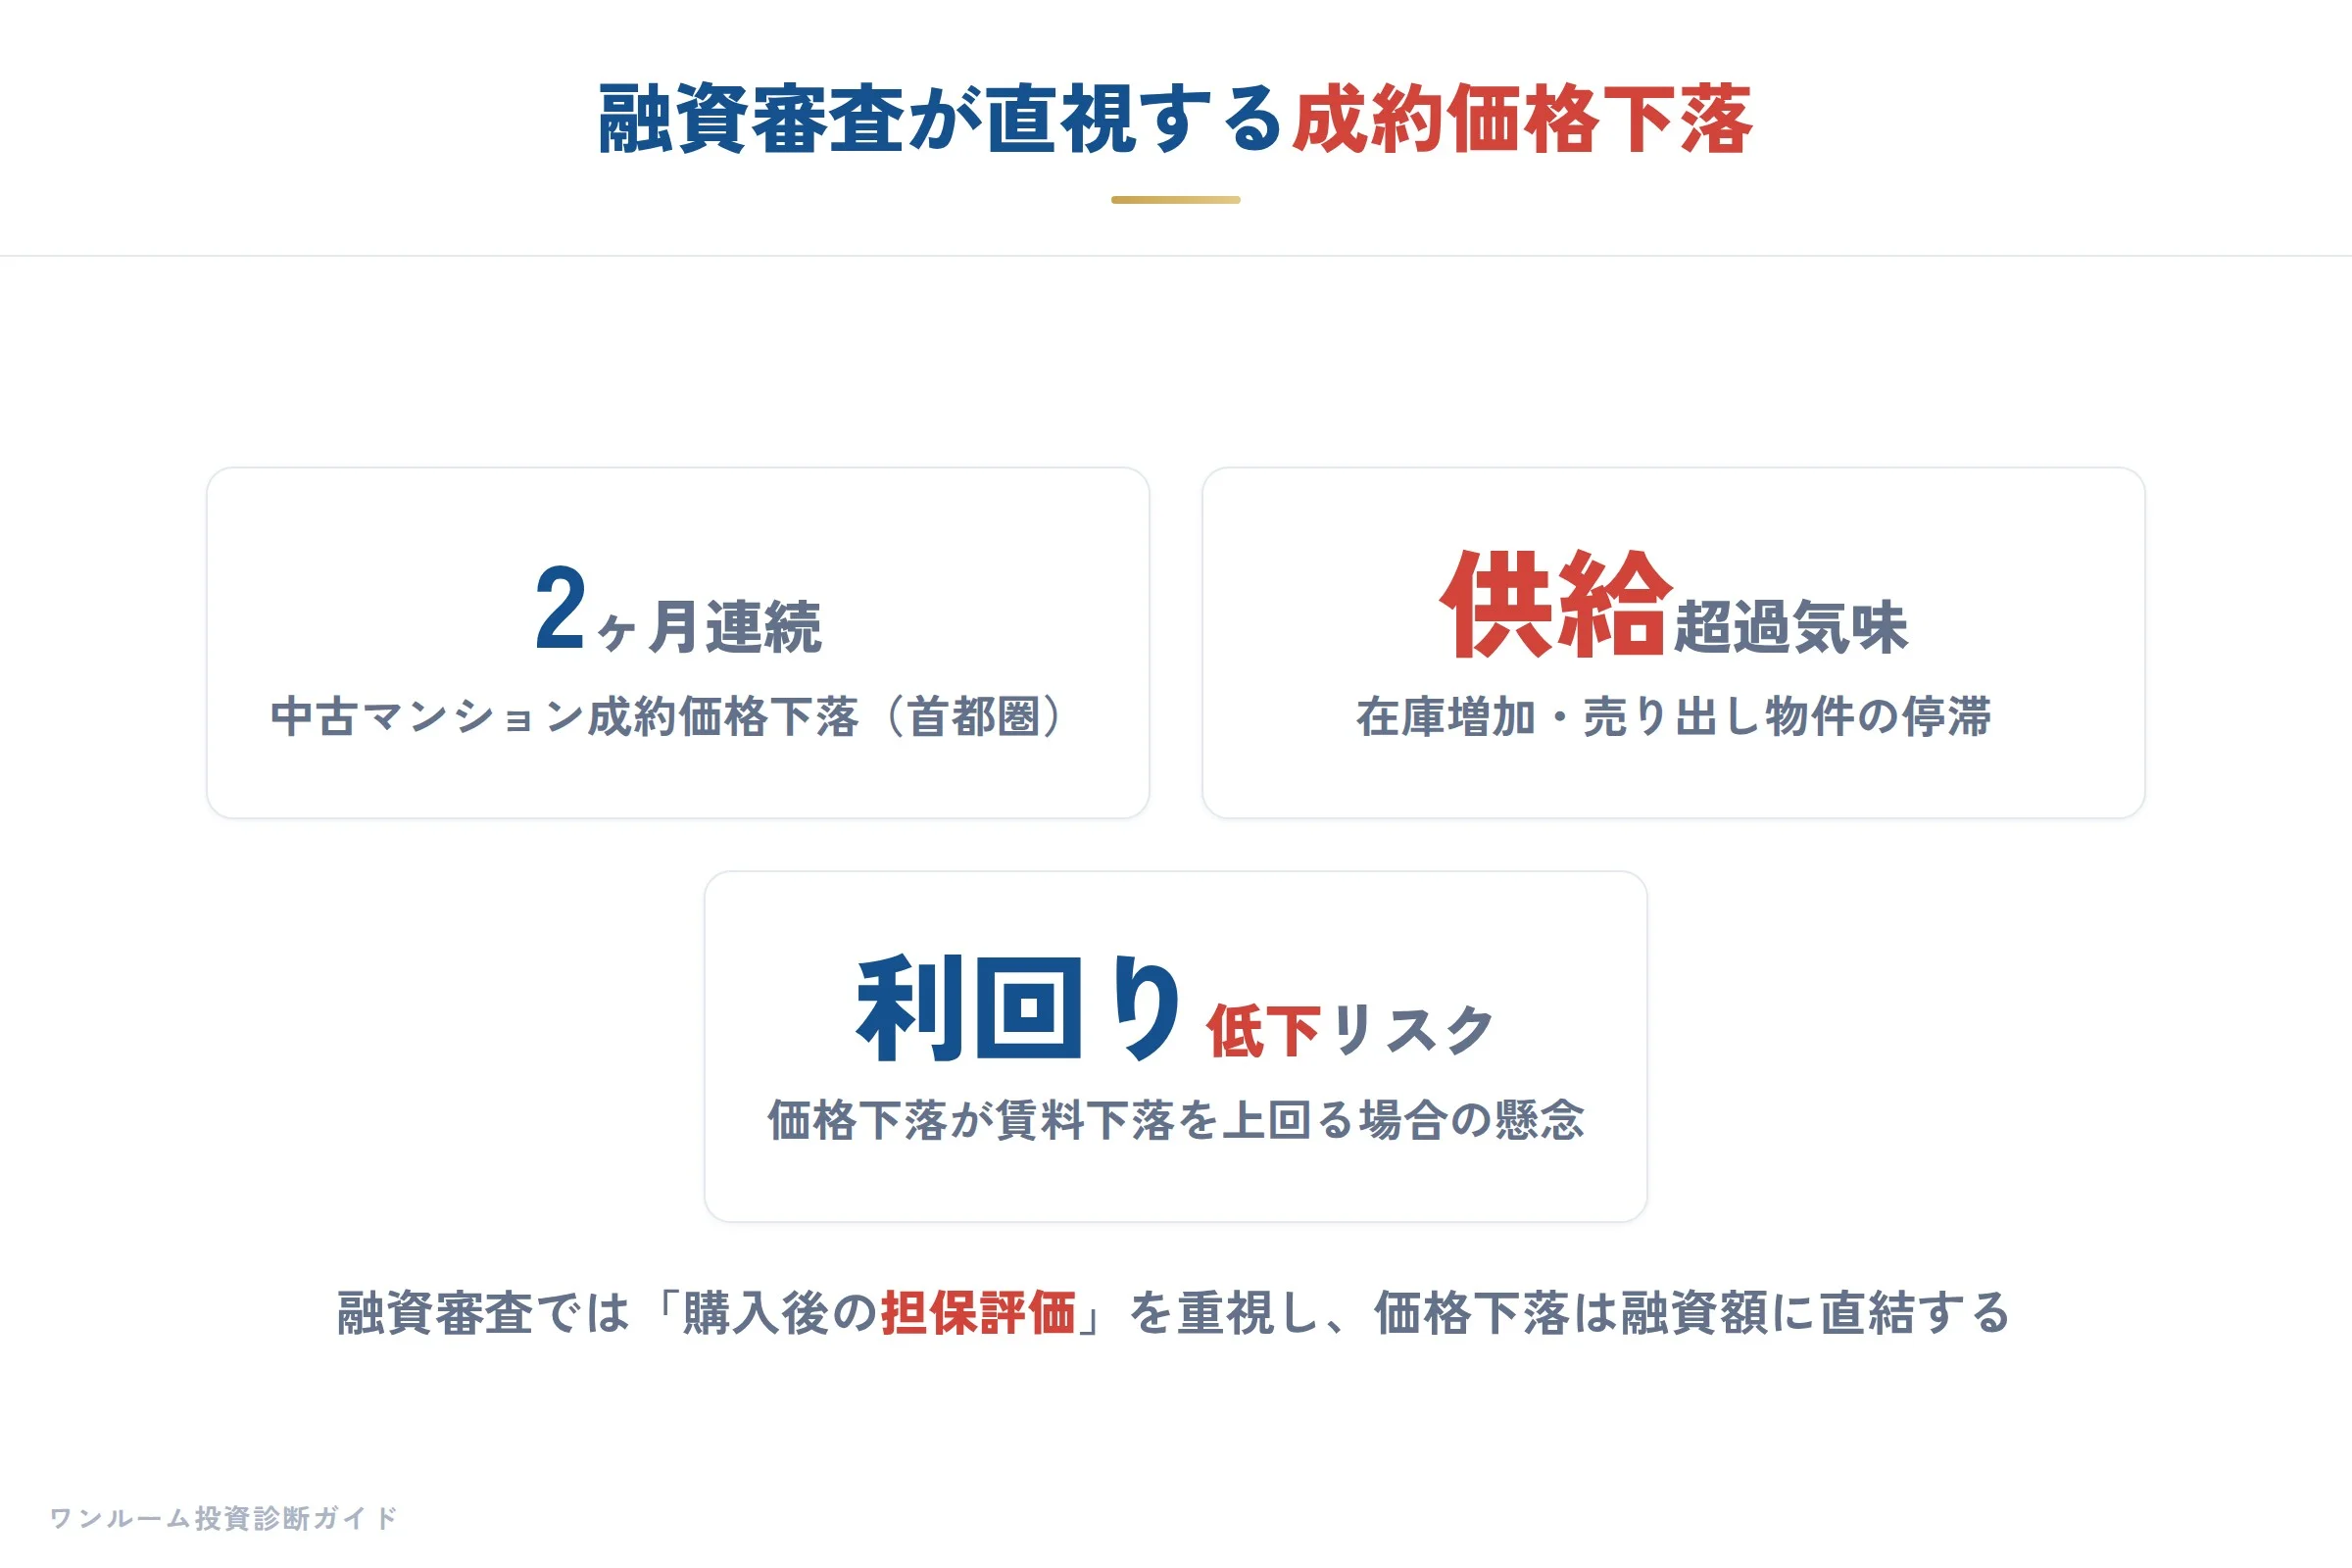
まず数字を見てみましょう。
既存マンションの平均成約価格は4,024万円で、前年同月比6.29%の下落となり、2ヵ月連続のマイナスです。
1平方メートル当たりの平均単価も62万2,600円と同5.57%下落し、こちらも2ヵ月連続で前年同月を下回りました。
さらに平均築年数は28.52年と前年同月比7.30%増となり、29ヵ月連続でプラスを記録しています。
これらは投資家にとって「価格が下がっているから買い時だ」と単純に受け取れる数字ですが、金融機関の目線は逆です。
担保物件として採用する際に、「将来、この物件が売却できてローンが返済できるのか」を問うのが銀行です。
成約価格が下落トレンドにあり、築年数が急速に高齢化している状況では、当然ながら担保評価額は引き下げられます。
わたしが不動産投資セカンドオピニオンとして2,000人超を相談に受けてきた中で、ここ半年は「購入価格より銀行の評価額が100万円以上低くなり、想定外の頭金が必要になった」という相談が増えています。
特に築20年から25年の東京23区ワンルームは、表向きの利回りは魅力でも、銀行の眼鏡には築年数のハンデが如実に映ります。
営業時代に見た現場では、銀行の担当者が「この築年数ならこの価格は出せない」と即座に評価を切り下げる姿を何度も目の当たりにしました。
投資家が「エリアがいいから大丈夫」と思っている物件でも、融資の世界では「築年数と成約実績」がもっと重いのです。
また今週、中古マンション購入者の53.2%が「リフォーム・リノベーション済み物件」を選択したという調査結果が注目されました。
複数回答で「中古+自分でリノベーション」も23.0%あり、中古市場はリノベ済みが主流になりつつあります。
銀行の担保評価の観点から見ると、リノベーション済み物件は設備の更新が見えるため、評価額にプラスに働きやすい側面があります。
しかし、ここで誤解してはいけないのは「リノベ済み=融資が通りやすい」ではないという点です。
もしそのマンションの管理組合が適切でなければ、修繕積立金の不足や大規模修繕の遅れが、リノベーションの効果を帳消しにしてしまうからです。
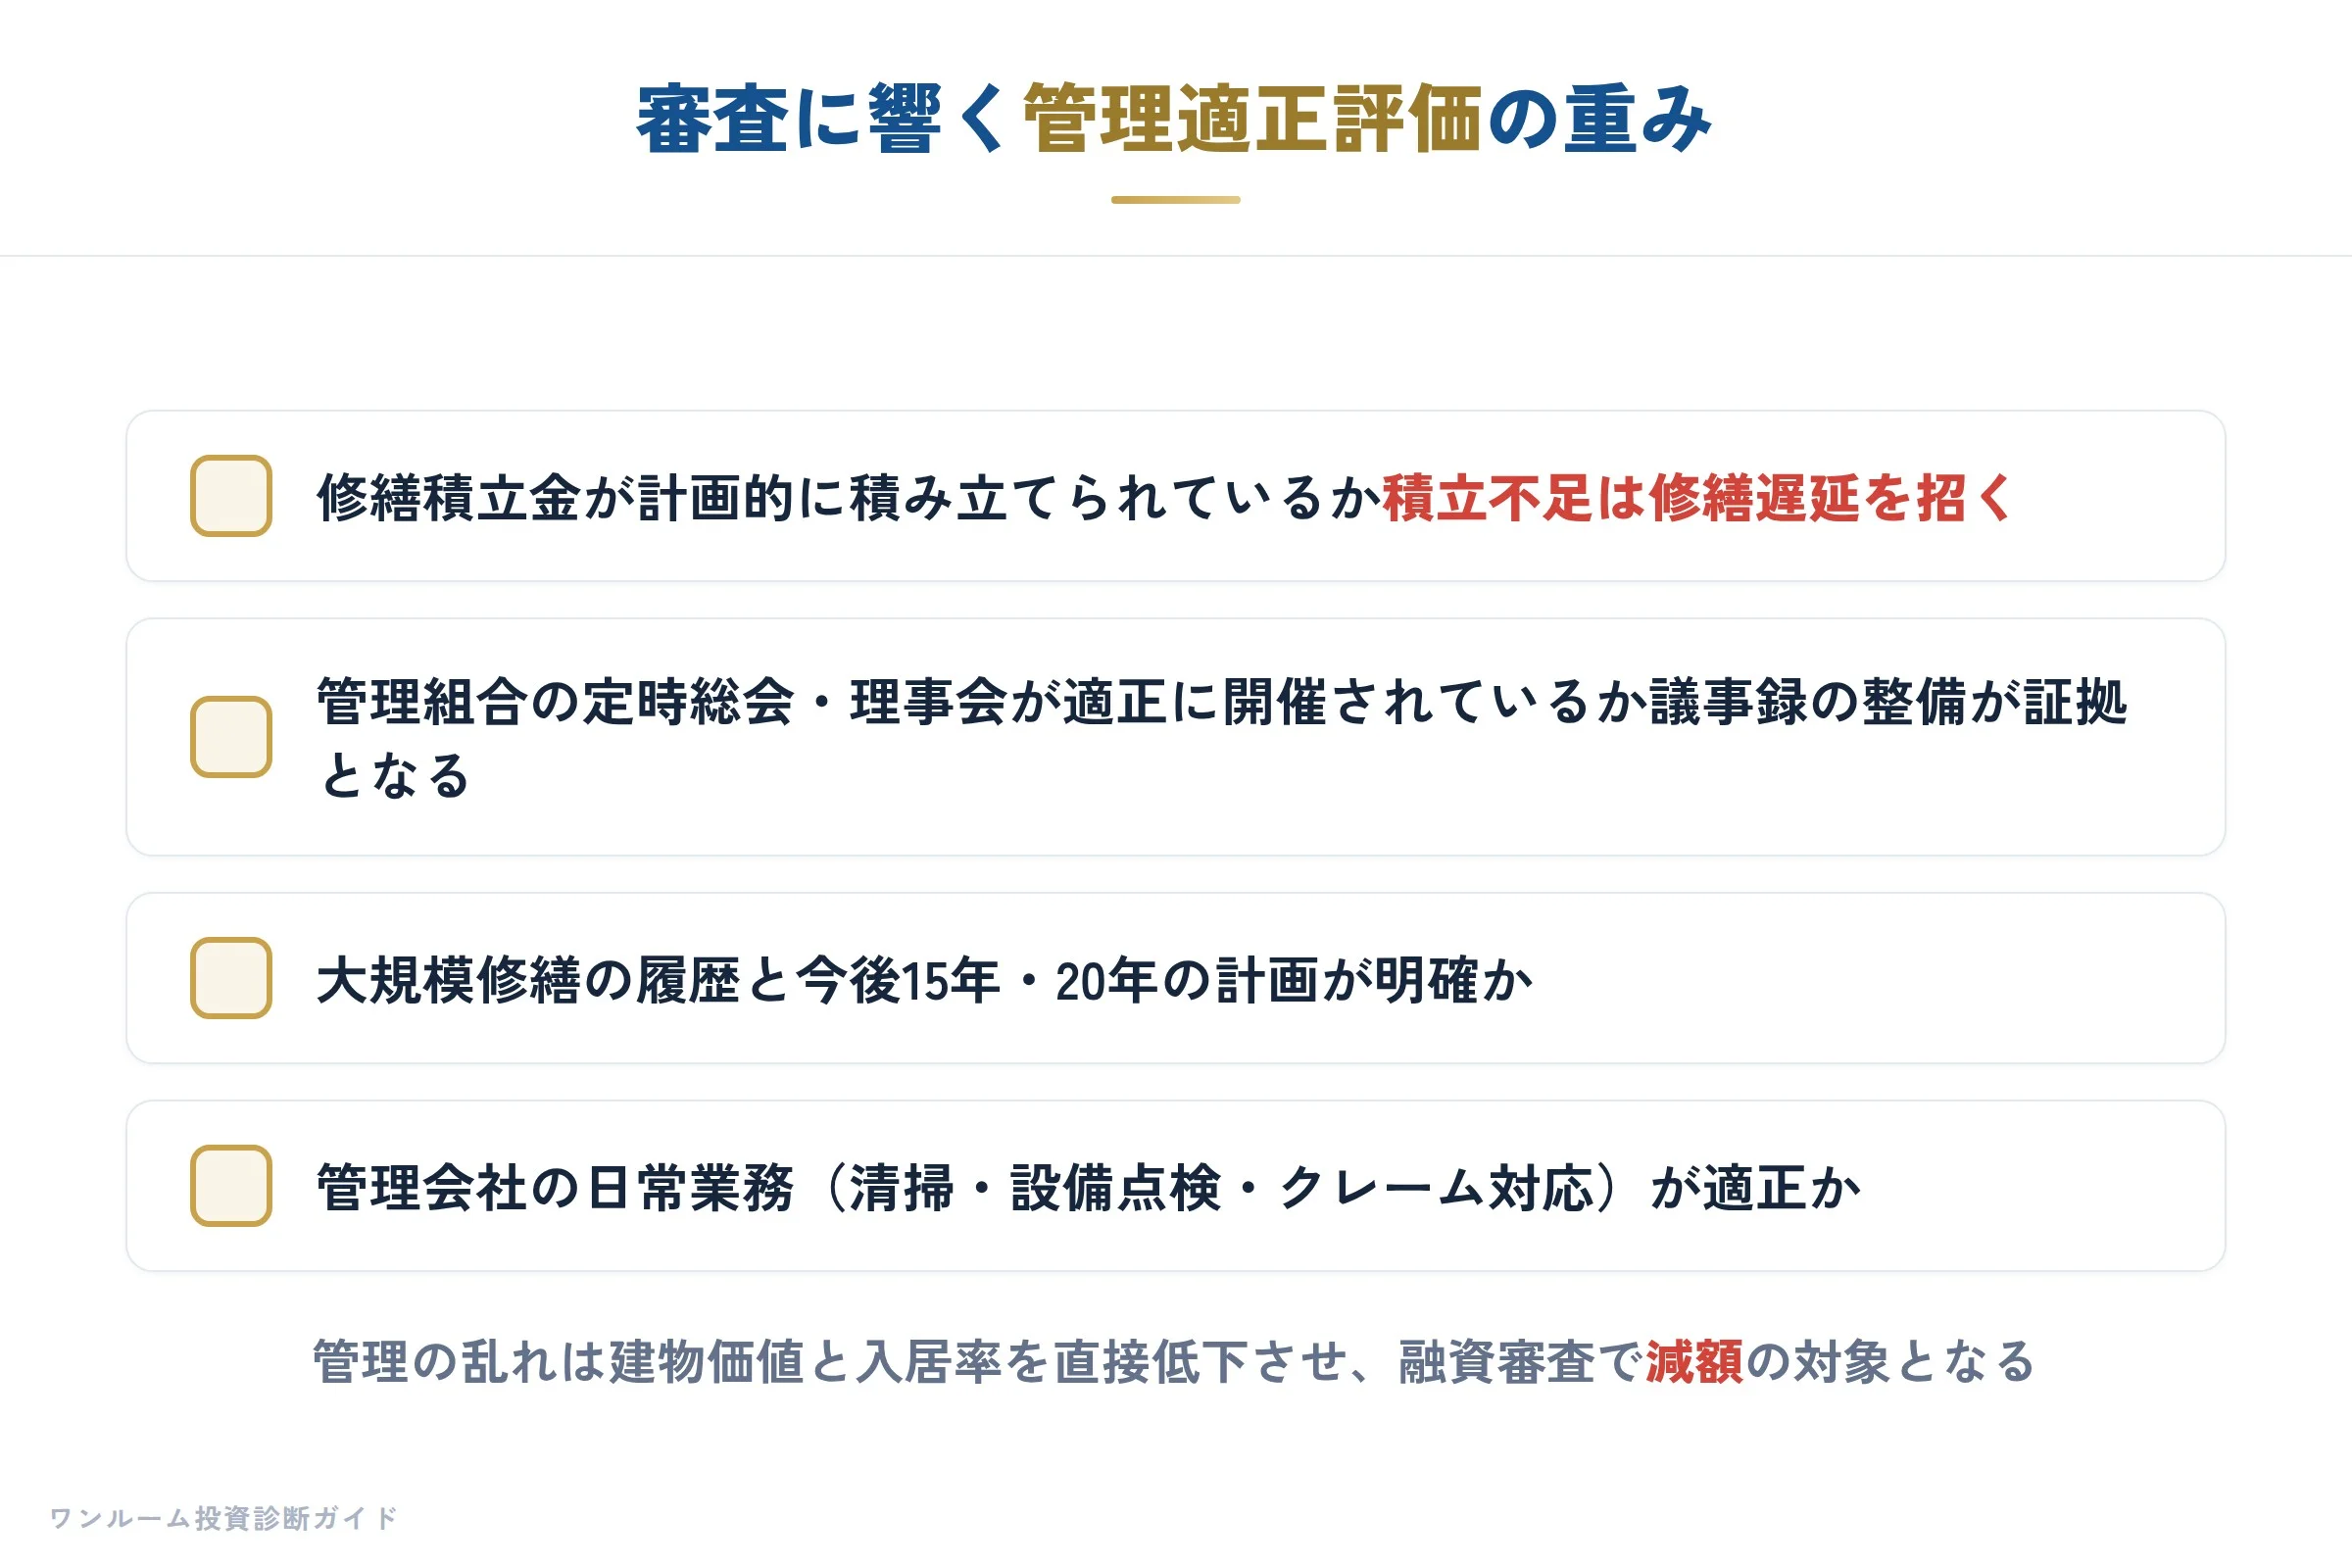
そこで注目すべきが、今週登録が1.3万件を突破した「マンション管理適正評価制度」です。
評価区分は★4が5,799件で全体の約43.0%を占め、管理計画認定制度とのワンストップ申請で3,255件が認定を取得しています。
わたしの肌感覚として、ここ1年で都市銀行や一部の地方銀行が、この管理適正評価を融資審査のチェック項目に加えるケースが増えてきました。
特に築年数が経過している中古マンションでは、建物の物理的な老朽化以上に「管理が行き届いているか」が金融機関のリスク感覚を刺激します。
管理組合が適正であれば、修繕積立金の積み上がりや計画的な修繕が期待でき、銀行にとっても返済原資を生み続ける資産として評価しやすくなります。
さらに、今週はフランスの財政不安を巡る報道や、米中間選挙後の市場波乱の懸念も浮上しました。
フランスの政府債務GDP比はかつてのギリシャ危機直前水準に近づき、日米欧の長期金利が数十年ぶりの高水準に押し上げられる中で、日本の金融機関も海外の債券市場の変動を無視できません。
実際、国内の固定金利型住宅ローンや投資ローンの金利は、こうした海外の金利上昇を追う形で底上げされる圧力が続いています。
秋相場では「金利上昇メリット株」が注目される一方で、不動産担保融資にとっては資金調達コストの上昇がじわりと投資家の表面利回りを圧迫しています。
では、今ワンルーム投資家が取るべき行動は何でしょうか。
まず第一に、「物件の購入価格=銀行の評価額」と思わないことです。
物件ポータルで掲載されている価格はあくまで売出価格で、金融機関が融資を組む際の担保評価額は別物です。
築年数が高ければ高いほど、成約価格が下落していればいるほど、ギャップは広がります。
第二に、管理適正評価を対象物件の管理組合で確認することです。
★3以下の場合は、融資実行に当たって追加の条件が課される、あるいは金利に上乗せが入る可能性を頭に入れておくべきです。
第三に、海外の金利動向は自分のローン金利と直結していることを理解することです。
変動金利を選択した場合、数年後の金利上昇を織り込んだ返済シミュレーションが必須です。
わたしはよく「今、買うべきか待つべきか」と聞かれますが、結論から言えば「銀行の仮審査を受けてから決めてほしい」と答えています。
物件の価格が安く見えても、銀行がその価値を認めなければ、結局は自己資金で穴埋めしなければならないからです。
物件の割高感を数値化したい場合は、割高診断で購入価格と周辺相場・想定賃料の乖離を確認するのも一案です。
ただし最終的な投資判断は、あなたの資金計画と金融機関の融資姿勢の両方を見て行うべきです。
建設・不動産:中古マンション成約価格が2ヶ月連続下落。ワンルーム投資家は「築年数の重み」を再評価すべき時
これまでの話題がマクロの動きや家計環境に触れていたとすれば、今度は物件そのものの供給と中古市場の成約動向を見ていきます。
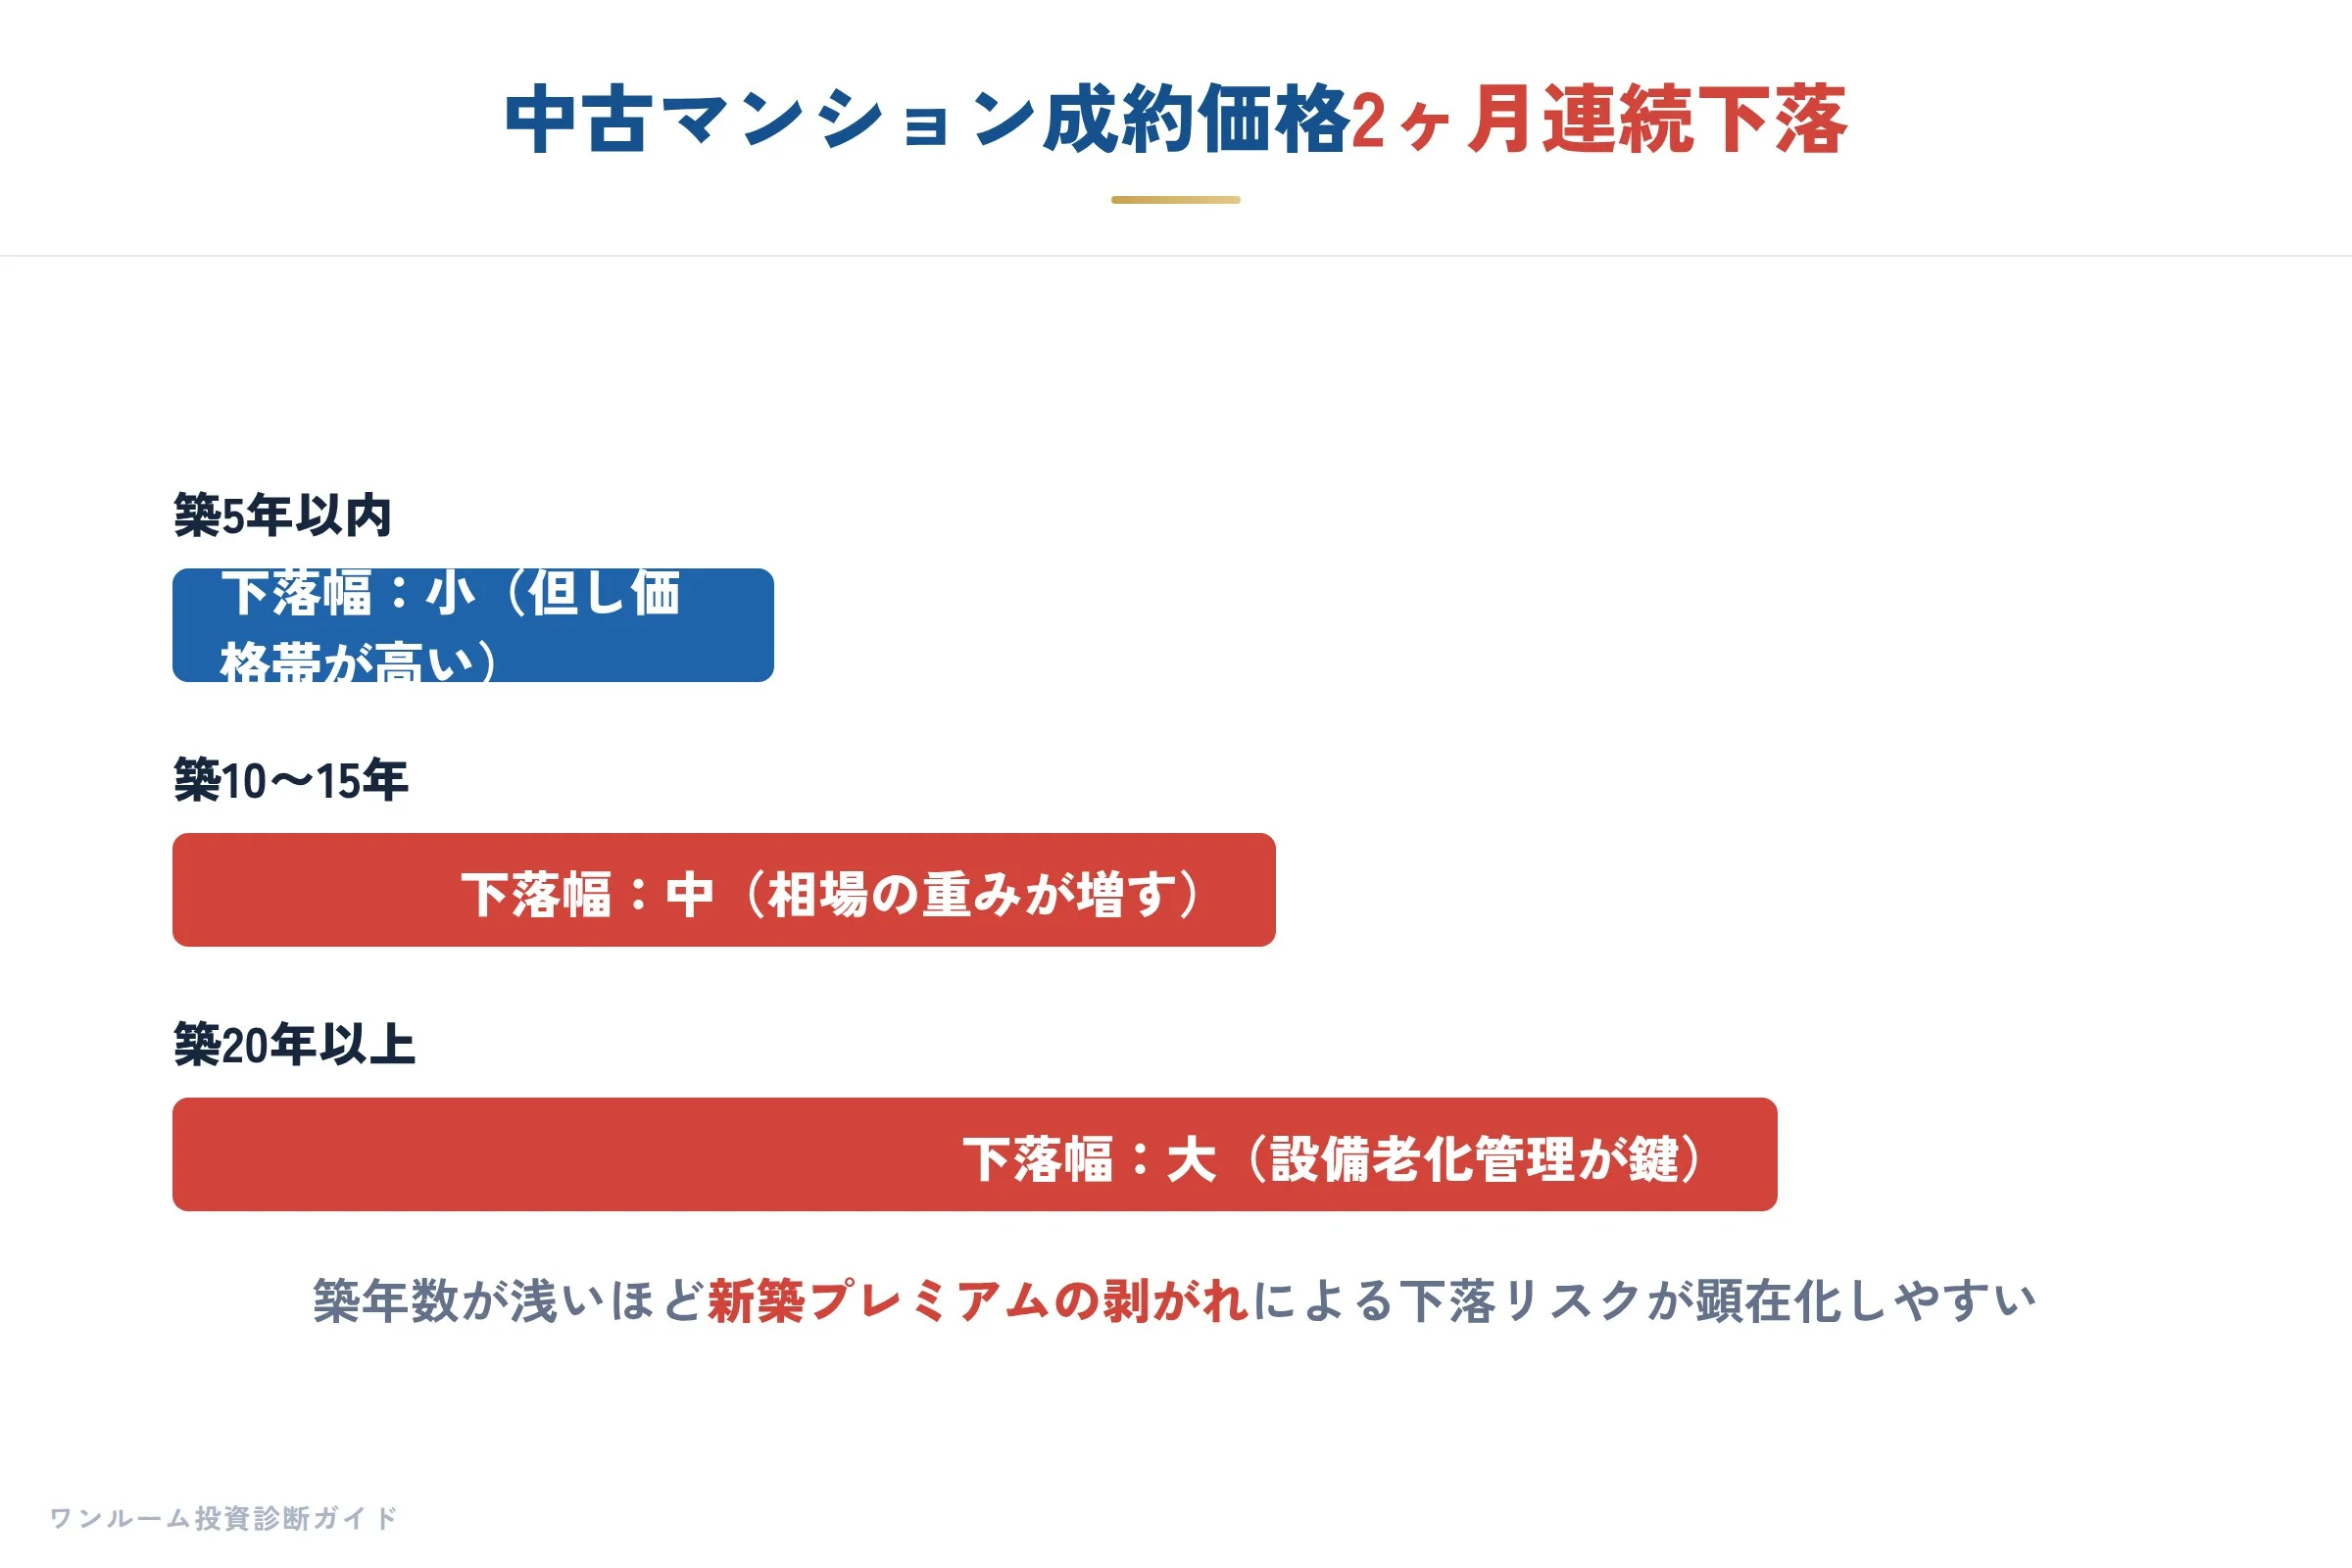
今週のデータを俯瞰すると、中古マンション市場で「築年数の重み」が価格に本格的に反映され始めているように見えます。
わたしは結論から述べます。
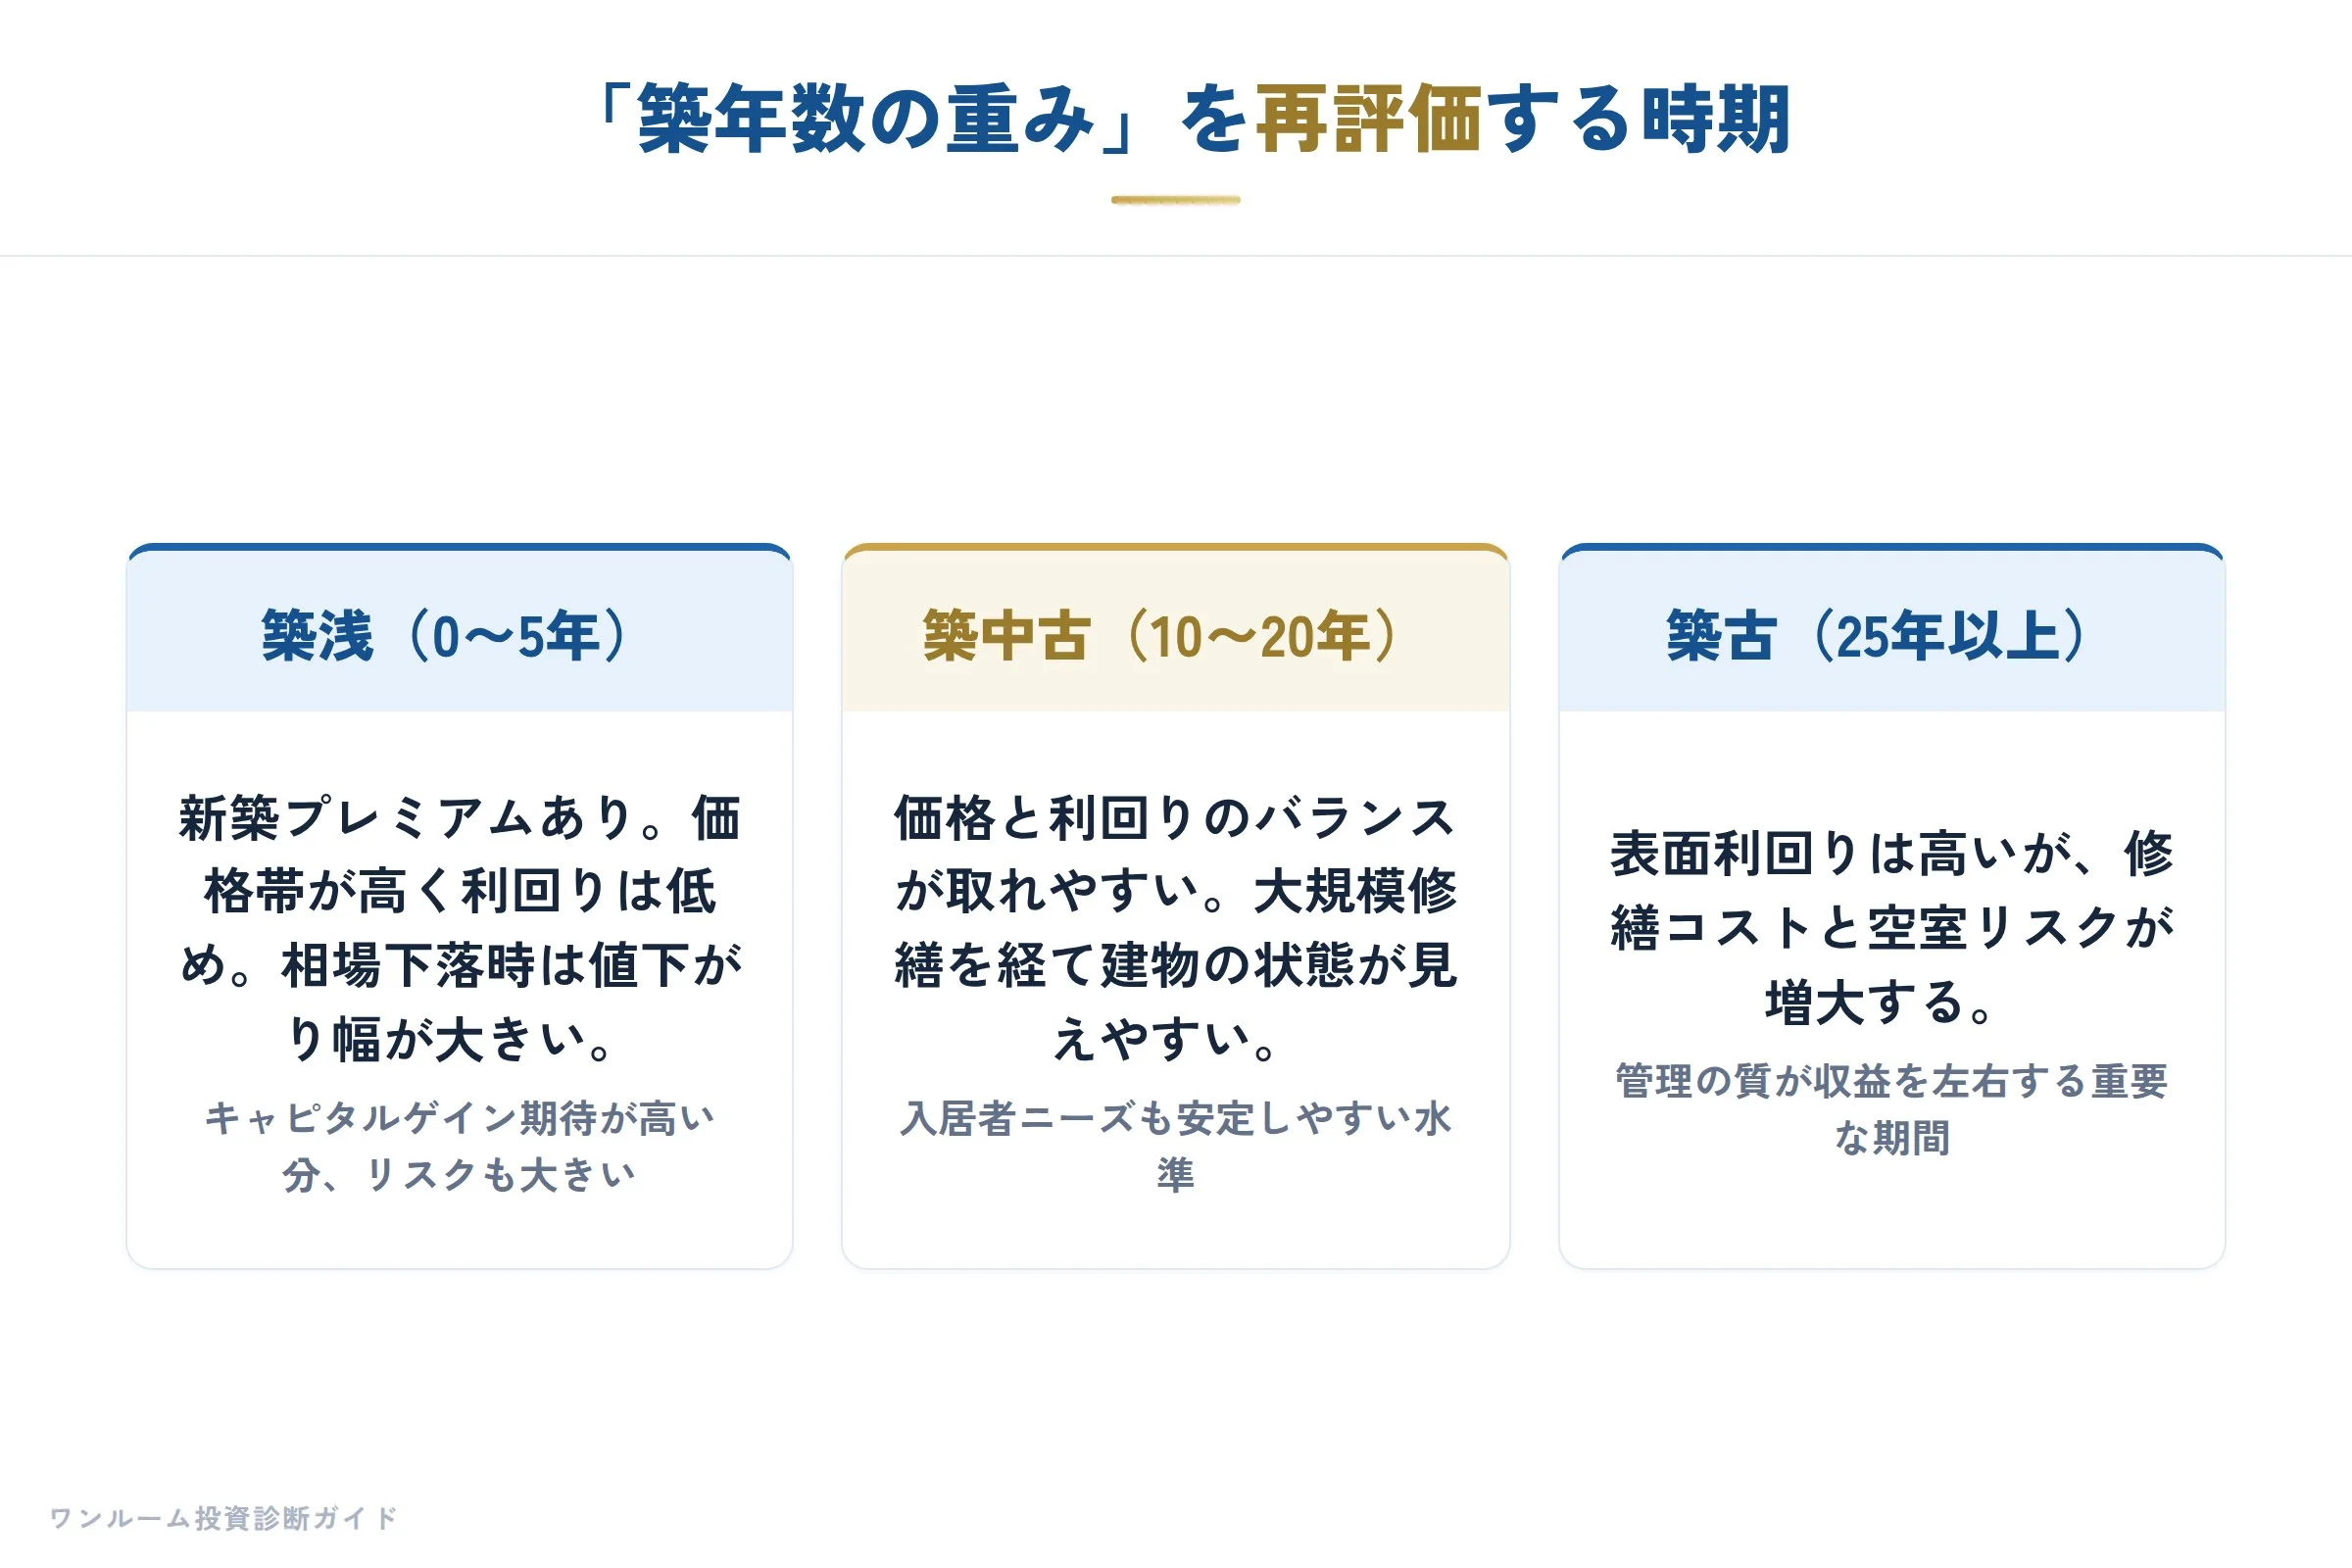
これから中古ワンルームを検討する投資家は、単に「駅近・低価格」という理由で築20年超の物件に飛びつかず、その物件が「未リノベのまま賃貸市場で通用するのか」「管理組合の質は将来も資産価値を支えられるのか」を厳しく問い直す必要があります。
根拠は既存マンションの成約動向にあります。
直近の平均成約価格は4,024万円と、前年同月比6.29%下落で2ヶ月連続のマイナスです。
1平方メートル当たりの単価も62万2,600円と5.57%下落し、こちらも2ヶ月連続で前年同月を下回りました。
気になるのが平均築年数で、28.52年(前年比7.30%増)と29ヶ月連続で上昇を続けています。
つまり市場で売買されている中古マンションはどんどん高齢化しており、その重しが価格に表れ始めているのです。
この平均値には66.08㎡という専有面積が含まれています。
わたしが営業時代に関わっていた新築ワンルームは25〜30㎡帯が主流でしたから、この平均値よりはるかに小さな物件が投資対象となります。
小面積帯は築年数の影響をより敏感に受けます。
築28年のファミリー向け2LDKと、築28年の25㎡ワンルームとでは、資産価値の劣化スピードが全く異なるのです。
フローリングの傷みや水回りの古さは、狭小空間では入居者の眼里に入りやすく、賃料に直結します。
ここに加わるのが、購入者の嗜好の変化です。
コスモスイニシアの調査によると、直近2年以内に中古マンションを購入した人の53.2%が「リフォーム・リノベーション済み物件」を選びました。
さらに「中古+自分でリノベーション」も23.0%います。
合計すると7〜8割の購入者が、中古を買う際にリノベーションを前提としていることになります。
これは投資家にとって重大な含意を持ちます。
オーナーが未リノベのまま賃貸に出している物件は、入居者にとって「すぐ住めるリノベ済み」の新規賃貸や、購入者にとって「キレイに整えられた中古」と競合しなければならないのです。
供給側の動きも無視できません。
三井物産都市開発は東京・八幡山に鉄筋コンクリート造4階建ての賃貸レジデンスを開発し、専有面積25.24〜50.92㎡の1DKが30戸を占めます。
相互住宅は明大前駅徒歩5分に鉄筋コンクリート造9階建ての賃貸マンションを着工し、1Kと2LDKの25〜40㎡帯で、ロフトや小上がり付き住戸を設けています。
こうした新築賃貸は、築20年超の中古ワンルームと直接的に競合します。
新築なら設備が新しく、間取りも現代の入居者に合わせて設計されています。
八幡山や明大前は都心へのアクセスが良いエリアですから、中古ワンルームの賃料プレッシャーは確実に高まります。
また、東急がバンコクのT77エリアで320戸の分譲マンションに参画するというニュースもありました。
これは日本の建設・不動産企業が海外の成長市場に資金を振り向けている一例です。
国内の新築供給がこのような海外投資とどうバランスを取るかは今後の注目点ですが、少なくとも投資家にとっては「国内の新築・賃貸在庫が増える中で、中古がどこまで価格を維持できるか」が問われている状況です。
こうした動きの中で、わたしが2,000人超の相談で特に注意を促しているのが「管理組合の質」です。
マンション管理適正評価制度の登録件数が1万3,449件に増え、★4が5,799件で全体の43.0%を占めました。
この制度の登録増は、管理の質が物件選びの大きな基準になったことを示しています。
築20年を超えるワンルームでは、修繕積立金の水準や大規模修繕の計画が死活問題になります。
管理が杜撰であれば、外壁の劣化や配管の老朽化が放置され、結果として資産価値が加速的に下落します。
さらに、都心5区のオフィス空室率が1.85%と6ヶ月連続で低下したというデータもありました。
これは都心部の雇用と地価を支える好材料です。
ただし、ワンルーム投資の直接的な追い風ではありますが、入居者が「住む場所」を選ぶ際の比較対象はあくまで「同エリアの新築賃貸」や「リノベ済み中古」です。
地盤が安定しているからといって、個別物件の競争力が自動的に保証されるわけではありません。
では、投資家は今、どう判断すべきでしょうか。
わたしの助言は3つです。
まず一つ目。
築15〜25年のワンルームを検討する際は、「現状のまま5年間、現在の賃料が維持できるか」を自問してください。
もし入居者が2〜3年で出ていき、空室期間が長引くようなら、その物件は価格が割安でも収支を毀損します。
二つ目。
リノベーション前提で物件を買うなら、リノベ費用をトータルコストに入れても利回りが成り立つかを試算してください。
表面利回りだけで判断せず、実質利回りで比較することが必須です。
三つ目。
管理組合の会議録や修繕積立金の残高、過去の大規模修繕履歴を必ず確認してください。
特に築20年を超える物件では、これらが資産価値の分水嶺となります。
割高診断で価格の適正性を測る際も、こうした築年数と管理コストのリスクを加味した上で判断すべきです。
今週の素材が示唆するのは、中古ワンルームの価格下落が一時的なサイクルではなく、供給増と消費者好みの変化による構造変化の兆候であるということです。
投資家は築年数を見て「まだ使える」と安直に考えず、買い手と入居者の目線で競争力を測り直す時期に入っていると認識すべきでしょう。
来週の注目と今週の結論
今週の結論として、相場が揺らぐ中でも「賃貸需要の根幹」を見失わないことが大切です。
中古マンション価格が下落しても、都心のオフィス需要は堅調に回復しています。
これは「都心に人が集まる」という構造が変わっていない証左です。
ワンルーム投資の本質は、価格の上下ではなく「入居者が継続的に必要とする場所を所有すること」にあります。
リノベーション済み物件が人気なのも、入居者が「すぐに良い暮らし」がしたいというニーズの表れです。
来週は、日銀の動向や国内の長期金利の推移に注目してください。
米欧の金利上昇が日本に波及するかどうかは、住宅ローンや不動産投資の資金調達コストに直結します。
また、既存マンションの成約価格が3ヵ月連続の下落となるか、反転の兆しがあるかも見極めが必要です。
わたしとしては、価格が下がる局面こそ「築年数と立地のバランス」を冷静に見直す好機だと考えています。
焦って買う必要はありませんが、需要のあるエリアの動きはこまめにチェックしておいてください。
不安になったら、一人で考えずに不動産投資セカンドオピニオンへの無料相談をご活用ください。