※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
今週わたしが注目したのは、「価格の最高値更新」と「取引の冷え込み」が同時に起きているという市場の矛盾です。
・首都圏中古マンションは平均6,016万円と初の6,000万円台に到達した一方、成約件数は22.7%減と6カ月連続で前年を下回りました。
・金利上昇が「持ち家か賃貸か」の議論を再燃させ、都心部と郊外で資産価値の分岐が鮮明になっています。
・新築・中古双方で契約率が70%を割り込み、買い手が「高値で飛びつく」ではなく「質で選別する」フェーズに移行しました。
このまま価格は上がり続けるのか。
それとも調整が来るのか。
ワンルーム投資を検討中の方や、すでにオーナーの方にとって、今週の数字は単なる統計ではありません。
入居率やキャッシュフローに直結する、重要な市場のシグナルです。
日銀ウォッチ:金利上昇が変える「借金で買う不動産」の価値基準
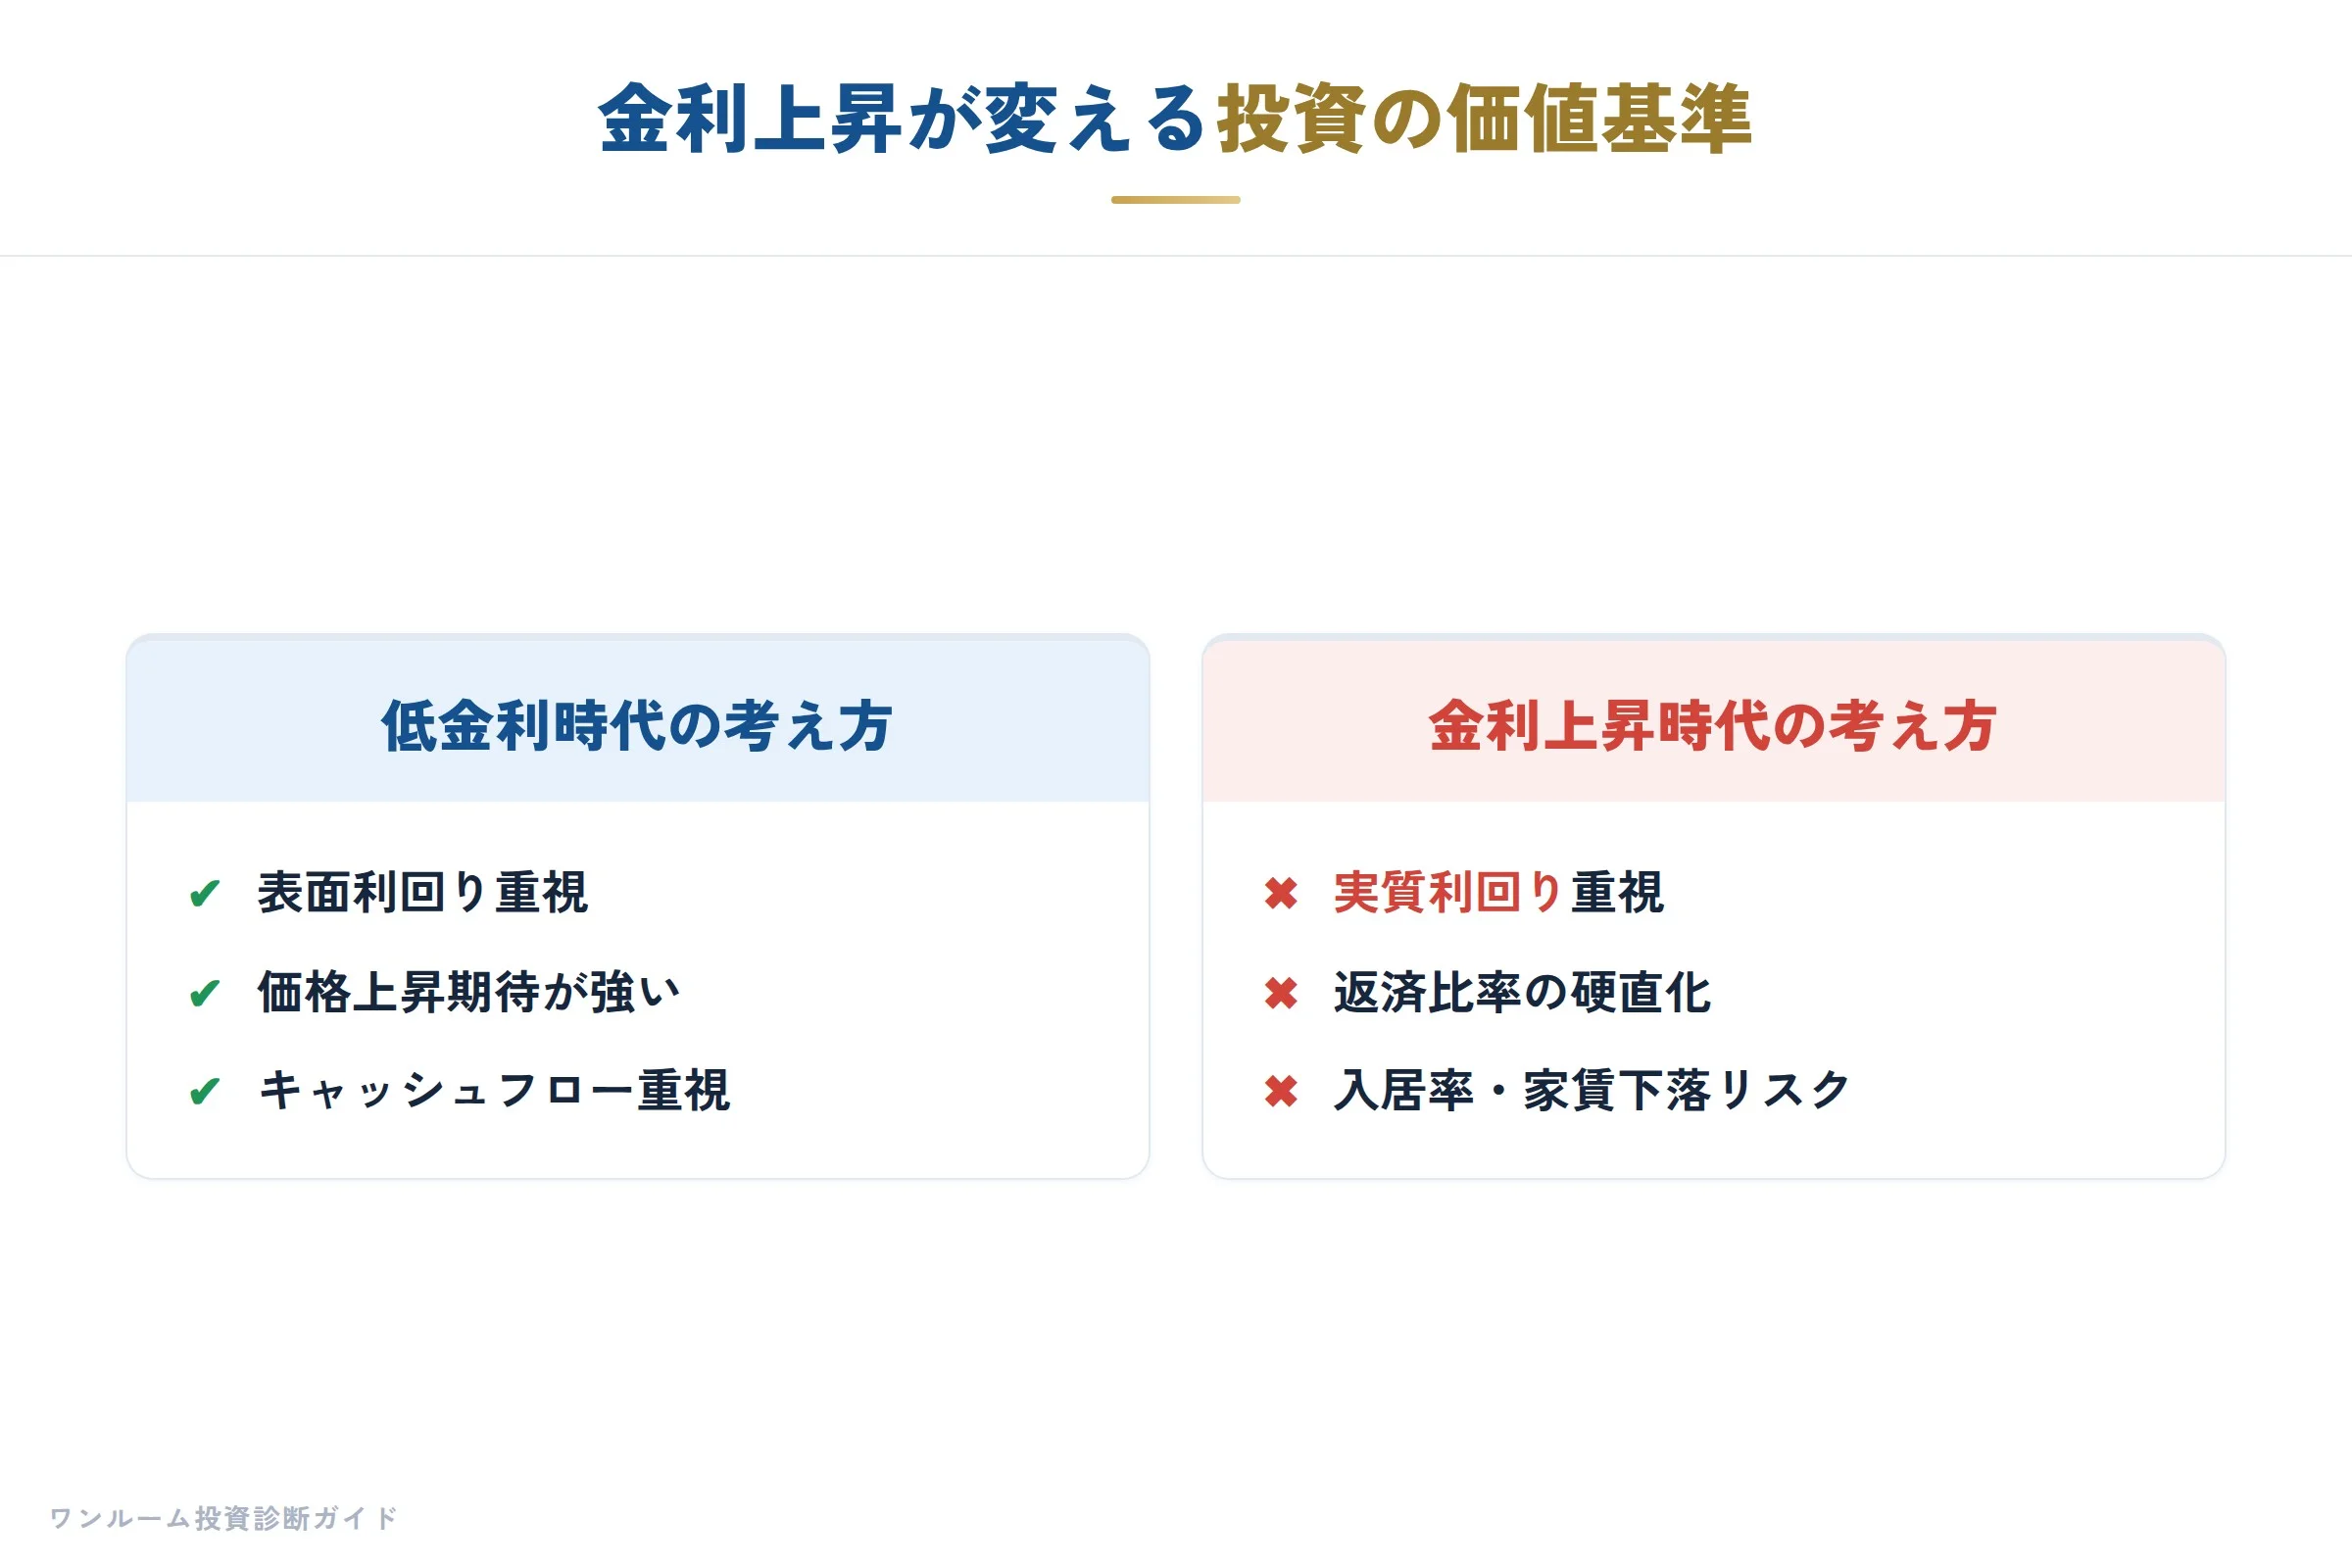
今週の不動産市場を読み解く最初の軸として、わたしが毎朝のようにチェックしている日銀の金融政策と、それが不動産ローン市場に投じる波紋にまず目を向けたいと思います。
2026年10月現在、わたしたちは明確に「金利のある時代」の入り口に立っています。
この週、話題となったひろゆき氏の「家は買うべきか借りるべきか」という問いとその答えは、一見、自住房取得者向けの議論のように見えるかもしれません。
しかしこの議論の根底にある「金利上昇が資産価値とキャッシュフローをどう変質させるか」という構造は、ワンルーム投資家にとっても決して無視できない本質的な問いです。
特に注目すべきは、金利が上昇し始めると住宅ローン選びの前提が根本から変わるという点です。
これまでの超低金利下では、借入コストを後回しにして物件価格や築年数だけで投資判断を下す投資家が少なくありませんでした。
しかしこれからは、借入金利が家計と物件収支の両方をリアルに圧迫する時代になります。
わたしが元・大手新築ワンルーム営業として現場で見てきたのは、金利が1%台の頃に「とにかく買えば資産になる」という空気感で契約を進めた投資家の中に、数年後にキャッシュフローが赤字に沈むケースが少なくなかったという事実です。
具体的に言うと、都心一等地以外では人口減少や空室率上昇が進み、資産価値が下がりやすい環境になっています。
ここで投資家が誤解しがちなのは、物件の価値が「土地だから下がらない」という神話です。
都心部の優良エリアであっても、供給過剰になった小規模ワンルームは値下がりリスクを抱えています。
これまでの相場感では、東京23区の新築ワンルームは25〜30㎡で4,000〜4,600万円が目安でしたが、この価格帯で購入した物件が今後も同じ価格で売れる保証はどこにもありません。
特に金利が上がると買い手の購買力が低下し、物件の値固めが崩れる可能性は高まります。
また、賃貸は住み替えがしやすく環境変化への対応力が高いという持ち家vs賃貸の議論は、投資家視点で言えば「入居者が継続的に集まり、かつ賃料を維持できる物件かどうか」に直結します。
金利上昇は住宅購入を先延ばしにする効果もあるため、一見すると賃貸需要が増えるように見えます。
しかし同時に企業の採用数や給与水準にも影響が及ぶため、入居者が集まっても賃料が支払えなくなるリスクは常にあります。
つまり「満室」と「収益」はイコールではないということを、金利上昇時代はより厳密に見極める必要があります。
持ち家が資産形成になる一方で将来の不確実性への備えが弱いとされるのと同様に、投資用不動産も「所有していること自体が安心」にはなりません。
重要なのは、金利上昇を織り込んだ上で物件が継続的に収益を生み続けられるかどうかです。
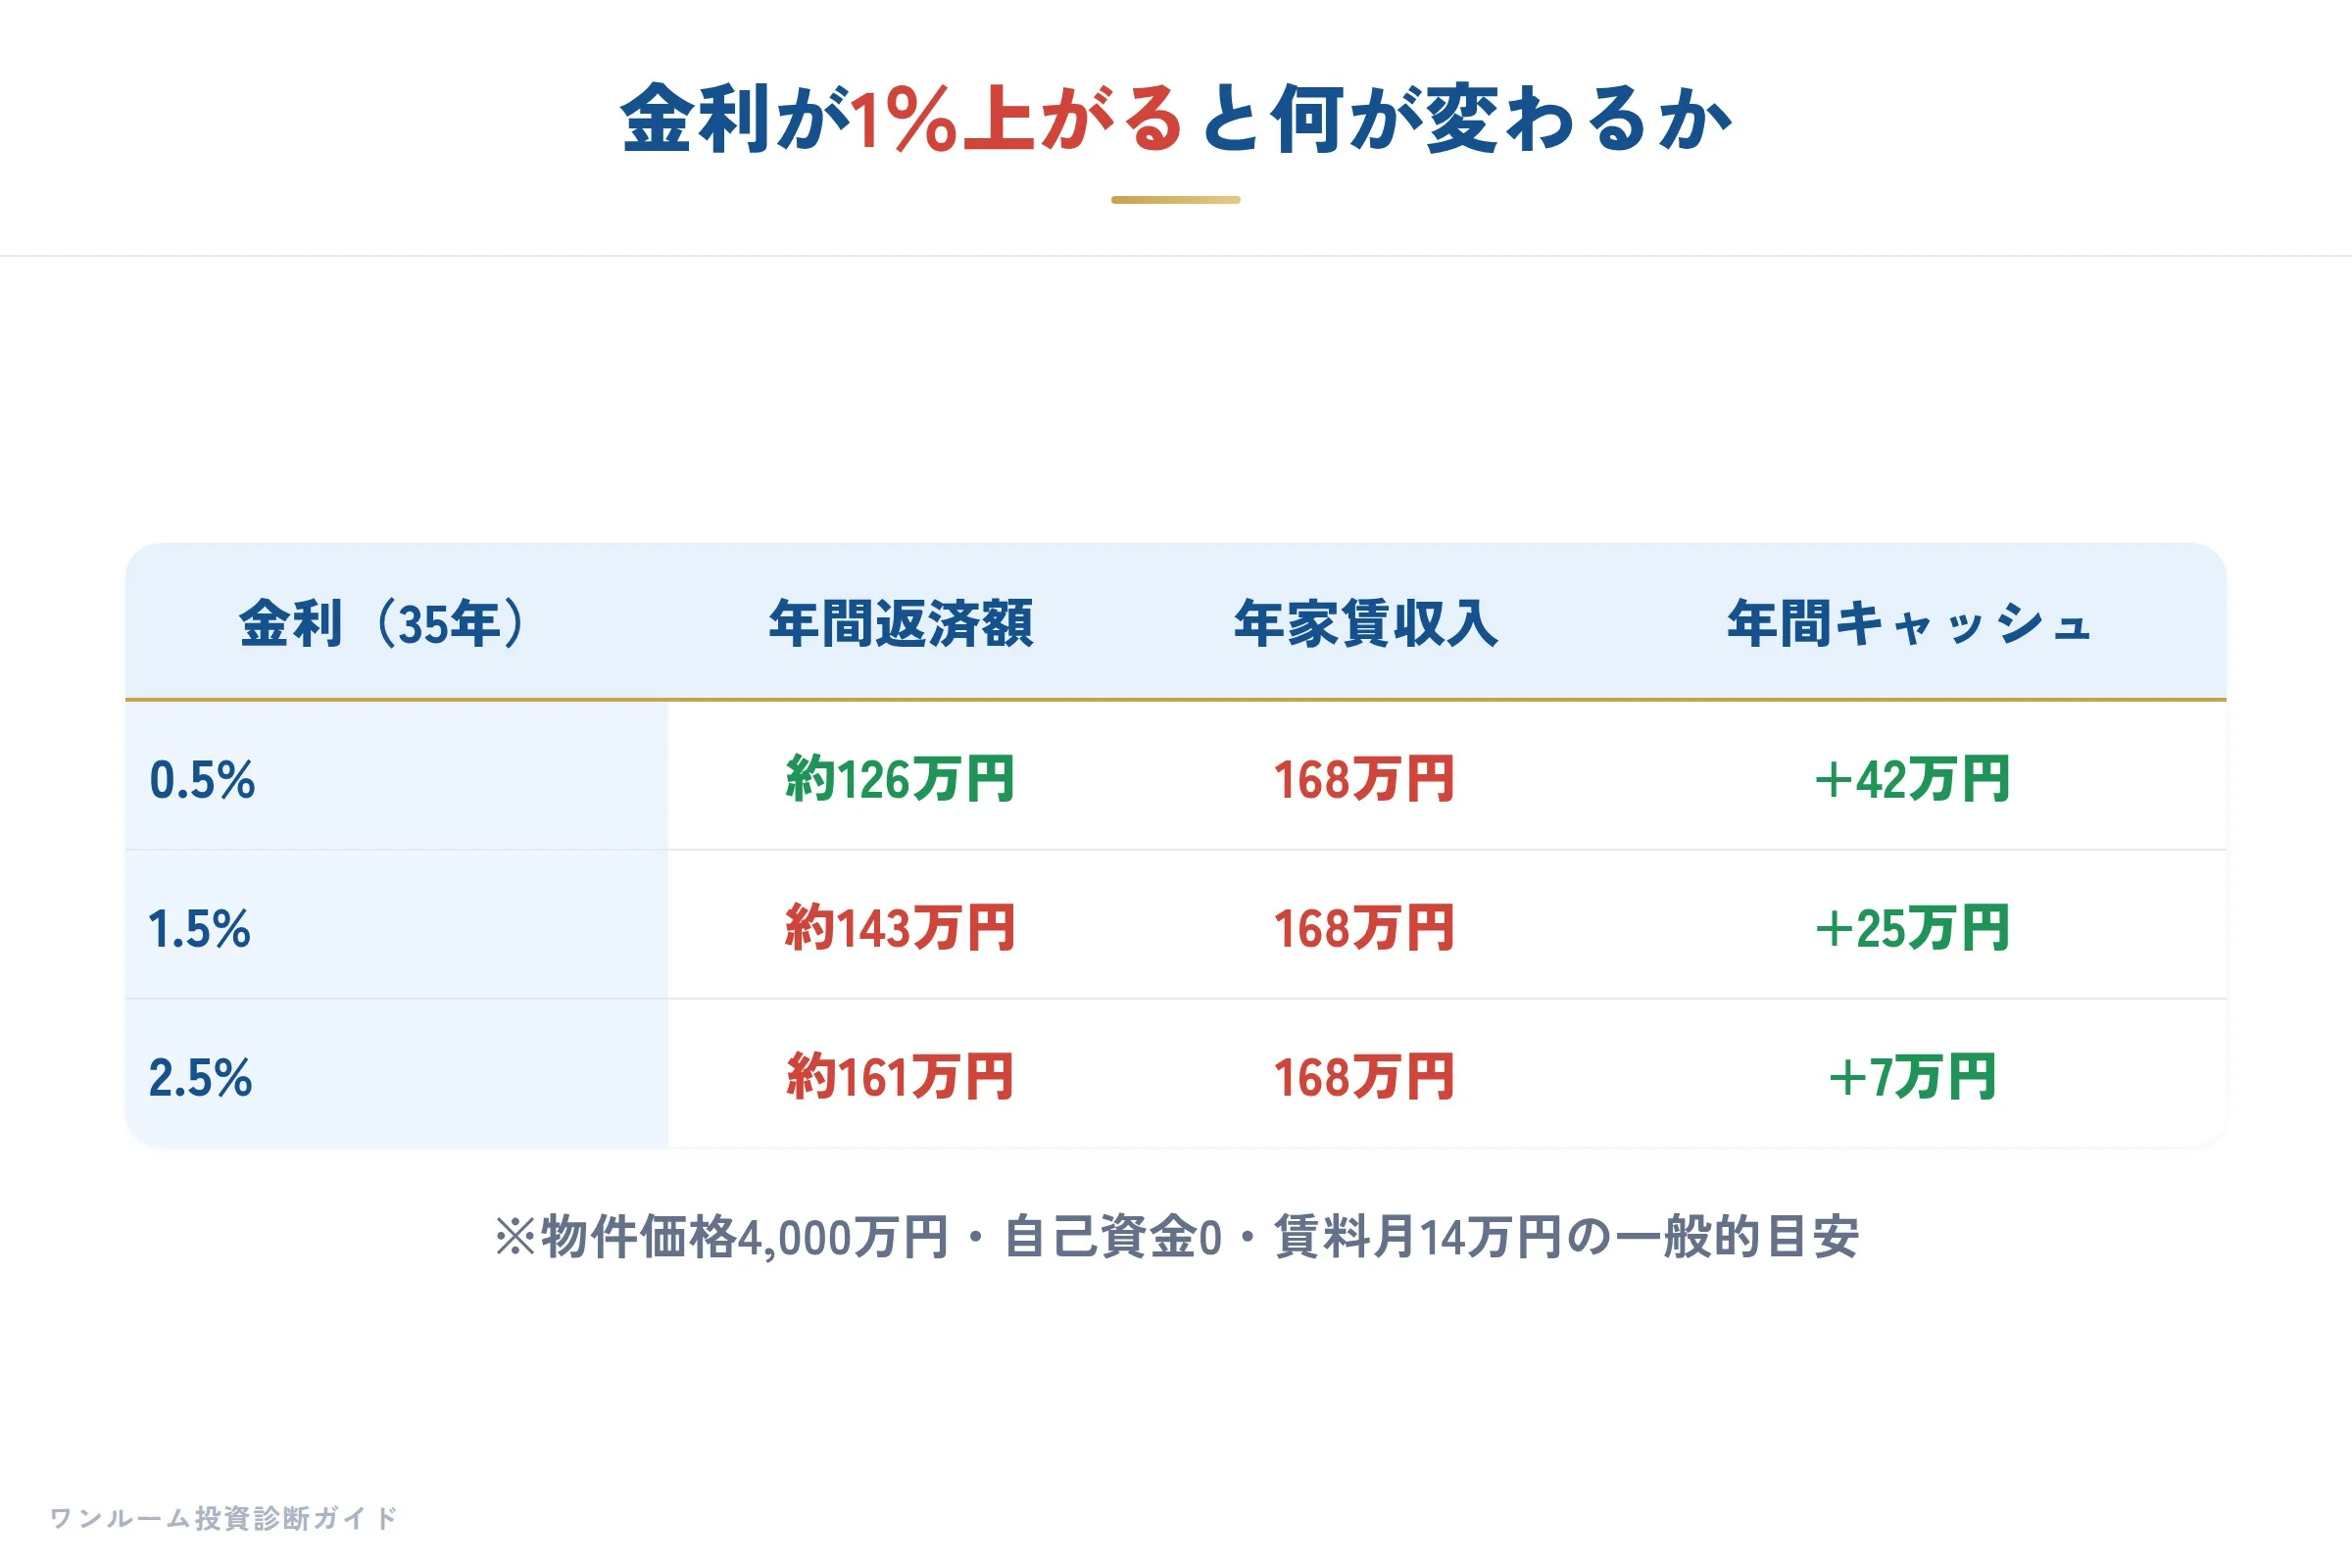
したがって今、ワンルーム投資家が確認すべき数字は三つあります。
一つ目は、現在の金利でシミュレーションした場合の実質利回りです。
実質利回りとは、表面利回りから管理費や修繕積立金、税金、そして最も重みのある借入金利を差し引いた後の数字です。
二つ目は、金利がさらに1%上昇した場合の年間返済増加額です。
三つ目は、賃料が5%下落した場合のキャッシュフローです。
これらを同時に満たして初めて、金利上昇時代に耐えうる物件と言えます。
わたしが不動産投資セカンドオピニオンとして2,000人超の相談に対応してきた中で、後悔の声が最も多かったのは「買う前に金利上昇シナリオを考えていなかった」というケースです。
営業マンから「今が買い時」と言われた勢いで変動金利を選び、フルローンに近い形で新築ワンルームを購入した投資家は、金利上昇局面で特に痛手を受けます。
変動金利で4,000万円を借り入れた場合、金利が1%上昇すると年間の返済負担は約40万円増加します。
表面利回り4.5%の物件であっても、金利と諸経費を差し引くと実質的な手元キャッシュは急速に削られていきます。
このような状況下で避けるべき行動は明確です。
一つは、低金利時代の「フルローンであとは値上がりに期待」という発想です。
もう一つは、築浅や駅近というブランド力だけでエリアの賃貸需要の質を見誤ることです。
都心部の駅近であれば何でも良いという安直な選定基準は、空室率の上昇リスクを無視しすぎています。
賃貸需要の質とは、単なる築年数や駅距離ではなく、そのエリアの入居者層の所得の安定性と、周辺の競合物件との相対的な賃料の粘り強さを指します。
日銀の金融政策は、投資家に対して「金利をコストとして正しく認識し、収益性で物件を選べ」と迫っています。
これは市場が成熟する中での自然なフェーズであり、むしろ冷静な投資家にとってはノイズが減る好機でもあります。
今週はまず、この金利の文脈を頭に入れた上で個別の物件を見ていく必要があるということを、第一の論点として提示しておきます。
実際に検討中の物件がある方は、金利上昇分を上乗せした収支試算を行うことをまず第一に勧めます。
その上で物件の割高感を客観的に測ることも有効です。
割高診断 を使って、自分の検討物件が相場と比べてどうかを数字で確かめてください。
20代からのマイホーム考:「住む」と「殖やす」を分けないと、ローンだけが残る
今週の金利動向や賃貸市況を俯瞰した前書きから、少し視点を下げて、20代の「住まい選び」という身近な命題に切り込みたいと思います。
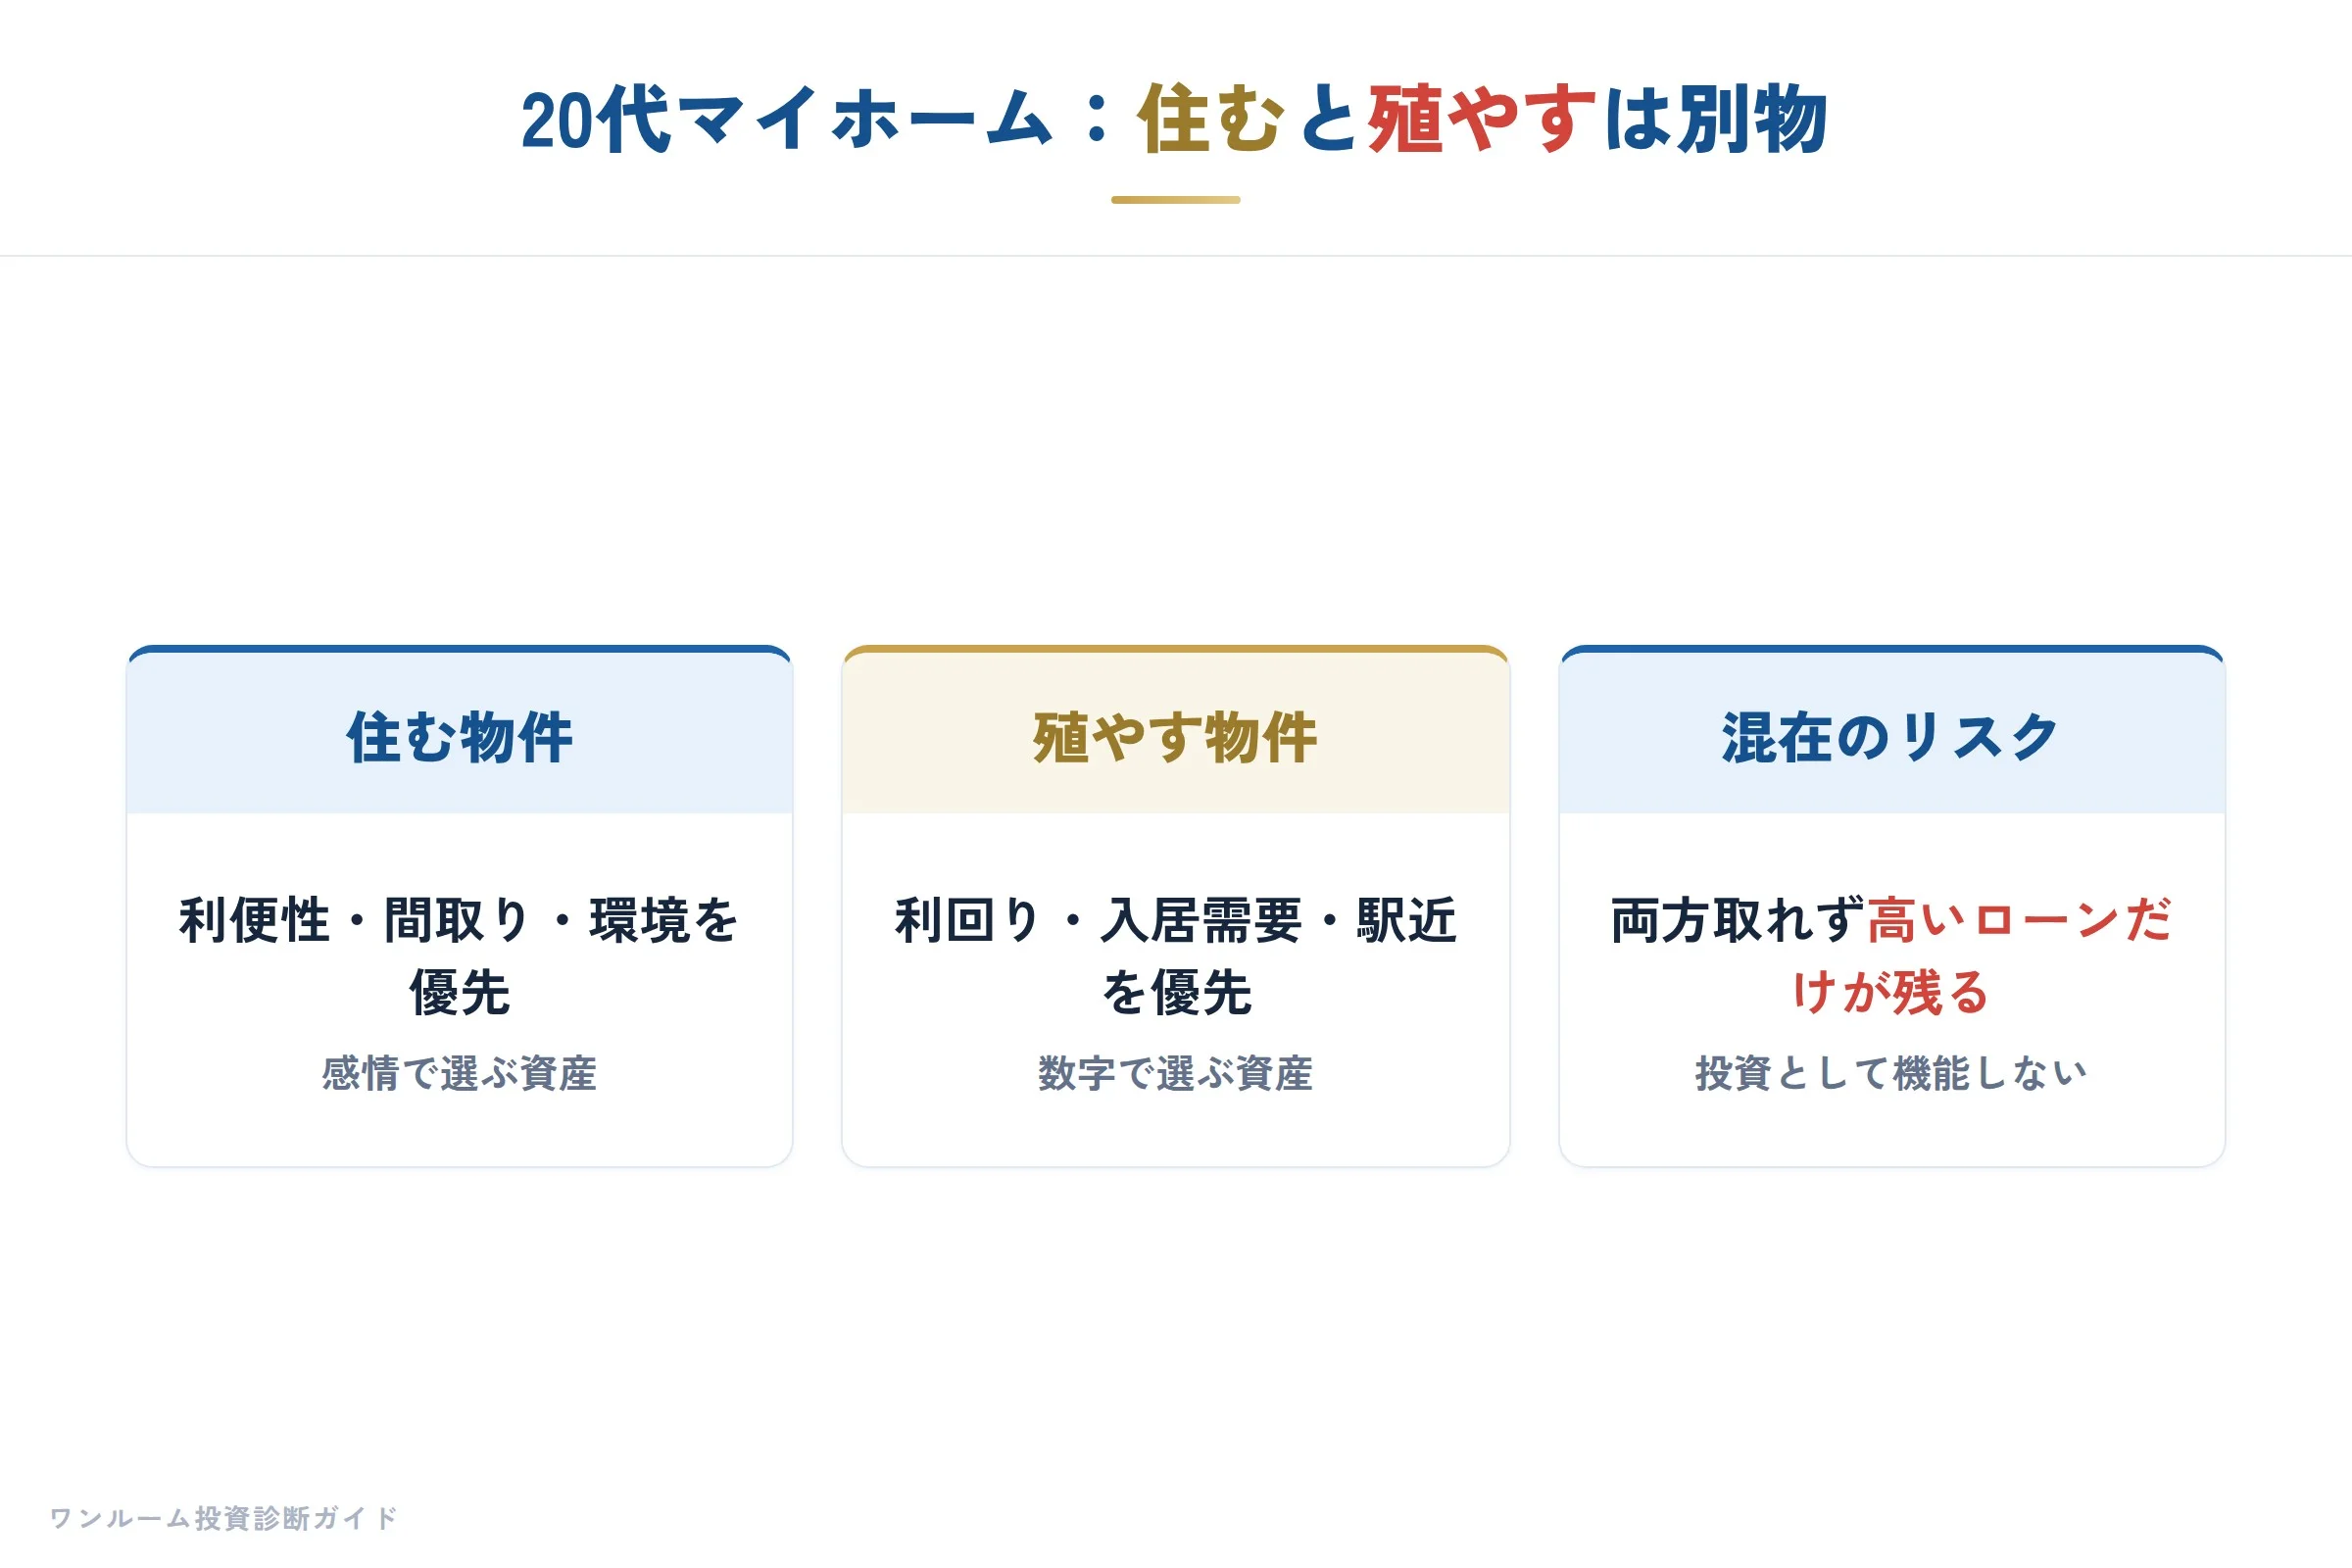
結論から申し上げます。
20代でマイホームを検討する際、「賃貸か持ち家か」の二択に囚われる前に、「自分が住むための支出」と「資産としての不動産投資」を分離して考えることが、これからの時代では最も合理的です。
特に金利が上昇基調にある今、両者を混同すると、人生の選択肢を狭めた上に、資産形成の足をすくわれるリスクが高まります。
先週話題になった議論の中で、都心一等地以外は人口減少や空室率の上昇を背景に資産価値が下がりやすいとの指摘がありました。
わたしが大手新築ワンルームの営業をしていた時代、20代後半のお客様に「まず自宅を買ってから投資を」と提案することは少なくありませんでした。
しかし振り返ると、転勤や結婚、育児のタイミングで「思ったより住みにくい」と後悔し、売却時に想定より100万円以上下がっていた、という相談を2,000件を超える中で数多く受けてきました。
持ち家は資産形成の一面を持ちますが、将来の不確実性への備えが相対的に弱いのは事実です。
一方で賃貸市場の質は確実に上がっています。
今週、大成有楽不動産が荻窪に供給する子育て配慮型賃貸マンションは、鉄筋コンクリート造6階建てで延床面積1,875.91平方メートル。
1LDKから3LDKまでをラインアップし、子供の事故防止を意識した住戸設計に加えて「東京こどもすくすく住宅」の認定を取得する予定です。
かつて「子育てには持ち家」という方程式が一般的でしたが、こうした高品質な賃貸供給が増えている現状では、20代が「将来の家族構成」を理由に無理に住宅ローンを組む必要性は大きく減っています。
さらに賃貸市場そのものの強さもデータで裏付けられています。
今週公表された中核都市の賃貸マンション相場では、札幌市、仙台市、広島市、福岡市、北九州市を対象とした調査の結果、全タイプで福岡市が1位を獲得しました。
特にシングルタイプ(基準面積25平方メートル)では福岡市の「天神南」駅周辺が月額8万2,000円となり、上位5駅はいずれも前年から5%以上の賃料上昇を記録しています。
これは地方においても賃貸需要が健在であり、賃貸を選択したことが「資産の流失」に直結しないことを示しています。
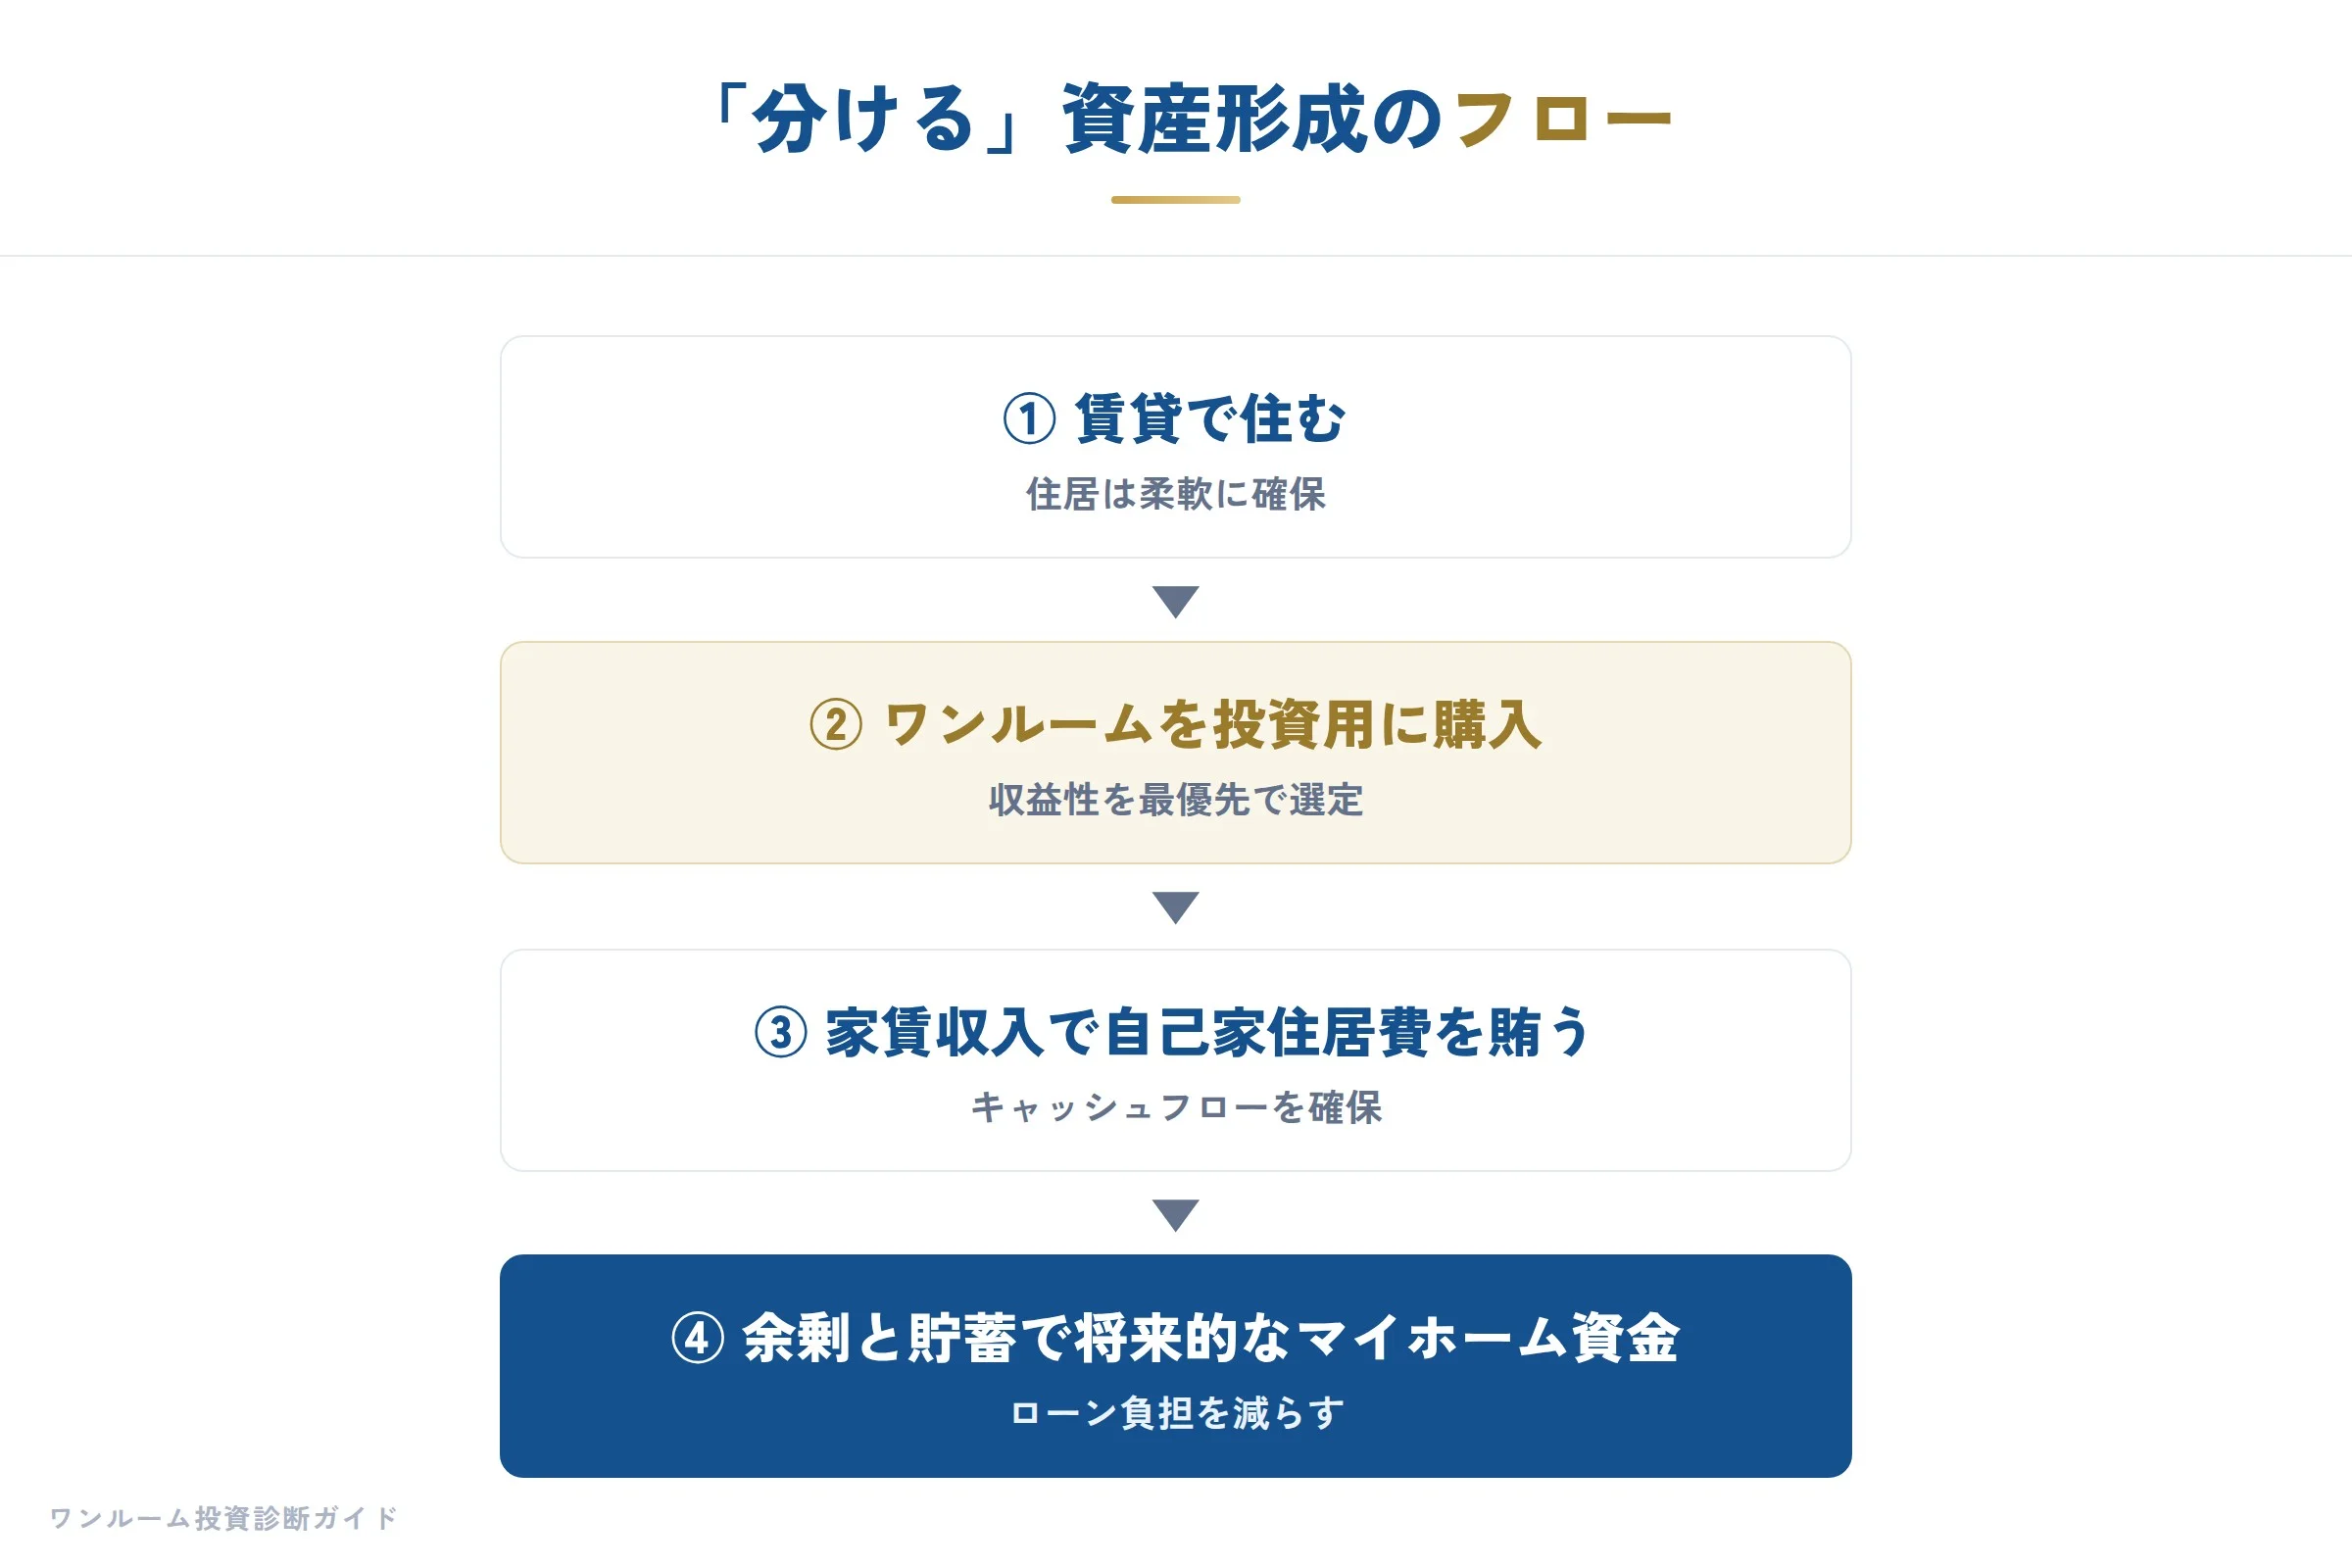
では、ワンルーム投資と20代の住まい選びはどう関係するのでしょうか。
ここで多くの方が陥る誤解が、「自分が住みたい部屋を買えば、それが投資にもなる」という発想です。
今週、都心の大型賃貸レジデンスが中長期滞在者向けのフレキシブルリビングにリノベーションされる事例では、専有面積25平方メートルの1DKをStudioに変更するなど、ニーズに合わせた間取り転換が行われていました。
投資用物件はあくまで「誰がどのくらいの賃料で借りたいか」で設計されており、自分の居住快適性と投資価値は必ずしも一致しません。
わたしは現場で、「自分だったら住みたいから大丈夫」と言って立地の弱い物件を購入された方を何人も見てきました。
結果、空室が埋まらず、家賃保証の水準も想定を下回る、という展開になりやすいのです。
20代の方にお伝えしたい具体的な助言は3つあります。
1点目は、住宅ローンの返済総額を「金利3%」の前提で計算し直すことです。
3,000万円を35年で借り入れた場合、金利1%と3%では利息だけで数百万円の差が生じます。
「金利のある時代」に突入した今、ローンは住むためのコストであり、必ずしも資産形成ツールではなくなりつつあります。
2点目は、「住む」と「資産形成」を別の線で考え、賃貸で住みながら投資用ワンルームを検討する選択肢を排除しないことです。
先述の福岡市の例のように、賃貸市場が機能しているエリアであれば、住む場所の柔軟性と資産収益の両立は十分可能です。
もし物件の妥当性が気になる場合は、割高診断で周辺相場と照らし合わせる習慣をつけるとよいでしょう。
3点目は、「結婚するから」「いつか子供ができるから」という曖昧な将来設計だけで、駅距離の遠い中古マンションや郊外の戸建てに飛びつかないことです。
荻窪の事例が示す通り、賃貸の供給側は急速に進化しています。
まだ家族構成もキャリアも固まっていない20代にとって、固定資産税や修繕積立金が発生する持ち家は、非常に重いアンカーになりえます。
正直に言うと、わたし自身も20代の頃は「持ち家こそが成功の証」という空気に押されていた一人です。
しかし実際に2,000人を超えるオーナー様のセカンドオピニオンをしてきて、最も後悔が少なかったのは「住むコストを最小化し、投資は別のロジックで選んだ人」でした。
金利上昇と人口動態が大きく変わるこの時代、20代のあなたが最初に買うべき不動産は「自分が住む家」ではなく、「需要が見える投資用ワンルーム」である可能性の方が高いのです。
資産形成の文脈で不動産を見直す:新NISAと金利のある時代の配分術
前章で金利上昇下における持ち家と賃貸の合理性、さらに高市政権の大型財政政策を確認したわたしは、改めて「個人が資産を組み立てる際に、不動産はどの位置づけにあるのか」という問いに立ち返りました。
このところ日経マネーなどの資産形成特集を見ていると、新NISAの非課税枠やインフレ対策の文脈で「不動産も資産の一部として検討すべき」という論調が強まっています。
しかしわたしが不動産投資セカンドオピニオンとして2,000人以上の相談を受けてきて強く感じるのは、「不動産は資産形成の主役」という誤解が、金利のある時代に余計なリスクを生んでいるという現実です。
前章で触れた「金利のある時代に持ち家か賃貸か」という議論は、ワンルーム投資の文脈で読み替えると非常に示唆に富みます。
話題になった論考が指摘していたのは、都心一等地以外では人口減少と空室率の上昇が資産価値を圧迫し、持ち家は「資産」としての機能を果たしにくいという点です。
これは投資用ワンルームにそのまま当てはまります。
わたしが営業時代に「自宅は資産です」と言わされていた頃は金利も低く、物件価格の上昇を前提にした物語が通用していました。
しかし今、金利が上昇し始める中で、住宅ローンも投資ローンも「借りればなんとかなる」時代ではなくなりました。
都心の新築ワンルームであれば25〜30㎡で4,000〜4,600万円が相場の目安ですが、これをフルローンで組んだ場合、金利2〜3%での返済額は低金利時代と比べて月々5〜8万円程度上積みされる計算になります。
賃料がそれを上回る保証はどこにもありません。
さらに、高市早苗政権が掲げるAI・半導体など戦略17分野への官民合わせて370兆円超の投資計画や、25年度補正予算と26年度当初予算を合わせた140.6兆円という財政出動の規模を見ると、成長投資の機運は高まる一方です。
しかしわたしは、この規模の財政政策が中長期的にインフレ期待を支え、結果として金利の下支えになる可能性を無視できないと考えています。
インフレが進めば物件価格や賃料は名目上押し上げられる可能性がありますが、同時に借入コストも増大し、資産価値の重しになります。
こうした環境で初心者のワンルーム投資家が陥りやすいのが、三つの誤解です。
一つ目は「不動産はインフレ対策だから、場所を選ばず買えば資産になる」という考えです。
確かに都心一等地の優良物件は物量的な希少性がありますが、都心以外や築古物件では人口減と競合増加で空室が長期化し、値下がりリスクが現実味を帯びています。
二つ目は「持ち家も投資も、とにかく所有すれば安心」という錯覚です。
先ほどの持ち家と賃貸の議論でも賃貸の方が住み替えの柔軟性があると指摘されていましたが、投資用物件も同様で、環境変化に対応できない「重い資産」は容易に手放せず、キャッシュを吸い上げます。
三つ目は「新NISAと不動産は別々に考える」という分断です。
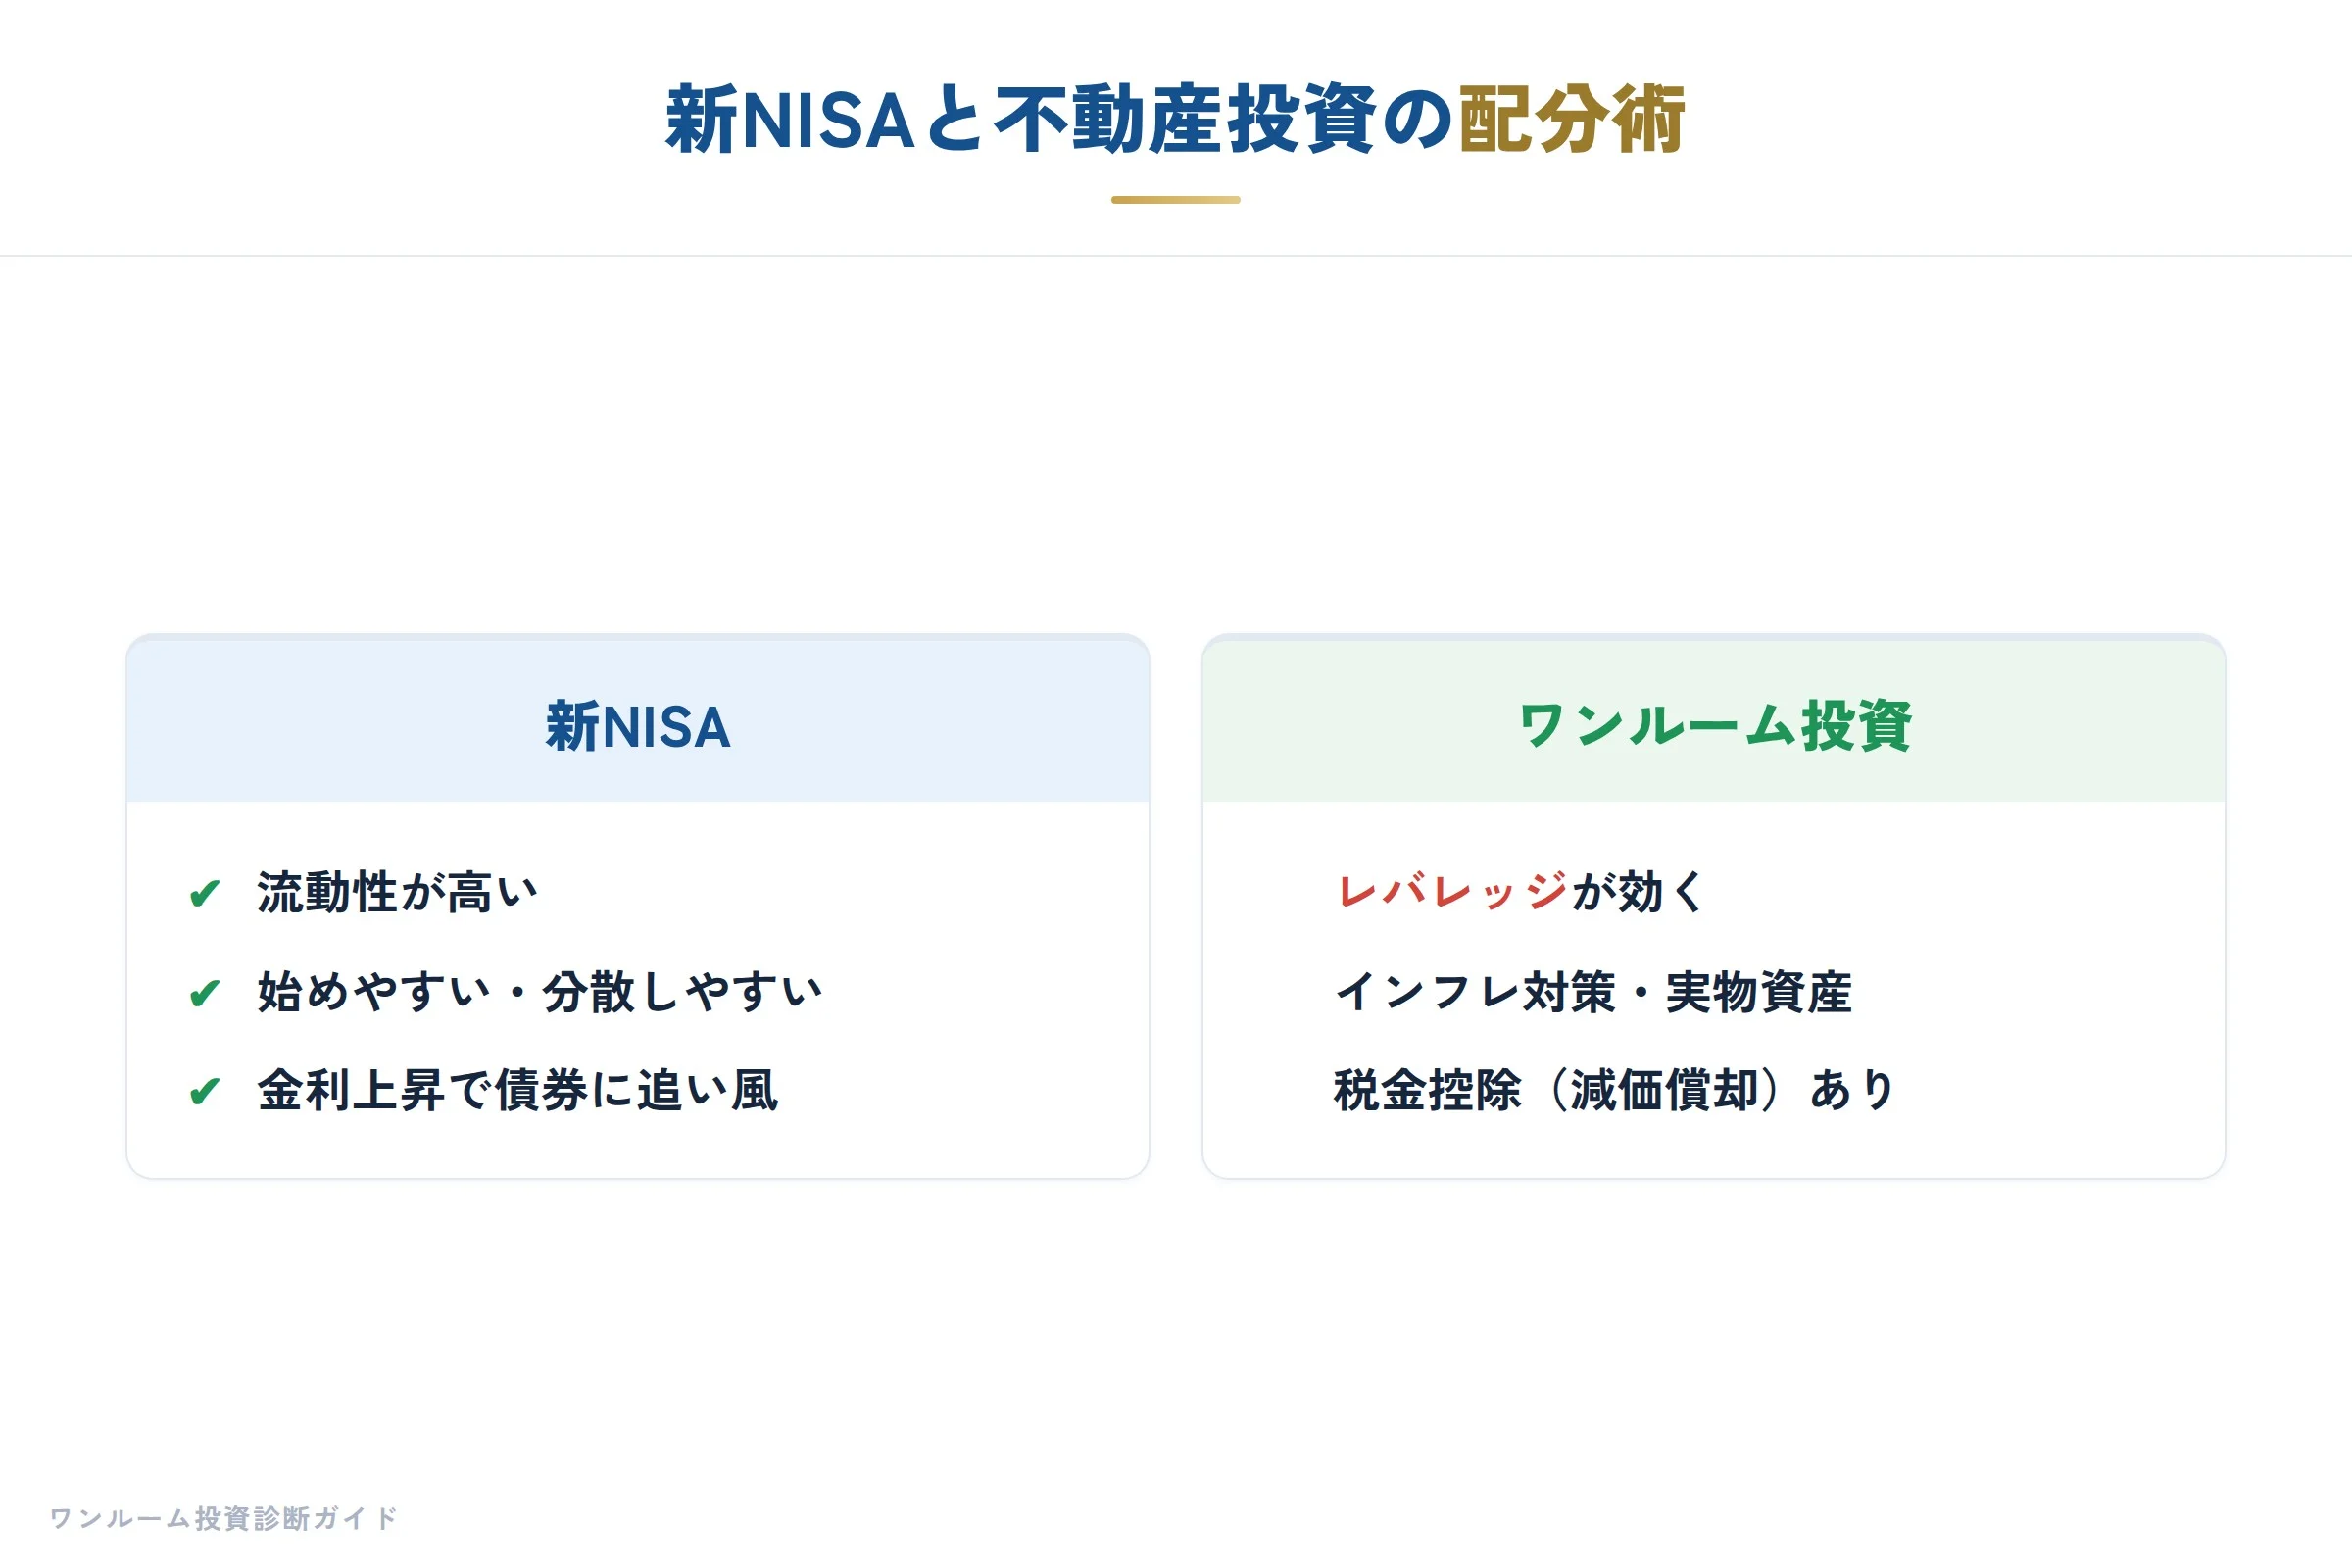
新NISAは流動性が高く、非課税枠を使えば配当や売却益を効率的に積み上げられます。
一方、不動産は管理コストや税金、修繕積立などランニングコストが重く、流動性は低いです。
これらを対立させるのではなく、ポートフォリオの中で役割を分けるべきです。
では、具体的に今何をすべきでしょうか。
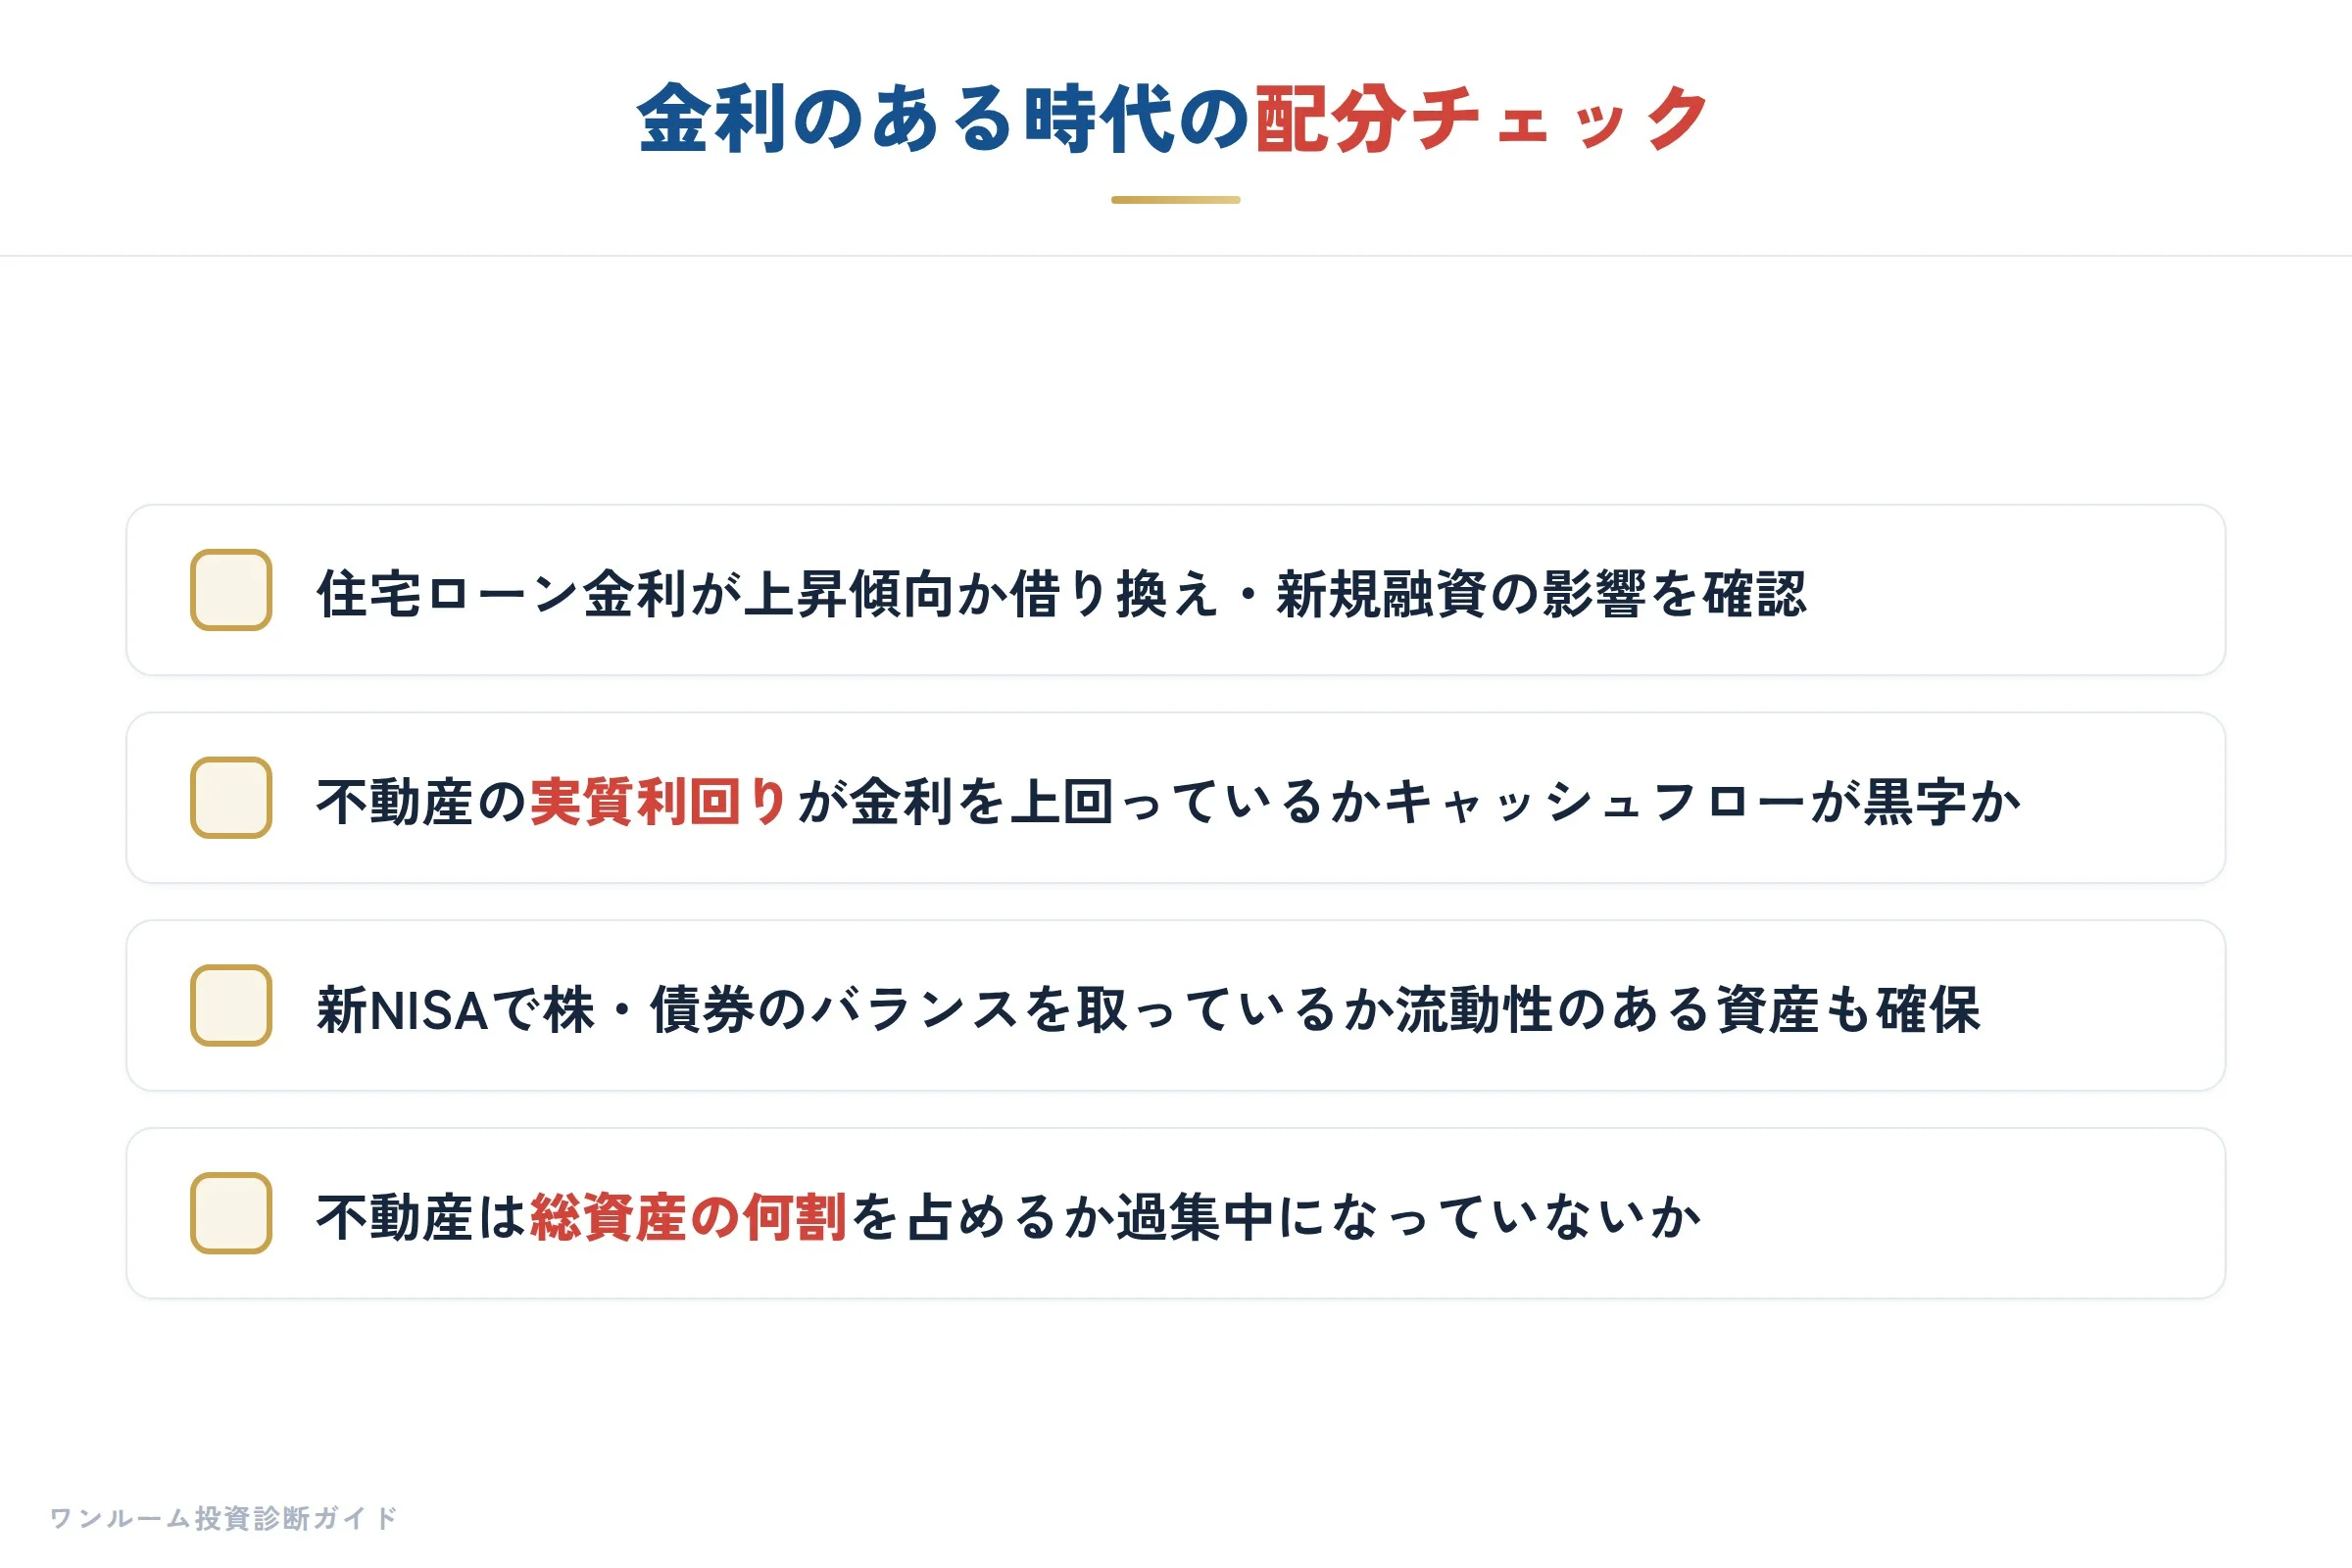
わたしがセカンドオピニオンとして伝えているのは、まず「不動産に傾けられる資金の上限」を総資産の3〜4割程度に押さえ、残りは新NISAなど流動性の高い資産で固めるという配分です。
特に初めてのワンルーム投資であれば、物件価格が賃料の200〜220ヶ月分以内に収まるかどうかを厳しく見ること。
そして金利が3%を超えた場合でもプラスのキャッシュフローを維持できるか、というシミュレーションを必ず行うことです。
営業時代に「今が買い時です」と言わされた経験から、わたしは「金利上昇局面で無理なレバレッジは資産形成の敵」と確信しています。
また、購入を検討する前に、物件が市場からどう見えるかを客観的に確認することも重要です。
価格が適正かどうかを見極めるため、割高診断で周辺相場と比較検討されることを強くお勧めします。
高市政権の成長戦略が実を結べば、日本経済全体が潤う可能性はゼロではありません。
しかし個人の資産形成は、国の成長ストーリーに乗る「攻撃」の部分と、不動産による「安定収益」の部分を混同させてはいけません。
金利とインフレの狭間で、不動産は「すべてを賭けるテーブル」ではなく、「ポートフォリオの重しとして機能する防衛的な一角」として計画的に配置する。
それが、今週の日経マネー特集が投資家に問うている本質だとわたしは受け止めています。
金融機関:金利上昇下で融資の"質"が変わる理由と、ワンルーム投資家の備え
収支シミュレーションやエリア選定の話を終えたら、必ず立ちはだかるのが金融機関の審査という現実です。
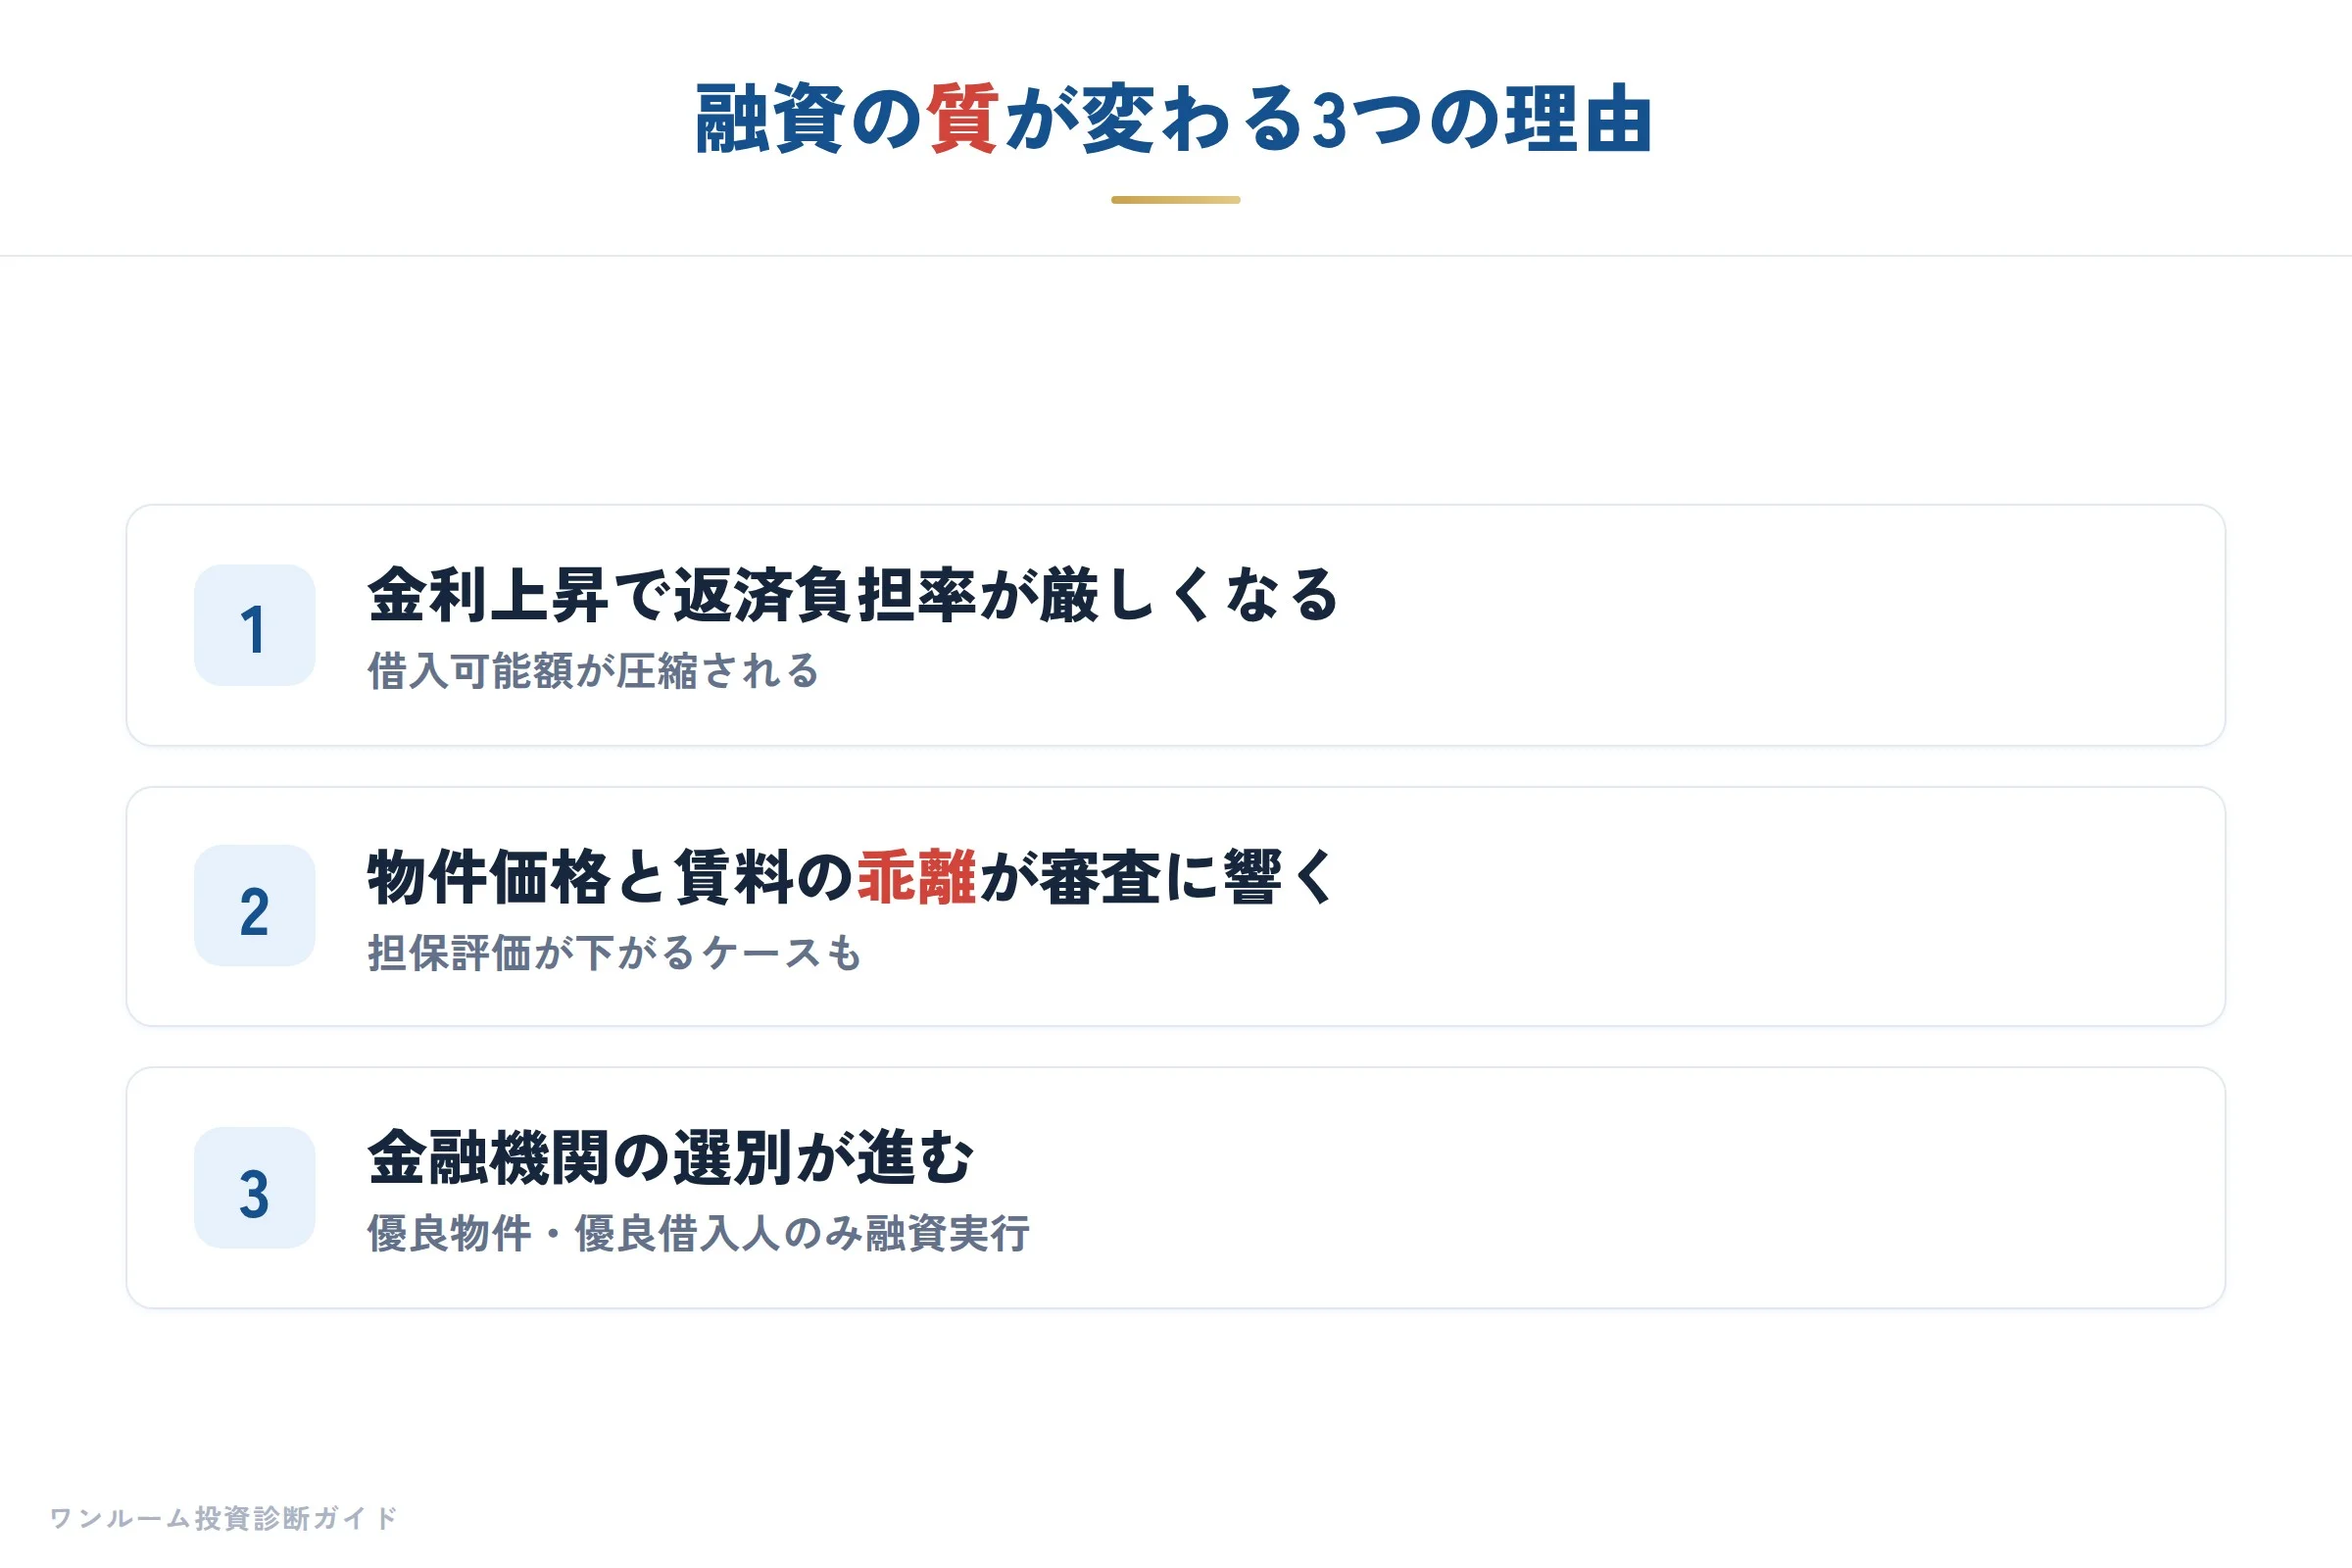
今週、わたしが強く感じたのは、金利上昇局面において銀行やノンバンクが「不動産担保融資」に対して、単に金利を上げるだけでなく、「所有すること自体のリスク」をより厳しく値踏みし始めたという点です。
先日公開された「金利のある時代に突入した今、果たして家は買うべきか借りるべきか」という論考は、表題こそ持ち家と賃貸の比較でしたが、わたしには投資用不動産の融資審査の未来を示唆する内容としても読めました。
そこで指摘されていたのは、都心一等地以外では人口減少と空室率の上昇が資産価値を圧迫しやすい点です。
また、賃貸は住み替えがしやすく環境変化への対応力が高い一方、持ち家は資産形成にはなるものの将来の不確実性への備えが弱いという視点も示されていました。
これは銀行の担当者が融資審査の場で実際に考えていることと、驚くほど重なります。
銀行は既に、都心一等地以外の物件に対して担保評価を保守化しています。
わたしが大手新築ワンルームの営業をしていた数年前は、都心の狭小ワンルームであれば自動的に時価の8〜9割以上が担保評価として通る空気がありました。
しかし昨年以降、特に都心の築古物件や駅から離れた物件では、評価額が売却価格を大きく下回るケースが増えています。
銀行の担当者と話すと、「空室が埋まらなくなった場合の担保処分リスク」を強く意識していると言います。
つまり銀行は、物件の「今の価格」ではなく「万が一空室が出て競売にかけた時の落札想定額」を基準に評価を下げ始めているのです。
この流れはワンルーム投資家、特に初心者の方にとって大きな転換点です。
陥りやすいのは、「物件価格=融資評価額」だと思い込む点です。
実際には、銀行が認める担保評価額は売買価格より低く設定されることが今はざらにあります。
たとえば4,000万円で購入を検討している物件でも、銀行の評価が3,200万円に留まれば、差額の800万円を頭金や諸費用として自己資金で賄わなければなりません。
最近の都心新築ワンルームは25〜30㎡で4,000〜4,600万円が相場の目安ですが、融資がこの相場の価格をそのまま拾ってくれるとは限らなくなっています。
金利上昇と相まって、レバレッジの効き方は根本から変わります。
金利が上昇すると、返済負担比率の算出も厳しくなります。
年収に対して借入金の返済が占める割合が高まれば、審査通過のハードルは上がります。
ノンバンクは確かに審査は柔軟ですが、金利は銀行より高く設定されており、金利上昇局面ではその差がさらに広がりがちです。
「とりあえずノンバンクで通す」という選択肢も、キャッシュフローを圧迫するリスクが高まっています。
わたしが不動産投資セカンドオピニオンとして2,000人を超える相談を受ける中で、よく見たのは次のパターンです。
「仮審査で4,000万円出たから大丈夫」と安堵して物件を購入し、本審査で担保評価が下がって実行時に100〜200万円自己資金が不足したケースです。
予定していた頭金の上積みができなければ、高金利のノンバンクに急遽切り替えるしかなく、結果として想定外の返済負担を背負うことになります。
あるいは、融資が減額になったことで諸費用まで捻出できず、契約を白紙に戻して違約金を支払う羽目になった方もいらっしゃいました。
では、今の環境でワンルーム投資家は何をすべきでしょうか。
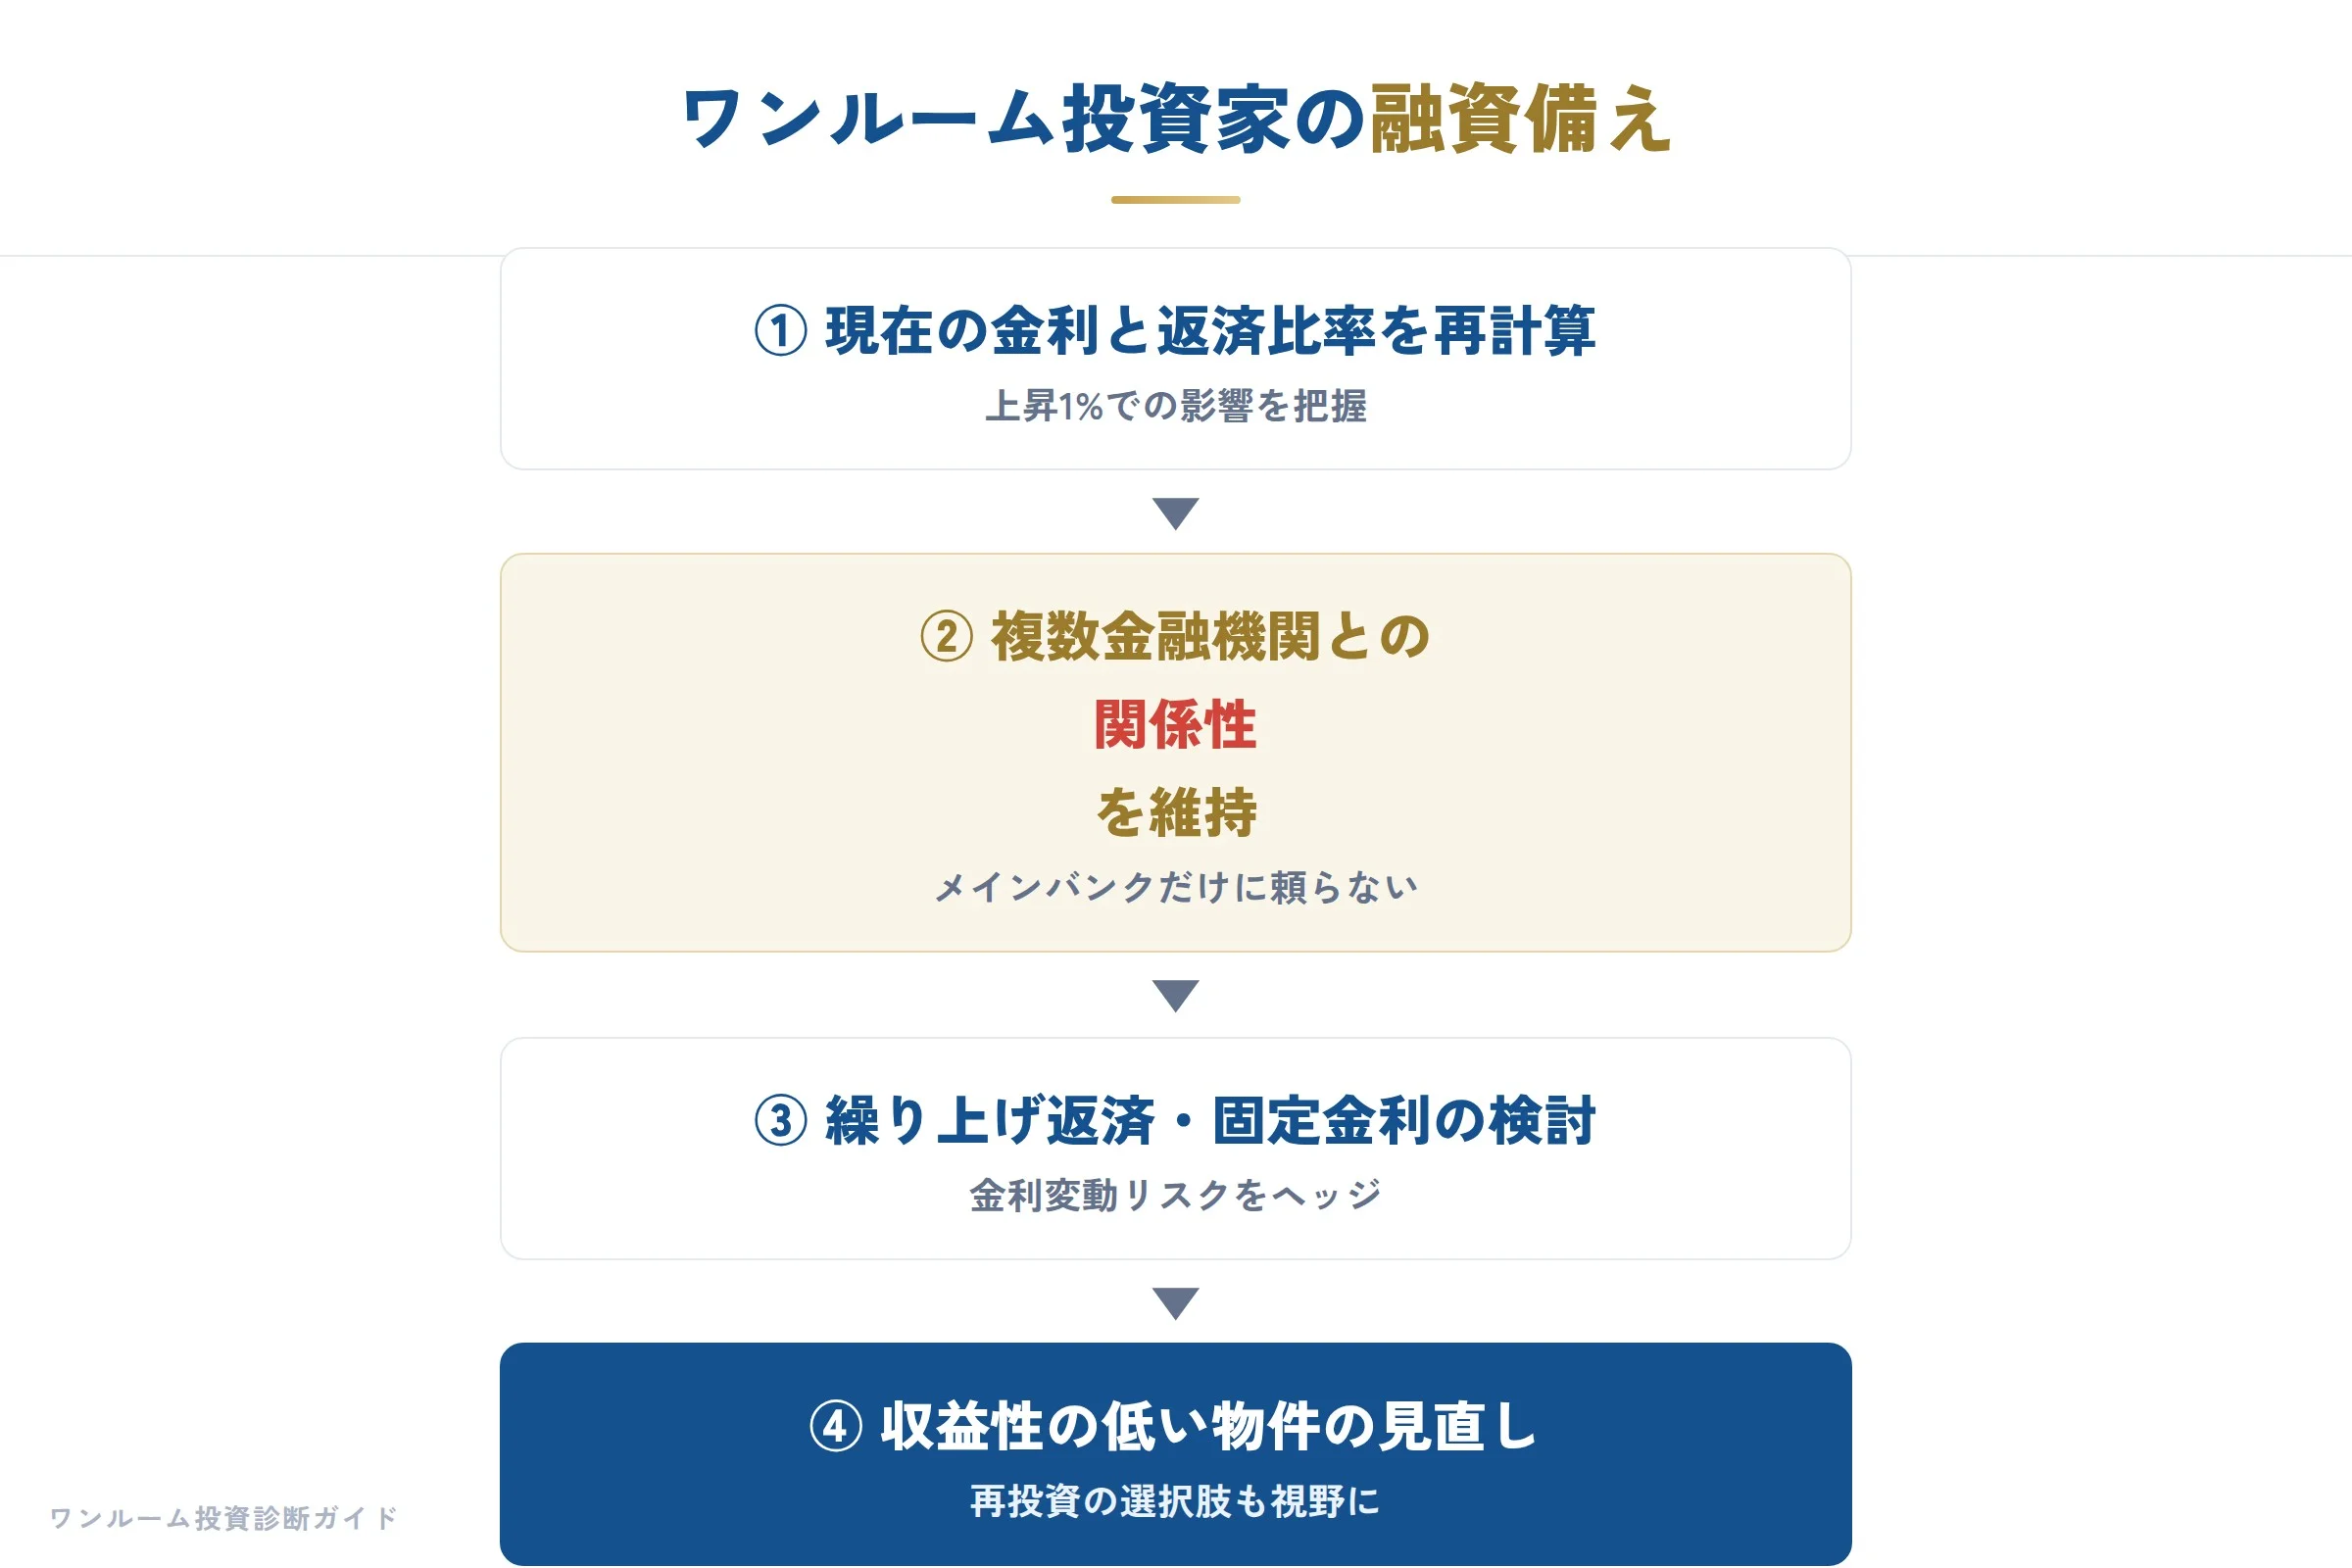
まず第一に、購入を検討している物件が「都心一等地」なのか「その他」なのかを冷静に見極めてください。
先の論考でも述べられていたように、環境変化に対する耐性はエリアで大きく変わります。
銀行はすでにその差を値踏みしています。
第二に、複数の金融機関に事前審査を取り、担保評価額を確認することです。
一社だけの情報で進めると、直前で頭金が不足し契約を白紙に戻す羽目になります。
特に今は、同じ物件でも銀行Aと銀行Bで評価額が数百万円単位で違うことがあります。
複数の見積もりを取ることは、時間の無駄ではなくリスク管理そのものです。
第三に、物件の価格が適正かどうかは、融資を頼る前に自分で確認しておく必要があります。
金融機関が保守的になればなるほど、割高な物件は真っ先に融資拒否の対象になります。
銀行がNOを出す前に、投資家自身がその物件の価値を問い直すべきです。
購入前の価格検証は、投資家自身が行うリスク管理の第一歩です。
物件の価値が本当に担保評価に耐えうるか、購入前に 割高診断 で再確認しておくべきです。
金利上昇は単なるコストの問題ではなく、金融機関が「どの物件を担保として認めるか」という選択の基準を変えたことを意味します。
この流れは、投資家にとって「エリアと価格の選別」を自己責任で行う時代が来た、という合図でもあります。
融資が通るから良い物件だと思わず、良い物件だから融資が通る、という構造をしっかり頭に入れておいてください。
建設・不動産:新築・中古の“価格高騰×取引減”が、ワンルーム投資家に突きつける現実
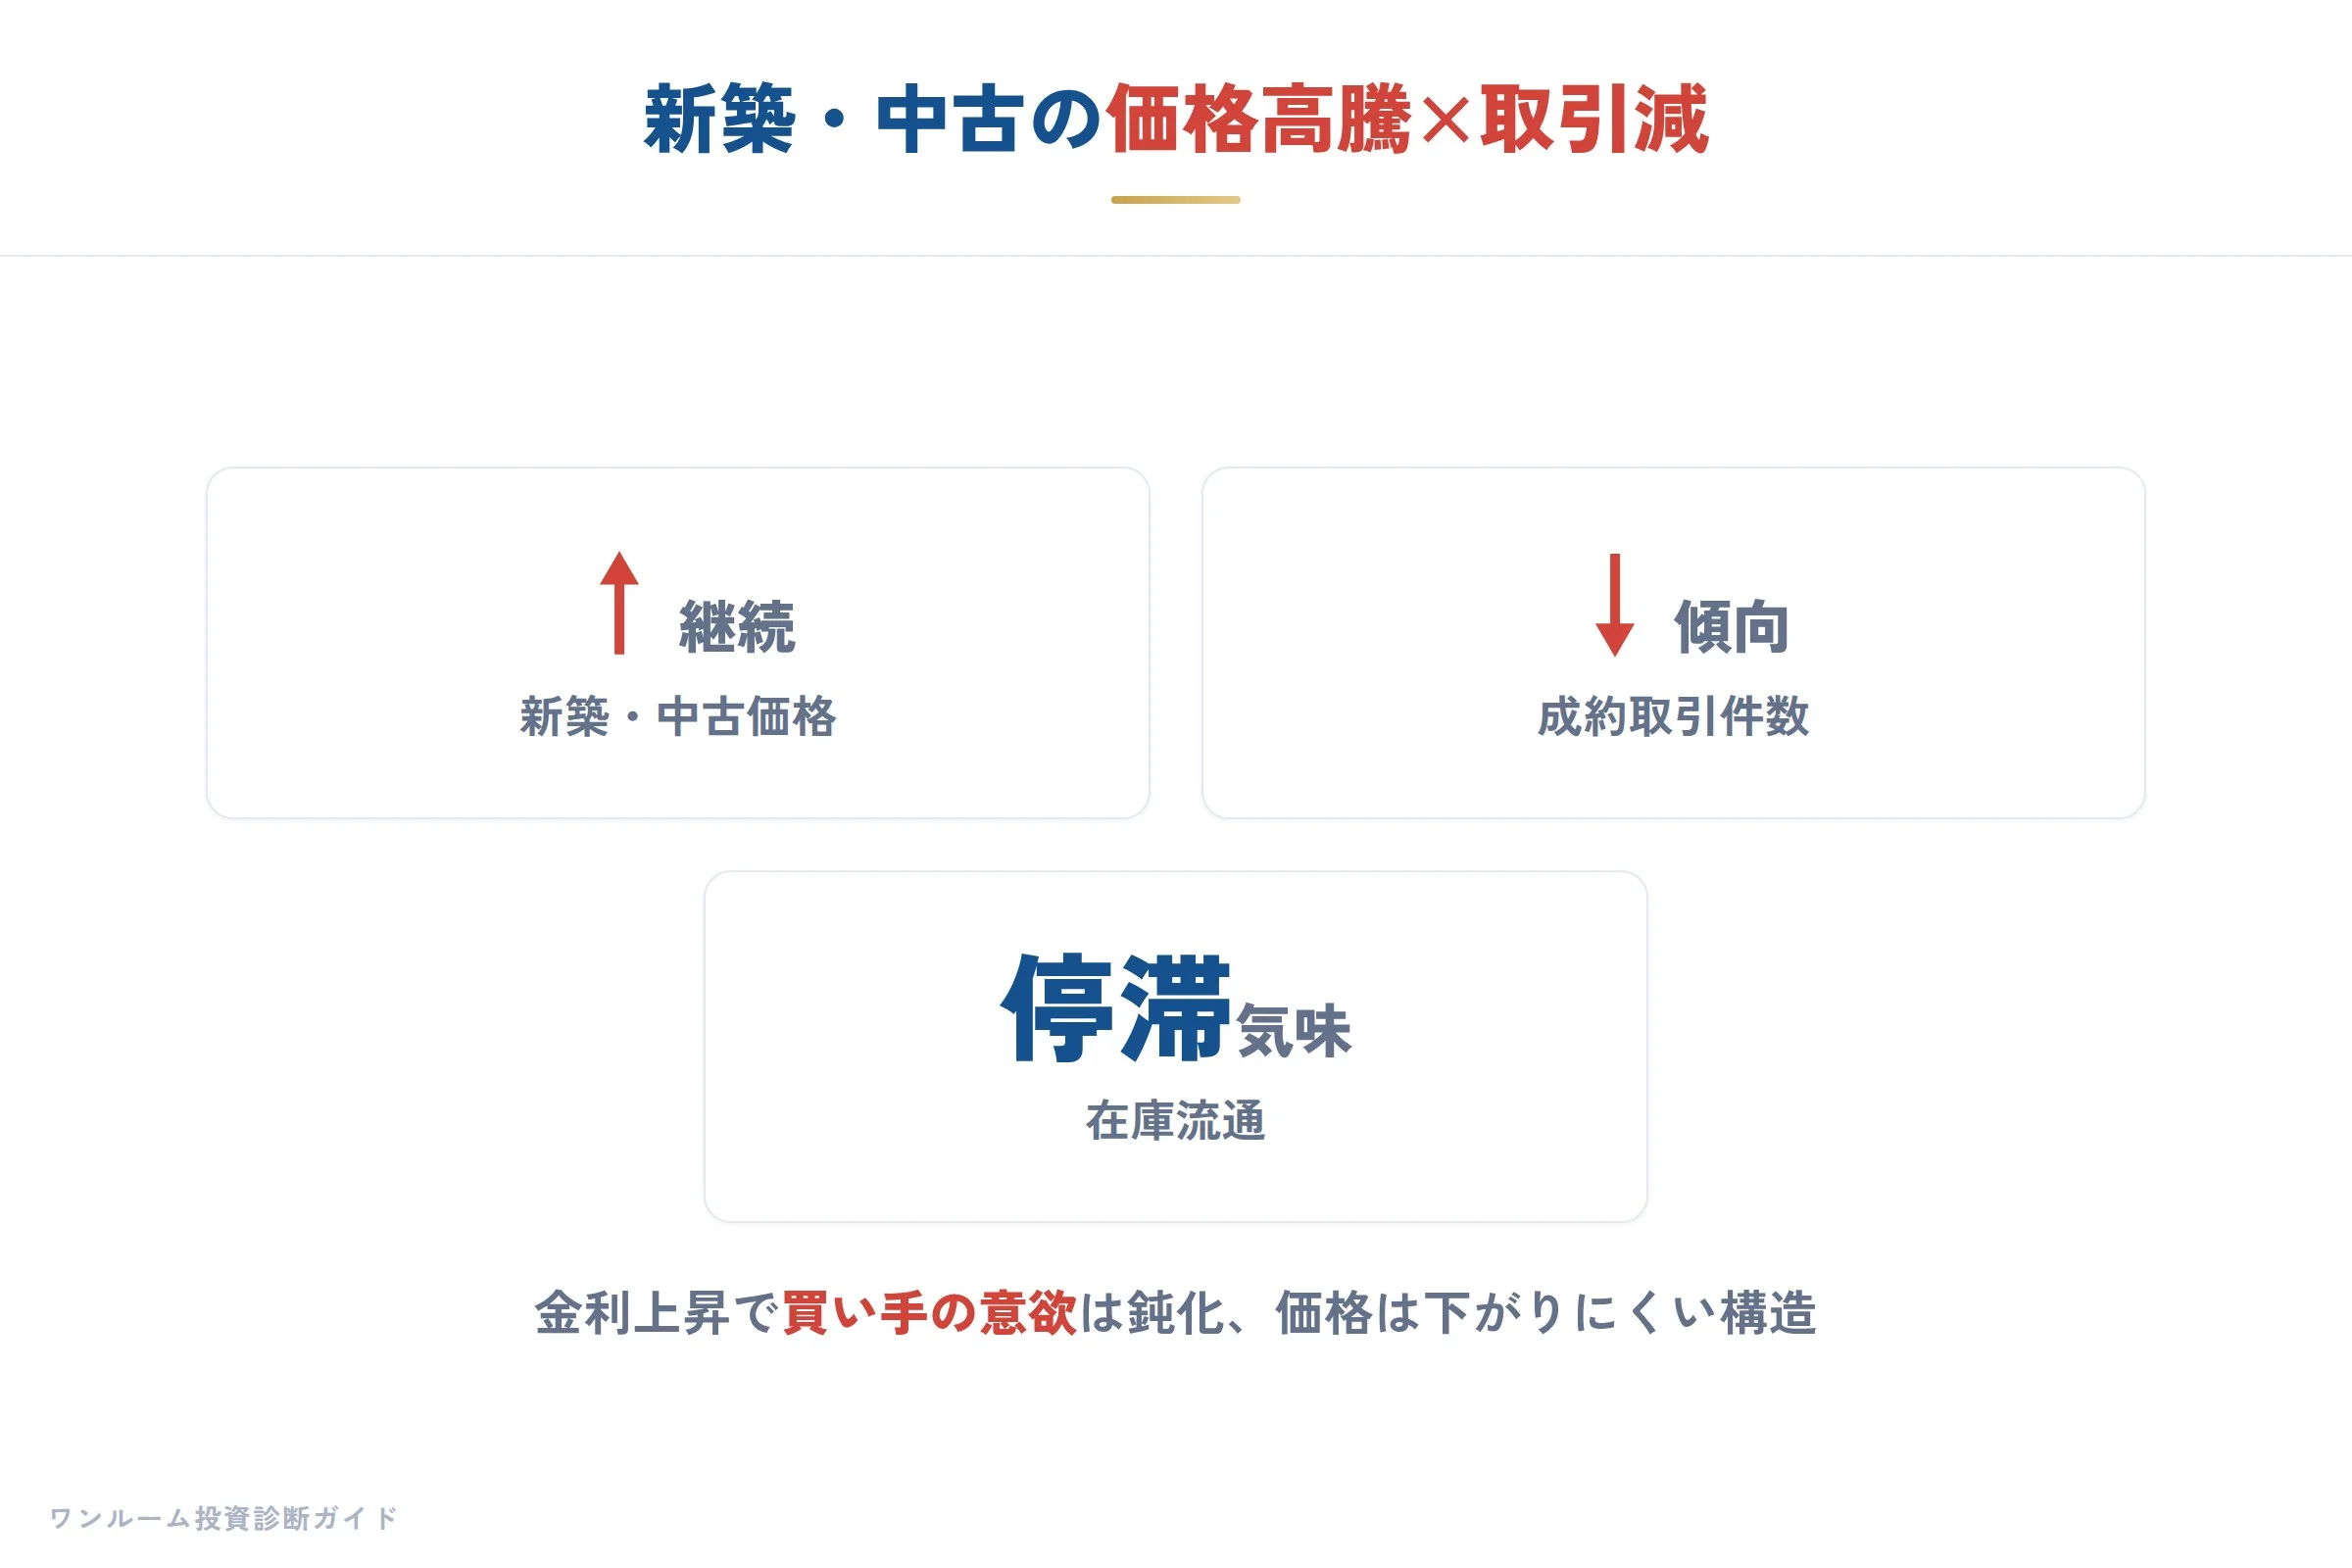
融資や金利の話に続き、今週は建設現場と不動産流通の数字を見てみると、ワンルーム投資家が陥りやすい「価格の錯覚」が浮かび上がってきます。
首都圏の新築マンション市場は、値ごろ感を失いつつあります。
2026年度上期の発売戸数は8,601戸で、前年同期比6.0%減と2年ぶりに減少しました。
東京23区は7.9%減、東京都下は23.1%減、埼玉県は21.8%減と、都心以外では供給が落ち込んでいます。
初月契約率は62.8%にとどまり、3年連続で70%を割り込んでいます。
近畿圏も同様で、上半期の発売戸数は6,557戸(前年同期比8.6%減)、1戸あたりの平均価格は6,010万円(同8.4%上昇)と、1973年の調査開始以来の最高値を2年連続で更新しました。
契約率は69.3%と、こちらも4年ぶりの70%割れです。
つまり、デベロッパーは建築費高騰や土地費高騰を価格に転嫁し続けていますが、買い手の需要がその水準に追いついていないのです。
一方、中古市場では奇妙な現象が起きています。
2026年8月の首都圏中古マンション平均価格は6,016万円と、初めて6,000万円台に到達しました。
前月比・前年同月比ともに25カ月連続の上昇です。
しかし、同月の首都圏既存マンション成約件数は3,457件で、前年同月比22.7%減と6カ月連続で前年を下回りました。
減少幅も6カ月で最も大きく、東京都区部は30.6%減、東京都多摩は28.0%減と、都内では両エリアとも3割前後の大幅減となっています。
価格は上がっているのに、実際に手が変わる取引は急激に減っているのです。
わたしが元・新築ワンルーム営業時代に現場で感じていたのは、「値段が上がれば売れない」というよりも、「値段が上がっても売り手は下げたくないので市場が膠着する」という状態です。
この膠着は、今まさに中古市場で起きています。
売り主は高値のまま提示し、買い手はその価格を承知できず、結果として成約件数が落ちます。
ワンルーム投資の初心者の方がつまずくのは、「新築が高いから中古が買いだ」と単純に考えてしまう点です。
確かに新築は高いですが、中古も平均で6,000万円台に乗り、取引そのものが減っています。
これは「中古が安い」という環境ではなく、「中古も高値で取引が停滞している」環境なのです。
この状況がワンルーム投資に与える含意は大きいです。
まず、新築供給の減少は、将来的な中古ワンルームの供給減にもつながります。
特に東京23区の25〜30㎡クラスの投資用ワンルームは、新築発売減の波を直接受けやすい領域です。
千住大川端地区のように総戸数2,100戸の大規模開発が始動することはありますが、そこに供給されるのは46.70〜108.97平方メートルの1LDK〜4LDKです。
投資家が目にする小規模ワンルームの新築パイプラインは、むしろ縮小しています。
さらに、既存賃貸レジデンスの25㎡をStudio化して外国人向けフレキシブルリビングに転換する動きも注目に値します。
24年10月築の大型レジデンスで、2〜12階の25㎡や41.4㎡の住戸を中長期滞在者向けにリノベーションして貸し出す事例が出てきました。
これは築浅の小規模住戸が、投資用ワンルームの競合ではなく「付加価値付き賃貸」として別市場を形成しつつあることを示しています。
築古のワンルームオーナーにとっては、築浅物件が賃料競争ではなく「サービス競争」にシフトするため、単純な賃料比較だけでは脅威を測れなくなっています。
対照的に明るい材料があるとすれば、地方中核都市の賃貸市場です。
札幌、仙台、広島、福岡、北九州の5都市を対象にした調査では、25㎡のシングルタイプで福岡市の「天神南」駅が8万2,000円で1位となり、上位5駅はすべて前年比5%以上の賃料上昇を記録しました。
これは地方中核都市におけるワンルームの需給が引き締まっていることを示しており、首都圏と地方の収益性の差が縮まりつつある一証拠です。
では、今ワンルーム投資家がすべき判断は何か。
わたしは「価格の数字だけを追うのを止め、取引の鮮度と自物件の収益性を再確認する」ことをまず第一に挙げます。
中古価格が6,000万円台になったからと言って、それがすべての物件に当てはまるわけではありません。
平均値の上昇は、都心の優良物件が高値で売れたことの反映であり、あなたが検討している物件や保有物件がその水準を享受できるかは別問題です。
これから購入を検討される方は、割高診断で物件の適正価格を確認し、賃料がその価格を裏付けているかを厳しく見極めてください。
成約件数が22.7%も減っている市場で、売り出し価格を鵜呑みにするリスクは明らかに増大しています。
すでに保有されている方は、空室リスクと賃料のマーケットポジションを点検し、もし賃料が周辺相場を下回っているなら入居者確保のための戦略を立てる時期です。
売却を考える場合も、成約件数が大幅減の中で高値を期待しすぎると、ただ売れない期間を延ばすだけになりかねません。
市場の「価格」の表面的な高騰に惑わされず、「取引」の実体を見抜く目を養うこと。
それが、今週の建設・不動産市場が私たちに示した最も重要なメッセージです。
来週の注目と今週の結論
今週のデータを総合すると、一つの結論が見えてきます。
不動産市場は「価格の勢い」から「取引の質」へとステージを移している、ということです。
首都圏中古マンションの平均価格が6,000万円台に到達したのは、供給コストの高騰や都心部の希少性を反映した事実です。
しかし、成約件数が22%も減少し、新築・中古双方の契約率が70%を下回っていることは、買い手が「なんでも買う」のではなく、厳選を始めた証拠です。
金利上昇が「持ち家か賃貸か」を問い直す中、ワンルーム投資家が最も注視すべきは「価格の上昇率」ではありません。
金利が上がっても賃料でまかなえる「キャッシュフローの耐久力」と、住み替え需要が絶えない「駅近・小面積」の安定性こそが、今後の軸になっていくはずです。
来週は、以下の3点に注目します。
第一に、日銀の金融政策に関する動きです。
住宅ローン変動金利のさらなる上昇があれば、購入層の資格審査基準や賃貸需要へ与える影響が大きくなります。
第二に、10月の中古マンション成約動向です。
9月の22%減が続くのか、それとも反発があるのか。
この数字が、年末に向けた市場の方向性を示す重要なインデックスになります。
第三に、新築マンションの初月契約率の推移です。
26年度上期の62.8%という水準が続くようであれば、価格と需要のバランス調整が本格化する可能性があります。
営業時代、価格が上がれば上がるほど「今買わなければ」と焦らせる駆け引きが効きました。
しかし、今週の数字を見ると、市場は焦らず選ぶ方向に向かっているように感じます。
不動産投資セカンドオピニオンとして、わたしがお伝えしたいのはこの一点です。
「高値で買う」よりも、「金利が上がっても入居が途切れない」物件を選んでください。
来週も、数字の裏にある「人の動き」を見逃さずに解説していきます。