※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
今週、わたしが最も注目したのは、『金利の一服』と『賃貸市場の質的転換』が同時に起きている点です。
2026年秋の不動産市場は、単なる「モノ余り」ではなく、「誰のための住まいか」という選択と集中が加速しているように見えます。
・長期金利は一服したものの、財政不安やAI投資需要から「急速な低下」は期待薄であり、金利リスクを織り込んだ運用設計が依然として必須です。
・新築賃貸の間取り構成が1LDK・2LDKへシフトし、賃貸市場が「単身者のみ」から「多様な世帯」へ質的転換を遂げています。
・東京23区の売買市場では在庫が積み上がり価格上昇率が0.2%に縮小する一方、賃貸市場では8月にシングル向きマンションが最高値を更新するなど、需給の温度差が鮮明化しています。
「金利が下がったからもう安心」――そう思いきや、賃貸市場ではファミリー向け供給が増え、売買市場では在庫が溜まる。
自分のワンルームは大丈夫なのか、逆に今が買い時なのか、判断が難しくなってきたと感じているオーナー様は少なくないでしょう。
わたしも営業時代に幾度か「市場の転換点」を経験しましたが、今週の素材からはあの時と似た空気を感じます。
感情に流されずに次の一手を考えるための基準を、今回は素材から丁寧に拾い上げたいと思います。
日銀ウォッチ:FOMC据え置きと都心DI悪化。金利一服は買い時の合図ではない
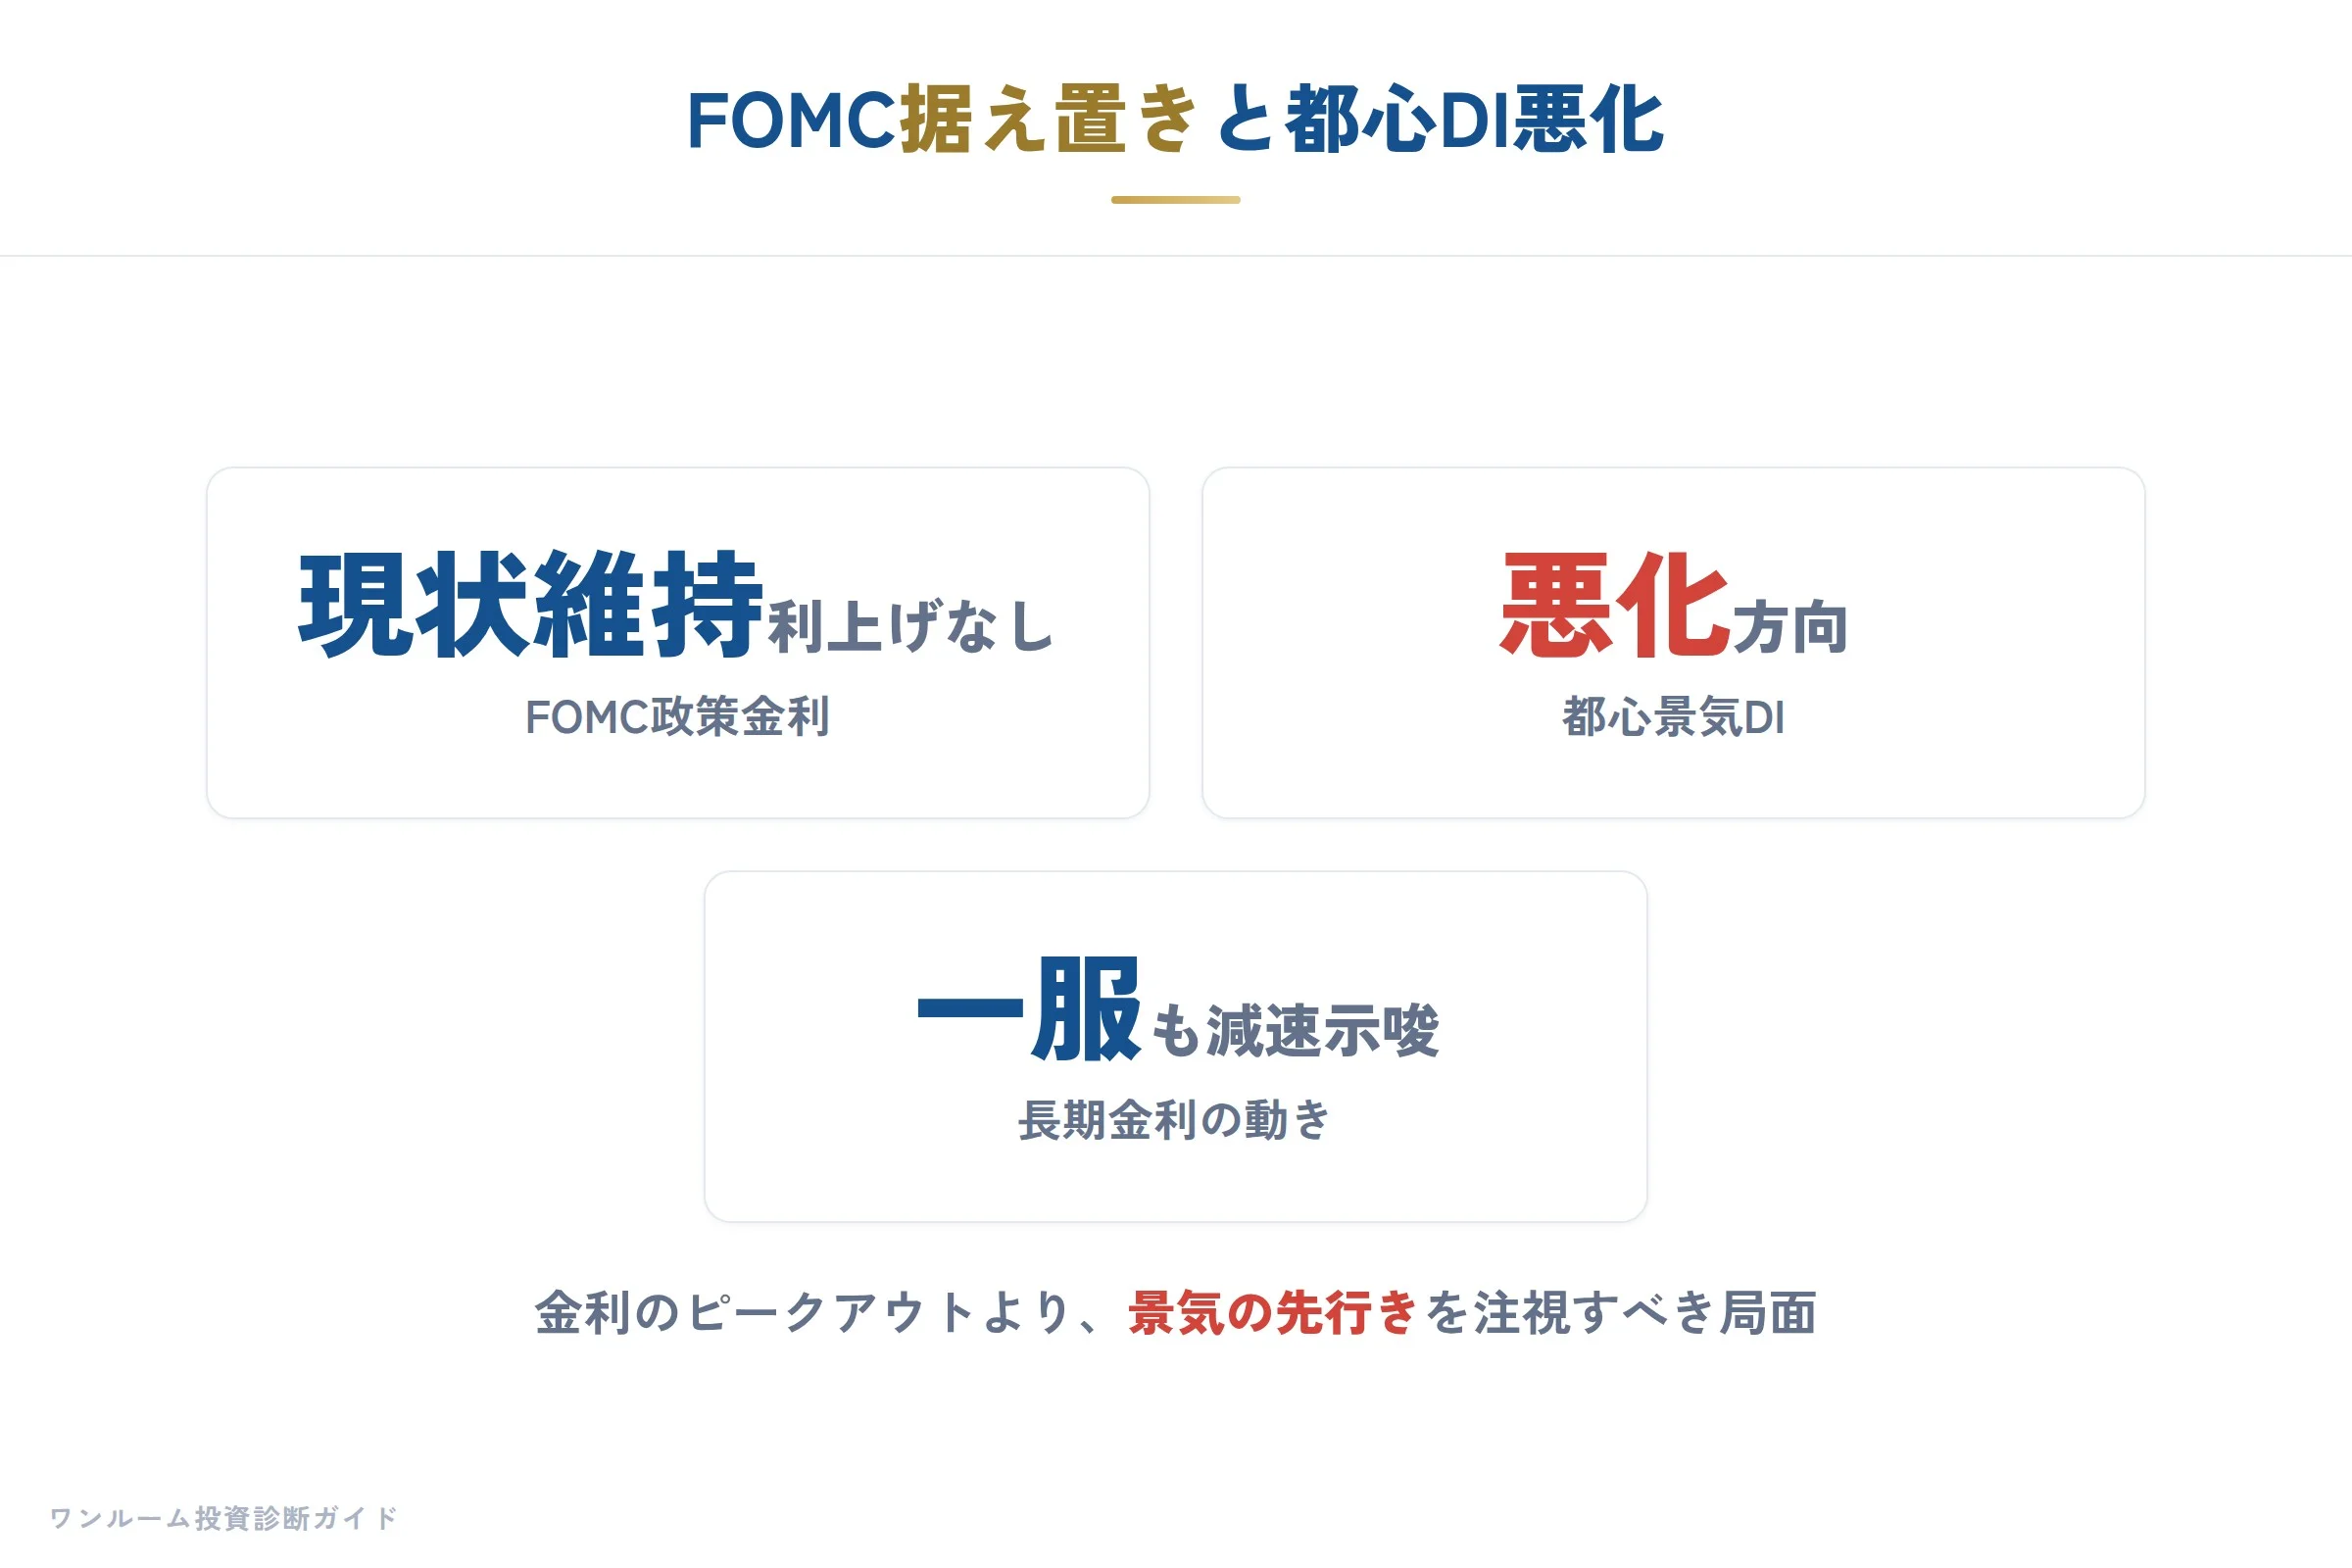
今週の不動産市場を一週間の時系列で振り返ると、まず手放しで喜べないのが金利環境の微妙な動きです。
表面的には世界的な長期金利の上昇が一服し、投資家にとって追い風に見える局面が訪れています。
しかしわたしがこの週次コラムで最初に取り上げたいのは、むしろその「一服」の裏側に潜む構造的な金利上昇圧力と、東京23区の仲介市場で顕在化した投資家需要の停滞です。
28日のFOMCでは金利が据え置かれ、為替は1ドル=157円前後で奇妙な安定を保っています。
10年物長期金利は一時2.8%を割り込む場面もあり、数カ月前のような世界的な金利急騰はいったん収まったように見えます。
ただし、これを「金利ピークアウト」と安易に解釈するのは危険です。
わたしが営業時代に経験した2010年代後半は、長期金利が長くゼロ近辺を推移し、新築ワンルームのローン金利も1%前後が当たり前でした。
その時代と比較すれば、現在の2.5%〜3%台は依然として高水準であり、かつ今後さらに上昇する余地が残っていることを忘れてはなりません。
今回の長期金利の一服は、米中間選挙前の政治的な沈黙や、AI半導体株を巡る資金の動きと連動した一時的な調整に過ぎない可能性が高いです。
実際、高市政権下でのリフレ派政策の行方を見れば、構造的なインフレ圧力は消えていません。
イラン戦争に伴う原油価格の高騰は一時的な供給ショックですが、それ以上に懸念すべきは活発なAI投資による資金需要の増大と、先進各国で深まる政治的分断が生む財政ポピュリズムです。
これらは国債の供給増と財政不安を招き、長期金利を押し上げる根強い力となっています。
つまり、長期金利の一服は、嵐の前の静けさに過ぎない可能性が高いとわたしは見ています。
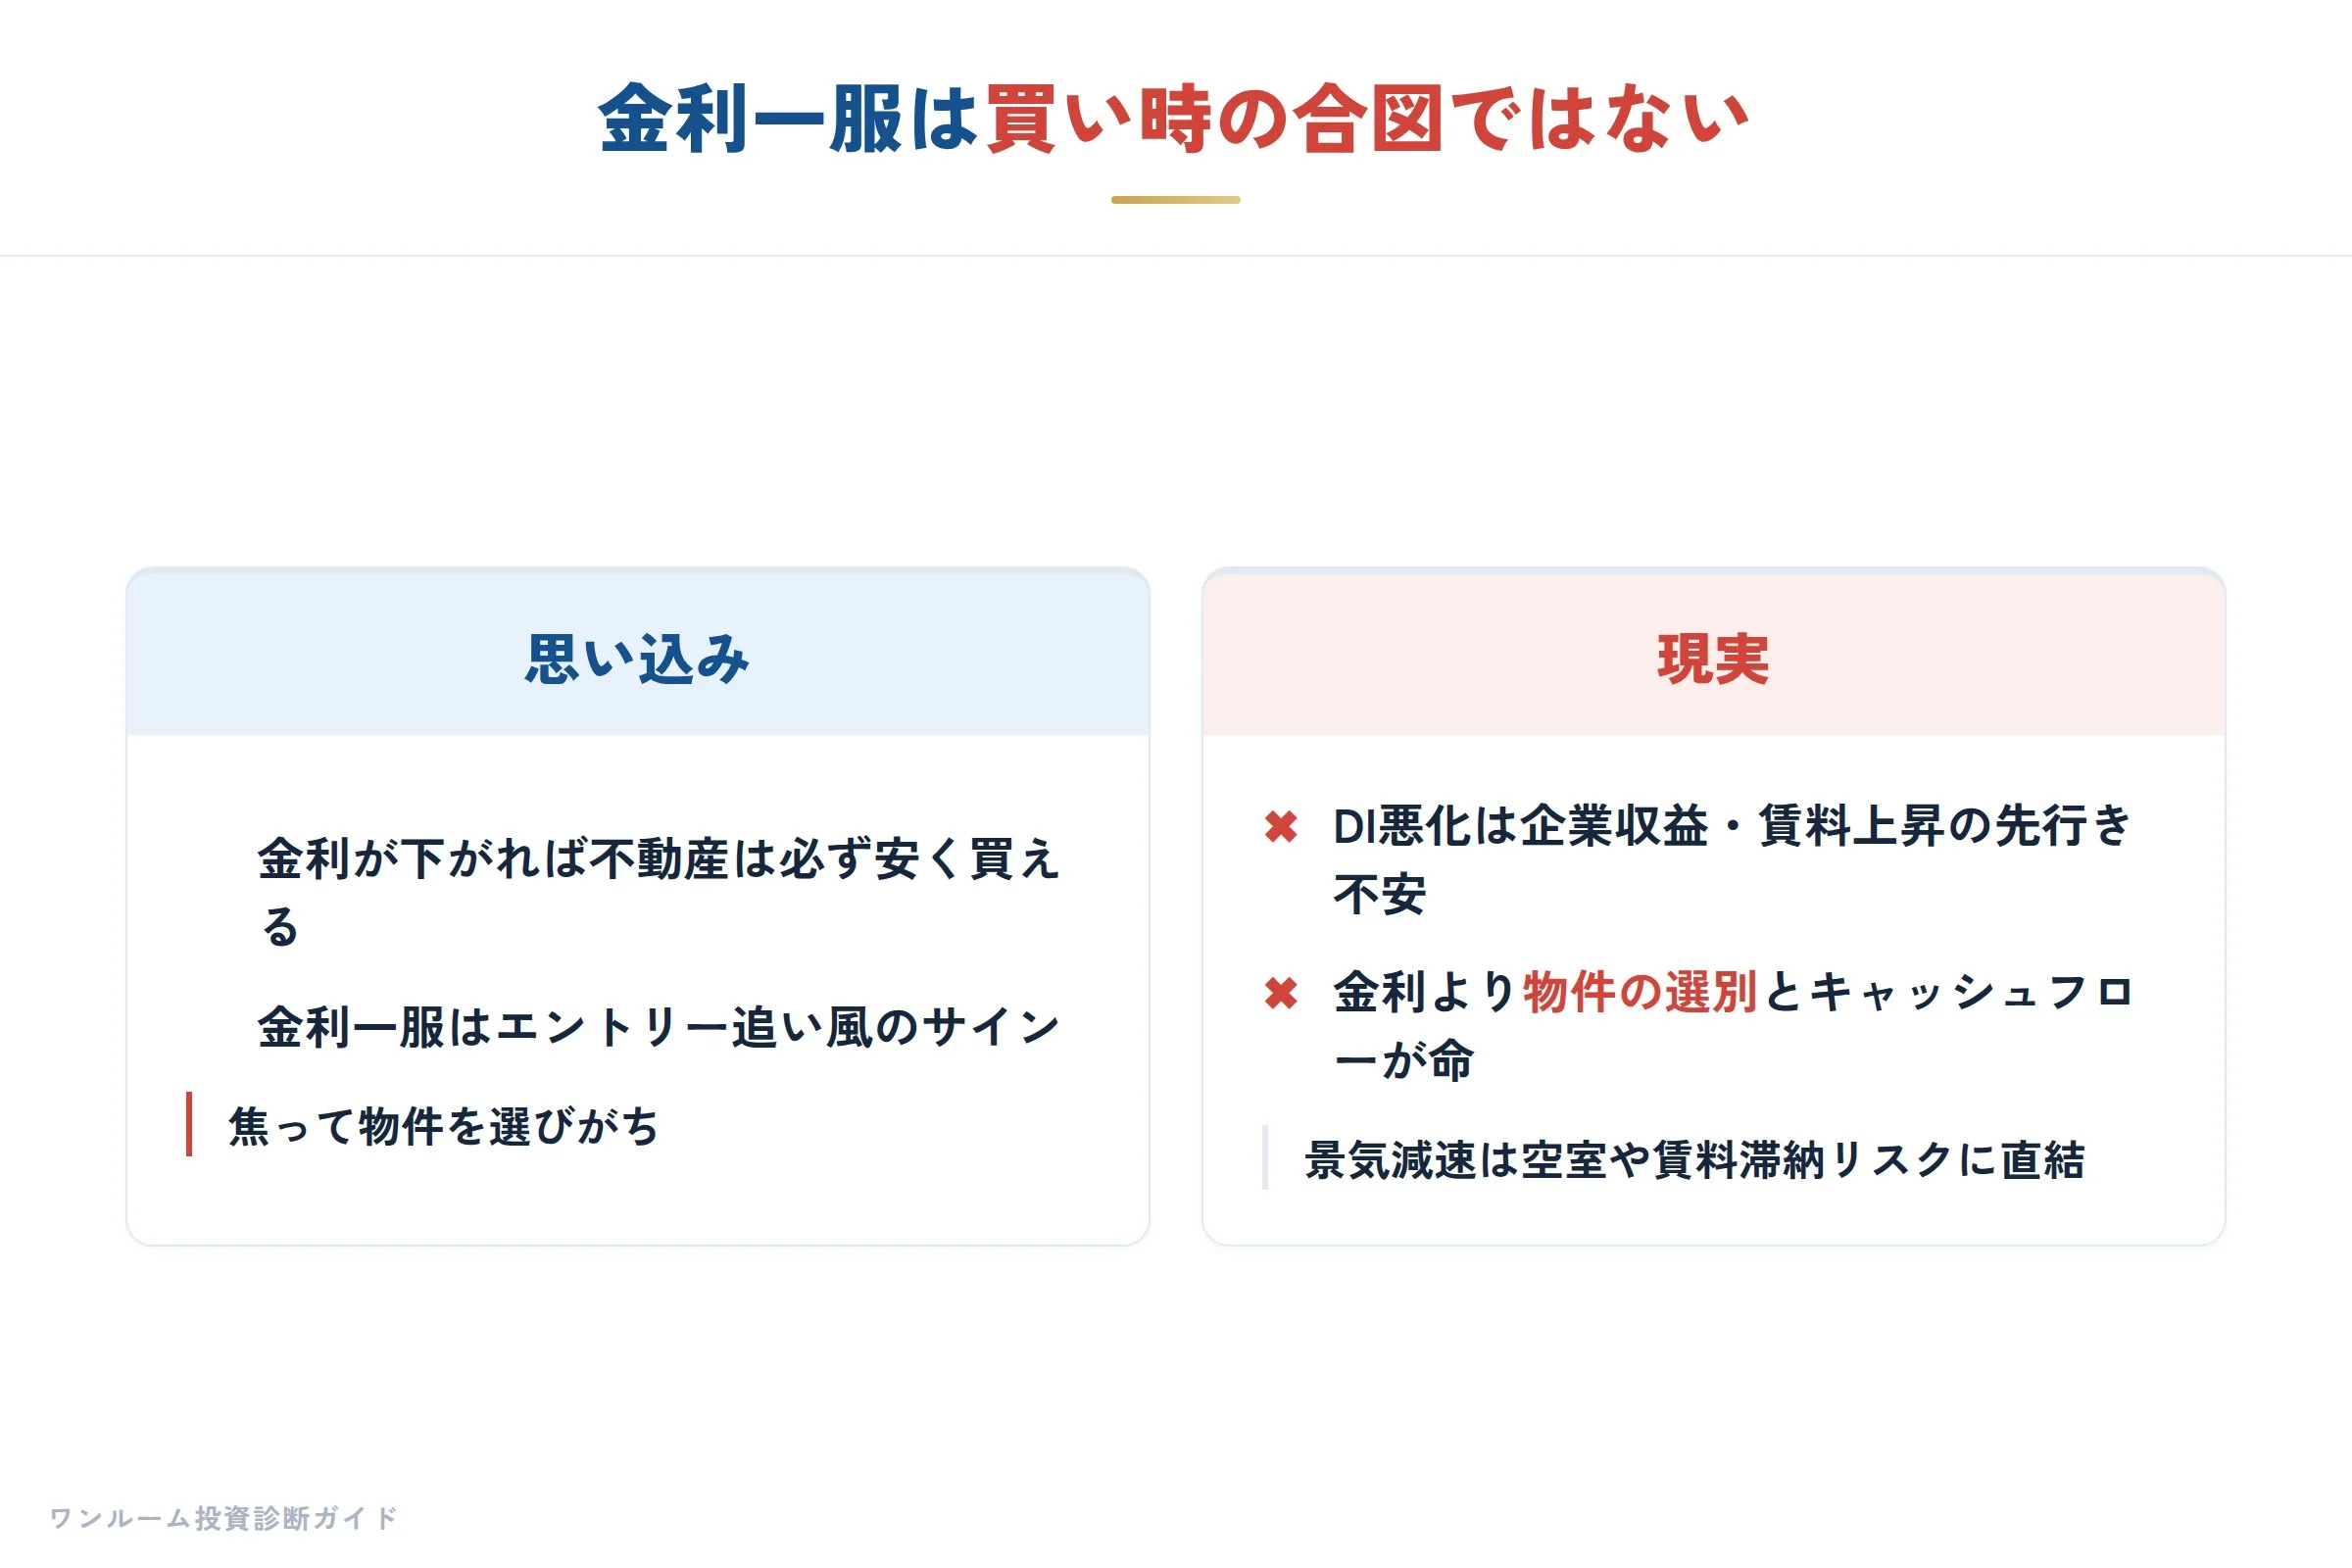
この金利環境のもとで、ワンルーム投資家が最も注視すべきなのが、国内の実物市場、ことに東京23区の需給環境に表れた変化です。
2026年4〜6月期の地場不動産仲介業景況感調査によると、東京23区の売買業況DIは前期の50超から大幅に下落しました。
価格高騰と金利上昇を背景に、実需層が購入を見送る動きが広がっています。
そしてこれまで市場をけん引してきた投資家需要や外国人需要にも、明確な停滞感が見られるようになっています。
この動きは単なる「一時的な弱気」では済まない深刻さを持っています。
実需が引けば、次に投資家が物件を買う際の「将来の売却先」が希少化します。
さらに在庫物件が積み上がれば、賃料低下圧力や空室リスクが既存オーナーに直撃します。
わたしがこれまで2,000人超の相談に対応してきた中で、最も痛い目に遭うのは、「金利は上がる、物件価格は下がる、しかし賃料も下がる」という三重苦に陥ったケースです。
現在の都心部では、在庫増が値頃感を生む前に、まず賃料圧力が先行するリスクが高まっていると考えます。
では、今週の動きを受けてワンルーム投資家は具体的に何をすべきでしょうか。
第一に、借入金利の「現状維持」を前提とした収支計画を再検討することです。
今の金利でギリギリの黒字なら、金利が0.5%上がった時点で収支は簡単に傾きます。
この点、LIFULLグループの健美家が公開した「キャッシュフローシミュレーション」のようなツールは有用です。
借入金利やローン期間を変更してグラフで手残り額の変化を確認できる機能は、投資家が「目で見て納得する」助けになります。
ただしツールはあくまで計算機です。
どの金利シナリオを採用し、どの空室率を前提とするかの判断は、投資家自身のリスク許容度に依存します。
第二に、新規購入を検討中の方は、表面利回りではなく、金利上昇1%時の手残り額を必ず確認してください。
都心の新築ワンルームが25〜30㎡で4,000〜4,600万円程度の相場にある今、利回り4%の物件でも金利3%となれば、諸経費と税金を差し引いた実質的なキャッシュフローは驚くほど細くなります。
わたしが不動産投資セカンドオピニオンとして相談を受ける際、最も多い後悔が「シミュレーションを金利1.5%の時代のままにしていた」ことです。
第三に、既存オーナーの方は、在庫増による賃料下落リスクに備え、入居者離れを防ぐ具体的なアクションを急ぐべきです。
競合物件が増える中では、リノベーションの有無や管理の質が賃料の分かれ目となります。
こうした判断を一人で抱え込むのではなく、不動産投資セカンドオピニオンとして無料相談を活用し、第三者の視点を取り入れることも、リスクを早期に発見する有効な手段です。
総じて、今週のFOMCと市場データが示唆するのは「金利の小休止」であり「金利の下降転換」ではありません。
都心ワンルーム市場の温度差は、投資家にとって「選別の時代」が本格化した明確な証左です。
感情的な楽観や、昔の低金利時代の感覚に囚われず、今週の数字を冷静に自分のポートフォリオに照らし合わせる一週間にしていただきたいと思います。
20代からのマイホーム考:「住む」と「投資」の境界線を、まず引くことから始めよう
前章で今週の金利・市況の地殻変動を整理しましたが、ここからはもう一歩踏み込んで、若年層の住まい選びとワンルーム投資の接点を見ていきたいと思います。
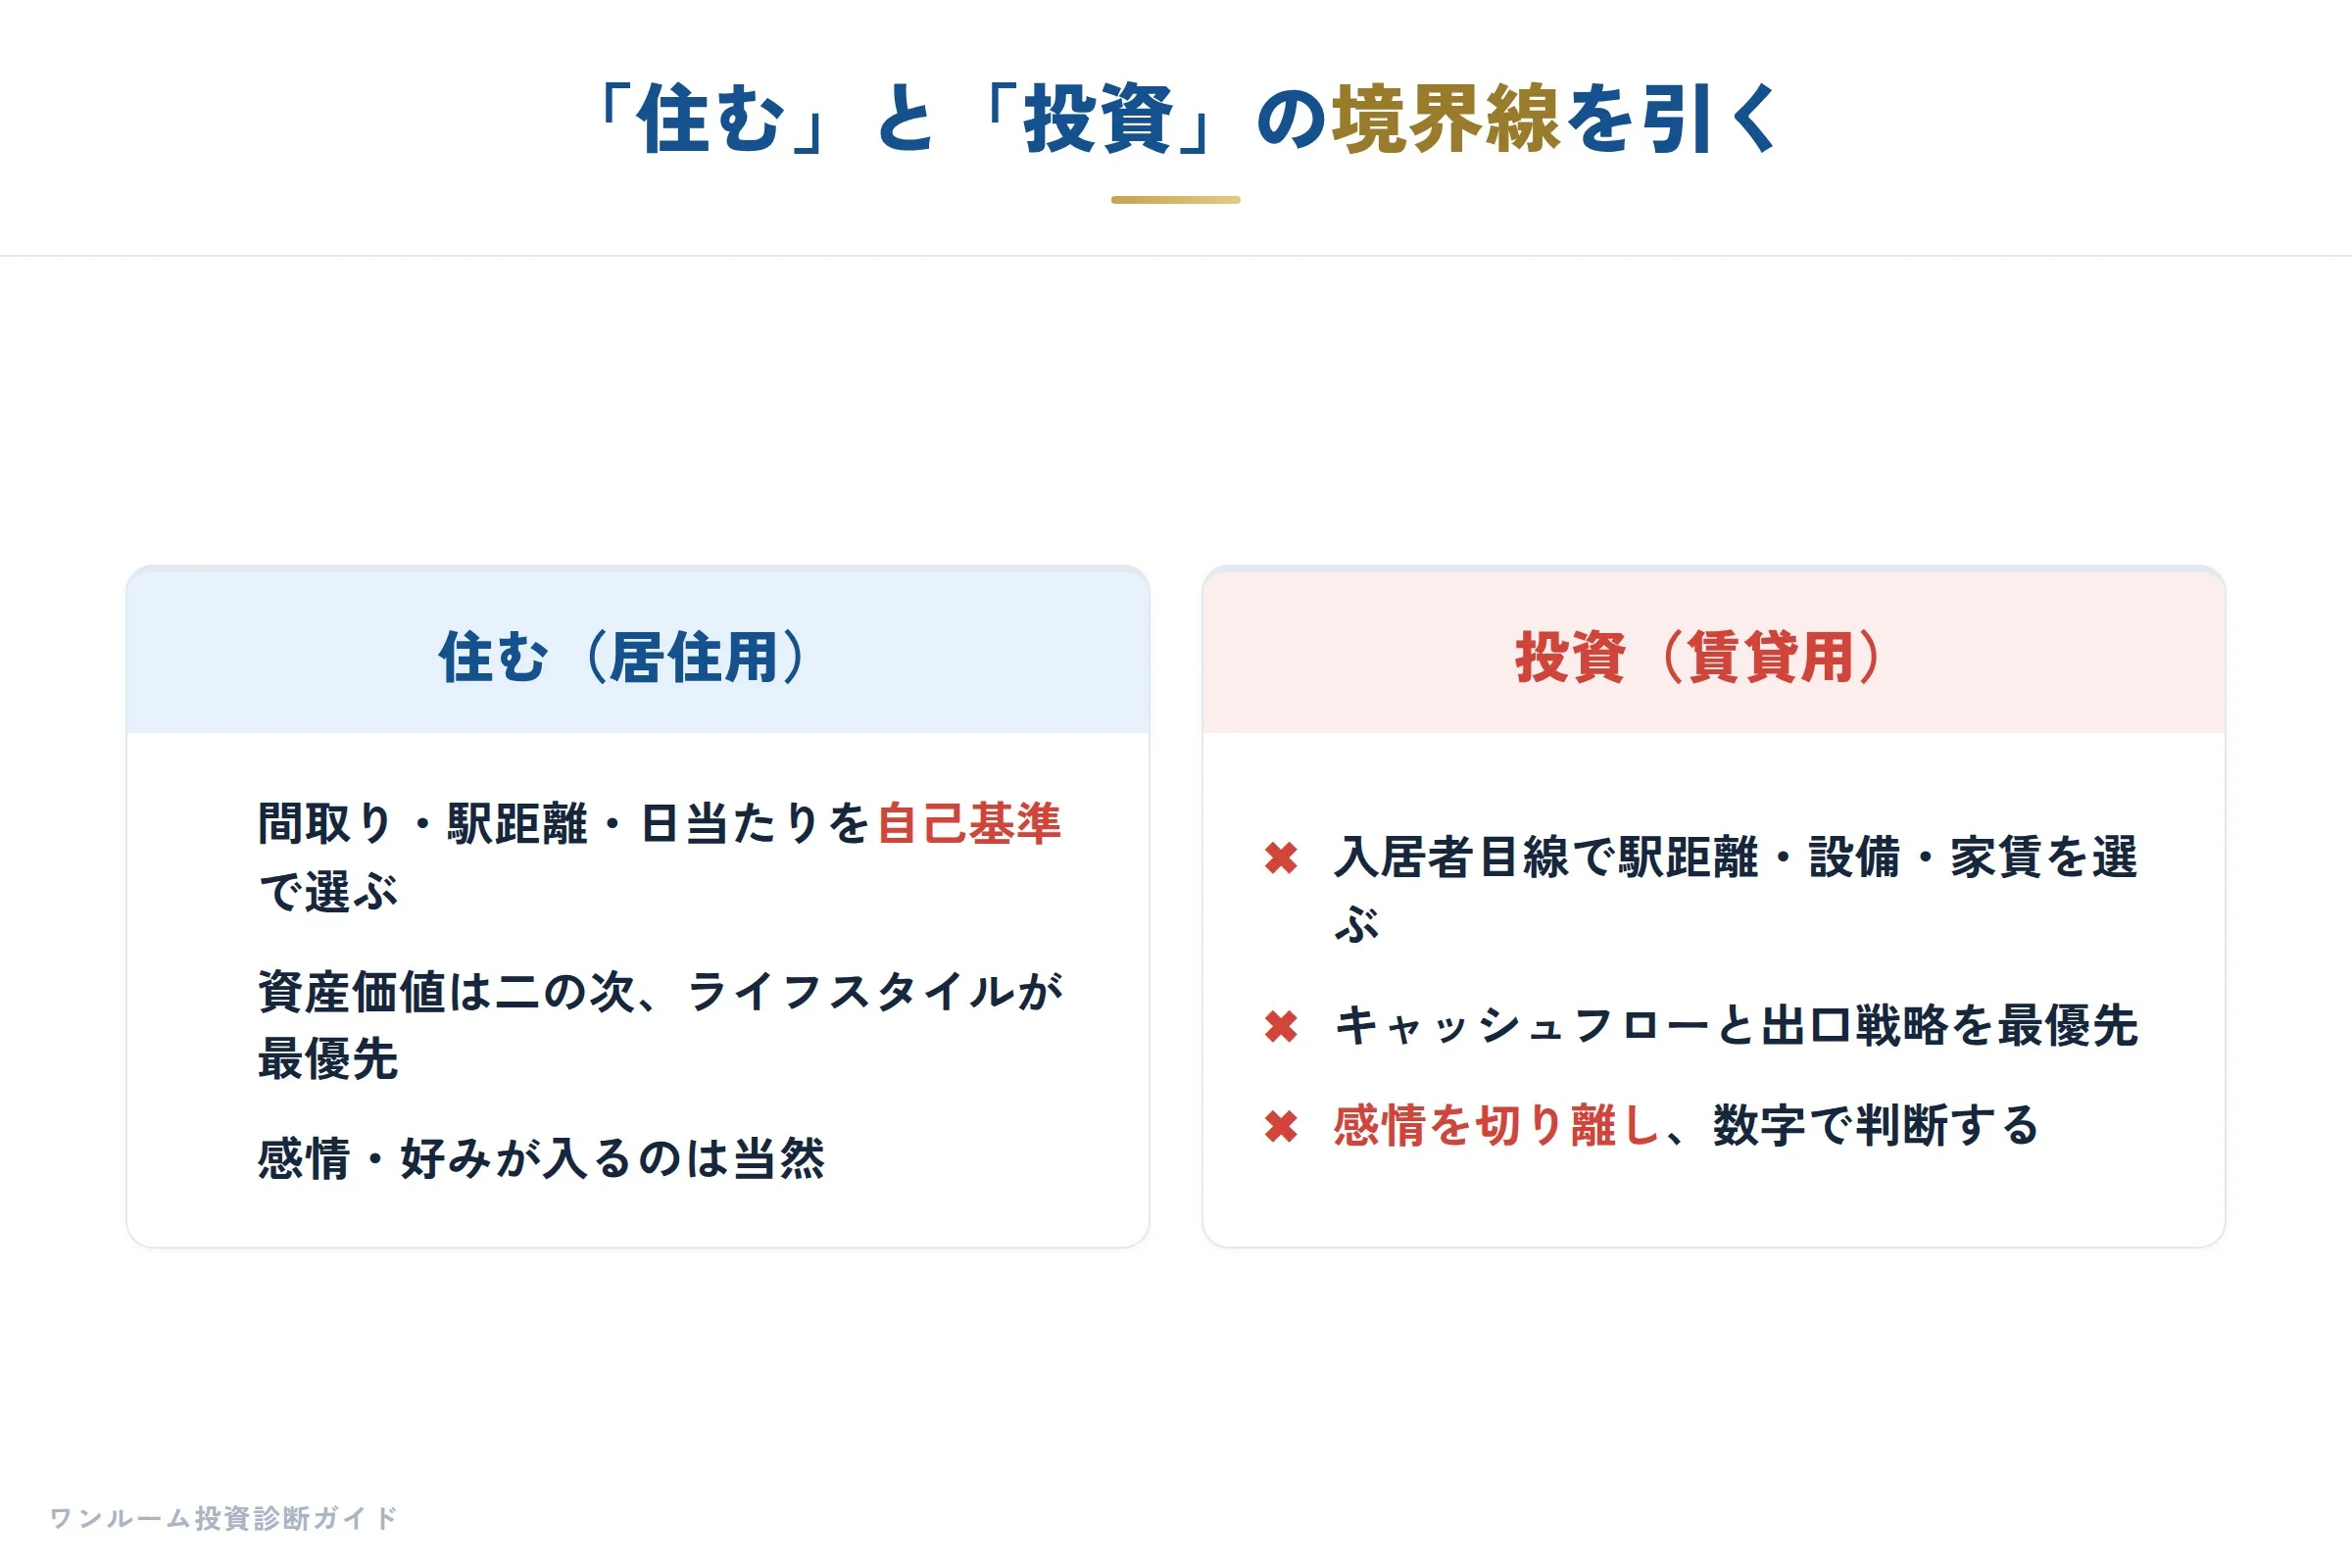
わたしの結論はこうです。
20代のうちに「マイホームを先に買うべきか」「賃貸で待つべきか」と悩むこと自体は悪くないのですが、この選択を誤ると、後からワンルーム投資を始める際に大きな足かせになります。
もっと言えば、「住むための家」と「儲けを狙う投資物件」を20代の段階で混ぜて考えてしまう人が、一番の事故物件を自分の人生の中に作ってしまいます。
まず事実を整理しましょう。
今週特に注目すべきは、フラット35の利用条件をめぐる会計検査院の指摘です。
フラット35は、あくまで本人または親族の居住用住宅購入に限定されています。
賃貸や店舗利用、いわゆる投資目的での利用は禁止されています。
ところが2023年度と2024年度の融資の中で、民泊などへの不適正利用が確認されたのです。
これが発覚すれば、融資残高の一括返済を求められたり、損害賠償請求をされたりする可能性があります。
セカンドハウス購入や借り換え、ペアローンにも対応していますが、未対応の金融機関もあるため、安易に「なんとかなる」と考えるのは危険です。
わたしが営業時代に2,000人超の相談を受けてきた中で、20代後半のサラリーマンによく出てきたパターンがあります。
「とりあえず自分が住むマンションを買って、将来的に転勤や結婚で出たら貸せばいいや」という考え方です。
これは一見、賢明に見えます。
しかし、そのマンションがフラット35で組まれている場合、「住む」から「貸す」に切り替えるだけで、不適正利用の可能性が生じます。
しかも、20代のマイホーム選びは往往にして「自分の好み」が優先されます。
駅からの距離や部屋の向き、収納のデザイン性など、投資家目線ではコストに見合わない付加価値にカネをかけがちです。
その結果、物件自体が投資としては割高になり、いざ貸し出そうとしても家賃設定が割高で空室が埋まらないのです。
この状況を事前に防ぐためには、割高診断 で物件の収益性を冷静に測る習慣を持つことが有効です。
次に、新築賃貸市場の間取り変化も無視できません。
分譲マンション価格や資材費の高騰を背景に、新築賃貸住宅の供給構成が大きく変わっています。
「1LDK」の供給割合はかつての約20%から約30%へと増加しています。
さらに「2LDK」は5年前のわずか5%から、現在では約20%へと4倍に急増しています。
これは何を意味するのでしょうか。
これまでワンルーム投資の対抗馬だったのは「1K」「1R」などのシングル向け物件でしたが、今後は「ちょっと広くても家賃を払いたい」というニーズが1LDK・2LDKに吸収されていくリスクがあります。
特にカップル向きの賃貸マンション家賃は、東京23区で14カ月連続して2015年1月以降の最高値を更新しています。
一方で、シングル向きマンションは7月に26カ月ぶりの前月比下落がありましたが、8月には再び上昇して最高値を更新しました。
この揺れの中で、20代が「賃貸で待つ」を選んだ場合でも、家賃負担は軽くありません。
しかし、ここで重要なのは「賃貸は捨てるお金」という短絡思考を避けることです。
賃貸は柔軟性の対価であり、投資を学ぶための猶予期間でもあります。
もう一つ、収支計画に直結するのが設備投資です。
2026年版の家賃アップ設備ランキングを見ると、単身者向けで1位になったのは「高速インターネット無料」です。
3位には「宅配ボックス」が浮上しています。
ファミリー向けでは「エアコン2台以上」が初登場で1位を獲得し、エントランスオートロックは両カテゴリで2位に位置しています。
秋田住宅流通センターのデータでは、高速ネット導入で2000円から3000円の賃料差が生まれています。
これはつまり、ワンルーム投資家が「どの設備にお金をかけるか」を選ぶ際の、具体的な指標になっているということです。
わたしが現場で感じたのは、20代の投資初心者が「とりあえず新築ワンルームを買えばいい」と物件本体の価格だけを見がちな点です。
しかし、入居者が選ぶのは「部屋」ではなく「暮らし」です。
高速ネットが無料かどうか、宅配ボックスがあるかどうか、オートロックで安心感があるかどうか。
これらが家賃アップや空室率低下に直結します。
もしこれらの設備投資を後回しにして「安く買った」と自慢しても、募集家賃を下げざるを得ず、結果として利回りは圧迫されるのです。
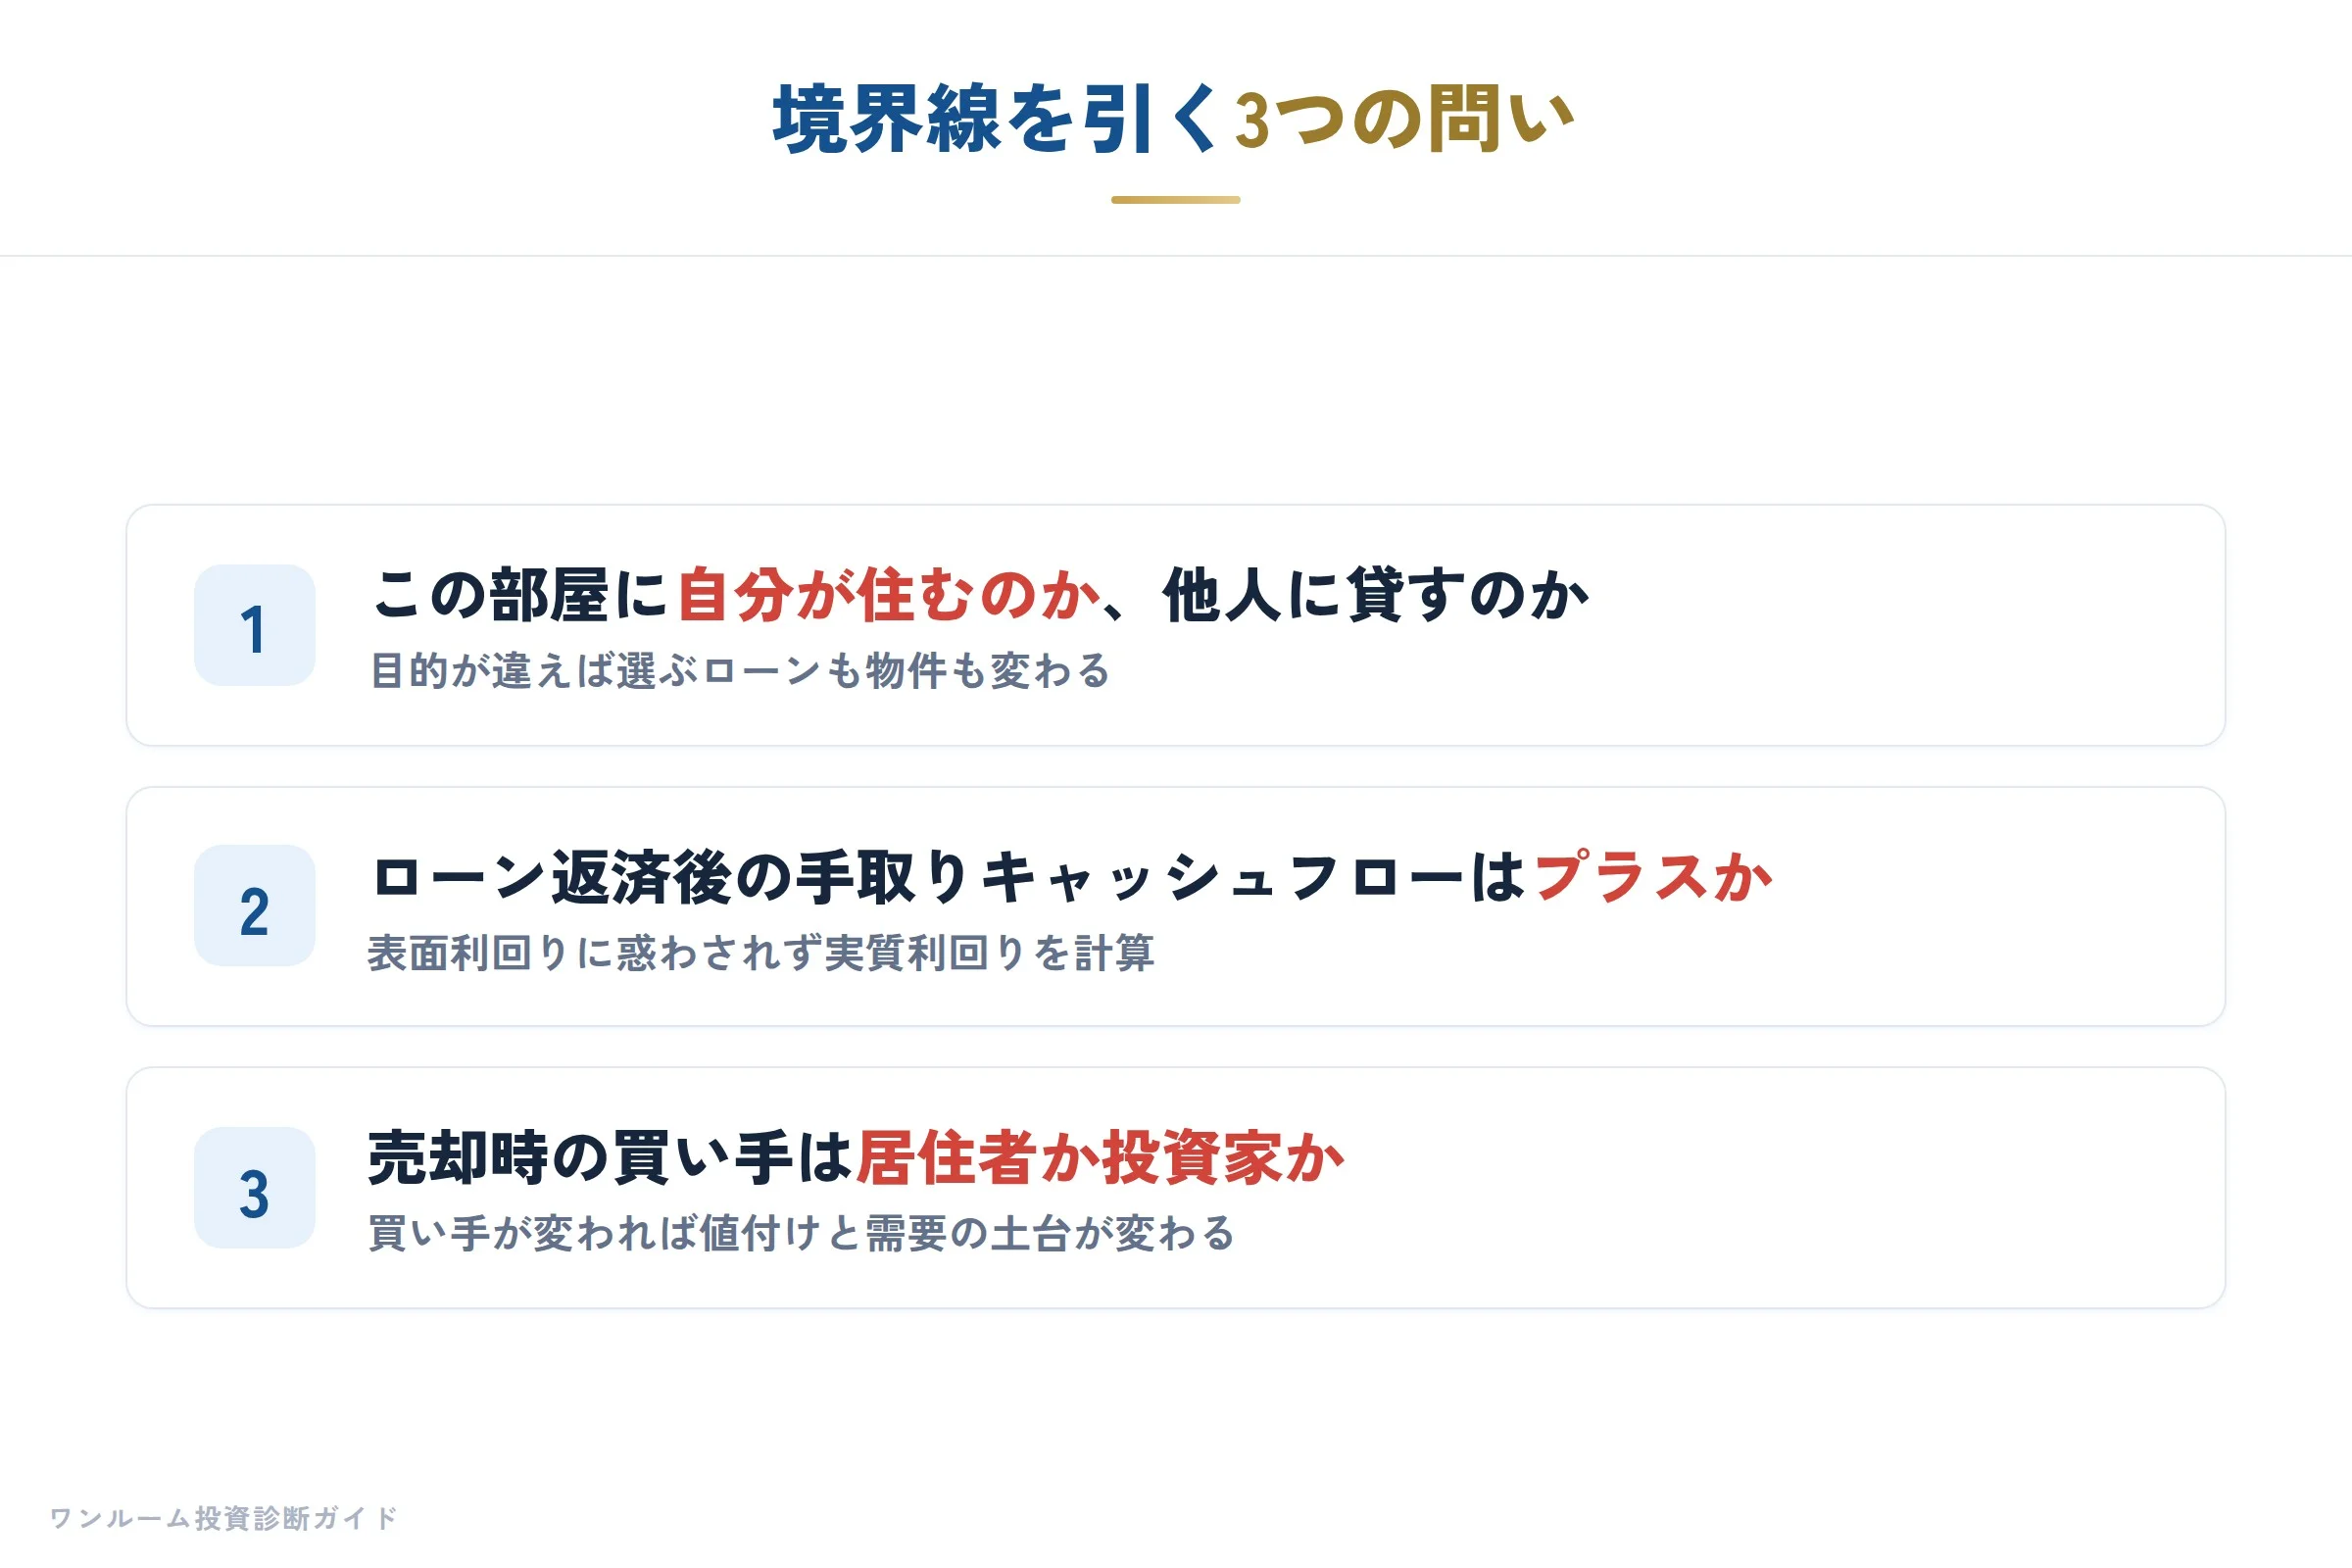
では、20代は具体的に何をすべきでしょうか。
第一に、「住む家」と「投資物件」の勘定科目を分けることです。
自宅はライフスタイルの消費財として計画し、投資は別の口座・別の脳みそで考えます。
第二に、数字を使って将来をシミュレーションすることです。
今週、健美家が物件ごとの収支試算ができる新機能「キャッシュフローシミュレーション」を無料で公開しました。
区分マンションはもちろん、一棟アパートや戸建て賃貸にも対応しています。
借入金利やローン期間を変更すると、グラフでキャッシュフローの変化が分かり、家賃収入からローン返済や税金を差し引いた手残り額まで算出できます。
20代はまだ借入期間が長く取れる分、金利上昇リスクを甘く見がちですが、このようなツールで「もし金利が上がったら手元に何円残るか」を体感しておくべきです。
第三に、西葛西の「STITCH」のような賃貸併用住宅も視野に入れておく価値があります。
オーナー住戸1戸、テナント2戸、賃貸住戸2戸という構成で、まちに開く設計がなされています。
もちろん、これが全員に適合するわけではありません。
しかし「純粋に自分だけが住む家」を買うか、「住みながら一部を賃貸に出す形」を選ぶかは、20代のキャッシュフロー計画を大きく変えます。
ただし、ここでもフラット35の対応有無や融資条件の厳密な確認が必要です。
わたしが繰り返しお伝えしているのは、20代のワンルーム投資が失敗するパターンの多くは、「住む目的で買ったものを、後付けで投資に切り替えようとして条件違反を起こす」か、「賃貸で暮らす間に投資の勉強をせず、焦って飛びついて割高物件を掴む」かのどちらかだということです。
今週の賃貸市況を見ても、アパートのシングル向きは6カ月連続で全エリアで前年同月を上回っており、特に東京23区は16カ月連続で最高値を更新しています。
このことから、ワンルーム投資の市場そのものが消えたわけではありません。
むしろ、入居者のニーズは細分化・質的向上の方向に進んでいます。
20代にとっての正解は、自宅購入の有無ではなく、それぞれの選択の「後の数字」をきちんと拾い、投資との距離感を自分でコントロールすることです。
無理にマイホームを買って「実家兼投資」にする幻想を抱くより、賃貸で柔軟性を保ちながら、まず投資のシミュレーションを完璧に仕上げる方が、遠回りに見えて近道であることが多いのです。
日経マネー特集:インフレと新NISAの時代に、ワンルームは資産の「どこ」に入るか
前章で地場仲介業の景況感悪化と在庫増加を見たように、都心部の不動産市場は明らかに潮目が変わりつつあります。
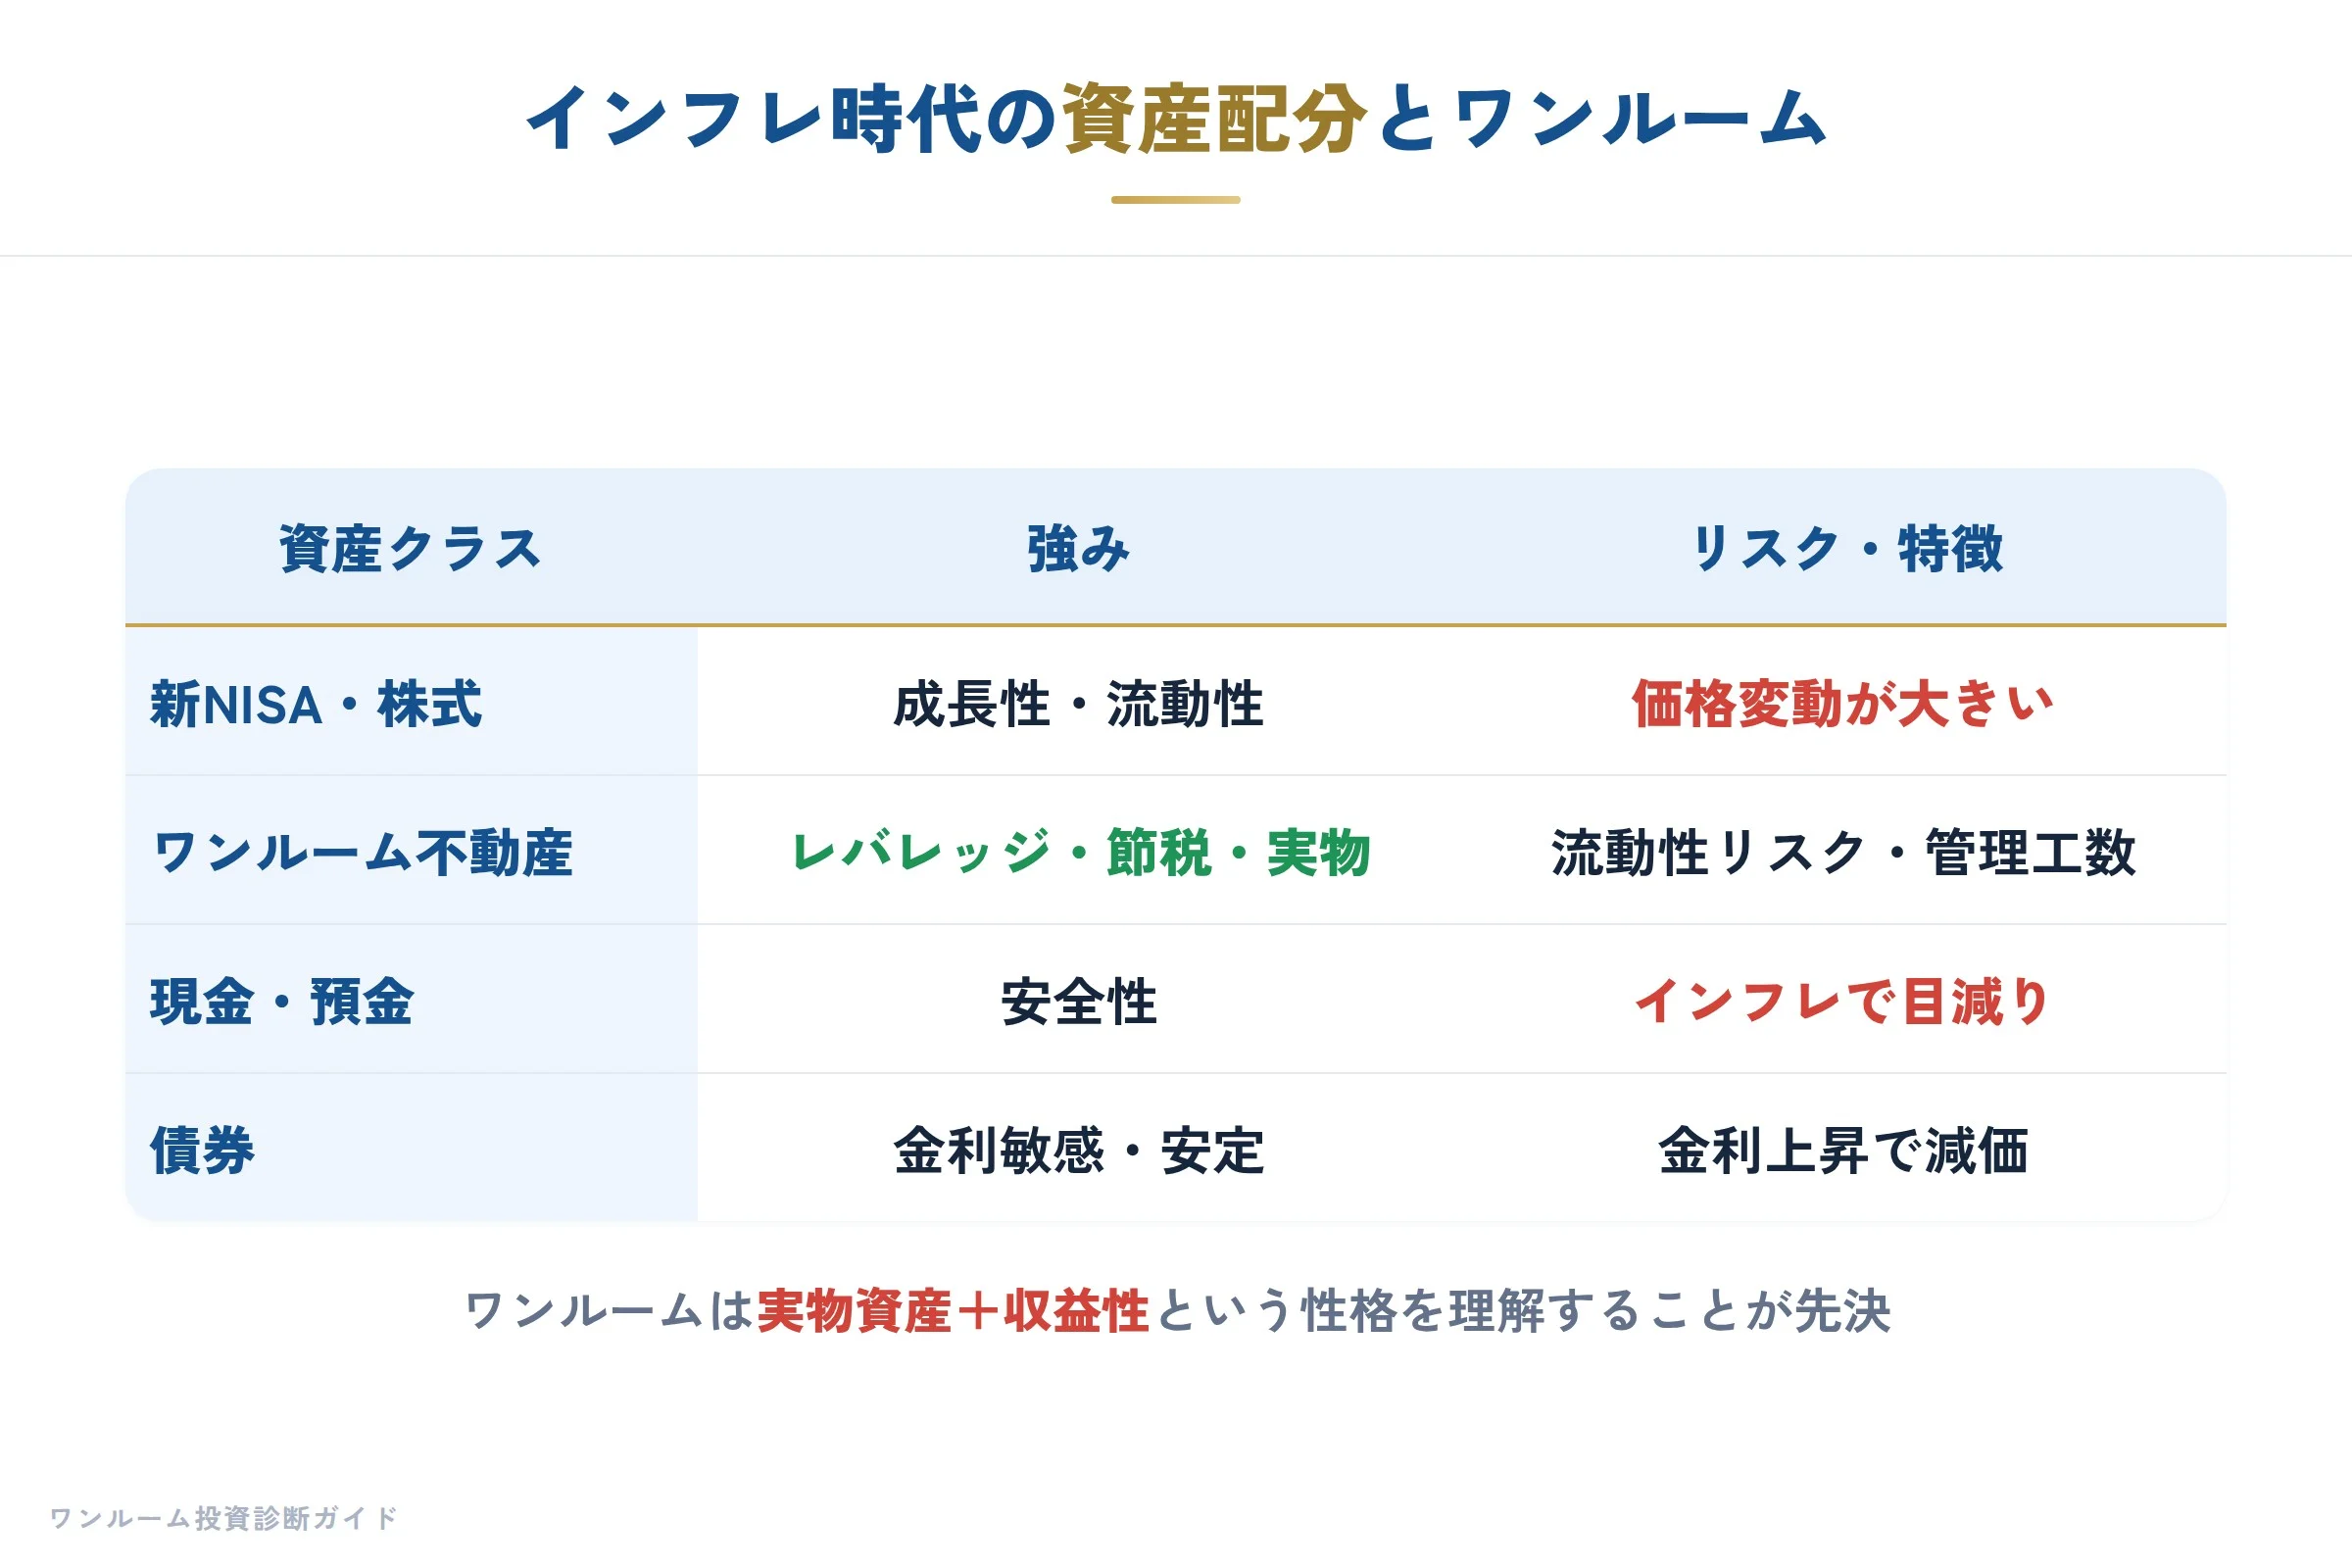
このような市場変化の中、日経マネーが今週、資産形成と新NISA、インフレを総力特集していました。
わたしは毎号チェックしていますが、今号の本質は「現金預金だけでは資産が蝕まれる時代に、個人は何をどう組み合わせるか」という問いだったと受け止めています。
この問いに対し、ワンルーム投資家が陥りやすいのが「NISAと不動産、どっちがいいですか」という二項対立です。
営業時代、モデルルームに来られた30代のサラリーマンに、まず投げかけられる言葉がこのパターンでした。
わたしの答えはいつも同じでした。
「どちらか一方ではなく、資産の役割で分けて持つべきだ」と。
事実を整理します。
新NISAの成長投資枠は年間360万円、生涯非課税で運用できます。
一方、都心の新築ワンルームは25〜30㎡で4,000〜4,600万円が相場の目安です。
これを単純比較しても意味がないのは、NISAが「流動性のある金融資産」であるのに対し、不動産は「レバレッジを掛けられる実物資産」だからです。
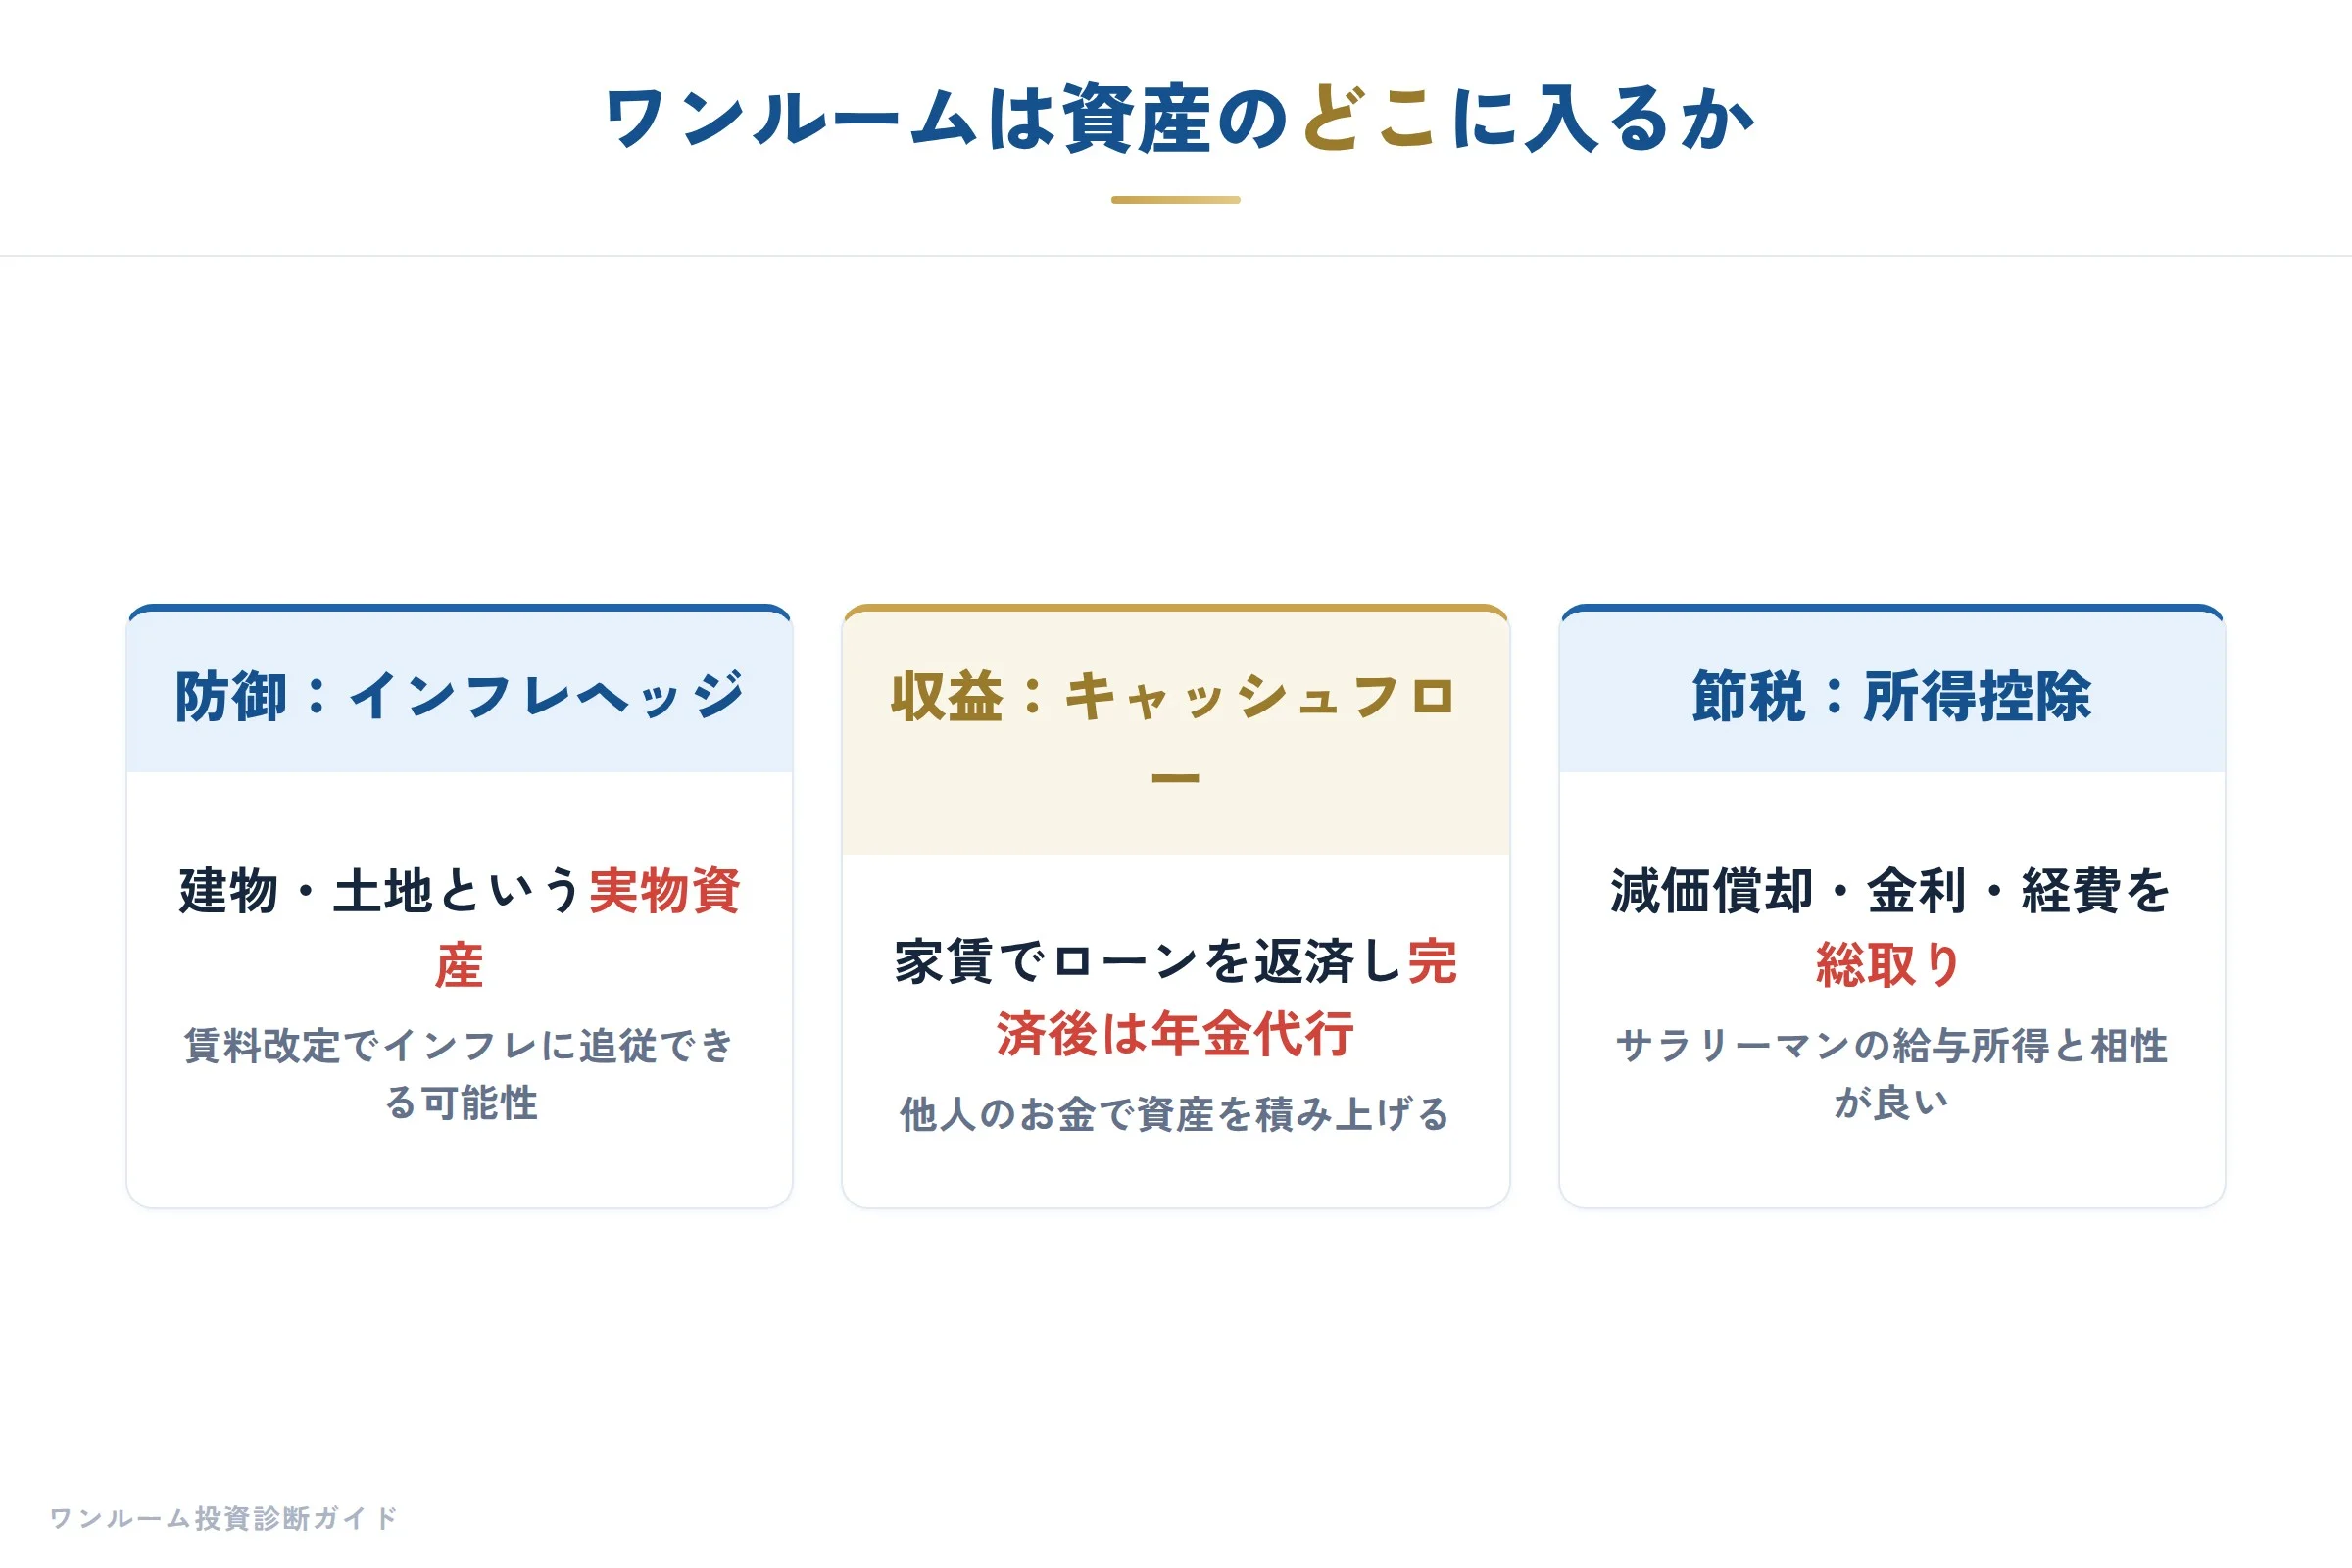
ここで今週の素材を組み込むと、資産形成の外部環境は厳しさを増しています。
高市政権の下で「リフレ派の政策はもう終わった」という声がありますが、これが市場に本当に通るかは疑問です。
素材の中でも指摘されているように、表面的な取り繕いであればアメリカも市場も納得しません。
加えて、イラン戦争に端を発する原油価格の急騰、活発なAI投資による資金吸い上げ、そして先進各国の政治的分断に伴う財政ポピュリズムが、長期金利を押し上げる圧力となっています。
この状況で「金利が上がるから不動産は買わない」「NISAに全振りすればいい」と切り捨てるのは、実はリスクの大きな選択です。
なぜなら、インフレが継続すれば現金の価値は目減りし、純粋な金融資産だけでは物価変動を乗り越えきれないケースがあるからです。
また、東急不動産がアメリカで累計21案件、約3億2,000万ドル(約510億円)に出資を強化している報道は、プロの機関投資家が「国内だけに頼らない実物資産の分散」を進めていることを示しています。
2017年から始めた米国投資を今も拡大するということは、不動産がポートフォリオ内で「インフレヘッジ+安定収益源」として機能させるための戦略であるとわたしは読みます。
では、個人のワンルーム投資家はどう動くべきか。
先ほどの地場仲介業の景況感調査を思い出してください。
東京23区の売買業況は前期のDI=50超から大幅に下落し、価格高騰と金利上昇で実需層が購入を見送り、投資家需要や外国人需要にも停滞感が広がっています。
在庫物件が積み上がっている現状は、買い手にとって交渉余地が生まれる一方で、都心のこの動きが周辺エリアに広がるリスクを注視する必要があります。
この環境下でわたしが提案するのは、ワンルームを「資産形成の主役」ではなく「ポートフォリオの一本の足」として再配置することです。
具体的には、以下の3点を確認してください。
第一に、自己資金比率です。
金利上昇局面では、レバレッジの効き方が厳しくなります。
頭金2割以上、できれば3割を確保し、金利が3%前後になってもキャッシュフローが黒字を維持できるかをシミュレーションしてください。
第二に、収益の「実需裏付け」です。
地場調査で実需層が後退しているエリアでは、賃料設定の硬直性が失われ、空室リスクや賃下げ圧力が高まります。
築浅ワンルームであっても、周辺の在庫増加状況と賃料相場を月次で確認する習慣を持ってください。
第三に、NISAとの役割分担です。
例えば、総資産5,000万円のうち、新NISA成長投資枠を最大限活用しつつ、不動産は頭金1,000万円、ローン3,000万円で25㎡台の都心ワンルームを1室持つ。
こうした構成であれば、仮に長期金利が3%に上昇しても、賃料収入がローン返済と管理費を賄い、NISA側の配当・売却益がキャッシュの足しになる可能性があります。
正直に言うと、わたしが2,000人超の相談を受けてきて感じるのは、不動産投資で失敗する人の多くが「この物件だけで何とかなる」と過大評価している点です。
日経マネー特集が伝えたかったのも、資産形成に「銀の弾丸」はないということだと思います。
もし、今持ち物件が自分の総資産の中でどの役割を担っているか迷っているなら、無料相談で収益シミュレーションとポジションの見直しを一度行うのが先決です。
市場が混迷すればするほど、自分の資産に「役割」を持たせたポートフォリオ思考が勝ち残ります。
今週の日経マネー特集は、わたしたちワンルーム投資家にとって、不動産を「資産の一部」として冷静に再定義するタイミングを示していたと受け止めています。
フラット35の「居住用」境界線と、融資審査が投資家に突きつける現実
物件の収益性や築年数を吟味しても、融資がつながらなければ不動産投資は紙の上の話に終わります。
今週は、まさにその「融資の土台」が揺さぶられる出来事がありました。
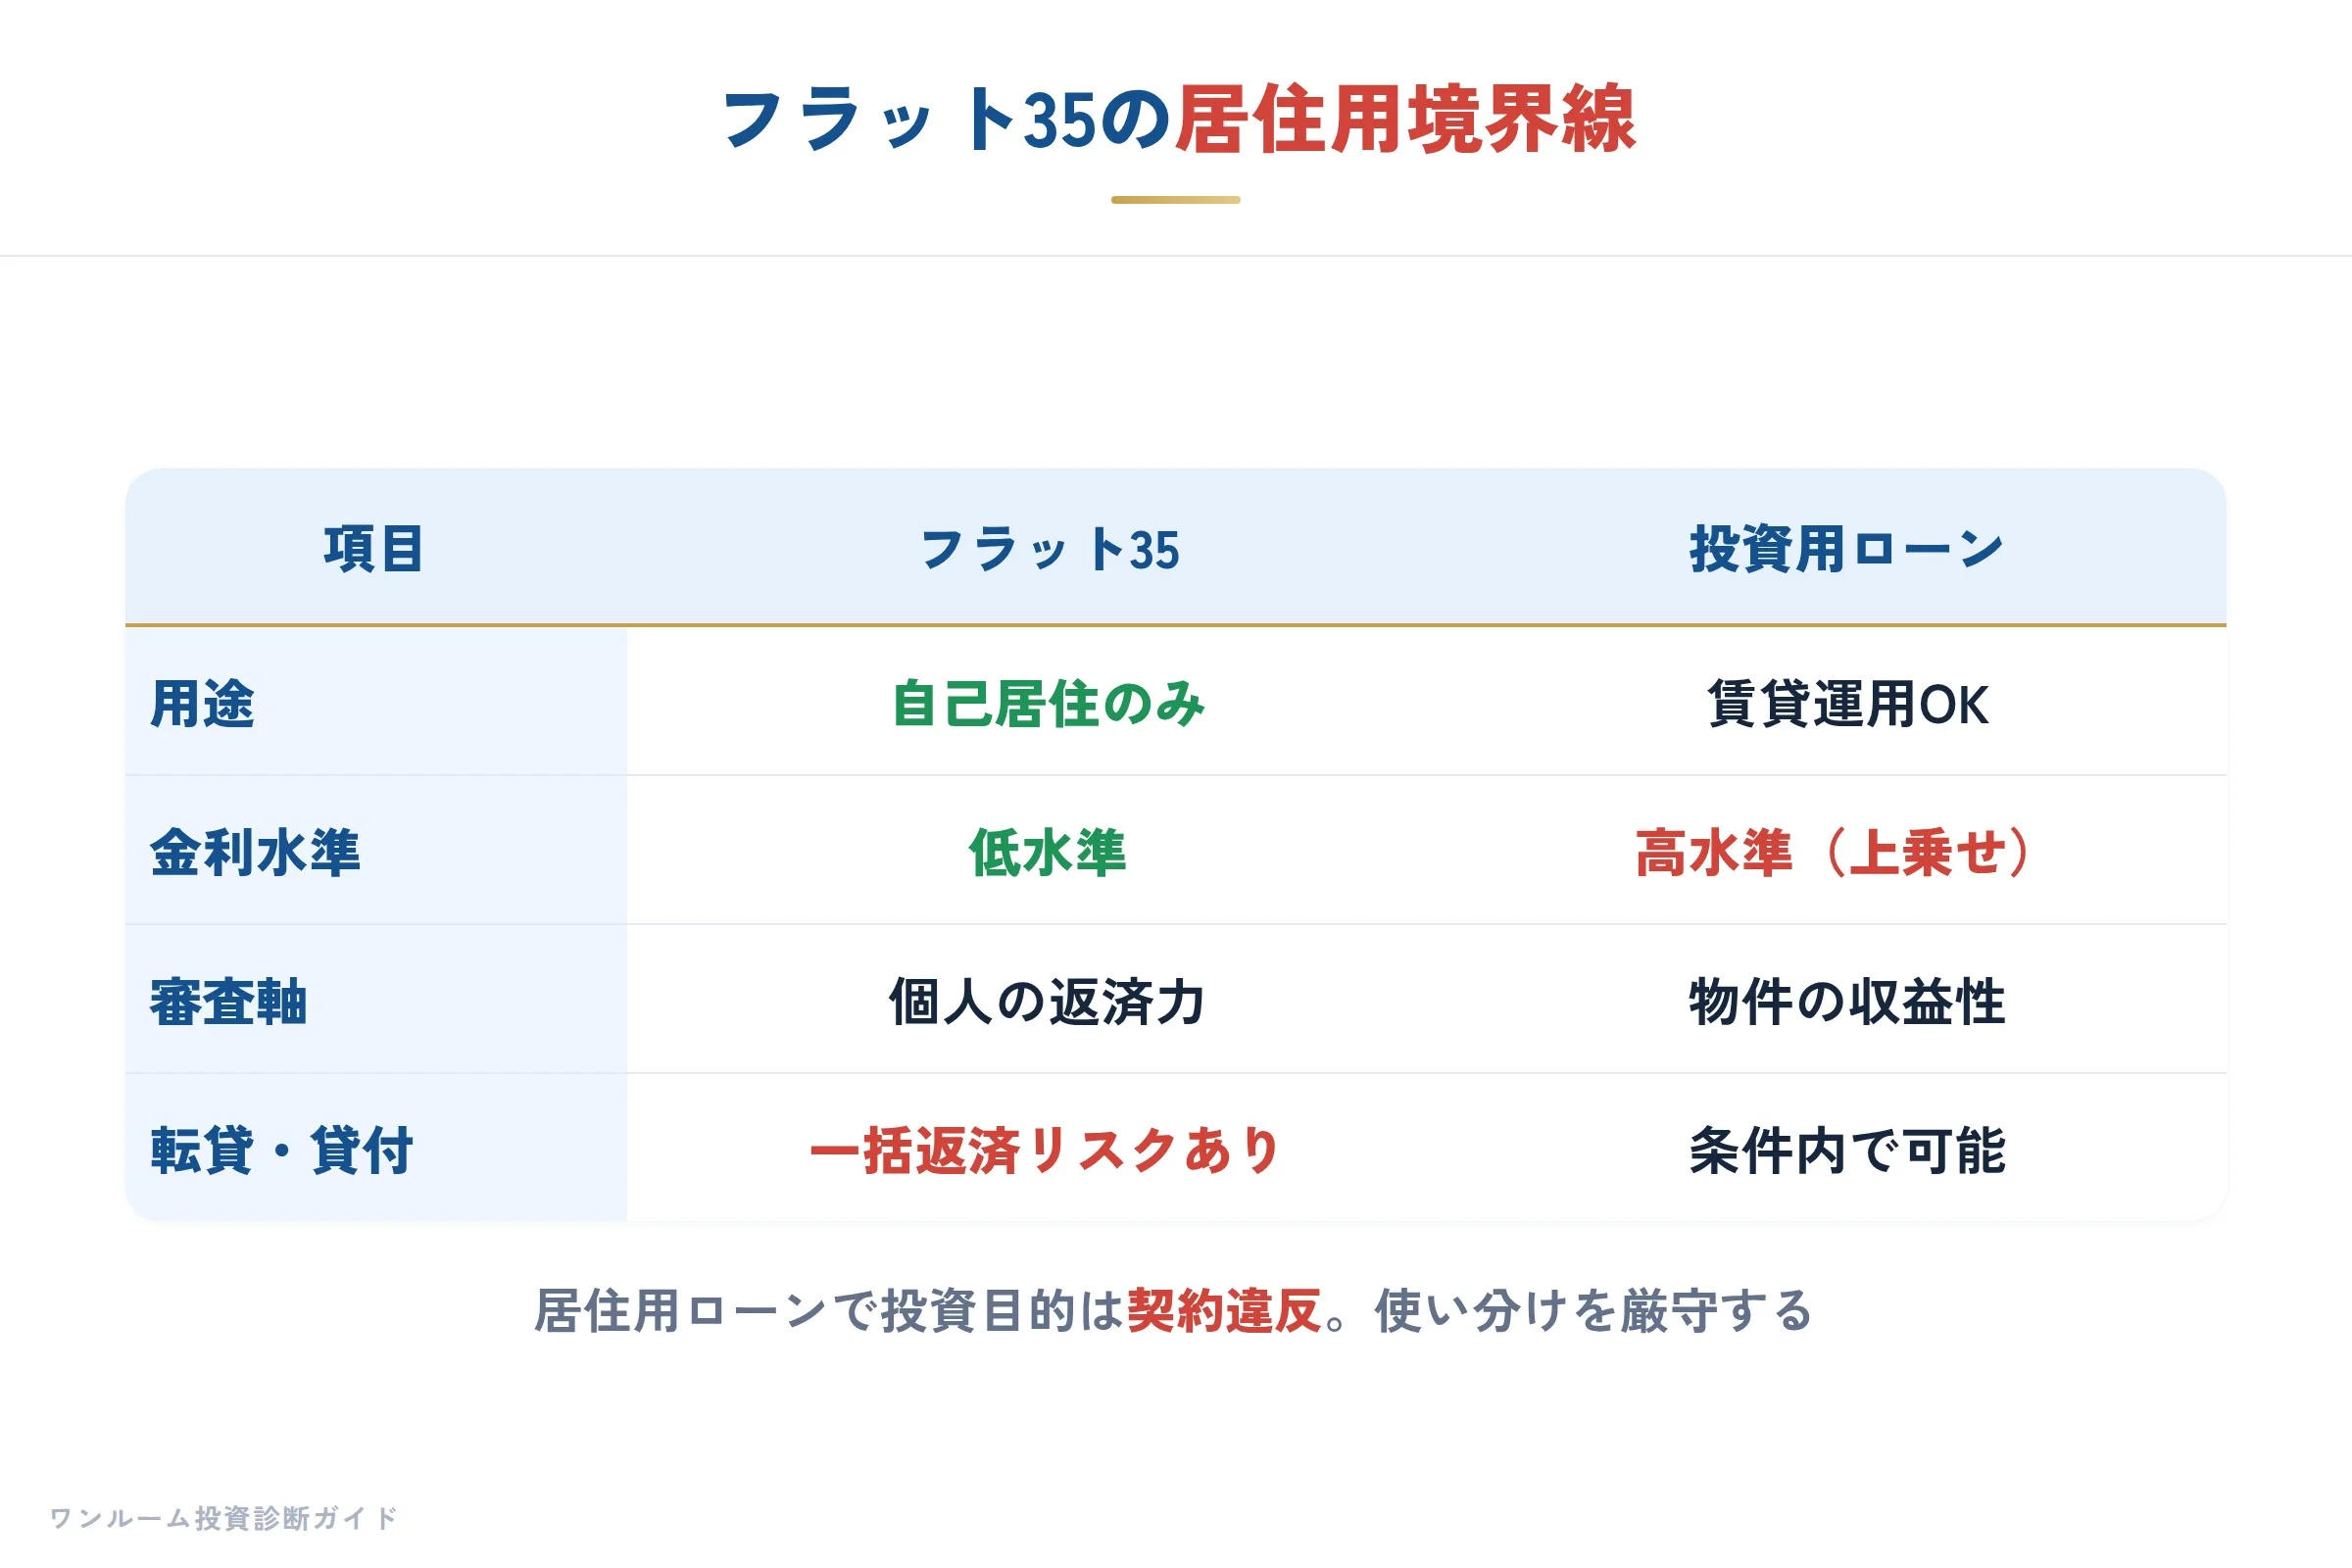
会計検査院が、住宅ローン「フラット35」の不適正利用を指摘した報道が注目を集めました。
フラット35は、あくまで本人や親族が居住する住宅の購入に限定された融資制度です。
賃貸目的や店舗利用、さらに民泊への流用は禁止されています。
2023年度と2024年度の融資の中で、民泊などへの不適正な利用が確認されたとのことです。
発覚した場合、融資残高の一括返済を求められたり、損害賠償を請求されたりする可能性があります。
加えて、信用情報機関に登録されるなど、今後の金融取引に支障をきたすリスクも否定できません。
また、セカンドハウス購入や借換え、ペアローンには対応する金融機関もありますが、未対応の金融機関も少なくありません。
わたしが大手新築ワンルームの営業をしていた時代、よくこんな相談を受けました。
「銀行の住宅ローンの金利の方が投資ローンより安いから、実家に住みながら住宅ローンでワンルームを買って、こっそり賃貸に出したらもっと儲かるんじゃないですか?」
この発想は、一見すると賢く見えます。
しかし、これは契約違反であり、最悪の場合は法的なリスクを伴う行為です。
今回の会計検査院の指摘は、そうした「境界線の曖昧さ」が行政レベルで洗練されている証左です。
金融機関の審査担当者も、以前より用途確認を厳密に行うようになっています。
特に新築ワンルームの場合、単身者用の間取りであるにもかかわらず、申込者の住所が別にあるケースや、購入後すぐに賃貸募集が始まるような行為は、金融機関の目に留まりやすく、さらに厳しいヒアリングが入る傾向にあります。
では、投資家はどう備えるべきでしょうか。
まず第一に、投資用物件の購入には、投資用の融資を組むという鉄則を守ることです。
ノンバンクや都市銀行の投資用ローンは、金利が住宅ローンより高く感じるかもしれません。
しかし、その分、用途が明確で、賃貸運用を前提とした審査基準が適用されます。
「金利が少し高い」ことと「契約違反で一括返済を迫られる」リスクを比べれば、どちらが安全かは言うまでもありません。
もう一つ、今週注目すべき動きがあります。
LIFULLグループの健美家が、物件ごとの収支を試算できる新機能「キャッシュフローシミュレーション」を無料で公開しました。
区分マンションや一棟アパート、戸建て賃貸など幅広い物件種別に対応しており、借入金利やローン期間、さらには管理費や修繕積立金といったランニングコストまで入力して、グラフでキャッシュフローの変化が確認できます。
家賃収入からローン返済や税金を差し引いた手残り額まで算出できるとのことです。
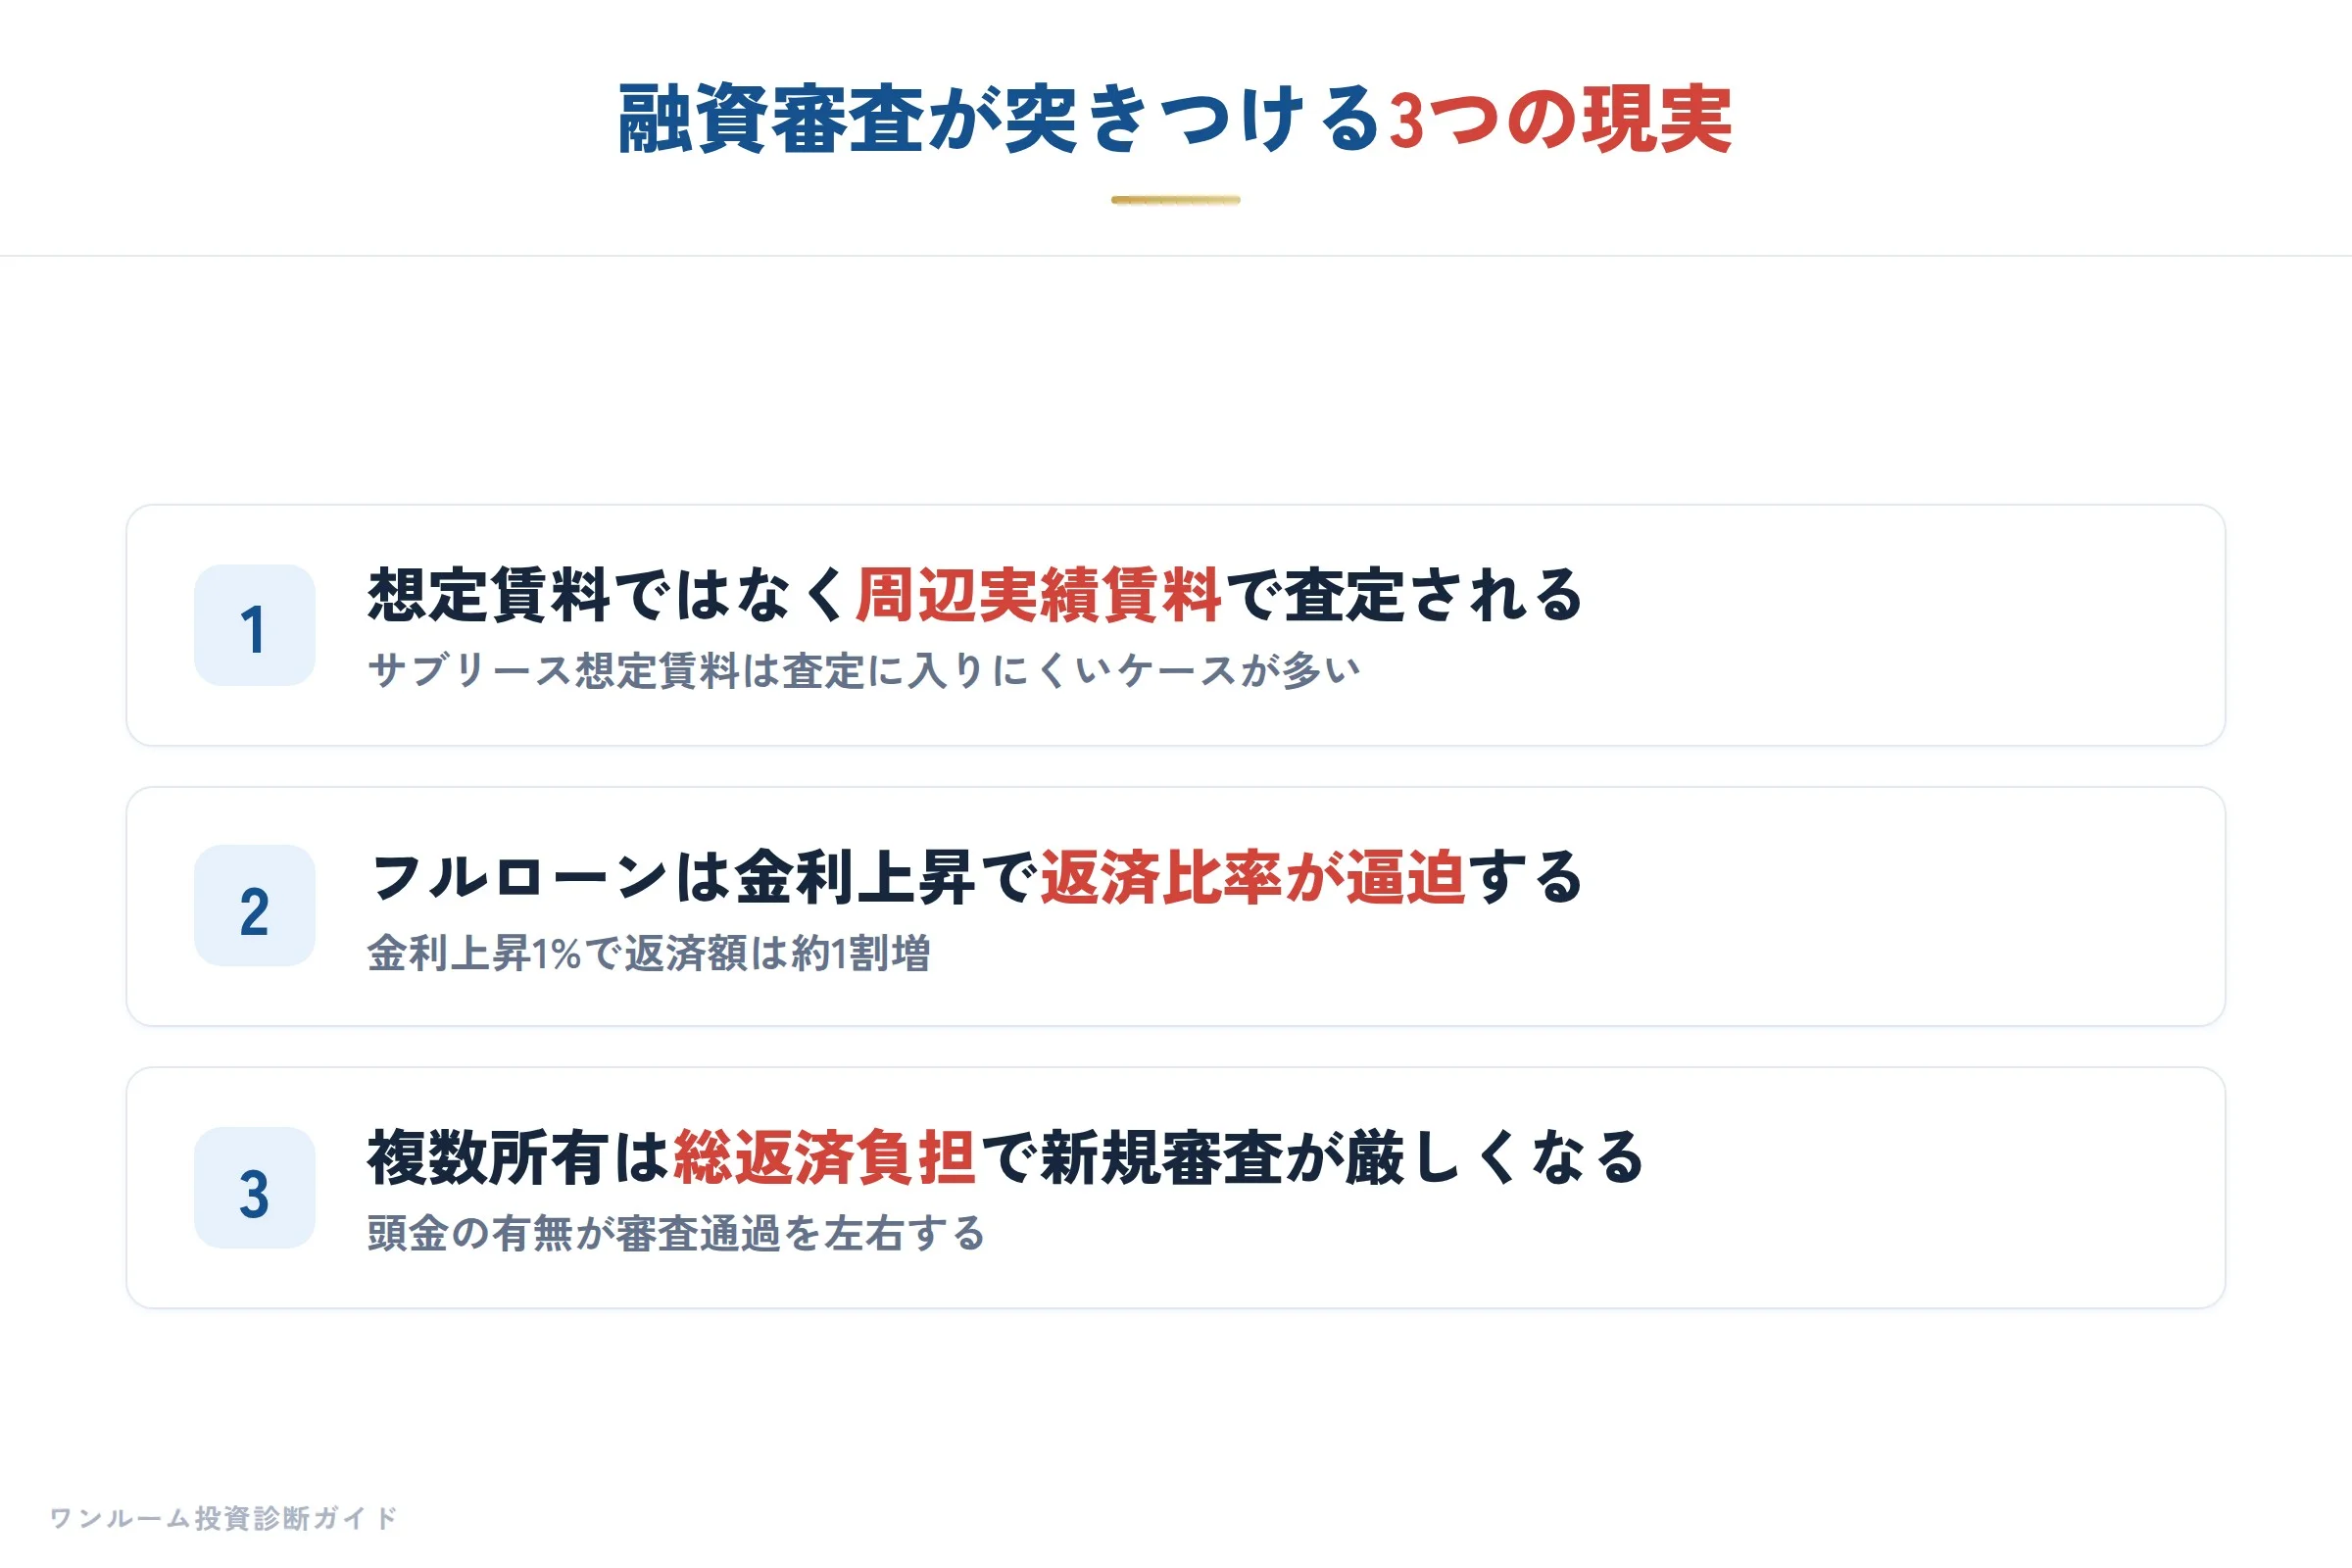
このタイミングでの機能リリースは、投資家にとって非常に意味深長です。
なぜなら、今後の金利環境は不透明であり、銀行とノンバンクの両方で融資条件の見直しが進んでいるからです。
たとえば、都心の新築ワンルームで一般的な4,000万円台の物件を購入する場合、金利が0.5%変わるだけで、月々の返済負担は数千円から1万円以上変動します。
年換算すれば数万円から十数万円の差が生じ、10年単位で見れば数十万円以上の手残りの差に広がります。
これは、物件の値下がりリスクと同じくらい、投資家の収支を圧迫する要因です。
これまで投資家の中には、営業マンの提示する返済額だけを鵜呑みにして、金利上昇時のシミュレーションを怠っていた方も少なくありません。
しかし、そこで「手残りがマイナスになる」と判明したら、どうでしょうか。
物件を買う前に、自分で数字を動かして確認する習慣が、これからは必須になります。
わたしがこれまで2,000人以上の相談に対応してきて痛感しているのは、融資の「安心感」が投資判断を甘くさせることです。
「銀行が貸してくれたから大丈夫」という思考は危険です。
銀行の審査はあくまでその時点の信用力と物件担保の評価に基づいており、将来の家賃下落や金利上昇までは保証してくれません。
また、ノンバンクであっても、審査が通ったからといってその物件が必ずしも優良とは限りません。
融資の有無と物件の収益性は、同じものではありません。
ここで重要なのは、融資プランを立てる際に「用途の適正」と「返済の余裕」の両輪を確保することです。
フラット35のような居住用ローンを投資に転用するのは、論外です。
一方で、投資用ローンを組むにしても、金利上昇リスクを含めたシミュレーションが不可欠です。
健美家の新機能のようなツールを使い、自分の頭で数字を検証する。
その上で、不安な点があれば無料相談でセカンドオピニオンを受ける。
これが、今週の融資環境の変化から読み取るべき、投資家のあるべき姿勢です。
融資はレバレッジの杖ですが、同時に返済という重りを背負うことでもあります。
金利の低さだけに目を奪われず、用途の適正と継続可能なキャッシュフローを、再確認された一週間と言えるでしょう。
建設・不動産:新築賃貸の"大きくなる部屋"が、中古ワンルームの賃料形成を圧迫する
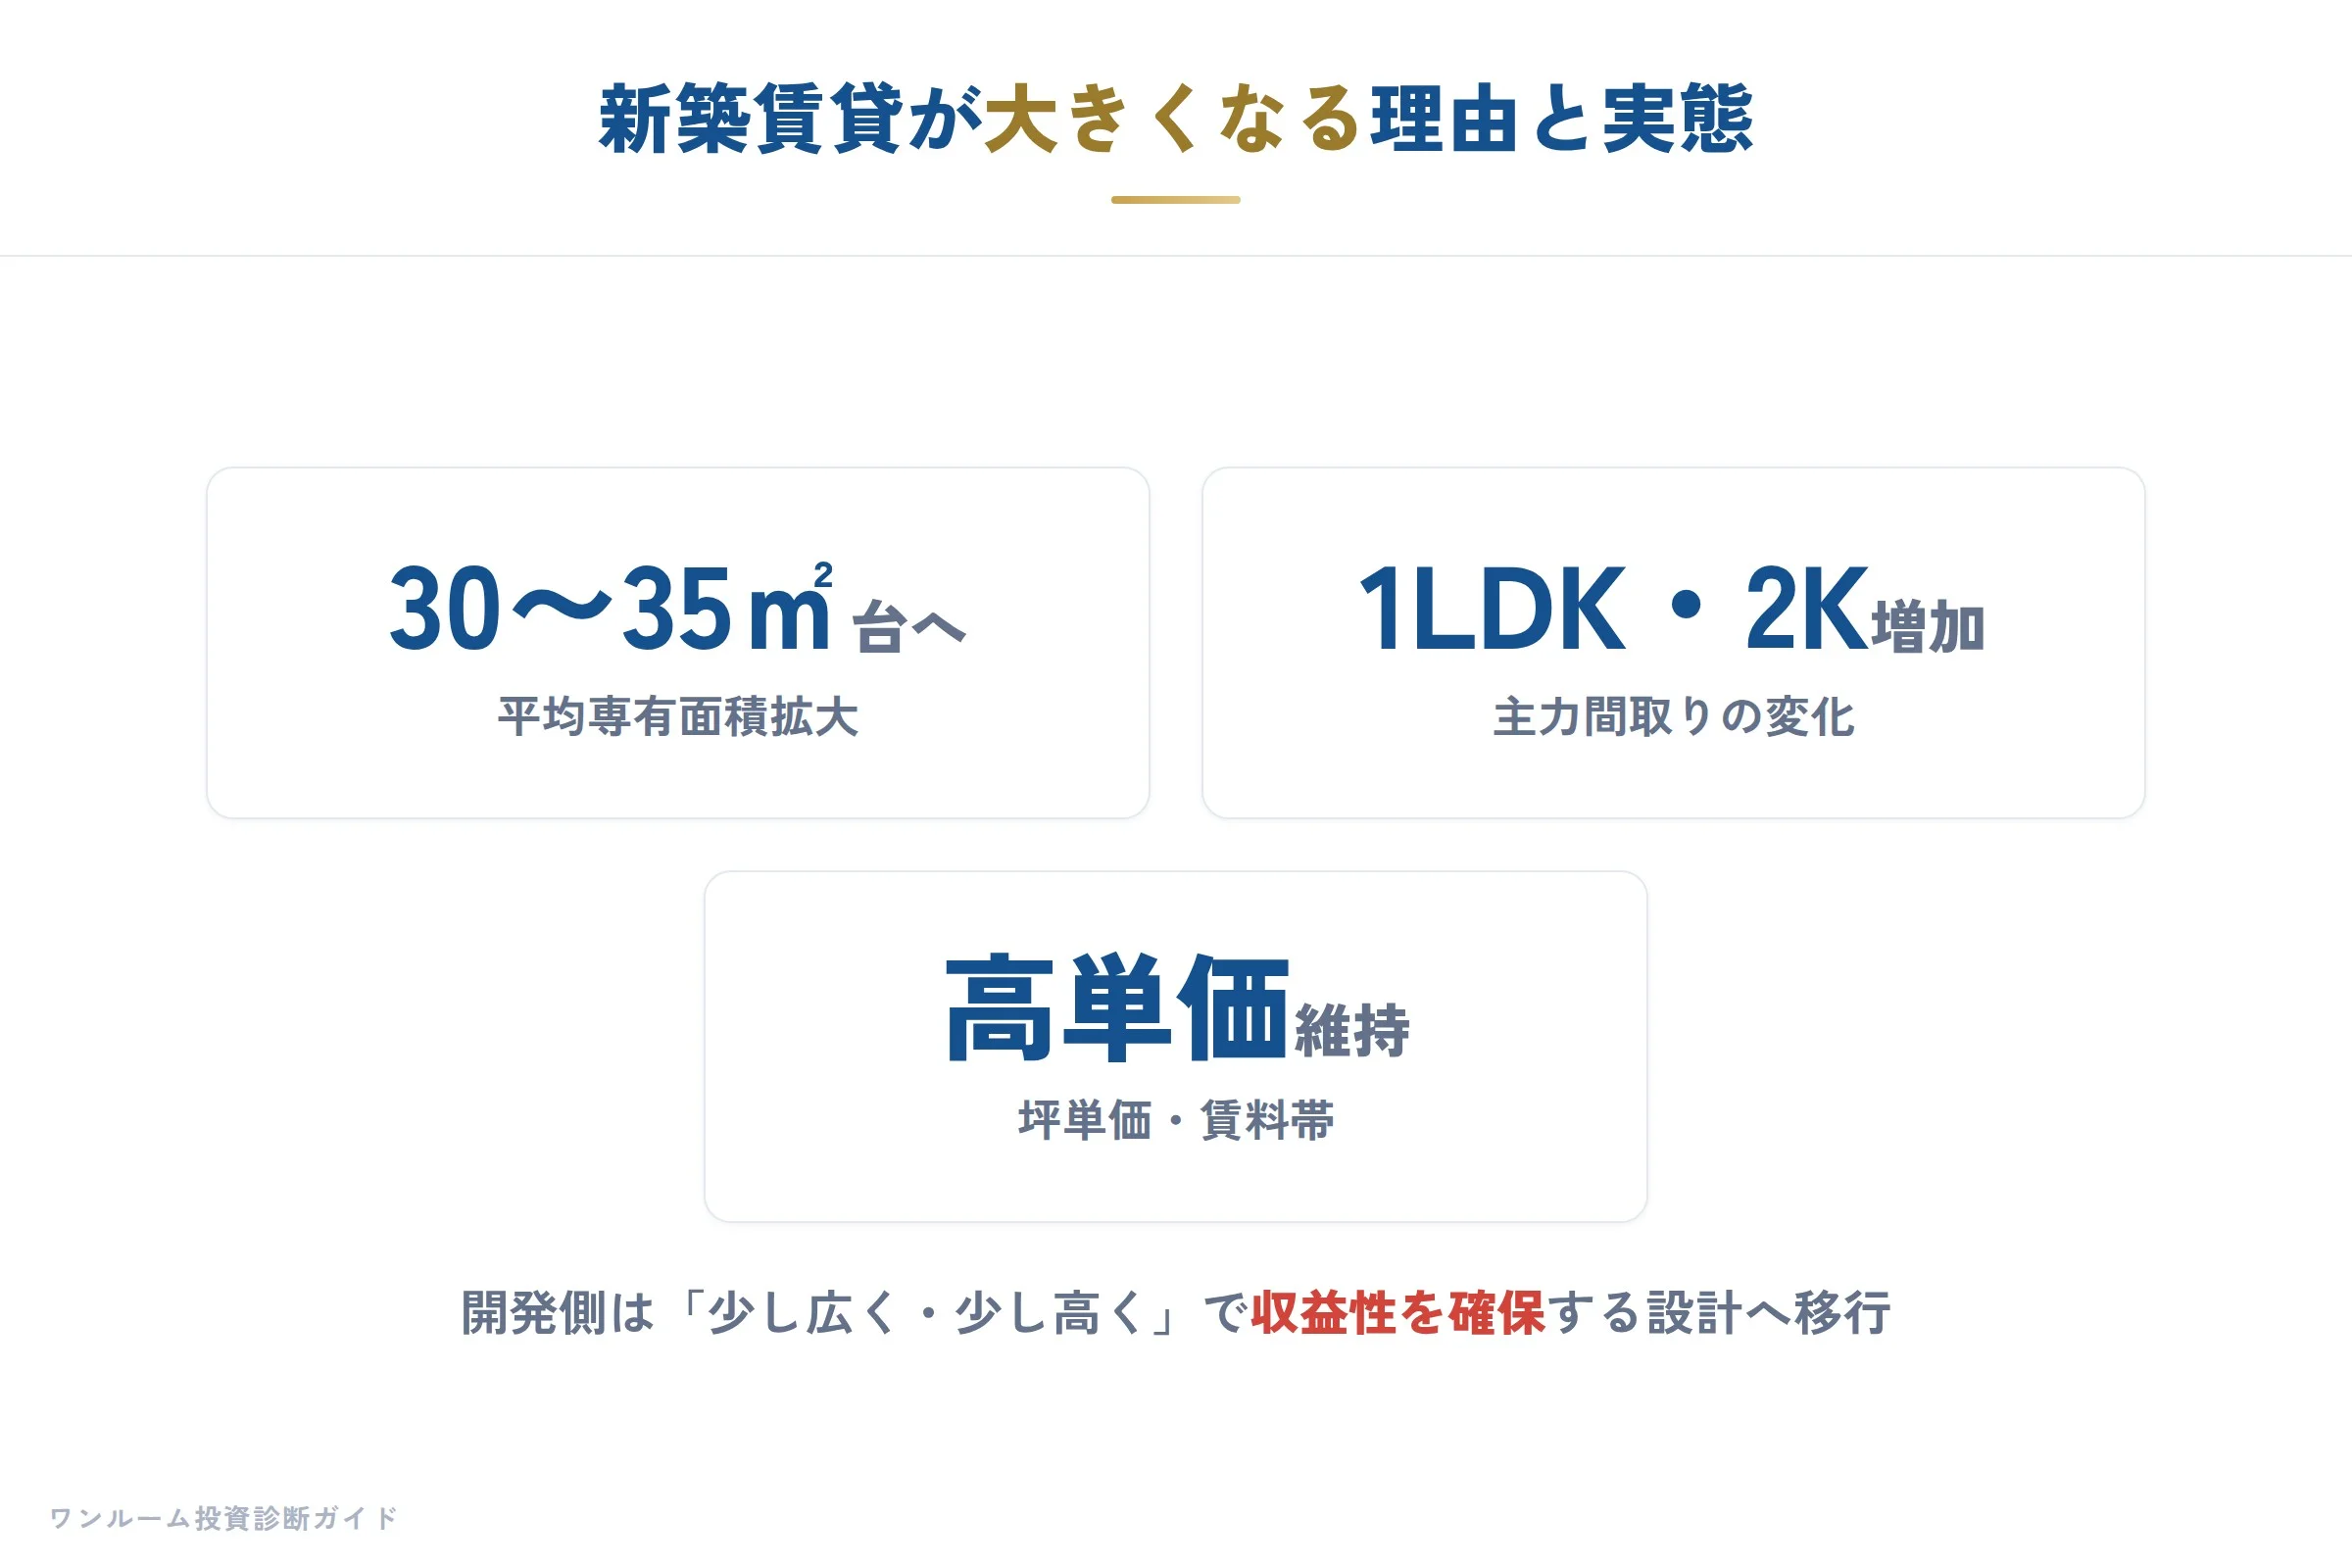
前章で金利と資金調達の流れを整理したが、今週はその影響が最も如実に表れる建設・不動産の現場に目を向けたい。
新築賃貸市場で1LDKと2LDKの供給が急増し、従来のワンルーム投資の前提である「1K需要の安定」に地殻変動が起きている。
同時に都心の売買市場では業況感が急降温し、在庫が積み上がりつつある。
わたしが元・新築ワンルーム営業として現場を見渡すと、これは「中古ワンルームの空室リスク」を再定義する転換期だと感じる。
まず今週の素材を整理しよう。
新築賃貸住宅の間取り構成は、資材費高騰と分譲マンション価格の高騰を背景に大きく変わっている。
1LDKの供給割合はかつての約20%から約30%へ、2LDKは5年前の5%から現在約20%へと急増している。
端的に言えば、開発業者は坪単価を稼げる大きな部屋を増やし、小さな1Kの供給を相対的に抑制している。
わたしが営業時代に担当していた新築物件でも、同じ敷地であれば「1LDKを多く入れて総額賃料を最大化する」という設計が主流になりつつあった。
これが中古ワンルーム市場にどう波及するか。
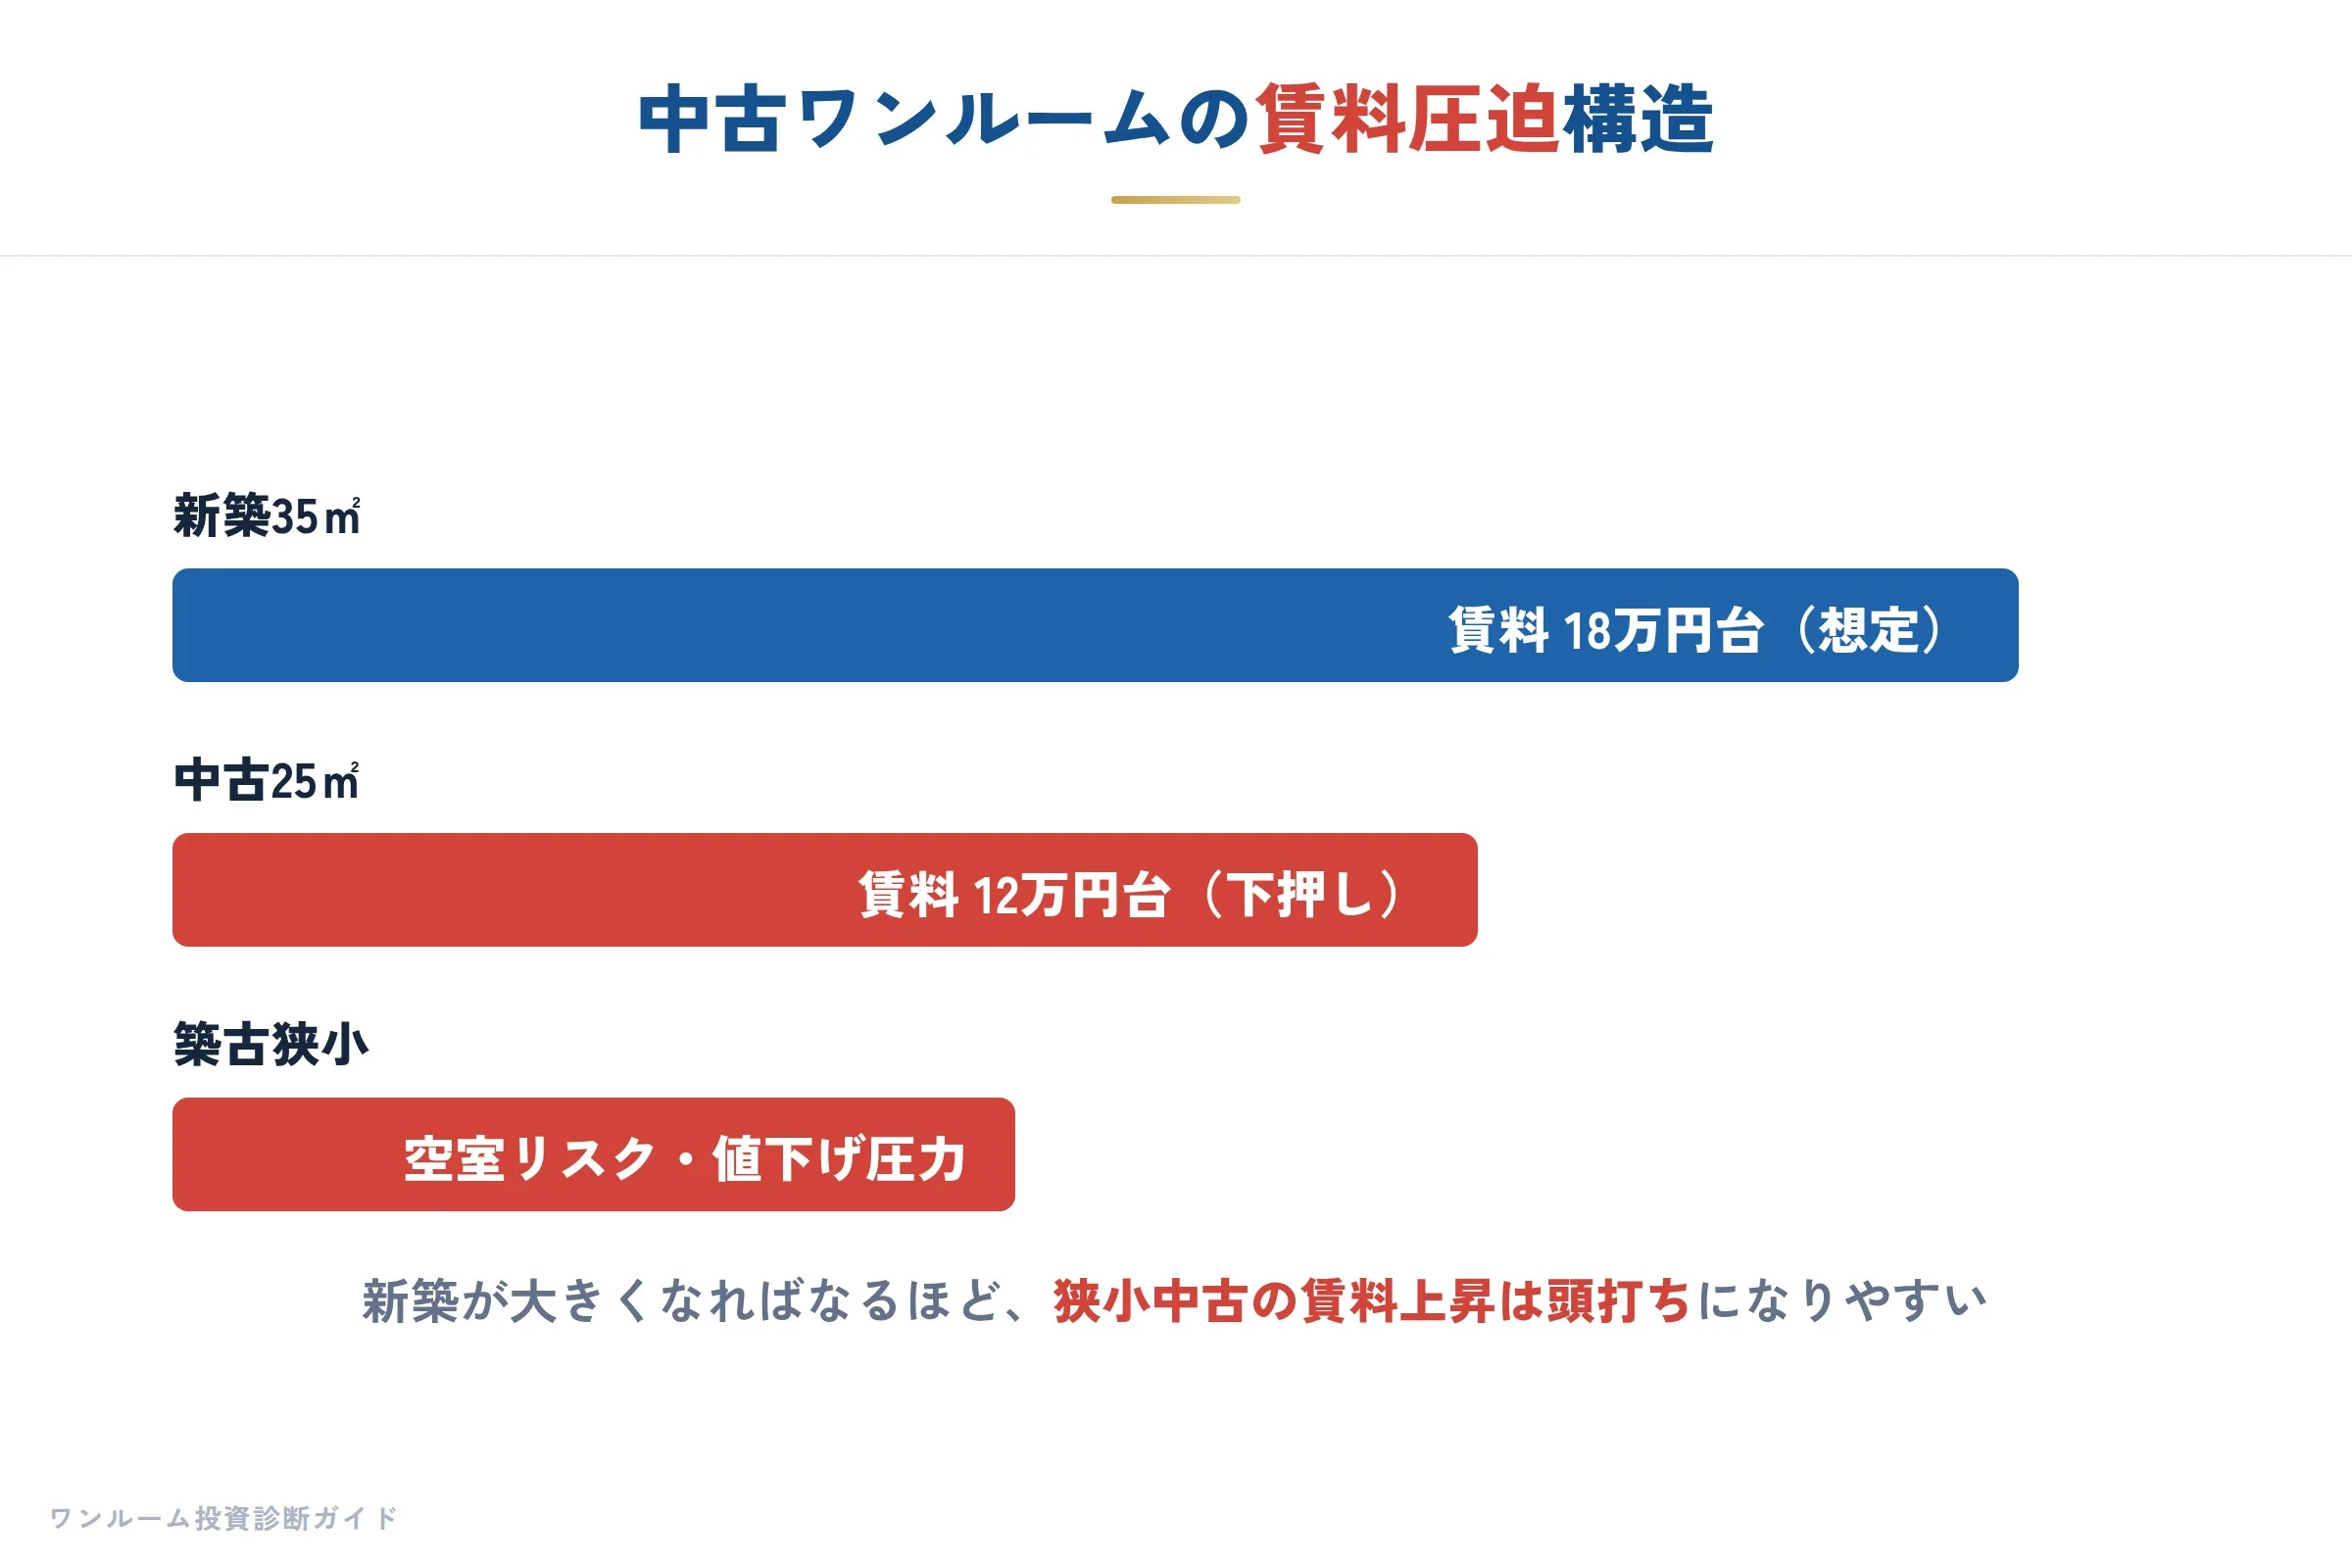
新築で1Kが少なくなると、転居需要の一部は築浅の1LDKや、設備の良い中古1Kに振り分かれる。
しかし、カップルや単身でも少し広い部屋を求める層は、新築1LDKに直接被吸収される。
結果として、築10年以上の中古1Kの募集家賃は、頭打ちや小幅な下落圧力を受けやすくなる。
実際の賃料動向は、この二極化を鮮明に映し出している。
東京23区のマンションシングル向き募集家賃は、2026年7月に26カ月ぶりの前月比下落を記録した。
その直後の8月には再び上昇して2015年1月以降の最高値を更新したが、この乱高下は需給の不安定さを示している。
一方でカップル向きは6カ月連続で全エリアが前年同月を上回り、東京23区では14カ月連続の最高値更新が続いている。
アパートのシングル向きも堅調だが、これはマンションとは別セグメントとして捉える必要がある。
この状況で初心者オーナーが陥りやすい誤解が二つある。
一つ目は「都心のワンルームは空室が埋まるから問題ない」という楽観視だ。
しかし、賃料競争は「空室の有無」ではなく「同じ賃料を払うなら新築1LDKに行くか、中古1Kに留まるか」という選択にシフトしている。
二つ目は「設備投資は無駄」という考えだ。
今週発表された2026年版家賃アップ設備ランキングを見ると、単身者向け1位は高速インターネット無料、3位に宅配ボックスが浮上している。
エントランスオートロックは単身・ファミリー両方で2位を占め、防犯・安心感が明確な賃料評価軸になっている。
秋田住宅流通センターの事例では、高速ネット導入で2000〜3000円の賃料差が生まれている。
わたしの経験でも、同じ築年数の物件でオートロックとネット無料があるなしで、募集期間に1〜2ヶ月の差がつくのは日常茶飯事だった。
こうした設備差は、新築1LDKとの競合において「中古1Kを選ぶ理由」になる。
もう一つ、今週注目したいのは築古物件の再生手法だ。
クロスハウスは築30年以上の物件の約8割を家具・家電付きで再生し、3点ユニットバスであっても改修せずにサブリースで運用している。
これは「築古ワンルームをそのまま空室にするなら、付加価値で戦え」という現場の知恵だ。
ただし、わたしが2,000人超の相談で感じるのは、個人オーナーがこのモデルを真似するのは難しいという点だ。
家具家電の一括購入や専門業者との連携、サブリース先の開拓にはノウハウと初期コストがかかる。
個人が取るべき道は、むしろ「賃料アップ設備の部分導入」と「適正賃料の再設定」だ。
そして売買市場の冷え込みは買い手にも影響する。
2026年4〜6月期の地場不動産仲介業景況感では、東京23区の売買DIが前期の50超から大幅に下落した。
実需層の購入見送りに加え、投資家や外国人需要にも停滞感があり、在庫物件が積み上がっている。
これは「売りたい人が増えて買いたい人が減っている」状態を示唆する。
中古ワンルームの買い手にとって、これは「売主の交渉余地が広がる」可能性を意味する。
ただし、安易に「買い時だ」と飛びつくのは危険だ。
物件ごとの収支をシミュレーションし、金利上昇リスクを織り込んだ上でキャッシュフローを確認すべきだ。
今週、健美家が無料で公開したキャッシュフローシミュレーションのようなツールは、こうした計算を可視化する上で役立つ。
だが、わたしが不動産投資セカンドオピニオンとして伝えたいのは、ツールの出力以上に「その物件が周辺の新築1LDK供給とどう競合するか」を見極める視点が欠かせないということだ。
では、今週の状況を踏まえてワンルーム投資家が取るべき行動は何か。
既存オーナーは、まず自社物件の設備を家賃アップ設備ランキングと照らしてみることだ。
高速ネット無料や宅配ボックスの導入は、比較的低コストで賃料2000〜3000円のアップや空室期間の短縮が見込める。
また、適正賃料が下落傾向にあるエリアでは、無理に高賃料を維持して長期空室を招くより、早期に賃料を調整して次の入居者を確保する方が総額収益は高い。
購入を検討している方は、周辺の新築賃貸供給量と間取り構成を確認することを徹底してほしい。
1LDKや2LDKの新築が翌年以降に大量に供給されるエリアでは、同じ賃料帯の中古1Kは相対的に弱い。
割高診断で自らの目線を補強し、物件ごとの適正賃料と周辺競合を冷静に見定めてほしい。
来週の注目と今週の結論
来週は米中間選挙の結果が確定し、米財政政策の方向性が少しずつ見えてくる時期です。
これが長期金利と為替にどう波及するか、投資家は注視が必要です。
国内では、東京23区の中古マンション在庫がさらに増加するか、あるいは価格調整が本格化するかがポイント。
新築賃貸の1LDK・2LDK供給増が、実際のカップル向き家賃相場にどう影響するかも注目すべきでしょう。
今週の素材が示す本質は、『金利が下がったから買い』という単純発想ではなく、『誰に、どんな暮らしを提供し、いくらの家賃で安定して入居してもらえるか』という収益の質を見極めることだとわたしは考えます。
実際、高速インターネット無料が単身者のトップニーズとなり、ファミリー向けではエアコン2台以上が家賃アップ設備で初登場1位となったことは、入居者の価値観の変化を如実に示しています。
物件の『硬さ』だけでなく、『柔軟性』が収益を左右する時代になったと言えるでしょう。
市場が混沌としている時こそ、『自分は何のためにその物件を持つのか』という原点的な問いに立ち返るべきです。
今週の数字は、全体像を見れば必ずしも悲観的ではなく、むしろ『選別』が始まった合図だと捉えることもできます。
焦らず、数字と向き合い、次の一歩を踏み出す準備をしてください。