※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
今週わたしが注目したのは、「追い風の中でこそ見えてくる、賃貸経営の本質」です。
基準地価の住宅地が5年連続で上昇し、賃貸管理会社の87%が家賃改定を実施する。
数字だけ見れば不動産市場は絶好調に見えます。
しかし、わたしが2,000人超の相談を通じて実感しているのは、市場が追い風に乗るほど、「所有」ではなく「運用の質」が収益を分ける、という現実です。
今週の3行はこうです。
・基準地価上昇と家賃改定の拡大が示すのは、ただ持っていれば儲かる時代の終わりであり、管理の質と付加価値で差がつく時代の始まりだ。
・戸建て賃貸需要の高まりやAIを使った新規参入、デジタル内見の普及が、ワンルーム・単身者向け市場の競争ルールを書き換えている。
・事故物件・相続リスクや民泊トラブル、保証会社選びなど、「リスクを拾いきれるか」が、追い風を実収益に変える分水嶺となる。
「物件さえ買えばいい」という発想では、もう追いつかない。
今週のニュースを通じて、ワンルーム投資家が見直すべき「資産の質」と「運用の体質」について、わたしの目線でひとつひとつ解きほぐしていきます。
日銀ウォッチ:金利の「当たり前」が変わる時、ワンルーム投資家が確認すべき借り換え後のシミュレーション
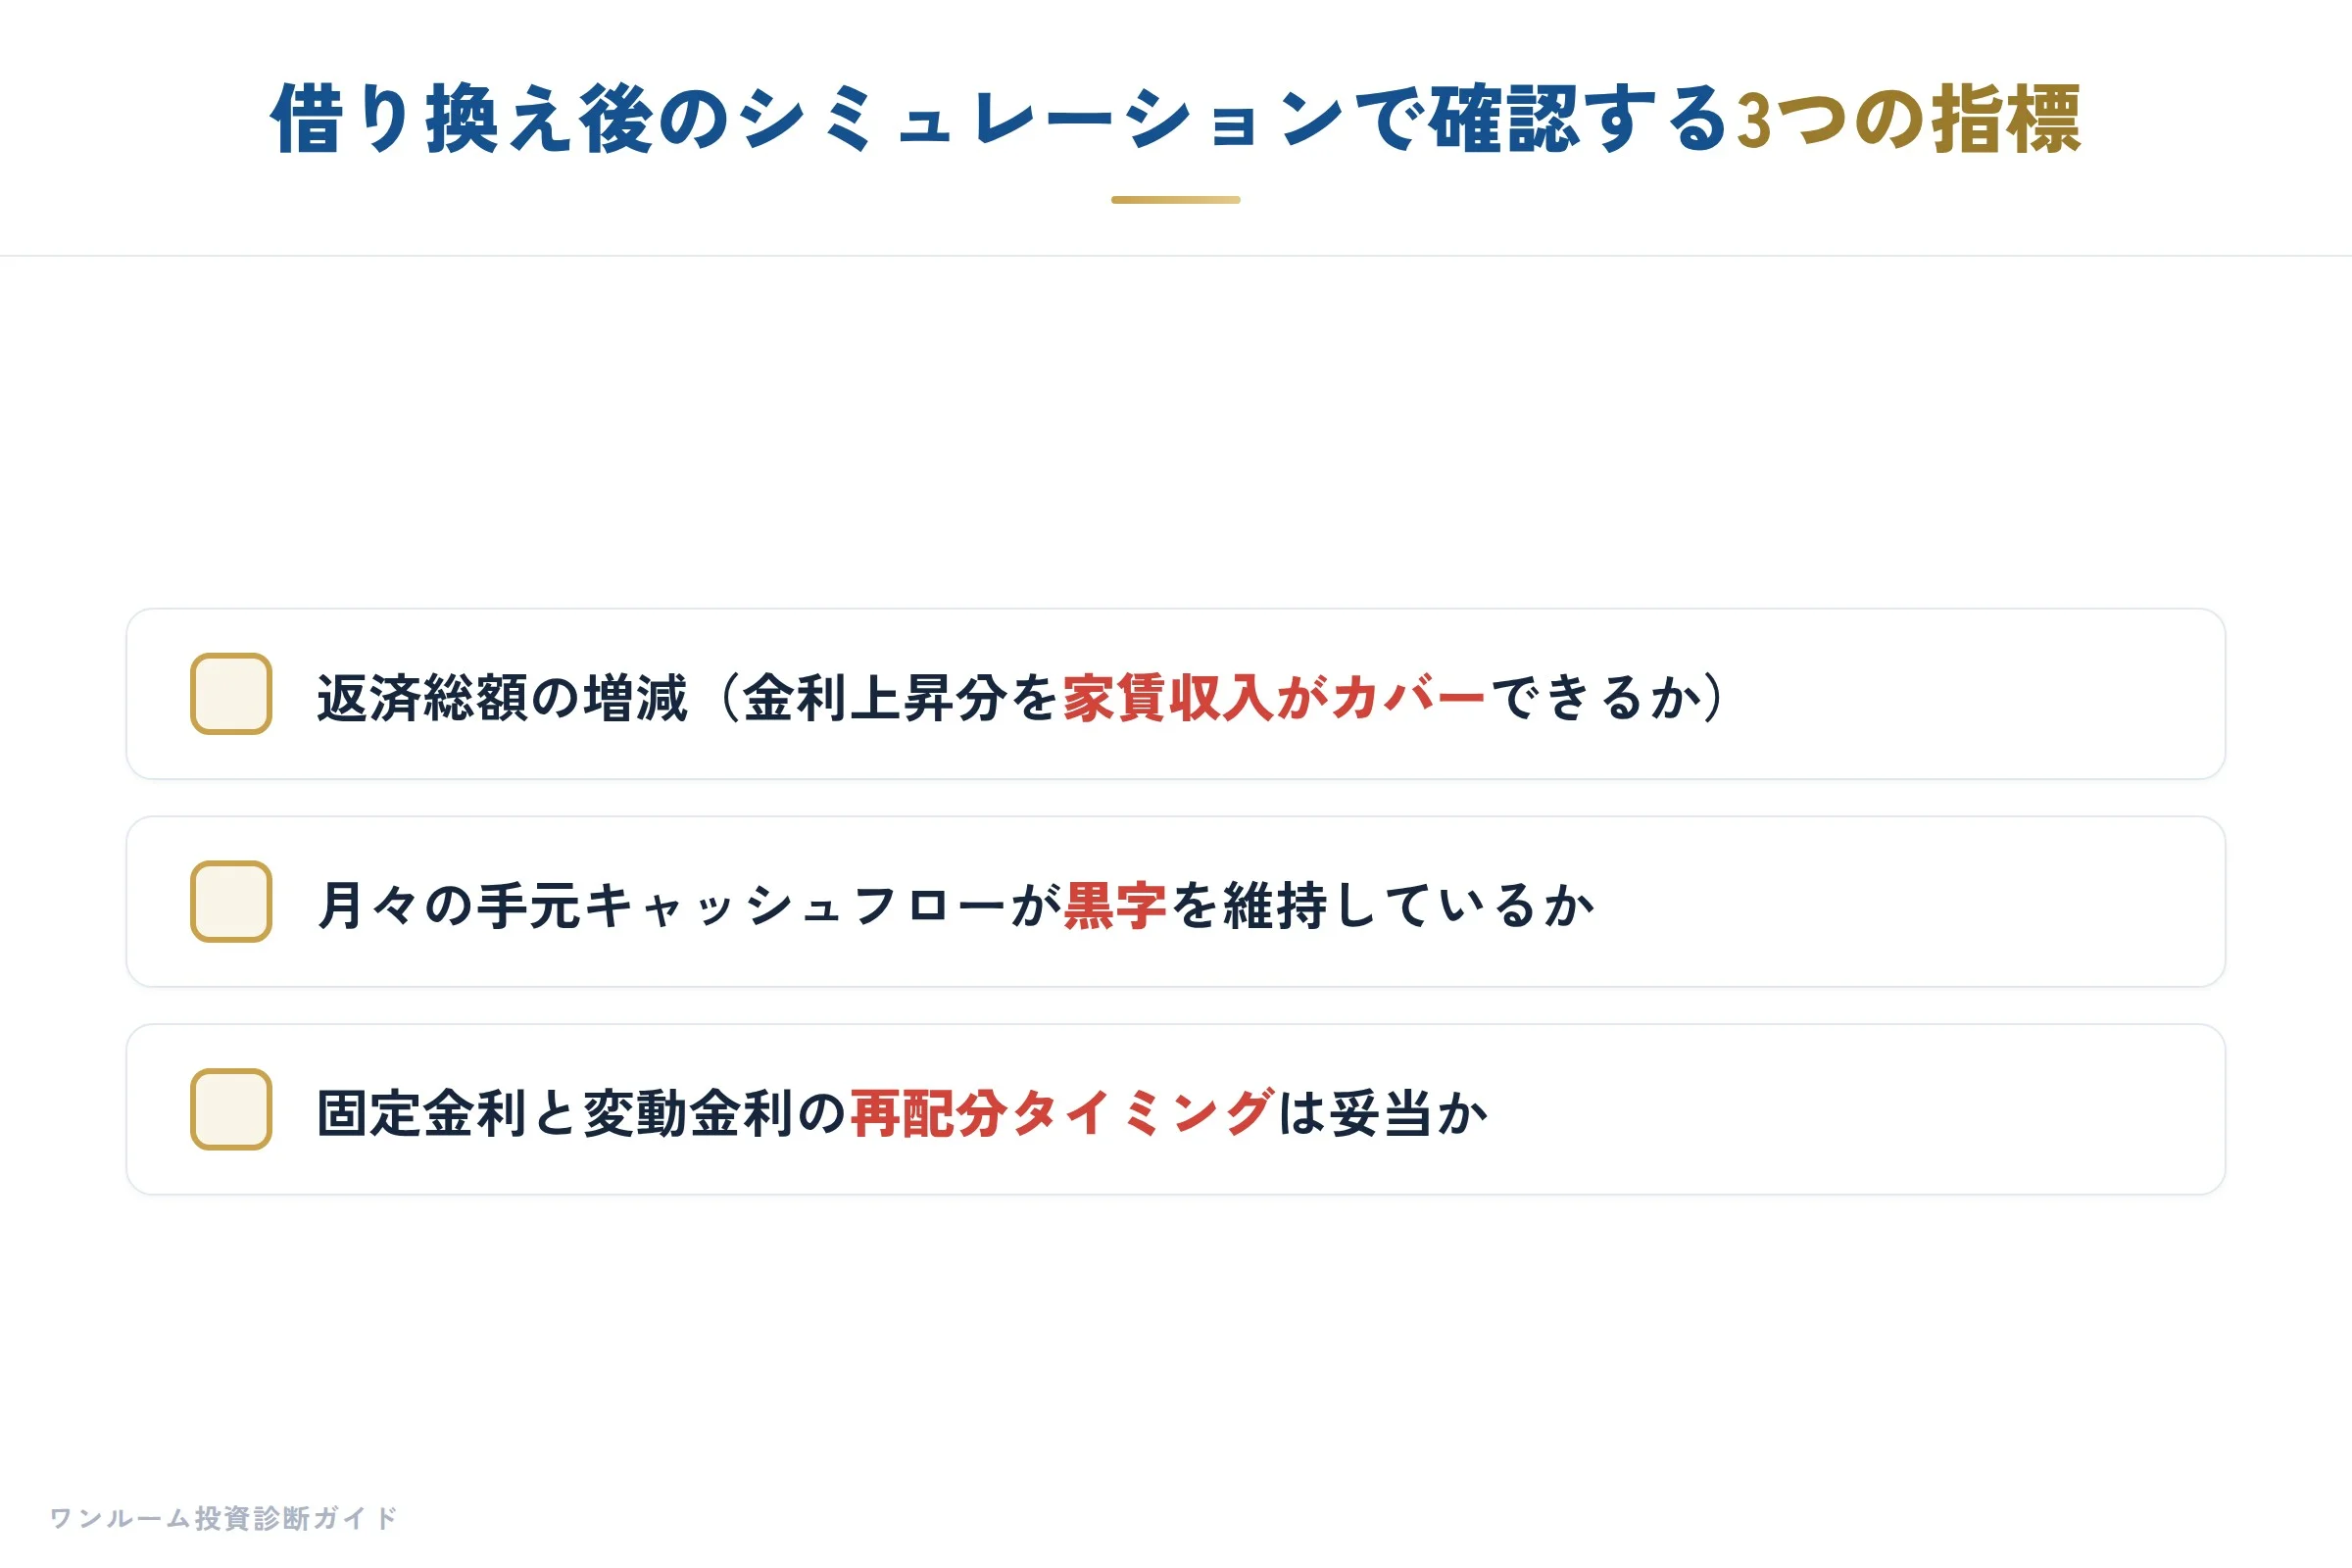
週次コラムを読み始めていただくにあたり、まずは資金調達の土台である金融政策と金利の動きから確認していきたい。
不動産投資は「借金を使うビジネス」だ。
だからこそ、日銀の動きひとつで手持ち物件のキャッシュフローが変わる。
今週の市場では、日銀の金融政策決定会合を控え、政策金利の先行きに対する市場の注目が一段と高まっている。
長期金利の動向も、住宅ローンやアパートローンの固定金利に影響を与える重要な指標として注視されている。
わたしが新築ワンルームを売っていた数年前までは、変動金利が事実上ゼロに近い環境が「当たり前」だった。
営業現場では「金利が安い今が買い時」という言葉が日常茶飯事だった。
しかし今はそうではない。
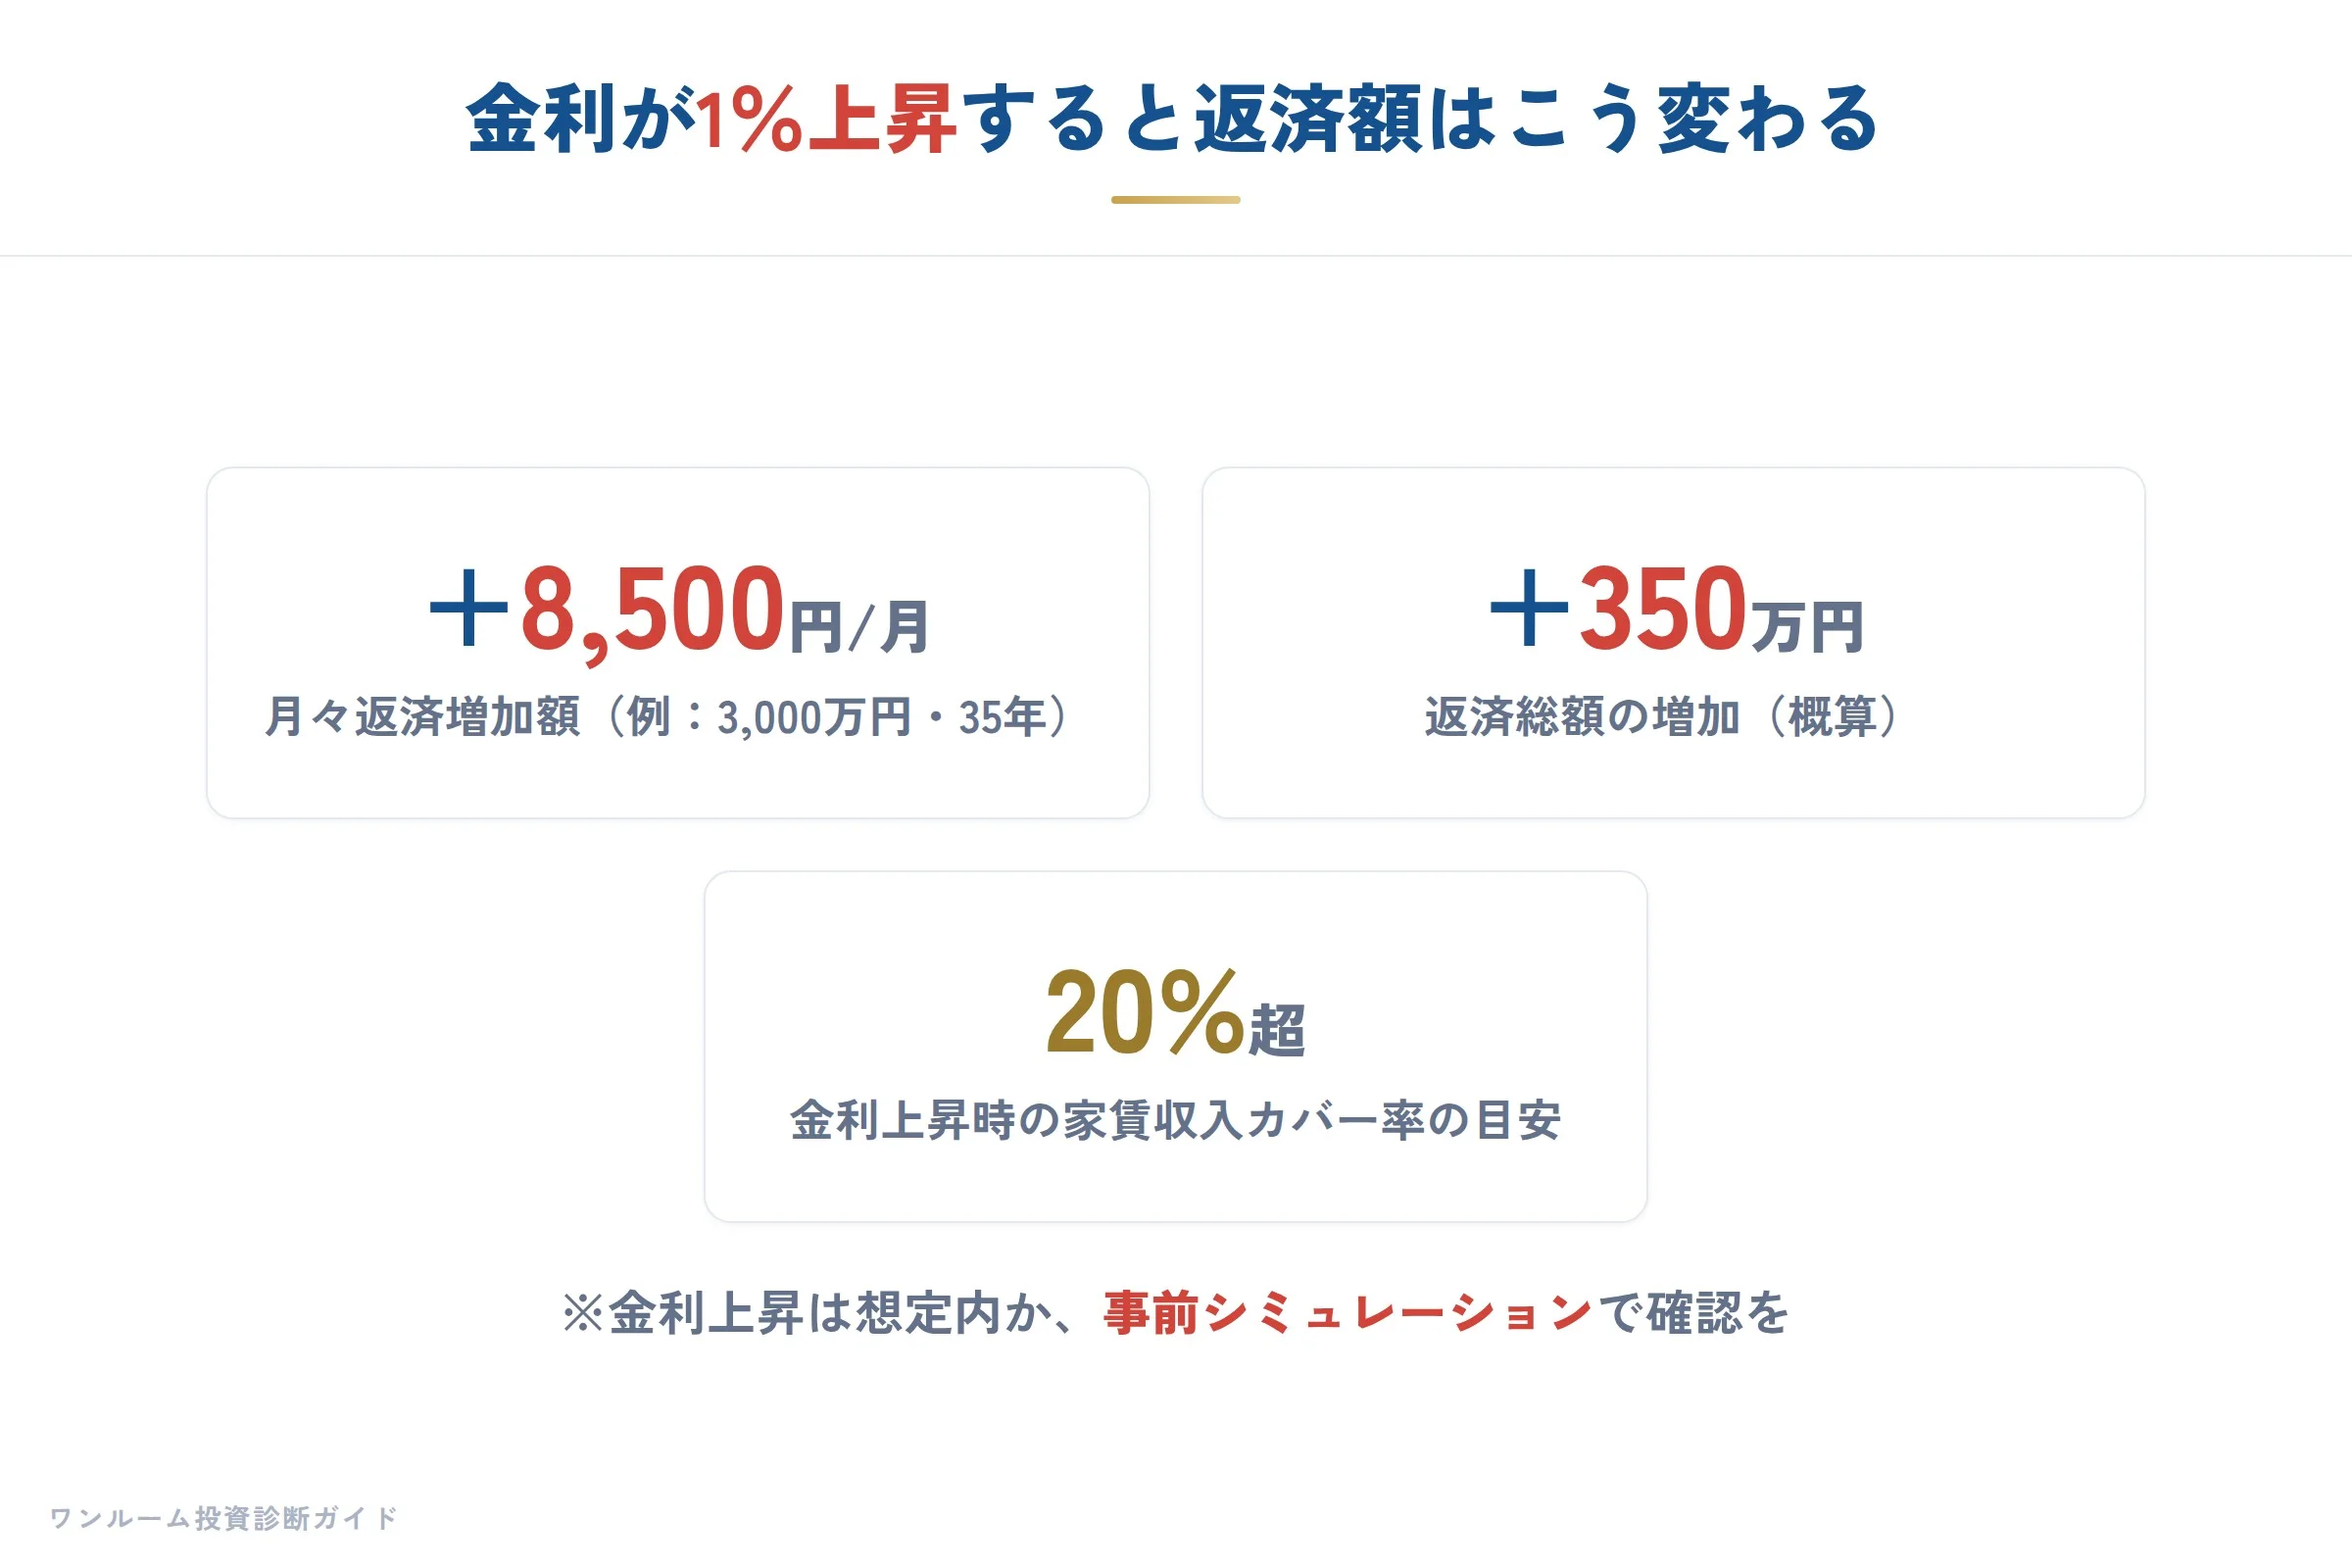
金利が上昇局面にある今、投資家が陥りやすいのは「今の金利でシミュレーションしたから大丈夫」という錯覚だ。
特に危険なのは、変動金利で仕入れた物件の「借り換え後」を想定していないことだ。
多くの方は購入時の返済シミュレーションで妥当性を確認する。
しかし35年ローンの場合、借り換えタイミングや金利見直しの局面が必ず訪れる。
金利が上昇傾向にある時に借り換えを行えば、返済額が増加し、手元に残るキャッシュフローは目減りする。
わたしがこれまで2,000人を超える相談に対応してきた中で、後悔が深いのは「買う時は金利が低くて良かったのに、借り換えの時に金利水準が上がっていて黒字が赤字になった」というケースだ。
この痛手は、物件を売却してもローン残債が売却額を上回る足元の逆ざやに直結する。
今週の素材の中には、戸建て賃貸の需要拡大や管理戸数の二極化といった賃貸市場の変化もあった。
これらは物件選びの文脈で重要だが、金利というファイナンスの土台が揺らげば、どんな良質な物件も採算を崩す。
大阪ガス都市開発がZEH適合の賃貸を竣工させたり、大英産業が都内に低層賃貸マンションを開発するといった動きは、供給側の競争を示している。
しかしオーナー側、特に個人投資家にとっては、建物の価値や設備よりもまず「資金コスト」を押さえておくことが急務だ。
新築ワンルームの市場では、都心の25〜30㎡が4,000〜4,600万円の相場帯を維持している。
この水準でローンを組む場合、金利の小幅な変動でも総返済額に大きな影響を与える。
初心者がつまずくポイントは、金利と物件価格の関連を単純に捉えすぎることだ。
「金利が上がれば物件価格は下がるから、買い時が来る」と考える人がいる。
確かに資産価格には圧力がかかる。
しかし新築ワンルームの価格形成は、土地代や建築費、開発コスト、販売戦略が複雑に絡む。
供給側がコストを下げられない限り、物件価格が金利に連動して即座に下落するとは限らない。
つまり、金利が上がっても自分のローン返済額が増えるリスクだけは確実に訪れる。
このリスクを、他人事では済まされない。
こうした環境下で、今やるべき判断は三つに絞られる。
まず一つ目は、購入を検討中の方が「金利上昇シナリオ」で再計算をすることだ。
変動金利なら、最優遇実行金利が今より上昇した場合の返済額を試算する。
固定金利なら、金利タイプの選び直しと借入期間の見直しを検討する。
二つ目は、既に保有中の方が「早期返済」と「借り換え」のどちらが有利かを、今の金利水準で比較することだ。
感覚で「借り換えできるだろう」と思っていると、銀行の審査基準の変化や金利水準の変動に足元をすくわれる。
三つ目は、物件選定の基準を変えることだ。
表面利回りではなく、金利上昇後も管理費や修繕積立、返済額を差し引いて黒字が維持できるかどうかを基準にする。
わたしが不動産投資セカンドオピニオンとして伝えたいのは、金利の動きを「ニュースで見る他人事」にしないことだ。
今週の日銀ウォッチで市場が気にしているのは、追加利上げのタイミングや長期金利の行方だ。
これがそのままアパートローンの金利に反映されるわけではないが、銀行の資金調達コストに影響し、やがて個人投資家の借入コストにも波及する。
特にこれから物件を買う方は、自分でシミュレーションを見直し、金利上昇後も黒字を維持できる余裕があるかを確認してほしい。
わからなければ、割高診断 で現在の相場感と照らし合わせるのも一手だ。
最後に、避けるべき行動を挙げておく。
「金利はまた下がるだろう」と楽観視して、変動金利のまま仕掛けを増やすこと。
そして、表面利回りだけを追って、金利上昇分を差し引くと赤字になる物件を勧められても買ってしまうことだ。
不動産投資は長期のレースだ。
金利の「当たり前」が変わる時こそ、自分のローン条件とキャッシュフローを冷静に見つめ直すことが、ポートフォリオを守る第一歩になる。
20代からのマイホーム考:賃貸コストの上昇と戸建て需要の拡大が示す、若年層の「住まいの順序」
前章では、今週の金利動向や物件市場の二極化について触れました。
ここでは視点を変えて、20代の「マイホーム」と「ワンルーム投資」の距離感について考えてみます。
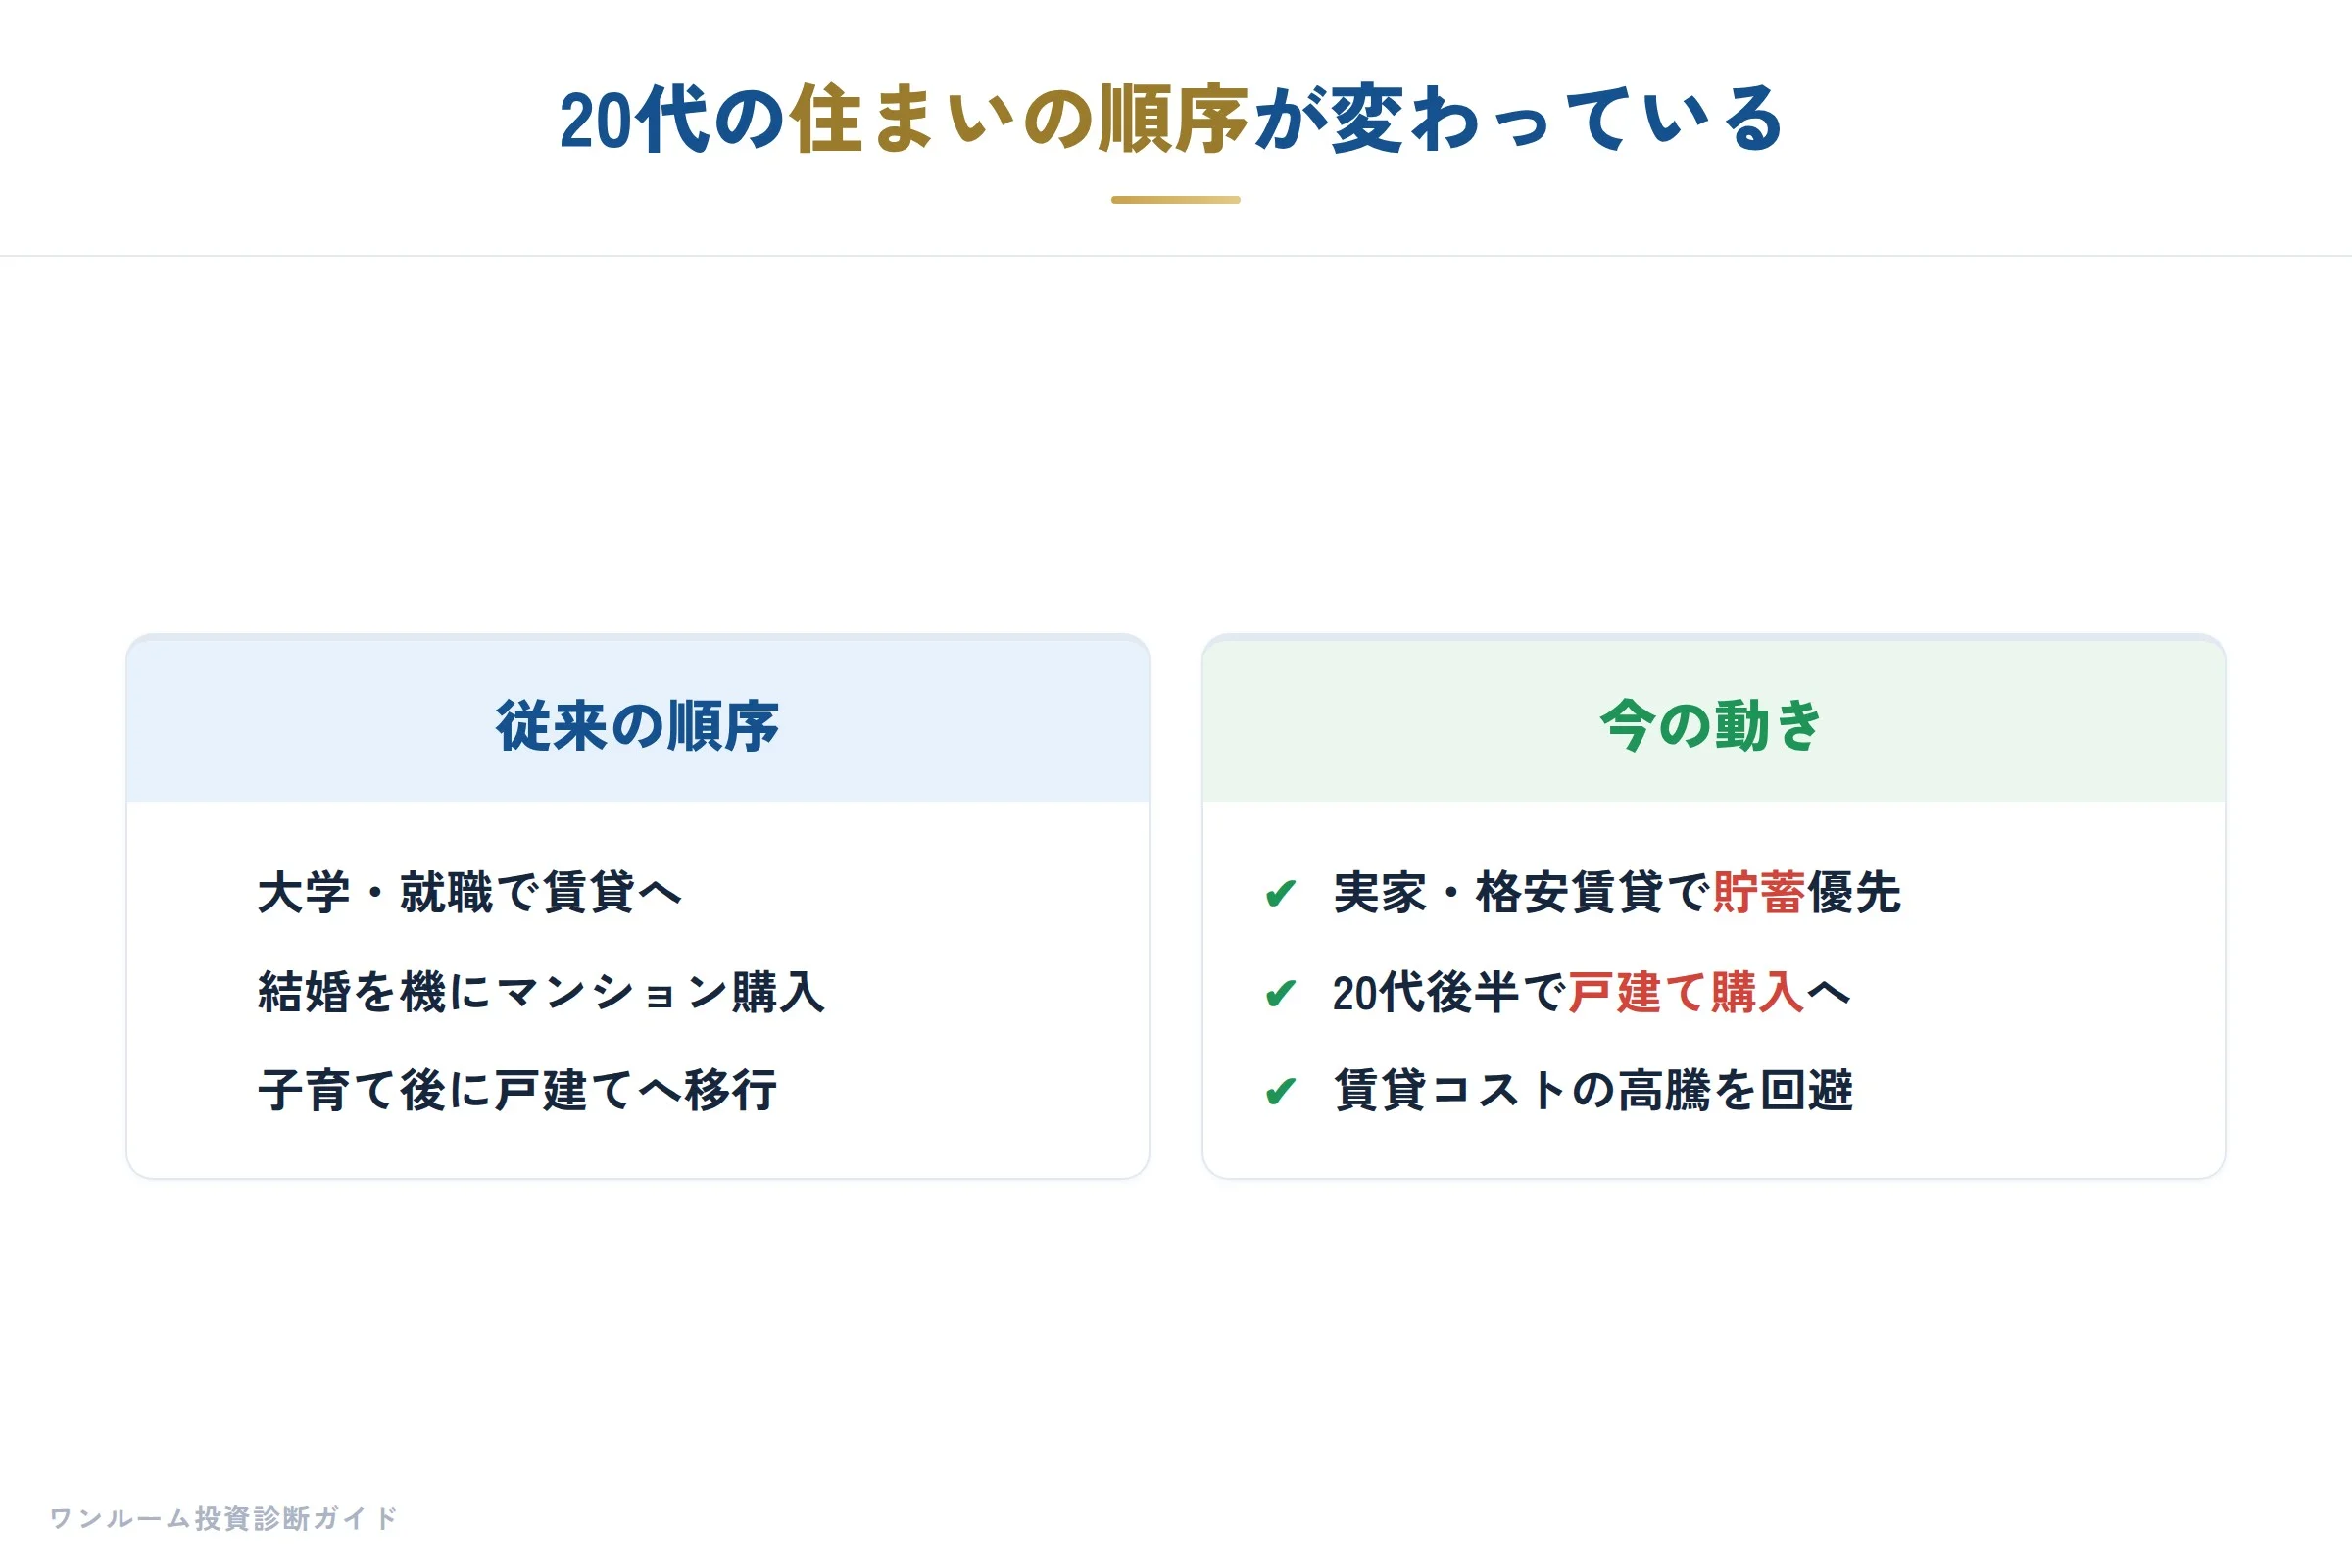
結論から申し上げると、20代で無理にマイホームを優先させる必要はありません。
むしろ、賃貸の柔軟性を活かしつつ小額から投資の感覚を掴む方が、将来的な資産形成として有利なことが多いです。
今週の賃貸市場のデータが、その理由をはっきりと示しています。
まず注目すべきは、賃貸住宅を検討している人の56.9%が一戸建ても検討対象に入れているという動向です。
従来であれば賃貸といえばマンションやアパートの単身物件が中心でしたが、戸建て賃貸への関心がここまで高まっていることは意味深長です。
単身者や新婚夫婦が「広さ」や「暮らしやすさ」を求めて、賃貸の選択肢を広げていることの表れです。
また、大阪ガス都市開発が1都3県で初めてZEH適合の自社ブランド賃貸マンションを竣工させたことや、大英産業が都内で低層賃貸マンションの開発に参入したことも、賃貸市場の質的な向上を示しています。
つまり「賃貸=妥協」ではなく、環境性能や居住品質の高い賃貸が増えているのです。
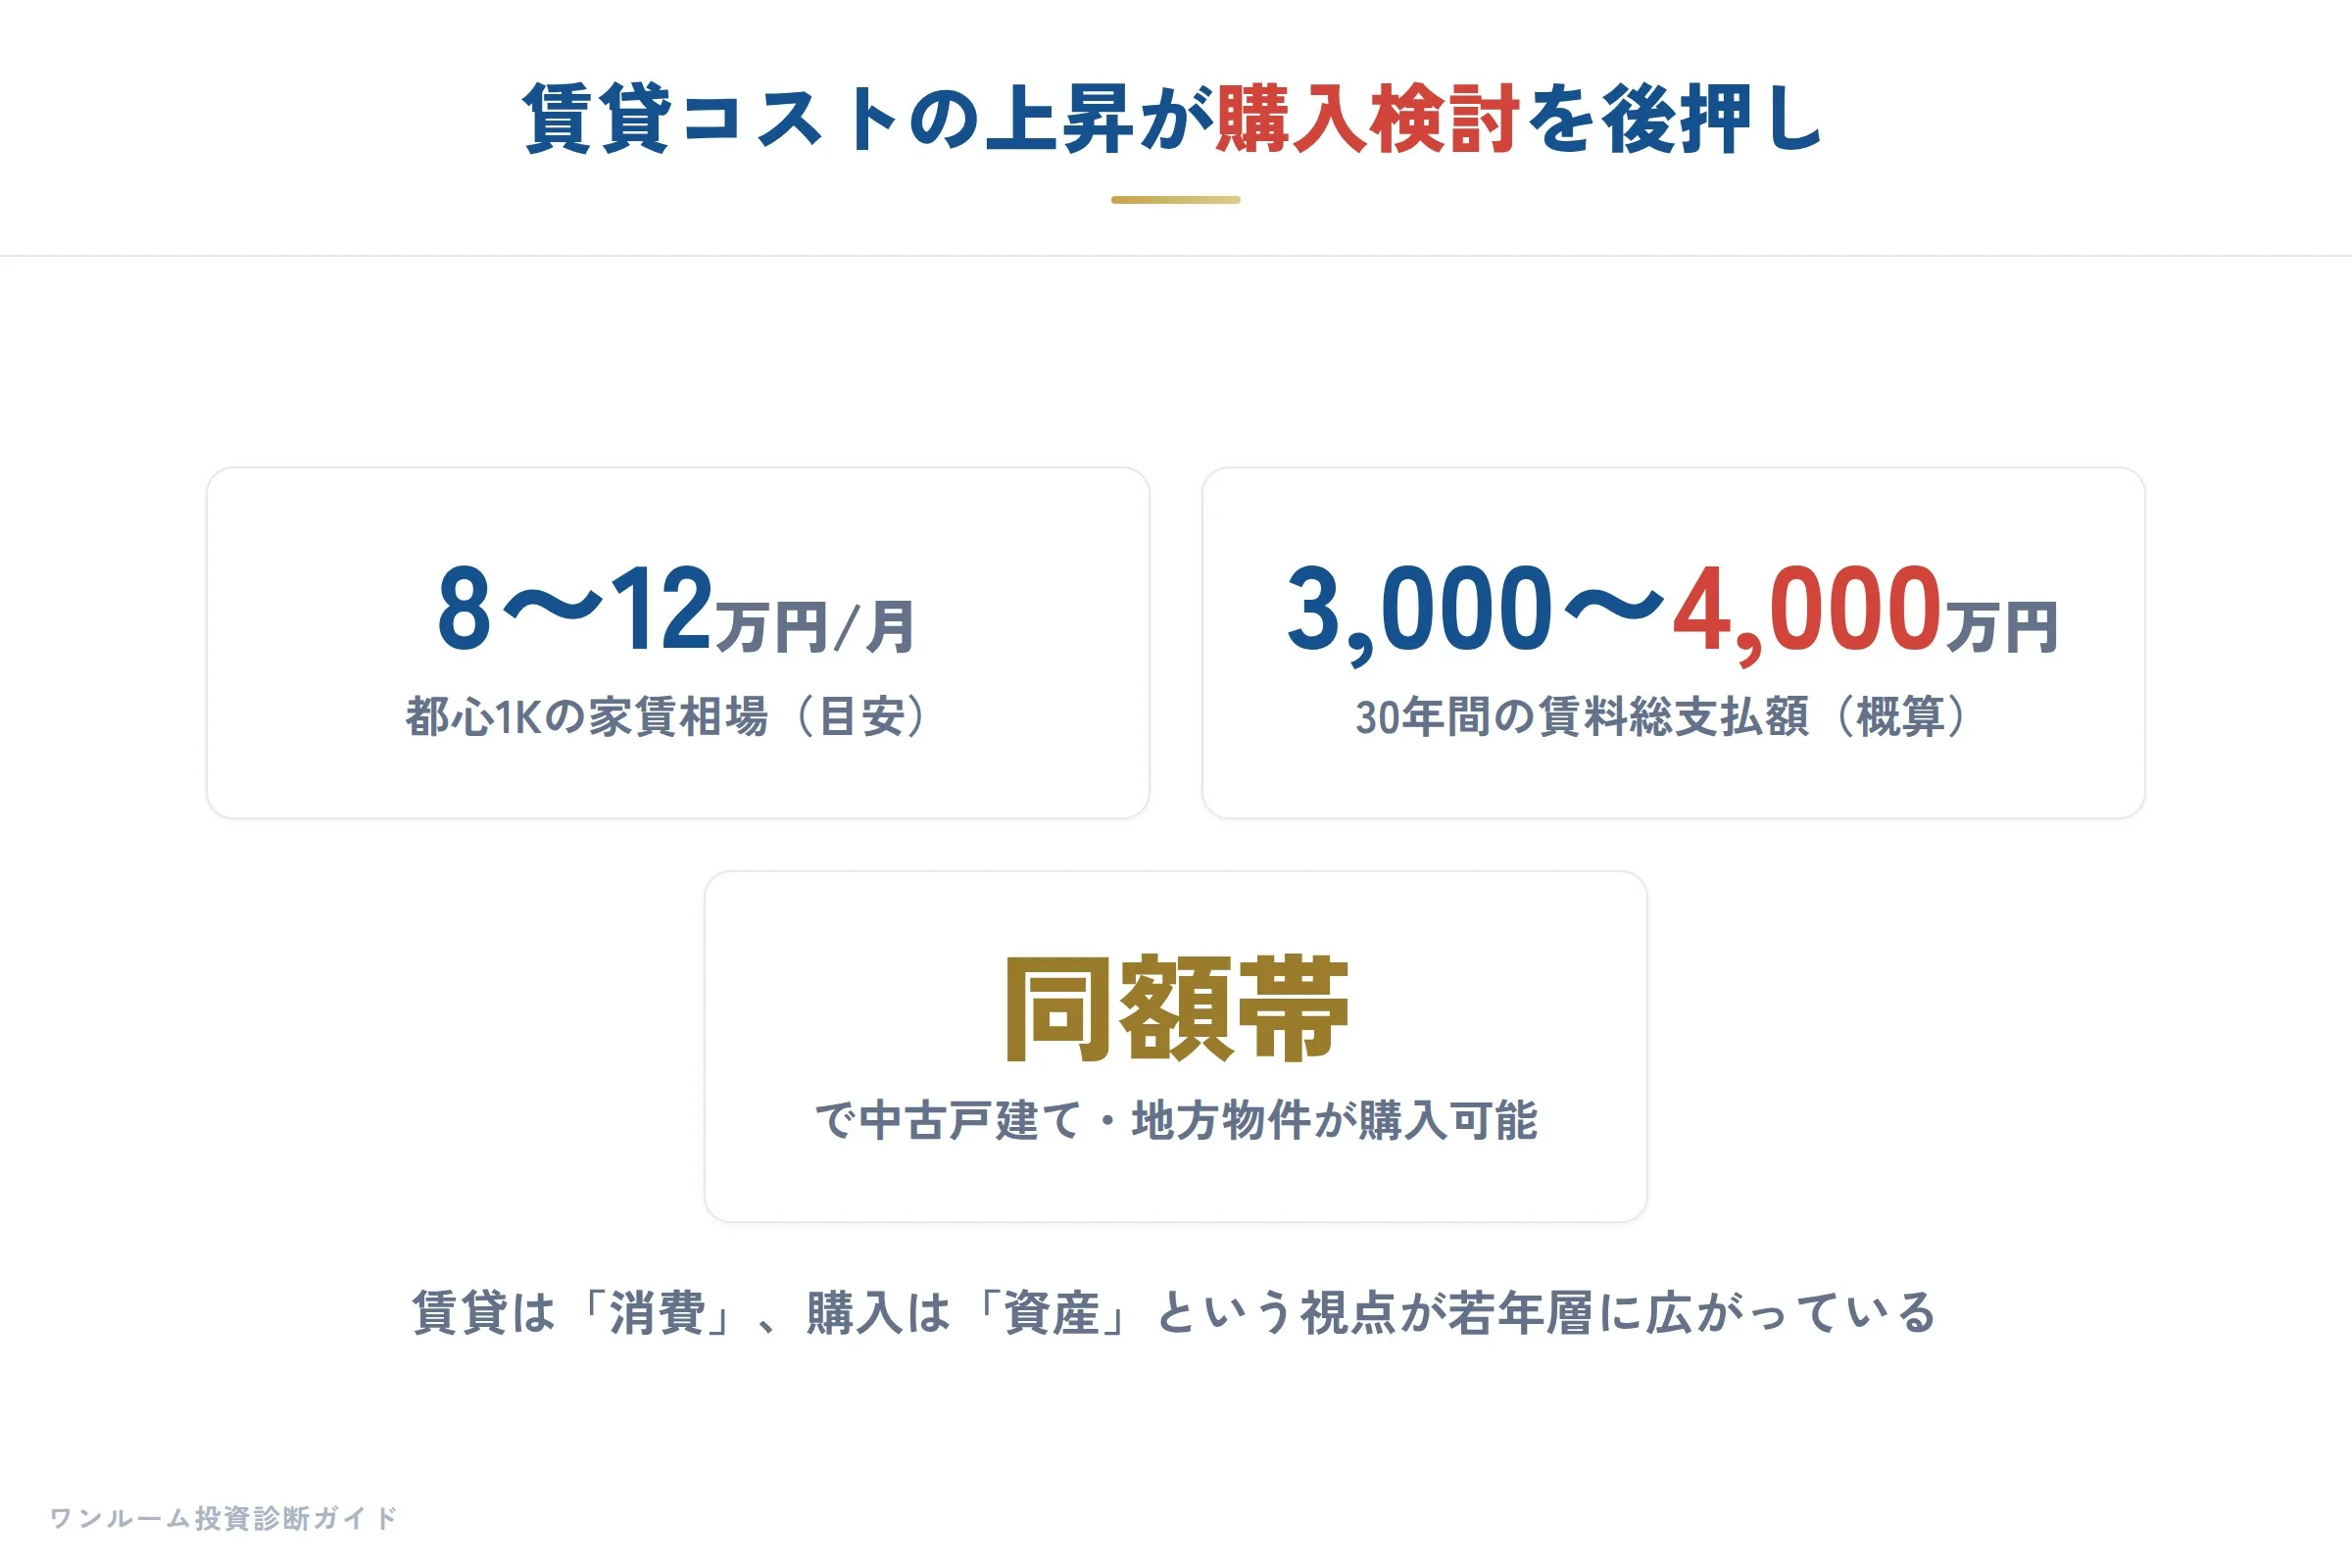
しかし、賃貸を選ぶコストは無視できません。
賃貸管理会社の87.4%が家賃改定を実施しており、関東1都3県では改定実施者の55.1%が値上げを行っています。
賃貸は安価に済むという認識は、もはや都市部では通用しにくくなっています。
こうした中で20代が「賃貸は浪費だから買うべき」と焦るのは、一見正しいように見えますが、実は落とし穴があります。
わたしが営業時代に2,000人超の相談を受けてきた中で、最も多かった後悔は「20代後半で年収が上がったタイミングで、高額な自宅マンションを買い込んでしまった」ケースです。
転職や転勤、結婚などのライフイベントで住む場所が変わる必要が生じた際、所有物件が足かせになる。
売却すればローンが残り、賃貸に出しても家賃収入がローンを下回り、毎月の赤字を補填し続ける。
こうした状況に陥ると、キャリアの選択肢まで狭めてしまいます。
逆に、賃貸で柔軟性を保ちながら、都心の築10年以上の中古ワンルーム(価格帯1,500万円〜2,500万円程度)を1室所有していた相談者は、状況が大きく異なりました。
小額の自己資金(頭金100万円程度)で始められ、家賃収入がローン返済を補いながら、物件の「所有者」としての感覚を20代のうちに体験できたのです。
こうした物件は、後のマイホーム購入時の住宅ローン審査にも過度に響きにくく、収支がプラスであれば収入として評価されることもあります。
もちろん、20代のワンルーム投資は「大儲け」の手段ではありません。
むしろ「資産形成の演習」として位置づけるべきです。
ここで重要なのは、投資物件の価格が適正かどうかを見極めることです。
割高診断 で検討中の物件が相場と比べてどうかを確認し、無理なレバレッジを避ける。
これが最初の一歩となります。
また、今週の素材にあるように不動産会社の成長戦略は「売買と賃貸管理の融合」に向かっています。
純金融資産1億円以上の世帯は2023年時点で165.3万世帯に達し、21年比で28.8%も増加しています。
こうした富裕層は、収益物件を買った後も入居者募集や修繕を含めた継続的な管理を一括で委託する傾向にあります。
20代のうちから「物件を買うだけでなく、管理まで含めた総合的な資産運用」の視点を持つことは、将来の大きなアドバンテージになります。
管理戸数の増減が二極化している現状も、管理会社選びの重要性を示唆しています。
管理戸数が減少している会社と増加している会社の差が広がる中で、投資初心者が安易に営業マンの言葉だけで管理会社を選ぶと、後に家賃滞納対応や修繕の手間で悩むことになります。
特に20代は不動産のトラブル対応に割く時間が少ないはずですから、管理の質を重視して物件を選ぶべきです。
20代からマイホームを考える上で、避けるべきは「住宅ローンと投資ローンの二重返済」です。
両方を同時に抱えると、金利変動や空室のリスクでキャッシュフローが一気に逼迫します。
仮に年収500万円の方が、自宅ローン月10万円、投資ローン月5万円を抱え、さらに賃貸で住む家賃8万円を支払うケースを考えてみてください。
住居費だけで月23万円、年276万円。
手取り年収の半分以上が住居関連に消え、人生の選択肢が著しく狭まります。
わたしの助言は明快です。
まずは賃貸で柔軟性を保ち、ライフイベントの目処がついてからマイホームを検討する。
その「賃貸期間」こそが、小額の中古ワンルーム投資で資産形成の感覚を養う絶好のタイミングです。
見るべき数字は、物件の実勢利回り(築10年以上の都心ワンルームで5%前後が目安)、管理費や修繕積立金の額、そして自身の返済比率(年収の35%を超える投資は避ける)です。
焦らず、順序を間違えなければ、20代の住まいの選択は将来の大きな資産になり得ます。
日経マネー特集:新NISAと併論される不動産、資産形成で担うべきは「堅実な重し」
金利の先行きや賃貸市場の微調整が続くなか、今週は「資産形成」という大きな視点で不動産を捉え直す機会があったように思います。
今週発売の日経マネーは、資産形成や新NISA、インフレへの備えを大きく特集していました。
新NISAの成長投資枠や積立枠を最大限活用する議論が主流の中で、不動産投資はどう位置づけるべきか。
わたしが2,000人超の相談を受けてきて感じるのは、多くの初心者が「新NISAと不動産、どちらが儲かるか」という二者択一で考えすぎている点です。
この問い自体が、資産形成の本質を見誤っているとわたしは考えます。
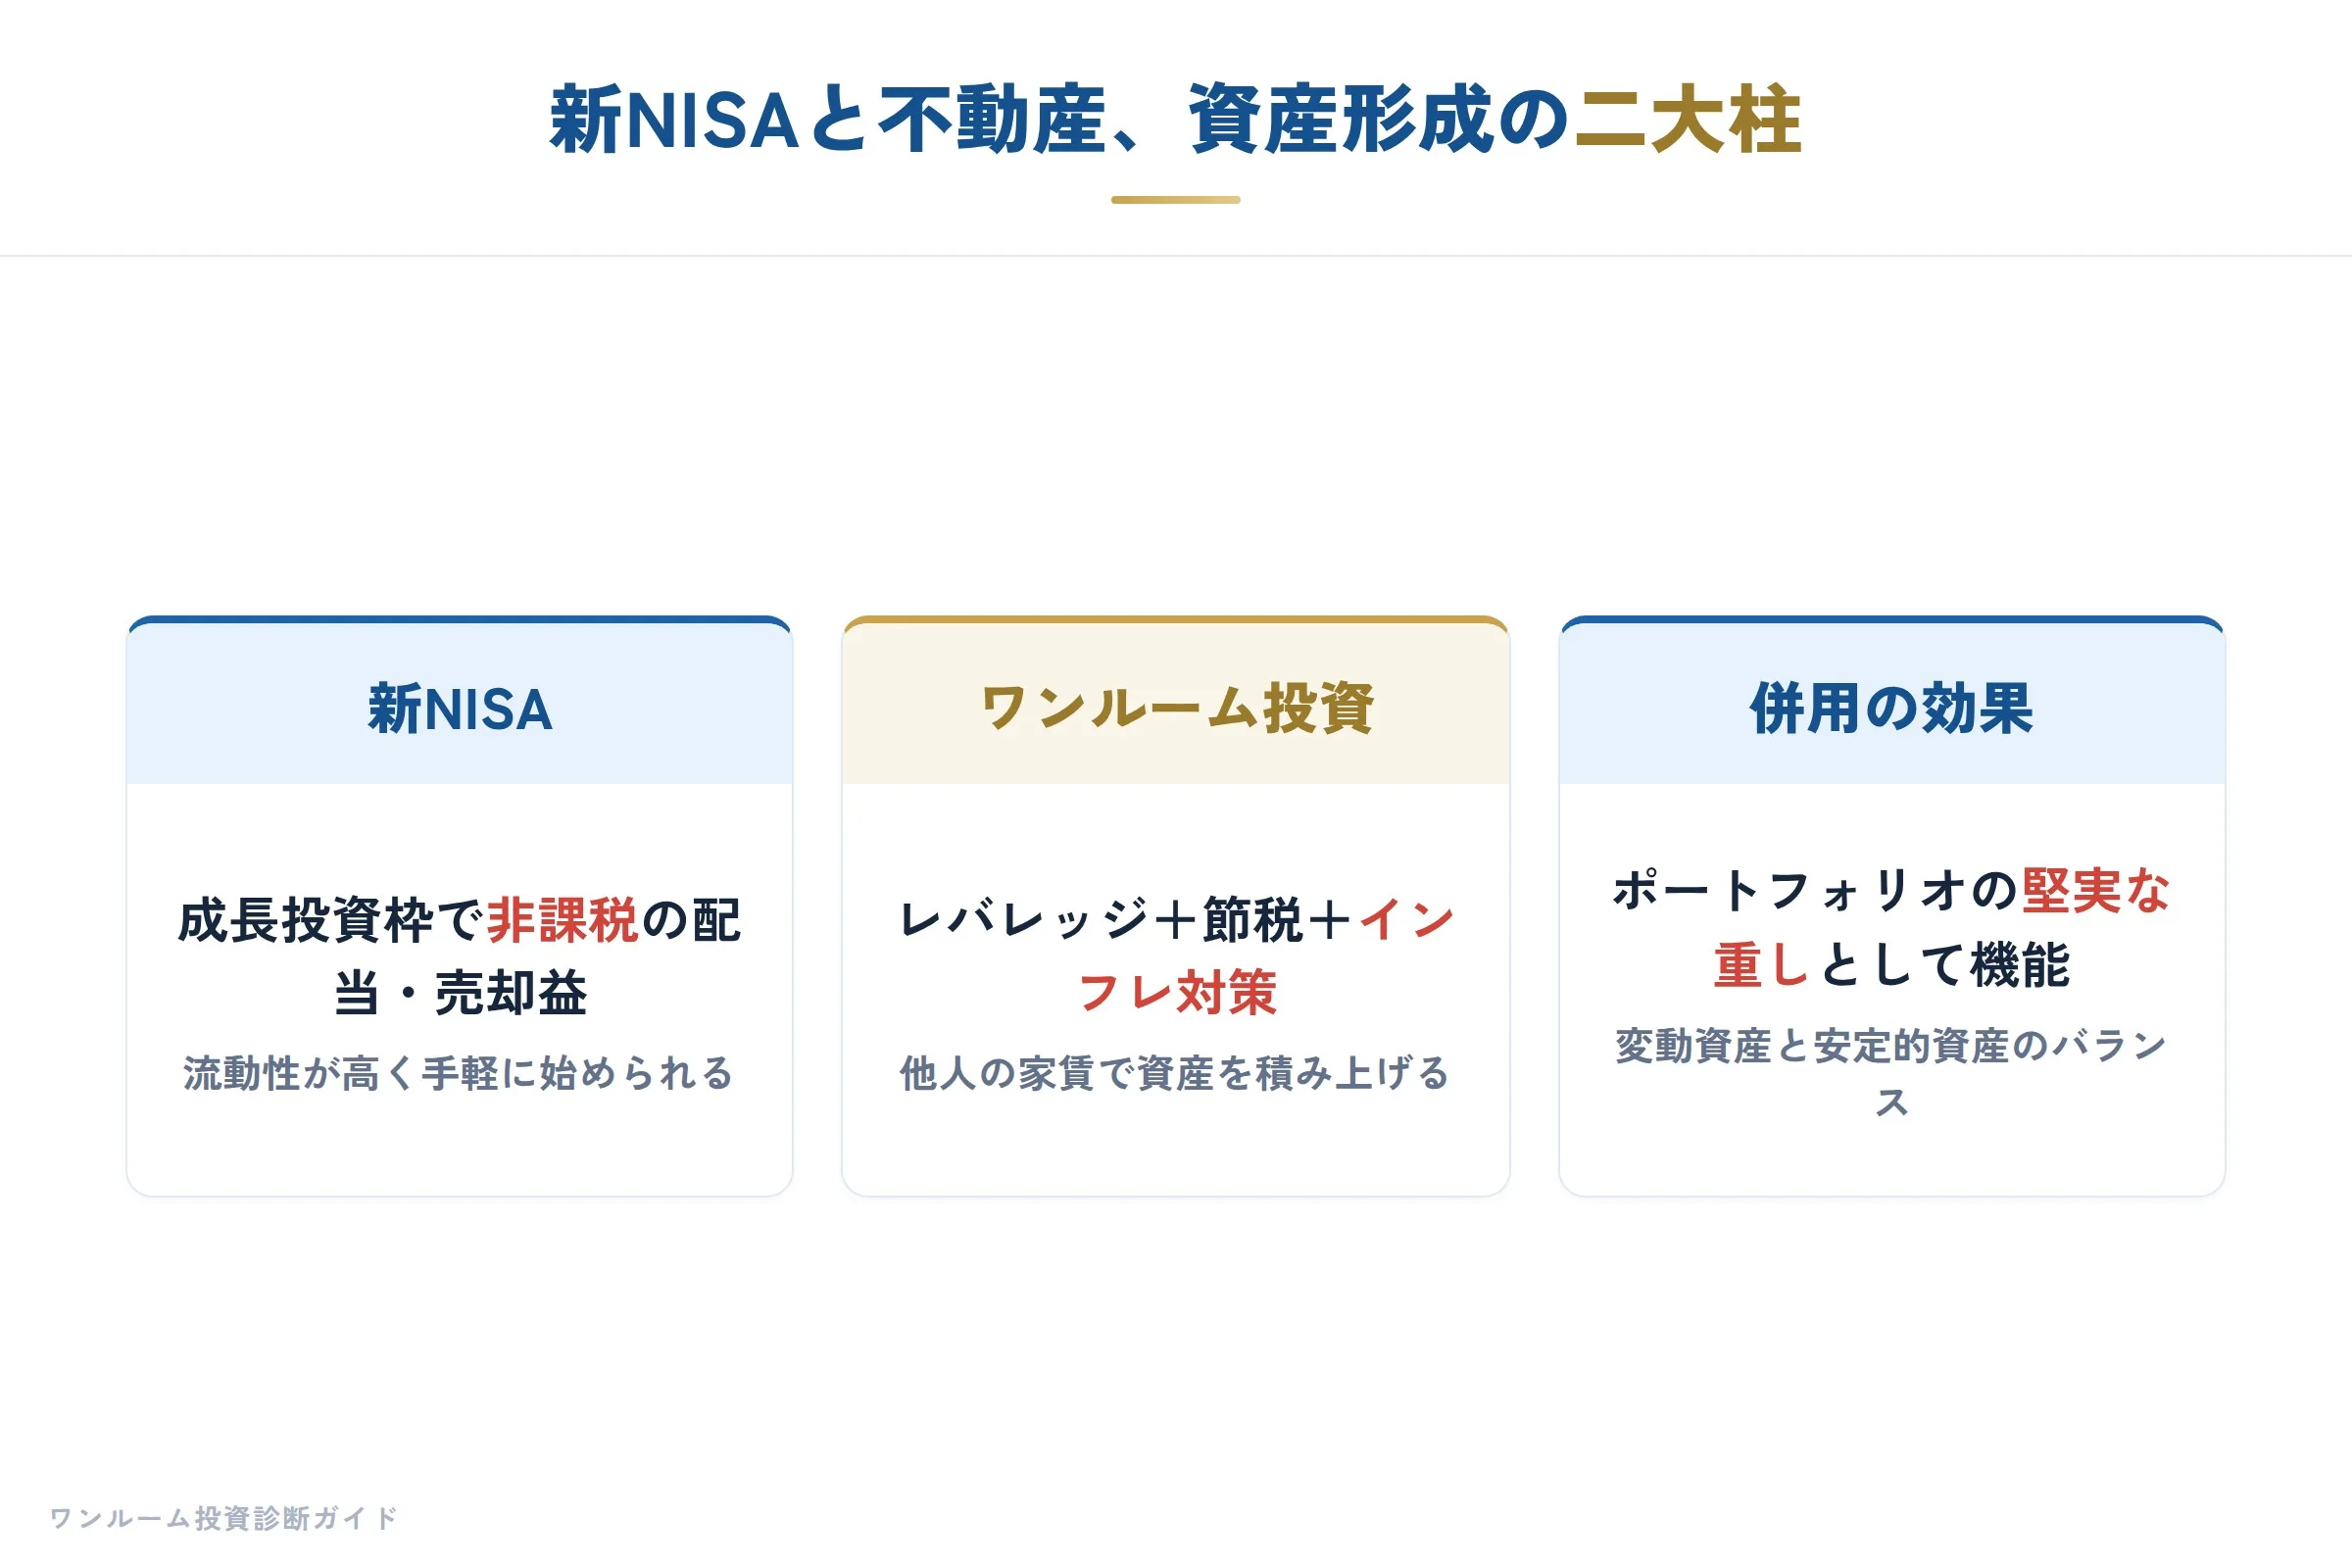
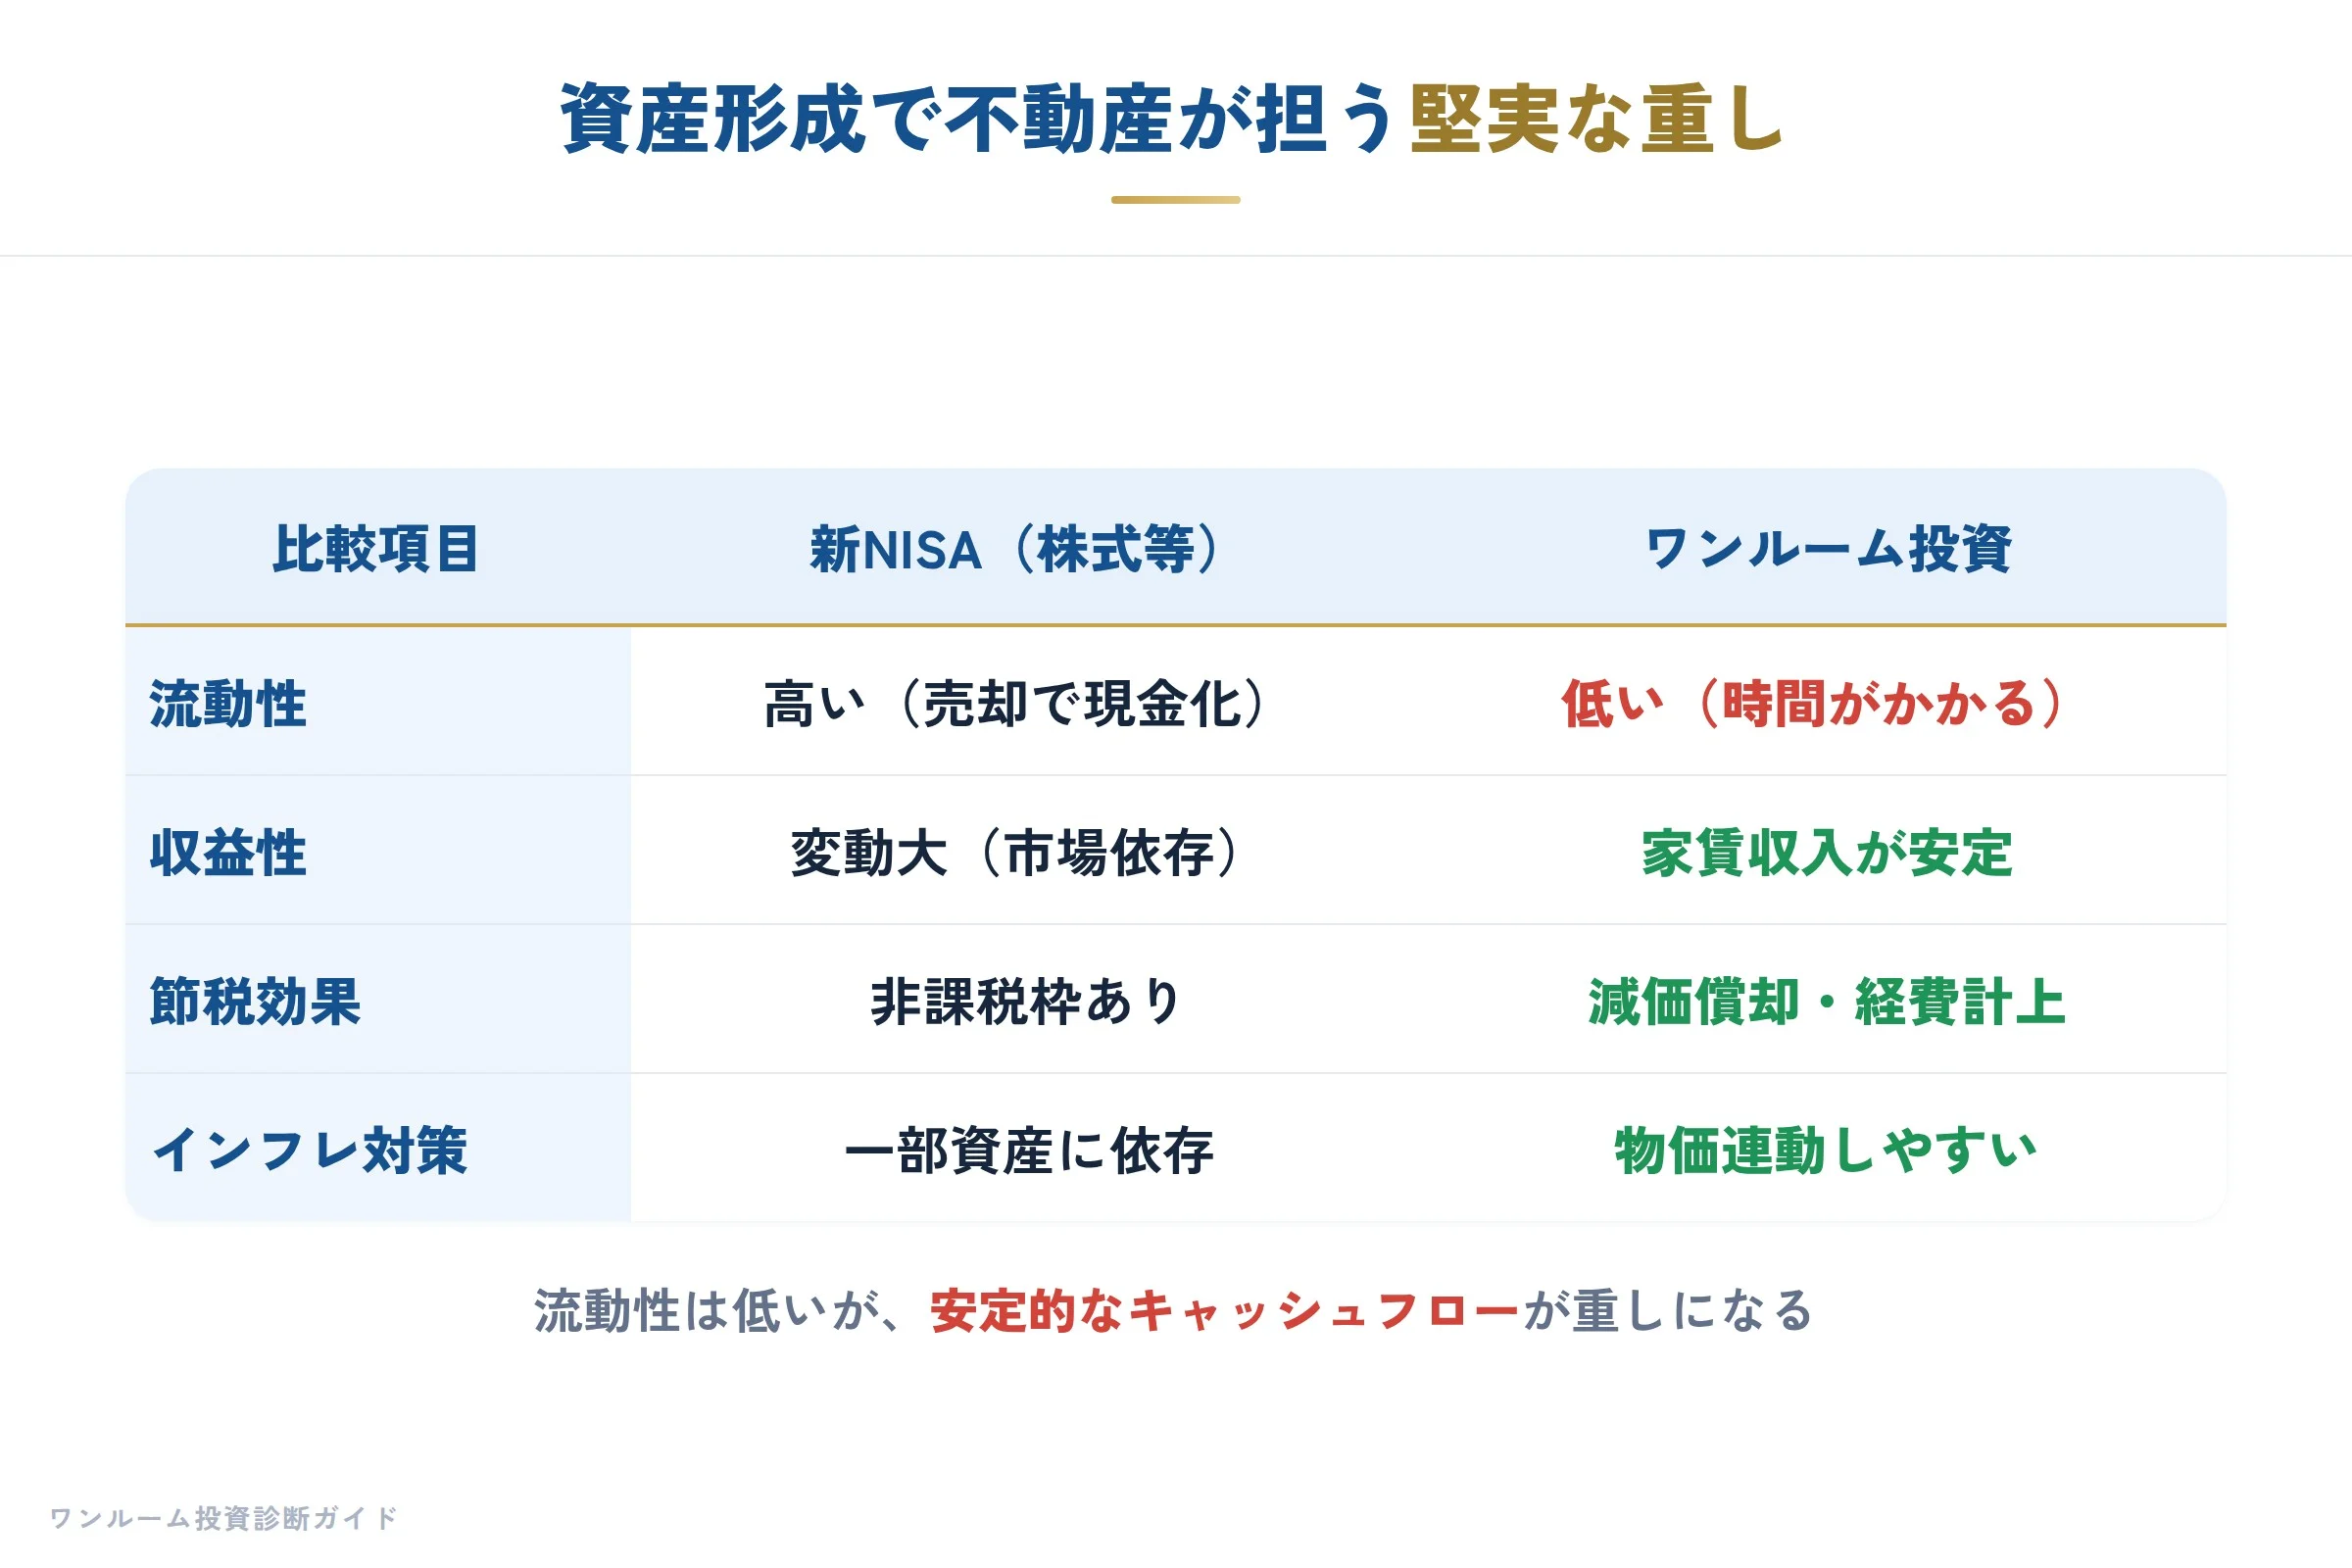
新NISAの株式投資は、時間を味方にした成長性と高い流動性が最大のメリットです。
一方、都心のワンルーム不動産は、流動性を失う代わりに毎月の賃料という安定したキャッシュフローを生み出す資産です。
この両者は代替関係ではなく、ポートフォリオの中で全く異なる役割を担います。
不動産は「高リターンを狙う先鋒」ではなく「全体のポートフォリオを安定させる重し」として機能させるべきです。
ただし、この「重し」が機能するためには、単に「買う」ことだけでは不十分です。
今週の素材を見渡すと、資産として不動産を維持・運用するために何が必要かが、いくつもの角度から示されています。
まず、入居者の選択基準が変わっている点です。
大阪ガス都市開発が1都3県で初めてZEH(ネット・ゼロ・エネルギー・ハウス)適合を達成した自社ブランド賃貸を竣工させました。
Low-E複層ガラスや高効率給湯器を採用し、1次エネルギー消費量を基準比で32%削減しています。
インフレが続く中で光熱費は入居者の大きな家計負担となっています。
省エネ性能の高い物件は、賃料以外の面で入居者に選ばれ、結果として空室リスクを低減させます。
資産形成を語るなら、こうした「入居者目線の付加価値」が中長期の資産価値を左右することを見逃してはなりません。
次に、ポートフォリオの多様性です。
戸建て賃貸の需給ギャップに関する調査では、賃貸住宅を検討している人の56.9%が一戸建ても検討しており、マンション検討者を上回っています。
わたしが営業時代に感じていたのは、投資家の多くが「不動産といえばマンションのワンルーム」という認識に縛られすぎている点です。
資産形成の基本は分散です。
マンション一辺倒のポートフォリオは、特定の市場変動に対して脆弱です。
今週の数字は、賃貸需要の実態がもっと多様であることを示しており、投資家が選択肢を狭めすぎないことの重要性を示唆しています。
さらに、資産の「守り」としてのリスク管理が浮き彫りになっています。
エスクリエイトが主催した事故物件・相続問題の研究会では、孤独死物件の相続を団信活用と金融機関交渉で解決した事例が紹介され、約40人が参加しました。
不動産は有形資産であるがゆえに、事故物件や相続という形で予期せぬリスクに直面します。
これらは「買った後」の話です。
資産形成の議論でこうしたリスクを無視しては、紙のポートフォリオが現実の負債に変わる危険があります。
プロのコンサルタントや弁護士の知見を取り入れる姿勢が、長期保有の前提となります。
同様に、管理の質が資産価値を分ける動きも明確です。
全国賃貸住宅新聞が報じた管理戸数の増減の二極化は、管理できる会社とそうでない会社の差が広がっていることを示しています。
また、大阪府茨木市で2,800戸を管理する掛谷不動産が不動産コンサルティング専門店舗「Asset Lab.」を開設したことも示唆的です。
所有から運用・コンサルへ。
この流れは、不動産が「買い物」から「資産管理の対象」へと進化していることを物語っています。
また、大英産業が都内で1棟10戸前後の低層賃貸マンション開発に参入し、AIを活用して容積率や高さ制限を迅速に検証している点も見逃せません。
都心部に効率的な新規供給が続く限り、既存物件は競合に晒され続けます。
資産形成の文脈で不動産を語るなら、「築年数が経てば自然に儲かる」という発想は既に通用しません。
競争力を維持できる物件かどうか、入居者が選ぶ理由があるかどうかを、購入前に見極める必要があります。
ここで初心者が特につまずくのが、保証会社選びやリーシング戦略の軽視です。
今週の連載で「事業用保証の選び方次第でリーシング戦略が変わる」という論点が取り上げられていました。
保証内容は会社ごとに差があり、保証金を抑えた募集条件の設定に応用できるケースも増えています。
信用力の高い企業の契約にも保証が活用される時代です。
賃貸運用は「誰が住むか」が収益の源泉です。
入居審査の幅を広げつつリスクをヘッジするための保証選びは、資産形成の現場における実務の核心です。
以上を総合すると、今週の日経マネー特集が投資家に問いかけていたのは「インフレ時代に資産を増やす手段を持っているか」という点であり、不動産はその解答の一つになりえます。
しかし、それは「不動産を買えばいい」という単純な話ではありません。
新NISAで時間と成長を狙いつつ、不動産で毎月のキャッシュフローとインフレヘッジを確保する。
この両輪を回すためには、物件選びの段階で入居者の生活設計(光熱費・間取り・立地)と、保有後のリスク管理(相続・事故物件・管理・保証)を同時に見通す必要があります。
わたしが無料相談でよくお伝えしているのは、不動産投資は「資産形成の完成形」ではなく「資産運用の入り口」であるという点です。
新NISAのポートフォリオと同様に、不動産もまた「何を買うか」より「どう運用し、どうリスクを減らすか」が収益を決める資産です。
買う前に、あなたのポートフォリオの中で不動産がどの位置づけになるか、一度不動産投資セカンドオピニオンを受けてみてください。
※本記事は一般的な情報提供を目的としており、特定の金融商品や物件の勧誘を行うものではありません。
掲載数値や事例は一般的な目安であり、投資判断は読者ご自身の責任で行ってください。
金融機関:相続リスクと富裕層シフトの狭間で、ワンルーム投資家の融資環境はどう変わるか
物件の収益性や管理の在り方を見てきたわたしたちですが、投資の根幹を支える金融機関の動きが、ここ数週間、静かに変質しつつあります。
今週、わたしが注目したのは二つの潮流です。
一つは、エスクリエイトが10月27日に大阪産業創造館で開催した事故物件・相続問題の研究会です。
この会には約40人が集まり、孤独死物件の相続を巡って、団体信用生命保険(団信)の活用と金融機関への交渉で解決した事例が紹介されました。
平野町法律事務所の弁護士が法律実務の視点から解説したとのことですが、ここに示されているのは単なる事故物件の処理ではなく、金融機関が抱える担保価値の急落リスクです。
もう一つは、野村総合研究所の調査が示す資産層の膨張です。
純金融資産1億円以上の世帯は2023年時点で165.3万世帯に達し、富裕層・超富裕層の資産総額は469兆円、2021年比で28.8%も増加しています。
人口減少の中で資産を持つ層だけが確実に増えており、不動産業界は売買と賃貸管理を融合させてこの層を取り込もうとしています。
これらを金融機関の融資姿勢という観点で解釈すると、一見無関係に見える二つの出来事が、実はワンルーム投資家の資金調達環境を挟撃していることが見えてきます。
第一に、事故物件や相続問題が、金融機関にとって「担保の品質低下」として直結している点です。
エスクリエイトの研究会で紹介されたケースのように、孤独死が発生すると、団信に加入していれば相続人の債務負担は消滅します。
しかし物件自体は事故物件化し、賃貸価値が落ち、売却価格も大きく下回る可能性があります。
例えば、築浅のワンルームを4,000万円で購入し、ローン残債が3,000万円の状態で孤独死が発生したとします。
相続人が売却した場合、市場価格が2,200万円まで落ち込んでいれば、金融機関にとっては元々の担保評価額から大きく毀損した状態になります。
銀行は担保物件の価値を毎年または数年ごとに再評価しており、評価額が元本を大きく下回れば、追加融資を凍結したり、保証人を求めたり、場合によっては早期の繰上償還を示唆したりするケースが出てきます。
わたしが営業時代に見た案件でも、相続人が「ローンはなくなったが部屋が空いて誰も入居しない」と焦って売却した結果、担保不足が生じ、同じオーナーが持つ他の投資物件への影響が出た事例がありました。
金融機関は一つの物件の事故を、そのオーナー全体の信用力の低下として捉えることがあるのです。
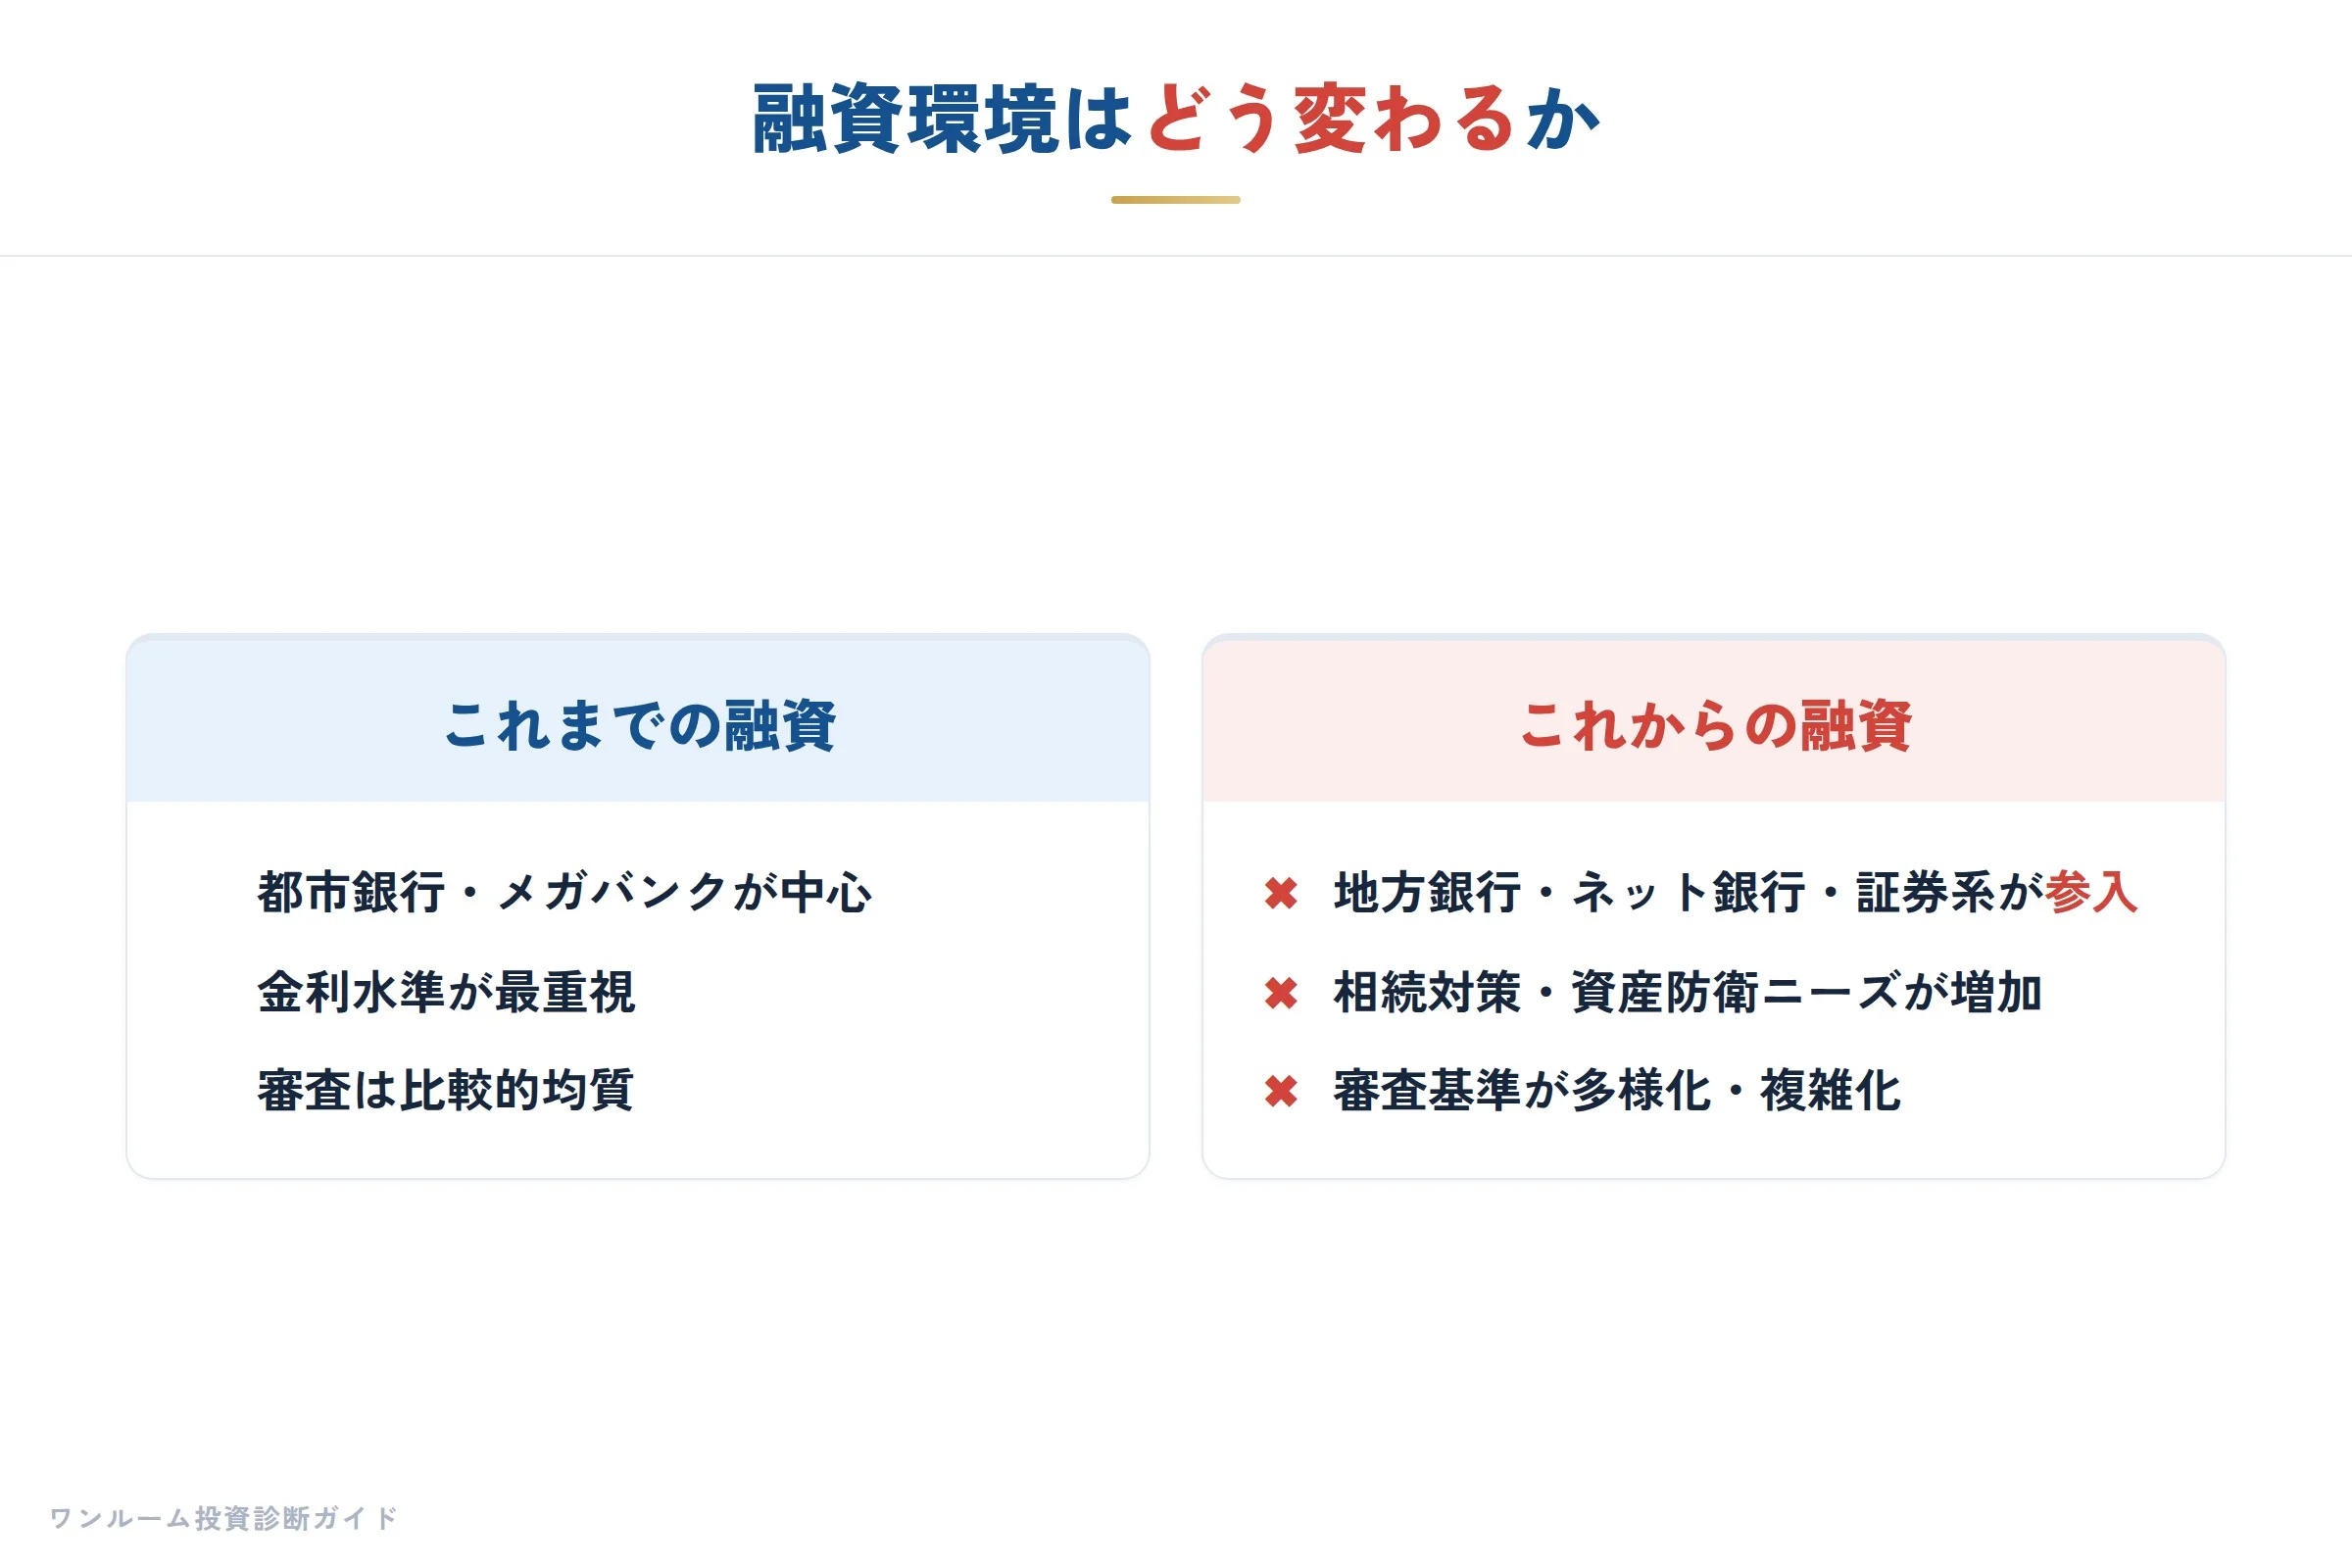
第二に、資産層の膨張が銀行の関心を小口のワンルーム融資から、総合的な資産運用融資へと向けさせている点です。
純金融資産1億円以上の165.3万世帯を顧客とする融資は、銀行にとって預金・信託・保険との相乗効果が大きく、極端に言えば「ワンルーム一戸の金利差」よりも、顧客全体から得られる総収益が優先されます。
その結果、個人投資家が一戸ずつワンルームを買うような小口融資は、審査のハードルが相対的に上がり、あるいは金利の優遇幅度が縮小している現場が、わたしの相談窓口でも増えています。
特に、年収500万円以下で頭金なし、さらに既に他社借入があるような層にとって、銀行のドアは以前よりも重くなっています。
ここで初心者の方が誤解しやすいのは、「銀行が融資を絞っているから不動産投資ができなくなる」という単純な悲観論です。
実際には融資の「重心」が移動しているだけです。
資産証明が厚く、返済原資が賃料だけでなく給与や事業収入で裏打ちされている層は、依然として融資を獲得しています。
一方で、年収400万円台で頭金なしのフルローンを組み、賃料だけで回そうとする層に対しては、ノンバンクですら保証内容や返済比率を厳しく見るようになっています。
わたしの経験では、ノンバンクの営業担当が「この返済比率なら、もう一棟は無理ですね」と正直に言うケースが、ここ1年で急増しています。
これは、過去のように「とりあえず融資を組んで物件を回す」というマインドが通用しなくなっていることを示しています。
では、今ワンルーム投資家がすべきことは何でしょうか。
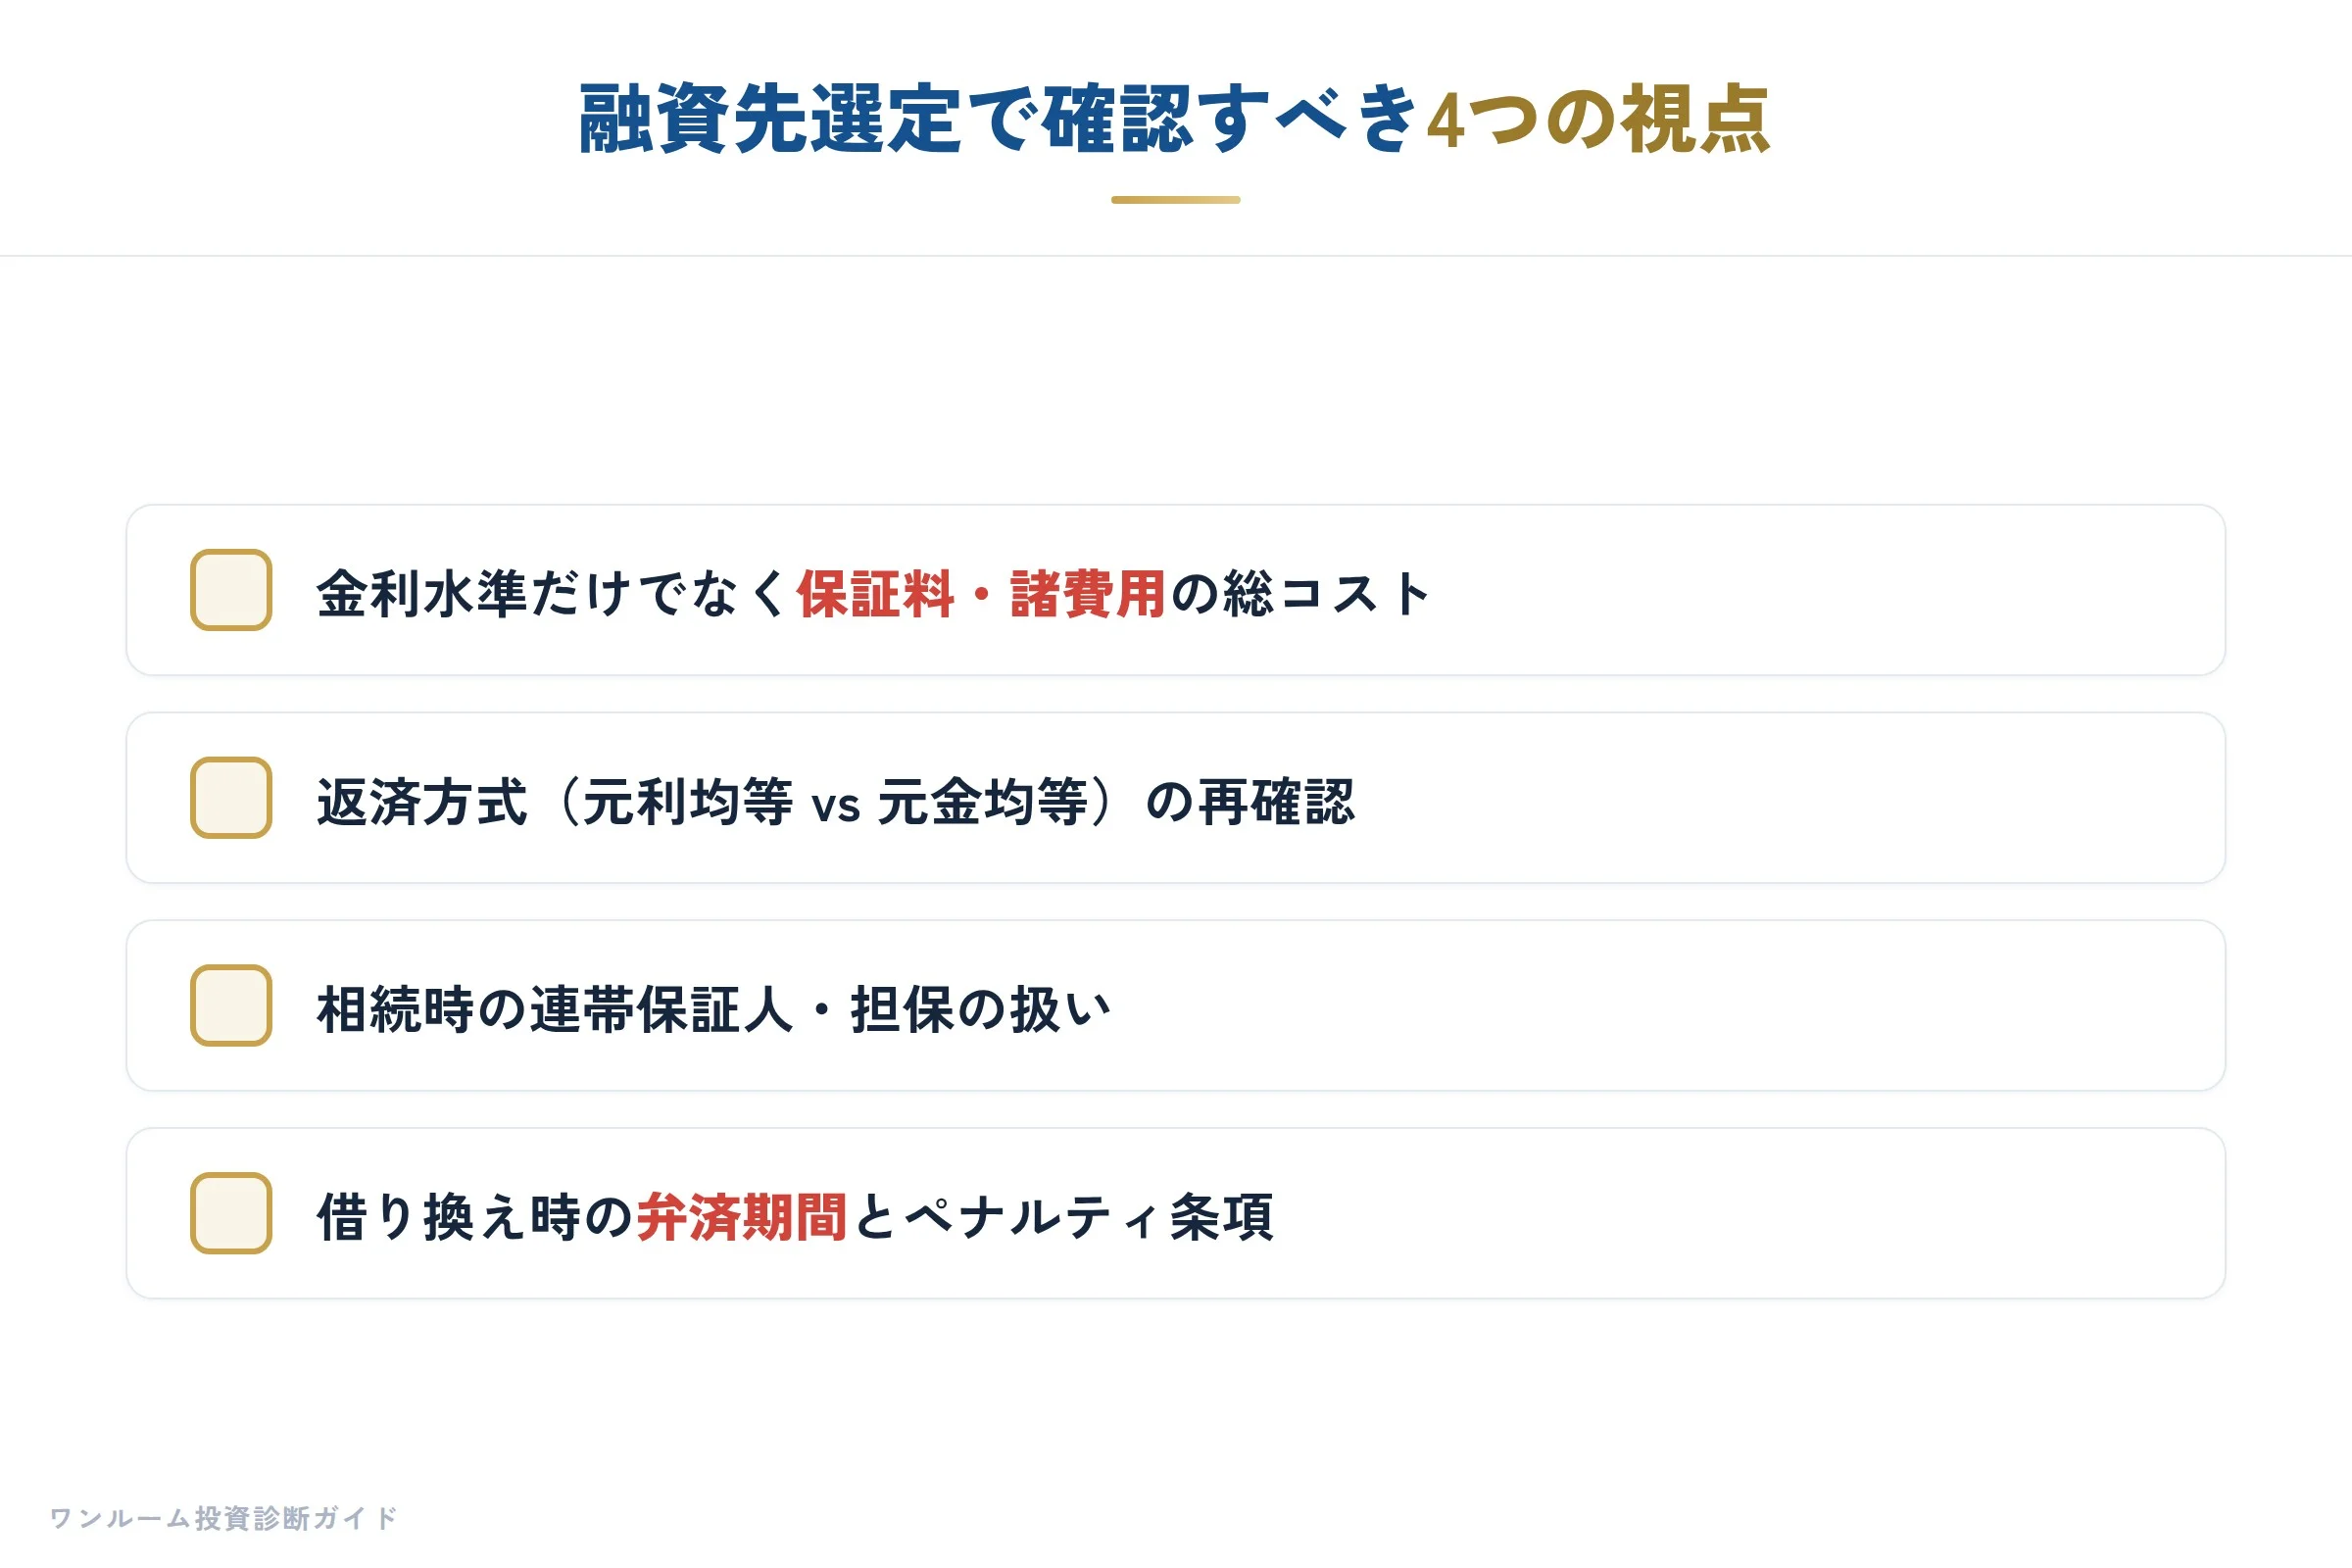
まず一つ目は、団信の適用範囲と相続時の具体的な流れを、融資実行前に書面で確認することです。
「団信に入っていれば安心」というのは半分だけ正しく、残債が消える一方で物件価値が毀損するリスクはそのまま残ります。
金融機関はその先の担保価値を見ているため、事故物件を抱えたオーナーに対して次の融資を控える動きは今後も強まるでしょう。
また、団信の免責事由や等待期間も細かく確認しておく必要があります。
二つ目は、自分の資産規模と融資ルートの再マッチングです。
年収や金融資産の状況が、地銀やネット銀行の「理想顧客像」から外れている自覚があるなら、無理に同じ条件で複数物件を追うのではなく、返済比率を35%以下に抑えるか、物件規模を見合ったものに切り替えるべきです。
無料相談で、現在の融資プランが将来の相続リスクや担保評価にどう響くか、第三者の目で一度整理してみる価値は大きいと思います。
三つ目は、金融機関の「見えない採点」を過大評価しないことです。
銀行は物件だけでなく、オーナーの「総合的な信用力」を見ています。
賃貸管理の質、他社借入の状況、資産の流動性、これらが総合的に高ければ、単身者向けワンルーム一戸であっても融資は通ります。
逆に、これらが不透明であれば、いくら表面利回りがよくても審査は厳しくなります。
わたしが2,000人超の相談で感じるのは、融資が通らなくなった人の多くが、実は「物件の収益性」を理由に落ちているのではなく、「自分の財務状況の見せ方」が不十分だったケースが少なくないということです。
今週の二つの素材が示すのは、人口減少の中でも「資産を持つ層」と「法的リスクを抱える層」が両極化し、金融機関の融資もその間でシビアな選択を迫られているという現実です。
銀行は富裕層を総合取引で囲い込み、ノンバンクも無闇なリスクは取りたがらなくなっています。
ワンルーム投資家は、この潮流に流されるのではなく、自分の資産性とリスクを客観的に見極め、金融機関との関係を再構築していく必要があります。
その第一歩は、今の融資条件が「本当に自分に見合っているか」を正直に問い直すことから始まります。
※本記事は一般的な情報提供を目的としており、特定の融資商品や物件の勧誘を行うものではありません。
記載の数値や事例は一般的な目安であり、個別の投資判断はご自身の責任で行ってください。
建設・不動産:基準地価5年連続上昇と新興参入が、ワンルーム投資の前提を書き換える
融資コストの行方が投資家の懐に重しとなる一方、土台となる不動産市場そのものも静かに様変わりしている。
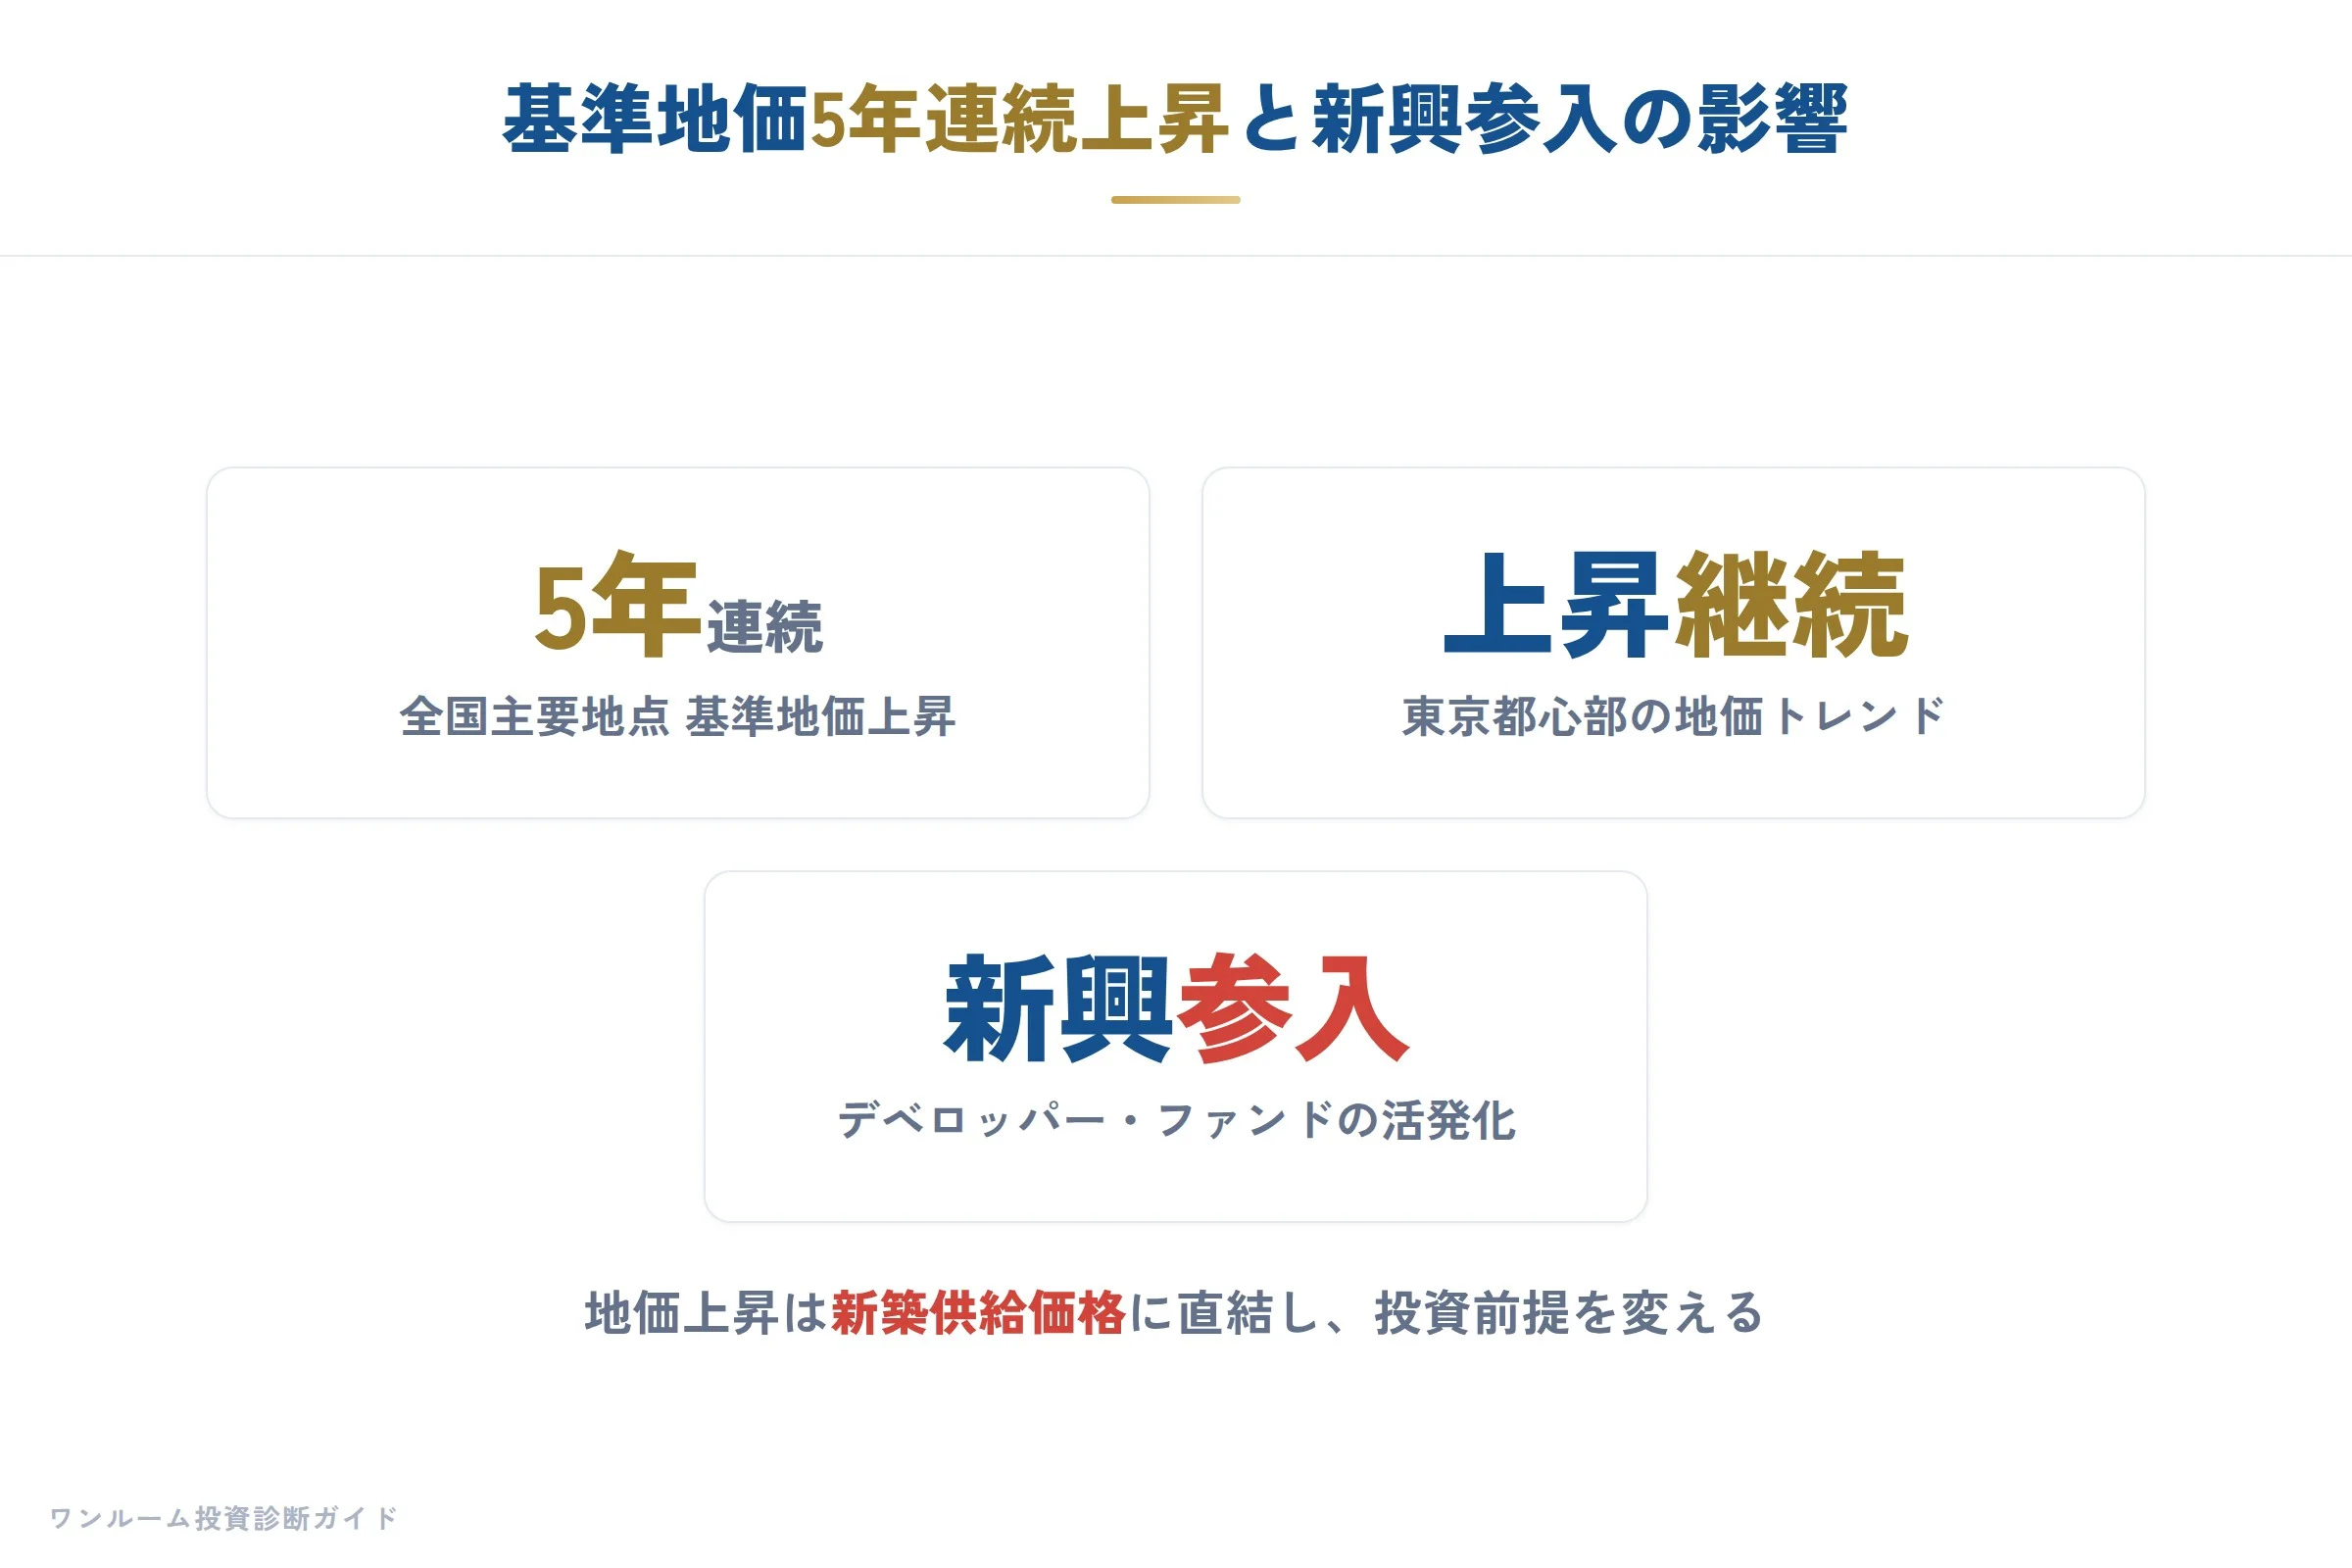
令和8年基準地価が公表され、住宅地の全国平均は前年比1%上昇、5年連続のプラスを記録した。
東京圏は前年比4%上昇で6年連続の上昇幅拡大、大阪圏も2.3%上昇で5年連続の上昇幅拡大を続けている。
名古屋圏は1.5%上昇とプラスを維持したものの、伸びは縮小した。
この地域差は、投資家が物件を選ぶ際の重要な伏線になる。
東京圏や大阪圏の地価が上昇し続ける中で、地方部では上昇の勢いに陰りが出ている。
これは、人口が集中する都市部以外では、賃貸需要の伸びにも限界が来ている可能性を示唆している。
この地価上昇は、新築ワンルーム投資家の収益計算に直結する。
デベロッパーの土地仕入れコストが上がれば、その分、販売価格に転嫁されるのが通常だ。
最近の都心部では、25〜30㎡の新築ワンルームが4,000万円を軽く超えるケースが増えており、これは単なる値ごろ感の崩壊ではない。
素材の一次事実として、住宅地の値上がりが投資家の初期投資額を押し上げている証左だ。
わたしが大手新築ワンルーム営業時代を振り返ると、価格が3,800万円を超えた時点で投資家の顔つきが変わった。
「利回りが4%を切るなら、中古でもいい」という声が増え、商談は長引いた。
いまの市場は、土地代の高騰に加えて建築費も高止まりしており、当時よりも価格転嫁の圧力は強い。
当時でさえ4%を切ると厳しい反応を受けたのに、今は4,000万円台が当たり前になりつつある。
これは、投資家が「新築」というブランドに対して、以前ほどのプレミアムを認めていない証拠でもある。
しかも供給側の競争環境が激しさを増している。
北九州市の大英産業が都内賃貸マンション開発に本格参入し、1棟10戸前後の低層賃貸マンションを中心に展開する方針だ。
行政データとAIを活用し、高さ制限や容積率を迅速に検証することで、小規模ながら効率的な開発を目指す。
これまで、都心部の賃貸マンション開発は大手デベロッパーが主導するイメージが強かった。
しかし、行政データを使った迅速な規制検証が可能になれば、中小規模の事業者でも細分化したエリアニーズに応えられる。
その結果、投資家が購入する区分ワンルームだけでなく、低層の小規模賃貸も供給過多に陥るリスクが高まる。
さらに大阪ガス都市開発は、1都3県で初めてZEH(Net Zero Energy House)に適合した自社ブランド賃貸マンションを竣工させた。
全40戸で間取りは1LDK・2LDK、一次エネルギー消費量を基準比で32%削減している。
これは、ワンルーム投資家が安心して「小さくても新築なら入居者が来る」と思っていた前提を揺さぶる動きだ。
ZEH対応の1LDK・2LDKが同じ賃料帯で出回れば、20〜30代の入居者は光熱費の安さを理由にそちらを選ぶ可能性が高い。
わたしの経験では、入居者は「家賃」と「初期費用」だけでなく、「毎月の光熱費」もシミュレーションしているケースが増えていた。
ZEHはその選択肢に新たな軸を加える。
実際、賃貸住宅を検討している人の56.9%が一戸建ても検討しており、マンション検討者を上回るデータも出ている。
入居者の選択肢が「ワンルームマンション」に限定されなくなっているのだ。
在宅勤務の定着やペット飼育のニーズから、戸建ての需要は今後も高まる可能性がある。
これは、区分ワンルームの投資家にとって、想定以上に入居者を奪われるリスクを意味する。
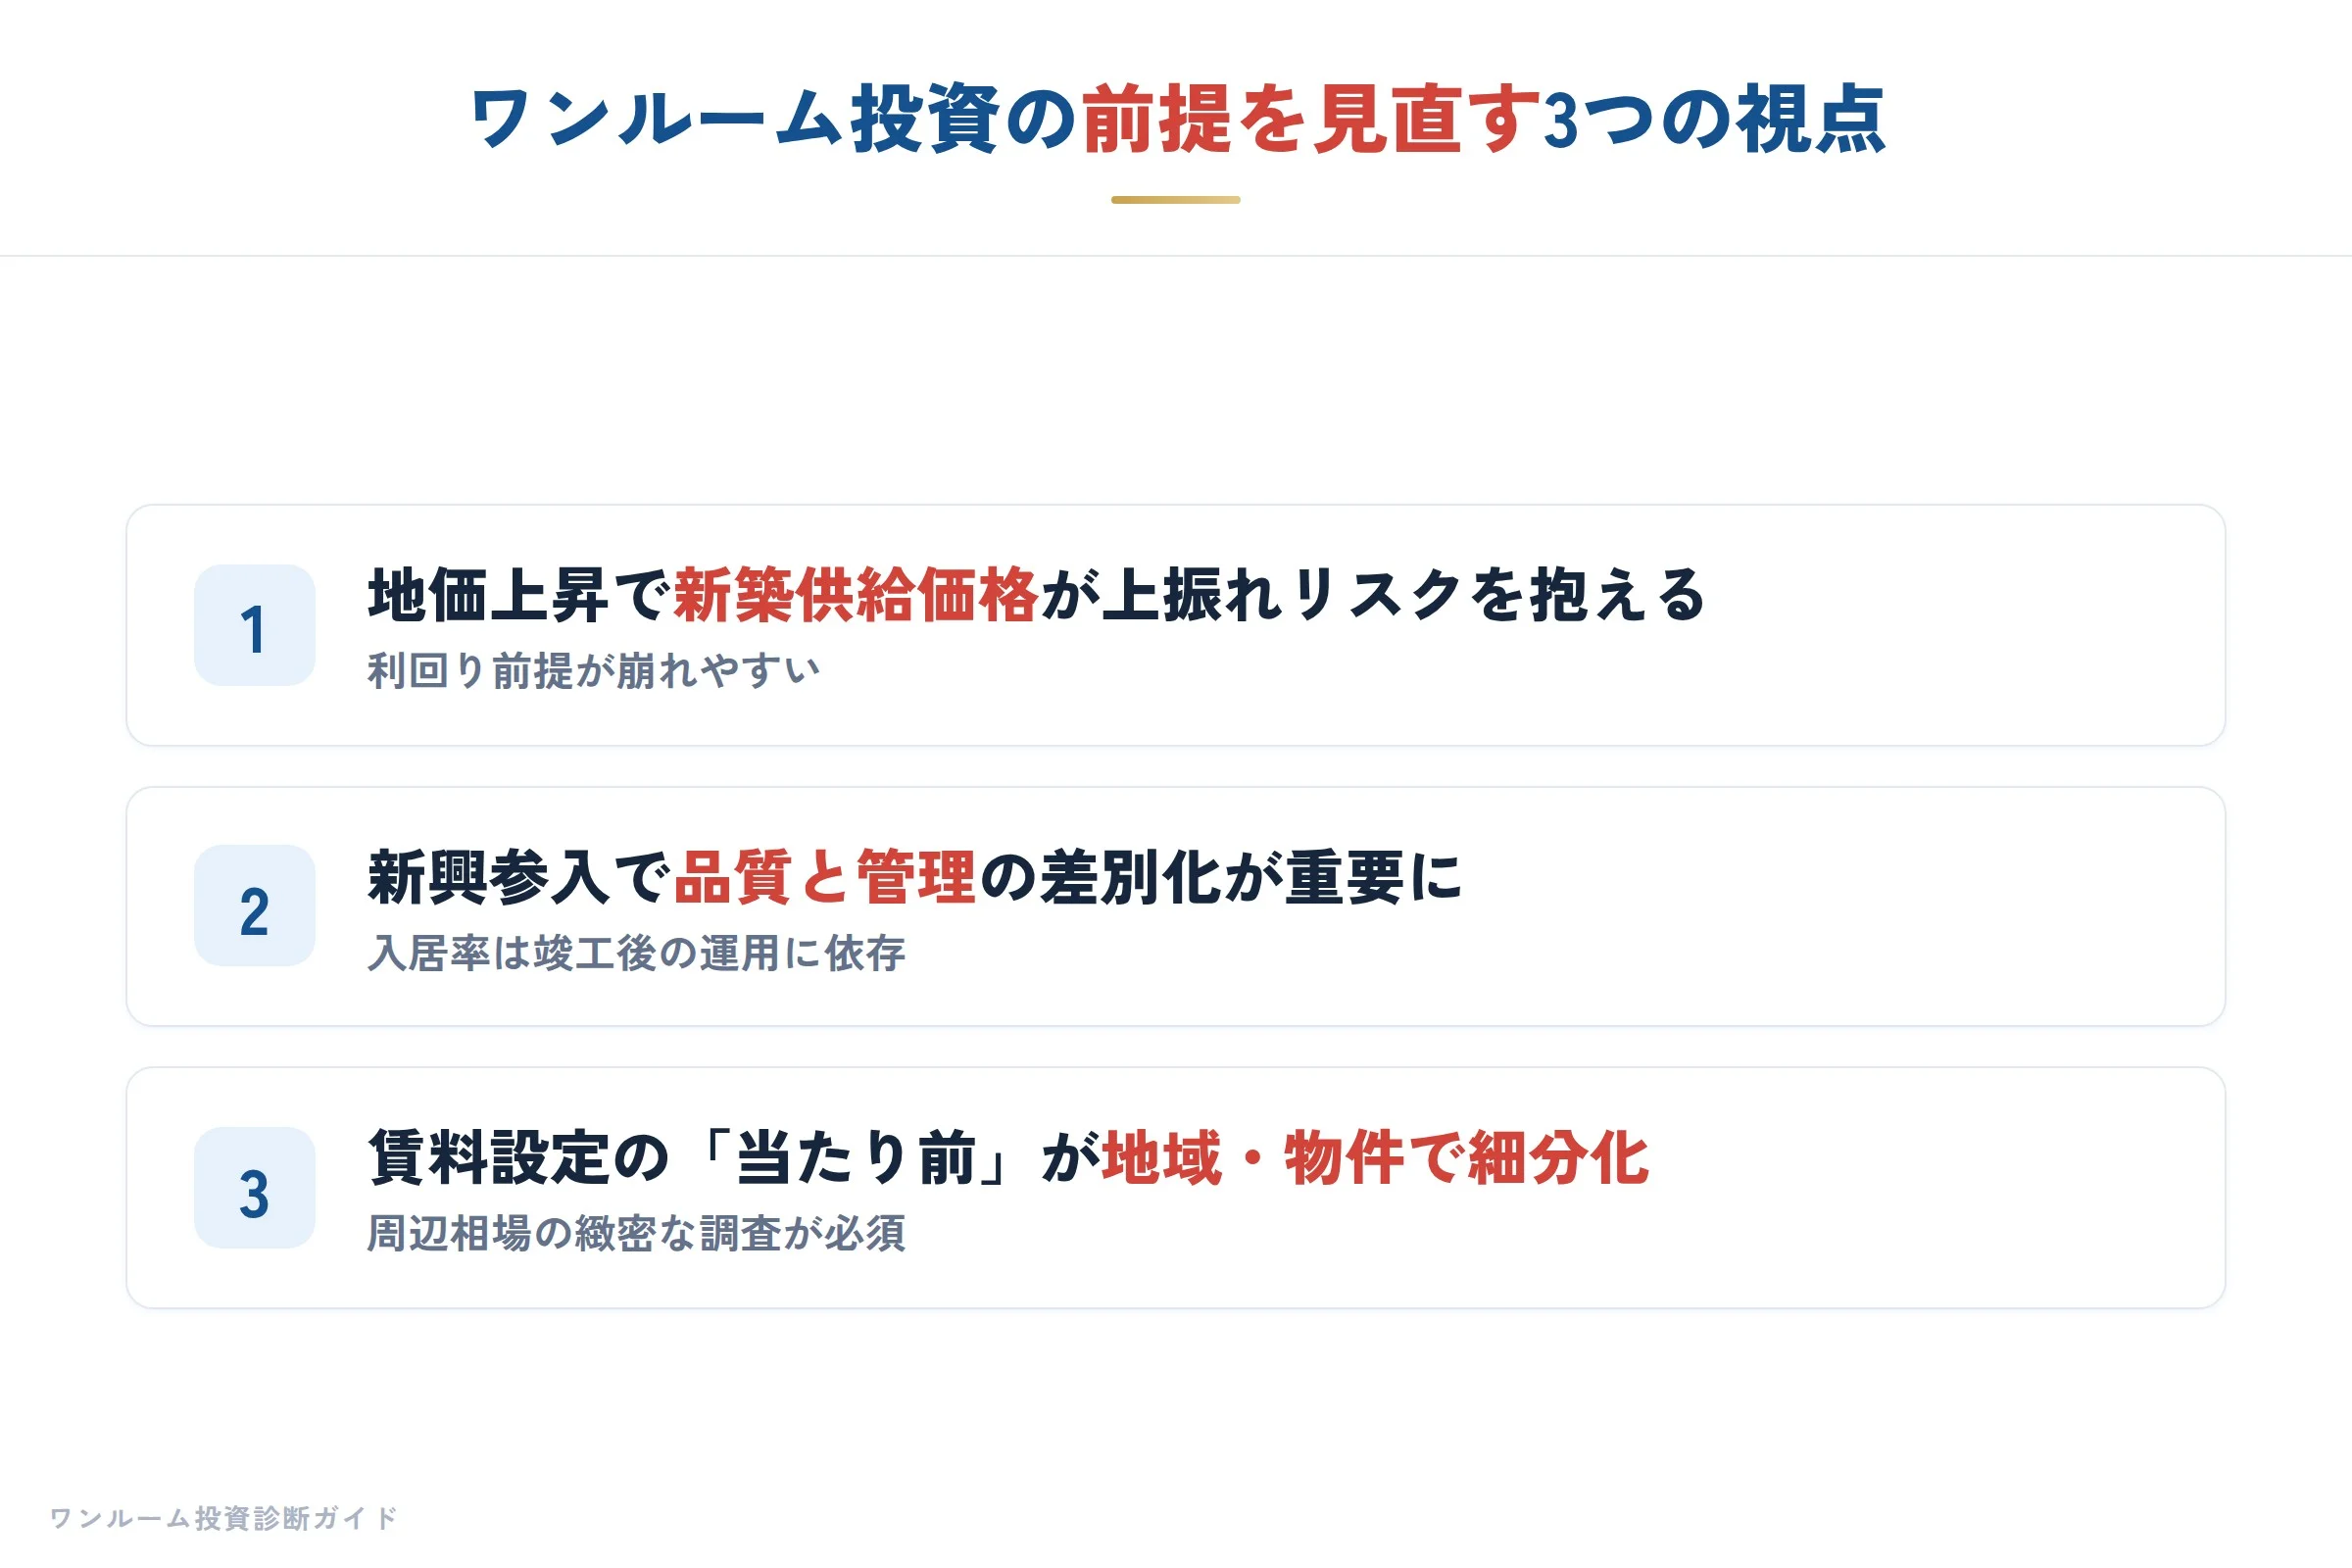
こうした変化の中で、初心者の投資家が陥りやすいのは「築浅ワンルーム=安全資産」という図式への盲信だ。
地価が上がり、開発業者がコストを転嫁すれば、新築ワンルームの表面利回りはさらに低下する。
その一方で、低層マンションや戸建て賃貸、ZEH対応の1LDKなどが入居者を奪い、空室リスクが顕在化する可能性がある。
リクルートが物件ページから内見予約を直接受けられるシステムを整備したことも、実は重要な意味を持つ。
内見予約のハードルが下がれば、入居者はより多くの物件を効率的に比較できる。
つまり、物件の競争が価格や立地だけでなく、管理の質や付加価値まで広がる。
具体的に投資家が確認すべき数字は三つある。
一つ目は、購入を検討するエリアの「新規供給予定戸数」。
二つ目は、周辺の「戸建て賃貸在庫数」。
三つ目は、物件の「実質利回り(キャップレート)」。
これらを総合して、価格が適正かどうかを見極める必要がある。
特に新築を検討する場合は、販売価格の根拠となる「想定賃料」が、周辺の実勢賃料とどれだけ乖離していないかを確認することが先決だ。
特に新築ワンルームを検討している方には、もう一つ注意していただきたい。
エスクリエイトが発足させた事故物件・相続問題の研究会が示すように、不動産の「履歴」は見えにくいリソースだ。
孤独死物件の相続を団信活用と金融機関交渉で解決した事例など、プロの目線でないと拾えない落とし穴が存在する。
個人投資家が物件を購入する際、事故歴や相続のトラブルは公開情報だけでは把握しきれない。
特に新築であっても、土地の履歴や周辺の事情は必ず確認すべきだ。
また、野村総合研究所の調査では、純金融資産1億円以上の世帯が165.3万世帯に達し、資産総額は469兆円、21年比28.8%増加となっている。
不動産業界では、売買と賃貸管理の融合が成長の鍵と捉えられているが、これは富裕層の資産運用ニーズが拡大しているからだ。
収益物件を購入した後も、入居者募集や修繕など継続的な管理ニーズが発生する。
投資家にとって、この事実は二つの意味を持つ。
一つは、質の高い管理会社に任せることで資産価値を維持できる可能性が広がっていること。
もう一つは、同じ富裕層が競合して優良物件の価格が釣り上がるリスクがあることだ。
わたしが不動産投資セカンドオピニオンとして2,000人超の相談を受けてきた中で、後悔している人の多くは「価格の妥当性をその場で判断できなかった」人だ。
物語に流され、開発業者の想定賃料に安易に同意してしまう。
地価が上昇し、供給が多様化する今、そうした安易さはより大きな損失に直結する。
もし「この新築ワンルーム、本当にこの価格でいいのか」と迷っているなら、割高診断で周辺相場と照らし合わせることをまず勧める。
そして、購入後の賃貸管理まで視野に入れた総合的な収支設計ができるかどうか。
顧客層は増えているが、それは同時に「質の高い物件」への選択肢が増えたことを意味する。
粗悪な物件は、もはや入居者にも投資家にも選ばれない。
今週の建設・不動産市況が投資家に告げているのは、
「土地の値段が上がり、競合が増え、入居者の選択肢が広がった」
というシンプルだが重い事実だ。
この状況で生き残るのは、価格の適正性を自分で証明でき、中長期の空室リスクをシミュレーションできる投資家だけだ。
来週の注目と今週の結論
今週の素材を通じて、わたしが最も強く感じたのは「賃貸市場の成熟化」です。
地価が上がり、家賃が改定され、デジタルが普及する。
これらは一見、オーナーにとって追い風に見えます。
しかし、同時に戸建て賃貸が台頭し、AIを駆使した新規参入者が都心に進出し、入居者の選択肢は飛躍的に増えています。
いわば、市場全体が「買い手市場」から「選ばれる市場」へと移行しているのです。
今週の結論を端的に言えば、「所有は前提、運用が勝敗を分ける」時代に入った、ということです。
基準地価の上昇は、あなたの物件の資産価値を下支えする力強いアンカーとなり得ます。
しかし、アンカーがあっても帆の張り方を誤れば、船は進みません。
家賃改定の87%という数字は、単なる値上げのでき・できではなく、適正な賃料設定と入居者対応の両立ができた会社のみが生き残った結果だとわたしは捉えています。
来週は、日銀の動向や長期金利の行方に注目が集まります。
住宅ローン金利や不動産投資ローンの調整圧力が、実需と投資の境界線をどう揺さぶるか。
特に、20代のマイホーム取得や、金融機関の融資姿勢の変化が、ワンルーム市場の需給に間接的な影響を与える可能性があります。
もう一つ、建設コストや省エネ基準の動きも、新築ワンルームの供給価格に響いてくるでしょう。
最後に、わたしからひとこと。
「追い風の時こそ、帆の糸を締め直す。」
市場が活況な時ほど、契約条項の見直し、管理会社との関係性、保証・保険の設計といった「地味な作業」が、長期の収益を左右します。
慌てて帆を広げる前に、あなたの船体に亀裂がないか、今一度、冷静に点検してみてください。
もしひとりで見るのが不安なら、わたしたちの無料相談を活用してください。
売らない第三者として、あなたの資産を一緒に点検します。
※本コラムは一般的な情報提供を目的としたものであり、特定の物件の勧誘や投資判断の保証をするものではありません。
記載の数値は一般的な目安であり、実際の投資判断はご自身の責任において行ってください。