※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
今週わたしが注目したのは、「AIが不動産のどこまでを変え、どこを変えないのか」という問いです。
・AIは営業マンを代替するのではなく、情報の「間」に入り業務効率化を担う形で現場に定着しています。
・預金・国債で無リスク2%が視界に入り、レバレッジを使った不動産投資の「相対的なリターン」が改めて問われています。
・空室対策はスマートロック・置き配・要配慮者入居など多様化し、「安さ」だけでない付加価値が空室率を左右するようになっています。
新築ワンルームの価格帯が4,000〜4,600万円を推移する都心部では、家賃設定と運用コストのシビアさが増しています。
今週の素材を通じて感じたのは「テクノロジーはあくまで道具であり、収益の本質は『誰に、どう住んでもらうか』に尽きる」ということです。
築100年の函館のビルが観光価値を発信し、湯沢のリゾマンが移住者を集めるように、物件の「物語」と「機能」の両方が、これからの収益を支える土台になっています。
オーナーに求められているのは、数字だけでなく、住む人の視点に立った「選別眼」のようです。
日銀ウォッチ:無リスク2%が示す「借金して買う」リスクの再計算
今週の相場を読み解くにあたって、わたしがまず確認したのは「お金の価格」すなわち金利の動きです。
先週末に公開された資産形成系チャンネル『ウエンツ瑛士のマネーファーム』で、「元本割れなしで無リスク2%」「変動10年の金利推移」「預金と国債の利息」といったテーマが取り上げられました。
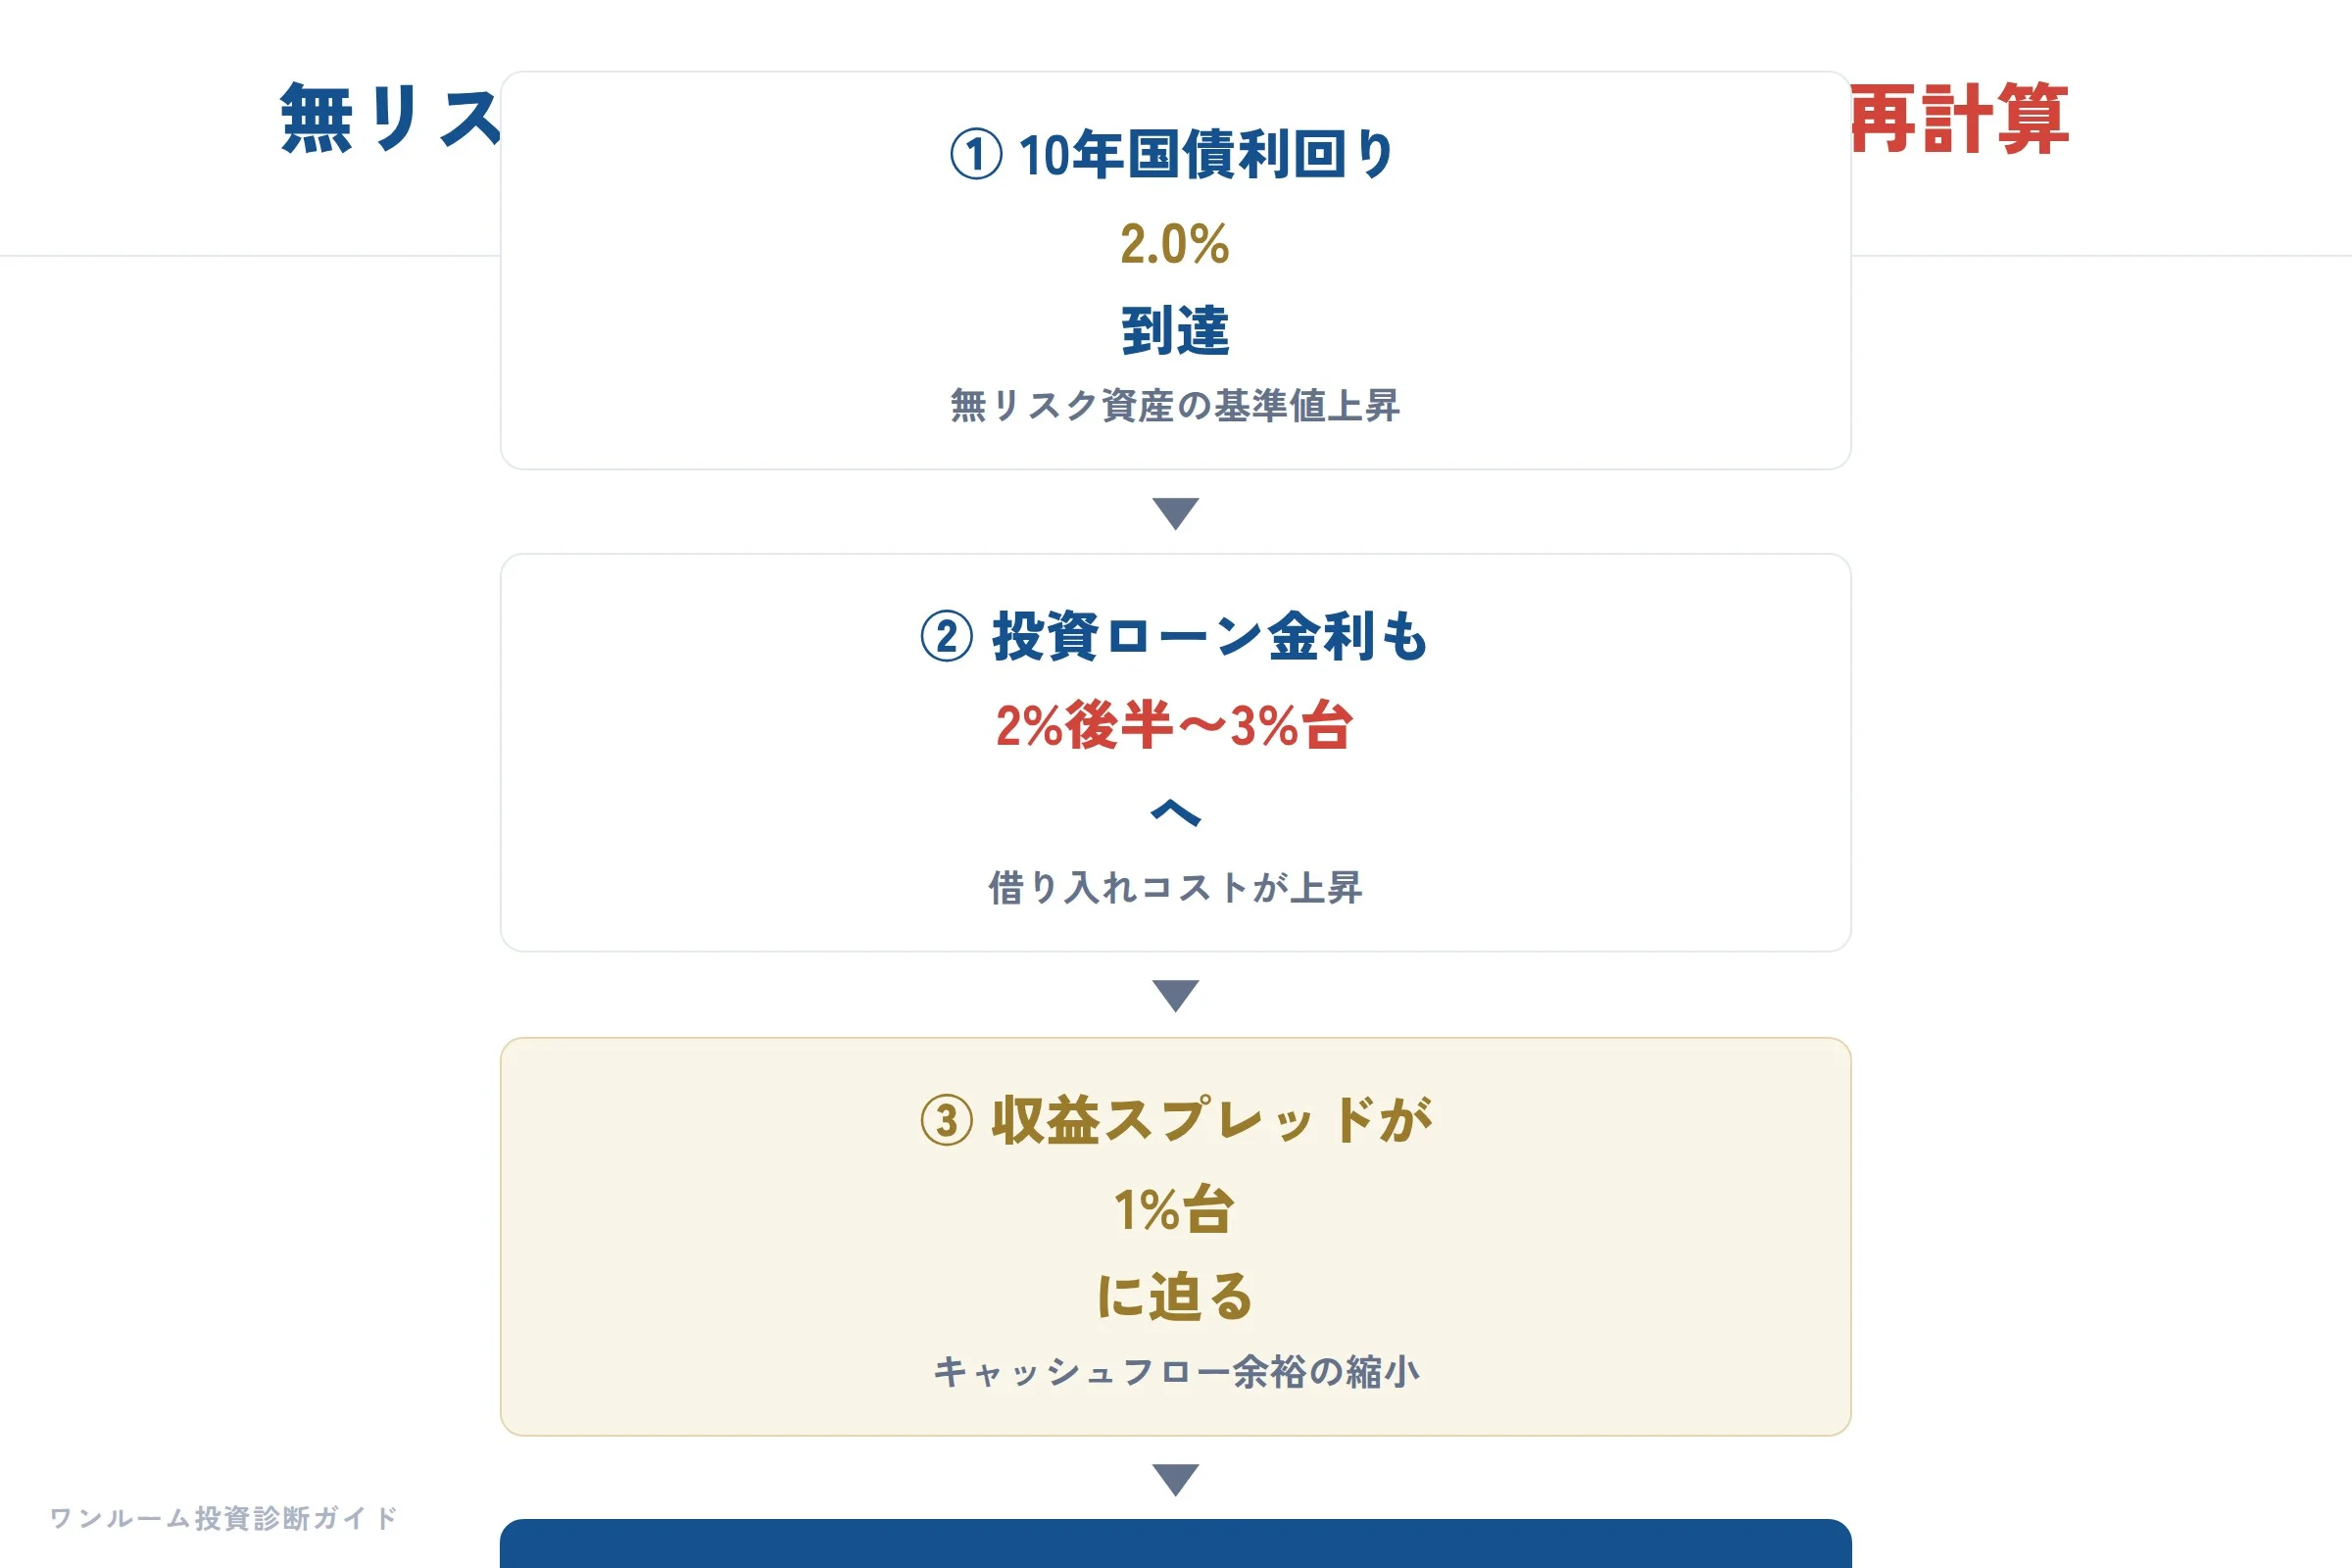
収録時点(2026年10月)のデータでは、預金や国債といった安全資産の利回りが、かつての低金利時代とは一線を画す水準に上昇していることが示されています。
この事実は、ワンルームマンション投資家にとって決して他人事ではありません。
なぜなら、不動産投資の収益性は「物件の利回り」と「借入金利」の差額、すなわちスプレッドで成り立っており、無リスク資産の利回りが上昇すれば、不動産投資に求められるリスクプレミアムも相対的に見直されるからです。
わたしが大手新築ワンルーム会社で営業をしていた2010年代後半は、変動金利が0.5%前後を推移する時代でした。
当時は「金利が低いから借りて買えば必ずプラスになる」という空気が現場にあり、2,000人を超える相談の中でも「とりあえずローンを組んでおけば、インフレで返済負担は減る」と安易に考える方が少なくありませんでした。
しかし、2026年の今、無リスクで2%が得られる環境になれば、話は別です。
同じ4,000万円を使うなら、預金や国債で年間80万円の利息を手に入れられる可能性があるのです。
対して、都心の新築ワンルーム25〜30㎡が4,000〜4,600万円、表面利回りが4%台半ばの物件を想定すると、年間の賃料収入は180万円前後が相場の目安です。
ここから管理費・修繕積立金・固定資産税・保険料・ローン返済額を差し引くと、手元に残るキャッシュフローはわずかです。
もし借入金利が2%近くまで上昇すれば、レバレッジのメリットは大幅に減少し、場合によっては元本を圧迫する構造になりかねません。
ここで初心者の方が陥りやすい誤解が、「金利が上がっても家賃は上がるから相殺できる」という楽観視です。
確かに賃料にはインフレ連動の側面があります。
しかし、新築ワンルームの賃料は入居募集時の初期家賃でほぼ天井が決まり、契約更新時の値上げは家賃改定率や周辺相場に大きく左右されます。
一方で、変動金利は市場金利に連動して比較的スムーズに動きます。
この「非対称性」を無視したまま物件を選ぶと、金利上昇分を賃料上昇で補填できず、毎月の収支が赤字に傾くリスクが高まります。
実際に、わたしの無料相談にいらっしゃる方の中には、金利上昇後の返済額を試算していないまま購入されたケースが散見されます。
そのような方々の共通点は、営業マンのシミュレーションが「低金利前提のまま固定されていた」点です。
では、今週の金利環境を受けてワンルーム投資家が取るべき行動は何か。
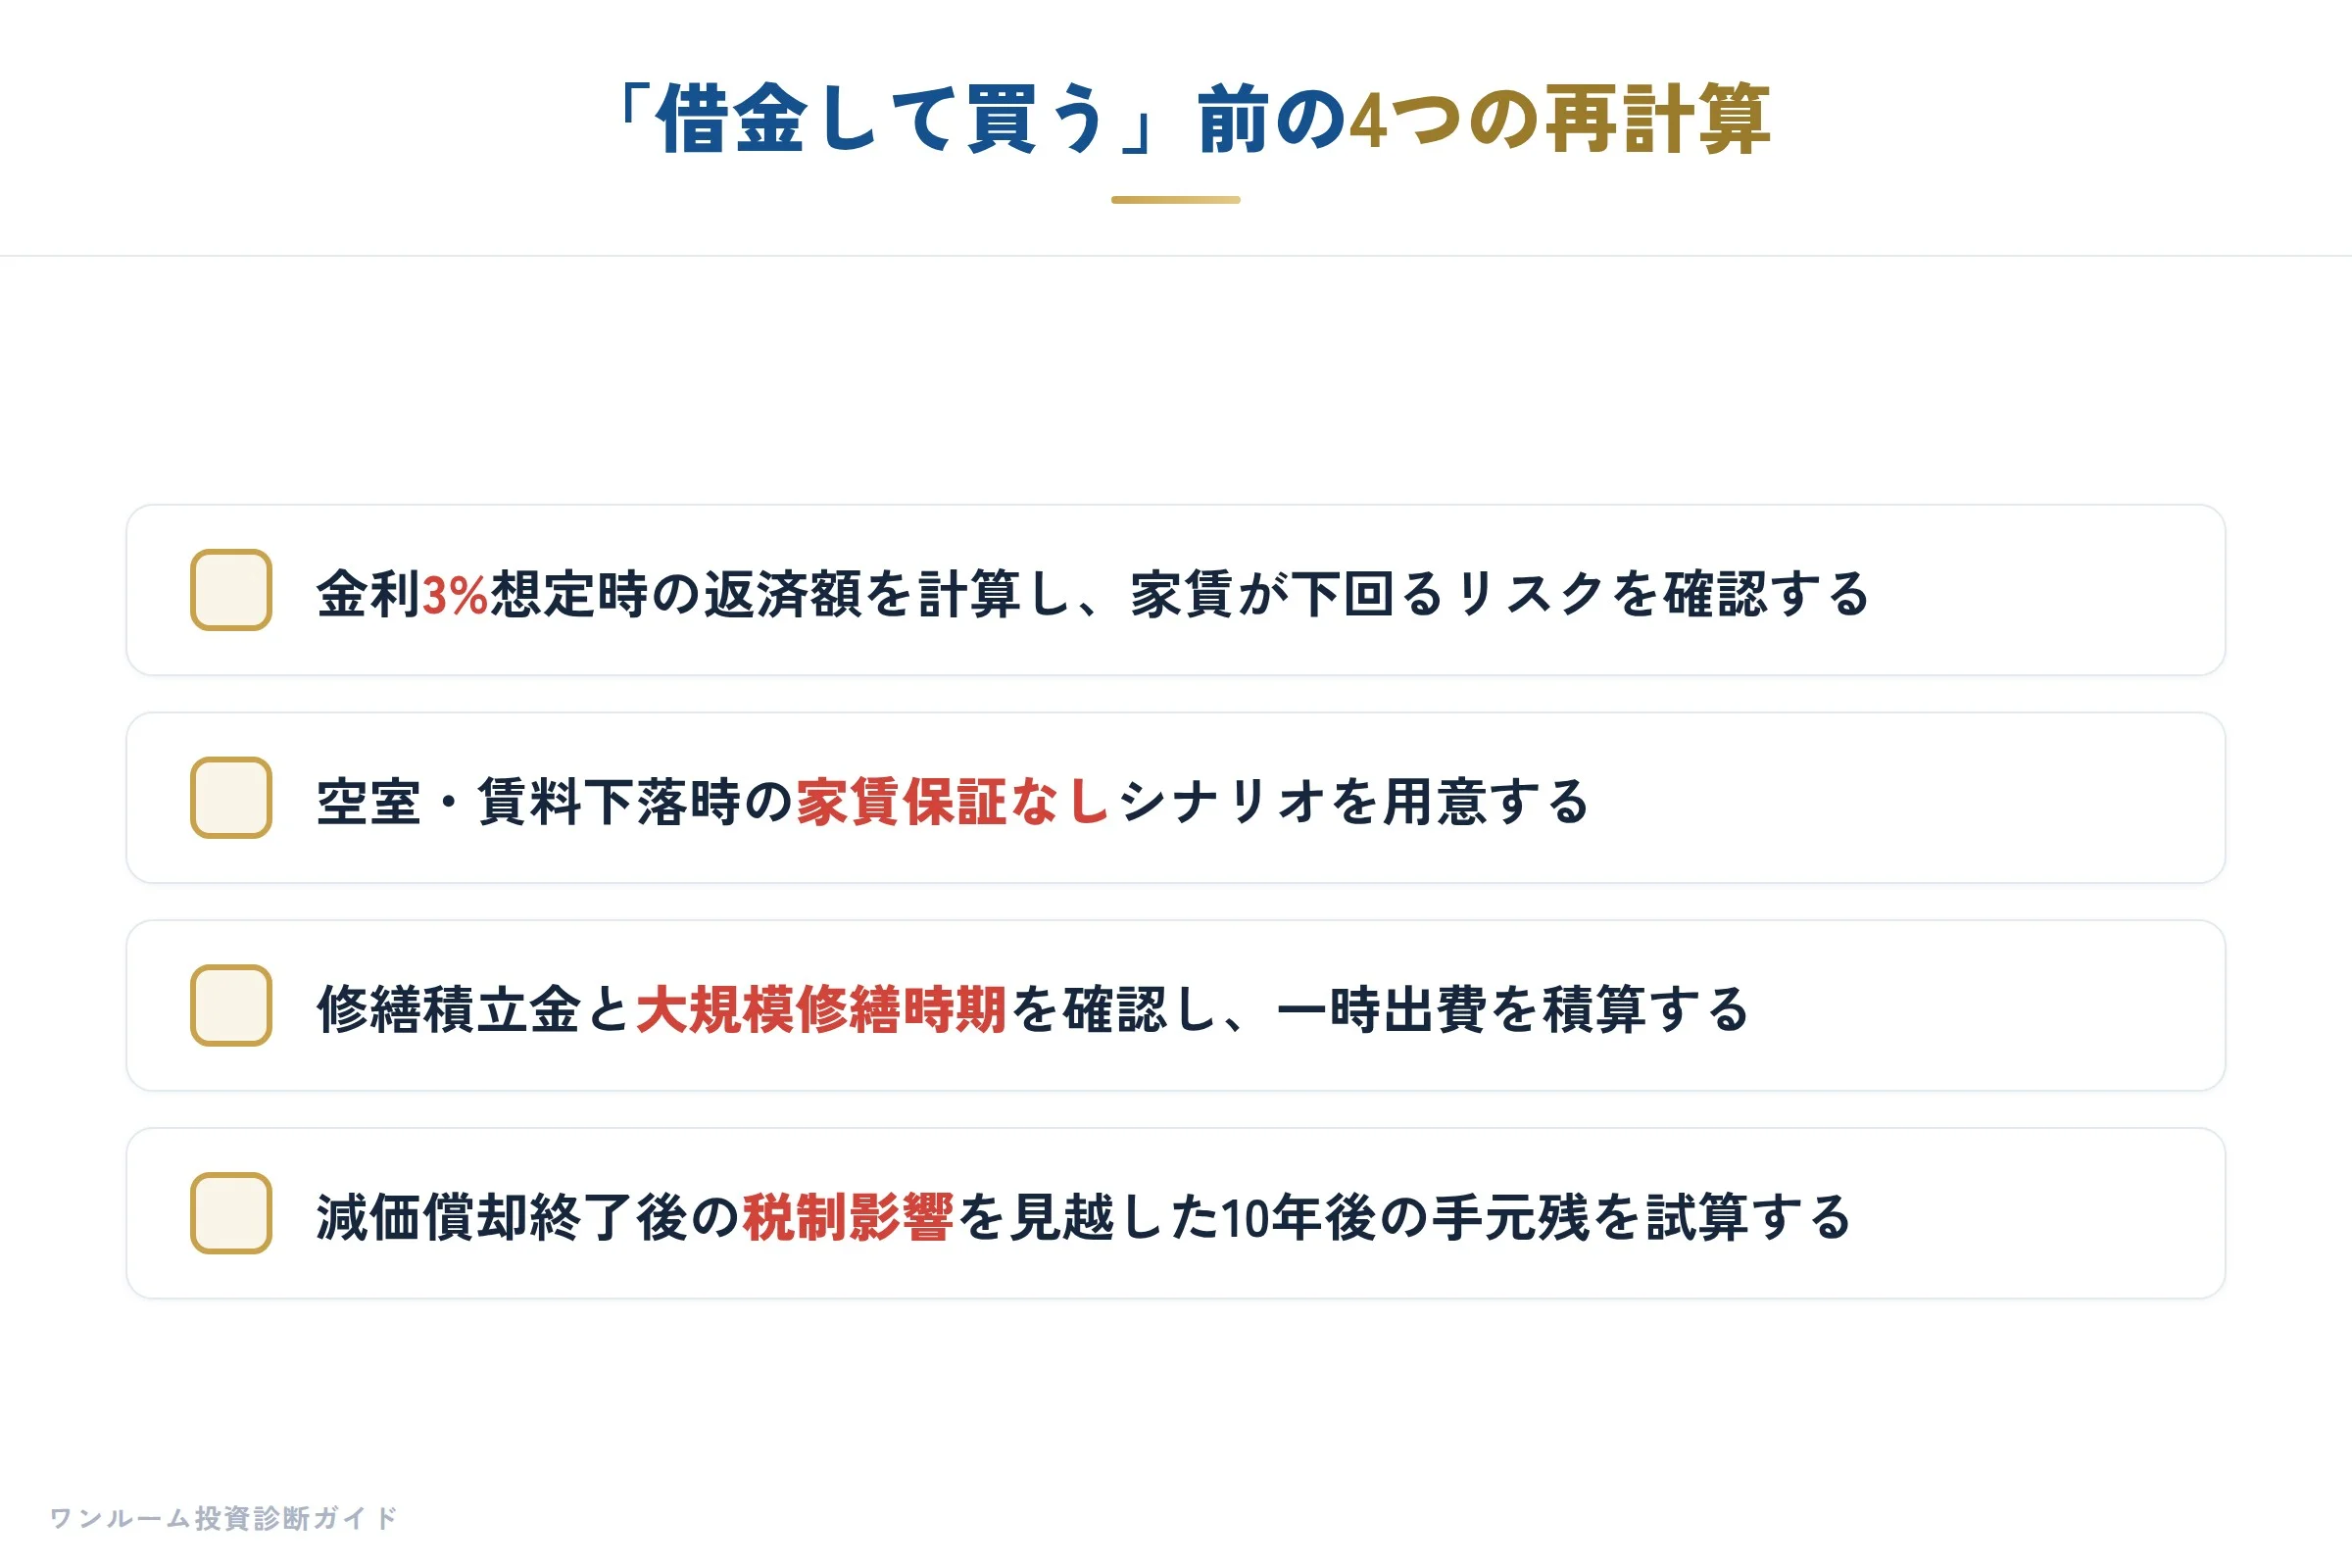
まず最優先で行ってほしいのは、現時点の借入金利での「返済シミュレーションの再実行」です。
変動金利で借りている方は、金利が現状から1%上昇した場合の返済総額と毎月返済額を計算してください。
次に、その物件の実質的な利回り(表面利回りから管理費・修繕積立金・固定資産税等を控除したもの)から、借入コストを差し引いた純キャッシュフローを算出します。
そこに「無リスク2%」という代替投資の基準を対比させたときに、リスクを取るに値する見込み利益が残っているかどうか。
これが今の市場では最低限の検討です。
さらに、物件選びの段階で価格が適正かどうかを見極める必要があります。
特に新築ワンルームは販売価格に営業努力が込められており、金利上昇局面では価格の割高感がより一層響きます。
この点で、 割高診断 を活用して、周辺相場や賃料水準から物件価格の無理のない範囲を確認することは、衝動的な購入を防ぐ有効な一手となります。
最後に避けるべき行動を挙げます。
一つは、「金利はすぐに下がるだろう」という希望的観測に基づく無理な購入です。
日銀の政策金利や市場の長期金利は、一部で下振れする局面があっても、構造的に低金利に回帰すると断定する材料は現時点では乏しいとわたしは見ています。
もう一つは、無リスク2%を「微々たるもの」と侮ることです。
4,000万円の元本で年80万円、10年間で800万円の利息を確実に積み上げられるなら、これは決して小さな数字ではありません。
不動産投資の大きなメリットであるレバレッジは、金利が低いほど威力を発揮しますが、金利が上昇すればその分だけ両刃の剣として振る舞います。
今週の金利動向は、改めて「借金して買う」という行為のリスクを再計算すべきタイミングであると、わたしは不動産投資セカンドオピニオンとして伝えたいと思います。
20代からのマイホーム考:「住む」と「稼ぐ」の方程式を分けて組み立てる
前章で、今週の金利動向と物件価格の高止まりについて触れたように、市場全体が不確実性を増す中、個人のライフステージで最も影響を受けるのが「20代の住まい選び」だ。
わたしの結論を先に言う。
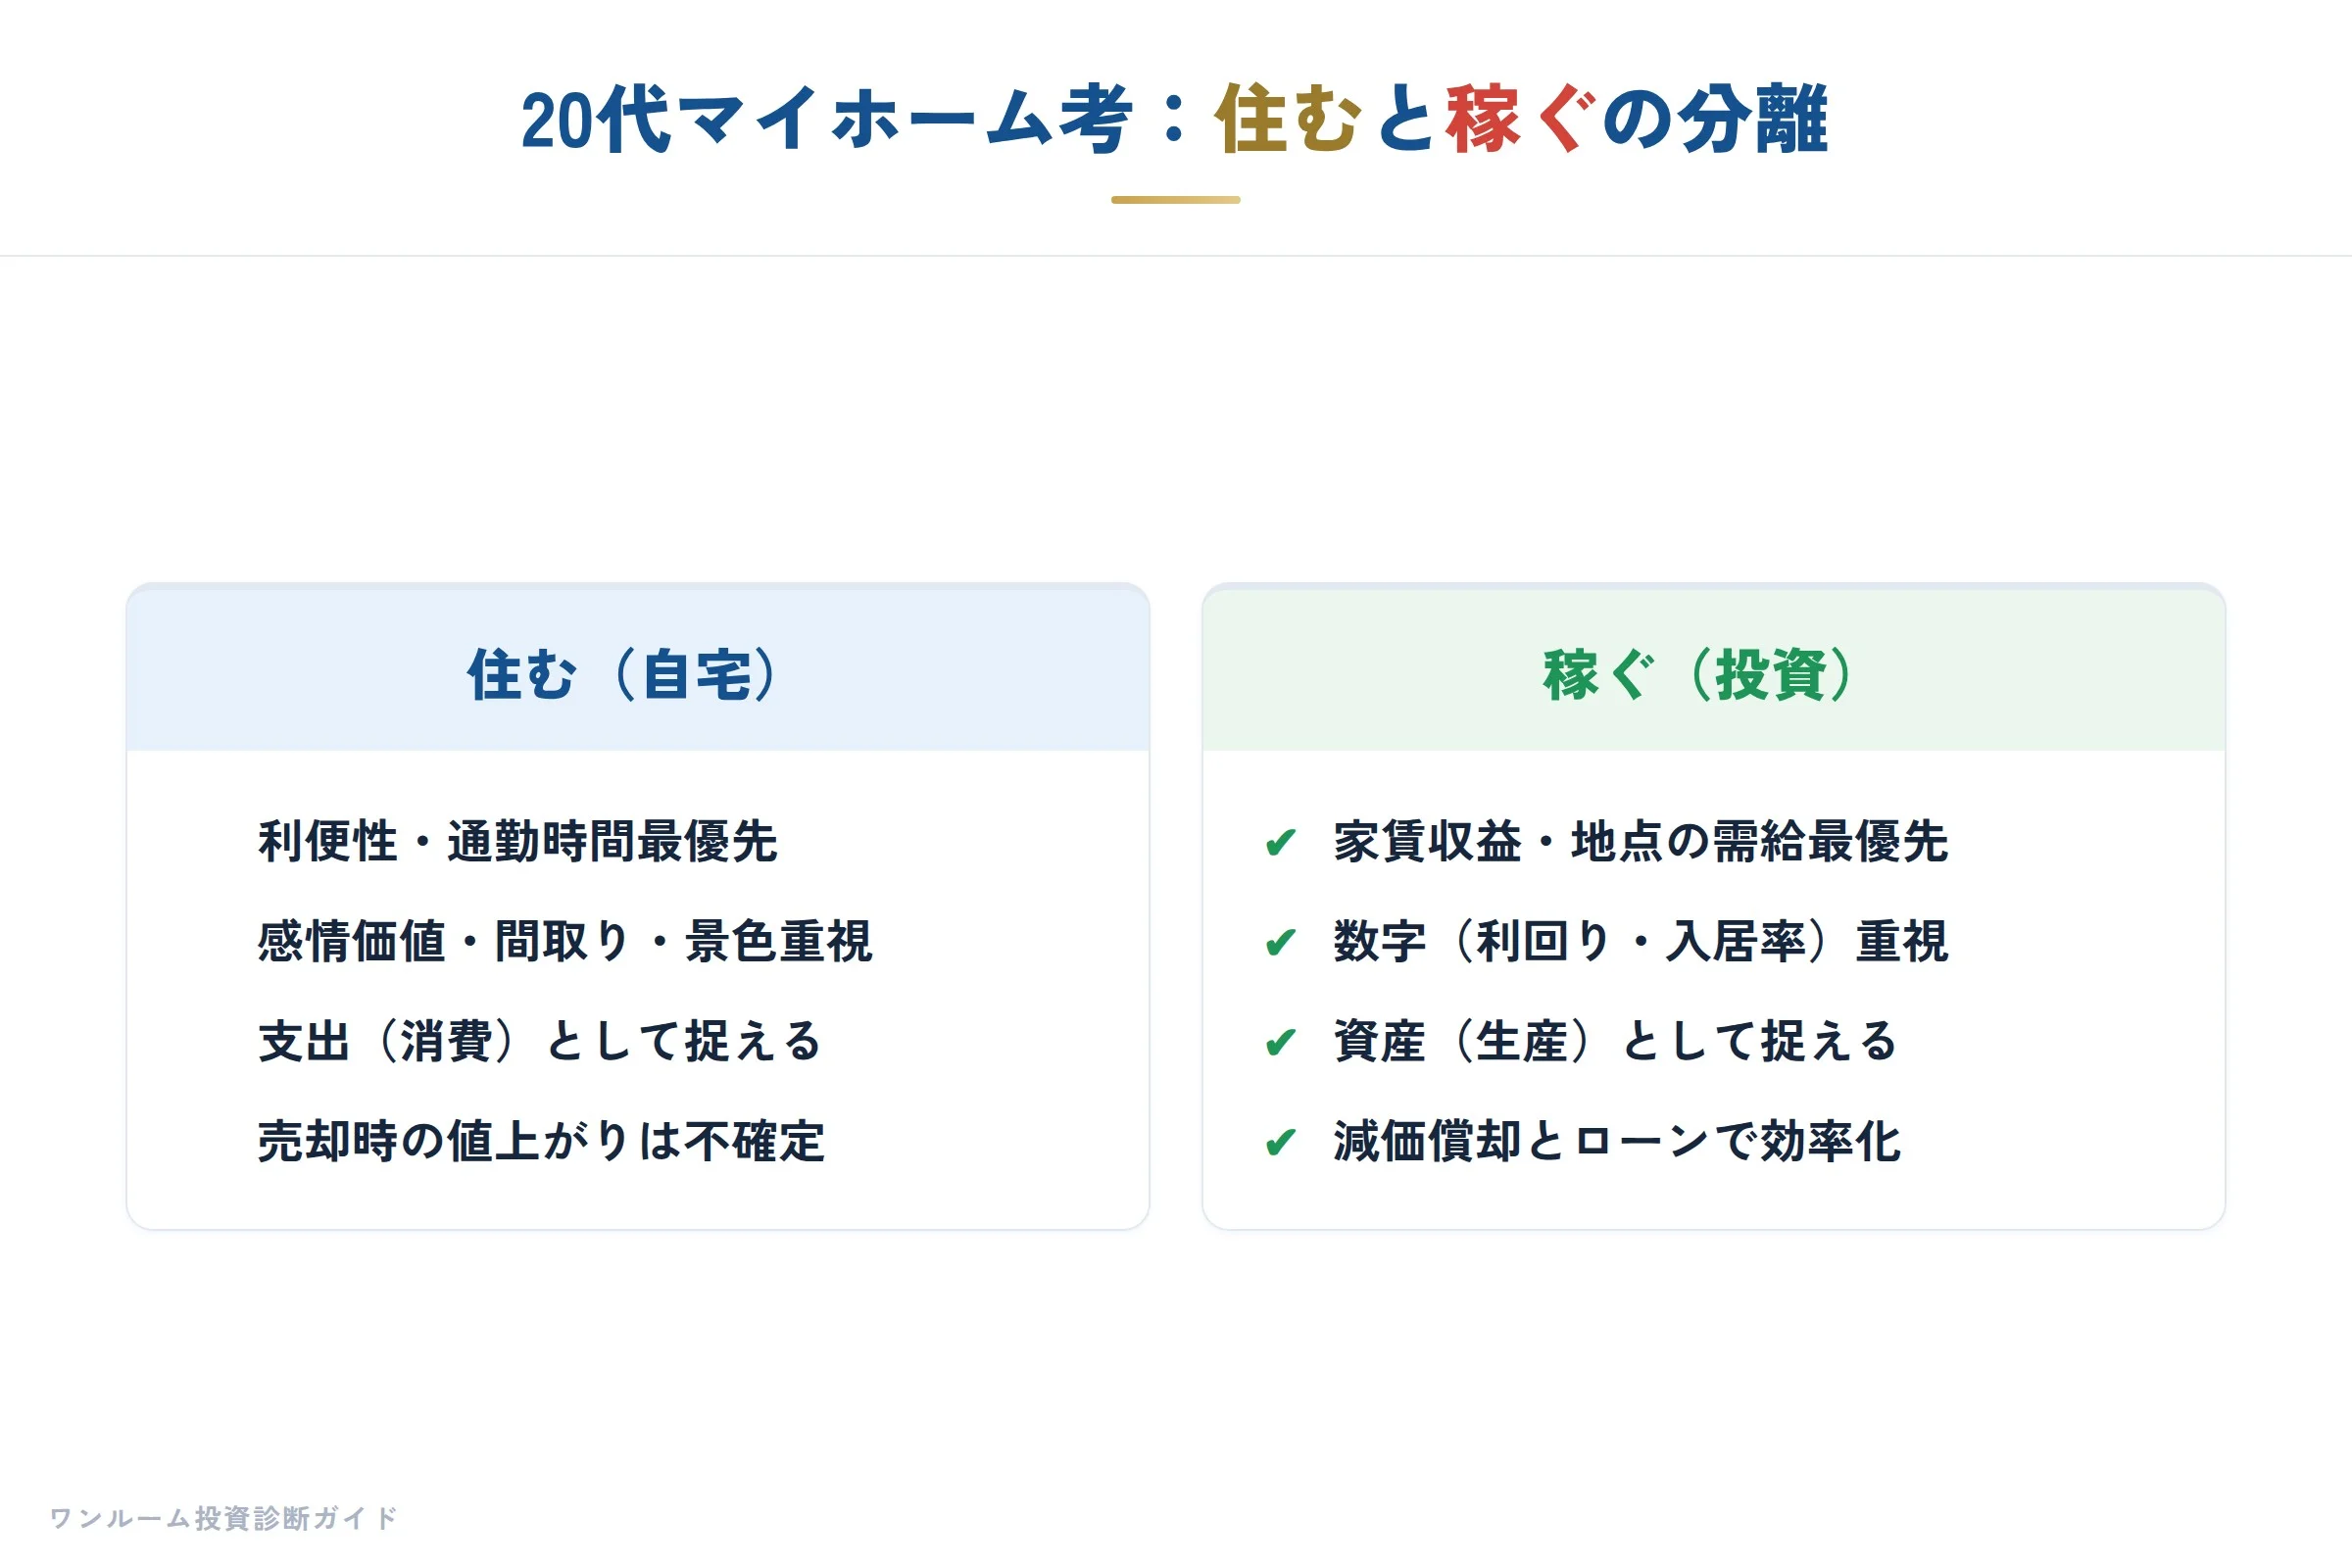
20代でマイホームやワンルーム投資を考えるとき、一番の落とし穴は「賃貸・購入・投資」の3本線を1本の線で考えてしまうことだ。
先週公開された「家賃相場が安い駅ランキング2026年」を見ると、渋谷駅まで30分圏内のワンルーム・1K・1DKの相場は、渋谷駅周辺で15万3,600円だった。
一方、同じ圏内で最も安かったのは川崎市多摩区の生田駅と読売ランド前駅で、いずれも6万4,000円だった。
生田駅からは登戸駅で快速急行に乗り換えて渋谷へ向かう。
同じ「渋谷まで30分圏内」という条件でも、居住コストに2.4倍の差がつく。
この数字が意味するのは、20代の「住む場所」の選択肢が驚くほど広いということだ。
しかし、多くの初心者がつまずくのは、この「安く住む」選択肢と「投資で稼ぐ」選択肢を混同して、1つの物件に両方の役割を期待してしまう点だ。
たとえば、年収400万円の26歳が、都心の新築ワンルーム25㎡を4,300万円で購入すると仮定しよう。
頭金300万円、金利1.5%、35年ローンの場合、返済額は月額約10万8,000円だ。
管理費・修繕積立金を加えると、月13万円以上の支出になる。
手取り月額が約28万円の層にとって、住居費は手取りの3割以内が健全とされるが、この額は明らかに枠を超える。
これを「マイホーム」として自分で住めば、渋谷周辺の15万円の家賃を払わずに済むため、一見合理的に見える。
だが、20代で都心の新築ワンルームに住み続けるケースは、転勤や結婚・出産などで3〜5年で状況が変わることがほとんどだ。
わたしが営業時代に接客した20代のお客様の中で、「とりあえず買っておけば資産になる」と考えて購入された方が、3年後に地方への転勤が決まり、物件を貸し出したものの、賃料8万円に対してローン返済と管理費で月12万円かかり、月4万円の赤字を抱えた事例は少なくない。
この「住めなくなった物件をそのまま投資に回す」発想が、20代の資産形成を蝕む。
では、どう組み立てるべきか。
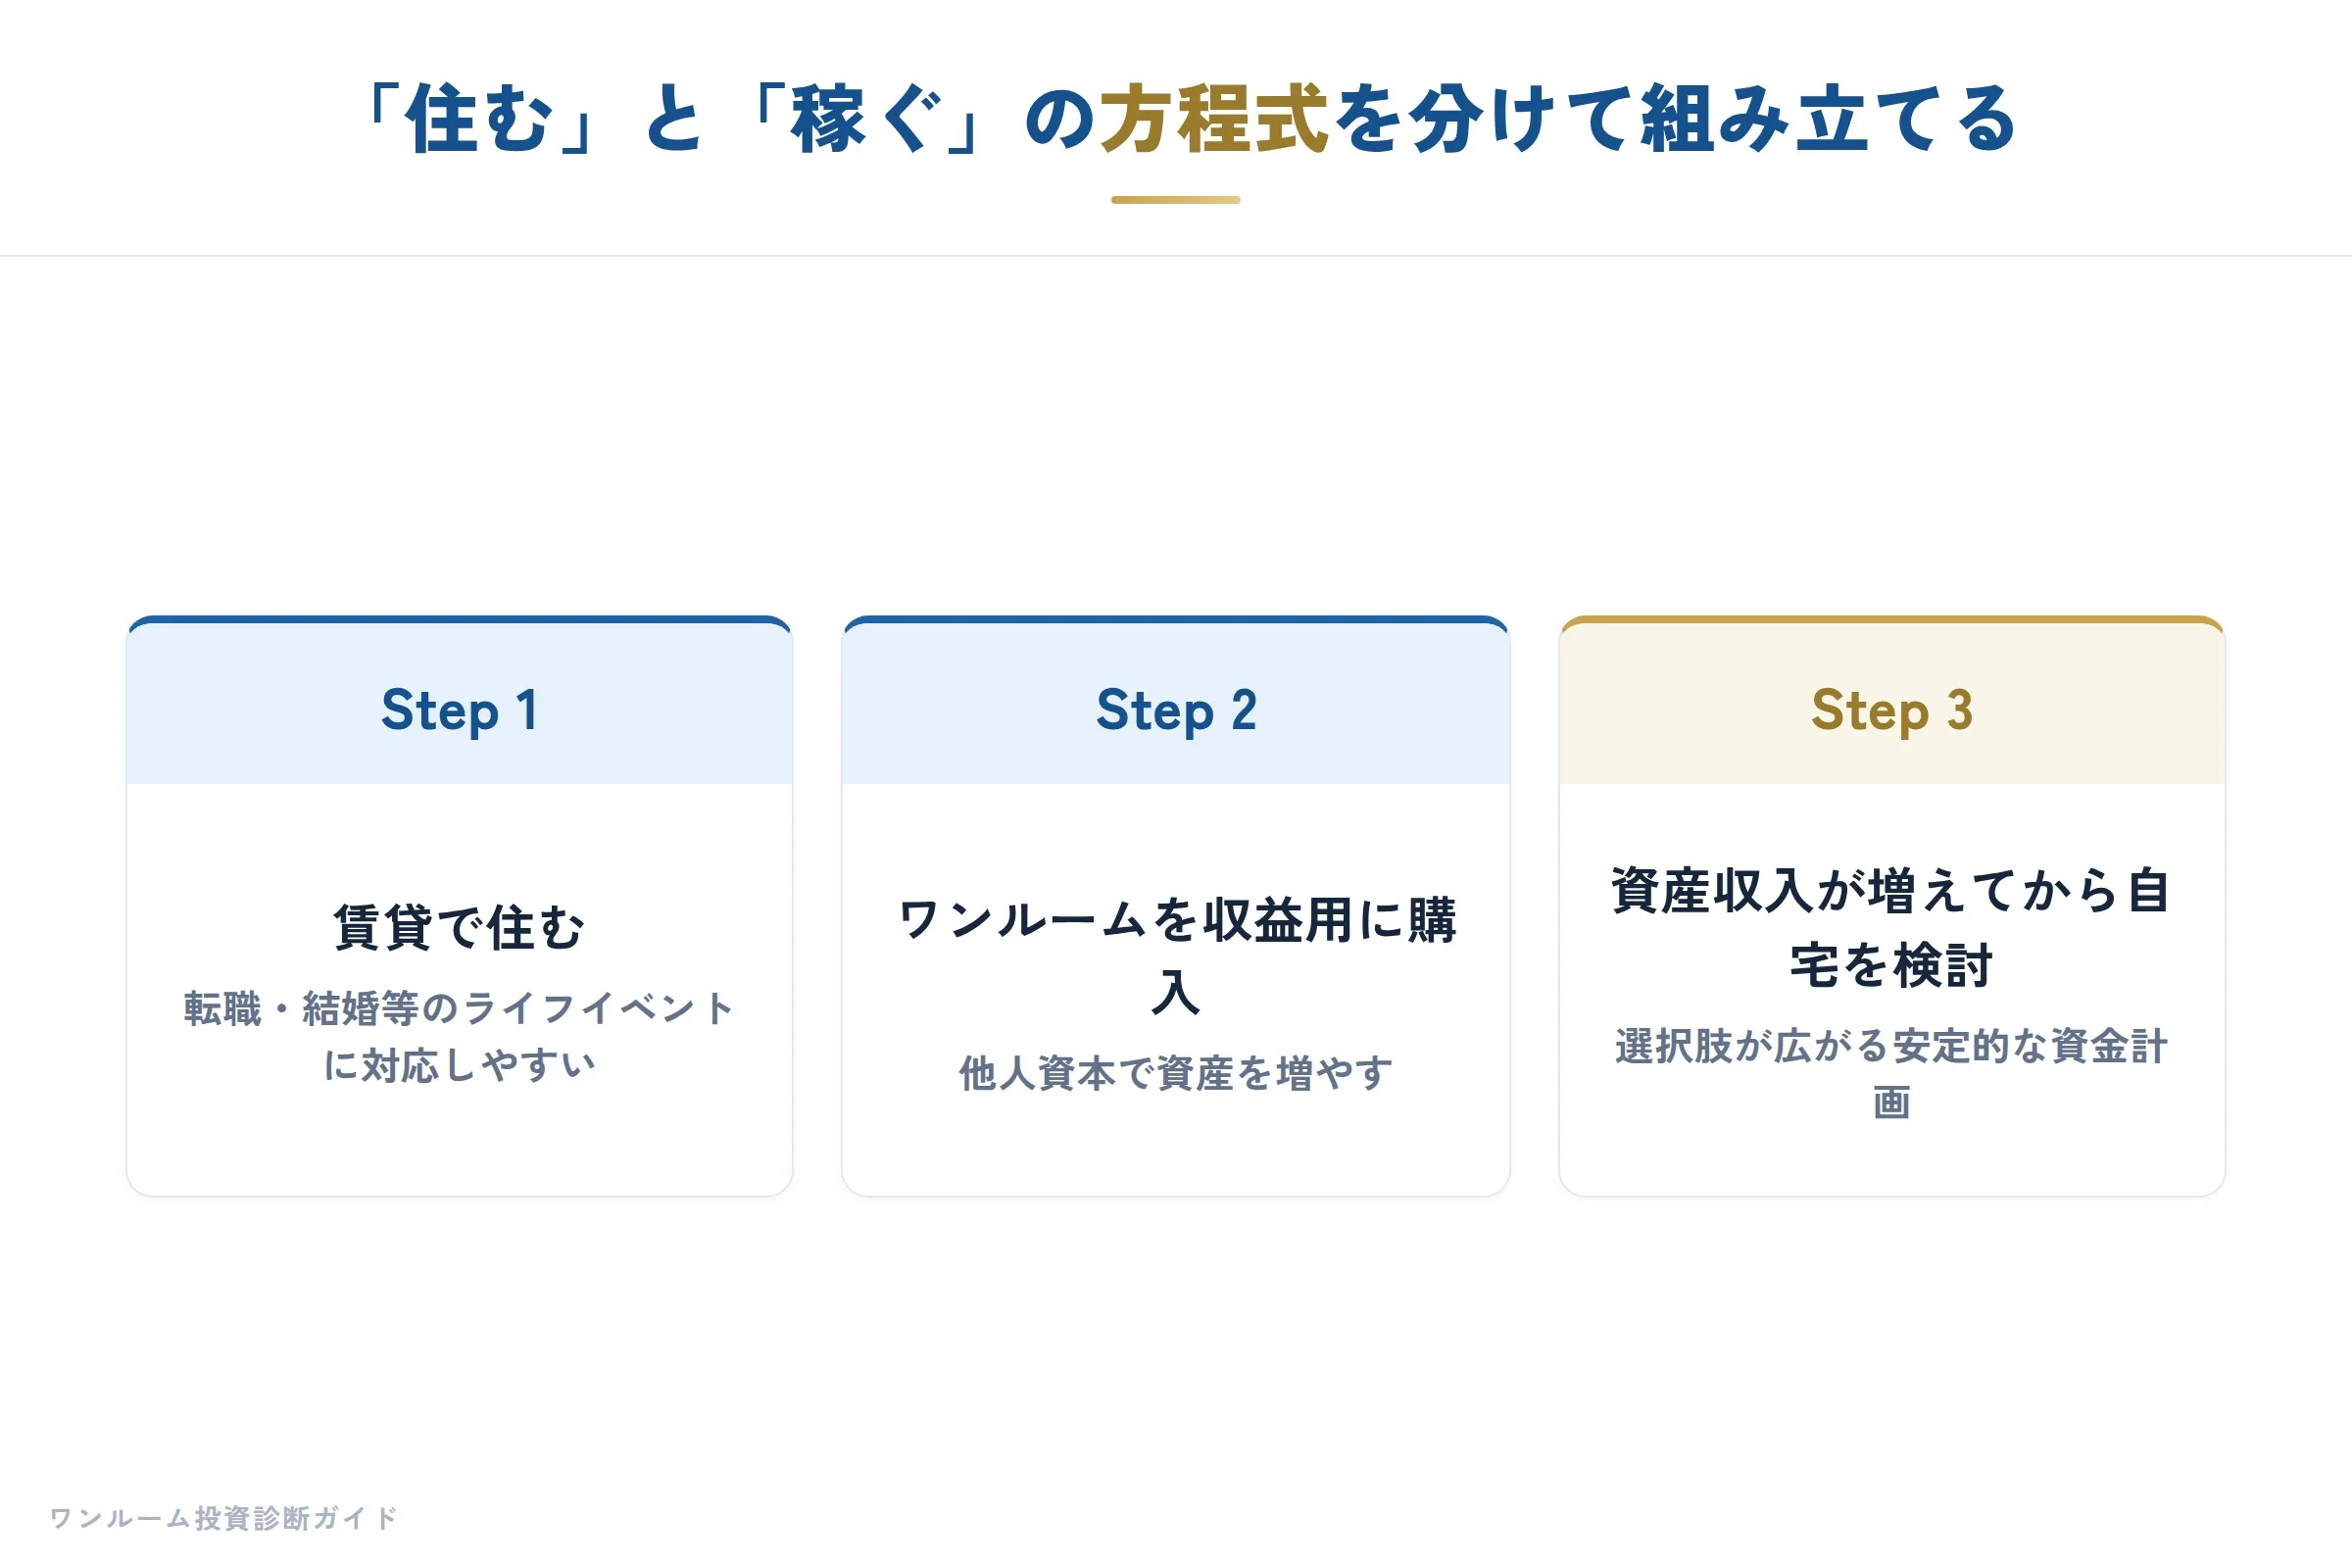
1つの考え方は、「住む」と「稼ぐ」を完全に分離することだ。
先ほどの生田駅周辺の賃貸相場6万4,000円に住み、別途中古の投資用ワンルームを持つケースを考えてほしい。
投資用物件が築10年・価格2,000万円台で、賃料7万円が入れば、居住費と投資収益を別々に管理できる。
転勤が決まっても、自分の住まいは解約すればよく、投資物件はそのまま賃貸運用を継続できる。
この「住む柔軟性」と「稼ぐ固定性」を分けることで、20代のライフイベントの変化に対応しやすくなる。
もう1つ、今週気になったのが既存賃貸向けスマートロックの動きだ。
設置適合率は99%で、空室時は管理用の暗証番号を使い内見や工事業者の出入りに対応する「空室モード」、入居時は「入居モード」と切り替えられる。
従来、空室時の鍵交換は1回あたり1万5,000円〜3万円が相場だが、このスマートロックは鍵交換費用を月額の利用費に置き換え、空室期間中の負担を抑えられる。
20代で投資を始める場合、管理の手間や空室リスクをどう減らすかは収益を左右する。
スマートロックのような技術導入は、遠方に物件を持つ若年オーナーにとって有効なリスクヘッジになる。
ただし、これらの仕組みを導入する前に、もっと根本的な確認が必要だ。
その物件は、居住目的なのか、投資目的なのか。
最近の都心の新築ワンルームは、25〜30㎡で4,000〜4,600万円が相場の目安だ。
この価格帯を20代が居住目的で購入するのは、実質的に「高級賃貸を自分で所有している」のと同じ消費行為に近い。
資産価値の保全よりも、ライフスタイルのための支出比率が高くなる。
もし投資目的で同じ物件を検討するなら、賃料がローン返済と管理費を上回るか、つまり黒字化できるかを厳密に見る必要がある。
この「住む」か「稼ぐ」かの混同は、実は物件そのものが割高になっていないかを見極める割高診断の第一段階でもある。
20代のうちに不動産に触れること自体は、時間を味方にできるため大きなアドバンテージだ。
しかし、その第一歩が「自分のキャッシュフローを圧迫する消費型の住居」になるのか、「賃料で自己完結する投資型の資産」になるのかで、10年後の資産額は大きく変わる。
わたしが不動産投資セカンドオピニオンとして2,000人超の相談を受けて感じるのは、20代の資産形成の成否は「物件選びよりも、住まいと投資の役割分け」で決まることが多いということだ。
結婚や転勤の予定がまだ不透明な今だからこそ、「住む」ための柔軟な賃貸と、「稼ぐ」ための投資物件を別々に設計してほしい。
そして投資用物件を選ぶ際は、自分が「もし住めなくなっても」と思わず、純粋に数字で黒字化できるかだけを判断基準にする。
それが20代からのマイホーム考とワンルーム投資の、最も誠実な距離感だ。
日経マネー特集:資産形成の文脈で不動産を再定位する
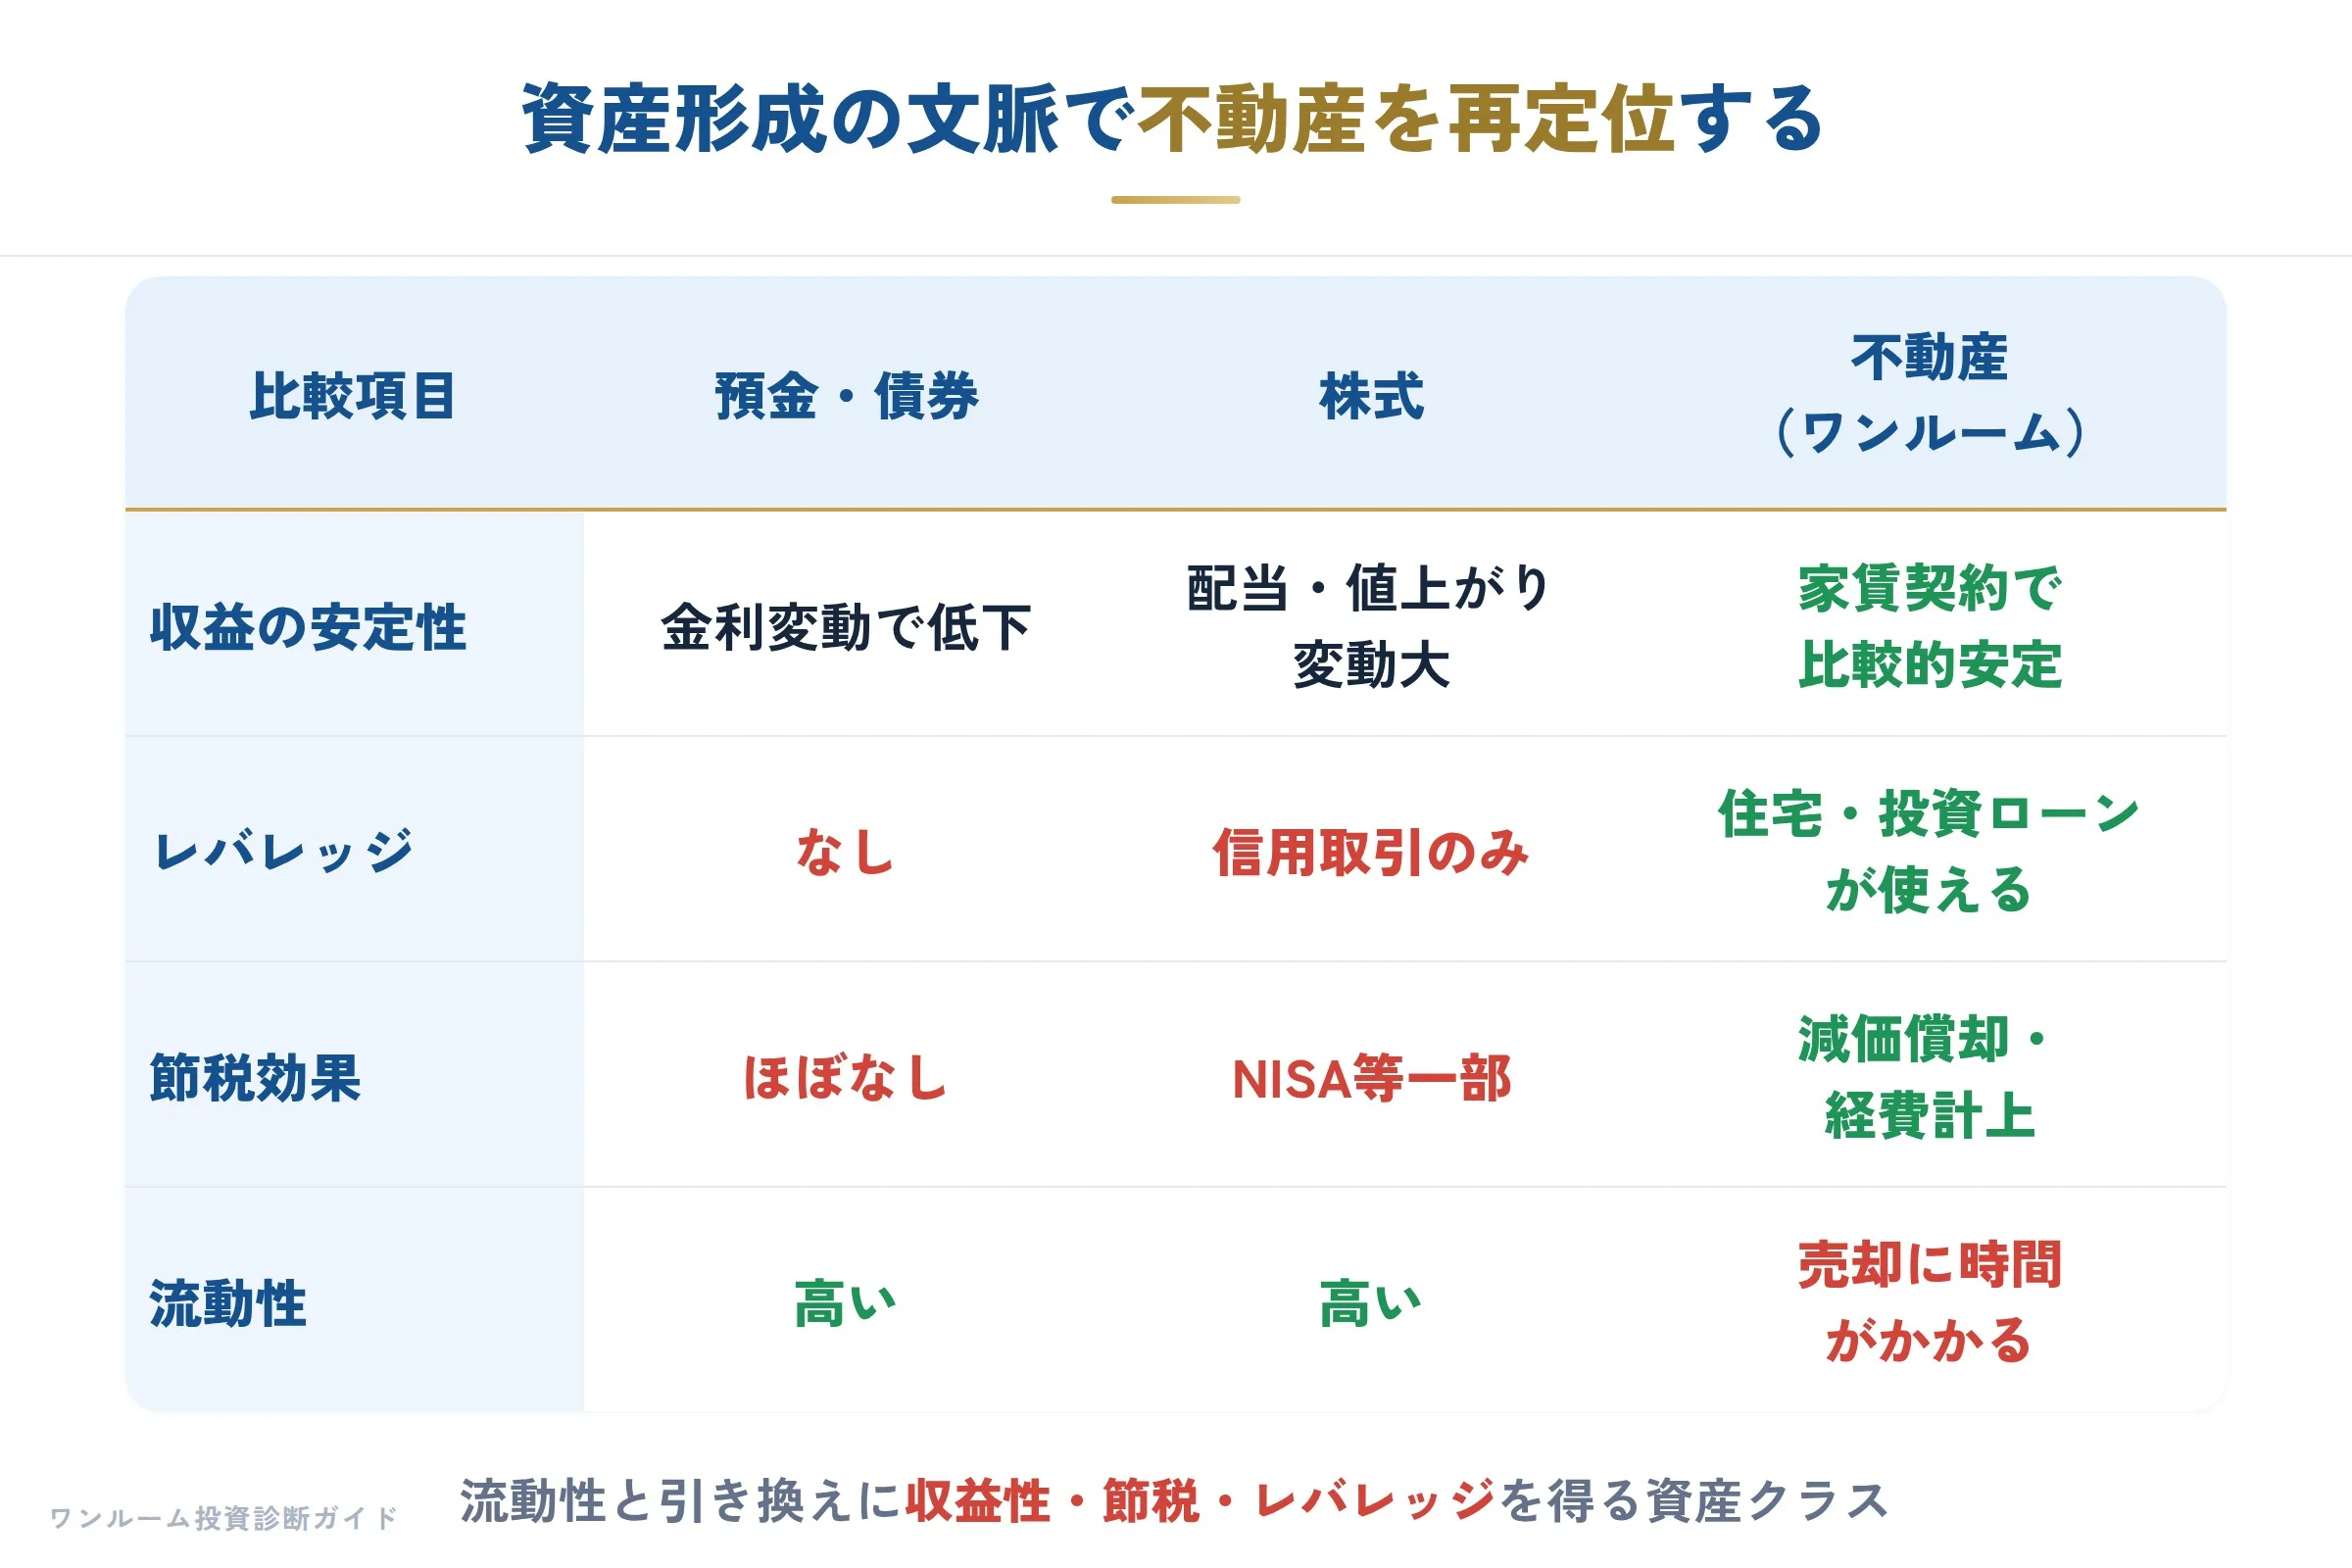
前章で触れた金利の動向や市場環境の変化は、私たち投資家にとって「資金をどこに配分するか」という資産設計の問いを改めて突きつけています。
今週の日経マネー特集が資産形成や新NISA、インフレを取り上げていたこともあり、わたしは不動産を「資産の一部」としてどう位置づけるべきか、読者の皆さんと整理してみたいと思います。
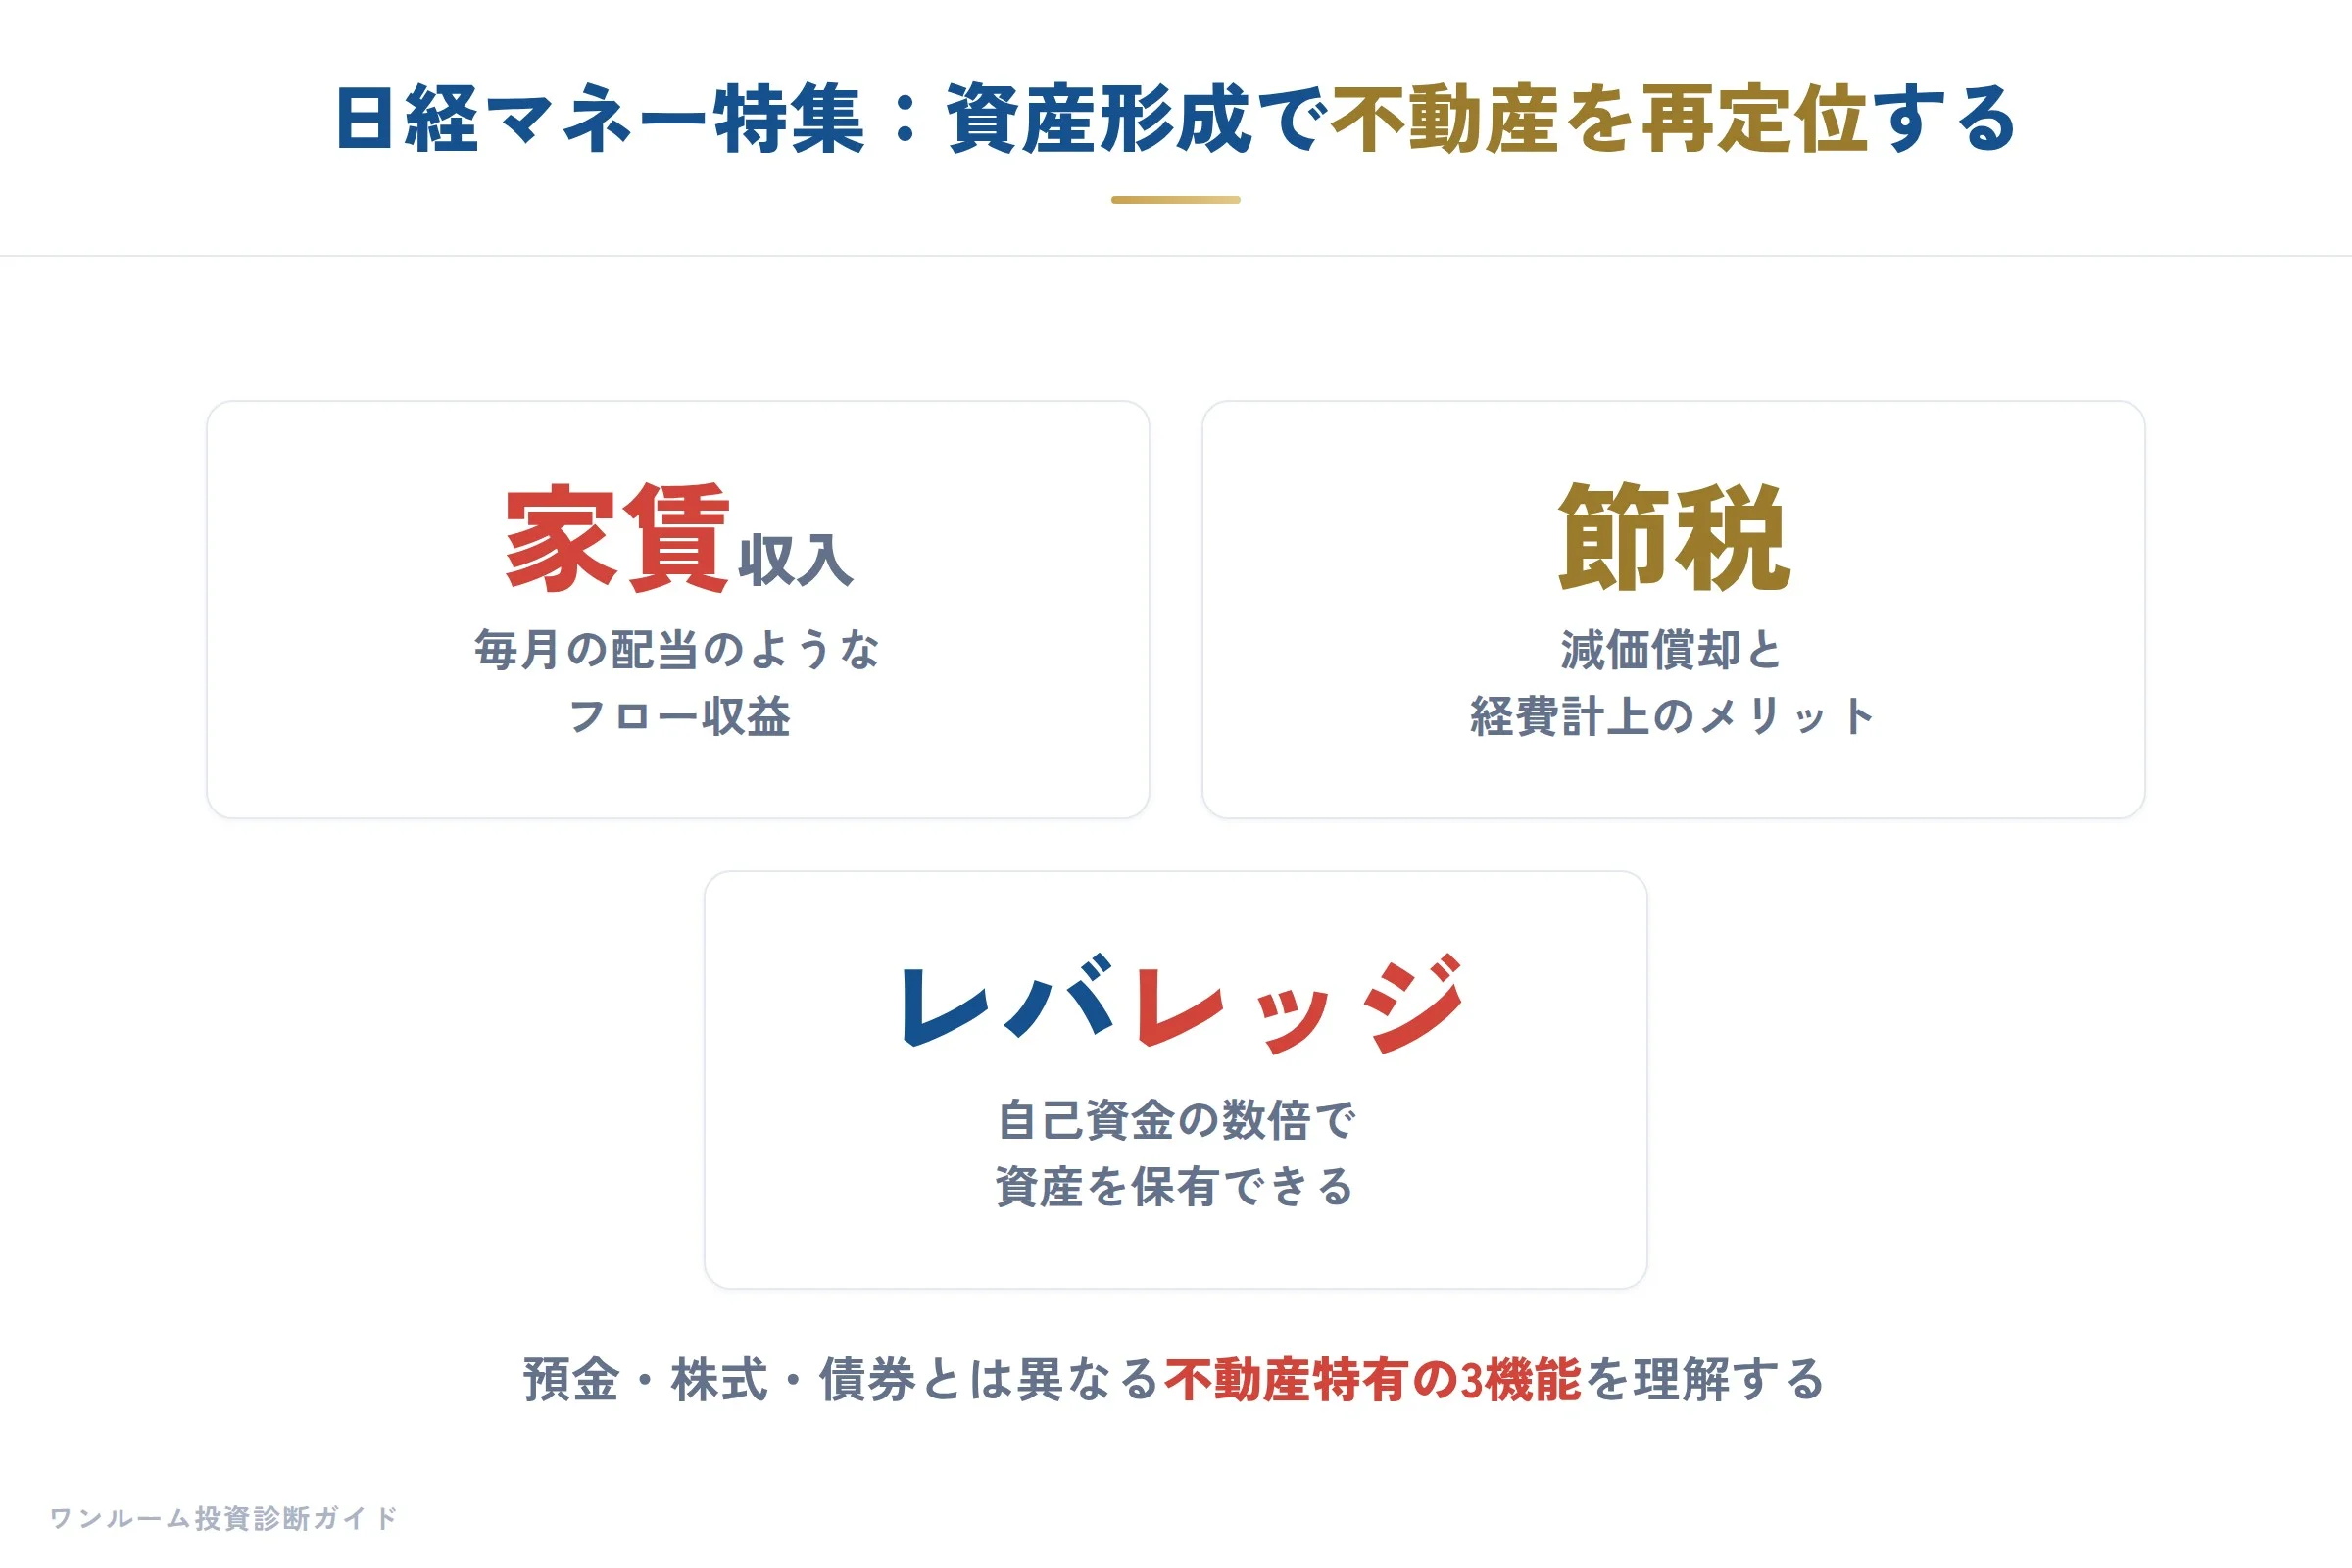
結論から申し上げると、不動産は資産形成の「主役」ではなく「配分の一角」として捉え直す時期に来ているとわたしは考えています。
新NISAで株式への積立が広まり、預金や国債の金利も2%台に届く時代になれば、不動産に求められる役割は単なる「利回りの高さ」ではありません。
むしろ、インフレに強い実物資産としての特性と、レバレッジを効かせたインカムゲインの両面を、他の金融資産と冷静に比較しなければなりません。
わたしが新築ワンルームの営業をしていた頃、金利は0.4%前後でした。
当時は物件価格4,000万円台で家賃14万円〜15万円が取れれば、表面利回り4%前後で「十分な収益物件」とされていました。
しかし今は変動金利でも1.5%〜2.5%程度、固定金利ならさらに上にあります。
この週、ウエンツ瑛士さんのマネーファームでも「元本割れなしの無リスク2%」が注目されていましたが、これは投資家にとって大きな分水嶺です。
国債や預金で2%が確保できるなら、不動産で同じ2%のキャッシュフローしか見込めないのであれば、レバレッジを組んでまでリスクを取る意味が大きく薄れます。
つまり、不動産投資は「無リスクレート+α」のリスクプレミアムを確保できる物件でなければ、資産としての説得力を失うのです。
ここで今週の賃貸市場のデータを整理しましょう。
渋谷駅周辺のワンルーム・1K・1DKの家賃相場は15万3,600円と出ています。
一方、渋谷まで30分以内で最も安かったのは小田急小田原線の生田駅で6万4,000円でした。
この差は単なるエリア格差ではなく、投資家が狙うべき「質」の違いを示しています。
都心の新築ワンルーム、例えば最近の相場である25〜30㎡で4,000〜4,600万円の物件で家賃15万円が取れれば、表面利回りは約3.9%〜4.5%程度。
金利3%超、管理費や修繕積立、空室を差し引けば、実質的な手元キャッシュはさらに縮まります。
逆に、川崎エリアの安い物件であれば取得価格が抑えられ、表面利回りは高く出やすい一方で、空室リスクや賃料下落リスク、将来的な資産価値の低下リスクは増します。
どちらが正解かではなく、ポートフォリオの中でどちらのリターン特性を取るか、という配分の問題なのです。
もう一つ、投資家が見落としがちなのは「供給側の構造変化」です。
今週、宮崎県が千代田区の東京ビルに学生寮を開設し、家賃を4万2,000円に設定したニュースがありました。
周辺相場は10万円を超える中での大幅割安です。
対象は宮崎県出身者に限られ、原則1年間限定とはいえ、こうした官の供給が拡大すれば、民間賃貸の家賃形成に影響を与える可能性があります。
特に学生向けや若年層向けのワンルーム投資を検討する際には、「周辺相場だけを見て物件を買う」のは危ういとわたしは感じます。
需要の裾野が行政によって代替されるリスクは、従来の利回りシミュレーションには組み込まれていないことが多いです。
これは単に家賃が下がるという問題ではなく、資産としての不動産の「想定需要」が揺らぐという深刻な問題です。
では、不動産を資産の一部として維持・拡充する上で、何を見ればよいでしょうか。
今週の素材からわたしが強く感じたのは「資産価値の寿命は、築年数だけで決まらない」という点です。
函館の旧市街で、1921年築の築100年超のビルを再生して観光価値を発信した事例があります。
老朽化した建物でも、場所の魅力と使い方の転換、そして地元金融機関や公庫の融資を組み合わせることで収益化できるのが不動産の特性です。
また、エーアンドエム不動産が要配慮者の入居で長期空室を解消した取り組みも示唆に富んでいます。
埼玉県の自治体や団体が連携する住まい安心支援ネットワークを通じた問い合わせが前年同月比2倍の16件に増えていることは、賃貸需要の多様化と社会課題の深さを物語っています。
これらは、不動産が「買って放置」ではなく「運用し続けることで資産として成熟する」ことを示唆しています。
空室に悩む物件でも、入居対象や付加価値を変えれば収益力を回復できるのです。
以上を踏まえて、わたしが読者の皆さんに提案したいのは三つの視点です。
第一に、無リスク金利2%を基準に「リスクプレミアムが十分か」を再計算すること。
第二に、物件選定で「家賃相場の絶対額」ではなく「価格に対する相対的な収益力」と「供給リスク」を見ること。
第三に、資産としての寿命を延ばす運用の視点を持つことです。
特に、これから物件を検討される方は、割高診断 で価格の妥当性を確認し、自分のポートフォリオの中で不動産がどの位置づけにあるのかを明確にしておくべきです。
日経マネー特集が資産形成を論じる中で、不動産がしばしば「インフレ対策の最終兵器」のように語られますが、わたしの経験からはそれは過大評価です。
確かに実物資産としての強みはありますが、同時に流動性が低く、管理コストがかかり、個別のリスクも大きい資産です。
インフレが進めば建築費や修繕費は上昇し、新築供給は抑制される側面はあります。
しかし、賃料上昇は賃金上昇や居住者の支払能力に依存し、必ずしも物価と連動するとは限りません。
だからこそ、新NISAや国債、預金と並べて「全体の何割を占めるべきか」を設計し、無理なレバレッジは避ける。
このバランス感覚が、2026年現在の不動産投資家に最も求められている資質だとわたしは考えます。
金融機関:築100年ビルの再生融資が示す、審査の本質とワンルーム投資家の資金計画
物件の利回りや築年数を比較していると、いつしか資金計画の話にたどり着くのが投資家の常です。
今週、わたしの目に留まったのは、函館市で創業50年超の蒲生商事が、1921年築の「大三坂ビルヂング」を再生したという動きです。
このビルは築100年を超える旧市街の歴史的建造物であり、単なる収益物件ではなく、観光価値を発信するまちづくりの核として位置づけられています。
改修費は、地元の信用金庫と日本政策金融公庫の融資、さらに補助金を組み合わせて調達されたとのことです。
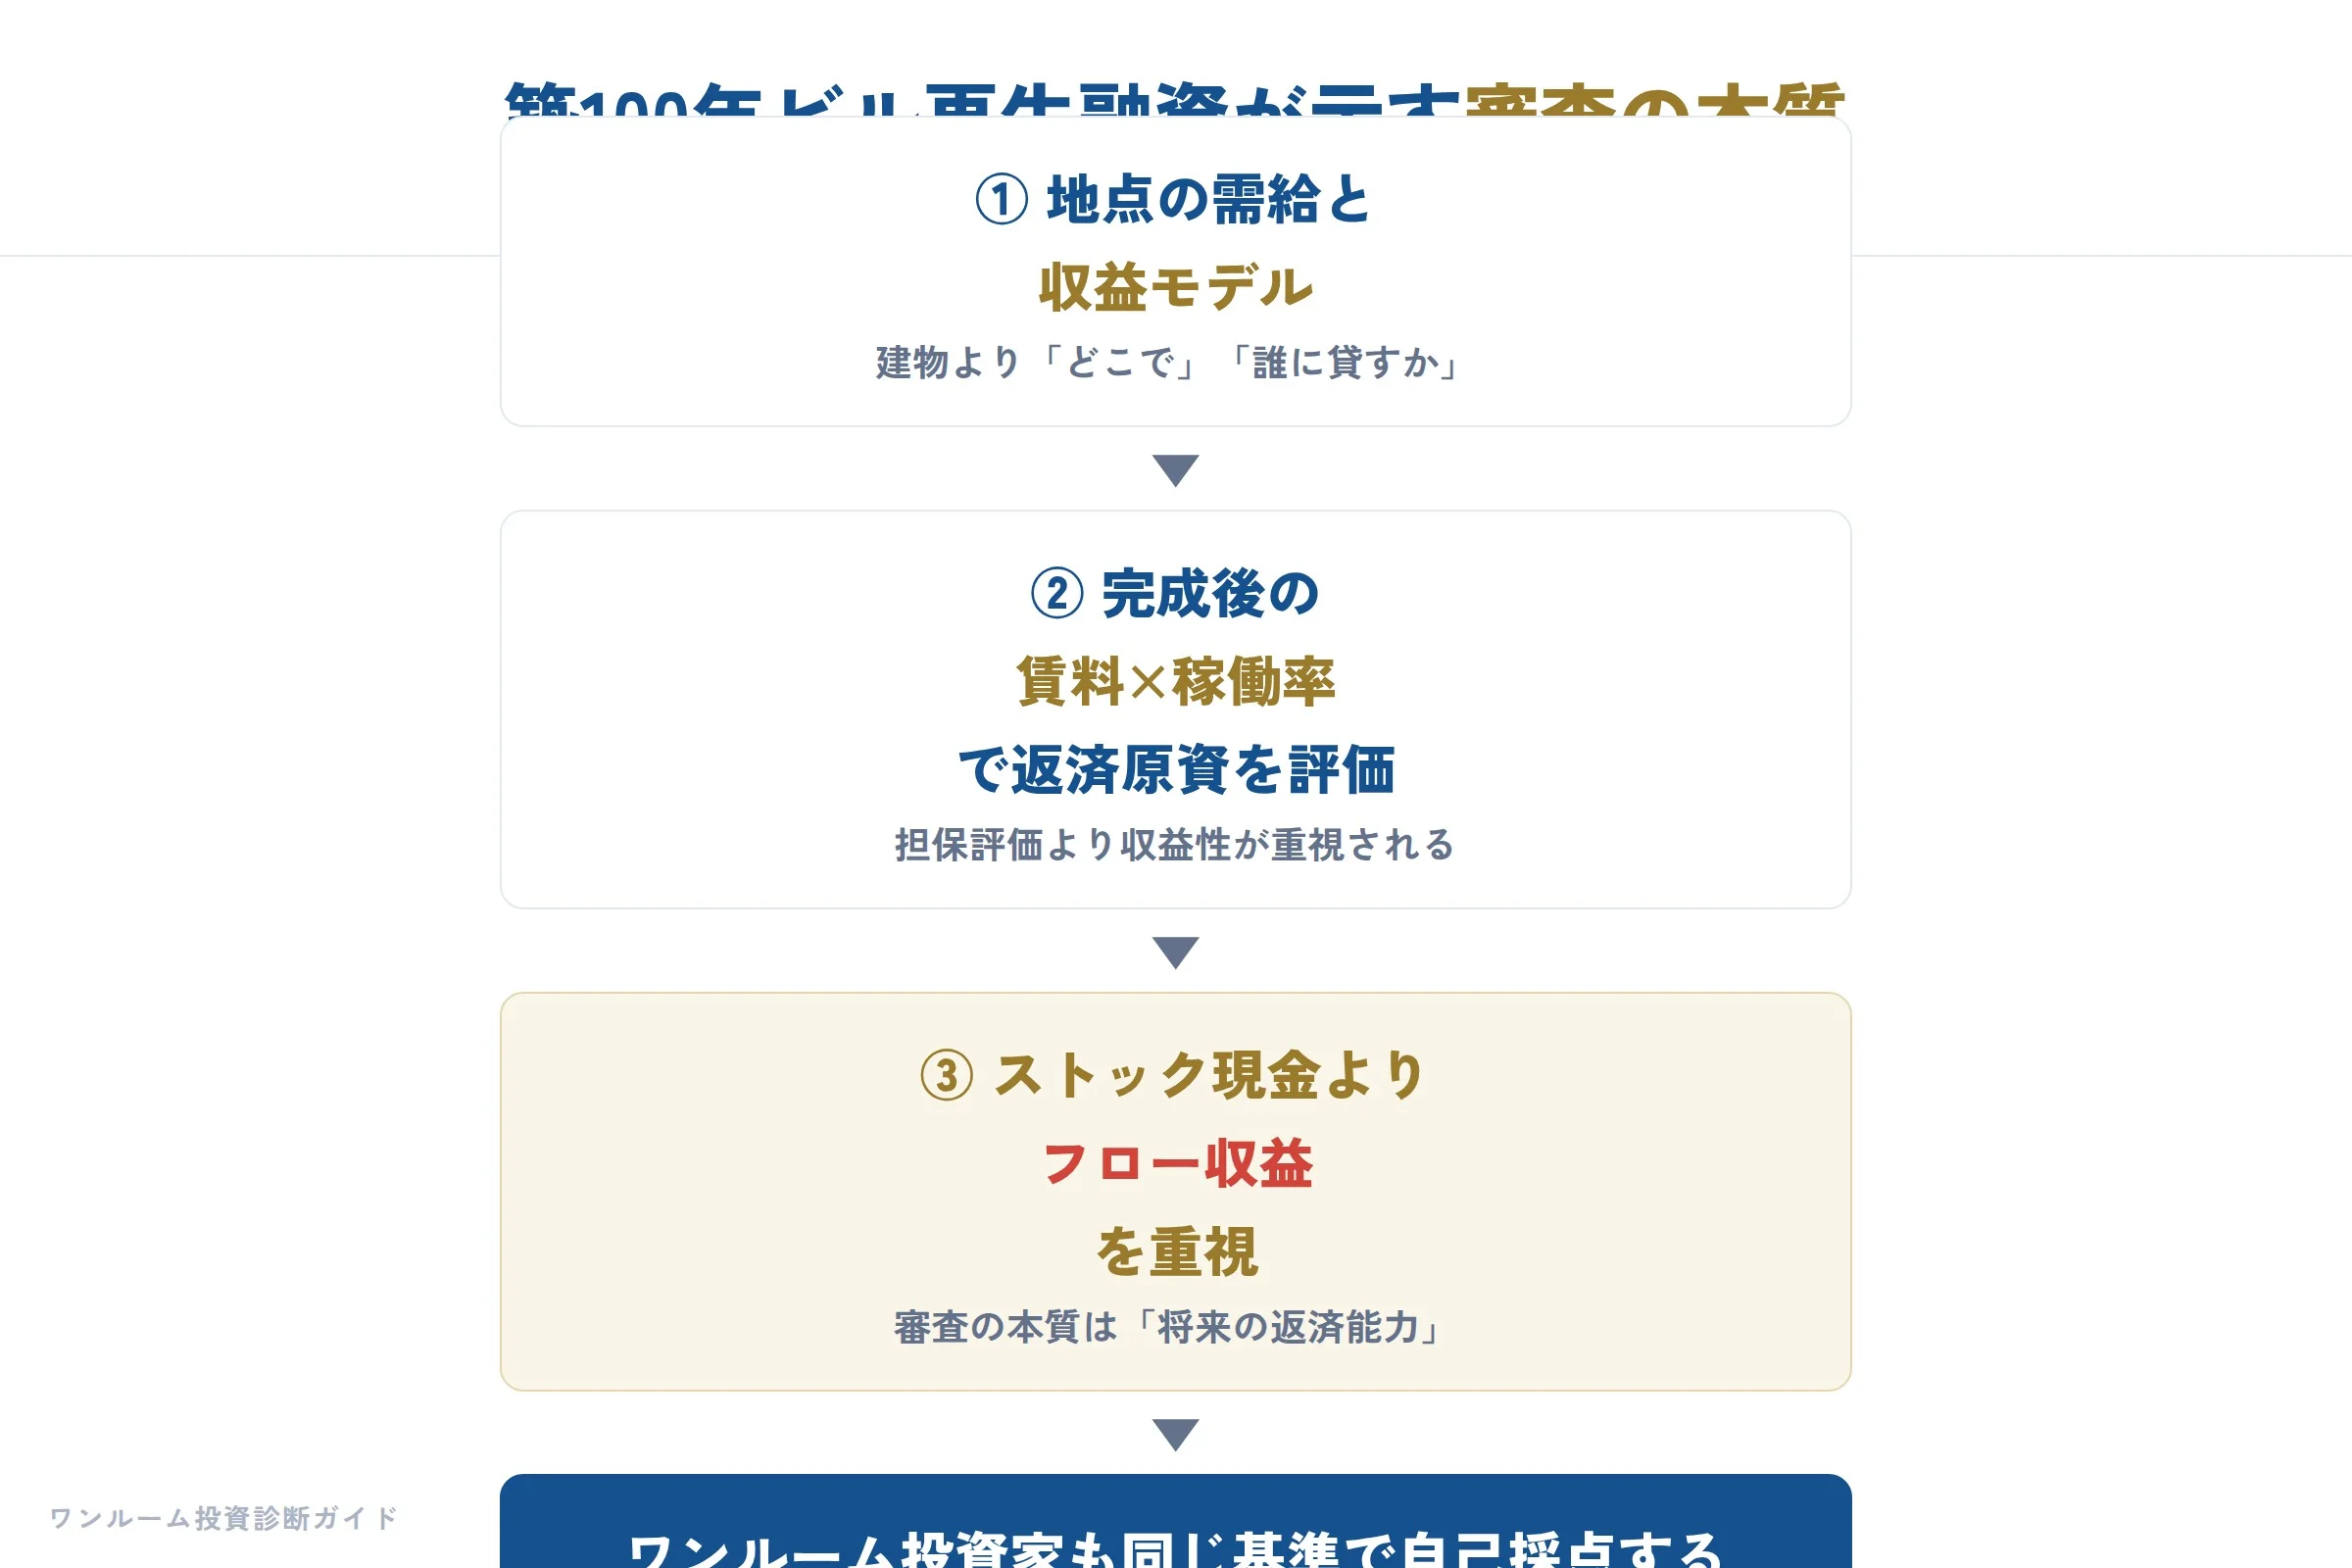
このニュースを読んで、真っ先に頭に浮かんだのは「金融機関は、築年数だけで融資を諦めるわけではない」ということではありませんでした。
むしろ、わたしが感じたのは「融資を受けるためには、物件の『骨』以上に、そこに何を入れてどう収益化するかという『事業性の筋』が審査を通過するかどうかを左右する」という、融資の当たり前すぎる本質です。
蒲生商事は創業50年超の老舗不動産会社です。
地元の信用金庫が融資を決めたのは、築年数ではなく、彼らが培ってきた地域での実績と、空室率が高まる観光地においても収益を生み出す計画の説得力を評価したからでしょう。
日本政策金融公庫の融資が入ったことも、単なる不動産投資ではなく、地域経済に寄与する事業としての側面が認められたことを示唆しています。
ここで都心の新築ワンルーム投資家、特にこれから初めて融資を組もうとしている方に伝えたいのは、この事例を「築古でも融資が出るから、自分も築古に挑戦してみよう」と安易に読み取らないでほしいということです。
函館のこのビルは、プロが長年かけて培った地域の信用と、具体的な事業計画があったからこそ、地元信金と公庫の融資が動いたのであって、個人投資家が築古物件を買えば同じように融資が降りるとは限りません。
むしろ、わたしが不動産投資セカンドオピニオンとして2,000人超の相談で実感しているのは、初心者の方ほど「金利の低さ」だけで金融機関を選びがちで、その結果、想定外のコストや返済の硬直性に悩まされるという現実です。
例えば、大手銀行の変動金利が0.3%安いからと選んだものの、保証料が高額だったり、繰上償還に数十万円の手数料がかかったり、賃貸併用住宅の扱いで諸費用がかさんだりするケースは少なくありません。
特に2026年現在、都心の新築ワンルームを巡る融資環境は、金利上昇局面と審査厳格化が続いています。
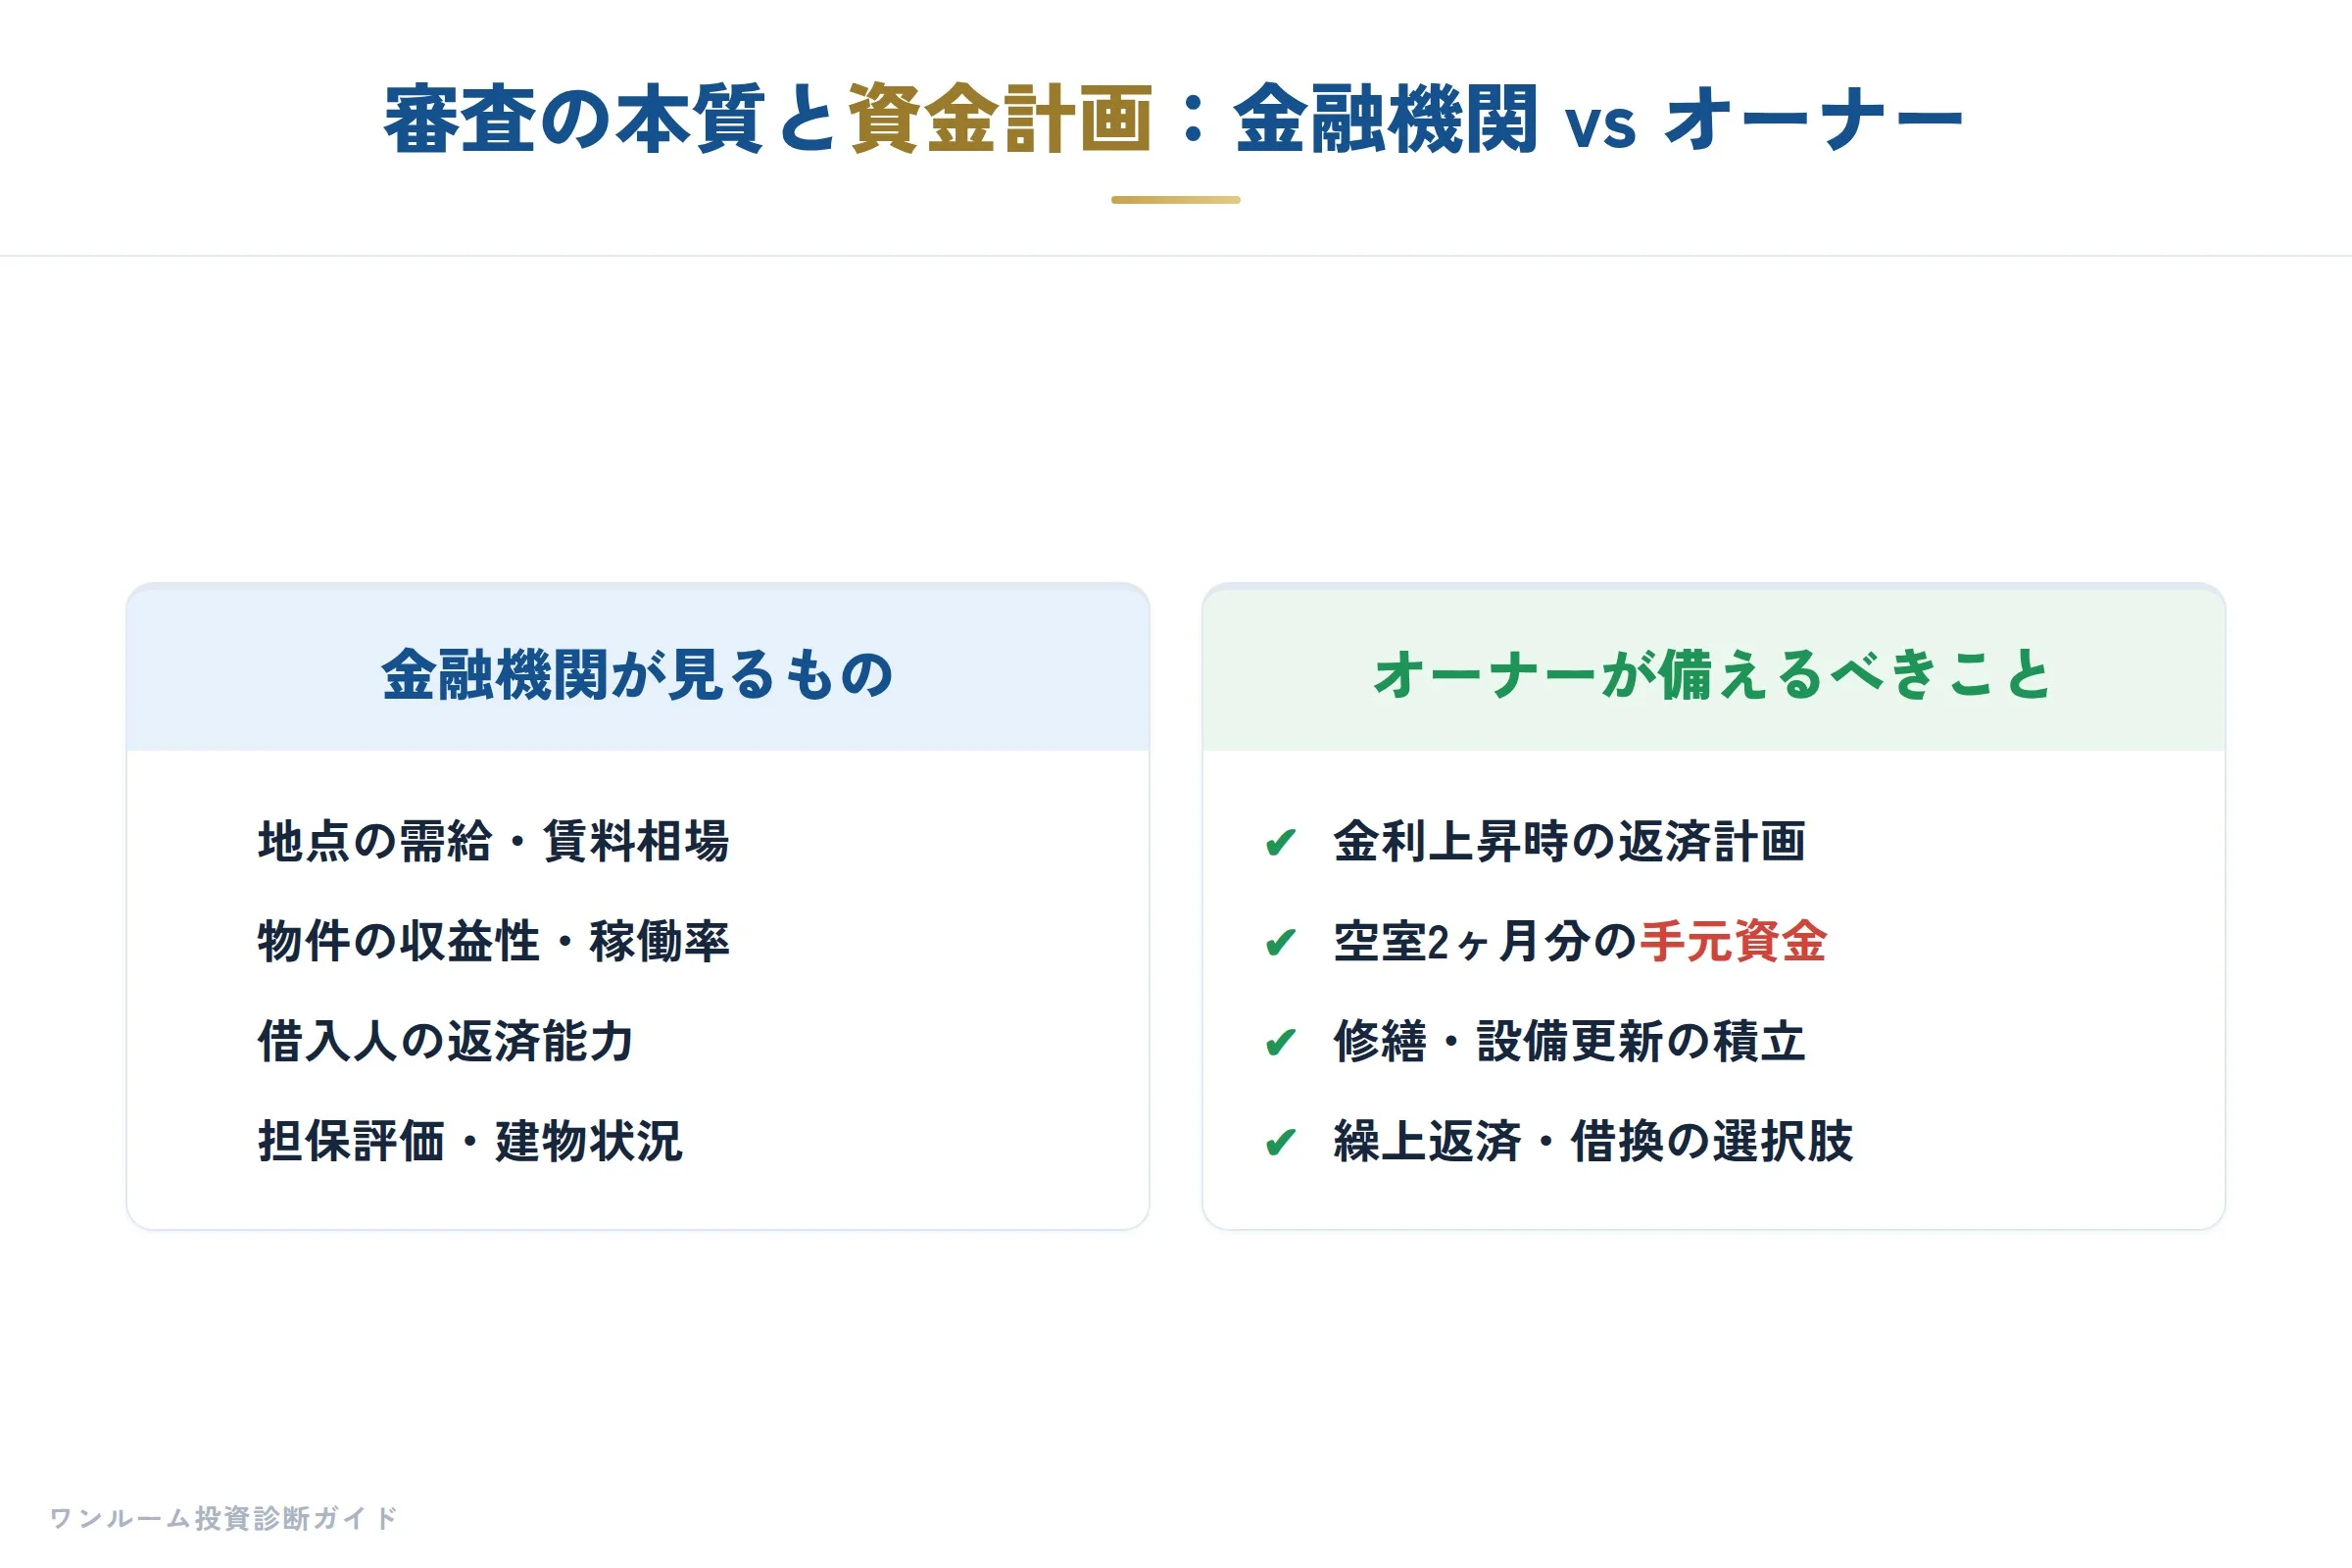
わたしが営業時代に比べて最も変わったのは、銀行の担当者が「物件の担保評価」だけでなく「投資家の返済原資となる手取り収入」を、これまで以上に厳しく確認するようになった点です。
つまり、借り入れ希望額が年収の何倍か、既存ローンとの合計返済比率がどうか、賃料下落時のシミュレーションは取れているか、といった「金利上昇や空室を前提とした保守的な収支」が審査の焦点になっています。
この流れは、ノンバンクも同様です。
かつては銀行で断られた物件を受け皿にするイメージが強かったノンバンクですが、最近は審査基準の引き締めが進み、無秩序な融資は減っています。
では、今ワンルーム投資家が取るべき資金計画とは何か。
わたしがまず勧めるのは、金融機関の選択よりも前に「この物件の価格が適正かどうか」を客観的に確認することです。
物件価格が割高であれば、いくら金利が低くても元本回収のリスクが残ります。
物件価格が適正かどうかを確認する割高診断 を使えば、ご自身の検討物件が周辺相場と比べてどうか、という前提条件を整えることができます。
次に、融資を比較する際は「金利」ではなく「諸費用込みの総支払コスト」と「金利上昇時の返済比率」を軸にしてください。
具体的には、融資実行時に諸費用が数百万円単位で発生するケースがあること、金利上昇時に月々の返済額がどこまで膨らむか、そして賃料が10%下落した場合でも黒字が維持できるか、というシミュレーションが必須です。
また、地元密着型の金融機関が函館の事例のように柔軟な融資を行う一方、都心の新築ワンルームでは物件の属性和に左右されるため、複数の金融機関に事前に相談をして「借りられる額」と「条件」の違いを比較してください。
わたしが現場でよく見る失敗パターンは、頭金なしのフルローンを前提に物件を選んでしまい、融資承認が下りない段階で手付金を支払ってしまうケースです。
融資は「借りたい額」ではなく「返せる額」が基準になります。
わたしの相談実績では、返済比率が年収の4割を超えると、金利上昇時に家計を圧迫するケースが目立つため、このラインを意識しておくと余裕が生まれます。
そのためには、購入前に複数の金融機関で仮審査を受け、自分の借入天井を知ってから物件を絞り込むという順序が不可欠です。
この認識を踏まえて資金計画を立てれば、仮に金利がさらに上昇した場合でも、無理な借り入れを避け、持ち続けることができる物件に出会いやすくなります。
※本コラムは一般的な情報提供を目的とし、特定の金融機関や融資商品の勧誘を行うものではありません。融資条件や数値は一般的な目安であり、投資判断は自己責任で行ってください。
建設・不動産:建築費高騰と供給構造の変化が、中古ワンルームの収益土台を揺さぶる
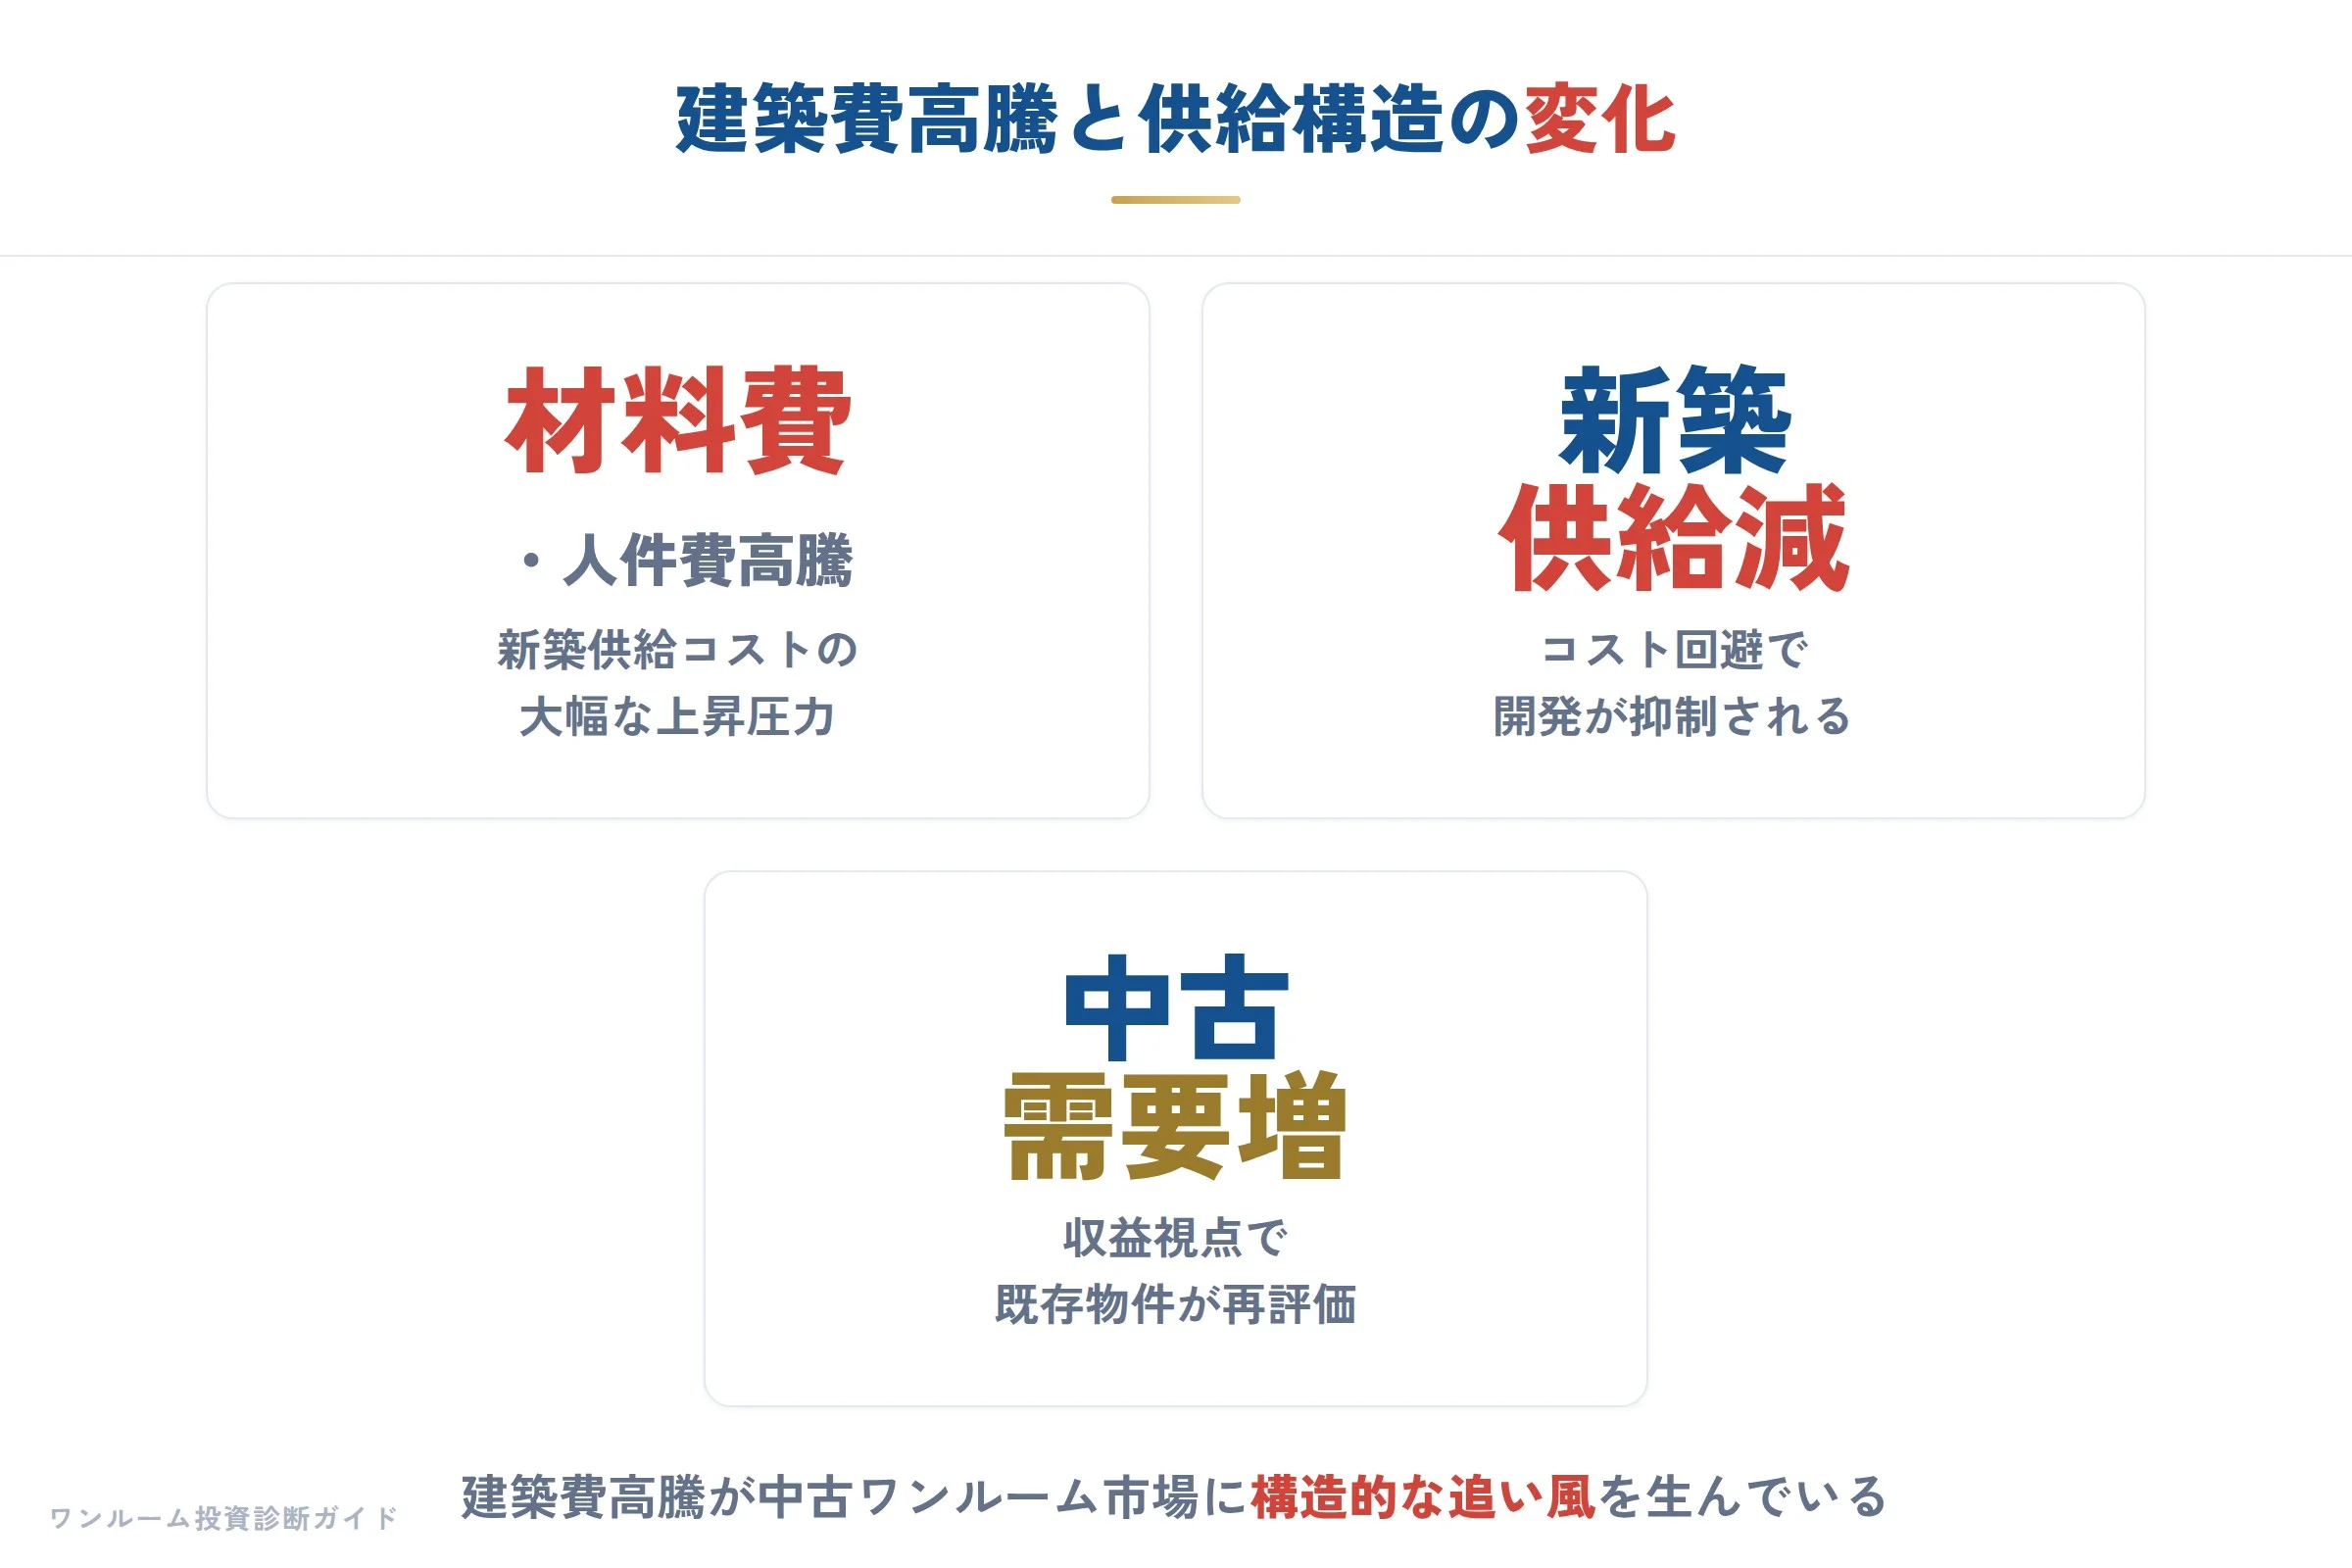
賃貸市場の家賃相場や入居ニーズの多様化について触れてきましたが、これらの需要を受け止める器である物件の供給サイド、すなわち建設・不動産市況そのものの土台が、中古ワンルーム投資の収益構造を大きく揺さぶっていることを、今週の動きは改めて示しています。
結論から申し上げると、建築費の高騰・AIによる業態変化・地域ごとの供給構造の違いが、中古ワンルームの価格形成と家賃収益の土台を根本から変えつつあります。
わたしが大手新築ワンルーム営業をしていた時代と比べて、現場で最も変わったのは「建てる側のコストと、それを回収する仕組みの複雑化」です。
たとえば、不動産SHOPナカジツの例を見ると、グループ年間売上高は480億円を超え、その6割を新築戸建て分譲が占めています。
しかし同時に、収益物件事業の売上は約53億円、管理戸数は約1,300戸に達しています。
愛知県を中心に全国で45店舗、従業員約900人という規模で展開する地域密着型の大手が、戸建て分譲と並行して収益物件を拡大していることは、地方中枢都市圏における新築・中古ワンルームの供給バックボーンが、もはや以前のような単一モデルではないことを意味しています。
さらにGMO ReTechが不動産会社向けにAI検索対策であるGEOを提案開始した動きも、供給サイドの情報流通コストが変化している証左です。
物件情報の生成AIによる検索・回答精度が上がることで、投資家の情報収集は便利になりますが、同時に物件の「見せ方」で差異化しやすくなる一方、実際の収益性とのギャップを見抜く力がより重要になります。
こうした業態変化の裏で、わたしが注視しているのは「建築コストが賃料や物件価格にどう転嫁されるか」という構造です。
日商興産グループが展開するリースバック型土地活用は、出店希望法人から建築協力金を拠出してオーダーメイドの店舗を建築し、20年の長期定期借家契約で建築費相当を賃料から差し引く仕組みです。
これは商業施設の話ですが、投資家にとって学びが大きいのは「建物の原価を長期の賃料設計に組み込む」という発想です。
新築ワンルームマンションの分譲でも、建築費高騰の影響は具体的な数字として現れています。
最近の都心(東京23区)では、25〜30㎡の新築ワンルームが4,000〜4,600万円台が相場の目安です。
この水準が維持されている背景には、建築コストの上昇を吸収しつつ販売価格に転嫁する供給サイドの努力がある一方で、中古市場に波及し「築10年物件の価格底上げ」という形で投資家に返ってくる側面もあります。
しかし、ここで誤解してはいけないのは「建築費が上がっているから中古も必ず上がる」という単純な図式ではない、という点です。
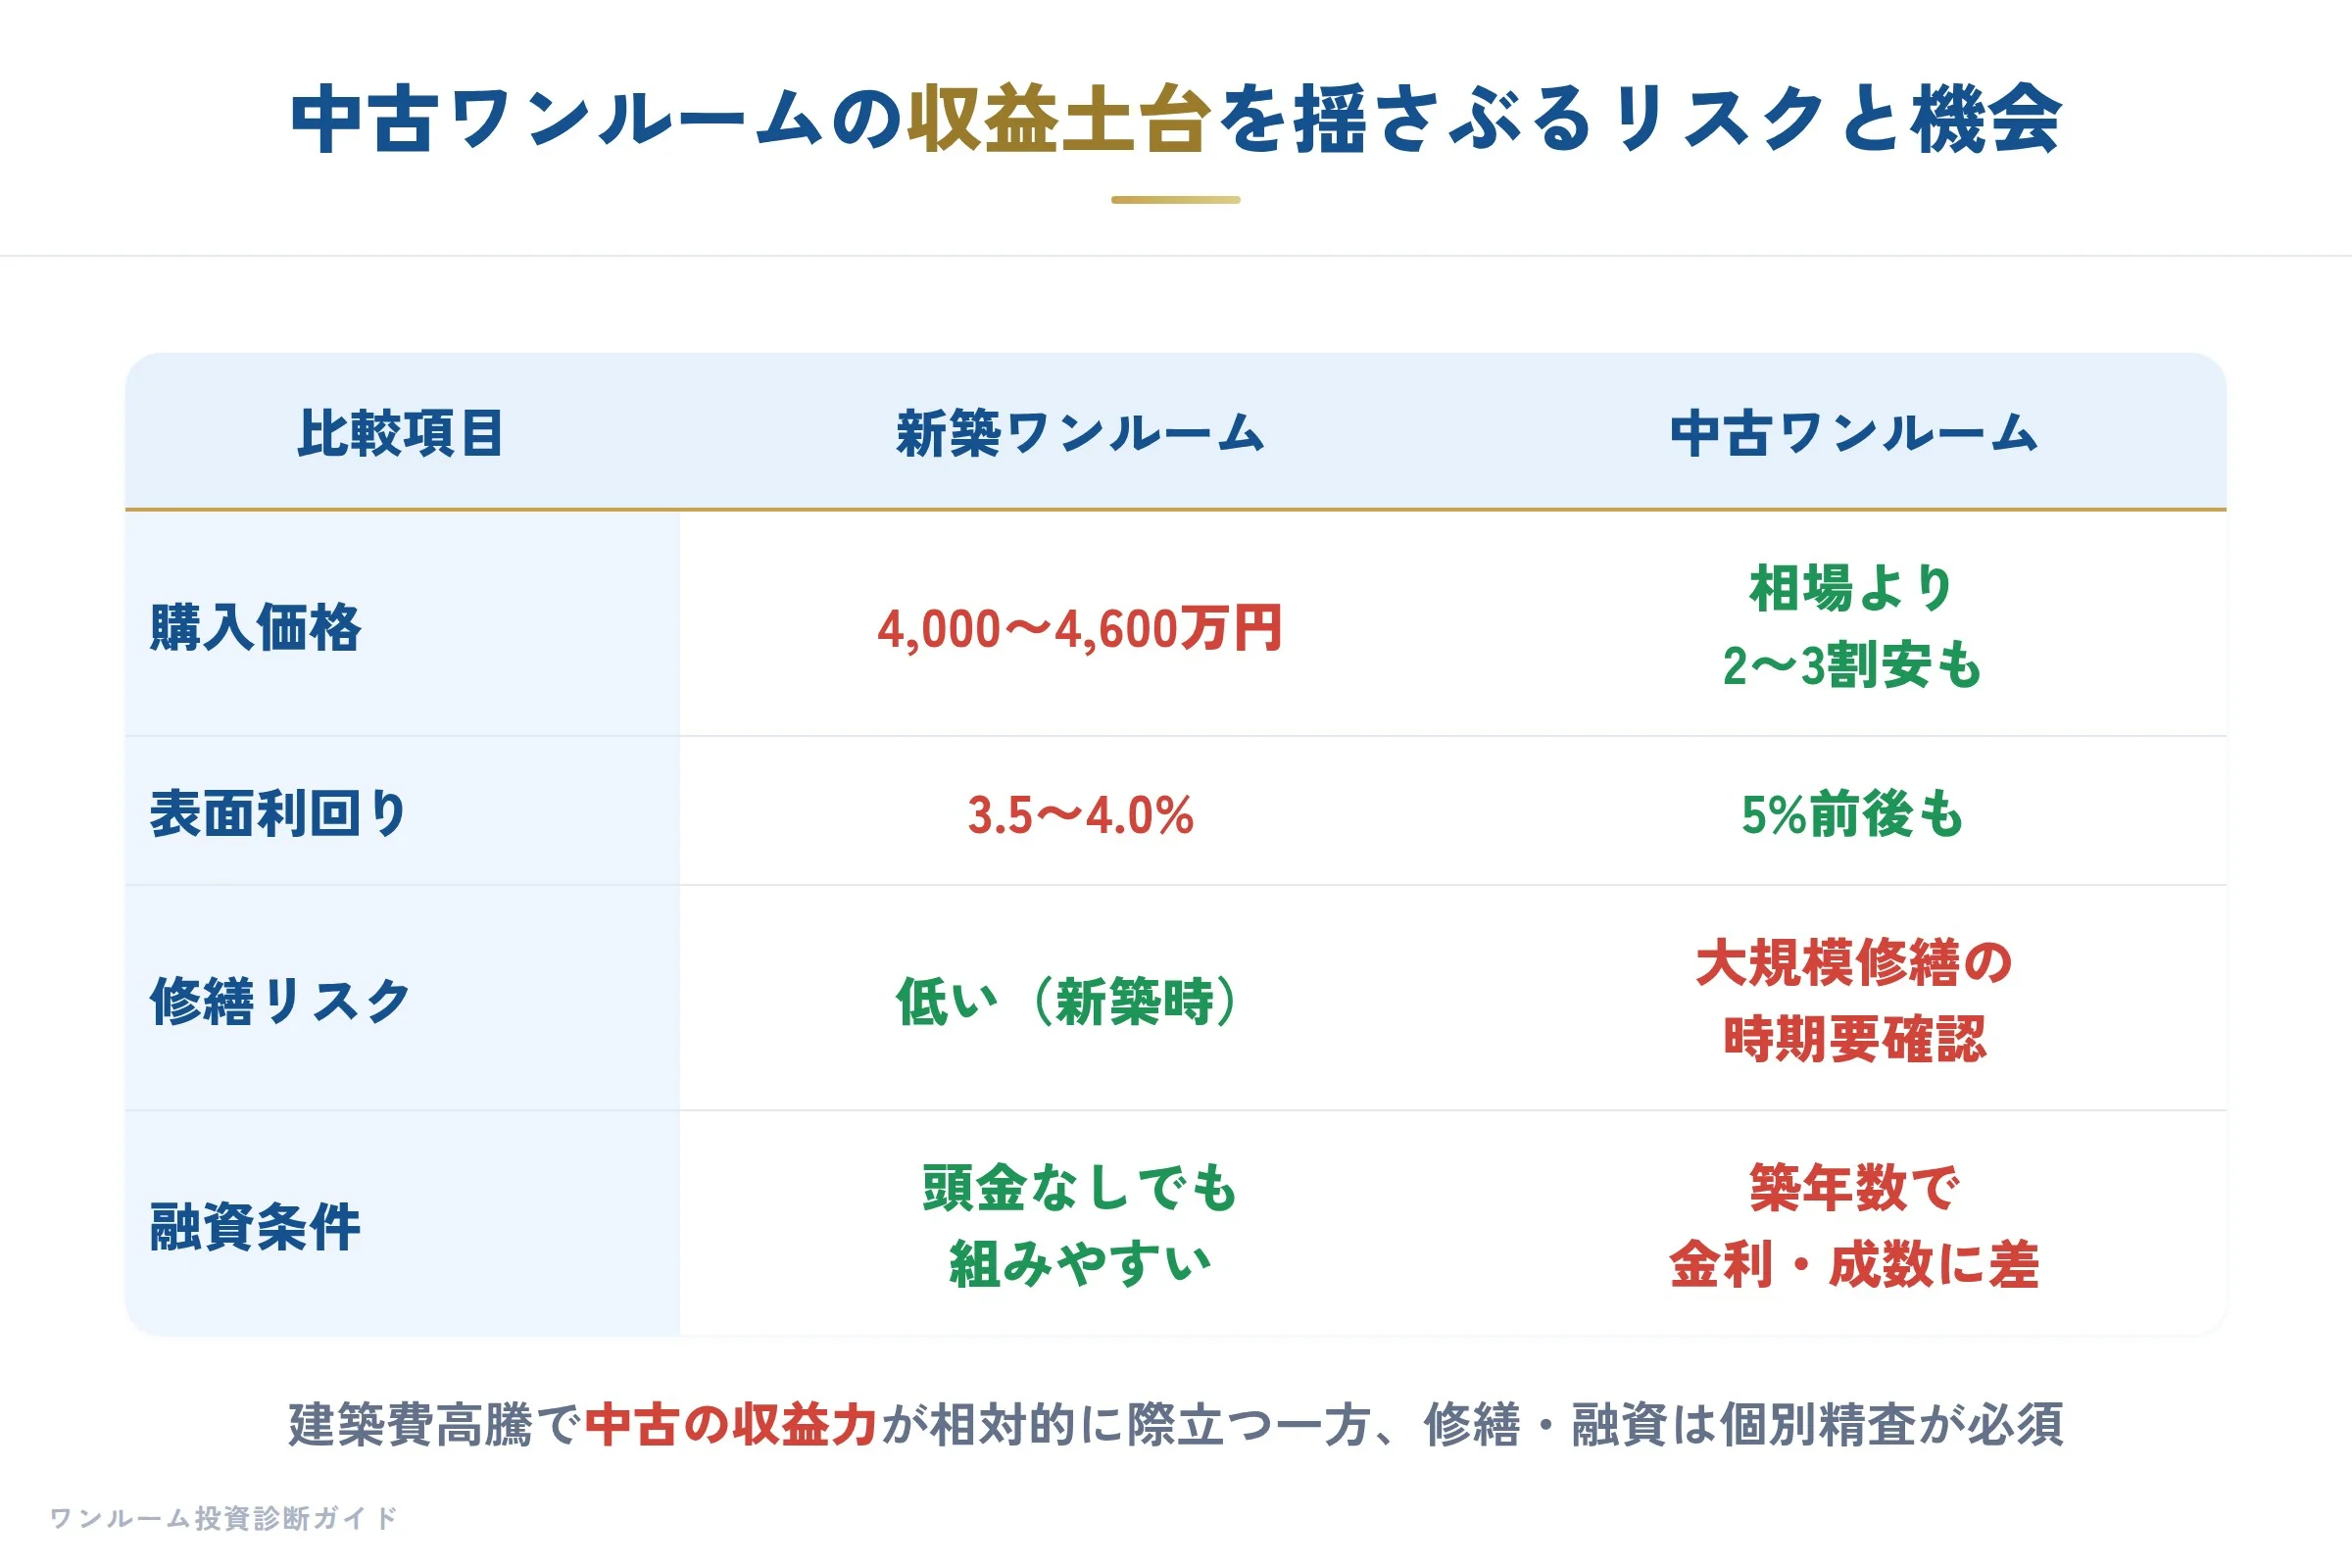
家賃相場のデータを見ると、その差は明白です。
渋谷駅周辺のワンルーム・1K・1DKの家賃相場は15万3,600円です。
一方、渋谷まで30分圏内の「家賃が安い駅ランキング」では、川崎エリアが上位を独占し、1位の生田駅は6万4,000円でした。
同じ都心アクセス圏でも、エリアによって2倍以上の家賃格差があるわけです。
このことは、中古ワンルーム投資家にとって「同じ築年数・同じ面積でも、周辺の新築供給量と競合関係で想定賃料が大きく変わる」という厳しい現実を示しています。
もう一つ、供給の「質」に関する視点も重要です。
渋谷から電車で10分の桜新町は、二子玉川と三軒茶屋に挟まれた好立地でありながら、タワーマンションも巨大商業施設も生まれていないエリアです。
昭和の記憶を残す商店街が健在で、大規模な再開発が行われていないため、都心近郊でありながら新築供給が自然に抑制されている側面があります。
このようなエリアの中古ワンルームは、新築との競合が少ない分、築年数が経っても下落が緩やかになる可能性がありますが、同時に駅前の活性化による大きな家賃上昇も見込みにくいという、デメリットとメリットの両方を抱えています。
逆に、ニッチな付加価値で需要を創出する動きも显在化しています。
湯沢のリゾートマンションが温泉やプール付きの300万円台で「負動産」から「富動産」に変わった例や、エーアンドエム不動産が要配慮者の入居で長期空室だった10棟を満室にした例は、いずれも「築年数や立地だけでは測れない、需要の掘り起こし」が収益性を左右したケースです。
特にエーアンドエム不動産の例では、埼玉県住まい安心支援ネットワークを通じた要配慮者からの問い合わせが、前年同月比で2倍の16件に増加しています。
これは空室リスクを埋めるための入居層の多様化が、特定の管理会社や地域で具体的な数字として現れている証拠です。
わたしが不動産投資のセカンドオピニオンとして2,000人超の相談を受けてきて感じるのは、初心者の方ほど「築浅・都心・有名メーカー」という3つのワードに安易に安心感を覚えがちだ、ということです。
しかし、今週の一連の動きが示唆するのは、中古ワンルーム投資が「築年数と利回り」だけで判断できる時代ではなくなった、という現実です。
投資家が今、確認すべきは3つの視点です。
1つ目は、購入を検討している物件が、建築費高騰の波の中で適正価格かどうかを見極めることです。
新築時の建築コストと現在の積算価格の乖離が大きければ、将来の資産価値の下落リスクは高まります。
この確認には、割高診断 で原価と照らし合わせるのが有効です。
2つ目は、周辺エリアの新築供給予定と開発計画です。
大規模なタワーマンションや再開発が計画されていれば、既存中古の家賃は抑圧されます。
3つ目は、物件の管理形態や付加価値です。
要配慮者向けのネットワークに繋がっているか、あるいはリゾート需要のような特殊な付加価値があるかは、空室リスクを左右する重要な要素です。
正直に言うと、建設・不動産市況の変化は日々のニュースの中に埋もれがちで、投資家の目には入りにくいものです。
しかし、賃貸需要を語る前に、その需要を受け止める物件がどのようなコスト構造・供給環境で生まれているかを理解することこそが、これからのワンルーム投資で収益の差を生む、最も重要な土台となります。
来週の注目と今週の結論
今週の流れを受け、ワンルームオーナーがまず確認すべきは「自分の物件に、AIやテクノロジーで代替できない『人間の価値』があるか」という点です。
スマートロックや宅配ボックスは導入コストと運用効果を慎重に比較検討し、築古や地方物件を持つオーナーは「誰が、なぜ、この物件に住むか」という需要の再定義を行う時期です。
また、預金・国債で無リスク2%が視界に入る中、不動産投資の魅力は「表面利回り」だけでは測れません。
ローン返済後のキャッシュフローや節税効果、そしてインフレ時の実物資産としての防御力を含めた総合的な評価が、これからの投資判断の軸になります。
来週は、建設コストや金利動向に関する公式統計の発表に注目が集まります。
特に年末に向けて、物件の保有・売却・追加購入を検討するオーナーにとって、数字の根拠を揃える一週間になるでしょう。
わたしは引き続き、現場の声と公開データを交えながら、みなさんの不動産投資セカンドオピニオンとして動向を整理していきます。