※本記事は公開情報・各種報道に基づく当社(みんなのワンルーム投資)の独自見解であり、特定の物件・銘柄の売買や投資判断を勧誘するものではありません。最終判断はご自身の責任でお願いします。
今週、わたしが読者のみなさんに投げかけたいのは、この問いです。
「新築分譲市場の調整が本格化する中で、ワンルーム投資家が本当に注視すべきは“資産価値の下落リスク”なのか、それとも“賃貸収益の安定性”なのか」。
今週の素材には、二極化の鮮明な証拠が並びました。
・首都圏・近畿圏の新築マンション販売戸数・価格が3ヵ月連続で前年割れし、分譲市場の冷え込みが鮮明になった
・森ビルやフージャースHDの決算では、分譲セグメントの減収を賃貸・不動産投資事業が補う構造が浮き彫りになった
・金利の先行きと建設コスト高が重荷となる中、個人投資家に求められているのは、収益と資産の再定義だ
わたしが2,000人超の相談を受けてきて感じるのは、市場が「上がるか下がるか」の単純な方向性を失った時こそ、個人のキャッシュフローと物件の本質的な収益力が問われる、ということです。
新築分譲の価格が下がれば、周辺の中古市場や新築投資物件の価格感覚にも微妙なずれが生じます。
しかし、ワンルーム投資の本質は「その物件が毎月安定して家賃収入を生むか」に尽きます。
分譲市場のムードに一喜一憂せず、自分の物件の賃貸競争力を冷静に見つめ直す週にしたいものです。
日銀ウォッチ:新築契約率48%の警告と、金利が書き換える利回り計算
今週の市況を総ざらいすると、どの数字も同じ方向を指しています。
新築マンションの初月契約率が大幅に低下し、価格調整が3ヵ月連続で続いているこの状況。
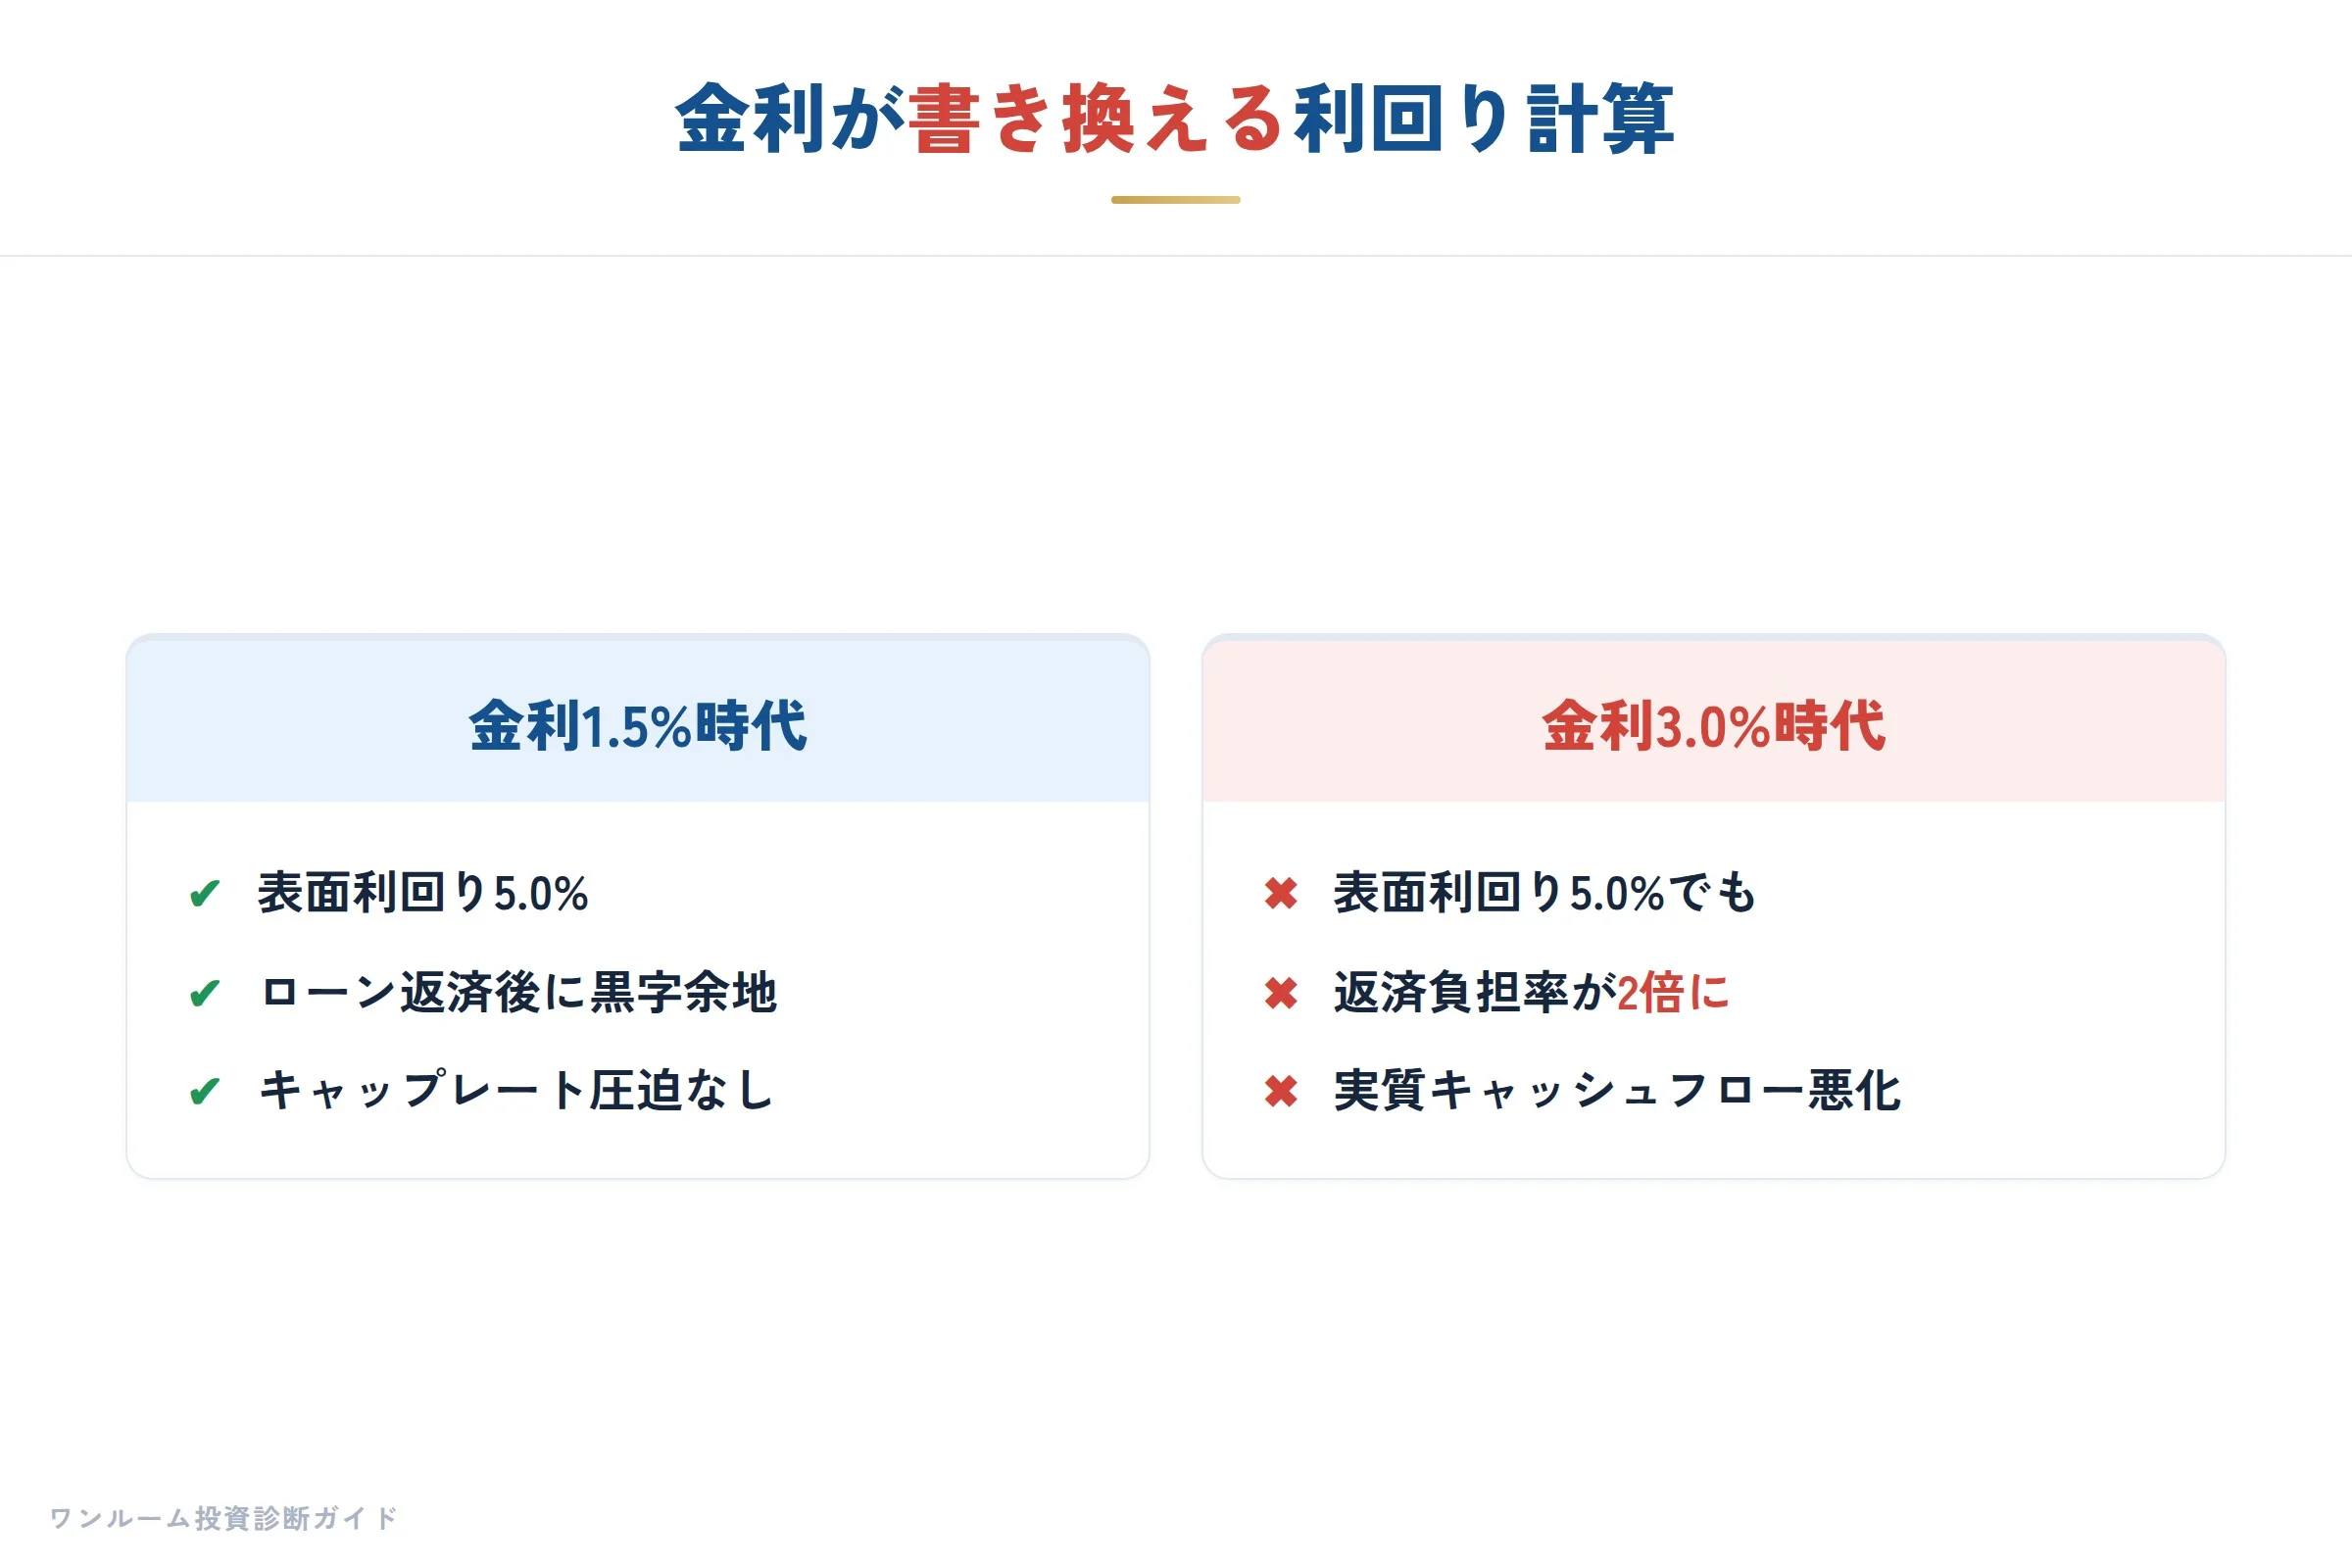
わたしはこれを「金利の高止まりが投資家の計算式を書き換えた」と捉えています。
今、ワンルーム投資家が最も警戒すべきは「物件価格の下落」そのものよりも、「金利上昇によるキャッシュフローの劣化」です。
10月の首都圏新築マンション市況は、まさにその警鐘と言えるでしょう。
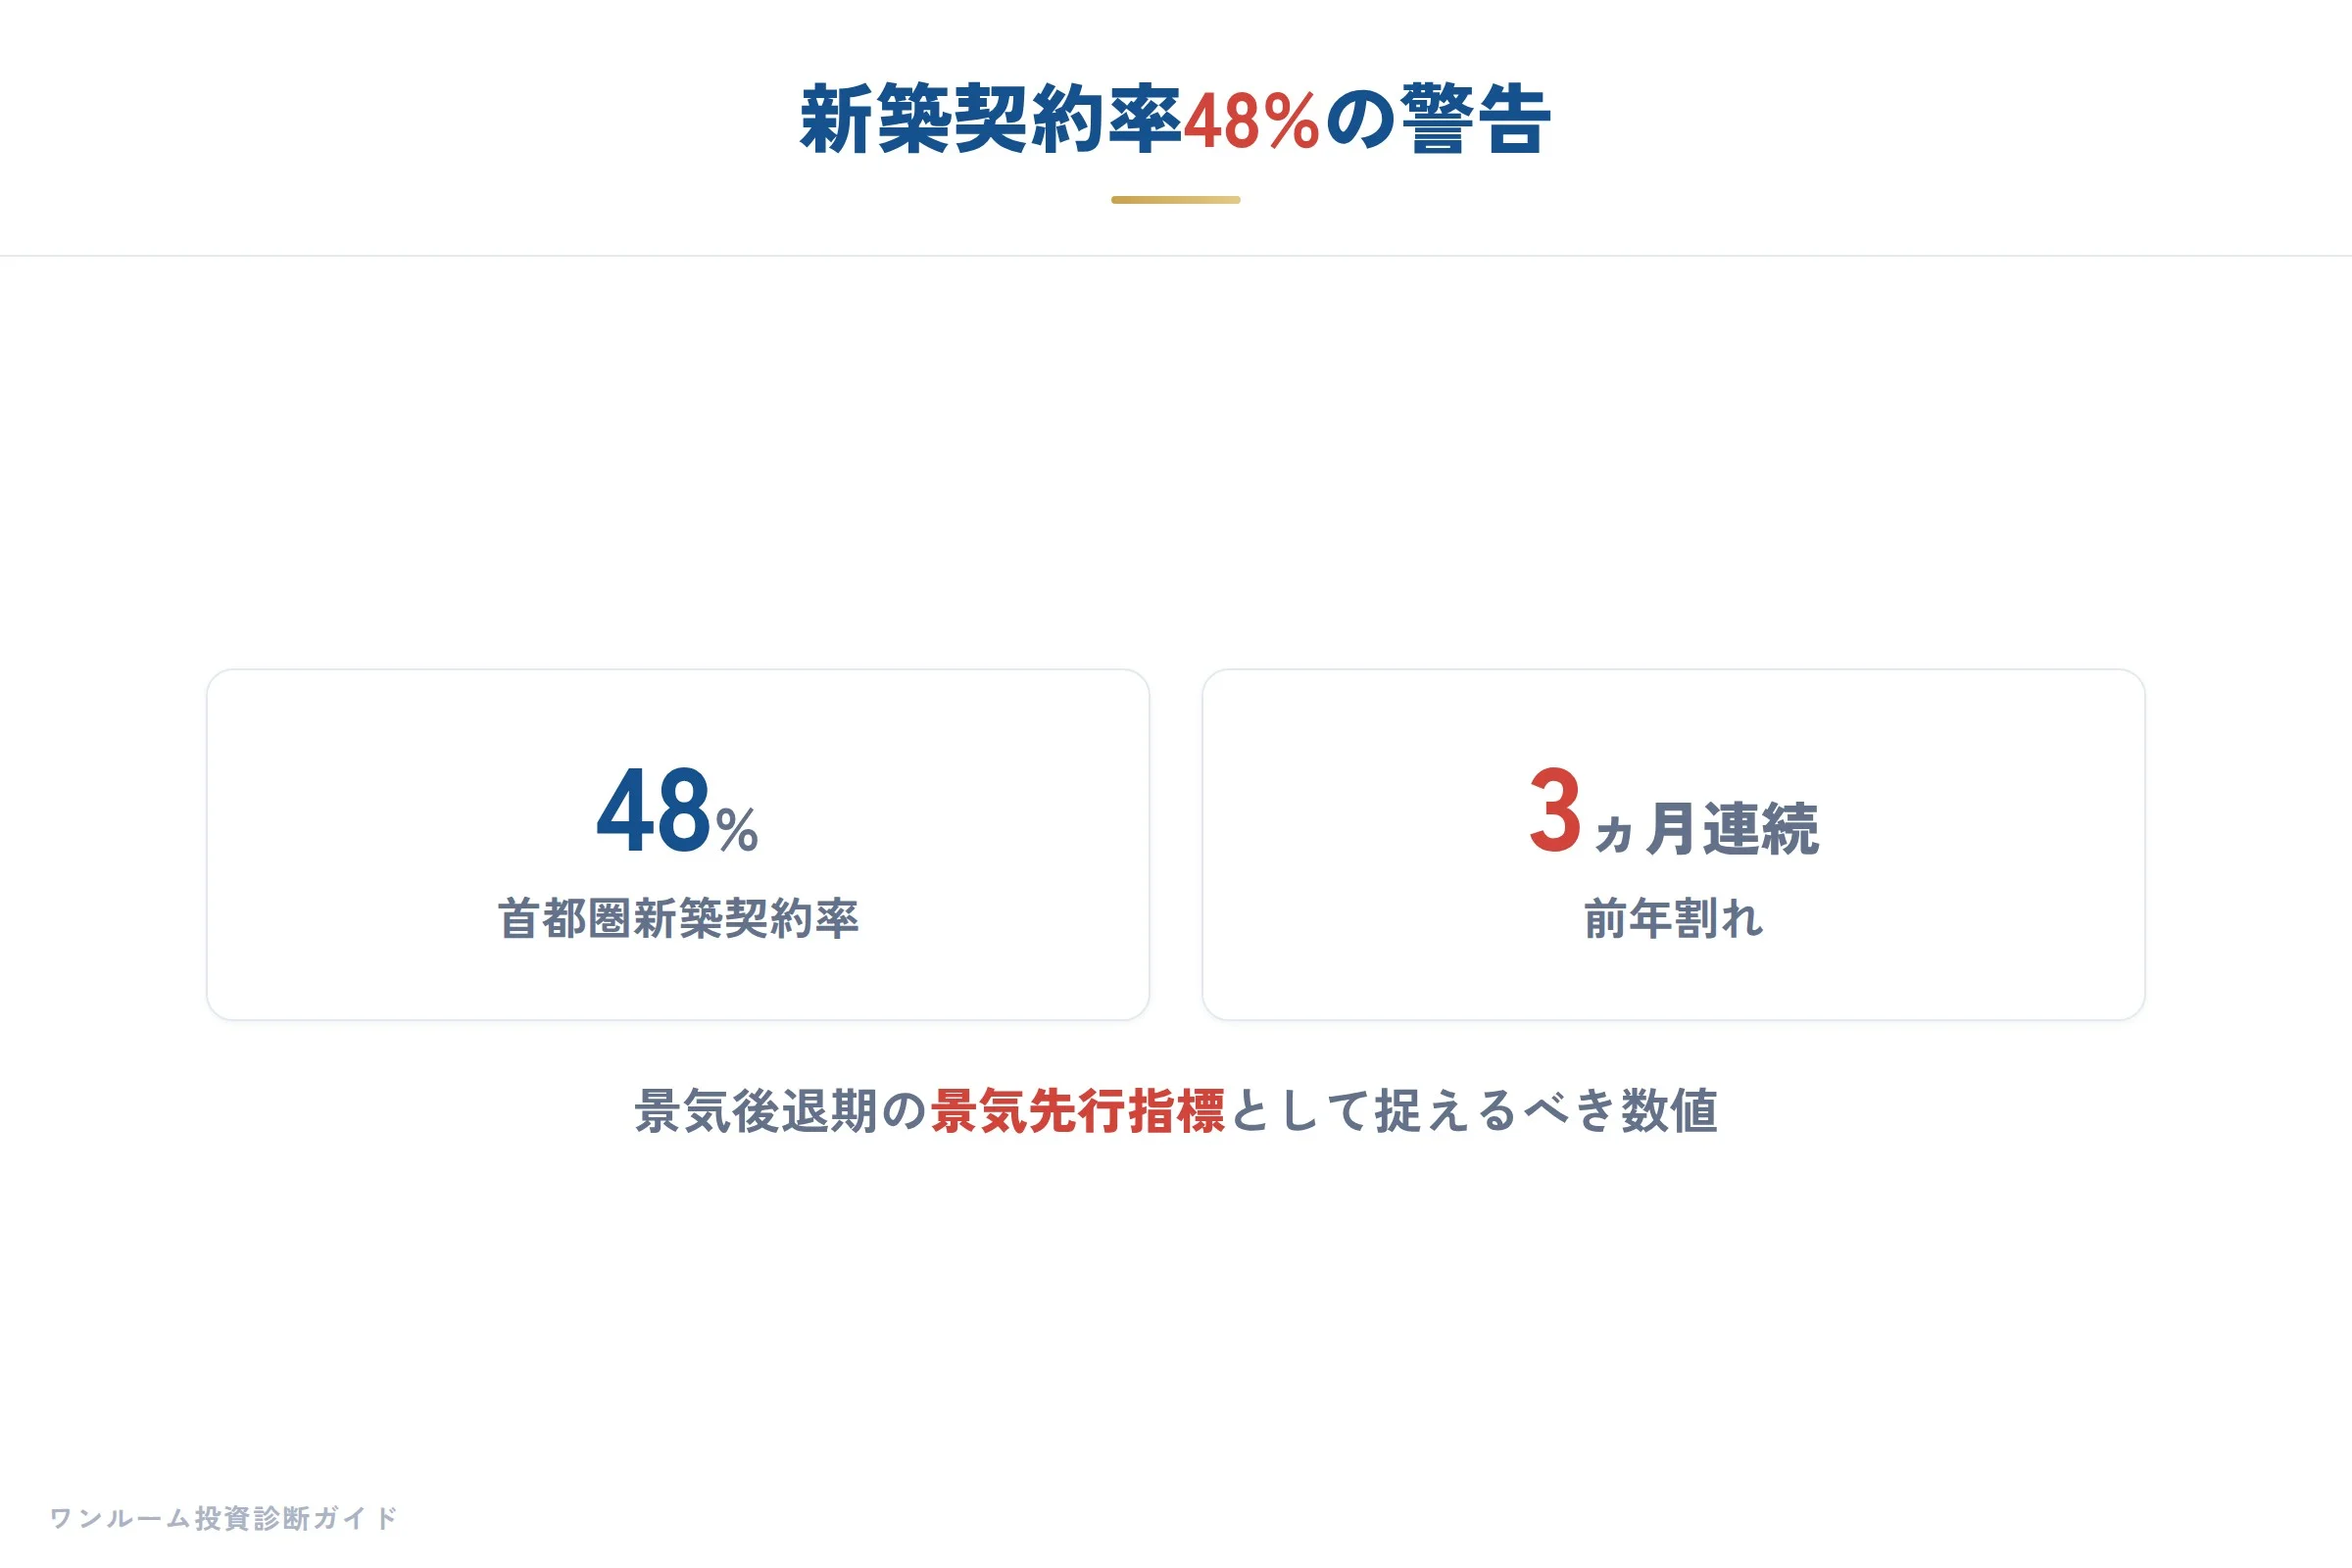
10月の販売戸数は998戸で前年同月比24.2%減、3ヵ月連続の2桁減少です。
そして平均価格は9,308万円と5.9%減、平米単価は137万7,000円と10.5%減を記録しました。
特に注目すべきは初月契約率で、48.3%と前年同月比14.7ポイントも低下しています。
この50%を大きく割り込む水準は、分譲現場で「売れ行き不振」の明確なシグナルです。
都心の新築ワンルームは最近でも25〜30㎡で4,000〜4,600万円が相場の目安ですが、この価格帯で動いている投資家の多くも、ローン金利の上昇を無視できなくなっています。
わたしが大手新築ワンルームの営業をしていた時代、現場では初月契約率が60%を切ると営業マンが一斉に焦り始めました。
値引き交渉の承認を急いだり、頭金サポートを無理やり組んだり、数字を上げるための駆け引きが激しくなるものです。
正直に言うと、今まさにそのフェーズに入っていると見るべきです。
10月の首都圏では、東京都下が113戸で71.2%増、千葉県が213戸で113.0%増と供給戸数自体は増えていました。
しかし、神奈川県は60.3%減と急落し、全体としては前年比24.2%減の998戸にとどまりました。
つまり、供給のある地域でも契約が伸び悩み、供給が少ない地域では取引自体が停滞するという、構造的な冷え込みが進行しているのです。
平米単価が10.5%も下落していることは、単なる高値圧力の緩和では済まない規模です。
これは開発側が「値下げしないと在庫が溶けない」と判断した結果であり、今後この圧力が中古市場や投資用ワンルームの価格形成にも重しとしてかかってきます。
この背景にあるのは、住宅ローンや投資用ローンの金利負担の増大です。
金利が上昇局面にある今、購入者は「今買うべきか、待つべきか」を厳密に計算するようになりました。
仮に都心の新築ワンルーム4,300万円を30年ローンで組む場合、借入金利が1ポイント上昇するだけで月々の返済額は数万円増えます。
賃料が横ばいで推移する中では、この増加分はオーナーの手取りを直接削ります。
見落としがちなのは、フージャースHDの27年3月期第2四半期決算に表れている動きです。
不動産投資事業の売上高は前年同期比50.3%増、営業利益は59.0%増と好調に見えますが、その中身は中高層・低層賃貸マンションの売却によるものです。
計画1,145戸に対して860戸を契約済みという進捗もありますが、これは「保有し続ける」より「売却して確定させる」オーナーの意思が強まっていることを示唆しています。
同じく森ビルの中間決算も、分譲セグメントが31.2%減収だった一方、賃貸セグメントは麻布台ヒルズの寄与もあり10.8%増収でした。
市場のマネーが「買って持つ」から「賃貸で運用する」、あるいは「売却して回収する」方向にシフトしているのです。
こうした状況で初心者の方が陥りやすいのが、「金利はまた下がるから、今は利回りが良ければ買い時」という営業トークに乗ってしまうことです。
わたしが2,000人超の相談に対応してきて痛感したのは、表面利回りだけを見て飛びつく人が、金利上昇局面で一番痛い目を見るということです。
日銀の金融政策の行方は市場が注視していますが、個人投資家が賭けるべきは「いつ金利が下がるか」ではありません。
「今の金利でこの物件は耐えられるか」という現実の計算こそが、生き残りの分かれ道です。
今、ワンルーム投資家が見るべき数字は3つです。
1つ目は新築マンションの初月契約率です。
これが50%を下回る地域では、供給過剰による価格競争が激化し、周辺の中古・新築価格に波及リスクがあります。
2つ目は自分の借入金利です。
変動金利を選択している方は、仮に金利が2%や3%になった場合の返済額を具体的にシミュレーションしてください。
3つ目は周辺賃料の動向です。
賃料が下向きに圧力を受けているエリアでは、単年度の表面利回りに意味がなくなります。
避けるべき行動は、金利上昇を見越さずに「利回り至上主義」で新築を追いかけることです。
見栄えのよい4%の表面利回りも、金利が上がれば実質的な手取りは2%を切り、場合によっては赤字運転になります。
今すべきことは、既存ポートフォリオのキャッシュフロー点検を急ぐことです。
現在お持ちの物件が金利上昇に耐えうるのか、割高診断で価格適正を一度確認し、無理があるなら新規取得を停止して手持ちの金利見直しを優先してください。
日銀の動向を注視するということは、ニュースを眺めるだけでなく、自分のキャッシュフローを再計算し続けるという意味です。
20代からのマイホーム考:「住む」と「増やす」を分ける。住宅選択と投資の距離感
前章で今週の不動産市場の地合いを整理したうえで、引き続き、若年層の「住む」という選択とワンルーム投資の距離感について掘り下げたいと思います。
今週発表された森ビルHDの2027年3月期中間決算は、賃貸セグメントが前年比10.8%増の1,381億円と堅調に伸びた一方で、分譲セグメントは前年比31.2%減の487億円と大幅に落ち込みました。
同じくフージャースHDの第2四半期では、不動産投資事業が売上高50.3%増、営業利益59.0%増と急拡大し、対照的に分譲マンションの引き渡しは28.7%減となっています。
さらに、東急不動産が米国の賃貸住宅に優先出資で継続的に参入している動きや、UR都市機構が浦安で子育て支援を内包した1,350戸規模の賃貸コミュニティ「こどもつながるUR」を始動させたことも示していますが、賃貸という選択肢は「資産形成の対極」ではなく、成熟した市場として進化しています。
このような地合いの中で、20代の方が「そろそろマイホームを買わないと損ではないか」と焦る必要は、正直、少なくなっているとわたしは見ています。
わたしが大手新築ワンルームの営業時代に2,000人超の相談に接した経験からも、20代後半の方に最も多かった悩みは「賃貸はモノを買えないから損」という固定的な発想でした。
しかし、現実の数字で考えると、都心の新築ワンルームが25〜30㎡で4,000〜4,600万円という相場を前提にしても、20代が無理なく組めるローン額と実際の返済額の間には大きなギャップがあります。
例えば年収500万円台の26歳の会社員が住宅ローンを組む場合、金融機関の審査基準や返済負担率から、無理なく借り入れできる額はおおむね年収の7〜8倍程度、つまり3,500〜4,000万円前後が一般的な目安です。
自己資金が少なければ返済比率は年収の30%前後を超えがちで、可処分所得を圧迫します。
わたしの事務所にも、この条件の方が「同棲を機にマンションを買おうと思うのですが、投資も兼ねていい物件はありますか」と相談に見えたことがあります。
ところが実際に物件を探し始めると、都心の新築ワンルームは相場より高く、中古でも築浅で希望エリアに絞ると予算を超えるばかりでした。
頭金の有無、金利上昇リスク、転勤や結婚・出産といったライフイベントの不確実性を加味すれば、「住むための購入」が必ずしも資産形成に直結しないケースは少なくありません。
特に注意していただきたいのは、「自分が住むマイホーム」と「ワンルームマンション投資」を同一の軸で考えてしまうことです。
マイホームは消費財的側面が強く、減価償却、修繕コスト、売却時の流動性リスクを含めると、必ずしも「買った方がトク」とは言えません。
一方で、ワンルーム投資はあくまで「不動産という資産を用いた収益事業」です。
入居者に選ばれるマーケット性、賃料収益の安定性、物件の代替性を客観的に評価する必要があり、自分の居住欲求や好みとは切り離して判断しなければなりません。
なお、フージャースHDの不動産投資事業が好調な背景には、投資家が中古・既存の賃貸在庫を買い漁る動きもあります。
20代が投資の入口を探すとき、このような市場の後追いにならないよう、エリアの空室率や賃料トレンドを確認することが先決です。
今週の物件探訪記事では、豊島区池袋の複合型賃貸「TELAS」が竣工後2カ月で満室稼働したことが取り上げられていました。
築80年のカフェが隣接し、路地に植物が彩られたエリアの魅力を再構築した物件が、入居者の選択に応えているのです。
また、ロックミリオンがセキュリティーを強化した小規模賃貸を供給したり、UnitoがJREIT保有物件をアパートメントホテルとして運用したりするなど、賃貸市場は「住む場所としての付加価値」をきちんと評価する段階に入っています。
賃貸に住むことは、将来性がないことではなく、むしろ柔軟な選択肢として機能していると言えるでしょう。
20代の方にわたしが不動産投資セカンドオピニオンとしてお伝えしているのは、「住む」ことと「増やす」ことは分離して設計する、という点です。
まずは賃貸で可動性を保ち、仕事や生活の選択肢を狭めない。
その上で投資用ワンルームを検討するなら、自分が住みたい物件ではなく、入居者が選ぶ物件として冷静に採算を見る。
この2本の線を交差させてしまうと、「高くても自分が好きなら」という感情論で投資物件を選びがちになり、後に収支を圧迫する原因となります。
また、熊本地震の対応を巡る報道のように、持ち家・投資家としての災害リスク管理や管理会社の対応力も視野に入れておく必要があります。
もし、現在の賃貸環境で「買うべきか迷っている」「投資と住居のどちらを優先すべきか整理がつかない」のであれば、割高診断 で物件の妥当性を確認したうえで、個別のライフプランに合わせた無料相談を活用されることをおすすめします。
20代から資産形成を意識すること自体は素晴らしいことです。
ただし、その第一歩が「とりあえずマイホーム」や「とりあえずワンルーム」にならないよう、自分のキャッシュフローと人生の選択肢を優先して設計してください。
インフレと新NISAの狭間で、不動産は「足し算」として機能するか
金利の見通しや新築市況の数字を追いかけていると、つい「どこの物件がいくらで売れているか」だけに意識が向きがちです。
しかし投資の本質は、あくまでも「自分の総資産の中で、不動産はどの役割を担うのか」という問いに尽きます。
今週の日経マネー特集が資産形成や新NISA、インフレ対策に注目していたこともあり、わたしは改めて「不動産を資産の一部としてどう位置づけるべきか」を考えさせられました。
結論から申し上げると、不動産は金融資産と「引き算」で競うものではなく、ポートフォリオの中で「足し算」として機能させるべき資産です。
ただし、その前提として「レバレッジを伴う实物資産」という特性を十分に理解しておく必要があります。
この点、今週の企業決算と事業動向が示唆に富んでいます。
まずフージャースホールディングスの2026年3月期第2四半期決算です。
同社の不動産投資事業は、売上高が前年同期比50.3%増の149億1,300万円、営業利益が同59.0%増の23億900万円を記録しました。
中高層および低層賃貸マンションの売却が伸びた結果です。
年間引き渡し計画1,145戸に対して、時点で860戸を契約済みとしており、個人投資家を含む需要の堅調さを裏付けています。
この数字が意味するのは、賃貸住宅への投資需要が「単なる景気の浮き沈み」ではなく、比較的安定的な資産運用の選択肢として機能しているという現実です。
わたしが大手新築ワンルームの営業をしていた時代、契約を進める中でよく聞かれたのが「株とどっちがいいんですか」という問いでした。
正直に言うと、当時からこの問い自体が根本的に違うと感じていました。
株式は流動性が高く、配当や値上がりを狙う金融資産です。
一方、国内の優良賃貸マンションは、入居者の家賃という「月々のキャッシュフロー」を軸とし、土地と建物という实物を裏付けとする資産です。
フージャースの決算が示す好調さは、ちょうどその「キャッシュフローと实物の両軸」に投資家が評価を寄せている証左と捉えられます。
次に、東急不動産の動向です。
同社は米国ニュージャージー州の稼働中賃貸住宅「Edge Avenue F」(総戸数180戸、2021年竣工)において、日系企業との共同事業を進め、優先出資による参画を拡大しています。
同社は2017年から米国不動産を対象とした優先出資を展開しており、国内に閉じない資産配分を実践しています。
これは大企業に限った話ではありません。
個人のワンルーム投資家にとっても、「すべてを国内ワンルーム1本に絞る」ことのリスクは、実はもっと意識すべきです。
もちろん、個人が東急のように米国不動産に直接優先出資するのは現実的ではありません。
しかし「エリアや物件タイプにこだわりすぎて分散が効いていない」という状況は、初心者の方に限らず意外と多く見受けられます。
わたしが2,000人を超える相談に対応してきた中で、特に気になったのが「良さそうだからと、同じエリアの新築ワンルームを連続で2戸、3戸と買ってしまう」ケースです。
都心の新築ワンルームが25〜30㎡で4,000〜4,600万円台を形成する現状では、2戸目以降も同じエリアを選びがちになります。
しかしそれは、企業における「単一市場集中」と同じ構造です。
東急が米国に目を向けるのと同じ発想で、少なくとも「駅距離や築年数の組み合わせ」を変える、あるいは中古も視野に入れるなど、個人レベルでできる分散は存在します。
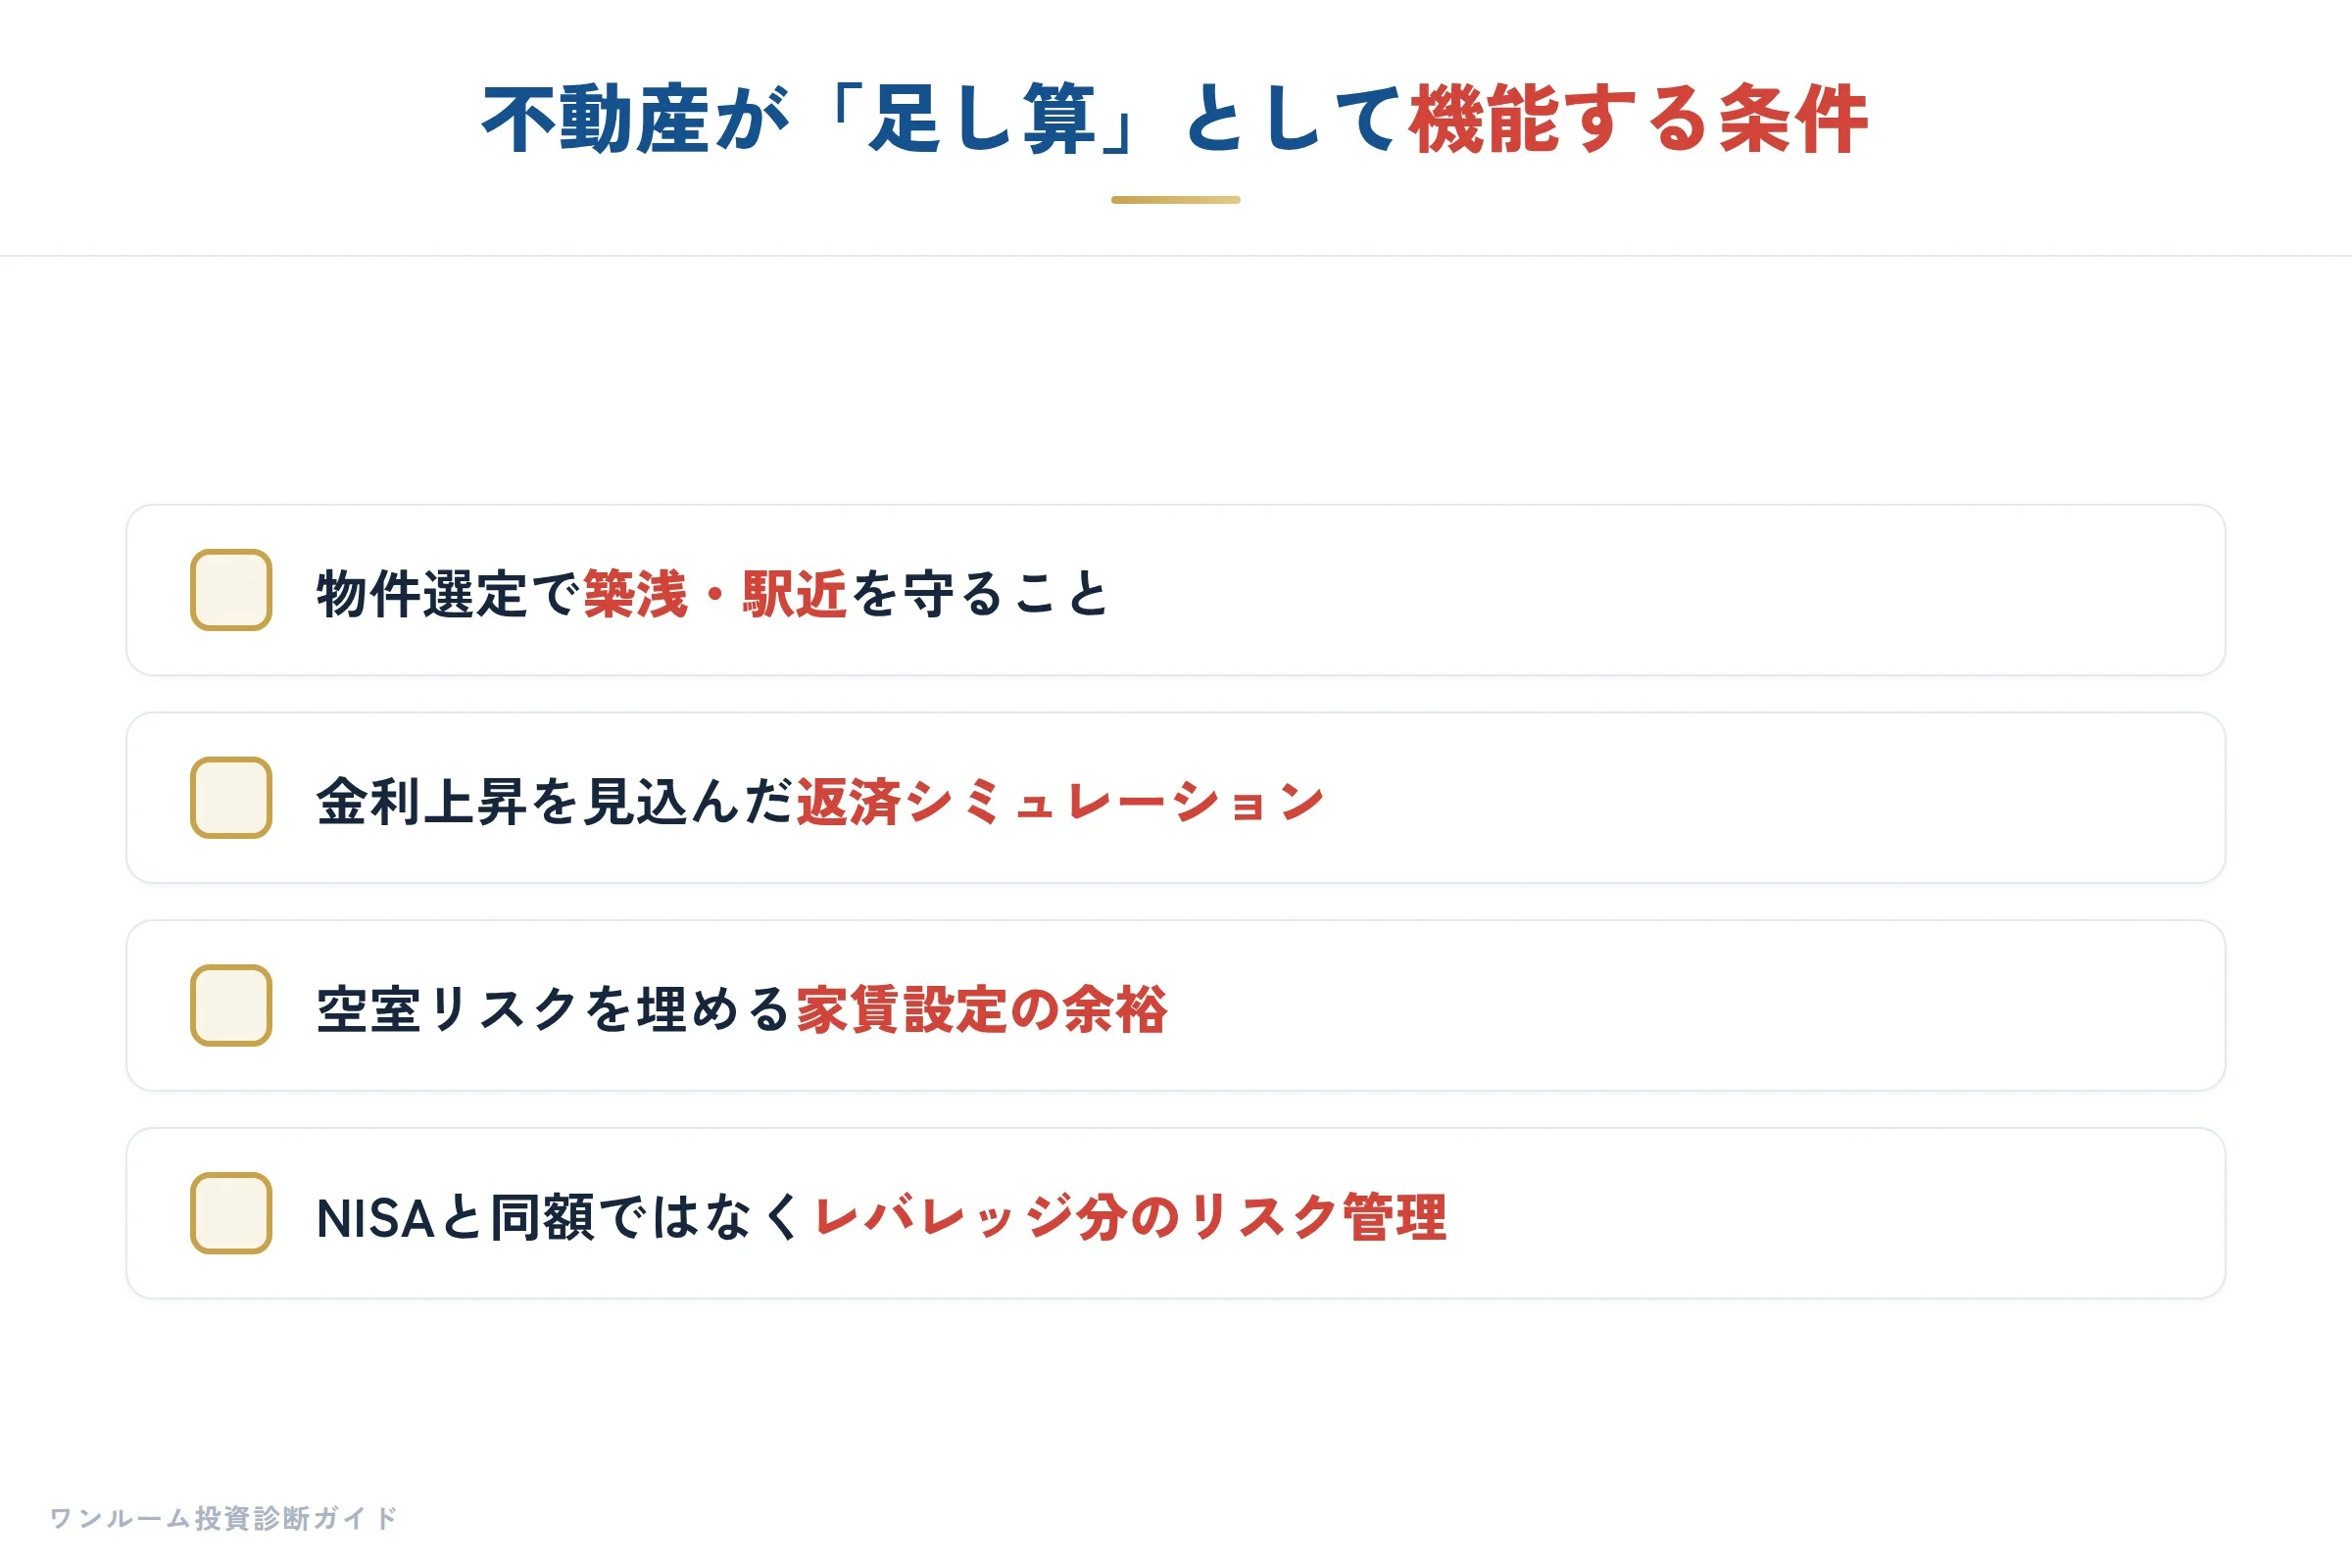
ここで日経マネー特集が示す新NISAやインフレ対策の文脈を結びつけますと、重要なのは「金融資産と不動産、どちらか一方を選ぶ」ことではなく、「それぞれの強みをどう組み合わせるか」です。
新NISAは成長期待の高い金融商品を非課税で積み立てる枠です。
対して不動産は、インフレに対して家賃収入や建物価値の変動が相対的に異なる動きを見せる、いわば「相関の低い資産」です。
だからこそ、両方を持つことで全体のボラティリティを下げられる可能性があります。
ただし、ここで初心者の方がつまずくポイントがあります。
それは「不動産を持つこと=絶対にインフレに強い」という誤解です。
実際には、賃貸需要の有無はその物件の「駅からの距離」「築年数」「家賃設定の妥当性」に大きく左右されます。
割高診断で価格の妥当性を確認するなど、物件単位の選択が全体の資産形成を左右します。
新NISAでインデックスファンドを選ぶように、不動産でも「物件の質」が最終的な収益を分けます。
今週の素材からわたしが伝えたいのは、企業が「投資事業を拡大」し、「海外へ分散」していく動きは、個人のポートフォリオ設計のヒントにもなるということです。
フージャースの好決算は「賃貸住宅投資の需要が健在」であることを示し、東急の米国進出は「資産配分の視点を広げる」重要性を示しています。
個人投資家の皆様にも、まずは保有資産全体を見渡し、不動産が「総資産の中でどの役割を担っているか」を改めて点検していただきたいと思います。
金融機関:銀行員出身の経営者が語る原点――融資は“お金を貸す”ビジネスではなく“元本を守る”組織行動である
収益性や賃貸需要を確認したあと、投資家の判断を左右するのが「いくら融資を組めるか」という金融機関の軸です。
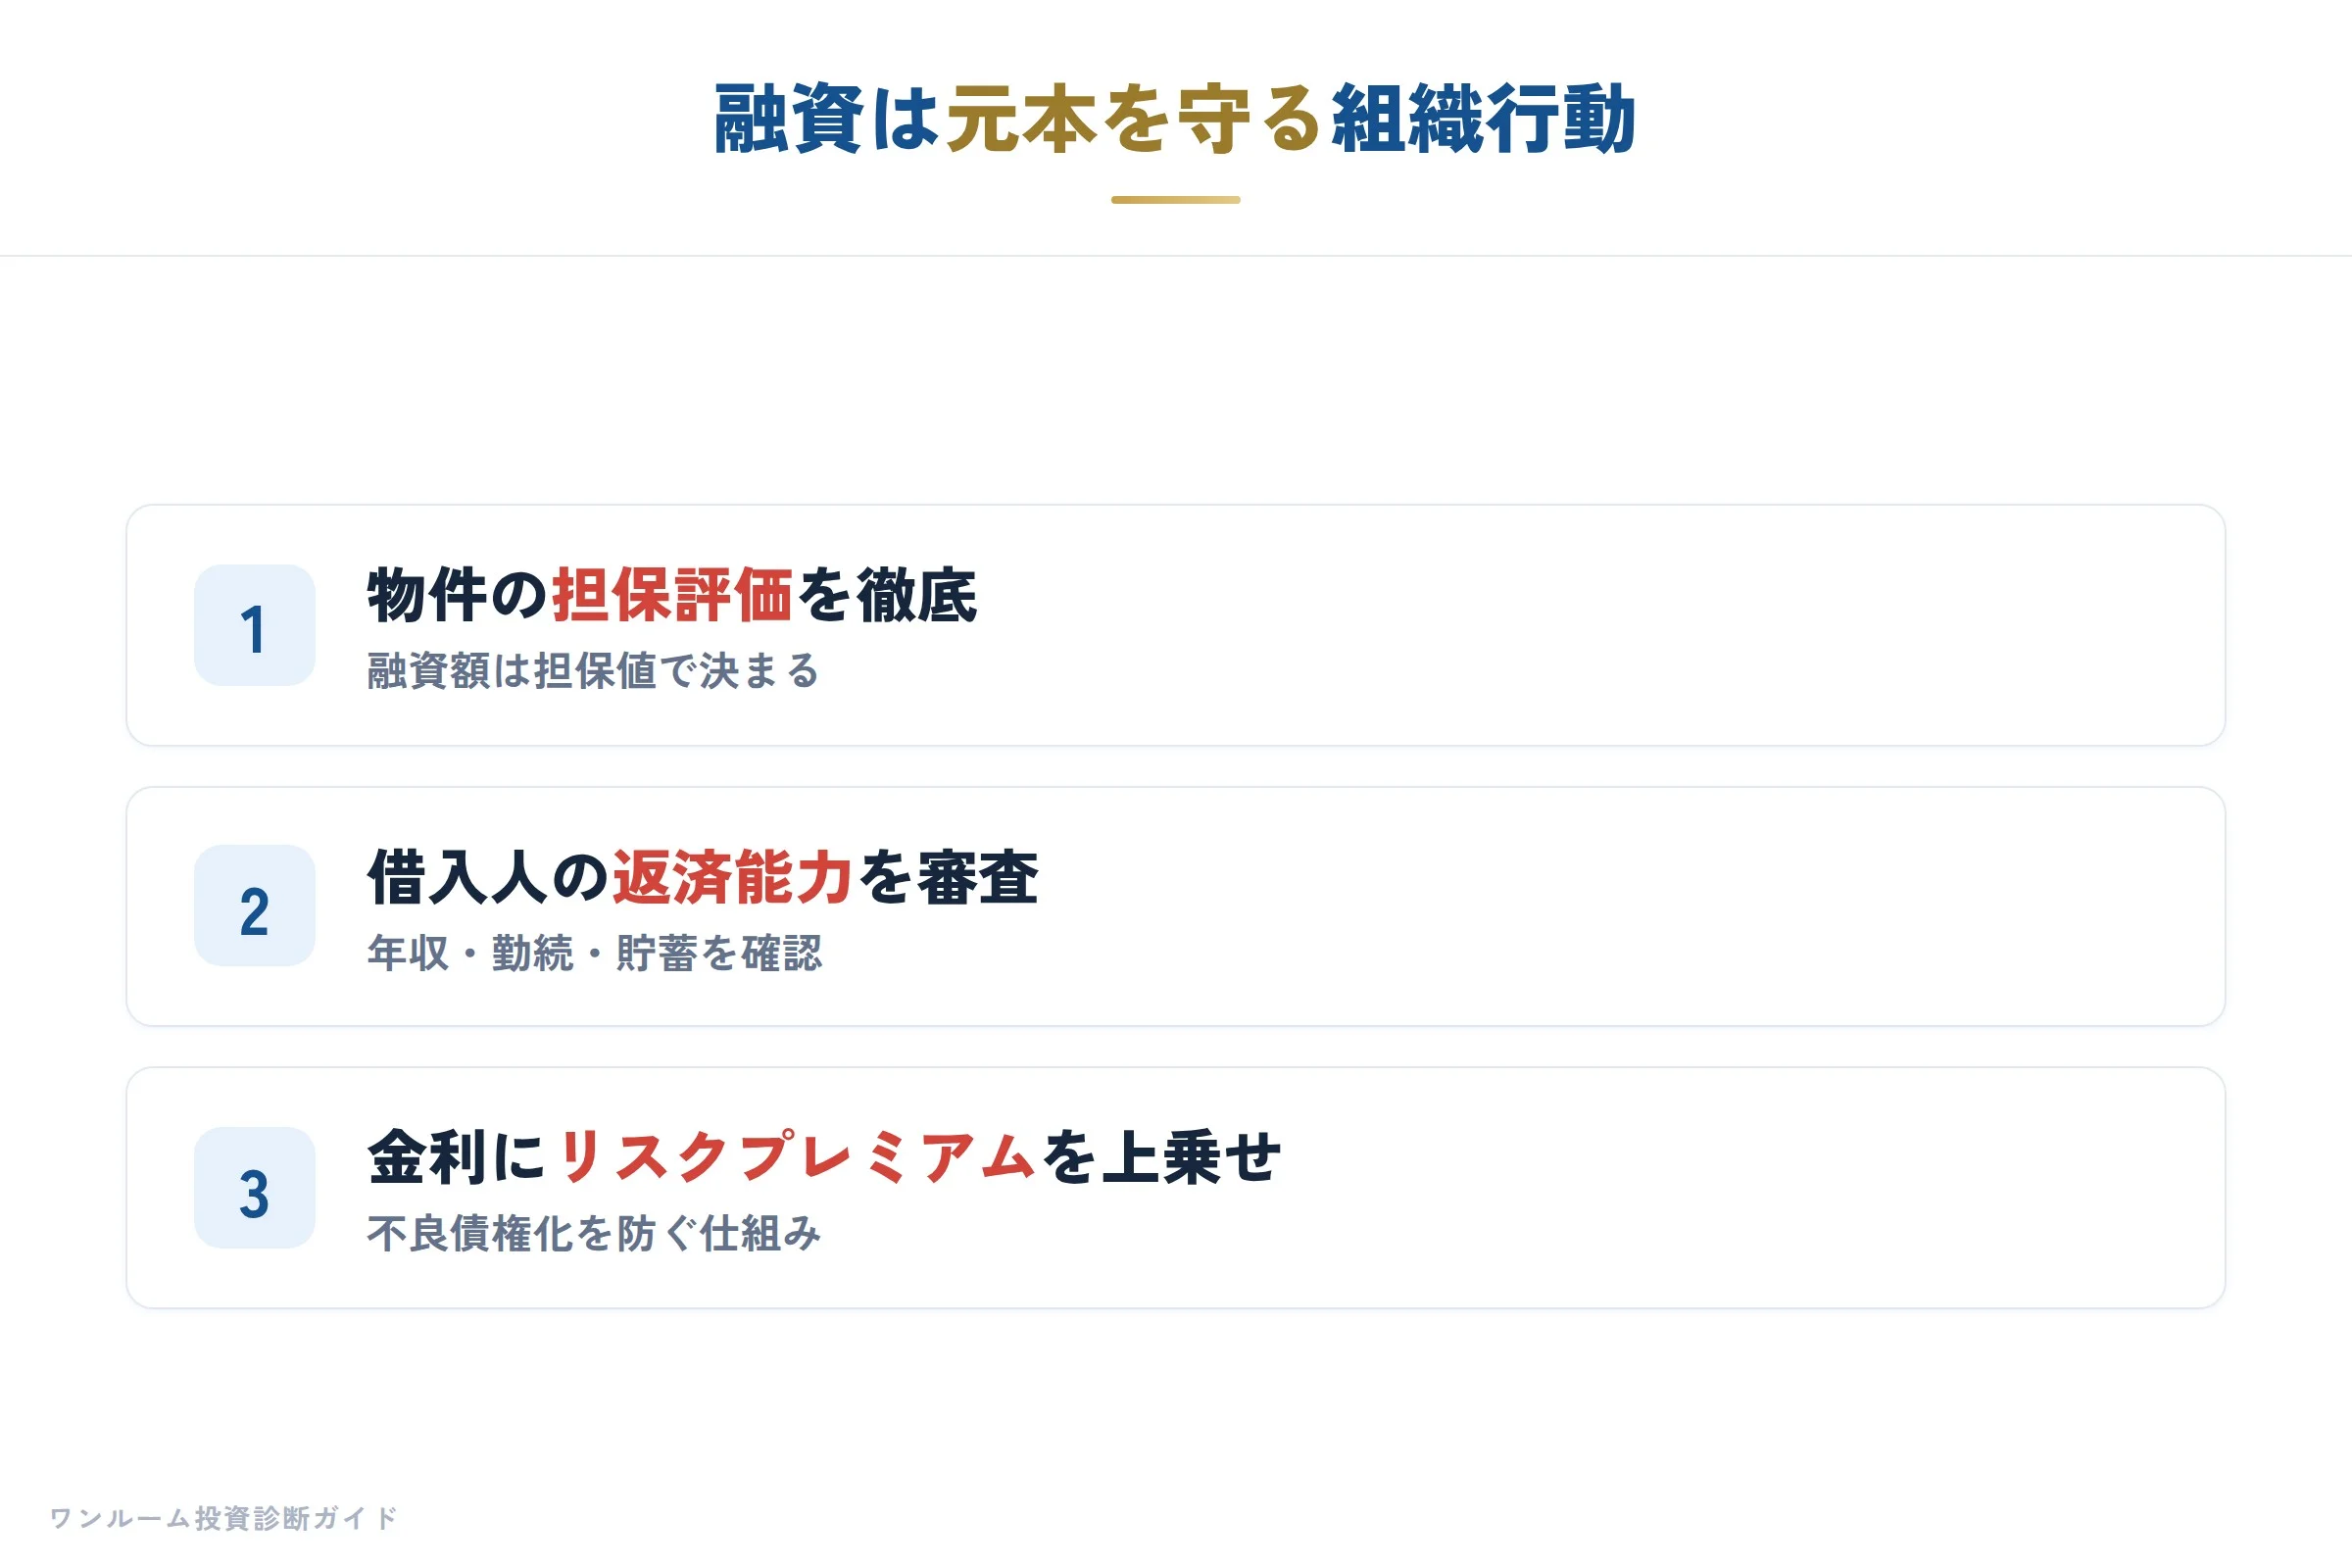
今週公開されたヒューリック会長のインタビューを読み、わたしは改めて「銀行という組織の不動産観」を考えさせられました。
早稲田大学を卒業後、ジャーナリストを志していたものの父の病気を機に富士銀行へ入行され、後にみずほ銀行の副頭取を務めた方です。
2006年に日本橋興業、現在のヒューリックの社長へ転身された背景には、「組織に縛られず自ら決断し責任を取る経営」を志したという強い想いがあるそうです。
わたしが特に注目したのは、そこに描かれた銀行員としての原体験と、不動産会社の出発点でした。
日本橋興業は、不良債権処理のために多額の借入を行い不動産を取得した結果、財務が悪化していた会社でした。
これはバブル崩壊後の日本の金融機関にとって、決して特殊な話ではありません。
融資を実行した先が破綻し、債権回収のために担保不動産を取得せざるを得なくなり、結果として不動産を抱え込む。
さらにその不良債権処理のための借入が自社の財務を圧迫する。
銀行員はこの一連のプロセスを、組織の中で間近に見てきたのです。
だからこそ、銀行の不動産融資は「物件の収益性を信じて」お金を出しているのではない、ということを投資家は理解すべきです。
銀行が最も恐れるのは、融資先が破綻して担保物件を自らが保有することになる事態です。
表面的には賃料収入に基づく返済計画を評価しているように見えますが、組織の根底にあるのは「元本が絶対に滅失しないか」という安全志向なのです。
この構造が、現在のワンルームマンション投資の融資環境にどう表れているか。
わたしが営業時代に銀行担当者と直接やり取りしていた時に感じたのは、都市部の新築ワンルームに対しても、担保評価は想定より保守的に出る傾向が強まっているという点です。
特に近年、金利上昇局面と重なって、銀行の与信はさらに「元本保全」へと傾いています。
つまり、賃料のインカムゲインを重視する投資家の論理と、担保物件のキャピタルゲインあるいは元本回収を重視する銀行の論理は、根本でズレているのです。
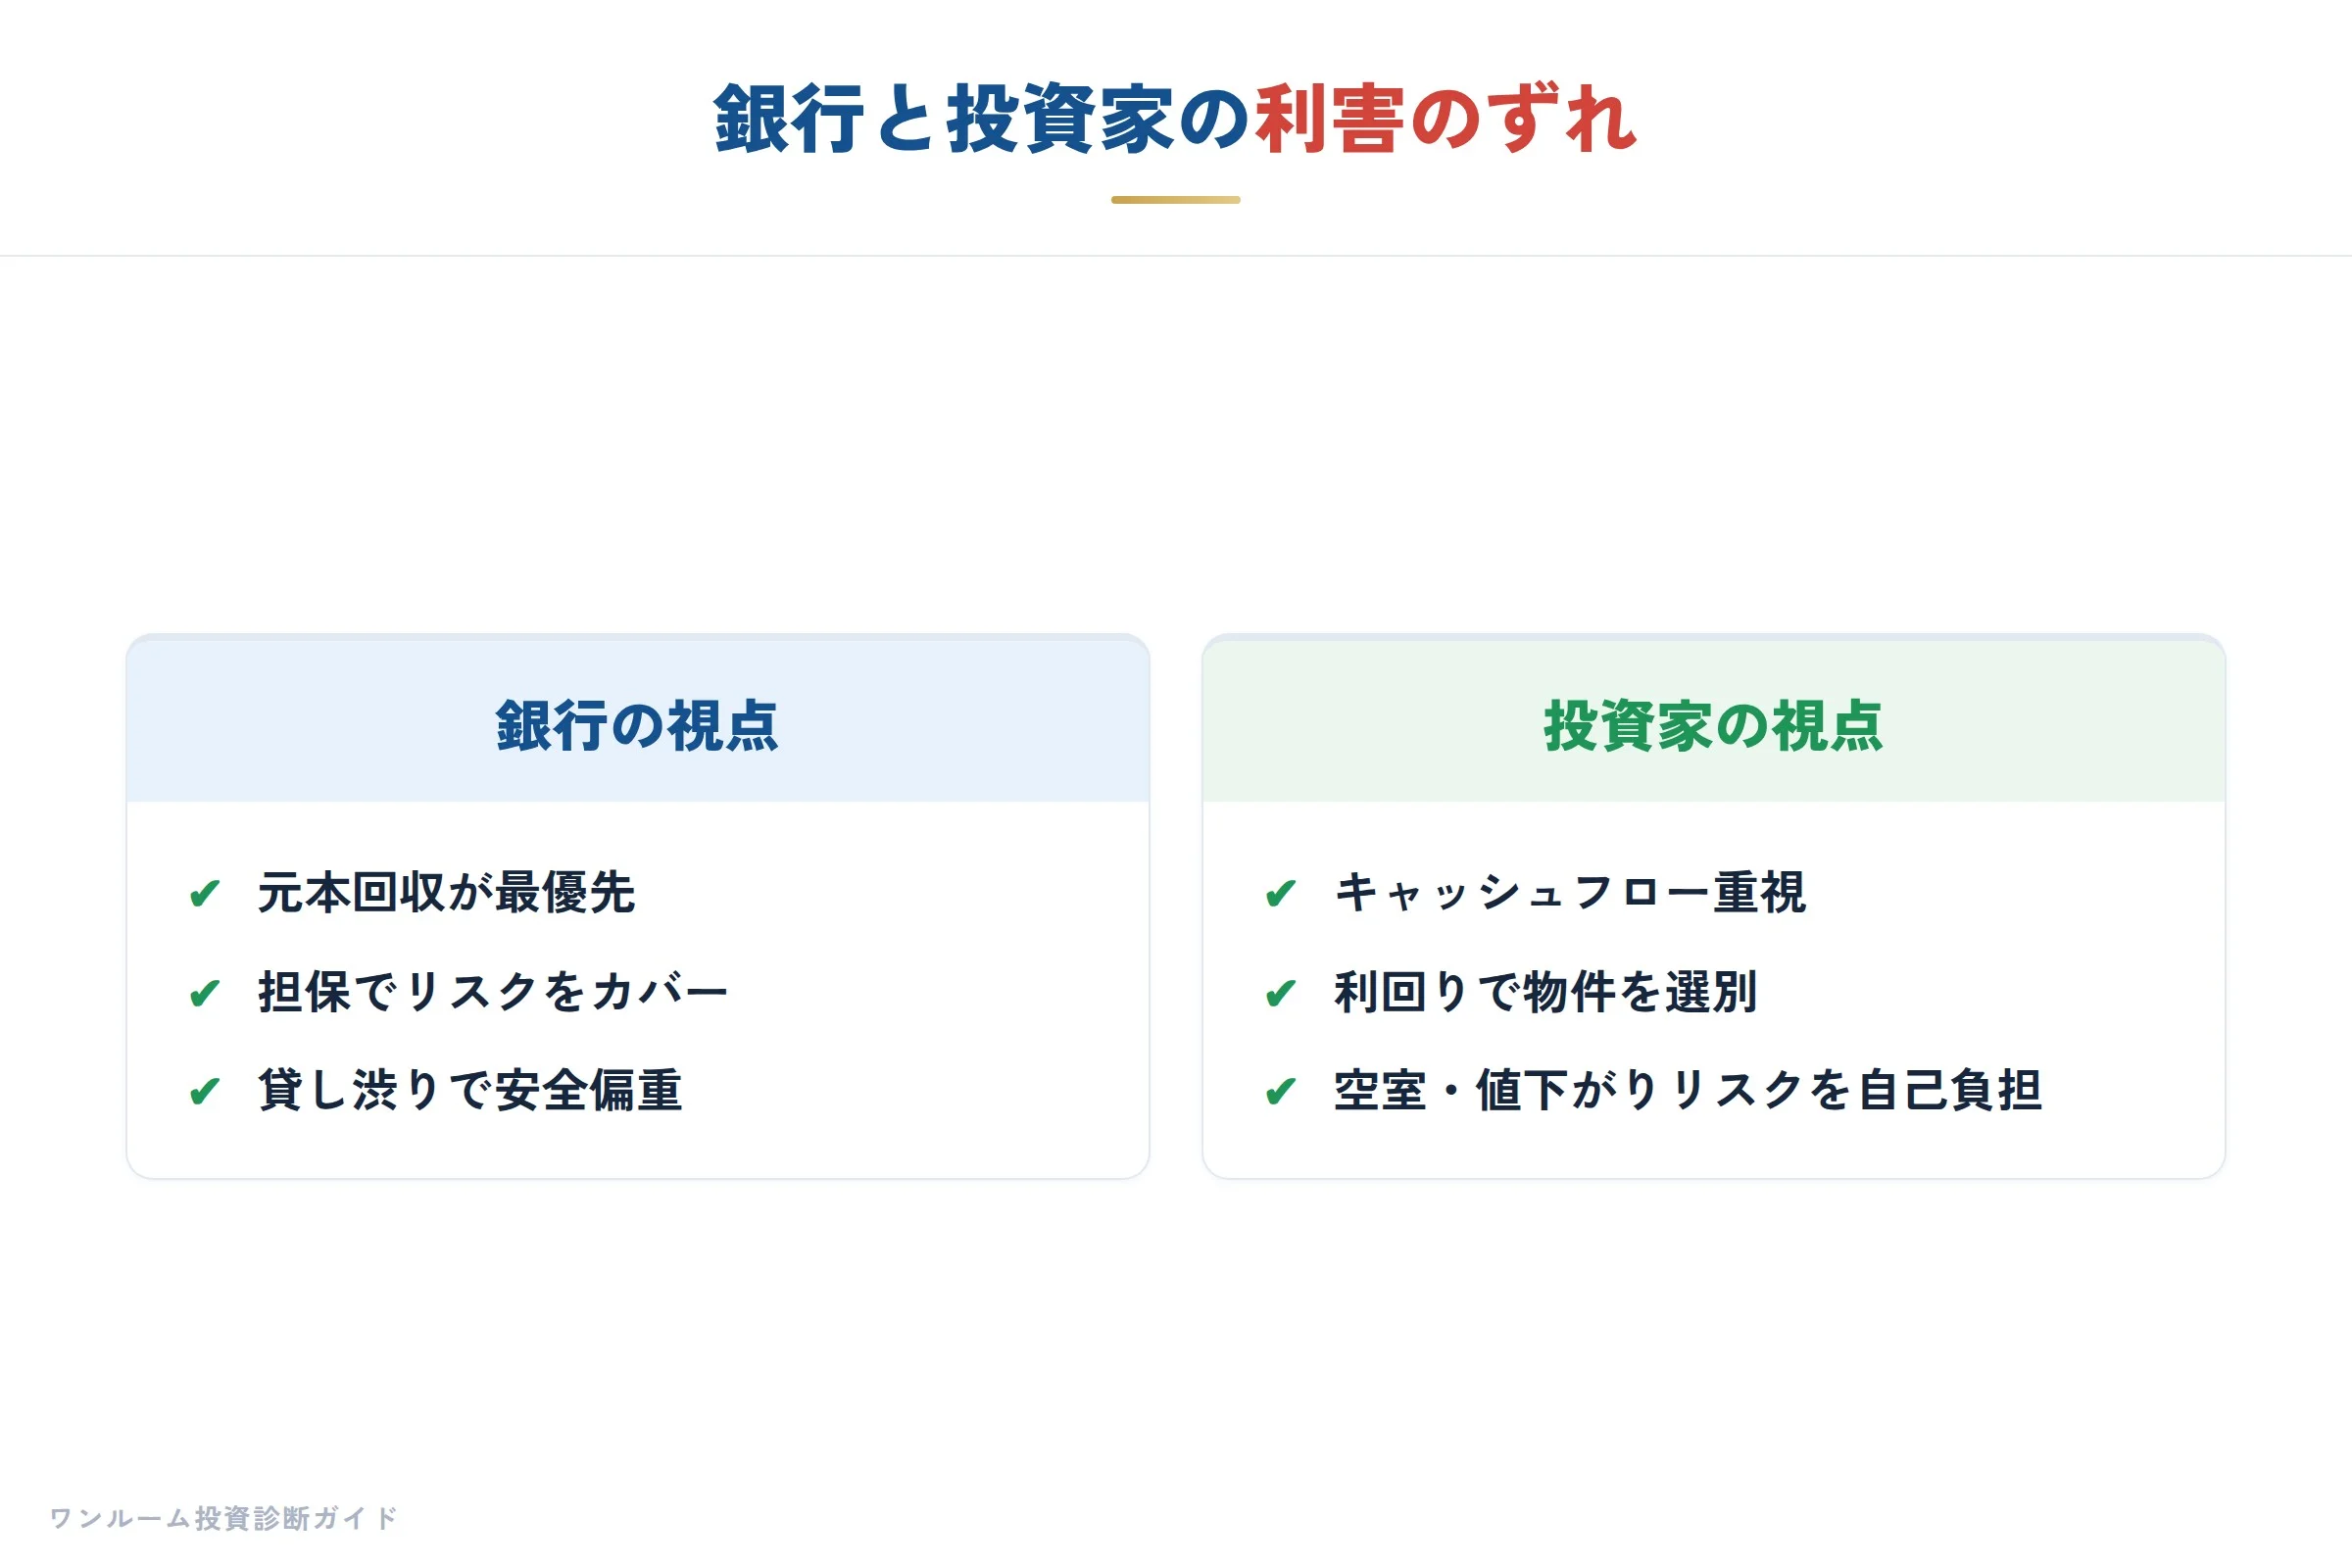
初心者の投資家が陥りやすいのは、「利回りが良ければ融資も通りやすい」という誤解です。
銀行の審査では、賃料が高くても、その賃料の持続可能性や地域性、さらに建物の転売可能性が担保評価に直結します。
最近では、販売価格4,000万円の物件が担保評価3,200万円で80%に留まるケースも珍しくありません。
この場合、頭金800万円に加え、諸経費を自己資金で用意しなければならず、表面の利回りだけでは読めない実質的な自己資金比率の高さが生じます。
また、銀行は個別物件の「良し悪し」よりも、融資を申し込む投資家自身の返済能力、勤務先、年収、そしてその投資家が過去に何件の融資を持っているかという「ポートフォリオ全体のリスク」を見ています。
2,000人超の相談を受けている中で、わたしが繰り返し説明しているのは「融資は物件を買うための足場であり、物件そのものではない」という点です。
銀行はあなたが選んだ物件に惚れ込んでいるわけではありません。
あなたが破綻しないこと、そして万が一の時に担保を処分して元本を回収できるかどうかだけを見ています。
銀行員として培われた組織の論理を知る人だからこそ、独立した経営者として不動産を買い、今も秋葉原の小さなビルを持ち続けているのでしょう。
あの物件には、銀行員時代の苦しさを忘れないという意味があると語っていました。
投資家にとっても同じです。
融資を組むということは、銀行という巨大な組織の「リスク管理体制」に組み込まれるということです。
では、今の環境で投資家はどうすべきか。
まず第一に、融資を申し込む前に、その物件の価格が市場から見て適正かを確認することです。
担保評価は、銀行が物件を「もしもの時に売却したらいくらになるか」という観点で算出します。
割高診断で適正価格を事前に把握しておけば、想定外の担保評価額が出ても動じにくくなります。
第二に、返済原価、つまり年間の返済額が年間賃料の何割を占めるかを厳密に計算することです。
金利が上昇している今、金利1%の上昇は月々の返済額を数万円単位で変えます。
銀行の審査では返済原価が50%を超えると厳しくなりがちですが、投資家自身がシミュレーションすべきなのは、家賃下落時にも耐えうる40%前後というラインです。
第三に、ノンバンクの活用です。
銀行での与信が厳しいからといって安易に諦める必要はありませんが、ノンバンクは金利が高い分、正確にそのコストが将来のキャッシュフローをどう圧迫するかを試算する必要があります。
わたしが相談でよく見かけるのは、「とりあえずノンバンクで組んでおいてリファイナンスすればいい」という楽観論です。
しかし、3年後に銀行に乗り換えられる保証はどこにもありません。
金利の重みを正しく計算し、ノンバンクの場合でも黒字が維持できる収支計画を立てなければ、融資を組んだ瞬間から赤字のスタートになりかねません。
ヒューリック会長の原点が示すように、不動産投資における融資は、借りたい人に貸すビジネスではありません。
元本を絶対に失わない組織の安全装置として機能している、ということを忘れてはなりません。
投資家が銀行の論理を理解し、担保評価と自己資金、返済原価の3点を押さえた上で物件を選べば、今の厳しい環境でも無理のないレバレッジをかけることができます。
建設・不動産:新築マンション販売が3ヵ月連続前年割れ、中古ワンルーム相場への波及リスク
ここまでマクロの金利動向や資金環境を見てきたが、その数字が現場の体にどう影響しているかを確認するには、新築マンションの販売実績と建設・不動産企業の決算に目を向けるのが早道だ。
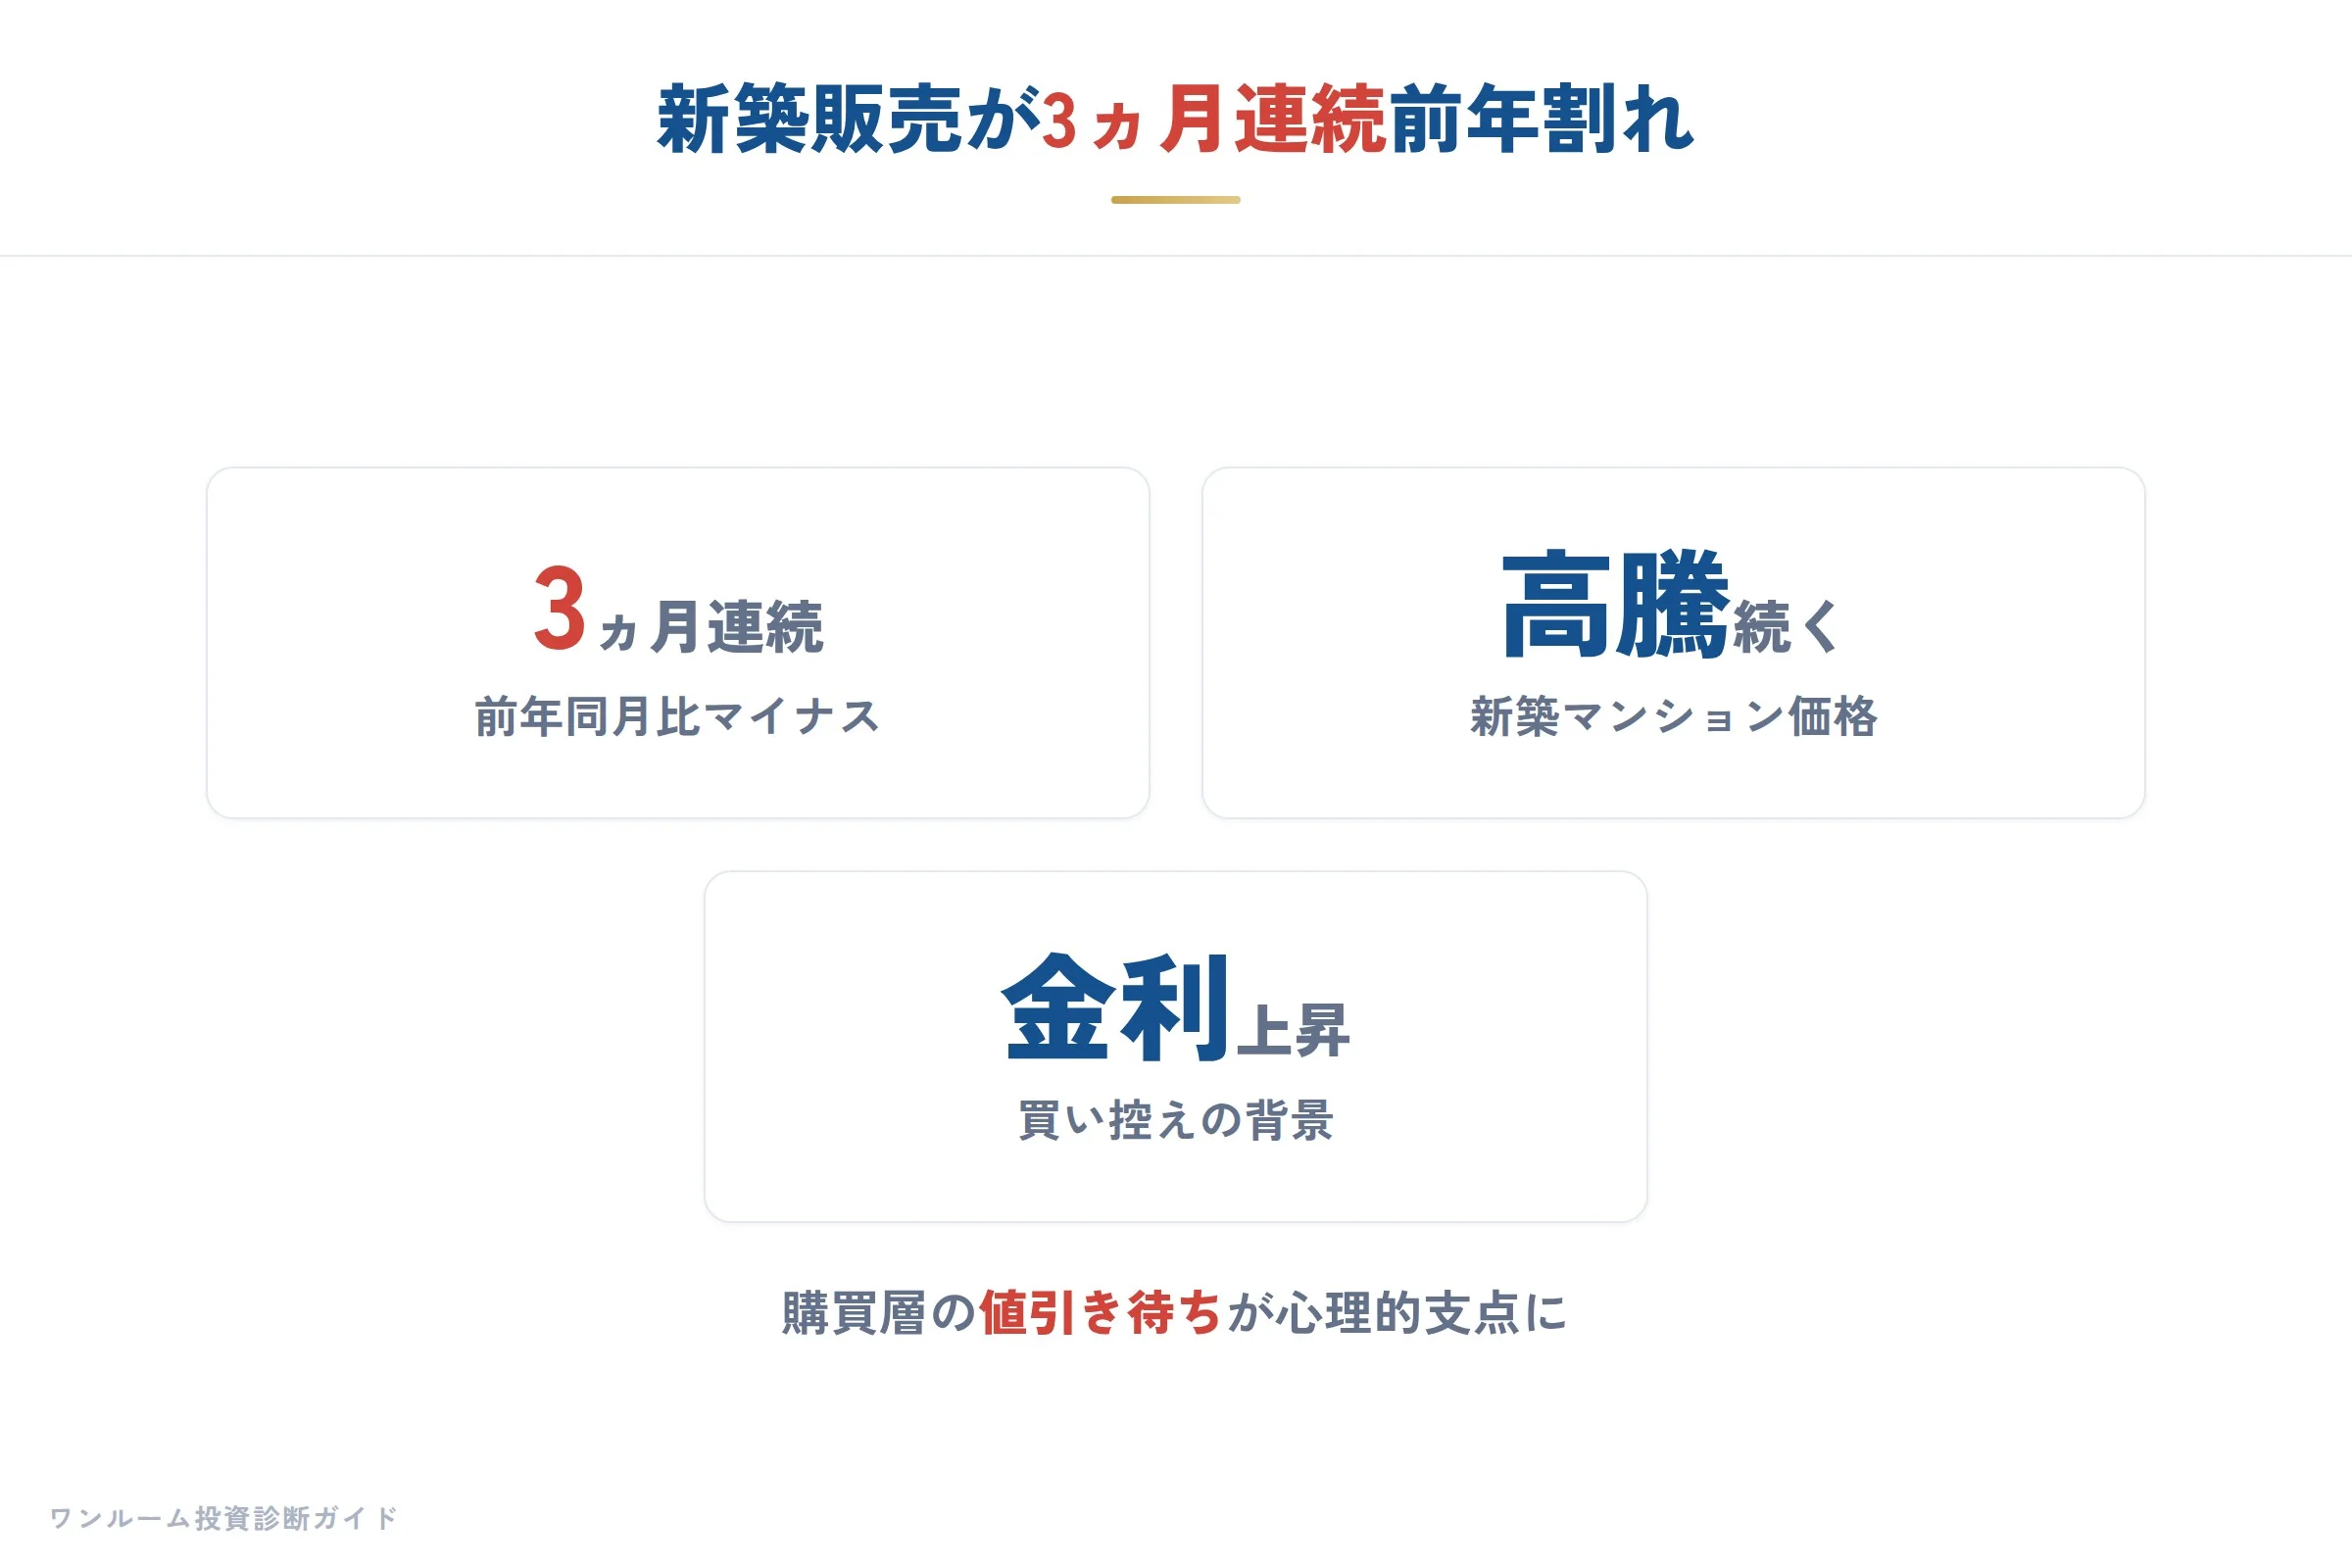
結論から言えば、首都圏と近畿圏の新築マンション市場は10月も前年を大きく下回り、「価格と契約率の両方で冷え込みが鮮明になった」とわたしは読んでいる。
これは中古ワンルーム投資家にとっても無関係ではない。
むしろ「これから値下がりが波及してくるのではないか」と警戒すべき局面だ。
まず数字を確認しよう。
首都圏の10月の新築マンション販売戸数は998戸で、前年同月比24.2%減となった。
これで3ヵ月連続の2桁減少だ。
平均価格は9,308万円(5.9%減)、平米単価は137万7,000円(10.5%減)と、価格面でも3ヵ月連続の下落が続いている。
さらに肝心なのは初月契約率で、48.3%と前年同月比14.7ポイントも低下していた。
業界では契約率70%を安全圏とする目安があるが、それを大きく下回る水準だ。
近畿圏も同様で、販売戸数は803戸(前年同月比24.9%減)、3ヵ月連続減少。
平均価格6,161万円・平米単価99万8,000円はともに5ヵ月ぶりの下落となった。
ただし初月契約率は70.9%と前年をわずかに上回っており、大阪圏の物件のがんじょうさを示している側面もある。
ただし即日完売は大阪市阿倍野区の1物件4戸のみと、かつてのような市場の熱狂は影を潜めている。
こうした数字を見て、初心者の投資家が「新築が値下がりしているから、ワンルームも買い時だ」と思い込むのは危険だ。
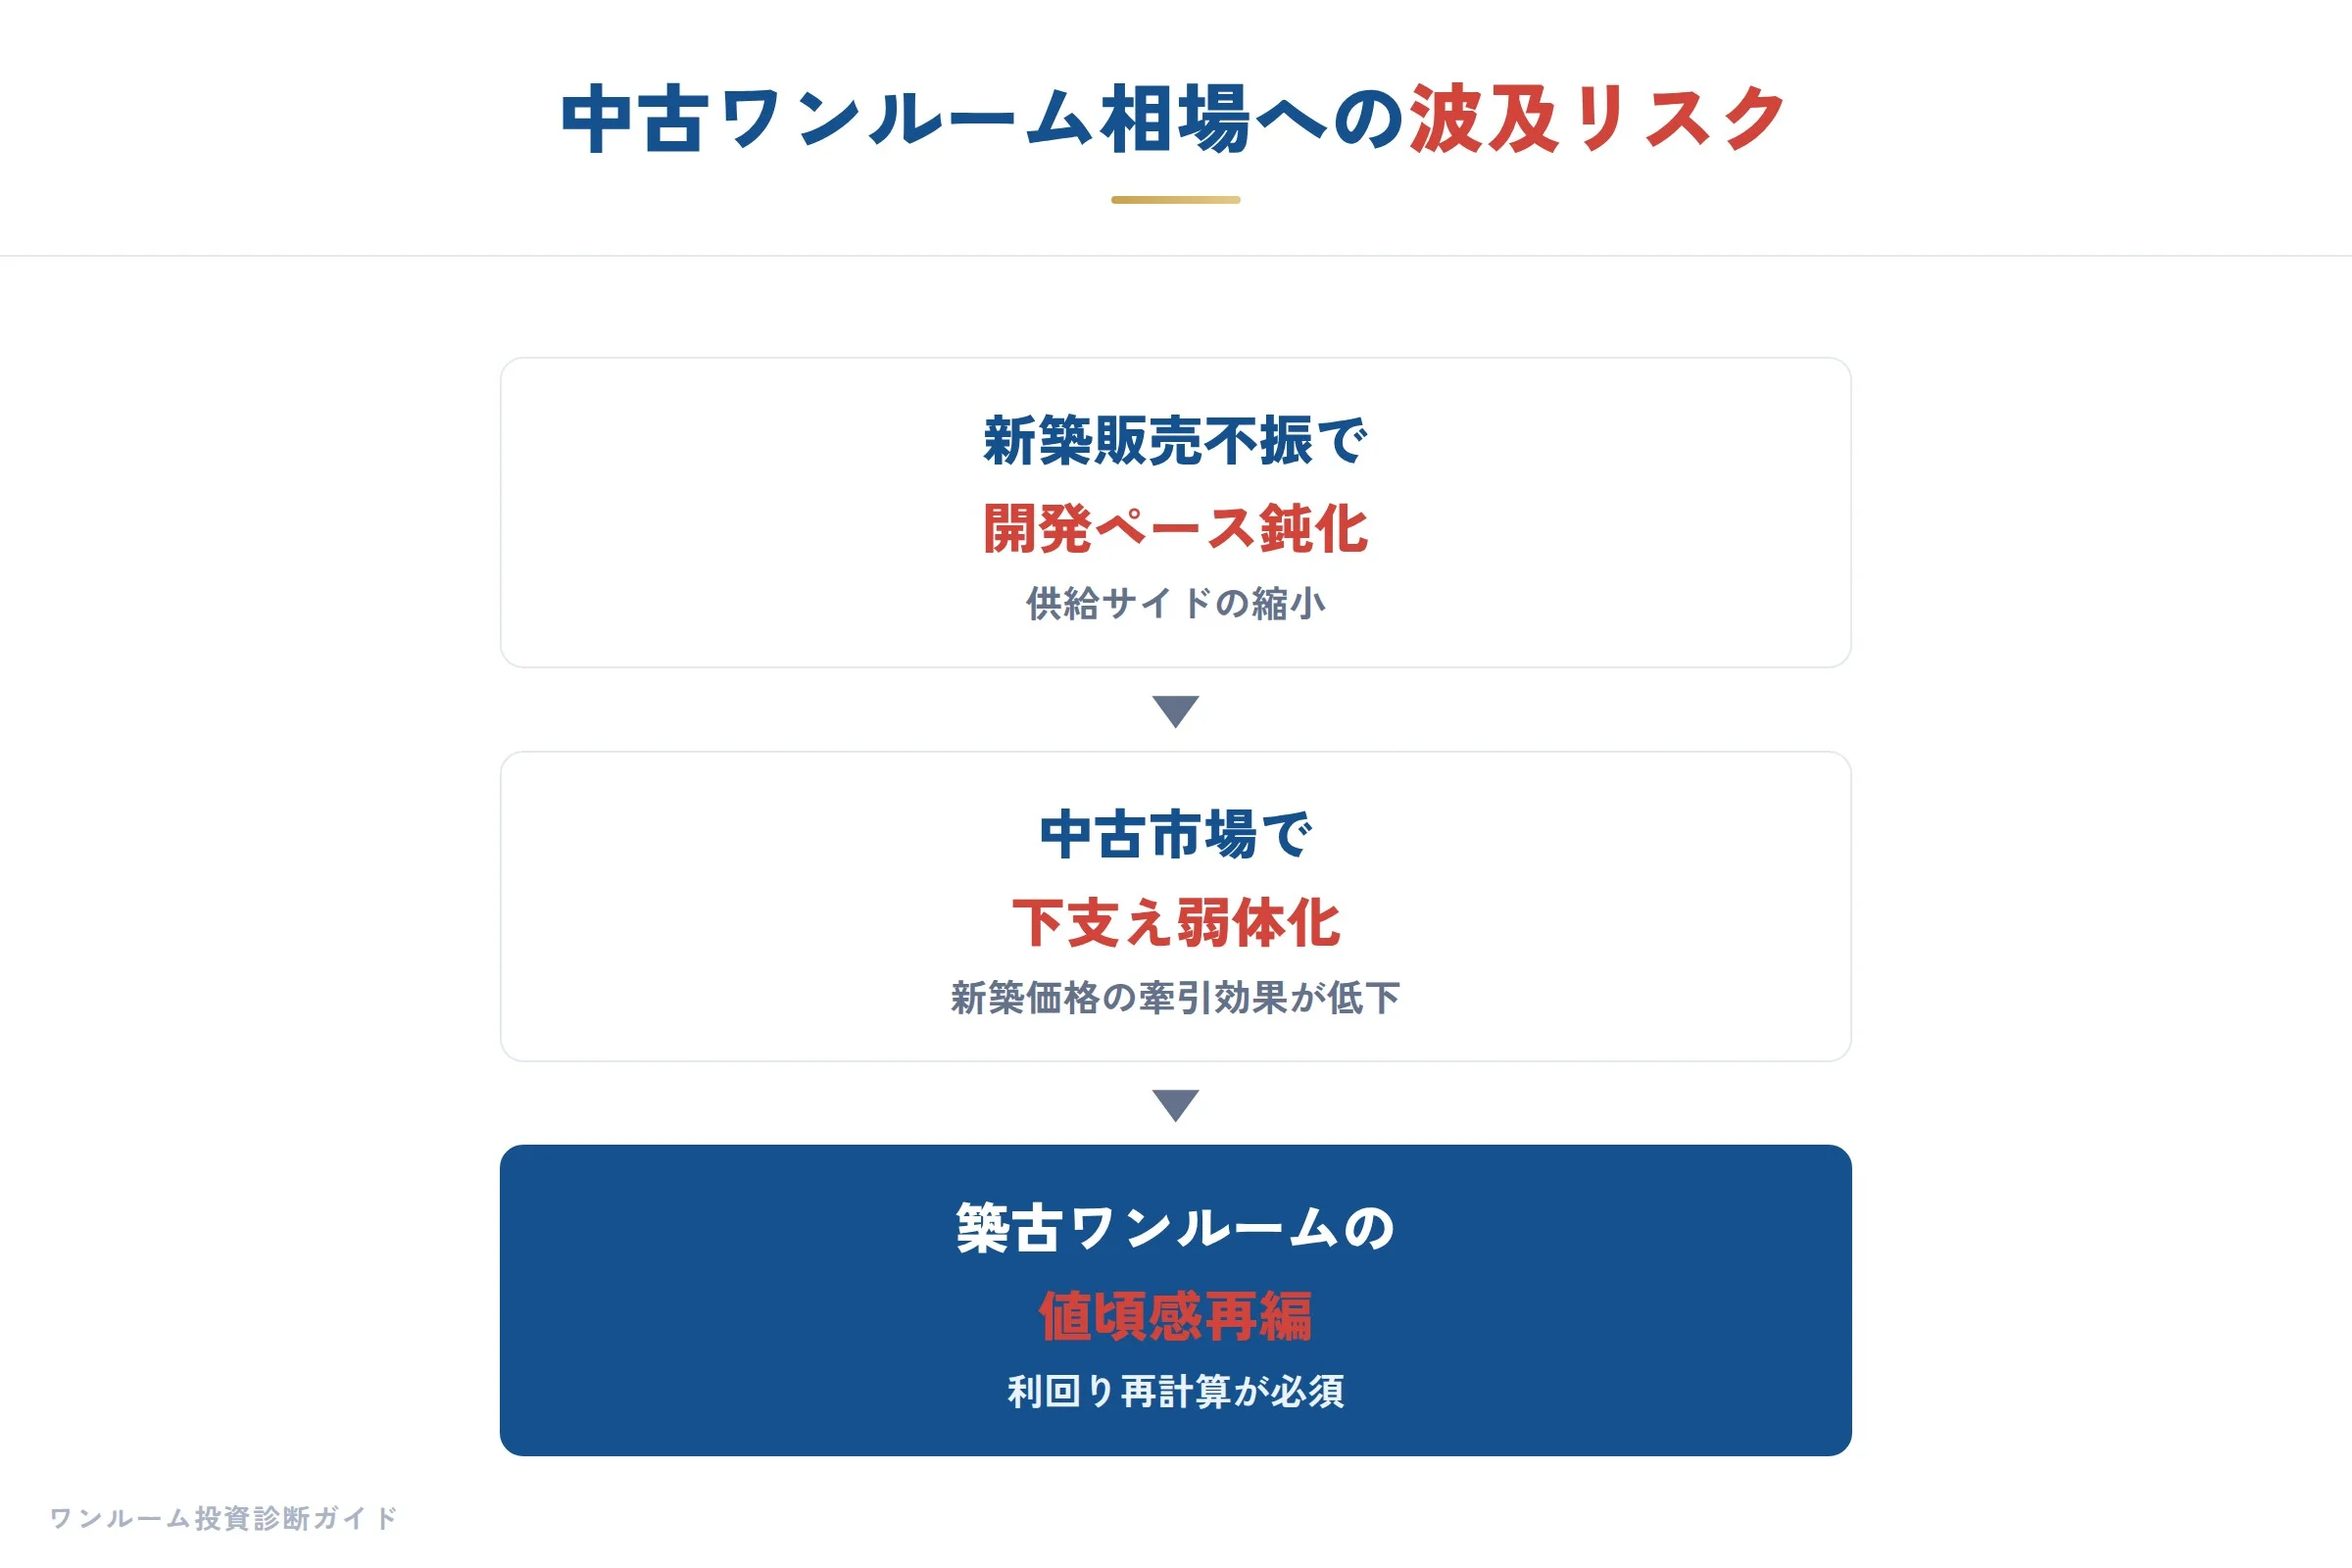
わたしが営業時代に痛感したのは、新築の値崩れは「築浅中古」を直撃するという構図だ。
新築が値下がりすれば、築1〜3年の中古ワンルームは相対的に魅力を失い、価格を下げざるを得なくなる。
さらに深刻なのは、新築が売れ残った在庫が投資用・賃貸物件として市場に供給されるケースだ。
この点、フージャースホールディングスの2026年3月期第2四半期決算は示唆に富む。
同社の不動産開発事業(分譲マンションなど)は売上高139億8,300万円と前年同期比28.7%減と落ち込んでいる。
一方で不動産投資事業(中高層・低層賃貸マンションの売却)は売上高149億1,300万円(同50.3%増)、営業利益23億900万円(同59.0%増)と急成長している。
つまり「分譲で売れない在庫を、投資家向けや賃貸運用向けに切り替えて現金化している」可能性が高い。
年間引き渡し計画1,145戸に対し、すでに860戸を契約済みという進捗も、在庫を早く回したい開発事業者の焦燥感をうかがわせる。
またUnitoが福岡・博多のJREIT保有物件をアパートメントホテル化した事例も同様だ。
地下鉄空港線「博多」駅から徒歩13分という好立地で、全39室をホテル運用に切り替える。
これは「賃貸在庫をホテルという別業態で収益化する」動きであり、今後増えていくパターンだ。
しかしこのような在庫の「業態転換」が進めば、周辺の賃貸ワンルームの需給にも影響が及ぶ。
もちろん、全てが悲観というわけではない。
横浜市二俣川の駅前タワマン「グレーシアタワー二俣川」は1億円を超える価格帯でも完売した。
隣接駅のタワーマンションが苦戦していた中で、この物件が売れたのは立地・プロダクト力・ターゲティングが明確だったからだ。
また東京都豊島区の「TELAS」は、池袋駅西口から徒歩7分という立地で、1階テナント付きの複合型賃貸として2025年3月に竣工後、わずか2カ月で満室となった。
築80年のカフェや路地を再構築した「ニシイケバレイ」という街の雰囲気も相まって、単身者だけでなく多様な入居需要を集めた。
これらの事例が教えてくれるのは、「全体市場が冷えていても、『住みたい』と思われる付加価値があれば埋まる」という当たり前の事実だ。
しかしわたしが2,000人超の相談で見てきたのは、逆に「市場が冷えているのに、ブランド力や立地に自信がない新築ワンルーム」に飛びついてしまう投資家が後を絶たないという現実だ。
今、ワンルーム投資家が取るべき態度は明確だ。
まず、新築ワンルームに安易に手を出さないことだ。
販売価格の値下がりが本格化すれば、買った瞬間に築浅中古よりも高い水準で取得してしまうリスクがある。
次に、中古を検討するなら「築年数」だけで選ばず、そのエリアの新築在庫の消化状況と賃料相場を照合することだ。
新築在庫が周辺に多いエリアでは、入居率が圧迫される可能性が高まる。
また、割高診断で物件の適正価格を確認し、想定賃料が実需に基づいているかを突き合わせる習慣を持つべきだ。
特に注意したいのは、開発事業者の決算発表や販売戸数の推移だ。
分譲事業が減速し、投資事業の売上が増えている企業が増えてくれば、それは「在庫が投資家向けに流れてくる」という合図でもある。
このような局面こそ、感情に流されず数字を見極めることが、不動産投資のセカンドオピニオンとして最も大事な役割だとわたしは考えている。
※本記事は一般的な情報提供を目的としており、特定の不動産物件の勧誘をするものではありません。掲載の数値は一般的な目安であり、投資判断は自己責任で行ってください。
来週の注目と今週の結論
今週の結論を一言でまとめれば、「分譲市場の冷え込みは事実だが、賃貸収益の土台が崩れているわけではない」ということです。
ただし、これは「何もしなくても大丈夫」という意味ではありません。
首都圏の新築マンション価格が3ヵ月連続で低下し、初月契約率も低迷しています。
これは、買い手のマインドが「値下がりを待つ」方向に大きく傾いた証左です。
このムードは中古マンション市場にも波及し、特に都心部の新築に供給が集中しているエリアでは、築浅中古の価格交渉が今までより厳しくなる可能性があります。
一方で、森ビルの賃貸セグメントが10%超の増収を記録したことや、フージャースHDの不動産投資事業が売上高50%増を達成した事実は、収益型不動産の需給が依然として均衡していることを示しています。
つまり、「持つ」こと自体が問題なのではなく、「何を持つか」が勝敗を分けるフェーズに入ったということです。
来週は、日銀の金利政策に関する発言がないか、特に注視したいところです。
また、11月下旬に入り、中古マンションの成約動向や金融機関の年末融資姿勢がより鮮明になるはずです。
個人投資家の皆さんには、週末にひとりで物件ポートフォリオと返済シミュレーションを見直していただきたいです。
わたしが不動産投資セカンドオピニオンとして常々お伝えしているのは、「市場のノイズに惑わされず、自分の数字を信じる」ということです。
もし、物件を買う前に誰かに話を聞きたい、あるいは持ち物件の収支が本当に合っているのか不安だ、という方がいらっしゃれば、遠慮なく無料相談をご活用ください。
焦らず、着実に、自分の足元を固める週にしてください。