生命保険やがん保険に月々2万円以上払っていて、「このまま払い続けるべきか」と悩まれている方は少なくありません。
結論から言うと、ワンルームマンション投資のローンに付く団信は、死亡時の保障としては非常に優秀ですが、病気になったときの保障は商品によって中身がまったく違い、「これさえあれば生命保険は不要」と単純に言い切れるものではありません。
銀行預金の金利がほとんどなく、保険の解約返戻金も思ったより増えない現状では、毎月の保険料がもったいなく感じるのは当然です。
そんな中、「ワンルームマンション投資をすれば、ローンについてくる団信で保険代わりになる」という話を耳にされることがあります。
本当にそうなのでしょうか。
わたしは元・大手新築ワンルーム営業No.3として現場を歩き、独立後は不動産投資セカンドオピニオンとして2,000人超の投資家相談に対応してきました。
本記事では、本『ワンルームマンション投資の診断書』第1章の知見と、主要金融機関が公式サイトで公開している団信の条件をベースに、団信と疾病特約の仕組みを正しく理解し、あなたに最適な資産形成・保障プランを考える手助けをしたいと思います。
ワンルームマンション投資の団信が家族を守る基本構造
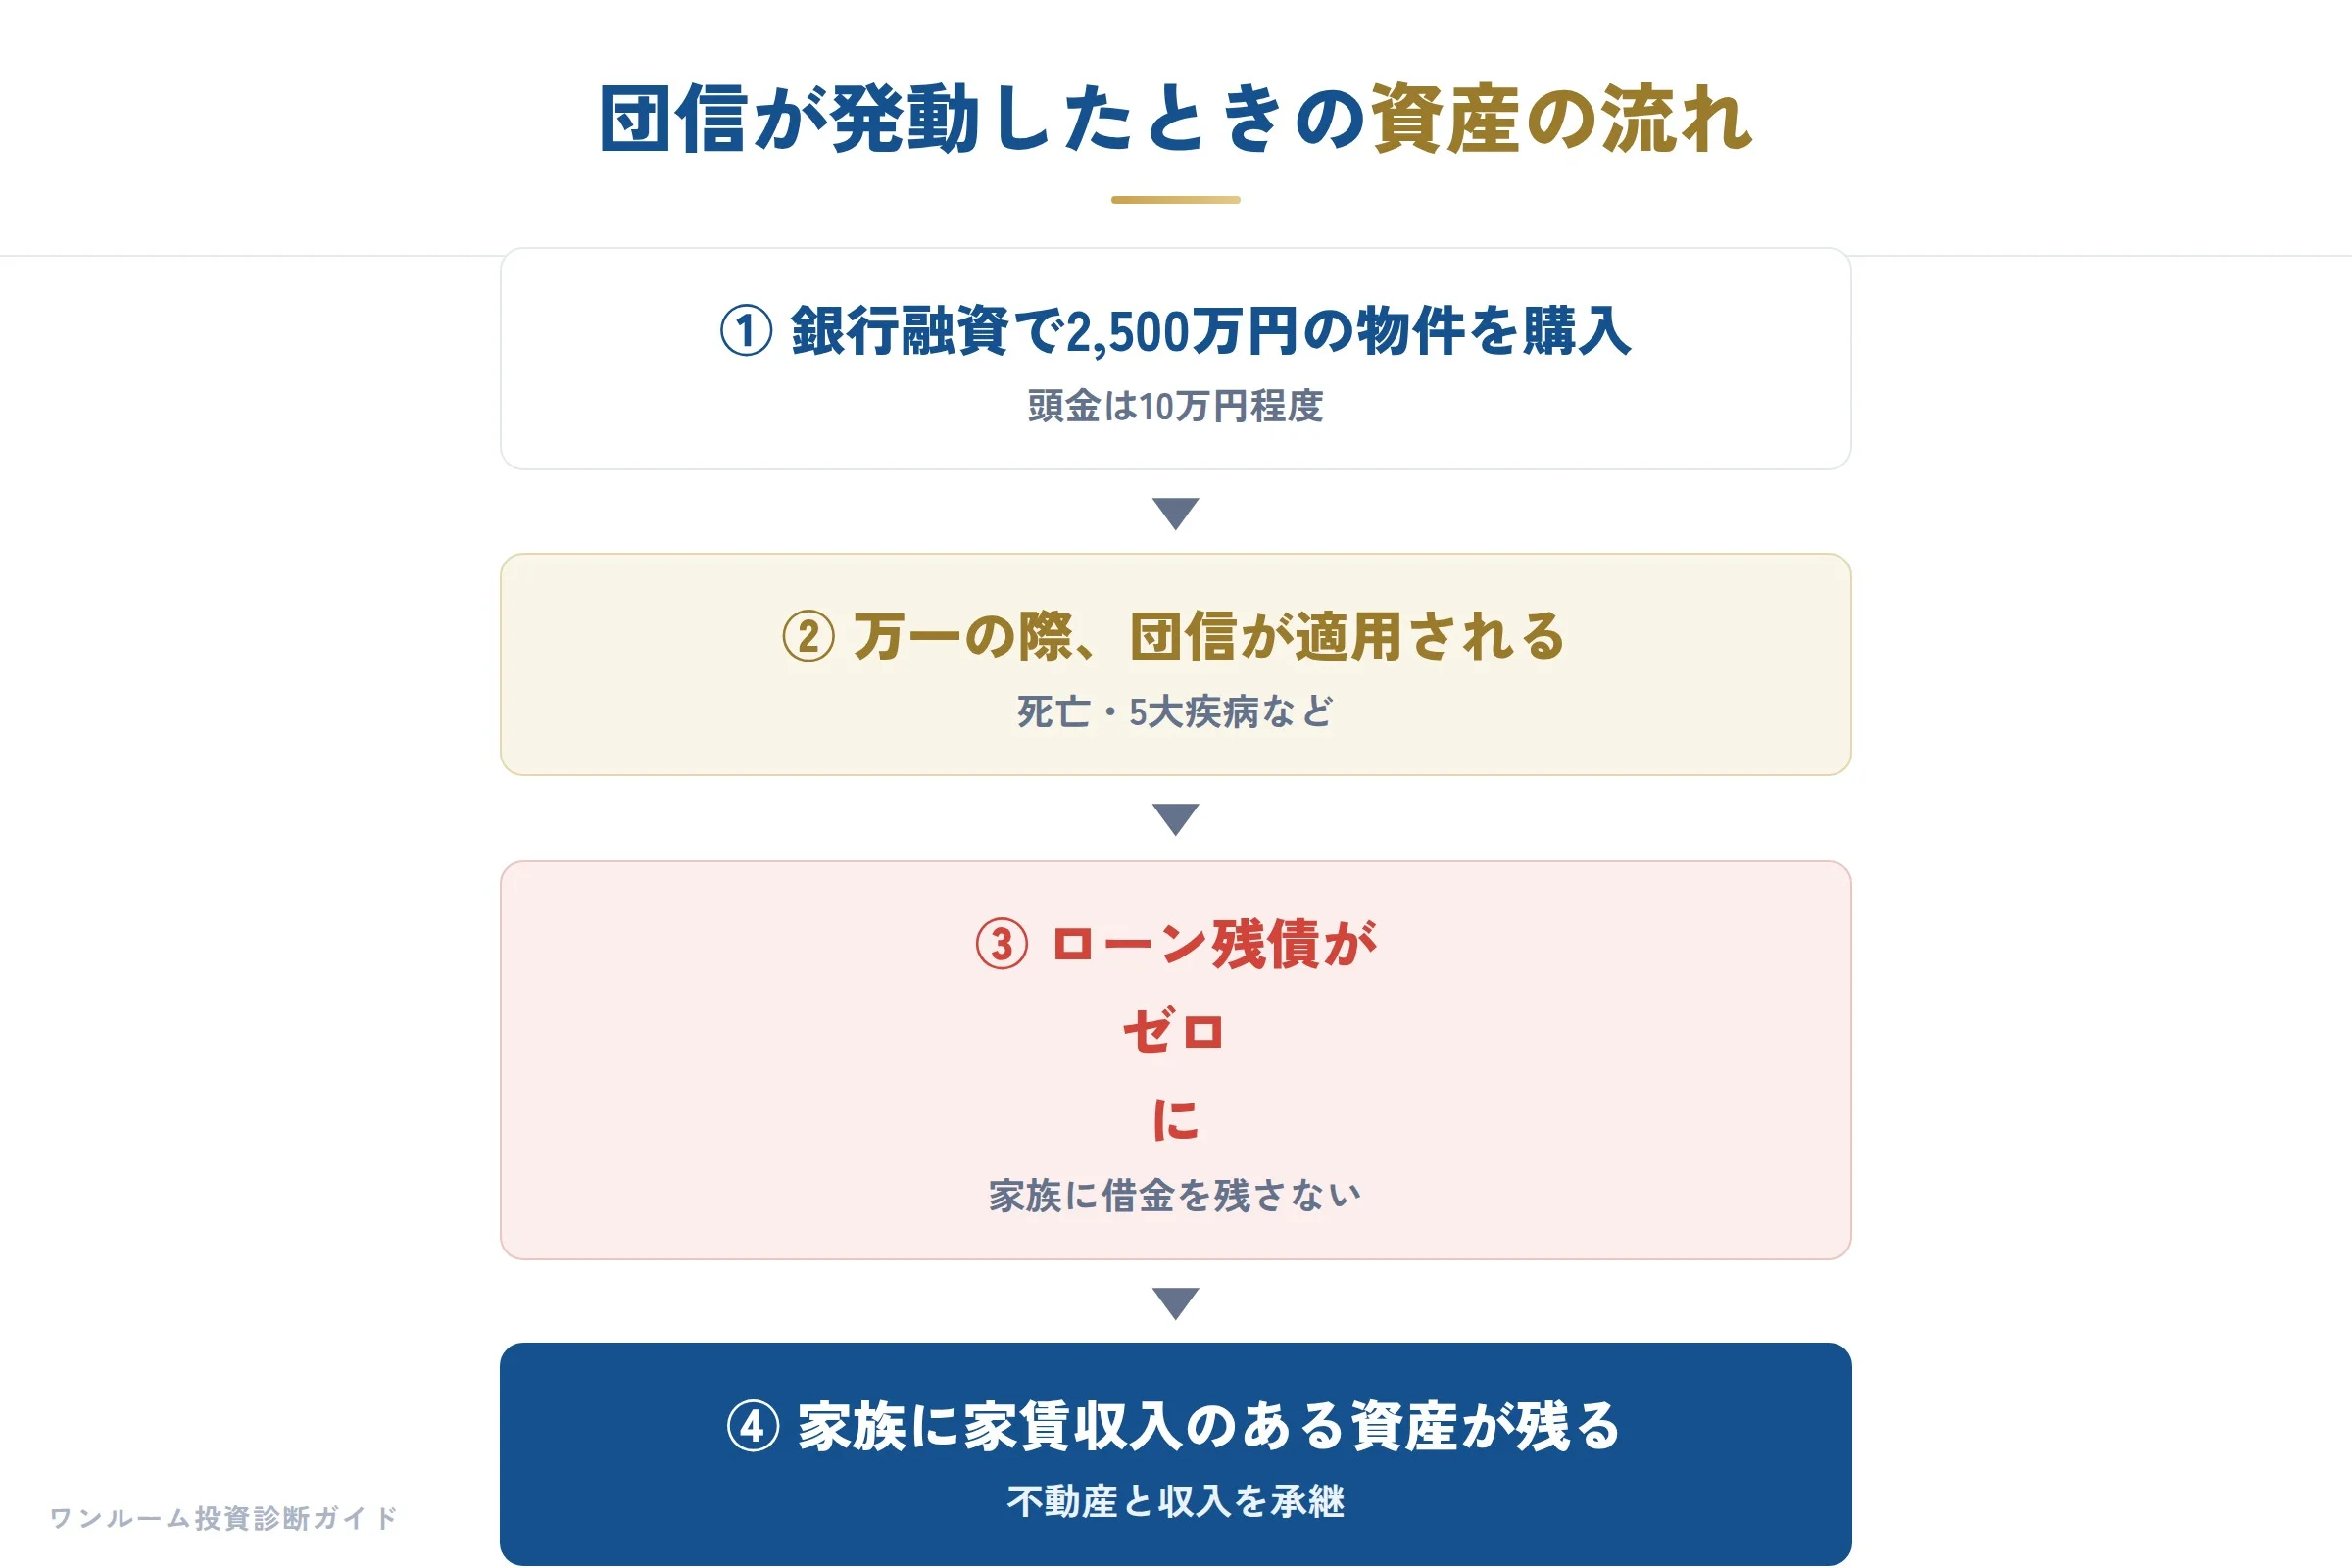
結論から申し上げますと、ワンルームマンション投資に組み込まれる団体信用生命保険(団信)は、死亡または所定の高度障害状態が発生した場合にローン残債をゼロにする仕組みであり、家族に借金のない不動産と家賃収入を残せる優れた機能です。
公益財団法人・生命保険文化センターも、団信を「債務者が死亡または所定の高度障害状態になったとき、保険会社がローン残高相当分の保険金を金融機関に支払い、返済に充当する仕組み」と説明しており、基本の保障範囲は死亡・高度障害に限られます(同センター公式サイト「団体信用生命保険について知りたい」、2026年10月確認)。がんや3大疾病などを保障する特約は、ここに追加でオプションとして付けるものです。
本『ワンルームマンション投資の診断書』第1章でも、この基本保障と特約を正しく使い分けたうえで「生命保険やがん保険の代わりになり得る」と位置づけられています。
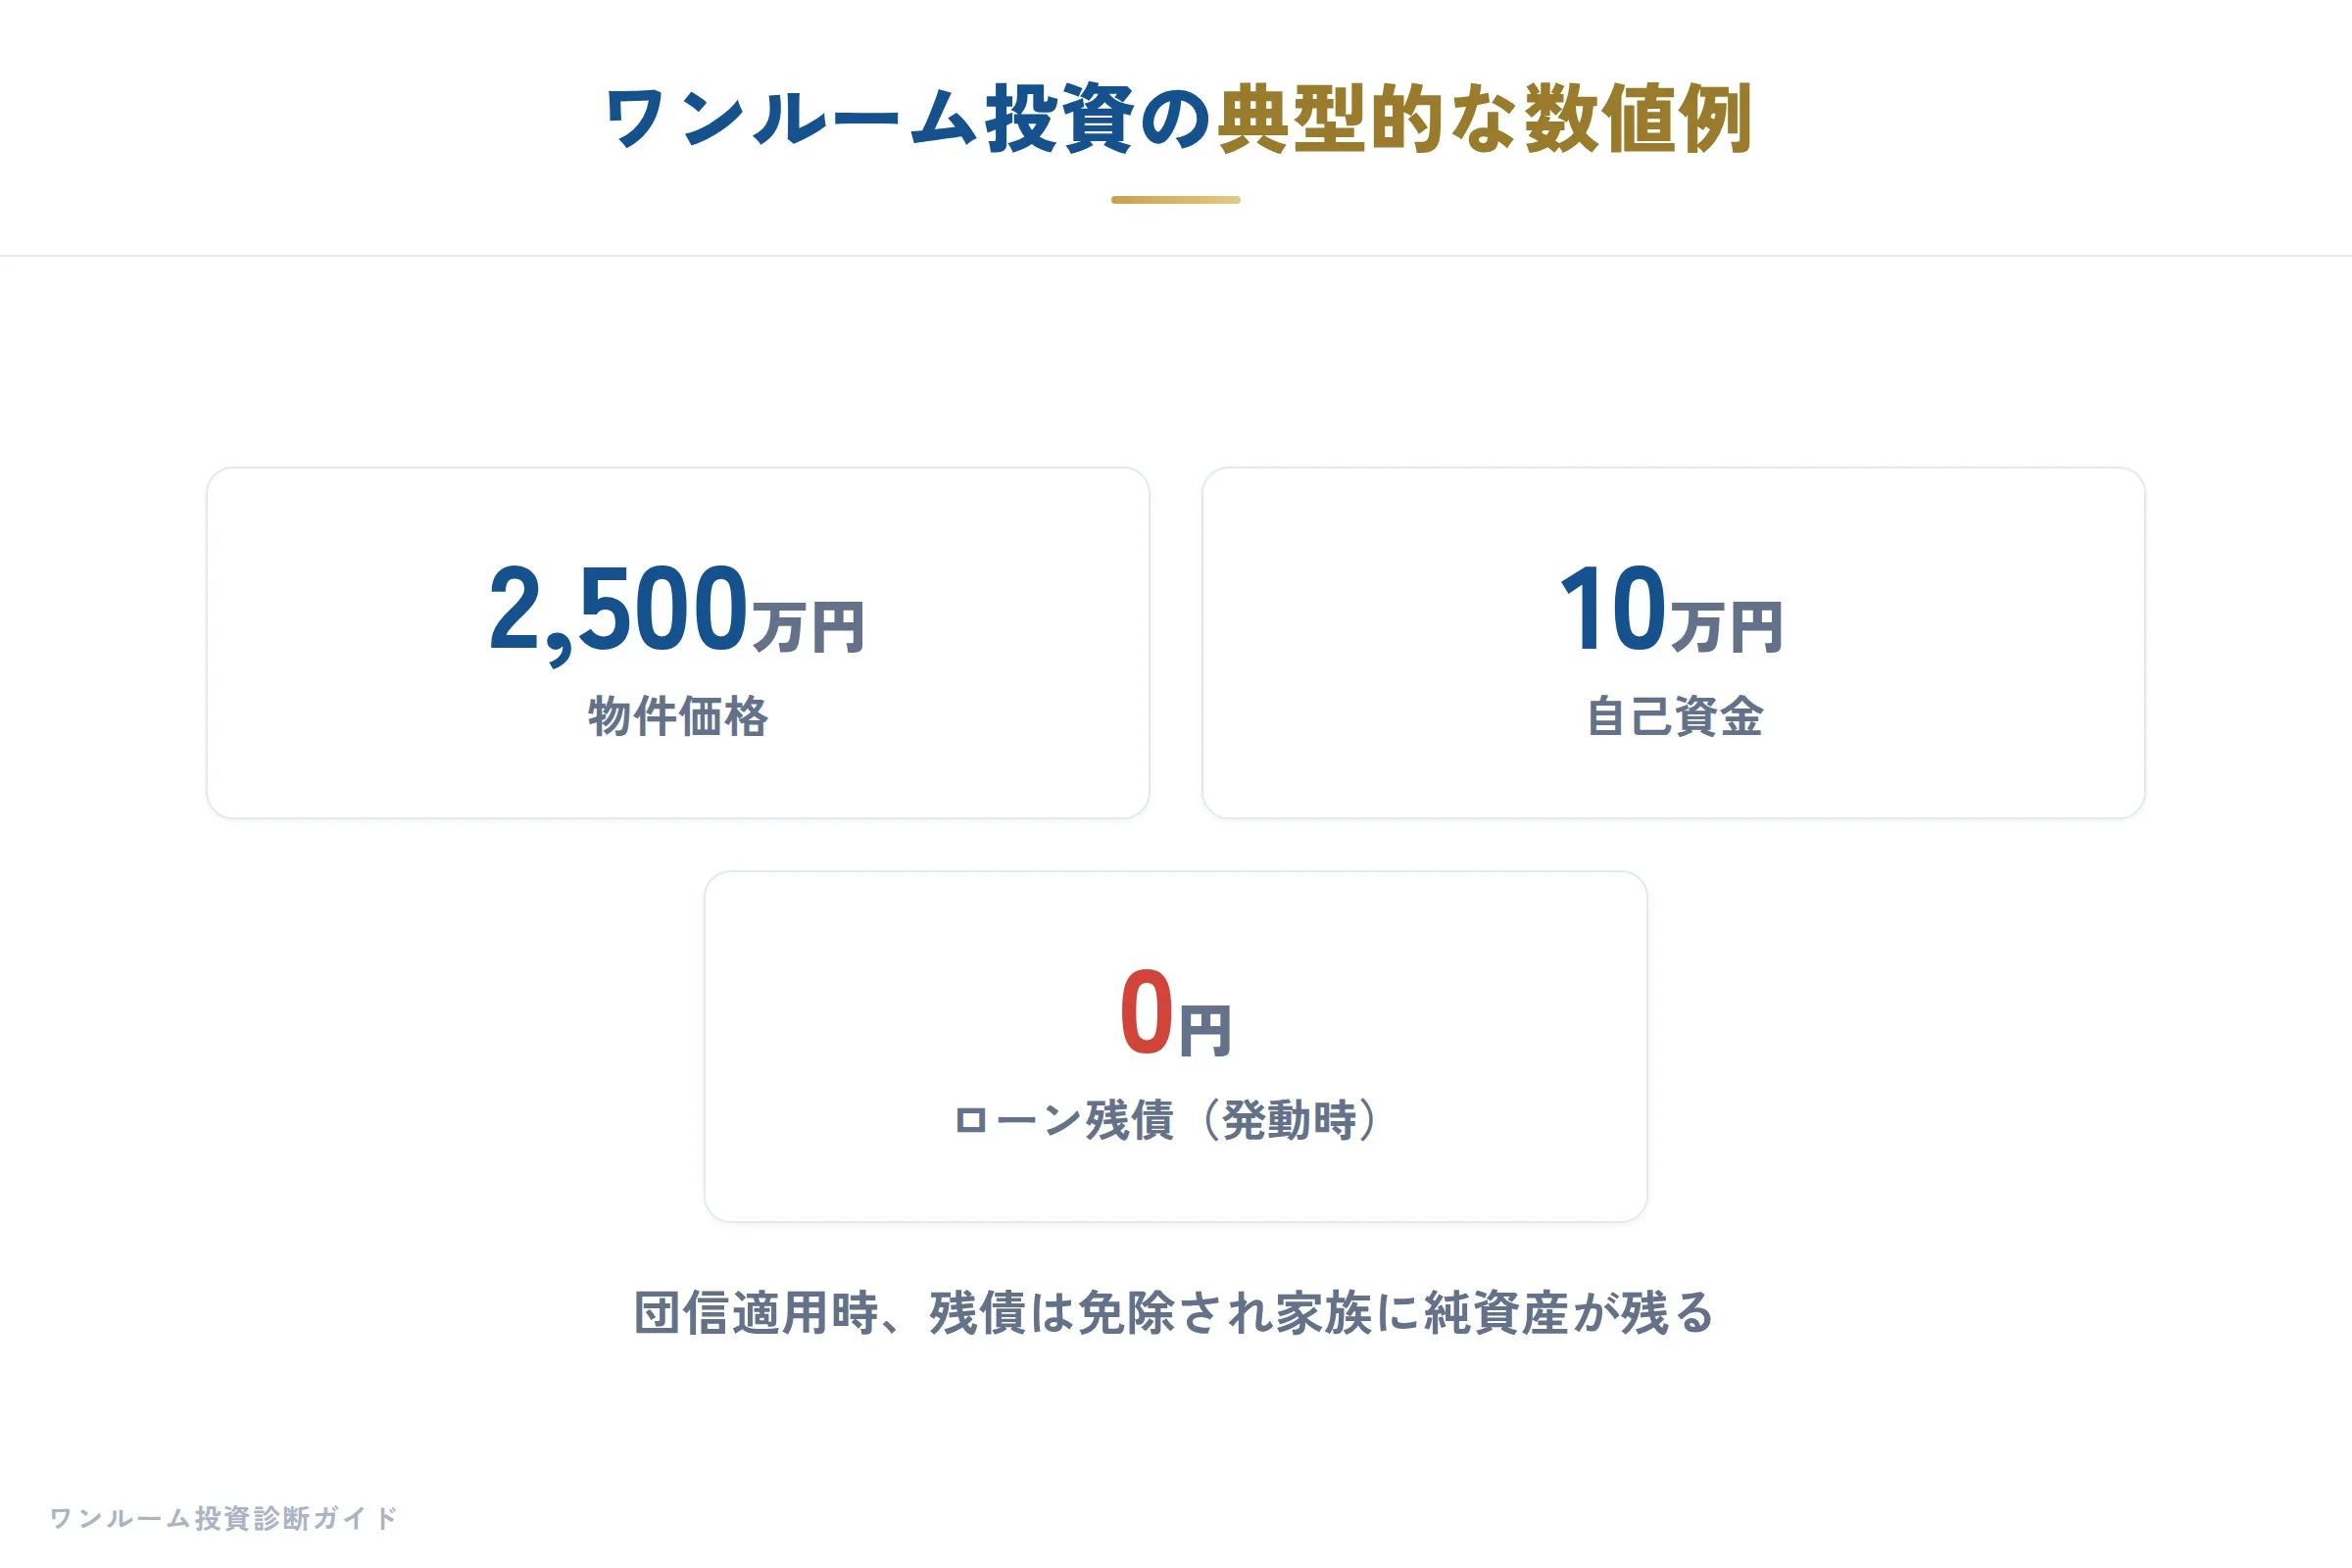
例えば2,500万円の物件を頭金10万円で購入し、月々8万円を返済中だったとします。
残債が2,400万円残っている段階で、住宅ローンの団信対象事由(死亡・高度障害・特定疾患など)に該当した場合、残りの借入金は全額免除されます。
結果として、家族は借金を引き継ぐことなく、家賃収入が入る不動産を相続できます。
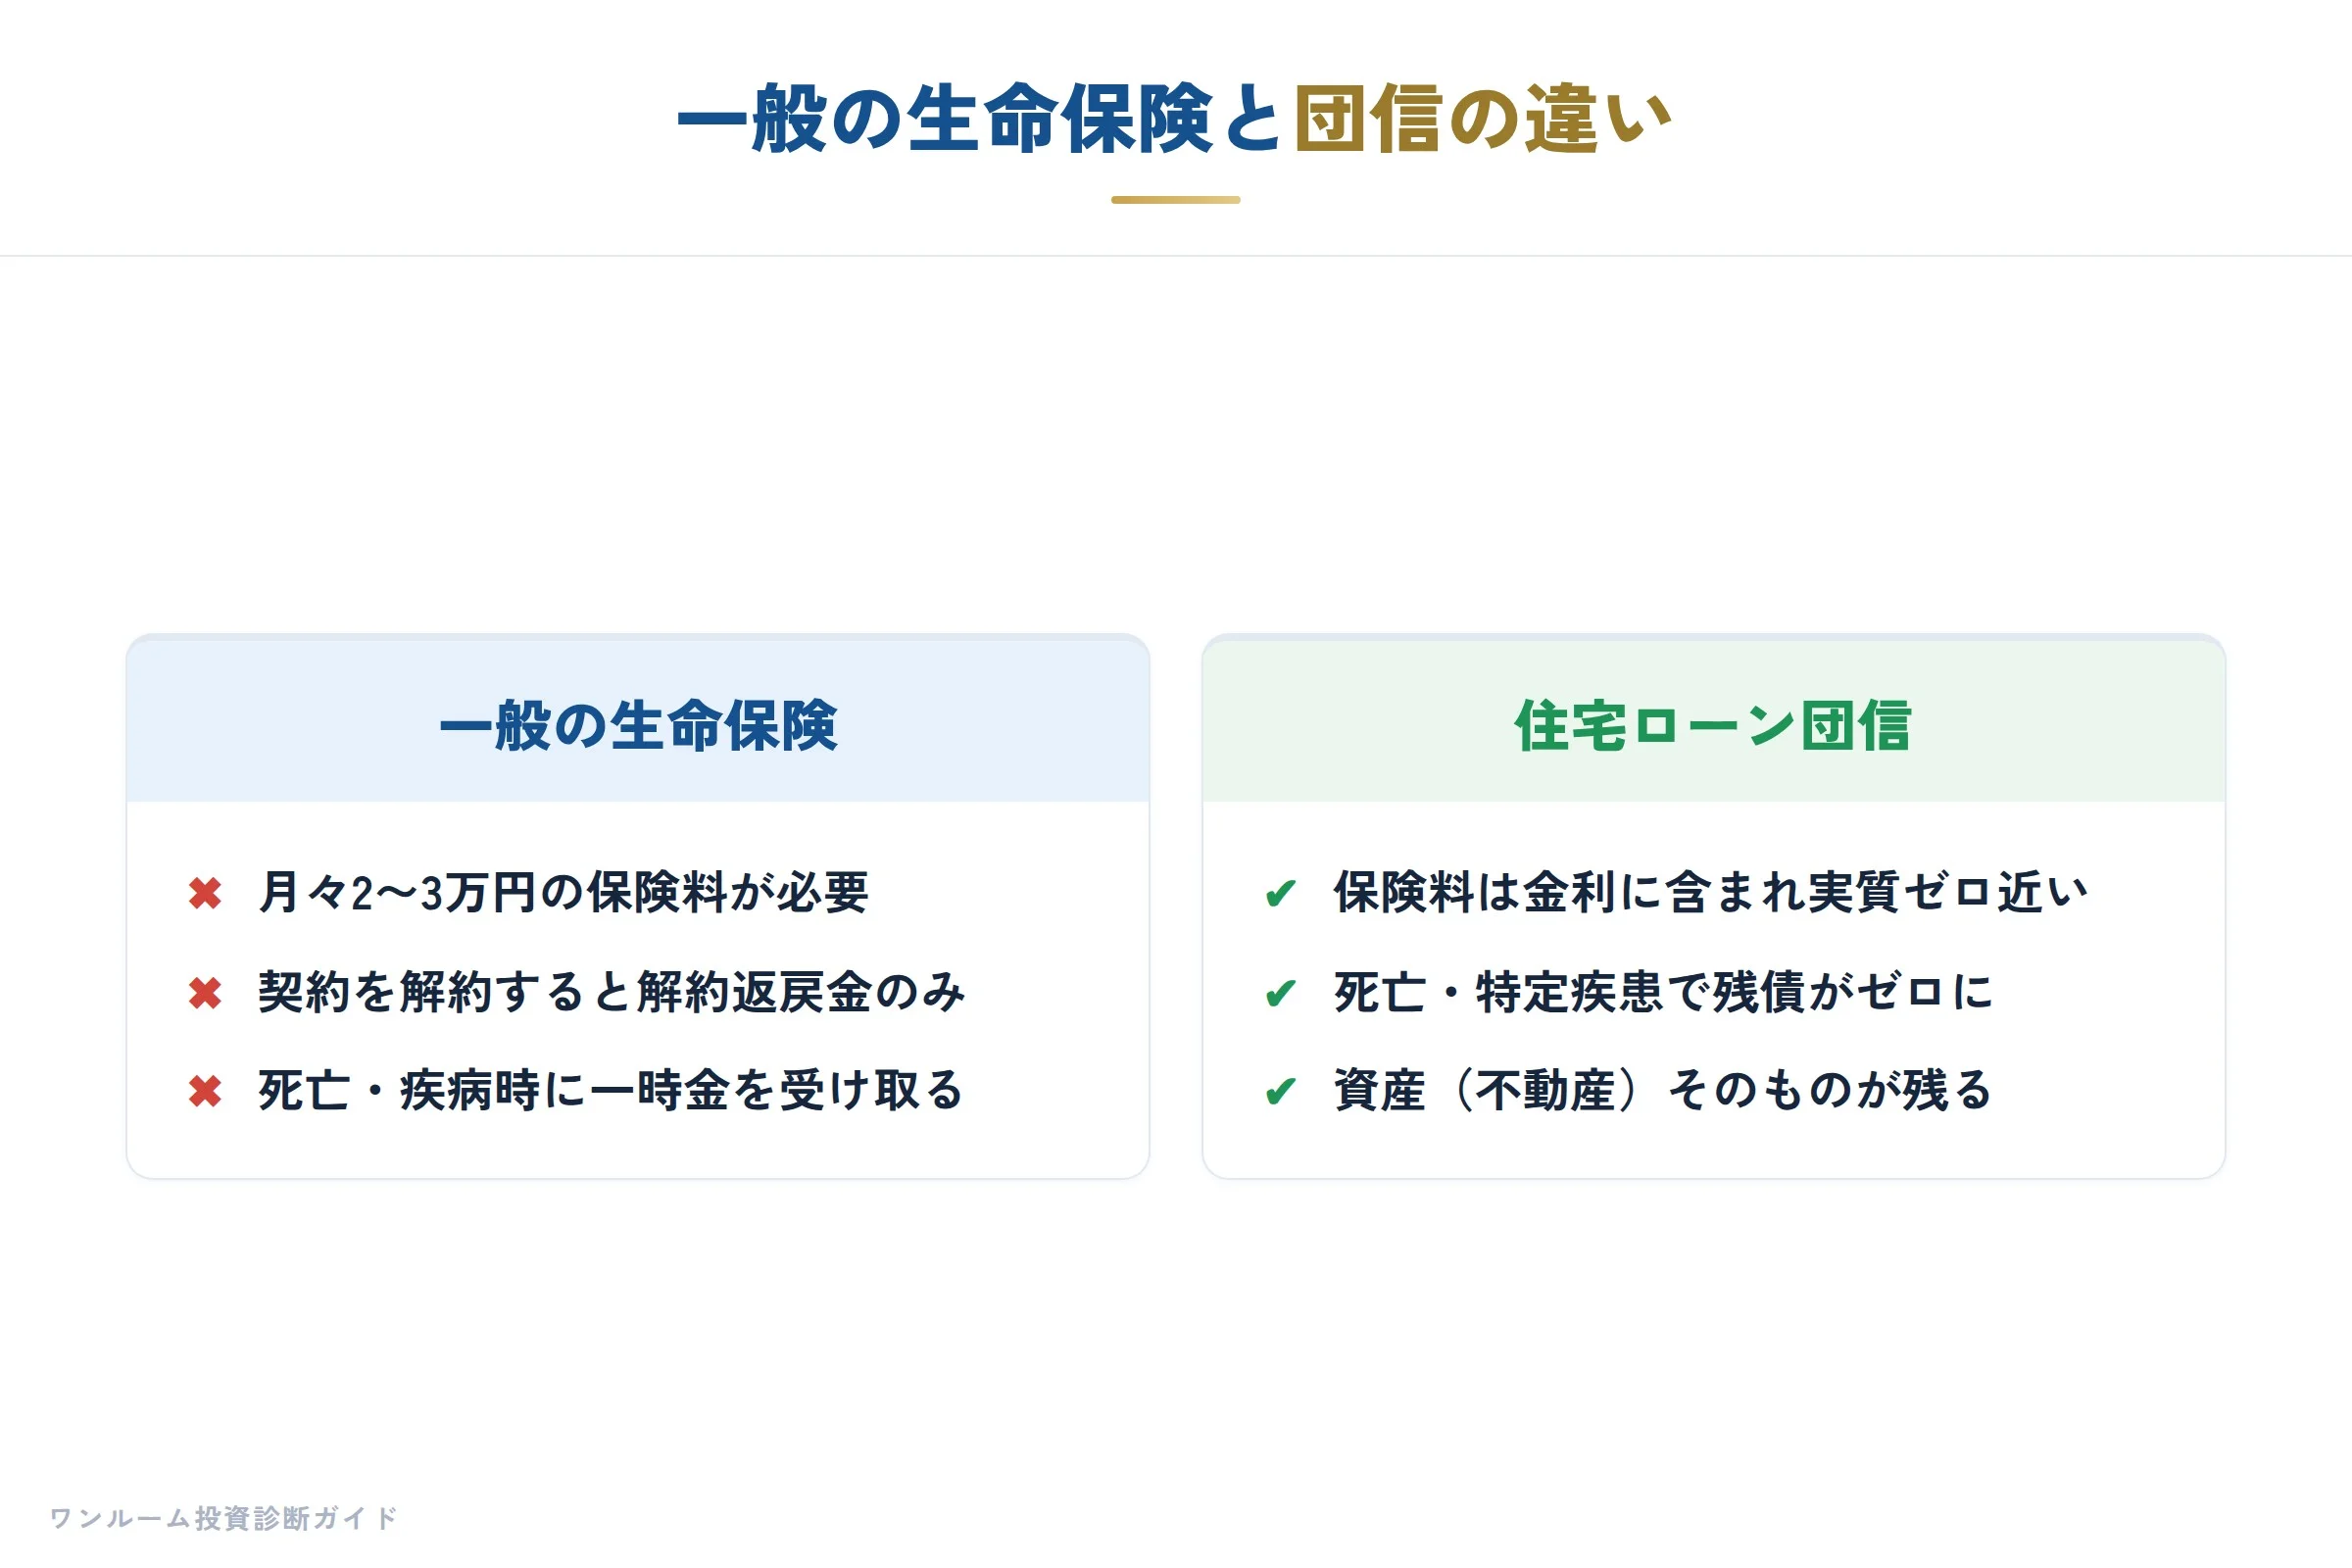
これは月々高額な生命保険料を支払い続けるよりも、資産を築きながら保障を得られる構造であり、ワンルームマンション投資の大きなメリットの一つです。
団信の保険料は実質ゼロ?ローン金利との関係
結論として、ワンルームマンション投資のローンに標準付帯する一般団信は、保険料がローン金利に内包されているケースが大半であり、別途毎月の保険料を支払う必要は基本的にありません。
一方、疾病を保障する特約を付けると、その分だけ金利が上乗せされます。
目安として、がん保障単独でおよそ0.1〜0.3%、がん・急性心筋梗塞・脳卒中をカバーする3大疾病特約でおよそ0.2〜0.3%、さらに5つの重度慢性疾患まで広げた8大疾病特約でおよそ0.3〜0.4%、持病があっても入りやすいワイド団信でおよそ0.2〜0.3%の上乗せが目安とされています(三井住友銀行公式サイトおよび住宅ローン比較メディアの公開情報、2026年10月確認)。
一般的な生命保険のように「月々2万円の保険料」という明確な支出が発生するわけではないため、投資家の心理的ハードルは低くなります。
わたしが営業マン時代に現場で感じていたのは、「保険料がかからないからお得です」という言い方が多い一方で、本当に何が保障されているのか、どの特約が何%の上乗せなのかを投資家が理解していないケースが少なくなかったという点です。
金利に含まれているからこそ見えにくいコストですが、特約の有無・種類で金利条件が変わる場合は、他のローン条件とあわせてしっかりと比較検討すべきです。
「5大疾病」とは?実は統一されていない呼び方の中身
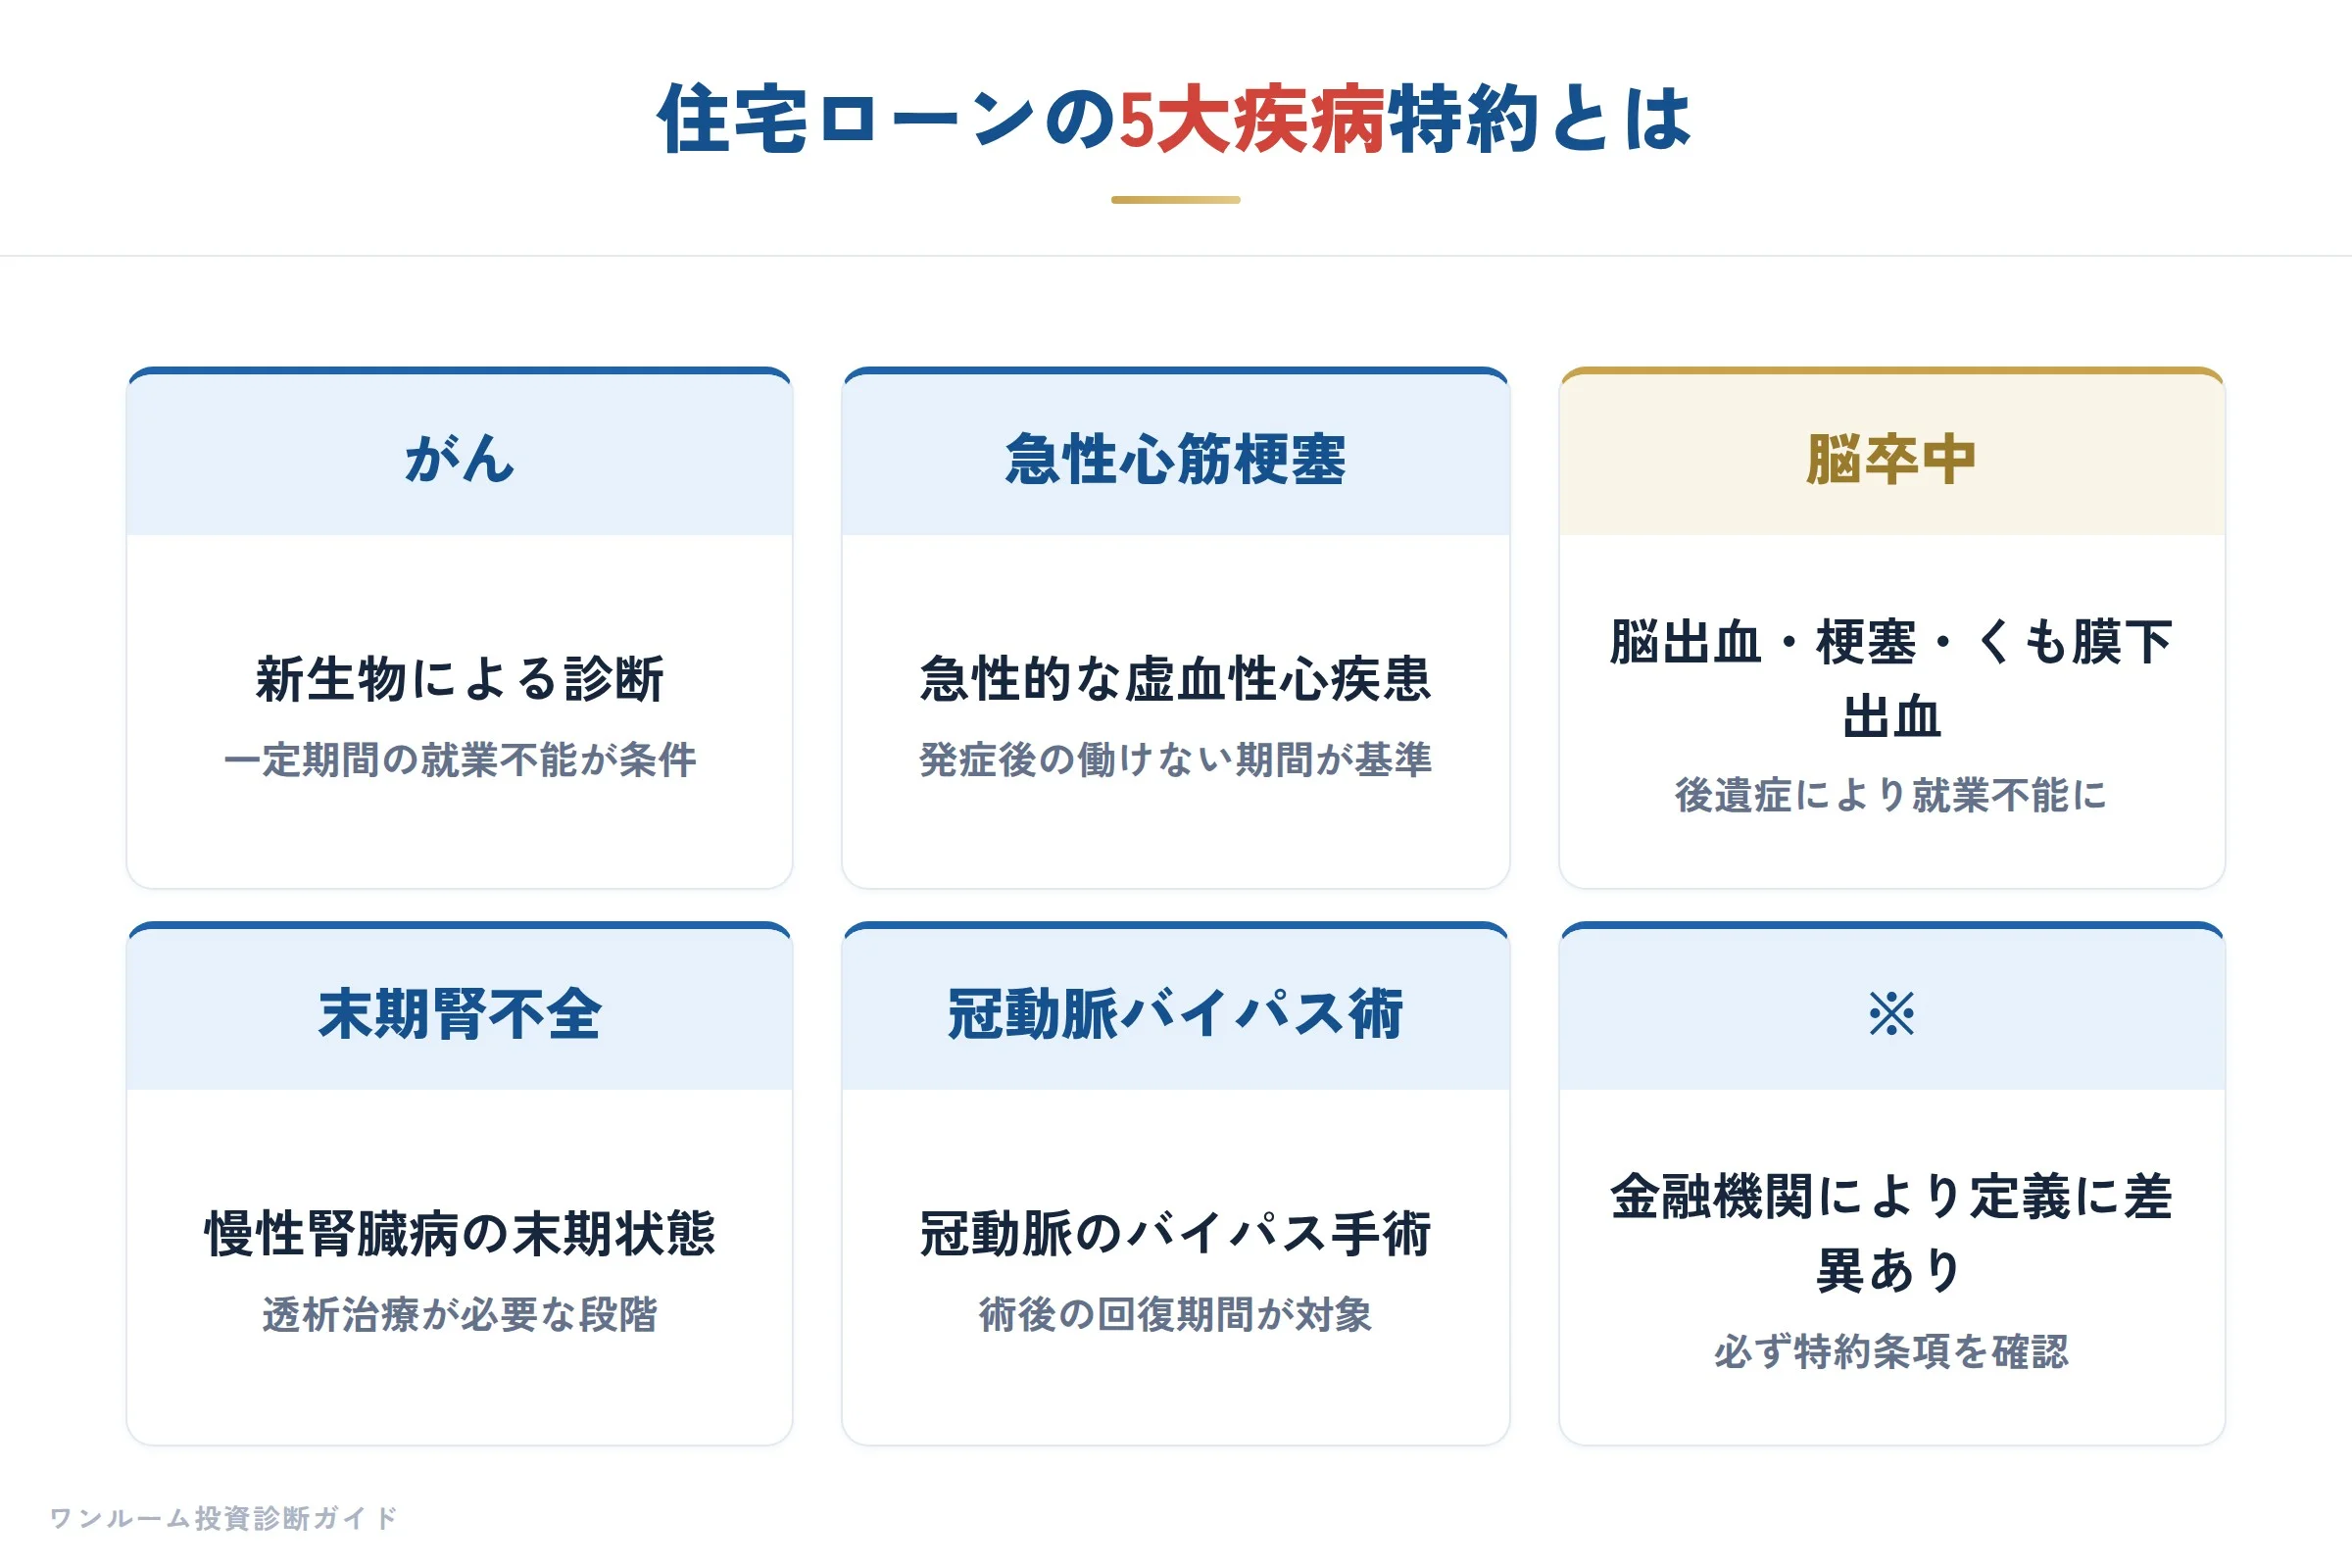
結論からいうと、金融業界で広く使われているのは「3大疾病特約」「8大疾病特約」という呼び方で、「5大疾病」という名称は金融機関によって指す中身が異なるため、注意が必要です。
3大疾病特約は、がん・急性心筋梗塞・脳卒中の3つを保障します。
これに、糖尿病・高血圧性疾患・慢性腎不全・肝疾患(肝硬変)・慢性膵炎という「5つの重度慢性疾患」を加えたものが、8大疾病特約です(三井住友銀行公式サイト、2026年10月確認)。
一部の金融機関は、この「5つの重度慢性疾患」の部分だけを指して「5大疾病」「3大疾病&5」のように商品名で呼んでいます。
つまり「5大疾病特約」という言葉を見たら、それが3大疾病に追加される5疾病のことなのか、合計で5疾病を保障する独自商品なのかを、その金融機関の資料で必ず確認する必要があります。
各金融機関が定義する疾病の範囲や診断基準も異なり、必ずしも民間の医療保険と同じ内容ではありません。
例えば「がん」といっても、上皮内がんなど一部は対象外になる商品もあり、一定の進行度や就業不能の状態が求められる場合があります。
この疾病特約は、本『ワンルームマンション投資の診断書』で言及されている「特定疾患・高度障害」の範囲を、現行のローン市場でより具体化したものと捉えることができます。
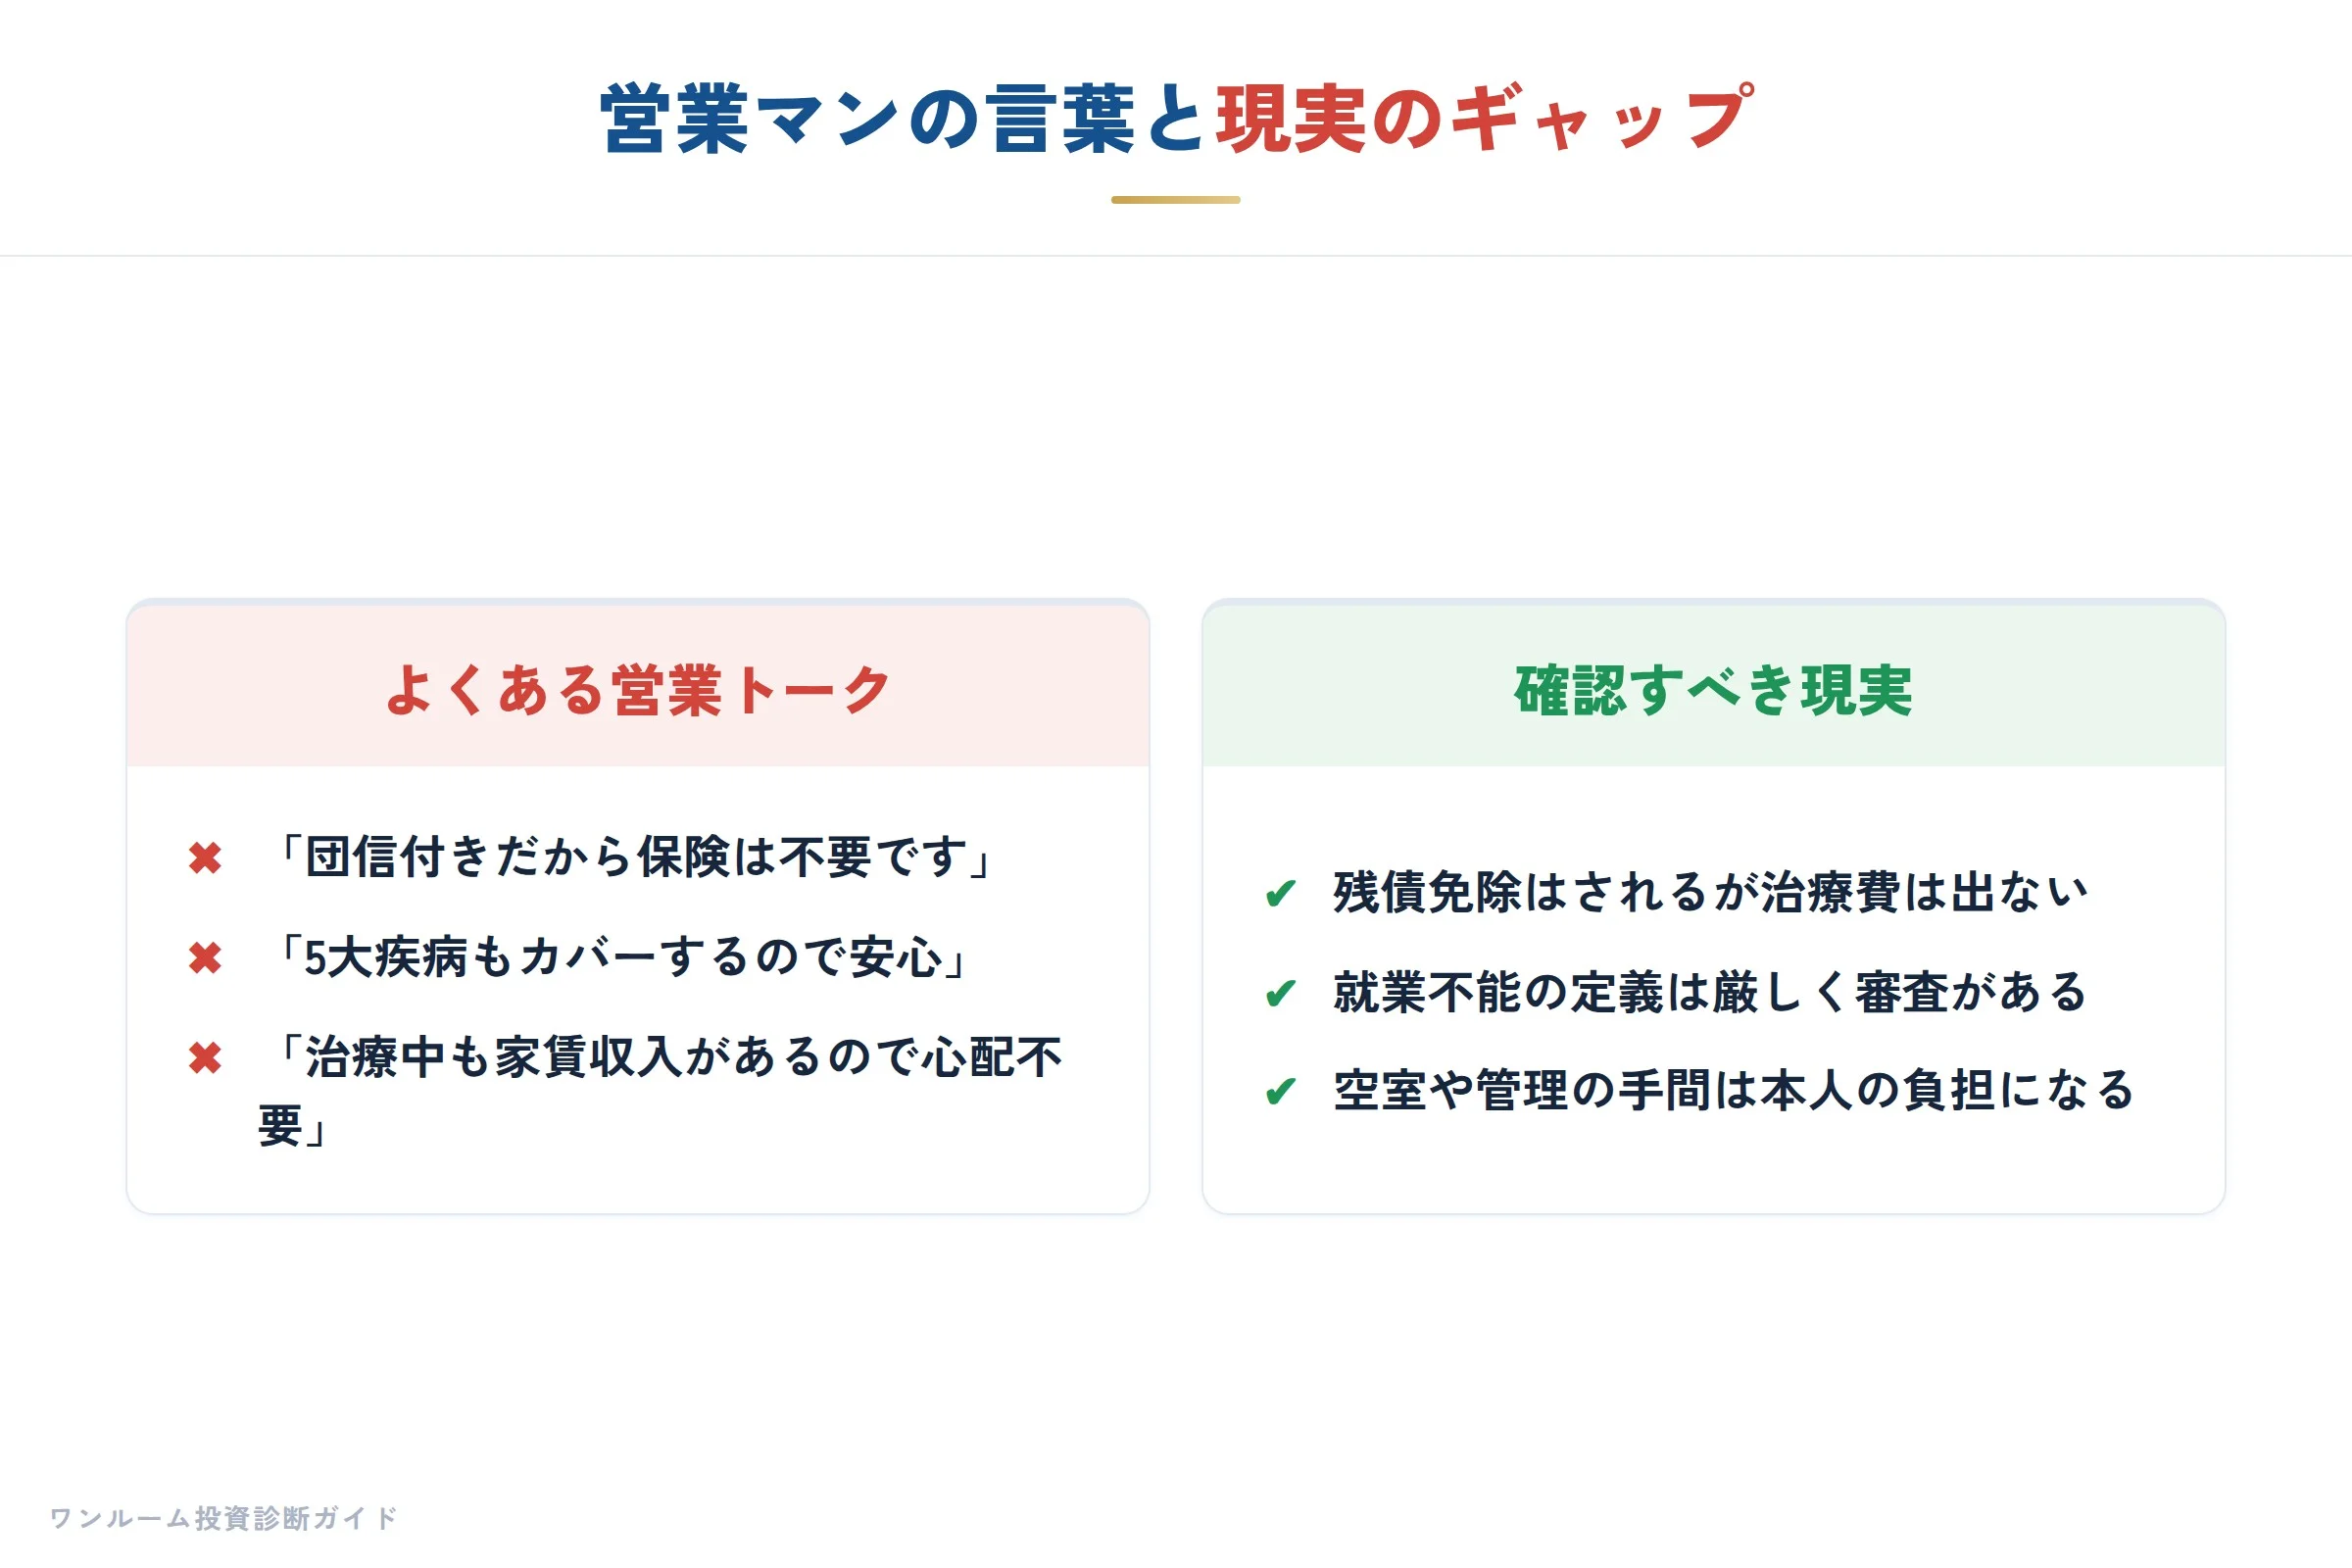
投資家の中には、「がんになったら保険金が降ってくる」と期待されている方もいらっしゃいますが、団信は「残債務の免除」が目的であり、治療費や入院費の補填を目的としたものではないことを、最初に押さえておく必要があります。
疾病特約が発動する条件と残債免除のリアルな流れ
結論として、疾病特約が発動する条件は疾病ごとに異なり、「診断されたらすぐ残債ゼロ」とは限りません。
代表的な8大疾病特約の条件を見ると、がんは医師に診断確定された時点で保障対象になりますが、急性心筋梗塞・脳卒中は60日以上の所定の状態が続くか所定の手術を受けること、糖尿病・高血圧性疾患・慢性腎不全・肝疾患・慢性膵炎の5つの重度慢性疾患は就業不能状態が12ヶ月を超えて継続することが、それぞれ条件とされています(三井住友銀行公式サイト、2026年10月確認)。
つまり、がんと、心筋梗塞・脳卒中や慢性疾患とでは、保障が発動するまでの時間が大きく違うということです。
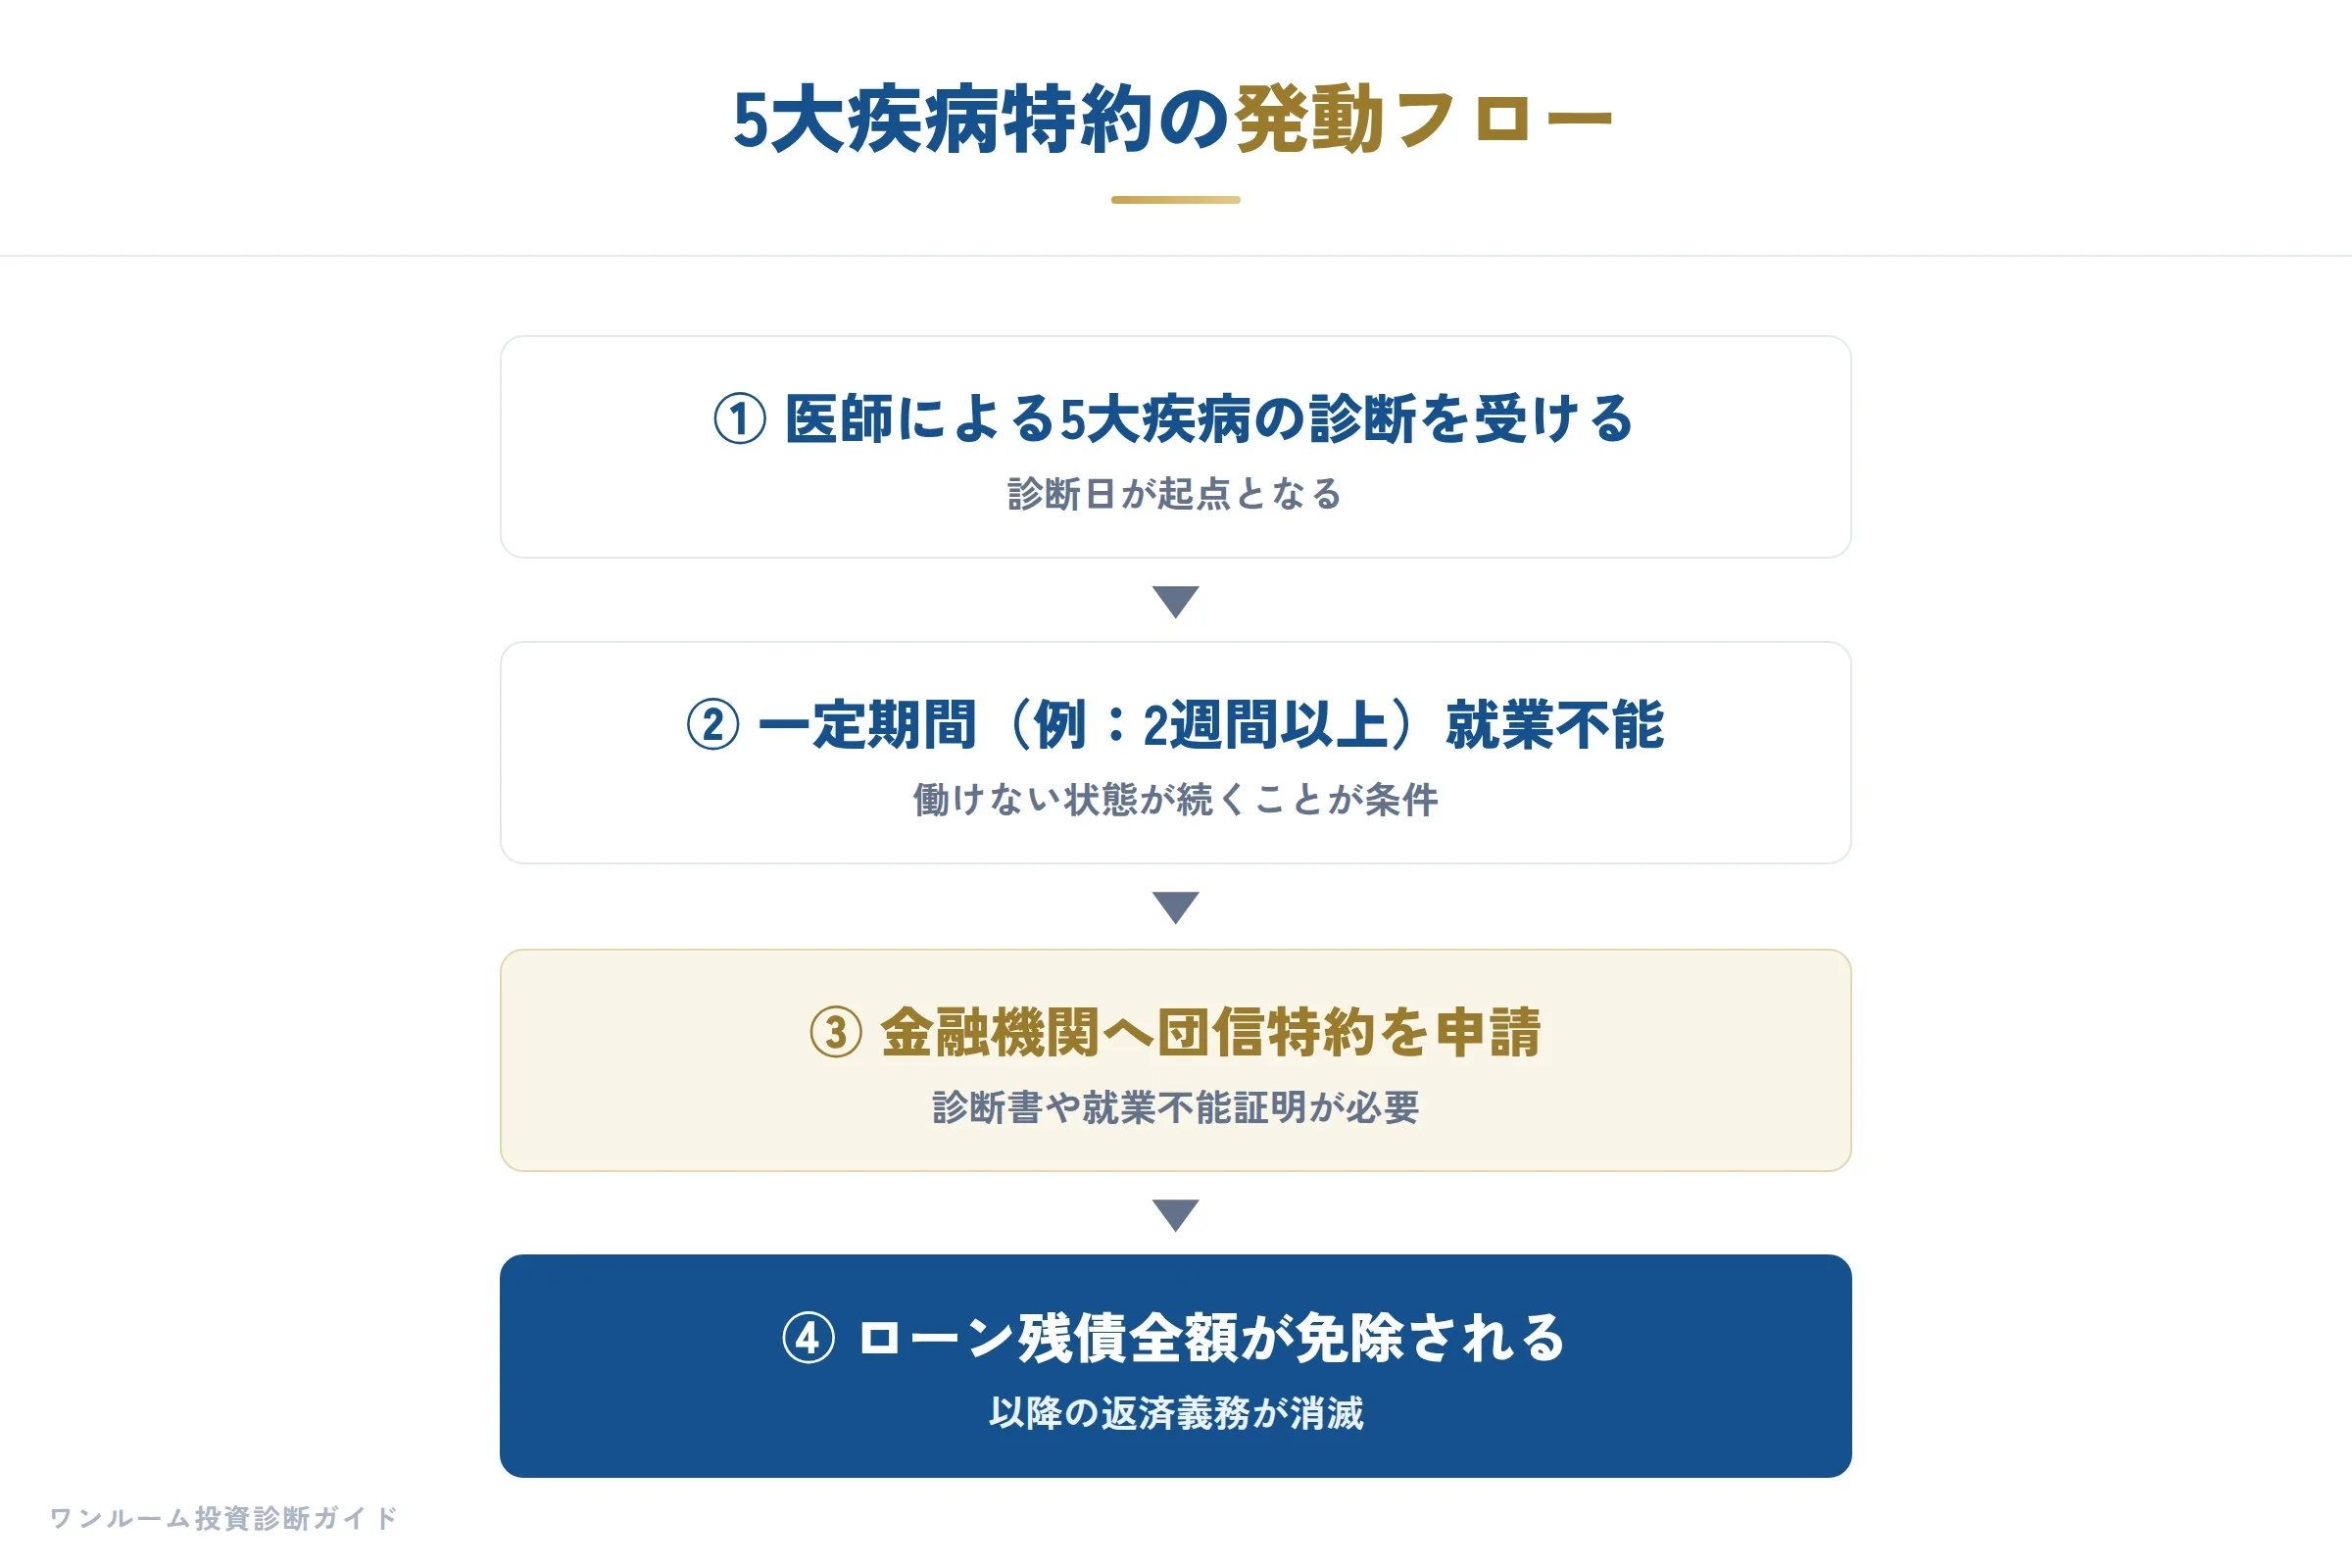
実際のフローは以下の通りです。
まず医師による診断を受け、疾病によっては契約で定められた期間、所定の状態や就業不能が続きます。
次に、金融機関へ診断書や就業不能証明などを提出して特約の申請を行い、保険会社・金融機関の審査を経て残債の免除が決定します。
心筋梗塞・脳卒中や慢性疾患のケースでは、この間もローン返済は通常通り必要になるのが一般的で、免除が決定した後に過去分が充当・返還される形になることもあります。
つまり、治療と並行して返済資金の準備が必要な場面があり、これが「保険代わり」との違いを如実に表しています。
保険代わりにできる?メリットと限界の整理
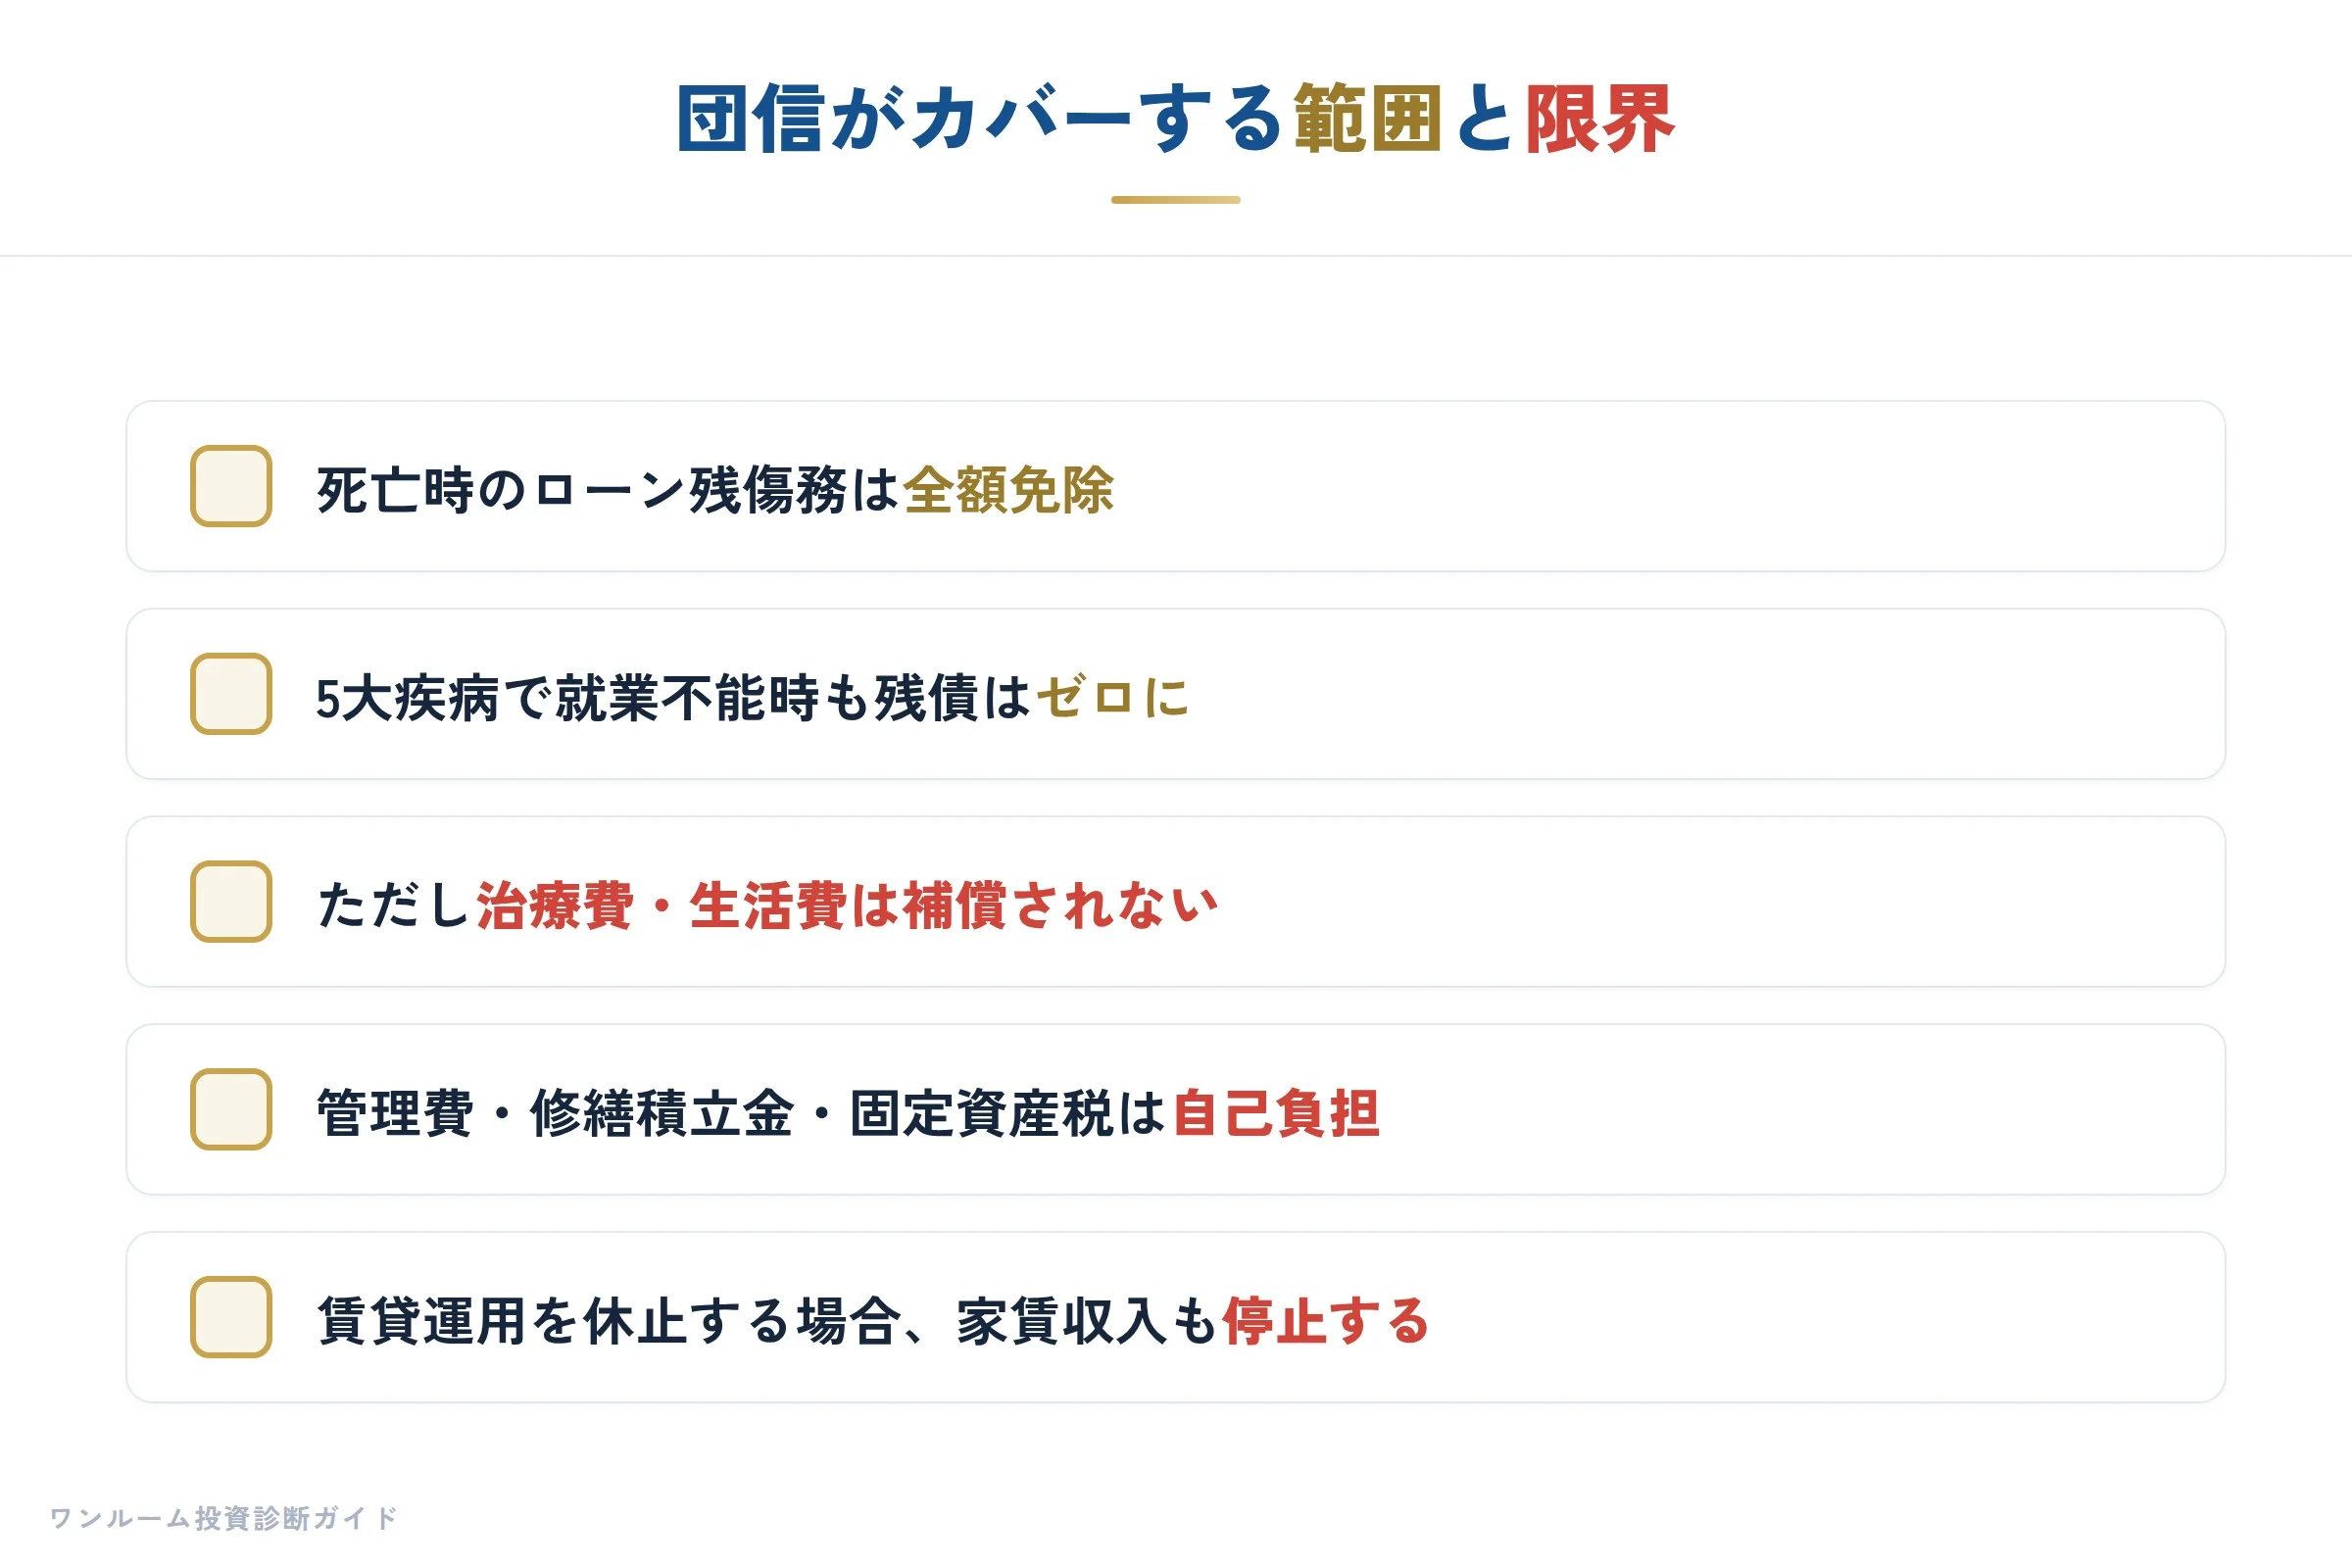
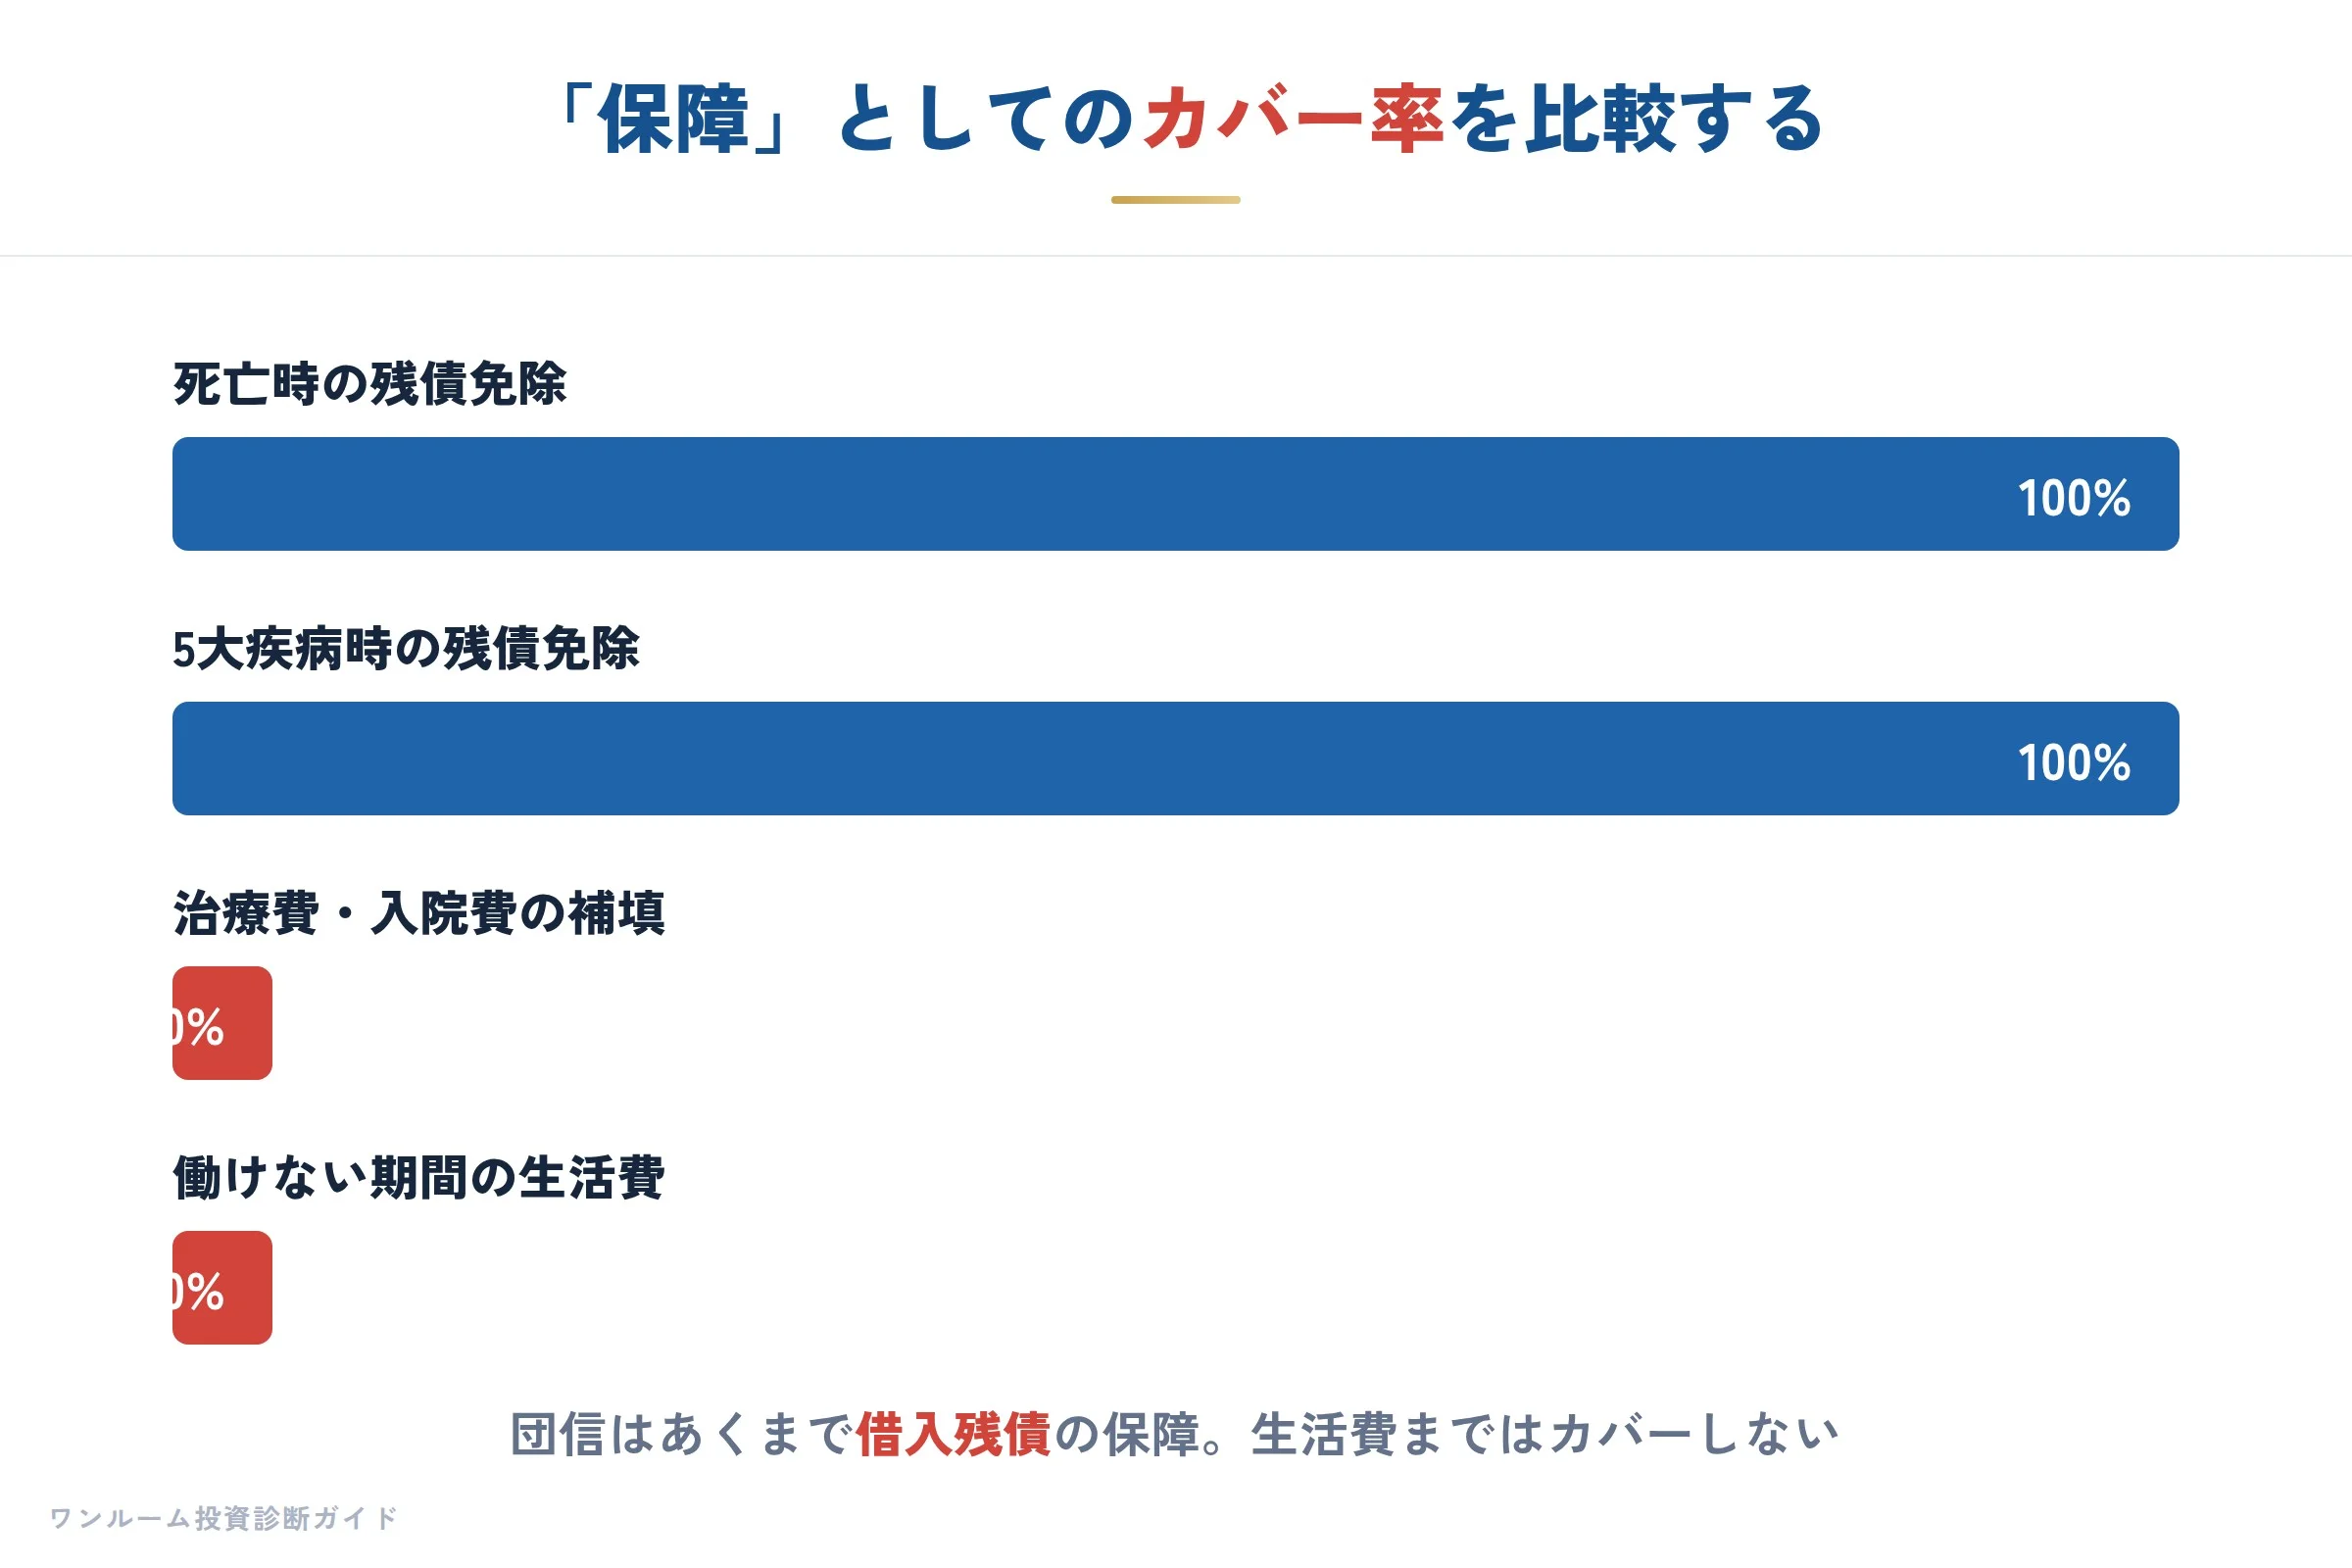
結論から申し上げますと、団信は死亡時の保障としては非常に優秀ですが、疾病特約が発動しても「ローン残債務の免除」に留まり、治療費や生活費を補償するものではありません。
団信は「借金をゼロにする仕組み」であり、生活費や治療費を補償する保険ではないことを、まずは明確にしておく必要があります。
例えば月々のローン返済額が8万円で、手取り家賃が7万8,000円の物件をお持ちだとします。
残債が免除されれば、月々8万円の支払い義務は消えます。
しかし、その後も管理費・修繕積立金・固定資産税などは発生し続けます。
また、入院中や通院中に賃貸管理の意思決定が必要な場面が出てくることもあります。
家賃収入が入るから安心、という側面はありますが、入居者対応や管理会社との連絡は投資家本人または家族の負担になります。
このように、団信はあくまで「負債の消滅」に特化した保障であり、疾病中の生活そのものを支えるものではないという限界を理解しておくことが大切です。
営業マンが言わなかった「保障」と「資産形成」の本当の関係
結論として、営業現場でよく聞かれる「団信付きだから保険は不要です」という言葉は、厳密には「借金がなくなる」という意味でのみ成り立ちます。
資産形成の本質は、良質な物件を安く購入して賃貸運用を行い、将来にわたる収益を確保することにあります。
その副産物として、ローンに団信が付いているため、万一の際に残債がゼロになるという保障がある、という順序が正しいのです。
わたしが営業マン時代に感じていたのは、「保険代わり」という言葉が投資家の不安をあおるのに便利だ、という現実です。
しかし、不動産投資セカンドオピニオンとして相談を受けるようになってからは、「治療費がかかって手元が逼迫した」という投資家の方が意外と多いことを痛感しました。
ワンルームマンション投資とは? では、少額の自己資金で区分所有物件を購入し、賃貸運用を行う投資手法の全体像を解説しています。
投資の主目的はあくまで資産形成であり、保障はその付随的な効果であることを、頭に入れておいてください。
2,000人の相談で見えた「団信だけで安心」の落とし穴
結論からいうと、実際に疾病に罹患した際、ローンがゼロになっても、物件を維持・運用していくための諸費用や意思決定の負担は、投資家本人や家族に残ります。
これまでの相談の中では、がんなどの治療中に疾病特約でローン残債が免除された一方で、ちょうど同じ時期にマンションの大規模修繕積立金の増額や一時金の負担が決議され、想定外の出費が重なったという声を聞くことが少なくありません。
入院中は細かい対応が取れず、管理会社とのやり取りをご家族が代わりに引き受けざるを得なかった、というケースもありました。
このように、団信は残債をゼロにしてくれますが、オーナーとしての責任は残り続けます。
また、家賃収入が入るから大丈夫、と考えがちですが、治療に専念したい期間に空室が出た場合や、入居者トラブルが発生した場合の対応は、誰が行うのかという点も見落としがちです。
「保険代わり」として捉えるなら、カバー範囲の限界を必ず理解しておく必要があります。
どう組み合わせる?ワンルーム投資と保険の最適なバランス
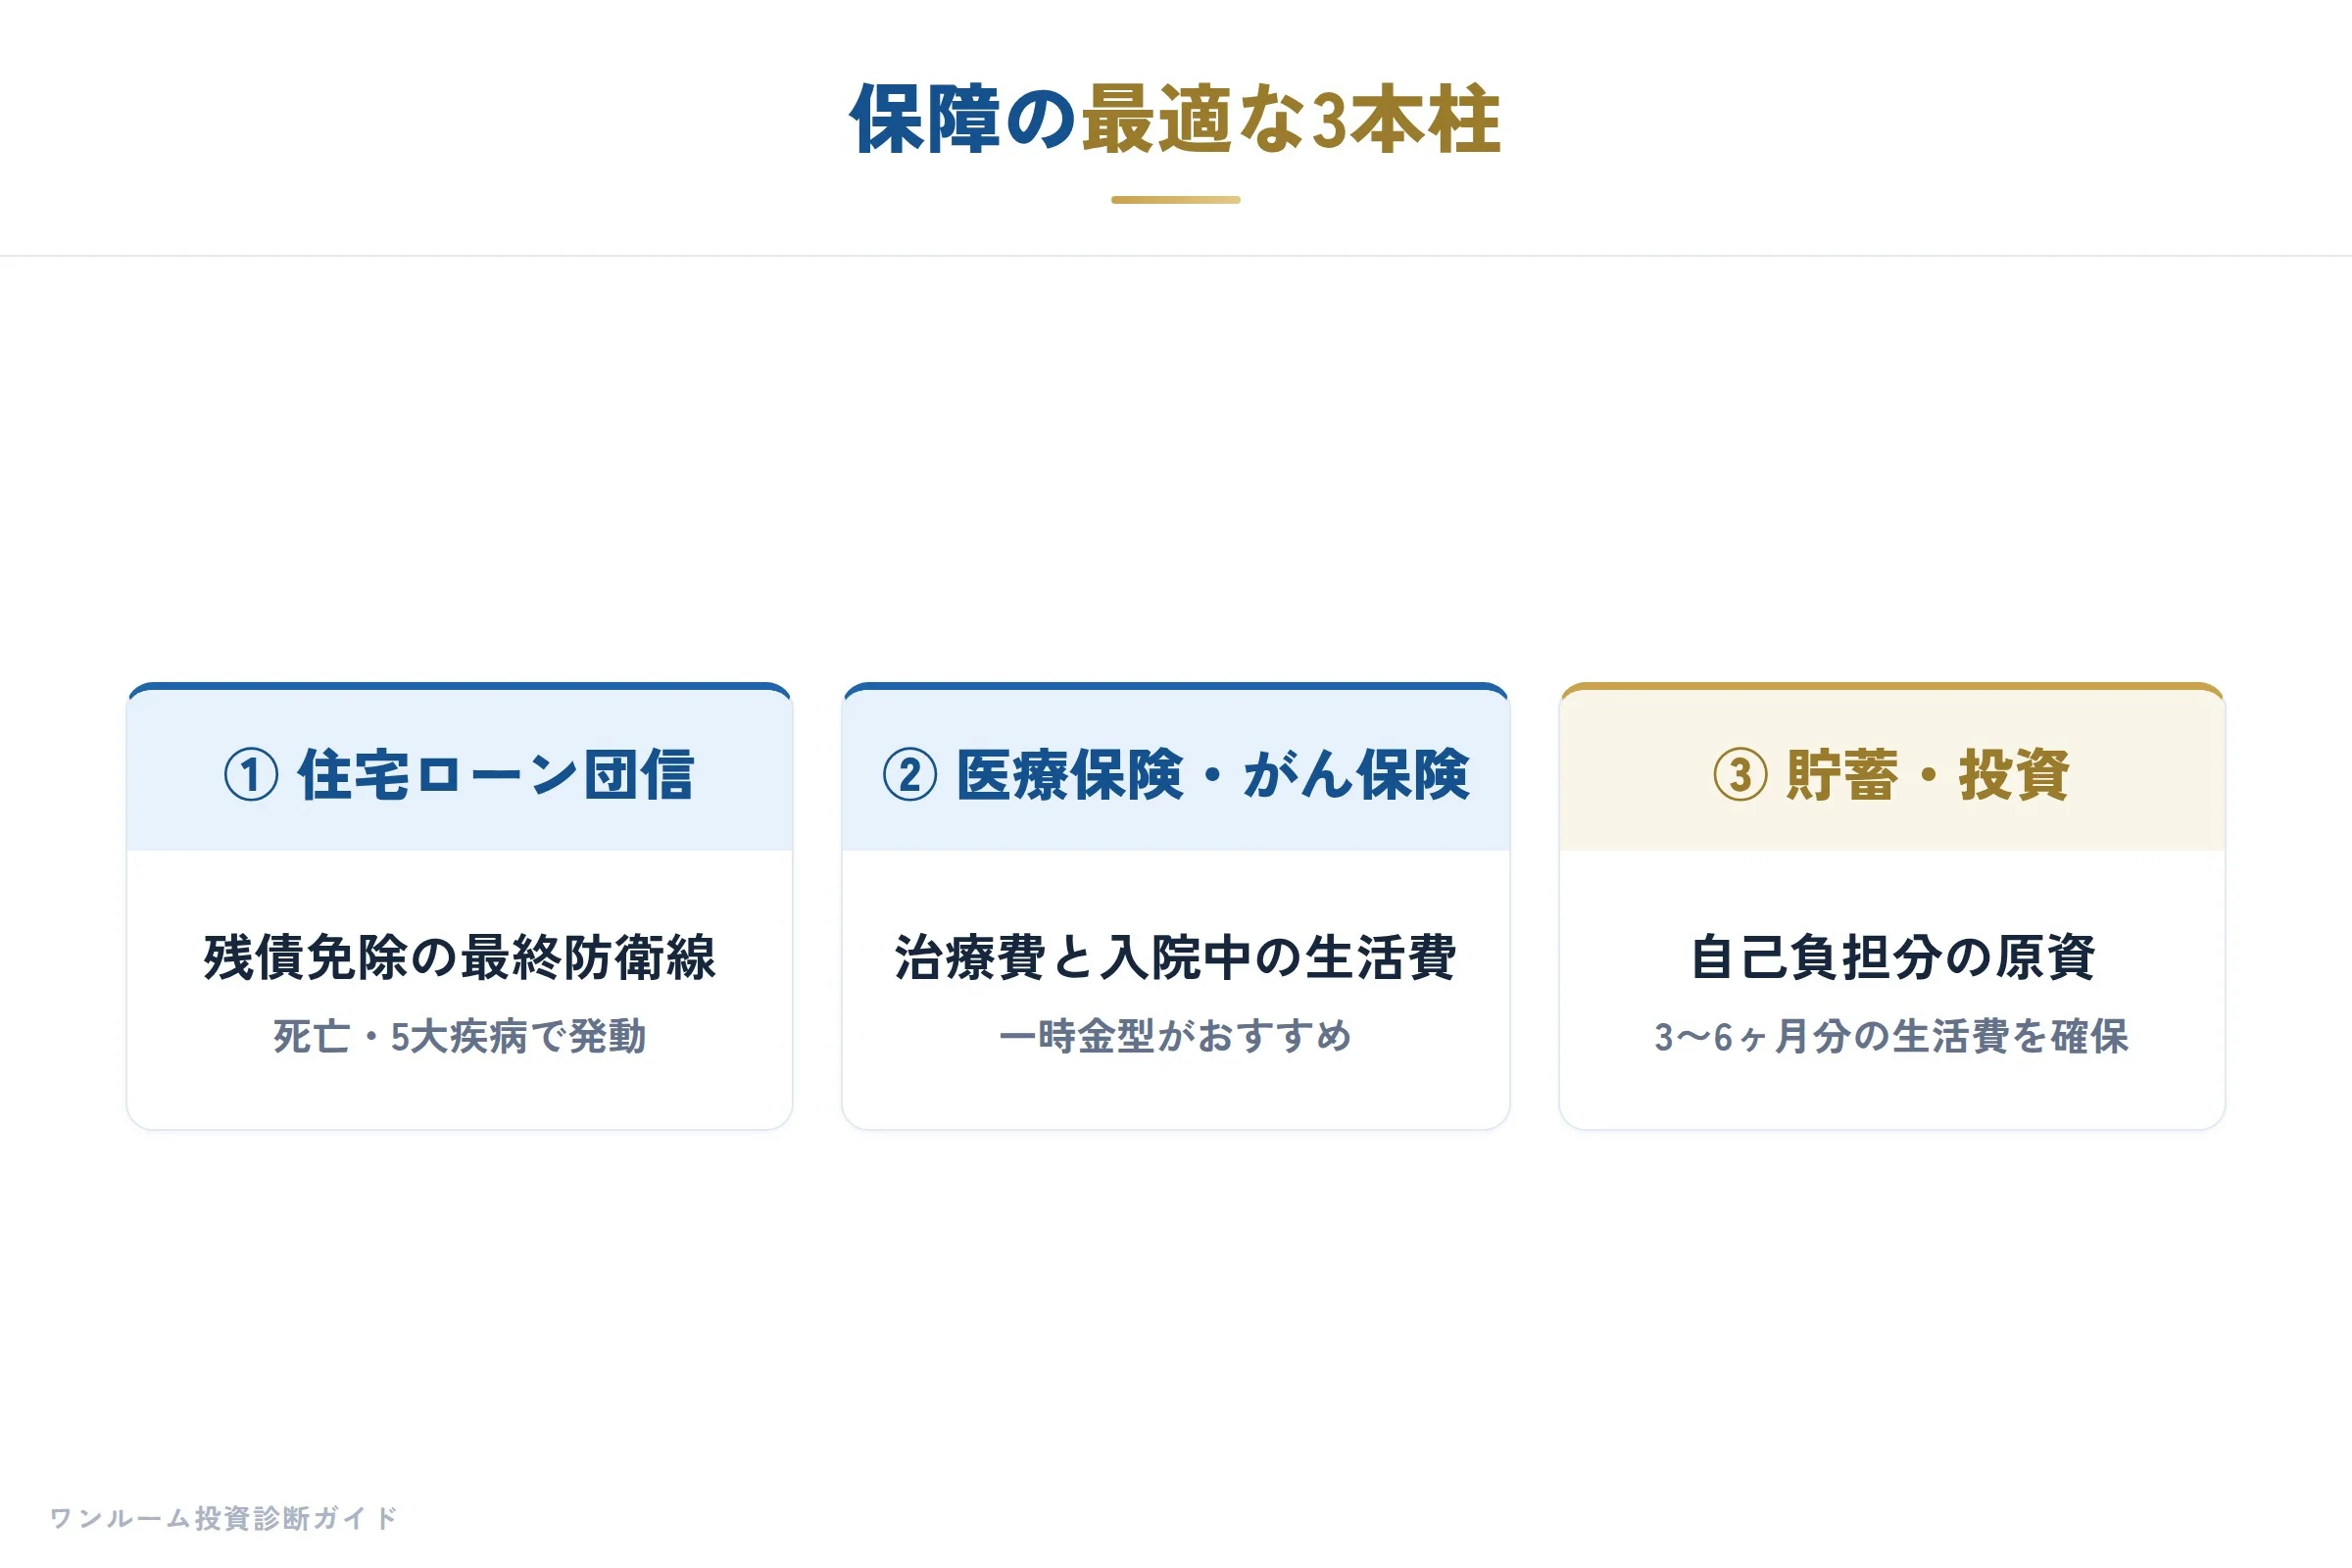
結論として、ワンルームマンション投資の団信は「最後の防衛線」として位置づけ、医療保険や貯蓄と組み合わせるのが現実的で安心なプランです。
理想的なバランスは、次の3本柱で考えるとよいでしょう。
第一に、ローンに付く団信です。
これは死亡時、および疾病特約を付けていれば所定の疾病・就業不能時に残債をゼロにする最終兵器です。
第二に、医療保険やがん保険です。
治療費や入院中の生活費を補い、就業不能期間中の家計を支える役割を担います。
第三に、手元の貯蓄や投資による運転資金です。
不動産投資を継続するための管理費・修繕積立金・固定資産税など、3年分程度の支出に耐えうる手元流動性を確保しておきます。
節税は本当か?仕組みと限界 では、ワンルームマンション投資 節税 の効果について、還付シミュレーションの落とし穴も含めて詳しく解説しています。
節税もあくまで副産物ですので、主目的を見失わないようにしてください。
節税視点から見た団信と生命保険の違い
結論として、生命保険料控除とは異なり、団信の保険料(特に金利に内包されている場合)は所得税の控除対象になりにくく、節税効果は限定的です。
不動産投資における節税の中心は、減価償却費や管理費・修繕費などの経費計上にあります。
「生命保険を解約して不動産投資に回せば、節税にもなって保障もできる」という話を耳にすることがありますが、これは目的と手段が混同しています。
生命保険料控除は、毎年の所得税から一定額が差し引かれる制度ですが、団信の保険料が明確に領収書として発行されるわけではないため、同様の効果を期待できないケースがほとんどです。
不動産投資を行う上で節税効果があるのは事実ですが、それは物件の経費を通じたものであり、団信そのものによる節税メリットは小さいと認識すべきです。
保障と節税を分けて考え、それぞれの最適解を探る姿勢が重要です。
まとめ:数字で見極める「保障」と「投資」の使い分け
ワンルームマンション投資の団信は、死亡時に家族を守る非常に強力な仕組みです。
3大疾病特約や8大疾病特約が付いていれば、所定の疾病時のローン残債免除も期待できますが、「5大疾病」という呼び方が何を指すかは金融機関ごとに確認が必要です。
しかし、それはあくまで「借金をゼロにする」ことに限定された保障であり、治療費や生活費、物件維持コストまではカバーしません。
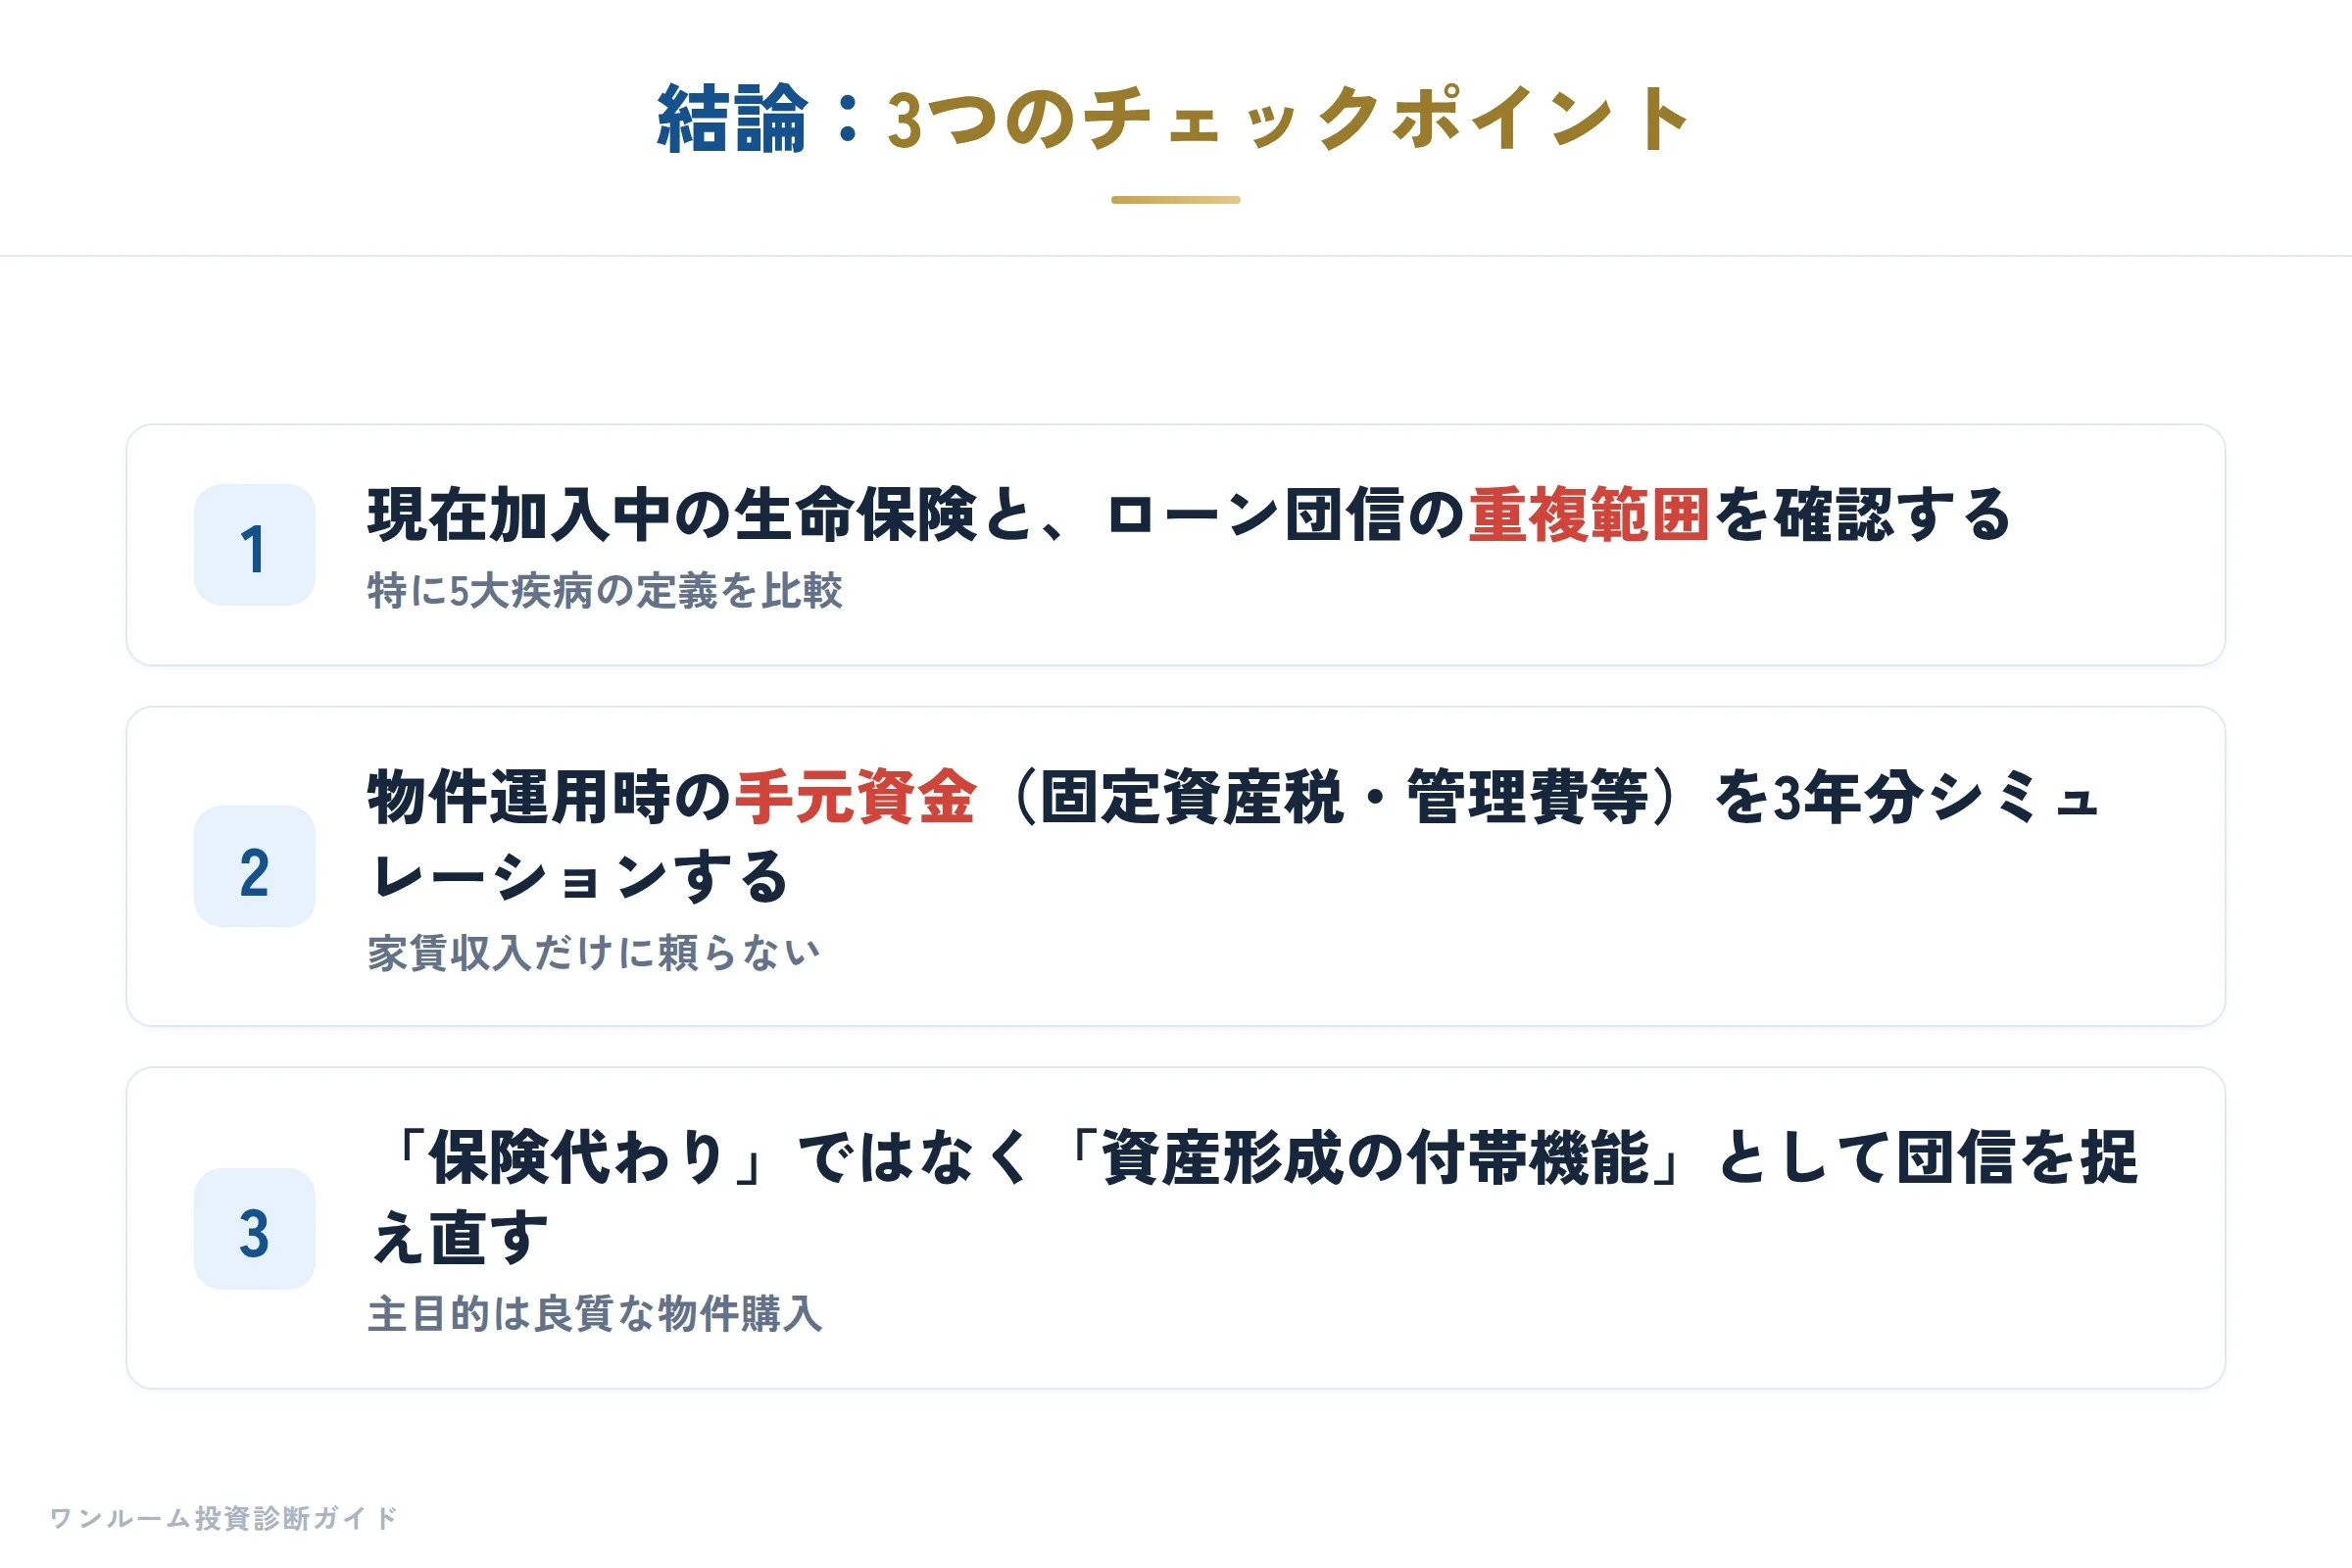
本記事でお伝えしたい核心は3つです。
一つ目は、団信は資産形成の副産物として保障がつくものであり、主目的は良質な物件を選んでキャッシュフローを確保することです。
二つ目は、3大疾病・8大疾病特約はいずれも「残債免除」が目的であり、発動条件も疾病ごとに異なるため、医療保険の代替にはならないという点です。
三つ目は、物件運用を継続するための手元資金や、医療保険との併用が現実的なリスク管理であるという点です。
あなたが現在加入されている生命保険や医療保険の内容と、ローンの団信(疾病特約の有無・条件・金利上乗せ幅を含む)をもう一度確認されてみてください。
もし物件選びやキャッシュフロー診断で迷われているのであれば、不動産投資セカンドオピニオンとしてのわたしに、お気軽にご相談ください。
現状の保障内容と投資計画を、一緒に見直しましょう。
※本記事は一般的な情報提供を目的としており、特定の金融商品・保険・物件の勧誘を行うものではありません。記載の数値は一般的な目安であり、金融機関や保険会社の契約条件によって異なります。投資・保険の加入・解約に関する最終的な判断は、読者ご自身の責任で行ってください。