結論から言うと、ワンルームマンション投資の節税は「本当」です。ただし効果は初年度がピークで年々縮み、年収700万円以下の方は売却時の譲渡税で相殺されて、トータルではほとんど残らないことが少なくありません。
「ワンルームマンション投資は節税になりますよ」
わたしが新築ワンルームの営業をしていた頃、この一言は最強のトークでした。
高年収の会社員の方に還付シミュレーションを見せると、多くの方が前向きになったものです。
でも、その後わたしは不動産投資セカンドオピニオンとして2,000人を超える相談を受ける中で、「思ったより税金が戻ってこない」「むしろ損した気がする」という声を数えきれないほど聞いてきました。
この記事では、ワンルームマンション投資の節税が「本当なのか」を、仕組みと限界の両面から正直に解説します。
読み終える頃には、還付シミュレーションに惑わされず、自分で正しく判断できるようになるはずです。
ワンルームマンション投資が節税になる仕組み
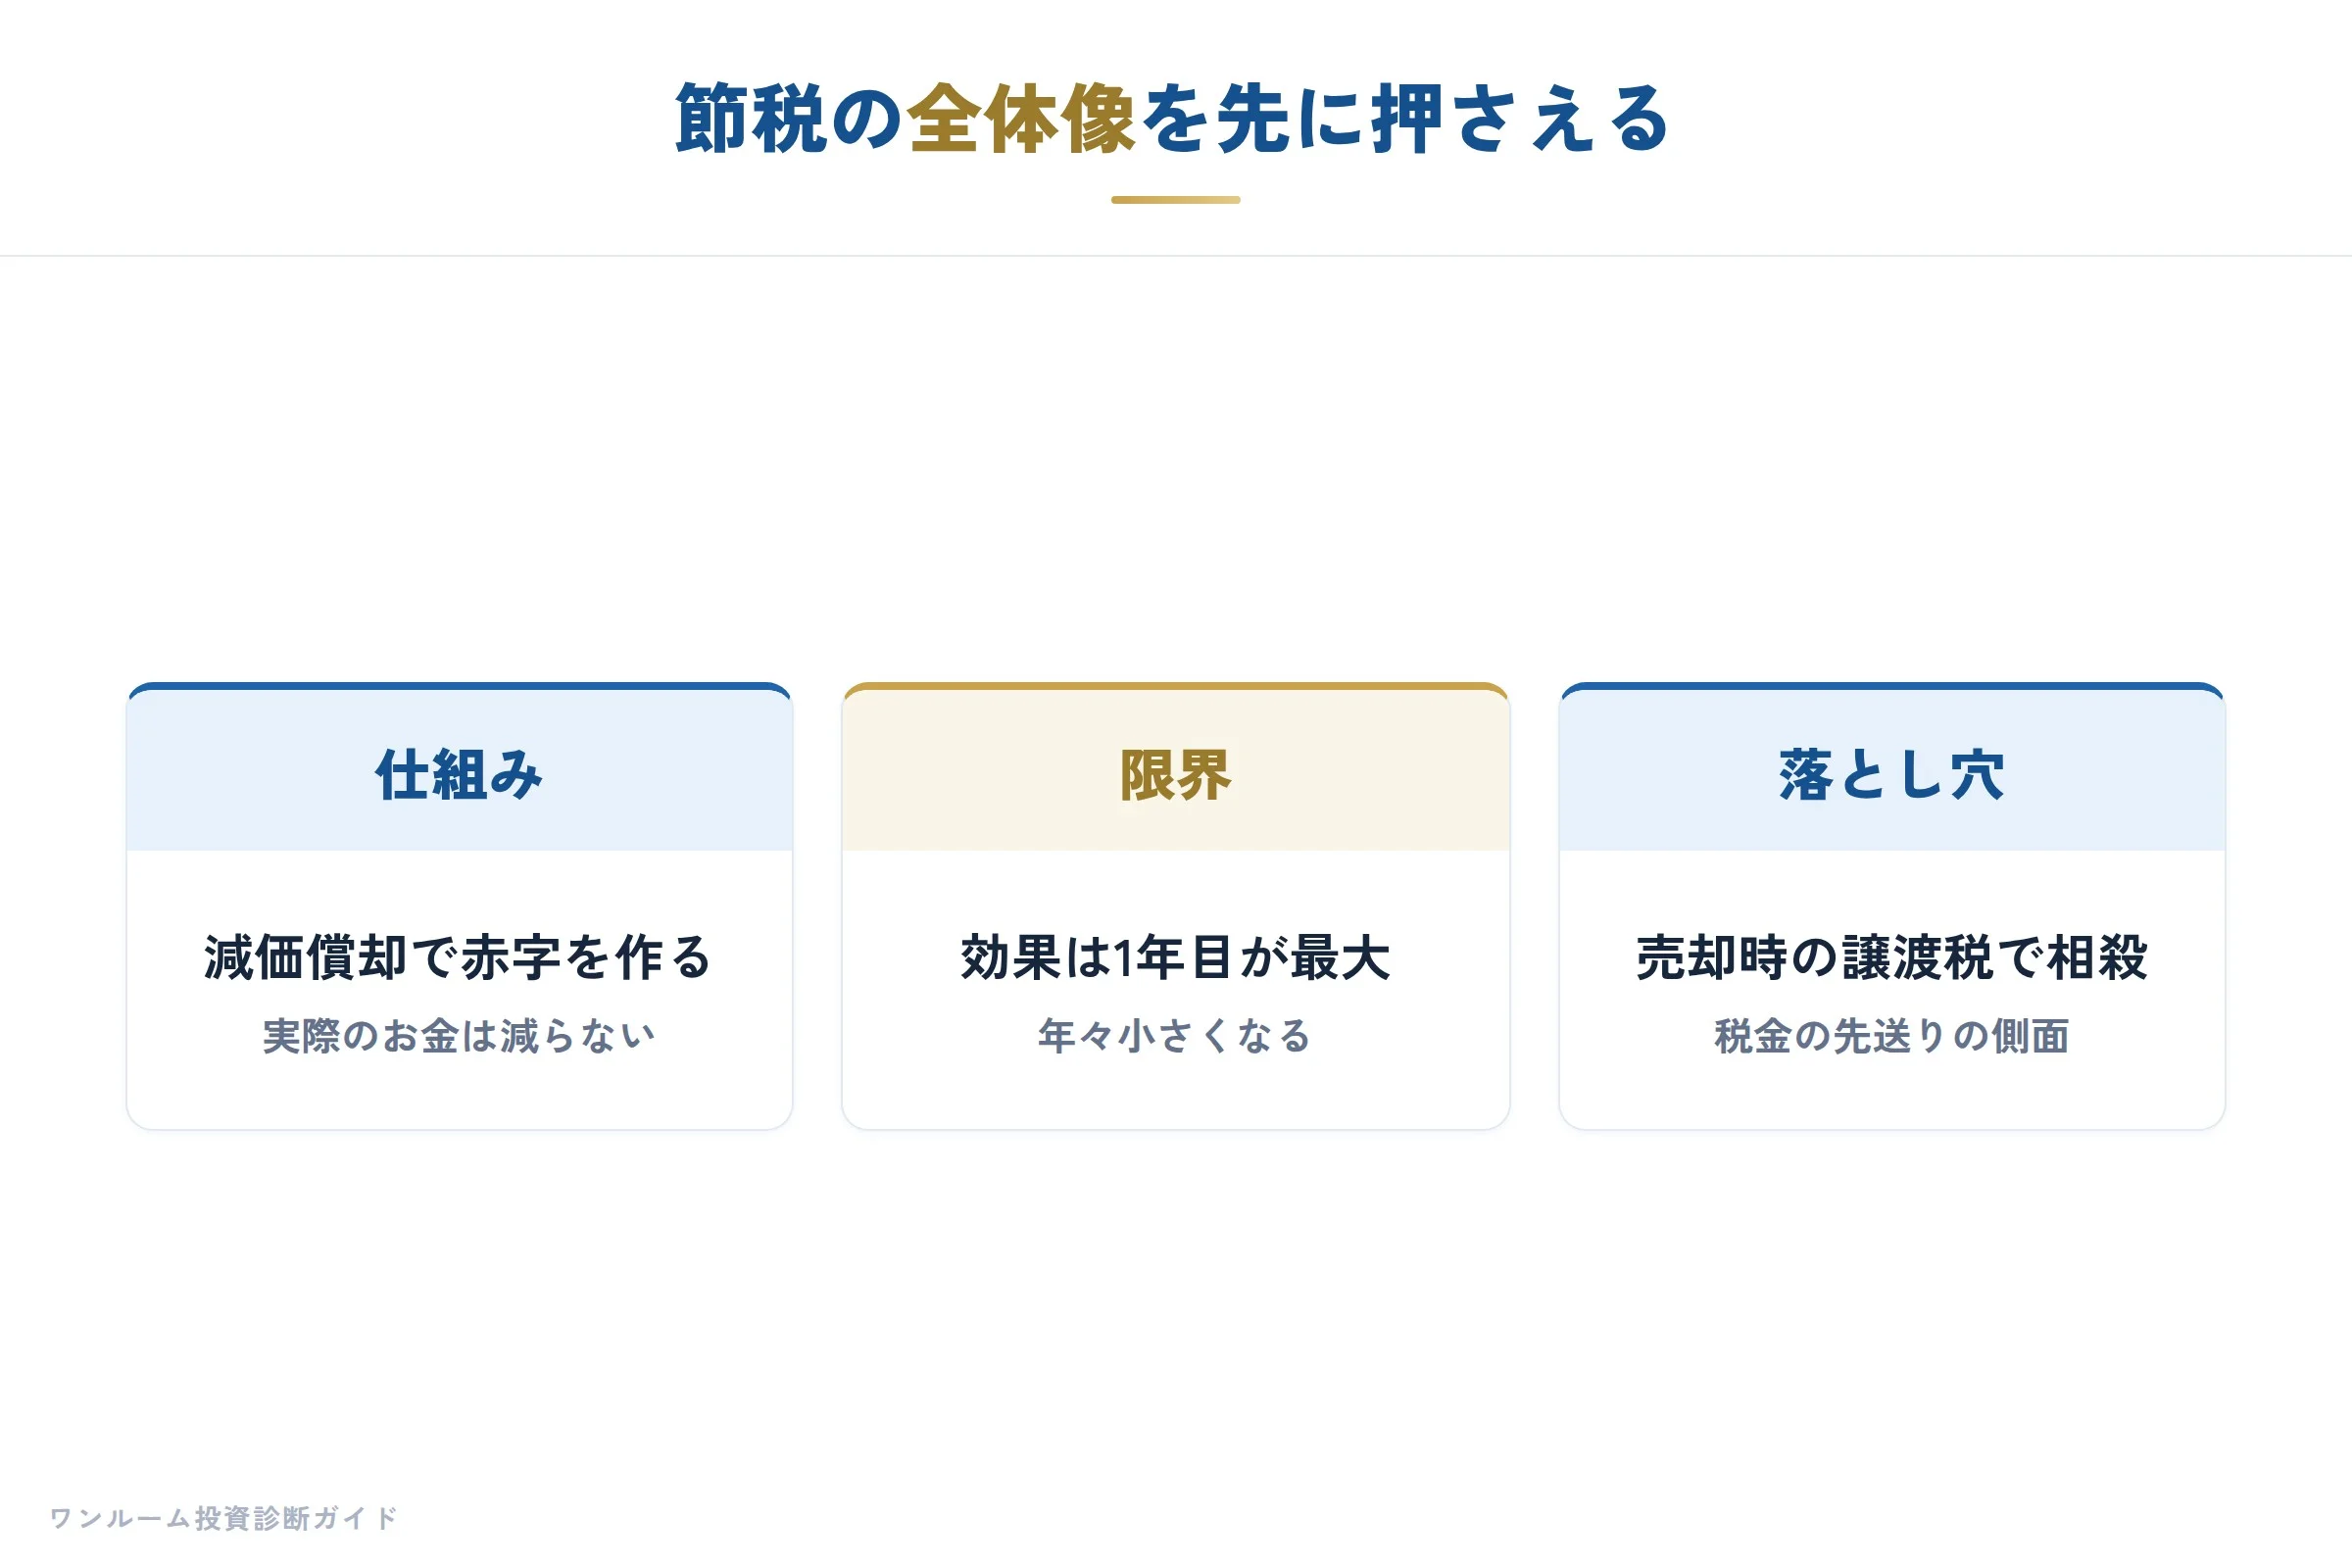
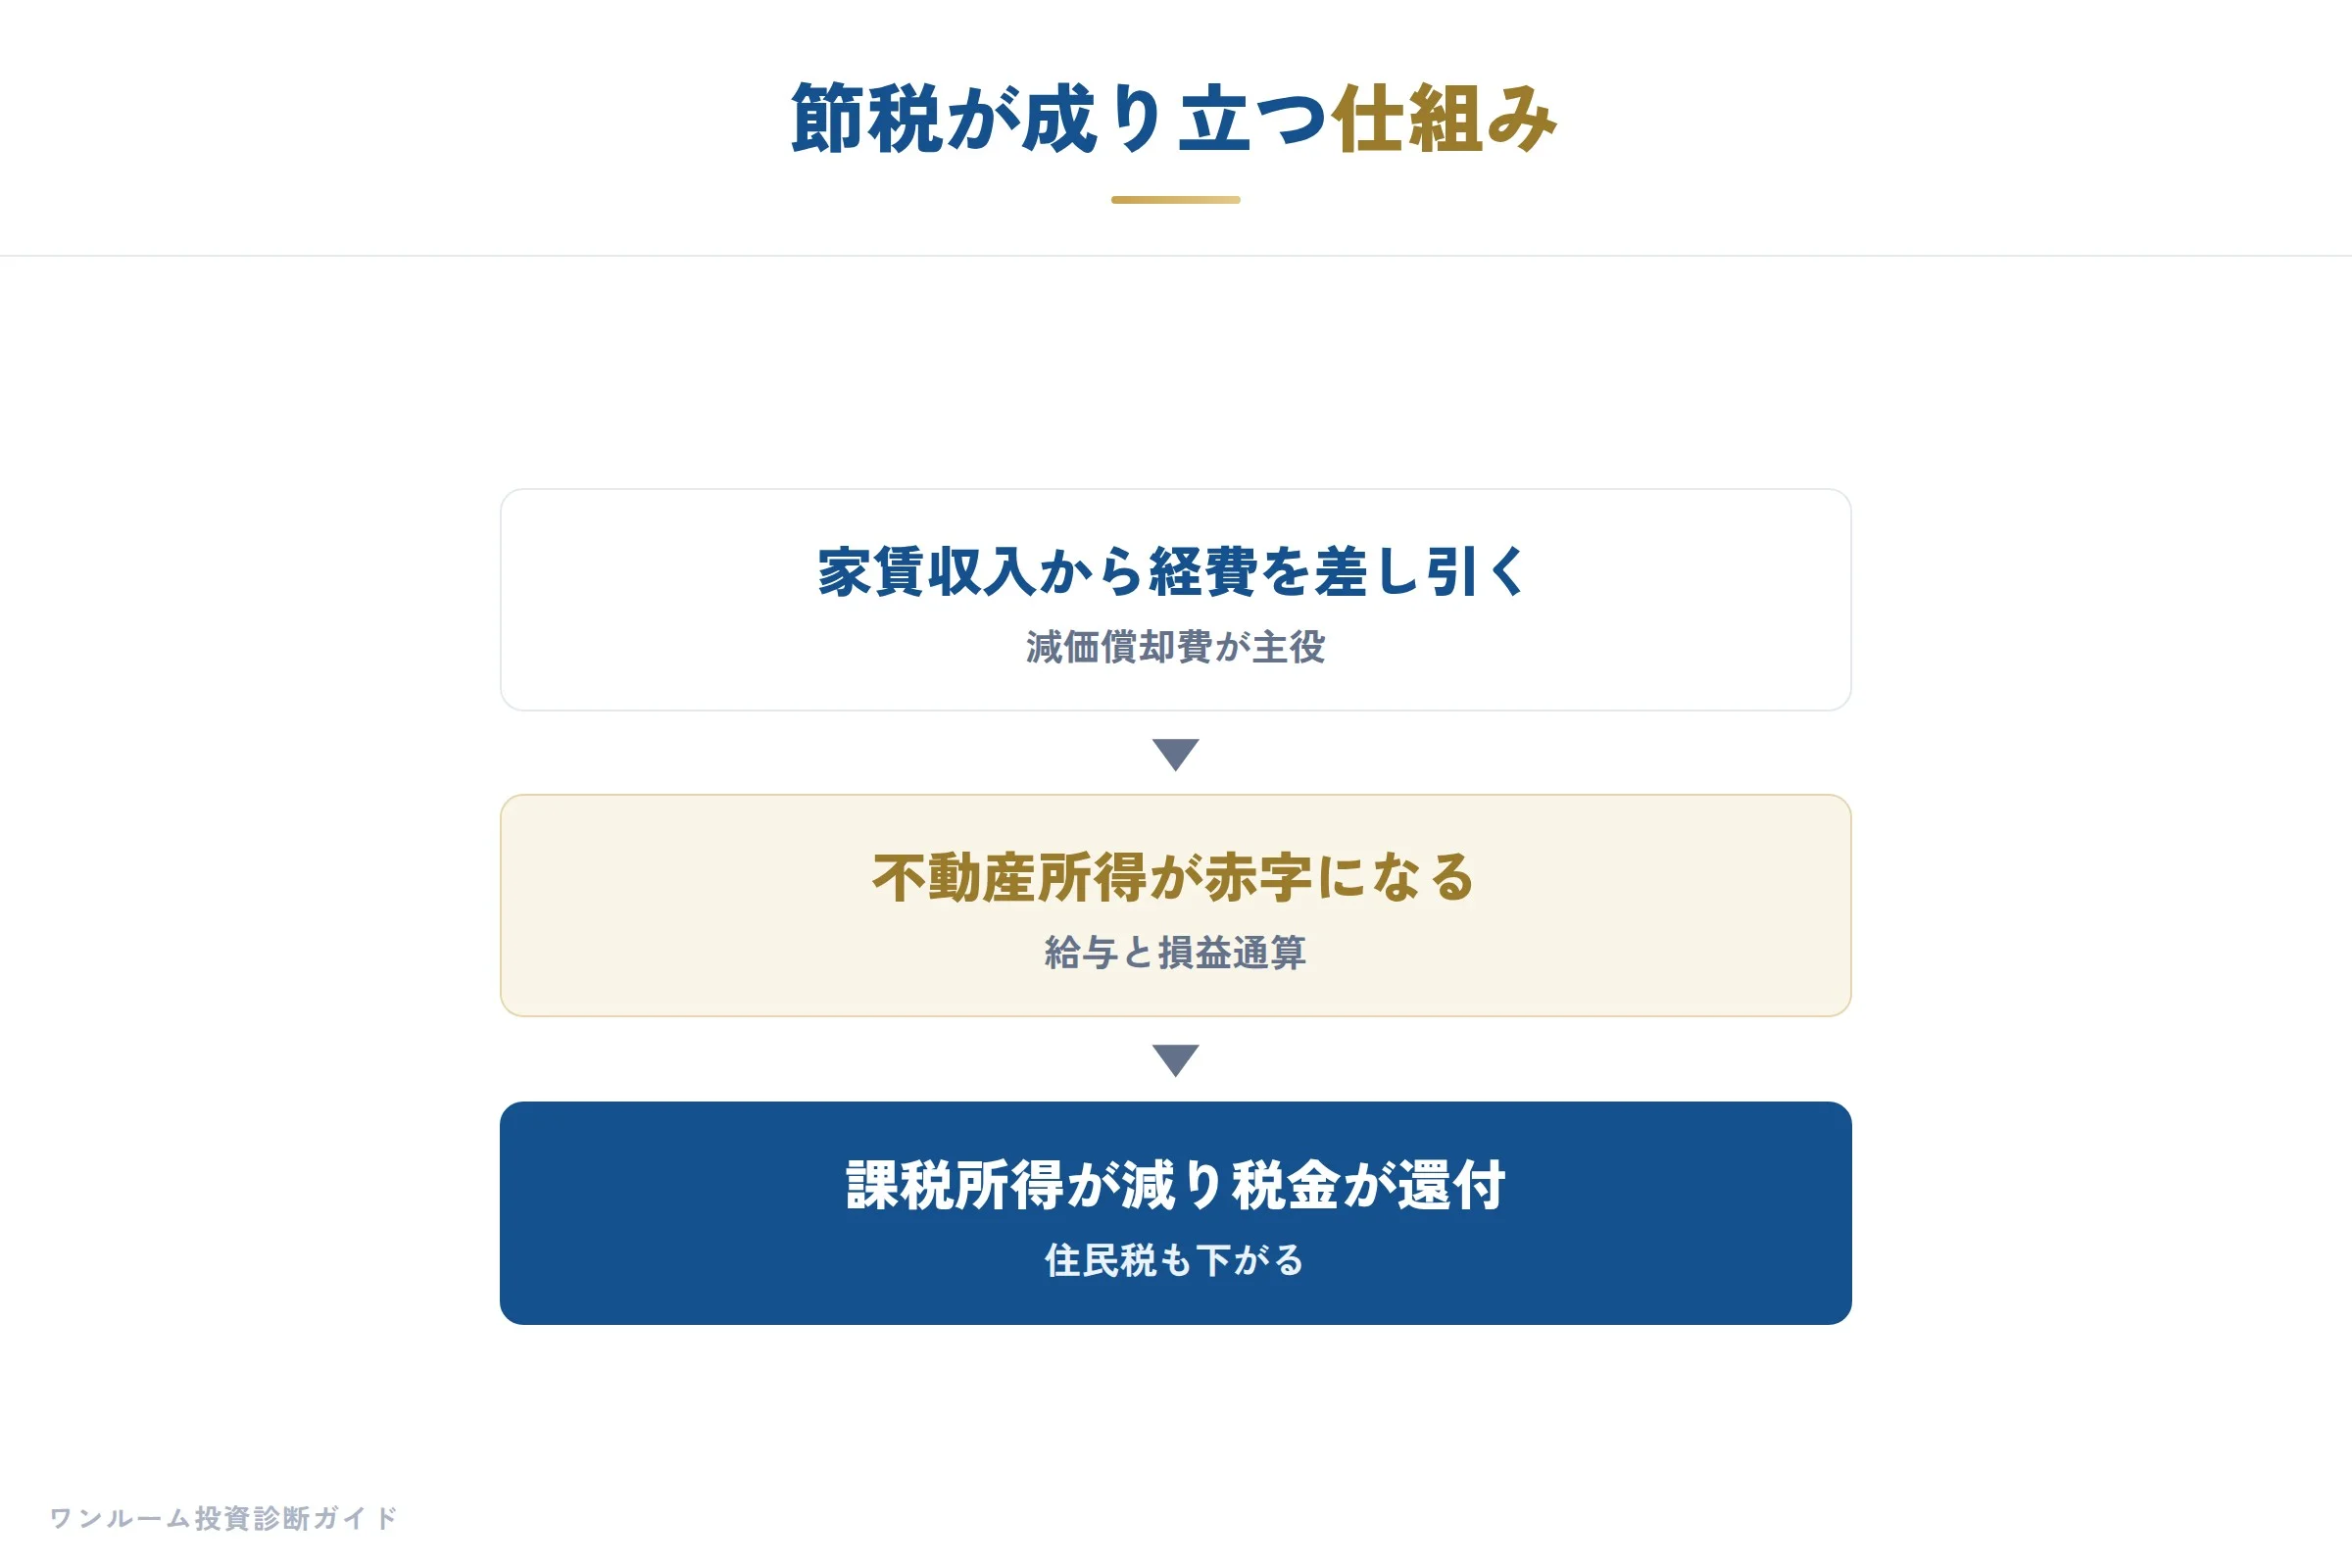
結論から言うと、ワンルームマンション投資の節税は「会計上の赤字を作って、税金の一部を取り戻す」仕組みです。
嘘ではありません。
ただし、実際にお金が減る赤字と、帳簿上だけの赤字を混同すると、判断を誤ります。
仕組みはこうです。
不動産投資では、家賃収入から管理費や修繕積立金、ローン金利、そして「減価償却費」などの経費を差し引きます。
この経費が家賃収入を上回ると、不動産所得が赤字になります。
会社員の場合、この赤字を給与所得と合算(損益通算)できるため、課税される所得が圧縮され、すでに払った所得税が還付され、翌年の住民税も下がるのです。
ここでポイントになるのが減価償却費です。
これは建物や設備の価値の目減りを経費として計上するもので、実際にはお金が出ていかないのに経費にできるという特徴があります。
つまり、手元のキャッシュを減らさずに帳簿上の赤字を作れる。
これが節税効果の正体です。
減価償却の詳しい計算方法や建物比率の考え方については、ワンルームマンション投資の減価償却の仕組みと建物比率で詳しく解説していますので、あわせてお読みください。
そもそも仕組みからおさらいしたい方は、ワンルームマンション投資とは何かから確認すると理解が深まります。
節税効果は「1年目がマックス」という現実
もっとも重要な事実をお伝えします。
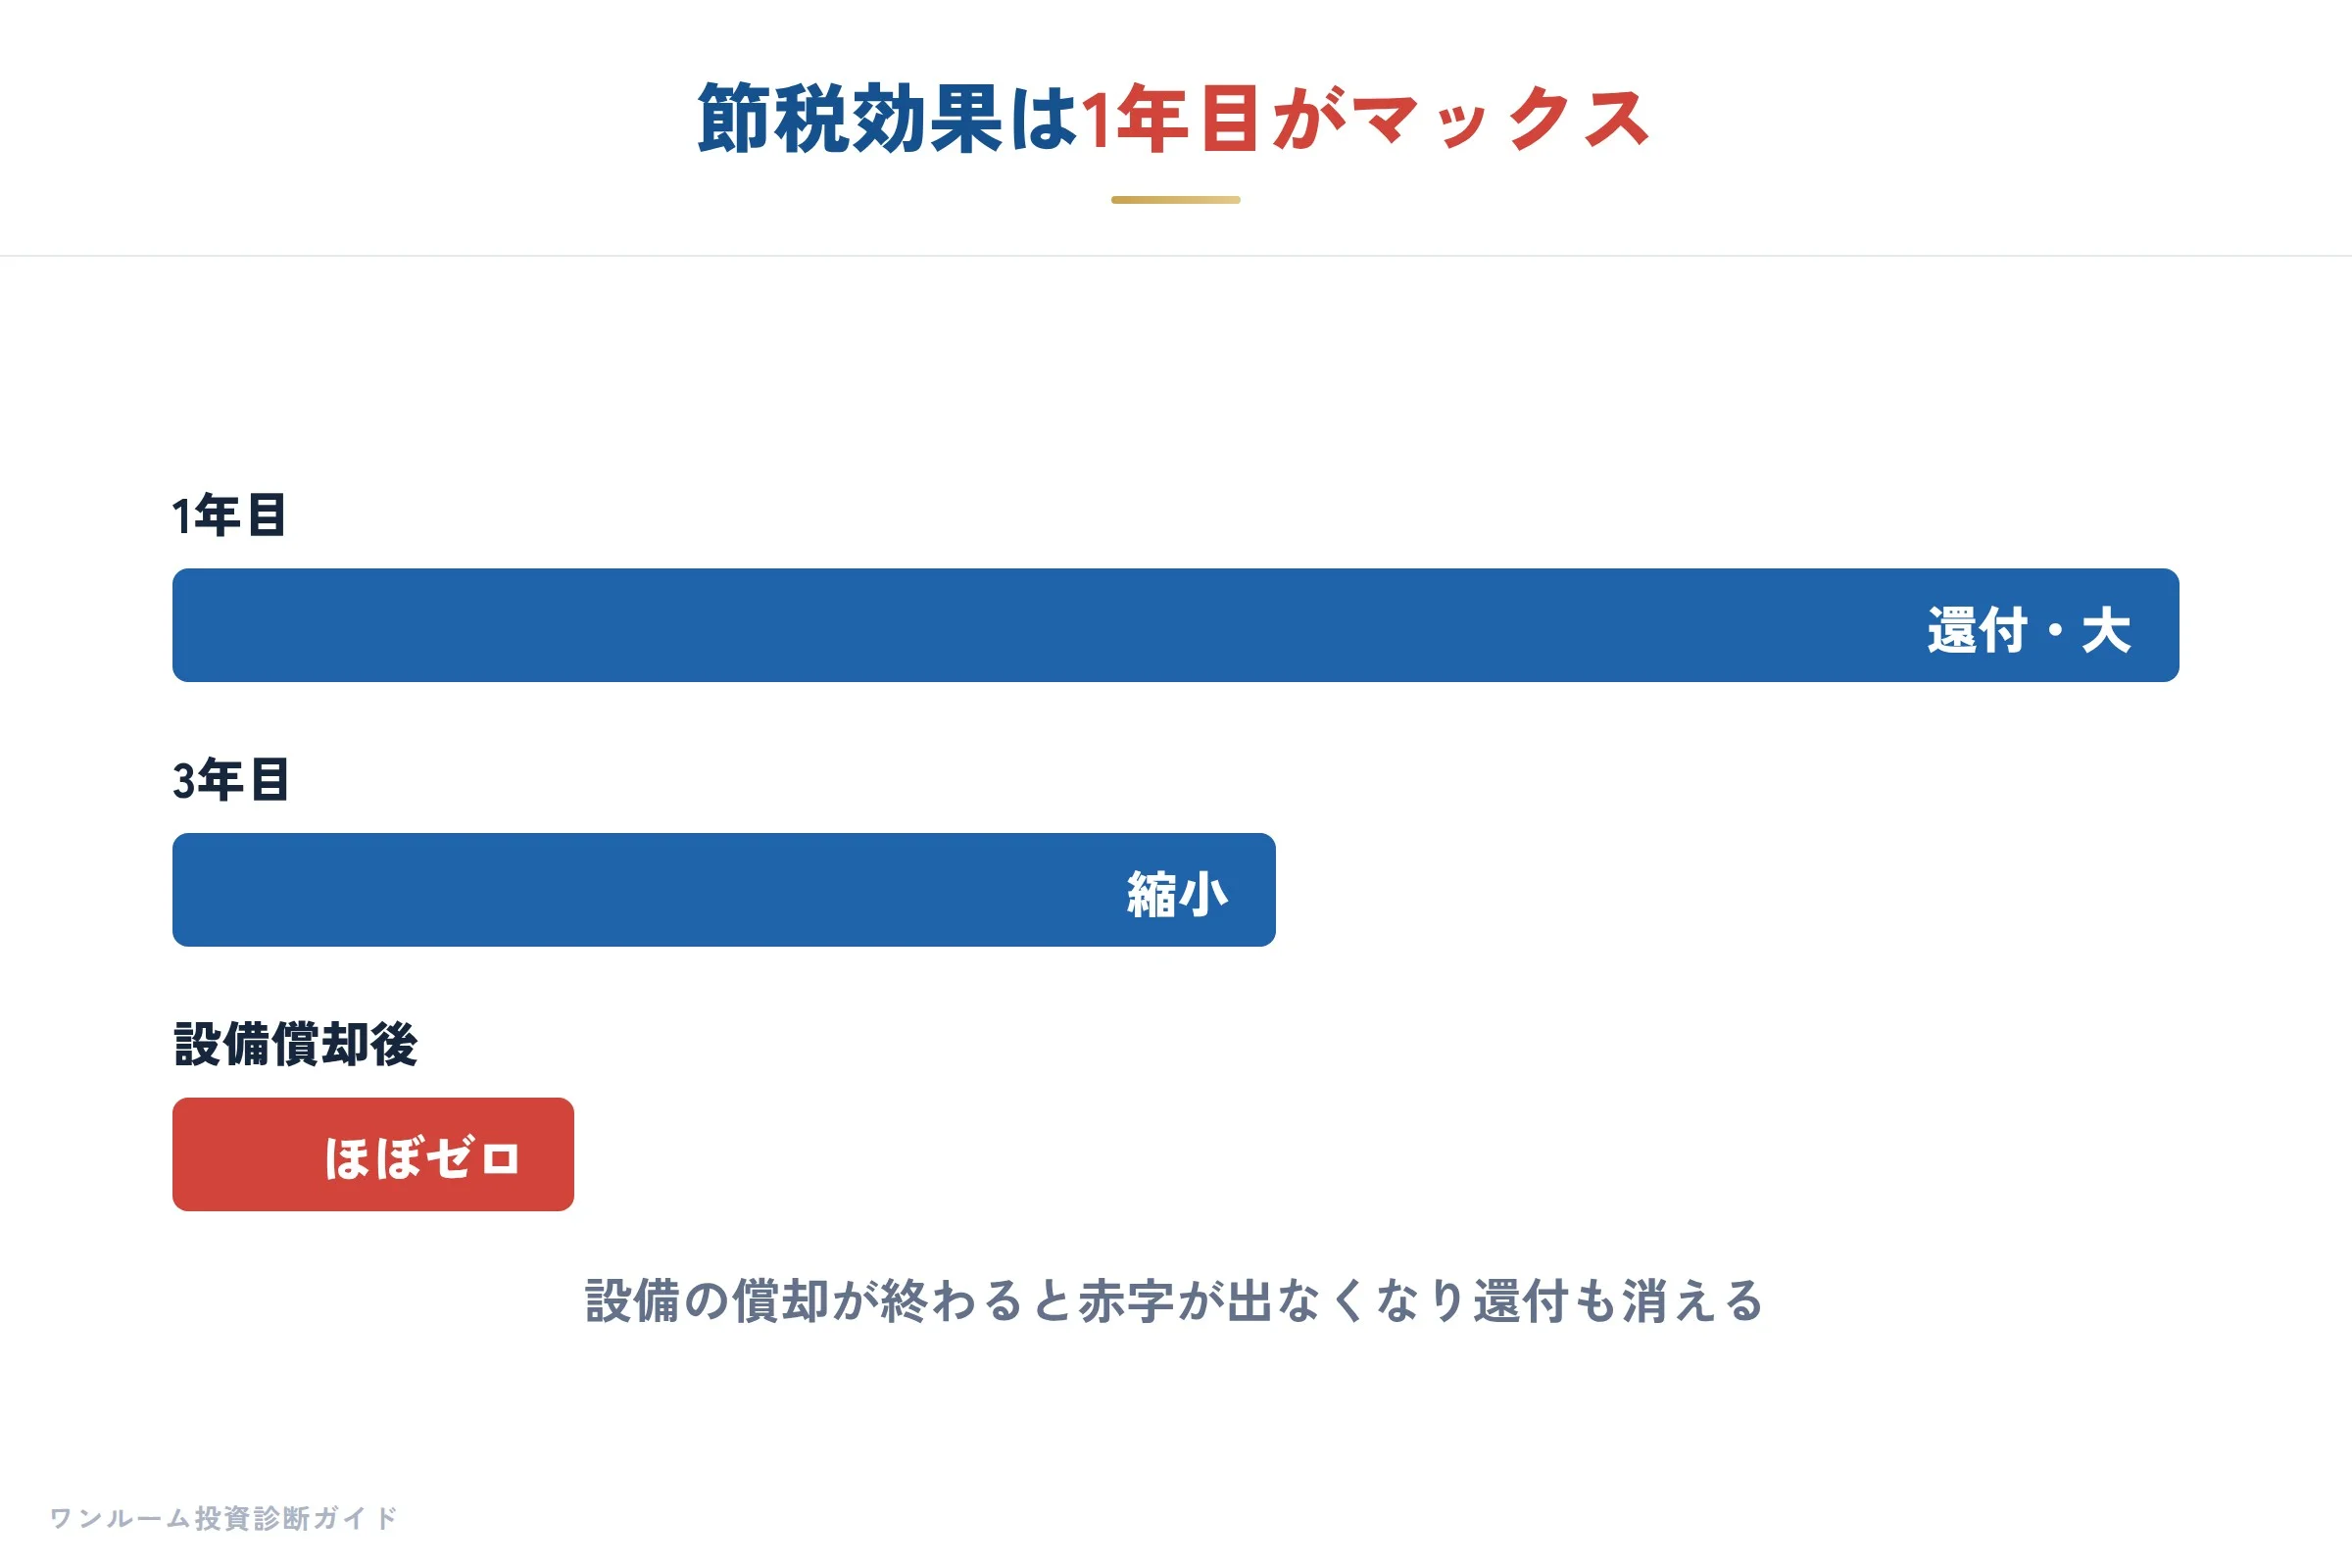
ワンルームマンション投資の節税効果は、1年目が最大で、年々小さくなっていきます。
還付シミュレーションで初年度の還付額だけを見て契約するのは、非常に危険です。
なぜ1年目がピークなのか。
理由は、節税の主役である減価償却費が「設備部分」で大きく取れるからです。
建物は本体と設備(給排水・空調・エレベーターなど)に分けられ、設備部分は償却期間が短く設定されています。
そのため最初の数年は設備の償却費が大きく乗り、赤字も大きくなり、還付額も多くなります。
しかし設備の償却期間が終わると、その分の経費が一気に消えます。
たとえば初年度に大きな還付を受けられた方でも、数年後には赤字がほとんど出なくなり、還付がゼロに近づくケースは珍しくありません。
わたしが相談を受けた方の中にも、「最初の年は数十万円戻ってきたのに、3年目からほとんど戻らなくなった」という声が多くありました。
営業のシミュレーションは初年度の数字を強調しがちです。
大切なのは、償却が終わった後の収支まで含めて長期で見ること。
節税が終わった後に、家賃だけで黒字を維持できる物件かどうかが、本当の勝負なのです。
建物比率50%以上が理想という判断基準
節税効果の大きさは「建物比率」で決まります。
土地は減価償却できず、建物と設備だけが償却対象になるためです。
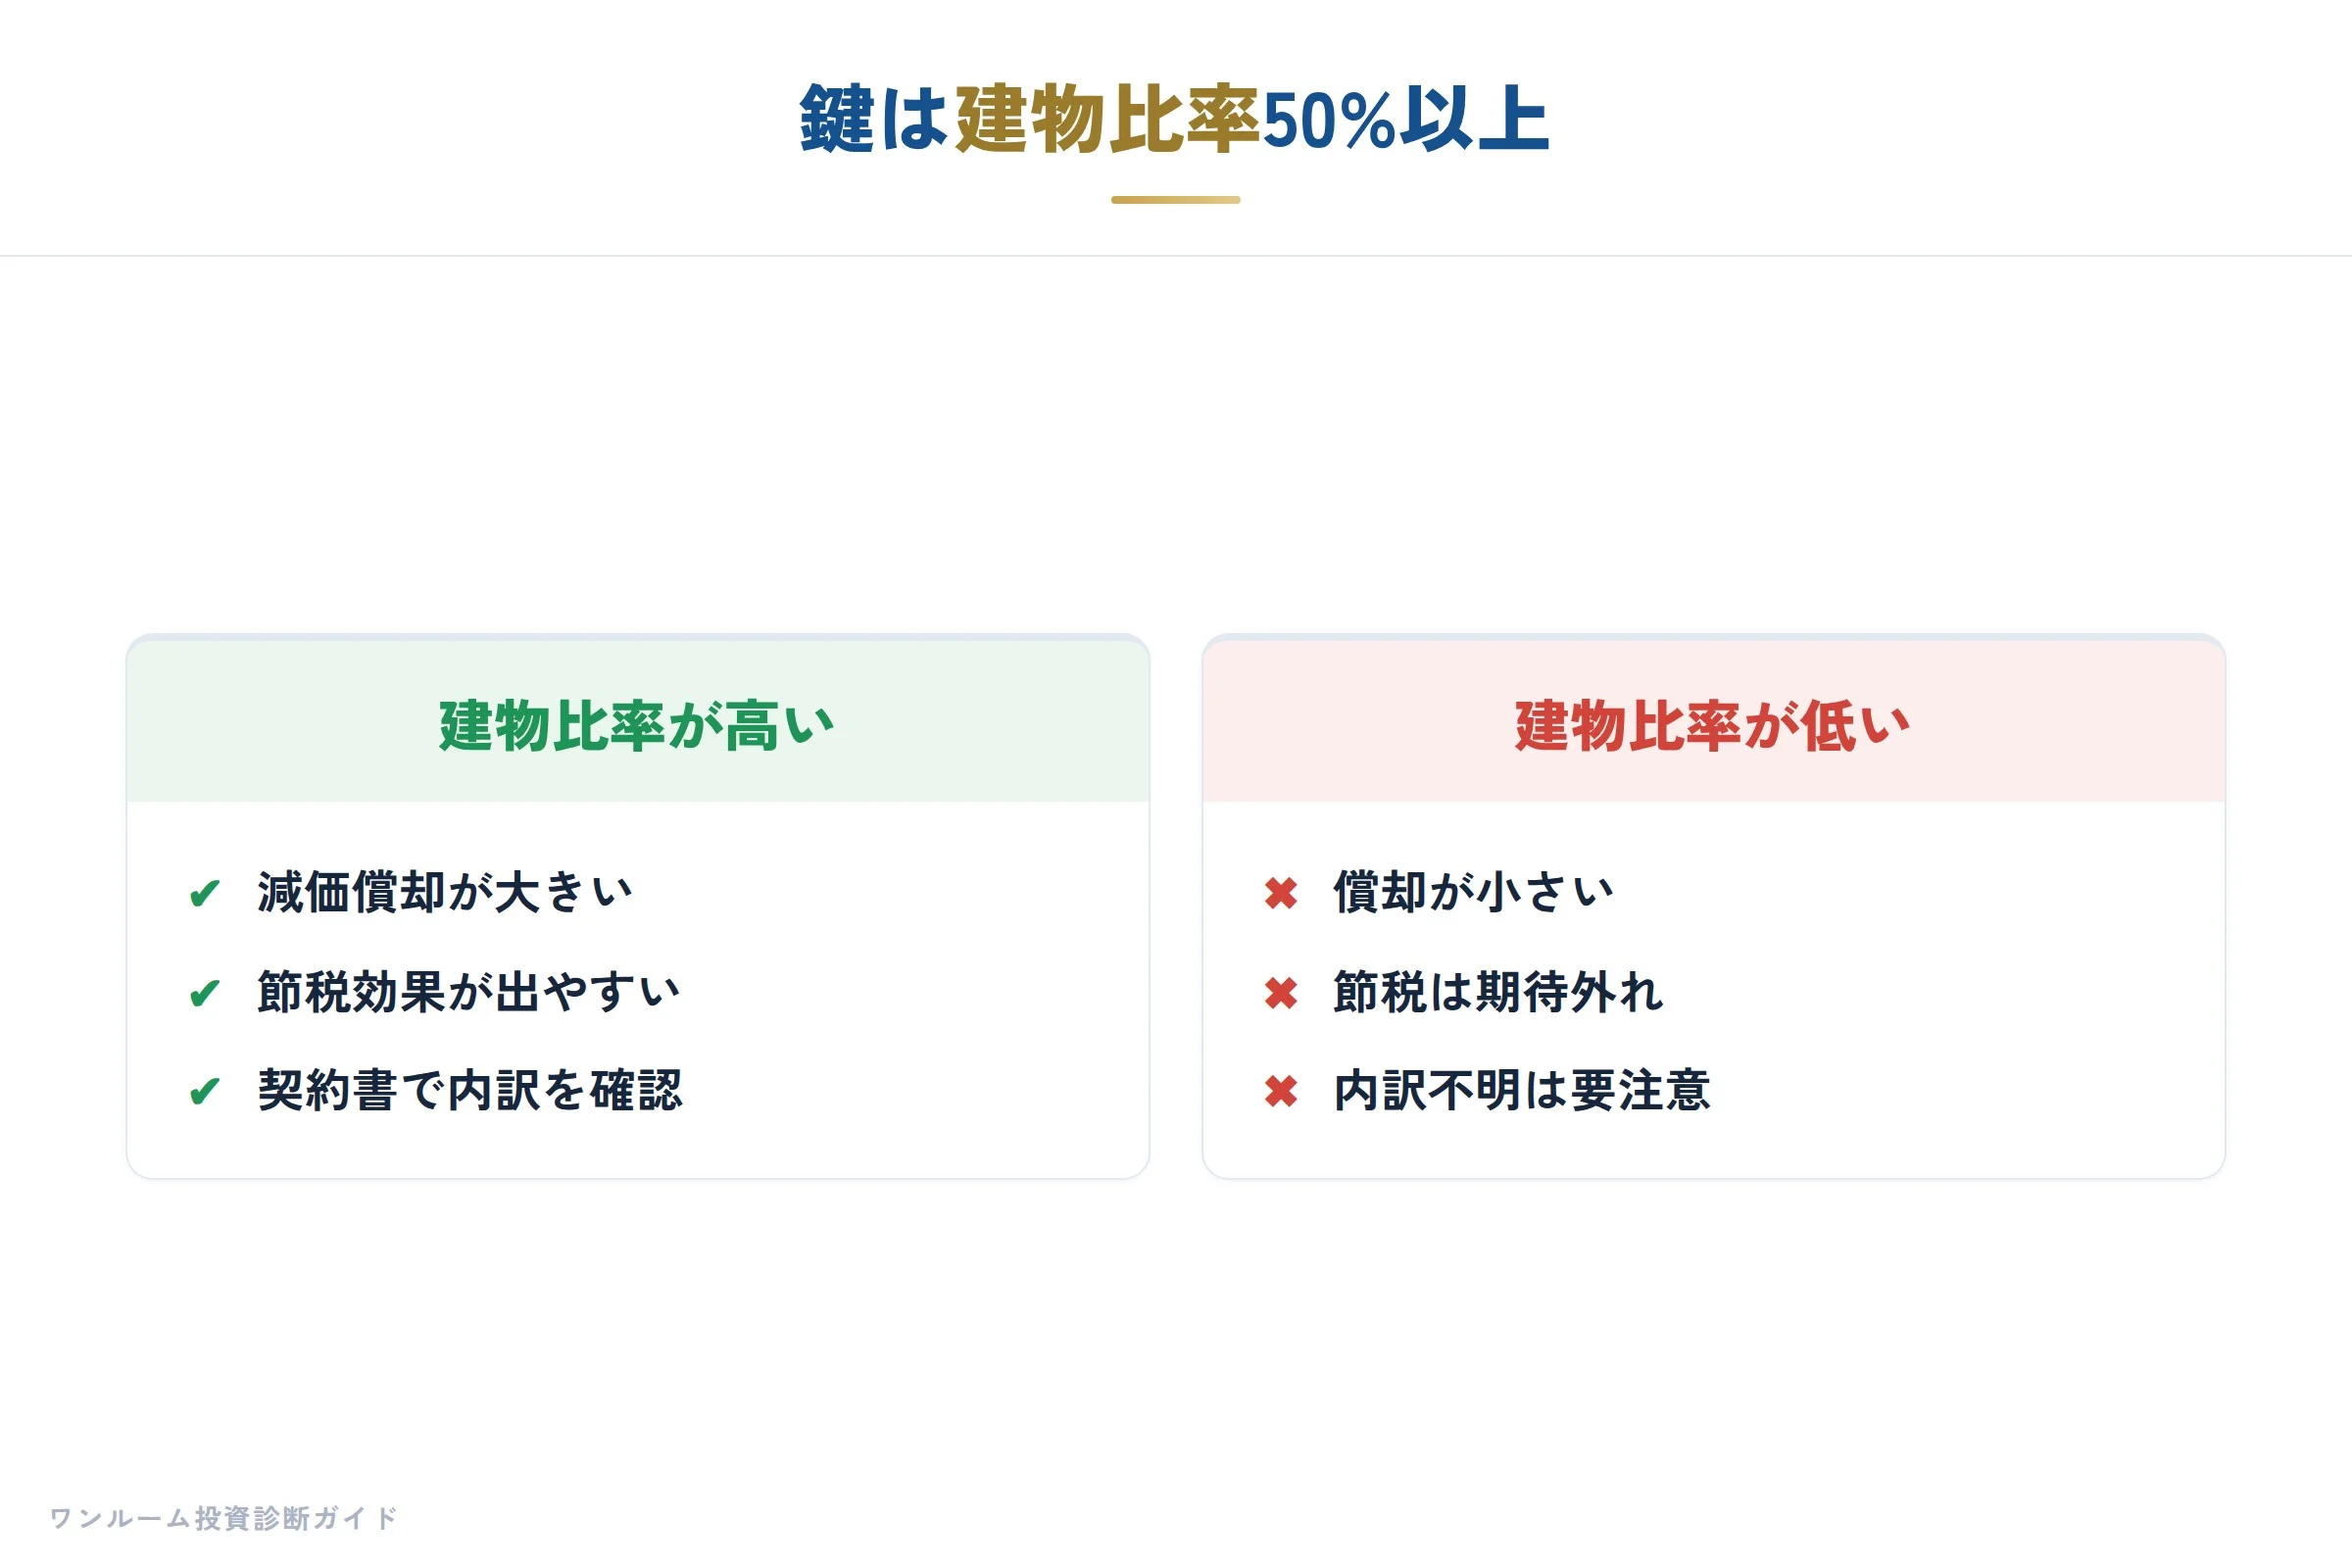
建物比率が50%以上あることが、節税を狙ううえでの一つの目安になります。
物件価格は「土地」と「建物」に分かれています。
このうち経費として毎年落とせるのは建物部分だけ。
つまり同じ価格の物件でも、建物比率が高いほど減価償却費が大きくなり、節税効果も高まります。
逆に建物比率が極端に低い物件を、節税目的で買ってしまうと期待外れになります。
契約前に、売買契約書や重要事項説明書で土地と建物の内訳がどうなっているかを必ず確認してください。
建物価格が明記されていない場合は、固定資産税評価額の比率で按分するのが一般的です。
ここは自分で数字を確認できるかどうかで、判断の精度が大きく変わる部分です。
営業任せにせず、「この物件の建物比率は何%ですか」と質問できるようになっておきましょう。
具体的な確定申告での経費計上のやり方は、はじめての確定申告の進め方で手順を追って説明しています。
年収700万円以下は「節税にならない」ことが多い
ここが最も誤解されやすいポイントです。
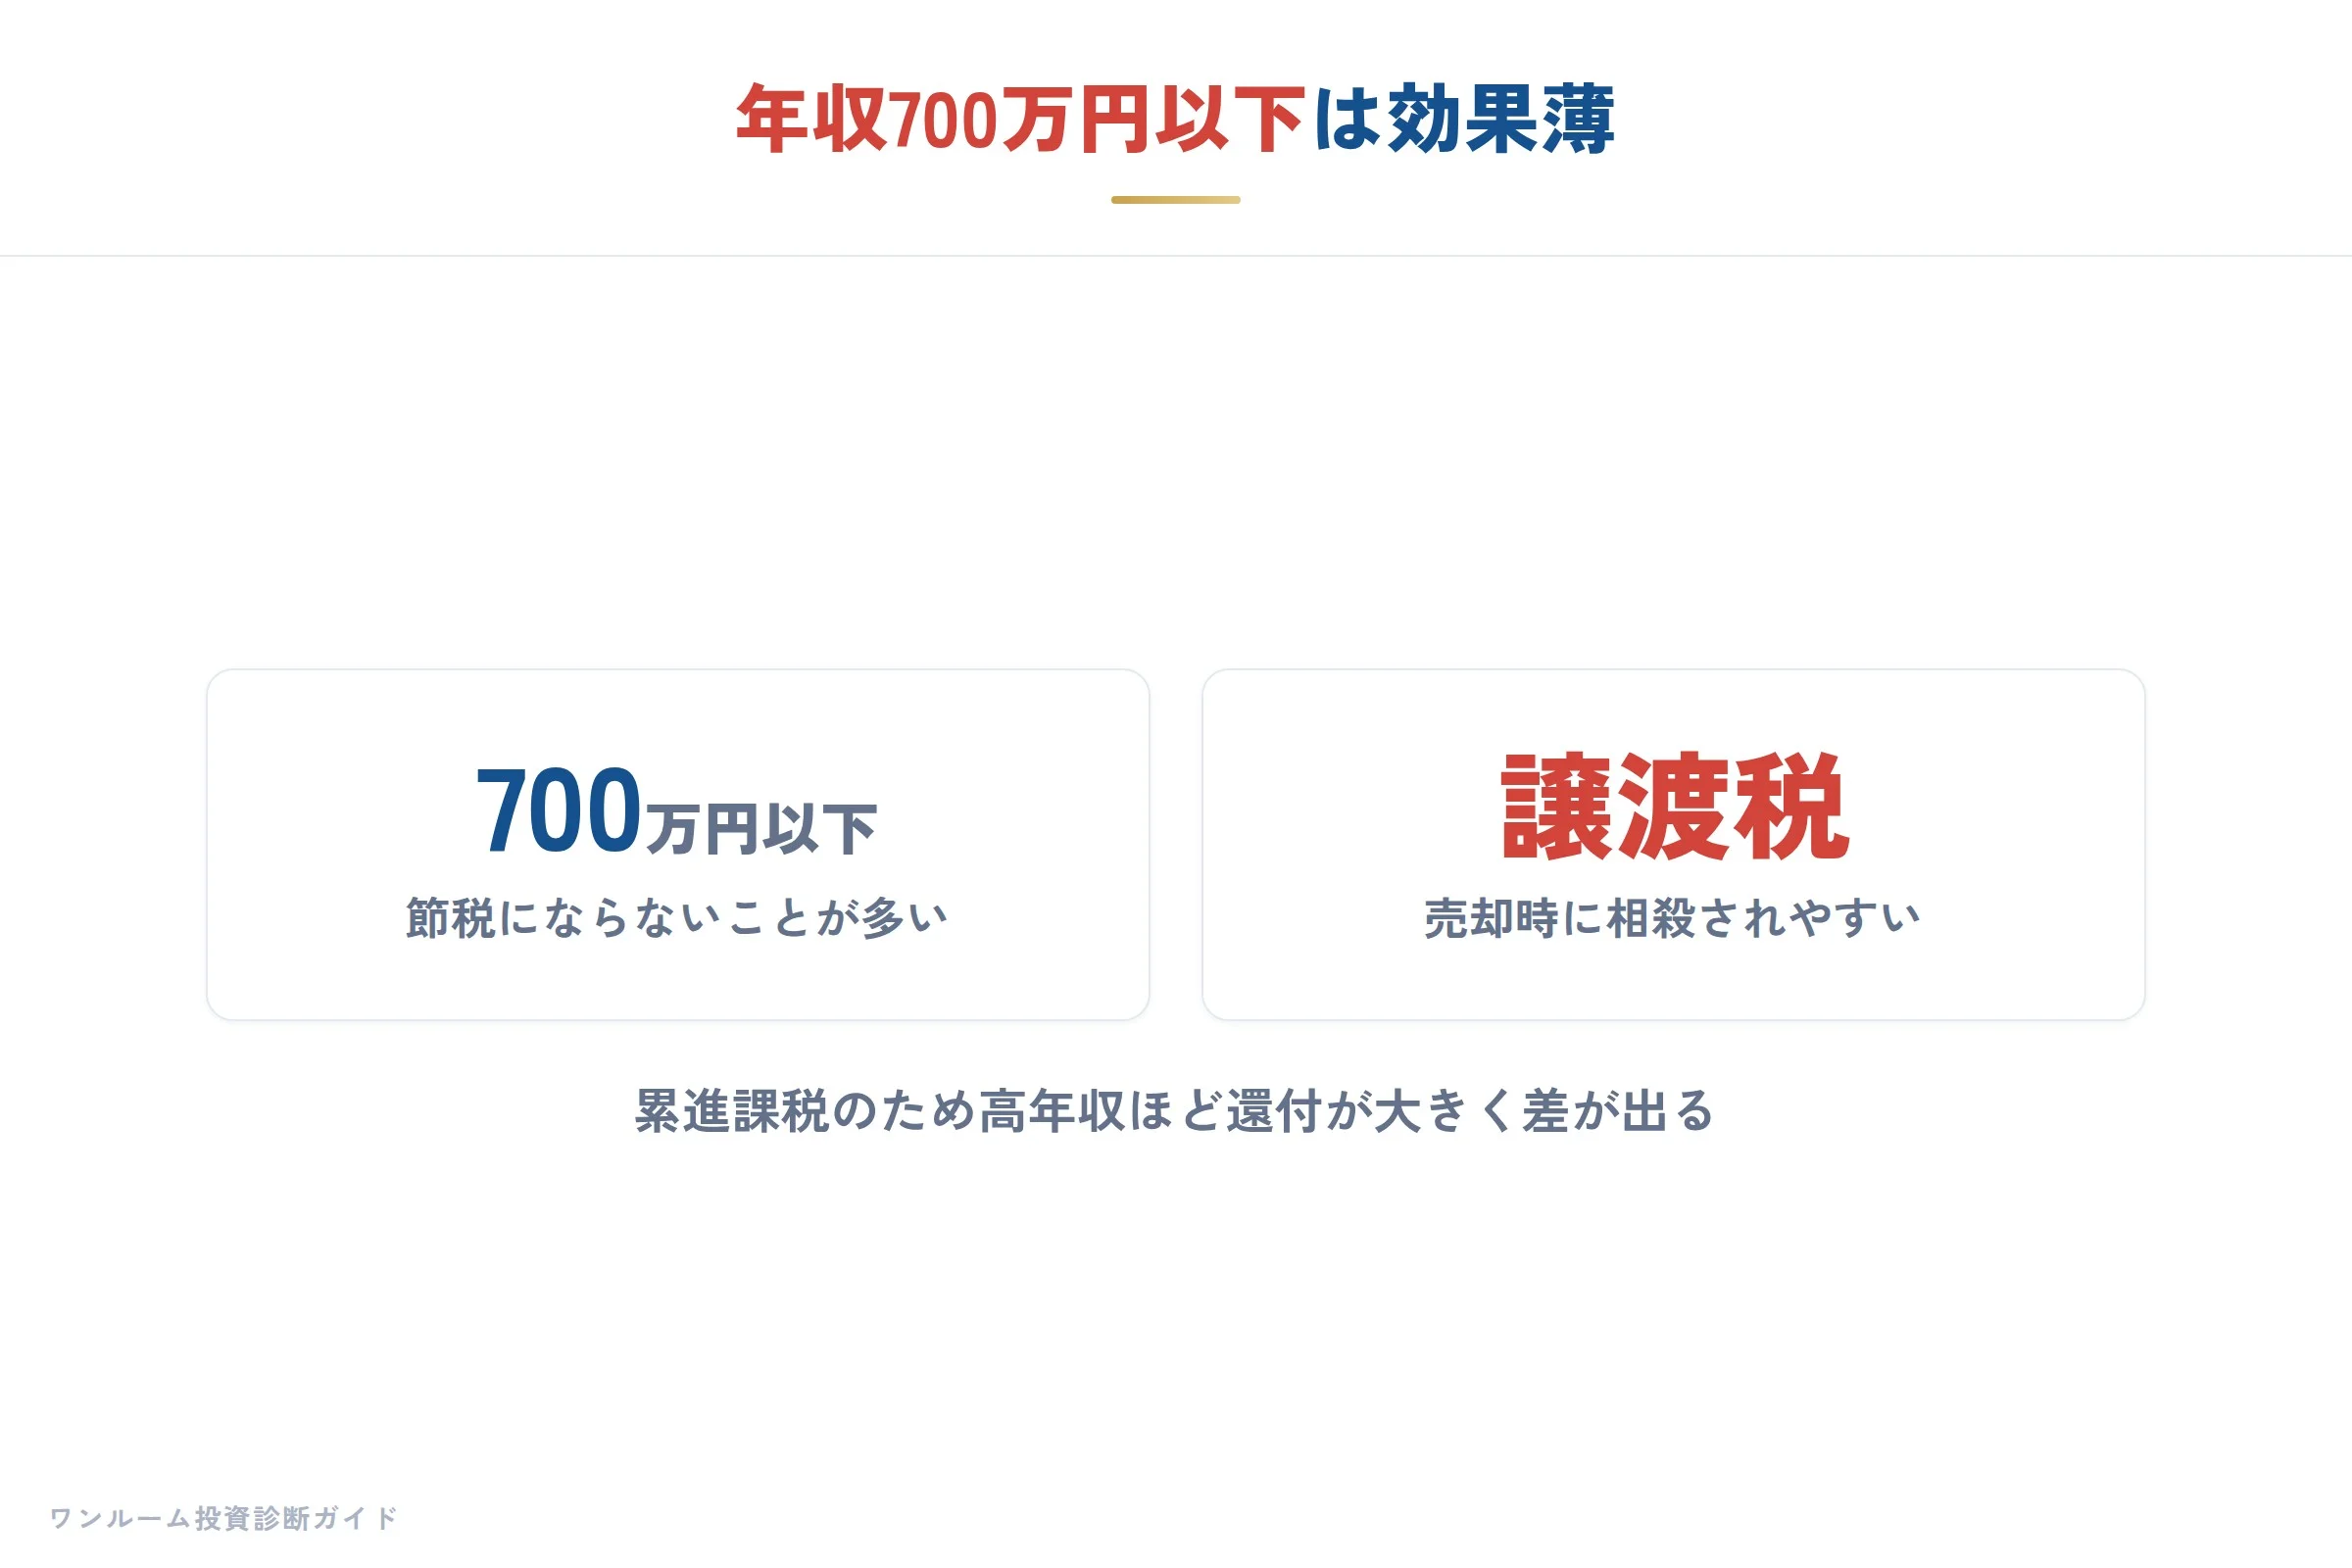
年収700万円以下の方は、ワンルームマンション投資の節税効果が薄く、売却時の譲渡税で相殺されてしまうことが少なくありません。
「節税になる」という言葉を、すべての人に当てはめてはいけません。
理由は日本の所得税が累進課税だからです。
所得税は課税所得に応じて5%から45%まで7段階に分かれており(国税庁「所得税の税率」、2026年11月確認)、所得が高い人ほど税率が高く、同じ赤字でも戻ってくる税金が大きくなります。
年収2,000万円の方と年収500万円の方では、同じ経費でも節税インパクトがまるで違うのです。
さらに見落とされがちなのが、売却時の税金です。
保有中に減価償却で節税した分は、建物の帳簿価格(簿価)を下げていきます。
売却時の譲渡所得は「売却価格−簿価」で計算されるため、保有中に節税した分だけ、売却時の利益が大きく見え、譲渡税が増えるという関係にあります。
つまり保有中に取り戻した税金の一部は、出口で取り戻される「税金の先送り」の側面があるのです。
高年収の方は保有中の高い税率で還付を受け、売却時は長期譲渡なら税率が下がるため差額でメリットが残りやすい。
一方、年収700万円以下の方はその差が小さく、トータルでほとんど得にならないことがあるのです。
節税を検討するときの7つの注意点
節税を正しく判断するには、少なくとも7つのチェックポイントがあります。
どれか一つでも見落とすと、「こんなはずじゃなかった」につながります。
還付シミュレーションを鵜呑みにする前に、必ず確認してください。
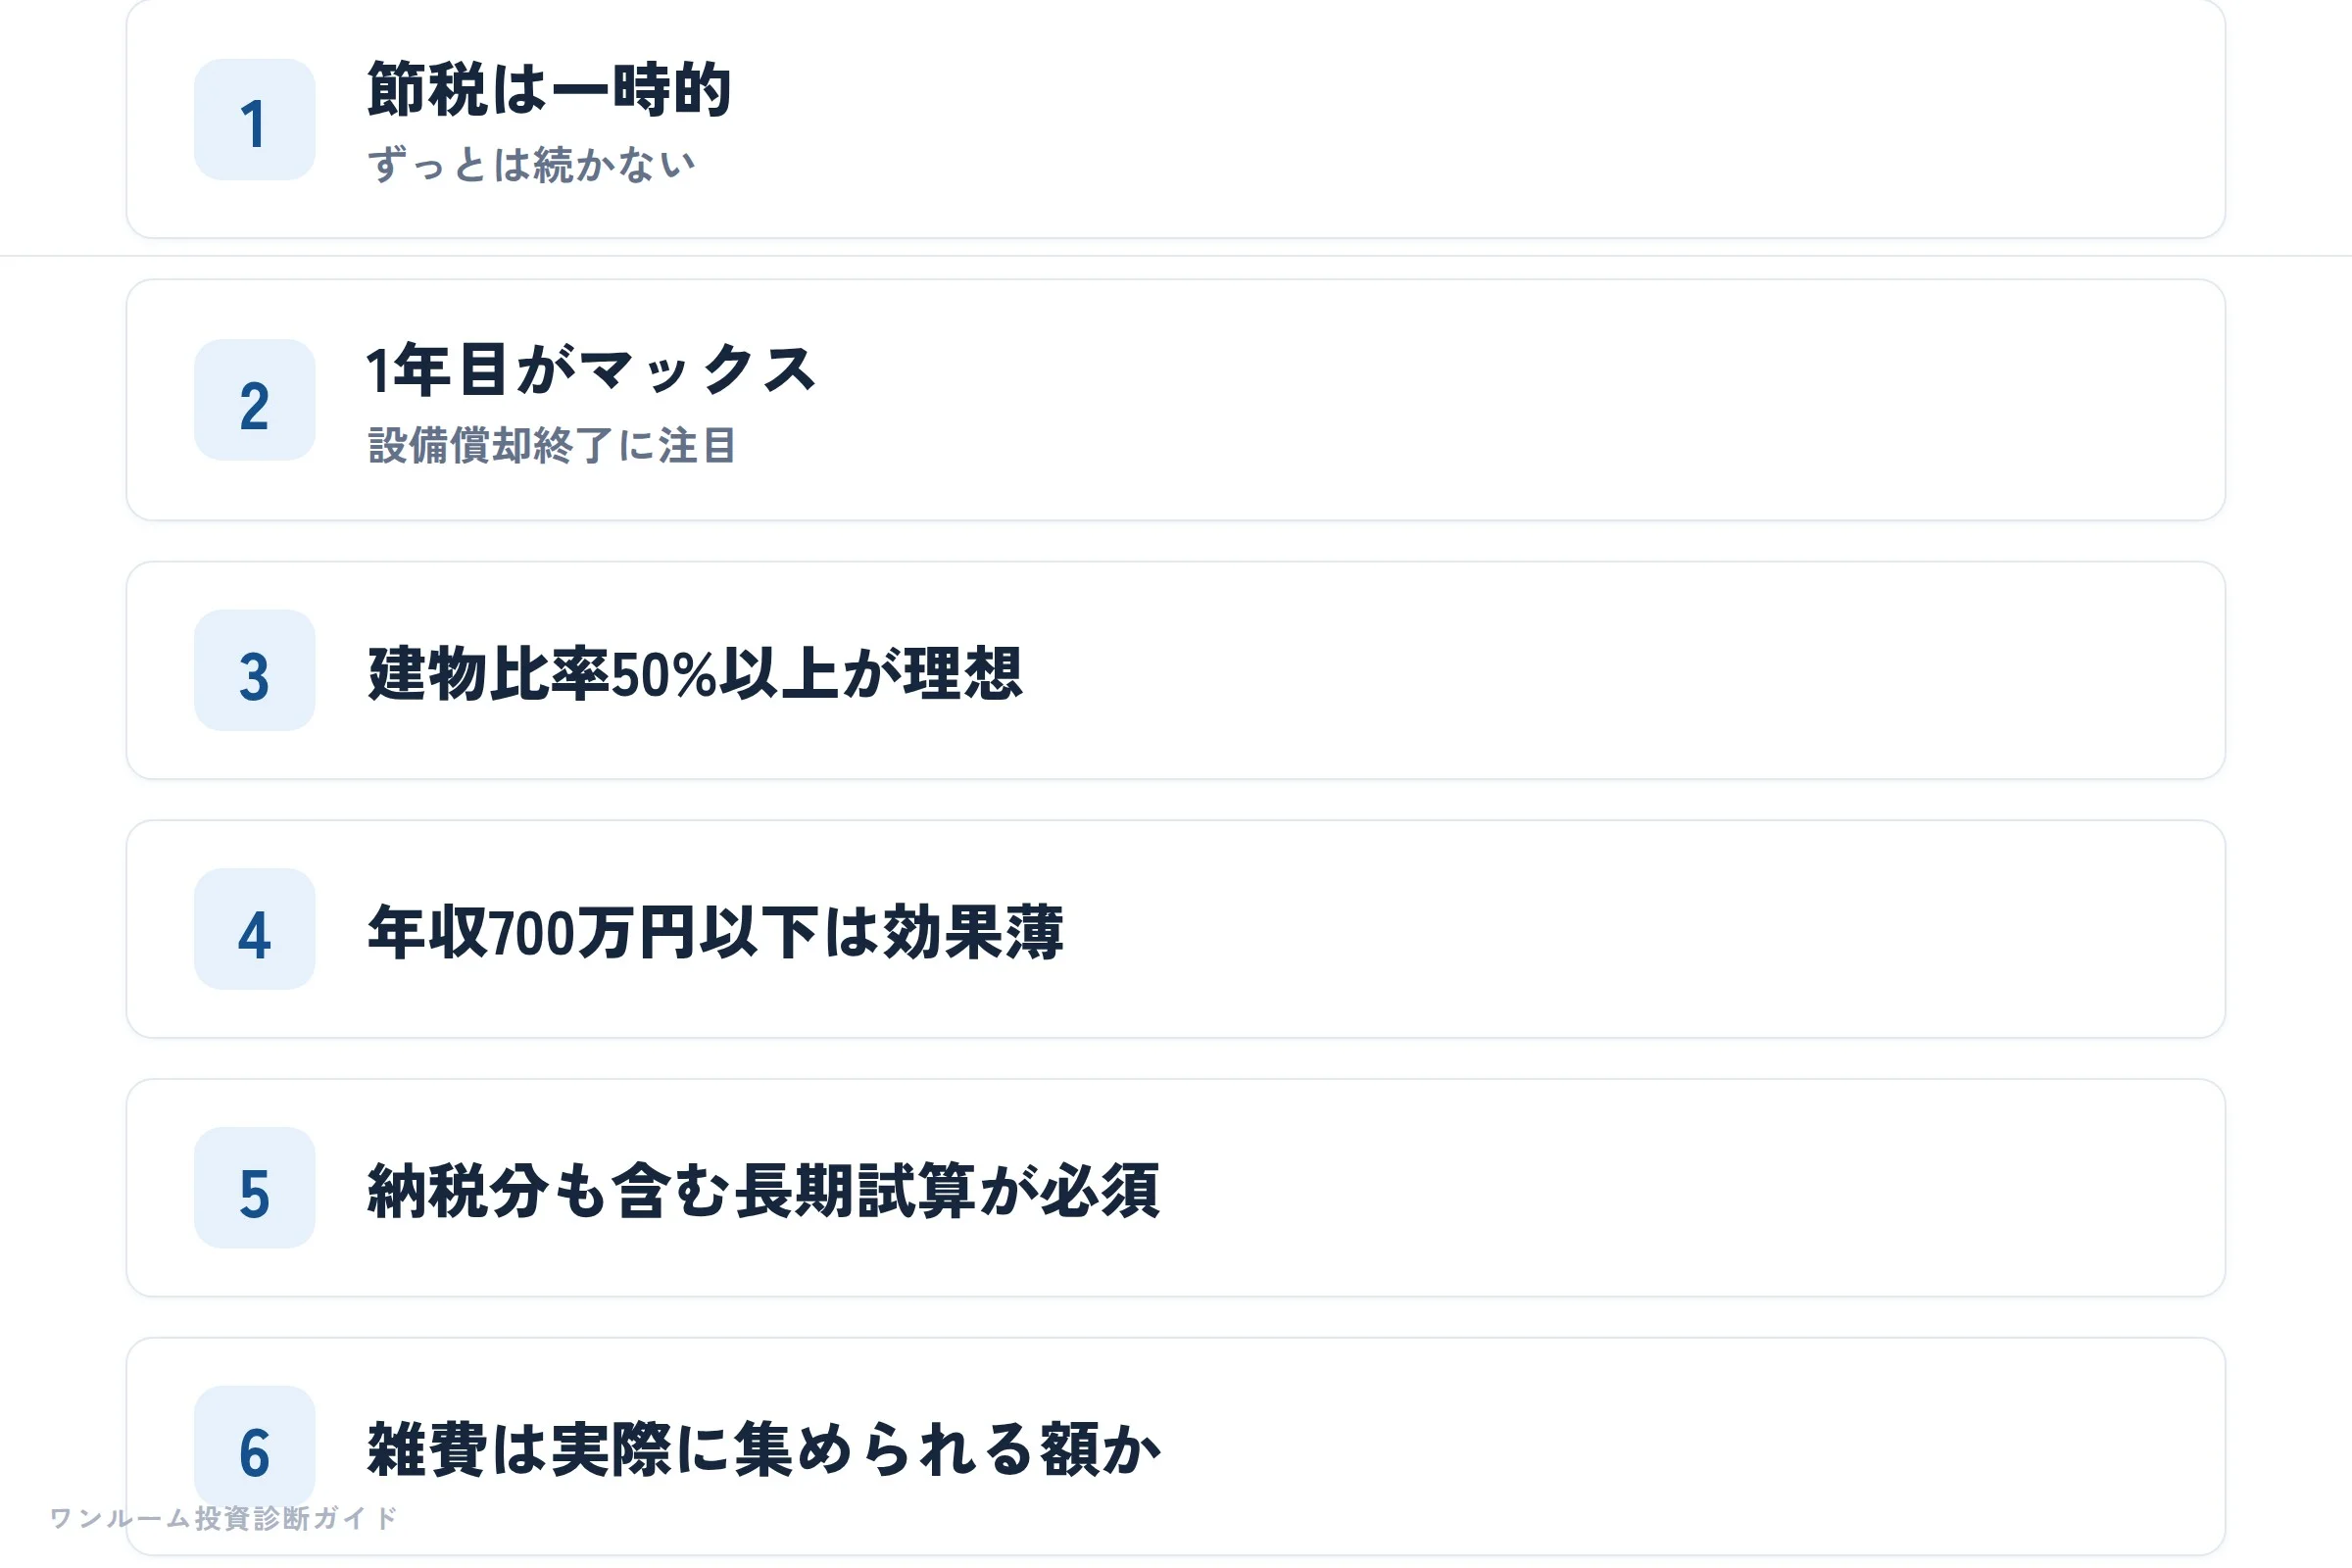
わたしが相談者にいつもお伝えしている7つの注意点を整理します。
| チェック項目 | 見るべきポイント |
|---|---|
| 節税の継続性 | 一時的で、ずっとは続かない |
| ピーク時期 | 1年目が最大、設備償却終了に注目 |
| 建物比率 | 50%以上が理想 |
| 年収水準 | 700万円以下は効果薄・譲渡税で相殺 |
| 長期収支 | 納税分も含めた長期試算が必須 |
| 雑費の現実性 | 実際に領収書を集められる金額か |
| 還付の上限 | 払った税金分までしか戻らない |
特に注意したいのが「雑費」です。
シミュレーションに交通費や書籍代、交際費などが多めに計上されていることがありますが、これは実際に領収書を集められて初めて経費になります。
架空の雑費を前提にした還付額は、絵に描いた餅です。
もう一つ大切なのが還付の上限です。
還付とは、すでに払った税金が戻ってくる制度なので、払った以上に税金が戻ってくることはありません。
「これだけ戻ります」という数字が、自分の年間納税額を超えていないか、冷静に見比べてください。
売却時の譲渡税で相殺される落とし穴
保有中の節税は、実は「税金の先送り」である場合があります。
減価償却で節税した分だけ、売却時の譲渡所得税が増える構造を理解しておかないと、トータルでの損得を見誤ります。
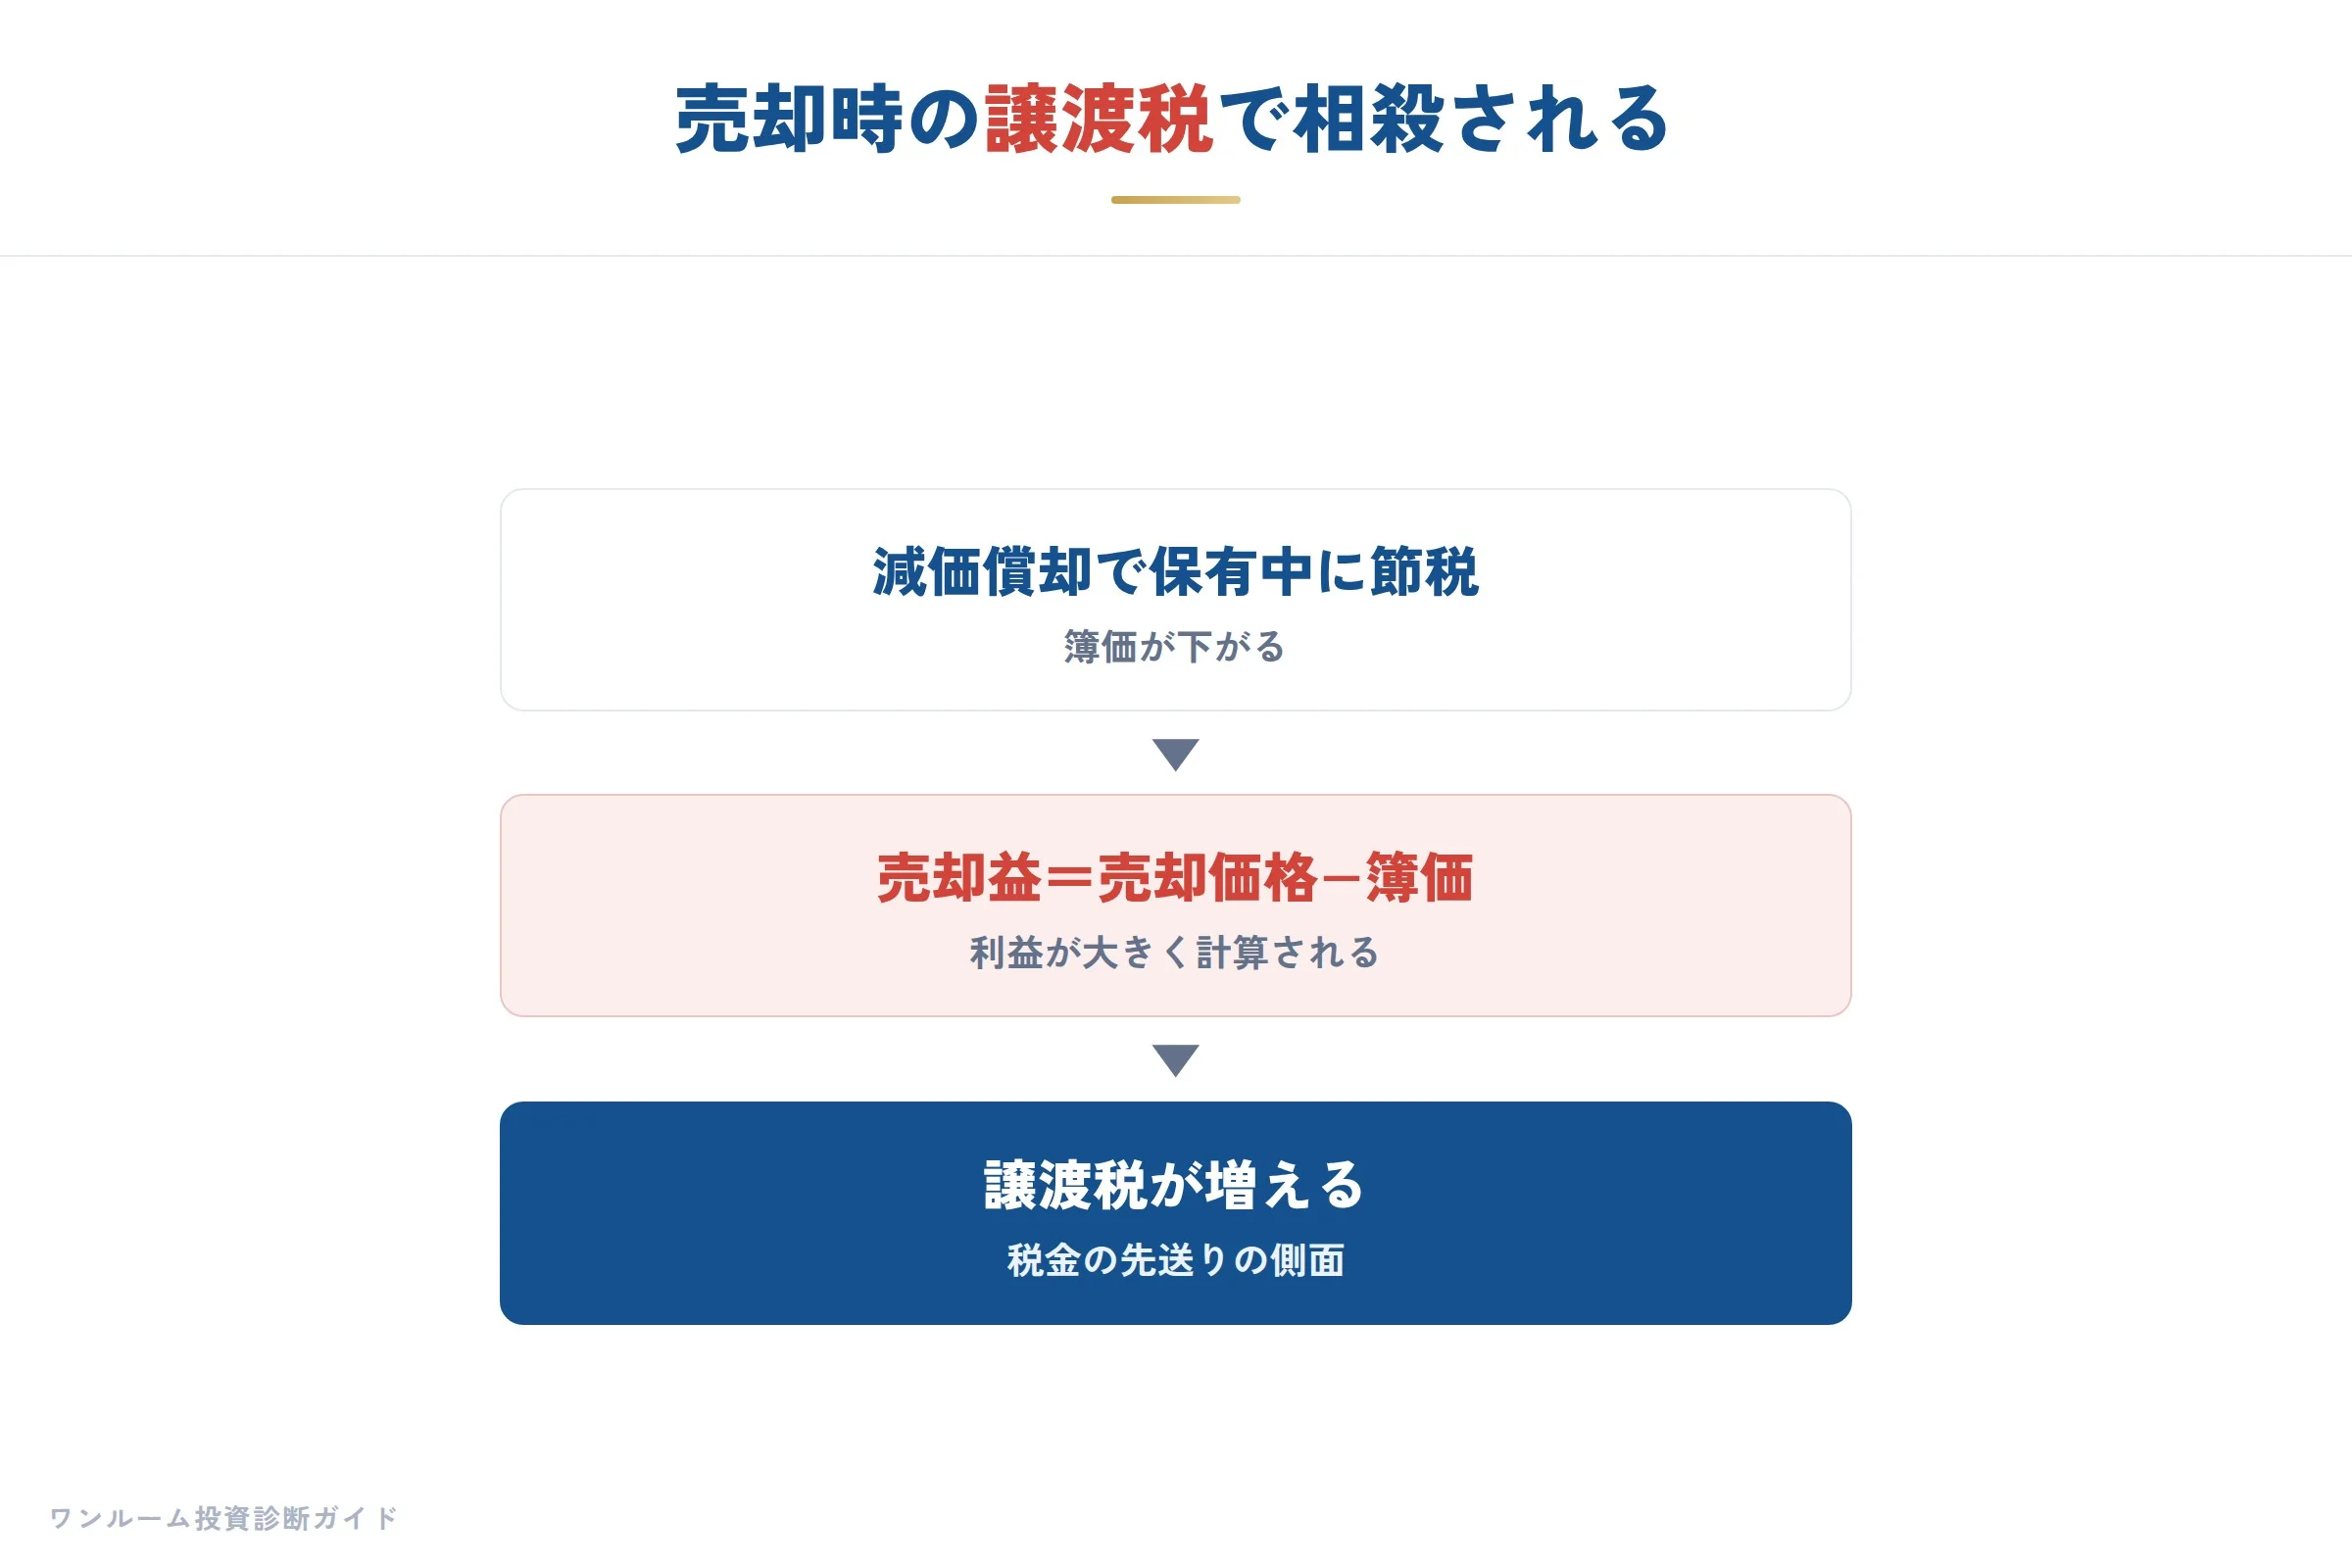
もう少し具体的に見てみましょう。
減価償却を進めると、建物の簿価(帳簿上の価格)がどんどん下がります。
売却したときの譲渡所得は「売却価格−(取得費−減価償却累計額)−譲渡費用」で計算されます。
減価償却した分だけ取得費が減るので、その分だけ譲渡益が大きく計算され、課税されるのです。
ここで効いてくるのが所有期間による税率の違いです。
不動産の譲渡所得は、所有5年超の長期なら税率が下がり、5年以下の短期なら税率が高くなります。この「5年」は売却した日ではなく、売却した年の1月1日時点で所有期間が5年を超えているかで判定される点に注意してください(国税庁タックスアンサーNo.3202、2026年10月確認)。たとえば購入から4年11か月でも、年をまたげば短期扱いのままというケースがあるため、売却時期を決める際は年初の時点で逆算して確認する必要があります。
高年収の方は、保有中に高い税率で還付を受け、長期保有してから低い譲渡税率で売れば、その差額分がメリットとして残ります。
ですが年収がそれほど高くない方は、保有中の還付が小さいため、譲渡税との差引きでほとんど残らないことがあるのです。
だからこそ、節税の損得は「保有中」と「売却時」を通算して考える必要があります。
営業のシミュレーションは保有中の還付しか見せないことが多いので、出口まで含めた長期試算を自分で確認する姿勢が欠かせません。
節税は「副産物」であって目的ではない
わたしが最も伝えたい結論はこれです。
節税は目的ではなく、あくまで結果(副産物)として享受するものです。
節税を主目的にした投資は、失敗の入り口になりやすいのです。
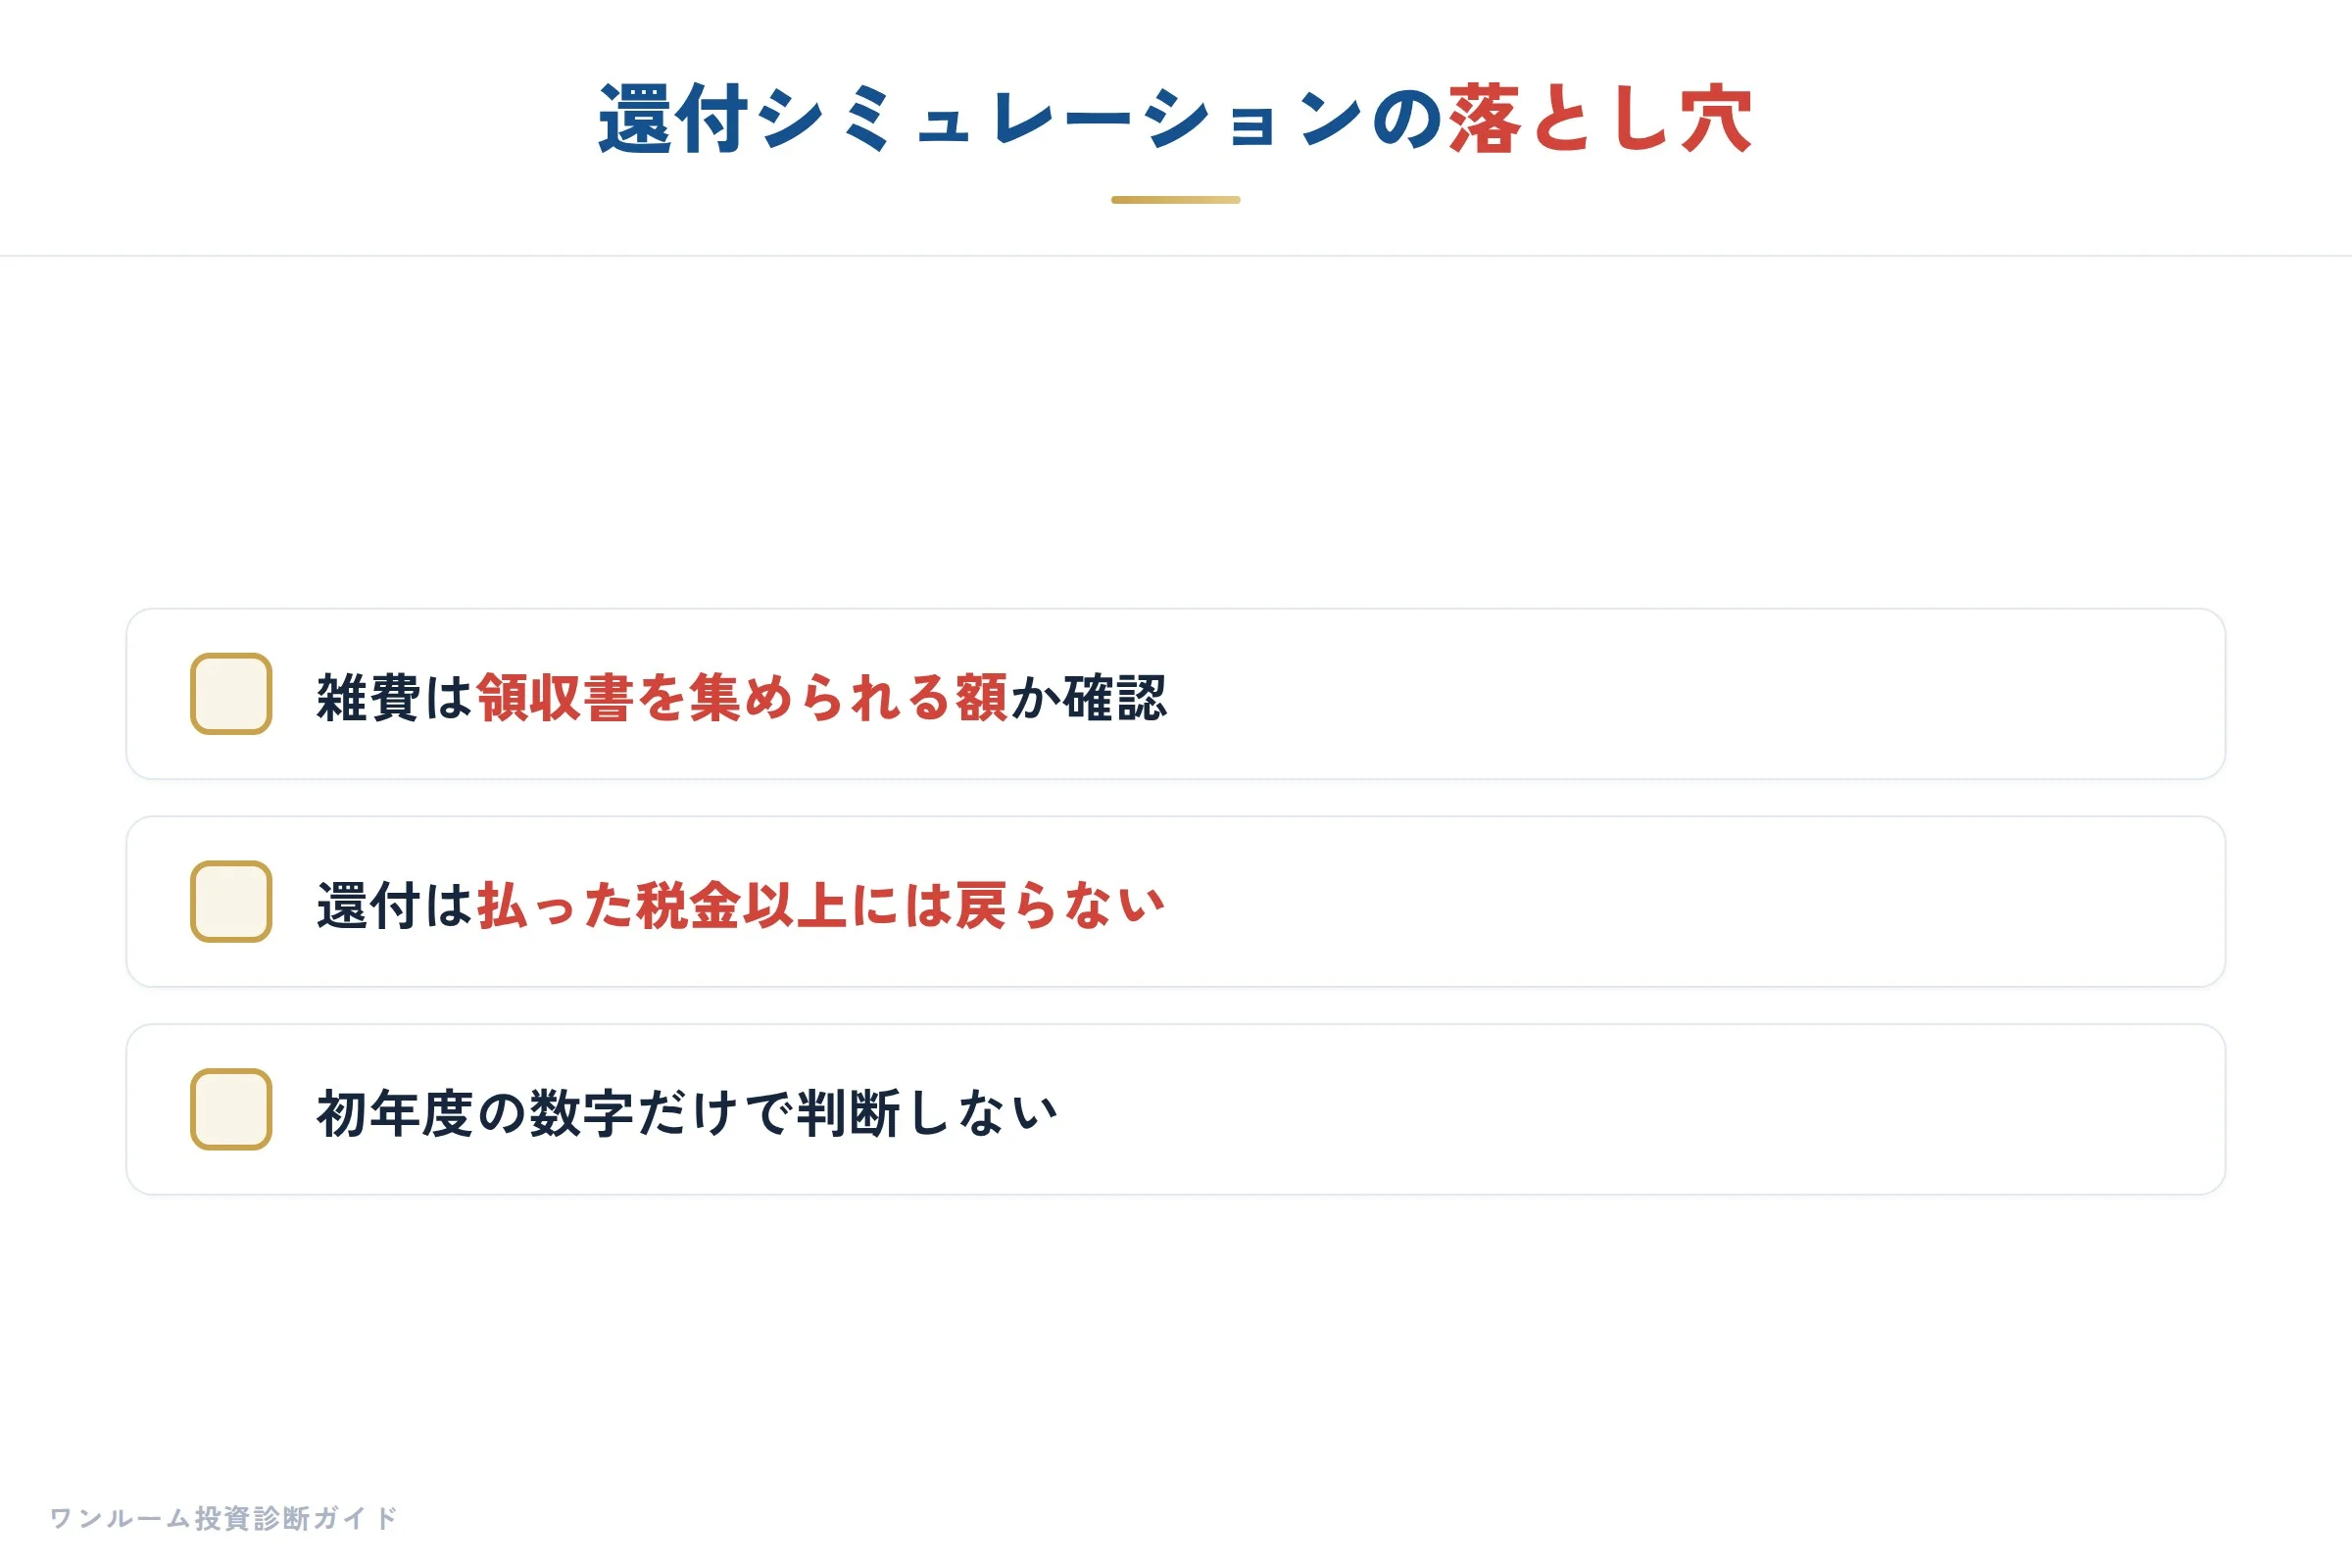
節税目的で失敗する人には、共通点があります。
還付額の大きさだけで物件を選んでしまうことです。
節税効果を高めようとすると、建物比率が高く償却の大きい物件、つまり価格の割に土地の価値が薄い物件に惹かれがちになります。
しかし、そうした物件は資産価値の面で弱く、家賃も下がりやすいことがあります。
数十万円の節税に目がくらんで、数百万円の資産価値を失っては本末転倒です。
本来の順番はこうです。
まず、家賃収入と資産価値だけで成り立つ「いい物件」を選ぶ。
そのうえで、減価償却による節税は「おまけ」として受け取る。
この順番を守れる人は、節税に振り回されません。
営業時代のわたしが今なら反省するのは、節税を「主役」に見せてしまった売り方でした。
節税は主役ではなく脇役です。
主役はあくまで、長期で家賃を生み続け、価値を保つ物件そのものなのです。
まとめ:還付シミュレーションに騙されないために
最後に要点を整理します。
ワンルームマンション投資の節税は、仕組み自体は本当ですが、その効果には明確な限界があります。
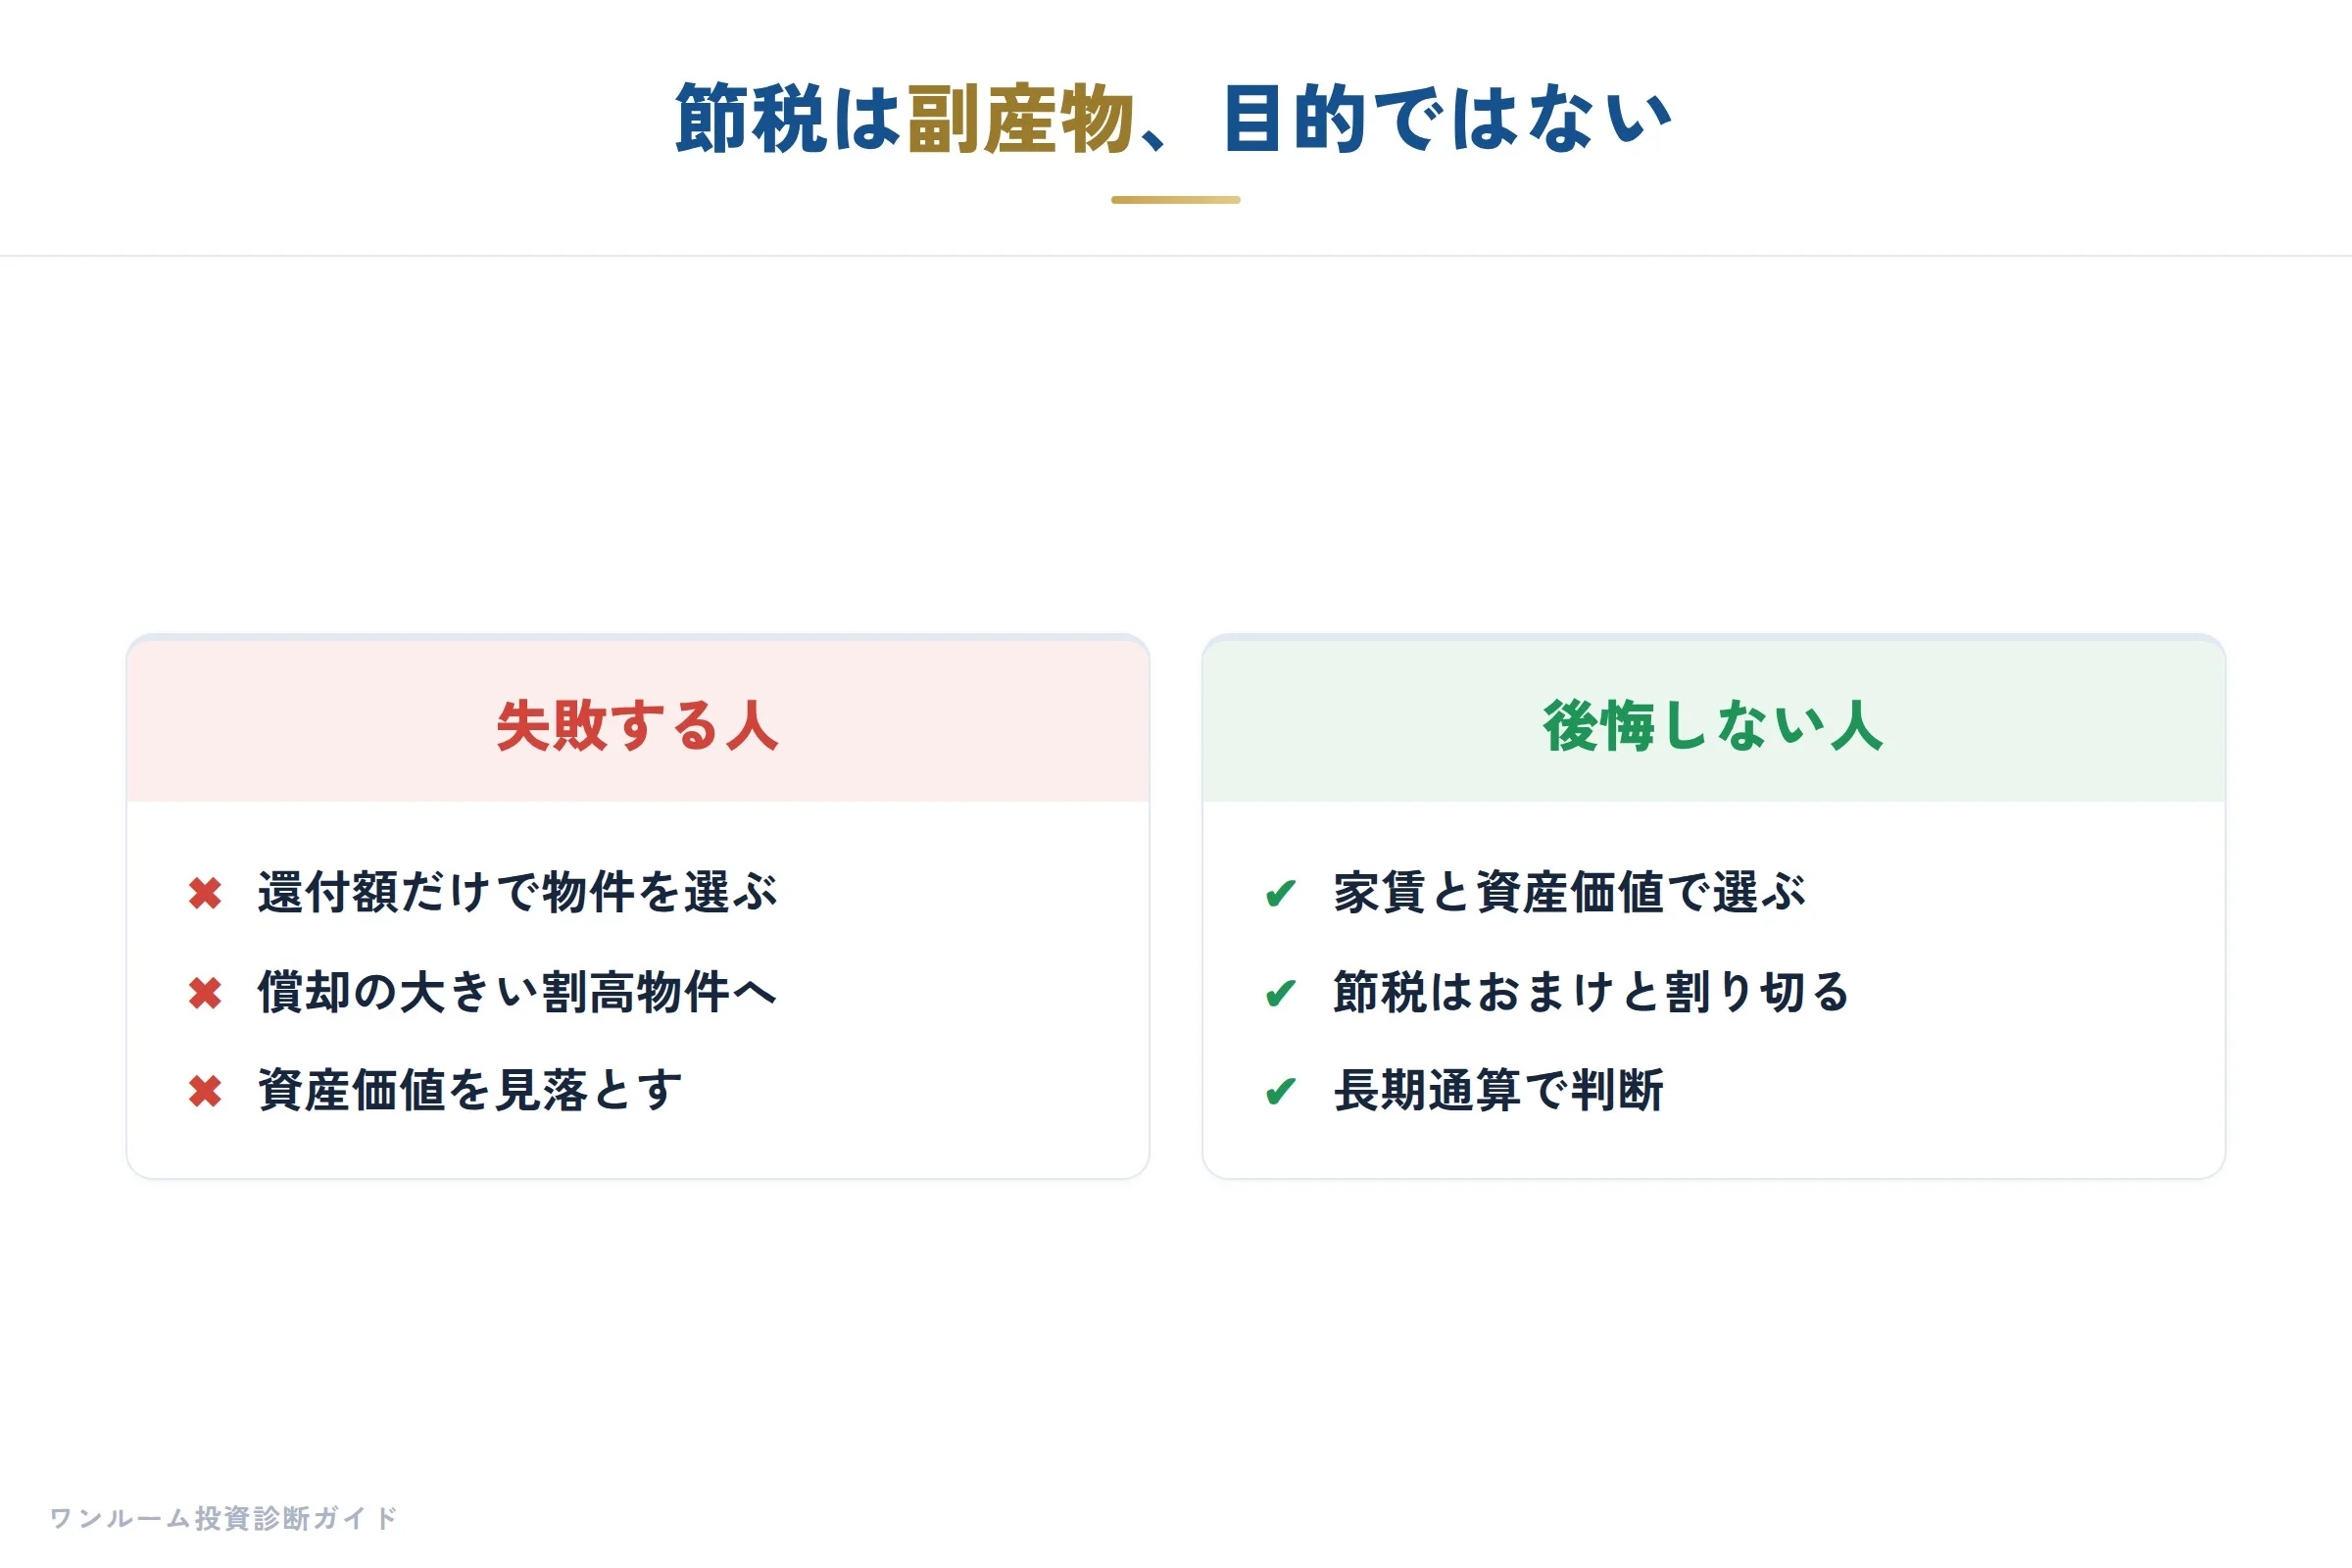
改めてポイントをおさらいしましょう。
節税は減価償却による会計上の赤字で成り立ち、実際のキャッシュを減らさずに税金を取り戻す仕組みです。
しかし効果は初年度がピークで年々縮小し、設備償却が終われば赤字自体が出なくなります。
年収700万円以下の方は効果が薄く、売却時の譲渡税で相殺されがちです。
そして払った税金以上には戻らず、雑費も実際に集められる範囲でしか経費になりません。
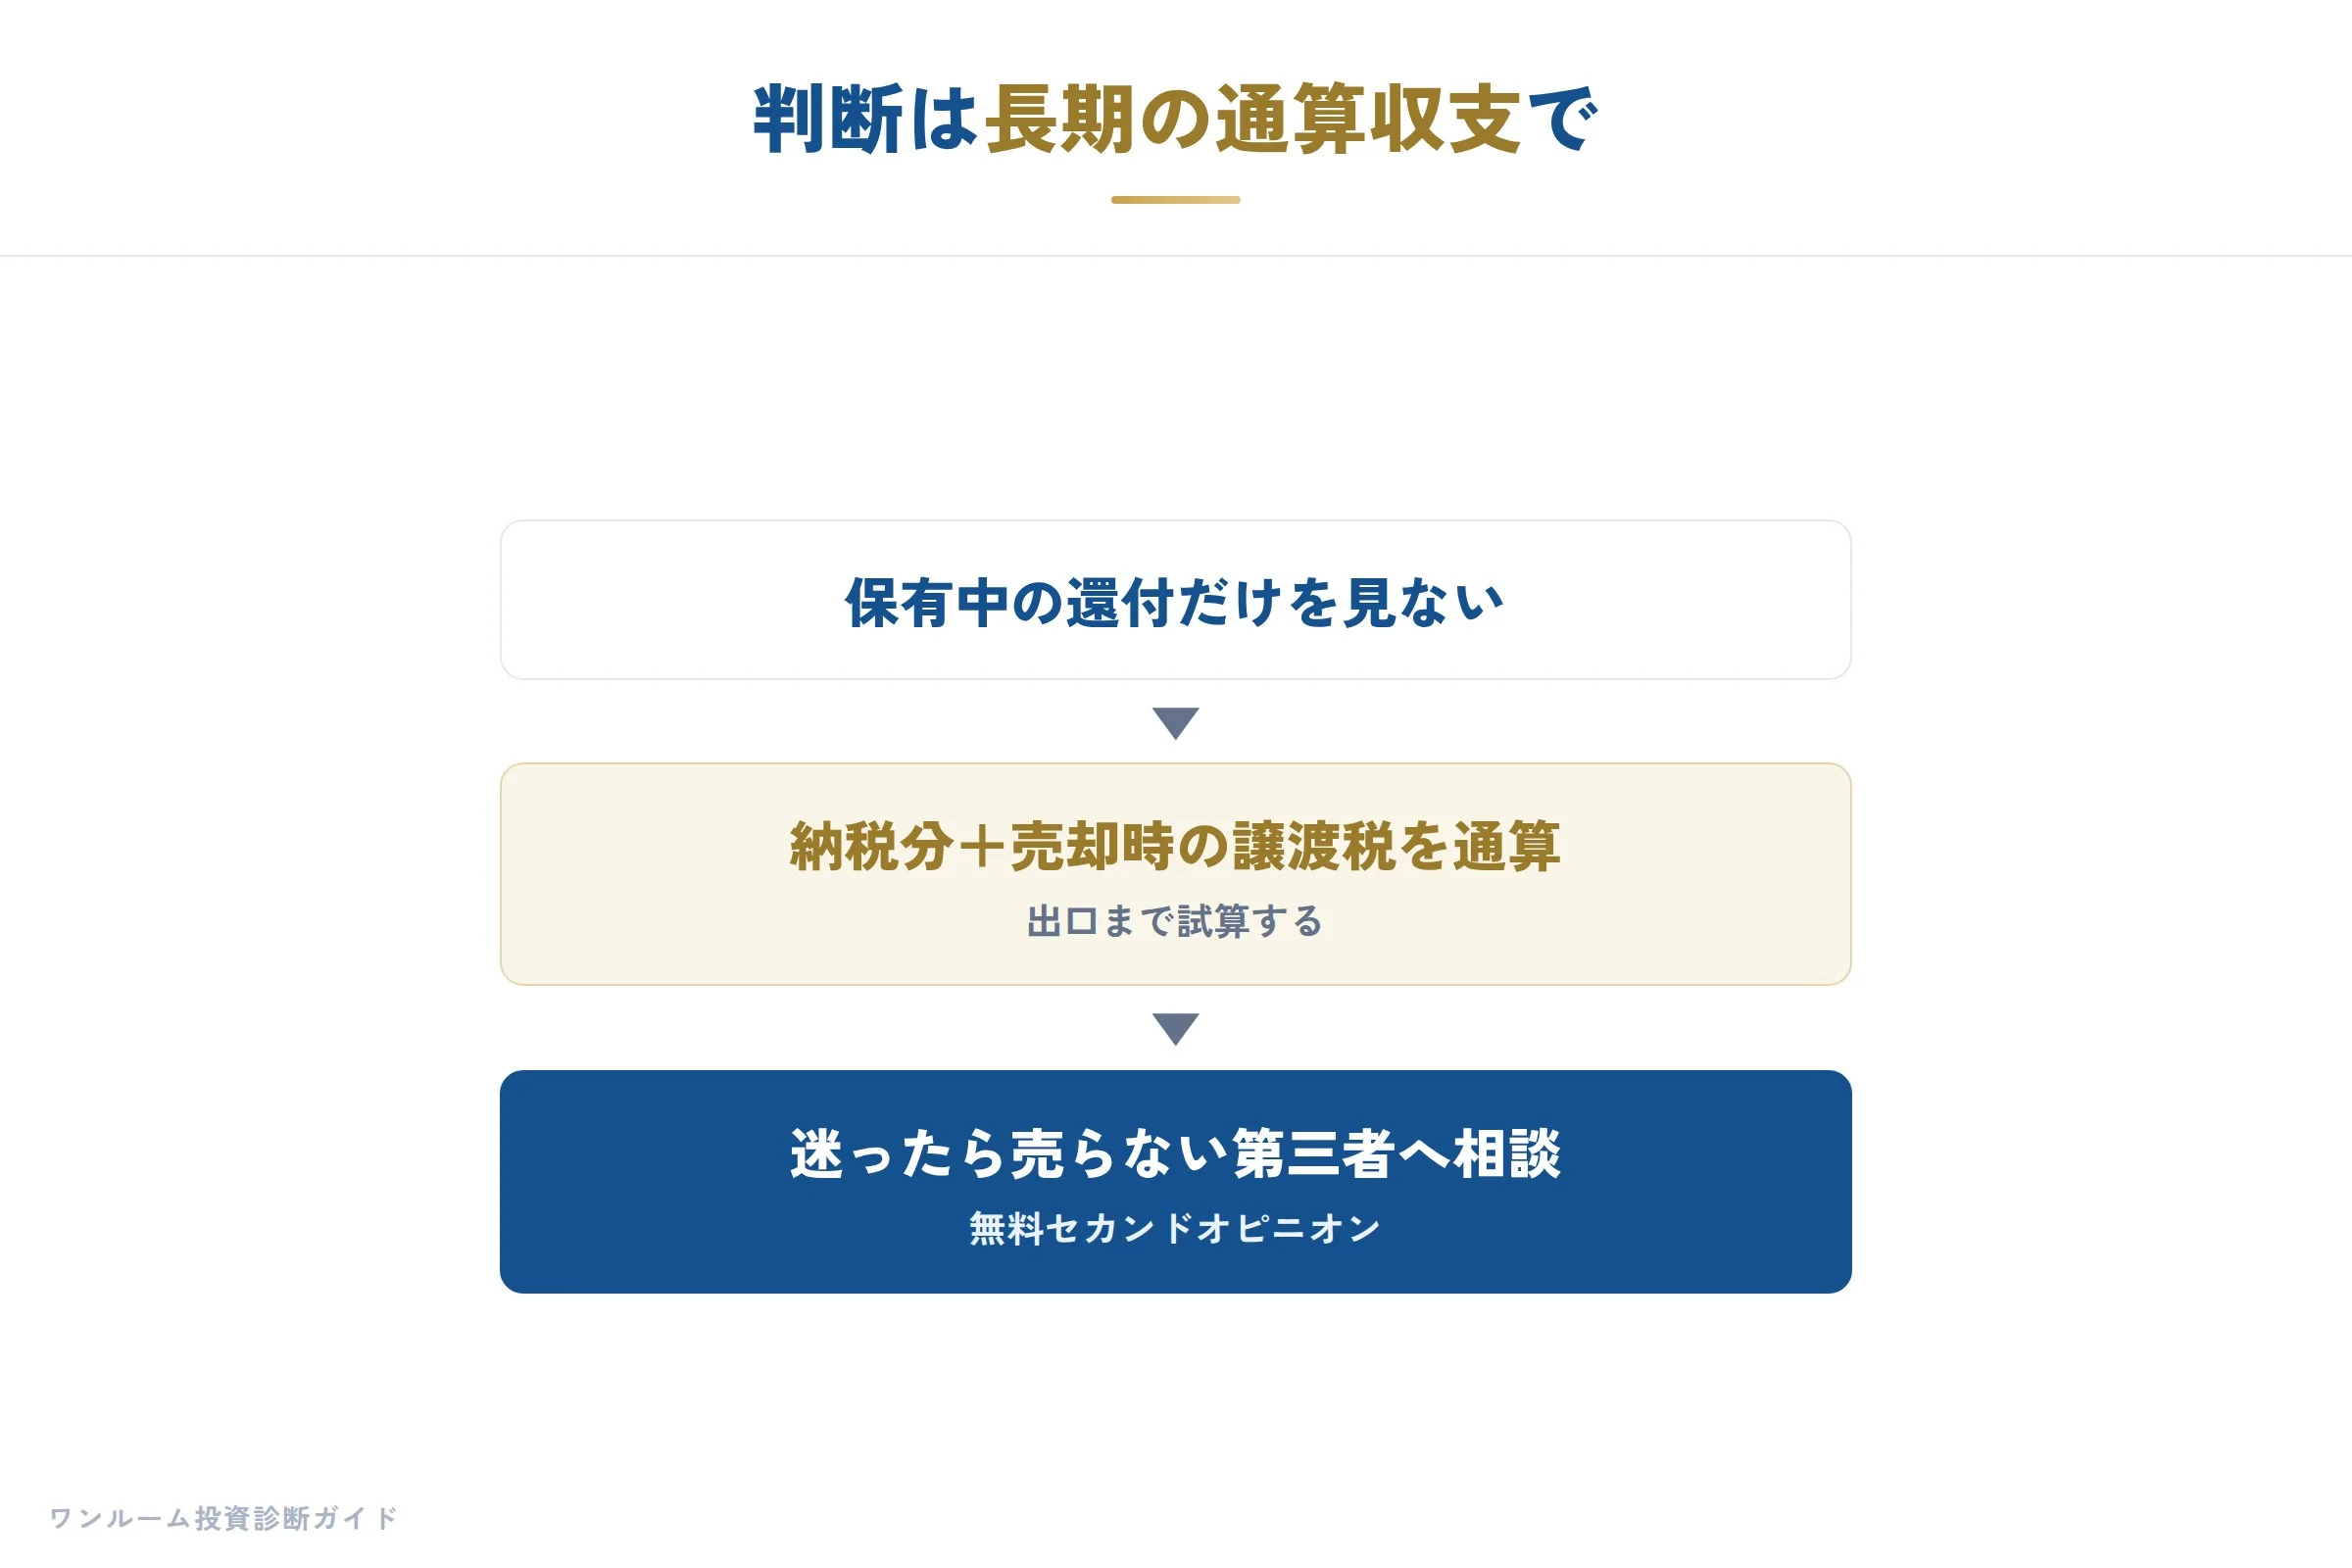
だからこそ、還付シミュレーションの初年度の数字だけで判断してはいけません。
納税分と売却時の譲渡税まで含めた、長期の通算収支で検討することが必須です。
そのうえで、節税はあくまで副産物と割り切り、家賃と資産価値で成り立つ物件を選ぶこと。
これが後悔しないための近道だとわたしは考えています。
「このシミュレーション、本当に信じていいの?」
「うちの年収でも節税になるの?」
そう迷ったら、契約する前に、売らない第三者であるわたしに一度ご相談ください。
還付シミュレーションを一緒に読み解き、あなたの年収や物件で本当に効果があるのかを確認します。
※本記事は一般的な情報提供を目的としたものであり、特定の物件や契約を勧誘するものではありません。記載した税務上の取り扱いや数値は一般的な目安であり、実際の適用は個々の状況や税制改正により異なります。具体的な判断にあたっては税理士等の専門家にご確認のうえ、投資判断はご自身の責任で行ってください。