不動産会社の営業マンから「減価償却で税金が戻ってきますよ」と言われ、還付シミュレーションを見せられた方は多いと思います。
わたし自身、新築ワンルームの営業をしていた頃、この「節税」という言葉が最も強力なセールストークでした。
ですが、2,000人を超える相談を受けてきて痛感するのは、減価償却の仕組みを正しく理解しないまま契約すると、数年後に「話が違う」となりやすいということです。
この記事では、ワンルームマンション投資の減価償却の仕組みと、節税額を左右する建物比率の見方を、不動産投資セカンドオピニオンの立場から中立に解説します。
減価償却とは|ワンルーム投資で節税になる仕組み
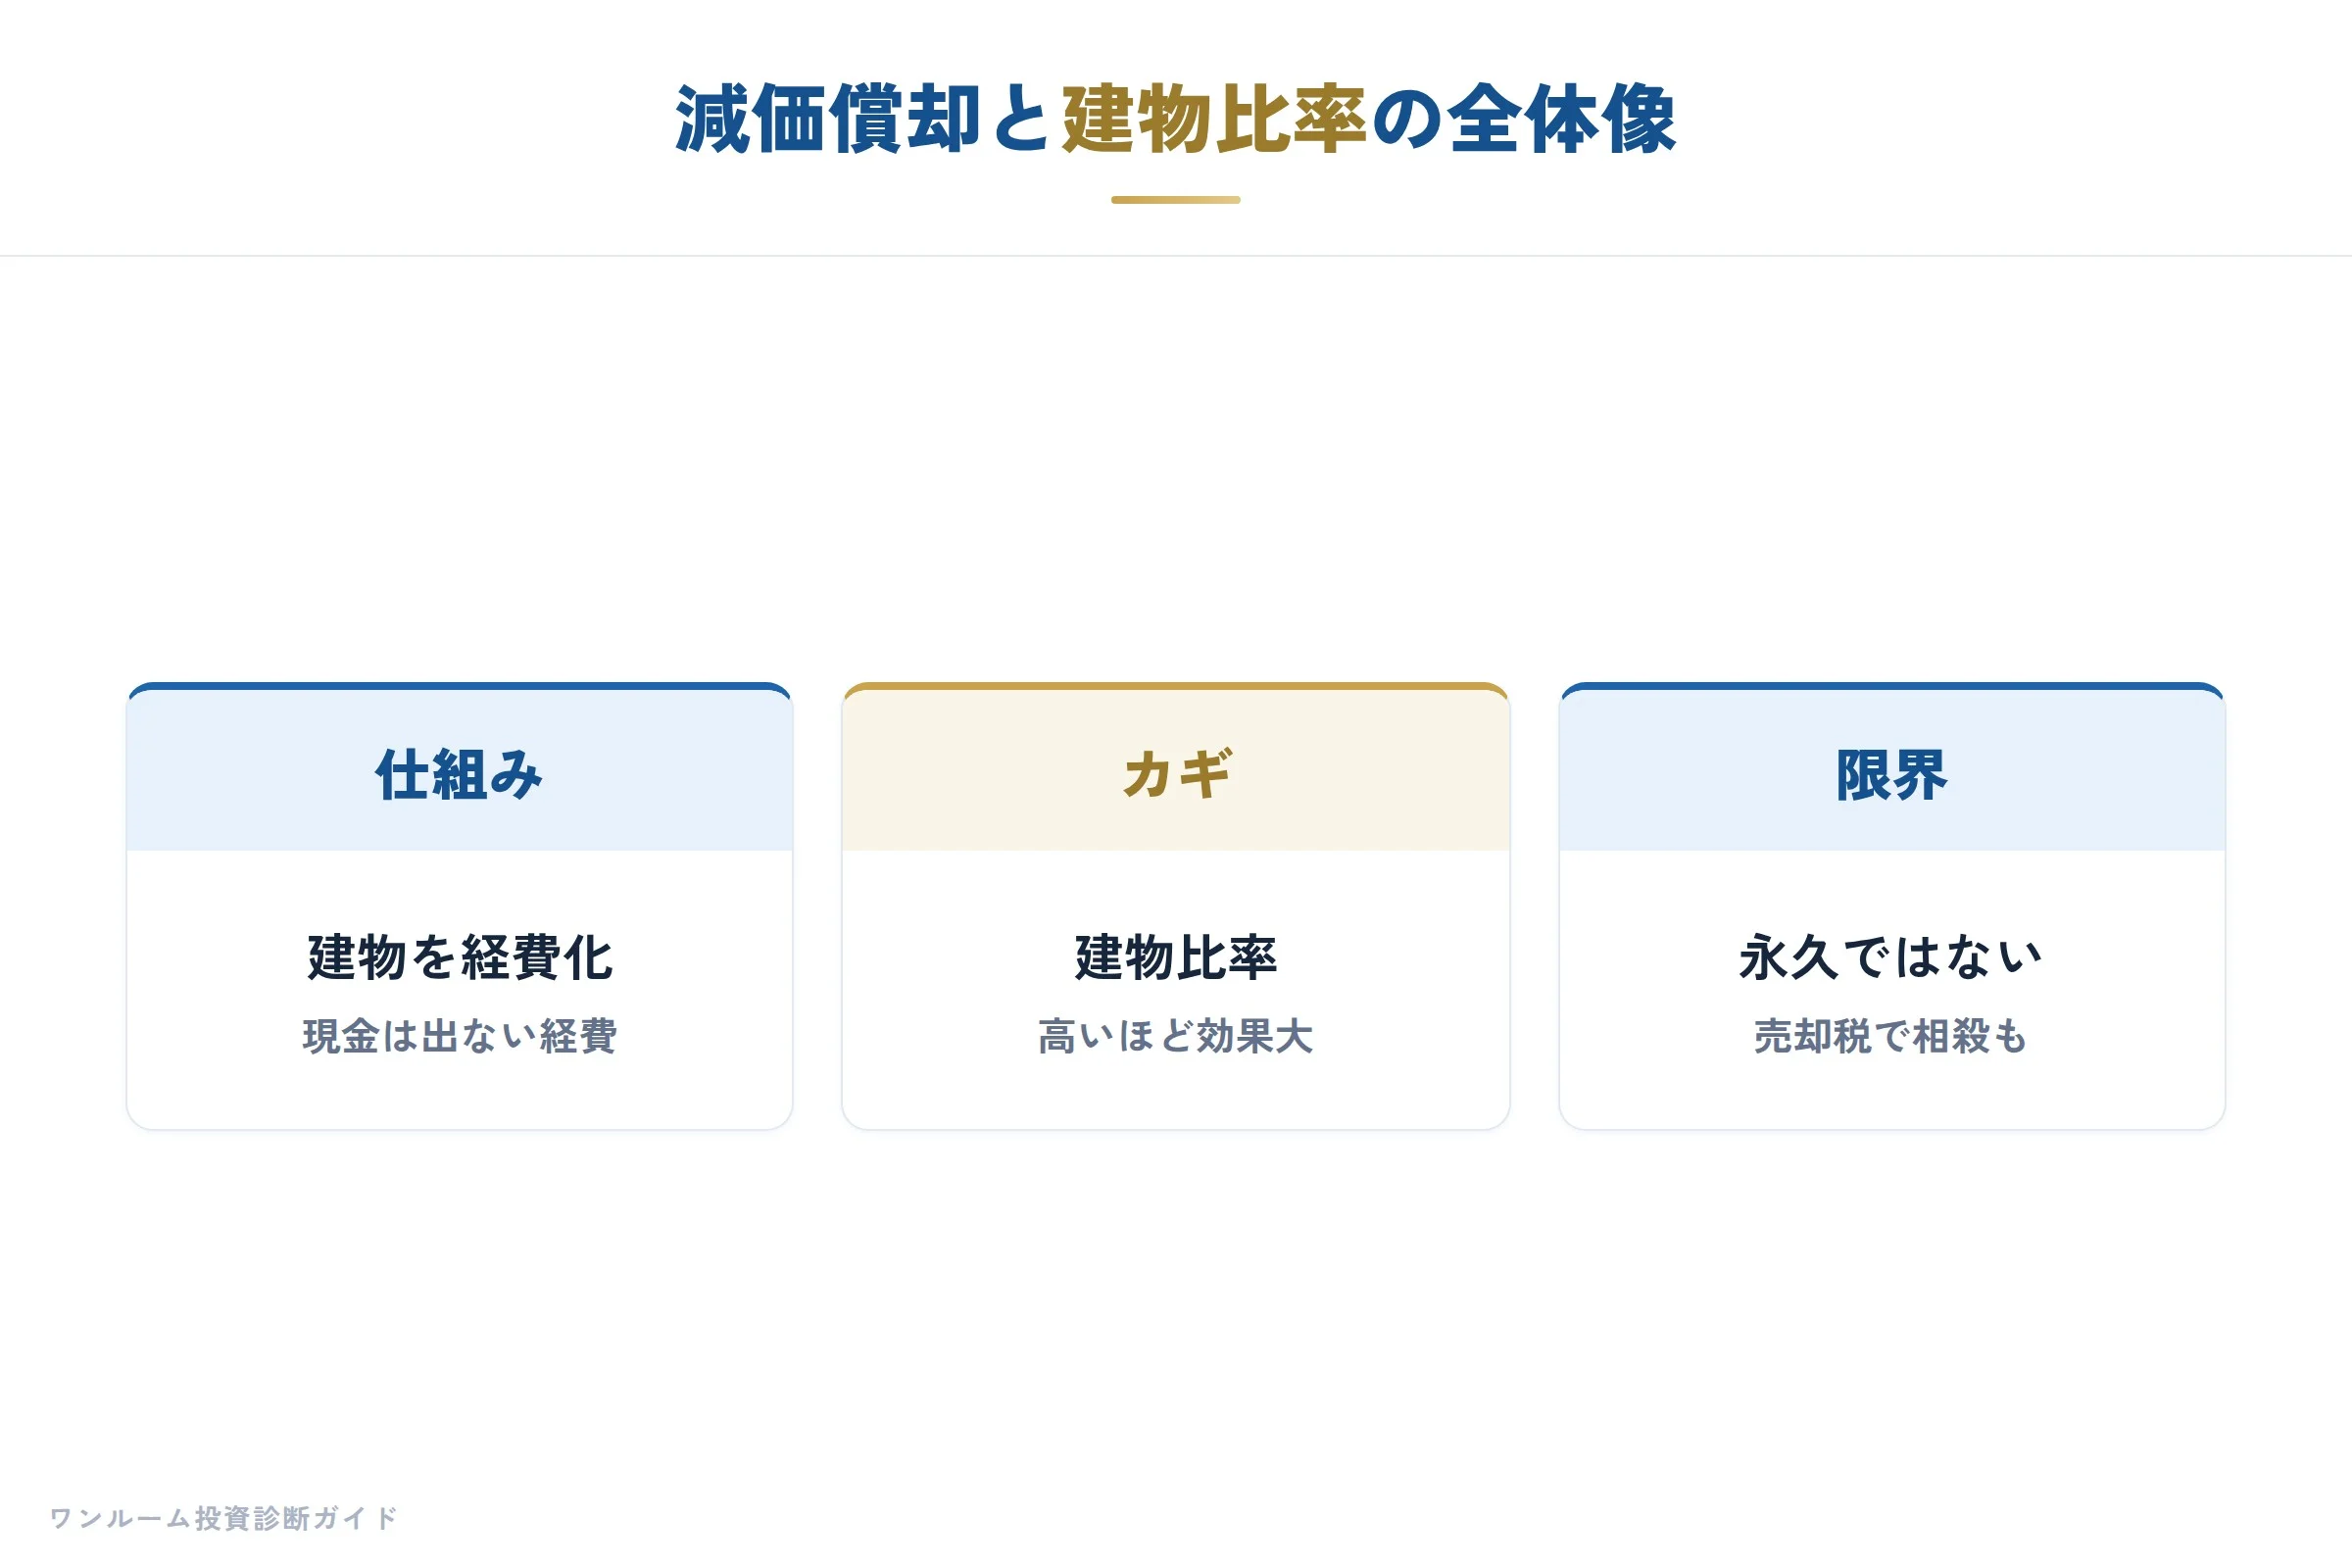
減価償却とは、建物や設備の購入費用を、一度に経費にせず、耐用年数にわたって少しずつ経費計上していく会計の仕組みです。
ワンルームマンション投資では、この減価償却費が「実際にはお金が出ていかないのに経費にできる費用」となり、会計上の赤字を生みます。
この赤字を給与所得と損益通算することで、所得税や住民税が軽減される場合がある、というのが節税の仕組みです。
たとえば家賃収入から管理費・修繕積立金・ローン金利などを引き、さらに減価償却費を差し引くと、帳簿上は赤字になることがあります。
サラリーマンや公務員の方であれば、この赤字分を給与所得から差し引いて確定申告することで、源泉徴収された税金の一部が還付されるわけです。
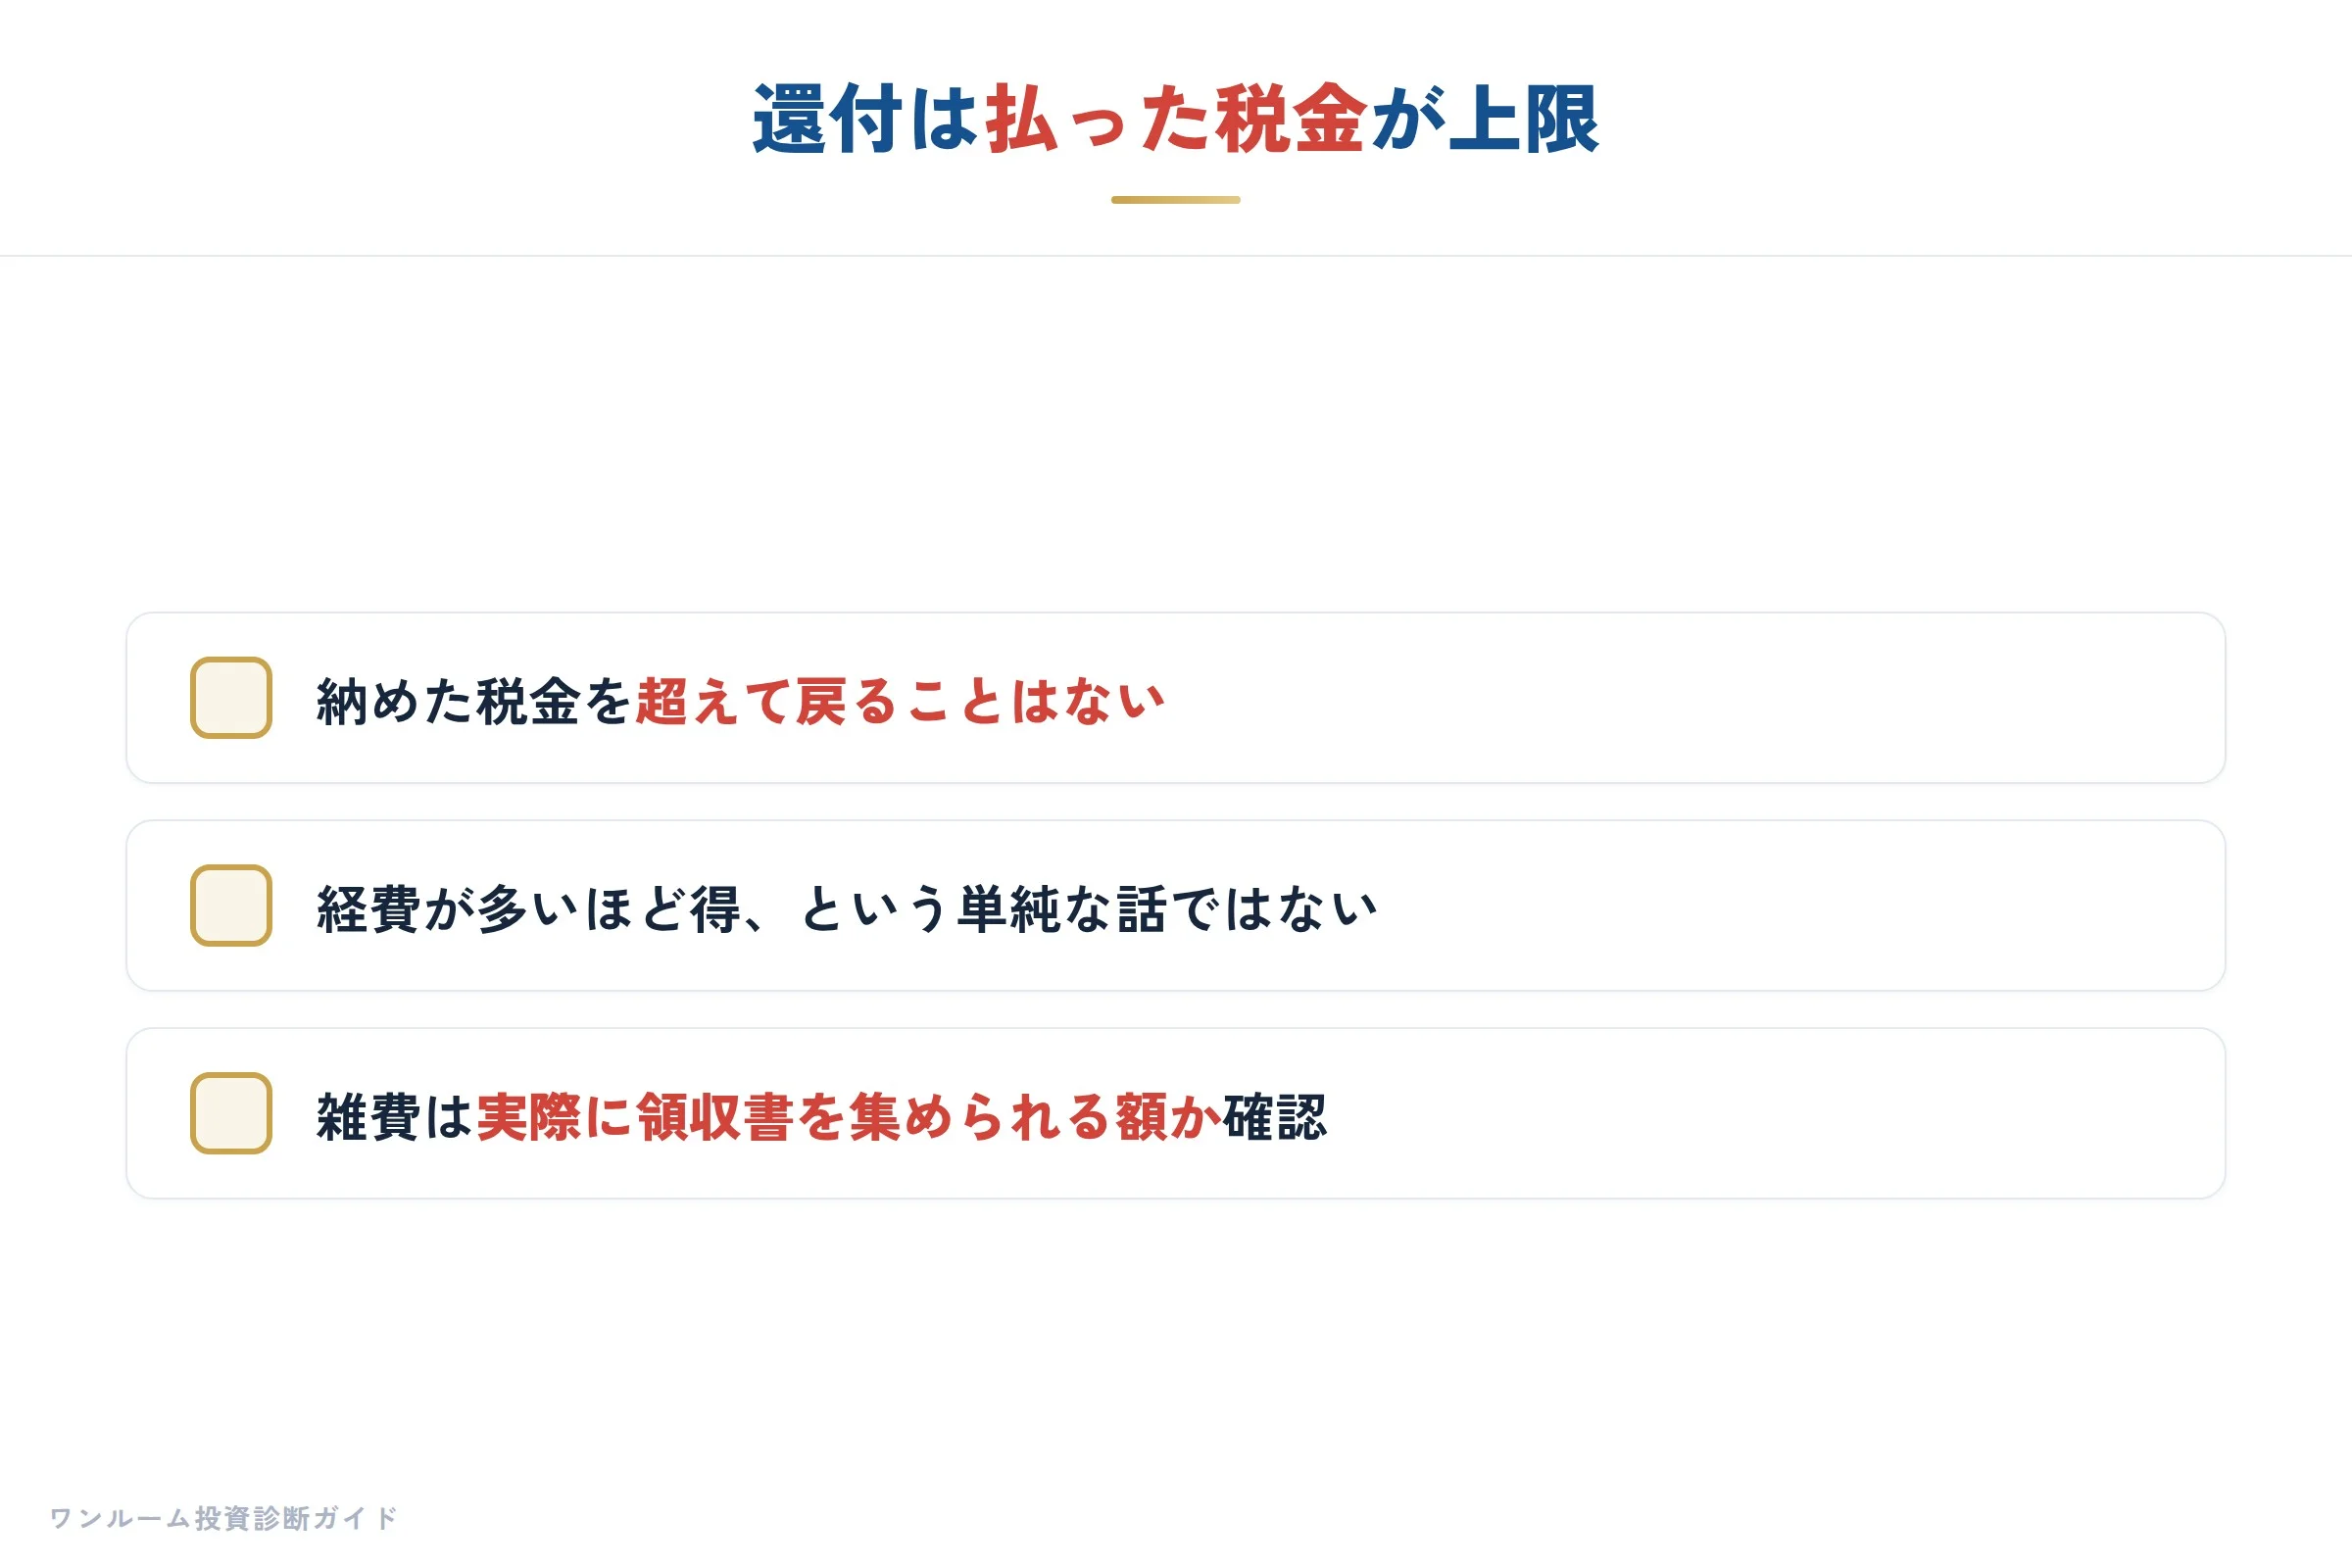
ここまで聞くと魅力的に感じますが、大事なのは「還ってくるのは、あなたがすでに払った税金の範囲内だけ」という点です。
払った以上の税金は戻りません。
さらに、減価償却費は永遠に計上できるわけではなく、期間が決まっています。
この「金額」と「期間」を決めるのが、次に説明する建物比率と償却年数なのです。
減価償却費の計算|建物と設備を分ける
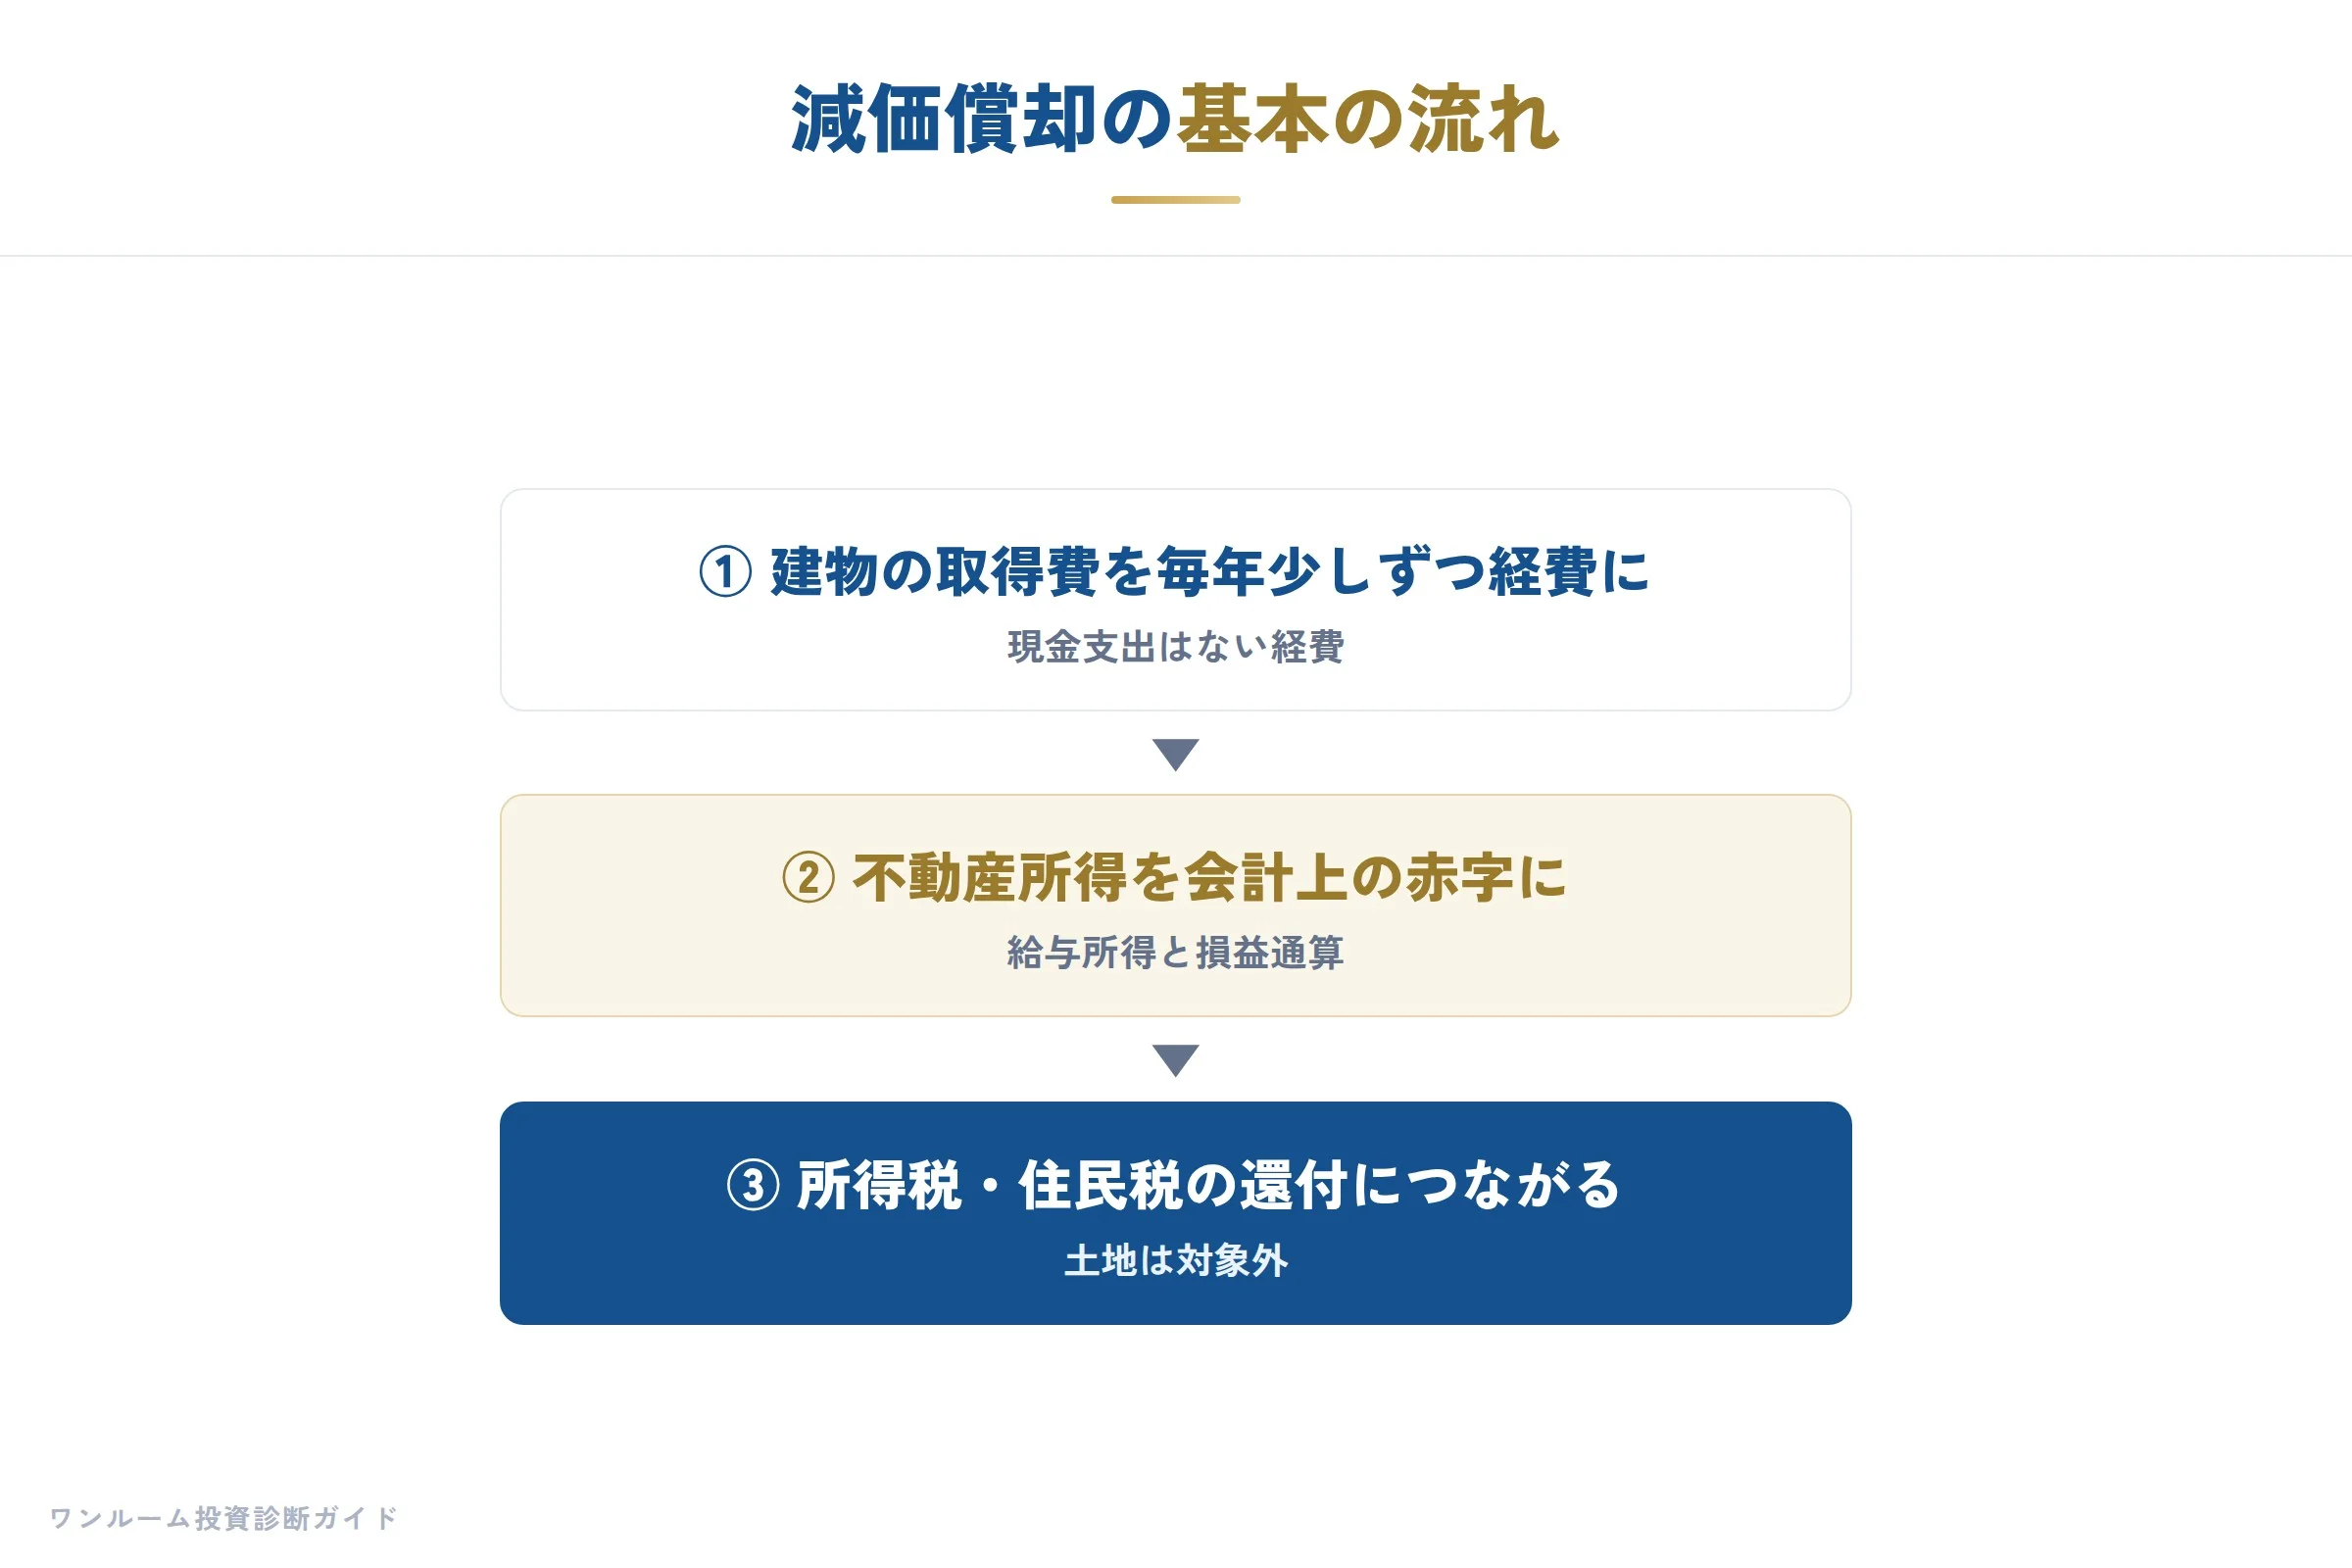
減価償却の対象になるのは建物と設備の部分だけで、土地は減価償却できません。
これが最初の重要ポイントです。
マンションの購入価格は「土地+建物(+設備)」で構成されていますが、価値が下がらないとされる土地は経費化できないのです。
そのため、購入価格のうち建物にいくら配分されているかで、計上できる減価償却費が決まります。
建物部分はさらに「躯体(建物本体)」と「設備」に分けられ、それぞれ耐用年数が異なります。
鉄筋コンクリート造(RC造)の法定耐用年数は47年ですが、給排水設備やエアコンなどの設備は建物本体より短い年数で償却します。
中古物件の場合は、法定耐用年数から経過年数を差し引いて残りの償却年数を計算します。
たとえば築20年のRC造なら、47年から20年を引いて0.2を掛け戻す計算式で、残りの耐用年数を算出します。
つまり同じ物件でも、建物の配分額と築年数によって、毎年の減価償却費は大きく変わるということです。
営業マンの還付シミュレーションを見るときは、この建物比率と償却年数の前提が現実的かどうかを、必ず確認してください。
建物比率が鍵|50%以上が理想
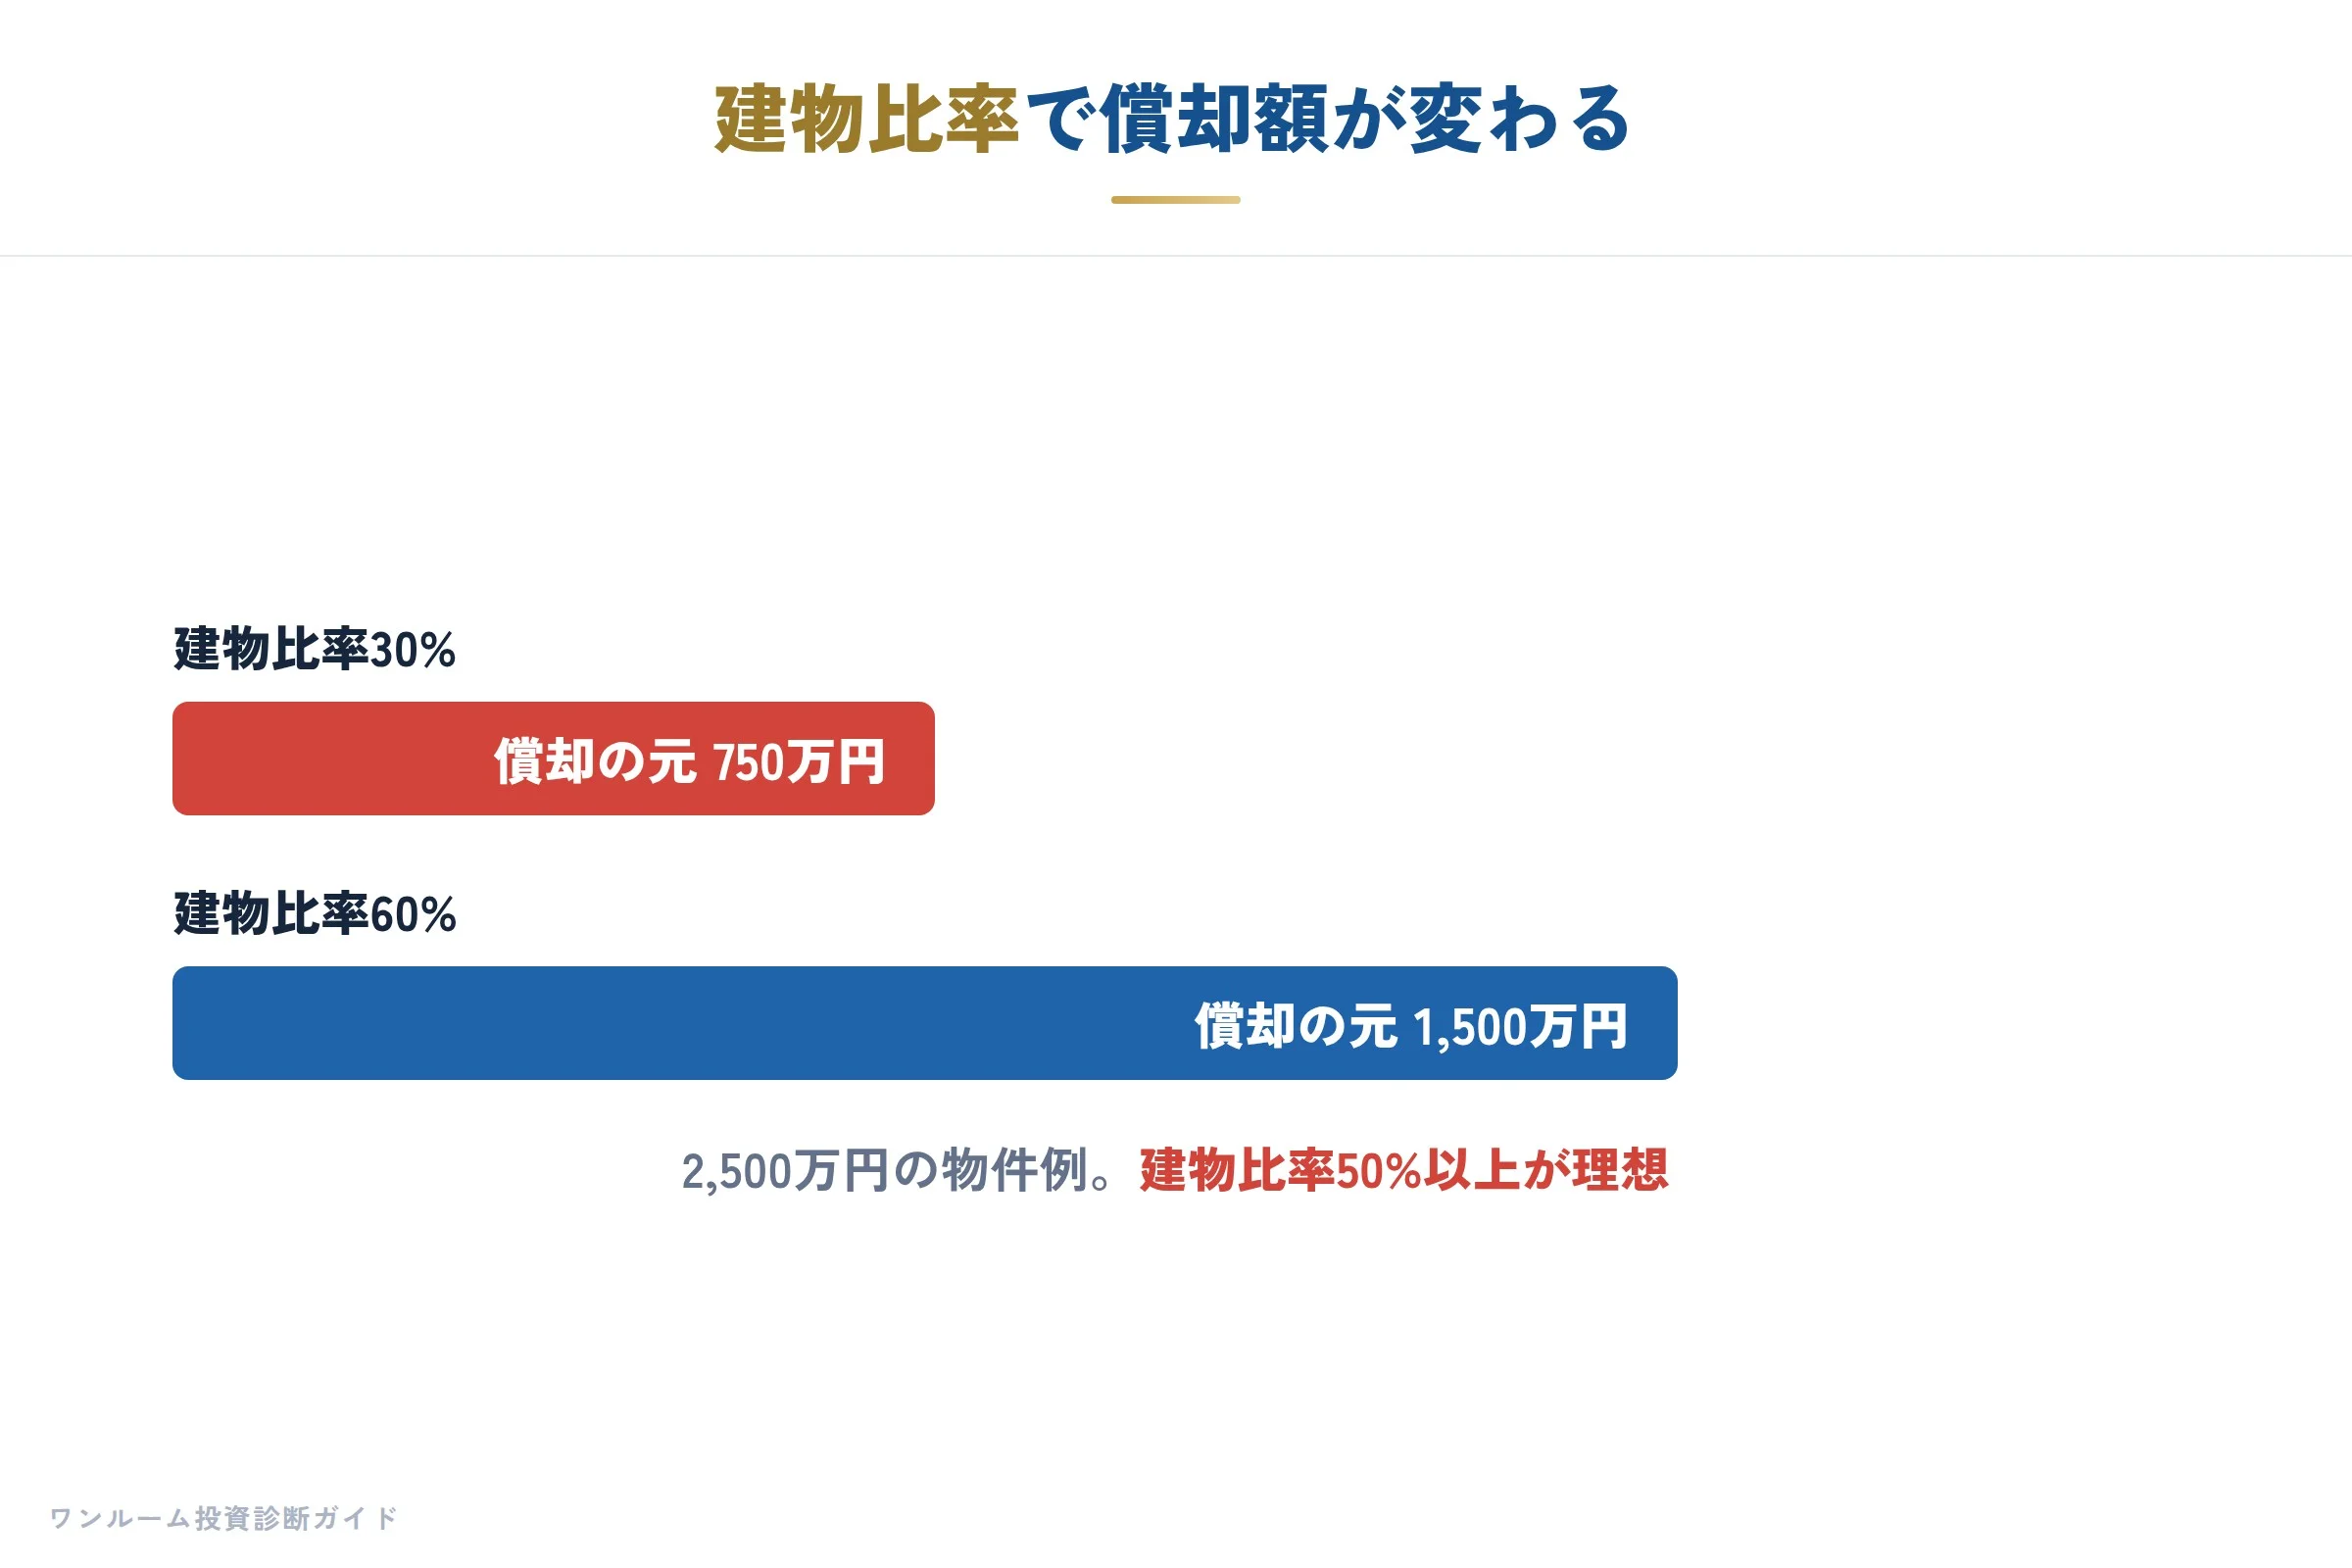
節税効果を大きくしたいなら、建物比率は50%以上が理想です。
これは拙著『ワンルームマンション投資の診断書』でも節税の注意点として挙げているポイントです。
理由はシンプルで、減価償却できるのは建物と設備だけなので、建物比率が高いほど毎年計上できる経費が大きくなるからです。
たとえば2,400万円の物件で建物比率が30%なら建物は720万円、50%なら1,200万円です。
同じ物件でも、償却の元になる金額が480万円も変わってきます。
当然、毎年の減価償却費も、節税効果も大きく違ってきます。
この建物比率は、売買契約書の内訳や固定資産税評価額の比率などで確認できます。
契約前に「建物と土地の内訳はいくらですか」と質問し、書面で確認しておくことが大切です。
「節税できます」とうたう物件でも、いざ契約書を見ると建物比率が低く、思ったほど経費を積めないケースは珍しくありません。
数字で確認せず、シミュレーションの結論だけを信じてしまうのが、一番危ういのです。
節税効果は1年目がピーク|設備償却の終わりに注目
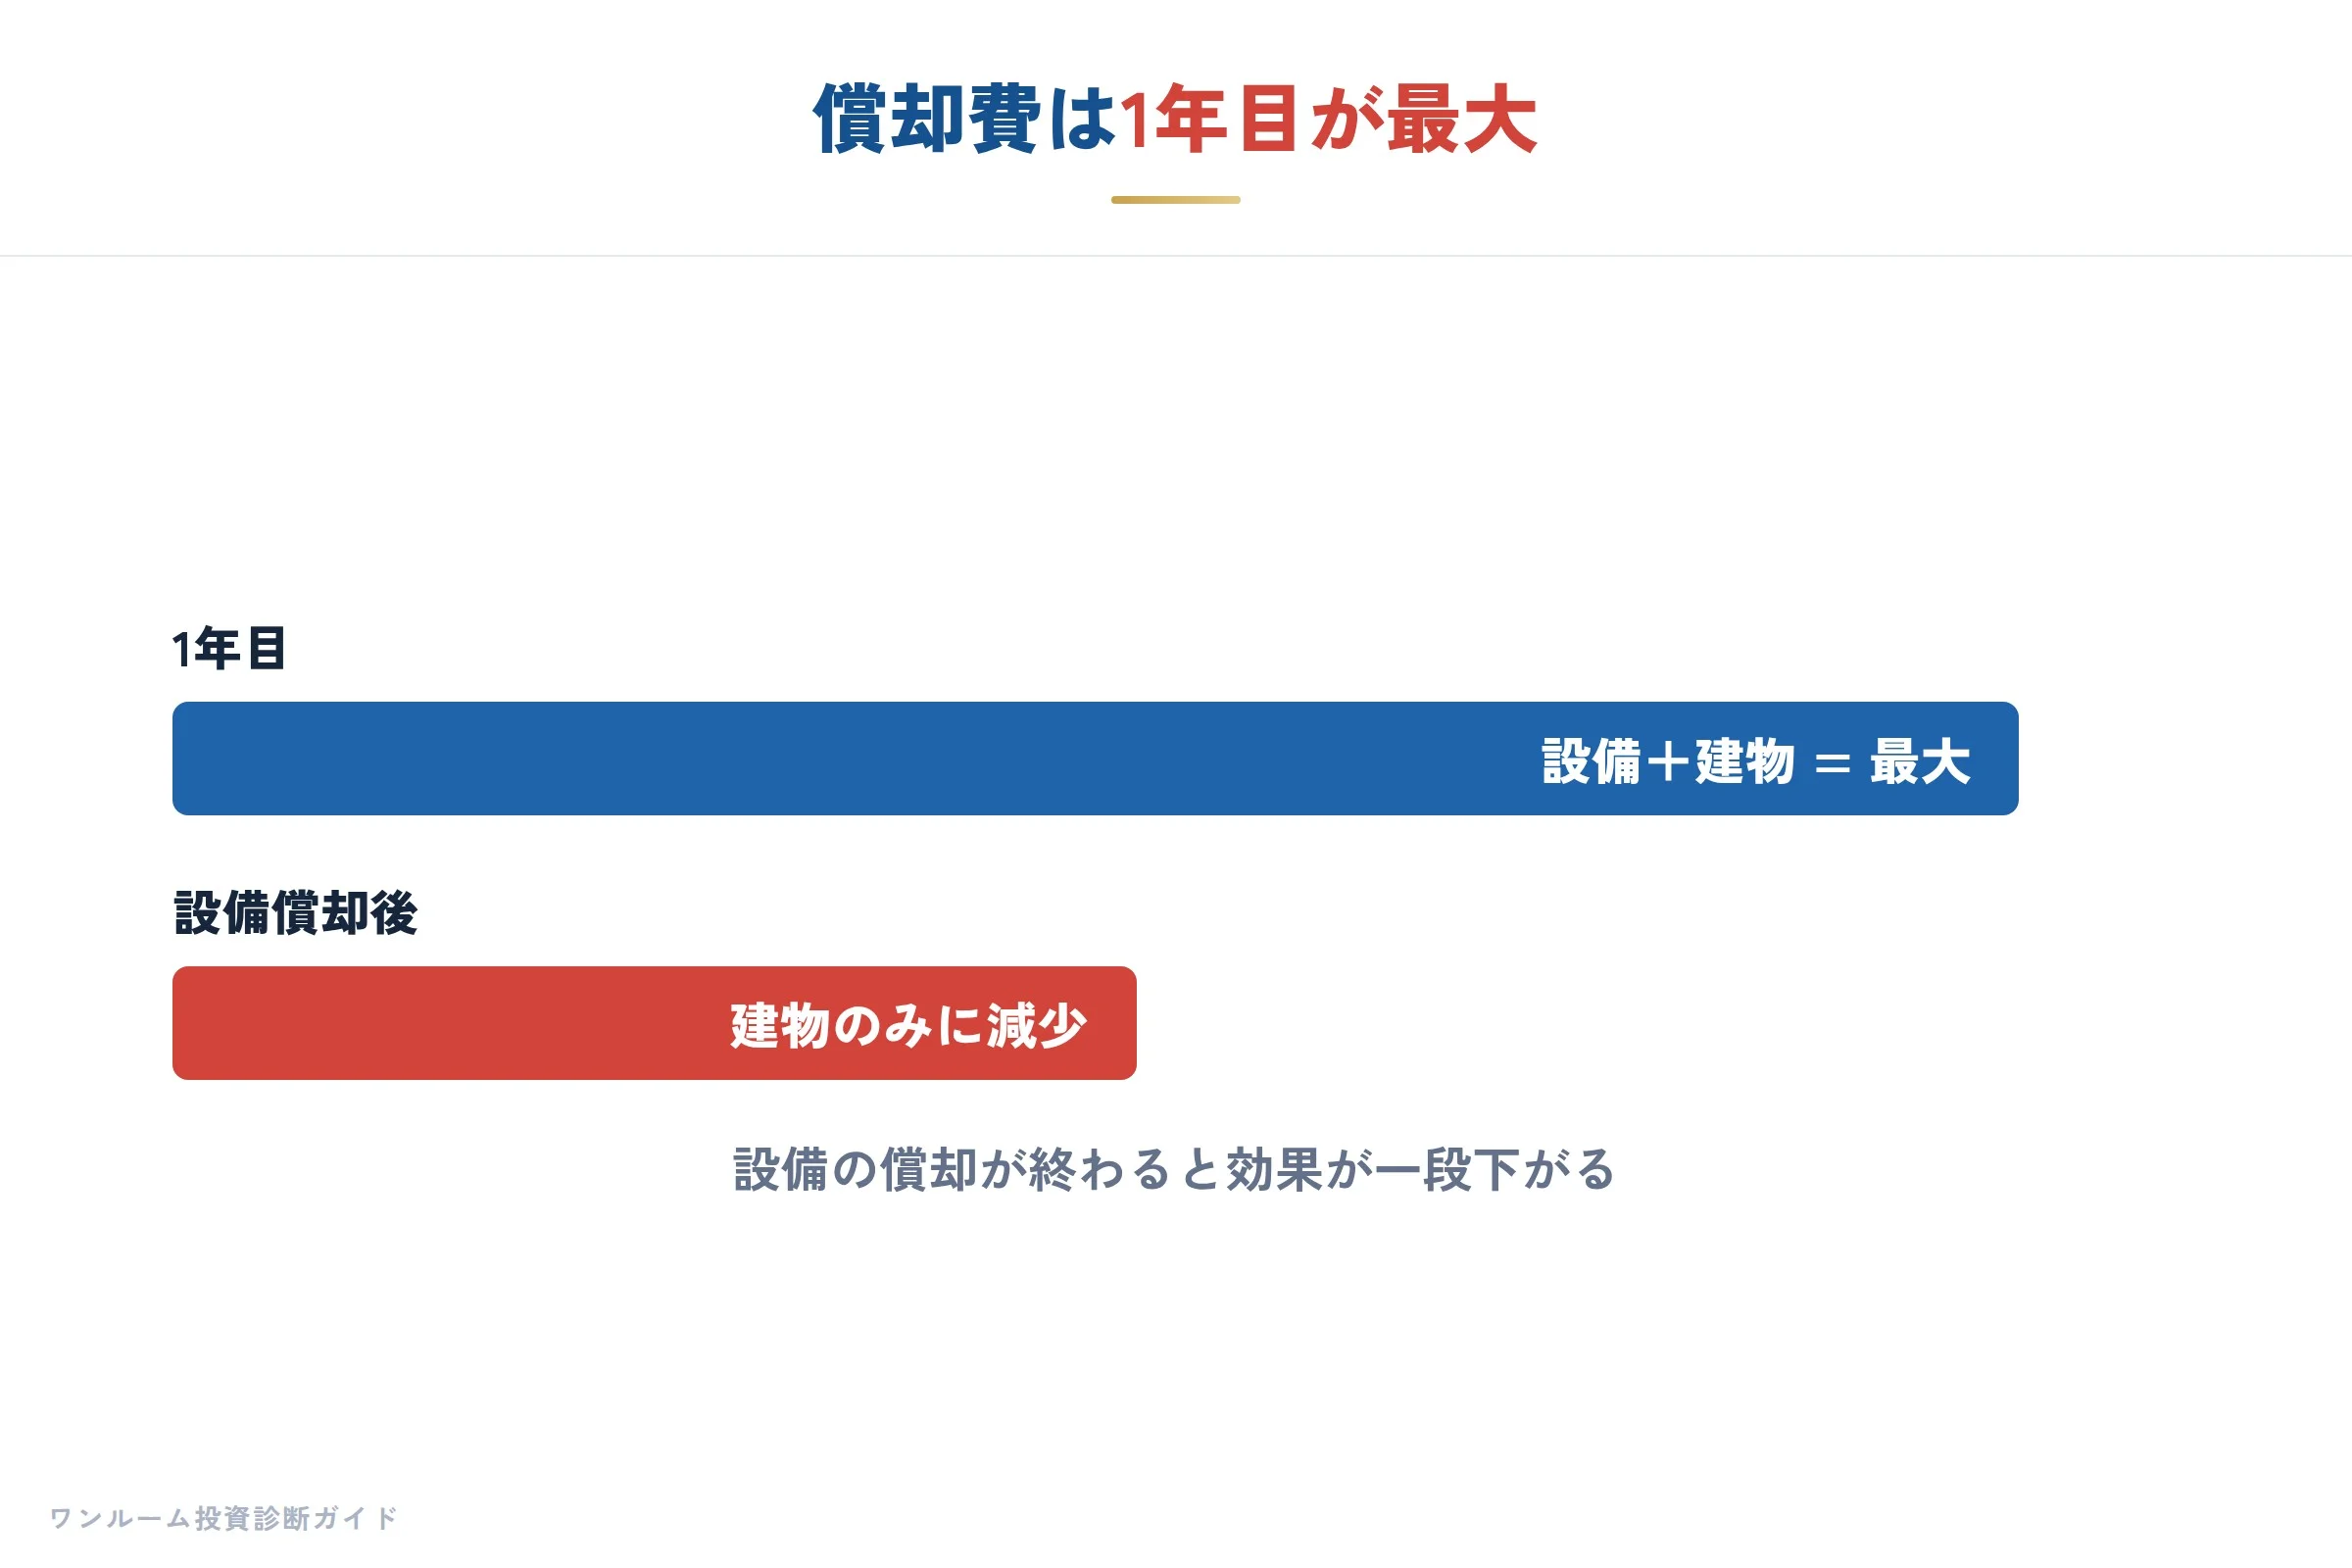
減価償却による節税効果は、一般に1年目が最も大きく、年々小さくなっていきます。
これを知らずに「毎年これだけ還ってくる」と誤解している方が本当に多いのです。
その理由が、設備部分の償却期間です。
先ほど触れたとおり、建物本体より設備のほうが耐用年数が短く、数年で償却が終わります。
設備の償却が終わると、その分の経費が丸ごと消えるため、翌年から計上できる減価償却費が一段下がります。
つまり、還付シミュレーションで見せられる「1年目の還付額」は、その後ずっと続く金額ではないのです。
わたしが相談を受けた方の中にも、「初年度は思ったより戻ってきたのに、数年後はほとんど還付がなくなった」という声が少なくありません。
これは決して営業マンが嘘をついたわけではなく、「1年目がマックス」という前提を説明されていなかっただけなのです。
シミュレーションを見るときは、初年度だけでなく、5年後・10年後の減価償却費がどう推移するかを必ず確認してください。
節税は一時的|ずっとは続かない
ここまでの話をまとめると、減価償却による節税は一時的なもので、永遠には続きません。
これが本質的な結論です。
建物と設備の償却が進むほど経費は減り、いずれ償却は終わります。
償却が終われば減価償却費はゼロになり、それまで赤字だった帳簿が黒字に転じることもあります。
そうなると今度は不動産所得に対して税金がかかり、むしろ納税が増える局面が訪れます。
減価償却は「税金の支払いを先送りしている」側面もあると理解しておくと、判断を誤りにくくなります。
大切なのは、節税できる期間と、その後に納税が増える期間を、両方あわせて見ることです。
「今、税金が戻る」という目先の効果だけで物件を選ぶと、後の局面で想定外の負担に直面しかねません。
節税の全体像については、あわせてワンルームマンション投資の節税は本当か、仕組みと限界を解説した節税は本当か?仕組みと限界もご覧ください。
年収700万円以下は効果が薄い理由
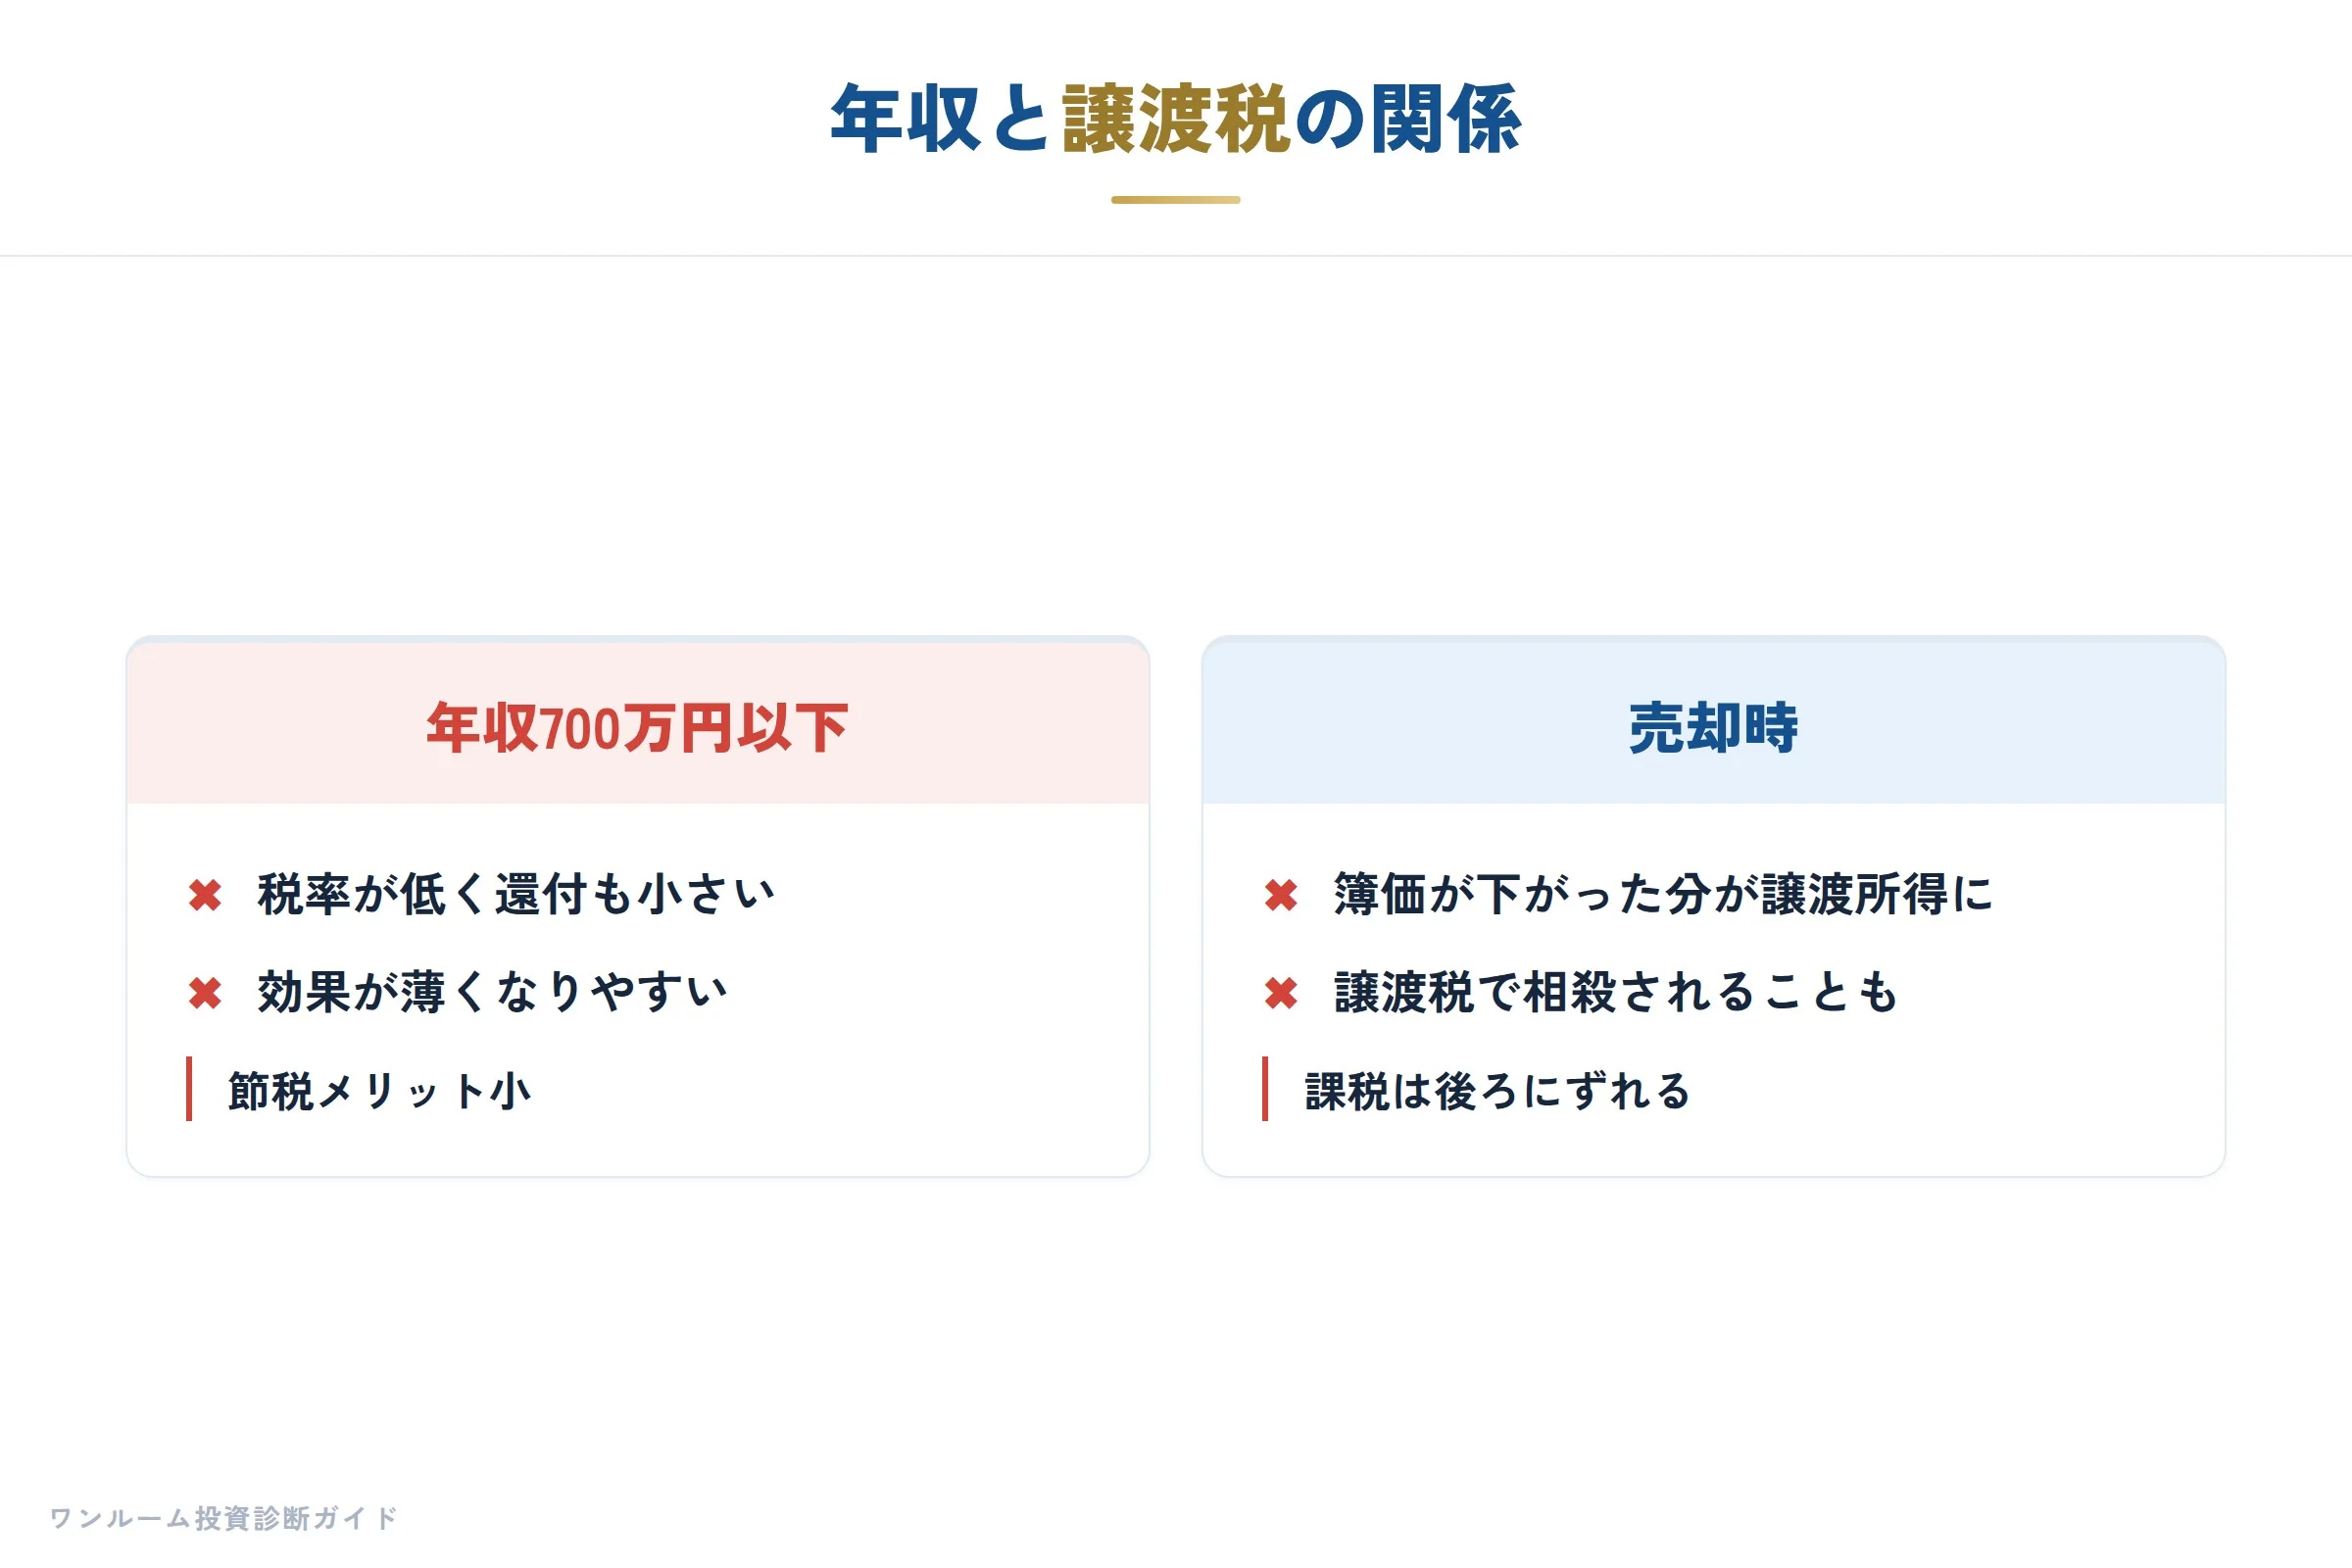
減価償却の節税効果は、所得税率が高い人ほど大きくなります。
逆に言えば、年収700万円以下の方は、節税効果が薄い傾向にあるというのが拙著でも指摘している点です。
所得税は累進課税で、課税所得が高いほど税率が上がる仕組みです。
同じ100万円の赤字を給与所得と損益通算しても、税率20%の人と33%の人では、戻ってくる税額が大きく違います。
高所得者ほど「節税」のインパクトが大きいのは、この税率差によるものです。
一方、税率が低い層では、そもそも払っている税金が少ないため、還付される額も限られます。
還付されるのは払った税金の範囲内ですから、当然の話です。
さらに後述するように、売却時の譲渡税で相殺される可能性を考えると、年収がそれほど高くない方は「節税目的」で物件を選ぶメリットは小さいと考えたほうが現実的です。
節税は物件選びの主目的ではなく、あくまで結果として付いてくるもの、という位置づけが健全です。
売却時の譲渡税で相殺される|長期シミュレーション必須
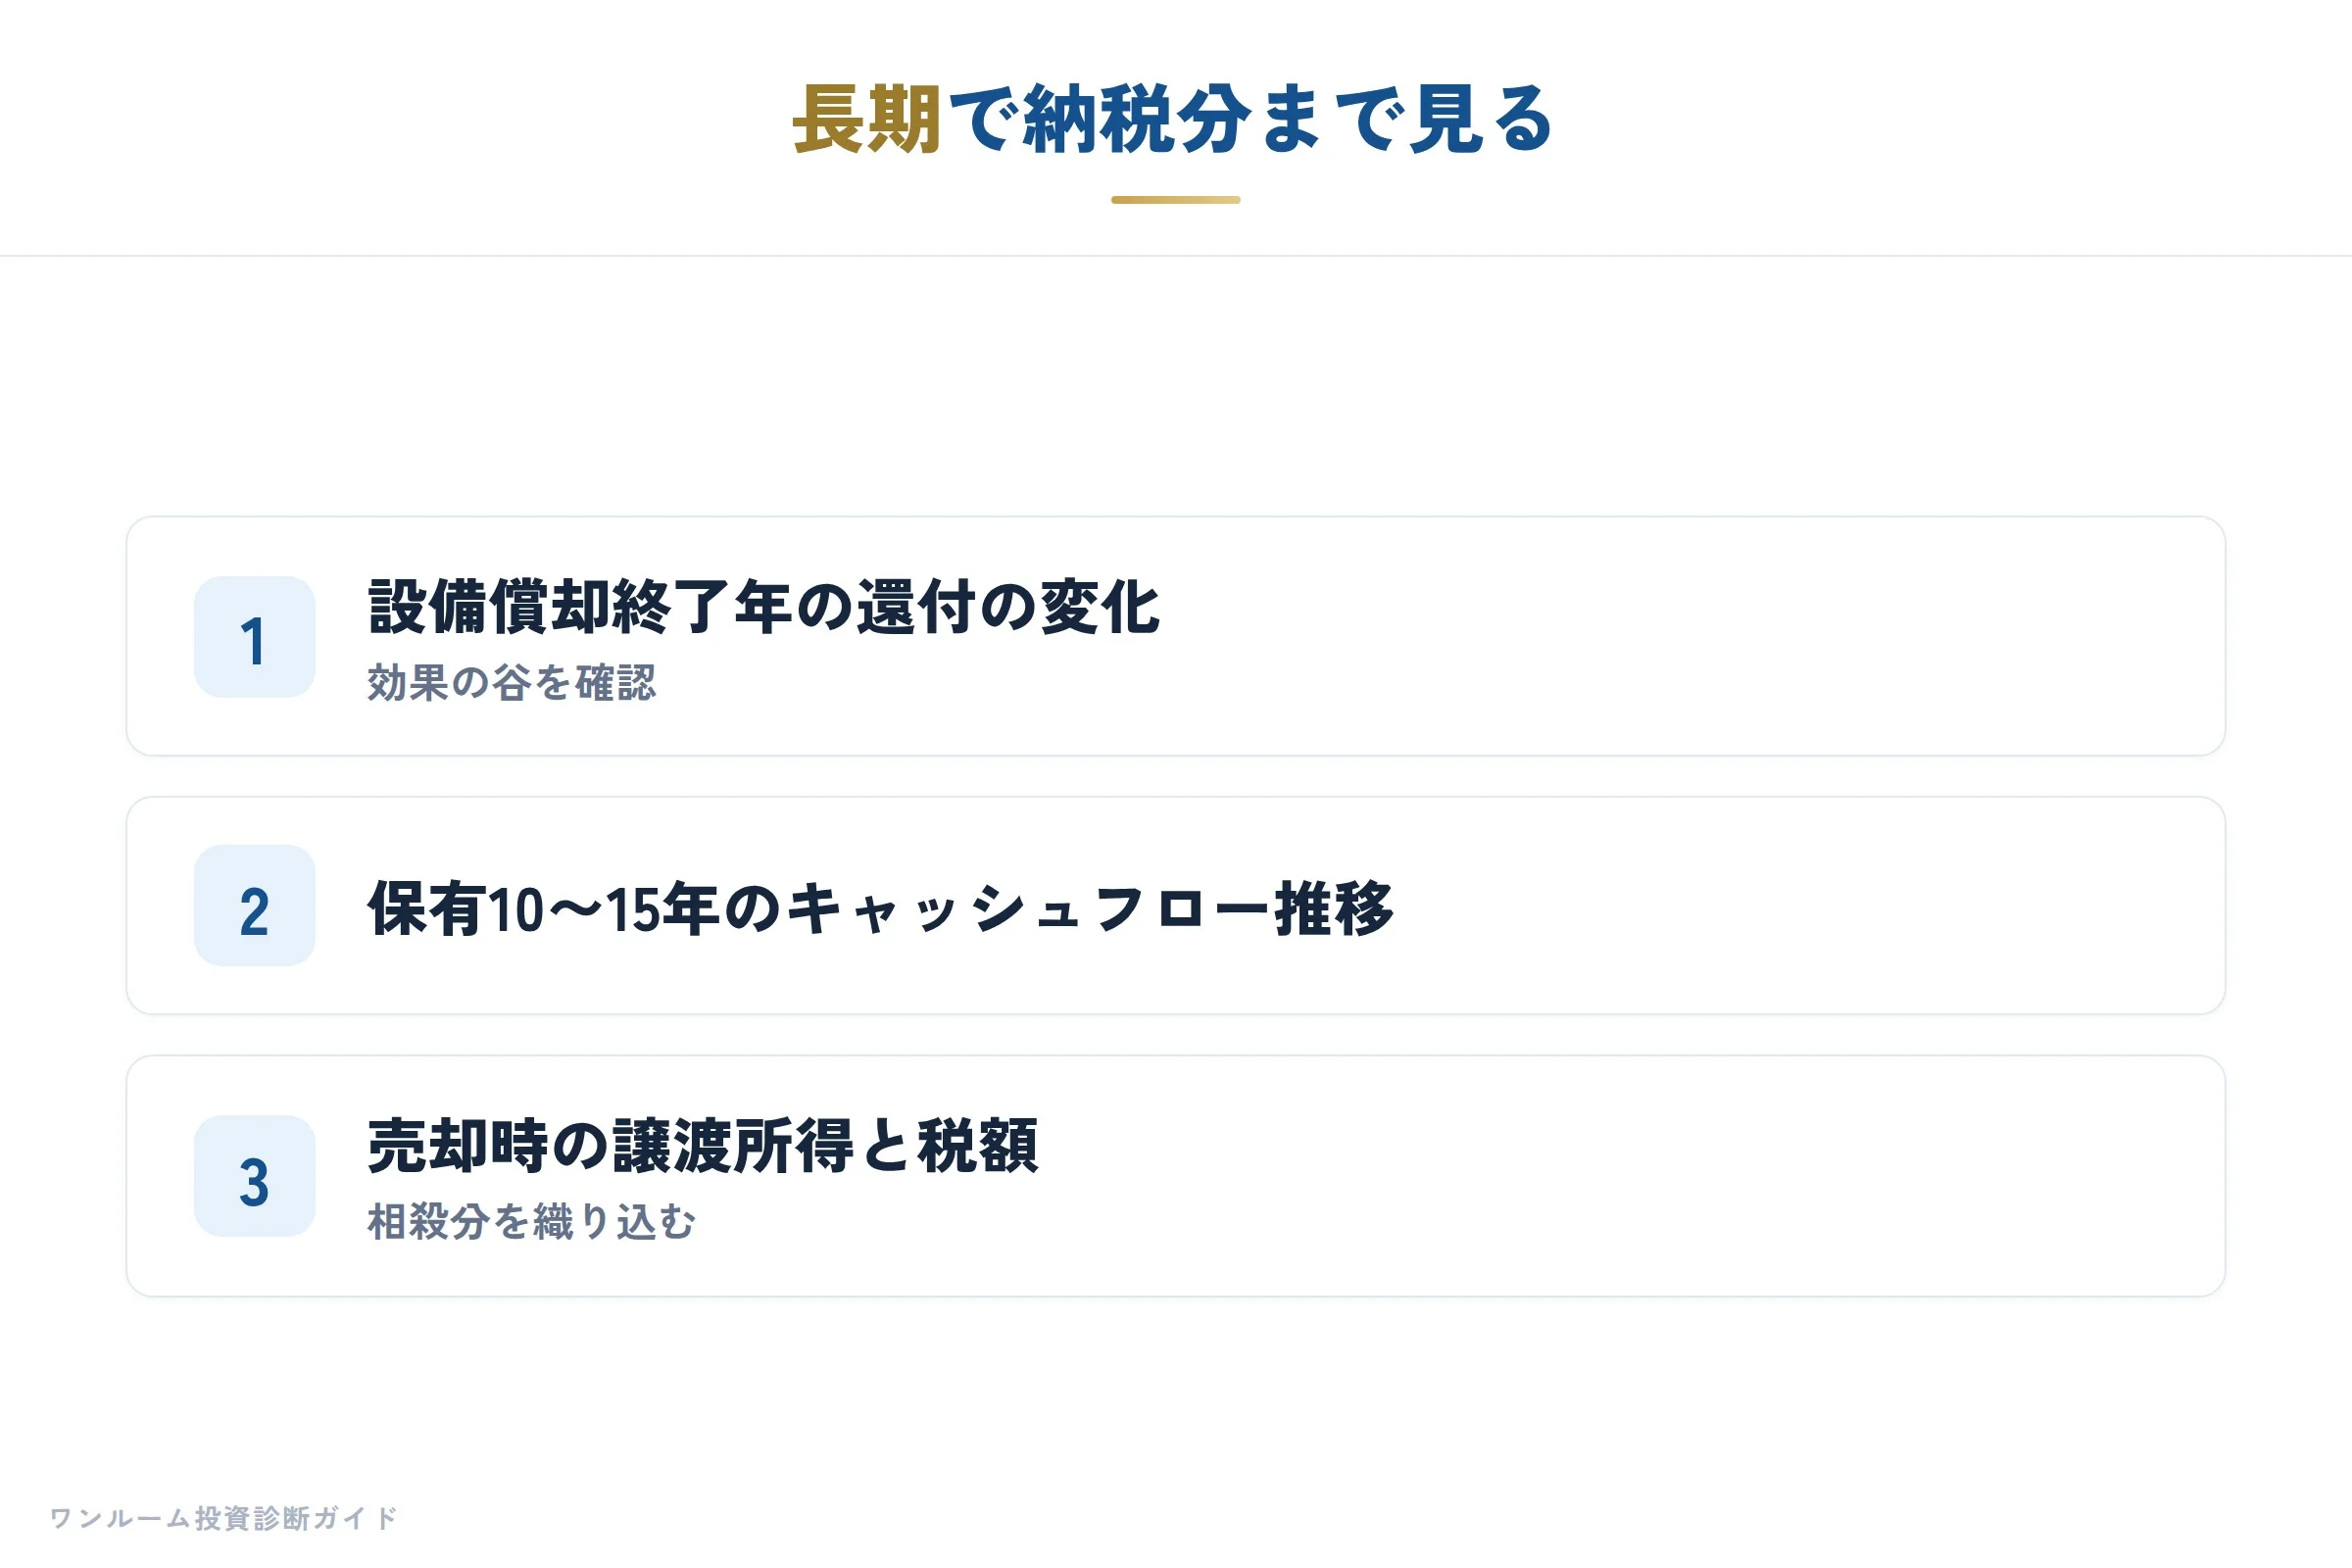
見落とされがちなのが、減価償却で節税した分が、売却時の譲渡税で相殺される可能性があるという点です。
これを知らずに「節税できたから得をした」と考えると、出口で計算が狂います。
譲渡所得は「売却価格 − (取得費 − 減価償却費の累計) − 譲渡費用」で計算します。
つまり、毎年減価償却で経費計上した分だけ帳簿上の取得費が下がり、その分だけ売却時の利益(譲渡所得)が大きく計算されるのです。
所有5年超の長期譲渡所得の税率は約20.315%(所得税・住民税・復興特別所得税の合計)という公開された税率が適用されます。
保有中に節税できても、売却時にまとめて課税される構図になりうるわけです。
だからこそ、保有中の節税だけでなく、売却時の納税まで含めた長期シミュレーションが欠かせません。
営業段階で提示される表は、多くが保有中の還付だけを強調し、出口の譲渡税まで示していないことがあります。
「トータルでいくら手元に残るのか」を、購入前に必ず確認してください。
減価償却を過信しない7つのチェック
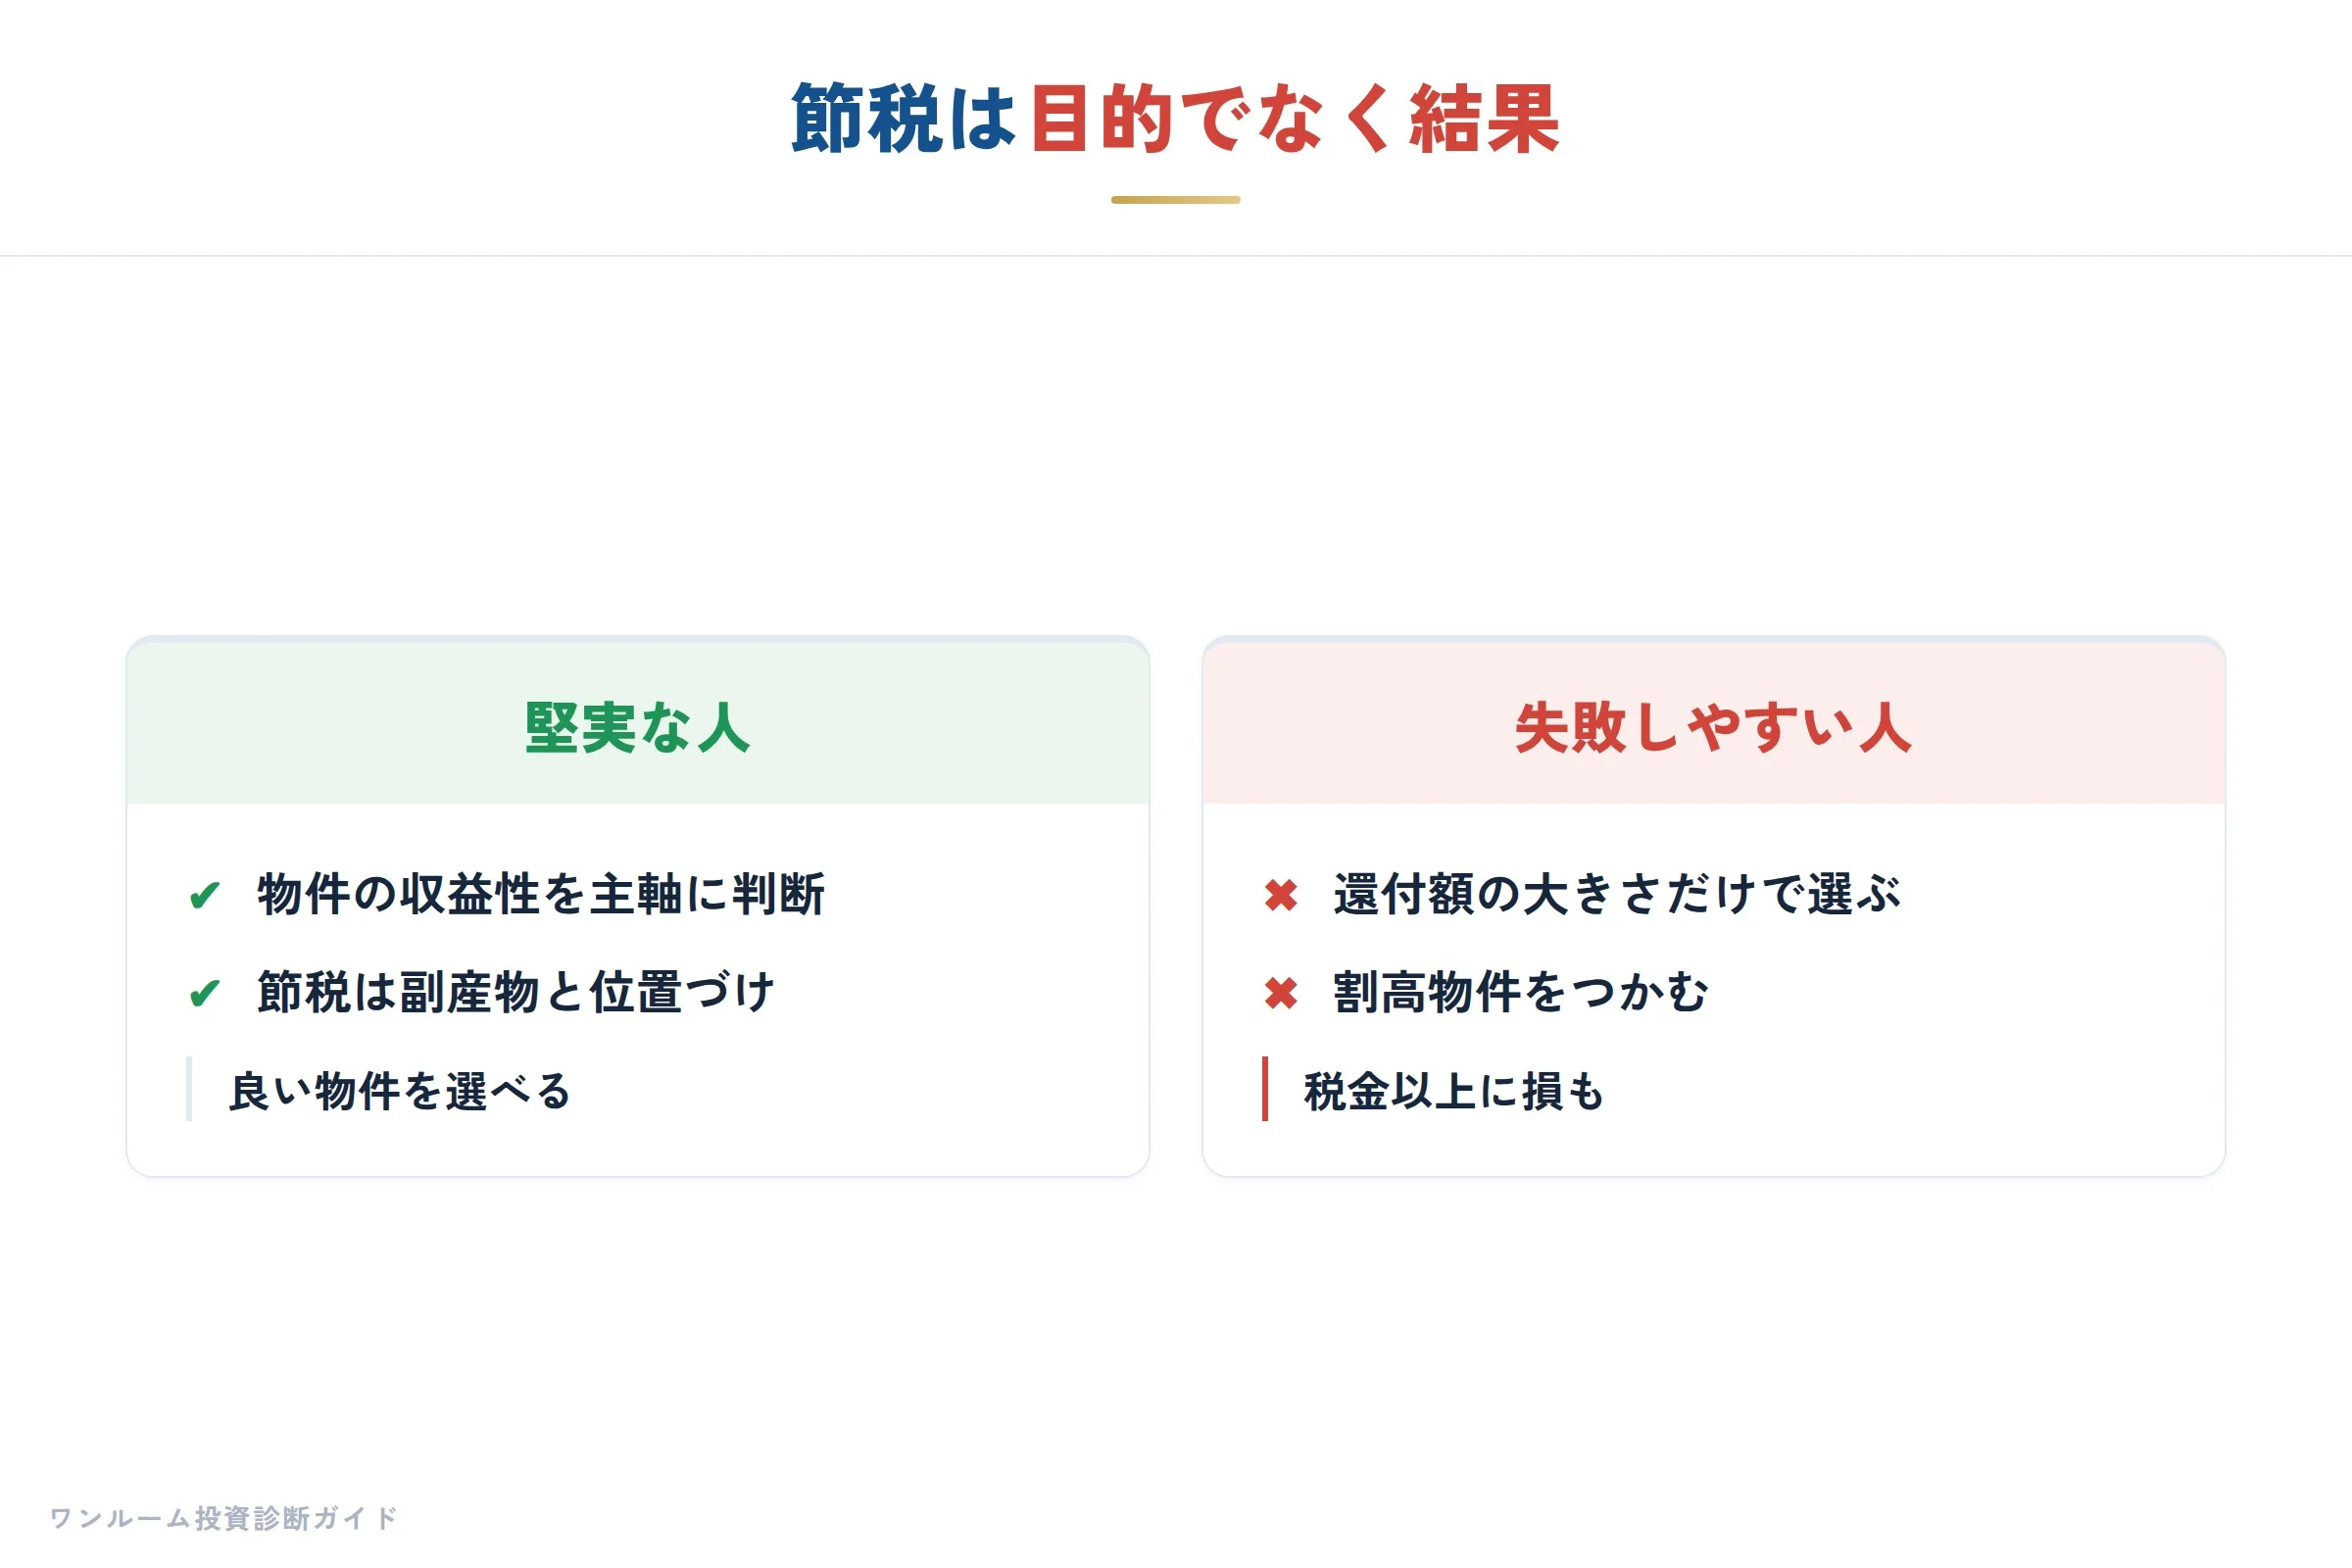
還付シミュレーションを見せられたら、以下の7点をチェックすることをおすすめします。
これは拙著で挙げている節税の注意点をチェックリストにまとめたものです。
第一に、節税は一時的でずっとは続かないこと。
第二に、1年目が効果のピークで、設備償却の終了で縮むこと。
第三に、建物比率が50%以上あるか。
第四に、年収700万円以下なら効果は薄く、売却時の譲渡税で相殺されうること。
第五に、納税分まで含めた長期シミュレーションになっているか。
第六に、経費計上する雑費が、実際に領収書を集められる現実的な金額か。
第七に、還付額はあくまで払った税金の範囲内であること。
このうち一つでも前提が甘いと、シミュレーションの結論は実態から離れていきます。
数字の結論だけでなく、その前提条件を一つずつ確認する姿勢が、後悔しないための最大の防御になります。
まとめ|減価償却は結果であって目的ではない
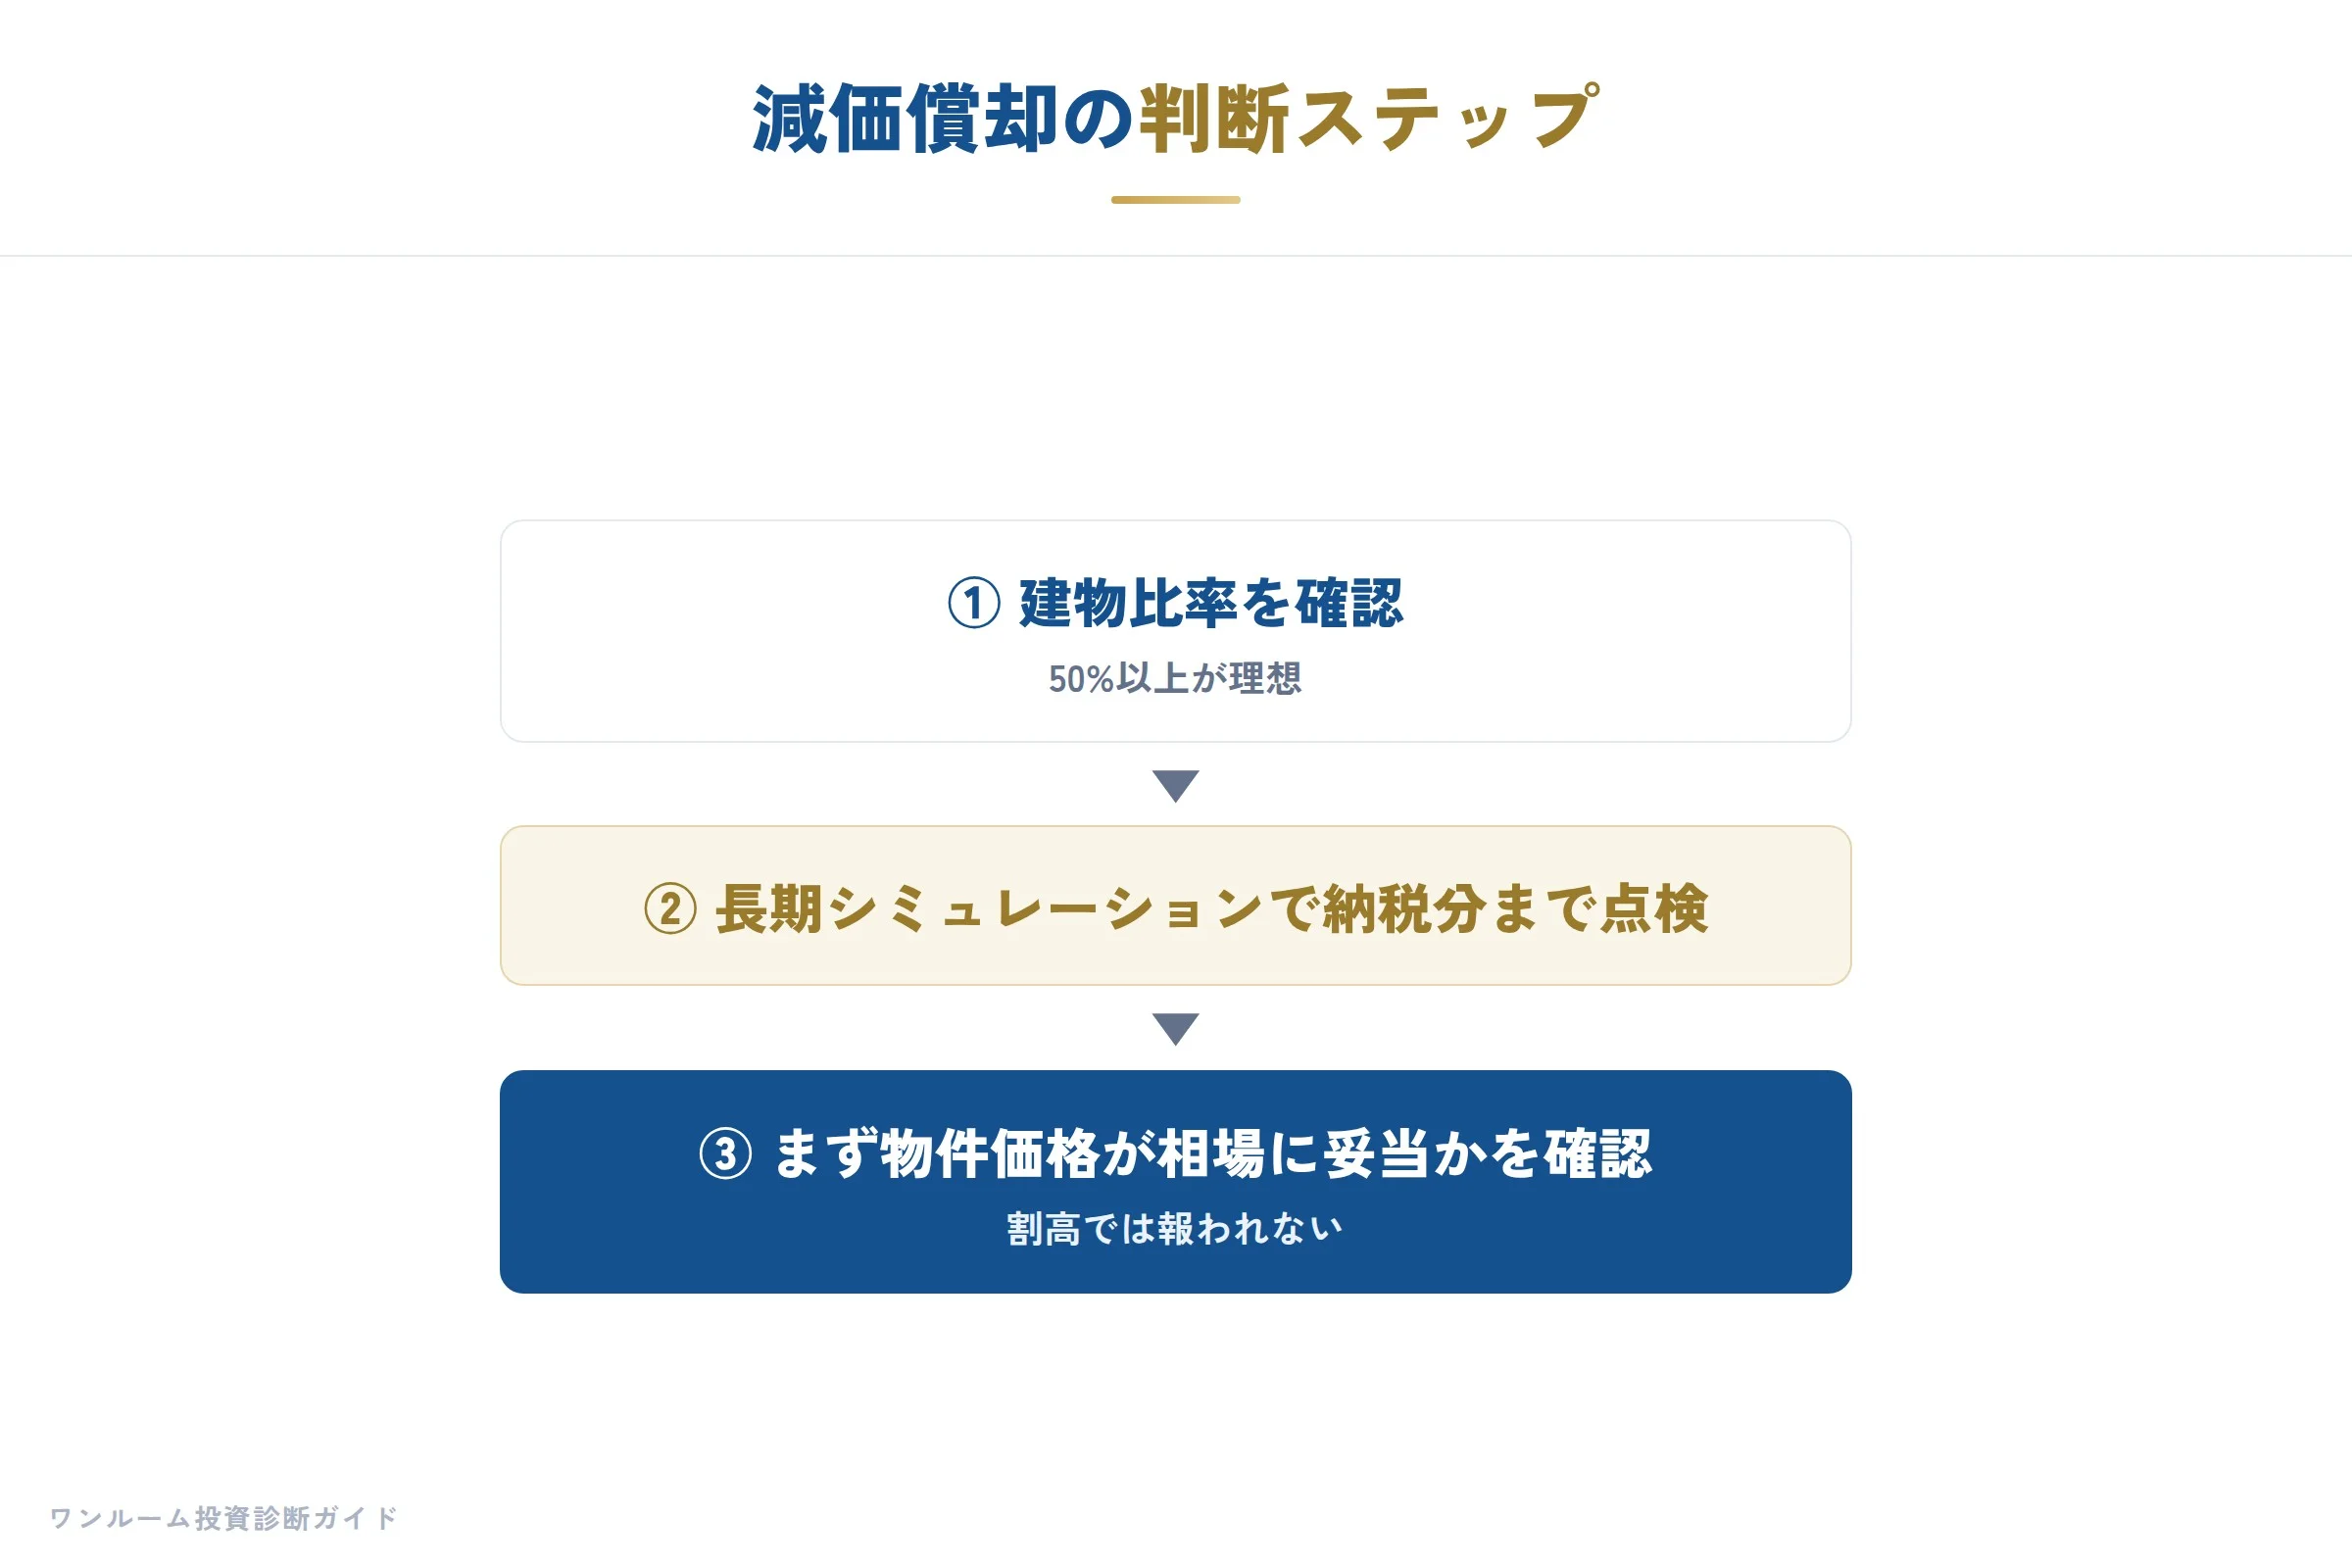
減価償却はワンルームマンション投資の節税の源泉ですが、その効果は建物比率と償却年数で決まり、1年目をピークに縮み、いずれ売却時の譲渡税で相殺されうる一時的なものです。
還ってくるのは払った税金の範囲内だけ、という原則も忘れてはいけません。
だからこそ、節税は物件選びの主目的にすべきではありません。
まず「立地が良く、家賃と資産価値が安定した、いい物件を買う」ことが本筋で、節税はそこに付いてくる副産物だと考えるのが健全です。
節税目的で建物比率や利回りを度外視して割高な物件を掴むと、節税額以上の損失を抱えかねません。
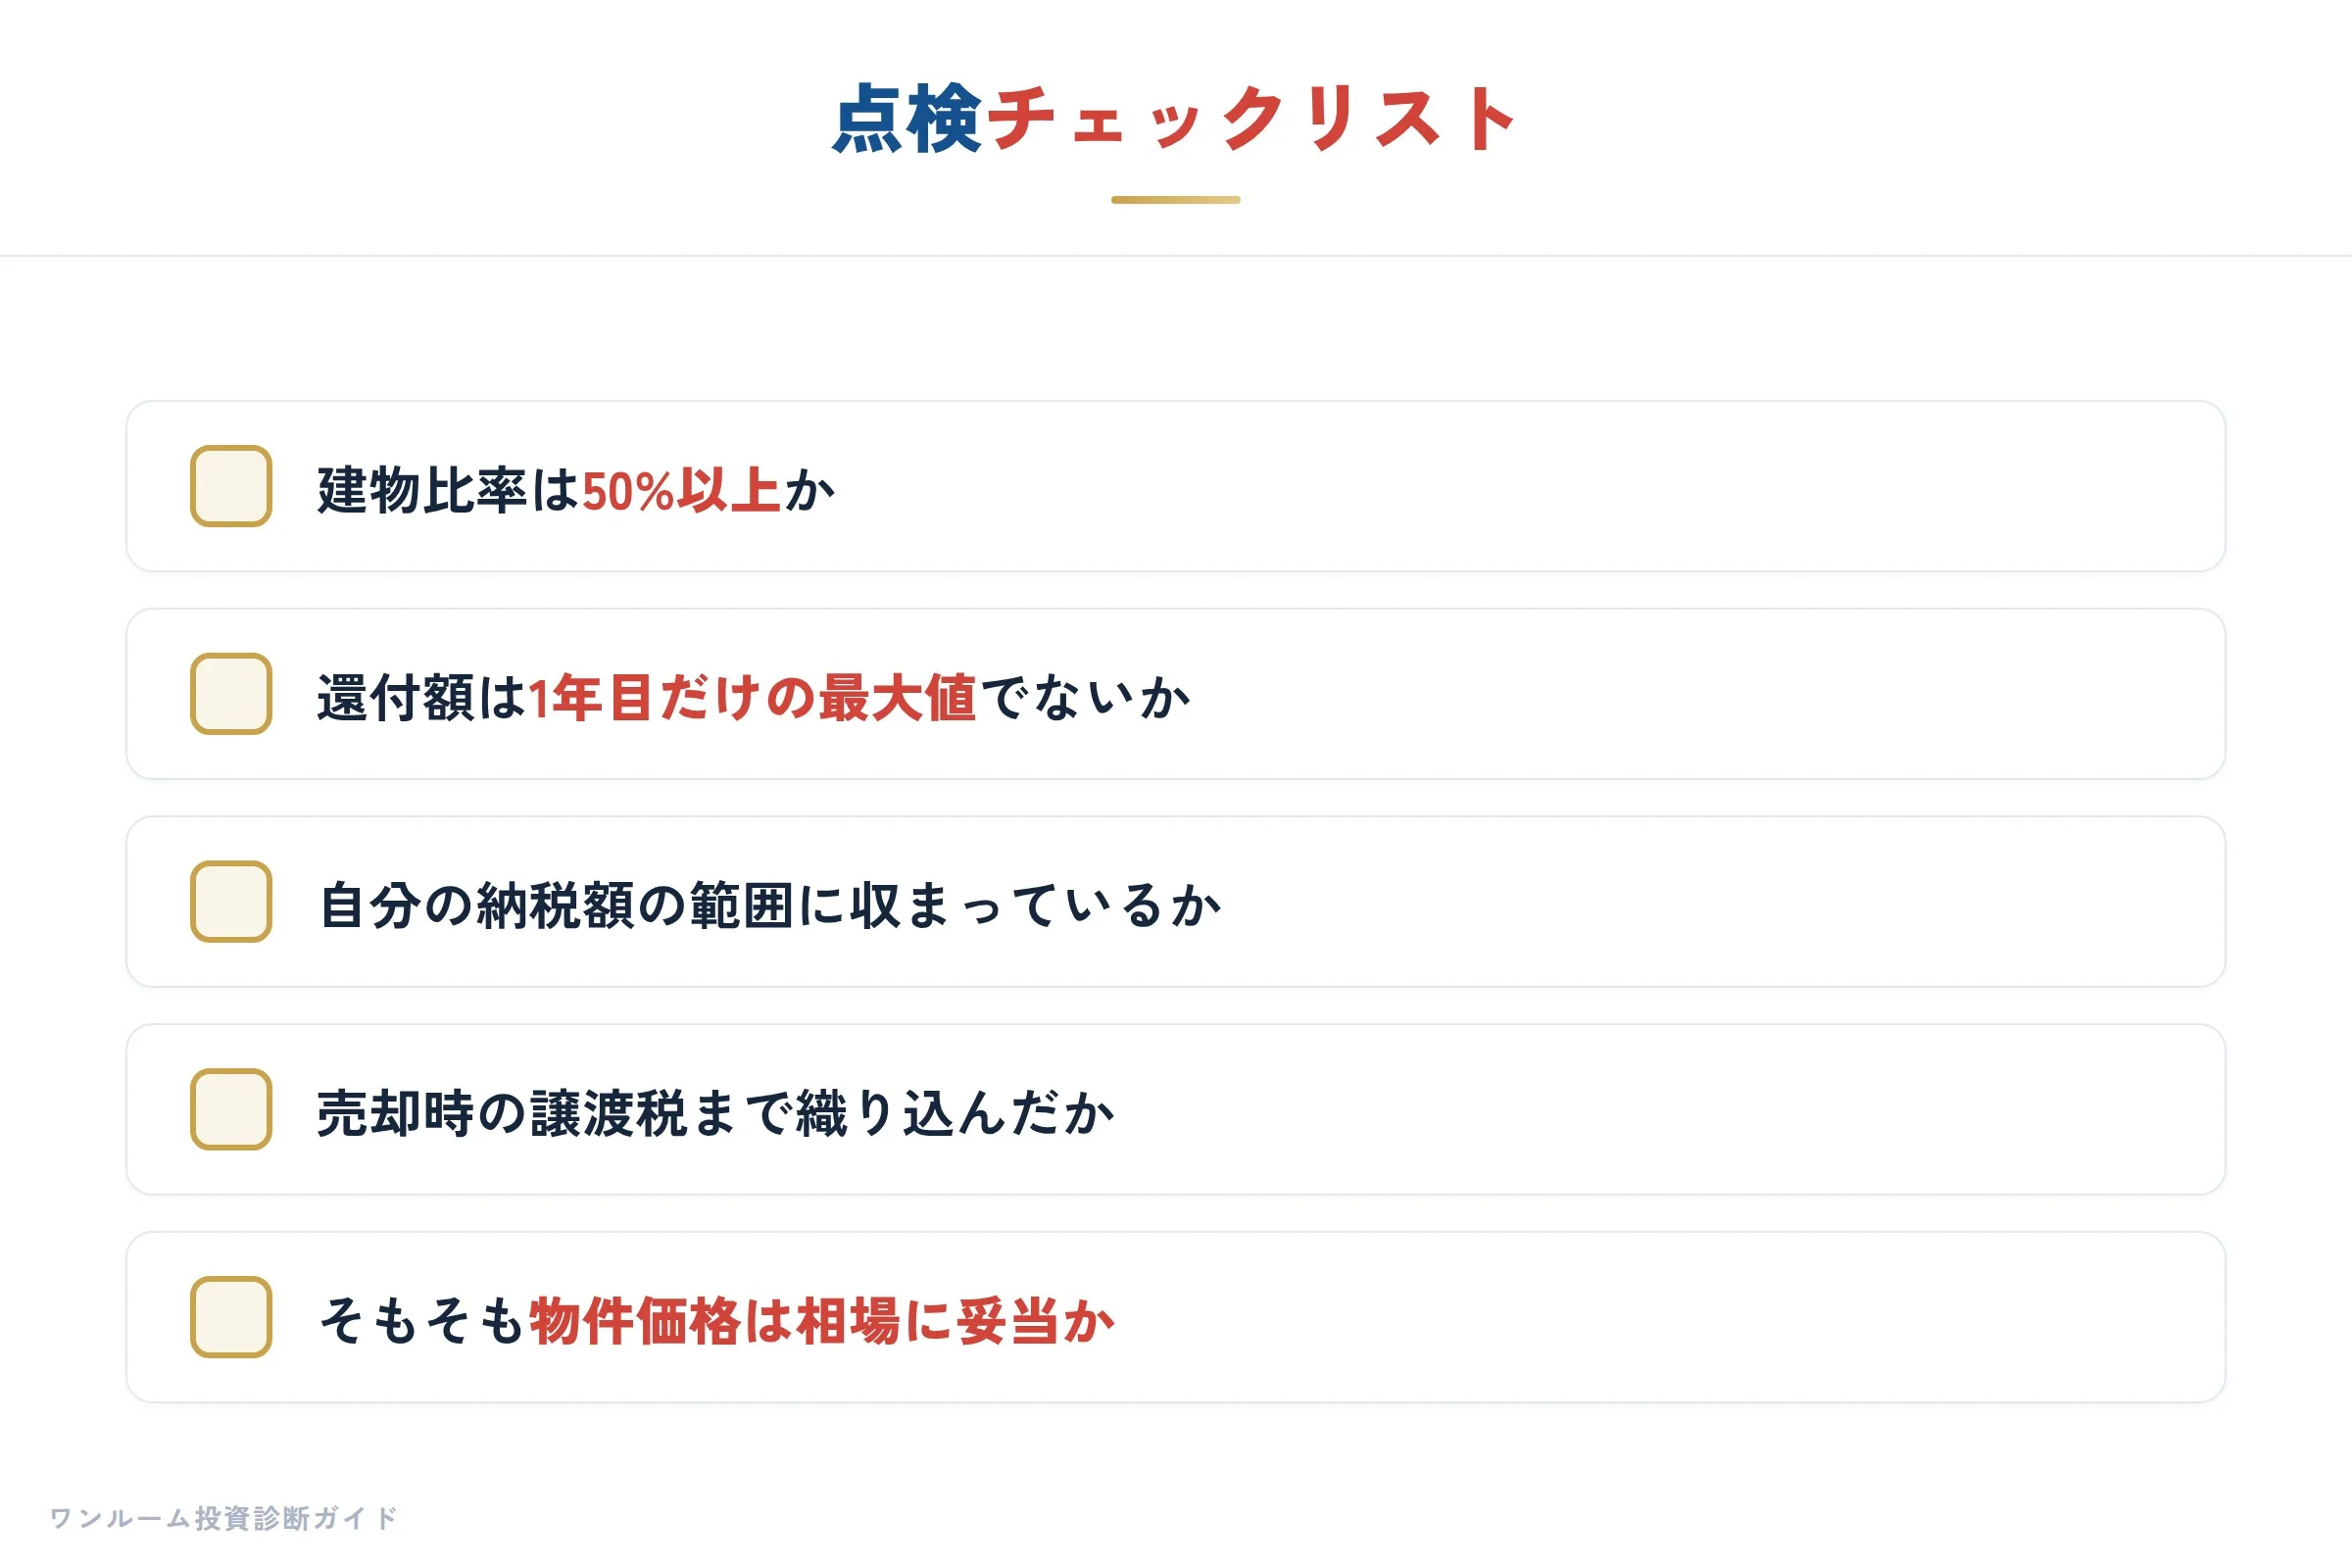
もし手元に還付シミュレーションがあるなら、建物比率・償却年数・出口の譲渡税という3点を、購入前に確認してみてください。
そのうえで「この前提は現実的なのか」を客観的に判断したい方は、物件を売らない第三者に無料相談してみることをおすすめします。
※本記事は一般的な情報提供を目的としたものであり、特定物件の購入・勧誘を意図するものではありません。減価償却や税率などの数値は一般的な目安・公開情報に基づく解説であり、実際の税務処理は個別事情により異なります。最終的な投資判断・税務判断はご自身の責任で、税理士など専門家にもご確認のうえ行ってください。