結論から言えば、フラット35や住宅ローンをワンルームマンション投資に転用するのは契約違反です。発覚すれば全額繰上返済を求められ、場合によっては信用情報にも影響します。
そもそも「低金利だから投資に回したい」という発想自体、今は見直しが必要です。住宅金融支援機構が運営するflat35.comの公表情報によると、2026年10月のフラット35(融資率9割以下・返済期間21年以上)の最低金利は年3.830%で、現行制度となった2017年10月以降で過去最高となりました(3カ月連続の上昇、確認日:2026年10月3日)。一方、三菱UFJ銀行の住宅ローン変動金利(新規借入・最優遇の「ずーっと一律優遇コース」)は同時点で年1.195%にとどまっており、「住宅ローンの変動金利は低いが、フラット35は決して低くない」というのが2026年10月時点の実情です(確認日:2026年10月3日、三菱UFJ銀行公式サイトより)。
わたしは元・大手新築ワンルーム営業として現場を見てきた者であり、現在は不動産投資セカンドオピニオンとして2,000人超の相談に対応してきました。
この記事では、住宅ローン転用のリスクと、今の金利水準を踏まえた正しい資金計画の組み方を具体的にお伝えします。
フラット35や住宅ローンは「自分で住む」ことが前提です
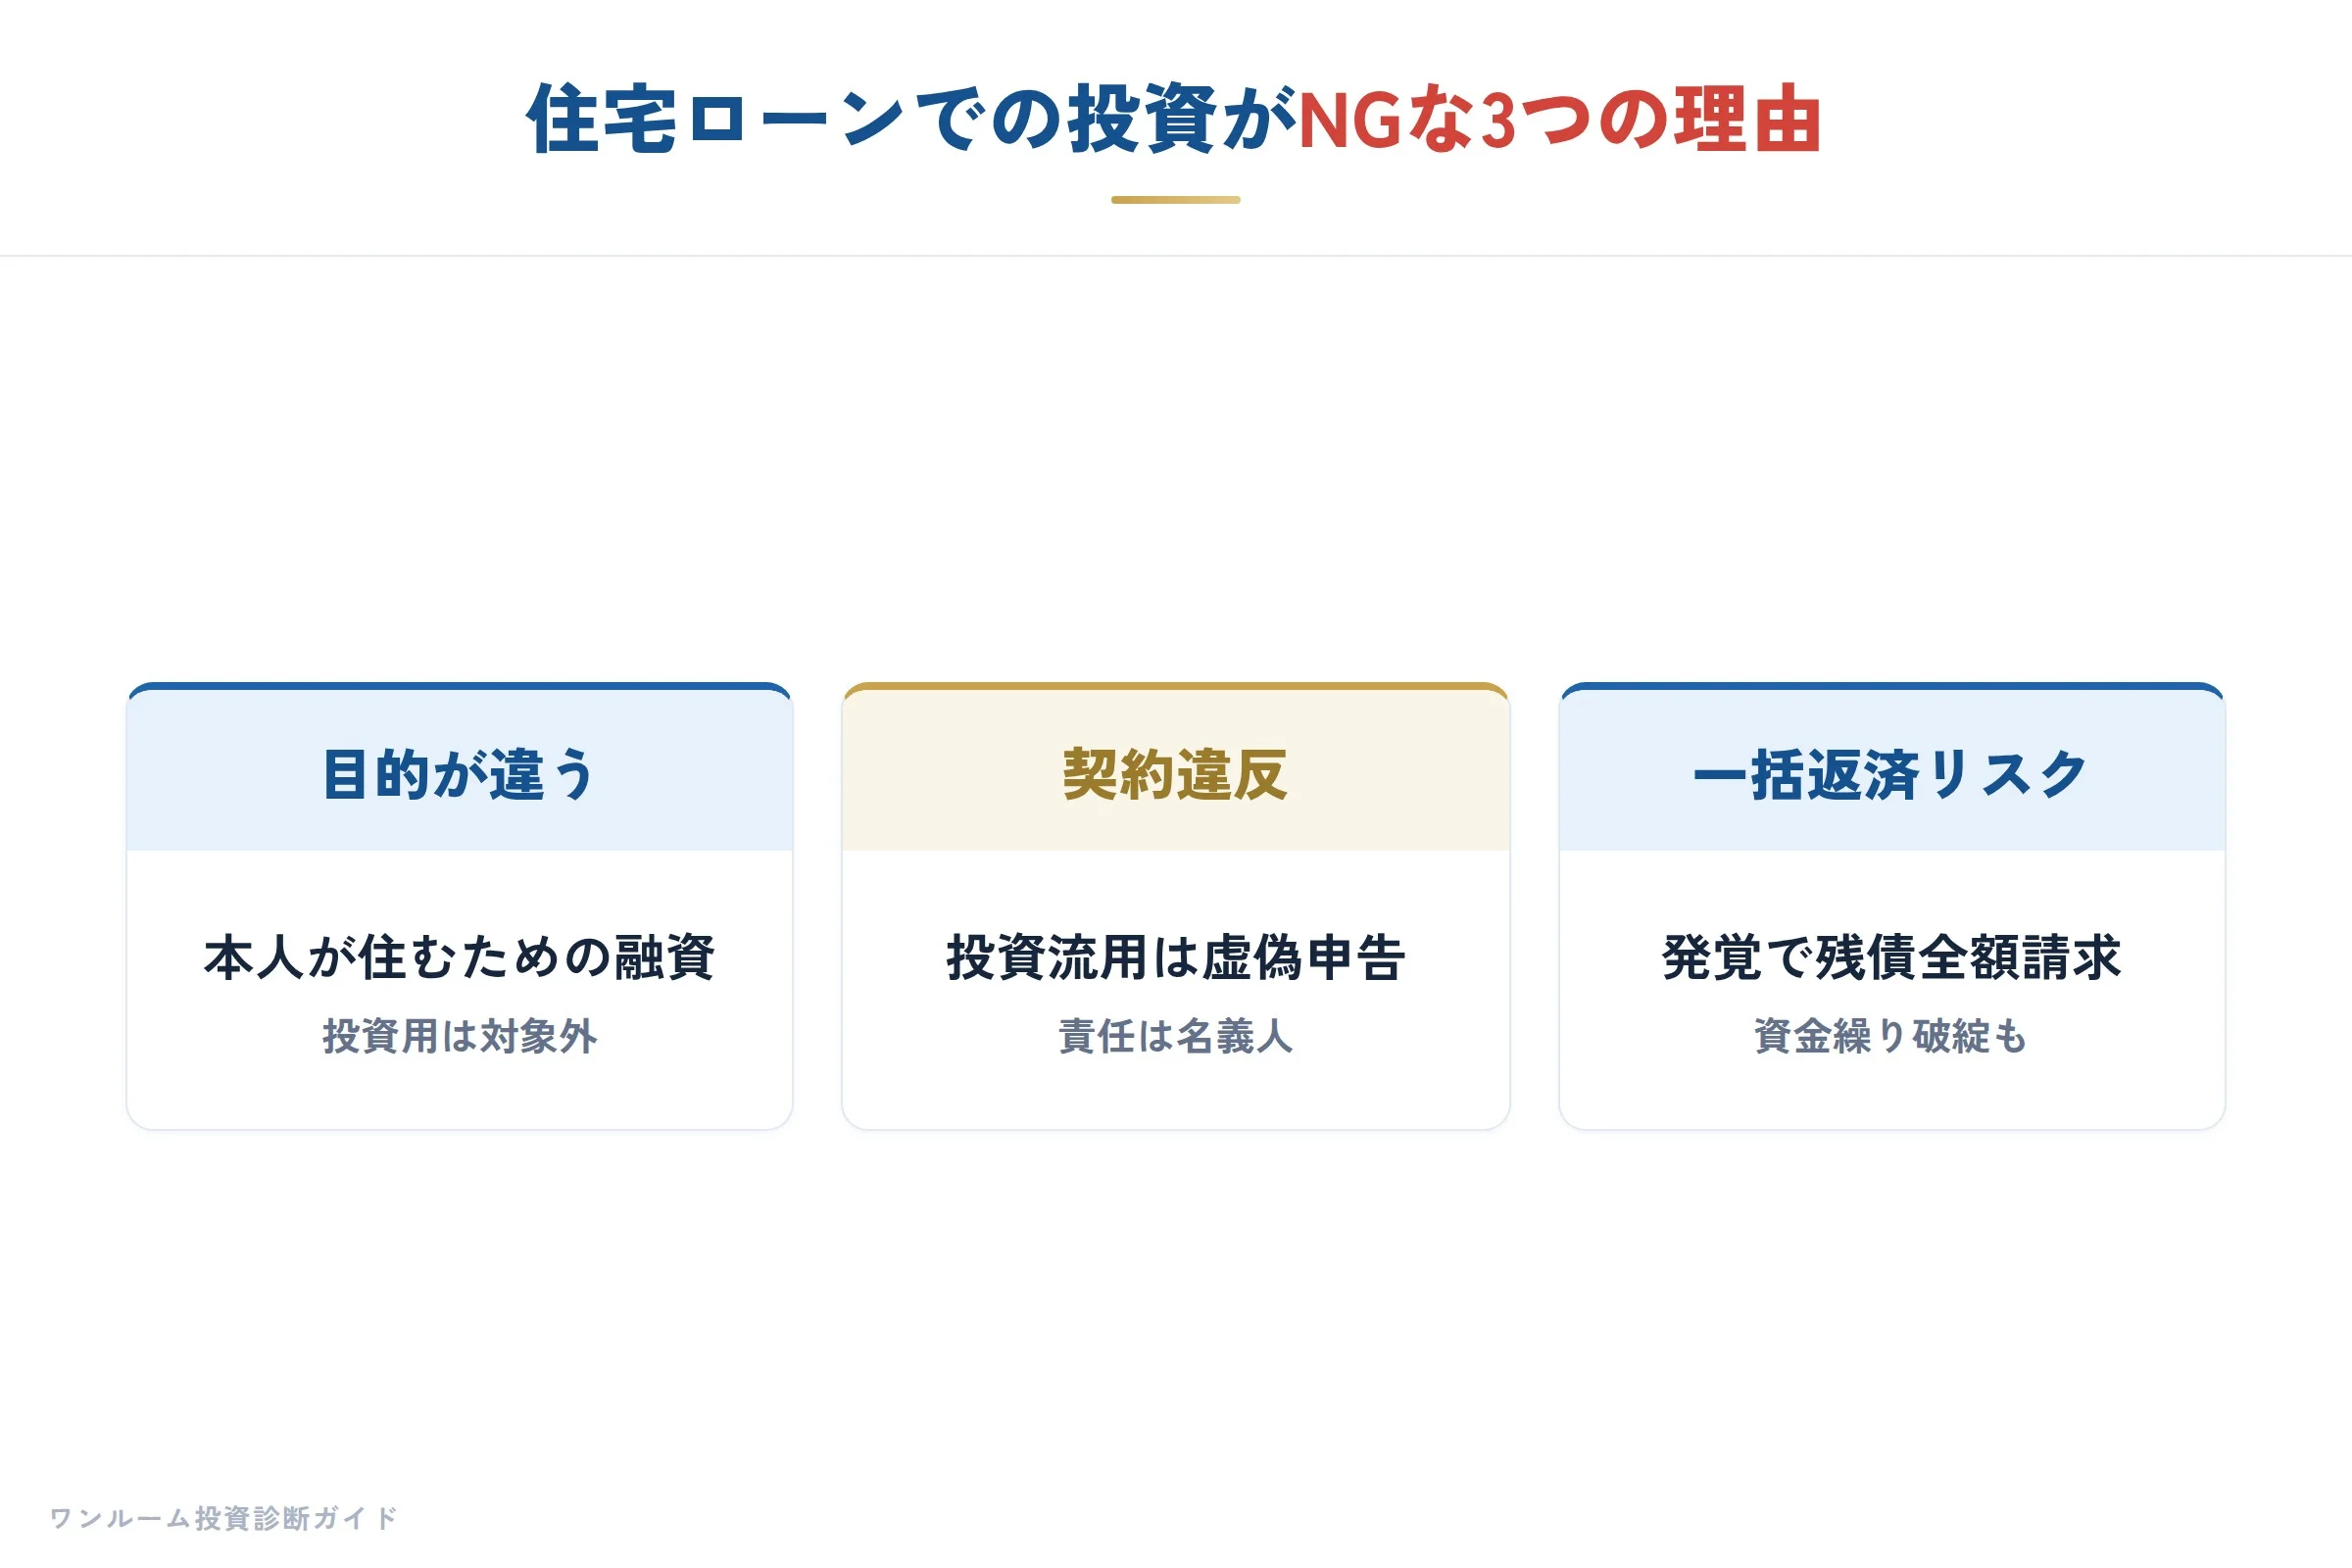
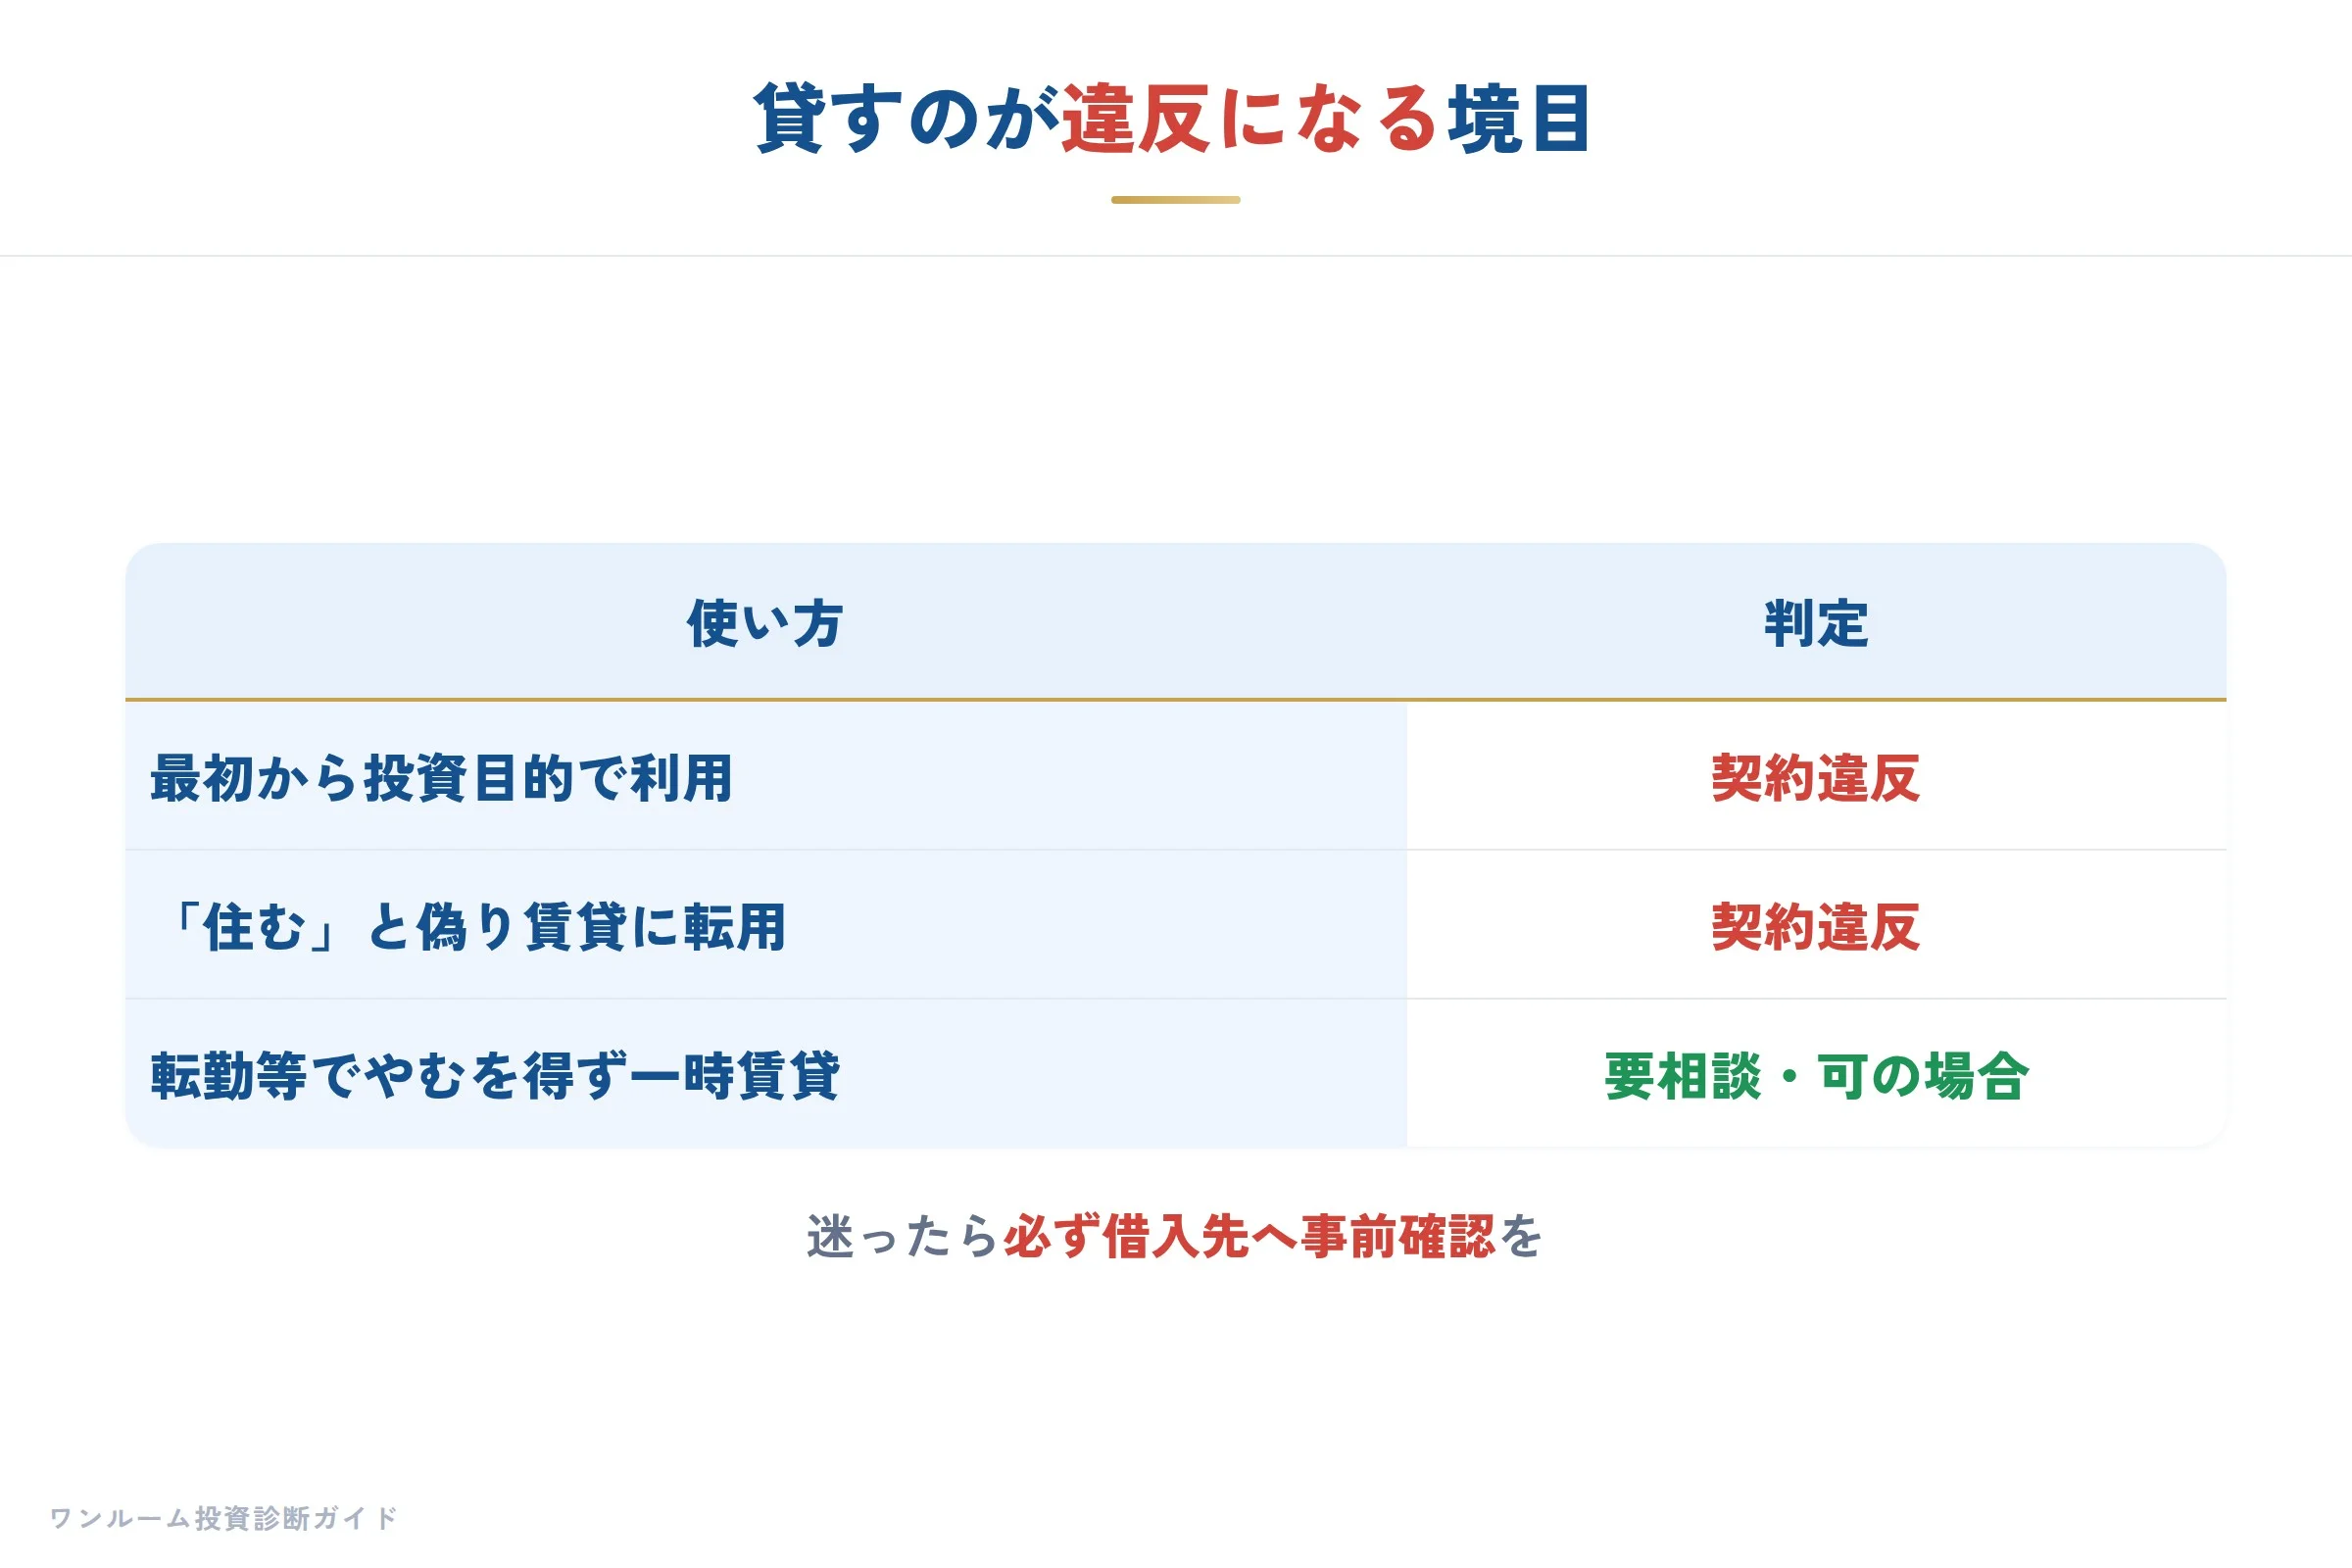
フラット35や多くの民間銀行の住宅ローンは、融資対象が「自住用」であることを前提に設計されています。
住宅金融支援機構が運営するflat35.comの「ご利用条件」ページには、「フラット35は第三者に賃貸する目的の物件などの投資用物件の取得資金にはご利用いただけません」と明記されています。資金使途はあくまで「お申込ご本人またはそのご親族の方がお住まいになる」住宅に限られます(確認日:2026年10月3日)。
さらに機構は、融資住宅あてに転送不要郵便で残高証明書を送付するなどの方法で、申込本人や親族が実際に居住しているかを定期的に確認しています。この確認で第三者への賃貸や目的外利用が判明した場合、借入金の全額を一括返済するよう求められます(同ページより)。
銀行の融資実行時にも、用途を確認する書類への記載や、場合によっては居住確認の実態調査が行われることがあります。契約書には「担保物件の用途を変更しない」という条項が含まれているのが一般的です。
つまり、低金利を理由にして住宅ローンで投資物件を購入し、実際には他人に貸すという行為は、契約上の重大な違反となります。
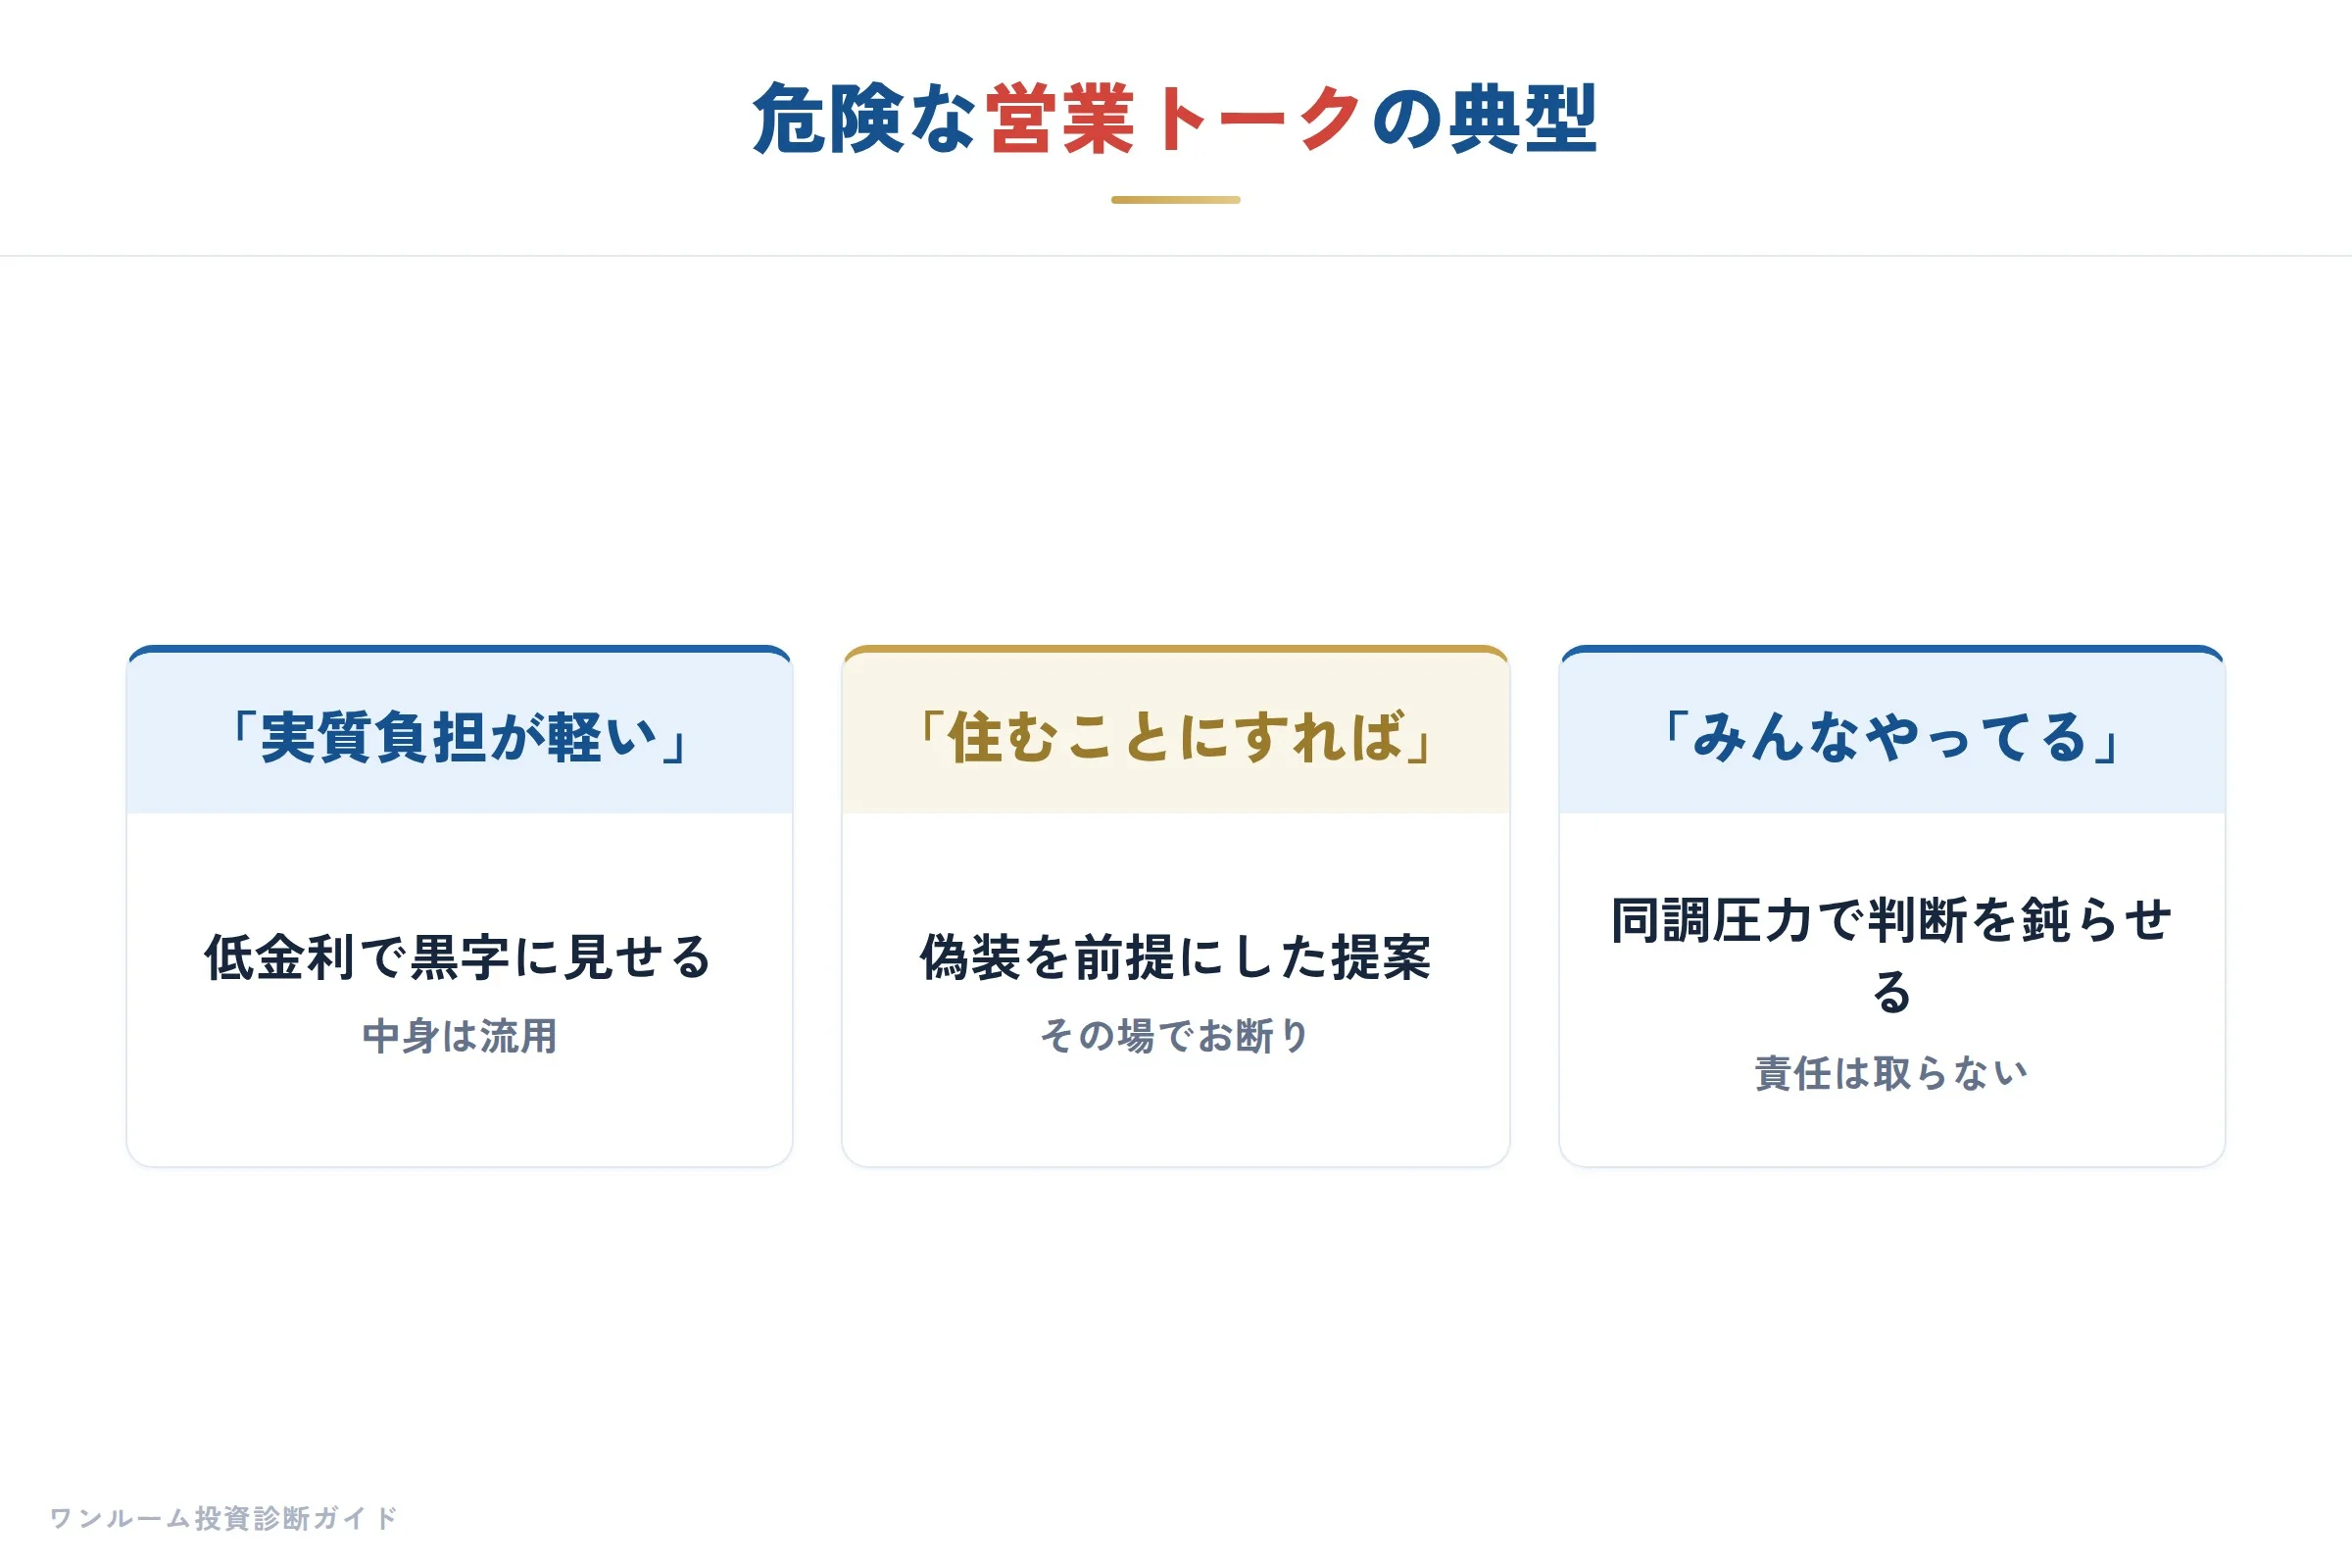
「節税になるから実質タダ」は危険なセールストークです
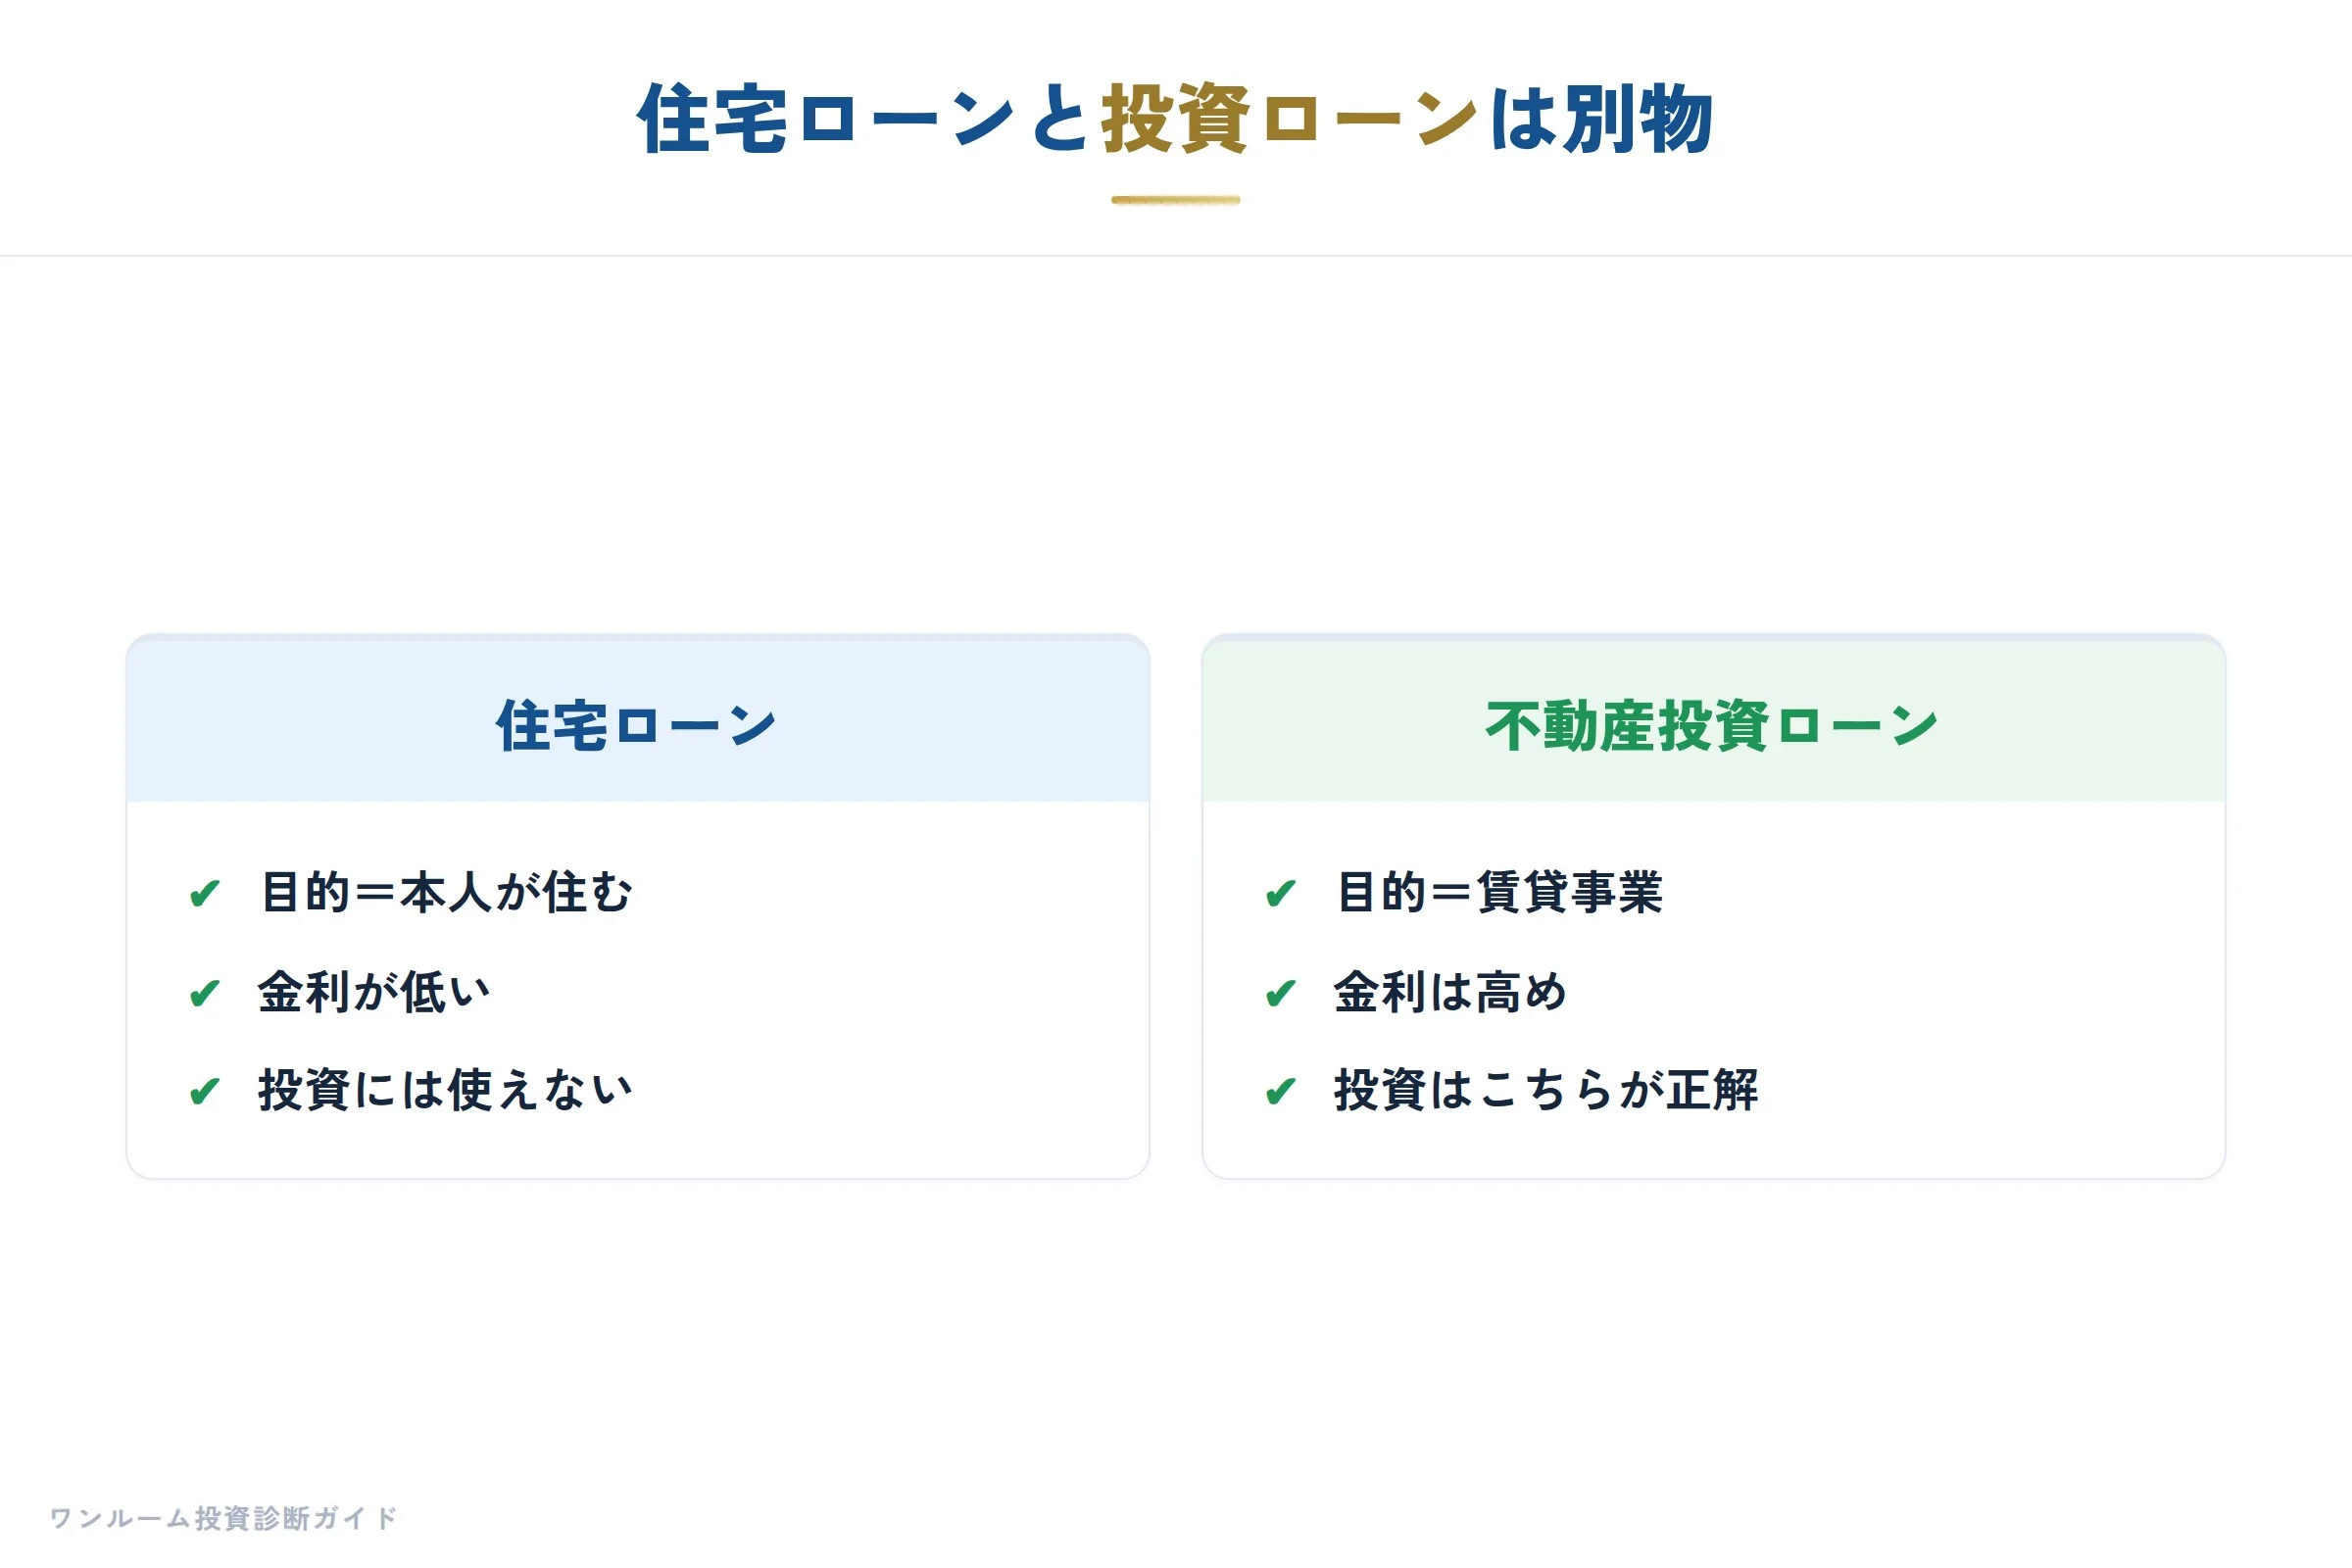
住宅ローンを転用してまでワンルームマンション投資を始める動機の多くが「節税」ですが、これは非常に危険です。
わたしの著書『ワンルームマンション投資の診断書』の付録でも述べているように、節税は副産物であり、主目的は「いい物件を買うこと」です。
節税目的で失敗する投資家の共通点は、還付シミュレーションに踊らされて物件の本質を見失うことです。
「節税効果で実質負担はゼロです」という甘い言葉を鵜呑みにし、年収800万円の会社員が物件を購入した結果、毎月5万円の赤字が続いている相談を、わたしはこれまで何度も受けてきました。
節税効果は設備償却期間の終了とともに急速に縮小し、物件の収益性が悪ければ節税が終わった後に大きな負債だけが残ります。
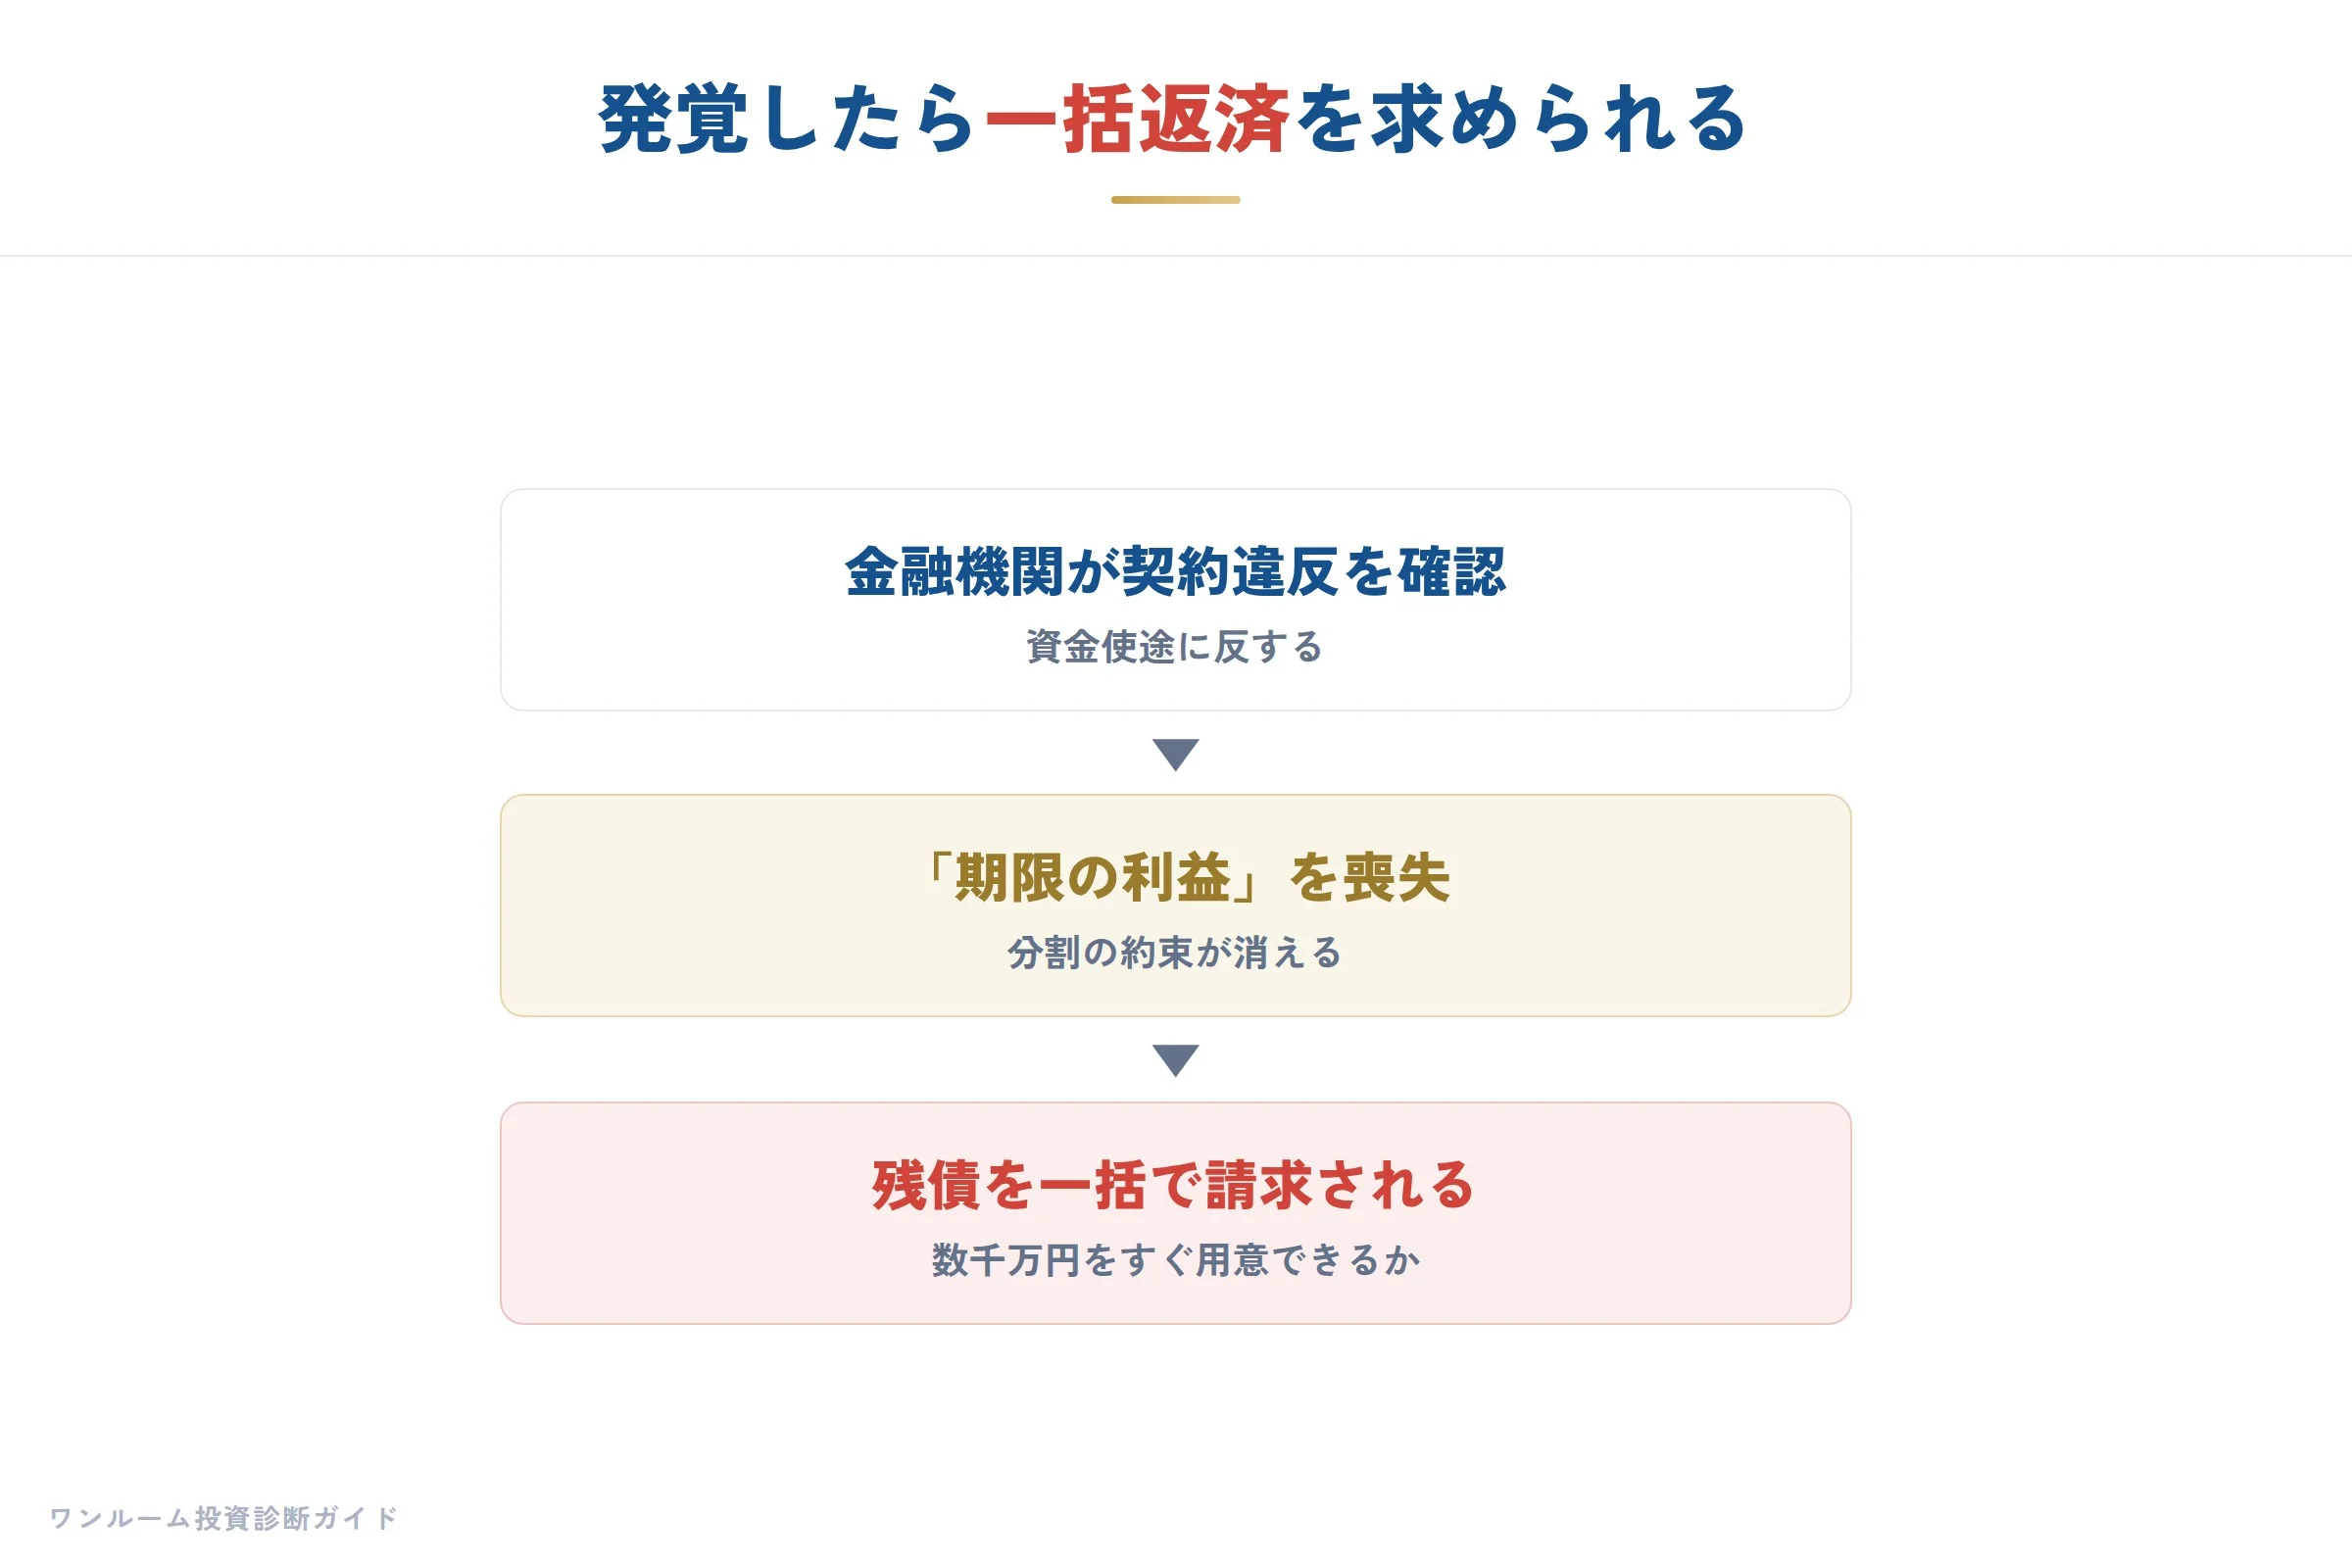
契約違反が発覚すると、全額繰上返済を求められる可能性があります
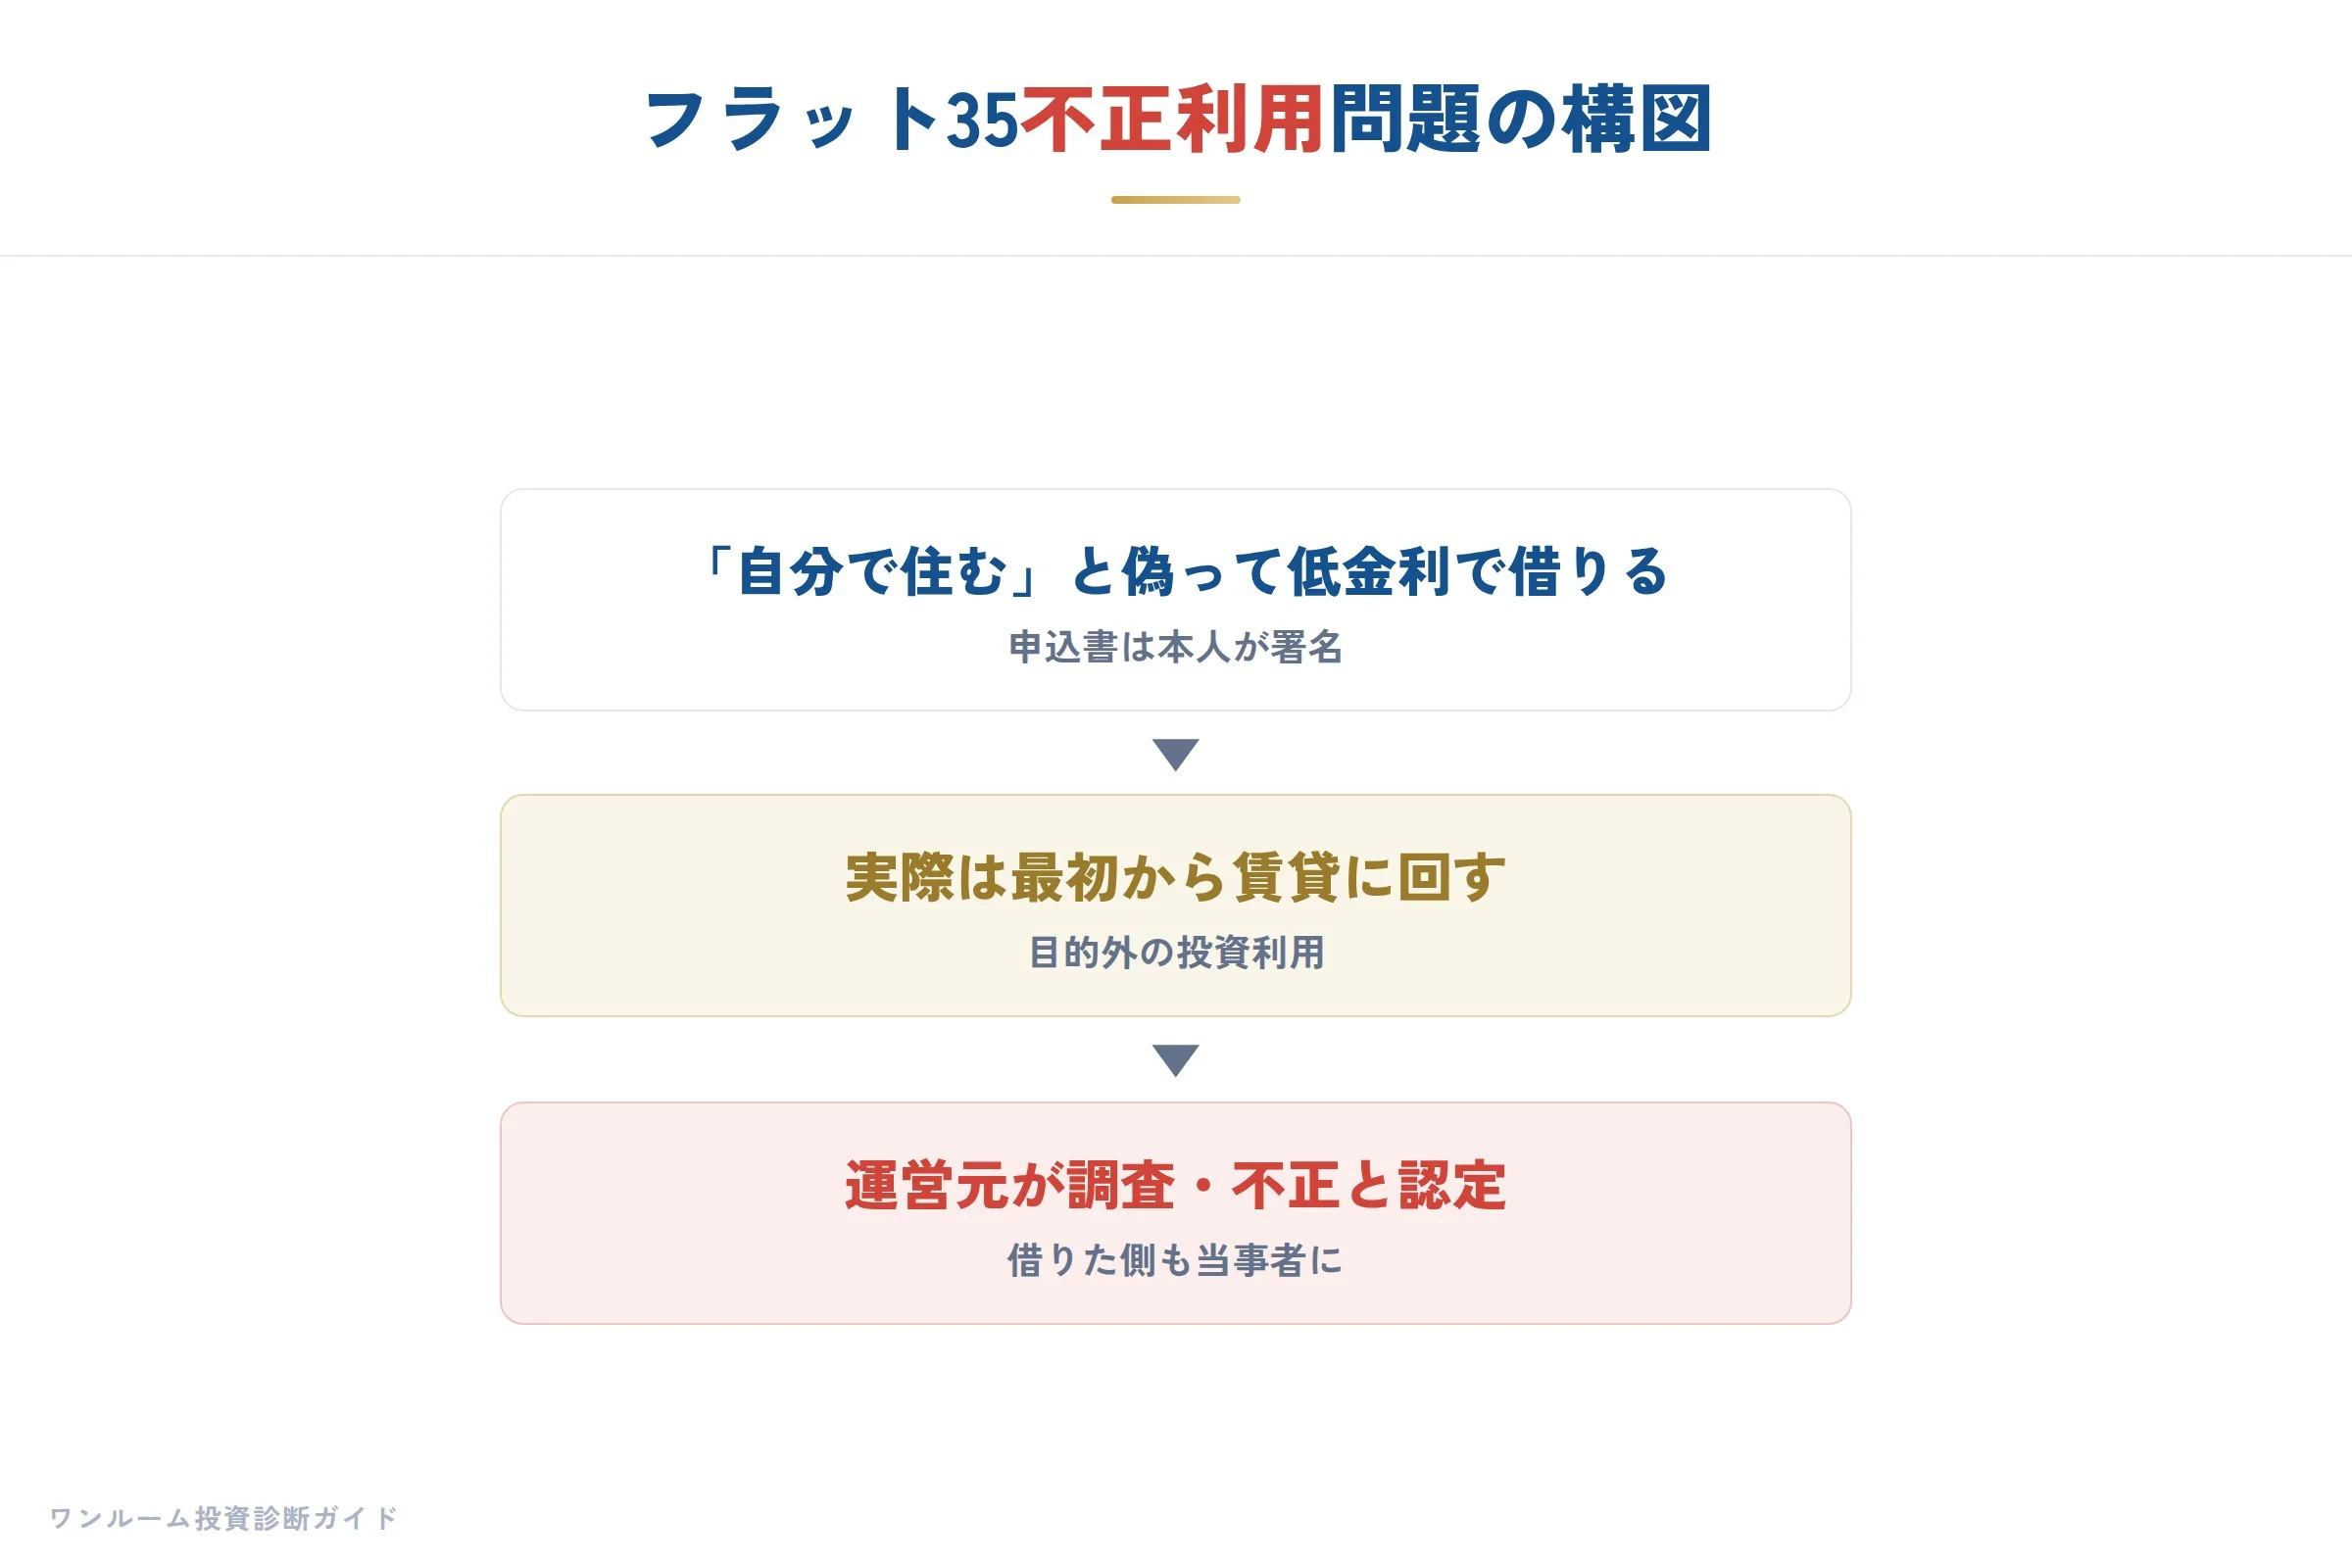
住宅ローン契約には「居住の義務」や「用途変更の禁止」が含まれており、賃貸転用は明確な契約違反です。
銀行の一般条項では、担保物件の用途変更を重大な契約違反とする場合がほとんどです。フラット35についても、前述の通り居住確認で投資用途が判明すると借入金の全額を一括返済するよう求められます(flat35.com「ご利用条件」、確認日:2026年10月3日)。これに加えて、優遇金利の取消しや信用情報への影響が生じる可能性も否定できません。
表面的な金利の安さに目を奪われて物件を購入しても、契約違反で一括返済を求められれば、多くの方の生活設計は即座に破綻します。
住宅ローンはあくまで「住むため」の融資であり、投資のリスクヘッジ機能を持たせたものではないことを、あらためて認識しておく必要があります。
「低金利」の中身は一様ではありません
ひとくちに「住宅ローンは低金利」と言っても、その中身は2026年10月時点でかなりばらつきがあります。
- 2026年10月の最低金利は年3.830%(融資率9割以下・返済期間21年以上)。現行制度となった2017年10月以降で過去最高水準
- 長期固定ゆえ返済額は変わらないが、足元の水準自体が高い
- 三菱UFJ銀行の新規借入・最優遇(ずーっと一律優遇コース)は年1.195%。店頭表示金利は年3.375%
- 当初の返済負担は軽いが、将来の金利上昇リスクを抱える
つまり「フラット35の金利が低いから投資に回す」という発想は、2026年10月時点ではすでに成立しません。低いのは一部銀行の変動金利であって、フラット35そのものは3カ月連続で上昇し、過去最高水準に達しています(確認日:2026年10月3日、flat35.com・SBIアルヒ金利推移ページより)。
そして、変動金利が低いからといって、それは「居住用」の信用に基づくものであり、投資物件の収益性を担保するものではありません。
『ワンルームマンション投資の診断書』でも指摘しているように、不動産投資は「物件の収益性」が最優先されます。
本書によると、中古ワンルームマンション投資の月々運用費用はマイナス1万円からプラス1万円の範囲に収まる一方、新築ワンルームはマイナス1万円から3万円の傾向があります。
住宅ローンの低金利に惑わされて適正価格を無視すると、この赤字がさらに拡大し、家計を圧迫するだけです。
安い金利で高い値段の物件を買っても、空室が続けばただの負債に過ぎません。
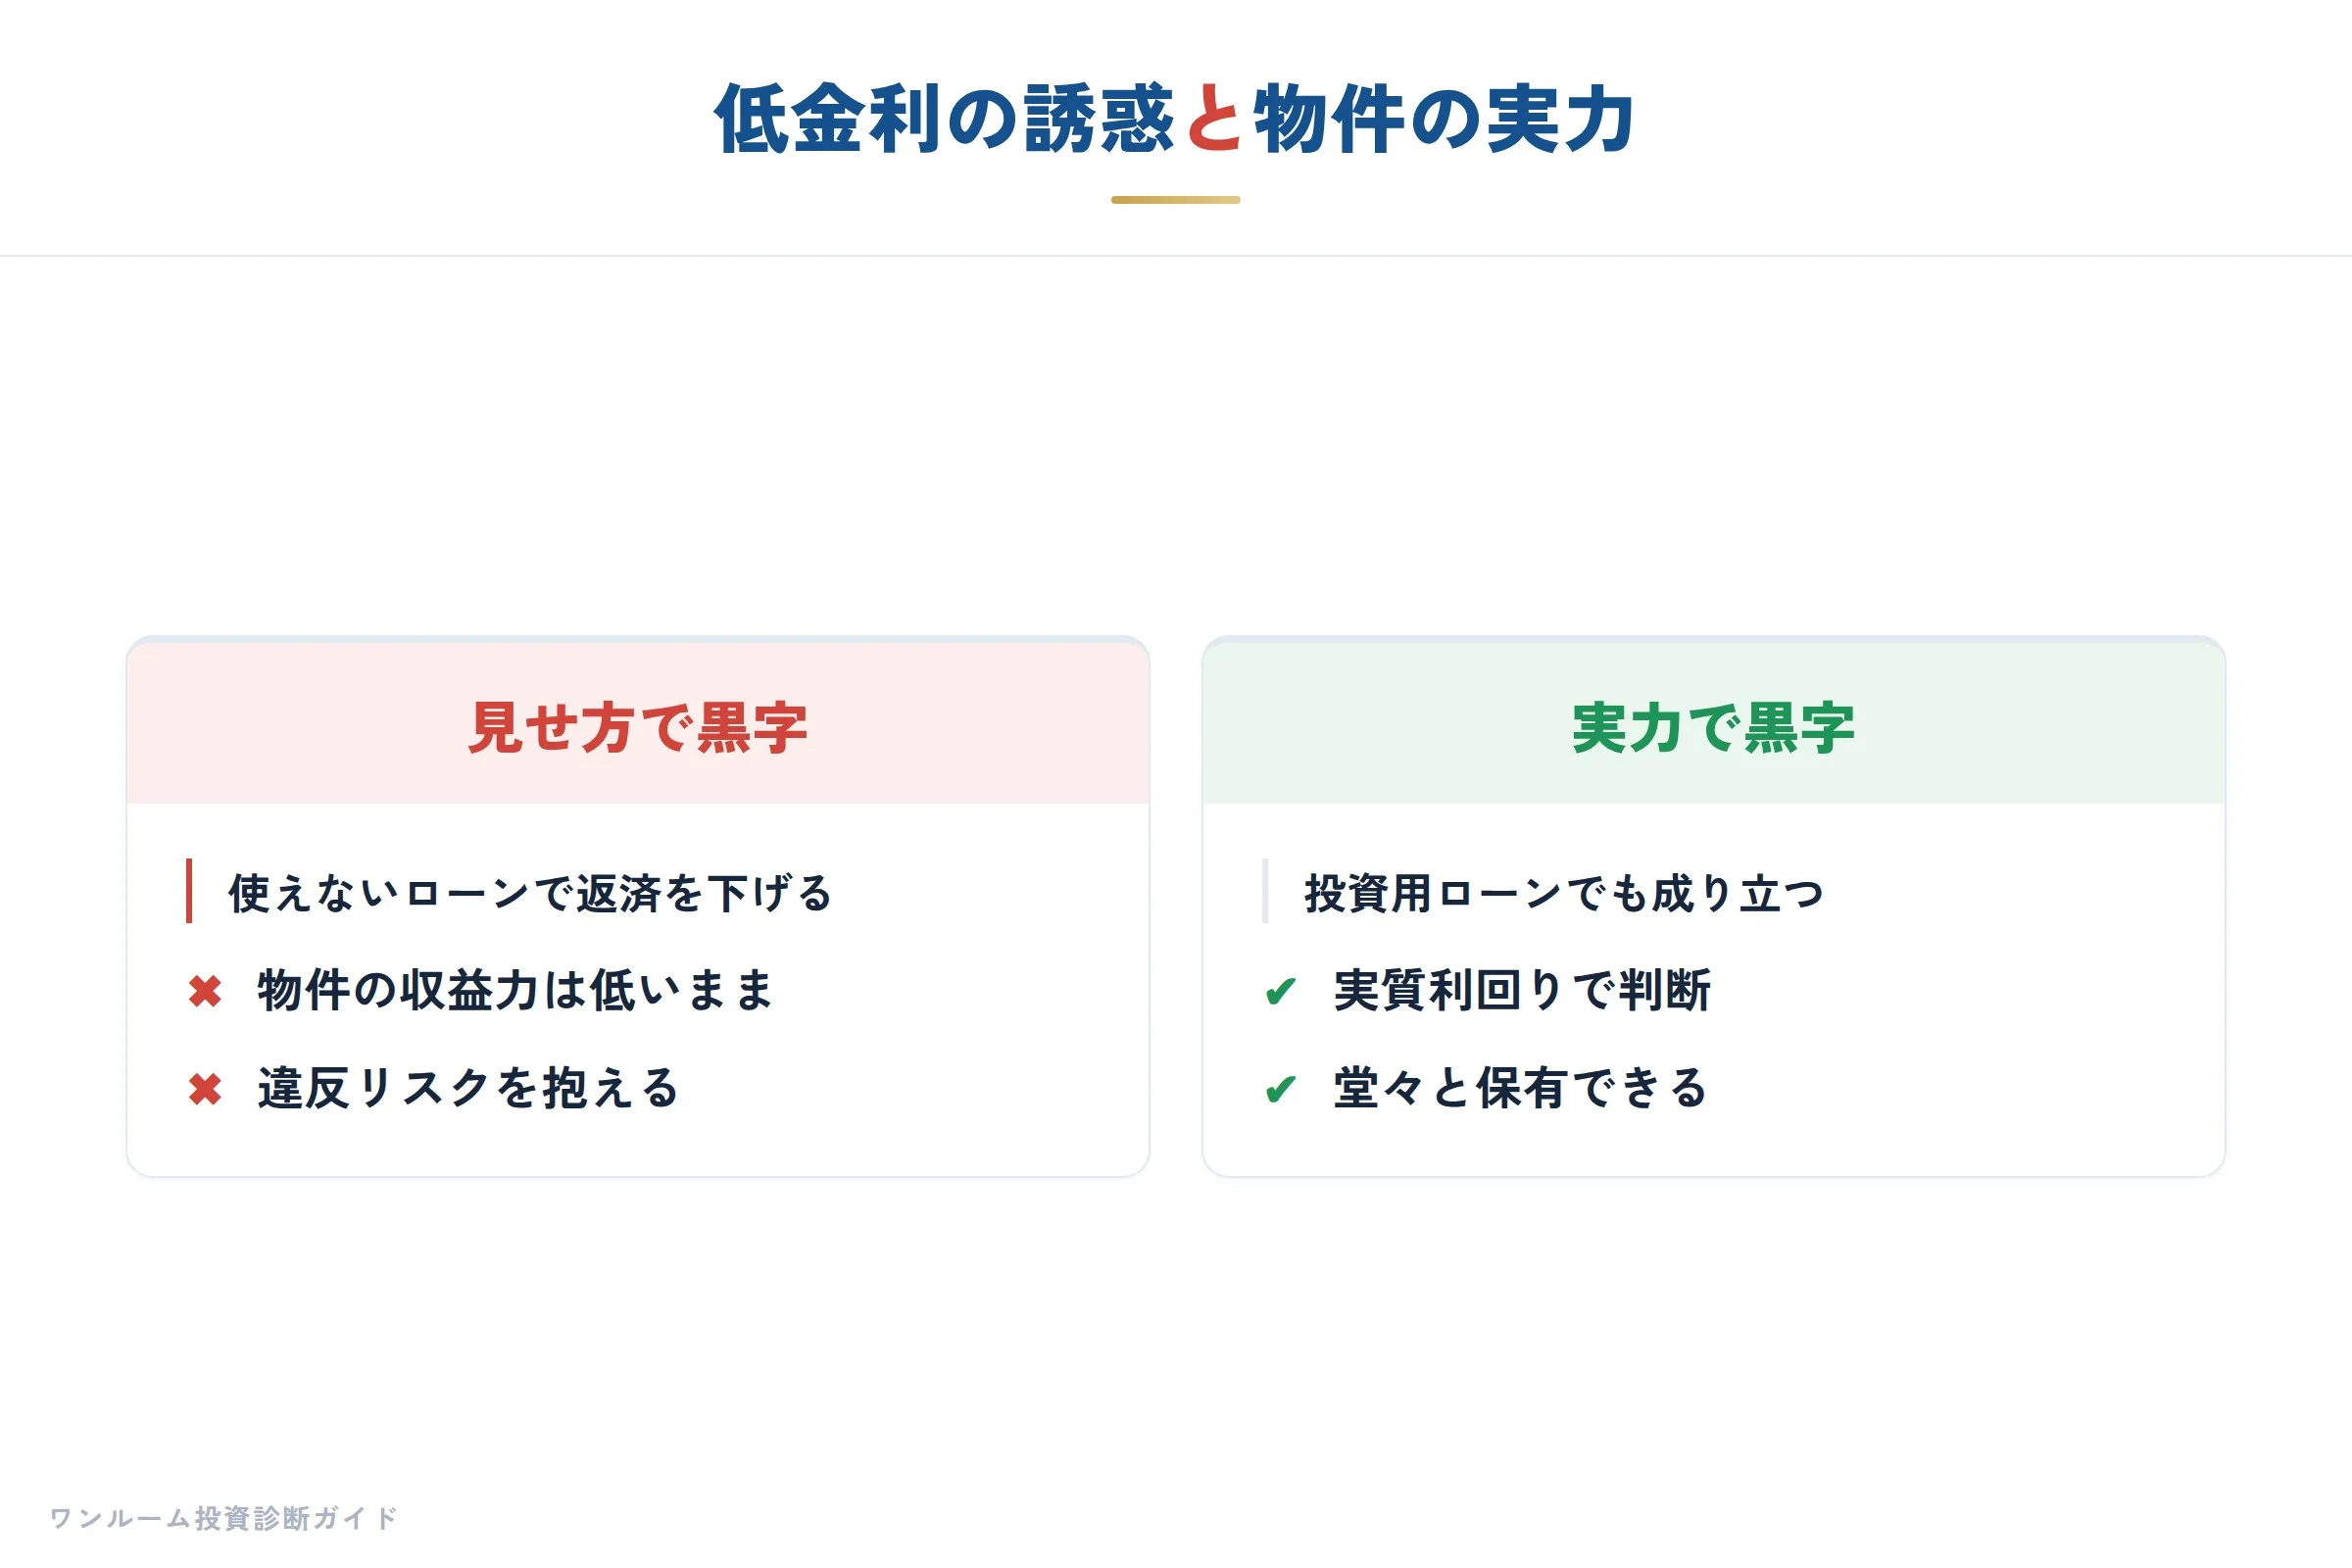
投資用ローンと住宅ローンの審査基準は根本的に異なります
住宅ローンは借り手の年収を基準に融資額を決めるのに対し、投資用ローンは物件の収益性を重視します。
住宅ローンは年収の8倍程度までが融資の目安とされる一方、投資用ローンは家賃収入と支出のバランスで融資額が決まります。
この違いは極めて重要です。
投資用ローンを使うことで、物件自体が返済してくれるかどうかという観点から無理なレバレッジを避け、適正価格の物件選びが自然と促されます。
『ワンルームマンション投資の診断書』でも述べているように、東京の中古ワンルームマンションは価格の透明性が高く、銀行の担保評価も入りやすいため、投資用ローンでの購入は十分に現実的です。
収益性を見極めるためには、利回り|表面と実質の違いを理解しておくことが不可欠です。
ワンルームマンション投資の正しい資金計画とは
正しい資金計画とは、住宅ローンの転用ではなく、投資用ローンを使い、初期費用と運用コストを抑えた設計です。
『ワンルームマンション投資の診断書』の第2章にあるように、区分所有の中古ワンルームマンション投資は自己資金10万円から始められます。
本書の第1章でも、物件価格2,500万円の場合、頭金10万円、月々の実質負担5千円程度というシミュレーションが紹介されています。
新築ワンルームは月々マイナス1万円から3万円の傾向があるのに対し、中古は比較的安定しており、無理のない返済計画を立てやすいのです。
このように、投資用ローンであっても初期費用は低く抑えられるため、住宅ローンの違法な転用に走る理由はどこにもありません。
資金計画に不安がある方は、無料相談をご活用ください。
表面利回りだけを見ると、住宅ローン転用の罠に落ちます
住宅ローンの低金利に目を奪われて物件の本質を見誤ると、表面利回りだけで判断してしまいます。
『ワンルームマンション投資の診断書』の第6章でも述べているように、物件選びの落とし穴の一つが「高利回り物件が良い」と思い込むことです。
管理費・修繕積立金・空室リスク・諸経費を差し引いた実質利回りで判断する必要があります。
この計算の違いは、利回り|表面と実質の違いで詳しく解説しています。
住宅ローンの低金利が「実質利回りを高く見せる」錯覚を生むため、特に初心者は注意が必要です。
数字で判断する習慣を身につけなければ、契約後に後悔することになります。
中古ワンルームなら投資用ローンでも頭金10万円から始められます
住宅ローンを転用する必要はなく、中古ワンルームマンションの区分所有であれば投資用ローンでも自己資金10万円からスタートできます。
『ワンルームマンション投資の診断書』の第2章に記載の通り、約8割の人が10万円でワンルームマンション投資を始めています。
比較してみると、戸建賃貸は自己資金300万円から800万円、1棟アパートは600万円から1,000万円以上が必要です。
物件価格が1,500万円から4,000万円程度に収まる中古ワンルームは、金融機関も融資しやすく、社会的信用があれば銀行からの借入が現実的です。
少額の自己資金で始められるからこそ、住宅ローンの転用などリスクの高い手段に走る必要はありません。
営業マンの「裏」を読む力が、契約後の後悔を防ぎます
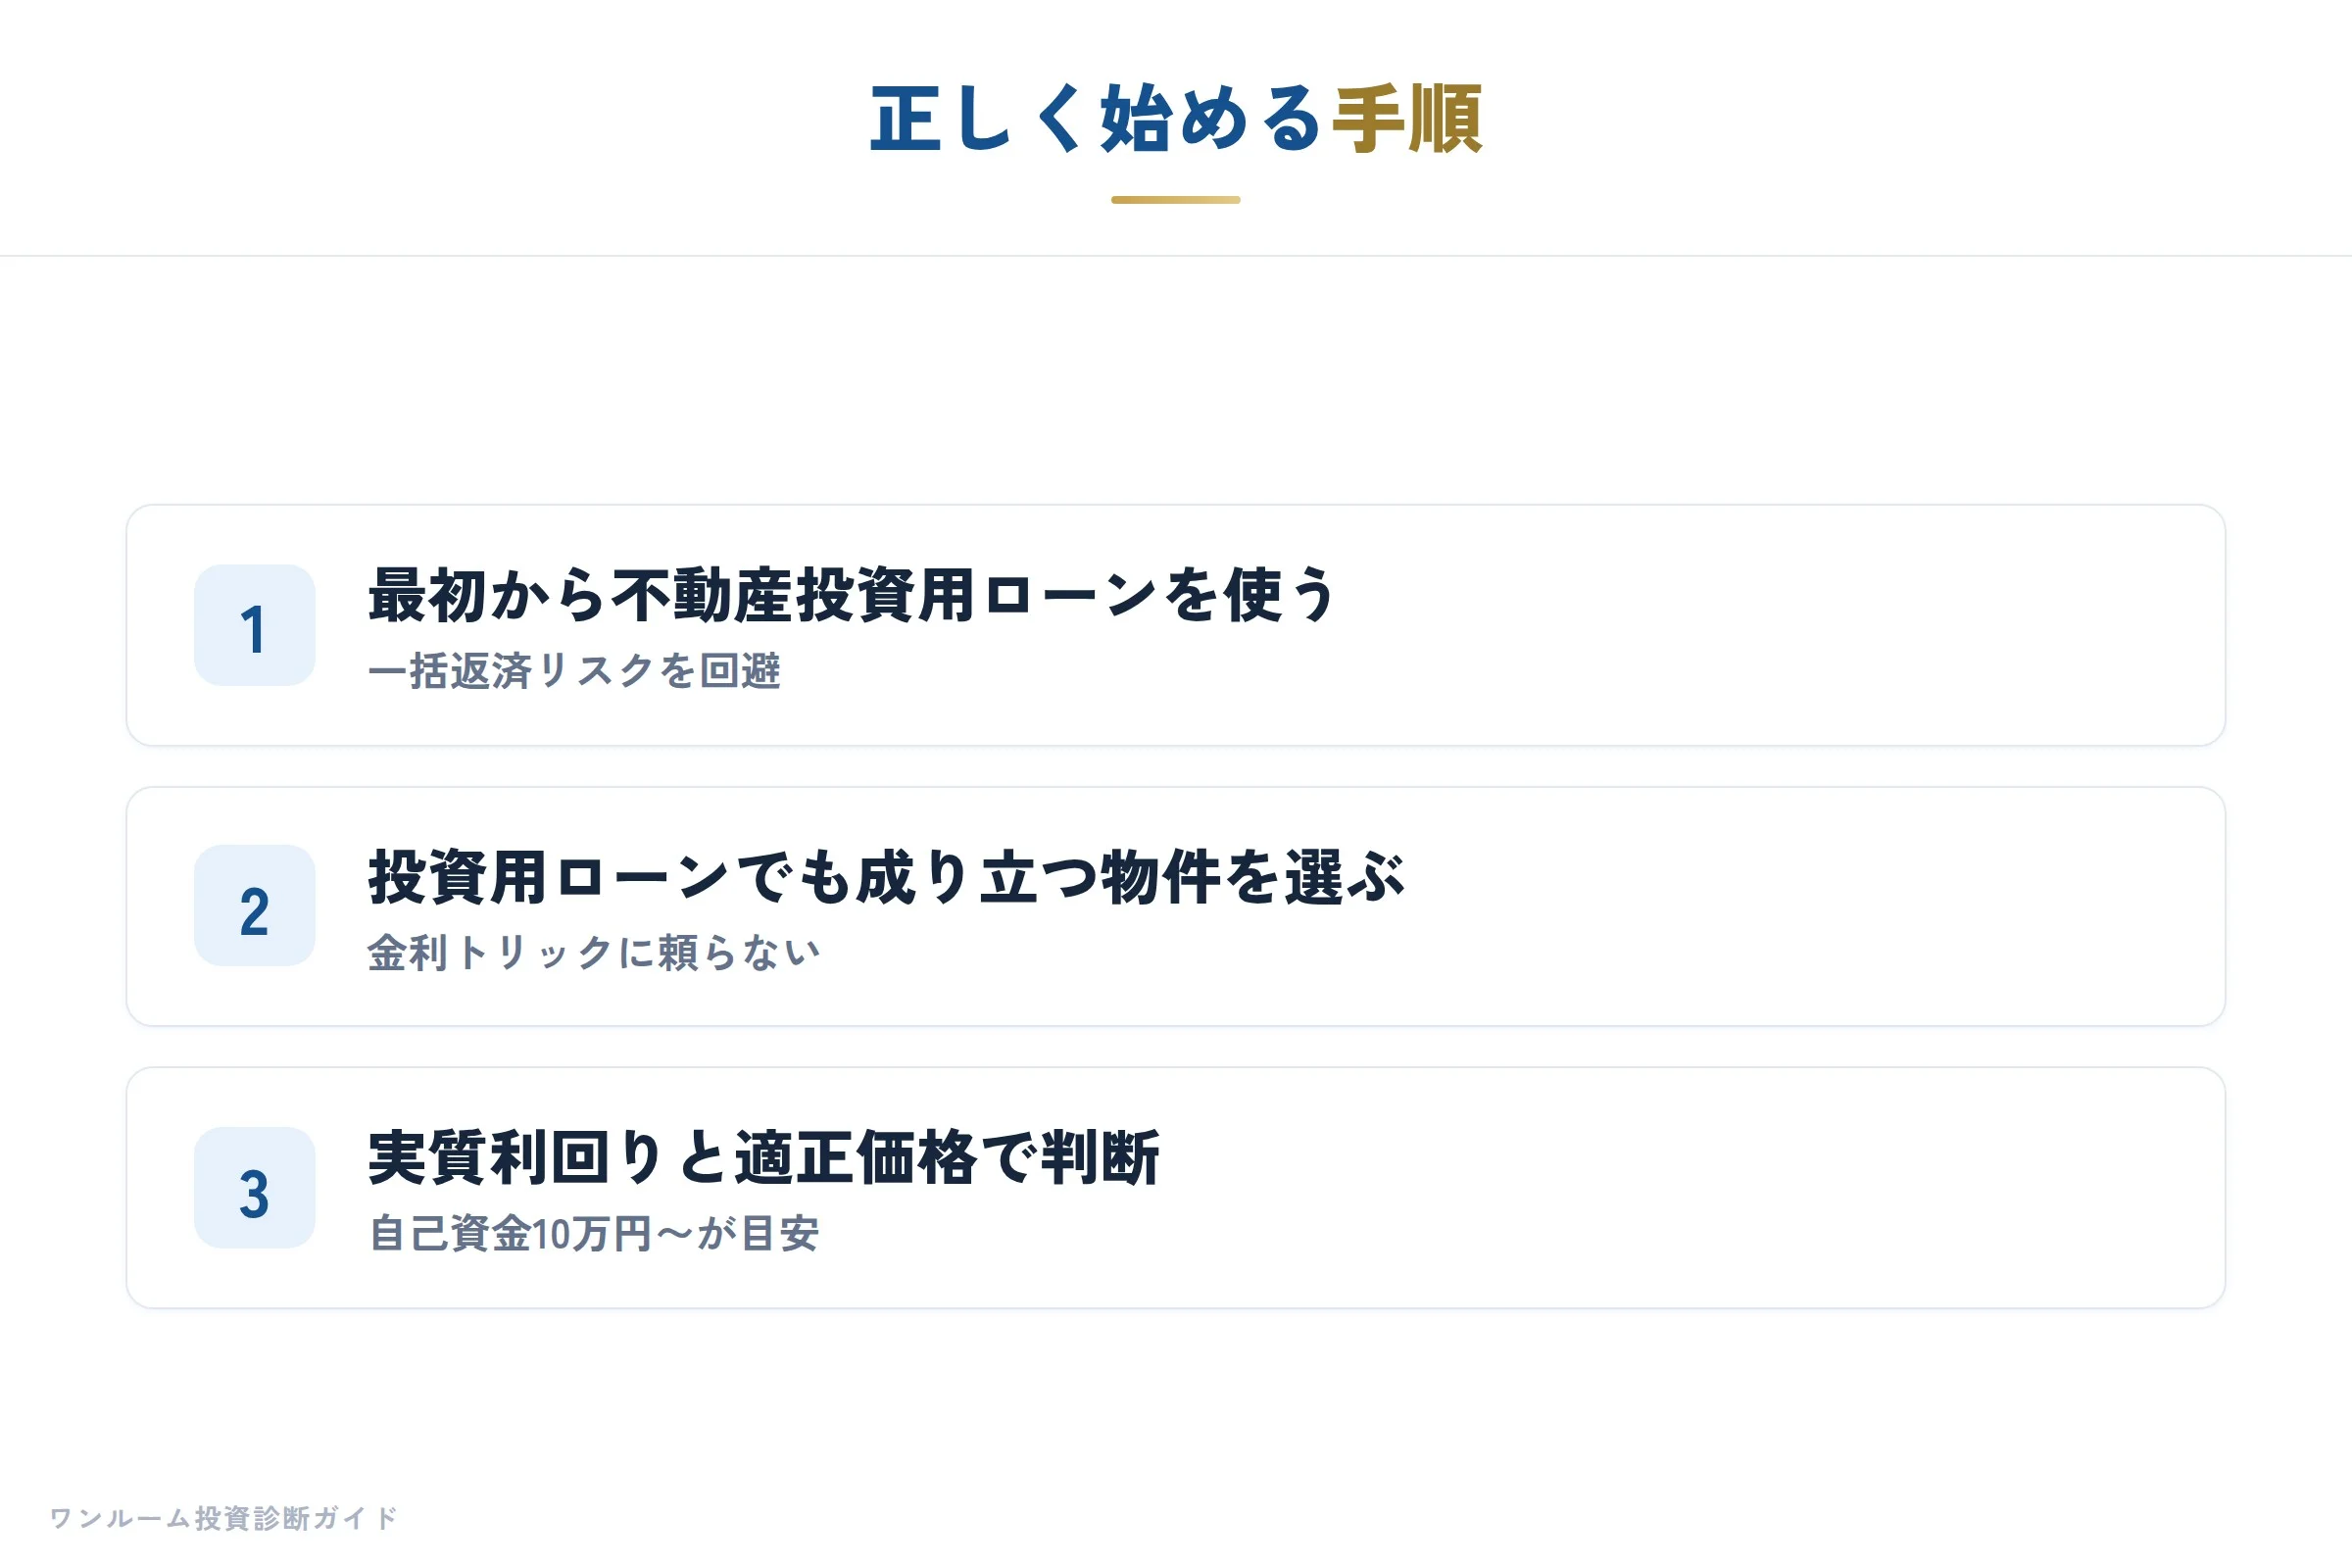
住宅ローン転用を暗示する営業トークや、節税ばかりを強調する説明には、強い警戒心を持つ必要があります。
『ワンルームマンション投資の診断書』のはじめにでも述べたように、約9割以上の不動産会社が「会社が売りたい物件」を優先して販売している現実があります。
「利回り4%です」と言われたら「表面利回りですか?実質利回りですか?」と問い返せるかどうかが、情報弱者と情報強者の分かれ目です。
「節税効果で実質負担はゼロです」という言葉を鵜呑みにし、毎月5万円の赤字が続いている相談者の事例は、わたしのもとにこれまで数多く寄せられてきました。
営業マンの説明の「裏」を読み取り、数字で判断する習慣が成功の鍵となります。
契約前に「不動産投資セカンドオピニオン」を受けるべき理由
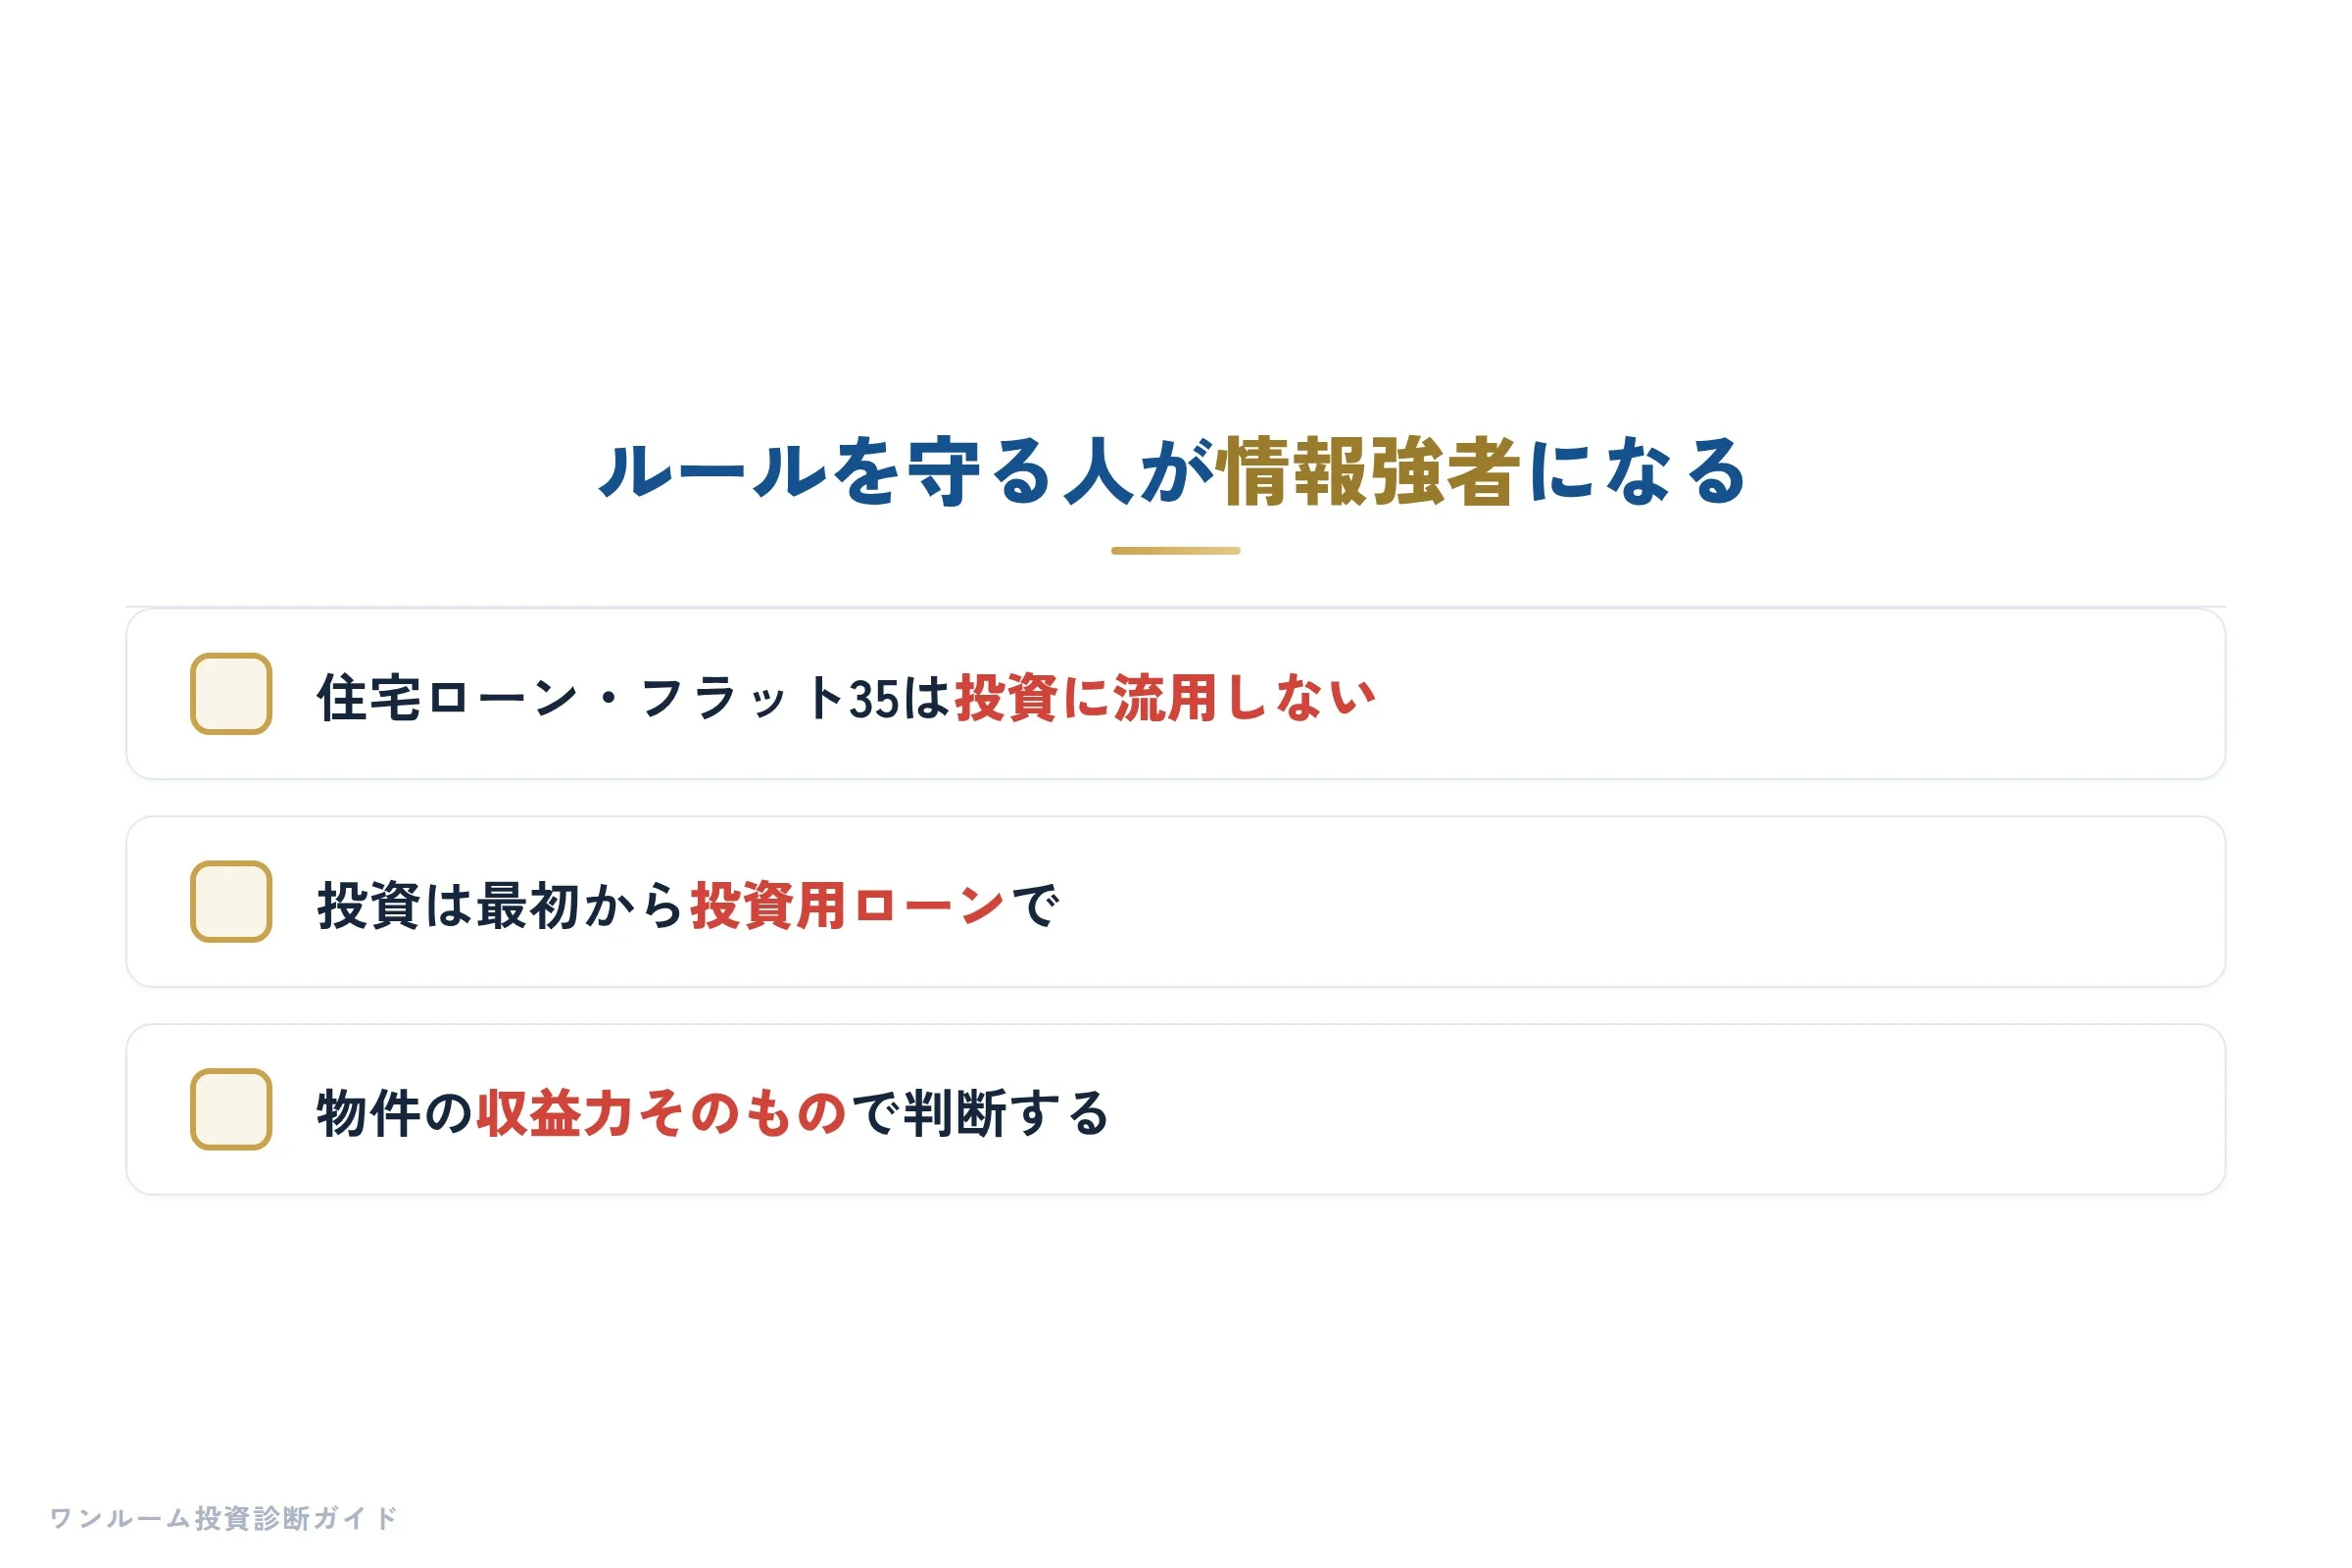
フラット35や住宅ローンの転用を考える前に、第三者の専門家によるセカンドオピニオンを受けることが、後悔を防ぐ最も確実な方法です。
『ワンルームマンション投資の診断書』の第8章でも、セカンドオピニオンの活用が成功のカギであると述べています。
わたしが不動産投資セカンドオピニオンとして行っている活動では、2,000人以上の相談から、契約前の設計確認が最も効果的だと実感しています。
「売らない第三者」への相談は、投資家にとって当然の権利です。
物件の収益性と資金計画を客観的に見直し、正しい投資判断を下すためのサポートを受けてください。
フラット35や住宅ローンは、あくまで「自分と家族が住むため」の資金調達手段です。
変動金利の低さに目を奪われて投資に転用しようとすると、契約違反による全額繰上返済や信用情報への影響という大きなリスクを背負うことになります。しかもフラット35自体は2026年10月時点で過去最高水準の金利に達しており(確認日:2026年10月3日)、「低金利だから」という転用の動機そのものが成り立たなくなりつつあります。
正しい不動産投資は、物件の収益性を見極め、投資用ローンを活用し、無理のないキャッシュフロー設計から始まります。
中古ワンルームマンションであれば自己資金10万円からでも始められますので、住宅ローン転用のような危険な手段に頼る必要はどこにもありません。
契約前に一度、客観的な視点で数字を確認し、後悔のない資産形成を実現してください。
※本記事は一般的な情報提供を目的としており、特定の金融機関や物件の勧誘を行うものではありません。記載の数値や事例は一般的な目安であり、実際の融資条件や物件状況により異なります。投資判断はご自身の責任において行ってください。